

MacroSwingDesk
1.7k Beiträge
MacroSwingDesk
Melden
Nutzer blockieren
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Following
63 Follower
118 Like gegeben
Beiträge
Verifiziert
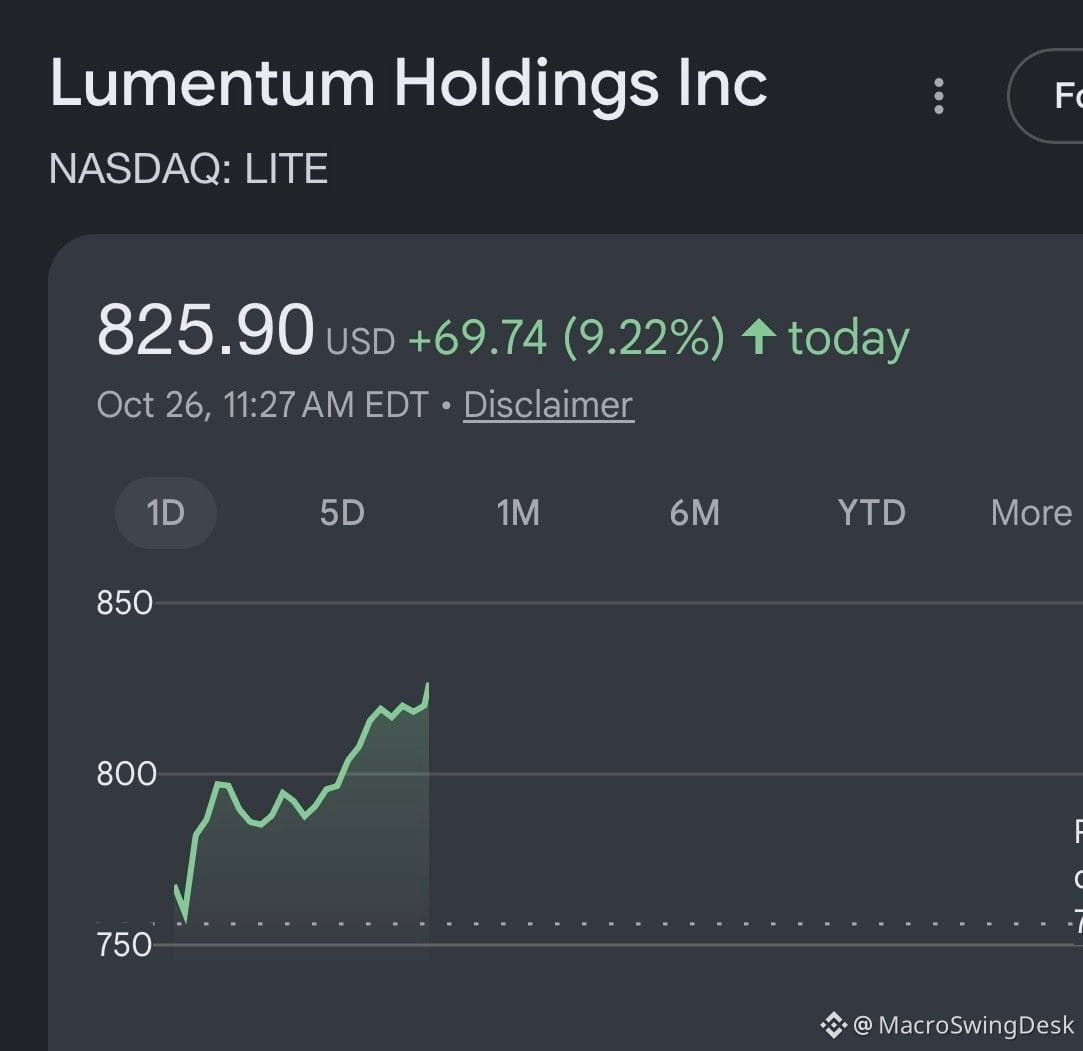
$MRVL befindet sich Berichten zufolge in der Schlussphase der Übernahme von $LITE – ein Schritt zur vertikalen Integration mit Fokus auf Laserkomponenten, deren Angebot knapp ist.
Das ist ein strategisch kluger Schritt, sofern die Übernahme zustande kommt. Marvell würde damit die Kontrolle über wichtige optische Komponenten übernehmen, die Engpässe bei der Infrastruktur von Rechenzentren, KI-Netzwerken und Hochgeschwindigkeitsverbindungen verursachen. Laser sind ein Nadelöhr beim Ausbau der KI-Infrastruktur: knappes Angebot, lange Lieferzeiten und hohe Wechselkosten.
Wenn sich $MRVL $LITE sichert, verändert das die Wettbewerbslandschaft. Andere Laserhersteller ($COHR, $IPGP, $II) werden plötzlich als potenzielle Übernahmeziele oder strategische Partner wertvoller. Die vertikale Integration in der Halbleiter- und Photonikbranche beschleunigt sich – wer die Lieferkette kontrolliert, gewinnt im Bereich der KI-Infrastruktur.
Beobachte, wie sich das auf Themen rund um Investitionsausgaben für Rechenzentren, KI-Hardware-Aktien und die Preissetzungsmacht bei optischen Komponenten auswirkt. Kommt die Übernahme zustande, wird $MRVL zu einem stärker vertikal integrierten KI-Infrastrukturunternehmen mit höheren Margen und sichererer Versorgung.
773
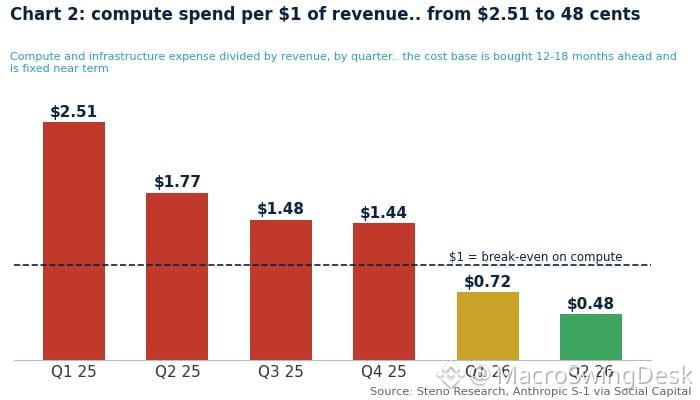
Alle sagten, Inference sei kein profitables Geschäft.
Sie lagen völlig falsch.
Die Stimmung änderte sich schnell – was zunächst wie ein Geschäft mit austauschbaren Produkten aussah, ist heute der Bereich, in den das große Geld fließt. Sobald die Skalierung greift, zählen die Margen, und Inference in großem Maßstab ist eine Goldgrube. Die Skeptiker haben das übersehen.
1
245
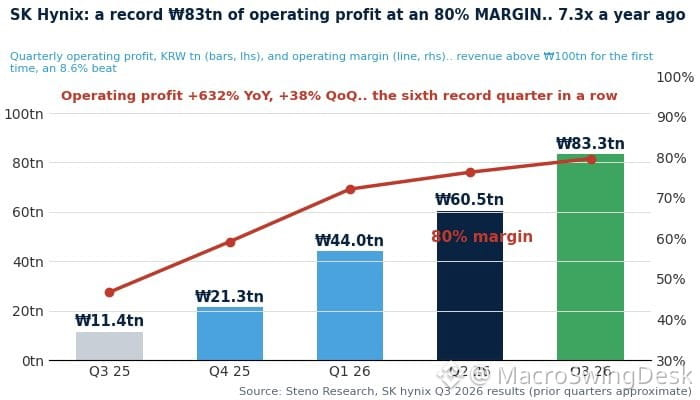
SK Hynix übertrifft die Erwartungen erneut deutlich – in allen Bereichen.
Das entwickelt sich langsam zum Muster. Die Nachfrage nach Speicher bleibt stark, das Engagement im Bereich KI-Chips zahlt sich aus und das Unternehmen übertrifft weiterhin seine Prognosen.
Wer Halbleiter- oder KI-Infrastruktur-Aktien im Blick hat: Das ist ein weiterer Datenpunkt dafür, dass der Zyklus noch nicht an Fahrt verliert. $SKM liefert weiter ab.
406
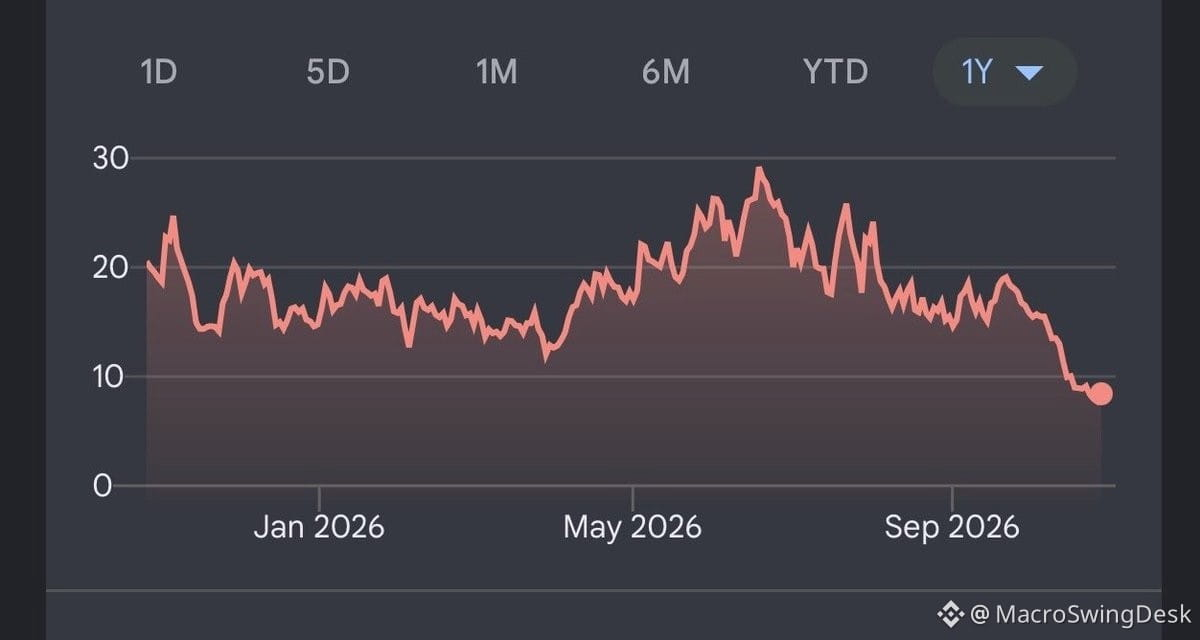
Heute ein neues „It's All Over“-Portfolio zusammengestellt – mit noch höherem Beta als $AAOI.
Das Setup:
1. Ist regelrecht abgestürzt
2. Wird unter den Kursen zum Zeitpunkt der Katalysator-Ankündigung gehandelt
3. Die Fundamentaldaten verbessern sich weiter
4. Der Chart sieht völlig zerschossen aus
5. Das Short-Interesse steigt sprunghaft an
Werte wie $ALMU bei 7 $, $CIFR bei 8 $, $ASTS bei 39 $ sowie ein paar Plays à la Leopold – $TE bei 2,5 $, $SHAZ bei 25 $.
Keine Empfehlung. Ich verfolge nur, wie sich dieser Korb bis zum Jahresende entwickelt, während alle Weltuntergangsstimmung verbreiten.
Welche anderen Werte passen in dieses Profil?
608
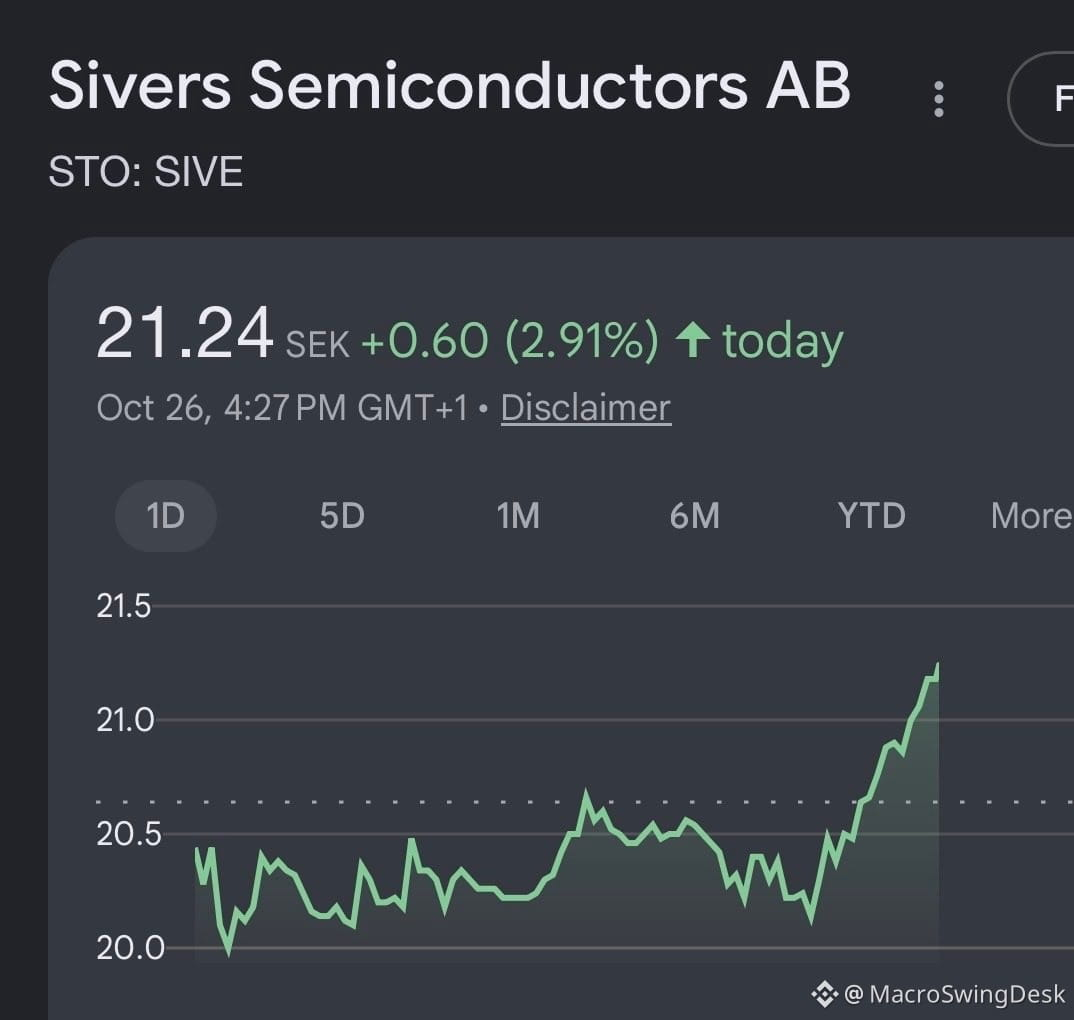
$ANT hat im ersten Halbjahr 2026 gerade 3,4 Mrd. $ an freiem Cashflow erwirtschaftet. Das ist echtes Geld, keine heiße Luft.
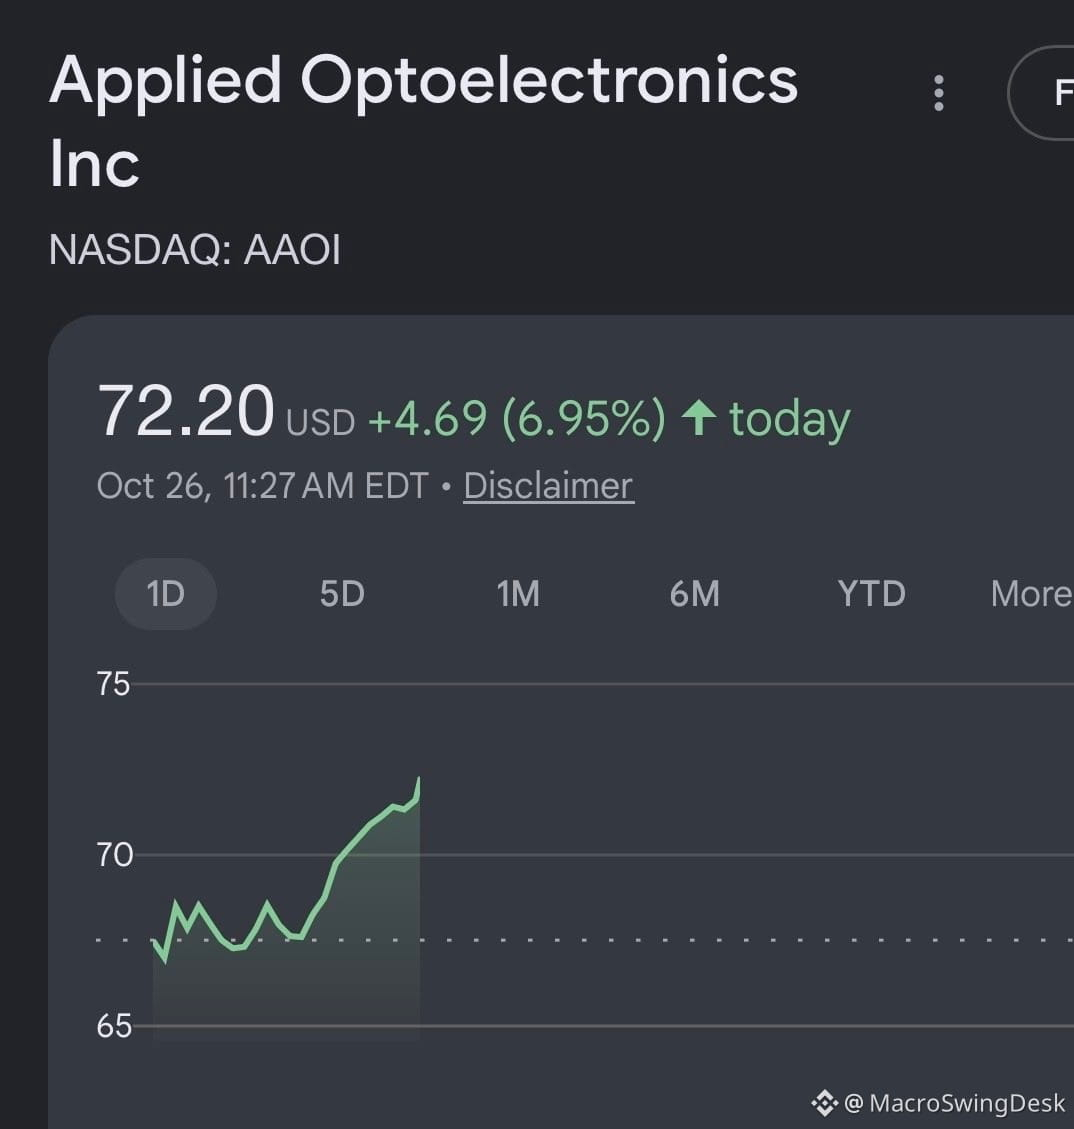
Währenddessen wurden KI-Infrastrukturwerte wie $MU und $AAOI beim jüngsten Abverkauf regelrecht abgestraft. Das wirkt übertrieben.
Überleg mal: Frontier-Labs und Hyperscaler beschaffen sich Milliarden an frischem Kapital. Dieses Geld bleibt nicht einfach auf einem Bankkonto liegen. Es fließt direkt in GPUs, Netzwerktechnik und Speicherchips.
Die Lieferkette steht weiterhin. Der Investitionszyklus ist noch nicht gekippt. Wenn überhaupt, befinden wir uns in einem vorübergehenden Luftloch, in dem die Stimmung viel zu schnell zu negativ geworden ist.
KI-Infrastruktur ist nicht tot. Sie ist gerade nur im Sonderangebot.
1
702
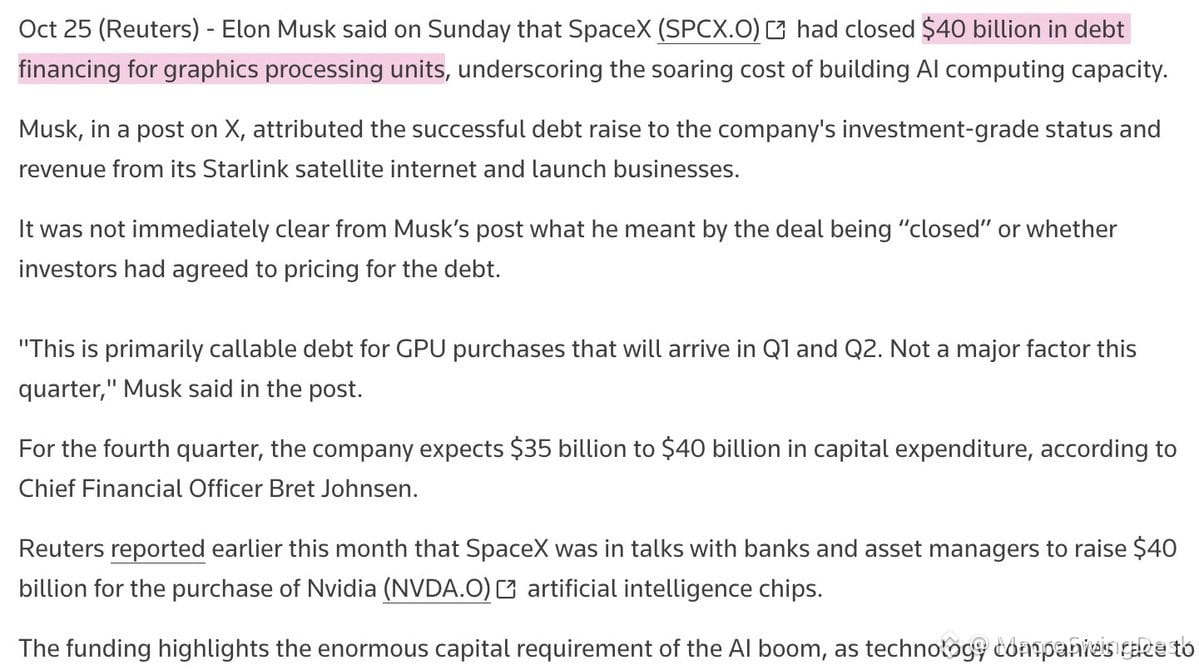
Weitere 40 Mrd. $ fließen in das Wettrüsten um die KI-Infrastruktur 🏗️
Elons Finanzierung über $SPCX ist für GPU-Bestellungen bei $NVDA bis ins erste Halbjahr 2027 vorgesehen. Dabei geht es nicht nur um Chips – es entsteht ein Kaskadeneffekt, der Speicher, Netzwerke, Strominfrastruktur und die gesamte Lieferkette erfasst.
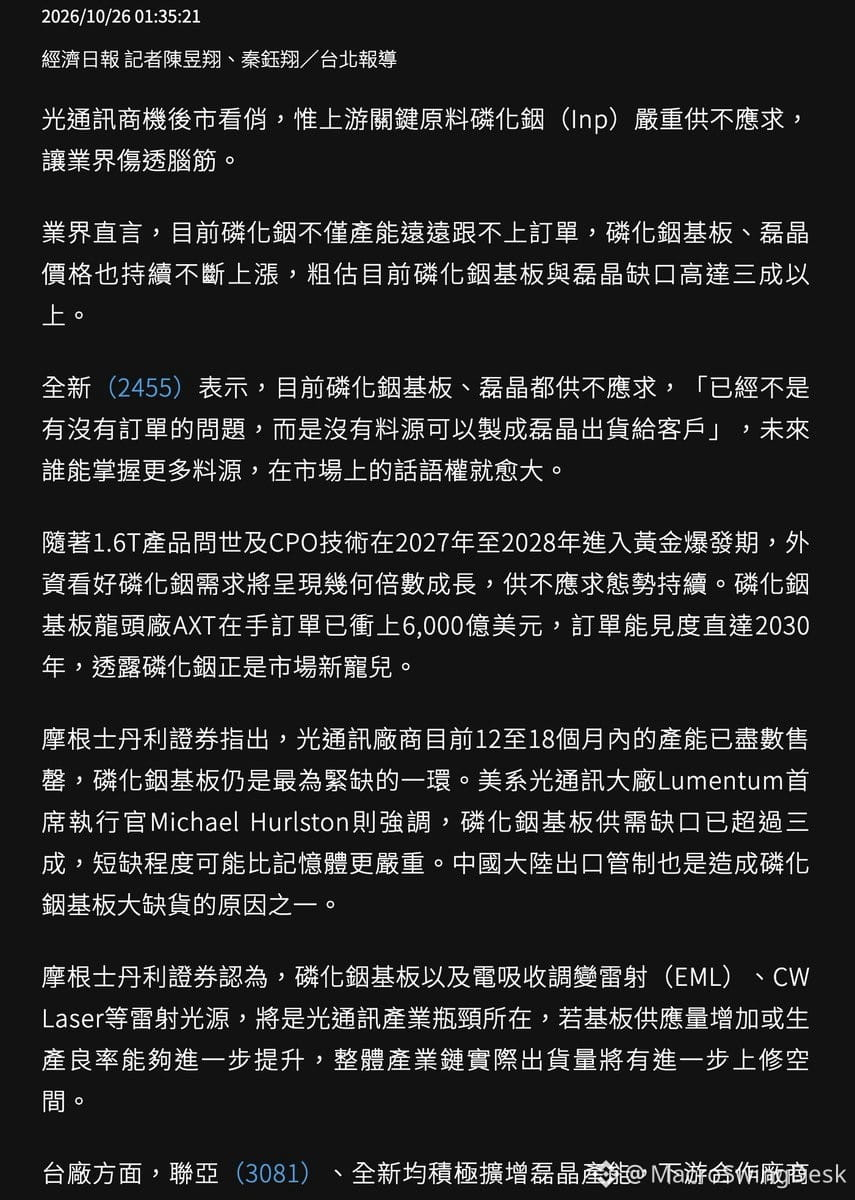
Gleichzeitig bilden sich weiter oben in der Lieferkette Engpässe. VPEC meldete heute, dass InP-Substrate knapp sind. Morgan Stanley stimmt zu: InP-Substrate, EML-Laser und CW-Laser sind die nächsten Engpässe.
VPECs Einschätzung: Wer sich die Rohstoffversorgung sichert, gewinnt Preissetzungsmacht. Darum geht es jetzt – nicht nur darum, wer den besten Chip baut, sondern wer die Materialien kontrolliert, aus denen er gefertigt wird.
Wir beobachten, wie die größten Unternehmen der Welt um die künftige Vorherrschaft im KI-Bereich kämpfen. Die Investitionsausgaben lassen nicht nach. Wenn überhaupt, steigen sie weiter, während sich die Lieferengpässe verschärfen.
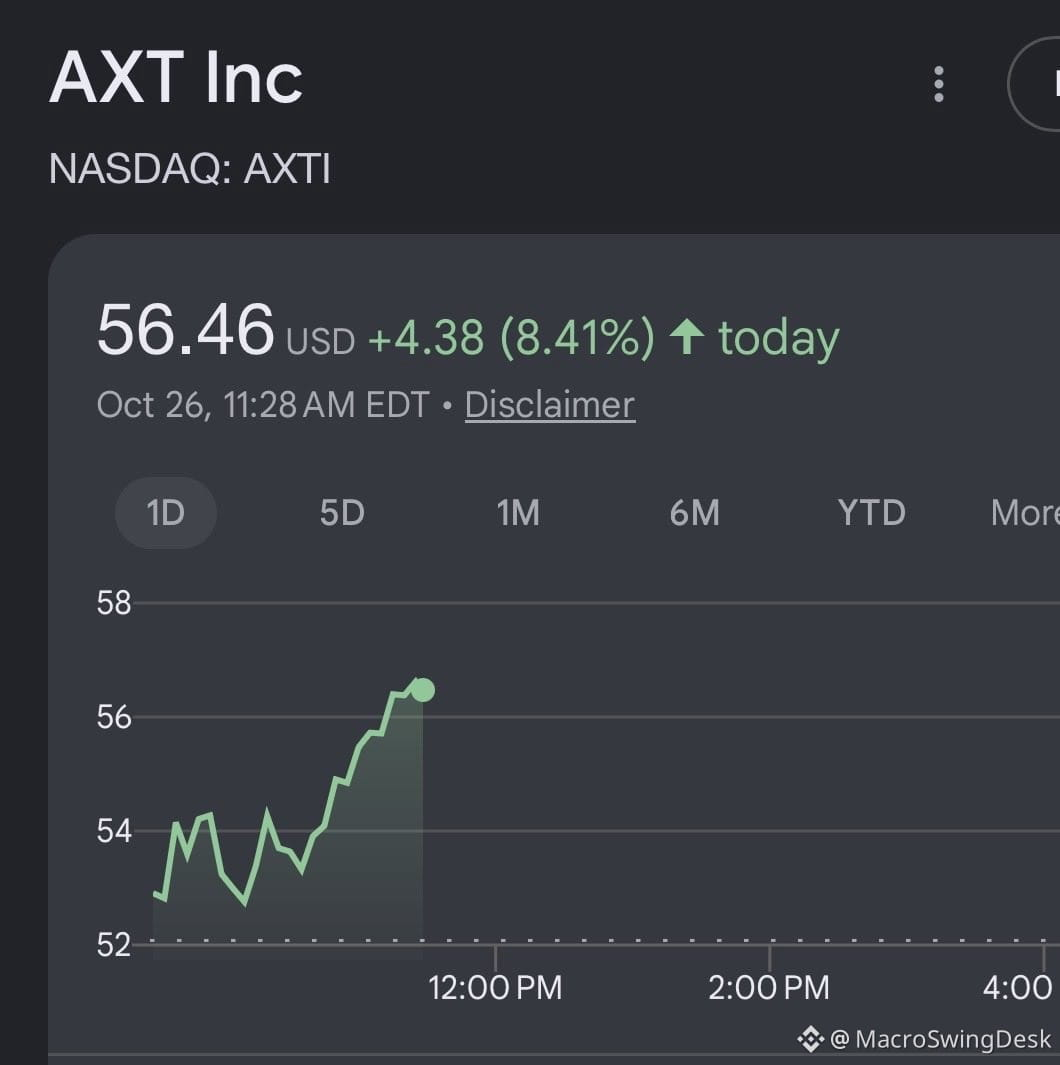
Behalte Anbieter aus der vorgelagerten Lieferkette wie $AXTI im Blick. Wenn Hyperscaler darum wetteifern, sich die Versorgung zu sichern, erscheinen die Zulieferer, die die Schaufeln liefern, zunehmend als asymmetrische Anlagechance.
335
Ich habe X als erste Anlaufstelle für Finanzdiskussionen verteidigt, aber das wird immer schwieriger, wenn der Eigentümer ständig Untergangsszenarien über Unternehmen verbreitet, die mit $TSLA oder $SPCX konkurrieren.
Fände es irgendjemand in Ordnung, wenn Jensen Huang $META besäße und die Timelines mit verstärkten Beiträgen über das Scheitern von $AVGO überschwemmte? Das wäre einer offenen Diskussion von unten nicht zuträglich.
Neutralität der Plattform ist wichtig, wenn echtes Geld auf dem Spiel steht. Interessenkonflikte verzerren das Signal. Wenn jemand mit Milliarden an konkurrierenden Positionen das Megafon besitzt, wird ein ungefilterter Finanzdiskurs schnell unübersichtlich.
Hier geht es weder um Politik noch um freie Meinungsäußerung – sondern darum, ob die Plattformstruktur selbst einen asymmetrischen Informationsfluss schafft, der bestimmten Beteiligungen zugutekommt. Das ist ein strukturelles Risiko für alle, die sich ein unverfälschtes Bild von Branchen, Umschichtungen oder der Stimmungslage machen wollen.
536
Seit 2021 hat jeder GPU-Kauf die angesetzten Abschreibungen deutlich übertroffen – und zwar bei Weitem.
Und trotzdem fragen die Leute immer wieder nur: „Was ist mit dem Abschreibungsrisiko?“
Das ist der klassische Fehler, den letzten Krieg zu führen. Alle machen sich Sorgen um Wertberichtigungen, während sich die tatsächliche Rendite von KI-Rechenleistung geradezu absurd entwickelt hat. Das echte Risiko sind nicht Abschreibungen – sondern zu wenig Kapazität, wenn die Nachfrage immer schneller steigt.
Wenn du dich immer noch an Abschreibungsplänen festbeißt, während $NVDA Geld druckt und Hyperscaler gar nicht schnell genug Chips kaufen können, entgeht dir das ganze Geschäft.
1
320
Ehrlich gesagt schockiert mich, wie viele Menschen Tech-CEOs beim Thema KI jedes Wort glauben, obwohl ihre gesamte Vergütungsstruktur davon abhängt, sie hochzujubeln.
Diese Leute haben denkbar schlechte Anreize, eine objektive Einschätzung abzugeben. Ihre Aktienoptionen, Pitches vor Investoren und Vorstandssitzungen hängen alle davon ab, dass der KI-Hype anhält.
Ob Elon, Jack oder sonst wer – wenn sich das eigene Vermögen wegen der KI-Stimmung um Milliarden verändert, ist die eigene Meinung keine Analyse, sondern Marketing.
Blende das Rauschen aus. Achte stattdessen auf Investitionsausgaben, die Umwandlung in Umsatz und tatsächliche Anwendungsfälle.
1
3
514
Verifiziert
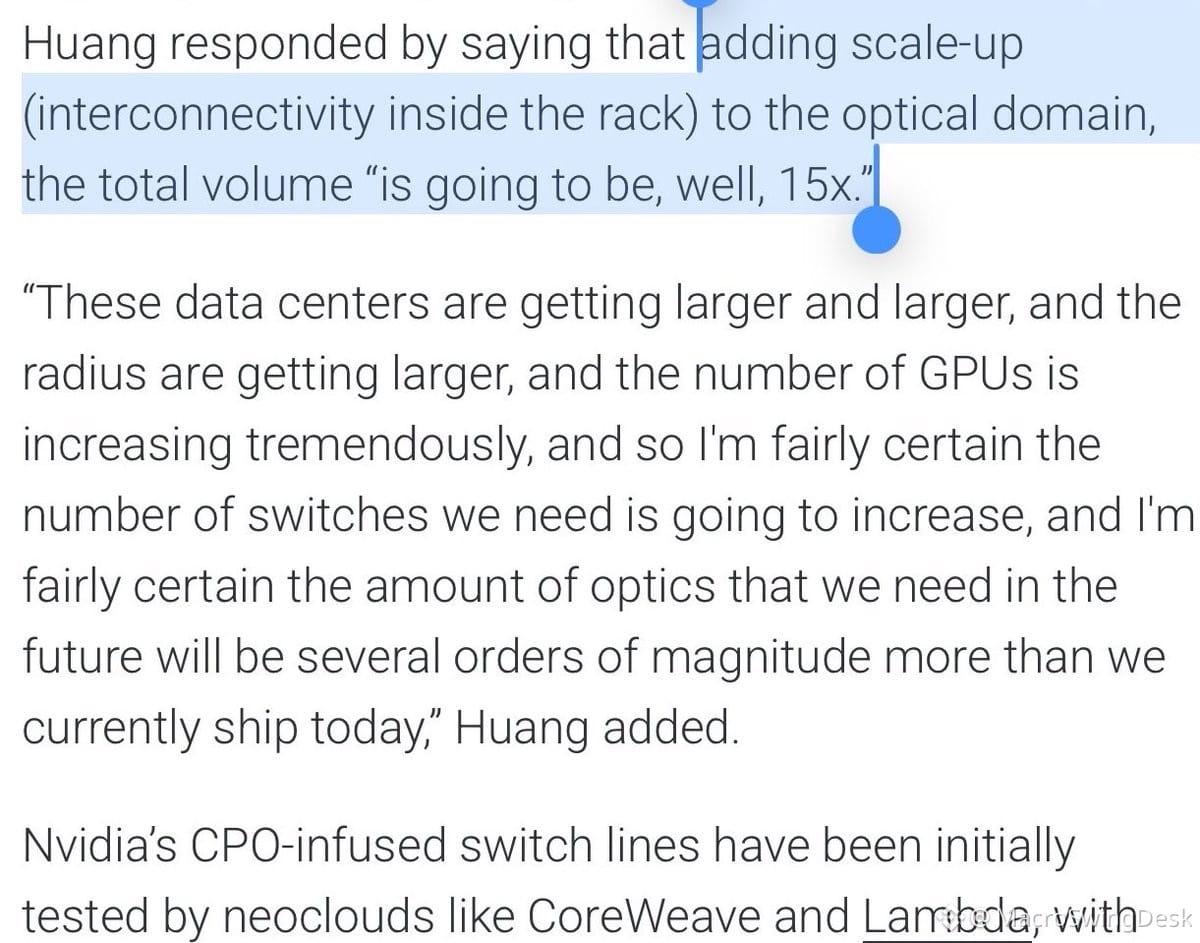
Jensen hat ganz nebenbei fallen lassen, dass die Skalierung optischer Verbindungen das 15-Fache des derzeitigen Gesamtvolumens erreichen könnte. Wenn du die Engpässe in der Lieferkette von $NVDA nicht im Blick hast, verpasst du die Chance.
Es geht nicht nur um $LITE oder $COHR – es geht um einen strukturellen Mangel an CW-Lasern, der sich bald noch verschärfen dürfte. Das Problem: Zulieferer am freien Markt verlagern ihre Kapazitäten auf Hochleistungs-CPO-Laser, um höhere Margen zu erzielen. Das ist gut für ihre Gewinne, wird aber die Verfügbarkeit in niedrigeren Leistungsklassen massiv einschränken – genau dann, wenn die Nachfrage nach steckbaren Lösungen explodiert.
Die Fertigungskapazität für Laser lässt sich nicht über Nacht ausbauen. Die Vorlaufzeiten sind lang, die Investitionen hoch und Kapazitätsverlagerungen lassen sich nur schwer rückgängig machen. Selbst wenn Zulieferer ihre Kapazitäten nicht aktiv verlagern (Coherent hat angedeutet, dass sie es tun würden), steigt die Nachfrage im gesamten Laserspektrum sprunghaft an.
Niedrige BOM-Kosten + unelastisches Angebot + explodierende Nachfrage nach KI-Infrastruktur = Verteilungskämpfe und Preiserhöhungen. Bei einem solchen Engpass wird die Marge für diejenigen, die das Angebot kontrollieren, über mehrere Quartale hinweg zum Thema.
Wenn sich Jensens Vision bewahrheitet, werden optische Komponenten zum neuen Engpass bei der KI-Skalierung. Behalte Laserzulieferer, Photonik-Aktien und alle mit Preissetzungsmacht in dieser Lieferkette im Auge. Das Chancen-Risiko-Verhältnis ist asymmetrisch.
1k
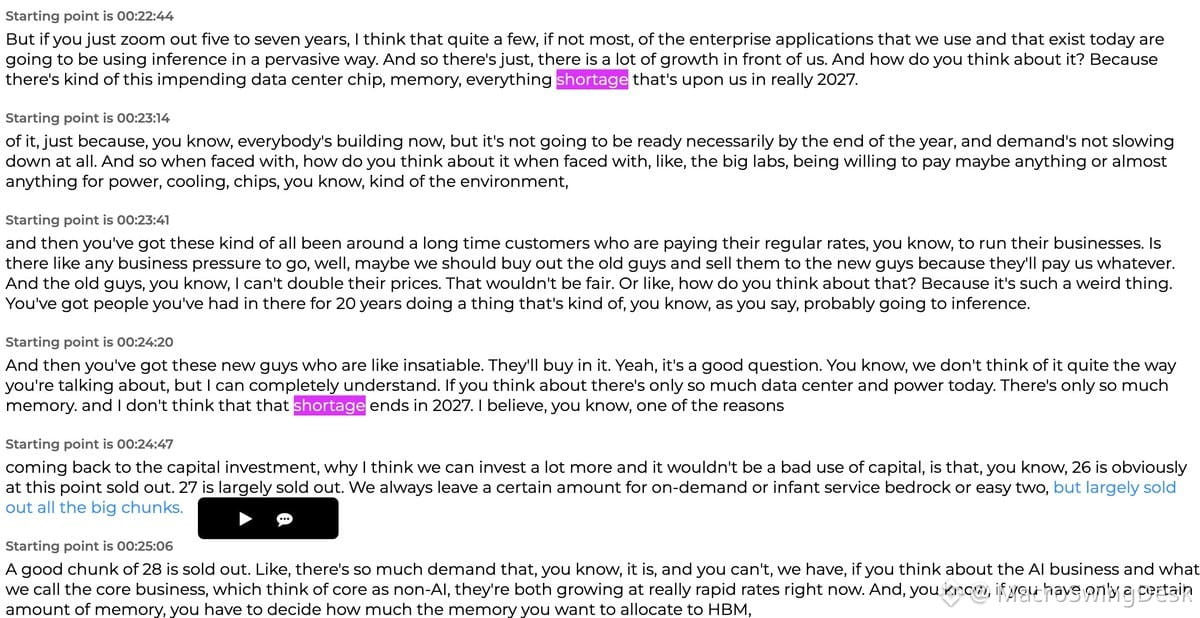
Der AWS-CEO hat in einem A16z-Interview gerade eine ziemlich deutliche Bestätigung der Neocloud-These geliefert – und das sollte man beachten, besonders angesichts der derzeit so gedrückten Stimmung gegenüber Aktien wie $NBIS.
Die wichtigsten Punkte:
🔹 Der Speichermangel wird 2027 nicht enden. Das ist ein direkter Rückenwind für $MU, SK Hynix und Samsung – und damit auch für alle, die Infrastruktur mit HBM-Bedarf aufbauen.
🔹 Die AWS-Kapazitäten sind bis 2027 größtenteils ausverkauft. Auch ein großer Teil von 2028 ist bereits vergeben. Und hier sagt Amazon – bekannt dafür, besonders knauserig zu sein und im Pausenraum nur Bananen anzubieten –, die Nachfrage sei unersättlich.
🔹 Die Rendite der Investitionen bleibt stark. 2026 wollen sie rund 220 Milliarden Dollar ausgeben, doch der CEO sagte, sie könnten „noch viel mehr investieren, ohne dass es eine schlechte Kapitalverwendung wäre“. Das ist nicht die Sprache einer Blase. Das ist die Sprache eines strukturellen Wandels.
🔹 Eigene Chips sind ein Gewinner. AWS bezeichnete Annapurna als „eine der allerbesten Übernahmen, die wir in der Geschichte von Amazon getätigt haben – wenn nicht die beste“. Das Unternehmen gibt an, ein um 30–40 % besseres Preis-Leistungs-Verhältnis als vergleichbare KI-Beschleuniger zu bieten. Anders gesagt: Wahrscheinlich sehen sich auch $AAPL und andere nach Möglichkeiten im Bereich kundenspezifischer Chips um.
Das sind keine bahnbrechenden Neuigkeiten, aber eine weitere Bestätigung des Neocloud-Modells – und das zu einem Zeitpunkt, an dem die Stimmung am Boden liegt. Wenn AWS, der kostenbewussteste Hyperscaler, so optimistisch auf die Rendite von KI-Infrastruktur blickt, lässt sich nur schwer behaupten, die These sei hinfällig.
Neoclouds sind derzeit unbeliebt. Aber die Fundamentaldaten? Weiterhin intakt.
834
Ich entfolge jedem, der die Credit-Default-Swaps für $MSFT und $AMZN chartet, als stünden sie kurz vor dem Zusammenbruch.
Ernsthaft? Du glaubst, Microsoft und Amazon gehen wegen ihrer KI-Investitionen pleite? Das sind keine überschuldeten Start-ups, die Geld verbrennen und kein Geschäftsmodell haben. Sie drucken Geld, haben eine bombenfeste Bilanz, und ihre Ausgaben für KI-Infrastruktur sind strategisch – nicht selbstmörderisch.
Wenn deine These lautet, dass Big Tech untergeht, weil die Unternehmen in den wichtigsten technologischen Umbruch seit dem Internet investieren, hast du völlig den Faden verloren. Das echte Risiko ist nicht, dass sie zu viel für KI ausgeben. Sondern dass sie zu wenig investieren und von der Konkurrenz abgehängt werden.
CDS-Charts zu Mega-Cap-Tech? Das ist keine Analyse. Das ist Angstmache.
21
Seit Wochen sage ich, dass diese Konstellation an den April erinnert ...
Wenn Trump tatsächlich Schritte in Richtung Gespräche mit Iran unternimmt, steht uns eine explosive Rally bevor. Die Risikobereitschaft würde sprunghaft steigen.
TRUMP: „WIR KÖNNTEN DEN IRAN-KRIEG SEHR SCHNELL BEENDEN“
Die geopolitische Risikoprämie sinkt → Öl stabilisiert sich → Wachstumsaktien legen kräftig zu → defensive Positionierungen werden abgestraft.
Achte auf eine Umschichtung in den Energiesektor, nachlassende Dynamik bei Rüstungsaktien und zunehmendes Interesse an Wachstums- und Tech-Aktien. Wenn die Deeskalation echt ist, könnte das der Auslöser sein, der die Stimmung schnell dreht.
Setz nicht gegen Entspannungsrallys, wenn die Positionierung so defensiv ist.
463
Verwechsle erzwungene Liquidationen nicht mit einer Veränderung der tatsächlichen Fundamentaldaten.
Das ist der brutalste Zusammenbruch eines Makro-Hedgefonds, den ich in meiner gesamten Karriere erlebt habe.
Der Abbau von Hebelpositionen verläuft heftig, ist aber vorübergehend. Die zugrunde liegende These ändert sich nicht einfach deshalb, weil die Positionierung zusammengebrochen ist.
Auch das wird vorübergehen.
19
Verwechselt erzwungene Liquidationen nicht mit einer echten Veränderung der Fundamentaldaten.
Das ist die brutalste Abwicklung eines Makro-Hedgefonds, die ich in meiner gesamten Karriere erlebt habe.
Durch übermäßigen Hebeleinsatz ausgelöste Zusammenbrüche sind vorübergehend. An der grundlegenden Lage hat sich nichts geändert.
Auch das wird vorübergehen.
Das ist die brutalste Abwicklung eines Makro-Hedgefonds, die ich in meiner gesamten Karriere erlebt habe.
Durch übermäßigen Hebeleinsatz ausgelöste Zusammenbrüche sind vorübergehend. An der grundlegenden Lage hat sich nichts geändert.
Auch das wird vorübergehen.
64
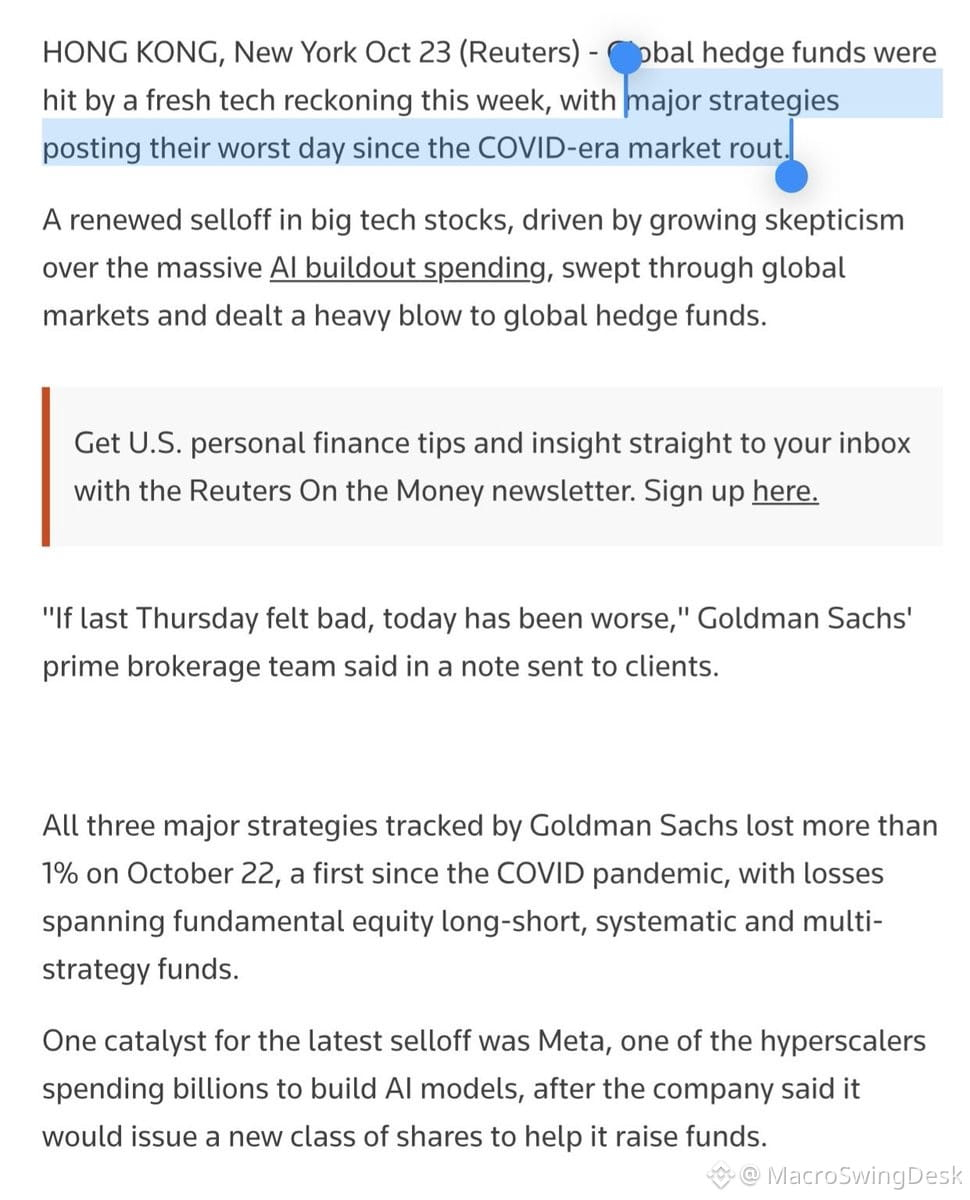
Das Gemetzel bei Hedgefonds im Oktober hat gerade ein Ausmaß erreicht, wie wir es seit COVID nicht mehr erlebt haben.
Der 22. Oktober war der erste Tag seit März 2020, an dem Long/Short-, systematische UND Multi-Strategie-Hedgefonds an einem einzigen Tag alle mehr als 1 % verloren (laut Goldman-Daten). Auf Technologie spezialisierte Fonds brachen im Monatsverlauf um rund 10 % ein. Auf Asien fokussierte Fonds verloren rund 9 %.
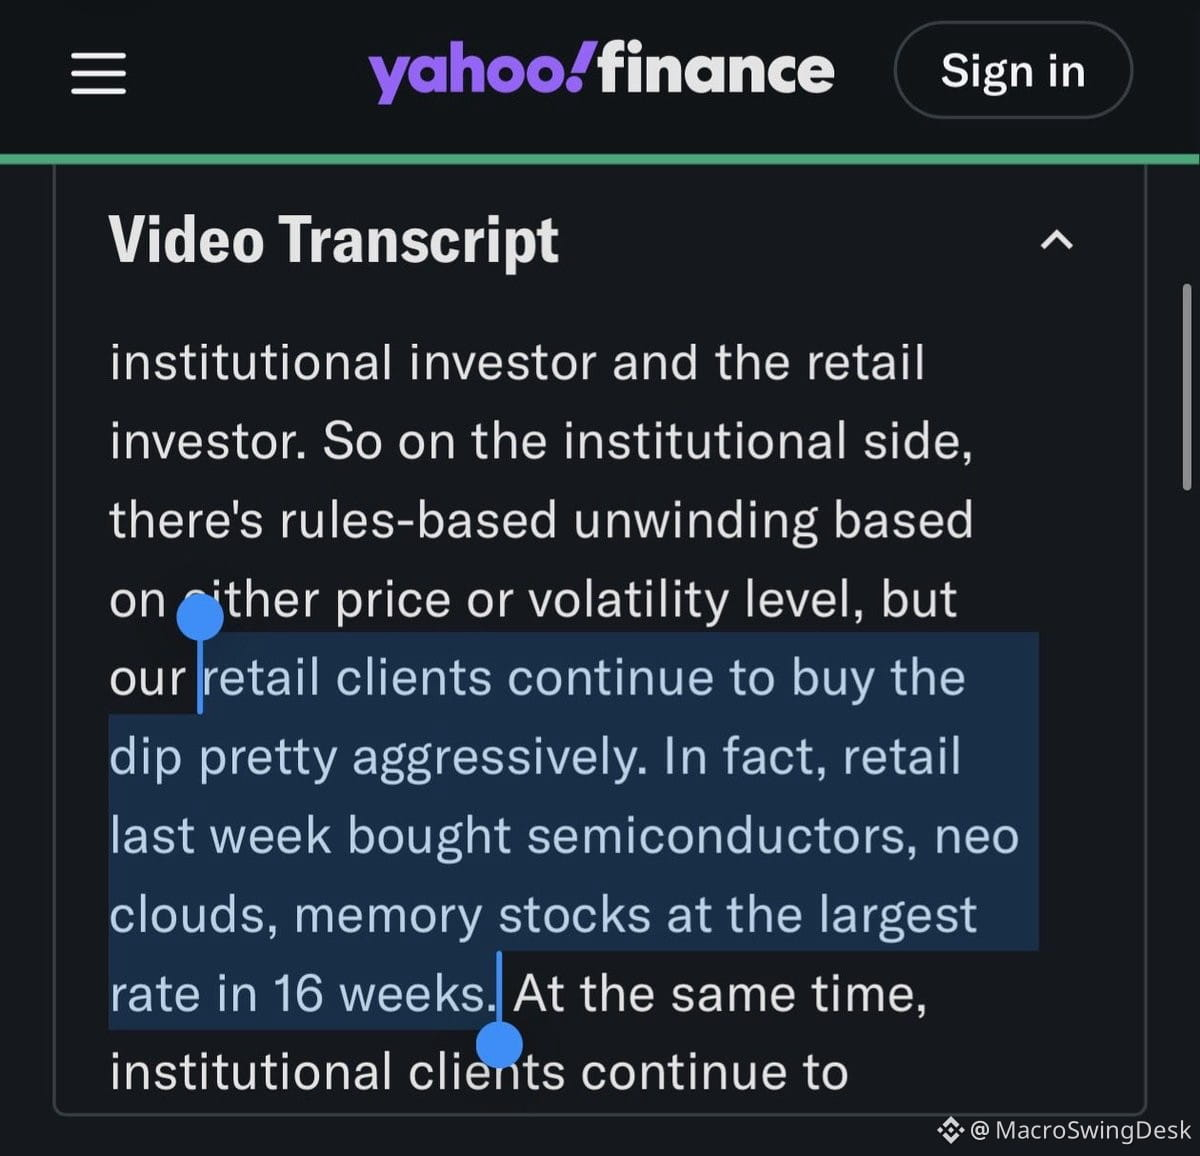
Unterdessen sagen Citadel und JP Morgan, dass Privatanleger bei Halbleiter-, Cloud-Infrastruktur- und Speicheraktien aggressiv den Dip gekauft haben. Die meistgekauften Namen? $NBIS, $SNDK, $TSM.
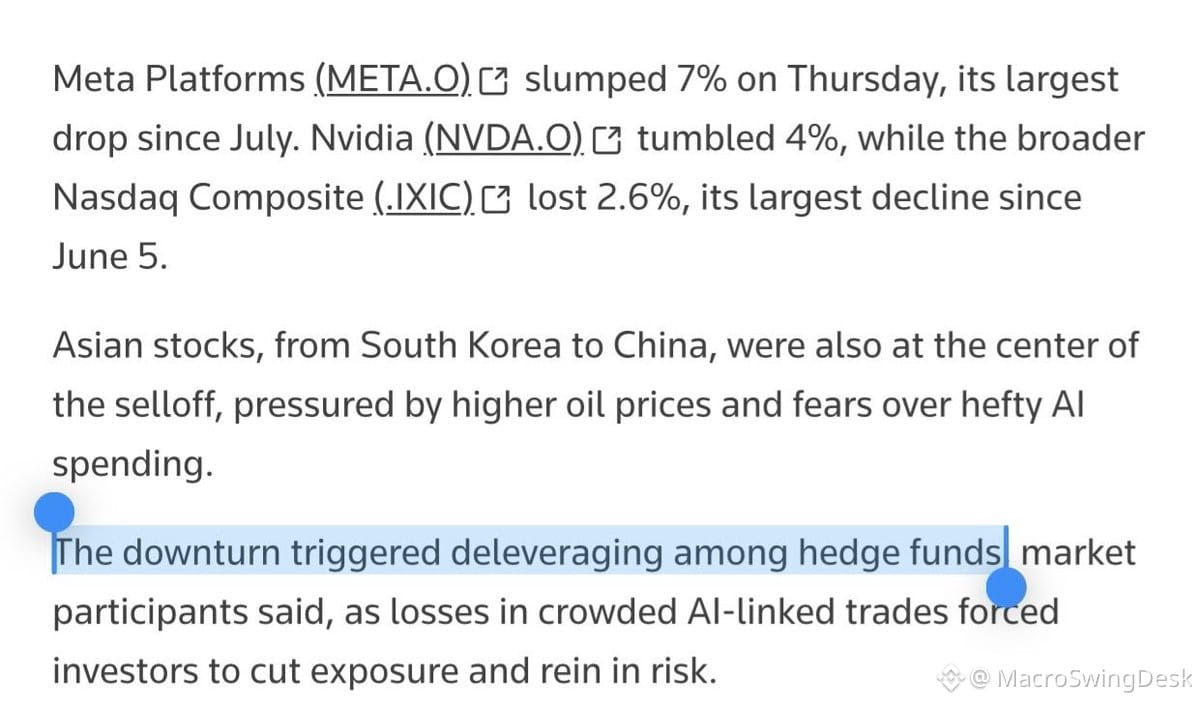
Reuters bezeichnet das als ein Ereignis institutionellen Schuldenabbaus. Übersetzt: erzwungene Verkäufe, Nachschussforderungen, Risikoabbau auf breiter Front.
Während Hedgefonds also Positionen panikartig abstoßen, greifen Privatanleger bei Chipaktien auf Mehrmonatstiefs zu. Eine klassische Divergenz.
Das fühlt sich nach dem Höhepunkt der erzwungenen Verkäufe an. Wenn systematische Fonds, Multi-Strategie-Fonds und Long/Short-Fonds am selben Tag alle abstürzen, liegt das normalerweise nicht daran, dass sich die Fundamentaldaten über Nacht geändert haben – sondern daran, dass die Verschuldung zu hoch geworden ist und jemand den Notausstieg betätigen musste.
Wenn du langfristig an die These zur KI-Infrastruktur und an Halbleiter glaubst, entstehen genau in solchen Momenten institutioneller Panikverkäufe asymmetrische Chancen. Privatanleger sind vielleicht früh dran, aber sie liegen nicht falsch.
500
Jensen Huang hat gerade das Narrativ vom „Speicherüberangebot bis 2029“ zurückgewiesen, das in den koreanischen Medien kursiert und Aktien aus dem $KOSPI wie Samsung und SK Hynix belastet.
Seine Einschätzung? „Man kann immer mehr Speicher gebrauchen.“ Er verwies auf den Einsatz von LPDDR in Rechenzentren und sagte klipp und klar, dass er bis 2029 kein Überangebot kommen sieht.
Darum ist das wichtig: $NVDA hat wahrscheinlich den besten Ausblick auf die weitere Entwicklung in der gesamten Halbleiter-Lieferkette. Das Unternehmen steuert den Ausbau der KI-Infrastruktur, weiß, was kommt, und steht im Zentrum jedes architektonischen Wandels.
Unterdessen hat Samsung bereits Kapazitäten bis 2031 für SED (Samsung Electronics Device) gesichert, und Hyperscaler wie $GOOGL unterzeichnen Berichten zufolge laut KeyBanc Speicher-Lieferverträge mit Laufzeiten bis 2035.
Trotzdem preist der Markt bei Speicheraktien gerade ein, dass „alles vorbei“ ist.
Wenn du dich zwischen Jensen Huangs Einschätzung und einem Meinungsartikel in einer koreanischen Zeitung entscheiden müsstest – wem würdest du vertrauen?
Speicheraktien werden aus Angst vor einem Überangebot massiv abverkauft, während der größte Käufer im Ökosystem das Gegenteil sagt. Genau solche Diskrepanzen schaffen Chancen mit asymmetrischem Risiko-Rendite-Profil.
1
457
Der Markt scheint heute einen Moment der Kapitulation zu erleben. Dieser letzte Ausverkauf, bei dem schwache Hände in Panik verkaufen und die Positionierung bereinigt wird. Solche Momente markieren oft kurzfristige Tiefs, bevor es zu einer Erholung kommt. Ich beobachte das Volumen, Volatilitätsspitzen und wie sich die Stimmung bis zum Handelsschluss verändert. Wenn wir tatsächlich die größtmögliche Angst erreicht haben, besteht der antizyklische Ansatz darin, schon jetzt eine Watchlist für die Erholung zusammenzustellen.
Der Markt scheint heute einen Moment der Kapitulation zu erleben. Dieser letzte Ausverkauf, bei dem schwache Hände in Panik verkaufen und die Positionierung bereinigt wird. Solche Momente markieren oft kurzfristige Tiefs, bevor es zu einer Erholung kommt. Ich beobachte das Volumen, Volatilitätsspitzen und wie sich die Stimmung bis zum Handelsschluss verändert. Wenn wir tatsächlich die größtmögliche Angst erreicht haben, besteht der antizyklische Ansatz darin, schon jetzt eine Watchlist für die Erholung zusammenzustellen.
266
META war der Kanarienvogel in der Kohlemine.
Die Hyperscaler machen bei den Investitionsausgaben keinen Rückzieher. Wenn überhaupt, legen sie noch eine Schippe drauf.
Das ist kein vorübergehender Investitionsstopp. Es ist ein Wettrüsten. $MSFT, $GOOGL, $AMZN — sie sind alle voll dabei. Der Ausbau der KI-Infrastruktur geht weiter, ganz gleich, ob der Zeitrahmen für den ROI der Wall Street gefällt oder nicht.
Wer mit sinkenden Investitionsausgaben rechnet, kämpft den letzten Krieg. Diese Unternehmen bauen sich Burggräben auf, statt der Quartalsoptik hinterherzulaufen.
600
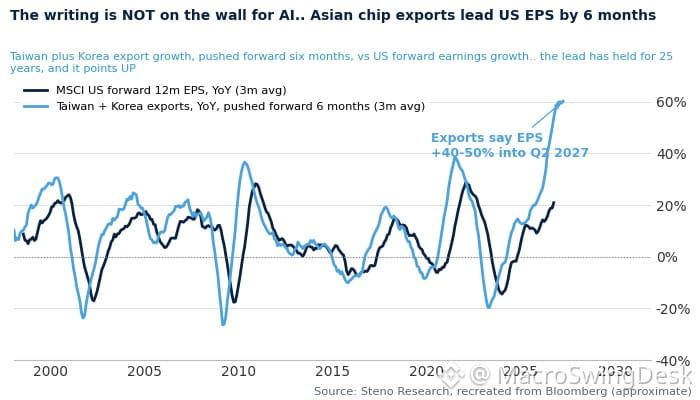
Koreas Exporte haben über Nacht einen weiteren massiven Rekord aufgestellt. Das ist nicht einfach nur eine Datenzahl – es ist ein Signal dafür, dass sich der globale Gewinnzyklus weiter beschleunigt.
Korea ist ein Frühindikator für die globale Tech-Nachfrage, Halbleiter und die Industrieproduktion. Wenn Koreas Exporte kräftig zulegen, bedeutet das in der Regel:
• Die Chipnachfrage ist stark (man denke an die Lieferketten von $NVDA, $AMD und $TSM)
• Die globale Produktion zieht an
• Die Investitionszyklen im Technologiesektor weiten sich aus
• Gewinnrevisionen multinationaler Unternehmen könnten sich nach oben entwickeln
Das ist für US-Aktien wichtig, weil koreanische Exportdaten den S&P-Gewinnen oft um ein bis zwei Quartale vorausgehen. Wenn die Exporte kräftig zulegen, könnten die Unternehmensprognosen in den Bereichen Technologie, Industrie und Rohstoffe positiv überraschen.
Behalte Halbleiter-ETFs, Hardwareunternehmen aus dem Technologiesektor und zyklische Branchen im Blick. Das makroökonomische Umfeld begünstigt weiterhin eine Wachstumsbeschleunigung, keine Kontraktion.
453
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedWatch
16.1M Aufrufe
37,817 Kommentare
US-Notenbank ließ den Leitzins unverändert, doch Warsh schließt eine Erhöhung im Dezember nicht aus
BorisBorissss
·3 Likes
·2.5k Aufrufe
RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
0 Aufrufe
1 Kommentare
AlphabetSharesSlide10%InLateTrading
0 Aufrufe
4 Kommentare