
小斌冲鸭
1.6k Beiträge

小斌冲鸭
Melden
Nutzer blockieren
多军头子|控费率大师|GPAY-DCBXGM
Trade eröffnen
Hochfrequenz-Trader
10 Monate
53 Following
400 Follower
1.1K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
·
--
Teilweise korrekt
SOXL ist gerade um 6,7 % gestiegen, und AMDs Quartalszahlen stehen kurz bevor.
Ich bin eher vorsichtig: Diese Bewegung würde ich erst einmal als Bärenmarktrallye einstufen, nicht als Trendwende.
Zuerst die Zahlen: Gestern Abend haben sich die US-Chipwerte geschlossen erholt.
Der Philadelphia Semiconductor Index ist seit seinem Hoch vom 6. Oktober bereits um 22 % gefallen. Damit ist er seit Juni zum zweiten Mal in einen technischen Bärenmarkt gerutscht.
Zuvor waren die Chipwerte gerade zwölf Tage in Folge gefallen – und die Marktkapitalisierung des gesamten Sektors schrumpfte um 3,7 Billionen US-Dollar.
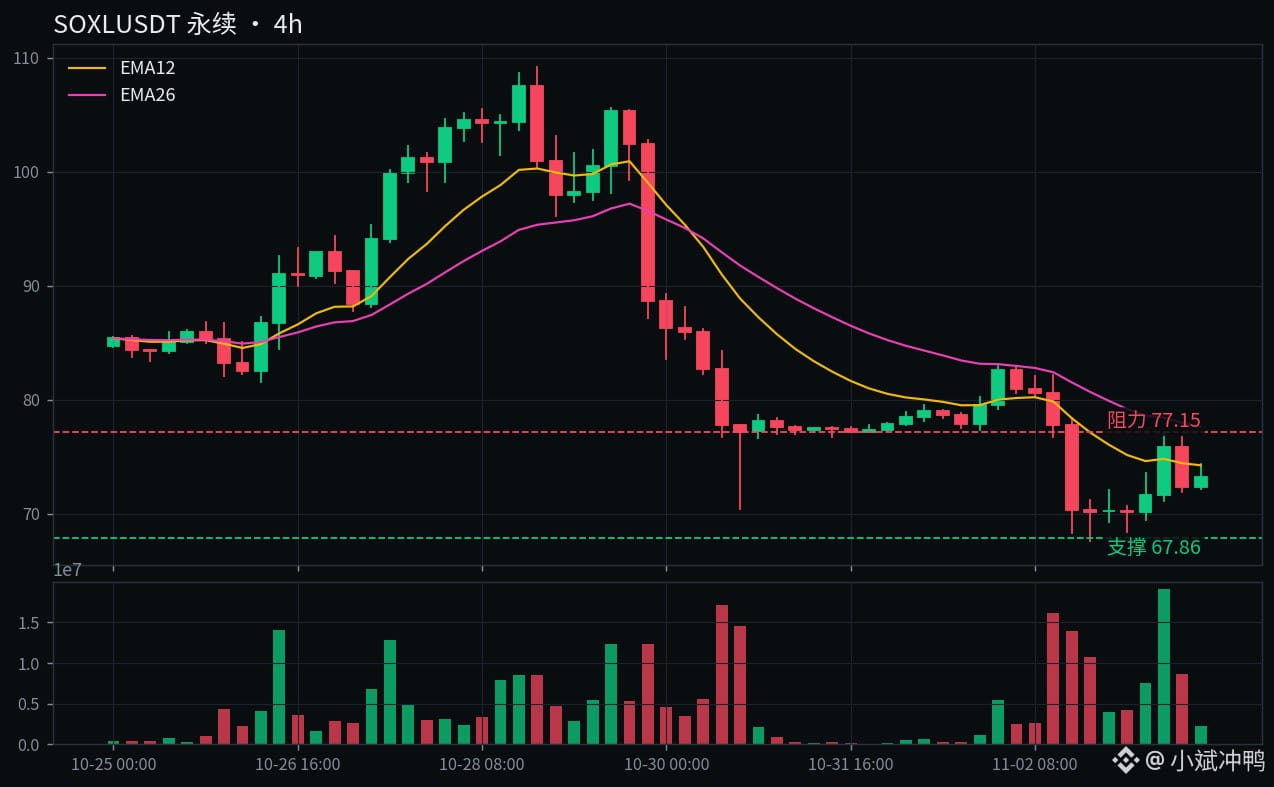
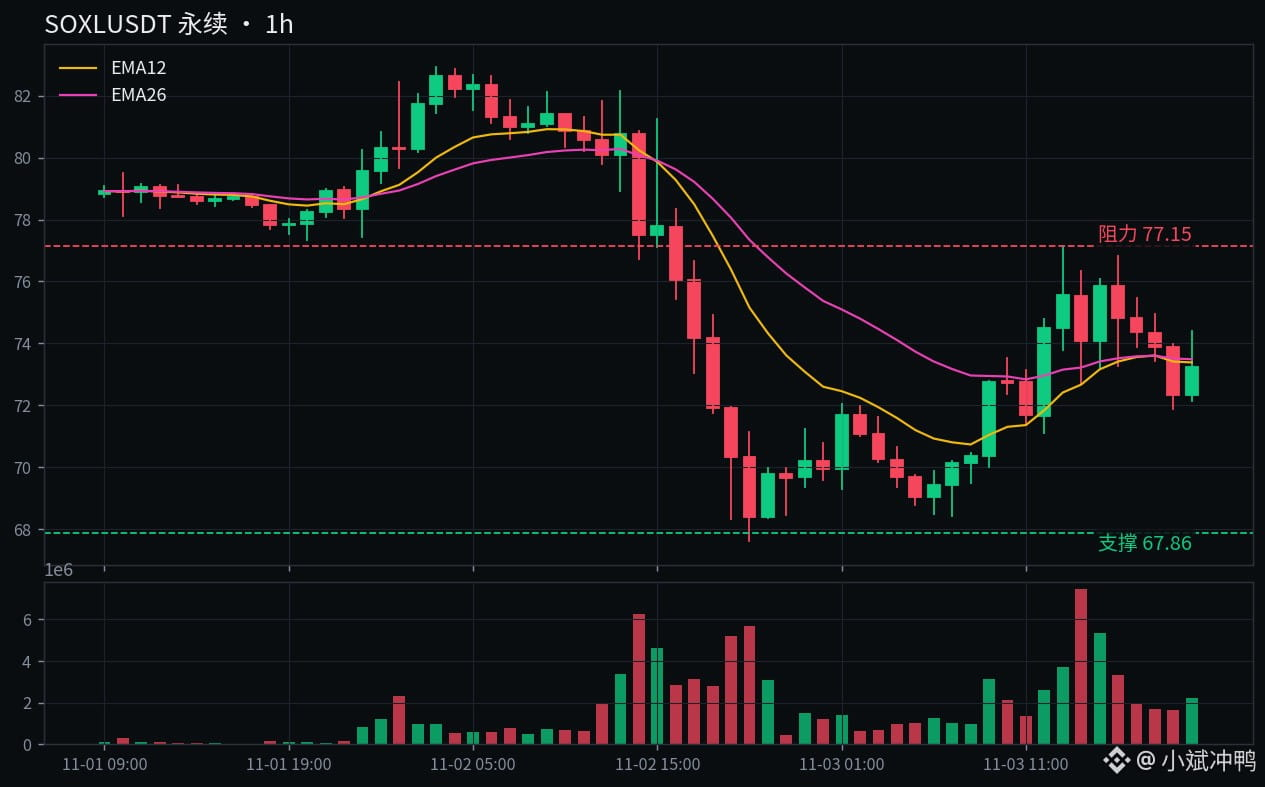
Der SOXL-Perpetual steht aktuell bei 73,25, auf 24 Stunden gesehen plus 6,7 %. Das Handelsvolumen der Kontrakte beträgt 3,73 Milliarden US-Dollar, im Tagesverlauf kletterte der Kurs zeitweise auf 77,15.
Doch der Schwung hielt nicht an: Zum Börsenschluss rutschte der Kurs wieder in die Nähe von 73.
Nicht nur ein Wert legte zu: Der AMD-Perpetual notiert bei 485,68, plus 3,7 %, und erreichte im Tagesverlauf 498,42.
NVDA plus 2,1 %, MU plus 2,3 %, SNDK plus 4,7 %, sogar SMCI plus 2,7 %.
Der Gesamtmarkt zog allerdings nicht mit: Der QQQ-Perpetual legte nur 0,5 % zu. Klar gesagt: Die Chipwerte fliegen allein, die Risikobereitschaft ist nicht insgesamt zurückgekehrt.
Das stärkste Argument der Bullen ist simpel: Nach einem Rückgang um 22 % sind die Werte überverkauft, und vor AMDs Quartalszahlen positionieren sich Anleger schon früh.
Die Bären halten dagegen: Die Erholung konnte sich nicht einmal über 77,15 halten, und im 1-Stunden-Chart ist der Rücksetzer vom Hoch klar zu sehen.
Ich finde, beide Seiten haben ihre Argumente. Aber heute Abend entscheidet nicht diese grüne Kerze, sondern AMDs Ansage.
AMD ist heute Abend der Hauptdarsteller. Der Markt erwartet für Q3 einen Umsatz von rund 13,1 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 1,95 US-Dollar.
Die Prognose des Unternehmens selbst liegt bei etwa 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von rund 56 %.
Der Optionsmarkt preist eine Bewegung von 9 % bis 10,7 % in beide Richtungen ein. Die Telefonkonferenz beginnt um 6 Uhr morgens Pekinger Zeit.
Noch ein Detail: AMD hat erst am 27. des letzten Monats bestätigt, dass die ersten Helios-Racks bei Meta die Installationstests abgeschlossen haben. In der Telefonkonferenz wird es darum gehen, wie schnell der Ausbau vorangeht und welche Gewinne die erste Lieferung abwirft.
Der dreifach gehebelte SOXL hält solche Ausschläge kaum aus. Schon eine Seitwärtsbewegung zermürbt, und erst recht gilt das für die starken Schwankungen in der Nacht der Quartalszahlen. Eine Bewegung von 10 % bei AMD kann die gesamte heutige Erholung wieder auffressen – oder 77,15 direkt durchbrechen.
Ich bleibe erst einmal an der Seitenlinie und warte ab. Vor dem Ende der Telefonkonferenz mache ich nichts. Jetzt einzusteigen wäre, als würde ich AMDs Quartalszahlen aus eigener Tasche bezahlen.
Wenn der Kurs sich über 77,15 hält und dort schließt, werte ich das als ersten Schritt von der Erholung zur Trendwende. Nächstes Ziel: 80.
Fällt der Kurs unter 67,86, ist die heutige Erholung hinfällig. Dann wäre das nächste Ziel die Gegend um 64 – ich lege mich nicht mit dem Kurs an.
Auf welche Seite setzt du nach AMDs Telefonkonferenz?
Schafft SOXL den Sprung über 77,15 und steigt weiter bis 80, oder fällt der Kurs unter 67,86 und gibt die gesamte Erholung wieder ab?
Ich bin auf der zweiten Seite: erst einmal ist die Erholung hinfällig. Und du?
$SOXL $AMD $NVDA
#半导体 #USAktien
SOXL ist gerade um 6,7 % gestiegen, und AMDs Quartalszahlen stehen kurz bevor.
Ich bin eher vorsichtig: Diese Bewegung würde ich erst einmal als Bärenmarktrallye einstufen, nicht als Trendwende.
Zuerst die Zahlen: Gestern Abend haben sich die US-Chipwerte geschlossen erholt.
Der Philadelphia Semiconductor Index ist seit seinem Hoch vom 6. Oktober bereits um 22 % gefallen. Damit ist er seit Juni zum zweiten Mal in einen technischen Bärenmarkt gerutscht.
Zuvor waren die Chipwerte gerade zwölf Tage in Folge gefallen – und die Marktkapitalisierung des gesamten Sektors schrumpfte um 3,7 Billionen US-Dollar.
Der SOXL-Perpetual steht aktuell bei 73,25, auf 24 Stunden gesehen plus 6,7 %. Das Handelsvolumen der Kontrakte beträgt 3,73 Milliarden US-Dollar, im Tagesverlauf kletterte der Kurs zeitweise auf 77,15.
Doch der Schwung hielt nicht an: Zum Börsenschluss rutschte der Kurs wieder in die Nähe von 73.
Nicht nur ein Wert legte zu: Der AMD-Perpetual notiert bei 485,68, plus 3,7 %, und erreichte im Tagesverlauf 498,42.
NVDA plus 2,1 %, MU plus 2,3 %, SNDK plus 4,7 %, sogar SMCI plus 2,7 %.
Der Gesamtmarkt zog allerdings nicht mit: Der QQQ-Perpetual legte nur 0,5 % zu. Klar gesagt: Die Chipwerte fliegen allein, die Risikobereitschaft ist nicht insgesamt zurückgekehrt.
Das stärkste Argument der Bullen ist simpel: Nach einem Rückgang um 22 % sind die Werte überverkauft, und vor AMDs Quartalszahlen positionieren sich Anleger schon früh.
Die Bären halten dagegen: Die Erholung konnte sich nicht einmal über 77,15 halten, und im 1-Stunden-Chart ist der Rücksetzer vom Hoch klar zu sehen.
Ich finde, beide Seiten haben ihre Argumente. Aber heute Abend entscheidet nicht diese grüne Kerze, sondern AMDs Ansage.
AMD ist heute Abend der Hauptdarsteller. Der Markt erwartet für Q3 einen Umsatz von rund 13,1 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 1,95 US-Dollar.
Die Prognose des Unternehmens selbst liegt bei etwa 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von rund 56 %.
Der Optionsmarkt preist eine Bewegung von 9 % bis 10,7 % in beide Richtungen ein. Die Telefonkonferenz beginnt um 6 Uhr morgens Pekinger Zeit.
Noch ein Detail: AMD hat erst am 27. des letzten Monats bestätigt, dass die ersten Helios-Racks bei Meta die Installationstests abgeschlossen haben. In der Telefonkonferenz wird es darum gehen, wie schnell der Ausbau vorangeht und welche Gewinne die erste Lieferung abwirft.
Der dreifach gehebelte SOXL hält solche Ausschläge kaum aus. Schon eine Seitwärtsbewegung zermürbt, und erst recht gilt das für die starken Schwankungen in der Nacht der Quartalszahlen. Eine Bewegung von 10 % bei AMD kann die gesamte heutige Erholung wieder auffressen – oder 77,15 direkt durchbrechen.
Ich bleibe erst einmal an der Seitenlinie und warte ab. Vor dem Ende der Telefonkonferenz mache ich nichts. Jetzt einzusteigen wäre, als würde ich AMDs Quartalszahlen aus eigener Tasche bezahlen.
Wenn der Kurs sich über 77,15 hält und dort schließt, werte ich das als ersten Schritt von der Erholung zur Trendwende. Nächstes Ziel: 80.
Fällt der Kurs unter 67,86, ist die heutige Erholung hinfällig. Dann wäre das nächste Ziel die Gegend um 64 – ich lege mich nicht mit dem Kurs an.
Auf welche Seite setzt du nach AMDs Telefonkonferenz?
Schafft SOXL den Sprung über 77,15 und steigt weiter bis 80, oder fällt der Kurs unter 67,86 und gibt die gesamte Erholung wieder ab?
Ich bin auf der zweiten Seite: erst einmal ist die Erholung hinfällig. Und du?
$SOXL $AMD $NVDA
#半导体 #USAktien
Ich bin eher vorsichtig: Diese Bewegung würde ich erst einmal als Bärenmarktrallye einstufen, nicht als Trendwende.
Zuerst die Zahlen: Gestern Abend haben sich die US-Chipwerte geschlossen erholt.
Der Philadelphia Semiconductor Index ist seit seinem Hoch vom 6. Oktober bereits um 22 % gefallen. Damit ist er seit Juni zum zweiten Mal in einen technischen Bärenmarkt gerutscht.
Zuvor waren die Chipwerte gerade zwölf Tage in Folge gefallen – und die Marktkapitalisierung des gesamten Sektors schrumpfte um 3,7 Billionen US-Dollar.
Der SOXL-Perpetual steht aktuell bei 73,25, auf 24 Stunden gesehen plus 6,7 %. Das Handelsvolumen der Kontrakte beträgt 3,73 Milliarden US-Dollar, im Tagesverlauf kletterte der Kurs zeitweise auf 77,15.
Doch der Schwung hielt nicht an: Zum Börsenschluss rutschte der Kurs wieder in die Nähe von 73.
Nicht nur ein Wert legte zu: Der AMD-Perpetual notiert bei 485,68, plus 3,7 %, und erreichte im Tagesverlauf 498,42.
NVDA plus 2,1 %, MU plus 2,3 %, SNDK plus 4,7 %, sogar SMCI plus 2,7 %.
Der Gesamtmarkt zog allerdings nicht mit: Der QQQ-Perpetual legte nur 0,5 % zu. Klar gesagt: Die Chipwerte fliegen allein, die Risikobereitschaft ist nicht insgesamt zurückgekehrt.
Das stärkste Argument der Bullen ist simpel: Nach einem Rückgang um 22 % sind die Werte überverkauft, und vor AMDs Quartalszahlen positionieren sich Anleger schon früh.
Die Bären halten dagegen: Die Erholung konnte sich nicht einmal über 77,15 halten, und im 1-Stunden-Chart ist der Rücksetzer vom Hoch klar zu sehen.
Ich finde, beide Seiten haben ihre Argumente. Aber heute Abend entscheidet nicht diese grüne Kerze, sondern AMDs Ansage.
AMD ist heute Abend der Hauptdarsteller. Der Markt erwartet für Q3 einen Umsatz von rund 13,1 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 1,95 US-Dollar.
Die Prognose des Unternehmens selbst liegt bei etwa 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von rund 56 %.
Der Optionsmarkt preist eine Bewegung von 9 % bis 10,7 % in beide Richtungen ein. Die Telefonkonferenz beginnt um 6 Uhr morgens Pekinger Zeit.
Noch ein Detail: AMD hat erst am 27. des letzten Monats bestätigt, dass die ersten Helios-Racks bei Meta die Installationstests abgeschlossen haben. In der Telefonkonferenz wird es darum gehen, wie schnell der Ausbau vorangeht und welche Gewinne die erste Lieferung abwirft.
Der dreifach gehebelte SOXL hält solche Ausschläge kaum aus. Schon eine Seitwärtsbewegung zermürbt, und erst recht gilt das für die starken Schwankungen in der Nacht der Quartalszahlen. Eine Bewegung von 10 % bei AMD kann die gesamte heutige Erholung wieder auffressen – oder 77,15 direkt durchbrechen.
Ich bleibe erst einmal an der Seitenlinie und warte ab. Vor dem Ende der Telefonkonferenz mache ich nichts. Jetzt einzusteigen wäre, als würde ich AMDs Quartalszahlen aus eigener Tasche bezahlen.
Wenn der Kurs sich über 77,15 hält und dort schließt, werte ich das als ersten Schritt von der Erholung zur Trendwende. Nächstes Ziel: 80.
Fällt der Kurs unter 67,86, ist die heutige Erholung hinfällig. Dann wäre das nächste Ziel die Gegend um 64 – ich lege mich nicht mit dem Kurs an.
Auf welche Seite setzt du nach AMDs Telefonkonferenz?
Schafft SOXL den Sprung über 77,15 und steigt weiter bis 80, oder fällt der Kurs unter 67,86 und gibt die gesamte Erholung wieder ab?
Ich bin auf der zweiten Seite: erst einmal ist die Erholung hinfällig. Und du?
$SOXL $AMD $NVDA
#半导体 #USAktien
1
1.4k
·
--
Tether hält 150.000 BTC, IBIT verzeichnet an einem Tag Abflüsse von 400 Millionen
Kurz gesagt: Das Interessanteste an BTC heute ist nicht der Preis, sondern dass sich die Institutionen auf beiden Seiten bekämpfen – und ich stehe dazwischen und bin eher vorsichtig.
Auf der einen Seite ist Tether. CEO Ardoino sagte gestern beim Plan-₿-Forum in Lugano persönlich, dass das Unternehmen ungefähr 150.000 BTC hält, zum aktuellen Preis rund 11,5 Milliarden US-Dollar wert.
Auf der anderen Seite steht BlackRocks IBIT: Am Montag verzeichnete der Fonds Nettoabflüsse von 405,3 Millionen US-Dollar – der höchste Tageswert seit dem 26. Juni. Die US-Spot-Bitcoin-ETFs verzeichneten am Montag zusammen Nettoabflüsse von 398,6 Millionen. Über zwei Tage summierten sie sich auf mehr als 1,04 Milliarden.
Zunächst zu Tethers 150.000 BTC: Hier muss man genau rechnen.
Im am 30. Oktober veröffentlichten Bestätigungsbericht für das dritte Quartal (erstellt von BDO) wurde Bitcoin mit 8,37 Milliarden US-Dollar ausgewiesen. Beim Kurs von 83.621 US-Dollar pro Coin am 30. September entspricht das nur etwa 100.060 BTC.
Zwischen Ardoinos Angabe von 150.000 BTC und den 100.000 BTC im Bericht liegen also volle 50.000 BTC. Ardoino sagte nicht, wo diese 50.000 BTC liegen oder wann sie gekauft wurden.
Deshalb sollte man die 150.000 BTC nicht einfach so verstehen, dass Tether weitere 50.000 BTC gekauft hat. Genauer gesagt: Der konsolidierte Bestand des Unternehmens ist größer als der Bestand in den Büchern der USDT-Reserven. Der Teil aus dem Investmentgeschäft wird ohnehin nicht im Reservebericht aufgeführt.
Wie man es auch berechnet: Mit dieser Größenordnung hat Tether den zweitgrößten Unternehmensbestand weltweit, direkt hinter den 849327 BTC von Strategy. Das sind etwa 18 % von deren Bestand.
Nun zu IBIT: Auch die Zahl von 400 Millionen muss man im richtigen Kontext sehen.
BlackRock selbst ist nicht bearish und verkauft keine Coins. Anteilseigner lösen ihre Anteile ein, und der Fonds muss seine Bestände proportional reduzieren. Die Coins fließen also im Zuge der Rücknahmen ab.
Am vergangenen Freitag verzeichneten die US-Spot-ETFs bereits Abflüsse von 643,3 Millionen. Am Montag kamen weitere 398,6 Millionen hinzu. Zusammen waren es über zwei Tage 1,04 Milliarden. Fidelitys FBTC verzeichnete am Montag dagegen Zuflüsse von 6,7 Millionen – es ist also nicht der gesamte Markt einseitig unterwegs.
Außerdem waren die Abflüsse von 444,5 Millionen am 26. Juni bei IBIT noch höher als diesmal. Eine Abflusswelle ist also nichts Neues.
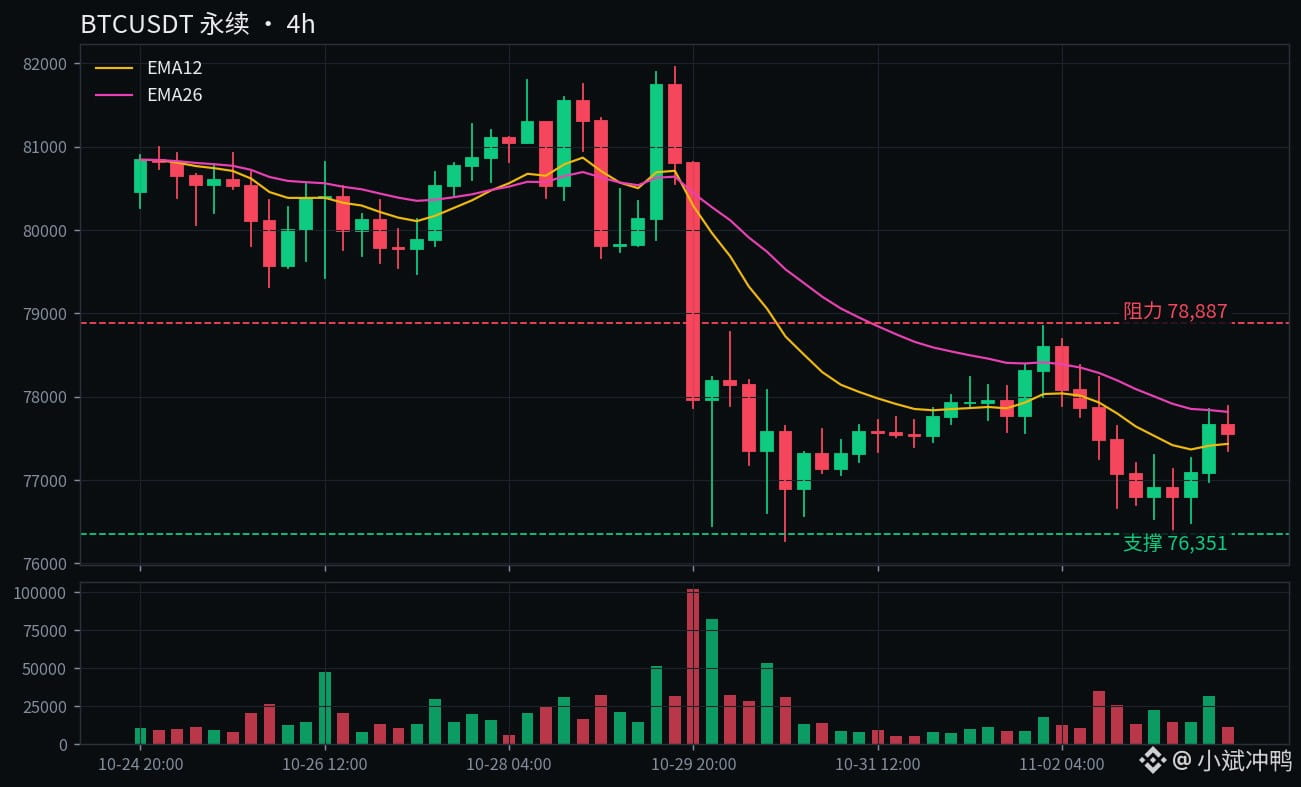
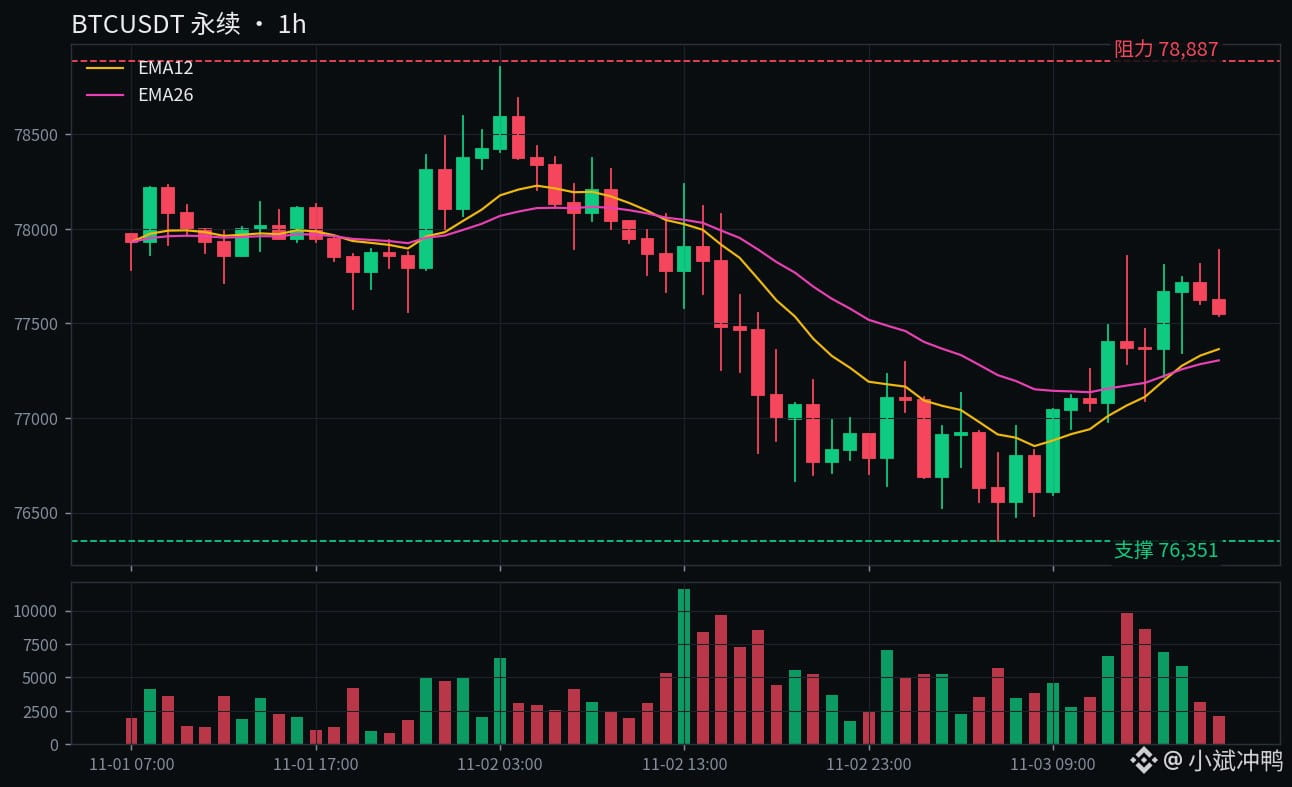
Und wie sieht es beim Preis aus? BTC fiel gestern im europäischen Handel zeitweise auf etwa 76351. Bei dem heftigen Einbruch am 2. November wurden innerhalb einer Stunde Long-Positionen im Wert von über 100 Millionen US-Dollar liquidiert.
Doch während ich das schreibe, ist der Preis wieder auf etwa 77542 gestiegen. Auf 24-Stunden-Sicht liegt er sogar 0,7 % im Plus. Das Handelsvolumen bei Futures beträgt 8,79 Milliarden US-Dollar, die Funding-Rate liegt bei 0,01 %. Von einer einseitigen Dominanz der Short-Seite ist nichts zu sehen.
Kurz gesagt: Bei den Spot-ETFs gibt es Rücknahmen, große On-Chain-Adressen häufen Coins an, gehebelte Long-Positionen werden liquidiert, und der Preis steckt dazwischen, ohne sich für eine Richtung zu entscheiden.
Was sagen die Bullen?
Dass ein Akteur wie Tether seine Position auf 150.000 BTC ausbaut, ist an sich schon ein Bekenntnis zum Wert von BTC mit echtem Geld. Strategy hat erst letzte Woche weitere 811 BTC zu einem Durchschnittspreis von 80846 gekauft.
Was sagen die Bären?
Die ETF-Abflüsse von 1,04 Milliarden über zwei Tage sind realer Verkaufsdruck. Auch die Spot-Ethereum-ETFs verzeichneten am Montag Abflüsse von rund 140 Millionen. Seit Binance am Sonntag Auszahlungen wieder ermöglicht hat, flossen dort netto 4,72 Milliarden US-Dollar ab. Der Nasdaq 100 befindet sich bereits in einer technischen Korrektur.
Heute ab 7 Uhr schließen nach und nach die ersten Wahllokale bei den Zwischenwahlen. Bevor die Ergebnisse vorliegen, wagt niemand, seine Position voll auszubauen.
Ich finde, beide Seiten haben gute Argumente. Bei dieser Wette geht es gerade nicht darum, wer recht hat, sondern darum, wer zuerst die Nerven verliert.
Ich stehe in der Mitte und bin eher vorsichtig: Tethers Coin-Horten ist eine langfristige These, die ETF-Rücknahmen sind kurzfristiger Verkaufsdruck. Eine langfristige These kann den kurzfristigen Preis nicht retten, und kurzfristiger Verkaufsdruck widerlegt auch keine langfristigen Bestände.
Deshalb jage ich dem Kurs auf diesem Niveau nicht hinterher. Solange 78887 nicht nachhaltig zurückerobert ist, sind selbst die schönsten Bullenargumente nur eine Geschichte.
Es gibt zwei Szenarien.
Erobert der Kurs 78887 zurück (das 24-Stunden-Hoch) und hält sich darüber, haben die Bullen die Initiative zurück und können auf die runde Marke von 80000 schauen.
Fällt der Kurs unter 76351 (das 24-Stunden-Tief), bedeutet das, dass der ETF-Verkaufsdruck diese Runde gewonnen hat. Dann rückt die runde Marke von 75000 in den Blick. Fällt auch 75000, muss ich meine Vorsicht in eine bearishe Haltung umwandeln.
Entscheide dich: Sind Tethers 150.000 BTC die wahre Stärke und geht es nach der Rückeroberung von 78887 in Richtung 80000? Oder sind die Rücknahmen von 400 Millionen bei IBIT der echte Verkaufsdruck, der BTC unter 76351 in Richtung 75000 drückt?
Ich tendiere vorerst zum zweiten Szenario: Der Verkaufsdruck ist jetzt da, das Coin-Horten liegt in der Ferne. Und du?
$BTC $USDT $ETH
#比特币 #ETF
Tether hält 150.000 BTC, IBIT verzeichnet an einem Tag Abflüsse von 400 Millionen
Kurz gesagt: Das Interessanteste an BTC heute ist nicht der Preis, sondern dass sich die Institutionen auf beiden Seiten bekämpfen – und ich stehe dazwischen und bin eher vorsichtig.
Auf der einen Seite ist Tether. CEO Ardoino sagte gestern beim Plan-₿-Forum in Lugano persönlich, dass das Unternehmen ungefähr 150.000 BTC hält, zum aktuellen Preis rund 11,5 Milliarden US-Dollar wert.
Auf der anderen Seite steht BlackRocks IBIT: Am Montag verzeichnete der Fonds Nettoabflüsse von 405,3 Millionen US-Dollar – der höchste Tageswert seit dem 26. Juni. Die US-Spot-Bitcoin-ETFs verzeichneten am Montag zusammen Nettoabflüsse von 398,6 Millionen. Über zwei Tage summierten sie sich auf mehr als 1,04 Milliarden.
Zunächst zu Tethers 150.000 BTC: Hier muss man genau rechnen.
Im am 30. Oktober veröffentlichten Bestätigungsbericht für das dritte Quartal (erstellt von BDO) wurde Bitcoin mit 8,37 Milliarden US-Dollar ausgewiesen. Beim Kurs von 83.621 US-Dollar pro Coin am 30. September entspricht das nur etwa 100.060 BTC.
Zwischen Ardoinos Angabe von 150.000 BTC und den 100.000 BTC im Bericht liegen also volle 50.000 BTC. Ardoino sagte nicht, wo diese 50.000 BTC liegen oder wann sie gekauft wurden.
Deshalb sollte man die 150.000 BTC nicht einfach so verstehen, dass Tether weitere 50.000 BTC gekauft hat. Genauer gesagt: Der konsolidierte Bestand des Unternehmens ist größer als der Bestand in den Büchern der USDT-Reserven. Der Teil aus dem Investmentgeschäft wird ohnehin nicht im Reservebericht aufgeführt.
Wie man es auch berechnet: Mit dieser Größenordnung hat Tether den zweitgrößten Unternehmensbestand weltweit, direkt hinter den 849327 BTC von Strategy. Das sind etwa 18 % von deren Bestand.
Nun zu IBIT: Auch die Zahl von 400 Millionen muss man im richtigen Kontext sehen.
BlackRock selbst ist nicht bearish und verkauft keine Coins. Anteilseigner lösen ihre Anteile ein, und der Fonds muss seine Bestände proportional reduzieren. Die Coins fließen also im Zuge der Rücknahmen ab.
Am vergangenen Freitag verzeichneten die US-Spot-ETFs bereits Abflüsse von 643,3 Millionen. Am Montag kamen weitere 398,6 Millionen hinzu. Zusammen waren es über zwei Tage 1,04 Milliarden. Fidelitys FBTC verzeichnete am Montag dagegen Zuflüsse von 6,7 Millionen – es ist also nicht der gesamte Markt einseitig unterwegs.
Außerdem waren die Abflüsse von 444,5 Millionen am 26. Juni bei IBIT noch höher als diesmal. Eine Abflusswelle ist also nichts Neues.
Und wie sieht es beim Preis aus? BTC fiel gestern im europäischen Handel zeitweise auf etwa 76351. Bei dem heftigen Einbruch am 2. November wurden innerhalb einer Stunde Long-Positionen im Wert von über 100 Millionen US-Dollar liquidiert.
Doch während ich das schreibe, ist der Preis wieder auf etwa 77542 gestiegen. Auf 24-Stunden-Sicht liegt er sogar 0,7 % im Plus. Das Handelsvolumen bei Futures beträgt 8,79 Milliarden US-Dollar, die Funding-Rate liegt bei 0,01 %. Von einer einseitigen Dominanz der Short-Seite ist nichts zu sehen.
Kurz gesagt: Bei den Spot-ETFs gibt es Rücknahmen, große On-Chain-Adressen häufen Coins an, gehebelte Long-Positionen werden liquidiert, und der Preis steckt dazwischen, ohne sich für eine Richtung zu entscheiden.
Was sagen die Bullen?
Dass ein Akteur wie Tether seine Position auf 150.000 BTC ausbaut, ist an sich schon ein Bekenntnis zum Wert von BTC mit echtem Geld. Strategy hat erst letzte Woche weitere 811 BTC zu einem Durchschnittspreis von 80846 gekauft.
Was sagen die Bären?
Die ETF-Abflüsse von 1,04 Milliarden über zwei Tage sind realer Verkaufsdruck. Auch die Spot-Ethereum-ETFs verzeichneten am Montag Abflüsse von rund 140 Millionen. Seit Binance am Sonntag Auszahlungen wieder ermöglicht hat, flossen dort netto 4,72 Milliarden US-Dollar ab. Der Nasdaq 100 befindet sich bereits in einer technischen Korrektur.
Heute ab 7 Uhr schließen nach und nach die ersten Wahllokale bei den Zwischenwahlen. Bevor die Ergebnisse vorliegen, wagt niemand, seine Position voll auszubauen.
Ich finde, beide Seiten haben gute Argumente. Bei dieser Wette geht es gerade nicht darum, wer recht hat, sondern darum, wer zuerst die Nerven verliert.
Ich stehe in der Mitte und bin eher vorsichtig: Tethers Coin-Horten ist eine langfristige These, die ETF-Rücknahmen sind kurzfristiger Verkaufsdruck. Eine langfristige These kann den kurzfristigen Preis nicht retten, und kurzfristiger Verkaufsdruck widerlegt auch keine langfristigen Bestände.
Deshalb jage ich dem Kurs auf diesem Niveau nicht hinterher. Solange 78887 nicht nachhaltig zurückerobert ist, sind selbst die schönsten Bullenargumente nur eine Geschichte.
Es gibt zwei Szenarien.
Erobert der Kurs 78887 zurück (das 24-Stunden-Hoch) und hält sich darüber, haben die Bullen die Initiative zurück und können auf die runde Marke von 80000 schauen.
Fällt der Kurs unter 76351 (das 24-Stunden-Tief), bedeutet das, dass der ETF-Verkaufsdruck diese Runde gewonnen hat. Dann rückt die runde Marke von 75000 in den Blick. Fällt auch 75000, muss ich meine Vorsicht in eine bearishe Haltung umwandeln.
Entscheide dich: Sind Tethers 150.000 BTC die wahre Stärke und geht es nach der Rückeroberung von 78887 in Richtung 80000? Oder sind die Rücknahmen von 400 Millionen bei IBIT der echte Verkaufsdruck, der BTC unter 76351 in Richtung 75000 drückt?
Ich tendiere vorerst zum zweiten Szenario: Der Verkaufsdruck ist jetzt da, das Coin-Horten liegt in der Ferne. Und du?
$BTC $USDT $ETH
#比特币 #ETF
Kurz gesagt: Das Interessanteste an BTC heute ist nicht der Preis, sondern dass sich die Institutionen auf beiden Seiten bekämpfen – und ich stehe dazwischen und bin eher vorsichtig.
Auf der einen Seite ist Tether. CEO Ardoino sagte gestern beim Plan-₿-Forum in Lugano persönlich, dass das Unternehmen ungefähr 150.000 BTC hält, zum aktuellen Preis rund 11,5 Milliarden US-Dollar wert.
Auf der anderen Seite steht BlackRocks IBIT: Am Montag verzeichnete der Fonds Nettoabflüsse von 405,3 Millionen US-Dollar – der höchste Tageswert seit dem 26. Juni. Die US-Spot-Bitcoin-ETFs verzeichneten am Montag zusammen Nettoabflüsse von 398,6 Millionen. Über zwei Tage summierten sie sich auf mehr als 1,04 Milliarden.
Zunächst zu Tethers 150.000 BTC: Hier muss man genau rechnen.
Im am 30. Oktober veröffentlichten Bestätigungsbericht für das dritte Quartal (erstellt von BDO) wurde Bitcoin mit 8,37 Milliarden US-Dollar ausgewiesen. Beim Kurs von 83.621 US-Dollar pro Coin am 30. September entspricht das nur etwa 100.060 BTC.
Zwischen Ardoinos Angabe von 150.000 BTC und den 100.000 BTC im Bericht liegen also volle 50.000 BTC. Ardoino sagte nicht, wo diese 50.000 BTC liegen oder wann sie gekauft wurden.
Deshalb sollte man die 150.000 BTC nicht einfach so verstehen, dass Tether weitere 50.000 BTC gekauft hat. Genauer gesagt: Der konsolidierte Bestand des Unternehmens ist größer als der Bestand in den Büchern der USDT-Reserven. Der Teil aus dem Investmentgeschäft wird ohnehin nicht im Reservebericht aufgeführt.
Wie man es auch berechnet: Mit dieser Größenordnung hat Tether den zweitgrößten Unternehmensbestand weltweit, direkt hinter den 849327 BTC von Strategy. Das sind etwa 18 % von deren Bestand.
Nun zu IBIT: Auch die Zahl von 400 Millionen muss man im richtigen Kontext sehen.
BlackRock selbst ist nicht bearish und verkauft keine Coins. Anteilseigner lösen ihre Anteile ein, und der Fonds muss seine Bestände proportional reduzieren. Die Coins fließen also im Zuge der Rücknahmen ab.
Am vergangenen Freitag verzeichneten die US-Spot-ETFs bereits Abflüsse von 643,3 Millionen. Am Montag kamen weitere 398,6 Millionen hinzu. Zusammen waren es über zwei Tage 1,04 Milliarden. Fidelitys FBTC verzeichnete am Montag dagegen Zuflüsse von 6,7 Millionen – es ist also nicht der gesamte Markt einseitig unterwegs.
Außerdem waren die Abflüsse von 444,5 Millionen am 26. Juni bei IBIT noch höher als diesmal. Eine Abflusswelle ist also nichts Neues.
Und wie sieht es beim Preis aus? BTC fiel gestern im europäischen Handel zeitweise auf etwa 76351. Bei dem heftigen Einbruch am 2. November wurden innerhalb einer Stunde Long-Positionen im Wert von über 100 Millionen US-Dollar liquidiert.
Doch während ich das schreibe, ist der Preis wieder auf etwa 77542 gestiegen. Auf 24-Stunden-Sicht liegt er sogar 0,7 % im Plus. Das Handelsvolumen bei Futures beträgt 8,79 Milliarden US-Dollar, die Funding-Rate liegt bei 0,01 %. Von einer einseitigen Dominanz der Short-Seite ist nichts zu sehen.
Kurz gesagt: Bei den Spot-ETFs gibt es Rücknahmen, große On-Chain-Adressen häufen Coins an, gehebelte Long-Positionen werden liquidiert, und der Preis steckt dazwischen, ohne sich für eine Richtung zu entscheiden.
Was sagen die Bullen?
Dass ein Akteur wie Tether seine Position auf 150.000 BTC ausbaut, ist an sich schon ein Bekenntnis zum Wert von BTC mit echtem Geld. Strategy hat erst letzte Woche weitere 811 BTC zu einem Durchschnittspreis von 80846 gekauft.
Was sagen die Bären?
Die ETF-Abflüsse von 1,04 Milliarden über zwei Tage sind realer Verkaufsdruck. Auch die Spot-Ethereum-ETFs verzeichneten am Montag Abflüsse von rund 140 Millionen. Seit Binance am Sonntag Auszahlungen wieder ermöglicht hat, flossen dort netto 4,72 Milliarden US-Dollar ab. Der Nasdaq 100 befindet sich bereits in einer technischen Korrektur.
Heute ab 7 Uhr schließen nach und nach die ersten Wahllokale bei den Zwischenwahlen. Bevor die Ergebnisse vorliegen, wagt niemand, seine Position voll auszubauen.
Ich finde, beide Seiten haben gute Argumente. Bei dieser Wette geht es gerade nicht darum, wer recht hat, sondern darum, wer zuerst die Nerven verliert.
Ich stehe in der Mitte und bin eher vorsichtig: Tethers Coin-Horten ist eine langfristige These, die ETF-Rücknahmen sind kurzfristiger Verkaufsdruck. Eine langfristige These kann den kurzfristigen Preis nicht retten, und kurzfristiger Verkaufsdruck widerlegt auch keine langfristigen Bestände.
Deshalb jage ich dem Kurs auf diesem Niveau nicht hinterher. Solange 78887 nicht nachhaltig zurückerobert ist, sind selbst die schönsten Bullenargumente nur eine Geschichte.
Es gibt zwei Szenarien.
Erobert der Kurs 78887 zurück (das 24-Stunden-Hoch) und hält sich darüber, haben die Bullen die Initiative zurück und können auf die runde Marke von 80000 schauen.
Fällt der Kurs unter 76351 (das 24-Stunden-Tief), bedeutet das, dass der ETF-Verkaufsdruck diese Runde gewonnen hat. Dann rückt die runde Marke von 75000 in den Blick. Fällt auch 75000, muss ich meine Vorsicht in eine bearishe Haltung umwandeln.
Entscheide dich: Sind Tethers 150.000 BTC die wahre Stärke und geht es nach der Rückeroberung von 78887 in Richtung 80000? Oder sind die Rücknahmen von 400 Millionen bei IBIT der echte Verkaufsdruck, der BTC unter 76351 in Richtung 75000 drückt?
Ich tendiere vorerst zum zweiten Szenario: Der Verkaufsdruck ist jetzt da, das Coin-Horten liegt in der Ferne. Und du?
$BTC $USDT $ETH
#比特币 #ETF
323
·
--
Übersetzung ansehen
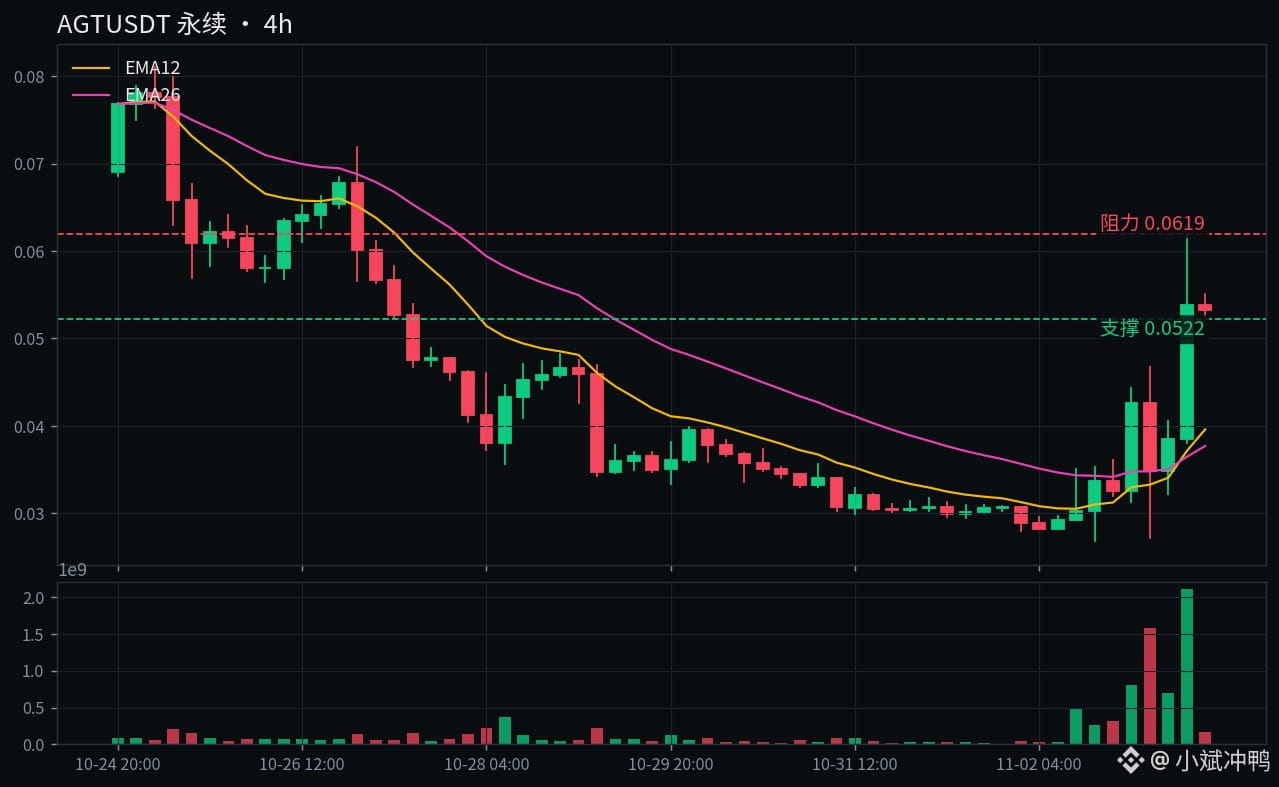
昨晚我说站回0.0467认栽,AGT直接干到0.0619
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
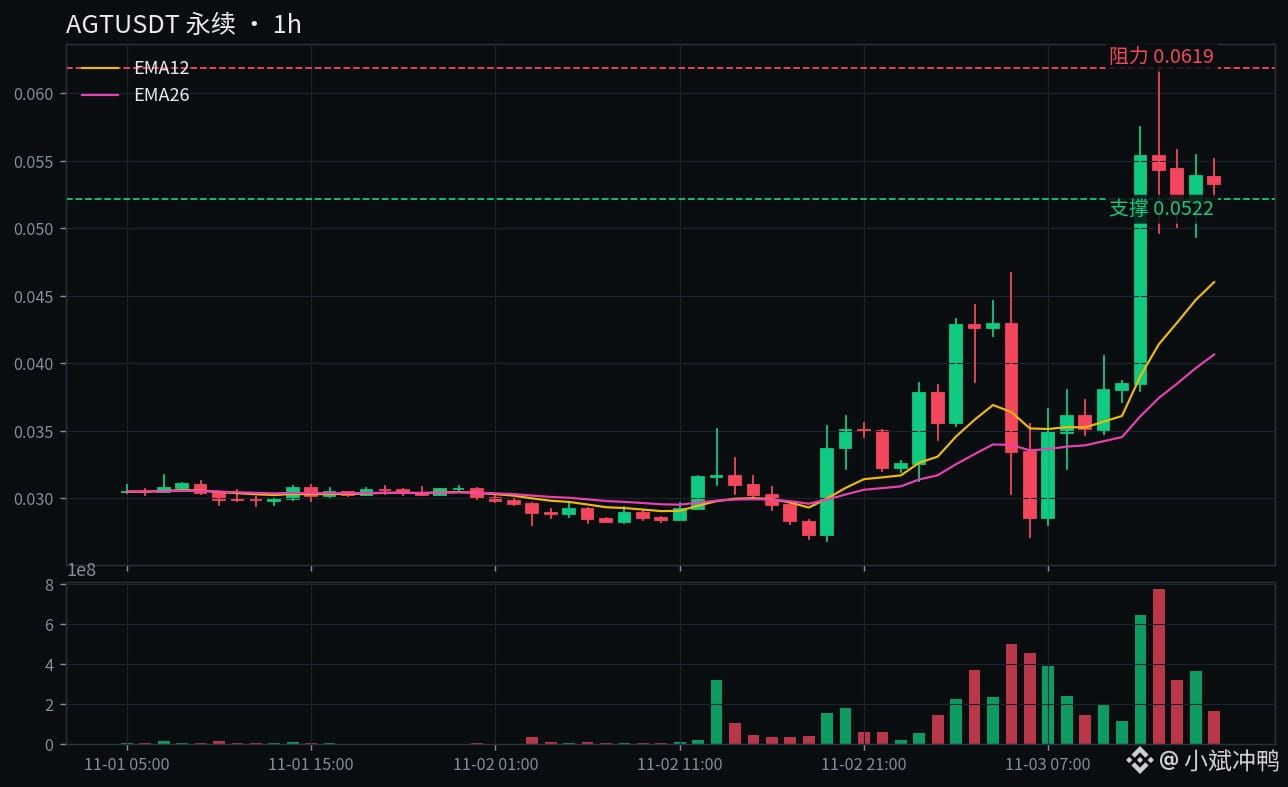
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
昨晚我说站回0.0467认栽,AGT直接干到0.0619
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
546
·
--
Übersetzung ansehen
大盘没动,ICNT凭啥一天+43%
先说数据。
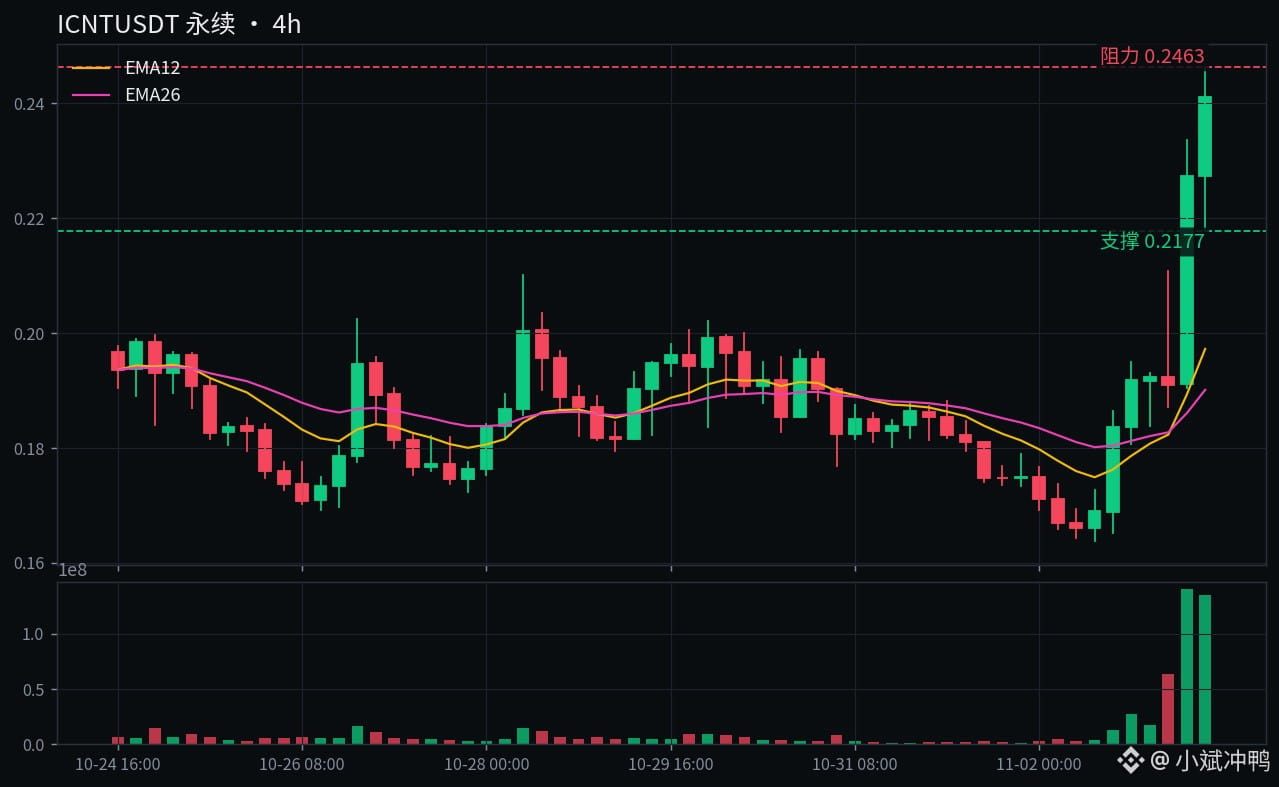
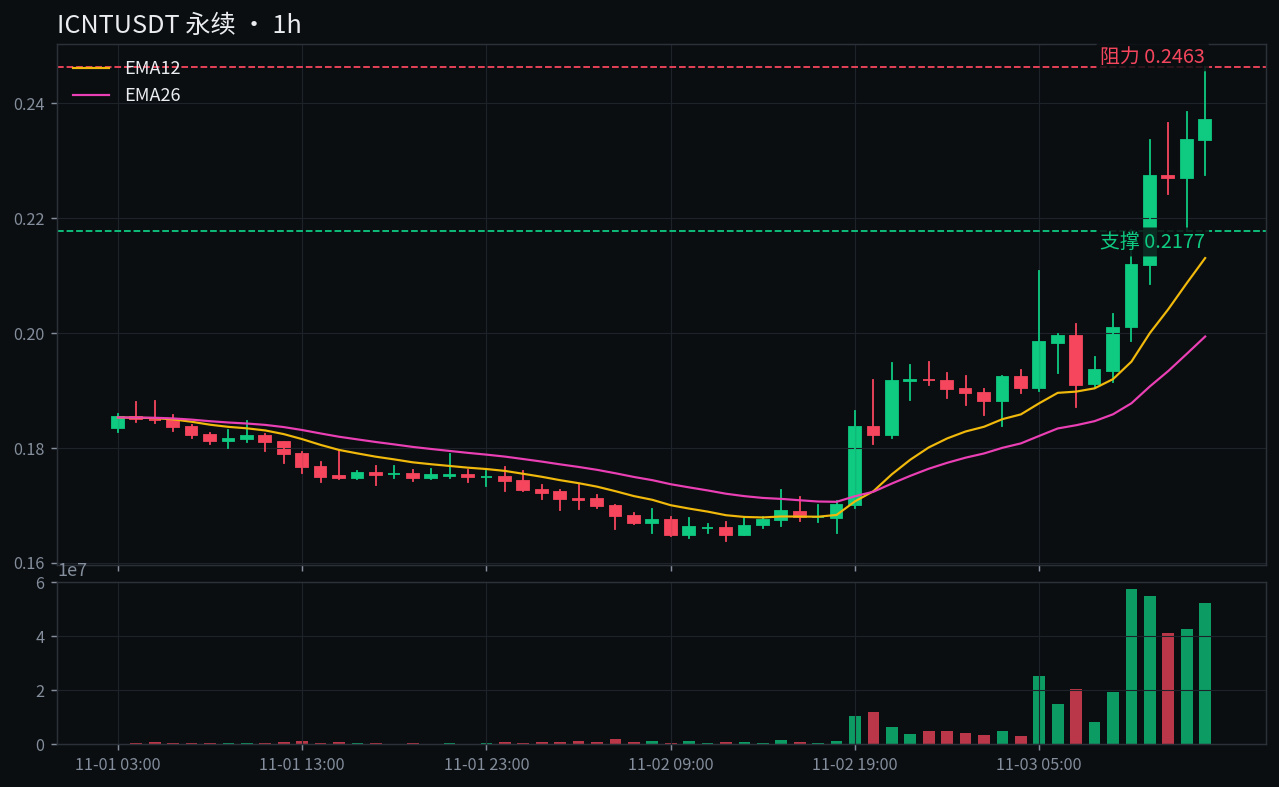
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
大盘没动,ICNT凭啥一天+43%
先说数据。
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
先说数据。
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
329
·
--
Übersetzung ansehen
PLTR营收+96%还被砸10%,这财报白交了
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
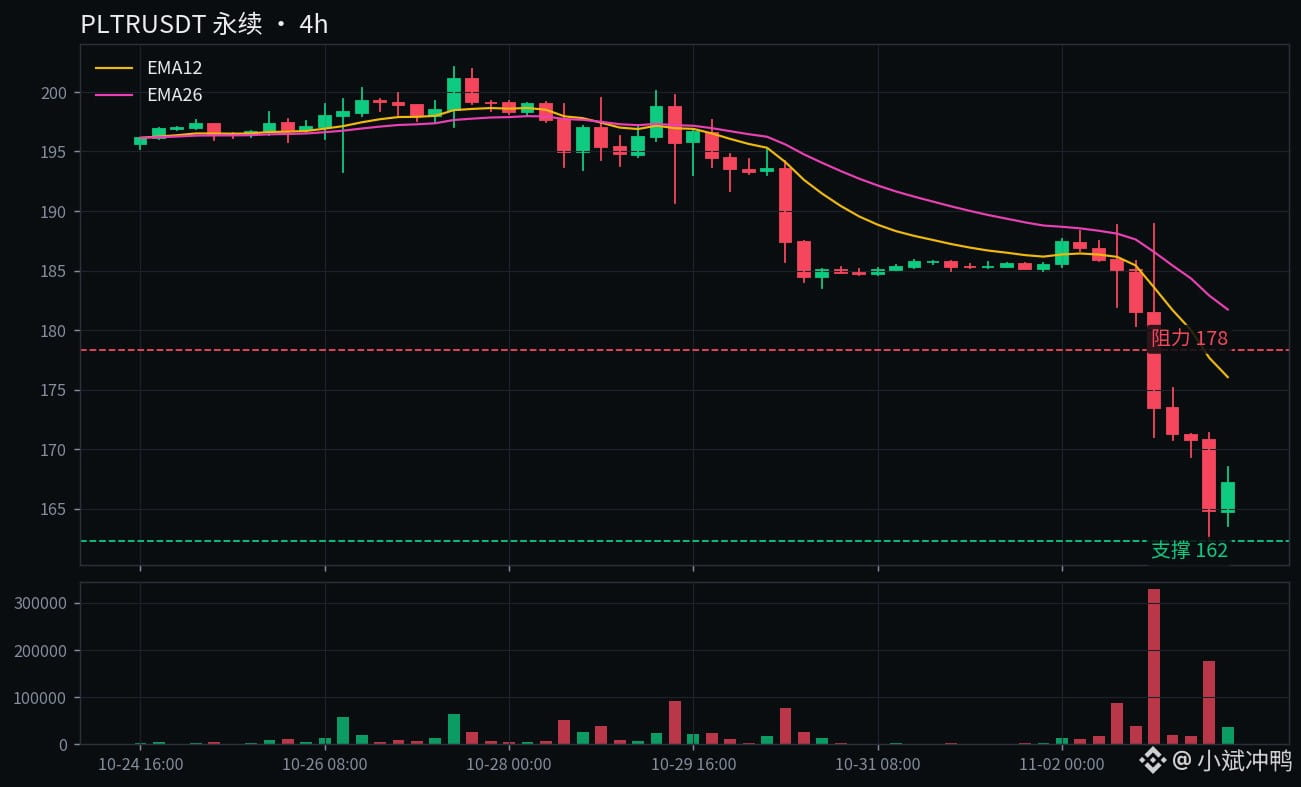
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
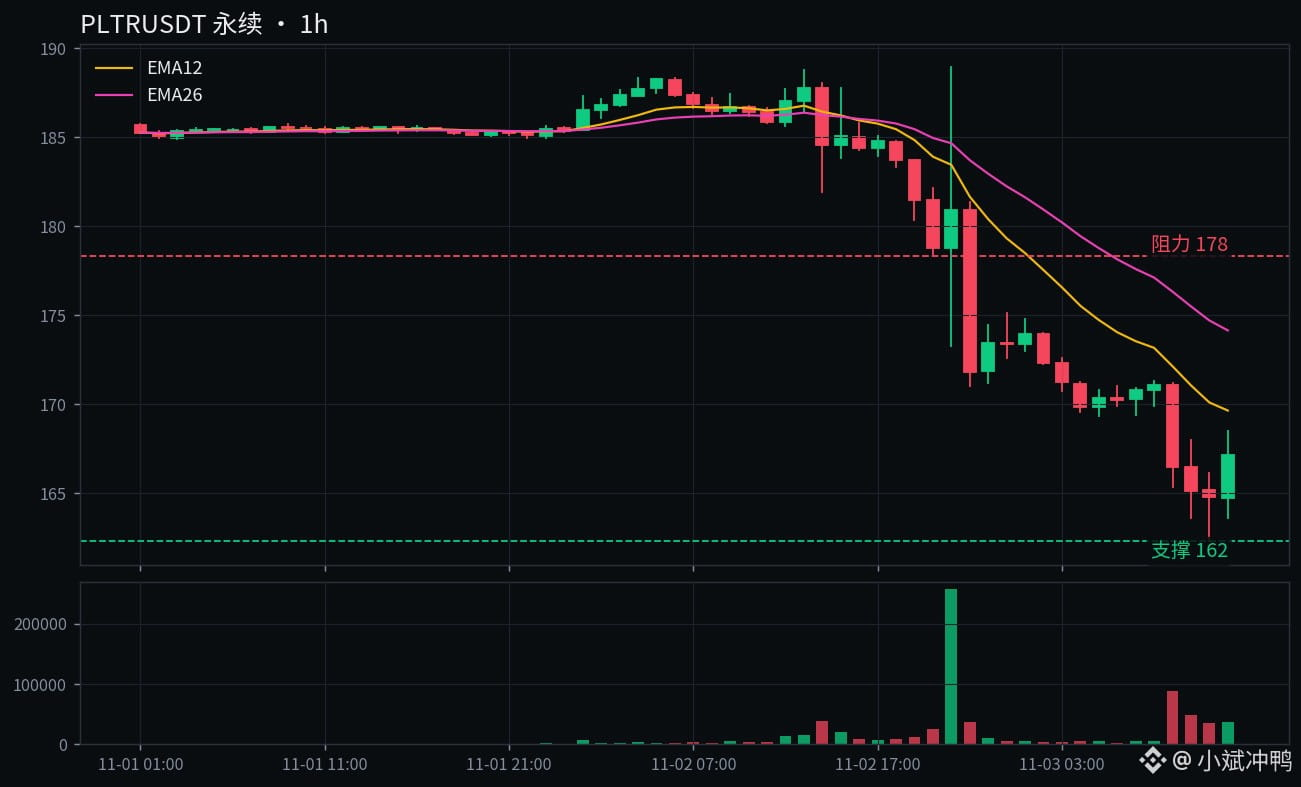
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
PLTR营收+96%还被砸10%,这财报白交了
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
34
·
--
Übersetzung ansehen
AGT中午冲0.0467,下午砸回0.027
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
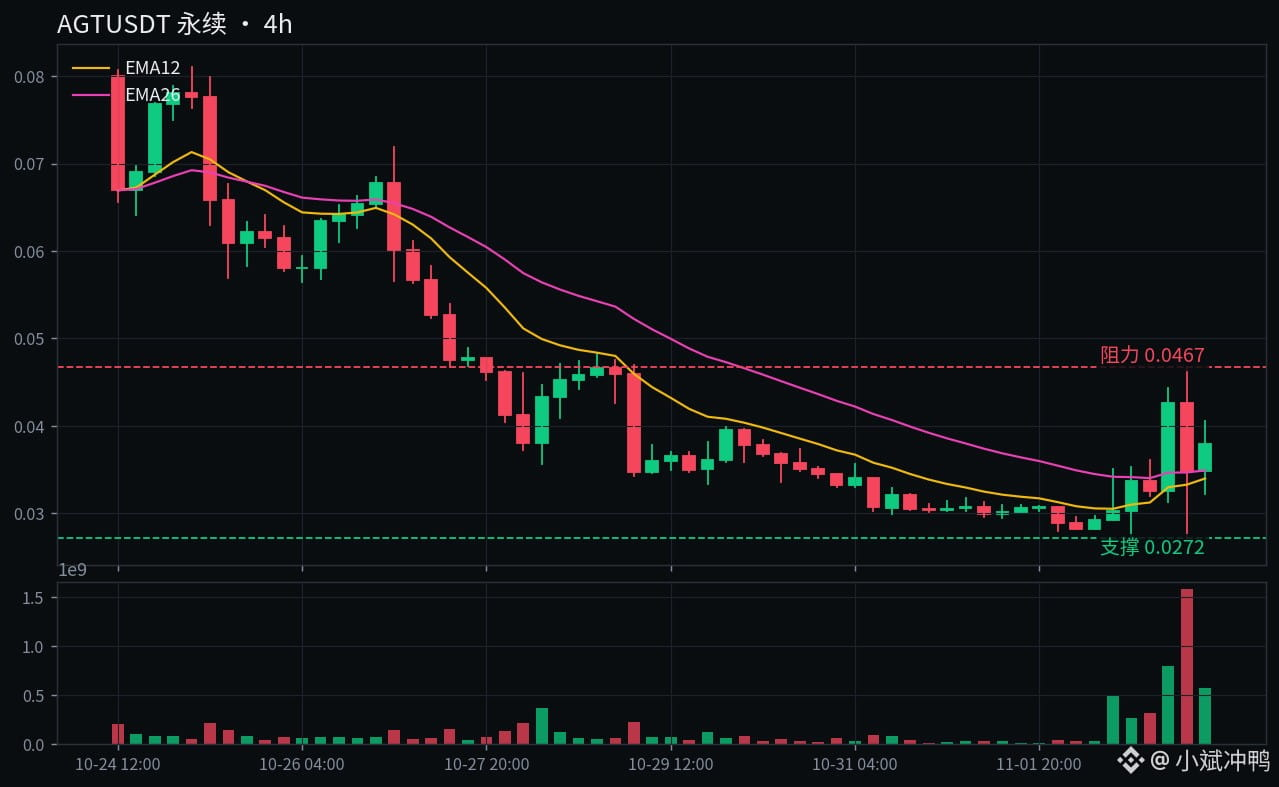
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
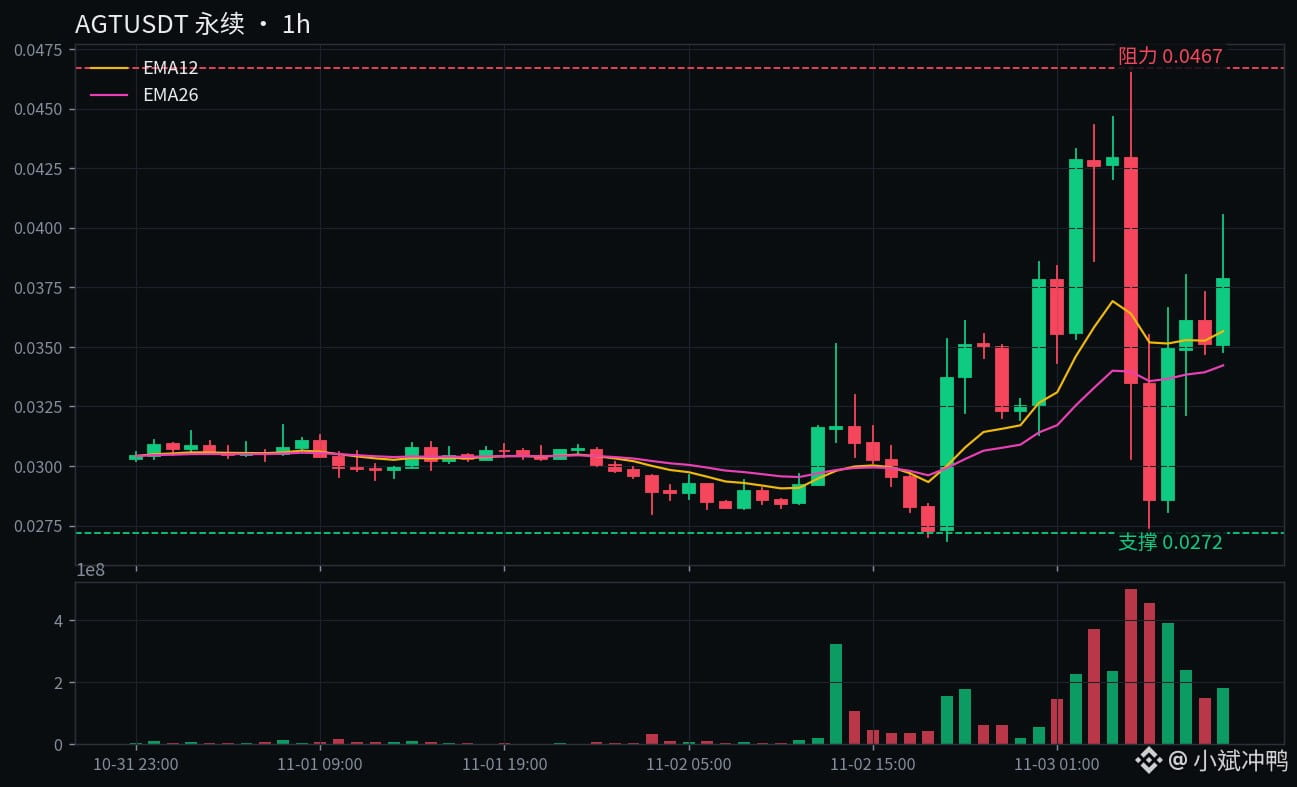
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
AGT中午冲0.0467,下午砸回0.027
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
275
·
--
Übersetzung ansehen
大波动要来了?
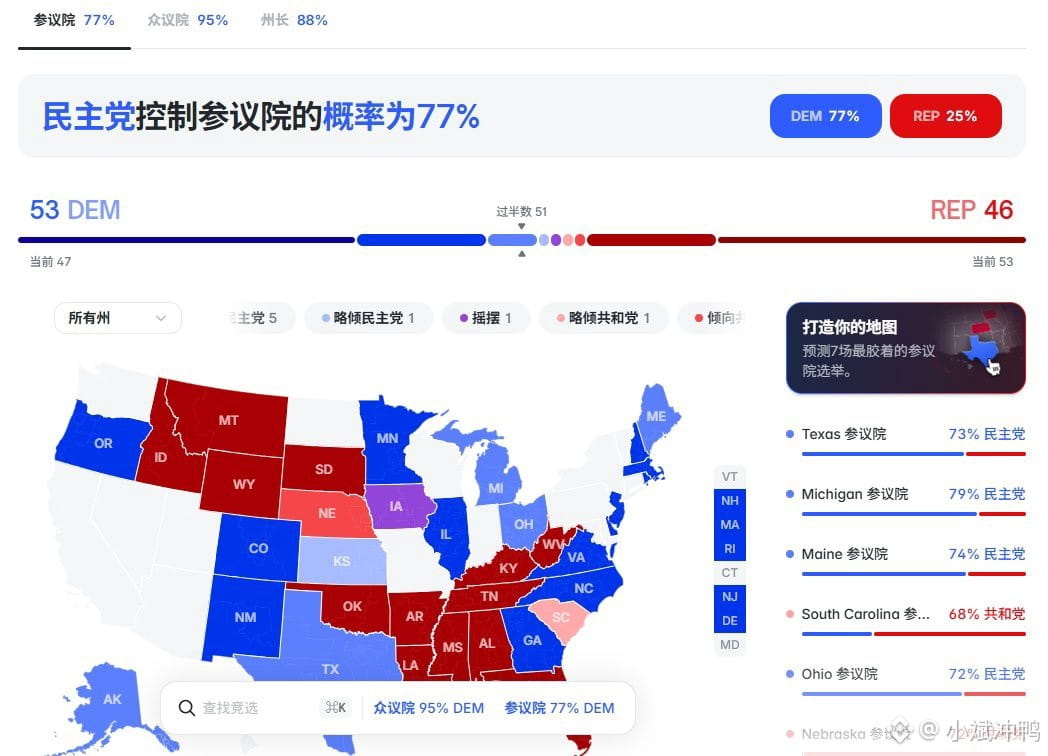
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
大波动要来了?
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
172
·
--
Ganz der Sun哥: Selbst beim Händeschütteln muss er noch etwas Handcreme abstauben.
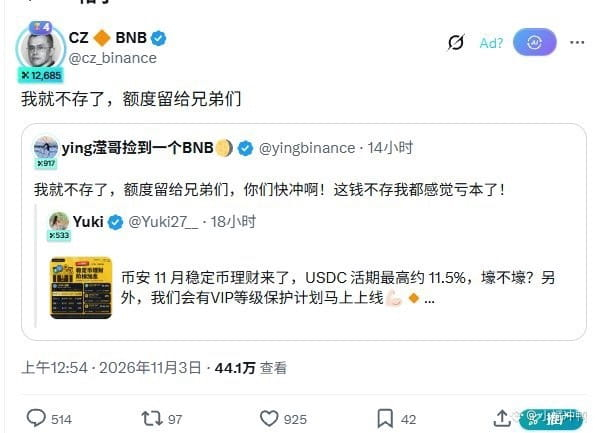
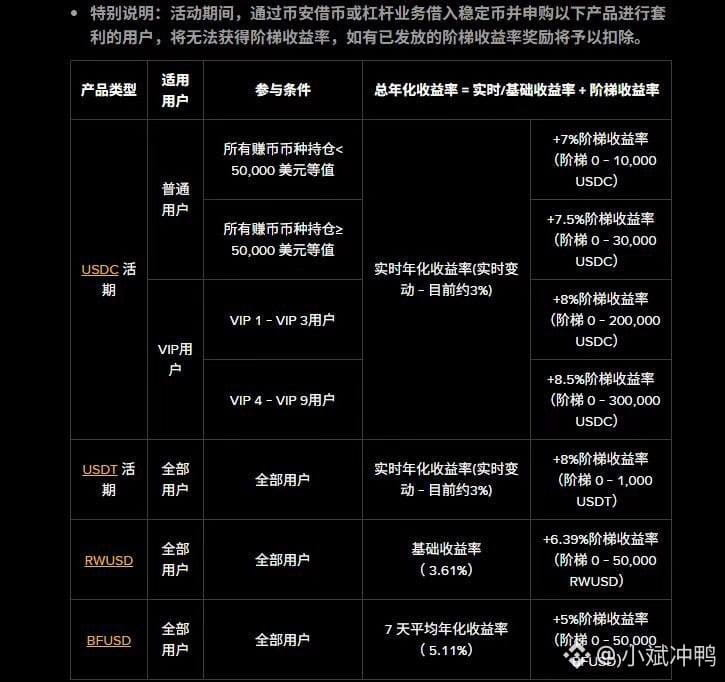
Binance gibt 20 Millionen aus, um der Community etwas zurückzugeben: 10 % Jahresrendite auf USDC-Anlagen.
CZ und 滢哥 wollten ihr eigenes Geld nicht anlegen, sondern es den Brüdern überlassen. Doch dann kam Sun哥, der Blondschopf, setzte sich einfach drauf und schöpfte den ganzen Betrag ab.
Als Sun哥 von der Anlage hörte, hinterlegte er noch in derselben Nacht 580 Millionen TRX als Sicherheit, prägte 60 Millionen USDD, kratzte weitere 140 Millionen USDC zusammen und zahlte sie bei Binance ein, um die USDC-Rendite mitzunehmen. Konservativ geschätzt macht er in 20 Tagen ganz entspannt 230.000 🤣🤣🤣
Ganz der Sun哥: Selbst beim Händeschütteln muss er noch etwas Handcreme abstauben.
Binance gibt 20 Millionen aus, um der Community etwas zurückzugeben: 10 % Jahresrendite auf USDC-Anlagen.
CZ und 滢哥 wollten ihr eigenes Geld nicht anlegen, sondern es den Brüdern überlassen. Doch dann kam Sun哥, der Blondschopf, setzte sich einfach drauf und schöpfte den ganzen Betrag ab.
Als Sun哥 von der Anlage hörte, hinterlegte er noch in derselben Nacht 580 Millionen TRX als Sicherheit, prägte 60 Millionen USDD, kratzte weitere 140 Millionen USDC zusammen und zahlte sie bei Binance ein, um die USDC-Rendite mitzunehmen. Konservativ geschätzt macht er in 20 Tagen ganz entspannt 230.000 🤣🤣🤣
Binance gibt 20 Millionen aus, um der Community etwas zurückzugeben: 10 % Jahresrendite auf USDC-Anlagen.
CZ und 滢哥 wollten ihr eigenes Geld nicht anlegen, sondern es den Brüdern überlassen. Doch dann kam Sun哥, der Blondschopf, setzte sich einfach drauf und schöpfte den ganzen Betrag ab.
Als Sun哥 von der Anlage hörte, hinterlegte er noch in derselben Nacht 580 Millionen TRX als Sicherheit, prägte 60 Millionen USDD, kratzte weitere 140 Millionen USDC zusammen und zahlte sie bei Binance ein, um die USDC-Rendite mitzunehmen. Konservativ geschätzt macht er in 20 Tagen ganz entspannt 230.000 🤣🤣🤣
6
2
3
12.1k
·
--
Teilweise korrekt
MRVL fällt 15,6 %, MVLL an einem Tag -30 %
Kurz gesagt: In diesem Beitrag stehe ich auf der Seite der Bären. Bei einem Hebelprodukt fällt die Rechnung deutlich härter aus als bei der Aktie selbst.
Fangen wir damit an, was MVLL überhaupt ist.
Es handelt sich nicht um irgendeinen Altcoin, sondern um den täglich neu gewichteten 2x-Long-ETF von GraniteShares auf MRVL. Er bildet den Tageskurs von Marvell ab; auf Binance gibt es dazu einen Perpetual-Kontrakt.
Der Tokenpreis der MRVL-Aktie liegt heute bei 171,10 und ist innerhalb von 24 Stunden um 15,6 % gefallen.
Das 2x-gehebelte Pendant MVLL steht aktuell bei 13,41 und hat innerhalb von 24 Stunden direkt 30,3 % verloren.
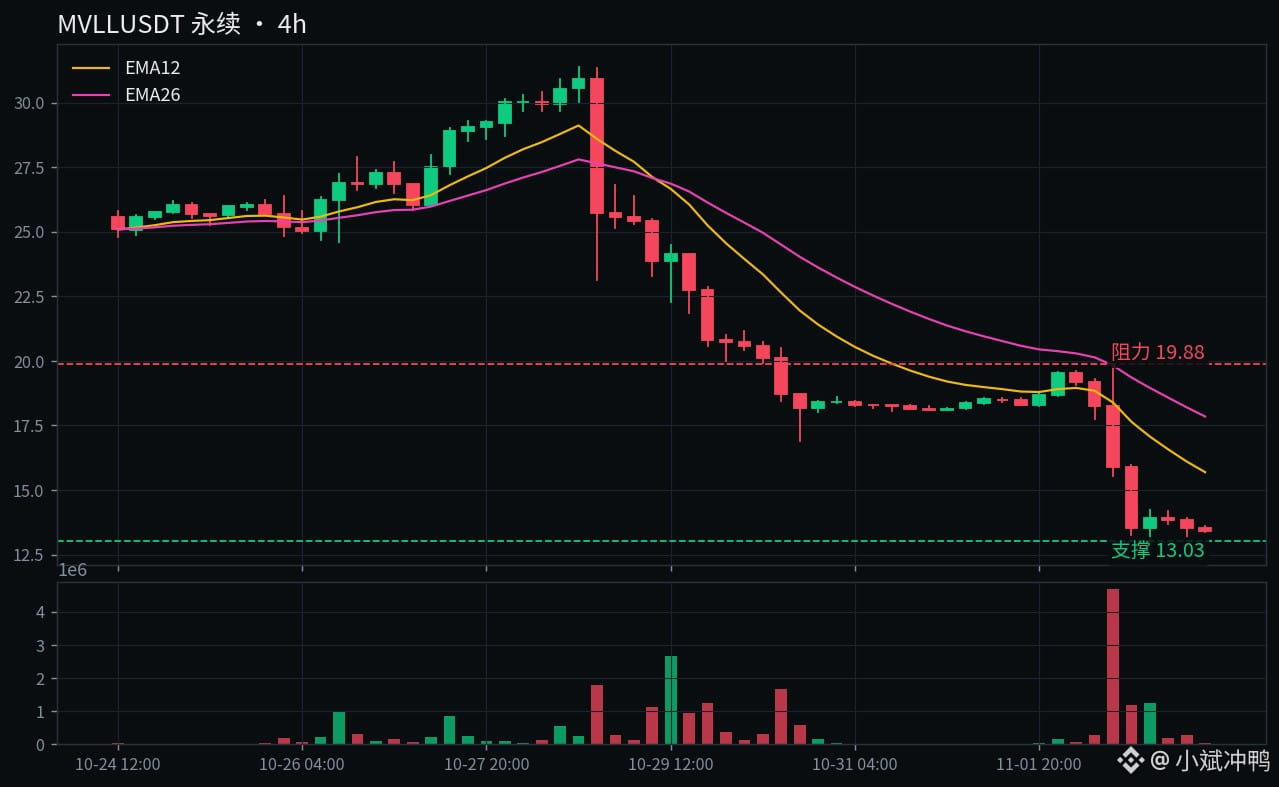
Das Tageshoch lag bei 19,88, das Tagestief bei 13,03. Der Kontrakt setzte an einem Tag 128 Millionen US-Dollar um, mit einem Handelsvolumen von 7,95 Millionen Token.
Das ist die wahre Rechnung des Hebels: Die Aktie fällt ein Stück, der Hebel verliert mehr als doppelt so viel.
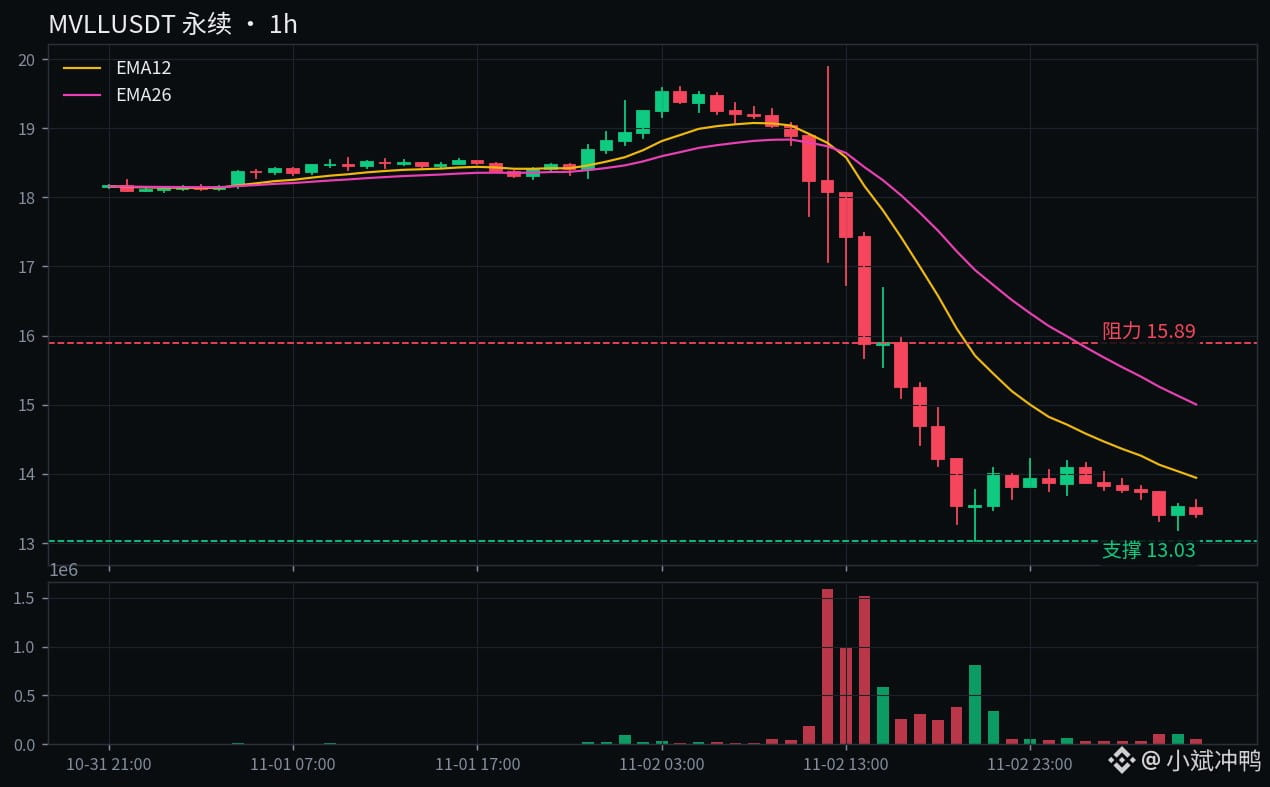
Wie man sieht, war die 4-Stunden-Kerze gestern Mittag um 12 Uhr besonders erschreckend.
Eröffnung bei 18,24, zunächst hoch auf 19,88, dann runter auf 15,55, Schluss bei 15,89. In dieser einen Kerze wurden 4,678 Millionen Token gehandelt.
Das war ein Vielfaches des üblichen Volumens: Oben stiegen einige aus, unten griffen andere zu – und danach ging es weiter abwärts.
Die Kerze um 20 Uhr am selben Abend fiel dann noch auf 13,03 und schloss bei 13,92. Die Marke von 13 hielt an diesem Tag also.
Doch heute Morgen war der Kurs wieder auf 13,41 zurückgerutscht. Die kleine Erholung von gestern Abend ist komplett wieder dahin.
Auch die andere Belastung macht sich bemerkbar: Der LITE-Token steht bei 688,85 und ist innerhalb von 24 Stunden um 20,5 % gefallen.
Das Übernahmeverhältnis beträgt 4,5 Aktien für eine Aktie. Wenn sowohl die Aktie als auch der Verkäufer fallen, sieht der Wert des Aktientauschs auf dem Papier nur noch schlechter aus.
Was sagen die Bullen? Ich führe ihre stärksten Argumente vollständig an.
Nachdem MVLL am selben Tag auf 13,03 gefallen war, erholte es sich auf 13,92. Das zeigt, dass es auf diesem Niveau Käufer gibt und nicht etwa niemand zugreifen will.
Die Finanzierungsrate ist weiterhin positiv: 0,084 % alle 8 Stunden. Die Bullen zahlen täglich rund 0,25 % an Kosten, um durchzuhalten – ein Zeichen dafür, dass sie noch nicht kapituliert haben.
Auch die langfristige Übernahme-Story hat sich nicht geändert: Das Management spricht von jährlichen Synergien von über 1 Milliarde US-Dollar und einem adressierbaren Markt von 550 Milliarden US-Dollar. Im ersten Jahr nach Abschluss soll außerdem der bereinigte Gewinn je Aktie steigen.
Und was sagen die Bären? Auch ihre Argumente vollständig.
Der Mechanismus der täglichen Neugewichtung mit 2x Hebel macht bei steigenden Kursen Spaß. Bei fallenden Kursen wird die Rechnung jedoch schneller fällig als bei jedem anderen Produkt.
Fällt die Aktie an einem Tag um 12,7 %, dürfte das Hebelprodukt an diesem Tag um rund 25 % fallen. Bei zwei Verlusttagen in Folge kommen die Verluste durch Seitwärtsbewegungen noch hinzu – so entstehen die 30 %.
Vom Hoch am 6. Oktober bei 45,82 bis heute auf 13,41 ist der Kurs in zwei Monaten um mehr als 70 % gefallen. Der Trend hat sich bis jetzt nicht gedreht.
Ich finde: Das Tückischste an gehebelten Produkten ist nicht, dass sie stark fallen, sondern dass sie beim Fallen keine Gnade kennen.
Fällt die Aktie um 15 %, verliert das Hebelprodukt 30 %. Bleibt die Aktie zwei Tage unverändert, muss man trotzdem weiter die Kosten durch Wertverfall und die Finanzierungsrate zahlen.
Ich schaue mir dieses Produkt höchstens an, echtes Geld stecke ich aber nicht hinein. Bei Rechnungen, die ich nicht durchblicke, halte ich mich raus.
Auch die möglichen Szenarien lege ich klar dar.
Erst wenn der Kurs sich über 15,89 hält – dem Schlusskurs der Kerze von gestern Mittag –, wäre das ein erstes Ende des Blutens. Danach läge der nächste Bereich bei 17 bis 18.
Fällt der Kurs unter 13,03, wäre das gestrige Tief umsonst verteidigt worden. Dann läge das nächste Ziel bei 11 bis 12 und darunter die runde Marke von 10.
Fällt der Kurs unter 13,03, ist diese These hinfällig. Dann akzeptiere ich den Verlust und steige aus, statt weiter daran festzuhalten.
Wird 15,89 zurückerobert und es kommt zu einer Erholung – oder fällt der Kurs unter 13,03 und testet weiter die Tiefs? Ich setze auf Letzteres. Und du?
$MVLL $MRVL $LITE
#杠杆ETF #Halbleiter
MRVL fällt 15,6 %, MVLL an einem Tag -30 %
Kurz gesagt: In diesem Beitrag stehe ich auf der Seite der Bären. Bei einem Hebelprodukt fällt die Rechnung deutlich härter aus als bei der Aktie selbst.
Fangen wir damit an, was MVLL überhaupt ist.
Es handelt sich nicht um irgendeinen Altcoin, sondern um den täglich neu gewichteten 2x-Long-ETF von GraniteShares auf MRVL. Er bildet den Tageskurs von Marvell ab; auf Binance gibt es dazu einen Perpetual-Kontrakt.
Der Tokenpreis der MRVL-Aktie liegt heute bei 171,10 und ist innerhalb von 24 Stunden um 15,6 % gefallen.
Das 2x-gehebelte Pendant MVLL steht aktuell bei 13,41 und hat innerhalb von 24 Stunden direkt 30,3 % verloren.
Das Tageshoch lag bei 19,88, das Tagestief bei 13,03. Der Kontrakt setzte an einem Tag 128 Millionen US-Dollar um, mit einem Handelsvolumen von 7,95 Millionen Token.
Das ist die wahre Rechnung des Hebels: Die Aktie fällt ein Stück, der Hebel verliert mehr als doppelt so viel.
Wie man sieht, war die 4-Stunden-Kerze gestern Mittag um 12 Uhr besonders erschreckend.
Eröffnung bei 18,24, zunächst hoch auf 19,88, dann runter auf 15,55, Schluss bei 15,89. In dieser einen Kerze wurden 4,678 Millionen Token gehandelt.
Das war ein Vielfaches des üblichen Volumens: Oben stiegen einige aus, unten griffen andere zu – und danach ging es weiter abwärts.
Die Kerze um 20 Uhr am selben Abend fiel dann noch auf 13,03 und schloss bei 13,92. Die Marke von 13 hielt an diesem Tag also.
Doch heute Morgen war der Kurs wieder auf 13,41 zurückgerutscht. Die kleine Erholung von gestern Abend ist komplett wieder dahin.
Auch die andere Belastung macht sich bemerkbar: Der LITE-Token steht bei 688,85 und ist innerhalb von 24 Stunden um 20,5 % gefallen.
Das Übernahmeverhältnis beträgt 4,5 Aktien für eine Aktie. Wenn sowohl die Aktie als auch der Verkäufer fallen, sieht der Wert des Aktientauschs auf dem Papier nur noch schlechter aus.
Was sagen die Bullen? Ich führe ihre stärksten Argumente vollständig an.
Nachdem MVLL am selben Tag auf 13,03 gefallen war, erholte es sich auf 13,92. Das zeigt, dass es auf diesem Niveau Käufer gibt und nicht etwa niemand zugreifen will.
Die Finanzierungsrate ist weiterhin positiv: 0,084 % alle 8 Stunden. Die Bullen zahlen täglich rund 0,25 % an Kosten, um durchzuhalten – ein Zeichen dafür, dass sie noch nicht kapituliert haben.
Auch die langfristige Übernahme-Story hat sich nicht geändert: Das Management spricht von jährlichen Synergien von über 1 Milliarde US-Dollar und einem adressierbaren Markt von 550 Milliarden US-Dollar. Im ersten Jahr nach Abschluss soll außerdem der bereinigte Gewinn je Aktie steigen.
Und was sagen die Bären? Auch ihre Argumente vollständig.
Der Mechanismus der täglichen Neugewichtung mit 2x Hebel macht bei steigenden Kursen Spaß. Bei fallenden Kursen wird die Rechnung jedoch schneller fällig als bei jedem anderen Produkt.
Fällt die Aktie an einem Tag um 12,7 %, dürfte das Hebelprodukt an diesem Tag um rund 25 % fallen. Bei zwei Verlusttagen in Folge kommen die Verluste durch Seitwärtsbewegungen noch hinzu – so entstehen die 30 %.
Vom Hoch am 6. Oktober bei 45,82 bis heute auf 13,41 ist der Kurs in zwei Monaten um mehr als 70 % gefallen. Der Trend hat sich bis jetzt nicht gedreht.
Ich finde: Das Tückischste an gehebelten Produkten ist nicht, dass sie stark fallen, sondern dass sie beim Fallen keine Gnade kennen.
Fällt die Aktie um 15 %, verliert das Hebelprodukt 30 %. Bleibt die Aktie zwei Tage unverändert, muss man trotzdem weiter die Kosten durch Wertverfall und die Finanzierungsrate zahlen.
Ich schaue mir dieses Produkt höchstens an, echtes Geld stecke ich aber nicht hinein. Bei Rechnungen, die ich nicht durchblicke, halte ich mich raus.
Auch die möglichen Szenarien lege ich klar dar.
Erst wenn der Kurs sich über 15,89 hält – dem Schlusskurs der Kerze von gestern Mittag –, wäre das ein erstes Ende des Blutens. Danach läge der nächste Bereich bei 17 bis 18.
Fällt der Kurs unter 13,03, wäre das gestrige Tief umsonst verteidigt worden. Dann läge das nächste Ziel bei 11 bis 12 und darunter die runde Marke von 10.
Fällt der Kurs unter 13,03, ist diese These hinfällig. Dann akzeptiere ich den Verlust und steige aus, statt weiter daran festzuhalten.
Wird 15,89 zurückerobert und es kommt zu einer Erholung – oder fällt der Kurs unter 13,03 und testet weiter die Tiefs? Ich setze auf Letzteres. Und du?
$MVLL $MRVL $LITE
#杠杆ETF #Halbleiter
Kurz gesagt: In diesem Beitrag stehe ich auf der Seite der Bären. Bei einem Hebelprodukt fällt die Rechnung deutlich härter aus als bei der Aktie selbst.
Fangen wir damit an, was MVLL überhaupt ist.
Es handelt sich nicht um irgendeinen Altcoin, sondern um den täglich neu gewichteten 2x-Long-ETF von GraniteShares auf MRVL. Er bildet den Tageskurs von Marvell ab; auf Binance gibt es dazu einen Perpetual-Kontrakt.
Der Tokenpreis der MRVL-Aktie liegt heute bei 171,10 und ist innerhalb von 24 Stunden um 15,6 % gefallen.
Das 2x-gehebelte Pendant MVLL steht aktuell bei 13,41 und hat innerhalb von 24 Stunden direkt 30,3 % verloren.
Das Tageshoch lag bei 19,88, das Tagestief bei 13,03. Der Kontrakt setzte an einem Tag 128 Millionen US-Dollar um, mit einem Handelsvolumen von 7,95 Millionen Token.
Das ist die wahre Rechnung des Hebels: Die Aktie fällt ein Stück, der Hebel verliert mehr als doppelt so viel.
Wie man sieht, war die 4-Stunden-Kerze gestern Mittag um 12 Uhr besonders erschreckend.
Eröffnung bei 18,24, zunächst hoch auf 19,88, dann runter auf 15,55, Schluss bei 15,89. In dieser einen Kerze wurden 4,678 Millionen Token gehandelt.
Das war ein Vielfaches des üblichen Volumens: Oben stiegen einige aus, unten griffen andere zu – und danach ging es weiter abwärts.
Die Kerze um 20 Uhr am selben Abend fiel dann noch auf 13,03 und schloss bei 13,92. Die Marke von 13 hielt an diesem Tag also.
Doch heute Morgen war der Kurs wieder auf 13,41 zurückgerutscht. Die kleine Erholung von gestern Abend ist komplett wieder dahin.
Auch die andere Belastung macht sich bemerkbar: Der LITE-Token steht bei 688,85 und ist innerhalb von 24 Stunden um 20,5 % gefallen.
Das Übernahmeverhältnis beträgt 4,5 Aktien für eine Aktie. Wenn sowohl die Aktie als auch der Verkäufer fallen, sieht der Wert des Aktientauschs auf dem Papier nur noch schlechter aus.
Was sagen die Bullen? Ich führe ihre stärksten Argumente vollständig an.
Nachdem MVLL am selben Tag auf 13,03 gefallen war, erholte es sich auf 13,92. Das zeigt, dass es auf diesem Niveau Käufer gibt und nicht etwa niemand zugreifen will.
Die Finanzierungsrate ist weiterhin positiv: 0,084 % alle 8 Stunden. Die Bullen zahlen täglich rund 0,25 % an Kosten, um durchzuhalten – ein Zeichen dafür, dass sie noch nicht kapituliert haben.
Auch die langfristige Übernahme-Story hat sich nicht geändert: Das Management spricht von jährlichen Synergien von über 1 Milliarde US-Dollar und einem adressierbaren Markt von 550 Milliarden US-Dollar. Im ersten Jahr nach Abschluss soll außerdem der bereinigte Gewinn je Aktie steigen.
Und was sagen die Bären? Auch ihre Argumente vollständig.
Der Mechanismus der täglichen Neugewichtung mit 2x Hebel macht bei steigenden Kursen Spaß. Bei fallenden Kursen wird die Rechnung jedoch schneller fällig als bei jedem anderen Produkt.
Fällt die Aktie an einem Tag um 12,7 %, dürfte das Hebelprodukt an diesem Tag um rund 25 % fallen. Bei zwei Verlusttagen in Folge kommen die Verluste durch Seitwärtsbewegungen noch hinzu – so entstehen die 30 %.
Vom Hoch am 6. Oktober bei 45,82 bis heute auf 13,41 ist der Kurs in zwei Monaten um mehr als 70 % gefallen. Der Trend hat sich bis jetzt nicht gedreht.
Ich finde: Das Tückischste an gehebelten Produkten ist nicht, dass sie stark fallen, sondern dass sie beim Fallen keine Gnade kennen.
Fällt die Aktie um 15 %, verliert das Hebelprodukt 30 %. Bleibt die Aktie zwei Tage unverändert, muss man trotzdem weiter die Kosten durch Wertverfall und die Finanzierungsrate zahlen.
Ich schaue mir dieses Produkt höchstens an, echtes Geld stecke ich aber nicht hinein. Bei Rechnungen, die ich nicht durchblicke, halte ich mich raus.
Auch die möglichen Szenarien lege ich klar dar.
Erst wenn der Kurs sich über 15,89 hält – dem Schlusskurs der Kerze von gestern Mittag –, wäre das ein erstes Ende des Blutens. Danach läge der nächste Bereich bei 17 bis 18.
Fällt der Kurs unter 13,03, wäre das gestrige Tief umsonst verteidigt worden. Dann läge das nächste Ziel bei 11 bis 12 und darunter die runde Marke von 10.
Fällt der Kurs unter 13,03, ist diese These hinfällig. Dann akzeptiere ich den Verlust und steige aus, statt weiter daran festzuhalten.
Wird 15,89 zurückerobert und es kommt zu einer Erholung – oder fällt der Kurs unter 13,03 und testet weiter die Tiefs? Ich setze auf Letzteres. Und du?
$MVLL $MRVL $LITE
#杠杆ETF #Halbleiter
1
882
·
--
Übersetzung ansehen
JCT5天跌近6成,今天爬35%就喊反转
反弹我认,反转我不认。
看见了。
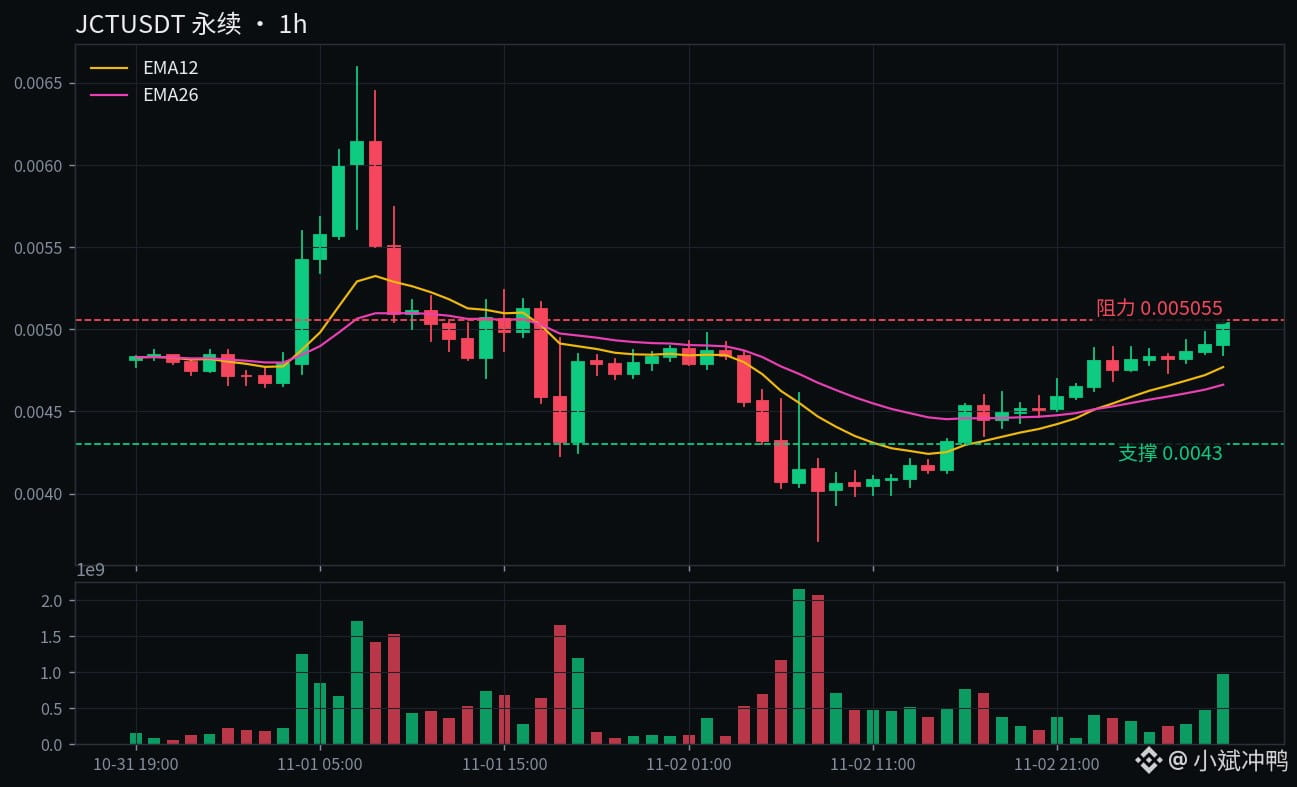
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
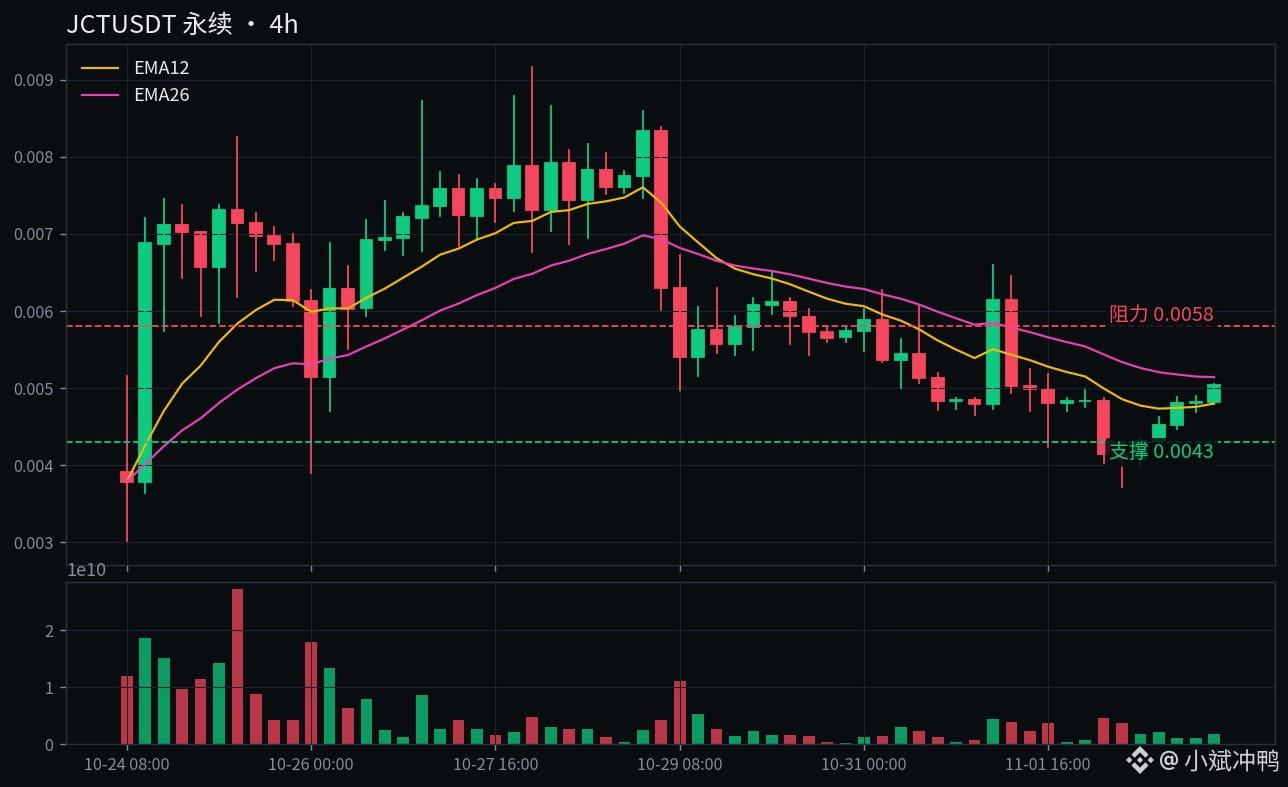
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
JCT5天跌近6成,今天爬35%就喊反转
反弹我认,反转我不认。
看见了。
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
反弹我认,反转我不认。
看见了。
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
283
·
--
Verifiziert
Sieben von zehn Aktien steigen – warum verliert SOXL an einem Tag 15 %?
Zuerst die Zahlen: Ich stehe auf der Seite der Bären.
Der US-Aktienmarkt ist am Montag zum Handelsschluss eigentlich nicht eingebrochen. Der Dow Jones stieg sogar um 0,41 % auf 51.983 Punkte, der S&P 500 verlor nur 0,51 % und der Nasdaq fiel um 1,07 % auf 25.164 Punkte.
Aber bei den Chipaktien gab es einen regelrechten Einbruch.
Der Philadelphia Semiconductor Index verlor 3,37 %, der Nasdaq 100 fiel vom Hoch Anfang Oktober um mehr als 10 % und befindet sich damit offiziell in einer technischen Korrektur.
Eine Auswertung ergab, dass am Montag noch sieben von zehn S&P-500-Mitgliedern im Plus schlossen. Bei den Chipaktien hingegen gingen an einem einzigen Tag mehr als 400 Milliarden Dollar an Marktkapitalisierung verloren.
Am schlimmsten traf es SOXL, den dreifach gehebelten Halbleiter-ETF für Long-Positionen.
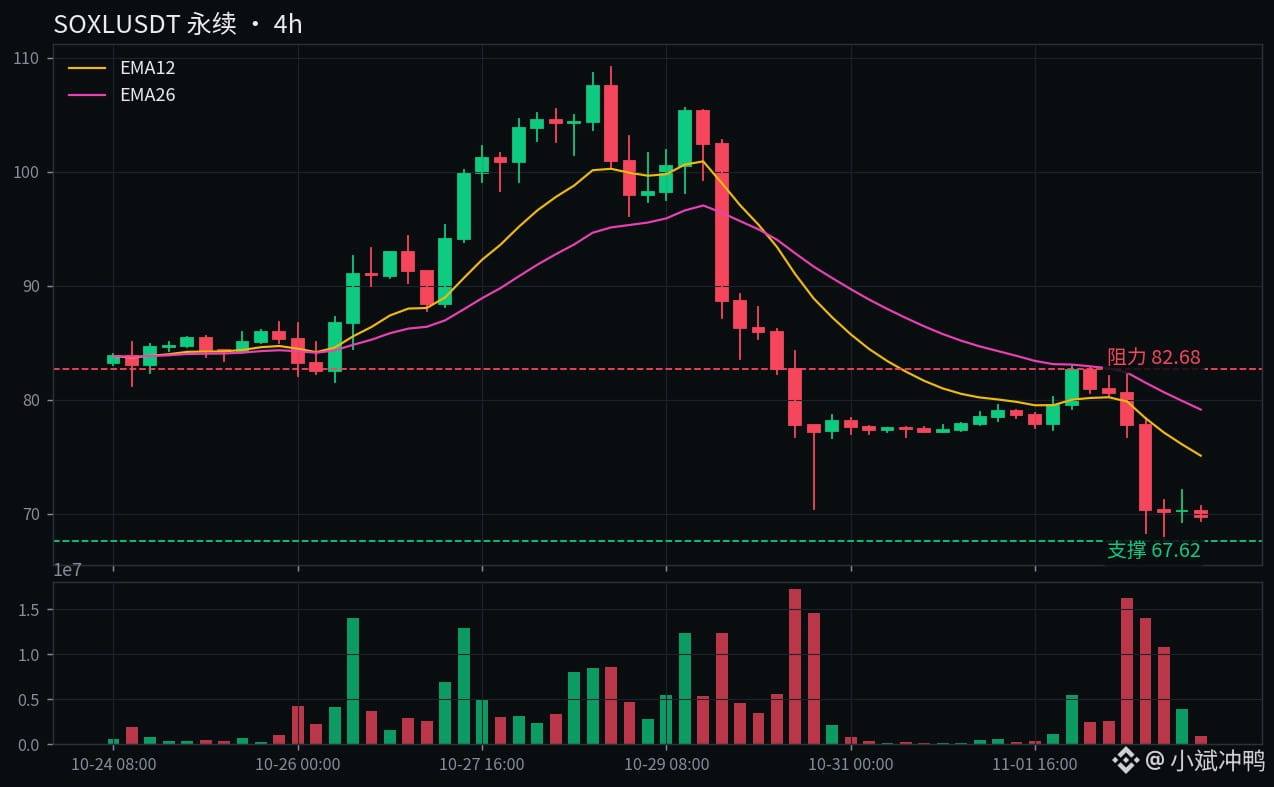
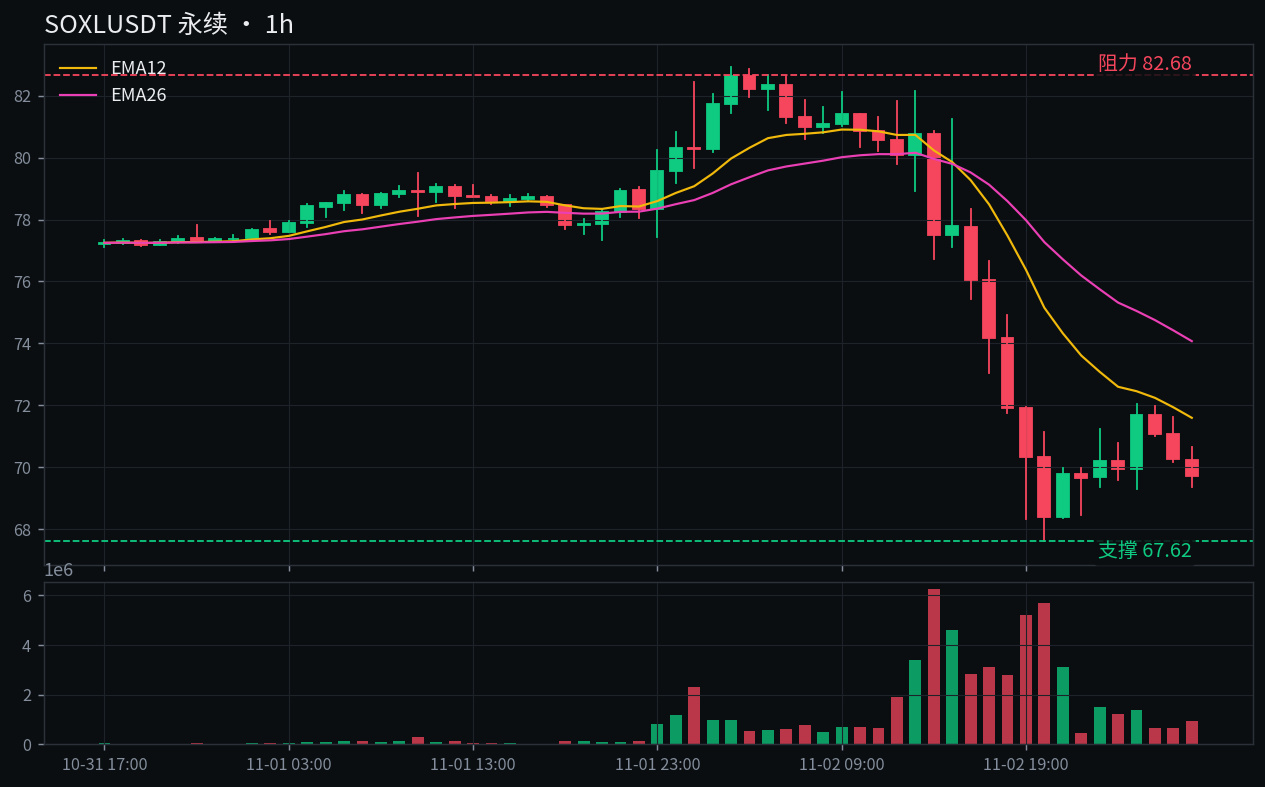
Der Spotpreis schloss am Montag bei 68,17 Dollar, ein Tagesverlust von 11,5 %. Der Token verlor innerhalb von 24 Stunden 15,2 % und steht jetzt bei etwa 69,7.
Das 24-Stunden-Hoch lag bei 82,68, das Tief bei 67,62. Der Tagesumsatz betrug 3,76 Milliarden Dollar.
Der inverse ETF SOXS legte dagegen um 16,8 % zu und setzte 420 Millionen Dollar um. Die Bären haben an diesem Tag ordentlich verdient.
Was sagen die Bullen?
Nvidia verlor nur 1,23 % und hielt sich damit deutlich besser als die Branche. Dass der Branchenführer noch nicht nachgegeben hat, zeigt, dass der Markt KI noch nicht grundsätzlich abschreibt.
AMD veröffentlicht heute Abend nach Börsenschluss seine Quartalszahlen. Sollten die Q4-Prognosen die Erwartungen übertreffen, könnte eine einzige starke Tageskerze SOXL von 67 wieder in die Nähe von 80 ziehen.
Der Philadelphia Semiconductor Index hat innerhalb von drei Tagen bereits fast 12 % verloren und ist kurzfristig überverkauft. Treibstoff für eine Erholung ist also vorhanden.
Was sagen die Bären?
Intel ist der Auslöser des Prognoseschocks. Am Montag fiel die Aktie erneut um 8,8 % auf 59,97 Dollar. Der Prognoseschock am vergangenen Freitag hatte die Aktie bereits um fast 29 % abstürzen lassen.
Die gesamte Speicherchip-Kette ist eingebrochen: Micron verlor 5,78 %, SanDisk mehr als 6 %, Western Digital und Seagate jeweils mehr als 7 %. Das Problem betrifft nicht nur ein oder zwei Aktien.
Bei Marvells 115-Milliarden-Dollar-Übernahme stimmen die Aktionäre beider Seiten mit den Füßen ab: Käufer und Verkäufer wurden am selben Tag abgestraft. Niemand glaubt mehr an die Rechnung, dass KI-Ausgaben sich lohnen.
Am schmerzhaftesten ist der Hebel selbst: Die Branche fiel an einem Tag um 3,37 %, der Spotpreis von SOXL aber gleich um 11,5 %. Auf Monatssicht beträgt der Verlust 48 %. In einem volatilen Markt wird man mit einem dreifachen Hebel jeden Tag weiter zermürbt.
Meine Einschätzung:
Unterm Strich ist diesmal nicht der US-Aktienmarkt eingebrochen – die Chipaktien werden separat neu bewertet.
Früher hat man bei den KI-Ausgaben einfach die Augen zugemacht und daran geglaubt. Jetzt werden die Rechnungen einzeln geprüft.
Ich stehe auf der Seite der Bären, nicht weil ich KI pessimistisch sehe, sondern weil hoch bewertete Aktien keinen Boden haben, solange die Rechnungen nicht geprüft sind. Bei einem dreifachen Hebel gilt das erst recht.
Die AMD-Zahlen heute Abend sind die nächste Rechnung. Sind die Q4-Prognosen vage, muss die Branche weiter unten nach Unterstützung suchen.
Mögliche Szenarien:
Erst ein Anstieg zurück über 77,78 wäre eine Stabilisierung. Das ist der Schlusskurs der Vier-Stunden-Kerze vom Montag, an dem der Ausverkauf stattfand. Gelingt der Sprung zurück darüber, kommt 82,68 in den Blick.
Fällt die Aktie unter 67,62, ist die nächste Station die runde Marke von 60. Bei einem dreifachen Hebel kann es schneller abwärtsgehen, als man denkt.
Was habe ich vor?
Bei dieser Aktie bleibe ich draußen. Die Schwankungen eines dreifachen Hebels halte ich nicht aus, und ich habe oft genug die Erfahrung gemacht, zu früh ins fallende Messer zu greifen.
Steigt die Aktie zurück über 77,78, gebe ich meinen Fehler zu und rede mich nicht heraus. Fällt sie unter 67,62, bleibt meine Einschätzung bestehen.
Kommt die Aktie zurück über 77,78 und erholt sich – oder fällt sie unter 67,62 und wird weiter vom dreifachen Hebel nach unten gezogen? Ich tippe auf Letzteres. Und du?
$SOXL $SOXS $NVDA
#半导体 #美股
Sieben von zehn Aktien steigen – warum verliert SOXL an einem Tag 15 %?
Zuerst die Zahlen: Ich stehe auf der Seite der Bären.
Der US-Aktienmarkt ist am Montag zum Handelsschluss eigentlich nicht eingebrochen. Der Dow Jones stieg sogar um 0,41 % auf 51.983 Punkte, der S&P 500 verlor nur 0,51 % und der Nasdaq fiel um 1,07 % auf 25.164 Punkte.
Aber bei den Chipaktien gab es einen regelrechten Einbruch.
Der Philadelphia Semiconductor Index verlor 3,37 %, der Nasdaq 100 fiel vom Hoch Anfang Oktober um mehr als 10 % und befindet sich damit offiziell in einer technischen Korrektur.
Eine Auswertung ergab, dass am Montag noch sieben von zehn S&P-500-Mitgliedern im Plus schlossen. Bei den Chipaktien hingegen gingen an einem einzigen Tag mehr als 400 Milliarden Dollar an Marktkapitalisierung verloren.
Am schlimmsten traf es SOXL, den dreifach gehebelten Halbleiter-ETF für Long-Positionen.
Der Spotpreis schloss am Montag bei 68,17 Dollar, ein Tagesverlust von 11,5 %. Der Token verlor innerhalb von 24 Stunden 15,2 % und steht jetzt bei etwa 69,7.
Das 24-Stunden-Hoch lag bei 82,68, das Tief bei 67,62. Der Tagesumsatz betrug 3,76 Milliarden Dollar.
Der inverse ETF SOXS legte dagegen um 16,8 % zu und setzte 420 Millionen Dollar um. Die Bären haben an diesem Tag ordentlich verdient.
Was sagen die Bullen?
Nvidia verlor nur 1,23 % und hielt sich damit deutlich besser als die Branche. Dass der Branchenführer noch nicht nachgegeben hat, zeigt, dass der Markt KI noch nicht grundsätzlich abschreibt.
AMD veröffentlicht heute Abend nach Börsenschluss seine Quartalszahlen. Sollten die Q4-Prognosen die Erwartungen übertreffen, könnte eine einzige starke Tageskerze SOXL von 67 wieder in die Nähe von 80 ziehen.
Der Philadelphia Semiconductor Index hat innerhalb von drei Tagen bereits fast 12 % verloren und ist kurzfristig überverkauft. Treibstoff für eine Erholung ist also vorhanden.
Was sagen die Bären?
Intel ist der Auslöser des Prognoseschocks. Am Montag fiel die Aktie erneut um 8,8 % auf 59,97 Dollar. Der Prognoseschock am vergangenen Freitag hatte die Aktie bereits um fast 29 % abstürzen lassen.
Die gesamte Speicherchip-Kette ist eingebrochen: Micron verlor 5,78 %, SanDisk mehr als 6 %, Western Digital und Seagate jeweils mehr als 7 %. Das Problem betrifft nicht nur ein oder zwei Aktien.
Bei Marvells 115-Milliarden-Dollar-Übernahme stimmen die Aktionäre beider Seiten mit den Füßen ab: Käufer und Verkäufer wurden am selben Tag abgestraft. Niemand glaubt mehr an die Rechnung, dass KI-Ausgaben sich lohnen.
Am schmerzhaftesten ist der Hebel selbst: Die Branche fiel an einem Tag um 3,37 %, der Spotpreis von SOXL aber gleich um 11,5 %. Auf Monatssicht beträgt der Verlust 48 %. In einem volatilen Markt wird man mit einem dreifachen Hebel jeden Tag weiter zermürbt.
Meine Einschätzung:
Unterm Strich ist diesmal nicht der US-Aktienmarkt eingebrochen – die Chipaktien werden separat neu bewertet.
Früher hat man bei den KI-Ausgaben einfach die Augen zugemacht und daran geglaubt. Jetzt werden die Rechnungen einzeln geprüft.
Ich stehe auf der Seite der Bären, nicht weil ich KI pessimistisch sehe, sondern weil hoch bewertete Aktien keinen Boden haben, solange die Rechnungen nicht geprüft sind. Bei einem dreifachen Hebel gilt das erst recht.
Die AMD-Zahlen heute Abend sind die nächste Rechnung. Sind die Q4-Prognosen vage, muss die Branche weiter unten nach Unterstützung suchen.
Mögliche Szenarien:
Erst ein Anstieg zurück über 77,78 wäre eine Stabilisierung. Das ist der Schlusskurs der Vier-Stunden-Kerze vom Montag, an dem der Ausverkauf stattfand. Gelingt der Sprung zurück darüber, kommt 82,68 in den Blick.
Fällt die Aktie unter 67,62, ist die nächste Station die runde Marke von 60. Bei einem dreifachen Hebel kann es schneller abwärtsgehen, als man denkt.
Was habe ich vor?
Bei dieser Aktie bleibe ich draußen. Die Schwankungen eines dreifachen Hebels halte ich nicht aus, und ich habe oft genug die Erfahrung gemacht, zu früh ins fallende Messer zu greifen.
Steigt die Aktie zurück über 77,78, gebe ich meinen Fehler zu und rede mich nicht heraus. Fällt sie unter 67,62, bleibt meine Einschätzung bestehen.
Kommt die Aktie zurück über 77,78 und erholt sich – oder fällt sie unter 67,62 und wird weiter vom dreifachen Hebel nach unten gezogen? Ich tippe auf Letzteres. Und du?
$SOXL $SOXS $NVDA
#半导体 #美股
Zuerst die Zahlen: Ich stehe auf der Seite der Bären.
Der US-Aktienmarkt ist am Montag zum Handelsschluss eigentlich nicht eingebrochen. Der Dow Jones stieg sogar um 0,41 % auf 51.983 Punkte, der S&P 500 verlor nur 0,51 % und der Nasdaq fiel um 1,07 % auf 25.164 Punkte.
Aber bei den Chipaktien gab es einen regelrechten Einbruch.
Der Philadelphia Semiconductor Index verlor 3,37 %, der Nasdaq 100 fiel vom Hoch Anfang Oktober um mehr als 10 % und befindet sich damit offiziell in einer technischen Korrektur.
Eine Auswertung ergab, dass am Montag noch sieben von zehn S&P-500-Mitgliedern im Plus schlossen. Bei den Chipaktien hingegen gingen an einem einzigen Tag mehr als 400 Milliarden Dollar an Marktkapitalisierung verloren.
Am schlimmsten traf es SOXL, den dreifach gehebelten Halbleiter-ETF für Long-Positionen.
Der Spotpreis schloss am Montag bei 68,17 Dollar, ein Tagesverlust von 11,5 %. Der Token verlor innerhalb von 24 Stunden 15,2 % und steht jetzt bei etwa 69,7.
Das 24-Stunden-Hoch lag bei 82,68, das Tief bei 67,62. Der Tagesumsatz betrug 3,76 Milliarden Dollar.
Der inverse ETF SOXS legte dagegen um 16,8 % zu und setzte 420 Millionen Dollar um. Die Bären haben an diesem Tag ordentlich verdient.
Was sagen die Bullen?
Nvidia verlor nur 1,23 % und hielt sich damit deutlich besser als die Branche. Dass der Branchenführer noch nicht nachgegeben hat, zeigt, dass der Markt KI noch nicht grundsätzlich abschreibt.
AMD veröffentlicht heute Abend nach Börsenschluss seine Quartalszahlen. Sollten die Q4-Prognosen die Erwartungen übertreffen, könnte eine einzige starke Tageskerze SOXL von 67 wieder in die Nähe von 80 ziehen.
Der Philadelphia Semiconductor Index hat innerhalb von drei Tagen bereits fast 12 % verloren und ist kurzfristig überverkauft. Treibstoff für eine Erholung ist also vorhanden.
Was sagen die Bären?
Intel ist der Auslöser des Prognoseschocks. Am Montag fiel die Aktie erneut um 8,8 % auf 59,97 Dollar. Der Prognoseschock am vergangenen Freitag hatte die Aktie bereits um fast 29 % abstürzen lassen.
Die gesamte Speicherchip-Kette ist eingebrochen: Micron verlor 5,78 %, SanDisk mehr als 6 %, Western Digital und Seagate jeweils mehr als 7 %. Das Problem betrifft nicht nur ein oder zwei Aktien.
Bei Marvells 115-Milliarden-Dollar-Übernahme stimmen die Aktionäre beider Seiten mit den Füßen ab: Käufer und Verkäufer wurden am selben Tag abgestraft. Niemand glaubt mehr an die Rechnung, dass KI-Ausgaben sich lohnen.
Am schmerzhaftesten ist der Hebel selbst: Die Branche fiel an einem Tag um 3,37 %, der Spotpreis von SOXL aber gleich um 11,5 %. Auf Monatssicht beträgt der Verlust 48 %. In einem volatilen Markt wird man mit einem dreifachen Hebel jeden Tag weiter zermürbt.
Meine Einschätzung:
Unterm Strich ist diesmal nicht der US-Aktienmarkt eingebrochen – die Chipaktien werden separat neu bewertet.
Früher hat man bei den KI-Ausgaben einfach die Augen zugemacht und daran geglaubt. Jetzt werden die Rechnungen einzeln geprüft.
Ich stehe auf der Seite der Bären, nicht weil ich KI pessimistisch sehe, sondern weil hoch bewertete Aktien keinen Boden haben, solange die Rechnungen nicht geprüft sind. Bei einem dreifachen Hebel gilt das erst recht.
Die AMD-Zahlen heute Abend sind die nächste Rechnung. Sind die Q4-Prognosen vage, muss die Branche weiter unten nach Unterstützung suchen.
Mögliche Szenarien:
Erst ein Anstieg zurück über 77,78 wäre eine Stabilisierung. Das ist der Schlusskurs der Vier-Stunden-Kerze vom Montag, an dem der Ausverkauf stattfand. Gelingt der Sprung zurück darüber, kommt 82,68 in den Blick.
Fällt die Aktie unter 67,62, ist die nächste Station die runde Marke von 60. Bei einem dreifachen Hebel kann es schneller abwärtsgehen, als man denkt.
Was habe ich vor?
Bei dieser Aktie bleibe ich draußen. Die Schwankungen eines dreifachen Hebels halte ich nicht aus, und ich habe oft genug die Erfahrung gemacht, zu früh ins fallende Messer zu greifen.
Steigt die Aktie zurück über 77,78, gebe ich meinen Fehler zu und rede mich nicht heraus. Fällt sie unter 67,62, bleibt meine Einschätzung bestehen.
Kommt die Aktie zurück über 77,78 und erholt sich – oder fällt sie unter 67,62 und wird weiter vom dreifachen Hebel nach unten gezogen? Ich tippe auf Letzteres. Und du?
$SOXL $SOXS $NVDA
#半导体 #美股
1
3
2.3k
·
--
Übersetzung ansehen
我靠投票还没开始,黄金先涨1.3%了
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
我靠投票还没开始,黄金先涨1.3%了
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
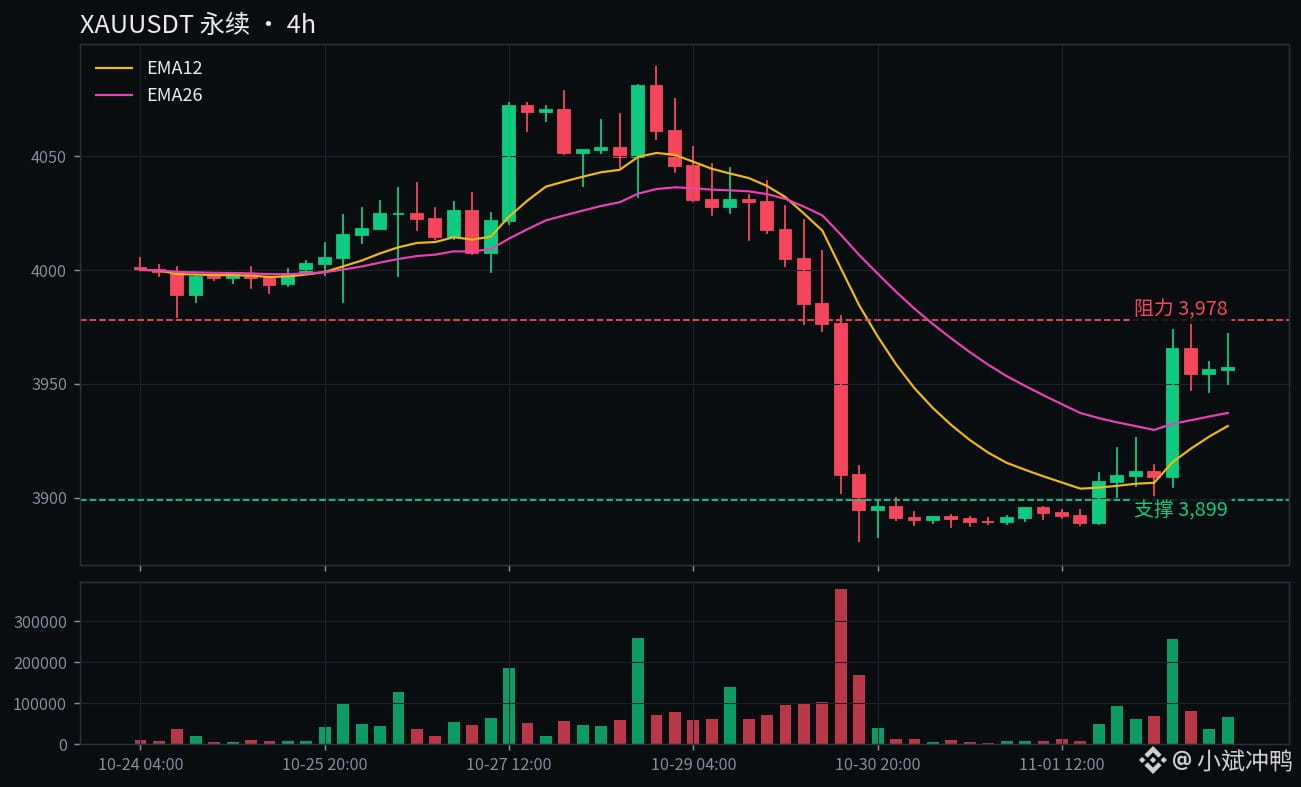
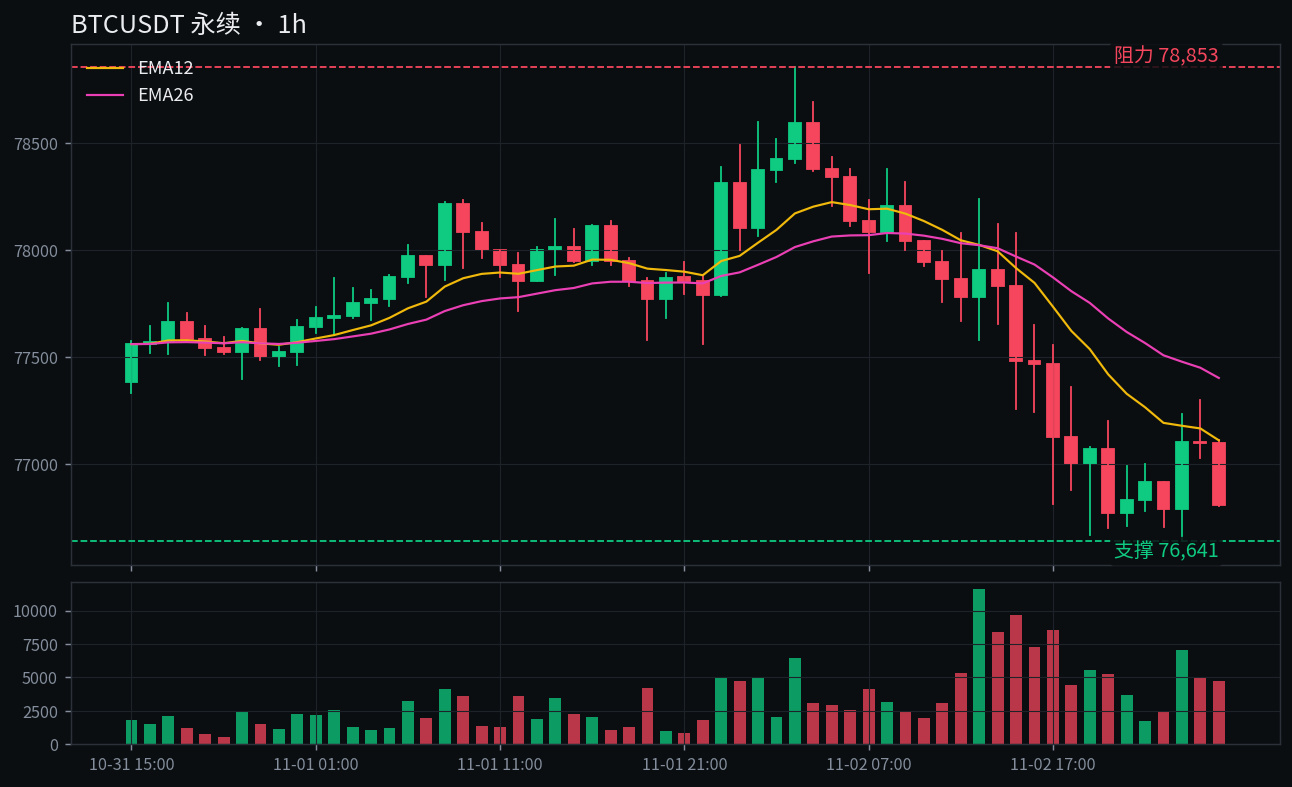
12
·
--
Übersetzung ansehen
Saylor买BTC花65M,回购却花208M
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
Saylor买BTC花65M,回购却花208M
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
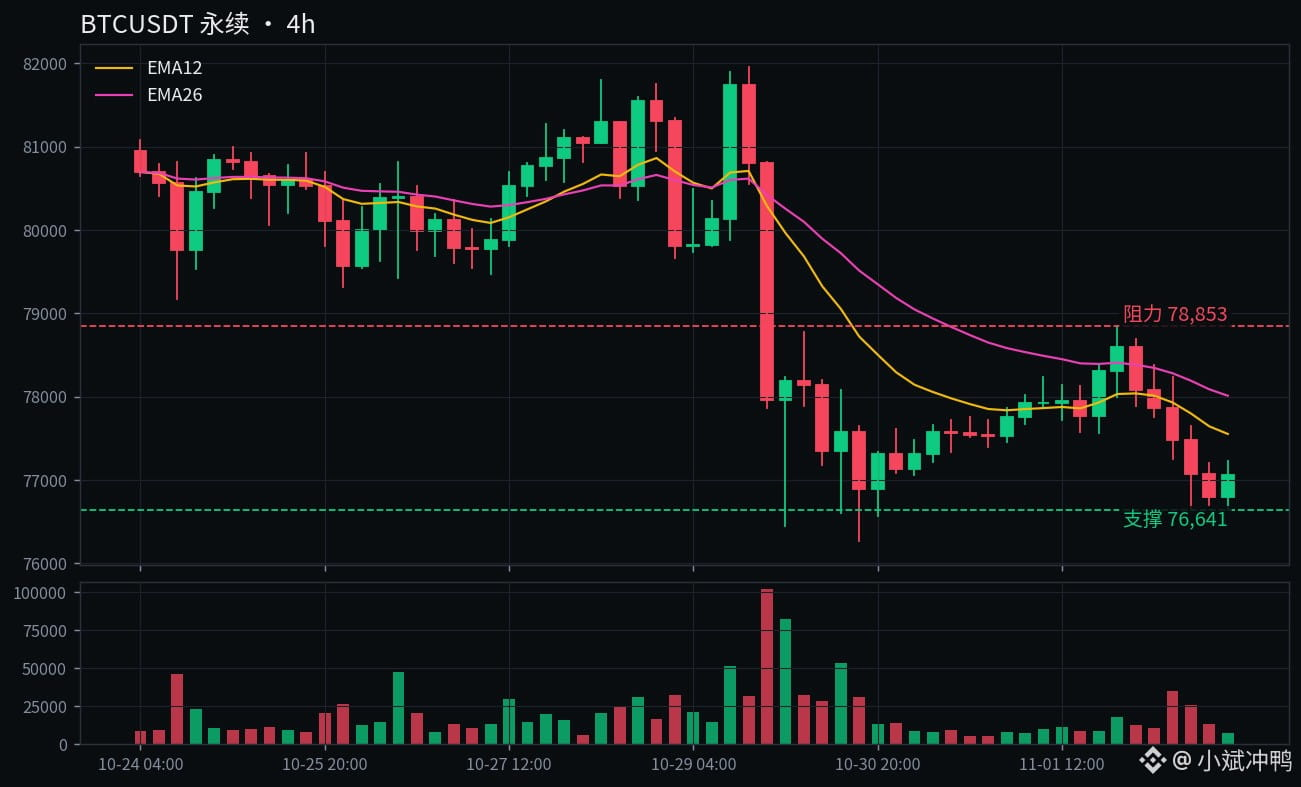
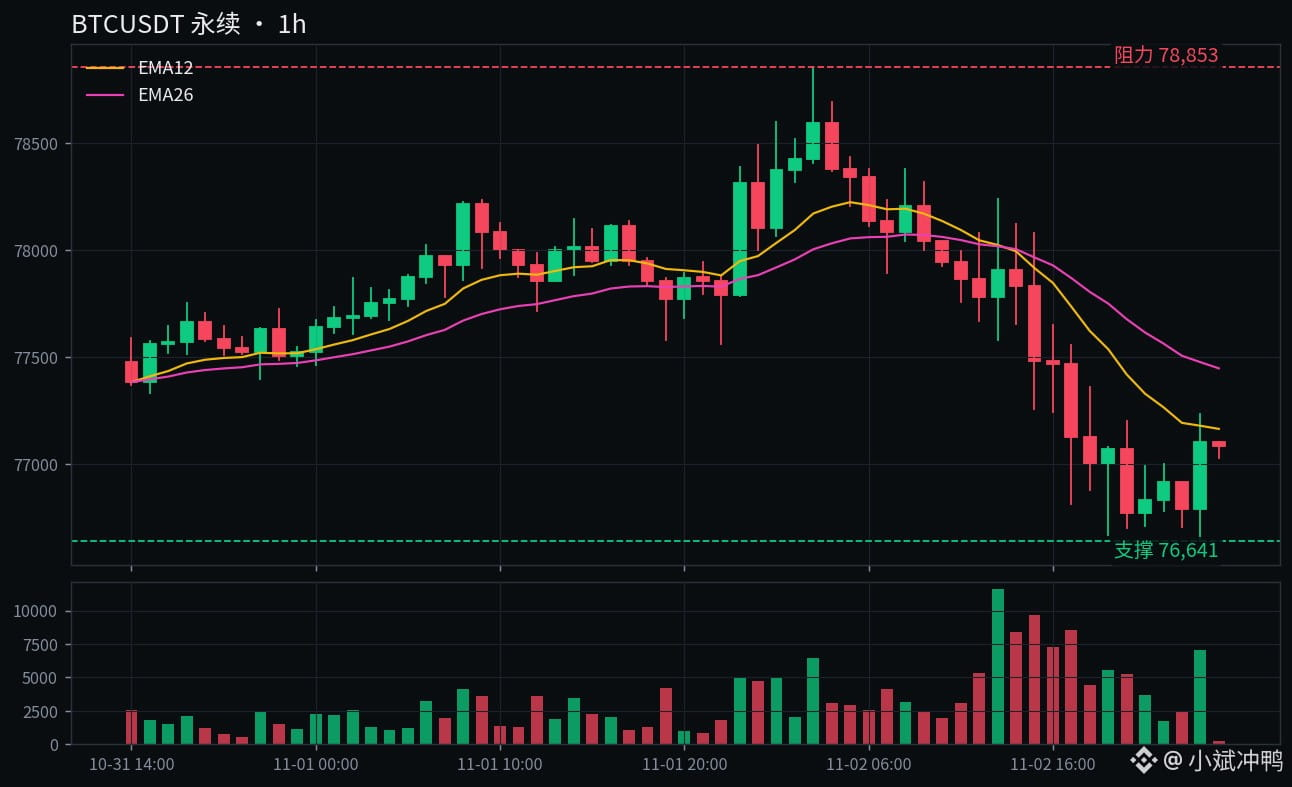
321
·
--
Übersetzung ansehen
昨天说跌破508看500,AMD直接干到466
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
昨天说跌破508看500,AMD直接干到466
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
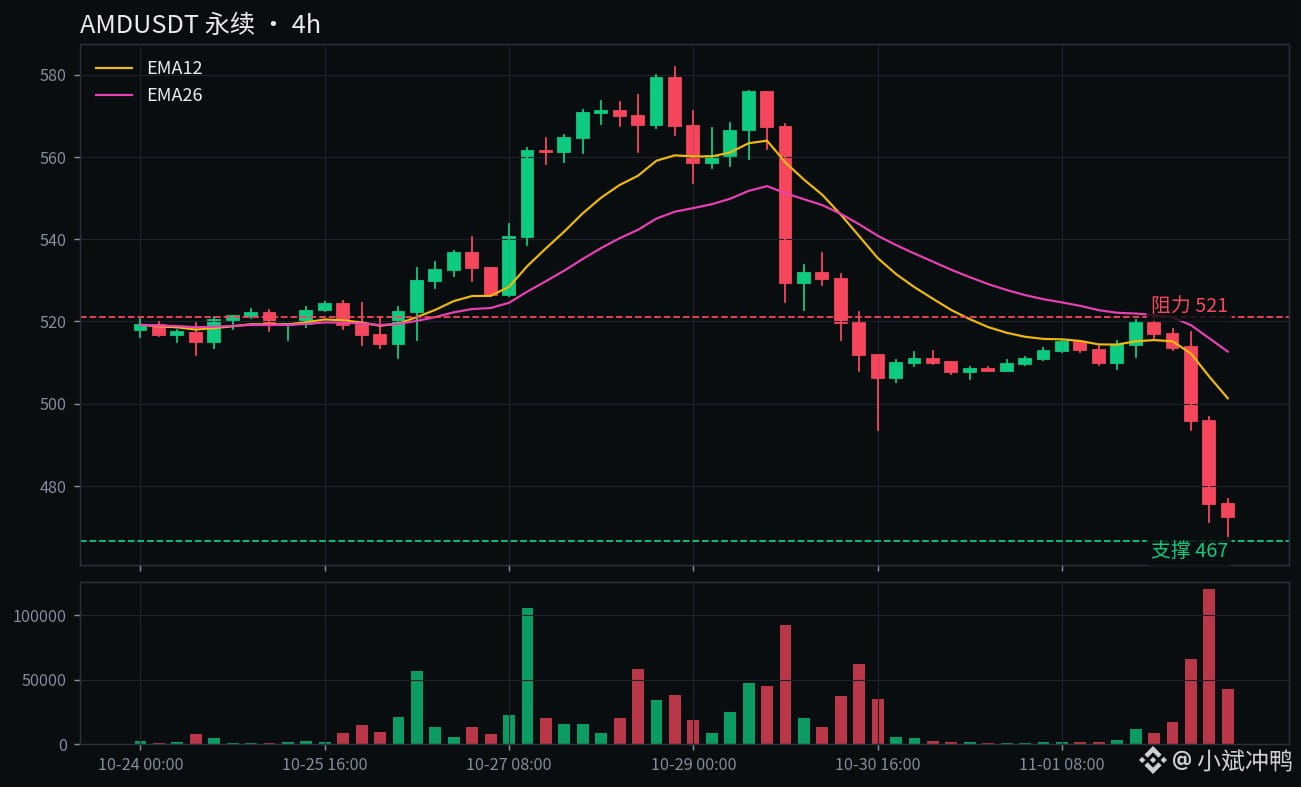
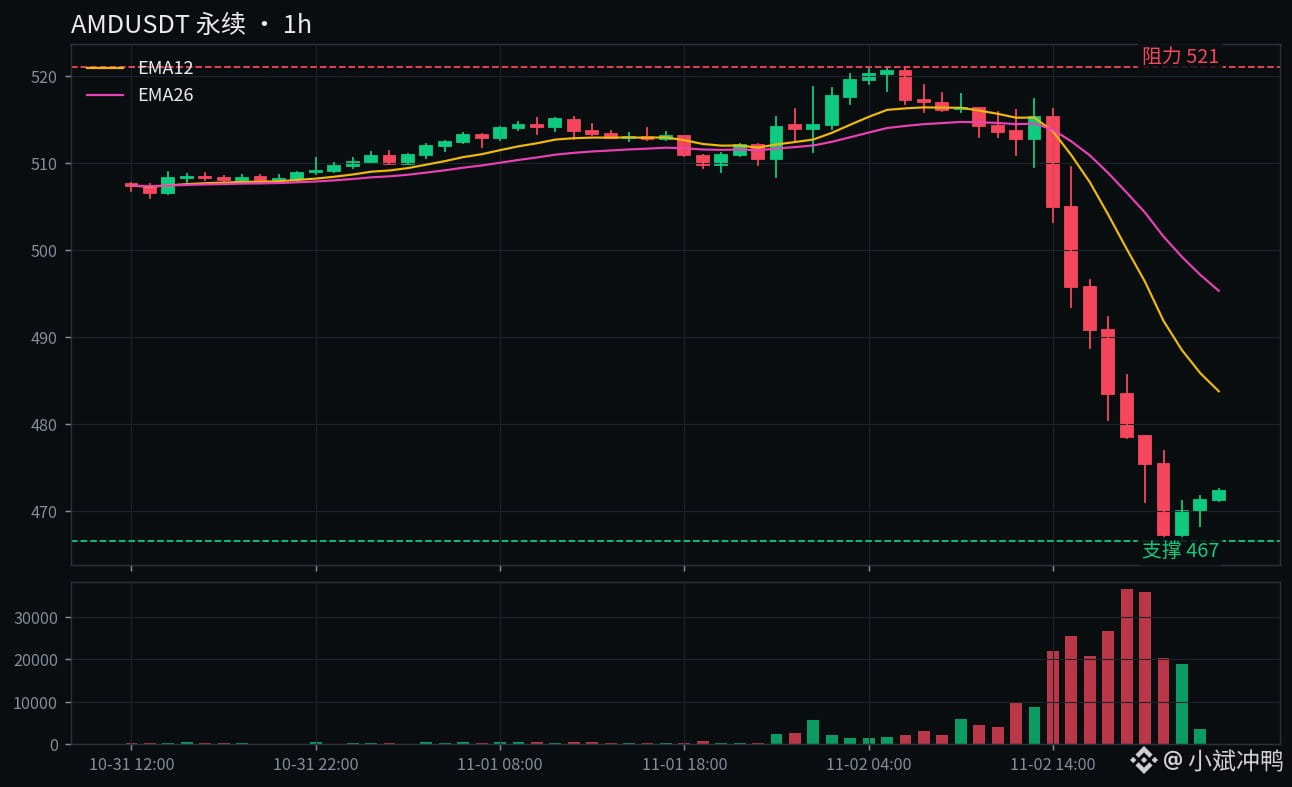
23
·
--
Übersetzung ansehen
昨天涨34%的IDOL,今天直接腰斩48%
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
昨天涨34%的IDOL,今天直接腰斩48%
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
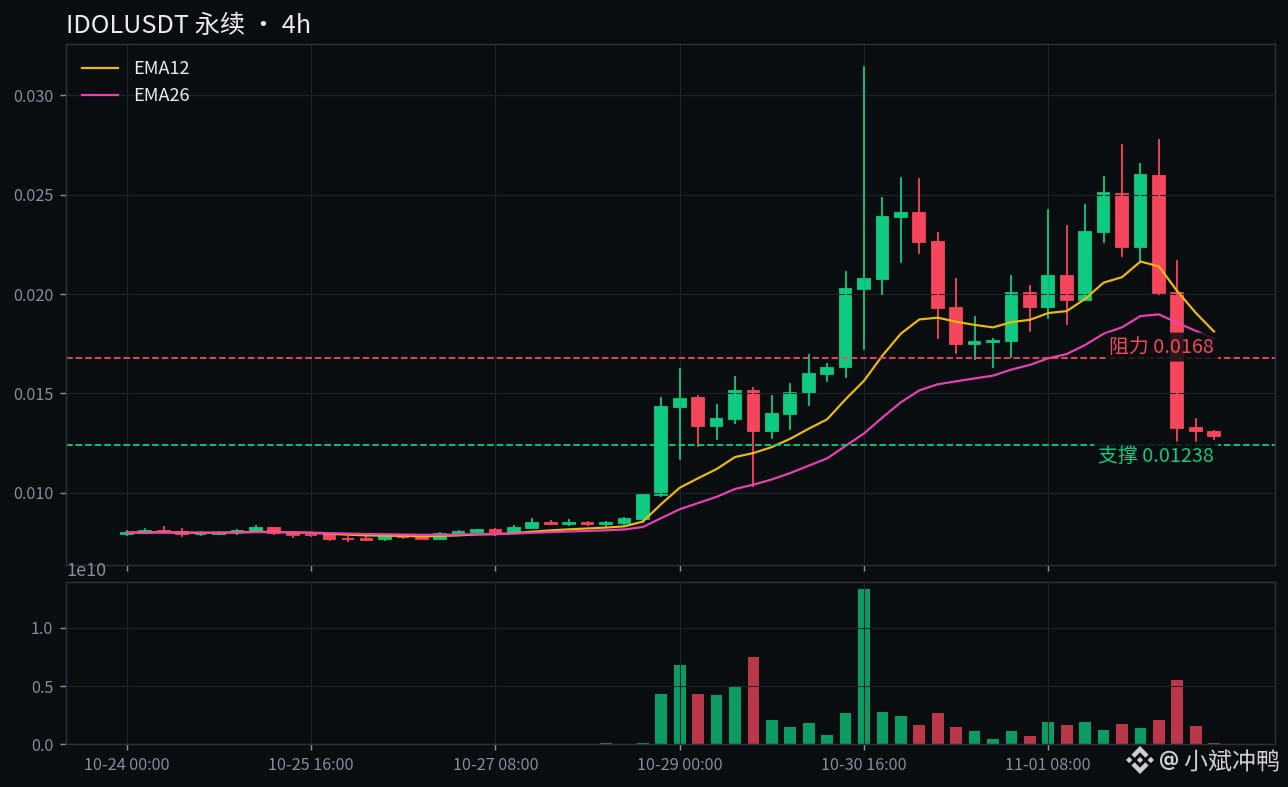
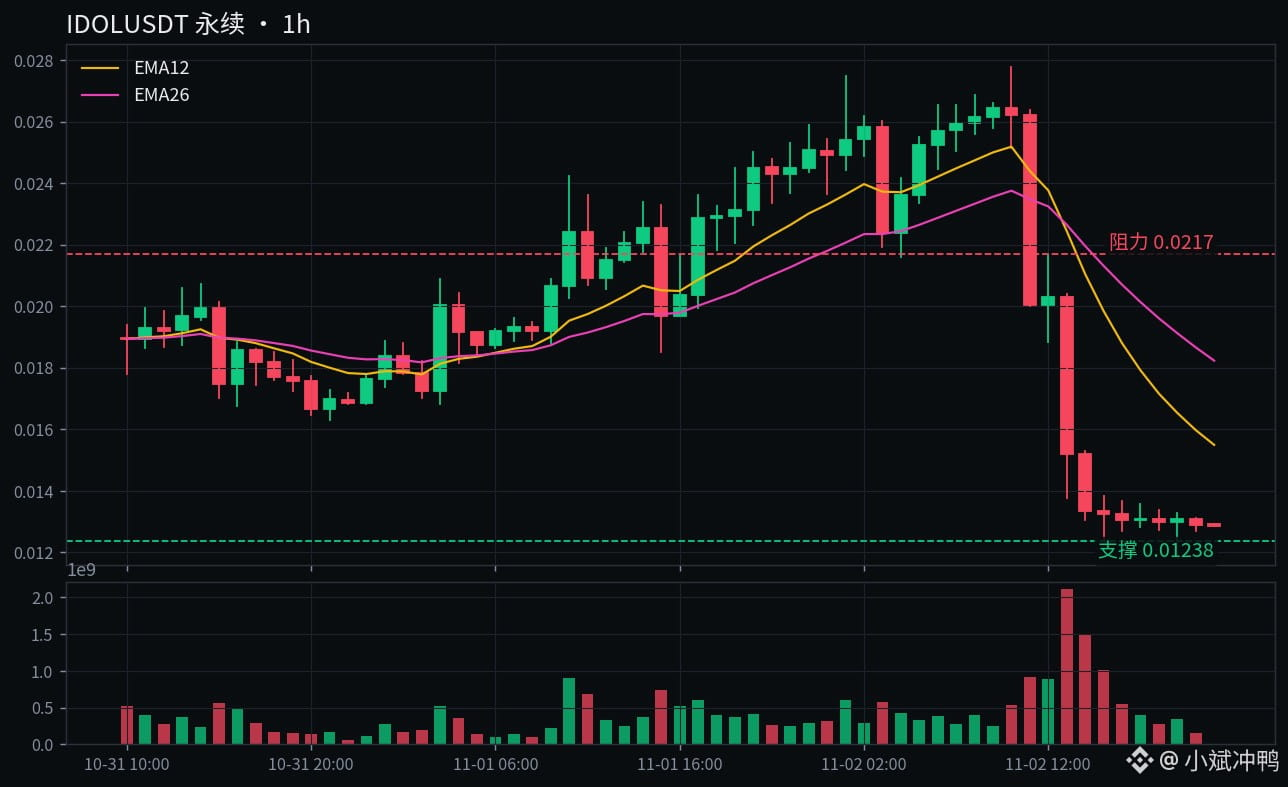
17
·
--
Übersetzung ansehen
EVAA7天涨166%,我翻了一圈没找到利好
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
EVAA7天涨166%,我翻了一圈没找到利好
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
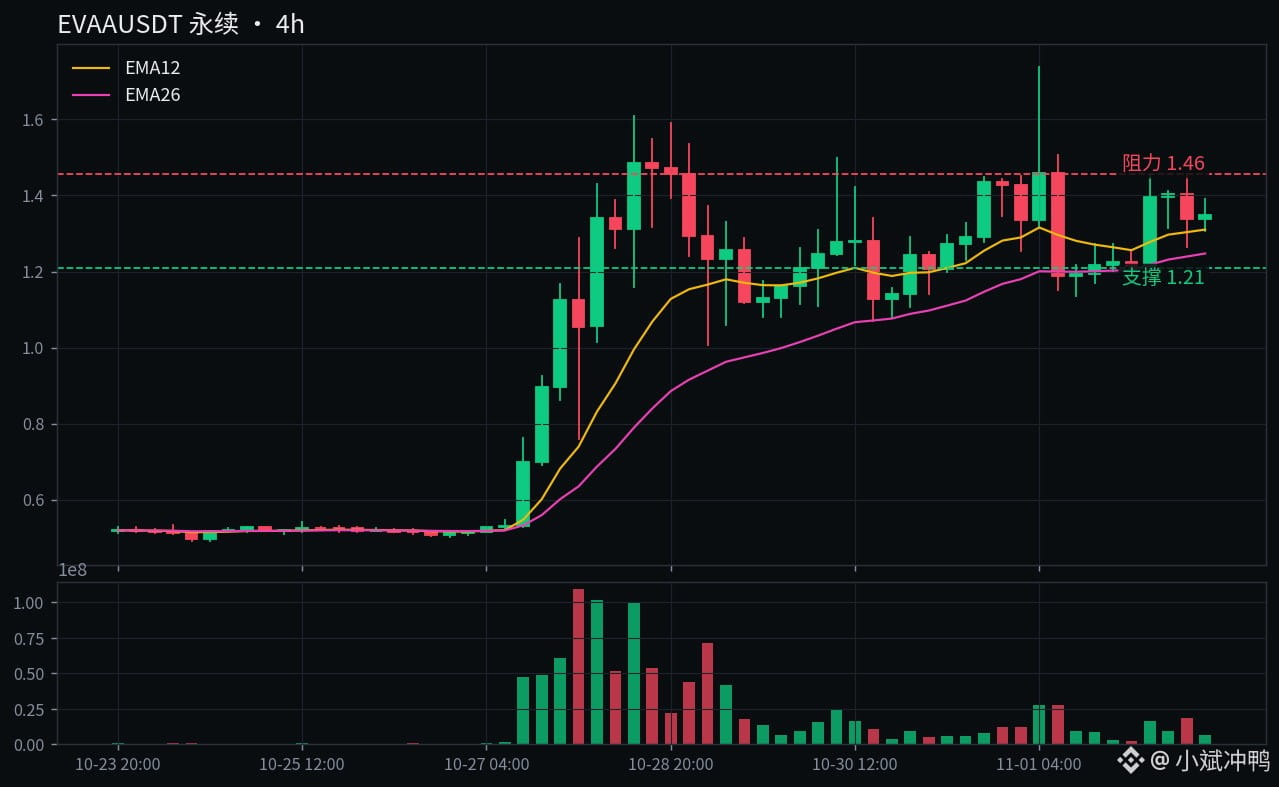
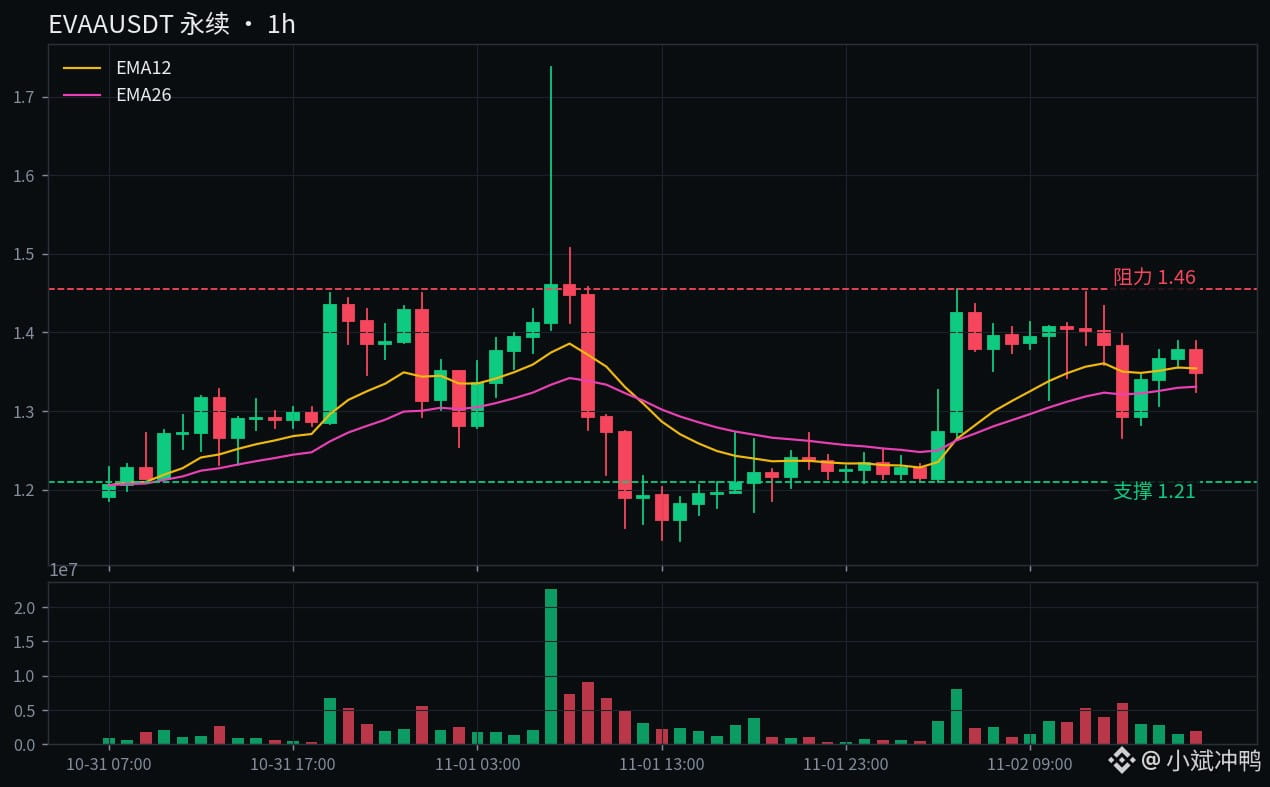
3
·
--
MRVL kauft LITE für 115 Milliarden – warum fallen beide Aktien?
Ich stehe auf der Seite der Bären: Diese Übernahme sieht ganz danach aus, als würden die MRVL-Aktionäre schon heute für eine Geschichte aus dem Jahr 2028 bezahlen.
Zuerst die Zahlen.
Am Montag an den US-Börsen kündigte Marvell an, den Optikkomponentenhersteller Lumentum im Rahmen einer reinen Aktientransaktion für 115 Milliarden US-Dollar zu übernehmen.
Lumentum-Aktionäre erhalten für jede Aktie 4,5 Marvell-Aktien. Zum Zeitpunkt der Bekanntgabe entsprach das rund 1.132 US-Dollar – ein Aufschlag von 23,9 % auf den Schlusskurs vom 28. Oktober.
Der Preis dafür: Marvells bisherige Aktionäre werden nur noch 67 % am fusionierten Unternehmen halten, während die Lumentum-Aktionäre 33 % bekommen.
Der Abschluss ist erst für das erste Halbjahr 2028 geplant und muss noch von den Aktionären beider Unternehmen sowie den Aufsichtsbehörden genehmigt werden.
Die Kursreaktion war deutlich ehrlicher als die Pressemitteilung.
MRVL fiel innerhalb von 24 Stunden um 9,3 % auf aktuell 180,65. Das 24-Stunden-Hoch lag bei 206,32, das Tief bei 180,26. Das Handelsvolumen der Kontrakte betrug 179 Millionen US-Dollar.
Noch schlimmer traf es LITE: Die Aktie fiel innerhalb von 24 Stunden um 14,2 % auf 729,6.
Umgerechnet auf das Umtauschverhältnis von 4,5 Aktien ist die zum Zeitpunkt der Bekanntgabe 1.132 US-Dollar schwere Gegenleistung zusammen mit MRVL auf rund 813 US-Dollar geschrumpft – fast 30 % weniger.
Das Absurde: Der aktuelle LITE-Kurs von 729,6 liegt sogar noch deutlich unter diesem umgerechneten Wert. Der Markt glaubt nicht einmal daran.
Was sagen die Bullen?
Lumentum ist ein wirklich profitables Unternehmen: Der Umsatz stieg im vergangenen Quartal um 136,5 % auf 1,26 Milliarden US-Dollar. Für das nächste Quartal stellt das Unternehmen 1,575 bis 1,625 Milliarden US-Dollar in Aussicht.
Auch die Rechnung des Marvell-Managements klingt verlockend: Nach der Fusion soll das Unternehmen einen adressierbaren Markt von 550 Milliarden US-Dollar abdecken, jährlich mehr als 1 Milliarde US-Dollar an Synergien einsparen und bereits im ersten Jahr nach Abschluss den bereinigten Gewinn je Aktie steigern.
Stifel und Piper Sandler halten trotz des Kurseinbruchs an ihrer positiven Einschätzung fest. Auch Marvells eigene Prognosen vom Investorentag im Oktober sind ambitioniert: 20 Milliarden US-Dollar Umsatz im Jahr 2028 und 70 bis 90 Milliarden US-Dollar im Jahr 2031.
Was sagen die Bären?
So groß die Vision auch sein mag: Der Abschluss steht erst 2028 an, und Synergien sollen frühestens ab 2029 zum Tragen kommen. Für die Verwässerung müssen die Aktionäre aber schon heute bezahlen.
Marvell verlor in den vergangenen fünf Tagen 20,65 % und im vergangenen Monat 33,41 %. Die Übernahmeankündigung hat einem ohnehin schon fallenden Kurs nur noch einen zusätzlichen Tritt verpasst.
Schon am Tag der durchgesickerten Nachricht fiel die Aktie zunächst um 13 %, am Tag der offiziellen Bekanntgabe dann noch einmal um 6,5 %. Dass die Aktionäre beider Unternehmen am selben Tag Geld verlieren, ist bei Übernahmen eher ungewöhnlich.
Broadcom konkurriert im selben Bereich, und das größte Stück vom Kuchen bei Googles maßgeschneiderten Chips war ohnehin nicht für Marvell bestimmt.
Meine Einschätzung.
Unterm Strich geht es bei diesem Deal nicht um Lumentums aktuelle Gewinne, sondern um Einfluss auf die optische Vernetzung in KI-Racks.
Einfluss lässt sich nicht quartalsweise ausliefern, die Verwässerung dagegen tritt sofort ein – 33 % sind eben 33 %.
Ich glaube eher den Bären. Zumindest solange die Unsicherheit über den Abschluss nicht ausgeräumt ist, gibt es für den Markt keinen Grund, die Bewertung schon jetzt wieder anzuheben.
Szenarien.
Schafft der Kurs es zurück über 206,32 und hält sich dort, lag ich falsch: Dann ist der negative Verwässerungseffekt eingepreist, und als Nächstes wäre die runde Marke von 220 im Blick.
Fällt der Kurs unter das 24-Stunden-Tief von 180,26, ist der Verkaufsdruck noch nicht vorbei. Dann wäre die runde Marke von 170 das nächste Ziel.
Am 26. November legt Marvell selbst seine Zahlen vor. Ob die Umsatzprognose von 20 Milliarden US-Dollar für 2028 Bestand hat, wird der nächste Prüfstein sein.
Was ich vorhabe.
Ich habe gerade eine Short-Position eröffnet. Steigt der Kurs wieder über 206, gehe ich glatt. Fällt er unter 180, bleibe ich dabei.
Jetzt noch auf steigende Kurse zu setzen, wäre, als würde man für die Geschichte von 2028 schon im Voraus bezahlen. Auf diesen Reinfall habe ich keine Lust.
Was meint ihr: Überreagiert der Markt und steigt wieder über 206,32, sodass ich mein Fett wegkriege, oder drückt die Verwässerung den Kurs zuerst unter 180,26? Ich tippe auf Letzteres. Und ihr?
$MRVL $LITE $AVGO
#Marvell #Halbleiter
MRVL kauft LITE für 115 Milliarden – warum fallen beide Aktien?
Ich stehe auf der Seite der Bären: Diese Übernahme sieht ganz danach aus, als würden die MRVL-Aktionäre schon heute für eine Geschichte aus dem Jahr 2028 bezahlen.
Zuerst die Zahlen.
Am Montag an den US-Börsen kündigte Marvell an, den Optikkomponentenhersteller Lumentum im Rahmen einer reinen Aktientransaktion für 115 Milliarden US-Dollar zu übernehmen.
Lumentum-Aktionäre erhalten für jede Aktie 4,5 Marvell-Aktien. Zum Zeitpunkt der Bekanntgabe entsprach das rund 1.132 US-Dollar – ein Aufschlag von 23,9 % auf den Schlusskurs vom 28. Oktober.
Der Preis dafür: Marvells bisherige Aktionäre werden nur noch 67 % am fusionierten Unternehmen halten, während die Lumentum-Aktionäre 33 % bekommen.
Der Abschluss ist erst für das erste Halbjahr 2028 geplant und muss noch von den Aktionären beider Unternehmen sowie den Aufsichtsbehörden genehmigt werden.
Die Kursreaktion war deutlich ehrlicher als die Pressemitteilung.
MRVL fiel innerhalb von 24 Stunden um 9,3 % auf aktuell 180,65. Das 24-Stunden-Hoch lag bei 206,32, das Tief bei 180,26. Das Handelsvolumen der Kontrakte betrug 179 Millionen US-Dollar.
Noch schlimmer traf es LITE: Die Aktie fiel innerhalb von 24 Stunden um 14,2 % auf 729,6.
Umgerechnet auf das Umtauschverhältnis von 4,5 Aktien ist die zum Zeitpunkt der Bekanntgabe 1.132 US-Dollar schwere Gegenleistung zusammen mit MRVL auf rund 813 US-Dollar geschrumpft – fast 30 % weniger.
Das Absurde: Der aktuelle LITE-Kurs von 729,6 liegt sogar noch deutlich unter diesem umgerechneten Wert. Der Markt glaubt nicht einmal daran.
Was sagen die Bullen?
Lumentum ist ein wirklich profitables Unternehmen: Der Umsatz stieg im vergangenen Quartal um 136,5 % auf 1,26 Milliarden US-Dollar. Für das nächste Quartal stellt das Unternehmen 1,575 bis 1,625 Milliarden US-Dollar in Aussicht.
Auch die Rechnung des Marvell-Managements klingt verlockend: Nach der Fusion soll das Unternehmen einen adressierbaren Markt von 550 Milliarden US-Dollar abdecken, jährlich mehr als 1 Milliarde US-Dollar an Synergien einsparen und bereits im ersten Jahr nach Abschluss den bereinigten Gewinn je Aktie steigern.
Stifel und Piper Sandler halten trotz des Kurseinbruchs an ihrer positiven Einschätzung fest. Auch Marvells eigene Prognosen vom Investorentag im Oktober sind ambitioniert: 20 Milliarden US-Dollar Umsatz im Jahr 2028 und 70 bis 90 Milliarden US-Dollar im Jahr 2031.
Was sagen die Bären?
So groß die Vision auch sein mag: Der Abschluss steht erst 2028 an, und Synergien sollen frühestens ab 2029 zum Tragen kommen. Für die Verwässerung müssen die Aktionäre aber schon heute bezahlen.
Marvell verlor in den vergangenen fünf Tagen 20,65 % und im vergangenen Monat 33,41 %. Die Übernahmeankündigung hat einem ohnehin schon fallenden Kurs nur noch einen zusätzlichen Tritt verpasst.
Schon am Tag der durchgesickerten Nachricht fiel die Aktie zunächst um 13 %, am Tag der offiziellen Bekanntgabe dann noch einmal um 6,5 %. Dass die Aktionäre beider Unternehmen am selben Tag Geld verlieren, ist bei Übernahmen eher ungewöhnlich.
Broadcom konkurriert im selben Bereich, und das größte Stück vom Kuchen bei Googles maßgeschneiderten Chips war ohnehin nicht für Marvell bestimmt.
Meine Einschätzung.
Unterm Strich geht es bei diesem Deal nicht um Lumentums aktuelle Gewinne, sondern um Einfluss auf die optische Vernetzung in KI-Racks.
Einfluss lässt sich nicht quartalsweise ausliefern, die Verwässerung dagegen tritt sofort ein – 33 % sind eben 33 %.
Ich glaube eher den Bären. Zumindest solange die Unsicherheit über den Abschluss nicht ausgeräumt ist, gibt es für den Markt keinen Grund, die Bewertung schon jetzt wieder anzuheben.
Szenarien.
Schafft der Kurs es zurück über 206,32 und hält sich dort, lag ich falsch: Dann ist der negative Verwässerungseffekt eingepreist, und als Nächstes wäre die runde Marke von 220 im Blick.
Fällt der Kurs unter das 24-Stunden-Tief von 180,26, ist der Verkaufsdruck noch nicht vorbei. Dann wäre die runde Marke von 170 das nächste Ziel.
Am 26. November legt Marvell selbst seine Zahlen vor. Ob die Umsatzprognose von 20 Milliarden US-Dollar für 2028 Bestand hat, wird der nächste Prüfstein sein.
Was ich vorhabe.
Ich habe gerade eine Short-Position eröffnet. Steigt der Kurs wieder über 206, gehe ich glatt. Fällt er unter 180, bleibe ich dabei.
Jetzt noch auf steigende Kurse zu setzen, wäre, als würde man für die Geschichte von 2028 schon im Voraus bezahlen. Auf diesen Reinfall habe ich keine Lust.
Was meint ihr: Überreagiert der Markt und steigt wieder über 206,32, sodass ich mein Fett wegkriege, oder drückt die Verwässerung den Kurs zuerst unter 180,26? Ich tippe auf Letzteres. Und ihr?
$MRVL $LITE $AVGO
#Marvell #Halbleiter
Ich stehe auf der Seite der Bären: Diese Übernahme sieht ganz danach aus, als würden die MRVL-Aktionäre schon heute für eine Geschichte aus dem Jahr 2028 bezahlen.
Zuerst die Zahlen.
Am Montag an den US-Börsen kündigte Marvell an, den Optikkomponentenhersteller Lumentum im Rahmen einer reinen Aktientransaktion für 115 Milliarden US-Dollar zu übernehmen.
Lumentum-Aktionäre erhalten für jede Aktie 4,5 Marvell-Aktien. Zum Zeitpunkt der Bekanntgabe entsprach das rund 1.132 US-Dollar – ein Aufschlag von 23,9 % auf den Schlusskurs vom 28. Oktober.
Der Preis dafür: Marvells bisherige Aktionäre werden nur noch 67 % am fusionierten Unternehmen halten, während die Lumentum-Aktionäre 33 % bekommen.
Der Abschluss ist erst für das erste Halbjahr 2028 geplant und muss noch von den Aktionären beider Unternehmen sowie den Aufsichtsbehörden genehmigt werden.
Die Kursreaktion war deutlich ehrlicher als die Pressemitteilung.
MRVL fiel innerhalb von 24 Stunden um 9,3 % auf aktuell 180,65. Das 24-Stunden-Hoch lag bei 206,32, das Tief bei 180,26. Das Handelsvolumen der Kontrakte betrug 179 Millionen US-Dollar.
Noch schlimmer traf es LITE: Die Aktie fiel innerhalb von 24 Stunden um 14,2 % auf 729,6.
Umgerechnet auf das Umtauschverhältnis von 4,5 Aktien ist die zum Zeitpunkt der Bekanntgabe 1.132 US-Dollar schwere Gegenleistung zusammen mit MRVL auf rund 813 US-Dollar geschrumpft – fast 30 % weniger.
Das Absurde: Der aktuelle LITE-Kurs von 729,6 liegt sogar noch deutlich unter diesem umgerechneten Wert. Der Markt glaubt nicht einmal daran.
Was sagen die Bullen?
Lumentum ist ein wirklich profitables Unternehmen: Der Umsatz stieg im vergangenen Quartal um 136,5 % auf 1,26 Milliarden US-Dollar. Für das nächste Quartal stellt das Unternehmen 1,575 bis 1,625 Milliarden US-Dollar in Aussicht.
Auch die Rechnung des Marvell-Managements klingt verlockend: Nach der Fusion soll das Unternehmen einen adressierbaren Markt von 550 Milliarden US-Dollar abdecken, jährlich mehr als 1 Milliarde US-Dollar an Synergien einsparen und bereits im ersten Jahr nach Abschluss den bereinigten Gewinn je Aktie steigern.
Stifel und Piper Sandler halten trotz des Kurseinbruchs an ihrer positiven Einschätzung fest. Auch Marvells eigene Prognosen vom Investorentag im Oktober sind ambitioniert: 20 Milliarden US-Dollar Umsatz im Jahr 2028 und 70 bis 90 Milliarden US-Dollar im Jahr 2031.
Was sagen die Bären?
So groß die Vision auch sein mag: Der Abschluss steht erst 2028 an, und Synergien sollen frühestens ab 2029 zum Tragen kommen. Für die Verwässerung müssen die Aktionäre aber schon heute bezahlen.
Marvell verlor in den vergangenen fünf Tagen 20,65 % und im vergangenen Monat 33,41 %. Die Übernahmeankündigung hat einem ohnehin schon fallenden Kurs nur noch einen zusätzlichen Tritt verpasst.
Schon am Tag der durchgesickerten Nachricht fiel die Aktie zunächst um 13 %, am Tag der offiziellen Bekanntgabe dann noch einmal um 6,5 %. Dass die Aktionäre beider Unternehmen am selben Tag Geld verlieren, ist bei Übernahmen eher ungewöhnlich.
Broadcom konkurriert im selben Bereich, und das größte Stück vom Kuchen bei Googles maßgeschneiderten Chips war ohnehin nicht für Marvell bestimmt.
Meine Einschätzung.
Unterm Strich geht es bei diesem Deal nicht um Lumentums aktuelle Gewinne, sondern um Einfluss auf die optische Vernetzung in KI-Racks.
Einfluss lässt sich nicht quartalsweise ausliefern, die Verwässerung dagegen tritt sofort ein – 33 % sind eben 33 %.
Ich glaube eher den Bären. Zumindest solange die Unsicherheit über den Abschluss nicht ausgeräumt ist, gibt es für den Markt keinen Grund, die Bewertung schon jetzt wieder anzuheben.
Szenarien.
Schafft der Kurs es zurück über 206,32 und hält sich dort, lag ich falsch: Dann ist der negative Verwässerungseffekt eingepreist, und als Nächstes wäre die runde Marke von 220 im Blick.
Fällt der Kurs unter das 24-Stunden-Tief von 180,26, ist der Verkaufsdruck noch nicht vorbei. Dann wäre die runde Marke von 170 das nächste Ziel.
Am 26. November legt Marvell selbst seine Zahlen vor. Ob die Umsatzprognose von 20 Milliarden US-Dollar für 2028 Bestand hat, wird der nächste Prüfstein sein.
Was ich vorhabe.
Ich habe gerade eine Short-Position eröffnet. Steigt der Kurs wieder über 206, gehe ich glatt. Fällt er unter 180, bleibe ich dabei.
Jetzt noch auf steigende Kurse zu setzen, wäre, als würde man für die Geschichte von 2028 schon im Voraus bezahlen. Auf diesen Reinfall habe ich keine Lust.
Was meint ihr: Überreagiert der Markt und steigt wieder über 206,32, sodass ich mein Fett wegkriege, oder drückt die Verwässerung den Kurs zuerst unter 180,26? Ich tippe auf Letzteres. Und ihr?
$MRVL $LITE $AVGO
#Marvell #Halbleiter
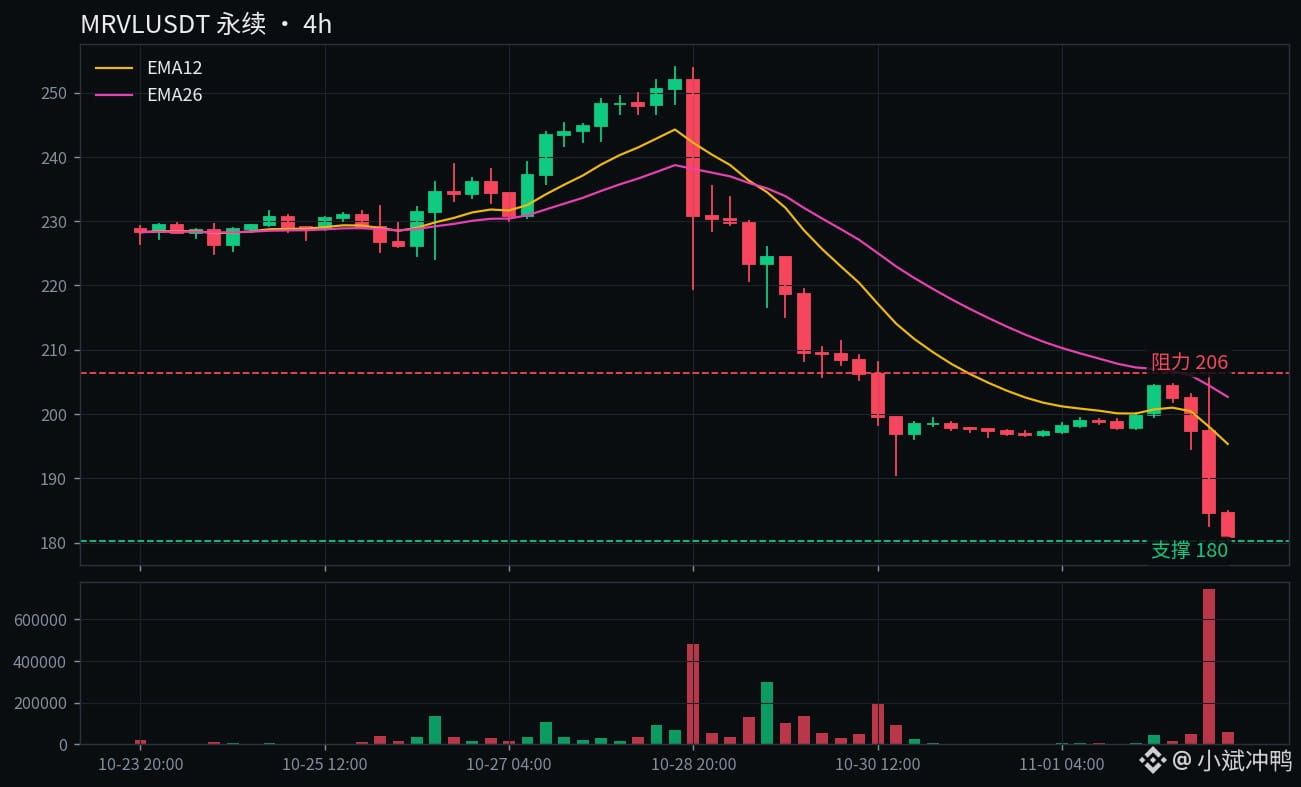
3
2.4k
·
--
HOT steigt fast 19 % – nichts Ungewöhnliches. Dass die Short-Seite in 8 Stunden 1,5 % zahlt, ist dagegen absurd.
Bei dieser Bewegung bin ich auf der Seite der Shorts, die weiter Gebühren zahlen. Volumen und Funding-Rate sprechen für sich.
Zuerst die Daten.
Die Bewegung bei HOT kam heute Nachmittag in Gang. Die 14-Uhr-Kerze im 1-Stunden-Chart bewegte direkt 33,7 Milliarden Coins. Noch heftiger war die 12-Uhr-Kerze im 4-Stunden-Chart: 46,9 Milliarden Coins trieben den Kurs von 0,0003790 auf 0,0004277. Über 24 Stunden steht HOT aktuell bei +18,9 %, der Kurs liegt bei etwa 0,0004248.
Kurz gesagt: Heute gab es bei diesem Coin keine wirklich neuen Nachrichten. Auch die heutige Analyse von CoinMarketCap stellte fest, dass kein coin-spezifischer Auslöser erkennbar ist. Vielmehr explodierte zuerst das Spot-Volumen: Das Kaufvolumen hat sich fast vervierfacht, und der Kurs liegt nun über dem 7-Tage-Durchschnitt bei 0,000349 sowie dem 30-Tage-Durchschnitt bei 0,000386.
Am schmerzhaftesten ist die Funding-Rate.
Die neueste Funding-Rate liegt bei -1,5318 % pro 8 Stunden. Das bedeutet: Die Shorts müssen den Longs alle 8 Stunden 1,5 % zahlen. Auf einen ganzen Tag gerechnet sind das etwa 4,6 %. Noch bevor der Trade Verluste macht, ist die Gebühr schon fällig.
Noch interessanter ist der Preisunterschied.
Der Markpreis des Perpetual-Kontrakts liegt bei 0,0004251, der Spot-Indexpreis bei 0,0004377. Der Kontrakt ist also etwa 2,9 % günstiger als der Spotpreis. Bei dieser Bewegung gibt der Spotmarkt den Ton an, während der Kontrakt hinterherzieht – der Anstieg wurde nicht im Kontraktmarkt selbst hochgejagt.
BTC liegt im selben Zeitraum ebenfalls 0,32 % im Minus und bewegt sich seitwärts um 77.761. HOT fliegt also im Alleingang. Der Altcoin-Season-Index ist auch wieder in die Nähe von 49 zurückgefallen. Geld fließt tatsächlich in kleinere Coins.
Das Argument der Long-Seite ist einfach: Das Volumen ist echt.
Zwei kräftige Kerzen mit hohem Volumen, dazu eine negative Funding-Rate: Wer als Short durchhalten will, muss erst einmal Gebühren zahlen. Hält sich der Kurs über 0,0004277, ist das 30-Tage-Hoch vom 6. Oktober bei 0,0004653 das nächste Ziel.
Auch die Argumente der Shorts sind nicht von der Hand zu weisen.
Es gab bei dieser Bewegung keine Nachrichten, sie wird rein von Kapitalströmen angetrieben und kann schnell wieder abflauen. Der Kontrakt ist 2,9 % günstiger als der Spotpreis – das zeigt, dass die Kontraktseite keineswegs darauf brennt, dem Kurs nach oben hinterherzulaufen. Dazu kommt, dass der Open Interest nur bei 9,48 Milliarden Coins liegt, umgerechnet etwas über 4 Millionen US-Dollar. Der Markt ist dünn, und wenn das Volumen nachlässt, kann der Kurs leicht hin und her ausschlagen.
Bei dieser Bewegung zählen für mich das Volumen und die Funding-Rate – zwei harte Fakten. Nachrichten zähle ich nicht dazu, denn es gibt schlicht keine.
An dieser Stelle steige ich nicht voreilig ein. Erst einmal will ich sehen, ob der Kurs beim Rücksetzer in den Bereich um 0,00039 stabil bleibt. Danach sehen wir weiter. Die Funding-Rate kann sich schnell ändern: -1,5 % heute heißt nicht, dass sie morgen immer noch bei -1,5 % liegt.
Hält sich der Kurs über 0,0004277 und schließt darüber, liegt das 30-Tage-Hoch bei 0,0004653 als nächstes Ziel darüber.
Fällt er unter 0,0003790 – den Eröffnungskurs der heutigen auslösenden 4-Stunden-Kerze –, wäre das ein Zeichen, dass diese Bewegung nur ein Strohfeuer war. Dann wäre das 24-Stunden-Tief bei 0,0003565 das nächste Ziel nach unten, und meine Einschätzung wäre hinfällig.
Zahlt die Short-Seite weiter Gebühren und treibt HOT auf 0,0004653, oder versiegt das Volumen und der Kurs fällt unter 0,0003790? Ich setze auf Ersteres. Die Shorts zahlen so viel Gebühren, dass es mir schon für sie leidtut. Was meinst du?
$HOT $BTC
#山寨币 #Funding-Rate
HOT steigt fast 19 % – nichts Ungewöhnliches. Dass die Short-Seite in 8 Stunden 1,5 % zahlt, ist dagegen absurd.
Bei dieser Bewegung bin ich auf der Seite der Shorts, die weiter Gebühren zahlen. Volumen und Funding-Rate sprechen für sich.
Zuerst die Daten.
Die Bewegung bei HOT kam heute Nachmittag in Gang. Die 14-Uhr-Kerze im 1-Stunden-Chart bewegte direkt 33,7 Milliarden Coins. Noch heftiger war die 12-Uhr-Kerze im 4-Stunden-Chart: 46,9 Milliarden Coins trieben den Kurs von 0,0003790 auf 0,0004277. Über 24 Stunden steht HOT aktuell bei +18,9 %, der Kurs liegt bei etwa 0,0004248.
Kurz gesagt: Heute gab es bei diesem Coin keine wirklich neuen Nachrichten. Auch die heutige Analyse von CoinMarketCap stellte fest, dass kein coin-spezifischer Auslöser erkennbar ist. Vielmehr explodierte zuerst das Spot-Volumen: Das Kaufvolumen hat sich fast vervierfacht, und der Kurs liegt nun über dem 7-Tage-Durchschnitt bei 0,000349 sowie dem 30-Tage-Durchschnitt bei 0,000386.
Am schmerzhaftesten ist die Funding-Rate.
Die neueste Funding-Rate liegt bei -1,5318 % pro 8 Stunden. Das bedeutet: Die Shorts müssen den Longs alle 8 Stunden 1,5 % zahlen. Auf einen ganzen Tag gerechnet sind das etwa 4,6 %. Noch bevor der Trade Verluste macht, ist die Gebühr schon fällig.
Noch interessanter ist der Preisunterschied.
Der Markpreis des Perpetual-Kontrakts liegt bei 0,0004251, der Spot-Indexpreis bei 0,0004377. Der Kontrakt ist also etwa 2,9 % günstiger als der Spotpreis. Bei dieser Bewegung gibt der Spotmarkt den Ton an, während der Kontrakt hinterherzieht – der Anstieg wurde nicht im Kontraktmarkt selbst hochgejagt.
BTC liegt im selben Zeitraum ebenfalls 0,32 % im Minus und bewegt sich seitwärts um 77.761. HOT fliegt also im Alleingang. Der Altcoin-Season-Index ist auch wieder in die Nähe von 49 zurückgefallen. Geld fließt tatsächlich in kleinere Coins.
Das Argument der Long-Seite ist einfach: Das Volumen ist echt.
Zwei kräftige Kerzen mit hohem Volumen, dazu eine negative Funding-Rate: Wer als Short durchhalten will, muss erst einmal Gebühren zahlen. Hält sich der Kurs über 0,0004277, ist das 30-Tage-Hoch vom 6. Oktober bei 0,0004653 das nächste Ziel.
Auch die Argumente der Shorts sind nicht von der Hand zu weisen.
Es gab bei dieser Bewegung keine Nachrichten, sie wird rein von Kapitalströmen angetrieben und kann schnell wieder abflauen. Der Kontrakt ist 2,9 % günstiger als der Spotpreis – das zeigt, dass die Kontraktseite keineswegs darauf brennt, dem Kurs nach oben hinterherzulaufen. Dazu kommt, dass der Open Interest nur bei 9,48 Milliarden Coins liegt, umgerechnet etwas über 4 Millionen US-Dollar. Der Markt ist dünn, und wenn das Volumen nachlässt, kann der Kurs leicht hin und her ausschlagen.
Bei dieser Bewegung zählen für mich das Volumen und die Funding-Rate – zwei harte Fakten. Nachrichten zähle ich nicht dazu, denn es gibt schlicht keine.
An dieser Stelle steige ich nicht voreilig ein. Erst einmal will ich sehen, ob der Kurs beim Rücksetzer in den Bereich um 0,00039 stabil bleibt. Danach sehen wir weiter. Die Funding-Rate kann sich schnell ändern: -1,5 % heute heißt nicht, dass sie morgen immer noch bei -1,5 % liegt.
Hält sich der Kurs über 0,0004277 und schließt darüber, liegt das 30-Tage-Hoch bei 0,0004653 als nächstes Ziel darüber.
Fällt er unter 0,0003790 – den Eröffnungskurs der heutigen auslösenden 4-Stunden-Kerze –, wäre das ein Zeichen, dass diese Bewegung nur ein Strohfeuer war. Dann wäre das 24-Stunden-Tief bei 0,0003565 das nächste Ziel nach unten, und meine Einschätzung wäre hinfällig.
Zahlt die Short-Seite weiter Gebühren und treibt HOT auf 0,0004653, oder versiegt das Volumen und der Kurs fällt unter 0,0003790? Ich setze auf Ersteres. Die Shorts zahlen so viel Gebühren, dass es mir schon für sie leidtut. Was meinst du?
$HOT $BTC
#山寨币 #Funding-Rate
Bei dieser Bewegung bin ich auf der Seite der Shorts, die weiter Gebühren zahlen. Volumen und Funding-Rate sprechen für sich.
Zuerst die Daten.
Die Bewegung bei HOT kam heute Nachmittag in Gang. Die 14-Uhr-Kerze im 1-Stunden-Chart bewegte direkt 33,7 Milliarden Coins. Noch heftiger war die 12-Uhr-Kerze im 4-Stunden-Chart: 46,9 Milliarden Coins trieben den Kurs von 0,0003790 auf 0,0004277. Über 24 Stunden steht HOT aktuell bei +18,9 %, der Kurs liegt bei etwa 0,0004248.
Kurz gesagt: Heute gab es bei diesem Coin keine wirklich neuen Nachrichten. Auch die heutige Analyse von CoinMarketCap stellte fest, dass kein coin-spezifischer Auslöser erkennbar ist. Vielmehr explodierte zuerst das Spot-Volumen: Das Kaufvolumen hat sich fast vervierfacht, und der Kurs liegt nun über dem 7-Tage-Durchschnitt bei 0,000349 sowie dem 30-Tage-Durchschnitt bei 0,000386.
Am schmerzhaftesten ist die Funding-Rate.
Die neueste Funding-Rate liegt bei -1,5318 % pro 8 Stunden. Das bedeutet: Die Shorts müssen den Longs alle 8 Stunden 1,5 % zahlen. Auf einen ganzen Tag gerechnet sind das etwa 4,6 %. Noch bevor der Trade Verluste macht, ist die Gebühr schon fällig.
Noch interessanter ist der Preisunterschied.
Der Markpreis des Perpetual-Kontrakts liegt bei 0,0004251, der Spot-Indexpreis bei 0,0004377. Der Kontrakt ist also etwa 2,9 % günstiger als der Spotpreis. Bei dieser Bewegung gibt der Spotmarkt den Ton an, während der Kontrakt hinterherzieht – der Anstieg wurde nicht im Kontraktmarkt selbst hochgejagt.
BTC liegt im selben Zeitraum ebenfalls 0,32 % im Minus und bewegt sich seitwärts um 77.761. HOT fliegt also im Alleingang. Der Altcoin-Season-Index ist auch wieder in die Nähe von 49 zurückgefallen. Geld fließt tatsächlich in kleinere Coins.
Das Argument der Long-Seite ist einfach: Das Volumen ist echt.
Zwei kräftige Kerzen mit hohem Volumen, dazu eine negative Funding-Rate: Wer als Short durchhalten will, muss erst einmal Gebühren zahlen. Hält sich der Kurs über 0,0004277, ist das 30-Tage-Hoch vom 6. Oktober bei 0,0004653 das nächste Ziel.
Auch die Argumente der Shorts sind nicht von der Hand zu weisen.
Es gab bei dieser Bewegung keine Nachrichten, sie wird rein von Kapitalströmen angetrieben und kann schnell wieder abflauen. Der Kontrakt ist 2,9 % günstiger als der Spotpreis – das zeigt, dass die Kontraktseite keineswegs darauf brennt, dem Kurs nach oben hinterherzulaufen. Dazu kommt, dass der Open Interest nur bei 9,48 Milliarden Coins liegt, umgerechnet etwas über 4 Millionen US-Dollar. Der Markt ist dünn, und wenn das Volumen nachlässt, kann der Kurs leicht hin und her ausschlagen.
Bei dieser Bewegung zählen für mich das Volumen und die Funding-Rate – zwei harte Fakten. Nachrichten zähle ich nicht dazu, denn es gibt schlicht keine.
An dieser Stelle steige ich nicht voreilig ein. Erst einmal will ich sehen, ob der Kurs beim Rücksetzer in den Bereich um 0,00039 stabil bleibt. Danach sehen wir weiter. Die Funding-Rate kann sich schnell ändern: -1,5 % heute heißt nicht, dass sie morgen immer noch bei -1,5 % liegt.
Hält sich der Kurs über 0,0004277 und schließt darüber, liegt das 30-Tage-Hoch bei 0,0004653 als nächstes Ziel darüber.
Fällt er unter 0,0003790 – den Eröffnungskurs der heutigen auslösenden 4-Stunden-Kerze –, wäre das ein Zeichen, dass diese Bewegung nur ein Strohfeuer war. Dann wäre das 24-Stunden-Tief bei 0,0003565 das nächste Ziel nach unten, und meine Einschätzung wäre hinfällig.
Zahlt die Short-Seite weiter Gebühren und treibt HOT auf 0,0004653, oder versiegt das Volumen und der Kurs fällt unter 0,0003790? Ich setze auf Ersteres. Die Shorts zahlen so viel Gebühren, dass es mir schon für sie leidtut. Was meinst du?
$HOT $BTC
#山寨币 #Funding-Rate
1
354
·
--
Von Intel mit nach unten gezogen: minus 10,9 %. Morgen muss AMD selbst die Sache richtigstellen
Ich bin auf der Seite der Bullen, aber für mich zählt nur die Q4-Prognose. Bei den Q3-Zahlen gibt es kaum noch Überraschungspotenzial.
Erst mal zum Zeitpunkt: AMD legt morgen nach US-Börsenschluss die Q3-Zahlen vor. Die Telefonkonferenz beginnt am 4. November um 6 Uhr Pekinger Zeit.
Die Wall Street erwartet einen Umsatz von 13,09 Milliarden Dollar, 41 % mehr als im Vorjahr, und ein bereinigtes EPS von 1,94 Dollar, ein Plus von 62 %.
Die Prognose des Unternehmens liegt bei rund 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von etwa 56 %. Die Erwartungen liegen also fast genau in der Mitte der Prognosespanne.
Die Ausgangslage im letzten Quartal war nicht schlecht: 11,54 Milliarden Umsatz, davon 6,7 Milliarden im Rechenzentrumsgeschäft – mehr als doppelt so viel wie im Vorjahr. Für dieses Quartal erwartet die Wall Street im Rechenzentrumsgeschäft rund 8,3 Milliarden.
Die Bullen haben eigentlich ziemlich gute Karten.
Rolland von Susquehanna hat sein Kursziel gerade von 620 auf 650 angehoben. Seine These: besser als erwartet und eine höhere Prognose.
Jefferies legt noch eine Schippe drauf: Die Firma erwartet 13,5 Milliarden Umsatz und für Q4 17 Milliarden – deutlich mehr als die 16,3 Milliarden, mit denen die Wall Street rechnet.
Die MI450- und Helios-Racks werden seit September ausgeliefert. Meta sagte am 27. Oktober außerdem, dass die ersten Systeme gerade installiert und getestet werden.
Rolland blickt bis 2027 und erwartet 41 Milliarden mit GPUs für Rechenzentren sowie 33 Milliarden mit Server-CPUs, insgesamt also 74 Milliarden. Das liegt sogar über den 71 Milliarden, die die Wall Street erwartet.
Noch ein Punkt: Bei den letzten acht Quartalsberichten hat AMD die Erwartungen immer erfüllt oder übertroffen. Bei der Zahlenvorlage lässt die Aktie selten nach.
Auch die Bären haben Argumente.
Unterm Strich liegen die Erwartungen genau an der Mitte der Prognosespanne. Das heißt, der Markt hat die guten Zahlen schon eingepreist – eine kleine Überraschung nach oben reicht da nicht.
Schon im August hofften manche auf 14 Milliarden. Jetzt liegt die Erwartung bei gerade einmal 13,09 Milliarden. Der eigentliche Hebel ist die Q4-Prognose, nicht Q3.
Intel hat letzten Freitag gezeigt, wie das laufen kann: Der Umsatz stieg um 21 % und lag über den Erwartungen, doch eine katastrophale Prognose ließ die Aktie direkt um 30 % einbrechen. AMD wurde am selben Tag mit nach unten gezogen und verlor 10,9 %.
Das Management hat selbst gesagt, dass das Gaming-Geschäft in Q3 prozentual zweistellig schrumpfen dürfte. Hohe Speicherpreise belasten, und bei PCs hat Intel bereits von einer Abschwächung gesprochen.
Nebenbei: Die Aktie ist dieses Jahr schon um 135 % gestiegen. Das Niveau ist also nicht niedrig, und der Spielraum für Fehler ist begrenzt.
Ich finde, morgen geht es bei der Aktie überhaupt nicht darum, ob Q3 die Erwartungen übertrifft.
Solange Q3 nicht enttäuscht, dürften die Zahlen wahrscheinlich passen. Entscheidend ist, ob in der Q4-Prognose klar wird, wie stark Helios hochgefahren wird.
Wird das klar kommuniziert, ist eine Erholung nach dem ungerechtfertigten Abverkauf möglich. Die Rückkehr über 521 wäre der erste Schritt; dann könnten die Kursziele um 650 wieder in Reichweite kommen.
Bleibt die Erklärung vage, wäre AMD der nächste Intel. Dann nützen auch gute Erwartungen nichts.
Ein paar mögliche Szenarien.
Hält sich die Aktie über 521 und schließt dort, wäre die erste Erholungsbewegung nach dem ungerechtfertigten Abverkauf abgeschlossen. Als Nächstes wäre die runde Marke von 550 im Blick, danach könnte man über die Richtung zum Kursziel 650 sprechen.
Fällt sie unter 508, wäre die heutige Seitwärtsbewegung umsonst gewesen. Darunter wäre zunächst der Freitagsschlusskurs bei 504,8 im Blick; fällt auch der, geht es Richtung runde Marke von 500.
Bei den Perpetuals liegt der aktuelle Kurs bei etwas über 513, innerhalb von 24 Stunden kaum verändert. Auch die Funding-Rate von 0,0024 % ist nicht besonders hoch. Das zeigt, dass sich vor den Zahlen niemand mit Wetten beeilt.
Was ich vorhabe? Ich bin mit einer kleinen Position eingestiegen. Fällt die Aktie unter 508, bin ich raus.
Bei diesem Trade geht es nicht um die Q3-Zahlen, sondern um die Aussage zu Helios in der Q4-Prognose. Wenn die nicht überzeugt, gestehe ich meinen Fehler sofort ein und steige aus.
Wird in der Q4-Prognose klar erklärt, wie Helios hochgefahren wird, und kehrt die Aktie über 521 zurück, um Richtung 650 zu steigen? Oder bleibt die Prognose vage und die Aktie fällt unter 508 Richtung 500?
Ich setze auf Ersteres. Und du?
$AMD $INTC
#美股 #Quartalszahlen
Von Intel mit nach unten gezogen: minus 10,9 %. Morgen muss AMD selbst die Sache richtigstellen
Ich bin auf der Seite der Bullen, aber für mich zählt nur die Q4-Prognose. Bei den Q3-Zahlen gibt es kaum noch Überraschungspotenzial.
Erst mal zum Zeitpunkt: AMD legt morgen nach US-Börsenschluss die Q3-Zahlen vor. Die Telefonkonferenz beginnt am 4. November um 6 Uhr Pekinger Zeit.
Die Wall Street erwartet einen Umsatz von 13,09 Milliarden Dollar, 41 % mehr als im Vorjahr, und ein bereinigtes EPS von 1,94 Dollar, ein Plus von 62 %.
Die Prognose des Unternehmens liegt bei rund 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von etwa 56 %. Die Erwartungen liegen also fast genau in der Mitte der Prognosespanne.
Die Ausgangslage im letzten Quartal war nicht schlecht: 11,54 Milliarden Umsatz, davon 6,7 Milliarden im Rechenzentrumsgeschäft – mehr als doppelt so viel wie im Vorjahr. Für dieses Quartal erwartet die Wall Street im Rechenzentrumsgeschäft rund 8,3 Milliarden.
Die Bullen haben eigentlich ziemlich gute Karten.
Rolland von Susquehanna hat sein Kursziel gerade von 620 auf 650 angehoben. Seine These: besser als erwartet und eine höhere Prognose.
Jefferies legt noch eine Schippe drauf: Die Firma erwartet 13,5 Milliarden Umsatz und für Q4 17 Milliarden – deutlich mehr als die 16,3 Milliarden, mit denen die Wall Street rechnet.
Die MI450- und Helios-Racks werden seit September ausgeliefert. Meta sagte am 27. Oktober außerdem, dass die ersten Systeme gerade installiert und getestet werden.
Rolland blickt bis 2027 und erwartet 41 Milliarden mit GPUs für Rechenzentren sowie 33 Milliarden mit Server-CPUs, insgesamt also 74 Milliarden. Das liegt sogar über den 71 Milliarden, die die Wall Street erwartet.
Noch ein Punkt: Bei den letzten acht Quartalsberichten hat AMD die Erwartungen immer erfüllt oder übertroffen. Bei der Zahlenvorlage lässt die Aktie selten nach.
Auch die Bären haben Argumente.
Unterm Strich liegen die Erwartungen genau an der Mitte der Prognosespanne. Das heißt, der Markt hat die guten Zahlen schon eingepreist – eine kleine Überraschung nach oben reicht da nicht.
Schon im August hofften manche auf 14 Milliarden. Jetzt liegt die Erwartung bei gerade einmal 13,09 Milliarden. Der eigentliche Hebel ist die Q4-Prognose, nicht Q3.
Intel hat letzten Freitag gezeigt, wie das laufen kann: Der Umsatz stieg um 21 % und lag über den Erwartungen, doch eine katastrophale Prognose ließ die Aktie direkt um 30 % einbrechen. AMD wurde am selben Tag mit nach unten gezogen und verlor 10,9 %.
Das Management hat selbst gesagt, dass das Gaming-Geschäft in Q3 prozentual zweistellig schrumpfen dürfte. Hohe Speicherpreise belasten, und bei PCs hat Intel bereits von einer Abschwächung gesprochen.
Nebenbei: Die Aktie ist dieses Jahr schon um 135 % gestiegen. Das Niveau ist also nicht niedrig, und der Spielraum für Fehler ist begrenzt.
Ich finde, morgen geht es bei der Aktie überhaupt nicht darum, ob Q3 die Erwartungen übertrifft.
Solange Q3 nicht enttäuscht, dürften die Zahlen wahrscheinlich passen. Entscheidend ist, ob in der Q4-Prognose klar wird, wie stark Helios hochgefahren wird.
Wird das klar kommuniziert, ist eine Erholung nach dem ungerechtfertigten Abverkauf möglich. Die Rückkehr über 521 wäre der erste Schritt; dann könnten die Kursziele um 650 wieder in Reichweite kommen.
Bleibt die Erklärung vage, wäre AMD der nächste Intel. Dann nützen auch gute Erwartungen nichts.
Ein paar mögliche Szenarien.
Hält sich die Aktie über 521 und schließt dort, wäre die erste Erholungsbewegung nach dem ungerechtfertigten Abverkauf abgeschlossen. Als Nächstes wäre die runde Marke von 550 im Blick, danach könnte man über die Richtung zum Kursziel 650 sprechen.
Fällt sie unter 508, wäre die heutige Seitwärtsbewegung umsonst gewesen. Darunter wäre zunächst der Freitagsschlusskurs bei 504,8 im Blick; fällt auch der, geht es Richtung runde Marke von 500.
Bei den Perpetuals liegt der aktuelle Kurs bei etwas über 513, innerhalb von 24 Stunden kaum verändert. Auch die Funding-Rate von 0,0024 % ist nicht besonders hoch. Das zeigt, dass sich vor den Zahlen niemand mit Wetten beeilt.
Was ich vorhabe? Ich bin mit einer kleinen Position eingestiegen. Fällt die Aktie unter 508, bin ich raus.
Bei diesem Trade geht es nicht um die Q3-Zahlen, sondern um die Aussage zu Helios in der Q4-Prognose. Wenn die nicht überzeugt, gestehe ich meinen Fehler sofort ein und steige aus.
Wird in der Q4-Prognose klar erklärt, wie Helios hochgefahren wird, und kehrt die Aktie über 521 zurück, um Richtung 650 zu steigen? Oder bleibt die Prognose vage und die Aktie fällt unter 508 Richtung 500?
Ich setze auf Ersteres. Und du?
$AMD $INTC
#美股 #Quartalszahlen
Ich bin auf der Seite der Bullen, aber für mich zählt nur die Q4-Prognose. Bei den Q3-Zahlen gibt es kaum noch Überraschungspotenzial.
Erst mal zum Zeitpunkt: AMD legt morgen nach US-Börsenschluss die Q3-Zahlen vor. Die Telefonkonferenz beginnt am 4. November um 6 Uhr Pekinger Zeit.
Die Wall Street erwartet einen Umsatz von 13,09 Milliarden Dollar, 41 % mehr als im Vorjahr, und ein bereinigtes EPS von 1,94 Dollar, ein Plus von 62 %.
Die Prognose des Unternehmens liegt bei rund 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von etwa 56 %. Die Erwartungen liegen also fast genau in der Mitte der Prognosespanne.
Die Ausgangslage im letzten Quartal war nicht schlecht: 11,54 Milliarden Umsatz, davon 6,7 Milliarden im Rechenzentrumsgeschäft – mehr als doppelt so viel wie im Vorjahr. Für dieses Quartal erwartet die Wall Street im Rechenzentrumsgeschäft rund 8,3 Milliarden.
Die Bullen haben eigentlich ziemlich gute Karten.
Rolland von Susquehanna hat sein Kursziel gerade von 620 auf 650 angehoben. Seine These: besser als erwartet und eine höhere Prognose.
Jefferies legt noch eine Schippe drauf: Die Firma erwartet 13,5 Milliarden Umsatz und für Q4 17 Milliarden – deutlich mehr als die 16,3 Milliarden, mit denen die Wall Street rechnet.
Die MI450- und Helios-Racks werden seit September ausgeliefert. Meta sagte am 27. Oktober außerdem, dass die ersten Systeme gerade installiert und getestet werden.
Rolland blickt bis 2027 und erwartet 41 Milliarden mit GPUs für Rechenzentren sowie 33 Milliarden mit Server-CPUs, insgesamt also 74 Milliarden. Das liegt sogar über den 71 Milliarden, die die Wall Street erwartet.
Noch ein Punkt: Bei den letzten acht Quartalsberichten hat AMD die Erwartungen immer erfüllt oder übertroffen. Bei der Zahlenvorlage lässt die Aktie selten nach.
Auch die Bären haben Argumente.
Unterm Strich liegen die Erwartungen genau an der Mitte der Prognosespanne. Das heißt, der Markt hat die guten Zahlen schon eingepreist – eine kleine Überraschung nach oben reicht da nicht.
Schon im August hofften manche auf 14 Milliarden. Jetzt liegt die Erwartung bei gerade einmal 13,09 Milliarden. Der eigentliche Hebel ist die Q4-Prognose, nicht Q3.
Intel hat letzten Freitag gezeigt, wie das laufen kann: Der Umsatz stieg um 21 % und lag über den Erwartungen, doch eine katastrophale Prognose ließ die Aktie direkt um 30 % einbrechen. AMD wurde am selben Tag mit nach unten gezogen und verlor 10,9 %.
Das Management hat selbst gesagt, dass das Gaming-Geschäft in Q3 prozentual zweistellig schrumpfen dürfte. Hohe Speicherpreise belasten, und bei PCs hat Intel bereits von einer Abschwächung gesprochen.
Nebenbei: Die Aktie ist dieses Jahr schon um 135 % gestiegen. Das Niveau ist also nicht niedrig, und der Spielraum für Fehler ist begrenzt.
Ich finde, morgen geht es bei der Aktie überhaupt nicht darum, ob Q3 die Erwartungen übertrifft.
Solange Q3 nicht enttäuscht, dürften die Zahlen wahrscheinlich passen. Entscheidend ist, ob in der Q4-Prognose klar wird, wie stark Helios hochgefahren wird.
Wird das klar kommuniziert, ist eine Erholung nach dem ungerechtfertigten Abverkauf möglich. Die Rückkehr über 521 wäre der erste Schritt; dann könnten die Kursziele um 650 wieder in Reichweite kommen.
Bleibt die Erklärung vage, wäre AMD der nächste Intel. Dann nützen auch gute Erwartungen nichts.
Ein paar mögliche Szenarien.
Hält sich die Aktie über 521 und schließt dort, wäre die erste Erholungsbewegung nach dem ungerechtfertigten Abverkauf abgeschlossen. Als Nächstes wäre die runde Marke von 550 im Blick, danach könnte man über die Richtung zum Kursziel 650 sprechen.
Fällt sie unter 508, wäre die heutige Seitwärtsbewegung umsonst gewesen. Darunter wäre zunächst der Freitagsschlusskurs bei 504,8 im Blick; fällt auch der, geht es Richtung runde Marke von 500.
Bei den Perpetuals liegt der aktuelle Kurs bei etwas über 513, innerhalb von 24 Stunden kaum verändert. Auch die Funding-Rate von 0,0024 % ist nicht besonders hoch. Das zeigt, dass sich vor den Zahlen niemand mit Wetten beeilt.
Was ich vorhabe? Ich bin mit einer kleinen Position eingestiegen. Fällt die Aktie unter 508, bin ich raus.
Bei diesem Trade geht es nicht um die Q3-Zahlen, sondern um die Aussage zu Helios in der Q4-Prognose. Wenn die nicht überzeugt, gestehe ich meinen Fehler sofort ein und steige aus.
Wird in der Q4-Prognose klar erklärt, wie Helios hochgefahren wird, und kehrt die Aktie über 521 zurück, um Richtung 650 zu steigen? Oder bleibt die Prognose vage und die Aktie fällt unter 508 Richtung 500?
Ich setze auf Ersteres. Und du?
$AMD $INTC
#美股 #Quartalszahlen
1
1
1.6k
·
--
Übersetzung ansehen
币安回馈活动来啦:2000 万 U 奖池,不用报名。
时间是 11 月 2 号 19:30 到 11 月 22 号早上 8 点,符合资格的直接参加,一共三块。
第一块是 100U 现货手续费返还券。完成 KYC 的用户去奖励中心领,之后现货手续费按 30% 返,第二天以 USDC 打到现货账户。
第二块是交易瓜分 2000 万 U。活动期间现货、杠杆、闪兑、合约、bStocks、股票这些交易对,累计有效交易量满 1 万 U 就自动进奖池,按你的量占总量的比例分,人均上限 4000U,活动结束 7 个工作日内发。
第三块是理财加息。USDT、USDC 活期,RWUSD、BFUSD,最高 10% 年化,不过是分档的,比如 USDC 活期基础约 3% 再加 7% 的阶梯,档位 0 到 1 万 U,想吃阶梯收益得先申购一笔任意金额激活。
操作就三步:完成 KYC、去奖励中心领券、然后该交易交易、该申购申购,不用额外报名。
顺带一嘴背景:上周刚被盗 63 亿 U,币安自己掏钱补了约 95%,11 月 1 号分阶段恢复提现,首阶段 15 个网络都开了,这时候转头掏 2000 万 U 出来回馈,节奏确实快。
这波你是先领券薅手续费,还是直接冲理财加息?
币安回馈活动来啦:2000 万 U 奖池,不用报名。
时间是 11 月 2 号 19:30 到 11 月 22 号早上 8 点,符合资格的直接参加,一共三块。
第一块是 100U 现货手续费返还券。完成 KYC 的用户去奖励中心领,之后现货手续费按 30% 返,第二天以 USDC 打到现货账户。
第二块是交易瓜分 2000 万 U。活动期间现货、杠杆、闪兑、合约、bStocks、股票这些交易对,累计有效交易量满 1 万 U 就自动进奖池,按你的量占总量的比例分,人均上限 4000U,活动结束 7 个工作日内发。
第三块是理财加息。USDT、USDC 活期,RWUSD、BFUSD,最高 10% 年化,不过是分档的,比如 USDC 活期基础约 3% 再加 7% 的阶梯,档位 0 到 1 万 U,想吃阶梯收益得先申购一笔任意金额激活。
操作就三步:完成 KYC、去奖励中心领券、然后该交易交易、该申购申购,不用额外报名。
顺带一嘴背景:上周刚被盗 63 亿 U,币安自己掏钱补了约 95%,11 月 1 号分阶段恢复提现,首阶段 15 个网络都开了,这时候转头掏 2000 万 U 出来回馈,节奏确实快。
这波你是先领券薅手续费,还是直接冲理财加息?
时间是 11 月 2 号 19:30 到 11 月 22 号早上 8 点,符合资格的直接参加,一共三块。
第一块是 100U 现货手续费返还券。完成 KYC 的用户去奖励中心领,之后现货手续费按 30% 返,第二天以 USDC 打到现货账户。
第二块是交易瓜分 2000 万 U。活动期间现货、杠杆、闪兑、合约、bStocks、股票这些交易对,累计有效交易量满 1 万 U 就自动进奖池,按你的量占总量的比例分,人均上限 4000U,活动结束 7 个工作日内发。
第三块是理财加息。USDT、USDC 活期,RWUSD、BFUSD,最高 10% 年化,不过是分档的,比如 USDC 活期基础约 3% 再加 7% 的阶梯,档位 0 到 1 万 U,想吃阶梯收益得先申购一笔任意金额激活。
操作就三步:完成 KYC、去奖励中心领券、然后该交易交易、该申购申购,不用额外报名。
顺带一嘴背景:上周刚被盗 63 亿 U,币安自己掏钱补了约 95%,11 月 1 号分阶段恢复提现,首阶段 15 个网络都开了,这时候转头掏 2000 万 U 出来回馈,节奏确实快。
这波你是先领券薅手续费,还是直接冲理财加息?
41
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceIncidentReport
57,581 Aufrufe
694 Kommentare
Sicherheitsvorfall bei Binance vom 29. Oktober 2026: Erste Erkenntnisse und aktuelles Update zu den Maßnahmen
Binance Blog
·341 Likes
·1M Aufrufe
BinanceReopensWithdrawalsForMoreAssets
180,240 Aufrufe
1,852 Kommentare
BinanceHourlyDepositsExceedWithdrawals
85,041 Aufrufe
867 Kommentare