Von Intel mit nach unten gezogen: minus 10,9 %. Morgen muss AMD selbst die Sache richtigstellen
Ich bin auf der Seite der Bullen, aber für mich zählt nur die Q4-Prognose. Bei den Q3-Zahlen gibt es kaum noch Überraschungspotenzial.
Erst mal zum Zeitpunkt: AMD legt morgen nach US-Börsenschluss die Q3-Zahlen vor. Die Telefonkonferenz beginnt am 4. November um 6 Uhr Pekinger Zeit.
Die Wall Street erwartet einen Umsatz von 13,09 Milliarden Dollar, 41 % mehr als im Vorjahr, und ein bereinigtes EPS von 1,94 Dollar, ein Plus von 62 %.
Die Prognose des Unternehmens liegt bei rund 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von etwa 56 %. Die Erwartungen liegen also fast genau in der Mitte der Prognosespanne.
Die Ausgangslage im letzten Quartal war nicht schlecht: 11,54 Milliarden Umsatz, davon 6,7 Milliarden im Rechenzentrumsgeschäft – mehr als doppelt so viel wie im Vorjahr. Für dieses Quartal erwartet die Wall Street im Rechenzentrumsgeschäft rund 8,3 Milliarden.
Die Bullen haben eigentlich ziemlich gute Karten.
Rolland von Susquehanna hat sein Kursziel gerade von 620 auf 650 angehoben. Seine These: besser als erwartet und eine höhere Prognose.
Jefferies legt noch eine Schippe drauf: Die Firma erwartet 13,5 Milliarden Umsatz und für Q4 17 Milliarden – deutlich mehr als die 16,3 Milliarden, mit denen die Wall Street rechnet.
Die MI450- und Helios-Racks werden seit September ausgeliefert. Meta sagte am 27. Oktober außerdem, dass die ersten Systeme gerade installiert und getestet werden.
Rolland blickt bis 2027 und erwartet 41 Milliarden mit GPUs für Rechenzentren sowie 33 Milliarden mit Server-CPUs, insgesamt also 74 Milliarden. Das liegt sogar über den 71 Milliarden, die die Wall Street erwartet.
Noch ein Punkt: Bei den letzten acht Quartalsberichten hat AMD die Erwartungen immer erfüllt oder übertroffen. Bei der Zahlenvorlage lässt die Aktie selten nach.
Auch die Bären haben Argumente.
Unterm Strich liegen die Erwartungen genau an der Mitte der Prognosespanne. Das heißt, der Markt hat die guten Zahlen schon eingepreist – eine kleine Überraschung nach oben reicht da nicht.
Schon im August hofften manche auf 14 Milliarden. Jetzt liegt die Erwartung bei gerade einmal 13,09 Milliarden. Der eigentliche Hebel ist die Q4-Prognose, nicht Q3.
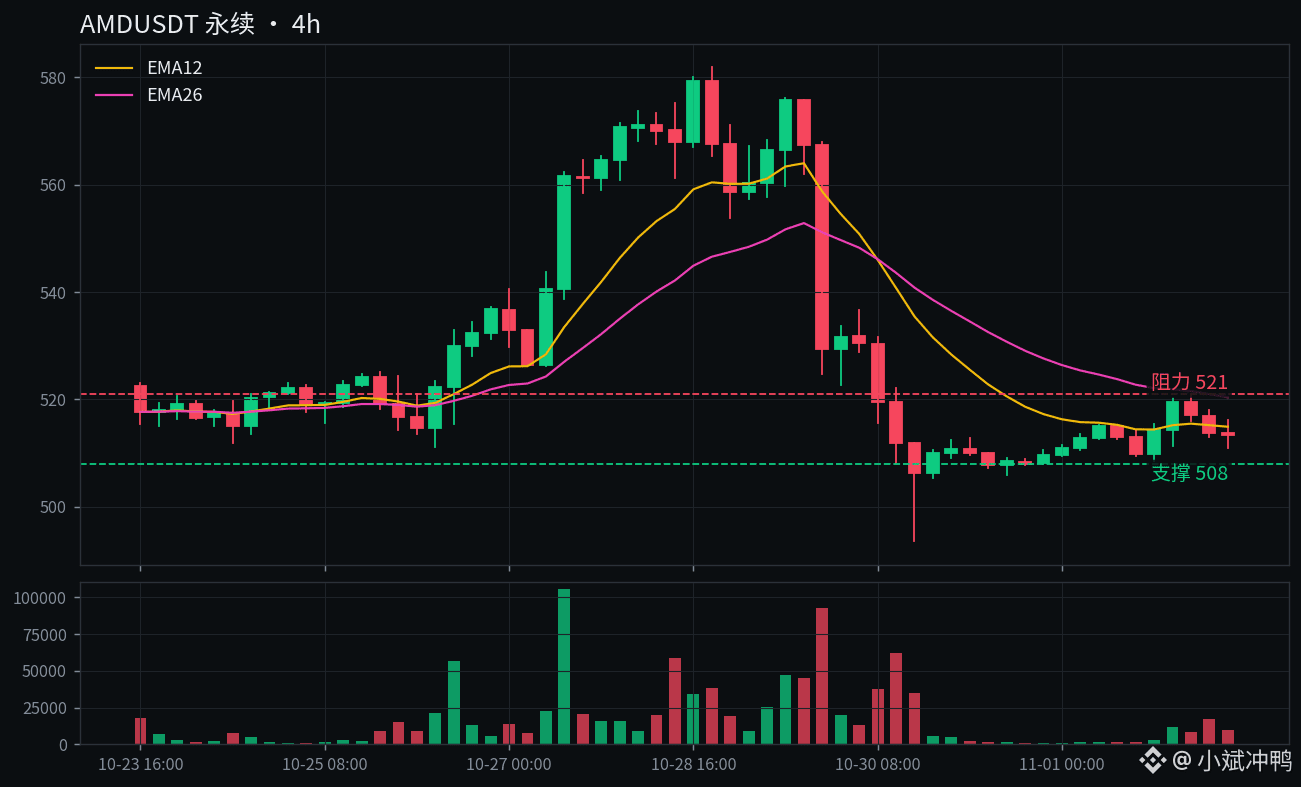
Intel hat letzten Freitag gezeigt, wie das laufen kann: Der Umsatz stieg um 21 % und lag über den Erwartungen, doch eine katastrophale Prognose ließ die Aktie direkt um 30 % einbrechen. AMD wurde am selben Tag mit nach unten gezogen und verlor 10,9 %.
Das Management hat selbst gesagt, dass das Gaming-Geschäft in Q3 prozentual zweistellig schrumpfen dürfte. Hohe Speicherpreise belasten, und bei PCs hat Intel bereits von einer Abschwächung gesprochen.
Nebenbei: Die Aktie ist dieses Jahr schon um 135 % gestiegen. Das Niveau ist also nicht niedrig, und der Spielraum für Fehler ist begrenzt.
Ich finde, morgen geht es bei der Aktie überhaupt nicht darum, ob Q3 die Erwartungen übertrifft.
Solange Q3 nicht enttäuscht, dürften die Zahlen wahrscheinlich passen. Entscheidend ist, ob in der Q4-Prognose klar wird, wie stark Helios hochgefahren wird.
Wird das klar kommuniziert, ist eine Erholung nach dem ungerechtfertigten Abverkauf möglich. Die Rückkehr über 521 wäre der erste Schritt; dann könnten die Kursziele um 650 wieder in Reichweite kommen.
Bleibt die Erklärung vage, wäre AMD der nächste Intel. Dann nützen auch gute Erwartungen nichts.
Ein paar mögliche Szenarien.
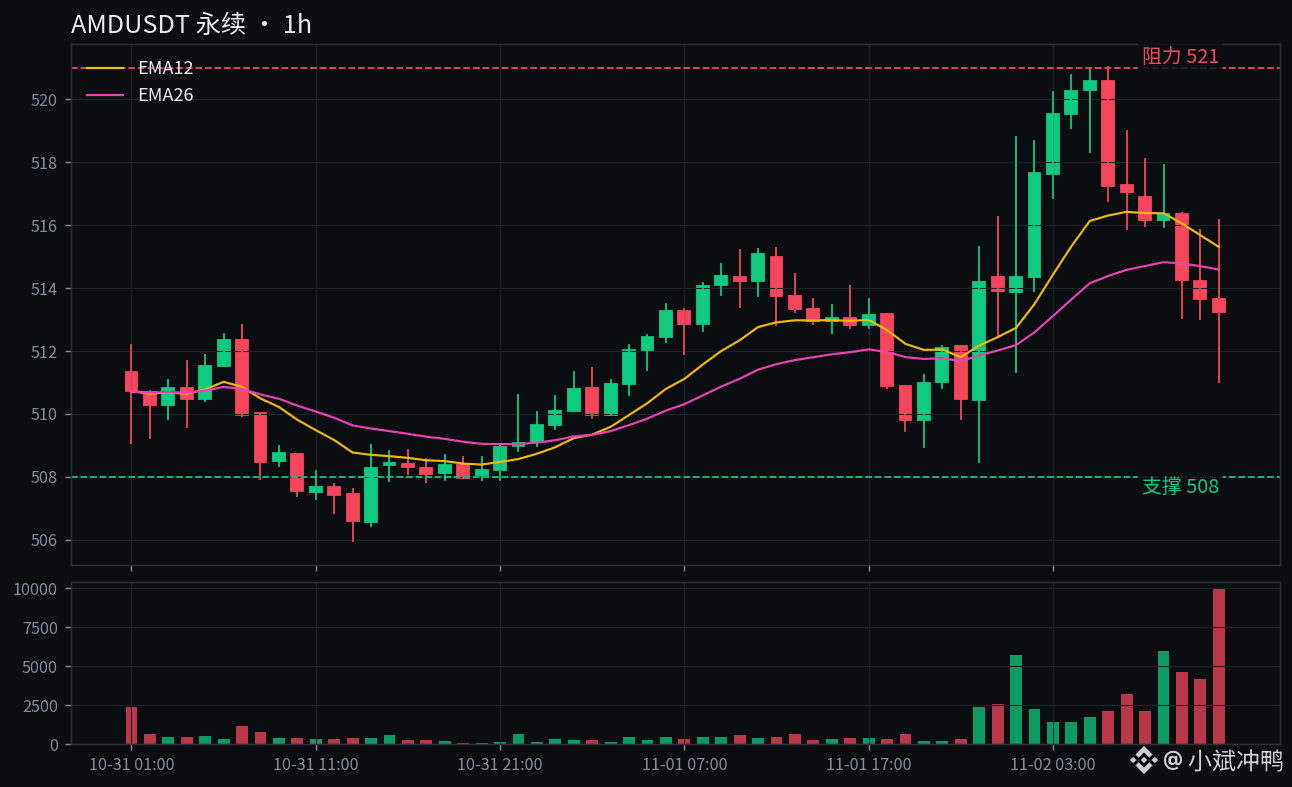
Hält sich die Aktie über 521 und schließt dort, wäre die erste Erholungsbewegung nach dem ungerechtfertigten Abverkauf abgeschlossen. Als Nächstes wäre die runde Marke von 550 im Blick, danach könnte man über die Richtung zum Kursziel 650 sprechen.
Fällt sie unter 508, wäre die heutige Seitwärtsbewegung umsonst gewesen. Darunter wäre zunächst der Freitagsschlusskurs bei 504,8 im Blick; fällt auch der, geht es Richtung runde Marke von 500.
Bei den Perpetuals liegt der aktuelle Kurs bei etwas über 513, innerhalb von 24 Stunden kaum verändert. Auch die Funding-Rate von 0,0024 % ist nicht besonders hoch. Das zeigt, dass sich vor den Zahlen niemand mit Wetten beeilt.
Was ich vorhabe? Ich bin mit einer kleinen Position eingestiegen. Fällt die Aktie unter 508, bin ich raus.
Bei diesem Trade geht es nicht um die Q3-Zahlen, sondern um die Aussage zu Helios in der Q4-Prognose. Wenn die nicht überzeugt, gestehe ich meinen Fehler sofort ein und steige aus.
Wird in der Q4-Prognose klar erklärt, wie Helios hochgefahren wird, und kehrt die Aktie über 521 zurück, um Richtung 650 zu steigen? Oder bleibt die Prognose vage und die Aktie fällt unter 508 Richtung 500?
Ich setze auf Ersteres. Und du?
$AMD $INTC
#美股 #Quartalszahlen
Ich bin auf der Seite der Bullen, aber für mich zählt nur die Q4-Prognose. Bei den Q3-Zahlen gibt es kaum noch Überraschungspotenzial.
Erst mal zum Zeitpunkt: AMD legt morgen nach US-Börsenschluss die Q3-Zahlen vor. Die Telefonkonferenz beginnt am 4. November um 6 Uhr Pekinger Zeit.
Die Wall Street erwartet einen Umsatz von 13,09 Milliarden Dollar, 41 % mehr als im Vorjahr, und ein bereinigtes EPS von 1,94 Dollar, ein Plus von 62 %.
Die Prognose des Unternehmens liegt bei rund 13 Milliarden, plus oder minus 300 Millionen, bei einer Bruttomarge von etwa 56 %. Die Erwartungen liegen also fast genau in der Mitte der Prognosespanne.
Die Ausgangslage im letzten Quartal war nicht schlecht: 11,54 Milliarden Umsatz, davon 6,7 Milliarden im Rechenzentrumsgeschäft – mehr als doppelt so viel wie im Vorjahr. Für dieses Quartal erwartet die Wall Street im Rechenzentrumsgeschäft rund 8,3 Milliarden.
Die Bullen haben eigentlich ziemlich gute Karten.
Rolland von Susquehanna hat sein Kursziel gerade von 620 auf 650 angehoben. Seine These: besser als erwartet und eine höhere Prognose.
Jefferies legt noch eine Schippe drauf: Die Firma erwartet 13,5 Milliarden Umsatz und für Q4 17 Milliarden – deutlich mehr als die 16,3 Milliarden, mit denen die Wall Street rechnet.
Die MI450- und Helios-Racks werden seit September ausgeliefert. Meta sagte am 27. Oktober außerdem, dass die ersten Systeme gerade installiert und getestet werden.
Rolland blickt bis 2027 und erwartet 41 Milliarden mit GPUs für Rechenzentren sowie 33 Milliarden mit Server-CPUs, insgesamt also 74 Milliarden. Das liegt sogar über den 71 Milliarden, die die Wall Street erwartet.
Noch ein Punkt: Bei den letzten acht Quartalsberichten hat AMD die Erwartungen immer erfüllt oder übertroffen. Bei der Zahlenvorlage lässt die Aktie selten nach.
Auch die Bären haben Argumente.
Unterm Strich liegen die Erwartungen genau an der Mitte der Prognosespanne. Das heißt, der Markt hat die guten Zahlen schon eingepreist – eine kleine Überraschung nach oben reicht da nicht.
Schon im August hofften manche auf 14 Milliarden. Jetzt liegt die Erwartung bei gerade einmal 13,09 Milliarden. Der eigentliche Hebel ist die Q4-Prognose, nicht Q3.
Intel hat letzten Freitag gezeigt, wie das laufen kann: Der Umsatz stieg um 21 % und lag über den Erwartungen, doch eine katastrophale Prognose ließ die Aktie direkt um 30 % einbrechen. AMD wurde am selben Tag mit nach unten gezogen und verlor 10,9 %.
Das Management hat selbst gesagt, dass das Gaming-Geschäft in Q3 prozentual zweistellig schrumpfen dürfte. Hohe Speicherpreise belasten, und bei PCs hat Intel bereits von einer Abschwächung gesprochen.
Nebenbei: Die Aktie ist dieses Jahr schon um 135 % gestiegen. Das Niveau ist also nicht niedrig, und der Spielraum für Fehler ist begrenzt.
Ich finde, morgen geht es bei der Aktie überhaupt nicht darum, ob Q3 die Erwartungen übertrifft.
Solange Q3 nicht enttäuscht, dürften die Zahlen wahrscheinlich passen. Entscheidend ist, ob in der Q4-Prognose klar wird, wie stark Helios hochgefahren wird.
Wird das klar kommuniziert, ist eine Erholung nach dem ungerechtfertigten Abverkauf möglich. Die Rückkehr über 521 wäre der erste Schritt; dann könnten die Kursziele um 650 wieder in Reichweite kommen.
Bleibt die Erklärung vage, wäre AMD der nächste Intel. Dann nützen auch gute Erwartungen nichts.
Ein paar mögliche Szenarien.
Hält sich die Aktie über 521 und schließt dort, wäre die erste Erholungsbewegung nach dem ungerechtfertigten Abverkauf abgeschlossen. Als Nächstes wäre die runde Marke von 550 im Blick, danach könnte man über die Richtung zum Kursziel 650 sprechen.
Fällt sie unter 508, wäre die heutige Seitwärtsbewegung umsonst gewesen. Darunter wäre zunächst der Freitagsschlusskurs bei 504,8 im Blick; fällt auch der, geht es Richtung runde Marke von 500.
Bei den Perpetuals liegt der aktuelle Kurs bei etwas über 513, innerhalb von 24 Stunden kaum verändert. Auch die Funding-Rate von 0,0024 % ist nicht besonders hoch. Das zeigt, dass sich vor den Zahlen niemand mit Wetten beeilt.
Was ich vorhabe? Ich bin mit einer kleinen Position eingestiegen. Fällt die Aktie unter 508, bin ich raus.
Bei diesem Trade geht es nicht um die Q3-Zahlen, sondern um die Aussage zu Helios in der Q4-Prognose. Wenn die nicht überzeugt, gestehe ich meinen Fehler sofort ein und steige aus.
Wird in der Q4-Prognose klar erklärt, wie Helios hochgefahren wird, und kehrt die Aktie über 521 zurück, um Richtung 650 zu steigen? Oder bleibt die Prognose vage und die Aktie fällt unter 508 Richtung 500?
Ich setze auf Ersteres. Und du?
$AMD $INTC
#美股 #Quartalszahlen