MRVL kauft LITE für 115 Milliarden – warum fallen beide Aktien?
Ich stehe auf der Seite der Bären: Diese Übernahme sieht ganz danach aus, als würden die MRVL-Aktionäre schon heute für eine Geschichte aus dem Jahr 2028 bezahlen.
Zuerst die Zahlen.
Am Montag an den US-Börsen kündigte Marvell an, den Optikkomponentenhersteller Lumentum im Rahmen einer reinen Aktientransaktion für 115 Milliarden US-Dollar zu übernehmen.
Lumentum-Aktionäre erhalten für jede Aktie 4,5 Marvell-Aktien. Zum Zeitpunkt der Bekanntgabe entsprach das rund 1.132 US-Dollar – ein Aufschlag von 23,9 % auf den Schlusskurs vom 28. Oktober.
Der Preis dafür: Marvells bisherige Aktionäre werden nur noch 67 % am fusionierten Unternehmen halten, während die Lumentum-Aktionäre 33 % bekommen.
Der Abschluss ist erst für das erste Halbjahr 2028 geplant und muss noch von den Aktionären beider Unternehmen sowie den Aufsichtsbehörden genehmigt werden.
Die Kursreaktion war deutlich ehrlicher als die Pressemitteilung.
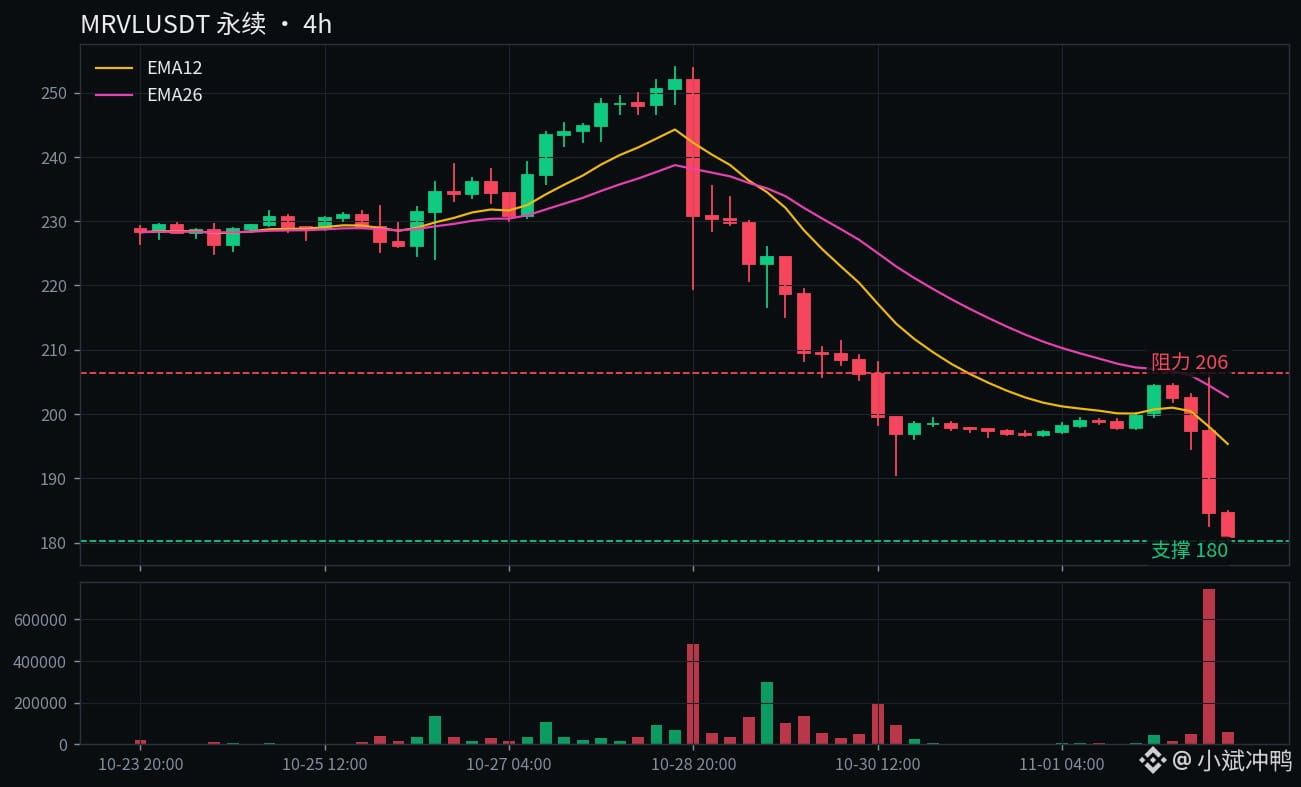
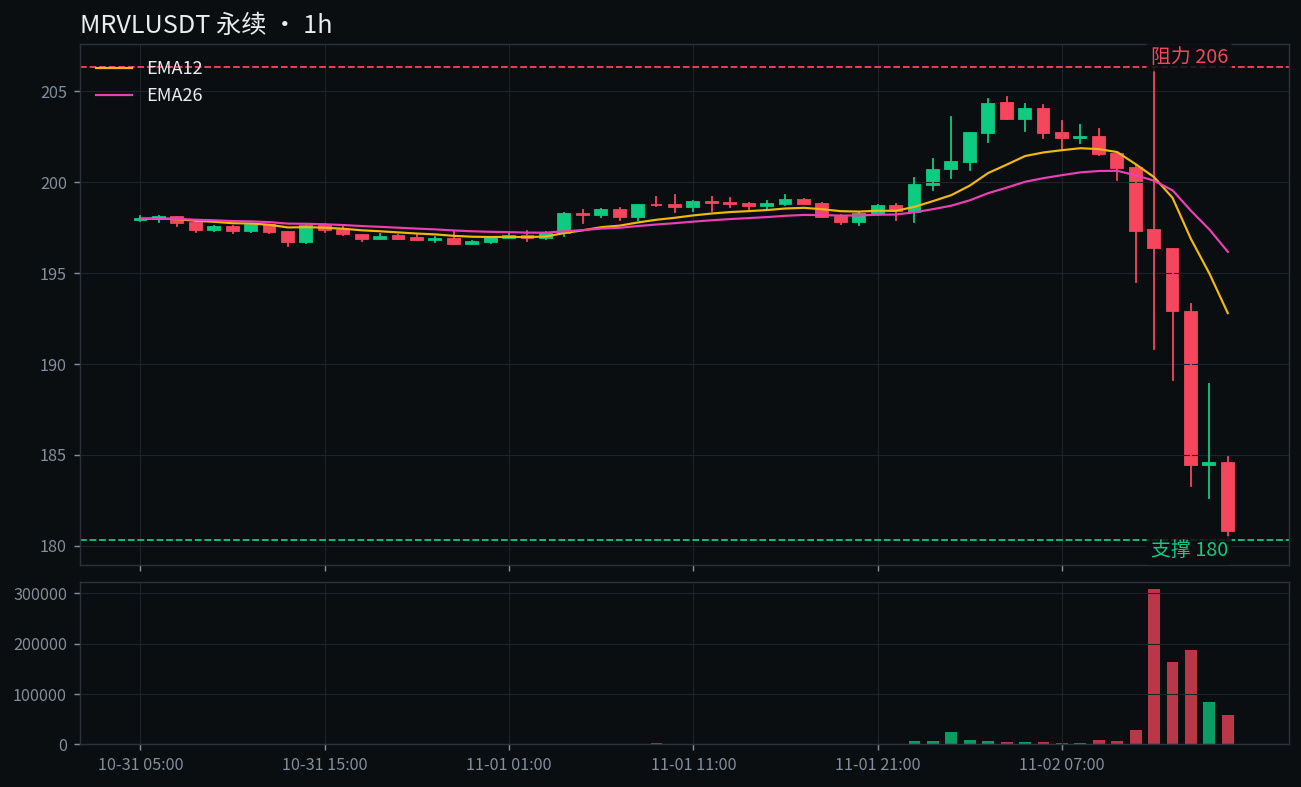
MRVL fiel innerhalb von 24 Stunden um 9,3 % auf aktuell 180,65. Das 24-Stunden-Hoch lag bei 206,32, das Tief bei 180,26. Das Handelsvolumen der Kontrakte betrug 179 Millionen US-Dollar.
Noch schlimmer traf es LITE: Die Aktie fiel innerhalb von 24 Stunden um 14,2 % auf 729,6.
Umgerechnet auf das Umtauschverhältnis von 4,5 Aktien ist die zum Zeitpunkt der Bekanntgabe 1.132 US-Dollar schwere Gegenleistung zusammen mit MRVL auf rund 813 US-Dollar geschrumpft – fast 30 % weniger.
Das Absurde: Der aktuelle LITE-Kurs von 729,6 liegt sogar noch deutlich unter diesem umgerechneten Wert. Der Markt glaubt nicht einmal daran.
Was sagen die Bullen?
Lumentum ist ein wirklich profitables Unternehmen: Der Umsatz stieg im vergangenen Quartal um 136,5 % auf 1,26 Milliarden US-Dollar. Für das nächste Quartal stellt das Unternehmen 1,575 bis 1,625 Milliarden US-Dollar in Aussicht.
Auch die Rechnung des Marvell-Managements klingt verlockend: Nach der Fusion soll das Unternehmen einen adressierbaren Markt von 550 Milliarden US-Dollar abdecken, jährlich mehr als 1 Milliarde US-Dollar an Synergien einsparen und bereits im ersten Jahr nach Abschluss den bereinigten Gewinn je Aktie steigern.
Stifel und Piper Sandler halten trotz des Kurseinbruchs an ihrer positiven Einschätzung fest. Auch Marvells eigene Prognosen vom Investorentag im Oktober sind ambitioniert: 20 Milliarden US-Dollar Umsatz im Jahr 2028 und 70 bis 90 Milliarden US-Dollar im Jahr 2031.
Was sagen die Bären?
So groß die Vision auch sein mag: Der Abschluss steht erst 2028 an, und Synergien sollen frühestens ab 2029 zum Tragen kommen. Für die Verwässerung müssen die Aktionäre aber schon heute bezahlen.
Marvell verlor in den vergangenen fünf Tagen 20,65 % und im vergangenen Monat 33,41 %. Die Übernahmeankündigung hat einem ohnehin schon fallenden Kurs nur noch einen zusätzlichen Tritt verpasst.
Schon am Tag der durchgesickerten Nachricht fiel die Aktie zunächst um 13 %, am Tag der offiziellen Bekanntgabe dann noch einmal um 6,5 %. Dass die Aktionäre beider Unternehmen am selben Tag Geld verlieren, ist bei Übernahmen eher ungewöhnlich.
Broadcom konkurriert im selben Bereich, und das größte Stück vom Kuchen bei Googles maßgeschneiderten Chips war ohnehin nicht für Marvell bestimmt.
Meine Einschätzung.
Unterm Strich geht es bei diesem Deal nicht um Lumentums aktuelle Gewinne, sondern um Einfluss auf die optische Vernetzung in KI-Racks.
Einfluss lässt sich nicht quartalsweise ausliefern, die Verwässerung dagegen tritt sofort ein – 33 % sind eben 33 %.
Ich glaube eher den Bären. Zumindest solange die Unsicherheit über den Abschluss nicht ausgeräumt ist, gibt es für den Markt keinen Grund, die Bewertung schon jetzt wieder anzuheben.
Szenarien.
Schafft der Kurs es zurück über 206,32 und hält sich dort, lag ich falsch: Dann ist der negative Verwässerungseffekt eingepreist, und als Nächstes wäre die runde Marke von 220 im Blick.
Fällt der Kurs unter das 24-Stunden-Tief von 180,26, ist der Verkaufsdruck noch nicht vorbei. Dann wäre die runde Marke von 170 das nächste Ziel.
Am 26. November legt Marvell selbst seine Zahlen vor. Ob die Umsatzprognose von 20 Milliarden US-Dollar für 2028 Bestand hat, wird der nächste Prüfstein sein.
Was ich vorhabe.
Ich habe gerade eine Short-Position eröffnet. Steigt der Kurs wieder über 206, gehe ich glatt. Fällt er unter 180, bleibe ich dabei.
Jetzt noch auf steigende Kurse zu setzen, wäre, als würde man für die Geschichte von 2028 schon im Voraus bezahlen. Auf diesen Reinfall habe ich keine Lust.
Was meint ihr: Überreagiert der Markt und steigt wieder über 206,32, sodass ich mein Fett wegkriege, oder drückt die Verwässerung den Kurs zuerst unter 180,26? Ich tippe auf Letzteres. Und ihr?
$MRVL $LITE $AVGO
#Marvell #Halbleiter
Ich stehe auf der Seite der Bären: Diese Übernahme sieht ganz danach aus, als würden die MRVL-Aktionäre schon heute für eine Geschichte aus dem Jahr 2028 bezahlen.
Zuerst die Zahlen.
Am Montag an den US-Börsen kündigte Marvell an, den Optikkomponentenhersteller Lumentum im Rahmen einer reinen Aktientransaktion für 115 Milliarden US-Dollar zu übernehmen.
Lumentum-Aktionäre erhalten für jede Aktie 4,5 Marvell-Aktien. Zum Zeitpunkt der Bekanntgabe entsprach das rund 1.132 US-Dollar – ein Aufschlag von 23,9 % auf den Schlusskurs vom 28. Oktober.
Der Preis dafür: Marvells bisherige Aktionäre werden nur noch 67 % am fusionierten Unternehmen halten, während die Lumentum-Aktionäre 33 % bekommen.
Der Abschluss ist erst für das erste Halbjahr 2028 geplant und muss noch von den Aktionären beider Unternehmen sowie den Aufsichtsbehörden genehmigt werden.
Die Kursreaktion war deutlich ehrlicher als die Pressemitteilung.
MRVL fiel innerhalb von 24 Stunden um 9,3 % auf aktuell 180,65. Das 24-Stunden-Hoch lag bei 206,32, das Tief bei 180,26. Das Handelsvolumen der Kontrakte betrug 179 Millionen US-Dollar.
Noch schlimmer traf es LITE: Die Aktie fiel innerhalb von 24 Stunden um 14,2 % auf 729,6.
Umgerechnet auf das Umtauschverhältnis von 4,5 Aktien ist die zum Zeitpunkt der Bekanntgabe 1.132 US-Dollar schwere Gegenleistung zusammen mit MRVL auf rund 813 US-Dollar geschrumpft – fast 30 % weniger.
Das Absurde: Der aktuelle LITE-Kurs von 729,6 liegt sogar noch deutlich unter diesem umgerechneten Wert. Der Markt glaubt nicht einmal daran.
Was sagen die Bullen?
Lumentum ist ein wirklich profitables Unternehmen: Der Umsatz stieg im vergangenen Quartal um 136,5 % auf 1,26 Milliarden US-Dollar. Für das nächste Quartal stellt das Unternehmen 1,575 bis 1,625 Milliarden US-Dollar in Aussicht.
Auch die Rechnung des Marvell-Managements klingt verlockend: Nach der Fusion soll das Unternehmen einen adressierbaren Markt von 550 Milliarden US-Dollar abdecken, jährlich mehr als 1 Milliarde US-Dollar an Synergien einsparen und bereits im ersten Jahr nach Abschluss den bereinigten Gewinn je Aktie steigern.
Stifel und Piper Sandler halten trotz des Kurseinbruchs an ihrer positiven Einschätzung fest. Auch Marvells eigene Prognosen vom Investorentag im Oktober sind ambitioniert: 20 Milliarden US-Dollar Umsatz im Jahr 2028 und 70 bis 90 Milliarden US-Dollar im Jahr 2031.
Was sagen die Bären?
So groß die Vision auch sein mag: Der Abschluss steht erst 2028 an, und Synergien sollen frühestens ab 2029 zum Tragen kommen. Für die Verwässerung müssen die Aktionäre aber schon heute bezahlen.
Marvell verlor in den vergangenen fünf Tagen 20,65 % und im vergangenen Monat 33,41 %. Die Übernahmeankündigung hat einem ohnehin schon fallenden Kurs nur noch einen zusätzlichen Tritt verpasst.
Schon am Tag der durchgesickerten Nachricht fiel die Aktie zunächst um 13 %, am Tag der offiziellen Bekanntgabe dann noch einmal um 6,5 %. Dass die Aktionäre beider Unternehmen am selben Tag Geld verlieren, ist bei Übernahmen eher ungewöhnlich.
Broadcom konkurriert im selben Bereich, und das größte Stück vom Kuchen bei Googles maßgeschneiderten Chips war ohnehin nicht für Marvell bestimmt.
Meine Einschätzung.
Unterm Strich geht es bei diesem Deal nicht um Lumentums aktuelle Gewinne, sondern um Einfluss auf die optische Vernetzung in KI-Racks.
Einfluss lässt sich nicht quartalsweise ausliefern, die Verwässerung dagegen tritt sofort ein – 33 % sind eben 33 %.
Ich glaube eher den Bären. Zumindest solange die Unsicherheit über den Abschluss nicht ausgeräumt ist, gibt es für den Markt keinen Grund, die Bewertung schon jetzt wieder anzuheben.
Szenarien.
Schafft der Kurs es zurück über 206,32 und hält sich dort, lag ich falsch: Dann ist der negative Verwässerungseffekt eingepreist, und als Nächstes wäre die runde Marke von 220 im Blick.
Fällt der Kurs unter das 24-Stunden-Tief von 180,26, ist der Verkaufsdruck noch nicht vorbei. Dann wäre die runde Marke von 170 das nächste Ziel.
Am 26. November legt Marvell selbst seine Zahlen vor. Ob die Umsatzprognose von 20 Milliarden US-Dollar für 2028 Bestand hat, wird der nächste Prüfstein sein.
Was ich vorhabe.
Ich habe gerade eine Short-Position eröffnet. Steigt der Kurs wieder über 206, gehe ich glatt. Fällt er unter 180, bleibe ich dabei.
Jetzt noch auf steigende Kurse zu setzen, wäre, als würde man für die Geschichte von 2028 schon im Voraus bezahlen. Auf diesen Reinfall habe ich keine Lust.
Was meint ihr: Überreagiert der Markt und steigt wieder über 206,32, sodass ich mein Fett wegkriege, oder drückt die Verwässerung den Kurs zuerst unter 180,26? Ich tippe auf Letzteres. Und ihr?
$MRVL $LITE $AVGO
#Marvell #Halbleiter