PLTR-Umsatz +96 % und trotzdem 10 % abgestraft – für diesen Geschäftsbericht hätte man sich die Mühe sparen können
Ich finde, die Prügel waren etwas unverdient. Ich stehe auf der Seite der Bullen.
Erst einmal die Zahlen: Dass die Erwartungen auf ganzer Linie übertroffen wurden, ist keine Floskel.
Der Umsatz im dritten Quartal lag bei 2,313 Milliarden USD, ein Plus von 96 % im Jahresvergleich. Erwartet wurden 2,18 Milliarden.
Das bereinigte EPS lag bei 0,44 USD gegenüber erwarteten 0,41 USD – ebenfalls ein Beat.
Der Umsatz im US-Geschäft mit Unternehmen lag bei 984 Millionen USD, ein Plus von 148 % im Jahresvergleich. Zum ersten Mal übertraf er das Regierungsgeschäft mit 953 Millionen.
Die Prognose für das vierte Quartal liegt bei 2,65 Milliarden USD, während nur 2,46 Milliarden erwartet wurden.
Die Jahresprognose wurde direkt auf 8,53 Milliarden angehoben, gegenüber erwarteten 8,2 Milliarden. Heißt: noch einmal eine Stufe höher.
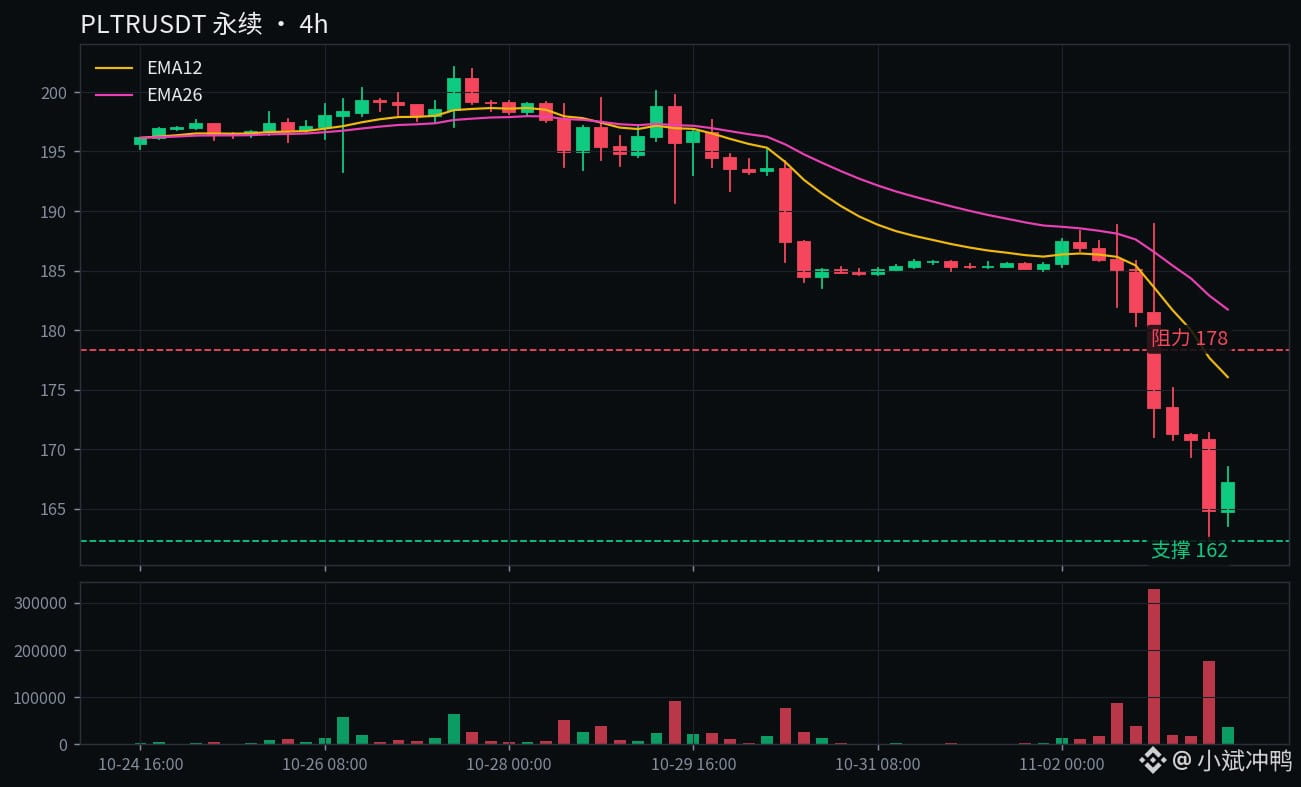
Und was war das Ergebnis? Am Montag fiel die Aktie zunächst um 3,13 % und schloss bei 178,34 USD.
Nach Börsenschluss kam der Geschäftsbericht heraus, die Aktie legte zunächst 4 % zu – und gab den Gewinn kurze Zeit später wieder komplett ab.
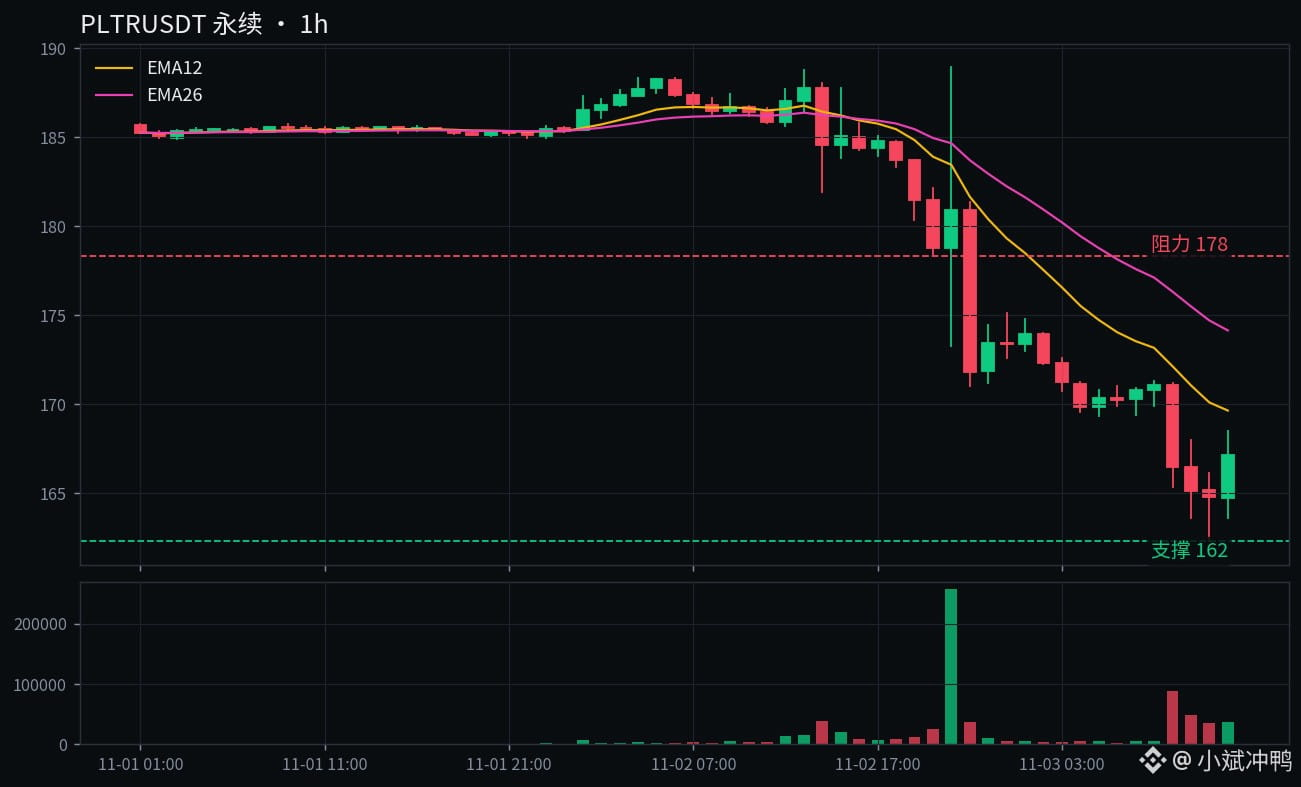
Heute Morgen fiel sie vorbörslich zeitweise um 8 %. Der Token liegt auf 24-Stunden-Sicht bei -10,7 %, der aktuelle Kurs beträgt 167,07 USD.
Das 24-Stunden-Tief lag bei 162,30 USD, das Handelsvolumen bei 122 Millionen USD. Da kam ordentlich Volumen rein.
Was sagen die Bullen? Die Zahlen sind nicht eingebrochen, und die Prognosen wurden allesamt angehoben.
Der Analystenkonsens lautet weiterhin „Kaufen“, das durchschnittliche Kursziel liegt bei 216 USD – vom aktuellen Kurs aus sind das noch rund 30 % Potenzial.
Dass der US-Umsatz mit Unternehmen erstmals das Regierungsgeschäft übertroffen hat, ist kein Glückstreffer eines einzelnen Quartals, sondern ein struktureller Wandel.
Anfang Oktober hatte die Aktie noch die Marke von 210 USD überschritten. An den Fundamentaldaten hat sich nichts geändert, der Kurs ist nur erst einmal zurückgekommen.
Was sagen die Bären? Ganz unrecht haben sie auch nicht.
Das Wachstum des Gesamtvolumens der kommerziellen Verträge ist von +153 % im Vorquartal auf +11 % abgestürzt. Das ist der auffälligste Stachel im Geschäftsbericht.
Das KGV auf Basis der erwarteten Gewinne liegt bei 97 – der normale Bereich liegt bei gerade einmal 15 bis 20. Die Bewertung ist tatsächlich sehr hoch.
Dazu kommt die wachsende Sorge, dass sich die Milliardeninvestitionen in KI nicht auszahlen. Nach Meta und Google hat der Markt keine Geduld mehr mit hoch bewerteten KI-Aktien.
Ein weiterer Faktor: Heute Abend ist die Auszählungsnacht der Zwischenwahlen, und die Volatilität ist ohnehin hoch.
Auch Apple fiel nach Börsenschluss um 2,7 %, weil die Prognose zur Bruttomarge im Weihnachtsgeschäft schwach ausfiel. KI-Aktien werden gerade im Rudel abgestraft.
Ich finde: Das langsamere Vertragswachstum ist real. Aber bei einer Aktie mit +96 % Umsatzwachstum, deren Prognosen durchweg angehoben wurden,
vorbörslich direkt an die 160-USD-Unterstützung gedrückt zu werden – das ist keine Preisfindung mehr, das ist emotionale Preisfindung.
160 USD waren der Ausgangspunkt dieser Rally im Oktober. Hält die Marke, ist sie der Anker für eine überverkaufte Erholung.
Fällt sie, muss die Geschichte der Bullen neu geschrieben werden. Diese Bedingung erkenne ich an.
Es gibt zwei Szenarien.
Zurück über 178,34 USD, also den Schlusskurs vom Montag: Das wäre ein Zeichen, dass der Abverkauf nachlässt. Dann wären 183 bis 185 USD im Blick.
Fällt die Aktie unter das heutige Tief von 162,30 USD, rückt die Unterstützung bei 160 USD in den Fokus.
Fällt auch die 160er-Marke, ist die ganze These hinfällig. Das pessimistischste Szenario sieht 100 USD – das ist das Extremszenario der Gegenseite. Ich teile es nicht, aber man sollte wissen, dass es auf dem Tisch liegt.
Kurz gesagt: Eine makellose Antwort im Geschäftsbericht und trotzdem abgestraft – bei solchen Aktien ist entweder die Bewertung wirklich zu hoch oder die Stimmung übertrieben.
Ich setze auf Letzteres. Solange die Zahlen nicht einbrechen, betrachte ich das erst einmal als ungerechtfertigten Abverkauf.
Geht es zurück über 178,34 USD und kommt es zur Erholung, oder fällt die Aktie unter 162,30 USD und steuert auf die 160er-Unterstützung zu?
Ich setze auf Ersteres. Und du?
$PLTR $AAPL
#美股 #Geschäftsbericht
Ich finde, die Prügel waren etwas unverdient. Ich stehe auf der Seite der Bullen.
Erst einmal die Zahlen: Dass die Erwartungen auf ganzer Linie übertroffen wurden, ist keine Floskel.
Der Umsatz im dritten Quartal lag bei 2,313 Milliarden USD, ein Plus von 96 % im Jahresvergleich. Erwartet wurden 2,18 Milliarden.
Das bereinigte EPS lag bei 0,44 USD gegenüber erwarteten 0,41 USD – ebenfalls ein Beat.
Der Umsatz im US-Geschäft mit Unternehmen lag bei 984 Millionen USD, ein Plus von 148 % im Jahresvergleich. Zum ersten Mal übertraf er das Regierungsgeschäft mit 953 Millionen.
Die Prognose für das vierte Quartal liegt bei 2,65 Milliarden USD, während nur 2,46 Milliarden erwartet wurden.
Die Jahresprognose wurde direkt auf 8,53 Milliarden angehoben, gegenüber erwarteten 8,2 Milliarden. Heißt: noch einmal eine Stufe höher.
Und was war das Ergebnis? Am Montag fiel die Aktie zunächst um 3,13 % und schloss bei 178,34 USD.
Nach Börsenschluss kam der Geschäftsbericht heraus, die Aktie legte zunächst 4 % zu – und gab den Gewinn kurze Zeit später wieder komplett ab.
Heute Morgen fiel sie vorbörslich zeitweise um 8 %. Der Token liegt auf 24-Stunden-Sicht bei -10,7 %, der aktuelle Kurs beträgt 167,07 USD.
Das 24-Stunden-Tief lag bei 162,30 USD, das Handelsvolumen bei 122 Millionen USD. Da kam ordentlich Volumen rein.
Was sagen die Bullen? Die Zahlen sind nicht eingebrochen, und die Prognosen wurden allesamt angehoben.
Der Analystenkonsens lautet weiterhin „Kaufen“, das durchschnittliche Kursziel liegt bei 216 USD – vom aktuellen Kurs aus sind das noch rund 30 % Potenzial.
Dass der US-Umsatz mit Unternehmen erstmals das Regierungsgeschäft übertroffen hat, ist kein Glückstreffer eines einzelnen Quartals, sondern ein struktureller Wandel.
Anfang Oktober hatte die Aktie noch die Marke von 210 USD überschritten. An den Fundamentaldaten hat sich nichts geändert, der Kurs ist nur erst einmal zurückgekommen.
Was sagen die Bären? Ganz unrecht haben sie auch nicht.
Das Wachstum des Gesamtvolumens der kommerziellen Verträge ist von +153 % im Vorquartal auf +11 % abgestürzt. Das ist der auffälligste Stachel im Geschäftsbericht.
Das KGV auf Basis der erwarteten Gewinne liegt bei 97 – der normale Bereich liegt bei gerade einmal 15 bis 20. Die Bewertung ist tatsächlich sehr hoch.
Dazu kommt die wachsende Sorge, dass sich die Milliardeninvestitionen in KI nicht auszahlen. Nach Meta und Google hat der Markt keine Geduld mehr mit hoch bewerteten KI-Aktien.
Ein weiterer Faktor: Heute Abend ist die Auszählungsnacht der Zwischenwahlen, und die Volatilität ist ohnehin hoch.
Auch Apple fiel nach Börsenschluss um 2,7 %, weil die Prognose zur Bruttomarge im Weihnachtsgeschäft schwach ausfiel. KI-Aktien werden gerade im Rudel abgestraft.
Ich finde: Das langsamere Vertragswachstum ist real. Aber bei einer Aktie mit +96 % Umsatzwachstum, deren Prognosen durchweg angehoben wurden,
vorbörslich direkt an die 160-USD-Unterstützung gedrückt zu werden – das ist keine Preisfindung mehr, das ist emotionale Preisfindung.
160 USD waren der Ausgangspunkt dieser Rally im Oktober. Hält die Marke, ist sie der Anker für eine überverkaufte Erholung.
Fällt sie, muss die Geschichte der Bullen neu geschrieben werden. Diese Bedingung erkenne ich an.
Es gibt zwei Szenarien.
Zurück über 178,34 USD, also den Schlusskurs vom Montag: Das wäre ein Zeichen, dass der Abverkauf nachlässt. Dann wären 183 bis 185 USD im Blick.
Fällt die Aktie unter das heutige Tief von 162,30 USD, rückt die Unterstützung bei 160 USD in den Fokus.
Fällt auch die 160er-Marke, ist die ganze These hinfällig. Das pessimistischste Szenario sieht 100 USD – das ist das Extremszenario der Gegenseite. Ich teile es nicht, aber man sollte wissen, dass es auf dem Tisch liegt.
Kurz gesagt: Eine makellose Antwort im Geschäftsbericht und trotzdem abgestraft – bei solchen Aktien ist entweder die Bewertung wirklich zu hoch oder die Stimmung übertrieben.
Ich setze auf Letzteres. Solange die Zahlen nicht einbrechen, betrachte ich das erst einmal als ungerechtfertigten Abverkauf.
Geht es zurück über 178,34 USD und kommt es zur Erholung, oder fällt die Aktie unter 162,30 USD und steuert auf die 160er-Unterstützung zu?
Ich setze auf Ersteres. Und du?
$PLTR $AAPL
#美股 #Geschäftsbericht