
CoinFoundCN
124 Beiträge

CoinFoundCN
Melden
Nutzer blockieren
0 Following
865 Follower
707 Like gegeben
Beiträge
PINNED
·
--
Artikel
Einblicke in die Kapitalbewegungen des RWA-Marktes - Wachstum im Bärenmarkt, strukturelle Diversifizierung und MarktgewinnerTakeaway
1. Derzeit befindet sich der Kryptowährungsmarkt in einem Tiefpunkt, und die Marktkapitalisierung ist auf 2,4 Billionen US-Dollar gefallen. Diese Bärenmarkt- und Panikstimmung kann auf das "1011"-Ereignis am 11. Oktober 2025 zurückgeführt werden: Nach "1011" verschlechterte sich der Kryptomarkt schnell: In diesem Monat fiel der monatliche Nettozufluss von DAT um über 75 % und lag unter 3 Milliarden US-Dollar; im nächsten Monat kehrte der Krypto-ETF von einem sechsmonatigen monatlichen Nettozufluss zu einem monatlichen Nettoabfluss von fast 5 Milliarden US-Dollar um. Danach fiel die Marktkapitalisierung der Kryptowährungen unter makroökonomischer Unsicherheit stetig.
2. Dennoch befinden wir uns in der vorsichtigen Erholungsphase nach dem "1011"-Ereignis. Die monatlichen Daten zeigen, dass DAT wieder Käufe tätigt, während die Nettoabflüsse von ETFs zurückgehen und die Daten sich langsam "erholen". Gleichzeitig bleibt die Marktkapitalisierung der Stablecoins auf dem Niveau von 300 Milliarden US-Dollar, und dieses Kapital ist noch nicht abgezogen, sondern beobachtet die Situation.
Einblicke in die Kapitalbewegungen des RWA-Marktes - Wachstum im Bärenmarkt, strukturelle Diversifizierung und Marktgewinner
Takeaway
1. Derzeit befindet sich der Kryptowährungsmarkt in einem Tiefpunkt, und die Marktkapitalisierung ist auf 2,4 Billionen US-Dollar gefallen. Diese Bärenmarkt- und Panikstimmung kann auf das "1011"-Ereignis am 11. Oktober 2025 zurückgeführt werden: Nach "1011" verschlechterte sich der Kryptomarkt schnell: In diesem Monat fiel der monatliche Nettozufluss von DAT um über 75 % und lag unter 3 Milliarden US-Dollar; im nächsten Monat kehrte der Krypto-ETF von einem sechsmonatigen monatlichen Nettozufluss zu einem monatlichen Nettoabfluss von fast 5 Milliarden US-Dollar um. Danach fiel die Marktkapitalisierung der Kryptowährungen unter makroökonomischer Unsicherheit stetig.
2. Dennoch befinden wir uns in der vorsichtigen Erholungsphase nach dem "1011"-Ereignis. Die monatlichen Daten zeigen, dass DAT wieder Käufe tätigt, während die Nettoabflüsse von ETFs zurückgehen und die Daten sich langsam "erholen". Gleichzeitig bleibt die Marktkapitalisierung der Stablecoins auf dem Niveau von 300 Milliarden US-Dollar, und dieses Kapital ist noch nicht abgezogen, sondern beobachtet die Situation.
1. Derzeit befindet sich der Kryptowährungsmarkt in einem Tiefpunkt, und die Marktkapitalisierung ist auf 2,4 Billionen US-Dollar gefallen. Diese Bärenmarkt- und Panikstimmung kann auf das "1011"-Ereignis am 11. Oktober 2025 zurückgeführt werden: Nach "1011" verschlechterte sich der Kryptomarkt schnell: In diesem Monat fiel der monatliche Nettozufluss von DAT um über 75 % und lag unter 3 Milliarden US-Dollar; im nächsten Monat kehrte der Krypto-ETF von einem sechsmonatigen monatlichen Nettozufluss zu einem monatlichen Nettoabfluss von fast 5 Milliarden US-Dollar um. Danach fiel die Marktkapitalisierung der Kryptowährungen unter makroökonomischer Unsicherheit stetig.
2. Dennoch befinden wir uns in der vorsichtigen Erholungsphase nach dem "1011"-Ereignis. Die monatlichen Daten zeigen, dass DAT wieder Käufe tätigt, während die Nettoabflüsse von ETFs zurückgehen und die Daten sich langsam "erholen". Gleichzeitig bleibt die Marktkapitalisierung der Stablecoins auf dem Niveau von 300 Milliarden US-Dollar, und dieses Kapital ist noch nicht abgezogen, sondern beobachtet die Situation.
1
4
9.9k
·
--
Übersetzung ansehen
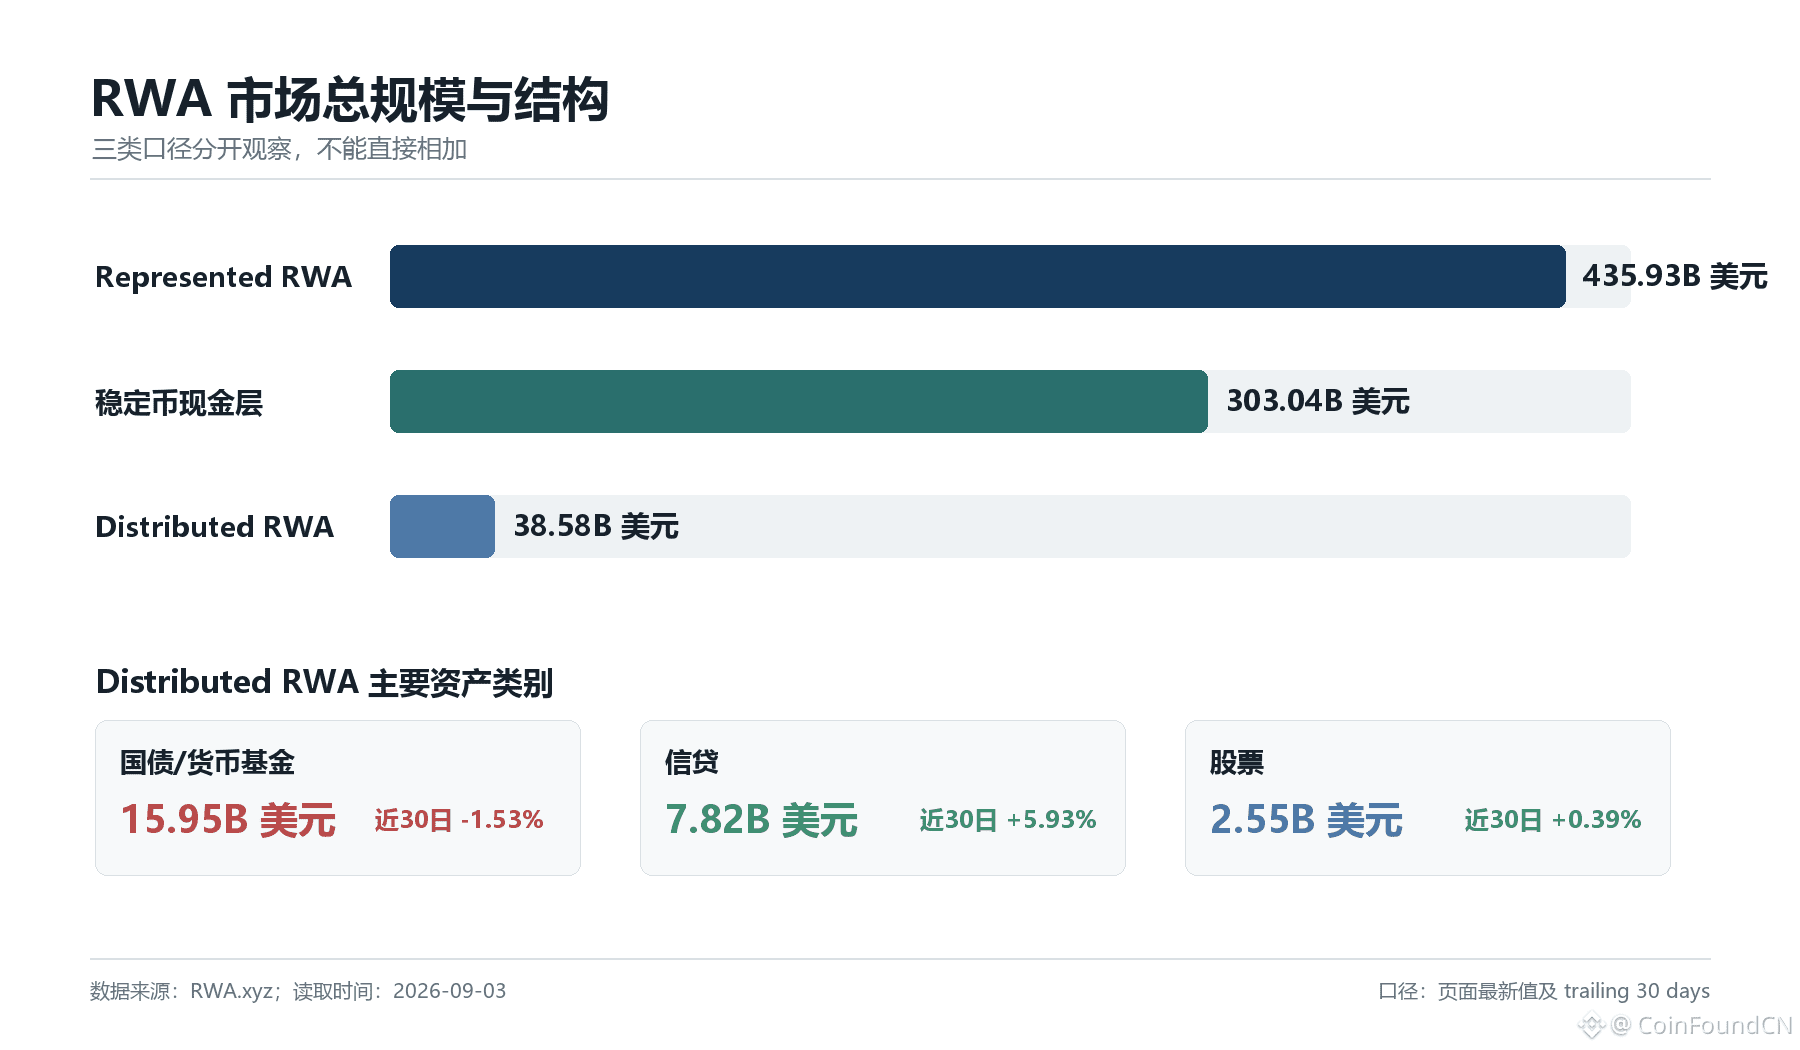
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Viele sagen, dass RWA bereits in eine Phase schnellen Wachstums eingetreten ist.
Doch zuerst müssen wir eine Frage beantworten:
Von welcher Art RWA sprechen wir eigentlich?
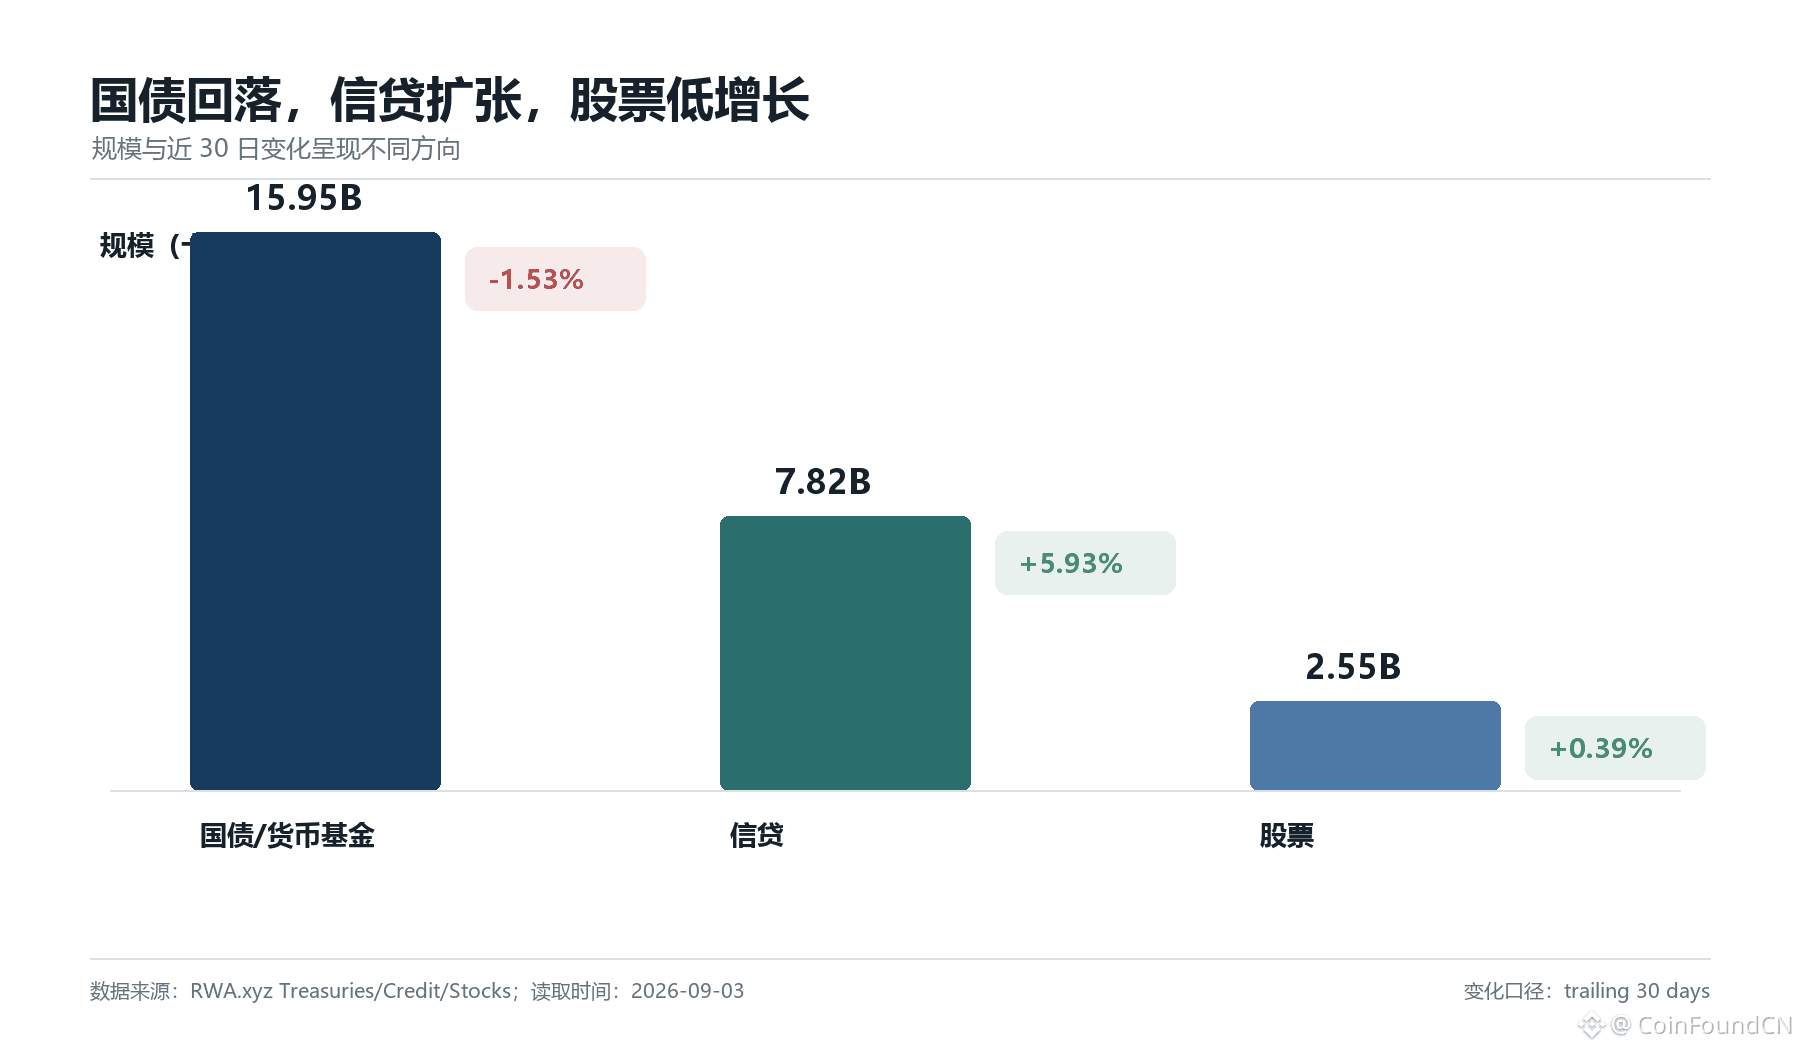
Der neueste Monatsbericht von CoinFound teilt den Markt in drei Sichtweisen auf:
• Dargestellte RWA: 435,93 Mrd. USD
• Stablecoin-Cash-Layer: 303,04 Mrd. USD
• Distributed RWA: 38,58 Mrd. USD
Sie beschreiben verschiedene Ebenen von Vermögenswerten,
und sie lassen sich nicht direkt addieren und nicht gegenseitig ersetzen.
Um den RWA-Markt wirklich zu verstehen,
ist der erste Schritt nicht, auf die Größe der Zahlen zu schauen,
sondern zu verstehen, was jede einzelne Zahl bedeutet.
Daten definieren den Wert.
📖 Vollständige chinesische Version:
https://app.coinfound.org/zh/research/monthly-202608
Viele sagen, dass RWA bereits in eine Phase schnellen Wachstums eingetreten ist.
Doch zuerst müssen wir eine Frage beantworten:
Von welcher Art RWA sprechen wir eigentlich?
Der neueste Monatsbericht von CoinFound teilt den Markt in drei Sichtweisen auf:
• Dargestellte RWA: 435,93 Mrd. USD
• Stablecoin-Cash-Layer: 303,04 Mrd. USD
• Distributed RWA: 38,58 Mrd. USD
Sie beschreiben verschiedene Ebenen von Vermögenswerten,
und sie lassen sich nicht direkt addieren und nicht gegenseitig ersetzen.
Um den RWA-Markt wirklich zu verstehen,
ist der erste Schritt nicht, auf die Größe der Zahlen zu schauen,
sondern zu verstehen, was jede einzelne Zahl bedeutet.
Daten definieren den Wert.
📖 Vollständige chinesische Version:
https://app.coinfound.org/zh/research/monthly-202608
Doch zuerst müssen wir eine Frage beantworten:
Von welcher Art RWA sprechen wir eigentlich?
Der neueste Monatsbericht von CoinFound teilt den Markt in drei Sichtweisen auf:
• Dargestellte RWA: 435,93 Mrd. USD
• Stablecoin-Cash-Layer: 303,04 Mrd. USD
• Distributed RWA: 38,58 Mrd. USD
Sie beschreiben verschiedene Ebenen von Vermögenswerten,
und sie lassen sich nicht direkt addieren und nicht gegenseitig ersetzen.
Um den RWA-Markt wirklich zu verstehen,
ist der erste Schritt nicht, auf die Größe der Zahlen zu schauen,
sondern zu verstehen, was jede einzelne Zahl bedeutet.
Daten definieren den Wert.
📖 Vollständige chinesische Version:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
Übersetzung ansehen
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
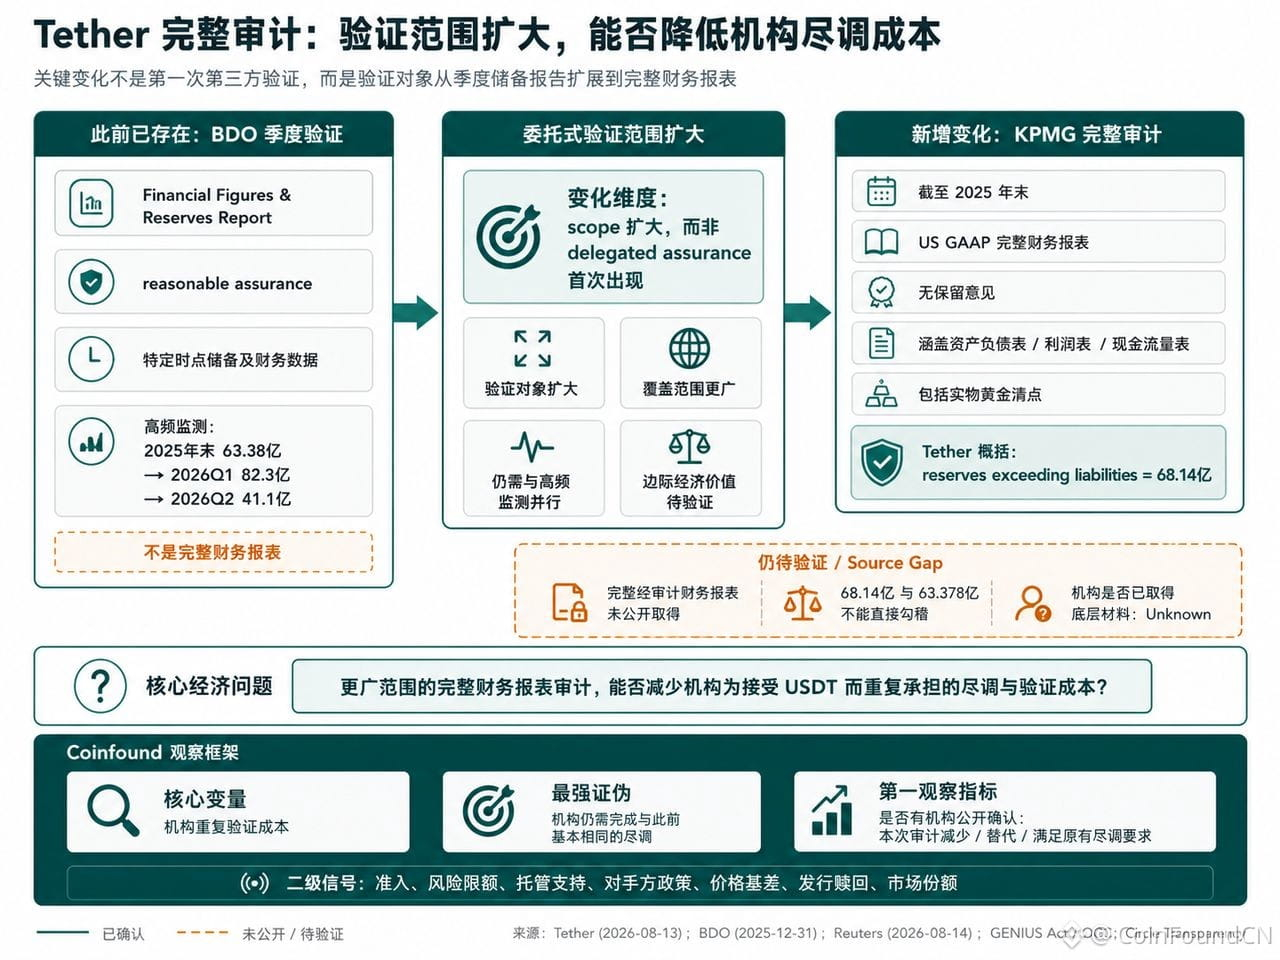
Die entscheidenden Veränderungen bei Tether bestehen nicht darin, dass zum ersten Mal eine Drittprüfung akzeptiert wurde, sondern dass der Prüfungsumfang auf vollständige Finanzberichte ausgeweitet wurde.
Die vollständige Prüfung von KPMG ergänzt die zuvor von BDO bereitgestellte Quartals-Reserve- assurance, bedeutet jedoch nicht, dass die Due-Diligence-Kosten für die Institution automatisch gesunken sind.
CoinFound konzentriert sich auf die wirklich prüfenswerten Fragen:
Ein erweiterter Prüfungsumfang: Hat das die wiederholte Due Diligence bei den Institutionen reduziert?
Hat es die Zulassungs- und Risikorichtlinien von Banken, Verwahrstellen und Handelsplattformen beeinflusst?
Hat es Institutionen gegeben, die öffentlich erklärt haben, dass die bisherigen Due-Diligence-Anforderungen dadurch ersetzt oder erfüllt wurden?
Wirklich zu beobachten ist nicht, ob „eine Prüfung durchgeführt wurde“, sondern ob die Institutionen ihr Verhalten anschließend tatsächlich geändert haben.
CoinFound, der Wert von Daten-Definitionen. Vollständige Analyse👇
Original ansehen:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Die entscheidenden Veränderungen bei Tether bestehen nicht darin, dass zum ersten Mal eine Drittprüfung akzeptiert wurde, sondern dass der Prüfungsumfang auf vollständige Finanzberichte ausgeweitet wurde.
Die vollständige Prüfung von KPMG ergänzt die zuvor von BDO bereitgestellte Quartals-Reserve- assurance, bedeutet jedoch nicht, dass die Due-Diligence-Kosten für die Institution automatisch gesunken sind.
CoinFound konzentriert sich auf die wirklich prüfenswerten Fragen:
Ein erweiterter Prüfungsumfang: Hat das die wiederholte Due Diligence bei den Institutionen reduziert?
Hat es die Zulassungs- und Risikorichtlinien von Banken, Verwahrstellen und Handelsplattformen beeinflusst?
Hat es Institutionen gegeben, die öffentlich erklärt haben, dass die bisherigen Due-Diligence-Anforderungen dadurch ersetzt oder erfüllt wurden?
Wirklich zu beobachten ist nicht, ob „eine Prüfung durchgeführt wurde“, sondern ob die Institutionen ihr Verhalten anschließend tatsächlich geändert haben.
CoinFound, der Wert von Daten-Definitionen. Vollständige Analyse👇
Original ansehen:Tether 完整审计:更广的验证,能否降低机构尽调成本
Die vollständige Prüfung von KPMG ergänzt die zuvor von BDO bereitgestellte Quartals-Reserve- assurance, bedeutet jedoch nicht, dass die Due-Diligence-Kosten für die Institution automatisch gesunken sind.
CoinFound konzentriert sich auf die wirklich prüfenswerten Fragen:
Ein erweiterter Prüfungsumfang: Hat das die wiederholte Due Diligence bei den Institutionen reduziert?
Hat es die Zulassungs- und Risikorichtlinien von Banken, Verwahrstellen und Handelsplattformen beeinflusst?
Hat es Institutionen gegeben, die öffentlich erklärt haben, dass die bisherigen Due-Diligence-Anforderungen dadurch ersetzt oder erfüllt wurden?
Wirklich zu beobachten ist nicht, ob „eine Prüfung durchgeführt wurde“, sondern ob die Institutionen ihr Verhalten anschließend tatsächlich geändert haben.
CoinFound, der Wert von Daten-Definitionen. Vollständige Analyse👇
Original ansehen:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Artikel
Tether: vollständige Prüfung—umfassendere Verifizierung, senkt das die Kosten für Due Diligence von Institutionen?Am 13. August teilte Tether mit, dass KPMG in den USA die unabhängige Prüfung von Tether International, S.A. de C.V. für die vollständigen Finanzberichte zum Jahresende 2025 abgeschlossen habe und ein uneingeschränktes Testat erteilt wurde. Die Prüfung umfasste die Bilanz, die Gewinn- und Verlustrechnung, die Entwicklung des Eigenkapitals sowie die Kapitalflussrechnung und beinhaltete die Bestandsaufnahme seines gehaltenen physischen Goldes. Tether stellte zudem klar, dass diese vollständige Prüfung eine Ergänzung zu den bereits bestehenden quartalsweisen Reserveberichten darstellt und diese nicht ersetzt.
Diese Meldung lässt sich sehr leicht so verstehen, dass Tether „endlich transparenter“ geworden ist. Doch laut Reuters-Bericht vom 14. August wurde die betreffende Prüfung damals nicht veröffentlicht; KPMG in den USA bestätigte, dass es ein uneingeschränktes Testat ausgestellt hat, und lehnte weitere Kommentare mit Verweis auf die Vertraulichkeit der Kunden ab. Auch die Recherche zu diesem Artikel erbrachte keine vollständigen, geprüften Finanzberichte. Ob die vollständigen Berichte im Rahmen von Vertraulichkeitsvereinbarungen an Banken oder andere Geschäftspartner übermittelt wurden, lässt sich derzeit nicht anhand zuverlässiger öffentlicher Unterlagen bestätigen.
Tether: vollständige Prüfung—umfassendere Verifizierung, senkt das die Kosten für Due Diligence von Institutionen?
Am 13. August teilte Tether mit, dass KPMG in den USA die unabhängige Prüfung von Tether International, S.A. de C.V. für die vollständigen Finanzberichte zum Jahresende 2025 abgeschlossen habe und ein uneingeschränktes Testat erteilt wurde. Die Prüfung umfasste die Bilanz, die Gewinn- und Verlustrechnung, die Entwicklung des Eigenkapitals sowie die Kapitalflussrechnung und beinhaltete die Bestandsaufnahme seines gehaltenen physischen Goldes. Tether stellte zudem klar, dass diese vollständige Prüfung eine Ergänzung zu den bereits bestehenden quartalsweisen Reserveberichten darstellt und diese nicht ersetzt.
Diese Meldung lässt sich sehr leicht so verstehen, dass Tether „endlich transparenter“ geworden ist. Doch laut Reuters-Bericht vom 14. August wurde die betreffende Prüfung damals nicht veröffentlicht; KPMG in den USA bestätigte, dass es ein uneingeschränktes Testat ausgestellt hat, und lehnte weitere Kommentare mit Verweis auf die Vertraulichkeit der Kunden ab. Auch die Recherche zu diesem Artikel erbrachte keine vollständigen, geprüften Finanzberichte. Ob die vollständigen Berichte im Rahmen von Vertraulichkeitsvereinbarungen an Banken oder andere Geschäftspartner übermittelt wurden, lässt sich derzeit nicht anhand zuverlässiger öffentlicher Unterlagen bestätigen.
Diese Meldung lässt sich sehr leicht so verstehen, dass Tether „endlich transparenter“ geworden ist. Doch laut Reuters-Bericht vom 14. August wurde die betreffende Prüfung damals nicht veröffentlicht; KPMG in den USA bestätigte, dass es ein uneingeschränktes Testat ausgestellt hat, und lehnte weitere Kommentare mit Verweis auf die Vertraulichkeit der Kunden ab. Auch die Recherche zu diesem Artikel erbrachte keine vollständigen, geprüften Finanzberichte. Ob die vollständigen Berichte im Rahmen von Vertraulichkeitsvereinbarungen an Banken oder andere Geschäftspartner übermittelt wurden, lässt sich derzeit nicht anhand zuverlässiger öffentlicher Unterlagen bestätigen.
396
·
--
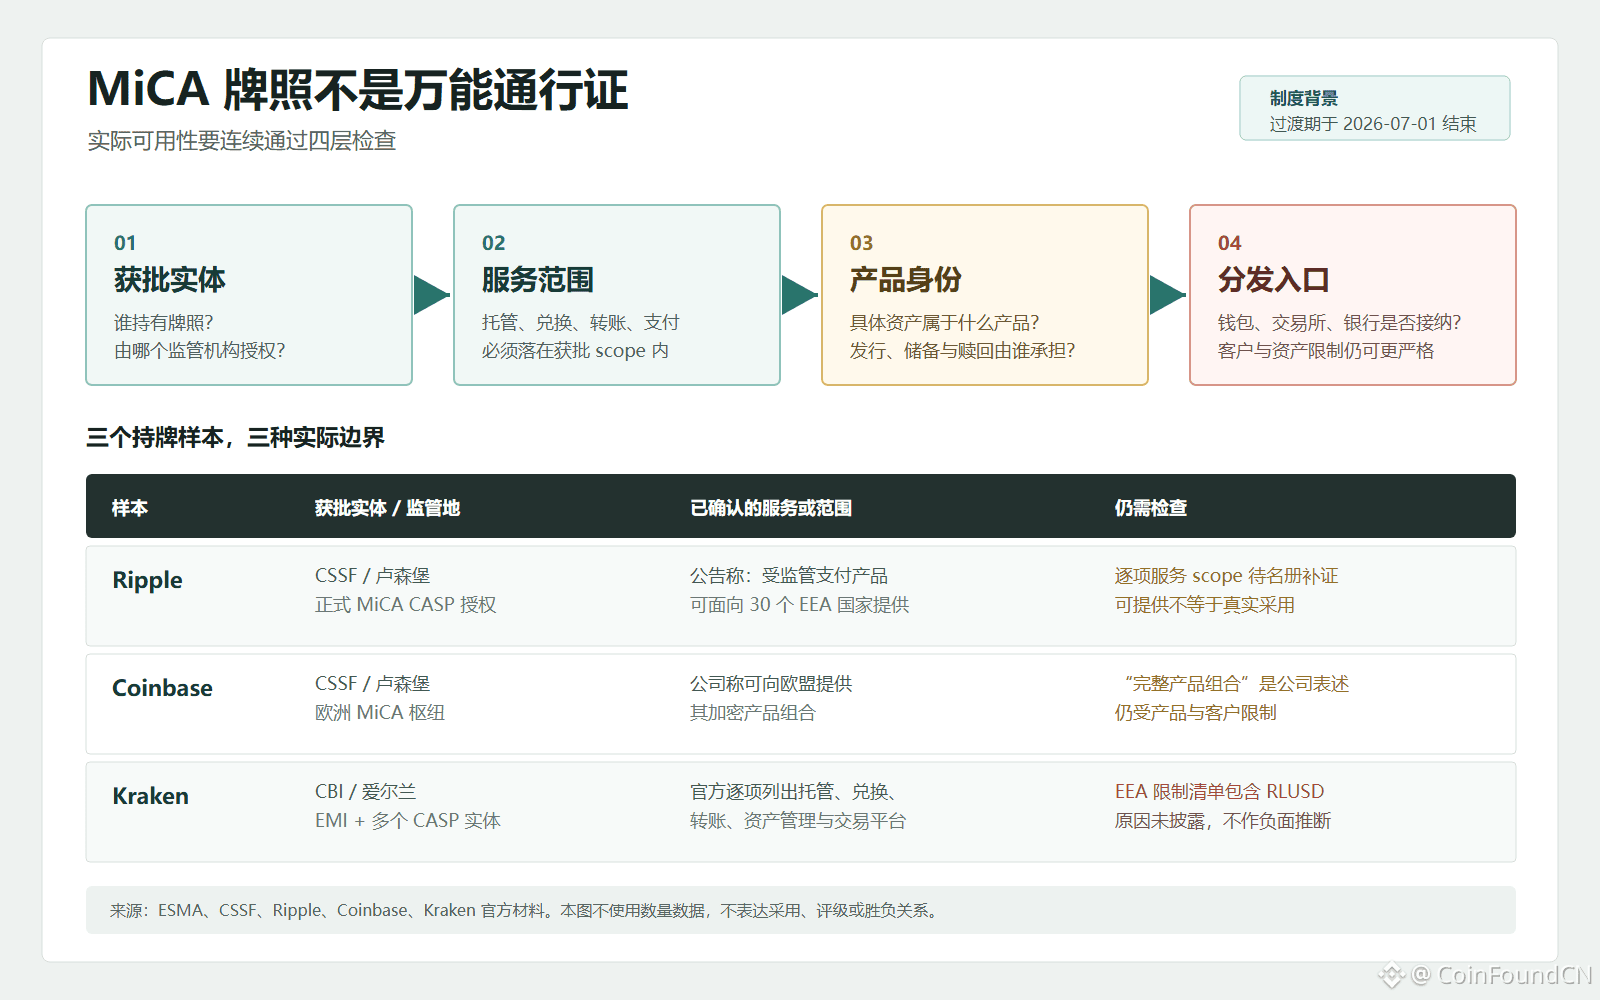
MiCA-Lizenzen sind kein universeller Freipass.
Wenn eine Plattform eine MiCA-Zulassung erhält, heißt das nicht, dass alle ihre Dienste und alle ihre Vermögenswerte in ganz Europa direkt online gehen können.
Die tatsächliche Nutzbarkeit muss mindestens in vier Ebenen fortlaufend geprüft werden:
• Wer die Lizenzinhaberin bzw. der Lizenzinhaber ist
• Wie groß der genehmigte Dienstleistungsumfang ist
• Welches konkrete Vermögenswerte zu welchem Produkt gehört
• Ob Wallets, Börsen oder Banken die Ausschüttung akzeptieren
Ripple, Coinbase und Kraken haben zwar jeweils europäische Compliance-Pfade aufgebaut, aber die genehmigten Rechtsträger, der Dienstleistungsumfang, die Produktbeschränkungen und die Verteilungszugänge sind nicht identisch.
Daher kann die Frage, ob ein Produkt „konform und nutzbar“ ist, nicht nur daran festgemacht werden, ob das Unternehmen eine MiCA-Lizenz besitzt. Die Lizenz regelt den Zugang – die Grenzen von Produkt und Vertrieb entscheiden über die tatsächliche Nutzbarkeit.
CoinFound, Daten definieren den Wert.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
MiCA-Lizenzen sind kein universeller Freipass.
Wenn eine Plattform eine MiCA-Zulassung erhält, heißt das nicht, dass alle ihre Dienste und alle ihre Vermögenswerte in ganz Europa direkt online gehen können.
Die tatsächliche Nutzbarkeit muss mindestens in vier Ebenen fortlaufend geprüft werden:
• Wer die Lizenzinhaberin bzw. der Lizenzinhaber ist
• Wie groß der genehmigte Dienstleistungsumfang ist
• Welches konkrete Vermögenswerte zu welchem Produkt gehört
• Ob Wallets, Börsen oder Banken die Ausschüttung akzeptieren
Ripple, Coinbase und Kraken haben zwar jeweils europäische Compliance-Pfade aufgebaut, aber die genehmigten Rechtsträger, der Dienstleistungsumfang, die Produktbeschränkungen und die Verteilungszugänge sind nicht identisch.
Daher kann die Frage, ob ein Produkt „konform und nutzbar“ ist, nicht nur daran festgemacht werden, ob das Unternehmen eine MiCA-Lizenz besitzt. Die Lizenz regelt den Zugang – die Grenzen von Produkt und Vertrieb entscheiden über die tatsächliche Nutzbarkeit.
CoinFound, Daten definieren den Wert.
MiCA 牌照打开的是哪一扇门?
Wenn eine Plattform eine MiCA-Zulassung erhält, heißt das nicht, dass alle ihre Dienste und alle ihre Vermögenswerte in ganz Europa direkt online gehen können.
Die tatsächliche Nutzbarkeit muss mindestens in vier Ebenen fortlaufend geprüft werden:
• Wer die Lizenzinhaberin bzw. der Lizenzinhaber ist
• Wie groß der genehmigte Dienstleistungsumfang ist
• Welches konkrete Vermögenswerte zu welchem Produkt gehört
• Ob Wallets, Börsen oder Banken die Ausschüttung akzeptieren
Ripple, Coinbase und Kraken haben zwar jeweils europäische Compliance-Pfade aufgebaut, aber die genehmigten Rechtsträger, der Dienstleistungsumfang, die Produktbeschränkungen und die Verteilungszugänge sind nicht identisch.
Daher kann die Frage, ob ein Produkt „konform und nutzbar“ ist, nicht nur daran festgemacht werden, ob das Unternehmen eine MiCA-Lizenz besitzt. Die Lizenz regelt den Zugang – die Grenzen von Produkt und Vertrieb entscheiden über die tatsächliche Nutzbarkeit.
CoinFound, Daten definieren den Wert.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
Welches Tor öffnet die MiCA-Lizenz?Am 6. Juli gab Ripple bekannt, die formelle MiCA-Zulassung als Anbieter von Krypto-Asset-Dienstleistungen (CASP) von der Finanzaufsichtsbehörde CSSF in Luxemburg erhalten zu haben. Das Unternehmen beschreibt dies als eine Compliance-Basis, die 30 Länder des Europäischen Wirtschaftsraums abdeckt, und erklärt, dass regulierte Krypto-Zahlungsprodukte lokalen Finanzinstituten und Unternehmen angeboten werden können.
Diese Meldung lässt sich am einfachsten auf einen Satz komprimieren: Ripple hat das „europäische Passrecht“ erhalten. Wenn man die Lizenz jedoch direkt mit RLUSD, XRP oder damit gleichsetzt, dass sämtliche Dienste von Ripple in Europa vollständig verfügbar sind, werden mehrere entscheidende Schritte übersprungen.
Eine genauere Einschätzung ist: Die MiCA-Zulassung öffnet einen Aufsichtsweg für die grenzüberschreitende Erbringung der genehmigten Dienstleistungen durch genehmigte Unternehmen. Ob ein Produkt am Ende beim Nutzer ankommt, hängt davon ab, dass es nacheinander durch die Bereiche Leistungsumfang, Produktidentität und Verteilereintritt gelangt. Eine Lizenz ist eine notwendige Voraussetzung, aber nicht die vollständige Antwort darauf, ob ein Produkt erreichbar ist.
Welches Tor öffnet die MiCA-Lizenz?
Am 6. Juli gab Ripple bekannt, die formelle MiCA-Zulassung als Anbieter von Krypto-Asset-Dienstleistungen (CASP) von der Finanzaufsichtsbehörde CSSF in Luxemburg erhalten zu haben. Das Unternehmen beschreibt dies als eine Compliance-Basis, die 30 Länder des Europäischen Wirtschaftsraums abdeckt, und erklärt, dass regulierte Krypto-Zahlungsprodukte lokalen Finanzinstituten und Unternehmen angeboten werden können.
Diese Meldung lässt sich am einfachsten auf einen Satz komprimieren: Ripple hat das „europäische Passrecht“ erhalten. Wenn man die Lizenz jedoch direkt mit RLUSD, XRP oder damit gleichsetzt, dass sämtliche Dienste von Ripple in Europa vollständig verfügbar sind, werden mehrere entscheidende Schritte übersprungen.
Eine genauere Einschätzung ist: Die MiCA-Zulassung öffnet einen Aufsichtsweg für die grenzüberschreitende Erbringung der genehmigten Dienstleistungen durch genehmigte Unternehmen. Ob ein Produkt am Ende beim Nutzer ankommt, hängt davon ab, dass es nacheinander durch die Bereiche Leistungsumfang, Produktidentität und Verteilereintritt gelangt. Eine Lizenz ist eine notwendige Voraussetzung, aber nicht die vollständige Antwort darauf, ob ein Produkt erreichbar ist.
Diese Meldung lässt sich am einfachsten auf einen Satz komprimieren: Ripple hat das „europäische Passrecht“ erhalten. Wenn man die Lizenz jedoch direkt mit RLUSD, XRP oder damit gleichsetzt, dass sämtliche Dienste von Ripple in Europa vollständig verfügbar sind, werden mehrere entscheidende Schritte übersprungen.
Eine genauere Einschätzung ist: Die MiCA-Zulassung öffnet einen Aufsichtsweg für die grenzüberschreitende Erbringung der genehmigten Dienstleistungen durch genehmigte Unternehmen. Ob ein Produkt am Ende beim Nutzer ankommt, hängt davon ab, dass es nacheinander durch die Bereiche Leistungsumfang, Produktidentität und Verteilereintritt gelangt. Eine Lizenz ist eine notwendige Voraussetzung, aber nicht die vollständige Antwort darauf, ob ein Produkt erreichbar ist.
8
4.4k
·
--
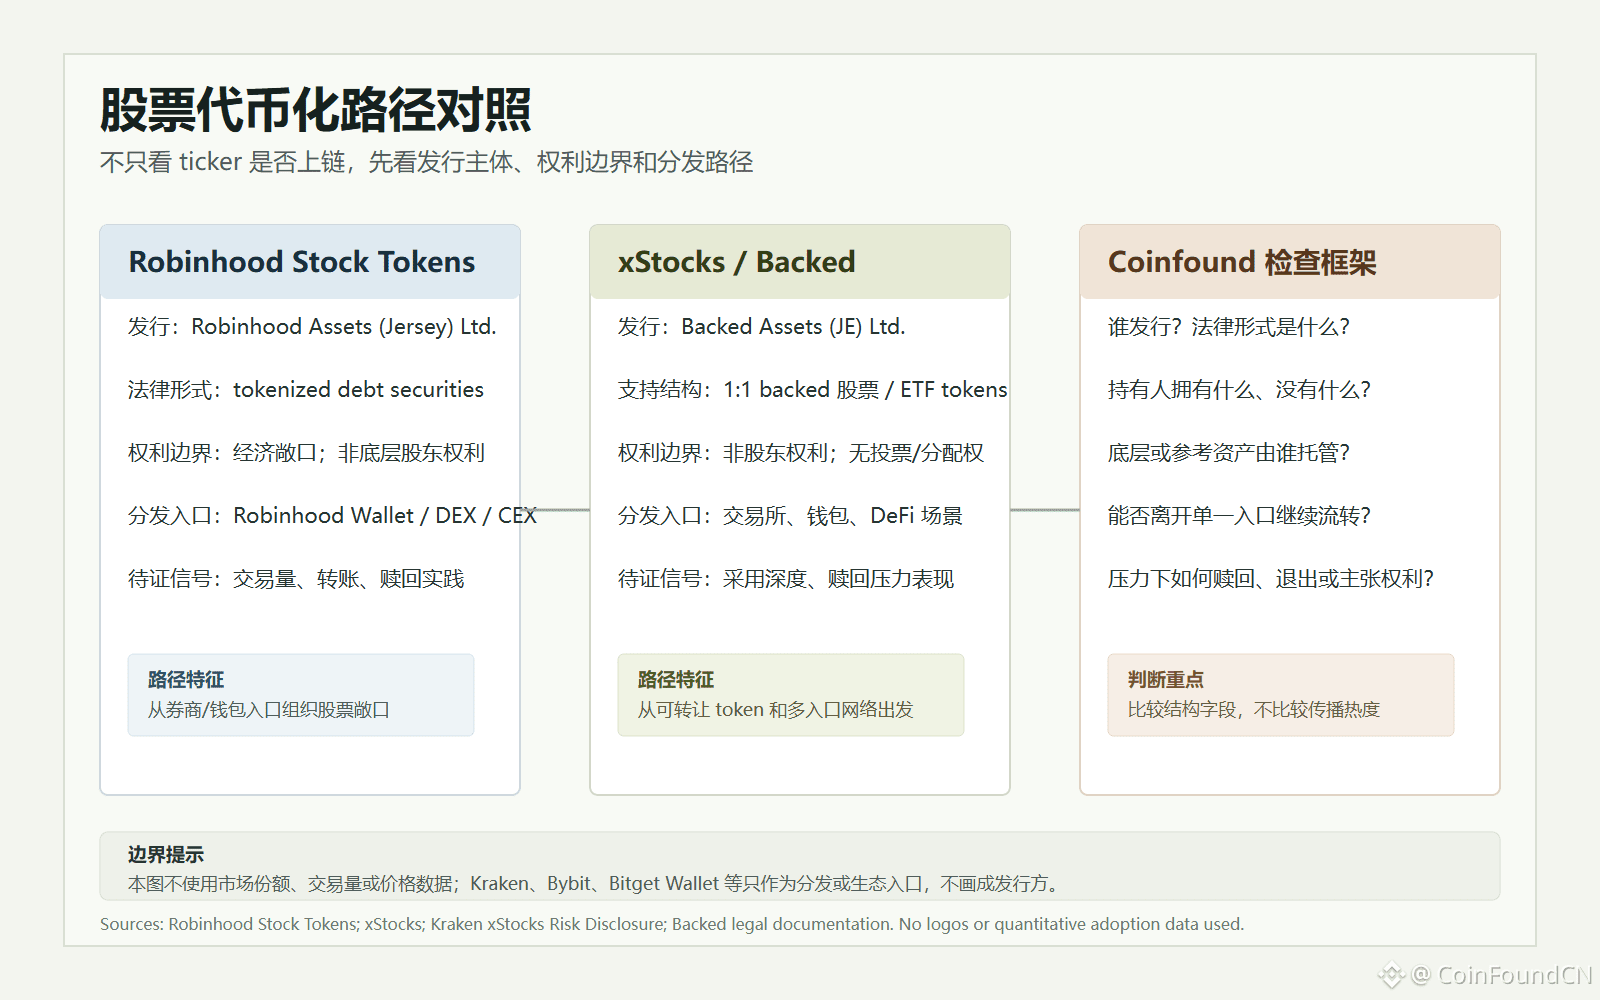
Aktientokenisierung – man darf nicht nur darauf schauen, ob es einen Ticker gibt oder ob etwas on-chain ist.
Robinhood Stock Tokens und xStocks sehen beide wie „on-chain-Aktienexponierung“ aus, aber die Strukturen sind nicht identisch:
• Emittent ist unterschiedlich
• Rechtsform ist unterschiedlich
• Rechte der Inhaber sind unterschiedlich
• Vertriebs-/Ablaufwege sind unterschiedlich
Ein Token kann den Kurs einer Aktie abbilden, heißt aber nicht, dass der Inhaber vollständige Aktionärsrechte hat.
Daher lautet die eigentliche Frage nicht: Gibt es Apple, Tesla oder NVIDIA on-chain?
Sondern:
- Wer emittiert?
- Welche Rechtsform liegt vor?
- Welche Rechte hat der Inhaber tatsächlich?
- Wer verwahrt das zugrunde liegende Asset?
- Wie werden Token unter Stress zurückgenommen oder beendet? (Rückkauf/Ausstieg)
Bei der Tokenisierung von Aktien ist die Struktur wichtiger als der Ticker.
#CoinFound, Daten schaffen Wert.
Originaltext ansehen: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
Aktientokenisierung – man darf nicht nur darauf schauen, ob es einen Ticker gibt oder ob etwas on-chain ist.
Robinhood Stock Tokens und xStocks sehen beide wie „on-chain-Aktienexponierung“ aus, aber die Strukturen sind nicht identisch:
• Emittent ist unterschiedlich
• Rechtsform ist unterschiedlich
• Rechte der Inhaber sind unterschiedlich
• Vertriebs-/Ablaufwege sind unterschiedlich
Ein Token kann den Kurs einer Aktie abbilden, heißt aber nicht, dass der Inhaber vollständige Aktionärsrechte hat.
Daher lautet die eigentliche Frage nicht: Gibt es Apple, Tesla oder NVIDIA on-chain?
Sondern:
- Wer emittiert?
- Welche Rechtsform liegt vor?
- Welche Rechte hat der Inhaber tatsächlich?
- Wer verwahrt das zugrunde liegende Asset?
- Wie werden Token unter Stress zurückgenommen oder beendet? (Rückkauf/Ausstieg)
Bei der Tokenisierung von Aktien ist die Struktur wichtiger als der Ticker.
#CoinFound, Daten schaffen Wert.
Originaltext ansehen: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens und xStocks sehen beide wie „on-chain-Aktienexponierung“ aus, aber die Strukturen sind nicht identisch:
• Emittent ist unterschiedlich
• Rechtsform ist unterschiedlich
• Rechte der Inhaber sind unterschiedlich
• Vertriebs-/Ablaufwege sind unterschiedlich
Ein Token kann den Kurs einer Aktie abbilden, heißt aber nicht, dass der Inhaber vollständige Aktionärsrechte hat.
Daher lautet die eigentliche Frage nicht: Gibt es Apple, Tesla oder NVIDIA on-chain?
Sondern:
- Wer emittiert?
- Welche Rechtsform liegt vor?
- Welche Rechte hat der Inhaber tatsächlich?
- Wer verwahrt das zugrunde liegende Asset?
- Wie werden Token unter Stress zurückgenommen oder beendet? (Rückkauf/Ausstieg)
Bei der Tokenisierung von Aktien ist die Struktur wichtiger als der Ticker.
#CoinFound, Daten schaffen Wert.
Originaltext ansehen: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
Tokenisierung von Aktien darf nicht nur auf den Ticker und den On-Chain-Aspekt schauenRobinhood Stock Tokens lassen sich sehr leicht als eingängige Story schreiben: Mainstream-Broker bringen US-Aktien on-chain, und normale Nutzer können künftig Aktien-Token in ihren Wallets handeln. Diese Einstiegsstelle hat Reichweite, aber wenn man nur in diese Richtung schreibt, bleibt die Analyse zu früh an den vier Worten „Aktien on-chain“ hängen.
Vergleichenswerter ist, dass innerhalb derselben Art von Narrativ nicht nur ein Weg wie Robinhood existiert. xStocks / Backed macht US-Aktien und ETFs ebenfalls zu On-Chain-Token und verteilt sie über Börsen, Wallets und DeFi-Szenarien. Sowohl Robinhood als auch xStocks bringen Aktien-Preisexposure näher an On-Chain-Assets heran, aber sie sollten nicht zu einem einzigen Schluss zusammengeknetet werden: Nur weil es wie eine Aktie aussieht, heißt das nicht, dass Tokeninhaber die vollständigen Aktionärsrechte erhalten; und dass es über mehr Einstiegsstellen zirkulieren kann, bedeutet nicht, dass die Risikogrenzen automatisch verschwinden.
Tokenisierung von Aktien darf nicht nur auf den Ticker und den On-Chain-Aspekt schauen
Robinhood Stock Tokens lassen sich sehr leicht als eingängige Story schreiben: Mainstream-Broker bringen US-Aktien on-chain, und normale Nutzer können künftig Aktien-Token in ihren Wallets handeln. Diese Einstiegsstelle hat Reichweite, aber wenn man nur in diese Richtung schreibt, bleibt die Analyse zu früh an den vier Worten „Aktien on-chain“ hängen.
Vergleichenswerter ist, dass innerhalb derselben Art von Narrativ nicht nur ein Weg wie Robinhood existiert. xStocks / Backed macht US-Aktien und ETFs ebenfalls zu On-Chain-Token und verteilt sie über Börsen, Wallets und DeFi-Szenarien. Sowohl Robinhood als auch xStocks bringen Aktien-Preisexposure näher an On-Chain-Assets heran, aber sie sollten nicht zu einem einzigen Schluss zusammengeknetet werden: Nur weil es wie eine Aktie aussieht, heißt das nicht, dass Tokeninhaber die vollständigen Aktionärsrechte erhalten; und dass es über mehr Einstiegsstellen zirkulieren kann, bedeutet nicht, dass die Risikogrenzen automatisch verschwinden.
Vergleichenswerter ist, dass innerhalb derselben Art von Narrativ nicht nur ein Weg wie Robinhood existiert. xStocks / Backed macht US-Aktien und ETFs ebenfalls zu On-Chain-Token und verteilt sie über Börsen, Wallets und DeFi-Szenarien. Sowohl Robinhood als auch xStocks bringen Aktien-Preisexposure näher an On-Chain-Assets heran, aber sie sollten nicht zu einem einzigen Schluss zusammengeknetet werden: Nur weil es wie eine Aktie aussieht, heißt das nicht, dass Tokeninhaber die vollständigen Aktionärsrechte erhalten; und dass es über mehr Einstiegsstellen zirkulieren kann, bedeutet nicht, dass die Risikogrenzen automatisch verschwinden.
1
6
3.7k
·
--
Verifiziert
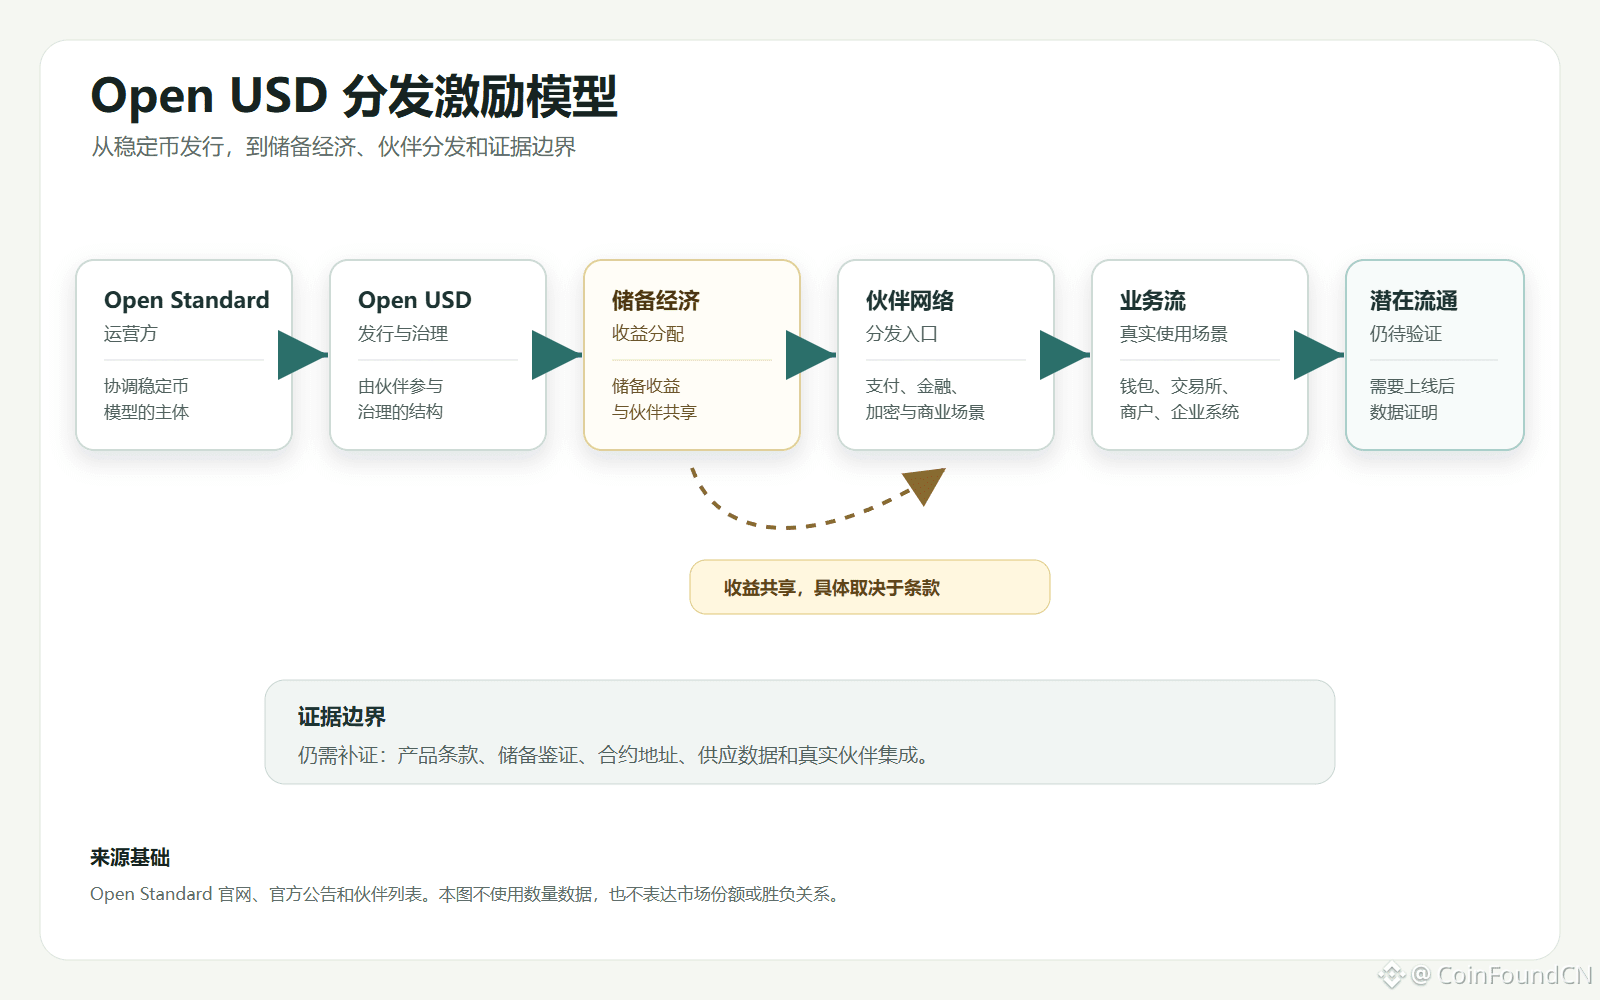
Open USD ist möglicherweise nicht „noch eine weitere Stablecoin“. Es ist eher ein Experiment für Stablecoin-Verteilungsanreize.
Open Standard liefert dieses Mal nicht nur eine neue USD-Stablecoin, sondern ein ganzes neues Design-Logik-Set:
• Kostenloses Prägen / Rückerwerb
• Erträge aus den Reserven werden mit Partnern geteilt
• Partner nehmen an der Governance teil
Das bedeutet: Der Wettbewerb um Stablecoins könnte sich vom Kreditwettbewerb der Emittenten hin zum Wettbewerb um Anreizmechanismen in Verteilungsnetzwerken verlagern.
Der Markt wird als Nächstes möglicherweise nicht mehr nur fragen: Wer emittiert die Stablecoin, wer erhält die Reservenerträge?
Sondern: Wer ist für die Verteilung verantwortlich, wer beteiligt sich an der Governance und wer teilt die wirtschaftlichen Erträge aus dem Umlauf?
Doch die Grenzen sind genauso wichtig.
140+ Partnerliste heißt nicht gleich echte Nutzung.
Gewinnbeteiligung heißt auch nicht gleich ein Sicherheitsnachweis.
Was weiterhin verifiziert werden muss, sind weiterhin:
Emittent der Mittel, Reserve-Offenlegung, Prüfungs-/Verifizierungsarrangements, Vertragsadressen, Angebotsdaten sowie ob die Partner tatsächlich in Zahlungs-, Abwicklungs- und Kontenszenarien eingebunden sind.
Daher lohnt es sich, Open USD im Blick zu behalten, aber derzeit ist es passender, es als Experiment eines Stablecoin-Verteilungsnetzwerks zu betrachten – nicht als bereits bewiesen „neuer König“, der die Spielregeln definitiv verändert.
CoinFound, Daten definieren den Wert.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Originaltext: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD ist möglicherweise nicht „noch eine weitere Stablecoin“. Es ist eher ein Experiment für Stablecoin-Verteilungsanreize.
Open Standard liefert dieses Mal nicht nur eine neue USD-Stablecoin, sondern ein ganzes neues Design-Logik-Set:
• Kostenloses Prägen / Rückerwerb
• Erträge aus den Reserven werden mit Partnern geteilt
• Partner nehmen an der Governance teil
Das bedeutet: Der Wettbewerb um Stablecoins könnte sich vom Kreditwettbewerb der Emittenten hin zum Wettbewerb um Anreizmechanismen in Verteilungsnetzwerken verlagern.
Der Markt wird als Nächstes möglicherweise nicht mehr nur fragen: Wer emittiert die Stablecoin, wer erhält die Reservenerträge?
Sondern: Wer ist für die Verteilung verantwortlich, wer beteiligt sich an der Governance und wer teilt die wirtschaftlichen Erträge aus dem Umlauf?
Doch die Grenzen sind genauso wichtig.
140+ Partnerliste heißt nicht gleich echte Nutzung.
Gewinnbeteiligung heißt auch nicht gleich ein Sicherheitsnachweis.
Was weiterhin verifiziert werden muss, sind weiterhin:
Emittent der Mittel, Reserve-Offenlegung, Prüfungs-/Verifizierungsarrangements, Vertragsadressen, Angebotsdaten sowie ob die Partner tatsächlich in Zahlungs-, Abwicklungs- und Kontenszenarien eingebunden sind.
Daher lohnt es sich, Open USD im Blick zu behalten, aber derzeit ist es passender, es als Experiment eines Stablecoin-Verteilungsnetzwerks zu betrachten – nicht als bereits bewiesen „neuer König“, der die Spielregeln definitiv verändert.
CoinFound, Daten definieren den Wert.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Originaltext: Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard liefert dieses Mal nicht nur eine neue USD-Stablecoin, sondern ein ganzes neues Design-Logik-Set:
• Kostenloses Prägen / Rückerwerb
• Erträge aus den Reserven werden mit Partnern geteilt
• Partner nehmen an der Governance teil
Das bedeutet: Der Wettbewerb um Stablecoins könnte sich vom Kreditwettbewerb der Emittenten hin zum Wettbewerb um Anreizmechanismen in Verteilungsnetzwerken verlagern.
Der Markt wird als Nächstes möglicherweise nicht mehr nur fragen: Wer emittiert die Stablecoin, wer erhält die Reservenerträge?
Sondern: Wer ist für die Verteilung verantwortlich, wer beteiligt sich an der Governance und wer teilt die wirtschaftlichen Erträge aus dem Umlauf?
Doch die Grenzen sind genauso wichtig.
140+ Partnerliste heißt nicht gleich echte Nutzung.
Gewinnbeteiligung heißt auch nicht gleich ein Sicherheitsnachweis.
Was weiterhin verifiziert werden muss, sind weiterhin:
Emittent der Mittel, Reserve-Offenlegung, Prüfungs-/Verifizierungsarrangements, Vertragsadressen, Angebotsdaten sowie ob die Partner tatsächlich in Zahlungs-, Abwicklungs- und Kontenszenarien eingebunden sind.
Daher lohnt es sich, Open USD im Blick zu behalten, aber derzeit ist es passender, es als Experiment eines Stablecoin-Verteilungsnetzwerks zu betrachten – nicht als bereits bewiesen „neuer König“, der die Spielregeln definitiv verändert.
CoinFound, Daten definieren den Wert.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Originaltext: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Verifiziert
Open USD ist nicht einfach noch ein Stablecoin, sondern ein Experiment mit DistributionsanreizenOpen USD wird von der Marktwahrnehmung am leichtesten in eine vertraute Erzählung übersetzt: Über 140 Institutionen und Unternehmen stellen sich auf eine gemeinsame Liste, und ein neuer USD-Stablecoin bereitet sich darauf vor, USDC und USDT herauszufordern.
Diese Darstellung hat zwar Reichweite, kann aber auch am leichtesten in die Irre führen. Denn bis heute ist das Sicherste nicht, dass Open USD bereits echte Adoption geschaffen hat, und auch nicht, dass es bewiesen hätte, dass es das bestehende Stablecoin-Wettbewerbsgefüge erschüttern kann. Sicher ist vielmehr: Der Open Standard hat eine Reihe neuer Designprinzipien für Stablecoins veröffentlicht – kostenlose Prägung und Rücknahme, eine stärkere Aufteilung der Reservenerträge an jene Partner, die Adoption bringen, sowie eine unabhängige Unternehmensstruktur, bei der Partner an der Governance teilnehmen.
Open USD ist nicht einfach noch ein Stablecoin, sondern ein Experiment mit Distributionsanreizen
Open USD wird von der Marktwahrnehmung am leichtesten in eine vertraute Erzählung übersetzt: Über 140 Institutionen und Unternehmen stellen sich auf eine gemeinsame Liste, und ein neuer USD-Stablecoin bereitet sich darauf vor, USDC und USDT herauszufordern.
Diese Darstellung hat zwar Reichweite, kann aber auch am leichtesten in die Irre führen. Denn bis heute ist das Sicherste nicht, dass Open USD bereits echte Adoption geschaffen hat, und auch nicht, dass es bewiesen hätte, dass es das bestehende Stablecoin-Wettbewerbsgefüge erschüttern kann. Sicher ist vielmehr: Der Open Standard hat eine Reihe neuer Designprinzipien für Stablecoins veröffentlicht – kostenlose Prägung und Rücknahme, eine stärkere Aufteilung der Reservenerträge an jene Partner, die Adoption bringen, sowie eine unabhängige Unternehmensstruktur, bei der Partner an der Governance teilnehmen.
Diese Darstellung hat zwar Reichweite, kann aber auch am leichtesten in die Irre führen. Denn bis heute ist das Sicherste nicht, dass Open USD bereits echte Adoption geschaffen hat, und auch nicht, dass es bewiesen hätte, dass es das bestehende Stablecoin-Wettbewerbsgefüge erschüttern kann. Sicher ist vielmehr: Der Open Standard hat eine Reihe neuer Designprinzipien für Stablecoins veröffentlicht – kostenlose Prägung und Rücknahme, eine stärkere Aufteilung der Reservenerträge an jene Partner, die Adoption bringen, sowie eine unabhängige Unternehmensstruktur, bei der Partner an der Governance teilnehmen.
6
5.9k
·
--
Verifiziert
Aave V4, was es zu tun gilt – nicht nur „RWA zum Verleihen und Ausleihen befähigen“. Sondern: Die Wertpapierfinanzierung von Wall Street auf die Blockchain bringen.
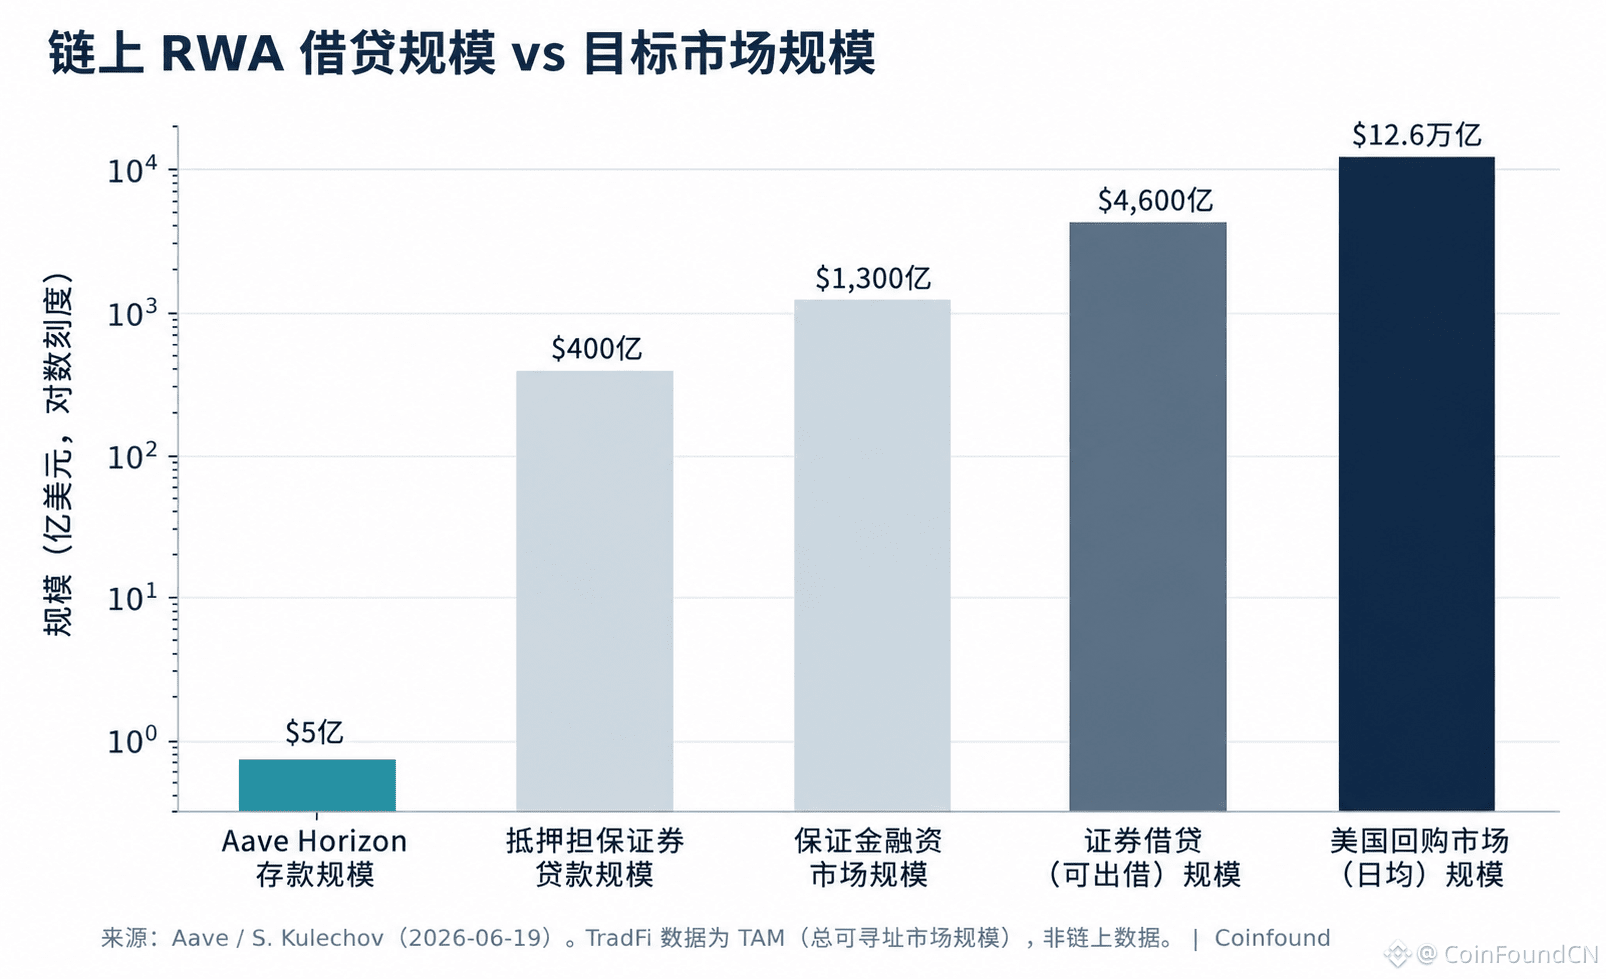
Derzeit liegt das Einlagenvolumen von Horizon bei etwa 500 Mio. USD – doch das anvisierte Marktsegment ist:
• US-Repo: 12,6 Bio. USD
• Wertpapierleihe: 4,6 Bio. USD
• Finanzierungen mit Sicherheiten (Margin Finance): 1,3 Bio. USD
Was wirklich von Bedeutung ist, ist nicht nur, wie groß das TAM ist. Sondern: Wenn US-Staatsanleihen, Private-Credit, CLOs und tokenisierte Aktien in ein und dasselbe System für Sicherheiten eingepflegt werden, verlagert sich das Risiko von einzelnen Assets hin zur Kombinierbarkeitsschicht – also dahin, wie Sicherheiten bepreist werden, wie Liquidität geteilt wird, wie abgerechnet/liquidiert wird und wie Risiken im gesamten Pool weitergegeben werden.
Die nächste Phase von RWA-Krediten bedeutet nicht einfach mehr Assets on-chain.
Sondern: Auf der Kette beginnt sich Wertpapierfinanzierung zu formen – und zugleich werden neue Risiken auf Systemebene verstärkt.
🔗 Originaltext ansehen: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4, was es zu tun gilt – nicht nur „RWA zum Verleihen und Ausleihen befähigen“. Sondern: Die Wertpapierfinanzierung von Wall Street auf die Blockchain bringen.
Derzeit liegt das Einlagenvolumen von Horizon bei etwa 500 Mio. USD – doch das anvisierte Marktsegment ist:
• US-Repo: 12,6 Bio. USD
• Wertpapierleihe: 4,6 Bio. USD
• Finanzierungen mit Sicherheiten (Margin Finance): 1,3 Bio. USD
Was wirklich von Bedeutung ist, ist nicht nur, wie groß das TAM ist. Sondern: Wenn US-Staatsanleihen, Private-Credit, CLOs und tokenisierte Aktien in ein und dasselbe System für Sicherheiten eingepflegt werden, verlagert sich das Risiko von einzelnen Assets hin zur Kombinierbarkeitsschicht – also dahin, wie Sicherheiten bepreist werden, wie Liquidität geteilt wird, wie abgerechnet/liquidiert wird und wie Risiken im gesamten Pool weitergegeben werden.
Die nächste Phase von RWA-Krediten bedeutet nicht einfach mehr Assets on-chain.
Sondern: Auf der Kette beginnt sich Wertpapierfinanzierung zu formen – und zugleich werden neue Risiken auf Systemebene verstärkt.
🔗 Originaltext ansehen: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
Derzeit liegt das Einlagenvolumen von Horizon bei etwa 500 Mio. USD – doch das anvisierte Marktsegment ist:
• US-Repo: 12,6 Bio. USD
• Wertpapierleihe: 4,6 Bio. USD
• Finanzierungen mit Sicherheiten (Margin Finance): 1,3 Bio. USD
Was wirklich von Bedeutung ist, ist nicht nur, wie groß das TAM ist. Sondern: Wenn US-Staatsanleihen, Private-Credit, CLOs und tokenisierte Aktien in ein und dasselbe System für Sicherheiten eingepflegt werden, verlagert sich das Risiko von einzelnen Assets hin zur Kombinierbarkeitsschicht – also dahin, wie Sicherheiten bepreist werden, wie Liquidität geteilt wird, wie abgerechnet/liquidiert wird und wie Risiken im gesamten Pool weitergegeben werden.
Die nächste Phase von RWA-Krediten bedeutet nicht einfach mehr Assets on-chain.
Sondern: Auf der Kette beginnt sich Wertpapierfinanzierung zu formen – und zugleich werden neue Risiken auf Systemebene verstärkt.
🔗 Originaltext ansehen: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Verifiziert
Aave V4 soll die Wertpapierfinanzierung der Wall Street auf die Blockchain bringen: Die Komponierbarkeitsschicht verwandelt Risikopunkte in die tragende Säule19. Juni: Aave-Gründer Kulechov positioniert die bevorstehende Aave-V4-Erweiterung als On-Chain-Ersatz für die Wertpapierfinanzierung an der Wall Street. Ziel sind dabei die Rückkäufe im Umfang von täglich rund 126 Milliarden US-Dollar in den USA, Wertpapierleihgeschäfte mit geliehenen Wertpapieren von 46 Milliarden US-Dollar sowie der Markt für garantiebasierte Finanzierung. Vorgeschlagen werden drei Produktkategorien: Wertpapierbesicherte Kredite, Pensionsgeschäfte (atomare Abwicklung) und Wertpapierleihe. Der institutionelle RWA-Kreditmarkt Horizon hat seit dem Livegang im August 2025 bereits etwa 440 bis 550 Millionen US-Dollar an Einlagen aufgebaut; für 2026 ist ein Ziel von über 1 Milliarde US-Dollar gesetzt. Damit wird „RWA als Sicherheit“ von einem Produkt zu einer Erzählung weiterentwickelt: „On-Chain-Wertpapierfinanzierungs-Infrastruktur“.
Aave V4 soll die Wertpapierfinanzierung der Wall Street auf die Blockchain bringen: Die Komponierbarkeitsschicht verwandelt Risikopunkte in die tragende Säule
19. Juni: Aave-Gründer Kulechov positioniert die bevorstehende Aave-V4-Erweiterung als On-Chain-Ersatz für die Wertpapierfinanzierung an der Wall Street. Ziel sind dabei die Rückkäufe im Umfang von täglich rund 126 Milliarden US-Dollar in den USA, Wertpapierleihgeschäfte mit geliehenen Wertpapieren von 46 Milliarden US-Dollar sowie der Markt für garantiebasierte Finanzierung. Vorgeschlagen werden drei Produktkategorien: Wertpapierbesicherte Kredite, Pensionsgeschäfte (atomare Abwicklung) und Wertpapierleihe. Der institutionelle RWA-Kreditmarkt Horizon hat seit dem Livegang im August 2025 bereits etwa 440 bis 550 Millionen US-Dollar an Einlagen aufgebaut; für 2026 ist ein Ziel von über 1 Milliarde US-Dollar gesetzt. Damit wird „RWA als Sicherheit“ von einem Produkt zu einer Erzählung weiterentwickelt: „On-Chain-Wertpapierfinanzierungs-Infrastruktur“.
2
4.9k
·
--
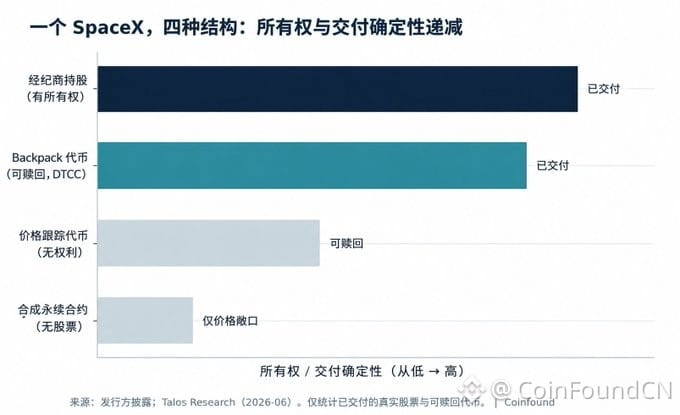
Dasselbe SpaceX, vier Arten von Token-Strukturen – für vier völlig unterschiedliche Rechte.
Das größte Risiko bei tokenisierten Aktien ist nicht das Unternehmen selbst.
Sondern das, was du am Ende tatsächlich kaufst.
Von echten Aktien über rückzahlbare Token bis hin zu Tracking-Zertifikaten und synthetischen Perpetuals: Die Verlässlichkeit von Eigentum und Lieferung nimmt stufenweise ab.
Wenn das nächste große, angesagte IPO ansteht, lautet die eigentliche Frage, die der Markt beantworten muss, nicht:
- Kann man den Token kaufen?
Sondern:
- Kann man am Ende wirklich die Aktien erhalten?
Mit der schnellen Entwicklung tokenisierter Aktien könnten Risiken rund um Eigentum und Lieferung wichtiger werden als das Aktienkursniveau selbst.
#CoinFound, definiert Wert mit Daten.
🔗 Vollständigen Artikel ansehen: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
Dasselbe SpaceX, vier Arten von Token-Strukturen – für vier völlig unterschiedliche Rechte.
Das größte Risiko bei tokenisierten Aktien ist nicht das Unternehmen selbst.
Sondern das, was du am Ende tatsächlich kaufst.
Von echten Aktien über rückzahlbare Token bis hin zu Tracking-Zertifikaten und synthetischen Perpetuals: Die Verlässlichkeit von Eigentum und Lieferung nimmt stufenweise ab.
Wenn das nächste große, angesagte IPO ansteht, lautet die eigentliche Frage, die der Markt beantworten muss, nicht:
- Kann man den Token kaufen?
Sondern:
- Kann man am Ende wirklich die Aktien erhalten?
Mit der schnellen Entwicklung tokenisierter Aktien könnten Risiken rund um Eigentum und Lieferung wichtiger werden als das Aktienkursniveau selbst.
#CoinFound, definiert Wert mit Daten.
🔗 Vollständigen Artikel ansehen: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
Das größte Risiko bei tokenisierten Aktien ist nicht das Unternehmen selbst.
Sondern das, was du am Ende tatsächlich kaufst.
Von echten Aktien über rückzahlbare Token bis hin zu Tracking-Zertifikaten und synthetischen Perpetuals: Die Verlässlichkeit von Eigentum und Lieferung nimmt stufenweise ab.
Wenn das nächste große, angesagte IPO ansteht, lautet die eigentliche Frage, die der Markt beantworten muss, nicht:
- Kann man den Token kaufen?
Sondern:
- Kann man am Ende wirklich die Aktien erhalten?
Mit der schnellen Entwicklung tokenisierter Aktien könnten Risiken rund um Eigentum und Lieferung wichtiger werden als das Aktienkursniveau selbst.
#CoinFound, definiert Wert mit Daten.
🔗 Vollständigen Artikel ansehen: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
Dasselbe SpaceX, vier Token/Modelle mit abnehmenden Rechten: Am IPO-Tag zuerst reißt die LieferketteAm 12. Juni brachte SpaceX die Aktie zu 135 US-Dollar pro Aktie an der Nasdaq auf den Handel, mit etwa 555,6 Millionen ausgegebenen Aktien und rund 75 Milliarden US-Dollar eingesammeltem Kapital; am ersten Tag schoss sie auf 164 US-Dollar. Rund um dieses IPO, das in den letzten Jahren am heißesten erwartet wurde, gab es vor der Börsennotierung mehr als vier „SpaceX“-Möglichkeiten, über die Privatanleger kaufen konnten – ähnlich klingende Codes, aber völlig unterschiedliche Rechtsnatur. Der Markt erzählt die tokenisierte IPO-Allocation als „das Samtband wird aufgerissen, jeder kann mitmachen“, aber diese Woche wurde vor allem eine Schwachstelle sichtbar: die tokenisierte Variante in der Lieferkette. Sie hängt von Antrags-/Zeichnungspools ab, die über xStocks verteilt werden; dort werden die kollektiven Zeichnungen am Ende allesamt storniert und Rückerstattungen ausgelöst. Die synthetische Perpetual-Struktur, die überhaupt keine Aktien hält, läuft dagegen ganz normal.
Dasselbe SpaceX, vier Token/Modelle mit abnehmenden Rechten: Am IPO-Tag zuerst reißt die Lieferkette
Am 12. Juni brachte SpaceX die Aktie zu 135 US-Dollar pro Aktie an der Nasdaq auf den Handel, mit etwa 555,6 Millionen ausgegebenen Aktien und rund 75 Milliarden US-Dollar eingesammeltem Kapital; am ersten Tag schoss sie auf 164 US-Dollar. Rund um dieses IPO, das in den letzten Jahren am heißesten erwartet wurde, gab es vor der Börsennotierung mehr als vier „SpaceX“-Möglichkeiten, über die Privatanleger kaufen konnten – ähnlich klingende Codes, aber völlig unterschiedliche Rechtsnatur. Der Markt erzählt die tokenisierte IPO-Allocation als „das Samtband wird aufgerissen, jeder kann mitmachen“, aber diese Woche wurde vor allem eine Schwachstelle sichtbar: die tokenisierte Variante in der Lieferkette. Sie hängt von Antrags-/Zeichnungspools ab, die über xStocks verteilt werden; dort werden die kollektiven Zeichnungen am Ende allesamt storniert und Rückerstattungen ausgelöst. Die synthetische Perpetual-Struktur, die überhaupt keine Aktien hält, läuft dagegen ganz normal.
SPCX+0,89%
SPCXUS-0,47%
1
4
6.2k
·
--
Teilweise korrekt
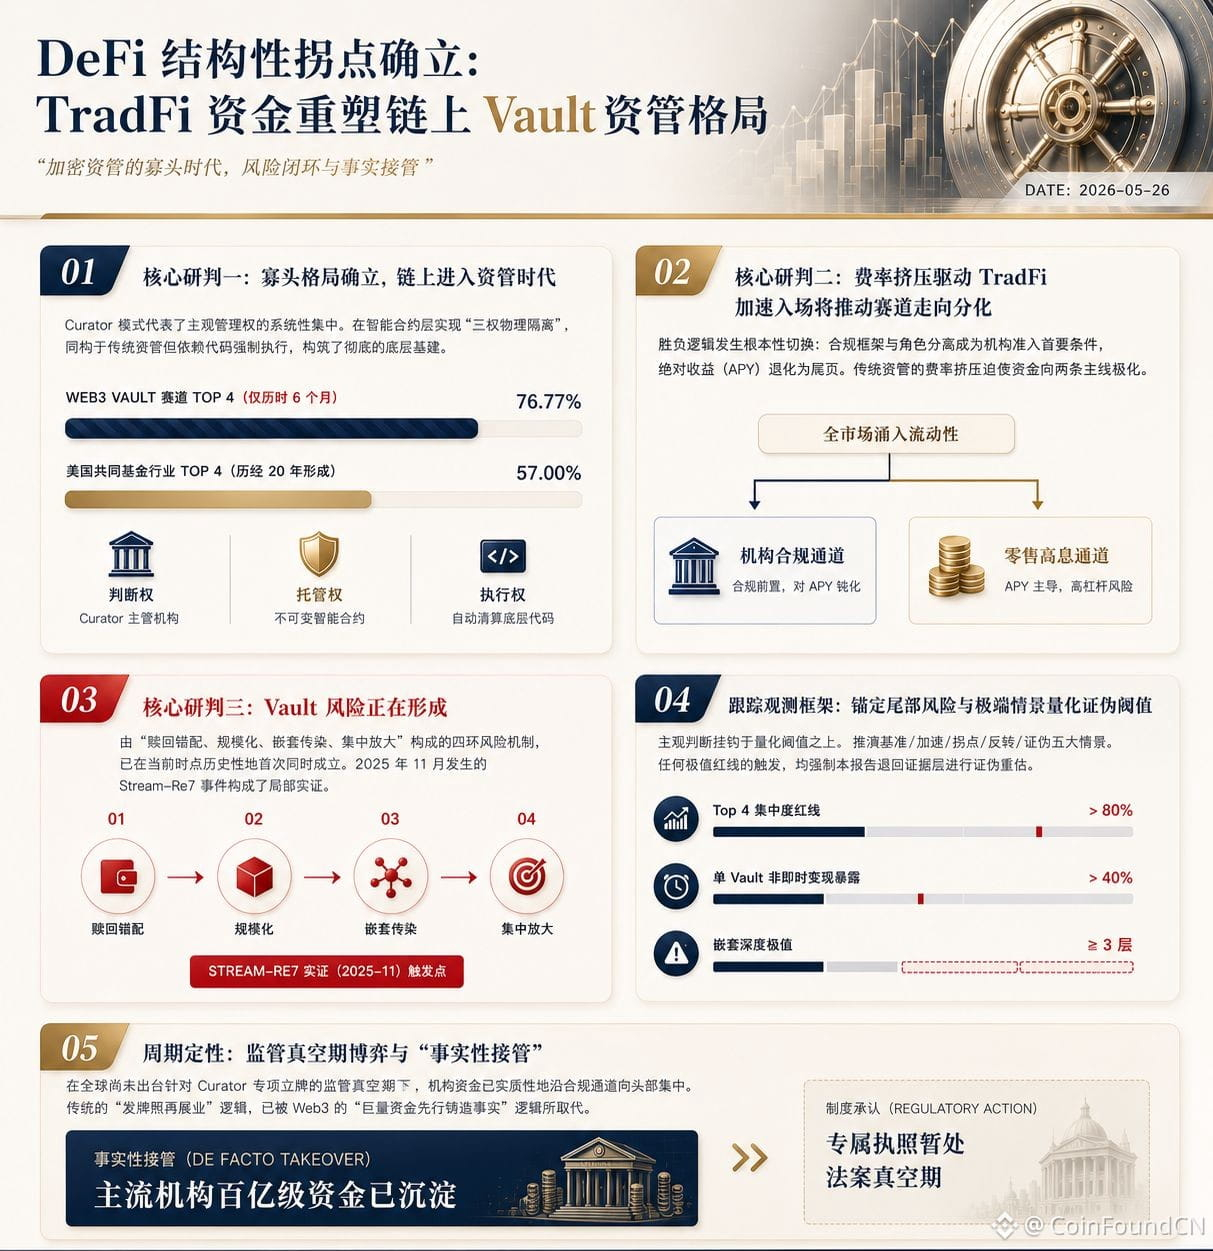
#Die Wettbewerbsstandards von DeFi verändern sich.
Früher ging es darum, wer die höchsten APYs bot;
heute geht es darum, wer über Vermögensverwaltungsfähigkeiten verfügt, über eine rechtskonforme Struktur und über die Fähigkeit, auf institutioneller Ebene anzubinden.
#CoinFound stellte in einer aktuellen Studie fest, dass Vaults dabei sind, zum „Fondscontainer“ der On-Chain-Welt zu werden, während Curators sich zu Asset Managern in der Chain entwickeln.
Wenn TradFi-Mittel in großem Umfang auf die Chain einströmen, verlagert sich der Fokus des Marktes nicht mehr auf die Rendite an sich, sondern darauf, wer in der Lage ist, institutionelles Vertrauen aufzubauen, Risiken zu isolieren und Mittel effizient zu allokieren.
Das könnte bedeuten: DeFi wechselt vom Zeitalter des Handels in das Zeitalter der Vermögensverwaltung.
Data Defines Value. CoinFound, definiert Wert mit Daten.
🔗Vollständigen Report-Link abrufen: https://bit.ly/4vZ1pcL
#Die Wettbewerbsstandards von DeFi verändern sich.
Früher ging es darum, wer die höchsten APYs bot;
heute geht es darum, wer über Vermögensverwaltungsfähigkeiten verfügt, über eine rechtskonforme Struktur und über die Fähigkeit, auf institutioneller Ebene anzubinden.
#CoinFound stellte in einer aktuellen Studie fest, dass Vaults dabei sind, zum „Fondscontainer“ der On-Chain-Welt zu werden, während Curators sich zu Asset Managern in der Chain entwickeln.
Wenn TradFi-Mittel in großem Umfang auf die Chain einströmen, verlagert sich der Fokus des Marktes nicht mehr auf die Rendite an sich, sondern darauf, wer in der Lage ist, institutionelles Vertrauen aufzubauen, Risiken zu isolieren und Mittel effizient zu allokieren.
Das könnte bedeuten: DeFi wechselt vom Zeitalter des Handels in das Zeitalter der Vermögensverwaltung.
Data Defines Value. CoinFound, definiert Wert mit Daten.
🔗Vollständigen Report-Link abrufen: https://bit.ly/4vZ1pcL
Früher ging es darum, wer die höchsten APYs bot;
heute geht es darum, wer über Vermögensverwaltungsfähigkeiten verfügt, über eine rechtskonforme Struktur und über die Fähigkeit, auf institutioneller Ebene anzubinden.
#CoinFound stellte in einer aktuellen Studie fest, dass Vaults dabei sind, zum „Fondscontainer“ der On-Chain-Welt zu werden, während Curators sich zu Asset Managern in der Chain entwickeln.
Wenn TradFi-Mittel in großem Umfang auf die Chain einströmen, verlagert sich der Fokus des Marktes nicht mehr auf die Rendite an sich, sondern darauf, wer in der Lage ist, institutionelles Vertrauen aufzubauen, Risiken zu isolieren und Mittel effizient zu allokieren.
Das könnte bedeuten: DeFi wechselt vom Zeitalter des Handels in das Zeitalter der Vermögensverwaltung.
Data Defines Value. CoinFound, definiert Wert mit Daten.
🔗Vollständigen Report-Link abrufen: https://bit.ly/4vZ1pcL
4.4k
·
--
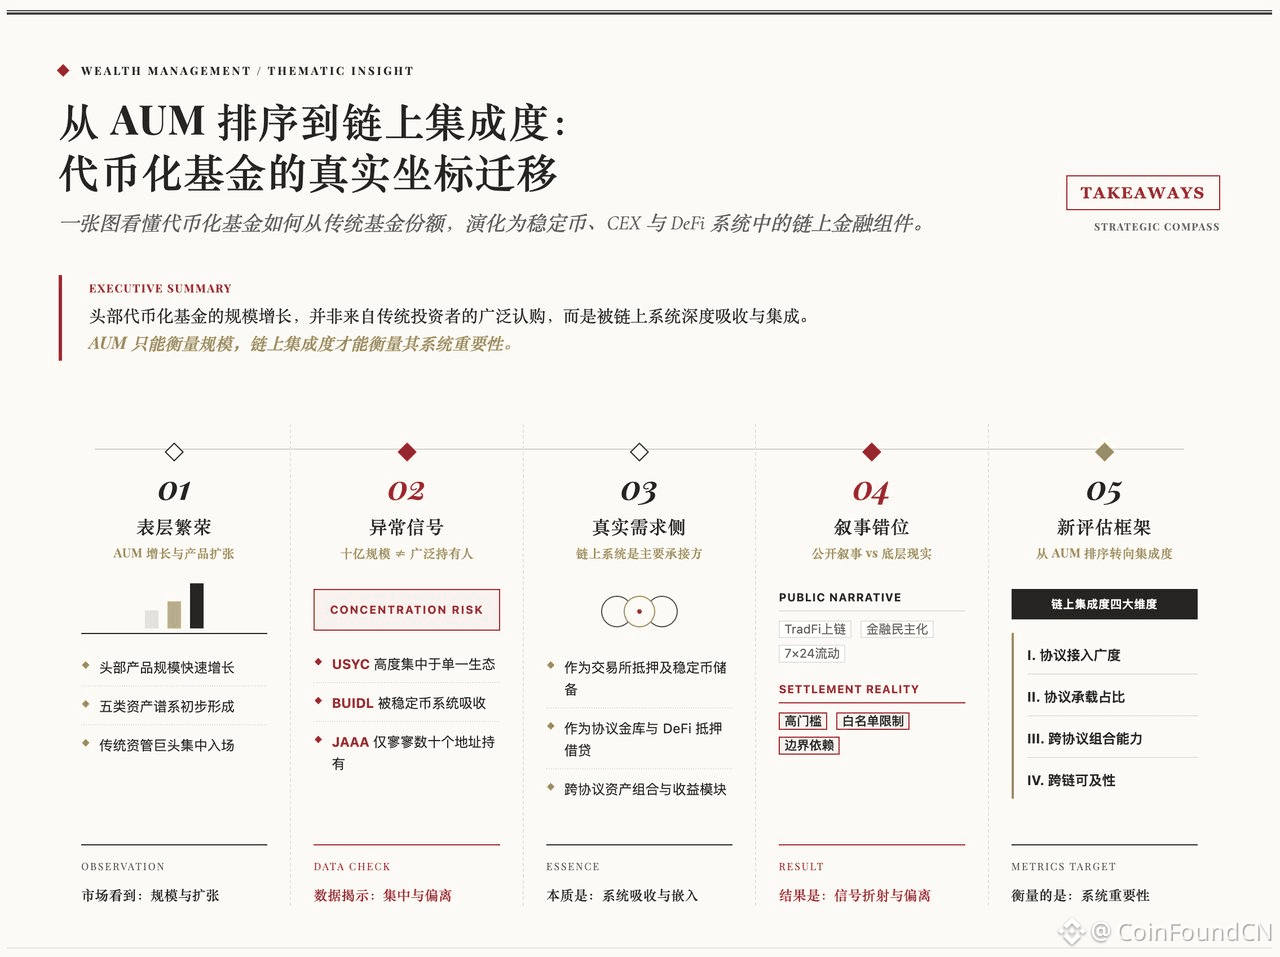
🔥AUM-Rankings verlieren an Bedeutung. Was den Status tokenisierter Fonds wirklich bestimmt, ist inzwischen die „On-Chain-Integrationsdichte“.
#CoinFound Aktueller Deep-Dive-Report weist darauf hin:
1️⃣ Das Wachstum führender tokenisierter Fonds kommt nicht daher, dass traditionelle Anleger breitflächig kaufen, sondern dass sie von Stablecoins, CEX und DeFi-Systemen tiefgehend absorbiert werden.
2️⃣ Produkte wie USYC, BUIDL, JAAA werden zunehmend zu:
• Stablecoin-Reserven
• Protokoll-Tresoren
• DeFi-Kollateral
• On-Chain-Ertragsmodulen
3️⃣ Tokenisierte Fonds entwickeln sich von „On-Chain-Anteilsscheinen“ zu „On-Chain-Finanzbausteinen“.
4️⃣ Die wichtigsten Kennzahlen der nächsten Phase sind nicht mehr nur AUM, sondern:
• Breite der Protokollanbindung
• Anteil der Protokoll-Auslastung
• Fähigkeit, Protokolle zu kombinieren
• Erreichbarkeit über Chains hinweg
📖 „Tokenisierte Fonds durchleuchtet: Die Grenzen, an denen AUM versagt, und ein neues Framework für On-Chain-Integrationsdichte“https://bit.ly/4uXQ4c8
🔥AUM-Rankings verlieren an Bedeutung. Was den Status tokenisierter Fonds wirklich bestimmt, ist inzwischen die „On-Chain-Integrationsdichte“.
#CoinFound Aktueller Deep-Dive-Report weist darauf hin:
1️⃣ Das Wachstum führender tokenisierter Fonds kommt nicht daher, dass traditionelle Anleger breitflächig kaufen, sondern dass sie von Stablecoins, CEX und DeFi-Systemen tiefgehend absorbiert werden.
2️⃣ Produkte wie USYC, BUIDL, JAAA werden zunehmend zu:
• Stablecoin-Reserven
• Protokoll-Tresoren
• DeFi-Kollateral
• On-Chain-Ertragsmodulen
3️⃣ Tokenisierte Fonds entwickeln sich von „On-Chain-Anteilsscheinen“ zu „On-Chain-Finanzbausteinen“.
4️⃣ Die wichtigsten Kennzahlen der nächsten Phase sind nicht mehr nur AUM, sondern:
• Breite der Protokollanbindung
• Anteil der Protokoll-Auslastung
• Fähigkeit, Protokolle zu kombinieren
• Erreichbarkeit über Chains hinweg
📖 „Tokenisierte Fonds durchleuchtet: Die Grenzen, an denen AUM versagt, und ein neues Framework für On-Chain-Integrationsdichte“https://bit.ly/4uXQ4c8
#CoinFound Aktueller Deep-Dive-Report weist darauf hin:
1️⃣ Das Wachstum führender tokenisierter Fonds kommt nicht daher, dass traditionelle Anleger breitflächig kaufen, sondern dass sie von Stablecoins, CEX und DeFi-Systemen tiefgehend absorbiert werden.
2️⃣ Produkte wie USYC, BUIDL, JAAA werden zunehmend zu:
• Stablecoin-Reserven
• Protokoll-Tresoren
• DeFi-Kollateral
• On-Chain-Ertragsmodulen
3️⃣ Tokenisierte Fonds entwickeln sich von „On-Chain-Anteilsscheinen“ zu „On-Chain-Finanzbausteinen“.
4️⃣ Die wichtigsten Kennzahlen der nächsten Phase sind nicht mehr nur AUM, sondern:
• Breite der Protokollanbindung
• Anteil der Protokoll-Auslastung
• Fähigkeit, Protokolle zu kombinieren
• Erreichbarkeit über Chains hinweg
📖 „Tokenisierte Fonds durchleuchtet: Die Grenzen, an denen AUM versagt, und ein neues Framework für On-Chain-Integrationsdichte“https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Verifiziert
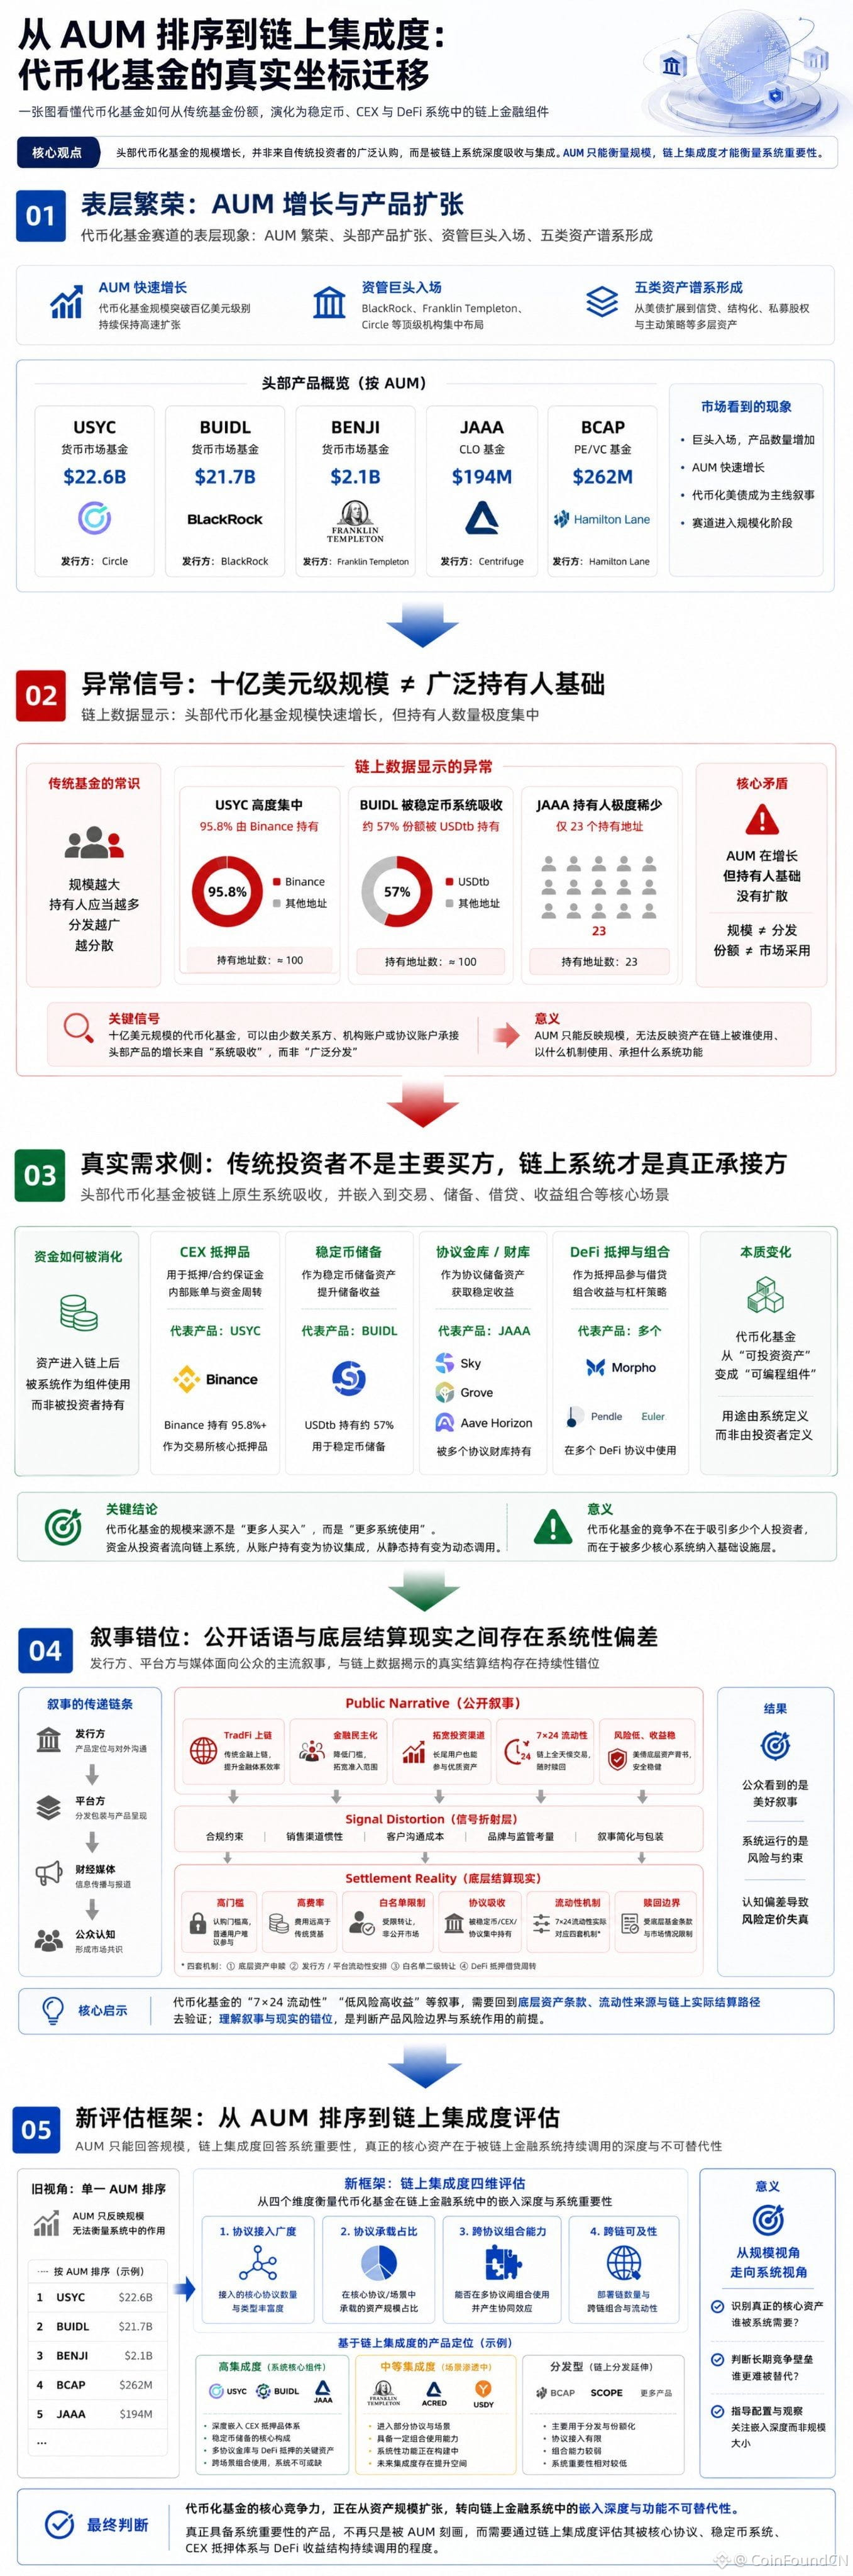
AUM kann immer noch echte Einflusskraft repräsentieren?
Im Bereich der tokenisierten Fonds werden immer mehr Vermögenswerte durch:
→ Stablecoin-Systeme absorbiert
→ CEX als Sicherheiten genutzt
→ DeFi-Protokolle aufgerufen
→ Protokoll-Treasuries konfiguriert
Was wirklich den Status eines Produkts bestimmt, sind nicht nur die AUM, sondern auch:
• On-Chain-Integrationsgrad
• Tiefe der Protokollaufrufe
• Funktionalität der Sicherheiten
• Interprotokollar Kombinierbarkeit
Das Wachstum von $USYC, BUIDL, JAAA spiegelt im Wesentlichen die Nachfrage des On-Chain-Finanzsystems nach „programmierbaren Ertragsvermögen“ wider und nicht nur die traditionelle Fondsverteilung.
Von „Vermögensgröße“ zu „echter On-Chain-Nutzbarkeit“ – eine Neubewertung des Evaluierungssystems für tokenisierte Fonds.
🔗 #CoinFound Aktueller umfassender Bericht „Durchdringung tokenisierter Fonds: AUMs Machtverlust und neuer Rahmen für On-Chain-Integrationsgrad“: https://bit.ly/4uXQ4c8
AUM kann immer noch echte Einflusskraft repräsentieren?
Im Bereich der tokenisierten Fonds werden immer mehr Vermögenswerte durch:
→ Stablecoin-Systeme absorbiert
→ CEX als Sicherheiten genutzt
→ DeFi-Protokolle aufgerufen
→ Protokoll-Treasuries konfiguriert
Was wirklich den Status eines Produkts bestimmt, sind nicht nur die AUM, sondern auch:
• On-Chain-Integrationsgrad
• Tiefe der Protokollaufrufe
• Funktionalität der Sicherheiten
• Interprotokollar Kombinierbarkeit
Das Wachstum von $USYC, BUIDL, JAAA spiegelt im Wesentlichen die Nachfrage des On-Chain-Finanzsystems nach „programmierbaren Ertragsvermögen“ wider und nicht nur die traditionelle Fondsverteilung.
Von „Vermögensgröße“ zu „echter On-Chain-Nutzbarkeit“ – eine Neubewertung des Evaluierungssystems für tokenisierte Fonds.
🔗 #CoinFound Aktueller umfassender Bericht „Durchdringung tokenisierter Fonds: AUMs Machtverlust und neuer Rahmen für On-Chain-Integrationsgrad“: https://bit.ly/4uXQ4c8
Im Bereich der tokenisierten Fonds werden immer mehr Vermögenswerte durch:
→ Stablecoin-Systeme absorbiert
→ CEX als Sicherheiten genutzt
→ DeFi-Protokolle aufgerufen
→ Protokoll-Treasuries konfiguriert
Was wirklich den Status eines Produkts bestimmt, sind nicht nur die AUM, sondern auch:
• On-Chain-Integrationsgrad
• Tiefe der Protokollaufrufe
• Funktionalität der Sicherheiten
• Interprotokollar Kombinierbarkeit
Das Wachstum von $USYC, BUIDL, JAAA spiegelt im Wesentlichen die Nachfrage des On-Chain-Finanzsystems nach „programmierbaren Ertragsvermögen“ wider und nicht nur die traditionelle Fondsverteilung.
Von „Vermögensgröße“ zu „echter On-Chain-Nutzbarkeit“ – eine Neubewertung des Evaluierungssystems für tokenisierte Fonds.
🔗 #CoinFound Aktueller umfassender Bericht „Durchdringung tokenisierter Fonds: AUMs Machtverlust und neuer Rahmen für On-Chain-Integrationsgrad“: https://bit.ly/4uXQ4c8
4.3k
·
--
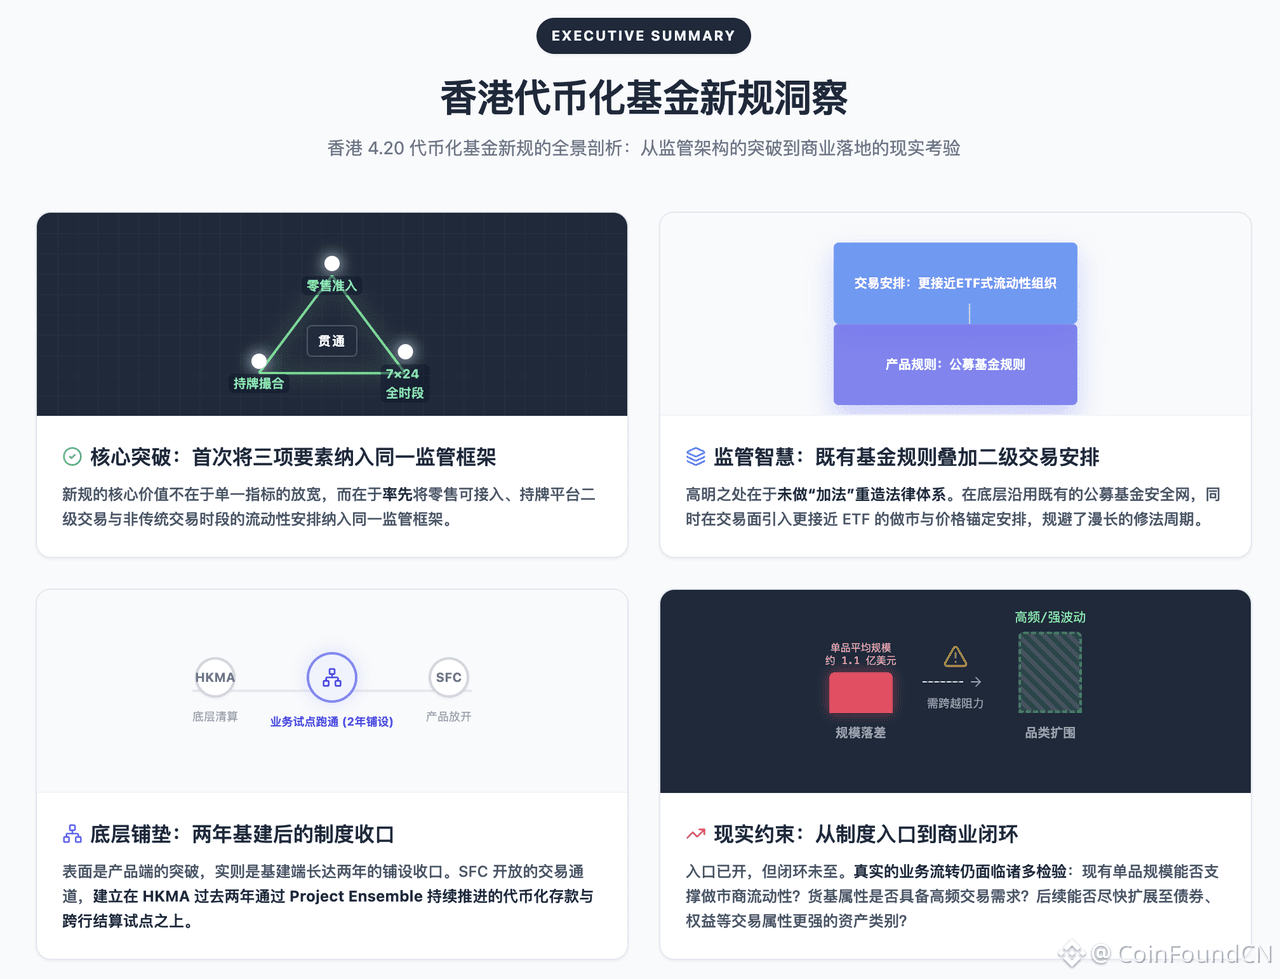
Die neuen Vorschriften für tokenisierte Fonds in Hongkong verändern nicht wirklich, ob man handeln kann, sondern wie man handelt.
Erstmals werden Einzelhandels-Anleger, sekundäre Matching-Systeme und 7×24 Liquidität
in denselben regulatorischen Rahmen integriert.
Das Entscheidende ist:
Es werden keine neuen Regeln erfunden, sondern das ETF-Mechanismus wird direkt angewendet.
Das bedeutet Folgendes:
RWA sind nicht länger nur „On-Chain-Asset-Mappings“,
sondern beginnen in den „standardisierten Handelsmarkt“ einzutreten.
Aber das Problem ist auch klar:
Die Vorschriften sind vorhanden, der Markt hat noch nicht nachgezogen.
Größe, Liquidität und Asset-Struktur
sind die wahren Variablen der nächsten Phase.
Lesen Sie den Originalartikel: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
Die neuen Vorschriften für tokenisierte Fonds in Hongkong verändern nicht wirklich, ob man handeln kann, sondern wie man handelt.
Erstmals werden Einzelhandels-Anleger, sekundäre Matching-Systeme und 7×24 Liquidität
in denselben regulatorischen Rahmen integriert.
Das Entscheidende ist:
Es werden keine neuen Regeln erfunden, sondern das ETF-Mechanismus wird direkt angewendet.
Das bedeutet Folgendes:
RWA sind nicht länger nur „On-Chain-Asset-Mappings“,
sondern beginnen in den „standardisierten Handelsmarkt“ einzutreten.
Aber das Problem ist auch klar:
Die Vorschriften sind vorhanden, der Markt hat noch nicht nachgezogen.
Größe, Liquidität und Asset-Struktur
sind die wahren Variablen der nächsten Phase.
Lesen Sie den Originalartikel: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Erstmals werden Einzelhandels-Anleger, sekundäre Matching-Systeme und 7×24 Liquidität
in denselben regulatorischen Rahmen integriert.
Das Entscheidende ist:
Es werden keine neuen Regeln erfunden, sondern das ETF-Mechanismus wird direkt angewendet.
Das bedeutet Folgendes:
RWA sind nicht länger nur „On-Chain-Asset-Mappings“,
sondern beginnen in den „standardisierten Handelsmarkt“ einzutreten.
Aber das Problem ist auch klar:
Die Vorschriften sind vorhanden, der Markt hat noch nicht nachgezogen.
Größe, Liquidität und Asset-Struktur
sind die wahren Variablen der nächsten Phase.
Lesen Sie den Originalartikel: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinHoldsAbove$77000
1,244 Aufrufe
68 Kommentare
#BitcoinHoldsAbove$77000
🔥 Bitcoin trotzt Marktschwankungen, konsolidiert den Support über der $77.000-Schlüsselmarke! 🚀
$BTC
Trotz allgemeiner Marktvolatilität und makroökonomischer Veränderungen zeigt sich $BTC derzeit als besonders stark. Die Bullen haben erfolgreich eine stabile Basis oberhalb der entscheidenden Marke von $77.000 aufgebaut—ein Zeichen für robuste institutionelle Nachfrage und eine widerstandsfähige Marktstruktur.
Wichtige Highlights:
Starke Basis: $77.000 hat sich von einem wichtigen psychologischen Ziel in eine Support-Zone mit hohem Handelsvolumen verwandelt.
Konsolidierungsphase: Eine enge Preisspanne deutet auf Akkumulation hin, bevor die nächste mögliche Aufwärtsbewegung startet.
Marktstimmung: On-Chain-Kennzahlen zeigen starkes HODLing-Verhalten—trotz kurzfristiger makroökonomischer Gegenwinde.
Wohin siehst du BTC als Nächstes? Steuern wir bald neue Allzeithochs an, oder steht ein schneller Retest an? Schreib deine Gedanken unten in die Kommentare! 👇
#bitcoin #BTC #CryptoNews #BinanceSquare
Lily星星
·2 Likes
·31 Aufrufe
FedHikeOddsRiseTo89%
4,170 Aufrufe
212 Kommentare
BitcoinCrosses$78000
3,714 Aufrufe
145 Kommentare