

Am 13. August teilte Tether mit, dass KPMG in den USA die unabhängige Prüfung von Tether International, S.A. de C.V. für die vollständigen Finanzberichte zum Jahresende 2025 abgeschlossen habe und ein uneingeschränktes Testat erteilt wurde. Die Prüfung umfasste die Bilanz, die Gewinn- und Verlustrechnung, die Entwicklung des Eigenkapitals sowie die Kapitalflussrechnung und beinhaltete die Bestandsaufnahme seines gehaltenen physischen Goldes. Tether stellte zudem klar, dass diese vollständige Prüfung eine Ergänzung zu den bereits bestehenden quartalsweisen Reserveberichten darstellt und diese nicht ersetzt.
Diese Meldung lässt sich sehr leicht so verstehen, dass Tether „endlich transparenter“ geworden ist. Doch laut Reuters-Bericht vom 14. August wurde die betreffende Prüfung damals nicht veröffentlicht; KPMG in den USA bestätigte, dass es ein uneingeschränktes Testat ausgestellt hat, und lehnte weitere Kommentare mit Verweis auf die Vertraulichkeit der Kunden ab. Auch die Recherche zu diesem Artikel erbrachte keine vollständigen, geprüften Finanzberichte. Ob die vollständigen Berichte im Rahmen von Vertraulichkeitsvereinbarungen an Banken oder andere Geschäftspartner übermittelt wurden, lässt sich derzeit nicht anhand zuverlässiger öffentlicher Unterlagen bestätigen.
Die eigentliche Veränderung besteht nicht darin, dass Tether zum ersten Mal die Verifizierung an einen Dritten delegiert. Das quartalsweise Financial Figures & Reserves Report wurde zuvor bereits von BDO mit reasonable assurance erstellt; die vorherige Auswahl war also nie nur „die eigene Analyse öffentlich verfügbarer Daten“. Die Veränderung liegt darin, dass sich das Ziel und der Umfang der delegierten Assurance ausgedehnt haben: von Reserven und Finanzdaten zu einem bestimmten Zeitpunkt hin zu einem vollständigen Jahresabschluss, der nach US GAAP erstellt wurde. Das ist der Analyse-Framework von CoinFound – nicht die offizielle Klassifizierung von Tether, BDO oder KPMG.
Circles Offenlegungspraktiken und die institutionelle Ausgestaltung des GENIUS Act liefern zwei Arten benachbarter Referenzen: hochfrequente Reserve-Offenlegung, Third-Party-Assurance für Reserve-Informationen sowie die gleichzeitige Existenz vollständigerer Jahresabschluss-Audits, die unterschiedliche Informationsfunktionen übernehmen. Circle veröffentlicht aktuell wöchentlich USDC-Reserven und die dazugehörigen mint/burn flows und erhält von den Big Four monatlich Third-Party-Assurance; in seinen offiziellen Materialien trennt Circle zudem die Atestierung von einem Audit für vollständige Jahresabschlüsse (Circle richtet sich an Stakeholder; hier nur als Mechanismus-Referenz).
Der GENIUS Act trennt die monatlichen Offenlegungen von Reserven von den Anforderungen an den Jahresfinanzbericht: Section 4(a)(1)(C) betrifft die monatliche Reserve-Offenlegung, Section 4(a)(3) betrifft die unabhängige Prüfung und Zertifizierung im Zusammenhang mit dem monatlichen Bericht, und Section 4(a)(10) legt Jahresfinanzberichtsanforderungen für Emittenten fest, die die Voraussetzungen erfüllen und bei denen die consolidated total outstanding issuance über 50 Milliarden USD liegt. Die in diesem Artikel zitierten Regelungen dienen nur als Referenz für die Ausgestaltung des Regelwerks; sie bedeuten weder, dass USDT zu irgendeinem Zeitpunkt in diesen Rahmen fällt oder fallen muss, noch, dass das KPMG-Audit hiermit spezifische, in diesem Gesetz verankerte Pflichten erfüllt oder erfüllen soll.
Daher ist ein vollständiges Audit kein bloßes „Upgrade“ der quartalsweisen Verifizierung. Vielmehr ist die entscheidende Frage: Wenn sich der Verifizierungsumfang erweitert, was genau bringt dann tatsächlich einen zusätzlichen wirtschaftlichen Mehrwert?
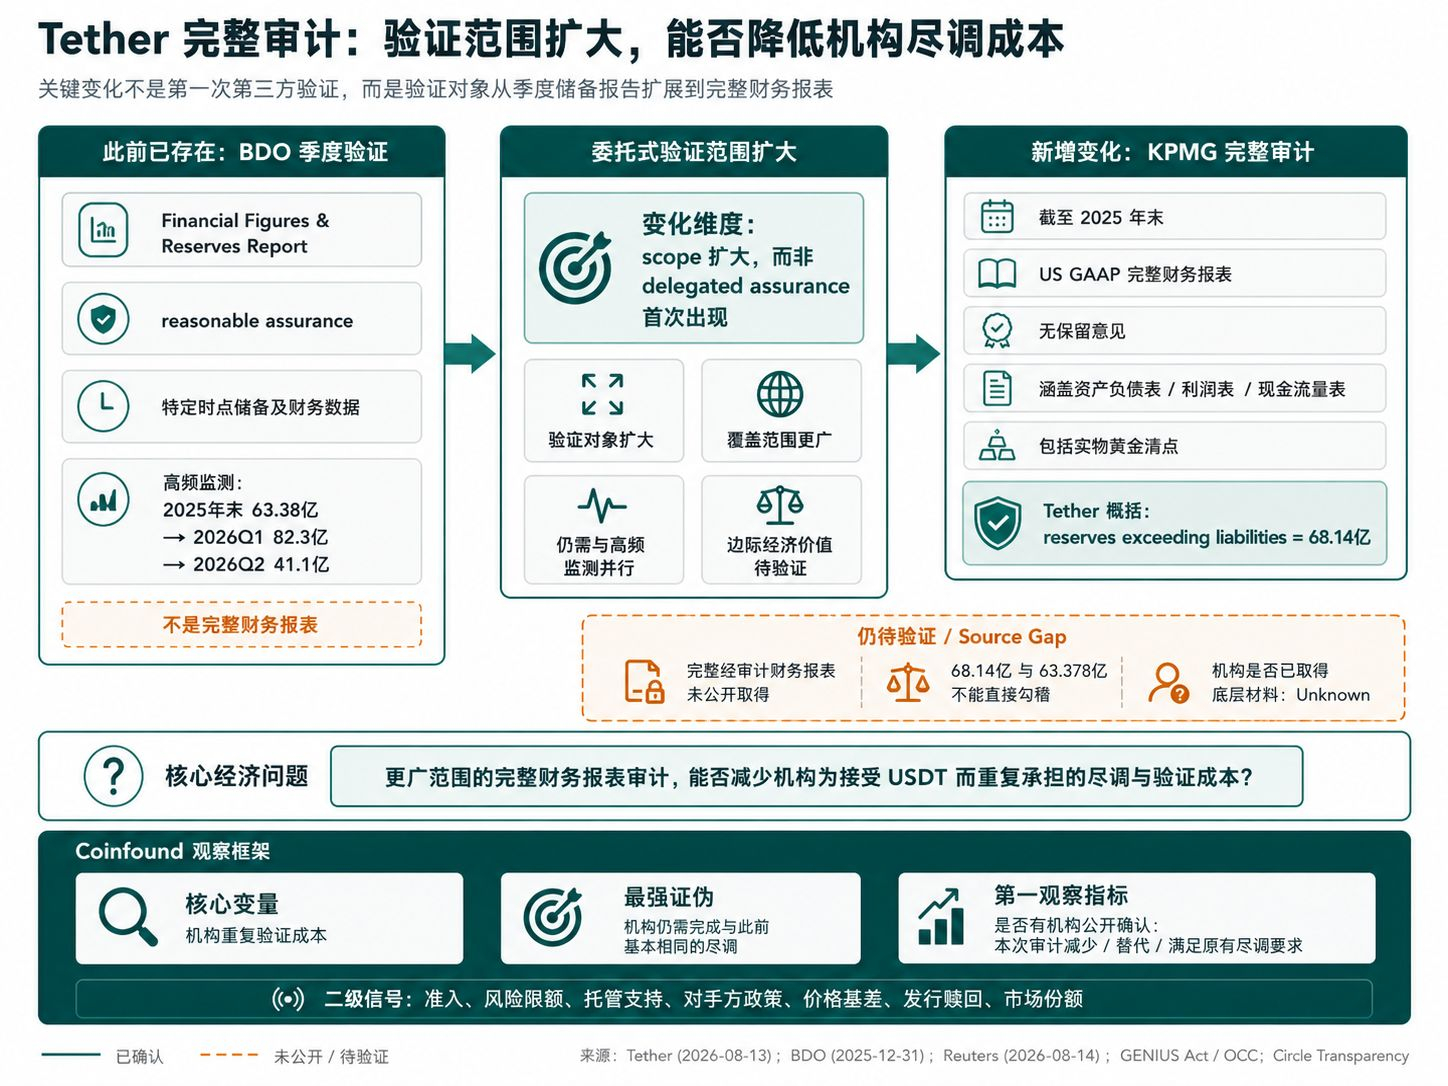
Tethers eigenes Material konkretisiert diese Frage. Die Zusammenfassung von Tether zum KPMG-Audit lautet: Reserves exceeding liabilities in Höhe von 6,814 Milliarden USD. BDO berichtet für dieselbe juristische Einheit und denselben Zeitpunkt Ende 2025 im Financial Figures & Reserves Report einen Vermögenswert, der die Unternehmensverbindlichkeiten in Höhe von 6,3378 Milliarden USD als Reserves umfasst. BDO stellt zugleich klar, dass dieser Bericht kein vollständiger Jahresabschluss des Unternehmens ist, sondern aus den accounting records extrahierte Informationen nutzt und die IFRS-Grundsätze für Recognition und Measurement anwendet; das KPMG-Audit erstellt hingegen einen vollständigen Jahresabschluss nach US GAAP.
Die Differenz von etwa 476 Millionen USD beweist, dass keine Seite im Unrecht ist, und lässt sich auf Basis der vorliegenden Materialien nicht ohne Weiteres einseitig zuordnen. Die damit gestützte Einschätzung ist enger gefasst: Selbst wenn Datum, juristische Einheit und Bezeichner der Kennzahlen scheinbar nahe beieinander liegen, müssen die Zahlen unter verschiedenen Reporting-Frameworks nicht direkt zusammenpassen. Solange der vollständige KPMG-Bericht nicht öffentlich beschafft werden kann, können externe Analysten die Audit-Schlussfolgerung sehen, aber sie können nicht allein anhand der aktuellen öffentlichen Materialien eine Abstimmung zwischen zwei Sätze Zahlen vollständig durchführen.
Hochfrequente Reports liefern wiederum eine weitere Ebene an Information. Entlang des Quartals-Reportings von BDO steigt die Differenz, bei der die Vermögenswerte die Verbindlichkeiten übersteigen, von rund 6,338 Milliarden USD zum Jahresende 2025 auf etwa 8,23 Milliarden USD im ersten Quartal 2026, bevor sie im zweiten Quartal auf etwa 4,11 Milliarden USD fällt. Das lässt sich nicht als „Verschlechterung der Zahlungsfähigkeit“ formulieren, aber es zeigt: Ein korrektes Audit-Opinion-Ergebnis für einen Jahresend-Zeitpunkt kann kein Ersatz für das Monitoring der sich danach fortlaufend ändernden Vermögens- und Verbindlichkeitslage sein.
Daher ist das eigentliche wirtschaftliche Problem dieses Audits nicht, wie viel „Transparenz-Score“ Tether erhalten hat, sondern: Ob im Vergleich zu der bestehenden quartalsweisen Third-Party-Assurance ein breiteres Audit der vollständigen Finanzberichte die Due-Diligence- und Verifizierungskosten der Institutionen, die erforderlich sind, um USDT zu akzeptieren, weiter reduzieren kann.
Wenn Banken, Verwahrstellen, Handelsplattformen oder andere Gegenparteiinstitutionen der Auffassung sind, dass das vollständige Audit der Big Four einen Teil der Fragen abdeckt, der andernfalls von ihnen selbst erneut verifiziert werden müsste, dann könnte ein Teil der doppelten Due Diligence reduziert werden – und dies wirkt sich wiederum auf den Zugang zu Vermögenswerten, Risikokontingente, Custody-Support oder die Handelsbedingungen aus. Die AICPA-Erklärung zu Audits für private Unternehmen ordnet genau diese Abhängigkeit von auditierten Finanzberichten bei geschäftlichen Entscheidungen als typisches Szenario ein und stellt außerdem klar, dass Banken und andere Kreditgeber in Finanzierungsentscheidungen üblicherweise auditierten Finanzberichten verlangen.
Aber was im aktuellen Tether-Fall öffentlich bestätigbar ist, ist das Audit-Opinion-Ergebnis – nicht der vollständige Jahresabschluss. Daher lässt sich dieser wirtschaftliche Wert nicht allein aus dem Satz „Das Audit wurde durchgeführt“ ableiten; er lässt sich nur durch das spätere Verhalten der Institution verifizieren.
Hier lassen sich zwei Mechanismen unterscheiden und eine Situation, die nicht zuordenbar ist. Wenn eine Institution klar angibt, dass eine bestimmte Politikänderung vor allem auf KPMGs Audit-Opinion beruht, spricht das eher dafür, dass das Audit-Signal selbst einen Entscheidungswert hat; wenn eine Institution bestätigt, dass sie auditierten Berichten oder anderen neu hinzugekommenen zugrunde liegenden Materialien tatsächlich erhalten hat und dadurch die ursprünglichen Due-Diligence-Schritte reduziert wurden, spricht das eher dafür, dass der Informationszugang die Verifizierungskosten gesenkt hat; wenn sich die Politik ändert, aber der Grund nicht offengelegt wird, kann man nicht beurteilen, welcher der beiden Mechanismen vorliegt – dann bleibt es als „Inconclusive“ (nicht entscheidbar) zu vermerken.
Der stärkste Gegenbeleg ist entsprechend ebenfalls sehr eindeutig: Wenn Institutionen trotz der erhaltenen breiteren Audit-Assurance weiterhin noch dieselben oder im Wesentlichen dieselben Due-Diligence- und Materialprüfungen abschließen müssen wie zuvor, wird die Einschätzung „ein breiterer Verifizierungsumfang senkt die zusätzlichen Verifizierungskosten“ direkt abgeschwächt.
Der Markt hat Tether möglicherweise längst vor allem über die quartalsweise Third-Party-Assurance, Rücknahme-/Redemption-Mechanismen, Liquidität und langfristige Handelshistorien zu einem Vertrauenspreis bewertet. Daher mag zwar ein Jahresabschluss-Audit ohne Einschränkung den Umfang der Assurance ausweiten, aber es heißt nicht zwingend, dass dadurch die zusätzliche marginale wirtschaftliche Wertschöpfung deutlich steigt.
Diese Variable steht an erster Stelle, weil die zentrale wirtschaftliche Variable, über die in diesem Artikel gesprochen wird, die wiederholte Verifizierungskosten sind: Wenn sich daran nichts ändert, fehlen für die nachfolgenden Diskussionen über Zugang, Ratings und Informationsvorteile die ökonomische Grundlage.
Daher sollte man als Nächstes nicht primär auf den USDT-Preis schauen, sondern auf Folgendes: Ob eine Institution eindeutig erklärt hat, dass dieses Audit eine bestimmte bestehende Due-Diligence-Anforderung reduziert, ersetzt oder erfüllt hat.
Dies ist der direkteste Verifizierungsindikator für die Kernannahme, der derzeit in öffentlich zugänglichen Informationen am deutlichsten belegt wird. Wenn es diese öffentliche Offenlegung vorerst noch nicht gibt, bedeutet das lediglich, dass für diese Annahme bislang keine öffentlichen Belege vorliegen – es lässt sich daraus jedoch nicht rückschließen, dass sich intern innerhalb der Organisation definitiv nichts geändert hat.
Wenn sich diese Veränderung weiter auf den USDT-Zugang, Risikolimits, das Custody-Support-Setup oder die Policy der Gegenparteien überträgt, wird der wirtschaftliche Gehalt noch klarer. Zweitens: Prüfen, ob die auditierten Finanzberichte öffentlich sind oder es bestätigte Zugangsvereinbarungen durch Institutionen gibt, ob sich die Rating-Methodik geändert hat und ob das vollständige Audit zu einer jährlichen Normalität wird und mit den Quartalsberichten in einer konsistent nachprüfbaren Logik zusammenpasst. Preis-Basisspread, Emissionen/Rückkäufe und Marktanteile können als sekundäre Signale dienen, aber sie können nicht allein beweisen, dass sich die Verifizierungskosten verändert haben.
Die Delegation von Verifizierungsarbeiten an spezialisierte Dritte hat als Vorteil, dass dadurch die notwendige Wiederholung derselben Prüfungen durch unterschiedliche Marktteilnehmer reduziert wird. Aber ein weiterer Delegationsumfang bedeutet nicht automatisch, dass die Effizienz insgesamt stärker steigt: Entscheidend ist, wie viel weniger wiederholte Arbeit andere Beteiligte dadurch tatsächlich leisten müssen und ob die neu hinzugekommene Assurance die realen Entscheidungen am Ende verändert hat.
Quelle
1. Tether — Tether schließt das bislang größte inaugurale Finanz-Audit der Geschichte ab 2026-08-13
2. BDO — Assurance Report nach ISAE 3000R zu den Financial Figures und dem Reserves Report bis zum 31.12.2025
3. Tether — Veröffentlichungen im Zusammenhang mit dem Q1 2026 Financial Figures & Reserves Report 2026-05-01
4. Tether — Veröffentlichungen im Zusammenhang mit dem Q2 2026 Financial Figures & Reserves Report 2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Umsetzung der Leitlinien und Schaffung der Nationalen Innovation für den U.S. Stablecoins Act … 2026-03-02 · Vorgeschlagene Regel
Unabhängige Fakten und Mechanismus-Belege
7. Reuters — Stablecoin-Emittent Tether sagt, KPMG US habe seine 2025er-Aussagen geprüft 2026-08-14
8. AICPA & CIMA — Was ist ein Audit für ein privates Unternehmen?
Benachbarter Fall
9. Circle — Transparenz & Stabilität
10. Circle — Neue Detailebenen in der monatlichen USDC-Atestierung