

Am 12. Juni brachte SpaceX die Aktie zu 135 US-Dollar pro Aktie an der Nasdaq auf den Handel, mit etwa 555,6 Millionen ausgegebenen Aktien und rund 75 Milliarden US-Dollar eingesammeltem Kapital; am ersten Tag schoss sie auf 164 US-Dollar. Rund um dieses IPO, das in den letzten Jahren am heißesten erwartet wurde, gab es vor der Börsennotierung mehr als vier „SpaceX“-Möglichkeiten, über die Privatanleger kaufen konnten – ähnlich klingende Codes, aber völlig unterschiedliche Rechtsnatur. Der Markt erzählt die tokenisierte IPO-Allocation als „das Samtband wird aufgerissen, jeder kann mitmachen“, aber diese Woche wurde vor allem eine Schwachstelle sichtbar: die tokenisierte Variante in der Lieferkette. Sie hängt von Antrags-/Zeichnungspools ab, die über xStocks verteilt werden; dort werden die kollektiven Zeichnungen am Ende allesamt storniert und Rückerstattungen ausgelöst. Die synthetische Perpetual-Struktur, die überhaupt keine Aktien hält, läuft dagegen ganz normal.
Um das wirklich einzuordnen, sollten wir zuerst auf unsere dreistufige RWA-Perspektive in der ersten Ebene schauen: Kredit/Eigentum. Die Fundamentaldaten von SpaceX haben sich nicht verändert; fragil geworden ist vielmehr die Frage: „Steht das, was du gekauft hast, tatsächlich für Rechte an diesem Unternehmen – und kann es dir auch wirklich ausgeliefert werden?“
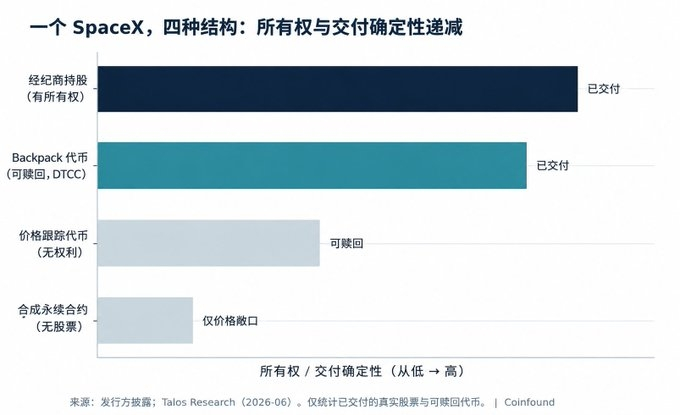
Vier Pfade lassen sich als eine Art Spektrum mit abnehmendem Eigentum sortieren. Am stärksten ist die echte Nasdaq-Aktienzuteilung durch US-Broker – das entspricht einem vollständigen Aktionärseigentum. Zweitens: Backpacks SPCX auf Solana – lizenzierter US-Broker kauft 1:1 echte Aktien und verwahrt sie; Inhaber können über ACATS/DTCC in zugrunde liegende Aktien einlösen und dann in jeden beliebigen traditionellen Broker umziehen – das ist die nächstliegende tokenisierte Eigentumsform. Drittens: xStocks-Tracking-Zertifikate von Kraken und Bybit. Sie werben mit 1:1-Unterlegung durch verwahrte Aktien; Kraken schreibt jedoch in den eigenen FAQ ausdrücklich: „enthält keine Aktionärsrechte, keine Stimmrechte und keine zivilrechtliche Geltendmachung in Bezug auf die zugrunde liegenden Aktien“; Bybit formuliert in den Bedingungen noch direkter, das Sicherungsvermögen „sei möglicherweise nicht dauerhaft die zugrunde liegende Aktie“ und werde zudem nicht unabhängig verifiziert. Am schwächsten ist synthetische Perpetual (Coinbase, BitMEX, OKX, Hyperliquid usw.): Man hält nicht einmal Aktien, sondern spiegelt nur den Preis. Gleicher Code, vier unterschiedliche Dinge.
Genau dort ist die Spaltung passiert: bei der mittleren Kategorie, die am häufigsten als „tokenisierte Aktie“ verkauft wird – und die Risse liegen nicht in der Technologie, sondern in der Lieferkette. Die Zuteilung von SpaceX war um etwa das Vierfache überzeichnet; die von xStocks erhaltene vorab reservierte Quote lag deutlich unter der Erwartung. Die über xStocks verteilten Zeichnungen auf Binance, Bybit und Bitget Wallet wurden in letzter Minute kollektiv storniert und Rückerstattungen ausgelöst; die Zuteilung lag bei den Begünstigten nur bei etwa 4,28 Aktien pro Person, viele gingen leer aus. Der Engpass ist die Verfügbarkeit der zugrunde liegenden IPO-Aktien – nicht die On-Chain-Technik: Tokenisierte Zeichnungen verlagern die Lieferung in einen einzigen vorgelagerten Zuteilungskanal, und genau dieser Kanal ist abgerissen.
Wenn man Erfolg und Misserfolg nebeneinanderstellt, wird der Unterschied in der Struktur klar. Eine echte Lieferung ist nur über zwei Wege möglich: echte Aktien traditioneller Broker und Backpacks Pfad „lizenzierter Broker hält Aktien + DTCC kann einlösen“. Gemeinsam ist beiden nicht das Label „tokenisiert“, sondern dass es tatsächlich eine zugrunde liegende echte Aktie gibt und es regulierte Liefer- und Einlösungswege dafür gibt.
Am bemerkenswertesten ist jedoch, dass ausgerechnet die einzige Kategorie, die bei der Preisbildung richtig gut abschneidet, genau diejenige ist, die niemals verspricht, Aktien zu liefern. Vor dem Listing lief SpaceX-PERP auf mehreren Plattformen; am IPO-Tag lag das gehandelte Volumen bei rund 4,6 Milliarden US-Dollar, und das Maximum der offenen Kontrakte betrug an acht Handelsplätzen etwa 500 Millionen US-Dollar. Sein Preis stieg Mitte Mai zeitweise über 220 US-Dollar und konvergierte danach auf den Emissionspreis von 135 US-Dollar – synthetische Kontrakte lieferten eine glaubwürdige Echtzeit-Preisfindung, gerade weil sie nie so tun, als läge dahinter eine Aktie. Das Problem liegt nicht in den Derivaten an sich, sondern darin, dass Dinge ohne Eigentum als „Aktien“ verpackt werden.
Wir neigen zu der Auffassung, dass sich bei jedem weiteren von Token erfassten, stark nachgefragten IPO das nächste tokenisierte „IPO-Crowdsourcing“ erneut als Unterversorgung bei der Zuteilung wiederholen wird – es sei denn, die Struktur folgt dem Weg „lizenzierter Broker hält echte Aktien + DTCC kann einlösen“; ein beobachtbares Signal dafür ist beim nächsten bedeutenden IPO: Welche Struktur liefert tatsächlich Aktien aus und welche kündigt stattdessen Rückerstattungen an.
Für verschiedene Beteiligte bedeutet das Unterschiedliches: Anleger müssen, bevor sie irgendein „SpaceX“-Token als Besitz dieser Aktie behandeln, zuerst den Emittenten sowie die Basis prüfen: Gibt es wirklich eine Aktie, gibt es einen Einlösungsweg und welche Rechte sind damit verbunden? Vertriebsplattformen müssen klar sein: Ohne einen steuerbaren Zuteilungskanal ist die Zusage eines tokenisierten IPO-„Investments“ selbst bereits ein Liefer-/Auslieferungsrisiko. Die Aufsichtsbehörden klassifizieren tokenisierte Wertpapiere aktuell genau so, wie der Markt es gerade braucht. Die Komponierbarkeit wird dieses Risiko weiterreichen: Wenn ein Tracking-Zertifikat, das „möglicherweise kein Sicherungsvermögen in Form der zugrunde liegenden Aktie“ ist, als On-Chain-Kollateral verwendet wird, dann überlagert sich die Ungewissheit über das Eigentum mit dem Kredit- und Liquidationsprozess. Tokenisierung verlagert IPO-Zuteilungen auf die Kette und senkt damit die Barrieren und geografischen Hürden – verändert hat sich jedoch nicht: „Es muss wirklich eine zugrunde liegende Aktie geben, und jemand muss sie dir auch tatsächlich zustellen können.“ „Was genau hast du gekauft?“ in einen verifizierbaren Sprachgebrauch zu übersetzen, ist genau die Arbeit von Coinfound.
Haftungsausschluss: Dieser Artikel dient nur zu Informationszwecken und stellt keine Anlageberatung dar; die Produktbedingungen richten sich nach den offiziellen Unterlagen der jeweiligen Emittenten.