

19. Juni: Aave-Gründer Kulechov positioniert die bevorstehende Aave-V4-Erweiterung als On-Chain-Ersatz für die Wertpapierfinanzierung an der Wall Street. Ziel sind dabei die Rückkäufe im Umfang von täglich rund 126 Milliarden US-Dollar in den USA, Wertpapierleihgeschäfte mit geliehenen Wertpapieren von 46 Milliarden US-Dollar sowie der Markt für garantiebasierte Finanzierung. Vorgeschlagen werden drei Produktkategorien: Wertpapierbesicherte Kredite, Pensionsgeschäfte (atomare Abwicklung) und Wertpapierleihe. Der institutionelle RWA-Kreditmarkt Horizon hat seit dem Livegang im August 2025 bereits etwa 440 bis 550 Millionen US-Dollar an Einlagen aufgebaut; für 2026 ist ein Ziel von über 1 Milliarde US-Dollar gesetzt. Damit wird „RWA als Sicherheit“ von einem Produkt zu einer Erzählung weiterentwickelt: „On-Chain-Wertpapierfinanzierungs-Infrastruktur“.
Unter Beibehaltung des Drei-Schichten-Frameworks liegt die Besonderheit hier in der dritten Ebene – der Komponierbarkeit. V4 verändert keine der zugrunde liegenden Vermögenswerte in ihrer Kreditwürdigkeit und erzeugt auch nicht direkt Liquiditätsfehlanpassungen; es verbindet vielmehr die Probleme der ersten beiden Ebenen einheitlich On-Chain über Hebel und Liquidationen. Anders gesagt: Es macht die Komponierbarkeits-Ebene, die wir immer betont haben, von einem einzelnen Risikopunkt zu einem systemischen Rückgrat.
Aave ist dazu berechtigt. Ende 2025 lag sein Anteil am aktiven Kreditmarkt bei etwa 61,5% und damit über der Hälfte des gesamten Kredit-Boards gemessen am TVL. Auch technisch ist Aave konservativer als typische DeFi-Setups: Horizon nutzt Chainlink-NAV-Orakel zur Bewertung zum Nettoinventarwert, Risikoparameter werden von LlamaRisk und Chaos Labs bereitgestellt, aTokens sind nicht übertragbar und der Vertrag ist nicht verwahrend (non-custodial). Das sollte man anerkennen und nicht pauschal verwerfen.
Aber es gibt eine Designentscheidung, die man getrennt betrachten sollte. V4s „zentralisiertes Liquiditäts-Hub + Multi Spoke“-Architektur und Horizons gemeinsamer Liquiditätspool sind derselben Ausrichtung verpflichtet – Priorität auf Kapitaleffizienz. Der gemeinsame Pool hat den Vorteil, dass neue Assets sofort über mehr Tiefe verfügen und die Zinsen stabiler sind; der Preis dafür ist, dass das Risiko nicht mehr isoliert wird: Wenn in einer Kategorie von Sicherheiten in der Stressphase etwas schiefgeht, wird ein stabiler Coin-Pool verwendet, der mit allen anderen Sicherheiten derselbe ist. Indem der gemeinsame Pool die Effizienz steigert, erweitert er die Risikoseite der Komponierbarkeits-Ebene von einer einzelnen Asset-Klasse auf den gesamten Markt. Das ist die andere Seite der ansonsten oft ignorierten „TAM in Billionen“-Erzählung.
Dieses Risiko ist keine Annahme. Im April 2026 wurde eine dritte parteige Kettenbrücke angegriffen, was dazu führte, dass etwa 116.500 rsETH ohne Sicherheiten als Sicherheiten in Aave eingezahlt wurden und es zu einem Zahlungsausfall (Bad Debt) kam – genau das ist das Template „Integrität der Sicherheiten ist beschädigt → Bad Debt“ und es hat nichts damit zu tun, ob die zugrunde liegenden Vermögenswerte ausgefallen sind.
Auf der Größenordnungsebene liegt Horizon derzeit bei etwa 500 Mio. USD, das Ziel ist 1 Mrd.; relativ zum ins Visier genommenen 12,6-Billionen-Rückkaufmarkt ist das erst der Anfang (siehe Abbildung unten). Und genau deshalb wurde dieses System, das alle Arten von RWA zu einer einheitlichen gehebelten Logik zusammenführt, noch nie in irgendeiner echten Situation von Kredit- oder Liquiditätsstress getestet. Addiert man zudem den in unserem letzten Abschnitt abgeleiteten Stress für CLO-ähnliche Token von 5%–10% Nettoinventarwert-Drift, könnten die Positionen aus iterativem Re-Hebeln bereits durchbrechen, bevor das NAV neu bestimmt wird. Wir neigen zu der Einschätzung: Der erste maßstabsgetreue faule Kreditbestand oder die erste erzwungene Liquidation bei RWA-Sicherheiten wird durch die Preis-/NAV-Fehlausrichtung der Sicherungstokens in der Stressphase ausgelöst – nicht durch den Ausfall des zugrunde liegenden Vermögenswerts. Das zeigt sich darin, dass in einem institutionellen RWA-Kreditmarkt Zwangsliquidationen oder Verlustaufteilungen auftreten, während die zugrunde liegenden Kredite nicht ausfallen.
Für alle Beteiligten, mit unterschiedlicher Bedeutung: Für solche Einrichtungen, die aus diesem Markt Liquidität bereitstellen, sollten sie bei „Nettoinventarwert vs. On-Chain-Preis“-Lücken in der Stressphase ansetzen und nicht nur einen Kreditabschlag; für Verleiher, die Stablecoins liefern, ist klar, dass sie einen gemeinsamen Pool mitfinanzieren und gegenüber jeder Art von Sicherheiten exponiert sind – nicht nur gegenüber der Kategorie, die sie selbst für die attraktivste halten. Die Abgrenzungsentscheidung zwischen Risiko-Servicing-Partei und Vereinbarung sowie zwischen isoliertem Pool und gemeinsamem Pool ist ein Trade-off zwischen Risikoisolation und Kapitaleffizienz. In unserem Drei-Schichten-Framework zeigt dieser Artikel zusammen mit dem stabilen Coin im gleichen Zeitraum (dem geliehenen Basiswert) und dem CLO aus der Vorperiode (dem verpfändeten Basiswert) auf dieselbe Hauptlinie: Der Markt richtet den Fokus weiterhin vor allem auf die Kreditschicht – und Tokenisierung erzeugt immer wieder neues Risiko in den beiden nachgelagerten Schichten. Genau darin positioniert sich Coinfound: die Liquiditäts- und Kompositionsrisiken tokenisierter Sicherheiten unabhängig zu bepreisen.
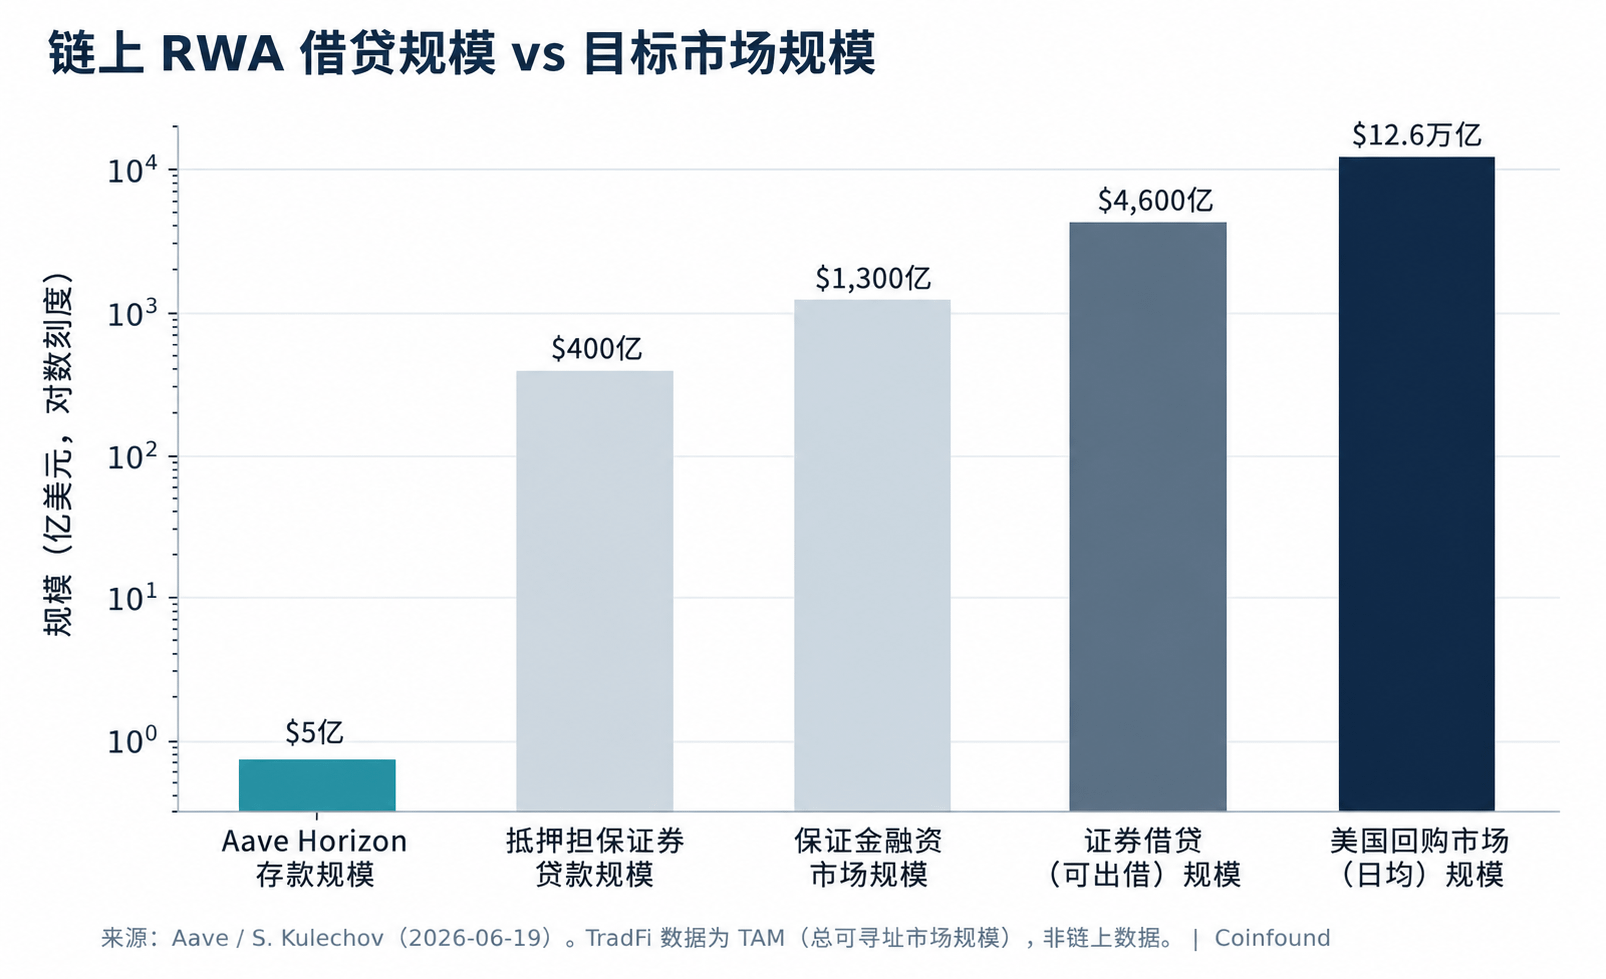
Abbildung: On-Chain-RWA-Kreditvergabe ist im Vergleich zu dem von ihr ins Visier genommenen traditionellen Wertpapier-Finanzierungsmarkt noch immer sehr klein (Quelle: Aave / Kulechov, 2026-06).
Haftungsausschluss: Dieser Artikel dient nur zu Informationszwecken und stellt keine Anlageberatung dar; Daten können verzögert oder fehlerhaft sein, bitte verlassen Sie sich auf die offiziellen Veröffentlichungen.