

Am 6. Juli gab Ripple bekannt, die formelle MiCA-Zulassung als Anbieter von Krypto-Asset-Dienstleistungen (CASP) von der Finanzaufsichtsbehörde CSSF in Luxemburg erhalten zu haben. Das Unternehmen beschreibt dies als eine Compliance-Basis, die 30 Länder des Europäischen Wirtschaftsraums abdeckt, und erklärt, dass regulierte Krypto-Zahlungsprodukte lokalen Finanzinstituten und Unternehmen angeboten werden können.
Diese Meldung lässt sich am einfachsten auf einen Satz komprimieren: Ripple hat das „europäische Passrecht“ erhalten. Wenn man die Lizenz jedoch direkt mit RLUSD, XRP oder damit gleichsetzt, dass sämtliche Dienste von Ripple in Europa vollständig verfügbar sind, werden mehrere entscheidende Schritte übersprungen.
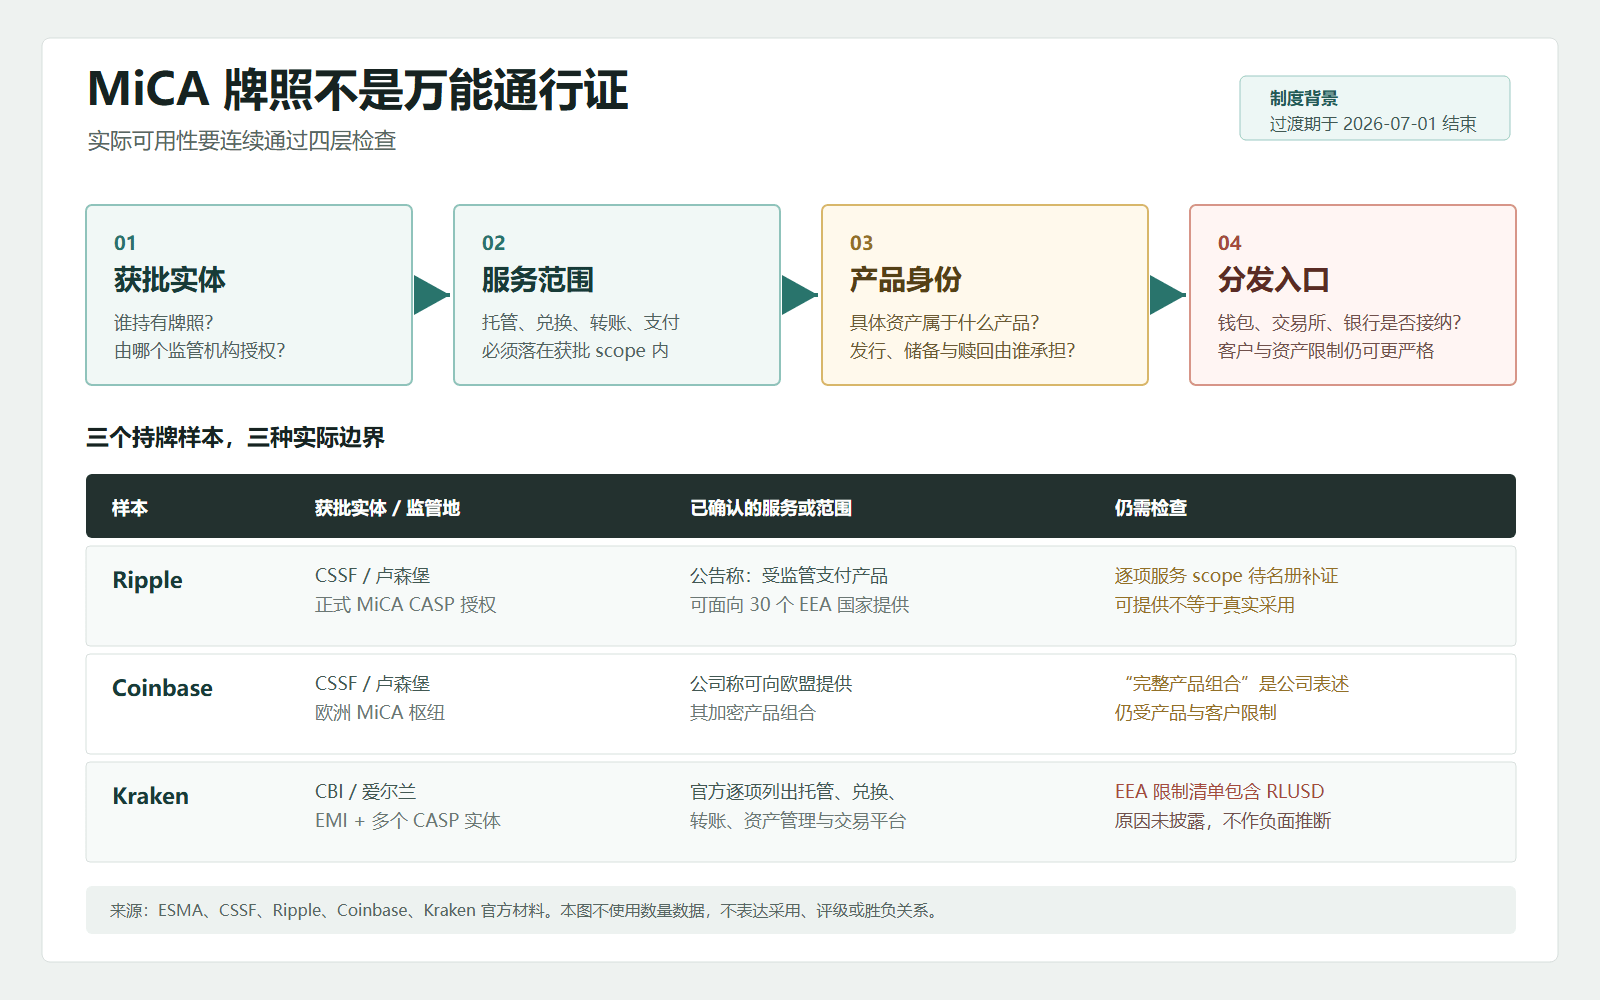
Eine genauere Einschätzung ist: Die MiCA-Zulassung öffnet einen Aufsichtsweg für die grenzüberschreitende Erbringung der genehmigten Dienstleistungen durch genehmigte Unternehmen. Ob ein Produkt am Ende beim Nutzer ankommt, hängt davon ab, dass es nacheinander durch die Bereiche Leistungsumfang, Produktidentität und Verteilereintritt gelangt. Eine Lizenz ist eine notwendige Voraussetzung, aber nicht die vollständige Antwort darauf, ob ein Produkt erreichbar ist.
Vom Übergangsstatus zur formellen Betriebsberechtigung
Die Bedeutung dieser Ermächtigung ergibt sich zunächst aus dem Zeitpunkt. Die ESMA sagt, dass die späteste Übergangsfrist für CASP im Rahmen von MiCA am 1. Juli 2026 endet; auch Luxemburgs CSSF hat ausdrücklich klargestellt, dass die 18-monatige Übergangsregelung, auf die die im Land ansässigen VASP bisher zurückgreifen konnten, am selben Tag ausläuft. Danach ist die alte nationale Registrierung keine langfristige Alternative mehr, um den Betrieb fortzusetzen.
Daher ist der Weg von Ripple von der vorläufigen Genehmigung im Juni zur formellen Ermächtigung am 6. Juli nicht nur das Hinzufügen eines Compliance-Labels. Er versetzt das europäische Geschäft von „warten, bis die Aufsicht abgeschlossen ist“ in den Status, in dem Cross-Border-Passporting auf Basis der genehmigten Rechtsträger und des genehmigten Leistungsumfangs möglich ist. Für institutionelle Kunden, die Zahlungs-, Verwahr- oder Liquiditätsservices kaufen möchten, ist es mittlerweile ein Bestandteil der Beschaffungsstruktur, ob der Vertragspartner dauerhaft betrieben werden kann.
Aber Passporting folgt den genehmigten juristischen Einheiten und konkreten Services – nicht allen Produkten der Konzernmarke. Die CSSF-Erklärung zu MiCA zeigt: CASP unterliegt den Vorgaben aus Erlaubnis, Sorgfalts- und Organisationsanforderungen; unterschiedliche Services müssen in den jeweiligen Erlaubnisumfang fallen. Die Ripple-Mitteilung bestätigt zwar die formelle Ermächtigung und den geografischen Rahmen, aber die im aktuellen Durchlauf verfügbaren Unterlagen legen noch keine konkrete, einzelne Service-Liste aus dem CSSF-/ESMA-Verzeichnis offen. Daher kann die Aussage „regulierte Zahlungsprodukte in 30 EWR-Mitgliedstaaten anbieten“ als Formulierung des Unternehmensgeschäftsbereichs zitiert werden – sie darf nicht zu „alle Ripple-Produkte sind bereits für den Verkauf zugelassen“ erweitert werden.
Mit demselben MiCA entstehen dennoch unterschiedliche Produktgrenzen
Ähnliche Fälle verdeutlichen diesen Unterschied noch besser. Nachdem Coinbase im Jahr 2025 die MiCA-Zulassung der CSSF erhalten hatte, macht es Luxemburg zum europäischen Drehkreuz und sagt, man könne seinen Krypto-Produktmix in allen 27 EU-Ländern anbieten. Kraken hingegen hält EMI- und MiCA-CASP-Lizenzen über eine irische Rechtseinheit; auf der offiziellen Seite werden die Services wie Verwahrung, Umtausch, Auftragsausführung, Überweisungen, Vermögensverwaltung und Handelsplattformen jeweils einzeln aufgeführt.
Diese Unternehmen können alle behaupten, dass sie über eine MiCA-Aufsichtsgrundlage verfügen, aber die tatsächlichen Grenzen sind nicht identisch. Der Sitz der juristischen Person ist unterschiedlich, die genehmigten Servicekombinationen variieren, und auch die Produktlisten unterscheiden sich. Die Zulassung schafft einen einheitlichen Rahmen, ohne die Geschäftsstrukturen jedes einzelnen Unternehmens in ein und dieselbe Produktform zu verwandeln.
Kraken bietet auf seiner offiziellen EWR-Seite außerdem ein direkteres Gegenbeispiel: Selbst wenn die Plattform selbst MiCA-CASP- und EMI-Lizenzen besitzt, listet sie eine Reihe von EWR-Kunden-spezifischen Vermögenswerten auf, die nicht eingezahlt oder gehandelt werden dürfen, darunter auch RLUSD. Die konkreten Gründe für diese Einschränkung werden auf der Seite nicht erklärt, daher lässt sich daraus keine negative Bewertung von Kraken oder den Aufsichtsbehörden in Bezug auf RLUSD ableiten. Aber es reicht aus, um zu belegen, dass eine lizenzegebende Partei, selbst wenn sie lizenziert ist, nicht automatisch verlangt, dass ein anderer lizenzierter Zugangspunkt irgendein Vermögenswerte akzeptieren muss.
Anders gesagt: Die digitale Asset-Distribution in Europa muss mindestens vier Ebenen der Prüfung durchlaufen: Wer ist der genehmigte Rechtsträger, welche Services darf er anbieten, welches regulierte Produkt ist ein bestimmtes Asset lokal, und ob Wallets, Börsen, Banken oder Zahlungsplattformen Kunden die Nutzung erlauben. Wenn eine dieser Ebenen nicht „durchlässig“ ist, wird der Nutzer die „Abdeckung von 30 Ländern“ als enger empfinden als der in der Mitteilung genannte geografische Rahmen.
Die aufsichtsrechtliche Identität ist bereits eine Produkteigenschaft
Für RWA- und Stablecoin-Research bedeutet das nicht: „Compliance führt zwangsläufig zu Adoption“, sondern: Die aufsichtsrechtliche Identität ist bereits selbst Teil der Produktstruktur. In der Vergangenheit schauten Analysten bei Stablecoins meist zuerst auf Reserven und das Anchoring; sobald die Phase der institutionellen Distribution beginnt, muss man zusätzlich nachfragen: Welches Unternehmen erbringt den Service, wer übernimmt die Rücknahme- oder Zahlungs-/Erfüllungsverantwortung, welche Kunden und Vermögenswerte der Zugang zulässt und wo Nutzer sich in Stressszenarien wieder „ausklinken“ können.
Coinfound eignet sich besser, diese Beziehung als strukturierte Felder zu dokumentieren, statt „lizenziert“ auf ein reines Ja/Nein-Label zu reduzieren: Aufsichtsrechtliche Rechtsträger, zuständige Aufsichtsbehörden, der CASP-Serviceumfang, EMI- oder EMT-Identität, Passporting-Region, Zugangsbeschränkungen und die tatsächlich verfügbaren Produkte sollten jeweils getrennt erfasst werden. Nur so lassen sich Aufsichtsvoraussetzungen, Produkt-Risiken und echte Nutzung voneinander unterscheiden.
Die Ripple-Ermächtigung hat bereits bewiesen, dass eine einheitliche europäische Zulassung einen großen Dienstanbieter in einen formellen grenzüberschreitenden Betriebsrahmen bringen kann; was die bisherigen Belege noch nicht zeigen, ist, ob RLUSD oder das Ripple-Zahlungsnetz dadurch breite Nutzung erreicht. In den nächsten 3 bis 12 Monaten sind die wirksameren Validierungs-Signale vor allem drei: ein vollständiger Serviceumfang, der von CSSF oder ESMA-Listen offengelegt wird, die Bereitstellung von RLUSD an konformen EWR-Zugangspunkten sowie Änderungen bei Einschränkungen, und Daten zu europäischen Kunden, Zahlungsvolumen oder Abwicklungsvolumen.
Eine MiCA-Lizenz ist nicht das Ende der Geschichte. Sie verschiebt die Frage lediglich von „Kann man in Europa eintreten?“ auf eine konkretere Ebene: durch welchen Rechtsträger, welchen Service und welches Produkt – über welchen Zugangspunkt.
Quelle
Ripple: Vollständige MiCA-CASP-Autorisation
CSSF: Markets in Crypto-Assets (MiCA/MiCAR)
ESMA: MiCA-Übergangsfrist endet
Coinbase: MiCA-Lizenz in Luxemburg
Kraken: Wo ist Kraken lizenziert oder reguliert?