

Robinhood Stock Tokens lassen sich sehr leicht als eingängige Story schreiben: Mainstream-Broker bringen US-Aktien on-chain, und normale Nutzer können künftig Aktien-Token in ihren Wallets handeln. Diese Einstiegsstelle hat Reichweite, aber wenn man nur in diese Richtung schreibt, bleibt die Analyse zu früh an den vier Worten „Aktien on-chain“ hängen.
Vergleichenswerter ist, dass innerhalb derselben Art von Narrativ nicht nur ein Weg wie Robinhood existiert. xStocks / Backed macht US-Aktien und ETFs ebenfalls zu On-Chain-Token und verteilt sie über Börsen, Wallets und DeFi-Szenarien. Sowohl Robinhood als auch xStocks bringen Aktien-Preisexposure näher an On-Chain-Assets heran, aber sie sollten nicht zu einem einzigen Schluss zusammengeknetet werden: Nur weil es wie eine Aktie aussieht, heißt das nicht, dass Tokeninhaber die vollständigen Aktionärsrechte erhalten; und dass es über mehr Einstiegsstellen zirkulieren kann, bedeutet nicht, dass die Risikogrenzen automatisch verschwinden.
Die von Robinhood offiziell offengelegte Struktur ist sehr klar. Stock Tokens werden von Robinhood Assets (Jersey) Limited emittiert. Sie werden als tokenisierte Schuldverschreibungen beschrieben und bieten eine wirtschaftliche Exponierung gegenüber den zugrunde liegenden Aktien oder ETFs, verleihen den Anlegern jedoch keine rechtlichen oder wirtschaftlichen Rechte an den Emittenten der zugrunde liegenden Wertpapiere. Die Seite betont zudem 1:1 backed, dass die zugrunde liegenden Aktien vom Verwahrer gehalten werden, und dass sie über die Robinhood Wallet, DEX oder CEX auffindbar und gegentauschbar sind; außerdem werden geltende Regionsbeschränkungen aufgelistet. Das heißt: Der Schwerpunkt von Robinhood liegt nicht darauf, dass Nutzer „direkt on-chain Aktien halten“, sondern darauf, aktienbezogene wirtschaftliche Exponierung in ein tokenisiertes Produkt innerhalb eines Robinhood/RHJ-Organisationsgefüges zu bündeln.
xStocks / Backed bietet einen nützlichen angrenzenden Vergleich. Auf der xStocks-Website wird es als 1:1 backed Repräsentationen von US-Aktien und ETFs beschrieben; hervorgehoben werden 24/7 Verfügbarkeit, Cross-Chain-Nutzung sowie die Verwendung an Börsen, in Wallets und in DeFi-Protokollen. Die Kraken-Risiko-Offenlegung zu xStocks zieht die Grenze enger: xStocks wird von Backed Assets (JE) Limited emittiert; Inhaber haben keine Eigentumsrechte an den zugrunde liegenden Aktien, keine Stimmrechte, keine Rechte auf Ausschüttungen oder keine rechtlichen Ansprüche gegenüber den zugrunde liegenden Aktien. Der Unterschied liegt nicht darin, dass die eine Seite „echte Aktien“ und die andere „unechte Aktien“ wären, sondern darin, dass die Produktwege unterschiedlich sind: Robinhood ist eher von Broker- und Wallet-Einstiegsportalen aus gedacht; xStocks / Backed eher von transferierbaren Token und einem Distributionsnetzwerk mit mehreren Einstiegsportalen.
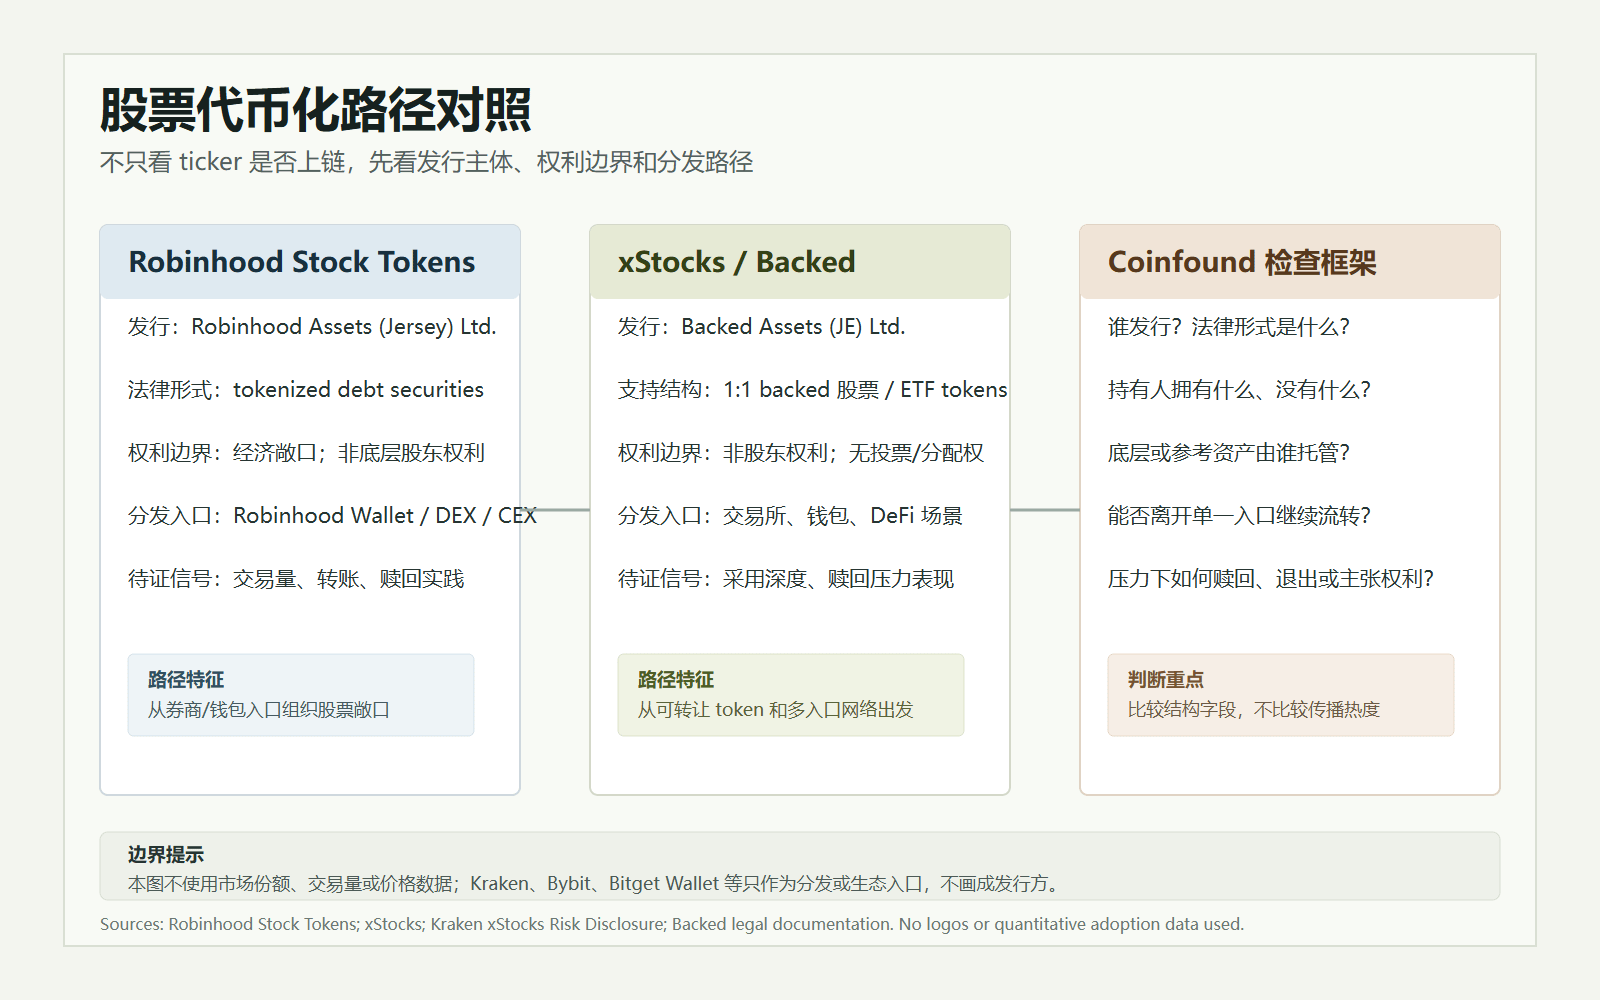
Wenn man beides zusammen betrachtet, gibt es noch einen Vorteil: Es verhindert, dass die Forschung von der Benutzeroberfläche eines einzelnen Produkts in eine Richtung gezogen wird. Betrachtet man nur Robinhood, wird ein Artikel sehr leicht zu einem Beitrag über den Einstieg der Mainstream-Broker; betrachtet man nur xStocks, wird der Artikel ebenso leicht zu einer Erzählung über die Verbreitung in einem offenen Netzwerk. Erstere unterschätzt die Veränderungen in den Distributionswegen, letztere überschätzt die Beweiskraft der Ökosystem-Listen an sich. Der wirklich nützliche Vergleich besteht darin, anzuerkennen, dass beide die Hürde senken, Aktien-Preisexposure in eine on-chain Umgebung zu bringen, und gleichzeitig nachzufragen, ob die Rechte, die Verwahrung und die Exit-Mechanismen hinter diesen Einstiegen hinreichend klar sind.
Darum ist es wichtig, Einstiege wie Bitget Wallet mit Vorsicht zu behandeln. Sie kann zeigen, dass xStocks versucht, in breitere Wallet- und Self-Custody-Szenarien einzudringen, und sie kann Lesern helfen zu verstehen, dass „Aktien-Token nicht zwangsläufig nur in der Broker-Oberfläche bleiben“. Aber sofern Rechtsdokumente oder offizielle Offenlegungen nicht eindeutig etwas anderes bestätigen, darf sie nicht als Emittentenangabe und auch nicht als nachgewiesene echte Nutzung geschrieben werden. Für RWA-Research gilt: Je mehr Einstiegsstellen es gibt, desto mehr braucht es die Unterscheidung zwischen „zugänglich“, „handelbar“, „fortlaufend genutzt“ und „rechtevollständig“.
Dieser Abgleich macht das Robinhood-Beispiel forschungswürdiger. In der Vergangenheit haben Marktgespräche über tokenisierte Equity oft zuerst gefragt, ob es zum Beispiel Apple-, Tesla- oder NVIDIA-Ticker gibt. Coinfound sollte eher zuerst eine andere Fragenreihe stellen: Wer emittiert den Token? Welche rechtliche Form hat er? Was besitzen und was besitzen Inhaber nicht? Wo liegen die zugrunde liegenden oder referenzierten Vermögenswerte? Wer verwahrt sie? Wer ist für Rückkäufe oder die Behandlung von Stressszenarien verantwortlich? Kann der Token den Single-Entry-Kanal verlassen? Lässt sich die Verteilerliste in echte Nutzung übersetzen?
Wenn man diese Fragenreihe zugrunde legt, stehen Robinhood und xStocks für zwei Arten von Tokenisierungswegen, die es weiterhin zu beobachten lohnt. Der Vorteil von Robinhood liegt in der Marke, den Nutzer-Einstiegsportalen und der Fähigkeit, Produkte zu verpacken; seine Grenze besteht darin, dass die Rechte der Inhaber weiterhin vom Emittenten, den Offenlegungsdokumenten und der Off-Chain-Verwahrstruktur definiert werden. Der Vorteil von xStocks liegt in einer stärkeren Open-Distribution-Erzählung: Namen wie Kraken, Bybit oder Bitget Wallet können die Vorstellung vieler Einstiegsportale verdeutlichen; seine Grenze wiederum ist, dass diese Portale nicht direkt als Nutzungstiefe implementiert werden können und auch nicht so dargestellt werden dürfen, als würde der Emittent sie faktisch absegnen.
Daher sollte die Analyse der Tokenisierung von Aktien nicht bei der Frage aufhören, „ob Aktien on-chain sind“. Die genauere Frage lautet: Wer hat diesen Token herausgegeben, durch welche Vermögenswerte ist er besichert, wo wird er gehandelt, kann er zurückgegeben werden und welche Rechte haben Inhaber jeweils im Normal- und im Stressszenario. Erst wenn diese Felder in derselben Tabelle zusammengeführt werden, wird der Markt vertraute Aktiennamen nicht versehentlich als vollständige Aktionärsrechte missverstehen.
Das Wichtigste, was als Nächstes zu beobachten ist, ist nicht so sehr, wessen Token-Liste länger ist, sondern härtere operative Signale: echtes Trading und Transferverhalten, Rückkauf-/Rückgabepraxis, fortlaufende Offenlegung von Verwahr- und Besicherungsarrangements, regulatorisches Feedback sowie ob in DeFi- oder Wallet-Szenarien stabile, nicht spekulative Nutzungen auftauchen. Erst dann kann tokenisierte Equity von „on-chain Aktien-Exposure wie Aktien aussehen“ weiter in Richtung „On-Chain-Finanzprodukt mit klareren Rechtegrenzen“ rücken.
Referenz
Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/
Robinhood Chain: https://robinhood.com/us/en/chain/
xStocks: https://xstocks.com/
Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocks
Backed Assets Legal Documentation: https://assets.backed.fi/legal-documentation