

币圈女菩萨
1k Beiträge

币圈女菩萨
 Square Verified
Melden
Nutzer blockieren
我瞎说我的,您随意看

Makro-KOL
22 Following
522 Follower
495 Like gegeben
1 Abzeichen
Beiträge
·
--
Franklin will US-Aktiendividenden in ein Engagement von $BTC umwandeln. Die beiden neuen ETFs tragen die Ticker FBEQ und FIBT. Anleger, die überwiegend in Aktien investieren, können so nach und nach Bitcoin in ihr Portfolio aufnehmen, ohne Dividenden wieder in Aktien reinvestieren zu müssen.
Die Indizes, denen die beiden Fonds folgen, investieren zunächst jeweils 5 % in Bitcoin und legen anschließend auch die Aktiendividenden in Bitcoin an. Bei der vierteljährlichen Neugewichtung wird das Bitcoin-Engagement jedoch auf 4,5 % gesenkt, wenn es über 5 % liegt; andernfalls bleibt es unverändert. Steigt BTC im Vergleich zu Aktien stärker, kann das eine Reduzierung der Position auslösen. Auch durch die Wiederanlage der Dividenden würde das Bitcoin-Engagement also nicht unbegrenzt anwachsen.
Die Fonds gehen ihr Bitcoin-Engagement über Instrumente wie Bitcoin-ETPs, Futures und Optionen ein und kaufen die Coins nicht unbedingt direkt. Wie stark sie die Nachfrage nach BTC am Spotmarkt fördern, hängt sowohl davon ab, wie viel Kapital die Produkte anziehen, als auch davon, welche Instrumente sie tatsächlich einsetzen. Aus den am 22. Oktober eingereichten Unterlagen lässt sich bislang das Produktdesign ablesen, aber nicht, wie viel zusätzliche Nachfrage dadurch bereits entstanden ist.
Wenn die Fonds Anleger anziehen, die bislang nur Aktien kaufen und bereit sind, einen kleinen Teil ihres Kapitals in BTC anzulegen, dürfte dieses Konzept der langfristigen Bitcoin-Nachfrage zugutekommen. Diese Wirkung muss jedoch erst mit dem Wachstum der Fonds entstehen. Man sollte nicht außer Acht lassen, dass die vierteljährliche Reduzierung des Engagements gegenläufige Anpassungen mit sich bringen kann, nur weil die Dividenden fortlaufend investiert werden.
160
·
--
BNB Chain plant, eine weitere L1 zu entwickeln. Nach dem aktuellen Plan sollen Gebühren und Staking weiterhin mit $BNB abgewickelt werden; ein neuer handelbarer Token wird nicht ausgegeben. Ich denke, diese Entscheidung ist für die bestehenden Tokeninhaber vorteilhafter. Wenn die neue Chain Geschäftsbereiche wie Handel und Zahlungen aufbauen kann, dürfte die Nachfrage nach ihrem Token weiterhin BNB zugutekommen.
Die Chain heißt vorläufig New L1 und soll Geschäftsbereiche mit hohen Geschwindigkeitsanforderungen unterstützen, etwa Hochfrequenzhandel und Echtzeitzahlungen. Im aktuellen Entwicklungsnetz beträgt das Blockintervall 200 Millisekunden. Das öffentliche Testnetz und das Mainnet sind jedoch noch nicht verfügbar, und auch die Bridge zu BSC befindet sich noch in der Entwicklung. Daher liegen noch keine Daten aus einem öffentlichen Netzwerk vor. Um einzuschätzen, wie viele Geschäftsbereiche die Chain anziehen kann, reicht es nicht, nur diesen Geschwindigkeitswert zu betrachten.
Wie sehr BNB davon profitiert, hängt auch davon ab, woher die Geschäftsaktivität kommt. Wenn lediglich bestehende BSC-Nutzer wechseln und BNB dann auf einer anderen Chain verwenden, steigt die Gesamtnachfrage womöglich nicht. Eine höhere Nachfrage nach Gebührenzahlungen und Staking ist wahrscheinlicher, wenn neue Anwendungen und Kapital angezogen werden. Ich bin deshalb dafür, weiterhin BNB zu verwenden. Wenn die neue Chain nach dem Start jedoch hauptsächlich bestehende Transaktionen von BSC übernimmt, darf man die Nachfrage auf beiden Chains nicht doppelt zählen.
215
·
--
Die US-Notenbank tagt diese Woche zuerst, die US-BIP- und PCE-Daten werden erst danach veröffentlicht. Diese Reihenfolge ist für $BTC etwas heikel. Am Donnerstag um 2 Uhr morgens Pekinger Zeit gibt sie ihren Beschluss bekannt, um 2:30 Uhr beginnt die Pressekonferenz. Auf BIP und PCE muss man bis 20:30 Uhr desselben Tages warten. Selbst wenn die Kurse nachts zunächst steigen, könnten die Daten am Abend den Markt dazu bringen, seine Einschätzung zu überdenken.
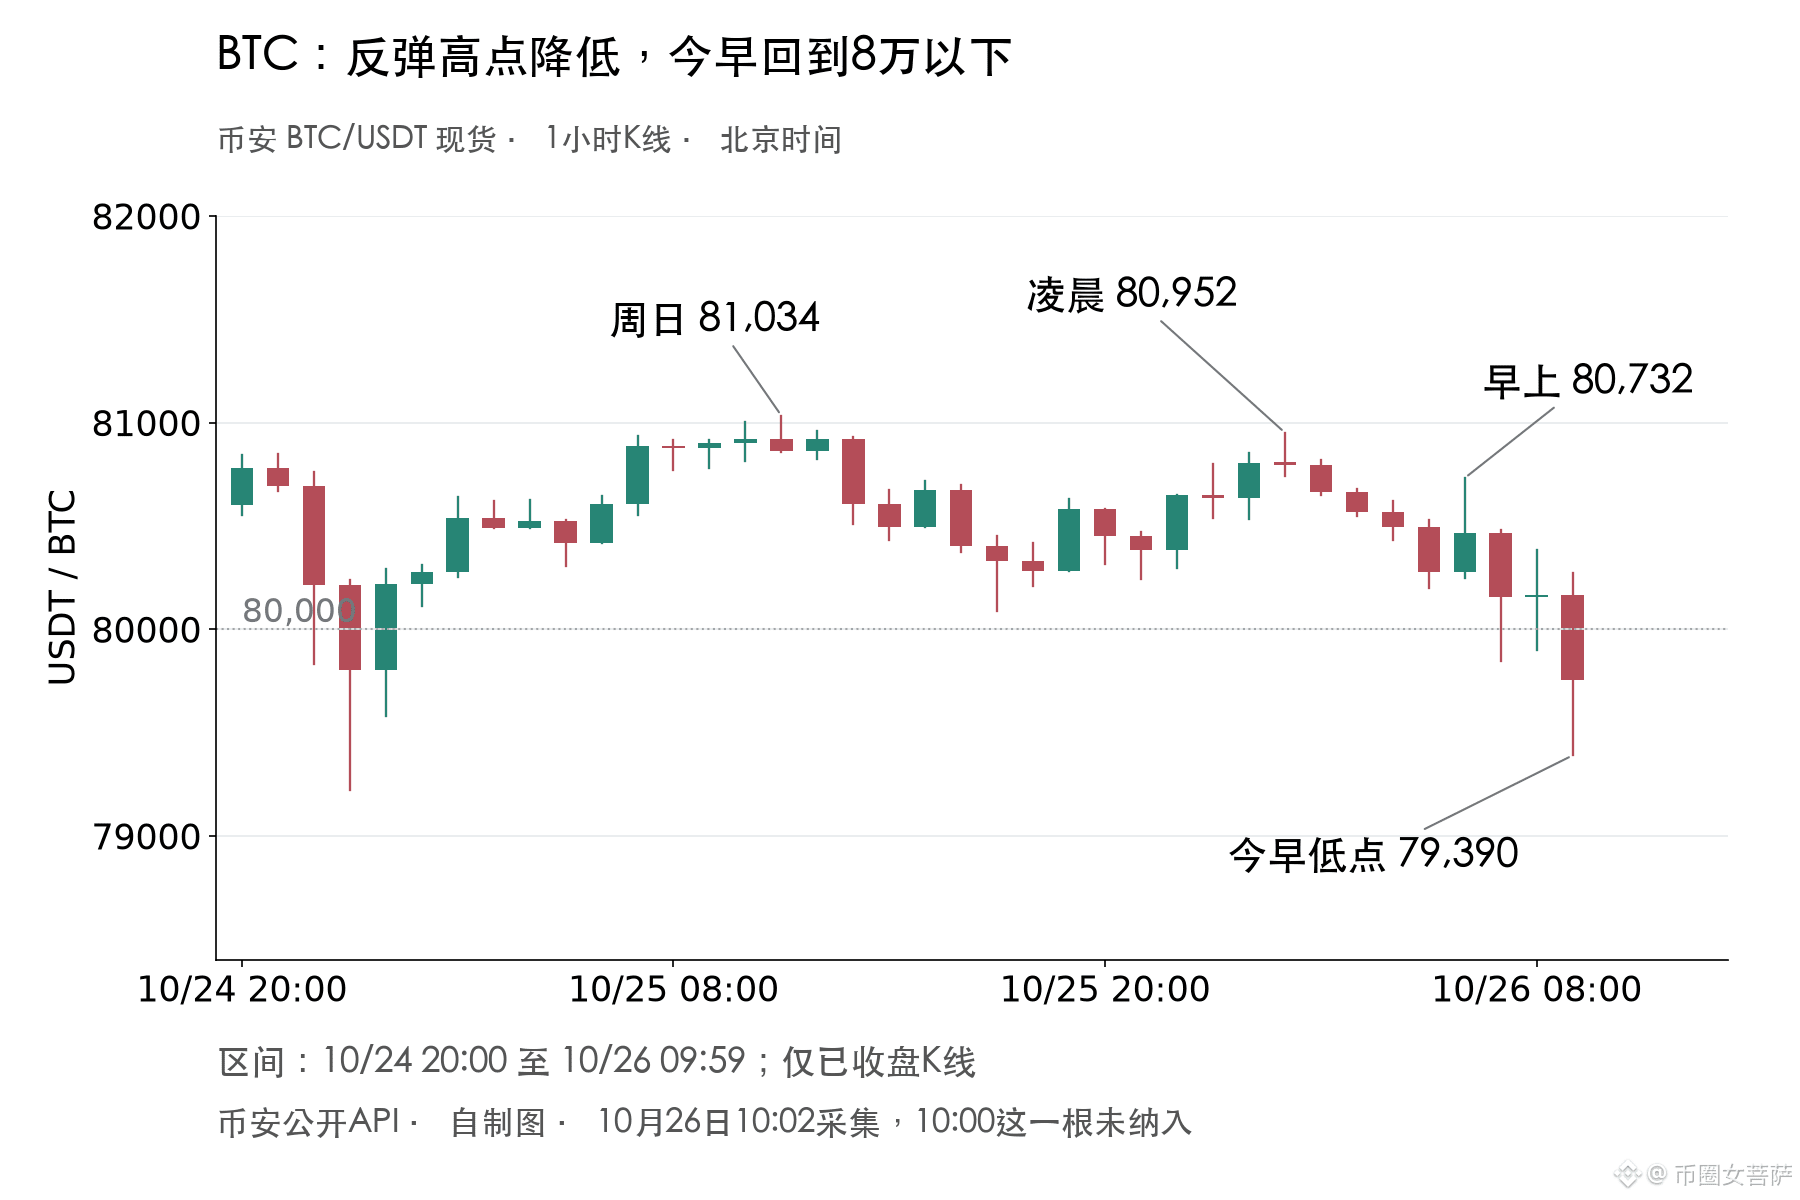
Auch die Erholung von BTC konnte sich bislang nicht fortsetzen. Am Sonntag kehrte der Kurs in die Nähe von 81.000 zurück, heute früh erreichte er mit 80.950 seinen Höchststand. Die Erholung am Morgen kam nur bis auf 80.730, danach fiel der Kurs wieder auf 79.390. Er liegt weiterhin unter 80.000. Ich denke, dass es in den nächsten ein bis zwei Tagen schwach bleiben dürfte und Erholungen relativ leicht auf Verkaufsdruck stoßen könnten. Das Tief vom Samstag wurde allerdings noch nicht unterschritten, von einem beschleunigten Abwärtstrend kann derzeit also keine Rede sein. Sollte es dem Kurs gelingen, sich wieder über dem Erholungshoch von heute früh bei etwa 80.950 zu halten, müsste man diese kurzfristige Einschätzung überdenken.
Falls die Pressekonferenz den Eindruck vermittelt, dass es mit weiteren Zinserhöhungen nicht eilig ist, könnte BTC zunächst mit einer Erholung reagieren. Sollten die PCE-Daten am Abend jedoch zeigen, dass sich die Inflation wieder beschleunigt, könnten die gerade abgeklungenen Zinssorgen zurückkehren. Zwischen diesen beiden Nachrichten liegen nur gut zehn Stunden. Den nächtlichen Anstieg direkt als Verarbeitung der schlechten Nachrichten zu betrachten, halte ich für verfrüht.
222
·
--
Western Digital hat in diesem Quartal rund 1 Milliarde US-Dollar für Aktienrückkäufe ausgegeben und am 22. Oktober außerdem angekündigt, die Quartalsdividende um 17 % zu erhöhen. Die Rückkäufe sind durch den operativen Cashflow gedeckt. Dass das mit Festplatten verdiente Geld an die Aktionäre zurückfließt, halte ich für positiv.
Das Unternehmen verkaufte an Cloud-Kunden mehr Speicherkapazität als im Vorjahresquartal. Auch der durchschnittliche Verkaufspreis pro Speichereinheit stieg um rund 25 %. Zudem sinken die Kosten der Produkte der nächsten Generation, und die bereinigte Bruttomarge des Unternehmens erreichte insgesamt bereits 58,1 %. Die Kunden zahlen mehr, während sich die Produktionskosten verbessern – die aktuelle Nachfrage nach Speicherlösungen bringt Western Digital also höhere Gewinne.
Nach Abzug der Investitionsausgaben vom operativen Cashflow blieben in diesem Quartal rund 1,38 Milliarden US-Dollar freier Cashflow übrig. Damit ließen sich die Aktienrückkäufe und die im selben Zeitraum gezahlten Dividenden abdecken. Das Unternehmen tilgte zugleich einen Teil seiner Wandelanleihen. Der Kassenbestand war daher im Vergleich zum Vorquartal sogar niedriger. Die 1,38 Milliarden US-Dollar sollte man also nicht vollständig als frei verfügbares Geld betrachten.
Für das nächste Quartal setzt das Unternehmen die bereinigte Bruttomarge mit 60 % bis 61 % an. Preiserhöhungen werden sich vielleicht nicht dauerhaft in diesem Tempo fortsetzen. Wenn jedoch auch die Kostensenkungen bei den neuen Produkten Schritt halten, dürften die durch die aktuelle Nachfrage erzielten Gewinne von Western Digital nachhaltiger sein – und der Aktienkurs hätte zusätzlichen Rückhalt durch die Geschäftsentwicklung.
75
·
--
Südkorea wollte ursprünglich ab Januar nächsten Jahres Steuern auf Kryptogewinne erheben, doch nun wird erneut über einen Aufschub diskutiert. Newsis zitierte heute das Präsidialamt mit den Worten, man prüfe die Frage noch und habe noch keine Entscheidung getroffen. Sollte es zu einem Aufschub kommen, wäre das meiner Meinung nach gut, damit südkoreanische Anleger weiterhin mit Vermögenswerten wie $BTC handeln können.
Nach den derzeitigen Erläuterungen der Nationalen Steuerbehörde können bei Coins, die bereits vor 2027 gehalten wurden, als steuerliche Anschaffungskosten entweder der tatsächliche Kaufpreis oder der Marktpreis Ende 2026 angesetzt werden – je nachdem, welcher höher ist. Liegt der Marktpreis zum Jahresende höher, gilt dieser Preis anschließend als Anschaffungskosten für die Berechnung des steuerpflichtigen Gewinns; der niedrigere ursprüngliche Kaufpreis wird also nicht dauerhaft zugrunde gelegt. Deshalb lässt sich nicht allein aus der für nächstes Jahr geplanten Besteuerung schließen, dass südkoreanische Anleger ihre Coins zum Jahresende massenhaft verkaufen müssen.
Wird der Aufschub umgesetzt, müssen südkoreanische Anleger diese Steuerlast erst später tragen, was ihnen zugutekommen und den weiteren Handel mit BTC fördern könnte. Zwischen der Bereitschaft, weiter zu handeln, und dem Einsatz neuen Geldes für den Kauf von Coins liegt jedoch ein Unterschied. Allein aufgrund der Nachricht über einen Aufschub würde ich den positiven Effekt auf den Coinpreis nicht zu hoch einschätzen.
Bis zum ursprünglich geplanten Inkrafttreten sind es nur noch gut zwei Monate, und die Regeln könnten sich ebenfalls noch ändern – das macht die Planung für Händler ziemlich mühsam. Sollte es tatsächlich zu einem Aufschub kommen, muss außerdem klargestellt werden, ob sich dadurch auch die Regelung ändert, nach der die Anschaffungskosten anhand des Marktpreises Ende 2026 berechnet werden.
1
524
·
--
Am 23. Oktober kündigte American Express zusammen mit der Veröffentlichung seiner Geschäftszahlen den Abbau von rund 3.500 Stellen an. Bei Entlassungen macht man sich leicht Sorgen, dass die Konsumausgaben nachlassen könnten. Doch die Kartenausgaben der Mitglieder stiegen in diesem Quartal weiterhin um 8 %. Die Kunden geben also nach wie vor Geld aus, während American Express versucht, die Kosten im eigenen Betrieb zu senken. Meiner Ansicht nach sollte man den Stellenabbau im Zusammenhang mit den Kosten der Mitgliedervorteile betrachten.
Im dritten Quartal stiegen die Nettoerlöse von American Express aus Kartengebühren um 16 %. Dazu trugen sowohl höhere Gebühren für Premiumkarten als auch die wachsende Zahl von Kunden mit solchen Karten bei. Das Geschäft mit Premiumkarten ist weiterhin attraktiv, doch ein Teil der zusätzlich eingenommenen Jahresgebühren muss auch die Mitgliedervorteile finanzieren.
Die Ausgaben des gesamten Unternehmens für Mitgliederservices stiegen in diesem Quartal um 36 %. Laut Unternehmen lag das vor allem an der Überarbeitung der US-Platinum Card und daran, dass Kunden die Vorteile häufiger nutzten. Auch wenn sich aus den beiden konzernweiten Kennzahlen nicht direkt die Rentabilität der Platinum Card ableiten lässt, gibt mir das rasante Ausgabenwachstum dennoch Anlass zur Sorge. Wenn Kunden die Vorteile häufiger nutzen, steigen auch die Kosten für das Unternehmen – und ein Teil des Gewinns aus den höheren Jahresgebühren wird dadurch aufgezehrt.
Die Einsparungen durch den Stellenabbau sind in den späteren Geschäftszahlen noch nicht zu sehen. Vorerst werde ich die Zahl der Stellen daher nicht direkt in einen Gewinnzuwachs umrechnen. Das Unternehmen erwartet, dass sich das jährliche Wachstum der kundenbezogenen Ausgaben im nächsten Quartal verlangsamt. Ein Grund dafür ist der höhere Vergleichswert des Vorjahres, der durch die Überarbeitung der Platinum Card entstanden ist. Wenn Kartenausgaben und Kartengebühren weiter steigen und sich zugleich das Ausgabenwachstum verlangsamt, bleibt mehr Spielraum für den Gewinn – und der Aktienkurs erhält damit eine zusätzliche Stütze durch anhaltendes Gewinnwachstum.
1
137
·
--
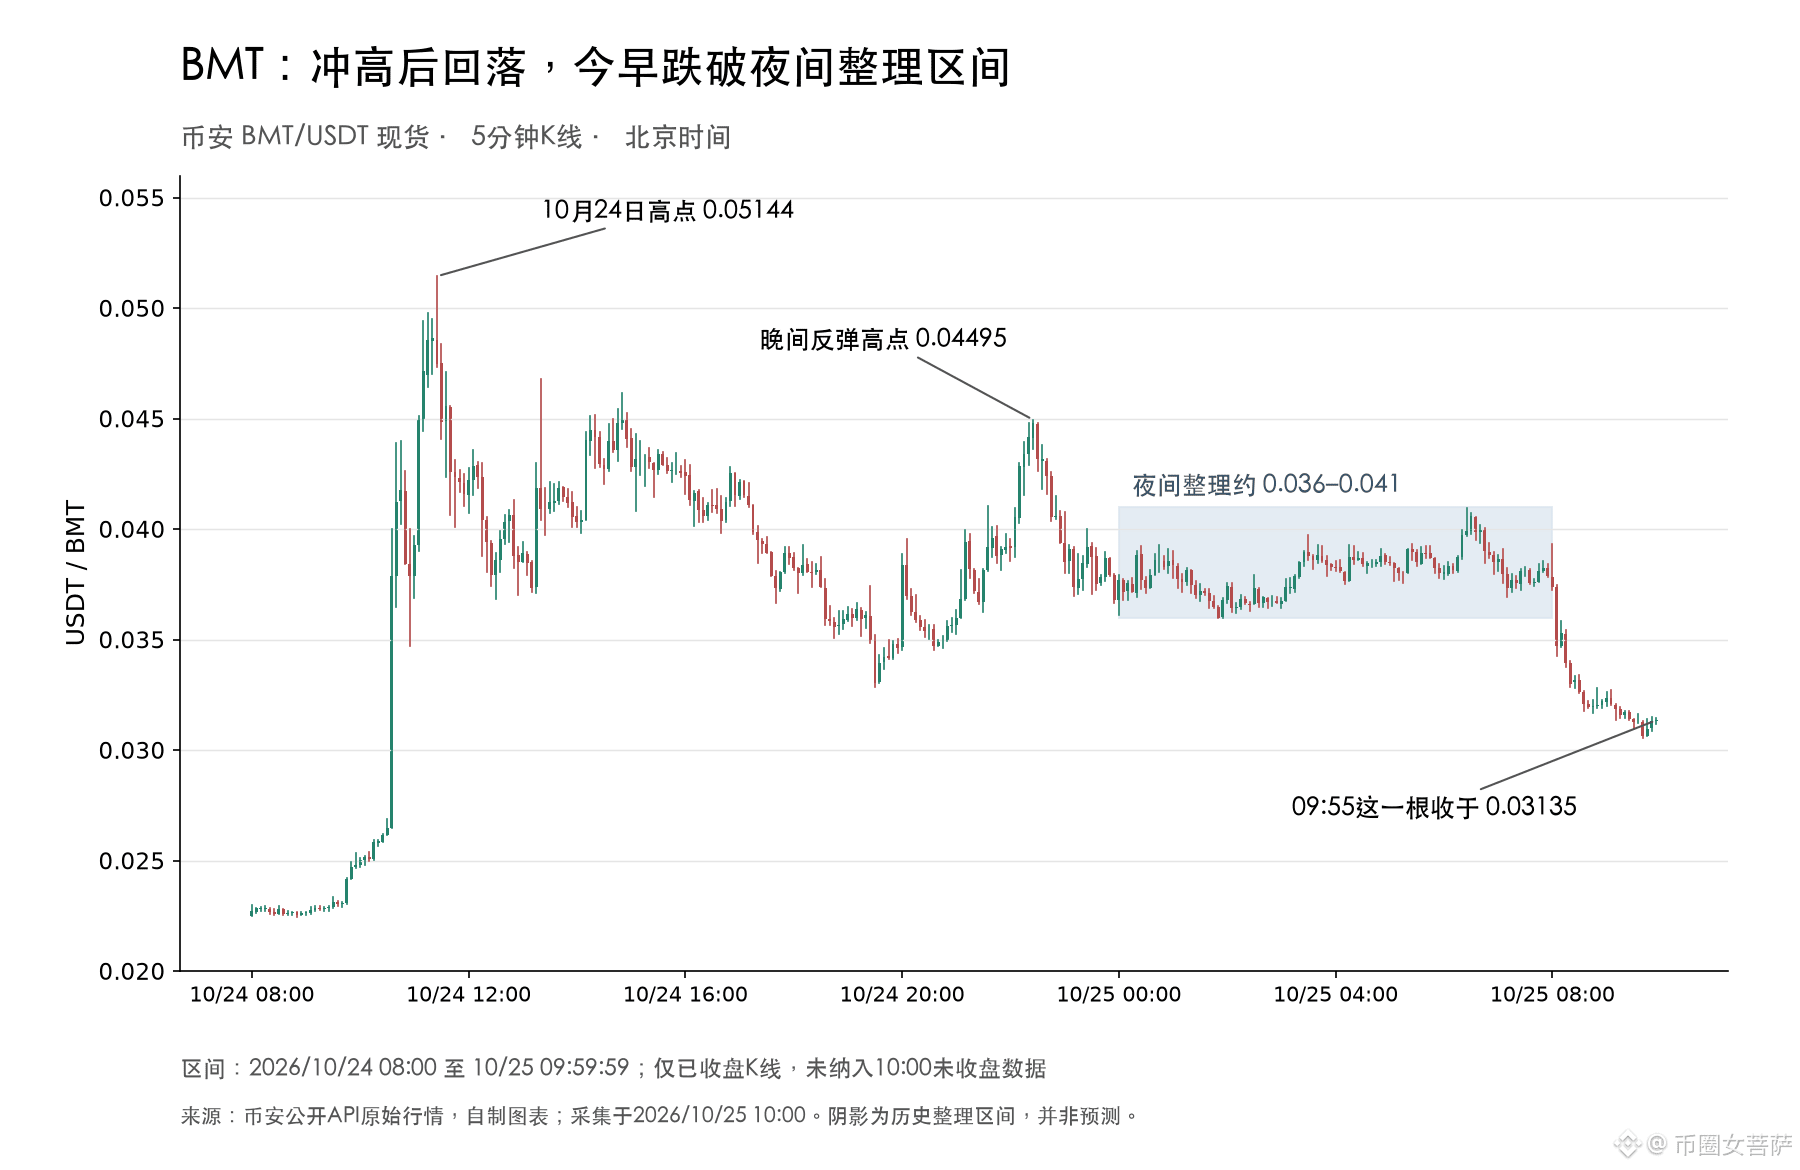
Gestern hat Upbit für $BMT ein KRW-Handelspaar hinzugefügt. Auf dem Binance-Spotmarkt schoss der Kurs zeitweise auf 0,05144 USDT, heute Morgen lag er jedoch wieder bei etwa 0,031. Vom Höchststand aus ist er um rund 40 Prozent gefallen. Ein neuer Kaufkanal ist zwar eine gute Sache, doch die Gewinne dieser Rally wurden viel zu schnell wieder abgegeben.
Für den kommenden Tag befürchte ich eher, dass ein erneuter Anstieg wieder vom Verkaufsdruck ausgebremst wird. Der gestrige Rebound um 22 Uhr erreichte höchstens 0,04495 und kam nicht mehr an das vorherige Hoch heran. Über Nacht konsolidierte der Kurs im Bereich von 0,036 bis 0,041, doch heute Morgen fiel er sogar aus dieser Spanne heraus. Erst niedrigere Erholungshochs, dann der Verlust der Konsolidierungsspanne – die Anzeichen dafür, dass die kurzfristige Nachfrage nicht ausreicht, sind heute deutlicher als gestern. Sollte sich der Kurs wieder stabil über etwa 0,036 bis 0,037 halten, müsste ich diese Einschätzung revidieren; dort lag die Untergrenze der nächtlichen Konsolidierung.
Vorerst halte ich den starken Anstieg von gestern eher für kurzfristigen Handel rund um die Eröffnung des neuen Marktes. Nun gibt es zwar einen direkten Kaufkanal mit KRW, doch die Kursreaktion nach Handelsstart lässt noch nicht erkennen, dass die Nachfrage dauerhaft Schritt halten kann. Die Nachricht über die Börsennotierung reicht heute jedenfalls nicht mehr als überzeugender Grund, dem Kurs hinterherzulaufen.
236
·
--
Deckers, die Muttergesellschaft von HOKA, hat ihr Umsatzziel für das laufende Geschäftsjahr gesenkt. Das Management räumte außerdem ein, dass einige Produktneuheiten in diesem Jahr bei Verbrauchern und Großhändlern nicht gut ankamen. Ab dem kommenden Frühjahr will das Unternehmen nachbessern. Die Wachstumsverlangsamung lässt sich also nicht mehr allein damit erklären, dass Verbraucher weniger ausgeben wollen.
In den USA gibt es immer mehr Rabatte auf Sportschuhe. Deckers hält dennoch an seiner Vollpreisstrategie fest, wodurch das Geschäft auf der US-Website unter Druck gerät. Ich kann nachvollziehen, dass das Unternehmen nicht mit Rabatten auf Kosten der Verkaufszahlen gehen will. Bereinigt um die Auswirkungen der Steuerrückerstattung lag die Bruttomarge tatsächlich über dem Vorjahreswert. Der Großhandelskanal von HOKA wuchs in diesem Quartal weiterhin um 9 Prozent – die Nachfrage nach der Marke ist also nach wie vor vorhanden. Als Nächstes muss das Unternehmen seine Produkte verbessern, damit auch der Direktvertrieb mithalten kann.
Das Gewinnziel je Aktie für das laufende Geschäftsjahr wurde zwar um 0,45 US-Dollar angehoben, doch die Steuerrückerstattung und die damit verbundenen Zinserträge dürften rund 0,52 US-Dollar zum Gewinn beitragen. Rechnet man diesen Betrag heraus, liegt das neue Ziel leicht unter dem vorherigen. Damit die Aktie wieder von Wachstumserwartungen getragen wird, müssen sich die Schuhe besser verkaufen. Das Unternehmen erwartet, dass neue HOKA-Produkte Anfang nächsten Jahres das Wachstum wieder beschleunigen werden. Das ist ein aussagekräftigerer Prüfstein als das Gewinnziel, in dem die Steuerrückerstattung bereits enthalten ist.
DECKUS+0,18%
57
·
--
Als die US-Bankenaufsichtsbehörde OCC die Stablecoin-Regelung endgültig verabschiedete, strich sie die Klausel, nach der sich die Frist bei hohem Rücknahmedruck automatisch verlängert. Der ursprüngliche Entwurf sah vor, dass sich die Frist automatisch auf sieben Kalendertage verlängert, wenn die Rücknahmeanträge innerhalb von 24 Stunden mehr als 10 % des Ausgabevolumens ausmachen. Die endgültige Regelung behält die Meldepflicht gegenüber der Aufsichtsbehörde bei, eine Fristverlängerung muss jedoch von der Behörde angeordnet werden.
Wer weiß, dass viele andere ihre Stablecoins zurückgeben, könnte selbst mehrere Tage länger warten müssen. Das gibt den Inhabern umso mehr Anlass, sich zuerst in Sicherheit zu bringen. Eine Regelung, die dem Emittenten Zeit zur Abwicklung seiner Vermögenswerte einräumt, könnte Rücknahmen vorzeitig auslösen und diejenigen, die nicht warten wollen, dazu veranlassen, ihre Coins an Börsen mit Abschlag zu verkaufen. Der Wegfall der automatischen Fristverlängerung kann diesen Druck mindern und ist daher gut für Stablecoins, die ihren Kurs an den Referenzwert gebunden halten sollen.
Die Regelung wurde am 23. Oktober veröffentlicht, gilt nur für Emittenten unter der Zuständigkeit der OCC und tritt am 18. Januar 2027 in Kraft. Die übliche Frist für Rücknahmen bleibt bei zwei Geschäftstagen. Sie beginnt zu laufen, sobald der Antrag eingegangen ist und die Compliance-Anforderungen erfüllt sind. Die Emittenten müssen die Rücknahme bearbeiten und die Zahlung veranlassen; eine bereits erfolgte Gutschrift auf dem Bankkonto ist damit nicht garantiert.
70
·
--
Apple hat gestern das erste faltbare iPhone, das iPhone Duo, in die Stores gebracht. Der Preis beginnt bei 1.999 US-Dollar. Während andere vielleicht vor dem Verkaufsstart Schlange stehen, interessiert mich mehr, welche monatliche Rate Apple US-Kunden anbietet: Bei einer Laufzeit von 24 Monaten sind es ab 57,99 US-Dollar pro Monat, Steuern nicht inbegriffen. Apple hält am hohen Preis fest und macht es zugleich Neugierigen möglich, nicht fast 2.000 US-Dollar auf einmal ausgeben zu müssen.
Das Leasing wird von Klarna angeboten. Am Ende der Laufzeit kann man das Gerät zurückgeben, gegen ein neues eintauschen oder es gegen eine zusätzliche Zahlung kaufen. Die monatlichen Raten zu bezahlen bedeutet also nicht, dass einem das Smartphone gehört. Die Bruttomarge pro verkauftem Duo wurde noch nicht bekannt gegeben, und ein hoher Verkaufspreis bedeutet nicht zwangsläufig, dass Apple proportional mehr verdient.
Wenn die Monatsrate jedoch mehr Menschen dazu bringt, vom gewöhnlichen iPhone zum Duo zu wechseln, könnte Apple seinen iPhone-Umsatz steigern – selbst wenn sich die Gesamtzahl der verkauften Geräte kaum verändert.
182
·
--
Verifiziert
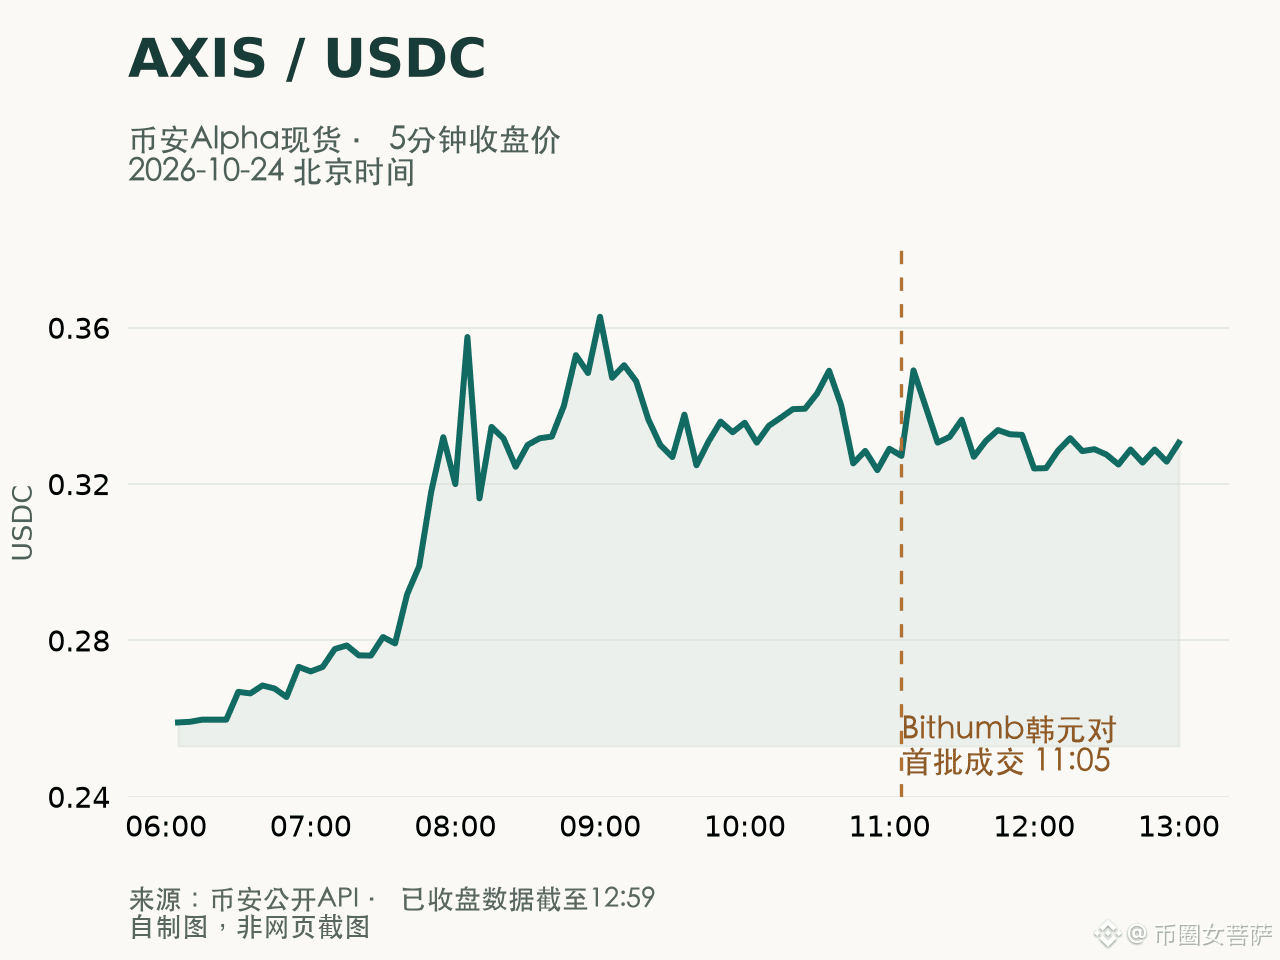
$AXIS Heute gibt es mit Bithumb einen weiteren KRW-Spot-Handelsplatz; auf Upbit kann der Coin ebenfalls bereits gehandelt werden. Die Zahl der Handelsmöglichkeiten für diesen neuen Coin wächst ziemlich schnell. Für die nächsten ein bis zwei Tage halte ich es für wahrscheinlicher, dass sich seine Erholung fortsetzt.
In den ersten zwei Stunden nach Handelsbeginn auf Bithumb lag das Handelsvolumen von AXIS/KRW bei rund 6 Milliarden Won. Der Aufwärtstrend auf Alpha hatte allerdings schon vor dem Handelsstart auf Bithumb begonnen: Heute Morgen stieg der Kurs zeitweise auf etwa 0,36 USDC und liegt inzwischen wieder bei rund 0,34. In den letzten Stunden erholte er sich jedes Mal, wenn er auf etwa 0,32 zurückfiel. Sollte er diese Marke erneut unterschreiten, könnte ein größerer Teil der bisherigen Erholung wieder zunichtegemacht werden.
Auf Binance-Futures konnte ich bislang weder ein Handelspaar für AXIS noch eine Ankündigung zur Aufnahme des Coins finden. Die Spotmärkte der beiden koreanischen Börsen und der bereits verfügbare Perpetual-Kontrakt auf MEXC machen mich zwar aufmerksamer für eine mögliche Ankündigung von Binance-Futures, reichen aber nicht aus, um eine baldige Aufnahme für wahrscheinlich zu halten.
284
·
--
Initia hat gestern Abend wegen eines Sicherheitsvorfalls seine Mainchain und den Rollup gestoppt. $INIT hat sich jedoch von seinem starken Kurseinbruch erholt und lag heute Morgen im Binance-Spot-Handel bei etwa 0,14 US-Dollar. Für diese Erholung gibt es Gründe, doch das Projekt ist noch längst nicht über den Berg.
Die vorläufige Einschätzung von Mitgründer Zon lautet, dass der Angreifer eine Schwachstelle in der MoveVM ausgenutzt hat, um zusätzliche Token zu prägen. Die Schwachstelle betrifft jedoch nicht den nativen INIT-Token. Damit fällt für die Inhaber eine Sorge weg: dass das Angebot außer Kontrolle geraten könnte. Das ist eine gute Nachricht. Laut der On-Chain-Analyse von Bitquery hat der Angreifer allerdings bereits Vermögenswerte im Wert von rund 2,73 Millionen US-Dollar über Cross-Chain-Transaktionen abgezogen. Durch diese Abflüsse fehlen nun Reserven. Wer die Lücke wie schließen wird, dürfte beeinflussen, ob die geschädigten Nutzer ihre Vermögenswerte wieder zurückbringen.
Auf der Statusseite von Kraken ist INIT weiterhin als für Ein- und Auszahlungen ausgesetzt aufgeführt. Deshalb rechne ich damit, dass der Kurs in den nächsten ein bis zwei Tagen weiter auf den Verlauf des Vorfalls reagieren und schwanken wird. Erst wenn das Netzwerk wieder normal läuft und es einen konkreten Plan für den Umgang mit den verlorenen Geldern gibt, dürfte sich die Erholung eher fortsetzen.
367
·
--
SpaceX will Satelliten und Mobilfunkmasten zu einem einzigen Mobilfunknetz verbinden. Heute wurde bekannt, dass das Unternehmen über Nutzungsrechte an mindestens 80.000 Mobilfunkstandorten in den USA verhandelt – auch Crown Castle gehört zu den möglichen Partnern.
Dieser potenzielle Neukunde käme für Crown Castle gerade recht. Der US-amerikanische Sendemastbetreiber wird durch den Ausstieg von DISH aus Mietverträgen belastet: Im dritten Quartal lagen die Mieteinnahmen im Jahresvergleich noch immer 4,5 Prozent niedriger. Das Unternehmen braucht also dringend neue Mieter, die diese Lücke füllen.
Die 80.000 Standorte sind allerdings SpaceX’ landesweites Ziel und gehören nicht alle Crown Castle. Das Management bestätigte lediglich, mit verschiedenen Parteien zu verhandeln. Wie viele Standorte gemietet werden und wann die Mietverträge beginnen, ist noch nicht bekannt.
Sollte SpaceX die Sendemasten von Crown Castle mieten, könnten zusätzliche Mieteinnahmen und Cashflows einen Teil des Ausfalls ausgleichen und der Aktie einen weiteren Grund für einen Kursanstieg liefern. Außerdem muss Crown Castle nicht um Mobilfunkkunden konkurrieren: Sobald die Mietverträge abrechnungswirksam werden, steigen die Einnahmen.
75
·
--
Verifiziert
Ethereum wollte Glamsterdam ursprünglich am 26. Oktober auf dem Hoodi-Testnetz vorantreiben. Kurz vor dem Upgrade wurde der Zeitplan jedoch ausgesetzt, ein neues Datum steht noch nicht fest. Bei den Skalierungsfortschritten von $ETH heißt es also wieder warten. Diesmal ist der Grund, warum die Entwickler auf die Bremse treten, allerdings wirklich nicht auf die leichte Schulter zu nehmen.
Die neuen Regeln ändern die Berechnung der Gasgebühren. Einige ältere Smart Contracts nutzen jedoch das verbleibende Gas, um festzustellen, warum ein Vorgang fehlgeschlagen ist. Sicherheitsforscher haben herausgefunden, dass nach der Regeländerung manche Vorgänge, die eigentlich erneut versucht werden könnten, möglicherweise als dauerhaft fehlgeschlagen verbucht werden. Am Contract wird keine einzige Zeile geändert, und trotzdem könnte der bisherige Schutz versagen – das macht mir Sorgen.
Deshalb finde ich es sinnvoll, diesmal langsamer vorzugehen. Auch Anwendungen, die bereits im Mainnet laufen, müssen sich an die neuen Regeln anpassen können. Vorläufig wurde nur der Zeitplan für das Testnetz gestrichen; ein Termin für den Start im Mainnet stand ohnehin noch nicht fest. Das sollte man nicht so verstehen, als wäre das Mainnet bereits von einer Störung betroffen.
Damit fällt vorerst ein Skalierungsfortschritt weg, der ursprünglich schon nächste Woche zu sehen sein sollte. Entsprechend schwächer ist nun das Argument, dass allein die Upgrade-Nachrichten den ETH-Kurs antreiben könnten. Später reicht es aber nicht, einfach nur einen neuen Termin nachzureichen: Es muss auch erklärt werden, wie mit den betroffenen älteren Contracts umgegangen wird und ob die Tests nach der Korrektur erfolgreich waren.
5
2.5k
·
--
Um weiterhin Geld für den Ausbau seiner KI-Kapazitäten aufzutreiben, verändert Meta diesmal sogar seine Kapitalstruktur. Das Unternehmen plant, neue Aktien der Klasse C ohne Stimmrecht einzuführen. Zunächst soll jeder Inhaber einer A- oder B-Aktie eine C-Aktie erhalten. Künftig sollen C-Aktien außerdem zur Finanzierung, für Übernahmen und als Mitarbeiteraktien eingesetzt werden können.
Wenn das Unternehmen künftig durch die Ausgabe von C-Aktien Kapital aufnimmt, wird dadurch der Stimmrechtsanteil der bestehenden Aktionäre nicht verwässert. So kann Zuckerberg leichter die Kontrolle behalten. Nach der erstmaligen Zuteilung bleibt der jeweilige Anteil der Aktionäre am Unternehmen jedoch unverändert. Werden später weitere C-Aktien ausgegeben, wird der Anteil jedes Aktionärs verwässert – auch der von Zuckerberg. Die neue Satzung soll am 19. Januar nächsten Jahres in Kraft treten. Der Stichtag und der Ausgabetag für die Aktien stehen noch nicht fest.
Metas Werbeeinnahmen wachsen weiter, doch der freie Cashflow lag im dritten Quartal bereits bei minus 2,12 Milliarden US-Dollar. Zwar verfügt das Unternehmen noch über beträchtliche Barmittel und Wertpapiere, bereitet aber bereits weitere Finanzierungsmöglichkeiten für künftige KI-Investitionen vor.
Ich kann nachvollziehen, dass Meta seine Expansion möglichst wenig mit den vorhandenen Barmitteln finanzieren möchte. Damit aber auch der Aktienkurs davon profitiert, müssen die künftigen Investitionen den Gewinn je Aktie steigern. Wenn die Zahl der Aktien schneller wächst als der Gewinn, sinkt der Gewinn je Aktie. Eine einfachere Finanzierung ist daher nicht unbedingt eine gute Nachricht für die gewöhnlichen Aktionäre.
76
·
--
NeoSoul hat gestern Abend angekündigt, predict.fun per API anzubinden, damit KI für Nutzer Prognosemärkte analysieren und anschließend mit ihrer Genehmigung Orders platzieren kann. Ich finde, $DNA hat sich für den Einstieg in dieses Anwendungsfeld ziemlich gut entschieden: Ereignisse haben ein Abrechnungsergebnis, und wenn der Bot falsch liegt, kann man im Nachhinein nach den Gründen suchen.
NeoTrade ist das KI-Handelstool für den Desktop. Zu den in der aktuellen Dokumentation aufgeführten Märkten gehören predict.fun und Polymarket. Außerdem sieht das Team für DNA Einsatzmöglichkeiten bei Zahlungsdiensten, Skills und Datenabrufen vor. Wenn Nutzer kontinuierlich DNA für diese Dienste ausgeben, könnte das den Kurs langfristig eher stützen. Leider habe ich noch keine Daten zu den durch diese Anbindung erzielten Einnahmen gesehen, daher lässt sich vorerst nicht abschätzen, wie stark sie die Nachfrage nach dem Token steigern könnte.
DNA kann bereits auf Bitget und KuCoin im Spot-Handel gehandelt werden; auf OKX gibt es außerdem Perpetuals. Bei Upbit und Bithumb habe ich diesmal jedoch keine DNA-Handelspaare gefunden, und auch für Binance-Futures konnte ich keine Ankündigung zur Listung finden. Die aktiven Handelsvolumina bei den Futures anderer Börsen und bei Alpha liefern zwar Gründe dafür, dass die Börsen DNA weiterhin im Blick behalten, reichen aber nicht aus, um daraus auf eine baldige Aufnahme in den Binance-Futures-Handel zu schließen.
Außerdem endet die erste Runde des DNA-Trading-Wettbewerbs am 27. Oktober um 21 Uhr Pekinger Zeit. Nach der Anmeldung kommen die 2.000 Teilnehmer mit dem höchsten gültigen Kaufvolumen in die Rangliste und erhalten jeweils 255 DNA. Heute Nachmittag lag DNA/USDT bei Alpha bei etwa 0,216; der geschätzte Wert dieser Belohnung beträgt damit rund 55 USDT. Die Prämien werden erst nach dem Wettbewerb ausgezahlt. Wie viel sie dann wert sind, hängt vom Kurs zu diesem Zeitpunkt ab.
376
·
--
Diese über 60.000 Coins, $BTC , standen wieder ganz oben in den Trendthemen. Das Gericht in Tianjin hatte den Antrag auf Einziehung jedoch bereits am 28. September angenommen; die Bekanntmachung wurde am 13. Oktober veröffentlicht. Gestern berichteten englischsprachige Medien erneut darüber – und zwar weiterhin über die Annahme des Antrags.
Außerdem waren die Coins längst von britischen Justizbehörden beschlagnahmt worden. Das britische Gericht stellte am 12. Oktober zunächst klar, dass nach chinesischem Recht zu beurteilen ist, ob die Opfer Eigentumsrechte an diesen Vermögenswerten haben. Wie sie letztlich aufgeteilt werden, ist noch offen; das Urteil hat auch keinen Verkauf der Coins angeordnet.
Daher finde ich, dass die kurzfristig negative Wirkung dieser Nachricht auf BTC übertrieben dargestellt wird. Wenn später konkrete Pläne zur Verwertung bekannt gegeben werden, kann man sich ansehen, wie viel und auf welche Weise verkauft werden soll. Jetzt schon alle über 60.000 Coins als unmittelbar bevorstehenden Verkaufsdruck einzurechnen, ist etwas voreilig.
Das Geld, um das die Opfer betrogen wurden, wurde später in Bitcoin umgewandelt. Nach all den Jahren, in denen der Kurs gestiegen ist, müssen die Opfer immer noch darum kämpfen, wie viel sie zurückbekommen. Das hinterlässt bei mir einen bitteren Beigeschmack. Ich hoffe, dass die Rückforderung bald zu einem Ergebnis führt.
165
·
--
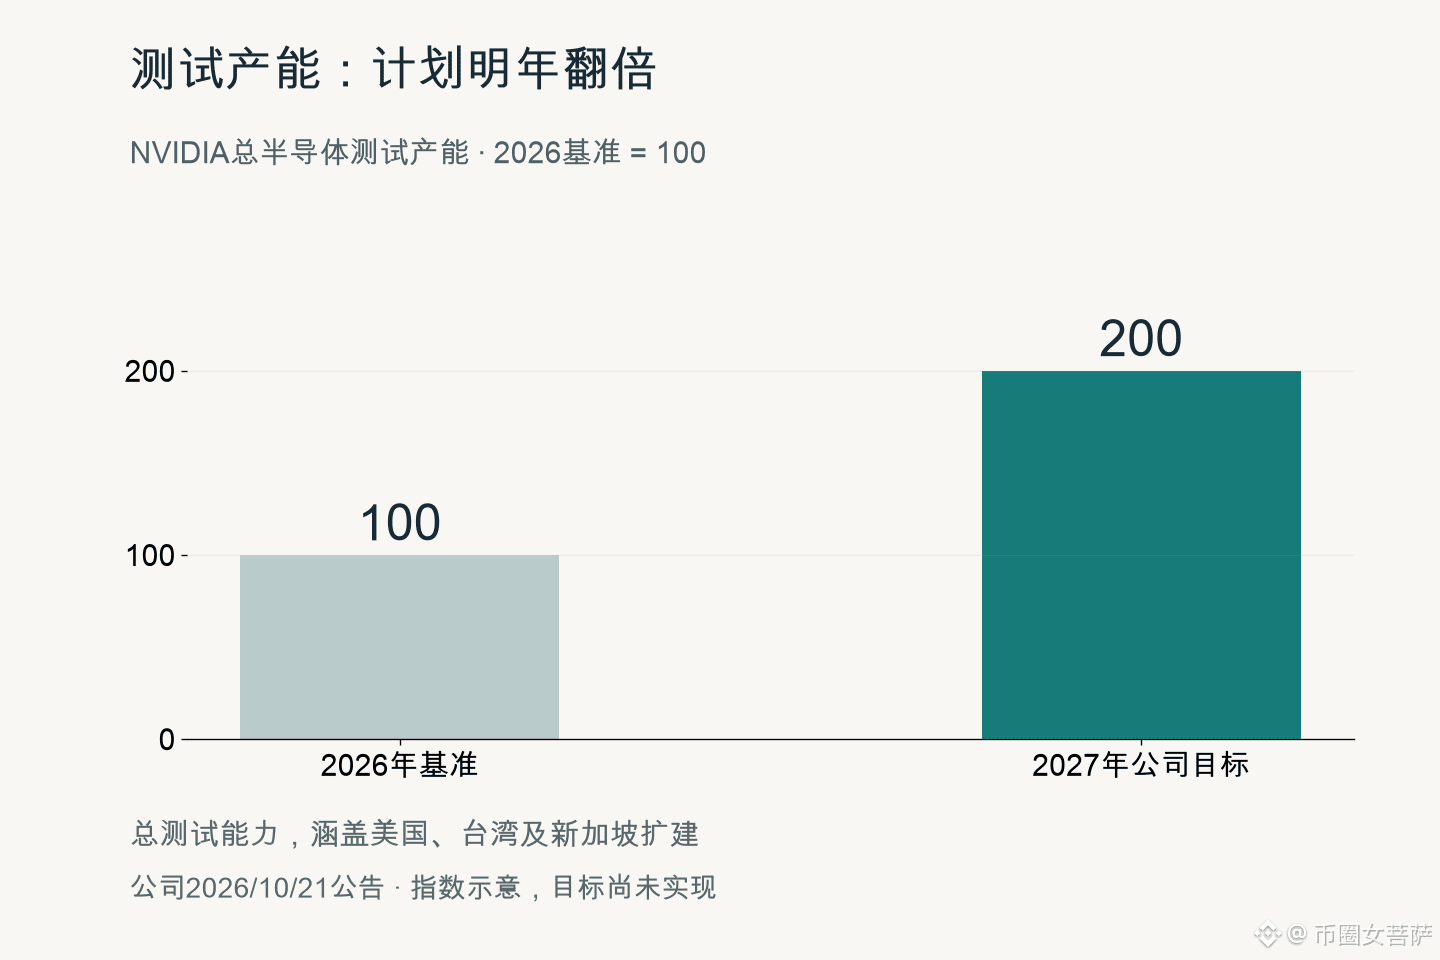
Nvidia (US-Aktie NVDA) hat sogar Testkapazitäten im Voraus bezahlt und reserviert, um mehr KI-Chips liefern zu können. Am 21. Oktober gab das Unternehmen bekannt, King Yuan Electronics eine Vorauszahlung von 1,1 Milliarden US-Dollar für Kapazitäten zu leisten. Damit soll eine neue Testanlage in den USA unterstützt werden, die im April 2027 die Serienproduktion aufnehmen soll.
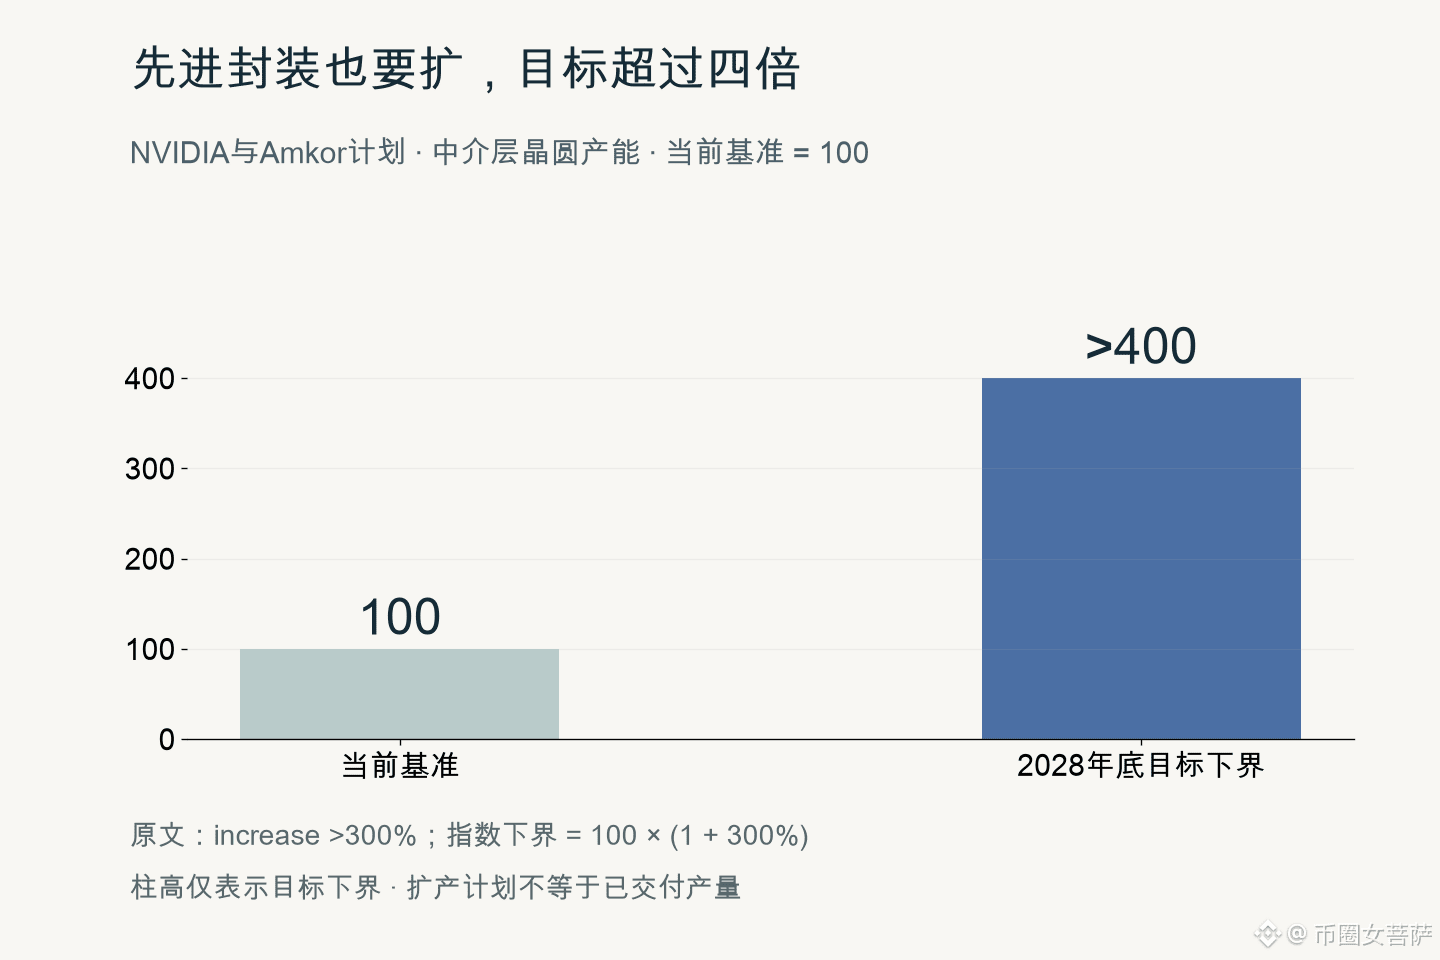
An der Erweiterung sind außerdem weitere Zulieferer beteiligt: Samsung Electro-Mechanics ist in die Substrat-Lieferkette eingestiegen, und Amkor bereitet ebenfalls einen Ausbau seiner Kapazitäten für Advanced Packaging vor. Nach Eingang der Aufträge müssen all diese Bereiche aufeinander abgestimmt werden, damit aus den Chips tatsächlich Produkte werden, die Kunden einsetzen können.
Das Unternehmen erwartet, dass sich die gesamten Testkapazitäten 2027 gegenüber 2026 verdoppeln. Diese Vereinbarung stimmt mich zuversichtlicher, was NVDAs Auslieferungen in den kommenden Quartalen angeht. Werden die Kapazitäten wie geplant bereitgestellt, dürfte das das Risiko verringern, trotz vorhandener Aufträge nicht liefern zu können. Außerdem lässt sich die Nachfrage so besser in Umsatz umwandeln, was den Aktienkurs stützen könnte.
Allerdings ist die Serienproduktion in den neuen Anlagen von King Yuan erst für nächstes Jahr geplant. Man sollte sie daher nicht so behandeln, als würde in diesem Quartal bereits zusätzliche Produktionsmenge verfügbar sein. Die Vorauszahlung bindet zudem zunächst Liquidität. Sollte die Kundennachfrage nachlassen, wäre es weniger vorteilhaft, Kapazitäten im Voraus zu reservieren.
Besonders wichtig finde ich, dass bei dieser Erweiterung Substrate, Packaging und Tests gemeinsam vorangebracht werden. Wird nur ein einzelner Bereich ausgebaut, während sich die anderen weiterhin stauen, können am Ende trotzdem keine Produkte ausgeliefert werden. Für Nvidia, das mit kompletten KI-Systemen Geld verdient, ist eine solche Vorbereitung der Lieferkette bedeutsamer als die bloße Ankündigung eines neuen Partners.
93
·
--
Verifiziert
Heute wird in der Community über den ersten CME-Blockhandel mit UNI-Futures für $UNI gesprochen. Die beiden Handelspartner sind FalconX und GSR. CME hat den Vorgang am 20. Oktober bestätigt. Beide Unternehmen sind im Kryptohandel tätig – daraus lässt sich also noch nicht schließen, dass traditionelle Fonds in großem Stil UNI kaufen.
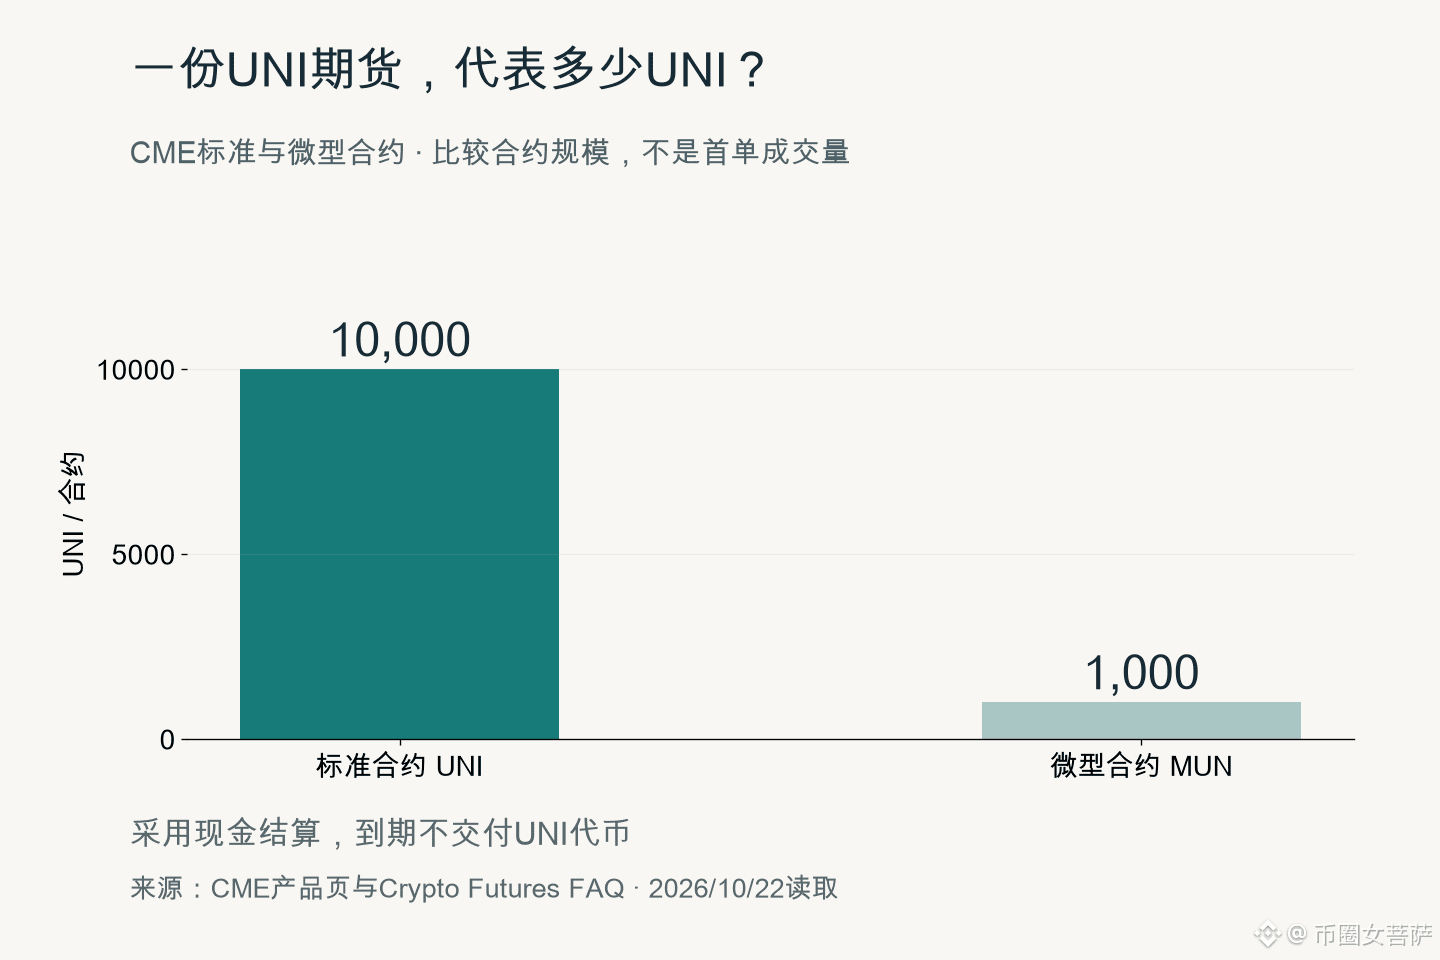
Trotzdem halte ich diese Entwicklung für positiv. Institutionelle Anleger können jetzt über vertraute Futures-Konten auf den UNI-Kurs setzen, ohne selbst eine Wallet einrichten zu müssen. Außerdem gibt es sowohl Standard- als auch Micro-Kontrakte, was mehr Möglichkeiten für Positionsaufbau und Absicherung bietet.
Allerdings werden diese Kontrakte bar abgerechnet; bei Fälligkeit müssen keine UNI-Token geliefert werden. Das Instrument lässt sich für Long-Positionen, Leerverkäufe und Absicherungen nutzen. Allein aus dem ersten Handel lässt sich daher nicht ableiten, wie viel zusätzliche Spot-Nachfrage es gibt. In der Mitteilung von CME wurde außerdem kein Volumen für den ersten Handel genannt. Also sollte man nicht vorschnell von mehreren Milliarden an Kapital ausgehen.
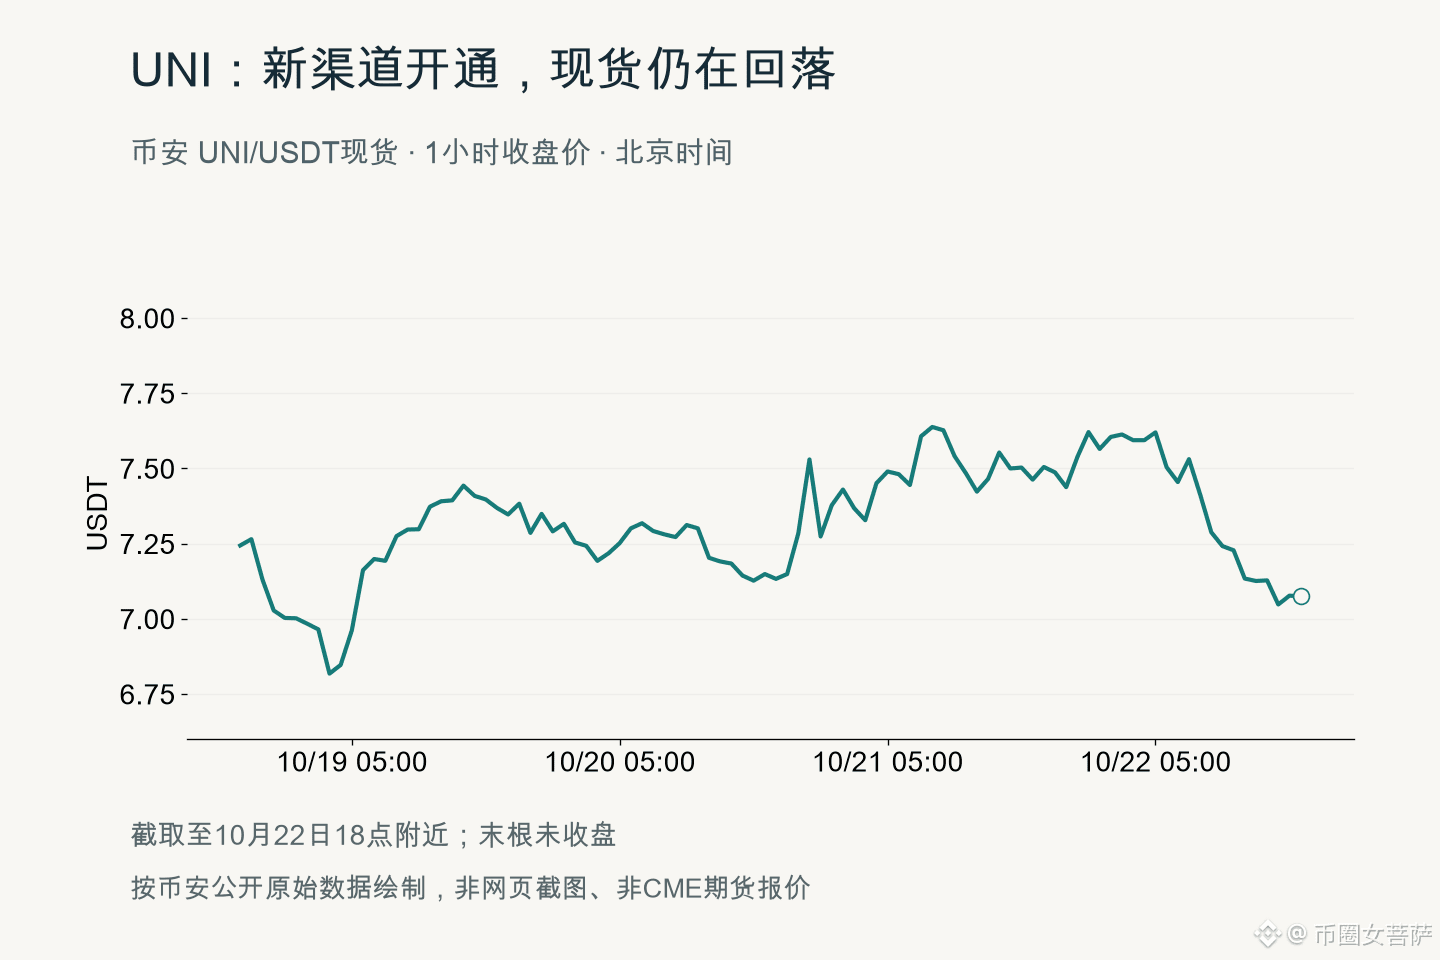
Beim Kurs lag UNI auf Binance am Abend bei etwa 7,08 USDT und damit rund 5,7 % im Minus gegenüber den vergangenen 24 Stunden. Heute ging es von etwa 7,7 aus stetig nach unten. Für die nächsten ein bis zwei Tage rechne ich eher damit, dass Erholungsversuche weiterhin von Verkaufsdruck ausgebremst werden. Kurzfristig sehe ich noch keine Anzeichen dafür, dass diese Nachricht den Kurs wieder nach oben treiben wird. Erst wenn der Kurs die heute verlorene Marke um 7,4 zurückerobert, würde sich meine Einschätzung ändern.
Ich finde, CME hat UNI mit diesem Schritt einen beachtenswerten zusätzlichen Handelsweg eröffnet. Ob der Markt mitzieht, hängt aber davon ab, ob sich die Beteiligung fortsetzt. FalconX und GSR haben den ersten Handel abgeschlossen. Ob andere Kunden weiter handeln wollen, ist letztlich aussagekräftiger als der Umstand, dass es sich um den ersten Handel handelt.
718
·
--
Im Quartalsbericht von Tesla (US-Börsenkürzel: TSLA) heißt es, dass der Cybercab inzwischen Fahrgäste befördert. Das Unternehmen gab bekannt, dass das Fahrzeug seit dem 3. September Teil der Robotaxi-Flotte in Austin ist. Bis zum Ende des dritten Quartals legte der gesamte Robotaxi-Dienst knapp 2 Millionen Meilen autonom zurück. Ein Fahrzeug auf einer Präsentation vorzustellen, ist das eine – es tatsächlich in den Betrieb zu schicken, ist ein echter Fortschritt, über den man sich freuen kann.
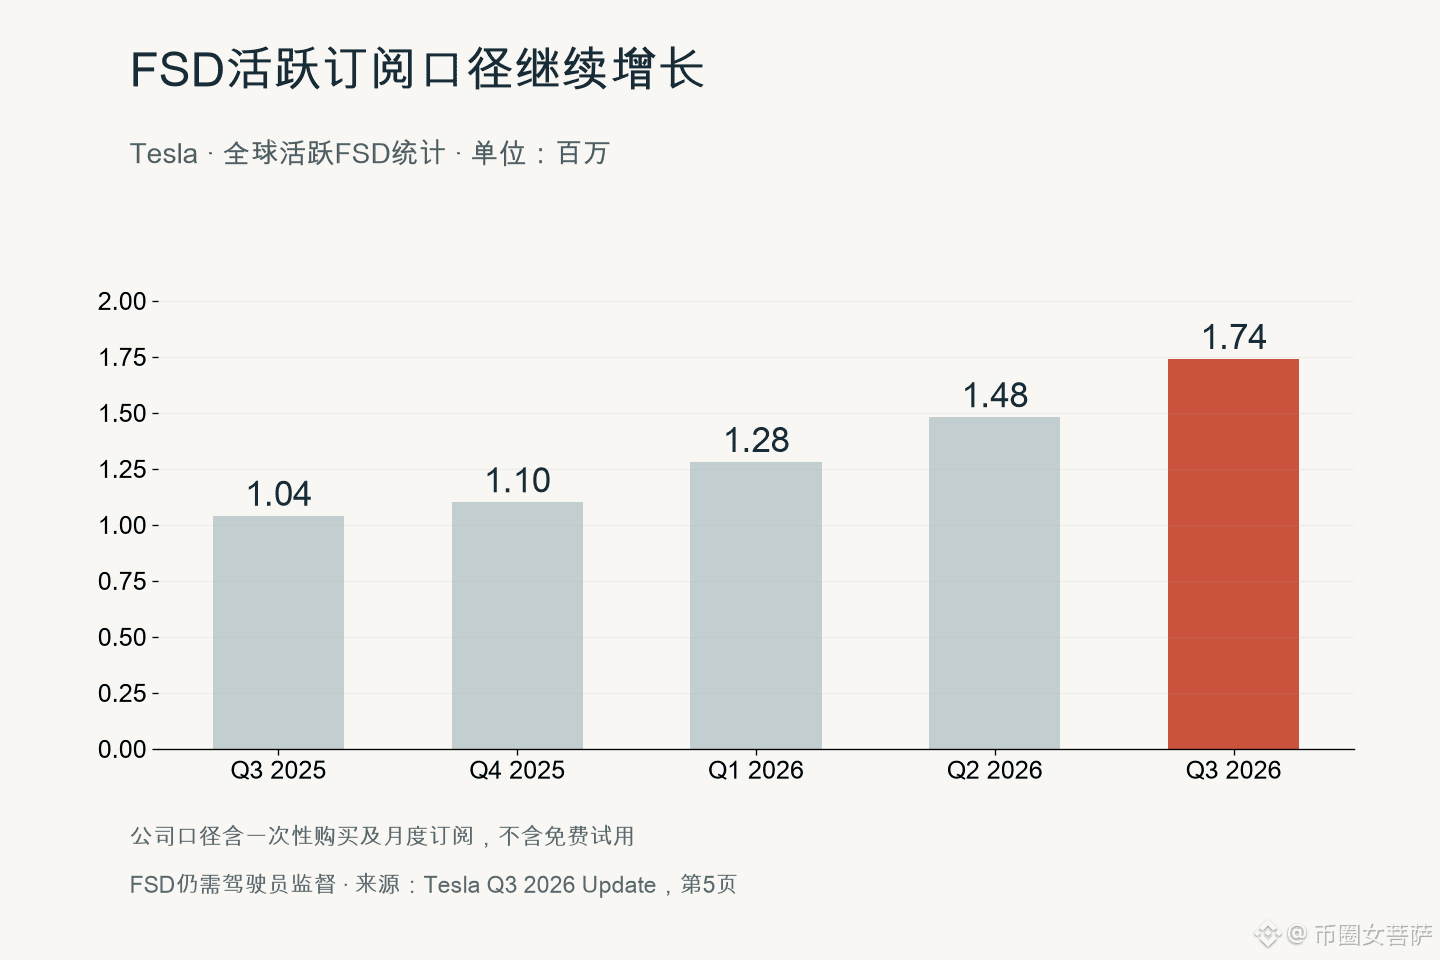
Außerdem lag der FSD-Anteil bei den Neuwagenauslieferungen in Nordamerika bereits bei über 75 Prozent – fast 20 Prozentpunkte mehr als im Vorquartal. Zwar muss FSD weiterhin von einem Fahrer überwacht werden, doch die Veränderung zeigt, dass die Nutzung bei Neuwagen deutlich zunimmt. Für TSLA könnte ein weiterer Anstieg der Softwareeinnahmen die Einnahmen pro Fahrzeug verbessern und die Bewertung als Technologieunternehmen stärker untermauern.
Die insgesamt gefahrenen Robotaxi-Meilen sind allerdings nicht mit Einnahmen gleichzusetzen. Das Unternehmen legte diesmal auch nicht separat offen, wie viel Umsatz der Dienst erzielt hat. Ich sehe darin also einen Fortschritt für das Geschäft, würde aber noch keine Gewinne aus einer großen Flotte einrechnen.
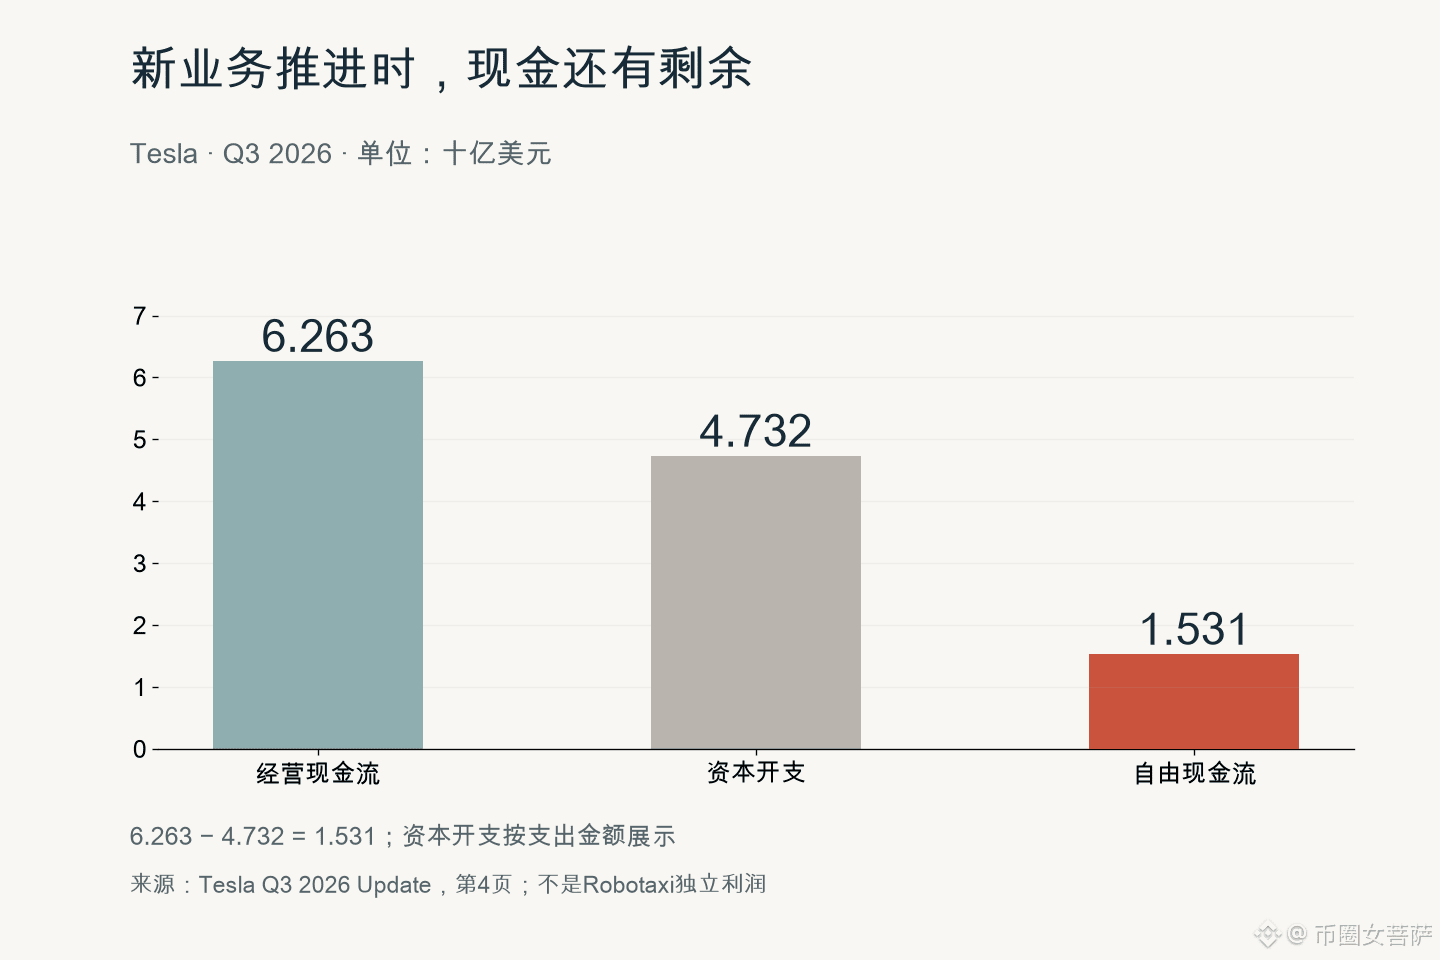
Der freie Cashflow lag im dritten Quartal wieder bei rund 1,5 Milliarden US-Dollar. Zumindest kann das Unternehmen also während des Ausbaus dieser neuen Geschäftsfelder weiterhin selbst Mittel erwirtschaften. Der Nettogewinn sank im selben Zeitraum jedoch gegenüber dem Vorjahr um 43 Prozent. Deshalb halte ich es persönlich für verfrüht, die gesamte Bewertung schon jetzt mit den langfristigen Gewinnen aus autonomem Fahren zu rechtfertigen. In den kommenden Quartalen wird meine Einschätzung des TSLA-Aktienkurses stärker davon abhängen, ob die FSD-Nutzung weiter zunimmt und wie viel sich mit dem Ausbau der Flotte tatsächlich verdienen lässt, als davon, ob noch ein paar weitere Städte den Probebetrieb aufnehmen.
91
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinancePick
3.4M Aufrufe
165,648 Kommentare
Mach bei #Gewinnsaison mit: Prognostiziere Unternehmensergebnisse auf Binance Pick und teile deine Meinung auf Binance Square!
Binance Square Official
·420 Likes
·345.7k Aufrufe
EarningsSeason
5.5M Aufrufe
26,993 Kommentare
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,040 Aufrufe
34 Kommentare