Im Quartalsbericht von Tesla (US-Börsenkürzel: TSLA) heißt es, dass der Cybercab inzwischen Fahrgäste befördert. Das Unternehmen gab bekannt, dass das Fahrzeug seit dem 3. September Teil der Robotaxi-Flotte in Austin ist. Bis zum Ende des dritten Quartals legte der gesamte Robotaxi-Dienst knapp 2 Millionen Meilen autonom zurück. Ein Fahrzeug auf einer Präsentation vorzustellen, ist das eine – es tatsächlich in den Betrieb zu schicken, ist ein echter Fortschritt, über den man sich freuen kann.
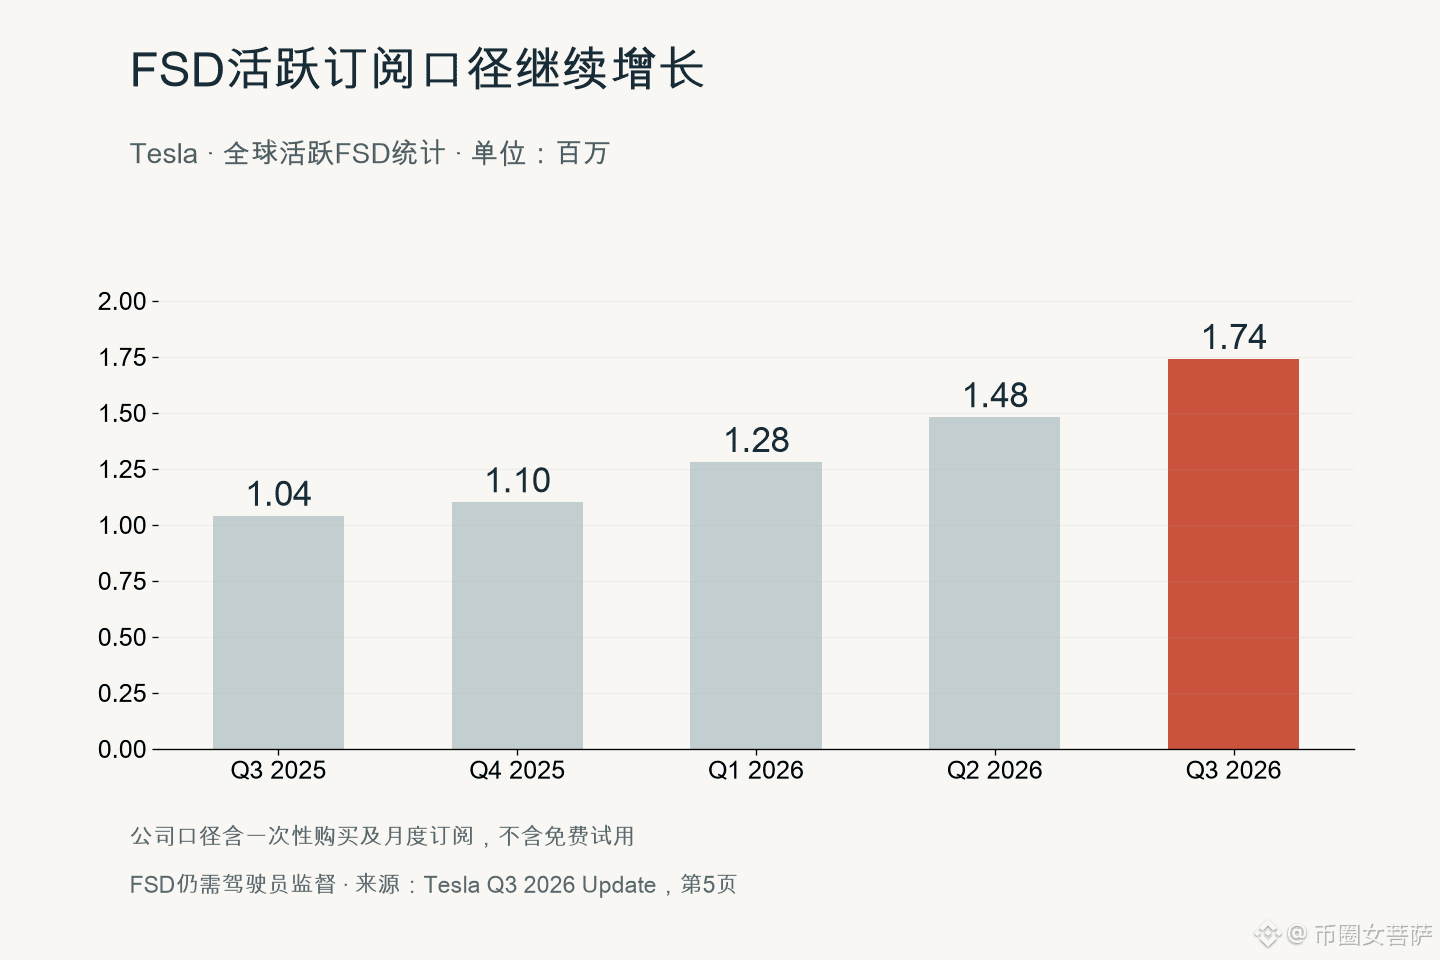
Außerdem lag der FSD-Anteil bei den Neuwagenauslieferungen in Nordamerika bereits bei über 75 Prozent – fast 20 Prozentpunkte mehr als im Vorquartal. Zwar muss FSD weiterhin von einem Fahrer überwacht werden, doch die Veränderung zeigt, dass die Nutzung bei Neuwagen deutlich zunimmt. Für TSLA könnte ein weiterer Anstieg der Softwareeinnahmen die Einnahmen pro Fahrzeug verbessern und die Bewertung als Technologieunternehmen stärker untermauern.
Die insgesamt gefahrenen Robotaxi-Meilen sind allerdings nicht mit Einnahmen gleichzusetzen. Das Unternehmen legte diesmal auch nicht separat offen, wie viel Umsatz der Dienst erzielt hat. Ich sehe darin also einen Fortschritt für das Geschäft, würde aber noch keine Gewinne aus einer großen Flotte einrechnen.
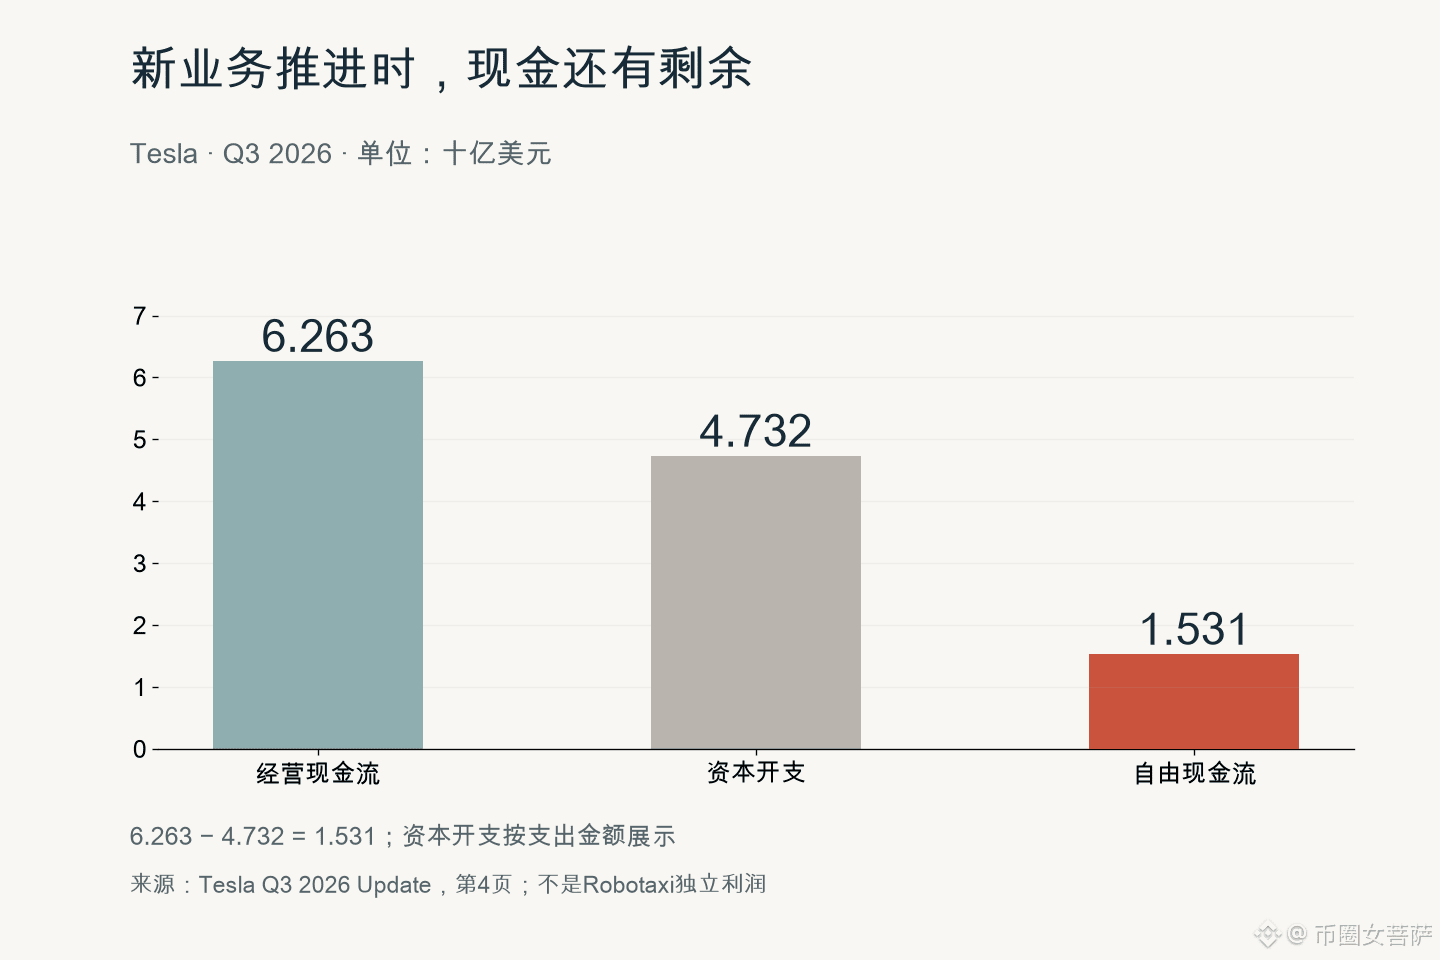
Der freie Cashflow lag im dritten Quartal wieder bei rund 1,5 Milliarden US-Dollar. Zumindest kann das Unternehmen also während des Ausbaus dieser neuen Geschäftsfelder weiterhin selbst Mittel erwirtschaften. Der Nettogewinn sank im selben Zeitraum jedoch gegenüber dem Vorjahr um 43 Prozent. Deshalb halte ich es persönlich für verfrüht, die gesamte Bewertung schon jetzt mit den langfristigen Gewinnen aus autonomem Fahren zu rechtfertigen. In den kommenden Quartalen wird meine Einschätzung des TSLA-Aktienkurses stärker davon abhängen, ob die FSD-Nutzung weiter zunimmt und wie viel sich mit dem Ausbau der Flotte tatsächlich verdienen lässt, als davon, ob noch ein paar weitere Städte den Probebetrieb aufnehmen.