
BLANK _
21.9k Beiträge
BLANK _
 Square Verified+
Melden
Nutzer blockieren
Binance Enthusiast 💠 Crypto Trader 💠Deciphering the Charts,One trade at a time 💠Passionate about Blockchain as Web3 💠 Hustle. Trade. Repeat 💠 👉X::@BLANK53
Trade eröffnen
Regelmäßiger Trader
2 Jahre
297 Following
45.9K+ Follower
35.3K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
PINNED
·
--
u5eu5su55swaeu4aesw45uy7
u5eu5su55swaeu4aesw45uy7
SANA p2b
·
--
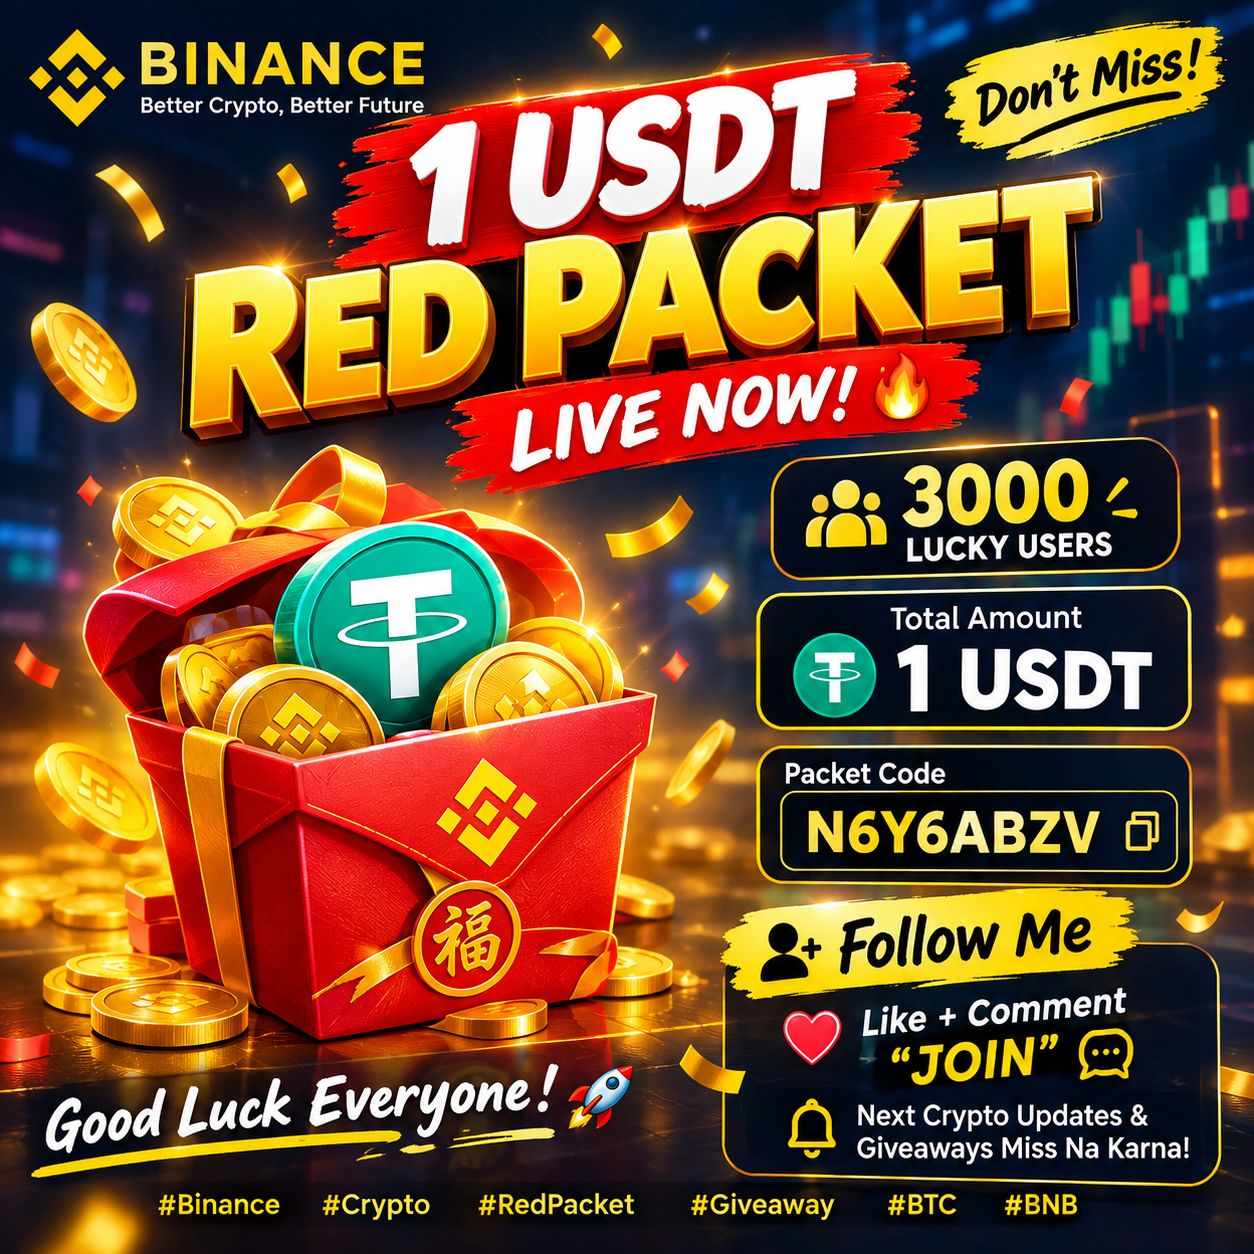
Bullisch🎁 1 USDT GESCHENKBOX LIVE! 🔥
3000 Glückspilze für 👀
👉 Folge mir
❤️ Like + Kommentar „JOIN“
🔔 Keine Krypto-Updates & Giveaways verpassen!
Viel Glück an alle 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
3000 Glückspilze für 👀
👉 Folge mir
❤️ Like + Kommentar „JOIN“
🔔 Keine Krypto-Updates & Giveaways verpassen!
Viel Glück an alle 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
34
·
--
aeuaas5ua5uyz5uy
aeuaas5ua5uyz5uy
RCB signal
·
--
mach die Web3-Vorteile geltend 👈 .
.
claim here 👈
.
click now ✅
.
.
claim here 👈
.
click now ✅
.
128
·
--
Übersetzung ansehen
turstsyustyur
turstsyustyur
Biplob BD 99
·
--
Folgt mir alle 🎁🎁🎁🎁🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁
50
·
--
rtuurtrtutur
rtuurtrtutur

⁰MR RAJ⁰
·
--
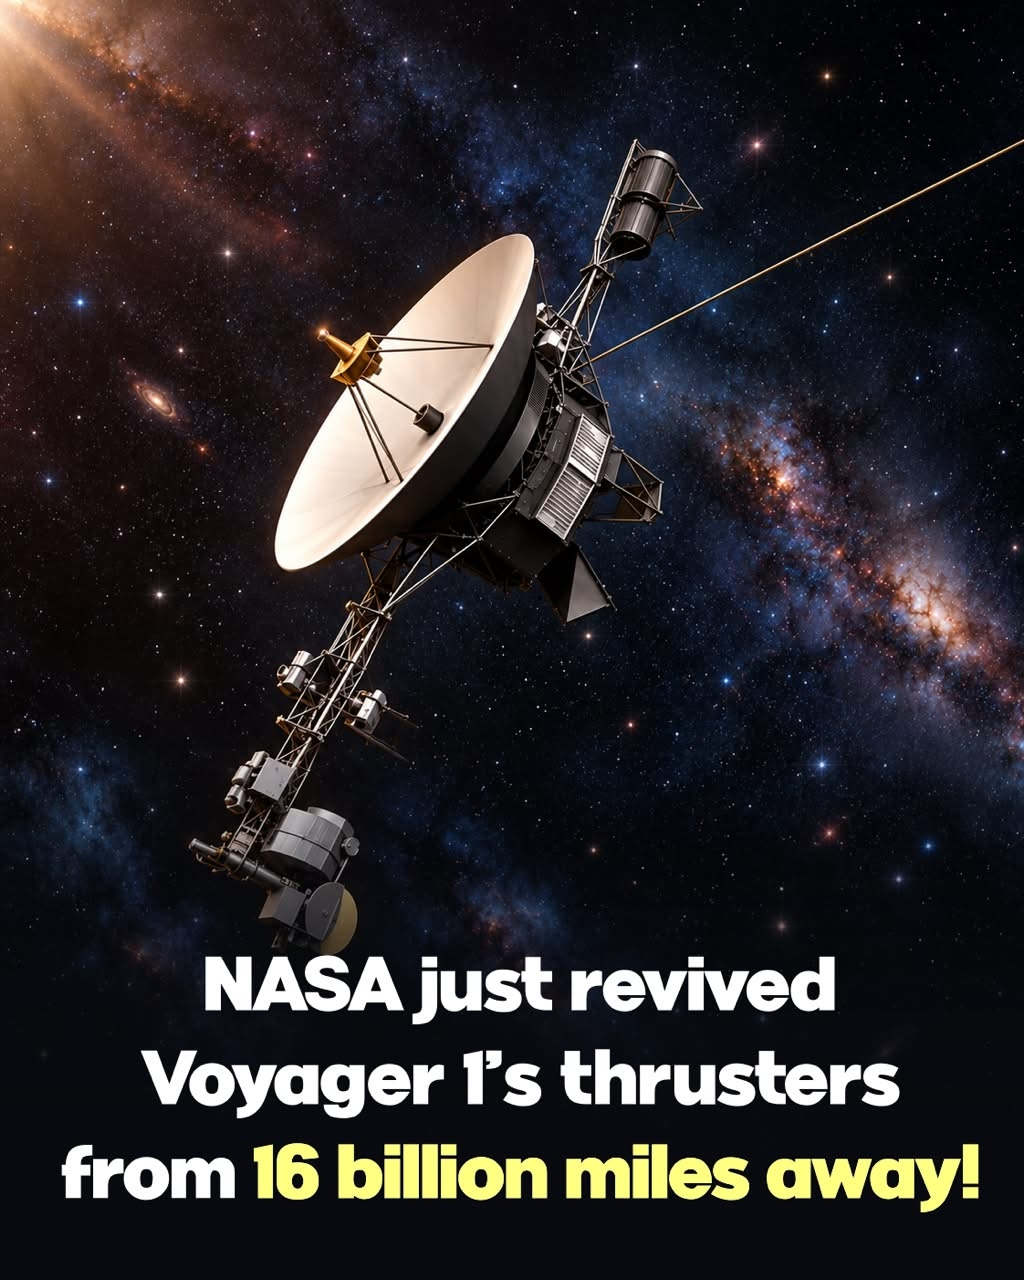
Bullisch22 Jahre später erwachten die „toten“ Triebwerke von Voyager 1 wieder zum Leben und hielten das legendäre Raumschiff mit der Erde verbunden. 🚀❤️
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
117
·
--
ryhhrysdryhsryhsd
ryhhrysdryhsryhsd
Aria Daisy 阿莉娅_黛西
·
--
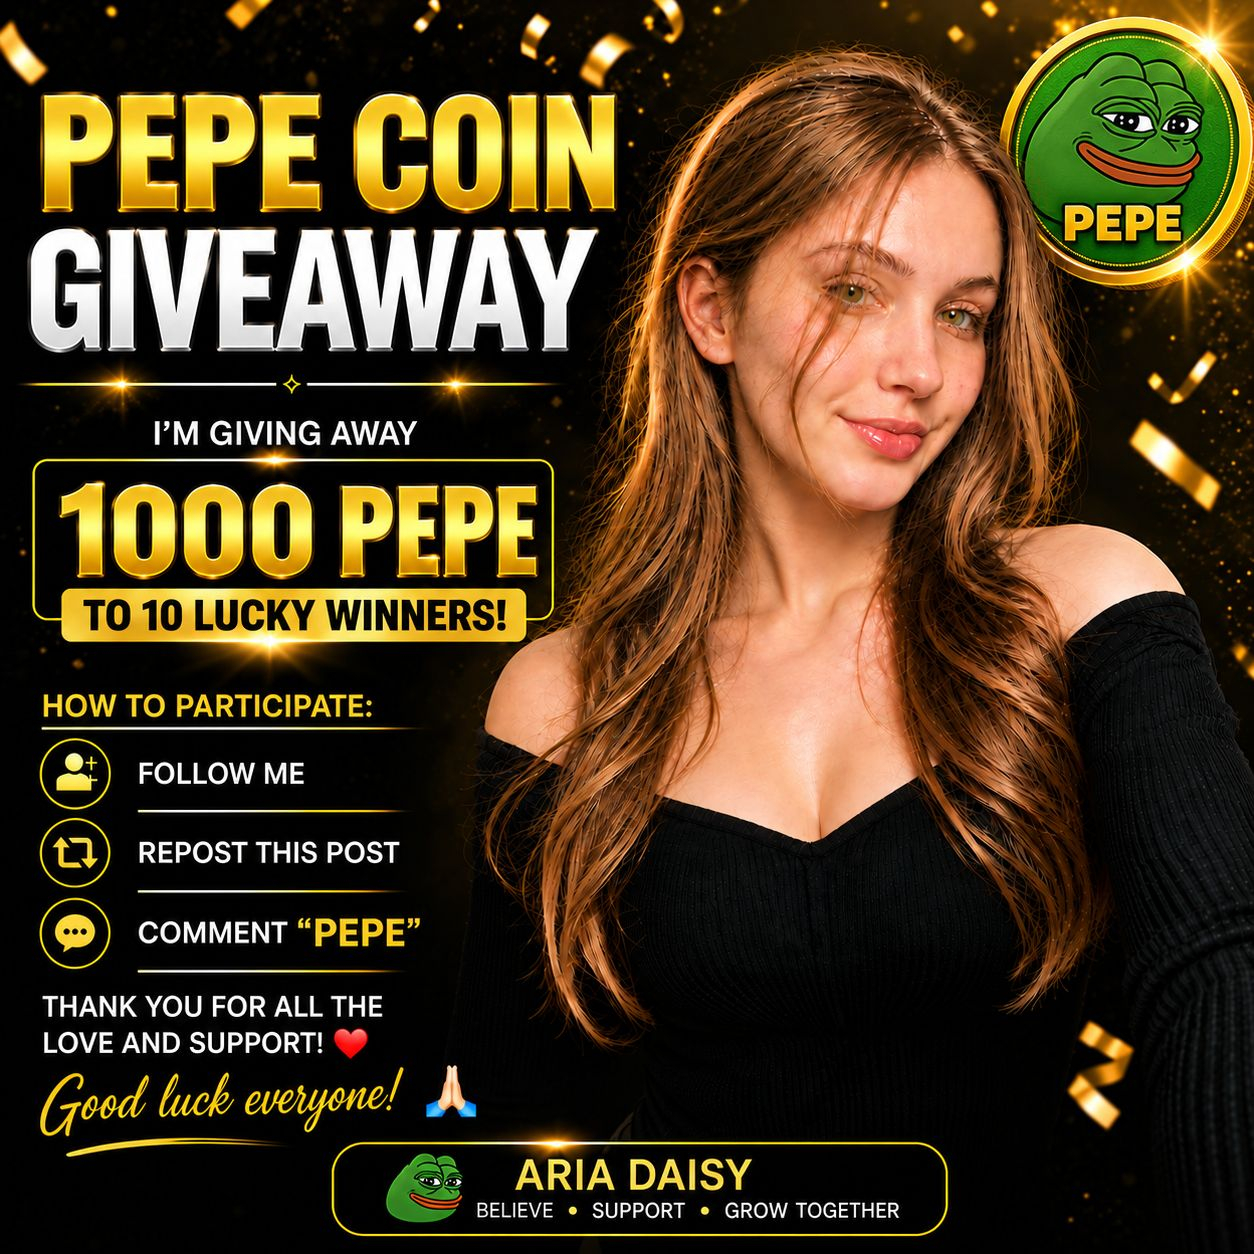
🎉 PEPE-GEWINNSPIEL — 1.000 PEPE ZUM ABSTAUBEN! 🐸
Ich freue mich, ein spezielles PEPE-Coin-Gewinnspiel für die Binance-Community anzukündigen!
🎁 1.000 PEPE werden an 10 glückliche Gewinner:innen verteilt.
So machst du mit:
✅ Folge meinem Profil
🔁 Teile diesen Beitrag erneut
💬 Kommentiere „ 1 “ unten
Das war’s! Einfach, transparent und für alle offen.
Danke für deine fortlaufende Unterstützung und dafür, Teil der Community zu sein. 💚
🍀 Viel Glück an alle Teilnehmenden!
Lasst uns den Support vergrößern und gemeinsam erfolgreich sein. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
Ich freue mich, ein spezielles PEPE-Coin-Gewinnspiel für die Binance-Community anzukündigen!
🎁 1.000 PEPE werden an 10 glückliche Gewinner:innen verteilt.
So machst du mit:
✅ Folge meinem Profil
🔁 Teile diesen Beitrag erneut
💬 Kommentiere „ 1 “ unten
Das war’s! Einfach, transparent und für alle offen.
Danke für deine fortlaufende Unterstützung und dafür, Teil der Community zu sein. 💚
🍀 Viel Glück an alle Teilnehmenden!
Lasst uns den Support vergrößern und gemeinsam erfolgreich sein. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
19
·
--
u65eertu6uert5uetrj5h
u65eertu6uert5uetrj5h
Ahmed Ali Nizamani
·
--
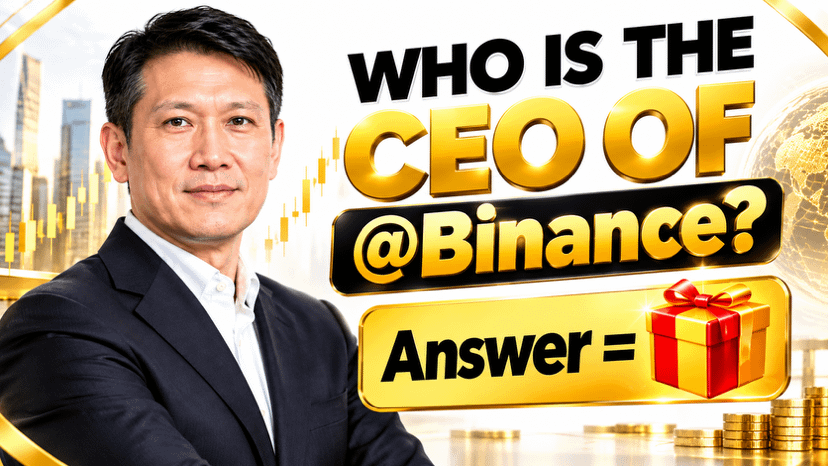
Wer ist der CEO von Binance?
Richtige Antwort = 🎁🎁🎁🎁
Richtige Antwort = 🎁🎁🎁🎁
1
37
·
--
tuedtuedtuute
tuedtuedtuute
Shaheen 69
·
--
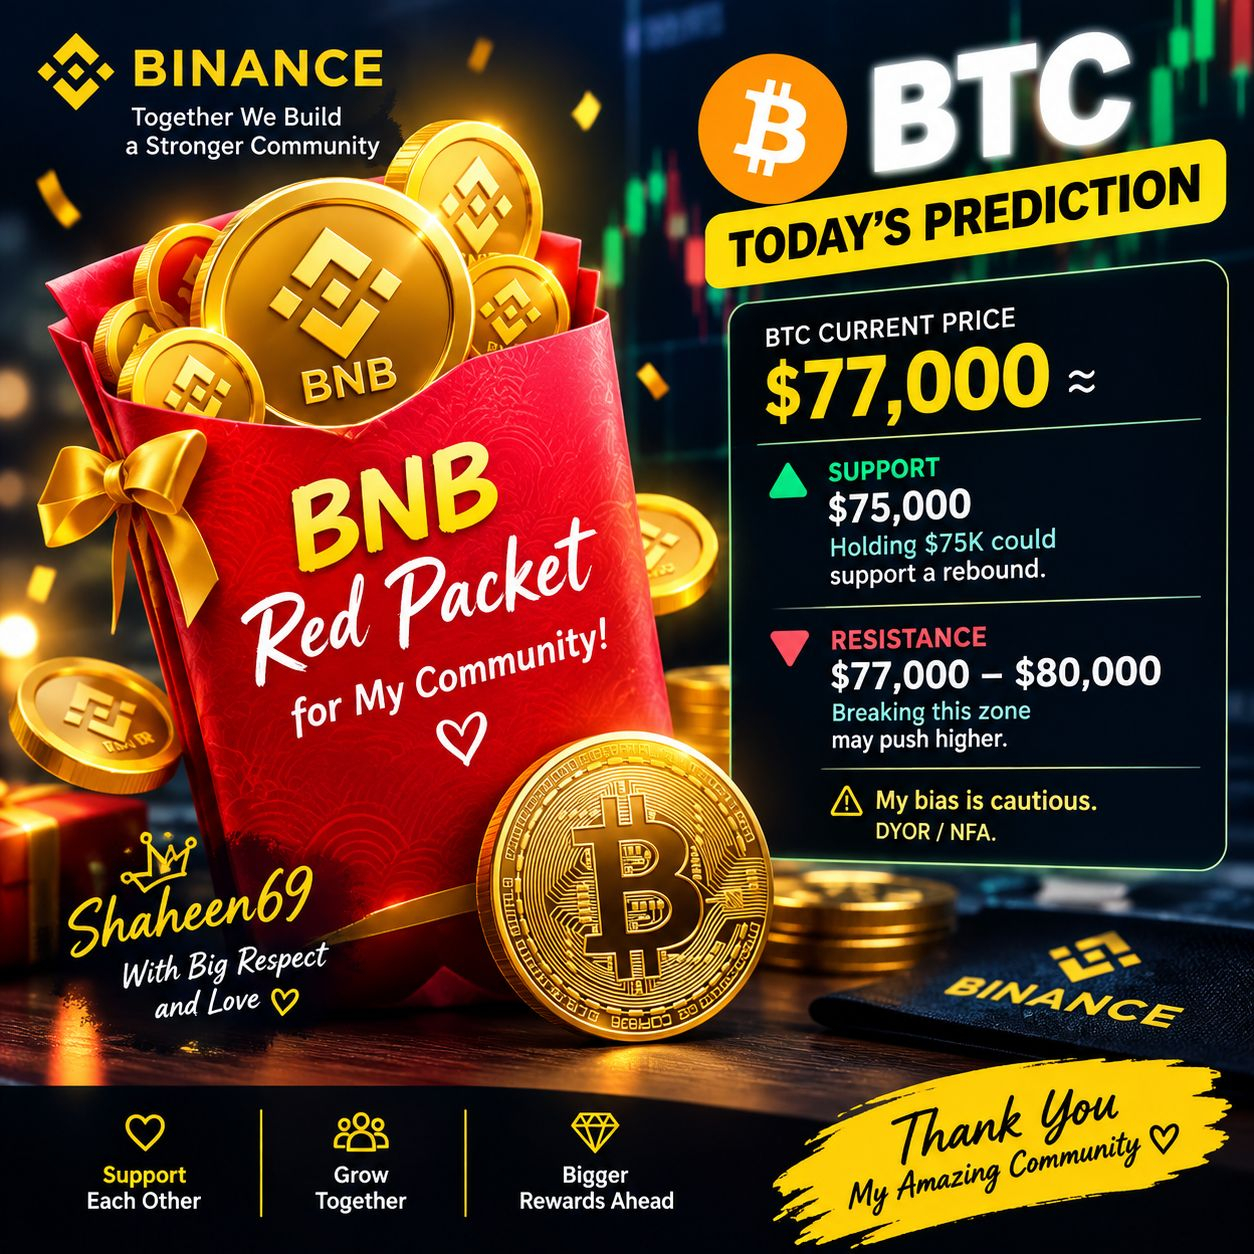
🎁 BNB-Geschenkkarte für meine Community! ❤️
Ein kleines Geschenk von Shaheen69 mit großem Respekt und Liebe. 🙏 BTC liegt heute bei ca. $77K; meine Einschätzung ist vorsichtig. Wenn ich $75K halte, könnte das einen Rückprall Richtung $80K unterstützen, während ein Verlust zu einer stärkeren Korrektur führen kann. DYOR/NFA.
$BTC
$BNB
Ein kleines Geschenk von Shaheen69 mit großem Respekt und Liebe. 🙏 BTC liegt heute bei ca. $77K; meine Einschätzung ist vorsichtig. Wenn ich $75K halte, könnte das einen Rückprall Richtung $80K unterstützen, während ein Verlust zu einer stärkeren Korrektur führen kann. DYOR/NFA.
$BTC
$BNB
28
·
--
djfdjftdfjhtxdtudtux
djfdjftdfjhtxdtudtux
Sara_ k
·
--
Deine exklusive Web3-Belohnung wartet auf dich — hol sie dir noch heute! ⚡
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
21
·
--
Bullisch
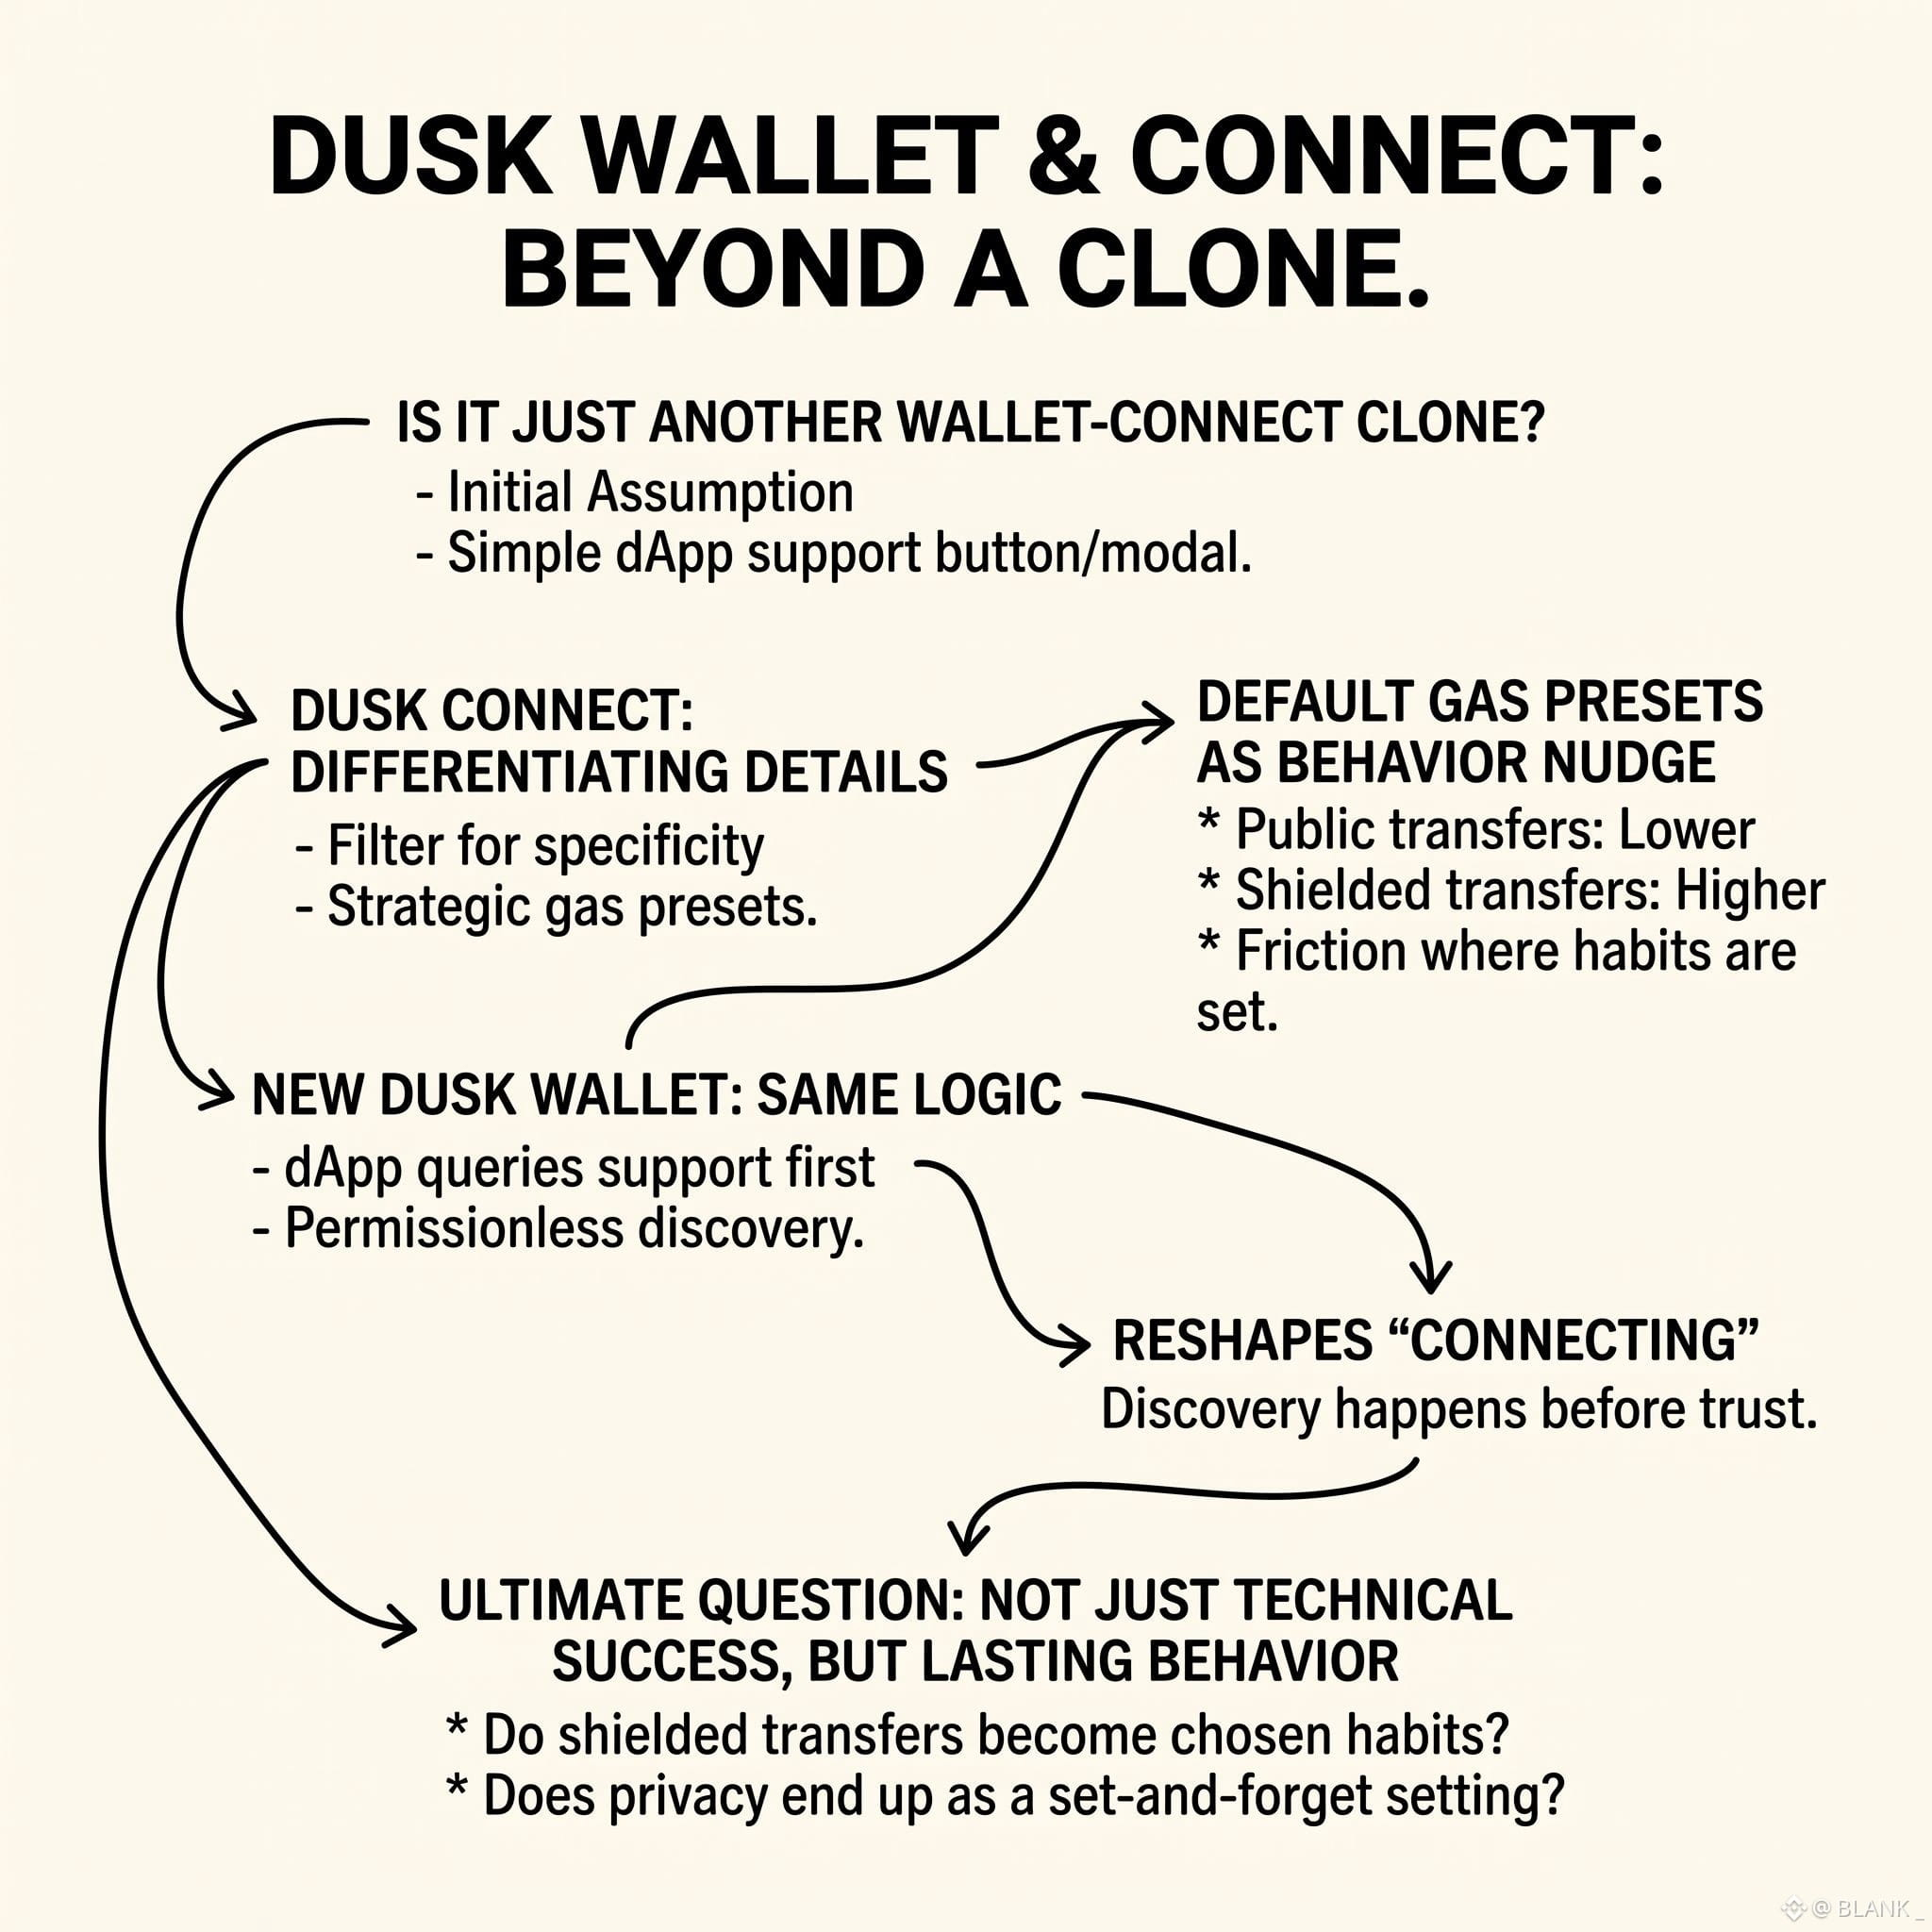
Zunächst ging ich davon aus, Dusk Connect sei nur noch ein weiteres Wallet-Connect-Clone: Eine Schaltfläche, die ein Modal öffnet und es als dApp-Support bezeichnet. Aber die Details deuten auf etwas Spezifischeres hin. Die Standard-Gasvorgaben liegen für öffentliche Übertragungen niedriger und für verschlüsselte (shielded) höher, sodass die Wallet das Verhalten anstößt, bevor ein Nutzer bewusst auswählt. Das ist keine neutrale „Verrohrung“. Das ist Reibung, genau dort platziert, wo Gewohnheiten festgelegt werden.
Die neue Dusk Wallet folgt derselben Logik. Eine dApp kann abfragen, was unterstützt wird, bevor überhaupt eine Verbindungsberechtigung existiert. So geschieht die Entdeckung noch vor dem Vertrauen – nicht gemeinsam mit ihm. Praktisch, ja, aber es verändert auch, was „Verbinden“ für den Nutzer auf der anderen Seite tatsächlich bedeutet. Nichts davon beweist eine Übernahme. Reibung zu reduzieren kann ebenso gut die Wiedererkennbarkeit senken. Die eigentliche Frage lautet nicht, ob verschlüsselte Übertragungen funktionieren. Sondern: Ob überhaupt jemand sie weiterhin auswählt, sobald der Standard nicht mehr greift – oder ob Privatsphäre am Ende zu einer Einstellung wird, die man einmal aktiviert und dann nie wieder anfasst.
@Dusk_Foundation $DUSK #dusk
Zunächst ging ich davon aus, Dusk Connect sei nur noch ein weiteres Wallet-Connect-Clone: Eine Schaltfläche, die ein Modal öffnet und es als dApp-Support bezeichnet. Aber die Details deuten auf etwas Spezifischeres hin. Die Standard-Gasvorgaben liegen für öffentliche Übertragungen niedriger und für verschlüsselte (shielded) höher, sodass die Wallet das Verhalten anstößt, bevor ein Nutzer bewusst auswählt. Das ist keine neutrale „Verrohrung“. Das ist Reibung, genau dort platziert, wo Gewohnheiten festgelegt werden.
Die neue Dusk Wallet folgt derselben Logik. Eine dApp kann abfragen, was unterstützt wird, bevor überhaupt eine Verbindungsberechtigung existiert. So geschieht die Entdeckung noch vor dem Vertrauen – nicht gemeinsam mit ihm. Praktisch, ja, aber es verändert auch, was „Verbinden“ für den Nutzer auf der anderen Seite tatsächlich bedeutet. Nichts davon beweist eine Übernahme. Reibung zu reduzieren kann ebenso gut die Wiedererkennbarkeit senken. Die eigentliche Frage lautet nicht, ob verschlüsselte Übertragungen funktionieren. Sondern: Ob überhaupt jemand sie weiterhin auswählt, sobald der Standard nicht mehr greift – oder ob Privatsphäre am Ende zu einer Einstellung wird, die man einmal aktiviert und dann nie wieder anfasst.
@Dusk $DUSK #dusk
Die neue Dusk Wallet folgt derselben Logik. Eine dApp kann abfragen, was unterstützt wird, bevor überhaupt eine Verbindungsberechtigung existiert. So geschieht die Entdeckung noch vor dem Vertrauen – nicht gemeinsam mit ihm. Praktisch, ja, aber es verändert auch, was „Verbinden“ für den Nutzer auf der anderen Seite tatsächlich bedeutet. Nichts davon beweist eine Übernahme. Reibung zu reduzieren kann ebenso gut die Wiedererkennbarkeit senken. Die eigentliche Frage lautet nicht, ob verschlüsselte Übertragungen funktionieren. Sondern: Ob überhaupt jemand sie weiterhin auswählt, sobald der Standard nicht mehr greift – oder ob Privatsphäre am Ende zu einer Einstellung wird, die man einmal aktiviert und dann nie wieder anfasst.
@Dusk $DUSK #dusk
11
18
2k
·
--
Bullisch
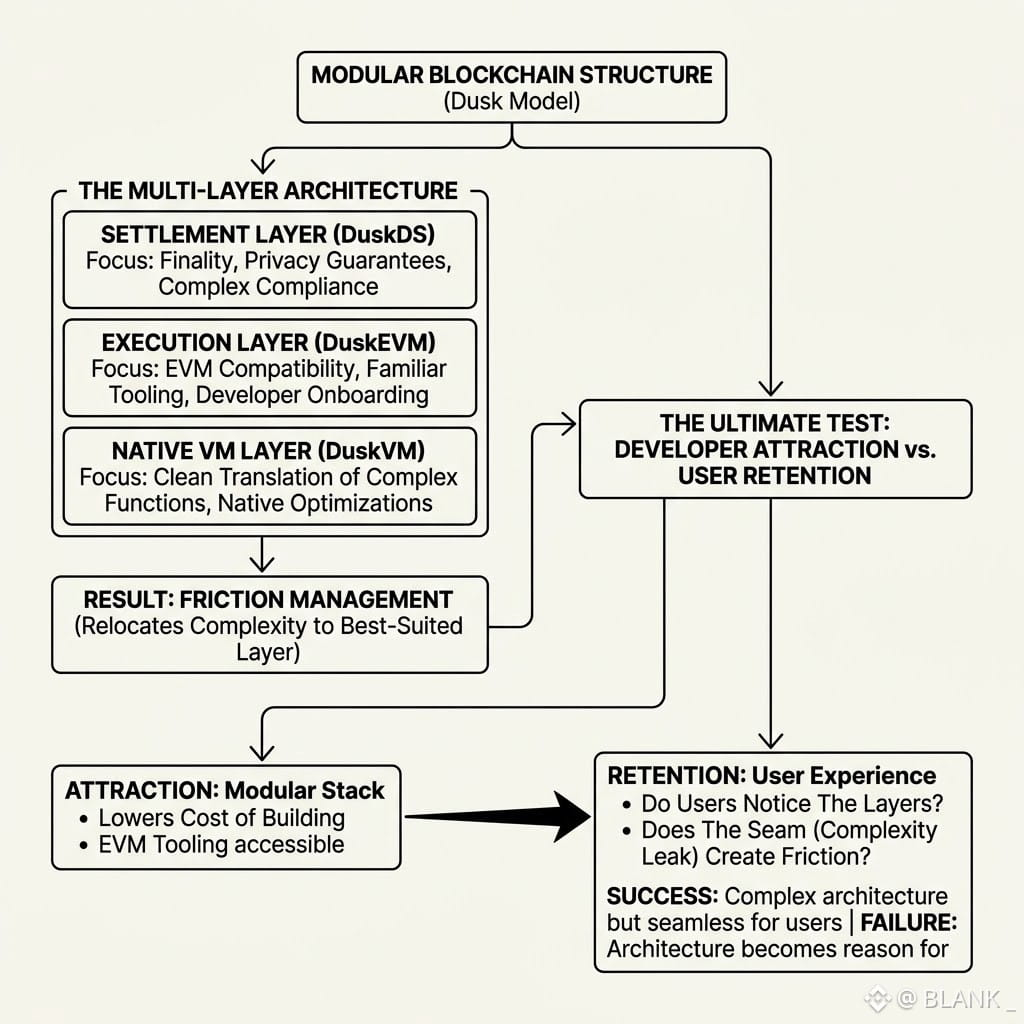
Zuerst nahm ich an, das Aufteilen einer Kette in drei Schichten sei nur Architektur um der Architektur willen – ein weiteres Diagramm, das Flexibilität versprach, die niemand angefragt hat. Doch wenn man sieht, wie DuskDS, DuskEVM und DuskVM nebeneinander sitzen, wirkt die Schichtung weniger dekorativ und mehr wie ein Management von Reibung. Das Settlement bleibt dort, wo es seine endgültige Wirkung und Garantien für Privatsphäre haben muss, die Execution zieht zu dem Ort, an dem Entwickler das Tooling ohnehin schon kennen, und die native VM übernimmt die Teile, die sich nicht sauber in die EVM-Annahmen übersetzen lassen. Hier wird keine Komplexität entfernt, sie wird lediglich dorthin verlagert, wo sie am besten aufgehoben ist, ohne in die anderen Schichten überzulaufen. Was schwerer zu erkennen ist, ist die Frage der Retention darunter. Ein modularer Stack senkt zwar die Kosten für den Aufbau, aber Aufbau ist nicht dasselbe wie Bleiben. Der eigentliche Test ist nicht, ob Entwickler über drei Schichten hinweg bereitstellen können, sondern ob Nutzer jemals bemerken, auf welcher Schicht sie sich befinden – oder ob genau diese Naht zum Grund wird, warum sie gehen.
@Dusk_Foundation $DUSK #dusk
Zuerst nahm ich an, das Aufteilen einer Kette in drei Schichten sei nur Architektur um der Architektur willen – ein weiteres Diagramm, das Flexibilität versprach, die niemand angefragt hat. Doch wenn man sieht, wie DuskDS, DuskEVM und DuskVM nebeneinander sitzen, wirkt die Schichtung weniger dekorativ und mehr wie ein Management von Reibung. Das Settlement bleibt dort, wo es seine endgültige Wirkung und Garantien für Privatsphäre haben muss, die Execution zieht zu dem Ort, an dem Entwickler das Tooling ohnehin schon kennen, und die native VM übernimmt die Teile, die sich nicht sauber in die EVM-Annahmen übersetzen lassen. Hier wird keine Komplexität entfernt, sie wird lediglich dorthin verlagert, wo sie am besten aufgehoben ist, ohne in die anderen Schichten überzulaufen. Was schwerer zu erkennen ist, ist die Frage der Retention darunter. Ein modularer Stack senkt zwar die Kosten für den Aufbau, aber Aufbau ist nicht dasselbe wie Bleiben. Der eigentliche Test ist nicht, ob Entwickler über drei Schichten hinweg bereitstellen können, sondern ob Nutzer jemals bemerken, auf welcher Schicht sie sich befinden – oder ob genau diese Naht zum Grund wird, warum sie gehen.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
13
16
1.7k
·
--
Bullisch
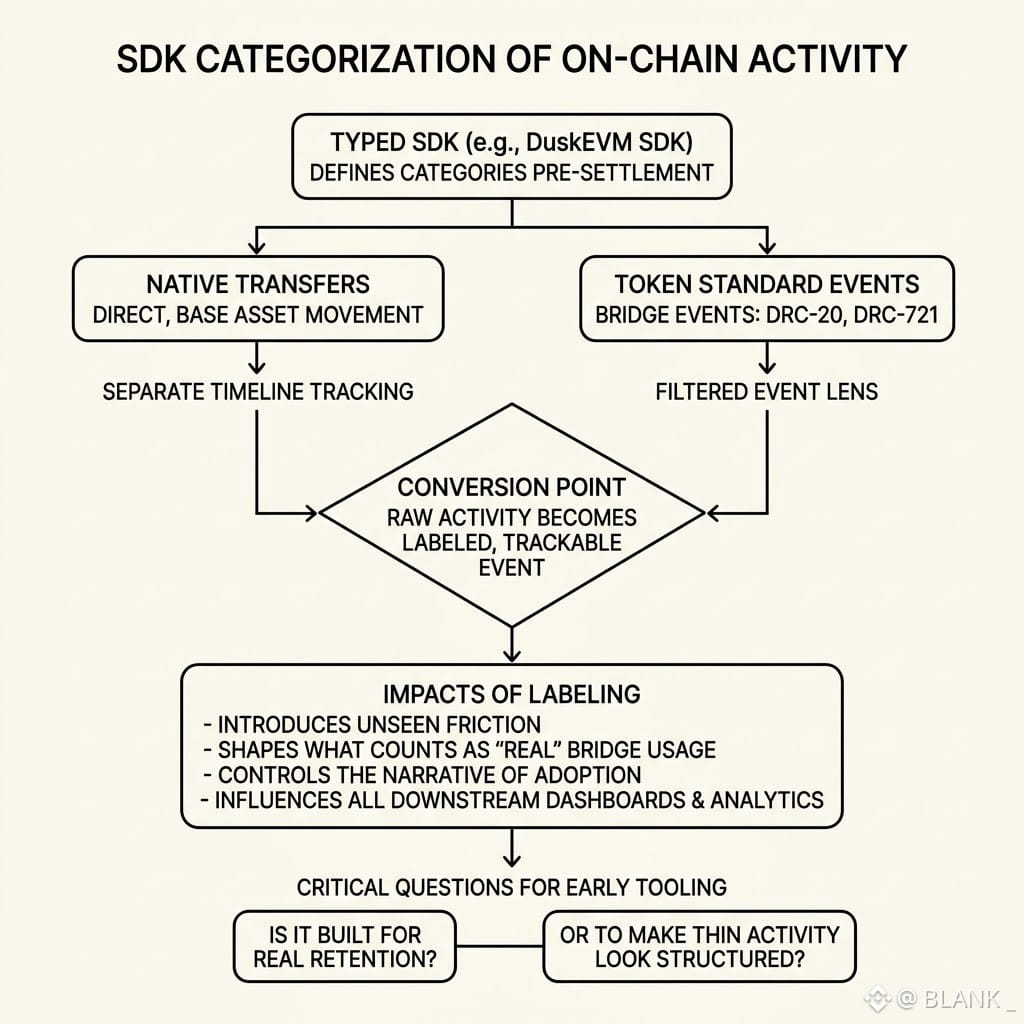
Zunächst ging ich davon aus, dass ein typisiertes SDK vor allem der Entwicklerfreundlichkeit dient: sauberere Aufrufe, weniger Bugs. Doch als ich beobachtete, wie das DuskEVM SDK native Überweisungen von DRC-20- und DRC-721-Bridge-Events trennt, fiel etwas anderes auf. Die Typisierung ist nicht neutral. Sie bestimmt, wie Aktivitäten kategorisiert werden, noch bevor eine Transaktion überhaupt abgeschlossen ist – und beeinflusst dadurch stillschweigend, was in der Folge als „echte“ Bridge-Nutzung zählt. Native Bewegungen werden auf einer eigenen Zeitleiste erfasst. Token-Standard-Events werden dagegen durch eine komplett andere Sichtweise gefiltert. Diese Aufspaltung erzeugt Reibung, die die meisten Nutzer nie sehen, aber sie setzt sich in jedem Dashboard fort, in jeder Analytics-Schicht, die darauf aufbaut.
Was mich interessiert, ist der Umwandlungspunkt: der Moment, in dem rohe Chain-Aktivität zu einem beschrifteten, nachverfolgbaren Event wird. Wer diese Beschriftung kontrolliert, kontrolliert die Erzählung über die Akzeptanz. Deshalb frage ich mich weiter: Wenn dieses so granulare Tooling schon so früh existiert, ist es für echte Retention gebaut – oder wurde es entwickelt, um dünne Aktivität strukturiert wirken zu lassen, noch bevor die Nachfrage tatsächlich eintrifft?
@Dusk_Foundation $DUSK #dusk
Zunächst ging ich davon aus, dass ein typisiertes SDK vor allem der Entwicklerfreundlichkeit dient: sauberere Aufrufe, weniger Bugs. Doch als ich beobachtete, wie das DuskEVM SDK native Überweisungen von DRC-20- und DRC-721-Bridge-Events trennt, fiel etwas anderes auf. Die Typisierung ist nicht neutral. Sie bestimmt, wie Aktivitäten kategorisiert werden, noch bevor eine Transaktion überhaupt abgeschlossen ist – und beeinflusst dadurch stillschweigend, was in der Folge als „echte“ Bridge-Nutzung zählt. Native Bewegungen werden auf einer eigenen Zeitleiste erfasst. Token-Standard-Events werden dagegen durch eine komplett andere Sichtweise gefiltert. Diese Aufspaltung erzeugt Reibung, die die meisten Nutzer nie sehen, aber sie setzt sich in jedem Dashboard fort, in jeder Analytics-Schicht, die darauf aufbaut.
Was mich interessiert, ist der Umwandlungspunkt: der Moment, in dem rohe Chain-Aktivität zu einem beschrifteten, nachverfolgbaren Event wird. Wer diese Beschriftung kontrolliert, kontrolliert die Erzählung über die Akzeptanz. Deshalb frage ich mich weiter: Wenn dieses so granulare Tooling schon so früh existiert, ist es für echte Retention gebaut – oder wurde es entwickelt, um dünne Aktivität strukturiert wirken zu lassen, noch bevor die Nachfrage tatsächlich eintrifft?
@Dusk $DUSK #dusk
Was mich interessiert, ist der Umwandlungspunkt: der Moment, in dem rohe Chain-Aktivität zu einem beschrifteten, nachverfolgbaren Event wird. Wer diese Beschriftung kontrolliert, kontrolliert die Erzählung über die Akzeptanz. Deshalb frage ich mich weiter: Wenn dieses so granulare Tooling schon so früh existiert, ist es für echte Retention gebaut – oder wurde es entwickelt, um dünne Aktivität strukturiert wirken zu lassen, noch bevor die Nachfrage tatsächlich eintrifft?
@Dusk $DUSK #dusk
10
14
2.7k
·
--
Bullisch
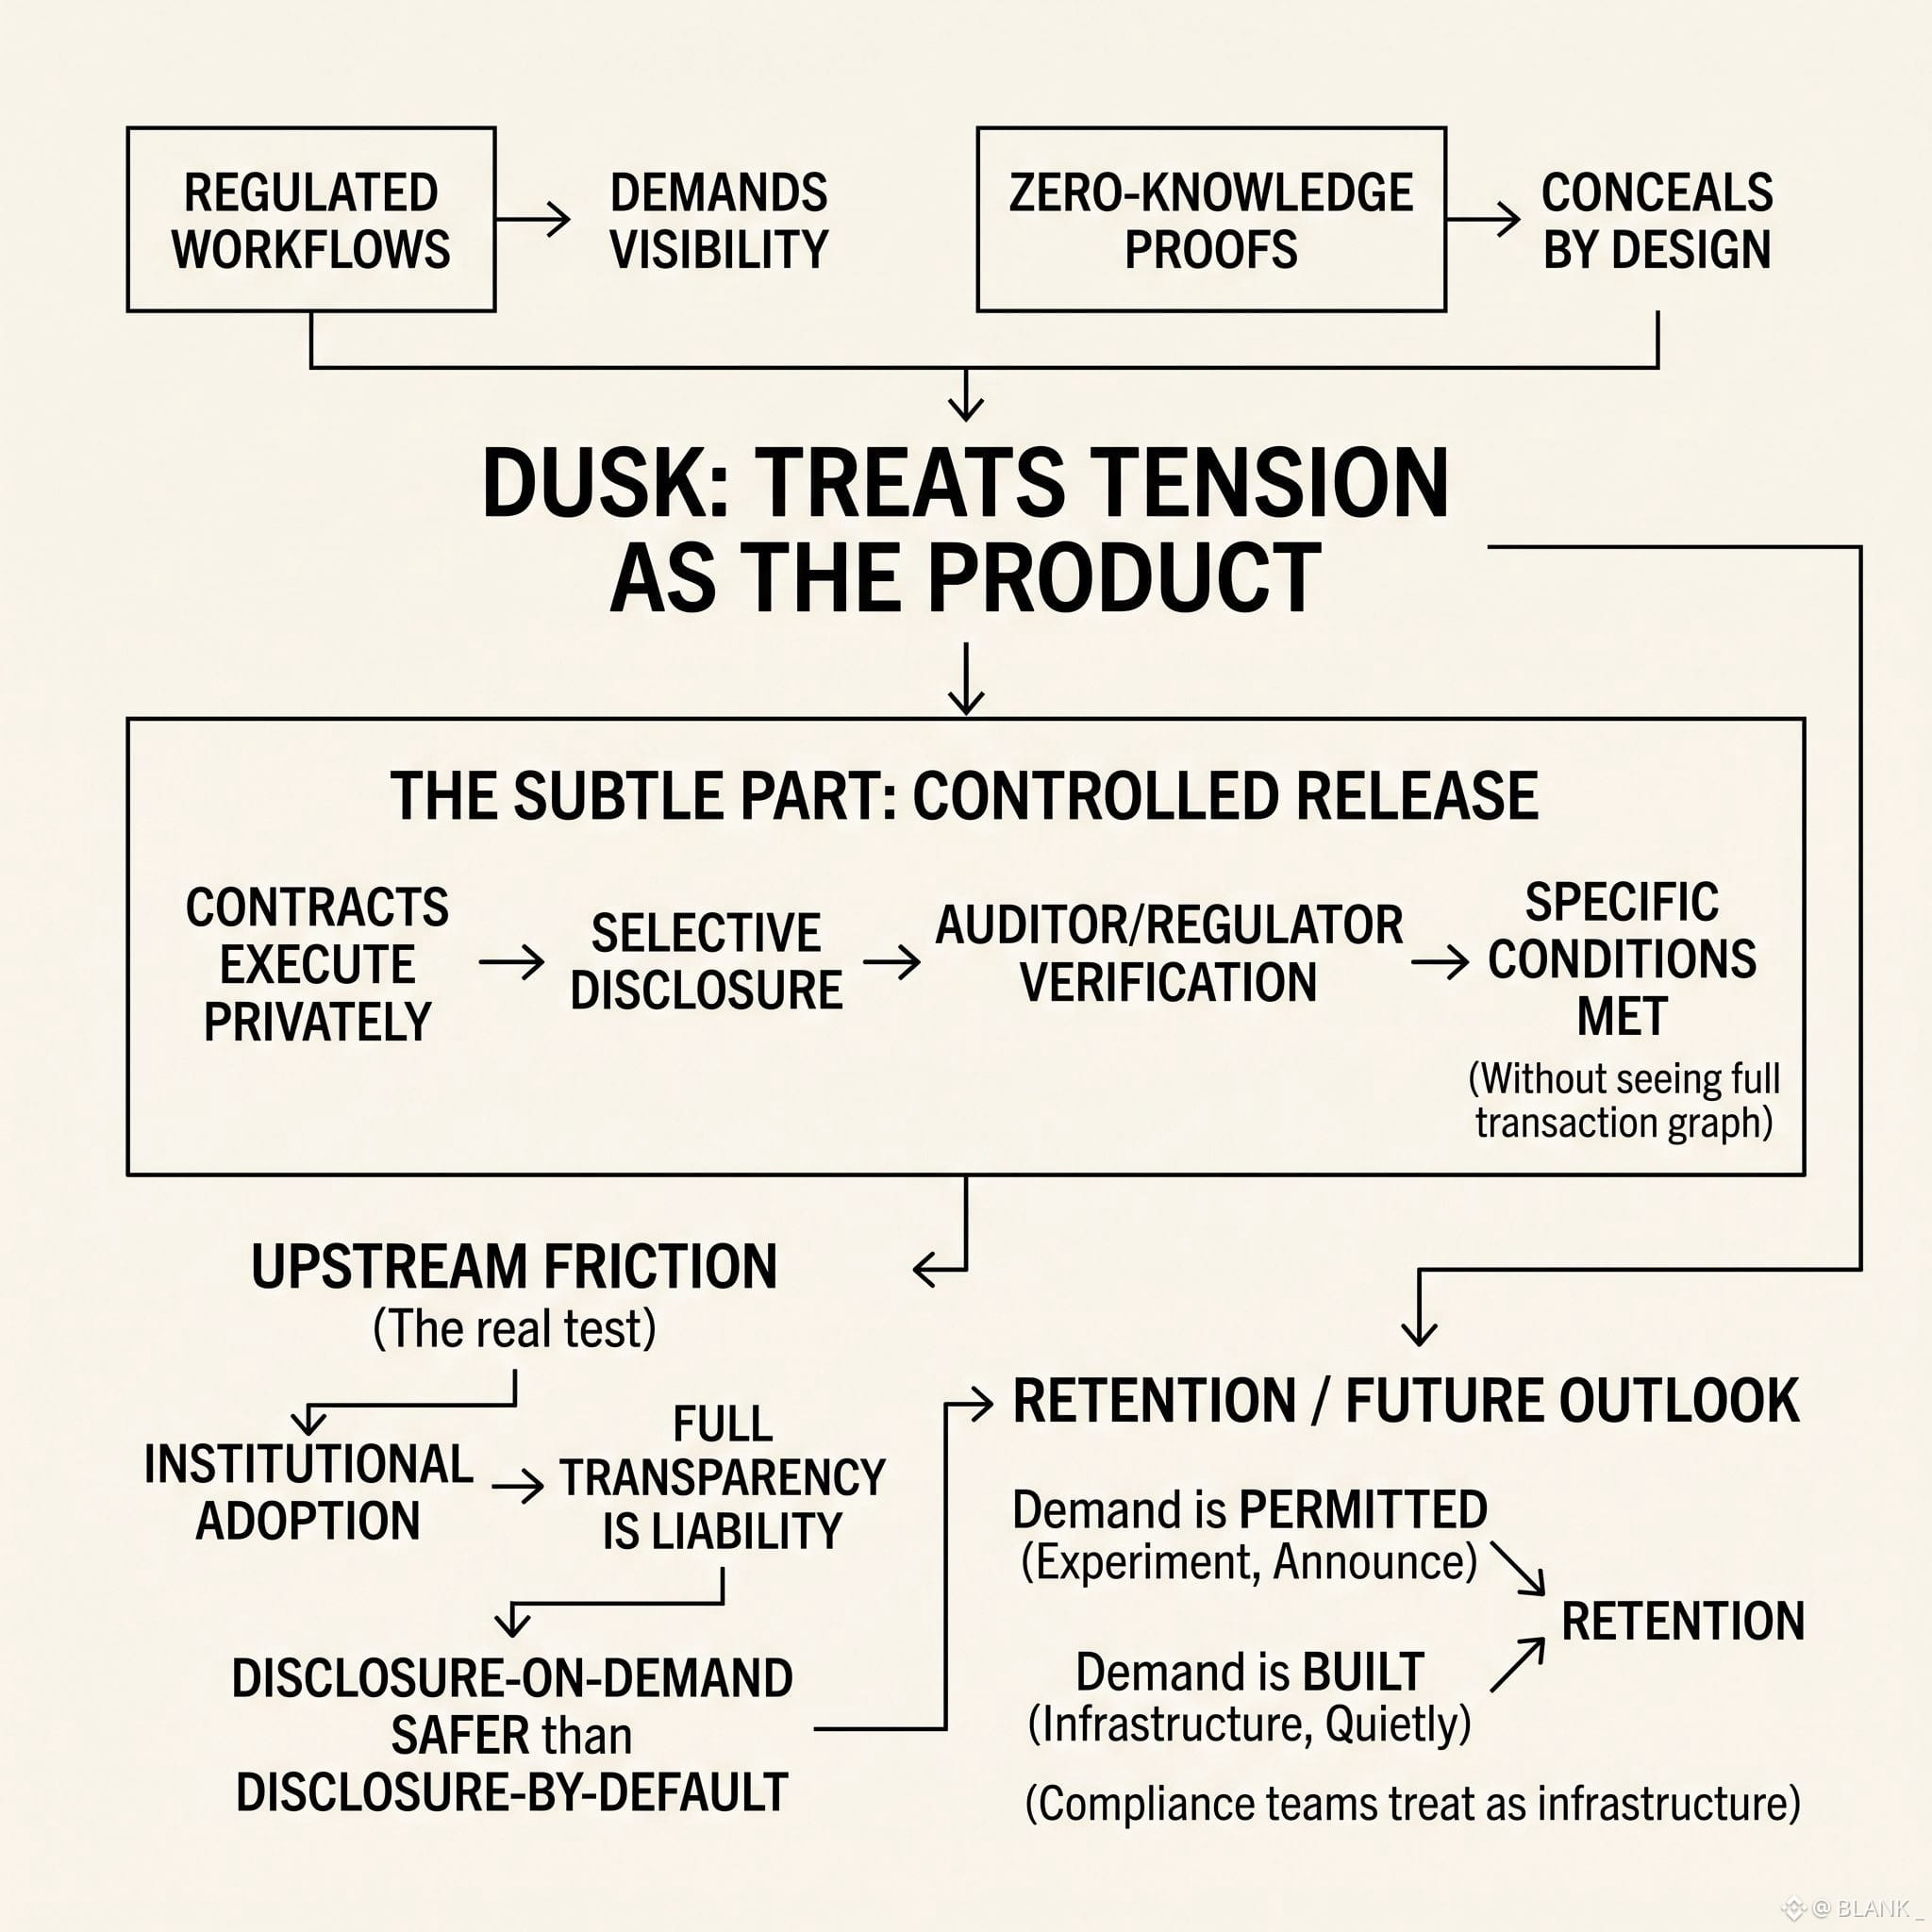
Zuerst nahm ich an, dass regulierte Workflows und Zero-Knowledge-Beweise natürliche Gegensätze seien: Der eine verlangt Sichtbarkeit, der andere verbirgt sich per Design. Dusk behandelt diese Spannung als das eigentliche Produkt statt als einen Fehler, den man umgehen muss. Verträge werden privat ausgeführt, doch selektive Offenlegung ermöglicht es einem Prüfer oder Regulierer, bestimmte Bedingungen zu verifizieren, ohne den vollständigen Transaktionsgraphen zu sehen. Das ist der subtile Punkt: nicht Privatsphäre als Abwesenheit von Daten, sondern Privatsphäre als kontrollierte Freigabe davon, getaktet für jeweils die Person, die den richtigen Schlüssel besitzt. Was mich mehr interessiert, ist die Reibung, die das vorgelagert erzeugt. Institutionen übernehmen selten Privacy-Tools nur um ihrer selbst willen; sie tun es, wenn vollständige Transparenz zur eigentlichen Haftungsfrage wird. Also ist der eigentliche Test nicht, ob die Kryptografie standhält, sondern ob genug regulierte Akteure entscheiden, dass „Offenlegung auf Abruf“ sicherer ist als „Offenlegung per Default“. Retention wird hier nicht aus Spekulation entstehen. Sie wird daraus kommen, ob Compliance-Teams anfangen, das als Infrastruktur zu behandeln – leise, ohne es anzukündigen – statt als Experiment. Und damit stellt sich die eigentliche Frage: Wird Nachfrage aufgebaut, oder wird sie nur erlaubt?
@Dusk_Foundation $DUSK #dusk
Zuerst nahm ich an, dass regulierte Workflows und Zero-Knowledge-Beweise natürliche Gegensätze seien: Der eine verlangt Sichtbarkeit, der andere verbirgt sich per Design. Dusk behandelt diese Spannung als das eigentliche Produkt statt als einen Fehler, den man umgehen muss. Verträge werden privat ausgeführt, doch selektive Offenlegung ermöglicht es einem Prüfer oder Regulierer, bestimmte Bedingungen zu verifizieren, ohne den vollständigen Transaktionsgraphen zu sehen. Das ist der subtile Punkt: nicht Privatsphäre als Abwesenheit von Daten, sondern Privatsphäre als kontrollierte Freigabe davon, getaktet für jeweils die Person, die den richtigen Schlüssel besitzt. Was mich mehr interessiert, ist die Reibung, die das vorgelagert erzeugt. Institutionen übernehmen selten Privacy-Tools nur um ihrer selbst willen; sie tun es, wenn vollständige Transparenz zur eigentlichen Haftungsfrage wird. Also ist der eigentliche Test nicht, ob die Kryptografie standhält, sondern ob genug regulierte Akteure entscheiden, dass „Offenlegung auf Abruf“ sicherer ist als „Offenlegung per Default“. Retention wird hier nicht aus Spekulation entstehen. Sie wird daraus kommen, ob Compliance-Teams anfangen, das als Infrastruktur zu behandeln – leise, ohne es anzukündigen – statt als Experiment. Und damit stellt sich die eigentliche Frage: Wird Nachfrage aufgebaut, oder wird sie nur erlaubt?
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
9
10
2.3k
·
--
Bullisch
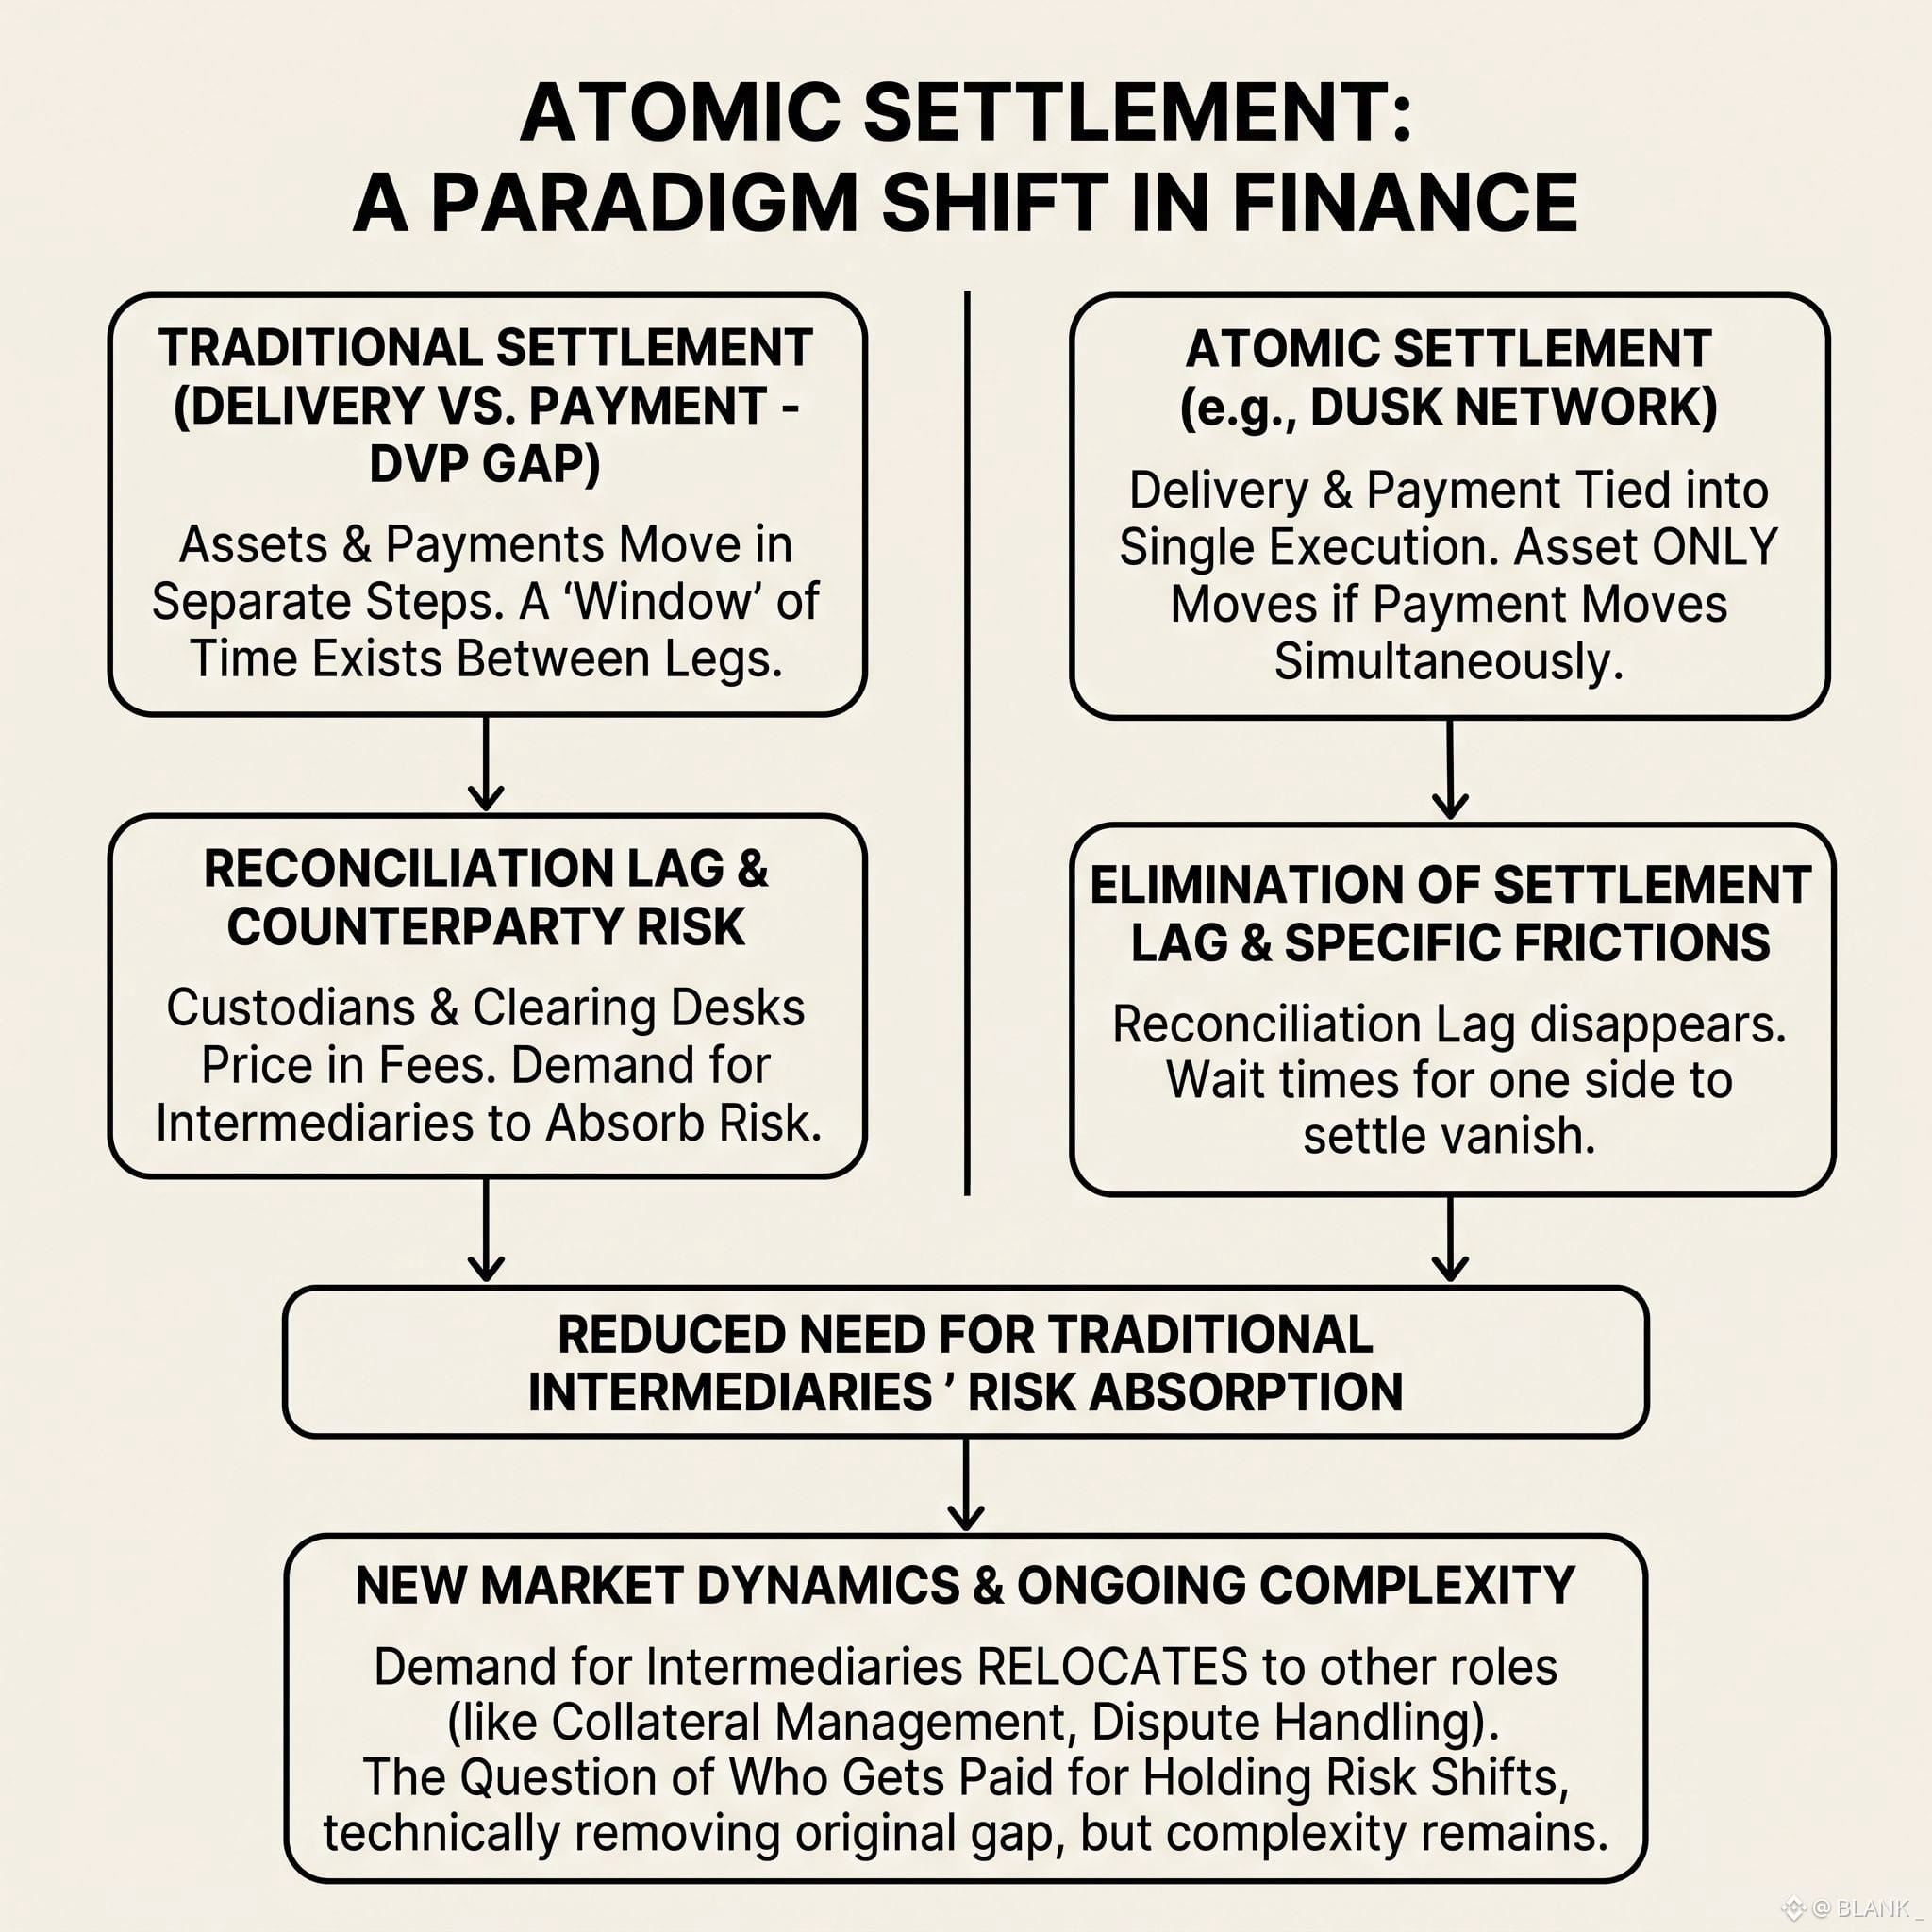
Zunächst nahm ich an, dass die atomare Abwicklung weitgehend eine technische Randnotiz sei – eine Detailfrage, die für Ingenieure zählt, aber nur selten für Märkte. Dusk verknüpft Lieferung und Zahlung in einem einzigen Ausführungsschritt, sodass sich ein Vermögenswert nur dann bewegt, wenn sich auch die Zahlung mitbewegt. Es gibt kein Zeitfenster, in dem die eine Seite abwickelt, während die andere wartet. Damit entfällt eine bestimmte Art von Reibung: die Abwicklungsverzögerung, die Verwahrer und Clearingstellen seit Jahrzehnten stillschweigend in ihre Gebühren einkalkuliert haben. Interessant ist jedoch, was zusammen mit der Verzögerung verschwindet. Treuhand- bzw. Vertrauensintermediäre gibt es teilweise deshalb, um das Risiko dieser Lücke abzufedern. Wenn also diese Lücke geschlossen wird – schließt dann auch die Nachfrage nach solchen Intermediären, oder verlagert sie sich nur an einen weniger sichtbaren Ort, etwa ins Collateral-Management oder ins Streitbeilegungs-Handling? Eine Vereinfachung der Abwicklung beseitigt keine Komplexität. Sie verlagert lediglich die Frage, wer weiterhin dafür bezahlt wird, ein Risiko zu tragen, das technisch gesehen nicht mehr existiert.
@Dusk_Foundation $DUSK #dusk
Zunächst nahm ich an, dass die atomare Abwicklung weitgehend eine technische Randnotiz sei – eine Detailfrage, die für Ingenieure zählt, aber nur selten für Märkte. Dusk verknüpft Lieferung und Zahlung in einem einzigen Ausführungsschritt, sodass sich ein Vermögenswert nur dann bewegt, wenn sich auch die Zahlung mitbewegt. Es gibt kein Zeitfenster, in dem die eine Seite abwickelt, während die andere wartet. Damit entfällt eine bestimmte Art von Reibung: die Abwicklungsverzögerung, die Verwahrer und Clearingstellen seit Jahrzehnten stillschweigend in ihre Gebühren einkalkuliert haben. Interessant ist jedoch, was zusammen mit der Verzögerung verschwindet. Treuhand- bzw. Vertrauensintermediäre gibt es teilweise deshalb, um das Risiko dieser Lücke abzufedern. Wenn also diese Lücke geschlossen wird – schließt dann auch die Nachfrage nach solchen Intermediären, oder verlagert sie sich nur an einen weniger sichtbaren Ort, etwa ins Collateral-Management oder ins Streitbeilegungs-Handling? Eine Vereinfachung der Abwicklung beseitigt keine Komplexität. Sie verlagert lediglich die Frage, wer weiterhin dafür bezahlt wird, ein Risiko zu tragen, das technisch gesehen nicht mehr existiert.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
19
20
2.2k
·
--
Bullisch
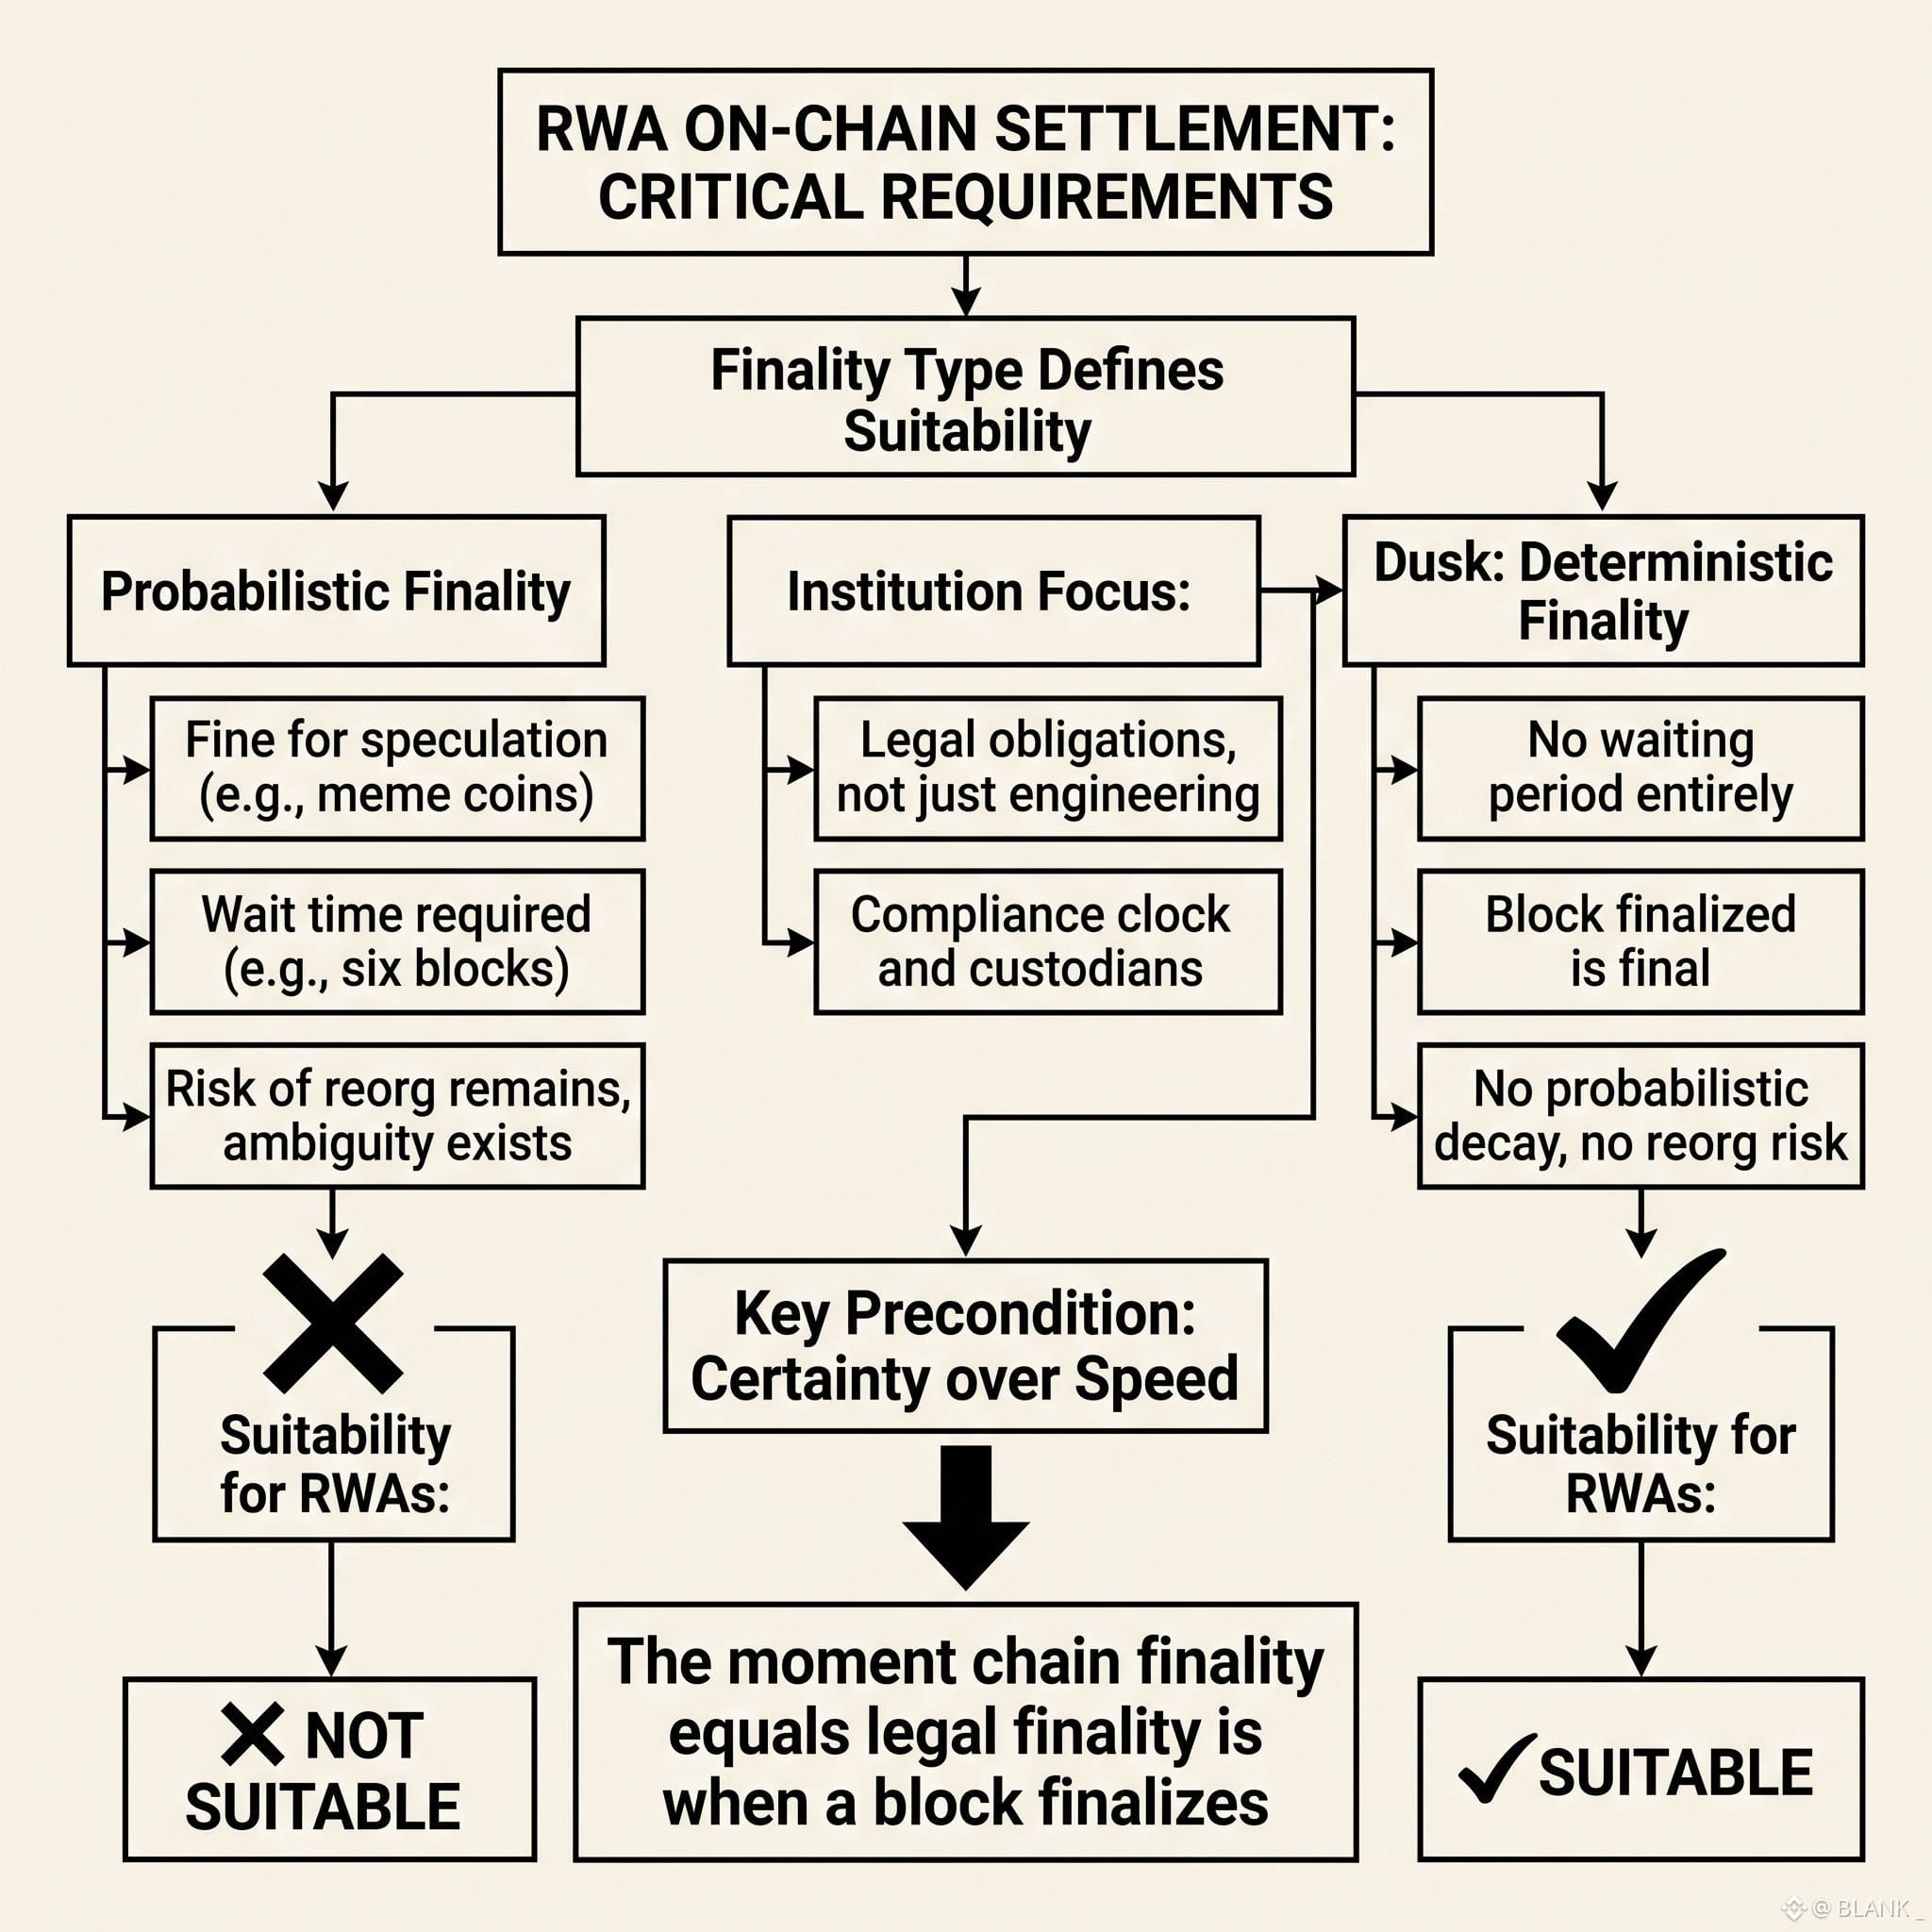
Zuerst dachte ich, dass endgültige Finalität nur eine technische Fußnote sei – etwas, das eher Settlement-Ingenieure interessierte als Nutzer. Doch wenn man beobachtet, wie RWA-Desks tatsächlich agieren, ändert sich diese Lesart. Probabilistische Finalität ist okay für Spekulationen. Niemanden stört eine Wartezeit von sechs Blöcken, wenn der Vermögenswert ein Meme-Coin ist. Immobilien-Titel, Bond-Coupons und Settlement-Fenster, die an rechtliche Verpflichtungen gekoppelt sind, vertragen jedoch diese Art von Unklarheit nicht. Ein Handel, der möglicherweise reorgt, wird nicht als final angesehen – er ist ausstehend, und ausstehend reicht nicht für die Compliance-Frist eines Custodians. Dusk’ deterministische Finalität beseitigt diese Wartezeit vollständig. Sobald ein Block finalisiert, ist er final: keine probabilistische Abnahme, kein später schleichendes Reorg-Risiko. Das ist weniger ein Feature als eine Voraussetzung. Institutionen preisen keine Geschwindigkeit ein. Sie preisen Gewissheit ein, denn Gewissheit ist das, was rechtliche Finalität und Chain-Finalität in denselben Moment zusammenfallen lässt.
Die eigentliche Frage ist nicht, ob RWAs on-chain gehen. Sondern ob sie bleiben, sobald die Settlement-Garantien unter Beweis gestellt werden.
@Dusk_Foundation $DUSK #dusk
Zuerst dachte ich, dass endgültige Finalität nur eine technische Fußnote sei – etwas, das eher Settlement-Ingenieure interessierte als Nutzer. Doch wenn man beobachtet, wie RWA-Desks tatsächlich agieren, ändert sich diese Lesart. Probabilistische Finalität ist okay für Spekulationen. Niemanden stört eine Wartezeit von sechs Blöcken, wenn der Vermögenswert ein Meme-Coin ist. Immobilien-Titel, Bond-Coupons und Settlement-Fenster, die an rechtliche Verpflichtungen gekoppelt sind, vertragen jedoch diese Art von Unklarheit nicht. Ein Handel, der möglicherweise reorgt, wird nicht als final angesehen – er ist ausstehend, und ausstehend reicht nicht für die Compliance-Frist eines Custodians. Dusk’ deterministische Finalität beseitigt diese Wartezeit vollständig. Sobald ein Block finalisiert, ist er final: keine probabilistische Abnahme, kein später schleichendes Reorg-Risiko. Das ist weniger ein Feature als eine Voraussetzung. Institutionen preisen keine Geschwindigkeit ein. Sie preisen Gewissheit ein, denn Gewissheit ist das, was rechtliche Finalität und Chain-Finalität in denselben Moment zusammenfallen lässt.
Die eigentliche Frage ist nicht, ob RWAs on-chain gehen. Sondern ob sie bleiben, sobald die Settlement-Garantien unter Beweis gestellt werden.
@Dusk $DUSK #dusk
Die eigentliche Frage ist nicht, ob RWAs on-chain gehen. Sondern ob sie bleiben, sobald die Settlement-Garantien unter Beweis gestellt werden.
@Dusk $DUSK #dusk
25
27
2.2k
·
--
Bullisch
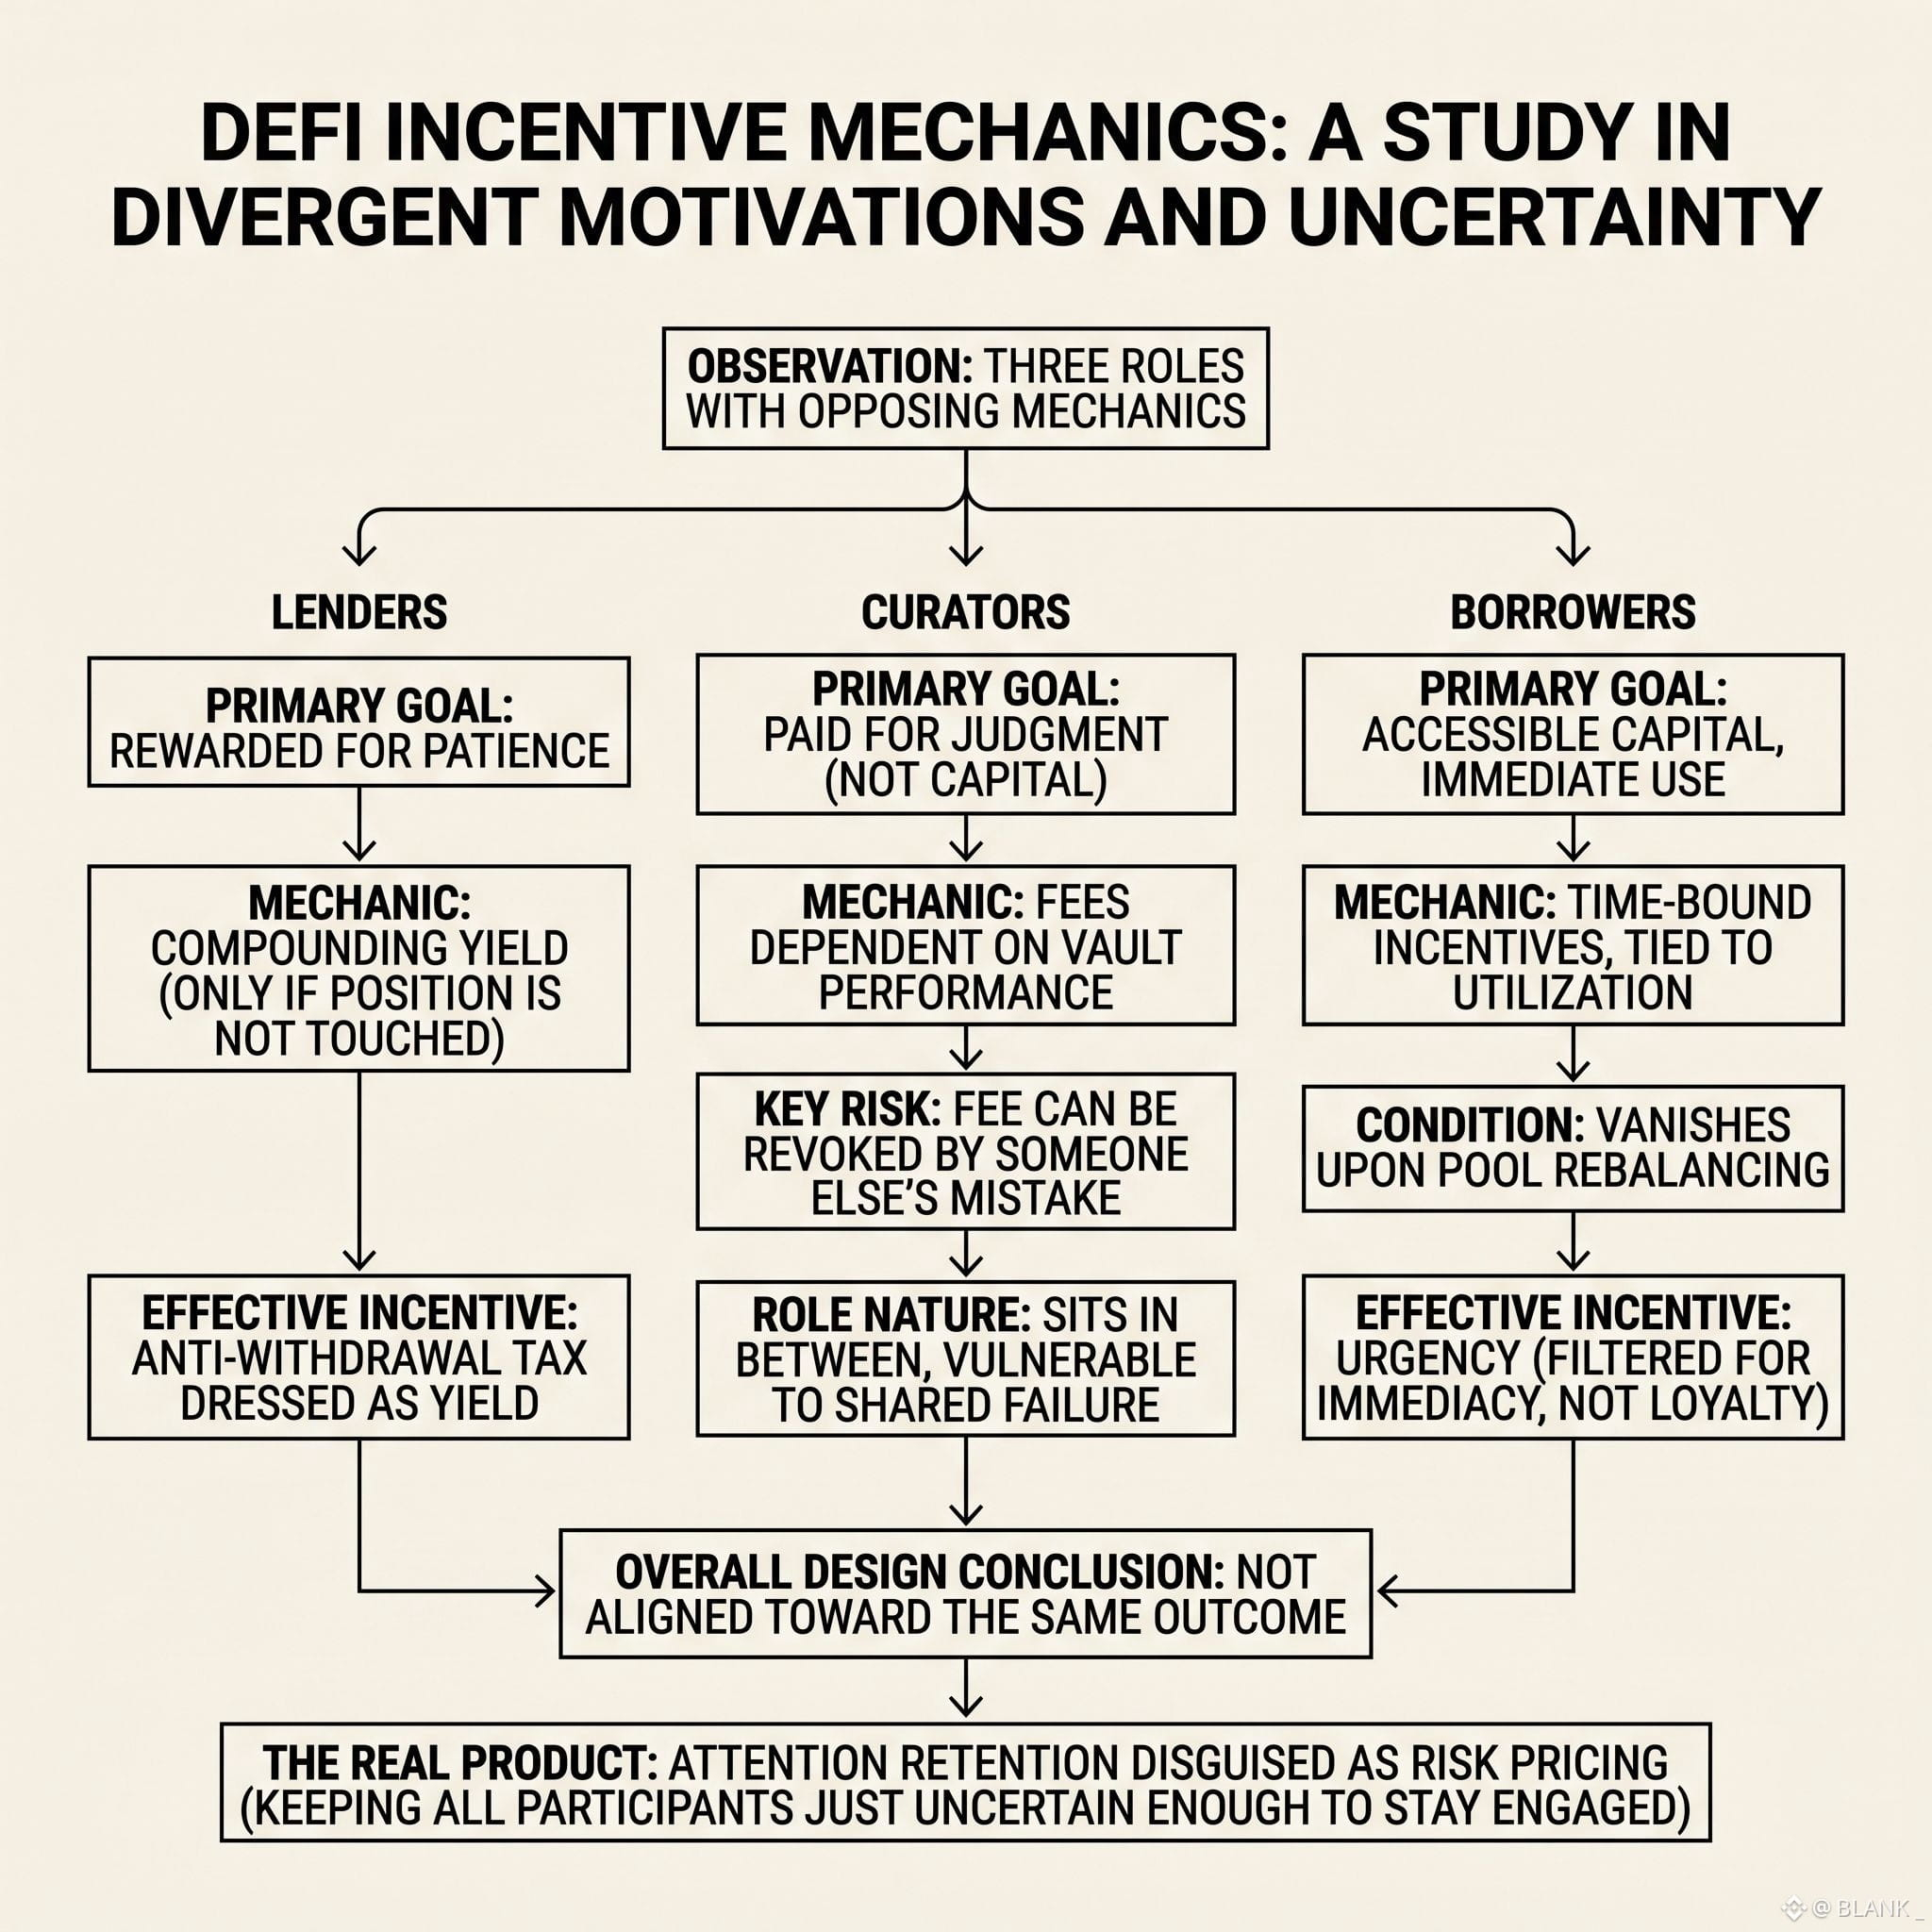
Zunächst nahm ich an, dass die drei Rollen nur unterschiedliche Einstiegspunkte in denselben Anreizpool sind, aber die Mechanik zieht in verschiedene Richtungen. Kreditgeber werden für Geduld bezahlt. Ihre Belohnung wächst leise, solange sie die Position nicht anfassen—der Anreiz ist im Grunde eine Anti-Abzugssteuer, als Rendite verkleidet. Kreditnehmer stehen unter dem gegenteiligen Druck: Jeder Anreiz ist zeitlich begrenzt, an die Auslastung gekoppelt, und verschwindet im Moment, in dem der Pool neu ausbalanciert wird. Ihr Verhalten wird auf Dringlichkeit gefiltert, nicht auf Loyalität. Kuratoren liegen dazwischen: Sie werden nicht für Kapital bezahlt, sondern für Urteilsvermögen, und diese Gebühr bleibt nur dann bestehen, wenn die Tresore, in die sie weiterleiten, weiterhin gut performen. Es ist die einzige Rolle, bei der der Anreiz durch einen Fehler von jemand anderem entzogen werden kann. Keine dieser Rollen ist auf dasselbe Ergebnis ausgerichtet. Sie sind darauf ausgerichtet, jeden Teilnehmer genau genug im Ungewissen zu halten, damit er engagiert bleibt. Vielleicht ist das das eigentliche Produkt: nicht Rendite, sondern Aufmerksamkeitsbindung, verkleidet als Risikobepreisung.
@termmax #TermMax
Zunächst nahm ich an, dass die drei Rollen nur unterschiedliche Einstiegspunkte in denselben Anreizpool sind, aber die Mechanik zieht in verschiedene Richtungen. Kreditgeber werden für Geduld bezahlt. Ihre Belohnung wächst leise, solange sie die Position nicht anfassen—der Anreiz ist im Grunde eine Anti-Abzugssteuer, als Rendite verkleidet. Kreditnehmer stehen unter dem gegenteiligen Druck: Jeder Anreiz ist zeitlich begrenzt, an die Auslastung gekoppelt, und verschwindet im Moment, in dem der Pool neu ausbalanciert wird. Ihr Verhalten wird auf Dringlichkeit gefiltert, nicht auf Loyalität. Kuratoren liegen dazwischen: Sie werden nicht für Kapital bezahlt, sondern für Urteilsvermögen, und diese Gebühr bleibt nur dann bestehen, wenn die Tresore, in die sie weiterleiten, weiterhin gut performen. Es ist die einzige Rolle, bei der der Anreiz durch einen Fehler von jemand anderem entzogen werden kann. Keine dieser Rollen ist auf dasselbe Ergebnis ausgerichtet. Sie sind darauf ausgerichtet, jeden Teilnehmer genau genug im Ungewissen zu halten, damit er engagiert bleibt. Vielleicht ist das das eigentliche Produkt: nicht Rendite, sondern Aufmerksamkeitsbindung, verkleidet als Risikobepreisung.
@TermMax #TermMax
@TermMax #TermMax
19
22
2k
·
--
Bullisch
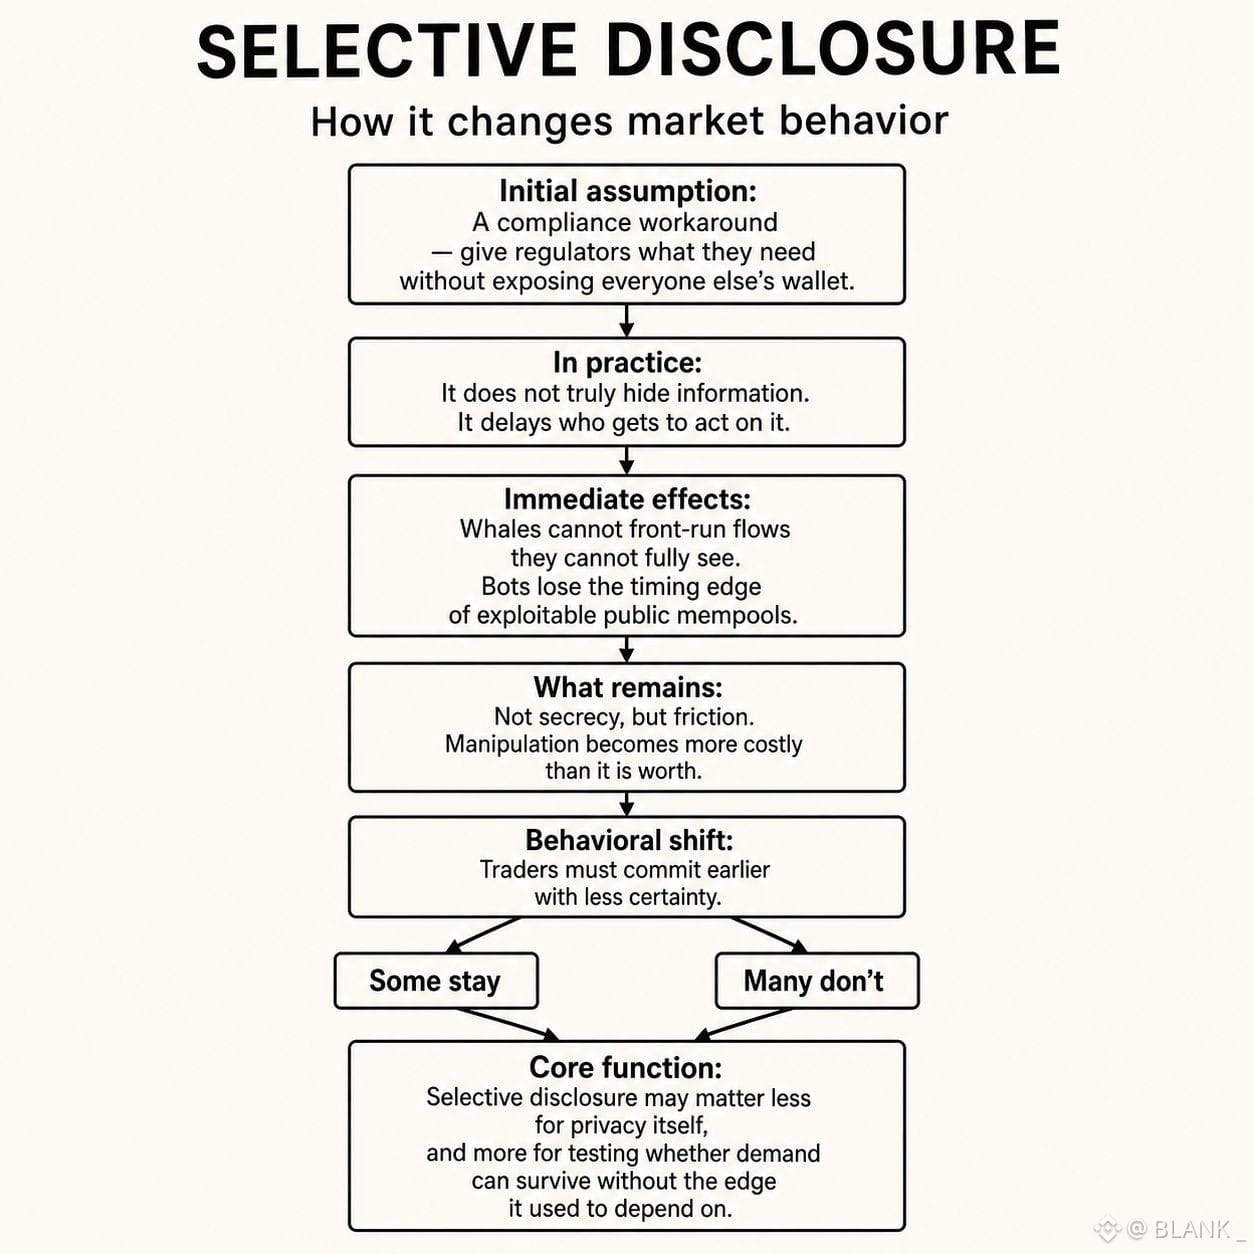
Zuerst nahm ich an, dass selektive Offenlegung nur ein Compliance-Trick sei, eine Möglichkeit, den Regulierungsbehörden zu geben, was sie brauchen, ohne die Geldbeutel anderer offen zu legen. Aber wenn man es in der Praxis sieht, ist die Wirkung leiser, als man denkt. Es versteckt Informationen nicht so sehr, sondern verschiebt, wer sie nutzen darf. Wale können keine Transaktionen vorausplanen, die sie nicht vollständig einsehen können. Bots verlieren den zeitlichen Vorteil, der öffentliche Mempools so ausbeutbar machte. Übrig bleibt nicht Geheimhaltung, sondern Reibung – genau die, durch die Manipulation mehr kostet als sie einbringt. Das Seltsame daran ist, wie das Verhalten sich dadurch verändert. Händler, die sich früher um geleakte Daten herum positionierten, müssen nun früher festlegen, mit weniger Gewissheit. Einige bleiben. Viele nicht. Vielleicht besteht die eigentliche Funktion selektiver Offenlegung nicht darin, Privatsphäre um ihrer selbst willen zu schützen, sondern die Frage zu stellen, ob die Nachfrage ohne den Vorteil überleben kann, auf den sie früher gesetzt hat.
@Dusk_Foundation $DUSK #dusk
Zuerst nahm ich an, dass selektive Offenlegung nur ein Compliance-Trick sei, eine Möglichkeit, den Regulierungsbehörden zu geben, was sie brauchen, ohne die Geldbeutel anderer offen zu legen. Aber wenn man es in der Praxis sieht, ist die Wirkung leiser, als man denkt. Es versteckt Informationen nicht so sehr, sondern verschiebt, wer sie nutzen darf. Wale können keine Transaktionen vorausplanen, die sie nicht vollständig einsehen können. Bots verlieren den zeitlichen Vorteil, der öffentliche Mempools so ausbeutbar machte. Übrig bleibt nicht Geheimhaltung, sondern Reibung – genau die, durch die Manipulation mehr kostet als sie einbringt. Das Seltsame daran ist, wie das Verhalten sich dadurch verändert. Händler, die sich früher um geleakte Daten herum positionierten, müssen nun früher festlegen, mit weniger Gewissheit. Einige bleiben. Viele nicht. Vielleicht besteht die eigentliche Funktion selektiver Offenlegung nicht darin, Privatsphäre um ihrer selbst willen zu schützen, sondern die Frage zu stellen, ob die Nachfrage ohne den Vorteil überleben kann, auf den sie früher gesetzt hat.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
46
41
2.3k
·
--
Bullisch
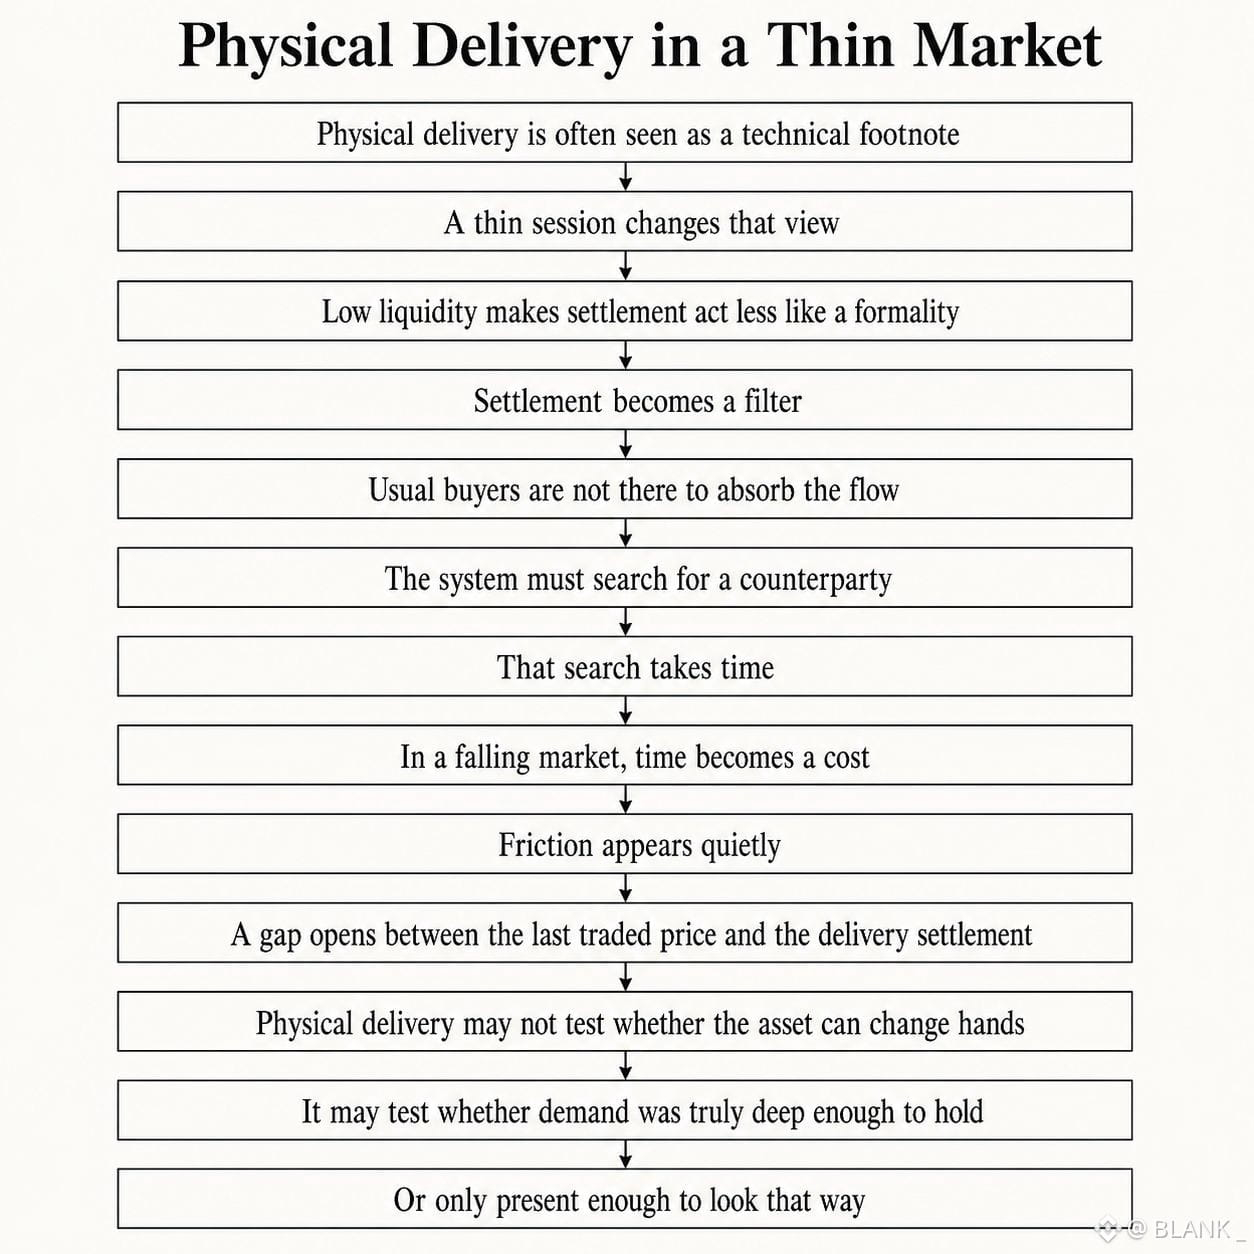
Zunächst ging ich davon aus, dass die physische Lieferung nur eine technische Randnotiz ist, etwas, das für Händler reserviert bleibt, die vor dem Verfall vergessen haben zu schließen. Als ich eine Order während einer dünnen Sitzung aufgehen sah, änderte sich das. Wenn die Liquidität niedrig ist, hört die Abwicklungsebene auf, wie eine Formalität zu wirken, und fängt an, wie ein Filter zu arbeiten. Die Käufer, die den Geldfluss normalerweise abfangen würden, sind einfach nicht da. Anstatt zu einem Preis zu clearen, muss das System einen Kontrahenten suchen, und diese Suche kostet Zeit. In einem fallenden Markt ist Zeit eine Art eigene Kosten. Am meisten hat mich überrascht, wie still sich die Reibung bemerkbar machte. Kein Alarm, keine Warnung – nur eine sich vergrößernde Lücke zwischen dem zuletzt gehandelten Preis und dem, worauf sich der Liefermechanismus schließlich einpendelt. Vielleicht testet die physische Lieferung gar nicht so sehr, ob der Vermögenswert den Besitzer wechseln kann. Vielleicht prüft sie vielmehr, ob die Nachfrage jemals tief genug war, um das auch tatsächlich zu tragen – oder ob sie nur präsent genug war, um so zu wirken.
@termmax #TermMax
Zunächst ging ich davon aus, dass die physische Lieferung nur eine technische Randnotiz ist, etwas, das für Händler reserviert bleibt, die vor dem Verfall vergessen haben zu schließen. Als ich eine Order während einer dünnen Sitzung aufgehen sah, änderte sich das. Wenn die Liquidität niedrig ist, hört die Abwicklungsebene auf, wie eine Formalität zu wirken, und fängt an, wie ein Filter zu arbeiten. Die Käufer, die den Geldfluss normalerweise abfangen würden, sind einfach nicht da. Anstatt zu einem Preis zu clearen, muss das System einen Kontrahenten suchen, und diese Suche kostet Zeit. In einem fallenden Markt ist Zeit eine Art eigene Kosten. Am meisten hat mich überrascht, wie still sich die Reibung bemerkbar machte. Kein Alarm, keine Warnung – nur eine sich vergrößernde Lücke zwischen dem zuletzt gehandelten Preis und dem, worauf sich der Liefermechanismus schließlich einpendelt. Vielleicht testet die physische Lieferung gar nicht so sehr, ob der Vermögenswert den Besitzer wechseln kann. Vielleicht prüft sie vielmehr, ob die Nachfrage jemals tief genug war, um das auch tatsächlich zu tragen – oder ob sie nur präsent genug war, um so zu wirken.
@TermMax #TermMax
@TermMax #TermMax
43
48
10.9k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
1.1M Aufrufe
5,025 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·561 Likes
·1.3M Aufrufe
ZcashHoldersBackNU7Upgrade
3,228 Aufrufe
124 Kommentare
MSTRTradingVolumeSurpassesMorganStanley
9,432 Aufrufe
327 Kommentare