
#doordash
doordash
7,072 Aufrufe
28 Kommentare
Hot
Zuletzt

·
--
DoorDash expandiert mit einem 17-Milliarden-Dollar-Deal zur Übernahme von Instacart in die Lebensmittellieferung
🛒 DoorDash hat zugestimmt, Instacart für 65 US-Dollar je Aktie zu übernehmen – ein Aufschlag von 26 % auf den Schlusskurs vom 22. Oktober. Der Deal bewertet das Eigenkapital von Instacart mit rund 17 Milliarden US-Dollar.
🔗 Durch die Kombination des Liefernetzwerks von DoorDash mit Instacarts Fulfillment-Technologie und Beziehungen zu Einzelhändlern könnte das Unternehmen seine Reichweite über Mahlzeiten hinaus ausbauen und den Wettbewerb mit Amazon und Walmart verstärken.
💵 Mindestens 75 % des Kaufpreises werden in bar gezahlt und durch vorhandene Barmittel sowie Kredite finanziert. Die Größenordnung stellt höhere Anforderungen an die Kapitaleffizienz und die Integration.
⚖️ Der Abschluss wird für Ende 2027 oder das erste Halbjahr 2028 erwartet und steht unter dem Vorbehalt der Zustimmung der Aktionäre und der Aufsichtsbehörden. Die kartellrechtliche Prüfung bleibt ein entscheidender Faktor, bevor sich mögliche Vorteile in Geschäftsergebnissen niederschlagen können.
#DoorDash $DASH.US
DoorDash expandiert mit einem 17-Milliarden-Dollar-Deal zur Übernahme von Instacart in die Lebensmittellieferung
🛒 DoorDash hat zugestimmt, Instacart für 65 US-Dollar je Aktie zu übernehmen – ein Aufschlag von 26 % auf den Schlusskurs vom 22. Oktober. Der Deal bewertet das Eigenkapital von Instacart mit rund 17 Milliarden US-Dollar.
🔗 Durch die Kombination des Liefernetzwerks von DoorDash mit Instacarts Fulfillment-Technologie und Beziehungen zu Einzelhändlern könnte das Unternehmen seine Reichweite über Mahlzeiten hinaus ausbauen und den Wettbewerb mit Amazon und Walmart verstärken.
💵 Mindestens 75 % des Kaufpreises werden in bar gezahlt und durch vorhandene Barmittel sowie Kredite finanziert. Die Größenordnung stellt höhere Anforderungen an die Kapitaleffizienz und die Integration.
⚖️ Der Abschluss wird für Ende 2027 oder das erste Halbjahr 2028 erwartet und steht unter dem Vorbehalt der Zustimmung der Aktionäre und der Aufsichtsbehörden. Die kartellrechtliche Prüfung bleibt ein entscheidender Faktor, bevor sich mögliche Vorteile in Geschäftsergebnissen niederschlagen können.
#DoorDash $DASH.US
🛒 DoorDash hat zugestimmt, Instacart für 65 US-Dollar je Aktie zu übernehmen – ein Aufschlag von 26 % auf den Schlusskurs vom 22. Oktober. Der Deal bewertet das Eigenkapital von Instacart mit rund 17 Milliarden US-Dollar.
🔗 Durch die Kombination des Liefernetzwerks von DoorDash mit Instacarts Fulfillment-Technologie und Beziehungen zu Einzelhändlern könnte das Unternehmen seine Reichweite über Mahlzeiten hinaus ausbauen und den Wettbewerb mit Amazon und Walmart verstärken.
💵 Mindestens 75 % des Kaufpreises werden in bar gezahlt und durch vorhandene Barmittel sowie Kredite finanziert. Die Größenordnung stellt höhere Anforderungen an die Kapitaleffizienz und die Integration.
⚖️ Der Abschluss wird für Ende 2027 oder das erste Halbjahr 2028 erwartet und steht unter dem Vorbehalt der Zustimmung der Aktionäre und der Aufsichtsbehörden. Die kartellrechtliche Prüfung bleibt ein entscheidender Faktor, bevor sich mögliche Vorteile in Geschäftsergebnissen niederschlagen können.
#DoorDash $DASH.US
DASHUS+6,34%
29
·
--
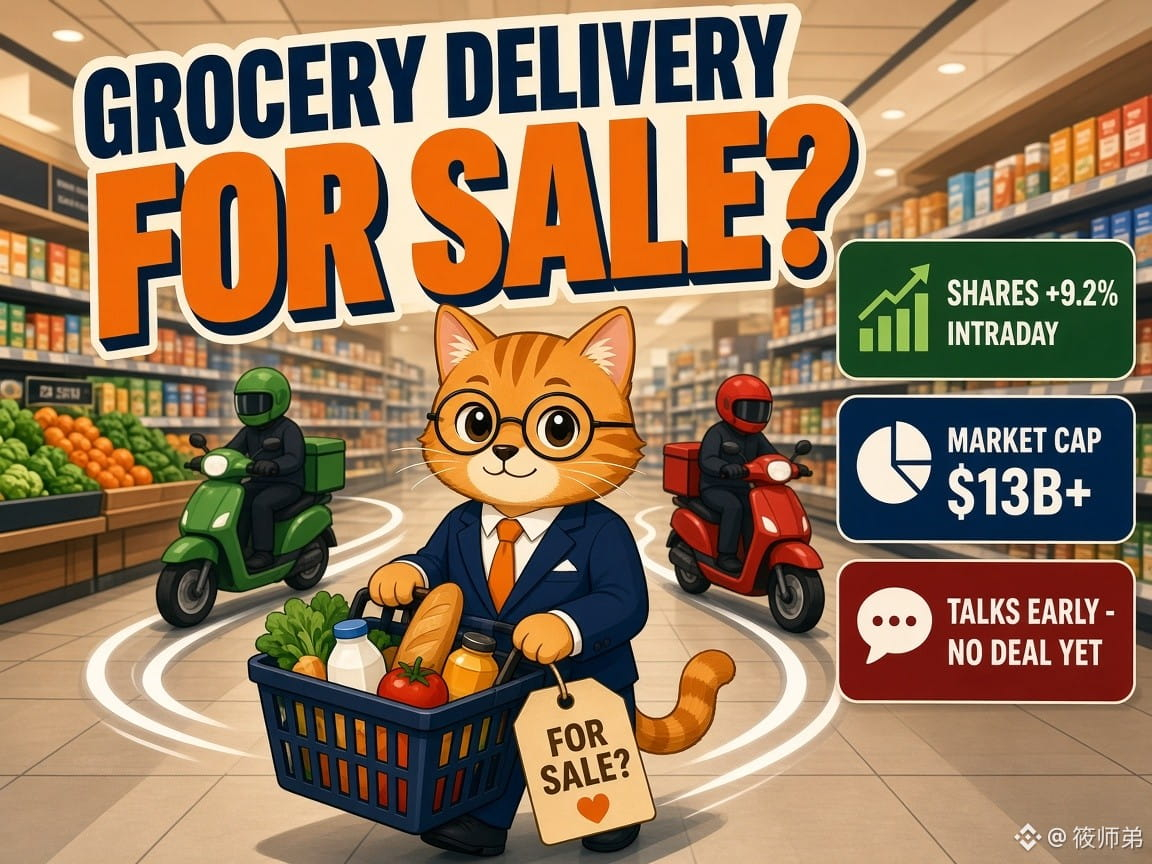
Instacart erwägt laut Berichten einen Verkauf: Uber ist ausgestiegen, DoorDash verhandelt; Aktie zeitweise +9,2 %
📰 The Information, 23.10.: Instacart (Maplebear) hat eine Investmentbank beauftragt, verschiedene Optionen zu prüfen, und führt erste Übernahmegespräche mit DoorDash.
📰 Bloomberg: Instacart hatte sich Uber zum Kauf angeboten, doch Uber ist aus den Verhandlungen ausgestiegen. Die Nachricht ließ die Aktie im Tagesverlauf um bis zu 9,2 % auf 56,44 US-Dollar steigen. Uber und DoorDash fielen an diesem Tag um rund 3,4 % bzw. 3,5 %.
📰 TechCrunch: Instacart hat einen Börsenwert von mehr als 13 Milliarden US-Dollar und ist seit Jahresbeginn um rund 25 % gestiegen. Keine der Parteien wollte sich äußern. Die Gespräche befinden sich noch in einem frühen Stadium und könnten scheitern.
【Einschätzung】
Die Branche für Sofortlieferungen bewegt sich vom Dreikampf in Richtung Konsolidierung. Uber und DoorDash bauen ihr Geschäft mit Lebensmitteln und Waren des täglichen Bedarfs kontinuierlich aus. Instacart jetzt, während die Aktie seit Jahresbeginn stark zugelegt hat, zu einem guten Preis zu verkaufen, wäre eine rationale Entscheidung. Der Kursrückgang bei den potenziellen Käufern zeigt jedoch, dass der Markt Aufschläge und eine kartellrechtliche Prüfung fürchtet – wenn die beiden größten US-Lieferplattformen den größten Anbieter für Lebensmittellieferungen schlucken, dürfte die Genehmigung durch die Behörden alles andere als einfach sein.
【Chancen/Risiken】
✅ Sollte DoorDash ein offizielles Angebot vorlegen, sollten Höhe der Übernahmeprämie und das Verhältnis von Barzahlung zu Aktientausch beachtet werden. Ein Aktientausch würde die DASH-Aktionäre stärker verwässern.
⚠️ Das Kartellrecht ist der größte Unsicherheitsfaktor. Scheitern die Verhandlungen, könnte die „Übernahmeprämie“ von CART schnell wieder verschwinden.
👀 In dieser Woche stehen eine Flut wichtiger US-Unternehmenszahlen und am Mittwoch der FOMC-Zinsentscheid an. Änderungen der Risikobereitschaft könnten die Schwankungen bei Übernahmeaktien verstärken.
Was meint ihr: Sollte DoorDash Instacart übernehmen? Kann die Übernahme die kartellrechtliche Prüfung bestehen?
#美股 #并购 #Instacart #DoorDash $BTC
Nur zu Informationszwecken; keine Anlageberatung.
Instacart erwägt laut Berichten einen Verkauf: Uber ist ausgestiegen, DoorDash verhandelt; Aktie zeitweise +9,2 %
📰 The Information, 23.10.: Instacart (Maplebear) hat eine Investmentbank beauftragt, verschiedene Optionen zu prüfen, und führt erste Übernahmegespräche mit DoorDash.
📰 Bloomberg: Instacart hatte sich Uber zum Kauf angeboten, doch Uber ist aus den Verhandlungen ausgestiegen. Die Nachricht ließ die Aktie im Tagesverlauf um bis zu 9,2 % auf 56,44 US-Dollar steigen. Uber und DoorDash fielen an diesem Tag um rund 3,4 % bzw. 3,5 %.
📰 TechCrunch: Instacart hat einen Börsenwert von mehr als 13 Milliarden US-Dollar und ist seit Jahresbeginn um rund 25 % gestiegen. Keine der Parteien wollte sich äußern. Die Gespräche befinden sich noch in einem frühen Stadium und könnten scheitern.
【Einschätzung】
Die Branche für Sofortlieferungen bewegt sich vom Dreikampf in Richtung Konsolidierung. Uber und DoorDash bauen ihr Geschäft mit Lebensmitteln und Waren des täglichen Bedarfs kontinuierlich aus. Instacart jetzt, während die Aktie seit Jahresbeginn stark zugelegt hat, zu einem guten Preis zu verkaufen, wäre eine rationale Entscheidung. Der Kursrückgang bei den potenziellen Käufern zeigt jedoch, dass der Markt Aufschläge und eine kartellrechtliche Prüfung fürchtet – wenn die beiden größten US-Lieferplattformen den größten Anbieter für Lebensmittellieferungen schlucken, dürfte die Genehmigung durch die Behörden alles andere als einfach sein.
【Chancen/Risiken】
✅ Sollte DoorDash ein offizielles Angebot vorlegen, sollten Höhe der Übernahmeprämie und das Verhältnis von Barzahlung zu Aktientausch beachtet werden. Ein Aktientausch würde die DASH-Aktionäre stärker verwässern.
⚠️ Das Kartellrecht ist der größte Unsicherheitsfaktor. Scheitern die Verhandlungen, könnte die „Übernahmeprämie“ von CART schnell wieder verschwinden.
👀 In dieser Woche stehen eine Flut wichtiger US-Unternehmenszahlen und am Mittwoch der FOMC-Zinsentscheid an. Änderungen der Risikobereitschaft könnten die Schwankungen bei Übernahmeaktien verstärken.
Was meint ihr: Sollte DoorDash Instacart übernehmen? Kann die Übernahme die kartellrechtliche Prüfung bestehen?
#美股 #并购 #Instacart #DoorDash $BTC
Nur zu Informationszwecken; keine Anlageberatung.
📰 The Information, 23.10.: Instacart (Maplebear) hat eine Investmentbank beauftragt, verschiedene Optionen zu prüfen, und führt erste Übernahmegespräche mit DoorDash.
📰 Bloomberg: Instacart hatte sich Uber zum Kauf angeboten, doch Uber ist aus den Verhandlungen ausgestiegen. Die Nachricht ließ die Aktie im Tagesverlauf um bis zu 9,2 % auf 56,44 US-Dollar steigen. Uber und DoorDash fielen an diesem Tag um rund 3,4 % bzw. 3,5 %.
📰 TechCrunch: Instacart hat einen Börsenwert von mehr als 13 Milliarden US-Dollar und ist seit Jahresbeginn um rund 25 % gestiegen. Keine der Parteien wollte sich äußern. Die Gespräche befinden sich noch in einem frühen Stadium und könnten scheitern.
【Einschätzung】
Die Branche für Sofortlieferungen bewegt sich vom Dreikampf in Richtung Konsolidierung. Uber und DoorDash bauen ihr Geschäft mit Lebensmitteln und Waren des täglichen Bedarfs kontinuierlich aus. Instacart jetzt, während die Aktie seit Jahresbeginn stark zugelegt hat, zu einem guten Preis zu verkaufen, wäre eine rationale Entscheidung. Der Kursrückgang bei den potenziellen Käufern zeigt jedoch, dass der Markt Aufschläge und eine kartellrechtliche Prüfung fürchtet – wenn die beiden größten US-Lieferplattformen den größten Anbieter für Lebensmittellieferungen schlucken, dürfte die Genehmigung durch die Behörden alles andere als einfach sein.
【Chancen/Risiken】
✅ Sollte DoorDash ein offizielles Angebot vorlegen, sollten Höhe der Übernahmeprämie und das Verhältnis von Barzahlung zu Aktientausch beachtet werden. Ein Aktientausch würde die DASH-Aktionäre stärker verwässern.
⚠️ Das Kartellrecht ist der größte Unsicherheitsfaktor. Scheitern die Verhandlungen, könnte die „Übernahmeprämie“ von CART schnell wieder verschwinden.
👀 In dieser Woche stehen eine Flut wichtiger US-Unternehmenszahlen und am Mittwoch der FOMC-Zinsentscheid an. Änderungen der Risikobereitschaft könnten die Schwankungen bei Übernahmeaktien verstärken.
Was meint ihr: Sollte DoorDash Instacart übernehmen? Kann die Übernahme die kartellrechtliche Prüfung bestehen?
#美股 #并购 #Instacart #DoorDash $BTC
Nur zu Informationszwecken; keine Anlageberatung.
DASHUS+6,34%
UBERUS+2,16%
CARTUS+2,19%
59

·
--
Teilweise korrekt
Artikel
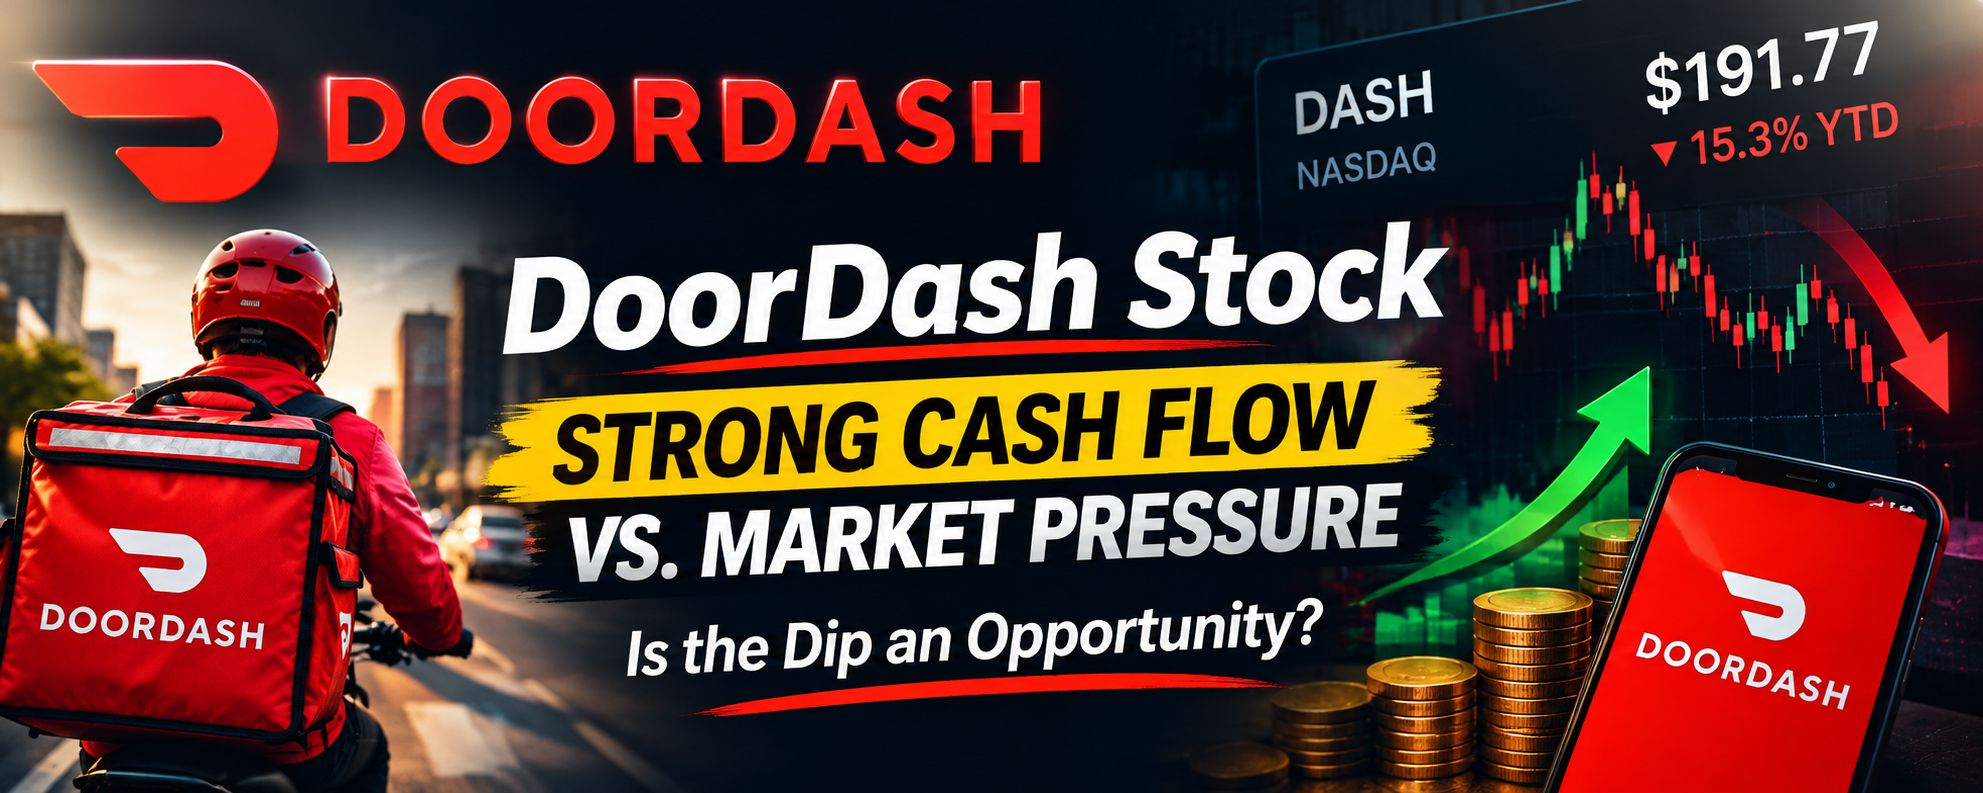
DoorDash-Aktie: Starker Cashflow unter Marktdruck – ist der Kursrückgang eine Chance?DoorDash bietet Anlegern einen interessanten Fall: ein Unternehmen mit beträchtlichem operativem Cashflow und starker Marktpräsenz, dessen Aktie 2026 jedoch Schwierigkeiten hatte, positive Renditen zu erzielen.
Die entscheidende Frage ist, ob das operative Geschäft des Unternehmens nachhaltigen Aktionärswert schaffen kann.
Starke Fundamentaldaten trotz Kursschwäche
Den im genannten Bericht aufgeführten Zahlen zufolge schloss die DoorDash-Aktie am 5. Oktober bei 191,77 $, während für das laufende Jahr ein Rückgang von rund 15,3 % gemeldet wurde. Der Bericht hob außerdem einen anschließenden Kursanstieg hervor, der auf ein erneutes Interesse am Markt hindeutet.
DoorDash-Aktie: Starker Cashflow unter Marktdruck – ist der Kursrückgang eine Chance?
DoorDash bietet Anlegern einen interessanten Fall: ein Unternehmen mit beträchtlichem operativem Cashflow und starker Marktpräsenz, dessen Aktie 2026 jedoch Schwierigkeiten hatte, positive Renditen zu erzielen.
Die entscheidende Frage ist, ob das operative Geschäft des Unternehmens nachhaltigen Aktionärswert schaffen kann.
Starke Fundamentaldaten trotz Kursschwäche
Den im genannten Bericht aufgeführten Zahlen zufolge schloss die DoorDash-Aktie am 5. Oktober bei 191,77 $, während für das laufende Jahr ein Rückgang von rund 15,3 % gemeldet wurde. Der Bericht hob außerdem einen anschließenden Kursanstieg hervor, der auf ein erneutes Interesse am Markt hindeutet.
Die entscheidende Frage ist, ob das operative Geschäft des Unternehmens nachhaltigen Aktionärswert schaffen kann.
Starke Fundamentaldaten trotz Kursschwäche
Den im genannten Bericht aufgeführten Zahlen zufolge schloss die DoorDash-Aktie am 5. Oktober bei 191,77 $, während für das laufende Jahr ein Rückgang von rund 15,3 % gemeldet wurde. Der Bericht hob außerdem einen anschließenden Kursanstieg hervor, der auf ein erneutes Interesse am Markt hindeutet.
DASH-5,77%
DASHUS+6,34%
4
527
🚀 Evercore ISI bleibt bei DoorDash bullisch ($DASH )!
Evercore ISI hat sein Outperform-Rating für DoorDash bekräftigt und ein Kursziel von 300 US-Dollar genannt, was auf ein Potenzial von rund 45 % gegenüber den jüngsten Kursniveaus hindeutet.
📊 Q2-Highlights:
• 📦 Die Gesamtbestellungen stiegen um 28 % YoY auf 970 Mio
• 💰 Der Bruttowarenwert (Gross Order Value) kletterte um 36 % auf 33,1 Mrd. US-Dollar
• 💵 Der Umsatz erreichte 4,45 Mrd. US-Dollar und lag damit über den Erwartungen von 4,34 Mrd. US-Dollar
• ✅ EPS lag bei 0,46 US-Dollar und entsprach den Schätzungen
Starke Nachfrage von DashPass-Abonnenten treibt das Wachstum der Bestellungen weiter an, während der Schwung im Kerngeschäft des Unternehmens für Zustellungen weiterhin solide bleibt.
📈 Nach den Earnings stiegen die Aktien um etwa 3 % und liegen in den vergangenen drei Monaten bei +27 %, obwohl sie im laufenden Jahr (YTD) immer noch rund 6 % im Minus sind.
Wird DoorDash seine Erholung fortsetzen und Evercores Kursziel von 300 US-Dollar erreichen? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
{spot}(DASHUSDT)
🚀 Evercore ISI bleibt bei DoorDash bullisch ($DASH )!
Evercore ISI hat sein Outperform-Rating für DoorDash bekräftigt und ein Kursziel von 300 US-Dollar genannt, was auf ein Potenzial von rund 45 % gegenüber den jüngsten Kursniveaus hindeutet.
📊 Q2-Highlights:
• 📦 Die Gesamtbestellungen stiegen um 28 % YoY auf 970 Mio
• 💰 Der Bruttowarenwert (Gross Order Value) kletterte um 36 % auf 33,1 Mrd. US-Dollar
• 💵 Der Umsatz erreichte 4,45 Mrd. US-Dollar und lag damit über den Erwartungen von 4,34 Mrd. US-Dollar
• ✅ EPS lag bei 0,46 US-Dollar und entsprach den Schätzungen
Starke Nachfrage von DashPass-Abonnenten treibt das Wachstum der Bestellungen weiter an, während der Schwung im Kerngeschäft des Unternehmens für Zustellungen weiterhin solide bleibt.
📈 Nach den Earnings stiegen die Aktien um etwa 3 % und liegen in den vergangenen drei Monaten bei +27 %, obwohl sie im laufenden Jahr (YTD) immer noch rund 6 % im Minus sind.
Wird DoorDash seine Erholung fortsetzen und Evercores Kursziel von 300 US-Dollar erreichen? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
Evercore ISI hat sein Outperform-Rating für DoorDash bekräftigt und ein Kursziel von 300 US-Dollar genannt, was auf ein Potenzial von rund 45 % gegenüber den jüngsten Kursniveaus hindeutet.
📊 Q2-Highlights:
• 📦 Die Gesamtbestellungen stiegen um 28 % YoY auf 970 Mio
• 💰 Der Bruttowarenwert (Gross Order Value) kletterte um 36 % auf 33,1 Mrd. US-Dollar
• 💵 Der Umsatz erreichte 4,45 Mrd. US-Dollar und lag damit über den Erwartungen von 4,34 Mrd. US-Dollar
• ✅ EPS lag bei 0,46 US-Dollar und entsprach den Schätzungen
Starke Nachfrage von DashPass-Abonnenten treibt das Wachstum der Bestellungen weiter an, während der Schwung im Kerngeschäft des Unternehmens für Zustellungen weiterhin solide bleibt.
📈 Nach den Earnings stiegen die Aktien um etwa 3 % und liegen in den vergangenen drei Monaten bei +27 %, obwohl sie im laufenden Jahr (YTD) immer noch rund 6 % im Minus sind.
Wird DoorDash seine Erholung fortsetzen und Evercores Kursziel von 300 US-Dollar erreichen? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
60
·
--
🛵 Der Gigant der Essenslieferung verschlingt den Marktführer im Lebensmitteleinkauf: DoorDash übernimmt Instacart für rund 17 Milliarden US-Dollar
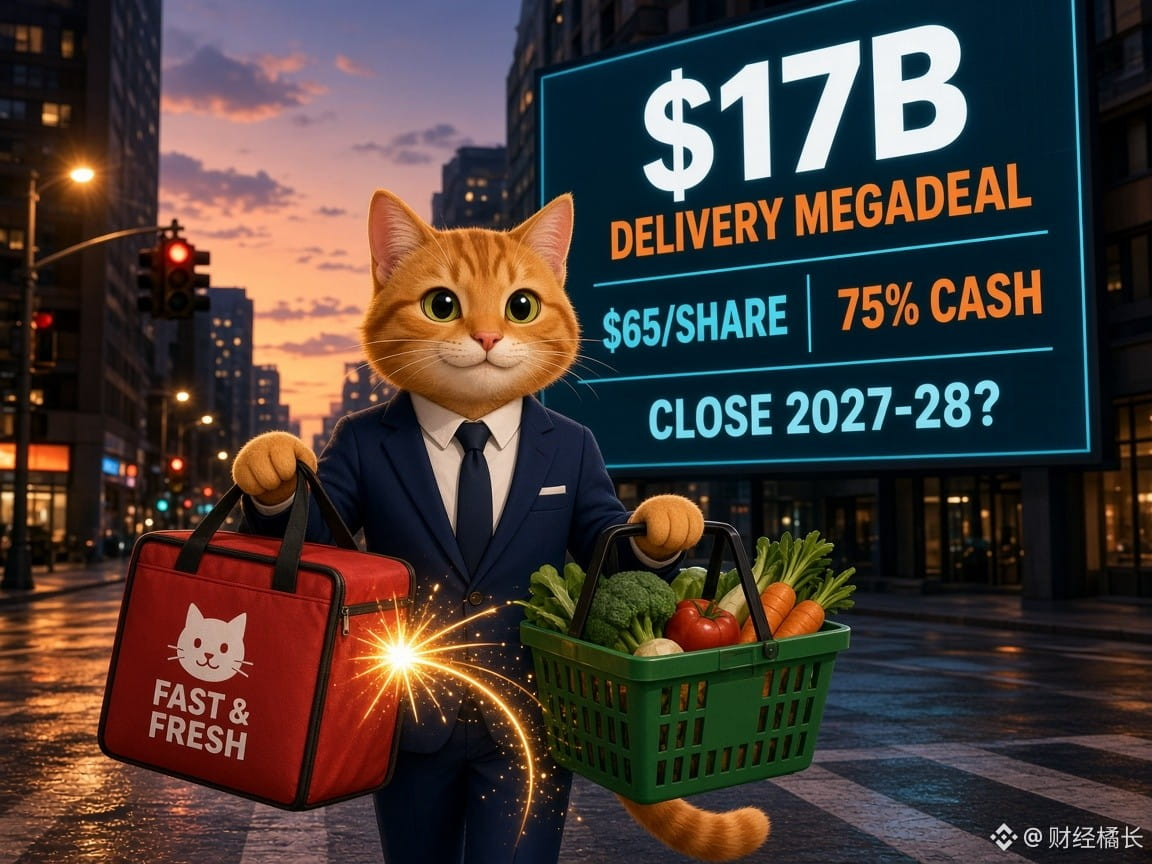
📌 DoorDash und die Muttergesellschaft von Instacart, Maplebear, gaben am 10/29 die endgültige Vereinbarung bekannt: 65 US-Dollar je Aktie, ein Eigenkapitalwert von rund 17 Milliarden US-Dollar, was einem Aufschlag von 26 % gegenüber dem Schlusskurs vor den Gerüchten am 10/22 entspricht (Unternehmensmitteilung/CNBC)
📌 Mindestens 75 % in bar, Aktionäre können zwischen Bargeld, 0,3372 DASH-Aktien oder einer Mischung wählen; der Baranteil wird durch eigene Mittel + eine 364-tägige Überbrückungsfinanzierung von JPMorgan abgesichert, mit dem Ziel, ein Investment-Grade-Rating beizubehalten (SEC-Dokument 425)
📌 Der Abschluss wird voraussichtlich zwischen Ende 2027 und dem ersten Halbjahr 2028 erfolgen; erforderlich sind die Zustimmung der Aktionäre sowie Genehmigungen durch die US-Behörde HSR für Kartellfragen, Kanada und Israel usw.; etwa 19 % der Aktionäre haben bereits zugesagt, dafür zu stimmen
📌 Vorbörslich liegt DASH bei etwa +7 % (während Umsatz und EBITDA im Q3 die Erwartungen übertrafen), CART steigt um etwa 4,8 % und wird anschließend ausgesetzt (CNBC)
【Einschätzung】
Der Käufer steigt, die Übernahmeprämie ist eher gering – der Markt stimmt für „Synergien“: Nach der Fusion von Essenslieferung und frischen Lebensmitteln gewinnt DoorDash im US-amerikanischen lokalen Sofort-Handel deutlich an Einfluss. Der Abschluss wird jedoch noch 1–2 Jahre dauern, und die Kartellprüfung ist die größte Unbekannte. Am selben Tag lag Alphabet vorbörslich bei -11 % und ServiceNow bei -20 %; Kapital wechselt schnell zwischen Unternehmen mit „stabilem Cashflow und Integrationsfähigkeit“ und solchen, die „im KI-Bereich viel Geld verbrennen“.
【Chancen/Risiken】
✅ Beobachten: die aktuelle CART-Notierung und die Arbitrage-Spanne zum Preis von 65 US-Dollar (spiegelt das Vertrauen des Marktes in die regulatorische Genehmigung wider); Umfang künftiger Anleiheemissionen von DASH und die Rating-Entwicklung
⚠️ Risiko: Die FTC könnte eine zweite Prüfung einleiten oder sogar klagen, um den Deal zu stoppen; die 10-jährige US-Staatsanleihe liegt weiterhin nahe 5 %, und die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei etwa 80 %, wodurch die Finanzierungskosten für gehebelte Übernahmen hoch bleiben
👀 Ob die Risikoappetit an den US-Aktienmärkten zurückkehrt oder nicht, wird sich auch auf $BTC übertragen (derzeit um die 80.000 herum)
Was denkst du – kann dieser Deal die Kartellprüfung problemlos bestehen? Ist die Kombination aus Essenslieferung und Lebensmitteleinkauf für die Nutzer der Plattform eher gut oder schlecht?
#美股 #并购 #DoorDash #宏观 #比特币
Nur zur Referenz, keine Anlageberatung
🛵 Der Gigant der Essenslieferung verschlingt den Marktführer im Lebensmitteleinkauf: DoorDash übernimmt Instacart für rund 17 Milliarden US-Dollar
📌 DoorDash und die Muttergesellschaft von Instacart, Maplebear, gaben am 10/29 die endgültige Vereinbarung bekannt: 65 US-Dollar je Aktie, ein Eigenkapitalwert von rund 17 Milliarden US-Dollar, was einem Aufschlag von 26 % gegenüber dem Schlusskurs vor den Gerüchten am 10/22 entspricht (Unternehmensmitteilung/CNBC)
📌 Mindestens 75 % in bar, Aktionäre können zwischen Bargeld, 0,3372 DASH-Aktien oder einer Mischung wählen; der Baranteil wird durch eigene Mittel + eine 364-tägige Überbrückungsfinanzierung von JPMorgan abgesichert, mit dem Ziel, ein Investment-Grade-Rating beizubehalten (SEC-Dokument 425)
📌 Der Abschluss wird voraussichtlich zwischen Ende 2027 und dem ersten Halbjahr 2028 erfolgen; erforderlich sind die Zustimmung der Aktionäre sowie Genehmigungen durch die US-Behörde HSR für Kartellfragen, Kanada und Israel usw.; etwa 19 % der Aktionäre haben bereits zugesagt, dafür zu stimmen
📌 Vorbörslich liegt DASH bei etwa +7 % (während Umsatz und EBITDA im Q3 die Erwartungen übertrafen), CART steigt um etwa 4,8 % und wird anschließend ausgesetzt (CNBC)
【Einschätzung】
Der Käufer steigt, die Übernahmeprämie ist eher gering – der Markt stimmt für „Synergien“: Nach der Fusion von Essenslieferung und frischen Lebensmitteln gewinnt DoorDash im US-amerikanischen lokalen Sofort-Handel deutlich an Einfluss. Der Abschluss wird jedoch noch 1–2 Jahre dauern, und die Kartellprüfung ist die größte Unbekannte. Am selben Tag lag Alphabet vorbörslich bei -11 % und ServiceNow bei -20 %; Kapital wechselt schnell zwischen Unternehmen mit „stabilem Cashflow und Integrationsfähigkeit“ und solchen, die „im KI-Bereich viel Geld verbrennen“.
【Chancen/Risiken】
✅ Beobachten: die aktuelle CART-Notierung und die Arbitrage-Spanne zum Preis von 65 US-Dollar (spiegelt das Vertrauen des Marktes in die regulatorische Genehmigung wider); Umfang künftiger Anleiheemissionen von DASH und die Rating-Entwicklung
⚠️ Risiko: Die FTC könnte eine zweite Prüfung einleiten oder sogar klagen, um den Deal zu stoppen; die 10-jährige US-Staatsanleihe liegt weiterhin nahe 5 %, und die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei etwa 80 %, wodurch die Finanzierungskosten für gehebelte Übernahmen hoch bleiben
👀 Ob die Risikoappetit an den US-Aktienmärkten zurückkehrt oder nicht, wird sich auch auf $BTC übertragen (derzeit um die 80.000 herum)
Was denkst du – kann dieser Deal die Kartellprüfung problemlos bestehen? Ist die Kombination aus Essenslieferung und Lebensmitteleinkauf für die Nutzer der Plattform eher gut oder schlecht?
#美股 #并购 #DoorDash #宏观 #比特币
Nur zur Referenz, keine Anlageberatung
📌 DoorDash und die Muttergesellschaft von Instacart, Maplebear, gaben am 10/29 die endgültige Vereinbarung bekannt: 65 US-Dollar je Aktie, ein Eigenkapitalwert von rund 17 Milliarden US-Dollar, was einem Aufschlag von 26 % gegenüber dem Schlusskurs vor den Gerüchten am 10/22 entspricht (Unternehmensmitteilung/CNBC)
📌 Mindestens 75 % in bar, Aktionäre können zwischen Bargeld, 0,3372 DASH-Aktien oder einer Mischung wählen; der Baranteil wird durch eigene Mittel + eine 364-tägige Überbrückungsfinanzierung von JPMorgan abgesichert, mit dem Ziel, ein Investment-Grade-Rating beizubehalten (SEC-Dokument 425)
📌 Der Abschluss wird voraussichtlich zwischen Ende 2027 und dem ersten Halbjahr 2028 erfolgen; erforderlich sind die Zustimmung der Aktionäre sowie Genehmigungen durch die US-Behörde HSR für Kartellfragen, Kanada und Israel usw.; etwa 19 % der Aktionäre haben bereits zugesagt, dafür zu stimmen
📌 Vorbörslich liegt DASH bei etwa +7 % (während Umsatz und EBITDA im Q3 die Erwartungen übertrafen), CART steigt um etwa 4,8 % und wird anschließend ausgesetzt (CNBC)
【Einschätzung】
Der Käufer steigt, die Übernahmeprämie ist eher gering – der Markt stimmt für „Synergien“: Nach der Fusion von Essenslieferung und frischen Lebensmitteln gewinnt DoorDash im US-amerikanischen lokalen Sofort-Handel deutlich an Einfluss. Der Abschluss wird jedoch noch 1–2 Jahre dauern, und die Kartellprüfung ist die größte Unbekannte. Am selben Tag lag Alphabet vorbörslich bei -11 % und ServiceNow bei -20 %; Kapital wechselt schnell zwischen Unternehmen mit „stabilem Cashflow und Integrationsfähigkeit“ und solchen, die „im KI-Bereich viel Geld verbrennen“.
【Chancen/Risiken】
✅ Beobachten: die aktuelle CART-Notierung und die Arbitrage-Spanne zum Preis von 65 US-Dollar (spiegelt das Vertrauen des Marktes in die regulatorische Genehmigung wider); Umfang künftiger Anleiheemissionen von DASH und die Rating-Entwicklung
⚠️ Risiko: Die FTC könnte eine zweite Prüfung einleiten oder sogar klagen, um den Deal zu stoppen; die 10-jährige US-Staatsanleihe liegt weiterhin nahe 5 %, und die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei etwa 80 %, wodurch die Finanzierungskosten für gehebelte Übernahmen hoch bleiben
👀 Ob die Risikoappetit an den US-Aktienmärkten zurückkehrt oder nicht, wird sich auch auf $BTC übertragen (derzeit um die 80.000 herum)
Was denkst du – kann dieser Deal die Kartellprüfung problemlos bestehen? Ist die Kombination aus Essenslieferung und Lebensmitteleinkauf für die Nutzer der Plattform eher gut oder schlecht?
#美股 #并购 #DoorDash #宏观 #比特币
Nur zur Referenz, keine Anlageberatung
309
·
--
Bullisch
#KelpDAOExploitFreeze
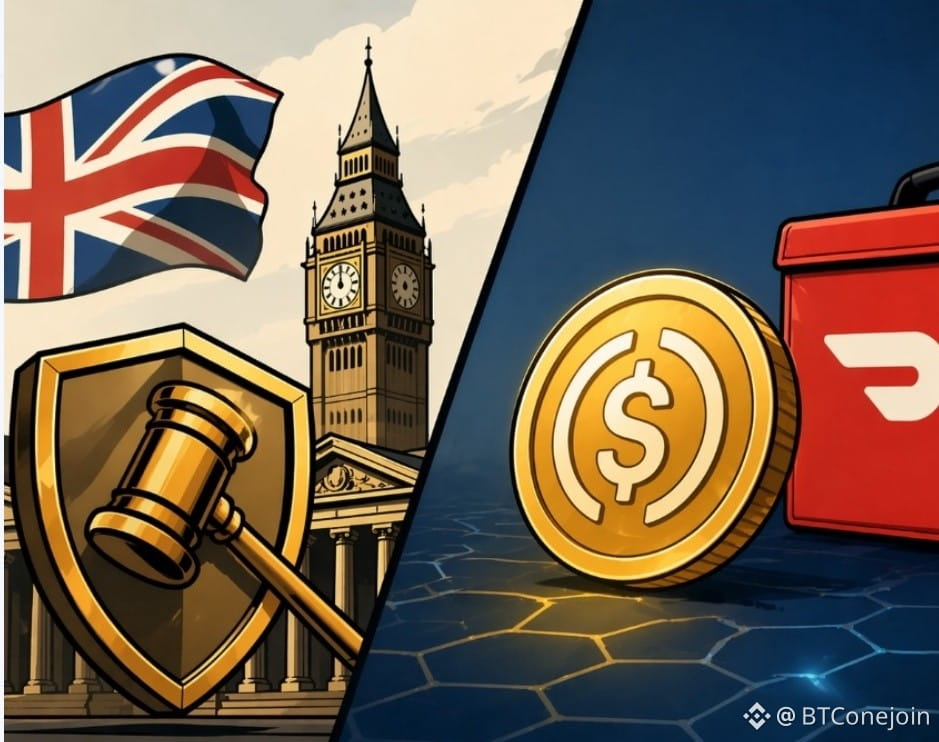
🇩🇪Das Vereinigte Königreich beschleunigt die digitale Regulierung, während DoorDash auf Stablecoins setzt.🇩🇪$USDC
{future}(USDCUSDT)
#DoorDash Das HM Treasury hat einen Plan vorgestellt, um die Regulierung der Zahlungssysteme zu vereinheitlichen, indem traditionelle Dienstleistungen, Stablecoins und tokenisierte Einlagen in einen einzigen Rahmen integriert werden. Der Vorschlag wurde während der London Fintech Week als Teil einer umfassenderen Strategie zur Modernisierung des Finanzsystems im Vereinigten Königreich angekündigt.
Die Ministerin Lucy Rigby erklärte, dass die Initiative darauf abzielt, Innovationen zu fördern und die Zahlungsinfrastruktur an aufkommende Technologien wie die Tokenisierung und blockchain-basierte Systeme anzupassen. Zu den hervorgehobenen Maßnahmen gehört die spezifische Regulierung der Stablecoins, die in Zahlungen verwendet werden, sowie die Erweiterung der Befugnisse der Financial Conduct Authority in Bereichen wie dem offenen Banking.$BTC
{spot}(BTCUSDT)
#KelpDAOExploitFreeze
🇩🇪Das Vereinigte Königreich beschleunigt die digitale Regulierung, während DoorDash auf Stablecoins setzt.🇩🇪$USDC
#DoorDash Das HM Treasury hat einen Plan vorgestellt, um die Regulierung der Zahlungssysteme zu vereinheitlichen, indem traditionelle Dienstleistungen, Stablecoins und tokenisierte Einlagen in einen einzigen Rahmen integriert werden. Der Vorschlag wurde während der London Fintech Week als Teil einer umfassenderen Strategie zur Modernisierung des Finanzsystems im Vereinigten Königreich angekündigt.
Die Ministerin Lucy Rigby erklärte, dass die Initiative darauf abzielt, Innovationen zu fördern und die Zahlungsinfrastruktur an aufkommende Technologien wie die Tokenisierung und blockchain-basierte Systeme anzupassen. Zu den hervorgehobenen Maßnahmen gehört die spezifische Regulierung der Stablecoins, die in Zahlungen verwendet werden, sowie die Erweiterung der Befugnisse der Financial Conduct Authority in Bereichen wie dem offenen Banking.$BTC
🇩🇪Das Vereinigte Königreich beschleunigt die digitale Regulierung, während DoorDash auf Stablecoins setzt.🇩🇪$USDC
#DoorDash Das HM Treasury hat einen Plan vorgestellt, um die Regulierung der Zahlungssysteme zu vereinheitlichen, indem traditionelle Dienstleistungen, Stablecoins und tokenisierte Einlagen in einen einzigen Rahmen integriert werden. Der Vorschlag wurde während der London Fintech Week als Teil einer umfassenderen Strategie zur Modernisierung des Finanzsystems im Vereinigten Königreich angekündigt.
Die Ministerin Lucy Rigby erklärte, dass die Initiative darauf abzielt, Innovationen zu fördern und die Zahlungsinfrastruktur an aufkommende Technologien wie die Tokenisierung und blockchain-basierte Systeme anzupassen. Zu den hervorgehobenen Maßnahmen gehört die spezifische Regulierung der Stablecoins, die in Zahlungen verwendet werden, sowie die Erweiterung der Befugnisse der Financial Conduct Authority in Bereichen wie dem offenen Banking.$BTC
109
NEU: #DoorDash um Fahrerzahlungen in #stablecoins über die @Tempo #Blockchain anzubieten, was auf alltägliche #crypto Zahlungen hinarbeitet.
NEU: #DoorDash um Fahrerzahlungen in #stablecoins über die @Tempo #Blockchain anzubieten, was auf alltägliche #crypto Zahlungen hinarbeitet.
1
11
DoorDash wird seinen Fahrern in Stablecoins bezahlen.
Kein Krypto-Startup. Kein Web3-Experiment.
Die App auf den Handys von 37 Millionen Amerikanern.
Das ist der Moment, in dem Stablecoins aufhören, ein finanzielles Konzept zu sein, und anfangen, ein Gehalt zu sein.
Denk mal über den Umfang nach, was sich gerade verschoben hat.
DoorDash hat Hunderttausende von Fahrern in den USA. Gig-Arbeiter. Menschen, die von Einzahlung zu Einzahlung leben. Menschen, für die es kein Problem ist, 2-3 Geschäftstage auf eine Banküberweisung zu warten —
Es ist ein Problem.
Stablecoin-Auszahlungen bedeuten sofortige Abwicklung. Keine Bankzeiten. Keine Sperrfristen. Kein „Ihre Mittel sind am Freitag verfügbar.“
Du machst die Lieferung. Du wirst bezahlt. Punkt.
Und hier ist, was noch niemand sagt
Es geht nicht nur um DoorDash-Fahrer.
Das ist der Proof of Concept, auf den jede Uber, jede Instacart, jede Lyft, jede Gig-Plattform auf der Erde leise gewartet hat, damit jemand anders zuerst testet.
Wenn es funktioniert — und das wird es — wird die Vorlage im großen Maßstab in der gesamten Gig-Economie kopiert.
Hunderte Millionen Arbeiter weltweit. Viele ohne zuverlässige Bankkonten. Alle plötzlich erreichbar durch eine dollar-gebundene digitale Zahlung, die in Sekunden abgerechnet wird.
Das Vereinigte Königreich hat gerade Stablecoins in sein Zahlungssystem aufgenommen.
Japan hat Anleihen on-chain gebracht.
Jetzt bringt DoorDash Stablecoins in die Geldbörsen der Arbeiter.
Der Mainstream-Moment kommt nicht.
Er wird direkt an deine Tür geliefert.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
DoorDash wird seinen Fahrern in Stablecoins bezahlen.
Kein Krypto-Startup. Kein Web3-Experiment.
Die App auf den Handys von 37 Millionen Amerikanern.
Das ist der Moment, in dem Stablecoins aufhören, ein finanzielles Konzept zu sein, und anfangen, ein Gehalt zu sein.
Denk mal über den Umfang nach, was sich gerade verschoben hat.
DoorDash hat Hunderttausende von Fahrern in den USA. Gig-Arbeiter. Menschen, die von Einzahlung zu Einzahlung leben. Menschen, für die es kein Problem ist, 2-3 Geschäftstage auf eine Banküberweisung zu warten —
Es ist ein Problem.
Stablecoin-Auszahlungen bedeuten sofortige Abwicklung. Keine Bankzeiten. Keine Sperrfristen. Kein „Ihre Mittel sind am Freitag verfügbar.“
Du machst die Lieferung. Du wirst bezahlt. Punkt.
Und hier ist, was noch niemand sagt
Es geht nicht nur um DoorDash-Fahrer.
Das ist der Proof of Concept, auf den jede Uber, jede Instacart, jede Lyft, jede Gig-Plattform auf der Erde leise gewartet hat, damit jemand anders zuerst testet.
Wenn es funktioniert — und das wird es — wird die Vorlage im großen Maßstab in der gesamten Gig-Economie kopiert.
Hunderte Millionen Arbeiter weltweit. Viele ohne zuverlässige Bankkonten. Alle plötzlich erreichbar durch eine dollar-gebundene digitale Zahlung, die in Sekunden abgerechnet wird.
Das Vereinigte Königreich hat gerade Stablecoins in sein Zahlungssystem aufgenommen.
Japan hat Anleihen on-chain gebracht.
Jetzt bringt DoorDash Stablecoins in die Geldbörsen der Arbeiter.
Der Mainstream-Moment kommt nicht.
Er wird direkt an deine Tür geliefert.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
Kein Krypto-Startup. Kein Web3-Experiment.
Die App auf den Handys von 37 Millionen Amerikanern.
Das ist der Moment, in dem Stablecoins aufhören, ein finanzielles Konzept zu sein, und anfangen, ein Gehalt zu sein.
Denk mal über den Umfang nach, was sich gerade verschoben hat.
DoorDash hat Hunderttausende von Fahrern in den USA. Gig-Arbeiter. Menschen, die von Einzahlung zu Einzahlung leben. Menschen, für die es kein Problem ist, 2-3 Geschäftstage auf eine Banküberweisung zu warten —
Es ist ein Problem.
Stablecoin-Auszahlungen bedeuten sofortige Abwicklung. Keine Bankzeiten. Keine Sperrfristen. Kein „Ihre Mittel sind am Freitag verfügbar.“
Du machst die Lieferung. Du wirst bezahlt. Punkt.
Und hier ist, was noch niemand sagt
Es geht nicht nur um DoorDash-Fahrer.
Das ist der Proof of Concept, auf den jede Uber, jede Instacart, jede Lyft, jede Gig-Plattform auf der Erde leise gewartet hat, damit jemand anders zuerst testet.
Wenn es funktioniert — und das wird es — wird die Vorlage im großen Maßstab in der gesamten Gig-Economie kopiert.
Hunderte Millionen Arbeiter weltweit. Viele ohne zuverlässige Bankkonten. Alle plötzlich erreichbar durch eine dollar-gebundene digitale Zahlung, die in Sekunden abgerechnet wird.
Das Vereinigte Königreich hat gerade Stablecoins in sein Zahlungssystem aufgenommen.
Japan hat Anleihen on-chain gebracht.
Jetzt bringt DoorDash Stablecoins in die Geldbörsen der Arbeiter.
Der Mainstream-Moment kommt nicht.
Er wird direkt an deine Tür geliefert.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
29
·
--

Artikel
"DoorDash zahlt seinen Fahrern in 40 Ländern in Krypto — und die Welt hat noch nicht hingeschaut! 🛵💰"#Btc #Ethereum #Bnb #chainlik #DoorDash
Das ist die echte Adoption, auf die die Krypto-Welt wartet! 👀
DoorDash hat heute, am 26. April, damit begonnen, Fahrern und Händlern in über 40 Ländern weltweit ihre Gehälter in Stablecoins zu zahlen! (Intellectia.AI)
Das bedeutet einfach 👇
Millionen von Fahrern und Händlern erhalten jetzt täglich ihr Geld in Krypto — ohne dass viele es wissen!
"DoorDash zahlt seinen Fahrern in 40 Ländern in Krypto — und die Welt hat noch nicht hingeschaut! 🛵💰"
#Btc #Ethereum #Bnb #chainlik #DoorDash
Das ist die echte Adoption, auf die die Krypto-Welt wartet! 👀
DoorDash hat heute, am 26. April, damit begonnen, Fahrern und Händlern in über 40 Ländern weltweit ihre Gehälter in Stablecoins zu zahlen! (Intellectia.AI)
Das bedeutet einfach 👇
Millionen von Fahrern und Händlern erhalten jetzt täglich ihr Geld in Krypto — ohne dass viele es wissen!
Das ist die echte Adoption, auf die die Krypto-Welt wartet! 👀
DoorDash hat heute, am 26. April, damit begonnen, Fahrern und Händlern in über 40 Ländern weltweit ihre Gehälter in Stablecoins zu zahlen! (Intellectia.AI)
Das bedeutet einfach 👇
Millionen von Fahrern und Händlern erhalten jetzt täglich ihr Geld in Krypto — ohne dass viele es wissen!
2
190
·
--
🚗 DOORDASH ÜBERTREFFT DIE ERWARTUNGEN BEI DEN GEWINNEN DANK MEHR BESTELLUNGEN 🍕
DoorDash Inc. hat laut Bloomberg 📊 eine Gewinnprognose vorgelegt, die die Erwartungen von Wall Street bei Weitem übertroffen hat.
Die starke finanzielle Entwicklung der Plattform wurde durch eine höhere Bestellhäufigkeit bei den Abonnenten angetrieben: Diese erhöhten ihre Bestellungen sowohl für zubereitete Speisen als auch für Lebensmittel und andere Verbrauchsgüter 🛍️.
Das Ergebnis spiegelt die Widerstandsfähigkeit der Nachfrage im Lieferhandel sowie die Festigung seines Bezahl-Abonnementmodells wider 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
🚗 DOORDASH ÜBERTREFFT DIE ERWARTUNGEN BEI DEN GEWINNEN DANK MEHR BESTELLUNGEN 🍕
DoorDash Inc. hat laut Bloomberg 📊 eine Gewinnprognose vorgelegt, die die Erwartungen von Wall Street bei Weitem übertroffen hat.
Die starke finanzielle Entwicklung der Plattform wurde durch eine höhere Bestellhäufigkeit bei den Abonnenten angetrieben: Diese erhöhten ihre Bestellungen sowohl für zubereitete Speisen als auch für Lebensmittel und andere Verbrauchsgüter 🛍️.
Das Ergebnis spiegelt die Widerstandsfähigkeit der Nachfrage im Lieferhandel sowie die Festigung seines Bezahl-Abonnementmodells wider 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
$BNB
$ETH
DoorDash Inc. hat laut Bloomberg 📊 eine Gewinnprognose vorgelegt, die die Erwartungen von Wall Street bei Weitem übertroffen hat.
Die starke finanzielle Entwicklung der Plattform wurde durch eine höhere Bestellhäufigkeit bei den Abonnenten angetrieben: Diese erhöhten ihre Bestellungen sowohl für zubereitete Speisen als auch für Lebensmittel und andere Verbrauchsgüter 🛍️.
Das Ergebnis spiegelt die Widerstandsfähigkeit der Nachfrage im Lieferhandel sowie die Festigung seines Bezahl-Abonnementmodells wider 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
$BNB
$ETH
269

·
--
DoorDash $DASH kommt näher an sofortige globale Auszahlungen ⚡
Wenn die Abwicklung mit Stablecoins über Tempo ausgerollt wird, ist die eigentliche Geschichte die Geschwindigkeit der Treasury und ein sauberer Cashflow, nicht nur ein neuer Auszahlungskanal. So eine Infrastruktur kann mehr Händler und Kurierfahrer anziehen, indem sie die Abwicklungsfriktionen reduziert, während der Markt beobachtet, ob dies zu einem echten Effizienzschub oder nur zu Schlagzeilen führt.
Keine Finanzberatung. Manage dein Risiko und schütze dein Kapital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
{future}(DASHUSDT)
DoorDash $DASH kommt näher an sofortige globale Auszahlungen ⚡
Wenn die Abwicklung mit Stablecoins über Tempo ausgerollt wird, ist die eigentliche Geschichte die Geschwindigkeit der Treasury und ein sauberer Cashflow, nicht nur ein neuer Auszahlungskanal. So eine Infrastruktur kann mehr Händler und Kurierfahrer anziehen, indem sie die Abwicklungsfriktionen reduziert, während der Markt beobachtet, ob dies zu einem echten Effizienzschub oder nur zu Schlagzeilen führt.
Keine Finanzberatung. Manage dein Risiko und schütze dein Kapital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
Wenn die Abwicklung mit Stablecoins über Tempo ausgerollt wird, ist die eigentliche Geschichte die Geschwindigkeit der Treasury und ein sauberer Cashflow, nicht nur ein neuer Auszahlungskanal. So eine Infrastruktur kann mehr Händler und Kurierfahrer anziehen, indem sie die Abwicklungsfriktionen reduziert, während der Markt beobachtet, ob dies zu einem echten Effizienzschub oder nur zu Schlagzeilen führt.
Keine Finanzberatung. Manage dein Risiko und schütze dein Kapital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
211
·
--
🚨 DoorDash fügt Stablecoin-Zahlungen hinzu
DoorDash integriert Berichten zufolge Stablecoin-Zahlungen über ein von Stripe unterstütztes Blockchain-System.
Dies ist ein weiterer großer Schritt in Richtung der breiten Akzeptanz von Kryptowährungen, was zeigt, dass digitale Vermögenswerte langsam Teil der alltäglichen Ausgaben werden.
Von der Essenslieferung bis zu globalen Zahlungen dringen Stablecoins in die reale Welt vor.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
🚨 DoorDash fügt Stablecoin-Zahlungen hinzu
DoorDash integriert Berichten zufolge Stablecoin-Zahlungen über ein von Stripe unterstütztes Blockchain-System.
Dies ist ein weiterer großer Schritt in Richtung der breiten Akzeptanz von Kryptowährungen, was zeigt, dass digitale Vermögenswerte langsam Teil der alltäglichen Ausgaben werden.
Von der Essenslieferung bis zu globalen Zahlungen dringen Stablecoins in die reale Welt vor.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
DoorDash integriert Berichten zufolge Stablecoin-Zahlungen über ein von Stripe unterstütztes Blockchain-System.
Dies ist ein weiterer großer Schritt in Richtung der breiten Akzeptanz von Kryptowährungen, was zeigt, dass digitale Vermögenswerte langsam Teil der alltäglichen Ausgaben werden.
Von der Essenslieferung bis zu globalen Zahlungen dringen Stablecoins in die reale Welt vor.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
10
·
--
📉 APPLOVIN GEBRÖSSELT UM 18% NACH UNTEN, NACH DEM ENTSETZLICHEN ENTSCHLUSS ÜBER SEINE VORHERSAGEN FÜR DAS 3T 🔻
Die Aktien von AppLovin fielen nachbörslich um rund 18%, nachdem sie einen angepassten EBITDA für das 3. Quartal (3T) zwischen 1.710 Mio. $ und 1.740 Mio. $ prognostiziert hatten—unter den von der Wall Street erwarteten 1.750 Mio. $ 📊.
Außerdem verfehlte das Unternehmen die Umsatzerwartungen für das 2T.
In weiteren Bewegungen:
DoorDash stieg um 1%, nachdem die Umsätze die Erwartungen übertroffen hatten (4.450 Mio. $ gegenüber 4.340 Mio. $ erwartet) 🍕.
Zillow fiel um 9%, nachdem Jeremy Hofmann als COO benannt wurde und die Ergebnisse präsentiert wurden 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$BNB
{spot}(BNBUSDT)
📉 APPLOVIN GEBRÖSSELT UM 18% NACH UNTEN, NACH DEM ENTSETZLICHEN ENTSCHLUSS ÜBER SEINE VORHERSAGEN FÜR DAS 3T 🔻
Die Aktien von AppLovin fielen nachbörslich um rund 18%, nachdem sie einen angepassten EBITDA für das 3. Quartal (3T) zwischen 1.710 Mio. $ und 1.740 Mio. $ prognostiziert hatten—unter den von der Wall Street erwarteten 1.750 Mio. $ 📊.
Außerdem verfehlte das Unternehmen die Umsatzerwartungen für das 2T.
In weiteren Bewegungen:
DoorDash stieg um 1%, nachdem die Umsätze die Erwartungen übertroffen hatten (4.450 Mio. $ gegenüber 4.340 Mio. $ erwartet) 🍕.
Zillow fiel um 9%, nachdem Jeremy Hofmann als COO benannt wurde und die Ergebnisse präsentiert wurden 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
$ETH
$BNB
Die Aktien von AppLovin fielen nachbörslich um rund 18%, nachdem sie einen angepassten EBITDA für das 3. Quartal (3T) zwischen 1.710 Mio. $ und 1.740 Mio. $ prognostiziert hatten—unter den von der Wall Street erwarteten 1.750 Mio. $ 📊.
Außerdem verfehlte das Unternehmen die Umsatzerwartungen für das 2T.
In weiteren Bewegungen:
DoorDash stieg um 1%, nachdem die Umsätze die Erwartungen übertroffen hatten (4.450 Mio. $ gegenüber 4.340 Mio. $ erwartet) 🍕.
Zillow fiel um 9%, nachdem Jeremy Hofmann als COO benannt wurde und die Ergebnisse präsentiert wurden 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
$ETH
$BNB
72

·
--
🚀 Große Bewegungen in der Gig-Economy! DoorDash tritt offiziell in die Zukunft ein. Laut The Information arbeitet der Liefergigant mit "Tempo" – der von Stripe unterstützten Zahlungs-Blockchain – zusammen, um "Stablecoin-Zahlungen" für Fahrer einzuführen. Das ist nicht nur ein technisches Upgrade; es ist eine massive "finanzielle Störung", die darauf abzielt, langsame Abwicklungszeiten und hohe Gebühren zu zerschlagen. Durch die Nutzung von "programmierbarem Geld" positioniert sich DoorDash an der Spitze des "Web3-Übergangs" für reale Dienstleistungen. Bist du bereit für die Ära der "sofortigen Liquidität"?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
Könnten Stablecoin-Zahlungen bis 2027 der neue globale Standard für alle Gig-Arbeiter werden?
🚀 Große Bewegungen in der Gig-Economy! DoorDash tritt offiziell in die Zukunft ein. Laut The Information arbeitet der Liefergigant mit "Tempo" – der von Stripe unterstützten Zahlungs-Blockchain – zusammen, um "Stablecoin-Zahlungen" für Fahrer einzuführen. Das ist nicht nur ein technisches Upgrade; es ist eine massive "finanzielle Störung", die darauf abzielt, langsame Abwicklungszeiten und hohe Gebühren zu zerschlagen. Durch die Nutzung von "programmierbarem Geld" positioniert sich DoorDash an der Spitze des "Web3-Übergangs" für reale Dienstleistungen. Bist du bereit für die Ära der "sofortigen Liquidität"?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
Könnten Stablecoin-Zahlungen bis 2027 der neue globale Standard für alle Gig-Arbeiter werden?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
Könnten Stablecoin-Zahlungen bis 2027 der neue globale Standard für alle Gig-Arbeiter werden?
133
·
--
DoorDash ($DASH.US ) erreicht 222 $, ein Anstieg von über 50 % seit dem Juni-Basiswert.
🏆 Die Wall Street bleibt weiterhin sehr bullisch mit einer starken 74 %igen "Kaufen"-Konsensbewertung.
🎯 Das Kursziel liegt bei 254,97 $, gestützt durch robustes Mitgliederwachstum und Lieferkennzahlen.
{stock_us}(DASH.US)
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
DoorDash ($DASH.US ) erreicht 222 $, ein Anstieg von über 50 % seit dem Juni-Basiswert.
🏆 Die Wall Street bleibt weiterhin sehr bullisch mit einer starken 74 %igen "Kaufen"-Konsensbewertung.
🎯 Das Kursziel liegt bei 254,97 $, gestützt durch robustes Mitgliederwachstum und Lieferkennzahlen.
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
🏆 Die Wall Street bleibt weiterhin sehr bullisch mit einer starken 74 %igen "Kaufen"-Konsensbewertung.
🎯 Das Kursziel liegt bei 254,97 $, gestützt durch robustes Mitgliederwachstum und Lieferkennzahlen.
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
DASHUS+6,34%
68
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReopensWithdrawalsForMoreAssets
1,158 Aufrufe
116 Kommentare
2
#AppleReportsMixedResults
2,552 Aufrufe
140 Kommentare
3
#BinanceWithdrawalScamWarning
78,054 Aufrufe
946 Kommentare
4
#USMidtermElections
663,191 Aufrufe
3,516 Kommentare
5
#USOctoberNFP-AreRateCutsStillPossible
80,137 Aufrufe
712 Kommentare
6
#Verify1to1BinanceReserves
69,943 Aufrufe
539 Kommentare
7
#BinanceRestores28FiatWithdrawals
207,455 Aufrufe
1,201 Kommentare
8
#BitMineAdds8573ETHTotalHoldingsReach6.06M
185 Aufrufe
7 Kommentare
9
#HKSFCEyesTokenizedGoldETFPilot
202 Aufrufe
8 Kommentare
10
#SouthKoreaRulingPartyToRecommendDelayingVirtualAssetTax
0 Aufrufe
0 Kommentare