
#tokenizeddeposits
tokenizeddeposits
3,168 Aufrufe
53 Kommentare
Hot
Zuletzt

Artikel
Übersetzung ansehen
Institutional Tokenization Hits a Weekend Reality CheckThe successful weekend transfer between DBS and Citi using tokenized deposits marks a massive milestone for the RWA narrative. We are finally moving past the theoretical phase and seeing real world settlement in action. This is not just a pilot program anymore.
Moving money across borders in minutes rather than days is a massive game changer for capital efficiency. This proves that the legacy plumbing of traditional finance can actually hook into blockchain rails effectively. When institutions see that they can move value instantly without waiting for traditional banking hours, the appetite for tokenized assets will explode.
However, there is a significant catch that the market might be sleeping on. The GSN CEO pointed out a looming weekend dollar funding gap. If markets stay open all the time but the underlying dollar liquidity is not there, we are looking at massive volatility or pricing discrepancies during the weekend hours. This creates a paradox where the speed of the rails outpaces the availability of the actual collateral.
For traders and institutional players, this is the next frontier. Managing liquidity in a world where settlement never stops is going to be the biggest challenge for the next cycle of institutional adoption. We need to watch how these liquidity gaps are managed before we see a full scale rollout of around the clock tokenized markets.
#TokenizedDeposits #CrossBorderPayments
Institutional Tokenization Hits a Weekend Reality Check
The successful weekend transfer between DBS and Citi using tokenized deposits marks a massive milestone for the RWA narrative. We are finally moving past the theoretical phase and seeing real world settlement in action. This is not just a pilot program anymore.
Moving money across borders in minutes rather than days is a massive game changer for capital efficiency. This proves that the legacy plumbing of traditional finance can actually hook into blockchain rails effectively. When institutions see that they can move value instantly without waiting for traditional banking hours, the appetite for tokenized assets will explode.
However, there is a significant catch that the market might be sleeping on. The GSN CEO pointed out a looming weekend dollar funding gap. If markets stay open all the time but the underlying dollar liquidity is not there, we are looking at massive volatility or pricing discrepancies during the weekend hours. This creates a paradox where the speed of the rails outpaces the availability of the actual collateral.
For traders and institutional players, this is the next frontier. Managing liquidity in a world where settlement never stops is going to be the biggest challenge for the next cycle of institutional adoption. We need to watch how these liquidity gaps are managed before we see a full scale rollout of around the clock tokenized markets.
#TokenizedDeposits #CrossBorderPayments
Moving money across borders in minutes rather than days is a massive game changer for capital efficiency. This proves that the legacy plumbing of traditional finance can actually hook into blockchain rails effectively. When institutions see that they can move value instantly without waiting for traditional banking hours, the appetite for tokenized assets will explode.
However, there is a significant catch that the market might be sleeping on. The GSN CEO pointed out a looming weekend dollar funding gap. If markets stay open all the time but the underlying dollar liquidity is not there, we are looking at massive volatility or pricing discrepancies during the weekend hours. This creates a paradox where the speed of the rails outpaces the availability of the actual collateral.
For traders and institutional players, this is the next frontier. Managing liquidity in a world where settlement never stops is going to be the biggest challenge for the next cycle of institutional adoption. We need to watch how these liquidity gaps are managed before we see a full scale rollout of around the clock tokenized markets.
#TokenizedDeposits #CrossBorderPayments
1
·
--
Übersetzung ansehen
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
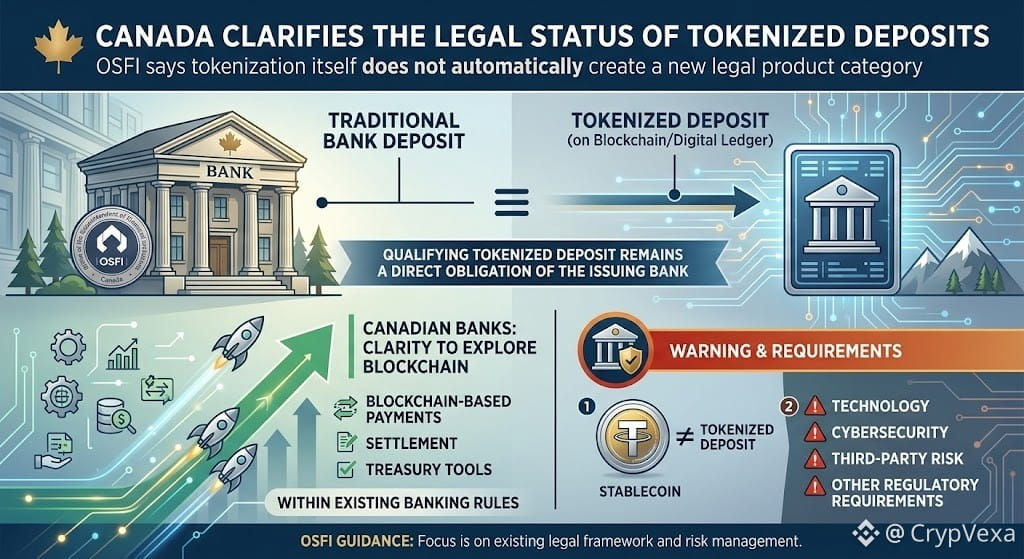
🇨🇦 Canada Clarifies the Legal Status of Tokenized Deposits
🏦 Canada’s banking regulator, OSFI, said tokenized deposits are not legally distinct from traditional bank deposits simply because they use blockchain or another digital ledger.
🔗 A qualifying tokenized deposit remains a direct obligation of the issuing bank, meaning tokenization itself does not automatically create a new legal product category.
🚀 This could give Canadian banks more clarity to explore blockchain-based payments, settlement, and treasury tools within existing banking rules.
⚠️ But tokenized deposits are not automatically the same as stablecoins, and banks still face technology, cybersecurity, third-party-risk, and other regulatory requirements.
👀 Could clearer rules accelerate blockchain adoption by Canadian banks?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
🇨🇦 Canada Clarifies the Legal Status of Tokenized Deposits
🏦 Canada’s banking regulator, OSFI, said tokenized deposits are not legally distinct from traditional bank deposits simply because they use blockchain or another digital ledger.
🔗 A qualifying tokenized deposit remains a direct obligation of the issuing bank, meaning tokenization itself does not automatically create a new legal product category.
🚀 This could give Canadian banks more clarity to explore blockchain-based payments, settlement, and treasury tools within existing banking rules.
⚠️ But tokenized deposits are not automatically the same as stablecoins, and banks still face technology, cybersecurity, third-party-risk, and other regulatory requirements.
👀 Could clearer rules accelerate blockchain adoption by Canadian banks?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
🇨🇦 Canada Clarifies the Legal Status of Tokenized Deposits
🏦 Canada’s banking regulator, OSFI, said tokenized deposits are not legally distinct from traditional bank deposits simply because they use blockchain or another digital ledger.
🔗 A qualifying tokenized deposit remains a direct obligation of the issuing bank, meaning tokenization itself does not automatically create a new legal product category.
🚀 This could give Canadian banks more clarity to explore blockchain-based payments, settlement, and treasury tools within existing banking rules.
⚠️ But tokenized deposits are not automatically the same as stablecoins, and banks still face technology, cybersecurity, third-party-risk, and other regulatory requirements.
👀 Could clearer rules accelerate blockchain adoption by Canadian banks?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
1
1

Übersetzung ansehen
#CanadaOSFISaysTokenizedDepositsEqualTraditional
وضّحت كندا شيئًا مهمًا بخصوص الخدمات المصرفية المرقمنة للأصول (tokenized banking): إن تغيير التكنولوجيا لا يغيّر الطبيعة القانونية للإيداع.
في بيان بتاريخ 10 سبتمبر، قالت الجهة التنظيمية المالية في كندا OSFI إن الودائع المرقمنة (tokenized deposits) تعادل قانونيًا الودائع التقليدية ضمن نهجها “المحايد تقنيًا”.
تظل المؤسسات المالية الخاضعة للتنظيم الفيدرالي مسؤولة عن الامتثال للقوانين ذات الصلة، بما في ذلك عندما تقوم جهات خارجية بتقديم خدمات بالنيابة عنها. تظل متطلبات التكنولوجيا والأمن السيبراني وإدارة مخاطر الأطراف الثالثة سارية.
ومن المتوقع أيضًا أن تتواصل المؤسسات مع مشرفي OSFI الرئيسيين قبل إطلاق منتجات أو خدمات جديدة.
رأيي: هذا يقلّل أحد مصادر عدم اليقين أمام البنوك التي تفكر في التحوّل إلى الترميز (tokenization). ويمنح فرق المنتجات أساسًا أوضح لتصميم الخدمات ضمن إطار العمل المصرفي القائم.
لكن الحجة التجارية لا تزال تحتاج إلى أدلة. سأراقب ما إذا كانت هذه المنتجات تُحسّن أزمنة التسوية، وتقلّل أعمال المطابقة (reconciliation)، وتمكّن الأموال من التحرك بسلاسة بين المؤسسات المشاركة.
ما الذي سيقنعك بأن الودائع المرقمنة تكتسب زخمًا: المزيد من إطلاقات البنوك، أم وجود دليل على أن العملاء يوفرون الوقت والمال؟
متابعة من فضلكم
#TokenizedDeposits $VTHO
#CanadaOSFISaysTokenizedDepositsEqualTraditional
وضّحت كندا شيئًا مهمًا بخصوص الخدمات المصرفية المرقمنة للأصول (tokenized banking): إن تغيير التكنولوجيا لا يغيّر الطبيعة القانونية للإيداع.
في بيان بتاريخ 10 سبتمبر، قالت الجهة التنظيمية المالية في كندا OSFI إن الودائع المرقمنة (tokenized deposits) تعادل قانونيًا الودائع التقليدية ضمن نهجها “المحايد تقنيًا”.
تظل المؤسسات المالية الخاضعة للتنظيم الفيدرالي مسؤولة عن الامتثال للقوانين ذات الصلة، بما في ذلك عندما تقوم جهات خارجية بتقديم خدمات بالنيابة عنها. تظل متطلبات التكنولوجيا والأمن السيبراني وإدارة مخاطر الأطراف الثالثة سارية.
ومن المتوقع أيضًا أن تتواصل المؤسسات مع مشرفي OSFI الرئيسيين قبل إطلاق منتجات أو خدمات جديدة.
رأيي: هذا يقلّل أحد مصادر عدم اليقين أمام البنوك التي تفكر في التحوّل إلى الترميز (tokenization). ويمنح فرق المنتجات أساسًا أوضح لتصميم الخدمات ضمن إطار العمل المصرفي القائم.
لكن الحجة التجارية لا تزال تحتاج إلى أدلة. سأراقب ما إذا كانت هذه المنتجات تُحسّن أزمنة التسوية، وتقلّل أعمال المطابقة (reconciliation)، وتمكّن الأموال من التحرك بسلاسة بين المؤسسات المشاركة.
ما الذي سيقنعك بأن الودائع المرقمنة تكتسب زخمًا: المزيد من إطلاقات البنوك، أم وجود دليل على أن العملاء يوفرون الوقت والمال؟
متابعة من فضلكم
#TokenizedDeposits $VTHO
وضّحت كندا شيئًا مهمًا بخصوص الخدمات المصرفية المرقمنة للأصول (tokenized banking): إن تغيير التكنولوجيا لا يغيّر الطبيعة القانونية للإيداع.
في بيان بتاريخ 10 سبتمبر، قالت الجهة التنظيمية المالية في كندا OSFI إن الودائع المرقمنة (tokenized deposits) تعادل قانونيًا الودائع التقليدية ضمن نهجها “المحايد تقنيًا”.
تظل المؤسسات المالية الخاضعة للتنظيم الفيدرالي مسؤولة عن الامتثال للقوانين ذات الصلة، بما في ذلك عندما تقوم جهات خارجية بتقديم خدمات بالنيابة عنها. تظل متطلبات التكنولوجيا والأمن السيبراني وإدارة مخاطر الأطراف الثالثة سارية.
ومن المتوقع أيضًا أن تتواصل المؤسسات مع مشرفي OSFI الرئيسيين قبل إطلاق منتجات أو خدمات جديدة.
رأيي: هذا يقلّل أحد مصادر عدم اليقين أمام البنوك التي تفكر في التحوّل إلى الترميز (tokenization). ويمنح فرق المنتجات أساسًا أوضح لتصميم الخدمات ضمن إطار العمل المصرفي القائم.
لكن الحجة التجارية لا تزال تحتاج إلى أدلة. سأراقب ما إذا كانت هذه المنتجات تُحسّن أزمنة التسوية، وتقلّل أعمال المطابقة (reconciliation)، وتمكّن الأموال من التحرك بسلاسة بين المؤسسات المشاركة.
ما الذي سيقنعك بأن الودائع المرقمنة تكتسب زخمًا: المزيد من إطلاقات البنوك، أم وجود دليل على أن العملاء يوفرون الوقت والمال؟
متابعة من فضلكم
#TokenizedDeposits $VTHO
1
59

·
--
Übersetzung ansehen
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
🚨 CANADA JUST SENT A BIG SIGNAL FOR TOKENIZATION 🇨🇦
Canada’s banking regulator **OSFI** says tokenized deposits have the **same legal nature as traditional deposits**. 🏦➡️🔗
Why is this important for crypto?
🔹 Traditional deposits can move onto blockchain rails
🔹 Banks can use tokenization without changing the underlying nature of the deposit
🔹 Blockchain is moving closer to mainstream banking infrastructure
🔹 Regulatory clarity could accelerate institutional adoption
This could be a BIG step toward the future of **tokenized banking and digital money.** 🚀
The question is:
**Are tokenized deposits the bridge between traditional finance and crypto? 👀**
🔥 Bullish for blockchain adoption?
YES 👍 / NO 👎
#TokenizedDeposits #Blockchain #TradFi #DigitalAssets" #BinanceSquare
$BTC
{spot}(BTCUSDT)
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
🚨 CANADA JUST SENT A BIG SIGNAL FOR TOKENIZATION 🇨🇦
Canada’s banking regulator **OSFI** says tokenized deposits have the **same legal nature as traditional deposits**. 🏦➡️🔗
Why is this important for crypto?
🔹 Traditional deposits can move onto blockchain rails
🔹 Banks can use tokenization without changing the underlying nature of the deposit
🔹 Blockchain is moving closer to mainstream banking infrastructure
🔹 Regulatory clarity could accelerate institutional adoption
This could be a BIG step toward the future of **tokenized banking and digital money.** 🚀
The question is:
**Are tokenized deposits the bridge between traditional finance and crypto? 👀**
🔥 Bullish for blockchain adoption?
YES 👍 / NO 👎
#TokenizedDeposits #Blockchain #TradFi #DigitalAssets" #BinanceSquare
$BTC
🚨 CANADA JUST SENT A BIG SIGNAL FOR TOKENIZATION 🇨🇦
Canada’s banking regulator **OSFI** says tokenized deposits have the **same legal nature as traditional deposits**. 🏦➡️🔗
Why is this important for crypto?
🔹 Traditional deposits can move onto blockchain rails
🔹 Banks can use tokenization without changing the underlying nature of the deposit
🔹 Blockchain is moving closer to mainstream banking infrastructure
🔹 Regulatory clarity could accelerate institutional adoption
This could be a BIG step toward the future of **tokenized banking and digital money.** 🚀
The question is:
**Are tokenized deposits the bridge between traditional finance and crypto? 👀**
🔥 Bullish for blockchain adoption?
YES 👍 / NO 👎
#TokenizedDeposits #Blockchain #TradFi #DigitalAssets" #BinanceSquare
$BTC
41

·
--
Monument Bank verzögert Retail-Tokenized-Deposits angesichts regulatorischer Hürden im Vereinigten Königreich. Das in London ansässige Herausfordererunternehmen hat einen kanadischen Custodian verpflichtet, um die Anforderungen der FCA zu erfüllen, und rechnet nun mit einer Einführung bis November. Diese Verzögerung zeigt, wie Tokenized Deposits weiterhin durch die Regulierung manövriert werden, während die Märkte auf $BTC blicken. #CryptoNews #TokenizedDeposits
Monument Bank verzögert Retail-Tokenized-Deposits angesichts regulatorischer Hürden im Vereinigten Königreich. Das in London ansässige Herausfordererunternehmen hat einen kanadischen Custodian verpflichtet, um die Anforderungen der FCA zu erfüllen, und rechnet nun mit einer Einführung bis November. Diese Verzögerung zeigt, wie Tokenized Deposits weiterhin durch die Regulierung manövriert werden, während die Märkte auf $BTC blicken. #CryptoNews #TokenizedDeposits

14
Institutionelle Tokenisierung geht in den Maßstab
Cosmos skaliert sein Ökosystem mit einem neuen Netzwerk aus 17 Unternehmenspartnern. Dieser Schritt macht die Infrastruktur bereit für eine tokenisierte Einlagen-Rollout von Wells Fargo, die für 2026 erwartet wird—vom Pilotstadium hin zu institutionellem Maßstab.
#CosmosEcosystem #TokenizedDeposits
Institutionelle Tokenisierung geht in den Maßstab
Cosmos skaliert sein Ökosystem mit einem neuen Netzwerk aus 17 Unternehmenspartnern. Dieser Schritt macht die Infrastruktur bereit für eine tokenisierte Einlagen-Rollout von Wells Fargo, die für 2026 erwartet wird—vom Pilotstadium hin zu institutionellem Maßstab.
#CosmosEcosystem #TokenizedDeposits
Cosmos skaliert sein Ökosystem mit einem neuen Netzwerk aus 17 Unternehmenspartnern. Dieser Schritt macht die Infrastruktur bereit für eine tokenisierte Einlagen-Rollout von Wells Fargo, die für 2026 erwartet wird—vom Pilotstadium hin zu institutionellem Maßstab.
#CosmosEcosystem #TokenizedDeposits
2
Cosmos skaliert die institutionelle Einführung, indem es ein 17-köpfiges Bankennetzwerk mit Größen wie BitGo und Galaxy auflegt, um tokenisierte Einlagen zu ermöglichen.
#TokenizedDeposits #CosmosEcosystem
Cosmos skaliert die institutionelle Einführung, indem es ein 17-köpfiges Bankennetzwerk mit Größen wie BitGo und Galaxy auflegt, um tokenisierte Einlagen zu ermöglichen.
#TokenizedDeposits #CosmosEcosystem
#TokenizedDeposits #CosmosEcosystem
21

DBS und Citi schließen die erste USD-Transaktion am Wochenende zwischen Singapur und den USA ab, basierend auf tokenisierten Einlagen
- DBS und Citi schließen die erste USD-Transaktion am Wochenende zwischen Singapur und den USA ab.
- Die Transaktion nutzt tokenisierte Einlagen (tokenized deposits).
- Ein weiterer Schritt für den Einsatz von Blockchain im internationalen Zahlungsverkehr.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: The Block
DBS und Citi schließen die erste USD-Transaktion am Wochenende zwischen Singapur und den USA ab, basierend auf tokenisierten Einlagen
- DBS und Citi schließen die erste USD-Transaktion am Wochenende zwischen Singapur und den USA ab.
- Die Transaktion nutzt tokenisierte Einlagen (tokenized deposits).
- Ein weiterer Schritt für den Einsatz von Blockchain im internationalen Zahlungsverkehr.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: The Block
- DBS und Citi schließen die erste USD-Transaktion am Wochenende zwischen Singapur und den USA ab.
- Die Transaktion nutzt tokenisierte Einlagen (tokenized deposits).
- Ein weiterer Schritt für den Einsatz von Blockchain im internationalen Zahlungsverkehr.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: The Block
72
·
--
DBS und Citi schließen am Wochenende eine USD-Zahlung über Swifts Digital Ledger ab, unter Verwendung tokenisierter Einlagen. Dies ist die zweite bestätigte Live-Nutzung von Swifts Blockchain-Ledger, während das Netzwerk mit Hochgeschwindigkeits-Digital-Zahlungswegen rund um die Uhr konkurriert. #SwiftLedger #DigitalPayments #TokenizedDeposits
DBS und Citi schließen am Wochenende eine USD-Zahlung über Swifts Digital Ledger ab, unter Verwendung tokenisierter Einlagen. Dies ist die zweite bestätigte Live-Nutzung von Swifts Blockchain-Ledger, während das Netzwerk mit Hochgeschwindigkeits-Digital-Zahlungswegen rund um die Uhr konkurriert. #SwiftLedger #DigitalPayments #TokenizedDeposits
Tokenisierte Einlagen: Banken bewegen Gelder on-chain
- Banken übertragen Termineinlagen in einer zugelassenen, erlaubten Plattform auf die Blockchain (on-chain)
- Tokenisierung stärkt Sicherheit und erleichtert die Einhaltung von Vorschriften
- Datenschutz und rechtliche Compliance treiben diesen Trend voran
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: CoinDesk
Tokenisierte Einlagen: Banken bewegen Gelder on-chain
- Banken übertragen Termineinlagen in einer zugelassenen, erlaubten Plattform auf die Blockchain (on-chain)
- Tokenisierung stärkt Sicherheit und erleichtert die Einhaltung von Vorschriften
- Datenschutz und rechtliche Compliance treiben diesen Trend voran
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: CoinDesk
- Banken übertragen Termineinlagen in einer zugelassenen, erlaubten Plattform auf die Blockchain (on-chain)
- Tokenisierung stärkt Sicherheit und erleichtert die Einhaltung von Vorschriften
- Datenschutz und rechtliche Compliance treiben diesen Trend voran
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Quelle: CoinDesk
260

·
--
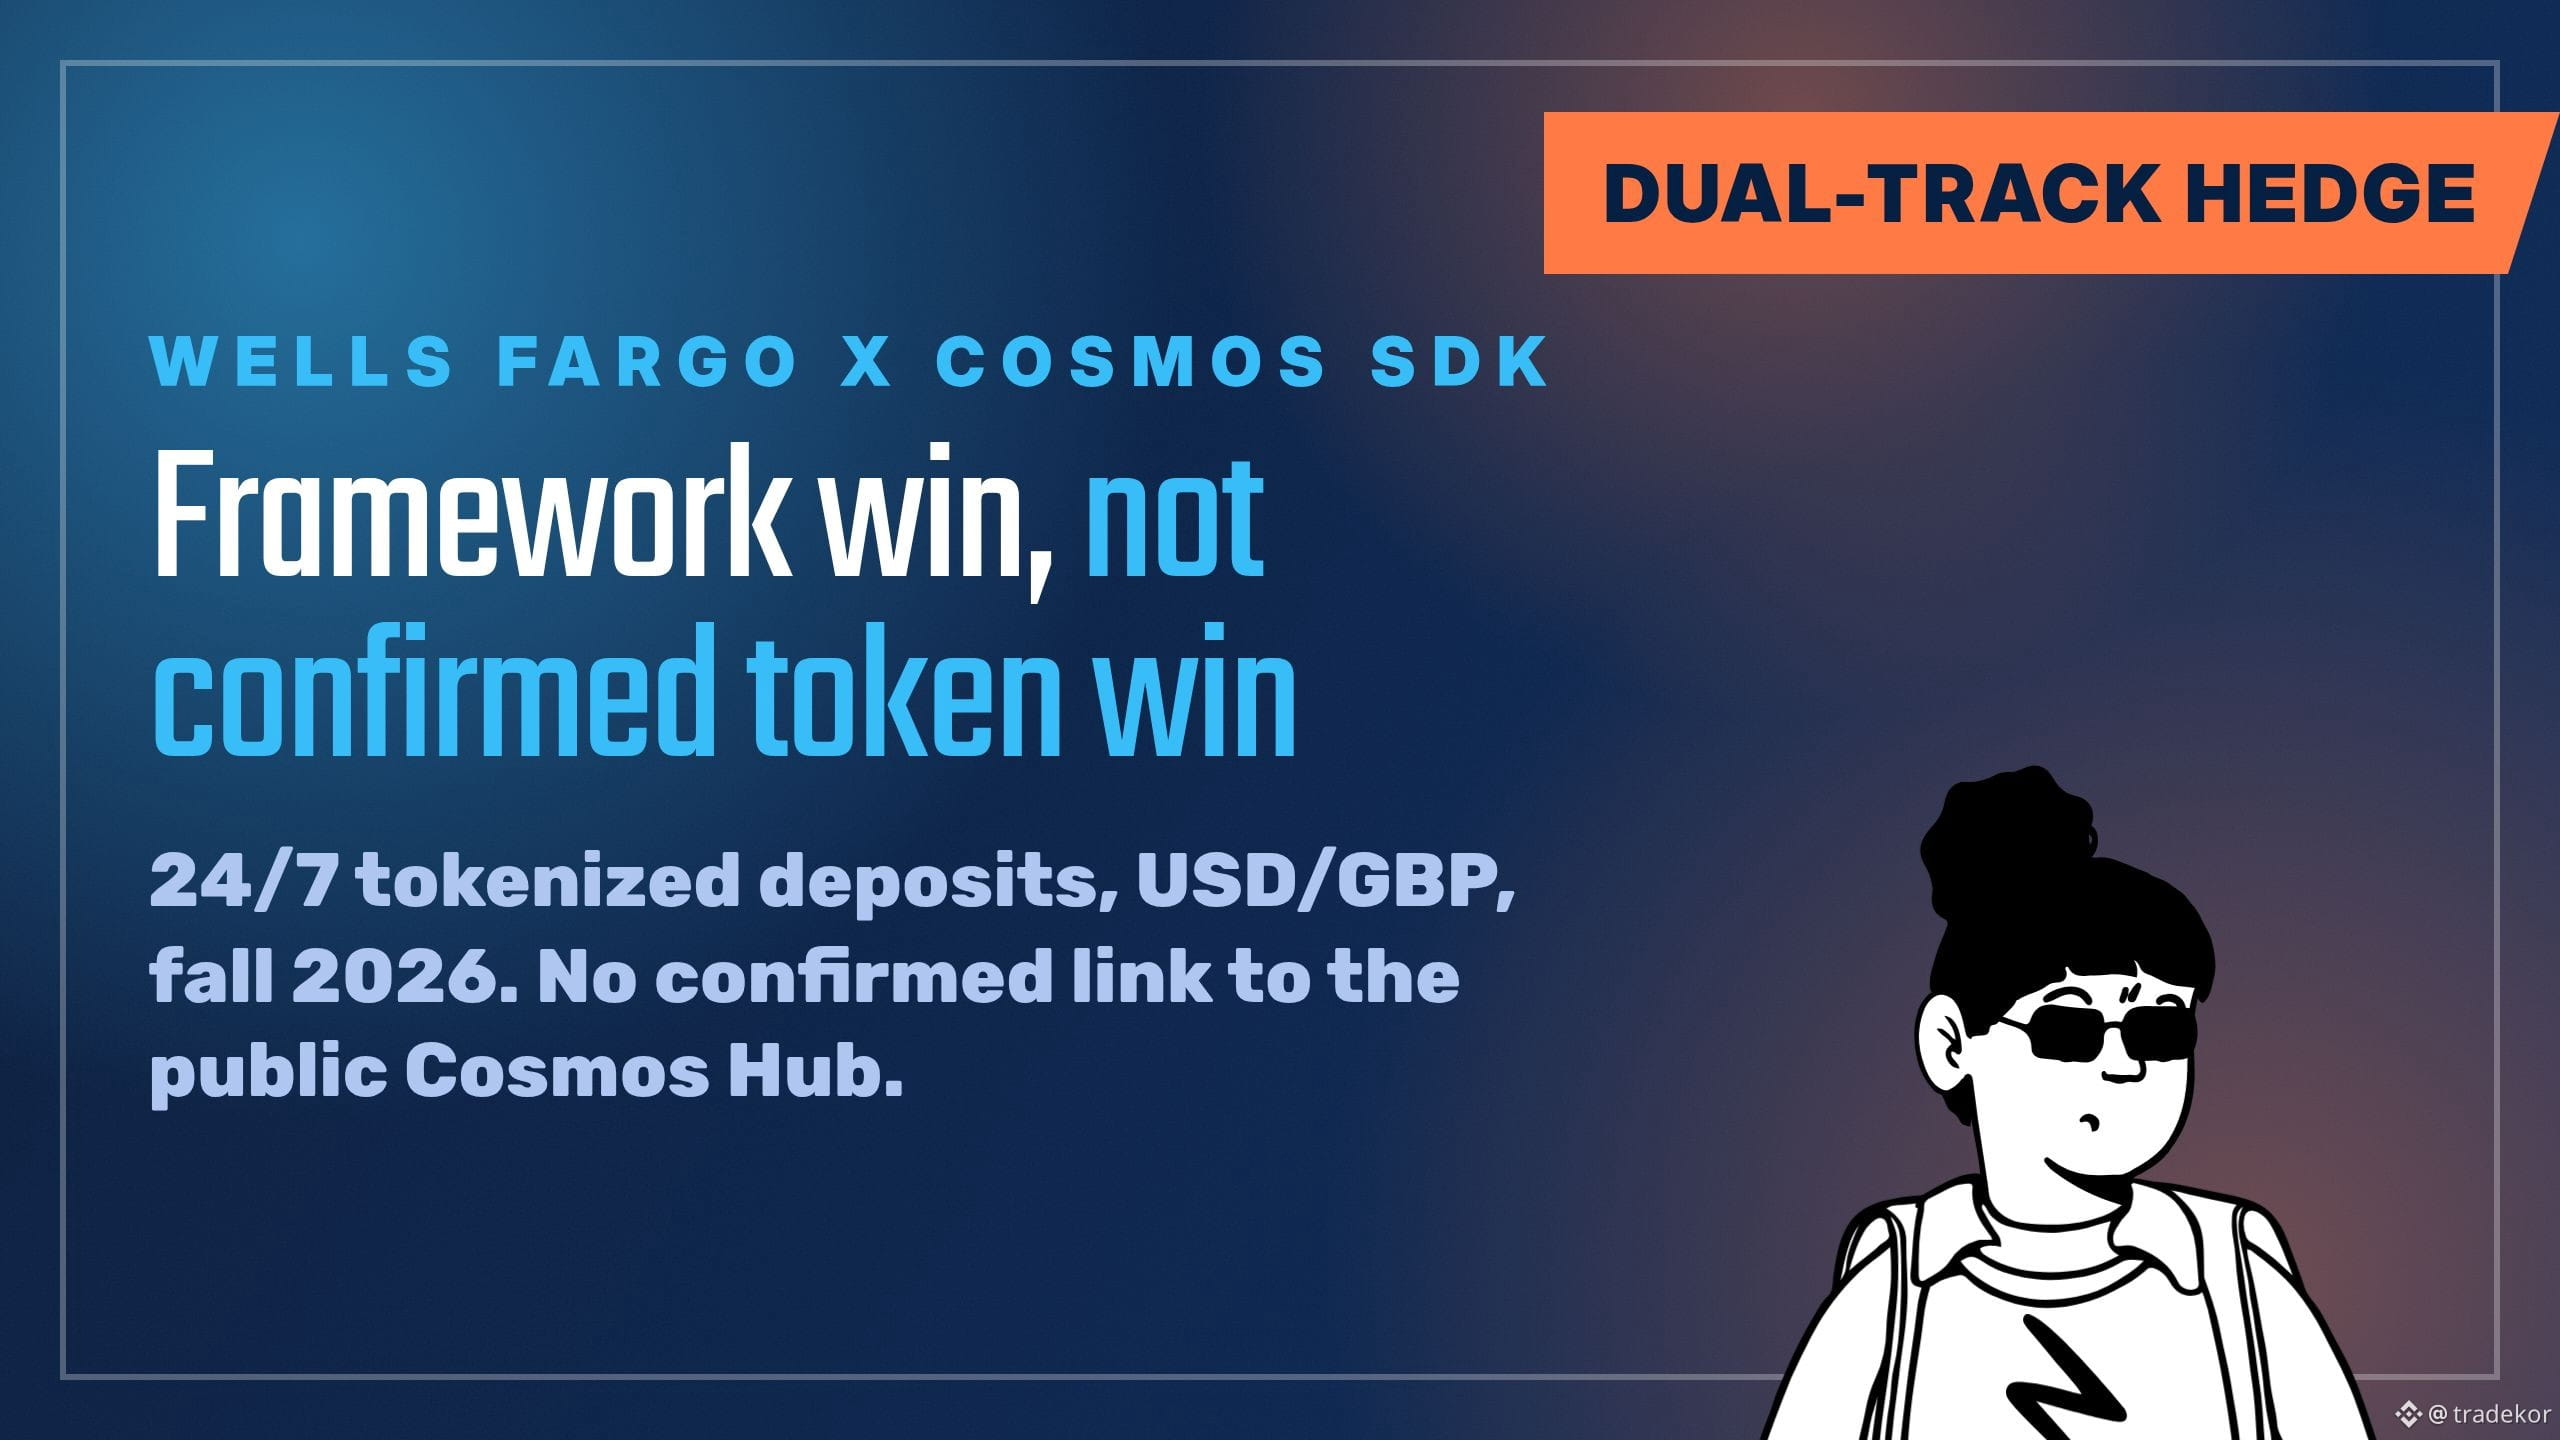
Eine der Top-4-US-Banken hat ihre 24/7-Plattform für tokenisierte Einlagen auf dem Cosmos SDK aufgebaut — und sich gleichzeitig mit einem konkurrierenden Netzwerk absichert.
Der Bull-Case: Das ist der Rahmen, den die $ATOM-Ökosphäre hervorgebracht hat und den Wells Fargo ausgewählt hat. Am 4. August angekündigt: Eine proprietäre Plattform für tokenisierte Einlagen für Firmenkunden startet im Herbst 2026, zunächst mit USD/GBP-FX-Abwicklung rund um die Uhr einschließlich Wochenenden. Einlagen bleiben Bankverbindlichkeiten mit vollständigem Einlagensicherungsschutz — das ist das Kernbuchhaltungssystem der Bank, das auf die Blockchain übergeht, nicht ein Stablecoin-Workaround. Dass Cosmos SDK diesen Aufbau gewinnt, ist ein Glaubwürdigkeitsmarker, den Benchmarks nicht kaufen können.
Der Bear-Case: Wells Fargo fährt aus Absicht zwei Spuren gleichzeitig. Außerdem entwickelt die Bank über The Clearing House mit JPMorgan, Bank of America und Citi ein separates Interbankennetzwerk mit Ziel H1 2027 — eine rationale Absicherung gegen ein Problem, das bisher noch niemand gelöst hat, sowie ein Signal, dass die Bank das Ergebnis nicht allein auf Cosmos SDK setzt. Noch wichtiger: Nichts in der Ankündigung bestätigt, dass diese erlaubte (permissioned) Plattform wirtschaftlich den öffentlichen Cosmos Hub, IBC oder die $ATOM token berührt. Framework-Adoption ist keine Token-Nachfrage — ein SDK ist Open-Source-Infrastruktur, die eine Bank privat betreiben kann, ohne einen einzigen ATOM zu staken oder Hub-Gebühren zu zahlen.
Unsere Einschätzung: echte Validierung der Technologie, keine bestätigte Verbindung zum Token. Überprüfbar — beobachte, ob sich die Kette von Wells Fargo jemals via IBC mit der öffentlichen Cosmos-Ökosphäre verbindet, oder als private Fork isoliert bleibt. Wenn sie sich verbindet, hat ATOM einen realen institutionellen Use Case. Wenn sie isoliert bleibt, hat Cosmos SDK einen Kunden gewonnen und ATOM-Inhaber haben einen Headline-Effekt.
Keine Finanzberatung. DYOR.
#Cosmos #ATOM #TokenizedDeposits #Banking
Eine der Top-4-US-Banken hat ihre 24/7-Plattform für tokenisierte Einlagen auf dem Cosmos SDK aufgebaut — und sich gleichzeitig mit einem konkurrierenden Netzwerk absichert.
Der Bull-Case: Das ist der Rahmen, den die $ATOM -Ökosphäre hervorgebracht hat und den Wells Fargo ausgewählt hat. Am 4. August angekündigt: Eine proprietäre Plattform für tokenisierte Einlagen für Firmenkunden startet im Herbst 2026, zunächst mit USD/GBP-FX-Abwicklung rund um die Uhr einschließlich Wochenenden. Einlagen bleiben Bankverbindlichkeiten mit vollständigem Einlagensicherungsschutz — das ist das Kernbuchhaltungssystem der Bank, das auf die Blockchain übergeht, nicht ein Stablecoin-Workaround. Dass Cosmos SDK diesen Aufbau gewinnt, ist ein Glaubwürdigkeitsmarker, den Benchmarks nicht kaufen können.
Der Bear-Case: Wells Fargo fährt aus Absicht zwei Spuren gleichzeitig. Außerdem entwickelt die Bank über The Clearing House mit JPMorgan, Bank of America und Citi ein separates Interbankennetzwerk mit Ziel H1 2027 — eine rationale Absicherung gegen ein Problem, das bisher noch niemand gelöst hat, sowie ein Signal, dass die Bank das Ergebnis nicht allein auf Cosmos SDK setzt. Noch wichtiger: Nichts in der Ankündigung bestätigt, dass diese erlaubte (permissioned) Plattform wirtschaftlich den öffentlichen Cosmos Hub, IBC oder die $ATOM token berührt. Framework-Adoption ist keine Token-Nachfrage — ein SDK ist Open-Source-Infrastruktur, die eine Bank privat betreiben kann, ohne einen einzigen ATOM zu staken oder Hub-Gebühren zu zahlen.
Unsere Einschätzung: echte Validierung der Technologie, keine bestätigte Verbindung zum Token. Überprüfbar — beobachte, ob sich die Kette von Wells Fargo jemals via IBC mit der öffentlichen Cosmos-Ökosphäre verbindet, oder als private Fork isoliert bleibt. Wenn sie sich verbindet, hat ATOM einen realen institutionellen Use Case. Wenn sie isoliert bleibt, hat Cosmos SDK einen Kunden gewonnen und ATOM-Inhaber haben einen Headline-Effekt.
Keine Finanzberatung. DYOR.
#Cosmos #ATOM #TokenizedDeposits #Banking
Der Bull-Case: Das ist der Rahmen, den die $ATOM -Ökosphäre hervorgebracht hat und den Wells Fargo ausgewählt hat. Am 4. August angekündigt: Eine proprietäre Plattform für tokenisierte Einlagen für Firmenkunden startet im Herbst 2026, zunächst mit USD/GBP-FX-Abwicklung rund um die Uhr einschließlich Wochenenden. Einlagen bleiben Bankverbindlichkeiten mit vollständigem Einlagensicherungsschutz — das ist das Kernbuchhaltungssystem der Bank, das auf die Blockchain übergeht, nicht ein Stablecoin-Workaround. Dass Cosmos SDK diesen Aufbau gewinnt, ist ein Glaubwürdigkeitsmarker, den Benchmarks nicht kaufen können.
Der Bear-Case: Wells Fargo fährt aus Absicht zwei Spuren gleichzeitig. Außerdem entwickelt die Bank über The Clearing House mit JPMorgan, Bank of America und Citi ein separates Interbankennetzwerk mit Ziel H1 2027 — eine rationale Absicherung gegen ein Problem, das bisher noch niemand gelöst hat, sowie ein Signal, dass die Bank das Ergebnis nicht allein auf Cosmos SDK setzt. Noch wichtiger: Nichts in der Ankündigung bestätigt, dass diese erlaubte (permissioned) Plattform wirtschaftlich den öffentlichen Cosmos Hub, IBC oder die $ATOM token berührt. Framework-Adoption ist keine Token-Nachfrage — ein SDK ist Open-Source-Infrastruktur, die eine Bank privat betreiben kann, ohne einen einzigen ATOM zu staken oder Hub-Gebühren zu zahlen.
Unsere Einschätzung: echte Validierung der Technologie, keine bestätigte Verbindung zum Token. Überprüfbar — beobachte, ob sich die Kette von Wells Fargo jemals via IBC mit der öffentlichen Cosmos-Ökosphäre verbindet, oder als private Fork isoliert bleibt. Wenn sie sich verbindet, hat ATOM einen realen institutionellen Use Case. Wenn sie isoliert bleibt, hat Cosmos SDK einen Kunden gewonnen und ATOM-Inhaber haben einen Headline-Effekt.
Keine Finanzberatung. DYOR.
#Cosmos #ATOM #TokenizedDeposits #Banking
1
91
·
--
Etwas in den Nachrichten hat gerade meine Aufmerksamkeit erregt.
Die Nachrichten über Amerikas größte Banken, die tokenisierte Einlagen einführen, um mit Stablecoins zu konkurrieren, sind riesig.
Es zeigt, dass die traditionelle Finanzwelt wirklich auf Blockchain setzt und versucht, ein Stück vom Kuchen abzubekommen. Es geht hier nicht nur um Stablecoins; es geht um die allgemeine Akzeptanz der underlying Technologie.
Wenn Banken ihre eigenen digitalen Währungen on-chain herausgeben wollen, bedeutet das mehr Legitimität für den gesamten Krypto-Raum. Es ist ein Schritt, der massive institutionelle Liquidität in der Zukunft bringen könnte.
Selbst wenn $BTC heute um $62530.00 gehandelt werden und $ETH bei $1633.47, ist diese Art von Entwicklung ein langfristiges bullisches Signal.
Klar, das bedeutet mehr Konkurrenz für bestehende Stablecoins, aber der gesamte Kuchen wird größer. Mehr Spieler, mehr Kapital.
Ich fühle mich vorsichtig bullish hinsichtlich der langfristigen Perspektive für Krypto. Die fundamentale Technologie wird von den großen Playern angenommen. Das ist ein großes Ding, imo. LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
Etwas in den Nachrichten hat gerade meine Aufmerksamkeit erregt.
Die Nachrichten über Amerikas größte Banken, die tokenisierte Einlagen einführen, um mit Stablecoins zu konkurrieren, sind riesig.
Es zeigt, dass die traditionelle Finanzwelt wirklich auf Blockchain setzt und versucht, ein Stück vom Kuchen abzubekommen. Es geht hier nicht nur um Stablecoins; es geht um die allgemeine Akzeptanz der underlying Technologie.
Wenn Banken ihre eigenen digitalen Währungen on-chain herausgeben wollen, bedeutet das mehr Legitimität für den gesamten Krypto-Raum. Es ist ein Schritt, der massive institutionelle Liquidität in der Zukunft bringen könnte.
Selbst wenn $BTC heute um $62530.00 gehandelt werden und $ETH bei $1633.47, ist diese Art von Entwicklung ein langfristiges bullisches Signal.
Klar, das bedeutet mehr Konkurrenz für bestehende Stablecoins, aber der gesamte Kuchen wird größer. Mehr Spieler, mehr Kapital.
Ich fühle mich vorsichtig bullish hinsichtlich der langfristigen Perspektive für Krypto. Die fundamentale Technologie wird von den großen Playern angenommen. Das ist ein großes Ding, imo. LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
Die Nachrichten über Amerikas größte Banken, die tokenisierte Einlagen einführen, um mit Stablecoins zu konkurrieren, sind riesig.
Es zeigt, dass die traditionelle Finanzwelt wirklich auf Blockchain setzt und versucht, ein Stück vom Kuchen abzubekommen. Es geht hier nicht nur um Stablecoins; es geht um die allgemeine Akzeptanz der underlying Technologie.
Wenn Banken ihre eigenen digitalen Währungen on-chain herausgeben wollen, bedeutet das mehr Legitimität für den gesamten Krypto-Raum. Es ist ein Schritt, der massive institutionelle Liquidität in der Zukunft bringen könnte.
Selbst wenn $BTC heute um $62530.00 gehandelt werden und $ETH bei $1633.47, ist diese Art von Entwicklung ein langfristiges bullisches Signal.
Klar, das bedeutet mehr Konkurrenz für bestehende Stablecoins, aber der gesamte Kuchen wird größer. Mehr Spieler, mehr Kapital.
Ich fühle mich vorsichtig bullish hinsichtlich der langfristigen Perspektive für Krypto. Die fundamentale Technologie wird von den großen Playern angenommen. Das ist ein großes Ding, imo. LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
75

·
--
"Es liegt nicht daran, dass Swift die dezentralisierte Memepool nicht hätte handhaben können, aber diese Blockchain-Ledger-Sache ist low-key richtig Feuer. Swift hat gerade ein blockchainbasiertes Ledger für 17 Banken gelauncht, um 24/7 grenzüberschreitende Zahlungen mit tokenisierten Einlagen zu testen. Das bedeutet im Grunde, dass Banken Teil des Blockchain-Teams werden und grenzüberschreitende Zahlungen weniger cringe werden #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
Das Alpha daran ist, dass das eine große Nummer ist, Leute. Es zeigt, dass die Banken endlich unseren Rat „dezentralisieren und überleben“ ernst nehmen. Der entscheidende Insight? Zentralisierte Kräfte umarmen langsam die dezentrale Ethos—und das ist so, völlig ein Meme.
Also, was denkt ihr? Ist das der Anfang, dass Banken endlich mit den Blockchain-Zeiten mitziehen, oder versuchen sie nur, relevant zu bleiben?"
"Es liegt nicht daran, dass Swift die dezentralisierte Memepool nicht hätte handhaben können, aber diese Blockchain-Ledger-Sache ist low-key richtig Feuer. Swift hat gerade ein blockchainbasiertes Ledger für 17 Banken gelauncht, um 24/7 grenzüberschreitende Zahlungen mit tokenisierten Einlagen zu testen. Das bedeutet im Grunde, dass Banken Teil des Blockchain-Teams werden und grenzüberschreitende Zahlungen weniger cringe werden #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
Das Alpha daran ist, dass das eine große Nummer ist, Leute. Es zeigt, dass die Banken endlich unseren Rat „dezentralisieren und überleben“ ernst nehmen. Der entscheidende Insight? Zentralisierte Kräfte umarmen langsam die dezentrale Ethos—und das ist so, völlig ein Meme.
Also, was denkt ihr? Ist das der Anfang, dass Banken endlich mit den Blockchain-Zeiten mitziehen, oder versuchen sie nur, relevant zu bleiben?"
Das Alpha daran ist, dass das eine große Nummer ist, Leute. Es zeigt, dass die Banken endlich unseren Rat „dezentralisieren und überleben“ ernst nehmen. Der entscheidende Insight? Zentralisierte Kräfte umarmen langsam die dezentrale Ethos—und das ist so, völlig ein Meme.
Also, was denkt ihr? Ist das der Anfang, dass Banken endlich mit den Blockchain-Zeiten mitziehen, oder versuchen sie nur, relevant zu bleiben?"
22

·
--
Verifiziert
🏦 Top US-Banken starten 2027 ein tokenisiertes Einzahlungsnetzwerk 🚀
Die größten Banken von Wall Street arbeiten mit The Clearing House zusammen, um „die Brücke“ zu bauen – ein tokenisiertes Einzahlungsnetzwerk, das traditionelle Bankinfrastrukturen mit der Blockchain für 24/7 sofortige Abwicklung verbindet ⏱️
🌉 Das Brückenprojekt 🔗
⏩ Wer: Geleitet von The Clearing House. Co-geführt von JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Was: Verbindet traditionelle Zahlungssysteme → Blockchain-Infrastruktur, sodass tokenisierte Einzahlungen sofort 24/7 bewegt werden 🌙 Blockchain wird mit einem noch nicht benannten Drittanbieter erstellt 💻
⏩ Warum jetzt: Banken stehen vor einer „radikal anderen“ On-Chain-Zukunft laut CEO David Watson 📊 Citi: festigt die Rolle der Banken in Finanzen + Kapitalmärkten 💰
⚖️ Stablecoin-Spannungen + Adoption 🐢
⏩ Stablecoin-Krieg: Banken sind skeptisch, dass Stablecoins Einlagen abziehen 🪙 vs. Krypto-Firmen wollen zinsbringende Stablecoins 📈 gesetzliche Auseinandersetzungen laufen
⏩ Anwendungsfälle: Echtzeit-Liquiditätsmanagement, programmierbare Schatzhaltung, grenzüberschreitende Zahlungen 🌍 Multinationale Unternehmen = erste Nutzer
⏩ Realitätsschock: BofA: Kunden „rennen noch nicht die Tür ein“ 🐌 aber das Interesse wächst 📈 Adoption = schrittweise
⏩ Präzedenzfall: JPMorgan betreibt bereits JPM Coin + Base-Token für Institutionen 🟧 Im letzten Jahr diskutierten Banken über einen gemeinsamen Stablecoin über Clearing House + Early Warning
Fazit 🎯 TradFi geht On-Chain 📲 Tokenisierte Einlagen = die Antwort der Banken auf Stablecoins/CBDCs. Start 2027, aber die Nachfrage kommt langsam in Schwung 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
🏦 Top US-Banken starten 2027 ein tokenisiertes Einzahlungsnetzwerk 🚀
Die größten Banken von Wall Street arbeiten mit The Clearing House zusammen, um „die Brücke“ zu bauen – ein tokenisiertes Einzahlungsnetzwerk, das traditionelle Bankinfrastrukturen mit der Blockchain für 24/7 sofortige Abwicklung verbindet ⏱️
🌉 Das Brückenprojekt 🔗
⏩ Wer: Geleitet von The Clearing House. Co-geführt von JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Was: Verbindet traditionelle Zahlungssysteme → Blockchain-Infrastruktur, sodass tokenisierte Einzahlungen sofort 24/7 bewegt werden 🌙 Blockchain wird mit einem noch nicht benannten Drittanbieter erstellt 💻
⏩ Warum jetzt: Banken stehen vor einer „radikal anderen“ On-Chain-Zukunft laut CEO David Watson 📊 Citi: festigt die Rolle der Banken in Finanzen + Kapitalmärkten 💰
⚖️ Stablecoin-Spannungen + Adoption 🐢
⏩ Stablecoin-Krieg: Banken sind skeptisch, dass Stablecoins Einlagen abziehen 🪙 vs. Krypto-Firmen wollen zinsbringende Stablecoins 📈 gesetzliche Auseinandersetzungen laufen
⏩ Anwendungsfälle: Echtzeit-Liquiditätsmanagement, programmierbare Schatzhaltung, grenzüberschreitende Zahlungen 🌍 Multinationale Unternehmen = erste Nutzer
⏩ Realitätsschock: BofA: Kunden „rennen noch nicht die Tür ein“ 🐌 aber das Interesse wächst 📈 Adoption = schrittweise
⏩ Präzedenzfall: JPMorgan betreibt bereits JPM Coin + Base-Token für Institutionen 🟧 Im letzten Jahr diskutierten Banken über einen gemeinsamen Stablecoin über Clearing House + Early Warning
Fazit 🎯 TradFi geht On-Chain 📲 Tokenisierte Einlagen = die Antwort der Banken auf Stablecoins/CBDCs. Start 2027, aber die Nachfrage kommt langsam in Schwung 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
Die größten Banken von Wall Street arbeiten mit The Clearing House zusammen, um „die Brücke“ zu bauen – ein tokenisiertes Einzahlungsnetzwerk, das traditionelle Bankinfrastrukturen mit der Blockchain für 24/7 sofortige Abwicklung verbindet ⏱️
🌉 Das Brückenprojekt 🔗
⏩ Wer: Geleitet von The Clearing House. Co-geführt von JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Was: Verbindet traditionelle Zahlungssysteme → Blockchain-Infrastruktur, sodass tokenisierte Einzahlungen sofort 24/7 bewegt werden 🌙 Blockchain wird mit einem noch nicht benannten Drittanbieter erstellt 💻
⏩ Warum jetzt: Banken stehen vor einer „radikal anderen“ On-Chain-Zukunft laut CEO David Watson 📊 Citi: festigt die Rolle der Banken in Finanzen + Kapitalmärkten 💰
⚖️ Stablecoin-Spannungen + Adoption 🐢
⏩ Stablecoin-Krieg: Banken sind skeptisch, dass Stablecoins Einlagen abziehen 🪙 vs. Krypto-Firmen wollen zinsbringende Stablecoins 📈 gesetzliche Auseinandersetzungen laufen
⏩ Anwendungsfälle: Echtzeit-Liquiditätsmanagement, programmierbare Schatzhaltung, grenzüberschreitende Zahlungen 🌍 Multinationale Unternehmen = erste Nutzer
⏩ Realitätsschock: BofA: Kunden „rennen noch nicht die Tür ein“ 🐌 aber das Interesse wächst 📈 Adoption = schrittweise
⏩ Präzedenzfall: JPMorgan betreibt bereits JPM Coin + Base-Token für Institutionen 🟧 Im letzten Jahr diskutierten Banken über einen gemeinsamen Stablecoin über Clearing House + Early Warning
Fazit 🎯 TradFi geht On-Chain 📲 Tokenisierte Einlagen = die Antwort der Banken auf Stablecoins/CBDCs. Start 2027, aber die Nachfrage kommt langsam in Schwung 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
2
7
597
·
--

Artikel
#JPMorganBofACitiPlanTokenizedDepositNetwork: Wall Streets koordinierte Blockchain-OffensiveDie architektonischen Säulen des US-Banking-Systems schließen sich zusammen, um ihren bisher aggressivsten Vorstoß in die Blockchain-Infrastruktur zu starten. JPMorgan Chase, Bank of America, Citigroup und Wells Fargo entwickeln offiziell ein gemeinsames, interbankliches **tokenisiertes Einlagenetzwerk**, das für einen kommerziellen Start in der ersten Hälfte von 2027 geplant ist.
Das System wird von **The Clearing House (TCH)** betrieben, dem privaten Zahlungsnetzwerk-Betreiber, der im Besitz der größten Finanzinstitute Amerikas ist. Anstatt hochpreisige Überweisungen durch veraltete, mehrtägige Batch-Zyklen zu leiten, wird die Initiative traditionelle Verbindlichkeiten von Geschäftsbanken in digitale Tokens auf einem genehmigten gemeinsamen Ledger umwandeln. Das Ergebnis? Reibungslose, **24/7/365 Echtzeitsiedlungen** und programmierbare Treasury-Tools, die grenzüberschreitende Transaktionen in Sekunden ausführen können.
#JPMorganBofACitiPlanTokenizedDepositNetwork: Wall Streets koordinierte Blockchain-Offensive
Die architektonischen Säulen des US-Banking-Systems schließen sich zusammen, um ihren bisher aggressivsten Vorstoß in die Blockchain-Infrastruktur zu starten. JPMorgan Chase, Bank of America, Citigroup und Wells Fargo entwickeln offiziell ein gemeinsames, interbankliches **tokenisiertes Einlagenetzwerk**, das für einen kommerziellen Start in der ersten Hälfte von 2027 geplant ist.
Das System wird von **The Clearing House (TCH)** betrieben, dem privaten Zahlungsnetzwerk-Betreiber, der im Besitz der größten Finanzinstitute Amerikas ist. Anstatt hochpreisige Überweisungen durch veraltete, mehrtägige Batch-Zyklen zu leiten, wird die Initiative traditionelle Verbindlichkeiten von Geschäftsbanken in digitale Tokens auf einem genehmigten gemeinsamen Ledger umwandeln. Das Ergebnis? Reibungslose, **24/7/365 Echtzeitsiedlungen** und programmierbare Treasury-Tools, die grenzüberschreitende Transaktionen in Sekunden ausführen können.
Das System wird von **The Clearing House (TCH)** betrieben, dem privaten Zahlungsnetzwerk-Betreiber, der im Besitz der größten Finanzinstitute Amerikas ist. Anstatt hochpreisige Überweisungen durch veraltete, mehrtägige Batch-Zyklen zu leiten, wird die Initiative traditionelle Verbindlichkeiten von Geschäftsbanken in digitale Tokens auf einem genehmigten gemeinsamen Ledger umwandeln. Das Ergebnis? Reibungslose, **24/7/365 Echtzeitsiedlungen** und programmierbare Treasury-Tools, die grenzüberschreitende Transaktionen in Sekunden ausführen können.
123
·
--
Große Banken wehren sich gegen Stablecoins mit ihrem eigenen tokenisierten Einzahlungsnetzwerk, das 2027 startet. Die Akzeptanz von TradFi beschleunigt sich, aber der Zeitrahmen zeigt, dass sie hinterherhinken. Das Rennen um Onchain-Dollar heizt sich auf. #TokenizedDeposits #TradFi #Stablecoins #CryptoAdoption #JPMorgan
Große Banken wehren sich gegen Stablecoins mit ihrem eigenen tokenisierten Einzahlungsnetzwerk, das 2027 startet. Die Akzeptanz von TradFi beschleunigt sich, aber der Zeitrahmen zeigt, dass sie hinterherhinken. Das Rennen um Onchain-Dollar heizt sich auf. #TokenizedDeposits #TradFi #Stablecoins #CryptoAdoption #JPMorgan
84
·
--
Müssen auch Banken auf die Blockchain? Anchorage bringt eine neue Plattform für tokenisierte Einlagen heraus 🏦⛓️
Anchorage Digital (die US-Bundeslizenz-Kryptobank) hat eine Infrastruktur für tokenisierte Einlagen eingeführt, die es traditionellen Banken ermöglicht, ohne Austausch des Kernsystems 24/7-Abrechnungen auf der Kette zu realisieren 💡
Das zugrunde liegende Geld bleibt weiterhin auf Bankkonten, Anchorage stellt lediglich Blockchain-Infrastruktur + Smart Contracts bereit. Einfach gesagt: Die Geldbörsen der Banken bekommen damit „eine Krypto-Version“ hinzu 🔐
Jetzt basteln auch JPMorgan, Citigroup und die Bank of America an ihren eigenen gemeinsamen Netzwerken für tokenisierte Einlagen; der Rollout ist für die erste Hälfte 2027 geplant ⏳
Stablecoins vs. tokenisierte Einlagen – wer ist das letzte Puzzle-Stück für den Einstieg institutioneller Akteure in DeFi? 🤔
#TokenizedDeposits #BankingOnChain #AnchorageDigital
$ANCHORAGE #TokenizedDeposits #DeFi
Müssen auch Banken auf die Blockchain? Anchorage bringt eine neue Plattform für tokenisierte Einlagen heraus 🏦⛓️
Anchorage Digital (die US-Bundeslizenz-Kryptobank) hat eine Infrastruktur für tokenisierte Einlagen eingeführt, die es traditionellen Banken ermöglicht, ohne Austausch des Kernsystems 24/7-Abrechnungen auf der Kette zu realisieren 💡
Das zugrunde liegende Geld bleibt weiterhin auf Bankkonten, Anchorage stellt lediglich Blockchain-Infrastruktur + Smart Contracts bereit. Einfach gesagt: Die Geldbörsen der Banken bekommen damit „eine Krypto-Version“ hinzu 🔐
Jetzt basteln auch JPMorgan, Citigroup und die Bank of America an ihren eigenen gemeinsamen Netzwerken für tokenisierte Einlagen; der Rollout ist für die erste Hälfte 2027 geplant ⏳
Stablecoins vs. tokenisierte Einlagen – wer ist das letzte Puzzle-Stück für den Einstieg institutioneller Akteure in DeFi? 🤔
#TokenizedDeposits #BankingOnChain #AnchorageDigital
$ANCHORAGE #TokenizedDeposits #DeFi
Anchorage Digital (die US-Bundeslizenz-Kryptobank) hat eine Infrastruktur für tokenisierte Einlagen eingeführt, die es traditionellen Banken ermöglicht, ohne Austausch des Kernsystems 24/7-Abrechnungen auf der Kette zu realisieren 💡
Das zugrunde liegende Geld bleibt weiterhin auf Bankkonten, Anchorage stellt lediglich Blockchain-Infrastruktur + Smart Contracts bereit. Einfach gesagt: Die Geldbörsen der Banken bekommen damit „eine Krypto-Version“ hinzu 🔐
Jetzt basteln auch JPMorgan, Citigroup und die Bank of America an ihren eigenen gemeinsamen Netzwerken für tokenisierte Einlagen; der Rollout ist für die erste Hälfte 2027 geplant ⏳
Stablecoins vs. tokenisierte Einlagen – wer ist das letzte Puzzle-Stück für den Einstieg institutioneller Akteure in DeFi? 🤔
#TokenizedDeposits #BankingOnChain #AnchorageDigital
$ANCHORAGE #TokenizedDeposits #DeFi
15
·
--
Bullisch
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
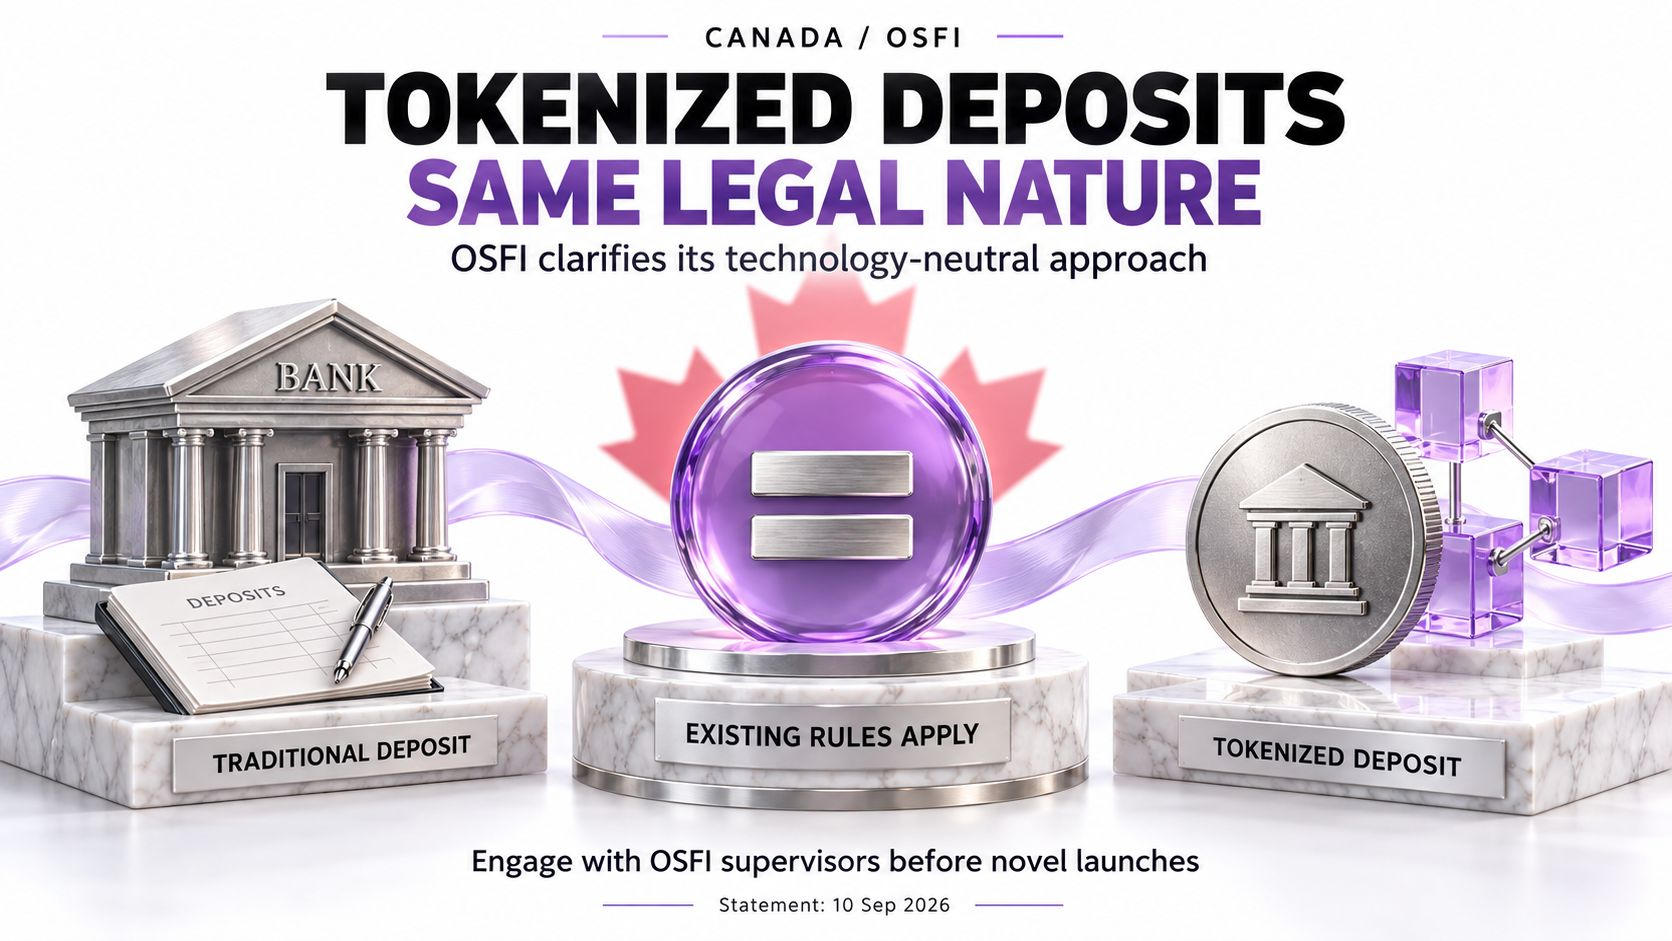
Kanada hat etwas Wichtiges für tokenisiertes Banking klargestellt: Der Wechsel der Technologie ändert nicht die rechtliche Natur einer Einlage.
In einer Erklärung vom 10. September sagte Kanadas Finanzaufsichtsbehörde OSFI, dass tokenisierte Einlagen rechtlich gleichwertig mit traditionellen Einlagen sind – im Rahmen ihres technologieoffenen Ansatzes.
Unter föderaler Aufsicht stehende Finanzinstitute bleiben dafür verantwortlich, die geltenden Gesetze einzuhalten, auch wenn Dritte in ihrem Auftrag Dienstleistungen erbringen. Technische Anforderungen, Cybersicherheits- und Anforderungen an das Risiko durch Dritte gelten weiterhin.
Von den Instituten wird außerdem erwartet, dass sie mit ihren zuständigen OSFI-Leitaufsehern in Kontakt treten, bevor neuartige Produkte oder Dienstleistungen eingeführt werden.
Meine Einschätzung: Das verringert eine Unsicherheitsquelle für Banken, die Tokenisierung in Betracht ziehen. Es gibt Produktteams eine klarere Grundlage, um Services innerhalb des bestehenden Bankenrahmens zu gestalten.
Der kommerzielle Fall benötigt jedoch weiterhin Belege. Ich würde darauf achten, ob diese Produkte die Abwicklungszeiten verbessern, den Abstimmungsaufwand reduzieren und es ermöglichen, dass Geld reibungslos zwischen teilnehmenden Instituten fließt.
Wiederholte Nutzung durch Kunden und messbare betriebliche Verbesserungen würden den Nutzen- bzw. Akzeptanzfall stärken. Abgeschlossene Plattformen, teure Integrationen oder unzuverlässige Überweisungen würden eine Ausweitung schwerer begründen.
Für Banken besteht die nächste Herausforderung darin, regulatorische Klarheit in Services zu übersetzen, die Kunden als nützlich genug empfinden, um sie weiter zu nutzen.
Was würde Sie davon überzeugen, dass tokenisierte Einlagen an Zugkraft gewinnen: mehr Bank-Launches oder der Nachweis, dass Kunden Zeit und Geld sparen?
#TokenizedDeposits #Tokenization #Canada #Banking
$LSK $LAB $VTHO
{future}(VTHOUSDT)
{future}(LABUSDT)
{future}(LSKUSDT)
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
Kanada hat etwas Wichtiges für tokenisiertes Banking klargestellt: Der Wechsel der Technologie ändert nicht die rechtliche Natur einer Einlage.
In einer Erklärung vom 10. September sagte Kanadas Finanzaufsichtsbehörde OSFI, dass tokenisierte Einlagen rechtlich gleichwertig mit traditionellen Einlagen sind – im Rahmen ihres technologieoffenen Ansatzes.
Unter föderaler Aufsicht stehende Finanzinstitute bleiben dafür verantwortlich, die geltenden Gesetze einzuhalten, auch wenn Dritte in ihrem Auftrag Dienstleistungen erbringen. Technische Anforderungen, Cybersicherheits- und Anforderungen an das Risiko durch Dritte gelten weiterhin.
Von den Instituten wird außerdem erwartet, dass sie mit ihren zuständigen OSFI-Leitaufsehern in Kontakt treten, bevor neuartige Produkte oder Dienstleistungen eingeführt werden.
Meine Einschätzung: Das verringert eine Unsicherheitsquelle für Banken, die Tokenisierung in Betracht ziehen. Es gibt Produktteams eine klarere Grundlage, um Services innerhalb des bestehenden Bankenrahmens zu gestalten.
Der kommerzielle Fall benötigt jedoch weiterhin Belege. Ich würde darauf achten, ob diese Produkte die Abwicklungszeiten verbessern, den Abstimmungsaufwand reduzieren und es ermöglichen, dass Geld reibungslos zwischen teilnehmenden Instituten fließt.
Wiederholte Nutzung durch Kunden und messbare betriebliche Verbesserungen würden den Nutzen- bzw. Akzeptanzfall stärken. Abgeschlossene Plattformen, teure Integrationen oder unzuverlässige Überweisungen würden eine Ausweitung schwerer begründen.
Für Banken besteht die nächste Herausforderung darin, regulatorische Klarheit in Services zu übersetzen, die Kunden als nützlich genug empfinden, um sie weiter zu nutzen.
Was würde Sie davon überzeugen, dass tokenisierte Einlagen an Zugkraft gewinnen: mehr Bank-Launches oder der Nachweis, dass Kunden Zeit und Geld sparen?
#TokenizedDeposits #Tokenization #Canada #Banking
$LSK $LAB $VTHO
Kanada hat etwas Wichtiges für tokenisiertes Banking klargestellt: Der Wechsel der Technologie ändert nicht die rechtliche Natur einer Einlage.
In einer Erklärung vom 10. September sagte Kanadas Finanzaufsichtsbehörde OSFI, dass tokenisierte Einlagen rechtlich gleichwertig mit traditionellen Einlagen sind – im Rahmen ihres technologieoffenen Ansatzes.
Unter föderaler Aufsicht stehende Finanzinstitute bleiben dafür verantwortlich, die geltenden Gesetze einzuhalten, auch wenn Dritte in ihrem Auftrag Dienstleistungen erbringen. Technische Anforderungen, Cybersicherheits- und Anforderungen an das Risiko durch Dritte gelten weiterhin.
Von den Instituten wird außerdem erwartet, dass sie mit ihren zuständigen OSFI-Leitaufsehern in Kontakt treten, bevor neuartige Produkte oder Dienstleistungen eingeführt werden.
Meine Einschätzung: Das verringert eine Unsicherheitsquelle für Banken, die Tokenisierung in Betracht ziehen. Es gibt Produktteams eine klarere Grundlage, um Services innerhalb des bestehenden Bankenrahmens zu gestalten.
Der kommerzielle Fall benötigt jedoch weiterhin Belege. Ich würde darauf achten, ob diese Produkte die Abwicklungszeiten verbessern, den Abstimmungsaufwand reduzieren und es ermöglichen, dass Geld reibungslos zwischen teilnehmenden Instituten fließt.
Wiederholte Nutzung durch Kunden und messbare betriebliche Verbesserungen würden den Nutzen- bzw. Akzeptanzfall stärken. Abgeschlossene Plattformen, teure Integrationen oder unzuverlässige Überweisungen würden eine Ausweitung schwerer begründen.
Für Banken besteht die nächste Herausforderung darin, regulatorische Klarheit in Services zu übersetzen, die Kunden als nützlich genug empfinden, um sie weiter zu nutzen.
Was würde Sie davon überzeugen, dass tokenisierte Einlagen an Zugkraft gewinnen: mehr Bank-Launches oder der Nachweis, dass Kunden Zeit und Geld sparen?
#TokenizedDeposits #Tokenization #Canada #Banking
$LSK $LAB $VTHO
ABO3ZAM:
الوضوح التنظيمي يمهد الطريق لتدفقات مؤسسية ضخمة تعزز تمركز الزخم في أصول القطاع. بالنسبة للعملات المذكورة، نلاحظ تضخماً لحظياً يتطلب الحذر؛ لذا التزموا بتأمين الأرباح عند مناطق الرفض السعري ولا تنجرفوا خلف الزخم العاطفي دون تأكيد الارتداد الفني.
1
230
Monument Bank verzögert die Token-Zustellung an Privatpersonen aufgrund von Problemen mit UK-Vorschriften
- Monument Bank verspottet die Token-Zustellung an Privatpersonen aufgrund von Problemen mit UK-Vorschriften
- Wählen Sie einen kanadischen Vermögensverwalter, der die FCA-Anforderungen erfüllt
- Geplante Wiederaufnahme im November
#BinanceSquare #CryptoNews #MonumentBank #TokenizedDeposits #UKRegulation
$btc $eth
vlikevn Titanbot
Quelle: CoinDesk
Monument Bank verzögert die Token-Zustellung an Privatpersonen aufgrund von Problemen mit UK-Vorschriften
- Monument Bank verspottet die Token-Zustellung an Privatpersonen aufgrund von Problemen mit UK-Vorschriften
- Wählen Sie einen kanadischen Vermögensverwalter, der die FCA-Anforderungen erfüllt
- Geplante Wiederaufnahme im November
#BinanceSquare #CryptoNews #MonumentBank #TokenizedDeposits #UKRegulation
$btc $eth
vlikevn Titanbot
Quelle: CoinDesk
- Monument Bank verspottet die Token-Zustellung an Privatpersonen aufgrund von Problemen mit UK-Vorschriften
- Wählen Sie einen kanadischen Vermögensverwalter, der die FCA-Anforderungen erfüllt
- Geplante Wiederaufnahme im November
#BinanceSquare #CryptoNews #MonumentBank #TokenizedDeposits #UKRegulation
$btc $eth
vlikevn Titanbot
Quelle: CoinDesk
79
·
--
DBS und Citi haben das erste Wochenend- grenzüberschreitende USD-Zahlung zwischen Singapur und den Vereinigten Staaten abgeschlossen, indem sie tokenisierte Einlagen auf Swifts Digital Ledger genutzt haben. Die Transaktion wurde innerhalb von Minuten abgeschlossen – statt der üblichen ein bis zwei Geschäftstage, die traditionelle Zahlungswege benötigen. Der Schritt zeigt Fortschritte in Richtung einer jederzeit verfügbaren Abwicklung institutioneller Zahlungen.
$USD1 $USDC $USDE #NewNews #CoinVahini #TokenizedDeposits #SWIFT #InstitutionalCrypto
DBS und Citi haben das erste Wochenend- grenzüberschreitende USD-Zahlung zwischen Singapur und den Vereinigten Staaten abgeschlossen, indem sie tokenisierte Einlagen auf Swifts Digital Ledger genutzt haben. Die Transaktion wurde innerhalb von Minuten abgeschlossen – statt der üblichen ein bis zwei Geschäftstage, die traditionelle Zahlungswege benötigen. Der Schritt zeigt Fortschritte in Richtung einer jederzeit verfügbaren Abwicklung institutioneller Zahlungen.
$USD1 $USDC $USDE #NewNews #CoinVahini #TokenizedDeposits #SWIFT #InstitutionalCrypto
$USD1 $USDC $USDE #NewNews #CoinVahini #TokenizedDeposits #SWIFT #InstitutionalCrypto
1
56
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BitcoinReboundsTo$79K
30,427 Aufrufe
246 Kommentare
2
#BessentEndorsesFinalClarityActDraft
0 Aufrufe
7 Kommentare
3
#ZamaOpens16ConfidentialMorphoVaults
0 Aufrufe
6 Kommentare
4
#USDCOnChainVolumeTops$100Trillion
197 Aufrufe
10 Kommentare
5
#BitcoinSpotETFsNetInflow$160M
1,055 Aufrufe
60 Kommentare
6
#SouthKoreaCryptoTaxDelayPetitionTops50000
22,043 Aufrufe
686 Kommentare
7
#SolanaTransactionV1GoesLiveOnMainnet
15,468 Aufrufe
458 Kommentare
8
#RussianCentralBankFlagsCryptoAsFinancialRisk
11,791 Aufrufe
379 Kommentare
9
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio
27,389 Aufrufe
498 Kommentare
10
#PhiladelphiaSemiconductorIndexFalls5.9%
11,603 Aufrufe
307 Kommentare