
3D VN
414 منشورات

3D VN
إبلاغ
حظر المُستخدم
Since2020||HolderBTC
257 تتابع
142 المتابعون
574 إعجاب
منشورات
الكل
اقتباسات
·
--
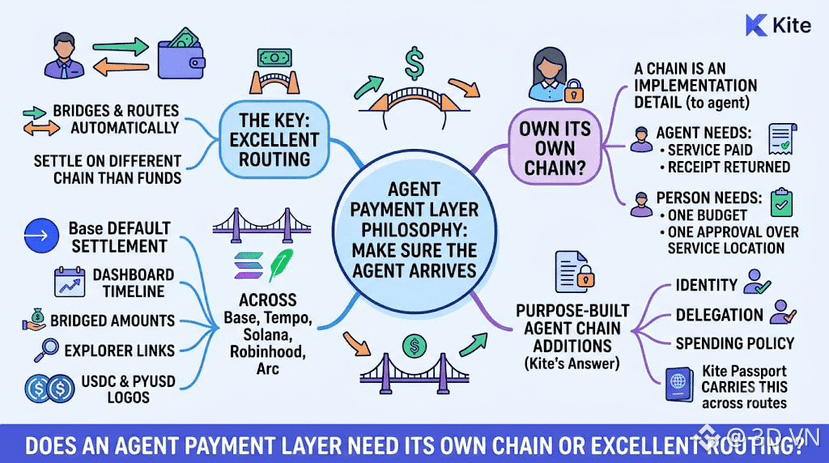
لا يلزم لطبقة مدفوعات مخصصة للوكلاء أن تمتلك الطريق. يكفي أن تضمن وصول الوكيل.
تُظهر ملاحظات إصدار Kite Passport هذه الفلسفة عمليًا. فمنذ يوليو 2026، يمكن تسوية دفعة x402 على سلسلة مختلفة عن السلسلة التي تحتفظ بأموالك: إذ يجري Passport الربط والتوجيه تلقائيًا بين Base وTempo وSolana، وأصبحت Base الآن سلسلة التسوية الافتراضية. تعرض لوحة المعلومات مخططًا زمنيًا للمسار لكل دفعة موجّهة، مع المبالغ التي جرى ربطها وروابط مستكشف الكتل وشعارات رموز USDC وPYUSD. وأضافت الإصدارات اللاحقة دعم Robinhood Chain والشبكة الرئيسية Arc.
بالنسبة إلى الوكيل، السلسلة مجرد تفصيل تنفيذي. ما يحتاج إليه هو خدمة مدفوعة وإيصال مستلَم. أما الشخص الذي يقف وراءه، فينبغي أن تغطي ميزانية واحدة وموافقة واحدة أي مكان توجد فيه الخدمة.
إذا جرت التسوية على الشبكات الأعلى سيولة، فما الذي تضيفه سلسلة مصممة خصيصًا للوكلاء؟ تتمحور إجابة Kite حول الهوية والتفويض وسياسة الإنفاق، وهي الطبقة التي ينقلها Passport عبر كل مسار يسلكه.
هل تحتاج طبقة مدفوعات الوكلاء إلى سلسلة خاصة بها، أم إلى توجيه ممتاز فحسب؟
#KiteBBW $KITE
لا يلزم لطبقة مدفوعات مخصصة للوكلاء أن تمتلك الطريق. يكفي أن تضمن وصول الوكيل.
تُظهر ملاحظات إصدار Kite Passport هذه الفلسفة عمليًا. فمنذ يوليو 2026، يمكن تسوية دفعة x402 على سلسلة مختلفة عن السلسلة التي تحتفظ بأموالك: إذ يجري Passport الربط والتوجيه تلقائيًا بين Base وTempo وSolana، وأصبحت Base الآن سلسلة التسوية الافتراضية. تعرض لوحة المعلومات مخططًا زمنيًا للمسار لكل دفعة موجّهة، مع المبالغ التي جرى ربطها وروابط مستكشف الكتل وشعارات رموز USDC وPYUSD. وأضافت الإصدارات اللاحقة دعم Robinhood Chain والشبكة الرئيسية Arc.
بالنسبة إلى الوكيل، السلسلة مجرد تفصيل تنفيذي. ما يحتاج إليه هو خدمة مدفوعة وإيصال مستلَم. أما الشخص الذي يقف وراءه، فينبغي أن تغطي ميزانية واحدة وموافقة واحدة أي مكان توجد فيه الخدمة.
إذا جرت التسوية على الشبكات الأعلى سيولة، فما الذي تضيفه سلسلة مصممة خصيصًا للوكلاء؟ تتمحور إجابة Kite حول الهوية والتفويض وسياسة الإنفاق، وهي الطبقة التي ينقلها Passport عبر كل مسار يسلكه.
هل تحتاج طبقة مدفوعات الوكلاء إلى سلسلة خاصة بها، أم إلى توجيه ممتاز فحسب؟
#KiteBBW $KITE
تُظهر ملاحظات إصدار Kite Passport هذه الفلسفة عمليًا. فمنذ يوليو 2026، يمكن تسوية دفعة x402 على سلسلة مختلفة عن السلسلة التي تحتفظ بأموالك: إذ يجري Passport الربط والتوجيه تلقائيًا بين Base وTempo وSolana، وأصبحت Base الآن سلسلة التسوية الافتراضية. تعرض لوحة المعلومات مخططًا زمنيًا للمسار لكل دفعة موجّهة، مع المبالغ التي جرى ربطها وروابط مستكشف الكتل وشعارات رموز USDC وPYUSD. وأضافت الإصدارات اللاحقة دعم Robinhood Chain والشبكة الرئيسية Arc.
بالنسبة إلى الوكيل، السلسلة مجرد تفصيل تنفيذي. ما يحتاج إليه هو خدمة مدفوعة وإيصال مستلَم. أما الشخص الذي يقف وراءه، فينبغي أن تغطي ميزانية واحدة وموافقة واحدة أي مكان توجد فيه الخدمة.
إذا جرت التسوية على الشبكات الأعلى سيولة، فما الذي تضيفه سلسلة مصممة خصيصًا للوكلاء؟ تتمحور إجابة Kite حول الهوية والتفويض وسياسة الإنفاق، وهي الطبقة التي ينقلها Passport عبر كل مسار يسلكه.
هل تحتاج طبقة مدفوعات الوكلاء إلى سلسلة خاصة بها، أم إلى توجيه ممتاز فحسب؟
#KiteBBW $KITE
1
149
·
--
ما زلت أفكر في استخدام داكِس لوظائف المضيف الأصلية (native) لعمليات مكلفة.
على الورق، المنطق واضح. انقل الحسابات الثقيلة خارج WebAssembly، ونفّذها بكفاءة أكبر في بيئة المضيف، وقلّل بعضاً من التكاليف الإضافية على طول الطريق.
لكن تسريع جزء واحد من مسار التنفيذ لا يعني تلقائياً أن عبء العمل بأكمله سيصبح أسرع بالمقدار نفسه. وهذا يهمّ بينما يدفع داكِس لإحضار الأسواق المالية إلى السلسلة (onchain) مع مؤسسات مرخّصة من الاتحاد الأوروبي، حيث يجب أن تعمل البنية في النهاية تحت أحمال عمل حقيقية، لا أن تبدو فعّالة فقط على الورق. ما لا أعرفه بعد هو ما إذا كانت تصميمات وظائف المضيف لدى داكِس تزيل عنق زجاجة يهيمن فعلاً على أحمال العمل الواقعية، أم أنها تُسرّع أعمالاً يتبين لاحقاً أنها جزء أصغر من إجمالي زمن التنفيذ.
التفاصيل التي تستحق المتابعة هي: ما هي العمليات التي تنتقل خارج WASM، وكم تصبح أسرع، وما مقدار عبء عمل داكِس النموذجي التي تمثلها تلك العمليات.
توفر البنية سبباً جيداً لتوقّع تحسّن. لكن هذا دليل أضعف من رؤية نفس نوع عبء العمل ينتج مكسباً مادياً وقابلاً للتكرار في الممارسة.
لا يهمّني كثيراً التسريع النظري لبدائية واحدة بقدر ما يهمّني مقدار ما يغيّره ذلك في أداء عبء العمل الذي يشغّله داكِس فعلياً.
السؤال هو: هل أزال داكِس عنق زجاجة حقيقي في النظام، أم أنه فقط سرّع جزءاً من المسار دون نقل الأداء الكلي بعيداً جداً.
أنا أتابع مقاييس أداء (benchmarks) خاصة بداكِس تعزل مكسب وظائف المضيف وتُظهر مقدار ما تُمثله على مستوى عبء العمل.
#dusk $DUSK @Dusk_Foundation
ما زلت أفكر في استخدام داكِس لوظائف المضيف الأصلية (native) لعمليات مكلفة.
على الورق، المنطق واضح. انقل الحسابات الثقيلة خارج WebAssembly، ونفّذها بكفاءة أكبر في بيئة المضيف، وقلّل بعضاً من التكاليف الإضافية على طول الطريق.
لكن تسريع جزء واحد من مسار التنفيذ لا يعني تلقائياً أن عبء العمل بأكمله سيصبح أسرع بالمقدار نفسه. وهذا يهمّ بينما يدفع داكِس لإحضار الأسواق المالية إلى السلسلة (onchain) مع مؤسسات مرخّصة من الاتحاد الأوروبي، حيث يجب أن تعمل البنية في النهاية تحت أحمال عمل حقيقية، لا أن تبدو فعّالة فقط على الورق. ما لا أعرفه بعد هو ما إذا كانت تصميمات وظائف المضيف لدى داكِس تزيل عنق زجاجة يهيمن فعلاً على أحمال العمل الواقعية، أم أنها تُسرّع أعمالاً يتبين لاحقاً أنها جزء أصغر من إجمالي زمن التنفيذ.
التفاصيل التي تستحق المتابعة هي: ما هي العمليات التي تنتقل خارج WASM، وكم تصبح أسرع، وما مقدار عبء عمل داكِس النموذجي التي تمثلها تلك العمليات.
توفر البنية سبباً جيداً لتوقّع تحسّن. لكن هذا دليل أضعف من رؤية نفس نوع عبء العمل ينتج مكسباً مادياً وقابلاً للتكرار في الممارسة.
لا يهمّني كثيراً التسريع النظري لبدائية واحدة بقدر ما يهمّني مقدار ما يغيّره ذلك في أداء عبء العمل الذي يشغّله داكِس فعلياً.
السؤال هو: هل أزال داكِس عنق زجاجة حقيقي في النظام، أم أنه فقط سرّع جزءاً من المسار دون نقل الأداء الكلي بعيداً جداً.
أنا أتابع مقاييس أداء (benchmarks) خاصة بداكِس تعزل مكسب وظائف المضيف وتُظهر مقدار ما تُمثله على مستوى عبء العمل.
#dusk $DUSK @Dusk
على الورق، المنطق واضح. انقل الحسابات الثقيلة خارج WebAssembly، ونفّذها بكفاءة أكبر في بيئة المضيف، وقلّل بعضاً من التكاليف الإضافية على طول الطريق.
لكن تسريع جزء واحد من مسار التنفيذ لا يعني تلقائياً أن عبء العمل بأكمله سيصبح أسرع بالمقدار نفسه. وهذا يهمّ بينما يدفع داكِس لإحضار الأسواق المالية إلى السلسلة (onchain) مع مؤسسات مرخّصة من الاتحاد الأوروبي، حيث يجب أن تعمل البنية في النهاية تحت أحمال عمل حقيقية، لا أن تبدو فعّالة فقط على الورق. ما لا أعرفه بعد هو ما إذا كانت تصميمات وظائف المضيف لدى داكِس تزيل عنق زجاجة يهيمن فعلاً على أحمال العمل الواقعية، أم أنها تُسرّع أعمالاً يتبين لاحقاً أنها جزء أصغر من إجمالي زمن التنفيذ.
التفاصيل التي تستحق المتابعة هي: ما هي العمليات التي تنتقل خارج WASM، وكم تصبح أسرع، وما مقدار عبء عمل داكِس النموذجي التي تمثلها تلك العمليات.
توفر البنية سبباً جيداً لتوقّع تحسّن. لكن هذا دليل أضعف من رؤية نفس نوع عبء العمل ينتج مكسباً مادياً وقابلاً للتكرار في الممارسة.
لا يهمّني كثيراً التسريع النظري لبدائية واحدة بقدر ما يهمّني مقدار ما يغيّره ذلك في أداء عبء العمل الذي يشغّله داكِس فعلياً.
السؤال هو: هل أزال داكِس عنق زجاجة حقيقي في النظام، أم أنه فقط سرّع جزءاً من المسار دون نقل الأداء الكلي بعيداً جداً.
أنا أتابع مقاييس أداء (benchmarks) خاصة بداكِس تعزل مكسب وظائف المضيف وتُظهر مقدار ما تُمثله على مستوى عبء العمل.
#dusk $DUSK @Dusk
2
114
·
--
تمّ التحقق
لا أزال أفكر في نوعين من المعاملات اللذين قدّمتْهما Dusk في Rusk: CanonicalTransaction وLedgerTransaction.
يمثلان طبقتين مختلفتين لنفس المعاملة. إن CanonicalTransaction هو الشكل الذي يعمل به Rusk منطقياً، بينما يلفّ LedgerTransaction تلك المعاملة ضمن تمثيل دفتر الأستاذ المطلوب لإصدار بروتوكول معيّن. تتمثل المشكلة في أن Dusk يريد تنمية صيغ التخزين دون إجبار معنى المعاملة على التطور معها؛ وهذه خاصية مهمة عندما يدفع لإدخال الأسواق المالية على السلسلة بالتعاون مع مؤسسات مرخّصة من الاتحاد الأوروبي. ما لا أعرفه بعد هو ما إذا كانت هذا الفصل سيُبقي تغييرات الإصدارات محصورة داخل Rusk بالفعل، أم أن تغييرات الصيغة ستظل تتسرّب إلى المحافظ والتطبيقات وإعادة التشغيل التاريخية.
التفاصيل الجديرة بالمراقبة هي كيف تُوحّد Dusk المعاملات الواردة، وكيف تختار التمثيل الصحيح لدفتر الأستاذ، وكيف تفسّر المعاملات الأقدم بعد ترقية البروتوكول.
استمرار المحفظة في إرسال المعاملات بعد الترقية يُعد دليلاً مفيداً على التوافق. والاختبار الأقوى هو ما إذا كانت Dusk قادرة على تغيير التمثيل من الأسفل مع الحفاظ على نفس دلالات المعاملة من الأعلى.
سأقيّم هذا التجريد بمدى ضآلة تعقيد إدارة الإصدارات التي تحتاج التطبيقات إلى معرفتها.
السؤال هو ما إذا كانت Dusk قد فصلت فعلاً بين معنى المعاملة وكيف يقوم دفتر الأستاذ بتخزينها، أم أنها ببساطة نقلت عبء التعامل مع الإصدارات إلى مكان آخر في السلسلة.
أنا أراقب مدى صمود هذه الحدود عبر تغييرات الصيغة المستقبلية وإعادة التشغيل التاريخية.
#dusk $DUSK @Dusk_Foundation
لا أزال أفكر في نوعين من المعاملات اللذين قدّمتْهما Dusk في Rusk: CanonicalTransaction وLedgerTransaction.
يمثلان طبقتين مختلفتين لنفس المعاملة. إن CanonicalTransaction هو الشكل الذي يعمل به Rusk منطقياً، بينما يلفّ LedgerTransaction تلك المعاملة ضمن تمثيل دفتر الأستاذ المطلوب لإصدار بروتوكول معيّن. تتمثل المشكلة في أن Dusk يريد تنمية صيغ التخزين دون إجبار معنى المعاملة على التطور معها؛ وهذه خاصية مهمة عندما يدفع لإدخال الأسواق المالية على السلسلة بالتعاون مع مؤسسات مرخّصة من الاتحاد الأوروبي. ما لا أعرفه بعد هو ما إذا كانت هذا الفصل سيُبقي تغييرات الإصدارات محصورة داخل Rusk بالفعل، أم أن تغييرات الصيغة ستظل تتسرّب إلى المحافظ والتطبيقات وإعادة التشغيل التاريخية.
التفاصيل الجديرة بالمراقبة هي كيف تُوحّد Dusk المعاملات الواردة، وكيف تختار التمثيل الصحيح لدفتر الأستاذ، وكيف تفسّر المعاملات الأقدم بعد ترقية البروتوكول.
استمرار المحفظة في إرسال المعاملات بعد الترقية يُعد دليلاً مفيداً على التوافق. والاختبار الأقوى هو ما إذا كانت Dusk قادرة على تغيير التمثيل من الأسفل مع الحفاظ على نفس دلالات المعاملة من الأعلى.
سأقيّم هذا التجريد بمدى ضآلة تعقيد إدارة الإصدارات التي تحتاج التطبيقات إلى معرفتها.
السؤال هو ما إذا كانت Dusk قد فصلت فعلاً بين معنى المعاملة وكيف يقوم دفتر الأستاذ بتخزينها، أم أنها ببساطة نقلت عبء التعامل مع الإصدارات إلى مكان آخر في السلسلة.
أنا أراقب مدى صمود هذه الحدود عبر تغييرات الصيغة المستقبلية وإعادة التشغيل التاريخية.
#dusk $DUSK @Dusk
يمثلان طبقتين مختلفتين لنفس المعاملة. إن CanonicalTransaction هو الشكل الذي يعمل به Rusk منطقياً، بينما يلفّ LedgerTransaction تلك المعاملة ضمن تمثيل دفتر الأستاذ المطلوب لإصدار بروتوكول معيّن. تتمثل المشكلة في أن Dusk يريد تنمية صيغ التخزين دون إجبار معنى المعاملة على التطور معها؛ وهذه خاصية مهمة عندما يدفع لإدخال الأسواق المالية على السلسلة بالتعاون مع مؤسسات مرخّصة من الاتحاد الأوروبي. ما لا أعرفه بعد هو ما إذا كانت هذا الفصل سيُبقي تغييرات الإصدارات محصورة داخل Rusk بالفعل، أم أن تغييرات الصيغة ستظل تتسرّب إلى المحافظ والتطبيقات وإعادة التشغيل التاريخية.
التفاصيل الجديرة بالمراقبة هي كيف تُوحّد Dusk المعاملات الواردة، وكيف تختار التمثيل الصحيح لدفتر الأستاذ، وكيف تفسّر المعاملات الأقدم بعد ترقية البروتوكول.
استمرار المحفظة في إرسال المعاملات بعد الترقية يُعد دليلاً مفيداً على التوافق. والاختبار الأقوى هو ما إذا كانت Dusk قادرة على تغيير التمثيل من الأسفل مع الحفاظ على نفس دلالات المعاملة من الأعلى.
سأقيّم هذا التجريد بمدى ضآلة تعقيد إدارة الإصدارات التي تحتاج التطبيقات إلى معرفتها.
السؤال هو ما إذا كانت Dusk قد فصلت فعلاً بين معنى المعاملة وكيف يقوم دفتر الأستاذ بتخزينها، أم أنها ببساطة نقلت عبء التعامل مع الإصدارات إلى مكان آخر في السلسلة.
أنا أراقب مدى صمود هذه الحدود عبر تغييرات الصيغة المستقبلية وإعادة التشغيل التاريخية.
#dusk $DUSK @Dusk
74
·
--
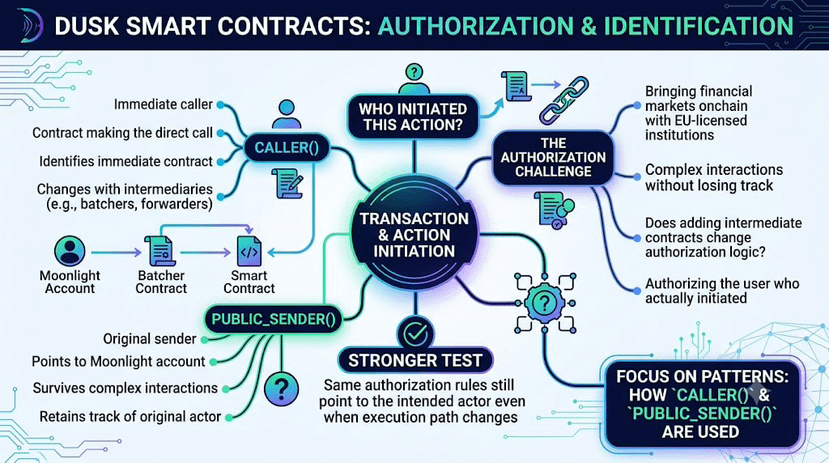
لفت انتباهي وجود دالتين مُرسِل في عقود Dusk الذكية: caller() و public_sender(). تبدوان كطريقتين للإجابة عن السؤال نفسه، من الذي بدأ هذا الإجراء، لكنهما قد تشير إلى جهات فاعلة مختلفة. هذه التفرقة مهمة مع سعي Dusk إلى نقل الأسواق المالية إلى السلسلة (onchain) عبر مؤسسات مُرخّصة من الاتحاد الأوروبي، حيث يجب أن تستمر صلاحية/تفويض التصرف عبر تفاعلات تعاقدية أكثر تعقيدًا دون فقد تتبّع الجهة الفاعلة الأصلية. caller() يحدد العقد الذي يقوم بالنداء المباشر، بينما public_sender() يمكنه ما يزال أن يشير إلى حساب Moonlight الذي بدأ المعاملة.
ما لا أعرفه بعد هو ما إذا كانت عقود Dusk ستقوم دائمًا بتفويض المستخدم الذي بدأ الإجراء فعليًا، أم أن إضافة عقود وسيطة يمكنها أن تغيّر خفيةً أي هوية يرى منطق التفويض. الآليات التي تستحق المراقبة واضحة نسبيًا: عندما تعتمد العقود على caller()، وعندما تعتمد على public_sender()، وما الذي يحدث بمجرد أن يجلس batchers أو forwarders في المنتصف.
إن نجاح معاملة ما لا يكفي للإجابة عن ذلك. الاختبار الأقوى هو ما إذا كانت قواعد التفويض نفسها ما تزال تشير إلى الجهة الفاعلة المقصودة حتى عندما تتغير مسار التنفيذ.
يهِمّني أقل عدد العقود الوسيطة التي يمر عبرها إجراء ما، بقدر ما يهمني أن يبقى التفويض يحلّ إلى الجهة التي بدأت الإجراء فعليًا.
يهم ذلك لأن إضافة وسيط قد تغيّر من الذي يراه عقدٌ ما دون تغيير من الذي فوّض فعليًا الإجراء.
السؤال هو ما إذا كان بإمكان Dusk إضافة مسارات تنفيذ أكثر قابلية للتأليف (composable) دون جعل التفويض يعتمد على أي عقدٍ يقع في المنتصف.
أنا أراقب كيفية استخدام caller() و public_sender() مع تطور هذه الأنماط.
@Dusk_Foundation $DUSK #dusk
لفت انتباهي وجود دالتين مُرسِل في عقود Dusk الذكية: caller() و public_sender(). تبدوان كطريقتين للإجابة عن السؤال نفسه، من الذي بدأ هذا الإجراء، لكنهما قد تشير إلى جهات فاعلة مختلفة. هذه التفرقة مهمة مع سعي Dusk إلى نقل الأسواق المالية إلى السلسلة (onchain) عبر مؤسسات مُرخّصة من الاتحاد الأوروبي، حيث يجب أن تستمر صلاحية/تفويض التصرف عبر تفاعلات تعاقدية أكثر تعقيدًا دون فقد تتبّع الجهة الفاعلة الأصلية. caller() يحدد العقد الذي يقوم بالنداء المباشر، بينما public_sender() يمكنه ما يزال أن يشير إلى حساب Moonlight الذي بدأ المعاملة.
ما لا أعرفه بعد هو ما إذا كانت عقود Dusk ستقوم دائمًا بتفويض المستخدم الذي بدأ الإجراء فعليًا، أم أن إضافة عقود وسيطة يمكنها أن تغيّر خفيةً أي هوية يرى منطق التفويض. الآليات التي تستحق المراقبة واضحة نسبيًا: عندما تعتمد العقود على caller()، وعندما تعتمد على public_sender()، وما الذي يحدث بمجرد أن يجلس batchers أو forwarders في المنتصف.
إن نجاح معاملة ما لا يكفي للإجابة عن ذلك. الاختبار الأقوى هو ما إذا كانت قواعد التفويض نفسها ما تزال تشير إلى الجهة الفاعلة المقصودة حتى عندما تتغير مسار التنفيذ.
يهِمّني أقل عدد العقود الوسيطة التي يمر عبرها إجراء ما، بقدر ما يهمني أن يبقى التفويض يحلّ إلى الجهة التي بدأت الإجراء فعليًا.
يهم ذلك لأن إضافة وسيط قد تغيّر من الذي يراه عقدٌ ما دون تغيير من الذي فوّض فعليًا الإجراء.
السؤال هو ما إذا كان بإمكان Dusk إضافة مسارات تنفيذ أكثر قابلية للتأليف (composable) دون جعل التفويض يعتمد على أي عقدٍ يقع في المنتصف.
أنا أراقب كيفية استخدام caller() و public_sender() مع تطور هذه الأنماط.
@Dusk $DUSK #dusk
ما لا أعرفه بعد هو ما إذا كانت عقود Dusk ستقوم دائمًا بتفويض المستخدم الذي بدأ الإجراء فعليًا، أم أن إضافة عقود وسيطة يمكنها أن تغيّر خفيةً أي هوية يرى منطق التفويض. الآليات التي تستحق المراقبة واضحة نسبيًا: عندما تعتمد العقود على caller()، وعندما تعتمد على public_sender()، وما الذي يحدث بمجرد أن يجلس batchers أو forwarders في المنتصف.
إن نجاح معاملة ما لا يكفي للإجابة عن ذلك. الاختبار الأقوى هو ما إذا كانت قواعد التفويض نفسها ما تزال تشير إلى الجهة الفاعلة المقصودة حتى عندما تتغير مسار التنفيذ.
يهِمّني أقل عدد العقود الوسيطة التي يمر عبرها إجراء ما، بقدر ما يهمني أن يبقى التفويض يحلّ إلى الجهة التي بدأت الإجراء فعليًا.
يهم ذلك لأن إضافة وسيط قد تغيّر من الذي يراه عقدٌ ما دون تغيير من الذي فوّض فعليًا الإجراء.
السؤال هو ما إذا كان بإمكان Dusk إضافة مسارات تنفيذ أكثر قابلية للتأليف (composable) دون جعل التفويض يعتمد على أي عقدٍ يقع في المنتصف.
أنا أراقب كيفية استخدام caller() و public_sender() مع تطور هذه الأنماط.
@Dusk $DUSK #dusk
88
·
--
يوجد قرارٌ هادئٌ مدفونٌ في الطريقة التي تصف بها شبكة Dusk نفسها، ويسهل أن يفلت إذا كنت تكتفي بالتصفح السريع لخريطة الطريق. لا تقوم Dusk بتقديم نفسها باعتبارها الجهة المُصدِرة للأوراق المالية المُمَثَّلة برموز. بل تُعرّف نفسها باعتبارها «السكك/المسار» الذي يقع تحته من يَتَبَيَّن أنه المُصدِر. إن هذا الدور أضيق وأكثر تواضعًا، وأعتقد أنه الدور الصحيح. يسعى العديد من المنافسين وراء كلا الدورين في الوقت نفسه وينتهون إلى نتائج متوسطة في كلٍ منهما، بحيث لا يحققون ما تتوقعه مؤسسات العناية الواجبة (due diligence) ولا ما يريده مطورو قابلية التركيب (composability) فعليًا.
أوضح مثال هو NPEX، الذي يخطط لجلب أكثر من 300 مليون يورو من الأصول إلى Dusk. لم تصبح Dusk وسيطًا-تاجرًا أو منصةً مرخصة من أجل تحقيق ذلك. لقد بنت بنيةً تحتية قادرة على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، وتركَت عملية الإصدار الفعلية للمؤسسات والمنصات بمجرد حصولها على التفويض وإعداد المنتج الذي تتطلبه ولاياتها القضائية. يجلب NPEX الترخيص والأصول. تجلب Dusk التسوية والخصوصية والبنى التقنية التي تتحرك عليها تلك الأصول.
إن فصل الأدوار هذا قيدٌ مقصود، وليس نقصًا في ميزة ما. فإن حاولت سلسلة بلوك تشين (blockchain) أن تكون البنية التحتية والمُصدِر المُنظَّم في آنٍ واحد، فستحتاج إلى ترخيص مصرفي في كل سوق تلمسه، وهي استراتيجية أبطأ وأكثر هشاشة من الشراكة مع كيانات تمتلك أصلًا ترخيصًا. ومن خلال البقاء في مسار البنية التحتية، تستطيع Dusk أن تتصل بـ NPEX اليوم، و—من حيث المبدأ—بمنصة مرخّصة أخرى في ولاية قضائية مختلفة غدًا، دون إعادة تصميم أي شيء.
المقابل هو أن نمو Dusk يصبح معتمدًا على عدد شركائها «بنمط NPEX» الذين يمكنها العثور عليهم، وعلى مدى سرعة انتقال كل واحد منهم عبر عملية التنظيم الخاصة به. لا يتحكم مقدمو البنية التحتية في منحنى تبنّيهم هم أنفسهم. فهم ينتظرون أوراقًا ومعاملات من جهة أخرى، وتلك التبعية هي الخطر الحقيقي الكامن تحت قرارٍ يبدو سليمًا خلافًا لذلك.
@Dusk_Foundation $DUSK #dusk
يوجد قرارٌ هادئٌ مدفونٌ في الطريقة التي تصف بها شبكة Dusk نفسها، ويسهل أن يفلت إذا كنت تكتفي بالتصفح السريع لخريطة الطريق. لا تقوم Dusk بتقديم نفسها باعتبارها الجهة المُصدِرة للأوراق المالية المُمَثَّلة برموز. بل تُعرّف نفسها باعتبارها «السكك/المسار» الذي يقع تحته من يَتَبَيَّن أنه المُصدِر. إن هذا الدور أضيق وأكثر تواضعًا، وأعتقد أنه الدور الصحيح. يسعى العديد من المنافسين وراء كلا الدورين في الوقت نفسه وينتهون إلى نتائج متوسطة في كلٍ منهما، بحيث لا يحققون ما تتوقعه مؤسسات العناية الواجبة (due diligence) ولا ما يريده مطورو قابلية التركيب (composability) فعليًا.
أوضح مثال هو NPEX، الذي يخطط لجلب أكثر من 300 مليون يورو من الأصول إلى Dusk. لم تصبح Dusk وسيطًا-تاجرًا أو منصةً مرخصة من أجل تحقيق ذلك. لقد بنت بنيةً تحتية قادرة على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، وتركَت عملية الإصدار الفعلية للمؤسسات والمنصات بمجرد حصولها على التفويض وإعداد المنتج الذي تتطلبه ولاياتها القضائية. يجلب NPEX الترخيص والأصول. تجلب Dusk التسوية والخصوصية والبنى التقنية التي تتحرك عليها تلك الأصول.
إن فصل الأدوار هذا قيدٌ مقصود، وليس نقصًا في ميزة ما. فإن حاولت سلسلة بلوك تشين (blockchain) أن تكون البنية التحتية والمُصدِر المُنظَّم في آنٍ واحد، فستحتاج إلى ترخيص مصرفي في كل سوق تلمسه، وهي استراتيجية أبطأ وأكثر هشاشة من الشراكة مع كيانات تمتلك أصلًا ترخيصًا. ومن خلال البقاء في مسار البنية التحتية، تستطيع Dusk أن تتصل بـ NPEX اليوم، و—من حيث المبدأ—بمنصة مرخّصة أخرى في ولاية قضائية مختلفة غدًا، دون إعادة تصميم أي شيء.
المقابل هو أن نمو Dusk يصبح معتمدًا على عدد شركائها «بنمط NPEX» الذين يمكنها العثور عليهم، وعلى مدى سرعة انتقال كل واحد منهم عبر عملية التنظيم الخاصة به. لا يتحكم مقدمو البنية التحتية في منحنى تبنّيهم هم أنفسهم. فهم ينتظرون أوراقًا ومعاملات من جهة أخرى، وتلك التبعية هي الخطر الحقيقي الكامن تحت قرارٍ يبدو سليمًا خلافًا لذلك.
@Dusk $DUSK #dusk
أوضح مثال هو NPEX، الذي يخطط لجلب أكثر من 300 مليون يورو من الأصول إلى Dusk. لم تصبح Dusk وسيطًا-تاجرًا أو منصةً مرخصة من أجل تحقيق ذلك. لقد بنت بنيةً تحتية قادرة على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، وتركَت عملية الإصدار الفعلية للمؤسسات والمنصات بمجرد حصولها على التفويض وإعداد المنتج الذي تتطلبه ولاياتها القضائية. يجلب NPEX الترخيص والأصول. تجلب Dusk التسوية والخصوصية والبنى التقنية التي تتحرك عليها تلك الأصول.
إن فصل الأدوار هذا قيدٌ مقصود، وليس نقصًا في ميزة ما. فإن حاولت سلسلة بلوك تشين (blockchain) أن تكون البنية التحتية والمُصدِر المُنظَّم في آنٍ واحد، فستحتاج إلى ترخيص مصرفي في كل سوق تلمسه، وهي استراتيجية أبطأ وأكثر هشاشة من الشراكة مع كيانات تمتلك أصلًا ترخيصًا. ومن خلال البقاء في مسار البنية التحتية، تستطيع Dusk أن تتصل بـ NPEX اليوم، و—من حيث المبدأ—بمنصة مرخّصة أخرى في ولاية قضائية مختلفة غدًا، دون إعادة تصميم أي شيء.
المقابل هو أن نمو Dusk يصبح معتمدًا على عدد شركائها «بنمط NPEX» الذين يمكنها العثور عليهم، وعلى مدى سرعة انتقال كل واحد منهم عبر عملية التنظيم الخاصة به. لا يتحكم مقدمو البنية التحتية في منحنى تبنّيهم هم أنفسهم. فهم ينتظرون أوراقًا ومعاملات من جهة أخرى، وتلك التبعية هي الخطر الحقيقي الكامن تحت قرارٍ يبدو سليمًا خلافًا لذلك.
@Dusk $DUSK #dusk
2
1
81
·
--
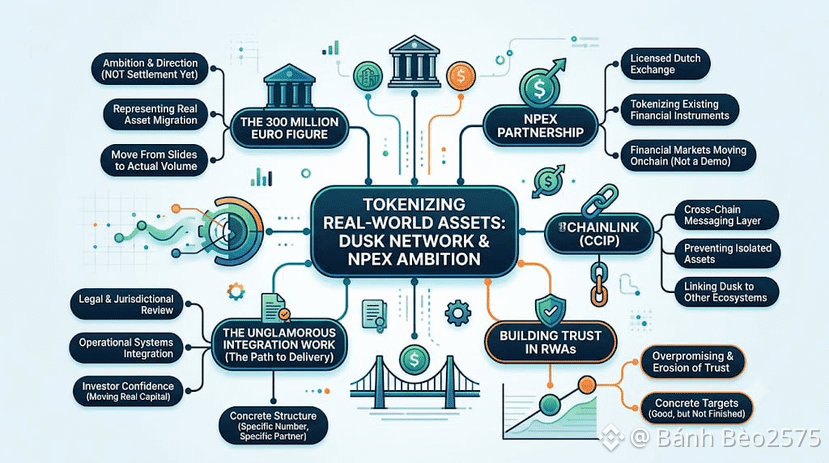
يتم تداول الأرقام باستمرار في هذه الصناعة، وغالبًا ما تُنسى خلال أسبوع. رقم 300 مليون يورو المرتبط بشراكة Dusk Network مع NPEX هو رقم أعود إليه كثيرًا، ليس لأنه يحمل الرقم بحد ذاته، بل لأنه يمثّل شيئًا.
NPEX، وهي بورصة مرخّصة في هولندا، هي الشريك وراء ذلك الرقم. وبحسب خططها المعلنة، يُفترض أن يتم نقل أكثر من 300 مليون يورو من الأصول إلى Dusk مع مرور الوقت، عبر ترميز أدوات موجودة حاليًا بالكامل داخل البنية التحتية المالية التقليدية. هذه هي الطموح: أسواق مالية تنتقل فعليًا إلى onchain، وليس عرضًا تجريبيًا، ولا تجربة تجريبية تعمل على حجم مزيف.
توجد كذلك بنية Chainlink التحتية عبر السلاسل في هذا المشهد، إذ توفر طبقة الرسائل التي تسمح للأصول والبيانات بالتحرك بين Dusk والأنظمة البيئية الأخرى بدلًا من البقاء محبوسة داخل سلسلة واحدة. هذا النوع من أعمال التكامل غير اللامعة هو الذي يجب أن يحدث بهدوء في الخلفية قبل أن يتوقف رقم مثل 300 مليون يورو عن كونه شريحة في عرض تقديمي ويبدأ في أن يصبح حجمًا محققًا فعليًا.
وهنا أريد أن أكون صريحًا بدلًا من أسلوب ترويجي. الخطط ليست تسليمًا. الهدف المعلن بواقع 300 مليون يورو هو التزام واتجاه، وليس بندًا في قائمة التوازن قائمًا بالفعل. بين الإعلان عن طموح مثل هذا وتحقيقه بالكامل، توجد قائمة طويلة من الأعمال غير اللامعة: مراجعة قانونية عبر الولايات القضائية، وتكامل تشغيلي بين أنظمة NPEX الحالية وبين طبقة التسوية في Dusk، وثقة كافية لدى المستثمرين كي يتم نقل رأس مال حقيقي بالفعل وليس مجرد الحديث عن نقله.
أثير هذا الأمر لأن الإفراط في الوعود هو بالضبط ما يؤدي إلى تآكل الثقة في الـ RWAs المرمّزة عمومًا، ولا تحتاج هذه الفئة إلى مزيد من ذلك. تسمية Dusk لرقم محدد، من شريك مرخّص محدد، مع بنية محددة خلفه، هو بالفعل أكثر تحديدًا من أغلب ما يتداول تحت مسمى RWA. الشيء المحدد جيد. لكنه غير مكتمل بعد.
@Dusk_Foundation $DUSK #dusk
يتم تداول الأرقام باستمرار في هذه الصناعة، وغالبًا ما تُنسى خلال أسبوع. رقم 300 مليون يورو المرتبط بشراكة Dusk Network مع NPEX هو رقم أعود إليه كثيرًا، ليس لأنه يحمل الرقم بحد ذاته، بل لأنه يمثّل شيئًا.
NPEX، وهي بورصة مرخّصة في هولندا، هي الشريك وراء ذلك الرقم. وبحسب خططها المعلنة، يُفترض أن يتم نقل أكثر من 300 مليون يورو من الأصول إلى Dusk مع مرور الوقت، عبر ترميز أدوات موجودة حاليًا بالكامل داخل البنية التحتية المالية التقليدية. هذه هي الطموح: أسواق مالية تنتقل فعليًا إلى onchain، وليس عرضًا تجريبيًا، ولا تجربة تجريبية تعمل على حجم مزيف.
توجد كذلك بنية Chainlink التحتية عبر السلاسل في هذا المشهد، إذ توفر طبقة الرسائل التي تسمح للأصول والبيانات بالتحرك بين Dusk والأنظمة البيئية الأخرى بدلًا من البقاء محبوسة داخل سلسلة واحدة. هذا النوع من أعمال التكامل غير اللامعة هو الذي يجب أن يحدث بهدوء في الخلفية قبل أن يتوقف رقم مثل 300 مليون يورو عن كونه شريحة في عرض تقديمي ويبدأ في أن يصبح حجمًا محققًا فعليًا.
وهنا أريد أن أكون صريحًا بدلًا من أسلوب ترويجي. الخطط ليست تسليمًا. الهدف المعلن بواقع 300 مليون يورو هو التزام واتجاه، وليس بندًا في قائمة التوازن قائمًا بالفعل. بين الإعلان عن طموح مثل هذا وتحقيقه بالكامل، توجد قائمة طويلة من الأعمال غير اللامعة: مراجعة قانونية عبر الولايات القضائية، وتكامل تشغيلي بين أنظمة NPEX الحالية وبين طبقة التسوية في Dusk، وثقة كافية لدى المستثمرين كي يتم نقل رأس مال حقيقي بالفعل وليس مجرد الحديث عن نقله.
أثير هذا الأمر لأن الإفراط في الوعود هو بالضبط ما يؤدي إلى تآكل الثقة في الـ RWAs المرمّزة عمومًا، ولا تحتاج هذه الفئة إلى مزيد من ذلك. تسمية Dusk لرقم محدد، من شريك مرخّص محدد، مع بنية محددة خلفه، هو بالفعل أكثر تحديدًا من أغلب ما يتداول تحت مسمى RWA. الشيء المحدد جيد. لكنه غير مكتمل بعد.
@Dusk $DUSK #dusk
NPEX، وهي بورصة مرخّصة في هولندا، هي الشريك وراء ذلك الرقم. وبحسب خططها المعلنة، يُفترض أن يتم نقل أكثر من 300 مليون يورو من الأصول إلى Dusk مع مرور الوقت، عبر ترميز أدوات موجودة حاليًا بالكامل داخل البنية التحتية المالية التقليدية. هذه هي الطموح: أسواق مالية تنتقل فعليًا إلى onchain، وليس عرضًا تجريبيًا، ولا تجربة تجريبية تعمل على حجم مزيف.
توجد كذلك بنية Chainlink التحتية عبر السلاسل في هذا المشهد، إذ توفر طبقة الرسائل التي تسمح للأصول والبيانات بالتحرك بين Dusk والأنظمة البيئية الأخرى بدلًا من البقاء محبوسة داخل سلسلة واحدة. هذا النوع من أعمال التكامل غير اللامعة هو الذي يجب أن يحدث بهدوء في الخلفية قبل أن يتوقف رقم مثل 300 مليون يورو عن كونه شريحة في عرض تقديمي ويبدأ في أن يصبح حجمًا محققًا فعليًا.
وهنا أريد أن أكون صريحًا بدلًا من أسلوب ترويجي. الخطط ليست تسليمًا. الهدف المعلن بواقع 300 مليون يورو هو التزام واتجاه، وليس بندًا في قائمة التوازن قائمًا بالفعل. بين الإعلان عن طموح مثل هذا وتحقيقه بالكامل، توجد قائمة طويلة من الأعمال غير اللامعة: مراجعة قانونية عبر الولايات القضائية، وتكامل تشغيلي بين أنظمة NPEX الحالية وبين طبقة التسوية في Dusk، وثقة كافية لدى المستثمرين كي يتم نقل رأس مال حقيقي بالفعل وليس مجرد الحديث عن نقله.
أثير هذا الأمر لأن الإفراط في الوعود هو بالضبط ما يؤدي إلى تآكل الثقة في الـ RWAs المرمّزة عمومًا، ولا تحتاج هذه الفئة إلى مزيد من ذلك. تسمية Dusk لرقم محدد، من شريك مرخّص محدد، مع بنية محددة خلفه، هو بالفعل أكثر تحديدًا من أغلب ما يتداول تحت مسمى RWA. الشيء المحدد جيد. لكنه غير مكتمل بعد.
@Dusk $DUSK #dusk
2
3
143
·
--
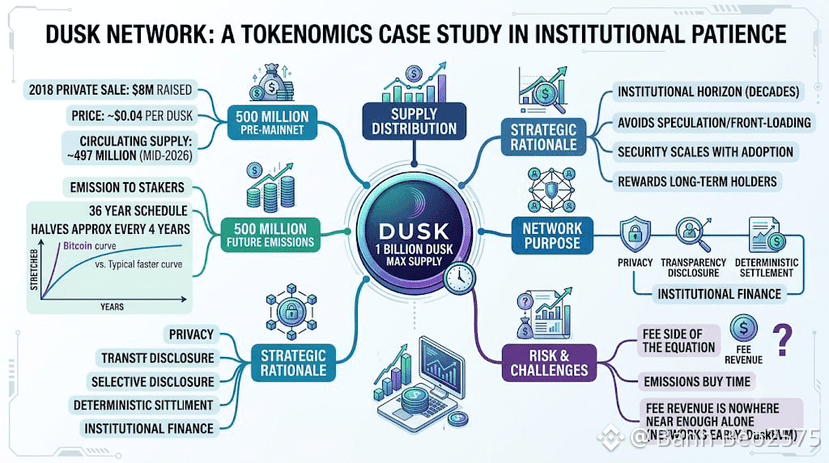
أحب قراءة مستندات علم التوكنومكس التي لا يهتم بها الآخرون، ويمثل تصميم شبكة Dusk Network مثالًا مفيدًا على نظام مبني على الصبر بدلًا من المضاربة. يبلغ الحد الأقصى للمعروض ١ مليار DUSK. وُجد نصف ذلك، أي ٥٠٠ مليون، قبل الإطلاق على الشبكة الرئيسية عبر بيع الرموز في ٢٠١٨، والذي جمع ٨ ملايين دولار بسعر قريب من ٤ سنتات لكل توكن. أما النصف الآخر فليس مُلقىً في السوق مرة واحدة؛ بل يُصرف إلى المستفيدين (stakers) على مدار ٣٦ عامًا، بحيث ينخفض تقريبًا إلى النصف كل أربع سنوات تقريبًا، بشكل يشبه منحنى إصدار بيتكوين، لكن مع تمديده ليخدم تأمين نوع مختلف تمامًا من الشبكات. يبلغ المعروض المتداول قرابة ٤٩٧ مليون DUSK اعتبارًا من منتصف ٢٠٢٦، ما يعني أن نحو نصف الحد الأقصى المتوقع قد تم احتسابه بالفعل عبر تخصيص ما قبل الشبكة الرئيسية، وبوقتٍ كافٍ قبل أن يبدأ ذيل الانبعاثات الممتد ٣٦ عامًا بالتراكم بطريقة ذات معنى. يوجد كامل ميزانية الأمان هذه لتحقيق هدف واحد: تمكين الخصوصية والشفافية والإفصاح الانتقائي والتسوية الحتمية من العمل معًا بشكل موثوق لأسواق لا تستطيع تحمّل التعطّل.
المنطق هو أن ميزانية الأمان يجب أن تتناسب مع الأفق الطويل بالسنوات الذي تعمل عليه التمويلات المؤسسية فعليًا، لا مع مدى انتباه يمتد لأشهر قليلة عادةً ما تكافئه أسواق العملات المشفرة. إن جدول الإصدار السريع يضع الحوافز في المقدمة للمستفيدين الأوائل، ويَعرِض حاملي المدى الطويل للتخفيف تمامًا في الوقت الذي قد يبدأ فيه التبني بالتراكم—وهو التوقيت غير المناسب لكي تصبح ميزانية الأمان أرق.
أرى أن التصميم متماسك، لكن كونُه متماسكًا لا يعني أنه خالٍ من المخاطر. فذيل مدته ٣٦ عامًا يعني أن الغالبية العظمى من المعروض النظري لن تكون موجودة لفترة طويلة جدًا؛ وهذا جيد للندرة، لكنه يحمّل فعليًا عبئًا على رسوم المعاملات لاحقًا لتغطية جزء أكبر من ميزانية الأمان مقارنةً بالانبعاثات. وفي الوقت الحالي، ومع كون الشبكة ما تزال في مراحلها الأولى وDuskEVM بالكاد عمره سنة واحدة، فإن إيرادات الرسوم ليست قريبة بما يكفي من أن تتحمل هذا العبء وحدها. جدول الانبعاثات يشتري وقتًا. لا يضمن وحده أن جانب الرسوم من تلك المعادلة سيظهر في موعده.
@Dusk_Foundation $DUSK #dusk
أحب قراءة مستندات علم التوكنومكس التي لا يهتم بها الآخرون، ويمثل تصميم شبكة Dusk Network مثالًا مفيدًا على نظام مبني على الصبر بدلًا من المضاربة. يبلغ الحد الأقصى للمعروض ١ مليار DUSK. وُجد نصف ذلك، أي ٥٠٠ مليون، قبل الإطلاق على الشبكة الرئيسية عبر بيع الرموز في ٢٠١٨، والذي جمع ٨ ملايين دولار بسعر قريب من ٤ سنتات لكل توكن. أما النصف الآخر فليس مُلقىً في السوق مرة واحدة؛ بل يُصرف إلى المستفيدين (stakers) على مدار ٣٦ عامًا، بحيث ينخفض تقريبًا إلى النصف كل أربع سنوات تقريبًا، بشكل يشبه منحنى إصدار بيتكوين، لكن مع تمديده ليخدم تأمين نوع مختلف تمامًا من الشبكات. يبلغ المعروض المتداول قرابة ٤٩٧ مليون DUSK اعتبارًا من منتصف ٢٠٢٦، ما يعني أن نحو نصف الحد الأقصى المتوقع قد تم احتسابه بالفعل عبر تخصيص ما قبل الشبكة الرئيسية، وبوقتٍ كافٍ قبل أن يبدأ ذيل الانبعاثات الممتد ٣٦ عامًا بالتراكم بطريقة ذات معنى. يوجد كامل ميزانية الأمان هذه لتحقيق هدف واحد: تمكين الخصوصية والشفافية والإفصاح الانتقائي والتسوية الحتمية من العمل معًا بشكل موثوق لأسواق لا تستطيع تحمّل التعطّل.
المنطق هو أن ميزانية الأمان يجب أن تتناسب مع الأفق الطويل بالسنوات الذي تعمل عليه التمويلات المؤسسية فعليًا، لا مع مدى انتباه يمتد لأشهر قليلة عادةً ما تكافئه أسواق العملات المشفرة. إن جدول الإصدار السريع يضع الحوافز في المقدمة للمستفيدين الأوائل، ويَعرِض حاملي المدى الطويل للتخفيف تمامًا في الوقت الذي قد يبدأ فيه التبني بالتراكم—وهو التوقيت غير المناسب لكي تصبح ميزانية الأمان أرق.
أرى أن التصميم متماسك، لكن كونُه متماسكًا لا يعني أنه خالٍ من المخاطر. فذيل مدته ٣٦ عامًا يعني أن الغالبية العظمى من المعروض النظري لن تكون موجودة لفترة طويلة جدًا؛ وهذا جيد للندرة، لكنه يحمّل فعليًا عبئًا على رسوم المعاملات لاحقًا لتغطية جزء أكبر من ميزانية الأمان مقارنةً بالانبعاثات. وفي الوقت الحالي، ومع كون الشبكة ما تزال في مراحلها الأولى وDuskEVM بالكاد عمره سنة واحدة، فإن إيرادات الرسوم ليست قريبة بما يكفي من أن تتحمل هذا العبء وحدها. جدول الانبعاثات يشتري وقتًا. لا يضمن وحده أن جانب الرسوم من تلك المعادلة سيظهر في موعده.
@Dusk $DUSK #dusk
المنطق هو أن ميزانية الأمان يجب أن تتناسب مع الأفق الطويل بالسنوات الذي تعمل عليه التمويلات المؤسسية فعليًا، لا مع مدى انتباه يمتد لأشهر قليلة عادةً ما تكافئه أسواق العملات المشفرة. إن جدول الإصدار السريع يضع الحوافز في المقدمة للمستفيدين الأوائل، ويَعرِض حاملي المدى الطويل للتخفيف تمامًا في الوقت الذي قد يبدأ فيه التبني بالتراكم—وهو التوقيت غير المناسب لكي تصبح ميزانية الأمان أرق.
أرى أن التصميم متماسك، لكن كونُه متماسكًا لا يعني أنه خالٍ من المخاطر. فذيل مدته ٣٦ عامًا يعني أن الغالبية العظمى من المعروض النظري لن تكون موجودة لفترة طويلة جدًا؛ وهذا جيد للندرة، لكنه يحمّل فعليًا عبئًا على رسوم المعاملات لاحقًا لتغطية جزء أكبر من ميزانية الأمان مقارنةً بالانبعاثات. وفي الوقت الحالي، ومع كون الشبكة ما تزال في مراحلها الأولى وDuskEVM بالكاد عمره سنة واحدة، فإن إيرادات الرسوم ليست قريبة بما يكفي من أن تتحمل هذا العبء وحدها. جدول الانبعاثات يشتري وقتًا. لا يضمن وحده أن جانب الرسوم من تلك المعادلة سيظهر في موعده.
@Dusk $DUSK #dusk
61
·
--
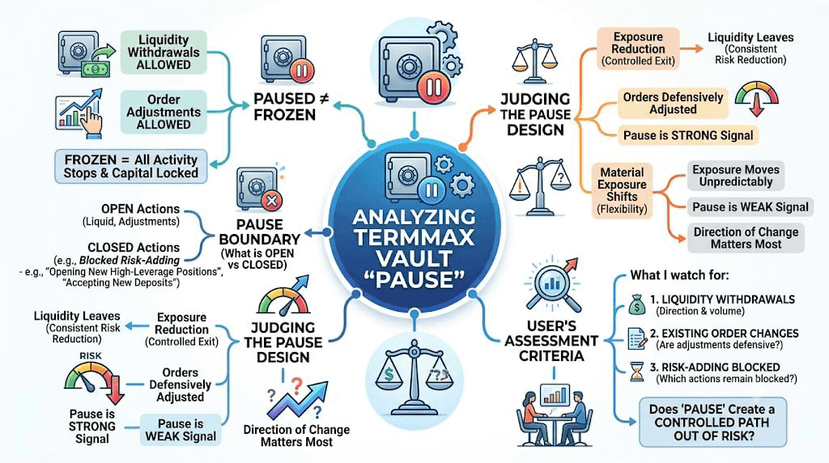
إن وجود خزنة TermMax متوقفة (مؤجلة) ليس هو الشيء نفسه مثل خزنة مجمّدة.
حتى بعد إيقاف خزنة ما، يظل TermMax يسمح بسحب السيولة، وبإجراء تعديلات على الأوامر الحالية في أسواق الإقراض ذات السعر الثابت. وبعبارة أخرى، يمكن أن تتوقف الأنشطة العادية دون أن يتم قفل كل جزء من الميزانية العمومية للخزنة في مكانه.
هذا يجعل حدّ التوقيف أكثر إثارة للاهتمام من مجرد التسمية نفسها.
ما لا أعرفه بعد هو ما إذا كانت الإجراءات التي يتركها TermMax مفتوحة أثناء الإيقاف تقلّل التعرض بشكل ثابت، أم يمكن أيضًا أن تعيد تشكيله بشكل ملموس بطرق ليست دفاعية بشكل واضح.
إبقاء عمليات السحب مفتوحة أمر منطقي لأن رأس المال قد يحتاج إلى مخرج. أما تعديل الأوامر الحالية فهو أكثر تعقيدًا، لأن هذه التغييرات ما زالت يمكن أن تؤثر على مكان تموضع سيولة الخزنة وعلى مدى تعرضها للسوق.
علامة التوقيف تخبرني بنمط التشغيل. والأدلة الأكثر فائدة هي ما يحدث للتعرض بعد تفعيل هذا النمط.
إذا كانت السيولة تغادر ويتم تعديل الأوامر القائمة بطرق تقلّل المخاطر باستمرار، فإن التوقيف يفعل أكثر من مجرد تغيير تسمية. أما إذا كان التعرض ما زال يمكن أن يتحرك بشكل ملموس في أي اتجاه، فإن «متوقفًا» تصبح إشارة أضعف مما تبدو عليه في البداية.
وهذا هو كيف سأقيّم تصميم الإيقاف في TermMax: من خلال اتجاه التغييرات التي ما زال يسمح بها، وليس فقط من خلال ما إذا كانت الخزنة تُبلغ عن نفسها بأنها متوقفة.
السؤال هو ما إذا كان وضع الإيقاف يخلق مسارًا مُتحكّمًا للخروج من المخاطر، أم أنه لا يزال يترك مرونة كافية لتحرك تعرض الخزنة بطرق قد لا يتوقعها المستخدمون.
أنا أراقب عمليات سحب السيولة، والتغييرات على الأوامر الحالية، وما هي إجراءات إضافة المخاطر التي تبقى محجوبة أثناء الإيقاف.
@termmax #TermMax
$PIEVERSE
إن وجود خزنة TermMax متوقفة (مؤجلة) ليس هو الشيء نفسه مثل خزنة مجمّدة.
حتى بعد إيقاف خزنة ما، يظل TermMax يسمح بسحب السيولة، وبإجراء تعديلات على الأوامر الحالية في أسواق الإقراض ذات السعر الثابت. وبعبارة أخرى، يمكن أن تتوقف الأنشطة العادية دون أن يتم قفل كل جزء من الميزانية العمومية للخزنة في مكانه.
هذا يجعل حدّ التوقيف أكثر إثارة للاهتمام من مجرد التسمية نفسها.
ما لا أعرفه بعد هو ما إذا كانت الإجراءات التي يتركها TermMax مفتوحة أثناء الإيقاف تقلّل التعرض بشكل ثابت، أم يمكن أيضًا أن تعيد تشكيله بشكل ملموس بطرق ليست دفاعية بشكل واضح.
إبقاء عمليات السحب مفتوحة أمر منطقي لأن رأس المال قد يحتاج إلى مخرج. أما تعديل الأوامر الحالية فهو أكثر تعقيدًا، لأن هذه التغييرات ما زالت يمكن أن تؤثر على مكان تموضع سيولة الخزنة وعلى مدى تعرضها للسوق.
علامة التوقيف تخبرني بنمط التشغيل. والأدلة الأكثر فائدة هي ما يحدث للتعرض بعد تفعيل هذا النمط.
إذا كانت السيولة تغادر ويتم تعديل الأوامر القائمة بطرق تقلّل المخاطر باستمرار، فإن التوقيف يفعل أكثر من مجرد تغيير تسمية. أما إذا كان التعرض ما زال يمكن أن يتحرك بشكل ملموس في أي اتجاه، فإن «متوقفًا» تصبح إشارة أضعف مما تبدو عليه في البداية.
وهذا هو كيف سأقيّم تصميم الإيقاف في TermMax: من خلال اتجاه التغييرات التي ما زال يسمح بها، وليس فقط من خلال ما إذا كانت الخزنة تُبلغ عن نفسها بأنها متوقفة.
السؤال هو ما إذا كان وضع الإيقاف يخلق مسارًا مُتحكّمًا للخروج من المخاطر، أم أنه لا يزال يترك مرونة كافية لتحرك تعرض الخزنة بطرق قد لا يتوقعها المستخدمون.
أنا أراقب عمليات سحب السيولة، والتغييرات على الأوامر الحالية، وما هي إجراءات إضافة المخاطر التي تبقى محجوبة أثناء الإيقاف.
@TermMax #TermMax
$PIEVERSE
حتى بعد إيقاف خزنة ما، يظل TermMax يسمح بسحب السيولة، وبإجراء تعديلات على الأوامر الحالية في أسواق الإقراض ذات السعر الثابت. وبعبارة أخرى، يمكن أن تتوقف الأنشطة العادية دون أن يتم قفل كل جزء من الميزانية العمومية للخزنة في مكانه.
هذا يجعل حدّ التوقيف أكثر إثارة للاهتمام من مجرد التسمية نفسها.
ما لا أعرفه بعد هو ما إذا كانت الإجراءات التي يتركها TermMax مفتوحة أثناء الإيقاف تقلّل التعرض بشكل ثابت، أم يمكن أيضًا أن تعيد تشكيله بشكل ملموس بطرق ليست دفاعية بشكل واضح.
إبقاء عمليات السحب مفتوحة أمر منطقي لأن رأس المال قد يحتاج إلى مخرج. أما تعديل الأوامر الحالية فهو أكثر تعقيدًا، لأن هذه التغييرات ما زالت يمكن أن تؤثر على مكان تموضع سيولة الخزنة وعلى مدى تعرضها للسوق.
علامة التوقيف تخبرني بنمط التشغيل. والأدلة الأكثر فائدة هي ما يحدث للتعرض بعد تفعيل هذا النمط.
إذا كانت السيولة تغادر ويتم تعديل الأوامر القائمة بطرق تقلّل المخاطر باستمرار، فإن التوقيف يفعل أكثر من مجرد تغيير تسمية. أما إذا كان التعرض ما زال يمكن أن يتحرك بشكل ملموس في أي اتجاه، فإن «متوقفًا» تصبح إشارة أضعف مما تبدو عليه في البداية.
وهذا هو كيف سأقيّم تصميم الإيقاف في TermMax: من خلال اتجاه التغييرات التي ما زال يسمح بها، وليس فقط من خلال ما إذا كانت الخزنة تُبلغ عن نفسها بأنها متوقفة.
السؤال هو ما إذا كان وضع الإيقاف يخلق مسارًا مُتحكّمًا للخروج من المخاطر، أم أنه لا يزال يترك مرونة كافية لتحرك تعرض الخزنة بطرق قد لا يتوقعها المستخدمون.
أنا أراقب عمليات سحب السيولة، والتغييرات على الأوامر الحالية، وما هي إجراءات إضافة المخاطر التي تبقى محجوبة أثناء الإيقاف.
@TermMax #TermMax
$PIEVERSE
149
·
--
تجزئة أحد الأصول الأمنية هي الجزء السهل. أما جعل هذا الأصل يتحرك بأمان بين السلاسل، والحصول على بيانات تداول موثوقة على السلسلة دون نقطة فشل واحدة، فهذه هي النقطة التي يتعثر عندها معظم مشاريع الـRWA بصمت. هذه الفجوة هي التي عالجتها شبكة Dusk من خلال دمج بنية Chainlink.
تُدخل الشراكة منتجين من منتجات Chainlink ضمن مكدس شبكة Dusk. يصبح CCIP، بروتوكول قابلية التشغيل البيني عبر السلاسل (Cross-Chain Interoperability Protocol)، هو الجسر المرجعي لأصول NPEX المُرمّزة، ما يتيح للأوراق المالية الصادرة على DuskEVM أن تتحرك وتبقى قابلة للتركيب (composable) عبر منظومات DeFi أخرى دون الاعتماد على كود جسر مخصص غير مُدقق. ويصبح DataLink هو أوراكل السلسلة الحصري لبيانات تبادل NPEX، موفرًا تغذيات منخفضة التأخير وعالية المستوى للمؤسسات مباشرةً إلى العقود الذكية. إضافة إلى ذلك، يكتسب DUSK نفسه قدرة نقل عبر السلاسل أصلية بين Ethereum وSolana عبر معيار Chainlink للرموز عبر السلاسل (Cross-Chain Token standard)، بدلًا من الاعتماد على التمثيلات المُغلّفة.
لماذا يهم هذا أكثر من إعلان تكامل أوراكل نموذجي؟ لأن NPEX يمثل بالفعل أكثر من 200 مليون يورو من الأوراق المالية الحقيقية. سلامة البيانات والحركة الآمنة عبر السلاسل ليست خيارية بالنسبة لهذا النوع من قاعدة الأصول؛ بل هي متطلبات أساسية قبل أن تعتبر أي مؤسسة التسوية على السلسلة مكافئة للتسوية عبر المسارات التقليدية. ويمكن لتلك الأصول نفسها الصادرة على DuskEVM أيضًا أن تمر عبر Hedger لعمليات معاملات سرّية عندما تريد المؤسسة طبقة الخصوصية إلى جانب الوصول عبر السلاسل.
تحفّظي الصريح: إن بنية قابلية التشغيل البيني لا تكون قيمة إلا بقدر السيولة المتدفقة من خلالها. أعلنت العديد من السلاسل عن تكاملات مع Chainlink لكنها غالبًا ما تبقى خاملة بسبب طلب منخفض عبر السلاسل. لدى شبكة Dusk قاعدة أصول مرساة حقيقية خلف هذا المشروع، ما يمنحها فرصًا أفضل من معظم غيرها، لكن الفرص ليست نتائج.
سأراقب حجم معاملات CCIP على أصول شبكة Dusk المرمّزة، لا الإعلان نفسه، لأرى ما إذا كان هذا التكامل يستحق العناء.
@Dusk_Foundation $DUSK #dusk
تجزئة أحد الأصول الأمنية هي الجزء السهل. أما جعل هذا الأصل يتحرك بأمان بين السلاسل، والحصول على بيانات تداول موثوقة على السلسلة دون نقطة فشل واحدة، فهذه هي النقطة التي يتعثر عندها معظم مشاريع الـRWA بصمت. هذه الفجوة هي التي عالجتها شبكة Dusk من خلال دمج بنية Chainlink.
تُدخل الشراكة منتجين من منتجات Chainlink ضمن مكدس شبكة Dusk. يصبح CCIP، بروتوكول قابلية التشغيل البيني عبر السلاسل (Cross-Chain Interoperability Protocol)، هو الجسر المرجعي لأصول NPEX المُرمّزة، ما يتيح للأوراق المالية الصادرة على DuskEVM أن تتحرك وتبقى قابلة للتركيب (composable) عبر منظومات DeFi أخرى دون الاعتماد على كود جسر مخصص غير مُدقق. ويصبح DataLink هو أوراكل السلسلة الحصري لبيانات تبادل NPEX، موفرًا تغذيات منخفضة التأخير وعالية المستوى للمؤسسات مباشرةً إلى العقود الذكية. إضافة إلى ذلك، يكتسب DUSK نفسه قدرة نقل عبر السلاسل أصلية بين Ethereum وSolana عبر معيار Chainlink للرموز عبر السلاسل (Cross-Chain Token standard)، بدلًا من الاعتماد على التمثيلات المُغلّفة.
لماذا يهم هذا أكثر من إعلان تكامل أوراكل نموذجي؟ لأن NPEX يمثل بالفعل أكثر من 200 مليون يورو من الأوراق المالية الحقيقية. سلامة البيانات والحركة الآمنة عبر السلاسل ليست خيارية بالنسبة لهذا النوع من قاعدة الأصول؛ بل هي متطلبات أساسية قبل أن تعتبر أي مؤسسة التسوية على السلسلة مكافئة للتسوية عبر المسارات التقليدية. ويمكن لتلك الأصول نفسها الصادرة على DuskEVM أيضًا أن تمر عبر Hedger لعمليات معاملات سرّية عندما تريد المؤسسة طبقة الخصوصية إلى جانب الوصول عبر السلاسل.
تحفّظي الصريح: إن بنية قابلية التشغيل البيني لا تكون قيمة إلا بقدر السيولة المتدفقة من خلالها. أعلنت العديد من السلاسل عن تكاملات مع Chainlink لكنها غالبًا ما تبقى خاملة بسبب طلب منخفض عبر السلاسل. لدى شبكة Dusk قاعدة أصول مرساة حقيقية خلف هذا المشروع، ما يمنحها فرصًا أفضل من معظم غيرها، لكن الفرص ليست نتائج.
سأراقب حجم معاملات CCIP على أصول شبكة Dusk المرمّزة، لا الإعلان نفسه، لأرى ما إذا كان هذا التكامل يستحق العناء.
@Dusk $DUSK #dusk
تُدخل الشراكة منتجين من منتجات Chainlink ضمن مكدس شبكة Dusk. يصبح CCIP، بروتوكول قابلية التشغيل البيني عبر السلاسل (Cross-Chain Interoperability Protocol)، هو الجسر المرجعي لأصول NPEX المُرمّزة، ما يتيح للأوراق المالية الصادرة على DuskEVM أن تتحرك وتبقى قابلة للتركيب (composable) عبر منظومات DeFi أخرى دون الاعتماد على كود جسر مخصص غير مُدقق. ويصبح DataLink هو أوراكل السلسلة الحصري لبيانات تبادل NPEX، موفرًا تغذيات منخفضة التأخير وعالية المستوى للمؤسسات مباشرةً إلى العقود الذكية. إضافة إلى ذلك، يكتسب DUSK نفسه قدرة نقل عبر السلاسل أصلية بين Ethereum وSolana عبر معيار Chainlink للرموز عبر السلاسل (Cross-Chain Token standard)، بدلًا من الاعتماد على التمثيلات المُغلّفة.
لماذا يهم هذا أكثر من إعلان تكامل أوراكل نموذجي؟ لأن NPEX يمثل بالفعل أكثر من 200 مليون يورو من الأوراق المالية الحقيقية. سلامة البيانات والحركة الآمنة عبر السلاسل ليست خيارية بالنسبة لهذا النوع من قاعدة الأصول؛ بل هي متطلبات أساسية قبل أن تعتبر أي مؤسسة التسوية على السلسلة مكافئة للتسوية عبر المسارات التقليدية. ويمكن لتلك الأصول نفسها الصادرة على DuskEVM أيضًا أن تمر عبر Hedger لعمليات معاملات سرّية عندما تريد المؤسسة طبقة الخصوصية إلى جانب الوصول عبر السلاسل.
تحفّظي الصريح: إن بنية قابلية التشغيل البيني لا تكون قيمة إلا بقدر السيولة المتدفقة من خلالها. أعلنت العديد من السلاسل عن تكاملات مع Chainlink لكنها غالبًا ما تبقى خاملة بسبب طلب منخفض عبر السلاسل. لدى شبكة Dusk قاعدة أصول مرساة حقيقية خلف هذا المشروع، ما يمنحها فرصًا أفضل من معظم غيرها، لكن الفرص ليست نتائج.
سأراقب حجم معاملات CCIP على أصول شبكة Dusk المرمّزة، لا الإعلان نفسه، لأرى ما إذا كان هذا التكامل يستحق العناء.
@Dusk $DUSK #dusk
52
·
--
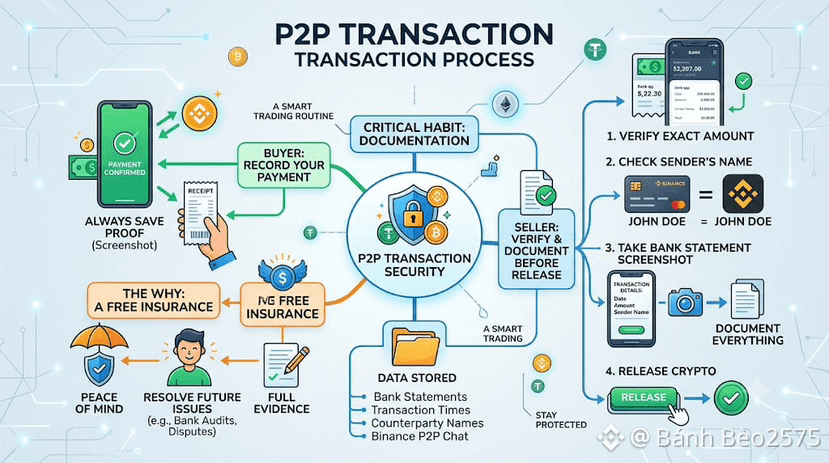
بعد العديد من عمليات التداول على Binance P2P، كوّنت عادة صغيرة ولكن أرى أنها مهمة جدًا: قبل أن أضغط على زر إصدار/تحرير العملات crypto (release)، كنت دائمًا ألتقط صورة للبيان البنكي تُظهر بوضوح المبلغ الذي تم استلامه للتو، ووقت إجراء المعاملة، واسم الشخص المحوِّل.
بدأت هذه العادة من مرة تلقيت فيها دفعة بمبلغ مطابق تمامًا، لكن بعد بضعة أيام أرسلت لي البنوك إشعارًا لمراجعة المعاملة لأنهم اشتبهوا في معاملة غير عادية مرتبطة بحساب الشخص المحوِّل. كنت قلقًا جدًا لأنني لم أكن متأكدًا مما إذا كان يلزم عليّ تقديم معلومات إضافية. ولحسن الحظ، كنت قد حفظت مسبقًا صورًا كاملة للبيان البنكي مع محادثة التأكيد على Binance P2P، لذلك عندما احتجت إلى مطابقة المعلومات، كان لديّ كل البيانات اللازمة لتقديم شرح واضح.
ومنذ ذلك الحين، دائمًا ألتزم بإجراء من ثلاث خطوات قبل release: أتحقق أولًا من أن المبلغ مطابق تمامًا، ثم أتأكد من أن اسم الشخص المحوِّل يطابق اسم الشريك المسجّل، وفي النهاية أحفظ صورة البيان البنكي كدليل قبل إتمام المعاملة.
قد يظن كثيرون أن خطوة الحفظ هذه زائدة عندما تسير المعاملة بسلاسة، لكنني أراها نوعًا من التأمين المجاني. لا تستغرق وقتًا إضافيًا يُذكر، لكنها تمنحني راحة أكبر بكثير إذا حدث أي شيء بعد ذلك، سواء من جانب البنك أو من داخل عملية التداول على Binance P2P.
وعندما أكون في دور المشتري، أطبّق عادةً مشابهة: أحفظ دائمًا تأكيد التحويل الخاص بي فورًا بعد إتمامه. إن توفر بيانات كاملة من الطرفين يساعدني على أن أكون أكثر ثقة في حال احتجت إلى إجراء مطابقة في أي وقت.
@Binance_Vietnam #BinanceP2PAnToan
$BOME $PNUT
بعد العديد من عمليات التداول على Binance P2P، كوّنت عادة صغيرة ولكن أرى أنها مهمة جدًا: قبل أن أضغط على زر إصدار/تحرير العملات crypto (release)، كنت دائمًا ألتقط صورة للبيان البنكي تُظهر بوضوح المبلغ الذي تم استلامه للتو، ووقت إجراء المعاملة، واسم الشخص المحوِّل.
بدأت هذه العادة من مرة تلقيت فيها دفعة بمبلغ مطابق تمامًا، لكن بعد بضعة أيام أرسلت لي البنوك إشعارًا لمراجعة المعاملة لأنهم اشتبهوا في معاملة غير عادية مرتبطة بحساب الشخص المحوِّل. كنت قلقًا جدًا لأنني لم أكن متأكدًا مما إذا كان يلزم عليّ تقديم معلومات إضافية. ولحسن الحظ، كنت قد حفظت مسبقًا صورًا كاملة للبيان البنكي مع محادثة التأكيد على Binance P2P، لذلك عندما احتجت إلى مطابقة المعلومات، كان لديّ كل البيانات اللازمة لتقديم شرح واضح.
ومنذ ذلك الحين، دائمًا ألتزم بإجراء من ثلاث خطوات قبل release: أتحقق أولًا من أن المبلغ مطابق تمامًا، ثم أتأكد من أن اسم الشخص المحوِّل يطابق اسم الشريك المسجّل، وفي النهاية أحفظ صورة البيان البنكي كدليل قبل إتمام المعاملة.
قد يظن كثيرون أن خطوة الحفظ هذه زائدة عندما تسير المعاملة بسلاسة، لكنني أراها نوعًا من التأمين المجاني. لا تستغرق وقتًا إضافيًا يُذكر، لكنها تمنحني راحة أكبر بكثير إذا حدث أي شيء بعد ذلك، سواء من جانب البنك أو من داخل عملية التداول على Binance P2P.
وعندما أكون في دور المشتري، أطبّق عادةً مشابهة: أحفظ دائمًا تأكيد التحويل الخاص بي فورًا بعد إتمامه. إن توفر بيانات كاملة من الطرفين يساعدني على أن أكون أكثر ثقة في حال احتجت إلى إجراء مطابقة في أي وقت.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
بدأت هذه العادة من مرة تلقيت فيها دفعة بمبلغ مطابق تمامًا، لكن بعد بضعة أيام أرسلت لي البنوك إشعارًا لمراجعة المعاملة لأنهم اشتبهوا في معاملة غير عادية مرتبطة بحساب الشخص المحوِّل. كنت قلقًا جدًا لأنني لم أكن متأكدًا مما إذا كان يلزم عليّ تقديم معلومات إضافية. ولحسن الحظ، كنت قد حفظت مسبقًا صورًا كاملة للبيان البنكي مع محادثة التأكيد على Binance P2P، لذلك عندما احتجت إلى مطابقة المعلومات، كان لديّ كل البيانات اللازمة لتقديم شرح واضح.
ومنذ ذلك الحين، دائمًا ألتزم بإجراء من ثلاث خطوات قبل release: أتحقق أولًا من أن المبلغ مطابق تمامًا، ثم أتأكد من أن اسم الشخص المحوِّل يطابق اسم الشريك المسجّل، وفي النهاية أحفظ صورة البيان البنكي كدليل قبل إتمام المعاملة.
قد يظن كثيرون أن خطوة الحفظ هذه زائدة عندما تسير المعاملة بسلاسة، لكنني أراها نوعًا من التأمين المجاني. لا تستغرق وقتًا إضافيًا يُذكر، لكنها تمنحني راحة أكبر بكثير إذا حدث أي شيء بعد ذلك، سواء من جانب البنك أو من داخل عملية التداول على Binance P2P.
وعندما أكون في دور المشتري، أطبّق عادةً مشابهة: أحفظ دائمًا تأكيد التحويل الخاص بي فورًا بعد إتمامه. إن توفر بيانات كاملة من الطرفين يساعدني على أن أكون أكثر ثقة في حال احتجت إلى إجراء مطابقة في أي وقت.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
220
·
--
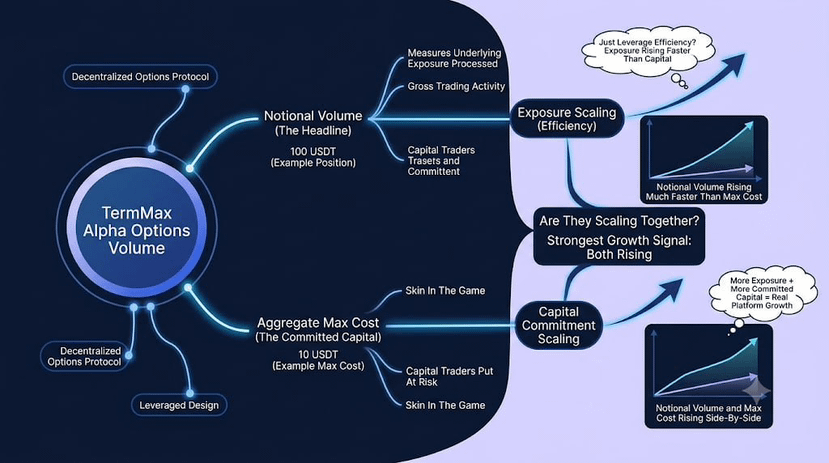
يبرز لي مثال One TermMax Alpha بشكل واضح: يمكن أن يكون لصفقة خيار (خيار) بإجمالي قيمة افتراضية قدرها 100 USDT تكلفة قصوى فعلية لا تتجاوز 10 USDT.
بالنسبة لـ TermMax، وهو بروتوكول تداول خيارات لامركزي، تجعل هذه الأرقام عنوانَ حجم التداول أكثر إثارة للاهتمام مما يبدو للوهلة الأولى.
تُخبرني القيمة الافتراضية (Notional) بكم التعرض الأساسي الذي يعالجه TermMax. لكنها لا تخبرني بكم رأس المال الذي يضعه المتداولون فعليًا على المحك لإنشاء ذلك التعرض. في Alpha، يُعد الرافعة المالية جزءًا من التصميم، لذا يمكن أن يتباعد الأمران بشكل طبيعي تمامًا.
يوضح مثال TermMax الخاص الفرق بشكل أوضح: يمكن للمتداول فتح تعرض افتراضي بقيمة 100 USDT بتكلفة قصوى قدرها 10 USDT، ثم إضافة 100 USDT إضافية إلى الحجم التراكمي عندما يتم إغلاق نفس الموضع.
ما لا أعرفه بعد هو ما إذا كان نمو الحجم الافتراضي في Alpha يترافق مع نمو رأس المال الذي يرغب المتداولون في الالتزام به، أم أن التعرض يتوسع بسرعة أكبر بكثير من رأس المال المخاطر الكامن خلفه.
ليس ذلك بالضرورة نقطة ضعف. إن توليد مزيد من التعرض من كل وحدة من رأس المال هو جزء مما صُممت الخيارات الرافعة المالية لأجله.
الإشارة الأقوى ستكون ما إذا كان الارتفاع في القيمة الافتراضية مصحوبًا بارتفاع في إجمالي التكلفة القصوى (Aggregate Max Cost). سيُظهر ذلك أن TermMax لا يخلق فقط تعرضًا أكبر لكل وحدة من رأس المال، بل يجذب أيضًا المزيد من رأس المال إلى Alpha ذاته.
سأتعلّم أكثر من ارتفاع القيمة الافتراضية بالتزامن مع ارتفاع إجمالي التكلفة القصوى، مقارنةً بالرقم الافتراضي الأكبر بكثير وحده.
السؤال هو: هل يقوم TermMax Alpha بتوسيع نطاق مقدار التعرض الذي يمكنه توليده فقط، أم أيضًا مقدار رأس المال الذي يرغب المتداولون في وضعه خلفه.
أنا أتابع حجم القيمة الافتراضية (Notional Volume)، وإجمالي التكلفة القصوى (Aggregate Max Cost)، وكيف يتغير نمط العلاقة بينهما مع نمو Alpha.
@termmax #TermMax
$BOME
يبرز لي مثال One TermMax Alpha بشكل واضح: يمكن أن يكون لصفقة خيار (خيار) بإجمالي قيمة افتراضية قدرها 100 USDT تكلفة قصوى فعلية لا تتجاوز 10 USDT.
بالنسبة لـ TermMax، وهو بروتوكول تداول خيارات لامركزي، تجعل هذه الأرقام عنوانَ حجم التداول أكثر إثارة للاهتمام مما يبدو للوهلة الأولى.
تُخبرني القيمة الافتراضية (Notional) بكم التعرض الأساسي الذي يعالجه TermMax. لكنها لا تخبرني بكم رأس المال الذي يضعه المتداولون فعليًا على المحك لإنشاء ذلك التعرض. في Alpha، يُعد الرافعة المالية جزءًا من التصميم، لذا يمكن أن يتباعد الأمران بشكل طبيعي تمامًا.
يوضح مثال TermMax الخاص الفرق بشكل أوضح: يمكن للمتداول فتح تعرض افتراضي بقيمة 100 USDT بتكلفة قصوى قدرها 10 USDT، ثم إضافة 100 USDT إضافية إلى الحجم التراكمي عندما يتم إغلاق نفس الموضع.
ما لا أعرفه بعد هو ما إذا كان نمو الحجم الافتراضي في Alpha يترافق مع نمو رأس المال الذي يرغب المتداولون في الالتزام به، أم أن التعرض يتوسع بسرعة أكبر بكثير من رأس المال المخاطر الكامن خلفه.
ليس ذلك بالضرورة نقطة ضعف. إن توليد مزيد من التعرض من كل وحدة من رأس المال هو جزء مما صُممت الخيارات الرافعة المالية لأجله.
الإشارة الأقوى ستكون ما إذا كان الارتفاع في القيمة الافتراضية مصحوبًا بارتفاع في إجمالي التكلفة القصوى (Aggregate Max Cost). سيُظهر ذلك أن TermMax لا يخلق فقط تعرضًا أكبر لكل وحدة من رأس المال، بل يجذب أيضًا المزيد من رأس المال إلى Alpha ذاته.
سأتعلّم أكثر من ارتفاع القيمة الافتراضية بالتزامن مع ارتفاع إجمالي التكلفة القصوى، مقارنةً بالرقم الافتراضي الأكبر بكثير وحده.
السؤال هو: هل يقوم TermMax Alpha بتوسيع نطاق مقدار التعرض الذي يمكنه توليده فقط، أم أيضًا مقدار رأس المال الذي يرغب المتداولون في وضعه خلفه.
أنا أتابع حجم القيمة الافتراضية (Notional Volume)، وإجمالي التكلفة القصوى (Aggregate Max Cost)، وكيف يتغير نمط العلاقة بينهما مع نمو Alpha.
@TermMax #TermMax
$BOME
بالنسبة لـ TermMax، وهو بروتوكول تداول خيارات لامركزي، تجعل هذه الأرقام عنوانَ حجم التداول أكثر إثارة للاهتمام مما يبدو للوهلة الأولى.
تُخبرني القيمة الافتراضية (Notional) بكم التعرض الأساسي الذي يعالجه TermMax. لكنها لا تخبرني بكم رأس المال الذي يضعه المتداولون فعليًا على المحك لإنشاء ذلك التعرض. في Alpha، يُعد الرافعة المالية جزءًا من التصميم، لذا يمكن أن يتباعد الأمران بشكل طبيعي تمامًا.
يوضح مثال TermMax الخاص الفرق بشكل أوضح: يمكن للمتداول فتح تعرض افتراضي بقيمة 100 USDT بتكلفة قصوى قدرها 10 USDT، ثم إضافة 100 USDT إضافية إلى الحجم التراكمي عندما يتم إغلاق نفس الموضع.
ما لا أعرفه بعد هو ما إذا كان نمو الحجم الافتراضي في Alpha يترافق مع نمو رأس المال الذي يرغب المتداولون في الالتزام به، أم أن التعرض يتوسع بسرعة أكبر بكثير من رأس المال المخاطر الكامن خلفه.
ليس ذلك بالضرورة نقطة ضعف. إن توليد مزيد من التعرض من كل وحدة من رأس المال هو جزء مما صُممت الخيارات الرافعة المالية لأجله.
الإشارة الأقوى ستكون ما إذا كان الارتفاع في القيمة الافتراضية مصحوبًا بارتفاع في إجمالي التكلفة القصوى (Aggregate Max Cost). سيُظهر ذلك أن TermMax لا يخلق فقط تعرضًا أكبر لكل وحدة من رأس المال، بل يجذب أيضًا المزيد من رأس المال إلى Alpha ذاته.
سأتعلّم أكثر من ارتفاع القيمة الافتراضية بالتزامن مع ارتفاع إجمالي التكلفة القصوى، مقارنةً بالرقم الافتراضي الأكبر بكثير وحده.
السؤال هو: هل يقوم TermMax Alpha بتوسيع نطاق مقدار التعرض الذي يمكنه توليده فقط، أم أيضًا مقدار رأس المال الذي يرغب المتداولون في وضعه خلفه.
أنا أتابع حجم القيمة الافتراضية (Notional Volume)، وإجمالي التكلفة القصوى (Aggregate Max Cost)، وكيف يتغير نمط العلاقة بينهما مع نمو Alpha.
@TermMax #TermMax
$BOME
175
·
--
لا أحد يريد نشر وثيقة تسرد كل العيوب الجادة التي وجدها المدقق في بروتوكوله الخاص. قامت شبكة Dusk بذلك حرفيًا عبر AEGIS، أكبر شوكة متشعبة لها منذ إطلاق الشبكة الرئيسية، وأعتقد أن قرارها بأن تكون بهذه الشفافية يستحق اهتمامًا أكبر من الأخطاء نفسها.
أرسل AEGIS إصلاحات لـ 39 ملاحظة، 7 منها مصنفة كحرجة، تعود إلى 4 أسباب جذرية: ملكية غير سليمة للذاكرة في بيئة العزل الخاصة بآلة Piecrust الافتراضية التي قد تسمح لعقدتين شريفـتين بحساب نتائج مختلفة بصمت من نفس الشفرة، تسلسل غير آمن لبيانات غير موثوقة على جانب المضيف، فجوة ربط رسوم Phoenix مع الاسترداد التي كان يمكن أن تتيح تضخمًا في المعروض أو توقف السلسلة بالكامل، وبناء توقيع BLS الذي كان يمكن أن يسمح بالتزوير اعتمادًا على توقيع واحد تمت ملاحظته. صرّحت Dusk بوضوح أنها لم تجد أي دليل على استغلال أي من هذه الأمور قبل إصدار الإصلاح، وذهبت الإصلاحات إلى أبعد من مجرد معالجة الأعراض؛ إذ أعادت تشكيل نماذج الملكية، وفرضت التحقق عند كلٍّ من قبول الرسالة في الميمبول وتنفيذ الآلة الافتراضية بدل طبقة واحدة فقط، وانتقلت إلى تجزئة بأسلوب RFC 9380 مناسبة لبناء المنحنى الخاصة بـ BLS مع فصل مجال صريح.
ما يلفت انتباهي هو صياغة الطرح طوال التقرير. تفصل Dusk مرارًا بين التخفيف وإزالة السبب الجذري، وتتعامل مع الاثنين على أنهما ضروريان، وهو مستوى من الانضباط الهندسي لا ترى وصفه علنًا كثيرًا.
لن أدّعي أن هذا خبر جيد فقط. إن وجود مجموعة من نقاط الضعف الحرجة على مستوى السلسلة والتي كانت موجودة أصلًا في بروتوكول مالي يعمل هو أمر بالغ الخطورة، سواء كان ذلك تحت مظلة تدقيق أم لا. إنّ تنسيق شوكة متشعبة بهذا الحجم عبر مجموعة من المدققين النشطين، دون تنبيه أي شخص قد يسعى لاستغلال هذه الملاحظات أولًا، هو إنجاز هندسي هادئ بحد ذاته نادرًا ما ينال حقه من التقدير.
DUSK تؤمّن بروتوكولًا أصبح أكثر صعوبة بكثير للاختراق.
@Dusk_Foundation $DUSK #dusk
$BTW
لا أحد يريد نشر وثيقة تسرد كل العيوب الجادة التي وجدها المدقق في بروتوكوله الخاص. قامت شبكة Dusk بذلك حرفيًا عبر AEGIS، أكبر شوكة متشعبة لها منذ إطلاق الشبكة الرئيسية، وأعتقد أن قرارها بأن تكون بهذه الشفافية يستحق اهتمامًا أكبر من الأخطاء نفسها.
أرسل AEGIS إصلاحات لـ 39 ملاحظة، 7 منها مصنفة كحرجة، تعود إلى 4 أسباب جذرية: ملكية غير سليمة للذاكرة في بيئة العزل الخاصة بآلة Piecrust الافتراضية التي قد تسمح لعقدتين شريفـتين بحساب نتائج مختلفة بصمت من نفس الشفرة، تسلسل غير آمن لبيانات غير موثوقة على جانب المضيف، فجوة ربط رسوم Phoenix مع الاسترداد التي كان يمكن أن تتيح تضخمًا في المعروض أو توقف السلسلة بالكامل، وبناء توقيع BLS الذي كان يمكن أن يسمح بالتزوير اعتمادًا على توقيع واحد تمت ملاحظته. صرّحت Dusk بوضوح أنها لم تجد أي دليل على استغلال أي من هذه الأمور قبل إصدار الإصلاح، وذهبت الإصلاحات إلى أبعد من مجرد معالجة الأعراض؛ إذ أعادت تشكيل نماذج الملكية، وفرضت التحقق عند كلٍّ من قبول الرسالة في الميمبول وتنفيذ الآلة الافتراضية بدل طبقة واحدة فقط، وانتقلت إلى تجزئة بأسلوب RFC 9380 مناسبة لبناء المنحنى الخاصة بـ BLS مع فصل مجال صريح.
ما يلفت انتباهي هو صياغة الطرح طوال التقرير. تفصل Dusk مرارًا بين التخفيف وإزالة السبب الجذري، وتتعامل مع الاثنين على أنهما ضروريان، وهو مستوى من الانضباط الهندسي لا ترى وصفه علنًا كثيرًا.
لن أدّعي أن هذا خبر جيد فقط. إن وجود مجموعة من نقاط الضعف الحرجة على مستوى السلسلة والتي كانت موجودة أصلًا في بروتوكول مالي يعمل هو أمر بالغ الخطورة، سواء كان ذلك تحت مظلة تدقيق أم لا. إنّ تنسيق شوكة متشعبة بهذا الحجم عبر مجموعة من المدققين النشطين، دون تنبيه أي شخص قد يسعى لاستغلال هذه الملاحظات أولًا، هو إنجاز هندسي هادئ بحد ذاته نادرًا ما ينال حقه من التقدير.
DUSK تؤمّن بروتوكولًا أصبح أكثر صعوبة بكثير للاختراق.
@Dusk $DUSK #dusk
$BTW
أرسل AEGIS إصلاحات لـ 39 ملاحظة، 7 منها مصنفة كحرجة، تعود إلى 4 أسباب جذرية: ملكية غير سليمة للذاكرة في بيئة العزل الخاصة بآلة Piecrust الافتراضية التي قد تسمح لعقدتين شريفـتين بحساب نتائج مختلفة بصمت من نفس الشفرة، تسلسل غير آمن لبيانات غير موثوقة على جانب المضيف، فجوة ربط رسوم Phoenix مع الاسترداد التي كان يمكن أن تتيح تضخمًا في المعروض أو توقف السلسلة بالكامل، وبناء توقيع BLS الذي كان يمكن أن يسمح بالتزوير اعتمادًا على توقيع واحد تمت ملاحظته. صرّحت Dusk بوضوح أنها لم تجد أي دليل على استغلال أي من هذه الأمور قبل إصدار الإصلاح، وذهبت الإصلاحات إلى أبعد من مجرد معالجة الأعراض؛ إذ أعادت تشكيل نماذج الملكية، وفرضت التحقق عند كلٍّ من قبول الرسالة في الميمبول وتنفيذ الآلة الافتراضية بدل طبقة واحدة فقط، وانتقلت إلى تجزئة بأسلوب RFC 9380 مناسبة لبناء المنحنى الخاصة بـ BLS مع فصل مجال صريح.
ما يلفت انتباهي هو صياغة الطرح طوال التقرير. تفصل Dusk مرارًا بين التخفيف وإزالة السبب الجذري، وتتعامل مع الاثنين على أنهما ضروريان، وهو مستوى من الانضباط الهندسي لا ترى وصفه علنًا كثيرًا.
لن أدّعي أن هذا خبر جيد فقط. إن وجود مجموعة من نقاط الضعف الحرجة على مستوى السلسلة والتي كانت موجودة أصلًا في بروتوكول مالي يعمل هو أمر بالغ الخطورة، سواء كان ذلك تحت مظلة تدقيق أم لا. إنّ تنسيق شوكة متشعبة بهذا الحجم عبر مجموعة من المدققين النشطين، دون تنبيه أي شخص قد يسعى لاستغلال هذه الملاحظات أولًا، هو إنجاز هندسي هادئ بحد ذاته نادرًا ما ينال حقه من التقدير.
DUSK تؤمّن بروتوكولًا أصبح أكثر صعوبة بكثير للاختراق.
@Dusk $DUSK #dusk
$BTW
59
·
--
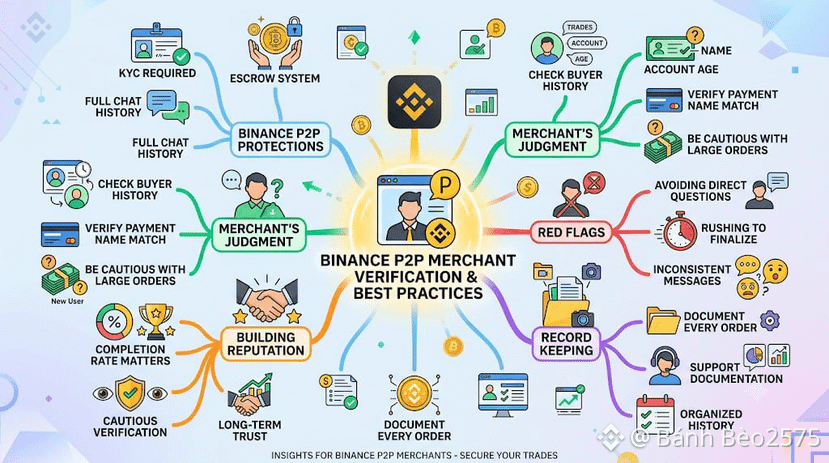
تشغيل حساب تاجر على Binance P2P غيّر طريقة تفكيري بشأن عملية التحقق، غالبًا لأن المسؤولية تعمل في الاتجاهين. تحمي Binance P2P التجّار أيضًا، عبر إجراء KYC على كل حساب، وإيداع الضمان الذي يحتفظ بالأصل الرقمي حتى يتم تأكيد الطلب، وسجل دردشة كامل يصبح مفيدًا إذا احتاج أي نزاع إلى مراجعة. لكن تعمل هذه الحمايات بشكل أفضل جنبًا إلى جنب مع الحكمة الشخصية لدى التاجر، خصوصًا عندما يقدّم المشتري طلبًا أكبر من المعتاد.
قبل قبول أي طلب كبير نسبيًا، أراجع سجل حساب المشتري: عدد الصفقات التي أكملها، ومدة وجود الحساب، وما إذا كان اسم وسيلة الدفع لديه مطابقًا لما يظهر في ملفه الشخصي. إن قيام مشتري لأول مرة بتقديم طلب كبير بشكل غير معتاد لا يُعد تلقائيًا أمرًا مريبًا، لكنه يعني أنني أُبطّئ وتيرة التعامل وأولي اهتمامًا أكبر لكل رسالة تلي ذلك، بدلًا من التعامل معه بالطريقة نفسها الخاصة بصفقة صغيرة روتينية.
أوضح علامة تحذيرية أراقبها هي مشتري يتجنب الإجابة عن الأسئلة المباشرة في الدردشة أو يدفع لإنهاء الصفقة بسرعة غير معتادة. عندما يحدث ذلك، أطرح أسئلة محددة وبسيطة، مثل التأكد من المبلغ الدقيق واسم المستفيد على التحويل، والمشتري الحقيقي يجيب دون تردد. كما أحتفظ بسجلات تفصيلية لكل طلب مكتمل كفئة تاجر، لأن دعم Binance طلب مني مثل هذا النوع من التوثيق من قبل، وقد جعل تنظيمه كل تلك المحادثات أسرع في الحل.
كما أن تشغيل حساب تاجر يعني أن سمعتي الشخصية على المحك مع كل طلب أقبله، لذلك فإن الحرص ليس فقط لحماية معاملة واحدة؛ بل هو لحماية كل مشتري مستقبلي ينظر إلى سجلي قبل أن يقرر التداول معي. فمعدل الإتمام المبني على تحقق دقيق—حتى لو كان ذلك يعني أحيانًا الانسحاب من طلب—أهم بالنسبة لي من إغلاق كل صفقة تصل عبر Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan
$BTW $ACE
تشغيل حساب تاجر على Binance P2P غيّر طريقة تفكيري بشأن عملية التحقق، غالبًا لأن المسؤولية تعمل في الاتجاهين. تحمي Binance P2P التجّار أيضًا، عبر إجراء KYC على كل حساب، وإيداع الضمان الذي يحتفظ بالأصل الرقمي حتى يتم تأكيد الطلب، وسجل دردشة كامل يصبح مفيدًا إذا احتاج أي نزاع إلى مراجعة. لكن تعمل هذه الحمايات بشكل أفضل جنبًا إلى جنب مع الحكمة الشخصية لدى التاجر، خصوصًا عندما يقدّم المشتري طلبًا أكبر من المعتاد.
قبل قبول أي طلب كبير نسبيًا، أراجع سجل حساب المشتري: عدد الصفقات التي أكملها، ومدة وجود الحساب، وما إذا كان اسم وسيلة الدفع لديه مطابقًا لما يظهر في ملفه الشخصي. إن قيام مشتري لأول مرة بتقديم طلب كبير بشكل غير معتاد لا يُعد تلقائيًا أمرًا مريبًا، لكنه يعني أنني أُبطّئ وتيرة التعامل وأولي اهتمامًا أكبر لكل رسالة تلي ذلك، بدلًا من التعامل معه بالطريقة نفسها الخاصة بصفقة صغيرة روتينية.
أوضح علامة تحذيرية أراقبها هي مشتري يتجنب الإجابة عن الأسئلة المباشرة في الدردشة أو يدفع لإنهاء الصفقة بسرعة غير معتادة. عندما يحدث ذلك، أطرح أسئلة محددة وبسيطة، مثل التأكد من المبلغ الدقيق واسم المستفيد على التحويل، والمشتري الحقيقي يجيب دون تردد. كما أحتفظ بسجلات تفصيلية لكل طلب مكتمل كفئة تاجر، لأن دعم Binance طلب مني مثل هذا النوع من التوثيق من قبل، وقد جعل تنظيمه كل تلك المحادثات أسرع في الحل.
كما أن تشغيل حساب تاجر يعني أن سمعتي الشخصية على المحك مع كل طلب أقبله، لذلك فإن الحرص ليس فقط لحماية معاملة واحدة؛ بل هو لحماية كل مشتري مستقبلي ينظر إلى سجلي قبل أن يقرر التداول معي. فمعدل الإتمام المبني على تحقق دقيق—حتى لو كان ذلك يعني أحيانًا الانسحاب من طلب—أهم بالنسبة لي من إغلاق كل صفقة تصل عبر Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
قبل قبول أي طلب كبير نسبيًا، أراجع سجل حساب المشتري: عدد الصفقات التي أكملها، ومدة وجود الحساب، وما إذا كان اسم وسيلة الدفع لديه مطابقًا لما يظهر في ملفه الشخصي. إن قيام مشتري لأول مرة بتقديم طلب كبير بشكل غير معتاد لا يُعد تلقائيًا أمرًا مريبًا، لكنه يعني أنني أُبطّئ وتيرة التعامل وأولي اهتمامًا أكبر لكل رسالة تلي ذلك، بدلًا من التعامل معه بالطريقة نفسها الخاصة بصفقة صغيرة روتينية.
أوضح علامة تحذيرية أراقبها هي مشتري يتجنب الإجابة عن الأسئلة المباشرة في الدردشة أو يدفع لإنهاء الصفقة بسرعة غير معتادة. عندما يحدث ذلك، أطرح أسئلة محددة وبسيطة، مثل التأكد من المبلغ الدقيق واسم المستفيد على التحويل، والمشتري الحقيقي يجيب دون تردد. كما أحتفظ بسجلات تفصيلية لكل طلب مكتمل كفئة تاجر، لأن دعم Binance طلب مني مثل هذا النوع من التوثيق من قبل، وقد جعل تنظيمه كل تلك المحادثات أسرع في الحل.
كما أن تشغيل حساب تاجر يعني أن سمعتي الشخصية على المحك مع كل طلب أقبله، لذلك فإن الحرص ليس فقط لحماية معاملة واحدة؛ بل هو لحماية كل مشتري مستقبلي ينظر إلى سجلي قبل أن يقرر التداول معي. فمعدل الإتمام المبني على تحقق دقيق—حتى لو كان ذلك يعني أحيانًا الانسحاب من طلب—أهم بالنسبة لي من إغلاق كل صفقة تصل عبر Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
53
·
--
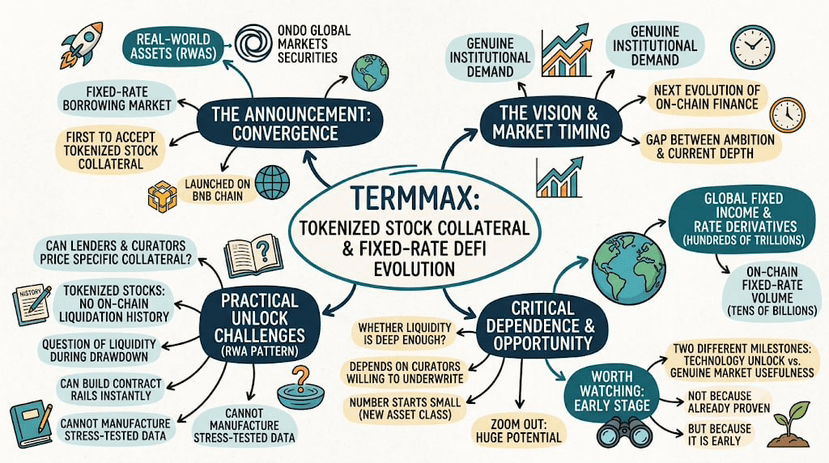
أعلنت TermMax عن أول سوق اقتراض بسعر ثابت يقبل كضمان أسهم مُرمّزة، مبنيًا على الأوراق المالية المُرمّزة لأسواق أوندو العالمية وعلى شبكة BNB Chain. كانت الصياغة كبيرة: تقارب الأصول الواقعية مع التمويل اللامركزي ذي السعر الثابت بوصفه التطور التالي للتمويل عبر السلسلة. لا أشك في الطموح، كما أن التوقيت يتوافق مع وجود طلب مؤسسي حقيقي على المنتجات ذات السعر الثابت بعد شهرين من تقلبات سوقية غير معتادة. لكنني أتساءل عن مقدار ما إذا كان ذلك “الإطلاق” موجودًا فعليًا بعد.
لا يعمل سوق الاقتراض بسعر ثابت مقابل الأسهم المُرمّزة إلا إذا حضر المقرضون والقيمون فعليًا لتسعير نوع الضمان المحدد. للأسهم المُرمّزة شبه معدومة من حيث سجل التصفية على السلسلة. لم يراقب أحد مدى عمق السوق فعليًا عندما يحتاج سهم مُرمّز إلى البيع بسرعة أثناء فترة تراجع، لأن هذا السيناريو لم يحدث تقريبًا على السلسلة بعد. يمكن لـ TermMax بناء مسارات العقود الذكية لهذا فورًا. لكنها لا تستطيع تصنيع سنوات من بيانات السيولة التي تم اختبار الضغط عليها بالطريقة نفسها، مهما كان مدى هندسة السوق نفسها.
هذا هو النمط العام مع كل تكامل جديد للأصول الواقعية RWA، وليس عيبًا خاصًا بـ TermMax. تعلن هذه المبادرة إمكانية توفر سيولة بسعر ثابت مقابل الأوراق المالية المُرمّزة. ومدى عمق تلك السيولة بما يكفي لأحجام قروض ذات معنى يعتمد بالكامل على عدد القيمين المستعدين لضمان فئة أصول هذا التكامل الجديد، وهذا العدد يبدأ صغيرًا مهما كان التكامل جيدًا. لكن إذا نظرنا إلى الصورة الأوسع، فهذه الفرصة حقيقية: أسواق الدخل الثابت والمشتقات المرتبطة بالمعدلات العالمية تمتد إلى مئات التريليونات من الدولارات، بينما لا تزال أحجام التمويل اللامركزي ذات السعر الثابت على السلسلة تُقاس بما يصل إلى عشرات المليارات فقط في أحسن الأحوال؛ لذا فإن الفجوة بين الطموح والعمق الحالي هي الفجوة التي يحاول هذا القطاع كله سدها.
أعتقد أن هذا السوق يستحق المتابعة تحديدًا لأنه مبكر، لا لأنه مُثبت بالفعل. التقنية التي تتيح تقديم الضمان على شكل أسهم مُرمّزة، والعمق السوقي اللازم لجعل ذلك مفيدًا حقًا، هما معلمَان مختلفان.
@termmax #TermMax
$BTW $ACE
أعلنت TermMax عن أول سوق اقتراض بسعر ثابت يقبل كضمان أسهم مُرمّزة، مبنيًا على الأوراق المالية المُرمّزة لأسواق أوندو العالمية وعلى شبكة BNB Chain. كانت الصياغة كبيرة: تقارب الأصول الواقعية مع التمويل اللامركزي ذي السعر الثابت بوصفه التطور التالي للتمويل عبر السلسلة. لا أشك في الطموح، كما أن التوقيت يتوافق مع وجود طلب مؤسسي حقيقي على المنتجات ذات السعر الثابت بعد شهرين من تقلبات سوقية غير معتادة. لكنني أتساءل عن مقدار ما إذا كان ذلك “الإطلاق” موجودًا فعليًا بعد.
لا يعمل سوق الاقتراض بسعر ثابت مقابل الأسهم المُرمّزة إلا إذا حضر المقرضون والقيمون فعليًا لتسعير نوع الضمان المحدد. للأسهم المُرمّزة شبه معدومة من حيث سجل التصفية على السلسلة. لم يراقب أحد مدى عمق السوق فعليًا عندما يحتاج سهم مُرمّز إلى البيع بسرعة أثناء فترة تراجع، لأن هذا السيناريو لم يحدث تقريبًا على السلسلة بعد. يمكن لـ TermMax بناء مسارات العقود الذكية لهذا فورًا. لكنها لا تستطيع تصنيع سنوات من بيانات السيولة التي تم اختبار الضغط عليها بالطريقة نفسها، مهما كان مدى هندسة السوق نفسها.
هذا هو النمط العام مع كل تكامل جديد للأصول الواقعية RWA، وليس عيبًا خاصًا بـ TermMax. تعلن هذه المبادرة إمكانية توفر سيولة بسعر ثابت مقابل الأوراق المالية المُرمّزة. ومدى عمق تلك السيولة بما يكفي لأحجام قروض ذات معنى يعتمد بالكامل على عدد القيمين المستعدين لضمان فئة أصول هذا التكامل الجديد، وهذا العدد يبدأ صغيرًا مهما كان التكامل جيدًا. لكن إذا نظرنا إلى الصورة الأوسع، فهذه الفرصة حقيقية: أسواق الدخل الثابت والمشتقات المرتبطة بالمعدلات العالمية تمتد إلى مئات التريليونات من الدولارات، بينما لا تزال أحجام التمويل اللامركزي ذات السعر الثابت على السلسلة تُقاس بما يصل إلى عشرات المليارات فقط في أحسن الأحوال؛ لذا فإن الفجوة بين الطموح والعمق الحالي هي الفجوة التي يحاول هذا القطاع كله سدها.
أعتقد أن هذا السوق يستحق المتابعة تحديدًا لأنه مبكر، لا لأنه مُثبت بالفعل. التقنية التي تتيح تقديم الضمان على شكل أسهم مُرمّزة، والعمق السوقي اللازم لجعل ذلك مفيدًا حقًا، هما معلمَان مختلفان.
@TermMax #TermMax
$BTW $ACE
لا يعمل سوق الاقتراض بسعر ثابت مقابل الأسهم المُرمّزة إلا إذا حضر المقرضون والقيمون فعليًا لتسعير نوع الضمان المحدد. للأسهم المُرمّزة شبه معدومة من حيث سجل التصفية على السلسلة. لم يراقب أحد مدى عمق السوق فعليًا عندما يحتاج سهم مُرمّز إلى البيع بسرعة أثناء فترة تراجع، لأن هذا السيناريو لم يحدث تقريبًا على السلسلة بعد. يمكن لـ TermMax بناء مسارات العقود الذكية لهذا فورًا. لكنها لا تستطيع تصنيع سنوات من بيانات السيولة التي تم اختبار الضغط عليها بالطريقة نفسها، مهما كان مدى هندسة السوق نفسها.
هذا هو النمط العام مع كل تكامل جديد للأصول الواقعية RWA، وليس عيبًا خاصًا بـ TermMax. تعلن هذه المبادرة إمكانية توفر سيولة بسعر ثابت مقابل الأوراق المالية المُرمّزة. ومدى عمق تلك السيولة بما يكفي لأحجام قروض ذات معنى يعتمد بالكامل على عدد القيمين المستعدين لضمان فئة أصول هذا التكامل الجديد، وهذا العدد يبدأ صغيرًا مهما كان التكامل جيدًا. لكن إذا نظرنا إلى الصورة الأوسع، فهذه الفرصة حقيقية: أسواق الدخل الثابت والمشتقات المرتبطة بالمعدلات العالمية تمتد إلى مئات التريليونات من الدولارات، بينما لا تزال أحجام التمويل اللامركزي ذات السعر الثابت على السلسلة تُقاس بما يصل إلى عشرات المليارات فقط في أحسن الأحوال؛ لذا فإن الفجوة بين الطموح والعمق الحالي هي الفجوة التي يحاول هذا القطاع كله سدها.
أعتقد أن هذا السوق يستحق المتابعة تحديدًا لأنه مبكر، لا لأنه مُثبت بالفعل. التقنية التي تتيح تقديم الضمان على شكل أسهم مُرمّزة، والعمق السوقي اللازم لجعل ذلك مفيدًا حقًا، هما معلمَان مختلفان.
@TermMax #TermMax
$BTW $ACE
208
·
--
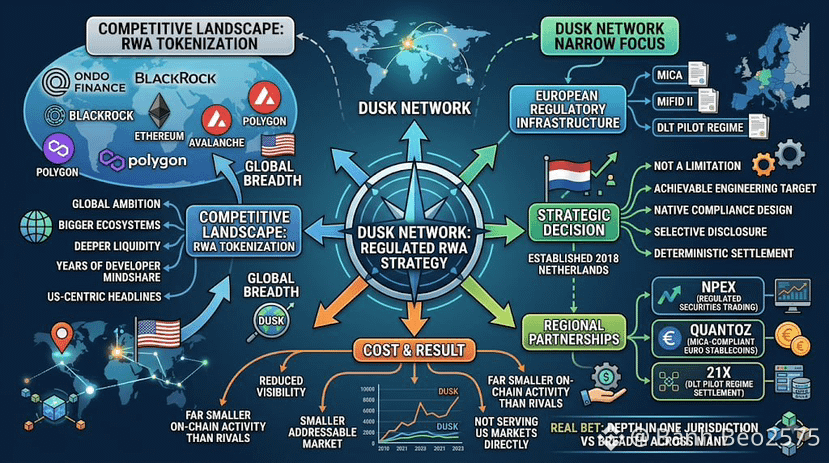
تلاحق شبكة Dusk عمليّات تحويل الأصول الواقعية إلى رموز ضمن مجال تحصد فيه Ondo Finance عناوين BlackRock، بينما تضخ Ethereum وAvalanche وPolygon أيضًا نظمًا أكبر وإتاحة سيولة أعمق وسنوات من اهتمام مطوّري البنية في المعركة. وفي ظل هذا المشهد، اتخذت الشبكة قرارًا يبدو من الخارج عنيدًا تقريبًا: الالتزام بتركيز ضيّق على البنية المالية الأوروبية المنظمة، تحديدًا MiCA وMiFID II و«نظام تجارب DLT Pilot»، بدلًا من التموضع كموطن عام لتحويلات RWA في أنحاء العالم كما تفعل منافسوها الأكبر. تأسست شبكة Dusk في عام 2018 في هولندا، وهي البلد ذاته الذي يعمل فيه NPEX وتنظمه سلطته، ويظهر هذا النَفَس الإقليمي مباشرةً في الأطر التي صُمّم البروتوكول فعلًا بالاعتماد عليها منذ اليوم الأول بدل إضافتها لاحقًا كزاوية تسويقية.
أعتقد أن هذا الضيق هو الاستراتيجية الفعلية وليس مجرد قيدًا لم يتعامل معه الفريق بعد. إن بناء منطق الامتثال والإفصاح الانتقائي والتسوية الحتمية حول إطار تنظيمي واحد محدّد هو هدف هندسي أصغر وأكثر قابلية للتحقق من محاولة إرضاء منظمي الأوراق المالية في الولايات المتحدة والاتحاد الأوروبي وآسيا جميعًا في وقت واحد من بروتوكول واحد. الشراكات التي نتجت عنها—NPEX للتداول في الأوراق المالية الخاضعة للتنظيم، Quantoz لعملات مستقرة باليورو متوافقة مع MiCA، و21X لتسوية «نظام DLT Pilot Regime»—تقع كلها ضمن سجل القواعد في تلك المنطقة الواحدة بدل أن تمتد عبر عدة أنظمة قانونية مختلفة في آن واحد.
ثمن هذا التركيز هو قابلية الظهور وحجم السوق القابل للاستهداف. تظل إجمالي أنشطة شبكة Dusk على السلسلة أقل بكثير من حجم RWA لدى Ondo أو Ethereum، وكل عنوان حول أطر توكننة في الولايات المتحدة يتحرك إلى الأمام هو—على الأقل حتى الآن—سوق لا يستطيع تصميم شبكة Dusk الحالي أن يخدمه مباشرةً. إن الرهان على العمق داخل ولاية قضائية واحدة بدلًا من الاتساع عبر عدة ولايات هو قرار حقيقي، لكنه لم يأتِ ثماره بعد من حيث الحصة السوقية المرئية.
@Dusk_Foundation $DUSK #dusk
تلاحق شبكة Dusk عمليّات تحويل الأصول الواقعية إلى رموز ضمن مجال تحصد فيه Ondo Finance عناوين BlackRock، بينما تضخ Ethereum وAvalanche وPolygon أيضًا نظمًا أكبر وإتاحة سيولة أعمق وسنوات من اهتمام مطوّري البنية في المعركة. وفي ظل هذا المشهد، اتخذت الشبكة قرارًا يبدو من الخارج عنيدًا تقريبًا: الالتزام بتركيز ضيّق على البنية المالية الأوروبية المنظمة، تحديدًا MiCA وMiFID II و«نظام تجارب DLT Pilot»، بدلًا من التموضع كموطن عام لتحويلات RWA في أنحاء العالم كما تفعل منافسوها الأكبر. تأسست شبكة Dusk في عام 2018 في هولندا، وهي البلد ذاته الذي يعمل فيه NPEX وتنظمه سلطته، ويظهر هذا النَفَس الإقليمي مباشرةً في الأطر التي صُمّم البروتوكول فعلًا بالاعتماد عليها منذ اليوم الأول بدل إضافتها لاحقًا كزاوية تسويقية.
أعتقد أن هذا الضيق هو الاستراتيجية الفعلية وليس مجرد قيدًا لم يتعامل معه الفريق بعد. إن بناء منطق الامتثال والإفصاح الانتقائي والتسوية الحتمية حول إطار تنظيمي واحد محدّد هو هدف هندسي أصغر وأكثر قابلية للتحقق من محاولة إرضاء منظمي الأوراق المالية في الولايات المتحدة والاتحاد الأوروبي وآسيا جميعًا في وقت واحد من بروتوكول واحد. الشراكات التي نتجت عنها—NPEX للتداول في الأوراق المالية الخاضعة للتنظيم، Quantoz لعملات مستقرة باليورو متوافقة مع MiCA، و21X لتسوية «نظام DLT Pilot Regime»—تقع كلها ضمن سجل القواعد في تلك المنطقة الواحدة بدل أن تمتد عبر عدة أنظمة قانونية مختلفة في آن واحد.
ثمن هذا التركيز هو قابلية الظهور وحجم السوق القابل للاستهداف. تظل إجمالي أنشطة شبكة Dusk على السلسلة أقل بكثير من حجم RWA لدى Ondo أو Ethereum، وكل عنوان حول أطر توكننة في الولايات المتحدة يتحرك إلى الأمام هو—على الأقل حتى الآن—سوق لا يستطيع تصميم شبكة Dusk الحالي أن يخدمه مباشرةً. إن الرهان على العمق داخل ولاية قضائية واحدة بدلًا من الاتساع عبر عدة ولايات هو قرار حقيقي، لكنه لم يأتِ ثماره بعد من حيث الحصة السوقية المرئية.
@Dusk $DUSK #dusk
أعتقد أن هذا الضيق هو الاستراتيجية الفعلية وليس مجرد قيدًا لم يتعامل معه الفريق بعد. إن بناء منطق الامتثال والإفصاح الانتقائي والتسوية الحتمية حول إطار تنظيمي واحد محدّد هو هدف هندسي أصغر وأكثر قابلية للتحقق من محاولة إرضاء منظمي الأوراق المالية في الولايات المتحدة والاتحاد الأوروبي وآسيا جميعًا في وقت واحد من بروتوكول واحد. الشراكات التي نتجت عنها—NPEX للتداول في الأوراق المالية الخاضعة للتنظيم، Quantoz لعملات مستقرة باليورو متوافقة مع MiCA، و21X لتسوية «نظام DLT Pilot Regime»—تقع كلها ضمن سجل القواعد في تلك المنطقة الواحدة بدل أن تمتد عبر عدة أنظمة قانونية مختلفة في آن واحد.
ثمن هذا التركيز هو قابلية الظهور وحجم السوق القابل للاستهداف. تظل إجمالي أنشطة شبكة Dusk على السلسلة أقل بكثير من حجم RWA لدى Ondo أو Ethereum، وكل عنوان حول أطر توكننة في الولايات المتحدة يتحرك إلى الأمام هو—على الأقل حتى الآن—سوق لا يستطيع تصميم شبكة Dusk الحالي أن يخدمه مباشرةً. إن الرهان على العمق داخل ولاية قضائية واحدة بدلًا من الاتساع عبر عدة ولايات هو قرار حقيقي، لكنه لم يأتِ ثماره بعد من حيث الحصة السوقية المرئية.
@Dusk $DUSK #dusk
7
58
·
--
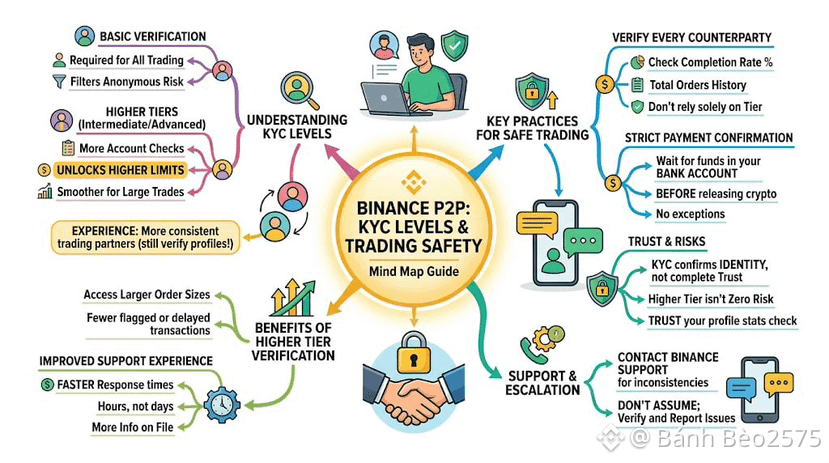
لم أفكر كثيرًا في مستويات KYC على Binance P2P حتى حاولت إتمام صفقة أكبر وواجهت حدًا لم أكن أعرف بوجوده. اتضح أن التحقق ليس مجرد مربع اختيار لمرة واحدة؛ بل هو على مراحل (طبقات)، وكل مستوى يفتح حدود تداول أعلى إلى جانب—وأظن ذلك—شركاء تداول أكثر موثوقية بشكل عام.
يتطلب Binance P2P من كل حساب اجتياز التحقق من الهوية قبل أن يتمكن من التداول على الإطلاق، وهذا وحده يفلتر قدرًا كبيرًا من المخاطر المرتبطة بالحسابات المجهولة مقارنةً بالتداول غير الرسمي للعملات المشفرة في أماكن أخرى. الانتقال إلى مستوى تحقق أعلى يضيف المزيد من الفحوصات على الحساب، ومن تجربتي فإن الأطراف المقابلة التي أكملت التحقق بمستوى أعلى بالكامل تميل إلى امتلاك سجلات تداول أكثر اتساقًا، رغم أن ذلك لا يغني أبدًا عن التحقق بنفسك من إحصاءات ملفهم الشخصي الفعلية.
بعد ترقية التحقق الخاص بي، تغيّر بعض الشيء في طريقة تداولَي. أصبحت قادرًا على الوصول إلى أحجام أوامر أكبر دون أن يتم وسم المعاملة أو تأخيرها. ما زلت أتحقق من معدل إتمام الصفقات وإجمالي الأوامر لأي طرف مقابل بغض النظر عن مستوى التحقق لديه، لأن KYC يؤكد الهوية وليس موثوقية كل صفقة على حدة. كما أؤكد من الدفع من حسابي البنكي الخاص قبل تحرير العملات المشفرة في كل مرة، مهما بدا أن الطرف الآخر موثق بدرجة عالية. وإذا بدا أي شيء في أمر ما غير متسق مع ما ينبغي أن يبدو عليه حساب موثّق وراسخ السمعة، أتواصل مع دعم Binance بدلًا من افتراض أن التحقق الأعلى يعني انعدام المخاطر.
ما فاجأني أكثر كان مدى سلاسة عملية الدعم أيضًا عندما صار حسابي أنا يحمل مستوى تحقق أعلى. الأسئلة التي كانت تستغرق يومًا لحلها بدأت تتم الإجابة عنها خلال بضع ساعات فقط، وأظن أن ذلك يعود إلى مقدار معلومات الهوية الموجودة مسبقًا في الملف. إنها فائدة جانبية صغيرة تستحق الذكر.
تُعد KYC الأساس الذي بُني عليه Binance P2P، لكنها ليست الطبقة الوحيدة. إن دمجها مع عاداتك الخاصة في التحقق هو ما يحافظ فعليًا على أمان كل صفقة.
@Binance_Vietnam #BinanceP2PAnToan
$TUT $BTW
لم أفكر كثيرًا في مستويات KYC على Binance P2P حتى حاولت إتمام صفقة أكبر وواجهت حدًا لم أكن أعرف بوجوده. اتضح أن التحقق ليس مجرد مربع اختيار لمرة واحدة؛ بل هو على مراحل (طبقات)، وكل مستوى يفتح حدود تداول أعلى إلى جانب—وأظن ذلك—شركاء تداول أكثر موثوقية بشكل عام.
يتطلب Binance P2P من كل حساب اجتياز التحقق من الهوية قبل أن يتمكن من التداول على الإطلاق، وهذا وحده يفلتر قدرًا كبيرًا من المخاطر المرتبطة بالحسابات المجهولة مقارنةً بالتداول غير الرسمي للعملات المشفرة في أماكن أخرى. الانتقال إلى مستوى تحقق أعلى يضيف المزيد من الفحوصات على الحساب، ومن تجربتي فإن الأطراف المقابلة التي أكملت التحقق بمستوى أعلى بالكامل تميل إلى امتلاك سجلات تداول أكثر اتساقًا، رغم أن ذلك لا يغني أبدًا عن التحقق بنفسك من إحصاءات ملفهم الشخصي الفعلية.
بعد ترقية التحقق الخاص بي، تغيّر بعض الشيء في طريقة تداولَي. أصبحت قادرًا على الوصول إلى أحجام أوامر أكبر دون أن يتم وسم المعاملة أو تأخيرها. ما زلت أتحقق من معدل إتمام الصفقات وإجمالي الأوامر لأي طرف مقابل بغض النظر عن مستوى التحقق لديه، لأن KYC يؤكد الهوية وليس موثوقية كل صفقة على حدة. كما أؤكد من الدفع من حسابي البنكي الخاص قبل تحرير العملات المشفرة في كل مرة، مهما بدا أن الطرف الآخر موثق بدرجة عالية. وإذا بدا أي شيء في أمر ما غير متسق مع ما ينبغي أن يبدو عليه حساب موثّق وراسخ السمعة، أتواصل مع دعم Binance بدلًا من افتراض أن التحقق الأعلى يعني انعدام المخاطر.
ما فاجأني أكثر كان مدى سلاسة عملية الدعم أيضًا عندما صار حسابي أنا يحمل مستوى تحقق أعلى. الأسئلة التي كانت تستغرق يومًا لحلها بدأت تتم الإجابة عنها خلال بضع ساعات فقط، وأظن أن ذلك يعود إلى مقدار معلومات الهوية الموجودة مسبقًا في الملف. إنها فائدة جانبية صغيرة تستحق الذكر.
تُعد KYC الأساس الذي بُني عليه Binance P2P، لكنها ليست الطبقة الوحيدة. إن دمجها مع عاداتك الخاصة في التحقق هو ما يحافظ فعليًا على أمان كل صفقة.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
يتطلب Binance P2P من كل حساب اجتياز التحقق من الهوية قبل أن يتمكن من التداول على الإطلاق، وهذا وحده يفلتر قدرًا كبيرًا من المخاطر المرتبطة بالحسابات المجهولة مقارنةً بالتداول غير الرسمي للعملات المشفرة في أماكن أخرى. الانتقال إلى مستوى تحقق أعلى يضيف المزيد من الفحوصات على الحساب، ومن تجربتي فإن الأطراف المقابلة التي أكملت التحقق بمستوى أعلى بالكامل تميل إلى امتلاك سجلات تداول أكثر اتساقًا، رغم أن ذلك لا يغني أبدًا عن التحقق بنفسك من إحصاءات ملفهم الشخصي الفعلية.
بعد ترقية التحقق الخاص بي، تغيّر بعض الشيء في طريقة تداولَي. أصبحت قادرًا على الوصول إلى أحجام أوامر أكبر دون أن يتم وسم المعاملة أو تأخيرها. ما زلت أتحقق من معدل إتمام الصفقات وإجمالي الأوامر لأي طرف مقابل بغض النظر عن مستوى التحقق لديه، لأن KYC يؤكد الهوية وليس موثوقية كل صفقة على حدة. كما أؤكد من الدفع من حسابي البنكي الخاص قبل تحرير العملات المشفرة في كل مرة، مهما بدا أن الطرف الآخر موثق بدرجة عالية. وإذا بدا أي شيء في أمر ما غير متسق مع ما ينبغي أن يبدو عليه حساب موثّق وراسخ السمعة، أتواصل مع دعم Binance بدلًا من افتراض أن التحقق الأعلى يعني انعدام المخاطر.
ما فاجأني أكثر كان مدى سلاسة عملية الدعم أيضًا عندما صار حسابي أنا يحمل مستوى تحقق أعلى. الأسئلة التي كانت تستغرق يومًا لحلها بدأت تتم الإجابة عنها خلال بضع ساعات فقط، وأظن أن ذلك يعود إلى مقدار معلومات الهوية الموجودة مسبقًا في الملف. إنها فائدة جانبية صغيرة تستحق الذكر.
تُعد KYC الأساس الذي بُني عليه Binance P2P، لكنها ليست الطبقة الوحيدة. إن دمجها مع عاداتك الخاصة في التحقق هو ما يحافظ فعليًا على أمان كل صفقة.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
281
·
--
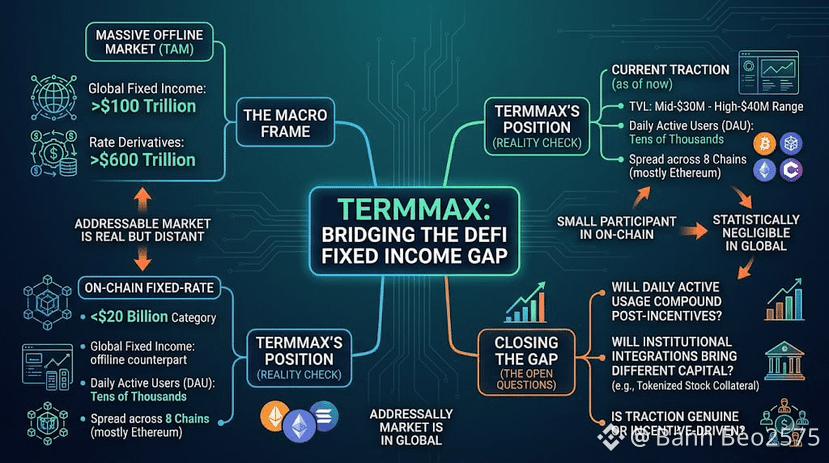
يحبّ TermMax افتتاح عرضه برقم يصعب الجدل حوله: الأسواق العالمية للدخل الثابت تتجاوز 100 تريليون دولار، وتضيف مشتقات الفوائد 600 تريليون دولار أخرى على ذلك، وتبلغ القيمة الإجمالية لفئة الفائدة الثابتة على السلسلة بالكامل أقل من 20 مليار دولار. وعلى الورق، فهذا ليس سوقًا تنافسيًا بعد، بل يبدو شبه فارغ مقارنةً بنظيره خارج السلسلة، ويضع TermMax نفسه كسبّاق مبكر في تلك الفجوة.
لا أعترض على الأرقام الكلية. ما أريد التعمّق فيه هو المسافة بين هذا التأطير وبين أين يقف TermMax فعليًا اليوم. تحرّكت القيمة الإجمالية المقفلة في نطاق يقارب بين 30 إلى 40 مليون دولار (تقريبًا بين منتصف الثلاثينيات والمستويات العليا من الأربعينيات) عبر تاريخه حتى الآن، موزعة على ثماني سلاسل، وما يزال Ethereum يحتفظ بأغلب تلك السيولة. مقابل فئة الدخل الثابت على السلسلة البالغة 20 مليار دولار، يُعدّ TermMax لاعبًا ذا معنى لكنه ما يزال صغيرًا. وبالمقارنة مع 100 تريليون دولار من الدخل الثابت عالميًا، فإن الأرقام الحالية تُحوَّل إلى شيء لا يذكر إحصائيًا.
هذه ليست انتقادًا لهندسة البروتوكول، بل هي عبارة عن مكان وجود أي مشروع DeFi لفائدة ثابتة في المراحل المبكرة، مقارنةً بالسوق الذي يحاول في النهاية معالجته. الاستشهاد بإجمالي السوق القابل للمعالجة هو سياق مناسب. لكن اعتبار ذلك الرقم دليلًا على الحراك الحالي سيكون خطأ أعتقد أن القراء المتأنين لا ينبغي أن يقعوا فيه.
ما يهم فعليًا بالنسبة إلى TermMax لسد أي جزء من تلك الفجوة هو ما إذا كان الاستخدام اليومي النشط—الذي يقع حاليًا في نطاق عشرات الآلاف من المستخدمين—يستمر في التراكم بمجرد أن تتراجع برامج الحوافز، وما إذا كانت عمليات التكامل المؤسسي، مثل أسواق الضمانات المُمَثَّلة كأوراق مالية tokenized stock collateral markets، تجلب رأس مالًا يتصرف بشكل مختلف عن ودائع التجزئة المدفوعة بالحوافز. السوق القابل للمعالجة حقيقي. وما إذا كان TermMax يلتقط حصة ذات معنى منه ما يزال سؤالًا مفتوحًا، وليس أمرًا محسومًا.
@termmax #TermMax
$TUT $BTW $PRL
يحبّ TermMax افتتاح عرضه برقم يصعب الجدل حوله: الأسواق العالمية للدخل الثابت تتجاوز 100 تريليون دولار، وتضيف مشتقات الفوائد 600 تريليون دولار أخرى على ذلك، وتبلغ القيمة الإجمالية لفئة الفائدة الثابتة على السلسلة بالكامل أقل من 20 مليار دولار. وعلى الورق، فهذا ليس سوقًا تنافسيًا بعد، بل يبدو شبه فارغ مقارنةً بنظيره خارج السلسلة، ويضع TermMax نفسه كسبّاق مبكر في تلك الفجوة.
لا أعترض على الأرقام الكلية. ما أريد التعمّق فيه هو المسافة بين هذا التأطير وبين أين يقف TermMax فعليًا اليوم. تحرّكت القيمة الإجمالية المقفلة في نطاق يقارب بين 30 إلى 40 مليون دولار (تقريبًا بين منتصف الثلاثينيات والمستويات العليا من الأربعينيات) عبر تاريخه حتى الآن، موزعة على ثماني سلاسل، وما يزال Ethereum يحتفظ بأغلب تلك السيولة. مقابل فئة الدخل الثابت على السلسلة البالغة 20 مليار دولار، يُعدّ TermMax لاعبًا ذا معنى لكنه ما يزال صغيرًا. وبالمقارنة مع 100 تريليون دولار من الدخل الثابت عالميًا، فإن الأرقام الحالية تُحوَّل إلى شيء لا يذكر إحصائيًا.
هذه ليست انتقادًا لهندسة البروتوكول، بل هي عبارة عن مكان وجود أي مشروع DeFi لفائدة ثابتة في المراحل المبكرة، مقارنةً بالسوق الذي يحاول في النهاية معالجته. الاستشهاد بإجمالي السوق القابل للمعالجة هو سياق مناسب. لكن اعتبار ذلك الرقم دليلًا على الحراك الحالي سيكون خطأ أعتقد أن القراء المتأنين لا ينبغي أن يقعوا فيه.
ما يهم فعليًا بالنسبة إلى TermMax لسد أي جزء من تلك الفجوة هو ما إذا كان الاستخدام اليومي النشط—الذي يقع حاليًا في نطاق عشرات الآلاف من المستخدمين—يستمر في التراكم بمجرد أن تتراجع برامج الحوافز، وما إذا كانت عمليات التكامل المؤسسي، مثل أسواق الضمانات المُمَثَّلة كأوراق مالية tokenized stock collateral markets، تجلب رأس مالًا يتصرف بشكل مختلف عن ودائع التجزئة المدفوعة بالحوافز. السوق القابل للمعالجة حقيقي. وما إذا كان TermMax يلتقط حصة ذات معنى منه ما يزال سؤالًا مفتوحًا، وليس أمرًا محسومًا.
@TermMax #TermMax
$TUT $BTW $PRL
لا أعترض على الأرقام الكلية. ما أريد التعمّق فيه هو المسافة بين هذا التأطير وبين أين يقف TermMax فعليًا اليوم. تحرّكت القيمة الإجمالية المقفلة في نطاق يقارب بين 30 إلى 40 مليون دولار (تقريبًا بين منتصف الثلاثينيات والمستويات العليا من الأربعينيات) عبر تاريخه حتى الآن، موزعة على ثماني سلاسل، وما يزال Ethereum يحتفظ بأغلب تلك السيولة. مقابل فئة الدخل الثابت على السلسلة البالغة 20 مليار دولار، يُعدّ TermMax لاعبًا ذا معنى لكنه ما يزال صغيرًا. وبالمقارنة مع 100 تريليون دولار من الدخل الثابت عالميًا، فإن الأرقام الحالية تُحوَّل إلى شيء لا يذكر إحصائيًا.
هذه ليست انتقادًا لهندسة البروتوكول، بل هي عبارة عن مكان وجود أي مشروع DeFi لفائدة ثابتة في المراحل المبكرة، مقارنةً بالسوق الذي يحاول في النهاية معالجته. الاستشهاد بإجمالي السوق القابل للمعالجة هو سياق مناسب. لكن اعتبار ذلك الرقم دليلًا على الحراك الحالي سيكون خطأ أعتقد أن القراء المتأنين لا ينبغي أن يقعوا فيه.
ما يهم فعليًا بالنسبة إلى TermMax لسد أي جزء من تلك الفجوة هو ما إذا كان الاستخدام اليومي النشط—الذي يقع حاليًا في نطاق عشرات الآلاف من المستخدمين—يستمر في التراكم بمجرد أن تتراجع برامج الحوافز، وما إذا كانت عمليات التكامل المؤسسي، مثل أسواق الضمانات المُمَثَّلة كأوراق مالية tokenized stock collateral markets، تجلب رأس مالًا يتصرف بشكل مختلف عن ودائع التجزئة المدفوعة بالحوافز. السوق القابل للمعالجة حقيقي. وما إذا كان TermMax يلتقط حصة ذات معنى منه ما يزال سؤالًا مفتوحًا، وليس أمرًا محسومًا.
@TermMax #TermMax
$TUT $BTW $PRL
1
1
260
·
--
بروتوكول دي فاَي جديد، فريق صغير، ادعاءات كبيرة: هذا المزيج رسّخ سِمة نمطية محددة—وغالبًا مستحقة—عن هذا النوع من المشاريع. تدقيق واحد تم إخراجه بسرعة قبل الإطلاق، وصفحة مكافآت لثغرات موجودة إلى حد كبير “للشكل”، واستغلال رئيسي ضمن السنة الأولى لم يتوقعه أحد ولم يره أحد لأنه لم يكن هناك من يراقب فعليًا. هذا نمط يتكرر كثيرًا لدرجة أن الشك تجاه أي بروتوكول إقراض جديد يُعد موقفًا افتراضيًا معقولًا.
تتخذ TermMax موقعًا غير مريح داخل هذه القوالب النمطية، غالبًا لأنها لا تتطابق مع التفاصيل التي تهم فعلًا. يشغّل البروتوكول جولات متعددة من عمليات التدقيق عبر مسابقات Cantina التابعة لـ Spearbit بدلًا من مراجعة واحدة قبل الإطلاق، ويحتفظ بمكافآت لثغرات نشطة عبر Immunefi مع جوائز للثغرات الحرجة تصل إلى 50,000 دولار، ويضيف طبقة من المراقبة المستمرة على السلسلة من Hypernative فوق كل ما سبق، لرصد النشاط المشبوه في الوقت الحقيقي بدل الاعتماد فقط على مراجعات لحظية. تبلغ TermMax درجة DeFiSafety PQR بنسبة 93%، وهو رقم يقارن الفريق صراحةً بـ Aave V3، وهو بروتوكول تعامل معه غالبية القطاع كمعيار للأمان.
تحصل حوكمة البروتوكول على معاملة مماثلة: محفظة متعددة التوقيعات من نوع 4 من 6 للمهام الإدارية الحساسة، وأسواق معزولة بحيث لا يمكن أن يمتدّت مشكلة في زوج ضمان واحد إلى كل الأسواق الأخرى في البروتوكول، وفواصل زمنية غير متناظرة (timelocks) لتغييرات المعلمات عالية الخطورة. لا يوجد شيء من ذلك غير مألوف لدى الأسماء الأكثر رسوخًا في إقراض DeFi. لكن الأمر غير شائع فعلًا بالنسبة لبروتوكول لم يُطلق إلا في أبريل 2025.
تقلل عمليات التدقيق المتراكمة وارتفاع درجة الأمان احتمالات فشل فئة محددة دون أن تقضي تمامًا على المخاطر، وهو ما تعترف به إفصاحات TermMax الخاصة بالمخاطر. ما تفعله هو إخراج TermMax من فئة “جديد وتحت التدقيق” التي يفترضها النمط النمطي افتراضيًا—وتمييز ذلك يستحق العناء قبل رفض بروتوكول شاب بحجة عمره وحده.
@termmax #TermMax
$BTW $STBL $STAR
بروتوكول دي فاَي جديد، فريق صغير، ادعاءات كبيرة: هذا المزيج رسّخ سِمة نمطية محددة—وغالبًا مستحقة—عن هذا النوع من المشاريع. تدقيق واحد تم إخراجه بسرعة قبل الإطلاق، وصفحة مكافآت لثغرات موجودة إلى حد كبير “للشكل”، واستغلال رئيسي ضمن السنة الأولى لم يتوقعه أحد ولم يره أحد لأنه لم يكن هناك من يراقب فعليًا. هذا نمط يتكرر كثيرًا لدرجة أن الشك تجاه أي بروتوكول إقراض جديد يُعد موقفًا افتراضيًا معقولًا.
تتخذ TermMax موقعًا غير مريح داخل هذه القوالب النمطية، غالبًا لأنها لا تتطابق مع التفاصيل التي تهم فعلًا. يشغّل البروتوكول جولات متعددة من عمليات التدقيق عبر مسابقات Cantina التابعة لـ Spearbit بدلًا من مراجعة واحدة قبل الإطلاق، ويحتفظ بمكافآت لثغرات نشطة عبر Immunefi مع جوائز للثغرات الحرجة تصل إلى 50,000 دولار، ويضيف طبقة من المراقبة المستمرة على السلسلة من Hypernative فوق كل ما سبق، لرصد النشاط المشبوه في الوقت الحقيقي بدل الاعتماد فقط على مراجعات لحظية. تبلغ TermMax درجة DeFiSafety PQR بنسبة 93%، وهو رقم يقارن الفريق صراحةً بـ Aave V3، وهو بروتوكول تعامل معه غالبية القطاع كمعيار للأمان.
تحصل حوكمة البروتوكول على معاملة مماثلة: محفظة متعددة التوقيعات من نوع 4 من 6 للمهام الإدارية الحساسة، وأسواق معزولة بحيث لا يمكن أن يمتدّت مشكلة في زوج ضمان واحد إلى كل الأسواق الأخرى في البروتوكول، وفواصل زمنية غير متناظرة (timelocks) لتغييرات المعلمات عالية الخطورة. لا يوجد شيء من ذلك غير مألوف لدى الأسماء الأكثر رسوخًا في إقراض DeFi. لكن الأمر غير شائع فعلًا بالنسبة لبروتوكول لم يُطلق إلا في أبريل 2025.
تقلل عمليات التدقيق المتراكمة وارتفاع درجة الأمان احتمالات فشل فئة محددة دون أن تقضي تمامًا على المخاطر، وهو ما تعترف به إفصاحات TermMax الخاصة بالمخاطر. ما تفعله هو إخراج TermMax من فئة “جديد وتحت التدقيق” التي يفترضها النمط النمطي افتراضيًا—وتمييز ذلك يستحق العناء قبل رفض بروتوكول شاب بحجة عمره وحده.
@TermMax #TermMax
$BTW $STBL $STAR
تتخذ TermMax موقعًا غير مريح داخل هذه القوالب النمطية، غالبًا لأنها لا تتطابق مع التفاصيل التي تهم فعلًا. يشغّل البروتوكول جولات متعددة من عمليات التدقيق عبر مسابقات Cantina التابعة لـ Spearbit بدلًا من مراجعة واحدة قبل الإطلاق، ويحتفظ بمكافآت لثغرات نشطة عبر Immunefi مع جوائز للثغرات الحرجة تصل إلى 50,000 دولار، ويضيف طبقة من المراقبة المستمرة على السلسلة من Hypernative فوق كل ما سبق، لرصد النشاط المشبوه في الوقت الحقيقي بدل الاعتماد فقط على مراجعات لحظية. تبلغ TermMax درجة DeFiSafety PQR بنسبة 93%، وهو رقم يقارن الفريق صراحةً بـ Aave V3، وهو بروتوكول تعامل معه غالبية القطاع كمعيار للأمان.
تحصل حوكمة البروتوكول على معاملة مماثلة: محفظة متعددة التوقيعات من نوع 4 من 6 للمهام الإدارية الحساسة، وأسواق معزولة بحيث لا يمكن أن يمتدّت مشكلة في زوج ضمان واحد إلى كل الأسواق الأخرى في البروتوكول، وفواصل زمنية غير متناظرة (timelocks) لتغييرات المعلمات عالية الخطورة. لا يوجد شيء من ذلك غير مألوف لدى الأسماء الأكثر رسوخًا في إقراض DeFi. لكن الأمر غير شائع فعلًا بالنسبة لبروتوكول لم يُطلق إلا في أبريل 2025.
تقلل عمليات التدقيق المتراكمة وارتفاع درجة الأمان احتمالات فشل فئة محددة دون أن تقضي تمامًا على المخاطر، وهو ما تعترف به إفصاحات TermMax الخاصة بالمخاطر. ما تفعله هو إخراج TermMax من فئة “جديد وتحت التدقيق” التي يفترضها النمط النمطي افتراضيًا—وتمييز ذلك يستحق العناء قبل رفض بروتوكول شاب بحجة عمره وحده.
@TermMax #TermMax
$BTW $STBL $STAR
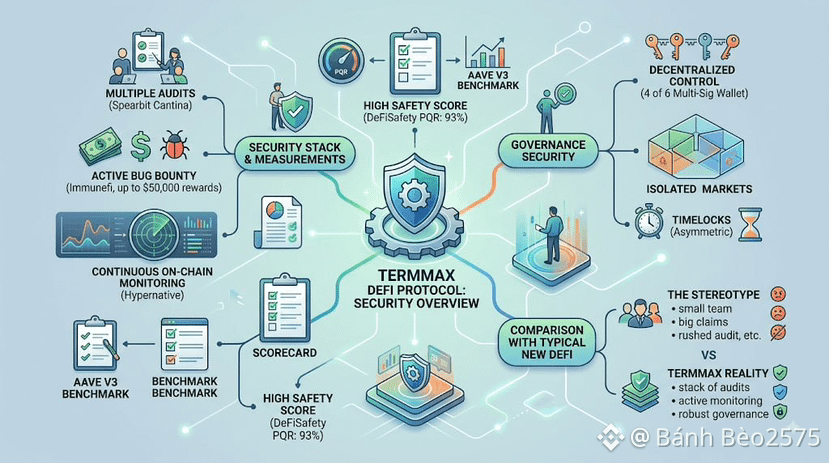
320
·
--
هناك نمط مألوف في عالم العملات المشفرة: فريق صغير على مستوى الطبقة الأولى يعلن “شراكة” اتضح أنها مجرد تبديل شعارات، وبيان صحفي مشترك، ولا شيء تقريبًا أكثر من ذلك عند البحث عن النشاط الحقيقي على السلسلة وراءها. هذا النمط درّب الكثير من الناس—بشكلٍ معقول—على التقليل من شأن إعلانات الشراكات المؤسسية الصادرة عن مشاريع أصغر، وكأنهم يفعلون ذلك تلقائيًا تقريبًا. أفهم هذا التلقائية. لكنني لا أعتقد أنها تصمد عندما أنظر بتفصيل إلى ما أنجزته Dusk Network بالفعل باستخدام NPEX.
هذه ليست ترتيبات تبديل شعارات. NPEX هي بورصة هولندية حقيقية تعمل بالفعل، مرخّصة كمرفق تداول متعدد الأطراف (Multilateral Trading Facility)، وتخضع لإشراف هيئة أسواق المال في هولندا، ولها نشاط قائم مسبقًا: تم تيسير تمويل يتجاوز 200 مليون يورو لأكثر من 100 شركة قبل أن تصبح تقنية Dusk Network جزءًا من الصورة. تتحرك المنظمتان لتسجيل الأسهم والسندات المدرجة على بنية Dusk Network التحتية، وليس مجرد مناقشة الفكرة، وقد أضافتا فوق تلك العلاقة طبقة CCIP الخاصة بـ Chainlink للتوافقية بين السلاسل (cross-chain interoperability) وDataLink للبيانات السوقية المُتحقَّق منها. لا تقوم Chainlink عادةً بربط بنيتها التحتية بشراكات تكون مجرد إعلان فقط. هذا النوع من “التكديس” التقني يتطلب عمل تكامل حقيقيًا من الطرفين، وهو التزام لا تهتم به الشراكات الرمزية البحتة عادةً.
لذا لا يصمد هذا النمط القَولَبِي هنا بالطريقة التي يصمد بها مع كثير من السلاسل الأصغر التي تطارد العناوين. ما لن أفعله هو الادعاء بأن مجرد إبرام شراكة حقيقية يعني إثبات استخدام فعلي على نطاق واسع. فقد جلبت NPEX حجمًا حقيقيًا قائمًا وترخيصًا حقيقيًا؛ وما زالت Dusk Network بحاجة إلى إظهار أن حجم المعاملات ذي معنى ينتقل فعلًا إلى مساراتها بدلًا من البقاء على الأنظمة التقليدية الخاصة بـ NPEX مع وجود Dusk Network كطبقة تقنية في الأسفل لا يتفاعل معها غالبية المستثمرين النهائيين مباشرةً. شراكة حقيقية، لكن حجم النطاق لا يزال غير مُثبت. وكلا الأمرين صحيحان الآن، في الوقت نفسه.
@Dusk_Foundation $DUSK #dusk
$ACE $BTW
هناك نمط مألوف في عالم العملات المشفرة: فريق صغير على مستوى الطبقة الأولى يعلن “شراكة” اتضح أنها مجرد تبديل شعارات، وبيان صحفي مشترك، ولا شيء تقريبًا أكثر من ذلك عند البحث عن النشاط الحقيقي على السلسلة وراءها. هذا النمط درّب الكثير من الناس—بشكلٍ معقول—على التقليل من شأن إعلانات الشراكات المؤسسية الصادرة عن مشاريع أصغر، وكأنهم يفعلون ذلك تلقائيًا تقريبًا. أفهم هذا التلقائية. لكنني لا أعتقد أنها تصمد عندما أنظر بتفصيل إلى ما أنجزته Dusk Network بالفعل باستخدام NPEX.
هذه ليست ترتيبات تبديل شعارات. NPEX هي بورصة هولندية حقيقية تعمل بالفعل، مرخّصة كمرفق تداول متعدد الأطراف (Multilateral Trading Facility)، وتخضع لإشراف هيئة أسواق المال في هولندا، ولها نشاط قائم مسبقًا: تم تيسير تمويل يتجاوز 200 مليون يورو لأكثر من 100 شركة قبل أن تصبح تقنية Dusk Network جزءًا من الصورة. تتحرك المنظمتان لتسجيل الأسهم والسندات المدرجة على بنية Dusk Network التحتية، وليس مجرد مناقشة الفكرة، وقد أضافتا فوق تلك العلاقة طبقة CCIP الخاصة بـ Chainlink للتوافقية بين السلاسل (cross-chain interoperability) وDataLink للبيانات السوقية المُتحقَّق منها. لا تقوم Chainlink عادةً بربط بنيتها التحتية بشراكات تكون مجرد إعلان فقط. هذا النوع من “التكديس” التقني يتطلب عمل تكامل حقيقيًا من الطرفين، وهو التزام لا تهتم به الشراكات الرمزية البحتة عادةً.
لذا لا يصمد هذا النمط القَولَبِي هنا بالطريقة التي يصمد بها مع كثير من السلاسل الأصغر التي تطارد العناوين. ما لن أفعله هو الادعاء بأن مجرد إبرام شراكة حقيقية يعني إثبات استخدام فعلي على نطاق واسع. فقد جلبت NPEX حجمًا حقيقيًا قائمًا وترخيصًا حقيقيًا؛ وما زالت Dusk Network بحاجة إلى إظهار أن حجم المعاملات ذي معنى ينتقل فعلًا إلى مساراتها بدلًا من البقاء على الأنظمة التقليدية الخاصة بـ NPEX مع وجود Dusk Network كطبقة تقنية في الأسفل لا يتفاعل معها غالبية المستثمرين النهائيين مباشرةً. شراكة حقيقية، لكن حجم النطاق لا يزال غير مُثبت. وكلا الأمرين صحيحان الآن، في الوقت نفسه.
@Dusk $DUSK #dusk
$ACE $BTW
هذه ليست ترتيبات تبديل شعارات. NPEX هي بورصة هولندية حقيقية تعمل بالفعل، مرخّصة كمرفق تداول متعدد الأطراف (Multilateral Trading Facility)، وتخضع لإشراف هيئة أسواق المال في هولندا، ولها نشاط قائم مسبقًا: تم تيسير تمويل يتجاوز 200 مليون يورو لأكثر من 100 شركة قبل أن تصبح تقنية Dusk Network جزءًا من الصورة. تتحرك المنظمتان لتسجيل الأسهم والسندات المدرجة على بنية Dusk Network التحتية، وليس مجرد مناقشة الفكرة، وقد أضافتا فوق تلك العلاقة طبقة CCIP الخاصة بـ Chainlink للتوافقية بين السلاسل (cross-chain interoperability) وDataLink للبيانات السوقية المُتحقَّق منها. لا تقوم Chainlink عادةً بربط بنيتها التحتية بشراكات تكون مجرد إعلان فقط. هذا النوع من “التكديس” التقني يتطلب عمل تكامل حقيقيًا من الطرفين، وهو التزام لا تهتم به الشراكات الرمزية البحتة عادةً.
لذا لا يصمد هذا النمط القَولَبِي هنا بالطريقة التي يصمد بها مع كثير من السلاسل الأصغر التي تطارد العناوين. ما لن أفعله هو الادعاء بأن مجرد إبرام شراكة حقيقية يعني إثبات استخدام فعلي على نطاق واسع. فقد جلبت NPEX حجمًا حقيقيًا قائمًا وترخيصًا حقيقيًا؛ وما زالت Dusk Network بحاجة إلى إظهار أن حجم المعاملات ذي معنى ينتقل فعلًا إلى مساراتها بدلًا من البقاء على الأنظمة التقليدية الخاصة بـ NPEX مع وجود Dusk Network كطبقة تقنية في الأسفل لا يتفاعل معها غالبية المستثمرين النهائيين مباشرةً. شراكة حقيقية، لكن حجم النطاق لا يزال غير مُثبت. وكلا الأمرين صحيحان الآن، في الوقت نفسه.
@Dusk $DUSK #dusk
$ACE $BTW
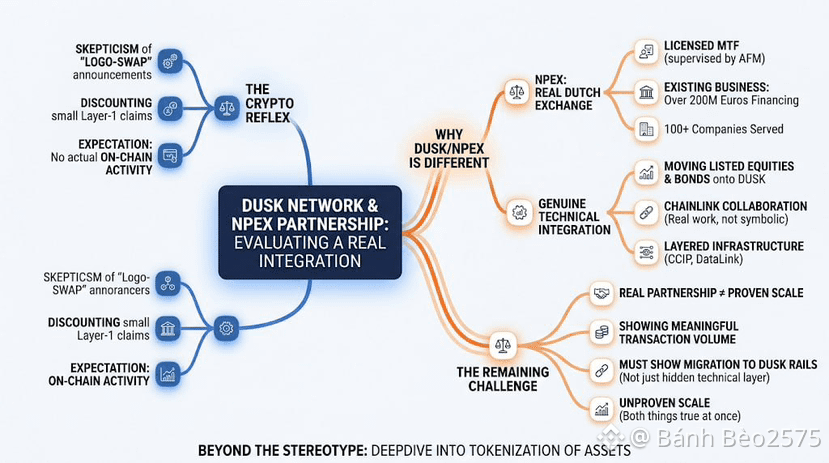
82
·
--
معدل بدا جيدًا جدًا لدرجة يصعب تصديقه على Binance P2P اتضح أنه كذلك بالفعل، والتراجع عنه علّمني أكثر من أي صفقة سلسة على الإطلاق. تحمي Binance P2P الطرفين في أي صفقة عبر الضمان (escrow)، حيث تحتفظ بالعملة المشفرة لدى البائع حتى يتم التحقق من الدفع، مدعومة بمتطلبات التحقق KYC، ودردشة على مستوى الطلب، ونظام استئناف/اعتراض على النزاعات عندما يحتاج Binance إلى مراجعة الخلاف. تنطبق هذه الحماية فقط على الصفقات التي تُستكمل بالكامل داخل Binance P2P، لذا يجب اعتبار أي عرض يعتمد على مغادرة التطبيق علامة تحذير بحد ذاته. أتحقق من الصفقات المكتملة للطرف المقابل، ومعدل الإكمال، وعمر الحساب قبل قبول أي شيء، وقد تعلمت أن معدلًا جذابًا بشكل غير عادي مع طلب تأكيد الأمور خارج مسار الطلبات المعتاد يُعد من أوضح علامات الخطر في تداول P2P. أتحقق من الدفع بنفسي وأحتفظ بسجلات لكل صفقة بعد ذلك.
كان العرض مسعّرًا بشكل أفضل بشكل ملحوظ من أي شخص آخر في القائمة، وكانت الأرقام جيدة في الحساب، ما كاد يقنعني بأنه شرعي بمجرد النظرة الأولى. ثم تواصل المشتري معي طالبًا مني تأكيد الصفقة عبر الدردشة قبل قبول الطلب رسميًا، وهو ما ليس بالطريقة المفترض أن تعمل بها العملية وشعرت فورًا بأنه غير صحيح. رفضت وانتقلت إلى عرض بسعر عادي بدلًا منه، وبعد ذلك رأيت تعليقات تشير إلى محاولات مشابهة من حسابات تستخدم نفس التكتيك تمامًا مع متداولين آخرين. قاعدتي الآن: المعدل الجيد بشكل غير معتاد سبب للتأني لا للتسريع، وأي انحراف عن مسار الطلبات القياسي، أو التأكيد خارج النظام، أو تغيير طرق الدفع أثناء الصفقة، هي علامة خطر بغض النظر عن مدى جاذبية الأرقام على السطح. ما زلت أتحقق من الدفع عبر تطبيق البنك الخاص بي قبل إطلاق أي شيء، وأحتفظ بلقطات شاشة لكل خطوة، وأذكر نفسي أن معدلًا أسوأ قليلًا من صفقة تتم ضمن مسار طبيعي أفضل بكثير من معدل رائع قادم من صفقة غير منتظمة، في كل مرة.
@Binance_Vietnam #BinanceP2PAnToan
$ACE $PORTAL
معدل بدا جيدًا جدًا لدرجة يصعب تصديقه على Binance P2P اتضح أنه كذلك بالفعل، والتراجع عنه علّمني أكثر من أي صفقة سلسة على الإطلاق. تحمي Binance P2P الطرفين في أي صفقة عبر الضمان (escrow)، حيث تحتفظ بالعملة المشفرة لدى البائع حتى يتم التحقق من الدفع، مدعومة بمتطلبات التحقق KYC، ودردشة على مستوى الطلب، ونظام استئناف/اعتراض على النزاعات عندما يحتاج Binance إلى مراجعة الخلاف. تنطبق هذه الحماية فقط على الصفقات التي تُستكمل بالكامل داخل Binance P2P، لذا يجب اعتبار أي عرض يعتمد على مغادرة التطبيق علامة تحذير بحد ذاته. أتحقق من الصفقات المكتملة للطرف المقابل، ومعدل الإكمال، وعمر الحساب قبل قبول أي شيء، وقد تعلمت أن معدلًا جذابًا بشكل غير عادي مع طلب تأكيد الأمور خارج مسار الطلبات المعتاد يُعد من أوضح علامات الخطر في تداول P2P. أتحقق من الدفع بنفسي وأحتفظ بسجلات لكل صفقة بعد ذلك.
كان العرض مسعّرًا بشكل أفضل بشكل ملحوظ من أي شخص آخر في القائمة، وكانت الأرقام جيدة في الحساب، ما كاد يقنعني بأنه شرعي بمجرد النظرة الأولى. ثم تواصل المشتري معي طالبًا مني تأكيد الصفقة عبر الدردشة قبل قبول الطلب رسميًا، وهو ما ليس بالطريقة المفترض أن تعمل بها العملية وشعرت فورًا بأنه غير صحيح. رفضت وانتقلت إلى عرض بسعر عادي بدلًا منه، وبعد ذلك رأيت تعليقات تشير إلى محاولات مشابهة من حسابات تستخدم نفس التكتيك تمامًا مع متداولين آخرين. قاعدتي الآن: المعدل الجيد بشكل غير معتاد سبب للتأني لا للتسريع، وأي انحراف عن مسار الطلبات القياسي، أو التأكيد خارج النظام، أو تغيير طرق الدفع أثناء الصفقة، هي علامة خطر بغض النظر عن مدى جاذبية الأرقام على السطح. ما زلت أتحقق من الدفع عبر تطبيق البنك الخاص بي قبل إطلاق أي شيء، وأحتفظ بلقطات شاشة لكل خطوة، وأذكر نفسي أن معدلًا أسوأ قليلًا من صفقة تتم ضمن مسار طبيعي أفضل بكثير من معدل رائع قادم من صفقة غير منتظمة، في كل مرة.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
كان العرض مسعّرًا بشكل أفضل بشكل ملحوظ من أي شخص آخر في القائمة، وكانت الأرقام جيدة في الحساب، ما كاد يقنعني بأنه شرعي بمجرد النظرة الأولى. ثم تواصل المشتري معي طالبًا مني تأكيد الصفقة عبر الدردشة قبل قبول الطلب رسميًا، وهو ما ليس بالطريقة المفترض أن تعمل بها العملية وشعرت فورًا بأنه غير صحيح. رفضت وانتقلت إلى عرض بسعر عادي بدلًا منه، وبعد ذلك رأيت تعليقات تشير إلى محاولات مشابهة من حسابات تستخدم نفس التكتيك تمامًا مع متداولين آخرين. قاعدتي الآن: المعدل الجيد بشكل غير معتاد سبب للتأني لا للتسريع، وأي انحراف عن مسار الطلبات القياسي، أو التأكيد خارج النظام، أو تغيير طرق الدفع أثناء الصفقة، هي علامة خطر بغض النظر عن مدى جاذبية الأرقام على السطح. ما زلت أتحقق من الدفع عبر تطبيق البنك الخاص بي قبل إطلاق أي شيء، وأحتفظ بلقطات شاشة لكل خطوة، وأذكر نفسي أن معدلًا أسوأ قليلًا من صفقة تتم ضمن مسار طبيعي أفضل بكثير من معدل رائع قادم من صفقة غير منتظمة، في كل مرة.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
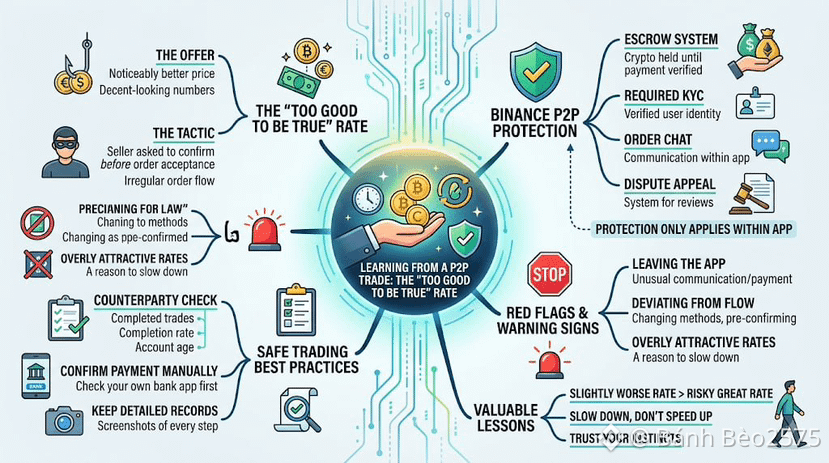
91
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRebounds80K
49,141 مشاهدات
629 يقومون بالنقاش
تحليلي اليوم لـ $BTC
السعر الآن عند 81,888$ والشارت يقول:
✅ الدعم قوي عند 80,000$
✅ إذا كسر 82,500$ بنشوف 84,000$ قريب
استراتيجيتي: ما أبيع بخوف، أشتري على دفعات
انت وش رأيك؟ $BTC بيكسر 82,500$ اليوم ولا بيرجع؟
شاركني رأيك 👇$BTC #BTCRebounds80K
هارون السعيدى
·8 إعجاب
·1.1k مشاهدات
Binance98PercentReplenished
35,243 مشاهدات
512 يقومون بالنقاش
USMidterms-WhatAreMarketsExpecting?
327,411 مشاهدات
2,011 يقومون بالنقاش