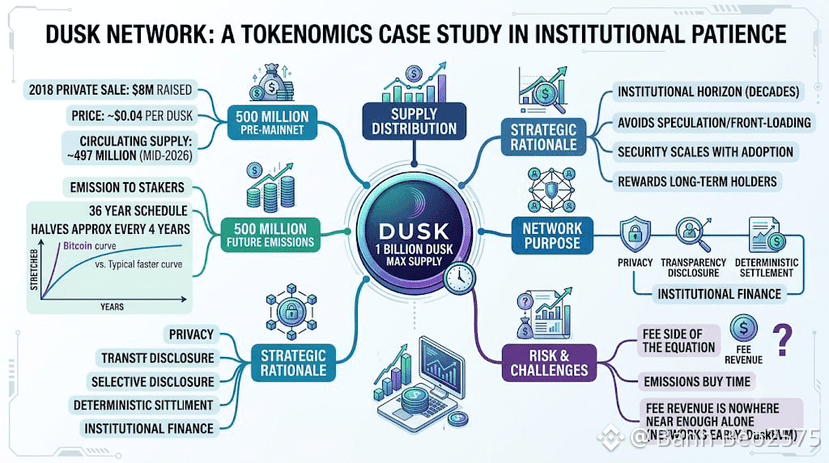
أحب قراءة مستندات علم التوكنومكس التي لا يهتم بها الآخرون، ويمثل تصميم شبكة Dusk Network مثالًا مفيدًا على نظام مبني على الصبر بدلًا من المضاربة. يبلغ الحد الأقصى للمعروض ١ مليار DUSK. وُجد نصف ذلك، أي ٥٠٠ مليون، قبل الإطلاق على الشبكة الرئيسية عبر بيع الرموز في ٢٠١٨، والذي جمع ٨ ملايين دولار بسعر قريب من ٤ سنتات لكل توكن. أما النصف الآخر فليس مُلقىً في السوق مرة واحدة؛ بل يُصرف إلى المستفيدين (stakers) على مدار ٣٦ عامًا، بحيث ينخفض تقريبًا إلى النصف كل أربع سنوات تقريبًا، بشكل يشبه منحنى إصدار بيتكوين، لكن مع تمديده ليخدم تأمين نوع مختلف تمامًا من الشبكات. يبلغ المعروض المتداول قرابة ٤٩٧ مليون DUSK اعتبارًا من منتصف ٢٠٢٦، ما يعني أن نحو نصف الحد الأقصى المتوقع قد تم احتسابه بالفعل عبر تخصيص ما قبل الشبكة الرئيسية، وبوقتٍ كافٍ قبل أن يبدأ ذيل الانبعاثات الممتد ٣٦ عامًا بالتراكم بطريقة ذات معنى. يوجد كامل ميزانية الأمان هذه لتحقيق هدف واحد: تمكين الخصوصية والشفافية والإفصاح الانتقائي والتسوية الحتمية من العمل معًا بشكل موثوق لأسواق لا تستطيع تحمّل التعطّل.
المنطق هو أن ميزانية الأمان يجب أن تتناسب مع الأفق الطويل بالسنوات الذي تعمل عليه التمويلات المؤسسية فعليًا، لا مع مدى انتباه يمتد لأشهر قليلة عادةً ما تكافئه أسواق العملات المشفرة. إن جدول الإصدار السريع يضع الحوافز في المقدمة للمستفيدين الأوائل، ويَعرِض حاملي المدى الطويل للتخفيف تمامًا في الوقت الذي قد يبدأ فيه التبني بالتراكم—وهو التوقيت غير المناسب لكي تصبح ميزانية الأمان أرق.
أرى أن التصميم متماسك، لكن كونُه متماسكًا لا يعني أنه خالٍ من المخاطر. فذيل مدته ٣٦ عامًا يعني أن الغالبية العظمى من المعروض النظري لن تكون موجودة لفترة طويلة جدًا؛ وهذا جيد للندرة، لكنه يحمّل فعليًا عبئًا على رسوم المعاملات لاحقًا لتغطية جزء أكبر من ميزانية الأمان مقارنةً بالانبعاثات. وفي الوقت الحالي، ومع كون الشبكة ما تزال في مراحلها الأولى وDuskEVM بالكاد عمره سنة واحدة، فإن إيرادات الرسوم ليست قريبة بما يكفي من أن تتحمل هذا العبء وحدها. جدول الانبعاثات يشتري وقتًا. لا يضمن وحده أن جانب الرسوم من تلك المعادلة سيظهر في موعده.
@Dusk $DUSK #dusk
المنطق هو أن ميزانية الأمان يجب أن تتناسب مع الأفق الطويل بالسنوات الذي تعمل عليه التمويلات المؤسسية فعليًا، لا مع مدى انتباه يمتد لأشهر قليلة عادةً ما تكافئه أسواق العملات المشفرة. إن جدول الإصدار السريع يضع الحوافز في المقدمة للمستفيدين الأوائل، ويَعرِض حاملي المدى الطويل للتخفيف تمامًا في الوقت الذي قد يبدأ فيه التبني بالتراكم—وهو التوقيت غير المناسب لكي تصبح ميزانية الأمان أرق.
أرى أن التصميم متماسك، لكن كونُه متماسكًا لا يعني أنه خالٍ من المخاطر. فذيل مدته ٣٦ عامًا يعني أن الغالبية العظمى من المعروض النظري لن تكون موجودة لفترة طويلة جدًا؛ وهذا جيد للندرة، لكنه يحمّل فعليًا عبئًا على رسوم المعاملات لاحقًا لتغطية جزء أكبر من ميزانية الأمان مقارنةً بالانبعاثات. وفي الوقت الحالي، ومع كون الشبكة ما تزال في مراحلها الأولى وDuskEVM بالكاد عمره سنة واحدة، فإن إيرادات الرسوم ليست قريبة بما يكفي من أن تتحمل هذا العبء وحدها. جدول الانبعاثات يشتري وقتًا. لا يضمن وحده أن جانب الرسوم من تلك المعادلة سيظهر في موعده.
@Dusk $DUSK #dusk