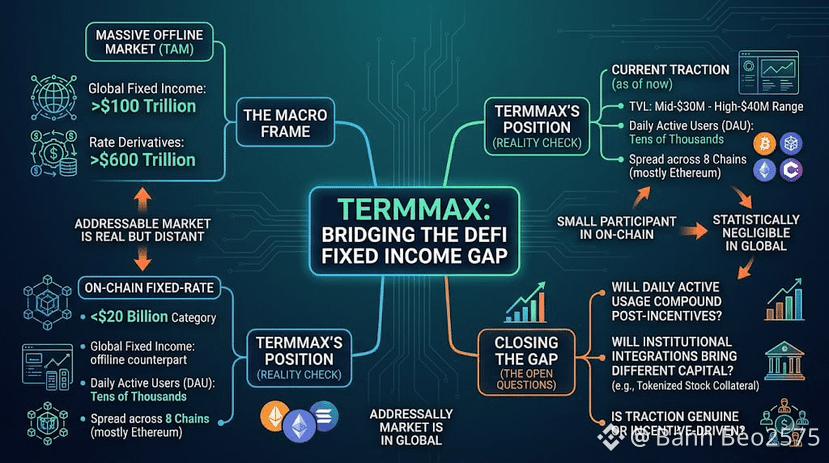
يحبّ TermMax افتتاح عرضه برقم يصعب الجدل حوله: الأسواق العالمية للدخل الثابت تتجاوز 100 تريليون دولار، وتضيف مشتقات الفوائد 600 تريليون دولار أخرى على ذلك، وتبلغ القيمة الإجمالية لفئة الفائدة الثابتة على السلسلة بالكامل أقل من 20 مليار دولار. وعلى الورق، فهذا ليس سوقًا تنافسيًا بعد، بل يبدو شبه فارغ مقارنةً بنظيره خارج السلسلة، ويضع TermMax نفسه كسبّاق مبكر في تلك الفجوة.
لا أعترض على الأرقام الكلية. ما أريد التعمّق فيه هو المسافة بين هذا التأطير وبين أين يقف TermMax فعليًا اليوم. تحرّكت القيمة الإجمالية المقفلة في نطاق يقارب بين 30 إلى 40 مليون دولار (تقريبًا بين منتصف الثلاثينيات والمستويات العليا من الأربعينيات) عبر تاريخه حتى الآن، موزعة على ثماني سلاسل، وما يزال Ethereum يحتفظ بأغلب تلك السيولة. مقابل فئة الدخل الثابت على السلسلة البالغة 20 مليار دولار، يُعدّ TermMax لاعبًا ذا معنى لكنه ما يزال صغيرًا. وبالمقارنة مع 100 تريليون دولار من الدخل الثابت عالميًا، فإن الأرقام الحالية تُحوَّل إلى شيء لا يذكر إحصائيًا.
هذه ليست انتقادًا لهندسة البروتوكول، بل هي عبارة عن مكان وجود أي مشروع DeFi لفائدة ثابتة في المراحل المبكرة، مقارنةً بالسوق الذي يحاول في النهاية معالجته. الاستشهاد بإجمالي السوق القابل للمعالجة هو سياق مناسب. لكن اعتبار ذلك الرقم دليلًا على الحراك الحالي سيكون خطأ أعتقد أن القراء المتأنين لا ينبغي أن يقعوا فيه.
ما يهم فعليًا بالنسبة إلى TermMax لسد أي جزء من تلك الفجوة هو ما إذا كان الاستخدام اليومي النشط—الذي يقع حاليًا في نطاق عشرات الآلاف من المستخدمين—يستمر في التراكم بمجرد أن تتراجع برامج الحوافز، وما إذا كانت عمليات التكامل المؤسسي، مثل أسواق الضمانات المُمَثَّلة كأوراق مالية tokenized stock collateral markets، تجلب رأس مالًا يتصرف بشكل مختلف عن ودائع التجزئة المدفوعة بالحوافز. السوق القابل للمعالجة حقيقي. وما إذا كان TermMax يلتقط حصة ذات معنى منه ما يزال سؤالًا مفتوحًا، وليس أمرًا محسومًا.
@TermMax #TermMax
$TUT $BTW $PRL
لا أعترض على الأرقام الكلية. ما أريد التعمّق فيه هو المسافة بين هذا التأطير وبين أين يقف TermMax فعليًا اليوم. تحرّكت القيمة الإجمالية المقفلة في نطاق يقارب بين 30 إلى 40 مليون دولار (تقريبًا بين منتصف الثلاثينيات والمستويات العليا من الأربعينيات) عبر تاريخه حتى الآن، موزعة على ثماني سلاسل، وما يزال Ethereum يحتفظ بأغلب تلك السيولة. مقابل فئة الدخل الثابت على السلسلة البالغة 20 مليار دولار، يُعدّ TermMax لاعبًا ذا معنى لكنه ما يزال صغيرًا. وبالمقارنة مع 100 تريليون دولار من الدخل الثابت عالميًا، فإن الأرقام الحالية تُحوَّل إلى شيء لا يذكر إحصائيًا.
هذه ليست انتقادًا لهندسة البروتوكول، بل هي عبارة عن مكان وجود أي مشروع DeFi لفائدة ثابتة في المراحل المبكرة، مقارنةً بالسوق الذي يحاول في النهاية معالجته. الاستشهاد بإجمالي السوق القابل للمعالجة هو سياق مناسب. لكن اعتبار ذلك الرقم دليلًا على الحراك الحالي سيكون خطأ أعتقد أن القراء المتأنين لا ينبغي أن يقعوا فيه.
ما يهم فعليًا بالنسبة إلى TermMax لسد أي جزء من تلك الفجوة هو ما إذا كان الاستخدام اليومي النشط—الذي يقع حاليًا في نطاق عشرات الآلاف من المستخدمين—يستمر في التراكم بمجرد أن تتراجع برامج الحوافز، وما إذا كانت عمليات التكامل المؤسسي، مثل أسواق الضمانات المُمَثَّلة كأوراق مالية tokenized stock collateral markets، تجلب رأس مالًا يتصرف بشكل مختلف عن ودائع التجزئة المدفوعة بالحوافز. السوق القابل للمعالجة حقيقي. وما إذا كان TermMax يلتقط حصة ذات معنى منه ما يزال سؤالًا مفتوحًا، وليس أمرًا محسومًا.
@TermMax #TermMax
$TUT $BTW $PRL