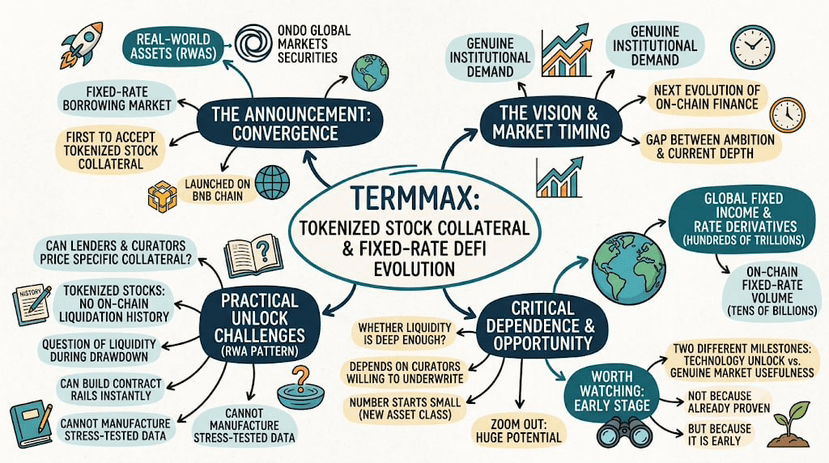
أعلنت TermMax عن أول سوق اقتراض بسعر ثابت يقبل كضمان أسهم مُرمّزة، مبنيًا على الأوراق المالية المُرمّزة لأسواق أوندو العالمية وعلى شبكة BNB Chain. كانت الصياغة كبيرة: تقارب الأصول الواقعية مع التمويل اللامركزي ذي السعر الثابت بوصفه التطور التالي للتمويل عبر السلسلة. لا أشك في الطموح، كما أن التوقيت يتوافق مع وجود طلب مؤسسي حقيقي على المنتجات ذات السعر الثابت بعد شهرين من تقلبات سوقية غير معتادة. لكنني أتساءل عن مقدار ما إذا كان ذلك “الإطلاق” موجودًا فعليًا بعد.
لا يعمل سوق الاقتراض بسعر ثابت مقابل الأسهم المُرمّزة إلا إذا حضر المقرضون والقيمون فعليًا لتسعير نوع الضمان المحدد. للأسهم المُرمّزة شبه معدومة من حيث سجل التصفية على السلسلة. لم يراقب أحد مدى عمق السوق فعليًا عندما يحتاج سهم مُرمّز إلى البيع بسرعة أثناء فترة تراجع، لأن هذا السيناريو لم يحدث تقريبًا على السلسلة بعد. يمكن لـ TermMax بناء مسارات العقود الذكية لهذا فورًا. لكنها لا تستطيع تصنيع سنوات من بيانات السيولة التي تم اختبار الضغط عليها بالطريقة نفسها، مهما كان مدى هندسة السوق نفسها.
هذا هو النمط العام مع كل تكامل جديد للأصول الواقعية RWA، وليس عيبًا خاصًا بـ TermMax. تعلن هذه المبادرة إمكانية توفر سيولة بسعر ثابت مقابل الأوراق المالية المُرمّزة. ومدى عمق تلك السيولة بما يكفي لأحجام قروض ذات معنى يعتمد بالكامل على عدد القيمين المستعدين لضمان فئة أصول هذا التكامل الجديد، وهذا العدد يبدأ صغيرًا مهما كان التكامل جيدًا. لكن إذا نظرنا إلى الصورة الأوسع، فهذه الفرصة حقيقية: أسواق الدخل الثابت والمشتقات المرتبطة بالمعدلات العالمية تمتد إلى مئات التريليونات من الدولارات، بينما لا تزال أحجام التمويل اللامركزي ذات السعر الثابت على السلسلة تُقاس بما يصل إلى عشرات المليارات فقط في أحسن الأحوال؛ لذا فإن الفجوة بين الطموح والعمق الحالي هي الفجوة التي يحاول هذا القطاع كله سدها.
أعتقد أن هذا السوق يستحق المتابعة تحديدًا لأنه مبكر، لا لأنه مُثبت بالفعل. التقنية التي تتيح تقديم الضمان على شكل أسهم مُرمّزة، والعمق السوقي اللازم لجعل ذلك مفيدًا حقًا، هما معلمَان مختلفان.
@TermMax #TermMax
$BTW $ACE
لا يعمل سوق الاقتراض بسعر ثابت مقابل الأسهم المُرمّزة إلا إذا حضر المقرضون والقيمون فعليًا لتسعير نوع الضمان المحدد. للأسهم المُرمّزة شبه معدومة من حيث سجل التصفية على السلسلة. لم يراقب أحد مدى عمق السوق فعليًا عندما يحتاج سهم مُرمّز إلى البيع بسرعة أثناء فترة تراجع، لأن هذا السيناريو لم يحدث تقريبًا على السلسلة بعد. يمكن لـ TermMax بناء مسارات العقود الذكية لهذا فورًا. لكنها لا تستطيع تصنيع سنوات من بيانات السيولة التي تم اختبار الضغط عليها بالطريقة نفسها، مهما كان مدى هندسة السوق نفسها.
هذا هو النمط العام مع كل تكامل جديد للأصول الواقعية RWA، وليس عيبًا خاصًا بـ TermMax. تعلن هذه المبادرة إمكانية توفر سيولة بسعر ثابت مقابل الأوراق المالية المُرمّزة. ومدى عمق تلك السيولة بما يكفي لأحجام قروض ذات معنى يعتمد بالكامل على عدد القيمين المستعدين لضمان فئة أصول هذا التكامل الجديد، وهذا العدد يبدأ صغيرًا مهما كان التكامل جيدًا. لكن إذا نظرنا إلى الصورة الأوسع، فهذه الفرصة حقيقية: أسواق الدخل الثابت والمشتقات المرتبطة بالمعدلات العالمية تمتد إلى مئات التريليونات من الدولارات، بينما لا تزال أحجام التمويل اللامركزي ذات السعر الثابت على السلسلة تُقاس بما يصل إلى عشرات المليارات فقط في أحسن الأحوال؛ لذا فإن الفجوة بين الطموح والعمق الحالي هي الفجوة التي يحاول هذا القطاع كله سدها.
أعتقد أن هذا السوق يستحق المتابعة تحديدًا لأنه مبكر، لا لأنه مُثبت بالفعل. التقنية التي تتيح تقديم الضمان على شكل أسهم مُرمّزة، والعمق السوقي اللازم لجعل ذلك مفيدًا حقًا، هما معلمَان مختلفان.
@TermMax #TermMax
$BTW $ACE