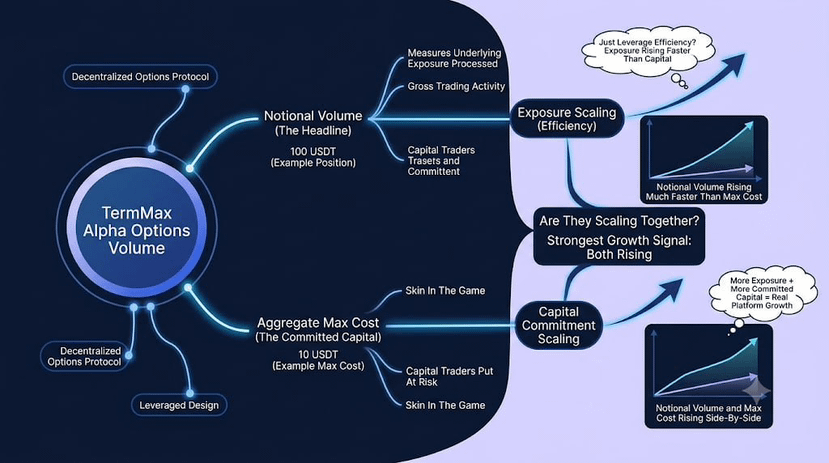
يبرز لي مثال One TermMax Alpha بشكل واضح: يمكن أن يكون لصفقة خيار (خيار) بإجمالي قيمة افتراضية قدرها 100 USDT تكلفة قصوى فعلية لا تتجاوز 10 USDT.
بالنسبة لـ TermMax، وهو بروتوكول تداول خيارات لامركزي، تجعل هذه الأرقام عنوانَ حجم التداول أكثر إثارة للاهتمام مما يبدو للوهلة الأولى.
تُخبرني القيمة الافتراضية (Notional) بكم التعرض الأساسي الذي يعالجه TermMax. لكنها لا تخبرني بكم رأس المال الذي يضعه المتداولون فعليًا على المحك لإنشاء ذلك التعرض. في Alpha، يُعد الرافعة المالية جزءًا من التصميم، لذا يمكن أن يتباعد الأمران بشكل طبيعي تمامًا.
يوضح مثال TermMax الخاص الفرق بشكل أوضح: يمكن للمتداول فتح تعرض افتراضي بقيمة 100 USDT بتكلفة قصوى قدرها 10 USDT، ثم إضافة 100 USDT إضافية إلى الحجم التراكمي عندما يتم إغلاق نفس الموضع.
ما لا أعرفه بعد هو ما إذا كان نمو الحجم الافتراضي في Alpha يترافق مع نمو رأس المال الذي يرغب المتداولون في الالتزام به، أم أن التعرض يتوسع بسرعة أكبر بكثير من رأس المال المخاطر الكامن خلفه.
ليس ذلك بالضرورة نقطة ضعف. إن توليد مزيد من التعرض من كل وحدة من رأس المال هو جزء مما صُممت الخيارات الرافعة المالية لأجله.
الإشارة الأقوى ستكون ما إذا كان الارتفاع في القيمة الافتراضية مصحوبًا بارتفاع في إجمالي التكلفة القصوى (Aggregate Max Cost). سيُظهر ذلك أن TermMax لا يخلق فقط تعرضًا أكبر لكل وحدة من رأس المال، بل يجذب أيضًا المزيد من رأس المال إلى Alpha ذاته.
سأتعلّم أكثر من ارتفاع القيمة الافتراضية بالتزامن مع ارتفاع إجمالي التكلفة القصوى، مقارنةً بالرقم الافتراضي الأكبر بكثير وحده.
السؤال هو: هل يقوم TermMax Alpha بتوسيع نطاق مقدار التعرض الذي يمكنه توليده فقط، أم أيضًا مقدار رأس المال الذي يرغب المتداولون في وضعه خلفه.
أنا أتابع حجم القيمة الافتراضية (Notional Volume)، وإجمالي التكلفة القصوى (Aggregate Max Cost)، وكيف يتغير نمط العلاقة بينهما مع نمو Alpha.
@TermMax #TermMax
$BOME
بالنسبة لـ TermMax، وهو بروتوكول تداول خيارات لامركزي، تجعل هذه الأرقام عنوانَ حجم التداول أكثر إثارة للاهتمام مما يبدو للوهلة الأولى.
تُخبرني القيمة الافتراضية (Notional) بكم التعرض الأساسي الذي يعالجه TermMax. لكنها لا تخبرني بكم رأس المال الذي يضعه المتداولون فعليًا على المحك لإنشاء ذلك التعرض. في Alpha، يُعد الرافعة المالية جزءًا من التصميم، لذا يمكن أن يتباعد الأمران بشكل طبيعي تمامًا.
يوضح مثال TermMax الخاص الفرق بشكل أوضح: يمكن للمتداول فتح تعرض افتراضي بقيمة 100 USDT بتكلفة قصوى قدرها 10 USDT، ثم إضافة 100 USDT إضافية إلى الحجم التراكمي عندما يتم إغلاق نفس الموضع.
ما لا أعرفه بعد هو ما إذا كان نمو الحجم الافتراضي في Alpha يترافق مع نمو رأس المال الذي يرغب المتداولون في الالتزام به، أم أن التعرض يتوسع بسرعة أكبر بكثير من رأس المال المخاطر الكامن خلفه.
ليس ذلك بالضرورة نقطة ضعف. إن توليد مزيد من التعرض من كل وحدة من رأس المال هو جزء مما صُممت الخيارات الرافعة المالية لأجله.
الإشارة الأقوى ستكون ما إذا كان الارتفاع في القيمة الافتراضية مصحوبًا بارتفاع في إجمالي التكلفة القصوى (Aggregate Max Cost). سيُظهر ذلك أن TermMax لا يخلق فقط تعرضًا أكبر لكل وحدة من رأس المال، بل يجذب أيضًا المزيد من رأس المال إلى Alpha ذاته.
سأتعلّم أكثر من ارتفاع القيمة الافتراضية بالتزامن مع ارتفاع إجمالي التكلفة القصوى، مقارنةً بالرقم الافتراضي الأكبر بكثير وحده.
السؤال هو: هل يقوم TermMax Alpha بتوسيع نطاق مقدار التعرض الذي يمكنه توليده فقط، أم أيضًا مقدار رأس المال الذي يرغب المتداولون في وضعه خلفه.
أنا أتابع حجم القيمة الافتراضية (Notional Volume)، وإجمالي التكلفة القصوى (Aggregate Max Cost)، وكيف يتغير نمط العلاقة بينهما مع نمو Alpha.
@TermMax #TermMax
$BOME