

Sheemo Queen
576 منشورات
Sheemo Queen
إبلاغ
حظر المُستخدم
222 تتابع
136 المتابعون
257 إعجاب
منشورات
PINNED
·
--
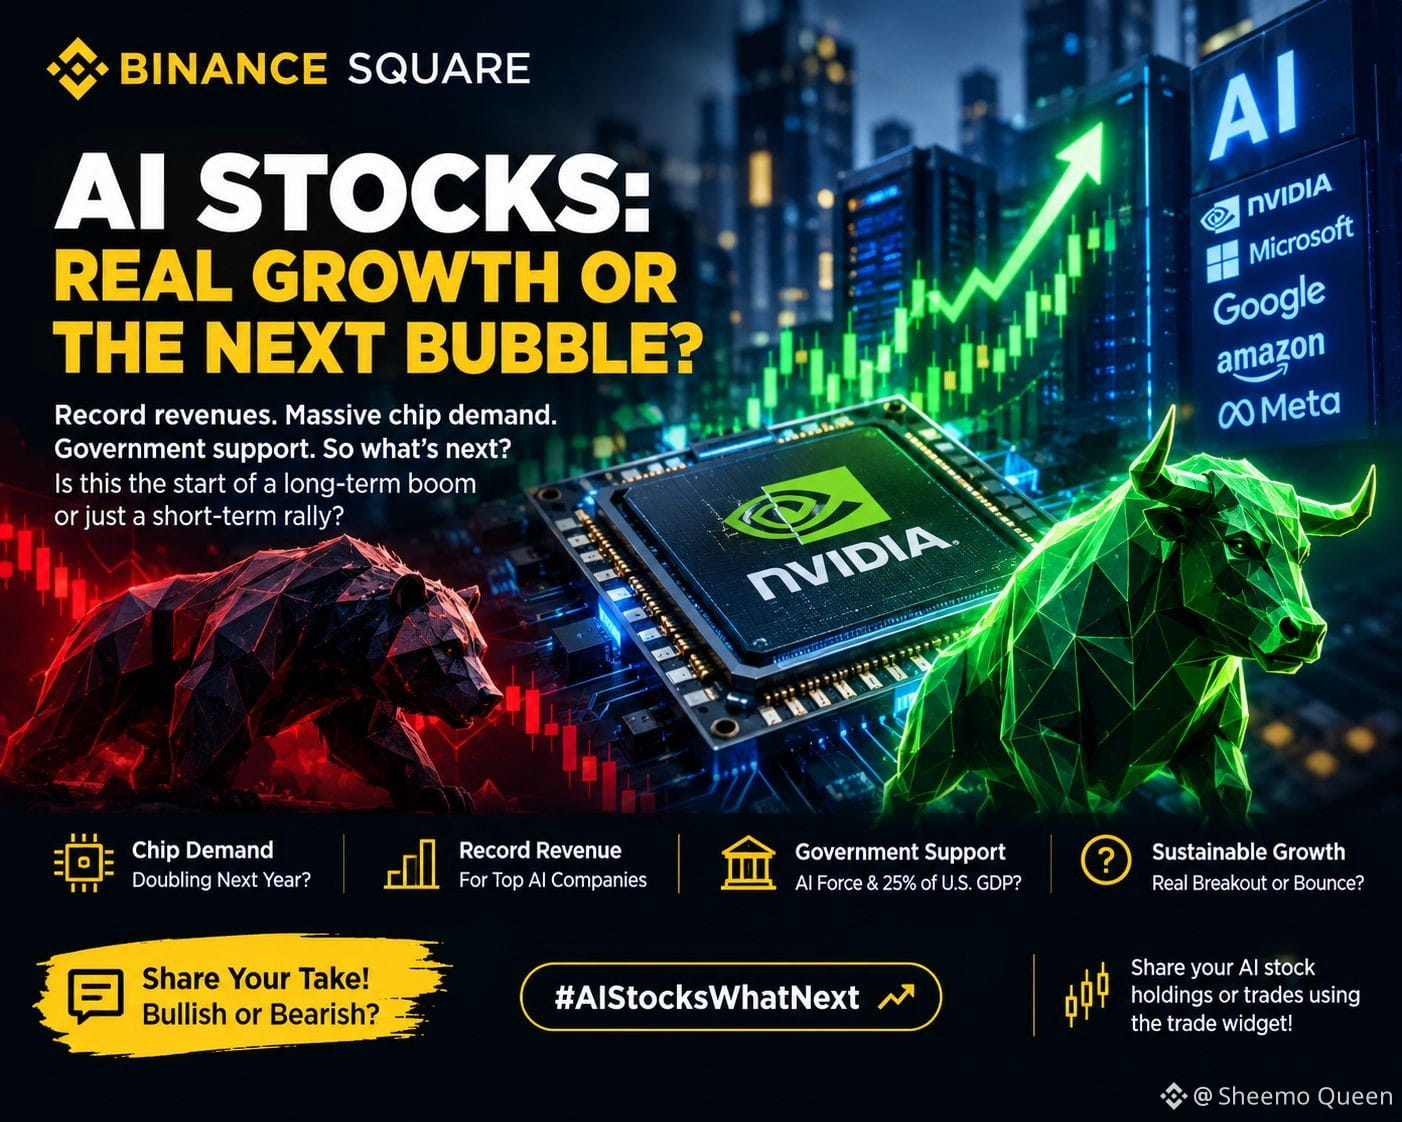
تُعد ثورة الذكاء الاصطناعي بوضوح دافعًا لاستثمارات ضخمة في القدرة الحاسوبية ومراكز البيانات والبنية التحتية. ومع ذلك، فإن ارتفاع أسعار الأسهم وحده لا يضمن عوائد مستدامة. يحتاج المستثمرون إلى متابعة نمو الإيرادات والربحية والتقييم، وما إذا كانت شركات الذكاء الاصطناعي قادرة على تحويل الإنفاق الضخم إلى تدفقات نقدية طويلة الأجل.
قد يؤدي دعم الحكومة للذكاء الاصطناعي، بما في ذلك خطط لتعزيز قدرات الولايات المتحدة في مجال الذكاء الاصطناعي، إلى تسريع نمو الصناعة. لكن الدعم السياسي لا يُلغي المخاطر المرتبطة بالسوق ولا يضمن نجاح كل سهم في مجال الذكاء الاصطناعي.
على المستوى الشخصي، أعتقد أن المرحلة التالية من الاستثمار في الذكاء الاصطناعي ستتمثل في تحديد الاستخدام الحقيقي والأرباح المستدامة والبنية التحتية التي تُشغّل الذكاء الاصطناعي، وليس مجرد ملاحقة الضجيج.
قد تمتد الفرصة إلى ما هو أبعد من مصنّعي الرقائق لتشمل مراكز البيانات والبنية التحتية للطاقة والحوسبة السحابية وبرمجيات الذكاء الاصطناعي.
هل تدخل أسهم الذكاء الاصطناعي دورة نمو طويلة الأمد، أم أن التقييمات أصبحت متقدمة على الواقع؟ 👀
صعودية أم هبوطية؟ ما هي استراتيجية استثمارك في الذكاء الاصطناعي؟
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
تُعد ثورة الذكاء الاصطناعي بوضوح دافعًا لاستثمارات ضخمة في القدرة الحاسوبية ومراكز البيانات والبنية التحتية. ومع ذلك، فإن ارتفاع أسعار الأسهم وحده لا يضمن عوائد مستدامة. يحتاج المستثمرون إلى متابعة نمو الإيرادات والربحية والتقييم، وما إذا كانت شركات الذكاء الاصطناعي قادرة على تحويل الإنفاق الضخم إلى تدفقات نقدية طويلة الأجل.
قد يؤدي دعم الحكومة للذكاء الاصطناعي، بما في ذلك خطط لتعزيز قدرات الولايات المتحدة في مجال الذكاء الاصطناعي، إلى تسريع نمو الصناعة. لكن الدعم السياسي لا يُلغي المخاطر المرتبطة بالسوق ولا يضمن نجاح كل سهم في مجال الذكاء الاصطناعي.
على المستوى الشخصي، أعتقد أن المرحلة التالية من الاستثمار في الذكاء الاصطناعي ستتمثل في تحديد الاستخدام الحقيقي والأرباح المستدامة والبنية التحتية التي تُشغّل الذكاء الاصطناعي، وليس مجرد ملاحقة الضجيج.
قد تمتد الفرصة إلى ما هو أبعد من مصنّعي الرقائق لتشمل مراكز البيانات والبنية التحتية للطاقة والحوسبة السحابية وبرمجيات الذكاء الاصطناعي.
هل تدخل أسهم الذكاء الاصطناعي دورة نمو طويلة الأمد، أم أن التقييمات أصبحت متقدمة على الواقع؟ 👀
صعودية أم هبوطية؟ ما هي استراتيجية استثمارك في الذكاء الاصطناعي؟
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
قد يؤدي دعم الحكومة للذكاء الاصطناعي، بما في ذلك خطط لتعزيز قدرات الولايات المتحدة في مجال الذكاء الاصطناعي، إلى تسريع نمو الصناعة. لكن الدعم السياسي لا يُلغي المخاطر المرتبطة بالسوق ولا يضمن نجاح كل سهم في مجال الذكاء الاصطناعي.
على المستوى الشخصي، أعتقد أن المرحلة التالية من الاستثمار في الذكاء الاصطناعي ستتمثل في تحديد الاستخدام الحقيقي والأرباح المستدامة والبنية التحتية التي تُشغّل الذكاء الاصطناعي، وليس مجرد ملاحقة الضجيج.
قد تمتد الفرصة إلى ما هو أبعد من مصنّعي الرقائق لتشمل مراكز البيانات والبنية التحتية للطاقة والحوسبة السحابية وبرمجيات الذكاء الاصطناعي.
هل تدخل أسهم الذكاء الاصطناعي دورة نمو طويلة الأمد، أم أن التقييمات أصبحت متقدمة على الواقع؟ 👀
صعودية أم هبوطية؟ ما هي استراتيجية استثمارك في الذكاء الاصطناعي؟
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
قدّمت الاحتياطي الفيدرالي زيادة قدرها 25 نقطة أساس. والآن السؤال الأكبر هو: ماذا سيحدث بعد ذلك؟
تستقر الفائدة الآن عند 3.75%–4.00%، بينما لا تزال معدلات التضخم مرتفعة.
بالنسبة للأسواق، قد يعتمد التحرك التالي أقل على الزيادة نفسها وأكثر على المدة التي يستمر فيها تطبيق السياسة التقييدية.
📌 البيتكوين: قد يتعرض لضغط إذا انكمشت السيولة أكثر، لكن التوقعات والإرشادات المستقبلية تهم بقدر أهمية الزيادة.
📌 أسهم التكنولوجيا: يمكن أن تبقي معدلات الفائدة المرتفعة لفترة أطول الضغط على تقييمات الشركات ذات النمو المرتفع.
📌 الذهب: قد يظل حساسًا للعوائد الحقيقية وتوقعات التضخم والطلب على الأصول الدفاعية.
تركيزي الآن ليس مجرد “صعود أم هبوط”.
بل هو مراقبة إشارات الاحتياطي الفيدرالي المقبلة وإدارة المخاطر حول البيتكوين والأسهم والذهب وفقًا لذلك.
ما الذي تتابعه بعد ذلك؟
#FedRateWatch
قدّمت الاحتياطي الفيدرالي زيادة قدرها 25 نقطة أساس. والآن السؤال الأكبر هو: ماذا سيحدث بعد ذلك؟
تستقر الفائدة الآن عند 3.75%–4.00%، بينما لا تزال معدلات التضخم مرتفعة.
بالنسبة للأسواق، قد يعتمد التحرك التالي أقل على الزيادة نفسها وأكثر على المدة التي يستمر فيها تطبيق السياسة التقييدية.
📌 البيتكوين: قد يتعرض لضغط إذا انكمشت السيولة أكثر، لكن التوقعات والإرشادات المستقبلية تهم بقدر أهمية الزيادة.
📌 أسهم التكنولوجيا: يمكن أن تبقي معدلات الفائدة المرتفعة لفترة أطول الضغط على تقييمات الشركات ذات النمو المرتفع.
📌 الذهب: قد يظل حساسًا للعوائد الحقيقية وتوقعات التضخم والطلب على الأصول الدفاعية.
تركيزي الآن ليس مجرد “صعود أم هبوط”.
بل هو مراقبة إشارات الاحتياطي الفيدرالي المقبلة وإدارة المخاطر حول البيتكوين والأسهم والذهب وفقًا لذلك.
ما الذي تتابعه بعد ذلك؟
#FedRateWatch
تستقر الفائدة الآن عند 3.75%–4.00%، بينما لا تزال معدلات التضخم مرتفعة.
بالنسبة للأسواق، قد يعتمد التحرك التالي أقل على الزيادة نفسها وأكثر على المدة التي يستمر فيها تطبيق السياسة التقييدية.
📌 البيتكوين: قد يتعرض لضغط إذا انكمشت السيولة أكثر، لكن التوقعات والإرشادات المستقبلية تهم بقدر أهمية الزيادة.
📌 أسهم التكنولوجيا: يمكن أن تبقي معدلات الفائدة المرتفعة لفترة أطول الضغط على تقييمات الشركات ذات النمو المرتفع.
📌 الذهب: قد يظل حساسًا للعوائد الحقيقية وتوقعات التضخم والطلب على الأصول الدفاعية.
تركيزي الآن ليس مجرد “صعود أم هبوط”.
بل هو مراقبة إشارات الاحتياطي الفيدرالي المقبلة وإدارة المخاطر حول البيتكوين والأسهم والذهب وفقًا لذلك.
ما الذي تتابعه بعد ذلك؟
#FedRateWatch
96
·
--
@Dusk_Foundation لقد كنت أفكر في بنية خصوصية Dusk باعتبارها مسألة «مطابقة الضمانات» بدلاً من كونها «الخصوصية القصوى».
التمييز بين Hedger على DuskEVM وZedger مهم لأن نموذج البيانات الأساسي يضع سقفًا لما يمكن للخصوصية فعلًا أن تعد به. بيئة EVM القائمة على الحسابات تحمل آثارًا هيكلية حول الحسابات والحالة، حتى عندما يتم حماية تفاصيل المعاملة. يمكن لعمارة مختلفة أن تقدم ضمانات إخفاء هوية أقوى لأنها تبدأ بافتراضات مختلفة.
تلك الصراحة تهمني أكثر من ادعاء شامل بأن كل شيء خاص.
بالنسبة للمستخدمين والمؤسسات، قد يؤدي المبالغة في تقدير ضمان الخصوصية إلى نوعه الخاص من المخاطر. قد يتم توجيه رأس المال عبر تطبيق ما ضمن مجموعة افتراضات، بينما تبقى البيانات الوصفية أو العلاقات على مستوى الحسابات أكثر قابلية للرصد مما كان متوقعًا.
«أقوى ما تكون الخصوصية عندما يتطابق الضمان مع العمارة.»
أظن أن هذا التمييز يسهل تجاهله لأن المطورين كثيرًا ما يقدّرون توافق EVM، في حين قد يقدّر مستخدمو الخصوصية الحساسة إخفاء الهوية أكثر من الأدوات المألوفة.
الضعف واضح: تقسيم ضمانات الخصوصية بين Hedger وZedger قد يؤدي إلى تفتت مسارات المستخدمين والسيولة. إذا كان على المستخدمين فهم الحدود التقنية قبل اختيار مكان إجراء المعاملة، تصبح العمارة نفسها مصدرًا للاحتكاك.
تتمثل تحدية Dusk في توضيح تلك الضمانات المختلفة دون تعقيد تجربة المستخدم أكثر من اللازم.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk لقد كنت أفكر في بنية خصوصية Dusk باعتبارها مسألة «مطابقة الضمانات» بدلاً من كونها «الخصوصية القصوى».
التمييز بين Hedger على DuskEVM وZedger مهم لأن نموذج البيانات الأساسي يضع سقفًا لما يمكن للخصوصية فعلًا أن تعد به. بيئة EVM القائمة على الحسابات تحمل آثارًا هيكلية حول الحسابات والحالة، حتى عندما يتم حماية تفاصيل المعاملة. يمكن لعمارة مختلفة أن تقدم ضمانات إخفاء هوية أقوى لأنها تبدأ بافتراضات مختلفة.
تلك الصراحة تهمني أكثر من ادعاء شامل بأن كل شيء خاص.
بالنسبة للمستخدمين والمؤسسات، قد يؤدي المبالغة في تقدير ضمان الخصوصية إلى نوعه الخاص من المخاطر. قد يتم توجيه رأس المال عبر تطبيق ما ضمن مجموعة افتراضات، بينما تبقى البيانات الوصفية أو العلاقات على مستوى الحسابات أكثر قابلية للرصد مما كان متوقعًا.
«أقوى ما تكون الخصوصية عندما يتطابق الضمان مع العمارة.»
أظن أن هذا التمييز يسهل تجاهله لأن المطورين كثيرًا ما يقدّرون توافق EVM، في حين قد يقدّر مستخدمو الخصوصية الحساسة إخفاء الهوية أكثر من الأدوات المألوفة.
الضعف واضح: تقسيم ضمانات الخصوصية بين Hedger وZedger قد يؤدي إلى تفتت مسارات المستخدمين والسيولة. إذا كان على المستخدمين فهم الحدود التقنية قبل اختيار مكان إجراء المعاملة، تصبح العمارة نفسها مصدرًا للاحتكاك.
تتمثل تحدية Dusk في توضيح تلك الضمانات المختلفة دون تعقيد تجربة المستخدم أكثر من اللازم.
#dusk @Dusk $DUSK $BTR $BMT
التمييز بين Hedger على DuskEVM وZedger مهم لأن نموذج البيانات الأساسي يضع سقفًا لما يمكن للخصوصية فعلًا أن تعد به. بيئة EVM القائمة على الحسابات تحمل آثارًا هيكلية حول الحسابات والحالة، حتى عندما يتم حماية تفاصيل المعاملة. يمكن لعمارة مختلفة أن تقدم ضمانات إخفاء هوية أقوى لأنها تبدأ بافتراضات مختلفة.
تلك الصراحة تهمني أكثر من ادعاء شامل بأن كل شيء خاص.
بالنسبة للمستخدمين والمؤسسات، قد يؤدي المبالغة في تقدير ضمان الخصوصية إلى نوعه الخاص من المخاطر. قد يتم توجيه رأس المال عبر تطبيق ما ضمن مجموعة افتراضات، بينما تبقى البيانات الوصفية أو العلاقات على مستوى الحسابات أكثر قابلية للرصد مما كان متوقعًا.
«أقوى ما تكون الخصوصية عندما يتطابق الضمان مع العمارة.»
أظن أن هذا التمييز يسهل تجاهله لأن المطورين كثيرًا ما يقدّرون توافق EVM، في حين قد يقدّر مستخدمو الخصوصية الحساسة إخفاء الهوية أكثر من الأدوات المألوفة.
الضعف واضح: تقسيم ضمانات الخصوصية بين Hedger وZedger قد يؤدي إلى تفتت مسارات المستخدمين والسيولة. إذا كان على المستخدمين فهم الحدود التقنية قبل اختيار مكان إجراء المعاملة، تصبح العمارة نفسها مصدرًا للاحتكاك.
تتمثل تحدية Dusk في توضيح تلك الضمانات المختلفة دون تعقيد تجربة المستخدم أكثر من اللازم.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
وجدت نفسي أنظر إلى عقود XSC الخاصة بـ Dusk باعتبارها سؤالًا في هندسة البيانات وليس مجرد أتمتة.
تخلق الإجراءات المؤسسية التقليدية مشكلة ازدواجية غريبة.يمكن معالجة نفس توزيـع الأرباح أو الاكتتاب أو حدث التصويت بشكل مستقل بواسطة وسطاء متعددين، كل منهم يحتفظ بسجلاته الخاصة ثم يتحقق منها لاحقًا مقابل سجلات الجميع.
أما مع الإصدار الأصلي، فيمكن لـ XSC تضمين منطق الإجراء المؤسسي داخل هيكل الأصل نفسه.ويشتركان الحدث وتنفيذه في نفس الحالة الأساسية، ما يعني أن الشبكة لا تقوم فقط بنقل التعليمات بين دفاتر حسابات منفصلة.
قد يغير ذلك مكان تمركز المخاطر التشغيلية فعليًا.
“المصالحة مكلفة لأن الخلاف مُضمَّن في بنية النظام.”
بالنسبة لي، فإن زاوية الاستثمار تتمثل في موثوقية المحاسبة.إذا كان كل مشارك قادرًا على الرجوع إلى نفس نتيجة التنفيذ، فقد لا نحتاج إلى موارد كثيرة للتحقق من الأرصدة والحقوق والملكية بعد حدوث الحدث.وقد يكون ذلك ذا قيمة أكبر من مجرد جعل الإجراءات المؤسسية أسرع.
أعتقد أن السوق قد لا يزال يقلّل من تقدير الفرق بين تحويل سير عمل قائم إلى رموز، وإعادة تصميم سير العمل حول أصل أصلي.
والضعف مهم بالمقدار أيضًا: فتركيز التنفيذ في العقود الذكية يركز عواقب وقوع خطأ.قد تؤثر مشكلة في الترميز أو عملية ترقية مصممة بشكل سيئ على كل مشارك يشير إلى نفس مصدر الحقيقة.
والاختبار الحقيقي هو ما إذا كان بإمكان Dusk جعل التنفيذ المشترك قابلاً للمساءلة بقدر ما هو كفؤ.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
وجدت نفسي أنظر إلى عقود XSC الخاصة بـ Dusk باعتبارها سؤالًا في هندسة البيانات وليس مجرد أتمتة.
تخلق الإجراءات المؤسسية التقليدية مشكلة ازدواجية غريبة.يمكن معالجة نفس توزيـع الأرباح أو الاكتتاب أو حدث التصويت بشكل مستقل بواسطة وسطاء متعددين، كل منهم يحتفظ بسجلاته الخاصة ثم يتحقق منها لاحقًا مقابل سجلات الجميع.
أما مع الإصدار الأصلي، فيمكن لـ XSC تضمين منطق الإجراء المؤسسي داخل هيكل الأصل نفسه.ويشتركان الحدث وتنفيذه في نفس الحالة الأساسية، ما يعني أن الشبكة لا تقوم فقط بنقل التعليمات بين دفاتر حسابات منفصلة.
قد يغير ذلك مكان تمركز المخاطر التشغيلية فعليًا.
“المصالحة مكلفة لأن الخلاف مُضمَّن في بنية النظام.”
بالنسبة لي، فإن زاوية الاستثمار تتمثل في موثوقية المحاسبة.إذا كان كل مشارك قادرًا على الرجوع إلى نفس نتيجة التنفيذ، فقد لا نحتاج إلى موارد كثيرة للتحقق من الأرصدة والحقوق والملكية بعد حدوث الحدث.وقد يكون ذلك ذا قيمة أكبر من مجرد جعل الإجراءات المؤسسية أسرع.
أعتقد أن السوق قد لا يزال يقلّل من تقدير الفرق بين تحويل سير عمل قائم إلى رموز، وإعادة تصميم سير العمل حول أصل أصلي.
والضعف مهم بالمقدار أيضًا: فتركيز التنفيذ في العقود الذكية يركز عواقب وقوع خطأ.قد تؤثر مشكلة في الترميز أو عملية ترقية مصممة بشكل سيئ على كل مشارك يشير إلى نفس مصدر الحقيقة.
والاختبار الحقيقي هو ما إذا كان بإمكان Dusk جعل التنفيذ المشترك قابلاً للمساءلة بقدر ما هو كفؤ.
#dusk $DUSK @Dusk
تخلق الإجراءات المؤسسية التقليدية مشكلة ازدواجية غريبة.يمكن معالجة نفس توزيـع الأرباح أو الاكتتاب أو حدث التصويت بشكل مستقل بواسطة وسطاء متعددين، كل منهم يحتفظ بسجلاته الخاصة ثم يتحقق منها لاحقًا مقابل سجلات الجميع.
أما مع الإصدار الأصلي، فيمكن لـ XSC تضمين منطق الإجراء المؤسسي داخل هيكل الأصل نفسه.ويشتركان الحدث وتنفيذه في نفس الحالة الأساسية، ما يعني أن الشبكة لا تقوم فقط بنقل التعليمات بين دفاتر حسابات منفصلة.
قد يغير ذلك مكان تمركز المخاطر التشغيلية فعليًا.
“المصالحة مكلفة لأن الخلاف مُضمَّن في بنية النظام.”
بالنسبة لي، فإن زاوية الاستثمار تتمثل في موثوقية المحاسبة.إذا كان كل مشارك قادرًا على الرجوع إلى نفس نتيجة التنفيذ، فقد لا نحتاج إلى موارد كثيرة للتحقق من الأرصدة والحقوق والملكية بعد حدوث الحدث.وقد يكون ذلك ذا قيمة أكبر من مجرد جعل الإجراءات المؤسسية أسرع.
أعتقد أن السوق قد لا يزال يقلّل من تقدير الفرق بين تحويل سير عمل قائم إلى رموز، وإعادة تصميم سير العمل حول أصل أصلي.
والضعف مهم بالمقدار أيضًا: فتركيز التنفيذ في العقود الذكية يركز عواقب وقوع خطأ.قد تؤثر مشكلة في الترميز أو عملية ترقية مصممة بشكل سيئ على كل مشارك يشير إلى نفس مصدر الحقيقة.
والاختبار الحقيقي هو ما إذا كان بإمكان Dusk جعل التنفيذ المشترك قابلاً للمساءلة بقدر ما هو كفؤ.
#dusk $DUSK @Dusk
11
11
110
·
--
تمّ التحقق
لقد بدأتُ أتعامل مع الحتمية باعتبارها خاصية محاسبية بدلًا من كونها مقياسًا للسرعة، وهذا يجعل آلية «الإثبات الموجز» لدى Dusk أكثر إثارةً لاهتمامي.
يحتاج النظام المالي إلى معرفة متى يمكن لإدخالٍ ما أن يتوقف عن كونه «مبدئيًا». مع الحتمية الاحتمالية، تزداد الثقة مع مرور الوقت مع تراكم المزيد من الكتل. قد ينجح ذلك جيدًا لكثير من معاملات العملات المشفّرة، لكن التسوية المؤسسية لديها متطلبات مختلفة: فالنظم والأطراف المقابلة والسجلات تحتاج في النهاية إلى نقطة واضحة لا يعود عندها مسموحًا بإعادة مراجعة الحالة.
تم تصميم آلية SA لدى Dusk حول التصويت ضمن لجنة، بحيث تصبح الكتلة مُصدَّقًا عليها بشكل حتمي بعد جولات الإجماع المطلوبة.
هذا التمييز يغيّر طريقتي في التفكير بشأن مخاطر التسوية.
«يمكن أن تنمو الثقة تدريجيًا. وينبغي ألا تنمو الحتمية.»
سؤال المستثمر هو ما إذا كانت الحتمية الحتمية (deterministic finality) تُولِّد قيمة اقتصادية قابلة للقياس. فإذا استطاعت المؤسسات تقليل تأخيرات التسوية والتوفيق، أو خفض احتياطيات الضمانات/الهامش، أو تقليص عدم اليقين حول نقل الملكية، فإن الآلية تصبح جزءًا من المنفعة المالية للشبكة وليس مجرد مواصفة للإجماع.
ومع ذلك، توجد مفاضلة مهمة. الأنظمة المعتمدة على اللجان تُركِّز افتراضات الأمان حول اختيار المدققين والمشاركة والحوكمة. والنتيجة الحتمية لا تكون موثوقة إلا بقدر موثوقية العملية التي تُنتجها.
أظن أن السوق ربما يُقيِّم هذا التمييز الأوسع بأقل من قيمته: بالنسبة للبنية التحتية المالية، قد يكون معرفة موعد انتهاء السجل بدقة مهمًا بقدر أهمية معرفة مدى السرعة التي تحرّكت بها.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
لقد بدأتُ أتعامل مع الحتمية باعتبارها خاصية محاسبية بدلًا من كونها مقياسًا للسرعة، وهذا يجعل آلية «الإثبات الموجز» لدى Dusk أكثر إثارةً لاهتمامي.
يحتاج النظام المالي إلى معرفة متى يمكن لإدخالٍ ما أن يتوقف عن كونه «مبدئيًا». مع الحتمية الاحتمالية، تزداد الثقة مع مرور الوقت مع تراكم المزيد من الكتل. قد ينجح ذلك جيدًا لكثير من معاملات العملات المشفّرة، لكن التسوية المؤسسية لديها متطلبات مختلفة: فالنظم والأطراف المقابلة والسجلات تحتاج في النهاية إلى نقطة واضحة لا يعود عندها مسموحًا بإعادة مراجعة الحالة.
تم تصميم آلية SA لدى Dusk حول التصويت ضمن لجنة، بحيث تصبح الكتلة مُصدَّقًا عليها بشكل حتمي بعد جولات الإجماع المطلوبة.
هذا التمييز يغيّر طريقتي في التفكير بشأن مخاطر التسوية.
«يمكن أن تنمو الثقة تدريجيًا. وينبغي ألا تنمو الحتمية.»
سؤال المستثمر هو ما إذا كانت الحتمية الحتمية (deterministic finality) تُولِّد قيمة اقتصادية قابلة للقياس. فإذا استطاعت المؤسسات تقليل تأخيرات التسوية والتوفيق، أو خفض احتياطيات الضمانات/الهامش، أو تقليص عدم اليقين حول نقل الملكية، فإن الآلية تصبح جزءًا من المنفعة المالية للشبكة وليس مجرد مواصفة للإجماع.
ومع ذلك، توجد مفاضلة مهمة. الأنظمة المعتمدة على اللجان تُركِّز افتراضات الأمان حول اختيار المدققين والمشاركة والحوكمة. والنتيجة الحتمية لا تكون موثوقة إلا بقدر موثوقية العملية التي تُنتجها.
أظن أن السوق ربما يُقيِّم هذا التمييز الأوسع بأقل من قيمته: بالنسبة للبنية التحتية المالية، قد يكون معرفة موعد انتهاء السجل بدقة مهمًا بقدر أهمية معرفة مدى السرعة التي تحرّكت بها.
#dusk @Dusk $DUSK
يحتاج النظام المالي إلى معرفة متى يمكن لإدخالٍ ما أن يتوقف عن كونه «مبدئيًا». مع الحتمية الاحتمالية، تزداد الثقة مع مرور الوقت مع تراكم المزيد من الكتل. قد ينجح ذلك جيدًا لكثير من معاملات العملات المشفّرة، لكن التسوية المؤسسية لديها متطلبات مختلفة: فالنظم والأطراف المقابلة والسجلات تحتاج في النهاية إلى نقطة واضحة لا يعود عندها مسموحًا بإعادة مراجعة الحالة.
تم تصميم آلية SA لدى Dusk حول التصويت ضمن لجنة، بحيث تصبح الكتلة مُصدَّقًا عليها بشكل حتمي بعد جولات الإجماع المطلوبة.
هذا التمييز يغيّر طريقتي في التفكير بشأن مخاطر التسوية.
«يمكن أن تنمو الثقة تدريجيًا. وينبغي ألا تنمو الحتمية.»
سؤال المستثمر هو ما إذا كانت الحتمية الحتمية (deterministic finality) تُولِّد قيمة اقتصادية قابلة للقياس. فإذا استطاعت المؤسسات تقليل تأخيرات التسوية والتوفيق، أو خفض احتياطيات الضمانات/الهامش، أو تقليص عدم اليقين حول نقل الملكية، فإن الآلية تصبح جزءًا من المنفعة المالية للشبكة وليس مجرد مواصفة للإجماع.
ومع ذلك، توجد مفاضلة مهمة. الأنظمة المعتمدة على اللجان تُركِّز افتراضات الأمان حول اختيار المدققين والمشاركة والحوكمة. والنتيجة الحتمية لا تكون موثوقة إلا بقدر موثوقية العملية التي تُنتجها.
أظن أن السوق ربما يُقيِّم هذا التمييز الأوسع بأقل من قيمته: بالنسبة للبنية التحتية المالية، قد يكون معرفة موعد انتهاء السجل بدقة مهمًا بقدر أهمية معرفة مدى السرعة التي تحرّكت بها.
#dusk @Dusk $DUSK
4
4
1k
·
--
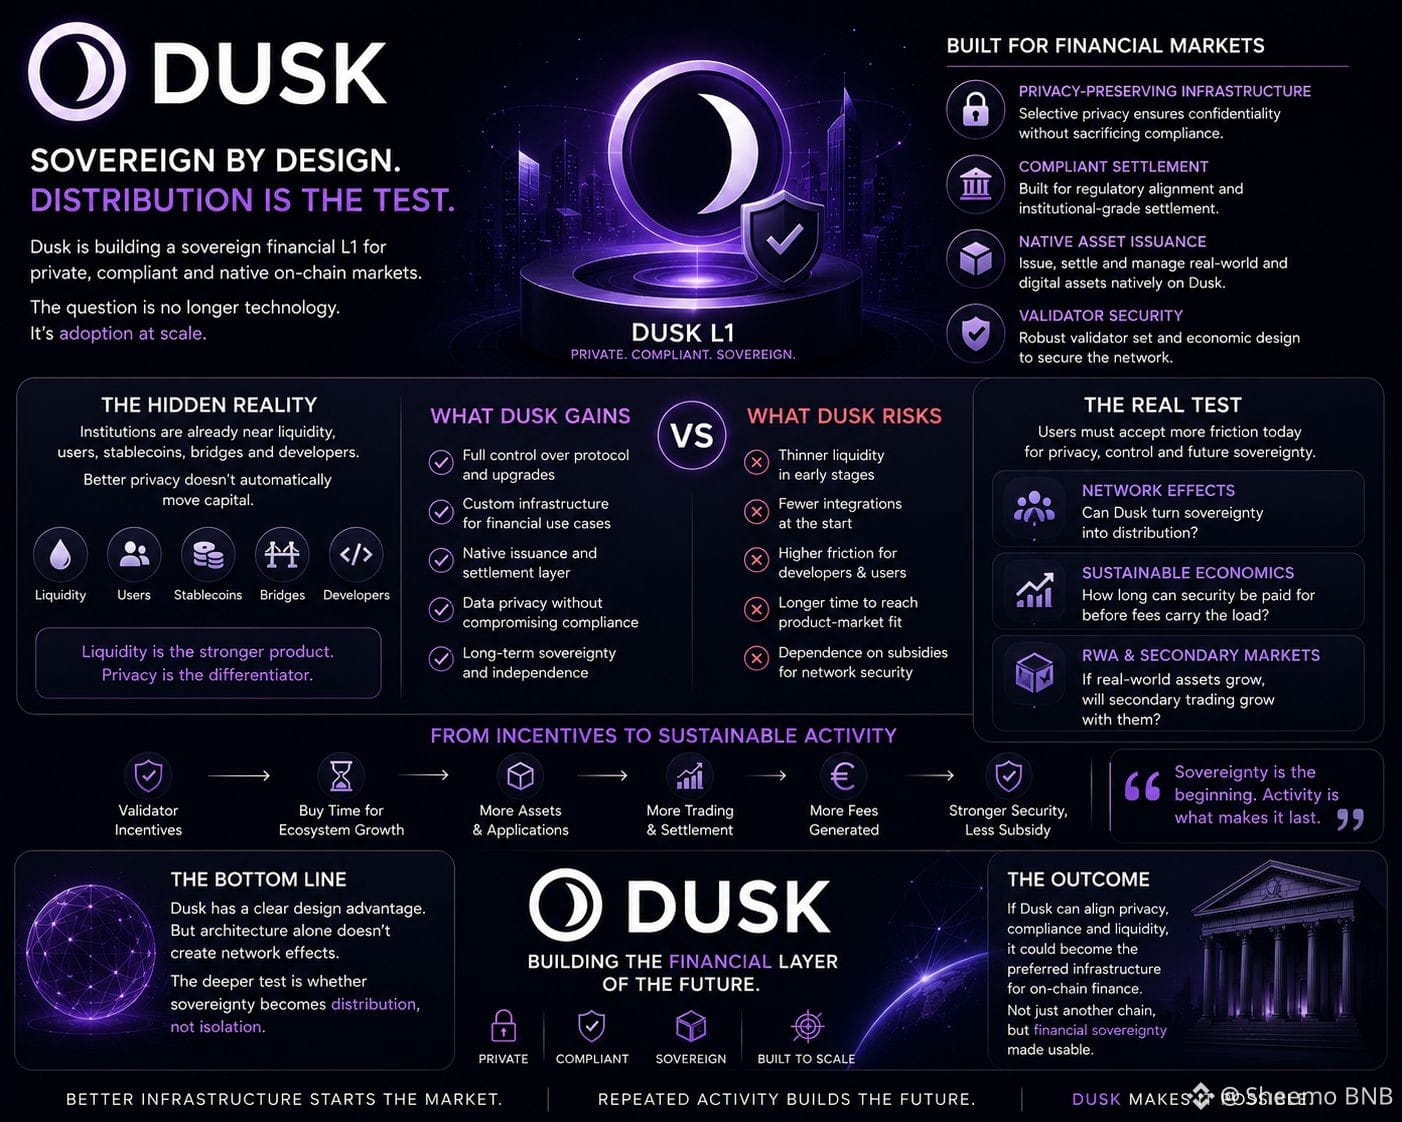
@Dusk_Foundation لقد كنت أُمعن النظر في تصميم الطبقة الأولى السيادية لدى DUSK من خلال عدسة أبسط: كل طبقة من الاستقلال تخلق أيضًا مشكلة توزيع أخرى.
يمكن لشبكة مخصصة أن تُحسن الخصوصية والتسوية المتوافقة والبنية التحتية للأصول الأصلية دون أن ترث قيود سلسلة أخرى. لكن هذا يعني أيضًا أن على DUSK أن يجذب السيولة والتطبيقات والمشاركين في السوق الذين تجمعهم النظم البيئية الراسخة بالفعل.
بالنسبة لي، الآلية المهمة هي الإصدار الأصلي. إذا تم إصدار الأصول المُنظمة وتسويتها مباشرةً على Dusk، فقد يخلق كل أصل جديد سببًا للمشاركين للبقاء داخل الشبكة بدل التعامل معها كطبقة تنفيذ مؤقتة.
هذا يُغيّر اقتصاديات التبنّي.
“يتضاعف التوزيع عندما يولد النشاط سببًا للبقاء.”
النقطة التي ما زلت أختبرها هي ما إذا كان إصدار الأصول الحقيقية (RWA) يمكنه إنتاج هذه الحلقة. قد يولّد الإصدار الأولي وحده أرقامًا مثيرة للإعجاب بينما تظل السيولة الثانوية خفيفة. وبدون تداول نشط، وطلب تسوية وتدفقات رأسمالية متكررة، قد تظل الشبكة تعتمد بشكل كبير على الحوافز لدعم الأمان والمشاركة.
أظن أن السوق قد يركز كثيرًا على ما أنجزته Dusk وليس بما يكفي على ما إذا كان كل منتج مالي جديد يجعل وصول المشارك التالي أكثر احتمالًا.
تبدأ المعمارية السوق. النشاط المتكرر هو ما يجعله متينًا.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk لقد كنت أُمعن النظر في تصميم الطبقة الأولى السيادية لدى DUSK من خلال عدسة أبسط: كل طبقة من الاستقلال تخلق أيضًا مشكلة توزيع أخرى.
يمكن لشبكة مخصصة أن تُحسن الخصوصية والتسوية المتوافقة والبنية التحتية للأصول الأصلية دون أن ترث قيود سلسلة أخرى. لكن هذا يعني أيضًا أن على DUSK أن يجذب السيولة والتطبيقات والمشاركين في السوق الذين تجمعهم النظم البيئية الراسخة بالفعل.
بالنسبة لي، الآلية المهمة هي الإصدار الأصلي. إذا تم إصدار الأصول المُنظمة وتسويتها مباشرةً على Dusk، فقد يخلق كل أصل جديد سببًا للمشاركين للبقاء داخل الشبكة بدل التعامل معها كطبقة تنفيذ مؤقتة.
هذا يُغيّر اقتصاديات التبنّي.
“يتضاعف التوزيع عندما يولد النشاط سببًا للبقاء.”
النقطة التي ما زلت أختبرها هي ما إذا كان إصدار الأصول الحقيقية (RWA) يمكنه إنتاج هذه الحلقة. قد يولّد الإصدار الأولي وحده أرقامًا مثيرة للإعجاب بينما تظل السيولة الثانوية خفيفة. وبدون تداول نشط، وطلب تسوية وتدفقات رأسمالية متكررة، قد تظل الشبكة تعتمد بشكل كبير على الحوافز لدعم الأمان والمشاركة.
أظن أن السوق قد يركز كثيرًا على ما أنجزته Dusk وليس بما يكفي على ما إذا كان كل منتج مالي جديد يجعل وصول المشارك التالي أكثر احتمالًا.
تبدأ المعمارية السوق. النشاط المتكرر هو ما يجعله متينًا.
#dusk @Dusk $DUSK
$SPK
$MORPHO
يمكن لشبكة مخصصة أن تُحسن الخصوصية والتسوية المتوافقة والبنية التحتية للأصول الأصلية دون أن ترث قيود سلسلة أخرى. لكن هذا يعني أيضًا أن على DUSK أن يجذب السيولة والتطبيقات والمشاركين في السوق الذين تجمعهم النظم البيئية الراسخة بالفعل.
بالنسبة لي، الآلية المهمة هي الإصدار الأصلي. إذا تم إصدار الأصول المُنظمة وتسويتها مباشرةً على Dusk، فقد يخلق كل أصل جديد سببًا للمشاركين للبقاء داخل الشبكة بدل التعامل معها كطبقة تنفيذ مؤقتة.
هذا يُغيّر اقتصاديات التبنّي.
“يتضاعف التوزيع عندما يولد النشاط سببًا للبقاء.”
النقطة التي ما زلت أختبرها هي ما إذا كان إصدار الأصول الحقيقية (RWA) يمكنه إنتاج هذه الحلقة. قد يولّد الإصدار الأولي وحده أرقامًا مثيرة للإعجاب بينما تظل السيولة الثانوية خفيفة. وبدون تداول نشط، وطلب تسوية وتدفقات رأسمالية متكررة، قد تظل الشبكة تعتمد بشكل كبير على الحوافز لدعم الأمان والمشاركة.
أظن أن السوق قد يركز كثيرًا على ما أنجزته Dusk وليس بما يكفي على ما إذا كان كل منتج مالي جديد يجعل وصول المشارك التالي أكثر احتمالًا.
تبدأ المعمارية السوق. النشاط المتكرر هو ما يجعله متينًا.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
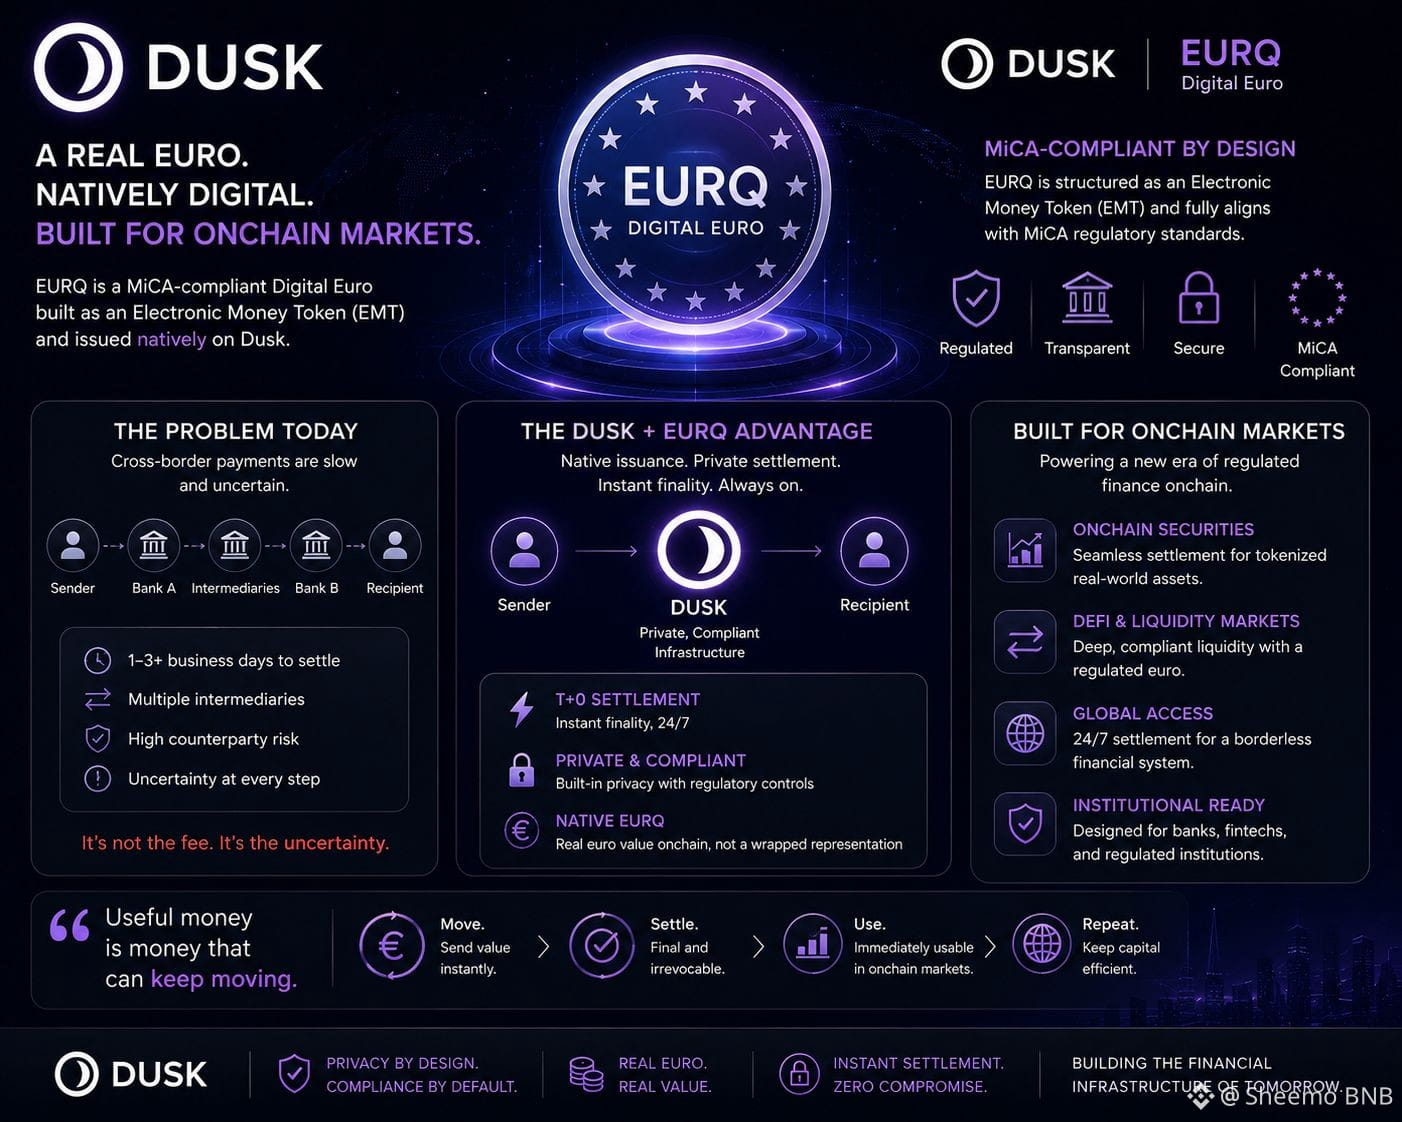
أعود باستمرار إلى سؤال واحد لم يُلتفت إليه بما يكفي حول EURQ على Dusk: ما الذي يجعل أصل التسوية ذا فائدة اقتصادية بعد أن يصبح متوافقًا؟
بنية EURQ بوصفها Token إلكترونيًا للمال متوافقًا مع MiCA مهمة، لأن المؤسسات لا تقيم المال فقط بناءً على السرعة التقنية. فهي تحتاج إلى وضوح حول الإصدار والاسترداد والقواعد التي تحكم الأصل الذي تقوم بتسويته.
تضيف Dusk طبقة أخرى عبر الإصدار الأصلي وبنية تحتية تحافظ على الخصوصية. من الناحية النظرية، يوفّر ذلك مسارًا أنظف لسيولة اليورو المنظمة كي تتفاعل مع الأوراق المالية والطلبات المبنية على السلسلة (onchain)، دون الاعتماد على تمثيل مُغطّى ينتقل بين أنظمة منفصلة.
الجزء الذي سأراقبه كمستثمر هو السرعة.
“المال المفيد هو المال الذي يمكنه الاستمرار في الحركة.”
إذا تمكن EURQ من الدخول في معاملة، وتسوية التزام، ثم يصبح قابلًا للاستخدام فورًا في المعاملة المتوافقة التالية، فإن القيمة ليست مجرد مدفوعات أسرع. بل قد تعني رأس مالًا أقل ينتظر بين العمليات المالية.
ومع ذلك، لا تصنع التنظيمات السيولة. قد يظل أصل تسوية متوافق تمامًا اقتصاديًا “هادئًا” إذا لم يقم صانعو السوق والمنصات والأطراف المقابلة بتوجيه حجم المعاملات عبره بشكل متكرر.
أظن أن السوق قد يُقلّل من تقدير هذا الفرق: يمكن للتوافق أن يفتح الباب، لكن النشاط المتكرر في التسوية هو ما يحوّل الأصل إلى بنية تحتية.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
أعود باستمرار إلى سؤال واحد لم يُلتفت إليه بما يكفي حول EURQ على Dusk: ما الذي يجعل أصل التسوية ذا فائدة اقتصادية بعد أن يصبح متوافقًا؟
بنية EURQ بوصفها Token إلكترونيًا للمال متوافقًا مع MiCA مهمة، لأن المؤسسات لا تقيم المال فقط بناءً على السرعة التقنية. فهي تحتاج إلى وضوح حول الإصدار والاسترداد والقواعد التي تحكم الأصل الذي تقوم بتسويته.
تضيف Dusk طبقة أخرى عبر الإصدار الأصلي وبنية تحتية تحافظ على الخصوصية. من الناحية النظرية، يوفّر ذلك مسارًا أنظف لسيولة اليورو المنظمة كي تتفاعل مع الأوراق المالية والطلبات المبنية على السلسلة (onchain)، دون الاعتماد على تمثيل مُغطّى ينتقل بين أنظمة منفصلة.
الجزء الذي سأراقبه كمستثمر هو السرعة.
“المال المفيد هو المال الذي يمكنه الاستمرار في الحركة.”
إذا تمكن EURQ من الدخول في معاملة، وتسوية التزام، ثم يصبح قابلًا للاستخدام فورًا في المعاملة المتوافقة التالية، فإن القيمة ليست مجرد مدفوعات أسرع. بل قد تعني رأس مالًا أقل ينتظر بين العمليات المالية.
ومع ذلك، لا تصنع التنظيمات السيولة. قد يظل أصل تسوية متوافق تمامًا اقتصاديًا “هادئًا” إذا لم يقم صانعو السوق والمنصات والأطراف المقابلة بتوجيه حجم المعاملات عبره بشكل متكرر.
أظن أن السوق قد يُقلّل من تقدير هذا الفرق: يمكن للتوافق أن يفتح الباب، لكن النشاط المتكرر في التسوية هو ما يحوّل الأصل إلى بنية تحتية.
#Dusk $TUT $TRUMP
أعود باستمرار إلى سؤال واحد لم يُلتفت إليه بما يكفي حول EURQ على Dusk: ما الذي يجعل أصل التسوية ذا فائدة اقتصادية بعد أن يصبح متوافقًا؟
بنية EURQ بوصفها Token إلكترونيًا للمال متوافقًا مع MiCA مهمة، لأن المؤسسات لا تقيم المال فقط بناءً على السرعة التقنية. فهي تحتاج إلى وضوح حول الإصدار والاسترداد والقواعد التي تحكم الأصل الذي تقوم بتسويته.
تضيف Dusk طبقة أخرى عبر الإصدار الأصلي وبنية تحتية تحافظ على الخصوصية. من الناحية النظرية، يوفّر ذلك مسارًا أنظف لسيولة اليورو المنظمة كي تتفاعل مع الأوراق المالية والطلبات المبنية على السلسلة (onchain)، دون الاعتماد على تمثيل مُغطّى ينتقل بين أنظمة منفصلة.
الجزء الذي سأراقبه كمستثمر هو السرعة.
“المال المفيد هو المال الذي يمكنه الاستمرار في الحركة.”
إذا تمكن EURQ من الدخول في معاملة، وتسوية التزام، ثم يصبح قابلًا للاستخدام فورًا في المعاملة المتوافقة التالية، فإن القيمة ليست مجرد مدفوعات أسرع. بل قد تعني رأس مالًا أقل ينتظر بين العمليات المالية.
ومع ذلك، لا تصنع التنظيمات السيولة. قد يظل أصل تسوية متوافق تمامًا اقتصاديًا “هادئًا” إذا لم يقم صانعو السوق والمنصات والأطراف المقابلة بتوجيه حجم المعاملات عبره بشكل متكرر.
أظن أن السوق قد يُقلّل من تقدير هذا الفرق: يمكن للتوافق أن يفتح الباب، لكن النشاط المتكرر في التسوية هو ما يحوّل الأصل إلى بنية تحتية.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
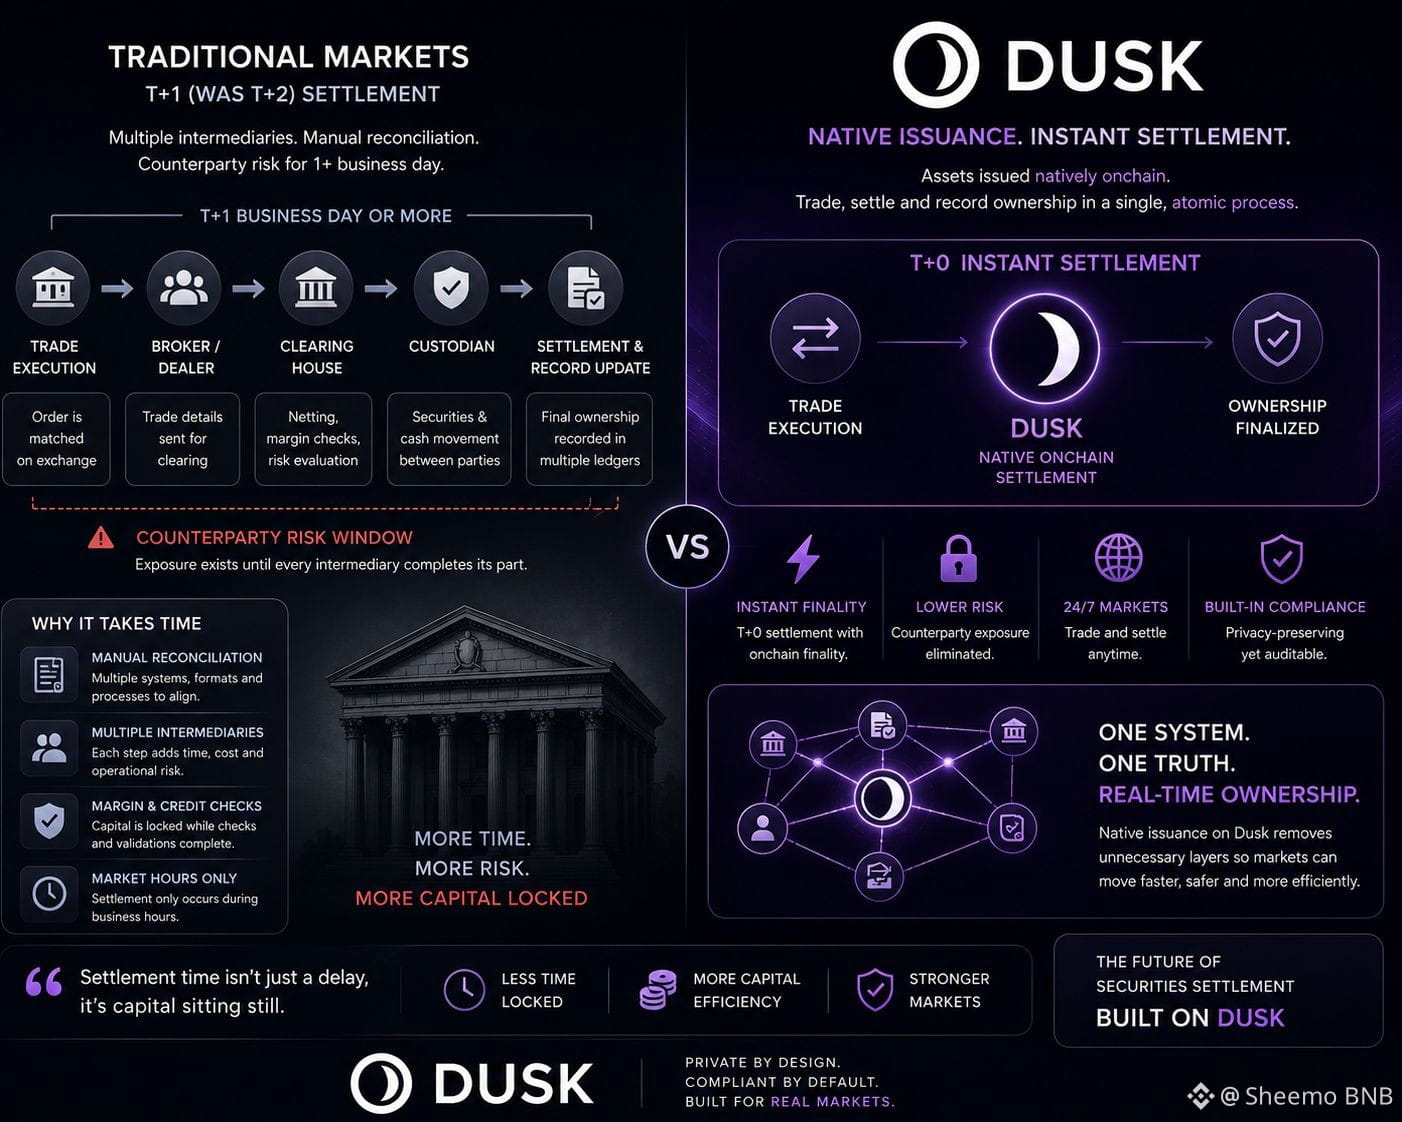
لقد كنت أفكر في نموذج الإصدار الأصلي لـ Dusk من زاوية مختلفة قليلًا: قد لا تكون سرعة التسوية هي العامل الأهم بقدر ما هي كفاءة الميزانية العمومية.
عندما يتم إصدار ورقة مالية بشكل أصلي على السلسلة، يمكن أن تتم الملكية والتسوية داخل النظام نفسه. وهذا قد يزيل طبقةً من المواءمة/المطابقة بين تنفيذ الصفقة والنقل النهائي للملكية.
وبالنسبة للمستثمر، تتمثل النتيجة المثيرة للاهتمام في ما يحدث لرأس المال الذي كان سيبقى خلافًا لذلك مرهونًا بمراكز غير مُسوّاة. قد تقلل سرعة الحسم المدة التي يستمر فيها تعرّض الطرف المقابل، كما تقلل مقدار الضمانات التي تبقى محبوسة انتظارًا لقيام أطراف متعددة بإكمال إجراءاتهم.
"زمن التسوية هو أيضًا وقت تخصيص رأس المال".
لهذا السبب يجعلني T+0 أكثر اهتمامًا من مجرد كونه أسرع من T+1 أو T+2. إذا كان الإصدار الأصلي يقلص فعلاً الفجوة بين التنفيذ والملكية النهائية، فقد يغير ذلك الطريقة التي يستخدم بها السوق المنظم السيولة بكفاءة.
ومع ذلك، أعتقد أن هناك عدم يقين مهمًا هنا. غالبًا ما تتضمن التأخيرات في التسوية التقليدية ضمانات تشغيلية، ومعالجة الاستثناءات، وفحوصات الامتثال. نقل الأصل إلى السلسلة لا يُزيل تلقائيًا تلك المتطلبات.
تصبح هذه الأطروحة أقوى فقط إذا تمكنت Dusk من جعل الامتثال والتسوية الفورية يعملان في نفس سير العمل بدلًا من نقل الاحتكاك القديم إلى مكان آخر.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
لقد كنت أفكر في نموذج الإصدار الأصلي لـ Dusk من زاوية مختلفة قليلًا: قد لا تكون سرعة التسوية هي العامل الأهم بقدر ما هي كفاءة الميزانية العمومية.
عندما يتم إصدار ورقة مالية بشكل أصلي على السلسلة، يمكن أن تتم الملكية والتسوية داخل النظام نفسه. وهذا قد يزيل طبقةً من المواءمة/المطابقة بين تنفيذ الصفقة والنقل النهائي للملكية.
وبالنسبة للمستثمر، تتمثل النتيجة المثيرة للاهتمام في ما يحدث لرأس المال الذي كان سيبقى خلافًا لذلك مرهونًا بمراكز غير مُسوّاة. قد تقلل سرعة الحسم المدة التي يستمر فيها تعرّض الطرف المقابل، كما تقلل مقدار الضمانات التي تبقى محبوسة انتظارًا لقيام أطراف متعددة بإكمال إجراءاتهم.
"زمن التسوية هو أيضًا وقت تخصيص رأس المال".
لهذا السبب يجعلني T+0 أكثر اهتمامًا من مجرد كونه أسرع من T+1 أو T+2. إذا كان الإصدار الأصلي يقلص فعلاً الفجوة بين التنفيذ والملكية النهائية، فقد يغير ذلك الطريقة التي يستخدم بها السوق المنظم السيولة بكفاءة.
ومع ذلك، أعتقد أن هناك عدم يقين مهمًا هنا. غالبًا ما تتضمن التأخيرات في التسوية التقليدية ضمانات تشغيلية، ومعالجة الاستثناءات، وفحوصات الامتثال. نقل الأصل إلى السلسلة لا يُزيل تلقائيًا تلك المتطلبات.
تصبح هذه الأطروحة أقوى فقط إذا تمكنت Dusk من جعل الامتثال والتسوية الفورية يعملان في نفس سير العمل بدلًا من نقل الاحتكاك القديم إلى مكان آخر.
#DUSK $BLESS $TUT
لقد كنت أفكر في نموذج الإصدار الأصلي لـ Dusk من زاوية مختلفة قليلًا: قد لا تكون سرعة التسوية هي العامل الأهم بقدر ما هي كفاءة الميزانية العمومية.
عندما يتم إصدار ورقة مالية بشكل أصلي على السلسلة، يمكن أن تتم الملكية والتسوية داخل النظام نفسه. وهذا قد يزيل طبقةً من المواءمة/المطابقة بين تنفيذ الصفقة والنقل النهائي للملكية.
وبالنسبة للمستثمر، تتمثل النتيجة المثيرة للاهتمام في ما يحدث لرأس المال الذي كان سيبقى خلافًا لذلك مرهونًا بمراكز غير مُسوّاة. قد تقلل سرعة الحسم المدة التي يستمر فيها تعرّض الطرف المقابل، كما تقلل مقدار الضمانات التي تبقى محبوسة انتظارًا لقيام أطراف متعددة بإكمال إجراءاتهم.
"زمن التسوية هو أيضًا وقت تخصيص رأس المال".
لهذا السبب يجعلني T+0 أكثر اهتمامًا من مجرد كونه أسرع من T+1 أو T+2. إذا كان الإصدار الأصلي يقلص فعلاً الفجوة بين التنفيذ والملكية النهائية، فقد يغير ذلك الطريقة التي يستخدم بها السوق المنظم السيولة بكفاءة.
ومع ذلك، أعتقد أن هناك عدم يقين مهمًا هنا. غالبًا ما تتضمن التأخيرات في التسوية التقليدية ضمانات تشغيلية، ومعالجة الاستثناءات، وفحوصات الامتثال. نقل الأصل إلى السلسلة لا يُزيل تلقائيًا تلك المتطلبات.
تصبح هذه الأطروحة أقوى فقط إذا تمكنت Dusk من جعل الامتثال والتسوية الفورية يعملان في نفس سير العمل بدلًا من نقل الاحتكاك القديم إلى مكان آخر.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
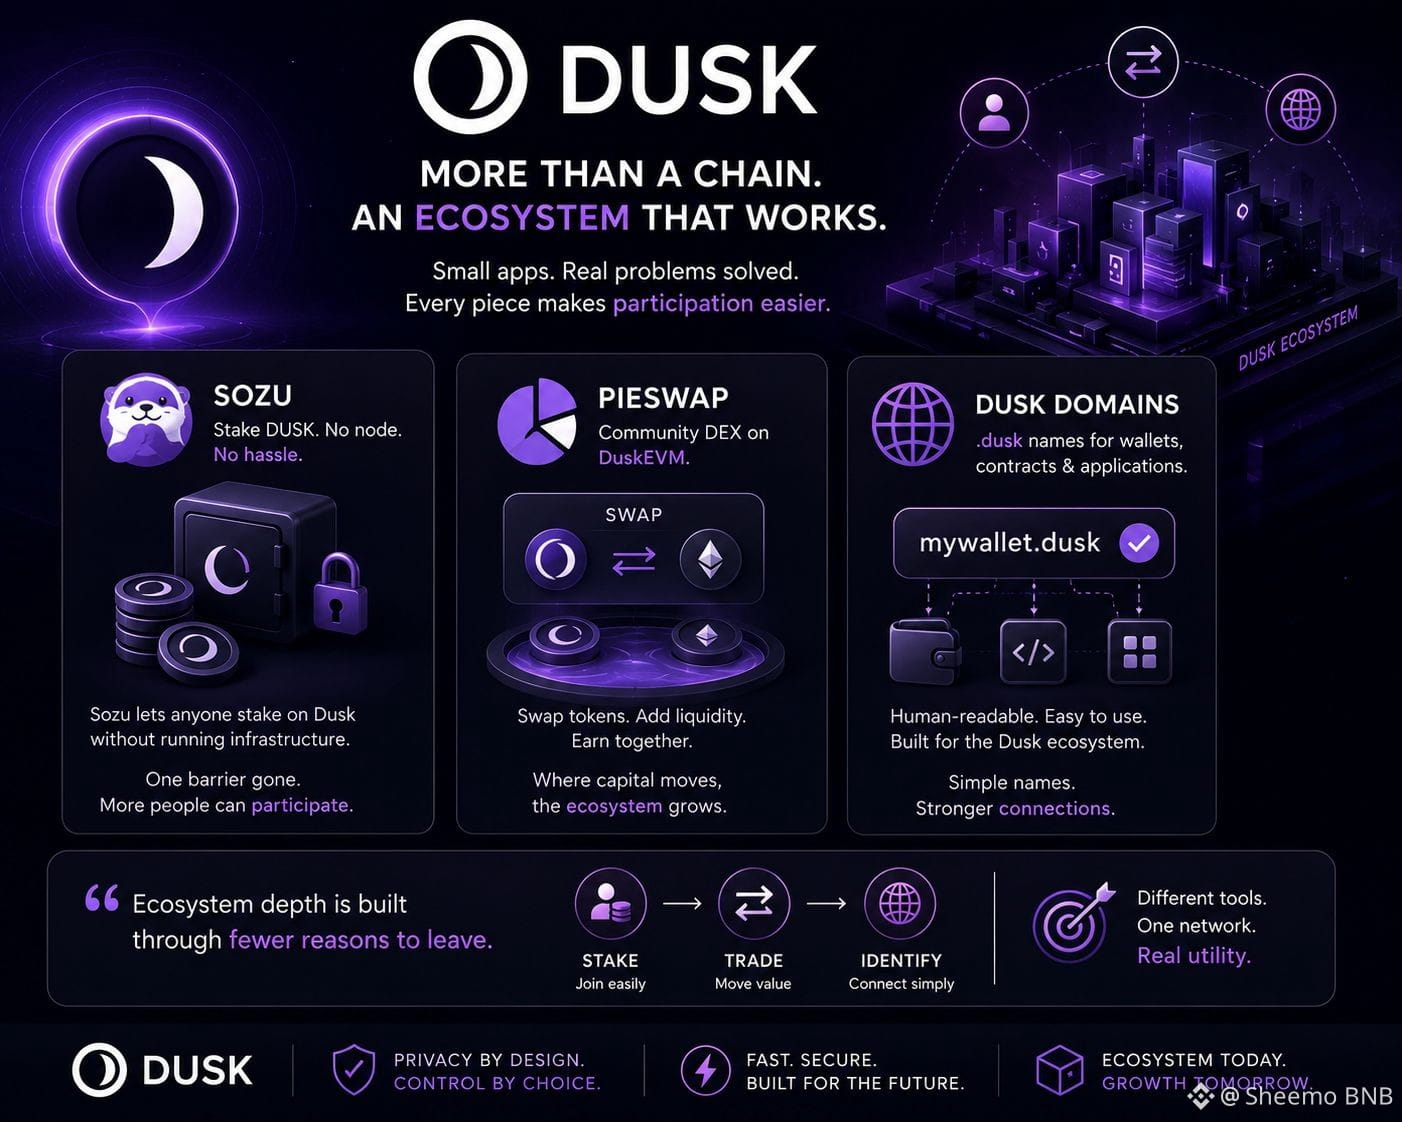
لقد كنتُ أُولي اهتمامًا أكبر لِترتيبِ كيفيةِ تحوُّلِ نظامِ بلوكشينٍ بيئيّ إلى شيءٍ يُصبحُ مفيدًا، ويقدّم Dusk مثالًا مثيرًا للاهتمام.
غالبًا ما تنال البنية التحتية الاهتمام أولًا، لكن المشاركة كثيرًا ما تعتمد على تطبيقات أصغر تُزيل نقاط الاحتكاك المحددة. على سبيل المثال، يغيّر Sozu قرارَ التكديس (staking) للمستخدمين الذين يرغبون في الحصول على تعرّضٍ للشبكة دون تحمّل عبء التشغيل والمسؤولية عن إدارة البنية التحتية بأنفسهم.
يضيف PieSwap طبقةً مختلفة. فهو يعمل كمنصّة تبادل لامركزية (DEX) على DuskEVM، ويمنح رأس المال مكانًا يتحرّك إليه بعد دخوله النظام البيئي. تَهمّني هذه الفَرْقية لأن رأس المال المُكدّس والسيولة النشطة يؤديان أدوارًا اقتصادية مختلفة تمامًا.
قد تبدو Dusk Domains أصغر من ذلك، لكن الهوّيات القابلة للقراءة يمكن أن تُخفّض الاحتكاك عبر المحافظ والعقود والتطبيقات.
“يتم بناء عمق النظام البيئي من خلال أسبابٍ أقلّ للرحيل.”
أعتقد أن السوق قد يُبالغ أحيانًا في تقدير نظام بيئي من خلال عدّ التطبيقات بدلًا من فحص التبادلات (handoffs) فيما بينها. الإشارة الأقوى هي ما إذا كان استخدامٌ واحدٌ يُولّد طبيعيًا سببًا لاستخدامٍ تالٍ.
أما الضعف فمتمثّل في أن الراحة وحدها لا تضمن الاحتفاظ بالمستخدمين. ما زالت هذه التطبيقات تحتاج إلى سيولة موثوقة وطلبٍ متكرر من المستخدمين.
إذا استطاع نظام Dusk البيئي تحويل المشاركة إلى سلسلةٍ مترابطة بدلًا من كونها أفعالًا معزولة، فستصبح هذه قياسًا أكثر دلالة بكثير على منفعة الشبكة.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
لقد كنتُ أُولي اهتمامًا أكبر لِترتيبِ كيفيةِ تحوُّلِ نظامِ بلوكشينٍ بيئيّ إلى شيءٍ يُصبحُ مفيدًا، ويقدّم Dusk مثالًا مثيرًا للاهتمام.
غالبًا ما تنال البنية التحتية الاهتمام أولًا، لكن المشاركة كثيرًا ما تعتمد على تطبيقات أصغر تُزيل نقاط الاحتكاك المحددة. على سبيل المثال، يغيّر Sozu قرارَ التكديس (staking) للمستخدمين الذين يرغبون في الحصول على تعرّضٍ للشبكة دون تحمّل عبء التشغيل والمسؤولية عن إدارة البنية التحتية بأنفسهم.
يضيف PieSwap طبقةً مختلفة. فهو يعمل كمنصّة تبادل لامركزية (DEX) على DuskEVM، ويمنح رأس المال مكانًا يتحرّك إليه بعد دخوله النظام البيئي. تَهمّني هذه الفَرْقية لأن رأس المال المُكدّس والسيولة النشطة يؤديان أدوارًا اقتصادية مختلفة تمامًا.
قد تبدو Dusk Domains أصغر من ذلك، لكن الهوّيات القابلة للقراءة يمكن أن تُخفّض الاحتكاك عبر المحافظ والعقود والتطبيقات.
“يتم بناء عمق النظام البيئي من خلال أسبابٍ أقلّ للرحيل.”
أعتقد أن السوق قد يُبالغ أحيانًا في تقدير نظام بيئي من خلال عدّ التطبيقات بدلًا من فحص التبادلات (handoffs) فيما بينها. الإشارة الأقوى هي ما إذا كان استخدامٌ واحدٌ يُولّد طبيعيًا سببًا لاستخدامٍ تالٍ.
أما الضعف فمتمثّل في أن الراحة وحدها لا تضمن الاحتفاظ بالمستخدمين. ما زالت هذه التطبيقات تحتاج إلى سيولة موثوقة وطلبٍ متكرر من المستخدمين.
إذا استطاع نظام Dusk البيئي تحويل المشاركة إلى سلسلةٍ مترابطة بدلًا من كونها أفعالًا معزولة، فستصبح هذه قياسًا أكثر دلالة بكثير على منفعة الشبكة.
#Dusk
$ACE
$ONG
لقد كنتُ أُولي اهتمامًا أكبر لِترتيبِ كيفيةِ تحوُّلِ نظامِ بلوكشينٍ بيئيّ إلى شيءٍ يُصبحُ مفيدًا، ويقدّم Dusk مثالًا مثيرًا للاهتمام.
غالبًا ما تنال البنية التحتية الاهتمام أولًا، لكن المشاركة كثيرًا ما تعتمد على تطبيقات أصغر تُزيل نقاط الاحتكاك المحددة. على سبيل المثال، يغيّر Sozu قرارَ التكديس (staking) للمستخدمين الذين يرغبون في الحصول على تعرّضٍ للشبكة دون تحمّل عبء التشغيل والمسؤولية عن إدارة البنية التحتية بأنفسهم.
يضيف PieSwap طبقةً مختلفة. فهو يعمل كمنصّة تبادل لامركزية (DEX) على DuskEVM، ويمنح رأس المال مكانًا يتحرّك إليه بعد دخوله النظام البيئي. تَهمّني هذه الفَرْقية لأن رأس المال المُكدّس والسيولة النشطة يؤديان أدوارًا اقتصادية مختلفة تمامًا.
قد تبدو Dusk Domains أصغر من ذلك، لكن الهوّيات القابلة للقراءة يمكن أن تُخفّض الاحتكاك عبر المحافظ والعقود والتطبيقات.
“يتم بناء عمق النظام البيئي من خلال أسبابٍ أقلّ للرحيل.”
أعتقد أن السوق قد يُبالغ أحيانًا في تقدير نظام بيئي من خلال عدّ التطبيقات بدلًا من فحص التبادلات (handoffs) فيما بينها. الإشارة الأقوى هي ما إذا كان استخدامٌ واحدٌ يُولّد طبيعيًا سببًا لاستخدامٍ تالٍ.
أما الضعف فمتمثّل في أن الراحة وحدها لا تضمن الاحتفاظ بالمستخدمين. ما زالت هذه التطبيقات تحتاج إلى سيولة موثوقة وطلبٍ متكرر من المستخدمين.
إذا استطاع نظام Dusk البيئي تحويل المشاركة إلى سلسلةٍ مترابطة بدلًا من كونها أفعالًا معزولة، فستصبح هذه قياسًا أكثر دلالة بكثير على منفعة الشبكة.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
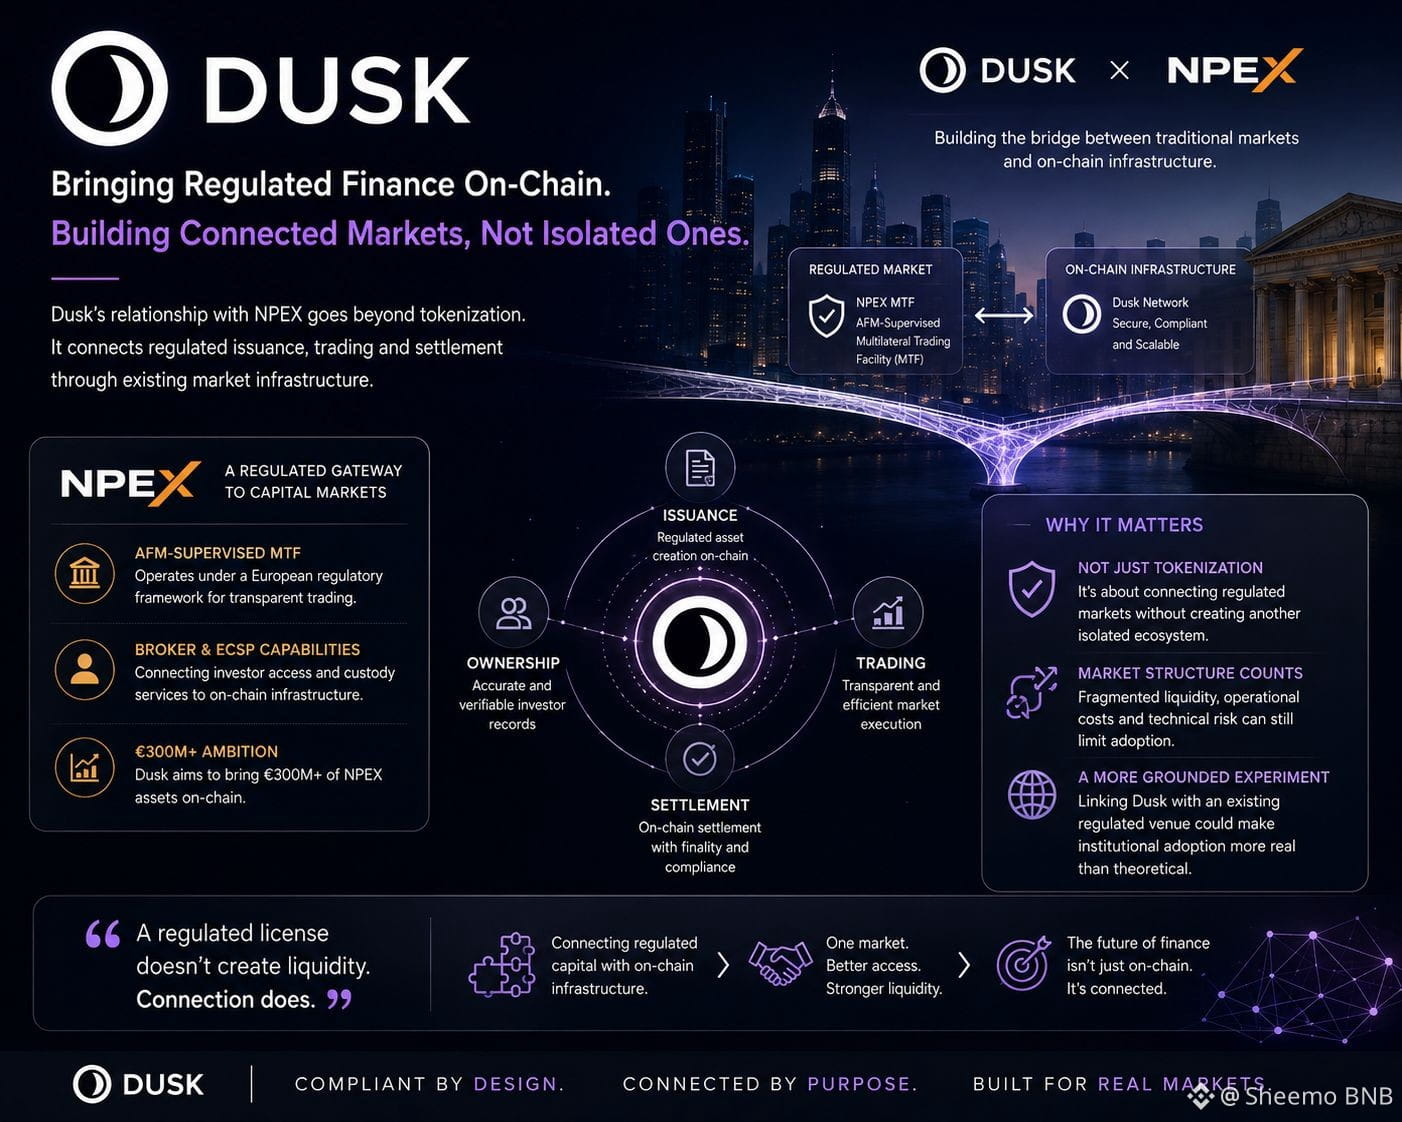
لقد بدأت أنظر إلى اتصال NPEX الخاص بـ Dusk بشكل أقل باعتباره إنجازًا في “الاست tokenization” وأكثر باعتباره اختبارًا لما إذا كانت البنية التحتية على السلسلة قادرة على الحفاظ على جودة سوق قائم.
الجزء المثير للاهتمام هو أن NPEX تعمل بالفعل داخل بيئة تداول منظّمة. لذا فإن إحضار الأوراق المالية إلى السلسلة لا يكفي وحده؛ التحدي الحقيقي يتمثل في الحفاظ على اتساق الإصدار وسجلات الملكية والتداول والتسوية عبر الأنظمة.
وهذا ما يجعل طموح Dusk البالغ أكثر من 300 مليون يورو أكثر إثارة للاهتمام بالنسبة إليّ من العنوان نفسه. إذا كانت الأصول تتحرك على السلسلة لكن السيولة والتسعير وإتاحة المستثمرين تظل مجزأة، فقد تضيف طبقة البلوك تشين فقط عبئًا إضافيًا للمطابقة.
“يخلق الـ Tokenization قيمة فقط عندما يتحسن السوق حول الرمز.”
وأعتقد أيضًا أن اتصال الوسيط وECSP مهم لأنه يشير إلى بنية تحتية حول الأصل، لا مجرد تمثيل الأصل نفسه.
الضعف هو أن التكامل المنظّم قد يظل ثقيلًا من الناحية التشغيلية. فمتطلبات الامتثال، وسيولة منصات التداول، وسير العمل المؤسسي لا تختفي لأن التسوية انتقلت إلى بلوك تشين.
ما سأراقبه هو ما إذا كان بإمكان Dusk تقليل عدد الخطوات المنفصلة بين رأس المال المنظّم والتسوية على السلسلة. إذا تحقق ذلك، تصبح قيمة العرض قابلة للقياس بدرجة أكبر بكثير من مجرد وضع الأوراق المالية على دفتر الأستاذ.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
لقد بدأت أنظر إلى اتصال NPEX الخاص بـ Dusk بشكل أقل باعتباره إنجازًا في “الاست tokenization” وأكثر باعتباره اختبارًا لما إذا كانت البنية التحتية على السلسلة قادرة على الحفاظ على جودة سوق قائم.
الجزء المثير للاهتمام هو أن NPEX تعمل بالفعل داخل بيئة تداول منظّمة. لذا فإن إحضار الأوراق المالية إلى السلسلة لا يكفي وحده؛ التحدي الحقيقي يتمثل في الحفاظ على اتساق الإصدار وسجلات الملكية والتداول والتسوية عبر الأنظمة.
وهذا ما يجعل طموح Dusk البالغ أكثر من 300 مليون يورو أكثر إثارة للاهتمام بالنسبة إليّ من العنوان نفسه. إذا كانت الأصول تتحرك على السلسلة لكن السيولة والتسعير وإتاحة المستثمرين تظل مجزأة، فقد تضيف طبقة البلوك تشين فقط عبئًا إضافيًا للمطابقة.
“يخلق الـ Tokenization قيمة فقط عندما يتحسن السوق حول الرمز.”
وأعتقد أيضًا أن اتصال الوسيط وECSP مهم لأنه يشير إلى بنية تحتية حول الأصل، لا مجرد تمثيل الأصل نفسه.
الضعف هو أن التكامل المنظّم قد يظل ثقيلًا من الناحية التشغيلية. فمتطلبات الامتثال، وسيولة منصات التداول، وسير العمل المؤسسي لا تختفي لأن التسوية انتقلت إلى بلوك تشين.
ما سأراقبه هو ما إذا كان بإمكان Dusk تقليل عدد الخطوات المنفصلة بين رأس المال المنظّم والتسوية على السلسلة. إذا تحقق ذلك، تصبح قيمة العرض قابلة للقياس بدرجة أكبر بكثير من مجرد وضع الأوراق المالية على دفتر الأستاذ.
#DUSK $HEMI $TREE
لقد بدأت أنظر إلى اتصال NPEX الخاص بـ Dusk بشكل أقل باعتباره إنجازًا في “الاست tokenization” وأكثر باعتباره اختبارًا لما إذا كانت البنية التحتية على السلسلة قادرة على الحفاظ على جودة سوق قائم.
الجزء المثير للاهتمام هو أن NPEX تعمل بالفعل داخل بيئة تداول منظّمة. لذا فإن إحضار الأوراق المالية إلى السلسلة لا يكفي وحده؛ التحدي الحقيقي يتمثل في الحفاظ على اتساق الإصدار وسجلات الملكية والتداول والتسوية عبر الأنظمة.
وهذا ما يجعل طموح Dusk البالغ أكثر من 300 مليون يورو أكثر إثارة للاهتمام بالنسبة إليّ من العنوان نفسه. إذا كانت الأصول تتحرك على السلسلة لكن السيولة والتسعير وإتاحة المستثمرين تظل مجزأة، فقد تضيف طبقة البلوك تشين فقط عبئًا إضافيًا للمطابقة.
“يخلق الـ Tokenization قيمة فقط عندما يتحسن السوق حول الرمز.”
وأعتقد أيضًا أن اتصال الوسيط وECSP مهم لأنه يشير إلى بنية تحتية حول الأصل، لا مجرد تمثيل الأصل نفسه.
الضعف هو أن التكامل المنظّم قد يظل ثقيلًا من الناحية التشغيلية. فمتطلبات الامتثال، وسيولة منصات التداول، وسير العمل المؤسسي لا تختفي لأن التسوية انتقلت إلى بلوك تشين.
ما سأراقبه هو ما إذا كان بإمكان Dusk تقليل عدد الخطوات المنفصلة بين رأس المال المنظّم والتسوية على السلسلة. إذا تحقق ذلك، تصبح قيمة العرض قابلة للقياس بدرجة أكبر بكثير من مجرد وضع الأوراق المالية على دفتر الأستاذ.
#DUSK $HEMI $TREE
16
11
461
·
--
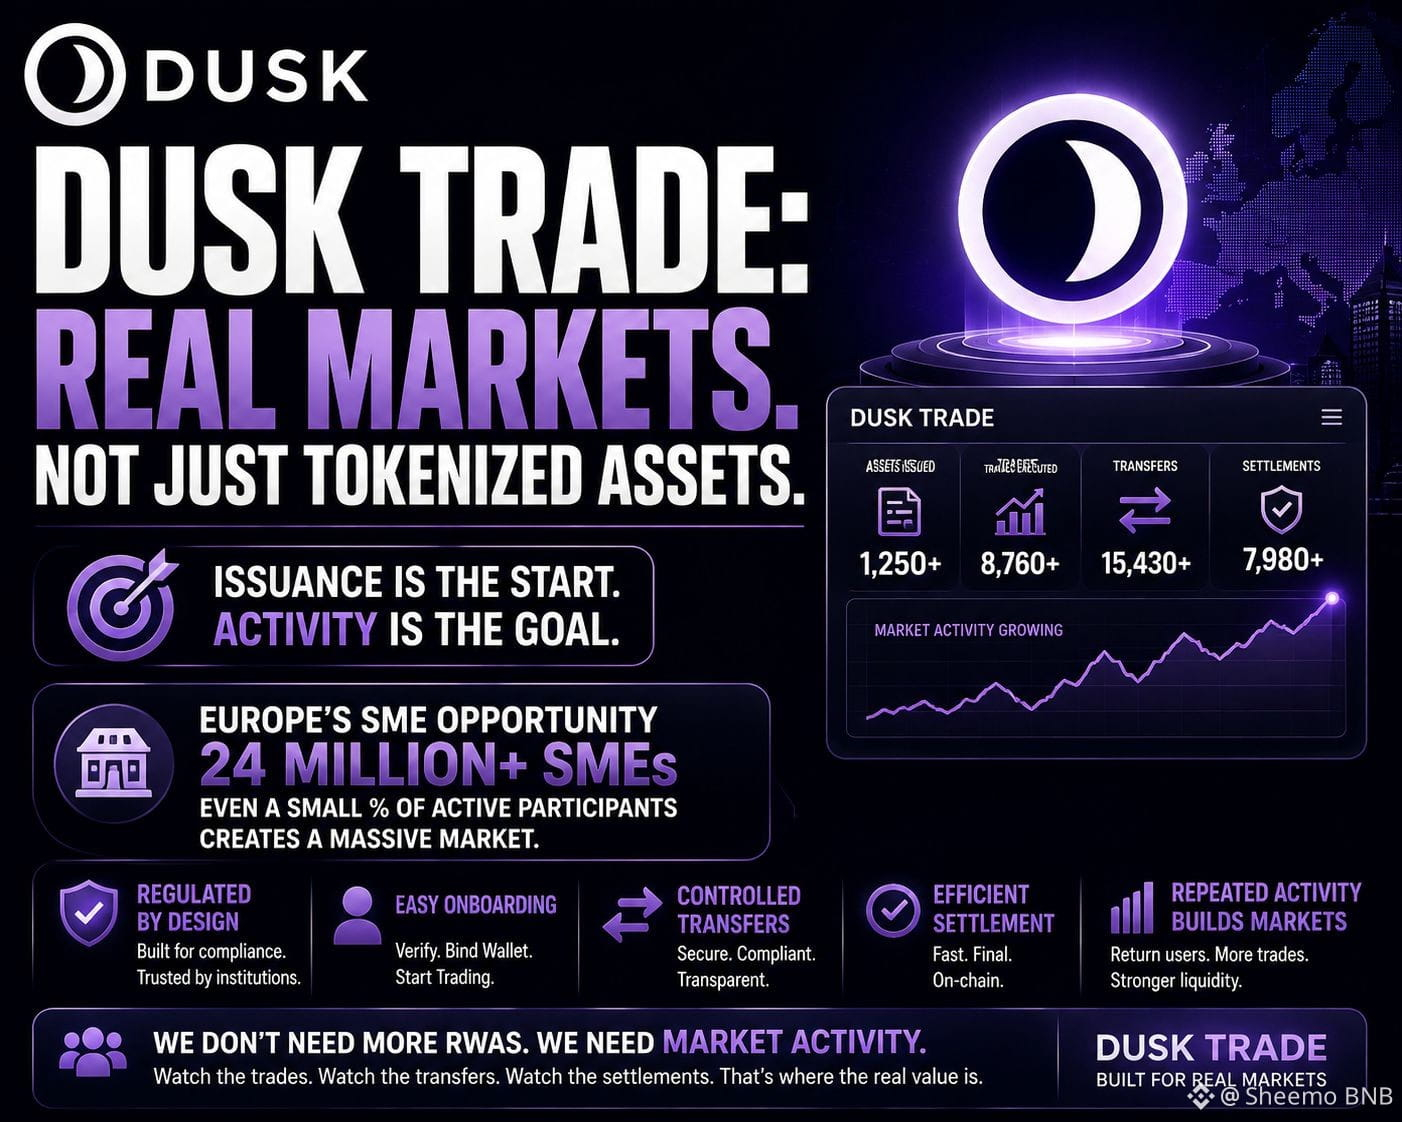
@Dusk_Foundation لقد كنت أنظر إلى Dusk Trade من خلال عدسة مختلفة قليلًا: جودة السيولة التي تبقى بعد الصفقة الأولى.
يمكن لسوق منظم للـ RWA أن يسجل عمليات تشغيل ناجحة، وربط المحفظة، والتحويلات المُحكَمَة، والتسوية، ومع ذلك قد ينتج ذلك تداولًا عضويًا قليلًا جدًا. بالنسبة لي، الإشارة الأقوى هي ما إذا بدأ المشاركون توجيه النشاط عبر نفس السوق بشكل متكرر، لأن ذلك يعني فعليًا أن التنفيذ مفيد.
وهذا يجعل سلوك السوق الثانوية مهمًا. إذا تم إصدار أصل على Dusk لكن المشترين نادرًا ما يعودون، فقد تكون السيولة متاحة تقنيًا دون أن تكون موثوقة اقتصاديًا. وبالمقابل، فإن التحويلات المتكررة بين مشاركين غير مرتبطين قد تشير إلى أن المنصة تصبح جزءًا من سير عملهم المعتاد بدلًا من كونها مجرد قناة إصدار لمرة واحدة.
“تُثبت السيولة بالمعاملة الثانية، لا الأولى.”
لذا، سأولي اهتمامًا لتركيز المشاركين، وتكرار التحويلات، وحجم التسوية، ومدى كون النشاط صادرًا من المستخدمين العائدين بدلًا من الحسابات المُسجَّلة حديثًا.
وهناك نقطة ضعف واضحة هنا: الأسواق التنظيمية المبكرة عادةً ما تتشكل فيها السيولة بوتيرة أبطأ لأن الامتثال والتشغيل المؤسسي يضيفان احتكاكًا. إن انخفاض معدل التداول الأولي وحده لا يخبرني الكثير.
لكن إذا استطاع Dusk Trade تحويل التشغيل المتوافق مع الامتثال إلى سلوك سوقي متكرر، فسيكون ذلك تحققًا أقوى بكثير لفكرة الـ RWA مقارنةً بالعدد الخام للأصول المُطلقة.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk لقد كنت أنظر إلى Dusk Trade من خلال عدسة مختلفة قليلًا: جودة السيولة التي تبقى بعد الصفقة الأولى.
يمكن لسوق منظم للـ RWA أن يسجل عمليات تشغيل ناجحة، وربط المحفظة، والتحويلات المُحكَمَة، والتسوية، ومع ذلك قد ينتج ذلك تداولًا عضويًا قليلًا جدًا. بالنسبة لي، الإشارة الأقوى هي ما إذا بدأ المشاركون توجيه النشاط عبر نفس السوق بشكل متكرر، لأن ذلك يعني فعليًا أن التنفيذ مفيد.
وهذا يجعل سلوك السوق الثانوية مهمًا. إذا تم إصدار أصل على Dusk لكن المشترين نادرًا ما يعودون، فقد تكون السيولة متاحة تقنيًا دون أن تكون موثوقة اقتصاديًا. وبالمقابل، فإن التحويلات المتكررة بين مشاركين غير مرتبطين قد تشير إلى أن المنصة تصبح جزءًا من سير عملهم المعتاد بدلًا من كونها مجرد قناة إصدار لمرة واحدة.
“تُثبت السيولة بالمعاملة الثانية، لا الأولى.”
لذا، سأولي اهتمامًا لتركيز المشاركين، وتكرار التحويلات، وحجم التسوية، ومدى كون النشاط صادرًا من المستخدمين العائدين بدلًا من الحسابات المُسجَّلة حديثًا.
وهناك نقطة ضعف واضحة هنا: الأسواق التنظيمية المبكرة عادةً ما تتشكل فيها السيولة بوتيرة أبطأ لأن الامتثال والتشغيل المؤسسي يضيفان احتكاكًا. إن انخفاض معدل التداول الأولي وحده لا يخبرني الكثير.
لكن إذا استطاع Dusk Trade تحويل التشغيل المتوافق مع الامتثال إلى سلوك سوقي متكرر، فسيكون ذلك تحققًا أقوى بكثير لفكرة الـ RWA مقارنةً بالعدد الخام للأصول المُطلقة.
#dusk @Dusk #Dusk $DUSK
يمكن لسوق منظم للـ RWA أن يسجل عمليات تشغيل ناجحة، وربط المحفظة، والتحويلات المُحكَمَة، والتسوية، ومع ذلك قد ينتج ذلك تداولًا عضويًا قليلًا جدًا. بالنسبة لي، الإشارة الأقوى هي ما إذا بدأ المشاركون توجيه النشاط عبر نفس السوق بشكل متكرر، لأن ذلك يعني فعليًا أن التنفيذ مفيد.
وهذا يجعل سلوك السوق الثانوية مهمًا. إذا تم إصدار أصل على Dusk لكن المشترين نادرًا ما يعودون، فقد تكون السيولة متاحة تقنيًا دون أن تكون موثوقة اقتصاديًا. وبالمقابل، فإن التحويلات المتكررة بين مشاركين غير مرتبطين قد تشير إلى أن المنصة تصبح جزءًا من سير عملهم المعتاد بدلًا من كونها مجرد قناة إصدار لمرة واحدة.
“تُثبت السيولة بالمعاملة الثانية، لا الأولى.”
لذا، سأولي اهتمامًا لتركيز المشاركين، وتكرار التحويلات، وحجم التسوية، ومدى كون النشاط صادرًا من المستخدمين العائدين بدلًا من الحسابات المُسجَّلة حديثًا.
وهناك نقطة ضعف واضحة هنا: الأسواق التنظيمية المبكرة عادةً ما تتشكل فيها السيولة بوتيرة أبطأ لأن الامتثال والتشغيل المؤسسي يضيفان احتكاكًا. إن انخفاض معدل التداول الأولي وحده لا يخبرني الكثير.
لكن إذا استطاع Dusk Trade تحويل التشغيل المتوافق مع الامتثال إلى سلوك سوقي متكرر، فسيكون ذلك تحققًا أقوى بكثير لفكرة الـ RWA مقارنةً بالعدد الخام للأصول المُطلقة.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation I أعود باستمرار إلى تفصيل تشغيلي واحد في Dusk: الإفصاح الانتقائي لا يهم إلا إذا كان يقلّل مقدار المعلومات التي تحتاج المؤسسات إلى تبادلها خارج دفتر الأستاذ.
تُعد Phoenix مثيرة للاهتمام هنا لأن الخصوصية ليست ببساطة لإخفاء بيانات المعاملات. يمكنها أن تسمح للأطراف المقابلة بإثبات المعلومات المطلوبة لعملية خاضعة للتنظيم دون كشف كل ما عدا ذلك. وفي أسواق الأوراق المالية، قد تؤثر هذه التفرقة على التسوية (reconciliation)، وعلى فحوصات الامتثال، وعلى عدد الأطراف التي تحتاج إلى الوصول إلى نفس البيانات الأساسية.
وهذا يخلق لي مقياسًا مفيدًا للمستثمر: كم عدد خطوات التحقق اليدوي التي يمكن أن تختفي بالفعل؟
إذا استطاعت الجهة المُصدِرة والمنصة والوصي (custodian) وطبقة التسوية أن تتحقق بشكل مستقل من الحالة المطلوبة من نفس البنية التحتية، فقد يكون Dusk يخلق قيمة عبر نقاط تنسيق أقل، لا مجرد معاملات أسرع.
“تصبح الخصوصية بنية تحتية عندما تزيل الاحتكاك التشغيلي.”
أما الضعف فهو أن المؤسسات قد تظل محتفظة بسجلات متوازية لأسباب قانونية أو رقابية داخلية أو مرتبطة بالمخاطر. وفي تلك الحالة، قد يتمكن Dusk تقنيًا من تقليص التسوية مع ترك عبء المحاسبة المحيط قائمًا إلى حد كبير.
لذلك أراقب سير العمل، لا مجرد الإنتاجية: كم التسوية التي يتم إلغاؤها، وكم مرة يعتمد المشاركون على نفس حالة التسوية، وما إذا كان هذا الاعتماد يستمر بعد عمليات النشر التجريبية.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
ما الذي يهم أكثر في تبني Dusk على مستوى المؤسسات؟
@Dusk I أعود باستمرار إلى تفصيل تشغيلي واحد في Dusk: الإفصاح الانتقائي لا يهم إلا إذا كان يقلّل مقدار المعلومات التي تحتاج المؤسسات إلى تبادلها خارج دفتر الأستاذ.
تُعد Phoenix مثيرة للاهتمام هنا لأن الخصوصية ليست ببساطة لإخفاء بيانات المعاملات. يمكنها أن تسمح للأطراف المقابلة بإثبات المعلومات المطلوبة لعملية خاضعة للتنظيم دون كشف كل ما عدا ذلك. وفي أسواق الأوراق المالية، قد تؤثر هذه التفرقة على التسوية (reconciliation)، وعلى فحوصات الامتثال، وعلى عدد الأطراف التي تحتاج إلى الوصول إلى نفس البيانات الأساسية.
وهذا يخلق لي مقياسًا مفيدًا للمستثمر: كم عدد خطوات التحقق اليدوي التي يمكن أن تختفي بالفعل؟
إذا استطاعت الجهة المُصدِرة والمنصة والوصي (custodian) وطبقة التسوية أن تتحقق بشكل مستقل من الحالة المطلوبة من نفس البنية التحتية، فقد يكون Dusk يخلق قيمة عبر نقاط تنسيق أقل، لا مجرد معاملات أسرع.
“تصبح الخصوصية بنية تحتية عندما تزيل الاحتكاك التشغيلي.”
أما الضعف فهو أن المؤسسات قد تظل محتفظة بسجلات متوازية لأسباب قانونية أو رقابية داخلية أو مرتبطة بالمخاطر. وفي تلك الحالة، قد يتمكن Dusk تقنيًا من تقليص التسوية مع ترك عبء المحاسبة المحيط قائمًا إلى حد كبير.
لذلك أراقب سير العمل، لا مجرد الإنتاجية: كم التسوية التي يتم إلغاؤها، وكم مرة يعتمد المشاركون على نفس حالة التسوية، وما إذا كان هذا الاعتماد يستمر بعد عمليات النشر التجريبية.
#dusk #Dusk $DUSK $GPS $TUT
ما الذي يهم أكثر في تبني Dusk على مستوى المؤسسات؟
تُعد Phoenix مثيرة للاهتمام هنا لأن الخصوصية ليست ببساطة لإخفاء بيانات المعاملات. يمكنها أن تسمح للأطراف المقابلة بإثبات المعلومات المطلوبة لعملية خاضعة للتنظيم دون كشف كل ما عدا ذلك. وفي أسواق الأوراق المالية، قد تؤثر هذه التفرقة على التسوية (reconciliation)، وعلى فحوصات الامتثال، وعلى عدد الأطراف التي تحتاج إلى الوصول إلى نفس البيانات الأساسية.
وهذا يخلق لي مقياسًا مفيدًا للمستثمر: كم عدد خطوات التحقق اليدوي التي يمكن أن تختفي بالفعل؟
إذا استطاعت الجهة المُصدِرة والمنصة والوصي (custodian) وطبقة التسوية أن تتحقق بشكل مستقل من الحالة المطلوبة من نفس البنية التحتية، فقد يكون Dusk يخلق قيمة عبر نقاط تنسيق أقل، لا مجرد معاملات أسرع.
“تصبح الخصوصية بنية تحتية عندما تزيل الاحتكاك التشغيلي.”
أما الضعف فهو أن المؤسسات قد تظل محتفظة بسجلات متوازية لأسباب قانونية أو رقابية داخلية أو مرتبطة بالمخاطر. وفي تلك الحالة، قد يتمكن Dusk تقنيًا من تقليص التسوية مع ترك عبء المحاسبة المحيط قائمًا إلى حد كبير.
لذلك أراقب سير العمل، لا مجرد الإنتاجية: كم التسوية التي يتم إلغاؤها، وكم مرة يعتمد المشاركون على نفس حالة التسوية، وما إذا كان هذا الاعتماد يستمر بعد عمليات النشر التجريبية.
#dusk #Dusk $DUSK $GPS $TUT
ما الذي يهم أكثر في تبني Dusk على مستوى المؤسسات؟
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 الأصوات • تمّ إغلاق التصويت
17
8
282
·
--
@Dusk_Foundation
كنت أنظر إلى DuskEVM بشكل أقل كأداة لجذب المطورين وبشكل أكبر كمشكلة توجيه.
إضافة مسار EVM تمنح فرق Solidity بيئة تنفيذ مألوفة، بينما يضيف Confidential EVM خيارًا آخر للتطبيقات التي تحتاج إلى الخصوصية. هذا مفيد، لكنه أيضًا يخلق مشكلة قياس دقيقة: يمكن أن تنتشر الأنشطة عبر ثلاثة بيئات تطوير دون أن ينتج ذلك تأثير شبكة أقوى.
بالنسبة للمستثمر، أود أن أعرف ما إذا كانت المستخدمون ورأس المال يتحركان فعلاً بين هذه المسارات.
قد يقوم مطور بالنشر عبر EVM لأن عملية الإعداد سهلة، بينما لا تظهر الميزة الحقيقية للتطبيق إلا عندما يتفاعل المستخدمون مع المعاملات السرّية. إذا بقي هؤلاء المستخدمون والأصول والسيولة معزولين، فإن Dusk يزيد من سهولة الوصول التقنية دون بالضرورة أن يزيد من الترابط الاقتصادي.
“المزيد من نقاط الدخول لا يهم إلا عندما تتقارب على تأثير شبكة واحد.”
هذه هي الملاحظة التي سأراقبها: ليس عمليات النشر حسب البيئة، بل كم مرة تتطور التطبيقات من التجريب إلى الاستخدام المتكرر، وما إذا كانت السيولة تتبعها.
الضعف واضح: يمكن أن يبدو البنى التحتية في المراحل المبكرة متفرقة ببساطة لأن التبني ما زال يتشكل. لذلك لن أتعامل مع النشاط المنفصل كفشل بحد ذاته.
لكن إذا أصبح DuskEVM مكانًا مريحًا للنشر بدلًا من كونه جسرًا إلى طبقة Dusk الاقتصادية التي تركز على الخصوصية، فستكون قصة المطورين أقوى من قصة التبنّي.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
كنت أنظر إلى DuskEVM بشكل أقل كأداة لجذب المطورين وبشكل أكبر كمشكلة توجيه.
إضافة مسار EVM تمنح فرق Solidity بيئة تنفيذ مألوفة، بينما يضيف Confidential EVM خيارًا آخر للتطبيقات التي تحتاج إلى الخصوصية. هذا مفيد، لكنه أيضًا يخلق مشكلة قياس دقيقة: يمكن أن تنتشر الأنشطة عبر ثلاثة بيئات تطوير دون أن ينتج ذلك تأثير شبكة أقوى.
بالنسبة للمستثمر، أود أن أعرف ما إذا كانت المستخدمون ورأس المال يتحركان فعلاً بين هذه المسارات.
قد يقوم مطور بالنشر عبر EVM لأن عملية الإعداد سهلة، بينما لا تظهر الميزة الحقيقية للتطبيق إلا عندما يتفاعل المستخدمون مع المعاملات السرّية. إذا بقي هؤلاء المستخدمون والأصول والسيولة معزولين، فإن Dusk يزيد من سهولة الوصول التقنية دون بالضرورة أن يزيد من الترابط الاقتصادي.
“المزيد من نقاط الدخول لا يهم إلا عندما تتقارب على تأثير شبكة واحد.”
هذه هي الملاحظة التي سأراقبها: ليس عمليات النشر حسب البيئة، بل كم مرة تتطور التطبيقات من التجريب إلى الاستخدام المتكرر، وما إذا كانت السيولة تتبعها.
الضعف واضح: يمكن أن يبدو البنى التحتية في المراحل المبكرة متفرقة ببساطة لأن التبني ما زال يتشكل. لذلك لن أتعامل مع النشاط المنفصل كفشل بحد ذاته.
لكن إذا أصبح DuskEVM مكانًا مريحًا للنشر بدلًا من كونه جسرًا إلى طبقة Dusk الاقتصادية التي تركز على الخصوصية، فستكون قصة المطورين أقوى من قصة التبنّي.
#dusk #Dusk $DUSK $PORTAL $APR
كنت أنظر إلى DuskEVM بشكل أقل كأداة لجذب المطورين وبشكل أكبر كمشكلة توجيه.
إضافة مسار EVM تمنح فرق Solidity بيئة تنفيذ مألوفة، بينما يضيف Confidential EVM خيارًا آخر للتطبيقات التي تحتاج إلى الخصوصية. هذا مفيد، لكنه أيضًا يخلق مشكلة قياس دقيقة: يمكن أن تنتشر الأنشطة عبر ثلاثة بيئات تطوير دون أن ينتج ذلك تأثير شبكة أقوى.
بالنسبة للمستثمر، أود أن أعرف ما إذا كانت المستخدمون ورأس المال يتحركان فعلاً بين هذه المسارات.
قد يقوم مطور بالنشر عبر EVM لأن عملية الإعداد سهلة، بينما لا تظهر الميزة الحقيقية للتطبيق إلا عندما يتفاعل المستخدمون مع المعاملات السرّية. إذا بقي هؤلاء المستخدمون والأصول والسيولة معزولين، فإن Dusk يزيد من سهولة الوصول التقنية دون بالضرورة أن يزيد من الترابط الاقتصادي.
“المزيد من نقاط الدخول لا يهم إلا عندما تتقارب على تأثير شبكة واحد.”
هذه هي الملاحظة التي سأراقبها: ليس عمليات النشر حسب البيئة، بل كم مرة تتطور التطبيقات من التجريب إلى الاستخدام المتكرر، وما إذا كانت السيولة تتبعها.
الضعف واضح: يمكن أن يبدو البنى التحتية في المراحل المبكرة متفرقة ببساطة لأن التبني ما زال يتشكل. لذلك لن أتعامل مع النشاط المنفصل كفشل بحد ذاته.
لكن إذا أصبح DuskEVM مكانًا مريحًا للنشر بدلًا من كونه جسرًا إلى طبقة Dusk الاقتصادية التي تركز على الخصوصية، فستكون قصة المطورين أقوى من قصة التبنّي.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
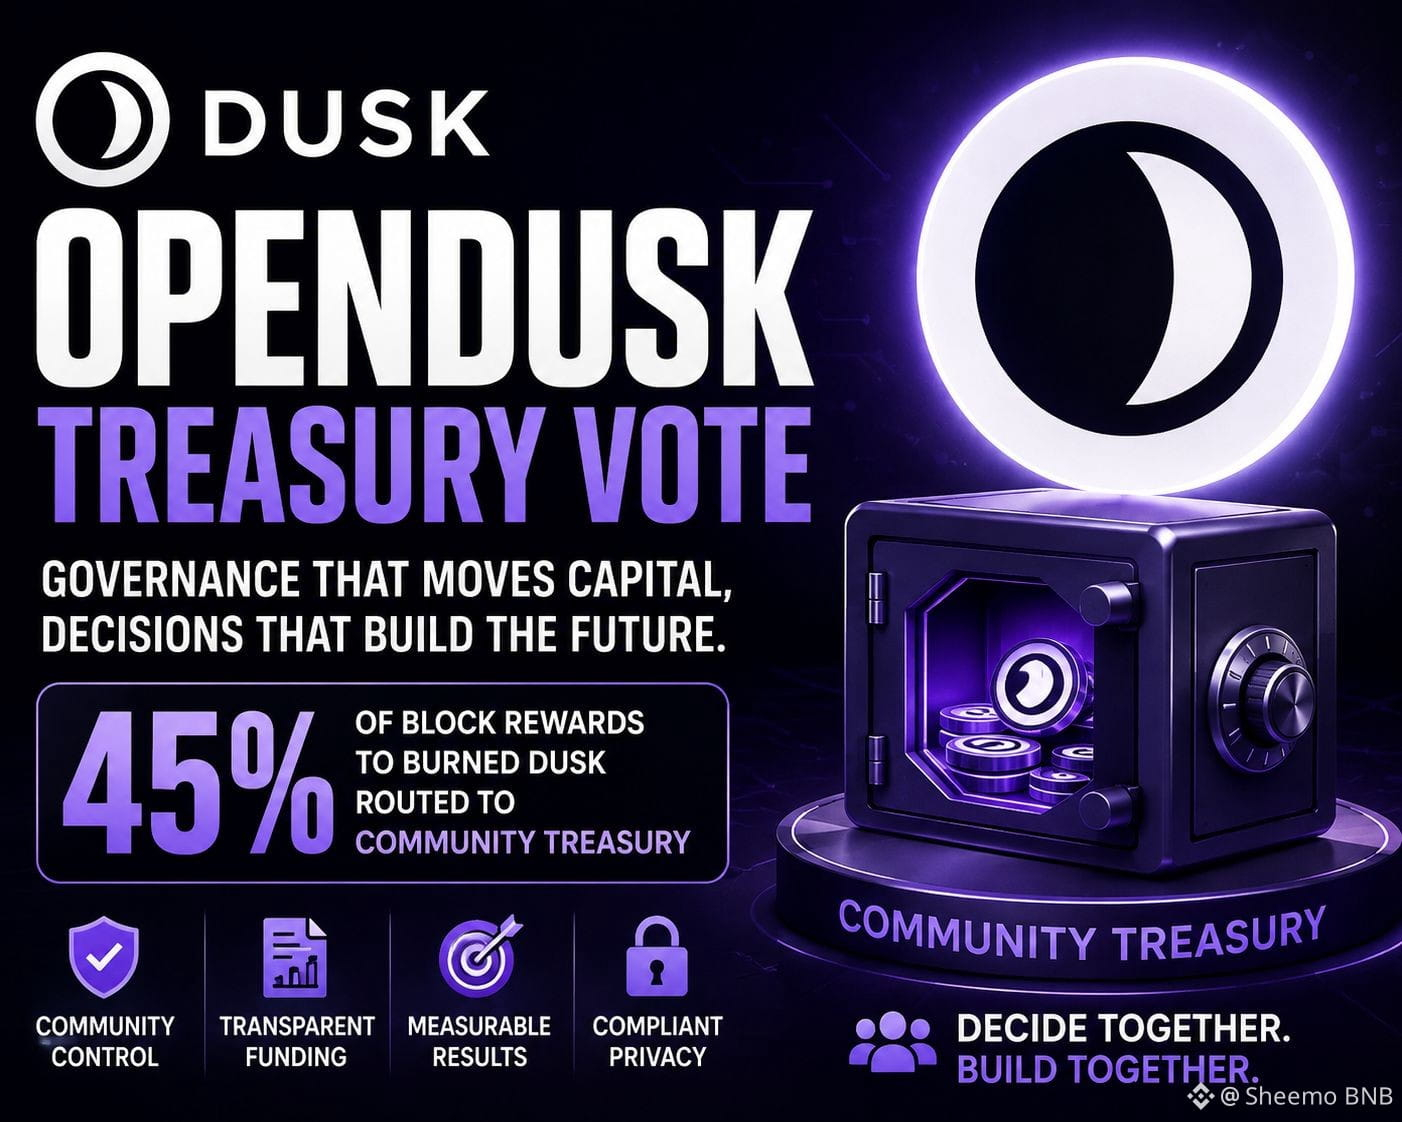
@Dusk_Foundation تفصيلة واحدة كنت سأراقبها في OpenDusk ليست حجم الخزينة، بل مدى إمكانية تتبع إنفاقها بدقة إلى نشاط الشبكة.
إذا أعاد الاقتراح توجيه جزء من مكافآت الكتل التي كان من المقرر أن تُحرق إلى تجمع يخضع لسيطرة المجتمع، فإن DUSK ينتقل عمليًا من نتيجة بروتوكول تلقائية إلى رأسمال منظومة تقديري. وهذا يغيّر مشكلة المحاسبة.
بالنسبة لـ Dusk، يهم هذا أكثر مما قد يهم المستهلك العادي في L1. إن الأطروحة مرتبطة بالأصول المُنظَّمة والخصوصية والتسوية، حيث يهتم المستخدمون والمؤسسات بالموثوقية وبالتنفيذ القابل للقياس. لذلك كنت سأريد المبادرات الممولة أن تُظهر سلسلة واضحة: DUSK تم استلامه → تم تسليم المعلم → استخدام قابل للقياس أو تحسّن في البنية التحتية → استمرار الطلب.
“لا يكون رأس المال منتجًا إلا عندما يمكن تدقيق نتيجته.”
وهذا لا يعني أن كل منحة يجب الحكم عليها بناءً على المعاملات الفورية. يمكن أن تستغرق عمليات التكامل المؤسسي وقتًا طويلًا، وفرض كل شيء داخل مؤشرات نشاط قصيرة الأجل قد يرفض بنية تحتية قيمة.
الضعف هو أن تقارير الخزينة قد تبدو لافتة للنظر أيضًا دون إثبات قيمة اقتصادية. يمكن لمشروع أن يحقق معالم، وينشر لوحات معلومات، ويستهلك رأس المال بينما يضيف طلبًا دائمًا قليلًا.
بالنسبة لي، يصبح OpenDusk ذا معنى إذا جعل أداء الخزينة أسهل في التحقق من الإنفاق العادي داخل المنظومة.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk تفصيلة واحدة كنت سأراقبها في OpenDusk ليست حجم الخزينة، بل مدى إمكانية تتبع إنفاقها بدقة إلى نشاط الشبكة.
إذا أعاد الاقتراح توجيه جزء من مكافآت الكتل التي كان من المقرر أن تُحرق إلى تجمع يخضع لسيطرة المجتمع، فإن DUSK ينتقل عمليًا من نتيجة بروتوكول تلقائية إلى رأسمال منظومة تقديري. وهذا يغيّر مشكلة المحاسبة.
بالنسبة لـ Dusk، يهم هذا أكثر مما قد يهم المستهلك العادي في L1. إن الأطروحة مرتبطة بالأصول المُنظَّمة والخصوصية والتسوية، حيث يهتم المستخدمون والمؤسسات بالموثوقية وبالتنفيذ القابل للقياس. لذلك كنت سأريد المبادرات الممولة أن تُظهر سلسلة واضحة: DUSK تم استلامه → تم تسليم المعلم → استخدام قابل للقياس أو تحسّن في البنية التحتية → استمرار الطلب.
“لا يكون رأس المال منتجًا إلا عندما يمكن تدقيق نتيجته.”
وهذا لا يعني أن كل منحة يجب الحكم عليها بناءً على المعاملات الفورية. يمكن أن تستغرق عمليات التكامل المؤسسي وقتًا طويلًا، وفرض كل شيء داخل مؤشرات نشاط قصيرة الأجل قد يرفض بنية تحتية قيمة.
الضعف هو أن تقارير الخزينة قد تبدو لافتة للنظر أيضًا دون إثبات قيمة اقتصادية. يمكن لمشروع أن يحقق معالم، وينشر لوحات معلومات، ويستهلك رأس المال بينما يضيف طلبًا دائمًا قليلًا.
بالنسبة لي، يصبح OpenDusk ذا معنى إذا جعل أداء الخزينة أسهل في التحقق من الإنفاق العادي داخل المنظومة.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
إذا أعاد الاقتراح توجيه جزء من مكافآت الكتل التي كان من المقرر أن تُحرق إلى تجمع يخضع لسيطرة المجتمع، فإن DUSK ينتقل عمليًا من نتيجة بروتوكول تلقائية إلى رأسمال منظومة تقديري. وهذا يغيّر مشكلة المحاسبة.
بالنسبة لـ Dusk، يهم هذا أكثر مما قد يهم المستهلك العادي في L1. إن الأطروحة مرتبطة بالأصول المُنظَّمة والخصوصية والتسوية، حيث يهتم المستخدمون والمؤسسات بالموثوقية وبالتنفيذ القابل للقياس. لذلك كنت سأريد المبادرات الممولة أن تُظهر سلسلة واضحة: DUSK تم استلامه → تم تسليم المعلم → استخدام قابل للقياس أو تحسّن في البنية التحتية → استمرار الطلب.
“لا يكون رأس المال منتجًا إلا عندما يمكن تدقيق نتيجته.”
وهذا لا يعني أن كل منحة يجب الحكم عليها بناءً على المعاملات الفورية. يمكن أن تستغرق عمليات التكامل المؤسسي وقتًا طويلًا، وفرض كل شيء داخل مؤشرات نشاط قصيرة الأجل قد يرفض بنية تحتية قيمة.
الضعف هو أن تقارير الخزينة قد تبدو لافتة للنظر أيضًا دون إثبات قيمة اقتصادية. يمكن لمشروع أن يحقق معالم، وينشر لوحات معلومات، ويستهلك رأس المال بينما يضيف طلبًا دائمًا قليلًا.
بالنسبة لي، يصبح OpenDusk ذا معنى إذا جعل أداء الخزينة أسهل في التحقق من الإنفاق العادي داخل المنظومة.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
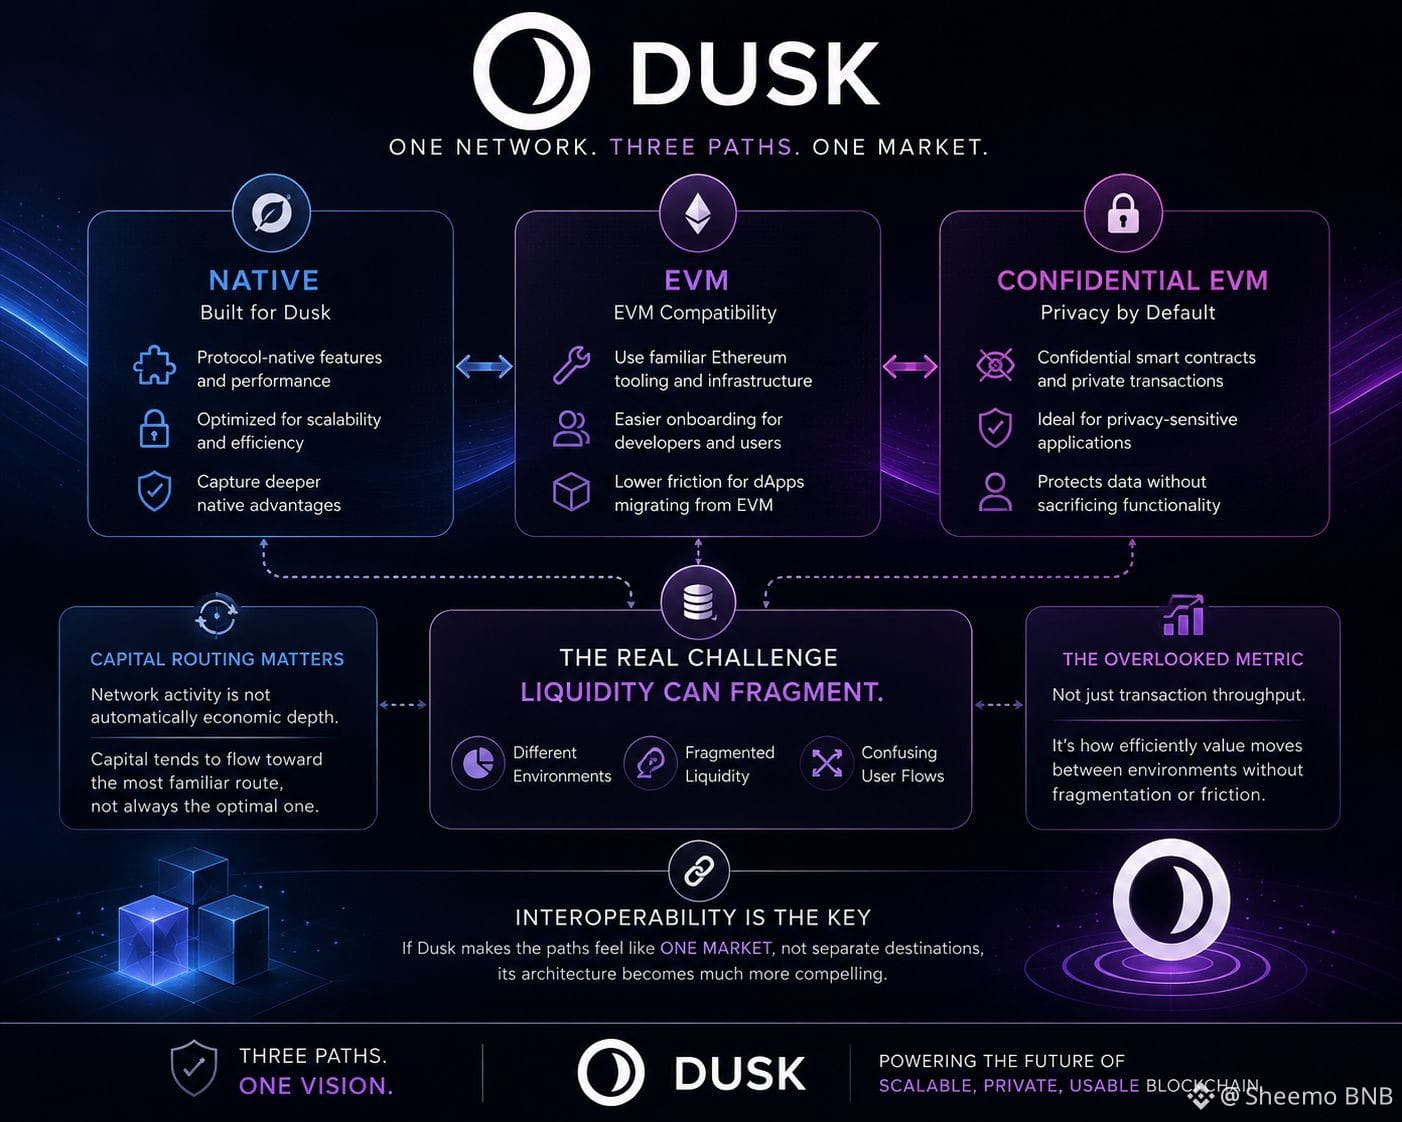
@Dusk_Foundation لقد كنت أفكر في المسارات الثلاثة للتنفيذ لدى Dusk أقل كميزة للمطورين وأكثر كمشكلة لتوجيه رأس المال.
يمكن لكل من Native وEVM وEVM السرّي جذب نوع مختلف من التطبيقات، لكن هذا يخلق أيضًا احتمال أن يصبح السيولة مجزأة بحسب بيئة التنفيذ.
قد يرث تطبيق EVM أدوات Ethereum المألوفة ويجعل عملية الإعداد أسهل. قد تفضّل التطبيقات الحسّاسة للخصوصية EVM السرّي. ويمكن للعقود الأصلية أن تلتقط مزايا أعمق خاصة بالبروتوكول.
والسؤال المهم هو ماذا يحدث للمستخدمين ولرأس المال عندما تتباعد هذه التفضيلات.
“المزيد من خيارات التنفيذ يمكن أن يعني أيضًا أماكن أكثر لإخفاء السيولة.”
وهذا يهم لأن نشاط الشبكة لا يترجم تلقائيًا إلى عمق اقتصادي. إذا كان على المستخدمين مرارًا فهم أي بيئة ينتمي إليها التطبيق، فقد تتركز السيولة حول المسار الأكثر مألوفة بدلًا من المسار الأمثل تقنيًا.
أعتقد أن المقياس الذي يتم تجاهله هنا ليس فقط الإنتاجية في المعاملات. بل هو مدى كفاءة انتقال القيمة بين بيئات Dusk دون خلق سيولة مجزأة أو تكاملات مكررة أو تدفقات مستخدمين مربكة.
الضعف هو أن المسارات الثلاثة قد تتحول إلى ثلاث منظومات إذا لم تواكب قابلية التشغيل البيني والأدوات هذا التغير.
إذا جعلت Dusk المسارات تبدو كأنها سوق واحد بدلًا من وجهات منفصلة، تصبح المعمارية أكثر إقناعًا بكثير بالنسبة لي.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk لقد كنت أفكر في المسارات الثلاثة للتنفيذ لدى Dusk أقل كميزة للمطورين وأكثر كمشكلة لتوجيه رأس المال.
يمكن لكل من Native وEVM وEVM السرّي جذب نوع مختلف من التطبيقات، لكن هذا يخلق أيضًا احتمال أن يصبح السيولة مجزأة بحسب بيئة التنفيذ.
قد يرث تطبيق EVM أدوات Ethereum المألوفة ويجعل عملية الإعداد أسهل. قد تفضّل التطبيقات الحسّاسة للخصوصية EVM السرّي. ويمكن للعقود الأصلية أن تلتقط مزايا أعمق خاصة بالبروتوكول.
والسؤال المهم هو ماذا يحدث للمستخدمين ولرأس المال عندما تتباعد هذه التفضيلات.
“المزيد من خيارات التنفيذ يمكن أن يعني أيضًا أماكن أكثر لإخفاء السيولة.”
وهذا يهم لأن نشاط الشبكة لا يترجم تلقائيًا إلى عمق اقتصادي. إذا كان على المستخدمين مرارًا فهم أي بيئة ينتمي إليها التطبيق، فقد تتركز السيولة حول المسار الأكثر مألوفة بدلًا من المسار الأمثل تقنيًا.
أعتقد أن المقياس الذي يتم تجاهله هنا ليس فقط الإنتاجية في المعاملات. بل هو مدى كفاءة انتقال القيمة بين بيئات Dusk دون خلق سيولة مجزأة أو تكاملات مكررة أو تدفقات مستخدمين مربكة.
الضعف هو أن المسارات الثلاثة قد تتحول إلى ثلاث منظومات إذا لم تواكب قابلية التشغيل البيني والأدوات هذا التغير.
إذا جعلت Dusk المسارات تبدو كأنها سوق واحد بدلًا من وجهات منفصلة، تصبح المعمارية أكثر إقناعًا بكثير بالنسبة لي.
#DUSK #dusk $DUSK
$ACE
يمكن لكل من Native وEVM وEVM السرّي جذب نوع مختلف من التطبيقات، لكن هذا يخلق أيضًا احتمال أن يصبح السيولة مجزأة بحسب بيئة التنفيذ.
قد يرث تطبيق EVM أدوات Ethereum المألوفة ويجعل عملية الإعداد أسهل. قد تفضّل التطبيقات الحسّاسة للخصوصية EVM السرّي. ويمكن للعقود الأصلية أن تلتقط مزايا أعمق خاصة بالبروتوكول.
والسؤال المهم هو ماذا يحدث للمستخدمين ولرأس المال عندما تتباعد هذه التفضيلات.
“المزيد من خيارات التنفيذ يمكن أن يعني أيضًا أماكن أكثر لإخفاء السيولة.”
وهذا يهم لأن نشاط الشبكة لا يترجم تلقائيًا إلى عمق اقتصادي. إذا كان على المستخدمين مرارًا فهم أي بيئة ينتمي إليها التطبيق، فقد تتركز السيولة حول المسار الأكثر مألوفة بدلًا من المسار الأمثل تقنيًا.
أعتقد أن المقياس الذي يتم تجاهله هنا ليس فقط الإنتاجية في المعاملات. بل هو مدى كفاءة انتقال القيمة بين بيئات Dusk دون خلق سيولة مجزأة أو تكاملات مكررة أو تدفقات مستخدمين مربكة.
الضعف هو أن المسارات الثلاثة قد تتحول إلى ثلاث منظومات إذا لم تواكب قابلية التشغيل البيني والأدوات هذا التغير.
إذا جعلت Dusk المسارات تبدو كأنها سوق واحد بدلًا من وجهات منفصلة، تصبح المعمارية أكثر إقناعًا بكثير بالنسبة لي.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
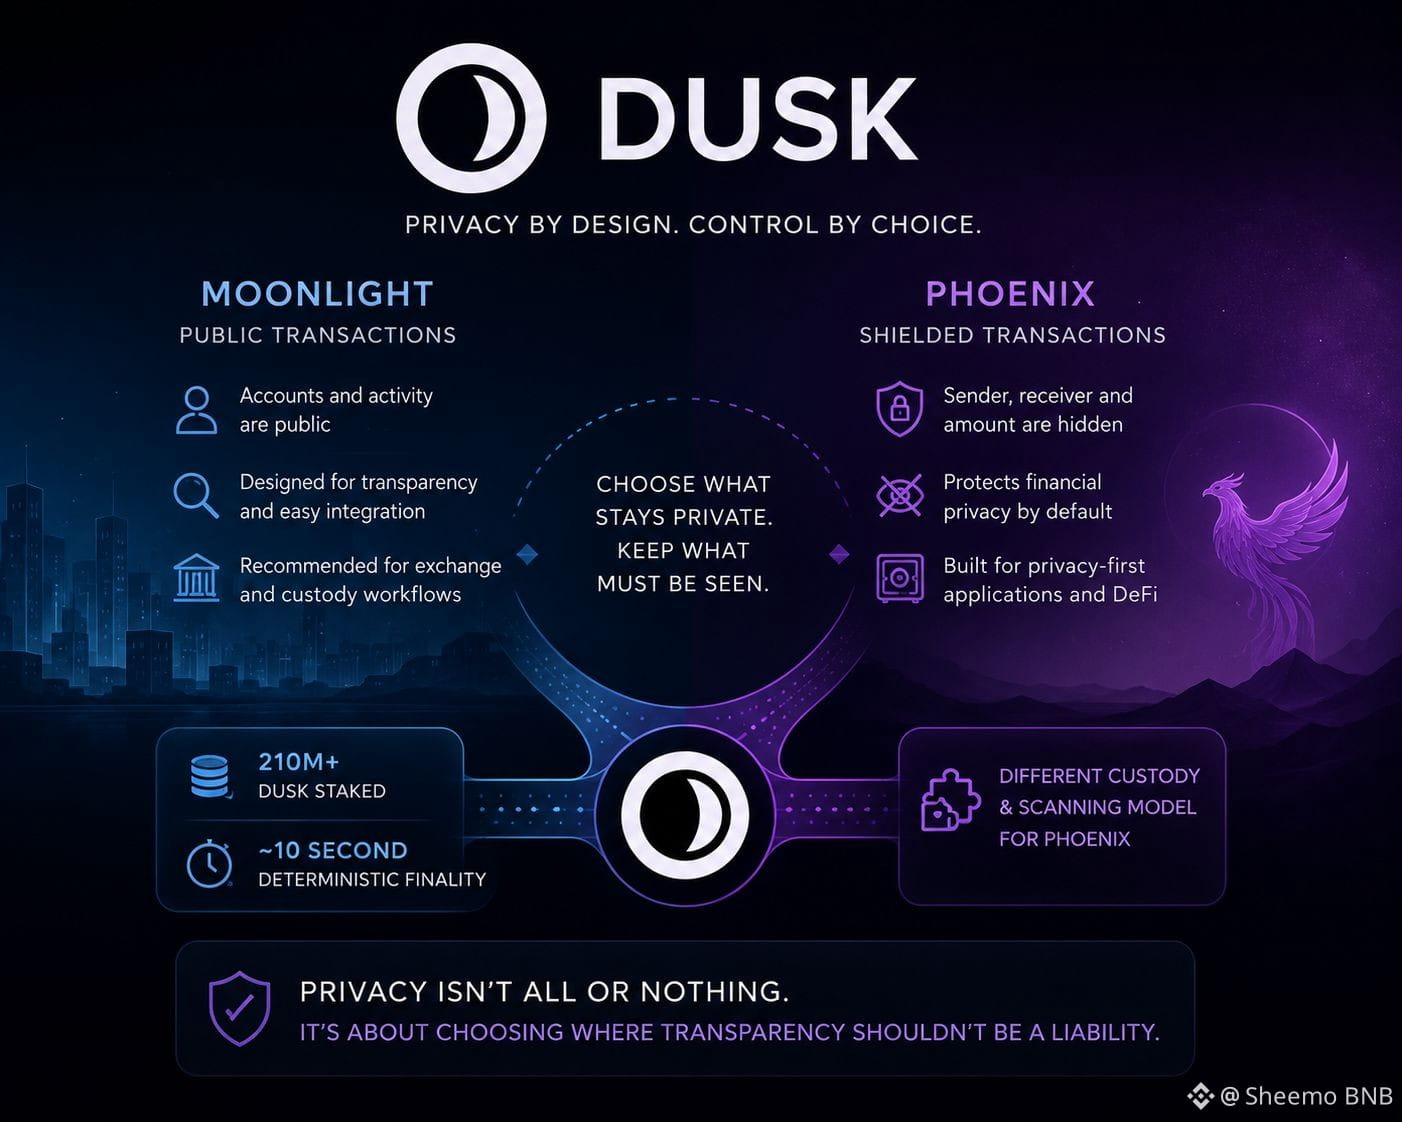
@Dusk_Foundation لقد بدأت أنظر إلى Dusk باعتبارها أقل ميزةً للخصوصية وأكثر مشكلةً في التصميم المحاسبي.
الجزء المثير للاهتمام هو القدرة على التنقل بين نموذج الحساب العام لدى Moonlight والملاحظات المُشفَّهة لدى Phoenix. وهذا يطرح سؤالًا مختلفًا لمقدمي رأس المال: ليس فقط «هل هذا خاص؟»، بل «هل يمكنني ما زلتُ التوفيق (المطابقة) بين أين ذهب رأسمالي عندما يصبح الأمر مهمًا؟»
الأمر مهم لأن المال المؤسسي نادرًا ما يعمل في نظام رؤية واحد. يحتاج التداول والحفظ والتسوية والامتثال إلى مستويات مختلفة من المعلومات.
لذلك فإن مسار التحويل بين Moonlight وPhoenix أكثر أهمية من أي وضعٍ منهما على حدة. إذا كان التبديل بينهما موثوقًا، يمكن للمستخدمين اختيار الخصوصية دون التضحية بشكل دائم بالشفافية التشغيلية.
«ينبغي للخصوصية الجيدة أن تقلل التعرض دون تقليل المساءلة.»
الضعف واضح: كل نموذج إضافي للمعاملات يزيد العبء التشغيلي على المحافظ والبورصات وحَمَلة الحفظ. إذا ظلت هذه التكاملات غير مريحة، فقد يميل المستخدمون إلى المسار العام الأسهل بغض النظر عن مدى قوة Phoenix تقنيًا.
بالنسبة لي، تتمثل إشارة الاستثمار في ما إذا كانت Dusk قادرة على جعل الخصوصية الانتقائية مملةً تشغيليًا. سيكون ذلك شكلًا أقوى بكثير من التبني من مجرد كون الخصوصية مثيرة للإعجاب على الورق.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk لقد بدأت أنظر إلى Dusk باعتبارها أقل ميزةً للخصوصية وأكثر مشكلةً في التصميم المحاسبي.
الجزء المثير للاهتمام هو القدرة على التنقل بين نموذج الحساب العام لدى Moonlight والملاحظات المُشفَّهة لدى Phoenix. وهذا يطرح سؤالًا مختلفًا لمقدمي رأس المال: ليس فقط «هل هذا خاص؟»، بل «هل يمكنني ما زلتُ التوفيق (المطابقة) بين أين ذهب رأسمالي عندما يصبح الأمر مهمًا؟»
الأمر مهم لأن المال المؤسسي نادرًا ما يعمل في نظام رؤية واحد. يحتاج التداول والحفظ والتسوية والامتثال إلى مستويات مختلفة من المعلومات.
لذلك فإن مسار التحويل بين Moonlight وPhoenix أكثر أهمية من أي وضعٍ منهما على حدة. إذا كان التبديل بينهما موثوقًا، يمكن للمستخدمين اختيار الخصوصية دون التضحية بشكل دائم بالشفافية التشغيلية.
«ينبغي للخصوصية الجيدة أن تقلل التعرض دون تقليل المساءلة.»
الضعف واضح: كل نموذج إضافي للمعاملات يزيد العبء التشغيلي على المحافظ والبورصات وحَمَلة الحفظ. إذا ظلت هذه التكاملات غير مريحة، فقد يميل المستخدمون إلى المسار العام الأسهل بغض النظر عن مدى قوة Phoenix تقنيًا.
بالنسبة لي، تتمثل إشارة الاستثمار في ما إذا كانت Dusk قادرة على جعل الخصوصية الانتقائية مملةً تشغيليًا. سيكون ذلك شكلًا أقوى بكثير من التبني من مجرد كون الخصوصية مثيرة للإعجاب على الورق.
#DUSK #dusk $DUSK
الجزء المثير للاهتمام هو القدرة على التنقل بين نموذج الحساب العام لدى Moonlight والملاحظات المُشفَّهة لدى Phoenix. وهذا يطرح سؤالًا مختلفًا لمقدمي رأس المال: ليس فقط «هل هذا خاص؟»، بل «هل يمكنني ما زلتُ التوفيق (المطابقة) بين أين ذهب رأسمالي عندما يصبح الأمر مهمًا؟»
الأمر مهم لأن المال المؤسسي نادرًا ما يعمل في نظام رؤية واحد. يحتاج التداول والحفظ والتسوية والامتثال إلى مستويات مختلفة من المعلومات.
لذلك فإن مسار التحويل بين Moonlight وPhoenix أكثر أهمية من أي وضعٍ منهما على حدة. إذا كان التبديل بينهما موثوقًا، يمكن للمستخدمين اختيار الخصوصية دون التضحية بشكل دائم بالشفافية التشغيلية.
«ينبغي للخصوصية الجيدة أن تقلل التعرض دون تقليل المساءلة.»
الضعف واضح: كل نموذج إضافي للمعاملات يزيد العبء التشغيلي على المحافظ والبورصات وحَمَلة الحفظ. إذا ظلت هذه التكاملات غير مريحة، فقد يميل المستخدمون إلى المسار العام الأسهل بغض النظر عن مدى قوة Phoenix تقنيًا.
بالنسبة لي، تتمثل إشارة الاستثمار في ما إذا كانت Dusk قادرة على جعل الخصوصية الانتقائية مملةً تشغيليًا. سيكون ذلك شكلًا أقوى بكثير من التبني من مجرد كون الخصوصية مثيرة للإعجاب على الورق.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
بدأتُ أدفع اهتمامًا أكبر لما تجعل البروتوكولاتُ عمدًا مستحيلًا بدلًا من ما تجعلُه ممكنًا.
لفتتني «خزائن بيتكوين غير قابلة للثقة» من Babylon، لأن الضمان يبقى أصليًا في البيتكوين بينما تُنشأ الخزنة لتطبيقٍ محدد بدل أن تتحول إلى أصلٍ قابلٍ للتداول الواسع. هذا التصميم يضيّق نطاق النتائج، لكنه أيضًا يضيّق نطاق الافتراضات التي يتعين على المستخدمين الوثوق بها.
ومن منظور الاستثمار، فهذه مفاضلة مثيرة للاهتمام. قد لا يولّد نظامٌ بعددٍ أقل من الأجزاء المتحركة مستوى المزاوجة (composability) ذاته، لكنه يمكن أن ينتج حساب مخاطر أنظف، لأن كل أصل يمتلك غرضًا أكثر تحديدًا منذ البداية.
"غالبًا ما تكشف حدود البروتوكول عن أولوياته."
$BABY
{future}(BABYUSDT)
بالطبع، توجد تكلفة. قد يؤدي تقييد قابلية حركة الضمان إلى تقليل كفاءة رأس المال وجعل التكامل مع النظم البيئية الأوسع للـ DeFi أبطأ من البدائل الأكثر مرونة. نجاح هذه المفاضلة يعتمد على ما إذا كان المستخدمون يواصلون تقدير الأمان المتوقع على أقصى قدر من الخيارات.
قد أكون أغفل تحسينات تصميم مستقبلية، لكن يبدو أن السوق غالبًا ما يكافئ المرونة قبل أن يسأل عما إذا كانت هذه المرونة تخلق افتراضات ثقة جديدة. مع مرور الوقت، قد تكون البروتوكولات التي تحدد حدودها بوضوح أيضًا هي الأسهل من حيث تقييم رأس المال بثقة.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
ما الأكثر أهمية في TBV؟
@BabylonLabs_io #baby
بدأتُ أدفع اهتمامًا أكبر لما تجعل البروتوكولاتُ عمدًا مستحيلًا بدلًا من ما تجعلُه ممكنًا.
لفتتني «خزائن بيتكوين غير قابلة للثقة» من Babylon، لأن الضمان يبقى أصليًا في البيتكوين بينما تُنشأ الخزنة لتطبيقٍ محدد بدل أن تتحول إلى أصلٍ قابلٍ للتداول الواسع. هذا التصميم يضيّق نطاق النتائج، لكنه أيضًا يضيّق نطاق الافتراضات التي يتعين على المستخدمين الوثوق بها.
ومن منظور الاستثمار، فهذه مفاضلة مثيرة للاهتمام. قد لا يولّد نظامٌ بعددٍ أقل من الأجزاء المتحركة مستوى المزاوجة (composability) ذاته، لكنه يمكن أن ينتج حساب مخاطر أنظف، لأن كل أصل يمتلك غرضًا أكثر تحديدًا منذ البداية.
"غالبًا ما تكشف حدود البروتوكول عن أولوياته."
$BABY
بالطبع، توجد تكلفة. قد يؤدي تقييد قابلية حركة الضمان إلى تقليل كفاءة رأس المال وجعل التكامل مع النظم البيئية الأوسع للـ DeFi أبطأ من البدائل الأكثر مرونة. نجاح هذه المفاضلة يعتمد على ما إذا كان المستخدمون يواصلون تقدير الأمان المتوقع على أقصى قدر من الخيارات.
قد أكون أغفل تحسينات تصميم مستقبلية، لكن يبدو أن السوق غالبًا ما يكافئ المرونة قبل أن يسأل عما إذا كانت هذه المرونة تخلق افتراضات ثقة جديدة. مع مرور الوقت، قد تكون البروتوكولات التي تحدد حدودها بوضوح أيضًا هي الأسهل من حيث تقييم رأس المال بثقة.
#Babylon $HEI
$BLESS
ما الأكثر أهمية في TBV؟
بدأتُ أدفع اهتمامًا أكبر لما تجعل البروتوكولاتُ عمدًا مستحيلًا بدلًا من ما تجعلُه ممكنًا.
لفتتني «خزائن بيتكوين غير قابلة للثقة» من Babylon، لأن الضمان يبقى أصليًا في البيتكوين بينما تُنشأ الخزنة لتطبيقٍ محدد بدل أن تتحول إلى أصلٍ قابلٍ للتداول الواسع. هذا التصميم يضيّق نطاق النتائج، لكنه أيضًا يضيّق نطاق الافتراضات التي يتعين على المستخدمين الوثوق بها.
ومن منظور الاستثمار، فهذه مفاضلة مثيرة للاهتمام. قد لا يولّد نظامٌ بعددٍ أقل من الأجزاء المتحركة مستوى المزاوجة (composability) ذاته، لكنه يمكن أن ينتج حساب مخاطر أنظف، لأن كل أصل يمتلك غرضًا أكثر تحديدًا منذ البداية.
"غالبًا ما تكشف حدود البروتوكول عن أولوياته."
$BABY
بالطبع، توجد تكلفة. قد يؤدي تقييد قابلية حركة الضمان إلى تقليل كفاءة رأس المال وجعل التكامل مع النظم البيئية الأوسع للـ DeFi أبطأ من البدائل الأكثر مرونة. نجاح هذه المفاضلة يعتمد على ما إذا كان المستخدمون يواصلون تقدير الأمان المتوقع على أقصى قدر من الخيارات.
قد أكون أغفل تحسينات تصميم مستقبلية، لكن يبدو أن السوق غالبًا ما يكافئ المرونة قبل أن يسأل عما إذا كانت هذه المرونة تخلق افتراضات ثقة جديدة. مع مرور الوقت، قد تكون البروتوكولات التي تحدد حدودها بوضوح أيضًا هي الأسهل من حيث تقييم رأس المال بثقة.
#Babylon $HEI
$BLESS
ما الأكثر أهمية في TBV؟
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 الأصوات • تمّ إغلاق التصويت
11
6
126
·
--
لقد وجدت نفسي أولي اهتمامًا أكبر لتنسيق البروتوكول أكثر من عدد المعاملات، لأن ذلك غالبًا ما يكون المكان الذي تظهر فيه القيود الحقيقية على قابلية التوسع.
في بابيلون، تعتمد عملية إنشاء الخزائن على جمع التواقيع المطلوبة قبل أن يمكن للعملية الانتقال على السلسلة. وهذه الخطوة سهلة التجاهل بوصفها عبئًا تشغيليًا، لكني أعتقد أنها تكشف شيئًا أكثر أهمية: البنية التحتية لا تكون فعّالة إلا بقدر كفاءة المشاركين الذين يقومون بالتنسيق خلفها.
ومن منظور المستثمر، فإن نجاح إنشاء الخزينة ليس مجرد مقياس للطلب. بل هو دليل على أن الجهات المستقلة يمكنها المزامنة بشكل موثوق عندما تتطلب الأمان ذلك. وهذا يجعل جودة التنسيق مؤشرًا مهمًا مغفلًا إلى جانب TVL أو المشاركة في التكديس.
"التنسيق الموثوق هو شكل من أشكال سيولة البروتوكول."
والضعف، بالطبع، هو أن كل متطلب إضافي للتنسيق يضيف عنق زجاجة محتملًا آخر.. إذا أصبحت توافر الموقّعين غير ثابت، فسيبطؤ التفعيل حتى لو ظل اهتمام المستخدمين مرتفعًا. وليس هذا بالضرورة فشلًا أمنيًا، لكنه قد يتحول إلى قيد على النمو.
قد أكون أفتقد جزءًا من الصورة، لكن يبدو أن السوق يمنح اهتمامًا أكبر بكثير للخزائن المكتملة مقارنةً بمعدل المحاولات الفاشلة أو المتروكة. فهم أين يتعطل التنسيق قد يخبرنا أكثر عن مرونة الشبكة على المدى الطويل مما ستفعله أرقام التبنّي العاجلة.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
ما الأهم لنمو بابيلون؟
لقد وجدت نفسي أولي اهتمامًا أكبر لتنسيق البروتوكول أكثر من عدد المعاملات، لأن ذلك غالبًا ما يكون المكان الذي تظهر فيه القيود الحقيقية على قابلية التوسع.
في بابيلون، تعتمد عملية إنشاء الخزائن على جمع التواقيع المطلوبة قبل أن يمكن للعملية الانتقال على السلسلة. وهذه الخطوة سهلة التجاهل بوصفها عبئًا تشغيليًا، لكني أعتقد أنها تكشف شيئًا أكثر أهمية: البنية التحتية لا تكون فعّالة إلا بقدر كفاءة المشاركين الذين يقومون بالتنسيق خلفها.
ومن منظور المستثمر، فإن نجاح إنشاء الخزينة ليس مجرد مقياس للطلب. بل هو دليل على أن الجهات المستقلة يمكنها المزامنة بشكل موثوق عندما تتطلب الأمان ذلك. وهذا يجعل جودة التنسيق مؤشرًا مهمًا مغفلًا إلى جانب TVL أو المشاركة في التكديس.
"التنسيق الموثوق هو شكل من أشكال سيولة البروتوكول."
والضعف، بالطبع، هو أن كل متطلب إضافي للتنسيق يضيف عنق زجاجة محتملًا آخر.. إذا أصبحت توافر الموقّعين غير ثابت، فسيبطؤ التفعيل حتى لو ظل اهتمام المستخدمين مرتفعًا. وليس هذا بالضرورة فشلًا أمنيًا، لكنه قد يتحول إلى قيد على النمو.
قد أكون أفتقد جزءًا من الصورة، لكن يبدو أن السوق يمنح اهتمامًا أكبر بكثير للخزائن المكتملة مقارنةً بمعدل المحاولات الفاشلة أو المتروكة. فهم أين يتعطل التنسيق قد يخبرنا أكثر عن مرونة الشبكة على المدى الطويل مما ستفعله أرقام التبنّي العاجلة.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
ما الأهم لنمو بابيلون؟
في بابيلون، تعتمد عملية إنشاء الخزائن على جمع التواقيع المطلوبة قبل أن يمكن للعملية الانتقال على السلسلة. وهذه الخطوة سهلة التجاهل بوصفها عبئًا تشغيليًا، لكني أعتقد أنها تكشف شيئًا أكثر أهمية: البنية التحتية لا تكون فعّالة إلا بقدر كفاءة المشاركين الذين يقومون بالتنسيق خلفها.
ومن منظور المستثمر، فإن نجاح إنشاء الخزينة ليس مجرد مقياس للطلب. بل هو دليل على أن الجهات المستقلة يمكنها المزامنة بشكل موثوق عندما تتطلب الأمان ذلك. وهذا يجعل جودة التنسيق مؤشرًا مهمًا مغفلًا إلى جانب TVL أو المشاركة في التكديس.
"التنسيق الموثوق هو شكل من أشكال سيولة البروتوكول."
والضعف، بالطبع، هو أن كل متطلب إضافي للتنسيق يضيف عنق زجاجة محتملًا آخر.. إذا أصبحت توافر الموقّعين غير ثابت، فسيبطؤ التفعيل حتى لو ظل اهتمام المستخدمين مرتفعًا. وليس هذا بالضرورة فشلًا أمنيًا، لكنه قد يتحول إلى قيد على النمو.
قد أكون أفتقد جزءًا من الصورة، لكن يبدو أن السوق يمنح اهتمامًا أكبر بكثير للخزائن المكتملة مقارنةً بمعدل المحاولات الفاشلة أو المتروكة. فهم أين يتعطل التنسيق قد يخبرنا أكثر عن مرونة الشبكة على المدى الطويل مما ستفعله أرقام التبنّي العاجلة.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
ما الأهم لنمو بابيلون؟
Reliable signer coordination
100%
Higher vault creation rate
0%
2 الأصوات • تمّ إغلاق التصويت
28
25
614
·
--
#baby #Babylon @babylonlabs_io
أصبحت أكثر اهتمامًا بالبروتوكولات التي توسّع دور البيتكوين دون أن تطلب من حاملي البيتكوين تغيير ما يثقون به جوهريًا.
لهذا تبرز بابل بالنسبة لي.
الابتكار الحقيقي ليس فقط أن بإمكان الـBTC المساهمة في تعزيز الأمان خارج شبكتها الخاصة. بل إن التصميم يحاول الحفاظ على أقوى خاصية للبيتكوين وهي الحراسة الذاتية (self-custody) مع السماح لوزنه الاقتصادي بتأمين أنظمة بيئية من نوع PoS.
ومن منظور المستثمر، يغيّر ذلك مسار النقاش من "كم يمكن أن يحقق الـBTC من عائد؟" إلى "هل يمكن أن يصبح البيتكوين طبقة الأمان الأساسية لاقتصاد كريبتو متوسع؟"
هذه أسئلة مختلفة جدًا.
إذا ثبتت موثوقية نموذج الأمان هذا، فلن تكون القيمة محصورة في تطبيق واحد. بل تصبح بنية تحتية قد تختار الشبكات الأخرى البناء حولها.
"تصبح رأس المال أكثر متانة عندما تنمو المنفعة دون المساس بالملكية."
لا تزال هذه الأطروحة غير خالية من المخاطر. فالتبني في النهاية يعتمد على ما إذا كانت سلاسل PoS تجد باستمرار أن الأمان المدعوم من البيتكوين أكثر قيمة من البدائل الحالية. التكنولوجيا القوية وحدها لا تضمن طلبًا مستدامًا.
ومع ذلك، أعتقد أن السوق ما زال يقضي وقتًا طويلًا جدًا في تسعير الحوافز، ولا يقضي وقتًا كافيًا في تسعير جودة نموذج الأمان نفسه.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
ما أكبر ميزة طويلة الأجل لبابل؟
#baby #Babylon @BabylonLabs_io
أصبحت أكثر اهتمامًا بالبروتوكولات التي توسّع دور البيتكوين دون أن تطلب من حاملي البيتكوين تغيير ما يثقون به جوهريًا.
لهذا تبرز بابل بالنسبة لي.
الابتكار الحقيقي ليس فقط أن بإمكان الـBTC المساهمة في تعزيز الأمان خارج شبكتها الخاصة. بل إن التصميم يحاول الحفاظ على أقوى خاصية للبيتكوين وهي الحراسة الذاتية (self-custody) مع السماح لوزنه الاقتصادي بتأمين أنظمة بيئية من نوع PoS.
ومن منظور المستثمر، يغيّر ذلك مسار النقاش من "كم يمكن أن يحقق الـBTC من عائد؟" إلى "هل يمكن أن يصبح البيتكوين طبقة الأمان الأساسية لاقتصاد كريبتو متوسع؟"
هذه أسئلة مختلفة جدًا.
إذا ثبتت موثوقية نموذج الأمان هذا، فلن تكون القيمة محصورة في تطبيق واحد. بل تصبح بنية تحتية قد تختار الشبكات الأخرى البناء حولها.
"تصبح رأس المال أكثر متانة عندما تنمو المنفعة دون المساس بالملكية."
لا تزال هذه الأطروحة غير خالية من المخاطر. فالتبني في النهاية يعتمد على ما إذا كانت سلاسل PoS تجد باستمرار أن الأمان المدعوم من البيتكوين أكثر قيمة من البدائل الحالية. التكنولوجيا القوية وحدها لا تضمن طلبًا مستدامًا.
ومع ذلك، أعتقد أن السوق ما زال يقضي وقتًا طويلًا جدًا في تسعير الحوافز، ولا يقضي وقتًا كافيًا في تسعير جودة نموذج الأمان نفسه.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
ما أكبر ميزة طويلة الأجل لبابل؟
أصبحت أكثر اهتمامًا بالبروتوكولات التي توسّع دور البيتكوين دون أن تطلب من حاملي البيتكوين تغيير ما يثقون به جوهريًا.
لهذا تبرز بابل بالنسبة لي.
الابتكار الحقيقي ليس فقط أن بإمكان الـBTC المساهمة في تعزيز الأمان خارج شبكتها الخاصة. بل إن التصميم يحاول الحفاظ على أقوى خاصية للبيتكوين وهي الحراسة الذاتية (self-custody) مع السماح لوزنه الاقتصادي بتأمين أنظمة بيئية من نوع PoS.
ومن منظور المستثمر، يغيّر ذلك مسار النقاش من "كم يمكن أن يحقق الـBTC من عائد؟" إلى "هل يمكن أن يصبح البيتكوين طبقة الأمان الأساسية لاقتصاد كريبتو متوسع؟"
هذه أسئلة مختلفة جدًا.
إذا ثبتت موثوقية نموذج الأمان هذا، فلن تكون القيمة محصورة في تطبيق واحد. بل تصبح بنية تحتية قد تختار الشبكات الأخرى البناء حولها.
"تصبح رأس المال أكثر متانة عندما تنمو المنفعة دون المساس بالملكية."
لا تزال هذه الأطروحة غير خالية من المخاطر. فالتبني في النهاية يعتمد على ما إذا كانت سلاسل PoS تجد باستمرار أن الأمان المدعوم من البيتكوين أكثر قيمة من البدائل الحالية. التكنولوجيا القوية وحدها لا تضمن طلبًا مستدامًا.
ومع ذلك، أعتقد أن السوق ما زال يقضي وقتًا طويلًا جدًا في تسعير الحوافز، ولا يقضي وقتًا كافيًا في تسعير جودة نموذج الأمان نفسه.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
ما أكبر ميزة طويلة الأجل لبابل؟
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 الأصوات • تمّ إغلاق التصويت
22
17
254
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinSpotETFsNetInflow$191M
516 مشاهدات
68 يقومون بالنقاش
#BitcoinFallsBelow$83,000
📉 هبوط حاد: بيتكوين تنخفض تحت 83,000 دولار—هل هو هزّة قصيرة أم انعكاس اتجاه؟
انخفضت عملة البيتكوين ($BTC) لفترة وجيزة تحت مستوى الدعم الرئيسي عند 83,000 دولار، ما أدى إلى تصفيات وارتفاع حدة التقلبات عبر أسواق المشتقات.
يعود هذا التراجع المفاجئ إلى مزيج من عوامل اقتصادية كبرى—على وجه التحديد ارتفاع عوائد سندات الخزانة الأمريكية وتزايد قوة مؤشر الدولار الأمريكي (DXY)—إلى جانب جني الأرباح من قبل حاملي المدى الطويل في منطقة العرض بين 83,000 و85,000 .
📌 تفصيل مؤشرات فنية وسلسلية (On-Chain) رئيسية
🔻 القاع المحلي: سجلت بيتكوين أدنى مستوى خلال 24 ساعة قرب 82,889 دولار في كبرى البورصات قبل أن تستقر مجددًا باتجاه 83,500–84,000.
🛡️ مستويات دعم فورية: يراقب المتداولون عن كثب مستوى 82,000 باعتباره الدعم الأساسي، مع وجود “شبكة أمان” أعمق تحتها عند 80,000 كقاع نفسي.
🚀 جدران المقاومة: لإعادة ترسيخ الزخم الصعودي، يحتاج $BTC إلى استعادة المستوى عند 84,600 والتمسك به، ما يفتح الطريق نحو 86,000.
⏳ دعم خلفي من المؤسسات: رغم ضعف سعر الفورية، سجّلت صناديق بيتكوين الفورية المتداولة (ETFs) التابعة للمؤسسات تدفقات صافية بلغت 191 مليون دولار، ما يشير إلى أن مشتري وول ستريت يمتصون ضغط البيع.
🎯 خلاصة استراتيجية: كيف تتعامل مع التقلبات
تجنب صفقات الرافعة العالية: الهبوط المفاجئ قبيل أحداث انتهاء صلاحية خيارات كبرى يسبب سلاسل تصفيات حادة—حافظ على الرافعة منخفضة أو تحكم في حجم مركزك.
راقب إشارات الاقتصاد الكلي: تؤدي زيادة عوائد سندات الخزانة لأجل 10 سنوات واحتمال 69.7% لرفع سعر الفائدة في اجتماع الفيدرالي في أكتوبر إلى خلق نزعة حذر قصيرة الأجل.
ركّز على الطلب الهيكلي: تدفقات صناديق ETF المستمرة على مدار عدة أيام تدل على أن الجهات المخصصة لرأس المال الكبير تعتبر الهبوط تحت 83,000 فرصة شراء هيكلية.
هل ستبيع الذعر أم ستقوم بـ”متوسط تكلفة الدولار” (DCA) عند مستويات الدعم؟ اكتب خطة تداولك أدناه! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·1 إعجاب
·26 مشاهدات
CFTCUpdatesGuidanceOnTokenizedAssets
9,981 مشاهدات
493 يقومون بالنقاش
BitgetSays$352MAffectedInHack
1,994 مشاهدات
34 يقومون بالنقاش