
PolinaK13
44 منشورات

PolinaK13
إبلاغ
حظر المُستخدم
10 تتابع
29 المتابعون
44 إعجاب
منشورات
الكل
اقتباسات
·
--
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
186
·
--
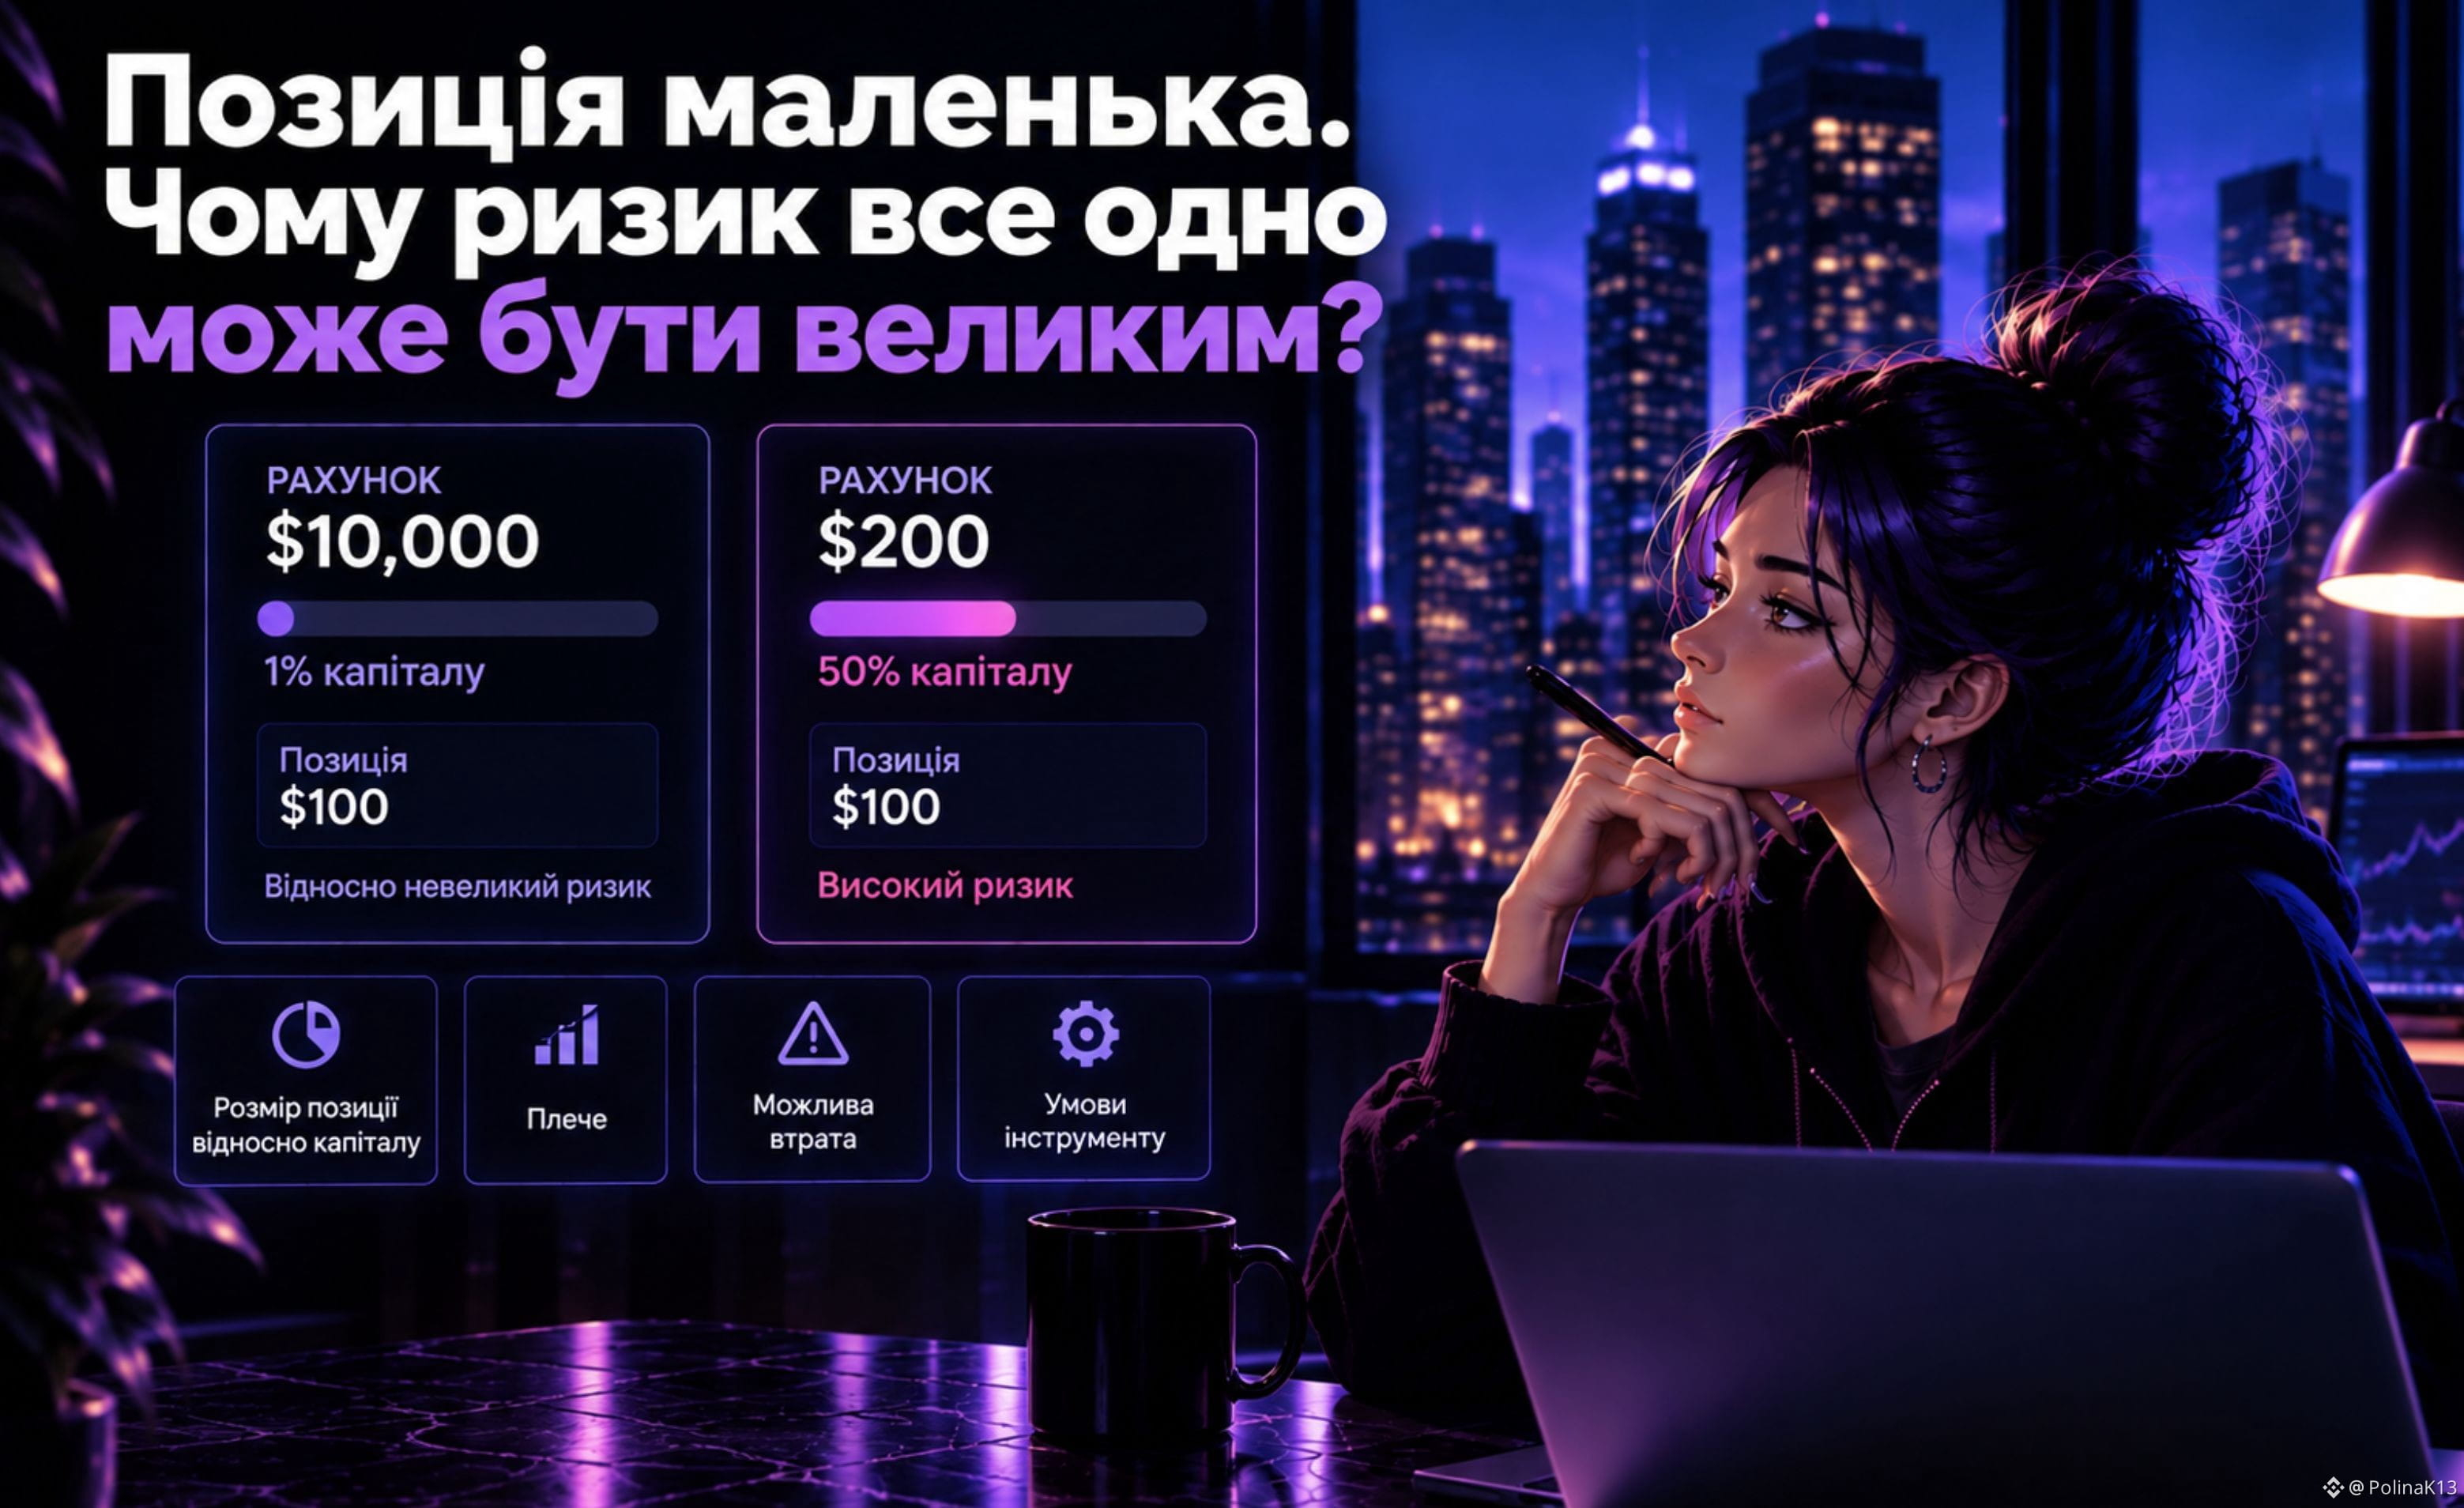
المركز صغير. لماذا قد يكون الخطر كبيرًا رغم ذلك؟
للوهلة الأولى:
«لقد فتحت مركزًا فقط بقيمة 100 دولار. هذا قليل».
لكن مبلغ المركز نفسه لا يُظهر الخطر الحقيقي بعد.
لنتخيل حسابين:
مركز بقيمة 100 دولار على حساب رصيده 10,000 دولار
→ هذا لا يمثل سوى 1% من رأس المال.
مركز بقيمة 100 دولار على حساب رصيده 200 دولار
→ هذا يمثّل بالفعل 50% من رأس المال.
نفس المركز — لكن تأثير مختلف تمامًا على الحساب.
يوجد أيضًا عامل آخر — الرافعة.
يمكن فتح مركز بقيمة 100 دولار باستخدام 20 دولارًا من رأس المال الخاص وبرافعة. عندها حتى حركة سعر تبدو صغيرة نسبيًا سيكون لها تأثير أكبر بكثير على الهامش المستخدم تحديدًا.
لذلك السؤال:
«ما مدى كِبر موقعي؟»
لا يكون كافيًا دائمًا.
الأهم هو النظر إلى:
حجم المركز مقارنةً بكل رأس المال؛
مستوى الرافعة؛
كم يمكنك أن تخسر عند تحرّك السعر ضدك؛
ظروف/شروط الأداة نفسها.
المركز الصغير بالدولار لا يعني دائمًا خطرًا صغيرًا على حسابك.
يجب تقييم المخاطرة بالنسبة إلى رأس المال، وليس الاكتفاء بمشاهدة رقم المركز فقط.
#Trading #RiskManagement
المركز صغير. لماذا قد يكون الخطر كبيرًا رغم ذلك؟
للوهلة الأولى:
«لقد فتحت مركزًا فقط بقيمة 100 دولار. هذا قليل».
لكن مبلغ المركز نفسه لا يُظهر الخطر الحقيقي بعد.
لنتخيل حسابين:
مركز بقيمة 100 دولار على حساب رصيده 10,000 دولار
→ هذا لا يمثل سوى 1% من رأس المال.
مركز بقيمة 100 دولار على حساب رصيده 200 دولار
→ هذا يمثّل بالفعل 50% من رأس المال.
نفس المركز — لكن تأثير مختلف تمامًا على الحساب.
يوجد أيضًا عامل آخر — الرافعة.
يمكن فتح مركز بقيمة 100 دولار باستخدام 20 دولارًا من رأس المال الخاص وبرافعة. عندها حتى حركة سعر تبدو صغيرة نسبيًا سيكون لها تأثير أكبر بكثير على الهامش المستخدم تحديدًا.
لذلك السؤال:
«ما مدى كِبر موقعي؟»
لا يكون كافيًا دائمًا.
الأهم هو النظر إلى:
حجم المركز مقارنةً بكل رأس المال؛
مستوى الرافعة؛
كم يمكنك أن تخسر عند تحرّك السعر ضدك؛
ظروف/شروط الأداة نفسها.
المركز الصغير بالدولار لا يعني دائمًا خطرًا صغيرًا على حسابك.
يجب تقييم المخاطرة بالنسبة إلى رأس المال، وليس الاكتفاء بمشاهدة رقم المركز فقط.
#Trading #RiskManagement
للوهلة الأولى:
«لقد فتحت مركزًا فقط بقيمة 100 دولار. هذا قليل».
لكن مبلغ المركز نفسه لا يُظهر الخطر الحقيقي بعد.
لنتخيل حسابين:
مركز بقيمة 100 دولار على حساب رصيده 10,000 دولار
→ هذا لا يمثل سوى 1% من رأس المال.
مركز بقيمة 100 دولار على حساب رصيده 200 دولار
→ هذا يمثّل بالفعل 50% من رأس المال.
نفس المركز — لكن تأثير مختلف تمامًا على الحساب.
يوجد أيضًا عامل آخر — الرافعة.
يمكن فتح مركز بقيمة 100 دولار باستخدام 20 دولارًا من رأس المال الخاص وبرافعة. عندها حتى حركة سعر تبدو صغيرة نسبيًا سيكون لها تأثير أكبر بكثير على الهامش المستخدم تحديدًا.
لذلك السؤال:
«ما مدى كِبر موقعي؟»
لا يكون كافيًا دائمًا.
الأهم هو النظر إلى:
حجم المركز مقارنةً بكل رأس المال؛
مستوى الرافعة؛
كم يمكنك أن تخسر عند تحرّك السعر ضدك؛
ظروف/شروط الأداة نفسها.
المركز الصغير بالدولار لا يعني دائمًا خطرًا صغيرًا على حسابك.
يجب تقييم المخاطرة بالنسبة إلى رأس المال، وليس الاكتفاء بمشاهدة رقم المركز فقط.
#Trading #RiskManagement
427
·
--
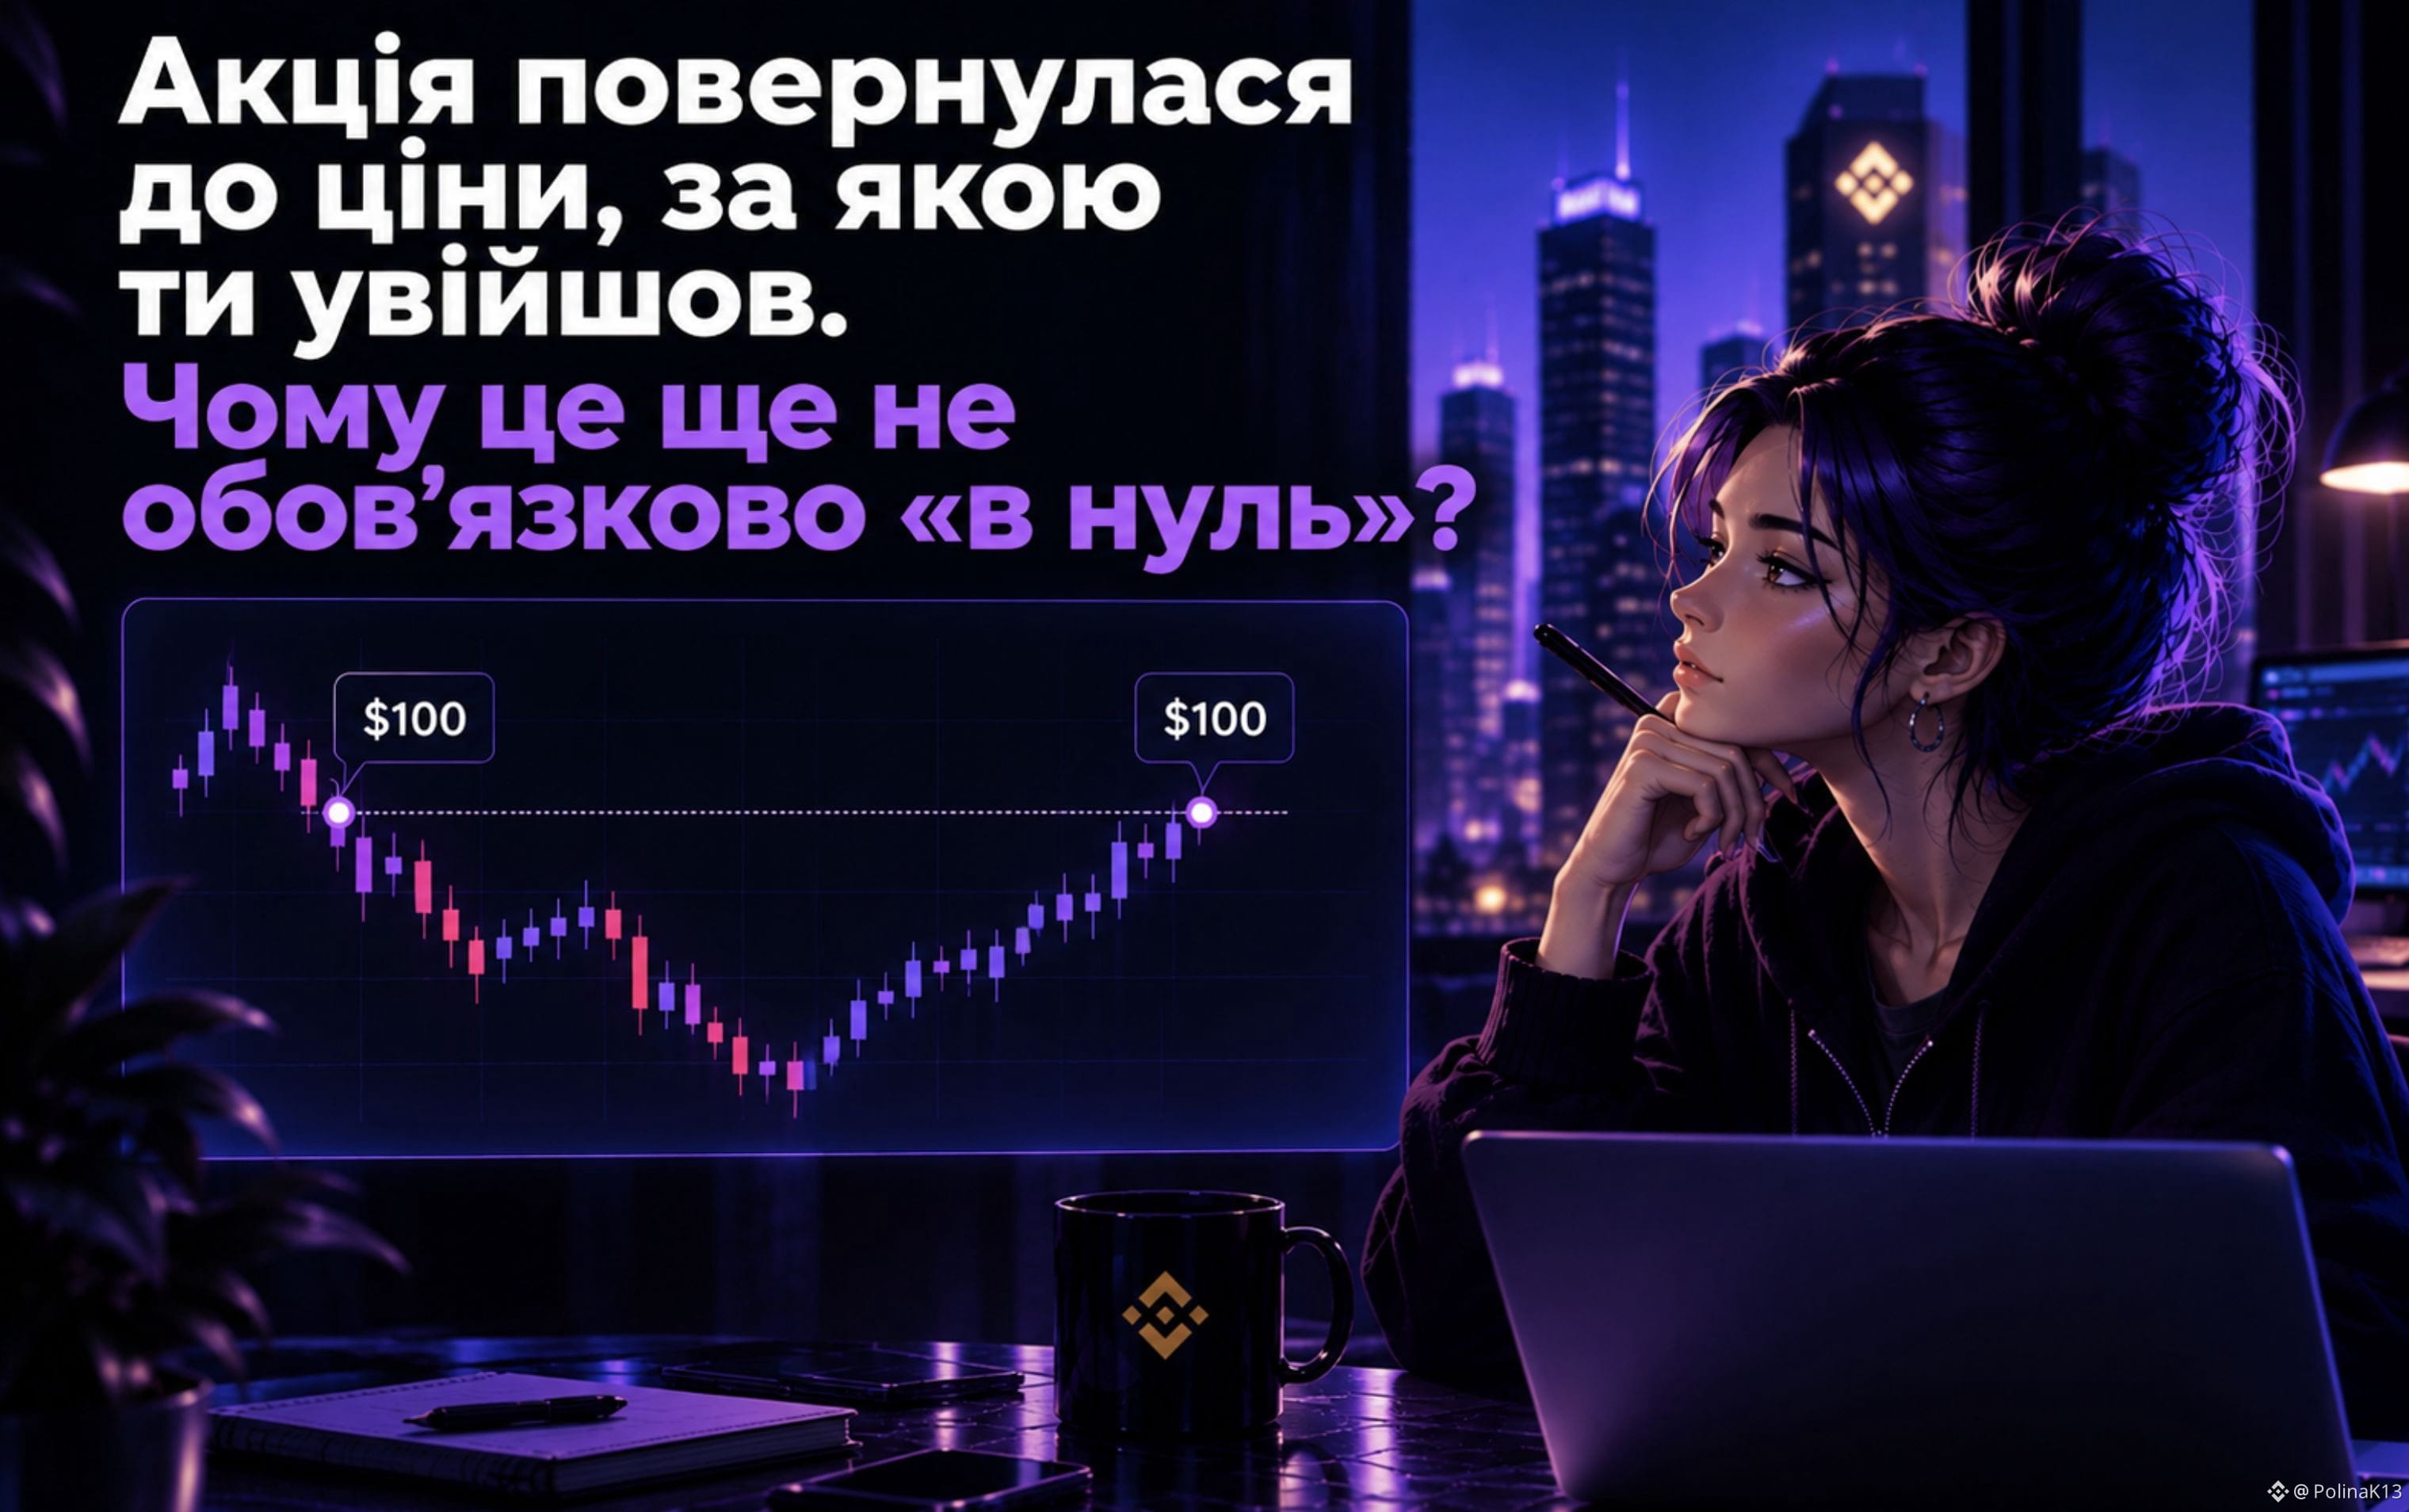
عادت الحملة إلى السعر الذي دخلت به. لماذا هذا لا يعني بالضرورة “إلى الصفر”؟
لنفترض:
فتحت صفقة عندما كانت الحملة/السهم بسعر 100 دولار.
أولاً هبطت إلى 95 دولار، ثم عادت إلى 100 دولار.
يبدو الأمر كالتالي:
“السعر عاد إلى نفس النقطة → إذن أنا مرة أخرى عند الصفر”.
لكن ليس تمامًا.
قد تؤثر على نتيجة الصفقة تكاليف مرتبطة بالصفقة.
على سبيل المثال:
عمولة فتح الصفقة وإغلاقها؛
funding إذا كانت perpetual؛
الفرق بين السعر الذي تراه على المخطط والسعر الفعلي للتنفيذ.
لذلك حتى لو عاد الأصل الأساسي إلى سعر دخولك، فقد تبقى النتيجة الفعلية للصفقة سلبية.
وهنا تبرز فروق مهمة:
السعر عاد إلى نقطة الدخول ≠ أن الصفقة تُغلق تلقائيًا عند الصفر.
المخطط يُظهر حركة السعر.
أما أرباحك وخسائرك الحقيقية P&L فتعتمد أيضًا على نوع الأداة التي تتداول بها وما هي التكاليف التي ظهرت أثناء الصفقة.
لذلك لا يكفي النظر فقط إلى:
“دخلت عند 100 دولار، والآن مرة أخرى 100 دولار”
— بل أحيانًا قد يعود السعر إلى الصفر، لكن مركزك/صفقتك لا يزال ليس عند الصفر.
#Trading #RiskManagement
عادت الحملة إلى السعر الذي دخلت به. لماذا هذا لا يعني بالضرورة “إلى الصفر”؟
لنفترض:
فتحت صفقة عندما كانت الحملة/السهم بسعر 100 دولار.
أولاً هبطت إلى 95 دولار، ثم عادت إلى 100 دولار.
يبدو الأمر كالتالي:
“السعر عاد إلى نفس النقطة → إذن أنا مرة أخرى عند الصفر”.
لكن ليس تمامًا.
قد تؤثر على نتيجة الصفقة تكاليف مرتبطة بالصفقة.
على سبيل المثال:
عمولة فتح الصفقة وإغلاقها؛
funding إذا كانت perpetual؛
الفرق بين السعر الذي تراه على المخطط والسعر الفعلي للتنفيذ.
لذلك حتى لو عاد الأصل الأساسي إلى سعر دخولك، فقد تبقى النتيجة الفعلية للصفقة سلبية.
وهنا تبرز فروق مهمة:
السعر عاد إلى نقطة الدخول ≠ أن الصفقة تُغلق تلقائيًا عند الصفر.
المخطط يُظهر حركة السعر.
أما أرباحك وخسائرك الحقيقية P&L فتعتمد أيضًا على نوع الأداة التي تتداول بها وما هي التكاليف التي ظهرت أثناء الصفقة.
لذلك لا يكفي النظر فقط إلى:
“دخلت عند 100 دولار، والآن مرة أخرى 100 دولار”
— بل أحيانًا قد يعود السعر إلى الصفر، لكن مركزك/صفقتك لا يزال ليس عند الصفر.
#Trading #RiskManagement
لنفترض:
فتحت صفقة عندما كانت الحملة/السهم بسعر 100 دولار.
أولاً هبطت إلى 95 دولار، ثم عادت إلى 100 دولار.
يبدو الأمر كالتالي:
“السعر عاد إلى نفس النقطة → إذن أنا مرة أخرى عند الصفر”.
لكن ليس تمامًا.
قد تؤثر على نتيجة الصفقة تكاليف مرتبطة بالصفقة.
على سبيل المثال:
عمولة فتح الصفقة وإغلاقها؛
funding إذا كانت perpetual؛
الفرق بين السعر الذي تراه على المخطط والسعر الفعلي للتنفيذ.
لذلك حتى لو عاد الأصل الأساسي إلى سعر دخولك، فقد تبقى النتيجة الفعلية للصفقة سلبية.
وهنا تبرز فروق مهمة:
السعر عاد إلى نقطة الدخول ≠ أن الصفقة تُغلق تلقائيًا عند الصفر.
المخطط يُظهر حركة السعر.
أما أرباحك وخسائرك الحقيقية P&L فتعتمد أيضًا على نوع الأداة التي تتداول بها وما هي التكاليف التي ظهرت أثناء الصفقة.
لذلك لا يكفي النظر فقط إلى:
“دخلت عند 100 دولار، والآن مرة أخرى 100 دولار”
— بل أحيانًا قد يعود السعر إلى الصفر، لكن مركزك/صفقتك لا يزال ليس عند الصفر.
#Trading #RiskManagement
106
·
--
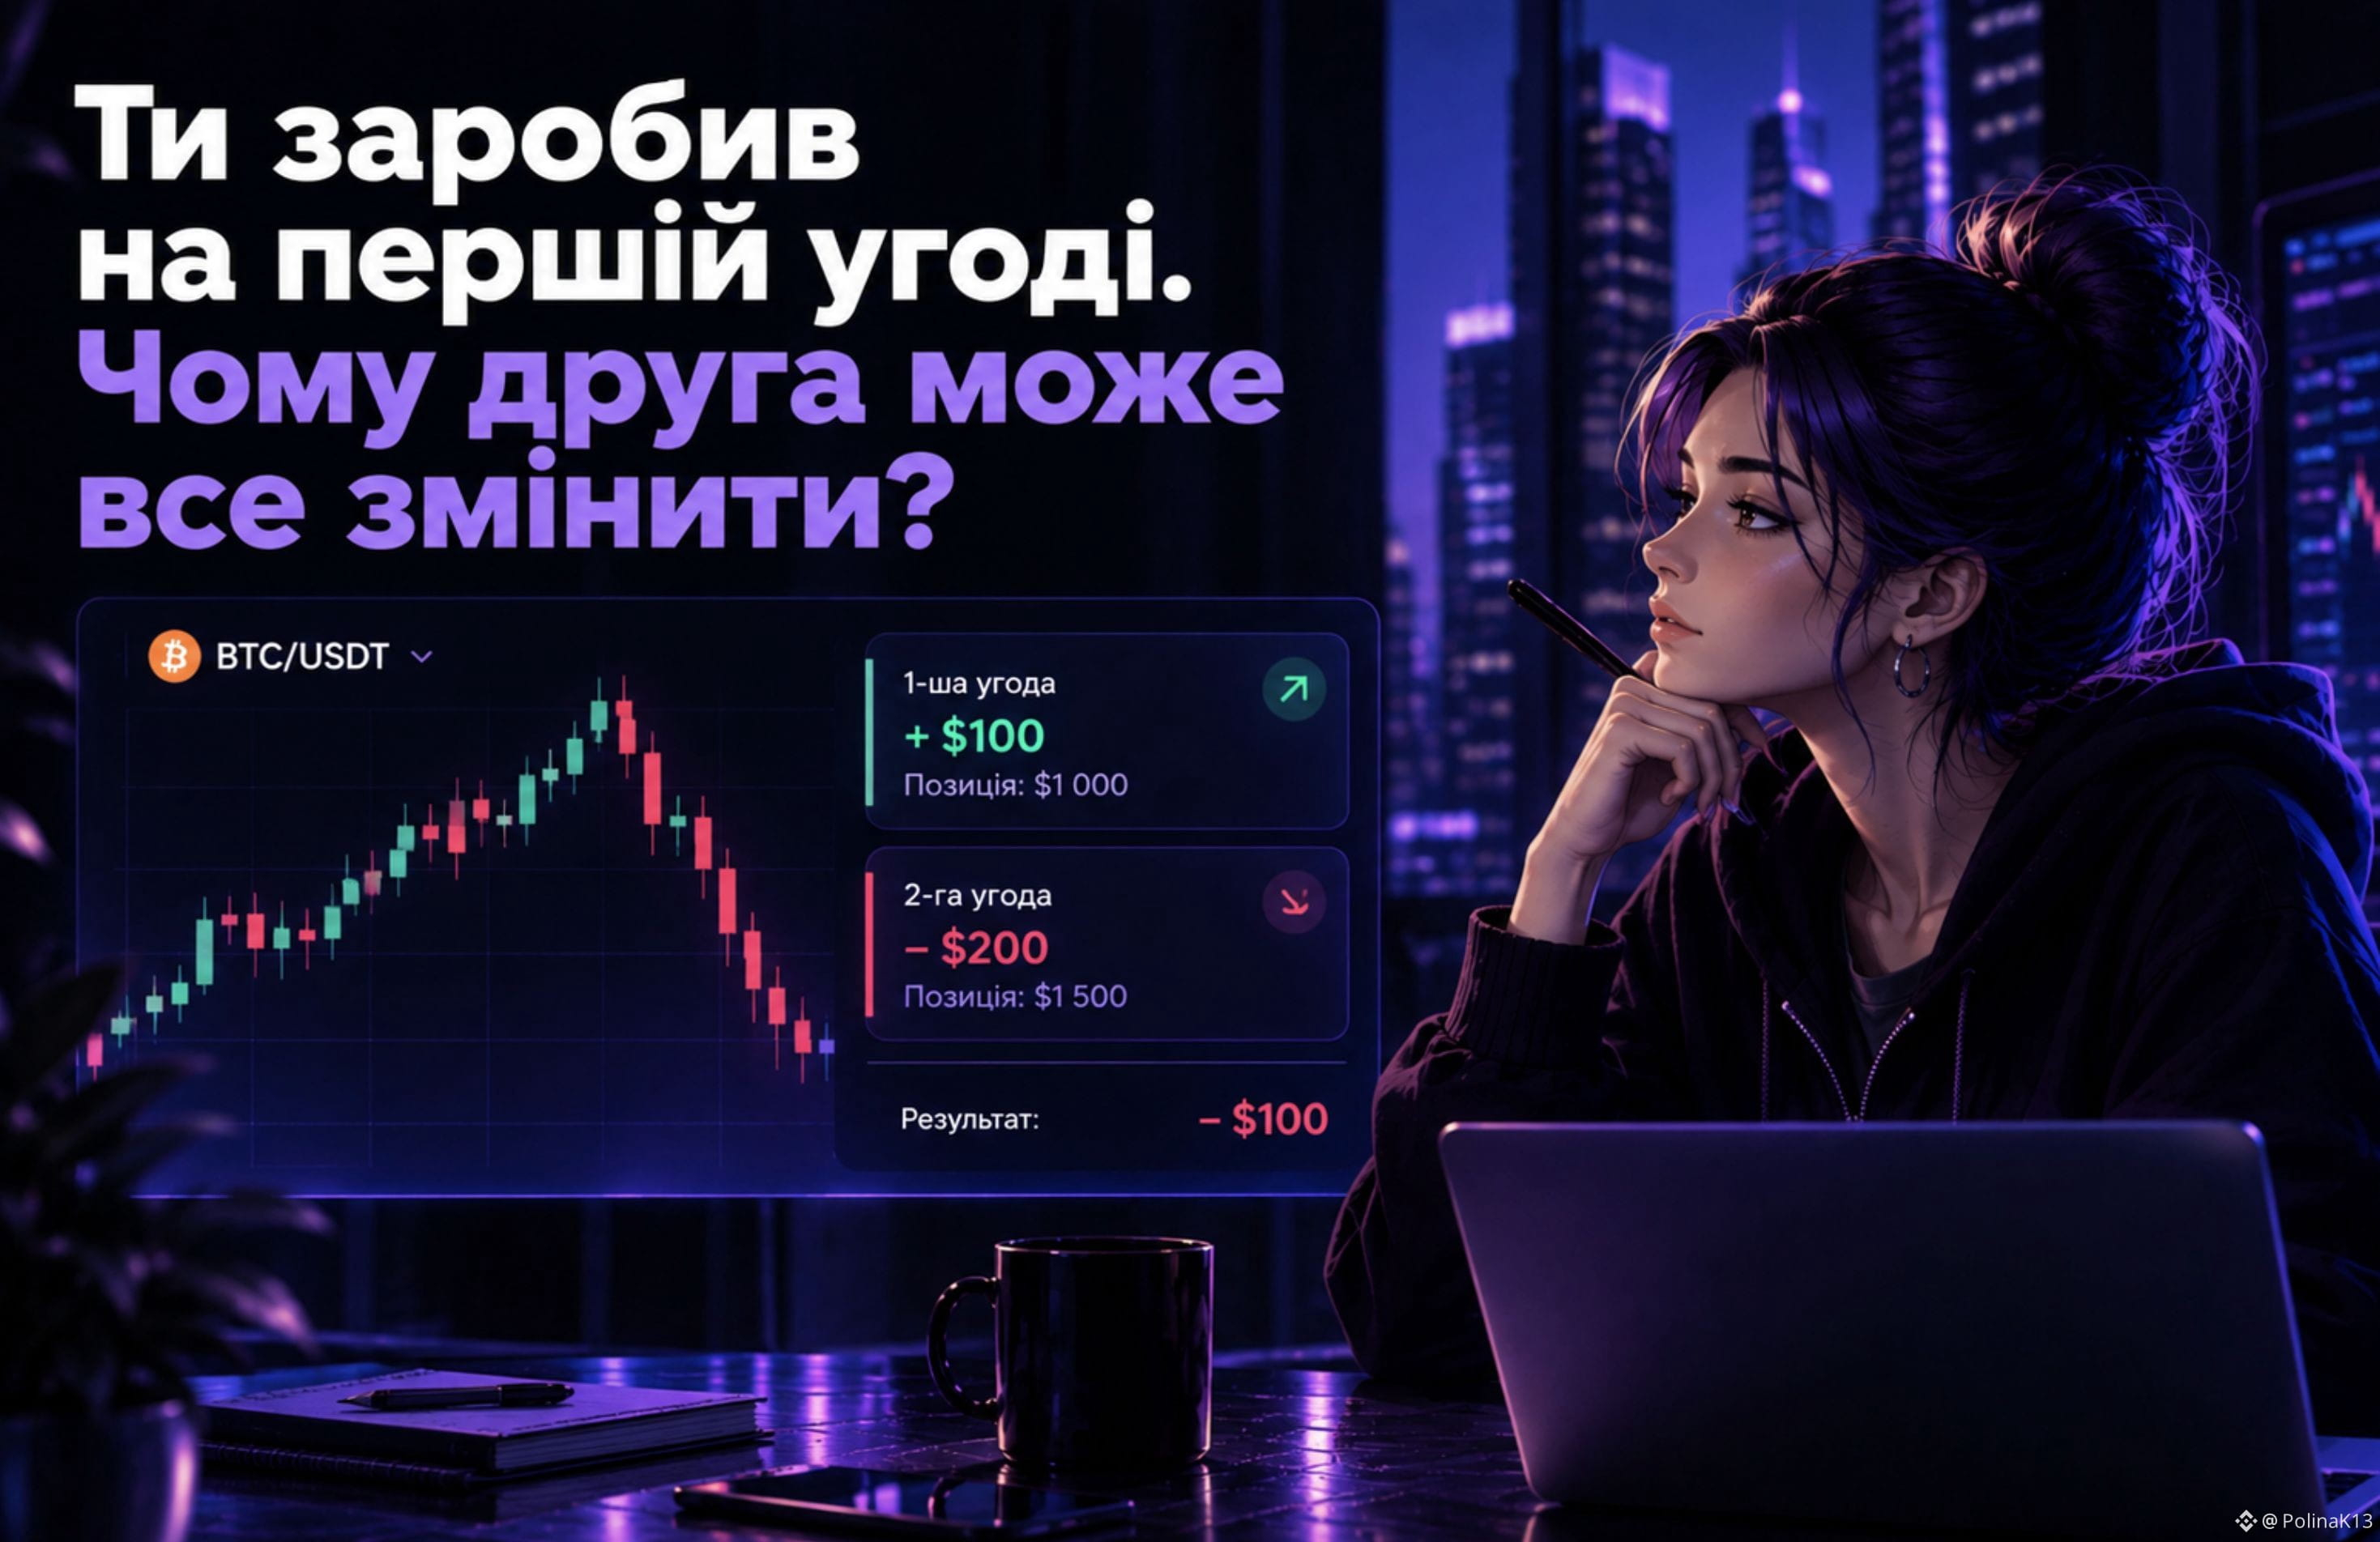
ربحت في الصفقة الأولى. لماذا قد تغيّر الصفقة الثانية كل شيء؟
تخيّل:
فتحت صفقة بمبلغ $1 000 وحققت ربحًا قدره $100.
الآن لديك في الحساب $1 100.
يبدو منطقيًا:
«إذا نجح الأمر مرة واحدة — يمكن تكراره».
لكن هنا غالبًا يتغيّر الشيء الأهم — حجم المخاطرة.
بعد صفقة مربحة قد يزيد المتداول حجم المركز، أو يستخدم نفوذًا/رافعة أكبر، أو ببساطة يبدأ بالمخاطرة بقوة أكبر.
مثال:
الصفقة الأولى: +$100
الصفقة الثانية: −$200
في النهاية:
+$100 − $200 = −$100
أي أن الصفقة الخاسرة لم تأخذ الربح من الصفقة الأولى فقط — بل حوّلت كامل النتيجة إلى الخسارة.
لذلك المشكلة ليست في أن الصفقة الثانية ستكون بالضرورة فاشلة.
المشكلة تظهر عندما يتغيّر مستوى المخاطرة بعد النجاح.
الصفقة المربحة لا تجعل الصفقة التالية أكثر أمانًا.
السوق لا يعرف أنك للتو ربحت.
لذلك بعد تحقيق الربح، من المهم تقييم الوضع التالي بنفس طريقة تقييم الأول:
كم ستكون الخسارة إذا أخطأت هذه المرة؟
#Trading #RiskManagement
ربحت في الصفقة الأولى. لماذا قد تغيّر الصفقة الثانية كل شيء؟
تخيّل:
فتحت صفقة بمبلغ $1 000 وحققت ربحًا قدره $100.
الآن لديك في الحساب $1 100.
يبدو منطقيًا:
«إذا نجح الأمر مرة واحدة — يمكن تكراره».
لكن هنا غالبًا يتغيّر الشيء الأهم — حجم المخاطرة.
بعد صفقة مربحة قد يزيد المتداول حجم المركز، أو يستخدم نفوذًا/رافعة أكبر، أو ببساطة يبدأ بالمخاطرة بقوة أكبر.
مثال:
الصفقة الأولى: +$100
الصفقة الثانية: −$200
في النهاية:
+$100 − $200 = −$100
أي أن الصفقة الخاسرة لم تأخذ الربح من الصفقة الأولى فقط — بل حوّلت كامل النتيجة إلى الخسارة.
لذلك المشكلة ليست في أن الصفقة الثانية ستكون بالضرورة فاشلة.
المشكلة تظهر عندما يتغيّر مستوى المخاطرة بعد النجاح.
الصفقة المربحة لا تجعل الصفقة التالية أكثر أمانًا.
السوق لا يعرف أنك للتو ربحت.
لذلك بعد تحقيق الربح، من المهم تقييم الوضع التالي بنفس طريقة تقييم الأول:
كم ستكون الخسارة إذا أخطأت هذه المرة؟
#Trading #RiskManagement
تخيّل:
فتحت صفقة بمبلغ $1 000 وحققت ربحًا قدره $100.
الآن لديك في الحساب $1 100.
يبدو منطقيًا:
«إذا نجح الأمر مرة واحدة — يمكن تكراره».
لكن هنا غالبًا يتغيّر الشيء الأهم — حجم المخاطرة.
بعد صفقة مربحة قد يزيد المتداول حجم المركز، أو يستخدم نفوذًا/رافعة أكبر، أو ببساطة يبدأ بالمخاطرة بقوة أكبر.
مثال:
الصفقة الأولى: +$100
الصفقة الثانية: −$200
في النهاية:
+$100 − $200 = −$100
أي أن الصفقة الخاسرة لم تأخذ الربح من الصفقة الأولى فقط — بل حوّلت كامل النتيجة إلى الخسارة.
لذلك المشكلة ليست في أن الصفقة الثانية ستكون بالضرورة فاشلة.
المشكلة تظهر عندما يتغيّر مستوى المخاطرة بعد النجاح.
الصفقة المربحة لا تجعل الصفقة التالية أكثر أمانًا.
السوق لا يعرف أنك للتو ربحت.
لذلك بعد تحقيق الربح، من المهم تقييم الوضع التالي بنفس طريقة تقييم الأول:
كم ستكون الخسارة إذا أخطأت هذه المرة؟
#Trading #RiskManagement
3
1.7k
·
--
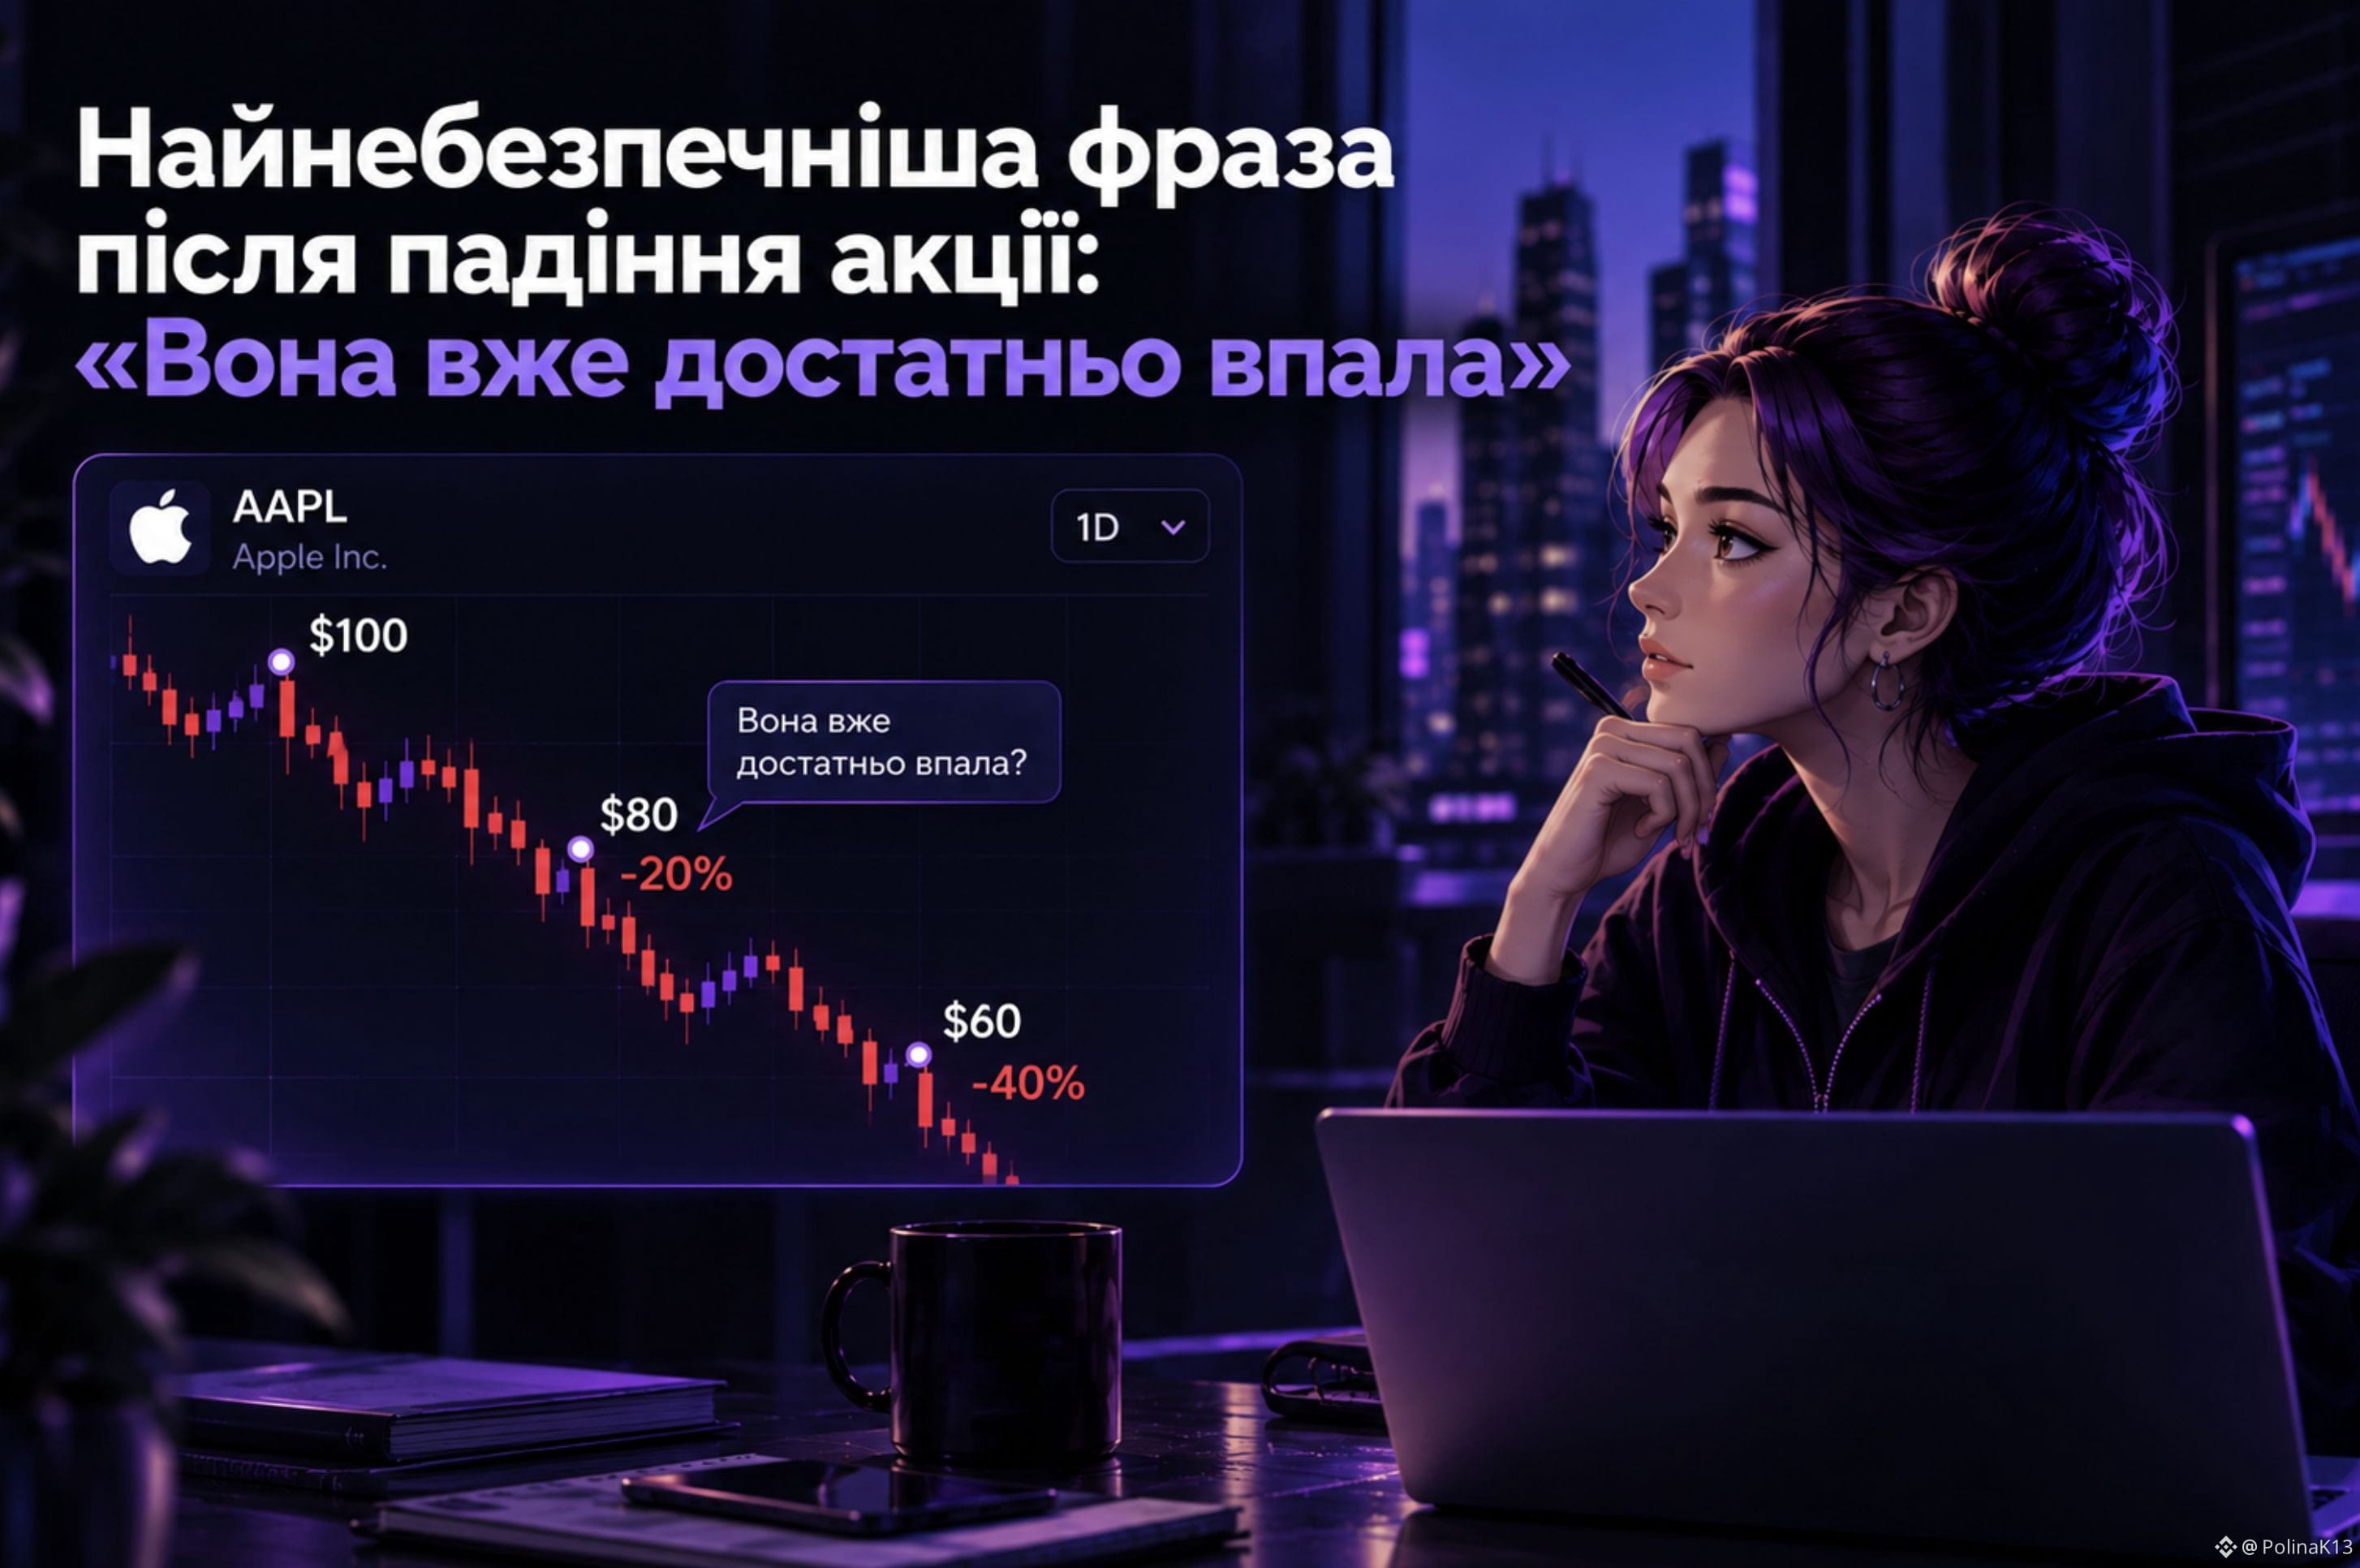
أخطر عبارة بعد هبوط السهم: «لقد هبطت بما فيه الكفاية»
انخفض السهم بنسبة 20%.
أول فكرة:
«حسنًا، إلى أين يمكن أن يهبط أكثر؟»
لكن السوق لا يعرف أين تقع بالنسبة لك عبارة «منخفضة بما يكفي».
قد يواصل السهم الهبوط بنسبة 10% أو 20% وحتى 50%.
على سبيل المثال:
$100 → $80 → $60
عند $80 قد يبدو أن السهم أصبح رخيصًا بالفعل.
لكن بعد الهبوط إلى $60 يظهر سؤال:
لماذا بدا $80 أصلًا أنه القاع؟
لذلك بدلًا من:
❌ «إلى أي مدى هبطت بالفعل؟»
من الأفضل أن تسأل:
✅ «لماذا هي في هبوط؟»
هل تغيّرت آفاق الشركة؟
هل هذا رد فعل من السوق؟
هل توجد أسباب للُّمَيل إلى التعافي؟
الهبوط بحد ذاته لا يجعل الأصل رخيصًا.
وفي TradFi Perpetual الأمر أكثر أهمية: إن إمكانية فتح مركز بيع قصير لا تعني أن أي هبوط تلقائيًا يُصبح فرصة لتحقيق ربح.
«لقد هبطت بما فيه الكفاية» ليست تحليلًا.
إنها مجرد افتراض بأن الأمور ستكون أفضل لاحقًا.
#TradFi
أخطر عبارة بعد هبوط السهم: «لقد هبطت بما فيه الكفاية»
انخفض السهم بنسبة 20%.
أول فكرة:
«حسنًا، إلى أين يمكن أن يهبط أكثر؟»
لكن السوق لا يعرف أين تقع بالنسبة لك عبارة «منخفضة بما يكفي».
قد يواصل السهم الهبوط بنسبة 10% أو 20% وحتى 50%.
على سبيل المثال:
$100 → $80 → $60
عند $80 قد يبدو أن السهم أصبح رخيصًا بالفعل.
لكن بعد الهبوط إلى $60 يظهر سؤال:
لماذا بدا $80 أصلًا أنه القاع؟
لذلك بدلًا من:
❌ «إلى أي مدى هبطت بالفعل؟»
من الأفضل أن تسأل:
✅ «لماذا هي في هبوط؟»
هل تغيّرت آفاق الشركة؟
هل هذا رد فعل من السوق؟
هل توجد أسباب للُّمَيل إلى التعافي؟
الهبوط بحد ذاته لا يجعل الأصل رخيصًا.
وفي TradFi Perpetual الأمر أكثر أهمية: إن إمكانية فتح مركز بيع قصير لا تعني أن أي هبوط تلقائيًا يُصبح فرصة لتحقيق ربح.
«لقد هبطت بما فيه الكفاية» ليست تحليلًا.
إنها مجرد افتراض بأن الأمور ستكون أفضل لاحقًا.
#TradFi
انخفض السهم بنسبة 20%.
أول فكرة:
«حسنًا، إلى أين يمكن أن يهبط أكثر؟»
لكن السوق لا يعرف أين تقع بالنسبة لك عبارة «منخفضة بما يكفي».
قد يواصل السهم الهبوط بنسبة 10% أو 20% وحتى 50%.
على سبيل المثال:
$100 → $80 → $60
عند $80 قد يبدو أن السهم أصبح رخيصًا بالفعل.
لكن بعد الهبوط إلى $60 يظهر سؤال:
لماذا بدا $80 أصلًا أنه القاع؟
لذلك بدلًا من:
❌ «إلى أي مدى هبطت بالفعل؟»
من الأفضل أن تسأل:
✅ «لماذا هي في هبوط؟»
هل تغيّرت آفاق الشركة؟
هل هذا رد فعل من السوق؟
هل توجد أسباب للُّمَيل إلى التعافي؟
الهبوط بحد ذاته لا يجعل الأصل رخيصًا.
وفي TradFi Perpetual الأمر أكثر أهمية: إن إمكانية فتح مركز بيع قصير لا تعني أن أي هبوط تلقائيًا يُصبح فرصة لتحقيق ربح.
«لقد هبطت بما فيه الكفاية» ليست تحليلًا.
إنها مجرد افتراض بأن الأمور ستكون أفضل لاحقًا.
#TradFi
615
·
--
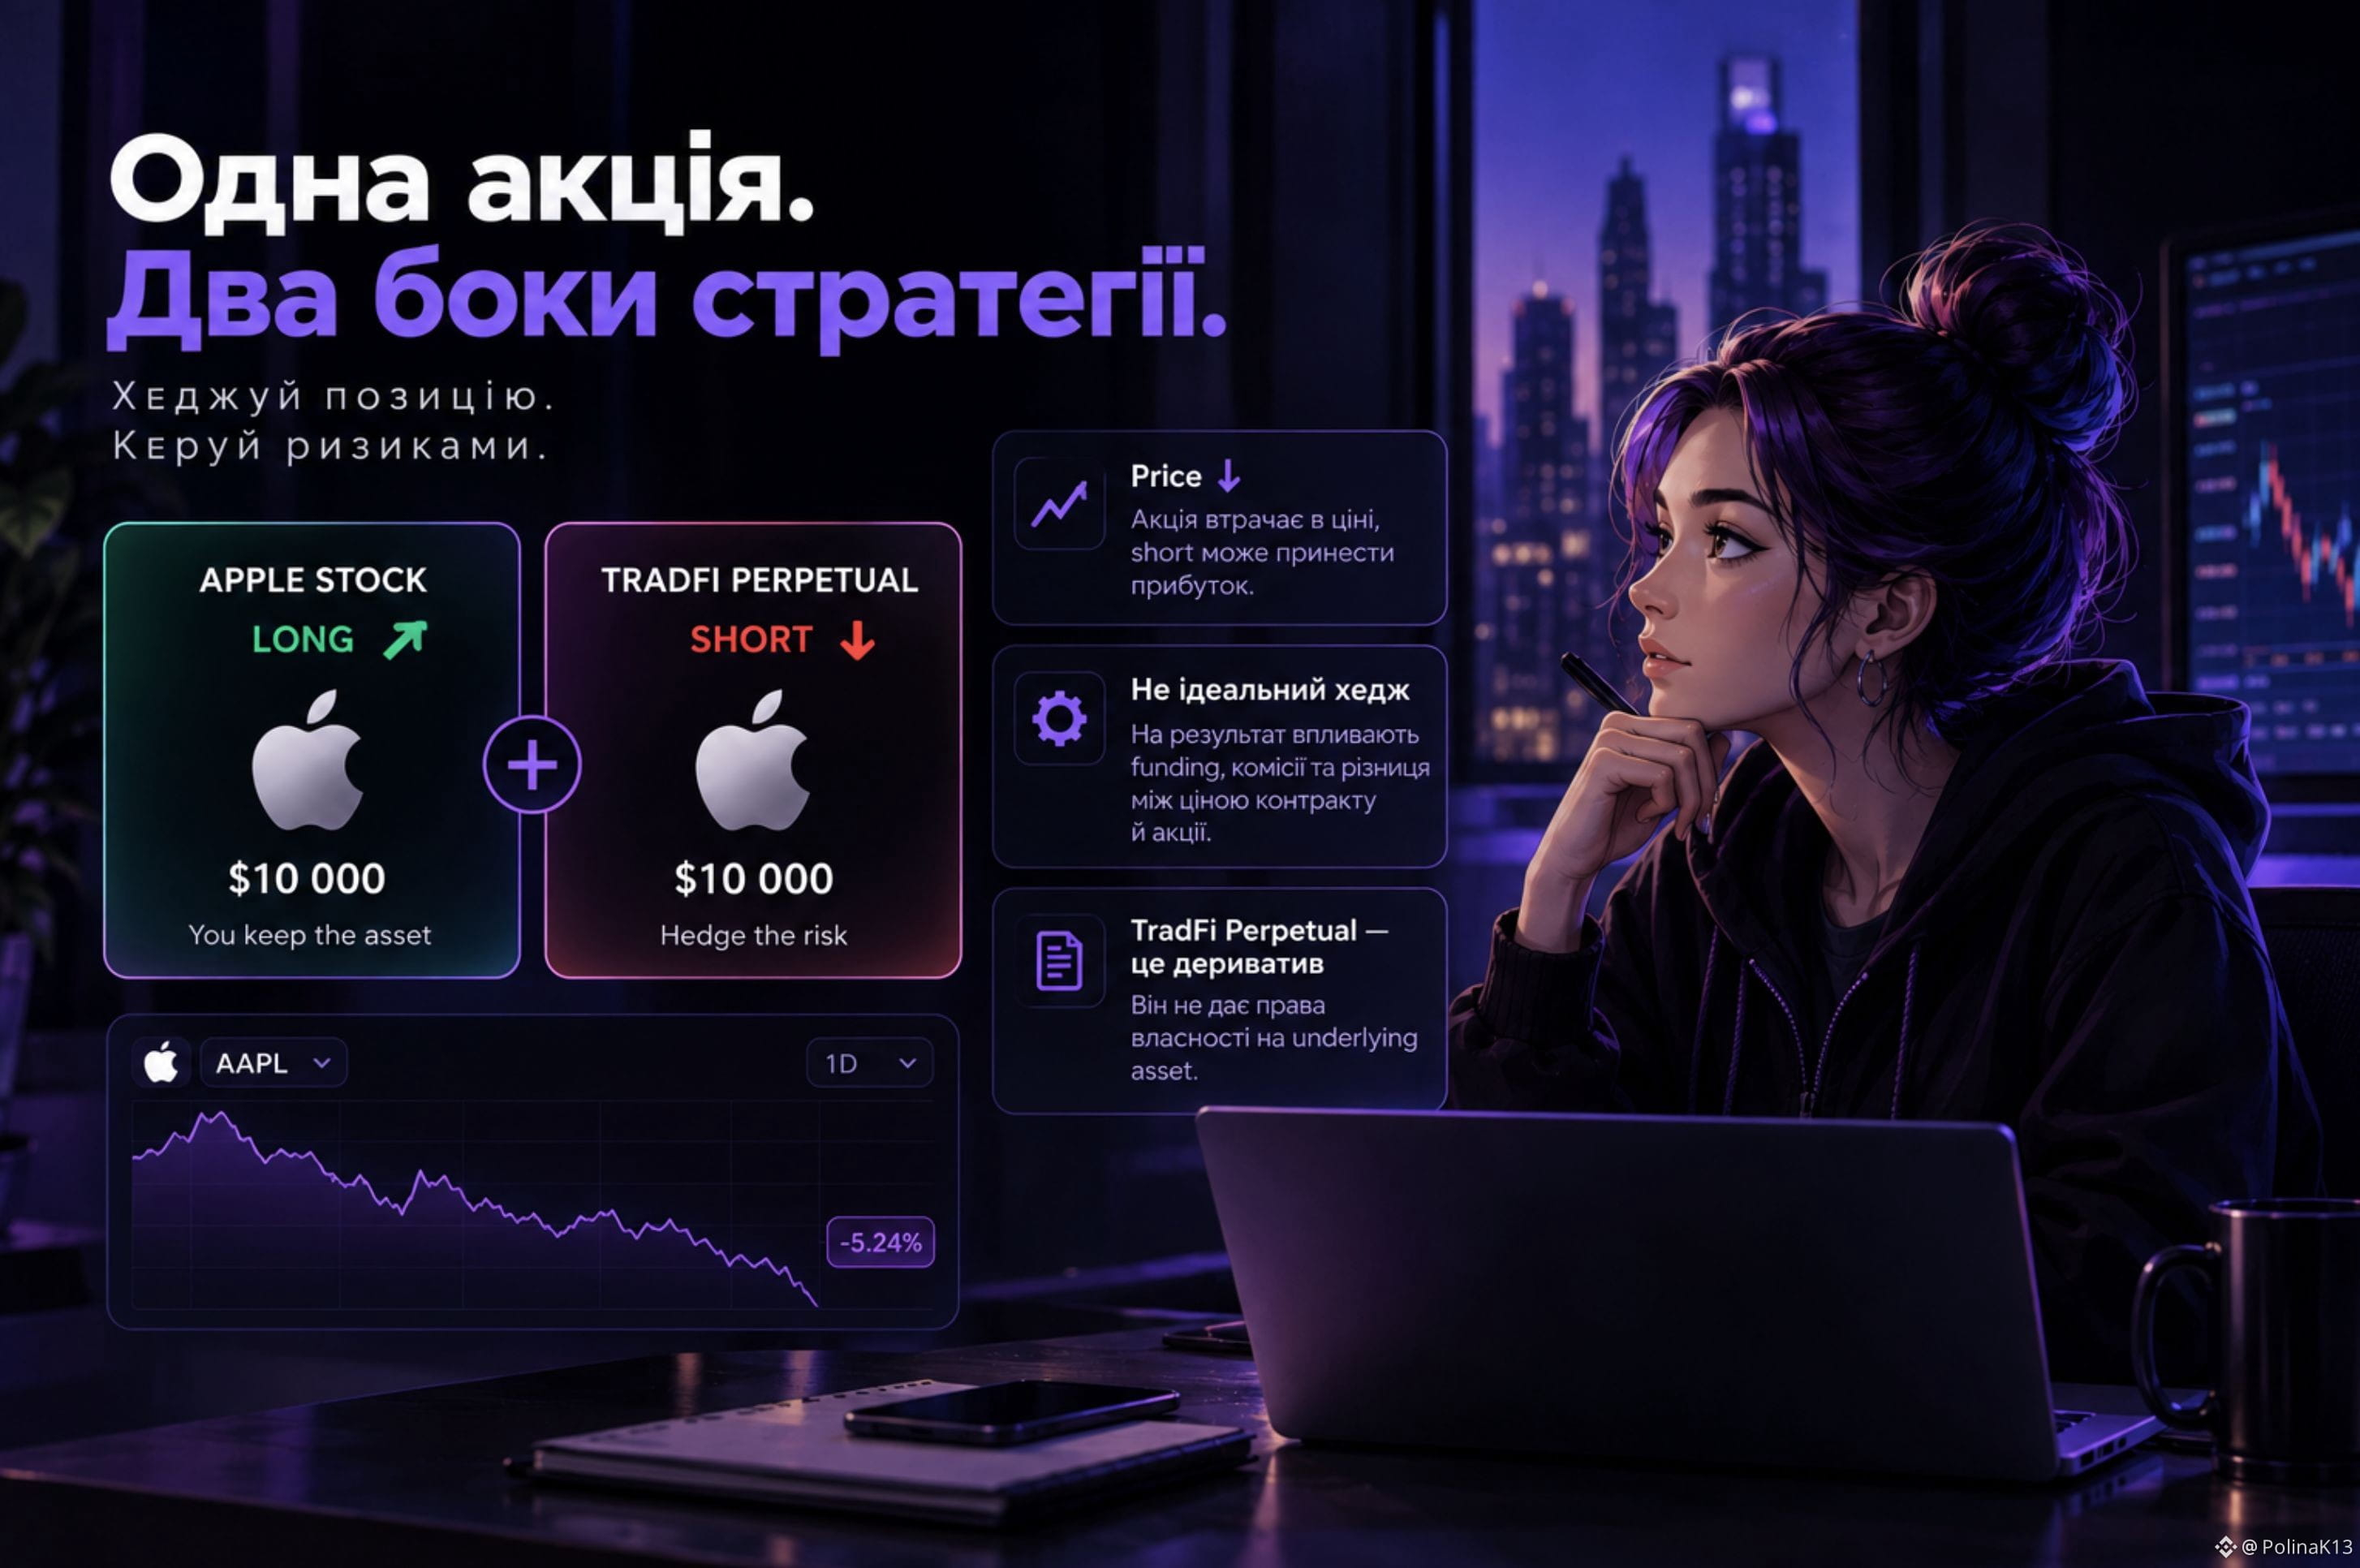
هل يمكن التحوط لصفقة عبر TradFi Perpetual دون بيع نفس السهم؟
لنفترض الموقف: لدي سهم بقيمة 10,000 دولار، لكني أتوقع هبوطًا قصير الأجل.
لا أريد بيعه لأنني أخطط للبقاء في المركز لفترة أطول.
عندها تظهر فكرة فتح مركز short في TradFi Perpetual على نفس underlying.
إذا انخفض سعر السهم، فإن قيمته تقل، وقد يحقق مركز الـ short أرباحًا محتملة.
للوهلة الأولى، تبدو الأمور بسيطة:
سهم → long
perpetual → short
لكن توجد هنا ملاحظة مهمة.
TradFi Perpetual هو مشتق وليس السهم نفسه. فهو لا يمنح حقوق ملكية على underlying asset.
لذلك، لا يعتبر الـ short نسخة مطابقة تمامًا من موقفي في السهم.
قد تؤثر على النتيجة أمور مثل funding والعمولات وحجم المركز والفرق بين سعر العقد وسعر السهم.
على سبيل المثال، إذا انخفض السهم بنسبة 5%، فهذا لا يعني أن short TradFi Perpetual سيحقق تلقائيًا ربحًا يساوي 5% تمامًا.
ولهذا السبب، لا يعني التحوط مجرد اتخاذ مركز معاكس.
يجب النظر إلى مدى دقة تكرار المشتق لحركة underlying وإلى تكلفة الاحتفاظ بالتحوط نفسه.
بالنسبة لي، يعد هذا مثالًا ممتعًا على أنه يمكن اعتبار TradFi Perpetual ليس فقط كأداة للمضاربة.
في بعض الحالات، قد يساعد في تقليل المخاطر مؤقتًا لمركز قائم بالفعل دون بيع الأصل نفسه.
#TradFi
هل يمكن التحوط لصفقة عبر TradFi Perpetual دون بيع نفس السهم؟
لنفترض الموقف: لدي سهم بقيمة 10,000 دولار، لكني أتوقع هبوطًا قصير الأجل.
لا أريد بيعه لأنني أخطط للبقاء في المركز لفترة أطول.
عندها تظهر فكرة فتح مركز short في TradFi Perpetual على نفس underlying.
إذا انخفض سعر السهم، فإن قيمته تقل، وقد يحقق مركز الـ short أرباحًا محتملة.
للوهلة الأولى، تبدو الأمور بسيطة:
سهم → long
perpetual → short
لكن توجد هنا ملاحظة مهمة.
TradFi Perpetual هو مشتق وليس السهم نفسه. فهو لا يمنح حقوق ملكية على underlying asset.
لذلك، لا يعتبر الـ short نسخة مطابقة تمامًا من موقفي في السهم.
قد تؤثر على النتيجة أمور مثل funding والعمولات وحجم المركز والفرق بين سعر العقد وسعر السهم.
على سبيل المثال، إذا انخفض السهم بنسبة 5%، فهذا لا يعني أن short TradFi Perpetual سيحقق تلقائيًا ربحًا يساوي 5% تمامًا.
ولهذا السبب، لا يعني التحوط مجرد اتخاذ مركز معاكس.
يجب النظر إلى مدى دقة تكرار المشتق لحركة underlying وإلى تكلفة الاحتفاظ بالتحوط نفسه.
بالنسبة لي، يعد هذا مثالًا ممتعًا على أنه يمكن اعتبار TradFi Perpetual ليس فقط كأداة للمضاربة.
في بعض الحالات، قد يساعد في تقليل المخاطر مؤقتًا لمركز قائم بالفعل دون بيع الأصل نفسه.
#TradFi
لنفترض الموقف: لدي سهم بقيمة 10,000 دولار، لكني أتوقع هبوطًا قصير الأجل.
لا أريد بيعه لأنني أخطط للبقاء في المركز لفترة أطول.
عندها تظهر فكرة فتح مركز short في TradFi Perpetual على نفس underlying.
إذا انخفض سعر السهم، فإن قيمته تقل، وقد يحقق مركز الـ short أرباحًا محتملة.
للوهلة الأولى، تبدو الأمور بسيطة:
سهم → long
perpetual → short
لكن توجد هنا ملاحظة مهمة.
TradFi Perpetual هو مشتق وليس السهم نفسه. فهو لا يمنح حقوق ملكية على underlying asset.
لذلك، لا يعتبر الـ short نسخة مطابقة تمامًا من موقفي في السهم.
قد تؤثر على النتيجة أمور مثل funding والعمولات وحجم المركز والفرق بين سعر العقد وسعر السهم.
على سبيل المثال، إذا انخفض السهم بنسبة 5%، فهذا لا يعني أن short TradFi Perpetual سيحقق تلقائيًا ربحًا يساوي 5% تمامًا.
ولهذا السبب، لا يعني التحوط مجرد اتخاذ مركز معاكس.
يجب النظر إلى مدى دقة تكرار المشتق لحركة underlying وإلى تكلفة الاحتفاظ بالتحوط نفسه.
بالنسبة لي، يعد هذا مثالًا ممتعًا على أنه يمكن اعتبار TradFi Perpetual ليس فقط كأداة للمضاربة.
في بعض الحالات، قد يساعد في تقليل المخاطر مؤقتًا لمركز قائم بالفعل دون بيع الأصل نفسه.
#TradFi
194
·
--
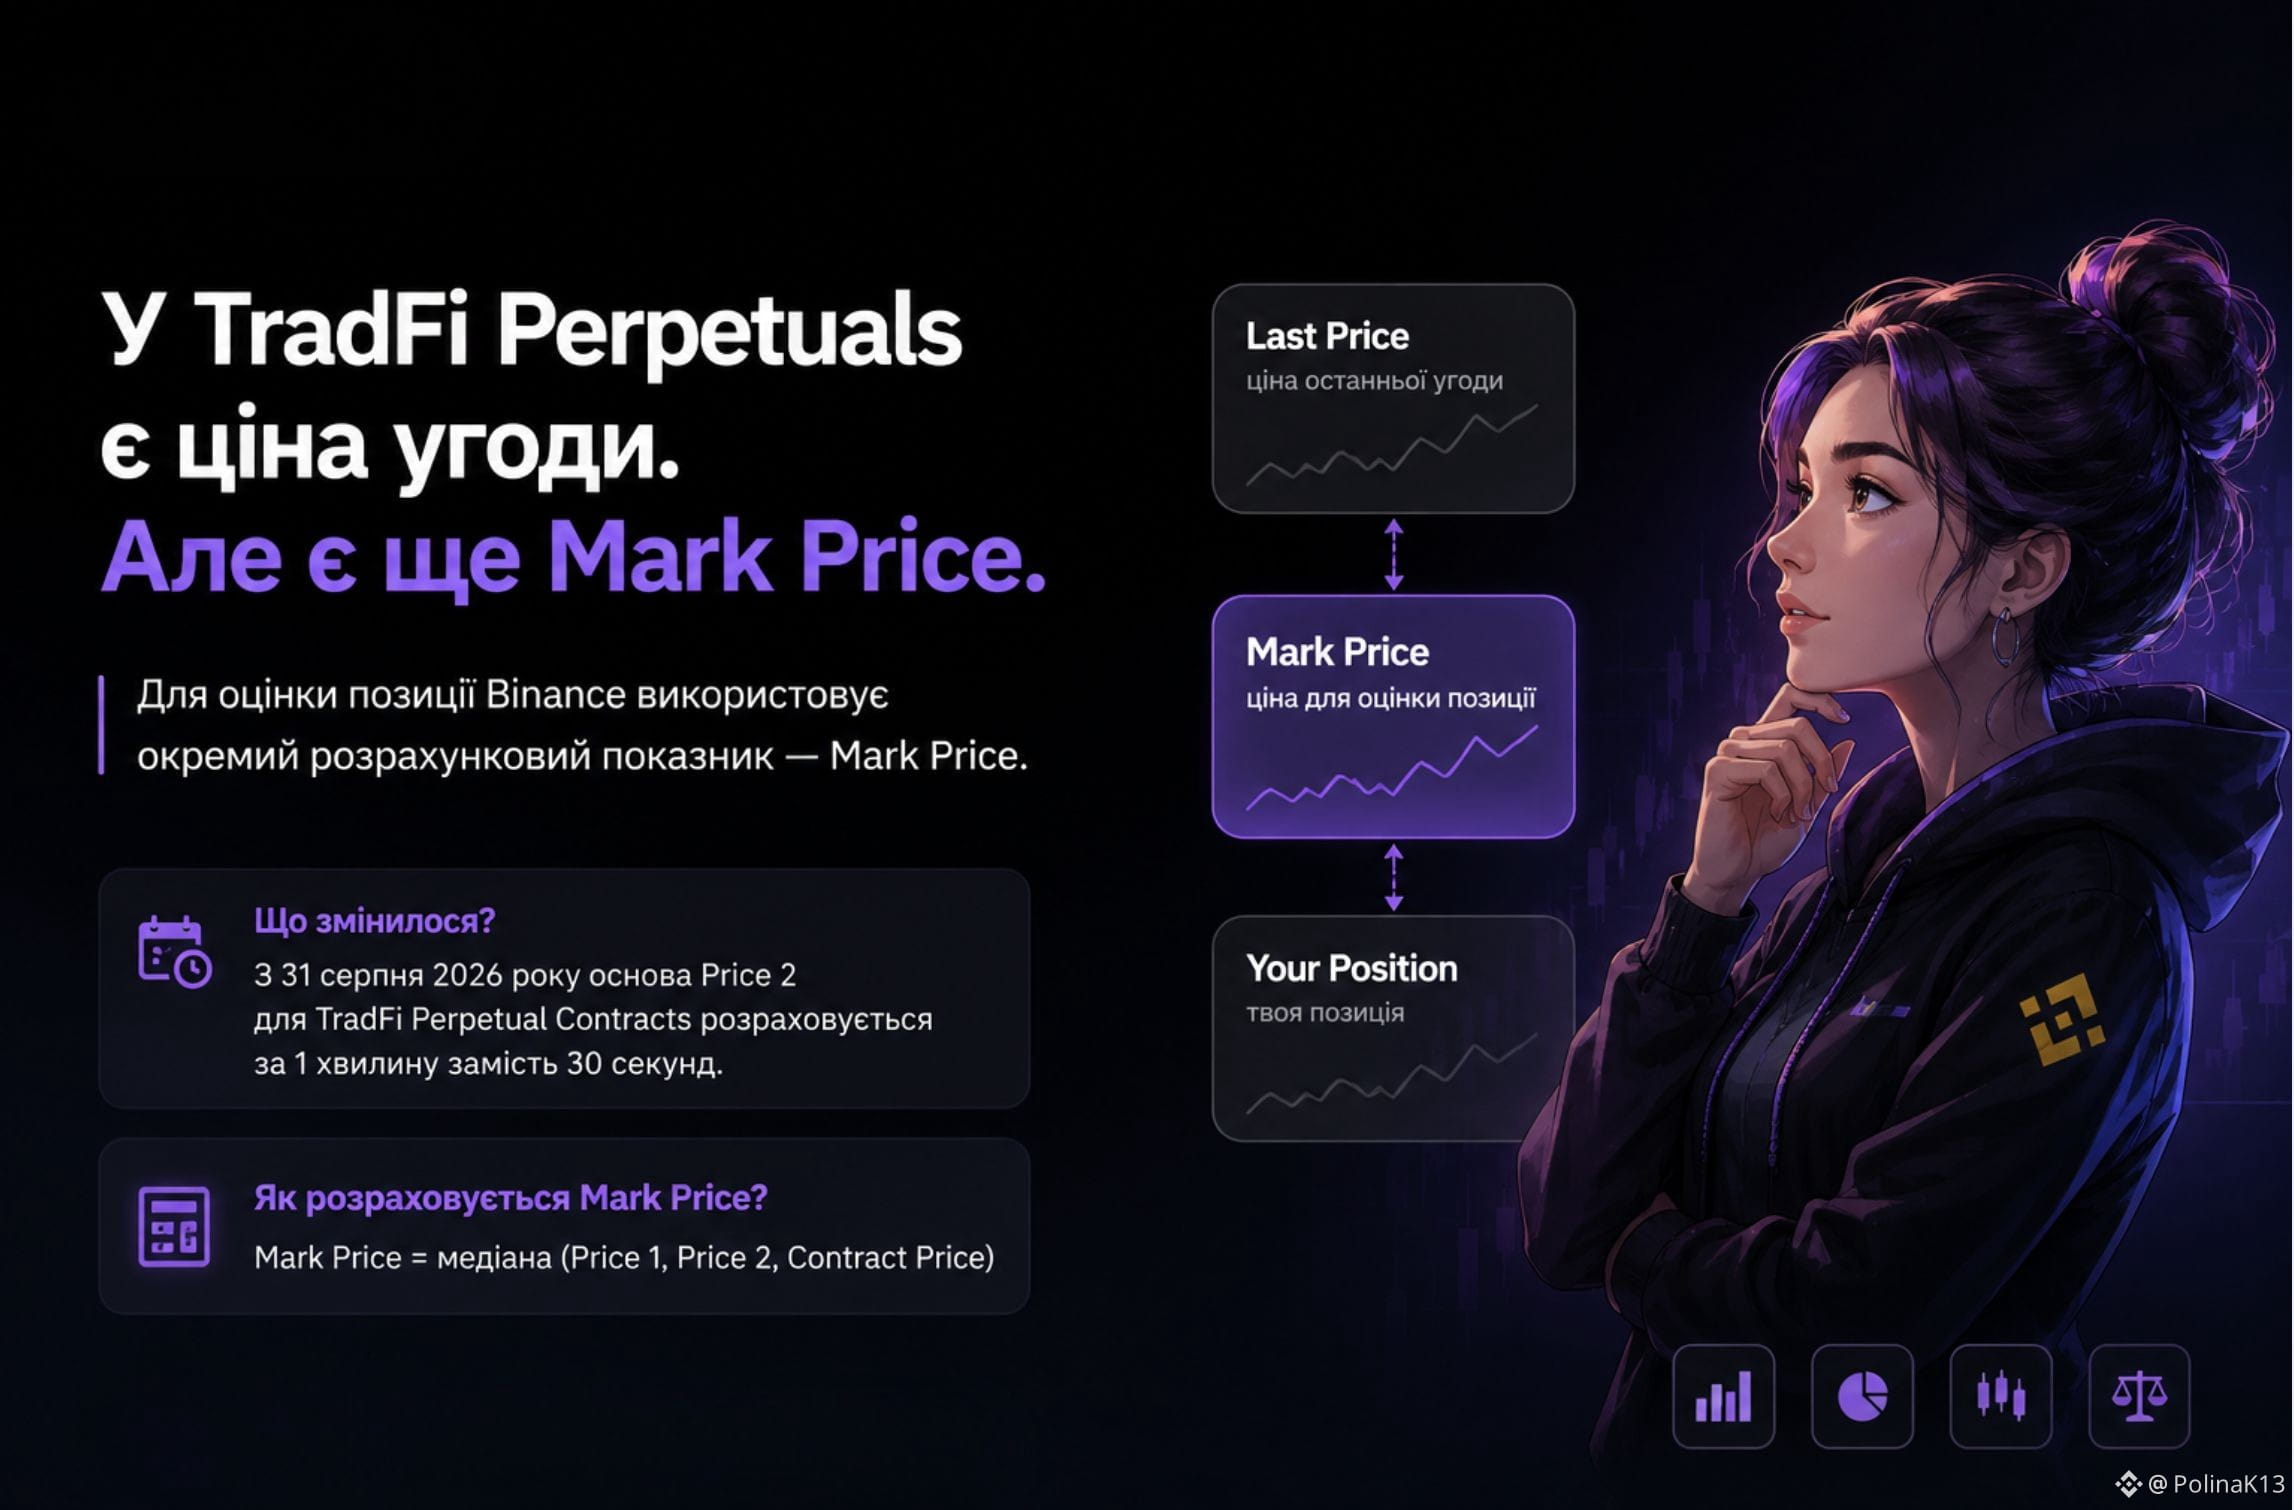
في TradFi Perpetuals توجد سعر الصفقة. لكن لحساب Mark Price تستخدم Binance ليس هذا فقط.
للوهلة الأولى يبدو الأمر منطقيًا: إذا كان العقد يتداول بسعر معيّن، فمن الطبيعي أن تستخدم البورصة هذا السعر بالذات.
لكن في عقود perpetual تكون الآلية أعقد.
تحسب Binance قيمة Mark Price عبر الوسيط لثلاث قيم: Price 1 وPrice 2 وContract Price.
وقد تغيّر Price 2 تحديدًا مؤخرًا.
ابتداءً من 31 أغسطس 2026، غيّرت Binance لِـ TradFi Perpetual Contracts أساس احتسابه: فبدلًا من Moving Average لمدة 30 ثانية، أصبح يُستخدم المتوسط لمدة دقيقة واحدة.
وفي الوقت نفسه، يستمر احتساب Mark Price نفسه بوصفه الوسيط بين Price 1 وPrice 2 وContract Price.
لماذا هذا مهم؟
لأن حتى التغيير البسيط في منهجية الاحتساب يوضح شيئًا مهمًا:
السعر الذي تراه كآخر صفقة وMark Price هما قيمتان مختلفتان.
Mark Price هو مؤشر تسعير منفصل، وليس مجرد نسخة من آخر صفقة.
لذلك، عند التعامل مع TradFi Perpetuals، لا يكفي النظر إلى الرسم البياني فقط.
من المهم أن تفهم كيف يتكوّن السعر الذي تستخدمه آلية العقد.
وأعجبني هذا الجانب تحديدًا في TradFi على Binance: فخلف اسم السهم المألوف تقف بنية تحتية سوقية مختلفة تمامًا.
هنا لا يهم فقط سعر الأصل، بل أيضًا كيف تقوم البورصة بحسابه.
#TradFi
في TradFi Perpetuals توجد سعر الصفقة. لكن لحساب Mark Price تستخدم Binance ليس هذا فقط.
للوهلة الأولى يبدو الأمر منطقيًا: إذا كان العقد يتداول بسعر معيّن، فمن الطبيعي أن تستخدم البورصة هذا السعر بالذات.
لكن في عقود perpetual تكون الآلية أعقد.
تحسب Binance قيمة Mark Price عبر الوسيط لثلاث قيم: Price 1 وPrice 2 وContract Price.
وقد تغيّر Price 2 تحديدًا مؤخرًا.
ابتداءً من 31 أغسطس 2026، غيّرت Binance لِـ TradFi Perpetual Contracts أساس احتسابه: فبدلًا من Moving Average لمدة 30 ثانية، أصبح يُستخدم المتوسط لمدة دقيقة واحدة.
وفي الوقت نفسه، يستمر احتساب Mark Price نفسه بوصفه الوسيط بين Price 1 وPrice 2 وContract Price.
لماذا هذا مهم؟
لأن حتى التغيير البسيط في منهجية الاحتساب يوضح شيئًا مهمًا:
السعر الذي تراه كآخر صفقة وMark Price هما قيمتان مختلفتان.
Mark Price هو مؤشر تسعير منفصل، وليس مجرد نسخة من آخر صفقة.
لذلك، عند التعامل مع TradFi Perpetuals، لا يكفي النظر إلى الرسم البياني فقط.
من المهم أن تفهم كيف يتكوّن السعر الذي تستخدمه آلية العقد.
وأعجبني هذا الجانب تحديدًا في TradFi على Binance: فخلف اسم السهم المألوف تقف بنية تحتية سوقية مختلفة تمامًا.
هنا لا يهم فقط سعر الأصل، بل أيضًا كيف تقوم البورصة بحسابه.
#TradFi
للوهلة الأولى يبدو الأمر منطقيًا: إذا كان العقد يتداول بسعر معيّن، فمن الطبيعي أن تستخدم البورصة هذا السعر بالذات.
لكن في عقود perpetual تكون الآلية أعقد.
تحسب Binance قيمة Mark Price عبر الوسيط لثلاث قيم: Price 1 وPrice 2 وContract Price.
وقد تغيّر Price 2 تحديدًا مؤخرًا.
ابتداءً من 31 أغسطس 2026، غيّرت Binance لِـ TradFi Perpetual Contracts أساس احتسابه: فبدلًا من Moving Average لمدة 30 ثانية، أصبح يُستخدم المتوسط لمدة دقيقة واحدة.
وفي الوقت نفسه، يستمر احتساب Mark Price نفسه بوصفه الوسيط بين Price 1 وPrice 2 وContract Price.
لماذا هذا مهم؟
لأن حتى التغيير البسيط في منهجية الاحتساب يوضح شيئًا مهمًا:
السعر الذي تراه كآخر صفقة وMark Price هما قيمتان مختلفتان.
Mark Price هو مؤشر تسعير منفصل، وليس مجرد نسخة من آخر صفقة.
لذلك، عند التعامل مع TradFi Perpetuals، لا يكفي النظر إلى الرسم البياني فقط.
من المهم أن تفهم كيف يتكوّن السعر الذي تستخدمه آلية العقد.
وأعجبني هذا الجانب تحديدًا في TradFi على Binance: فخلف اسم السهم المألوف تقف بنية تحتية سوقية مختلفة تمامًا.
هنا لا يهم فقط سعر الأصل، بل أيضًا كيف تقوم البورصة بحسابه.
#TradFi
112
·
--
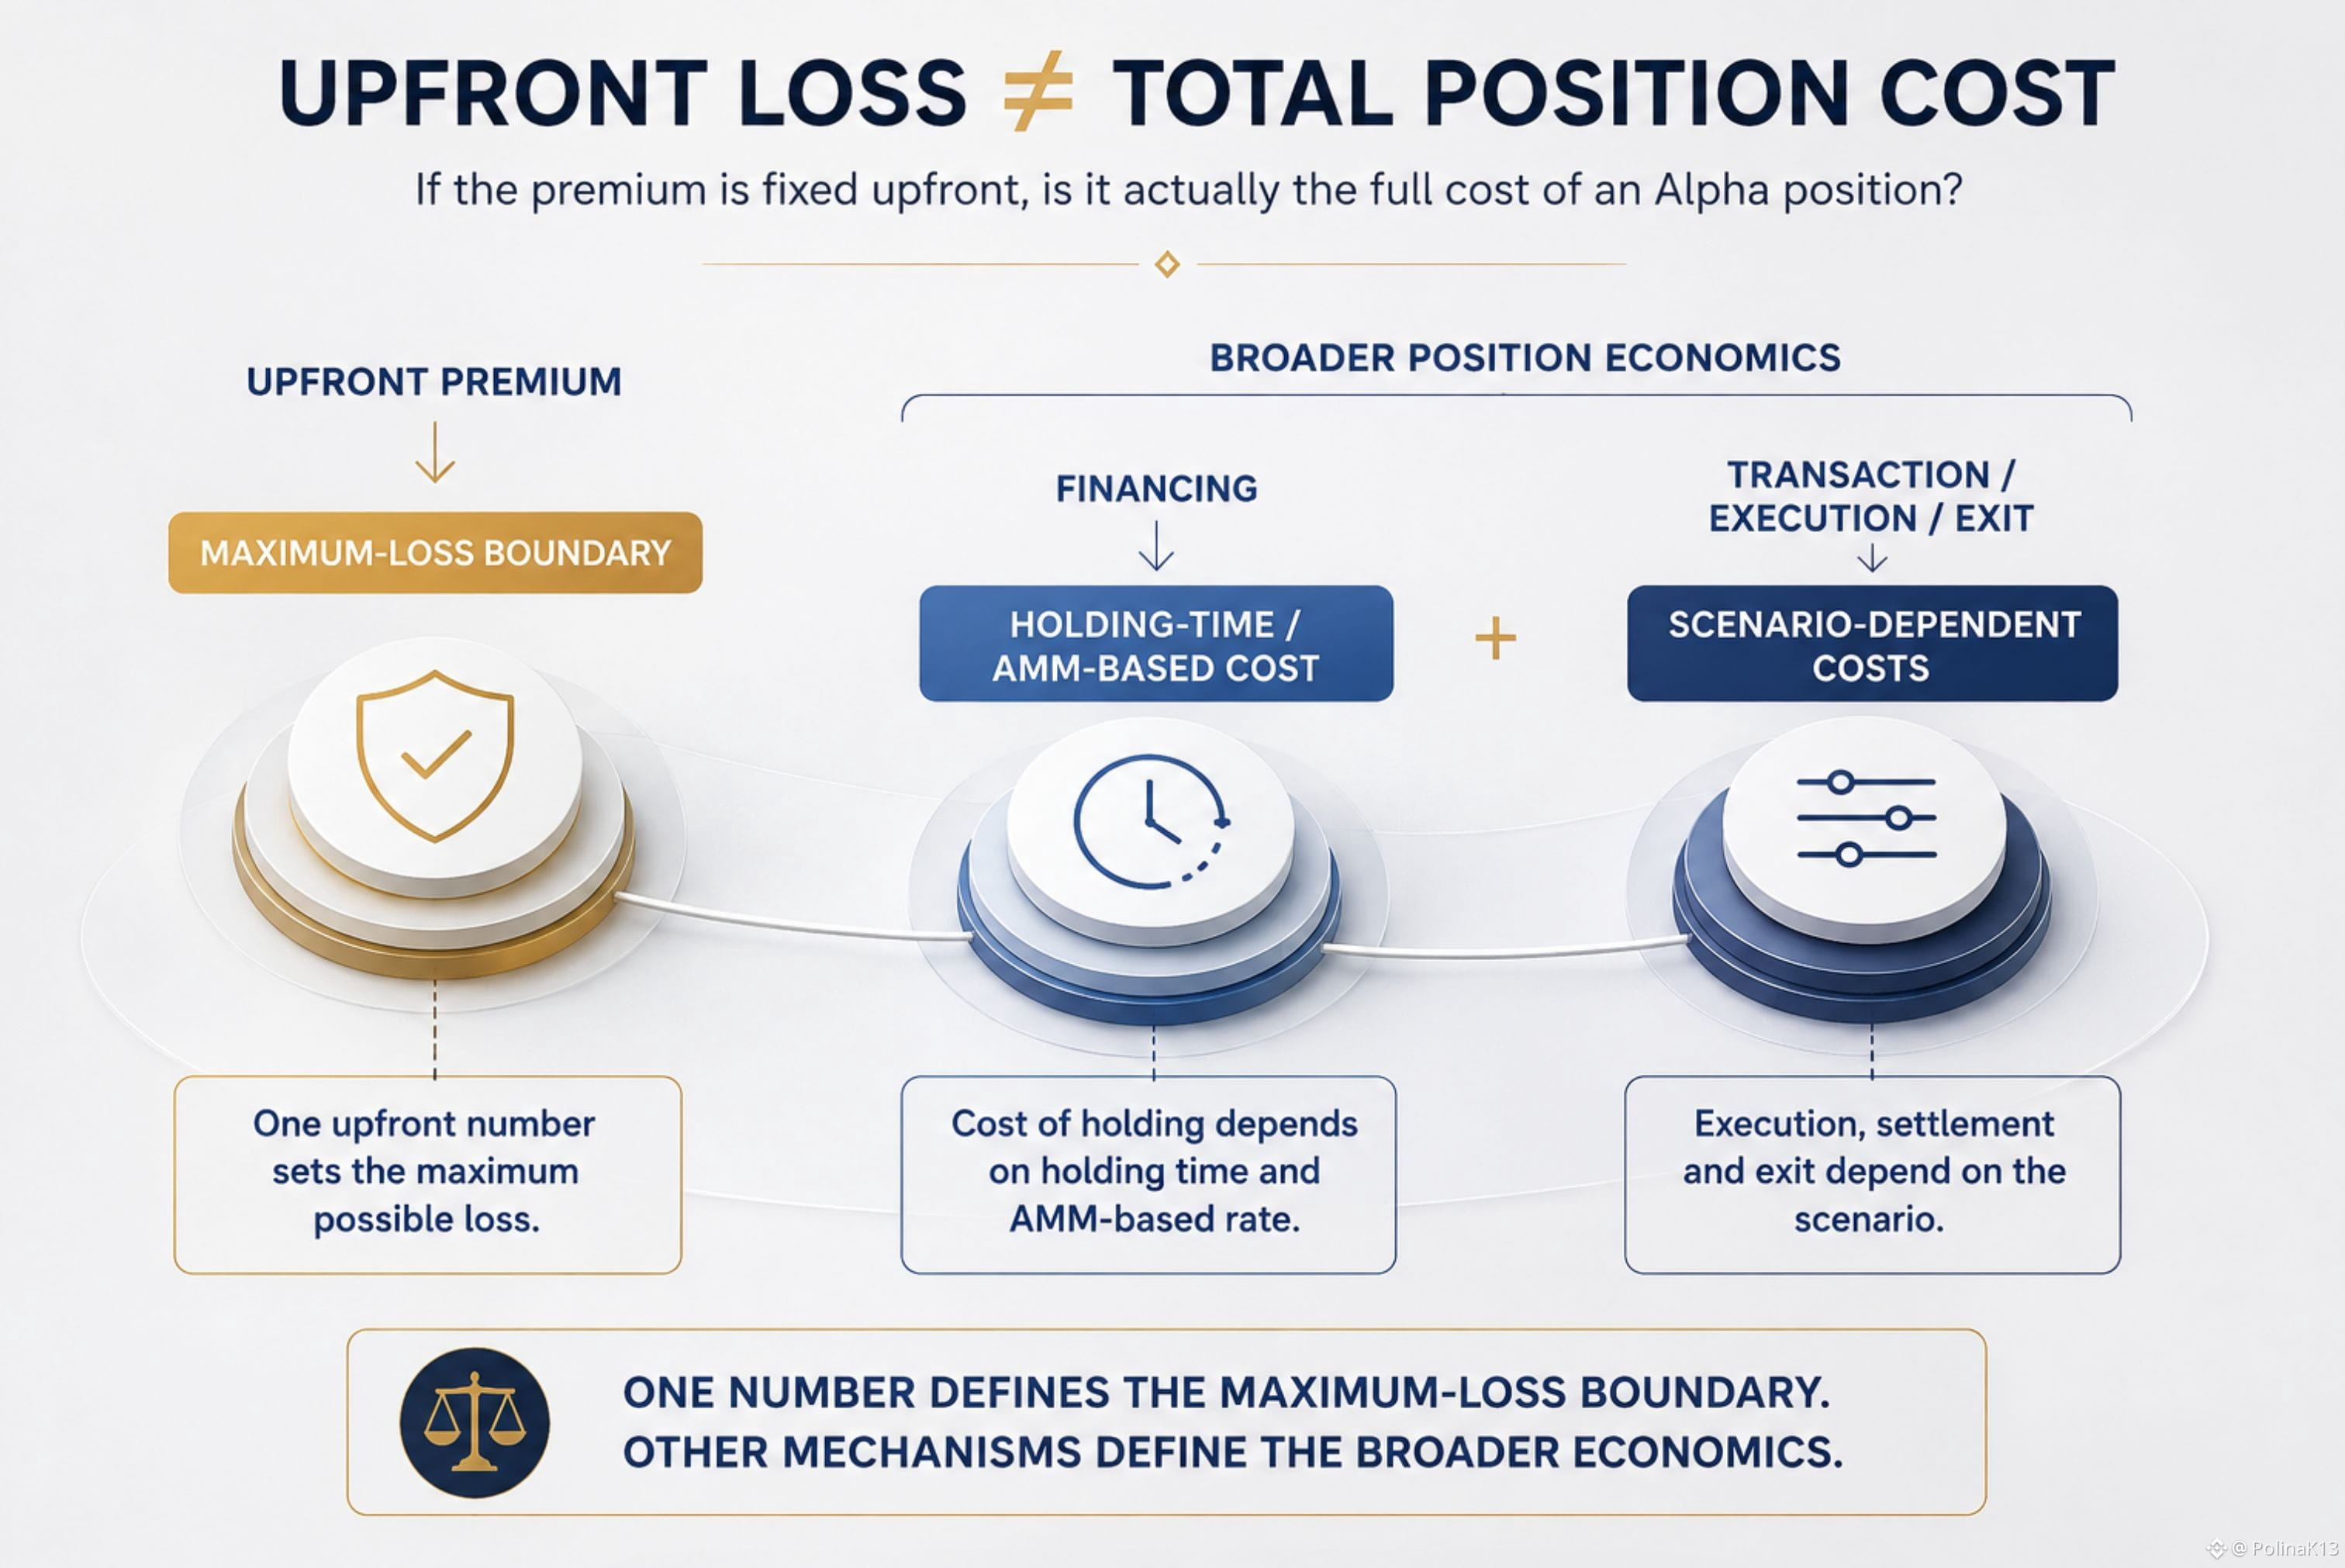
إذا تم تحديد القسط مقدّمًا، فهل يُعدّ ذلك فعليًا هو التكلفة الكاملة لصفقة ألفا؟
من السهل اعتبار القسط المدفوع مقدّمًا تكلفة الصفقة.
فبعد كل شيء، يعرّف TermMax الحد الأقصى للتكلفة على أنه القسط المدفوع مقدّمًا — وكذلك كأقصى خسارة ممكنة لصفقة ألفا.
لكن هذا يجيب عن سؤال واحد:
ما مدى حجم خسارة الصفقة؟
ولا يجيب بالضرورة عن سؤال آخر:
ما هي الاقتصادات الأوسع المترتبة على الاحتفاظ بالصفقة أو تنفيذها؟
يوثق TermMax على حدة تمويل الخيارات.
يتم حساب هذا التمويل باستخدام القيمة الاسمية للخيار ومعدل AMM والمدة التي تُحتفظ فيها بالصفقة. ويمكن أيضًا أن يتغير معدل الفائدة السنوي المعتمد على AMM بشكل ديناميكي.
وليست هذه هي الآلية الوحيدة المنفصلة. كما يشرح TermMax تكاليف المعاملات والتنفيذ والتكاليف المتعلقة بالخروج التي قد تنطبق اعتمادًا على السيناريو.
والتمييز المهم ليس:
القسط + الرسوم = خسارة قصوى أكبر.
فهذا سيتعارض مع ما صُمّم Max Cost لتمثيله.
إن التمييز هو:
حد الخسارة القصوى
مقابل
بنية التكلفة الاقتصادية الأوسع
لذلك، معرفة الخسارة القصوى مقدّمًا لا تعني أن كل تكلفة اقتصادية مرتبطة بالاحتفاظ بالصفقة أو تنفيذها تكون محددة مسبقًا.
والتمييز المفيد ليس رخيصًا مقابل مكلف.
بل فهم ما الذي تخبرك به القيمة المقدّمة فعلًا — وما لا تخبرك به.
الخسارة مقدّمًا ≠ التكلفة الإجمالية للصفقة
#termmax @termmax
إذا تم تحديد القسط مقدّمًا، فهل يُعدّ ذلك فعليًا هو التكلفة الكاملة لصفقة ألفا؟
من السهل اعتبار القسط المدفوع مقدّمًا تكلفة الصفقة.
فبعد كل شيء، يعرّف TermMax الحد الأقصى للتكلفة على أنه القسط المدفوع مقدّمًا — وكذلك كأقصى خسارة ممكنة لصفقة ألفا.
لكن هذا يجيب عن سؤال واحد:
ما مدى حجم خسارة الصفقة؟
ولا يجيب بالضرورة عن سؤال آخر:
ما هي الاقتصادات الأوسع المترتبة على الاحتفاظ بالصفقة أو تنفيذها؟
يوثق TermMax على حدة تمويل الخيارات.
يتم حساب هذا التمويل باستخدام القيمة الاسمية للخيار ومعدل AMM والمدة التي تُحتفظ فيها بالصفقة. ويمكن أيضًا أن يتغير معدل الفائدة السنوي المعتمد على AMM بشكل ديناميكي.
وليست هذه هي الآلية الوحيدة المنفصلة. كما يشرح TermMax تكاليف المعاملات والتنفيذ والتكاليف المتعلقة بالخروج التي قد تنطبق اعتمادًا على السيناريو.
والتمييز المهم ليس:
القسط + الرسوم = خسارة قصوى أكبر.
فهذا سيتعارض مع ما صُمّم Max Cost لتمثيله.
إن التمييز هو:
حد الخسارة القصوى
مقابل
بنية التكلفة الاقتصادية الأوسع
لذلك، معرفة الخسارة القصوى مقدّمًا لا تعني أن كل تكلفة اقتصادية مرتبطة بالاحتفاظ بالصفقة أو تنفيذها تكون محددة مسبقًا.
والتمييز المفيد ليس رخيصًا مقابل مكلف.
بل فهم ما الذي تخبرك به القيمة المقدّمة فعلًا — وما لا تخبرك به.
الخسارة مقدّمًا ≠ التكلفة الإجمالية للصفقة
#termmax @TermMax
من السهل اعتبار القسط المدفوع مقدّمًا تكلفة الصفقة.
فبعد كل شيء، يعرّف TermMax الحد الأقصى للتكلفة على أنه القسط المدفوع مقدّمًا — وكذلك كأقصى خسارة ممكنة لصفقة ألفا.
لكن هذا يجيب عن سؤال واحد:
ما مدى حجم خسارة الصفقة؟
ولا يجيب بالضرورة عن سؤال آخر:
ما هي الاقتصادات الأوسع المترتبة على الاحتفاظ بالصفقة أو تنفيذها؟
يوثق TermMax على حدة تمويل الخيارات.
يتم حساب هذا التمويل باستخدام القيمة الاسمية للخيار ومعدل AMM والمدة التي تُحتفظ فيها بالصفقة. ويمكن أيضًا أن يتغير معدل الفائدة السنوي المعتمد على AMM بشكل ديناميكي.
وليست هذه هي الآلية الوحيدة المنفصلة. كما يشرح TermMax تكاليف المعاملات والتنفيذ والتكاليف المتعلقة بالخروج التي قد تنطبق اعتمادًا على السيناريو.
والتمييز المهم ليس:
القسط + الرسوم = خسارة قصوى أكبر.
فهذا سيتعارض مع ما صُمّم Max Cost لتمثيله.
إن التمييز هو:
حد الخسارة القصوى
مقابل
بنية التكلفة الاقتصادية الأوسع
لذلك، معرفة الخسارة القصوى مقدّمًا لا تعني أن كل تكلفة اقتصادية مرتبطة بالاحتفاظ بالصفقة أو تنفيذها تكون محددة مسبقًا.
والتمييز المفيد ليس رخيصًا مقابل مكلف.
بل فهم ما الذي تخبرك به القيمة المقدّمة فعلًا — وما لا تخبرك به.
الخسارة مقدّمًا ≠ التكلفة الإجمالية للصفقة
#termmax @TermMax
82
·
--
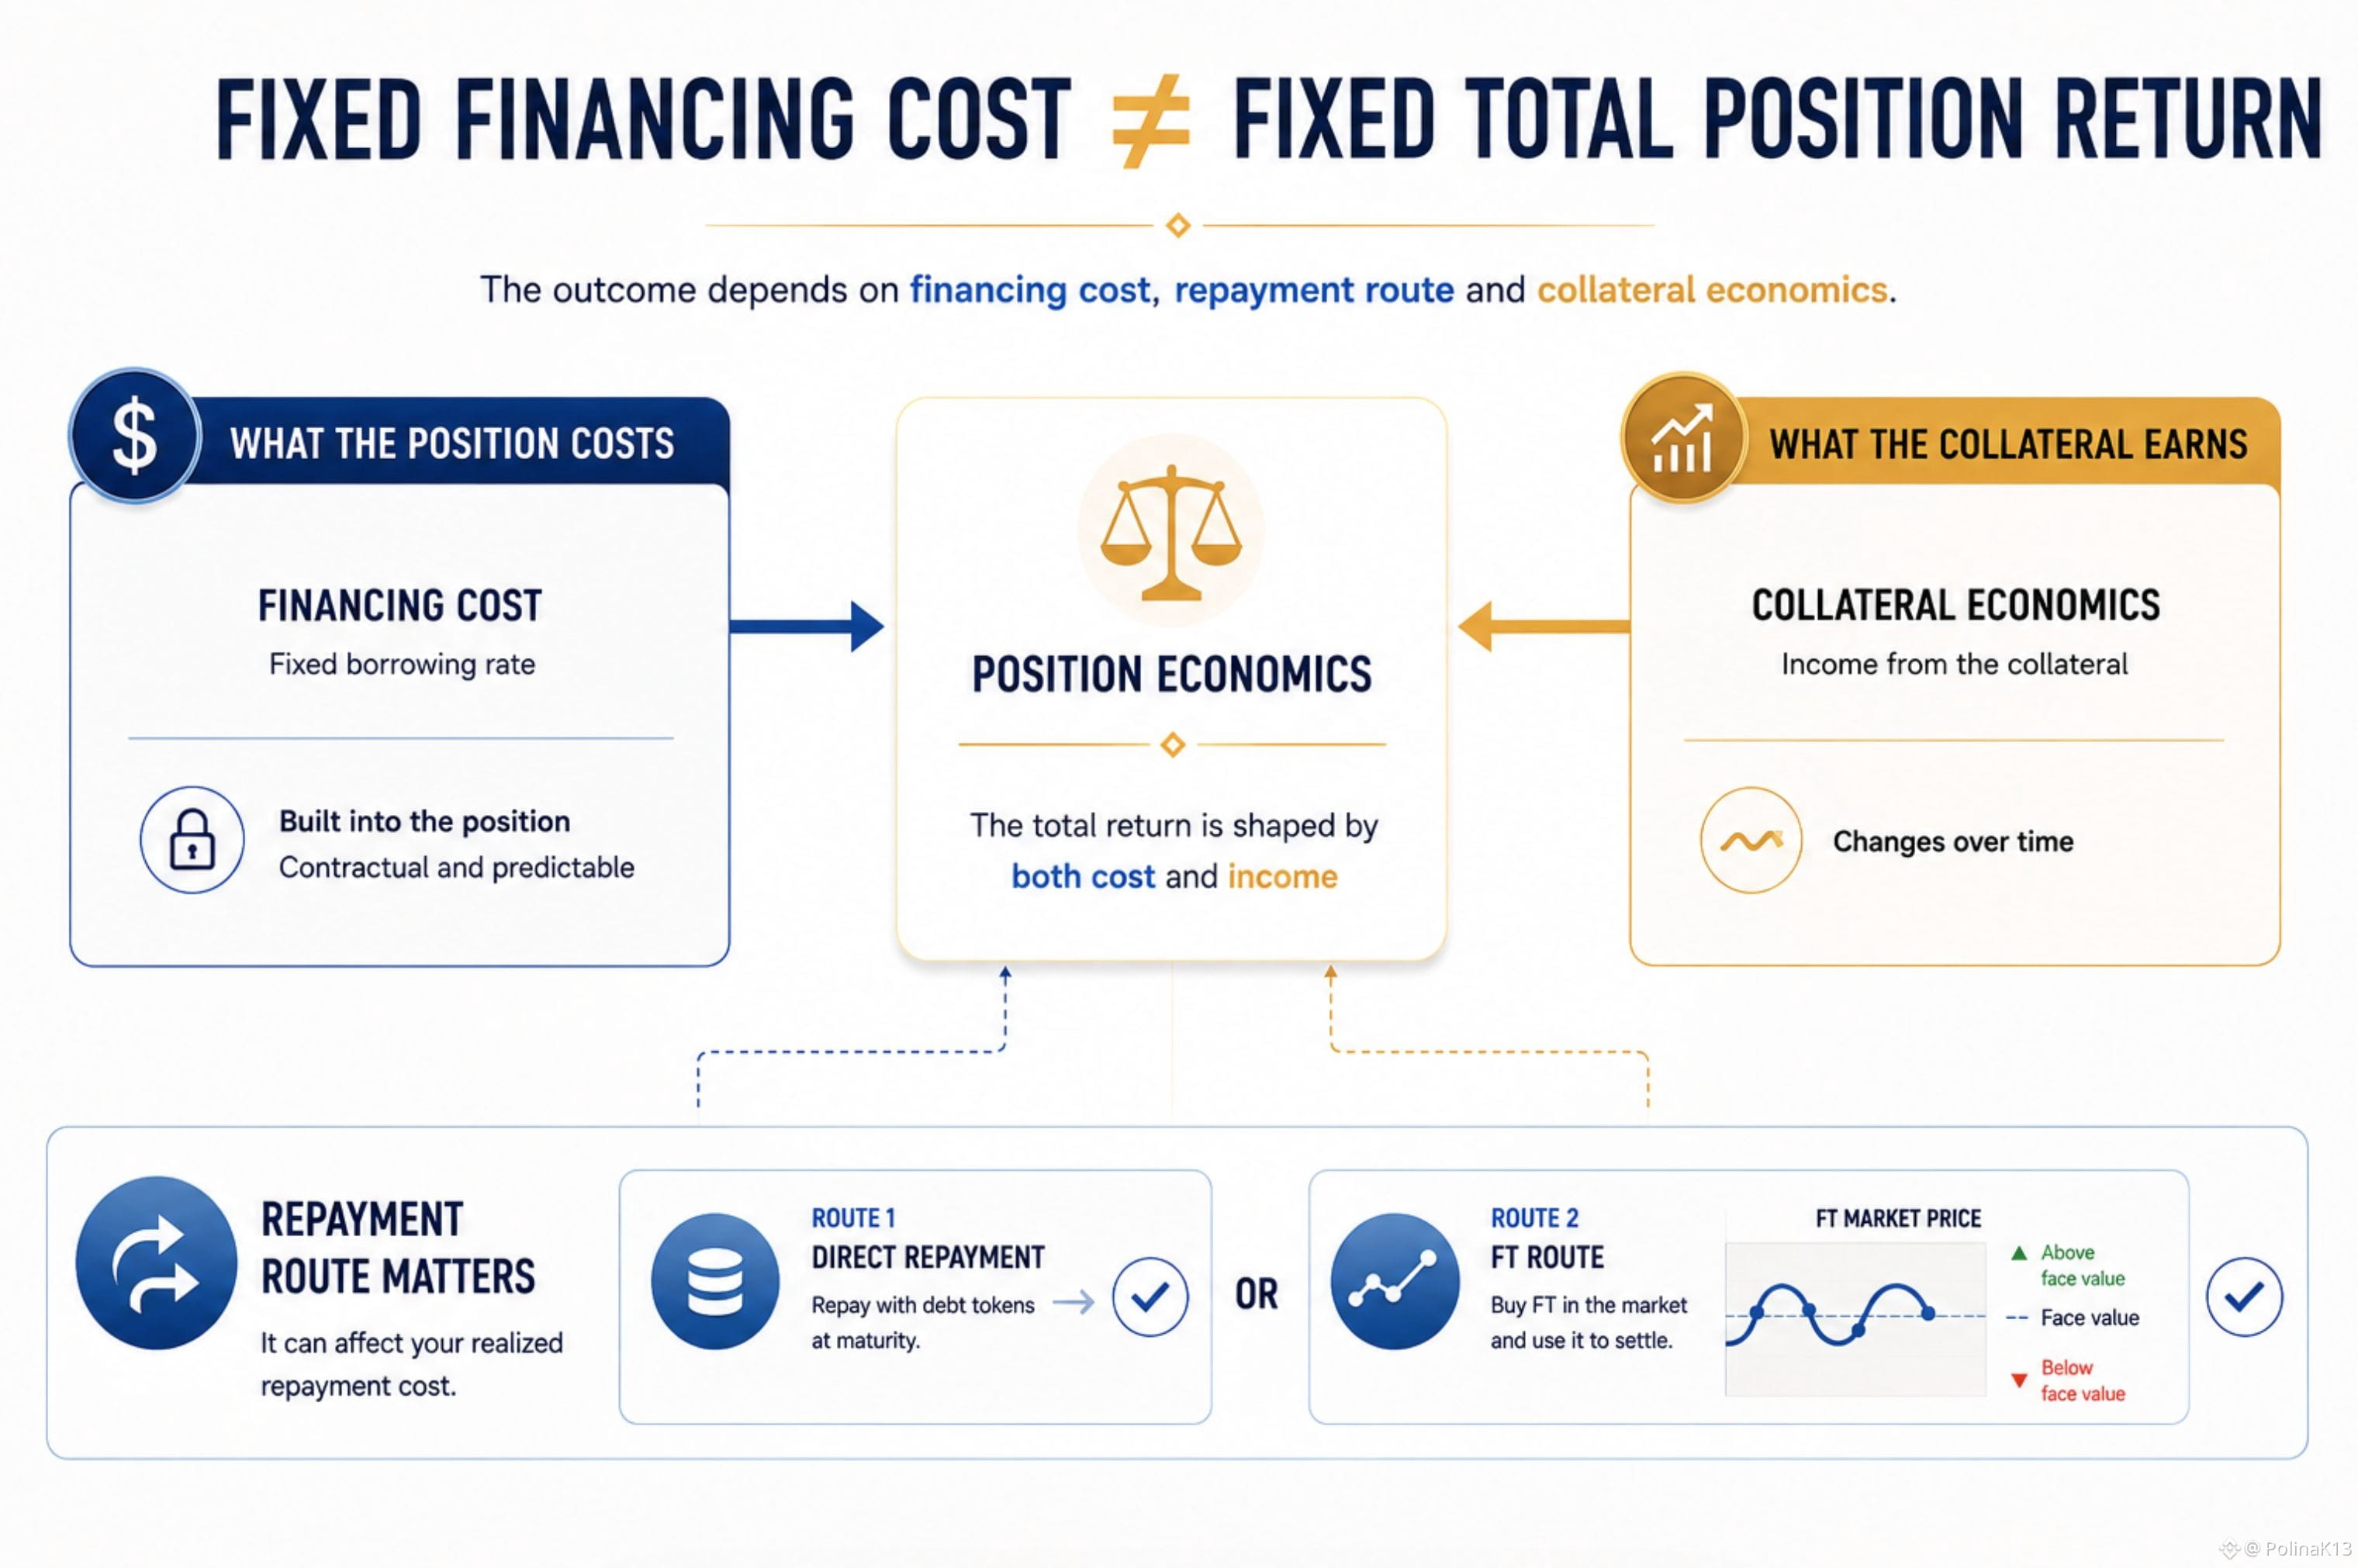
قد تبدو الصفقة ذات الرافعة المالية أرخص أو أغلى مما تتوقع لسببٍ قد يكون من السهل تفويته.
في TermMax، يتم تثبيت معدل الاقتراض عند تكوين الصفقة.
لكن الجزء المهم هو ماذا يعني ذلك بالنسبة لقيمة الصفقة.
يقوم TermMax باعتماد تكلفة الاقتراض مقدمًا. لذلك فإن التزام الفائدة المستقبلية مُدرج بالفعل في قيمة GT، بدلًا من أن يتراكم ببساطة مع مرور الوقت مثل الفائدة في سوق نقدي عائم تقليدي.
وهذا يغيّر الطريقة التي أقرأ بها الصفقة ذات الرافعة المالية.
السؤال الصحيح ليس فقط:
“ما هو معدل الاقتراض؟”
بل أيضًا:
“كم مقدار تكلفة التمويل المضمن بالفعل في الصفقة التي أنظر إليها؟”
وهناك طبقة إضافية.
قبل تاريخ الاستحقاق، يمكن للمقترض إما سداد الدين مباشرةً باستخدام رموز الديون، أو استخدام FT المقابل لتسوية الدين.
إذا كان هذا الـ FT متاحًا بخصم كافٍ، فقد تؤدي مسار الـ FT إلى تقليل تكلفة السداد الفعلية.
إذًا الالتزام التعاقدي بالتمويل ثابت.
لكن اقتصاديات تسوية هذا الالتزام قد تعتمد ما يزال على مسار السداد.
ومن الجهة الأخرى من الصفقة، قد يكون لدى الضمان ملف دخل خاص به.
هذا يعني أنني سأقيّم الرافعة عبر سؤالين منفصلين:
ماذا تبلغ تكلفة التمويل؟
و
ماذا يكسب الضمان؟
يوفر السعر الثابت يقينًا بشأن الأول.
لكنه لا يخبرك، بحد ذاته، بالعائد الاقتصادي للصفقة كاملة.
بالنسبة لي، هذه هي الطريقة الأكثر فائدة لقراءة صفقة TermMax ذات الرافعة المالية: فصل التزام التمويل عن الاقتصاديات الناتجة عن الضمان.
#termmax @termmax
قد تبدو الصفقة ذات الرافعة المالية أرخص أو أغلى مما تتوقع لسببٍ قد يكون من السهل تفويته.
في TermMax، يتم تثبيت معدل الاقتراض عند تكوين الصفقة.
لكن الجزء المهم هو ماذا يعني ذلك بالنسبة لقيمة الصفقة.
يقوم TermMax باعتماد تكلفة الاقتراض مقدمًا. لذلك فإن التزام الفائدة المستقبلية مُدرج بالفعل في قيمة GT، بدلًا من أن يتراكم ببساطة مع مرور الوقت مثل الفائدة في سوق نقدي عائم تقليدي.
وهذا يغيّر الطريقة التي أقرأ بها الصفقة ذات الرافعة المالية.
السؤال الصحيح ليس فقط:
“ما هو معدل الاقتراض؟”
بل أيضًا:
“كم مقدار تكلفة التمويل المضمن بالفعل في الصفقة التي أنظر إليها؟”
وهناك طبقة إضافية.
قبل تاريخ الاستحقاق، يمكن للمقترض إما سداد الدين مباشرةً باستخدام رموز الديون، أو استخدام FT المقابل لتسوية الدين.
إذا كان هذا الـ FT متاحًا بخصم كافٍ، فقد تؤدي مسار الـ FT إلى تقليل تكلفة السداد الفعلية.
إذًا الالتزام التعاقدي بالتمويل ثابت.
لكن اقتصاديات تسوية هذا الالتزام قد تعتمد ما يزال على مسار السداد.
ومن الجهة الأخرى من الصفقة، قد يكون لدى الضمان ملف دخل خاص به.
هذا يعني أنني سأقيّم الرافعة عبر سؤالين منفصلين:
ماذا تبلغ تكلفة التمويل؟
و
ماذا يكسب الضمان؟
يوفر السعر الثابت يقينًا بشأن الأول.
لكنه لا يخبرك، بحد ذاته، بالعائد الاقتصادي للصفقة كاملة.
بالنسبة لي، هذه هي الطريقة الأكثر فائدة لقراءة صفقة TermMax ذات الرافعة المالية: فصل التزام التمويل عن الاقتصاديات الناتجة عن الضمان.
#termmax @TermMax
في TermMax، يتم تثبيت معدل الاقتراض عند تكوين الصفقة.
لكن الجزء المهم هو ماذا يعني ذلك بالنسبة لقيمة الصفقة.
يقوم TermMax باعتماد تكلفة الاقتراض مقدمًا. لذلك فإن التزام الفائدة المستقبلية مُدرج بالفعل في قيمة GT، بدلًا من أن يتراكم ببساطة مع مرور الوقت مثل الفائدة في سوق نقدي عائم تقليدي.
وهذا يغيّر الطريقة التي أقرأ بها الصفقة ذات الرافعة المالية.
السؤال الصحيح ليس فقط:
“ما هو معدل الاقتراض؟”
بل أيضًا:
“كم مقدار تكلفة التمويل المضمن بالفعل في الصفقة التي أنظر إليها؟”
وهناك طبقة إضافية.
قبل تاريخ الاستحقاق، يمكن للمقترض إما سداد الدين مباشرةً باستخدام رموز الديون، أو استخدام FT المقابل لتسوية الدين.
إذا كان هذا الـ FT متاحًا بخصم كافٍ، فقد تؤدي مسار الـ FT إلى تقليل تكلفة السداد الفعلية.
إذًا الالتزام التعاقدي بالتمويل ثابت.
لكن اقتصاديات تسوية هذا الالتزام قد تعتمد ما يزال على مسار السداد.
ومن الجهة الأخرى من الصفقة، قد يكون لدى الضمان ملف دخل خاص به.
هذا يعني أنني سأقيّم الرافعة عبر سؤالين منفصلين:
ماذا تبلغ تكلفة التمويل؟
و
ماذا يكسب الضمان؟
يوفر السعر الثابت يقينًا بشأن الأول.
لكنه لا يخبرك، بحد ذاته، بالعائد الاقتصادي للصفقة كاملة.
بالنسبة لي، هذه هي الطريقة الأكثر فائدة لقراءة صفقة TermMax ذات الرافعة المالية: فصل التزام التمويل عن الاقتصاديات الناتجة عن الضمان.
#termmax @TermMax
78
·
--
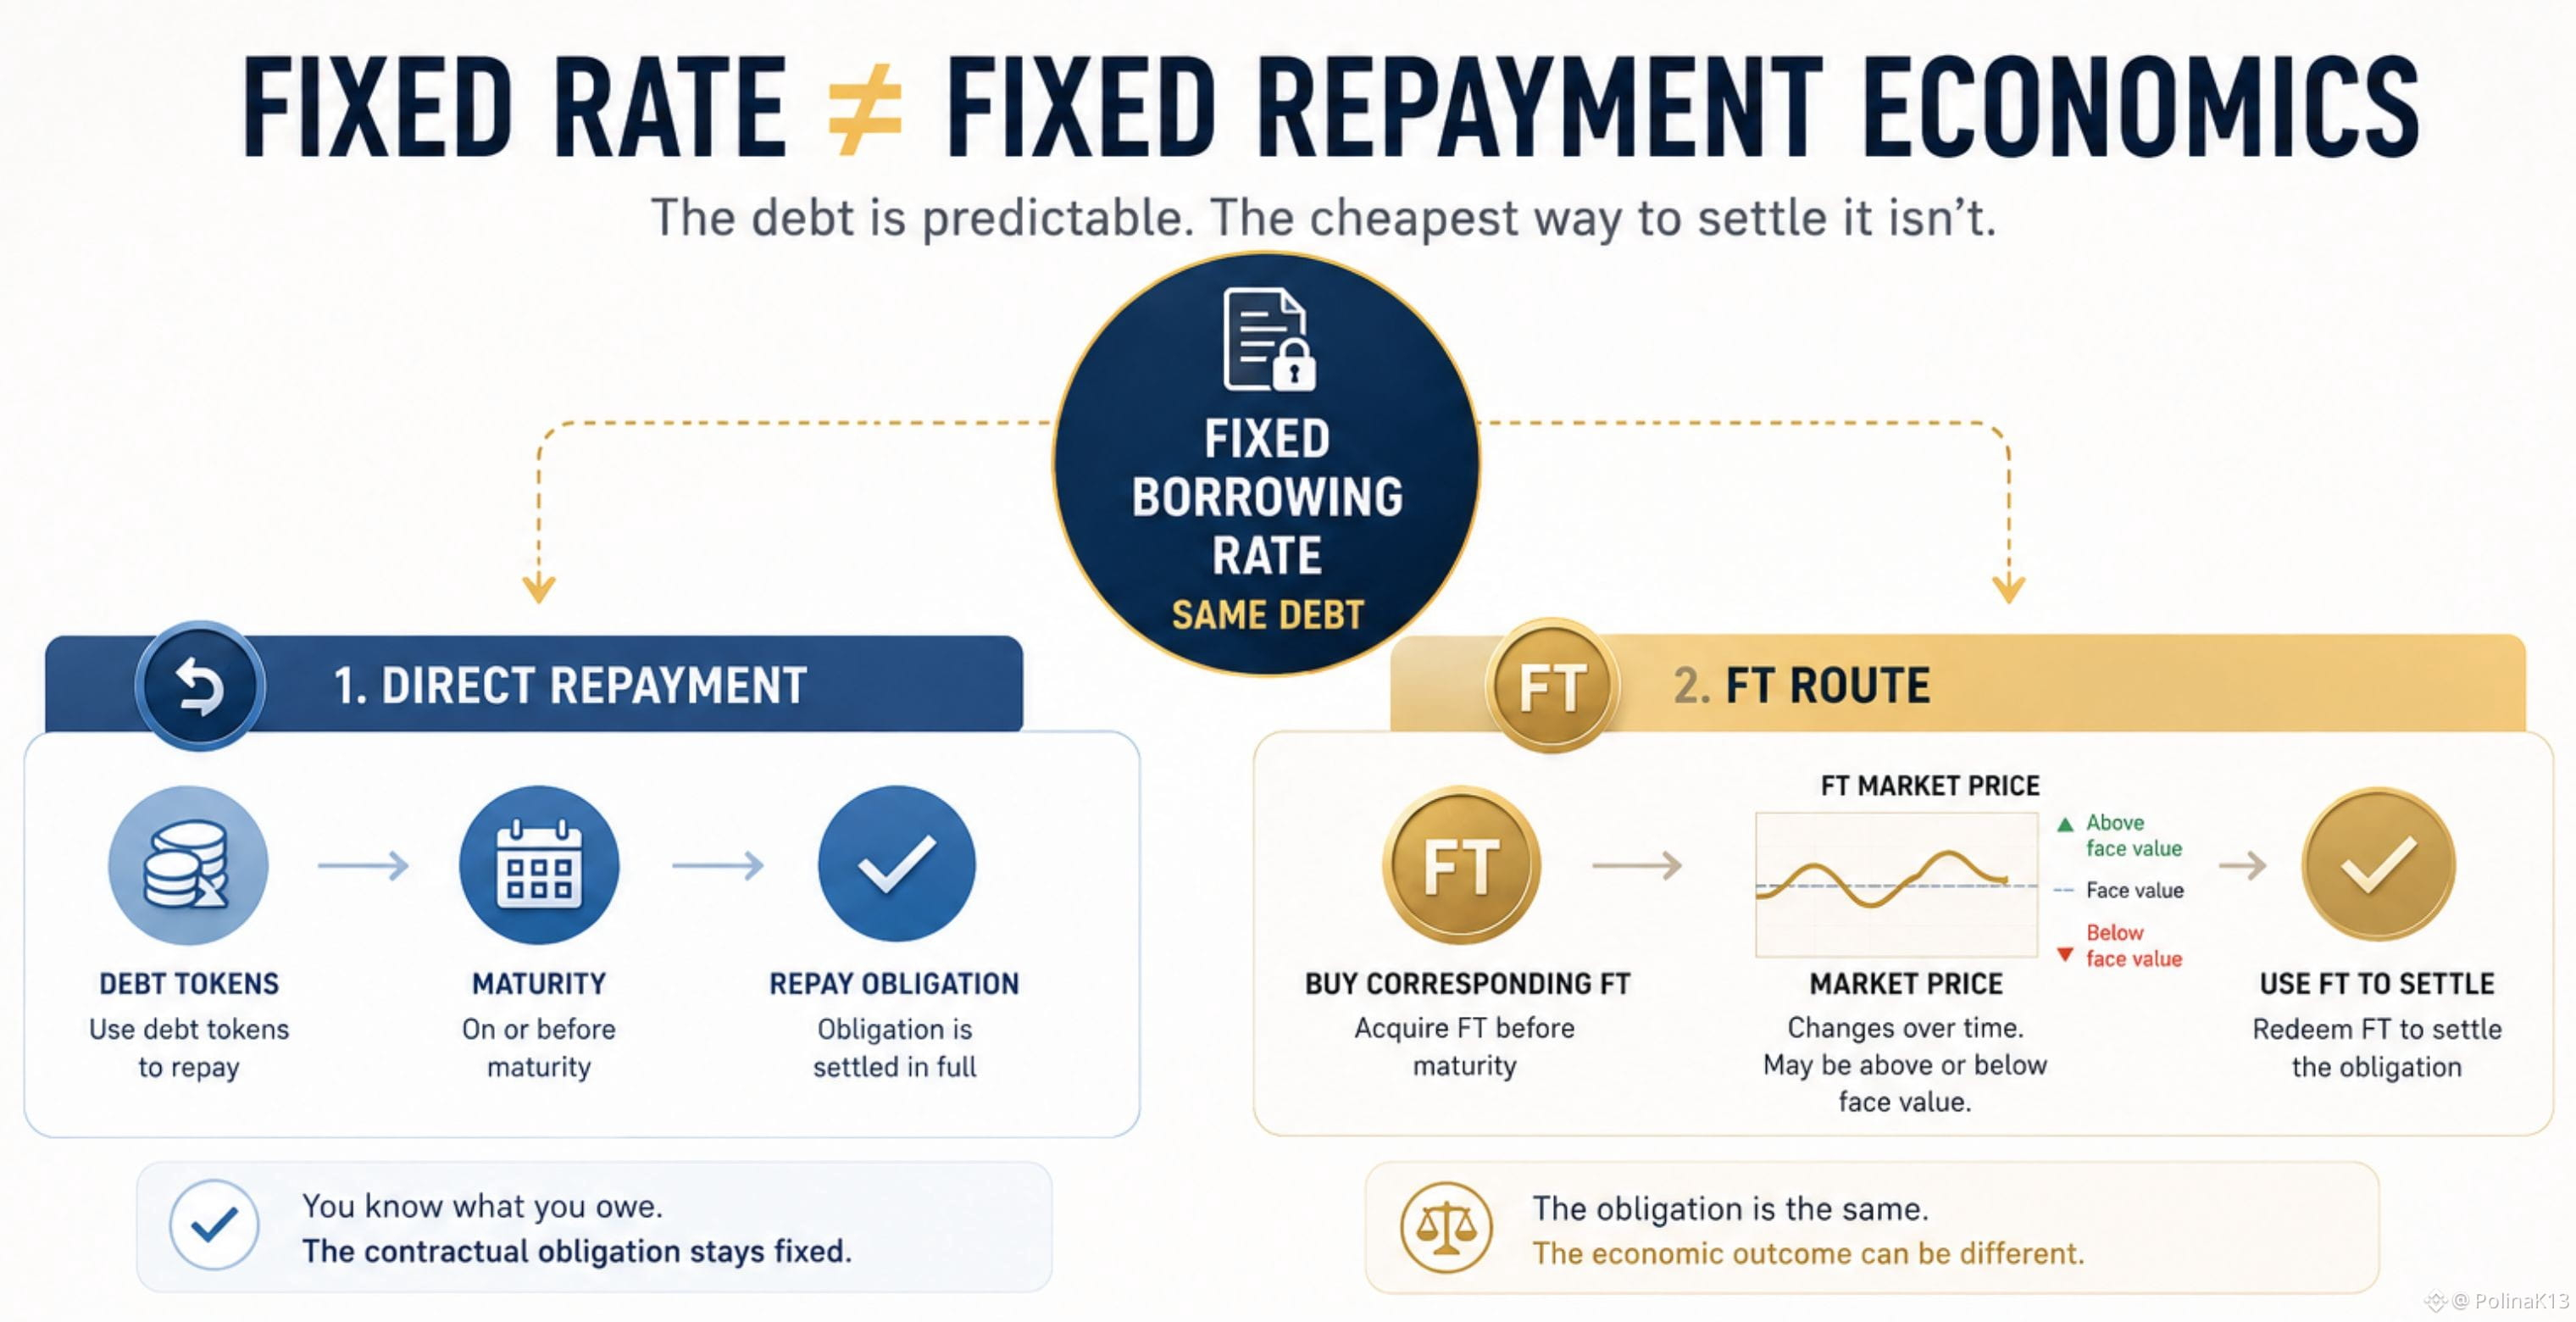
يمكن لسعر اقتراض ثابت أن يجعل الدين قابلاً للتنبؤ. السؤال المثير للاهتمام هو ما إذا كانت أرخص طريقة لتسوية ذلك الدين تظل كذلك قابلة للتنبؤ.
في TermMax، لدى المقترض مساران لسداد الدَّين:
→ سداد الدين مباشرةً باستخدام رموز الدَّين
→ أو شراء الـ FT المقابل قبل الاستحقاق واستخدامه لتسوية الدَّين.
الطريق الثاني هو ما تصبح فيه الأمور الاقتصادية أكثر إثارة للاهتمام.
قبل الاستحقاق، يمكن أن يتداول الـ FT بسعر أقل من قيمته الاسمية. ويمكن أن تؤثر العلاقة بين سعر الفائدة الحالي في السوق ومعدل الاقتراض الذي ثبته المقترض على ما إذا كان هذا الخصم موجودًا وعلى مدى جاذبية مسار الـ FT.
إذا تحركت أسعار السوق إلى أعلى من السعر الذي كان المقترض قد ثبته في الأصل، تشير وثائق TermMax إلى أن الـ FT المقابل قد يكون متاحًا بخصم، مما قد يجعل التسوية أرخص.
لكن كلمة «قد» مهمة.
لم يتغير التزام الدين نفسه. والخصم لا يعني تلقائيًا أن المقترض سيوفر المال. لا يزال يتعين توفر الـ FT بخصم كافٍ لكي يكون مسار السداد هذا أكثر جدوى من الناحية الاقتصادية.
لذلك، يمنحك الاقتراض بسعر ثابت يقينًا بشأن السعر.
لكنه لا يمنحك بالضرورة يقينًا بشأن أي طريقة لتسوية نفس الالتزام ستكون الأرخص.
هذا الفرق يجعل اقتصاديات السداد أكثر إثارة للاهتمام من سعر الفائدة الثابت وحده.
#termmax @termmax
يمكن لسعر اقتراض ثابت أن يجعل الدين قابلاً للتنبؤ. السؤال المثير للاهتمام هو ما إذا كانت أرخص طريقة لتسوية ذلك الدين تظل كذلك قابلة للتنبؤ.
في TermMax، لدى المقترض مساران لسداد الدَّين:
→ سداد الدين مباشرةً باستخدام رموز الدَّين
→ أو شراء الـ FT المقابل قبل الاستحقاق واستخدامه لتسوية الدَّين.
الطريق الثاني هو ما تصبح فيه الأمور الاقتصادية أكثر إثارة للاهتمام.
قبل الاستحقاق، يمكن أن يتداول الـ FT بسعر أقل من قيمته الاسمية. ويمكن أن تؤثر العلاقة بين سعر الفائدة الحالي في السوق ومعدل الاقتراض الذي ثبته المقترض على ما إذا كان هذا الخصم موجودًا وعلى مدى جاذبية مسار الـ FT.
إذا تحركت أسعار السوق إلى أعلى من السعر الذي كان المقترض قد ثبته في الأصل، تشير وثائق TermMax إلى أن الـ FT المقابل قد يكون متاحًا بخصم، مما قد يجعل التسوية أرخص.
لكن كلمة «قد» مهمة.
لم يتغير التزام الدين نفسه. والخصم لا يعني تلقائيًا أن المقترض سيوفر المال. لا يزال يتعين توفر الـ FT بخصم كافٍ لكي يكون مسار السداد هذا أكثر جدوى من الناحية الاقتصادية.
لذلك، يمنحك الاقتراض بسعر ثابت يقينًا بشأن السعر.
لكنه لا يمنحك بالضرورة يقينًا بشأن أي طريقة لتسوية نفس الالتزام ستكون الأرخص.
هذا الفرق يجعل اقتصاديات السداد أكثر إثارة للاهتمام من سعر الفائدة الثابت وحده.
#termmax @TermMax
في TermMax، لدى المقترض مساران لسداد الدَّين:
→ سداد الدين مباشرةً باستخدام رموز الدَّين
→ أو شراء الـ FT المقابل قبل الاستحقاق واستخدامه لتسوية الدَّين.
الطريق الثاني هو ما تصبح فيه الأمور الاقتصادية أكثر إثارة للاهتمام.
قبل الاستحقاق، يمكن أن يتداول الـ FT بسعر أقل من قيمته الاسمية. ويمكن أن تؤثر العلاقة بين سعر الفائدة الحالي في السوق ومعدل الاقتراض الذي ثبته المقترض على ما إذا كان هذا الخصم موجودًا وعلى مدى جاذبية مسار الـ FT.
إذا تحركت أسعار السوق إلى أعلى من السعر الذي كان المقترض قد ثبته في الأصل، تشير وثائق TermMax إلى أن الـ FT المقابل قد يكون متاحًا بخصم، مما قد يجعل التسوية أرخص.
لكن كلمة «قد» مهمة.
لم يتغير التزام الدين نفسه. والخصم لا يعني تلقائيًا أن المقترض سيوفر المال. لا يزال يتعين توفر الـ FT بخصم كافٍ لكي يكون مسار السداد هذا أكثر جدوى من الناحية الاقتصادية.
لذلك، يمنحك الاقتراض بسعر ثابت يقينًا بشأن السعر.
لكنه لا يمنحك بالضرورة يقينًا بشأن أي طريقة لتسوية نفس الالتزام ستكون الأرخص.
هذا الفرق يجعل اقتصاديات السداد أكثر إثارة للاهتمام من سعر الفائدة الثابت وحده.
#termmax @TermMax
83
·
--
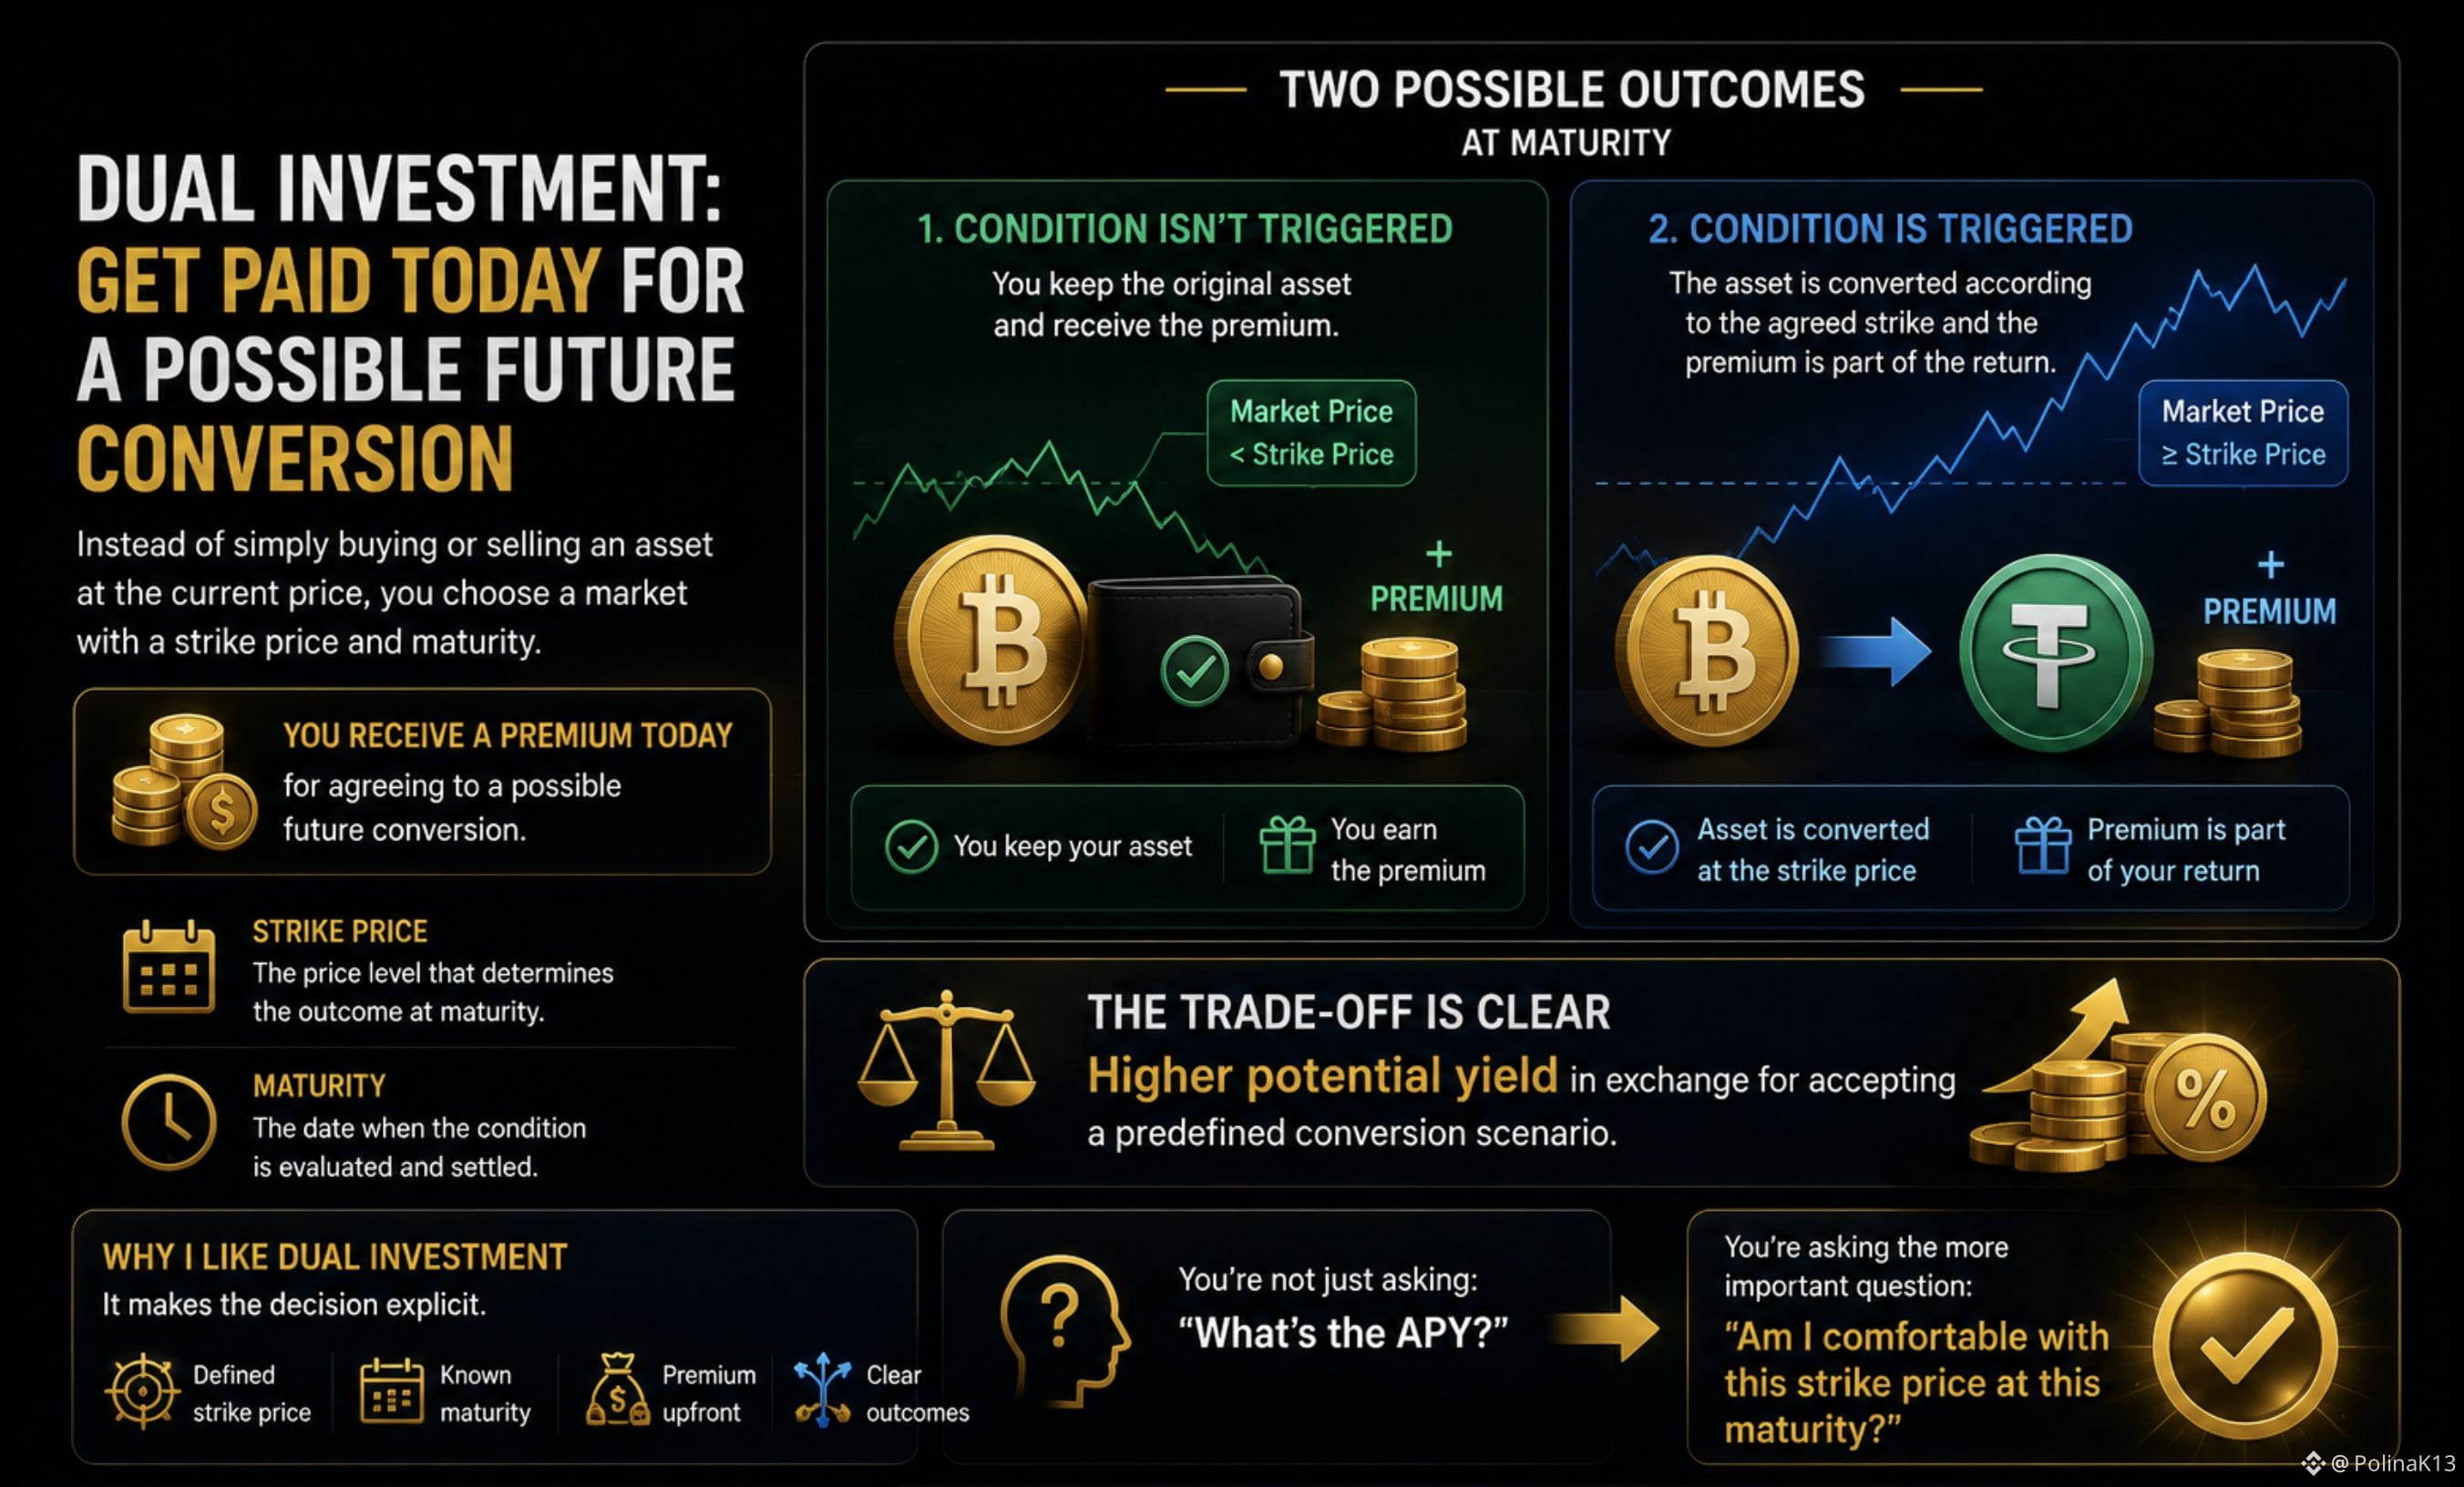
ماذا لو كان بإمكانك الحصول على الدفعة اليوم مقابل الموافقة على تحويل محتمل في المستقبل؟
هذه هي الفكرة الأساسية وراء الاستثمار المزدوج.
بدلاً من مجرد شراء أو بيع أصل بالسعر الحالي، تختار سوقاً بسعر إضراب ونهاية أجل.
ثم توجد نتيجتان محتملتان.
إذا لم يتم تفعيل الشرط:
→ تحتفظ بالأصل الأصلي
→ وتستلم علاوة الإصدار
إذا تم تفعيل الشرط:
→ يتم تحويل الأصل وفقاً لسعر الإضراب المتفق عليه
→ وتُعد العلاوة جزءاً من العائد.
لذلك فالمقايضة واضحة تماماً:
عائد محتمل أعلى مقابل قبول سيناريو تحويل محدد مسبقاً.
أعجبني هذا الهيكل لأنه يجعل القرار واضحاً.
أنت لا تطرح فقط:
“ما هو معدل العائد السنوي APY؟”
بل تسأل:
“هل أنا مرتاح لسعر الإضراب في نهاية الأجل هذه؟”
وهذا سؤال أكثر فائدة بكثير.
#termmax @termmax
ماذا لو كان بإمكانك الحصول على الدفعة اليوم مقابل الموافقة على تحويل محتمل في المستقبل؟
هذه هي الفكرة الأساسية وراء الاستثمار المزدوج.
بدلاً من مجرد شراء أو بيع أصل بالسعر الحالي، تختار سوقاً بسعر إضراب ونهاية أجل.
ثم توجد نتيجتان محتملتان.
إذا لم يتم تفعيل الشرط:
→ تحتفظ بالأصل الأصلي
→ وتستلم علاوة الإصدار
إذا تم تفعيل الشرط:
→ يتم تحويل الأصل وفقاً لسعر الإضراب المتفق عليه
→ وتُعد العلاوة جزءاً من العائد.
لذلك فالمقايضة واضحة تماماً:
عائد محتمل أعلى مقابل قبول سيناريو تحويل محدد مسبقاً.
أعجبني هذا الهيكل لأنه يجعل القرار واضحاً.
أنت لا تطرح فقط:
“ما هو معدل العائد السنوي APY؟”
بل تسأل:
“هل أنا مرتاح لسعر الإضراب في نهاية الأجل هذه؟”
وهذا سؤال أكثر فائدة بكثير.
#termmax @TermMax
هذه هي الفكرة الأساسية وراء الاستثمار المزدوج.
بدلاً من مجرد شراء أو بيع أصل بالسعر الحالي، تختار سوقاً بسعر إضراب ونهاية أجل.
ثم توجد نتيجتان محتملتان.
إذا لم يتم تفعيل الشرط:
→ تحتفظ بالأصل الأصلي
→ وتستلم علاوة الإصدار
إذا تم تفعيل الشرط:
→ يتم تحويل الأصل وفقاً لسعر الإضراب المتفق عليه
→ وتُعد العلاوة جزءاً من العائد.
لذلك فالمقايضة واضحة تماماً:
عائد محتمل أعلى مقابل قبول سيناريو تحويل محدد مسبقاً.
أعجبني هذا الهيكل لأنه يجعل القرار واضحاً.
أنت لا تطرح فقط:
“ما هو معدل العائد السنوي APY؟”
بل تسأل:
“هل أنا مرتاح لسعر الإضراب في نهاية الأجل هذه؟”
وهذا سؤال أكثر فائدة بكثير.
#termmax @TermMax
56
·
--
إذا كان الرمز موجودًا بالفعل في محفظتي، فما الذي يحدد ما إذا كان بإمكاني استخدامه؟
كنت أعتقد سابقًا أنه بمجرد وجود أصل ما في محفظتي، كان السؤال الرئيسي ببساطة هو ما إذا كنت أتحكم فيه.
لكن bStocks جعلتني أفصل بين شيئين.
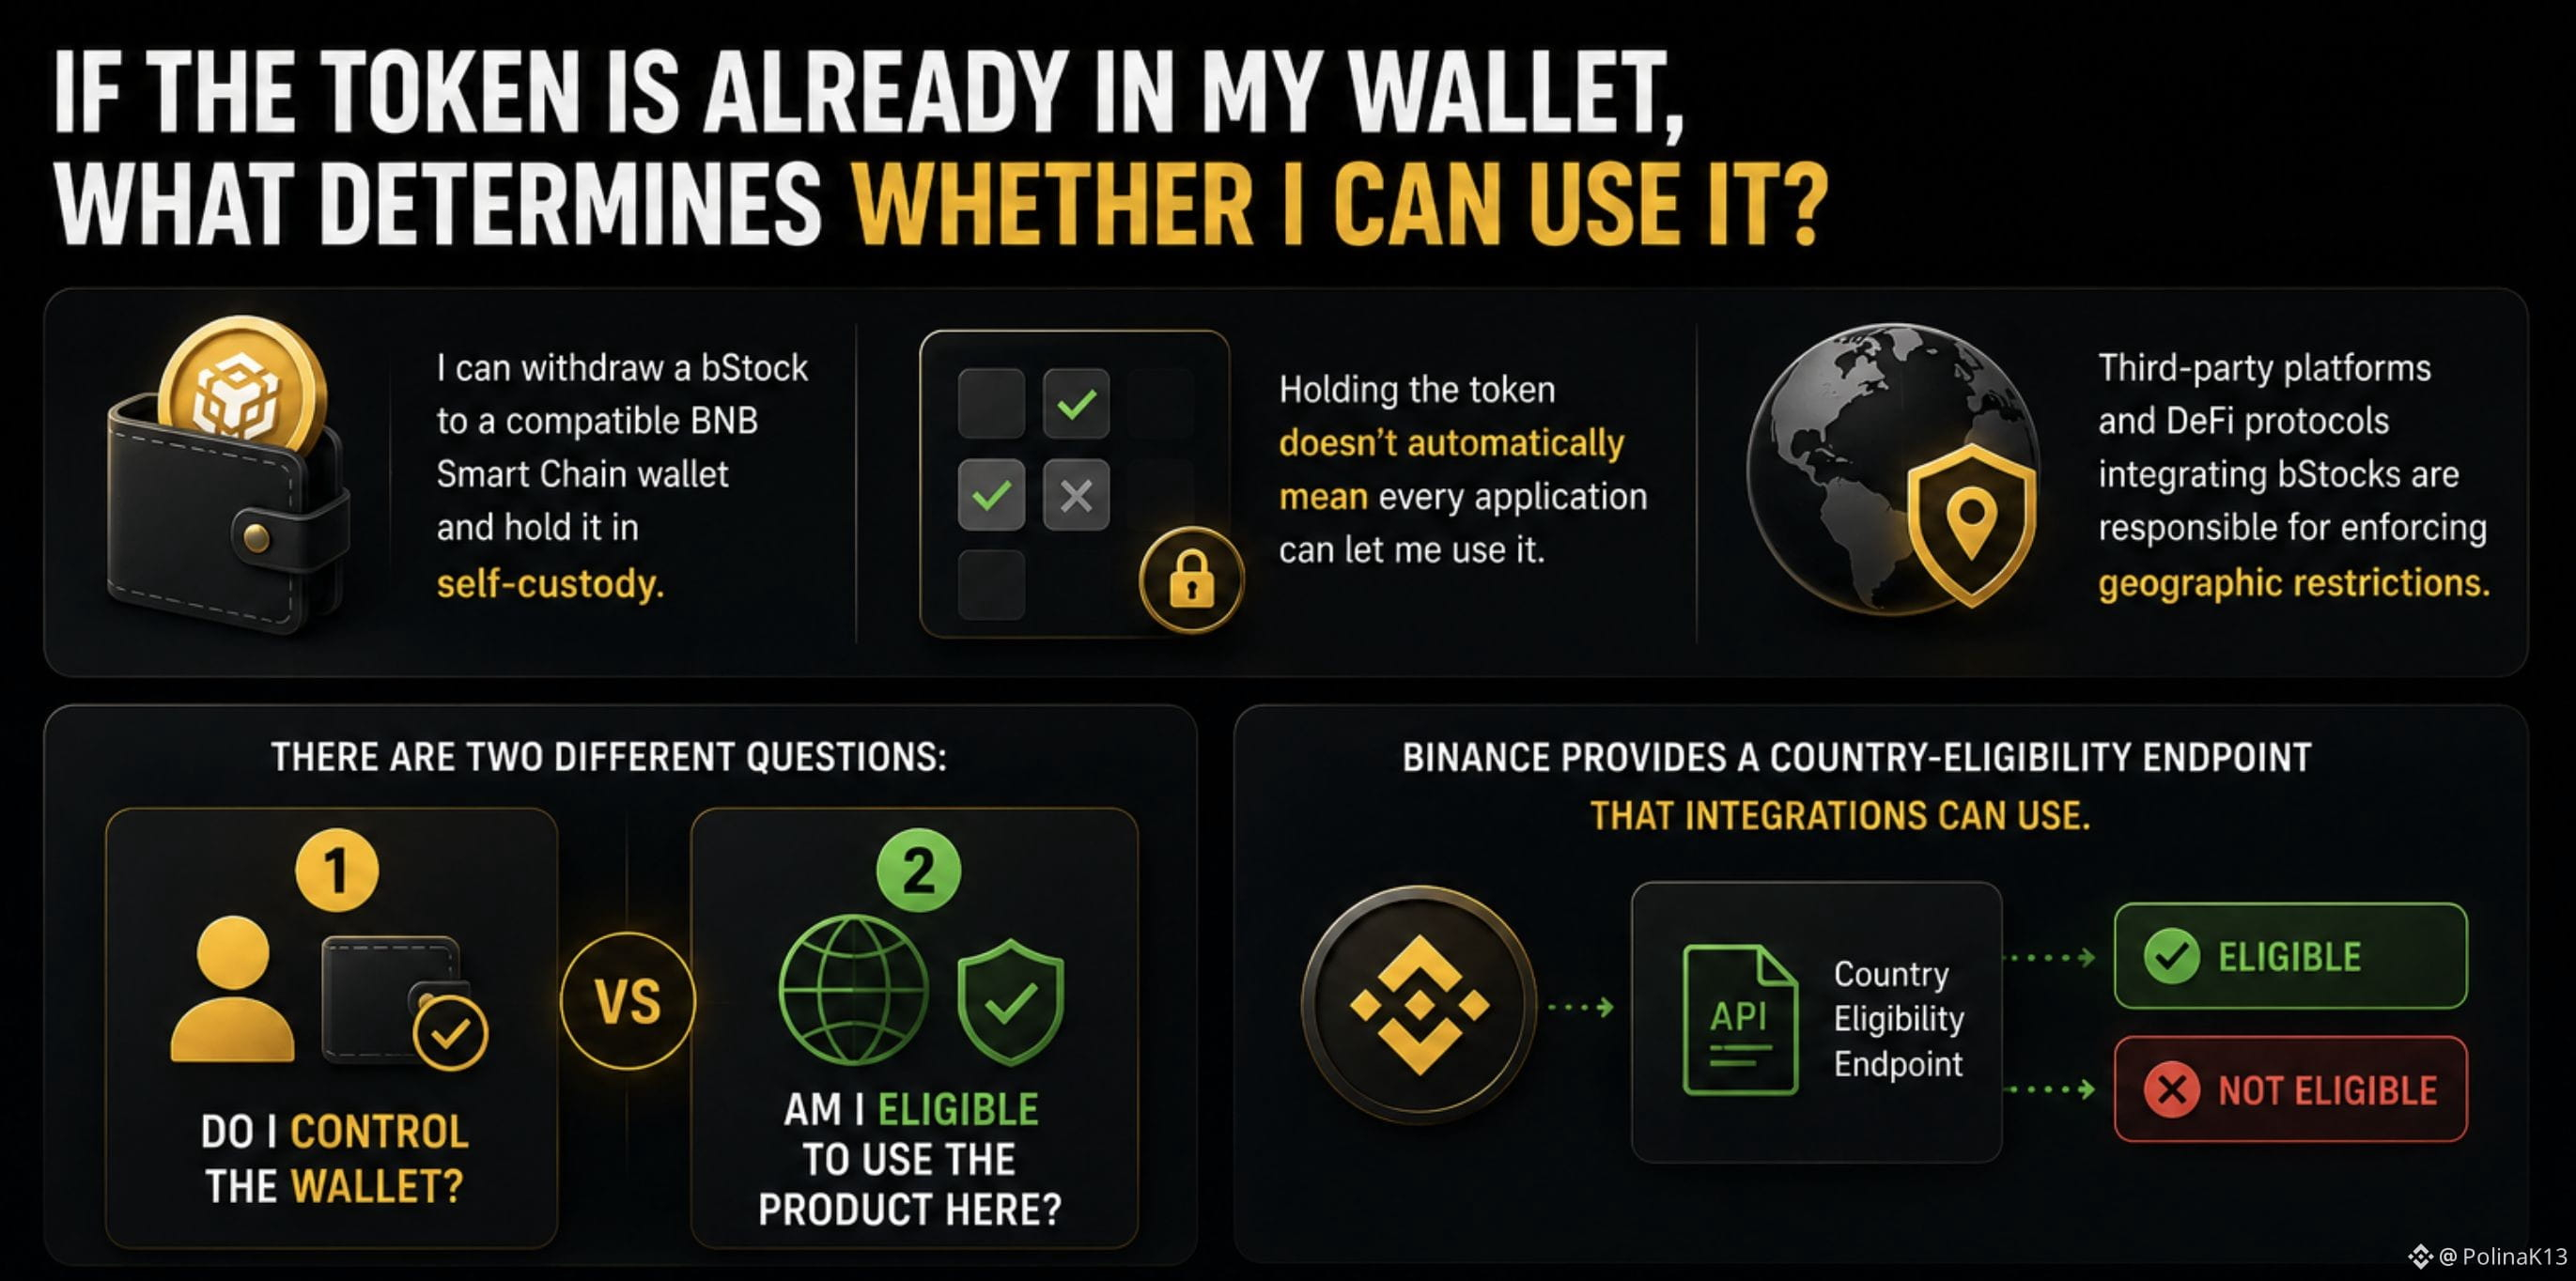
يمكنني سحب bStock إلى محفظة BNB Smart Chain متوافقة والاحتفاظ به تحت سيطرتي الذاتية.
لكن امتلاك الرمز لا يعني تلقائيًا أن كل تطبيق يمكنه السماح لي باستخدامه.
تتحمل المنصات التابعة لجهات خارجية وبروتوكولات التمويل اللامركزي (DeFi) التي تدمج bStocks مسؤولية تطبيق القيود الجغرافية.
كما توفر Binance نقطة نهاية (endpoint) لتحديد أهلية الدولة يمكن للعمليات التكاملية استخدامها للتحقق مما إذا كان المستخدم مؤهلًا في ولاية قضائية معينة.
لذا توجد. سؤالان مختلفان:
هل أنا أتحكم في المحفظة؟
و
هل أنا مؤهل لاستخدام المنتج هنا؟
أجد أن هذا التمييز مثير للاهتمام.
تغيير السيطرة الذاتية يغيّر مكان احتفاظي بالأصل.
لكن لا يغيّر تلقائيًا مكان إمكانية استخدام المنتج.
لذا بدلًا من الاكتفاء بالسؤال فقط:
“هل الرمز موجودًا في محفظتي؟”
سأطرح أيضًا:
“ما الذي يحدد ما إذا كان بإمكاني استخدامه فعليًا؟”
بالنسبة لي:
التحكم في المحفظة ≠ أهلية المنتج.
#bstockscis @BinanceCIS
إذا كان الرمز موجودًا بالفعل في محفظتي، فما الذي يحدد ما إذا كان بإمكاني استخدامه؟
كنت أعتقد سابقًا أنه بمجرد وجود أصل ما في محفظتي، كان السؤال الرئيسي ببساطة هو ما إذا كنت أتحكم فيه.
لكن bStocks جعلتني أفصل بين شيئين.
يمكنني سحب bStock إلى محفظة BNB Smart Chain متوافقة والاحتفاظ به تحت سيطرتي الذاتية.
لكن امتلاك الرمز لا يعني تلقائيًا أن كل تطبيق يمكنه السماح لي باستخدامه.
تتحمل المنصات التابعة لجهات خارجية وبروتوكولات التمويل اللامركزي (DeFi) التي تدمج bStocks مسؤولية تطبيق القيود الجغرافية.
كما توفر Binance نقطة نهاية (endpoint) لتحديد أهلية الدولة يمكن للعمليات التكاملية استخدامها للتحقق مما إذا كان المستخدم مؤهلًا في ولاية قضائية معينة.
لذا توجد. سؤالان مختلفان:
هل أنا أتحكم في المحفظة؟
و
هل أنا مؤهل لاستخدام المنتج هنا؟
أجد أن هذا التمييز مثير للاهتمام.
تغيير السيطرة الذاتية يغيّر مكان احتفاظي بالأصل.
لكن لا يغيّر تلقائيًا مكان إمكانية استخدام المنتج.
لذا بدلًا من الاكتفاء بالسؤال فقط:
“هل الرمز موجودًا في محفظتي؟”
سأطرح أيضًا:
“ما الذي يحدد ما إذا كان بإمكاني استخدامه فعليًا؟”
بالنسبة لي:
التحكم في المحفظة ≠ أهلية المنتج.
#bstockscis @BinanceCIS
كنت أعتقد سابقًا أنه بمجرد وجود أصل ما في محفظتي، كان السؤال الرئيسي ببساطة هو ما إذا كنت أتحكم فيه.
لكن bStocks جعلتني أفصل بين شيئين.
يمكنني سحب bStock إلى محفظة BNB Smart Chain متوافقة والاحتفاظ به تحت سيطرتي الذاتية.
لكن امتلاك الرمز لا يعني تلقائيًا أن كل تطبيق يمكنه السماح لي باستخدامه.
تتحمل المنصات التابعة لجهات خارجية وبروتوكولات التمويل اللامركزي (DeFi) التي تدمج bStocks مسؤولية تطبيق القيود الجغرافية.
كما توفر Binance نقطة نهاية (endpoint) لتحديد أهلية الدولة يمكن للعمليات التكاملية استخدامها للتحقق مما إذا كان المستخدم مؤهلًا في ولاية قضائية معينة.
لذا توجد. سؤالان مختلفان:
هل أنا أتحكم في المحفظة؟
و
هل أنا مؤهل لاستخدام المنتج هنا؟
أجد أن هذا التمييز مثير للاهتمام.
تغيير السيطرة الذاتية يغيّر مكان احتفاظي بالأصل.
لكن لا يغيّر تلقائيًا مكان إمكانية استخدام المنتج.
لذا بدلًا من الاكتفاء بالسؤال فقط:
“هل الرمز موجودًا في محفظتي؟”
سأطرح أيضًا:
“ما الذي يحدد ما إذا كان بإمكاني استخدامه فعليًا؟”
بالنسبة لي:
التحكم في المحفظة ≠ أهلية المنتج.
#bstockscis @BinanceCIS
2
1
73
·
--
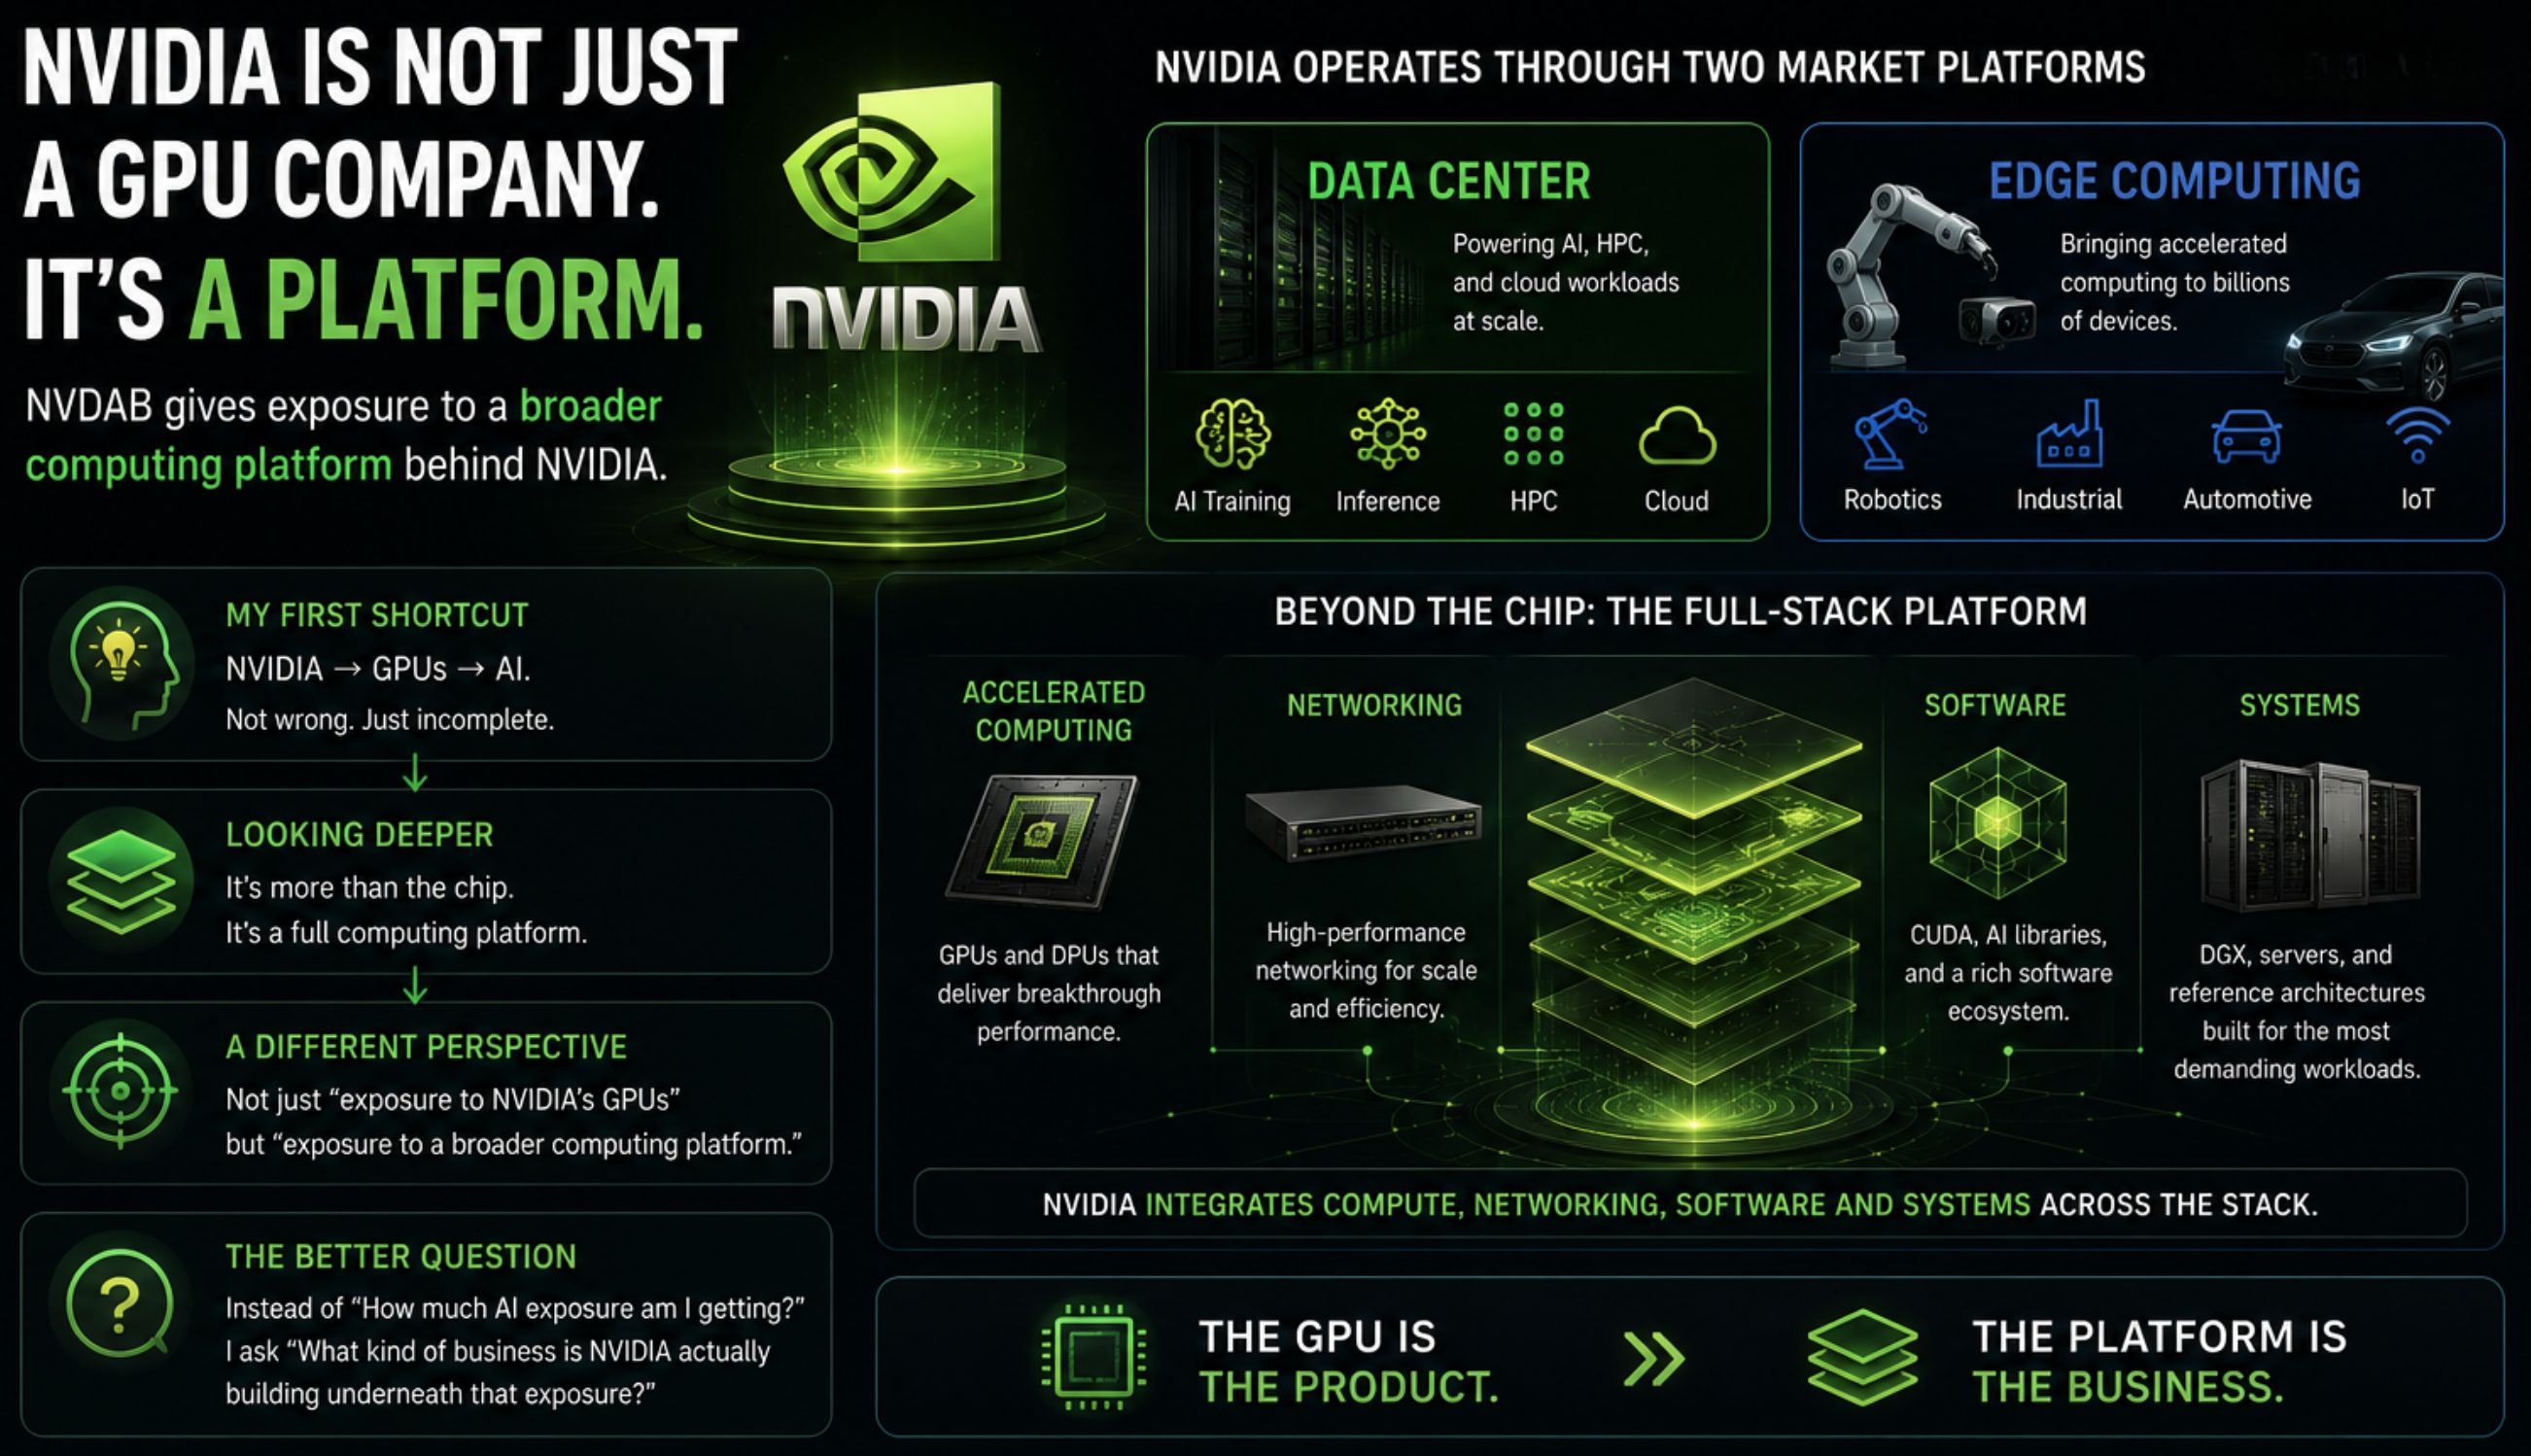
تبدو شركة NVIDIA كشركة مُعتمدة على وحدات معالجة الرسومات (GPU). لكن العمل الأساسي في الحقيقة هو منصة.
عندما نظرت لأول مرة إلى NVDAB، كان اختصار ذهني بسيطًا:
NVIDIA → وحدات معالجة الرسومات (GPUs) → الذكاء الاصطناعي (AI).
هذا الاختصار ليس خاطئًا.
فقط إنه يتجاهل طبقة أجدها أكثر إثارة للاهتمام.
تصف NVIDIA الآن أعمالها عبر منصتين سوقيتين:
مركز البيانات
و
الحوسبة الطرفية (Edge Computing).
والمنصة تتجاوز الشريحة نفسها.
تجمع NVIDIA بين الحوسبة المتسارعة، والشبكات، والبرمجيات، والأنظمة عبر كامل المكدس.
لذا بدأت أنظر إلى NVDAB بشكل مختلف.
ليس فقط على أنه:
“تعرضٌ لوحدات معالجة الرسومات لدى NVIDIA”
بل على أنه:
“تعرضٌ لمنصة حوسبة أوسع.”
وهذا يغيّر السؤال بالنسبة إليّ.
بدلًا من أن أسأل:
“كم مقدار التعرض للذكاء الاصطناعي الذي أحصل عليه؟”
سأسأل:
“ما نوع الأعمال التي تبنيها NVIDIA بالفعل تحت هذا التعرض؟”
بالنسبة لي:
الـ GPU هو المنتج.
والمنصة هي الأعمال.
#bstockscis @BinanceCIS
تبدو شركة NVIDIA كشركة مُعتمدة على وحدات معالجة الرسومات (GPU). لكن العمل الأساسي في الحقيقة هو منصة.
عندما نظرت لأول مرة إلى NVDAB، كان اختصار ذهني بسيطًا:
NVIDIA → وحدات معالجة الرسومات (GPUs) → الذكاء الاصطناعي (AI).
هذا الاختصار ليس خاطئًا.
فقط إنه يتجاهل طبقة أجدها أكثر إثارة للاهتمام.
تصف NVIDIA الآن أعمالها عبر منصتين سوقيتين:
مركز البيانات
و
الحوسبة الطرفية (Edge Computing).
والمنصة تتجاوز الشريحة نفسها.
تجمع NVIDIA بين الحوسبة المتسارعة، والشبكات، والبرمجيات، والأنظمة عبر كامل المكدس.
لذا بدأت أنظر إلى NVDAB بشكل مختلف.
ليس فقط على أنه:
“تعرضٌ لوحدات معالجة الرسومات لدى NVIDIA”
بل على أنه:
“تعرضٌ لمنصة حوسبة أوسع.”
وهذا يغيّر السؤال بالنسبة إليّ.
بدلًا من أن أسأل:
“كم مقدار التعرض للذكاء الاصطناعي الذي أحصل عليه؟”
سأسأل:
“ما نوع الأعمال التي تبنيها NVIDIA بالفعل تحت هذا التعرض؟”
بالنسبة لي:
الـ GPU هو المنتج.
والمنصة هي الأعمال.
#bstockscis @BinanceCIS
عندما نظرت لأول مرة إلى NVDAB، كان اختصار ذهني بسيطًا:
NVIDIA → وحدات معالجة الرسومات (GPUs) → الذكاء الاصطناعي (AI).
هذا الاختصار ليس خاطئًا.
فقط إنه يتجاهل طبقة أجدها أكثر إثارة للاهتمام.
تصف NVIDIA الآن أعمالها عبر منصتين سوقيتين:
مركز البيانات
و
الحوسبة الطرفية (Edge Computing).
والمنصة تتجاوز الشريحة نفسها.
تجمع NVIDIA بين الحوسبة المتسارعة، والشبكات، والبرمجيات، والأنظمة عبر كامل المكدس.
لذا بدأت أنظر إلى NVDAB بشكل مختلف.
ليس فقط على أنه:
“تعرضٌ لوحدات معالجة الرسومات لدى NVIDIA”
بل على أنه:
“تعرضٌ لمنصة حوسبة أوسع.”
وهذا يغيّر السؤال بالنسبة إليّ.
بدلًا من أن أسأل:
“كم مقدار التعرض للذكاء الاصطناعي الذي أحصل عليه؟”
سأسأل:
“ما نوع الأعمال التي تبنيها NVIDIA بالفعل تحت هذا التعرض؟”
بالنسبة لي:
الـ GPU هو المنتج.
والمنصة هي الأعمال.
#bstockscis @BinanceCIS
52
·
--
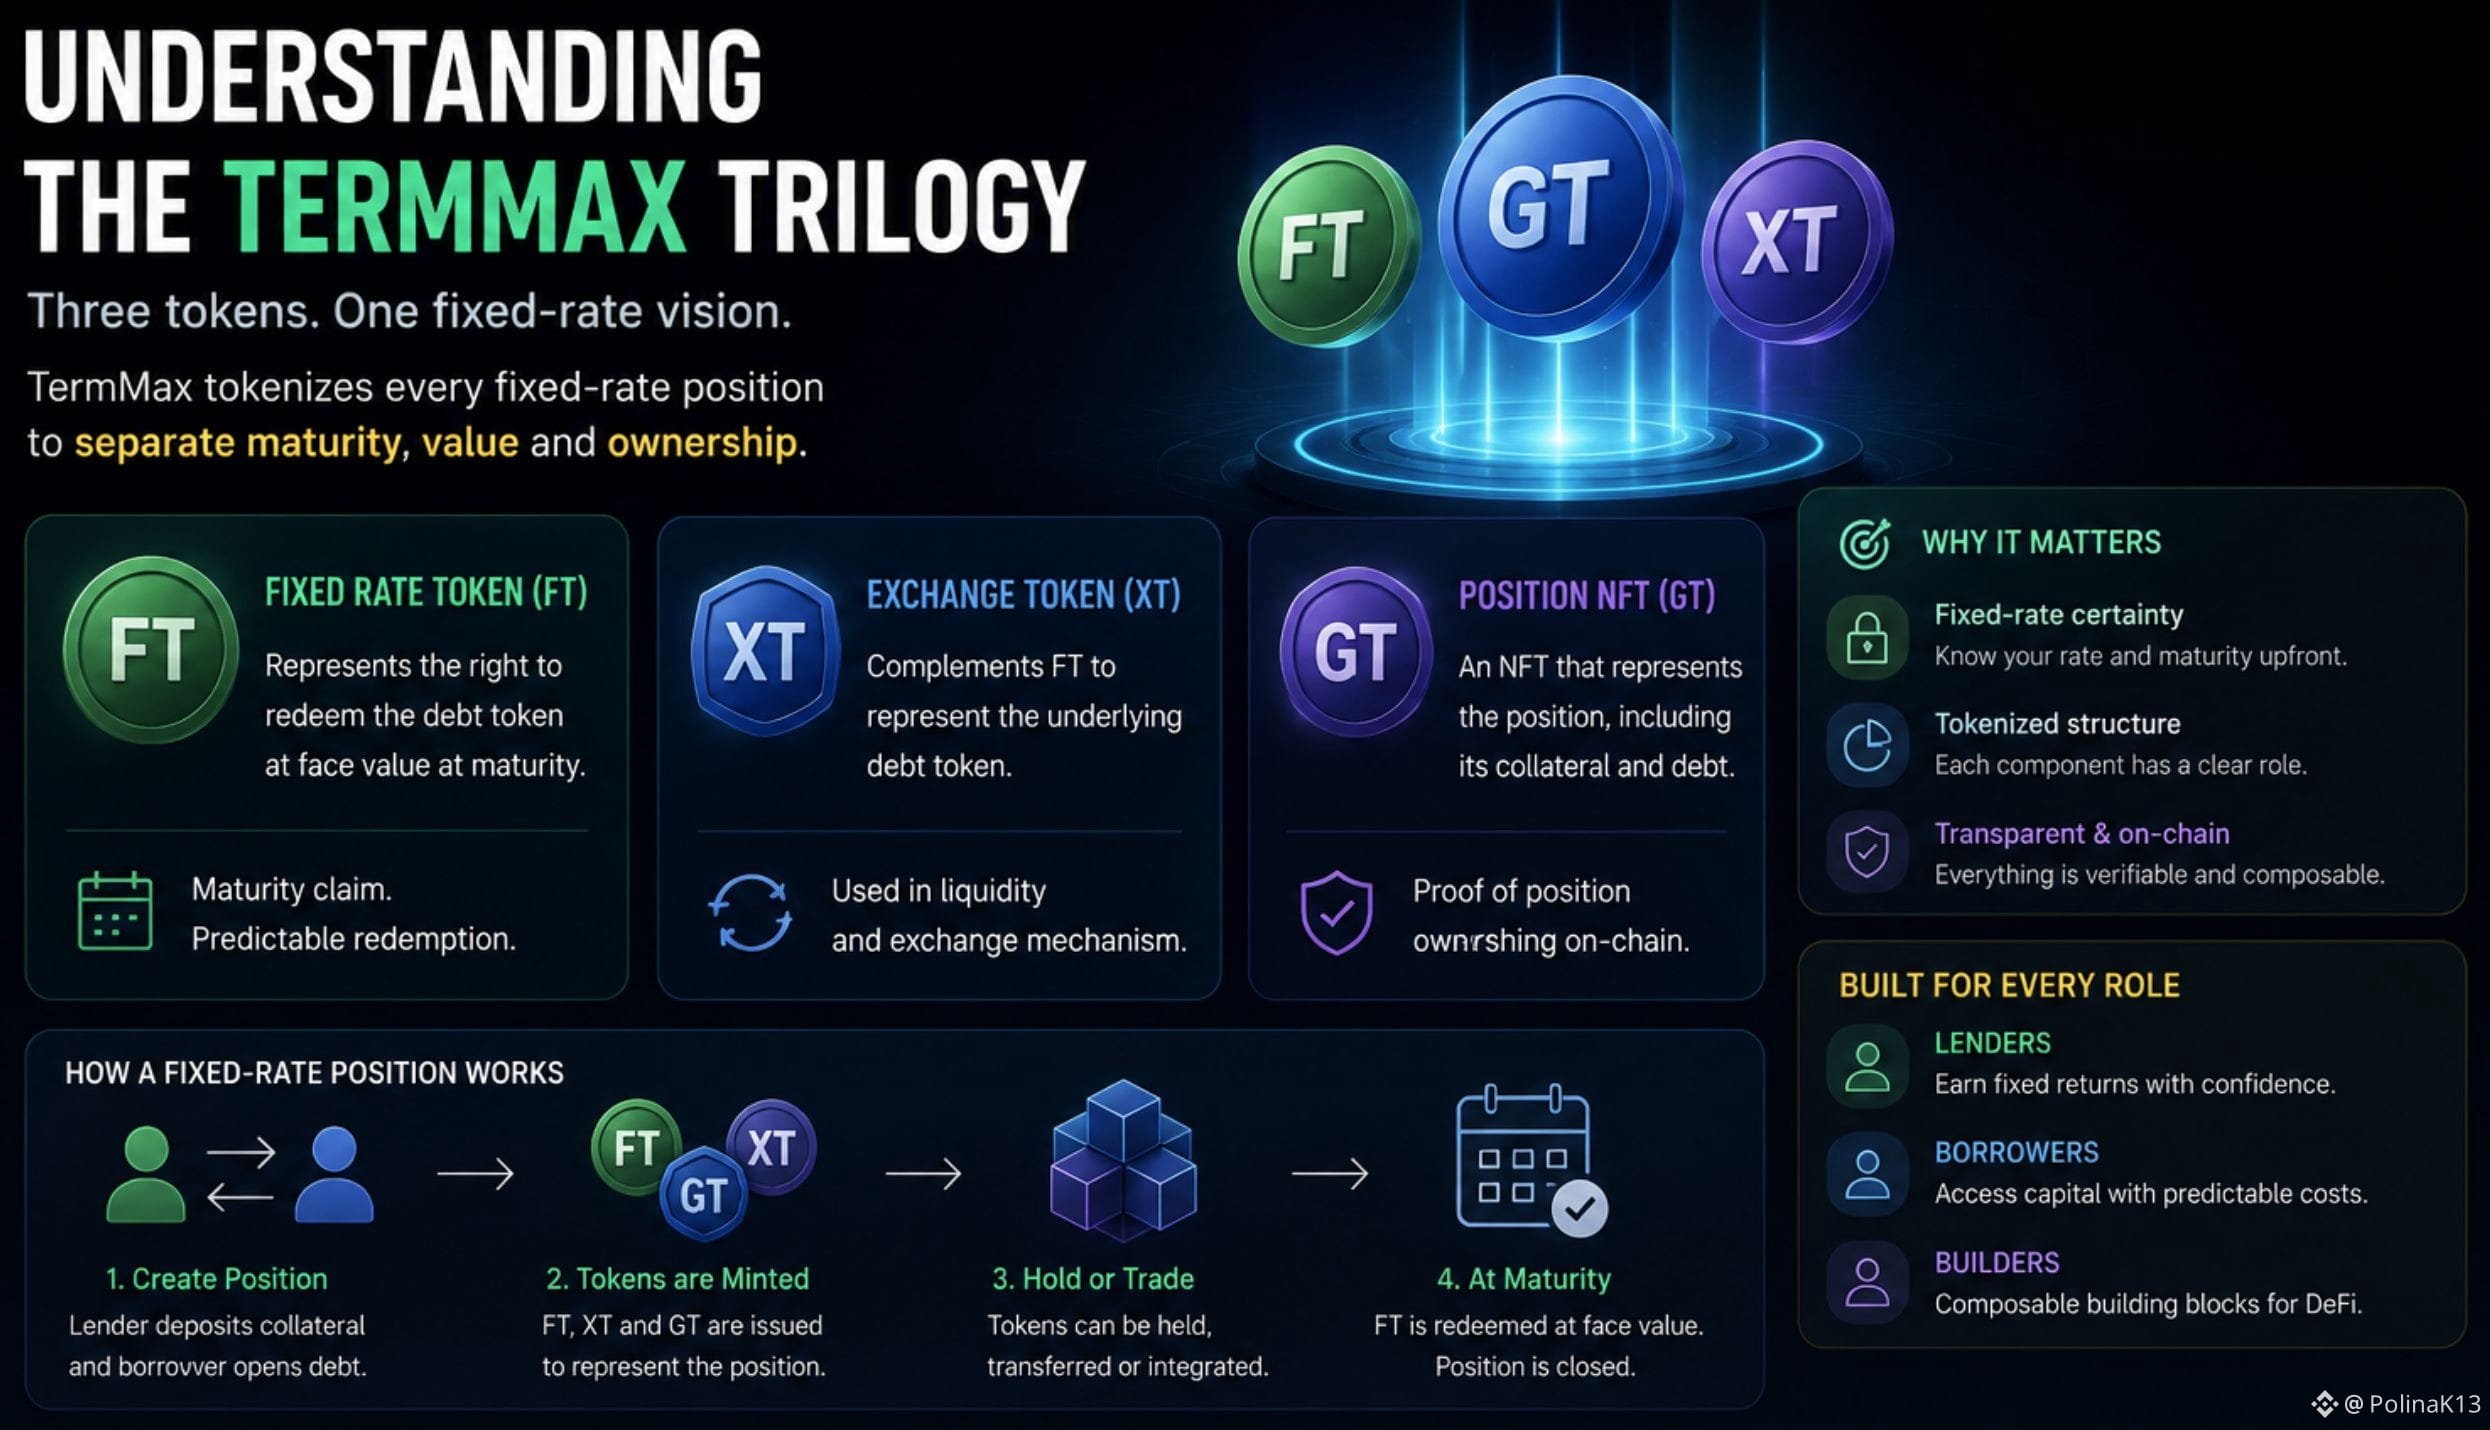
كنت أريد أن أفهم ما الذي يحدث فعليًا داخل مركز TermMax بسعر فائدة ثابت.
تم بناء البنية على ثلاثة رموز رئيسية:
FT → تمثل الحق في استرداد رمز الدين بالقيمة الاسمية عند الاستحقاق.
XT → تكمل FT لتمثّل رمز الدين الأساسي وتلعب دورًا في آلية السيولة.
GT → عبارة عن NFT يمثل المركز، بما في ذلك الضمان والديْن.
لذا فإن TermMax لا يكتفي فقط بالقول: "إليك سعر فائدة ثابت".
بل يقوم بتجزئة أجزاء مختلفة من المركز ويحصل على فصل مطالبة الاستحقاق عن الاقتصاديات الأساسية.
بالنسبة للمُقرضين، يخلق ذلك مركز عائد ثابت.
وبالنسبة للمُقترضين، يخلق ذلك تمويلًا مع تحديد الاستحقاق وبنية سعر الفائدة.
ومن المحتمل أن تكون بنية الرموز تلك واحدة من أكثر الأشياء إثارة للاهتمام لفهمها قبل الحكم على TermMax على أنه مجرد بروتوكول إقراض آخر.
#termmax @termmax
كنت أريد أن أفهم ما الذي يحدث فعليًا داخل مركز TermMax بسعر فائدة ثابت.
تم بناء البنية على ثلاثة رموز رئيسية:
FT → تمثل الحق في استرداد رمز الدين بالقيمة الاسمية عند الاستحقاق.
XT → تكمل FT لتمثّل رمز الدين الأساسي وتلعب دورًا في آلية السيولة.
GT → عبارة عن NFT يمثل المركز، بما في ذلك الضمان والديْن.
لذا فإن TermMax لا يكتفي فقط بالقول: "إليك سعر فائدة ثابت".
بل يقوم بتجزئة أجزاء مختلفة من المركز ويحصل على فصل مطالبة الاستحقاق عن الاقتصاديات الأساسية.
بالنسبة للمُقرضين، يخلق ذلك مركز عائد ثابت.
وبالنسبة للمُقترضين، يخلق ذلك تمويلًا مع تحديد الاستحقاق وبنية سعر الفائدة.
ومن المحتمل أن تكون بنية الرموز تلك واحدة من أكثر الأشياء إثارة للاهتمام لفهمها قبل الحكم على TermMax على أنه مجرد بروتوكول إقراض آخر.
#termmax @TermMax
تم بناء البنية على ثلاثة رموز رئيسية:
FT → تمثل الحق في استرداد رمز الدين بالقيمة الاسمية عند الاستحقاق.
XT → تكمل FT لتمثّل رمز الدين الأساسي وتلعب دورًا في آلية السيولة.
GT → عبارة عن NFT يمثل المركز، بما في ذلك الضمان والديْن.
لذا فإن TermMax لا يكتفي فقط بالقول: "إليك سعر فائدة ثابت".
بل يقوم بتجزئة أجزاء مختلفة من المركز ويحصل على فصل مطالبة الاستحقاق عن الاقتصاديات الأساسية.
بالنسبة للمُقرضين، يخلق ذلك مركز عائد ثابت.
وبالنسبة للمُقترضين، يخلق ذلك تمويلًا مع تحديد الاستحقاق وبنية سعر الفائدة.
ومن المحتمل أن تكون بنية الرموز تلك واحدة من أكثر الأشياء إثارة للاهتمام لفهمها قبل الحكم على TermMax على أنه مجرد بروتوكول إقراض آخر.
#termmax @TermMax
71
·
--
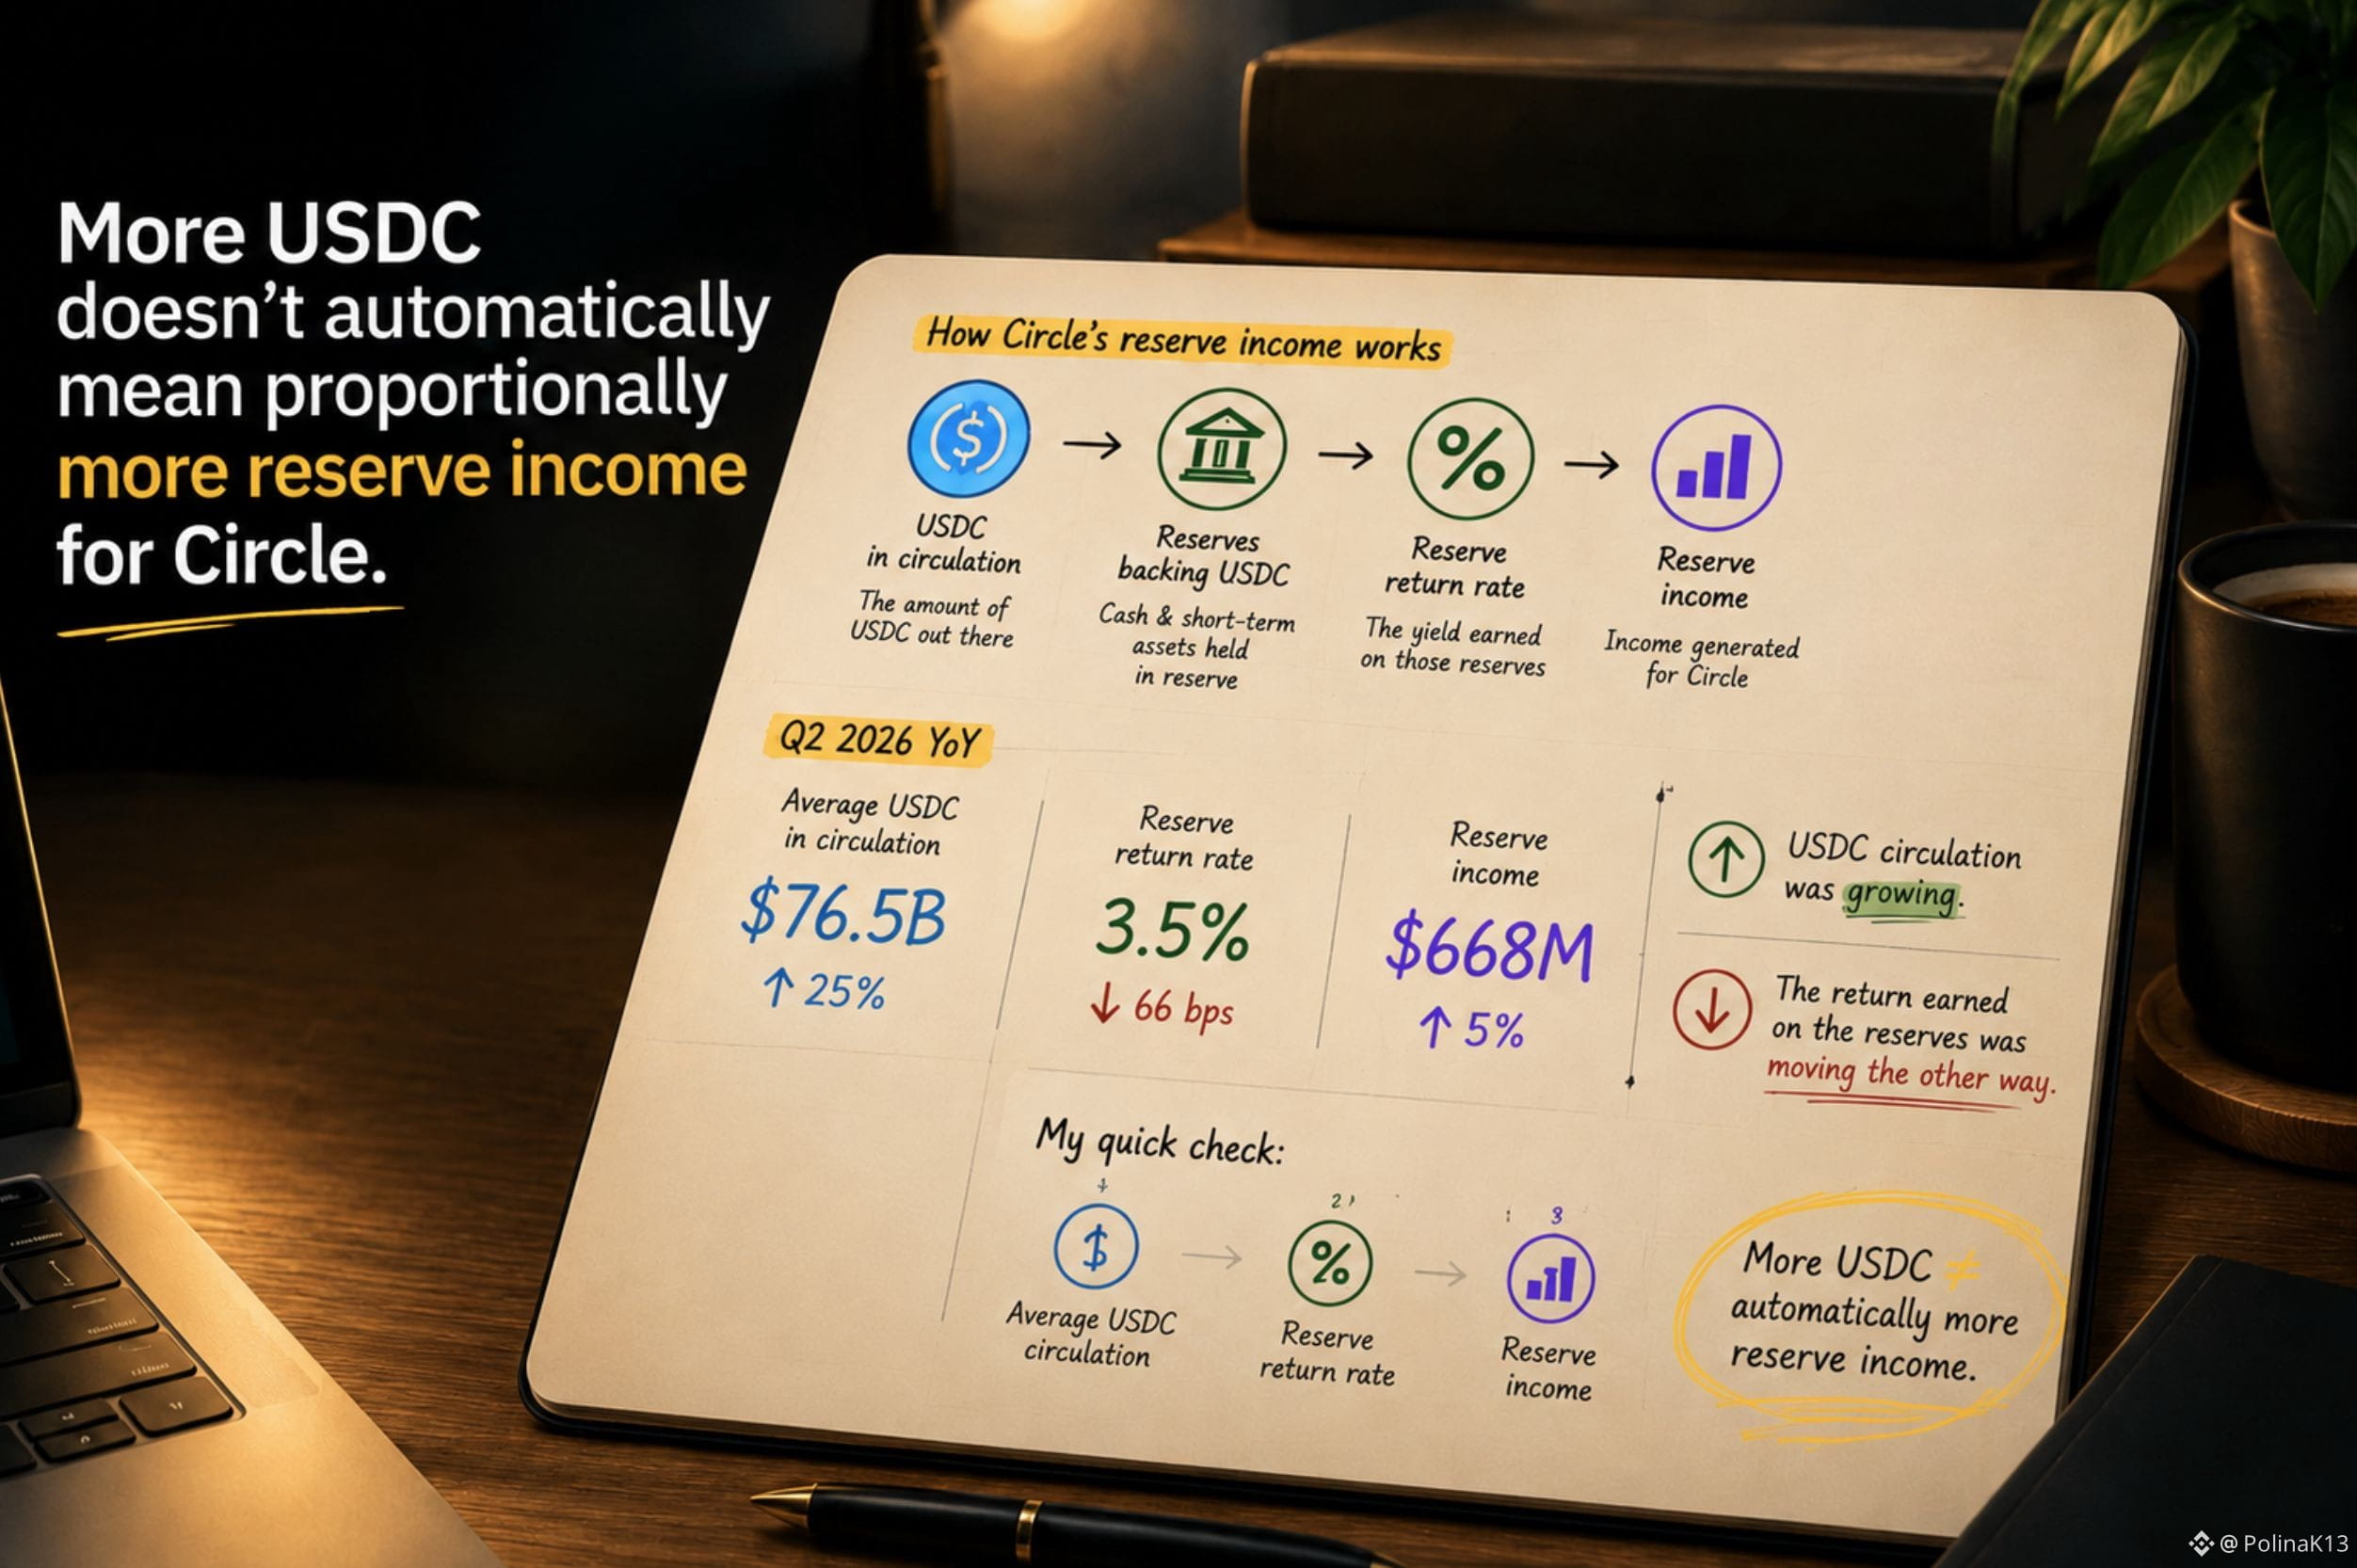
المزيد من USDC لا يعني تلقائيًا أن دخل الاحتياط لدى Circle سيزداد بشكل متناسب.
يُعد CRCLB واحدًا من bStocks التي لفتت انتباهي لأن الملصق الواضح بسيط:
Circle = USDC.
لذلك عندما ينمو تداول USDC، فإن أول ما أتوقعه هو أن دخل الاحتياط لدى Circle سينمو تقريبًا بنفس الوتيرة.
لكن الأرقام الأحدث جعلت هذا الافتراض يبدو مبسطًا أكثر من اللازم.
في الربع الثاني، بلغ متوسط USDC المتداول حوالي 76.5 مليار دولار، بزيادة قدرها 25% على أساس سنوي.
ومع ذلك، كان دخل الاحتياط حوالي 668 مليون دولار، بزيادة لا تتجاوز 5% على أساس سنوي.
لماذا هذا الفارق؟
لأن دخل الاحتياط يعتمد على مقدار USDC المتداول وعلى العائد المحقق على الاحتياطيات التي تدعمه.
ومع نمو التداول، انخفض معدل العائد على الاحتياطيات إلى نحو 3.5%، أي أقل بـ 66 نقطة أساس مقارنة بالعام السابق.
كانت تداولات USDC تنمو. أما العائد المحقق على الاحتياطيات فكان يتحرك في الاتجاه الآخر.
هذا ما غيّر طريقة نظري إلى CRCLB.
لا أريد التوقف عند:
"تبنّي USDC ينمو."
بل أريد أن أسأل:
"ما الذي تفعله هذه الزيادة فعلًا باقتصاديات Circle؟"
تحققي السريع سيكون عبر:
1. متوسط تداول USDC
2. معدل عائد الاحتياطيات
3. دخل الاحتياط
لأن:
المزيد من USDC ≠ تلقائيًا المزيد من دخل الاحتياط.
#bstockscis @BinanceCIS
المزيد من USDC لا يعني تلقائيًا أن دخل الاحتياط لدى Circle سيزداد بشكل متناسب.
يُعد CRCLB واحدًا من bStocks التي لفتت انتباهي لأن الملصق الواضح بسيط:
Circle = USDC.
لذلك عندما ينمو تداول USDC، فإن أول ما أتوقعه هو أن دخل الاحتياط لدى Circle سينمو تقريبًا بنفس الوتيرة.
لكن الأرقام الأحدث جعلت هذا الافتراض يبدو مبسطًا أكثر من اللازم.
في الربع الثاني، بلغ متوسط USDC المتداول حوالي 76.5 مليار دولار، بزيادة قدرها 25% على أساس سنوي.
ومع ذلك، كان دخل الاحتياط حوالي 668 مليون دولار، بزيادة لا تتجاوز 5% على أساس سنوي.
لماذا هذا الفارق؟
لأن دخل الاحتياط يعتمد على مقدار USDC المتداول وعلى العائد المحقق على الاحتياطيات التي تدعمه.
ومع نمو التداول، انخفض معدل العائد على الاحتياطيات إلى نحو 3.5%، أي أقل بـ 66 نقطة أساس مقارنة بالعام السابق.
كانت تداولات USDC تنمو. أما العائد المحقق على الاحتياطيات فكان يتحرك في الاتجاه الآخر.
هذا ما غيّر طريقة نظري إلى CRCLB.
لا أريد التوقف عند:
"تبنّي USDC ينمو."
بل أريد أن أسأل:
"ما الذي تفعله هذه الزيادة فعلًا باقتصاديات Circle؟"
تحققي السريع سيكون عبر:
1. متوسط تداول USDC
2. معدل عائد الاحتياطيات
3. دخل الاحتياط
لأن:
المزيد من USDC ≠ تلقائيًا المزيد من دخل الاحتياط.
#bstockscis @BinanceCIS
يُعد CRCLB واحدًا من bStocks التي لفتت انتباهي لأن الملصق الواضح بسيط:
Circle = USDC.
لذلك عندما ينمو تداول USDC، فإن أول ما أتوقعه هو أن دخل الاحتياط لدى Circle سينمو تقريبًا بنفس الوتيرة.
لكن الأرقام الأحدث جعلت هذا الافتراض يبدو مبسطًا أكثر من اللازم.
في الربع الثاني، بلغ متوسط USDC المتداول حوالي 76.5 مليار دولار، بزيادة قدرها 25% على أساس سنوي.
ومع ذلك، كان دخل الاحتياط حوالي 668 مليون دولار، بزيادة لا تتجاوز 5% على أساس سنوي.
لماذا هذا الفارق؟
لأن دخل الاحتياط يعتمد على مقدار USDC المتداول وعلى العائد المحقق على الاحتياطيات التي تدعمه.
ومع نمو التداول، انخفض معدل العائد على الاحتياطيات إلى نحو 3.5%، أي أقل بـ 66 نقطة أساس مقارنة بالعام السابق.
كانت تداولات USDC تنمو. أما العائد المحقق على الاحتياطيات فكان يتحرك في الاتجاه الآخر.
هذا ما غيّر طريقة نظري إلى CRCLB.
لا أريد التوقف عند:
"تبنّي USDC ينمو."
بل أريد أن أسأل:
"ما الذي تفعله هذه الزيادة فعلًا باقتصاديات Circle؟"
تحققي السريع سيكون عبر:
1. متوسط تداول USDC
2. معدل عائد الاحتياطيات
3. دخل الاحتياط
لأن:
المزيد من USDC ≠ تلقائيًا المزيد من دخل الاحتياط.
#bstockscis @BinanceCIS
2
1
212
·
--
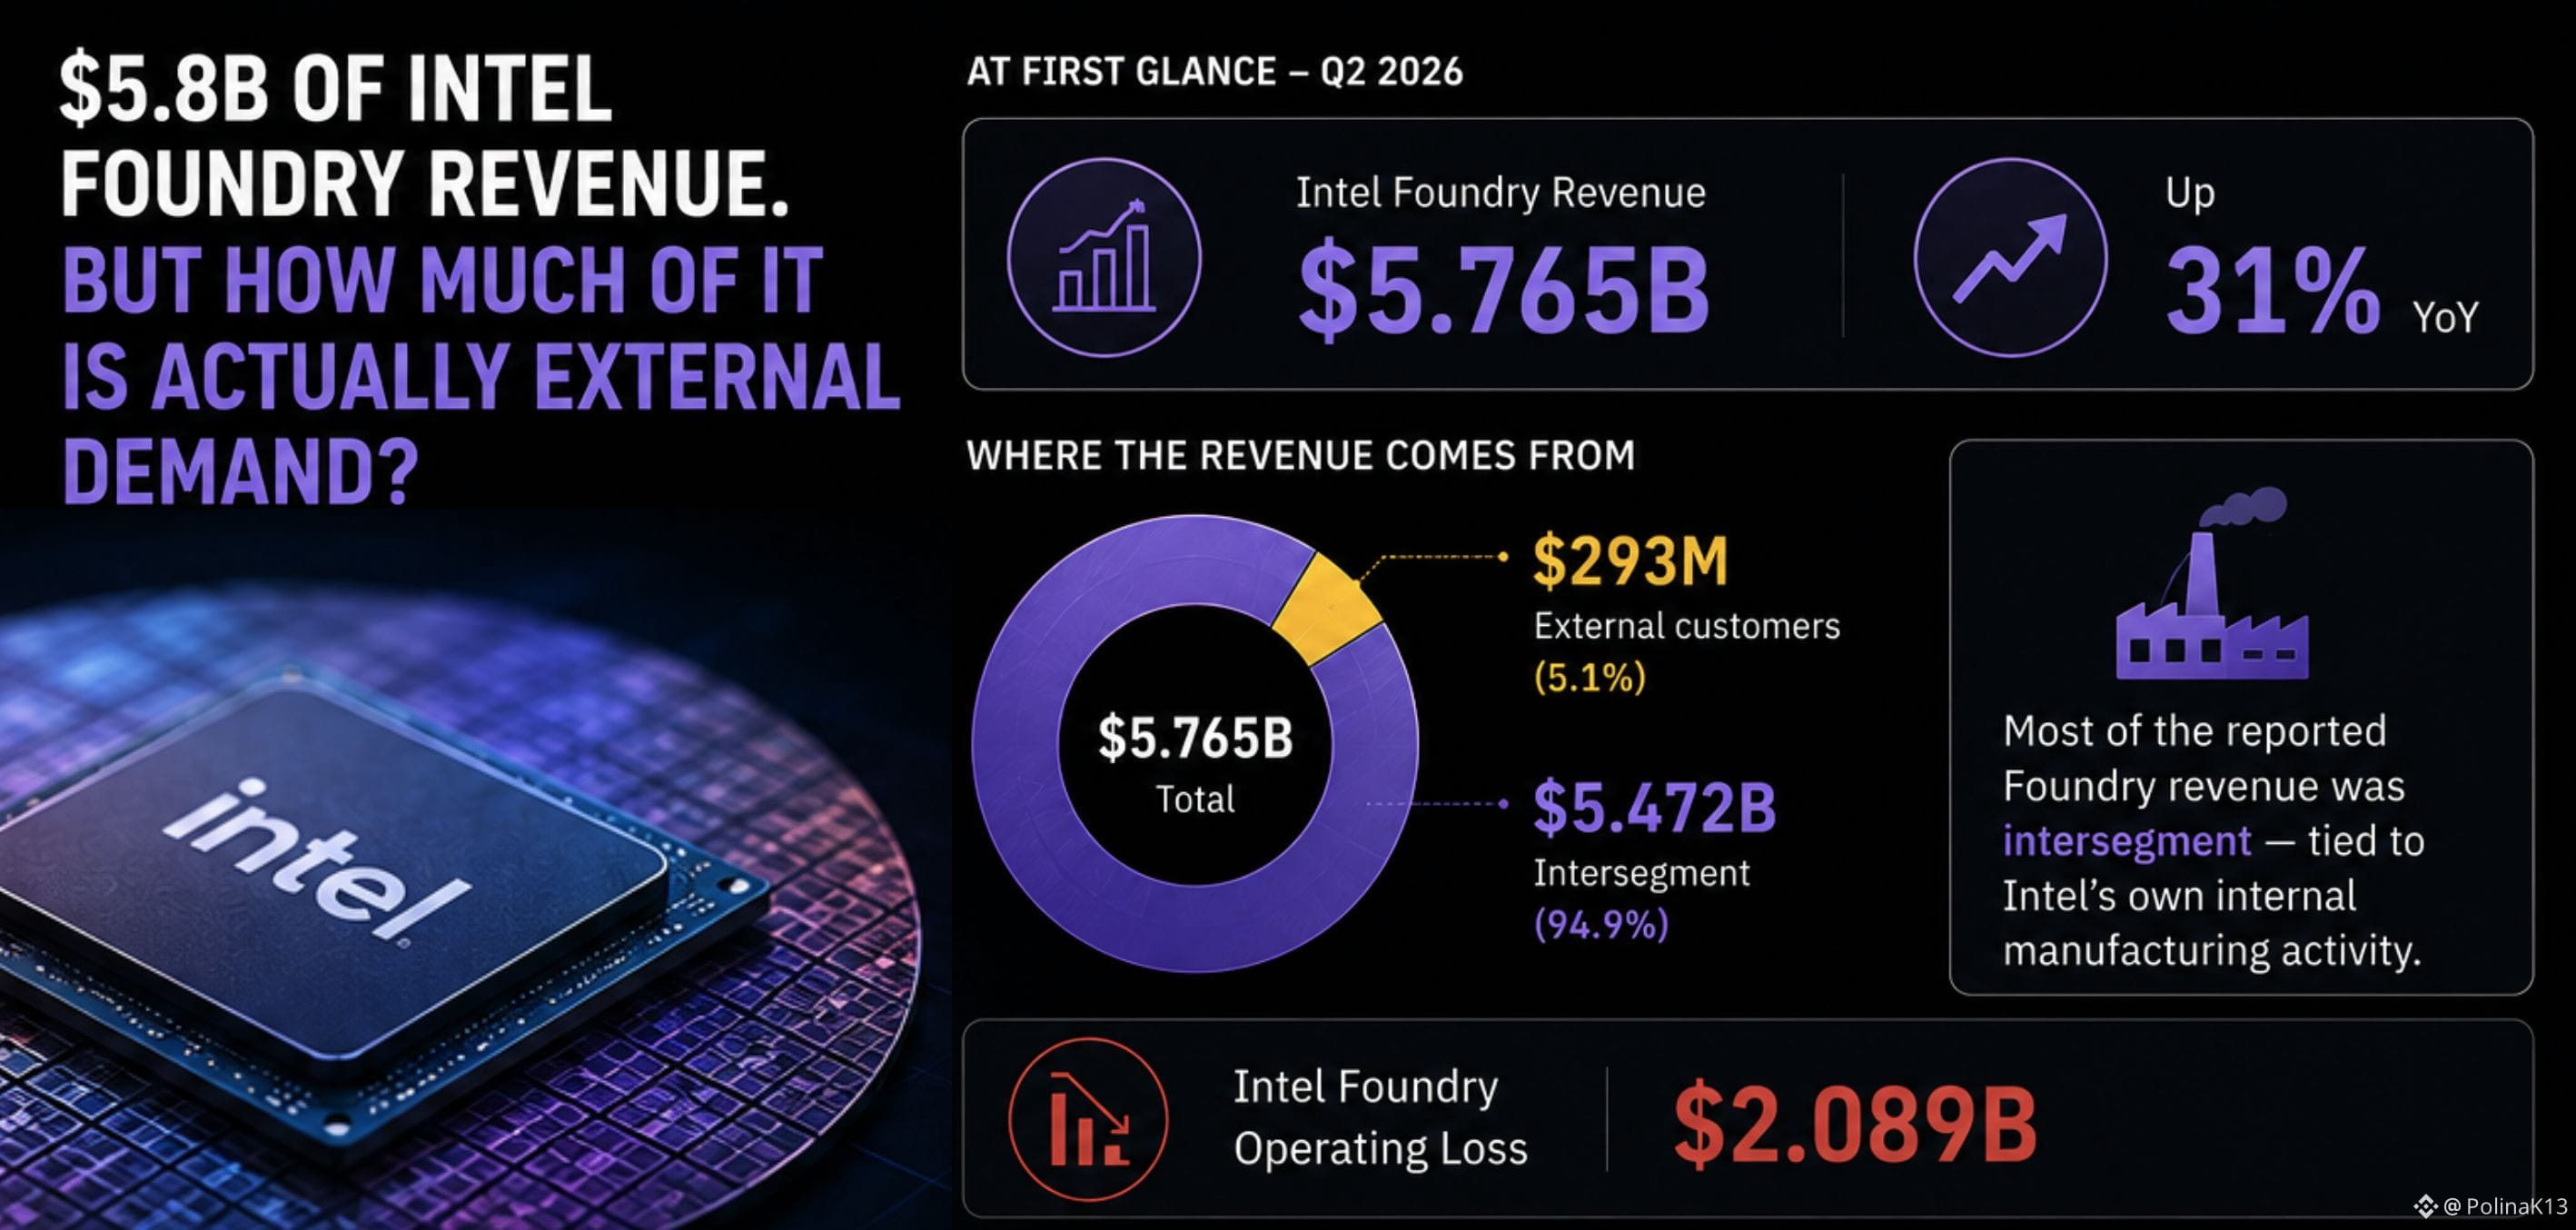
5.8 مليار دولار من إيرادات Intel Foundry. ولكن كم منها في الواقع هو طلب خارجي؟
INTCB هو أحد أسهم bStocks التي يمكننا استخدامها للحصول على تعرض لشركة Intel.
للوهلة الأولى، تبدو إيرادات Intel Foundry في الربع الثاني وكأنها نشاط كبير في مجال تصنيع أشباه الموصلات بالطلب (foundry):
5.765 مليار دولار، بزيادة 31% على أساس سنوي.
لكن بعد ذلك نظرت طبقة أعمق.
فقط 293 مليون دولار جاءت من العملاء الخارجيين.
معظم إيرادات Foundry المبلّغ عنها كانت بين القطاعات — مرتبطة بنشاط التصنيع الداخلي لدى Intel. كما أفادت Intel عن خسارة تشغيلية قدرها 2.089 مليار دولار لهذا القطاع.
وهذا غيّر الطريقة التي قرأت بها رقم العنوان.
إيرادات Foundry ≠ طلب خارجي على خدمات التصنيع بالطلب.
يمكن أن يكون قطاعٌ ما كبيرًا قبل أن يصبح نشاطه مع العملاء الخارجيين كذلك.
لذلك عندما أنظر إلى INTCB، لا أريد فقط أن أعرف:
"ما حجم Intel Foundry؟"
بل أريد أن أعرف:
"كم من هذا النشاط يتم شراؤه فعليًا من قبل عملاء خارج الشركة؟"
بالنسبة لي، هذه طريقة أكثر فائدة لقراءة قصة شركة Foundry.
#bstockscis @BinanceCIS
5.8 مليار دولار من إيرادات Intel Foundry. ولكن كم منها في الواقع هو طلب خارجي؟
INTCB هو أحد أسهم bStocks التي يمكننا استخدامها للحصول على تعرض لشركة Intel.
للوهلة الأولى، تبدو إيرادات Intel Foundry في الربع الثاني وكأنها نشاط كبير في مجال تصنيع أشباه الموصلات بالطلب (foundry):
5.765 مليار دولار، بزيادة 31% على أساس سنوي.
لكن بعد ذلك نظرت طبقة أعمق.
فقط 293 مليون دولار جاءت من العملاء الخارجيين.
معظم إيرادات Foundry المبلّغ عنها كانت بين القطاعات — مرتبطة بنشاط التصنيع الداخلي لدى Intel. كما أفادت Intel عن خسارة تشغيلية قدرها 2.089 مليار دولار لهذا القطاع.
وهذا غيّر الطريقة التي قرأت بها رقم العنوان.
إيرادات Foundry ≠ طلب خارجي على خدمات التصنيع بالطلب.
يمكن أن يكون قطاعٌ ما كبيرًا قبل أن يصبح نشاطه مع العملاء الخارجيين كذلك.
لذلك عندما أنظر إلى INTCB، لا أريد فقط أن أعرف:
"ما حجم Intel Foundry؟"
بل أريد أن أعرف:
"كم من هذا النشاط يتم شراؤه فعليًا من قبل عملاء خارج الشركة؟"
بالنسبة لي، هذه طريقة أكثر فائدة لقراءة قصة شركة Foundry.
#bstockscis @BinanceCIS
INTCB هو أحد أسهم bStocks التي يمكننا استخدامها للحصول على تعرض لشركة Intel.
للوهلة الأولى، تبدو إيرادات Intel Foundry في الربع الثاني وكأنها نشاط كبير في مجال تصنيع أشباه الموصلات بالطلب (foundry):
5.765 مليار دولار، بزيادة 31% على أساس سنوي.
لكن بعد ذلك نظرت طبقة أعمق.
فقط 293 مليون دولار جاءت من العملاء الخارجيين.
معظم إيرادات Foundry المبلّغ عنها كانت بين القطاعات — مرتبطة بنشاط التصنيع الداخلي لدى Intel. كما أفادت Intel عن خسارة تشغيلية قدرها 2.089 مليار دولار لهذا القطاع.
وهذا غيّر الطريقة التي قرأت بها رقم العنوان.
إيرادات Foundry ≠ طلب خارجي على خدمات التصنيع بالطلب.
يمكن أن يكون قطاعٌ ما كبيرًا قبل أن يصبح نشاطه مع العملاء الخارجيين كذلك.
لذلك عندما أنظر إلى INTCB، لا أريد فقط أن أعرف:
"ما حجم Intel Foundry؟"
بل أريد أن أعرف:
"كم من هذا النشاط يتم شراؤه فعليًا من قبل عملاء خارج الشركة؟"
بالنسبة لي، هذه طريقة أكثر فائدة لقراءة قصة شركة Foundry.
#bstockscis @BinanceCIS
4
2
91
·
--
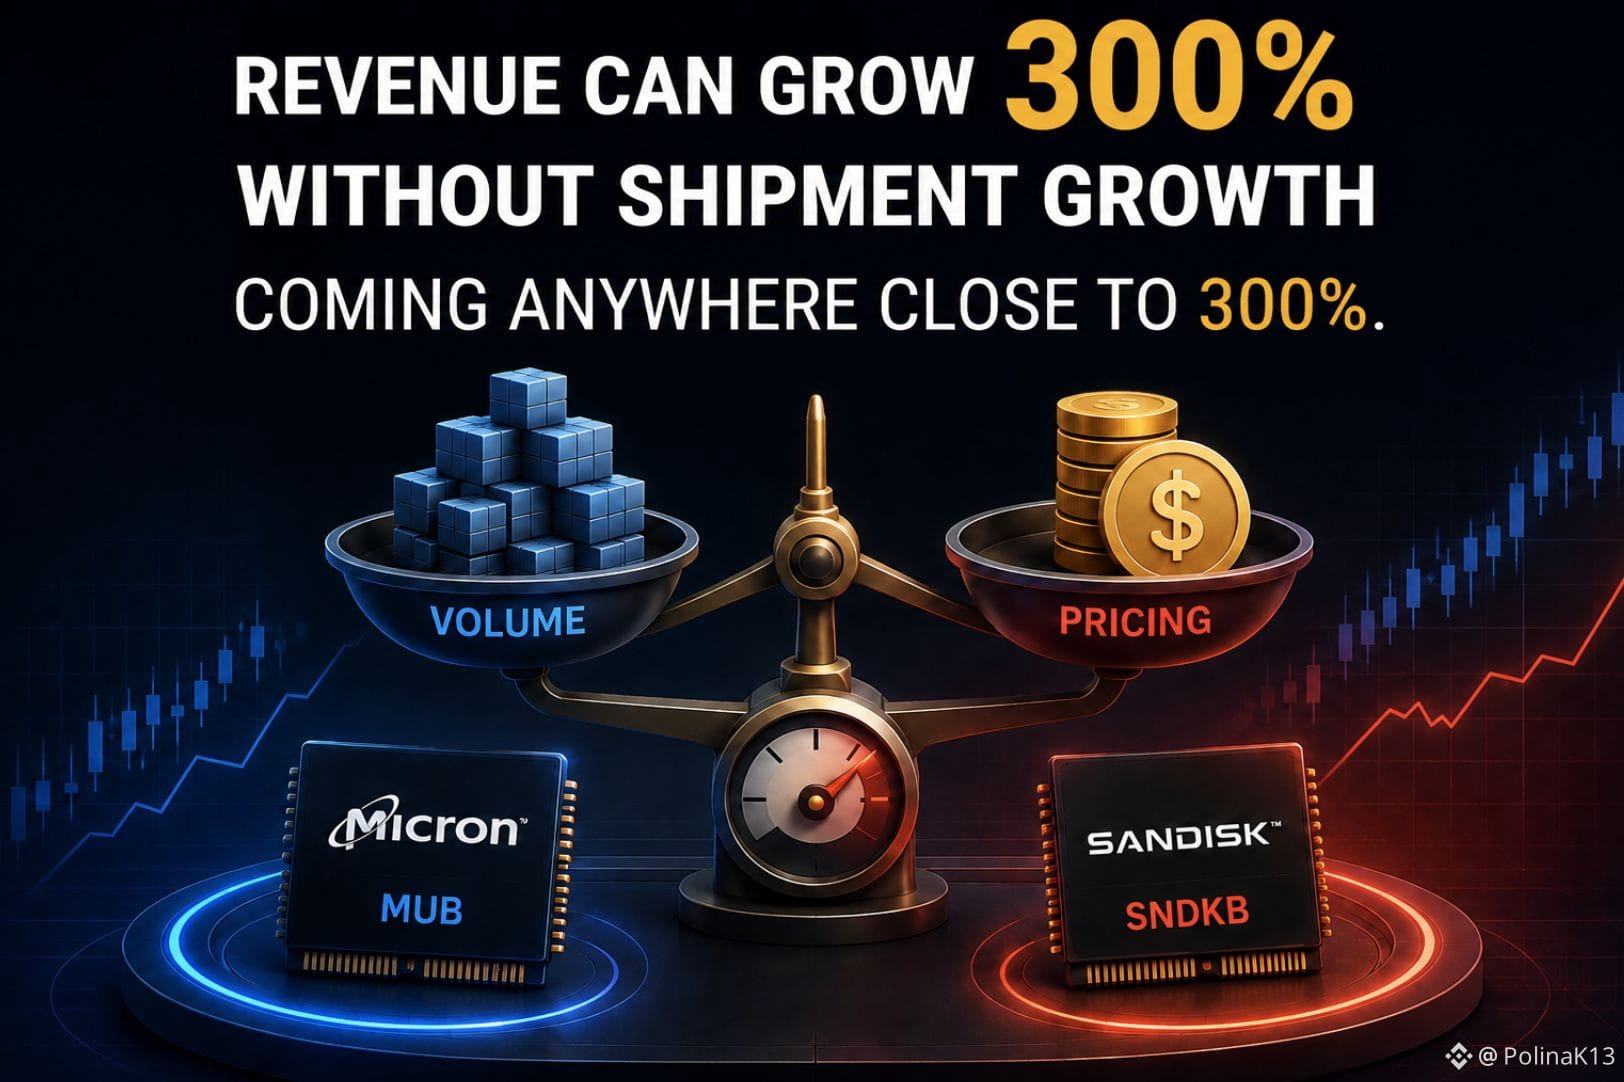
يمكن أن ينمو الإيراد بنسبة 300%+ دون أن يأتي نمو الشحنات بأي مكان قريب من 300%.
MUB و SNDKB كلاهما متاحان كـ bStocks ويقعان ضمن عالم أشباه الموصلات/الذاكرة الأوسع.
لذا، في البداية، من السهل تجميعهما ضمن قصة نمو أشباه الموصلات نفسها.
لكن انظر إلى ما الذي يقود الأرقام فعليًا.
بالنسبة لشركة Micron، بلغ إيراد DRAM 31.3 مليار دولار في الربع الثالث من سنتها المالية، بزيادة 343% سنويًا، ويمثل 76% من إجمالي الإيرادات.
ومع ذلك، نما شحن البِتّات الخاصة بـ DRAM فقط ضمن نطاق منخفض من 20% سنويًا، بينما ارتفعت أسعار البيع المتوسطة DRAM (ASP) ضمن نطاق منخفض من 260%.
بعبارة أخرى، لم يكن نمو إيراد DRAM مجرد بيع المزيد من البِتّات بشكل كبير.
الربع الأخير لشركة SanDisk يروي قصة مشابهة من زاوية مختلفة.
وصلت إيراداتها في الربع الرابع من سنتها المالية إلى 8.97 مليار دولار، بزيادة 51% على أساس تسلسلي — مع وصول ما يقارب الثلث من الزيادة التسلسلية إلى ارتفاع الحجم، والثلثين إلى ارتفاع التسعير.
هذا ما جعلني أُعيد التفكير في كيفية قراءتي لكلمة “النمو” عند النظر إلى bStocks.
يخبرني الرمز (ticker) بالشركة التي أحصل على تعرض لها.
لكن رقم النمو في العنوان لا يخبرني تلقائيًا بما الذي يدفع هذا التعرض.
يمكن لـ bStockين أن يكونا ضمن الفئة العريضة نفسها بينما تقود نتائجهم المالية أشياء مختلفة جدًا.
قبل مقارنة معدلات النمو، اسأل عمّا يكمن تحت “النمو”.
#bstockscis @BinanceCIS
يمكن أن ينمو الإيراد بنسبة 300%+ دون أن يأتي نمو الشحنات بأي مكان قريب من 300%.
MUB و SNDKB كلاهما متاحان كـ bStocks ويقعان ضمن عالم أشباه الموصلات/الذاكرة الأوسع.
لذا، في البداية، من السهل تجميعهما ضمن قصة نمو أشباه الموصلات نفسها.
لكن انظر إلى ما الذي يقود الأرقام فعليًا.
بالنسبة لشركة Micron، بلغ إيراد DRAM 31.3 مليار دولار في الربع الثالث من سنتها المالية، بزيادة 343% سنويًا، ويمثل 76% من إجمالي الإيرادات.
ومع ذلك، نما شحن البِتّات الخاصة بـ DRAM فقط ضمن نطاق منخفض من 20% سنويًا، بينما ارتفعت أسعار البيع المتوسطة DRAM (ASP) ضمن نطاق منخفض من 260%.
بعبارة أخرى، لم يكن نمو إيراد DRAM مجرد بيع المزيد من البِتّات بشكل كبير.
الربع الأخير لشركة SanDisk يروي قصة مشابهة من زاوية مختلفة.
وصلت إيراداتها في الربع الرابع من سنتها المالية إلى 8.97 مليار دولار، بزيادة 51% على أساس تسلسلي — مع وصول ما يقارب الثلث من الزيادة التسلسلية إلى ارتفاع الحجم، والثلثين إلى ارتفاع التسعير.
هذا ما جعلني أُعيد التفكير في كيفية قراءتي لكلمة “النمو” عند النظر إلى bStocks.
يخبرني الرمز (ticker) بالشركة التي أحصل على تعرض لها.
لكن رقم النمو في العنوان لا يخبرني تلقائيًا بما الذي يدفع هذا التعرض.
يمكن لـ bStockين أن يكونا ضمن الفئة العريضة نفسها بينما تقود نتائجهم المالية أشياء مختلفة جدًا.
قبل مقارنة معدلات النمو، اسأل عمّا يكمن تحت “النمو”.
#bstockscis @BinanceCIS
MUB و SNDKB كلاهما متاحان كـ bStocks ويقعان ضمن عالم أشباه الموصلات/الذاكرة الأوسع.
لذا، في البداية، من السهل تجميعهما ضمن قصة نمو أشباه الموصلات نفسها.
لكن انظر إلى ما الذي يقود الأرقام فعليًا.
بالنسبة لشركة Micron، بلغ إيراد DRAM 31.3 مليار دولار في الربع الثالث من سنتها المالية، بزيادة 343% سنويًا، ويمثل 76% من إجمالي الإيرادات.
ومع ذلك، نما شحن البِتّات الخاصة بـ DRAM فقط ضمن نطاق منخفض من 20% سنويًا، بينما ارتفعت أسعار البيع المتوسطة DRAM (ASP) ضمن نطاق منخفض من 260%.
بعبارة أخرى، لم يكن نمو إيراد DRAM مجرد بيع المزيد من البِتّات بشكل كبير.
الربع الأخير لشركة SanDisk يروي قصة مشابهة من زاوية مختلفة.
وصلت إيراداتها في الربع الرابع من سنتها المالية إلى 8.97 مليار دولار، بزيادة 51% على أساس تسلسلي — مع وصول ما يقارب الثلث من الزيادة التسلسلية إلى ارتفاع الحجم، والثلثين إلى ارتفاع التسعير.
هذا ما جعلني أُعيد التفكير في كيفية قراءتي لكلمة “النمو” عند النظر إلى bStocks.
يخبرني الرمز (ticker) بالشركة التي أحصل على تعرض لها.
لكن رقم النمو في العنوان لا يخبرني تلقائيًا بما الذي يدفع هذا التعرض.
يمكن لـ bStockين أن يكونا ضمن الفئة العريضة نفسها بينما تقود نتائجهم المالية أشياء مختلفة جدًا.
قبل مقارنة معدلات النمو، اسأل عمّا يكمن تحت “النمو”.
#bstockscis @BinanceCIS
2
1
130
·
--
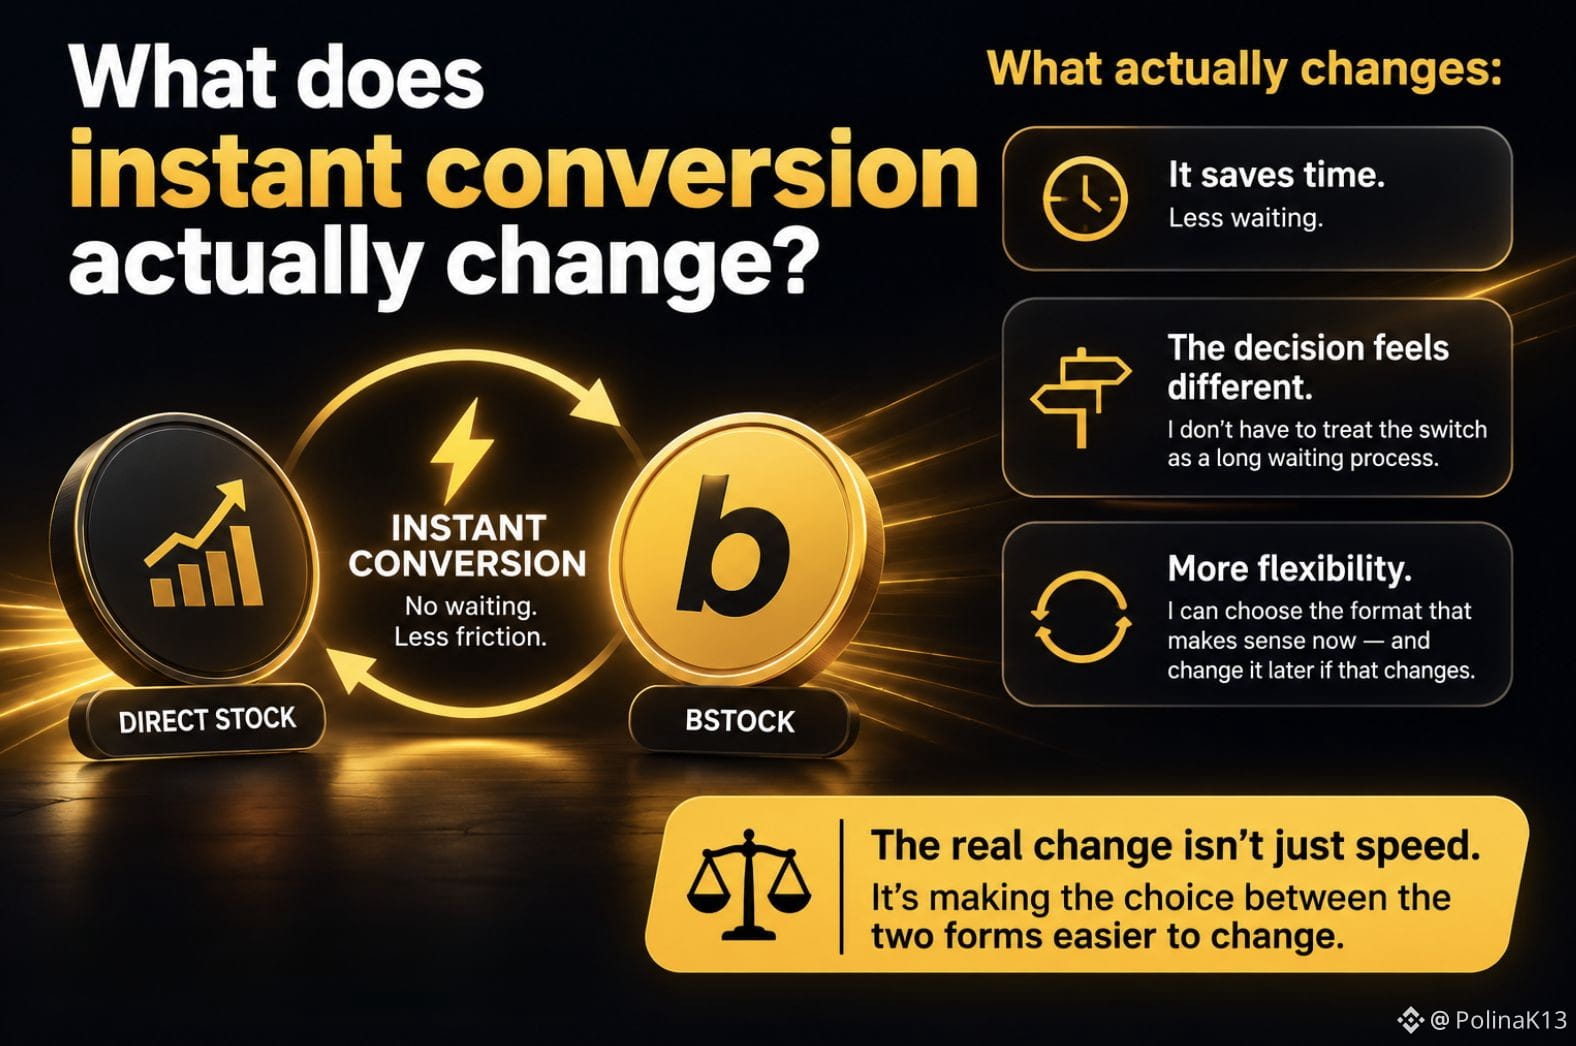
ماذا يغيّر التحويل الفوري فعليًا؟
عندما رأيت لأول مرة أن الأسهم المؤهلة يمكن تحويلها إلى bStocks فورًا، اعتقدت أن الفائدة الأساسية واضحة:
إنه يوفر الوقت.
لكن كلما فكرت أكثر، بدا أن الأمر ليس القصة كاملة.
إذا لم يتطلب الانتقال بين السهم المباشر وbStock انتظار عملية تحويل تقليدية، فإن قرار الانتقال نفسه يبدأ أن يبدو مختلفًا.
لا يتعين عليّ التعامل مع هذا التبديل كقرار يأتي مع فترة انتظار طويلة.
يمكنني اختيار الصيغة التي تناسب ما أريد القيام به الآن — وتغييرها لاحقًا إذا تغيّر ما أريده.
هذا جعلني أنظر إلى كلمة «فوري» بطريقة مختلفة.
الأمر ليس فقط متعلقًا بمدى سرعة حدوث التحويل.
بل يتعلق بكمية الاحتكاك في تغيير قراري.
لذلك بدأت أتساءل:
هل يوفر التحويل الفوري الوقت فقط، أم أنه يجعل التبديل بين نوعي التعرض قرارًا من نوع مختلف؟
بالنسبة لي، هذه هي الجزء الأكثر إثارة للاهتمام.
القيمة ليست فقط في الانتقال من شكل إلى آخر بشكل أسرع.
بل في جعل الاختيار بينهما أسهل في التغيير.
#bstockscis @BinanceCIS
ماذا يغيّر التحويل الفوري فعليًا؟
عندما رأيت لأول مرة أن الأسهم المؤهلة يمكن تحويلها إلى bStocks فورًا، اعتقدت أن الفائدة الأساسية واضحة:
إنه يوفر الوقت.
لكن كلما فكرت أكثر، بدا أن الأمر ليس القصة كاملة.
إذا لم يتطلب الانتقال بين السهم المباشر وbStock انتظار عملية تحويل تقليدية، فإن قرار الانتقال نفسه يبدأ أن يبدو مختلفًا.
لا يتعين عليّ التعامل مع هذا التبديل كقرار يأتي مع فترة انتظار طويلة.
يمكنني اختيار الصيغة التي تناسب ما أريد القيام به الآن — وتغييرها لاحقًا إذا تغيّر ما أريده.
هذا جعلني أنظر إلى كلمة «فوري» بطريقة مختلفة.
الأمر ليس فقط متعلقًا بمدى سرعة حدوث التحويل.
بل يتعلق بكمية الاحتكاك في تغيير قراري.
لذلك بدأت أتساءل:
هل يوفر التحويل الفوري الوقت فقط، أم أنه يجعل التبديل بين نوعي التعرض قرارًا من نوع مختلف؟
بالنسبة لي، هذه هي الجزء الأكثر إثارة للاهتمام.
القيمة ليست فقط في الانتقال من شكل إلى آخر بشكل أسرع.
بل في جعل الاختيار بينهما أسهل في التغيير.
#bstockscis @BinanceCIS
عندما رأيت لأول مرة أن الأسهم المؤهلة يمكن تحويلها إلى bStocks فورًا، اعتقدت أن الفائدة الأساسية واضحة:
إنه يوفر الوقت.
لكن كلما فكرت أكثر، بدا أن الأمر ليس القصة كاملة.
إذا لم يتطلب الانتقال بين السهم المباشر وbStock انتظار عملية تحويل تقليدية، فإن قرار الانتقال نفسه يبدأ أن يبدو مختلفًا.
لا يتعين عليّ التعامل مع هذا التبديل كقرار يأتي مع فترة انتظار طويلة.
يمكنني اختيار الصيغة التي تناسب ما أريد القيام به الآن — وتغييرها لاحقًا إذا تغيّر ما أريده.
هذا جعلني أنظر إلى كلمة «فوري» بطريقة مختلفة.
الأمر ليس فقط متعلقًا بمدى سرعة حدوث التحويل.
بل يتعلق بكمية الاحتكاك في تغيير قراري.
لذلك بدأت أتساءل:
هل يوفر التحويل الفوري الوقت فقط، أم أنه يجعل التبديل بين نوعي التعرض قرارًا من نوع مختلف؟
بالنسبة لي، هذه هي الجزء الأكثر إثارة للاهتمام.
القيمة ليست فقط في الانتقال من شكل إلى آخر بشكل أسرع.
بل في جعل الاختيار بينهما أسهل في التغيير.
#bstockscis @BinanceCIS
85
·
--
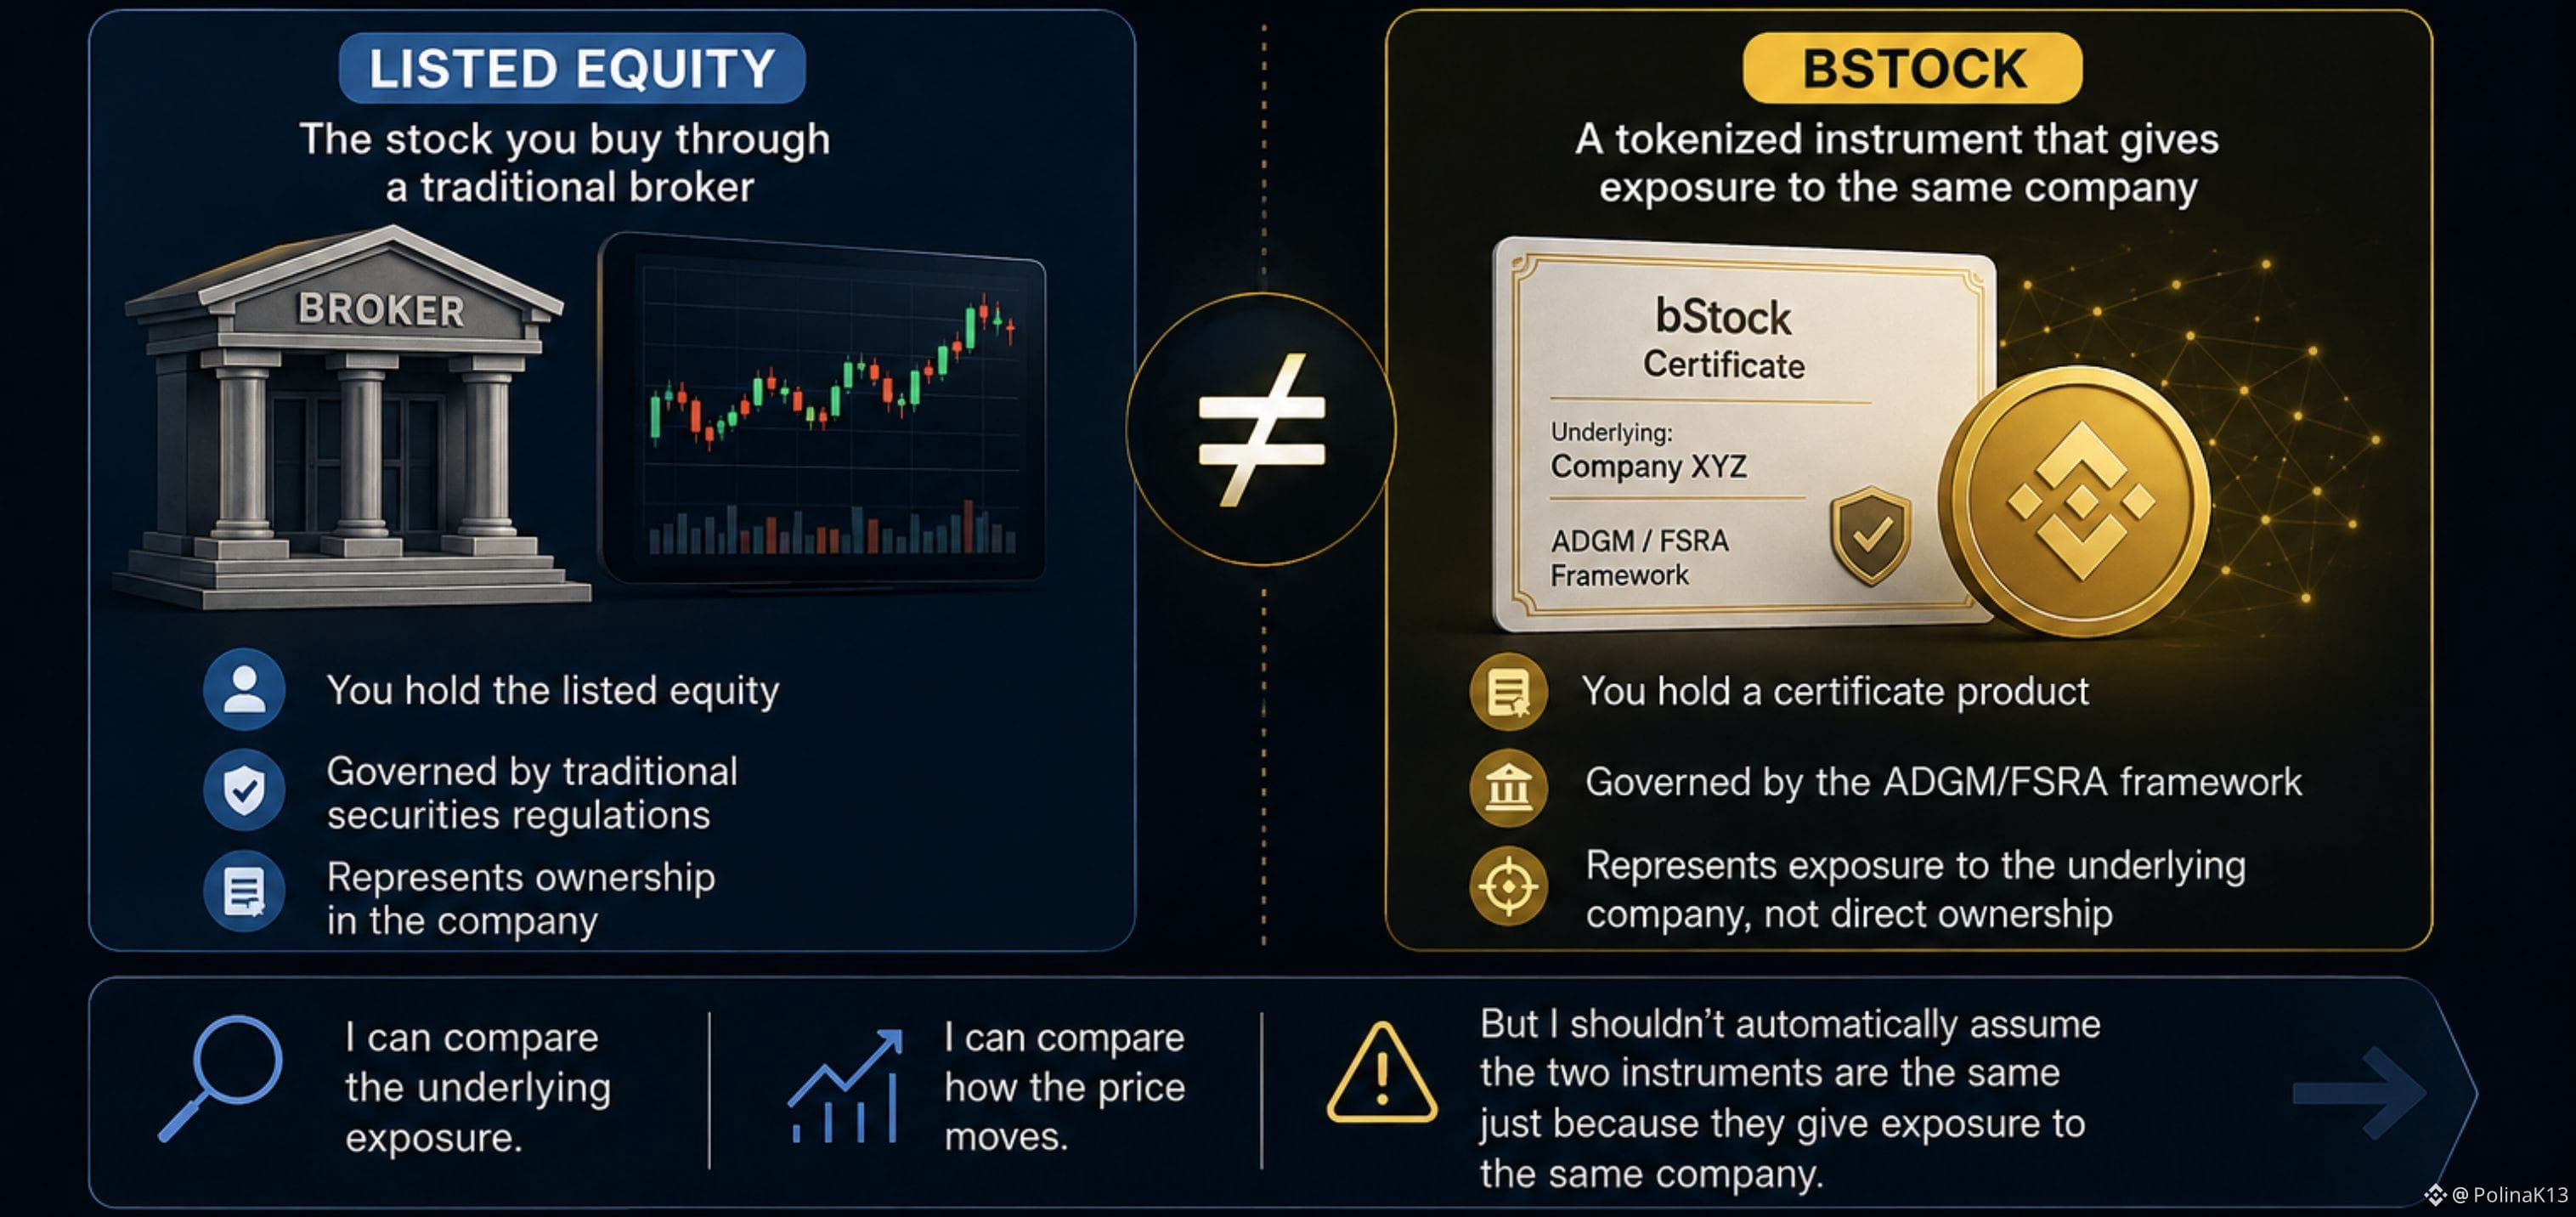
إذا كان لدى بَستوك (bStock) تتبّع لسهم مُدرج، فهل يكون ذلك نفس المنتج المالي؟
عندما نظرت إلى بَستوكز (bStocks) لأول مرة، قمتُ بطبيعة الحال بربطٍ بسيط.
إذا كان بَستوك يمنحني تعرّضًا لشركة مدرجة، افترضت أن المنتج نفسه يجب أن يكون مشابهًا إلى حد كبير للسهم الذي سأشتريه عبر وسيط تقليدي.
لكن هنا أدركت أنني كنتُ أخلط بين شيئين مختلفين.
يمكن لبَستوك أن يمنحني تعرّضًا لنفس الشركة الأساسية دون أن يكون هو نفسه السهم المُدرج.
إنه منتج شهادات ضمن إطار ADGM/FSRA، وليس السهم المُدرج.
وهذا الفارق مهم.
يمكن لمنتجين أن يمنحاني تعرّضًا لنفس الشركة دون أن يكونا نفس المنتج المالي.
ولهذا السبب غيّرت السؤال الذي أطرحه عند النظر في بَستوك.
ليس فقط:
“إلى أي شركة أحصل على تعرّض؟”
بل أيضًا:
“ما نوع المنتج المالي الذي أحمله فعليًا؟”
أستطيع مقارنة التعرّض الأساسي.
وأستطيع مقارنة كيفية تحرّك السعر.
لكن لا ينبغي أن أفترض تلقائيًا أن الأداتين متطابقتان لمجرد أنهما تمنحاني تعرّضًا لنفس الشركة.
بالنسبة لي، هذا أحد الفروق المهمة التي يجب فهمها عند التعامل مع الأصول المُمَثّلة (tokenized assets).
إن كون الشركة الأساسية نفسها لا يعني بالضرورة أن المنتج المالي نفسه.
#bstockscis @BinanceCIS
إذا كان لدى بَستوك (bStock) تتبّع لسهم مُدرج، فهل يكون ذلك نفس المنتج المالي؟
عندما نظرت إلى بَستوكز (bStocks) لأول مرة، قمتُ بطبيعة الحال بربطٍ بسيط.
إذا كان بَستوك يمنحني تعرّضًا لشركة مدرجة، افترضت أن المنتج نفسه يجب أن يكون مشابهًا إلى حد كبير للسهم الذي سأشتريه عبر وسيط تقليدي.
لكن هنا أدركت أنني كنتُ أخلط بين شيئين مختلفين.
يمكن لبَستوك أن يمنحني تعرّضًا لنفس الشركة الأساسية دون أن يكون هو نفسه السهم المُدرج.
إنه منتج شهادات ضمن إطار ADGM/FSRA، وليس السهم المُدرج.
وهذا الفارق مهم.
يمكن لمنتجين أن يمنحاني تعرّضًا لنفس الشركة دون أن يكونا نفس المنتج المالي.
ولهذا السبب غيّرت السؤال الذي أطرحه عند النظر في بَستوك.
ليس فقط:
“إلى أي شركة أحصل على تعرّض؟”
بل أيضًا:
“ما نوع المنتج المالي الذي أحمله فعليًا؟”
أستطيع مقارنة التعرّض الأساسي.
وأستطيع مقارنة كيفية تحرّك السعر.
لكن لا ينبغي أن أفترض تلقائيًا أن الأداتين متطابقتان لمجرد أنهما تمنحاني تعرّضًا لنفس الشركة.
بالنسبة لي، هذا أحد الفروق المهمة التي يجب فهمها عند التعامل مع الأصول المُمَثّلة (tokenized assets).
إن كون الشركة الأساسية نفسها لا يعني بالضرورة أن المنتج المالي نفسه.
#bstockscis @BinanceCIS
عندما نظرت إلى بَستوكز (bStocks) لأول مرة، قمتُ بطبيعة الحال بربطٍ بسيط.
إذا كان بَستوك يمنحني تعرّضًا لشركة مدرجة، افترضت أن المنتج نفسه يجب أن يكون مشابهًا إلى حد كبير للسهم الذي سأشتريه عبر وسيط تقليدي.
لكن هنا أدركت أنني كنتُ أخلط بين شيئين مختلفين.
يمكن لبَستوك أن يمنحني تعرّضًا لنفس الشركة الأساسية دون أن يكون هو نفسه السهم المُدرج.
إنه منتج شهادات ضمن إطار ADGM/FSRA، وليس السهم المُدرج.
وهذا الفارق مهم.
يمكن لمنتجين أن يمنحاني تعرّضًا لنفس الشركة دون أن يكونا نفس المنتج المالي.
ولهذا السبب غيّرت السؤال الذي أطرحه عند النظر في بَستوك.
ليس فقط:
“إلى أي شركة أحصل على تعرّض؟”
بل أيضًا:
“ما نوع المنتج المالي الذي أحمله فعليًا؟”
أستطيع مقارنة التعرّض الأساسي.
وأستطيع مقارنة كيفية تحرّك السعر.
لكن لا ينبغي أن أفترض تلقائيًا أن الأداتين متطابقتان لمجرد أنهما تمنحاني تعرّضًا لنفس الشركة.
بالنسبة لي، هذا أحد الفروق المهمة التي يجب فهمها عند التعامل مع الأصول المُمَثّلة (tokenized assets).
إن كون الشركة الأساسية نفسها لا يعني بالضرورة أن المنتج المالي نفسه.
#bstockscis @BinanceCIS
73
·
--
لماذا يمكن أن يكون لنفس bStock نقاط بداية مختلفة تمامًا؟
عندما نظرت لأول مرة إلى bStocks، كنت أفكر في الغالب في الرمز نفسه.
ثم بدأت أفكر في الشخص الذي يمتلكه.
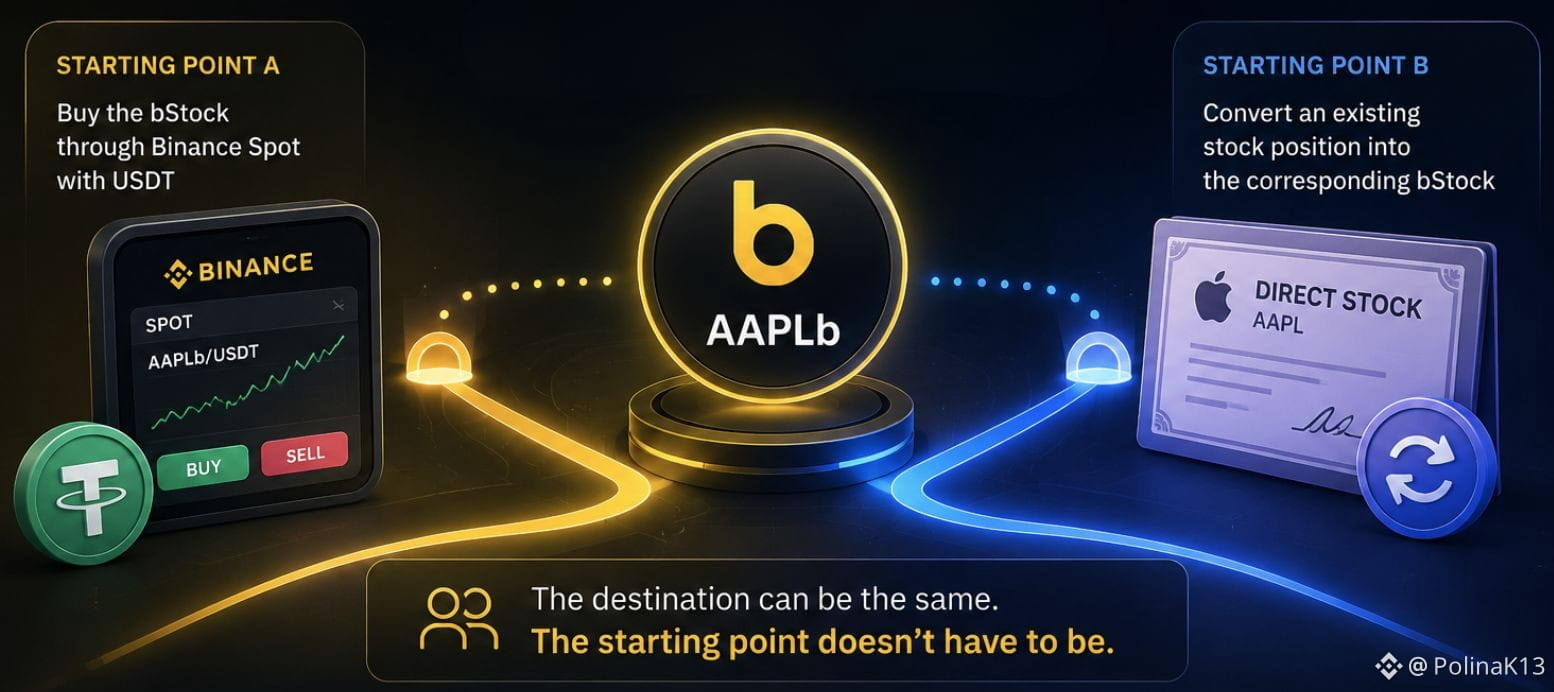
يمكن لشخصين أن ينتهي بهما الأمر مع نفس bStock بينما يأتون من أماكن مختلفة تمامًا.
قد يكون أحدهما يمتلك بالفعل USDT ويشتري bStock عبر Binance Spot.
قد يكون شخص آخر يتعرض بالفعل للسهم الأساسي ويدخل إلى نفس bStock عبر مسار التحويل.
نفس الرمز.
نقطة بداية مختلفة.
وأعتقد أن هذا أكثر إثارة للاهتمام مما يبدو في البداية.
إن تحويل الأصل إلى رموز لا يتطلب بالضرورة أن يكون مسارًا جديدًا تمامًا لشخص يدخل إلى السوق.
يمكن أيضًا أن يصبح تنسيقًا آخر لشخص لديه بالفعل تعرض للأصل الأساسي.
لهذا بدأت أنظر إلى bStocks أقل بوصفها طريقة واحدة للوصول إلى الأسهم، وأكثر بوصفها جسرًا بين نقاط بداية مختلفة.
السؤال ليس فقط:
“كيف أحصل على bStock هذا؟”
بل هو:
“من أين أبدأ قبل أن أصل إلى هناك؟”
بالنسبة لي، هذه واحدة من الأشياء الأكثر إثارة للاهتمام حول الأصول المُرمّزة.
قد تكون الوجهة نفسها.
لا يلزم أن تكون نقطة البداية كذلك.
#bstockscis @BinanceCIS
لماذا يمكن أن يكون لنفس bStock نقاط بداية مختلفة تمامًا؟
عندما نظرت لأول مرة إلى bStocks، كنت أفكر في الغالب في الرمز نفسه.
ثم بدأت أفكر في الشخص الذي يمتلكه.
يمكن لشخصين أن ينتهي بهما الأمر مع نفس bStock بينما يأتون من أماكن مختلفة تمامًا.
قد يكون أحدهما يمتلك بالفعل USDT ويشتري bStock عبر Binance Spot.
قد يكون شخص آخر يتعرض بالفعل للسهم الأساسي ويدخل إلى نفس bStock عبر مسار التحويل.
نفس الرمز.
نقطة بداية مختلفة.
وأعتقد أن هذا أكثر إثارة للاهتمام مما يبدو في البداية.
إن تحويل الأصل إلى رموز لا يتطلب بالضرورة أن يكون مسارًا جديدًا تمامًا لشخص يدخل إلى السوق.
يمكن أيضًا أن يصبح تنسيقًا آخر لشخص لديه بالفعل تعرض للأصل الأساسي.
لهذا بدأت أنظر إلى bStocks أقل بوصفها طريقة واحدة للوصول إلى الأسهم، وأكثر بوصفها جسرًا بين نقاط بداية مختلفة.
السؤال ليس فقط:
“كيف أحصل على bStock هذا؟”
بل هو:
“من أين أبدأ قبل أن أصل إلى هناك؟”
بالنسبة لي، هذه واحدة من الأشياء الأكثر إثارة للاهتمام حول الأصول المُرمّزة.
قد تكون الوجهة نفسها.
لا يلزم أن تكون نقطة البداية كذلك.
#bstockscis @BinanceCIS
عندما نظرت لأول مرة إلى bStocks، كنت أفكر في الغالب في الرمز نفسه.
ثم بدأت أفكر في الشخص الذي يمتلكه.
يمكن لشخصين أن ينتهي بهما الأمر مع نفس bStock بينما يأتون من أماكن مختلفة تمامًا.
قد يكون أحدهما يمتلك بالفعل USDT ويشتري bStock عبر Binance Spot.
قد يكون شخص آخر يتعرض بالفعل للسهم الأساسي ويدخل إلى نفس bStock عبر مسار التحويل.
نفس الرمز.
نقطة بداية مختلفة.
وأعتقد أن هذا أكثر إثارة للاهتمام مما يبدو في البداية.
إن تحويل الأصل إلى رموز لا يتطلب بالضرورة أن يكون مسارًا جديدًا تمامًا لشخص يدخل إلى السوق.
يمكن أيضًا أن يصبح تنسيقًا آخر لشخص لديه بالفعل تعرض للأصل الأساسي.
لهذا بدأت أنظر إلى bStocks أقل بوصفها طريقة واحدة للوصول إلى الأسهم، وأكثر بوصفها جسرًا بين نقاط بداية مختلفة.
السؤال ليس فقط:
“كيف أحصل على bStock هذا؟”
بل هو:
“من أين أبدأ قبل أن أصل إلى هناك؟”
بالنسبة لي، هذه واحدة من الأشياء الأكثر إثارة للاهتمام حول الأصول المُرمّزة.
قد تكون الوجهة نفسها.
لا يلزم أن تكون نقطة البداية كذلك.
#bstockscis @BinanceCIS
3
1
95
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
338,171 مشاهدات
2,886 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·352 إعجاب
·850.2k مشاهدات
BitcoinBreaksAboveMayHighNears$86K
13,033 مشاهدات
183 يقومون بالنقاش
DogecoinRises15%
40,416 مشاهدات
944 يقومون بالنقاش