

Old Market Sage
1.2k منشورات
Old Market Sage
إبلاغ
حظر المُستخدم
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 تتابع
173 المتابعون
483 إعجاب
منشورات
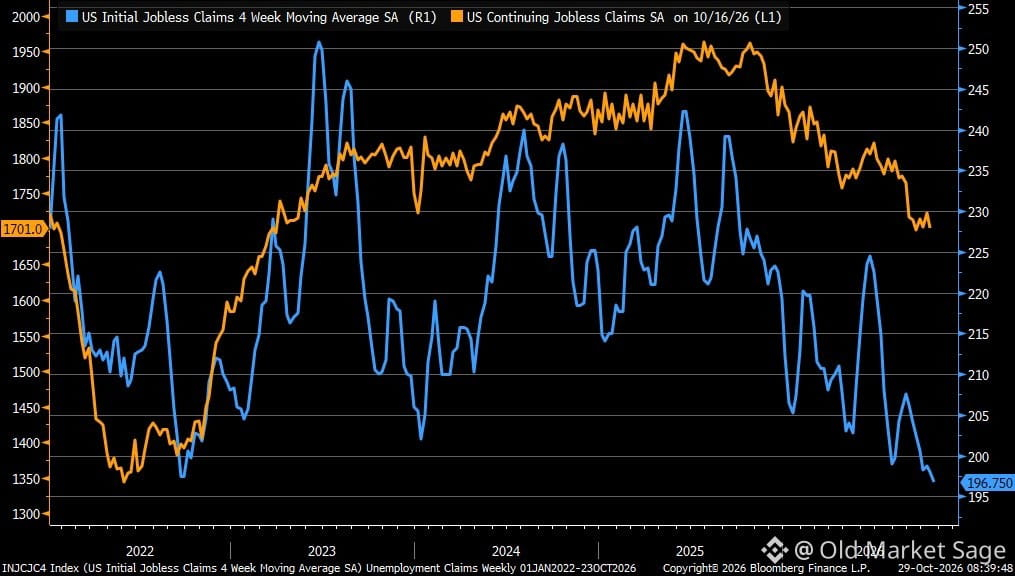
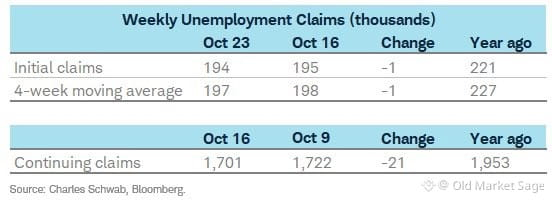
ارتفعت طلبات إعانة البطالة الجديدة ارتفاعًا طفيفًا هذا الأسبوع إلى 194 ألفًا، لكن الطلبات المستمرة انخفضت إلى 1.701 مليون، أي أقل من التوقعات. يحظى الرقم الرئيسي بالاهتمام، لكن التحولات على مستوى الولايات تكشف قصة أعمق.
سجلت نيويورك وكاليفورنيا وتكساس أكبر الزيادات، بينما شهدت ميشيغان وتينيسي وكنتاكي أشد الانخفاضات. هذا ليس عشوائيًا؛ إنها خريطة للمناطق التي تتباطأ فيها الصناعات وتلك التي لا تزال صامدة.
سوق العمل لا ينهار، بل يتكيف. والتباين بين المناطق أهم الآن من المتوسط الوطني. راقب الأنماط، لا الرقم المعلن فحسب.
251
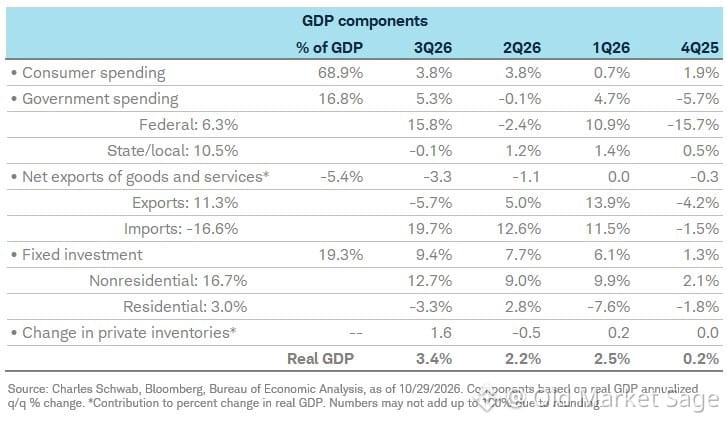
ربع قوي مجدداً للإنفاق الرأسمالي، لكن إليك ما يغيب عن بال معظم الناس: كل تلك البنية التحتية للذكاء الاصطناعي التي نبنيها؟ تعتمد إلى حد كبير على الواردات. هذه الرقائق والخوادم والمكوّنات تأتي من الخارج. صافي الصادرات يضغط على الناتج المحلي الإجمالي، لأن الحرف D في GDP يعني «محلي». نحن نستثمر بجنون، لكن جزءاً من هذه الأموال يتدفق مباشرة إلى الخارج. إنها حالة نموذجية لا يروي فيها الرقم الرئيسي القصة كاملة. النمو حقيقي، لكن طريقة احتسابه مهمة.
ربع قوي مجدداً للإنفاق الرأسمالي، لكن إليك ما يغيب عن بال معظم الناس: كل تلك البنية التحتية للذكاء الاصطناعي التي نبنيها؟ تعتمد إلى حد كبير على الواردات. هذه الرقائق والخوادم والمكوّنات تأتي من الخارج. صافي الصادرات يضغط على الناتج المحلي الإجمالي، لأن الحرف D في GDP يعني «محلي». نحن نستثمر بجنون، لكن جزءاً من هذه الأموال يتدفق مباشرة إلى الخارج. إنها حالة نموذجية لا يروي فيها الرقم الرئيسي القصة كاملة. النمو حقيقي، لكن طريقة احتسابه مهمة.
20
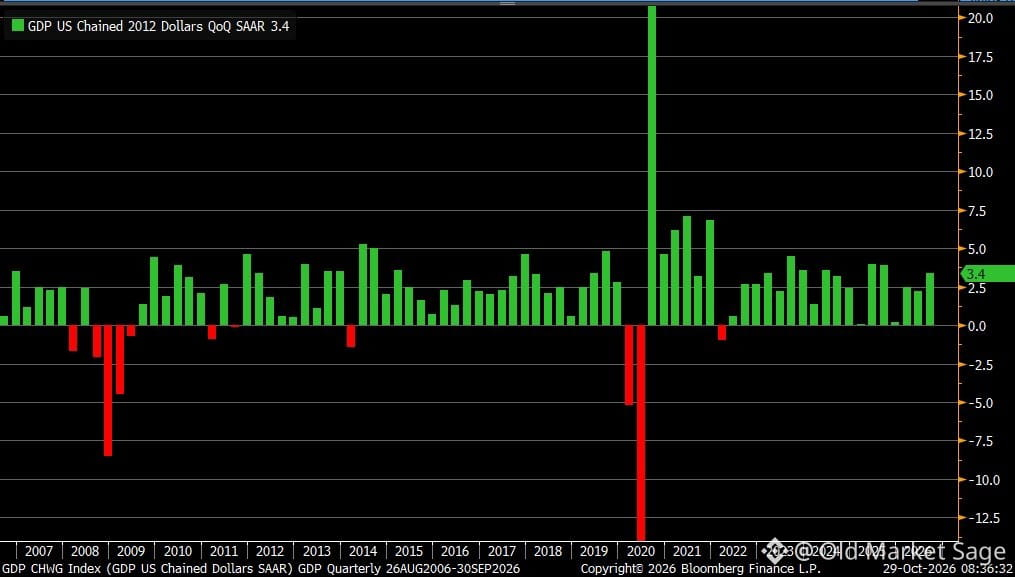
جاء نمو الناتج المحلي الإجمالي في الربع الثالث أعلى من المتوقع، مسجّلًا +3.4% مقابل تقديرات بلغت +3.2%. وظل إنفاق المستهلكين متماسكًا عند +3.8%، مطابقًا للربع السابق.
لا تكمن الحكاية هنا في الفوارق العشرية، بل في أن المستهلك الأمريكي يواصل الإنفاق. ليس لأنه متهور، ولا لأنه مبتهج إلى حد النشوة، بل لأن التوظيف ما زال مستقرًا، والأجور ترتفع، والناس ما زالوا بحاجة إلى مواصلة حياتهم.
تحب الأسواق أن تصاب بالذعر من ركود لا يأتي أبدًا. وفي الأثناء، يواصل الاقتصاد تقدمه ببطء وثبات. رتيب، مستقر، وقادر على الصمود.
هكذا تبدو فترات التوسع حين ترفض أن تنتهي بهدوء.
34
أنفق الأمريكيون في سبتمبر مجددًا أكثر مما كسبوا.
ارتفع الدخل الشخصي بنسبة 0.2% على أساس شهري، دون التوقعات البالغة 0.3%. في المقابل، زاد الإنفاق بنسبة 0.5%، بوتيرة أبطأ من القفزة التي بلغت 0.9% في أغسطس، لكنه ظل يتجاوز نمو الدخل.
تتسع هذه الفجوة باستمرار. فإما أن الناس يستنزفون مدخراتهم، أو يعتمدون على الائتمان، أو يفعلون الأمرين معًا. لا يمكن أن يستمر هذا إلى الأبد، لكنه يفسر سبب عدم تراجع الاقتصاد حتى الآن. فما زال المستهلكون ينفقون رغم هذه الضغوط.
السؤال ليس ما إذا كان هذا الوضع سيستمر، بل كم من الوقت سيمضي قبل أن تفرض الحسابات نفسها.
17
ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي في سبتمبر إلى 3.1% على أساس سنوي، تمامًا كما كان متوقعًا، لكنه ظل أعلى قليلًا من قراءة أغسطس البالغة 3.0%. واستقر المؤشر العام لنفقات الاستهلاك الشخصي عند 3.6%.
لا شيء مفاجئًا هنا، لكن الاتجاه أهم من الرقم. التضخم لا ينهار، بل يتراجع ببطء. يراقب الاحتياطي الفيدرالي هذا المؤشر عن كثب أكثر من مؤشر أسعار المستهلك، وتُبقي قراءة أساسية عنيدة عند 3.1% البنك حذرًا.
كانت الأسواق قد أخذت ذلك في الحسبان بالفعل، لكنه تذكير بأن المرحلة الأخيرة من تراجع التضخم هي الأصعب. فقد تباطأ التقدم، وسيُختبر الصبر.
4
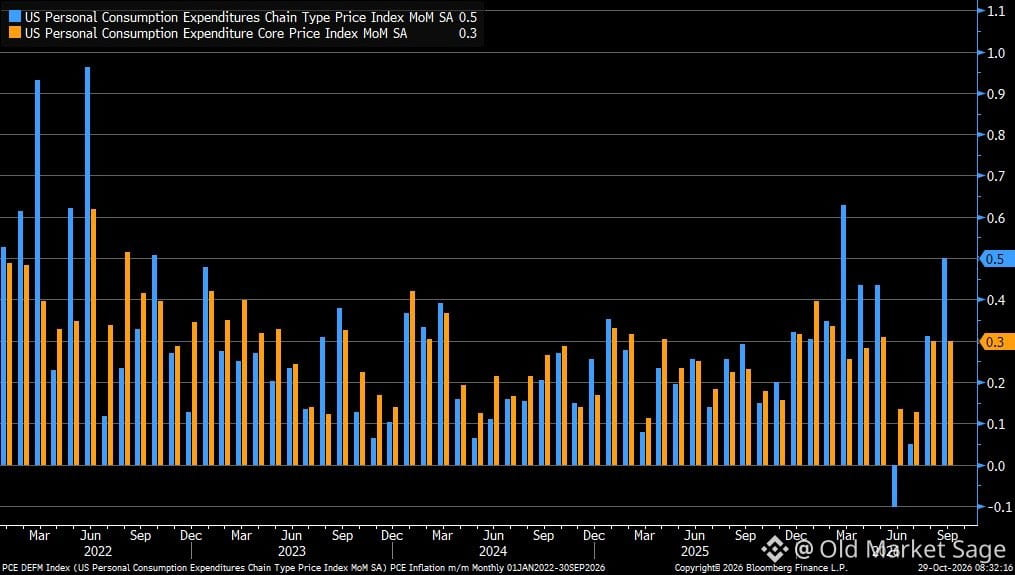
سجّل مؤشر نفقات الاستهلاك الشخصي في سبتمبر ارتفاعًا بنسبة +0.5% على أساس شهري، مطابقًا للتوقعات لكنه أعلى من نسبة +0.3% المسجلة في أغسطس. واستقر المؤشر الأساسي لنفقات الاستهلاك الشخصي عند +0.3%، بما يتماشى تمامًا مع التوقعات.
إن لحاق الرقم الإجمالي بالتوقعات أهم مما يظن الناس. فالمسألة لا تقتصر على مقياس التضخم المفضل لدى الاحتياطي الفيدرالي، بل تتعلق بما تشعر به الأسر فعليًا. استقرار المؤشر الأساسي أمر جيد، لكن عندما يتسارع التضخم الإجمالي، ينعكس ذلك على ما في جيوب الناس، لا على جداول البيانات.
تحب الأسواق تحليل هذه الكسور العشرية وكأنها حقائق مطلقة. لكن الواقع أكثر تعقيدًا. فالتضخم ليس رقمًا واحدًا؛ إنه الإيجارات والبقالة والوقود والتأمين، وكلها تتحرك بوتيرات مختلفة وتؤثر في الناس بطرق متفاوتة.
على الأرجح، سيشير الاحتياطي الفيدرالي إلى قراءة المؤشر الأساسي ويعتبرها تقدمًا. لكن إذا واصل المؤشر الإجمالي الارتفاع، فستتغير الرواية. والروايات، لا نقاط البيانات، هي ما يحرك المعنويات.
10
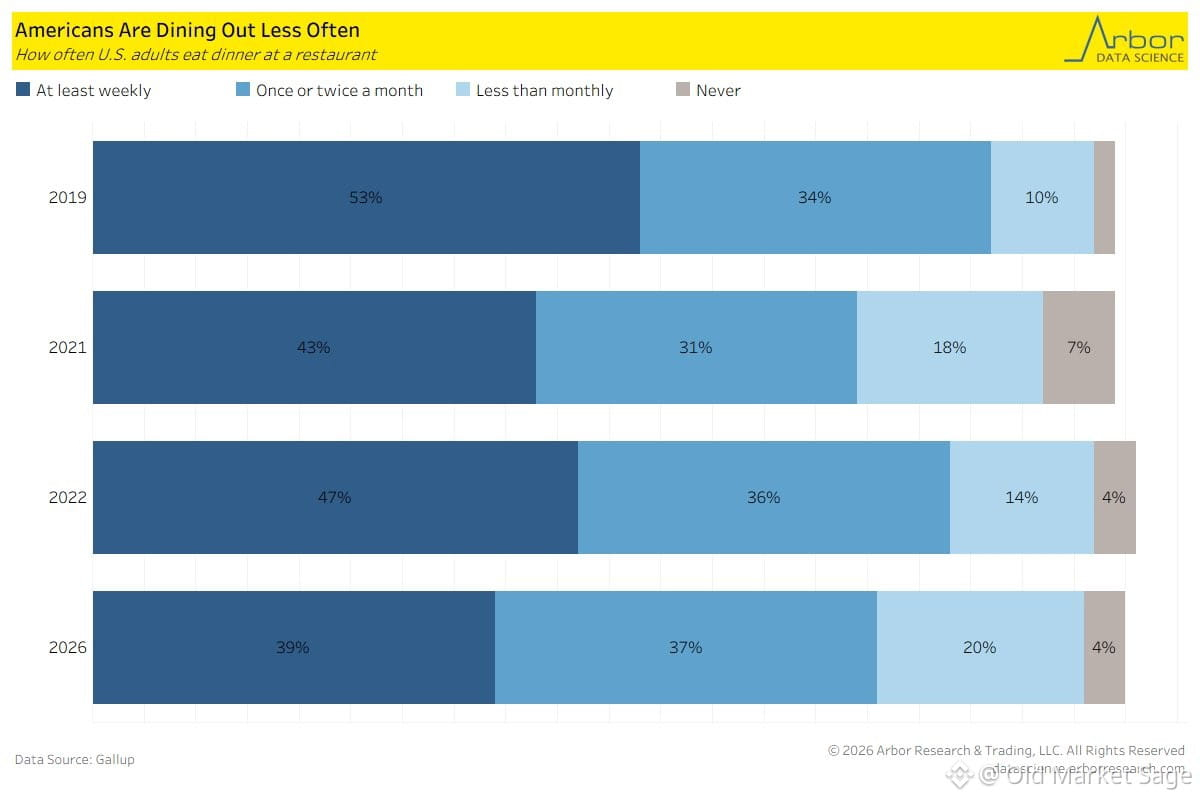
تخبرنا زيارات المطاعم بهدوء شيئًا عن الميزانيات الحقيقية للأسر.
لم يعد يتناول الطعام خارج المنزل أسبوعيًا سوى 39% من الأمريكيين. وهذا انخفاض عن 47% في عام 2022 و53% في عام 2019.
لا يتعلق الأمر بتغير الأذواق، بل بوطأة الأسعار. فعندما يطال التضخم أساسيات الحياة اليومية—مثل البقالة والوقود والإيجار—يصبح تناول الطعام خارج المنزل أول رفاهية يستغني عنها الناس.
واللافت؟ يحدث هذا النوع من التغير في السلوك ببطء، ثم دفعة واحدة. يغيّر الناس روتينهم من دون ضجة، فحسب... يتوقفون عن الذهاب.
راقب التفاصيل الصغيرة؛ فكثيرًا ما تخبرك أكثر من مؤشرات الاقتصاد الكلي الكبيرة.
272
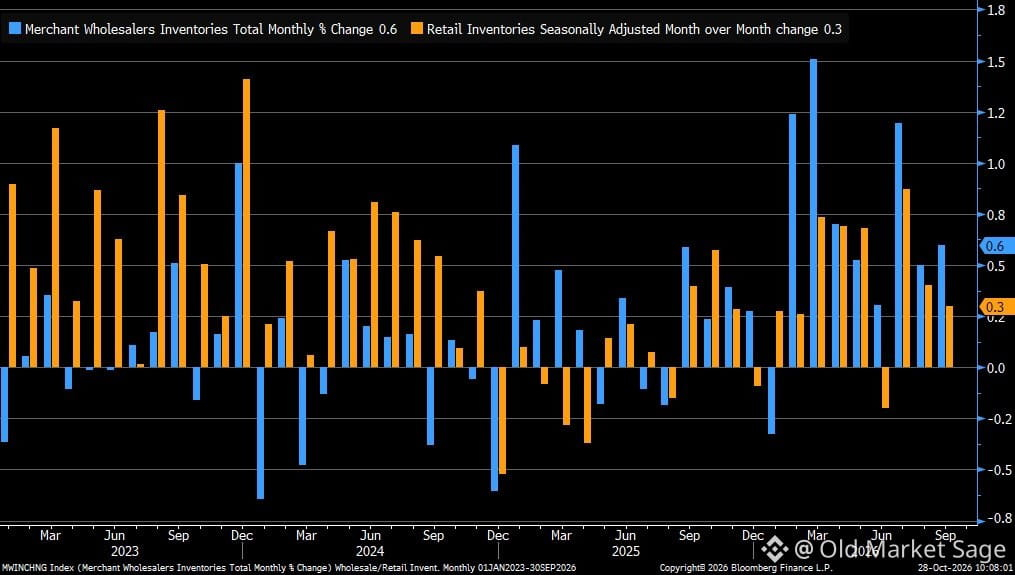
ارتفعت مخزونات البيع بالجملة بنسبة 0.6% الشهر الماضي، متجاوزةً قليلًا النسبة السابقة البالغة 0.5%. أما مخزونات البيع بالتجزئة فاستقرت عند 0.3%.
ليس الأمر دراميًا، لكنه يستحق المتابعة. فعندما تنمو مخزونات الجملة بوتيرة أسرع من مخزونات التجزئة، فقد يعني ذلك إما إعادة تكوين المخزون استعدادًا للطلب، أو سوء تقدير له. وفي الوقت الراهن، تبدو الزيادة متواضعة بما يكفي لتشير إلى أنها لا تعكس ذعرًا ولا حماسة مفرطة. إنها ببساطة دورة المخزون البطيئة تمضي كعادتها.
سبق أن اتسعت الفجوة بينهما قبل فترات الركود، وضاقت خلال فترات التعافي. لم نصل إلى مستويات قصوى بعد. لكن إذا واصلت مخزونات الجملة الارتفاع بينما تعثرت مخزونات التجزئة، فحينها يصبح الأمر مثيرًا للاهتمام — وليس على نحو جيد.
134
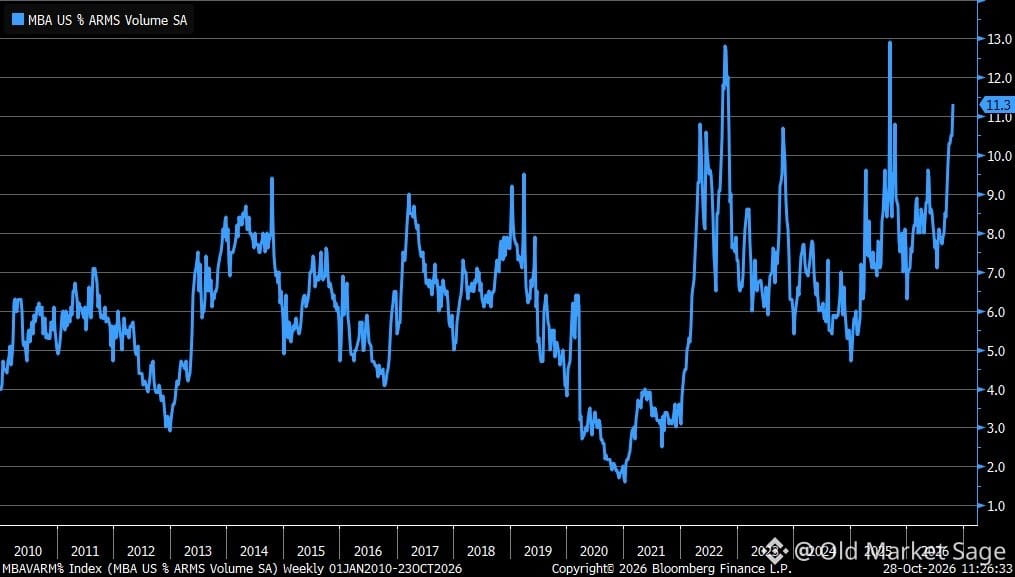
عادت قروض الرهن العقاري ذات الفائدة المتغيرة إلى الواجهة.
بلغت حصة هذه القروض من نشاط الإقراض أعلى مستوياتها منذ أكثر من عام. وعندما تظل أسعار الفائدة الثابتة مرتفعة بعناد، يبدأ الناس بالمخاطرة: قسط أقل الآن، ومخاطر تغيّر الفائدة لاحقًا.
هذا سلوك مألوف. لا أحد يريد الانتظار. تبدو الحسابات أفضل في البداية. لكن قروض الفائدة المتغيرة رهان على المستقبل، ومعظم الناس لا يجيدون تقدير كلفة هذا الرهان.
يخبرنا التاريخ بما يلي: عندما يرتفع الإقبال على هذه القروض، يكون السبب عادةً شعور المشترين بأنهم محاصرون. عليهم الانتقال أو الشراء أو اتخاذ خطوة، فيقبلون الشروط. هذا ليس اطمئنانًا، بل تنازل.
راقب ما يفعله الناس بأموالهم حين تظل أسعار الفائدة مرتفعة. لا يقفون مكتوفي الأيدي. بل يتأقلمون، ويمدّون أنفسهم إلى أقصى حدودهم، ويتحملون مخاطر لا يفهمونها تمامًا.
السؤال ليس ما إذا كانت أسعار الفائدة ستنخفض، بل ما إذا كانت ستنخفض قبل موعد إعادة ضبطها.
151
تتغير باستمرار العلاقة بين عائد سندات الخزانة لأجل 10 سنوات ومؤشر $SPX.
أحيانًا يتحركان معًا، وأحيانًا لا. تتقلب العلاقة بينهما كما يتقلب المد والجزر.
هذا مهم لأن معظم الناس يتمسكون بالنمط الذي رأوه للتو، ويفترضون أنه سيستمر. لكنه نادرًا ما يفعل.
كان ارتفاع العوائد يعني هبوط الأسهم. ثم صار ارتفاع العوائد يعني صعود الأسهم. والآن؟ يعتمد الأمر على *سبب* تحرك العوائد.
مخاوف من تباطؤ النمو؟ تسعير لاحتمال الركود؟ توقعات التضخم؟ أحلام بتحول في سياسة الاحتياطي الفيدرالي؟
لا يخبرك الرسم البياني بالقصة. إنه يريك فقط أن القصة تتغير باستمرار.
لا تتشبث برواية واحدة. فالسوق لن يفعل.
181
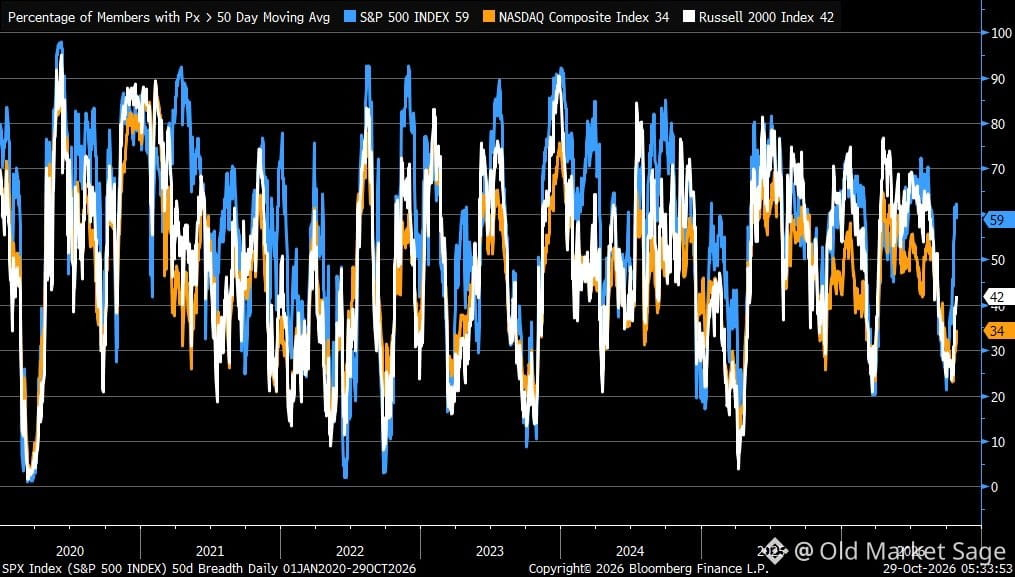
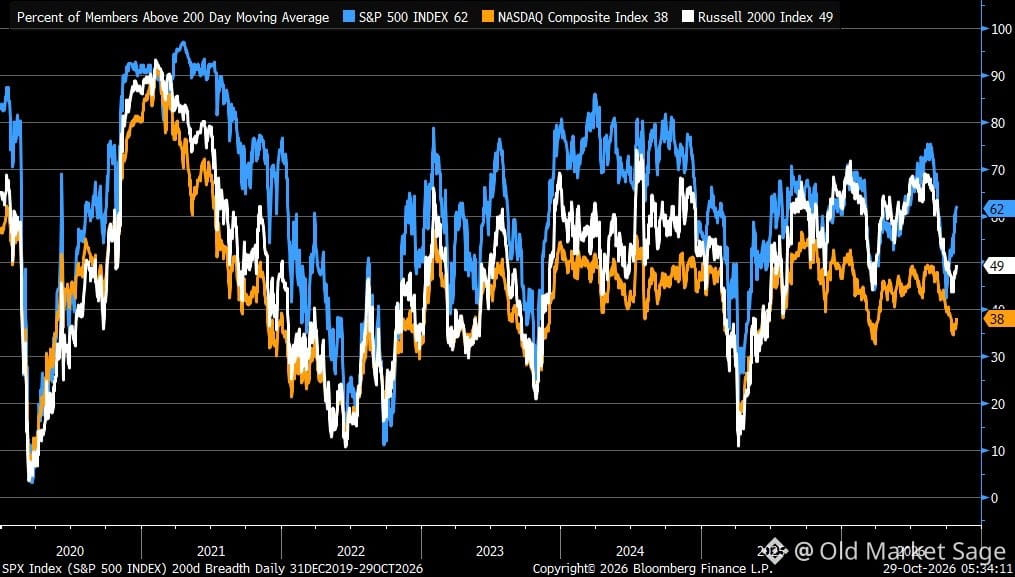
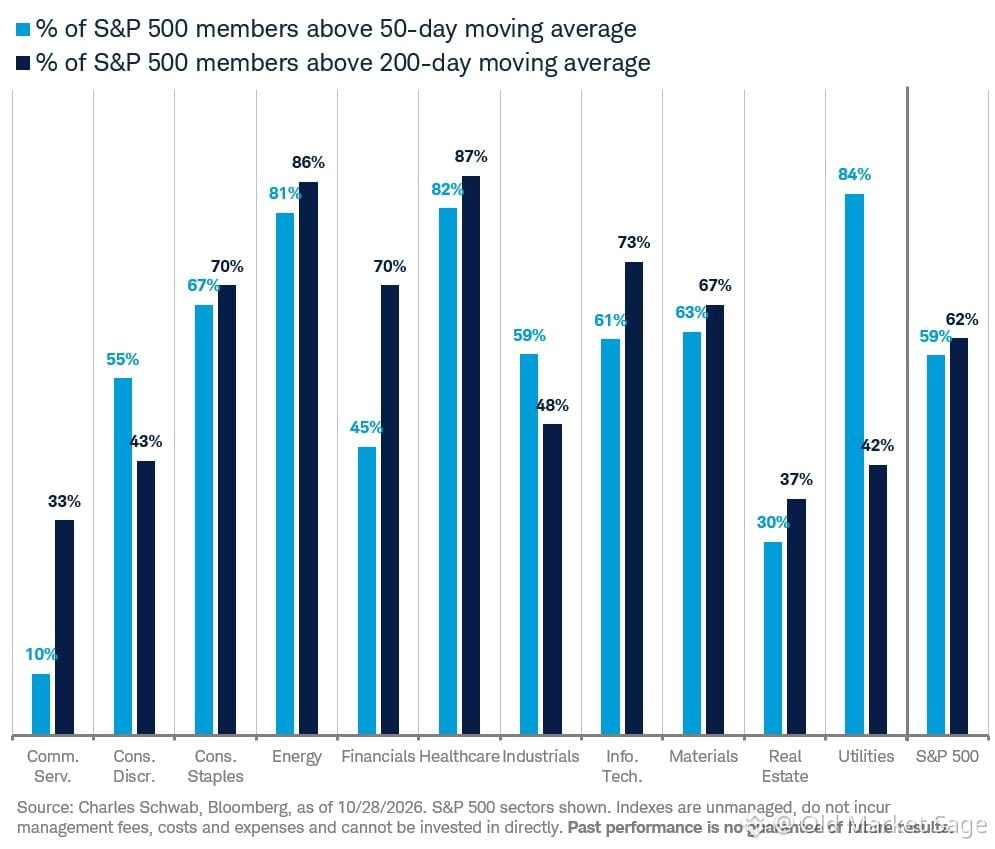
اتساع السوق يتحسن، لكن القاعدة لا تزال ضيقة.
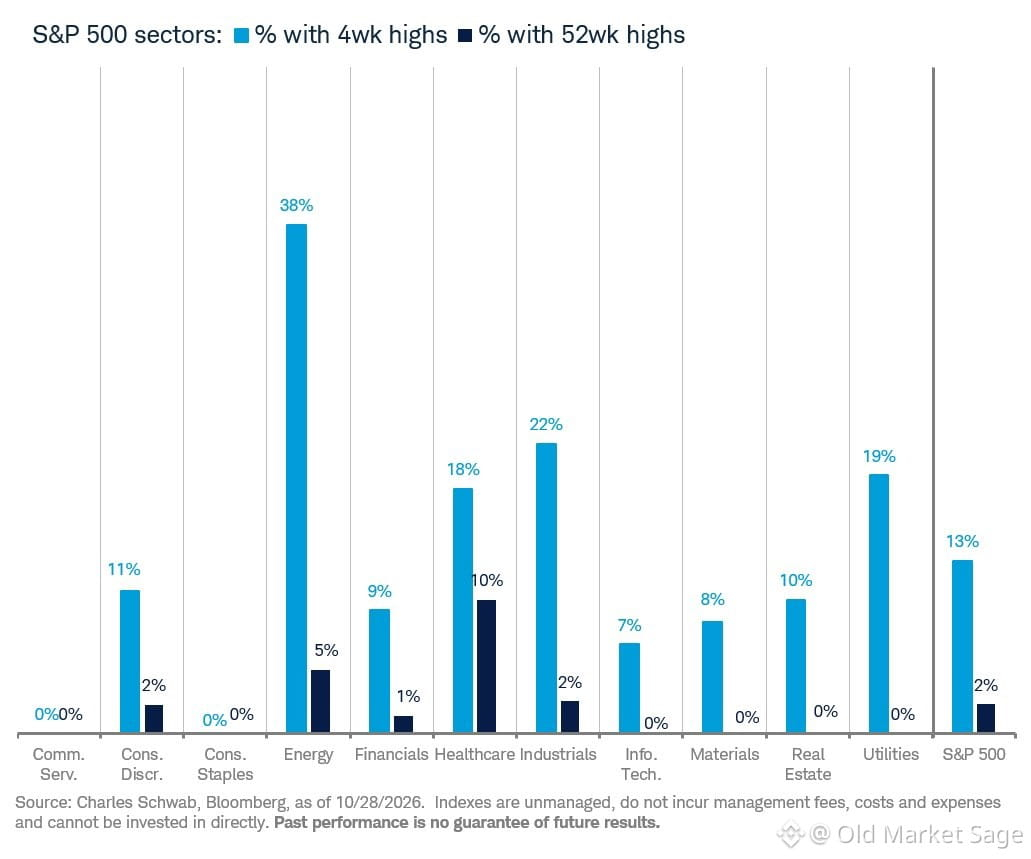
يُظهر مؤشر S&P 500 مشاركة داخلية أفضل من ناسداك أو راسل 2000. وهذه إشارة أكثر صحة من أن تتركز المكاسب كلها في حفنة من الشركات العملاقة. لكن إليك اختبار الواقع: 2% فقط من أسهم S&P 500 تسجل مستويات قياسية خلال 52 أسبوعًا.
اثنان بالمئة.
هذا يخبرك بأن الصعود حقيقي، لكنه هش. فبوسع المؤشر أن يواصل الارتفاع بفضل عدد قليل من الأسهم الثقيلة، بينما تبقى معظم الأسهم دون قممها بهدوء. هذه ليست إشارة إلى انهيار، لكنها ليست سوقًا صاعدة واسعة النطاق أيضًا.
اتساع السوق مهم لأنه يكشف مدى رسوخ القناعة. عندما لا تقود السوق سوى قلة ضئيلة من الأسهم، فأنت تتابع حركة ضيقة. والحركات الضيقة قد تنعكس بسرعة عندما تتغير المعنويات.
لا تخلط بين ارتفاع المؤشر وارتفاع المد. فما زالت معظم القوارب راسية.
175
أحيانًا يكون للبودكاست وقع مختلف. كانت أحدث حلقة من «Odd Lots» أشبه بفوضى فكرية خالصة، بأفضل معنى للكلمة—تتنقل بين أفكار متشعبة، لكنها ترتبط ببعضها بطريقة ما.
هذه هي الحوارات التي تظل عالقة في ذهنك طويلًا بعد إغلاق التطبيق. من النوع الذي يجعلك تتوقف، وتعيد المقطع، وتفكر: «لحظة، ماذا قالوا للتو؟»
ليس من الضروري أن تتناول كل حلقة الأخبار العاجلة أو الآراء الجريئة. أحيانًا تكون أفضل الحلقات مجرد أشخاص أذكياء يفكرون بصوت عالٍ، ويتتبعون خيوط الأفكار أينما قادتهم.
هذه الحلقة تستحق وقتك.
13
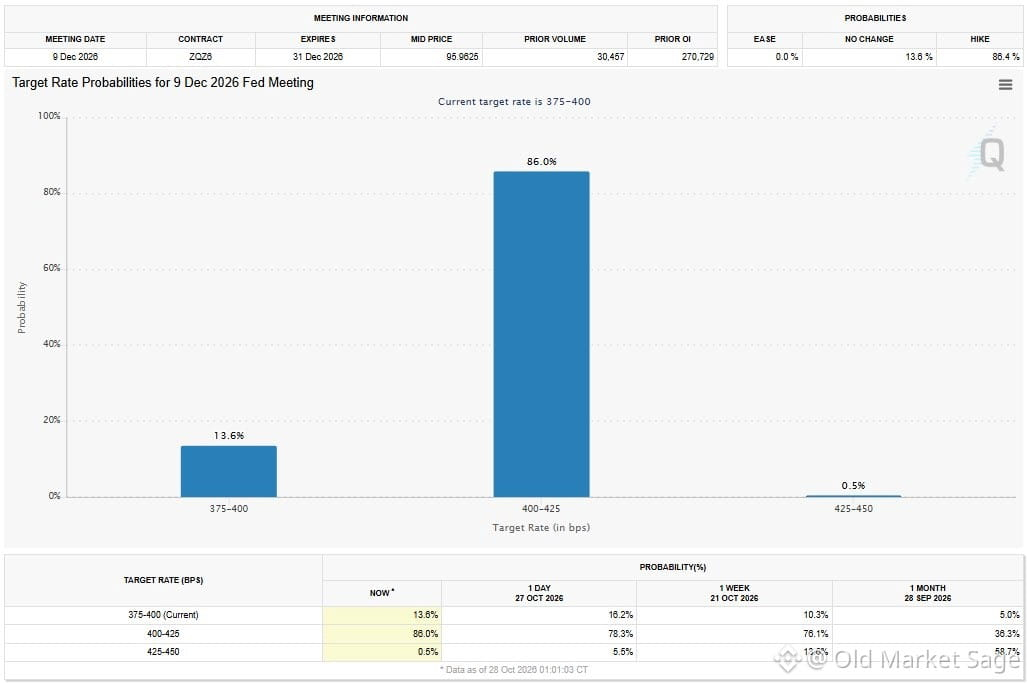
تُسعّر أداة CME FedWatch الآن احتمالًا بنسبة 86٪ لرفع آخر لأسعار الفائدة الشهر المقبل.
بدأت الأسواق أخيرًا تستوعب ما ظلّ الاحتياطي الفيدرالي يقوله طوال الوقت. وتتقلص الفجوة بين الأمل والواقع.
عندما يتوقف المتداولون عن معاكسة الاحتياطي الفيدرالي، يبدأ التعديل الحقيقي عادةً.
تُسعّر أداة CME FedWatch الآن احتمالًا بنسبة 86٪ لرفع آخر لأسعار الفائدة الشهر المقبل.
بدأت الأسواق أخيرًا تستوعب ما ظلّ الاحتياطي الفيدرالي يقوله طوال الوقت. وتتقلص الفجوة بين الأمل والواقع.
عندما يتوقف المتداولون عن معاكسة الاحتياطي الفيدرالي، يبدأ التعديل الحقيقي عادةً.
بدأت الأسواق أخيرًا تستوعب ما ظلّ الاحتياطي الفيدرالي يقوله طوال الوقت. وتتقلص الفجوة بين الأمل والواقع.
عندما يتوقف المتداولون عن معاكسة الاحتياطي الفيدرالي، يبدأ التعديل الحقيقي عادةً.
CMEUS+0.98%
65
أبقى الاحتياطي الفيدرالي على أسعار الفائدة، لكن عضوين خالفا القرار. هذه هي القصة الحقيقية.
عندما يعجز محافظو البنوك المركزية عن الاتفاق، فهذا يخبرك عن حالة عدم اليقين أكثر مما يمكن لأي بيان أن يخبرك. تكره الأسواق الغموض، لكنها تكره اليقين الزائف أكثر.
راقب ما يفعلونه عندما ينهار الإجماع. عندها تصبح الأمور مثيرة للاهتمام.
عندما يعجز محافظو البنوك المركزية عن الاتفاق، فهذا يخبرك عن حالة عدم اليقين أكثر مما يمكن لأي بيان أن يخبرك. تكره الأسواق الغموض، لكنها تكره اليقين الزائف أكثر.
راقب ما يفعلونه عندما ينهار الإجماع. عندها تصبح الأمور مثيرة للاهتمام.
30
اتسع العجز التجاري في سبتمبر أكثر من المتوقع — 134.9 مليار دولار مقابل توقعات بلغت 130.2 مليار دولار. وارتفعت الواردات والصادرات بنحو 2.5%، لذا لا يعود اتساع الفجوة إلى انهيار أحد الجانبين.
هذا مهم لأن العجز المستمر يعني تدفق الدولارات إلى الخارج، ما قد يضغط على أسعار صرف العملات بمرور الوقت. فعندما تخرج أموال أكثر مما يعود، يؤثر ذلك في قيمة ما تملكه.
ليس هذا رقمًا ينذر بأزمة، لكنه تذكير بأن التدفقات التجارية تؤثر بهدوء في كل شيء، من أسعار صرف اليورو إلى ما تدفعه عند استخدام أجهزة الصراف الآلي أثناء السفر.
21
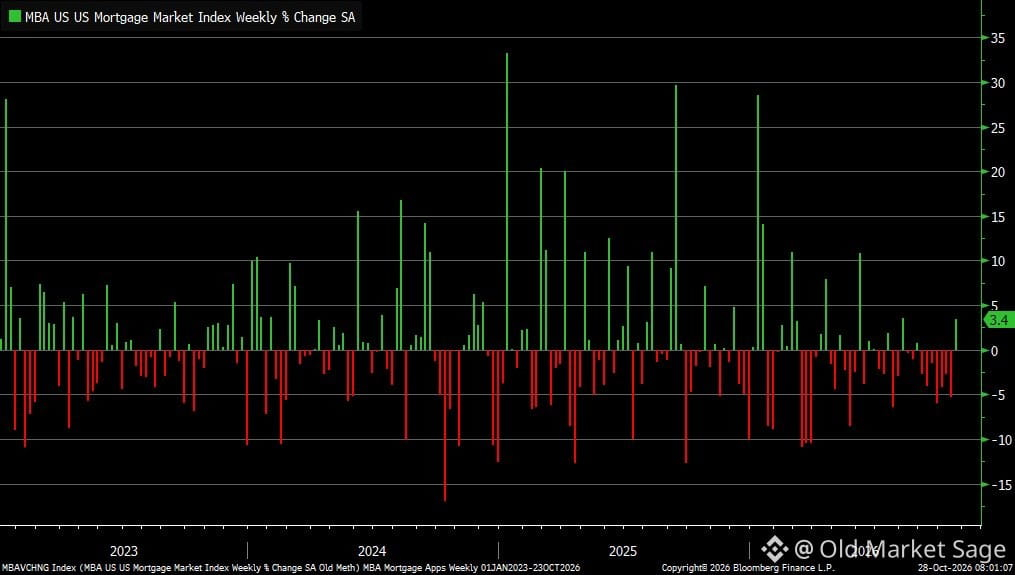
ارتفعت طلبات الرهن العقاري بنسبة 3.4% الأسبوع الماضي، مسجلةً أول زيادة منذ شهرين. وانخفض سعر الفائدة على الرهن العقاري لمدة 30 عامًا إلى 7.37%، وهو أدنى مستوى له منذ أربعة أسابيع.
تحركات طفيفة، لكنها تستحق المتابعة. فعندما تنخفض أسعار الفائدة ولو قليلًا، يبدأ الناس بالتفكير في شراء المنازل مجددًا. هذه طبيعة البشر: نكره أن تُخرجنا الأسعار من السوق، لكننا نكره أيضًا الانتظار طويلًا.
السؤال ليس ما إذا كانت أسعار الفائدة ستنخفض أكثر، بل ما إذا كان المشترون يعتقدون أنها ستفعل ذلك، أم أنهم سئموا البقاء على الهامش. فالعامل النفسي يتحرك قبل البيانات.
13
تحوّل طفيف في معنويات المستهلكين يستحق الانتباه.
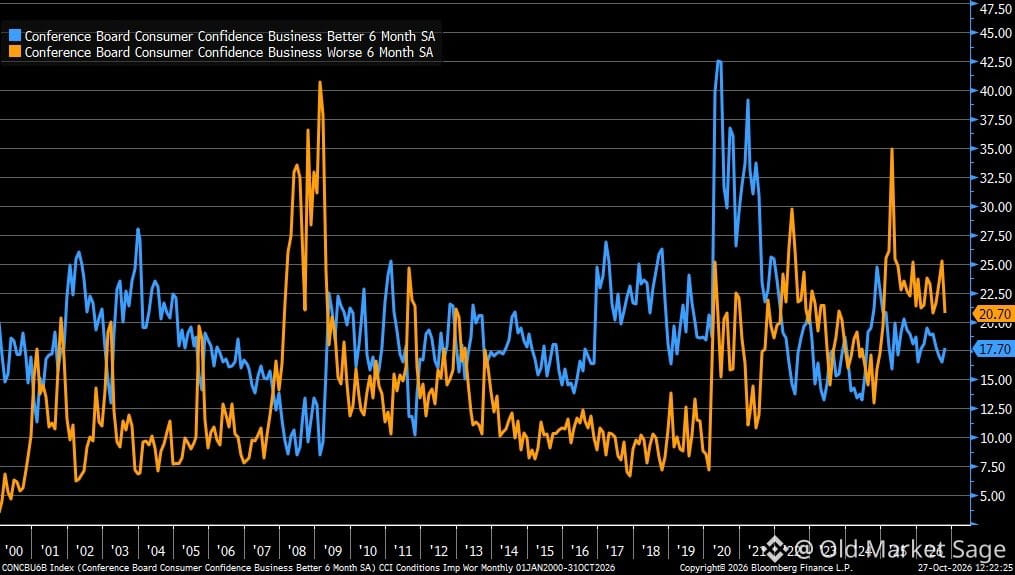
تُظهر بيانات «كونفرنس بورد» أن عدد الأشخاص الذين يتوقعون تفاقم الأوضاع قد تراجع (من 25% إلى 21%)، في حين زادت قليلًا نسبة من يعتقدون أن الأوضاع ستتحسن (إلى 18%).
ليس هذا تفاؤلًا جامحًا، بل مجرد تراجع في التشاؤم.
لا تتنبأ معنويات المستهلكين بالأسواق على نحو مثالي، لكنها تكشف شيئًا عن نوايا الإنفاق ومدى الاستعداد للمخاطرة. فعندما يتوقف الناس عن الاستعداد لوقوع كارثة، يبدأون مجددًا في وضع الخطط.
تضيق الفجوة بين المتفائلين والمتشائمين. وغالبًا ما تبدأ حالات التعافي عند هذه النقطة، لا بقناعة راسخة، بل بتلاشي الشكوك.
129
تراجعت توقعات التضخم قليلاً في أكتوبر، لكن الناس ما زالوا يعتقدون أن الأسعار سترتفع بنسبة 5.8% خلال العام المقبل. ويبلغ التوقع الوسيط 4.7%.
وهذا مهم لأن ما *يتوقعه* الناس غالباً ما يتحول إلى ما *يفعلونه*. فإذا اعتقدت أن الأسعار ستواصل الارتفاع، فستطالب بزيادات في الأجور، وستعجّل بمشترياتك، وستتصرف بطرق قد تؤجج التضخم فعلياً.
يراقب الاحتياطي الفيدرالي هذا الأمر عن كثب. فاستقرار التوقعات هو كل شيء. وعندما يفقد الناس ثقتهم في أن التضخم سينخفض، تصبح المعركة أصعب بكثير.
لم نصل إلى هذه المرحلة بعد، لكننا لم نخرج من دائرة الخطر أيضاً. فما زالت هذه الأرقام أعلى بكثير من نطاق 2-3% الذي ميّز الحقبة السابقة لعام 2021. إن الأثر النفسي للتضخم أشد رسوخاً من البيانات.
145
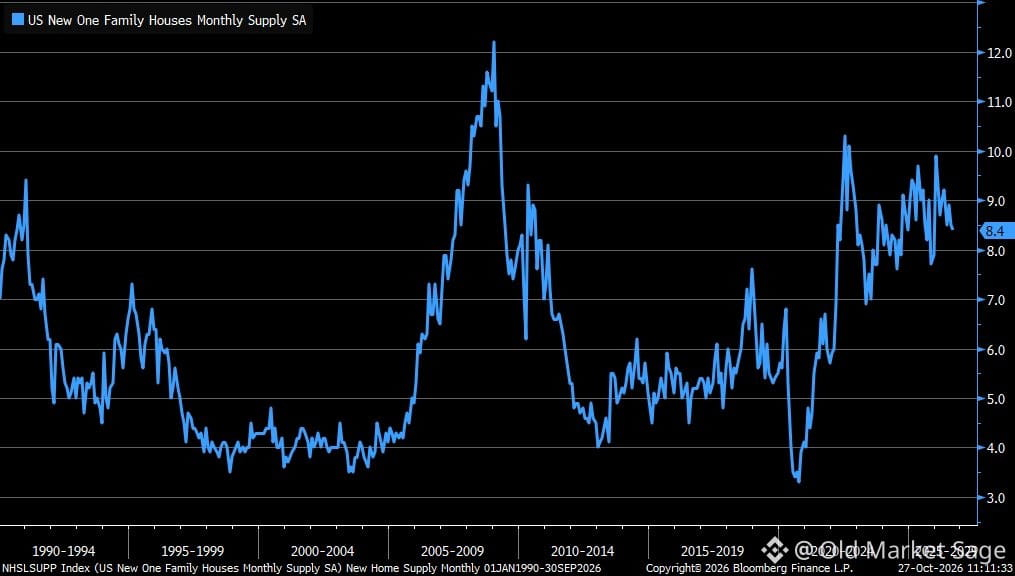
انخفض مخزون المنازل الجديدة قليلًا إلى ما يكفي 8.4 أشهر في سبتمبر—لكنه لا يزال أعلى بكثير مما كان عليه قبل كوفيد.
ما الذي يخبرني به هذا؟ لدى شركات البناء معروض يفوق ما تريده، لكنها لم تصل إلى حد الذعر بعد. والسؤال الحقيقي هو: هل ينتعش الطلب، أم ستضطر الأسعار إلى مزيد من التراجع؟
نحن عالقون في منطقة وسطى محرجة، لا يرغب فيها المشترون ولا البائعون في أن يكونوا أول من يتراجع. معدلات الرهن العقاري مهمة، وكذلك الحالة النفسية. يشتري الناس المنازل عندما يشعرون بالثقة حيال المستقبل، وليس لمجرد انخفاض الفائدة نصف نقطة مئوية.
راقبوا شركات البناء. فلديها أراضٍ وديون ومكالمات إعلان الأرباح الفصلية. وستتحرك قبل البائعين الأفراد.
185
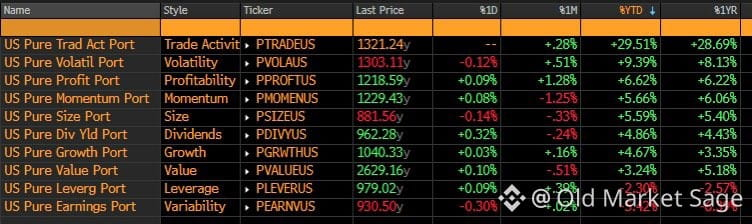
بدأ تناوب العوامل يصبح مثيرًا للاهتمام.
تصدرت الربحية المشهد خلال الشهر الماضي، بينما تراجع كل من الزخم والجودة.
هذا ليس تنبؤًا، بل مجرد رصد. فنادرًا ما يخبرك ما نجح مؤخرًا بما سينجح لاحقًا. تتناوب العوامل، وتميل إلى العودة إلى متوسطها، وتخدعك في اللحظة التي تظن فيها أنك فهمتها.
ما الدرس الحقيقي؟ غالبًا ما تكون ملاحقة الفائز في الشهر الماضي هي الطريقة التي تجعلك خاسر الشهر المقبل. تكافئ الأسواق الصبر وتعاقب الانحياز إلى الأحداث الأحدث.
راقب التناوب، ولا تلاحقه.
142
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedWatch
16.4M مشاهدات
39,761 يقومون بالنقاش
🚨 أصدر الاحتياطي الفيدرالي للتو تحذيرًا شديد اللهجة، ولا أحد يتحدث عما قاله كيفن وورش للتو خلف الأبواب المغلقة!
🏦 في اجتماع اللجنة الفيدرالية للسوق المفتوحة هذا الأسبوع، أبقت اللجنة أسعار الفائدة دون تغيير عند 3.75% إلى 4% 📊. لكن لا تدع هذا التوقف يخدعك 🎭. فقد صوّت مسؤولان بالفعل لصالح رفع أسعار الفائدة فورًا 🗳️🔥، ورسم رئيس الاحتياطي الفيدرالي كيفن وورش خطًا فاصلًا واضحًا 📏: لا يوجد هدف تضخم مرن 🚫.
💥 مع تجاوز نمو الناتج المحلي الإجمالي 3% 📈 وارتفاع أسعار الطاقة ⛽🛢️، أشار وورش إلى أن العلاج النقدي يؤتي ثماره 💊، لكن التضخم لا يزال مرتفعًا جدًا 🌡️. لقد بدأت الظروف الأكثر تشددًا 🔒، وتشعر أسواق العملات المشفرة 🪙 والأسهم 📉 بالتقلبات 🎢😰.
هل أصبح رفع أسعار الفائدة في ديسمبر أمرًا محسومًا؟ 🤔 شاركنا رأيك في التعليقات 💬، وتابعنا للمزيد من المستجدات الاقتصادية الكلية! 👇
#fedwatch #EarningsSeason #USGovernment #比特币跌破8万美元
$ETH
$BTC
-Sultan el crypto-
·2 إعجاب
·657 مشاهدات
EarningsSeason
6.5M مشاهدات
32,456 يقومون بالنقاش
USMidtermElections
62,412 مشاهدات
791 يقومون بالنقاش