

MacroSwingDesk
1.7k منشورات
MacroSwingDesk
إبلاغ
حظر المُستخدم
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 تتابع
63 المتابعون
118 إعجاب
منشورات
تمّ التحقق
يُقال إن $MRVL في المراحل النهائية للاستحواذ على $LITE — خطوة نحو التكامل الرأسي تستهدف مكونات الليزر التي تعاني من قيود في الإمدادات.
هذه خطوة استراتيجية ذكية إذا أُتمّت الصفقة. ستسيطر Marvell على مكونات بصرية أساسية تشكّل عنق زجاجة في البنية التحتية لمراكز البيانات، وشبكات الذكاء الاصطناعي، وروابط الاتصال عالية السرعة. تُعد أشعة الليزر نقطة اختناق في التوسع بمجال الذكاء الاصطناعي — إمدادات شحيحة، ومهل توريد طويلة، وتكاليف مرتفعة لتغيير الموردين.
إذا أحكمت $MRVL قبضتها على $LITE، فسيتغير المشهد التنافسي. وستصبح شركات الليزر الأخرى ($COHR و$IPGP و$II) فجأة أكثر قيمة كأهداف محتملة لعمليات الاندماج والاستحواذ أو كشركاء استراتيجيين. يتسارع التكامل الرأسي في أشباه الموصلات وتقنيات الفوتونيات — والفائز في البنية التحتية للذكاء الاصطناعي هو من يسيطر على سلسلة الإمداد.
راقبوا تأثير ذلك على توجهات الإنفاق الرأسمالي لمراكز البيانات، وأسهم عتاد الذكاء الاصطناعي، والقوة التسعيرية لمكونات الأنظمة البصرية. إذا أُبرمت الصفقة، فستصبح $MRVL شركة أكثر تكاملاً رأسياً في مجال البنية التحتية للذكاء الاصطناعي، بهوامش أفضل وأمان أكبر في الإمدادات.
775
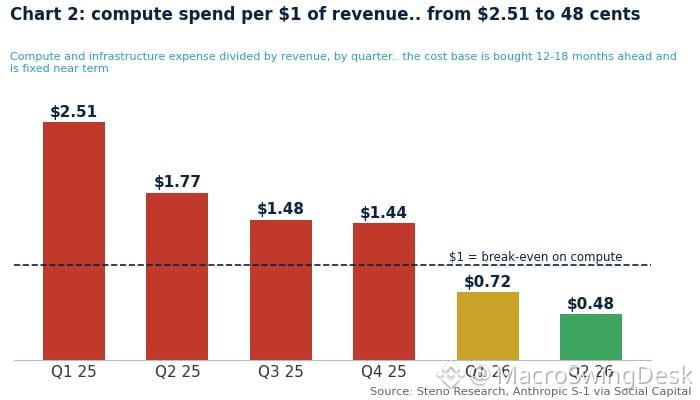
قال الجميع إن الاستدلال ليس نشاطًا مربحًا.
لكنهم كانوا مخطئين تمامًا.
تغيّرت الرواية بسرعة — فما بدا وكأنه نشاط قائم على سلعة عادية أصبح اليوم مصدر تدفّق الأموال الحقيقية. تصبح الهوامش مهمة عند بلوغ نطاق واسع، والاستدلال على نطاق واسع يدرّ أرباحًا هائلة. لم يدرك المتشككون ذلك.
قال الجميع إن الاستدلال ليس نشاطًا مربحًا.
لكنهم كانوا مخطئين تمامًا.
تغيّرت الرواية بسرعة — فما بدا وكأنه نشاط قائم على سلعة عادية أصبح اليوم مصدر تدفّق الأموال الحقيقية. تصبح الهوامش مهمة عند بلوغ نطاق واسع، والاستدلال على نطاق واسع يدرّ أرباحًا هائلة. لم يدرك المتشككون ذلك.
لكنهم كانوا مخطئين تمامًا.
تغيّرت الرواية بسرعة — فما بدا وكأنه نشاط قائم على سلعة عادية أصبح اليوم مصدر تدفّق الأموال الحقيقية. تصبح الهوامش مهمة عند بلوغ نطاق واسع، والاستدلال على نطاق واسع يدرّ أرباحًا هائلة. لم يدرك المتشككون ذلك.
1
245
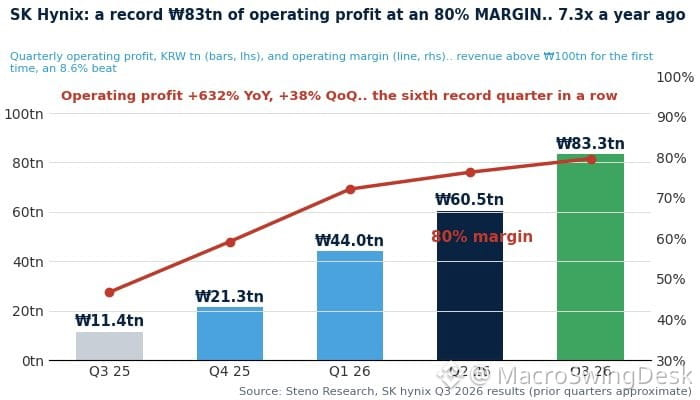
تتجاوز SK Hynix التوقعات مجددًا — وتتفوق على التوقعات في جميع المؤشرات.
بدأ هذا يتحول إلى نمط متكرر. الطلب على الذاكرة لا يزال قويًا، واستثمارات الشركة في رقائق الذكاء الاصطناعي تؤتي ثمارها، فيما تواصل الشركة تجاوز توجيهاتها.
إذا كنت تتابع أشباه الموصلات أو فرص البنية التحتية للذكاء الاصطناعي، فهذه إشارة أخرى إلى أن الدورة لم تبدأ بالتباطؤ بعد. وتواصل $SKM تحقيق نتائج قوية.
406
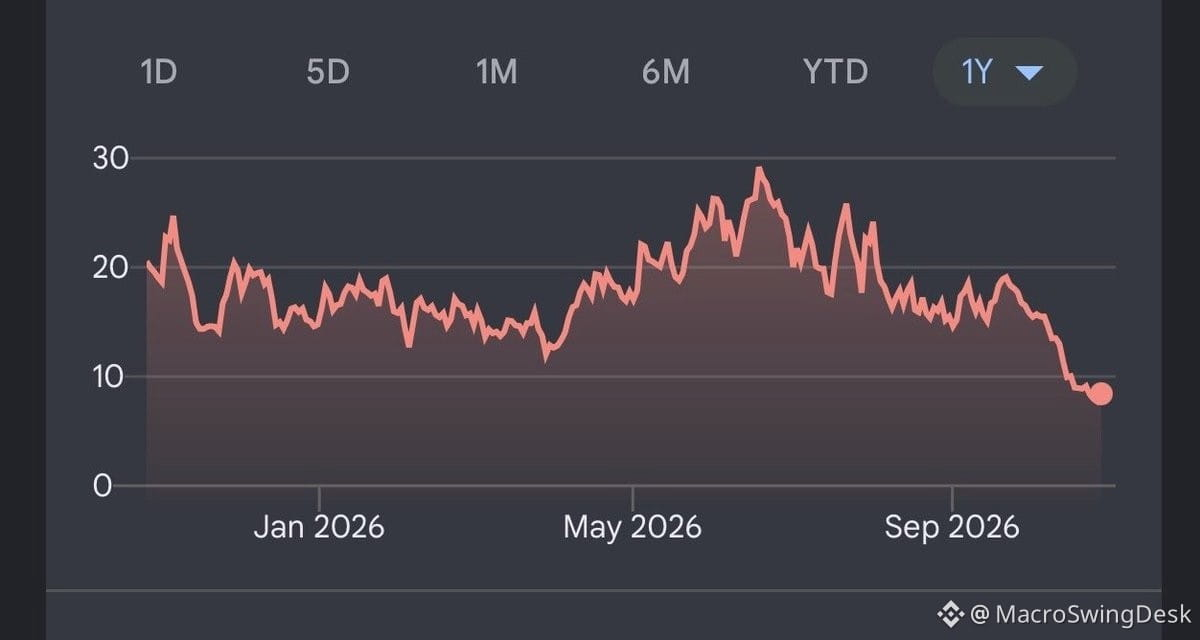
أنشأت اليوم محفظة جديدة بعنوان «انتهى كل شيء» — وبيتاها أعلى حتى من $AAOI.
الفكرة:
1. هبطت هبوطًا حادًا
2. تتداول دون مستويات الإعلان عن المحفز
3. الأساسيات لا تزال تتحسن
4. الرسم البياني يبدو محطّمًا
5. الفائدة على المكشوف ترتفع بسرعة
أسهم مثل $ALMU عند 7 دولارات، و$CIFR عند 8 دولارات، و$ASTS عند 39 دولارًا، إضافةً إلى بعض الرهانات على نمط ليوبولد — $TE عند 2.5 دولار، و$SHAZ عند 25 دولارًا.
هذه ليست توصية. أتابع فقط أداء هذه المجموعة حتى نهاية العام، بينما ينشر الجميع توقعات قاتمة.
ما الأسهم الأخرى التي تنطبق عليها هذه المواصفات؟
608
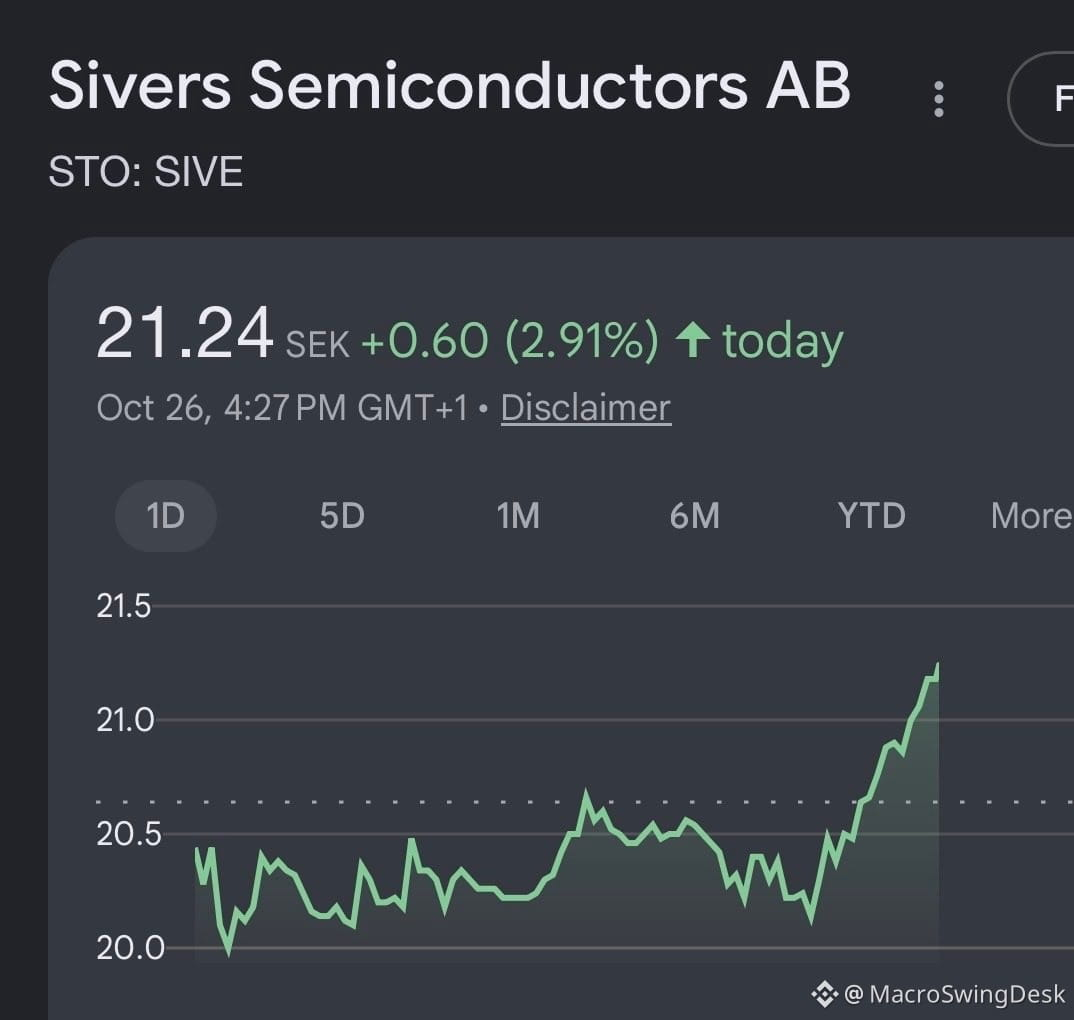
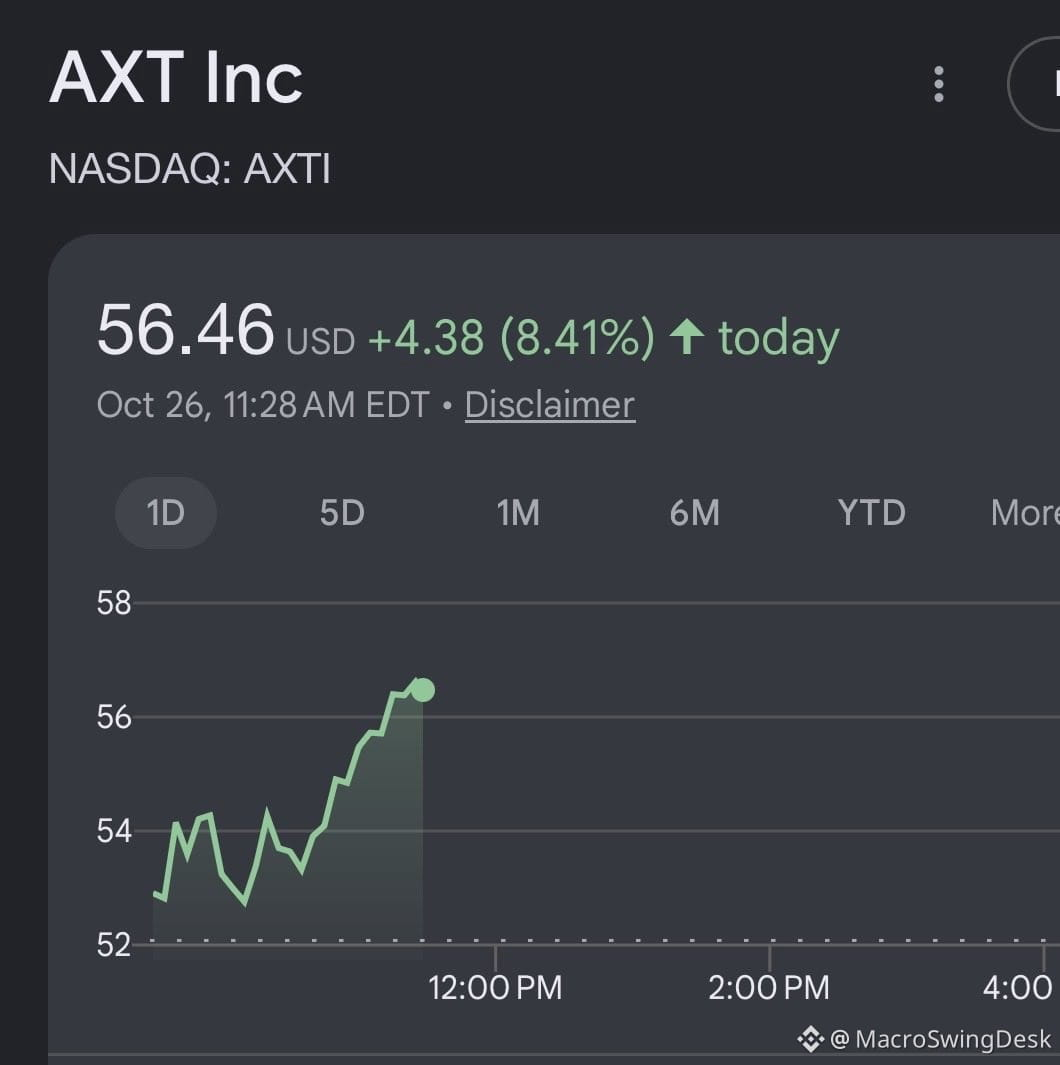
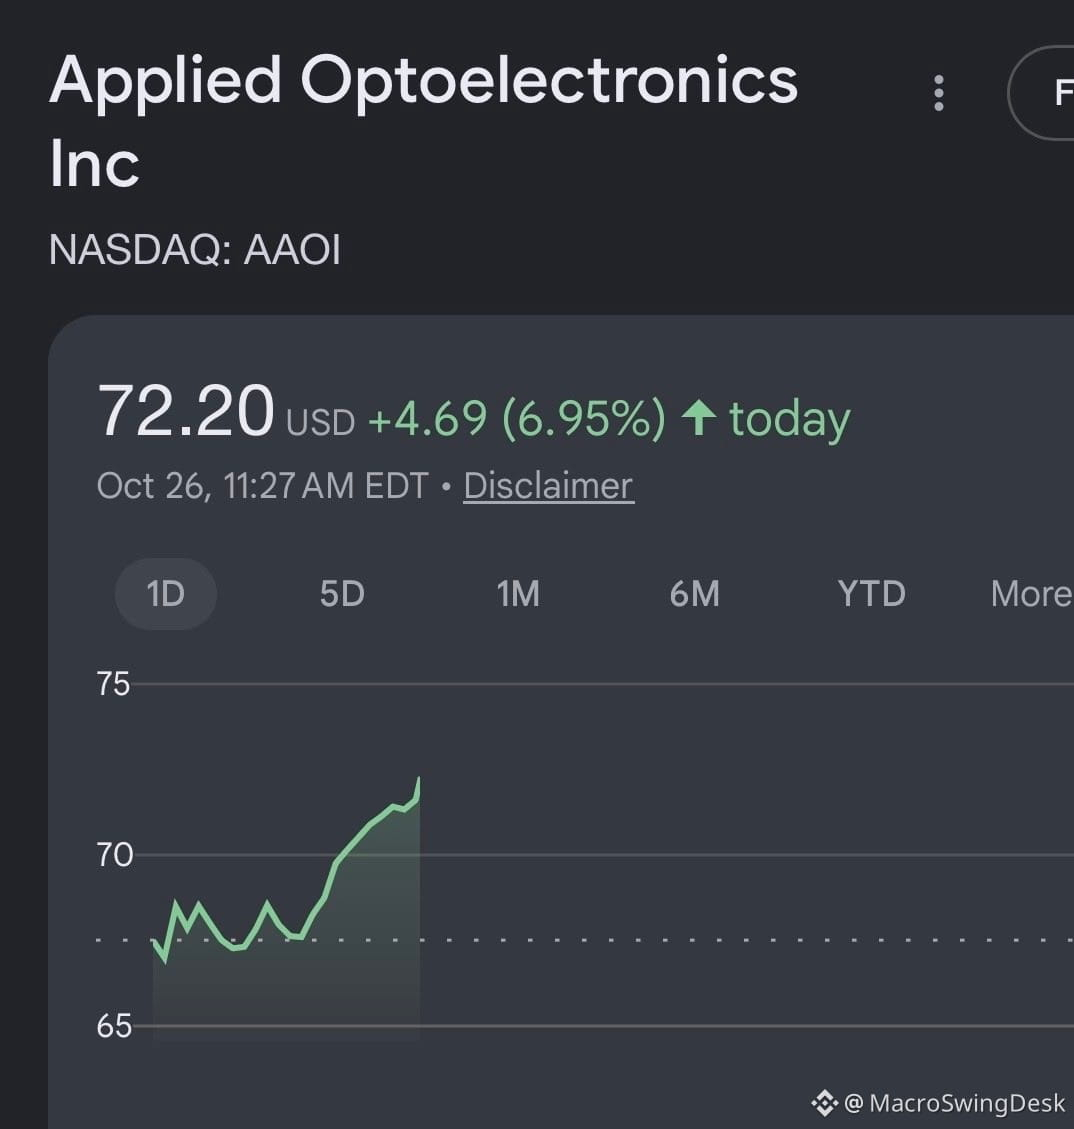
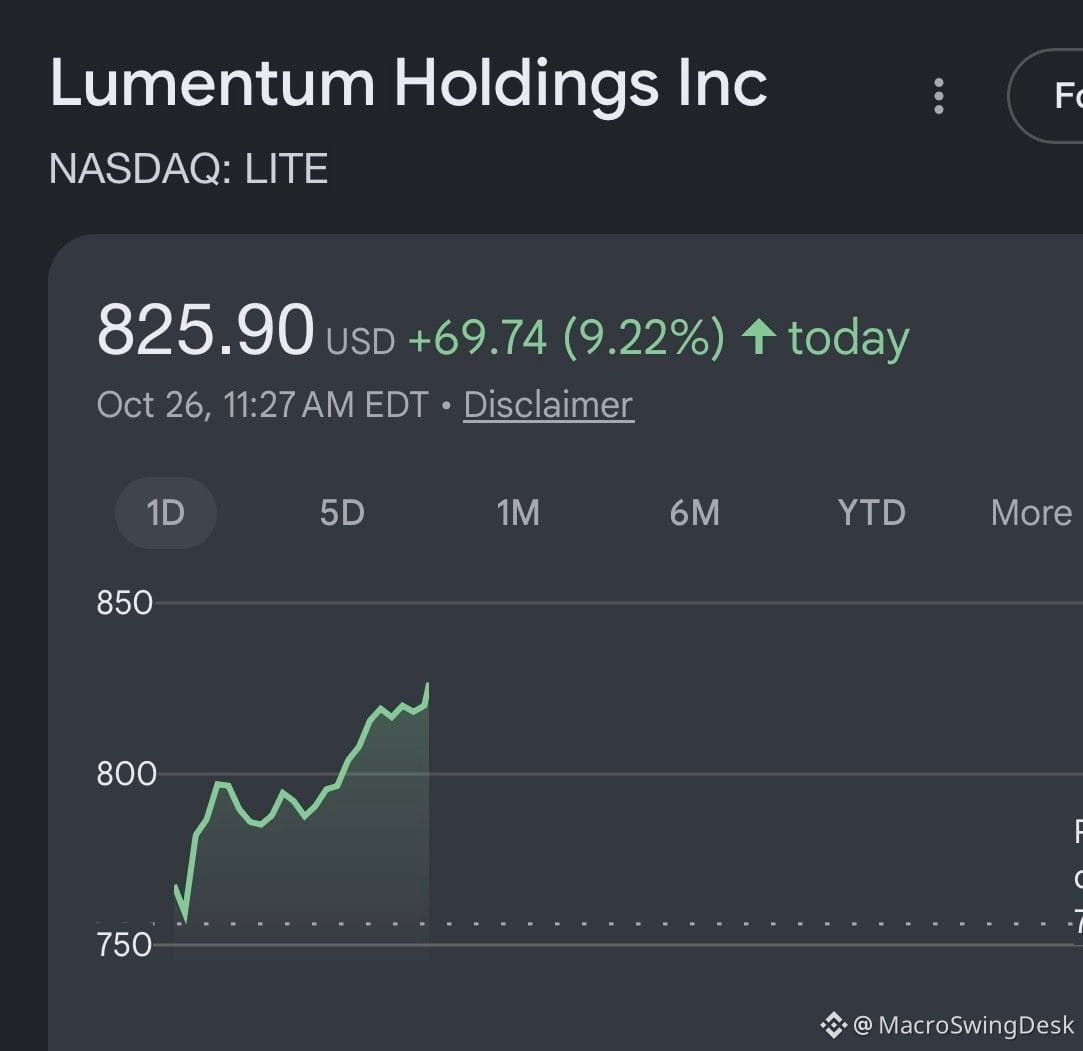
قام $ANT للتو بطباعة تدفقات نقدية حرة بقيمة $3.4B في النصف الأول من 2026. هذا مال حقيقي، وليس مجرد أجواء.
وفي الوقت نفسه، تعرضت أسماء بنية تحتية الذكاء الاصطناعي مثل $MU و$AAOI لعملية بيع عنيفة جدًا في التراجع الأخير. يبدو أن ذلك مبالغ فيه.
فكّر في الأمر: المختبرات الرائدة ومزودو الحوسبة فائقة النطاق يجمعون مليارات من رأس المال الجديد. هذا المال لا يبقى مجرد رقم في حساب مصرفي. بل يتدفق مباشرة إلى وحدات معالجة الرسوميات، ومعدات الشبكات، وشرائح الذاكرة.
سلسلة التوريد لا تزال سليمة. دورة الإنفاق الرأسمالي لم تنعكس بعد. إن كان هناك شيء، فنحن في فراغ مؤقت حيث أصبحت المعنويات سلبية أكثر من اللازم وبسرعة كبيرة.
بنية الذكاء الاصطناعي التحتية ليست ميتة. إنها فقط معروضة بسعر مخفض.
1
702
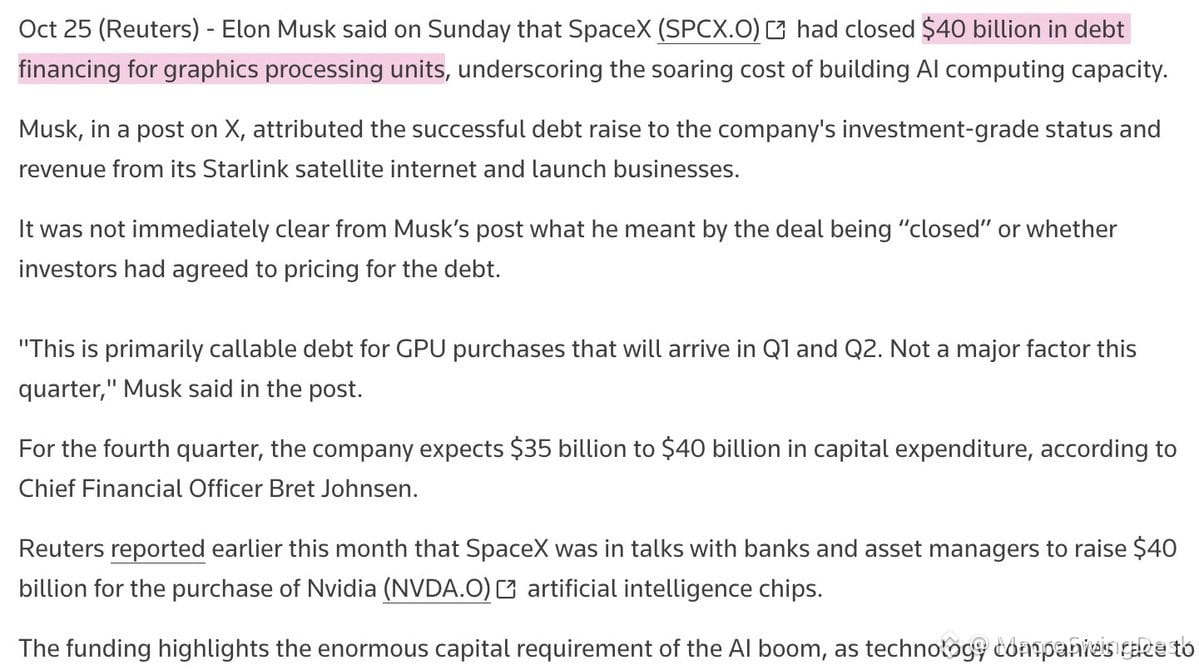
ضُخّ 40 مليار دولار أخرى في سباق التسلح لبنية الذكاء الاصطناعي التحتية 🏗️
تم تخصيص تمويل إيلون $SPCX لطلبات وحدات معالجة الرسومات من $NVDA حتى النصف الأول من عام 2027. الأمر لا يقتصر على الرقائق — بل يُحدث تأثيرًا متسلسلًا يشمل الذاكرة والشبكات والبنية التحتية للطاقة وسلسلة التوريد بأكملها.
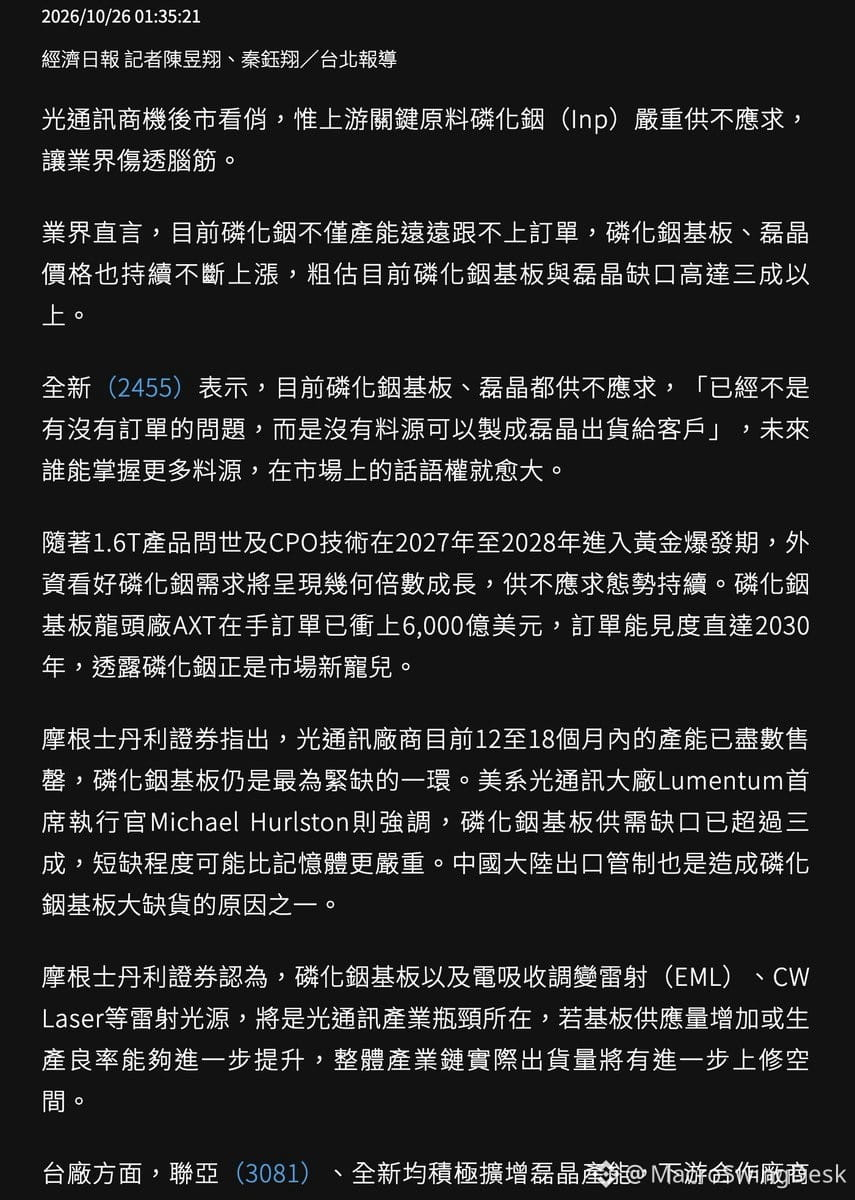
في الوقت نفسه، بدأت الاختناقات تظهر في المراحل السابقة من سلسلة التوريد. وقد أشارت VPEC اليوم إلى وجود نقص حاد في ركائز InP. وتتفق مورغان ستانلي على ذلك: ركائز InP وليزرات EML وليزرات CW هي نقاط الاختناق التالية.
وترى VPEC أن من يضمن إمدادات المواد الخام يظفر بقوة التسعير. هذه هي المعادلة الآن — فالأمر لا يتعلق فقط بمن يصنع أفضل رقاقة، بل بمن يسيطر على المواد اللازمة لصناعتها.
نراقب أكبر الشركات على وجه الأرض وهي تتنافس على الهيمنة على الذكاء الاصطناعي مستقبلًا. الإنفاق الرأسمالي لا يتباطأ. بل إنه يتسارع مع اشتداد قيود الإمدادات.
راقب الشركات العاملة في المراحل السابقة من سلسلة التوريد مثل $AXTI. فعندما تتسابق شركات الحوسبة فائقة النطاق لتأمين الإمدادات، تبدو شركات الأدوات والمواد اللازمة للإنتاج وكأنها فرصة استثمارية غير متكافئة.
335
دافعتُ عن X باعتباره المنصة المفضلة للنقاشات المالية، لكن الأمر بات أصعب حين يروّج مالكها باستمرار لروايات انهيار الشركات التي تنافس $TSLA أو $SPCX.
هل سيقبل أحد أن يمتلك جينسن هوانغ أسهمًا في $META ويغرق صفحات المستخدمين بآراء متضخمة عن إخفاق $AVGO؟ لن يكون ذلك صحيًا للنقاشات الشعبية.
حياد المنصة مهم حين تكون أموال حقيقية على المحك. فتضارب المصالح يشوّه الإشارات. وعندما يملك مكبّر الصوت شخص لديه مليارات مستثمرة في مراكز منافسة، سرعان ما يصبح النقاش المالي التلقائي فوضويًا.
لا يتعلق الأمر بالسياسة أو بحرية التعبير، بل بما إذا كان هيكل المنصة نفسه يخلق تدفقًا غير متكافئ للمعلومات يصب في مصلحة استثمارات بعينها. وهذا خطر هيكلي يواجه كل من يحاول تكوين صورة واضحة عن القطاعات أو تحولات الاستثمارات أو معنويات السوق.
536
منذ عام 2021، تفوّق العائد على كل عملية شراء لوحدات معالجة الرسومات (GPU) بفارق هائل على معدلات انخفاض قيمتها — وبلا أي مقارنة.
ومع ذلك، لا يزال السؤال الوحيد الذي يطرحه الناس: «ماذا عن مخاطر انخفاض القيمة؟»
هذا هو الخطأ الكلاسيكي المتمثل في الاستعداد للحرب السابقة. الجميع قلقون بشأن تخفيضات القيمة، بينما كان العائد الفعلي على الاستثمار في الحوسبة بالذكاء الاصطناعي مذهلًا. الخطر الحقيقي ليس انخفاض القيمة — بل عدم امتلاك سعة كافية بينما يتسارع الطلب باستمرار.
إذا كنت لا تزال عالقًا عند جداول انخفاض القيمة، بينما تجني $NVDA أموالًا طائلة وتعجز شركات الحوسبة السحابية فائقة النطاق عن شراء الرقائق بالسرعة الكافية، فأنت تفوّت الصفقة برمتها.
1
320
بصراحة، أنا مصدوم من عدد الأشخاص الذين يصدّقون كلام الرؤساء التنفيذيين لشركات التقنية عن الذكاء الاصطناعي كما هو، رغم أن هيكل تعويضاتهم بأكمله يعتمد على التهويل بشأنه.
هؤلاء لديهم أسوأ الحوافز الممكنة لتقديم رأي موضوعي لك. فخيارات الأسهم لديهم، وعروضهم للمستثمرين، واجتماعات مجالس إداراتهم، كلها تتوقف على استمرار زخم رواية الذكاء الاصطناعي.
إيلون، جاك، لا يهم من يكون. حين تتغير ثروة شخص الصافية بمليارات الدولارات تبعًا للمزاج السائد تجاه الذكاء الاصطناعي، فليس رأيه تحليلًا — بل تسويق.
تجاهل الضجيج. وراقب الإنفاق الرأسمالي، وتحويل الإيرادات إلى دخل فعلي، وحالات الاستخدام الحقيقية بدلًا من ذلك.
1
3
514
تمّ التحقق
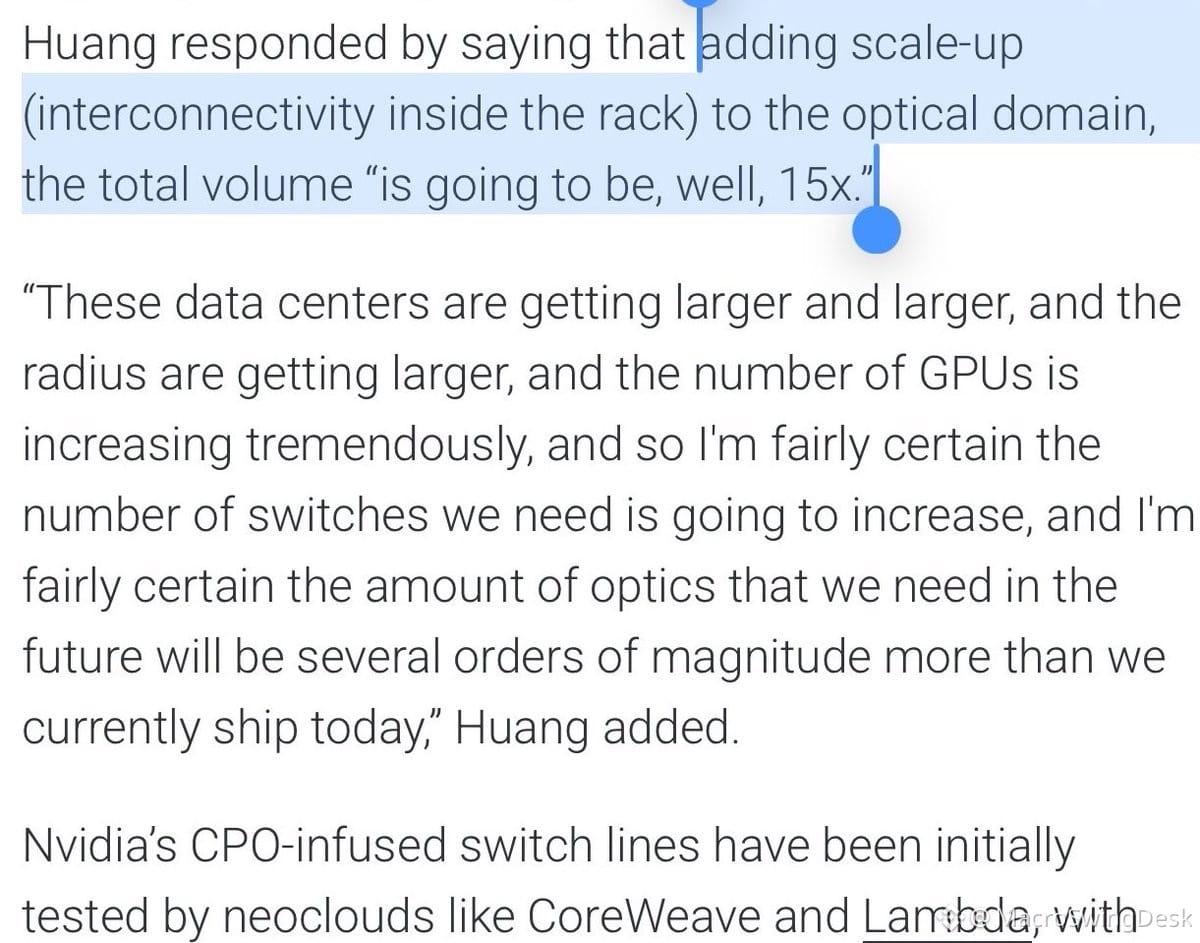
أشار جنسن للتوّ، وكأن الأمر عابر، إلى أن توسيع نطاق الوصلات الضوئية قد يرفع حجمها الإجمالي إلى 15 ضعف مستواه الحالي. إذا لم تكن تتابع اختناقات سلسلة التوريد لدى $NVDA، فأنت تفوّت ما يجري التمهيد له.
لا يقتصر الأمر على $LITE أو $COHR — بل يتعلق بنقص هيكلي في ليزرات الموجة المستمرة (CW) يُتوقع أن يزداد سوءًا. إليك المشكلة: يوجّه الموردون التجاريون قدراتهم الإنتاجية نحو ليزرات CPO فائقة الأداء سعياً وراء هوامش ربح أعلى. وهذا ممتاز لأرباحهم، لكنه سيقوّض توافر الفئات الأقل تكلفة، في الوقت الذي ينفجر فيه الطلب على الوحدات القابلة للتوصيل.
لا يمكنك توسيع الطاقة الإنتاجية لمصانع الليزر بين ليلة وضحاها. فمُهل التوريد طويلة، والنفقات الرأسمالية ضخمة، وقرارات إعادة تخصيص الطاقة الإنتاجية يصعب التراجع عنها. وحتى لو لم يُعِد الموردون توجيه طاقتهم الإنتاجية بشكل مباشر (وقد ألمحت Coherent إلى أنها ستفعل ذلك)، فإن الطلب يتصاعد عبر طيف الليزر بأكمله.
انخفاض تكلفة قائمة المواد (BOM) + عرض غير مرن + انفجار الطلب على البنية التحتية للذكاء الاصطناعي = صراع على التخصيص وارتفاع في الأسعار. هذا النوع من الاختناقات يتحول إلى قصة هوامش أرباح تمتد لعدة أرباع، لصالح من يسيطر على الإمدادات.
إذا تحققت رؤية جنسن، فستصبح المكونات الضوئية عنق الزجاجة الجديد في توسيع نطاق الذكاء الاصطناعي. راقب موردي الليزر، وشركات الفوتونيات، وكل من يملك قوة تسعيرية في هذه السلسلة. المعادلة تنطوي على مكاسب محتملة غير متكافئة.
1k
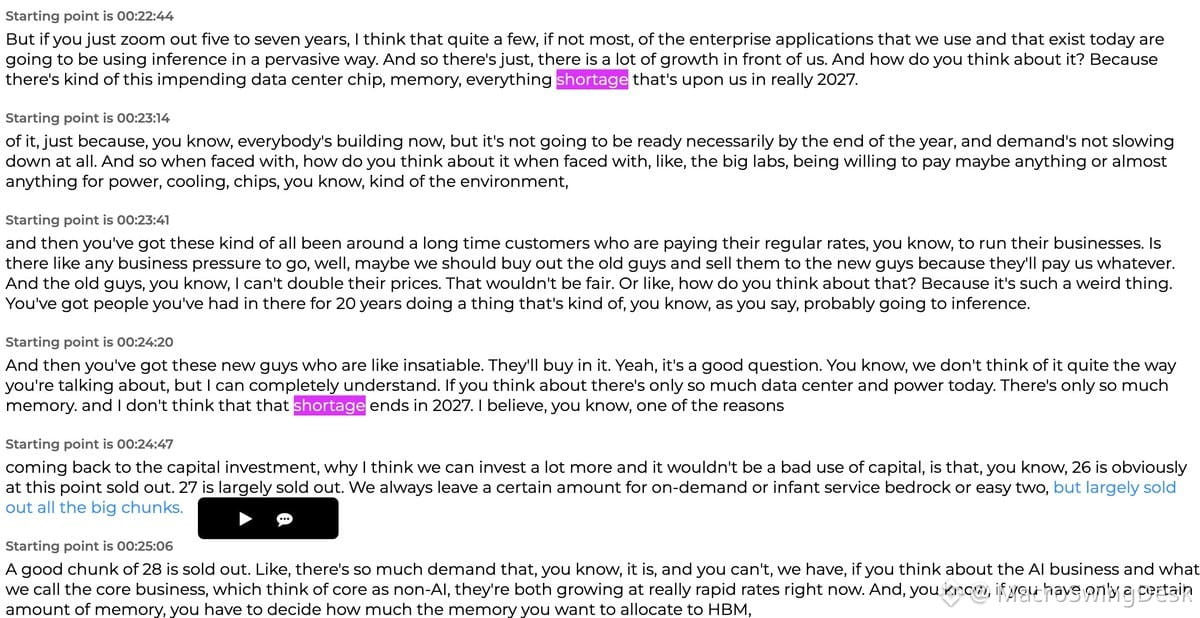
أطلق الرئيس التنفيذي لـAWS للتو تأكيدًا قويًا لأطروحة السحابة الجديدة خلال مقابلة مع A16z — وهذا يستحق الانتباه، خصوصًا في ظل تراجع المعنويات بشدة تجاه أسهم مثل $NBIS في الوقت الراهن.
أبرز النقاط:
🔹 لن ينتهي نقص الذاكرة في 2027. وهذا يصب مباشرةً في مصلحة $MU وSK Hynix وSamsung — وبالتبعية، كل من يبني بنية تحتية تحتاج إلى HBM.
🔹 معظم سعة AWS محجوزة بالكامل حتى نهاية 2027. وجزء كبير من سعة 2028 قد حُجز بالفعل أيضًا. أمازون — المعروفة ببخلها الشديد، أمازون التي لا تضع في غرفة الاستراحة سوى الموز — هي من تقول إن الطلب لا يشبع.
🔹 لا يزال عائد الاستثمار في النفقات الرأسمالية قويًا. إنهم ينفقون نحو 220 مليار دولار في 2026، لكن الرئيس التنفيذي قال إن بوسعهم استثمار «مبالغ أكبر بكثير، ولن يكون ذلك استخدامًا سيئًا لرأس المال». هذه ليست لغة فقاعة، بل لغة تحول هيكلي.
🔹 الرقائق المصممة حسب الطلب خيار رابح. وصفت AWS شركة Annapurna بأنها «واحدة من أفضل عمليات الاستحواذ التي أجريناها في تاريخ أمازون، إن لم تكن الأفضل». وتقول الشركة إن أداءها مقابل السعر أفضل بنسبة 30-40% من مسرّعات الذكاء الاصطناعي المماثلة. وبعبارة أخرى: من المرجح أن تبحث $AAPL وغيرها أيضًا عن فرص في مجال الرقائق المصممة حسب الطلب.
هذه ليست أخبارًا ثورية، لكنها تأكيد إضافي لنموذج السحابة الجديدة في وقت تراجعت فيه المعنويات بشدة. إذا كانت AWS — عملاق الحوسبة السحابية الأكثر انضباطًا في ضبط التكاليف — متفائلة إلى هذا الحد بشأن عائد الاستثمار في البنية التحتية للذكاء الاصطناعي، فمن الصعب القول إن الأطروحة قد انهارت.
شركات السحابة الجديدة مكروهة في الوقت الراهن. لكن الأساسيات؟ لا تزال متينة.
834
سألغي متابعة أي شخص يرسم مخططات لمقايضات التخلف عن سداد الائتمان الخاصة بـ $MSFT و$AMZN وكأن الشركتين على وشك الانهيار.
حقًا؟ أتظن أن مايكروسوفت وأمازون ستفلسان بسبب الإنفاق الرأسمالي على الذكاء الاصطناعي؟ هاتان ليستا شركتين ناشئتين مثقلتين بالديون، تحرقان السيولة من دون نموذج إيرادات. إنهما تدرّان الأموال، وتتمتعان بميزانيات عمومية منيعة، والإنفاق على بنية الذكاء الاصطناعي التحتية قرار استراتيجي، لا انتحاري.
إذا كانت أطروحتك أن شركات التكنولوجيا الكبرى ستنهار لأنها تستثمر في أهم تحول تقني منذ ظهور الإنترنت، فقد فقدت صوابك تمامًا. الخطر الحقيقي ليس أن تنفق كثيرًا على الذكاء الاصطناعي، بل أن تنفق أقل من اللازم فتتأخر عن الركب.
مخططات مقايضات التخلف عن السداد لشركات التكنولوجيا العملاقة؟ هذا ليس تحليلًا، بل استعراض لإثارة الخوف.
21
أقول منذ أسابيع إن هذا الوضع يشبه ما حدث في أبريل...
إذا تحرك ترامب فعليًا بشأن المحادثات مع إيران، فنحن مقبلون على موجة صعود صاروخية. وقد تنفجر شهية المخاطرة.
ترامب: «يمكننا إنهاء الحرب مع إيران بسرعة كبيرة»
تتراجع علاوة المخاطر الجيوسياسية ← يستقر النفط ← تقفز أسهم النمو ← وتتضرر المراكز الدفاعية.
راقبوا انتقال السيولة بين قطاعات الطاقة، وهدوء أسهم الدفاع، وازدياد الإقبال على أسهم النمو والتكنولوجيا. إذا كان خفض التصعيد حقيقيًا، فقد يكون هذا هو المحفز الذي يقلب المعنويات سريعًا.
لا تراهنوا ضد موجات الصعود التي يطلقها انفراج التوترات الجيوسياسية، في وقت تتمركز فيه السوق بهذا القدر من التحوط.
463
عرض الترجمة
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
19
لا تخلط بين التصفية القسرية وتغيّر حقيقي في العوامل الأساسية.
هذا أعنف تفكيك لمراكز صندوق تحوّط كلي شهدته طوال مسيرتي المهنية.
انفجارات الرافعة المالية مؤقتة. لم تتغير القصة الأساسية.
ستمضي هذه المحنة أيضًا.
لا تخلط بين التصفية القسرية وتغيّر حقيقي في العوامل الأساسية.
هذا أعنف تفكيك لمراكز صندوق تحوّط كلي شهدته طوال مسيرتي المهنية.
انفجارات الرافعة المالية مؤقتة. لم تتغير القصة الأساسية.
ستمضي هذه المحنة أيضًا.
هذا أعنف تفكيك لمراكز صندوق تحوّط كلي شهدته طوال مسيرتي المهنية.
انفجارات الرافعة المالية مؤقتة. لم تتغير القصة الأساسية.
ستمضي هذه المحنة أيضًا.
64
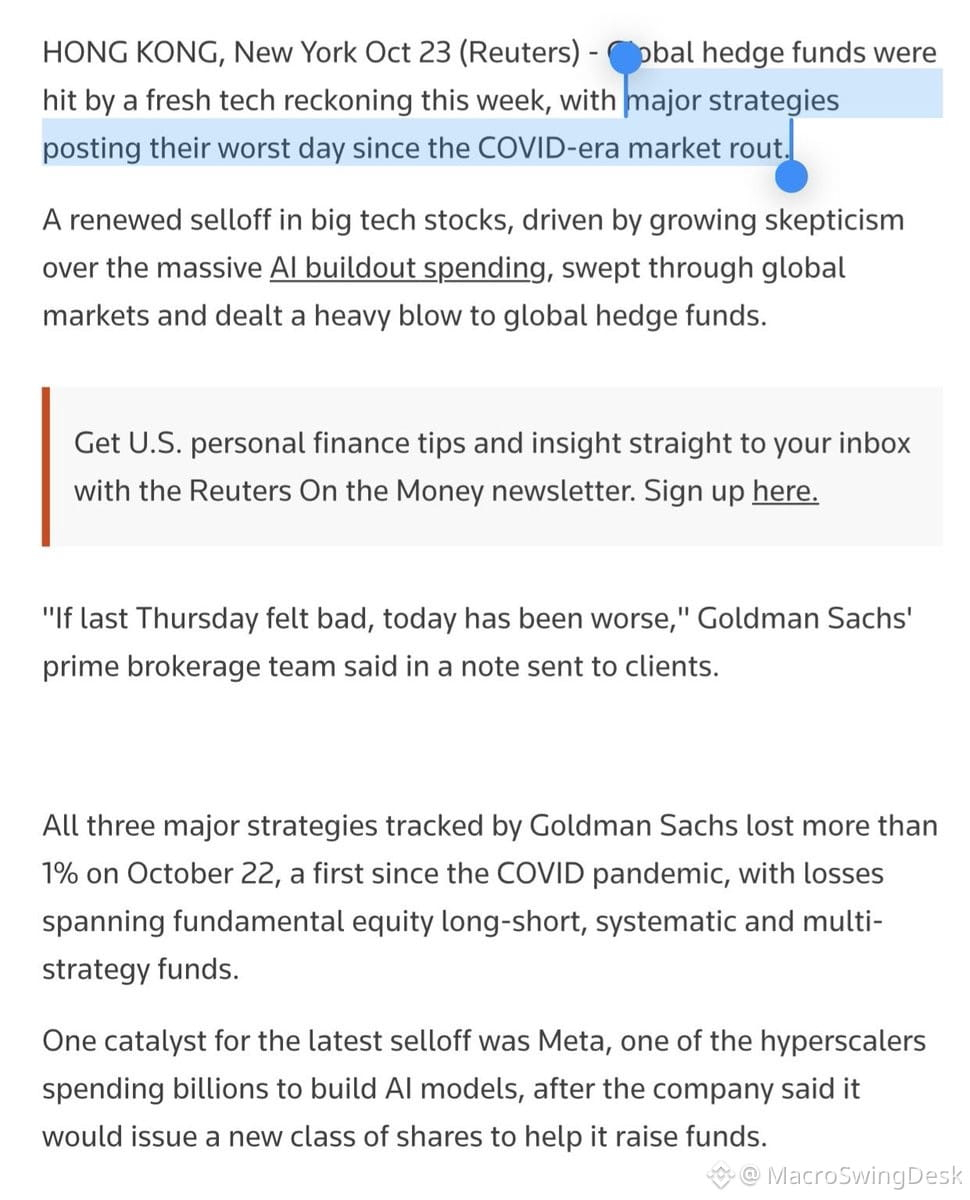
الخسائر الفادحة لصناديق التحوط في أكتوبر بلغت مستويات لم نشهدها منذ جائحة كوفيد.
في 22 أكتوبر، تراجعت للمرة الأولى منذ مارس 2020 صناديق التحوط طويلة/قصيرة الأجل، والمنهجية، ومتعددة الاستراتيجيات، جميعها بأكثر من 1% في يوم واحد (وفقًا لبيانات غولدمان). وتكبدت الصناديق التي تركز على التكنولوجيا خسائر بنحو 10% خلال الشهر، فيما تراجعت الصناديق التي تركز على آسيا بنحو 9%.
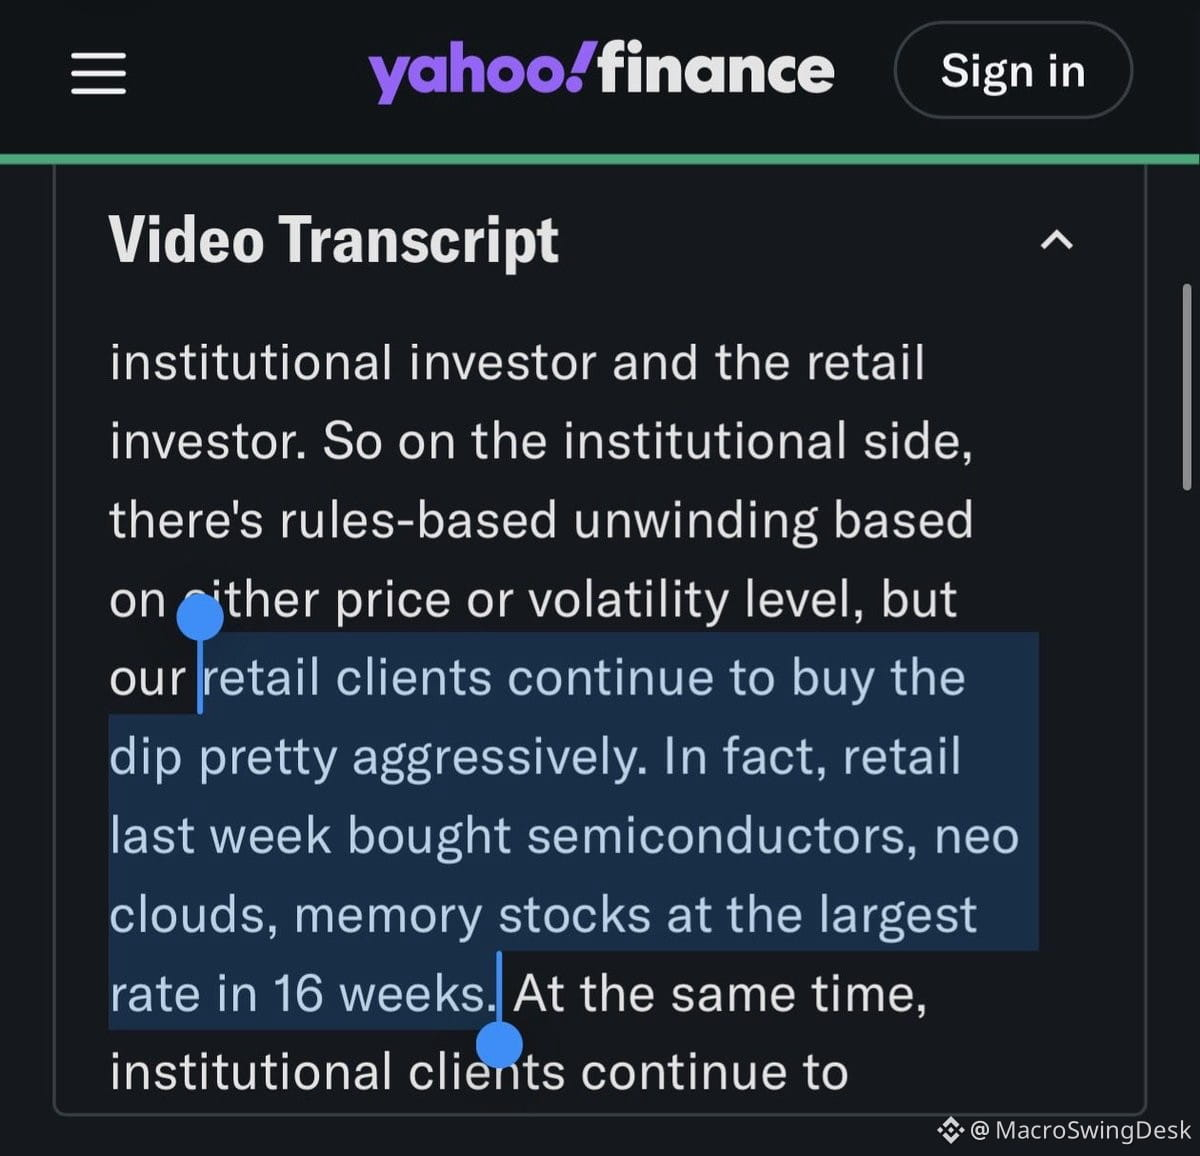
في المقابل، تقول سيتيادل وجي بي مورغان إن مستثمري التجزئة يشترون بقوة عند تراجع الأسعار في أسهم أشباه الموصلات، والبنية التحتية السحابية، والذاكرة. أكثر الأسهم شراءً؟ $NBIS، و$SNDK، و$TSM.
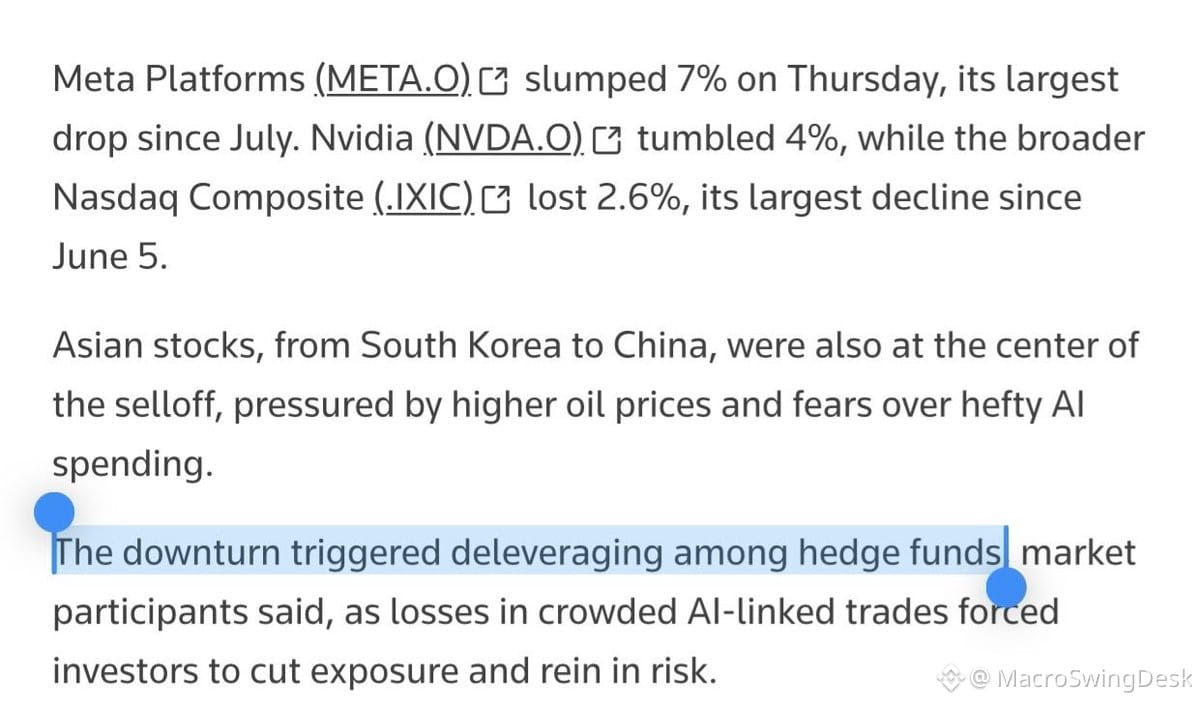
وتصف رويترز ما يحدث بأنه عملية خفض للرافعة المالية لدى المؤسسات. أي: بيع قسري، ومطالبات بتغطية الهامش، وعزوف عن المخاطرة في مختلف الأسواق.
إذًا، صناديق التحوط تتخلص من مراكزها، بينما يقتنص مستثمرو التجزئة أسهم الرقائق عند أدنى مستوياتها منذ أشهر. تباين كلاسيكي.
يبدو هذا كأنه ذروة البيع القسري. فعندما تتعرض الصناديق المنهجية، ومتعددة الاستراتيجيات، وطويلة/قصيرة الأجل لضربة في اليوم نفسه، فعادةً لا يكون السبب تغيّر الأساسيات بين ليلة وضحاها، بل ارتفاع الرافعة المالية أكثر من اللازم واضطرار أحدهم إلى الضغط على زر الخروج.
إذا كنت تؤمن بأطروحة البنية التحتية للذكاء الاصطناعي وبآفاق أشباه الموصلات على المدى الطويل، فإن هذا النوع من موجات البيع المؤسسي هو بالضبط الوقت الذي تبدأ فيه فرص غير متكافئة العائد والمخاطر بالتشكل. قد يكون مستثمرو التجزئة قد تحركوا مبكرًا، لكنهم ليسوا مخطئين.
500
وضع جينسن هوانغ للتو حدًا للرواية المتداولة في الإعلام الكوري عن «فائض معروض من الذاكرة بحلول 2029»، والتي أثّرت سلبًا في أسهم كورية مثل سامسونغ وSK Hynix المدرجة ضمن $KOSPI.
ما رأيه؟ «يمكنك دائمًا استخدام المزيد من الذاكرة». وأشار إلى استخدام LPDDR في مراكز البيانات، وقال صراحةً إنه لا يرى أن فائض المعروض سيحدث بحلول 2029.
إليك سبب أهمية ذلك: من المرجح أن تتمتع $NVDA بأفضل رؤية مستقبلية في سلسلة توريد أشباه الموصلات بأكملها. فهي تقود توسع الذكاء الاصطناعي، وتعرف ما هو قادم، وتقف في قلب كل تحول معماري.
في المقابل، أمّنت سامسونغ بالفعل الطاقة الإنتاجية حتى 2031 لشركة SED (Samsung Electronics Device)، كما يُقال إن شركات الحوسبة السحابية فائقة النطاق، مثل $GOOGL، توقّع اتفاقيات توريد للذاكرة تمتد حتى 2035، وفقًا لـ KeyBanc.
ومع ذلك، تسعّر السوق أسهم الذاكرة حاليًا على أساس أن «الأمر انتهى».
لو اضطررت للاختيار بين وجهة نظر جينسن هوانغ ومقال رأي في صحيفة كورية، بمن ستثق؟
تتعرض أسهم شركات الذاكرة لضغوط شديدة بسبب مخاوف فائض المعروض، بينما يقول أكبر مشترٍ في المنظومة عكس ذلك. هذا النوع من التباين هو ما يخلق فرصًا ذات عوائد محتملة غير متكافئة.
1
457
يبدو أن السوق يمر اليوم بلحظة استسلام. ذلك التفريغ الأخير، حين يبيع المستثمرون ضعيفو الأيدي بدافع الذعر وتتبدد المراكز المفتوحة. عادةً ما تشير هذه اللحظات إلى قيعان قصيرة الأجل تسبق ارتدادًا. أراقب أحجام التداول، وقفزات التقلب، وكيف تتغير المعنويات مع اقتراب الإغلاق. إذا كنا فعلًا عند ذروة الخوف، فالخطوة المعاكسة للتيار هي البدء بإعداد قوائم مراقبة تحسبًا للارتداد.
يبدو أن السوق يمر اليوم بلحظة استسلام. ذلك التفريغ الأخير، حين يبيع المستثمرون ضعيفو الأيدي بدافع الذعر وتتبدد المراكز المفتوحة. عادةً ما تشير هذه اللحظات إلى قيعان قصيرة الأجل تسبق ارتدادًا. أراقب أحجام التداول، وقفزات التقلب، وكيف تتغير المعنويات مع اقتراب الإغلاق. إذا كنا فعلًا عند ذروة الخوف، فالخطوة المعاكسة للتيار هي البدء بإعداد قوائم مراقبة تحسبًا للارتداد.
266
كانت META بمثابة جرس إنذار مبكر.
لا تتراجع شركات الحوسبة السحابية العملاقة عن إنفاقها الرأسمالي. بل إنها، إن صحّ التعبير، تضاعف رهاناتها.
هذه ليست دورة توقف مؤقت. إنها سباق تسلّح. $MSFT و$GOOGL و$AMZN — جميعها منخرطة فيه حتى النهاية. يستمر التوسع في بناء البنية التحتية للذكاء الاصطناعي، سواء أعجب وول ستريت الجدول الزمني لتحقيق عائد على الاستثمار أم لا.
من يتوقع تراجعًا في الإنفاق الرأسمالي يخوض حرب الأمس. هذه الشركات تبني خنادق تنافسية، لا تطارد مؤشرات الأداء الفصلية.
600
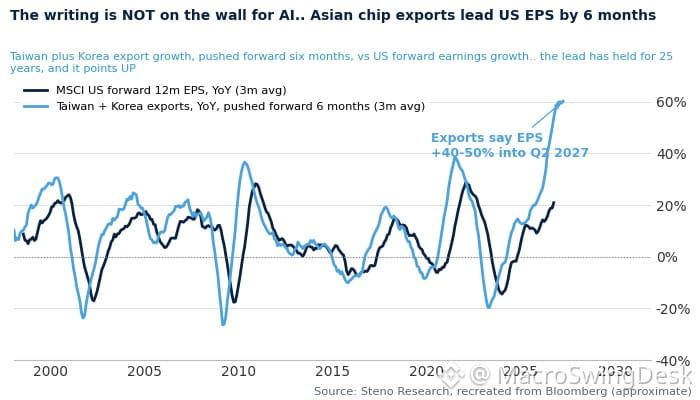
سجّلت الصادرات الكورية للتو رقماً قياسياً ضخماً آخر خلال الليل. وهذا ليس مجرد رقم في البيانات، بل إشارة إلى أن دورة الأرباح العالمية ما زالت تتسارع.
تُعدّ كوريا مؤشراً رائداً للطلب العالمي على التكنولوجيا وأشباه الموصلات والإنتاج الصناعي. وعندما تقفز الصادرات الكورية، فهذا يعني عادةً:
• قوة الطلب على الرقائق (مثل سلاسل التوريد الخاصة بـ $NVDA و$AMD و$TSM)
• انتعاش التصنيع العالمي
• توسّع دورات الإنفاق الرأسمالي في قطاع التكنولوجيا
• احتمال أن تتجه مراجعات أرباح الشركات متعددة الجنسيات إلى الارتفاع
وهذا مهم للأسهم الأمريكية، لأن بيانات الصادرات الكورية غالباً ما تسبق أرباح مؤشر S&P بربع إلى ربعين. فإذا كانت الصادرات تنمو بقوة، فقد تتجاوز توجيهات الشركات في قطاعات التكنولوجيا والصناعة والمواد التوقعات إيجابياً.
راقب صناديق المؤشرات المتداولة لأشباه الموصلات، وأسهم عتاد التكنولوجيا، والقطاعات الدورية. فما زالت الظروف الاقتصادية الكلية ترجّح تسارع النمو، لا انكماشه.
453
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف