قد تكون شرائح الذاكرة هي فئة الأصول الوحيدة التي يتمنى فيها المستثمرون حدوث نقص وارتفاعات حادة في الأسعار 🧠📈
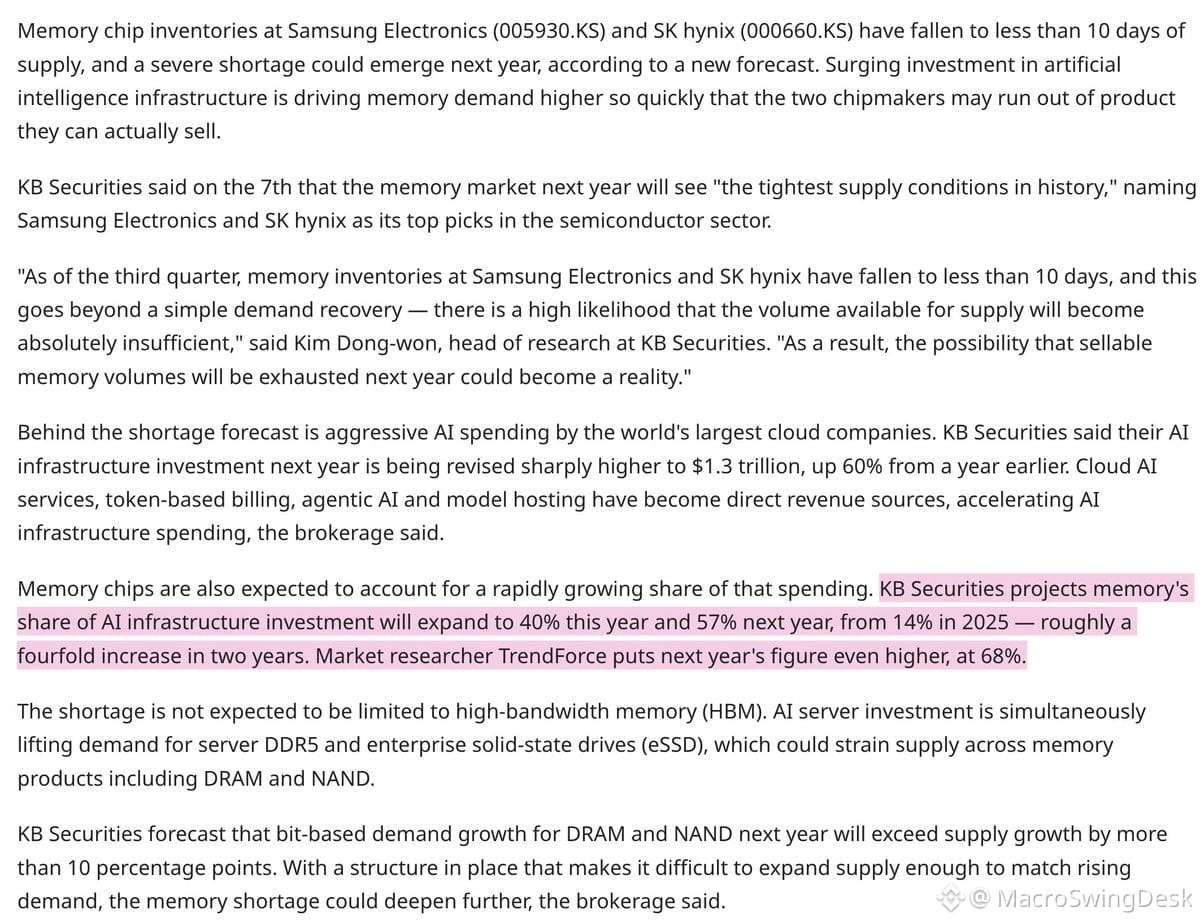
انخفضت مخزونات سامسونغ/$SKHY إلى أقل من 10 أيام من الإمداد. وتتوقع KB Securities الآن «أشد ظروف عرض للذاكرة ضيقًا في التاريخ» للعام المقبل.
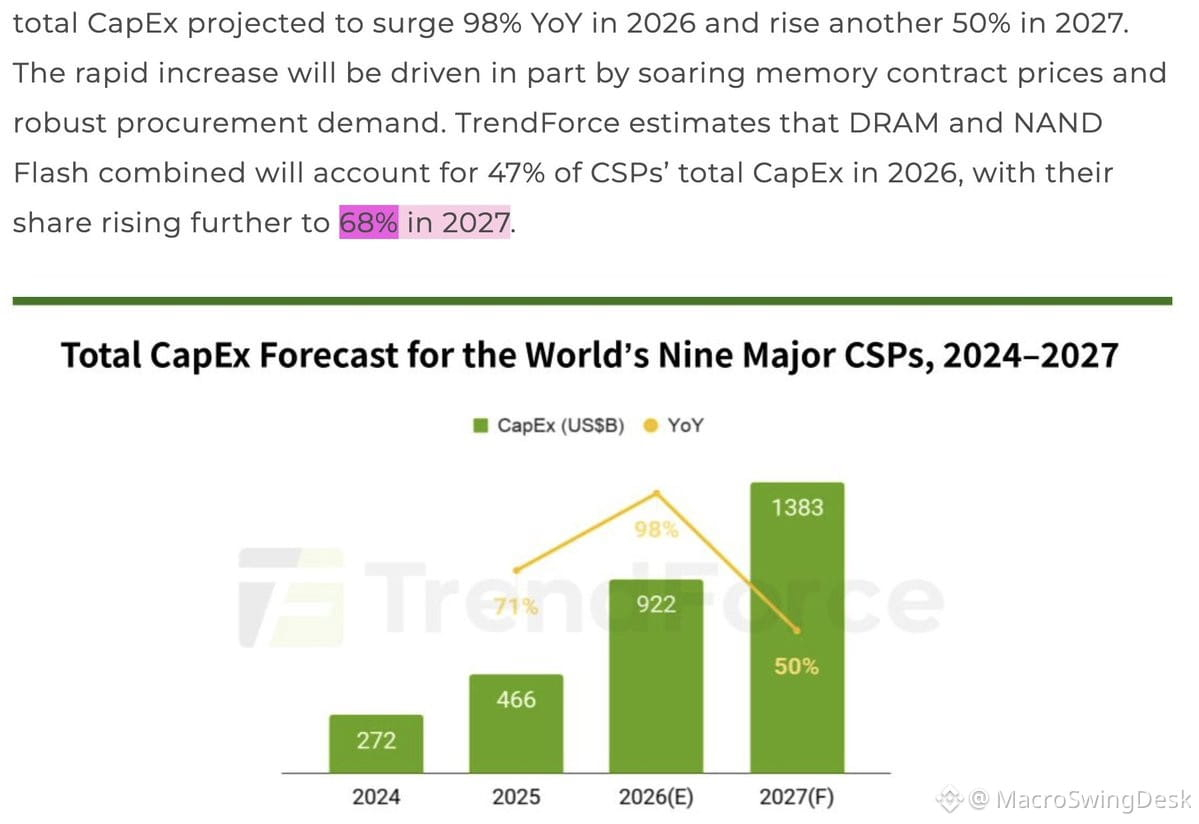
وهنا الجزء المدهش: قد ترتفع حصة الذاكرة من تكاليف بنية الذكاء الاصطناعي من 40% هذا العام إلى أكثر من 57% العام المقبل. بعض التوقعات مثل TrendForce تشير إلى أنها قد تمثل 68% من إجمالي الإنفاق الرأسمالي لدى مزودي الخدمات السحابية الضخمة. هذا ليس نموًا هامشيًا — بل هيمنة هيكلية.
كلٌّ من $SKHY وسامسونغ تراجعا 38% عن قممهما خلال الأشهر الثلاثة الماضية. وتتمركز نسب السعر إلى الأرباح المستقبلية الآن عند نحو 3 مرات أرباح العام المقبل. وإذا ظل العرض بهذا الضيق واستمر إنفاق البنية التحتية للذكاء الاصطناعي في التسارع، فهذه وضعية ذات عدم تماثل كبير.
كما حذّرت Phison من ضيق شديد في إمدادات NAND مع التوجه نحو 2027. وبعض مصنّعي الوحدات الاستهلاكية الصينيين يقومون بالفعل بتصفية المخزون بسبب الارتفاع الحاد في أسعار NAND، وهو ما تشتريه Phison بأسعار مخفضة. لذا نعم، يمكن أن تتعايش الانخفاضات المحلية في الأسعار مع النقص الأوسع — لكن الاتجاه الكلي واضح: العرض لا يلحق بالطلب.
والقراءة المتوقعة لـ $MU و$SNDK تبدو إيجابية. إذا أصبحت الذاكرة هي عنق الزجاجة في توسّع بنية الذكاء الاصطناعي، فستنتقل قوة التسعير بقوة إلى جانب العرض. وقد تكون الفترة 2025-2027 رافعة متعددة السنوات لأسهم الذاكرة إذا تحقق هذا الطرح.
قد تكون أسهم الذاكرة في مؤشر KOSPI هي الصفقة الأكثر مكروهًا حاليًا — وهذا عادةً ما يكون الوقت الذي يظهر فيه عدم التماثل.
انخفضت مخزونات سامسونغ/$SKHY إلى أقل من 10 أيام من الإمداد. وتتوقع KB Securities الآن «أشد ظروف عرض للذاكرة ضيقًا في التاريخ» للعام المقبل.
وهنا الجزء المدهش: قد ترتفع حصة الذاكرة من تكاليف بنية الذكاء الاصطناعي من 40% هذا العام إلى أكثر من 57% العام المقبل. بعض التوقعات مثل TrendForce تشير إلى أنها قد تمثل 68% من إجمالي الإنفاق الرأسمالي لدى مزودي الخدمات السحابية الضخمة. هذا ليس نموًا هامشيًا — بل هيمنة هيكلية.
كلٌّ من $SKHY وسامسونغ تراجعا 38% عن قممهما خلال الأشهر الثلاثة الماضية. وتتمركز نسب السعر إلى الأرباح المستقبلية الآن عند نحو 3 مرات أرباح العام المقبل. وإذا ظل العرض بهذا الضيق واستمر إنفاق البنية التحتية للذكاء الاصطناعي في التسارع، فهذه وضعية ذات عدم تماثل كبير.
كما حذّرت Phison من ضيق شديد في إمدادات NAND مع التوجه نحو 2027. وبعض مصنّعي الوحدات الاستهلاكية الصينيين يقومون بالفعل بتصفية المخزون بسبب الارتفاع الحاد في أسعار NAND، وهو ما تشتريه Phison بأسعار مخفضة. لذا نعم، يمكن أن تتعايش الانخفاضات المحلية في الأسعار مع النقص الأوسع — لكن الاتجاه الكلي واضح: العرض لا يلحق بالطلب.
والقراءة المتوقعة لـ $MU و$SNDK تبدو إيجابية. إذا أصبحت الذاكرة هي عنق الزجاجة في توسّع بنية الذكاء الاصطناعي، فستنتقل قوة التسعير بقوة إلى جانب العرض. وقد تكون الفترة 2025-2027 رافعة متعددة السنوات لأسهم الذاكرة إذا تحقق هذا الطرح.
قد تكون أسهم الذاكرة في مؤشر KOSPI هي الصفقة الأكثر مكروهًا حاليًا — وهذا عادةً ما يكون الوقت الذي يظهر فيه عدم التماثل.