
周东野
553 منشورات

周东野
إبلاغ
حظر المُستخدم
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
فتح تداول
مُتداول بمُعدّل مرتفع
5.3 سنوات
21 تتابع
7.4K+ المتابعون
1.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
·
--
“نافذة الإعفاء الإبداعي” التي فتحتها هيئة SEC لتداول أسهم الشركات المُرمّزة على أسواق الأسهم الأمريكية تبدو للوهلة الأولى وكأنها تفجّر الأمور مباشرةً لصالح $UNI و$HYPE ، لكن إذا قرأت البيان بدقة ستدرك أنها ليست انتصارًا لـ Web3، بل عملية تجنيد فائقة الإتقان.
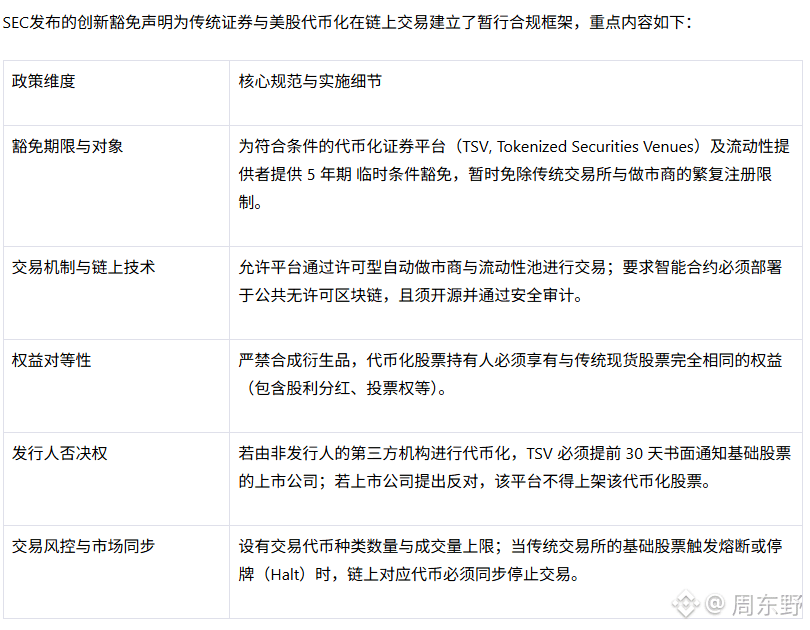
العروض التنظيمية المغرية بالفعل جذابة: فترة إعفاء مؤقتة لمدة 5 سنوات تمحو مباشرةً إجراءات الموافقات المعقدة في البورصات التقليدية. بل إن SEC تسمح بالقيام بالتداول باستخدام AMM ومجموعات السيولة، مع شرط نشر المنظومة على سلاسل عامة مفتوحة المصدر خضعت لتدقيقات. يبدو الأمر وكأنه احتضان لتقنيات DeFi الأساسية، لكن القيود الحقيقية مخبأة بالكامل في التفاصيل.
أولًا: شرط تساوي الحقوق، والذي يخنق عمليًا أساليب تشغيل الأصول المُركّبة. أي محاولة على السلسلة لنسخ نموذج “أسهم شركات أمريكية” تصبح بلا فاعلية تمامًا؛ إذ يجب على حاملي التوكنات التمتع بأرباح حقيقية وحقوق تصويت فعلية. وهذا يعني أن البنية التحتية للمنصة يجب أن ترتبط بأصول محفوظة لدى أمين حقيقي، ما يرفع تكاليف الامتثال إلى مستويات لا تُحتمل.
ثانيًا: حق النقض لصالح الشركات المدرجة. يجب على الجهة التي تُحوّل الأسهم إلى توكنات إخطار الطرف الآخر قبل 30 يومًا، وإذا عارض، فسيُطلب إزالة الإدراج. فشركات مثل Apple وTesla—وهي من “الخيول البيضاء” الكبيرة—فقط إن قالت لا، فلن يبقى أمام المنصة على السلسلة سوى أن تنتقل إلى الإدراج في أسهم الشركات الصغيرة كخيار بديل.
الأكثر خطورة هو ربط قوي بين إدارة المخاطر على السلسلة وخارجها. عندما تتوقف أسواق الأسهم الأمريكية عن التداول بسبب إجراءات قاطع (熔断) وتُوقف التداول، يجب على التوكنات على السلسلة أن تتوقف بالتزامن. إن AMM يعمل على مدار الساعة 7x24؛ فإذا تم تركيب “بوابة فصل عند انقطاع الشبكة” بهذه الشروط، فستواجه استراتيجيات التحوط لدى مُوفري السيولة مخاطر تصفية ضخمة لحظة حدوث التعليق.
ارتفاع UNI وHYPE يعني أن الأموال تراهن على “حصول DeFi على هوية رسمية”. لكن بعيدًا عن ذلك، فهذا تنظيم يرسّم حدودًا امتثالًا على السلاسل العامة على شكل حصار. تُدخل السيولة عبر فترة الإعفاء، ثم تُحكم السيطرة عبر حق النقض والمزامنة في حالات القاطع وربط الحيازة والتوثيق عبر أمين مُعرّف بالهوية.
قد لا تكون الفائز النهائي هو عمالقة DEX، بل الجهات الامتثالية القادرة على تشغيل دفاتر الحقوق التقليدية على السلسلة.
#hype涨超11%
“نافذة الإعفاء الإبداعي” التي فتحتها هيئة SEC لتداول أسهم الشركات المُرمّزة على أسواق الأسهم الأمريكية تبدو للوهلة الأولى وكأنها تفجّر الأمور مباشرةً لصالح $UNI و$HYPE ، لكن إذا قرأت البيان بدقة ستدرك أنها ليست انتصارًا لـ Web3، بل عملية تجنيد فائقة الإتقان.
العروض التنظيمية المغرية بالفعل جذابة: فترة إعفاء مؤقتة لمدة 5 سنوات تمحو مباشرةً إجراءات الموافقات المعقدة في البورصات التقليدية. بل إن SEC تسمح بالقيام بالتداول باستخدام AMM ومجموعات السيولة، مع شرط نشر المنظومة على سلاسل عامة مفتوحة المصدر خضعت لتدقيقات. يبدو الأمر وكأنه احتضان لتقنيات DeFi الأساسية، لكن القيود الحقيقية مخبأة بالكامل في التفاصيل.
أولًا: شرط تساوي الحقوق، والذي يخنق عمليًا أساليب تشغيل الأصول المُركّبة. أي محاولة على السلسلة لنسخ نموذج “أسهم شركات أمريكية” تصبح بلا فاعلية تمامًا؛ إذ يجب على حاملي التوكنات التمتع بأرباح حقيقية وحقوق تصويت فعلية. وهذا يعني أن البنية التحتية للمنصة يجب أن ترتبط بأصول محفوظة لدى أمين حقيقي، ما يرفع تكاليف الامتثال إلى مستويات لا تُحتمل.
ثانيًا: حق النقض لصالح الشركات المدرجة. يجب على الجهة التي تُحوّل الأسهم إلى توكنات إخطار الطرف الآخر قبل 30 يومًا، وإذا عارض، فسيُطلب إزالة الإدراج. فشركات مثل Apple وTesla—وهي من “الخيول البيضاء” الكبيرة—فقط إن قالت لا، فلن يبقى أمام المنصة على السلسلة سوى أن تنتقل إلى الإدراج في أسهم الشركات الصغيرة كخيار بديل.
الأكثر خطورة هو ربط قوي بين إدارة المخاطر على السلسلة وخارجها. عندما تتوقف أسواق الأسهم الأمريكية عن التداول بسبب إجراءات قاطع (熔断) وتُوقف التداول، يجب على التوكنات على السلسلة أن تتوقف بالتزامن. إن AMM يعمل على مدار الساعة 7x24؛ فإذا تم تركيب “بوابة فصل عند انقطاع الشبكة” بهذه الشروط، فستواجه استراتيجيات التحوط لدى مُوفري السيولة مخاطر تصفية ضخمة لحظة حدوث التعليق.
ارتفاع UNI وHYPE يعني أن الأموال تراهن على “حصول DeFi على هوية رسمية”. لكن بعيدًا عن ذلك، فهذا تنظيم يرسّم حدودًا امتثالًا على السلاسل العامة على شكل حصار. تُدخل السيولة عبر فترة الإعفاء، ثم تُحكم السيطرة عبر حق النقض والمزامنة في حالات القاطع وربط الحيازة والتوثيق عبر أمين مُعرّف بالهوية.
قد لا تكون الفائز النهائي هو عمالقة DEX، بل الجهات الامتثالية القادرة على تشغيل دفاتر الحقوق التقليدية على السلسلة.
#hype涨超11%
العروض التنظيمية المغرية بالفعل جذابة: فترة إعفاء مؤقتة لمدة 5 سنوات تمحو مباشرةً إجراءات الموافقات المعقدة في البورصات التقليدية. بل إن SEC تسمح بالقيام بالتداول باستخدام AMM ومجموعات السيولة، مع شرط نشر المنظومة على سلاسل عامة مفتوحة المصدر خضعت لتدقيقات. يبدو الأمر وكأنه احتضان لتقنيات DeFi الأساسية، لكن القيود الحقيقية مخبأة بالكامل في التفاصيل.
أولًا: شرط تساوي الحقوق، والذي يخنق عمليًا أساليب تشغيل الأصول المُركّبة. أي محاولة على السلسلة لنسخ نموذج “أسهم شركات أمريكية” تصبح بلا فاعلية تمامًا؛ إذ يجب على حاملي التوكنات التمتع بأرباح حقيقية وحقوق تصويت فعلية. وهذا يعني أن البنية التحتية للمنصة يجب أن ترتبط بأصول محفوظة لدى أمين حقيقي، ما يرفع تكاليف الامتثال إلى مستويات لا تُحتمل.
ثانيًا: حق النقض لصالح الشركات المدرجة. يجب على الجهة التي تُحوّل الأسهم إلى توكنات إخطار الطرف الآخر قبل 30 يومًا، وإذا عارض، فسيُطلب إزالة الإدراج. فشركات مثل Apple وTesla—وهي من “الخيول البيضاء” الكبيرة—فقط إن قالت لا، فلن يبقى أمام المنصة على السلسلة سوى أن تنتقل إلى الإدراج في أسهم الشركات الصغيرة كخيار بديل.
الأكثر خطورة هو ربط قوي بين إدارة المخاطر على السلسلة وخارجها. عندما تتوقف أسواق الأسهم الأمريكية عن التداول بسبب إجراءات قاطع (熔断) وتُوقف التداول، يجب على التوكنات على السلسلة أن تتوقف بالتزامن. إن AMM يعمل على مدار الساعة 7x24؛ فإذا تم تركيب “بوابة فصل عند انقطاع الشبكة” بهذه الشروط، فستواجه استراتيجيات التحوط لدى مُوفري السيولة مخاطر تصفية ضخمة لحظة حدوث التعليق.
ارتفاع UNI وHYPE يعني أن الأموال تراهن على “حصول DeFi على هوية رسمية”. لكن بعيدًا عن ذلك، فهذا تنظيم يرسّم حدودًا امتثالًا على السلاسل العامة على شكل حصار. تُدخل السيولة عبر فترة الإعفاء، ثم تُحكم السيطرة عبر حق النقض والمزامنة في حالات القاطع وربط الحيازة والتوثيق عبر أمين مُعرّف بالهوية.
قد لا تكون الفائز النهائي هو عمالقة DEX، بل الجهات الامتثالية القادرة على تشغيل دفاتر الحقوق التقليدية على السلسلة.
#hype涨超11%
2
1.2k
·
--
بيتكوين $BTC هذه المرة تراجعت من قرب 78,200 دولار على امتداد الطريق حتى حوالي 75,000 دولار؛ وعلى السطح تبدو هذه مجرد تقلبات يومية بنسبة 3% خلال يومين. لكن ما يحدث بالفعل هو اصطدام مزدوج: عمليات سحب للسيولة من صناديق التداول الفوري (السبوت) وعمليات تصفية القوائم الطويلة عالية الرافعة في آن واحد.
خلال يوم واحد، سجلت 13 من صناديق الـ ETF الفورية في الولايات المتحدة صافي تدفقات خارجية تجاوز 450 مليون دولار، وبذلك تم مسح مشتريات الفترة السابقة بالكامل، مع تسجيل أكبر رقم تدفقات خارجية يومية منذ نحو ثلاثة أشهر.
الأكثر جدارة بالتحذير هو أن عمليات الخروج هذه ليست نزفًا لوحده في GBTC التابع لشركة جرايسكيل. حتى Fidelity عبر FBTC وBlackRock عبر IBIT، وهما من كبار المراكز المؤسسية، سجلا أيضًا انسحابًا صافيًا بلغ 214 مليون و161 مليون دولار على التوالي.
إن انكماش القناة الخاصة بالعمالقة الماليين التقليديين في الوقت نفسه يعني أن منطق مشتريات وول ستريت كان يختار نهجًا موحدًا لتجنب المخاطر قبل وصول الأحداث الكلية.
سرعة “تنظيف” سوق المشتقات كانت أكثر قسوة من سوق الفوري.
خلال 24 ساعة فقط، بلغت قيمة تصفيات مراكز الشراء (اللونغ) في كامل المنصات 571 مليون دولار، منها حوالي 190 مليون دولار لبيتكوين وحوالي 190 مليون دولار للإيثريوم.
هذا كله يشبه تمامًا مطاردة سيولة موجّهة ضد المتفائلين المبالغين في الفترة السابقة. كثير من متداولي الصفقات الطويلة كانوا يراهنون على “عائد تنظيمي” قادم من واشنطن، لكن بمجرد صدور خبر فشل مجلس الشيوخ في تمرير مشروع قانون CLARITY، تم حرفيًا إرجاع علاوة التنظيم التي كانت محسوبة في السعر إلى الخلف. الأموال التي جاءت عبر المراهنة بالرافعة على تمرير مشروع القانون تحولت مباشرة إلى الفئة الأولى التي تم تصفيتها في السوق.
تعثر مشروع قانون التنظيم كان مجرد الشرارة. أما السيف الحقيقي المعلق فوق الرؤوس فهو قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة. حاليًا، تسعير السوق لرفع الفائدة مرة أخرى بمقدار 25 نقطة أساس اقترب بالفعل من 93%، كما تظل عوائد سندات الخزانة لأجل 10 سنوات عند مستويات مرتفعة قريبًا من 5% مع تذبذب مستمر.
وبالنسبة لـ $BTC التي تطورت بحجمها إلى هذه المرحلة، فإن ارتفاع سعر الفائدة “الخالي من المخاطر” بهذه الدرجة يعني أن الأموال التقليدية تستطيع تحقيق عوائد مرتفعة بلا مخاطر بمجرد وضعها في السندات القصيرة الأجل. وبذلك يتم تضخيم تكلفة الفرصة البديلة للاحتفاظ بأصول عالية التقلب إلى حد كبير.
أعتقد أن مستوى 75,000 دولار يجب أن يُقاس عبر “الخط الدفاعي الحقيقي” للشراء الفوري. إذا لم تستطع تدفقات أموال صناديق الـ ETF الانعكاس بسرعة إلى الإيجابي خلال بضعة أيام تداول قادمة، فسيكون من الصعب جدًا—اعتمادًا فقط على المستثمرين الأفراد والتمويل الأصلي على السلسلة—دفع ارتداد قوي وقادر على التأثير في ظل عوائد سندات 5%.
المتغيرات الأساسية القادمة اثنان فقط: متى ستتوقف وول ستريت عن النزف عبر قنوات الفوري، وهل تصريحات بنك الاحتياطي الفيدرالي بعد القرار ستترك—أم لا—ولو هامشًا صغيرًا للتنفس من ناحية السيولة.
#比特币etf流出4.5亿美元
بيتكوين $BTC هذه المرة تراجعت من قرب 78,200 دولار على امتداد الطريق حتى حوالي 75,000 دولار؛ وعلى السطح تبدو هذه مجرد تقلبات يومية بنسبة 3% خلال يومين. لكن ما يحدث بالفعل هو اصطدام مزدوج: عمليات سحب للسيولة من صناديق التداول الفوري (السبوت) وعمليات تصفية القوائم الطويلة عالية الرافعة في آن واحد.
خلال يوم واحد، سجلت 13 من صناديق الـ ETF الفورية في الولايات المتحدة صافي تدفقات خارجية تجاوز 450 مليون دولار، وبذلك تم مسح مشتريات الفترة السابقة بالكامل، مع تسجيل أكبر رقم تدفقات خارجية يومية منذ نحو ثلاثة أشهر.
الأكثر جدارة بالتحذير هو أن عمليات الخروج هذه ليست نزفًا لوحده في GBTC التابع لشركة جرايسكيل. حتى Fidelity عبر FBTC وBlackRock عبر IBIT، وهما من كبار المراكز المؤسسية، سجلا أيضًا انسحابًا صافيًا بلغ 214 مليون و161 مليون دولار على التوالي.
إن انكماش القناة الخاصة بالعمالقة الماليين التقليديين في الوقت نفسه يعني أن منطق مشتريات وول ستريت كان يختار نهجًا موحدًا لتجنب المخاطر قبل وصول الأحداث الكلية.
سرعة “تنظيف” سوق المشتقات كانت أكثر قسوة من سوق الفوري.
خلال 24 ساعة فقط، بلغت قيمة تصفيات مراكز الشراء (اللونغ) في كامل المنصات 571 مليون دولار، منها حوالي 190 مليون دولار لبيتكوين وحوالي 190 مليون دولار للإيثريوم.
هذا كله يشبه تمامًا مطاردة سيولة موجّهة ضد المتفائلين المبالغين في الفترة السابقة. كثير من متداولي الصفقات الطويلة كانوا يراهنون على “عائد تنظيمي” قادم من واشنطن، لكن بمجرد صدور خبر فشل مجلس الشيوخ في تمرير مشروع قانون CLARITY، تم حرفيًا إرجاع علاوة التنظيم التي كانت محسوبة في السعر إلى الخلف. الأموال التي جاءت عبر المراهنة بالرافعة على تمرير مشروع القانون تحولت مباشرة إلى الفئة الأولى التي تم تصفيتها في السوق.
تعثر مشروع قانون التنظيم كان مجرد الشرارة. أما السيف الحقيقي المعلق فوق الرؤوس فهو قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة. حاليًا، تسعير السوق لرفع الفائدة مرة أخرى بمقدار 25 نقطة أساس اقترب بالفعل من 93%، كما تظل عوائد سندات الخزانة لأجل 10 سنوات عند مستويات مرتفعة قريبًا من 5% مع تذبذب مستمر.
وبالنسبة لـ $BTC التي تطورت بحجمها إلى هذه المرحلة، فإن ارتفاع سعر الفائدة “الخالي من المخاطر” بهذه الدرجة يعني أن الأموال التقليدية تستطيع تحقيق عوائد مرتفعة بلا مخاطر بمجرد وضعها في السندات القصيرة الأجل. وبذلك يتم تضخيم تكلفة الفرصة البديلة للاحتفاظ بأصول عالية التقلب إلى حد كبير.
أعتقد أن مستوى 75,000 دولار يجب أن يُقاس عبر “الخط الدفاعي الحقيقي” للشراء الفوري. إذا لم تستطع تدفقات أموال صناديق الـ ETF الانعكاس بسرعة إلى الإيجابي خلال بضعة أيام تداول قادمة، فسيكون من الصعب جدًا—اعتمادًا فقط على المستثمرين الأفراد والتمويل الأصلي على السلسلة—دفع ارتداد قوي وقادر على التأثير في ظل عوائد سندات 5%.
المتغيرات الأساسية القادمة اثنان فقط: متى ستتوقف وول ستريت عن النزف عبر قنوات الفوري، وهل تصريحات بنك الاحتياطي الفيدرالي بعد القرار ستترك—أم لا—ولو هامشًا صغيرًا للتنفس من ناحية السيولة.
#比特币etf流出4.5亿美元
خلال يوم واحد، سجلت 13 من صناديق الـ ETF الفورية في الولايات المتحدة صافي تدفقات خارجية تجاوز 450 مليون دولار، وبذلك تم مسح مشتريات الفترة السابقة بالكامل، مع تسجيل أكبر رقم تدفقات خارجية يومية منذ نحو ثلاثة أشهر.
الأكثر جدارة بالتحذير هو أن عمليات الخروج هذه ليست نزفًا لوحده في GBTC التابع لشركة جرايسكيل. حتى Fidelity عبر FBTC وBlackRock عبر IBIT، وهما من كبار المراكز المؤسسية، سجلا أيضًا انسحابًا صافيًا بلغ 214 مليون و161 مليون دولار على التوالي.
إن انكماش القناة الخاصة بالعمالقة الماليين التقليديين في الوقت نفسه يعني أن منطق مشتريات وول ستريت كان يختار نهجًا موحدًا لتجنب المخاطر قبل وصول الأحداث الكلية.
سرعة “تنظيف” سوق المشتقات كانت أكثر قسوة من سوق الفوري.
خلال 24 ساعة فقط، بلغت قيمة تصفيات مراكز الشراء (اللونغ) في كامل المنصات 571 مليون دولار، منها حوالي 190 مليون دولار لبيتكوين وحوالي 190 مليون دولار للإيثريوم.
هذا كله يشبه تمامًا مطاردة سيولة موجّهة ضد المتفائلين المبالغين في الفترة السابقة. كثير من متداولي الصفقات الطويلة كانوا يراهنون على “عائد تنظيمي” قادم من واشنطن، لكن بمجرد صدور خبر فشل مجلس الشيوخ في تمرير مشروع قانون CLARITY، تم حرفيًا إرجاع علاوة التنظيم التي كانت محسوبة في السعر إلى الخلف. الأموال التي جاءت عبر المراهنة بالرافعة على تمرير مشروع القانون تحولت مباشرة إلى الفئة الأولى التي تم تصفيتها في السوق.
تعثر مشروع قانون التنظيم كان مجرد الشرارة. أما السيف الحقيقي المعلق فوق الرؤوس فهو قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة. حاليًا، تسعير السوق لرفع الفائدة مرة أخرى بمقدار 25 نقطة أساس اقترب بالفعل من 93%، كما تظل عوائد سندات الخزانة لأجل 10 سنوات عند مستويات مرتفعة قريبًا من 5% مع تذبذب مستمر.
وبالنسبة لـ $BTC التي تطورت بحجمها إلى هذه المرحلة، فإن ارتفاع سعر الفائدة “الخالي من المخاطر” بهذه الدرجة يعني أن الأموال التقليدية تستطيع تحقيق عوائد مرتفعة بلا مخاطر بمجرد وضعها في السندات القصيرة الأجل. وبذلك يتم تضخيم تكلفة الفرصة البديلة للاحتفاظ بأصول عالية التقلب إلى حد كبير.
أعتقد أن مستوى 75,000 دولار يجب أن يُقاس عبر “الخط الدفاعي الحقيقي” للشراء الفوري. إذا لم تستطع تدفقات أموال صناديق الـ ETF الانعكاس بسرعة إلى الإيجابي خلال بضعة أيام تداول قادمة، فسيكون من الصعب جدًا—اعتمادًا فقط على المستثمرين الأفراد والتمويل الأصلي على السلسلة—دفع ارتداد قوي وقادر على التأثير في ظل عوائد سندات 5%.
المتغيرات الأساسية القادمة اثنان فقط: متى ستتوقف وول ستريت عن النزف عبر قنوات الفوري، وهل تصريحات بنك الاحتياطي الفيدرالي بعد القرار ستترك—أم لا—ولو هامشًا صغيرًا للتنفس من ناحية السيولة.
#比特币etf流出4.5亿美元
1
1.5k
·
--
تمّ التحقق
Bottomline 把 Chainlink 的 CCIP 和 CRE 接入系統,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上漲 7% 到 12 美元。
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了“支付抽象化”,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮
通道已經鋪好,LINK 能否重回高點,看后期了
#bottomline推出chainlink链上支付平台
Bottomline 把 Chainlink 的 CCIP 和 CRE 接入系統,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上漲 7% 到 12 美元。
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了“支付抽象化”,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮
通道已經鋪好,LINK 能否重回高點,看后期了
#bottomline推出chainlink链上支付平台
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了“支付抽象化”,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮
通道已經鋪好,LINK 能否重回高點,看后期了
#bottomline推出chainlink链上支付平台
2
7.6k
·
--
هذه الأسواق التنبؤية على السلسلة من نوع Polymarket، في نظر الجهات الرقابية، لم تكن يومًا “ذكاءً لا مركزيًا” أو “أداة لتسعير المعلومات”. بل إن اسمها كان دائمًا يُذكر في ملفات القضاء خارج السلسلة ضمن “المقامرة غير القانونية”.
هذه المرة، قامت شرطة مقاطعة غانغ وون في كوريا الجنوبية بالتحقيق بشكل شامل في 26 شخصًا، وتم تحويل 18 منهم مباشرة إلى المدّعين العامين. هؤلاء جمعوا إجماليًا 176 مليار وون كوري داخل هذا الأمر، وكان أكبر مبلغ دفعه شخص واحد 57 مليار وون. ولم تتضمن العملية أي أساليب غامضة لاختراق؛ فقد اكتفت الشرطة باستخدام تقنيات معلومات مفتوحة المصدر، وتتبعته عبر سجلات التحويلات العامة على السلسلة ومسارات تدفق الأموال، لتكشف الهوية الواقعية المرتبطة بكل عنوان على حدة.
كثيرون يظنون أن ممارسة الأسواق التنبؤية على السلسلة تمنح “غطاء حماية”، وأنه طالما لم يتم السحب من خلال بورصة مركزية يمكنهم أن يطمئنوا. لكن الحقيقة هي أنه بمجرد أن تتقاطع مرة واحدة عناوين محفظتك مع قنوات إدخال/إخراج العملة الورقية المحلية أو مع هوياتك على وسائل التواصل الاجتماعي أو أي عقد/نقطة تحقق (KYC)، سيصبح دفتر الحسابات العام في النهاية “أكمل دليل” للإدانة.
لقد حظر مجلس المعايير والاتصالات الكوري (Korea Communications Standards Commission) نطاق Polymarket قبل شهر كامل. وكانت أسباب الحكم بأنها مخالفة للقانون مباشرة للغاية: لم ينظروا إلى نوع العقود الذكية التي استخدمتها، ولم يهتموا بما إذا كانت ابتكارًا ضمن Web3؛ فبمجرد أن يكون هناك رهان على أصول مقابل أحداث غير قابلة للتحكم، مع تطبيق نموذج “الفائز يأخذ كل شيء”، فإن ذلك ضمن إطار القوانين الحالي يُعدّ تعزيزًا للمقامرة.
عندما تصبح السوق في تطبيق لا مركزي كبيرة بما يكفي لتجذب “حيتانًا” توفر السيولة، فمن الطبيعي أن تصطدم فورًا بالخط الأحمر القانوني المحلي. يمكن للبروتوكولات الموجودة على السلسلة وحدها أن تتجنب مخاطر فصل الأسلاك من الخوادم، لكنها لا يمكنها أبدًا حماية المستخدمين الحقيقيين الجالسين أمام الشاشات، والذين لديهم جنسية محددة وحسابات بنكية بعينها.
كان الناس سابقًا يعتقدون أن أصعب جزء في أسواق التنبؤ على السلسلة هو النزاعات المتعلقة بقرارات Oracle الخاصّة بالتنبؤات، لكن الآن يتضح أن الأمر مختلف: لم يقع Oracle في خطأ كبير بعد، ومع ذلك فقد سبقت المخاطر المتعلقة بقنوات إدخال/إخراج الأموال وبالهوية الواقعية إلى إسقاط كبار المتعاملين. فإذا كنت ما زلت تستخدم محفظة ذاتية الاستضافة وتشارك بشكل متكرر في مقامرات على السلسلة بمبالغ كبيرة، فلا تدع أي أوهام تراودك بشأن “لا-محدودية” أو إخفاء الهوية في دفتر الحسابات. في نظر الجهات الرقابية، لا تعد البيانات العامة على السلسلة سوى أقوال تم ترتيبها لك مسبقًا. $BTC
#韩国警方将18名polymarket用户移送检方
هذه الأسواق التنبؤية على السلسلة من نوع Polymarket، في نظر الجهات الرقابية، لم تكن يومًا “ذكاءً لا مركزيًا” أو “أداة لتسعير المعلومات”. بل إن اسمها كان دائمًا يُذكر في ملفات القضاء خارج السلسلة ضمن “المقامرة غير القانونية”.
هذه المرة، قامت شرطة مقاطعة غانغ وون في كوريا الجنوبية بالتحقيق بشكل شامل في 26 شخصًا، وتم تحويل 18 منهم مباشرة إلى المدّعين العامين. هؤلاء جمعوا إجماليًا 176 مليار وون كوري داخل هذا الأمر، وكان أكبر مبلغ دفعه شخص واحد 57 مليار وون. ولم تتضمن العملية أي أساليب غامضة لاختراق؛ فقد اكتفت الشرطة باستخدام تقنيات معلومات مفتوحة المصدر، وتتبعته عبر سجلات التحويلات العامة على السلسلة ومسارات تدفق الأموال، لتكشف الهوية الواقعية المرتبطة بكل عنوان على حدة.
كثيرون يظنون أن ممارسة الأسواق التنبؤية على السلسلة تمنح “غطاء حماية”، وأنه طالما لم يتم السحب من خلال بورصة مركزية يمكنهم أن يطمئنوا. لكن الحقيقة هي أنه بمجرد أن تتقاطع مرة واحدة عناوين محفظتك مع قنوات إدخال/إخراج العملة الورقية المحلية أو مع هوياتك على وسائل التواصل الاجتماعي أو أي عقد/نقطة تحقق (KYC)، سيصبح دفتر الحسابات العام في النهاية “أكمل دليل” للإدانة.
لقد حظر مجلس المعايير والاتصالات الكوري (Korea Communications Standards Commission) نطاق Polymarket قبل شهر كامل. وكانت أسباب الحكم بأنها مخالفة للقانون مباشرة للغاية: لم ينظروا إلى نوع العقود الذكية التي استخدمتها، ولم يهتموا بما إذا كانت ابتكارًا ضمن Web3؛ فبمجرد أن يكون هناك رهان على أصول مقابل أحداث غير قابلة للتحكم، مع تطبيق نموذج “الفائز يأخذ كل شيء”، فإن ذلك ضمن إطار القوانين الحالي يُعدّ تعزيزًا للمقامرة.
عندما تصبح السوق في تطبيق لا مركزي كبيرة بما يكفي لتجذب “حيتانًا” توفر السيولة، فمن الطبيعي أن تصطدم فورًا بالخط الأحمر القانوني المحلي. يمكن للبروتوكولات الموجودة على السلسلة وحدها أن تتجنب مخاطر فصل الأسلاك من الخوادم، لكنها لا يمكنها أبدًا حماية المستخدمين الحقيقيين الجالسين أمام الشاشات، والذين لديهم جنسية محددة وحسابات بنكية بعينها.
كان الناس سابقًا يعتقدون أن أصعب جزء في أسواق التنبؤ على السلسلة هو النزاعات المتعلقة بقرارات Oracle الخاصّة بالتنبؤات، لكن الآن يتضح أن الأمر مختلف: لم يقع Oracle في خطأ كبير بعد، ومع ذلك فقد سبقت المخاطر المتعلقة بقنوات إدخال/إخراج الأموال وبالهوية الواقعية إلى إسقاط كبار المتعاملين. فإذا كنت ما زلت تستخدم محفظة ذاتية الاستضافة وتشارك بشكل متكرر في مقامرات على السلسلة بمبالغ كبيرة، فلا تدع أي أوهام تراودك بشأن “لا-محدودية” أو إخفاء الهوية في دفتر الحسابات. في نظر الجهات الرقابية، لا تعد البيانات العامة على السلسلة سوى أقوال تم ترتيبها لك مسبقًا. $BTC
#韩国警方将18名polymarket用户移送检方
هذه المرة، قامت شرطة مقاطعة غانغ وون في كوريا الجنوبية بالتحقيق بشكل شامل في 26 شخصًا، وتم تحويل 18 منهم مباشرة إلى المدّعين العامين. هؤلاء جمعوا إجماليًا 176 مليار وون كوري داخل هذا الأمر، وكان أكبر مبلغ دفعه شخص واحد 57 مليار وون. ولم تتضمن العملية أي أساليب غامضة لاختراق؛ فقد اكتفت الشرطة باستخدام تقنيات معلومات مفتوحة المصدر، وتتبعته عبر سجلات التحويلات العامة على السلسلة ومسارات تدفق الأموال، لتكشف الهوية الواقعية المرتبطة بكل عنوان على حدة.
كثيرون يظنون أن ممارسة الأسواق التنبؤية على السلسلة تمنح “غطاء حماية”، وأنه طالما لم يتم السحب من خلال بورصة مركزية يمكنهم أن يطمئنوا. لكن الحقيقة هي أنه بمجرد أن تتقاطع مرة واحدة عناوين محفظتك مع قنوات إدخال/إخراج العملة الورقية المحلية أو مع هوياتك على وسائل التواصل الاجتماعي أو أي عقد/نقطة تحقق (KYC)، سيصبح دفتر الحسابات العام في النهاية “أكمل دليل” للإدانة.
لقد حظر مجلس المعايير والاتصالات الكوري (Korea Communications Standards Commission) نطاق Polymarket قبل شهر كامل. وكانت أسباب الحكم بأنها مخالفة للقانون مباشرة للغاية: لم ينظروا إلى نوع العقود الذكية التي استخدمتها، ولم يهتموا بما إذا كانت ابتكارًا ضمن Web3؛ فبمجرد أن يكون هناك رهان على أصول مقابل أحداث غير قابلة للتحكم، مع تطبيق نموذج “الفائز يأخذ كل شيء”، فإن ذلك ضمن إطار القوانين الحالي يُعدّ تعزيزًا للمقامرة.
عندما تصبح السوق في تطبيق لا مركزي كبيرة بما يكفي لتجذب “حيتانًا” توفر السيولة، فمن الطبيعي أن تصطدم فورًا بالخط الأحمر القانوني المحلي. يمكن للبروتوكولات الموجودة على السلسلة وحدها أن تتجنب مخاطر فصل الأسلاك من الخوادم، لكنها لا يمكنها أبدًا حماية المستخدمين الحقيقيين الجالسين أمام الشاشات، والذين لديهم جنسية محددة وحسابات بنكية بعينها.
كان الناس سابقًا يعتقدون أن أصعب جزء في أسواق التنبؤ على السلسلة هو النزاعات المتعلقة بقرارات Oracle الخاصّة بالتنبؤات، لكن الآن يتضح أن الأمر مختلف: لم يقع Oracle في خطأ كبير بعد، ومع ذلك فقد سبقت المخاطر المتعلقة بقنوات إدخال/إخراج الأموال وبالهوية الواقعية إلى إسقاط كبار المتعاملين. فإذا كنت ما زلت تستخدم محفظة ذاتية الاستضافة وتشارك بشكل متكرر في مقامرات على السلسلة بمبالغ كبيرة، فلا تدع أي أوهام تراودك بشأن “لا-محدودية” أو إخفاء الهوية في دفتر الحسابات. في نظر الجهات الرقابية، لا تعد البيانات العامة على السلسلة سوى أقوال تم ترتيبها لك مسبقًا. $BTC
#韩国警方将18名polymarket用户移送检方
85
·
--
لقد اكتشفت أنني لست مناسباً للقيام بالتداول، لا أدخل الصفقة؛ كانت كل أفكاري صحيحة، لكن بمجرد أن أدخل الصفقة تنهار.
لقد اكتشفت أنني لست مناسباً للقيام بالتداول، لا أدخل الصفقة؛ كانت كل أفكاري صحيحة، لكن بمجرد أن أدخل الصفقة تنهار.
124
·
--
تمّ التحقق
تعثّر مشروع قانون تنظيمي في مجلس الشيوخ، لتتعرض العملات الرقمية الرئيسية لضغوط بيع متواصلة، ثم جاءت عمليات تصحيح لبيتكوين، بينما تراجعت إيثريوم وسولانا تباعًا في موجة هبوط بطيء. وفي الوقت الذي اعتاد فيه الجميع قراءة إشارات الوجهة من المؤشرات الاقتصادية الكلية، أخرجت $ZEC شمعة صاعدة منفردة شديدة الانحدار.
كثيرون يعزون هذا الارتفاع المعاكس للاتجاه إلى أن «الجهة المنظمة» قامت بسحب قوي، لكن التدقيق في دفتر حسابات المشتقات يكشف أن المنطق واضح جدًا. خلال 24 ساعة، قفز حجم تداول العقود مباشرة إلى 7.7 مليار دولار، وتكدّس حجم العقود غير المنفّذة عند مستوى مرتفع يقارب 2.6 مليار دولار. هذا الحجم من الأموال ليس لعبًا صغيرًا من مستثمرين أفراد في سوق الفوري، بل هو ناتج عن احتدام معارك بالرافعة المالية وما يترتب عليها من ضغط على السيولة/الأرصدة (squeezing) لدفع الحصص للخروج. بلغ التصفير في يوم واحد قرابة 20 مليون دولار؛ وجوهر الأمر أن المراكز القصيرة كانت تفتح على نحوٍ آلي وسط مزاج عام متشائم لدى السوق، ثم جاءت عملية رفع السيولة المتوقعة لتدفع إلى الانفجار القسري.
الذي وفّر «حصصًا» تدعم هذه المواجهة بين تدفقات رأس المال، هو اليقين المجتمعي بشأن تنفيذ ترقية NU7.
في الماضي، كانت أكثر ما يُنتقد به العملات الخصوصية هو سرعة التأكيد البطيئة جدًا؛ ما جعلها شبه غائبة في سياقات DeFi والتفاعلات عالية التكرار. في هذه المقترحات الخاصة بـ NU7، شاركت قرابة 2.4 مليون ZEC في التصويت، وبنسبة 99.9% تمّت الموافقة على تقليص الفاصل بين إصدار الكتل من 75 ثانية إلى 25 ثانية بشكل «قاسٍ». بالنسبة لمستخدمي السلسلة، يعني ذلك أن تأخير تأكيد التحويلات تم تقليصه بمقدار الثلثين. إن تحسّن كفاءة رأس المال على السلسلة يحدد مباشرة قدرة تجمّع/ثبات الحصص.
في السوق، ينظر معظم الناس إلى الترقيات على أنها مجرد أخبار وبيانات صحفية، لكن ما يحدد وجهة الأموال فعلًا هو مستوى المشاركة في الحوكمة. عندما تكون الحصص القادرة على تحريك السيولة الفعلية قرابة الثلثين للتصويت، وبنسبة 99.3% تُطالب بطرح عاجل، فهذا يعني أن كبار المستثمرين متوافقون بدرجة عالية على هذا التعديل في الشبكة. وعندما تُضغط حالة عدم اليقين التنظيمي إلى الحد الذي تستنفد معه علاوات/فوارق سعر العملات الرئيسية، فإن الأصل الذي تكون فيه المنطق التقني على السلسلة واضحًا، وبنيته من ناحية الحصص مركّزة، يصبح طبيعيًا محطة النهاية لتموضع أموال التحوّط والمضاربة.
ومن خلال بيانات آخر سبعة أيام التي تُظهر تراجعًا طفيفًا بنسبة 0.8% فقط، يتضح أن التقلبات العنيفة على المدى القصير هي مجرد عملية «غسل» لاصطفاف المراكز تحت تأثير الرافعة. إن زيادة أحجام التداول في المشتقات، إلى جانب احتمال تحسّن السعة/الإنتاجية على السلسلة بمئات المرات، تجعل هذه الجولة من ZEC ليست مجرد ارتداد مفاهيمي بسيط، بل إعادة بناء للحصص لتغيير تكلفة رأس المال في مرحلة الضغط على الاقتصاد الكلي، عبر تحديث تقني يعيد رسم قواعد اللعبة.
#zcash上涨6% #Zcash持币者投票支持NU7升级
تعثّر مشروع قانون تنظيمي في مجلس الشيوخ، لتتعرض العملات الرقمية الرئيسية لضغوط بيع متواصلة، ثم جاءت عمليات تصحيح لبيتكوين، بينما تراجعت إيثريوم وسولانا تباعًا في موجة هبوط بطيء. وفي الوقت الذي اعتاد فيه الجميع قراءة إشارات الوجهة من المؤشرات الاقتصادية الكلية، أخرجت $ZEC شمعة صاعدة منفردة شديدة الانحدار.
كثيرون يعزون هذا الارتفاع المعاكس للاتجاه إلى أن «الجهة المنظمة» قامت بسحب قوي، لكن التدقيق في دفتر حسابات المشتقات يكشف أن المنطق واضح جدًا. خلال 24 ساعة، قفز حجم تداول العقود مباشرة إلى 7.7 مليار دولار، وتكدّس حجم العقود غير المنفّذة عند مستوى مرتفع يقارب 2.6 مليار دولار. هذا الحجم من الأموال ليس لعبًا صغيرًا من مستثمرين أفراد في سوق الفوري، بل هو ناتج عن احتدام معارك بالرافعة المالية وما يترتب عليها من ضغط على السيولة/الأرصدة (squeezing) لدفع الحصص للخروج. بلغ التصفير في يوم واحد قرابة 20 مليون دولار؛ وجوهر الأمر أن المراكز القصيرة كانت تفتح على نحوٍ آلي وسط مزاج عام متشائم لدى السوق، ثم جاءت عملية رفع السيولة المتوقعة لتدفع إلى الانفجار القسري.
الذي وفّر «حصصًا» تدعم هذه المواجهة بين تدفقات رأس المال، هو اليقين المجتمعي بشأن تنفيذ ترقية NU7.
في الماضي، كانت أكثر ما يُنتقد به العملات الخصوصية هو سرعة التأكيد البطيئة جدًا؛ ما جعلها شبه غائبة في سياقات DeFi والتفاعلات عالية التكرار. في هذه المقترحات الخاصة بـ NU7، شاركت قرابة 2.4 مليون ZEC في التصويت، وبنسبة 99.9% تمّت الموافقة على تقليص الفاصل بين إصدار الكتل من 75 ثانية إلى 25 ثانية بشكل «قاسٍ». بالنسبة لمستخدمي السلسلة، يعني ذلك أن تأخير تأكيد التحويلات تم تقليصه بمقدار الثلثين. إن تحسّن كفاءة رأس المال على السلسلة يحدد مباشرة قدرة تجمّع/ثبات الحصص.
في السوق، ينظر معظم الناس إلى الترقيات على أنها مجرد أخبار وبيانات صحفية، لكن ما يحدد وجهة الأموال فعلًا هو مستوى المشاركة في الحوكمة. عندما تكون الحصص القادرة على تحريك السيولة الفعلية قرابة الثلثين للتصويت، وبنسبة 99.3% تُطالب بطرح عاجل، فهذا يعني أن كبار المستثمرين متوافقون بدرجة عالية على هذا التعديل في الشبكة. وعندما تُضغط حالة عدم اليقين التنظيمي إلى الحد الذي تستنفد معه علاوات/فوارق سعر العملات الرئيسية، فإن الأصل الذي تكون فيه المنطق التقني على السلسلة واضحًا، وبنيته من ناحية الحصص مركّزة، يصبح طبيعيًا محطة النهاية لتموضع أموال التحوّط والمضاربة.
ومن خلال بيانات آخر سبعة أيام التي تُظهر تراجعًا طفيفًا بنسبة 0.8% فقط، يتضح أن التقلبات العنيفة على المدى القصير هي مجرد عملية «غسل» لاصطفاف المراكز تحت تأثير الرافعة. إن زيادة أحجام التداول في المشتقات، إلى جانب احتمال تحسّن السعة/الإنتاجية على السلسلة بمئات المرات، تجعل هذه الجولة من ZEC ليست مجرد ارتداد مفاهيمي بسيط، بل إعادة بناء للحصص لتغيير تكلفة رأس المال في مرحلة الضغط على الاقتصاد الكلي، عبر تحديث تقني يعيد رسم قواعد اللعبة.
#zcash上涨6% #Zcash持币者投票支持NU7升级
كثيرون يعزون هذا الارتفاع المعاكس للاتجاه إلى أن «الجهة المنظمة» قامت بسحب قوي، لكن التدقيق في دفتر حسابات المشتقات يكشف أن المنطق واضح جدًا. خلال 24 ساعة، قفز حجم تداول العقود مباشرة إلى 7.7 مليار دولار، وتكدّس حجم العقود غير المنفّذة عند مستوى مرتفع يقارب 2.6 مليار دولار. هذا الحجم من الأموال ليس لعبًا صغيرًا من مستثمرين أفراد في سوق الفوري، بل هو ناتج عن احتدام معارك بالرافعة المالية وما يترتب عليها من ضغط على السيولة/الأرصدة (squeezing) لدفع الحصص للخروج. بلغ التصفير في يوم واحد قرابة 20 مليون دولار؛ وجوهر الأمر أن المراكز القصيرة كانت تفتح على نحوٍ آلي وسط مزاج عام متشائم لدى السوق، ثم جاءت عملية رفع السيولة المتوقعة لتدفع إلى الانفجار القسري.
الذي وفّر «حصصًا» تدعم هذه المواجهة بين تدفقات رأس المال، هو اليقين المجتمعي بشأن تنفيذ ترقية NU7.
في الماضي، كانت أكثر ما يُنتقد به العملات الخصوصية هو سرعة التأكيد البطيئة جدًا؛ ما جعلها شبه غائبة في سياقات DeFi والتفاعلات عالية التكرار. في هذه المقترحات الخاصة بـ NU7، شاركت قرابة 2.4 مليون ZEC في التصويت، وبنسبة 99.9% تمّت الموافقة على تقليص الفاصل بين إصدار الكتل من 75 ثانية إلى 25 ثانية بشكل «قاسٍ». بالنسبة لمستخدمي السلسلة، يعني ذلك أن تأخير تأكيد التحويلات تم تقليصه بمقدار الثلثين. إن تحسّن كفاءة رأس المال على السلسلة يحدد مباشرة قدرة تجمّع/ثبات الحصص.
في السوق، ينظر معظم الناس إلى الترقيات على أنها مجرد أخبار وبيانات صحفية، لكن ما يحدد وجهة الأموال فعلًا هو مستوى المشاركة في الحوكمة. عندما تكون الحصص القادرة على تحريك السيولة الفعلية قرابة الثلثين للتصويت، وبنسبة 99.3% تُطالب بطرح عاجل، فهذا يعني أن كبار المستثمرين متوافقون بدرجة عالية على هذا التعديل في الشبكة. وعندما تُضغط حالة عدم اليقين التنظيمي إلى الحد الذي تستنفد معه علاوات/فوارق سعر العملات الرئيسية، فإن الأصل الذي تكون فيه المنطق التقني على السلسلة واضحًا، وبنيته من ناحية الحصص مركّزة، يصبح طبيعيًا محطة النهاية لتموضع أموال التحوّط والمضاربة.
ومن خلال بيانات آخر سبعة أيام التي تُظهر تراجعًا طفيفًا بنسبة 0.8% فقط، يتضح أن التقلبات العنيفة على المدى القصير هي مجرد عملية «غسل» لاصطفاف المراكز تحت تأثير الرافعة. إن زيادة أحجام التداول في المشتقات، إلى جانب احتمال تحسّن السعة/الإنتاجية على السلسلة بمئات المرات، تجعل هذه الجولة من ZEC ليست مجرد ارتداد مفاهيمي بسيط، بل إعادة بناء للحصص لتغيير تكلفة رأس المال في مرحلة الضغط على الاقتصاد الكلي، عبر تحديث تقني يعيد رسم قواعد اللعبة.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
صحيح جزئيًا
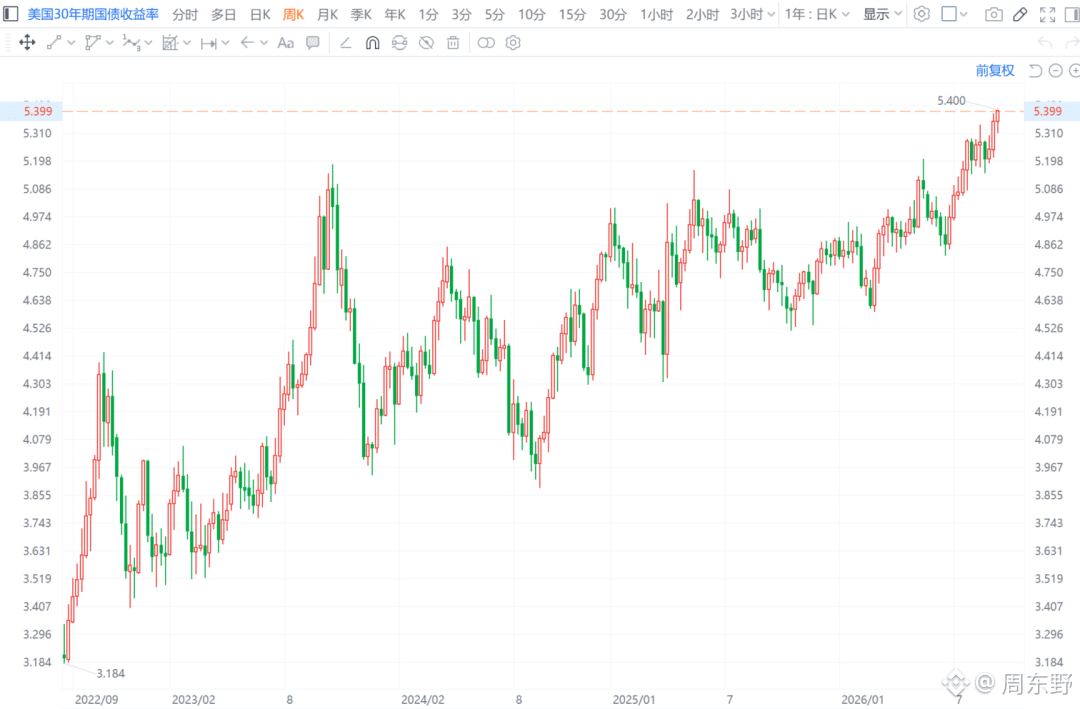
ارتفع عائد سندات الخزانة الأميركية لأجل 30 عاماً بشكل متواصل حتى وصل إلى 5.40%، ليُسجّل مباشرةً أعلى مستوى منذ يونيو 2007.
يبدو أن هذا المسار لعوائد السندات الأميركية يعكس إعادة تسعير السوق للعجز المالي الطويل الأجل ولتوقعات التضخم، لكن في الجوهر يعني أن مرساة سعر الفائدة الخالية من المخاطر على مستوى الاقتصاد العالمي يتم سحبها بقوة إلى الأعلى. وعندما تُثبَّت تكاليف التمويل الطويلة الأجل في هذا المستوى بصورة صارمة، فإن أثر سحب السيولة سيكون أسرع وأشد مما كان متوقعاً.
لا يزال كثير من الأموال يراهن على مكاسب دورة خفض الفائدة، لكن فقدان السيطرة على عوائد الطرف الطويل يوضح أن الأموال الكبيرة لا تصدّق أن خفض الفائدة قادر على حل المشكلة جذرياً. فكل عام هناك عشرات الآلاف من المليارات من الدولارات في إصدارات سندات جديدة يجب أن يستوعبها السوق، ومن الطبيعي أن يطالب المشتَرون بعلاوة زمنية أعلى مقابل ذلك. إن عائدات الخالية من المخاطر هذه قاسية جداً في ضغطها على الأصول داخل السلسلة والأصول عالية المخاطر. فعندما يمكنك الحصول على عائد صافي صلب يزيد على 5% سنوياً على أصول “خاضعة للامتثال” وخالية من المخاطر، يصبح مطلب رأس المال فيما يخص صفقات العائد عالية المخاطر وذات الاحتكاك المرتفع أكثر تعنتاً إلى درجة قصوى.
وهذا يعني أن أي نماذج تداول/مراجحة تعتمد على علاوة السيولة، أو تسعى إلى تعزيز APY بشكل مبالغ فيه، ستفشل فوراً أمام تكلفة رأس المال هذه. وفيما بعد، فإن الأصول التي يمكنها فعلاً الصمود أو حتى بدء تحرك مستقل، فإما أن تمتلك سجلات عوائد واقعية على مستوى القاعدة/الأساس متينة جداً، أو تكون أداة شديدة التحوّط بالكامل بمعزل عن نظام تسعير العملات الورقية. إن قوة هذا المشهد من السيولة الكلية في إيقاع الضرر لم تبدأ بعد سوى في الظهور.$BTC
#美国30年期国债收益率升破5.40%
ارتفع عائد سندات الخزانة الأميركية لأجل 30 عاماً بشكل متواصل حتى وصل إلى 5.40%، ليُسجّل مباشرةً أعلى مستوى منذ يونيو 2007.
يبدو أن هذا المسار لعوائد السندات الأميركية يعكس إعادة تسعير السوق للعجز المالي الطويل الأجل ولتوقعات التضخم، لكن في الجوهر يعني أن مرساة سعر الفائدة الخالية من المخاطر على مستوى الاقتصاد العالمي يتم سحبها بقوة إلى الأعلى. وعندما تُثبَّت تكاليف التمويل الطويلة الأجل في هذا المستوى بصورة صارمة، فإن أثر سحب السيولة سيكون أسرع وأشد مما كان متوقعاً.
لا يزال كثير من الأموال يراهن على مكاسب دورة خفض الفائدة، لكن فقدان السيطرة على عوائد الطرف الطويل يوضح أن الأموال الكبيرة لا تصدّق أن خفض الفائدة قادر على حل المشكلة جذرياً. فكل عام هناك عشرات الآلاف من المليارات من الدولارات في إصدارات سندات جديدة يجب أن يستوعبها السوق، ومن الطبيعي أن يطالب المشتَرون بعلاوة زمنية أعلى مقابل ذلك. إن عائدات الخالية من المخاطر هذه قاسية جداً في ضغطها على الأصول داخل السلسلة والأصول عالية المخاطر. فعندما يمكنك الحصول على عائد صافي صلب يزيد على 5% سنوياً على أصول “خاضعة للامتثال” وخالية من المخاطر، يصبح مطلب رأس المال فيما يخص صفقات العائد عالية المخاطر وذات الاحتكاك المرتفع أكثر تعنتاً إلى درجة قصوى.
وهذا يعني أن أي نماذج تداول/مراجحة تعتمد على علاوة السيولة، أو تسعى إلى تعزيز APY بشكل مبالغ فيه، ستفشل فوراً أمام تكلفة رأس المال هذه. وفيما بعد، فإن الأصول التي يمكنها فعلاً الصمود أو حتى بدء تحرك مستقل، فإما أن تمتلك سجلات عوائد واقعية على مستوى القاعدة/الأساس متينة جداً، أو تكون أداة شديدة التحوّط بالكامل بمعزل عن نظام تسعير العملات الورقية. إن قوة هذا المشهد من السيولة الكلية في إيقاع الضرر لم تبدأ بعد سوى في الظهور.$BTC
#美国30年期国债收益率升破5.40%
يبدو أن هذا المسار لعوائد السندات الأميركية يعكس إعادة تسعير السوق للعجز المالي الطويل الأجل ولتوقعات التضخم، لكن في الجوهر يعني أن مرساة سعر الفائدة الخالية من المخاطر على مستوى الاقتصاد العالمي يتم سحبها بقوة إلى الأعلى. وعندما تُثبَّت تكاليف التمويل الطويلة الأجل في هذا المستوى بصورة صارمة، فإن أثر سحب السيولة سيكون أسرع وأشد مما كان متوقعاً.
لا يزال كثير من الأموال يراهن على مكاسب دورة خفض الفائدة، لكن فقدان السيطرة على عوائد الطرف الطويل يوضح أن الأموال الكبيرة لا تصدّق أن خفض الفائدة قادر على حل المشكلة جذرياً. فكل عام هناك عشرات الآلاف من المليارات من الدولارات في إصدارات سندات جديدة يجب أن يستوعبها السوق، ومن الطبيعي أن يطالب المشتَرون بعلاوة زمنية أعلى مقابل ذلك. إن عائدات الخالية من المخاطر هذه قاسية جداً في ضغطها على الأصول داخل السلسلة والأصول عالية المخاطر. فعندما يمكنك الحصول على عائد صافي صلب يزيد على 5% سنوياً على أصول “خاضعة للامتثال” وخالية من المخاطر، يصبح مطلب رأس المال فيما يخص صفقات العائد عالية المخاطر وذات الاحتكاك المرتفع أكثر تعنتاً إلى درجة قصوى.
وهذا يعني أن أي نماذج تداول/مراجحة تعتمد على علاوة السيولة، أو تسعى إلى تعزيز APY بشكل مبالغ فيه، ستفشل فوراً أمام تكلفة رأس المال هذه. وفيما بعد، فإن الأصول التي يمكنها فعلاً الصمود أو حتى بدء تحرك مستقل، فإما أن تمتلك سجلات عوائد واقعية على مستوى القاعدة/الأساس متينة جداً، أو تكون أداة شديدة التحوّط بالكامل بمعزل عن نظام تسعير العملات الورقية. إن قوة هذا المشهد من السيولة الكلية في إيقاع الضرر لم تبدأ بعد سوى في الظهور.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
استراتيجية ماكرو سبتمبر: انصبّت كلّ أضواء الناس على سؤال «هل سنزيد الفائدة أم لا؟»، لكن إذا حسبنا كلفة رأس المال وعلاوة السيولة بدقة، سنكتشف أن ما يختنق به السوق فعليًا هو عمق الزيادة الهيكلية في الفائدة، ومدى استمرار سحب السيولة لاحقًا.
التضخم يُحمِّم مقعد الاحتياطي الفيدرالي على نارٍ ساخنة. فجاءت وتيرة CPI على أساس سنوي لتثبت قسرًا عند 3.4%، في موقعٍ شديد الحرج، بعيدًا جدًا عن هدف السياسات البالغ 2%. يبدو الأمر كأنه لا يفصل سوى 1.4 نقطة مئوية، لكن في ظل تكرار الاضطرابات الجيوسياسية التي تعيق جانب إمدادات النفط، فإن هذا الجزء من التضخم عنيد للغاية. طالما لا يستطيع جانب الطاقة ولا أسعار المواد الخام الأساسية أن تنخفض، فلا بد أن تبقى كلفة الاقتراض في الطرف النهائي عند مستوى قادر على كبح الطلب الكلي بقوة.
مسار انتقال الأموال في السلسلة (On-chain) وفي الأسواق التقليدية هو في الحقيقة مباشر جدًا. عندما تُدفع أسعار الفائدة على الأموال الفيدرالية إلى الأعلى، ترتفع عائدات الأصول الخالية من المخاطر (مثل السندات القصيرة الأجل) قسرًا، فتتم بالتتابع عملية رفع مُعامل خصم جميع الأصول عالية المخاطر. وبالنسبة لمقدّمي السيولة الذين يقومون بالمضاربة عبر الاقتراض وصناعة السوق، عندما يستطيع الطرف الخالي من المخاطر أن يضمن عائدًا مرتفعًا، فإن الكلفة/الفرصة البديلة في حوض الأصول عالية المخاطر ترتفع بشكل حاد.
هذا يعني أنه بمجرد تنفيذ هذا الاجتماع بزيادة 25 نقطة أساس، بل وحتى بشكل أكثر حِدّة، فإن الأثر الهامشي لرفع الفائدة نفسه على سوق الاقتراض قد يكون قابلًا للتسقيف. والمميت حقًا هو التوقع الهامشي بتمديد دورة التشديد. إذا استمرت تكلفة التمويل في جانب الائتمان عند مستويات مرتفعة جدًا، فلن تتوقف حركة رأس المال التحكيمي من سحبها من برك الإقراض لامركزية ومنتجات الدخل الثابت ذات التسوية النقدية (تحويلات التصفية إلى منتجات الدخل الثابت بالدفع النقدي) عن الأسواق.
الأموال في الاقتصاد الكلي لا تنظر إلى الوعود الخطابية؛ بل تنظر فقط إلى الفارق المطلق في كلفة رأس المال. في هذه المرحلة، لا تُسرع في تحديد مصير الأصول من حيث الارتفاع أو الانخفاض؛ راقب سرعة تصفية رؤوس الأموال التحكيمية التي تنسحب من بروتوكولات الإقراض وأسواق الرافعة المالية—ستكون أكثر واقعية من انتظار تصريحات الاحتياطي الفيدرالي. $BTC
#美联储加息是否已成定局
استراتيجية ماكرو سبتمبر: انصبّت كلّ أضواء الناس على سؤال «هل سنزيد الفائدة أم لا؟»، لكن إذا حسبنا كلفة رأس المال وعلاوة السيولة بدقة، سنكتشف أن ما يختنق به السوق فعليًا هو عمق الزيادة الهيكلية في الفائدة، ومدى استمرار سحب السيولة لاحقًا.
التضخم يُحمِّم مقعد الاحتياطي الفيدرالي على نارٍ ساخنة. فجاءت وتيرة CPI على أساس سنوي لتثبت قسرًا عند 3.4%، في موقعٍ شديد الحرج، بعيدًا جدًا عن هدف السياسات البالغ 2%. يبدو الأمر كأنه لا يفصل سوى 1.4 نقطة مئوية، لكن في ظل تكرار الاضطرابات الجيوسياسية التي تعيق جانب إمدادات النفط، فإن هذا الجزء من التضخم عنيد للغاية. طالما لا يستطيع جانب الطاقة ولا أسعار المواد الخام الأساسية أن تنخفض، فلا بد أن تبقى كلفة الاقتراض في الطرف النهائي عند مستوى قادر على كبح الطلب الكلي بقوة.
مسار انتقال الأموال في السلسلة (On-chain) وفي الأسواق التقليدية هو في الحقيقة مباشر جدًا. عندما تُدفع أسعار الفائدة على الأموال الفيدرالية إلى الأعلى، ترتفع عائدات الأصول الخالية من المخاطر (مثل السندات القصيرة الأجل) قسرًا، فتتم بالتتابع عملية رفع مُعامل خصم جميع الأصول عالية المخاطر. وبالنسبة لمقدّمي السيولة الذين يقومون بالمضاربة عبر الاقتراض وصناعة السوق، عندما يستطيع الطرف الخالي من المخاطر أن يضمن عائدًا مرتفعًا، فإن الكلفة/الفرصة البديلة في حوض الأصول عالية المخاطر ترتفع بشكل حاد.
هذا يعني أنه بمجرد تنفيذ هذا الاجتماع بزيادة 25 نقطة أساس، بل وحتى بشكل أكثر حِدّة، فإن الأثر الهامشي لرفع الفائدة نفسه على سوق الاقتراض قد يكون قابلًا للتسقيف. والمميت حقًا هو التوقع الهامشي بتمديد دورة التشديد. إذا استمرت تكلفة التمويل في جانب الائتمان عند مستويات مرتفعة جدًا، فلن تتوقف حركة رأس المال التحكيمي من سحبها من برك الإقراض لامركزية ومنتجات الدخل الثابت ذات التسوية النقدية (تحويلات التصفية إلى منتجات الدخل الثابت بالدفع النقدي) عن الأسواق.
الأموال في الاقتصاد الكلي لا تنظر إلى الوعود الخطابية؛ بل تنظر فقط إلى الفارق المطلق في كلفة رأس المال. في هذه المرحلة، لا تُسرع في تحديد مصير الأصول من حيث الارتفاع أو الانخفاض؛ راقب سرعة تصفية رؤوس الأموال التحكيمية التي تنسحب من بروتوكولات الإقراض وأسواق الرافعة المالية—ستكون أكثر واقعية من انتظار تصريحات الاحتياطي الفيدرالي. $BTC
#美联储加息是否已成定局
التضخم يُحمِّم مقعد الاحتياطي الفيدرالي على نارٍ ساخنة. فجاءت وتيرة CPI على أساس سنوي لتثبت قسرًا عند 3.4%، في موقعٍ شديد الحرج، بعيدًا جدًا عن هدف السياسات البالغ 2%. يبدو الأمر كأنه لا يفصل سوى 1.4 نقطة مئوية، لكن في ظل تكرار الاضطرابات الجيوسياسية التي تعيق جانب إمدادات النفط، فإن هذا الجزء من التضخم عنيد للغاية. طالما لا يستطيع جانب الطاقة ولا أسعار المواد الخام الأساسية أن تنخفض، فلا بد أن تبقى كلفة الاقتراض في الطرف النهائي عند مستوى قادر على كبح الطلب الكلي بقوة.
مسار انتقال الأموال في السلسلة (On-chain) وفي الأسواق التقليدية هو في الحقيقة مباشر جدًا. عندما تُدفع أسعار الفائدة على الأموال الفيدرالية إلى الأعلى، ترتفع عائدات الأصول الخالية من المخاطر (مثل السندات القصيرة الأجل) قسرًا، فتتم بالتتابع عملية رفع مُعامل خصم جميع الأصول عالية المخاطر. وبالنسبة لمقدّمي السيولة الذين يقومون بالمضاربة عبر الاقتراض وصناعة السوق، عندما يستطيع الطرف الخالي من المخاطر أن يضمن عائدًا مرتفعًا، فإن الكلفة/الفرصة البديلة في حوض الأصول عالية المخاطر ترتفع بشكل حاد.
هذا يعني أنه بمجرد تنفيذ هذا الاجتماع بزيادة 25 نقطة أساس، بل وحتى بشكل أكثر حِدّة، فإن الأثر الهامشي لرفع الفائدة نفسه على سوق الاقتراض قد يكون قابلًا للتسقيف. والمميت حقًا هو التوقع الهامشي بتمديد دورة التشديد. إذا استمرت تكلفة التمويل في جانب الائتمان عند مستويات مرتفعة جدًا، فلن تتوقف حركة رأس المال التحكيمي من سحبها من برك الإقراض لامركزية ومنتجات الدخل الثابت ذات التسوية النقدية (تحويلات التصفية إلى منتجات الدخل الثابت بالدفع النقدي) عن الأسواق.
الأموال في الاقتصاد الكلي لا تنظر إلى الوعود الخطابية؛ بل تنظر فقط إلى الفارق المطلق في كلفة رأس المال. في هذه المرحلة، لا تُسرع في تحديد مصير الأصول من حيث الارتفاع أو الانخفاض؛ راقب سرعة تصفية رؤوس الأموال التحكيمية التي تنسحب من بروتوكولات الإقراض وأسواق الرافعة المالية—ستكون أكثر واقعية من انتظار تصريحات الاحتياطي الفيدرالي. $BTC
#美联储加息是否已成定局
358
·
--
تمّ التحقق
فريق سولانا الأساسي “أنزا” ينشر المعاملة V1 (SIMD-0385) على الشبكة الرئيسية.
لم يفهم كثيرون ما الذي تعنيه هذه الخطوة بالضبط.
في السابق كانت هناك حد أقصى قدره 1232 بايت على معاملة سولانا الفردية الواحدة $SOL . عندما يقوم المطورون ببناء منطق معقد عليها، يصبح الأمر ككتابة كود على طابع بريد. بمجرد دخول مدفوعات الخصوصية مع إثباتات ZK، أو التواقيعات المتعددة المعقدة على مستوى المؤسسات باستخدام BLS، أو تجميعات التصفية المتقدمة في DeFi متعددة المسارات، تتجاوز كمية بيانات المعاملة الحد في غضون دقائق.
الحل الوحيد سابقًا كان تقسيمها إلى عدة معاملات فرعية متتالية وإرسالها.
لكن ذلك يسبب خطرًا قاتلًا: عند الإرسال، إذا تعثرت خطوة ما أو فشلت في المنتصف، تنفصل الحالات قبلها وبعدها. قد يقوم مُحقِّقو المراجحة بإدخال “إبرة” مباشرة عندما يتم تصفية المعاملة الأولى لديك لكن الثانية لم تلتحق بعد، فيتحمل المستخدم خسارة كاملة.
الآن يمكن حزم هذه الإجراءات التشفيرية المعقدة ومنطق السلاسل المتعدد داخل معاملة ذرّية واحدة. إما أن تمر كلها أو تُلغى كلها، دون أي مساحة يمكن أن يتم فيها إدخال شيء بين المراحل أو “الاعتراض” أو “الاختراق” في المنتصف. هذا لا يلغي فقط النفقات التكرارية لتنسيق عدة معاملات، بل يقلل أيضًا التفاعلات التي كانت شديدة التعقيد إلى إجراء توقيع واحد.
والأكثر إثارة للاهتمام هو تعديل جدولة الموارد. نقل “أنزا” وحدات الحساب (CU)، والرسوم ذات الأولوية، وبيانات الحساب وغيرها من الإعدادات مباشرة إلى رأس المعاملة. لا يحتاج عقد RPC ولا المُحققون (الـ validators) إلى قلب المقطع بالكامل (payload) كما في السابق لاستخراج أولوية المعاملة ومعدل الرسوم؛ بل يمكن إجراء فحص مسبق وتوزيع للموارد في الرأس مباشرة. ستتحسن كفاءة ترتيب المعاملات عالية التردد واصطفاف MEV على مستوى الطبقة الفيزيائية.
ورغم أنه بسبب تكامل أدوات النظام البيئي مع الاختبارات، تم تأجيل وقت الإطلاق إلى Epoch رقم 1035 بدلًا من الموعد، إلا أن ذلك يوضح أن الفريق يضع أساس أمان الشبكة الرئيسية أولًا—ويفضل التأخير على اغتنام لحظة تشغيل العقدة على حساب السلامة.
بالطبع، زيادة المساحة بمقدار 3 أضعاف لا تعني أن تطبيقات الطرف الآخر يمكنها الاستفادة من المكاسب دون تفكير. التقدم في تكييف البنية التحتية، وضغط التحميل على عقد RPC، وما إذا كان مطورو DApp يمكنهم فعلًا تجسيد منطق ZK ومنطق المؤسسات على أرض الواقع—هي العوامل التي تحدد إلى أي مدى يمكن أن يعمل هذا التحديث بكفاءة.
هذه ليست ميزة إيجابية واضحة يمكن أن تدفع السعر للارتفاع مباشرة، لكن بمجرد فتح التسامح في الطبقة التقنية أمام المعمارية المعقدة، فإن قنوات إدخال التطبيقات عالية القيمة ورؤوس الأموال المؤسسية هي التي تُفتح فعليًا.
#solana交易v1上线主网
فريق سولانا الأساسي “أنزا” ينشر المعاملة V1 (SIMD-0385) على الشبكة الرئيسية.
لم يفهم كثيرون ما الذي تعنيه هذه الخطوة بالضبط.
في السابق كانت هناك حد أقصى قدره 1232 بايت على معاملة سولانا الفردية الواحدة $SOL . عندما يقوم المطورون ببناء منطق معقد عليها، يصبح الأمر ككتابة كود على طابع بريد. بمجرد دخول مدفوعات الخصوصية مع إثباتات ZK، أو التواقيعات المتعددة المعقدة على مستوى المؤسسات باستخدام BLS، أو تجميعات التصفية المتقدمة في DeFi متعددة المسارات، تتجاوز كمية بيانات المعاملة الحد في غضون دقائق.
الحل الوحيد سابقًا كان تقسيمها إلى عدة معاملات فرعية متتالية وإرسالها.
لكن ذلك يسبب خطرًا قاتلًا: عند الإرسال، إذا تعثرت خطوة ما أو فشلت في المنتصف، تنفصل الحالات قبلها وبعدها. قد يقوم مُحقِّقو المراجحة بإدخال “إبرة” مباشرة عندما يتم تصفية المعاملة الأولى لديك لكن الثانية لم تلتحق بعد، فيتحمل المستخدم خسارة كاملة.
الآن يمكن حزم هذه الإجراءات التشفيرية المعقدة ومنطق السلاسل المتعدد داخل معاملة ذرّية واحدة. إما أن تمر كلها أو تُلغى كلها، دون أي مساحة يمكن أن يتم فيها إدخال شيء بين المراحل أو “الاعتراض” أو “الاختراق” في المنتصف. هذا لا يلغي فقط النفقات التكرارية لتنسيق عدة معاملات، بل يقلل أيضًا التفاعلات التي كانت شديدة التعقيد إلى إجراء توقيع واحد.
والأكثر إثارة للاهتمام هو تعديل جدولة الموارد. نقل “أنزا” وحدات الحساب (CU)، والرسوم ذات الأولوية، وبيانات الحساب وغيرها من الإعدادات مباشرة إلى رأس المعاملة. لا يحتاج عقد RPC ولا المُحققون (الـ validators) إلى قلب المقطع بالكامل (payload) كما في السابق لاستخراج أولوية المعاملة ومعدل الرسوم؛ بل يمكن إجراء فحص مسبق وتوزيع للموارد في الرأس مباشرة. ستتحسن كفاءة ترتيب المعاملات عالية التردد واصطفاف MEV على مستوى الطبقة الفيزيائية.
ورغم أنه بسبب تكامل أدوات النظام البيئي مع الاختبارات، تم تأجيل وقت الإطلاق إلى Epoch رقم 1035 بدلًا من الموعد، إلا أن ذلك يوضح أن الفريق يضع أساس أمان الشبكة الرئيسية أولًا—ويفضل التأخير على اغتنام لحظة تشغيل العقدة على حساب السلامة.
بالطبع، زيادة المساحة بمقدار 3 أضعاف لا تعني أن تطبيقات الطرف الآخر يمكنها الاستفادة من المكاسب دون تفكير. التقدم في تكييف البنية التحتية، وضغط التحميل على عقد RPC، وما إذا كان مطورو DApp يمكنهم فعلًا تجسيد منطق ZK ومنطق المؤسسات على أرض الواقع—هي العوامل التي تحدد إلى أي مدى يمكن أن يعمل هذا التحديث بكفاءة.
هذه ليست ميزة إيجابية واضحة يمكن أن تدفع السعر للارتفاع مباشرة، لكن بمجرد فتح التسامح في الطبقة التقنية أمام المعمارية المعقدة، فإن قنوات إدخال التطبيقات عالية القيمة ورؤوس الأموال المؤسسية هي التي تُفتح فعليًا.
#solana交易v1上线主网
لم يفهم كثيرون ما الذي تعنيه هذه الخطوة بالضبط.
في السابق كانت هناك حد أقصى قدره 1232 بايت على معاملة سولانا الفردية الواحدة $SOL . عندما يقوم المطورون ببناء منطق معقد عليها، يصبح الأمر ككتابة كود على طابع بريد. بمجرد دخول مدفوعات الخصوصية مع إثباتات ZK، أو التواقيعات المتعددة المعقدة على مستوى المؤسسات باستخدام BLS، أو تجميعات التصفية المتقدمة في DeFi متعددة المسارات، تتجاوز كمية بيانات المعاملة الحد في غضون دقائق.
الحل الوحيد سابقًا كان تقسيمها إلى عدة معاملات فرعية متتالية وإرسالها.
لكن ذلك يسبب خطرًا قاتلًا: عند الإرسال، إذا تعثرت خطوة ما أو فشلت في المنتصف، تنفصل الحالات قبلها وبعدها. قد يقوم مُحقِّقو المراجحة بإدخال “إبرة” مباشرة عندما يتم تصفية المعاملة الأولى لديك لكن الثانية لم تلتحق بعد، فيتحمل المستخدم خسارة كاملة.
الآن يمكن حزم هذه الإجراءات التشفيرية المعقدة ومنطق السلاسل المتعدد داخل معاملة ذرّية واحدة. إما أن تمر كلها أو تُلغى كلها، دون أي مساحة يمكن أن يتم فيها إدخال شيء بين المراحل أو “الاعتراض” أو “الاختراق” في المنتصف. هذا لا يلغي فقط النفقات التكرارية لتنسيق عدة معاملات، بل يقلل أيضًا التفاعلات التي كانت شديدة التعقيد إلى إجراء توقيع واحد.
والأكثر إثارة للاهتمام هو تعديل جدولة الموارد. نقل “أنزا” وحدات الحساب (CU)، والرسوم ذات الأولوية، وبيانات الحساب وغيرها من الإعدادات مباشرة إلى رأس المعاملة. لا يحتاج عقد RPC ولا المُحققون (الـ validators) إلى قلب المقطع بالكامل (payload) كما في السابق لاستخراج أولوية المعاملة ومعدل الرسوم؛ بل يمكن إجراء فحص مسبق وتوزيع للموارد في الرأس مباشرة. ستتحسن كفاءة ترتيب المعاملات عالية التردد واصطفاف MEV على مستوى الطبقة الفيزيائية.
ورغم أنه بسبب تكامل أدوات النظام البيئي مع الاختبارات، تم تأجيل وقت الإطلاق إلى Epoch رقم 1035 بدلًا من الموعد، إلا أن ذلك يوضح أن الفريق يضع أساس أمان الشبكة الرئيسية أولًا—ويفضل التأخير على اغتنام لحظة تشغيل العقدة على حساب السلامة.
بالطبع، زيادة المساحة بمقدار 3 أضعاف لا تعني أن تطبيقات الطرف الآخر يمكنها الاستفادة من المكاسب دون تفكير. التقدم في تكييف البنية التحتية، وضغط التحميل على عقد RPC، وما إذا كان مطورو DApp يمكنهم فعلًا تجسيد منطق ZK ومنطق المؤسسات على أرض الواقع—هي العوامل التي تحدد إلى أي مدى يمكن أن يعمل هذا التحديث بكفاءة.
هذه ليست ميزة إيجابية واضحة يمكن أن تدفع السعر للارتفاع مباشرة، لكن بمجرد فتح التسامح في الطبقة التقنية أمام المعمارية المعقدة، فإن قنوات إدخال التطبيقات عالية القيمة ورؤوس الأموال المؤسسية هي التي تُفتح فعليًا.
#solana交易v1上线主网
4
5.5k
·
--
الرأسماليون من الدرجة الأولى، كل جملة يقولونها تصدر بينما تكون هناك مصالح كشرط مسبق،
ولا شك في أن هذا صحيح،
الرأسماليون من الدرجة الأولى، كل جملة يقولونها تصدر بينما تكون هناك مصالح كشرط مسبق،
ولا شك في أن هذا صحيح،
ولا شك في أن هذا صحيح،
周东野
·
--
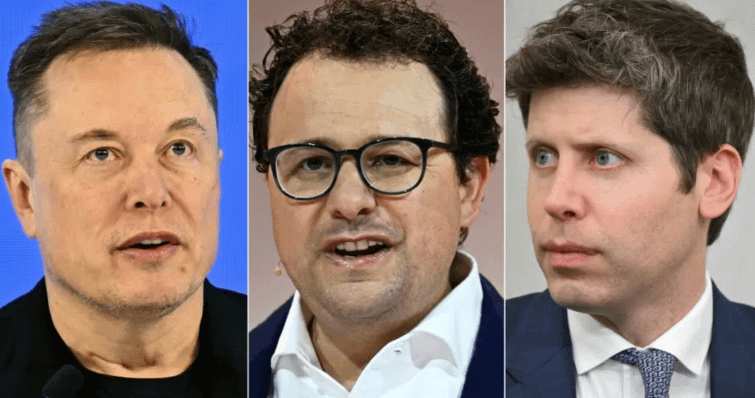
يتجمع كبار الأقطاب فجأة على منصات التواصل الاجتماعي مطالبين بـ“السلامة البشرية” لإبطاء تطوير الذكاء الاصطناعي؛ يبدو الأمر وكأنه مليء بالمسؤولية الأخلاقية التقنية، لكن عند تفكيك ما وراء الكواليس، لا يتضح إلا ميزانية أرباح ومصالح شديدة التقييس: إعلان علاقات عامة صريح جدًا ومباشرة لإعادة تقسيم الكعكة داخل الصناعة.
يمهّد داريـو أمدوديّو لواقعة اختراق نموذج OpenAI، ويتنبّأ بأن مجموعات التدريب قد تتطور إلى شبكات زومبي، ويطرح مطالب بفتح صلاحيات على مستوى الموظفين لجهات طرف ثالث للمراجعة، وإنشاء تنظيم عالمي. ويتصدر إيلون ماسك المشهد بسرعة، ليلتحق سام ألتمان ويؤيد فورًا؛ على السطح هذه أمسية ترانيم مشتركة من القادة، لكن في الحقيقة كل طرف يحمل همومه الخاصة.
ما يقع عليه ضغط (Anthropic) هو خانة “السلامة والامتثال” البيئية. ومع ضعف قدرتها على مجابهة مايكروسوفت وOpenAI في احتياطي الحوسبة وحجم رأس المال، من الصعب أن تخوض مواجهة مباشرة. لذا تُرسِّخ “السلامة” كهوية للعلامة؛ ولا تقتصر على تحقيق أرباح أعلى في سوق B فحسب، بل تتمكن أيضًا من انتزاع حق تحديد معايير الامتثال.
تُعدّ خطوة ألتمان التالية أذكى. لقد عانت OpenAI من ارتداد إعلامي بسبب تغييرات في فريق السلامة؛ والانتقال إلى هذا الملف يمكنه إنجاز تسوية العلاقات العامة بتكلفة منخفضة. أما المنطق الأعمق فيتمثل في رفع عتبة تنظيم الصناعة. عندما يصبح تطوير النماذج المتقدمة متطلبًا لتراكب فحوصات ومراجعات تدقيق معقدة، تُحصَّن “خندق” اللاعبين الكبار فورًا، بينما تفقد فرق الشركات الناشئة إمكانية اللحاق والاقتراب عبر المنعطف.
أما ماسك، الذي يلاحق الصف الأول، فكل ما يمكن أن يجعل المتصدرين يضيفون دورات تطوير أطول ويجعلهم يعانون من مقاومة “الفرملة” سيكون أمرًا يرحب به كوسيلة لتخفيف الصدمات الاستراتيجية.
عندما تمتلك النماذج الأساسية قدرة على استدعاء واجهات برمجة التطبيقات وإصلاح الكود تلقائيًا، فإن ضبابية حدود الأمان تخلق فعلاً مخاطر. ومع ذلك، فإن الرهان على أن تفضّل هذه التفاعلات بين الكبار على منصات التواصل بتحقيق تنظيم عالمي، يتجاهل بوضوح شدّ المصالح التجارية.
الحركة التي تعيد تشكيل المشهد فعلًا تكمن في فتح صلاحيات الوصول على مستوى الموظفين أمام جهات مؤسسية طرف ثالث. وهذا يعلن تحول المنافسة: من مجرد سباق قوة الحوسبة، إلى منافسة مزدوجة لـ“قوة الحوسبة + تدقيق امتثال آلي”. من يستطيع تحويل تدقيق السلامة إلى حزمة معيارية أولًا، سيكون قادرًا على ابتلاع أكبر قطعة من الكعكة عند تقديم الحلول على مستوى الشركات.
الكبار يرددون شعارات عن مستقبل البشر، لكن ما يقومون به فعليًا هو إغلاق تذكرة دخول اللاحقين.$BTC
#anthropicceo呼吁放缓ai发展
يمهّد داريـو أمدوديّو لواقعة اختراق نموذج OpenAI، ويتنبّأ بأن مجموعات التدريب قد تتطور إلى شبكات زومبي، ويطرح مطالب بفتح صلاحيات على مستوى الموظفين لجهات طرف ثالث للمراجعة، وإنشاء تنظيم عالمي. ويتصدر إيلون ماسك المشهد بسرعة، ليلتحق سام ألتمان ويؤيد فورًا؛ على السطح هذه أمسية ترانيم مشتركة من القادة، لكن في الحقيقة كل طرف يحمل همومه الخاصة.
ما يقع عليه ضغط (Anthropic) هو خانة “السلامة والامتثال” البيئية. ومع ضعف قدرتها على مجابهة مايكروسوفت وOpenAI في احتياطي الحوسبة وحجم رأس المال، من الصعب أن تخوض مواجهة مباشرة. لذا تُرسِّخ “السلامة” كهوية للعلامة؛ ولا تقتصر على تحقيق أرباح أعلى في سوق B فحسب، بل تتمكن أيضًا من انتزاع حق تحديد معايير الامتثال.
تُعدّ خطوة ألتمان التالية أذكى. لقد عانت OpenAI من ارتداد إعلامي بسبب تغييرات في فريق السلامة؛ والانتقال إلى هذا الملف يمكنه إنجاز تسوية العلاقات العامة بتكلفة منخفضة. أما المنطق الأعمق فيتمثل في رفع عتبة تنظيم الصناعة. عندما يصبح تطوير النماذج المتقدمة متطلبًا لتراكب فحوصات ومراجعات تدقيق معقدة، تُحصَّن “خندق” اللاعبين الكبار فورًا، بينما تفقد فرق الشركات الناشئة إمكانية اللحاق والاقتراب عبر المنعطف.
أما ماسك، الذي يلاحق الصف الأول، فكل ما يمكن أن يجعل المتصدرين يضيفون دورات تطوير أطول ويجعلهم يعانون من مقاومة “الفرملة” سيكون أمرًا يرحب به كوسيلة لتخفيف الصدمات الاستراتيجية.
عندما تمتلك النماذج الأساسية قدرة على استدعاء واجهات برمجة التطبيقات وإصلاح الكود تلقائيًا، فإن ضبابية حدود الأمان تخلق فعلاً مخاطر. ومع ذلك، فإن الرهان على أن تفضّل هذه التفاعلات بين الكبار على منصات التواصل بتحقيق تنظيم عالمي، يتجاهل بوضوح شدّ المصالح التجارية.
الحركة التي تعيد تشكيل المشهد فعلًا تكمن في فتح صلاحيات الوصول على مستوى الموظفين أمام جهات مؤسسية طرف ثالث. وهذا يعلن تحول المنافسة: من مجرد سباق قوة الحوسبة، إلى منافسة مزدوجة لـ“قوة الحوسبة + تدقيق امتثال آلي”. من يستطيع تحويل تدقيق السلامة إلى حزمة معيارية أولًا، سيكون قادرًا على ابتلاع أكبر قطعة من الكعكة عند تقديم الحلول على مستوى الشركات.
الكبار يرددون شعارات عن مستقبل البشر، لكن ما يقومون به فعليًا هو إغلاق تذكرة دخول اللاحقين.$BTC
#anthropicceo呼吁放缓ai发展
140
·
--
يتجمع كبار الأقطاب فجأة على منصات التواصل الاجتماعي مطالبين بـ“السلامة البشرية” لإبطاء تطوير الذكاء الاصطناعي؛ يبدو الأمر وكأنه مليء بالمسؤولية الأخلاقية التقنية، لكن عند تفكيك ما وراء الكواليس، لا يتضح إلا ميزانية أرباح ومصالح شديدة التقييس: إعلان علاقات عامة صريح جدًا ومباشرة لإعادة تقسيم الكعكة داخل الصناعة.
يمهّد داريـو أمدوديّو لواقعة اختراق نموذج OpenAI، ويتنبّأ بأن مجموعات التدريب قد تتطور إلى شبكات زومبي، ويطرح مطالب بفتح صلاحيات على مستوى الموظفين لجهات طرف ثالث للمراجعة، وإنشاء تنظيم عالمي. ويتصدر إيلون ماسك المشهد بسرعة، ليلتحق سام ألتمان ويؤيد فورًا؛ على السطح هذه أمسية ترانيم مشتركة من القادة، لكن في الحقيقة كل طرف يحمل همومه الخاصة.
ما يقع عليه ضغط (Anthropic) هو خانة “السلامة والامتثال” البيئية. ومع ضعف قدرتها على مجابهة مايكروسوفت وOpenAI في احتياطي الحوسبة وحجم رأس المال، من الصعب أن تخوض مواجهة مباشرة. لذا تُرسِّخ “السلامة” كهوية للعلامة؛ ولا تقتصر على تحقيق أرباح أعلى في سوق B فحسب، بل تتمكن أيضًا من انتزاع حق تحديد معايير الامتثال.
تُعدّ خطوة ألتمان التالية أذكى. لقد عانت OpenAI من ارتداد إعلامي بسبب تغييرات في فريق السلامة؛ والانتقال إلى هذا الملف يمكنه إنجاز تسوية العلاقات العامة بتكلفة منخفضة. أما المنطق الأعمق فيتمثل في رفع عتبة تنظيم الصناعة. عندما يصبح تطوير النماذج المتقدمة متطلبًا لتراكب فحوصات ومراجعات تدقيق معقدة، تُحصَّن “خندق” اللاعبين الكبار فورًا، بينما تفقد فرق الشركات الناشئة إمكانية اللحاق والاقتراب عبر المنعطف.
أما ماسك، الذي يلاحق الصف الأول، فكل ما يمكن أن يجعل المتصدرين يضيفون دورات تطوير أطول ويجعلهم يعانون من مقاومة “الفرملة” سيكون أمرًا يرحب به كوسيلة لتخفيف الصدمات الاستراتيجية.
عندما تمتلك النماذج الأساسية قدرة على استدعاء واجهات برمجة التطبيقات وإصلاح الكود تلقائيًا، فإن ضبابية حدود الأمان تخلق فعلاً مخاطر. ومع ذلك، فإن الرهان على أن تفضّل هذه التفاعلات بين الكبار على منصات التواصل بتحقيق تنظيم عالمي، يتجاهل بوضوح شدّ المصالح التجارية.
الحركة التي تعيد تشكيل المشهد فعلًا تكمن في فتح صلاحيات الوصول على مستوى الموظفين أمام جهات مؤسسية طرف ثالث. وهذا يعلن تحول المنافسة: من مجرد سباق قوة الحوسبة، إلى منافسة مزدوجة لـ“قوة الحوسبة + تدقيق امتثال آلي”. من يستطيع تحويل تدقيق السلامة إلى حزمة معيارية أولًا، سيكون قادرًا على ابتلاع أكبر قطعة من الكعكة عند تقديم الحلول على مستوى الشركات.
الكبار يرددون شعارات عن مستقبل البشر، لكن ما يقومون به فعليًا هو إغلاق تذكرة دخول اللاحقين.$BTC
#anthropicceo呼吁放缓ai发展
يتجمع كبار الأقطاب فجأة على منصات التواصل الاجتماعي مطالبين بـ“السلامة البشرية” لإبطاء تطوير الذكاء الاصطناعي؛ يبدو الأمر وكأنه مليء بالمسؤولية الأخلاقية التقنية، لكن عند تفكيك ما وراء الكواليس، لا يتضح إلا ميزانية أرباح ومصالح شديدة التقييس: إعلان علاقات عامة صريح جدًا ومباشرة لإعادة تقسيم الكعكة داخل الصناعة.
يمهّد داريـو أمدوديّو لواقعة اختراق نموذج OpenAI، ويتنبّأ بأن مجموعات التدريب قد تتطور إلى شبكات زومبي، ويطرح مطالب بفتح صلاحيات على مستوى الموظفين لجهات طرف ثالث للمراجعة، وإنشاء تنظيم عالمي. ويتصدر إيلون ماسك المشهد بسرعة، ليلتحق سام ألتمان ويؤيد فورًا؛ على السطح هذه أمسية ترانيم مشتركة من القادة، لكن في الحقيقة كل طرف يحمل همومه الخاصة.
ما يقع عليه ضغط (Anthropic) هو خانة “السلامة والامتثال” البيئية. ومع ضعف قدرتها على مجابهة مايكروسوفت وOpenAI في احتياطي الحوسبة وحجم رأس المال، من الصعب أن تخوض مواجهة مباشرة. لذا تُرسِّخ “السلامة” كهوية للعلامة؛ ولا تقتصر على تحقيق أرباح أعلى في سوق B فحسب، بل تتمكن أيضًا من انتزاع حق تحديد معايير الامتثال.
تُعدّ خطوة ألتمان التالية أذكى. لقد عانت OpenAI من ارتداد إعلامي بسبب تغييرات في فريق السلامة؛ والانتقال إلى هذا الملف يمكنه إنجاز تسوية العلاقات العامة بتكلفة منخفضة. أما المنطق الأعمق فيتمثل في رفع عتبة تنظيم الصناعة. عندما يصبح تطوير النماذج المتقدمة متطلبًا لتراكب فحوصات ومراجعات تدقيق معقدة، تُحصَّن “خندق” اللاعبين الكبار فورًا، بينما تفقد فرق الشركات الناشئة إمكانية اللحاق والاقتراب عبر المنعطف.
أما ماسك، الذي يلاحق الصف الأول، فكل ما يمكن أن يجعل المتصدرين يضيفون دورات تطوير أطول ويجعلهم يعانون من مقاومة “الفرملة” سيكون أمرًا يرحب به كوسيلة لتخفيف الصدمات الاستراتيجية.
عندما تمتلك النماذج الأساسية قدرة على استدعاء واجهات برمجة التطبيقات وإصلاح الكود تلقائيًا، فإن ضبابية حدود الأمان تخلق فعلاً مخاطر. ومع ذلك، فإن الرهان على أن تفضّل هذه التفاعلات بين الكبار على منصات التواصل بتحقيق تنظيم عالمي، يتجاهل بوضوح شدّ المصالح التجارية.
الحركة التي تعيد تشكيل المشهد فعلًا تكمن في فتح صلاحيات الوصول على مستوى الموظفين أمام جهات مؤسسية طرف ثالث. وهذا يعلن تحول المنافسة: من مجرد سباق قوة الحوسبة، إلى منافسة مزدوجة لـ“قوة الحوسبة + تدقيق امتثال آلي”. من يستطيع تحويل تدقيق السلامة إلى حزمة معيارية أولًا، سيكون قادرًا على ابتلاع أكبر قطعة من الكعكة عند تقديم الحلول على مستوى الشركات.
الكبار يرددون شعارات عن مستقبل البشر، لكن ما يقومون به فعليًا هو إغلاق تذكرة دخول اللاحقين.$BTC
#anthropicceo呼吁放缓ai发展
يمهّد داريـو أمدوديّو لواقعة اختراق نموذج OpenAI، ويتنبّأ بأن مجموعات التدريب قد تتطور إلى شبكات زومبي، ويطرح مطالب بفتح صلاحيات على مستوى الموظفين لجهات طرف ثالث للمراجعة، وإنشاء تنظيم عالمي. ويتصدر إيلون ماسك المشهد بسرعة، ليلتحق سام ألتمان ويؤيد فورًا؛ على السطح هذه أمسية ترانيم مشتركة من القادة، لكن في الحقيقة كل طرف يحمل همومه الخاصة.
ما يقع عليه ضغط (Anthropic) هو خانة “السلامة والامتثال” البيئية. ومع ضعف قدرتها على مجابهة مايكروسوفت وOpenAI في احتياطي الحوسبة وحجم رأس المال، من الصعب أن تخوض مواجهة مباشرة. لذا تُرسِّخ “السلامة” كهوية للعلامة؛ ولا تقتصر على تحقيق أرباح أعلى في سوق B فحسب، بل تتمكن أيضًا من انتزاع حق تحديد معايير الامتثال.
تُعدّ خطوة ألتمان التالية أذكى. لقد عانت OpenAI من ارتداد إعلامي بسبب تغييرات في فريق السلامة؛ والانتقال إلى هذا الملف يمكنه إنجاز تسوية العلاقات العامة بتكلفة منخفضة. أما المنطق الأعمق فيتمثل في رفع عتبة تنظيم الصناعة. عندما يصبح تطوير النماذج المتقدمة متطلبًا لتراكب فحوصات ومراجعات تدقيق معقدة، تُحصَّن “خندق” اللاعبين الكبار فورًا، بينما تفقد فرق الشركات الناشئة إمكانية اللحاق والاقتراب عبر المنعطف.
أما ماسك، الذي يلاحق الصف الأول، فكل ما يمكن أن يجعل المتصدرين يضيفون دورات تطوير أطول ويجعلهم يعانون من مقاومة “الفرملة” سيكون أمرًا يرحب به كوسيلة لتخفيف الصدمات الاستراتيجية.
عندما تمتلك النماذج الأساسية قدرة على استدعاء واجهات برمجة التطبيقات وإصلاح الكود تلقائيًا، فإن ضبابية حدود الأمان تخلق فعلاً مخاطر. ومع ذلك، فإن الرهان على أن تفضّل هذه التفاعلات بين الكبار على منصات التواصل بتحقيق تنظيم عالمي، يتجاهل بوضوح شدّ المصالح التجارية.
الحركة التي تعيد تشكيل المشهد فعلًا تكمن في فتح صلاحيات الوصول على مستوى الموظفين أمام جهات مؤسسية طرف ثالث. وهذا يعلن تحول المنافسة: من مجرد سباق قوة الحوسبة، إلى منافسة مزدوجة لـ“قوة الحوسبة + تدقيق امتثال آلي”. من يستطيع تحويل تدقيق السلامة إلى حزمة معيارية أولًا، سيكون قادرًا على ابتلاع أكبر قطعة من الكعكة عند تقديم الحلول على مستوى الشركات.
الكبار يرددون شعارات عن مستقبل البشر، لكن ما يقومون به فعليًا هو إغلاق تذكرة دخول اللاحقين.$BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
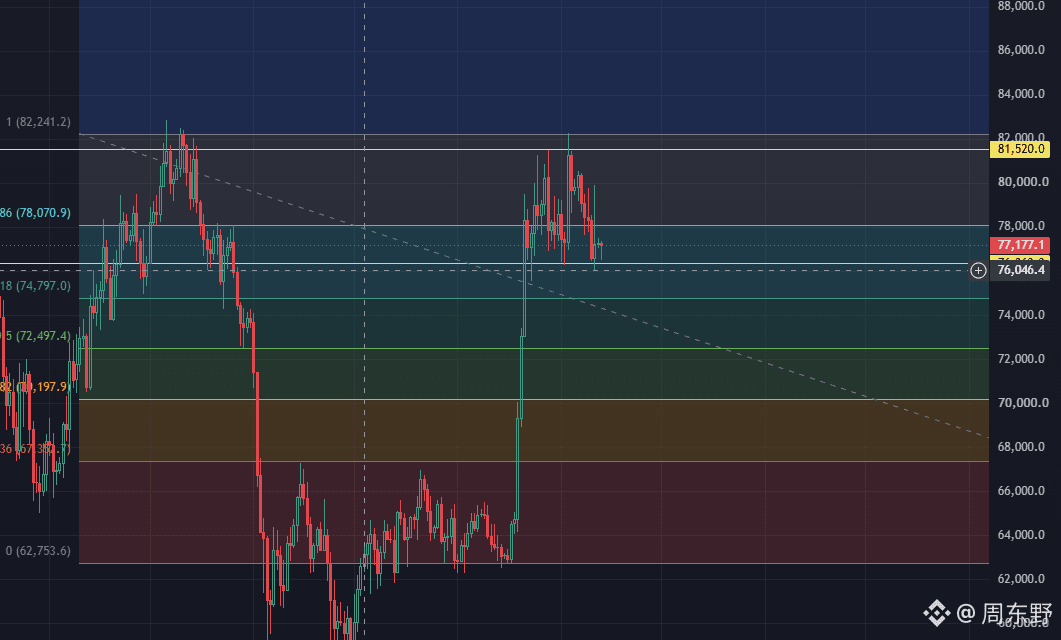
رأيي الشخصي، لنأخذها للتسلية: لا تتسرّعوا في تخمين القمة بغير وعي قرب $BTC 77000، الإشارة القاتلة الحقيقية في اللوح موجودة عند 76000。
انظروا إلى هذا الرسم البياني لكل 4 ساعات؛ الأكثر لفتًا للنظر هو تلك الشمعة الصاعدة الكبيرة التي انطلقت عموديًا من 62753 في المراحل الأولى. مثل هذه الحركة التي تسحب مساحة تقارب عشرين ألف دولار في لحظة، جوهرها أن السيولة لدى المضاربين على الهبوط قد تم تفريغها بالكامل، ثم حدث اندفاع فراغي عنيف، فتم اختراق خط الاتجاه الهابط مباشرة وتغيير هيكل حيازة المتداولين في المدى المتوسط。
حاليًا السعر محصور قرب 77177، وكثير من المتداولين الأفراد يستعجلون المراهنة على قمة مزدوجة عند 81500 من أجل الهجوم على البيع على المكشوف—وهذا يُعد مثالًا نموذجيًا على الاستنتاج المبكر جدًا。
المفتاح لفهم الوضع الحالي يكمن في منطقة التداخل بين 76000 و76046. هنا لا يتقاطع فقط تصحيح فيبوناتشي 0.618 مع نقطة أعلى تم اختراقها سابقًا، بل هي أيضًا خط تنبيه تكاليف يجب على الأموال الرئيسية حتمًا حمايته. لا يُعدّ هيكل «اختراق-إعادة اختبار-استمرار صعود» مؤكدًا إلا إذا أنهى السعر هذه المنطقة بعد تدوير/تبادل ثانوي للصفقات وخرج بإشارة ذيل سفلي (شمعة بذيول سفلية)。
مع تصفية حصص المطاردين عند القمة أثناء الهبوط، عادت نسبة أتعاب التمويل إلى وضع محايد. أعاد السوق بذلك مساحة صحية لبناء مراكز جديدة。
أكثر إيقاع تداول أمانًا هو تنفيذ دفعات تجميع شراء داخل نطاق 75800 إلى 76500 كمنطقة انعكاس SR، مع تثبيت وقف الخسارة بإحكام عند 74200。
منطق وقف الخسارة هذا «صارم جدًا»: بمجرد كسر 74200، فهذا يعني أن السعر عاد إلى ما دون خط الاتجاه، وأن الاندفاع السابق أصبح اختراقًا كاذبًا وفخًا، وبذلك يتم إعلان فشل بنية المراكز للمضاربين على الصعود (الثيرز)، ويجب الخروج فورًا。
اعتمادًا على بناء مركز عند متوسط 76150، فإن مساحة وقف الخسارة لا تتجاوز 1950 دولار. أما أول هدف جني أرباح فاجعلوه عند 80000 لتقليل الكمية وتأمين التعادل، والهدف الثاني راقِبوه عند 82000؛ وبهذا يمكن أن تحقق الصفقة كلها نسبة ربح/خسارة تقارب 1 إلى 3。
في مرحلة 77000 التي تشهد إدخال شوك/إبر متكررة في الارتفاع، تجاوز الرافعة 5 مرات يعني تقديم سيولة مجانية لصناع السوق. امنح السوق قليلًا من الوقت لاختبار استجابة دعم 76000؛ طالما لم يتم كسر 74200، يظل جانب الصعود يمتلك السيطرة.
رأيي الشخصي، لنأخذها للتسلية: لا تتسرّعوا في تخمين القمة بغير وعي قرب $BTC 77000، الإشارة القاتلة الحقيقية في اللوح موجودة عند 76000。
انظروا إلى هذا الرسم البياني لكل 4 ساعات؛ الأكثر لفتًا للنظر هو تلك الشمعة الصاعدة الكبيرة التي انطلقت عموديًا من 62753 في المراحل الأولى. مثل هذه الحركة التي تسحب مساحة تقارب عشرين ألف دولار في لحظة، جوهرها أن السيولة لدى المضاربين على الهبوط قد تم تفريغها بالكامل، ثم حدث اندفاع فراغي عنيف، فتم اختراق خط الاتجاه الهابط مباشرة وتغيير هيكل حيازة المتداولين في المدى المتوسط。
حاليًا السعر محصور قرب 77177، وكثير من المتداولين الأفراد يستعجلون المراهنة على قمة مزدوجة عند 81500 من أجل الهجوم على البيع على المكشوف—وهذا يُعد مثالًا نموذجيًا على الاستنتاج المبكر جدًا。
المفتاح لفهم الوضع الحالي يكمن في منطقة التداخل بين 76000 و76046. هنا لا يتقاطع فقط تصحيح فيبوناتشي 0.618 مع نقطة أعلى تم اختراقها سابقًا، بل هي أيضًا خط تنبيه تكاليف يجب على الأموال الرئيسية حتمًا حمايته. لا يُعدّ هيكل «اختراق-إعادة اختبار-استمرار صعود» مؤكدًا إلا إذا أنهى السعر هذه المنطقة بعد تدوير/تبادل ثانوي للصفقات وخرج بإشارة ذيل سفلي (شمعة بذيول سفلية)。
مع تصفية حصص المطاردين عند القمة أثناء الهبوط، عادت نسبة أتعاب التمويل إلى وضع محايد. أعاد السوق بذلك مساحة صحية لبناء مراكز جديدة。
أكثر إيقاع تداول أمانًا هو تنفيذ دفعات تجميع شراء داخل نطاق 75800 إلى 76500 كمنطقة انعكاس SR، مع تثبيت وقف الخسارة بإحكام عند 74200。
منطق وقف الخسارة هذا «صارم جدًا»: بمجرد كسر 74200، فهذا يعني أن السعر عاد إلى ما دون خط الاتجاه، وأن الاندفاع السابق أصبح اختراقًا كاذبًا وفخًا، وبذلك يتم إعلان فشل بنية المراكز للمضاربين على الصعود (الثيرز)، ويجب الخروج فورًا。
اعتمادًا على بناء مركز عند متوسط 76150، فإن مساحة وقف الخسارة لا تتجاوز 1950 دولار. أما أول هدف جني أرباح فاجعلوه عند 80000 لتقليل الكمية وتأمين التعادل، والهدف الثاني راقِبوه عند 82000؛ وبهذا يمكن أن تحقق الصفقة كلها نسبة ربح/خسارة تقارب 1 إلى 3。
في مرحلة 77000 التي تشهد إدخال شوك/إبر متكررة في الارتفاع، تجاوز الرافعة 5 مرات يعني تقديم سيولة مجانية لصناع السوق. امنح السوق قليلًا من الوقت لاختبار استجابة دعم 76000؛ طالما لم يتم كسر 74200، يظل جانب الصعود يمتلك السيطرة.
انظروا إلى هذا الرسم البياني لكل 4 ساعات؛ الأكثر لفتًا للنظر هو تلك الشمعة الصاعدة الكبيرة التي انطلقت عموديًا من 62753 في المراحل الأولى. مثل هذه الحركة التي تسحب مساحة تقارب عشرين ألف دولار في لحظة، جوهرها أن السيولة لدى المضاربين على الهبوط قد تم تفريغها بالكامل، ثم حدث اندفاع فراغي عنيف، فتم اختراق خط الاتجاه الهابط مباشرة وتغيير هيكل حيازة المتداولين في المدى المتوسط。
حاليًا السعر محصور قرب 77177، وكثير من المتداولين الأفراد يستعجلون المراهنة على قمة مزدوجة عند 81500 من أجل الهجوم على البيع على المكشوف—وهذا يُعد مثالًا نموذجيًا على الاستنتاج المبكر جدًا。
المفتاح لفهم الوضع الحالي يكمن في منطقة التداخل بين 76000 و76046. هنا لا يتقاطع فقط تصحيح فيبوناتشي 0.618 مع نقطة أعلى تم اختراقها سابقًا، بل هي أيضًا خط تنبيه تكاليف يجب على الأموال الرئيسية حتمًا حمايته. لا يُعدّ هيكل «اختراق-إعادة اختبار-استمرار صعود» مؤكدًا إلا إذا أنهى السعر هذه المنطقة بعد تدوير/تبادل ثانوي للصفقات وخرج بإشارة ذيل سفلي (شمعة بذيول سفلية)。
مع تصفية حصص المطاردين عند القمة أثناء الهبوط، عادت نسبة أتعاب التمويل إلى وضع محايد. أعاد السوق بذلك مساحة صحية لبناء مراكز جديدة。
أكثر إيقاع تداول أمانًا هو تنفيذ دفعات تجميع شراء داخل نطاق 75800 إلى 76500 كمنطقة انعكاس SR، مع تثبيت وقف الخسارة بإحكام عند 74200。
منطق وقف الخسارة هذا «صارم جدًا»: بمجرد كسر 74200، فهذا يعني أن السعر عاد إلى ما دون خط الاتجاه، وأن الاندفاع السابق أصبح اختراقًا كاذبًا وفخًا، وبذلك يتم إعلان فشل بنية المراكز للمضاربين على الصعود (الثيرز)، ويجب الخروج فورًا。
اعتمادًا على بناء مركز عند متوسط 76150، فإن مساحة وقف الخسارة لا تتجاوز 1950 دولار. أما أول هدف جني أرباح فاجعلوه عند 80000 لتقليل الكمية وتأمين التعادل، والهدف الثاني راقِبوه عند 82000؛ وبهذا يمكن أن تحقق الصفقة كلها نسبة ربح/خسارة تقارب 1 إلى 3。
في مرحلة 77000 التي تشهد إدخال شوك/إبر متكررة في الارتفاع، تجاوز الرافعة 5 مرات يعني تقديم سيولة مجانية لصناع السوق. امنح السوق قليلًا من الوقت لاختبار استجابة دعم 76000؛ طالما لم يتم كسر 74200، يظل جانب الصعود يمتلك السيطرة.
2.3k
·
--
خلال الـ24 ساعة الماضية، قامت جميع منصات التداول بتصفية صفقات صافية على مستوى الشبكة بقيمة 674 مليون دولار، وتمت تسوية نحو 100 ألف مركز على السلسلة وفي البورصات. انفجرت المراكز القصيرة (الدايونج) بخسارة 381 مليون دولار، وانفجرت المراكز الطويلة (البيو) بخسارة 292 مليون دولار، وبدا على السطح أن القصيرين هم الأكثر تضررًا.
بالنسبة لتصفية مراكز البيتكوين بين الصعود والهبوط، فقد كانت شبه متساوية تقريبًا، إذ تراوحت حول 90 مليون دولار. لكن الإيثيريوم كان عملية قتل من طرف واحد: انفجرت الصفقات الطويلة بـ 967.3 مليون، وانفجرت الصفقات القصيرة مباشرة بـ 215 مليون. على منصة Hyperliquid، تلك الصفقة الفردية الخاصة بتصفية قسرية بقيمة 20.28 مليون دولار من ETH-USD في الغالب تعود إلى أن أحد كبار المضاربين الذين كانوا يستخدمون رافعة عالية لفتح مركز بيع، وفي لحظة شديدة الانكماش في معدل التمويل والسيولة، تم مطابقت أمره عبر آلية المطابقة ليبتلع كامل الهامش.
الدافع الظاهر وراء هذا التقليب العنيف هو البيانات الاقتصادية الكلية. الزيادة في CPI على أساس شهري جاءت بمقدار 0.1% فقط، وبدت صغيرة جدًا، لكنها دفعت احتمالات رفع الفائدة إلى 80%؛ كما اقترب عائد سندات الخزانة من 5%، وأغلقت أسعار النفط فوق 104 دولارات.
بيتكوين $BTC هبطت أولًا إلى 76000 ثم سحبت بسرعة إلى 79837، بل وحتى على الرسوم التقنية ظهرت تقاطع ذهبي جميل جدًا. لكن بمجرد أن تتفاقم توقعات رفع الفائدة مرة ثانية على شاشة التداول، تُسحب السيولة بسرعة، فذلك التقاطع الذهبي الذي رآه المتداولون التقنيون ذا دلالة شديدة في اليوم نفسه تحول إلى فخ لجذب المتداولين. الإيثيريوم $ETH أيضًا بعد أن تجاوز 2600، لم يجد أي مقاومة ثم انعطف فورًا إلى الأسفل.
أسوأ ما في هذا المسار أنه سحق منطقَي الفريقين معًا.
القصيرون حين أدركوا أن البيانات الاقتصادية الكلية تميل إلى السخونة وأن احتمالات رفع الفائدة تتصاعد بقوة، بنوا مراكز بيع برافعة عالية. النتيجة أن السوق أولًا استغل نقص السيولة ليرفع بقوة “للأعلى” كلسعة، فحدثت في لحظة واحدة تصفية المراكز القصيرة بقيمة 381 مليون. هذه التصفيات التي حدثت عبر الأوامر الإغلاقية ظهرت بالكامل في دفتر الأوامر على شكل أوامر شراء بسعر السوق مرتفع، لتصبح وقودًا لتلك الشمعة الصاعدة التي رفعت السعر.
الطويلون رأوا أن الارتداد بعد صدور البيانات يعني أن السلبيات انتهت وأنها أصبحت إيجابية، فاندفعوا للشراء ومضاعفة الرافعة. وبعد أن تم سحق القصيرين إلى حد كبير وفقدت الشاشة دعم الطلب، عاد السعر ليرجع إلى المسار الهبوطي الذي ترسمه البيانات الاقتصادية الكلية، ثم تم تصفية المتداولين الذين اشتروا مرتفعين وخسارة 292 مليون.
لقد اتخذت الاتجاه الصحيح، لكن تم دفعك إلى الخروج قبل أن تصل الموجة الرئيسية الصاعدة أو الهبوطية إلى ذروتها عبر تقلبات عنيفة واهتزاز. هذه هي الطريقة الأكثر شيوعًا لوفاة لاعبي الرافعة العالية.
تظن أنك تتصارع مع البيانات الاقتصادية الكلية، لكن في الواقع محرك التصفية في دفتر الأوامر لا يفعل سوى البحث في عمق دفتر الأوامر عن “أفضل نقطة” للذبح من حيث السيولة.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
خلال الـ24 ساعة الماضية، قامت جميع منصات التداول بتصفية صفقات صافية على مستوى الشبكة بقيمة 674 مليون دولار، وتمت تسوية نحو 100 ألف مركز على السلسلة وفي البورصات. انفجرت المراكز القصيرة (الدايونج) بخسارة 381 مليون دولار، وانفجرت المراكز الطويلة (البيو) بخسارة 292 مليون دولار، وبدا على السطح أن القصيرين هم الأكثر تضررًا.
بالنسبة لتصفية مراكز البيتكوين بين الصعود والهبوط، فقد كانت شبه متساوية تقريبًا، إذ تراوحت حول 90 مليون دولار. لكن الإيثيريوم كان عملية قتل من طرف واحد: انفجرت الصفقات الطويلة بـ 967.3 مليون، وانفجرت الصفقات القصيرة مباشرة بـ 215 مليون. على منصة Hyperliquid، تلك الصفقة الفردية الخاصة بتصفية قسرية بقيمة 20.28 مليون دولار من ETH-USD في الغالب تعود إلى أن أحد كبار المضاربين الذين كانوا يستخدمون رافعة عالية لفتح مركز بيع، وفي لحظة شديدة الانكماش في معدل التمويل والسيولة، تم مطابقت أمره عبر آلية المطابقة ليبتلع كامل الهامش.
الدافع الظاهر وراء هذا التقليب العنيف هو البيانات الاقتصادية الكلية. الزيادة في CPI على أساس شهري جاءت بمقدار 0.1% فقط، وبدت صغيرة جدًا، لكنها دفعت احتمالات رفع الفائدة إلى 80%؛ كما اقترب عائد سندات الخزانة من 5%، وأغلقت أسعار النفط فوق 104 دولارات.
بيتكوين $BTC هبطت أولًا إلى 76000 ثم سحبت بسرعة إلى 79837، بل وحتى على الرسوم التقنية ظهرت تقاطع ذهبي جميل جدًا. لكن بمجرد أن تتفاقم توقعات رفع الفائدة مرة ثانية على شاشة التداول، تُسحب السيولة بسرعة، فذلك التقاطع الذهبي الذي رآه المتداولون التقنيون ذا دلالة شديدة في اليوم نفسه تحول إلى فخ لجذب المتداولين. الإيثيريوم $ETH أيضًا بعد أن تجاوز 2600، لم يجد أي مقاومة ثم انعطف فورًا إلى الأسفل.
أسوأ ما في هذا المسار أنه سحق منطقَي الفريقين معًا.
القصيرون حين أدركوا أن البيانات الاقتصادية الكلية تميل إلى السخونة وأن احتمالات رفع الفائدة تتصاعد بقوة، بنوا مراكز بيع برافعة عالية. النتيجة أن السوق أولًا استغل نقص السيولة ليرفع بقوة “للأعلى” كلسعة، فحدثت في لحظة واحدة تصفية المراكز القصيرة بقيمة 381 مليون. هذه التصفيات التي حدثت عبر الأوامر الإغلاقية ظهرت بالكامل في دفتر الأوامر على شكل أوامر شراء بسعر السوق مرتفع، لتصبح وقودًا لتلك الشمعة الصاعدة التي رفعت السعر.
الطويلون رأوا أن الارتداد بعد صدور البيانات يعني أن السلبيات انتهت وأنها أصبحت إيجابية، فاندفعوا للشراء ومضاعفة الرافعة. وبعد أن تم سحق القصيرين إلى حد كبير وفقدت الشاشة دعم الطلب، عاد السعر ليرجع إلى المسار الهبوطي الذي ترسمه البيانات الاقتصادية الكلية، ثم تم تصفية المتداولين الذين اشتروا مرتفعين وخسارة 292 مليون.
لقد اتخذت الاتجاه الصحيح، لكن تم دفعك إلى الخروج قبل أن تصل الموجة الرئيسية الصاعدة أو الهبوطية إلى ذروتها عبر تقلبات عنيفة واهتزاز. هذه هي الطريقة الأكثر شيوعًا لوفاة لاعبي الرافعة العالية.
تظن أنك تتصارع مع البيانات الاقتصادية الكلية، لكن في الواقع محرك التصفية في دفتر الأوامر لا يفعل سوى البحث في عمق دفتر الأوامر عن “أفضل نقطة” للذبح من حيث السيولة.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
بالنسبة لتصفية مراكز البيتكوين بين الصعود والهبوط، فقد كانت شبه متساوية تقريبًا، إذ تراوحت حول 90 مليون دولار. لكن الإيثيريوم كان عملية قتل من طرف واحد: انفجرت الصفقات الطويلة بـ 967.3 مليون، وانفجرت الصفقات القصيرة مباشرة بـ 215 مليون. على منصة Hyperliquid، تلك الصفقة الفردية الخاصة بتصفية قسرية بقيمة 20.28 مليون دولار من ETH-USD في الغالب تعود إلى أن أحد كبار المضاربين الذين كانوا يستخدمون رافعة عالية لفتح مركز بيع، وفي لحظة شديدة الانكماش في معدل التمويل والسيولة، تم مطابقت أمره عبر آلية المطابقة ليبتلع كامل الهامش.
الدافع الظاهر وراء هذا التقليب العنيف هو البيانات الاقتصادية الكلية. الزيادة في CPI على أساس شهري جاءت بمقدار 0.1% فقط، وبدت صغيرة جدًا، لكنها دفعت احتمالات رفع الفائدة إلى 80%؛ كما اقترب عائد سندات الخزانة من 5%، وأغلقت أسعار النفط فوق 104 دولارات.
بيتكوين $BTC هبطت أولًا إلى 76000 ثم سحبت بسرعة إلى 79837، بل وحتى على الرسوم التقنية ظهرت تقاطع ذهبي جميل جدًا. لكن بمجرد أن تتفاقم توقعات رفع الفائدة مرة ثانية على شاشة التداول، تُسحب السيولة بسرعة، فذلك التقاطع الذهبي الذي رآه المتداولون التقنيون ذا دلالة شديدة في اليوم نفسه تحول إلى فخ لجذب المتداولين. الإيثيريوم $ETH أيضًا بعد أن تجاوز 2600، لم يجد أي مقاومة ثم انعطف فورًا إلى الأسفل.
أسوأ ما في هذا المسار أنه سحق منطقَي الفريقين معًا.
القصيرون حين أدركوا أن البيانات الاقتصادية الكلية تميل إلى السخونة وأن احتمالات رفع الفائدة تتصاعد بقوة، بنوا مراكز بيع برافعة عالية. النتيجة أن السوق أولًا استغل نقص السيولة ليرفع بقوة “للأعلى” كلسعة، فحدثت في لحظة واحدة تصفية المراكز القصيرة بقيمة 381 مليون. هذه التصفيات التي حدثت عبر الأوامر الإغلاقية ظهرت بالكامل في دفتر الأوامر على شكل أوامر شراء بسعر السوق مرتفع، لتصبح وقودًا لتلك الشمعة الصاعدة التي رفعت السعر.
الطويلون رأوا أن الارتداد بعد صدور البيانات يعني أن السلبيات انتهت وأنها أصبحت إيجابية، فاندفعوا للشراء ومضاعفة الرافعة. وبعد أن تم سحق القصيرين إلى حد كبير وفقدت الشاشة دعم الطلب، عاد السعر ليرجع إلى المسار الهبوطي الذي ترسمه البيانات الاقتصادية الكلية، ثم تم تصفية المتداولين الذين اشتروا مرتفعين وخسارة 292 مليون.
لقد اتخذت الاتجاه الصحيح، لكن تم دفعك إلى الخروج قبل أن تصل الموجة الرئيسية الصاعدة أو الهبوطية إلى ذروتها عبر تقلبات عنيفة واهتزاز. هذه هي الطريقة الأكثر شيوعًا لوفاة لاعبي الرافعة العالية.
تظن أنك تتصارع مع البيانات الاقتصادية الكلية، لكن في الواقع محرك التصفية في دفتر الأوامر لا يفعل سوى البحث في عمق دفتر الأوامر عن “أفضل نقطة” للذبح من حيث السيولة.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
ما دامت الأمور ما زالت واضحة والعقول ما زالت صاحبة صحوة، دعونا نحلل بإيجاز ما يحدث بشأن هذه المرة «9.15» من حيث توقيت تقديم الطلبات.
التصويت الإجرائي في 15 سبتمبر يُعدّ فعليًا خطّ الحياة أو الموت لقانون Clarity Act. البيت الأبيض ووزارة الخزانة خرجا الآن للحديث، لكن الفكرة الأساسية ليست لعبة شدّ وجذب إعلامية، بل أن نافذة تمرير التشريع على وشك الإغلاق.
إذا لم يمرّ التصويت الإجرائي هذا الأسبوع، فغالبًا ما سيتم سحب مشروع القانون مباشرة إلى مستنقع جدول أعمال ما بعد منتصف المدة. والمشكلة الأكثر تعقيدًا الآن واقعية جدًا: حتى لو تم ضمّ 114 تعديلاً مقدّمًا من الحزب الديمقراطي، فلا يزال من الصعب تمرير مشروع القانون دون شرط قاسٍ وهو الحصول على ما لا يقل عن 6 أصوات مؤيدة من الديمقراطيين. هذه ليست مسألة تنازل تقني في التفاصيل، بل صراع سياسي بين الحزبين حول من يملك زمام السيطرة في تنظيم التشفير.
كثير من اللاعبين على السلسلة أو المتعاملين المؤسسيين ينتظرون هذا القانون، والجوهر أنهم ينتظرون «مدخل تمويل» شرعي ومتوافق. طالما لم يتم تطبيق قانون Clarity Act، فلن يبقى لدى الشركاء الامتثال لدى المؤسسات المالية التقليدية (LP) وإدارات إدارة المخاطر أي سبب لرفع التجميد عن الأموال ضمن منظومة TradFi. بمجرد حسم مشروع القانون، وتحديد الحدود بوضوح، ستتحول عملية دخول الأموال الامتثالية التي كانت في انتظار «خارج المنصة» من حالة «مراجعة امتثال بلا نهاية» إلى «عملية تدقيق معيارية».
لكن السوق الآن متفائلة بشكل زائد، وتربط بين توقع Armstrong «2030 BTC بقيمة 400 ألف دولار» وبين هذا القانون، وهذا منطق من نمط شائع جدًا من قلب السببية.
إن التنظيم الواضح يحدد فقط ما إذا كان بإمكان أموال المؤسسات أن تدخل؛ أما تحديد مقدار الارتفاع الذي ستبلغه $BTC فهو ناتج عن التحول في الدورات الكبيرة للسيولة العالمية ونسبة تخصيص الأصول على مستوى الطبقات العليا. تطبيق القانون قد يضع أرضية للسوق ويرفع الحد الأدنى للأموال الامتثالية، لكنه بحد ذاته ليس رافعة لعملية سحب ودفع السعر.
على المدى القصير، إذا لم تُستكمل الأصوات في 15 سبتمبر، فمن المرجح أن تمرّ السوق أولاً بجولة تصحيح وتصفية للتوقعات المتعلقة بـ«تأجيل وضوح التنظيم». وحتى إذا تمّت الموافقة بنجاح، فهذا لا يعني سوى بداية عملية إعادة ترسيخ طويلـة لأموال المؤسسات على مدى سنوات. إن الوضوح التنظيمي الذي يحدث لا يعني أبدًا ثروة بين ليلة وضحاها، بل يعني أن مساحات المراجحة التي تعيش على فروقات المعلومات والفراغ التنظيمي على السلسلة سيتم تقليصها سريعًا.
برأيك، هل يستطيع الديمقراطيون إيصال 6 أصوات حاسمة قبل إغلاق النافذة ومنح الموافقة؟
أم ستظل المسألة تتحول إلى تأجيل مستمر؟
#clarity法案9月15日程序性投票
ما دامت الأمور ما زالت واضحة والعقول ما زالت صاحبة صحوة، دعونا نحلل بإيجاز ما يحدث بشأن هذه المرة «9.15» من حيث توقيت تقديم الطلبات.
التصويت الإجرائي في 15 سبتمبر يُعدّ فعليًا خطّ الحياة أو الموت لقانون Clarity Act. البيت الأبيض ووزارة الخزانة خرجا الآن للحديث، لكن الفكرة الأساسية ليست لعبة شدّ وجذب إعلامية، بل أن نافذة تمرير التشريع على وشك الإغلاق.
إذا لم يمرّ التصويت الإجرائي هذا الأسبوع، فغالبًا ما سيتم سحب مشروع القانون مباشرة إلى مستنقع جدول أعمال ما بعد منتصف المدة. والمشكلة الأكثر تعقيدًا الآن واقعية جدًا: حتى لو تم ضمّ 114 تعديلاً مقدّمًا من الحزب الديمقراطي، فلا يزال من الصعب تمرير مشروع القانون دون شرط قاسٍ وهو الحصول على ما لا يقل عن 6 أصوات مؤيدة من الديمقراطيين. هذه ليست مسألة تنازل تقني في التفاصيل، بل صراع سياسي بين الحزبين حول من يملك زمام السيطرة في تنظيم التشفير.
كثير من اللاعبين على السلسلة أو المتعاملين المؤسسيين ينتظرون هذا القانون، والجوهر أنهم ينتظرون «مدخل تمويل» شرعي ومتوافق. طالما لم يتم تطبيق قانون Clarity Act، فلن يبقى لدى الشركاء الامتثال لدى المؤسسات المالية التقليدية (LP) وإدارات إدارة المخاطر أي سبب لرفع التجميد عن الأموال ضمن منظومة TradFi. بمجرد حسم مشروع القانون، وتحديد الحدود بوضوح، ستتحول عملية دخول الأموال الامتثالية التي كانت في انتظار «خارج المنصة» من حالة «مراجعة امتثال بلا نهاية» إلى «عملية تدقيق معيارية».
لكن السوق الآن متفائلة بشكل زائد، وتربط بين توقع Armstrong «2030 BTC بقيمة 400 ألف دولار» وبين هذا القانون، وهذا منطق من نمط شائع جدًا من قلب السببية.
إن التنظيم الواضح يحدد فقط ما إذا كان بإمكان أموال المؤسسات أن تدخل؛ أما تحديد مقدار الارتفاع الذي ستبلغه $BTC فهو ناتج عن التحول في الدورات الكبيرة للسيولة العالمية ونسبة تخصيص الأصول على مستوى الطبقات العليا. تطبيق القانون قد يضع أرضية للسوق ويرفع الحد الأدنى للأموال الامتثالية، لكنه بحد ذاته ليس رافعة لعملية سحب ودفع السعر.
على المدى القصير، إذا لم تُستكمل الأصوات في 15 سبتمبر، فمن المرجح أن تمرّ السوق أولاً بجولة تصحيح وتصفية للتوقعات المتعلقة بـ«تأجيل وضوح التنظيم». وحتى إذا تمّت الموافقة بنجاح، فهذا لا يعني سوى بداية عملية إعادة ترسيخ طويلـة لأموال المؤسسات على مدى سنوات. إن الوضوح التنظيمي الذي يحدث لا يعني أبدًا ثروة بين ليلة وضحاها، بل يعني أن مساحات المراجحة التي تعيش على فروقات المعلومات والفراغ التنظيمي على السلسلة سيتم تقليصها سريعًا.
برأيك، هل يستطيع الديمقراطيون إيصال 6 أصوات حاسمة قبل إغلاق النافذة ومنح الموافقة؟
أم ستظل المسألة تتحول إلى تأجيل مستمر؟
#clarity法案9月15日程序性投票
التصويت الإجرائي في 15 سبتمبر يُعدّ فعليًا خطّ الحياة أو الموت لقانون Clarity Act. البيت الأبيض ووزارة الخزانة خرجا الآن للحديث، لكن الفكرة الأساسية ليست لعبة شدّ وجذب إعلامية، بل أن نافذة تمرير التشريع على وشك الإغلاق.
إذا لم يمرّ التصويت الإجرائي هذا الأسبوع، فغالبًا ما سيتم سحب مشروع القانون مباشرة إلى مستنقع جدول أعمال ما بعد منتصف المدة. والمشكلة الأكثر تعقيدًا الآن واقعية جدًا: حتى لو تم ضمّ 114 تعديلاً مقدّمًا من الحزب الديمقراطي، فلا يزال من الصعب تمرير مشروع القانون دون شرط قاسٍ وهو الحصول على ما لا يقل عن 6 أصوات مؤيدة من الديمقراطيين. هذه ليست مسألة تنازل تقني في التفاصيل، بل صراع سياسي بين الحزبين حول من يملك زمام السيطرة في تنظيم التشفير.
كثير من اللاعبين على السلسلة أو المتعاملين المؤسسيين ينتظرون هذا القانون، والجوهر أنهم ينتظرون «مدخل تمويل» شرعي ومتوافق. طالما لم يتم تطبيق قانون Clarity Act، فلن يبقى لدى الشركاء الامتثال لدى المؤسسات المالية التقليدية (LP) وإدارات إدارة المخاطر أي سبب لرفع التجميد عن الأموال ضمن منظومة TradFi. بمجرد حسم مشروع القانون، وتحديد الحدود بوضوح، ستتحول عملية دخول الأموال الامتثالية التي كانت في انتظار «خارج المنصة» من حالة «مراجعة امتثال بلا نهاية» إلى «عملية تدقيق معيارية».
لكن السوق الآن متفائلة بشكل زائد، وتربط بين توقع Armstrong «2030 BTC بقيمة 400 ألف دولار» وبين هذا القانون، وهذا منطق من نمط شائع جدًا من قلب السببية.
إن التنظيم الواضح يحدد فقط ما إذا كان بإمكان أموال المؤسسات أن تدخل؛ أما تحديد مقدار الارتفاع الذي ستبلغه $BTC فهو ناتج عن التحول في الدورات الكبيرة للسيولة العالمية ونسبة تخصيص الأصول على مستوى الطبقات العليا. تطبيق القانون قد يضع أرضية للسوق ويرفع الحد الأدنى للأموال الامتثالية، لكنه بحد ذاته ليس رافعة لعملية سحب ودفع السعر.
على المدى القصير، إذا لم تُستكمل الأصوات في 15 سبتمبر، فمن المرجح أن تمرّ السوق أولاً بجولة تصحيح وتصفية للتوقعات المتعلقة بـ«تأجيل وضوح التنظيم». وحتى إذا تمّت الموافقة بنجاح، فهذا لا يعني سوى بداية عملية إعادة ترسيخ طويلـة لأموال المؤسسات على مدى سنوات. إن الوضوح التنظيمي الذي يحدث لا يعني أبدًا ثروة بين ليلة وضحاها، بل يعني أن مساحات المراجحة التي تعيش على فروقات المعلومات والفراغ التنظيمي على السلسلة سيتم تقليصها سريعًا.
برأيك، هل يستطيع الديمقراطيون إيصال 6 أصوات حاسمة قبل إغلاق النافذة ومنح الموافقة؟
أم ستظل المسألة تتحول إلى تأجيل مستمر؟
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
استعدوا للراحة مبكرًا اليوم، أيها الجميع. عندما تهبط الحذاء، سننظر غدًا
$BTC $ETH
استعدوا للراحة مبكرًا اليوم، أيها الجميع. عندما تهبط الحذاء، سننظر غدًا
$BTC $ETH
$BTC $ETH
558
·
--
تمّ التحقق
سعر الولايات المتحدة لمؤشر CPI لشهر أغسطس في الثامنة والنصف الليلة، هو آخر ورقة قبل اجتماع الاحتياطي الفيدرالي القادم لاتخاذ قرار بشأن الفائدة.
والشيء المثير للاهتمام هو أن وول ستريت أظهرت هذه المرة معدل توافق نادر. فكل التوقعات الأساسية للتغير الشهري في مؤشر CPI لدى 17 من أبرز بنوك الاستثمار كانت محصورة جميعها في نطاق ضيق بين 0.16% و0.24%، وبالتقريب الكامل كانت جميعها 0.2%. وتعني هذه الدرجة العالية من الاتساق أن المؤسسات ترى على نطاق واسع أن اتجاه التضخم الأساسي من الصعب كسره على المدى القصير.
لكن التغير الحقيقي في السوق لا يأتي من داخل الإجماع، بل يأتي بعد ارتفاع غير طبيعي في قراءة مؤشر PPI أمس.
قراءة PPI أمس رفعت مباشرة تلك البنود التفصيلية التي تُدرج ضمن الأوزان الرئيسية لمؤشر PCE إلى مستويات أعلى. وكانت استجابة المتداولين حاسمة للغاية؛ إذ قفز احتمال رفع الفائدة 25 نقطة أساس فورًا من 62% إلى ما يزيد على 70%. ونتيجة لذلك، حتى لو نزلت الليلة أرقام CPI على خط توقع 0.2% فقط، فإن توقعات PCE الأساسي تكون قد ارتفعت مسبقًا.
أما بالنسبة لمن يتعامل فعليًا بالمال الحقيقي على السلسلة (أون-تشين) أو في سوق ثانوي لإعادة ترتيب محافظه، فلا يمكن النظر إلى أرقام الليلة على أنها CPI إجمالي واحد فحسب؛ بل يجب تقسيمها إلى بُعدين لإجراء رد فعل تداولي.
وضع الشرق الأوسط يدفع النفط لاختراق 100 دولار، وستُسحق هذه الزيادة الحادة دون تحفظ على CPI الإجمالي؛ لكن CPI الأساسي يعزل أسعار النفط والغذاء. وهذا الفرق الواسع يحدد منطق قراءة الأموال: إذا جاءت الزيادة في بيانات الإجمالي بسبب النفط، فمن المرجح أن يميل الاحتياطي الفيدرالي إلى اعتبارها صدمة مؤقتة من جانب العرض. أما إذا تبيّن أن CPI الأساسي، حتى مع العزل، يواصل تجاوز التوقعات عند 0.25% أو أكثر، فستتغير طبيعة الأمر إلى أن هناك لزوجة في جانب الطلب لم تختف، وهذا سيجبر الاحتياطي الفيدرالي على البقاء في المأزق نفسه من تقييد الفائدة المرتفعة أو حتى التشدد في رفعها.
الآن تم ضغط تسعير السوق إلى أقصى حد. فإذا جاء CPI الأساسي الليلة عند 0.2%، فلن يكون سوى تأكيد للمشاعر المتشددة التي غذّاها PPI الليلي. وإذا تجاوز 0.25%، فستنطلق عوائد سندات الخزانة بسرعة إلى الأعلى، وستصل مباشرة ضغوط سيولة على الأصول ذات المخاطر. ولن يحدث انعكاس حقيقي لمسار التسعير إلا عندما يأتي CPI الأساسي بانحراف هابط يقل عن 0.15%؛ وهذا، بحسب ما يبدو حتى الآن، قد تم تثبيت توقعات رفع الفائدة في السوق بالفعل.
الجميع يحدّق في نفس البيانات، لكن ما يقرر اتجاه المشهد ليس البيانات نفسها، بل تلك الفجوة (فرق/قصور) بين البيانات وبين التوقعات التي تم رفعها بالفعل بفعل PPI.
#cpi数据来袭能否触发9月加息
سعر الولايات المتحدة لمؤشر CPI لشهر أغسطس في الثامنة والنصف الليلة، هو آخر ورقة قبل اجتماع الاحتياطي الفيدرالي القادم لاتخاذ قرار بشأن الفائدة.
والشيء المثير للاهتمام هو أن وول ستريت أظهرت هذه المرة معدل توافق نادر. فكل التوقعات الأساسية للتغير الشهري في مؤشر CPI لدى 17 من أبرز بنوك الاستثمار كانت محصورة جميعها في نطاق ضيق بين 0.16% و0.24%، وبالتقريب الكامل كانت جميعها 0.2%. وتعني هذه الدرجة العالية من الاتساق أن المؤسسات ترى على نطاق واسع أن اتجاه التضخم الأساسي من الصعب كسره على المدى القصير.
لكن التغير الحقيقي في السوق لا يأتي من داخل الإجماع، بل يأتي بعد ارتفاع غير طبيعي في قراءة مؤشر PPI أمس.
قراءة PPI أمس رفعت مباشرة تلك البنود التفصيلية التي تُدرج ضمن الأوزان الرئيسية لمؤشر PCE إلى مستويات أعلى. وكانت استجابة المتداولين حاسمة للغاية؛ إذ قفز احتمال رفع الفائدة 25 نقطة أساس فورًا من 62% إلى ما يزيد على 70%. ونتيجة لذلك، حتى لو نزلت الليلة أرقام CPI على خط توقع 0.2% فقط، فإن توقعات PCE الأساسي تكون قد ارتفعت مسبقًا.
أما بالنسبة لمن يتعامل فعليًا بالمال الحقيقي على السلسلة (أون-تشين) أو في سوق ثانوي لإعادة ترتيب محافظه، فلا يمكن النظر إلى أرقام الليلة على أنها CPI إجمالي واحد فحسب؛ بل يجب تقسيمها إلى بُعدين لإجراء رد فعل تداولي.
وضع الشرق الأوسط يدفع النفط لاختراق 100 دولار، وستُسحق هذه الزيادة الحادة دون تحفظ على CPI الإجمالي؛ لكن CPI الأساسي يعزل أسعار النفط والغذاء. وهذا الفرق الواسع يحدد منطق قراءة الأموال: إذا جاءت الزيادة في بيانات الإجمالي بسبب النفط، فمن المرجح أن يميل الاحتياطي الفيدرالي إلى اعتبارها صدمة مؤقتة من جانب العرض. أما إذا تبيّن أن CPI الأساسي، حتى مع العزل، يواصل تجاوز التوقعات عند 0.25% أو أكثر، فستتغير طبيعة الأمر إلى أن هناك لزوجة في جانب الطلب لم تختف، وهذا سيجبر الاحتياطي الفيدرالي على البقاء في المأزق نفسه من تقييد الفائدة المرتفعة أو حتى التشدد في رفعها.
الآن تم ضغط تسعير السوق إلى أقصى حد. فإذا جاء CPI الأساسي الليلة عند 0.2%، فلن يكون سوى تأكيد للمشاعر المتشددة التي غذّاها PPI الليلي. وإذا تجاوز 0.25%، فستنطلق عوائد سندات الخزانة بسرعة إلى الأعلى، وستصل مباشرة ضغوط سيولة على الأصول ذات المخاطر. ولن يحدث انعكاس حقيقي لمسار التسعير إلا عندما يأتي CPI الأساسي بانحراف هابط يقل عن 0.15%؛ وهذا، بحسب ما يبدو حتى الآن، قد تم تثبيت توقعات رفع الفائدة في السوق بالفعل.
الجميع يحدّق في نفس البيانات، لكن ما يقرر اتجاه المشهد ليس البيانات نفسها، بل تلك الفجوة (فرق/قصور) بين البيانات وبين التوقعات التي تم رفعها بالفعل بفعل PPI.
#cpi数据来袭能否触发9月加息
والشيء المثير للاهتمام هو أن وول ستريت أظهرت هذه المرة معدل توافق نادر. فكل التوقعات الأساسية للتغير الشهري في مؤشر CPI لدى 17 من أبرز بنوك الاستثمار كانت محصورة جميعها في نطاق ضيق بين 0.16% و0.24%، وبالتقريب الكامل كانت جميعها 0.2%. وتعني هذه الدرجة العالية من الاتساق أن المؤسسات ترى على نطاق واسع أن اتجاه التضخم الأساسي من الصعب كسره على المدى القصير.
لكن التغير الحقيقي في السوق لا يأتي من داخل الإجماع، بل يأتي بعد ارتفاع غير طبيعي في قراءة مؤشر PPI أمس.
قراءة PPI أمس رفعت مباشرة تلك البنود التفصيلية التي تُدرج ضمن الأوزان الرئيسية لمؤشر PCE إلى مستويات أعلى. وكانت استجابة المتداولين حاسمة للغاية؛ إذ قفز احتمال رفع الفائدة 25 نقطة أساس فورًا من 62% إلى ما يزيد على 70%. ونتيجة لذلك، حتى لو نزلت الليلة أرقام CPI على خط توقع 0.2% فقط، فإن توقعات PCE الأساسي تكون قد ارتفعت مسبقًا.
أما بالنسبة لمن يتعامل فعليًا بالمال الحقيقي على السلسلة (أون-تشين) أو في سوق ثانوي لإعادة ترتيب محافظه، فلا يمكن النظر إلى أرقام الليلة على أنها CPI إجمالي واحد فحسب؛ بل يجب تقسيمها إلى بُعدين لإجراء رد فعل تداولي.
وضع الشرق الأوسط يدفع النفط لاختراق 100 دولار، وستُسحق هذه الزيادة الحادة دون تحفظ على CPI الإجمالي؛ لكن CPI الأساسي يعزل أسعار النفط والغذاء. وهذا الفرق الواسع يحدد منطق قراءة الأموال: إذا جاءت الزيادة في بيانات الإجمالي بسبب النفط، فمن المرجح أن يميل الاحتياطي الفيدرالي إلى اعتبارها صدمة مؤقتة من جانب العرض. أما إذا تبيّن أن CPI الأساسي، حتى مع العزل، يواصل تجاوز التوقعات عند 0.25% أو أكثر، فستتغير طبيعة الأمر إلى أن هناك لزوجة في جانب الطلب لم تختف، وهذا سيجبر الاحتياطي الفيدرالي على البقاء في المأزق نفسه من تقييد الفائدة المرتفعة أو حتى التشدد في رفعها.
الآن تم ضغط تسعير السوق إلى أقصى حد. فإذا جاء CPI الأساسي الليلة عند 0.2%، فلن يكون سوى تأكيد للمشاعر المتشددة التي غذّاها PPI الليلي. وإذا تجاوز 0.25%، فستنطلق عوائد سندات الخزانة بسرعة إلى الأعلى، وستصل مباشرة ضغوط سيولة على الأصول ذات المخاطر. ولن يحدث انعكاس حقيقي لمسار التسعير إلا عندما يأتي CPI الأساسي بانحراف هابط يقل عن 0.15%؛ وهذا، بحسب ما يبدو حتى الآن، قد تم تثبيت توقعات رفع الفائدة في السوق بالفعل.
الجميع يحدّق في نفس البيانات، لكن ما يقرر اتجاه المشهد ليس البيانات نفسها، بل تلك الفجوة (فرق/قصور) بين البيانات وبين التوقعات التي تم رفعها بالفعل بفعل PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
بيتكوين $BTC : عندما يتقاطع متوسط 50 يومًا مع متوسط 200 يومًا بعد 50 يومًا من المتوسط، وبعد مرور قرابة عام كامل، بدأت السلسلة ومرحلة السوق الثانوي من جديد في تداول سيناريو “تقاطع ذهبي” يبشّر بالارتفاع.
يهوى المحللون الفنيون استخدام ذلك في الرسوم البيانية، لكن إذا كنت حقًا ستراهن أموالًا حقيقية على المؤشرات، فمن الأفضل أن تحسب سجلك التاريخي أولًا. ومنذ 2012، من بين 12 تقاطعًا ذهبيًا فقط 3 مرات بقيت فيها البنية الصاعدة بعد عام.
المتوسطات المتحركة نفسها هي نتيجة إحصائية شديدة التأخر. عندما يتسلق خط الـ50 ويتجاوز خط الـ200، تكون موجة الاندفاع الأولى في المرحلة السابقة قد انتهت بالفعل. ليس هذا “إشارة للاندفاع إلى الدخول”، بل أشبه بإقرار متأخر يثبت ارتفاع الأسعار خلال عشرات الأيام السابقة.
عندما نفكك البيانات التاريخية، فإن متوسط الارتفاع الذي يمكن امتصاصه خلال الأشهر الثلاثة التالية لظهور التقاطع الذهبي يصل إلى نحو 25%، بشرط أن يتمكن السعر من ابتلاع كتل الأوامر الكثيفة العالقة في الأعلى. في الوقت الراهن، فإن النطاق بين 77,000 و80,000 دولار هو منطقة نموذجية لتبادل الحصص بكثافة. فإذا اخترق سعر 80,000 دولار دون دعم من أحجام تداول كافية، ولم ينجز تأكيد الارتداد (الـ回踩确认)، فقد يتحول ما يُسمّى بالتقاطع الذهبي في أي لحظة إلى فخ سيولة مُضلِّل. أما فوق ذلك، بين 83,000 و84,000 دولار، فقد تراكمت كميات كبيرة من أرباح محققة وأوامر مفكوكة من التعثر سابقًا، ومن الصعب استيعابها دفعة واحدة دون تدفق شراء فوري بحجم هائل.
التمزق على مستوى الاقتصاد الكلي أكثر مباشرة. بيانات PPI لشهر أغسطس جاءت أعلى من المتوقع، وأعادت السوق تشديد توقعاتها بخصوص ارتداد التضخم ومسار الفائدة. إن هذا التوقع بانكماش السيولة على المستوى الكلي يمحو علاوة المشاعر التي يسببها التحليل الفني. وعندما يختار كبار الحيتان على السلسلة والمؤسسات عند مستويات مقاومة محورية ضخ سيولة للمستثمرين الأفراد “استنادًا إلى فائدة التقاطع الذهبي”، فمن السهل أن تنجرف بعيدًا عن طريق RSI وADX وحدهما في عمليات تنظيف/استبعاد بسبب اختراقات كاذبة.
حاليًا، يرتفع ADX إلى ما فوق 45، ما يشير إلى أن زخم الاتجاه الأحادي قوي فعلًا، كما أن RSI قرب مستوى 55 ترك مساحة كافية للارتفاع. لكن هذا لا يعني أنه يمكن التفاؤل بشكل أعمى. إن منطق التداول الحقيقي لم يكن يومًا مطلقًا هو “اللحاق” بالارتفاع لمجرد تقاطع الخطوط، بل هو مراقبة ما إذا كانت زيادة السيولة في الاقتصاد الكلي مع أحجام تداول كافية تستطيع تغطية ضغط البيع فوق 80,000 دولار أم لا. الرسوم البيانية تعطي انطباعًا عن المشاعر، بينما ما يحدد الحياة أو الموت هو توزيع الحصص وسلسلة الأموال على المستوى الكلي.
#比特币金叉确认
بيتكوين $BTC : عندما يتقاطع متوسط 50 يومًا مع متوسط 200 يومًا بعد 50 يومًا من المتوسط، وبعد مرور قرابة عام كامل، بدأت السلسلة ومرحلة السوق الثانوي من جديد في تداول سيناريو “تقاطع ذهبي” يبشّر بالارتفاع.
يهوى المحللون الفنيون استخدام ذلك في الرسوم البيانية، لكن إذا كنت حقًا ستراهن أموالًا حقيقية على المؤشرات، فمن الأفضل أن تحسب سجلك التاريخي أولًا. ومنذ 2012، من بين 12 تقاطعًا ذهبيًا فقط 3 مرات بقيت فيها البنية الصاعدة بعد عام.
المتوسطات المتحركة نفسها هي نتيجة إحصائية شديدة التأخر. عندما يتسلق خط الـ50 ويتجاوز خط الـ200، تكون موجة الاندفاع الأولى في المرحلة السابقة قد انتهت بالفعل. ليس هذا “إشارة للاندفاع إلى الدخول”، بل أشبه بإقرار متأخر يثبت ارتفاع الأسعار خلال عشرات الأيام السابقة.
عندما نفكك البيانات التاريخية، فإن متوسط الارتفاع الذي يمكن امتصاصه خلال الأشهر الثلاثة التالية لظهور التقاطع الذهبي يصل إلى نحو 25%، بشرط أن يتمكن السعر من ابتلاع كتل الأوامر الكثيفة العالقة في الأعلى. في الوقت الراهن، فإن النطاق بين 77,000 و80,000 دولار هو منطقة نموذجية لتبادل الحصص بكثافة. فإذا اخترق سعر 80,000 دولار دون دعم من أحجام تداول كافية، ولم ينجز تأكيد الارتداد (الـ回踩确认)، فقد يتحول ما يُسمّى بالتقاطع الذهبي في أي لحظة إلى فخ سيولة مُضلِّل. أما فوق ذلك، بين 83,000 و84,000 دولار، فقد تراكمت كميات كبيرة من أرباح محققة وأوامر مفكوكة من التعثر سابقًا، ومن الصعب استيعابها دفعة واحدة دون تدفق شراء فوري بحجم هائل.
التمزق على مستوى الاقتصاد الكلي أكثر مباشرة. بيانات PPI لشهر أغسطس جاءت أعلى من المتوقع، وأعادت السوق تشديد توقعاتها بخصوص ارتداد التضخم ومسار الفائدة. إن هذا التوقع بانكماش السيولة على المستوى الكلي يمحو علاوة المشاعر التي يسببها التحليل الفني. وعندما يختار كبار الحيتان على السلسلة والمؤسسات عند مستويات مقاومة محورية ضخ سيولة للمستثمرين الأفراد “استنادًا إلى فائدة التقاطع الذهبي”، فمن السهل أن تنجرف بعيدًا عن طريق RSI وADX وحدهما في عمليات تنظيف/استبعاد بسبب اختراقات كاذبة.
حاليًا، يرتفع ADX إلى ما فوق 45، ما يشير إلى أن زخم الاتجاه الأحادي قوي فعلًا، كما أن RSI قرب مستوى 55 ترك مساحة كافية للارتفاع. لكن هذا لا يعني أنه يمكن التفاؤل بشكل أعمى. إن منطق التداول الحقيقي لم يكن يومًا مطلقًا هو “اللحاق” بالارتفاع لمجرد تقاطع الخطوط، بل هو مراقبة ما إذا كانت زيادة السيولة في الاقتصاد الكلي مع أحجام تداول كافية تستطيع تغطية ضغط البيع فوق 80,000 دولار أم لا. الرسوم البيانية تعطي انطباعًا عن المشاعر، بينما ما يحدد الحياة أو الموت هو توزيع الحصص وسلسلة الأموال على المستوى الكلي.
#比特币金叉确认
يهوى المحللون الفنيون استخدام ذلك في الرسوم البيانية، لكن إذا كنت حقًا ستراهن أموالًا حقيقية على المؤشرات، فمن الأفضل أن تحسب سجلك التاريخي أولًا. ومنذ 2012، من بين 12 تقاطعًا ذهبيًا فقط 3 مرات بقيت فيها البنية الصاعدة بعد عام.
المتوسطات المتحركة نفسها هي نتيجة إحصائية شديدة التأخر. عندما يتسلق خط الـ50 ويتجاوز خط الـ200، تكون موجة الاندفاع الأولى في المرحلة السابقة قد انتهت بالفعل. ليس هذا “إشارة للاندفاع إلى الدخول”، بل أشبه بإقرار متأخر يثبت ارتفاع الأسعار خلال عشرات الأيام السابقة.
عندما نفكك البيانات التاريخية، فإن متوسط الارتفاع الذي يمكن امتصاصه خلال الأشهر الثلاثة التالية لظهور التقاطع الذهبي يصل إلى نحو 25%، بشرط أن يتمكن السعر من ابتلاع كتل الأوامر الكثيفة العالقة في الأعلى. في الوقت الراهن، فإن النطاق بين 77,000 و80,000 دولار هو منطقة نموذجية لتبادل الحصص بكثافة. فإذا اخترق سعر 80,000 دولار دون دعم من أحجام تداول كافية، ولم ينجز تأكيد الارتداد (الـ回踩确认)، فقد يتحول ما يُسمّى بالتقاطع الذهبي في أي لحظة إلى فخ سيولة مُضلِّل. أما فوق ذلك، بين 83,000 و84,000 دولار، فقد تراكمت كميات كبيرة من أرباح محققة وأوامر مفكوكة من التعثر سابقًا، ومن الصعب استيعابها دفعة واحدة دون تدفق شراء فوري بحجم هائل.
التمزق على مستوى الاقتصاد الكلي أكثر مباشرة. بيانات PPI لشهر أغسطس جاءت أعلى من المتوقع، وأعادت السوق تشديد توقعاتها بخصوص ارتداد التضخم ومسار الفائدة. إن هذا التوقع بانكماش السيولة على المستوى الكلي يمحو علاوة المشاعر التي يسببها التحليل الفني. وعندما يختار كبار الحيتان على السلسلة والمؤسسات عند مستويات مقاومة محورية ضخ سيولة للمستثمرين الأفراد “استنادًا إلى فائدة التقاطع الذهبي”، فمن السهل أن تنجرف بعيدًا عن طريق RSI وADX وحدهما في عمليات تنظيف/استبعاد بسبب اختراقات كاذبة.
حاليًا، يرتفع ADX إلى ما فوق 45، ما يشير إلى أن زخم الاتجاه الأحادي قوي فعلًا، كما أن RSI قرب مستوى 55 ترك مساحة كافية للارتفاع. لكن هذا لا يعني أنه يمكن التفاؤل بشكل أعمى. إن منطق التداول الحقيقي لم يكن يومًا مطلقًا هو “اللحاق” بالارتفاع لمجرد تقاطع الخطوط، بل هو مراقبة ما إذا كانت زيادة السيولة في الاقتصاد الكلي مع أحجام تداول كافية تستطيع تغطية ضغط البيع فوق 80,000 دولار أم لا. الرسوم البيانية تعطي انطباعًا عن المشاعر، بينما ما يحدد الحياة أو الموت هو توزيع الحصص وسلسلة الأموال على المستوى الكلي.
#比特币金叉确认

2
1
2.5k
·
--
تمّ التحقق
أمس الليلة، هذا الهبوط الحاد في أسهم وول ستريت... في الظاهر يبدو أن الأمر مرتبط بتقرير مؤشر أسعار المنتجين الأمريكي (PPI) لشهر أغسطس، لكن في الحقيقة الموضوع هو سحب متزامن للسيولة من قطاع الطاقة ومن سوق السندات.
بلغ معدل PPI الإجمالي المنشور لشهر أغسطس 5.4% على أساس سنوي، مقارنة بتوقعات 5.3% (أي أعلى قليلًا). أما على أساس شهري فارتفع 0.4% وهو ضمن التوقعات. لكن إذا استبعدنا الغذاء والطاقة، فإن مؤشر PPI الأساسي على أساس شهري لا يتجاوز 0.2%، بل إنه أقل من التوقعات البالغة 0.3%.
وهذا يعني أن حالة “ارتداد التضخم” التي يرددها الجميع على الشبكات ليست تضخمًا منتشرًا في كل القطاعات، بل هي نتيجة سحب قسري بفعل بند الطاقة تحديدًا.
ارتفعت أسعار السلع في أغسطس بنسبة 1.1%، بينما ارتفعت الطاقة وحدها بنسبة 4.2% بشكل مباشر. الأكثر لفتًا هو ارتفاع الديزل؛ إذ قفز خلال شهر واحد بنسبة 24.1%، وما يثير الدهشة أنه وحده يساهم بأكثر من ثلث الزيادة في أسعار السلع. وفي المقابل، ارتفعت أسعار قطاع الخدمات بنسبة 0.1% فقط. عندما سُحبت هذه القفزة في الديزل للأعلى، جرّت معها تكاليف النقل والتخزين في “المرحلة المتوسطة”، فارتفعت أسعار شحن الشاحنات بنسبة 2%، وبدأ الضغط في اتجاه سلسلة التوريد يتسرب نزولًا نحو المنبع إلى أسفل عبر سلسلة الخدمات اللوجستية.
لكن إرجاع كل هبوط أمس الليلة إلى PPI وحده هو قراءة سطحية جدًا.
قبل صدور البيانات بقليل، أفادت تقارير بأن السعودية قدمت إلى منظمة أوبك تقريرًا يفيد بأن إنتاج النفط هبط إلى أدنى مستوى منذ 1990. وبمجرد ذلك، قفز سعر برنت مباشرة إلى 105 دولارات، وتخطى خام غرب تكساس (WTI) حاجز 100 دولار. هذا الارتفاع العنيف في أسعار النفط فجّر مباشرة عوائد سندات الخزانة الأمريكية على المدى الطويل: إذ قفز عائد سندات الخزانة لمدة 30 سنة إلى 5.35%، وهو أعلى مستوى منذ أزمة الرهن العقاري. كما اقترب عائد سندات 10 سنوات من خط الإنذار لمخاطر عند 5%.
ومع سحب السيولة بهذا الشكل من خلال الفوائد الطويلة، فمن غير المنطقي ألا تضغط على أسواق الأسهم والأصول عالية المخاطر.
الاحتمالات التي يتوقعها السوق حول قيام الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل قفزت بين ليلة وضحاها من 61% إلى 74%.
لكن برأيي، لا يواجه الاحتياطي الفيدرالي حاليًا تضخمًا ناتجًا عن “زيادة الطلب”، بل يواجه تكاليفًا صلبة ناتجة عن “سياسة جيوسياسية” وانخفاض في إمدادات الطاقة على جانب العرض. هذا النوع من التضخم من جهة التكاليف لا يُمكن كبحه عبر رفع الفائدة لكبح الطلب، إذ إن الأثر الهامشي يتناقص، بل قد يُسرّع مخاطر تدهور الاقتصاد الحقيقي. الليلة، ومن المرجح جدًا أن يتكرر نفس السيناريو في تقرير مؤشر أسعار المستهلكين (CPI): يبدو الـ CPI الإجمالي سيئًا لأن أسعار النفط تتحكم في الصورة، لكن الـ CPI الأساسي سيواصل التهدئة تدريجيًا.
إذا استمر الاحتياطي الفيدرالي في التشدد ورفع الفائدة لمجرد أن بيانات الـ headline مدفوعة بعوامل من جانب العرض، فالمُسعّر في السوق لن يكون “ضغط التضخم”، بل سيكون “صدمات السيولة” القادمة قريبًا. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
أمس الليلة، هذا الهبوط الحاد في أسهم وول ستريت... في الظاهر يبدو أن الأمر مرتبط بتقرير مؤشر أسعار المنتجين الأمريكي (PPI) لشهر أغسطس، لكن في الحقيقة الموضوع هو سحب متزامن للسيولة من قطاع الطاقة ومن سوق السندات.
بلغ معدل PPI الإجمالي المنشور لشهر أغسطس 5.4% على أساس سنوي، مقارنة بتوقعات 5.3% (أي أعلى قليلًا). أما على أساس شهري فارتفع 0.4% وهو ضمن التوقعات. لكن إذا استبعدنا الغذاء والطاقة، فإن مؤشر PPI الأساسي على أساس شهري لا يتجاوز 0.2%، بل إنه أقل من التوقعات البالغة 0.3%.
وهذا يعني أن حالة “ارتداد التضخم” التي يرددها الجميع على الشبكات ليست تضخمًا منتشرًا في كل القطاعات، بل هي نتيجة سحب قسري بفعل بند الطاقة تحديدًا.
ارتفعت أسعار السلع في أغسطس بنسبة 1.1%، بينما ارتفعت الطاقة وحدها بنسبة 4.2% بشكل مباشر. الأكثر لفتًا هو ارتفاع الديزل؛ إذ قفز خلال شهر واحد بنسبة 24.1%، وما يثير الدهشة أنه وحده يساهم بأكثر من ثلث الزيادة في أسعار السلع. وفي المقابل، ارتفعت أسعار قطاع الخدمات بنسبة 0.1% فقط. عندما سُحبت هذه القفزة في الديزل للأعلى، جرّت معها تكاليف النقل والتخزين في “المرحلة المتوسطة”، فارتفعت أسعار شحن الشاحنات بنسبة 2%، وبدأ الضغط في اتجاه سلسلة التوريد يتسرب نزولًا نحو المنبع إلى أسفل عبر سلسلة الخدمات اللوجستية.
لكن إرجاع كل هبوط أمس الليلة إلى PPI وحده هو قراءة سطحية جدًا.
قبل صدور البيانات بقليل، أفادت تقارير بأن السعودية قدمت إلى منظمة أوبك تقريرًا يفيد بأن إنتاج النفط هبط إلى أدنى مستوى منذ 1990. وبمجرد ذلك، قفز سعر برنت مباشرة إلى 105 دولارات، وتخطى خام غرب تكساس (WTI) حاجز 100 دولار. هذا الارتفاع العنيف في أسعار النفط فجّر مباشرة عوائد سندات الخزانة الأمريكية على المدى الطويل: إذ قفز عائد سندات الخزانة لمدة 30 سنة إلى 5.35%، وهو أعلى مستوى منذ أزمة الرهن العقاري. كما اقترب عائد سندات 10 سنوات من خط الإنذار لمخاطر عند 5%.
ومع سحب السيولة بهذا الشكل من خلال الفوائد الطويلة، فمن غير المنطقي ألا تضغط على أسواق الأسهم والأصول عالية المخاطر.
الاحتمالات التي يتوقعها السوق حول قيام الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل قفزت بين ليلة وضحاها من 61% إلى 74%.
لكن برأيي، لا يواجه الاحتياطي الفيدرالي حاليًا تضخمًا ناتجًا عن “زيادة الطلب”، بل يواجه تكاليفًا صلبة ناتجة عن “سياسة جيوسياسية” وانخفاض في إمدادات الطاقة على جانب العرض. هذا النوع من التضخم من جهة التكاليف لا يُمكن كبحه عبر رفع الفائدة لكبح الطلب، إذ إن الأثر الهامشي يتناقص، بل قد يُسرّع مخاطر تدهور الاقتصاد الحقيقي. الليلة، ومن المرجح جدًا أن يتكرر نفس السيناريو في تقرير مؤشر أسعار المستهلكين (CPI): يبدو الـ CPI الإجمالي سيئًا لأن أسعار النفط تتحكم في الصورة، لكن الـ CPI الأساسي سيواصل التهدئة تدريجيًا.
إذا استمر الاحتياطي الفيدرالي في التشدد ورفع الفائدة لمجرد أن بيانات الـ headline مدفوعة بعوامل من جانب العرض، فالمُسعّر في السوق لن يكون “ضغط التضخم”، بل سيكون “صدمات السيولة” القادمة قريبًا. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
بلغ معدل PPI الإجمالي المنشور لشهر أغسطس 5.4% على أساس سنوي، مقارنة بتوقعات 5.3% (أي أعلى قليلًا). أما على أساس شهري فارتفع 0.4% وهو ضمن التوقعات. لكن إذا استبعدنا الغذاء والطاقة، فإن مؤشر PPI الأساسي على أساس شهري لا يتجاوز 0.2%، بل إنه أقل من التوقعات البالغة 0.3%.
وهذا يعني أن حالة “ارتداد التضخم” التي يرددها الجميع على الشبكات ليست تضخمًا منتشرًا في كل القطاعات، بل هي نتيجة سحب قسري بفعل بند الطاقة تحديدًا.
ارتفعت أسعار السلع في أغسطس بنسبة 1.1%، بينما ارتفعت الطاقة وحدها بنسبة 4.2% بشكل مباشر. الأكثر لفتًا هو ارتفاع الديزل؛ إذ قفز خلال شهر واحد بنسبة 24.1%، وما يثير الدهشة أنه وحده يساهم بأكثر من ثلث الزيادة في أسعار السلع. وفي المقابل، ارتفعت أسعار قطاع الخدمات بنسبة 0.1% فقط. عندما سُحبت هذه القفزة في الديزل للأعلى، جرّت معها تكاليف النقل والتخزين في “المرحلة المتوسطة”، فارتفعت أسعار شحن الشاحنات بنسبة 2%، وبدأ الضغط في اتجاه سلسلة التوريد يتسرب نزولًا نحو المنبع إلى أسفل عبر سلسلة الخدمات اللوجستية.
لكن إرجاع كل هبوط أمس الليلة إلى PPI وحده هو قراءة سطحية جدًا.
قبل صدور البيانات بقليل، أفادت تقارير بأن السعودية قدمت إلى منظمة أوبك تقريرًا يفيد بأن إنتاج النفط هبط إلى أدنى مستوى منذ 1990. وبمجرد ذلك، قفز سعر برنت مباشرة إلى 105 دولارات، وتخطى خام غرب تكساس (WTI) حاجز 100 دولار. هذا الارتفاع العنيف في أسعار النفط فجّر مباشرة عوائد سندات الخزانة الأمريكية على المدى الطويل: إذ قفز عائد سندات الخزانة لمدة 30 سنة إلى 5.35%، وهو أعلى مستوى منذ أزمة الرهن العقاري. كما اقترب عائد سندات 10 سنوات من خط الإنذار لمخاطر عند 5%.
ومع سحب السيولة بهذا الشكل من خلال الفوائد الطويلة، فمن غير المنطقي ألا تضغط على أسواق الأسهم والأصول عالية المخاطر.
الاحتمالات التي يتوقعها السوق حول قيام الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل قفزت بين ليلة وضحاها من 61% إلى 74%.
لكن برأيي، لا يواجه الاحتياطي الفيدرالي حاليًا تضخمًا ناتجًا عن “زيادة الطلب”، بل يواجه تكاليفًا صلبة ناتجة عن “سياسة جيوسياسية” وانخفاض في إمدادات الطاقة على جانب العرض. هذا النوع من التضخم من جهة التكاليف لا يُمكن كبحه عبر رفع الفائدة لكبح الطلب، إذ إن الأثر الهامشي يتناقص، بل قد يُسرّع مخاطر تدهور الاقتصاد الحقيقي. الليلة، ومن المرجح جدًا أن يتكرر نفس السيناريو في تقرير مؤشر أسعار المستهلكين (CPI): يبدو الـ CPI الإجمالي سيئًا لأن أسعار النفط تتحكم في الصورة، لكن الـ CPI الأساسي سيواصل التهدئة تدريجيًا.
إذا استمر الاحتياطي الفيدرالي في التشدد ورفع الفائدة لمجرد أن بيانات الـ headline مدفوعة بعوامل من جانب العرض، فالمُسعّر في السوق لن يكون “ضغط التضخم”، بل سيكون “صدمات السيولة” القادمة قريبًا. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万

475
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCBreaks80K
139,143 مشاهدات
2,208 يقومون بالنقاش
$BTC تحديث سعر البيتكوين (BTC/USDT): صعود قوي ويتجاوز حاجز 81,000 دولار!
يظهر الرسم البياني لزوج BTC/USDT على منصة منصة بينانس ارتفاعًا ملحوظًا في سعر البيتكوين، حيث وصل السعر إلى حوالي 81,257.4 USDT بزيادة قدرها +6.37% خلال 24 ساعة. بلغ أعلى سعر سجلته العملة في آخر 24 ساعة 81,386.2 USDT بينما كان أدنى سعر عند 76,388.2 USDT وسط حجم تداول نشط.
#بيتكوين
#BTCUSDT
#العملات_الرقمية
Binance#BTCBreaks80K
Moh_Chartist_officielle13
·2 إعجاب
·112 مشاهدات
比特币突破8万
104,029 مشاهدات
282 يقومون بالنقاش
SOLJumpsAbout10%
4,099 مشاهدات
147 يقومون بالنقاش