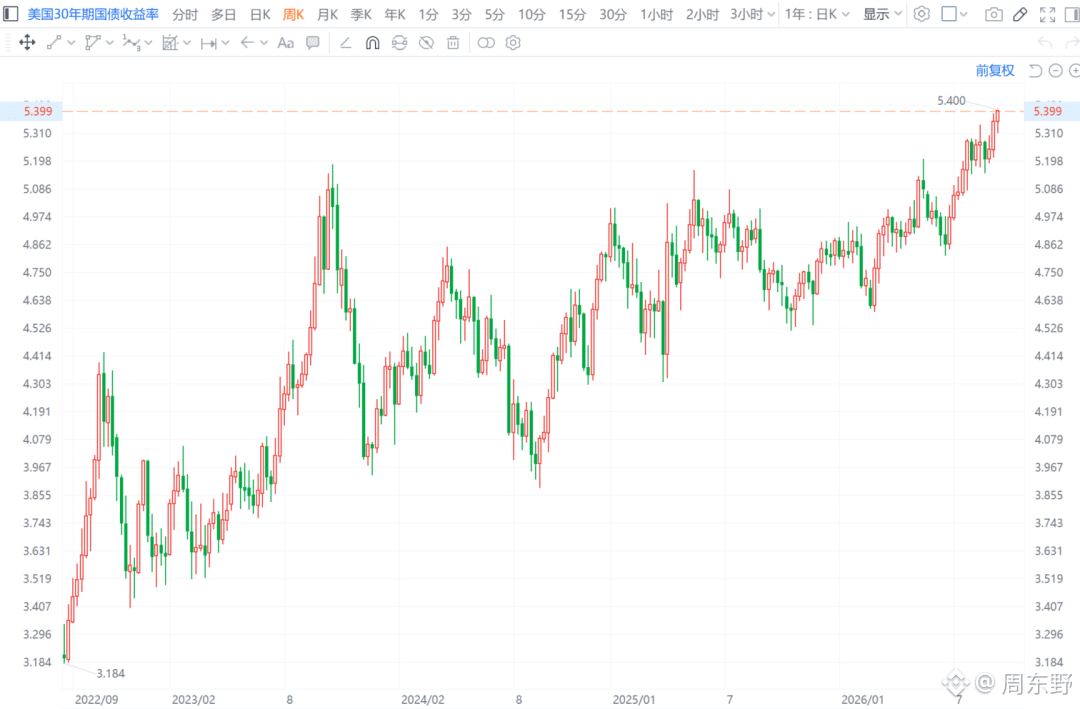
ارتفع عائد سندات الخزانة الأميركية لأجل 30 عاماً بشكل متواصل حتى وصل إلى 5.40%، ليُسجّل مباشرةً أعلى مستوى منذ يونيو 2007.
يبدو أن هذا المسار لعوائد السندات الأميركية يعكس إعادة تسعير السوق للعجز المالي الطويل الأجل ولتوقعات التضخم، لكن في الجوهر يعني أن مرساة سعر الفائدة الخالية من المخاطر على مستوى الاقتصاد العالمي يتم سحبها بقوة إلى الأعلى. وعندما تُثبَّت تكاليف التمويل الطويلة الأجل في هذا المستوى بصورة صارمة، فإن أثر سحب السيولة سيكون أسرع وأشد مما كان متوقعاً.
لا يزال كثير من الأموال يراهن على مكاسب دورة خفض الفائدة، لكن فقدان السيطرة على عوائد الطرف الطويل يوضح أن الأموال الكبيرة لا تصدّق أن خفض الفائدة قادر على حل المشكلة جذرياً. فكل عام هناك عشرات الآلاف من المليارات من الدولارات في إصدارات سندات جديدة يجب أن يستوعبها السوق، ومن الطبيعي أن يطالب المشتَرون بعلاوة زمنية أعلى مقابل ذلك. إن عائدات الخالية من المخاطر هذه قاسية جداً في ضغطها على الأصول داخل السلسلة والأصول عالية المخاطر. فعندما يمكنك الحصول على عائد صافي صلب يزيد على 5% سنوياً على أصول “خاضعة للامتثال” وخالية من المخاطر، يصبح مطلب رأس المال فيما يخص صفقات العائد عالية المخاطر وذات الاحتكاك المرتفع أكثر تعنتاً إلى درجة قصوى.
وهذا يعني أن أي نماذج تداول/مراجحة تعتمد على علاوة السيولة، أو تسعى إلى تعزيز APY بشكل مبالغ فيه، ستفشل فوراً أمام تكلفة رأس المال هذه. وفيما بعد، فإن الأصول التي يمكنها فعلاً الصمود أو حتى بدء تحرك مستقل، فإما أن تمتلك سجلات عوائد واقعية على مستوى القاعدة/الأساس متينة جداً، أو تكون أداة شديدة التحوّط بالكامل بمعزل عن نظام تسعير العملات الورقية. إن قوة هذا المشهد من السيولة الكلية في إيقاع الضرر لم تبدأ بعد سوى في الظهور.$BTC
#美国30年期国债收益率升破5.40%
يبدو أن هذا المسار لعوائد السندات الأميركية يعكس إعادة تسعير السوق للعجز المالي الطويل الأجل ولتوقعات التضخم، لكن في الجوهر يعني أن مرساة سعر الفائدة الخالية من المخاطر على مستوى الاقتصاد العالمي يتم سحبها بقوة إلى الأعلى. وعندما تُثبَّت تكاليف التمويل الطويلة الأجل في هذا المستوى بصورة صارمة، فإن أثر سحب السيولة سيكون أسرع وأشد مما كان متوقعاً.
لا يزال كثير من الأموال يراهن على مكاسب دورة خفض الفائدة، لكن فقدان السيطرة على عوائد الطرف الطويل يوضح أن الأموال الكبيرة لا تصدّق أن خفض الفائدة قادر على حل المشكلة جذرياً. فكل عام هناك عشرات الآلاف من المليارات من الدولارات في إصدارات سندات جديدة يجب أن يستوعبها السوق، ومن الطبيعي أن يطالب المشتَرون بعلاوة زمنية أعلى مقابل ذلك. إن عائدات الخالية من المخاطر هذه قاسية جداً في ضغطها على الأصول داخل السلسلة والأصول عالية المخاطر. فعندما يمكنك الحصول على عائد صافي صلب يزيد على 5% سنوياً على أصول “خاضعة للامتثال” وخالية من المخاطر، يصبح مطلب رأس المال فيما يخص صفقات العائد عالية المخاطر وذات الاحتكاك المرتفع أكثر تعنتاً إلى درجة قصوى.
وهذا يعني أن أي نماذج تداول/مراجحة تعتمد على علاوة السيولة، أو تسعى إلى تعزيز APY بشكل مبالغ فيه، ستفشل فوراً أمام تكلفة رأس المال هذه. وفيما بعد، فإن الأصول التي يمكنها فعلاً الصمود أو حتى بدء تحرك مستقل، فإما أن تمتلك سجلات عوائد واقعية على مستوى القاعدة/الأساس متينة جداً، أو تكون أداة شديدة التحوّط بالكامل بمعزل عن نظام تسعير العملات الورقية. إن قوة هذا المشهد من السيولة الكلية في إيقاع الضرر لم تبدأ بعد سوى في الظهور.$BTC
#美国30年期国债收益率升破5.40%