“نافذة الإعفاء الإبداعي” التي فتحتها هيئة SEC لتداول أسهم الشركات المُرمّزة على أسواق الأسهم الأمريكية تبدو للوهلة الأولى وكأنها تفجّر الأمور مباشرةً لصالح $UNI و$HYPE ، لكن إذا قرأت البيان بدقة ستدرك أنها ليست انتصارًا لـ Web3، بل عملية تجنيد فائقة الإتقان.
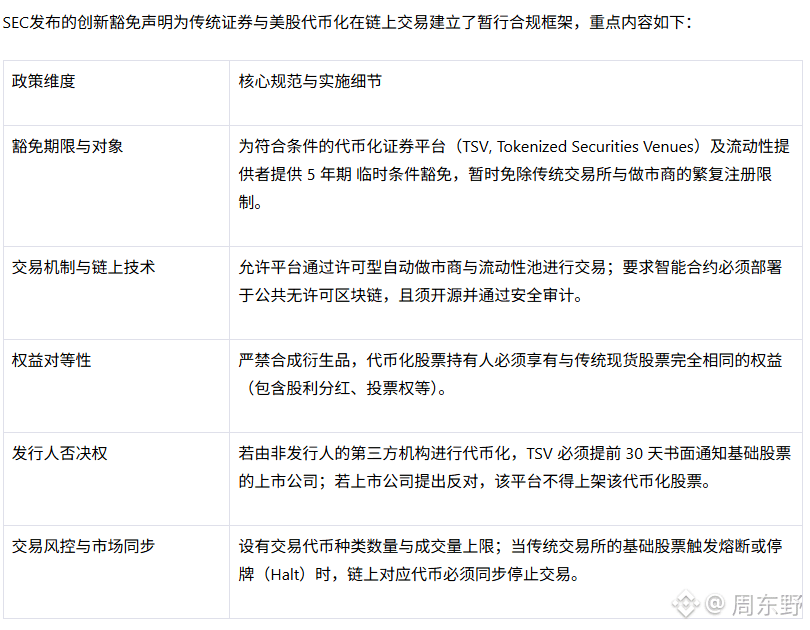
العروض التنظيمية المغرية بالفعل جذابة: فترة إعفاء مؤقتة لمدة 5 سنوات تمحو مباشرةً إجراءات الموافقات المعقدة في البورصات التقليدية. بل إن SEC تسمح بالقيام بالتداول باستخدام AMM ومجموعات السيولة، مع شرط نشر المنظومة على سلاسل عامة مفتوحة المصدر خضعت لتدقيقات. يبدو الأمر وكأنه احتضان لتقنيات DeFi الأساسية، لكن القيود الحقيقية مخبأة بالكامل في التفاصيل.
أولًا: شرط تساوي الحقوق، والذي يخنق عمليًا أساليب تشغيل الأصول المُركّبة. أي محاولة على السلسلة لنسخ نموذج “أسهم شركات أمريكية” تصبح بلا فاعلية تمامًا؛ إذ يجب على حاملي التوكنات التمتع بأرباح حقيقية وحقوق تصويت فعلية. وهذا يعني أن البنية التحتية للمنصة يجب أن ترتبط بأصول محفوظة لدى أمين حقيقي، ما يرفع تكاليف الامتثال إلى مستويات لا تُحتمل.
ثانيًا: حق النقض لصالح الشركات المدرجة. يجب على الجهة التي تُحوّل الأسهم إلى توكنات إخطار الطرف الآخر قبل 30 يومًا، وإذا عارض، فسيُطلب إزالة الإدراج. فشركات مثل Apple وTesla—وهي من “الخيول البيضاء” الكبيرة—فقط إن قالت لا، فلن يبقى أمام المنصة على السلسلة سوى أن تنتقل إلى الإدراج في أسهم الشركات الصغيرة كخيار بديل.
الأكثر خطورة هو ربط قوي بين إدارة المخاطر على السلسلة وخارجها. عندما تتوقف أسواق الأسهم الأمريكية عن التداول بسبب إجراءات قاطع (熔断) وتُوقف التداول، يجب على التوكنات على السلسلة أن تتوقف بالتزامن. إن AMM يعمل على مدار الساعة 7x24؛ فإذا تم تركيب “بوابة فصل عند انقطاع الشبكة” بهذه الشروط، فستواجه استراتيجيات التحوط لدى مُوفري السيولة مخاطر تصفية ضخمة لحظة حدوث التعليق.
ارتفاع UNI وHYPE يعني أن الأموال تراهن على “حصول DeFi على هوية رسمية”. لكن بعيدًا عن ذلك، فهذا تنظيم يرسّم حدودًا امتثالًا على السلاسل العامة على شكل حصار. تُدخل السيولة عبر فترة الإعفاء، ثم تُحكم السيطرة عبر حق النقض والمزامنة في حالات القاطع وربط الحيازة والتوثيق عبر أمين مُعرّف بالهوية.
قد لا تكون الفائز النهائي هو عمالقة DEX، بل الجهات الامتثالية القادرة على تشغيل دفاتر الحقوق التقليدية على السلسلة.
#hype涨超11%
العروض التنظيمية المغرية بالفعل جذابة: فترة إعفاء مؤقتة لمدة 5 سنوات تمحو مباشرةً إجراءات الموافقات المعقدة في البورصات التقليدية. بل إن SEC تسمح بالقيام بالتداول باستخدام AMM ومجموعات السيولة، مع شرط نشر المنظومة على سلاسل عامة مفتوحة المصدر خضعت لتدقيقات. يبدو الأمر وكأنه احتضان لتقنيات DeFi الأساسية، لكن القيود الحقيقية مخبأة بالكامل في التفاصيل.
أولًا: شرط تساوي الحقوق، والذي يخنق عمليًا أساليب تشغيل الأصول المُركّبة. أي محاولة على السلسلة لنسخ نموذج “أسهم شركات أمريكية” تصبح بلا فاعلية تمامًا؛ إذ يجب على حاملي التوكنات التمتع بأرباح حقيقية وحقوق تصويت فعلية. وهذا يعني أن البنية التحتية للمنصة يجب أن ترتبط بأصول محفوظة لدى أمين حقيقي، ما يرفع تكاليف الامتثال إلى مستويات لا تُحتمل.
ثانيًا: حق النقض لصالح الشركات المدرجة. يجب على الجهة التي تُحوّل الأسهم إلى توكنات إخطار الطرف الآخر قبل 30 يومًا، وإذا عارض، فسيُطلب إزالة الإدراج. فشركات مثل Apple وTesla—وهي من “الخيول البيضاء” الكبيرة—فقط إن قالت لا، فلن يبقى أمام المنصة على السلسلة سوى أن تنتقل إلى الإدراج في أسهم الشركات الصغيرة كخيار بديل.
الأكثر خطورة هو ربط قوي بين إدارة المخاطر على السلسلة وخارجها. عندما تتوقف أسواق الأسهم الأمريكية عن التداول بسبب إجراءات قاطع (熔断) وتُوقف التداول، يجب على التوكنات على السلسلة أن تتوقف بالتزامن. إن AMM يعمل على مدار الساعة 7x24؛ فإذا تم تركيب “بوابة فصل عند انقطاع الشبكة” بهذه الشروط، فستواجه استراتيجيات التحوط لدى مُوفري السيولة مخاطر تصفية ضخمة لحظة حدوث التعليق.
ارتفاع UNI وHYPE يعني أن الأموال تراهن على “حصول DeFi على هوية رسمية”. لكن بعيدًا عن ذلك، فهذا تنظيم يرسّم حدودًا امتثالًا على السلاسل العامة على شكل حصار. تُدخل السيولة عبر فترة الإعفاء، ثم تُحكم السيطرة عبر حق النقض والمزامنة في حالات القاطع وربط الحيازة والتوثيق عبر أمين مُعرّف بالهوية.
قد لا تكون الفائز النهائي هو عمالقة DEX، بل الجهات الامتثالية القادرة على تشغيل دفاتر الحقوق التقليدية على السلسلة.
#hype涨超11%