

Zoya Research
147 منشورات
Zoya Research
إبلاغ
حظر المُستخدم
31 تتابع
25 المتابعون
130 إعجاب
منشورات
الكل
اقتباسات
تُعدّ Binance Pick طريقة ممتعة لاستكشاف أسواق التنبؤ ومشاركة رؤاك حول السوق. 🔥 كل توقّع فرصة للتعلّم وتحليل الاتجاهات وتحسين قراراتك. واصل البحث، وحافظ على الاستمرارية، واجعل لكل اختيار قيمة! 🚀
#BinancePick
تُعدّ Binance Pick طريقة ممتعة لاستكشاف أسواق التنبؤ ومشاركة رؤاك حول السوق. 🔥 كل توقّع فرصة للتعلّم وتحليل الاتجاهات وتحسين قراراتك. واصل البحث، وحافظ على الاستمرارية، واجعل لكل اختيار قيمة! 🚀
#BinancePick
#BinancePick
79
واصلتُ العودة إلى سؤال واحد أثناء النظر إلى Dusk وNPEX:
هل يمكن لسوق مُنظَّم أن يكون قابلاً للتدقيق دون تحويل النشاط المالي لكل مستثمر إلى بيانات عامة؟
يجعل NPEX هذا السؤال أكثر من مجرد طرحٍ نظري. يمنح عمل Dusk مع البورصة الهولندية المُنظَّمة هذا السؤال سياقًا واقعيًا: يجب أن تعمل الأوراق المالية المُنظَّمة والمستثمرون وبنية السوق التحتية ضمن قواعد تتطلب كلاً من الإشراف والسرّية.
وهذا يخلق مشكلة محددة.
قد يحتاج المُنظِّم إلى التحقق من أن المستثمر مؤهَّل أو أن المعاملة تتبع الشروط المطلوبة. لكن ذلك لا يعني تلقائيًا أن كل مشارك آخر في السوق ينبغي أن يطّلع على المعلومات المالية الأساسية.
وهنا تصبح بنية Dusk مثيرة للاهتمام.
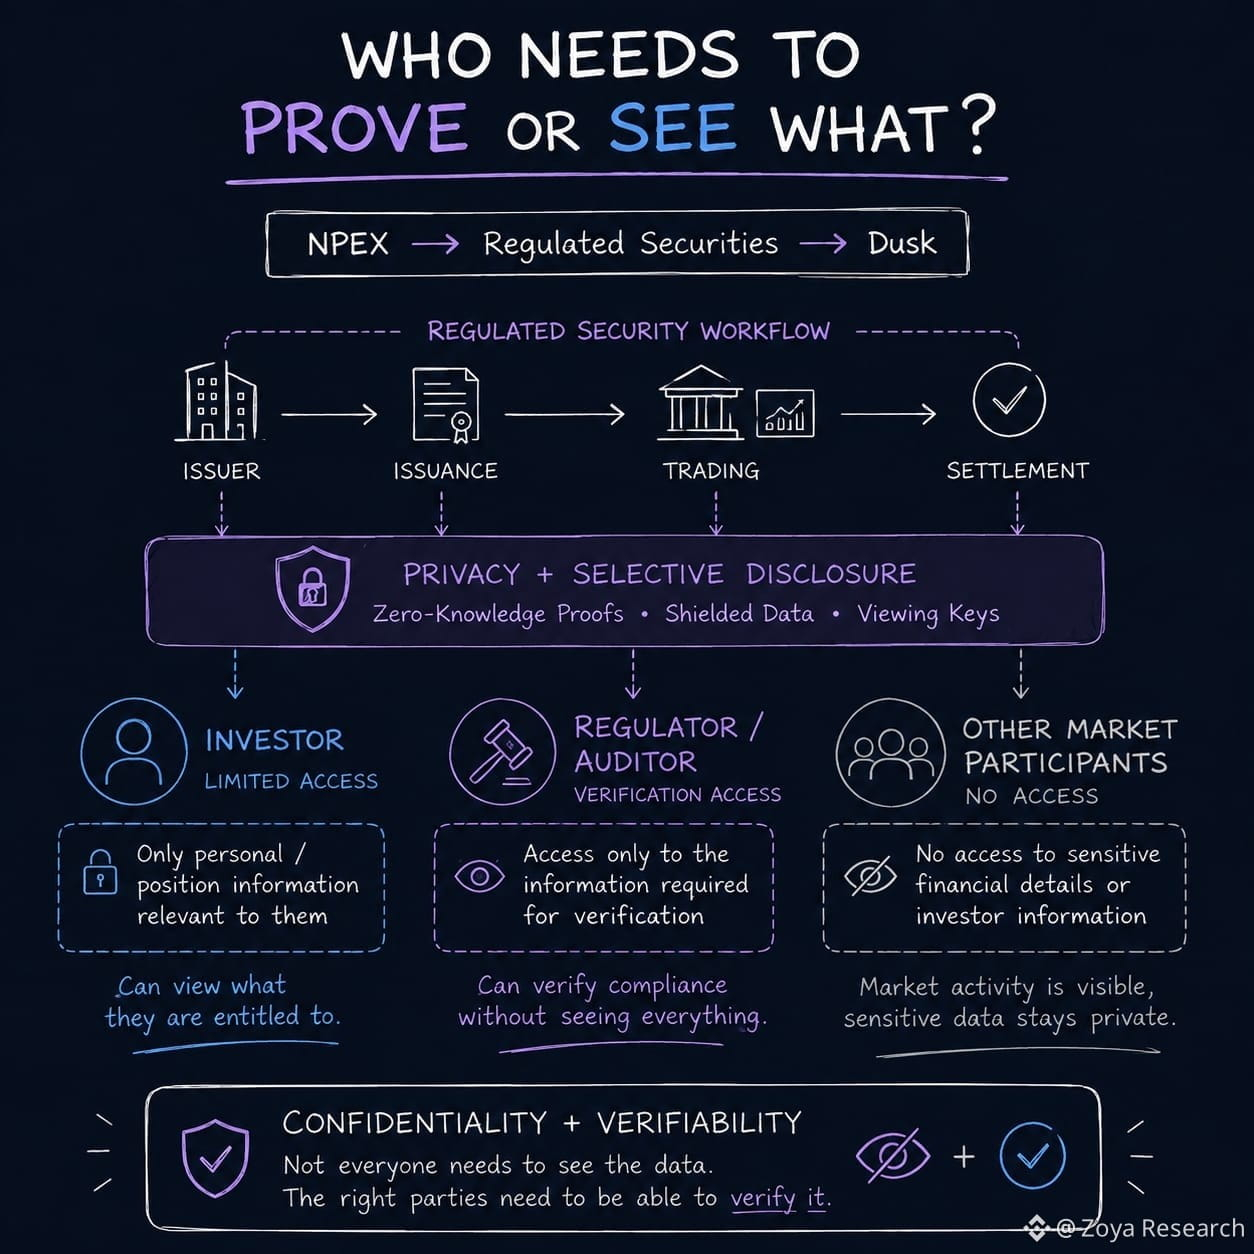
يحافظ نموذج المعاملات Phoenix الخاص بها على الأرصدة والتحويلات في وضعٍ محجوب، بينما يمكن للأدلة المعتمدة على المعرفة الصفرية إثبات صحة المعاملة دون كشف التفاصيل الكامنة. وعند الحاجة إلى أدلة إضافية، يمكن لمفاتيح العرض توفير وصولٍ انتقائي.
لذلك ليست الخصوصية هنا مجرد إخفاء بيانات.
بل تُحوِّل السؤال من "هل المعلومات عامة؟" إلى "من يحتاج إلى إثبات أو رؤية ماذا؟"
لكن الاختبار الحقيقي يتمثل فيما يحدث عندما تنتقل ورقة مالية مُنظَّمة فعلًا عبر سير العمل هذا: من يمكنه رؤية ماذا، ومن يمكنه إثبات ماذا، وكم مقدار التنسيق اليدوي الذي لا يزال مطلوبًا خلف الكواليس؟
هذه هي الجهة التي لا أعتقد أنه ينبغي افتراضها.
إذا أمكن فعلاً فرض هذه الصلاحيات على السلسلة (onchain) عبر المستثمرين والجهات المُصدِرة والمنصات والجهات الإشرافية، فهل تصبح الخصوصية أكثر من مجرد ميزة امتثال — هل تصبح جزءًا من البنية التحتية للسوق نفسها؟
@Dusk_Foundation $DUSK #dusk
واصلتُ العودة إلى سؤال واحد أثناء النظر إلى Dusk وNPEX:
هل يمكن لسوق مُنظَّم أن يكون قابلاً للتدقيق دون تحويل النشاط المالي لكل مستثمر إلى بيانات عامة؟
يجعل NPEX هذا السؤال أكثر من مجرد طرحٍ نظري. يمنح عمل Dusk مع البورصة الهولندية المُنظَّمة هذا السؤال سياقًا واقعيًا: يجب أن تعمل الأوراق المالية المُنظَّمة والمستثمرون وبنية السوق التحتية ضمن قواعد تتطلب كلاً من الإشراف والسرّية.
وهذا يخلق مشكلة محددة.
قد يحتاج المُنظِّم إلى التحقق من أن المستثمر مؤهَّل أو أن المعاملة تتبع الشروط المطلوبة. لكن ذلك لا يعني تلقائيًا أن كل مشارك آخر في السوق ينبغي أن يطّلع على المعلومات المالية الأساسية.
وهنا تصبح بنية Dusk مثيرة للاهتمام.
يحافظ نموذج المعاملات Phoenix الخاص بها على الأرصدة والتحويلات في وضعٍ محجوب، بينما يمكن للأدلة المعتمدة على المعرفة الصفرية إثبات صحة المعاملة دون كشف التفاصيل الكامنة. وعند الحاجة إلى أدلة إضافية، يمكن لمفاتيح العرض توفير وصولٍ انتقائي.
لذلك ليست الخصوصية هنا مجرد إخفاء بيانات.
بل تُحوِّل السؤال من "هل المعلومات عامة؟" إلى "من يحتاج إلى إثبات أو رؤية ماذا؟"
لكن الاختبار الحقيقي يتمثل فيما يحدث عندما تنتقل ورقة مالية مُنظَّمة فعلًا عبر سير العمل هذا: من يمكنه رؤية ماذا، ومن يمكنه إثبات ماذا، وكم مقدار التنسيق اليدوي الذي لا يزال مطلوبًا خلف الكواليس؟
هذه هي الجهة التي لا أعتقد أنه ينبغي افتراضها.
إذا أمكن فعلاً فرض هذه الصلاحيات على السلسلة (onchain) عبر المستثمرين والجهات المُصدِرة والمنصات والجهات الإشرافية، فهل تصبح الخصوصية أكثر من مجرد ميزة امتثال — هل تصبح جزءًا من البنية التحتية للسوق نفسها؟
@Dusk $DUSK #dusk
83
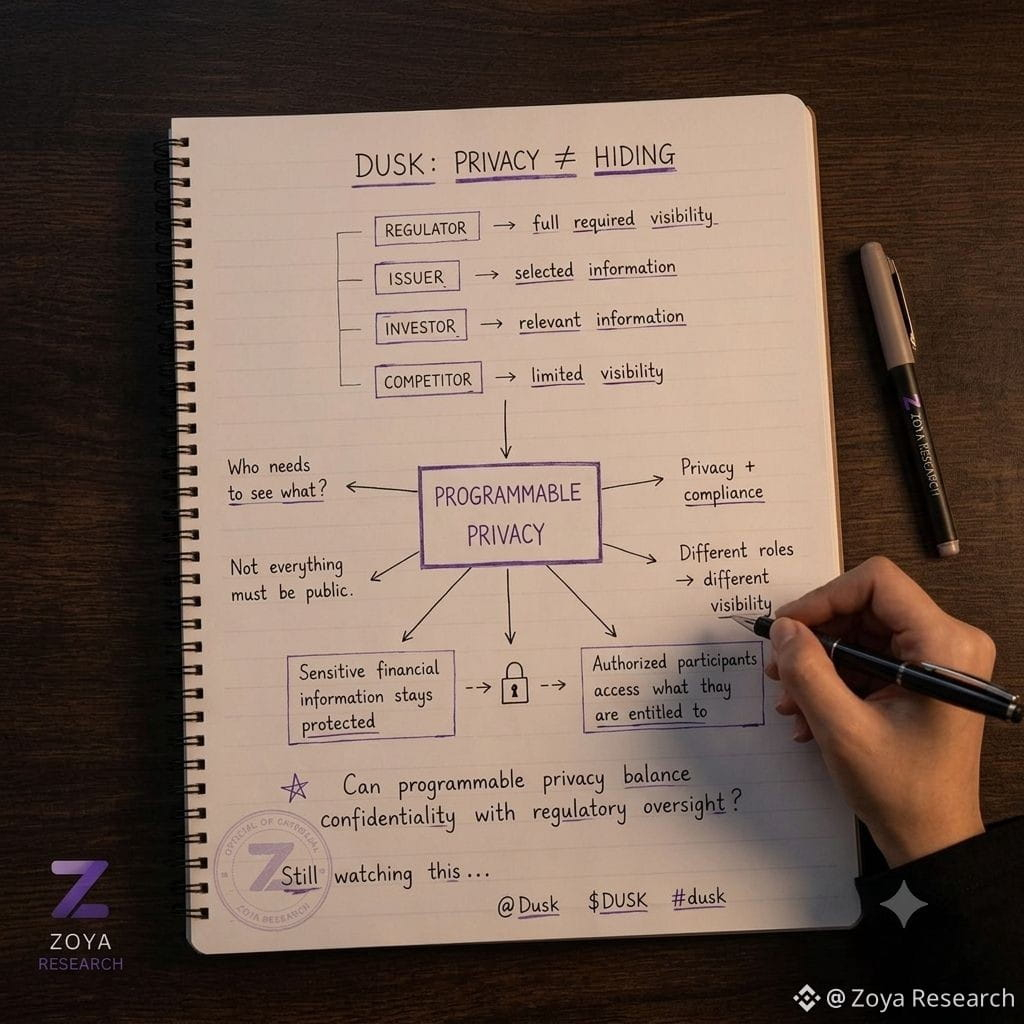
عدت اليوم إلى نموذج الخصوصية الخاص بـ Dusk لأن سؤالًا واحدًا ظل يزعجني: إذا كانت الأسواق المُنظَّمة لا تزال تحتاج إلى شفافية، فماذا بالضبط تقوم الخصوصية بحمايته؟
كلما نظرت أكثر إلى الأمر، قلت إن الإجابة ليست ببساطة «إخفاء المعاملة».
قد تحتاج مؤسسة مالية إلى إثبات أن شيئًا ما قد حدث، بينما قد لا يكون لدى منافس سبب لرؤية الوضع الأساسي أو الرصيد أو أي معلومات حساسة أخرى.
وهذا يخلق مشكلة مختلفة.
ليس الأمر حقًا خصوصية مقابل شفافية. بل يتعلق بما إذا كان بإمكان مختلف المشاركين امتلاك مستويات وصول مختلفة إلى نفس سير العمل المالي.
وهنا لفتتني فكرة Dusk عن الخصوصية القابلة للبرمجة.
يمكن أن تظل المعلومات الحساسة محمية، بينما لا يزال بإمكان الأطراف المصرح لها استلام ما تحتاجه للمراجعة. وبالنسبة للتمويل المُنظَّم، تبدو هذه المفارقة أكثر فائدة من مجرد تسمية شيء ما بـ «بلوك تشين خاص».
الجزء الصعب هو تحديد كيفية عمل تلك الصلاحيات عبر الجهات التنظيمية والجهات المُصدِّرة والمستثمرين وباقي المشاركين دون تحويل كل معاملة إلى سجل علني بالكامل.
وهذا ما زلت أراقبه.
إذا كان مختلف المشاركين يحتاجون إلى مستويات مختلفة من الإطلاع، فهل يمكن أن تصبح الخصوصية القابلة للبرمجة طريقة عملية لتحقيق توازن بين السرّية والرقابة التنظيمية؟
@Dusk_Foundation $DUSK #dusk
عدت اليوم إلى نموذج الخصوصية الخاص بـ Dusk لأن سؤالًا واحدًا ظل يزعجني: إذا كانت الأسواق المُنظَّمة لا تزال تحتاج إلى شفافية، فماذا بالضبط تقوم الخصوصية بحمايته؟
كلما نظرت أكثر إلى الأمر، قلت إن الإجابة ليست ببساطة «إخفاء المعاملة».
قد تحتاج مؤسسة مالية إلى إثبات أن شيئًا ما قد حدث، بينما قد لا يكون لدى منافس سبب لرؤية الوضع الأساسي أو الرصيد أو أي معلومات حساسة أخرى.
وهذا يخلق مشكلة مختلفة.
ليس الأمر حقًا خصوصية مقابل شفافية. بل يتعلق بما إذا كان بإمكان مختلف المشاركين امتلاك مستويات وصول مختلفة إلى نفس سير العمل المالي.
وهنا لفتتني فكرة Dusk عن الخصوصية القابلة للبرمجة.
يمكن أن تظل المعلومات الحساسة محمية، بينما لا يزال بإمكان الأطراف المصرح لها استلام ما تحتاجه للمراجعة. وبالنسبة للتمويل المُنظَّم، تبدو هذه المفارقة أكثر فائدة من مجرد تسمية شيء ما بـ «بلوك تشين خاص».
الجزء الصعب هو تحديد كيفية عمل تلك الصلاحيات عبر الجهات التنظيمية والجهات المُصدِّرة والمستثمرين وباقي المشاركين دون تحويل كل معاملة إلى سجل علني بالكامل.
وهذا ما زلت أراقبه.
إذا كان مختلف المشاركين يحتاجون إلى مستويات مختلفة من الإطلاع، فهل يمكن أن تصبح الخصوصية القابلة للبرمجة طريقة عملية لتحقيق توازن بين السرّية والرقابة التنظيمية؟
@Dusk $DUSK #dusk
1
75
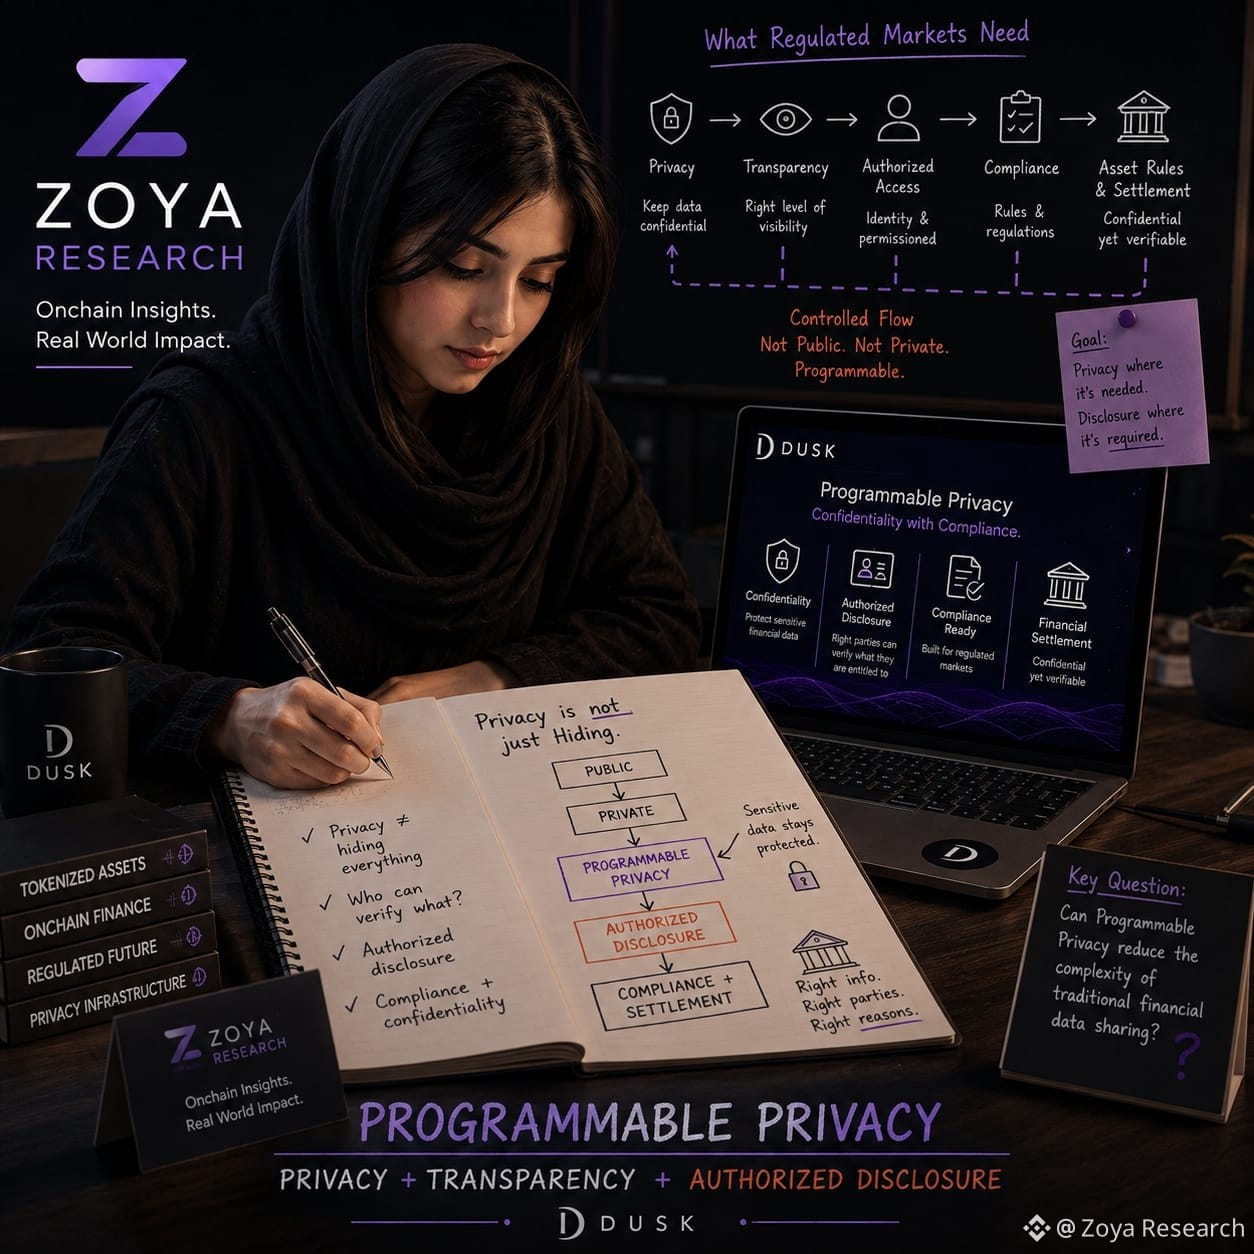
كنت أعتقد أن الخصوصية في الأسواق المالية تعني في المقام الأول إخفاء المعلومات الحساسة عن نظر الجمهور.
وكلما نظرت إلى Dusk، كلما بدا لي أن هذا التعريف ضيّق للغاية.
ما لفت انتباهي هو فكرة الخصوصية القابلة للبرمجة: الحفاظ على المعلومات الحساسة سرّية حيث يلزم الأمر، مع السماح في الوقت نفسه بإفشاء المعلومات الصحيحة عندما تحتاج جهة مخوّلة إلى مراجعتها.
وهذا الفرق مهم في الأسواق الخاضعة للتنظيم.
قد لا تحتاج التطبيقات المالية بالضرورة إلى أن تكون كل قطعة من البيانات مرئية للجميع. بل تحتاج إلى أن تتمكّن الأطراف الصحيحة من التحقق مما يحق لها التحقق منه، بينما تظل المعلومات الحساسة الأساسية محمية.
وهذا يجعل مفهوم الخصوصية يبدو أقل كونه مفتاحًا للتبديل بين “عام” و“خاص”، وأكثر كونه شيئًا يمكن تضمينه في طريقة عمل التطبيقات المالية.
وهذا ما يجعل نهج XSC الخاص بـ Dusk مثيرًا للاهتمام بالنسبة لي: فهو يطرح سؤالًا حول كيف يمكن للتكتم أن يتعايش مع قواعد الأصول الموجّهة للامتثال ومع التسوية.
لكنني ما زلت أتساءل إلى أي مدى يمكن للخصوصية القابلة للبرمجة أن تمتد في بيئات العمل المؤسسية الواقعية.
إذا كانت الأسواق الخاضعة للتنظيم تحتاج إلى الخصوصية والشفافية والإفصاح المصرّح به في الوقت نفسه، فهل يمكن للخصوصية القابلة للبرمجة أن تقلل فعليًا من تعقيد مشاركة البيانات المالية التقليدية؟
@Dusk_Foundation $DUSK #dusk
كنت أعتقد أن الخصوصية في الأسواق المالية تعني في المقام الأول إخفاء المعلومات الحساسة عن نظر الجمهور.
وكلما نظرت إلى Dusk، كلما بدا لي أن هذا التعريف ضيّق للغاية.
ما لفت انتباهي هو فكرة الخصوصية القابلة للبرمجة: الحفاظ على المعلومات الحساسة سرّية حيث يلزم الأمر، مع السماح في الوقت نفسه بإفشاء المعلومات الصحيحة عندما تحتاج جهة مخوّلة إلى مراجعتها.
وهذا الفرق مهم في الأسواق الخاضعة للتنظيم.
قد لا تحتاج التطبيقات المالية بالضرورة إلى أن تكون كل قطعة من البيانات مرئية للجميع. بل تحتاج إلى أن تتمكّن الأطراف الصحيحة من التحقق مما يحق لها التحقق منه، بينما تظل المعلومات الحساسة الأساسية محمية.
وهذا يجعل مفهوم الخصوصية يبدو أقل كونه مفتاحًا للتبديل بين “عام” و“خاص”، وأكثر كونه شيئًا يمكن تضمينه في طريقة عمل التطبيقات المالية.
وهذا ما يجعل نهج XSC الخاص بـ Dusk مثيرًا للاهتمام بالنسبة لي: فهو يطرح سؤالًا حول كيف يمكن للتكتم أن يتعايش مع قواعد الأصول الموجّهة للامتثال ومع التسوية.
لكنني ما زلت أتساءل إلى أي مدى يمكن للخصوصية القابلة للبرمجة أن تمتد في بيئات العمل المؤسسية الواقعية.
إذا كانت الأسواق الخاضعة للتنظيم تحتاج إلى الخصوصية والشفافية والإفصاح المصرّح به في الوقت نفسه، فهل يمكن للخصوصية القابلة للبرمجة أن تقلل فعليًا من تعقيد مشاركة البيانات المالية التقليدية؟
@Dusk $DUSK #dusk
1
88
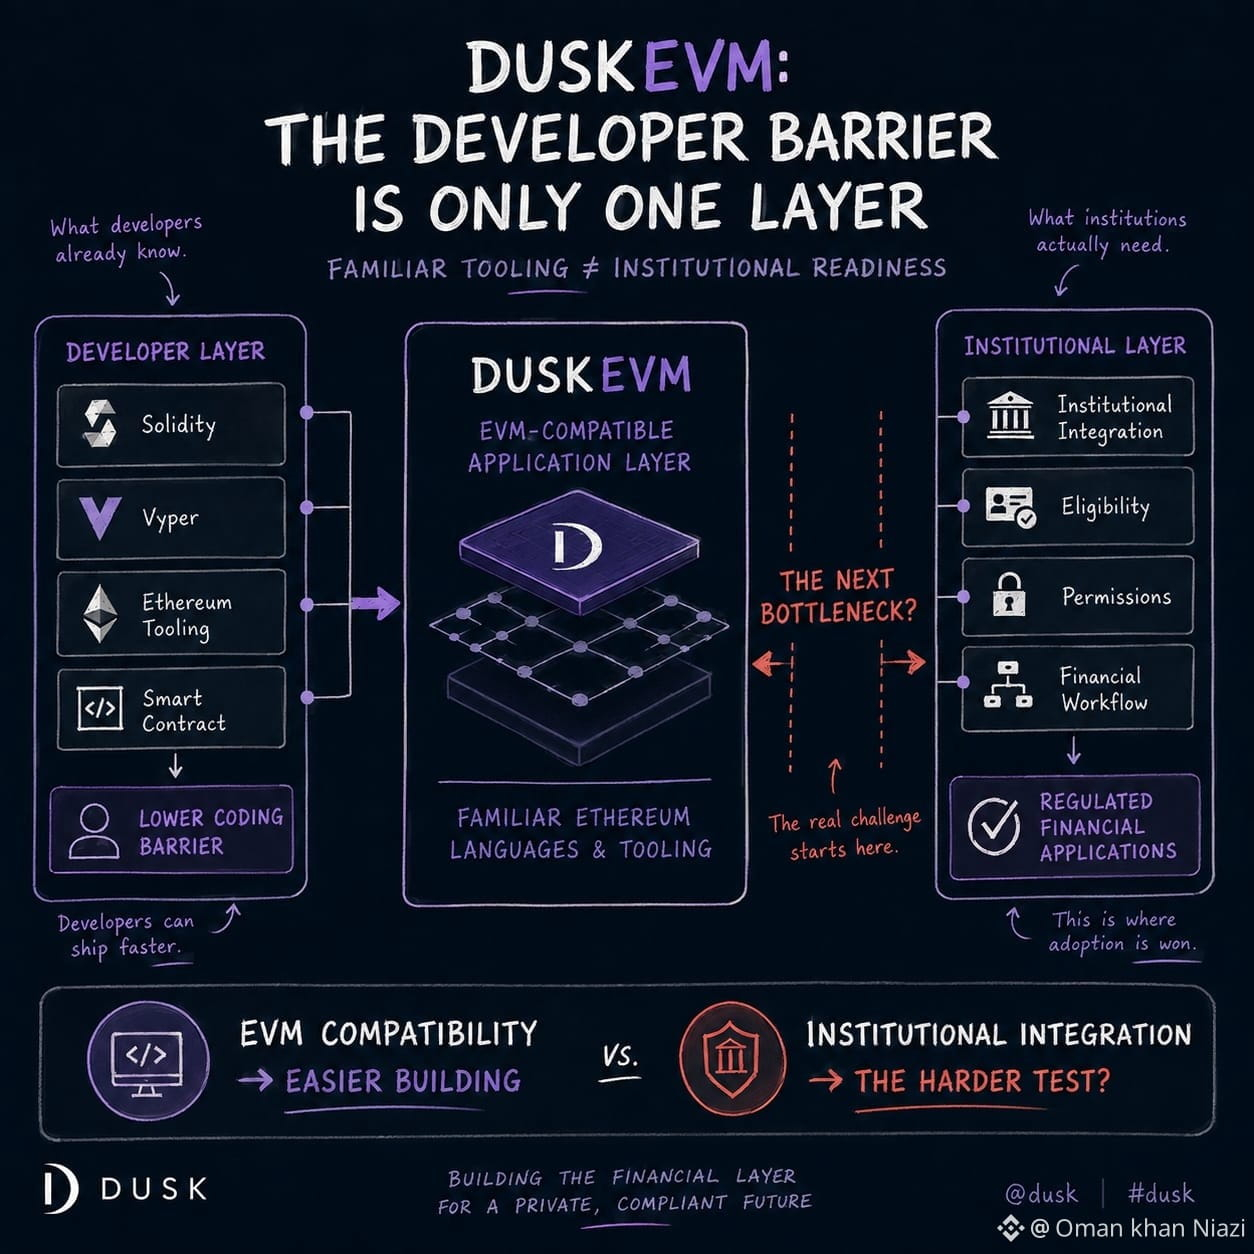
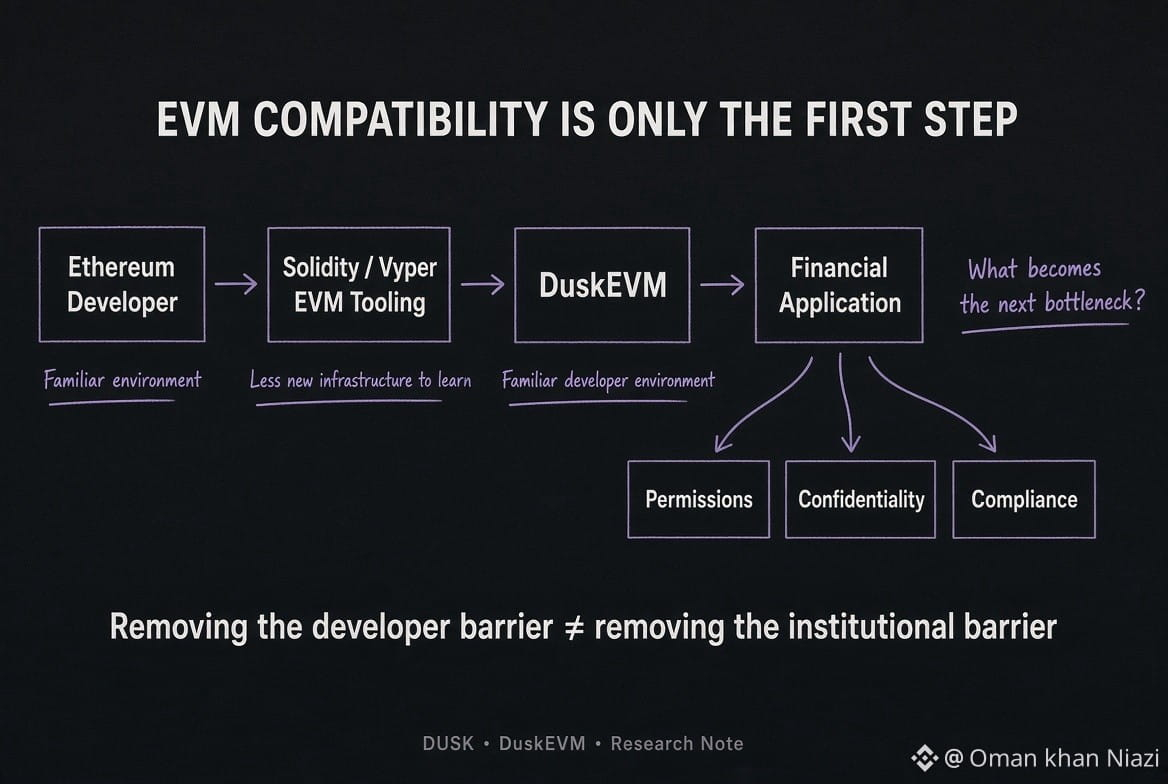
كنت أعتقد أن توافق EVM يعالج أساسًا مشكلة الإعداد للمطورين.
إذا كان DuskEVM يدعم لغات وأدوات إيثيريوم المألوفة، بما في ذلك Solidity وVyper، فيمكن للمطورين البدء في بناء التطبيقات دون الحاجة إلى تعلم بيئة مختلفة تمامًا لعقود ذكية أولًا.
هذا مهم.
لكن كلما نظرت إلى Dusk في سياق التطبيقات المالية، زاد اعتقادي بأن ذلك لا يحل إلا طبقة واحدة من المشكلة.
يمكن لمطور نشر تطبيق باستخدام أدوات مألوفة. لكن ذلك لا يجيب تلقائيًا عن من يُسمح له بالتفاعل مع التطبيق، وما المعلومات التي يجب أن تظل سرّية، وكيف يتم فرض أهلية المستخدمين، أو كيف يتكامل التطبيق مع سير العمل المالي الأوسع.
هذا التمييز لفت انتباهي.
يمكن لتوافق EVM أن يقلل حاجز الترميز.
قد لا يقلل ذلك التعقيد المؤسسي حول التطبيق.
وفي الأسواق المالية الخاضعة للتنظيم، فقد تكون هذه هي المشكلة الأكثر صعوبة.
ما زلت أتابع كيف تجتمع هاتان الطبقتان معًا.
إذا جعل DuskEVM بناء التطبيقات المألوفة أسهل، فهل تنتقل عنق الزجاجة الحقيقي ببساطة من تبنّي المطورين إلى التكامل المؤسسي؟
@Dusk_Foundation $DUSK #dusk
كنت أعتقد أن توافق EVM يعالج أساسًا مشكلة الإعداد للمطورين.
إذا كان DuskEVM يدعم لغات وأدوات إيثيريوم المألوفة، بما في ذلك Solidity وVyper، فيمكن للمطورين البدء في بناء التطبيقات دون الحاجة إلى تعلم بيئة مختلفة تمامًا لعقود ذكية أولًا.
هذا مهم.
لكن كلما نظرت إلى Dusk في سياق التطبيقات المالية، زاد اعتقادي بأن ذلك لا يحل إلا طبقة واحدة من المشكلة.
يمكن لمطور نشر تطبيق باستخدام أدوات مألوفة. لكن ذلك لا يجيب تلقائيًا عن من يُسمح له بالتفاعل مع التطبيق، وما المعلومات التي يجب أن تظل سرّية، وكيف يتم فرض أهلية المستخدمين، أو كيف يتكامل التطبيق مع سير العمل المالي الأوسع.
هذا التمييز لفت انتباهي.
يمكن لتوافق EVM أن يقلل حاجز الترميز.
قد لا يقلل ذلك التعقيد المؤسسي حول التطبيق.
وفي الأسواق المالية الخاضعة للتنظيم، فقد تكون هذه هي المشكلة الأكثر صعوبة.
ما زلت أتابع كيف تجتمع هاتان الطبقتان معًا.
إذا جعل DuskEVM بناء التطبيقات المألوفة أسهل، فهل تنتقل عنق الزجاجة الحقيقي ببساطة من تبنّي المطورين إلى التكامل المؤسسي؟
@Dusk $DUSK #dusk
4
3
91
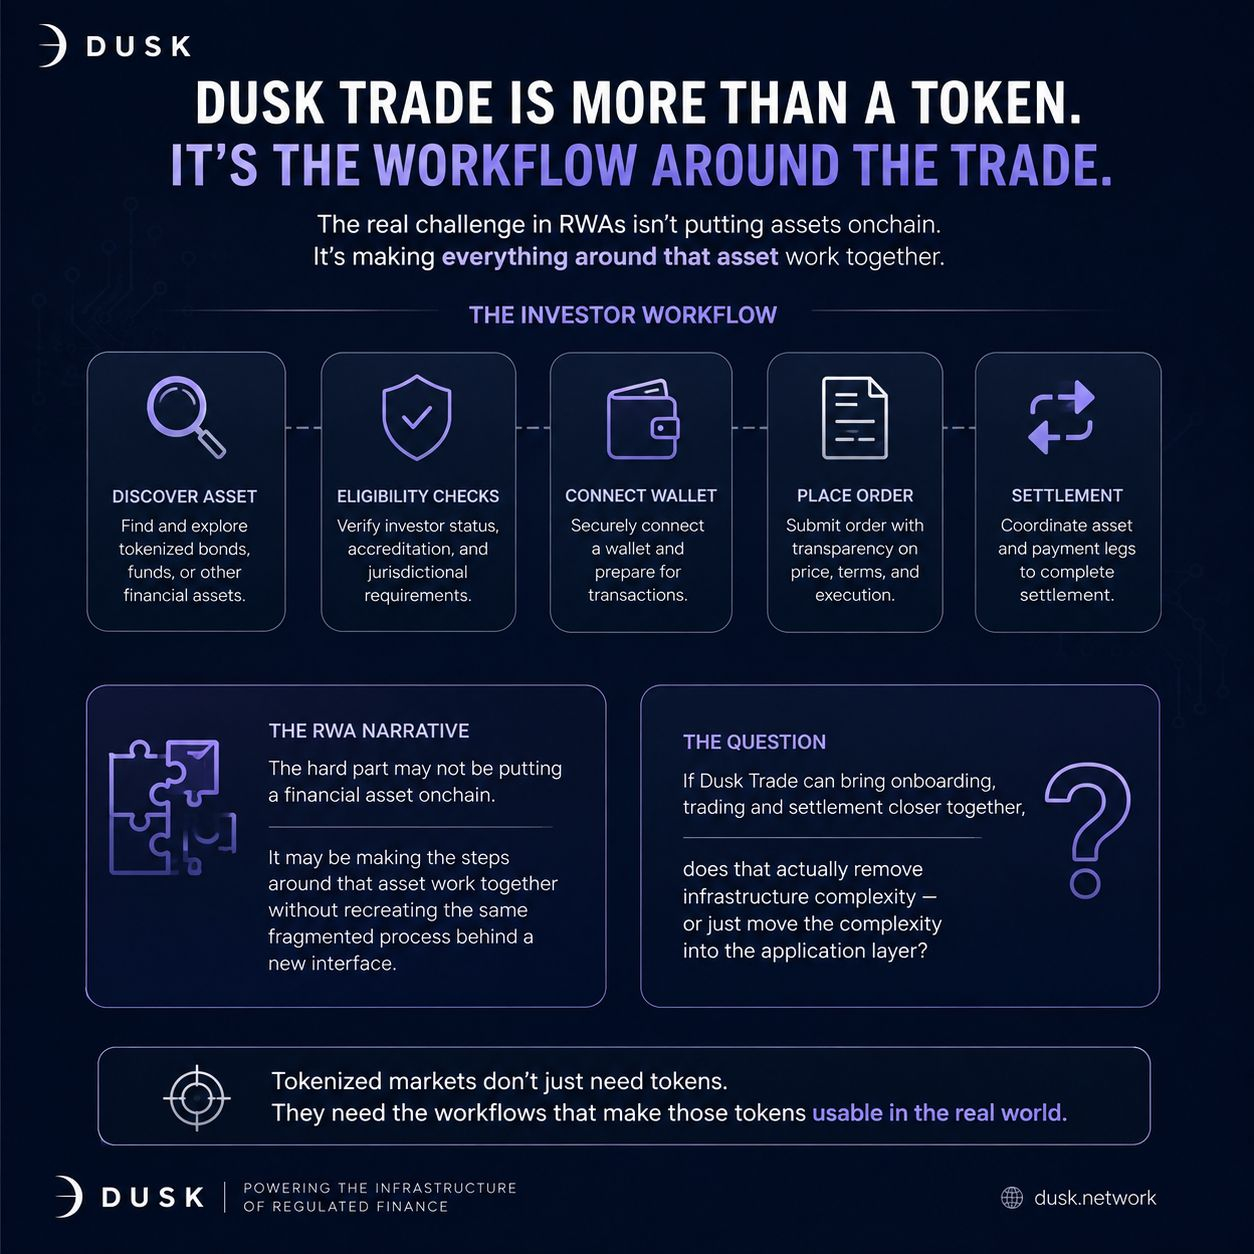
عدت اليوم إلى Dusk Trade مرارًا لأن تسميته «نيو بروكر» لا يوضح حقًا ما الذي لفت انتباهي.
الجزء المثير للاهتمام ليس فقط القدرة على شراء أو بيع سندٍ مُرمّز (tokenized bond) أو صندوقٍ استثماري أو أي أصل مالي آخر.
بل ما الذي يجب أن يحدث حول تلك الصفقة.
قد يحتاج المستثمر إلى اكتشاف الأصل، وإجراء فحوصات الأهلية، وربط محفظة، وإرسال أمر، ثم تنسيق جانبي الأصل والدفع عبر التسوية.
ما لفت انتباهي هو الطريقة التي تتعامل بها Dusk Trade مع سير العمل هذا بدلًا من اعتبار الرمز (token) هو المنتج برمّته.
وهذا ما جعلني أعيد التفكير في السردية المعتادة الخاصة بالـ RWA.
قد لا تكون الصعوبة في وضع أصل مالي على السلسلة (onchain).
قد تكون الصعوبة في جعل الخطوات حول ذلك الأصل تعمل معًا دون إعادة إنتاج العملية المتشظية نفسها خلف واجهة جديدة.
وهذا ما زلت غير متأكد منه.
إذا استطاعت Dusk Trade تقريب عمليات التسجيل والتداول والتسوية معًا، فهل هذا فعلاً يُزيل تعقيد البنية التحتية — أم أنه فقط ينقل التعقيد إلى طبقة التطبيق؟
أعتقد أن هذه هي النقطة التي تستحق المراقبة مع تزايد قابلية تطبيق الأسواق المُرمّزة (tokenized) عمليًا.
@Dusk_Foundation $DUSK #dusk
عدت اليوم إلى Dusk Trade مرارًا لأن تسميته «نيو بروكر» لا يوضح حقًا ما الذي لفت انتباهي.
الجزء المثير للاهتمام ليس فقط القدرة على شراء أو بيع سندٍ مُرمّز (tokenized bond) أو صندوقٍ استثماري أو أي أصل مالي آخر.
بل ما الذي يجب أن يحدث حول تلك الصفقة.
قد يحتاج المستثمر إلى اكتشاف الأصل، وإجراء فحوصات الأهلية، وربط محفظة، وإرسال أمر، ثم تنسيق جانبي الأصل والدفع عبر التسوية.
ما لفت انتباهي هو الطريقة التي تتعامل بها Dusk Trade مع سير العمل هذا بدلًا من اعتبار الرمز (token) هو المنتج برمّته.
وهذا ما جعلني أعيد التفكير في السردية المعتادة الخاصة بالـ RWA.
قد لا تكون الصعوبة في وضع أصل مالي على السلسلة (onchain).
قد تكون الصعوبة في جعل الخطوات حول ذلك الأصل تعمل معًا دون إعادة إنتاج العملية المتشظية نفسها خلف واجهة جديدة.
وهذا ما زلت غير متأكد منه.
إذا استطاعت Dusk Trade تقريب عمليات التسجيل والتداول والتسوية معًا، فهل هذا فعلاً يُزيل تعقيد البنية التحتية — أم أنه فقط ينقل التعقيد إلى طبقة التطبيق؟
أعتقد أن هذه هي النقطة التي تستحق المراقبة مع تزايد قابلية تطبيق الأسواق المُرمّزة (tokenized) عمليًا.
@Dusk $DUSK #dusk
4
81
عدت اليوم إلى DuskEVM لأفهم ما الذي يغيّره توافق EVM فعليًا، بعيدًا عن العنوان الرئيسي.
من التفاصيل التي لفتت انتباهي أن DuskEVM مُصمَّم للعمل مع لغات تطوير إيثيريوم وأدواته المألوفة، بما في ذلك Solidity و Vyper.
وهذا يهم لأن المطورين لا يضطرون بالضرورة إلى تعلّم بيئة مختلفة تمامًا للعقود الذكية كي يبدأوا في البناء على Dusk.
لكن بعدها بدأت أفكر في ماذا يحدث بعد الخطوة الأولى.
إذا أصبح نشر التطبيق أسهل، فإن الأسئلة الأصعب للتطبيقات المالية لا تختفي.
من المسموح له بالتفاعل معه؟
ما المعلومات التي يجب أن تظل سرّية؟
كيف يتم فرض متطلبات الامتثال؟
وكيف يتصل التطبيق بباقي سير العمل المالي؟
لذلك لا أعتقد أن توافق EVM هو الجزء المثير للاهتمام بحد ذاته.
الجزء المثير للاهتمام هو ما إذا كان البنية التحتية المطوّرة المألوفة بالفعل يمكن أن تؤدي إلى تطبيقات تعمل ضمن قيود مؤسسية حقيقية.
إذا أزال DuskEVM حاجز المطورين، فما يصبح عنق الزجاجة التالي لإدخال التطبيقات المالية إلى الاستخدام الواقعي؟
@Dusk_Foundation $DUSK #dusk
عدت اليوم إلى DuskEVM لأفهم ما الذي يغيّره توافق EVM فعليًا، بعيدًا عن العنوان الرئيسي.
من التفاصيل التي لفتت انتباهي أن DuskEVM مُصمَّم للعمل مع لغات تطوير إيثيريوم وأدواته المألوفة، بما في ذلك Solidity و Vyper.
وهذا يهم لأن المطورين لا يضطرون بالضرورة إلى تعلّم بيئة مختلفة تمامًا للعقود الذكية كي يبدأوا في البناء على Dusk.
لكن بعدها بدأت أفكر في ماذا يحدث بعد الخطوة الأولى.
إذا أصبح نشر التطبيق أسهل، فإن الأسئلة الأصعب للتطبيقات المالية لا تختفي.
من المسموح له بالتفاعل معه؟
ما المعلومات التي يجب أن تظل سرّية؟
كيف يتم فرض متطلبات الامتثال؟
وكيف يتصل التطبيق بباقي سير العمل المالي؟
لذلك لا أعتقد أن توافق EVM هو الجزء المثير للاهتمام بحد ذاته.
الجزء المثير للاهتمام هو ما إذا كان البنية التحتية المطوّرة المألوفة بالفعل يمكن أن تؤدي إلى تطبيقات تعمل ضمن قيود مؤسسية حقيقية.
إذا أزال DuskEVM حاجز المطورين، فما يصبح عنق الزجاجة التالي لإدخال التطبيقات المالية إلى الاستخدام الواقعي؟
@Dusk $DUSK #dusk
7
71
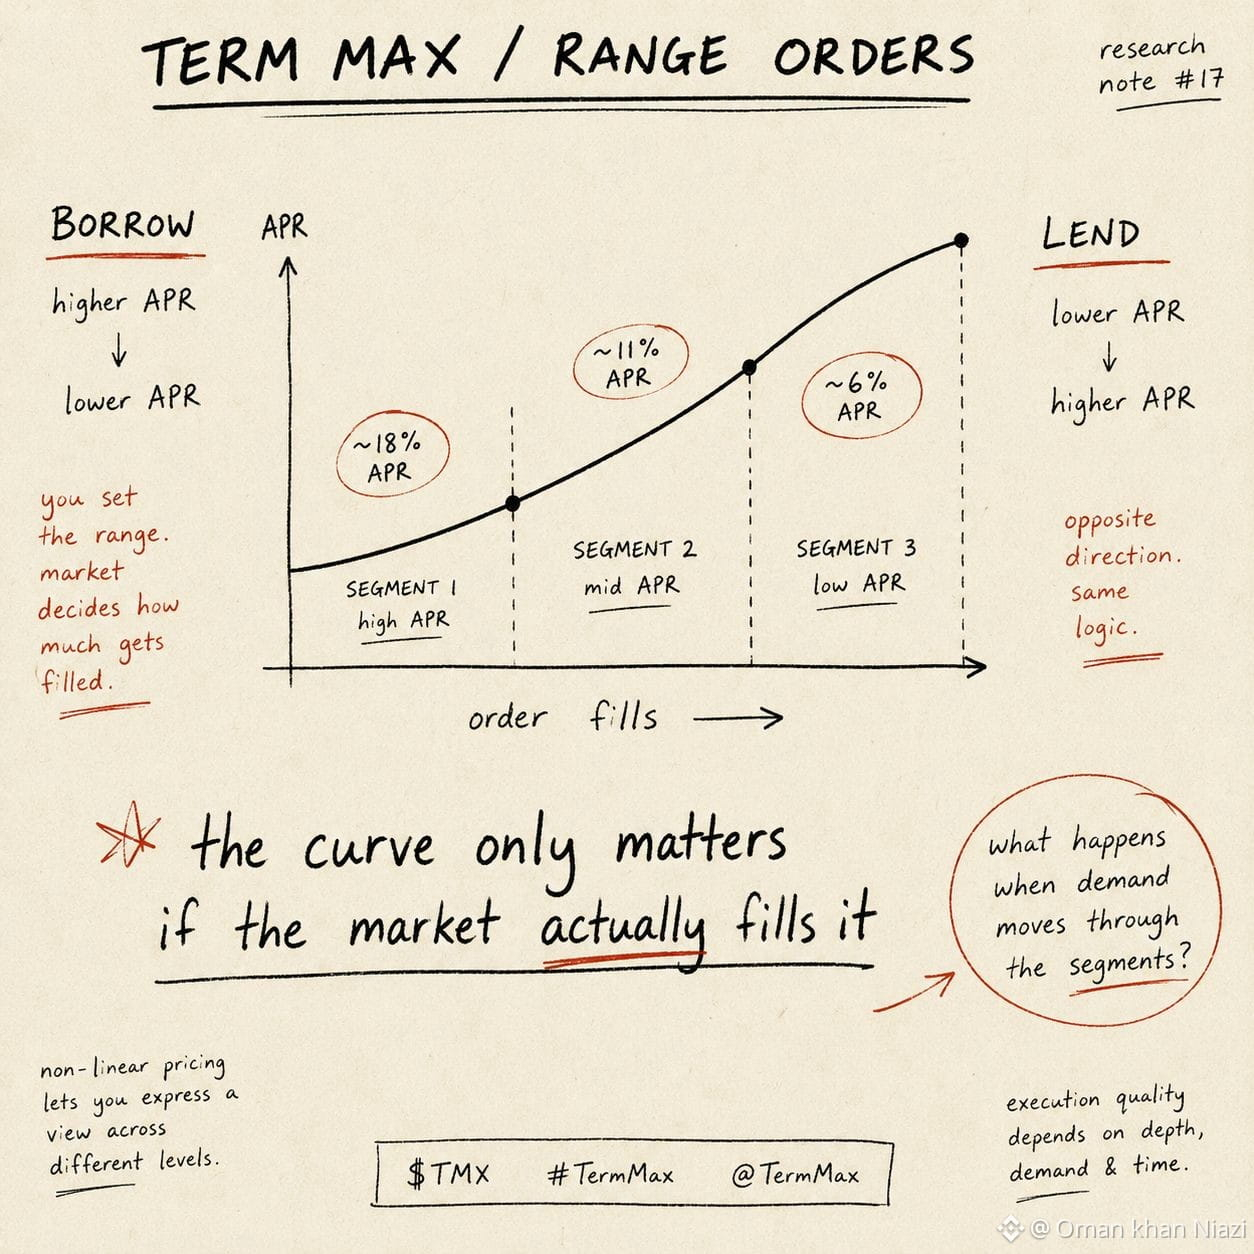
لقد لاحظت أن الجزء المثير للاهتمام في @TermMax ليس فقط أن الأسعار ثابتة. بل إن السعر يمكن تنظيمه وفقًا لمدى تنفيذ الطلب فعليًا.
تستخدم أوامر النطاق في TermMax منحنيات تسعير تتكون من مقاطع مختلفة. في أمر نطاق اقتراض، قد تحمل الأجزاء المبكرة معدلات APR أعلى بينما تكون الأجزاء اللاحقة APR أقل عندما يُستكمل تنفيذ الأمر. أما في الإقراض، يعمل المنحنى في الاتجاه المعاكس، حيث ترتفع المعدلات عبر المقاطع المحددة.
وهذا جعلني أنظر إلى الأمر نفسه بشكل مختلف.
فأمر النطاق لا يعني ببساطة: “هذه هي معدلاتي”. بل يحدد كيف يمكن أن يستجيب السعر عندما يتم أخذ كميات مختلفة من السيولة.
لكن هذا أيضًا يخلق توترًا مثيرًا للاهتمام: المنحنى لا يهم إلا إذا كان السوق يعبئه بالفعل. كما يسلط توثيق TermMax الضوء على رأس المال غير المُستخدم وسوء تكوين منحنيات التسعير كمخاطر بالنسبة لمن يضعون أوامر النطاق.
لذلك ما أريد مراقبته هو كيف تتصرف هذه المنحنيات عندما تتحرك الطلبات الحقيقية عبر أحجام أوامر مختلفة.
هل يستطيع هيكل المنحنى اكتشاف معدلات مفيدة عمليًا، أم أن فعاليته تعتمد اعتمادًا كبيرًا جدًا على الحصول على ملف الطلب (ديموغرافي الطلب) بشكل صحيح؟
#TermMax @termmax
لقد لاحظت أن الجزء المثير للاهتمام في @TermMax ليس فقط أن الأسعار ثابتة. بل إن السعر يمكن تنظيمه وفقًا لمدى تنفيذ الطلب فعليًا.
تستخدم أوامر النطاق في TermMax منحنيات تسعير تتكون من مقاطع مختلفة. في أمر نطاق اقتراض، قد تحمل الأجزاء المبكرة معدلات APR أعلى بينما تكون الأجزاء اللاحقة APR أقل عندما يُستكمل تنفيذ الأمر. أما في الإقراض، يعمل المنحنى في الاتجاه المعاكس، حيث ترتفع المعدلات عبر المقاطع المحددة.
وهذا جعلني أنظر إلى الأمر نفسه بشكل مختلف.
فأمر النطاق لا يعني ببساطة: “هذه هي معدلاتي”. بل يحدد كيف يمكن أن يستجيب السعر عندما يتم أخذ كميات مختلفة من السيولة.
لكن هذا أيضًا يخلق توترًا مثيرًا للاهتمام: المنحنى لا يهم إلا إذا كان السوق يعبئه بالفعل. كما يسلط توثيق TermMax الضوء على رأس المال غير المُستخدم وسوء تكوين منحنيات التسعير كمخاطر بالنسبة لمن يضعون أوامر النطاق.
لذلك ما أريد مراقبته هو كيف تتصرف هذه المنحنيات عندما تتحرك الطلبات الحقيقية عبر أحجام أوامر مختلفة.
هل يستطيع هيكل المنحنى اكتشاف معدلات مفيدة عمليًا، أم أن فعاليته تعتمد اعتمادًا كبيرًا جدًا على الحصول على ملف الطلب (ديموغرافي الطلب) بشكل صحيح؟
#TermMax @TermMax
1
6
80
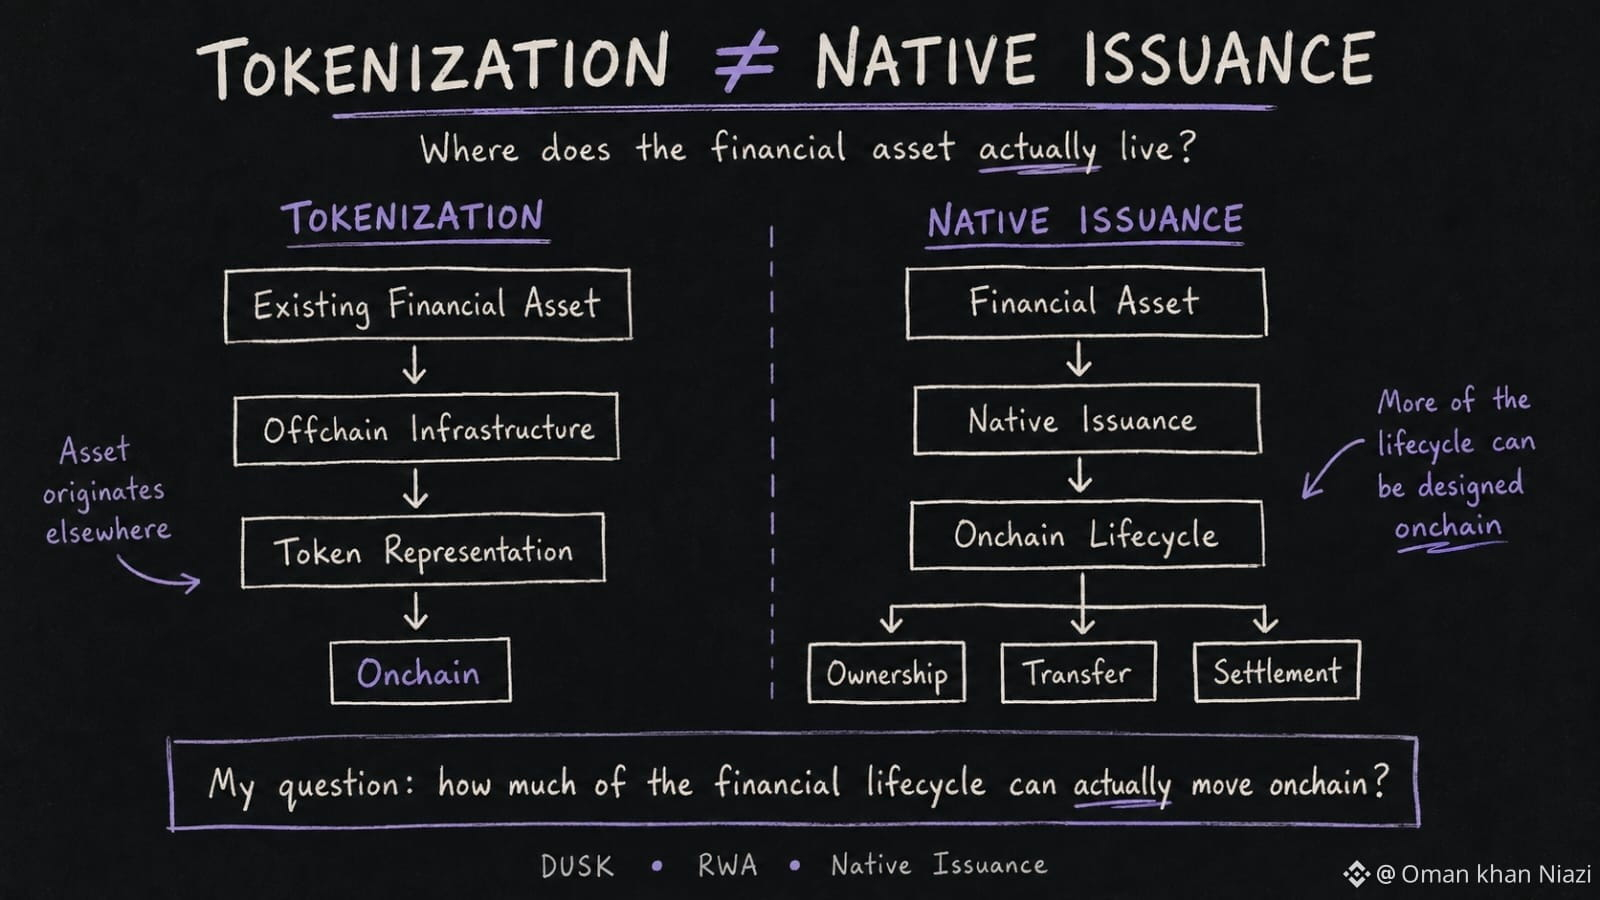
ما زلت أعتقد أن معظم محادثات الأصول الحقيقية الملموسة (RWA) تتعامل مع عملية التوكننة باعتبارها خط النهاية.
ضَع أصلًا موجودًا على السلسلة، ثم أعطه تمثيلًا رقميًا، وفجأة يبدو وكأن الأصل المالي نفسه قد انتقل إلى السلسلة.
لكن كلما نظرتُ إلى نهج داَسك (Dusk) في الإصدار الأصلي، ازددتُ قناعة بأن هناك تمييزًا مهمًا.
يمكن للتوكننة أن تمثّل أصلًا موجودًا بالفعل في مكان آخر. أما الإصدار الأصلي فينطلق من نقطة مختلفة: يمكن تصميم البنية التحتية لتستوعب المزيد من دورة حياة الأصل على السلسلة، وذلك بحسب الإعداد القانوني وإعداد المنتج.
هذا الفرق هو ما جذب انتباهي.
لأن الإصدار إذا حدث في نظامٍ ما، فإن الملكية تُتتبَّع في مكان آخر، ولا تزال عمليات النقل أو التسوية تعتمد على سجلات منفصلة؛ ووضع توكن على السلسلة لا يعني بالضرورة إزالة مشكلة البنية التحتية الأساسية.
لذلك، بالنسبة لي، الجزء المثير للاهتمام في الإصدار الأصلي ليس مجرد إنشاء توكن آخر.
بل هو احتمال تقليص الفجوة بين الأصل الرقمي والبنية التحتية المالية المسؤولة عنه.
ما زلتُ حذرًا بشأن مدى إمكانية ذلك فعليًا في الأسواق الخاضعة للتنظيم. لا تختفي الملكية القانونية والوسطاء المرخَّصون والمسؤوليات التشغيلية لمجرد أن أصلًا ما يُمثَّل على السلسلة.
لذا فإن الاختبار الحقيقي بالنسبة لي ليس عدد الـRWA التي يمكن توكننتها.
إذا كان الإصدار الأصلي قادرًا على نقل المزيد من دورة حياة الأصل إلى دفتر الأستاذ، فأي جزء من البنية التحتية المالية التقليدية يصبح الأصعب على الاستبدال؟
@Dusk_Foundation $DUSK #dusk
ما زلت أعتقد أن معظم محادثات الأصول الحقيقية الملموسة (RWA) تتعامل مع عملية التوكننة باعتبارها خط النهاية.
ضَع أصلًا موجودًا على السلسلة، ثم أعطه تمثيلًا رقميًا، وفجأة يبدو وكأن الأصل المالي نفسه قد انتقل إلى السلسلة.
لكن كلما نظرتُ إلى نهج داَسك (Dusk) في الإصدار الأصلي، ازددتُ قناعة بأن هناك تمييزًا مهمًا.
يمكن للتوكننة أن تمثّل أصلًا موجودًا بالفعل في مكان آخر. أما الإصدار الأصلي فينطلق من نقطة مختلفة: يمكن تصميم البنية التحتية لتستوعب المزيد من دورة حياة الأصل على السلسلة، وذلك بحسب الإعداد القانوني وإعداد المنتج.
هذا الفرق هو ما جذب انتباهي.
لأن الإصدار إذا حدث في نظامٍ ما، فإن الملكية تُتتبَّع في مكان آخر، ولا تزال عمليات النقل أو التسوية تعتمد على سجلات منفصلة؛ ووضع توكن على السلسلة لا يعني بالضرورة إزالة مشكلة البنية التحتية الأساسية.
لذلك، بالنسبة لي، الجزء المثير للاهتمام في الإصدار الأصلي ليس مجرد إنشاء توكن آخر.
بل هو احتمال تقليص الفجوة بين الأصل الرقمي والبنية التحتية المالية المسؤولة عنه.
ما زلتُ حذرًا بشأن مدى إمكانية ذلك فعليًا في الأسواق الخاضعة للتنظيم. لا تختفي الملكية القانونية والوسطاء المرخَّصون والمسؤوليات التشغيلية لمجرد أن أصلًا ما يُمثَّل على السلسلة.
لذا فإن الاختبار الحقيقي بالنسبة لي ليس عدد الـRWA التي يمكن توكننتها.
إذا كان الإصدار الأصلي قادرًا على نقل المزيد من دورة حياة الأصل إلى دفتر الأستاذ، فأي جزء من البنية التحتية المالية التقليدية يصبح الأصعب على الاستبدال؟
@Dusk $DUSK #dusk
5
7
65
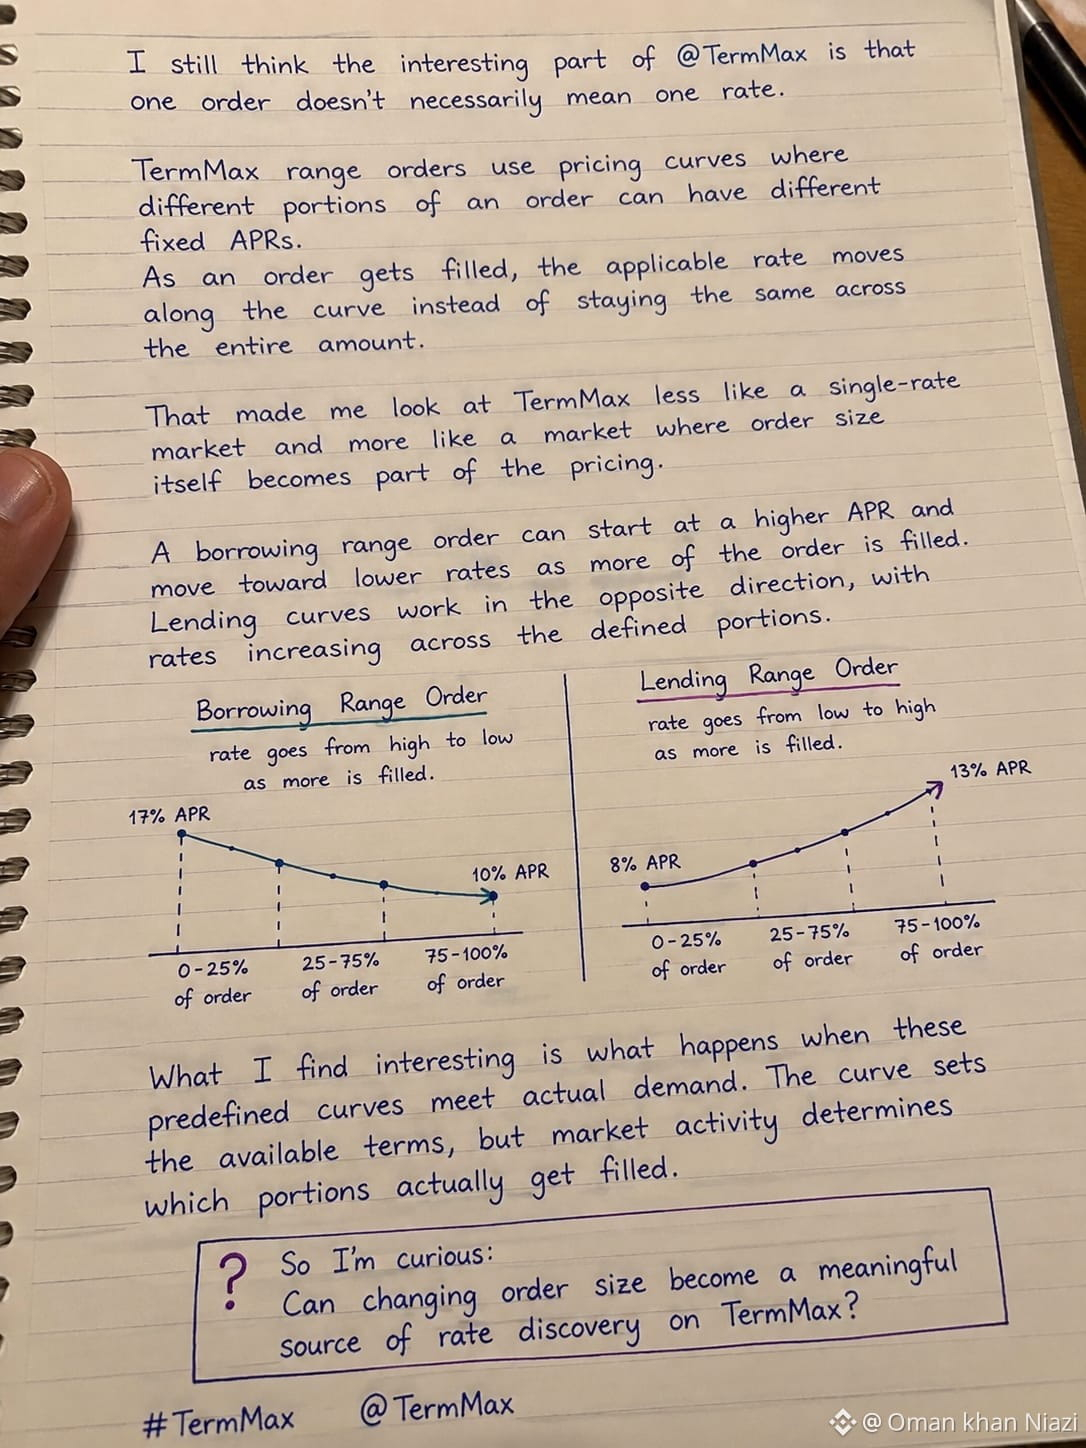
ما زلت أعتقد أن الجزء المثير للاهتمام في @termmax هو أن أمرًا واحدًا لا يعني بالضرورة معدلًا واحدًا.
أوامر TermMax ذات نطاق السداد تستخدم منحنيات تسعير حيث يمكن أن تحمل أجزاء مختلفة من الأمر نسب فائدة سنوية ثابتة مختلفة. ومع تنفيذ الأمر، يتحرك المعدل المطبق على طول المنحنى بدلًا من البقاء ثابتًا عبر كامل المبلغ.
هذا جعلني أنظر إلى TermMax بشكل أقل كونه سوقًا بمعدل واحد، وأكثر كسوق تصبح فيه أحجام الأوامر نفسها جزءًا من التسعير.
يمكن لأمر بنطاق اقتراض أن يبدأ بمعدل فائدة سنوية أعلى ويتجه نحو معدلات أقل مع تنفيذ المزيد من أجزاء الأمر. أما منحنيات الإقراض فتعمل في الاتجاه المعاكس، حيث تزداد المعدلات عبر الأجزاء المحددة.
ما أجده مثيرًا للاهتمام هو ما يحدث عندما تلتقي هذه المنحنيات المسبقة مع الطلب الفعلي. يحدد المنحنى الشروط المتاحة، لكن نشاط السوق هو الذي يحدد أي الأجزاء يتم تنفيذها فعليًا.
لذلك أنا مهتم بـ:
هل يمكن أن يصبح تغيير حجم الأمر مصدرًا ذا معنى لاكتشاف المعدل على TermMax؟
#TermMax @termmax
ما زلت أعتقد أن الجزء المثير للاهتمام في @TermMax هو أن أمرًا واحدًا لا يعني بالضرورة معدلًا واحدًا.
أوامر TermMax ذات نطاق السداد تستخدم منحنيات تسعير حيث يمكن أن تحمل أجزاء مختلفة من الأمر نسب فائدة سنوية ثابتة مختلفة. ومع تنفيذ الأمر، يتحرك المعدل المطبق على طول المنحنى بدلًا من البقاء ثابتًا عبر كامل المبلغ.
هذا جعلني أنظر إلى TermMax بشكل أقل كونه سوقًا بمعدل واحد، وأكثر كسوق تصبح فيه أحجام الأوامر نفسها جزءًا من التسعير.
يمكن لأمر بنطاق اقتراض أن يبدأ بمعدل فائدة سنوية أعلى ويتجه نحو معدلات أقل مع تنفيذ المزيد من أجزاء الأمر. أما منحنيات الإقراض فتعمل في الاتجاه المعاكس، حيث تزداد المعدلات عبر الأجزاء المحددة.
ما أجده مثيرًا للاهتمام هو ما يحدث عندما تلتقي هذه المنحنيات المسبقة مع الطلب الفعلي. يحدد المنحنى الشروط المتاحة، لكن نشاط السوق هو الذي يحدد أي الأجزاء يتم تنفيذها فعليًا.
لذلك أنا مهتم بـ:
هل يمكن أن يصبح تغيير حجم الأمر مصدرًا ذا معنى لاكتشاف المعدل على TermMax؟
#TermMax @TermMax
5
7
95
لا يزال اعتقادي أن عبارة “سعر ثابت” يمكن أن تجعل مركزًا يبدو أكثر ثباتًا مما هو عليه فعليًا.
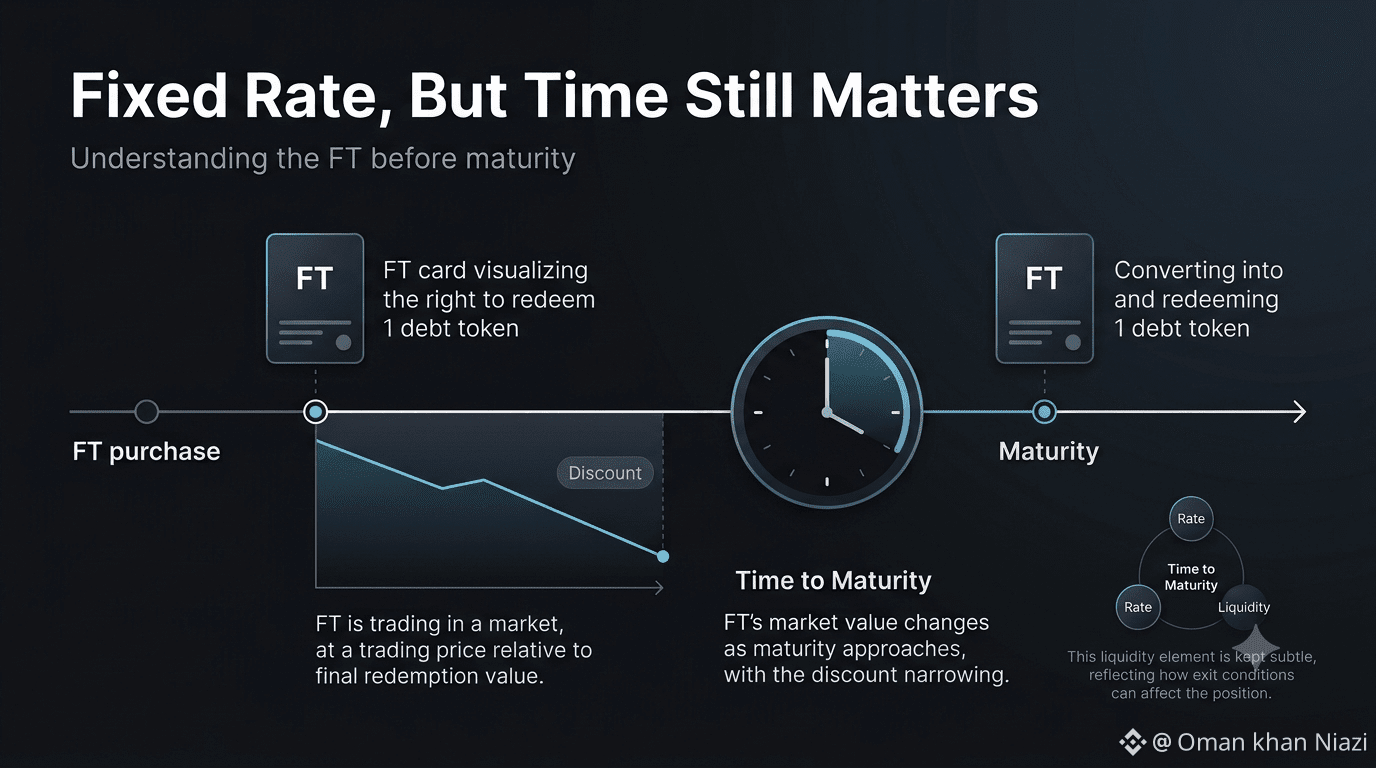
في TermMax، يمثل FT الحق في استرداد 1 من رمز دين عند الاستحقاق. قبل الاستحقاق، يمكن تداول FTs بخصم، بينما يمكن للحامل أيضًا الاحتفاظ بها حتى الاستحقاق من أجل الاسترداد.
هذا ما دفعني إلى النظر إلى المراكز ذات السعر الثابت بطريقة مختلفة.
قد يتم تحديد السعر، لكن سعر السوق للـ FT ما زال مرتبطًا به عامل الوقت. ومع اقتراب موعد الاستحقاق، يصبح الفارق بين ما يتم تداول الـ FT به وبين ما يمثله عند الاستحقاق جزءًا مختلفًا من قرار التداول.
ما الذي يثير فضولي هو كيف يتصرف هذا الارتباط عندما تتغير السيولة ويحتاج المتداولون إلى الخروج عند نقاط مختلفة قبل الاستحقاق.
هل تصبح قيمة المركز ذي السعر الثابت أكثر ارتباطًا بالسعر، أم بالوقت المتبقي حتى الاستحقاق؟
#TermMax @termmax
لا يزال اعتقادي أن عبارة “سعر ثابت” يمكن أن تجعل مركزًا يبدو أكثر ثباتًا مما هو عليه فعليًا.
في TermMax، يمثل FT الحق في استرداد 1 من رمز دين عند الاستحقاق. قبل الاستحقاق، يمكن تداول FTs بخصم، بينما يمكن للحامل أيضًا الاحتفاظ بها حتى الاستحقاق من أجل الاسترداد.
هذا ما دفعني إلى النظر إلى المراكز ذات السعر الثابت بطريقة مختلفة.
قد يتم تحديد السعر، لكن سعر السوق للـ FT ما زال مرتبطًا به عامل الوقت. ومع اقتراب موعد الاستحقاق، يصبح الفارق بين ما يتم تداول الـ FT به وبين ما يمثله عند الاستحقاق جزءًا مختلفًا من قرار التداول.
ما الذي يثير فضولي هو كيف يتصرف هذا الارتباط عندما تتغير السيولة ويحتاج المتداولون إلى الخروج عند نقاط مختلفة قبل الاستحقاق.
هل تصبح قيمة المركز ذي السعر الثابت أكثر ارتباطًا بالسعر، أم بالوقت المتبقي حتى الاستحقاق؟
#TermMax @TermMax
8
75
ما زلت أعتقد أن أكثر سؤال يثير الاهتمام حول DuskEVM ليس ما إذا كان بإمكان المطورين استخدام أدوات EVM المألوفة.
بل ما يحدث عندما يلتقي تطوير EVM المألوف بمتطلبات الخصوصية المفروضة على التمويل المُنظَّم.
تم تصميم DuskEVM كطبقة تطبيق متوافقة مع EVM ضمن سلسلة Dusk، بينما Hedger هي وحدة الخصوصية لسير عمل EVM. ما شدّ انتباهي هو أن Hedger تستخدم التشفير المتماثل (homomorphic encryption) وإثباتات المعرفة الصفرية لدعم تدفقات المعاملات السرّية.
وهذا يخلق توتراً مثيراً للاهتمام.
في البيئات المعتادة للبلوكشين العامة، يجعل الشفافية التحقق أسهل. لكن المؤسسات المالية غالباً ما تكون لديها معلومات لا يمكن كشفها ببساطة للجميع.
لذلك تصبح التحديات أكثر تحديداً: هل يمكن أن تظل المعاملات سرّية مع السماح في الوقت نفسه بالتحقق من المعلومات الصحيحة أو الكشف عنها عند الحاجة؟
ملاحظتي أن هذه مسألة أصعب بكثير من مجرد “إضافة الخصوصية” إلى بيئة EVM.
أنا مهتم بمعرفة كيف سيتصرف هذا التصميم المعماري عندما تبدأ التطبيقات المالية الفعلية في استخدامه.
إذا كانت المؤسسات بحاجة إلى إفصاح انتقائي، فمَن ينبغي أن يتحكم في النهاية بما يصبح مرئياً: التطبيق، أم الجهة التنظيمية، أم البروتوكول؟
@Dusk_Foundation $DUSK #dusk
ما زلت أعتقد أن أكثر سؤال يثير الاهتمام حول DuskEVM ليس ما إذا كان بإمكان المطورين استخدام أدوات EVM المألوفة.
بل ما يحدث عندما يلتقي تطوير EVM المألوف بمتطلبات الخصوصية المفروضة على التمويل المُنظَّم.
تم تصميم DuskEVM كطبقة تطبيق متوافقة مع EVM ضمن سلسلة Dusk، بينما Hedger هي وحدة الخصوصية لسير عمل EVM. ما شدّ انتباهي هو أن Hedger تستخدم التشفير المتماثل (homomorphic encryption) وإثباتات المعرفة الصفرية لدعم تدفقات المعاملات السرّية.
وهذا يخلق توتراً مثيراً للاهتمام.
في البيئات المعتادة للبلوكشين العامة، يجعل الشفافية التحقق أسهل. لكن المؤسسات المالية غالباً ما تكون لديها معلومات لا يمكن كشفها ببساطة للجميع.
لذلك تصبح التحديات أكثر تحديداً: هل يمكن أن تظل المعاملات سرّية مع السماح في الوقت نفسه بالتحقق من المعلومات الصحيحة أو الكشف عنها عند الحاجة؟
ملاحظتي أن هذه مسألة أصعب بكثير من مجرد “إضافة الخصوصية” إلى بيئة EVM.
أنا مهتم بمعرفة كيف سيتصرف هذا التصميم المعماري عندما تبدأ التطبيقات المالية الفعلية في استخدامه.
إذا كانت المؤسسات بحاجة إلى إفصاح انتقائي، فمَن ينبغي أن يتحكم في النهاية بما يصبح مرئياً: التطبيق، أم الجهة التنظيمية، أم البروتوكول؟
@Dusk $DUSK #dusk
Application
0%
Regulator
0%
Protocol
38%
Shared control
62%
8 الأصوات • تمّ إغلاق التصويت
9
91
أعود دائمًا إلى سؤال واحد عندما أنظر إلى الأصول المالية المُمَثّلة بالرموز المرقمنة:
ماذا يحدث بعد أن تنتقل الأصول إلى البلوكشين؟
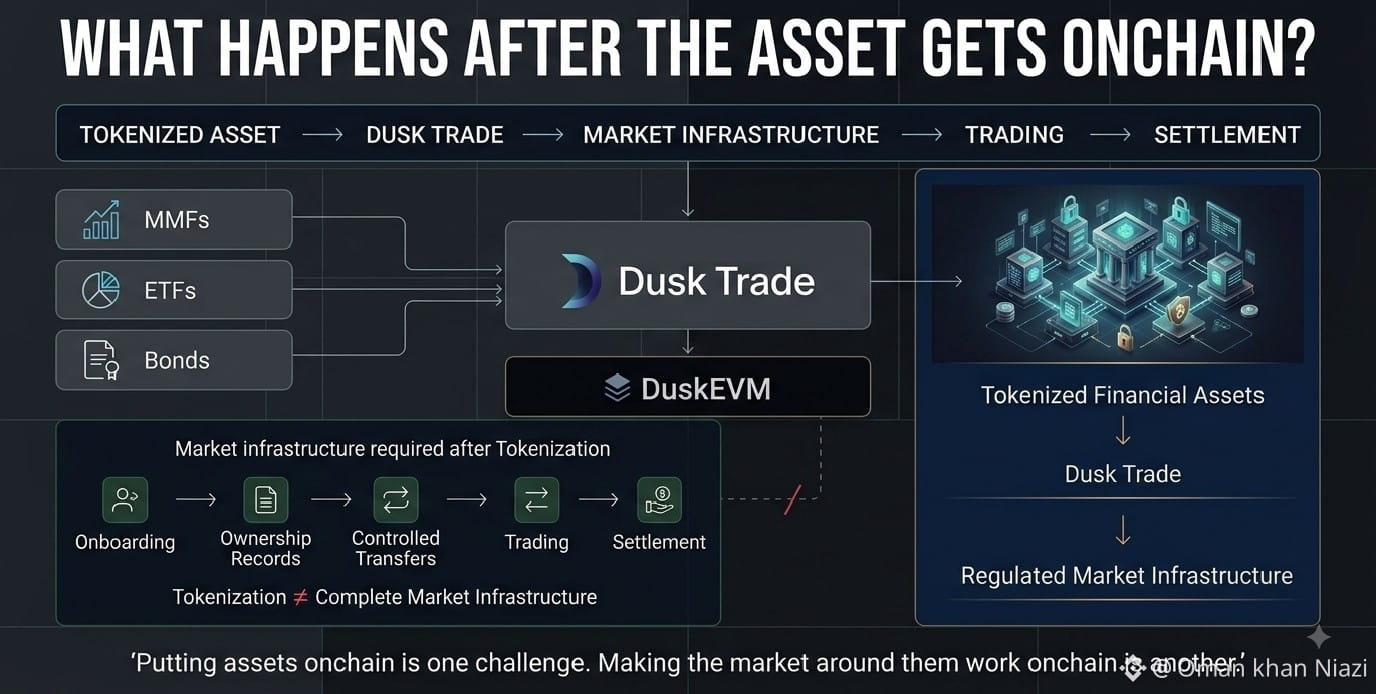
في البداية، كنت أظن أن عملية الترميز هي الجزء الأصعب. لكن كلما نظرت إلى @Dusk أكثر، كلما شعرت أن التحدي الأكبر يتمثل في بناء سوق حول تلك الأصول.
وهذا ما شدّ انتباهي إلى Dusk Trade.
يتم بناؤه كطبقة تطبيقية للأصول المالية المُمَثّلة بالرموز على DuskEVM، مع أدوات مثل صناديق أسواق المال (MMFs) وETFs والسندات المصممة للعمل ضمن هيكل سوق مُنظّم.
وهذا التمييز مهم.
يمكن أن يوجد السند المُمَثّل بالرموز على السلسلة، لكن لا يزال المستثمرون بحاجة إلى عملية إلحاق/تسجيل (onboarding)، وسجلات ملكية، وتحويلات مُتحكم فيها، وتداول وتسوية. وإذا بقيت هذه العمليات مجزأة عبر أنظمة مختلفة، فإن وضع الأصل على السلسلة لا يحل سوى جزء من المشكلة.
بالنسبة لي، فإن الاختبار الحقيقي ليس فقط عدد الأصول التي يمكن ترميزها. بل ما إذا كانت البنية التحتية المحيطة بها تصبح قابلة للاستخدام بدرجة كافية لكي تعمل تلك الأصول فعليًا ضمن سوق مُنظّم.
وهذه هي النقطة التي أراقبها في Dusk Trade عن كثب.
إذا كان الأصل موجودًا على السلسلة لكن أغلب السوق من حوله ما زال يعمل خارج السلسلة (offchain)، فهل غيّرت عملية الترميز حقًا السوق المالي نفسه؟
@Dusk_Foundation $DUSK #dusk
أعود دائمًا إلى سؤال واحد عندما أنظر إلى الأصول المالية المُمَثّلة بالرموز المرقمنة:
ماذا يحدث بعد أن تنتقل الأصول إلى البلوكشين؟
في البداية، كنت أظن أن عملية الترميز هي الجزء الأصعب. لكن كلما نظرت إلى @Dusk أكثر، كلما شعرت أن التحدي الأكبر يتمثل في بناء سوق حول تلك الأصول.
وهذا ما شدّ انتباهي إلى Dusk Trade.
يتم بناؤه كطبقة تطبيقية للأصول المالية المُمَثّلة بالرموز على DuskEVM، مع أدوات مثل صناديق أسواق المال (MMFs) وETFs والسندات المصممة للعمل ضمن هيكل سوق مُنظّم.
وهذا التمييز مهم.
يمكن أن يوجد السند المُمَثّل بالرموز على السلسلة، لكن لا يزال المستثمرون بحاجة إلى عملية إلحاق/تسجيل (onboarding)، وسجلات ملكية، وتحويلات مُتحكم فيها، وتداول وتسوية. وإذا بقيت هذه العمليات مجزأة عبر أنظمة مختلفة، فإن وضع الأصل على السلسلة لا يحل سوى جزء من المشكلة.
بالنسبة لي، فإن الاختبار الحقيقي ليس فقط عدد الأصول التي يمكن ترميزها. بل ما إذا كانت البنية التحتية المحيطة بها تصبح قابلة للاستخدام بدرجة كافية لكي تعمل تلك الأصول فعليًا ضمن سوق مُنظّم.
وهذه هي النقطة التي أراقبها في Dusk Trade عن كثب.
إذا كان الأصل موجودًا على السلسلة لكن أغلب السوق من حوله ما زال يعمل خارج السلسلة (offchain)، فهل غيّرت عملية الترميز حقًا السوق المالي نفسه؟
@Dusk $DUSK #dusk
6
55
ما زلت أعتقد أن الجزء الأكثر صعوبة في أسواق الفائدة الثابتة ليس تحديد السعر. بل ما يحدث عندما يلتقي هذا السعر بتدفق الأوامر الفعلي.
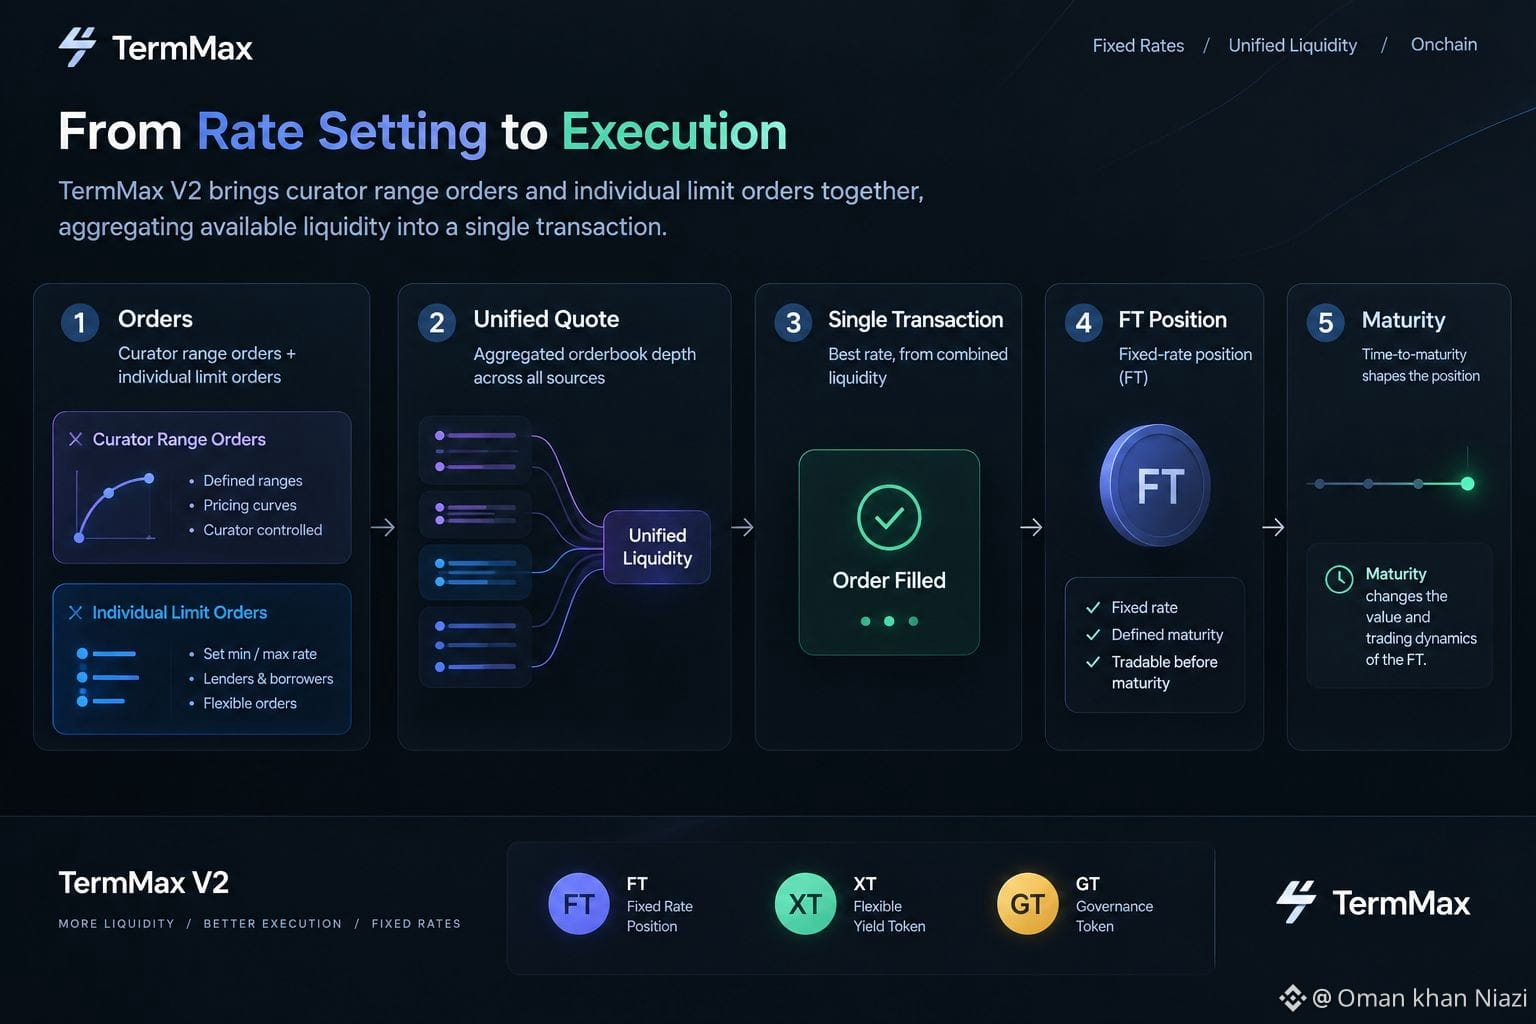
يتيح TermMax V2 للمُقيّمين تحديد التسعير عبر منحنيات أوامر ضمن نطاقات، بينما يمكن تجميع الأوامر في نفس السوق. تمثل FT مركز الفائدة الثابتة، ويمكن تداولها قبل الاستحقاق بدلًا من الاحتفاظ بها فقط حتى نهايته.
هذا ما جعلني أنظر إلى أسواق الفائدة الثابتة بشكل مختلف.
السعر هو جزء واحد فقط من المركز. كما أن الاستحقاق مهم أيضًا: تمتلك FT استحقاقًا محددًا، وتغيّر قيمتها يتبدل مع تغيّر الوقت المتبقي حتى الاستحقاق.
ما أريد أن أراه هو كيف تتصرف هذه الآليات عندما تبدأ منحنيات مختلفة، واستحقاقات مختلفة، والسيولة، وتدفق الأوامر الحقيقي بالتفاعل في الأسواق الحية.
هل تريد مشاهدة ذلك عمليًا.
#TermMax @termmax
ما زلت أعتقد أن الجزء الأكثر صعوبة في أسواق الفائدة الثابتة ليس تحديد السعر. بل ما يحدث عندما يلتقي هذا السعر بتدفق الأوامر الفعلي.
يتيح TermMax V2 للمُقيّمين تحديد التسعير عبر منحنيات أوامر ضمن نطاقات، بينما يمكن تجميع الأوامر في نفس السوق. تمثل FT مركز الفائدة الثابتة، ويمكن تداولها قبل الاستحقاق بدلًا من الاحتفاظ بها فقط حتى نهايته.
هذا ما جعلني أنظر إلى أسواق الفائدة الثابتة بشكل مختلف.
السعر هو جزء واحد فقط من المركز. كما أن الاستحقاق مهم أيضًا: تمتلك FT استحقاقًا محددًا، وتغيّر قيمتها يتبدل مع تغيّر الوقت المتبقي حتى الاستحقاق.
ما أريد أن أراه هو كيف تتصرف هذه الآليات عندما تبدأ منحنيات مختلفة، واستحقاقات مختلفة، والسيولة، وتدفق الأوامر الحقيقي بالتفاعل في الأسواق الحية.
هل تريد مشاهدة ذلك عمليًا.
#TermMax @TermMax
6
65
لا يزال في رأيي أن معظم محادثات التمويل العقاري الممثّل بالأصول (RWA) تركز كثيرًا على اللحظة التي يصبح فيها الأصل رمزًا.
كلما نظرت أكثر إلى Dusk، ازداد اقتناعي بأن المشكلة الأصعب تبدأ فعلًا بعد عملية الترميز.
لا يزال يتعين إصدار الأصل ونقله وخدمته وفي النهاية تسويته. إذا استمرت هذه الخطوات في الاعتماد على أنظمة منفصلة، فإن وضع الأصل على السلسلة لا يعني بالضرورة أن العملية المالية نفسها انتقلت إلى السلسلة.
وهذا ما جذب انتباهي إلى أسلوب Dusk للإصدار الأصلي: فهو مصمم لدعم المزيد من دورة حياة الأصل على دفتر الأستاذ نفسه، بدلًا من اعتبار الترميز هو خط النهاية.
يجعل Dusk Trade الأمر أكثر إثارة للاهتمام. فهو يُدخل أدوات مثل صناديق أسواق المال (MMFs) وصناديق الاستثمار المتداولة (ETFs) والسندات إلى هيكل سوق منظم مبني حول الأصول المالية المرمّزة.
ملاحظتي: قد لا تكون التحديات الحقيقية أمام اعتماد RWA مرتبطة بالترميز بحد ذاته. قد تكمن في ربط الإصدار والملكية والتداول والتسوية دون فقد القواعد التي تعتمد عليها الأسواق المالية بالفعل.
إذا كان الأصل موجودًا على السلسلة لكن معظم دورة حياته لا تزال تحدث في مكان آخر، فكم بالفعل من السوق المالي قد انتقل إلى السلسلة؟
@Dusk_Foundation $DUSK #dusk
لا يزال في رأيي أن معظم محادثات التمويل العقاري الممثّل بالأصول (RWA) تركز كثيرًا على اللحظة التي يصبح فيها الأصل رمزًا.
كلما نظرت أكثر إلى Dusk، ازداد اقتناعي بأن المشكلة الأصعب تبدأ فعلًا بعد عملية الترميز.
لا يزال يتعين إصدار الأصل ونقله وخدمته وفي النهاية تسويته. إذا استمرت هذه الخطوات في الاعتماد على أنظمة منفصلة، فإن وضع الأصل على السلسلة لا يعني بالضرورة أن العملية المالية نفسها انتقلت إلى السلسلة.
وهذا ما جذب انتباهي إلى أسلوب Dusk للإصدار الأصلي: فهو مصمم لدعم المزيد من دورة حياة الأصل على دفتر الأستاذ نفسه، بدلًا من اعتبار الترميز هو خط النهاية.
يجعل Dusk Trade الأمر أكثر إثارة للاهتمام. فهو يُدخل أدوات مثل صناديق أسواق المال (MMFs) وصناديق الاستثمار المتداولة (ETFs) والسندات إلى هيكل سوق منظم مبني حول الأصول المالية المرمّزة.
ملاحظتي: قد لا تكون التحديات الحقيقية أمام اعتماد RWA مرتبطة بالترميز بحد ذاته. قد تكمن في ربط الإصدار والملكية والتداول والتسوية دون فقد القواعد التي تعتمد عليها الأسواق المالية بالفعل.
إذا كان الأصل موجودًا على السلسلة لكن معظم دورة حياته لا تزال تحدث في مكان آخر، فكم بالفعل من السوق المالي قد انتقل إلى السلسلة؟
@Dusk $DUSK #dusk
Issuance
0%
Trading
0%
settlement
0%
Full lifecycle
100%
1 الأصوات • تمّ إغلاق التصويت
1
5
78
ما زلت أعتقد أن الناس يقللون من مدى صعوبة الخصوصية عندما تدخل مؤسسات مالية حقيقية إلى الصورة.
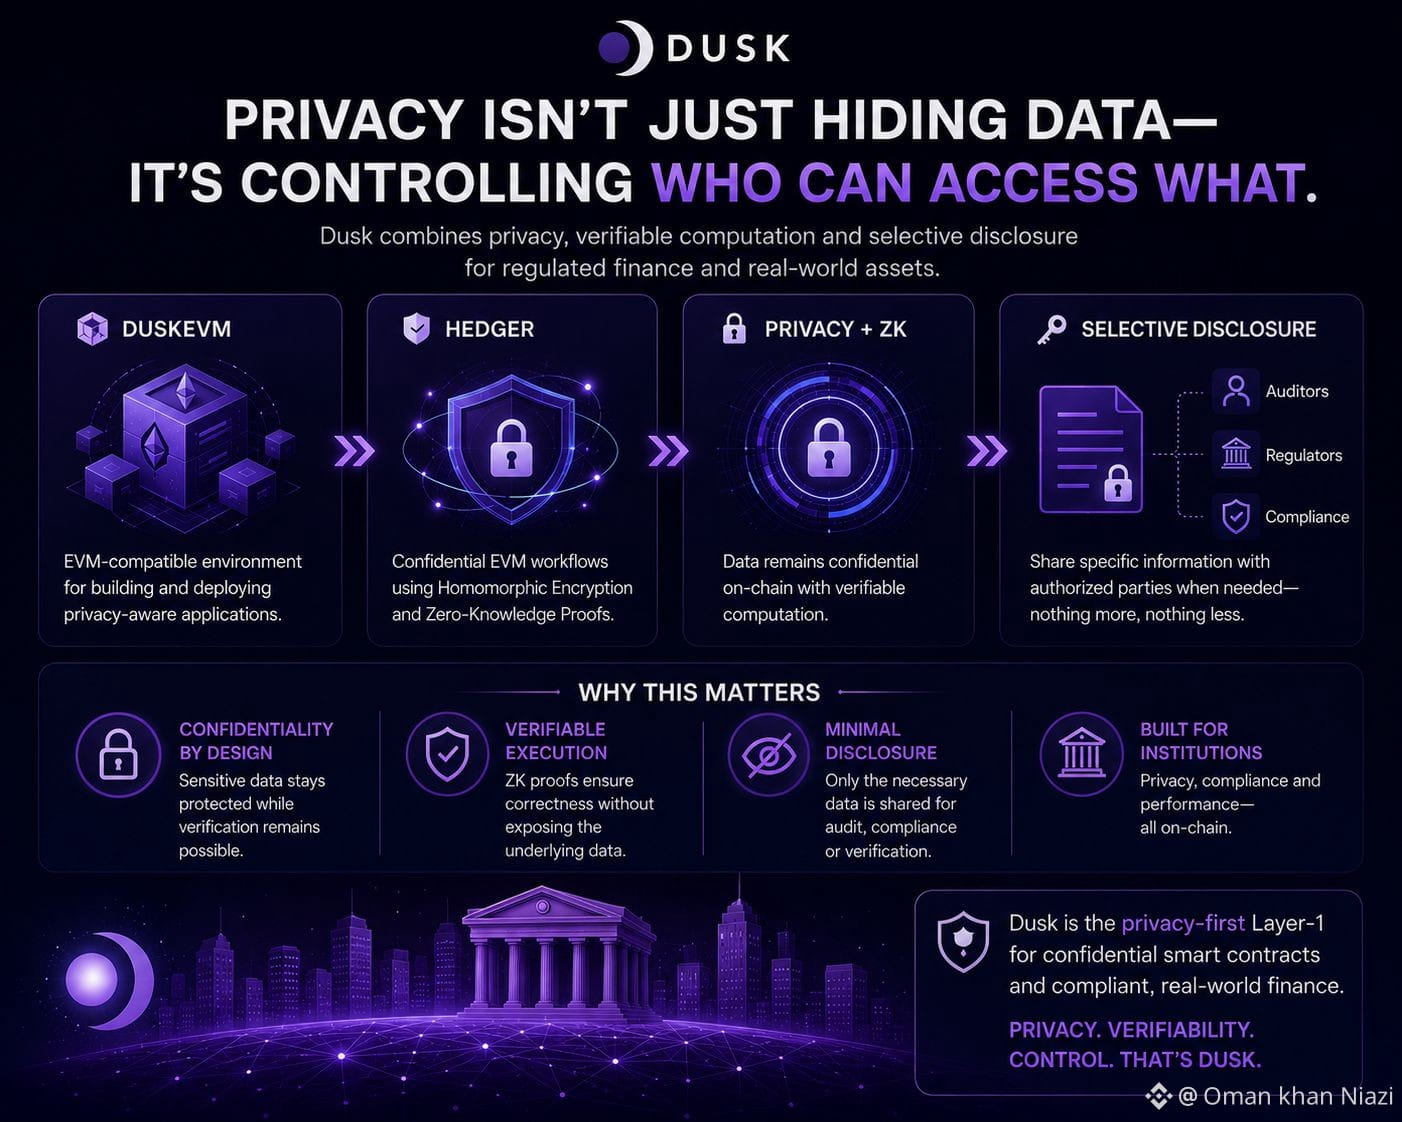
ما لفت انتباهي حول Dusk هو أن الطبقة ليست مجرد إخفاء المعاملات. يوفّر DuskEVM مسارًا متوافقًا مع EVM للتطبيقات، بينما تم تصميم Hedger لسير عمل EVM سريّ باستخدام التشفير المتماثل والتشفير بإثباتات عدم المعرفة، مع الإفصاح الانتقائي عندما تحتاج الأطراف المخوّلة إلى معلومات محددة.
ثم تأتي الجزء الأصعب: من الذي يحصل على رؤية ماذا؟
قد يحتاج تطبيق مالي إلى سرّية عن الجمهور، بينما قد يظلّ المنظم أو المدقق المخوّل بحاجة إلى معلومات محددة للتحقق أو الامتثال.
ملاحظتي: الخصوصية سهلة نسبيًا في وصفها. إن تحديد من الذي يحصل على رؤية ماذا، وتحت أي شروط، هو المكان الذي تبدأ فيه التوترات المؤسسية الحقيقية.
إذا احتاجت المؤسسات إلى إفصاح انتقائي، فمن ينبغي له في النهاية أن يتحكم فيما يصبح مرئيًا: التطبيق أم الجهة التنظيمية أم البروتوكول؟
@Dusk_Foundation $DUSK #dusk
ما زلت أعتقد أن الناس يقللون من مدى صعوبة الخصوصية عندما تدخل مؤسسات مالية حقيقية إلى الصورة.
ما لفت انتباهي حول Dusk هو أن الطبقة ليست مجرد إخفاء المعاملات. يوفّر DuskEVM مسارًا متوافقًا مع EVM للتطبيقات، بينما تم تصميم Hedger لسير عمل EVM سريّ باستخدام التشفير المتماثل والتشفير بإثباتات عدم المعرفة، مع الإفصاح الانتقائي عندما تحتاج الأطراف المخوّلة إلى معلومات محددة.
ثم تأتي الجزء الأصعب: من الذي يحصل على رؤية ماذا؟
قد يحتاج تطبيق مالي إلى سرّية عن الجمهور، بينما قد يظلّ المنظم أو المدقق المخوّل بحاجة إلى معلومات محددة للتحقق أو الامتثال.
ملاحظتي: الخصوصية سهلة نسبيًا في وصفها. إن تحديد من الذي يحصل على رؤية ماذا، وتحت أي شروط، هو المكان الذي تبدأ فيه التوترات المؤسسية الحقيقية.
إذا احتاجت المؤسسات إلى إفصاح انتقائي، فمن ينبغي له في النهاية أن يتحكم فيما يصبح مرئيًا: التطبيق أم الجهة التنظيمية أم البروتوكول؟
@Dusk $DUSK #dusk
4
2
73
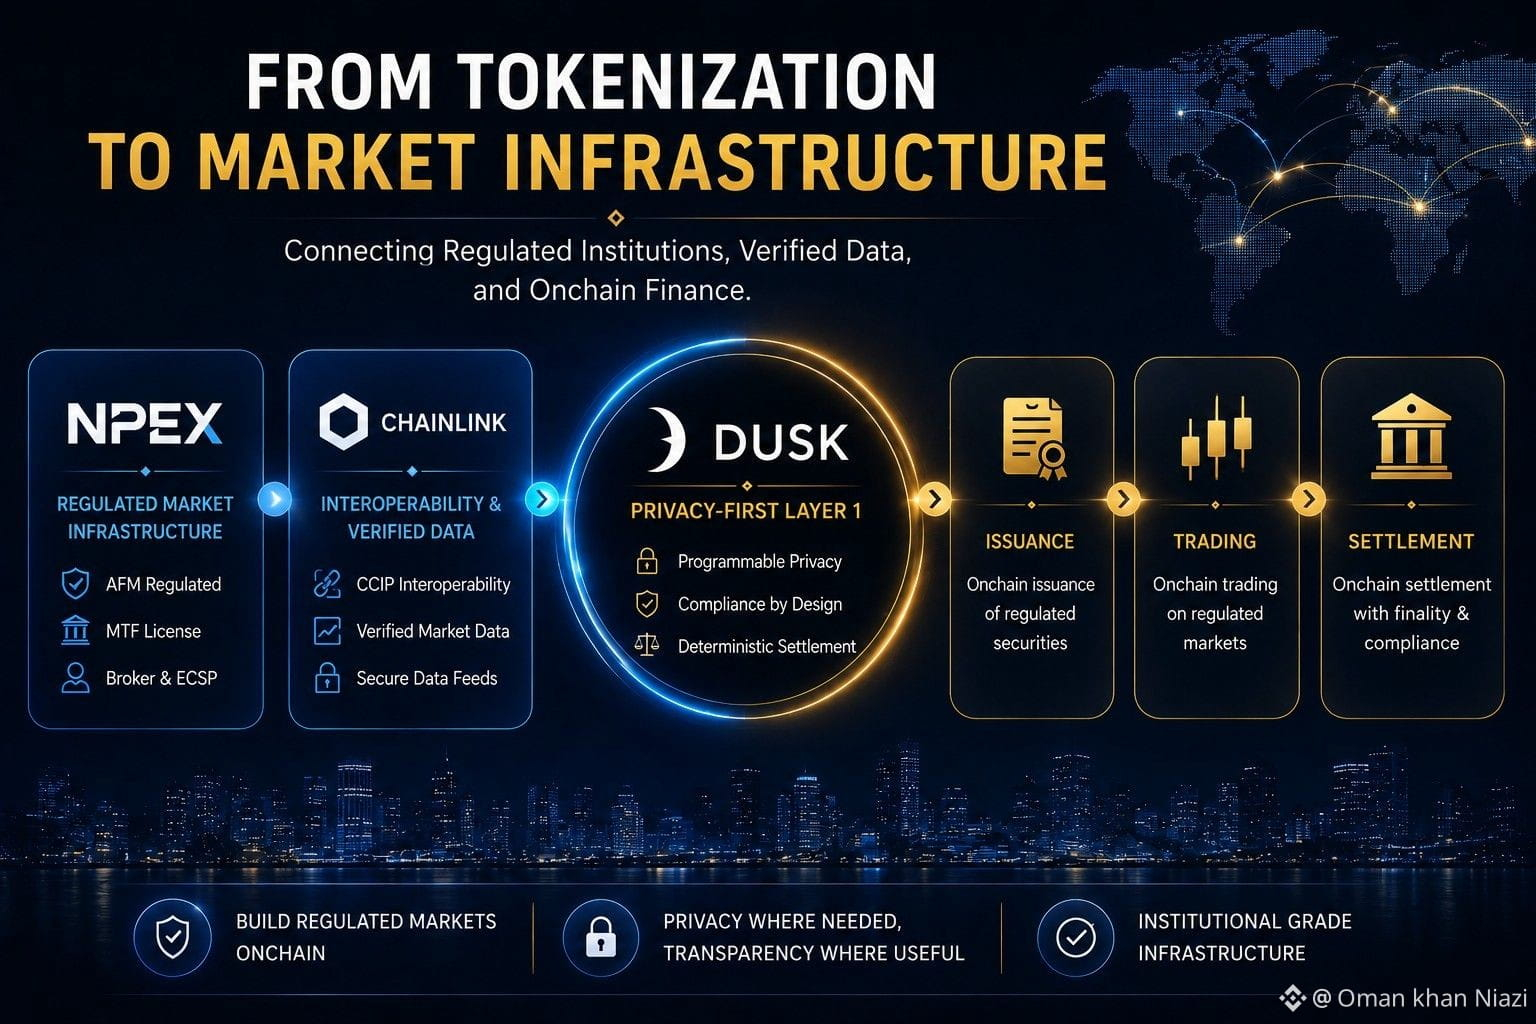
#dusk $DUSK @Dusk_Foundation لا يزال في نظري أن أصعب جزء في تحويل التمويل إلى السلسلة ليس البلوكشين نفسه.
ما لفت انتباهي حول Dusk هو البنية التحتية المحيطة به: NPEX يمنحها موقعها في السوق المُنظَّم، بينما يوفّر Chainlink قابلية التشغيل البيني وقنوات بيانات السوق المُتحقَّق منها. إن ما يثير اهتمامي هو كيف يمكن لهذه الأجزاء أن تتصل فيما بينها لإصدار الأصول والتداول والتسوية دون فصلها عن القواعد التي تعمل بموجبها الأسواق المالية بالفعل.
ملاحظتي: هذه هي النقطة التي يبدأ عندها مصطلح «الرقمنة/التحويل إلى رموز» بالتحول إلى بنية تحتية فعلية للأسواق.
إذا عملت التقنية، فما الذي يصبح عنق الزجاجة الحقيقي أمام التبنّي: التنظيم، أم قابلية التشغيل البيني، أم الثقة المؤسسية؟
#dusk $DUSK @Dusk لا يزال في نظري أن أصعب جزء في تحويل التمويل إلى السلسلة ليس البلوكشين نفسه.
ما لفت انتباهي حول Dusk هو البنية التحتية المحيطة به: NPEX يمنحها موقعها في السوق المُنظَّم، بينما يوفّر Chainlink قابلية التشغيل البيني وقنوات بيانات السوق المُتحقَّق منها. إن ما يثير اهتمامي هو كيف يمكن لهذه الأجزاء أن تتصل فيما بينها لإصدار الأصول والتداول والتسوية دون فصلها عن القواعد التي تعمل بموجبها الأسواق المالية بالفعل.
ملاحظتي: هذه هي النقطة التي يبدأ عندها مصطلح «الرقمنة/التحويل إلى رموز» بالتحول إلى بنية تحتية فعلية للأسواق.
إذا عملت التقنية، فما الذي يصبح عنق الزجاجة الحقيقي أمام التبنّي: التنظيم، أم قابلية التشغيل البيني، أم الثقة المؤسسية؟
2
2
96
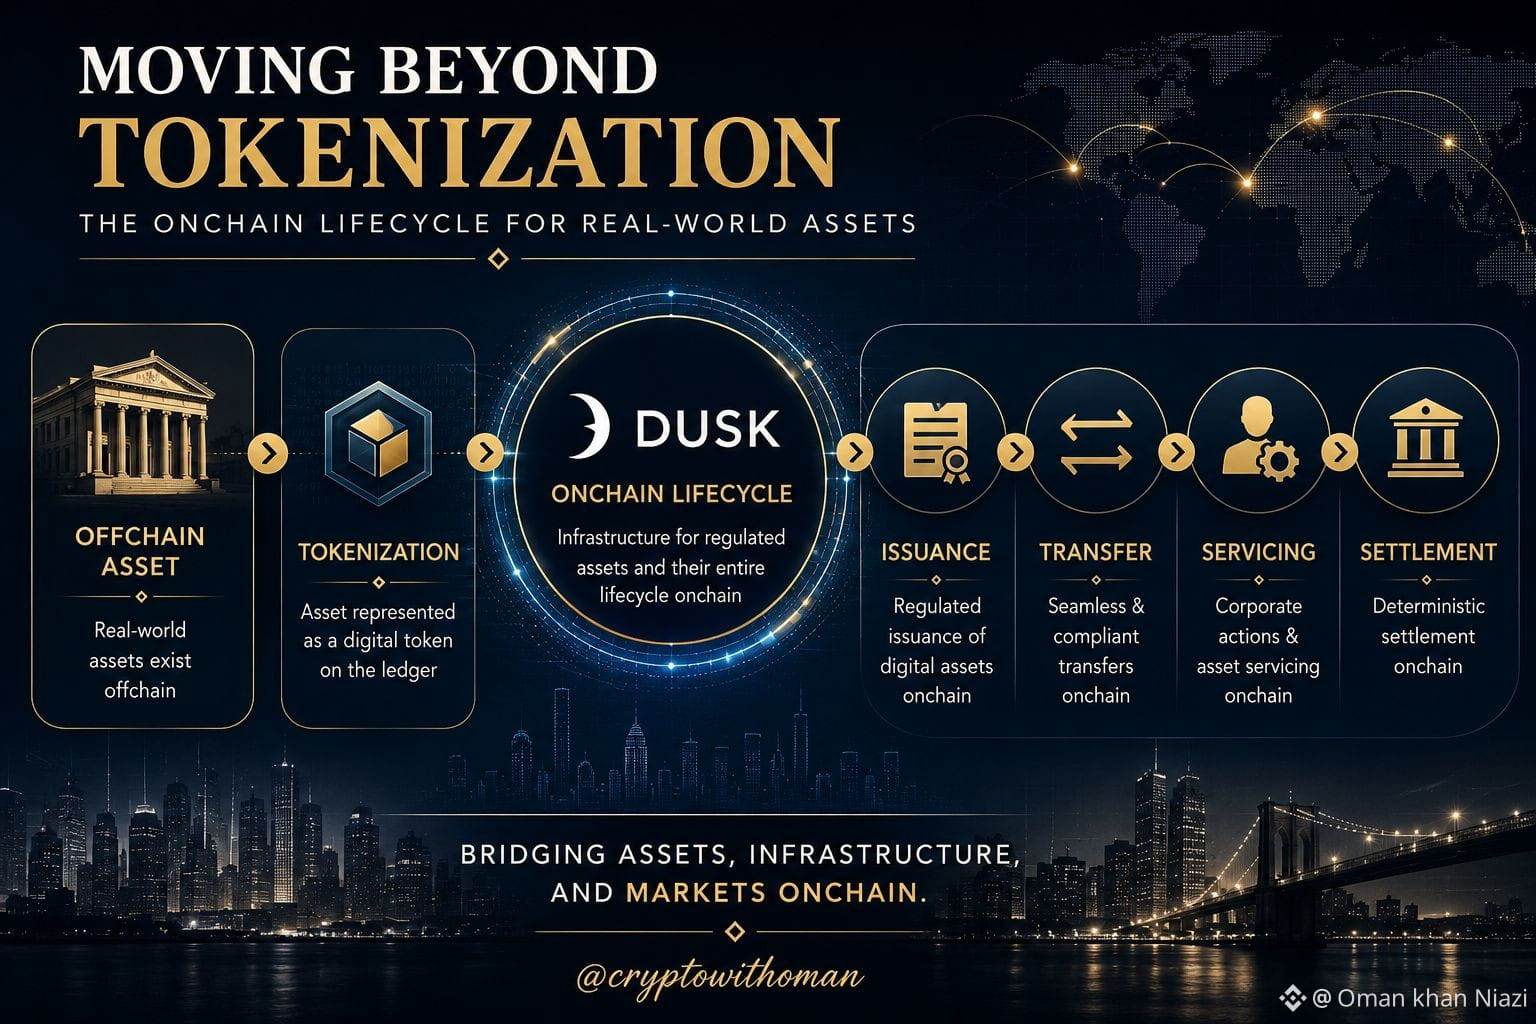
ما زلت أعتقد أن أغلب نقاشات الأصول المرتبطة بالعالم الحقيقي تتوقف في وقت مبكر جدًا.
يمكن لعملية التوكنة أن تضع تمثيلاً للأصل على السلسلة، لكن دورة حياة الأصل الأساسية قد تظل معتمدة على أنظمة خارج السلسلة. نهج الإصدار الأصلي لدى Dusk يتجاوز ذلك، إذ يتم تصميم الإصدار والتحويلات والخدمات والتسوية بحيث تكون متكاملة حول دفتر الأستاذ على السلسلة.
ملاحظتي: الاختراق الحقيقي ليس في وضع الأصول على السلسلة — بل في تقليل الفجوة بين الأصل والبنية التحتية التي تديره.
لكن هل يمكن لهذا النموذج أن يعمل على نطاق حجم وتعقيد التنظيم في الأسواق المالية الحقيقية؟
@Dusk_Foundation $DUSK #dusk
ما زلت أعتقد أن أغلب نقاشات الأصول المرتبطة بالعالم الحقيقي تتوقف في وقت مبكر جدًا.
يمكن لعملية التوكنة أن تضع تمثيلاً للأصل على السلسلة، لكن دورة حياة الأصل الأساسية قد تظل معتمدة على أنظمة خارج السلسلة. نهج الإصدار الأصلي لدى Dusk يتجاوز ذلك، إذ يتم تصميم الإصدار والتحويلات والخدمات والتسوية بحيث تكون متكاملة حول دفتر الأستاذ على السلسلة.
ملاحظتي: الاختراق الحقيقي ليس في وضع الأصول على السلسلة — بل في تقليل الفجوة بين الأصل والبنية التحتية التي تديره.
لكن هل يمكن لهذا النموذج أن يعمل على نطاق حجم وتعقيد التنظيم في الأسواق المالية الحقيقية؟
@Dusk $DUSK #dusk
3
2
82
ما زلت أعتقد أن الناس يتغافلون عن أكثر جزء مثير للاهتمام في Dusk.
تقدم DuskEVM تطوير EVM المألوف، بينما يضيف Hedger تدفقات معاملات سرّية باستخدام التشفير المتماثل للإنحاء (homomorphic encryption) وبراهين المعرفة الصفرية. ما لفت انتباهي هو أن الخصوصية لا تعني التنازل عن التنفيذ القابل للتحقق أو الإفصاح الانتقائي عند الحاجة إلى مراجعة مخولة.
ملاحظتي: يبدو هذا أقرب بكثير إلى ما تحتاجه التمويلات الخاضعة للتنظيم فعليًا على السلسلة.
لكن هل يمكن لـ Dusk إثبات أن هذه البنية تعمل على نطاق مؤسسي حقيقي؟
@Dusk_Foundation $DUSK #dusk
ما زلت أعتقد أن الناس يتغافلون عن أكثر جزء مثير للاهتمام في Dusk.
تقدم DuskEVM تطوير EVM المألوف، بينما يضيف Hedger تدفقات معاملات سرّية باستخدام التشفير المتماثل للإنحاء (homomorphic encryption) وبراهين المعرفة الصفرية. ما لفت انتباهي هو أن الخصوصية لا تعني التنازل عن التنفيذ القابل للتحقق أو الإفصاح الانتقائي عند الحاجة إلى مراجعة مخولة.
ملاحظتي: يبدو هذا أقرب بكثير إلى ما تحتاجه التمويلات الخاضعة للتنظيم فعليًا على السلسلة.
لكن هل يمكن لـ Dusk إثبات أن هذه البنية تعمل على نطاق مؤسسي حقيقي؟
@Dusk $DUSK #dusk
1
69
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
3.2M مشاهدات
156,132 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·413 إعجاب
·343.8k مشاهدات
EarningsSeason
5.4M مشاهدات
26,176 يقومون بالنقاش
SouthKoreaConsidersEducationTaxOnCryptoExchanges
0 مشاهدات
0 يقومون بالنقاش