
Cicada Capital
124 منشورات
Cicada Capital
إبلاغ
حظر المُستخدم
Backing over 50 projects with expert market-making and liquidity management.
0 تتابع
939 المتابعون
237 إعجاب
2 الشارات
منشورات
الكل
اقتباسات
PINNED
مقالة
ما هي التكلفة الحقيقية لصانع السوق؟بقلم ماكس مورس، الرئيس التنفيذي ومؤسس شركة سيكادا - شركة لصناعة السوق مقرها دبي ولديها 6 سنوات من الخبرة الشخصية، وأكثر من 1000 مشروع، و500 قائمة في البورصات.
• تابع على يوتيوب: https://youtu.be/KjoDUuXwQ_g
في العام الماضي، قام مؤسس بتوقيع عقد لخدمات صناعة السوق المجانية. بعد أربعة أشهر، كان المشروع قد فقد ستة ملايين دولار. بينما كسب صانع السوق ستة ملايين دولار. ولم ينتهك سطرًا واحدًا من الاتفاق. كل شيء كان في العقد. لم يقرأ أحد العقد.
هذه هي قصة نماذج العقود الثلاثة الموجودة في هذه الصناعة، وما تكلفته الفعلية، ولماذا "مجاني" هو أغلى كلمة في صناعة السوق الكريبتو.
ما هي التكلفة الحقيقية لصانع السوق؟
بقلم ماكس مورس، الرئيس التنفيذي ومؤسس شركة سيكادا - شركة لصناعة السوق مقرها دبي ولديها 6 سنوات من الخبرة الشخصية، وأكثر من 1000 مشروع، و500 قائمة في البورصات.
• تابع على يوتيوب: https://youtu.be/KjoDUuXwQ_g
في العام الماضي، قام مؤسس بتوقيع عقد لخدمات صناعة السوق المجانية. بعد أربعة أشهر، كان المشروع قد فقد ستة ملايين دولار. بينما كسب صانع السوق ستة ملايين دولار. ولم ينتهك سطرًا واحدًا من الاتفاق. كل شيء كان في العقد. لم يقرأ أحد العقد.
هذه هي قصة نماذج العقود الثلاثة الموجودة في هذه الصناعة، وما تكلفته الفعلية، ولماذا "مجاني" هو أغلى كلمة في صناعة السوق الكريبتو.
• تابع على يوتيوب: https://youtu.be/KjoDUuXwQ_g
في العام الماضي، قام مؤسس بتوقيع عقد لخدمات صناعة السوق المجانية. بعد أربعة أشهر، كان المشروع قد فقد ستة ملايين دولار. بينما كسب صانع السوق ستة ملايين دولار. ولم ينتهك سطرًا واحدًا من الاتفاق. كل شيء كان في العقد. لم يقرأ أحد العقد.
هذه هي قصة نماذج العقود الثلاثة الموجودة في هذه الصناعة، وما تكلفته الفعلية، ولماذا "مجاني" هو أغلى كلمة في صناعة السوق الكريبتو.
170
📊 ملخص أسبوعي: انهيار قانون الوضوح & أول رفع من الاحتياطي الفيدرالي
قلّت المخاطر من العملات المشفرة هذا الأسبوع إلى جدار من القرارات الكبرى. تراجع البيتكوين من 79 ألف دولار إلى 75.6 ألف دولار بعدما أسقط مجلس الشيوخ قانون CLARITY، بينما كانت الأسواق تستعد لأول رفع لسعر الفائدة من الاحتياطي الفيدرالي منذ 2023.
📌 التحول على صعيد الاقتصاد الكلي
أدت التضخمات المدفوعة بالطاقة وتوقعات تشدد البنك المركزي إلى نبرة تجنّب المخاطر عبر الأسواق.
• اندلاع التضخم: وصل مؤشر PPI لشهر أغسطس إلى 5.4% على أساس سنوي، مدفوعًا بزيادة شهرية قدرها 24.1% في الديزل. وارتفع مؤشر CPI إلى 3.4%، حيث شكل البنزين أكثر من ثلث الزيادة الشهرية.
• احتمالات رفع الفائدة: باتت الأسواق تسعّر الآن احتمالًا بنسبة 90% لرفع فائدة من الفيدرالي بمقدار 25 نقطة أساس إلى 3.75–4.00% في 16 سبتمبر، مع توقعات تمتد إلى أربع زيادات بحلول يونيو 2027.
• الطاقة والأسواق: قفز خام برنت 8.9% إلى ذروة عند 109.80 دولارًا قبل أن يتراجع بعد تقارير اجتماع عُمان. دفعت عوائد سندات الخزانة لأجل 10 سنوات إلى ما فوق 5%.
📌 قطع سريع للبيتكوين
$BTC انخفض من 78.4 ألف دولار إلى 75.6 ألف دولار عقب فشل تصويت إنهاء المناظرة (cloture) في مجلس الشيوخ، مسجلًا أكبر هبوط ليوم واحد منذ يونيو.
• حركة السعر: فقدت BTC دعم 79 ألف دولار ولمست 75.6 ألف دولار. تبقى المقاومة من الأعلى راسخة عند 83 ألف دولار، رغم أن تقاطعًا ذهبيًا يوميًا قد تشكّل مؤخرًا.
• تدفقات الصناديق المتداولة (ETFs): $BTC شهدت الصناديق أربعة أيام متتالية من التدفقات الخارجة، بخسارة 462.7 مليون دولار للأسبوع. وسجل 15 سبتمبر تدفقًا صافيًا خارجًا ليوم واحد قدره 450.4 مليون دولار، ما أعاد صافي التدفقات منذ بداية العام (YTD) إلى المنطقة السلبية عند -1.46 مليار دولار.
• القوة النسبية لِـ ETH: $ETH سحبت الصناديق 197 مليون دولار للأسبوع وتحتفظ بأكثر من 1.06 مليار دولار منذ بداية العام. حافظت ETH على دعم بين 2,432 و2,505.
• مشتريات الشركات: أضاف Strive 469 BTC للوصول إلى إجمالي 25,000 BTC، بينما أضاف BitMine أكثر من 27,000 ETH.
📌 المزاج والتنظيم
هدأ مؤشر الخوف والطمع من 76 إلى 62. فشل تصويت cloture في مجلس الشيوخ في 15 سبتمبر، ما أزال محفزًا تنظيميًا رئيسيًا.
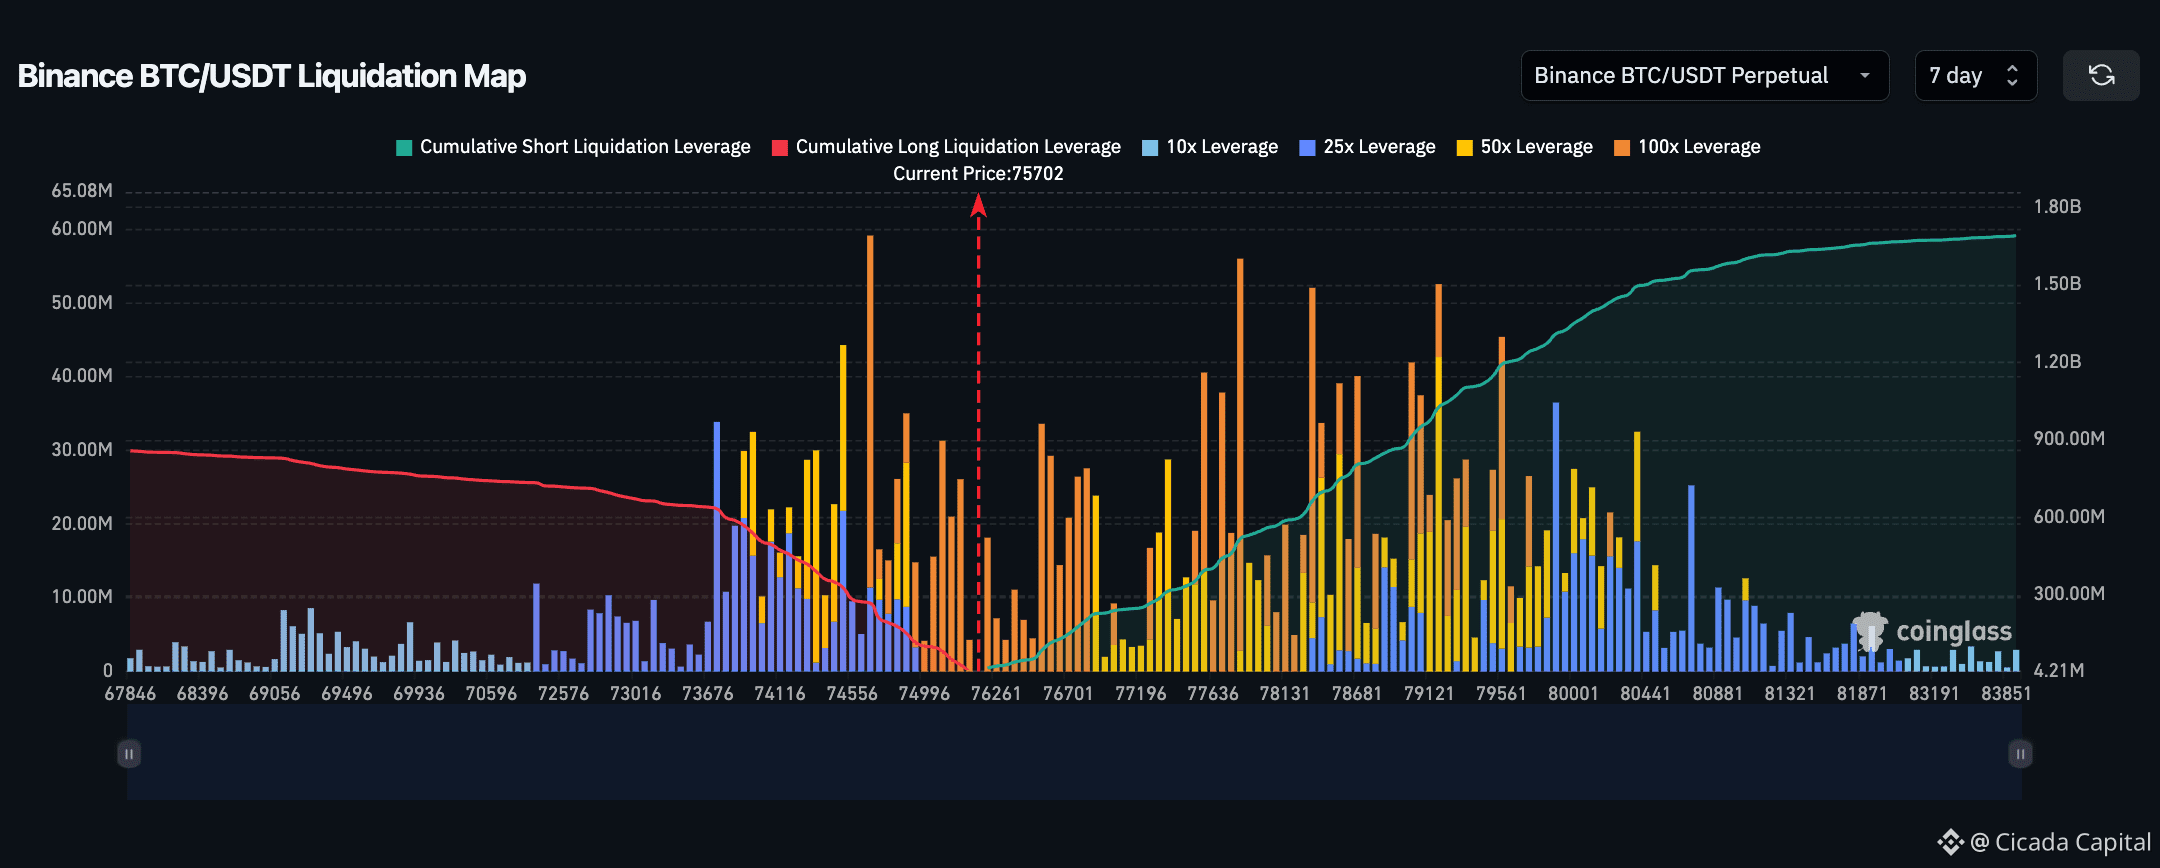
بلغت عمليات التصفية 685.6 مليون دولار مع انخفاض الفائدة المفتوحة إلى 133.4 مليار دولار. تستقر الآن أبرز مجموعات التصفية عند 74.7 ألف دولار و76.8 ألف دولار.
📊 ملخص أسبوعي: انهيار قانون الوضوح & أول رفع من الاحتياطي الفيدرالي
قلّت المخاطر من العملات المشفرة هذا الأسبوع إلى جدار من القرارات الكبرى. تراجع البيتكوين من 79 ألف دولار إلى 75.6 ألف دولار بعدما أسقط مجلس الشيوخ قانون CLARITY، بينما كانت الأسواق تستعد لأول رفع لسعر الفائدة من الاحتياطي الفيدرالي منذ 2023.
📌 التحول على صعيد الاقتصاد الكلي
أدت التضخمات المدفوعة بالطاقة وتوقعات تشدد البنك المركزي إلى نبرة تجنّب المخاطر عبر الأسواق.
• اندلاع التضخم: وصل مؤشر PPI لشهر أغسطس إلى 5.4% على أساس سنوي، مدفوعًا بزيادة شهرية قدرها 24.1% في الديزل. وارتفع مؤشر CPI إلى 3.4%، حيث شكل البنزين أكثر من ثلث الزيادة الشهرية.
• احتمالات رفع الفائدة: باتت الأسواق تسعّر الآن احتمالًا بنسبة 90% لرفع فائدة من الفيدرالي بمقدار 25 نقطة أساس إلى 3.75–4.00% في 16 سبتمبر، مع توقعات تمتد إلى أربع زيادات بحلول يونيو 2027.
• الطاقة والأسواق: قفز خام برنت 8.9% إلى ذروة عند 109.80 دولارًا قبل أن يتراجع بعد تقارير اجتماع عُمان. دفعت عوائد سندات الخزانة لأجل 10 سنوات إلى ما فوق 5%.
📌 قطع سريع للبيتكوين
$BTC انخفض من 78.4 ألف دولار إلى 75.6 ألف دولار عقب فشل تصويت إنهاء المناظرة (cloture) في مجلس الشيوخ، مسجلًا أكبر هبوط ليوم واحد منذ يونيو.
• حركة السعر: فقدت BTC دعم 79 ألف دولار ولمست 75.6 ألف دولار. تبقى المقاومة من الأعلى راسخة عند 83 ألف دولار، رغم أن تقاطعًا ذهبيًا يوميًا قد تشكّل مؤخرًا.
• تدفقات الصناديق المتداولة (ETFs): $BTC شهدت الصناديق أربعة أيام متتالية من التدفقات الخارجة، بخسارة 462.7 مليون دولار للأسبوع. وسجل 15 سبتمبر تدفقًا صافيًا خارجًا ليوم واحد قدره 450.4 مليون دولار، ما أعاد صافي التدفقات منذ بداية العام (YTD) إلى المنطقة السلبية عند -1.46 مليار دولار.
• القوة النسبية لِـ ETH: $ETH سحبت الصناديق 197 مليون دولار للأسبوع وتحتفظ بأكثر من 1.06 مليار دولار منذ بداية العام. حافظت ETH على دعم بين 2,432 و2,505.
• مشتريات الشركات: أضاف Strive 469 BTC للوصول إلى إجمالي 25,000 BTC، بينما أضاف BitMine أكثر من 27,000 ETH.
📌 المزاج والتنظيم
هدأ مؤشر الخوف والطمع من 76 إلى 62. فشل تصويت cloture في مجلس الشيوخ في 15 سبتمبر، ما أزال محفزًا تنظيميًا رئيسيًا.
بلغت عمليات التصفية 685.6 مليون دولار مع انخفاض الفائدة المفتوحة إلى 133.4 مليار دولار. تستقر الآن أبرز مجموعات التصفية عند 74.7 ألف دولار و76.8 ألف دولار.
قلّت المخاطر من العملات المشفرة هذا الأسبوع إلى جدار من القرارات الكبرى. تراجع البيتكوين من 79 ألف دولار إلى 75.6 ألف دولار بعدما أسقط مجلس الشيوخ قانون CLARITY، بينما كانت الأسواق تستعد لأول رفع لسعر الفائدة من الاحتياطي الفيدرالي منذ 2023.
📌 التحول على صعيد الاقتصاد الكلي
أدت التضخمات المدفوعة بالطاقة وتوقعات تشدد البنك المركزي إلى نبرة تجنّب المخاطر عبر الأسواق.
• اندلاع التضخم: وصل مؤشر PPI لشهر أغسطس إلى 5.4% على أساس سنوي، مدفوعًا بزيادة شهرية قدرها 24.1% في الديزل. وارتفع مؤشر CPI إلى 3.4%، حيث شكل البنزين أكثر من ثلث الزيادة الشهرية.
• احتمالات رفع الفائدة: باتت الأسواق تسعّر الآن احتمالًا بنسبة 90% لرفع فائدة من الفيدرالي بمقدار 25 نقطة أساس إلى 3.75–4.00% في 16 سبتمبر، مع توقعات تمتد إلى أربع زيادات بحلول يونيو 2027.
• الطاقة والأسواق: قفز خام برنت 8.9% إلى ذروة عند 109.80 دولارًا قبل أن يتراجع بعد تقارير اجتماع عُمان. دفعت عوائد سندات الخزانة لأجل 10 سنوات إلى ما فوق 5%.
📌 قطع سريع للبيتكوين
$BTC انخفض من 78.4 ألف دولار إلى 75.6 ألف دولار عقب فشل تصويت إنهاء المناظرة (cloture) في مجلس الشيوخ، مسجلًا أكبر هبوط ليوم واحد منذ يونيو.
• حركة السعر: فقدت BTC دعم 79 ألف دولار ولمست 75.6 ألف دولار. تبقى المقاومة من الأعلى راسخة عند 83 ألف دولار، رغم أن تقاطعًا ذهبيًا يوميًا قد تشكّل مؤخرًا.
• تدفقات الصناديق المتداولة (ETFs): $BTC شهدت الصناديق أربعة أيام متتالية من التدفقات الخارجة، بخسارة 462.7 مليون دولار للأسبوع. وسجل 15 سبتمبر تدفقًا صافيًا خارجًا ليوم واحد قدره 450.4 مليون دولار، ما أعاد صافي التدفقات منذ بداية العام (YTD) إلى المنطقة السلبية عند -1.46 مليار دولار.
• القوة النسبية لِـ ETH: $ETH سحبت الصناديق 197 مليون دولار للأسبوع وتحتفظ بأكثر من 1.06 مليار دولار منذ بداية العام. حافظت ETH على دعم بين 2,432 و2,505.
• مشتريات الشركات: أضاف Strive 469 BTC للوصول إلى إجمالي 25,000 BTC، بينما أضاف BitMine أكثر من 27,000 ETH.
📌 المزاج والتنظيم
هدأ مؤشر الخوف والطمع من 76 إلى 62. فشل تصويت cloture في مجلس الشيوخ في 15 سبتمبر، ما أزال محفزًا تنظيميًا رئيسيًا.
بلغت عمليات التصفية 685.6 مليون دولار مع انخفاض الفائدة المفتوحة إلى 133.4 مليار دولار. تستقر الآن أبرز مجموعات التصفية عند 74.7 ألف دولار و76.8 ألف دولار.
682
📊 ملخص أسبوعي: رفض بقيمة 81 ألف دولار وحَظّة ورش
وسمَ بيتكوين أعلى مستوى له منذ ثلاثة أشهر فوق 81,000 دولار قبل أن تُسقِط عليه بداية حديث رئيسة الاحتياطي الفدرالي «ورش» المتشددة إلى 76 ألف دولار. ثم دفع انعكاس عنيف على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحوّل على مستوى الاقتصاد الكلي
شهدت أسهم تقنيات الذكاء الاصطناعي صعودًا بينما أعادت الفدرالي تسعير توقعات أسعار الفائدة لشهر سبتمبر.
• صعود نفيديا: وصلت إيرادات الربع الثاني إلى 96.2 مليار دولار. قفزت الأسهم 8.7% في جلسة واحدة، وأضافت نحو 442 مليار دولار إلى القيمة السوقية بعد أن نجت رهانات الطلب على الذكاء الاصطناعي.
• كلمة ورش: في جاكسون هول، قال ورش إن الأوضاع المالية ليست تقييدية. بقي مؤشر PCE الأساسي لشهر يوليو عند 3.3%. وارتفعت احتمالات FedWatch لرفع في سبتمبر إلى نحو 63%.
• توتر: اقتربت أسعار نفط برنت من 95 دولارًا بفعل التطورات الجيوسياسية والرسوم الجمركية. وسجّلت ناسداك أسوأ يوم لها خلال أسبوعين مع تحوم عوائد سندات 10 سنوات قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
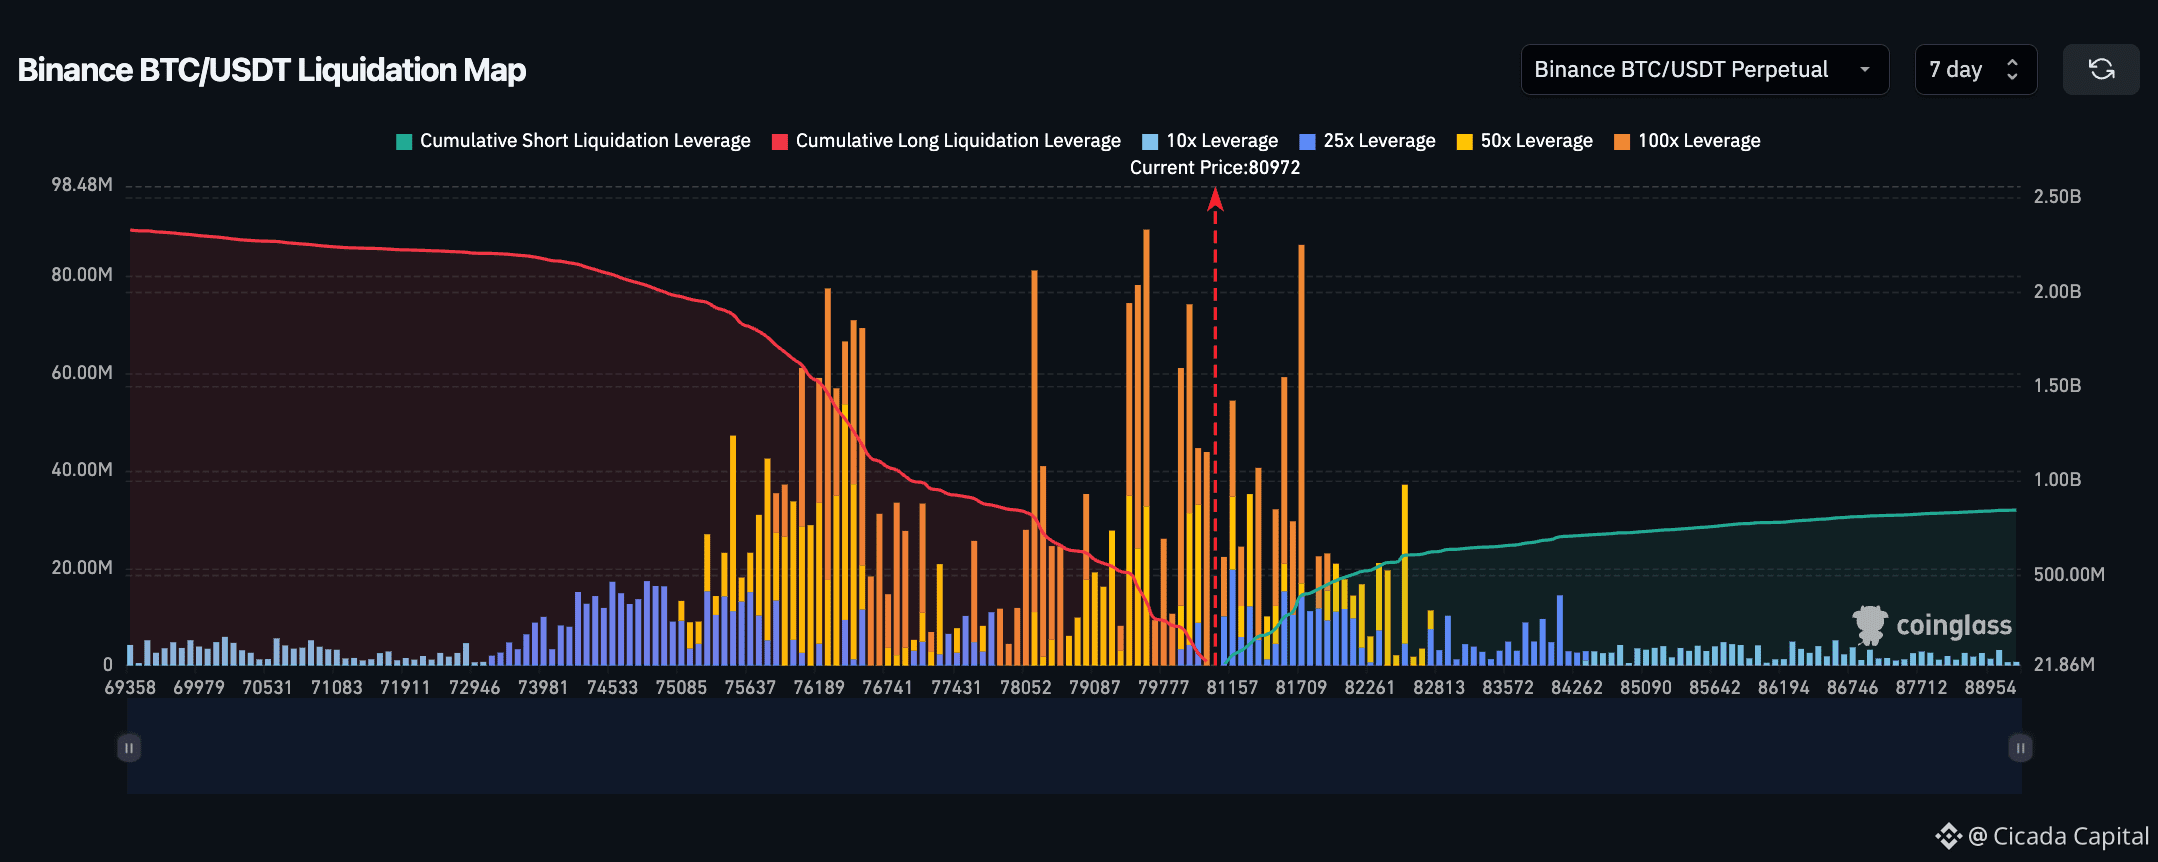
$BTC انتقلت من 79 ألفًا إلى 81,347 دولارًا، ثم تراجعت إلى 76,248 دولارًا بعد تصريحات ورش، قبل أن ترتد إلى 80,400.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بقوة، وامتصت عمليات التصفية المرتبطة بالرافعة. أنهى BTC الأسبوع على نحو مسطّح نسبيًا بعد هضم صعوده السابق البالغ 23%.
• تدفقات الصناديق المتداولة (ETF): انتهت سلسلة تدفقات داخلة استمرت تسعة أيام في 28 أغسطس مع تسجيل تدفقات خارجية، لكن ظلت التدفقات الصافية أسبوعيًا إيجابية عند +122 مليون دولار. تجمّع الأصول تحت الإدارة (AUM) عند قرابة 97 مليار دولار، لتكون أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار.
• مشتريات ETH: حققت $ETH ETF سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار. اشترت MicroStrategy 4,603 BTC مقابل 370 مليون دولار، بينما قفز صافي الشراء المؤسسي للشركات بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار من المراكز الطويلة خلال تراجع 28 أغسطس، ما خفّض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على Polymarket إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.
📊 ملخص أسبوعي: رفض بقيمة 81 ألف دولار وحَظّة ورش
وسمَ بيتكوين أعلى مستوى له منذ ثلاثة أشهر فوق 81,000 دولار قبل أن تُسقِط عليه بداية حديث رئيسة الاحتياطي الفدرالي «ورش» المتشددة إلى 76 ألف دولار. ثم دفع انعكاس عنيف على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحوّل على مستوى الاقتصاد الكلي
شهدت أسهم تقنيات الذكاء الاصطناعي صعودًا بينما أعادت الفدرالي تسعير توقعات أسعار الفائدة لشهر سبتمبر.
• صعود نفيديا: وصلت إيرادات الربع الثاني إلى 96.2 مليار دولار. قفزت الأسهم 8.7% في جلسة واحدة، وأضافت نحو 442 مليار دولار إلى القيمة السوقية بعد أن نجت رهانات الطلب على الذكاء الاصطناعي.
• كلمة ورش: في جاكسون هول، قال ورش إن الأوضاع المالية ليست تقييدية. بقي مؤشر PCE الأساسي لشهر يوليو عند 3.3%. وارتفعت احتمالات FedWatch لرفع في سبتمبر إلى نحو 63%.
• توتر: اقتربت أسعار نفط برنت من 95 دولارًا بفعل التطورات الجيوسياسية والرسوم الجمركية. وسجّلت ناسداك أسوأ يوم لها خلال أسبوعين مع تحوم عوائد سندات 10 سنوات قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
$BTC انتقلت من 79 ألفًا إلى 81,347 دولارًا، ثم تراجعت إلى 76,248 دولارًا بعد تصريحات ورش، قبل أن ترتد إلى 80,400.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بقوة، وامتصت عمليات التصفية المرتبطة بالرافعة. أنهى BTC الأسبوع على نحو مسطّح نسبيًا بعد هضم صعوده السابق البالغ 23%.
• تدفقات الصناديق المتداولة (ETF): انتهت سلسلة تدفقات داخلة استمرت تسعة أيام في 28 أغسطس مع تسجيل تدفقات خارجية، لكن ظلت التدفقات الصافية أسبوعيًا إيجابية عند +122 مليون دولار. تجمّع الأصول تحت الإدارة (AUM) عند قرابة 97 مليار دولار، لتكون أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار.
• مشتريات ETH: حققت $ETH ETF سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار. اشترت MicroStrategy 4,603 BTC مقابل 370 مليون دولار، بينما قفز صافي الشراء المؤسسي للشركات بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار من المراكز الطويلة خلال تراجع 28 أغسطس، ما خفّض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على Polymarket إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.
وسمَ بيتكوين أعلى مستوى له منذ ثلاثة أشهر فوق 81,000 دولار قبل أن تُسقِط عليه بداية حديث رئيسة الاحتياطي الفدرالي «ورش» المتشددة إلى 76 ألف دولار. ثم دفع انعكاس عنيف على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحوّل على مستوى الاقتصاد الكلي
شهدت أسهم تقنيات الذكاء الاصطناعي صعودًا بينما أعادت الفدرالي تسعير توقعات أسعار الفائدة لشهر سبتمبر.
• صعود نفيديا: وصلت إيرادات الربع الثاني إلى 96.2 مليار دولار. قفزت الأسهم 8.7% في جلسة واحدة، وأضافت نحو 442 مليار دولار إلى القيمة السوقية بعد أن نجت رهانات الطلب على الذكاء الاصطناعي.
• كلمة ورش: في جاكسون هول، قال ورش إن الأوضاع المالية ليست تقييدية. بقي مؤشر PCE الأساسي لشهر يوليو عند 3.3%. وارتفعت احتمالات FedWatch لرفع في سبتمبر إلى نحو 63%.
• توتر: اقتربت أسعار نفط برنت من 95 دولارًا بفعل التطورات الجيوسياسية والرسوم الجمركية. وسجّلت ناسداك أسوأ يوم لها خلال أسبوعين مع تحوم عوائد سندات 10 سنوات قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
$BTC انتقلت من 79 ألفًا إلى 81,347 دولارًا، ثم تراجعت إلى 76,248 دولارًا بعد تصريحات ورش، قبل أن ترتد إلى 80,400.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بقوة، وامتصت عمليات التصفية المرتبطة بالرافعة. أنهى BTC الأسبوع على نحو مسطّح نسبيًا بعد هضم صعوده السابق البالغ 23%.
• تدفقات الصناديق المتداولة (ETF): انتهت سلسلة تدفقات داخلة استمرت تسعة أيام في 28 أغسطس مع تسجيل تدفقات خارجية، لكن ظلت التدفقات الصافية أسبوعيًا إيجابية عند +122 مليون دولار. تجمّع الأصول تحت الإدارة (AUM) عند قرابة 97 مليار دولار، لتكون أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار.
• مشتريات ETH: حققت $ETH ETF سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار. اشترت MicroStrategy 4,603 BTC مقابل 370 مليون دولار، بينما قفز صافي الشراء المؤسسي للشركات بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار من المراكز الطويلة خلال تراجع 28 أغسطس، ما خفّض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على Polymarket إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.

150
📊 ملخص أسبوعي: رفض بقيمة 81 ألف دولار أمريكي وصيحة وورش
وسم بيتكوين أعلى مستوى خلال ثلاثة أشهر فوق 81,000 دولار أمريكي قبل أن تُسقطه لهجة «وورش» لدى رئيس مجلس الاحتياطي الفيدرالي بعدما أعلن عنها، ليهبط إلى 76 ألف دولار. ثم دفع انعكاس حاد على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحول على مستوى الاقتصاد الكلي
تعززت تقنية الذكاء الاصطناعي بينما أُعيد تسعير توقعات أسعار الفائدة لشهر سبتمبر لدى الفيدرالي.
• صعود إنفيديا: سجلت إيرادات الربع الثاني 96.2 مليار دولار أمريكي. ارتفعت الأسهم بنسبة 8.7% في جلسة واحدة، وأضافت تقريبًا 442 مليار دولار أمريكي إلى القيمة السوقية مع استمرار الرهان على الذكاء الاصطناعي.
• كلمة وورش الرئيسية: في جاكسون هول، قال وورش إن الظروف المالية ليست صارمة. بقيت «بي سي إي» الأساسية في يوليو عند 3.3%. قفزت احتمالات «FedWatch» لرفع سبتمبر إلى نحو 63%.
• تذبذب السندات: اقتربت أسعار برنت من 95 دولارًا أمريكيًا بفعل الجيوسياسة والرسوم الجمركية. وسجل ناسداك أسوأ يوم له خلال أسبوعين بعدما كانت عوائد سندات 10 سنوات تدور قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
$BTC m انتقلت من 79 ألف دولار إلى 81,347 دولارًا، ثم هُرعت إلى 76,248 دولارًا عقب تصريحات وورش، لتعود بعدها إلى 80,400 دولار.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بثبات، وامتصت عملية التصفية الناتجة عن الرافعة. أنهت BTC الأسبوع على مستوى شبه ثابت بعد هضمها لارتفاعها السابق بنسبة 23%.
• تدفقات صناديق الاستثمار المتداولة (ETF): انتهت سلسلة استمرت تسعة أيام بتاريخ 28 أغسطس مع تدفقات خارجية، لكن ظلت التدفقات الأسبوعية الصافية إيجابية عند +122 مليون دولار أمريكي. يبلغ إجمالي الأصول تحت الإدارة نحو 97 مليار دولار أمريكي، ما يجعل أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار أمريكي.
• إيثر (ETH) وعمليات الشراء المؤسسية: $ETH ETFs شهدت سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار أمريكي. اشترت مايكروستراتيجي 4,603 بيتكوين مقابل 370 مليون دولار أمريكي، بينما قفز إجمالي صافي الشراء المؤسسي بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار أمريكي.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار أمريكي من المراكز الطويلة خلال عمليات السحب في 28 أغسطس، ما خفض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على بوليماركت إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.
📊 ملخص أسبوعي: رفض بقيمة 81 ألف دولار أمريكي وصيحة وورش
وسم بيتكوين أعلى مستوى خلال ثلاثة أشهر فوق 81,000 دولار أمريكي قبل أن تُسقطه لهجة «وورش» لدى رئيس مجلس الاحتياطي الفيدرالي بعدما أعلن عنها، ليهبط إلى 76 ألف دولار. ثم دفع انعكاس حاد على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحول على مستوى الاقتصاد الكلي
تعززت تقنية الذكاء الاصطناعي بينما أُعيد تسعير توقعات أسعار الفائدة لشهر سبتمبر لدى الفيدرالي.
• صعود إنفيديا: سجلت إيرادات الربع الثاني 96.2 مليار دولار أمريكي. ارتفعت الأسهم بنسبة 8.7% في جلسة واحدة، وأضافت تقريبًا 442 مليار دولار أمريكي إلى القيمة السوقية مع استمرار الرهان على الذكاء الاصطناعي.
• كلمة وورش الرئيسية: في جاكسون هول، قال وورش إن الظروف المالية ليست صارمة. بقيت «بي سي إي» الأساسية في يوليو عند 3.3%. قفزت احتمالات «FedWatch» لرفع سبتمبر إلى نحو 63%.
• تذبذب السندات: اقتربت أسعار برنت من 95 دولارًا أمريكيًا بفعل الجيوسياسة والرسوم الجمركية. وسجل ناسداك أسوأ يوم له خلال أسبوعين بعدما كانت عوائد سندات 10 سنوات تدور قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
$BTC m انتقلت من 79 ألف دولار إلى 81,347 دولارًا، ثم هُرعت إلى 76,248 دولارًا عقب تصريحات وورش، لتعود بعدها إلى 80,400 دولار.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بثبات، وامتصت عملية التصفية الناتجة عن الرافعة. أنهت BTC الأسبوع على مستوى شبه ثابت بعد هضمها لارتفاعها السابق بنسبة 23%.
• تدفقات صناديق الاستثمار المتداولة (ETF): انتهت سلسلة استمرت تسعة أيام بتاريخ 28 أغسطس مع تدفقات خارجية، لكن ظلت التدفقات الأسبوعية الصافية إيجابية عند +122 مليون دولار أمريكي. يبلغ إجمالي الأصول تحت الإدارة نحو 97 مليار دولار أمريكي، ما يجعل أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار أمريكي.
• إيثر (ETH) وعمليات الشراء المؤسسية: $ETH ETFs شهدت سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار أمريكي. اشترت مايكروستراتيجي 4,603 بيتكوين مقابل 370 مليون دولار أمريكي، بينما قفز إجمالي صافي الشراء المؤسسي بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار أمريكي.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار أمريكي من المراكز الطويلة خلال عمليات السحب في 28 أغسطس، ما خفض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على بوليماركت إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.
وسم بيتكوين أعلى مستوى خلال ثلاثة أشهر فوق 81,000 دولار أمريكي قبل أن تُسقطه لهجة «وورش» لدى رئيس مجلس الاحتياطي الفيدرالي بعدما أعلن عنها، ليهبط إلى 76 ألف دولار. ثم دفع انعكاس حاد على شكل حرف V السعر مجددًا فوق 80 ألف دولار.
📌 التحول على مستوى الاقتصاد الكلي
تعززت تقنية الذكاء الاصطناعي بينما أُعيد تسعير توقعات أسعار الفائدة لشهر سبتمبر لدى الفيدرالي.
• صعود إنفيديا: سجلت إيرادات الربع الثاني 96.2 مليار دولار أمريكي. ارتفعت الأسهم بنسبة 8.7% في جلسة واحدة، وأضافت تقريبًا 442 مليار دولار أمريكي إلى القيمة السوقية مع استمرار الرهان على الذكاء الاصطناعي.
• كلمة وورش الرئيسية: في جاكسون هول، قال وورش إن الظروف المالية ليست صارمة. بقيت «بي سي إي» الأساسية في يوليو عند 3.3%. قفزت احتمالات «FedWatch» لرفع سبتمبر إلى نحو 63%.
• تذبذب السندات: اقتربت أسعار برنت من 95 دولارًا أمريكيًا بفعل الجيوسياسة والرسوم الجمركية. وسجل ناسداك أسوأ يوم له خلال أسبوعين بعدما كانت عوائد سندات 10 سنوات تدور قرب 4.8%.
📌 رحلة بيتكوين ذهابًا وإيابًا
$BTC m انتقلت من 79 ألف دولار إلى 81,347 دولارًا، ثم هُرعت إلى 76,248 دولارًا عقب تصريحات وورش، لتعود بعدها إلى 80,400 دولار.
• حركة السعر: منطقة الدعم بين 75 ألفًا و76 ألفًا صمدت بثبات، وامتصت عملية التصفية الناتجة عن الرافعة. أنهت BTC الأسبوع على مستوى شبه ثابت بعد هضمها لارتفاعها السابق بنسبة 23%.
• تدفقات صناديق الاستثمار المتداولة (ETF): انتهت سلسلة استمرت تسعة أيام بتاريخ 28 أغسطس مع تدفقات خارجية، لكن ظلت التدفقات الأسبوعية الصافية إيجابية عند +122 مليون دولار أمريكي. يبلغ إجمالي الأصول تحت الإدارة نحو 97 مليار دولار أمريكي، ما يجعل أغسطس أفضل شهر منذ أكتوبر 2025 عند +3.32 مليار دولار أمريكي.
• إيثر (ETH) وعمليات الشراء المؤسسية: $ETH ETFs شهدت سلسلة تدفقات داخلة لمدة 12 يومًا بإجمالي +376 مليون دولار أمريكي. اشترت مايكروستراتيجي 4,603 بيتكوين مقابل 370 مليون دولار أمريكي، بينما قفز إجمالي صافي الشراء المؤسسي بنسبة 530% على أساس أسبوعي إلى 513 مليون دولار أمريكي.
📌 المعنويات والسيولة
استقر مؤشر الخوف والطمع عند 76. تم تصفية نحو 488 مليون دولار أمريكي من المراكز الطويلة خلال عمليات السحب في 28 أغسطس، ما خفض الفائدة المفتوحة إلى 135 مليار دولار.
وفي الوقت نفسه، انخفضت احتمالات تمرير قانون CLARITY على بوليماركت إلى 13% قبل تصويت 15 سبتمبر. يعتمد الدعم الرئيسي عند 75 ألف دولار، بينما تقع المقاومة عند 82 ألف دولار.
1.7k
📊 تحليل السلسلة على السلسلة والعقود الآجلة
— ملخص أسبوعي للسوق
📌 خفض الرافعة المالية بعد القمة المحلية
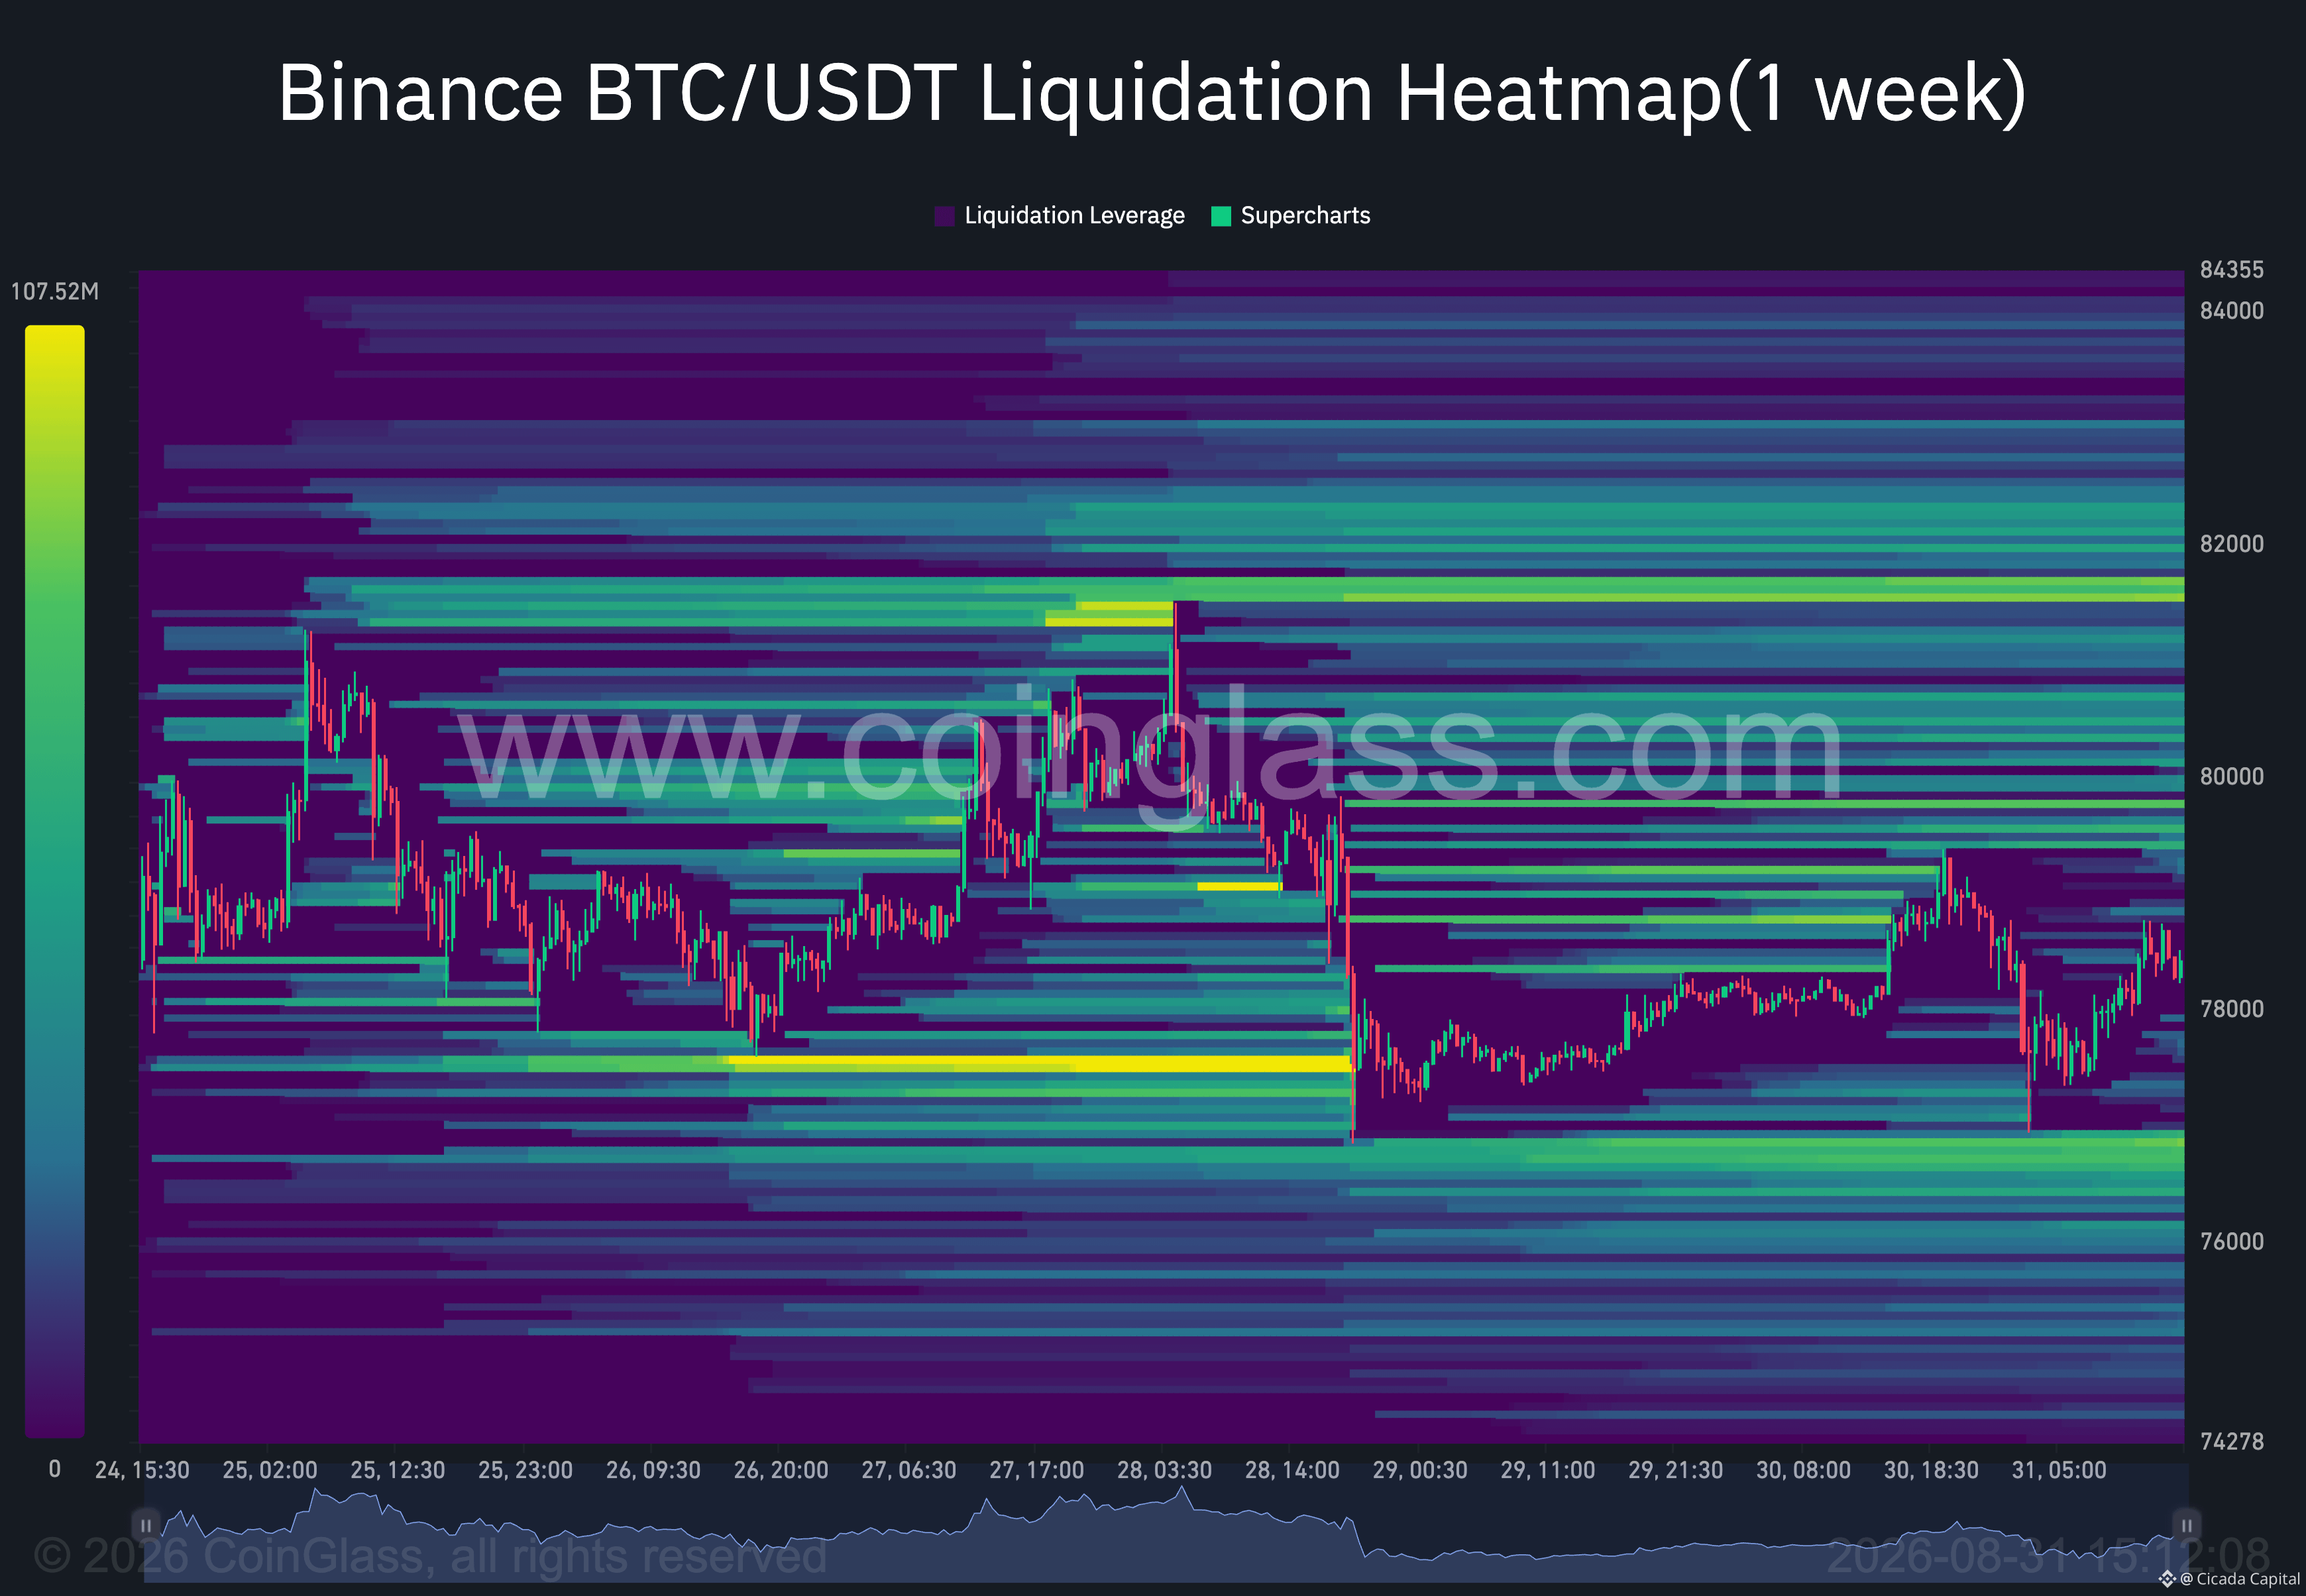
أعيد ضبط رافعة العقود الآجلة بشكل ملحوظ خلال الأسبوع. افتتح $BTC عند 77,749$ وتجاوز 80K$ ليُسجل أعلى مستوى له خلال ثلاثة أشهر عند 81,347$. تسببت تعليقات بنك الاحتياطي الفيدرالي المتشددة لاحقًا في حدث تصفية بقيمة 481 مليون دولار، ما دفع الأسعار إلى الانخفاض حتى 76,909$ قبل تعافٍ خلال عطلة نهاية الأسبوع إلى 78.4K$.
$ETH تتبع ذلك عن كثب، إذ واصل التماسك قرب 2,448$ بعد بلوغ ذروة داخل اليوم عند 2,564$.
📌 المشتقات تعود إلى الحياد
انخفض إجمالي الفائدة المفتوحة للعقود الآجلة بنسبة 11% من حيث عدد العملات خلال فترة التراجع. ظلت معدلات التمويل إيجابية لكنها عادت إلى وضعها الطبيعي بسرعة، ما يشير إلى أن الارتفاع كان مدفوعًا أساسًا بالشراء من السوق الفوري وتغطية المراكز القصيرة، وليس بمراكز شراء طويلة مُفرطة الرافعة.
📌 تراكم الحيتان مقابل بيع التجزئة
أضافت المحافظ الكبيرة التي تمتلك أكثر من 100 BTC نحو 39 ألف BTC إلى أرصدتها هذا الأسبوع، في مقابل توزيع ثقيل من المتداولين الأفراد. وصلت مؤشرات السوق الصاعدة على السلسلة إلى أعلى مستوياتها منذ أواخر 2025، رغم أن تحقيق أرباح حاملي المدى القصير سجل 1.2 مليار دولار خلال نافذة استمرت ثلاثة أيام.
يوجد دعم حاسم عند 76.9K$ وصولًا إلى منطقة الدفاع بين 73.7K$، بينما لا تزال المقاومة صامدة عند الحاجز التقني بين 81K$ إلى 83K$.
📊 تحليل السلسلة على السلسلة والعقود الآجلة
— ملخص أسبوعي للسوق
📌 خفض الرافعة المالية بعد القمة المحلية
أعيد ضبط رافعة العقود الآجلة بشكل ملحوظ خلال الأسبوع. افتتح $BTC عند 77,749$ وتجاوز 80K$ ليُسجل أعلى مستوى له خلال ثلاثة أشهر عند 81,347$. تسببت تعليقات بنك الاحتياطي الفيدرالي المتشددة لاحقًا في حدث تصفية بقيمة 481 مليون دولار، ما دفع الأسعار إلى الانخفاض حتى 76,909$ قبل تعافٍ خلال عطلة نهاية الأسبوع إلى 78.4K$.
$ETH تتبع ذلك عن كثب، إذ واصل التماسك قرب 2,448$ بعد بلوغ ذروة داخل اليوم عند 2,564$.
📌 المشتقات تعود إلى الحياد
انخفض إجمالي الفائدة المفتوحة للعقود الآجلة بنسبة 11% من حيث عدد العملات خلال فترة التراجع. ظلت معدلات التمويل إيجابية لكنها عادت إلى وضعها الطبيعي بسرعة، ما يشير إلى أن الارتفاع كان مدفوعًا أساسًا بالشراء من السوق الفوري وتغطية المراكز القصيرة، وليس بمراكز شراء طويلة مُفرطة الرافعة.
📌 تراكم الحيتان مقابل بيع التجزئة
أضافت المحافظ الكبيرة التي تمتلك أكثر من 100 BTC نحو 39 ألف BTC إلى أرصدتها هذا الأسبوع، في مقابل توزيع ثقيل من المتداولين الأفراد. وصلت مؤشرات السوق الصاعدة على السلسلة إلى أعلى مستوياتها منذ أواخر 2025، رغم أن تحقيق أرباح حاملي المدى القصير سجل 1.2 مليار دولار خلال نافذة استمرت ثلاثة أيام.
يوجد دعم حاسم عند 76.9K$ وصولًا إلى منطقة الدفاع بين 73.7K$، بينما لا تزال المقاومة صامدة عند الحاجز التقني بين 81K$ إلى 83K$.
— ملخص أسبوعي للسوق
📌 خفض الرافعة المالية بعد القمة المحلية
أعيد ضبط رافعة العقود الآجلة بشكل ملحوظ خلال الأسبوع. افتتح $BTC عند 77,749$ وتجاوز 80K$ ليُسجل أعلى مستوى له خلال ثلاثة أشهر عند 81,347$. تسببت تعليقات بنك الاحتياطي الفيدرالي المتشددة لاحقًا في حدث تصفية بقيمة 481 مليون دولار، ما دفع الأسعار إلى الانخفاض حتى 76,909$ قبل تعافٍ خلال عطلة نهاية الأسبوع إلى 78.4K$.
$ETH تتبع ذلك عن كثب، إذ واصل التماسك قرب 2,448$ بعد بلوغ ذروة داخل اليوم عند 2,564$.
📌 المشتقات تعود إلى الحياد
انخفض إجمالي الفائدة المفتوحة للعقود الآجلة بنسبة 11% من حيث عدد العملات خلال فترة التراجع. ظلت معدلات التمويل إيجابية لكنها عادت إلى وضعها الطبيعي بسرعة، ما يشير إلى أن الارتفاع كان مدفوعًا أساسًا بالشراء من السوق الفوري وتغطية المراكز القصيرة، وليس بمراكز شراء طويلة مُفرطة الرافعة.
📌 تراكم الحيتان مقابل بيع التجزئة
أضافت المحافظ الكبيرة التي تمتلك أكثر من 100 BTC نحو 39 ألف BTC إلى أرصدتها هذا الأسبوع، في مقابل توزيع ثقيل من المتداولين الأفراد. وصلت مؤشرات السوق الصاعدة على السلسلة إلى أعلى مستوياتها منذ أواخر 2025، رغم أن تحقيق أرباح حاملي المدى القصير سجل 1.2 مليار دولار خلال نافذة استمرت ثلاثة أيام.
يوجد دعم حاسم عند 76.9K$ وصولًا إلى منطقة الدفاع بين 73.7K$، بينما لا تزال المقاومة صامدة عند الحاجز التقني بين 81K$ إلى 83K$.
270
📊 تدفقات رأس المال في مجال العملات الرقمية
— ملخص أسبوعي للسوق
📌 أغسطس يحقق تدفقات ضخمة للداخل
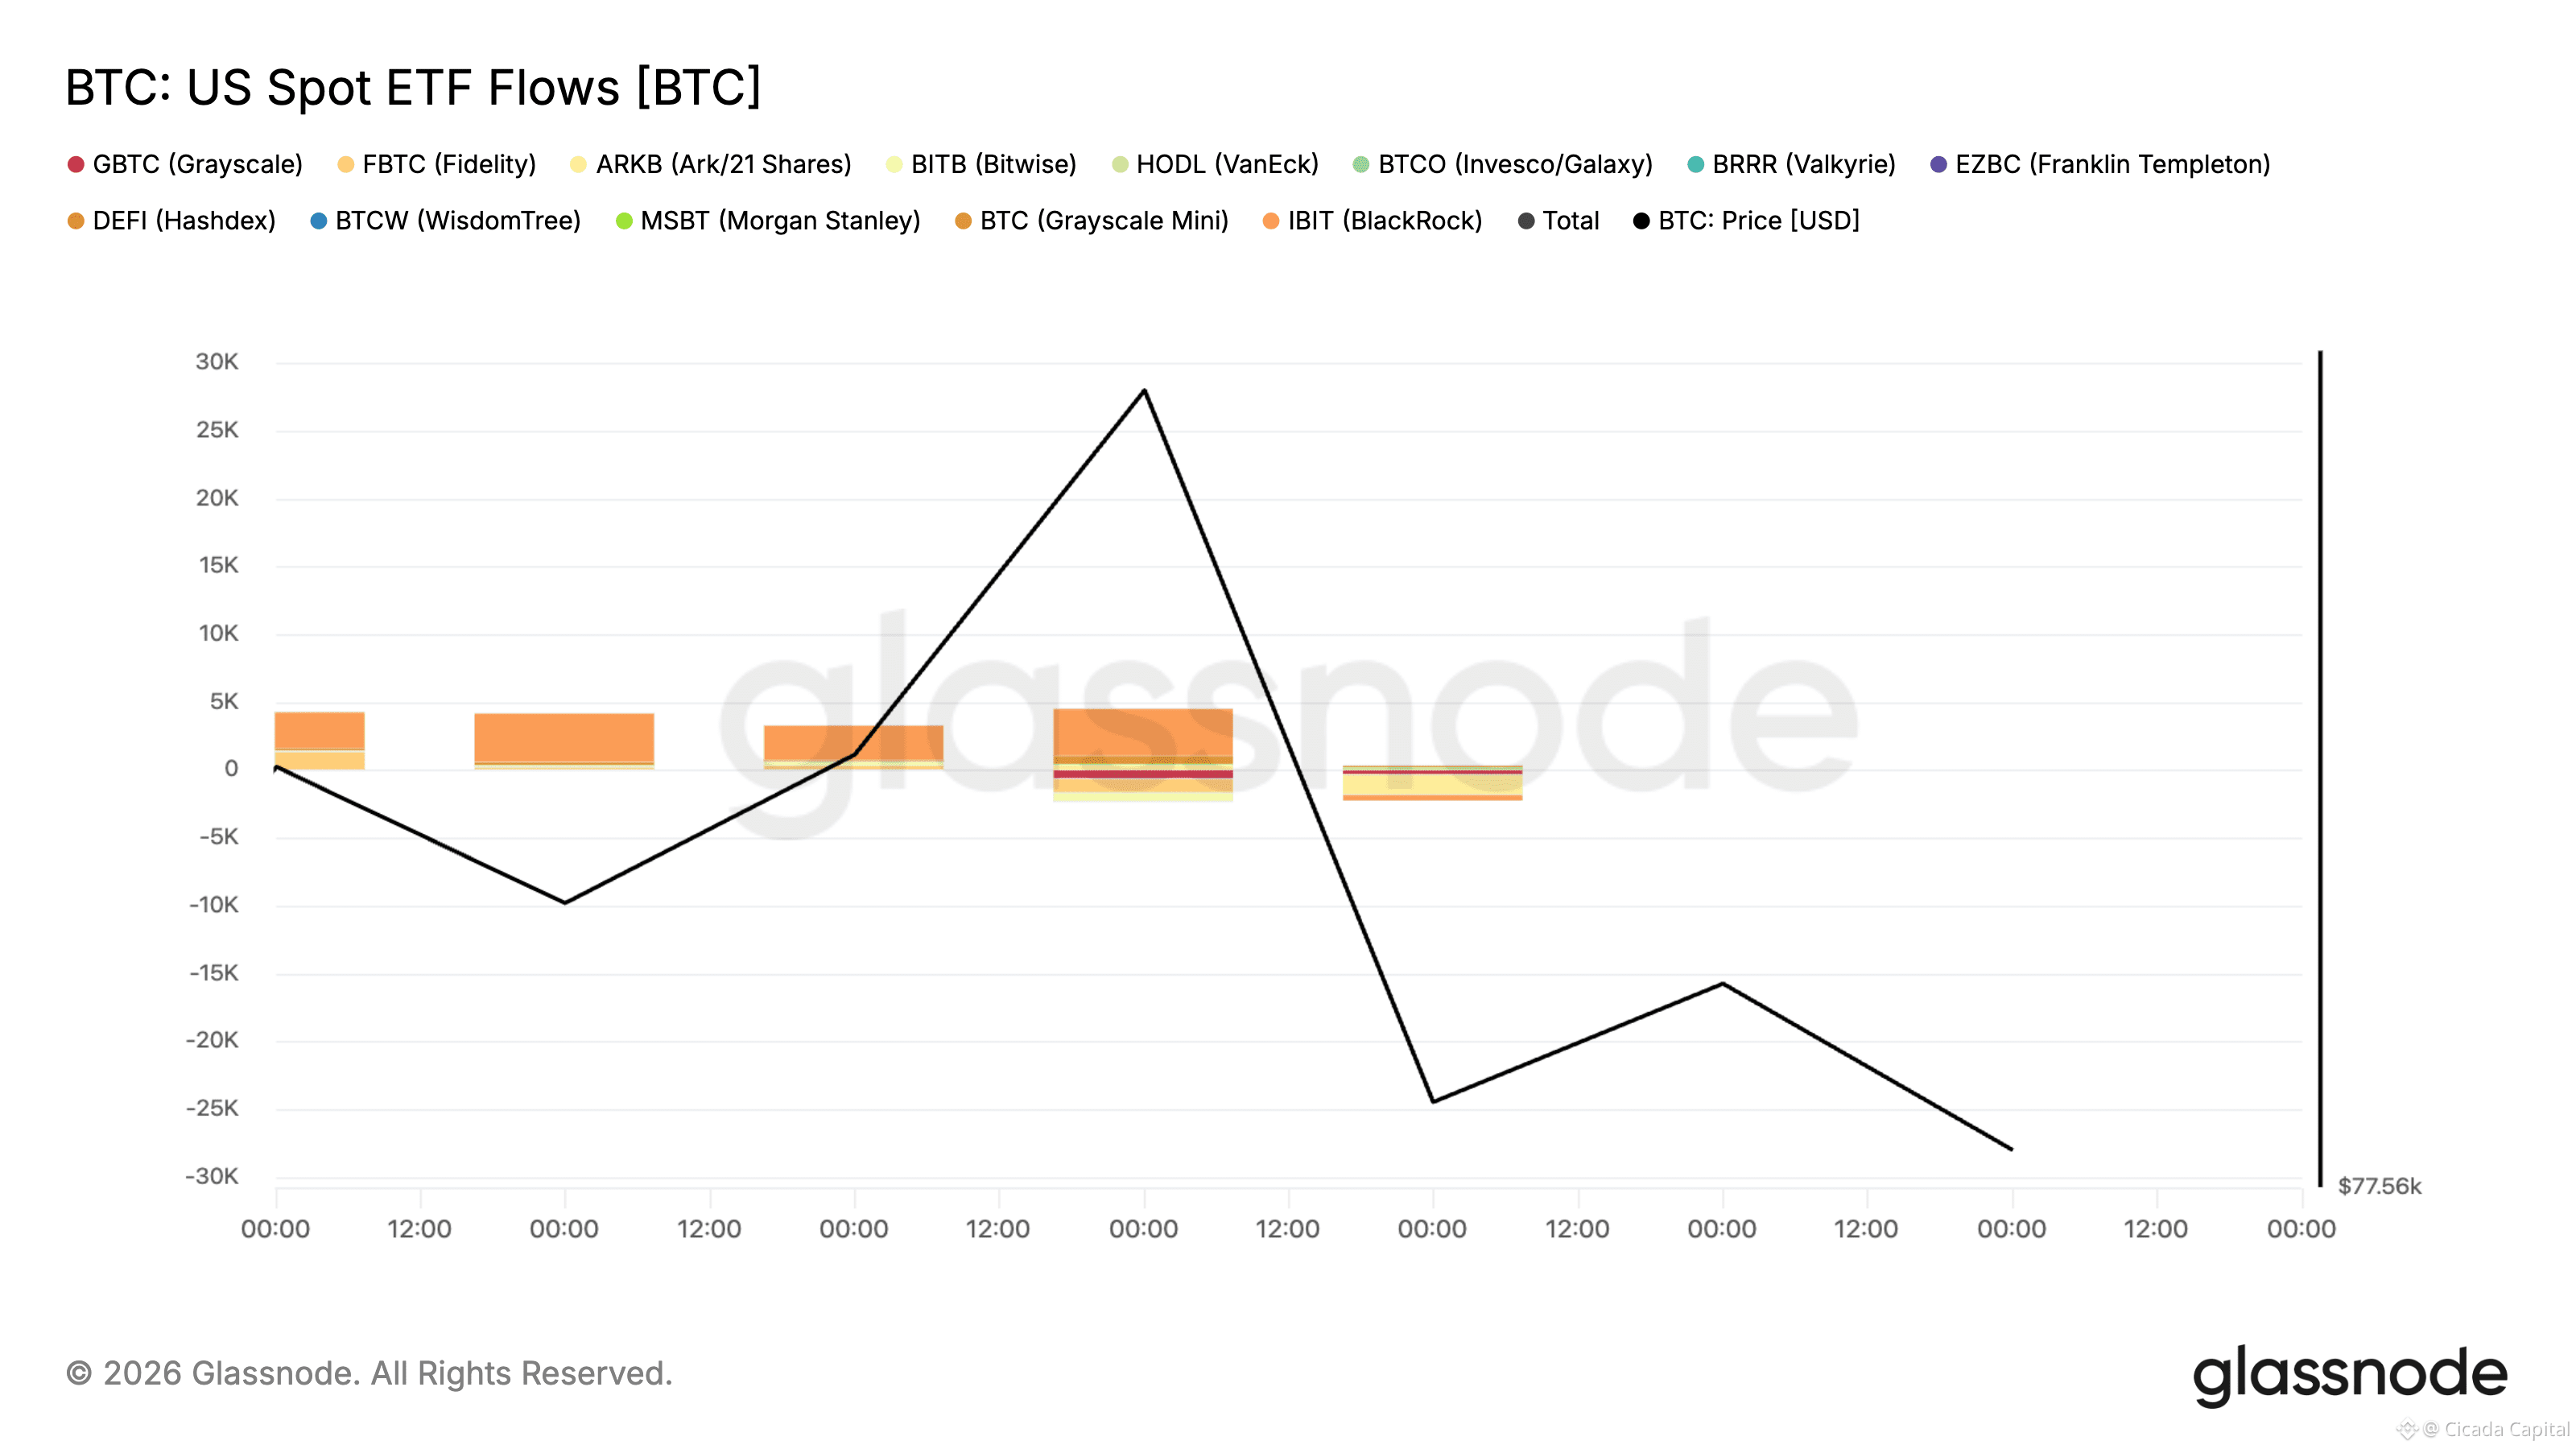
ظلت طلبات المؤسسات قوية طوال الأسبوع، حيث سحبت 924.5 مليون دولار إلى صناديق بيتكوين المتداولة في البورصة (ETFs) و824.4 مليون دولار إلى صناديق إيثيريوم المتداولة. وأغلق أغسطس رسميًا كأقوى شهر لصناديق الاستثمار المتداولة منذ أكتوبر 2025، حتى مع بدء تراجع الزخم الأوسع في السوق باتجاه عطلة نهاية الأسبوع.
📌 نشاط صناديق البيتكوين مقابل الإيثيريوم
شهدت $BTC ETFs أربعة أيام متتالية من شراء قوي قبل تسجيل خروج 201.9 مليون دولار يوم الجمعة عقب مخاوف بشأن أسعار الفائدة لدى الاحتياطي الفيدرالي. وقد سيطر صندوق بلاك روك (IBIT) على حجم التداول الأسبوعي، مسجلًا صافي مشتريات بلغ 937.2 مليون دولار، ما دفع إجمالي حيازات صناديق الاستثمار المتداولة الفورية في الولايات المتحدة إلى 1.25 مليون BTC.
أما $ETH ETFs فقد أثبتت اتساقًا أكبر، إذ وسّعت سلسلة من 10 أيام من التدفقات الصافية الإيجابية لتصل إلى إجماليات تراكمية قدرها 12.9 مليار دولار.
📌 ديناميكيات البورصات والاحتياطيات المؤسسية
أظهرت بيانات السلسلة على السلسلة (on-chain) خروج 15.0 ألف BTC من البورصات خلال الأسبوع، ما يؤكد تجميعًا ثابتًا في السوق الفورية مع تراجعات الأسعار. وبالمقابل، شهدت الإيثيريوم تدفق 43.4 ألف ETH إلى البورصات حيث أخذ متداولو الأجل القصير أرباحهم بعد الارتفاع الأخير بنسبة 32%.
ظل اللاعبون المؤسسيون نشطين: قامت Metaplanet بتحريك 2,400 BTC إلى Coinbase Prime، ورفعت MicroStrategy 2.01 مليار دولار عبر مبيعات الأسهم، ووسّعت BitMine احتياطياتها إلى 5.85 مليون ETH.
📊 تدفقات رأس المال في مجال العملات الرقمية
— ملخص أسبوعي للسوق
📌 أغسطس يحقق تدفقات ضخمة للداخل
ظلت طلبات المؤسسات قوية طوال الأسبوع، حيث سحبت 924.5 مليون دولار إلى صناديق بيتكوين المتداولة في البورصة (ETFs) و824.4 مليون دولار إلى صناديق إيثيريوم المتداولة. وأغلق أغسطس رسميًا كأقوى شهر لصناديق الاستثمار المتداولة منذ أكتوبر 2025، حتى مع بدء تراجع الزخم الأوسع في السوق باتجاه عطلة نهاية الأسبوع.
📌 نشاط صناديق البيتكوين مقابل الإيثيريوم
شهدت $BTC ETFs أربعة أيام متتالية من شراء قوي قبل تسجيل خروج 201.9 مليون دولار يوم الجمعة عقب مخاوف بشأن أسعار الفائدة لدى الاحتياطي الفيدرالي. وقد سيطر صندوق بلاك روك (IBIT) على حجم التداول الأسبوعي، مسجلًا صافي مشتريات بلغ 937.2 مليون دولار، ما دفع إجمالي حيازات صناديق الاستثمار المتداولة الفورية في الولايات المتحدة إلى 1.25 مليون BTC.
أما $ETH ETFs فقد أثبتت اتساقًا أكبر، إذ وسّعت سلسلة من 10 أيام من التدفقات الصافية الإيجابية لتصل إلى إجماليات تراكمية قدرها 12.9 مليار دولار.
📌 ديناميكيات البورصات والاحتياطيات المؤسسية
أظهرت بيانات السلسلة على السلسلة (on-chain) خروج 15.0 ألف BTC من البورصات خلال الأسبوع، ما يؤكد تجميعًا ثابتًا في السوق الفورية مع تراجعات الأسعار. وبالمقابل، شهدت الإيثيريوم تدفق 43.4 ألف ETH إلى البورصات حيث أخذ متداولو الأجل القصير أرباحهم بعد الارتفاع الأخير بنسبة 32%.
ظل اللاعبون المؤسسيون نشطين: قامت Metaplanet بتحريك 2,400 BTC إلى Coinbase Prime، ورفعت MicroStrategy 2.01 مليار دولار عبر مبيعات الأسهم، ووسّعت BitMine احتياطياتها إلى 5.85 مليون ETH.
— ملخص أسبوعي للسوق
📌 أغسطس يحقق تدفقات ضخمة للداخل
ظلت طلبات المؤسسات قوية طوال الأسبوع، حيث سحبت 924.5 مليون دولار إلى صناديق بيتكوين المتداولة في البورصة (ETFs) و824.4 مليون دولار إلى صناديق إيثيريوم المتداولة. وأغلق أغسطس رسميًا كأقوى شهر لصناديق الاستثمار المتداولة منذ أكتوبر 2025، حتى مع بدء تراجع الزخم الأوسع في السوق باتجاه عطلة نهاية الأسبوع.
📌 نشاط صناديق البيتكوين مقابل الإيثيريوم
شهدت $BTC ETFs أربعة أيام متتالية من شراء قوي قبل تسجيل خروج 201.9 مليون دولار يوم الجمعة عقب مخاوف بشأن أسعار الفائدة لدى الاحتياطي الفيدرالي. وقد سيطر صندوق بلاك روك (IBIT) على حجم التداول الأسبوعي، مسجلًا صافي مشتريات بلغ 937.2 مليون دولار، ما دفع إجمالي حيازات صناديق الاستثمار المتداولة الفورية في الولايات المتحدة إلى 1.25 مليون BTC.
أما $ETH ETFs فقد أثبتت اتساقًا أكبر، إذ وسّعت سلسلة من 10 أيام من التدفقات الصافية الإيجابية لتصل إلى إجماليات تراكمية قدرها 12.9 مليار دولار.
📌 ديناميكيات البورصات والاحتياطيات المؤسسية
أظهرت بيانات السلسلة على السلسلة (on-chain) خروج 15.0 ألف BTC من البورصات خلال الأسبوع، ما يؤكد تجميعًا ثابتًا في السوق الفورية مع تراجعات الأسعار. وبالمقابل، شهدت الإيثيريوم تدفق 43.4 ألف ETH إلى البورصات حيث أخذ متداولو الأجل القصير أرباحهم بعد الارتفاع الأخير بنسبة 32%.
ظل اللاعبون المؤسسيون نشطين: قامت Metaplanet بتحريك 2,400 BTC إلى Coinbase Prime، ورفعت MicroStrategy 2.01 مليار دولار عبر مبيعات الأسهم، ووسّعت BitMine احتياطياتها إلى 5.85 مليون ETH.
160
📊 نظرة عامة على الماكرو
— موجز السوق الأسبوعي
📌 انتهت فترة التفاؤل المتشددة للسياسة
اختتمت أول كلمة رئيسية لوارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي موجة تفاؤل السوق. إذ شدد، عبر تأكيد هدف التضخم عند 2% وأنه ثابت، على أن صناع السياسات ما زال أمامهم عمل يتعين إنجازه.
قفزت احتمالات السوق لرفع الفائدة في سبتمبر مباشرةً إلى 60%، مع توقعات للبنوك الكبرى بحدوث زيادتين في الفائدة على مراحل قادمة. فقد ارتفع مؤشر الدولار الأمريكي بقوة إلى 99.69، بينما هبط الذهب بأكثر من 3% رغم أنه لامس مؤقتًا 4,500 دولار.
📌 تضخم لاصق وطفرة في الشركات
تأتي هذه النقلة الأكثر تشددًا بالتزامن مع بيانات مؤشر أسعار الإنفاق الاستهلاكي الشخصي (PCE) لشهر يوليو التي ظلت لاصقة عند 3.7% على أساس سنوي. فقد انخفضت طلبات إعانة البطالة إلى 203 ألف، ما يشير إلى استمرار متانة سوق العمل، بينما تراجعت مبيعات المنازل الجديدة بنسبة 10.5%.
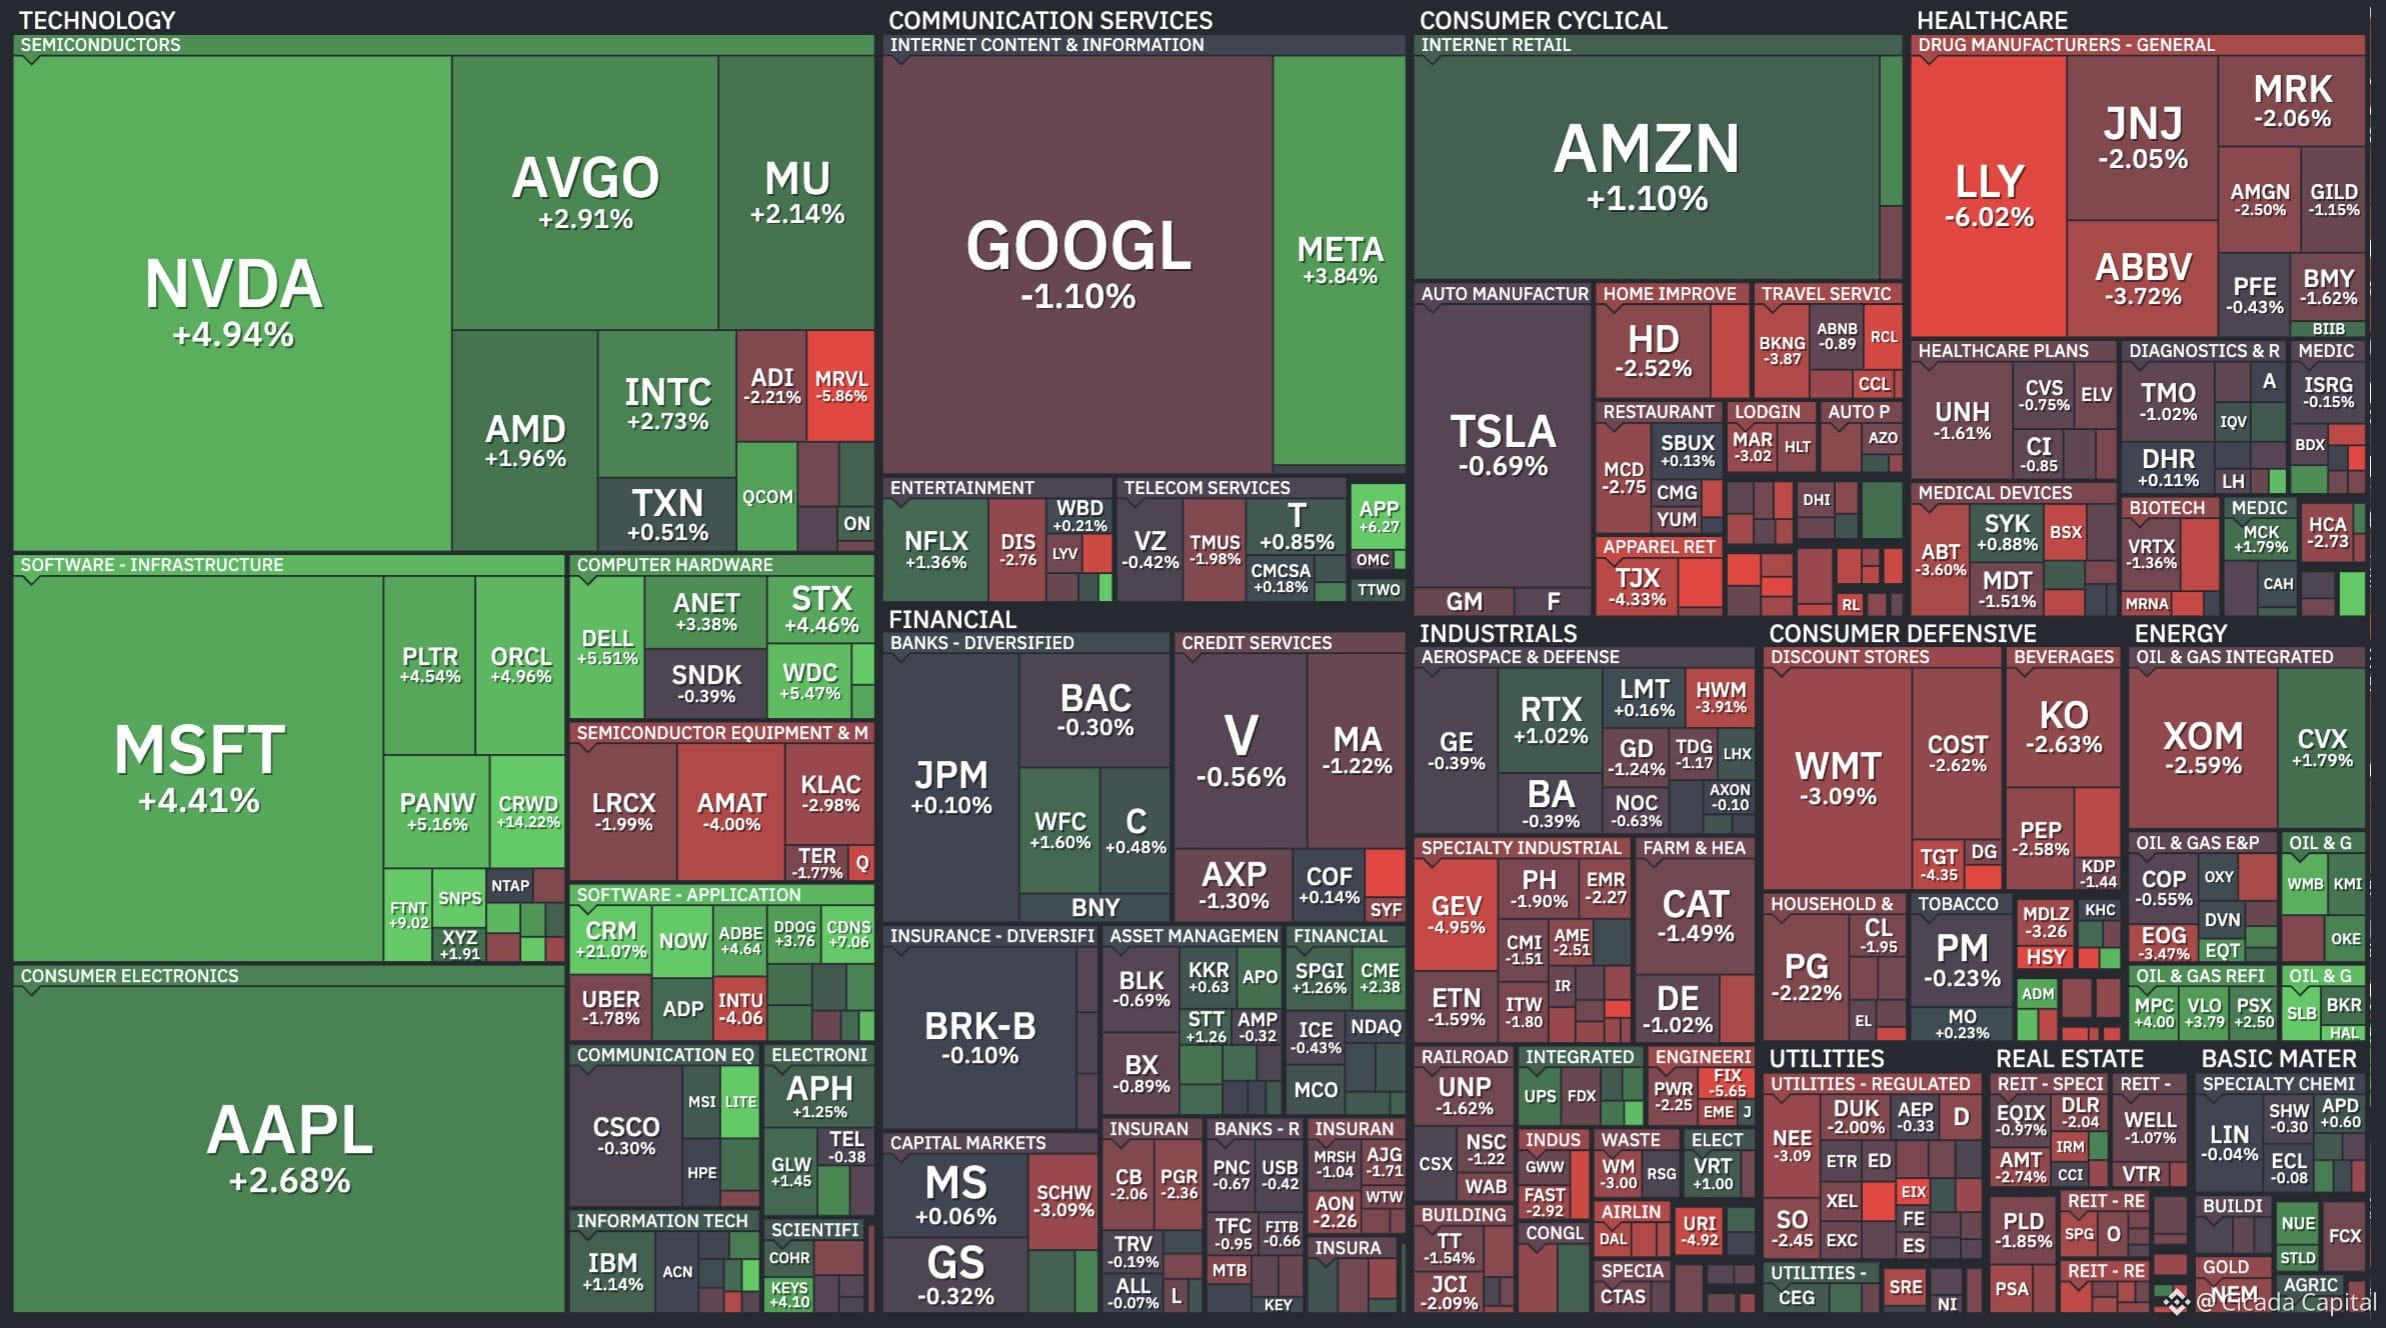
تداولت أسواق الأسهم على نحو متباين: أغلق مؤشر S&P 500 على انخفاض طفيف عند 7,711.76 في حين تراجع ناسداك. وكان إنفيديا بمثابة عامل الموازنة الرئيسي، إذ قفزت قرابة 9% بعد إعلانها عن إيرادات بلغت 96.2 مليار دولار، وإضافة 442 مليار دولار إلى القيمة السوقية خلال يوم واحد.
📌 مواعيد تنظيمية قادمة
دفعت التوترات الجيوسياسية خام برنت إلى ما فوق 90 دولارًا بعد الضربات الأمريكية على إيران. وفي الوقت نفسه، يواجه قانون Clarity تصويتًا حاسمًا بشأن الإقفال (cloture) في 15 سبتمبر ويتطلب 60 صوتًا، رغم أن فرص تمريره تراجعت إلى 19.5% على خلفية خلافات تتعلق بعائدات البنوك.
وتقف توقعات تقرير NFP الخاص بشهر أغسطس في 4 سبتمبر كالإصدار الاقتصادي الرئيسي الأخير قبل الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC).
📊 نظرة عامة على الماكرو
— موجز السوق الأسبوعي
📌 انتهت فترة التفاؤل المتشددة للسياسة
اختتمت أول كلمة رئيسية لوارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي موجة تفاؤل السوق. إذ شدد، عبر تأكيد هدف التضخم عند 2% وأنه ثابت، على أن صناع السياسات ما زال أمامهم عمل يتعين إنجازه.
قفزت احتمالات السوق لرفع الفائدة في سبتمبر مباشرةً إلى 60%، مع توقعات للبنوك الكبرى بحدوث زيادتين في الفائدة على مراحل قادمة. فقد ارتفع مؤشر الدولار الأمريكي بقوة إلى 99.69، بينما هبط الذهب بأكثر من 3% رغم أنه لامس مؤقتًا 4,500 دولار.
📌 تضخم لاصق وطفرة في الشركات
تأتي هذه النقلة الأكثر تشددًا بالتزامن مع بيانات مؤشر أسعار الإنفاق الاستهلاكي الشخصي (PCE) لشهر يوليو التي ظلت لاصقة عند 3.7% على أساس سنوي. فقد انخفضت طلبات إعانة البطالة إلى 203 ألف، ما يشير إلى استمرار متانة سوق العمل، بينما تراجعت مبيعات المنازل الجديدة بنسبة 10.5%.
تداولت أسواق الأسهم على نحو متباين: أغلق مؤشر S&P 500 على انخفاض طفيف عند 7,711.76 في حين تراجع ناسداك. وكان إنفيديا بمثابة عامل الموازنة الرئيسي، إذ قفزت قرابة 9% بعد إعلانها عن إيرادات بلغت 96.2 مليار دولار، وإضافة 442 مليار دولار إلى القيمة السوقية خلال يوم واحد.
📌 مواعيد تنظيمية قادمة
دفعت التوترات الجيوسياسية خام برنت إلى ما فوق 90 دولارًا بعد الضربات الأمريكية على إيران. وفي الوقت نفسه، يواجه قانون Clarity تصويتًا حاسمًا بشأن الإقفال (cloture) في 15 سبتمبر ويتطلب 60 صوتًا، رغم أن فرص تمريره تراجعت إلى 19.5% على خلفية خلافات تتعلق بعائدات البنوك.
وتقف توقعات تقرير NFP الخاص بشهر أغسطس في 4 سبتمبر كالإصدار الاقتصادي الرئيسي الأخير قبل الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC).
— موجز السوق الأسبوعي
📌 انتهت فترة التفاؤل المتشددة للسياسة
اختتمت أول كلمة رئيسية لوارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي موجة تفاؤل السوق. إذ شدد، عبر تأكيد هدف التضخم عند 2% وأنه ثابت، على أن صناع السياسات ما زال أمامهم عمل يتعين إنجازه.
قفزت احتمالات السوق لرفع الفائدة في سبتمبر مباشرةً إلى 60%، مع توقعات للبنوك الكبرى بحدوث زيادتين في الفائدة على مراحل قادمة. فقد ارتفع مؤشر الدولار الأمريكي بقوة إلى 99.69، بينما هبط الذهب بأكثر من 3% رغم أنه لامس مؤقتًا 4,500 دولار.
📌 تضخم لاصق وطفرة في الشركات
تأتي هذه النقلة الأكثر تشددًا بالتزامن مع بيانات مؤشر أسعار الإنفاق الاستهلاكي الشخصي (PCE) لشهر يوليو التي ظلت لاصقة عند 3.7% على أساس سنوي. فقد انخفضت طلبات إعانة البطالة إلى 203 ألف، ما يشير إلى استمرار متانة سوق العمل، بينما تراجعت مبيعات المنازل الجديدة بنسبة 10.5%.
تداولت أسواق الأسهم على نحو متباين: أغلق مؤشر S&P 500 على انخفاض طفيف عند 7,711.76 في حين تراجع ناسداك. وكان إنفيديا بمثابة عامل الموازنة الرئيسي، إذ قفزت قرابة 9% بعد إعلانها عن إيرادات بلغت 96.2 مليار دولار، وإضافة 442 مليار دولار إلى القيمة السوقية خلال يوم واحد.
📌 مواعيد تنظيمية قادمة
دفعت التوترات الجيوسياسية خام برنت إلى ما فوق 90 دولارًا بعد الضربات الأمريكية على إيران. وفي الوقت نفسه، يواجه قانون Clarity تصويتًا حاسمًا بشأن الإقفال (cloture) في 15 سبتمبر ويتطلب 60 صوتًا، رغم أن فرص تمريره تراجعت إلى 19.5% على خلفية خلافات تتعلق بعائدات البنوك.
وتقف توقعات تقرير NFP الخاص بشهر أغسطس في 4 سبتمبر كالإصدار الاقتصادي الرئيسي الأخير قبل الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC).
380
مقالة
داخل الروبوتات والذكاء الاصطناعي الماديتتضمن رؤى من Axis Robotics
في عام 2026، تعلمت صناعة الذكاء الاصطناعي حل مشكلة الحوسبة. أصبحت وحدات معالجة الرسومات (GPUs) أكثر سهولة في الوصول إليها، كما أن تشغيل نماذج الذكاء الاصطناعي للاستدلال أصبح أرخص، وتستمر البنية التحتية السحابية في النمو. لكن الموجة التالية من الذكاء الاصطناعي، والروبوتات والذكاء الاصطناعي المادي، تواجه مشكلة مختلفة تمامًا. كل شيء يعود إلى البيانات التي ببساطة لا توجد بالحجم المطلوب.
لا إنترنت للروبوتات
نمت نماذج اللغة الكبيرة (LLMs) انطلاقًا من أساس كان موجودًا بالفعل. عقود من النصوص على الإنترنت، وتريليونات من الرموز التي تمتد عبر ما يقرب من كل مجال من مجالات المعرفة البشرية. وبما أن هذا المحتوى حاضر مسبقًا، فإن التقدم تحقق عبر تكبير القدرة الحوسبية وتحسين المعماريات.
داخل الروبوتات والذكاء الاصطناعي المادي
تتضمن رؤى من Axis Robotics
في عام 2026، تعلمت صناعة الذكاء الاصطناعي حل مشكلة الحوسبة. أصبحت وحدات معالجة الرسومات (GPUs) أكثر سهولة في الوصول إليها، كما أن تشغيل نماذج الذكاء الاصطناعي للاستدلال أصبح أرخص، وتستمر البنية التحتية السحابية في النمو. لكن الموجة التالية من الذكاء الاصطناعي، والروبوتات والذكاء الاصطناعي المادي، تواجه مشكلة مختلفة تمامًا. كل شيء يعود إلى البيانات التي ببساطة لا توجد بالحجم المطلوب.
لا إنترنت للروبوتات
نمت نماذج اللغة الكبيرة (LLMs) انطلاقًا من أساس كان موجودًا بالفعل. عقود من النصوص على الإنترنت، وتريليونات من الرموز التي تمتد عبر ما يقرب من كل مجال من مجالات المعرفة البشرية. وبما أن هذا المحتوى حاضر مسبقًا، فإن التقدم تحقق عبر تكبير القدرة الحوسبية وتحسين المعماريات.
في عام 2026، تعلمت صناعة الذكاء الاصطناعي حل مشكلة الحوسبة. أصبحت وحدات معالجة الرسومات (GPUs) أكثر سهولة في الوصول إليها، كما أن تشغيل نماذج الذكاء الاصطناعي للاستدلال أصبح أرخص، وتستمر البنية التحتية السحابية في النمو. لكن الموجة التالية من الذكاء الاصطناعي، والروبوتات والذكاء الاصطناعي المادي، تواجه مشكلة مختلفة تمامًا. كل شيء يعود إلى البيانات التي ببساطة لا توجد بالحجم المطلوب.
لا إنترنت للروبوتات
نمت نماذج اللغة الكبيرة (LLMs) انطلاقًا من أساس كان موجودًا بالفعل. عقود من النصوص على الإنترنت، وتريليونات من الرموز التي تمتد عبر ما يقرب من كل مجال من مجالات المعرفة البشرية. وبما أن هذا المحتوى حاضر مسبقًا، فإن التقدم تحقق عبر تكبير القدرة الحوسبية وتحسين المعماريات.
1
2.5k
📊 ملخص أسبوعي: اختراق 80 ألف دولار و صفقة إضعاف قيمة العملة
شهدت العملات الرقمية صعوداً حاداً هذا الأسبوع. فقد اخترق بيتكوين 80 ألف دولار للمرة الأولى منذ مايو، وبلغت تدفقات صناديق الاستثمار المتداولة (ETFs) وتيرةً قياسية، كما استبدلت صفقة إضعاف قيمة العملة رسمياً جنون الذكاء الاصطناعي بوصفها المحرك الرئيسي للسوق.
📌 نقطة التحول في الاقتصاد الكلي
تدخل سوق السندات، ودولار أضعف، وتراجع حماس الذكاء الاصطناعي وجّهوا رأس المال نحو الأصول “الصلبة”.
• صفقة إضعاف قيمة العملة: حدّت عمليات شراء السندات التي أجراها وزير الخزانة بسنت (Bessent) من عوائد السندات طويلة الأجل وأتاحت للدولار أن يلين. عادت (IBIT) و(GLD) إلى قائمة أفضل 10 صناديق ETFs الأكثر تداولاً، مع إزاحة أموال قطاع أشباه الموصلات.
• تعب الذكاء الاصطناعي: سجّلت نڤيديا سلسلة خسائر تمتد 7 أيام قبل الأرباح، بينما بلغت إصدارات سندات (IG) رقماً قياسياً عند 1.7 تريليون دولار، إذ تتنافس تمويلات البنية التحتية للذكاء الاصطناعي مع سندات الخزانة.
• الفائدة والتضخم: ثبت مؤشر (PCE) الأساسي لشهر يوليو عند 3.3 في المئة، ما يمثل 65 شهراً متتالياً فوق الهدف. تسعير (FedWatch) يرصد احتمالاً بنسبة 60/40 للإبقاء على الفائدة في سبتمبر مقابل رفعها.
📌 اختراق بيتكوين
$BTC m انتقل من 69.3 ألف دولار إلى قمة عند 81,235 دولاراً خلال ستة أيام، وهو أقوى تقدم أسبوعي له في 2.5 سنة.
• حركة السعر: افتتح (BTC) بالقرب من 69.3 ألف دولار وتجاوز 80 ألف دولار في 25 أغسطس. يجري حالياً تجميع حول 79.1 ألف دولار، مرتفعاً بنحو 14% خلال الأسبوع.
• تدفقات صناديق الاستثمار: حققت ثمانية أيام متتالية من التدفقات الداخلة 1.8 مليار دولار لهذا الأسبوع. تجاوزت إجماليات أغسطس 3 مليارات دولار، ما يجعله أفضل شهر في العام.
• $ETH ETFs: تطابقت صناديق الإيثر مع سلسلة استمرت 8 أيام، محققة 890 مليون دولار كتدفقات أسبوعية. وتعافى (ETH) بنسبة 11% إلى 2,510 دولار.
• المحرك المؤسسي: تبلغ أصول (BTC ETF) تحت الإدارة قرابة 99 مليار دولار. خفّضت (BlackRock) حد التحويل “العيني” من 25 مليون دولار إلى 1 مليون دولار، ما دفع إلى أكثر من 5 مليارات دولار من عمليات التحويل.
📌 المزاج والتنظيم
قفز مؤشر الخوف والطمع من 29 إلى 80. فقد دعا ترامب الكونغرس إلى إقرار قانون (CLARITY Act) وسوّق لفكرة الاحتياطي الاستراتيجي من البيتكوين.
وفي غضون ذلك، اقترحت هيئة الأوراق المالية والبورصات (SEC) إطار “تنظيم أصول التشفير” مع “ممرات آمنة” للشركات الناشئة. وتواصل شركة ستستريجي (MSTR) الاحتفاظ بـ 840,449 BTC.
📊 ملخص أسبوعي: اختراق 80 ألف دولار و صفقة إضعاف قيمة العملة
شهدت العملات الرقمية صعوداً حاداً هذا الأسبوع. فقد اخترق بيتكوين 80 ألف دولار للمرة الأولى منذ مايو، وبلغت تدفقات صناديق الاستثمار المتداولة (ETFs) وتيرةً قياسية، كما استبدلت صفقة إضعاف قيمة العملة رسمياً جنون الذكاء الاصطناعي بوصفها المحرك الرئيسي للسوق.
📌 نقطة التحول في الاقتصاد الكلي
تدخل سوق السندات، ودولار أضعف، وتراجع حماس الذكاء الاصطناعي وجّهوا رأس المال نحو الأصول “الصلبة”.
• صفقة إضعاف قيمة العملة: حدّت عمليات شراء السندات التي أجراها وزير الخزانة بسنت (Bessent) من عوائد السندات طويلة الأجل وأتاحت للدولار أن يلين. عادت (IBIT) و(GLD) إلى قائمة أفضل 10 صناديق ETFs الأكثر تداولاً، مع إزاحة أموال قطاع أشباه الموصلات.
• تعب الذكاء الاصطناعي: سجّلت نڤيديا سلسلة خسائر تمتد 7 أيام قبل الأرباح، بينما بلغت إصدارات سندات (IG) رقماً قياسياً عند 1.7 تريليون دولار، إذ تتنافس تمويلات البنية التحتية للذكاء الاصطناعي مع سندات الخزانة.
• الفائدة والتضخم: ثبت مؤشر (PCE) الأساسي لشهر يوليو عند 3.3 في المئة، ما يمثل 65 شهراً متتالياً فوق الهدف. تسعير (FedWatch) يرصد احتمالاً بنسبة 60/40 للإبقاء على الفائدة في سبتمبر مقابل رفعها.
📌 اختراق بيتكوين
$BTC m انتقل من 69.3 ألف دولار إلى قمة عند 81,235 دولاراً خلال ستة أيام، وهو أقوى تقدم أسبوعي له في 2.5 سنة.
• حركة السعر: افتتح (BTC) بالقرب من 69.3 ألف دولار وتجاوز 80 ألف دولار في 25 أغسطس. يجري حالياً تجميع حول 79.1 ألف دولار، مرتفعاً بنحو 14% خلال الأسبوع.
• تدفقات صناديق الاستثمار: حققت ثمانية أيام متتالية من التدفقات الداخلة 1.8 مليار دولار لهذا الأسبوع. تجاوزت إجماليات أغسطس 3 مليارات دولار، ما يجعله أفضل شهر في العام.
• $ETH ETFs: تطابقت صناديق الإيثر مع سلسلة استمرت 8 أيام، محققة 890 مليون دولار كتدفقات أسبوعية. وتعافى (ETH) بنسبة 11% إلى 2,510 دولار.
• المحرك المؤسسي: تبلغ أصول (BTC ETF) تحت الإدارة قرابة 99 مليار دولار. خفّضت (BlackRock) حد التحويل “العيني” من 25 مليون دولار إلى 1 مليون دولار، ما دفع إلى أكثر من 5 مليارات دولار من عمليات التحويل.
📌 المزاج والتنظيم
قفز مؤشر الخوف والطمع من 29 إلى 80. فقد دعا ترامب الكونغرس إلى إقرار قانون (CLARITY Act) وسوّق لفكرة الاحتياطي الاستراتيجي من البيتكوين.
وفي غضون ذلك، اقترحت هيئة الأوراق المالية والبورصات (SEC) إطار “تنظيم أصول التشفير” مع “ممرات آمنة” للشركات الناشئة. وتواصل شركة ستستريجي (MSTR) الاحتفاظ بـ 840,449 BTC.
شهدت العملات الرقمية صعوداً حاداً هذا الأسبوع. فقد اخترق بيتكوين 80 ألف دولار للمرة الأولى منذ مايو، وبلغت تدفقات صناديق الاستثمار المتداولة (ETFs) وتيرةً قياسية، كما استبدلت صفقة إضعاف قيمة العملة رسمياً جنون الذكاء الاصطناعي بوصفها المحرك الرئيسي للسوق.
📌 نقطة التحول في الاقتصاد الكلي
تدخل سوق السندات، ودولار أضعف، وتراجع حماس الذكاء الاصطناعي وجّهوا رأس المال نحو الأصول “الصلبة”.
• صفقة إضعاف قيمة العملة: حدّت عمليات شراء السندات التي أجراها وزير الخزانة بسنت (Bessent) من عوائد السندات طويلة الأجل وأتاحت للدولار أن يلين. عادت (IBIT) و(GLD) إلى قائمة أفضل 10 صناديق ETFs الأكثر تداولاً، مع إزاحة أموال قطاع أشباه الموصلات.
• تعب الذكاء الاصطناعي: سجّلت نڤيديا سلسلة خسائر تمتد 7 أيام قبل الأرباح، بينما بلغت إصدارات سندات (IG) رقماً قياسياً عند 1.7 تريليون دولار، إذ تتنافس تمويلات البنية التحتية للذكاء الاصطناعي مع سندات الخزانة.
• الفائدة والتضخم: ثبت مؤشر (PCE) الأساسي لشهر يوليو عند 3.3 في المئة، ما يمثل 65 شهراً متتالياً فوق الهدف. تسعير (FedWatch) يرصد احتمالاً بنسبة 60/40 للإبقاء على الفائدة في سبتمبر مقابل رفعها.
📌 اختراق بيتكوين
$BTC m انتقل من 69.3 ألف دولار إلى قمة عند 81,235 دولاراً خلال ستة أيام، وهو أقوى تقدم أسبوعي له في 2.5 سنة.
• حركة السعر: افتتح (BTC) بالقرب من 69.3 ألف دولار وتجاوز 80 ألف دولار في 25 أغسطس. يجري حالياً تجميع حول 79.1 ألف دولار، مرتفعاً بنحو 14% خلال الأسبوع.
• تدفقات صناديق الاستثمار: حققت ثمانية أيام متتالية من التدفقات الداخلة 1.8 مليار دولار لهذا الأسبوع. تجاوزت إجماليات أغسطس 3 مليارات دولار، ما يجعله أفضل شهر في العام.
• $ETH ETFs: تطابقت صناديق الإيثر مع سلسلة استمرت 8 أيام، محققة 890 مليون دولار كتدفقات أسبوعية. وتعافى (ETH) بنسبة 11% إلى 2,510 دولار.
• المحرك المؤسسي: تبلغ أصول (BTC ETF) تحت الإدارة قرابة 99 مليار دولار. خفّضت (BlackRock) حد التحويل “العيني” من 25 مليون دولار إلى 1 مليون دولار، ما دفع إلى أكثر من 5 مليارات دولار من عمليات التحويل.
📌 المزاج والتنظيم
قفز مؤشر الخوف والطمع من 29 إلى 80. فقد دعا ترامب الكونغرس إلى إقرار قانون (CLARITY Act) وسوّق لفكرة الاحتياطي الاستراتيجي من البيتكوين.
وفي غضون ذلك، اقترحت هيئة الأوراق المالية والبورصات (SEC) إطار “تنظيم أصول التشفير” مع “ممرات آمنة” للشركات الناشئة. وتواصل شركة ستستريجي (MSTR) الاحتفاظ بـ 840,449 BTC.
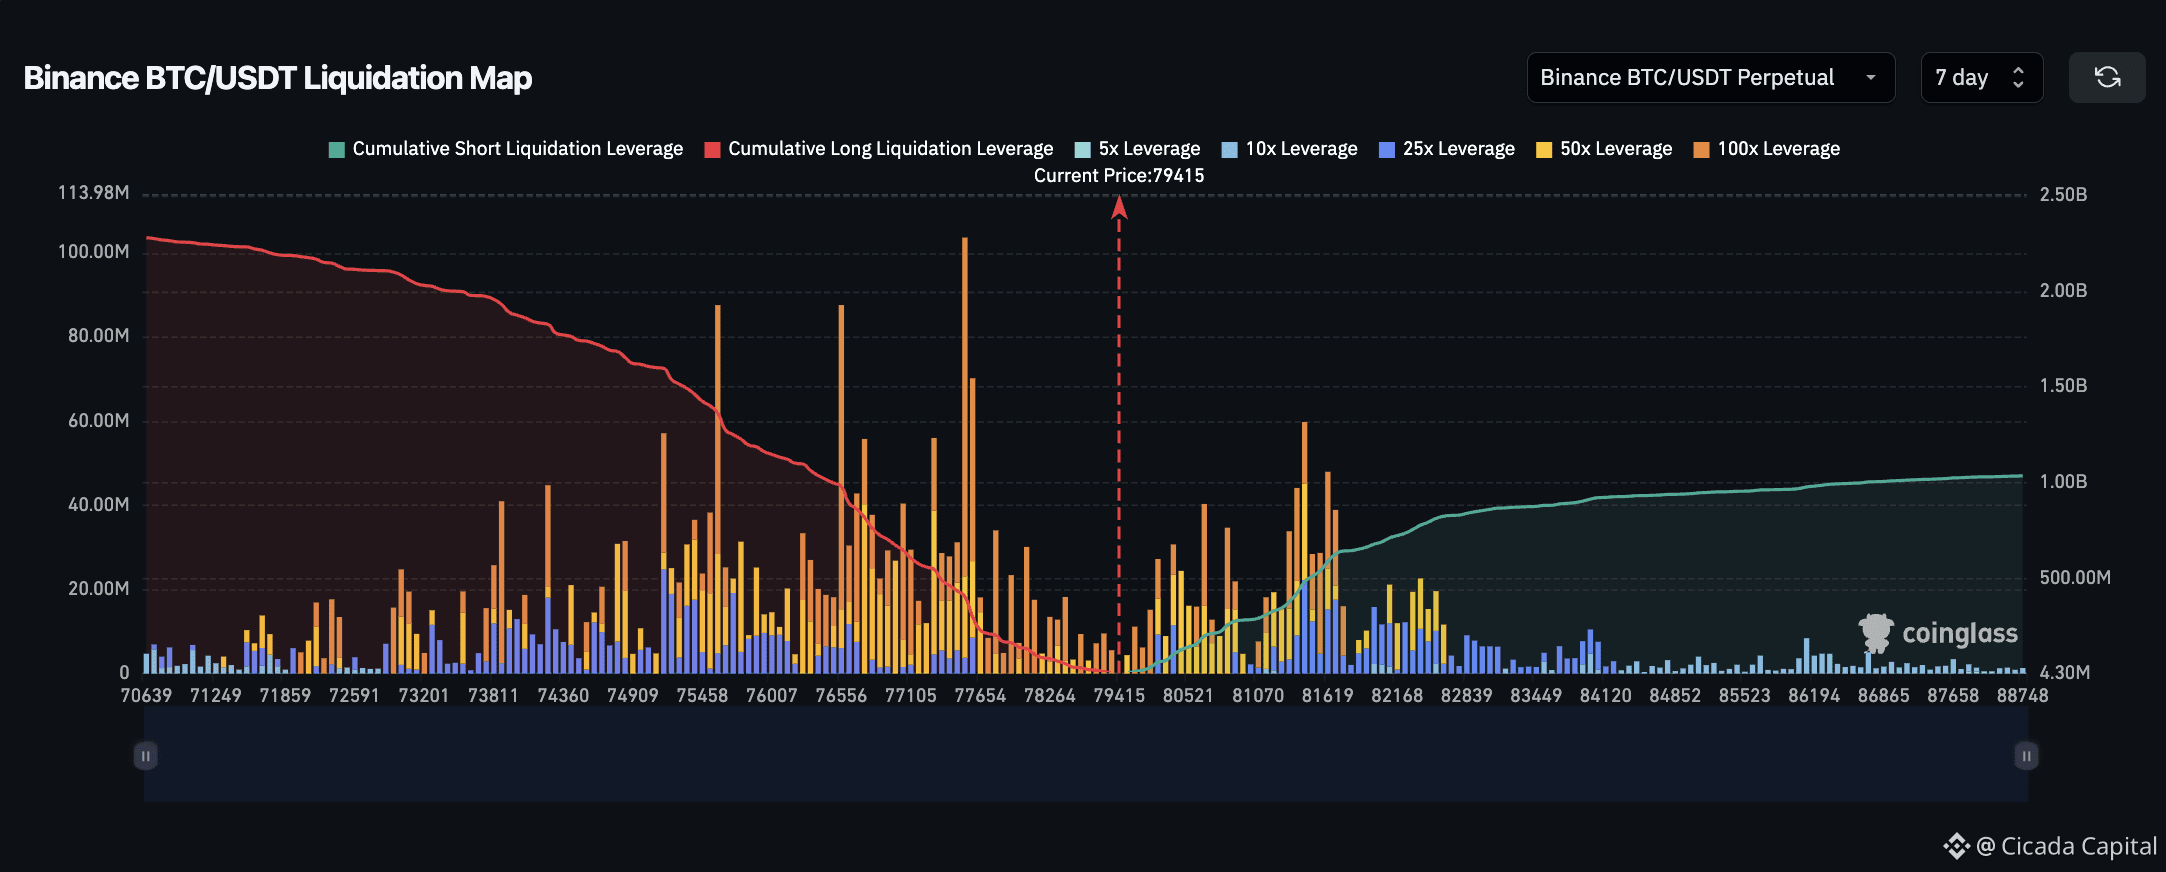
1
1.9k
📊 تحليل السلاسل على السلسلة والعقود الآجلة
— ملخص أسبوعي للسوق
عاد الرافعة المالية بقوة: أصبح التمويل إيجابيًا وثبّت عند سقف 0.01% بحلول يوم الجمعة، و سجل التمويل المرجّح حسب الفائدة المفتوحة أعلى قراءات له منذ موجة يوليو، وانفجر ضغط شراء قصير بقيمة 1.29 مليار دولار أشعل الحركة؛ ومع ذلك لم ترتفع الفائدة المفتوحة إلا بنحو 4% مقارنة بزيادة سعرية قدرها 10-11%، ما يجعلها موجة مدفوعة بالنقد الفعلي (Spot) مع رافعة مالية جديدة محدودة.
$BTC افتتح الأسبوع عند 62,819 دولارًا في 17 أغسطس وتذبذب بين 62.7 ألف و65 ألف دولار حتى الثلاثاء، بينما كانت الأسواق تنتظر محضر الاجتماع.
الأربعاء 19 أغسطس كان الشرارة: أخبار إعادة شراء الخزانة دفعت BTC من حوالي 64.7 ألف دولار إلى إغلاق عند 69,266 دولارًا، قفزة يومية بنسبة 7% أفضت إلى تصفية 1.29 مليار دولار من المراكز القصيرة خلال قرابة ساعة. أضاف الخميس +5.4% إلى 73,033 دولارًا مع ذروة تدفقات صناديق الاستثمار المتداولة (ETF)؛ وفي الجمعة اخترق BTC مستوى 76 ألف دولار وأغلق عند 78,335 دولارًا.
$ETH كان النجم: 1,874 → 2,482 دولارًا، أفضل أسبوع له منذ مايو 2025، بكسر مقاومة 1,980 دولارًا وطباعة تقاطع ذهبي.
• بقيت معدلات التمويل إيجابية طوال الأسبوع، وسخنت. أغلق التمويل الإجمالي 0.0052% → 0.0016% → 0.0097% → 0.0050% → ثابتًا عند 0.01% من الجمعة إلى الأحد → 0.0059%.
ارتفع التمويل المرجّح حسب الفائدة المفتوحة إلى 0.0114% في 22 أغسطس، وهو الأعلى منذ موجة يوليو، وبلغت الفائدة المفتوحة لـ ETH المرجّحة حسب الفائدة المفتوحة 0.0174% داخل اليوم في ذلك اليوم، ما يشير إلى إعادة بناء الرافعة المالية مع دخول المرحلة الثانية من التعافي.
قراءة Bitfinex: الفائدة المفتوحة +4% مقابل السعر +10-11% تعني أن الحركة مدفوعة بالطلب الفوري (Spot) وتغطية المراكز القصيرة، وليست حالة حماس برافعة مالية، ما يمنحها قابلية بقاء أطول من ضغط قصير نموذجي.
• المستويات الرئيسية: يشير Bitfinex إلى أن منطقة 68-69 ألف دولار هي دعم يجب الحفاظ عليه، بالقرب من متوسط تكلفة الشراء للمشترين خلال الأشهر الخمسة الماضية، مع كون تدفقات جني الأرباح إلى البورصات أكبر مخاطر على استمرار الزخم.
المتوسط المتحرك لعدد 365 يومًا قرب 83 ألف دولار هو الآن اختبار فني نهائي. ارتفعت سيطرة البيتكوين إلى قمة لأسبوعين عند 15 أسبوعًا. في أماكن أخرى: تم تعديل حصيلة اختراق Coldcard إلى 1,789 BTC، مع بقاء 87% دون تغيير.
📊 تحليل السلاسل على السلسلة والعقود الآجلة
— ملخص أسبوعي للسوق
عاد الرافعة المالية بقوة: أصبح التمويل إيجابيًا وثبّت عند سقف 0.01% بحلول يوم الجمعة، و سجل التمويل المرجّح حسب الفائدة المفتوحة أعلى قراءات له منذ موجة يوليو، وانفجر ضغط شراء قصير بقيمة 1.29 مليار دولار أشعل الحركة؛ ومع ذلك لم ترتفع الفائدة المفتوحة إلا بنحو 4% مقارنة بزيادة سعرية قدرها 10-11%، ما يجعلها موجة مدفوعة بالنقد الفعلي (Spot) مع رافعة مالية جديدة محدودة.
$BTC افتتح الأسبوع عند 62,819 دولارًا في 17 أغسطس وتذبذب بين 62.7 ألف و65 ألف دولار حتى الثلاثاء، بينما كانت الأسواق تنتظر محضر الاجتماع.
الأربعاء 19 أغسطس كان الشرارة: أخبار إعادة شراء الخزانة دفعت BTC من حوالي 64.7 ألف دولار إلى إغلاق عند 69,266 دولارًا، قفزة يومية بنسبة 7% أفضت إلى تصفية 1.29 مليار دولار من المراكز القصيرة خلال قرابة ساعة. أضاف الخميس +5.4% إلى 73,033 دولارًا مع ذروة تدفقات صناديق الاستثمار المتداولة (ETF)؛ وفي الجمعة اخترق BTC مستوى 76 ألف دولار وأغلق عند 78,335 دولارًا.
$ETH كان النجم: 1,874 → 2,482 دولارًا، أفضل أسبوع له منذ مايو 2025، بكسر مقاومة 1,980 دولارًا وطباعة تقاطع ذهبي.
• بقيت معدلات التمويل إيجابية طوال الأسبوع، وسخنت. أغلق التمويل الإجمالي 0.0052% → 0.0016% → 0.0097% → 0.0050% → ثابتًا عند 0.01% من الجمعة إلى الأحد → 0.0059%.
ارتفع التمويل المرجّح حسب الفائدة المفتوحة إلى 0.0114% في 22 أغسطس، وهو الأعلى منذ موجة يوليو، وبلغت الفائدة المفتوحة لـ ETH المرجّحة حسب الفائدة المفتوحة 0.0174% داخل اليوم في ذلك اليوم، ما يشير إلى إعادة بناء الرافعة المالية مع دخول المرحلة الثانية من التعافي.
قراءة Bitfinex: الفائدة المفتوحة +4% مقابل السعر +10-11% تعني أن الحركة مدفوعة بالطلب الفوري (Spot) وتغطية المراكز القصيرة، وليست حالة حماس برافعة مالية، ما يمنحها قابلية بقاء أطول من ضغط قصير نموذجي.
• المستويات الرئيسية: يشير Bitfinex إلى أن منطقة 68-69 ألف دولار هي دعم يجب الحفاظ عليه، بالقرب من متوسط تكلفة الشراء للمشترين خلال الأشهر الخمسة الماضية، مع كون تدفقات جني الأرباح إلى البورصات أكبر مخاطر على استمرار الزخم.
المتوسط المتحرك لعدد 365 يومًا قرب 83 ألف دولار هو الآن اختبار فني نهائي. ارتفعت سيطرة البيتكوين إلى قمة لأسبوعين عند 15 أسبوعًا. في أماكن أخرى: تم تعديل حصيلة اختراق Coldcard إلى 1,789 BTC، مع بقاء 87% دون تغيير.
— ملخص أسبوعي للسوق
عاد الرافعة المالية بقوة: أصبح التمويل إيجابيًا وثبّت عند سقف 0.01% بحلول يوم الجمعة، و سجل التمويل المرجّح حسب الفائدة المفتوحة أعلى قراءات له منذ موجة يوليو، وانفجر ضغط شراء قصير بقيمة 1.29 مليار دولار أشعل الحركة؛ ومع ذلك لم ترتفع الفائدة المفتوحة إلا بنحو 4% مقارنة بزيادة سعرية قدرها 10-11%، ما يجعلها موجة مدفوعة بالنقد الفعلي (Spot) مع رافعة مالية جديدة محدودة.
$BTC افتتح الأسبوع عند 62,819 دولارًا في 17 أغسطس وتذبذب بين 62.7 ألف و65 ألف دولار حتى الثلاثاء، بينما كانت الأسواق تنتظر محضر الاجتماع.
الأربعاء 19 أغسطس كان الشرارة: أخبار إعادة شراء الخزانة دفعت BTC من حوالي 64.7 ألف دولار إلى إغلاق عند 69,266 دولارًا، قفزة يومية بنسبة 7% أفضت إلى تصفية 1.29 مليار دولار من المراكز القصيرة خلال قرابة ساعة. أضاف الخميس +5.4% إلى 73,033 دولارًا مع ذروة تدفقات صناديق الاستثمار المتداولة (ETF)؛ وفي الجمعة اخترق BTC مستوى 76 ألف دولار وأغلق عند 78,335 دولارًا.
$ETH كان النجم: 1,874 → 2,482 دولارًا، أفضل أسبوع له منذ مايو 2025، بكسر مقاومة 1,980 دولارًا وطباعة تقاطع ذهبي.
• بقيت معدلات التمويل إيجابية طوال الأسبوع، وسخنت. أغلق التمويل الإجمالي 0.0052% → 0.0016% → 0.0097% → 0.0050% → ثابتًا عند 0.01% من الجمعة إلى الأحد → 0.0059%.
ارتفع التمويل المرجّح حسب الفائدة المفتوحة إلى 0.0114% في 22 أغسطس، وهو الأعلى منذ موجة يوليو، وبلغت الفائدة المفتوحة لـ ETH المرجّحة حسب الفائدة المفتوحة 0.0174% داخل اليوم في ذلك اليوم، ما يشير إلى إعادة بناء الرافعة المالية مع دخول المرحلة الثانية من التعافي.
قراءة Bitfinex: الفائدة المفتوحة +4% مقابل السعر +10-11% تعني أن الحركة مدفوعة بالطلب الفوري (Spot) وتغطية المراكز القصيرة، وليست حالة حماس برافعة مالية، ما يمنحها قابلية بقاء أطول من ضغط قصير نموذجي.
• المستويات الرئيسية: يشير Bitfinex إلى أن منطقة 68-69 ألف دولار هي دعم يجب الحفاظ عليه، بالقرب من متوسط تكلفة الشراء للمشترين خلال الأشهر الخمسة الماضية، مع كون تدفقات جني الأرباح إلى البورصات أكبر مخاطر على استمرار الزخم.
المتوسط المتحرك لعدد 365 يومًا قرب 83 ألف دولار هو الآن اختبار فني نهائي. ارتفعت سيطرة البيتكوين إلى قمة لأسبوعين عند 15 أسبوعًا. في أماكن أخرى: تم تعديل حصيلة اختراق Coldcard إلى 1,789 BTC، مع بقاء 87% دون تغيير.
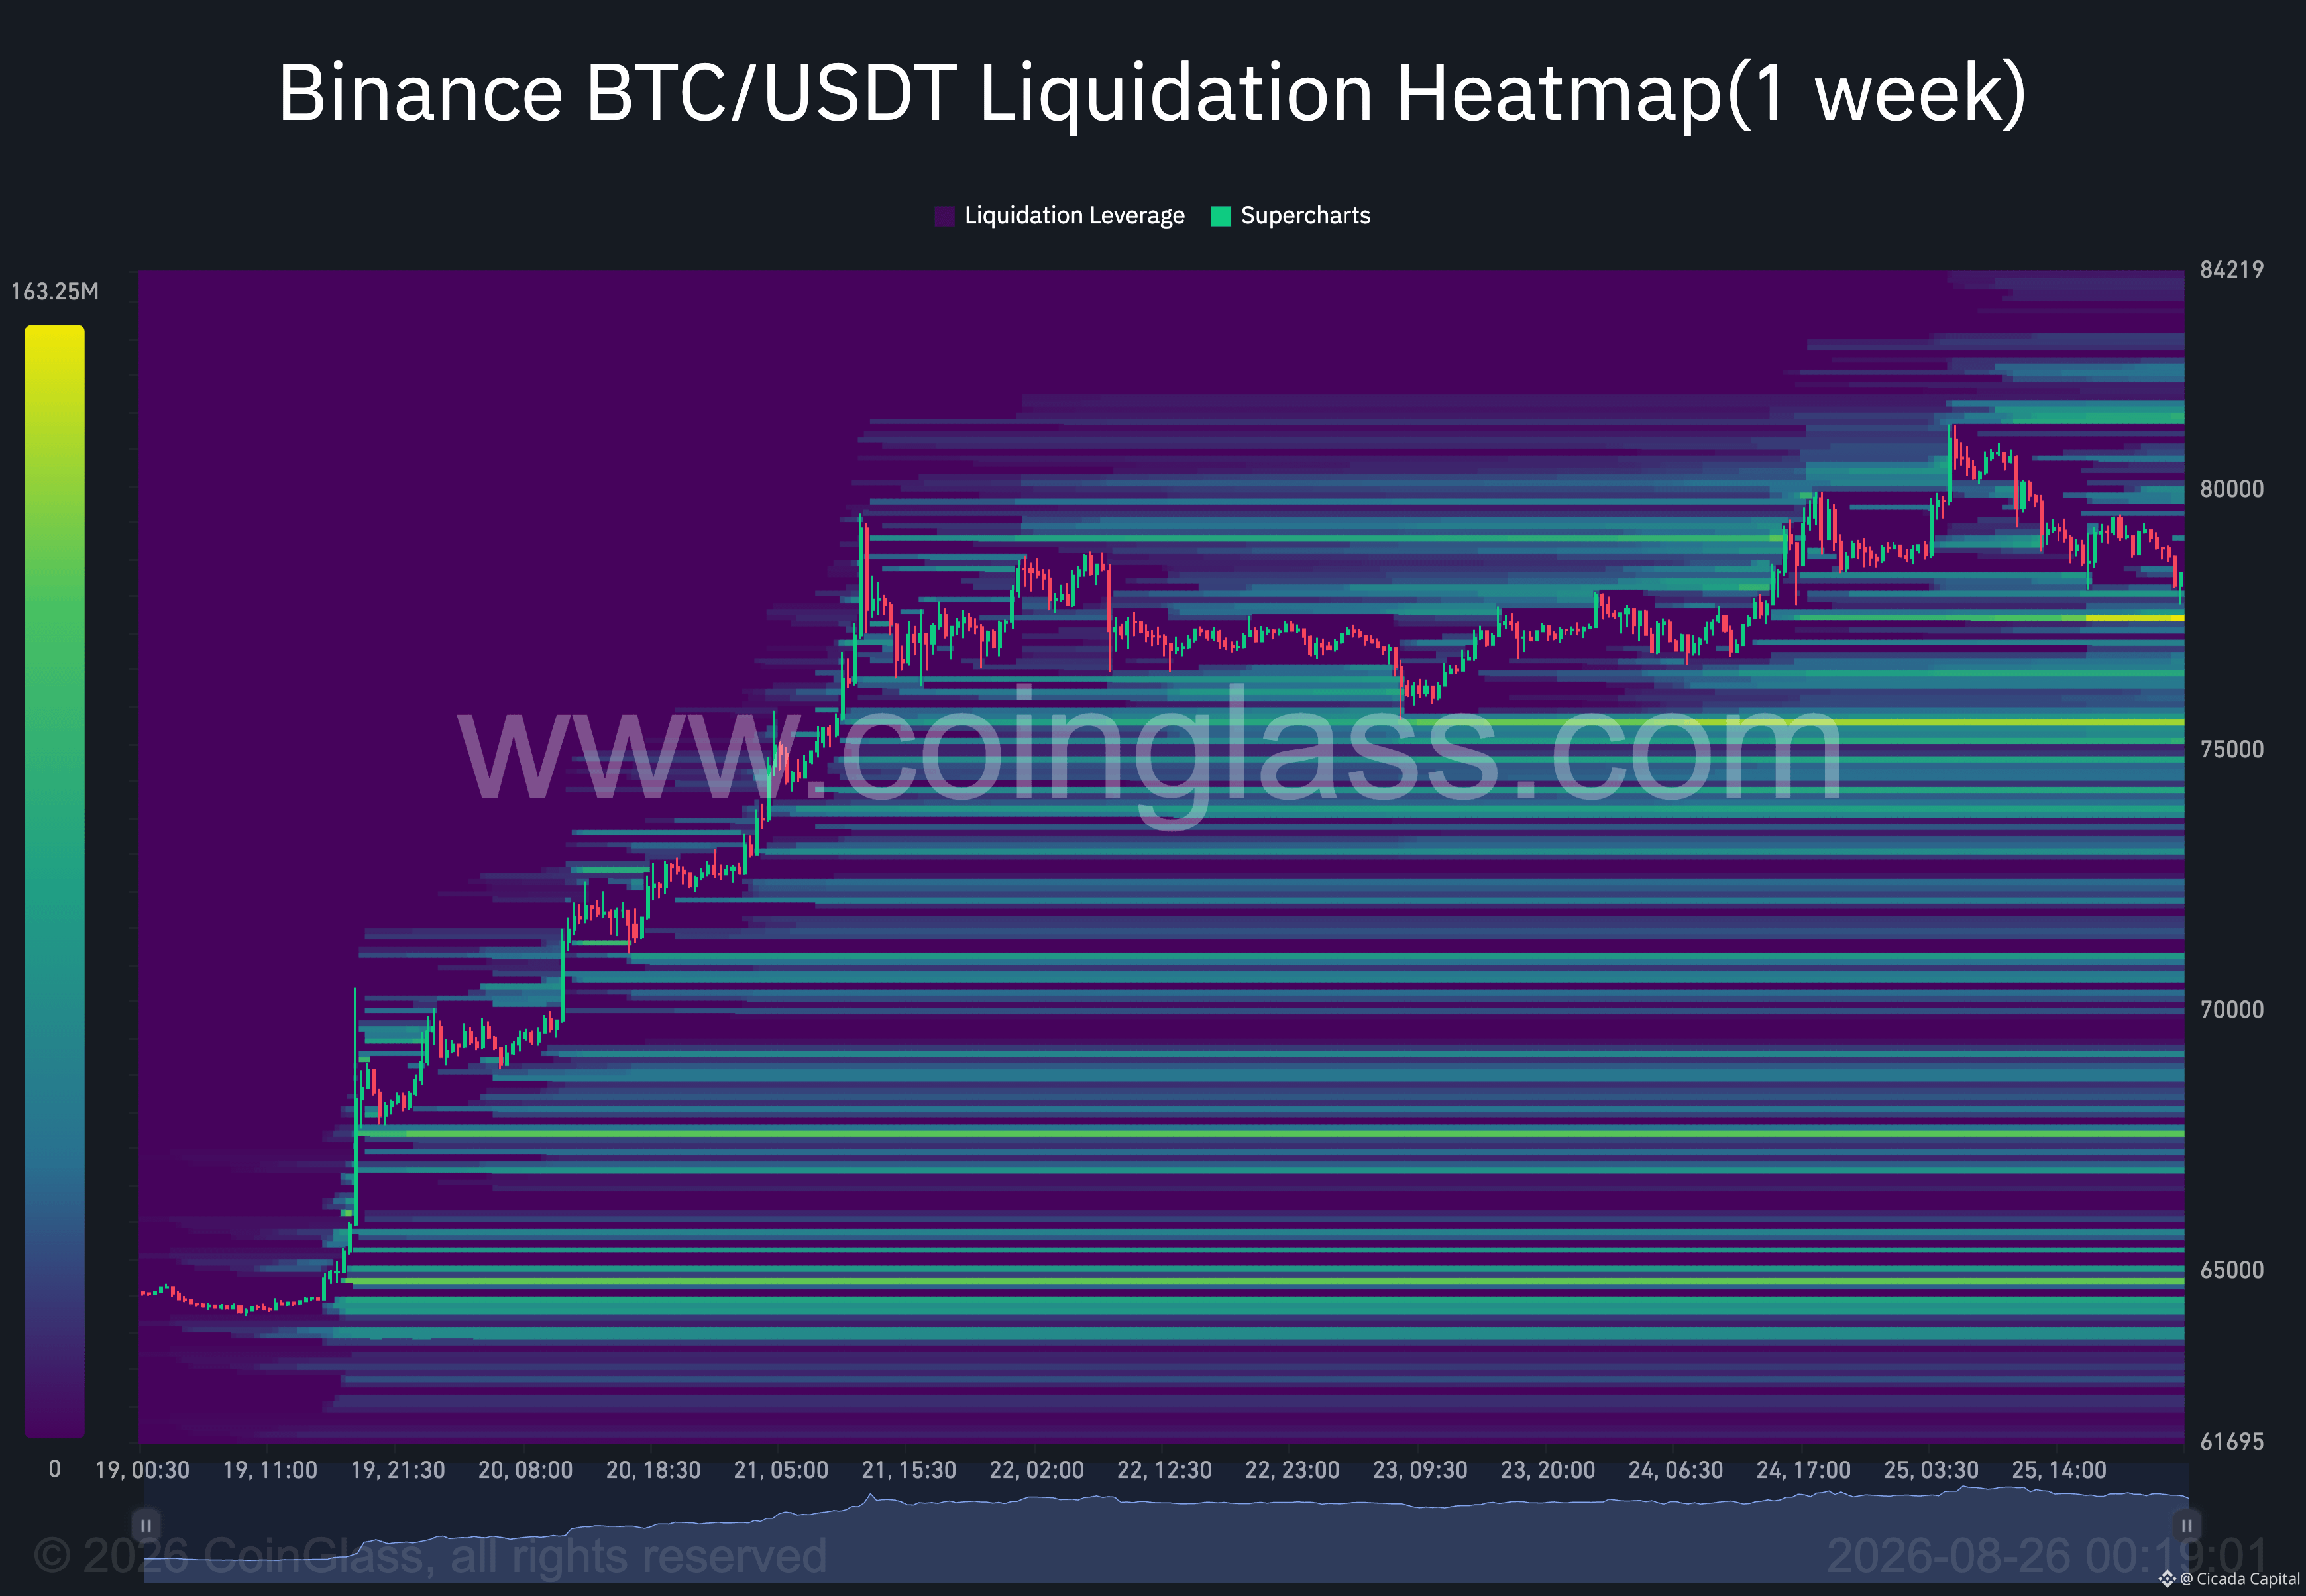
175
📊 تدفقات رأس المال في العملات المشفّرة
— ملخص أسبوعي للأسواق
قدّمت التدفقات المؤسسية أقوى أسبوع منذ أكتوبر 2025: 2.6 مليار دولار مجتمعة إلى صناديق BTC وETH المتداولة، مع مساهمة BTC وحدها بـ 1.92 مليار دولار إذ امتصت IBIT التابعة لـ BlackRock الجزء الأكبر.
• تدفقات صناديق $BTC: الاثنين +297.5 مليون دولار، الثلاثاء +189.3 مليون دولار، الأربعاء +517.2 مليون دولار، الخميس +606.3 مليون دولار (أكبر تدفق داخلي ليوم واحد منذ 1 مايو)، نحو 82% عبر IBIT، والجمعة +307.5 مليون دولار.
صافي أسبوعي: نحو +1.92 مليار دولار، أكبر أسبوع في 2026، بقيادة IBIT وFBTC؛ كان VanEck HODL هو الوحيد الذي سجل تدفقًا خارجيًا أسبوعيًا. امتد الزخم حتى يوم الإثنين 24 أغسطس، ليأخذ سلسلة الأيام الستة إلى 2.26 مليار دولار، مع تقليص صافي تدفقات خارجية YTD إلى نحو 2.57 مليار دولار. وصل صافي قيمة صندوق ETF الخاص بالـ BTC إلى 96.1 مليار دولار؛ إجمالي التدفقات الداخلة التراكمي 53.7 مليار دولار.
• تدفقات صناديق $ETH: سجلت صناديق Ethereum أكبر تدفق داخلي أسبوعي منذ أكتوبر 2025: +697.2 مليون دولار، وتواصلت الزيادة بـ +115.6 مليون دولار إضافية في 24 أغسطس. تضاعفت أحجام صناديق BTC+ETH ثلاث مرات لتصل إلى 29 مليار دولار.
التدفق الصافي في البورصات: تُظهر بيانات السلسلة أن BTC لا يزال يغادر البورصات: نحو -12.3 ألف BTC صافي تدفقات خارجية، واستمرت عملية التجميع حتى مع اندفاع السعر للأعلى.
رسمت ETH صورة من الجهتين: +245 ألف ETH تدفّقَت إلى البورصات خلال الفترة 20-24 أغسطس، مع إيداعات جني أرباح خلال قفزة +32%، تعوّض جزئيًا عن طريق تجميع BitMine خارج البورصة.
الطلب المؤسسي ظل هو العرض البنّاء الأساسي: أضافت BitMine 32,447 ETH، وهو أكبر شراء أسبوعي لها منذ أوائل يوليو، ما رفع رصيدها إلى 5.85 مليون ETH؛ وتبلغ الآن حيازات الشركات المدرجة 7.86 مليون ETH. نقلت Metaplanet 1,000 BTC إلى Coinbase Prime في 25 أغسطس وسط تكهنات ببيع.
لم تُبلّغ الاستراتيجية عن نشاط جديد في BTC لكنها باعت 2.01 مليار دولار من أسهم MSTR بعد عبور BTC حاجز 80 ألف دولار، لترفع السيولة استعدادًا لإمكانية إعادة الدخول.
لأول مرة منذ بدء التعافي، تحركت طلبات صناديق ETF والاحتياطيات المؤسسية وسحوبات البورصات في الاتجاه نفسه.
📊 تدفقات رأس المال في العملات المشفّرة
— ملخص أسبوعي للأسواق
قدّمت التدفقات المؤسسية أقوى أسبوع منذ أكتوبر 2025: 2.6 مليار دولار مجتمعة إلى صناديق BTC وETH المتداولة، مع مساهمة BTC وحدها بـ 1.92 مليار دولار إذ امتصت IBIT التابعة لـ BlackRock الجزء الأكبر.
• تدفقات صناديق $BTC: الاثنين +297.5 مليون دولار، الثلاثاء +189.3 مليون دولار، الأربعاء +517.2 مليون دولار، الخميس +606.3 مليون دولار (أكبر تدفق داخلي ليوم واحد منذ 1 مايو)، نحو 82% عبر IBIT، والجمعة +307.5 مليون دولار.
صافي أسبوعي: نحو +1.92 مليار دولار، أكبر أسبوع في 2026، بقيادة IBIT وFBTC؛ كان VanEck HODL هو الوحيد الذي سجل تدفقًا خارجيًا أسبوعيًا. امتد الزخم حتى يوم الإثنين 24 أغسطس، ليأخذ سلسلة الأيام الستة إلى 2.26 مليار دولار، مع تقليص صافي تدفقات خارجية YTD إلى نحو 2.57 مليار دولار. وصل صافي قيمة صندوق ETF الخاص بالـ BTC إلى 96.1 مليار دولار؛ إجمالي التدفقات الداخلة التراكمي 53.7 مليار دولار.
• تدفقات صناديق $ETH: سجلت صناديق Ethereum أكبر تدفق داخلي أسبوعي منذ أكتوبر 2025: +697.2 مليون دولار، وتواصلت الزيادة بـ +115.6 مليون دولار إضافية في 24 أغسطس. تضاعفت أحجام صناديق BTC+ETH ثلاث مرات لتصل إلى 29 مليار دولار.
التدفق الصافي في البورصات: تُظهر بيانات السلسلة أن BTC لا يزال يغادر البورصات: نحو -12.3 ألف BTC صافي تدفقات خارجية، واستمرت عملية التجميع حتى مع اندفاع السعر للأعلى.
رسمت ETH صورة من الجهتين: +245 ألف ETH تدفّقَت إلى البورصات خلال الفترة 20-24 أغسطس، مع إيداعات جني أرباح خلال قفزة +32%، تعوّض جزئيًا عن طريق تجميع BitMine خارج البورصة.
الطلب المؤسسي ظل هو العرض البنّاء الأساسي: أضافت BitMine 32,447 ETH، وهو أكبر شراء أسبوعي لها منذ أوائل يوليو، ما رفع رصيدها إلى 5.85 مليون ETH؛ وتبلغ الآن حيازات الشركات المدرجة 7.86 مليون ETH. نقلت Metaplanet 1,000 BTC إلى Coinbase Prime في 25 أغسطس وسط تكهنات ببيع.
لم تُبلّغ الاستراتيجية عن نشاط جديد في BTC لكنها باعت 2.01 مليار دولار من أسهم MSTR بعد عبور BTC حاجز 80 ألف دولار، لترفع السيولة استعدادًا لإمكانية إعادة الدخول.
لأول مرة منذ بدء التعافي، تحركت طلبات صناديق ETF والاحتياطيات المؤسسية وسحوبات البورصات في الاتجاه نفسه.
— ملخص أسبوعي للأسواق
قدّمت التدفقات المؤسسية أقوى أسبوع منذ أكتوبر 2025: 2.6 مليار دولار مجتمعة إلى صناديق BTC وETH المتداولة، مع مساهمة BTC وحدها بـ 1.92 مليار دولار إذ امتصت IBIT التابعة لـ BlackRock الجزء الأكبر.
• تدفقات صناديق $BTC: الاثنين +297.5 مليون دولار، الثلاثاء +189.3 مليون دولار، الأربعاء +517.2 مليون دولار، الخميس +606.3 مليون دولار (أكبر تدفق داخلي ليوم واحد منذ 1 مايو)، نحو 82% عبر IBIT، والجمعة +307.5 مليون دولار.
صافي أسبوعي: نحو +1.92 مليار دولار، أكبر أسبوع في 2026، بقيادة IBIT وFBTC؛ كان VanEck HODL هو الوحيد الذي سجل تدفقًا خارجيًا أسبوعيًا. امتد الزخم حتى يوم الإثنين 24 أغسطس، ليأخذ سلسلة الأيام الستة إلى 2.26 مليار دولار، مع تقليص صافي تدفقات خارجية YTD إلى نحو 2.57 مليار دولار. وصل صافي قيمة صندوق ETF الخاص بالـ BTC إلى 96.1 مليار دولار؛ إجمالي التدفقات الداخلة التراكمي 53.7 مليار دولار.
• تدفقات صناديق $ETH: سجلت صناديق Ethereum أكبر تدفق داخلي أسبوعي منذ أكتوبر 2025: +697.2 مليون دولار، وتواصلت الزيادة بـ +115.6 مليون دولار إضافية في 24 أغسطس. تضاعفت أحجام صناديق BTC+ETH ثلاث مرات لتصل إلى 29 مليار دولار.
التدفق الصافي في البورصات: تُظهر بيانات السلسلة أن BTC لا يزال يغادر البورصات: نحو -12.3 ألف BTC صافي تدفقات خارجية، واستمرت عملية التجميع حتى مع اندفاع السعر للأعلى.
رسمت ETH صورة من الجهتين: +245 ألف ETH تدفّقَت إلى البورصات خلال الفترة 20-24 أغسطس، مع إيداعات جني أرباح خلال قفزة +32%، تعوّض جزئيًا عن طريق تجميع BitMine خارج البورصة.
الطلب المؤسسي ظل هو العرض البنّاء الأساسي: أضافت BitMine 32,447 ETH، وهو أكبر شراء أسبوعي لها منذ أوائل يوليو، ما رفع رصيدها إلى 5.85 مليون ETH؛ وتبلغ الآن حيازات الشركات المدرجة 7.86 مليون ETH. نقلت Metaplanet 1,000 BTC إلى Coinbase Prime في 25 أغسطس وسط تكهنات ببيع.
لم تُبلّغ الاستراتيجية عن نشاط جديد في BTC لكنها باعت 2.01 مليار دولار من أسهم MSTR بعد عبور BTC حاجز 80 ألف دولار، لترفع السيولة استعدادًا لإمكانية إعادة الدخول.
لأول مرة منذ بدء التعافي، تحركت طلبات صناديق ETF والاحتياطيات المؤسسية وسحوبات البورصات في الاتجاه نفسه.
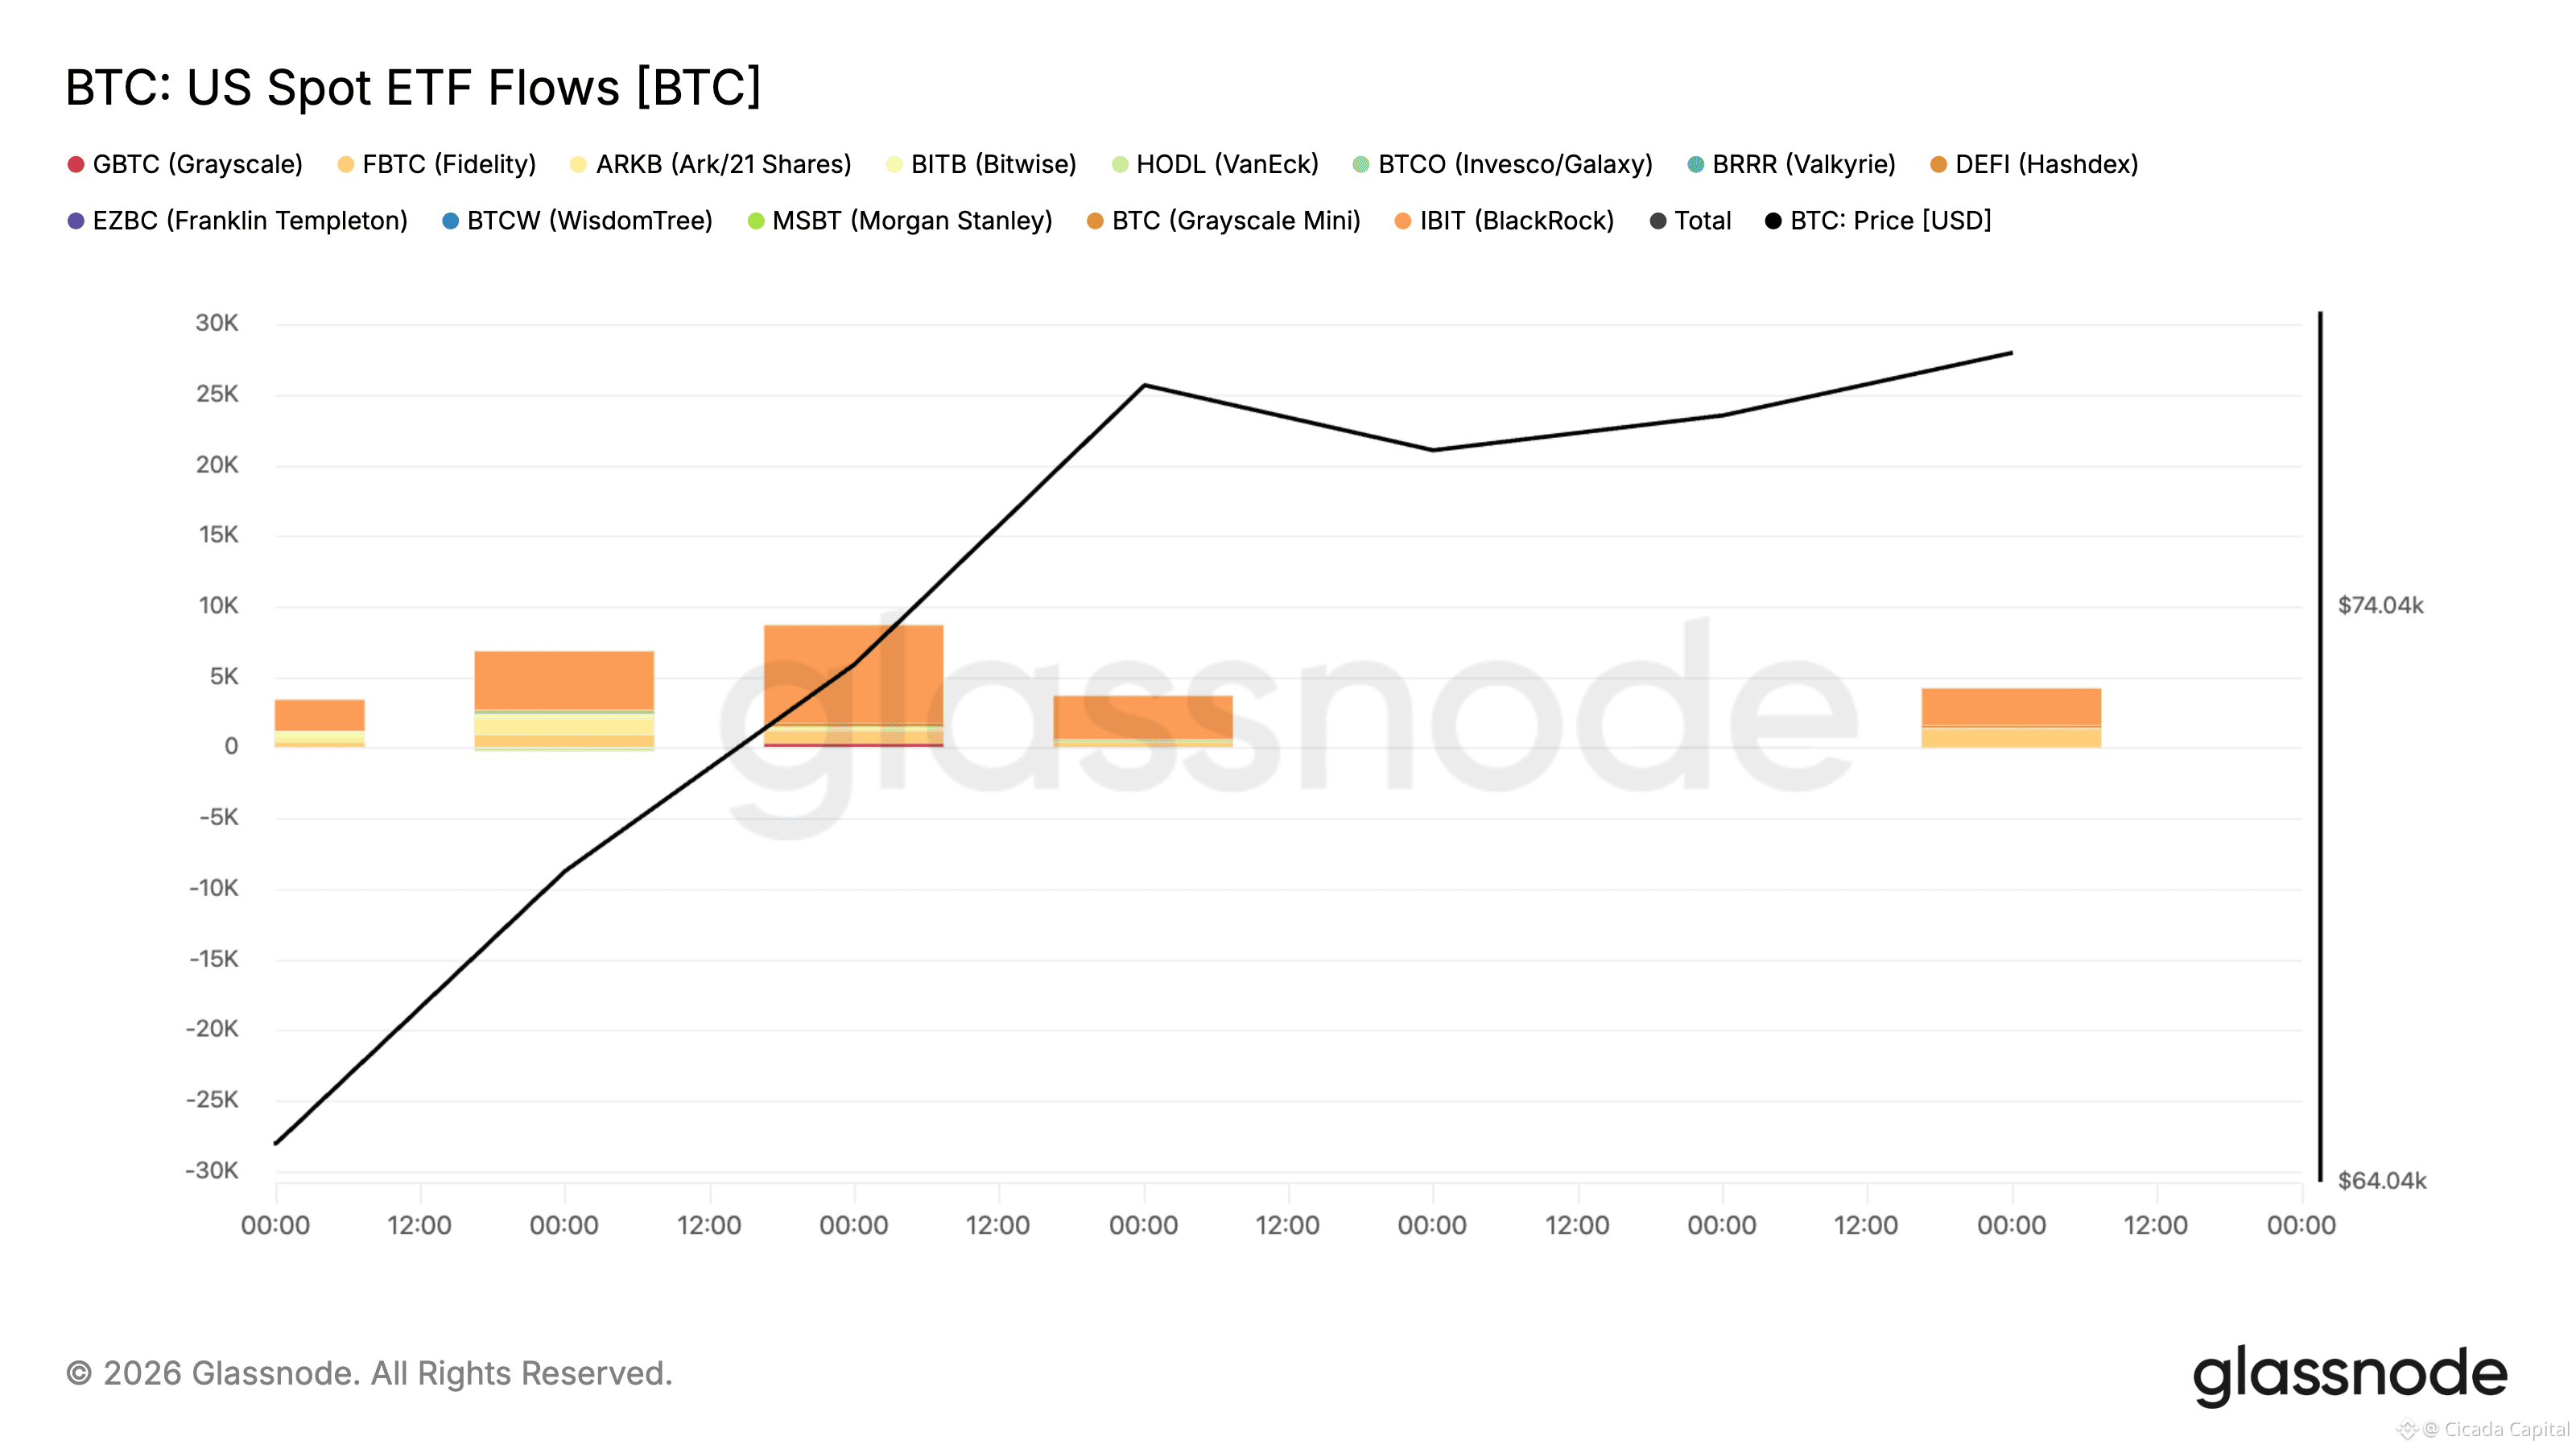
274
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للسوق
انقلبت المعادلة هذا الأسبوع: تراجعت الأسهم عن مستوياتها القياسية، بينما اندفعت العملات المشفرة للأعلى، بعد أن أعلنت وزارة الخزانة الأمريكية في 19 أغسطس عن توسيع دراماتيكي لبرنامج إعادة شراء السندات طويلة الأجل. ضخّ سيولة سحق عوائد الجزء الطويل من منحنى السندات، وأضعف الدولار، وأشعل عملية ضغط شراء على المكشوف بقيمة 1.29 مليار دولار في البيتكوين.
• S&P 500 -1.4% | DXY ~99
تهدّأت الأسهم بعد الارتفاع القياسي: أغلق مؤشر S&P 500 عند 7,674.37 في 21 أغسطس، منخفضًا 1.4% خلال الأسبوع، وتراجع مؤشر داو بنسبة 0.8% إلى 53,277.01، وهبط ناسداك 2.1% إلى 26,180.45، بعد أن أفرغت لهجة أكثر تشددًا في محاضر الاجتماعات ومخاوف تقييمات الذكاء الاصطناعي من حماس موجة الصعود في أغسطس.
مؤشرات مديري المشتريات اللحظية كانت متباينة-قوية: التصنيع 53.2، والخدمات قفزت إلى 56.8. تراجعت ثقة المستهلك إلى 51 من 55.2، وهبطت مبيعات التجزئة في يوليو -0.6% شهريًا، وهي نقاط ضعف تدعم وجهة نظر غولدمان بأن احتمال رفع الفائدة في سبتمبر منخفض جدًا.
سوق السندات كان بؤرة الحدث: في 19 أغسطس أعلنت الخزانة أنها ستضاعف على الأقل عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار لكل عملية، ثم أفادت CNBC لاحقًا أنها تدرس الاستفادة من النقد المتجمع في حساب الخزانة العام التابع لها (~950 مليار دولار) لتوسيع البرنامج أكثر.
وبخصوص التنظيم، في 18 أغسطس اقترحت هيئة الأوراق المالية والبورصات (SEC) لائحة الأصول المشفرة (Regulation Crypto Assets)، وهي أكبر خطوة نحو إطار تقديم مخصص للعملات المشفرة. بقي قانون الوضوح (Clarity Act) عالقًا في مرحلة الانتظار، ومن المتوقع أن يتم التصويت في مجلس الشيوخ في سبتمبر. ومن المقرر أن تكون جاكسون هول الحدث الاقتصادي الكلي القادم للأسبوع المقبل.
بالنسبة لـ $BTC، تحوّل مزيج الاقتصاد الكلي إلى حالة داعمة بوضوح: دولار أضعف، وعوائد الجزء الطويل في هبوط، وقناة سيولة جديدة من برنامج الخزانة؛ وقد وصف جيف كندريك من ستاندرد تشارترد ذلك بأنه بالضبط النوع المفضل من قبل البيتكوين، معيدًا التأكيد على هدف نهاية العام عند 100 ألف دولار.
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للسوق
انقلبت المعادلة هذا الأسبوع: تراجعت الأسهم عن مستوياتها القياسية، بينما اندفعت العملات المشفرة للأعلى، بعد أن أعلنت وزارة الخزانة الأمريكية في 19 أغسطس عن توسيع دراماتيكي لبرنامج إعادة شراء السندات طويلة الأجل. ضخّ سيولة سحق عوائد الجزء الطويل من منحنى السندات، وأضعف الدولار، وأشعل عملية ضغط شراء على المكشوف بقيمة 1.29 مليار دولار في البيتكوين.
• S&P 500 -1.4% | DXY ~99
تهدّأت الأسهم بعد الارتفاع القياسي: أغلق مؤشر S&P 500 عند 7,674.37 في 21 أغسطس، منخفضًا 1.4% خلال الأسبوع، وتراجع مؤشر داو بنسبة 0.8% إلى 53,277.01، وهبط ناسداك 2.1% إلى 26,180.45، بعد أن أفرغت لهجة أكثر تشددًا في محاضر الاجتماعات ومخاوف تقييمات الذكاء الاصطناعي من حماس موجة الصعود في أغسطس.
مؤشرات مديري المشتريات اللحظية كانت متباينة-قوية: التصنيع 53.2، والخدمات قفزت إلى 56.8. تراجعت ثقة المستهلك إلى 51 من 55.2، وهبطت مبيعات التجزئة في يوليو -0.6% شهريًا، وهي نقاط ضعف تدعم وجهة نظر غولدمان بأن احتمال رفع الفائدة في سبتمبر منخفض جدًا.
سوق السندات كان بؤرة الحدث: في 19 أغسطس أعلنت الخزانة أنها ستضاعف على الأقل عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار لكل عملية، ثم أفادت CNBC لاحقًا أنها تدرس الاستفادة من النقد المتجمع في حساب الخزانة العام التابع لها (~950 مليار دولار) لتوسيع البرنامج أكثر.
وبخصوص التنظيم، في 18 أغسطس اقترحت هيئة الأوراق المالية والبورصات (SEC) لائحة الأصول المشفرة (Regulation Crypto Assets)، وهي أكبر خطوة نحو إطار تقديم مخصص للعملات المشفرة. بقي قانون الوضوح (Clarity Act) عالقًا في مرحلة الانتظار، ومن المتوقع أن يتم التصويت في مجلس الشيوخ في سبتمبر. ومن المقرر أن تكون جاكسون هول الحدث الاقتصادي الكلي القادم للأسبوع المقبل.
بالنسبة لـ $BTC، تحوّل مزيج الاقتصاد الكلي إلى حالة داعمة بوضوح: دولار أضعف، وعوائد الجزء الطويل في هبوط، وقناة سيولة جديدة من برنامج الخزانة؛ وقد وصف جيف كندريك من ستاندرد تشارترد ذلك بأنه بالضبط النوع المفضل من قبل البيتكوين، معيدًا التأكيد على هدف نهاية العام عند 100 ألف دولار.
— ملخص أسبوعي للسوق
انقلبت المعادلة هذا الأسبوع: تراجعت الأسهم عن مستوياتها القياسية، بينما اندفعت العملات المشفرة للأعلى، بعد أن أعلنت وزارة الخزانة الأمريكية في 19 أغسطس عن توسيع دراماتيكي لبرنامج إعادة شراء السندات طويلة الأجل. ضخّ سيولة سحق عوائد الجزء الطويل من منحنى السندات، وأضعف الدولار، وأشعل عملية ضغط شراء على المكشوف بقيمة 1.29 مليار دولار في البيتكوين.
• S&P 500 -1.4% | DXY ~99
تهدّأت الأسهم بعد الارتفاع القياسي: أغلق مؤشر S&P 500 عند 7,674.37 في 21 أغسطس، منخفضًا 1.4% خلال الأسبوع، وتراجع مؤشر داو بنسبة 0.8% إلى 53,277.01، وهبط ناسداك 2.1% إلى 26,180.45، بعد أن أفرغت لهجة أكثر تشددًا في محاضر الاجتماعات ومخاوف تقييمات الذكاء الاصطناعي من حماس موجة الصعود في أغسطس.
مؤشرات مديري المشتريات اللحظية كانت متباينة-قوية: التصنيع 53.2، والخدمات قفزت إلى 56.8. تراجعت ثقة المستهلك إلى 51 من 55.2، وهبطت مبيعات التجزئة في يوليو -0.6% شهريًا، وهي نقاط ضعف تدعم وجهة نظر غولدمان بأن احتمال رفع الفائدة في سبتمبر منخفض جدًا.
سوق السندات كان بؤرة الحدث: في 19 أغسطس أعلنت الخزانة أنها ستضاعف على الأقل عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار لكل عملية، ثم أفادت CNBC لاحقًا أنها تدرس الاستفادة من النقد المتجمع في حساب الخزانة العام التابع لها (~950 مليار دولار) لتوسيع البرنامج أكثر.
وبخصوص التنظيم، في 18 أغسطس اقترحت هيئة الأوراق المالية والبورصات (SEC) لائحة الأصول المشفرة (Regulation Crypto Assets)، وهي أكبر خطوة نحو إطار تقديم مخصص للعملات المشفرة. بقي قانون الوضوح (Clarity Act) عالقًا في مرحلة الانتظار، ومن المتوقع أن يتم التصويت في مجلس الشيوخ في سبتمبر. ومن المقرر أن تكون جاكسون هول الحدث الاقتصادي الكلي القادم للأسبوع المقبل.
بالنسبة لـ $BTC، تحوّل مزيج الاقتصاد الكلي إلى حالة داعمة بوضوح: دولار أضعف، وعوائد الجزء الطويل في هبوط، وقناة سيولة جديدة من برنامج الخزانة؛ وقد وصف جيف كندريك من ستاندرد تشارترد ذلك بأنه بالضبط النوع المفضل من قبل البيتكوين، معيدًا التأكيد على هدف نهاية العام عند 100 ألف دولار.
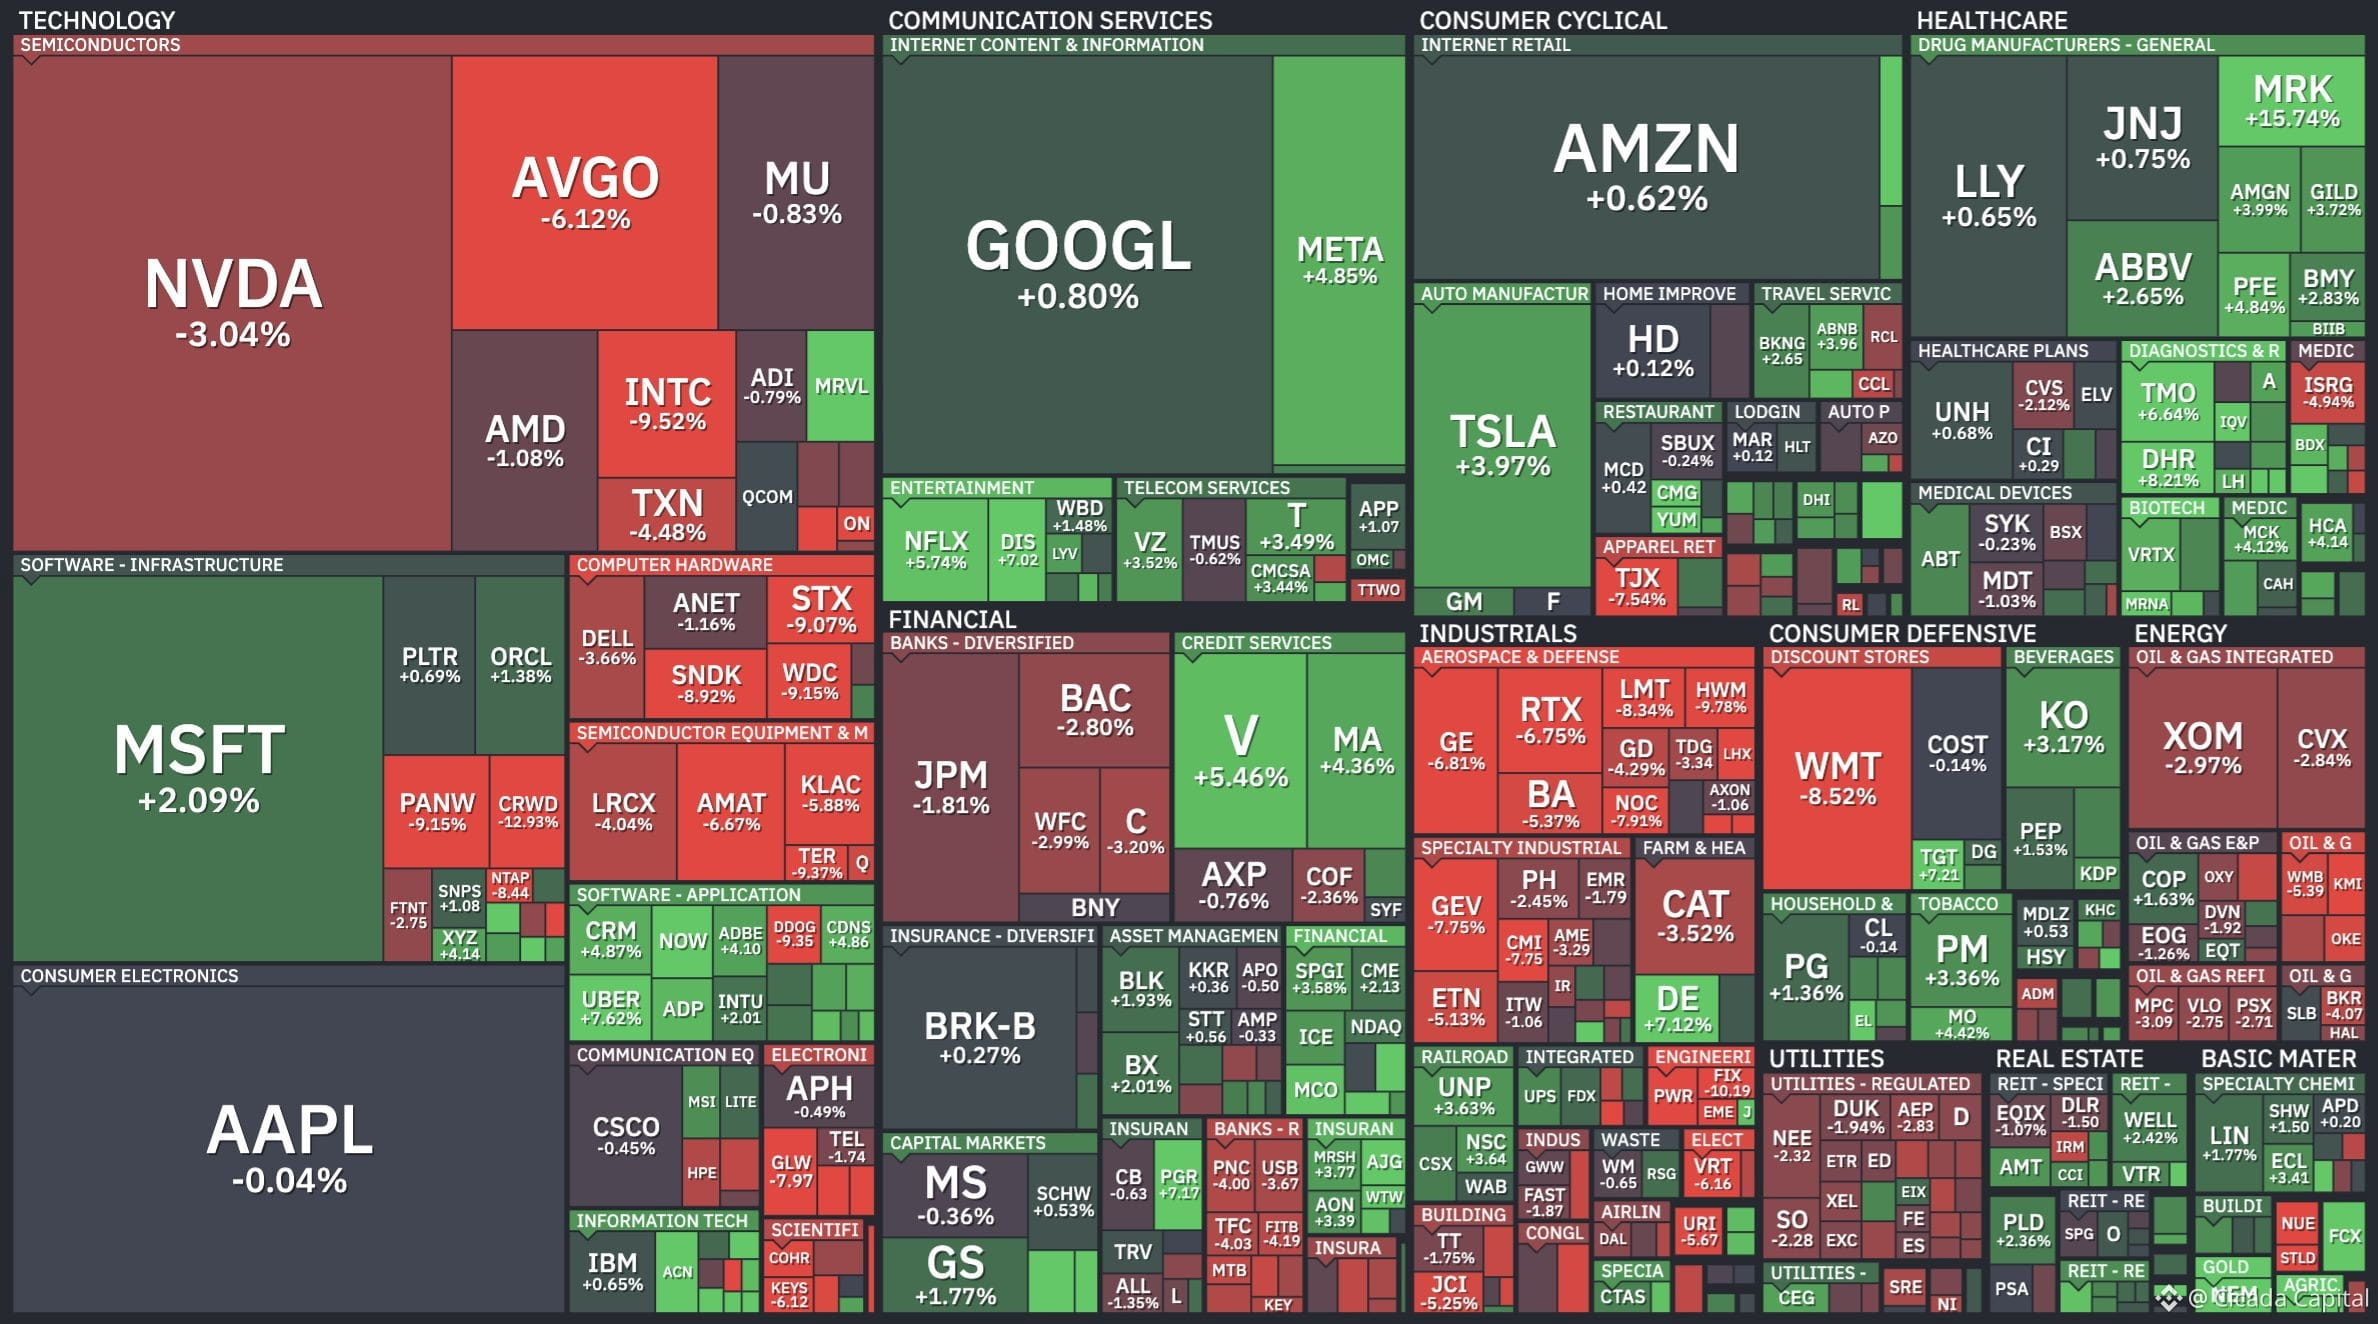
188
مقالة
تشريح السوق الصحيبواسطة مكسيم موريس، الرئيس التنفيذي والمؤسس المشارك لشركة سيسادا—شركة صانعة للسوق في دبي—مع 6 سنوات من الخبرة الشخصية و1000+ مشروع و500+ إدراج في البورصات.
ارتفع رمزك بنسبة 100% خلال يوم واحد. هل هذا جيد أم سيئ؟ لا تتسرع بالإجابة. الإجابة الصحيحة أنك لا تعرف، لأن السعر وحده لا يخبرك بأي شيء.
قد يكون القفز بنسبة 100% علامة على طلب صحي. أو قد يعني أن دفتر أوامرك فارغ وأن أمرًا واحدًا بقيمة مئة دولار يمكنه تحريك السعر في أي اتجاه.
هذه هي طريقة قراءة السوق. بعد ذلك، ستتمكن من فتح دفتر أوامر أي رمز وتعرف خلال دقيقة واحدة ما إذا كان حيًا أم اصطناعيًا.
تشريح السوق الصحي
بواسطة مكسيم موريس، الرئيس التنفيذي والمؤسس المشارك لشركة سيسادا—شركة صانعة للسوق في دبي—مع 6 سنوات من الخبرة الشخصية و1000+ مشروع و500+ إدراج في البورصات.
ارتفع رمزك بنسبة 100% خلال يوم واحد. هل هذا جيد أم سيئ؟ لا تتسرع بالإجابة. الإجابة الصحيحة أنك لا تعرف، لأن السعر وحده لا يخبرك بأي شيء.
قد يكون القفز بنسبة 100% علامة على طلب صحي. أو قد يعني أن دفتر أوامرك فارغ وأن أمرًا واحدًا بقيمة مئة دولار يمكنه تحريك السعر في أي اتجاه.
هذه هي طريقة قراءة السوق. بعد ذلك، ستتمكن من فتح دفتر أوامر أي رمز وتعرف خلال دقيقة واحدة ما إذا كان حيًا أم اصطناعيًا.
ارتفع رمزك بنسبة 100% خلال يوم واحد. هل هذا جيد أم سيئ؟ لا تتسرع بالإجابة. الإجابة الصحيحة أنك لا تعرف، لأن السعر وحده لا يخبرك بأي شيء.
قد يكون القفز بنسبة 100% علامة على طلب صحي. أو قد يعني أن دفتر أوامرك فارغ وأن أمرًا واحدًا بقيمة مئة دولار يمكنه تحريك السعر في أي اتجاه.
هذه هي طريقة قراءة السوق. بعد ذلك، ستتمكن من فتح دفتر أوامر أي رمز وتعرف خلال دقيقة واحدة ما إذا كان حيًا أم اصطناعيًا.
123
📊 تحليل السلاسل على السلسلة والعقود الآجلة
— ملخص أسبوعي لسوق
أشار الرافعة المالية إلى إشارتين واضحتين للشراء بناءً على بيانات مؤشر أسعار المستهلكين (CPI) وبيع الخبر: بقي التمويل إيجابيًا طوال الأسبوع، لكن التمويل المرجّح بفتح المراكز (OI) قفز إلى أعلى مستوى له منذ موجة التصحيح في يوليو مباشرةً عقب صدور بيانات CPI، ثم تم تفكيكه عندما اقترب الأسبوع من نهايته.
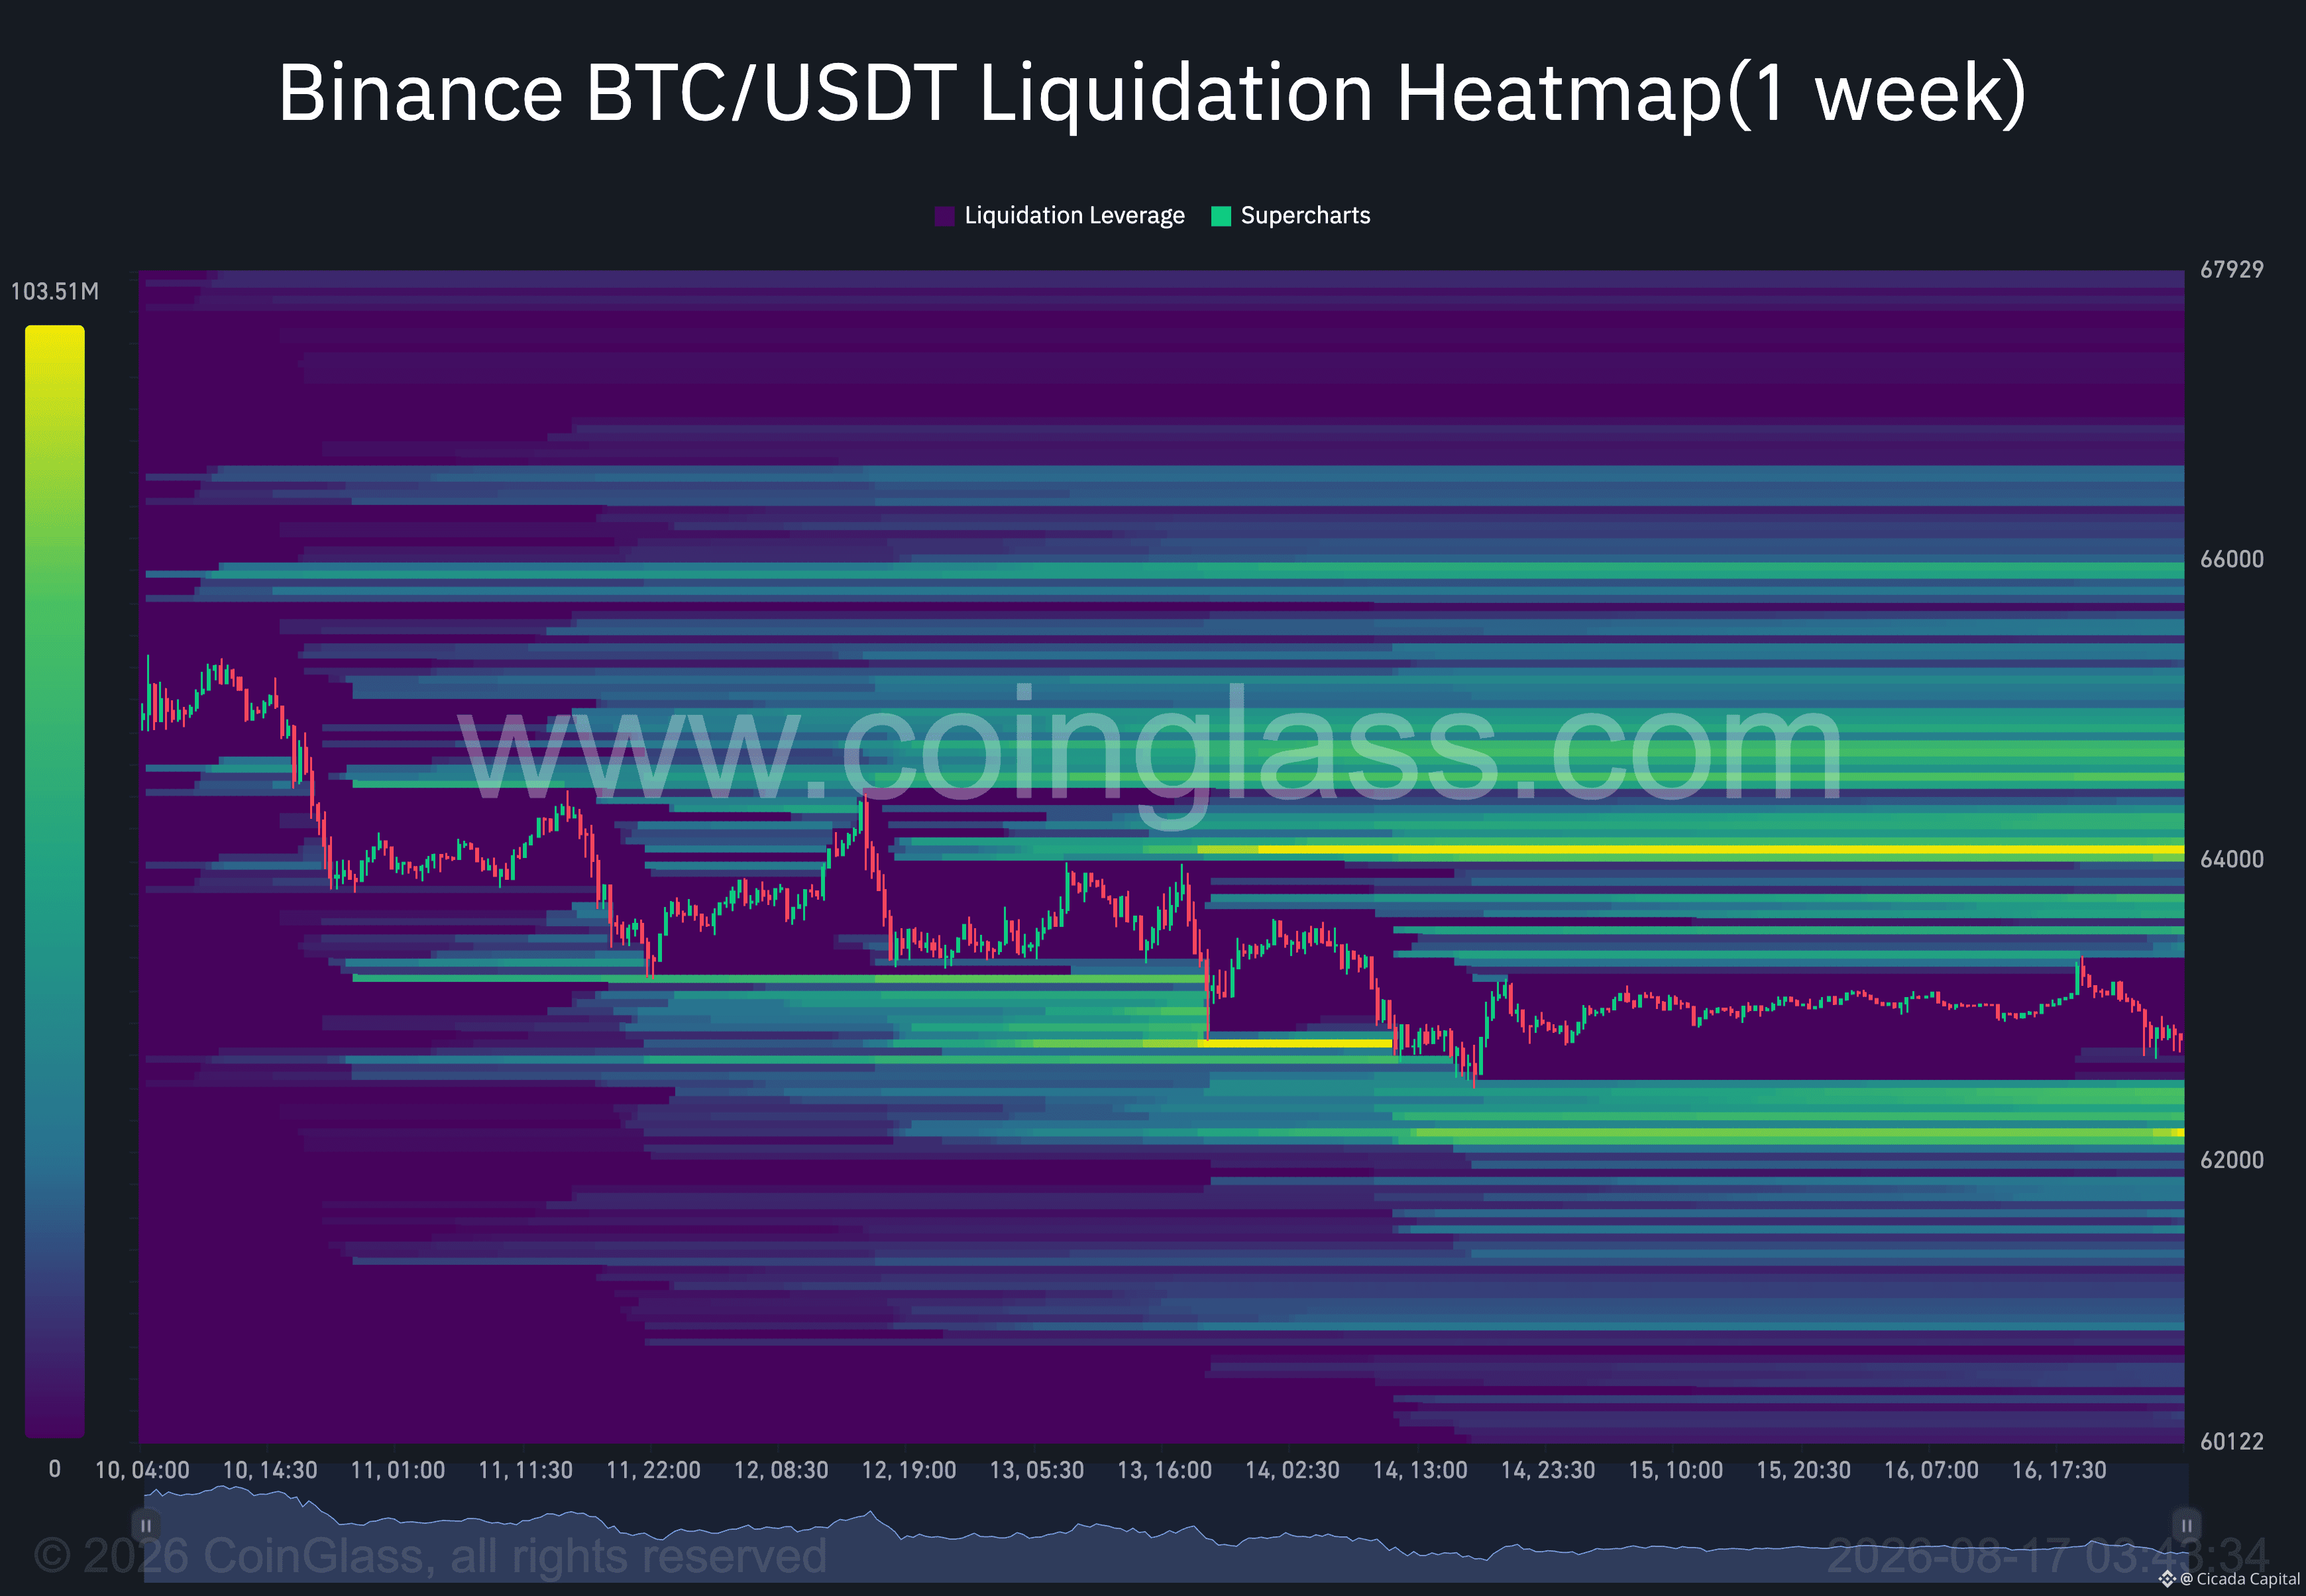
$BTC افتتح الأسبوع عند 64,845 دولارًا في 10 أغسطس، وطبع فورًا أعلى مستوى أسبوعي عند 65,322 دولارًا؛ وهي المحاولة الثالثة الفاشلة عند نطاق 65 ألف+ خلال ثلاثة أسابيع. ومن هناك بدأ التراجع خلال الأسبوع كله: 63,911 دولارًا، ثم ارتفاع في يوم CPI إلى 64,381 دولارًا لكنه فشل، وبعدها انزلاق عبر 63.4 ألف دولار إلى أدنى مستوى أسبوعي عند 62,488 دولارًا في 14 أغسطس، وهو أدنى رقم منذ 1 أغسطس.
ترك عطلة نهاية الأسبوع الهادئة البيتكوين عند 62,819 دولارًا في 16 أغسطس، بانخفاض يقارب -3.1% أسبوعيًا (WoW) مع أضعف إغلاق أسبوعي منذ أوائل أغسطس؛ وبقي يوم الاثنين 17 أغسطس عند نحو 62.7 ألف دولار. $ETH حافظ نسبيًا على تماسك أفضل: 1,909 → 1,874 دولارًا، مع قفزة داخل اليوم إلى 1,922 دولارًا عقب CPI قبل أن يتلاشى الأداء، بينما كان ETH/BTC يضغط باتجاه مستوى 0.03.
• ظلت معدلات التمويل إيجابية طوال الأسبوع، وهو الأسبوع الإيجابي الرابع على التوالي، لكن الشكل مهم: ارتفع التمويل المشترك إلى 0.01% في 11 أغسطس، وصعد التمويل المرجّح بفتح المراكز من 0.0062% إلى أعلى مستوى بعد موجة التصحيح عند 0.0101% داخل اليوم في 13 أغسطس—كانت المراكز الطويلة تزيد الرافعة أثناء صدور بيانات CPI.
• ظلت الاستراتيجية هادئة دون تقرير أسبوعي جديد. بدلاً من ذلك، أمضى الرئيس التنفيذي Phong Le الأسبوع في “بيع القصة”: يرى 7 محفزات هبوطية، وإجراءات تنظيمية، ومشاركة بنكية، ومنتجات مالية رقمية، وأعاد التأكيد أننا سنعود إلى زيادة عمليات الشراء.
📌 الخلاصة
توقعات اقتصادية إيجابية (CPI بنسبة 3.4%، احتمال 40% لرفع الفائدة، وأسهم قياسية) لم تنجح في دفع البيتكوين؛ إذ انخفض -3.1% إلى 62.8 ألف دولار بعد رفض اختراق ثالث عند 65 ألف دولار، مدفوعًا بخروج 385 مليون دولار من تدفقات ETF، وإشارة “Coinbase Premium” السلبية لمدة 90 يومًا إلى بيع تقوده الولايات المتحدة.
انخفضت احتمالات تمرير قانون Clarity إلى 10%، ما يحوّل تنظيم العملات المشفرة إلى بطء في صياغة قواعد هيئة SEC. يبقى الدعم الرئيسي عند 62.2-62.5 ألف دولار (فقدانه يفتح الباب نحو 60 ألف)، بينما يتطلب التعافي إغلاقًا فوق 63.5 ألف دولار لاستهداف 65.3 ألف دولار، قبل دقائق اجتماع FOMC القادم وأسبوع Jackson Hole.
📊 تحليل السلاسل على السلسلة والعقود الآجلة
— ملخص أسبوعي لسوق
أشار الرافعة المالية إلى إشارتين واضحتين للشراء بناءً على بيانات مؤشر أسعار المستهلكين (CPI) وبيع الخبر: بقي التمويل إيجابيًا طوال الأسبوع، لكن التمويل المرجّح بفتح المراكز (OI) قفز إلى أعلى مستوى له منذ موجة التصحيح في يوليو مباشرةً عقب صدور بيانات CPI، ثم تم تفكيكه عندما اقترب الأسبوع من نهايته.
$BTC افتتح الأسبوع عند 64,845 دولارًا في 10 أغسطس، وطبع فورًا أعلى مستوى أسبوعي عند 65,322 دولارًا؛ وهي المحاولة الثالثة الفاشلة عند نطاق 65 ألف+ خلال ثلاثة أسابيع. ومن هناك بدأ التراجع خلال الأسبوع كله: 63,911 دولارًا، ثم ارتفاع في يوم CPI إلى 64,381 دولارًا لكنه فشل، وبعدها انزلاق عبر 63.4 ألف دولار إلى أدنى مستوى أسبوعي عند 62,488 دولارًا في 14 أغسطس، وهو أدنى رقم منذ 1 أغسطس.
ترك عطلة نهاية الأسبوع الهادئة البيتكوين عند 62,819 دولارًا في 16 أغسطس، بانخفاض يقارب -3.1% أسبوعيًا (WoW) مع أضعف إغلاق أسبوعي منذ أوائل أغسطس؛ وبقي يوم الاثنين 17 أغسطس عند نحو 62.7 ألف دولار. $ETH حافظ نسبيًا على تماسك أفضل: 1,909 → 1,874 دولارًا، مع قفزة داخل اليوم إلى 1,922 دولارًا عقب CPI قبل أن يتلاشى الأداء، بينما كان ETH/BTC يضغط باتجاه مستوى 0.03.
• ظلت معدلات التمويل إيجابية طوال الأسبوع، وهو الأسبوع الإيجابي الرابع على التوالي، لكن الشكل مهم: ارتفع التمويل المشترك إلى 0.01% في 11 أغسطس، وصعد التمويل المرجّح بفتح المراكز من 0.0062% إلى أعلى مستوى بعد موجة التصحيح عند 0.0101% داخل اليوم في 13 أغسطس—كانت المراكز الطويلة تزيد الرافعة أثناء صدور بيانات CPI.
• ظلت الاستراتيجية هادئة دون تقرير أسبوعي جديد. بدلاً من ذلك، أمضى الرئيس التنفيذي Phong Le الأسبوع في “بيع القصة”: يرى 7 محفزات هبوطية، وإجراءات تنظيمية، ومشاركة بنكية، ومنتجات مالية رقمية، وأعاد التأكيد أننا سنعود إلى زيادة عمليات الشراء.
📌 الخلاصة
توقعات اقتصادية إيجابية (CPI بنسبة 3.4%، احتمال 40% لرفع الفائدة، وأسهم قياسية) لم تنجح في دفع البيتكوين؛ إذ انخفض -3.1% إلى 62.8 ألف دولار بعد رفض اختراق ثالث عند 65 ألف دولار، مدفوعًا بخروج 385 مليون دولار من تدفقات ETF، وإشارة “Coinbase Premium” السلبية لمدة 90 يومًا إلى بيع تقوده الولايات المتحدة.
انخفضت احتمالات تمرير قانون Clarity إلى 10%، ما يحوّل تنظيم العملات المشفرة إلى بطء في صياغة قواعد هيئة SEC. يبقى الدعم الرئيسي عند 62.2-62.5 ألف دولار (فقدانه يفتح الباب نحو 60 ألف)، بينما يتطلب التعافي إغلاقًا فوق 63.5 ألف دولار لاستهداف 65.3 ألف دولار، قبل دقائق اجتماع FOMC القادم وأسبوع Jackson Hole.
— ملخص أسبوعي لسوق
أشار الرافعة المالية إلى إشارتين واضحتين للشراء بناءً على بيانات مؤشر أسعار المستهلكين (CPI) وبيع الخبر: بقي التمويل إيجابيًا طوال الأسبوع، لكن التمويل المرجّح بفتح المراكز (OI) قفز إلى أعلى مستوى له منذ موجة التصحيح في يوليو مباشرةً عقب صدور بيانات CPI، ثم تم تفكيكه عندما اقترب الأسبوع من نهايته.
$BTC افتتح الأسبوع عند 64,845 دولارًا في 10 أغسطس، وطبع فورًا أعلى مستوى أسبوعي عند 65,322 دولارًا؛ وهي المحاولة الثالثة الفاشلة عند نطاق 65 ألف+ خلال ثلاثة أسابيع. ومن هناك بدأ التراجع خلال الأسبوع كله: 63,911 دولارًا، ثم ارتفاع في يوم CPI إلى 64,381 دولارًا لكنه فشل، وبعدها انزلاق عبر 63.4 ألف دولار إلى أدنى مستوى أسبوعي عند 62,488 دولارًا في 14 أغسطس، وهو أدنى رقم منذ 1 أغسطس.
ترك عطلة نهاية الأسبوع الهادئة البيتكوين عند 62,819 دولارًا في 16 أغسطس، بانخفاض يقارب -3.1% أسبوعيًا (WoW) مع أضعف إغلاق أسبوعي منذ أوائل أغسطس؛ وبقي يوم الاثنين 17 أغسطس عند نحو 62.7 ألف دولار. $ETH حافظ نسبيًا على تماسك أفضل: 1,909 → 1,874 دولارًا، مع قفزة داخل اليوم إلى 1,922 دولارًا عقب CPI قبل أن يتلاشى الأداء، بينما كان ETH/BTC يضغط باتجاه مستوى 0.03.
• ظلت معدلات التمويل إيجابية طوال الأسبوع، وهو الأسبوع الإيجابي الرابع على التوالي، لكن الشكل مهم: ارتفع التمويل المشترك إلى 0.01% في 11 أغسطس، وصعد التمويل المرجّح بفتح المراكز من 0.0062% إلى أعلى مستوى بعد موجة التصحيح عند 0.0101% داخل اليوم في 13 أغسطس—كانت المراكز الطويلة تزيد الرافعة أثناء صدور بيانات CPI.
• ظلت الاستراتيجية هادئة دون تقرير أسبوعي جديد. بدلاً من ذلك، أمضى الرئيس التنفيذي Phong Le الأسبوع في “بيع القصة”: يرى 7 محفزات هبوطية، وإجراءات تنظيمية، ومشاركة بنكية، ومنتجات مالية رقمية، وأعاد التأكيد أننا سنعود إلى زيادة عمليات الشراء.
📌 الخلاصة
توقعات اقتصادية إيجابية (CPI بنسبة 3.4%، احتمال 40% لرفع الفائدة، وأسهم قياسية) لم تنجح في دفع البيتكوين؛ إذ انخفض -3.1% إلى 62.8 ألف دولار بعد رفض اختراق ثالث عند 65 ألف دولار، مدفوعًا بخروج 385 مليون دولار من تدفقات ETF، وإشارة “Coinbase Premium” السلبية لمدة 90 يومًا إلى بيع تقوده الولايات المتحدة.
انخفضت احتمالات تمرير قانون Clarity إلى 10%، ما يحوّل تنظيم العملات المشفرة إلى بطء في صياغة قواعد هيئة SEC. يبقى الدعم الرئيسي عند 62.2-62.5 ألف دولار (فقدانه يفتح الباب نحو 60 ألف)، بينما يتطلب التعافي إغلاقًا فوق 63.5 ألف دولار لاستهداف 65.3 ألف دولار، قبل دقائق اجتماع FOMC القادم وأسبوع Jackson Hole.
138
📊 تدفقات رأس المال في العملات المشفرة
— ملخص أسبوعي للسوق
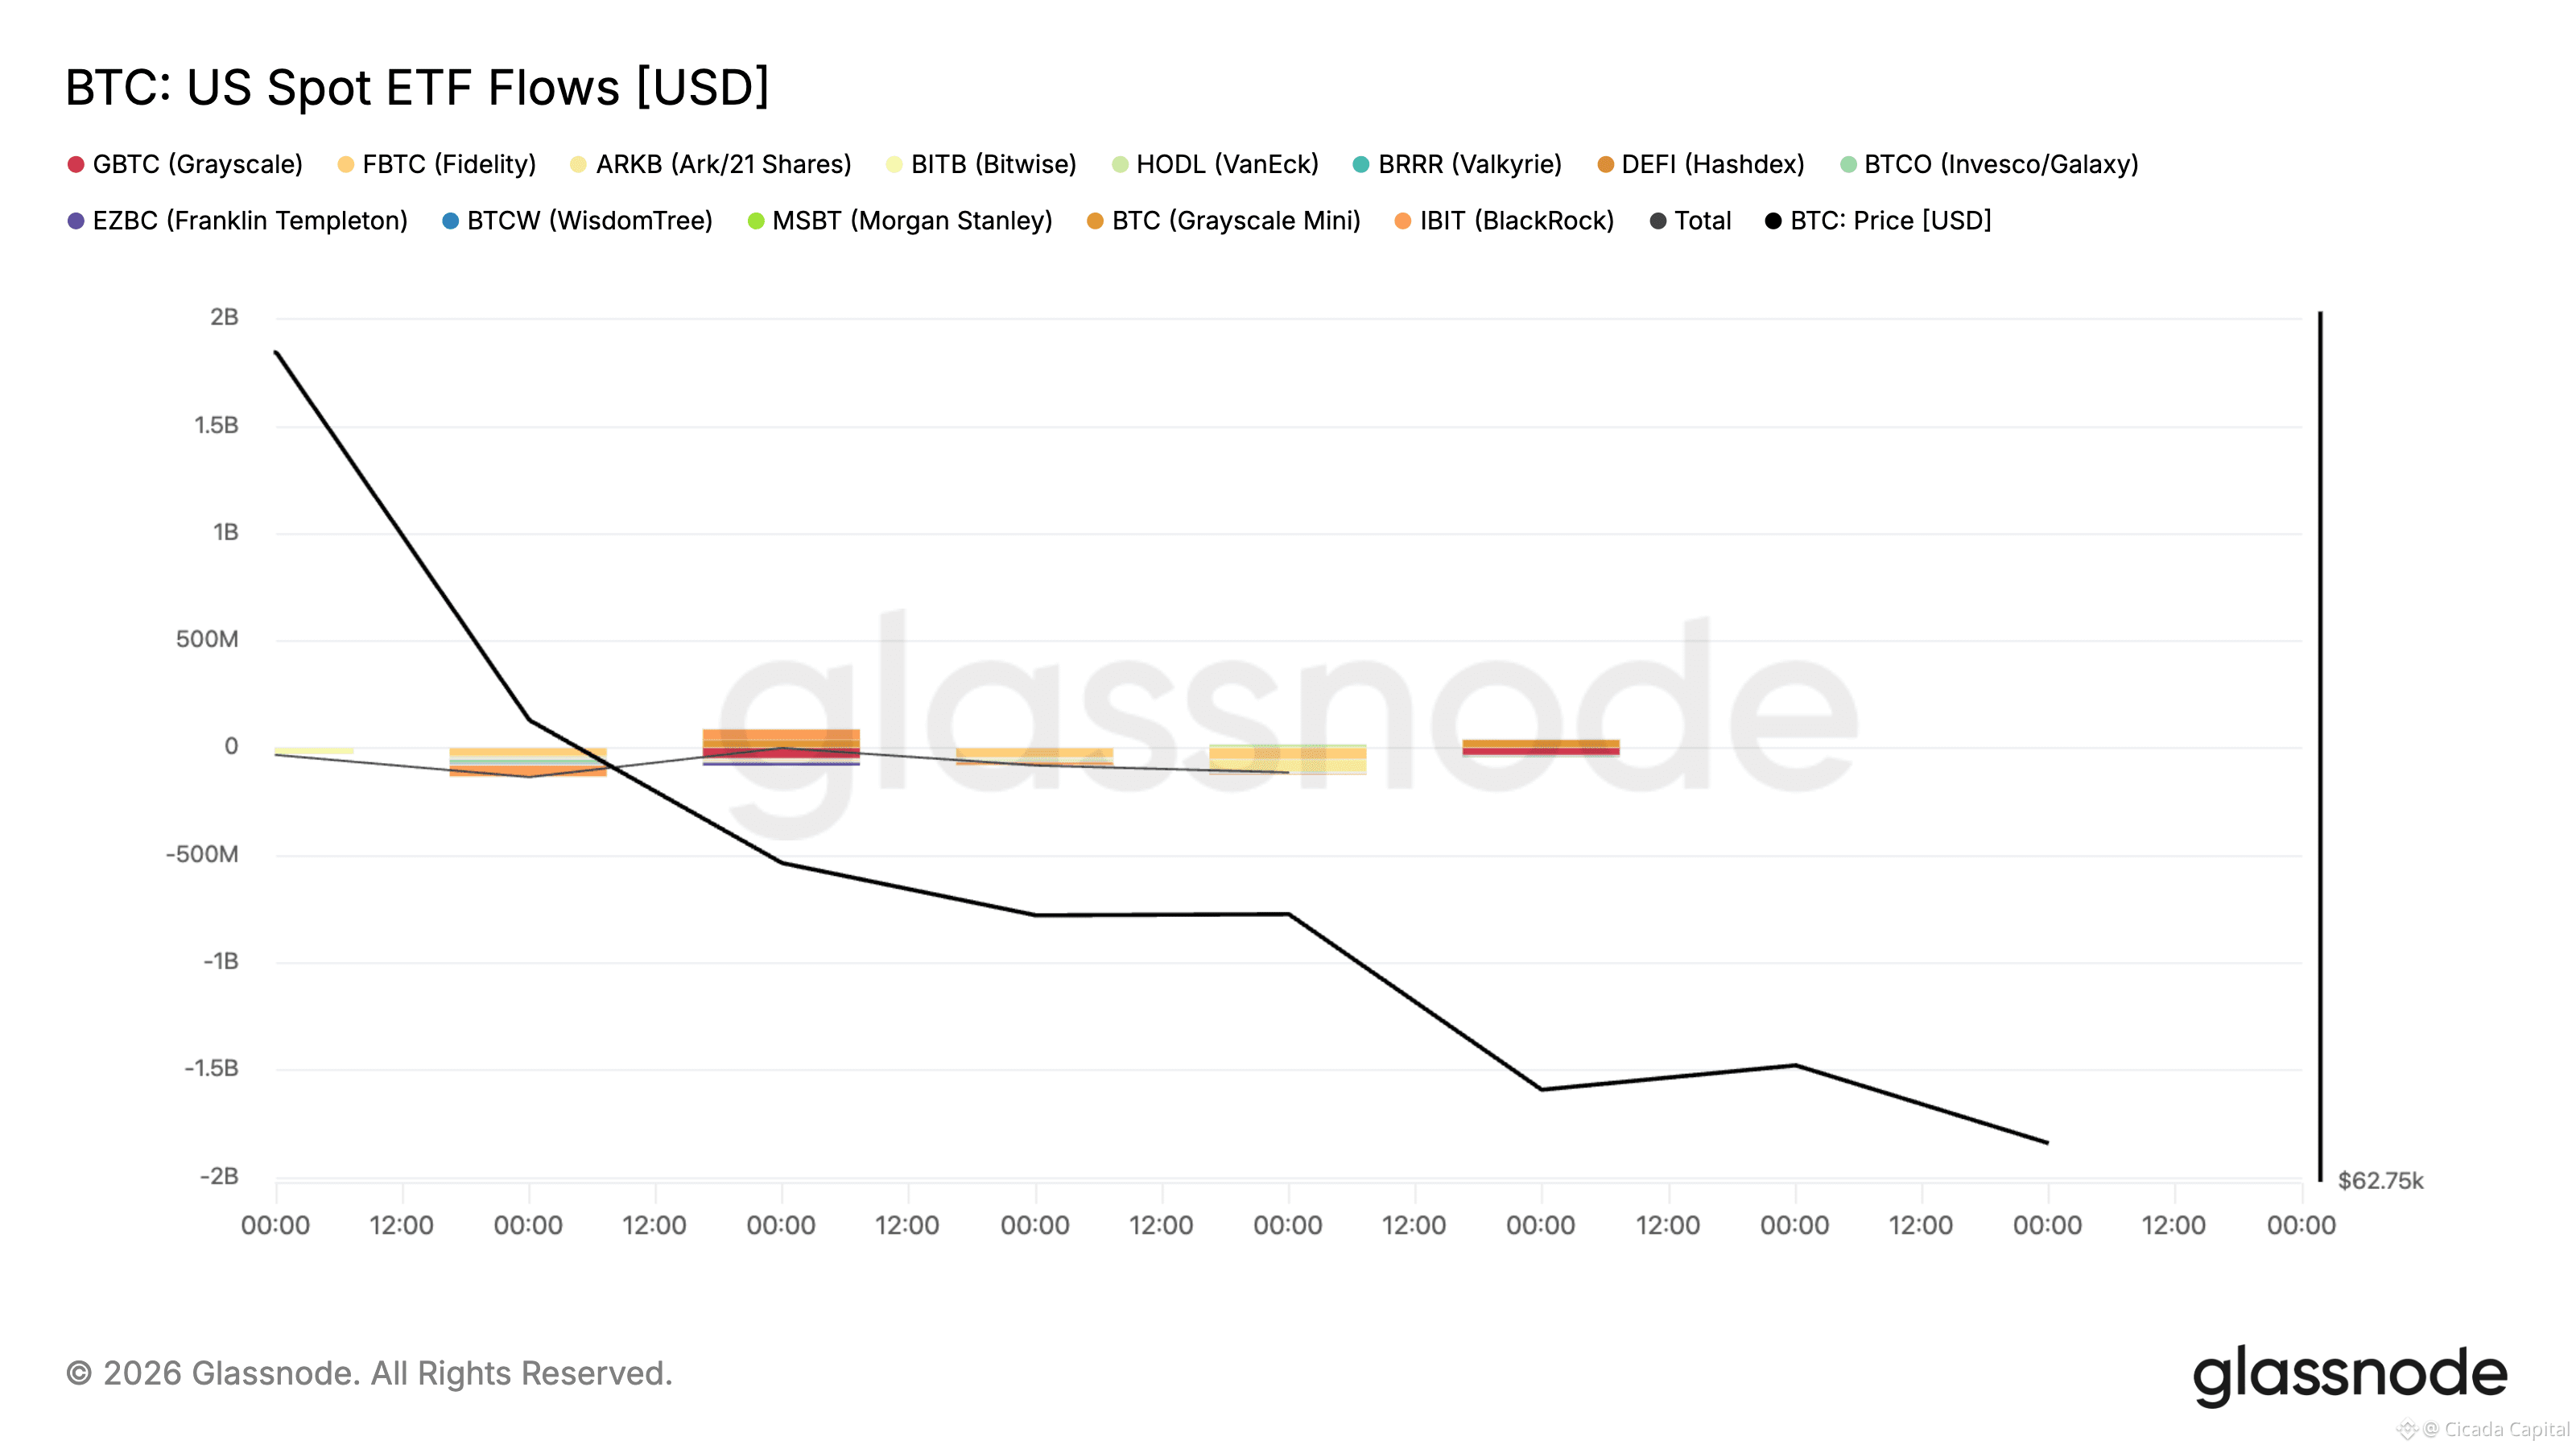
انعكست تدفقات المؤسسات بقوة: بعد أقوى أسبوع لصناديق الاستثمار المتداولة (ETFs) منذ يونيو، أعادت صناديق BTC ما يقرب من نصف ذلك خلال خمسة أيام، بينما ظلت صناديق ETH على حالها دون تغيير، وتحوّلت تدفقات البورصات على السلسلة إلى تدفقات صافية للـBTC، وهي إشارة تحذير من جانبين.
• $BTC تدفقات صناديق الاستثمار المتداولة: بدأ الأسبوع عند -144.6 مليون دولار في 10 أغسطس، ثم +7.8 مليون دولار في 11 أغسطس، وبعدها -61.1 مليون دولار في يوم مؤشر CPI بتاريخ 12 أغسطس، و-131.1 مليون دولار في 13 أغسطس و-56.2 مليون دولار في 14 أغسطس.
الصافي الأسبوعي: قرابة -385.2 مليون دولار، أول أسبوع سلبي منذ أسبوع 28 يوليو (اجتماع لجنة السوق المفتوحة FOMC) وأضعف أداء خلال فترة التعافي. ومن اللافت أن عمليات الخروج جاءت في أسبوع من أخبار اقتصادية كلية جيدة، ما يوحي بأن البيع كان مدفوعاً بالتمركزات أكثر من كونه هروباً بسبب الاقتصاد.
• $ETH تدفقات صناديق الاستثمار المتداولة: حافظت الإيثيريوم على تماسك أفضل بكثير: -14.6 مليون دولار، -1.7 مليون دولار، +7.4 مليون دولار، +5.9 مليون دولار، وكان صِفراً تقريباً في 14 أغسطس، لتبلغ صافيًا قرابة -3.0 مليون دولار، محايداً عملياً بعد طفرة الأسبوع الماضي التي بلغت +244 مليون دولار. توقفت سردية تدوير ETH لكن لم تنكسر؛ فقد تفوقت ETH الفورية على BTC خلال الأسبوع.
صافي تدفق البورصات: تحولت بيانات السلسلة إلى السالب للـBTC: نحو +16.5 ألف BTC تدفقت صافية إلى البورصات خلال الفترة من 10 إلى 16 أغسطس، وهو أكبر تدفق أسبوعي إلى الداخل منذ موجة التصفية، ما يشير إلى تحرك المعروض نحو سيولة جانب البيع.
بالنسبة للـETH: رسمت صورة شبه ثابتة عند +5.1 ألف ETH مع أسبوع حاد من جانبين: كان رقم خروج -55.8 ألف تقريباً مُعوَّضاً بالكامل بواسطة يوم تدفق وارد +43.0 ألف.
تغيّر فسيفساء التدفقات عن الأسبوع الماضي: لم يعد طلب صناديق الاستثمار المتداولة يمتص تدفقات البورصات الواردة. يأتي الآن العرض/الطلب المعاكس من الشركات: دفعت BitMine رصيدها من ETH إلى 5.81M ETH، ما رفع إجمالي ممتلكات الشركات المدرجة من ETH إلى 7.82M ETH، وكذلك من تقارير متواصلة عن ضعف ETH الفوري في الولايات المتحدة: تشير AMBCrypto إلى وجود Coinbase Premium سالب ممتد كتحذير لمدة 90 يوماً على الطلب الأمريكي.
📊 تدفقات رأس المال في العملات المشفرة
— ملخص أسبوعي للسوق
انعكست تدفقات المؤسسات بقوة: بعد أقوى أسبوع لصناديق الاستثمار المتداولة (ETFs) منذ يونيو، أعادت صناديق BTC ما يقرب من نصف ذلك خلال خمسة أيام، بينما ظلت صناديق ETH على حالها دون تغيير، وتحوّلت تدفقات البورصات على السلسلة إلى تدفقات صافية للـBTC، وهي إشارة تحذير من جانبين.
• $BTC تدفقات صناديق الاستثمار المتداولة: بدأ الأسبوع عند -144.6 مليون دولار في 10 أغسطس، ثم +7.8 مليون دولار في 11 أغسطس، وبعدها -61.1 مليون دولار في يوم مؤشر CPI بتاريخ 12 أغسطس، و-131.1 مليون دولار في 13 أغسطس و-56.2 مليون دولار في 14 أغسطس.
الصافي الأسبوعي: قرابة -385.2 مليون دولار، أول أسبوع سلبي منذ أسبوع 28 يوليو (اجتماع لجنة السوق المفتوحة FOMC) وأضعف أداء خلال فترة التعافي. ومن اللافت أن عمليات الخروج جاءت في أسبوع من أخبار اقتصادية كلية جيدة، ما يوحي بأن البيع كان مدفوعاً بالتمركزات أكثر من كونه هروباً بسبب الاقتصاد.
• $ETH تدفقات صناديق الاستثمار المتداولة: حافظت الإيثيريوم على تماسك أفضل بكثير: -14.6 مليون دولار، -1.7 مليون دولار، +7.4 مليون دولار، +5.9 مليون دولار، وكان صِفراً تقريباً في 14 أغسطس، لتبلغ صافيًا قرابة -3.0 مليون دولار، محايداً عملياً بعد طفرة الأسبوع الماضي التي بلغت +244 مليون دولار. توقفت سردية تدوير ETH لكن لم تنكسر؛ فقد تفوقت ETH الفورية على BTC خلال الأسبوع.
صافي تدفق البورصات: تحولت بيانات السلسلة إلى السالب للـBTC: نحو +16.5 ألف BTC تدفقت صافية إلى البورصات خلال الفترة من 10 إلى 16 أغسطس، وهو أكبر تدفق أسبوعي إلى الداخل منذ موجة التصفية، ما يشير إلى تحرك المعروض نحو سيولة جانب البيع.
بالنسبة للـETH: رسمت صورة شبه ثابتة عند +5.1 ألف ETH مع أسبوع حاد من جانبين: كان رقم خروج -55.8 ألف تقريباً مُعوَّضاً بالكامل بواسطة يوم تدفق وارد +43.0 ألف.
تغيّر فسيفساء التدفقات عن الأسبوع الماضي: لم يعد طلب صناديق الاستثمار المتداولة يمتص تدفقات البورصات الواردة. يأتي الآن العرض/الطلب المعاكس من الشركات: دفعت BitMine رصيدها من ETH إلى 5.81M ETH، ما رفع إجمالي ممتلكات الشركات المدرجة من ETH إلى 7.82M ETH، وكذلك من تقارير متواصلة عن ضعف ETH الفوري في الولايات المتحدة: تشير AMBCrypto إلى وجود Coinbase Premium سالب ممتد كتحذير لمدة 90 يوماً على الطلب الأمريكي.
— ملخص أسبوعي للسوق
انعكست تدفقات المؤسسات بقوة: بعد أقوى أسبوع لصناديق الاستثمار المتداولة (ETFs) منذ يونيو، أعادت صناديق BTC ما يقرب من نصف ذلك خلال خمسة أيام، بينما ظلت صناديق ETH على حالها دون تغيير، وتحوّلت تدفقات البورصات على السلسلة إلى تدفقات صافية للـBTC، وهي إشارة تحذير من جانبين.
• $BTC تدفقات صناديق الاستثمار المتداولة: بدأ الأسبوع عند -144.6 مليون دولار في 10 أغسطس، ثم +7.8 مليون دولار في 11 أغسطس، وبعدها -61.1 مليون دولار في يوم مؤشر CPI بتاريخ 12 أغسطس، و-131.1 مليون دولار في 13 أغسطس و-56.2 مليون دولار في 14 أغسطس.
الصافي الأسبوعي: قرابة -385.2 مليون دولار، أول أسبوع سلبي منذ أسبوع 28 يوليو (اجتماع لجنة السوق المفتوحة FOMC) وأضعف أداء خلال فترة التعافي. ومن اللافت أن عمليات الخروج جاءت في أسبوع من أخبار اقتصادية كلية جيدة، ما يوحي بأن البيع كان مدفوعاً بالتمركزات أكثر من كونه هروباً بسبب الاقتصاد.
• $ETH تدفقات صناديق الاستثمار المتداولة: حافظت الإيثيريوم على تماسك أفضل بكثير: -14.6 مليون دولار، -1.7 مليون دولار، +7.4 مليون دولار، +5.9 مليون دولار، وكان صِفراً تقريباً في 14 أغسطس، لتبلغ صافيًا قرابة -3.0 مليون دولار، محايداً عملياً بعد طفرة الأسبوع الماضي التي بلغت +244 مليون دولار. توقفت سردية تدوير ETH لكن لم تنكسر؛ فقد تفوقت ETH الفورية على BTC خلال الأسبوع.
صافي تدفق البورصات: تحولت بيانات السلسلة إلى السالب للـBTC: نحو +16.5 ألف BTC تدفقت صافية إلى البورصات خلال الفترة من 10 إلى 16 أغسطس، وهو أكبر تدفق أسبوعي إلى الداخل منذ موجة التصفية، ما يشير إلى تحرك المعروض نحو سيولة جانب البيع.
بالنسبة للـETH: رسمت صورة شبه ثابتة عند +5.1 ألف ETH مع أسبوع حاد من جانبين: كان رقم خروج -55.8 ألف تقريباً مُعوَّضاً بالكامل بواسطة يوم تدفق وارد +43.0 ألف.
تغيّر فسيفساء التدفقات عن الأسبوع الماضي: لم يعد طلب صناديق الاستثمار المتداولة يمتص تدفقات البورصات الواردة. يأتي الآن العرض/الطلب المعاكس من الشركات: دفعت BitMine رصيدها من ETH إلى 5.81M ETH، ما رفع إجمالي ممتلكات الشركات المدرجة من ETH إلى 7.82M ETH، وكذلك من تقارير متواصلة عن ضعف ETH الفوري في الولايات المتحدة: تشير AMBCrypto إلى وجود Coinbase Premium سالب ممتد كتحذير لمدة 90 يوماً على الطلب الأمريكي.
135
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للأسواق
أعطى الأسبوع على صعيد الاقتصاد الكلي دفعةَ ارتدادٍ للأعلى كانت الأسهم تنتظرها، لكن العملات المشفرة تجاهلت ذلك: جاء مؤشر أسعار المستهلكين الأمريكي (CPI) في يوليو عند 3.4%، وطُبع مؤشر أسعار المنتجين (PPI) بشكل مستوٍ، وتهاوت احتمالات رفع الفائدة في سبتمبر إلى ~40%؛ ومع ذلك هبط البيتكوين ليحقق أضعف إغلاق أسبوعي منذ أوائل أغسطس، منفصلًا عن S&P 500 الذي واصل تسجيل الأرقام القياسية.
• S&P 500 +0.4% | مؤشر الدولار DXY ~99.5
أغلق مؤشر S&P 500 عند رقم قياسي 7,798 في 13 أغسطس بعد بيانات CPI، بينما بلغ مؤشر داو 54,085 والناسداك 26,803، وكانت الرقائق/شبه الموصلات في الصدارة. سجل CPI في يوليو 3.4% سنويًا، مع وصول المؤشر الأساسي إلى 2.5%، وانخفاض الطاقة بنسبة 1.5% من اتفاق وقف إطلاق النار في الشرق الأوسط، في حين كان PPI في يوليو ثابتًا شهرًا-بشهر عند 4.7% سنويًا—وهو أدنى مستوى منذ مارس.
انخفض تسعير رفع الفائدة لشهر سبتمبر إلى ~40%، لكن المتشددين عادوا للضغط؛ إذ أصرّ هامكَر من كليفلاند على أن السياسة ليست تقييدية بما يكفي، وقال باركين إن رفع الفائدة ما زال سؤالًا مفتوحًا.
تظهر الشروخ تحت تسجيلات الأسهم القياسية: تراجعت المبيعات التجزئة بنسبة -0.6% شهرًا-بشهر، وانخفضت ثقة المستهلك إلى 51 من 55.2، ووصلت طلبات إعانة البطالة إلى 209K، وهو الأعلى منذ منتصف يوليو. وتراجع DXY إلى 99.54، فيما وصلت عوائد السندات العالمية إلى مستويات لم تُرَ آخر مرة في يوليو 2008، ويتوقع غولدمان الآن أن الاحتياطي الفيدرالي سيبقي سياسته دون تغيير حتى نهاية العام مع وصول PCE الأساسي إلى +0.23% شهرًا-بشهر.
وفي جانب التنظيم، فإن قانون Clarity موجود عمليًا على وضع “الإرجاء”: خفضت Galaxy احتمالات تمريره إلى 10% لأن جلسة سبتمبر قصيرة ولم يبقَ عليها سوى 2-3 أسابيع، وقد يتوقف التصويت النهائي في مجلس الشيوخ على معركة العائد على العملات المستقرة بين البنوك ومنصات العملات المشفرة.
ألغت هيئة SEC اجتماعها يوم الجمعة الخاص بـ Regulation Crypto في اللحظة الأخيرة، لكنها تستعد لإعفاء من قيود الابتكار لصفقات تداولٍ على السلسلة (on-chain) تعمل 24/7 لأسهم مُرمّزة مثل Apple وTesla وNvidia، كما تراجع طلب Cboe لإدراج صناديق ETF من فئة 3x ل BTC/ETH.
بالنسبة لـ $BTC ، شهد الأسبوع حالة “تضخم هادئ” كان يفترض أن تكون انعكاسًا صعوديًا، لكن بدلًا من ذلك أصبح الأسبوع الذي انعكست فيه تدفقات صناديق ETF وتراجَعت شهية الطلب في الولايات المتحدة، وهو أوضح انفصال عن أداء الأسهم منذ بداية التعافي.
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للأسواق
أعطى الأسبوع على صعيد الاقتصاد الكلي دفعةَ ارتدادٍ للأعلى كانت الأسهم تنتظرها، لكن العملات المشفرة تجاهلت ذلك: جاء مؤشر أسعار المستهلكين الأمريكي (CPI) في يوليو عند 3.4%، وطُبع مؤشر أسعار المنتجين (PPI) بشكل مستوٍ، وتهاوت احتمالات رفع الفائدة في سبتمبر إلى ~40%؛ ومع ذلك هبط البيتكوين ليحقق أضعف إغلاق أسبوعي منذ أوائل أغسطس، منفصلًا عن S&P 500 الذي واصل تسجيل الأرقام القياسية.
• S&P 500 +0.4% | مؤشر الدولار DXY ~99.5
أغلق مؤشر S&P 500 عند رقم قياسي 7,798 في 13 أغسطس بعد بيانات CPI، بينما بلغ مؤشر داو 54,085 والناسداك 26,803، وكانت الرقائق/شبه الموصلات في الصدارة. سجل CPI في يوليو 3.4% سنويًا، مع وصول المؤشر الأساسي إلى 2.5%، وانخفاض الطاقة بنسبة 1.5% من اتفاق وقف إطلاق النار في الشرق الأوسط، في حين كان PPI في يوليو ثابتًا شهرًا-بشهر عند 4.7% سنويًا—وهو أدنى مستوى منذ مارس.
انخفض تسعير رفع الفائدة لشهر سبتمبر إلى ~40%، لكن المتشددين عادوا للضغط؛ إذ أصرّ هامكَر من كليفلاند على أن السياسة ليست تقييدية بما يكفي، وقال باركين إن رفع الفائدة ما زال سؤالًا مفتوحًا.
تظهر الشروخ تحت تسجيلات الأسهم القياسية: تراجعت المبيعات التجزئة بنسبة -0.6% شهرًا-بشهر، وانخفضت ثقة المستهلك إلى 51 من 55.2، ووصلت طلبات إعانة البطالة إلى 209K، وهو الأعلى منذ منتصف يوليو. وتراجع DXY إلى 99.54، فيما وصلت عوائد السندات العالمية إلى مستويات لم تُرَ آخر مرة في يوليو 2008، ويتوقع غولدمان الآن أن الاحتياطي الفيدرالي سيبقي سياسته دون تغيير حتى نهاية العام مع وصول PCE الأساسي إلى +0.23% شهرًا-بشهر.
وفي جانب التنظيم، فإن قانون Clarity موجود عمليًا على وضع “الإرجاء”: خفضت Galaxy احتمالات تمريره إلى 10% لأن جلسة سبتمبر قصيرة ولم يبقَ عليها سوى 2-3 أسابيع، وقد يتوقف التصويت النهائي في مجلس الشيوخ على معركة العائد على العملات المستقرة بين البنوك ومنصات العملات المشفرة.
ألغت هيئة SEC اجتماعها يوم الجمعة الخاص بـ Regulation Crypto في اللحظة الأخيرة، لكنها تستعد لإعفاء من قيود الابتكار لصفقات تداولٍ على السلسلة (on-chain) تعمل 24/7 لأسهم مُرمّزة مثل Apple وTesla وNvidia، كما تراجع طلب Cboe لإدراج صناديق ETF من فئة 3x ل BTC/ETH.
بالنسبة لـ $BTC ، شهد الأسبوع حالة “تضخم هادئ” كان يفترض أن تكون انعكاسًا صعوديًا، لكن بدلًا من ذلك أصبح الأسبوع الذي انعكست فيه تدفقات صناديق ETF وتراجَعت شهية الطلب في الولايات المتحدة، وهو أوضح انفصال عن أداء الأسهم منذ بداية التعافي.
— ملخص أسبوعي للأسواق
أعطى الأسبوع على صعيد الاقتصاد الكلي دفعةَ ارتدادٍ للأعلى كانت الأسهم تنتظرها، لكن العملات المشفرة تجاهلت ذلك: جاء مؤشر أسعار المستهلكين الأمريكي (CPI) في يوليو عند 3.4%، وطُبع مؤشر أسعار المنتجين (PPI) بشكل مستوٍ، وتهاوت احتمالات رفع الفائدة في سبتمبر إلى ~40%؛ ومع ذلك هبط البيتكوين ليحقق أضعف إغلاق أسبوعي منذ أوائل أغسطس، منفصلًا عن S&P 500 الذي واصل تسجيل الأرقام القياسية.
• S&P 500 +0.4% | مؤشر الدولار DXY ~99.5
أغلق مؤشر S&P 500 عند رقم قياسي 7,798 في 13 أغسطس بعد بيانات CPI، بينما بلغ مؤشر داو 54,085 والناسداك 26,803، وكانت الرقائق/شبه الموصلات في الصدارة. سجل CPI في يوليو 3.4% سنويًا، مع وصول المؤشر الأساسي إلى 2.5%، وانخفاض الطاقة بنسبة 1.5% من اتفاق وقف إطلاق النار في الشرق الأوسط، في حين كان PPI في يوليو ثابتًا شهرًا-بشهر عند 4.7% سنويًا—وهو أدنى مستوى منذ مارس.
انخفض تسعير رفع الفائدة لشهر سبتمبر إلى ~40%، لكن المتشددين عادوا للضغط؛ إذ أصرّ هامكَر من كليفلاند على أن السياسة ليست تقييدية بما يكفي، وقال باركين إن رفع الفائدة ما زال سؤالًا مفتوحًا.
تظهر الشروخ تحت تسجيلات الأسهم القياسية: تراجعت المبيعات التجزئة بنسبة -0.6% شهرًا-بشهر، وانخفضت ثقة المستهلك إلى 51 من 55.2، ووصلت طلبات إعانة البطالة إلى 209K، وهو الأعلى منذ منتصف يوليو. وتراجع DXY إلى 99.54، فيما وصلت عوائد السندات العالمية إلى مستويات لم تُرَ آخر مرة في يوليو 2008، ويتوقع غولدمان الآن أن الاحتياطي الفيدرالي سيبقي سياسته دون تغيير حتى نهاية العام مع وصول PCE الأساسي إلى +0.23% شهرًا-بشهر.
وفي جانب التنظيم، فإن قانون Clarity موجود عمليًا على وضع “الإرجاء”: خفضت Galaxy احتمالات تمريره إلى 10% لأن جلسة سبتمبر قصيرة ولم يبقَ عليها سوى 2-3 أسابيع، وقد يتوقف التصويت النهائي في مجلس الشيوخ على معركة العائد على العملات المستقرة بين البنوك ومنصات العملات المشفرة.
ألغت هيئة SEC اجتماعها يوم الجمعة الخاص بـ Regulation Crypto في اللحظة الأخيرة، لكنها تستعد لإعفاء من قيود الابتكار لصفقات تداولٍ على السلسلة (on-chain) تعمل 24/7 لأسهم مُرمّزة مثل Apple وTesla وNvidia، كما تراجع طلب Cboe لإدراج صناديق ETF من فئة 3x ل BTC/ETH.
بالنسبة لـ $BTC ، شهد الأسبوع حالة “تضخم هادئ” كان يفترض أن تكون انعكاسًا صعوديًا، لكن بدلًا من ذلك أصبح الأسبوع الذي انعكست فيه تدفقات صناديق ETF وتراجَعت شهية الطلب في الولايات المتحدة، وهو أوضح انفصال عن أداء الأسهم منذ بداية التعافي.
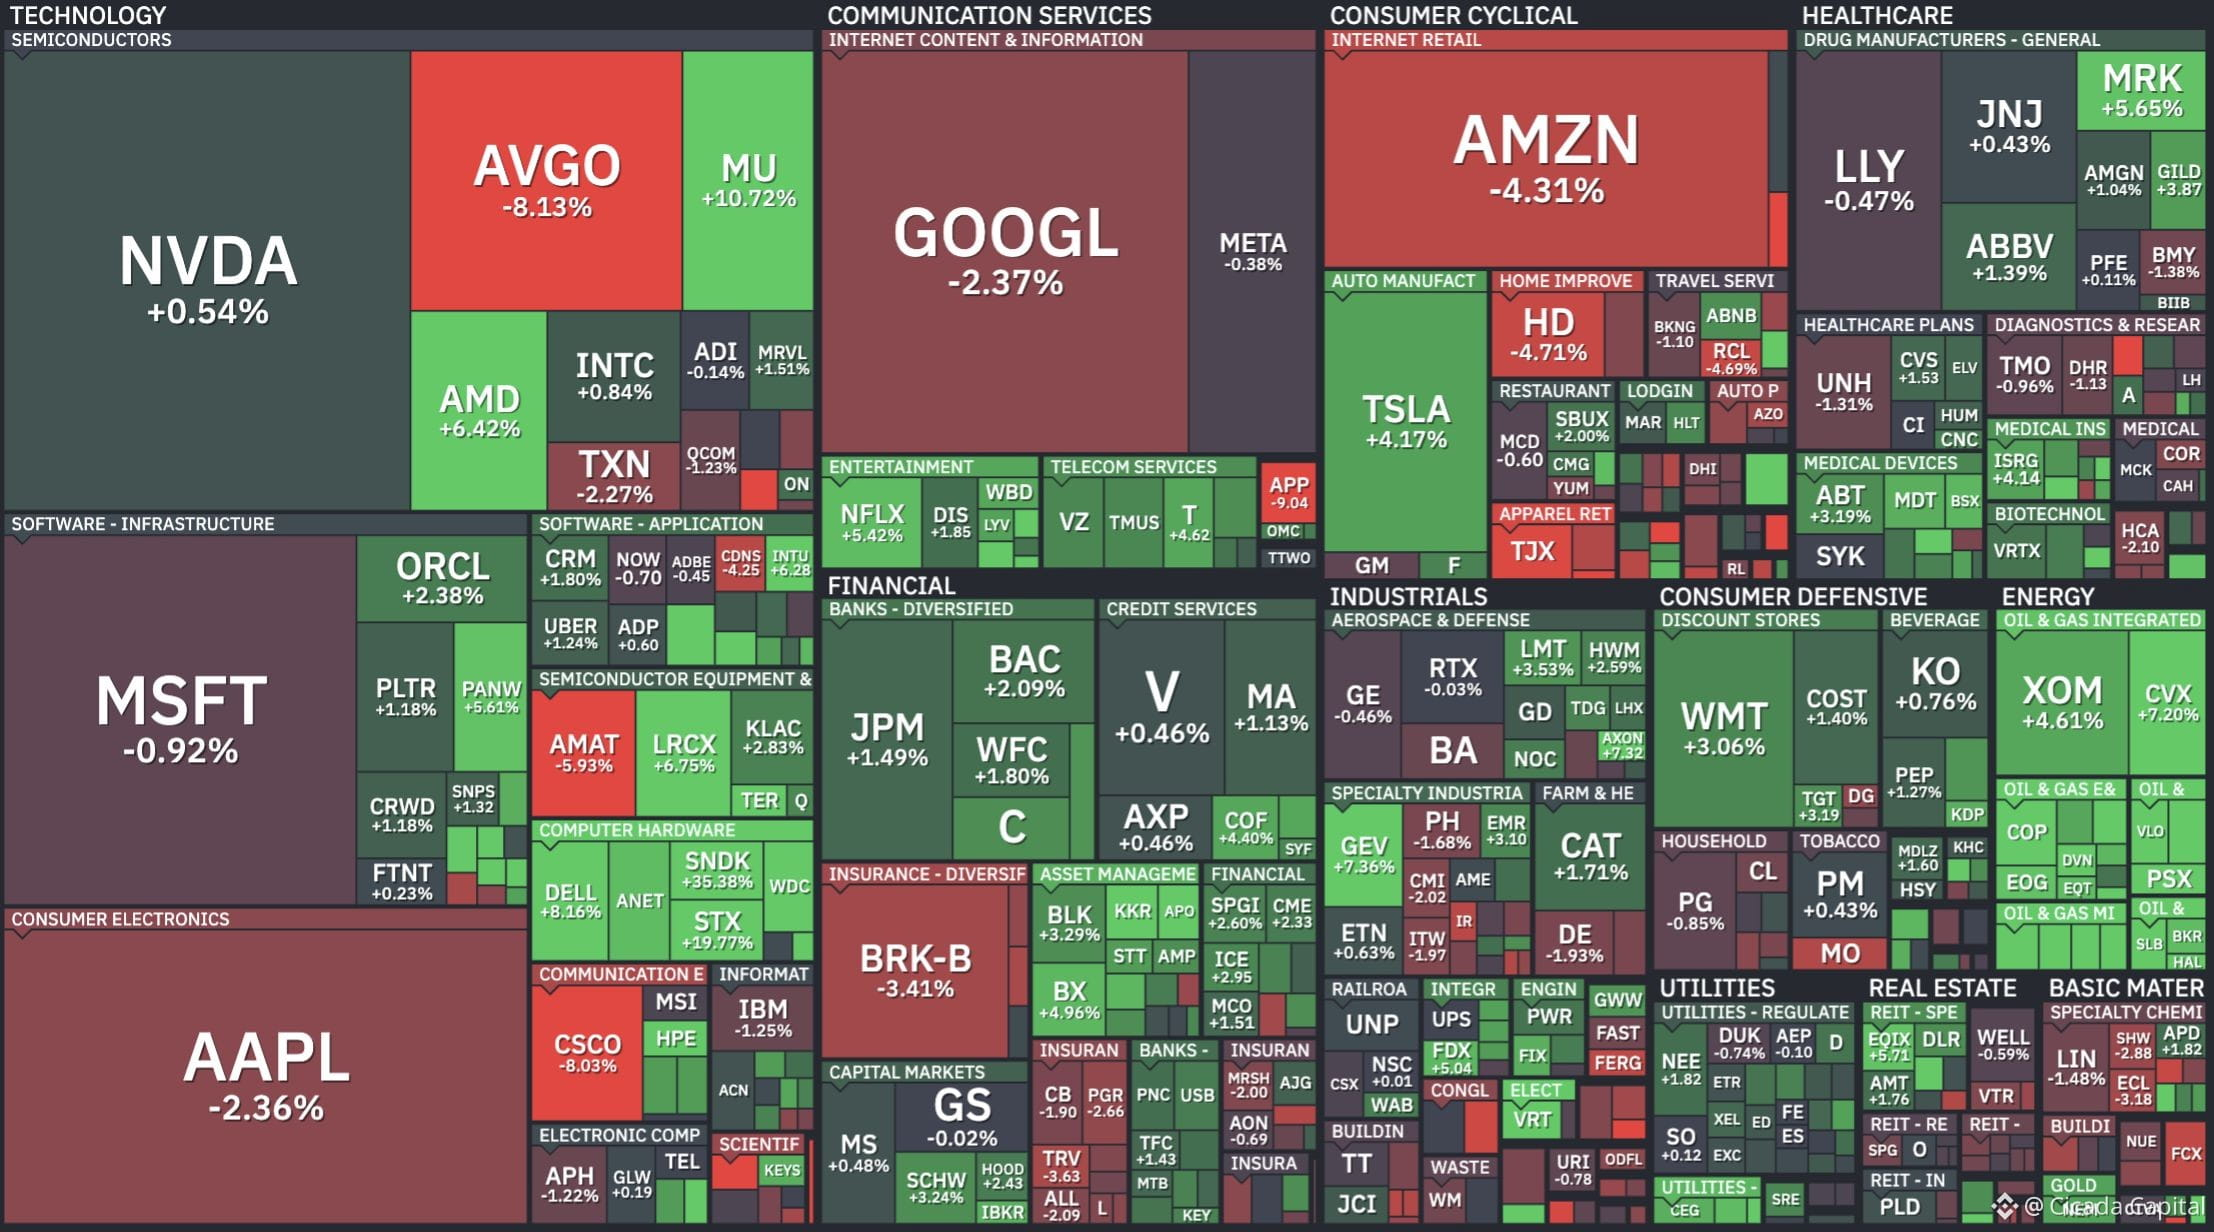
155
📊 تحليل السلاسل والعقود الآجلة على السلسلة
— ملخص أسبوعي للسوق
كانت ديناميكيات الرافعة المالية أهدأ ما تكون خلال الأسابيع: ظلت التمويلات إيجابية طوال الأيام السبعة، فيما تعززت التمويلات المرجحة بـ OI إلى نهاية الأسبوع، إشارة إلى إعادة بناء رافعة مالية مُسيطر عليها لا إلى حالة من الحماس.
$BTC افتتح الأسبوع عند ~63.5 ألف دولار في 3 أغسطس وتذبذب بين 63.4 ألف و64.1 ألف دولار حتى الأربعاء، بينما كانت الأسواق تنتظر تقرير الوظائف.
دفعت جلسة الخميس الإيجابية (+244.4 مليون دولار) أسعار الأصول إلى ما فوق 64 ألف دولار؛ أما إغلاق الجمعة القياسي لمؤشر S&P فقد ترك البيتكوين عند 64,300 دولار. وواصلت عطلة نهاية الأسبوع الارتفاع حتى 64.9 ألف دولار، بينما جلب يوم الاثنين 10 أغسطس أعلى مستوى أسبوعي عند 65.2 ألف دولار داخل اليوم قبل حدوث رفض.
أدى الفشل عند 65.2 ألف دولار إلى تراجع إلى ~63.9 ألف دولار بحلول 11 أغسطس، إذ اجتمعت خيبة أمل «Clarity Act» مع حذر ما قبل بيانات مؤشر CPI. التغير الصافي الأسبوعي: نحو +2.1% قبل تلاشي الثلاثاء.
• ظلت معدلات التمويل إيجابية طوال الأسبوع. أغلق معدل التمويل المجمع عند 0.0030% في 3 أغسطس، ثم انخفض إلى 0.0017% في 4 أغسطس، وارتفع إلى 0.0066% في 5 أغسطس، وتلاشى إلى 0.0008% في 6 أغسطس، ثم تعافى خلال عطلة نهاية الأسبوع إلى 0.0075% في 9 أغسطس.
• الاستراتيجية باعت البيتكوين للأسبوع الثاني على التوالي: في 10 أغسطس قامت الشركة بتصفية 1,690 بيتكوين بسعر 64,262 دولارًا، ما خفض الحيازات إلى 840,449 بيتكوين. انخفض عائد بيتكوين YTD إلى 1.7% مع QTD عند -6.4%، وتُظهر أعداد CryptoQuant >$102M خسائر مُحققة في مبيعات 2026.
ضجيج السلسلة/النظام البيئي لهذا الأسبوع: انقسمت فئة BIP-110 إلى سلسلة فرعية أصغر عند الارتفاع 961,632 بعد إزالة Luke Dashjr كمحرر لـ BIP، وأصبح اختراق Coldcard قصة الأمان البارزة لهذا الأسبوع.
📌 الخلاصة
تحول المشهد الكلي إلى إيجابي مع انخفاض بيانات NFP الضعيفة واحتمالات رفع سبتمبر إلى 44%، ما دفع إلى تسجيل أرقام قياسية في الأسهم وتدفقات داخلة إلى صناديق بيتكوين المتداولة (BTC ETF) بقيمة 865 مليون دولار. تسبب تفويت الموعد النهائي لـ Clarity Act في 7 أغسطس في تراجع قصير الأجل، لكن التقدم الإجرائي يحافظ على بقاء مشروع القانون حيًا لسبتمبر إلى جانب سيناريوهات بديلة لإصدار قواعد من هيئة SEC.
يبقى البيع المؤسسي العائق الرئيسي، لكن رافعة مالية صحية وطلب قوي على صناديق ETF يدعمان مستويات رئيسية: مقاومة عند 65.2 ألف دولار ودعم عند 62.8–63.5 ألف دولار قبل CPI اليوم.
📊 تحليل السلاسل والعقود الآجلة على السلسلة
— ملخص أسبوعي للسوق
كانت ديناميكيات الرافعة المالية أهدأ ما تكون خلال الأسابيع: ظلت التمويلات إيجابية طوال الأيام السبعة، فيما تعززت التمويلات المرجحة بـ OI إلى نهاية الأسبوع، إشارة إلى إعادة بناء رافعة مالية مُسيطر عليها لا إلى حالة من الحماس.
$BTC افتتح الأسبوع عند ~63.5 ألف دولار في 3 أغسطس وتذبذب بين 63.4 ألف و64.1 ألف دولار حتى الأربعاء، بينما كانت الأسواق تنتظر تقرير الوظائف.
دفعت جلسة الخميس الإيجابية (+244.4 مليون دولار) أسعار الأصول إلى ما فوق 64 ألف دولار؛ أما إغلاق الجمعة القياسي لمؤشر S&P فقد ترك البيتكوين عند 64,300 دولار. وواصلت عطلة نهاية الأسبوع الارتفاع حتى 64.9 ألف دولار، بينما جلب يوم الاثنين 10 أغسطس أعلى مستوى أسبوعي عند 65.2 ألف دولار داخل اليوم قبل حدوث رفض.
أدى الفشل عند 65.2 ألف دولار إلى تراجع إلى ~63.9 ألف دولار بحلول 11 أغسطس، إذ اجتمعت خيبة أمل «Clarity Act» مع حذر ما قبل بيانات مؤشر CPI. التغير الصافي الأسبوعي: نحو +2.1% قبل تلاشي الثلاثاء.
• ظلت معدلات التمويل إيجابية طوال الأسبوع. أغلق معدل التمويل المجمع عند 0.0030% في 3 أغسطس، ثم انخفض إلى 0.0017% في 4 أغسطس، وارتفع إلى 0.0066% في 5 أغسطس، وتلاشى إلى 0.0008% في 6 أغسطس، ثم تعافى خلال عطلة نهاية الأسبوع إلى 0.0075% في 9 أغسطس.
• الاستراتيجية باعت البيتكوين للأسبوع الثاني على التوالي: في 10 أغسطس قامت الشركة بتصفية 1,690 بيتكوين بسعر 64,262 دولارًا، ما خفض الحيازات إلى 840,449 بيتكوين. انخفض عائد بيتكوين YTD إلى 1.7% مع QTD عند -6.4%، وتُظهر أعداد CryptoQuant >$102M خسائر مُحققة في مبيعات 2026.
ضجيج السلسلة/النظام البيئي لهذا الأسبوع: انقسمت فئة BIP-110 إلى سلسلة فرعية أصغر عند الارتفاع 961,632 بعد إزالة Luke Dashjr كمحرر لـ BIP، وأصبح اختراق Coldcard قصة الأمان البارزة لهذا الأسبوع.
📌 الخلاصة
تحول المشهد الكلي إلى إيجابي مع انخفاض بيانات NFP الضعيفة واحتمالات رفع سبتمبر إلى 44%، ما دفع إلى تسجيل أرقام قياسية في الأسهم وتدفقات داخلة إلى صناديق بيتكوين المتداولة (BTC ETF) بقيمة 865 مليون دولار. تسبب تفويت الموعد النهائي لـ Clarity Act في 7 أغسطس في تراجع قصير الأجل، لكن التقدم الإجرائي يحافظ على بقاء مشروع القانون حيًا لسبتمبر إلى جانب سيناريوهات بديلة لإصدار قواعد من هيئة SEC.
يبقى البيع المؤسسي العائق الرئيسي، لكن رافعة مالية صحية وطلب قوي على صناديق ETF يدعمان مستويات رئيسية: مقاومة عند 65.2 ألف دولار ودعم عند 62.8–63.5 ألف دولار قبل CPI اليوم.
— ملخص أسبوعي للسوق
كانت ديناميكيات الرافعة المالية أهدأ ما تكون خلال الأسابيع: ظلت التمويلات إيجابية طوال الأيام السبعة، فيما تعززت التمويلات المرجحة بـ OI إلى نهاية الأسبوع، إشارة إلى إعادة بناء رافعة مالية مُسيطر عليها لا إلى حالة من الحماس.
$BTC افتتح الأسبوع عند ~63.5 ألف دولار في 3 أغسطس وتذبذب بين 63.4 ألف و64.1 ألف دولار حتى الأربعاء، بينما كانت الأسواق تنتظر تقرير الوظائف.
دفعت جلسة الخميس الإيجابية (+244.4 مليون دولار) أسعار الأصول إلى ما فوق 64 ألف دولار؛ أما إغلاق الجمعة القياسي لمؤشر S&P فقد ترك البيتكوين عند 64,300 دولار. وواصلت عطلة نهاية الأسبوع الارتفاع حتى 64.9 ألف دولار، بينما جلب يوم الاثنين 10 أغسطس أعلى مستوى أسبوعي عند 65.2 ألف دولار داخل اليوم قبل حدوث رفض.
أدى الفشل عند 65.2 ألف دولار إلى تراجع إلى ~63.9 ألف دولار بحلول 11 أغسطس، إذ اجتمعت خيبة أمل «Clarity Act» مع حذر ما قبل بيانات مؤشر CPI. التغير الصافي الأسبوعي: نحو +2.1% قبل تلاشي الثلاثاء.
• ظلت معدلات التمويل إيجابية طوال الأسبوع. أغلق معدل التمويل المجمع عند 0.0030% في 3 أغسطس، ثم انخفض إلى 0.0017% في 4 أغسطس، وارتفع إلى 0.0066% في 5 أغسطس، وتلاشى إلى 0.0008% في 6 أغسطس، ثم تعافى خلال عطلة نهاية الأسبوع إلى 0.0075% في 9 أغسطس.
• الاستراتيجية باعت البيتكوين للأسبوع الثاني على التوالي: في 10 أغسطس قامت الشركة بتصفية 1,690 بيتكوين بسعر 64,262 دولارًا، ما خفض الحيازات إلى 840,449 بيتكوين. انخفض عائد بيتكوين YTD إلى 1.7% مع QTD عند -6.4%، وتُظهر أعداد CryptoQuant >$102M خسائر مُحققة في مبيعات 2026.
ضجيج السلسلة/النظام البيئي لهذا الأسبوع: انقسمت فئة BIP-110 إلى سلسلة فرعية أصغر عند الارتفاع 961,632 بعد إزالة Luke Dashjr كمحرر لـ BIP، وأصبح اختراق Coldcard قصة الأمان البارزة لهذا الأسبوع.
📌 الخلاصة
تحول المشهد الكلي إلى إيجابي مع انخفاض بيانات NFP الضعيفة واحتمالات رفع سبتمبر إلى 44%، ما دفع إلى تسجيل أرقام قياسية في الأسهم وتدفقات داخلة إلى صناديق بيتكوين المتداولة (BTC ETF) بقيمة 865 مليون دولار. تسبب تفويت الموعد النهائي لـ Clarity Act في 7 أغسطس في تراجع قصير الأجل، لكن التقدم الإجرائي يحافظ على بقاء مشروع القانون حيًا لسبتمبر إلى جانب سيناريوهات بديلة لإصدار قواعد من هيئة SEC.
يبقى البيع المؤسسي العائق الرئيسي، لكن رافعة مالية صحية وطلب قوي على صناديق ETF يدعمان مستويات رئيسية: مقاومة عند 65.2 ألف دولار ودعم عند 62.8–63.5 ألف دولار قبل CPI اليوم.
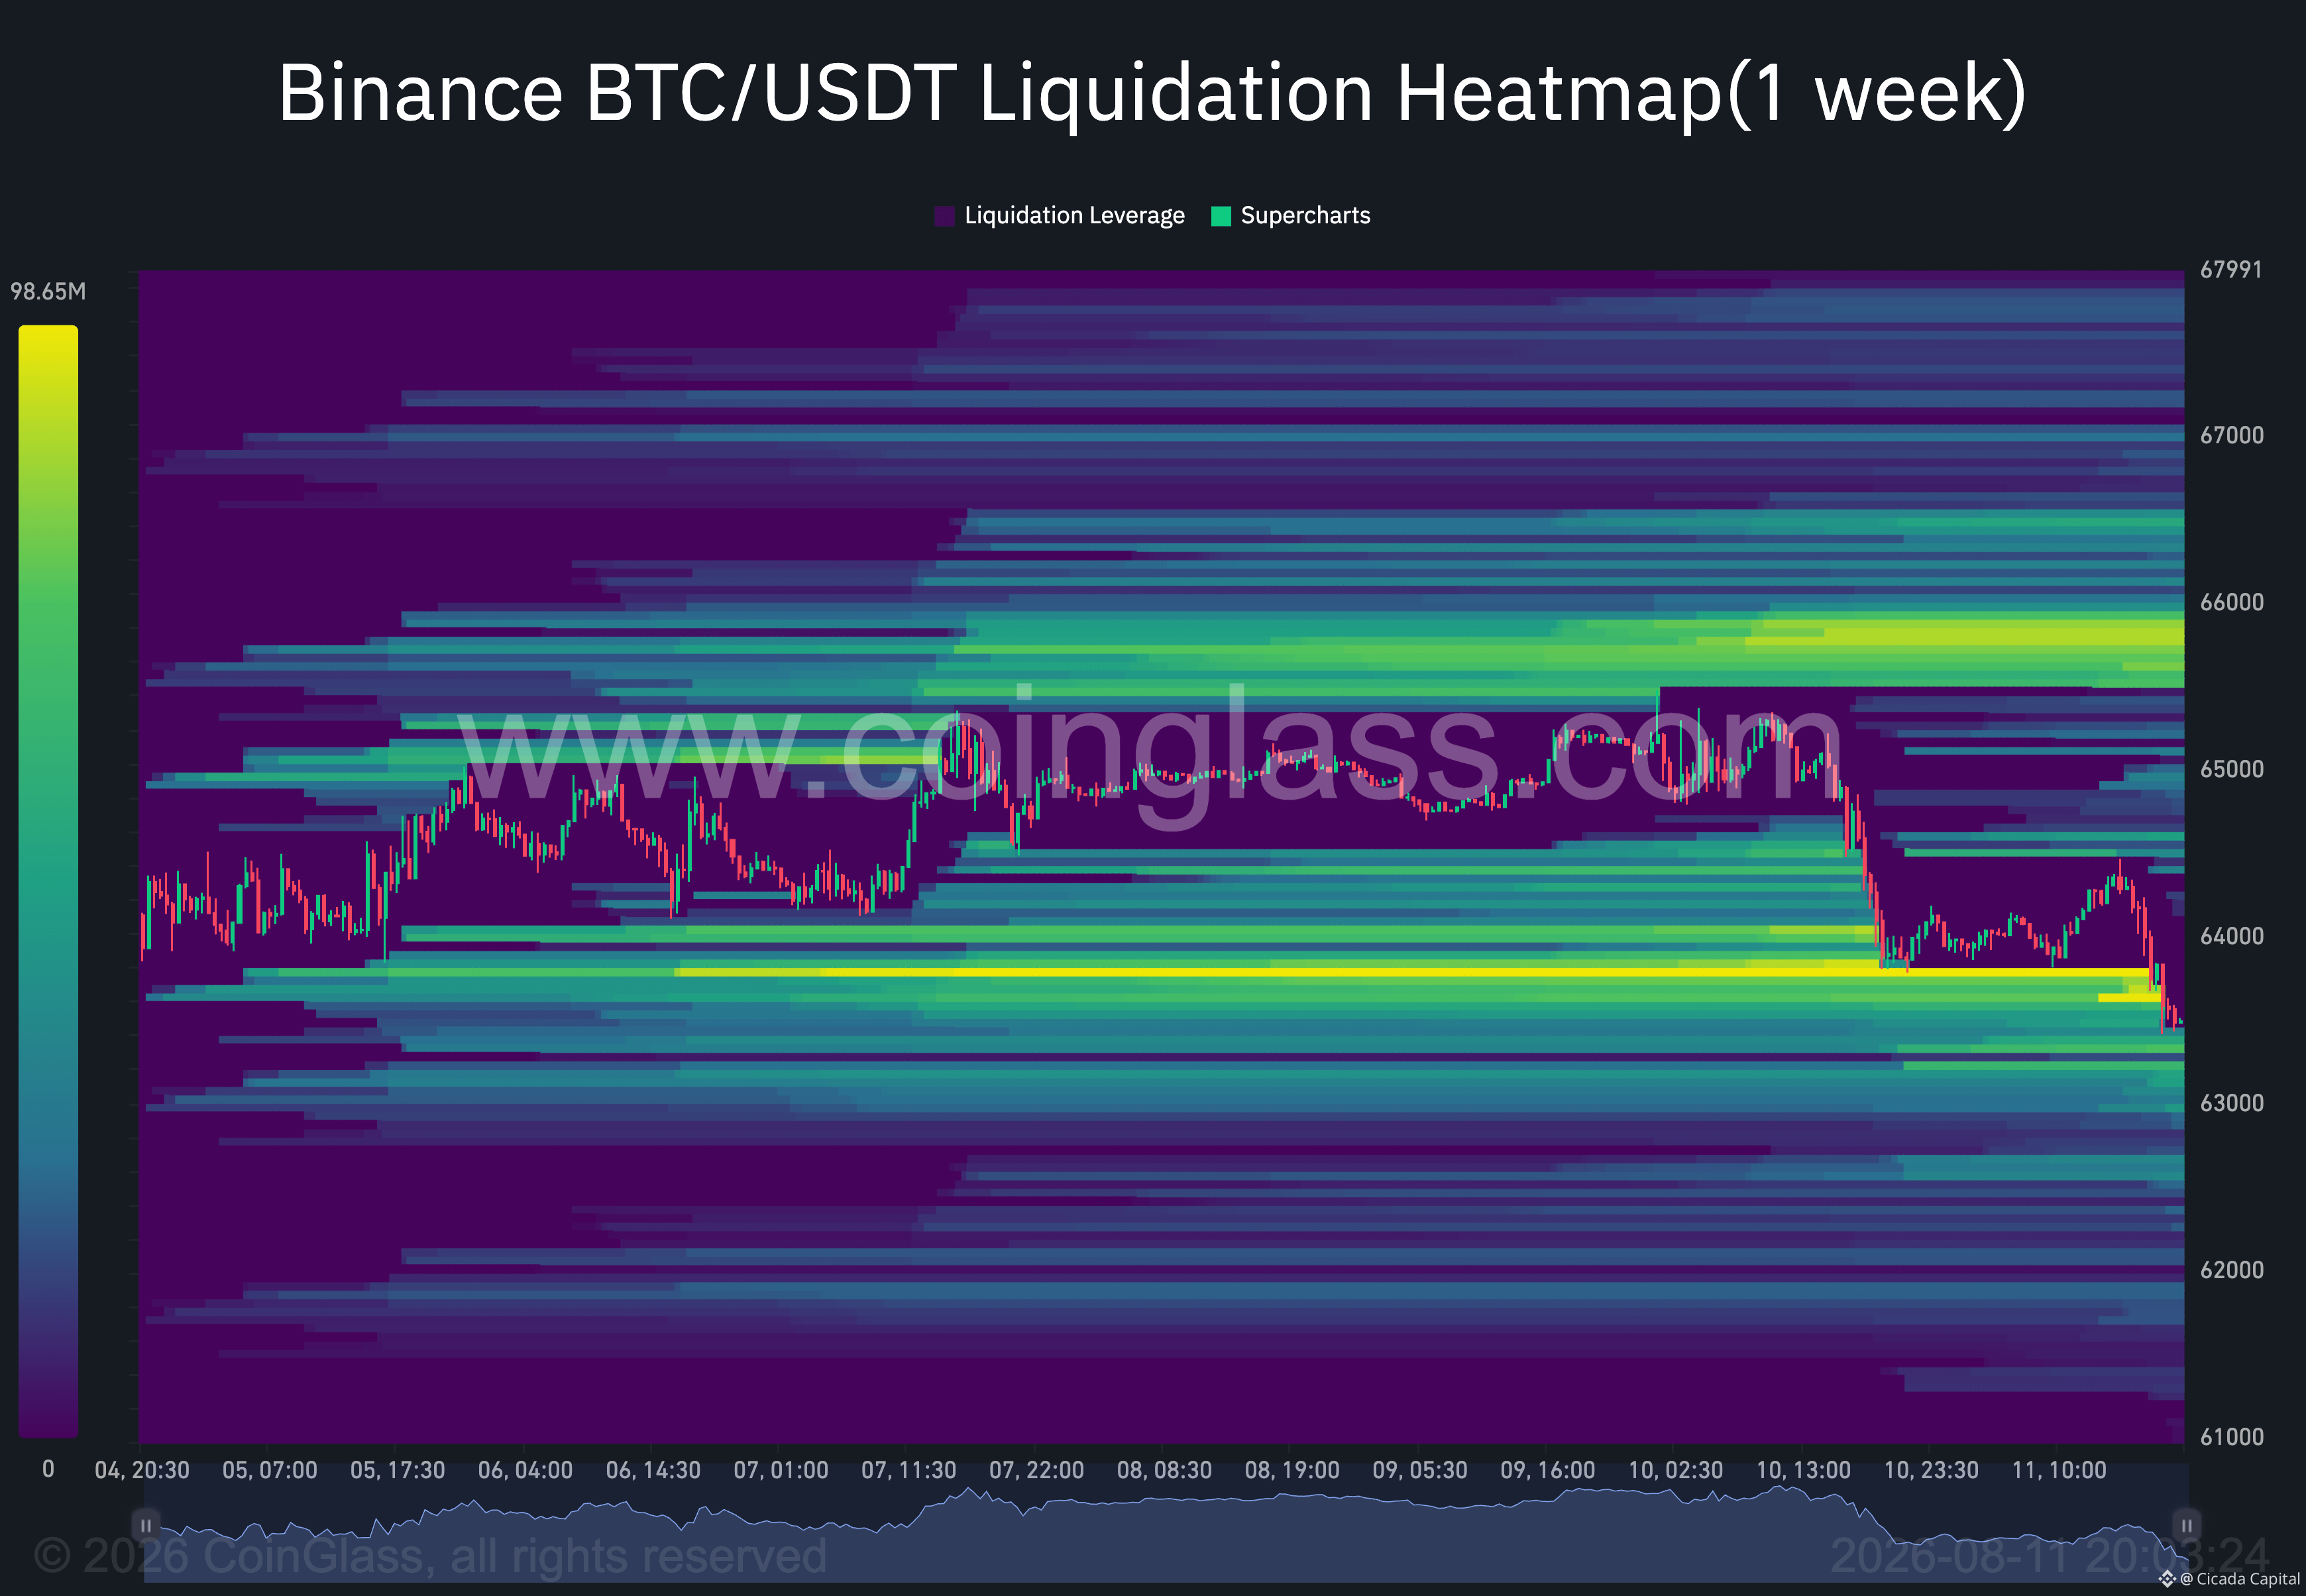
167
📊 تدفقات رأس المال في العملات الرقمية
— ملخص أسبوعي للسوق
شهدت التدفقات المؤسسية أقوى أسبوع لها منذ أوائل يونيو: فقد سجلت صناديق BTC المتداولة أربعة أيام متتالية من تدفقات داخلة ثلاثية الأرقام قبل انعكاس يوم الاثنين، بينما عادت صناديق ETH إلى تجميع قوي.
• $BTC تدفقات صناديق ETF: افتتح الأسبوع بـ +170.1 مليون دولار في 3 أغسطس، وتسارعت إلى +211.5 مليون دولار في 4 أغسطس، ثم +244.4 مليون دولار في 5 أغسطس و +137.6 مليون دولار في 6 أغسطس، قبل أن تهدأ إلى +101.7 مليون دولار في 7 أغسطس.
حصيلة الاثنين-الجمعة: قرابة +865.3 مليون دولار صافي، أفضل أسبوع منذ بدء تعافي يونيو، مدفوعًا بضعف الدولار وتموضع ما قبل مؤشر CPI. وجاء الانعكاس يوم الاثنين 10 أغسطس: -144.6 مليون دولار، بعد خيبة أمل قانون Clarity وتراجع المخاطر بفعل مؤشر CPI.
• $ETH تدفقات صناديق ETF: عادت إيثيريوم إلى تدفقات داخلية قوية: -11.9 مليون دولار في 3 أغسطس، ثم +53.1 مليون دولار، +60.8 مليون دولار، +92.1 مليون دولار و +49.6 مليون دولار. وتراجع يوم الاثنين 10 أغسطس إلى -14.6 مليون دولار. قصة التحول عادت بقوة.
صافي التدفقات في البورصات: تُظهر القراءات اليومية المتاحة أن صافي BTC كان سلبيًا بشكل طفيف في منتصف الأسبوع قبل أن يتحول إلى تدفقات داخلية خلال عطلة نهاية الأسبوع.
صافي النافذة المرصودة: قرابة -0.6 ألف BTC، استمرارٌ بسيط لنمط التجميع. رسمت ETH صورة ثنائية: +8.04 ألف في 6 أغسطس، -9.64 ألف خارجًا في 7 أغسطس، ثم طباعة كبيرة +30.33 ألف في 8 أغسطس، و-8.03 ألف في 9 أغسطس، تلاها تدفقات داخلية صغيرة في 10-11 أغسطس.
النشاط المؤسسي ظل ثنائي الجانب: أضافت BitMine 7,391 ETH أخرى، ما دفع رصيدها إلى ما يزيد عن 5.8 مليون ETH، كما كشفت Trump Media عن مركز BTC بقيمة تقارب 293 مليون دولار.
من جهة البيع، لا يزال عمال المناجم مضطرين للبيع: تبيع Riot BTC لتمويل صفقة Anthropic بقيمة 9.1 مليار دولار، وسجلت Twenty One Capital خسارة قدرها 413.5 مليون دولار في نتائج الربع الثاني ضمن خزينتها.
الاختلاف ملحوظ: طلب صناديق ETF وتراكم الخزائن يمتصان إمداد عمال المناجم.
📊 تدفقات رأس المال في العملات الرقمية
— ملخص أسبوعي للسوق
شهدت التدفقات المؤسسية أقوى أسبوع لها منذ أوائل يونيو: فقد سجلت صناديق BTC المتداولة أربعة أيام متتالية من تدفقات داخلة ثلاثية الأرقام قبل انعكاس يوم الاثنين، بينما عادت صناديق ETH إلى تجميع قوي.
• $BTC تدفقات صناديق ETF: افتتح الأسبوع بـ +170.1 مليون دولار في 3 أغسطس، وتسارعت إلى +211.5 مليون دولار في 4 أغسطس، ثم +244.4 مليون دولار في 5 أغسطس و +137.6 مليون دولار في 6 أغسطس، قبل أن تهدأ إلى +101.7 مليون دولار في 7 أغسطس.
حصيلة الاثنين-الجمعة: قرابة +865.3 مليون دولار صافي، أفضل أسبوع منذ بدء تعافي يونيو، مدفوعًا بضعف الدولار وتموضع ما قبل مؤشر CPI. وجاء الانعكاس يوم الاثنين 10 أغسطس: -144.6 مليون دولار، بعد خيبة أمل قانون Clarity وتراجع المخاطر بفعل مؤشر CPI.
• $ETH تدفقات صناديق ETF: عادت إيثيريوم إلى تدفقات داخلية قوية: -11.9 مليون دولار في 3 أغسطس، ثم +53.1 مليون دولار، +60.8 مليون دولار، +92.1 مليون دولار و +49.6 مليون دولار. وتراجع يوم الاثنين 10 أغسطس إلى -14.6 مليون دولار. قصة التحول عادت بقوة.
صافي التدفقات في البورصات: تُظهر القراءات اليومية المتاحة أن صافي BTC كان سلبيًا بشكل طفيف في منتصف الأسبوع قبل أن يتحول إلى تدفقات داخلية خلال عطلة نهاية الأسبوع.
صافي النافذة المرصودة: قرابة -0.6 ألف BTC، استمرارٌ بسيط لنمط التجميع. رسمت ETH صورة ثنائية: +8.04 ألف في 6 أغسطس، -9.64 ألف خارجًا في 7 أغسطس، ثم طباعة كبيرة +30.33 ألف في 8 أغسطس، و-8.03 ألف في 9 أغسطس، تلاها تدفقات داخلية صغيرة في 10-11 أغسطس.
النشاط المؤسسي ظل ثنائي الجانب: أضافت BitMine 7,391 ETH أخرى، ما دفع رصيدها إلى ما يزيد عن 5.8 مليون ETH، كما كشفت Trump Media عن مركز BTC بقيمة تقارب 293 مليون دولار.
من جهة البيع، لا يزال عمال المناجم مضطرين للبيع: تبيع Riot BTC لتمويل صفقة Anthropic بقيمة 9.1 مليار دولار، وسجلت Twenty One Capital خسارة قدرها 413.5 مليون دولار في نتائج الربع الثاني ضمن خزينتها.
الاختلاف ملحوظ: طلب صناديق ETF وتراكم الخزائن يمتصان إمداد عمال المناجم.
— ملخص أسبوعي للسوق
شهدت التدفقات المؤسسية أقوى أسبوع لها منذ أوائل يونيو: فقد سجلت صناديق BTC المتداولة أربعة أيام متتالية من تدفقات داخلة ثلاثية الأرقام قبل انعكاس يوم الاثنين، بينما عادت صناديق ETH إلى تجميع قوي.
• $BTC تدفقات صناديق ETF: افتتح الأسبوع بـ +170.1 مليون دولار في 3 أغسطس، وتسارعت إلى +211.5 مليون دولار في 4 أغسطس، ثم +244.4 مليون دولار في 5 أغسطس و +137.6 مليون دولار في 6 أغسطس، قبل أن تهدأ إلى +101.7 مليون دولار في 7 أغسطس.
حصيلة الاثنين-الجمعة: قرابة +865.3 مليون دولار صافي، أفضل أسبوع منذ بدء تعافي يونيو، مدفوعًا بضعف الدولار وتموضع ما قبل مؤشر CPI. وجاء الانعكاس يوم الاثنين 10 أغسطس: -144.6 مليون دولار، بعد خيبة أمل قانون Clarity وتراجع المخاطر بفعل مؤشر CPI.
• $ETH تدفقات صناديق ETF: عادت إيثيريوم إلى تدفقات داخلية قوية: -11.9 مليون دولار في 3 أغسطس، ثم +53.1 مليون دولار، +60.8 مليون دولار، +92.1 مليون دولار و +49.6 مليون دولار. وتراجع يوم الاثنين 10 أغسطس إلى -14.6 مليون دولار. قصة التحول عادت بقوة.
صافي التدفقات في البورصات: تُظهر القراءات اليومية المتاحة أن صافي BTC كان سلبيًا بشكل طفيف في منتصف الأسبوع قبل أن يتحول إلى تدفقات داخلية خلال عطلة نهاية الأسبوع.
صافي النافذة المرصودة: قرابة -0.6 ألف BTC، استمرارٌ بسيط لنمط التجميع. رسمت ETH صورة ثنائية: +8.04 ألف في 6 أغسطس، -9.64 ألف خارجًا في 7 أغسطس، ثم طباعة كبيرة +30.33 ألف في 8 أغسطس، و-8.03 ألف في 9 أغسطس، تلاها تدفقات داخلية صغيرة في 10-11 أغسطس.
النشاط المؤسسي ظل ثنائي الجانب: أضافت BitMine 7,391 ETH أخرى، ما دفع رصيدها إلى ما يزيد عن 5.8 مليون ETH، كما كشفت Trump Media عن مركز BTC بقيمة تقارب 293 مليون دولار.
من جهة البيع، لا يزال عمال المناجم مضطرين للبيع: تبيع Riot BTC لتمويل صفقة Anthropic بقيمة 9.1 مليار دولار، وسجلت Twenty One Capital خسارة قدرها 413.5 مليون دولار في نتائج الربع الثاني ضمن خزينتها.
الاختلاف ملحوظ: طلب صناديق ETF وتراكم الخزائن يمتصان إمداد عمال المناجم.
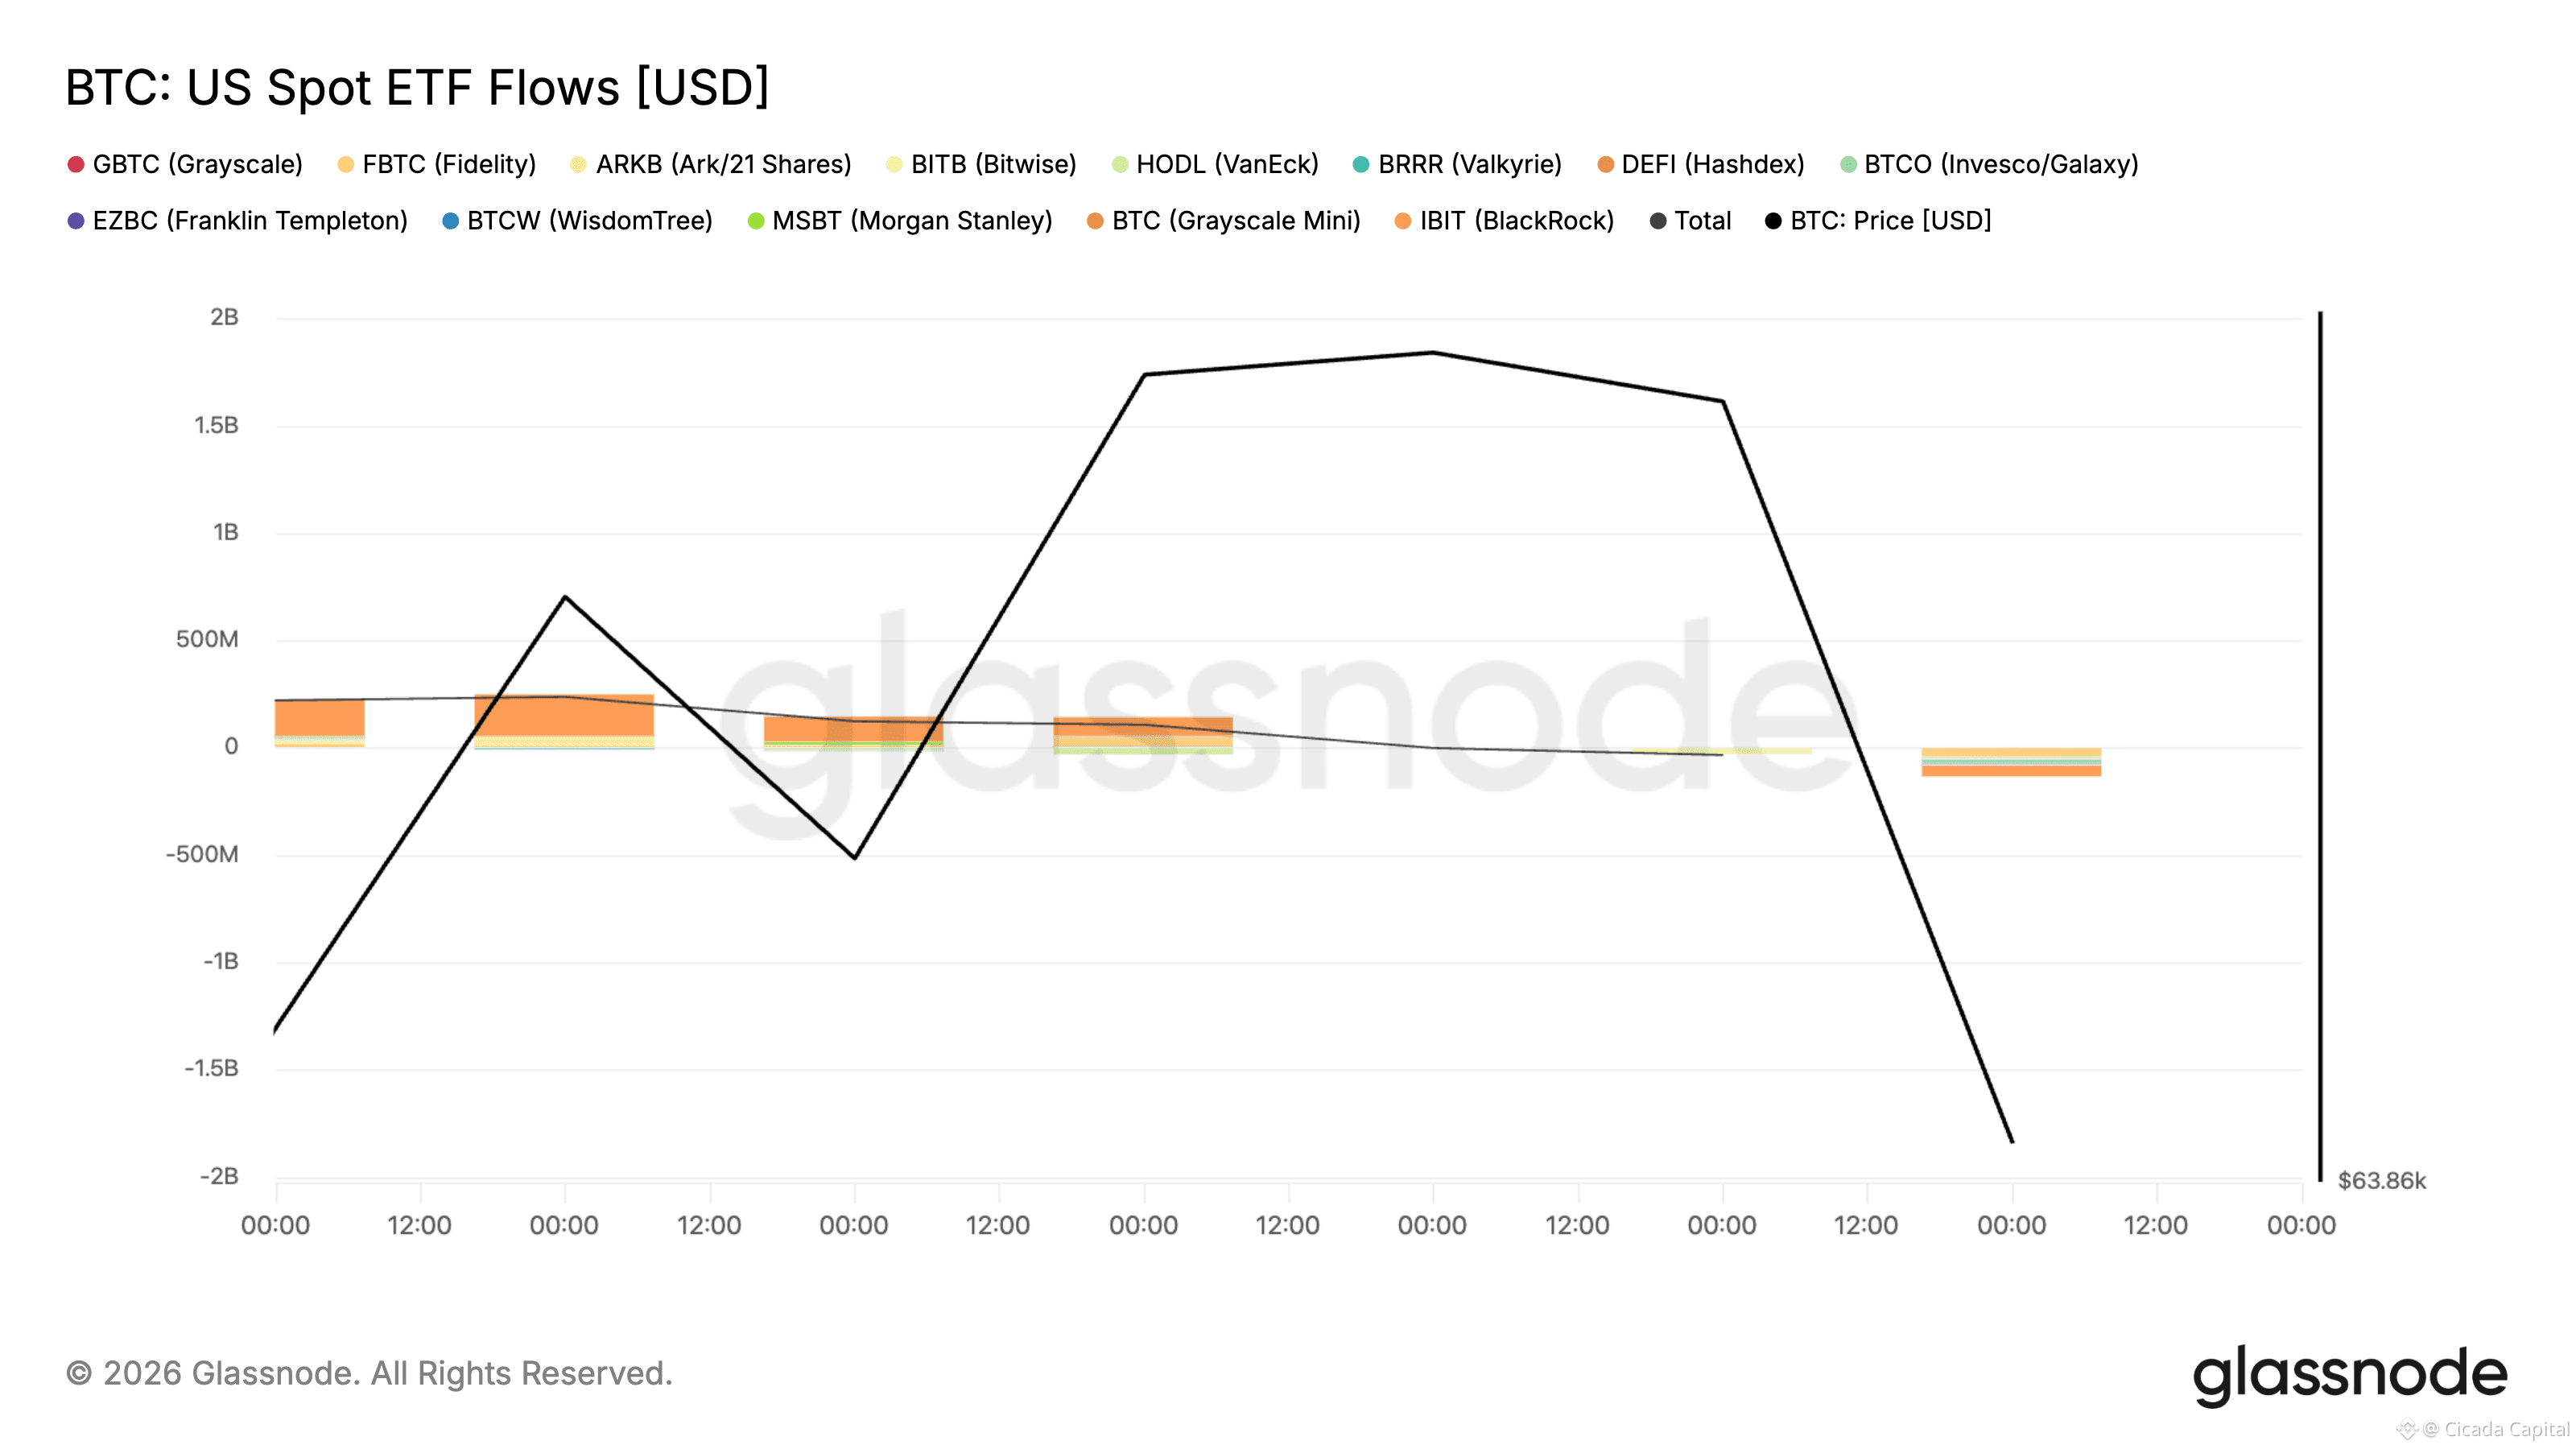
169
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للأسواق
انقلب المشهد الاقتصادي هذا الأسبوع لصالح «المخاطرة»: تقرير وظائف ضعيف بشكل صادم لشهر يوليو سحق احتمالات رفع الفائدة في سبتمبر، ودفع الأسهم إلى مستويات قياسية. وفي الوقت نفسه، ارتفع البيتكوين تدريجيًا خلال أقوى أسبوع للـ ETF منذ بدء التعافي، ما حال دون نجاح محاولة الاختراق في يوم الاثنين.
• S&P 500 +3.6% | DXY ~99.8
أغلقت S&P 500 عند مستوى قياسي بلغ 7,757.64 في 7 أغسطس. وارتفع مؤشر داو 3% إلى 54,036.93، وقفز ناسداك 5.2% إلى 26,690.62 مع عودة موجة تداولات الذكاء الاصطناعي.
المحرّك: أظهر تقرير الوظائف غير الزراعية (NFP) يوم الجمعة وظائف عند -23,000، مع إجراء تخفيضات على المراجعات السابقة بمقدار 103 آلاف وظيفة، ما دفع معدل البطالة إلى 4.1% مع تراجع المشاركة إلى 61.4%. انهارت احتمالات رفع الفائدة في سبتمبر من 55% إلى 44%، وهبط عائد سندات 10 سنوات إلى 4.64%.
ضعف الدولار إلى نحو 99.8 على مؤشر DXY. واستقر الذهب عند 4,176–4,202 دولار/أونصة بعد قفزته في يوم قرار الفيدرالي. وتراوح عائد سندات 30 عامًا قرب 5.2%. وبلغ مؤشر ISM التصنيعي 53.9، وارتفع ISM للخدمات إلى 54.1.
على الجبهة التشريعية، لم يصل مجلس الشيوخ إلى التصويت النهائي قبل فترة الإجازة، لكن زعيم الأغلبية ثون (Thune) قدّم طلب «الإغلاق» وفتح أول تصويت إجرائي في 8 أغسطس، محافظًا بذلك على استمرار مشروع القانون ليرى تصويتًا في سبتمبر.
أصرّ تيم سكوت على أن التصويت سيُجرى، بينما حذّرت بيرنشتاين من أن فشلًا صريحًا قد يدفع تقييمات العملات المشفرة إلى الانخفاض. وعلى مسارٍ متوازٍ، تجهّز هيئة SEC قواعدها الخاصة لتنظيم إصدار الرموز. وبشكل منفصل، اقترح بنك روسيا BTC وETH وUSDT لتداول مُنظّم في البورصات.
بالنسبة لـ $BTC ، تحوّل المشهد التنظيمي من «محفّز» إلى حالة من الانتظار: نجا مشروع القانون من التصويتات الإجرائية، لكن تحوّل الموعد النهائي المتجاوز إلى مصدر خيبة أمل.
المحفّز الاقتصادي القادم: مؤشر أسعار المستهلكين (CPI) لشهر يوليو، المقرر صدوره في 12 أغسطس.
📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للأسواق
انقلب المشهد الاقتصادي هذا الأسبوع لصالح «المخاطرة»: تقرير وظائف ضعيف بشكل صادم لشهر يوليو سحق احتمالات رفع الفائدة في سبتمبر، ودفع الأسهم إلى مستويات قياسية. وفي الوقت نفسه، ارتفع البيتكوين تدريجيًا خلال أقوى أسبوع للـ ETF منذ بدء التعافي، ما حال دون نجاح محاولة الاختراق في يوم الاثنين.
• S&P 500 +3.6% | DXY ~99.8
أغلقت S&P 500 عند مستوى قياسي بلغ 7,757.64 في 7 أغسطس. وارتفع مؤشر داو 3% إلى 54,036.93، وقفز ناسداك 5.2% إلى 26,690.62 مع عودة موجة تداولات الذكاء الاصطناعي.
المحرّك: أظهر تقرير الوظائف غير الزراعية (NFP) يوم الجمعة وظائف عند -23,000، مع إجراء تخفيضات على المراجعات السابقة بمقدار 103 آلاف وظيفة، ما دفع معدل البطالة إلى 4.1% مع تراجع المشاركة إلى 61.4%. انهارت احتمالات رفع الفائدة في سبتمبر من 55% إلى 44%، وهبط عائد سندات 10 سنوات إلى 4.64%.
ضعف الدولار إلى نحو 99.8 على مؤشر DXY. واستقر الذهب عند 4,176–4,202 دولار/أونصة بعد قفزته في يوم قرار الفيدرالي. وتراوح عائد سندات 30 عامًا قرب 5.2%. وبلغ مؤشر ISM التصنيعي 53.9، وارتفع ISM للخدمات إلى 54.1.
على الجبهة التشريعية، لم يصل مجلس الشيوخ إلى التصويت النهائي قبل فترة الإجازة، لكن زعيم الأغلبية ثون (Thune) قدّم طلب «الإغلاق» وفتح أول تصويت إجرائي في 8 أغسطس، محافظًا بذلك على استمرار مشروع القانون ليرى تصويتًا في سبتمبر.
أصرّ تيم سكوت على أن التصويت سيُجرى، بينما حذّرت بيرنشتاين من أن فشلًا صريحًا قد يدفع تقييمات العملات المشفرة إلى الانخفاض. وعلى مسارٍ متوازٍ، تجهّز هيئة SEC قواعدها الخاصة لتنظيم إصدار الرموز. وبشكل منفصل، اقترح بنك روسيا BTC وETH وUSDT لتداول مُنظّم في البورصات.
بالنسبة لـ $BTC ، تحوّل المشهد التنظيمي من «محفّز» إلى حالة من الانتظار: نجا مشروع القانون من التصويتات الإجرائية، لكن تحوّل الموعد النهائي المتجاوز إلى مصدر خيبة أمل.
المحفّز الاقتصادي القادم: مؤشر أسعار المستهلكين (CPI) لشهر يوليو، المقرر صدوره في 12 أغسطس.
— ملخص أسبوعي للأسواق
انقلب المشهد الاقتصادي هذا الأسبوع لصالح «المخاطرة»: تقرير وظائف ضعيف بشكل صادم لشهر يوليو سحق احتمالات رفع الفائدة في سبتمبر، ودفع الأسهم إلى مستويات قياسية. وفي الوقت نفسه، ارتفع البيتكوين تدريجيًا خلال أقوى أسبوع للـ ETF منذ بدء التعافي، ما حال دون نجاح محاولة الاختراق في يوم الاثنين.
• S&P 500 +3.6% | DXY ~99.8
أغلقت S&P 500 عند مستوى قياسي بلغ 7,757.64 في 7 أغسطس. وارتفع مؤشر داو 3% إلى 54,036.93، وقفز ناسداك 5.2% إلى 26,690.62 مع عودة موجة تداولات الذكاء الاصطناعي.
المحرّك: أظهر تقرير الوظائف غير الزراعية (NFP) يوم الجمعة وظائف عند -23,000، مع إجراء تخفيضات على المراجعات السابقة بمقدار 103 آلاف وظيفة، ما دفع معدل البطالة إلى 4.1% مع تراجع المشاركة إلى 61.4%. انهارت احتمالات رفع الفائدة في سبتمبر من 55% إلى 44%، وهبط عائد سندات 10 سنوات إلى 4.64%.
ضعف الدولار إلى نحو 99.8 على مؤشر DXY. واستقر الذهب عند 4,176–4,202 دولار/أونصة بعد قفزته في يوم قرار الفيدرالي. وتراوح عائد سندات 30 عامًا قرب 5.2%. وبلغ مؤشر ISM التصنيعي 53.9، وارتفع ISM للخدمات إلى 54.1.
على الجبهة التشريعية، لم يصل مجلس الشيوخ إلى التصويت النهائي قبل فترة الإجازة، لكن زعيم الأغلبية ثون (Thune) قدّم طلب «الإغلاق» وفتح أول تصويت إجرائي في 8 أغسطس، محافظًا بذلك على استمرار مشروع القانون ليرى تصويتًا في سبتمبر.
أصرّ تيم سكوت على أن التصويت سيُجرى، بينما حذّرت بيرنشتاين من أن فشلًا صريحًا قد يدفع تقييمات العملات المشفرة إلى الانخفاض. وعلى مسارٍ متوازٍ، تجهّز هيئة SEC قواعدها الخاصة لتنظيم إصدار الرموز. وبشكل منفصل، اقترح بنك روسيا BTC وETH وUSDT لتداول مُنظّم في البورصات.
بالنسبة لـ $BTC ، تحوّل المشهد التنظيمي من «محفّز» إلى حالة من الانتظار: نجا مشروع القانون من التصويتات الإجرائية، لكن تحوّل الموعد النهائي المتجاوز إلى مصدر خيبة أمل.
المحفّز الاقتصادي القادم: مؤشر أسعار المستهلكين (CPI) لشهر يوليو، المقرر صدوره في 12 أغسطس.
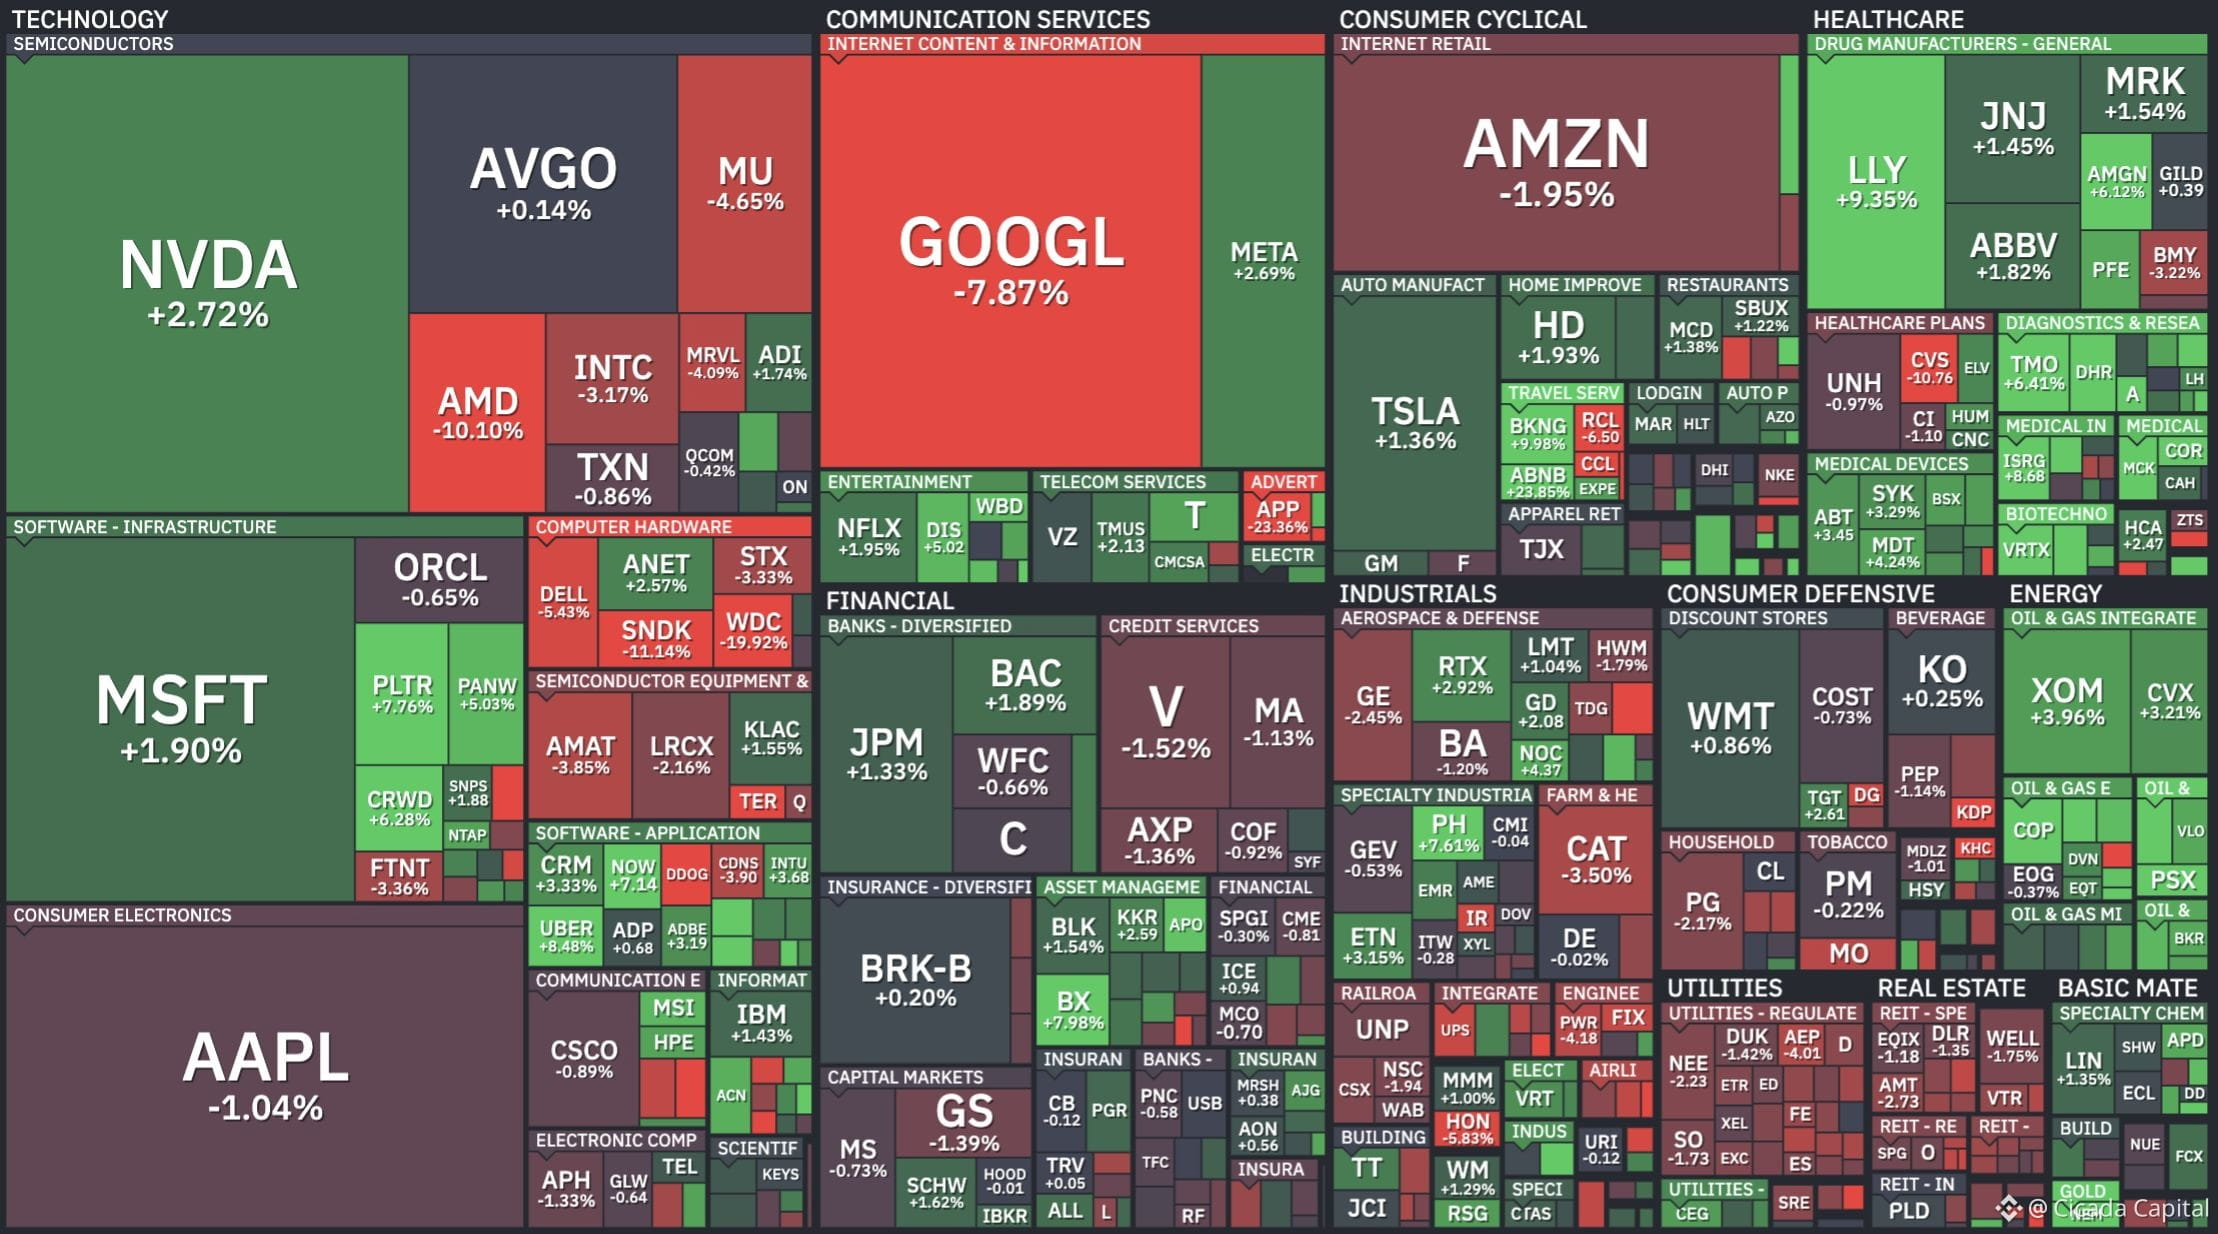
237
مقالة
نقص وحدات معالجة الرسوم (GPU) وبزوغ الذكاء الاصطناعي اللامركزي القائم على شبكات DePINيتضمن رؤى من شبكة AIOZ و-YOM
أخيرًا، كشفت سنة 2026 عن المشكلة الرئيسية في صناعة الذكاء الاصطناعي: لا يتعلق الأمر بالأجهزة. فالطلب على الحوسبة لتدريب نماذج الذكاء الاصطناعي والاستدلال بها ينمو بوتيرة أسرع من قدرة الصناعة على بناء مراكز بيانات.
تتعطل قوائم انتظار وحدات معالجة الرسوم (GPU) لدى كبار مزودي الخدمات السحابية لأشهر، وتظل أسعار تأجير الحوسبة مرتفعة للغاية بالنسبة للفرق الصغيرة والمطورين المستقلين.
مأزق البنية التحتية للذكاء الاصطناعي
عمليًا، تتركز سوق البنية التحتية للذكاء الاصطناعي بالكامل تقريبًا في أيدي عدد قليل من اللاعبين: AWS وGoogle Cloud وMicrosoft Azure، وصنّاع الشرائح مثل Nvidia.
نقص وحدات معالجة الرسوم (GPU) وبزوغ الذكاء الاصطناعي اللامركزي القائم على شبكات DePIN
يتضمن رؤى من شبكة AIOZ و-YOM
أخيرًا، كشفت سنة 2026 عن المشكلة الرئيسية في صناعة الذكاء الاصطناعي: لا يتعلق الأمر بالأجهزة. فالطلب على الحوسبة لتدريب نماذج الذكاء الاصطناعي والاستدلال بها ينمو بوتيرة أسرع من قدرة الصناعة على بناء مراكز بيانات.
تتعطل قوائم انتظار وحدات معالجة الرسوم (GPU) لدى كبار مزودي الخدمات السحابية لأشهر، وتظل أسعار تأجير الحوسبة مرتفعة للغاية بالنسبة للفرق الصغيرة والمطورين المستقلين.
مأزق البنية التحتية للذكاء الاصطناعي
عمليًا، تتركز سوق البنية التحتية للذكاء الاصطناعي بالكامل تقريبًا في أيدي عدد قليل من اللاعبين: AWS وGoogle Cloud وMicrosoft Azure، وصنّاع الشرائح مثل Nvidia.
أخيرًا، كشفت سنة 2026 عن المشكلة الرئيسية في صناعة الذكاء الاصطناعي: لا يتعلق الأمر بالأجهزة. فالطلب على الحوسبة لتدريب نماذج الذكاء الاصطناعي والاستدلال بها ينمو بوتيرة أسرع من قدرة الصناعة على بناء مراكز بيانات.
تتعطل قوائم انتظار وحدات معالجة الرسوم (GPU) لدى كبار مزودي الخدمات السحابية لأشهر، وتظل أسعار تأجير الحوسبة مرتفعة للغاية بالنسبة للفرق الصغيرة والمطورين المستقلين.
مأزق البنية التحتية للذكاء الاصطناعي
عمليًا، تتركز سوق البنية التحتية للذكاء الاصطناعي بالكامل تقريبًا في أيدي عدد قليل من اللاعبين: AWS وGoogle Cloud وMicrosoft Azure، وصنّاع الشرائح مثل Nvidia.
246
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCBreaks80K
48,529 مشاهدات
1,212 يقومون بالنقاش
🚨 عودة البيتكوين إلى دائرة الاهتمام عند 80 ألف دولار! 🔥
تدفع BTC نحو مقاومة نفسية عند 80,000 دولار بعد استعادتها لمنطقة 78 ألف دولار. قد يؤدي اختراقٌ واضح والثبات فوق 80 ألف دولار إلى جلب 82 ألف–85 ألف دولار إلى دائرة التركيز لاحقًا. 📈
لكن على المتداولين مراقبة منطقة الرفض بعناية — فقدان 77 ألف–78 ألف دولار قد يُطلق موجة تراجع أخرى.
🎯 مستويات مهمة:
• 🔥 الاختراق: 80K
• 🚀 المنطقة التالية: 82K–85K
• ⚠️ الدعم: 77K–78K
80 ألف دولار ليست مجرد رقم — إنها المستوى الذي يجب على الثيران التغلب عليه.
هل على وشك أن نشهد اختراقًا جديدًا للـ BTC؟ 👇
متابعة من فضلكم
#Bitcoin #BTC #BinanceSquare #btcbreaks80k
$BTC
Shamika Metting
·2 إعجاب
·3.7k مشاهدات
比特币突破8万
50,812 مشاهدات
173 يقومون بالنقاش
BuffettBecomesBerkshireChairmanEmeritus
10,053 مشاهدات
407 يقومون بالنقاش