📊 نظرة عامة على الماكرو
— موجز السوق الأسبوعي
📌 انتهت فترة التفاؤل المتشددة للسياسة
اختتمت أول كلمة رئيسية لوارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي موجة تفاؤل السوق. إذ شدد، عبر تأكيد هدف التضخم عند 2% وأنه ثابت، على أن صناع السياسات ما زال أمامهم عمل يتعين إنجازه.
قفزت احتمالات السوق لرفع الفائدة في سبتمبر مباشرةً إلى 60%، مع توقعات للبنوك الكبرى بحدوث زيادتين في الفائدة على مراحل قادمة. فقد ارتفع مؤشر الدولار الأمريكي بقوة إلى 99.69، بينما هبط الذهب بأكثر من 3% رغم أنه لامس مؤقتًا 4,500 دولار.
📌 تضخم لاصق وطفرة في الشركات
تأتي هذه النقلة الأكثر تشددًا بالتزامن مع بيانات مؤشر أسعار الإنفاق الاستهلاكي الشخصي (PCE) لشهر يوليو التي ظلت لاصقة عند 3.7% على أساس سنوي. فقد انخفضت طلبات إعانة البطالة إلى 203 ألف، ما يشير إلى استمرار متانة سوق العمل، بينما تراجعت مبيعات المنازل الجديدة بنسبة 10.5%.
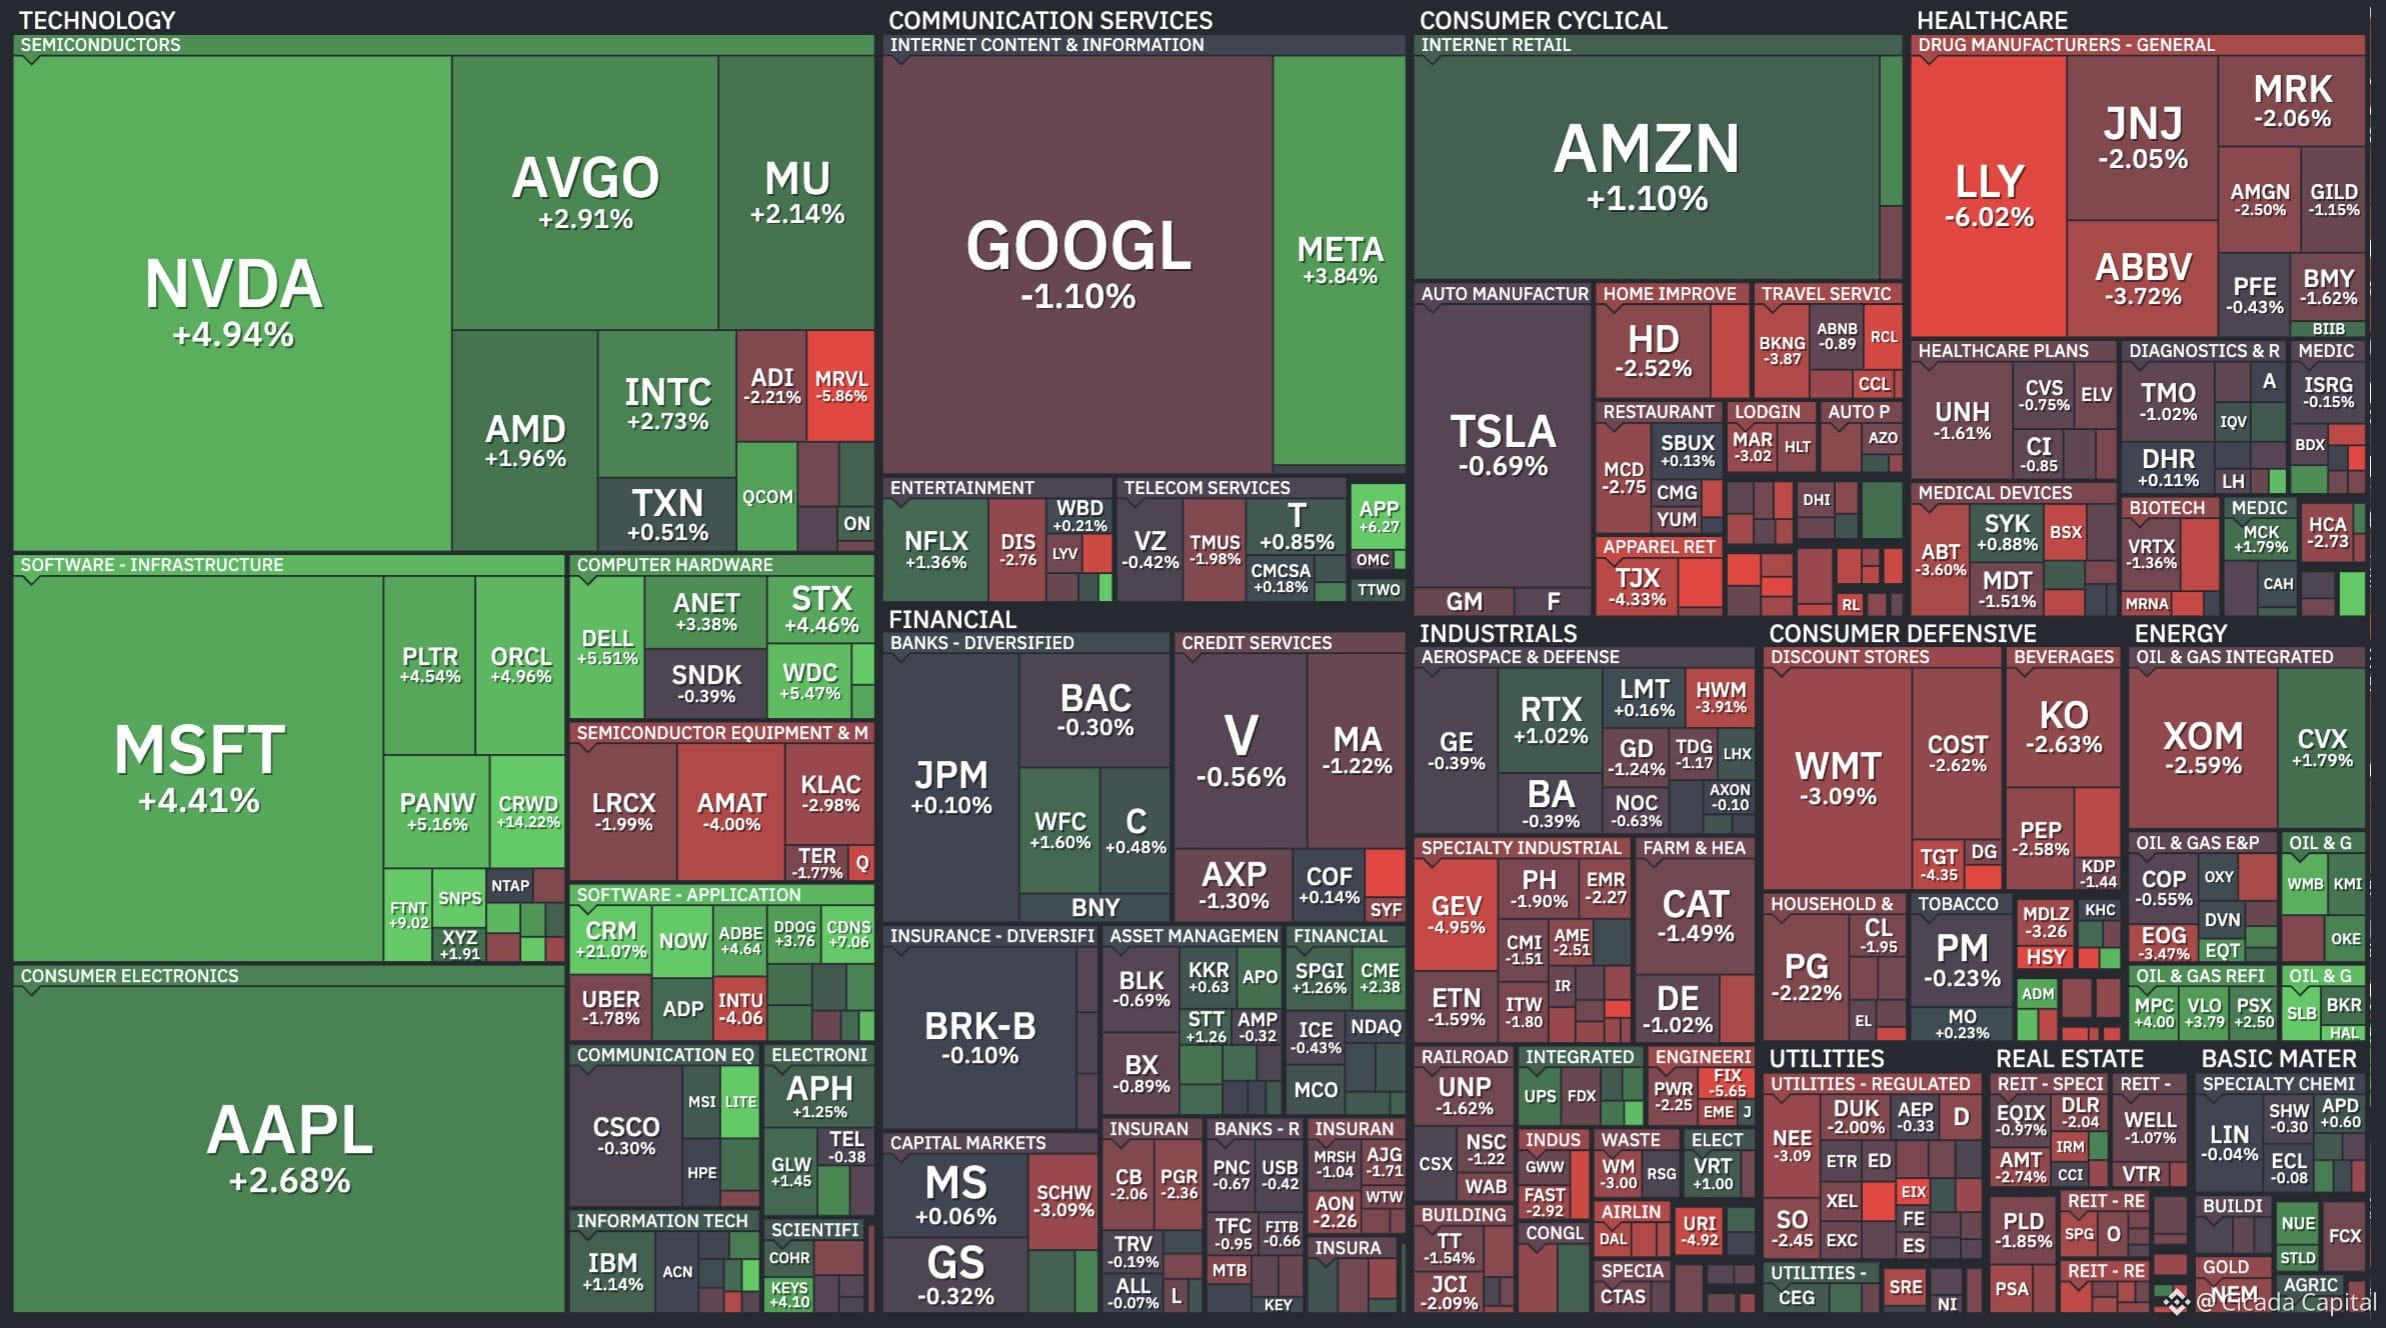
تداولت أسواق الأسهم على نحو متباين: أغلق مؤشر S&P 500 على انخفاض طفيف عند 7,711.76 في حين تراجع ناسداك. وكان إنفيديا بمثابة عامل الموازنة الرئيسي، إذ قفزت قرابة 9% بعد إعلانها عن إيرادات بلغت 96.2 مليار دولار، وإضافة 442 مليار دولار إلى القيمة السوقية خلال يوم واحد.
📌 مواعيد تنظيمية قادمة
دفعت التوترات الجيوسياسية خام برنت إلى ما فوق 90 دولارًا بعد الضربات الأمريكية على إيران. وفي الوقت نفسه، يواجه قانون Clarity تصويتًا حاسمًا بشأن الإقفال (cloture) في 15 سبتمبر ويتطلب 60 صوتًا، رغم أن فرص تمريره تراجعت إلى 19.5% على خلفية خلافات تتعلق بعائدات البنوك.
وتقف توقعات تقرير NFP الخاص بشهر أغسطس في 4 سبتمبر كالإصدار الاقتصادي الرئيسي الأخير قبل الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC).
— موجز السوق الأسبوعي
📌 انتهت فترة التفاؤل المتشددة للسياسة
اختتمت أول كلمة رئيسية لوارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي موجة تفاؤل السوق. إذ شدد، عبر تأكيد هدف التضخم عند 2% وأنه ثابت، على أن صناع السياسات ما زال أمامهم عمل يتعين إنجازه.
قفزت احتمالات السوق لرفع الفائدة في سبتمبر مباشرةً إلى 60%، مع توقعات للبنوك الكبرى بحدوث زيادتين في الفائدة على مراحل قادمة. فقد ارتفع مؤشر الدولار الأمريكي بقوة إلى 99.69، بينما هبط الذهب بأكثر من 3% رغم أنه لامس مؤقتًا 4,500 دولار.
📌 تضخم لاصق وطفرة في الشركات
تأتي هذه النقلة الأكثر تشددًا بالتزامن مع بيانات مؤشر أسعار الإنفاق الاستهلاكي الشخصي (PCE) لشهر يوليو التي ظلت لاصقة عند 3.7% على أساس سنوي. فقد انخفضت طلبات إعانة البطالة إلى 203 ألف، ما يشير إلى استمرار متانة سوق العمل، بينما تراجعت مبيعات المنازل الجديدة بنسبة 10.5%.
تداولت أسواق الأسهم على نحو متباين: أغلق مؤشر S&P 500 على انخفاض طفيف عند 7,711.76 في حين تراجع ناسداك. وكان إنفيديا بمثابة عامل الموازنة الرئيسي، إذ قفزت قرابة 9% بعد إعلانها عن إيرادات بلغت 96.2 مليار دولار، وإضافة 442 مليار دولار إلى القيمة السوقية خلال يوم واحد.
📌 مواعيد تنظيمية قادمة
دفعت التوترات الجيوسياسية خام برنت إلى ما فوق 90 دولارًا بعد الضربات الأمريكية على إيران. وفي الوقت نفسه، يواجه قانون Clarity تصويتًا حاسمًا بشأن الإقفال (cloture) في 15 سبتمبر ويتطلب 60 صوتًا، رغم أن فرص تمريره تراجعت إلى 19.5% على خلفية خلافات تتعلق بعائدات البنوك.
وتقف توقعات تقرير NFP الخاص بشهر أغسطس في 4 سبتمبر كالإصدار الاقتصادي الرئيسي الأخير قبل الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC).