

蜻蜓队长前来觐见
630 منشورات

蜻蜓队长前来觐见
إبلاغ
حظر المُستخدم
第一!绝不意气用事!
46 تتابع
166 المتابعون
649 إعجاب
منشورات
الكل
اقتباسات
·
--
اليوم صادفتُ صورةً لبرج ليوتسو اليميني المائل في قويتشو وقد غمر الماءُ الطابقَ الأول منه. هذا البرج العتيق، الذي يزيد عمره على أربعمئة عام، بُني أصلًا مائلًا عمدًا، حتى يوزّع القوة عند ارتفاع منسوب المياه. أمّا من جاءوا بعده فكانوا دائمًا يظنون أن زيادة الارتفاع والدعامات تثبتُه أكثر، لكن أول ما كُتب ظلّ تلك الضربة الأولى. وأنا أحدّق في الصورة، شعرتُ فجأةً أن هذا يشبه كثيرًا طبعَ Dusk في التعامل مع التفرعات.
شبكة Dusk غير متزامنة، وفي الجولة الواحدة قد تظهر أحيانًا كتلتان مرشحتان حصلتا كلتاهما على التأكيد. Dusk لا يقيس من جمع لاحقًا سلسلة أطول، بل يعترف فقط بالكتلة ذات رقم التكرار الأقل، أي بمن تم اختياره لإنتاج الكتلة أولًا في تلك الجولة. وحتى لو وصلت الكتلة المتأخرة وقد جمعت الأصوات اللازمة في حينها، فإن العقد ما تزال، وفق آلية Fallback في Dusk، تعود إلى ما قبل التفرع وتُلقي بكل السلسلة اللاحقة المبنية فوق تلك الكتلة المتأخرة. هنا في Dusk، الأسبق هو صاحب الحق، أمّا ضجيج اللاحق فلا يُعتدّ به. @Dusk_Foundation #dusk
Dusk صاغ هذا هكذا ليس بدافع التهوّر التقني، بل لسدّ الطريق أمام من يعبث لاحقًا عمدًا. فإذا كان الفوز في التفرع من نصيب المتأخر، فكأنك تشجّع من يقع عليه الاختيار في الجولات التالية على تعكير الماء، والمراهنة على أن نسخته ستصمد حتى النهاية؛ أما Dusk فيثبّت أولوية الكتلة الأسبق في التكرار، وبذلك يضيّق مساحة هذا النوع من التسلل. في البداية ظننتُ أن Dusk عنيد بلا داعٍ، لكنني لاحقًا أدركتُ $DUSK أن ما يخشاه ليس التفرع، بل أن تتحول القاعدة إلى مضاربة قابلة للحساب. لم توضّح المراجع ما إذا كانت الكتلة الأسبق لكن الأسوأ قد تُرفع فوق غيرها في Dusk، وهذه النقطة ما زلتُ لم أفهمها تمامًا. في Dusk، تكون الجولة الصفرية أكثر ثباتًا نسبيًا، لكن ما إن يُسحب الأب حتى تضطر هي أيضًا إلى الرحيل معه. هل صادفتم في سلاسل أخرى نهايةً يكون فيها من خرج أولًا هو الأحق؟ شاركونا في التعليقات. $BTC
{spot}(DUSKUSDT)
اليوم صادفتُ صورةً لبرج ليوتسو اليميني المائل في قويتشو وقد غمر الماءُ الطابقَ الأول منه. هذا البرج العتيق، الذي يزيد عمره على أربعمئة عام، بُني أصلًا مائلًا عمدًا، حتى يوزّع القوة عند ارتفاع منسوب المياه. أمّا من جاءوا بعده فكانوا دائمًا يظنون أن زيادة الارتفاع والدعامات تثبتُه أكثر، لكن أول ما كُتب ظلّ تلك الضربة الأولى. وأنا أحدّق في الصورة، شعرتُ فجأةً أن هذا يشبه كثيرًا طبعَ Dusk في التعامل مع التفرعات.
شبكة Dusk غير متزامنة، وفي الجولة الواحدة قد تظهر أحيانًا كتلتان مرشحتان حصلتا كلتاهما على التأكيد. Dusk لا يقيس من جمع لاحقًا سلسلة أطول، بل يعترف فقط بالكتلة ذات رقم التكرار الأقل، أي بمن تم اختياره لإنتاج الكتلة أولًا في تلك الجولة. وحتى لو وصلت الكتلة المتأخرة وقد جمعت الأصوات اللازمة في حينها، فإن العقد ما تزال، وفق آلية Fallback في Dusk، تعود إلى ما قبل التفرع وتُلقي بكل السلسلة اللاحقة المبنية فوق تلك الكتلة المتأخرة. هنا في Dusk، الأسبق هو صاحب الحق، أمّا ضجيج اللاحق فلا يُعتدّ به. @Dusk #dusk
Dusk صاغ هذا هكذا ليس بدافع التهوّر التقني، بل لسدّ الطريق أمام من يعبث لاحقًا عمدًا. فإذا كان الفوز في التفرع من نصيب المتأخر، فكأنك تشجّع من يقع عليه الاختيار في الجولات التالية على تعكير الماء، والمراهنة على أن نسخته ستصمد حتى النهاية؛ أما Dusk فيثبّت أولوية الكتلة الأسبق في التكرار، وبذلك يضيّق مساحة هذا النوع من التسلل. في البداية ظننتُ أن Dusk عنيد بلا داعٍ، لكنني لاحقًا أدركتُ $DUSK أن ما يخشاه ليس التفرع، بل أن تتحول القاعدة إلى مضاربة قابلة للحساب. لم توضّح المراجع ما إذا كانت الكتلة الأسبق لكن الأسوأ قد تُرفع فوق غيرها في Dusk، وهذه النقطة ما زلتُ لم أفهمها تمامًا. في Dusk، تكون الجولة الصفرية أكثر ثباتًا نسبيًا، لكن ما إن يُسحب الأب حتى تضطر هي أيضًا إلى الرحيل معه. هل صادفتم في سلاسل أخرى نهايةً يكون فيها من خرج أولًا هو الأحق؟ شاركونا في التعليقات. $BTC
151
·
--
بينما كنتُ أستقلّ الحافلة وأنتظر، شاهدتُ تصعيدًا جديدًا في نزاع التجارة بين أميركا وكندا. وفي الجانب الأميركي، ذكر ترامب الأمر على سبيل المزاح شبه التام، قائلًا إنّه يريد تغيير اسم بحيرة أونتاريو إلى “البحيرة الأميركية”. توقّفتُ للحظة أمام تلك الأخبار لثانيتين، وفجأة أدركتُ أن القواعد، متى ما تعلّقت بالأهلية والحدود، لم تعد مجرّد تبادل بسيط بين طرف وآخر. إن هذا الإحساس بالتشابك هو ما جعلني أبحث من جديد في معلومات Dusk وأراجعها.@Dusk_Foundation
إن أي عملية تداول أوراق مالية خاضعة للرقابة ليست مجرّد تحويل. على المشتري أولًا أن يثبت الأهلية، وأن تمرّ عملية التنازل عبر قيود مختلفة، ولا يمكن كشف كل العلاقات المتعلقة بالحيازة بالكامل، وفي الوقت نفسه يجب على الجهة المُصدِرة والجهات التنظيمية أن تحصل على الإثبات عند الحاجة. وفي النهاية، لا بدّ من إتمام التسليم القطعي. وعلى امتداد هذه السلسلة من الخطوات، ما يريده Dusk في الحقيقة هو حشر فحص الأهلية وحماية الخصوصية وتوليد الإثباتات وتنفيذ القواعد والتسوية النهائية—كل ذلك—في بنية تحتية واحدة تعمل بتنسيق. يمكن اختيار كشف الهوية بشكل انتقائي، وتُخبّأ التفاصيل الحساسة عبر الأدلة عديمة المعرفة، كما تُترك القنوات العامة متاحة أيضًا؛ وفي بيئات التنفيذ المختلفة، في النهاية يلتقي كل شيء في قاعدة تسوية واحدة. إنّ المحوري الحقيقي ليس عدد الوحدات، بل ما إذا كانت القواعد نفسها تُنفَّذ فعليًا.#dusk $DUSK
فيما أنا جالس أمام مكتبي أفكّر في هذه الأمور، أحيانًا أضحك على نفسي: عملتُ على أشياء سلسلة البلوك تشين لسنوات كثيرة، وفي البداية كنت أظنّ أن الشفافية هي كل شيء. ثم اكتشفت لاحقًا أن أصعب ما في العالم المالي ليس الشفافية بحد ذاتها، بل الشفافية “التي تأتي مع خيار”. تحويل الأصول إلى Token أمرٌ نسبيًّا سهل؛ لكن الصعب هو أن نجعل القيود تصبح جزءًا من العملية على السلسلة: من يحقّ له أن يمتلك؟ ومن يجوز له الاستلام؟ ومتى يجب أن تتمّ عملية التسليم؟ ولهذا، عندما أنظر الآن إلى $DUSK، لم يعد اهتمامي يتركّز على رقم أداءٍ بعينه، بل على ما إذا كان بإمكانه فعليًا إنجاز كل هذه الأمور وجعلها تسير على أرض الواقع. ما زال الطريق طويلًا، ولا يزال علينا أن نرى كمّ الاحتكاكات التي ستظهر عند التنفيذ، لكن الفكرة نفسها—على الأقل—تستحق أن نتأملها بجدّية لبعض الوقت.$BTC
{spot}(DUSKUSDT)
بينما كنتُ أستقلّ الحافلة وأنتظر، شاهدتُ تصعيدًا جديدًا في نزاع التجارة بين أميركا وكندا. وفي الجانب الأميركي، ذكر ترامب الأمر على سبيل المزاح شبه التام، قائلًا إنّه يريد تغيير اسم بحيرة أونتاريو إلى “البحيرة الأميركية”. توقّفتُ للحظة أمام تلك الأخبار لثانيتين، وفجأة أدركتُ أن القواعد، متى ما تعلّقت بالأهلية والحدود، لم تعد مجرّد تبادل بسيط بين طرف وآخر. إن هذا الإحساس بالتشابك هو ما جعلني أبحث من جديد في معلومات Dusk وأراجعها.@Dusk
إن أي عملية تداول أوراق مالية خاضعة للرقابة ليست مجرّد تحويل. على المشتري أولًا أن يثبت الأهلية، وأن تمرّ عملية التنازل عبر قيود مختلفة، ولا يمكن كشف كل العلاقات المتعلقة بالحيازة بالكامل، وفي الوقت نفسه يجب على الجهة المُصدِرة والجهات التنظيمية أن تحصل على الإثبات عند الحاجة. وفي النهاية، لا بدّ من إتمام التسليم القطعي. وعلى امتداد هذه السلسلة من الخطوات، ما يريده Dusk في الحقيقة هو حشر فحص الأهلية وحماية الخصوصية وتوليد الإثباتات وتنفيذ القواعد والتسوية النهائية—كل ذلك—في بنية تحتية واحدة تعمل بتنسيق. يمكن اختيار كشف الهوية بشكل انتقائي، وتُخبّأ التفاصيل الحساسة عبر الأدلة عديمة المعرفة، كما تُترك القنوات العامة متاحة أيضًا؛ وفي بيئات التنفيذ المختلفة، في النهاية يلتقي كل شيء في قاعدة تسوية واحدة. إنّ المحوري الحقيقي ليس عدد الوحدات، بل ما إذا كانت القواعد نفسها تُنفَّذ فعليًا.#dusk $DUSK
فيما أنا جالس أمام مكتبي أفكّر في هذه الأمور، أحيانًا أضحك على نفسي: عملتُ على أشياء سلسلة البلوك تشين لسنوات كثيرة، وفي البداية كنت أظنّ أن الشفافية هي كل شيء. ثم اكتشفت لاحقًا أن أصعب ما في العالم المالي ليس الشفافية بحد ذاتها، بل الشفافية “التي تأتي مع خيار”. تحويل الأصول إلى Token أمرٌ نسبيًّا سهل؛ لكن الصعب هو أن نجعل القيود تصبح جزءًا من العملية على السلسلة: من يحقّ له أن يمتلك؟ ومن يجوز له الاستلام؟ ومتى يجب أن تتمّ عملية التسليم؟ ولهذا، عندما أنظر الآن إلى $DUSK ، لم يعد اهتمامي يتركّز على رقم أداءٍ بعينه، بل على ما إذا كان بإمكانه فعليًا إنجاز كل هذه الأمور وجعلها تسير على أرض الواقع. ما زال الطريق طويلًا، ولا يزال علينا أن نرى كمّ الاحتكاكات التي ستظهر عند التنفيذ، لكن الفكرة نفسها—على الأقل—تستحق أن نتأملها بجدّية لبعض الوقت.$BTC
205
·
--
في هذه الأيام، غطّت أخبار الحكم بالسجن المؤبد على شو جيايينغ كل مكان، لدرجة أن تلك الأصول التي تم تجميلها والديون التي تم إخفاؤها لفترة طويلة انكشف أمرها في النهاية. وأنا أراها، تذكّرت فجأة بعد اكتمال المعاملة على السلسلة: كيف ينبغي وضع الحالة العامة (global state)؟ لا ينبغي أن تُخبأ بعمق شديد، ولا يجوز أن تُكشف بالكامل دون تحفظ.
أخرجت Dusk من جديد لأتأملها. ما يثير اهتمامي ليس الخصوصية بحد ذاتها، بل كيف يتعامل @Dusk_Foundation مع الحالة الأكثر قابلية للتجاهل داخل كل معاملة. هناك طريقة تضع الرصيد والطرفين والمبلغ في حسابات عامة، وطريقة أخرى تقوم بتغليف الأموال في شواهد/اعتمادات مشفّرة؛ وتعرض المعاملة فقط ما يثبت أن الأموال كافية وأنها لم تُستخدم من قبل بشكل متكرر. وعند الحاجة إلى تدقيق فعلي، يتم ذلك عبر كشف المفتاح. النموذجان يختلفان كثيرًا، لكنهما في النهاية يجيبان عن السؤال نفسه: بعد انتهاء المعاملة، إلى ماذا يجب أن تتحول الحالة الكلية على السلسلة.
ما جعلني أفكر أكثر قليلًا هو العقد المسؤول عن استقبال أنواع مختلفة من الحزم. فهو يقوم بتسليم كل نوع من المدخلات إلى منطق التحقق المقابل، ثم يكتب الجميع في نفس مجموعة الحالة العامة في النهاية. هكذا لا تُقصى معاملات الخصوصية إلى سجل منفصل ومعزول. #dusk $DUSK
وبالانتقال على طول مسار الحالة، يتولى DuskDS الإجماع والنهائية والتسوية، بينما يشغّل DuskVM العقود المقتربة من الطبقة الأساسية مباشرة، ويمد DuskEVM مسارًا آخر متوافقًا. أما Hedger فيعمل في طبقة التوافق مستخدمًا تشفير اللامتماثل والتخصيصات/إثباتات المعرفة الصفرية لتحقيق معاملات سرّية. وعندما نربط كل ذلك معًا، فالأمر المثير للاهتمام ليس فقط إخفاء المعاملات، بل تمكين معاملات بدرجات مختلفة من الشفافية من الدخول إلى نفس منظومة تحديث الحالة والتسوية. كما يتولى الرمز (token) في الوقت ذاته دور gas والرهان/التخمين (staking)، بحيث تقع تكلفة التنفيذ وأمن الشبكة على نفس الطبقة الاقتصادية.
بالنسبة لي—كمن شاهد كثيرًا من المشاريع—تكون الفكرة الأولى دائمًا حاجبَة/متشككة قليلًا. مهما كان التصميم جميلًا، علينا أن نرى بعد دخوله سيناريوهات مالية حقيقية: هل يمكن إخفاء ما يجب إخفاؤه؟ وهل يمكن التحقق مما يجب التحقق منه؟ وهل تكون الحالة النهائية مؤكدة بما يكفي لتُستخدم؟ أحيانًا أظن أني أفرط في التفكير، لكن عندما أرى نتائج التجميل في الدفاتر التقليدية، لا أستطيع إلا أن أمعن النظر أكثر. $BTC
{spot}(DUSKUSDT)
في هذه الأيام، غطّت أخبار الحكم بالسجن المؤبد على شو جيايينغ كل مكان، لدرجة أن تلك الأصول التي تم تجميلها والديون التي تم إخفاؤها لفترة طويلة انكشف أمرها في النهاية. وأنا أراها، تذكّرت فجأة بعد اكتمال المعاملة على السلسلة: كيف ينبغي وضع الحالة العامة (global state)؟ لا ينبغي أن تُخبأ بعمق شديد، ولا يجوز أن تُكشف بالكامل دون تحفظ.
أخرجت Dusk من جديد لأتأملها. ما يثير اهتمامي ليس الخصوصية بحد ذاتها، بل كيف يتعامل @Dusk مع الحالة الأكثر قابلية للتجاهل داخل كل معاملة. هناك طريقة تضع الرصيد والطرفين والمبلغ في حسابات عامة، وطريقة أخرى تقوم بتغليف الأموال في شواهد/اعتمادات مشفّرة؛ وتعرض المعاملة فقط ما يثبت أن الأموال كافية وأنها لم تُستخدم من قبل بشكل متكرر. وعند الحاجة إلى تدقيق فعلي، يتم ذلك عبر كشف المفتاح. النموذجان يختلفان كثيرًا، لكنهما في النهاية يجيبان عن السؤال نفسه: بعد انتهاء المعاملة، إلى ماذا يجب أن تتحول الحالة الكلية على السلسلة.
ما جعلني أفكر أكثر قليلًا هو العقد المسؤول عن استقبال أنواع مختلفة من الحزم. فهو يقوم بتسليم كل نوع من المدخلات إلى منطق التحقق المقابل، ثم يكتب الجميع في نفس مجموعة الحالة العامة في النهاية. هكذا لا تُقصى معاملات الخصوصية إلى سجل منفصل ومعزول. #dusk $DUSK
وبالانتقال على طول مسار الحالة، يتولى DuskDS الإجماع والنهائية والتسوية، بينما يشغّل DuskVM العقود المقتربة من الطبقة الأساسية مباشرة، ويمد DuskEVM مسارًا آخر متوافقًا. أما Hedger فيعمل في طبقة التوافق مستخدمًا تشفير اللامتماثل والتخصيصات/إثباتات المعرفة الصفرية لتحقيق معاملات سرّية. وعندما نربط كل ذلك معًا، فالأمر المثير للاهتمام ليس فقط إخفاء المعاملات، بل تمكين معاملات بدرجات مختلفة من الشفافية من الدخول إلى نفس منظومة تحديث الحالة والتسوية. كما يتولى الرمز (token) في الوقت ذاته دور gas والرهان/التخمين (staking)، بحيث تقع تكلفة التنفيذ وأمن الشبكة على نفس الطبقة الاقتصادية.
بالنسبة لي—كمن شاهد كثيرًا من المشاريع—تكون الفكرة الأولى دائمًا حاجبَة/متشككة قليلًا. مهما كان التصميم جميلًا، علينا أن نرى بعد دخوله سيناريوهات مالية حقيقية: هل يمكن إخفاء ما يجب إخفاؤه؟ وهل يمكن التحقق مما يجب التحقق منه؟ وهل تكون الحالة النهائية مؤكدة بما يكفي لتُستخدم؟ أحيانًا أظن أني أفرط في التفكير، لكن عندما أرى نتائج التجميل في الدفاتر التقليدية، لا أستطيع إلا أن أمعن النظر أكثر. $BTC
185
·
--
بعد أن انتشرت أخبار مطالبة «تسلا» في الصين باستدعاء ما يقرب من ثلاثة ملايين سيارة، بدأ الجميع في التشكيك والتعليق بينما يبدون أيضًا إعجابًا بالتأثير؛ حتى التفاصيل قد تُوقف منتجًا ناضجًا فجأة. هذا الإحساس المفاجئ بالواقع جعلني أثناء تصفحي للمعلومات أشعر بلا سبب بأن السوق هنا أيضًا عاد تدريجيًا إلى وعيه من سكون طويل، وأن بعض الاتجاهات غير الرائجة عادت لتترك آثارًا للتمويل من جديد، وتحولت المناقشات من حالة المراقبة إلى البحث عن فرص. #dusk
لكن في مثل هذه الأوقات، أكثر ما يعرّض الناس للاندفاع هو الاستفسار عن الاسم التالي الذي سيتحرك. @Dusk_Foundation وأنا حين أتقلب بين الصفحات، كنت في الحقيقة في موقف متناقض: أتنفّس الصعداء، لكن لا أجرؤ على اللحاق بسرعة بالحرارة. لقد تعثرتُ في كثير من الحفر سابقًا، ولم أعد أستطيع التركيز فقط على الأشياء التي تتوهج. ما يحدد في النهاية اتجاه تدفق التمويل في الجولة التالية غالبًا هو ما ينقصه السوق عند إعادة تسعيره. ولهذا السبب عدتُ مؤخرًا لأخرج Dusk من جديد وأتمعن فيه. كثيرون حين يذكرونه يتبادر إلى أذهانهم الخصوصية، لكن الذي جعلني أتوقف حقًا هو أنه يحاول الموازنة بين احتياج التمويل إلى الخصوصية وبين ضرورة الالتزام بالقواعد. لا ترغب الجهات في كشف استراتيجيات المراكز بالكامل، لكنها في الوقت نفسه مطالَبة باستيفاء متطلبات الإفصاح. يحمي Dusk الأجزاء الحساسة بتقنيات الخصوصية والبرهان الصوري (zero-knowledge)، وفي الوقت ذاته يستخدم تصميمًا امتثاليًا كي يمكن رؤية المعلومات الضرورية. ومع الاستفادة من XSC وDuskEVM لتقليل عتبة التطوير، تمتد الرواية من «الخصوصية البحتة» نحو «الخصوصية في التمويل والأصول المتوافقة». $DUSK
إذا تمكنت تقلبات السوق من الانتشار من الرواية إلى التطبيق ثم إعادة التسعير، فإن المشاريع التي لديها مسار واضح تستحق على الأقل الملاحظة. بالطبع لا أعتقد أنها سترتفع غدًا تلقائيًا، فالشدّ بين الخصوصية والامتثال لم يُحسم بعد بصورة نظيفة. لكن عندما يكون السوق في أحرّ حالاته، يركض الجميع وراء ما ارتفع بالفعل؛ أما القصص التي لم تُشرح بالكامل بعد وما تزال عالقة عند احتياج حقيقي غير مفهوم بما يكفي، فهي أكثر عرضة لأن تُرى من جديد. في وقت متأخر من الليل، ما زلت لا أستطيع إلا أن أعود وألقي نظرة واحدة—ربما لأن عدد المرات التي غرقت فيها في متاعب كبير، فأريد أن أوجّه انتباهي إلى ما قد يكون مطلوبًا فعلًا. $BTC
{spot}(DUSKUSDT)
بعد أن انتشرت أخبار مطالبة «تسلا» في الصين باستدعاء ما يقرب من ثلاثة ملايين سيارة، بدأ الجميع في التشكيك والتعليق بينما يبدون أيضًا إعجابًا بالتأثير؛ حتى التفاصيل قد تُوقف منتجًا ناضجًا فجأة. هذا الإحساس المفاجئ بالواقع جعلني أثناء تصفحي للمعلومات أشعر بلا سبب بأن السوق هنا أيضًا عاد تدريجيًا إلى وعيه من سكون طويل، وأن بعض الاتجاهات غير الرائجة عادت لتترك آثارًا للتمويل من جديد، وتحولت المناقشات من حالة المراقبة إلى البحث عن فرص. #dusk
لكن في مثل هذه الأوقات، أكثر ما يعرّض الناس للاندفاع هو الاستفسار عن الاسم التالي الذي سيتحرك. @Dusk وأنا حين أتقلب بين الصفحات، كنت في الحقيقة في موقف متناقض: أتنفّس الصعداء، لكن لا أجرؤ على اللحاق بسرعة بالحرارة. لقد تعثرتُ في كثير من الحفر سابقًا، ولم أعد أستطيع التركيز فقط على الأشياء التي تتوهج. ما يحدد في النهاية اتجاه تدفق التمويل في الجولة التالية غالبًا هو ما ينقصه السوق عند إعادة تسعيره. ولهذا السبب عدتُ مؤخرًا لأخرج Dusk من جديد وأتمعن فيه. كثيرون حين يذكرونه يتبادر إلى أذهانهم الخصوصية، لكن الذي جعلني أتوقف حقًا هو أنه يحاول الموازنة بين احتياج التمويل إلى الخصوصية وبين ضرورة الالتزام بالقواعد. لا ترغب الجهات في كشف استراتيجيات المراكز بالكامل، لكنها في الوقت نفسه مطالَبة باستيفاء متطلبات الإفصاح. يحمي Dusk الأجزاء الحساسة بتقنيات الخصوصية والبرهان الصوري (zero-knowledge)، وفي الوقت ذاته يستخدم تصميمًا امتثاليًا كي يمكن رؤية المعلومات الضرورية. ومع الاستفادة من XSC وDuskEVM لتقليل عتبة التطوير، تمتد الرواية من «الخصوصية البحتة» نحو «الخصوصية في التمويل والأصول المتوافقة». $DUSK
إذا تمكنت تقلبات السوق من الانتشار من الرواية إلى التطبيق ثم إعادة التسعير، فإن المشاريع التي لديها مسار واضح تستحق على الأقل الملاحظة. بالطبع لا أعتقد أنها سترتفع غدًا تلقائيًا، فالشدّ بين الخصوصية والامتثال لم يُحسم بعد بصورة نظيفة. لكن عندما يكون السوق في أحرّ حالاته، يركض الجميع وراء ما ارتفع بالفعل؛ أما القصص التي لم تُشرح بالكامل بعد وما تزال عالقة عند احتياج حقيقي غير مفهوم بما يكفي، فهي أكثر عرضة لأن تُرى من جديد. في وقت متأخر من الليل، ما زلت لا أستطيع إلا أن أعود وألقي نظرة واحدة—ربما لأن عدد المرات التي غرقت فيها في متاعب كبير، فأريد أن أوجّه انتباهي إلى ما قد يكون مطلوبًا فعلًا. $BTC
146
·
--
هذا الأسبوع دفعت البيتكوين للأعلى بقوة أولاً، ثم بدأت اليوم بالهبوط مجدداً، وكانت الزيادة مجرد شيء بسيط ثم بدأت تُستعاد. وحتى في المجموعة تبدّلت المشاعر مع ذلك صعوداً وهبوطاً. كنت أيضاً أريد أن أراقب السوق لحظة بلحظة، لكن في ساعة متأخرة من الليل وجدت نفسي أجبر على سحب انتباهي إلى مواد Dusk. أكثر ما جعلني أتوقف عند Dusk ليس أنها جمعت كمّاً هائلاً من تقنيات الخصوصية، بل لأنها أعادت التفكير في شيء أكثر جوهريّة: بعد رفع الأصول المالية إلى السلسلة، كيف يجب التعبير عن الحالة وكيف يمكن إثباتها. @Dusk_Foundation
من قبل كنت دائماً أظن أن الخصوصية تعني إخفاء الأرقام. لكن من خلال هذا الاطلاع، تبيّن أن Phoenix وMoonlight ليسا مجرد «إخفاء» و«عدم إخفاء» بشكل بسيط. Moonlight يتعامل مع سيناريوهات يتطلب فيها الحساب العام قدرًا من الشفافية، بينما Phoenix يستخدم إثباتات المعرفة الصفرية لإخفاء المعلومات الحساسة، مع الحفاظ على إمكانية التحقق من صحة المعاملة. وكلاهما يعمل داخل المنظومة نفسها، وكأنه اعتراف بأن الأنشطة المالية الحقيقية لها بطبيعتها احتياجات مختلفة من حيث درجة الشفافية. السندات والأوراق المالية وحصص الصناديق… خلفها مراجعات الأهلية ومتطلبات الامتثال. لا يمكن أن يكون كل شيء مُعلنًا بالكامل، ولا يمكن أيضاً إخفاء كل شيء تماماً لأن ذلك يُفقد قابلية التحقق. هذا المأزق رأيت كثيراً من المشاريع تتجاوزه ببساطة. #dusk
تابعاً للأسفل، يتولى DuskDS التسوية وتوافر البيانات والإجماع، ثم يتكامل مع Succinct Attestation لإتمام التأكيد النهائي، بحيث تقع الحالة الناتجة عن نماذج مختلفة في منظومة موثوقة واحدة. $DUSK كما يساهم عبر دفع gas، ويشارك أيضاً عبر الرهن في أمان الشبكة، ليربط بين الحوافز واستمرارية النظام. ومع أن البحث وصل إلى النهاية، ما زلت أكثر اهتماماً بالسؤال الطويل الأمد: عندما تُنقَل الأصول المالية إلى السلسلة في المستقبل، كيف يمكن حماية البيانات الحساسة، وكيف يمكن أن تظل الحالة تحصل على تحقق مستمر. Dusk على الأقل طرح السؤال بالشكل الصحيح؛ أما ما إذا كان يمكن استخدامه فعلاً، فهذا يتوقف على الوقت والسوق. وبصفتي «نينجا» قديمًا، ما زلت أحياناً أتأثر بهذه المحاولات التي تفكر بعمق في الطبقة الأساسية. $BTC
{spot}(DUSKUSDT)
هذا الأسبوع دفعت البيتكوين للأعلى بقوة أولاً، ثم بدأت اليوم بالهبوط مجدداً، وكانت الزيادة مجرد شيء بسيط ثم بدأت تُستعاد. وحتى في المجموعة تبدّلت المشاعر مع ذلك صعوداً وهبوطاً. كنت أيضاً أريد أن أراقب السوق لحظة بلحظة، لكن في ساعة متأخرة من الليل وجدت نفسي أجبر على سحب انتباهي إلى مواد Dusk. أكثر ما جعلني أتوقف عند Dusk ليس أنها جمعت كمّاً هائلاً من تقنيات الخصوصية، بل لأنها أعادت التفكير في شيء أكثر جوهريّة: بعد رفع الأصول المالية إلى السلسلة، كيف يجب التعبير عن الحالة وكيف يمكن إثباتها. @Dusk
من قبل كنت دائماً أظن أن الخصوصية تعني إخفاء الأرقام. لكن من خلال هذا الاطلاع، تبيّن أن Phoenix وMoonlight ليسا مجرد «إخفاء» و«عدم إخفاء» بشكل بسيط. Moonlight يتعامل مع سيناريوهات يتطلب فيها الحساب العام قدرًا من الشفافية، بينما Phoenix يستخدم إثباتات المعرفة الصفرية لإخفاء المعلومات الحساسة، مع الحفاظ على إمكانية التحقق من صحة المعاملة. وكلاهما يعمل داخل المنظومة نفسها، وكأنه اعتراف بأن الأنشطة المالية الحقيقية لها بطبيعتها احتياجات مختلفة من حيث درجة الشفافية. السندات والأوراق المالية وحصص الصناديق… خلفها مراجعات الأهلية ومتطلبات الامتثال. لا يمكن أن يكون كل شيء مُعلنًا بالكامل، ولا يمكن أيضاً إخفاء كل شيء تماماً لأن ذلك يُفقد قابلية التحقق. هذا المأزق رأيت كثيراً من المشاريع تتجاوزه ببساطة. #dusk
تابعاً للأسفل، يتولى DuskDS التسوية وتوافر البيانات والإجماع، ثم يتكامل مع Succinct Attestation لإتمام التأكيد النهائي، بحيث تقع الحالة الناتجة عن نماذج مختلفة في منظومة موثوقة واحدة. $DUSK كما يساهم عبر دفع gas، ويشارك أيضاً عبر الرهن في أمان الشبكة، ليربط بين الحوافز واستمرارية النظام. ومع أن البحث وصل إلى النهاية، ما زلت أكثر اهتماماً بالسؤال الطويل الأمد: عندما تُنقَل الأصول المالية إلى السلسلة في المستقبل، كيف يمكن حماية البيانات الحساسة، وكيف يمكن أن تظل الحالة تحصل على تحقق مستمر. Dusk على الأقل طرح السؤال بالشكل الصحيح؛ أما ما إذا كان يمكن استخدامه فعلاً، فهذا يتوقف على الوقت والسوق. وبصفتي «نينجا» قديمًا، ما زلت أحياناً أتأثر بهذه المحاولات التي تفكر بعمق في الطبقة الأساسية. $BTC
138
·
--
خلال هذه الأيام، استدعت إدارة البيت الأبيض العاملين في قطاع التشفير لعقد اجتماع، والرئيس حضر بنفسه وطلب من الكونغرس دفع مشروع قانون هيكلة السوق قدماً. ما إن خرجت الأنباء، بدا أن معنويات السوق ارتاحت بوضوح. كنت أتصفح هذه الأخبار، وفي نفس الوقت تم تفعيل صفحة الاستعلام عن Airdrop الخاصة بـ TermMax، وبعد أن اتصلت بالمحفظة في فترة ما بعد الظهر واطلعت على التفاصيل، هدأ ذهني أكثر من قبل. #TermMax
وبحسب التقدير الحالي، مع قيمة سوقية تقارب 180 مليون دولار وإجمالي 1 مليار عملة، فإن الجزء المخصص من المجتمع—مع قدر من التفاؤل—لا يتجاوز 1.4 إلى 1.5 مليون U، أي بحدود 20 إلى 30 U للفرد. إذا كانت العتبة ستُقفل عند حوالي 200 U أو ما يقاربها، فإن رفعها أكثر “عن طريق الحشو القسري” لن يكون مجدياً إلى حد كبير. الأموال المقيّدة داخل البروتوكول تقارب 90 مليون دولار، وعدد المحافظ المسجلة 1.5 مليون، والفعالية اليومية 90 ألف، وقد ينتهي الأمر بنسبة أكثر تشدداً قليلاً أيضاً. $BTC
بدلاً من الأرقام، @termmax أريد أن أفهم TermMax نفسه بشكل أوضح. في السابق كان يبدو لي كأنه مجرد إقراض/اقتراض بسعر فائدة ثابت، لكن الآن أشعر أنه يشبه بناء “ساحة” لمطابقة التمويل على السلسلة. تقسّم FT وXT العوائد والأجل والمخاطر، أما أوامر التسعير المحدد فتتيح لطرفي الإقراض والاقتراض تسعير أنفسهما وإيجاد الطرف المقابل بأنفسهما، فلم تعد الفائدة خاضعة بالكامل لما يحسبه الخوارزم وحده. لقد علّقت أنا أيضاً بضع صفقات، والتجربة مختلفة فعلاً.
لكن الاختبار الحقيقي ما يزال في الطريق. حتى لو أصبحت الأوامر أكثر مرونة، فقد يؤدي نقص العمق إلى حالة “لا سوق بسعر” (أوامر بلا تنفيذ فعلي). بعد الـ Airdrop سأراقب سماكة سجل الأوامر، والانزلاق (slippage) لدى المُجمِّع، وما إذا كانت XT قادرة فعلاً على عكس مزاج السوق. وجود حجم لا يعني تلقائياً أن السيولة ستُستخدم فعلاً.
اعتبر الـ Airdrop مفاجأة سارة فحسب؛ والأهم الذي أريد التحقق منه هو ما إذا كان TermMax سيجعل عملية المطابقة أسلس. خذ بقدر ما تستطيع، والباقي يعتمد على ما إذا كانت الأشهر القليلة القادمة ستجعل المزيد من الناس راغبين فعلاً في وضع أموالهم هناك واستخدامها.
خلال هذه الأيام، استدعت إدارة البيت الأبيض العاملين في قطاع التشفير لعقد اجتماع، والرئيس حضر بنفسه وطلب من الكونغرس دفع مشروع قانون هيكلة السوق قدماً. ما إن خرجت الأنباء، بدا أن معنويات السوق ارتاحت بوضوح. كنت أتصفح هذه الأخبار، وفي نفس الوقت تم تفعيل صفحة الاستعلام عن Airdrop الخاصة بـ TermMax، وبعد أن اتصلت بالمحفظة في فترة ما بعد الظهر واطلعت على التفاصيل، هدأ ذهني أكثر من قبل. #TermMax
وبحسب التقدير الحالي، مع قيمة سوقية تقارب 180 مليون دولار وإجمالي 1 مليار عملة، فإن الجزء المخصص من المجتمع—مع قدر من التفاؤل—لا يتجاوز 1.4 إلى 1.5 مليون U، أي بحدود 20 إلى 30 U للفرد. إذا كانت العتبة ستُقفل عند حوالي 200 U أو ما يقاربها، فإن رفعها أكثر “عن طريق الحشو القسري” لن يكون مجدياً إلى حد كبير. الأموال المقيّدة داخل البروتوكول تقارب 90 مليون دولار، وعدد المحافظ المسجلة 1.5 مليون، والفعالية اليومية 90 ألف، وقد ينتهي الأمر بنسبة أكثر تشدداً قليلاً أيضاً. $BTC
بدلاً من الأرقام، @TermMax أريد أن أفهم TermMax نفسه بشكل أوضح. في السابق كان يبدو لي كأنه مجرد إقراض/اقتراض بسعر فائدة ثابت، لكن الآن أشعر أنه يشبه بناء “ساحة” لمطابقة التمويل على السلسلة. تقسّم FT وXT العوائد والأجل والمخاطر، أما أوامر التسعير المحدد فتتيح لطرفي الإقراض والاقتراض تسعير أنفسهما وإيجاد الطرف المقابل بأنفسهما، فلم تعد الفائدة خاضعة بالكامل لما يحسبه الخوارزم وحده. لقد علّقت أنا أيضاً بضع صفقات، والتجربة مختلفة فعلاً.
لكن الاختبار الحقيقي ما يزال في الطريق. حتى لو أصبحت الأوامر أكثر مرونة، فقد يؤدي نقص العمق إلى حالة “لا سوق بسعر” (أوامر بلا تنفيذ فعلي). بعد الـ Airdrop سأراقب سماكة سجل الأوامر، والانزلاق (slippage) لدى المُجمِّع، وما إذا كانت XT قادرة فعلاً على عكس مزاج السوق. وجود حجم لا يعني تلقائياً أن السيولة ستُستخدم فعلاً.
اعتبر الـ Airdrop مفاجأة سارة فحسب؛ والأهم الذي أريد التحقق منه هو ما إذا كان TermMax سيجعل عملية المطابقة أسلس. خذ بقدر ما تستطيع، والباقي يعتمد على ما إذا كانت الأشهر القليلة القادمة ستجعل المزيد من الناس راغبين فعلاً في وضع أموالهم هناك واستخدامها.
189
·
--
يُقيّم كثيرون ما إذا كانت سلسلة ما قادرة على استيعاب الأصول الواقعية عبر النظر أولًا إلى مدى اكتمال الآلة الافتراضية والأدوات. يمكن تعويض هذا النوع من العتبات نسبيًا بسهولة. يدعم DuskEVM محافظ العملات والبيئات التطورية السائدة بشكل مباشر، والاتصال بها ليس شديد الانحدار. @Dusk_Foundation ما جعلني أتوقف خطوات أكثر هو أن Dusk يحاول تلبية قوتين تتنازعان وتشد كل منهما الأخرى في الاتجاه نفسه: طرفا المعاملة لا يريدان كشف تفاصيل الأصول بالكامل، بينما يجب على الجهات التنظيمية التأكد من أن المعاملة لم تنحرف عن القواعد. #dusk
قسّم Dusk هذه المسألة إلى نموذجين يمكن تشغيلهما بالتوازي. يستخدم Phoenix إثباتات المعرفة الصفرية للتحقق من الصلاحية، مع ضغط المعلومات الحساسة ضمن نطاق يمكن التحقق منه؛ وMoonlight موجه إلى سيناريوهات الأصول التي يجب أن تكون علنية. يجريان معًا عبر Transfer Contract على نفس طبقة التسوية، فلا يتعين على الأصول أن تختار بشكل حاد بين الخصوصية والشفافية. بالنسبة لي، ليست القيمة فقط في جمع نوعي الاحتياج معًا، بل في تحويل الإفصاح عند الطلب إلى قدرة افتراضية مدمجة في البروتوكول. $BTC
عندما أرى XSC وZedger أيضًا، يهمني أكثر سلسلة الحياة الكاملة للأوراق المالية من الإصدار حتى الاستمرار. إن مؤهلات الأهلية والامتثال والتصويت وتوزيع العائدات، وهي حلقات كان يُعاد التحقق منها عبر الوسطاء مرارًا في الماضي، يمكن من حيث المبدأ كتابتها في منطق السلسلة بحيث تُنفَّذ باستمرار. يتولى DuskDS تثبيت تغييرات هذه الحالات وفقًا لما تم الاتفاق عليه. حتى لو كانت سلسلة الأدوات مألوفة جدًا، والمعمارية متقنة للغاية، فهي مجرد تذكرة دخول. الشيء الذي أريد الاستمرار في مراقبته هو سلامة هندسة إثباتات المعرفة الصفرية، والثبات طويل المدى على الشبكة الرئيسية، وما إذا كانت المؤسسات مستعدة لوضع الأصول الحقيقية داخل هذه البيئة للتحقق. لا تعتمد قدرة السلسلة في النهاية على احتضان الأصول الواقعية على سلاسة التطوير فحسب، بل على إمكانية التعايش طويل الأمد بين الخصوصية والامتثال وقواعد الأصول. وهذه أيضًا هي سبب أنني ما زلت أتابع $DUSK .
{spot}(DUSKUSDT)
يُقيّم كثيرون ما إذا كانت سلسلة ما قادرة على استيعاب الأصول الواقعية عبر النظر أولًا إلى مدى اكتمال الآلة الافتراضية والأدوات. يمكن تعويض هذا النوع من العتبات نسبيًا بسهولة. يدعم DuskEVM محافظ العملات والبيئات التطورية السائدة بشكل مباشر، والاتصال بها ليس شديد الانحدار. @Dusk ما جعلني أتوقف خطوات أكثر هو أن Dusk يحاول تلبية قوتين تتنازعان وتشد كل منهما الأخرى في الاتجاه نفسه: طرفا المعاملة لا يريدان كشف تفاصيل الأصول بالكامل، بينما يجب على الجهات التنظيمية التأكد من أن المعاملة لم تنحرف عن القواعد. #dusk
قسّم Dusk هذه المسألة إلى نموذجين يمكن تشغيلهما بالتوازي. يستخدم Phoenix إثباتات المعرفة الصفرية للتحقق من الصلاحية، مع ضغط المعلومات الحساسة ضمن نطاق يمكن التحقق منه؛ وMoonlight موجه إلى سيناريوهات الأصول التي يجب أن تكون علنية. يجريان معًا عبر Transfer Contract على نفس طبقة التسوية، فلا يتعين على الأصول أن تختار بشكل حاد بين الخصوصية والشفافية. بالنسبة لي، ليست القيمة فقط في جمع نوعي الاحتياج معًا، بل في تحويل الإفصاح عند الطلب إلى قدرة افتراضية مدمجة في البروتوكول. $BTC
عندما أرى XSC وZedger أيضًا، يهمني أكثر سلسلة الحياة الكاملة للأوراق المالية من الإصدار حتى الاستمرار. إن مؤهلات الأهلية والامتثال والتصويت وتوزيع العائدات، وهي حلقات كان يُعاد التحقق منها عبر الوسطاء مرارًا في الماضي، يمكن من حيث المبدأ كتابتها في منطق السلسلة بحيث تُنفَّذ باستمرار. يتولى DuskDS تثبيت تغييرات هذه الحالات وفقًا لما تم الاتفاق عليه. حتى لو كانت سلسلة الأدوات مألوفة جدًا، والمعمارية متقنة للغاية، فهي مجرد تذكرة دخول. الشيء الذي أريد الاستمرار في مراقبته هو سلامة هندسة إثباتات المعرفة الصفرية، والثبات طويل المدى على الشبكة الرئيسية، وما إذا كانت المؤسسات مستعدة لوضع الأصول الحقيقية داخل هذه البيئة للتحقق. لا تعتمد قدرة السلسلة في النهاية على احتضان الأصول الواقعية على سلاسة التطوير فحسب، بل على إمكانية التعايش طويل الأمد بين الخصوصية والامتثال وقواعد الأصول. وهذه أيضًا هي سبب أنني ما زلت أتابع $DUSK .
202
·
--
في الآونة الأخيرة، أُثيرت في الدوائر القريبة فكرة ربط طريقة الاقتراض والإقراض عبر أوامر النطاق في TermMax بأساليب كانت تُستخدم في ذلك الوقت من قبل بعض الشركات الكبيرة لصناعة تعهّدات “ورقية” واللعب بحركة الأموال لإيجاد ما يشبه الإيفاء القسري. بعد سماعي ذلك، فتحت أولًا ورقة TermMax البيضاء ودرست منطق السلسلة على حدة، فوجدت أن ما يُتداول من شائعات يختلف كثيرًا عن الآليات الفعلية.#TermMax
يقسّم TermMax كل دفعة من الأموال داخل العقد إلى جزأين من وثائق مستقلة: جزء يطابق أصلًا مع إيفاء قسري عند الاستحقاق، وجزء يطابق الفائدة العائمة. لا يعتمد أمان الأصل على ضمانات لفظية، بل على أصول مُقفلة فعليًا ومُقيّدة على مستوى العقد الذكي كدعامة في الأساس؛ ولا يمكن رؤية ما يعتمد على دورة “تسديد جديد مقابل وعود قديمة”.@termmax جرّبت على TermMax عبر مبالغ صغيرة عدة مرات، وبعد إتمام الصفقات عبر إدخال الأوامر، قمت بالتحقق من حالة الاحتياطي والقفل، فكانت الأرقام متطابقة، ما خفّف الحذر بداخلي.$牛来
في جانب سعر الفائدة، يسمح TermMax بوضع أوامر نطاقية لنفسه، ولا ينجز الصفقات إلا ضمن النطاق المحدد؛ وإذا تجاوزته فإنه لا يلمسه. كما يمكن تقسيم رأس المال إلى عدة أجزاء وتعليق كل جزء ضمن نطاقات مختلفة، بطريقة مرنة تشبه عادةً وضع أوامر الحد (limit order). قمت بتقسيمه إلى جِزأين أو ثلاثة أجزاء وأعدت تعليقها في نطاقات مختلفة؛ وبالنظر إلى أن كل جزء ينتظر على حدة، شعرت أن التحكم أفضل بكثير مما تقدّمه قنوات الإقراض التقليدية ذات تسعير “شامل” (one-size-fits-all).
ثمة شيء قد يسبب الالتباس بين الاثنين، لأن السطح يبدو أنه يتحدث عن عائدات مؤكدة. لكن في تلك النماذج القديمة، كانت تعتمد على ضمانات ورقية وحركة داخلية للأموال، وكانت الحسابات غير شفافة؛ أما أوامر TermMax ومعدلات الفائدة والاحتياطيات فهي كلها قابلة للتحقق على السلسلة. ثم يتم تنفيذ المطابقة داخل النطاقات المحددة بواسطة السوق، بينما يقوم التنفيذ الآلي في إدارة المخاطر على أساس العقود. الثقة التي كانت تُمنح لأن “الناس يقولون ذلك”، تُستبدل بثقة تقولها الرياضيات والبرمجيات.
انطباعي بعد تجربة TermMax هو أنه—على الأقل من ناحية الآلية—يعيد إلى المستخدمين أمرَ أمان الأصل وخيار اختيار سعر الفائدة. أما عمق السيولة فيحتاج وقتًا لإثباته، لذلك سأستمر في المراقبة بصفقات بمبالغ صغيرة تجاه صفقات TermMax وتغيرات الاحتياطي.
في الآونة الأخيرة، أُثيرت في الدوائر القريبة فكرة ربط طريقة الاقتراض والإقراض عبر أوامر النطاق في TermMax بأساليب كانت تُستخدم في ذلك الوقت من قبل بعض الشركات الكبيرة لصناعة تعهّدات “ورقية” واللعب بحركة الأموال لإيجاد ما يشبه الإيفاء القسري. بعد سماعي ذلك، فتحت أولًا ورقة TermMax البيضاء ودرست منطق السلسلة على حدة، فوجدت أن ما يُتداول من شائعات يختلف كثيرًا عن الآليات الفعلية.#TermMax
يقسّم TermMax كل دفعة من الأموال داخل العقد إلى جزأين من وثائق مستقلة: جزء يطابق أصلًا مع إيفاء قسري عند الاستحقاق، وجزء يطابق الفائدة العائمة. لا يعتمد أمان الأصل على ضمانات لفظية، بل على أصول مُقفلة فعليًا ومُقيّدة على مستوى العقد الذكي كدعامة في الأساس؛ ولا يمكن رؤية ما يعتمد على دورة “تسديد جديد مقابل وعود قديمة”.@TermMax جرّبت على TermMax عبر مبالغ صغيرة عدة مرات، وبعد إتمام الصفقات عبر إدخال الأوامر، قمت بالتحقق من حالة الاحتياطي والقفل، فكانت الأرقام متطابقة، ما خفّف الحذر بداخلي.$牛来
في جانب سعر الفائدة، يسمح TermMax بوضع أوامر نطاقية لنفسه، ولا ينجز الصفقات إلا ضمن النطاق المحدد؛ وإذا تجاوزته فإنه لا يلمسه. كما يمكن تقسيم رأس المال إلى عدة أجزاء وتعليق كل جزء ضمن نطاقات مختلفة، بطريقة مرنة تشبه عادةً وضع أوامر الحد (limit order). قمت بتقسيمه إلى جِزأين أو ثلاثة أجزاء وأعدت تعليقها في نطاقات مختلفة؛ وبالنظر إلى أن كل جزء ينتظر على حدة، شعرت أن التحكم أفضل بكثير مما تقدّمه قنوات الإقراض التقليدية ذات تسعير “شامل” (one-size-fits-all).
ثمة شيء قد يسبب الالتباس بين الاثنين، لأن السطح يبدو أنه يتحدث عن عائدات مؤكدة. لكن في تلك النماذج القديمة، كانت تعتمد على ضمانات ورقية وحركة داخلية للأموال، وكانت الحسابات غير شفافة؛ أما أوامر TermMax ومعدلات الفائدة والاحتياطيات فهي كلها قابلة للتحقق على السلسلة. ثم يتم تنفيذ المطابقة داخل النطاقات المحددة بواسطة السوق، بينما يقوم التنفيذ الآلي في إدارة المخاطر على أساس العقود. الثقة التي كانت تُمنح لأن “الناس يقولون ذلك”، تُستبدل بثقة تقولها الرياضيات والبرمجيات.
انطباعي بعد تجربة TermMax هو أنه—على الأقل من ناحية الآلية—يعيد إلى المستخدمين أمرَ أمان الأصل وخيار اختيار سعر الفائدة. أما عمق السيولة فيحتاج وقتًا لإثباته، لذلك سأستمر في المراقبة بصفقات بمبالغ صغيرة تجاه صفقات TermMax وتغيرات الاحتياطي.
378
·
--
في نهاية الدوام، في المساء، التفتُ عمدًا إلى شارعٍ آخر لأزور مطعمًا صغيرًا للفطير الصيني (مِيان/نودلز) فتح منذ أكثر من عشر سنين، وطلبتُ وعاءً من نودلز لحم البقر. وما إن وصل مرقٌ ساخنٌ يتصاعد منه البخار حتى تذكرتُ فجأة الإحساس الذي راودني مؤخرًا أثناء ترتيب أفكار Dusk—فالأشياء التي تبدو بسيطة على السطح غالبًا ما لا تكون كذلك عند تفكيكها. كثيرون، بمجرد أن يسمعوا كلمة «الخصوصية»، يساوونها مباشرةً بتحويلات مجهولة الهوية، ثم يبدأون جدالًا حول مخاطر التنظيم. لكن Dusk منذ البداية لم يُبنَ لإخفاء التحويلات لمستخدمي السلسلة، بل هو شبكة مستقلة من طبقةٍ واحدة تستهدف أهم حلقة في التمويل التقليدي: آلية التسوية.
#dusk يشير تصميمها التقني إلى أمرٍ واضح جدًا: آليات المعاملات المُحافظة على السرية تحمي المعلومات الحساسة، وبنية دفتر الأستاذ تضمن السجل كاملًا ويمكن التحقق منه، ومعايير عقود الأوراق المالية تتيح تداول الأصول المالية الحقيقية على السلسلة مع تلبية متطلبات الامتثال والتدقيق دون الحاجة إلى كشف كل التفاصيل علنًا. وهذا يختلف تمامًا عن مشاريع الخصوصية التي تعمد إلى إخفاء كل شيء بشكلٍ افتراضي ثم تحاول تتبّع الآثار لاحقًا. تم إطالة دورة إطلاق الرموز عمدًا، وتم تخفيف ضغوط التضخم بشكل مقصود. واضح أن الفريق ليس مستعجلًا لتعويض السيولة عبر البيع السريع على المدى القصير. لكن متانة التقنية لا تعني أن العمل التجاري قد اكتمل مساره. ففي التعاون العلني، توجد بالفعل موارد مؤسسية؛ غير أن ما يظهر في المواد الترويجية عن «الشراكات الاستراتيجية» يبتعد مسافة ليست صغيرة عن العدد الفعلي للعمليات/التسويات على السلسلة. ما يثبت حقًا ما إذا كان النظام البيئي قد بدأ ينمو هو: معدل المشاركة في التصويتات الحوكمية، وتواتر نشر العقود، ونشاط التداول التلقائي للمستخدمين غير المشاركين في الإطلاق المجاني.@Dusk_Foundation $DUSK
القيمة النهائية لـ Dusk لا تعتمد إلا على ما إذا كانت هناك كمية كافية من الأصول المالية الحقيقية التي ستختار إصدارها وتداولها وتسويتها على هذه السلسلة. إذا لم يتشكل هذا الإغلاق (الدائرة المكتملة) في وقتٍ طويل، فإن أي تصميمٍ كان بارعًا سيظل مجرد إطار سردي. تشغيل التقنية ووجود من يرغب فعلًا في تشغيلها أمران مختلفان. ومن المبكر جدًا أن أحسم الحكم الآن؛ أنا أفضل الانتظار حتى تتكلم بيانات السلسلة بنفسها. برأيك، هل يمكن لسلاسل الخصوصية المتوافقة مع الأنظمة مثل هذه أن تنمو في النهاية إلى نظام بيئي حقيقي نابض بالحياة؟$BTC
{spot}(DUSKUSDT)
في نهاية الدوام، في المساء، التفتُ عمدًا إلى شارعٍ آخر لأزور مطعمًا صغيرًا للفطير الصيني (مِيان/نودلز) فتح منذ أكثر من عشر سنين، وطلبتُ وعاءً من نودلز لحم البقر. وما إن وصل مرقٌ ساخنٌ يتصاعد منه البخار حتى تذكرتُ فجأة الإحساس الذي راودني مؤخرًا أثناء ترتيب أفكار Dusk—فالأشياء التي تبدو بسيطة على السطح غالبًا ما لا تكون كذلك عند تفكيكها. كثيرون، بمجرد أن يسمعوا كلمة «الخصوصية»، يساوونها مباشرةً بتحويلات مجهولة الهوية، ثم يبدأون جدالًا حول مخاطر التنظيم. لكن Dusk منذ البداية لم يُبنَ لإخفاء التحويلات لمستخدمي السلسلة، بل هو شبكة مستقلة من طبقةٍ واحدة تستهدف أهم حلقة في التمويل التقليدي: آلية التسوية.
#dusk يشير تصميمها التقني إلى أمرٍ واضح جدًا: آليات المعاملات المُحافظة على السرية تحمي المعلومات الحساسة، وبنية دفتر الأستاذ تضمن السجل كاملًا ويمكن التحقق منه، ومعايير عقود الأوراق المالية تتيح تداول الأصول المالية الحقيقية على السلسلة مع تلبية متطلبات الامتثال والتدقيق دون الحاجة إلى كشف كل التفاصيل علنًا. وهذا يختلف تمامًا عن مشاريع الخصوصية التي تعمد إلى إخفاء كل شيء بشكلٍ افتراضي ثم تحاول تتبّع الآثار لاحقًا. تم إطالة دورة إطلاق الرموز عمدًا، وتم تخفيف ضغوط التضخم بشكل مقصود. واضح أن الفريق ليس مستعجلًا لتعويض السيولة عبر البيع السريع على المدى القصير. لكن متانة التقنية لا تعني أن العمل التجاري قد اكتمل مساره. ففي التعاون العلني، توجد بالفعل موارد مؤسسية؛ غير أن ما يظهر في المواد الترويجية عن «الشراكات الاستراتيجية» يبتعد مسافة ليست صغيرة عن العدد الفعلي للعمليات/التسويات على السلسلة. ما يثبت حقًا ما إذا كان النظام البيئي قد بدأ ينمو هو: معدل المشاركة في التصويتات الحوكمية، وتواتر نشر العقود، ونشاط التداول التلقائي للمستخدمين غير المشاركين في الإطلاق المجاني.@Dusk $DUSK
القيمة النهائية لـ Dusk لا تعتمد إلا على ما إذا كانت هناك كمية كافية من الأصول المالية الحقيقية التي ستختار إصدارها وتداولها وتسويتها على هذه السلسلة. إذا لم يتشكل هذا الإغلاق (الدائرة المكتملة) في وقتٍ طويل، فإن أي تصميمٍ كان بارعًا سيظل مجرد إطار سردي. تشغيل التقنية ووجود من يرغب فعلًا في تشغيلها أمران مختلفان. ومن المبكر جدًا أن أحسم الحكم الآن؛ أنا أفضل الانتظار حتى تتكلم بيانات السلسلة بنفسها. برأيك، هل يمكن لسلاسل الخصوصية المتوافقة مع الأنظمة مثل هذه أن تنمو في النهاية إلى نظام بيئي حقيقي نابض بالحياة؟$BTC
147
·
--
مع اقتراب اليوم الخامس والعشرين، سيتم إطلاق TMX رسميًا قريبًا. في هذه الأيام، ضغطتُ كل الأوقات الفراغ التي كانت مبعثرة وجمعتها، وأعدتُ مرارًا وتفحصتُ تفاصيل تصميم TermMax. كلما توغلتُ أكثر، أدركتُ أن ما يجعل المرء يرغب في البقاء ليس الاسم المعتاد لرمز الحوكمة @termmax نفسه، بل كيف يعيد ترتيب الأموال التي كانت في حوض واحد لتستقر بهدوء فقط، إلى بنية لتدفقات عوائد يمكن التنافس عليها بشكل فعّال، ويمكن قياسها باستمرار عبر الأرقام. #TermMax $BTC
أكثر ما جعلني أتوقف مرارًا، هو طبقة Curator Vaults. فهي تفصل صلاحيات توزيع رأس المال ومعدلات العائد إلى مساحات متعددة من الاستراتيجيات، بحيث تتشابك تلك الاستراتيجيات معًا، لتشكّل شبكة تتحرك ببطء مع تغيّر حجم الأموال. عند دخول رأس المال وخروجه، تتحرك الدعائم الأساسية على طول منحنى يمكن رؤيته. لم ترسم للجمهور وعودًا بعيدة، بل كتبت مباشرةً علاقة وزن الحوكمة باتجاه تدفق الأموال في قواعد العقد. وعندما يدور المال، يتم تفكيك الجزء غير المستخدم إلى وسادة حماية وحدود قابلة للإتاحة للإيداع؛ ثم تُبادل هذه الحدود العوائد مع السوق الخارجي وفقًا لتوجيه معاملات TMX، وبعد ذلك تُنسَج مع أصول الوسادة في شهادات Vault. مشيتُ خلالها عدة مرات في واجهة النظام ومحاكاة المعلمات، وشعرتُ بأن الحوكمة تدخل فعلًا في مسار توجيه الأموال وتوزيع العائد، وتحول الحقوق المجردة إلى بنية يمكن حسابها. يقوم سجل البروتوكول بتسجيل باستمرار صحة كل Vault وحدود أصوله، وبمجرد أن ينخفض العائد إلى ما دون خط الإنذار، فإن Automated Rebalancing سيجعل من يضعون TMX مسؤولين، يأخذون تعويضًا من الاحتياطي التأميني حسب الأوزان، مع تزويدهم أيضًا بالأصول الأساسية. لقد ضبطتُ منطق التعويض عدة مرات في بيئة الاختبار تحت معلمات قصوى، وشاهدتُ منطق التعويض يعمل تلقائيًا. ذلك الإحساس القابل للتنبؤ بدا أكثر اطمئنانًا من مجرد الشعارات. بعد أن رتبتُ كامل المنطق، أصبحتُ أكثر وضوحًا أن TMX لا يتم تركه في خانة «الرمز» فحسب، بل يتم أخذه على طول الطريق إلى إدارة الخزينة، وتوجيه الأموال عبر البروتوكولات، وإجراءات احتواء المخاطر. بالطبع، ما زالت هذه الأمور حتى الآن موجودة أكثر في نطاق التصميم والتحقق المبكر، ولم تُفَتَّح بالكامل بعد منحنيات الأموال الفعلية وضغوط السوق. سأواصل المراقبة بحصص صغيرة، وأراقب ما إذا كانت الآلية لا تزال واضحة، وفي الوقت نفسه أذكّر نفسي ألا أساوي ببساطة بين براعة الورق وطمأنينة التنفيذ على أرض الواقع.
مع اقتراب اليوم الخامس والعشرين، سيتم إطلاق TMX رسميًا قريبًا. في هذه الأيام، ضغطتُ كل الأوقات الفراغ التي كانت مبعثرة وجمعتها، وأعدتُ مرارًا وتفحصتُ تفاصيل تصميم TermMax. كلما توغلتُ أكثر، أدركتُ أن ما يجعل المرء يرغب في البقاء ليس الاسم المعتاد لرمز الحوكمة @TermMax نفسه، بل كيف يعيد ترتيب الأموال التي كانت في حوض واحد لتستقر بهدوء فقط، إلى بنية لتدفقات عوائد يمكن التنافس عليها بشكل فعّال، ويمكن قياسها باستمرار عبر الأرقام. #TermMax $BTC
أكثر ما جعلني أتوقف مرارًا، هو طبقة Curator Vaults. فهي تفصل صلاحيات توزيع رأس المال ومعدلات العائد إلى مساحات متعددة من الاستراتيجيات، بحيث تتشابك تلك الاستراتيجيات معًا، لتشكّل شبكة تتحرك ببطء مع تغيّر حجم الأموال. عند دخول رأس المال وخروجه، تتحرك الدعائم الأساسية على طول منحنى يمكن رؤيته. لم ترسم للجمهور وعودًا بعيدة، بل كتبت مباشرةً علاقة وزن الحوكمة باتجاه تدفق الأموال في قواعد العقد. وعندما يدور المال، يتم تفكيك الجزء غير المستخدم إلى وسادة حماية وحدود قابلة للإتاحة للإيداع؛ ثم تُبادل هذه الحدود العوائد مع السوق الخارجي وفقًا لتوجيه معاملات TMX، وبعد ذلك تُنسَج مع أصول الوسادة في شهادات Vault. مشيتُ خلالها عدة مرات في واجهة النظام ومحاكاة المعلمات، وشعرتُ بأن الحوكمة تدخل فعلًا في مسار توجيه الأموال وتوزيع العائد، وتحول الحقوق المجردة إلى بنية يمكن حسابها. يقوم سجل البروتوكول بتسجيل باستمرار صحة كل Vault وحدود أصوله، وبمجرد أن ينخفض العائد إلى ما دون خط الإنذار، فإن Automated Rebalancing سيجعل من يضعون TMX مسؤولين، يأخذون تعويضًا من الاحتياطي التأميني حسب الأوزان، مع تزويدهم أيضًا بالأصول الأساسية. لقد ضبطتُ منطق التعويض عدة مرات في بيئة الاختبار تحت معلمات قصوى، وشاهدتُ منطق التعويض يعمل تلقائيًا. ذلك الإحساس القابل للتنبؤ بدا أكثر اطمئنانًا من مجرد الشعارات. بعد أن رتبتُ كامل المنطق، أصبحتُ أكثر وضوحًا أن TMX لا يتم تركه في خانة «الرمز» فحسب، بل يتم أخذه على طول الطريق إلى إدارة الخزينة، وتوجيه الأموال عبر البروتوكولات، وإجراءات احتواء المخاطر. بالطبع، ما زالت هذه الأمور حتى الآن موجودة أكثر في نطاق التصميم والتحقق المبكر، ولم تُفَتَّح بالكامل بعد منحنيات الأموال الفعلية وضغوط السوق. سأواصل المراقبة بحصص صغيرة، وأراقب ما إذا كانت الآلية لا تزال واضحة، وفي الوقت نفسه أذكّر نفسي ألا أساوي ببساطة بين براعة الورق وطمأنينة التنفيذ على أرض الواقع.
أكثر ما جعلني أتوقف مرارًا، هو طبقة Curator Vaults. فهي تفصل صلاحيات توزيع رأس المال ومعدلات العائد إلى مساحات متعددة من الاستراتيجيات، بحيث تتشابك تلك الاستراتيجيات معًا، لتشكّل شبكة تتحرك ببطء مع تغيّر حجم الأموال. عند دخول رأس المال وخروجه، تتحرك الدعائم الأساسية على طول منحنى يمكن رؤيته. لم ترسم للجمهور وعودًا بعيدة، بل كتبت مباشرةً علاقة وزن الحوكمة باتجاه تدفق الأموال في قواعد العقد. وعندما يدور المال، يتم تفكيك الجزء غير المستخدم إلى وسادة حماية وحدود قابلة للإتاحة للإيداع؛ ثم تُبادل هذه الحدود العوائد مع السوق الخارجي وفقًا لتوجيه معاملات TMX، وبعد ذلك تُنسَج مع أصول الوسادة في شهادات Vault. مشيتُ خلالها عدة مرات في واجهة النظام ومحاكاة المعلمات، وشعرتُ بأن الحوكمة تدخل فعلًا في مسار توجيه الأموال وتوزيع العائد، وتحول الحقوق المجردة إلى بنية يمكن حسابها. يقوم سجل البروتوكول بتسجيل باستمرار صحة كل Vault وحدود أصوله، وبمجرد أن ينخفض العائد إلى ما دون خط الإنذار، فإن Automated Rebalancing سيجعل من يضعون TMX مسؤولين، يأخذون تعويضًا من الاحتياطي التأميني حسب الأوزان، مع تزويدهم أيضًا بالأصول الأساسية. لقد ضبطتُ منطق التعويض عدة مرات في بيئة الاختبار تحت معلمات قصوى، وشاهدتُ منطق التعويض يعمل تلقائيًا. ذلك الإحساس القابل للتنبؤ بدا أكثر اطمئنانًا من مجرد الشعارات. بعد أن رتبتُ كامل المنطق، أصبحتُ أكثر وضوحًا أن TMX لا يتم تركه في خانة «الرمز» فحسب، بل يتم أخذه على طول الطريق إلى إدارة الخزينة، وتوجيه الأموال عبر البروتوكولات، وإجراءات احتواء المخاطر. بالطبع، ما زالت هذه الأمور حتى الآن موجودة أكثر في نطاق التصميم والتحقق المبكر، ولم تُفَتَّح بالكامل بعد منحنيات الأموال الفعلية وضغوط السوق. سأواصل المراقبة بحصص صغيرة، وأراقب ما إذا كانت الآلية لا تزال واضحة، وفي الوقت نفسه أذكّر نفسي ألا أساوي ببساطة بين براعة الورق وطمأنينة التنفيذ على أرض الواقع.
183
·
--
يبدو أن الأمر معقّد بعض الشيء في الكلام. لسنواتٍ مضت، كانت خصوصية السلسلة بالنسبة لي دائمًا بطيئة ومكلفة، وكأنها لعبة لهواة التقنية. إلى أن جرّبتها بنفسي مؤخرًا على Dusk، أدركت أن منحنى التكلفة قد تجاوز نقطة التحوّل بهدوء.#dusk
لم يَقُمْ Dusk أولًا بجعل كل شيء شفافًا ثم إضافة الخصوصية لاحقًا، بل جعل الخصوصية جزءًا من الشبكة الرئيسية الافتراضية مباشرةً. أكثر ما أشعر به شخصيًا في وحدة Hedger هو ذلك التوازن الضابط: فالمعاملات يمكن التحقق منها، بينما المبالغ والأرصدة لا يُمكن رؤيتها إلا من قِبل الأطراف المصرّح لها. إنه كأننا نضيف طبقة من زجاجٍ ضبابي قابل للتعديل للبيانات. جربتُ استخدامها، فوجدت أن الإفصاح الانتقائي يحقق المتطلبات الخاصة بالتدقيق، وفي الوقت نفسه يحافظ على الأسرار التجارية، ليزيل ذلك المأزق السابق بين خيارين: كشفٌ كامل أو إخفاءٌ كامل. والأمر أنه يصادف تمامًا نقطة واضحة ضمن لوائح MiCA، بحيث تصبح الامتثال قواعد يمكن توقّعها بدل أن يكون قيدًا. في أوروبا توجد بالفعل أصول مُشفّعة مُسَجَّلة تحت التنظيم وأصول عملات إلكترونية يورو امتثالًا، تعمل على أساس Dusk، وبحجم ليس صغيرًا. إن DuskEVM متوافق مع Solidity، وعلى @Dusk_Foundation تكون البداية بتكلفة إضافية شبه معدومة؛ فكل سلسلة الأدوات السابقة يمكن استخدامها مباشرةً، وهذه النقطة كانت واضحة جدًا عند الاختبار.$DUSK
ومع ذلك، يجب أن نظل هادئين. على الرغم من أن نظام الإثبات قد تسارع، فهل يمكن للشبكة الرئيسية أن تتجاوز حدّ الاجتياز من حيث التأخير والرسوم لدى المستخدمين النهائيين؟ ما يزال الأمر يحتاج إلى تحقق بالبيانات. نظريًا الأمر ممكن، لكن بينه وبين التبنّي الواسع توجد مسافة: كل معاملة تُجرى أثناء تشغيل الشبكة الرئيسية. أنا حاليًا أنظر بعقلانية إلى تصميم Dusk، ومع ذلك أحافظ على قدرٍ من التوقعات. ماذا عنك؟$BTC
{spot}(DUSKUSDT)
يبدو أن الأمر معقّد بعض الشيء في الكلام. لسنواتٍ مضت، كانت خصوصية السلسلة بالنسبة لي دائمًا بطيئة ومكلفة، وكأنها لعبة لهواة التقنية. إلى أن جرّبتها بنفسي مؤخرًا على Dusk، أدركت أن منحنى التكلفة قد تجاوز نقطة التحوّل بهدوء.#dusk
لم يَقُمْ Dusk أولًا بجعل كل شيء شفافًا ثم إضافة الخصوصية لاحقًا، بل جعل الخصوصية جزءًا من الشبكة الرئيسية الافتراضية مباشرةً. أكثر ما أشعر به شخصيًا في وحدة Hedger هو ذلك التوازن الضابط: فالمعاملات يمكن التحقق منها، بينما المبالغ والأرصدة لا يُمكن رؤيتها إلا من قِبل الأطراف المصرّح لها. إنه كأننا نضيف طبقة من زجاجٍ ضبابي قابل للتعديل للبيانات. جربتُ استخدامها، فوجدت أن الإفصاح الانتقائي يحقق المتطلبات الخاصة بالتدقيق، وفي الوقت نفسه يحافظ على الأسرار التجارية، ليزيل ذلك المأزق السابق بين خيارين: كشفٌ كامل أو إخفاءٌ كامل. والأمر أنه يصادف تمامًا نقطة واضحة ضمن لوائح MiCA، بحيث تصبح الامتثال قواعد يمكن توقّعها بدل أن يكون قيدًا. في أوروبا توجد بالفعل أصول مُشفّعة مُسَجَّلة تحت التنظيم وأصول عملات إلكترونية يورو امتثالًا، تعمل على أساس Dusk، وبحجم ليس صغيرًا. إن DuskEVM متوافق مع Solidity، وعلى @Dusk تكون البداية بتكلفة إضافية شبه معدومة؛ فكل سلسلة الأدوات السابقة يمكن استخدامها مباشرةً، وهذه النقطة كانت واضحة جدًا عند الاختبار.$DUSK
ومع ذلك، يجب أن نظل هادئين. على الرغم من أن نظام الإثبات قد تسارع، فهل يمكن للشبكة الرئيسية أن تتجاوز حدّ الاجتياز من حيث التأخير والرسوم لدى المستخدمين النهائيين؟ ما يزال الأمر يحتاج إلى تحقق بالبيانات. نظريًا الأمر ممكن، لكن بينه وبين التبنّي الواسع توجد مسافة: كل معاملة تُجرى أثناء تشغيل الشبكة الرئيسية. أنا حاليًا أنظر بعقلانية إلى تصميم Dusk، ومع ذلك أحافظ على قدرٍ من التوقعات. ماذا عنك؟$BTC
298
·
--
على مدار شهرين تقريبًا، درس القائد آلية تسوية TermMax، وكلما نظرت أكثر شعرت أن كثيرين عندما يسمعون «التسوية» يطبقون تلقائيًا منطق الإقراض التقليدي؛ ومن الخطوة الأولى يضلون الطريق. الجميع معتاد على أن ينخفض معدل الضمان فيبدأ الروبوت بالاندفاع للشراء، ثم يسارع المقرض لاستعادة رأس المال مع تعويضٍ إضافي وينهي الأمر بسرعة وبشكل نظيف. لكن نقطة انطلاق TermMax مختلفة تمامًا. #TermMax في افتراضه، في الحالات القصوى قد لا يتمكن المقرض من استرداد كامل الأصول المقترضة؛ ويطلب النظام أولًا تسوية الحسابات وإغلاقها، حتى لو كان ذلك عبر تسليم الضمانات مباشرة إليك. $BTC
@termmax من الناحية التقنية تنقسم إلى طبقتين. الأولى هي نافذة سماح مدتها ساعتان؛ يمكن للمُسَوِّين التدخل خلالها لأخذ مكافأة تقارب خمسة نقاط. بعد انقضاء النافذة، إذا لم تتم التسوية بشكل نظيف، يتم تفعيل التسليم العيني. لم يعد «حوض الاسترداد» مجرد أصل مُتوقع واحد، بل يصبح باقة ممزوجة بنسبة ما بين الأصل الأساسي والضمان. إذا كنت تريد استعادة نوع الأشياء التي اقترضتها فقط، فهذا غير ممكن؛ يجب استلام الأصل المقترض مع الضمانات. بهذا، سحب TermMax المقرض من منطقة الراحة التي تركز فقط على عائد النسبة. في السيناريو السيئ، لن تغادر ببساطة مع أصل وفائدة؛ بل سيُلقى عليك فجأة كومة من الأصول التي قد تستمر في الهبوط. بعد ذلك، القرار كله يعود لك: كيف تمسك بالأصول، ومتى تبيع، ومتى تراقب. في البداية كنت أظن أن ذلك غير ودّي تجاه المقرض، لكن كلما فكرت أكثر شعرت أنه الحل الوحيد الذي ينسجم. إما أن تُضحّي بالحماية مقابل السرعة، أو تُضحّي بالسرعة مقابل ضمان بديل؛ وإذا كنت تريد أن تحصل على الاثنين معًا، فعليك أن تجعل المقرض يتحمل المخاطر في حلقة التسليم العيني. لم يتظاهر TermMax بأنه قادر على حماية كل شيء بإحكام؛ بل كشف مباشرة عن هيكل الأصول عندما يحل الضغط. لقد أجريت عدة مرات محاكاة لمسارات التسليم تحت موجات تذبذب مختلفة، والأعمق في إحساسي هو أن توزيع المخاطر كان أكثر صدقًا، دون استخدام طبقة وسيطة لإخفاء الفجوة. الشيء الذي يستحق متابعته حقًا ليس ذلك العائد الثابت في فترات الهدوء، بل ما الذي اختلط فعليًا في حوض الاسترداد تحت الضغط، وما إذا كانت الصفقات ستتم بسلاسة. هذه هي التي تحدد إن كان TermMax سيصمد أمام دورة هبوط حقيقية.
على مدار شهرين تقريبًا، درس القائد آلية تسوية TermMax، وكلما نظرت أكثر شعرت أن كثيرين عندما يسمعون «التسوية» يطبقون تلقائيًا منطق الإقراض التقليدي؛ ومن الخطوة الأولى يضلون الطريق. الجميع معتاد على أن ينخفض معدل الضمان فيبدأ الروبوت بالاندفاع للشراء، ثم يسارع المقرض لاستعادة رأس المال مع تعويضٍ إضافي وينهي الأمر بسرعة وبشكل نظيف. لكن نقطة انطلاق TermMax مختلفة تمامًا. #TermMax في افتراضه، في الحالات القصوى قد لا يتمكن المقرض من استرداد كامل الأصول المقترضة؛ ويطلب النظام أولًا تسوية الحسابات وإغلاقها، حتى لو كان ذلك عبر تسليم الضمانات مباشرة إليك. $BTC
@TermMax من الناحية التقنية تنقسم إلى طبقتين. الأولى هي نافذة سماح مدتها ساعتان؛ يمكن للمُسَوِّين التدخل خلالها لأخذ مكافأة تقارب خمسة نقاط. بعد انقضاء النافذة، إذا لم تتم التسوية بشكل نظيف، يتم تفعيل التسليم العيني. لم يعد «حوض الاسترداد» مجرد أصل مُتوقع واحد، بل يصبح باقة ممزوجة بنسبة ما بين الأصل الأساسي والضمان. إذا كنت تريد استعادة نوع الأشياء التي اقترضتها فقط، فهذا غير ممكن؛ يجب استلام الأصل المقترض مع الضمانات. بهذا، سحب TermMax المقرض من منطقة الراحة التي تركز فقط على عائد النسبة. في السيناريو السيئ، لن تغادر ببساطة مع أصل وفائدة؛ بل سيُلقى عليك فجأة كومة من الأصول التي قد تستمر في الهبوط. بعد ذلك، القرار كله يعود لك: كيف تمسك بالأصول، ومتى تبيع، ومتى تراقب. في البداية كنت أظن أن ذلك غير ودّي تجاه المقرض، لكن كلما فكرت أكثر شعرت أنه الحل الوحيد الذي ينسجم. إما أن تُضحّي بالحماية مقابل السرعة، أو تُضحّي بالسرعة مقابل ضمان بديل؛ وإذا كنت تريد أن تحصل على الاثنين معًا، فعليك أن تجعل المقرض يتحمل المخاطر في حلقة التسليم العيني. لم يتظاهر TermMax بأنه قادر على حماية كل شيء بإحكام؛ بل كشف مباشرة عن هيكل الأصول عندما يحل الضغط. لقد أجريت عدة مرات محاكاة لمسارات التسليم تحت موجات تذبذب مختلفة، والأعمق في إحساسي هو أن توزيع المخاطر كان أكثر صدقًا، دون استخدام طبقة وسيطة لإخفاء الفجوة. الشيء الذي يستحق متابعته حقًا ليس ذلك العائد الثابت في فترات الهدوء، بل ما الذي اختلط فعليًا في حوض الاسترداد تحت الضغط، وما إذا كانت الصفقات ستتم بسلاسة. هذه هي التي تحدد إن كان TermMax سيصمد أمام دورة هبوط حقيقية.
@TermMax من الناحية التقنية تنقسم إلى طبقتين. الأولى هي نافذة سماح مدتها ساعتان؛ يمكن للمُسَوِّين التدخل خلالها لأخذ مكافأة تقارب خمسة نقاط. بعد انقضاء النافذة، إذا لم تتم التسوية بشكل نظيف، يتم تفعيل التسليم العيني. لم يعد «حوض الاسترداد» مجرد أصل مُتوقع واحد، بل يصبح باقة ممزوجة بنسبة ما بين الأصل الأساسي والضمان. إذا كنت تريد استعادة نوع الأشياء التي اقترضتها فقط، فهذا غير ممكن؛ يجب استلام الأصل المقترض مع الضمانات. بهذا، سحب TermMax المقرض من منطقة الراحة التي تركز فقط على عائد النسبة. في السيناريو السيئ، لن تغادر ببساطة مع أصل وفائدة؛ بل سيُلقى عليك فجأة كومة من الأصول التي قد تستمر في الهبوط. بعد ذلك، القرار كله يعود لك: كيف تمسك بالأصول، ومتى تبيع، ومتى تراقب. في البداية كنت أظن أن ذلك غير ودّي تجاه المقرض، لكن كلما فكرت أكثر شعرت أنه الحل الوحيد الذي ينسجم. إما أن تُضحّي بالحماية مقابل السرعة، أو تُضحّي بالسرعة مقابل ضمان بديل؛ وإذا كنت تريد أن تحصل على الاثنين معًا، فعليك أن تجعل المقرض يتحمل المخاطر في حلقة التسليم العيني. لم يتظاهر TermMax بأنه قادر على حماية كل شيء بإحكام؛ بل كشف مباشرة عن هيكل الأصول عندما يحل الضغط. لقد أجريت عدة مرات محاكاة لمسارات التسليم تحت موجات تذبذب مختلفة، والأعمق في إحساسي هو أن توزيع المخاطر كان أكثر صدقًا، دون استخدام طبقة وسيطة لإخفاء الفجوة. الشيء الذي يستحق متابعته حقًا ليس ذلك العائد الثابت في فترات الهدوء، بل ما الذي اختلط فعليًا في حوض الاسترداد تحت الضغط، وما إذا كانت الصفقات ستتم بسلاسة. هذه هي التي تحدد إن كان TermMax سيصمد أمام دورة هبوط حقيقية.
91
·
--
بعد العشاء، بينما كان القائد يراجع بشكل ممل بضعة بنود من بنية أساسية للامتثال والخصوصية، لفتتني Dusk قليلًا. فهي لم تحاول أن تندمج سريعًا في السرديات الرائجة، بل واجهت مباشرةً التناقض الأصعب الذي لا يمكن تجاوزه عند نقل الأوراق المالية والصناديق والأصول الحقيقية إلى السلسلة: كيف يمكن أن يجتمعا في الوقت نفسه، القابلية للتحقق العلني والسرية التجارية؟ السلاسل العامة العادية تفترض الشفافية، وتكلفة التحقق فيها منخفضة، لكن المؤسسات المالية لا يمكن أن تقبل بأن تنكشف مراكزها وكل الأطراف المقابلة أمام الجميع؛ وعلى العكس، إذا أُخفي كل شيء بالكامل، فلن تقبل الجهات التنظيمية بصندوق أسود.@Dusk_Foundation Dusk صممت منذ البداية باعتبارهما وجهين لنفس المشكلة ضمن المنظومة نفسها.
Phoenix تستخدم إثباتات المعرفة الصفرية لإخفاء مبلغ الصفقة والأطراف المشاركة داخل notes، مع معالجة مناسبة لمخرجات مثل الباقي لمنع تمزق حدود الخصوصية. أما Zedger فهو نموذج هجين، يحتفظ بخصائص خصوصية UTXO، وفي الوقت نفسه يضيف قابلية التحكم على مستوى الحساب، ما يتيح للجهة المصدرة إدارة الدورة الكاملة للأوراق المالية من دون كشف تفاصيل حامليها. أما XSC فيضع هذه القيود مباشرةً داخل معيار العقود، بحيث تصبح قواعد الامتثال قابلة للتحقق والتنفيذ. قضيتُ عدة أمسيات أراجع الوثائق مقارنةً ببعضها، وشعرت بصدق الجهد الهندسي؛ ليس من السهل البدء به، لكن بالنسبة للفرق التي تتعامل فعلًا مع أصول خاضعة للرقابة، قد تكون هذه الكلفة مستحقة.$DUSK
نجاح التقنية على مستوى التشغيل ليس سوى الخطوة الأولى. السؤال الحاسم هو: هل ستنقل الأوراق المالية الحقيقية وRWA الأصول الفعلية إلى هناك، وهل يمكن لتكرار التسوية وعمق مشاركة المؤسسات أن يوفرا الزخم اللازم للتشغيل؟ بعد أن ذقتُ طعم الخسارة، أصبحتُ أضيف طبقة إضافية من الشك تجاه أي بنية تحتية مالية من الجيل التالي. على الأقل، Dusk عرّفت المشكلة بوضوح، ولم تحاول إخفاء الصعوبة بالمصطلحات الضخمة. سأواصل المراجعة بذهنية المهندس، للتحقق من الوثائق والأداء على السلسلة. بحذر، نعم، لكن ليس إلى حد الرفض المباشر — فإذا كان هذا المسار قادرًا فعلًا على النجاح، فهو على الأقل يجيب بوضوح عن كثير من الأسئلة التي اختارت مشاريع أخرى تفاديها.#dusk $BTC
{spot}(DUSKUSDT)
بعد العشاء، بينما كان القائد يراجع بشكل ممل بضعة بنود من بنية أساسية للامتثال والخصوصية، لفتتني Dusk قليلًا. فهي لم تحاول أن تندمج سريعًا في السرديات الرائجة، بل واجهت مباشرةً التناقض الأصعب الذي لا يمكن تجاوزه عند نقل الأوراق المالية والصناديق والأصول الحقيقية إلى السلسلة: كيف يمكن أن يجتمعا في الوقت نفسه، القابلية للتحقق العلني والسرية التجارية؟ السلاسل العامة العادية تفترض الشفافية، وتكلفة التحقق فيها منخفضة، لكن المؤسسات المالية لا يمكن أن تقبل بأن تنكشف مراكزها وكل الأطراف المقابلة أمام الجميع؛ وعلى العكس، إذا أُخفي كل شيء بالكامل، فلن تقبل الجهات التنظيمية بصندوق أسود.@Dusk Dusk صممت منذ البداية باعتبارهما وجهين لنفس المشكلة ضمن المنظومة نفسها.
Phoenix تستخدم إثباتات المعرفة الصفرية لإخفاء مبلغ الصفقة والأطراف المشاركة داخل notes، مع معالجة مناسبة لمخرجات مثل الباقي لمنع تمزق حدود الخصوصية. أما Zedger فهو نموذج هجين، يحتفظ بخصائص خصوصية UTXO، وفي الوقت نفسه يضيف قابلية التحكم على مستوى الحساب، ما يتيح للجهة المصدرة إدارة الدورة الكاملة للأوراق المالية من دون كشف تفاصيل حامليها. أما XSC فيضع هذه القيود مباشرةً داخل معيار العقود، بحيث تصبح قواعد الامتثال قابلة للتحقق والتنفيذ. قضيتُ عدة أمسيات أراجع الوثائق مقارنةً ببعضها، وشعرت بصدق الجهد الهندسي؛ ليس من السهل البدء به، لكن بالنسبة للفرق التي تتعامل فعلًا مع أصول خاضعة للرقابة، قد تكون هذه الكلفة مستحقة.$DUSK
نجاح التقنية على مستوى التشغيل ليس سوى الخطوة الأولى. السؤال الحاسم هو: هل ستنقل الأوراق المالية الحقيقية وRWA الأصول الفعلية إلى هناك، وهل يمكن لتكرار التسوية وعمق مشاركة المؤسسات أن يوفرا الزخم اللازم للتشغيل؟ بعد أن ذقتُ طعم الخسارة، أصبحتُ أضيف طبقة إضافية من الشك تجاه أي بنية تحتية مالية من الجيل التالي. على الأقل، Dusk عرّفت المشكلة بوضوح، ولم تحاول إخفاء الصعوبة بالمصطلحات الضخمة. سأواصل المراجعة بذهنية المهندس، للتحقق من الوثائق والأداء على السلسلة. بحذر، نعم، لكن ليس إلى حد الرفض المباشر — فإذا كان هذا المسار قادرًا فعلًا على النجاح، فهو على الأقل يجيب بوضوح عن كثير من الأسئلة التي اختارت مشاريع أخرى تفاديها.#dusk $BTC
107
·
--
إذا كان المقترض يمكنه كبح أعلى تكلفة يرضى بدفعها مسبقًا، فيمكن للمقرض أيضًا كبح أقل عائد، أليس سعر الفائدة مجرد رقم يظهر لاحقًا بعد إتمام الصفقة؟ هل يعني ذلك أنه في الواقع أصبح شيئًا يُستخدم لبدء المساومة على التسعير قبل أن يتلاقى الطرفان في الصفقة؟
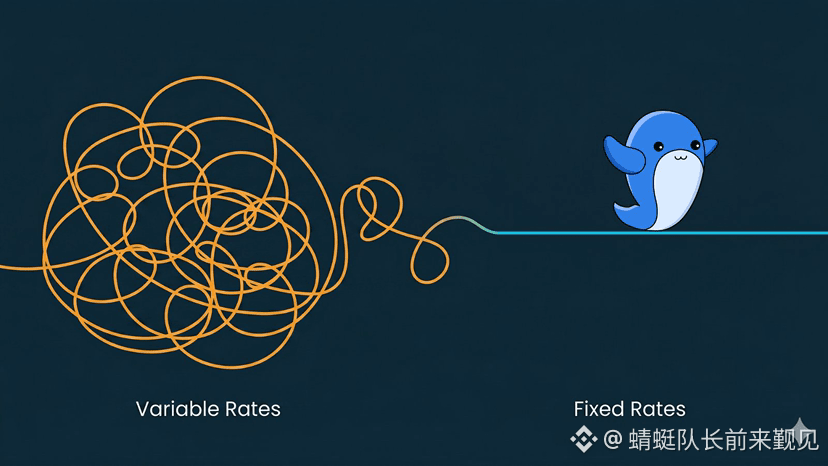
في البداية اعتبرت TermMax أداة تقفل سعر الفائدة العائم مباشرة، ولم أرَ فيها شيئًا مميزًا. بعد قراءة الورقة البيضاء لعام 2026 وFT وXT بشكل منفصل، تغيّر تفكيري. تم تقسيم دين @termmax إلى سندين يمكن تحويلهما بشكل مستقل: أحدهما يستحق الدفع عند الاستحقاق بمبلغ محدد، والآخر يتحمل الجزء المتبقي الناتج عن تقلبات سعر الفائدة. عند جمع السندين، يتشكل الدين الكامل، وتصبح قيود دفتر الأستاذ أصولًا قابلة للتسعير والشراء والبيع.#TermMax $BTC
ما جعلني أغيّر قناعاتي حقًا هو سقف الأسعار في TermMax V2. يضع المقرض عائده الأدنى على شكل أمر محدد، ويضع المقترض أعلى تكلفة يقدرها على شكل أمر، ثم يبحث النظام عن مطابقة أكثر ملاءمة بين هذه الأوامر. لم يعد المستخدم مجرد يتلقى عائدًا سنويًا جاهزًا بشكل سلبي، بل يكتب توقعاته السعرية بشكل نشط. إن ما تقوم به TermMax لا يقتصر على تثبيت سعر فائدة ثابت، بل تهدف إلى أن ينمو «سعر السوق» من تكلفة رأس المال خلال فترة زمنية قادمة. المخاطر كذلك واقعية جدًا. إذا كانت كمية الأوامر محدودة بشكل مستمر، فقد يكون ما يُسمى «سعر الفائدة في السوق» مجرد رقم ظاهري تكّونه سيولة قليلة، بينما تثبيت التكلفة لا يضمن بالضرورة أنها عادلة. سأراقب بعد ذلك ما إذا كان يمكن للأحجام عبر مدد مختلفة أن ترسم تدريجيًا منحنى أكثر استقرارًا، وهل توجد منافسة مستمرة بين حدود الأسعار، وما إذا كانت أسعار هذه السندات تتطابق مع أسعار الفائدة العائمة. إذا تحقق ذلك تدريجيًا وبشكل متين، عندها فقط يُعتبر أننا نتجه فعليًا نحو سوق فائدة على السلسلة، وليس مجرد منتج اقتراض يقفل التكلفة مسبقًا.
إذا كان المقترض يمكنه كبح أعلى تكلفة يرضى بدفعها مسبقًا، فيمكن للمقرض أيضًا كبح أقل عائد، أليس سعر الفائدة مجرد رقم يظهر لاحقًا بعد إتمام الصفقة؟ هل يعني ذلك أنه في الواقع أصبح شيئًا يُستخدم لبدء المساومة على التسعير قبل أن يتلاقى الطرفان في الصفقة؟
في البداية اعتبرت TermMax أداة تقفل سعر الفائدة العائم مباشرة، ولم أرَ فيها شيئًا مميزًا. بعد قراءة الورقة البيضاء لعام 2026 وFT وXT بشكل منفصل، تغيّر تفكيري. تم تقسيم دين @TermMax إلى سندين يمكن تحويلهما بشكل مستقل: أحدهما يستحق الدفع عند الاستحقاق بمبلغ محدد، والآخر يتحمل الجزء المتبقي الناتج عن تقلبات سعر الفائدة. عند جمع السندين، يتشكل الدين الكامل، وتصبح قيود دفتر الأستاذ أصولًا قابلة للتسعير والشراء والبيع.#TermMax $BTC
ما جعلني أغيّر قناعاتي حقًا هو سقف الأسعار في TermMax V2. يضع المقرض عائده الأدنى على شكل أمر محدد، ويضع المقترض أعلى تكلفة يقدرها على شكل أمر، ثم يبحث النظام عن مطابقة أكثر ملاءمة بين هذه الأوامر. لم يعد المستخدم مجرد يتلقى عائدًا سنويًا جاهزًا بشكل سلبي، بل يكتب توقعاته السعرية بشكل نشط. إن ما تقوم به TermMax لا يقتصر على تثبيت سعر فائدة ثابت، بل تهدف إلى أن ينمو «سعر السوق» من تكلفة رأس المال خلال فترة زمنية قادمة. المخاطر كذلك واقعية جدًا. إذا كانت كمية الأوامر محدودة بشكل مستمر، فقد يكون ما يُسمى «سعر الفائدة في السوق» مجرد رقم ظاهري تكّونه سيولة قليلة، بينما تثبيت التكلفة لا يضمن بالضرورة أنها عادلة. سأراقب بعد ذلك ما إذا كان يمكن للأحجام عبر مدد مختلفة أن ترسم تدريجيًا منحنى أكثر استقرارًا، وهل توجد منافسة مستمرة بين حدود الأسعار، وما إذا كانت أسعار هذه السندات تتطابق مع أسعار الفائدة العائمة. إذا تحقق ذلك تدريجيًا وبشكل متين، عندها فقط يُعتبر أننا نتجه فعليًا نحو سوق فائدة على السلسلة، وليس مجرد منتج اقتراض يقفل التكلفة مسبقًا.
106
·
--
بعد فترة من الترسب والتأمل، أخرجت Dusk Network من جديد وعدتُ لمراجعتها. #dusk هذه المرة، ما جذبني حقًا هو كيفية استخدامها لإثباتات المعرفة الصفرية. لم تقم Dusk بإلقاء كل تفاصيل المعاملات على السلسلة، بل استخدمت مجموعة معايير العقود الخاصة بها والمصممة لسيناريوهات الامتثال؛ فهي تترك على السلسلة فقط دليلاً يمكنه إثبات أن العملية تمت بالكامل وفقًا للوائح. يستطيع الغرباء التأكد من أن «هذه العملية قانونية ومطابقة للمعايير»، لكنهم لا يرون حجم الطلب ولا يعرفون من هي العناوين ولا كم يتبقى في الحساب. @Dusk_Foundation $DUSK
وبذلك، يمكن إجراء التحقق من الهوية، والتأكد من الأهلية، وحتى بعض الشروط المرتبطة بالضرائب، دون الحاجة إلى كشف البيانات المالية الحساسة على الملأ. بصيغة أبسط: تمنحك شهادة كافية لتثق بأنها أُنجزت وفق القواعد، دون أن تُظهر لك الصورة الكاملة لكل خطوة في سلسلة التنفيذ. بالنسبة لتلك المؤسسات التي تحتاج إلى قابلية التحقق وفي الوقت نفسه تحمي الأسرار التجارية بصرامة، فإن نهج Dusk أكثر ملاءمة من مجرد تكديس المعايير التقنية. $BTC
لكنني كذلك لا أجرؤ على اعتبار هذا الطريق ثابتًا 100%. حتى لو كانت إثباتات المعرفة الصفرية موصوفة بشكل جميل في الوثائق، وعندما تبلغ مشاعر السوق ذروتها، أو يصبح الشبك مزدحمًا فجأة، أو تتغير نظرة الجهات التنظيمية فجأة، فهل يمكن لعملية توليد الإثبات والتحقق من صحته أن تظل متماسكة؟ هذا هو الجوهر. ومن زاوية أكثر واقعية: المؤسسات المالية تريد مسار امتثال يمكن التحقق منه، لكنها لا تريد أبدًا أن يقوم المنافسون بتتبّع تحركات أموالها وتغير مراكزها خطوة بخطوة من دفتر الأستاذ العام. في النهاية، قد لا ينتهي الأمر بتطرف الشفافية الكاملة، ولا بالانزلاق إلى إخفاء تام، بل إلى نوع من الإفصاح الانتقائي: عندما يجب تقديم الإثبات يتم تقديمه على أكمل وجه، وتبقى التفاصيل المالية المراد إخفاؤها مخفية. إذا استطاعت Dusk فعلًا الاستمرار في جعل ذلك يعمل بثبات تحت ضغط السوق الحقيقي، فسأواصل مراقبتها.
{spot}(DUSKUSDT)
بعد فترة من الترسب والتأمل، أخرجت Dusk Network من جديد وعدتُ لمراجعتها. #dusk هذه المرة، ما جذبني حقًا هو كيفية استخدامها لإثباتات المعرفة الصفرية. لم تقم Dusk بإلقاء كل تفاصيل المعاملات على السلسلة، بل استخدمت مجموعة معايير العقود الخاصة بها والمصممة لسيناريوهات الامتثال؛ فهي تترك على السلسلة فقط دليلاً يمكنه إثبات أن العملية تمت بالكامل وفقًا للوائح. يستطيع الغرباء التأكد من أن «هذه العملية قانونية ومطابقة للمعايير»، لكنهم لا يرون حجم الطلب ولا يعرفون من هي العناوين ولا كم يتبقى في الحساب. @Dusk $DUSK
وبذلك، يمكن إجراء التحقق من الهوية، والتأكد من الأهلية، وحتى بعض الشروط المرتبطة بالضرائب، دون الحاجة إلى كشف البيانات المالية الحساسة على الملأ. بصيغة أبسط: تمنحك شهادة كافية لتثق بأنها أُنجزت وفق القواعد، دون أن تُظهر لك الصورة الكاملة لكل خطوة في سلسلة التنفيذ. بالنسبة لتلك المؤسسات التي تحتاج إلى قابلية التحقق وفي الوقت نفسه تحمي الأسرار التجارية بصرامة، فإن نهج Dusk أكثر ملاءمة من مجرد تكديس المعايير التقنية. $BTC
لكنني كذلك لا أجرؤ على اعتبار هذا الطريق ثابتًا 100%. حتى لو كانت إثباتات المعرفة الصفرية موصوفة بشكل جميل في الوثائق، وعندما تبلغ مشاعر السوق ذروتها، أو يصبح الشبك مزدحمًا فجأة، أو تتغير نظرة الجهات التنظيمية فجأة، فهل يمكن لعملية توليد الإثبات والتحقق من صحته أن تظل متماسكة؟ هذا هو الجوهر. ومن زاوية أكثر واقعية: المؤسسات المالية تريد مسار امتثال يمكن التحقق منه، لكنها لا تريد أبدًا أن يقوم المنافسون بتتبّع تحركات أموالها وتغير مراكزها خطوة بخطوة من دفتر الأستاذ العام. في النهاية، قد لا ينتهي الأمر بتطرف الشفافية الكاملة، ولا بالانزلاق إلى إخفاء تام، بل إلى نوع من الإفصاح الانتقائي: عندما يجب تقديم الإثبات يتم تقديمه على أكمل وجه، وتبقى التفاصيل المالية المراد إخفاؤها مخفية. إذا استطاعت Dusk فعلًا الاستمرار في جعل ذلك يعمل بثبات تحت ضغط السوق الحقيقي، فسأواصل مراقبتها.
87
·
--
أعدتُ النظر مرارًا في منظومة Dusk، وكلما فعلتُ ذلك ازدادت قلقي تجاه سؤال أكثر واقعية: ما قيمة قوائم الشراكات حين تكون “مُشرّفة” بالفعل، لكن كم منها تحوّل فعليًا إلى أصول على سلسلة Dusk، وكم منها جلب مستخدمين وسيولة حقيقية؟ إن أرقام الموقع الرسمية @Dusk_Foundation ليست قليلة؛ فالتأكيد على إصدار بأكثر من 300 مليون يورو، مع تغطية لما يزيد على 50 ألف مستثمر، ودخول أكثر من 210 مليون بطاقة DUSK إلى الإيداع (التعهد). والشركاء تشمل جهات الإصدار وأوراكل (Oracles) وتقنيات الامتثال—يبدو أن كل شيء موجود. لكن كلما تعمّقتُ أكثر، وجدت أن بعض الشراكات نوقشت لأكثر من عامين، بينما لا يزال Dusk Trade قيد الإنشاء، وما زال كلٌّ من DuskEVM والوحدة الخاصة بالخصوصية متوقفين على شبكة الاختبار. أكثر ما يقلقني هو أن مقال Dusk في 15 أغسطس يعترف أيضًا بأن “الترميز” (Tokenization) يمكنه تقليل احتكاك إصدار وتسوية المعاملات، لكنه لا يستطيع اختلاق مشترين وبائعين وأسعار معقولة وعمق سوق من فراغ. إن العبارة #dusk تصيب جوهر شكوكي تجاه Dusk بدقة. الشراكات الكثيرة لا تعني تلقائيًا أن المنظومة تحوّلت بالفعل إلى واقع نابض. $DUSK في المرحلة التالية، أود أن أرى أرقامًا محددة: كم من الأصول تم إصدارها فعليًا؟ وكم عدد المستخدمين الذين يتداولون حقًا؟ وكم بلغت أحجام التداول والعمق في السوق الثانوي؟ بمجرد ظهور هذه الأرقام، عندها فقط تبدأ رواية المؤسسات بالوفاء. وإلا فبين عبارة “شراكات كثيرة” و“ازدهار منظومة Dusk” ما زالت هناك مسافة طويلة. لقد راقبتُ Dusk منذ مدة، وأفهم أن هذا التفاوت ليس بالأمر النادر، وفي النهاية يجب أن نتكلم بالأدلة القابلة للتحقق. الحفاظ على توقعات حذرة أفضل من الاكتفاء بمشاهدة القوائم. $BTC
{spot}(DUSKUSDT)
أعدتُ النظر مرارًا في منظومة Dusk، وكلما فعلتُ ذلك ازدادت قلقي تجاه سؤال أكثر واقعية: ما قيمة قوائم الشراكات حين تكون “مُشرّفة” بالفعل، لكن كم منها تحوّل فعليًا إلى أصول على سلسلة Dusk، وكم منها جلب مستخدمين وسيولة حقيقية؟ إن أرقام الموقع الرسمية @Dusk ليست قليلة؛ فالتأكيد على إصدار بأكثر من 300 مليون يورو، مع تغطية لما يزيد على 50 ألف مستثمر، ودخول أكثر من 210 مليون بطاقة DUSK إلى الإيداع (التعهد). والشركاء تشمل جهات الإصدار وأوراكل (Oracles) وتقنيات الامتثال—يبدو أن كل شيء موجود. لكن كلما تعمّقتُ أكثر، وجدت أن بعض الشراكات نوقشت لأكثر من عامين، بينما لا يزال Dusk Trade قيد الإنشاء، وما زال كلٌّ من DuskEVM والوحدة الخاصة بالخصوصية متوقفين على شبكة الاختبار. أكثر ما يقلقني هو أن مقال Dusk في 15 أغسطس يعترف أيضًا بأن “الترميز” (Tokenization) يمكنه تقليل احتكاك إصدار وتسوية المعاملات، لكنه لا يستطيع اختلاق مشترين وبائعين وأسعار معقولة وعمق سوق من فراغ. إن العبارة #dusk تصيب جوهر شكوكي تجاه Dusk بدقة. الشراكات الكثيرة لا تعني تلقائيًا أن المنظومة تحوّلت بالفعل إلى واقع نابض. $DUSK في المرحلة التالية، أود أن أرى أرقامًا محددة: كم من الأصول تم إصدارها فعليًا؟ وكم عدد المستخدمين الذين يتداولون حقًا؟ وكم بلغت أحجام التداول والعمق في السوق الثانوي؟ بمجرد ظهور هذه الأرقام، عندها فقط تبدأ رواية المؤسسات بالوفاء. وإلا فبين عبارة “شراكات كثيرة” و“ازدهار منظومة Dusk” ما زالت هناك مسافة طويلة. لقد راقبتُ Dusk منذ مدة، وأفهم أن هذا التفاوت ليس بالأمر النادر، وفي النهاية يجب أن نتكلم بالأدلة القابلة للتحقق. الحفاظ على توقعات حذرة أفضل من الاكتفاء بمشاهدة القوائم. $BTC
126
·
--
بعد أن تأملتُ Moonlight وPhoenix الخاصة بـDusk عدة مرات، دائماً ما أعود إلى النقاط الجوهرية المتعلقة بالصلاحيات. كنتُ سابقاً أُبسّط مفهوم الخصوصية باعتبارها مجرد حجب للمعلومات، لكنني أصبحتُ أكثر اهتماماً بأن تكون الإعدادات الافتراضية مغلقة، وأن يصبح الأمر قابلاً للتحقق عند الحاجة إلى إثبات، وأن تُسلَّم المعلومات عند اللزوم ضمن المسار المحدد مسبقاً إلى جهات بعينها. يجعل Dusk أسلوب فتح هذه الإمكانيات القابلة للتحكم أقرب إلى واقع الأعمال من مجرد الحجب. يقوم Moonlight داخل Dusk بنظام حسابات يمكن رؤيته علناً، بينما يستخدم Phoenix نموذج إخراج مُرفق بطبقة إخفاء؛ وبمساعدة أساليب المعرفة الصفرية يتم التأكد من أن المعاملة قانونية وأن شروط الأموال متحققة، ومنع الإنفاق المكرر، مع عزل الأرقام والهوية التفصيلية عن المراقبين. المفتاح الذي يتيح فتح مجال الرؤية بشكل انتقائي هو جوهر تحويل الخصوصية إلى قدرة قابلة للإدارة لدى Dusk. وفي المتطلبات الرسمية للأصول الخاضعة للرقابة، يضع Dusk إدارة الصلاحيات، والتحقق من التمرير/التداول، والتدقيق بعد الواقعة، وتنسيق التسوية على طاولة العرض؛ ويمكن لأي شخص تحديد من يملك ومن يحوّل وإلى أي مدى تُنشر المعلومات مباشرةً في قواعد الأصل.
@Dusk_Foundation #dusk $BTC
يتولى مستوى البنية التحتية للشبكة لدى Dusk مسؤولية الإجماع والنهائية، بينما يوفّر المستوى العلوي بيئة تنفيذ بطرق مختلفة. $DUSK ما يهمني حقاً ليس أسلوب التنفيذ بعينه، بل ما إذا كان Dusk قادراً على تكوين سلسلة كاملة من الإصدار إلى التسوية، ومن ثم إلى الإفصاح عن المعلومات. يدفع Dusk بالتعاون مع جهة أوروبية لتداول الأصول لديها بالفعل حجم معتبر من النشاط، في محاولة لإنجاز التداولات المتوافقة والتسوية لأوراق مالية مُدرجة كالأسهم والسندات على السلسلة. وتُظهر بيانات تلك الجهة العامة أن حجم التمويل يتجاوز مئتي مليون يورو، وأن عدد المستخدمين النشطين يزيد على سبعة عشر ألفاً؛ وهذا على الأقل يمنح Dusk سيناريو واقعياً، لكن السيناريو لا يعني بالضرورة أن الطلب المستمر قد ظهر فعلاً. في النهاية، يتركز اهتمامي على ما إذا كانت قواعد Dusk ستعمل فعلاً على أرض الواقع، وما إذا كان حجم الصفقات الحقيقي سيترجم إلى استهلاك رمزيّات الشبكة ودوافع للرهان/التعهد. ترتبط الأولى بمدى صلاحية المنتج للاستخدام، بينما ترتبط الثانية بما إذا كانت الشبكة ستحتفظ بقيمة حقيقية. لقد وجد التصميم الشامل لـDusk توازناً نسبتُه معقولة بين حماية الخصوصية ومتطلبات الامتثال؛ وقد تواجه مراحل التنفيذ تحديات مثل بطء إيقاع الإطلاق وضعف النشاط في المراحل المبكرة، لكن وبالنظر إلى الاتجاه الذي رأيته حتى الآن، ما زلتُ أحتفظ بتقييم إيجابي حذر.
{spot}(DUSKUSDT)
بعد أن تأملتُ Moonlight وPhoenix الخاصة بـDusk عدة مرات، دائماً ما أعود إلى النقاط الجوهرية المتعلقة بالصلاحيات. كنتُ سابقاً أُبسّط مفهوم الخصوصية باعتبارها مجرد حجب للمعلومات، لكنني أصبحتُ أكثر اهتماماً بأن تكون الإعدادات الافتراضية مغلقة، وأن يصبح الأمر قابلاً للتحقق عند الحاجة إلى إثبات، وأن تُسلَّم المعلومات عند اللزوم ضمن المسار المحدد مسبقاً إلى جهات بعينها. يجعل Dusk أسلوب فتح هذه الإمكانيات القابلة للتحكم أقرب إلى واقع الأعمال من مجرد الحجب. يقوم Moonlight داخل Dusk بنظام حسابات يمكن رؤيته علناً، بينما يستخدم Phoenix نموذج إخراج مُرفق بطبقة إخفاء؛ وبمساعدة أساليب المعرفة الصفرية يتم التأكد من أن المعاملة قانونية وأن شروط الأموال متحققة، ومنع الإنفاق المكرر، مع عزل الأرقام والهوية التفصيلية عن المراقبين. المفتاح الذي يتيح فتح مجال الرؤية بشكل انتقائي هو جوهر تحويل الخصوصية إلى قدرة قابلة للإدارة لدى Dusk. وفي المتطلبات الرسمية للأصول الخاضعة للرقابة، يضع Dusk إدارة الصلاحيات، والتحقق من التمرير/التداول، والتدقيق بعد الواقعة، وتنسيق التسوية على طاولة العرض؛ ويمكن لأي شخص تحديد من يملك ومن يحوّل وإلى أي مدى تُنشر المعلومات مباشرةً في قواعد الأصل.
@Dusk #dusk $BTC
يتولى مستوى البنية التحتية للشبكة لدى Dusk مسؤولية الإجماع والنهائية، بينما يوفّر المستوى العلوي بيئة تنفيذ بطرق مختلفة. $DUSK ما يهمني حقاً ليس أسلوب التنفيذ بعينه، بل ما إذا كان Dusk قادراً على تكوين سلسلة كاملة من الإصدار إلى التسوية، ومن ثم إلى الإفصاح عن المعلومات. يدفع Dusk بالتعاون مع جهة أوروبية لتداول الأصول لديها بالفعل حجم معتبر من النشاط، في محاولة لإنجاز التداولات المتوافقة والتسوية لأوراق مالية مُدرجة كالأسهم والسندات على السلسلة. وتُظهر بيانات تلك الجهة العامة أن حجم التمويل يتجاوز مئتي مليون يورو، وأن عدد المستخدمين النشطين يزيد على سبعة عشر ألفاً؛ وهذا على الأقل يمنح Dusk سيناريو واقعياً، لكن السيناريو لا يعني بالضرورة أن الطلب المستمر قد ظهر فعلاً. في النهاية، يتركز اهتمامي على ما إذا كانت قواعد Dusk ستعمل فعلاً على أرض الواقع، وما إذا كان حجم الصفقات الحقيقي سيترجم إلى استهلاك رمزيّات الشبكة ودوافع للرهان/التعهد. ترتبط الأولى بمدى صلاحية المنتج للاستخدام، بينما ترتبط الثانية بما إذا كانت الشبكة ستحتفظ بقيمة حقيقية. لقد وجد التصميم الشامل لـDusk توازناً نسبتُه معقولة بين حماية الخصوصية ومتطلبات الامتثال؛ وقد تواجه مراحل التنفيذ تحديات مثل بطء إيقاع الإطلاق وضعف النشاط في المراحل المبكرة، لكن وبالنظر إلى الاتجاه الذي رأيته حتى الآن، ما زلتُ أحتفظ بتقييم إيجابي حذر.
114
·
--
لقد أعدت النظر في أحداث صلاحيات الربط لـ Dusk في منتصف يناير 2026. بعد الاستيلاء على محفظة التوقيع، غادرت الأصول تدريجيًا وفق إيقاع محدد؛ فتم تحويل مبالغ بمئات الآلاف إلى مستوى عشرات الملايين تقريبًا على دفعات، حتى قام الفريق بإيقاف الخدمة، ثم توقفت المحاولة الأخيرة الأكبر. كانت المشكلة محصورة في طبقة الربط فقط، ولم تتأثر. الجهود تنصب على فصل التوافق (Consensus) والبنود والبروتوكولات نفسها. وكانت النتيجة غير مفاجئة، لكنها دفعتني نصف خطوة إلى الوراء في ثقتي الافتراضية بتصميمه المعياري. @Dusk_Foundation $DUSK
منذ البداية، فصلت Dusk التوافق والتسوية والتنفيذ الخارجي عمدًا، مع ترك DuskDS والتسوية الأصلية ضمن نطاق يمكن التحكم فيه، وجعل EVM في الخارج قدر الإمكان. من الناحية النظرية، إذا فشلت أي طبقة، فلا ينبغي أن تُسقط مباشرة الطبقتين الأخريين. لكن الذي تعطل فعلًا كان المسار الخفيف الذي تم تركه من أجل السرعة؛ فقد تم ربط التوقيع والأحداث والشبكة معًا، وعندما اختلّت الصلاحيات توقفت السلسلة كلها. كلما زادت استقلالية المعمارية، زادت احتمالية تجاهل منطقة الثقة البشرية عند الحدود.
#dusk $BTC
بعد مراجعة الخط الزمني لاحقًا، تبيّن أن إجراء الإغلاق كان فعّالًا، ولم تنتشر الخسارة إلى السلسلة نفسها. هذا النوع من “السوء” يتجلى في الواجهات، ويقف عند الواجهة—والنتيجة أكثر برودًا مما توقعت. لقد أثبتت عزل Dusk على الأقل أن التفكيك قادر على احتواء المشكلة. لكن ما إن تغادر الأصول التسوية الأصلية، تظهر افتراضات ثقة جديدة من جديد. لن تختفي تكلفة الثقة عند الحدود لمجرد نجاح مرة واحدة في الإغلاق، لكن على الأقل لم يتم إثبات أنها عديمة الجدوى بالكامل هذه المرة. وهذا يكفي ليكون سببًا للاستمرار في المراقبة.
{spot}(DUSKUSDT)
لقد أعدت النظر في أحداث صلاحيات الربط لـ Dusk في منتصف يناير 2026. بعد الاستيلاء على محفظة التوقيع، غادرت الأصول تدريجيًا وفق إيقاع محدد؛ فتم تحويل مبالغ بمئات الآلاف إلى مستوى عشرات الملايين تقريبًا على دفعات، حتى قام الفريق بإيقاف الخدمة، ثم توقفت المحاولة الأخيرة الأكبر. كانت المشكلة محصورة في طبقة الربط فقط، ولم تتأثر. الجهود تنصب على فصل التوافق (Consensus) والبنود والبروتوكولات نفسها. وكانت النتيجة غير مفاجئة، لكنها دفعتني نصف خطوة إلى الوراء في ثقتي الافتراضية بتصميمه المعياري. @Dusk $DUSK
منذ البداية، فصلت Dusk التوافق والتسوية والتنفيذ الخارجي عمدًا، مع ترك DuskDS والتسوية الأصلية ضمن نطاق يمكن التحكم فيه، وجعل EVM في الخارج قدر الإمكان. من الناحية النظرية، إذا فشلت أي طبقة، فلا ينبغي أن تُسقط مباشرة الطبقتين الأخريين. لكن الذي تعطل فعلًا كان المسار الخفيف الذي تم تركه من أجل السرعة؛ فقد تم ربط التوقيع والأحداث والشبكة معًا، وعندما اختلّت الصلاحيات توقفت السلسلة كلها. كلما زادت استقلالية المعمارية، زادت احتمالية تجاهل منطقة الثقة البشرية عند الحدود.
#dusk $BTC
بعد مراجعة الخط الزمني لاحقًا، تبيّن أن إجراء الإغلاق كان فعّالًا، ولم تنتشر الخسارة إلى السلسلة نفسها. هذا النوع من “السوء” يتجلى في الواجهات، ويقف عند الواجهة—والنتيجة أكثر برودًا مما توقعت. لقد أثبتت عزل Dusk على الأقل أن التفكيك قادر على احتواء المشكلة. لكن ما إن تغادر الأصول التسوية الأصلية، تظهر افتراضات ثقة جديدة من جديد. لن تختفي تكلفة الثقة عند الحدود لمجرد نجاح مرة واحدة في الإغلاق، لكن على الأقل لم يتم إثبات أنها عديمة الجدوى بالكامل هذه المرة. وهذا يكفي ليكون سببًا للاستمرار في المراقبة.
83
·
--
في هذه السنوات وأنا أراقب البنية التحتية للامتثال، لا بد أنني أصبحت شيئًا ما خاملًا. كثير من المشاريع تتحدث كثيرًا عن الخصوصية والرقابة، لكن عند التطبيق الفعلي تتعثر دائمًا في حلقة ما. سلسلة Dusk هذه تحديدها واضح جدًا: صُممت للأسواق المالية الخاضعة للرقابة، وتدمج الخصوصية القابلة للبرمجة مع الامتثال الكامل معًا، تشفير عند الحاجة وتشفير عند الحاجة للشفافية عند الحاجة؛ ويمكن للجهة المصرِّحة أن تكشف بشكل انتقائي، وتظل عملية التسوية حاسمة ويمكن التنبؤ بها. إنها تستهدف مباشرة الأصول في العالم الحقيقي والأوراق المالية المتوافقة مع اللوائح. الرمز الأصلي $DUSK يتحمل مهمة التنسيق على المستوى الأساسي.
الذي جعلني أجلس وأختبر حقًا هو DuskEVM. شبكة الاختبار تعمل بالفعل، ويمكن للمطورين المؤسسيين البدء مباشرة باستخدام Solidity وHardhat للتكامل، دون الحاجة تقريبًا لتبديل الأدوات. في الأسفل يقوم Hedger بالتعامل مع تشفير متماثل وإضافة إثباتات معرفة صفرية ليحمل كل ذلك؛ تظل الأعمال سرّية وقابلة للتدقيق في الوقت نفسه. استخدمت قوالب عقود مألوفة لنشر عدة منطق لتدفق الأصول، وكانت التجربة متقاربة جدًا مع EVM السائد، والاختلاف الإضافي مجرد بضع أسطر من إعدادات لاستدعاء واجهة الخصوصية. تكلفة البدء على @Dusk_Foundation ترتبط أساسًا بفهم حدود العمل وليس باللغة نفسها. ومن ناحية الشراكات أيضًا نهج واقعي: ربط مع عدة جهات مؤسسية مرخصة في الاتحاد الأوروبي، ومنها جهة في هولندا خاضعة لرقابة AFM تخطط لإصدار وتداول على السلسلة لأكثر من 300 مليون يورو من الأصول الأصلية، مع تنفيذ كل دورة حياة العملية على السلسلة. يكمن التفوق في أن توازن الخصوصية والشفافية مُحكَم نسبيًا، أما المخاطر فتكمن في أن الشبكة الرئيسية لم تُستبدل بعد؛ ولا يزال توقيت الجهات التنظيمية وحجم الأموال الفعلي بحاجة إلى وقت للتحقق. لقد وقعت سابقًا في فخ مماثل: شبكة اختبار تبدو جميلة لكن الشبكة الرئيسية تتأخر طويلاً في الإطلاق، لذا الآن لن أستمر إلا بحذر شديد في المتابعة والتركيز، على الأقل الاتجاه يتحرك بصدق. #dusk $BTC
{spot}(DUSKUSDT)
في هذه السنوات وأنا أراقب البنية التحتية للامتثال، لا بد أنني أصبحت شيئًا ما خاملًا. كثير من المشاريع تتحدث كثيرًا عن الخصوصية والرقابة، لكن عند التطبيق الفعلي تتعثر دائمًا في حلقة ما. سلسلة Dusk هذه تحديدها واضح جدًا: صُممت للأسواق المالية الخاضعة للرقابة، وتدمج الخصوصية القابلة للبرمجة مع الامتثال الكامل معًا، تشفير عند الحاجة وتشفير عند الحاجة للشفافية عند الحاجة؛ ويمكن للجهة المصرِّحة أن تكشف بشكل انتقائي، وتظل عملية التسوية حاسمة ويمكن التنبؤ بها. إنها تستهدف مباشرة الأصول في العالم الحقيقي والأوراق المالية المتوافقة مع اللوائح. الرمز الأصلي $DUSK يتحمل مهمة التنسيق على المستوى الأساسي.
الذي جعلني أجلس وأختبر حقًا هو DuskEVM. شبكة الاختبار تعمل بالفعل، ويمكن للمطورين المؤسسيين البدء مباشرة باستخدام Solidity وHardhat للتكامل، دون الحاجة تقريبًا لتبديل الأدوات. في الأسفل يقوم Hedger بالتعامل مع تشفير متماثل وإضافة إثباتات معرفة صفرية ليحمل كل ذلك؛ تظل الأعمال سرّية وقابلة للتدقيق في الوقت نفسه. استخدمت قوالب عقود مألوفة لنشر عدة منطق لتدفق الأصول، وكانت التجربة متقاربة جدًا مع EVM السائد، والاختلاف الإضافي مجرد بضع أسطر من إعدادات لاستدعاء واجهة الخصوصية. تكلفة البدء على @Dusk ترتبط أساسًا بفهم حدود العمل وليس باللغة نفسها. ومن ناحية الشراكات أيضًا نهج واقعي: ربط مع عدة جهات مؤسسية مرخصة في الاتحاد الأوروبي، ومنها جهة في هولندا خاضعة لرقابة AFM تخطط لإصدار وتداول على السلسلة لأكثر من 300 مليون يورو من الأصول الأصلية، مع تنفيذ كل دورة حياة العملية على السلسلة. يكمن التفوق في أن توازن الخصوصية والشفافية مُحكَم نسبيًا، أما المخاطر فتكمن في أن الشبكة الرئيسية لم تُستبدل بعد؛ ولا يزال توقيت الجهات التنظيمية وحجم الأموال الفعلي بحاجة إلى وقت للتحقق. لقد وقعت سابقًا في فخ مماثل: شبكة اختبار تبدو جميلة لكن الشبكة الرئيسية تتأخر طويلاً في الإطلاق، لذا الآن لن أستمر إلا بحذر شديد في المتابعة والتركيز، على الأقل الاتجاه يتحرك بصدق. #dusk $BTC
الذي جعلني أجلس وأختبر حقًا هو DuskEVM. شبكة الاختبار تعمل بالفعل، ويمكن للمطورين المؤسسيين البدء مباشرة باستخدام Solidity وHardhat للتكامل، دون الحاجة تقريبًا لتبديل الأدوات. في الأسفل يقوم Hedger بالتعامل مع تشفير متماثل وإضافة إثباتات معرفة صفرية ليحمل كل ذلك؛ تظل الأعمال سرّية وقابلة للتدقيق في الوقت نفسه. استخدمت قوالب عقود مألوفة لنشر عدة منطق لتدفق الأصول، وكانت التجربة متقاربة جدًا مع EVM السائد، والاختلاف الإضافي مجرد بضع أسطر من إعدادات لاستدعاء واجهة الخصوصية. تكلفة البدء على @Dusk ترتبط أساسًا بفهم حدود العمل وليس باللغة نفسها. ومن ناحية الشراكات أيضًا نهج واقعي: ربط مع عدة جهات مؤسسية مرخصة في الاتحاد الأوروبي، ومنها جهة في هولندا خاضعة لرقابة AFM تخطط لإصدار وتداول على السلسلة لأكثر من 300 مليون يورو من الأصول الأصلية، مع تنفيذ كل دورة حياة العملية على السلسلة. يكمن التفوق في أن توازن الخصوصية والشفافية مُحكَم نسبيًا، أما المخاطر فتكمن في أن الشبكة الرئيسية لم تُستبدل بعد؛ ولا يزال توقيت الجهات التنظيمية وحجم الأموال الفعلي بحاجة إلى وقت للتحقق. لقد وقعت سابقًا في فخ مماثل: شبكة اختبار تبدو جميلة لكن الشبكة الرئيسية تتأخر طويلاً في الإطلاق، لذا الآن لن أستمر إلا بحذر شديد في المتابعة والتركيز، على الأقل الاتجاه يتحرك بصدق. #dusk $BTC
122
·
--
今晚我又把Babylon这次的原生比特币借贷提案细读了一遍,专门盯着那些被反复强调的亮点,边读边在笔记本上记下清算流程的细节,就想分清哪些是真正的推进,哪些只是说得更顺耳。资金使用上,生成的凭证直接进入主流动性枢纽,和其他分支共用同一池子,靠这种架构尽量减少碎片化带来的损耗。利率也不是简单照搬,而是先锚定主池定价框架,再按Babylon自身的风险参数微调。@babylonlabs_io 我对照文档推演了几轮,感觉这种安排至少在逻辑上比完全独立定价更稳妥。$BABY
自主保管这块让我稍微松了口气。比特币锁在特定脚本里,赎回完全依赖链上条件和零知识证明,没有第三方拿着私钥。提案提到背后的加密方案来自与知名高校的合作,论文也计划在明年的顶级会议上出现,这至少不是随口口号。抵押时也不用先把比特币换成其他资产,生成的凭证流转范围被严格限制,只能在主枢纽、Babylon核心分支和适配合约之间移动,这和传统包装后再抵押的做法在风险敞口上确实不同。清算时清算人先以带溢价的包装资产接手,再由套利者靠经济激励完成真正赎回,整个过程没有中心化角色兜底,把中介压到了最低限度。#baby $BTC
把这些串起来看,Babylon的方向还站得住。不过时间线上有个细节让我有点哑然。去年底说今年春天就能上线,如今已是八月,进度还停在五月的初步确认之后,后续还得走完审核和投票。节奏慢成这样,多少像自己画了个过于乐观的时间表。最终能不能按设想跑起来,还是得自己再多查几遍再下判断。
{spot}(BABYUSDT)
今晚我又把Babylon这次的原生比特币借贷提案细读了一遍,专门盯着那些被反复强调的亮点,边读边在笔记本上记下清算流程的细节,就想分清哪些是真正的推进,哪些只是说得更顺耳。资金使用上,生成的凭证直接进入主流动性枢纽,和其他分支共用同一池子,靠这种架构尽量减少碎片化带来的损耗。利率也不是简单照搬,而是先锚定主池定价框架,再按Babylon自身的风险参数微调。@BabylonLabs_io 我对照文档推演了几轮,感觉这种安排至少在逻辑上比完全独立定价更稳妥。$BABY
自主保管这块让我稍微松了口气。比特币锁在特定脚本里,赎回完全依赖链上条件和零知识证明,没有第三方拿着私钥。提案提到背后的加密方案来自与知名高校的合作,论文也计划在明年的顶级会议上出现,这至少不是随口口号。抵押时也不用先把比特币换成其他资产,生成的凭证流转范围被严格限制,只能在主枢纽、Babylon核心分支和适配合约之间移动,这和传统包装后再抵押的做法在风险敞口上确实不同。清算时清算人先以带溢价的包装资产接手,再由套利者靠经济激励完成真正赎回,整个过程没有中心化角色兜底,把中介压到了最低限度。#baby $BTC
把这些串起来看,Babylon的方向还站得住。不过时间线上有个细节让我有点哑然。去年底说今年春天就能上线,如今已是八月,进度还停在五月的初步确认之后,后续还得走完审核和投票。节奏慢成这样,多少像自己画了个过于乐观的时间表。最终能不能按设想跑起来,还是得自己再多查几遍再下判断。
1
154
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
721,010 مشاهدات
4,539 يقومون بالنقاش
#binancelaunchesbinanceintelligence
🚨 أدرجت BINANCE الذكاء الاصطناعي داخل المنصة — وقد يتغير التداول! 🧠⚡
أطلقت Binance رسميًا Binance Intelligence، وهي طبقة جديدة من الذكاء الاصطناعي مدمجة مباشرةً في منظومتها.
لكنها ليست مجرد روبوت دردشة آخر يعمل بالذكاء الاصطناعي…
تجمع المنظومة الجديدة بين ثلاثة منتجات:
🔹 Binance AI — مساعد مجاني ومتكيّف لمتابعة السوق، مخصص للمستخدمين اليوميين.
🔹 Binance AI Pro — مصمم لتحويل الأفكار المكتوبة بلغة طبيعية إلى مسارات عمل آلية للتداول.
🔹 Binance Agent OS — بنية تحتية تتيح للمطورين إنشاء وكلاء ذكاء اصطناعي يتفاعلون مع الإمكانات المالية لـ Binance.
وهنا تبدأ الأمور المثيرة للاهتمام…
ينتقل الذكاء الاصطناعي من «ساعدني على فهم السوق» إلى «ساعدني على التصرّف في السوق».
وقد يعني ذلك سهولة أكبر في الوصول إلى معلومات السوق، واستراتيجيات آلية، وتنبيهات مخصصة، وربما مزيدًا من نشاط التداول المدعوم بالذكاء الاصطناعي.
🔥 وهناك عملة مشفرة ينبغي للمتداولين مراقبتها:
$BNB
إذا أدى Binance Intelligence إلى زيادة تفاعل المستخدمين ونشاط التداول والطلب عبر منظومة Binance، فقد تصبح BNB من أبرز المستفيدين — لكن هذا التأثير غير مضمون.
متابعة من فضلكم
#BNB #CryptoNews #BTC
$BTC
Shamika Metting
·10 إعجاب
·16.5k مشاهدات
BTCFallsBelow$84K
27,458 مشاهدات
99 يقومون بالنقاش
DubaiVARAIssuesReserveAssetAuditCircular
5,969 مشاهدات
336 يقومون بالنقاش