

玲姐AL
12.1k منشورات
玲姐AL
إبلاغ
حظر المُستخدم
每日更新行业新闻、热门事件,撸毛活动与圈内八卦,一手热点,实操攻略,圈内瓜料全都有带你轻松看懂Web3,玩赚加密市场。
فتح تداول

حائز على USD1
مُتداول مُتكرر
1.2 سنوات
1.3K+ تتابع
10.5K+ المتابعون
9.8K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
PINNED
·
--
صاعد
أنا مستعد لأن أمنح وكيل الذكاء الاصطناعي 100 دولار ليتولى عني متابعة السوق، وشراء البيانات، واستدعاء النماذج، لكنني لا أجرؤ على تسليمه صلاحية المحفظة بالكامل. صحيح أن الذكاء الاصطناعي يمكنه أن ينجز العمل، لكن هذا لا يعني أنه سيصيب في كل مرة. فإذا أساء التقدير، أو استدعى خدمة لم يكن ينبغي له استدعاؤها، تكون الأموال قد دُفعت بالفعل، فمن يتحمل المسؤولية؟
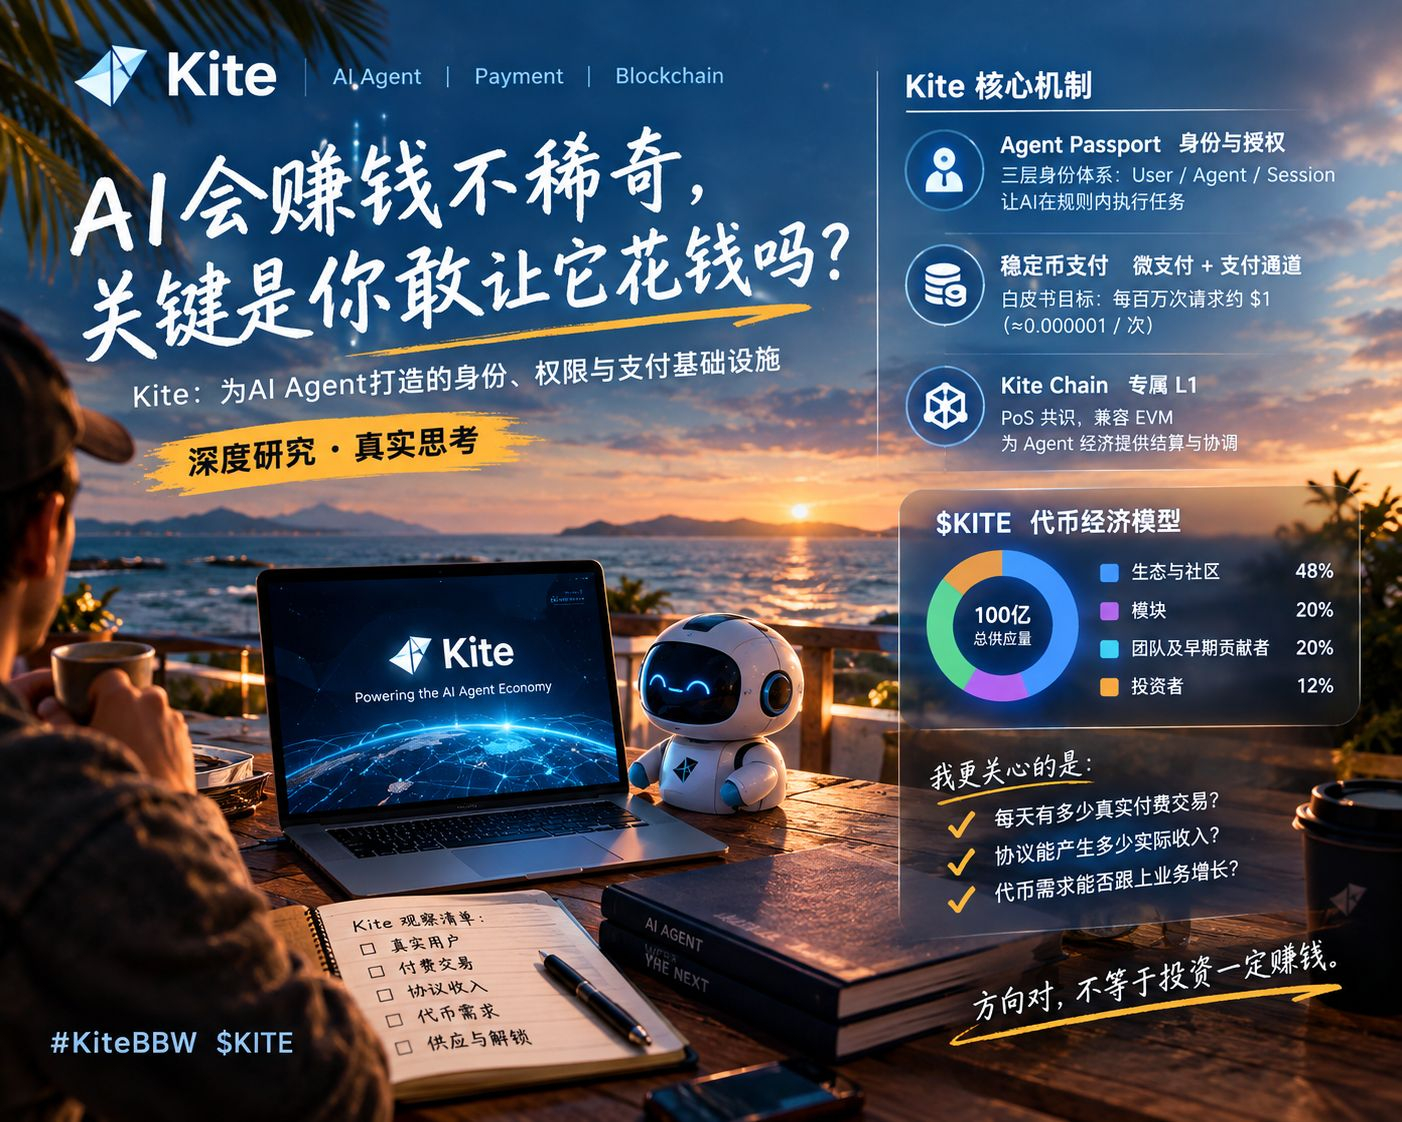
ولهذا السبب كان هذا هو الجانب الذي أوليه أكبر قدر من الاهتمام أثناء دراستي لـ Kite.
إذن، فإن Agent Passport من Kite ليس مجرد تزويد الذكاء الاصطناعي بمحفظة، بل هو جمع الهوية والتفويض وحدود الدفع في منظومة واحدة. يمكن للمستخدم أن يحدد مسبقًا الحد الأقصى للدفع في كل عملية، والميزانية الإجمالية، وفترة الصلاحية، والأصول المسموح باستخدامها، ولا يستطيع الوكيل التنفيذ إلا ضمن نطاق التفويض. على سبيل المثال، إذا سمحت له فقط بإنفاق 100 دولار لشراء خدمة بيانات، فلا حاجة إلى تسليم السيطرة على الأموال الأخرى معه أيضًا.
تم إطلاق الشبكة الرئيسية لـ Kite في أبريل 2026، ويبلغ Chain ID الخاص بها 2366، وهي متوافقة مع EVM وتدعم التسوية بالعملات المستقرة. كما كشفت الجهة الرسمية عن مجموعة من بيانات شبكة الاختبار: أكثر من 1.9 مليار تفاعل مع الوكيل تراكمًا، وبلغت الذروة في النشاط اليومي 30 مليون استدعاء. تبدو الأرقام كبيرة، لكنها بيانات من مرحلة شبكة الاختبار، ولا تعني أن الشبكة الرئيسية تمتلك بالفعل نشاطًا مدفوعًا حقيقيًا بالحجم نفسه.
كما راجعت أيضًا نموذج الرموز لـ $KITE . الحد الأقصى للإمداد الكلي هو 10 مليارات وحدة، وتوزيعها كالتالي: 48% للنظام البيئي والمجتمع، 20% للوحدات، 20% للفريق والمساهمين الأوائل، و12% للمستثمرين. وآلية التقاط القيمة التي صممتها الجهة الرسمية تقوم على فرض عمولة على معاملات خدمات الذكاء الاصطناعي، ثم تحويل جزء من الإيرادات إلى KITE، لاستخدامها في تطوير الوحدات والشبكة.
لكن ما إذا كانت هذه الآلية قادرة فعلاً على دعم قيمة الرمز فذلك يتوقف على النشاط الحقيقي. فإذا كان الوكلاء يستدعون خدمات كثيرة يوميًا، لكن عددًا قليلًا من المستخدمين يرغب في الدفع بشكل مستمر، فلن يؤدي كثافة التفاعل وحدها بالضرورة إلى تحقيق إيرادات مستقرة. وعلى العكس، إذا كانت الشركات مستعدة للدفع على المدى الطويل مقابل البيانات والنماذج وخدمات الأتمتة، عندها فقط تتاح لـ Kite فرصة تحويل البنية التحتية إلى عمل تجاري.
وسأتابع لاحقًا ثلاثة مؤشرات أساسية: نمو معاملات الشبكة الرئيسية، وحجم التسويات الفعلي، والإيرادات الفعلية للبروتوكول. وما إذا كانت هذه العناصر الثلاثة تنمو معًا، أكثر أهمية من مجرد النظر إلى عدد العناوين أو درجة النشاط.
قد يصبح وكلاء الذكاء الاصطناعي سوقًا ضخمة، لكنني لن أقرر أن $KITE يمتلك قيمة لمجرد أن المجال يحمل إمكانات تخيلية. حتى أفضل بنية تحتية للدفع يصعب عليها وحدها أن تدعم الطلب على الرمز
#KiteBBW $KITE
6
3
297
·
--
عرّاف بينانس. يمكن للجميع المشاركة في الفعالية الجديدة عندما يتوفر لديهم وقت. هناك مكافآت مجانية يمكن جمعها #币安神算子
عرّاف بينانس. يمكن للجميع المشاركة في الفعالية الجديدة عندما يتوفر لديهم وقت. هناك مكافآت مجانية يمكن جمعها #币安神算子
159
·
--
تمّ التحقق
مؤخرًا بدأت أدرس @Nillion بجدية. بصراحة، بدلًا من متابعة تقلبات $NIL كل يوم، أريد أن أفهم أمرًا واحدًا: هل تستطيع الحوسبة التي تحافظ على الخصوصية حل مشكلة تعذّر استخدام البيانات الحساسة بأمان في مسار تطور Web3 والذكاء الاصطناعي؟
لقد اشتريت بعضًا من $NIL، لكنني لا أريد أن أتحمس للمشروع بشكل أعمى لمجرد أنني أملك بعض رموزه. بالنسبة إليّ، ما يستحق البحث فعلًا هو ما إذا كانت التقنية قابلة للتطبيق، وما إذا كان الرمز سيكتسب طلبًا فعليًا مع نمو المنظومة.
📊 لنبدأ باقتصاديات رمز nil
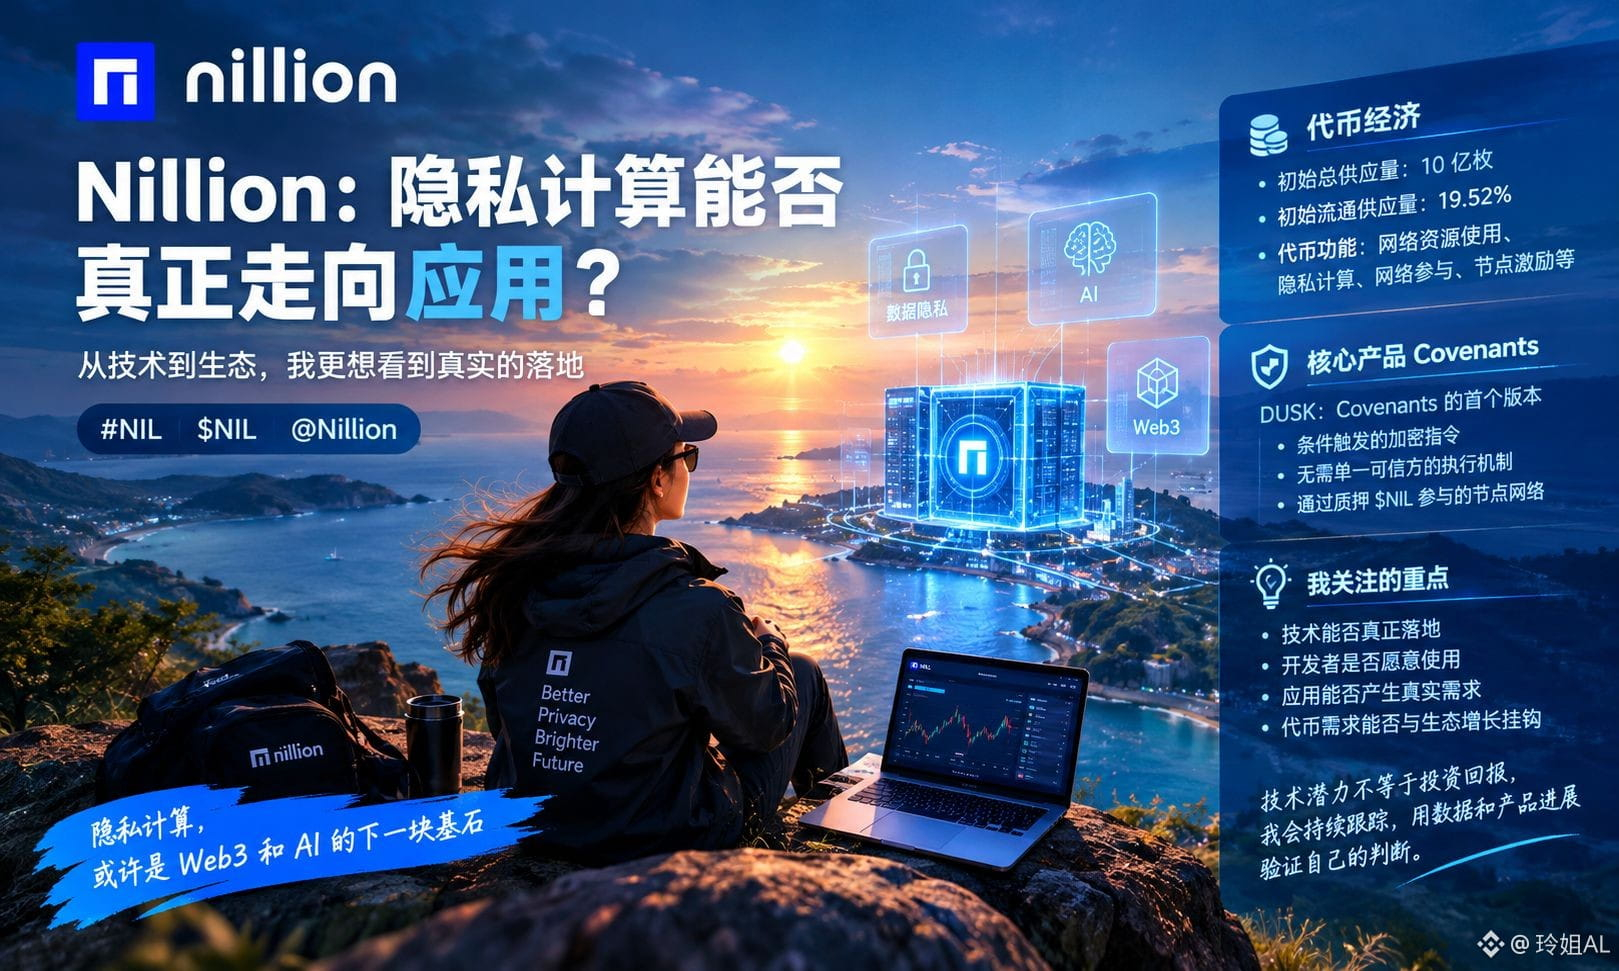
وفقًا للمعلومات التي نشرها المشروع عن الرمز، يبلغ إجمالي المعروض الأولي مليار رمز، بينما تبلغ نسبة المعروض المتداول الأولي نحو 19.52%. وهذا يعني أن دراسة المشروع لا تقتصر على النظر إلى السعر الحالي، بل ينبغي أيضًا متابعة عمليات فتح الرموز اللاحقة، والتغيرات في المعروض المتداول، وقدرة نمو المنظومة على استيعاب المعروض الإضافي.
من حيث الوظائف، يرتبط الرمز بآليات مثل استخدام موارد الشبكة والحوسبة التي تحافظ على الخصوصية وتحفيز العُقد. لكن ثمة سؤالًا محوريًا هنا: هل سيؤدي نمو استخدام الشبكة فعلًا إلى طلب مستدام على الرمز؟ لا بد من التحقق من ذلك بالاستناد إلى الاستخدام الفعلي للمنتجات وآليات الرمز.
أولي اهتمامًا خاصًا لاستكشاف المشروع مجال الحوسبة التي تحافظ على الخصوصية. في الماضي، كان تركيزنا عند الحديث عن Web3 ينصب غالبًا على إمكانية نقل الأصول بأمان؛ لكن مع تطور الذكاء الاصطناعي وتطبيقات البيانات...
يُعد Covenants من Nillion أحد اتجاهات المنتجات التي أتابعها عن كثب مؤخرًا. ومن بينها، يُقدَّم DUSK بوصفه المرحلة الأولى من Covenants، ويتضمن تعليمات مشفّرة تُفعَّل عند تحقق شروط معينة، وآليات تنفيذ، ونظامًا للعُقد يتيح المشاركة في الشبكة عبر التخزين.
إذا أمكن تطبيق هذه الآليات تدريجيًا، فقد تتيح مستقبلًا استكشاف تعاون في مجال البيانات وتطبيقات تراعي الخصوصية بدرجة أكبر. لكن تصميم التقنية أمر، واستعداد المطورين لاستخدامها واستمرار التطبيقات في العمل أمر آخر.
أرى أن تقييم Nillion لا ينبغي أن يقتصر على ما يقوله المشروع؛ بل يجب متابعة التقدم الفعلي لـ Covenants، ومشاركة المطورين، وبيانات استخدام الشبكة، والعلاقة بين هذه الأنشطة والطلب على الرمز.
أمتلك حاليًا بعضًا من ، وسأواصل متابعة هذا المشروع. امتلاك الرموز لا يعني أنني توصلت إلى نتيجة، والإمكانات التقنية لا تعني بالضرورة عائدًا استثماريًا. أفضل أن أواصل البحث والمراقبة، وأن أتحقق من صحة تقديري عبر التقدم الفعلي.
#nil $NIL @nillionnetwork
مؤخرًا بدأت أدرس @Nillion بجدية. بصراحة، بدلًا من متابعة تقلبات $NIL كل يوم، أريد أن أفهم أمرًا واحدًا: هل تستطيع الحوسبة التي تحافظ على الخصوصية حل مشكلة تعذّر استخدام البيانات الحساسة بأمان في مسار تطور Web3 والذكاء الاصطناعي؟
لقد اشتريت بعضًا من $NIL ، لكنني لا أريد أن أتحمس للمشروع بشكل أعمى لمجرد أنني أملك بعض رموزه. بالنسبة إليّ، ما يستحق البحث فعلًا هو ما إذا كانت التقنية قابلة للتطبيق، وما إذا كان الرمز سيكتسب طلبًا فعليًا مع نمو المنظومة.
📊 لنبدأ باقتصاديات رمز nil
وفقًا للمعلومات التي نشرها المشروع عن الرمز، يبلغ إجمالي المعروض الأولي مليار رمز، بينما تبلغ نسبة المعروض المتداول الأولي نحو 19.52%. وهذا يعني أن دراسة المشروع لا تقتصر على النظر إلى السعر الحالي، بل ينبغي أيضًا متابعة عمليات فتح الرموز اللاحقة، والتغيرات في المعروض المتداول، وقدرة نمو المنظومة على استيعاب المعروض الإضافي.
من حيث الوظائف، يرتبط الرمز بآليات مثل استخدام موارد الشبكة والحوسبة التي تحافظ على الخصوصية وتحفيز العُقد. لكن ثمة سؤالًا محوريًا هنا: هل سيؤدي نمو استخدام الشبكة فعلًا إلى طلب مستدام على الرمز؟ لا بد من التحقق من ذلك بالاستناد إلى الاستخدام الفعلي للمنتجات وآليات الرمز.
أولي اهتمامًا خاصًا لاستكشاف المشروع مجال الحوسبة التي تحافظ على الخصوصية. في الماضي، كان تركيزنا عند الحديث عن Web3 ينصب غالبًا على إمكانية نقل الأصول بأمان؛ لكن مع تطور الذكاء الاصطناعي وتطبيقات البيانات...
يُعد Covenants من Nillion أحد اتجاهات المنتجات التي أتابعها عن كثب مؤخرًا. ومن بينها، يُقدَّم DUSK بوصفه المرحلة الأولى من Covenants، ويتضمن تعليمات مشفّرة تُفعَّل عند تحقق شروط معينة، وآليات تنفيذ، ونظامًا للعُقد يتيح المشاركة في الشبكة عبر التخزين.
إذا أمكن تطبيق هذه الآليات تدريجيًا، فقد تتيح مستقبلًا استكشاف تعاون في مجال البيانات وتطبيقات تراعي الخصوصية بدرجة أكبر. لكن تصميم التقنية أمر، واستعداد المطورين لاستخدامها واستمرار التطبيقات في العمل أمر آخر.
أرى أن تقييم Nillion لا ينبغي أن يقتصر على ما يقوله المشروع؛ بل يجب متابعة التقدم الفعلي لـ Covenants، ومشاركة المطورين، وبيانات استخدام الشبكة، والعلاقة بين هذه الأنشطة والطلب على الرمز.
أمتلك حاليًا بعضًا من ، وسأواصل متابعة هذا المشروع. امتلاك الرموز لا يعني أنني توصلت إلى نتيجة، والإمكانات التقنية لا تعني بالضرورة عائدًا استثماريًا. أفضل أن أواصل البحث والمراقبة، وأن أتحقق من صحة تقديري عبر التقدم الفعلي.
#nil $NIL @Nillion
2
3
491
·
--
استلم مظاريف الحظ
استلم مظاريف الحظ
玲姐AL
·
--
المظاريف الحمراء جاهزة 🧧 هيا، أرونا سرعة أصابعكم!
جهزنا لكم مظروفًا أحمر بقيمة 100u، ونتمنى للجميع عطلة صيفية سعيدة
عسى أن تنالوا البركة والأرباح معًا، ونتمنى للجميع أن تواصل السوق صعودها 📈
جهزنا لكم مظروفًا أحمر بقيمة 100u، ونتمنى للجميع عطلة صيفية سعيدة
عسى أن تنالوا البركة والأرباح معًا، ونتمنى للجميع أن تواصل السوق صعودها 📈
143
·
--
المظاريف الحمراء جاهزة 🧧 هيا، أرونا سرعة أصابعكم!
جهزنا لكم مظروفًا أحمر بقيمة 100u، ونتمنى للجميع عطلة صيفية سعيدة
عسى أن تنالوا البركة والأرباح معًا، ونتمنى للجميع أن تواصل السوق صعودها 📈
المظاريف الحمراء جاهزة 🧧 هيا، أرونا سرعة أصابعكم!
جهزنا لكم مظروفًا أحمر بقيمة 100u، ونتمنى للجميع عطلة صيفية سعيدة
عسى أن تنالوا البركة والأرباح معًا، ونتمنى للجميع أن تواصل السوق صعودها 📈
جهزنا لكم مظروفًا أحمر بقيمة 100u، ونتمنى للجميع عطلة صيفية سعيدة
عسى أن تنالوا البركة والأرباح معًا، ونتمنى للجميع أن تواصل السوق صعودها 📈
44
1
3
192
·
--
مرحباً جميعاً! لقد غابت مهام المبدعين منذ قرابة شهرين. @heyi يا نجمتنا الأولى، هل ما زال بالإمكان ترتيبها؟
المهام التي شاركت فيها قبل أيام كانت مكافآتها نحو 300u!
وقدمتها كلها إلى $ZEC ! أشعر بحزن شديد، وقلبي مفطور.
مرحباً جميعاً! لقد غابت مهام المبدعين منذ قرابة شهرين. @Yi He يا نجمتنا الأولى، هل ما زال بالإمكان ترتيبها؟
المهام التي شاركت فيها قبل أيام كانت مكافآتها نحو 300u!
وقدمتها كلها إلى $ZEC ! أشعر بحزن شديد، وقلبي مفطور.
المهام التي شاركت فيها قبل أيام كانت مكافآتها نحو 300u!
وقدمتها كلها إلى $ZEC ! أشعر بحزن شديد، وقلبي مفطور.
2
334
·
--
تم تجهيز المغلفات الحمراء 🧧! لننطلق بسرعة اليد!
تم تجهيز 100 يوان كمغلفات حمراء للجميع، أتمنى لكم إجازة صيفية سعيدة
لتصل لكم البركة والعائد معًا، أتمنى لكم أن تسير حركة السوق بخطى قوية 📈
تم تجهيز المغلفات الحمراء 🧧! لننطلق بسرعة اليد!
تم تجهيز 100 يوان كمغلفات حمراء للجميع، أتمنى لكم إجازة صيفية سعيدة
لتصل لكم البركة والعائد معًا، أتمنى لكم أن تسير حركة السوق بخطى قوية 📈
تم تجهيز 100 يوان كمغلفات حمراء للجميع، أتمنى لكم إجازة صيفية سعيدة
لتصل لكم البركة والعائد معًا، أتمنى لكم أن تسير حركة السوق بخطى قوية 📈
3.3k
8
172
3.3k
·
--
صاعد
صحيح جزئيًا
#termmax @termmax
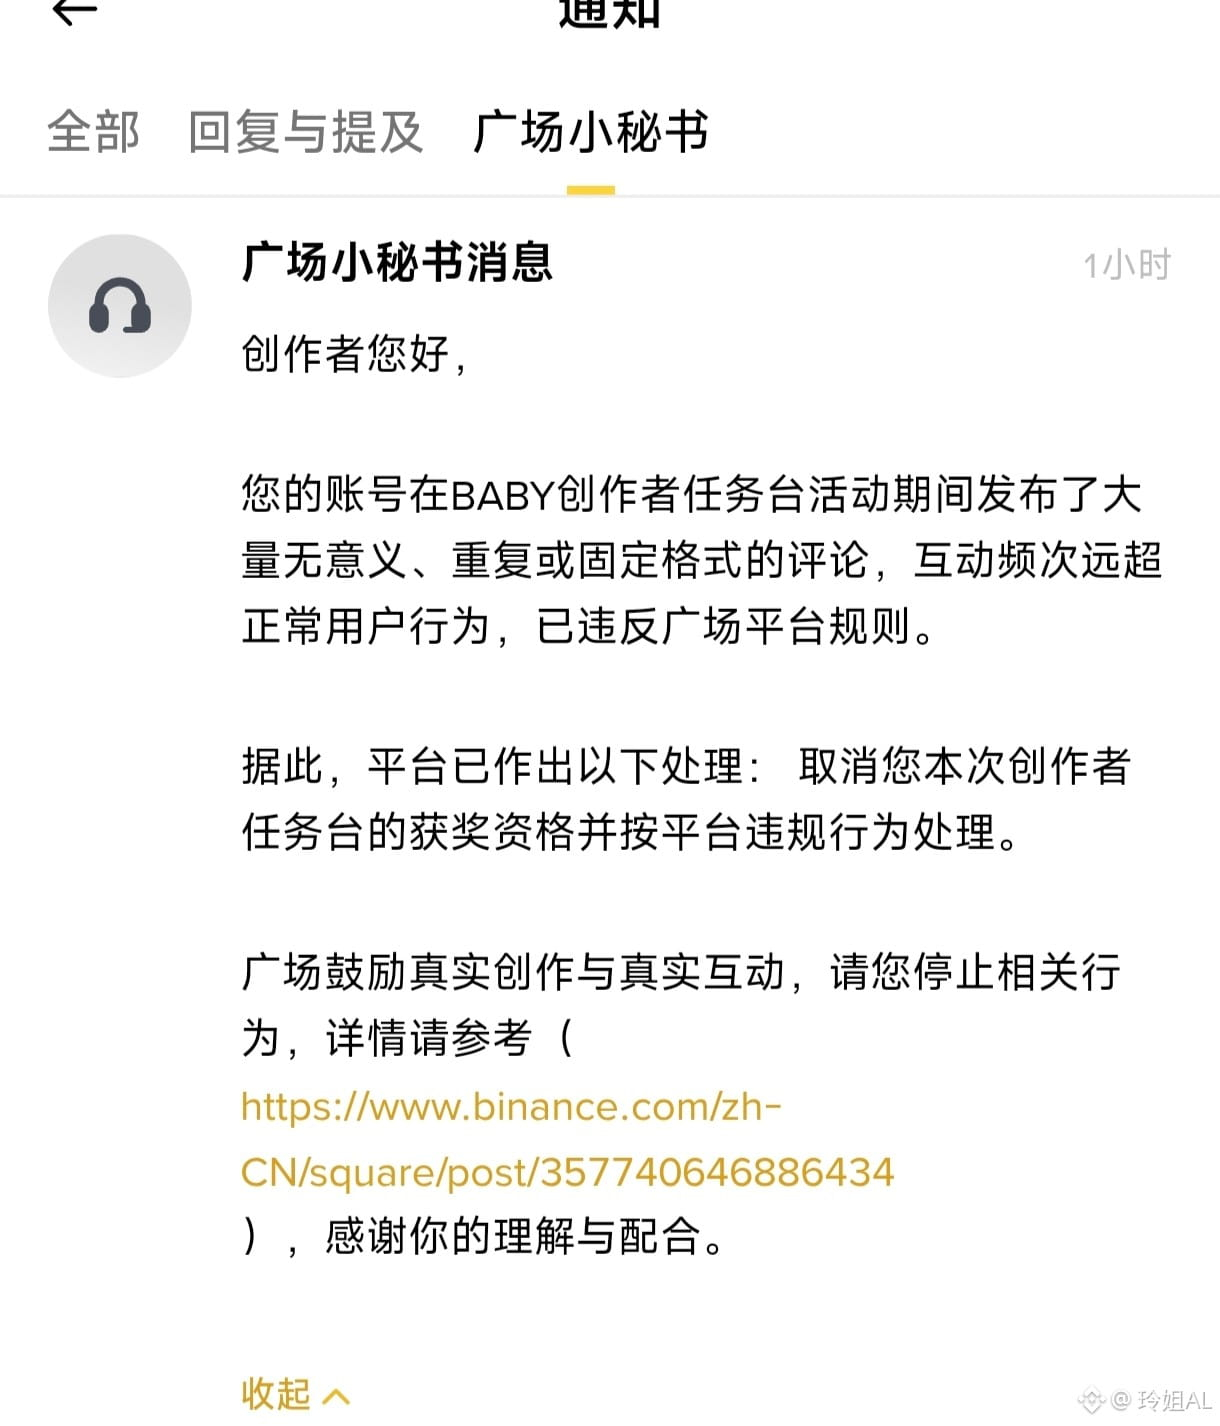
يا إخوتي! للتو أرسلت السكرتيرة الصغيرة رسالة أن $BABY تم إلغاء المركز الثاني. لا أستطيع أن أرى أحدًا يحصل على الخير! تم الإبلاغ عنه. من الصعب فعلًا أن تكون ضمن المراكز الأولى! السهام الباردة كثيرة تحتها!
#ALPHA الوضع أيضًا ليس جيدًا؛ كل شهر نفس الشيء، لا يوجد إلا حفظ/استمرار على قيد الحياة. إنه مؤلم!
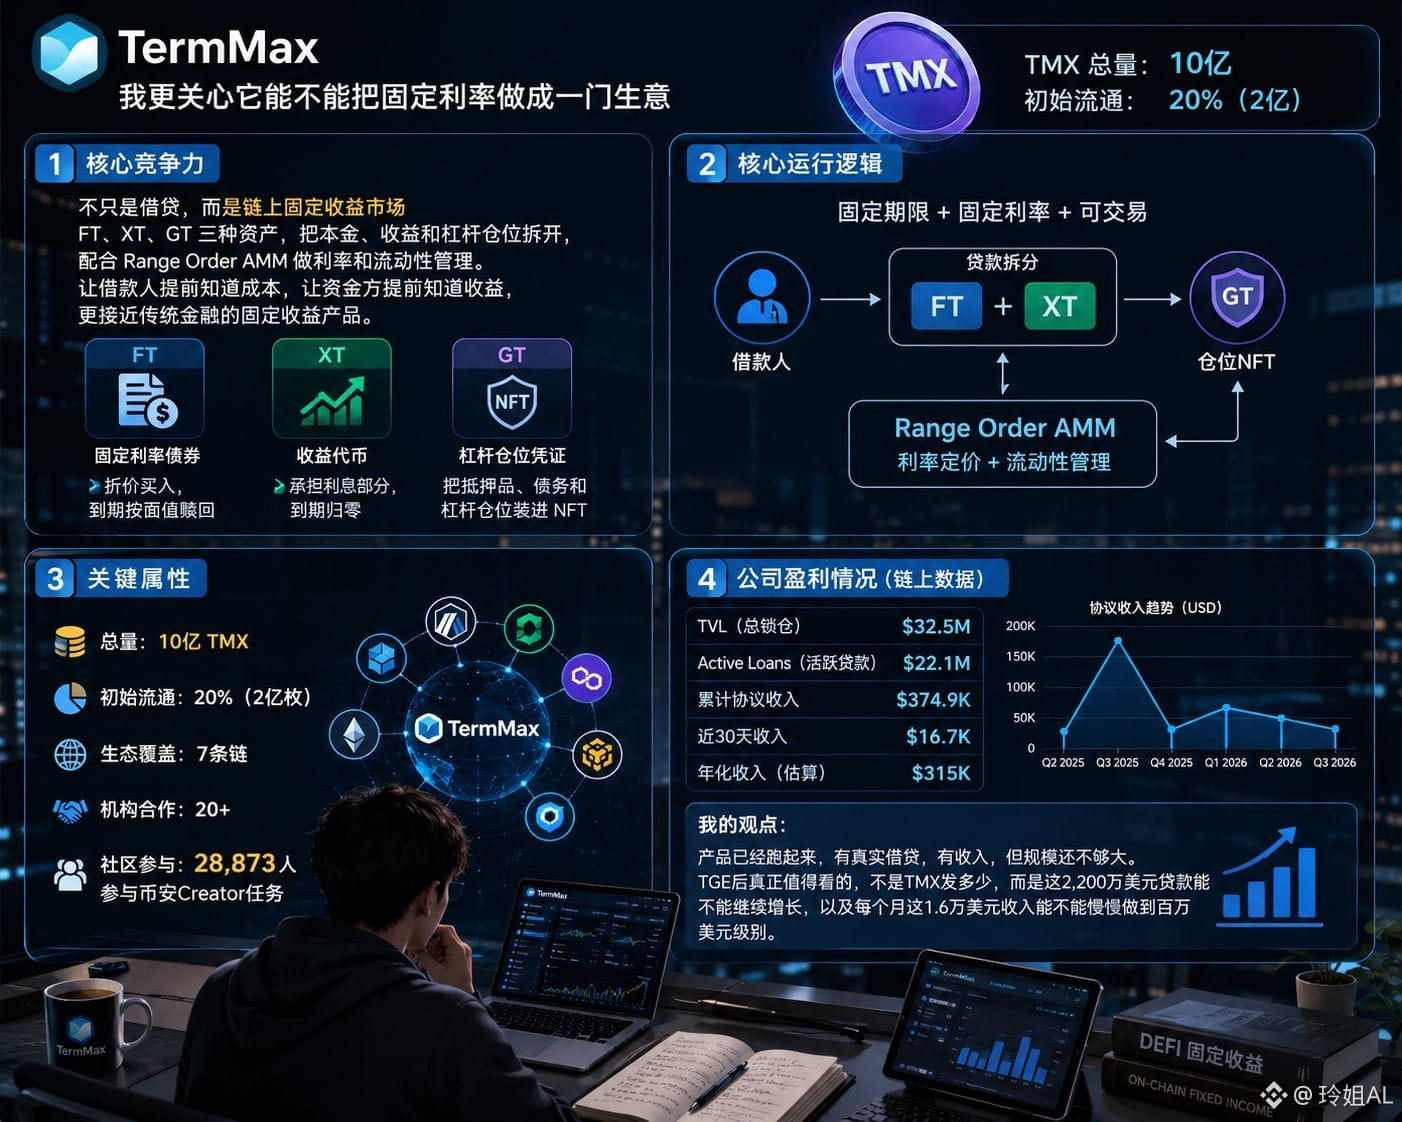
في الآونة الأخيرة درست TermMax، لكنني بالمقابل لم أركز كثيرًا على مكافأة 300 ألف TMX. الشيء الذي يثير اهتمامي حقًا هو: هل يمكنه تحويل "سعر الفائدة الثابت" إلى عمل يستمر على المدى الطويل؟ لذلك قسمت حكمي إلى أربع نقاط.
أولًا، التنافسية الأساسية:
أعتقد أن أكبر فرق بين TermMax وبروتوكولات الإقراض العادية هو أنه لا يكتفي بإقراض المال فحسب، بل يقوم ببناء سوق دخل ثابت على السلسلة. الأصول الثلاثة FT وXT وGT تفصل بين رأس المال والعائد ووضعية الرافعة المالية، ثم يتم دمج ذلك مع AMM الخاص بأوامر النطاق لإدارة أسعار الفائدة والسيولة. بصراحة: هو يجعل المقترض يعرف التكلفة مسبقًا، ويجعل مزوّد السيولة يعرف العائد مسبقًا، وهذه النقطة أقرب إلى منتجات الدخل الثابت في التمويل التقليدي.
ثانيًا، منطق التشغيل الأساسي:
بعد دخول قرض إلى البروتوكول، يتم تقسيمه إلى FT وXT، بينما GT يتولى وضع الضمانات والديون ووضعية الرافعة داخل NFT. وبهذا يمكن تداول الأجل الثابت وسعر الفائدة الثابت على السلسلة. أرى أن الأصعب فيه ليس "الإقراض" نفسه، بل ما يأتي بعد ذلك: السيولة والتسعير.
ثالثًا، السمات الرئيسية:
حاليًا إجمالي الكمية 1 مليار TMX، والتداول الأولي قرابة 20%. انتقل المشروع من مرحلة الاختبار إلى التوسع متعدد السلاسل ومرحلة TGE. وفقًا للإفصاح الرسمي، يغطي 7 سلاسل ويمتلك تعاونًا مع 20+ جهة مؤسسية. الآن مهام صُنّاع المحتوى باللغة الصينية لديها 28,873 مشاركًا، وقد ارتفعت حرارة المجتمع فعلًا.
رابعًا، أرباح الشركة:
لكنني هنا أكثر حذرًا. لم تُعلن Term Structure Labs عن تقرير سنوي كامل بالمعنى التقليدي، لذلك لا يمكنني القول مباشرةً "كم ربحت الشركة في سنة". تُظهر البيانات على السلسلة أن TermMax TVL حوالي 32.5 مليون دولار، وActive Loans حوالي 22.1 مليون دولار، وإيرادات البروتوكول التراكمية نحو 375 ألف دولار، وآخر 30 يومًا حوالي 16.7 ألف دولار.
لذلك، من وجهة نظري، TermMax ليس بلا دخل الآن، بل لديه حلقة تجارية مغلقة بالفعل، لكن الحجم ما زال غير كافٍ. بعد TGE، ما يستحق المتابعة حقًا ليس كم سيُصدر TMX، بل ما إذا كان يمكن أن يستمر نمو قروض الـ 22.1 مليون دولار، وما إذا كان يمكن أن تتحول هذه الإيرادات البالغة 16 ألف دولار شهريًا تدريجيًا إلى مستوى المليون دولار.
#termmax @TermMax
يا إخوتي! للتو أرسلت السكرتيرة الصغيرة رسالة أن $BABY تم إلغاء المركز الثاني. لا أستطيع أن أرى أحدًا يحصل على الخير! تم الإبلاغ عنه. من الصعب فعلًا أن تكون ضمن المراكز الأولى! السهام الباردة كثيرة تحتها!
#ALPHA الوضع أيضًا ليس جيدًا؛ كل شهر نفس الشيء، لا يوجد إلا حفظ/استمرار على قيد الحياة. إنه مؤلم!
في الآونة الأخيرة درست TermMax، لكنني بالمقابل لم أركز كثيرًا على مكافأة 300 ألف TMX. الشيء الذي يثير اهتمامي حقًا هو: هل يمكنه تحويل "سعر الفائدة الثابت" إلى عمل يستمر على المدى الطويل؟ لذلك قسمت حكمي إلى أربع نقاط.
أولًا، التنافسية الأساسية:
أعتقد أن أكبر فرق بين TermMax وبروتوكولات الإقراض العادية هو أنه لا يكتفي بإقراض المال فحسب، بل يقوم ببناء سوق دخل ثابت على السلسلة. الأصول الثلاثة FT وXT وGT تفصل بين رأس المال والعائد ووضعية الرافعة المالية، ثم يتم دمج ذلك مع AMM الخاص بأوامر النطاق لإدارة أسعار الفائدة والسيولة. بصراحة: هو يجعل المقترض يعرف التكلفة مسبقًا، ويجعل مزوّد السيولة يعرف العائد مسبقًا، وهذه النقطة أقرب إلى منتجات الدخل الثابت في التمويل التقليدي.
ثانيًا، منطق التشغيل الأساسي:
بعد دخول قرض إلى البروتوكول، يتم تقسيمه إلى FT وXT، بينما GT يتولى وضع الضمانات والديون ووضعية الرافعة داخل NFT. وبهذا يمكن تداول الأجل الثابت وسعر الفائدة الثابت على السلسلة. أرى أن الأصعب فيه ليس "الإقراض" نفسه، بل ما يأتي بعد ذلك: السيولة والتسعير.
ثالثًا، السمات الرئيسية:
حاليًا إجمالي الكمية 1 مليار TMX، والتداول الأولي قرابة 20%. انتقل المشروع من مرحلة الاختبار إلى التوسع متعدد السلاسل ومرحلة TGE. وفقًا للإفصاح الرسمي، يغطي 7 سلاسل ويمتلك تعاونًا مع 20+ جهة مؤسسية. الآن مهام صُنّاع المحتوى باللغة الصينية لديها 28,873 مشاركًا، وقد ارتفعت حرارة المجتمع فعلًا.
رابعًا، أرباح الشركة:
لكنني هنا أكثر حذرًا. لم تُعلن Term Structure Labs عن تقرير سنوي كامل بالمعنى التقليدي، لذلك لا يمكنني القول مباشرةً "كم ربحت الشركة في سنة". تُظهر البيانات على السلسلة أن TermMax TVL حوالي 32.5 مليون دولار، وActive Loans حوالي 22.1 مليون دولار، وإيرادات البروتوكول التراكمية نحو 375 ألف دولار، وآخر 30 يومًا حوالي 16.7 ألف دولار.
لذلك، من وجهة نظري، TermMax ليس بلا دخل الآن، بل لديه حلقة تجارية مغلقة بالفعل، لكن الحجم ما زال غير كافٍ. بعد TGE، ما يستحق المتابعة حقًا ليس كم سيُصدر TMX، بل ما إذا كان يمكن أن يستمر نمو قروض الـ 22.1 مليون دولار، وما إذا كان يمكن أن تتحول هذه الإيرادات البالغة 16 ألف دولار شهريًا تدريجيًا إلى مستوى المليون دولار.
9
10
824
·
--
صاعد
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
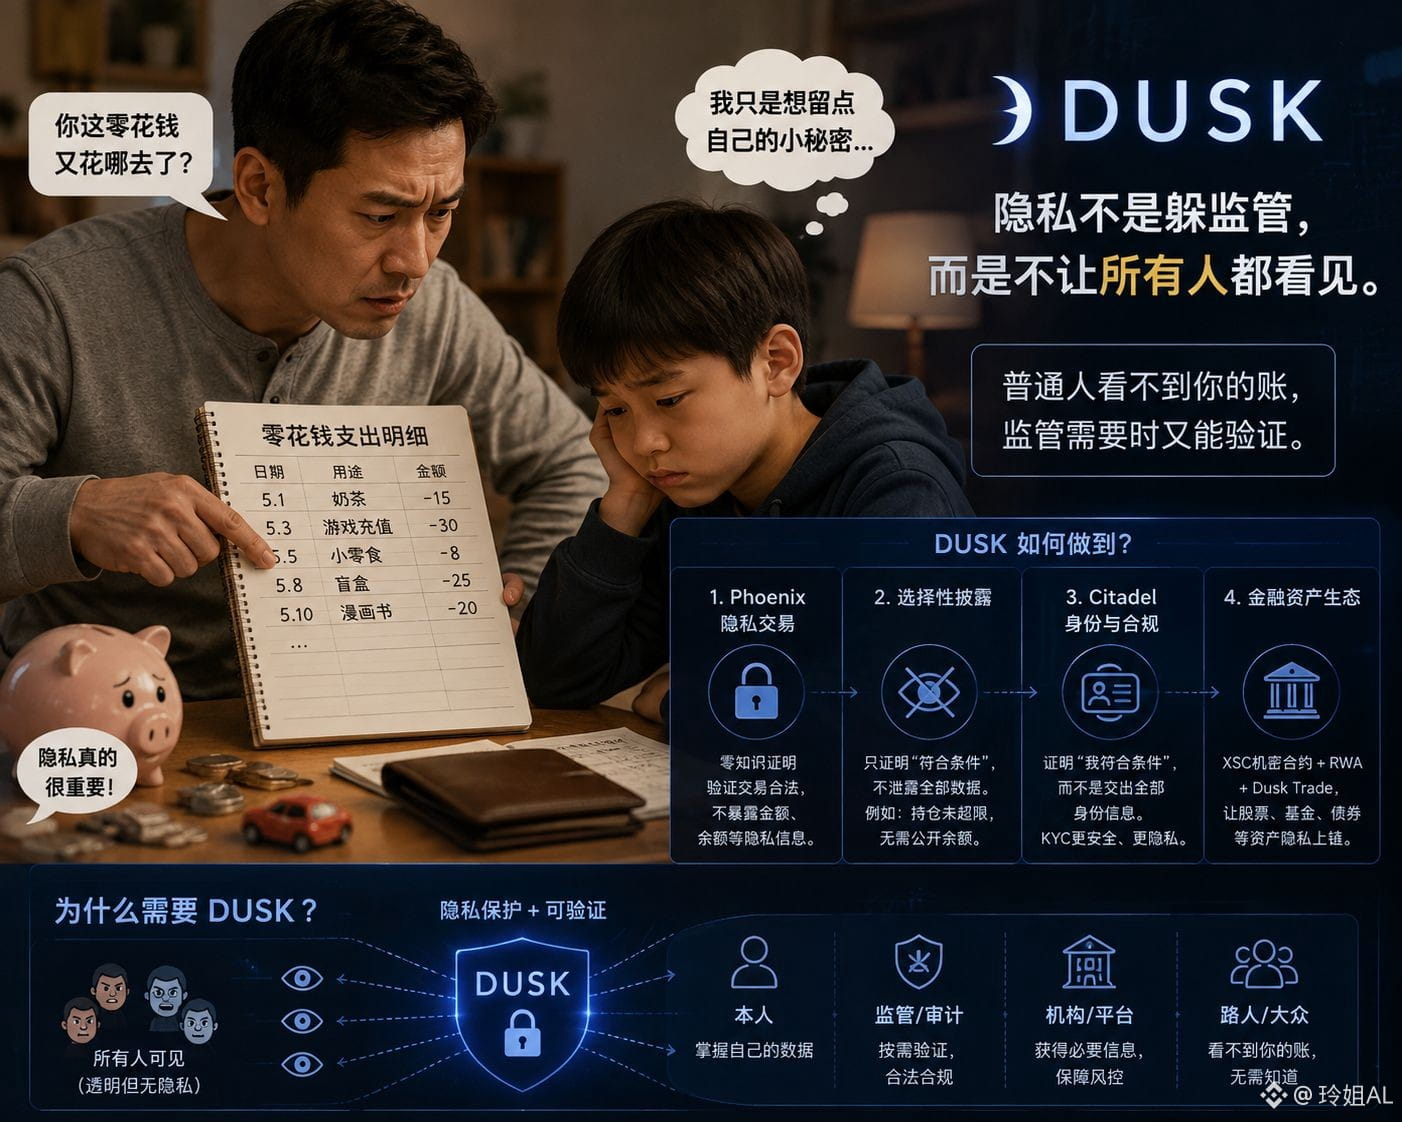
يا إخوتي، هل سبق أن تم اكتشاف “مصروف الجيب” لديكم؟ كأنك تجمع مبلغًا صغيرًا بصعوبة، ثم حين يسأل أهلُك: “كيف أنفقتَ كل هذا مؤخرًا؟”
في تلك اللحظة أدركت أن الخصوصية مهمة فعلًا.
في السابق كنت أرى البلوكشين أيضًا بنفس الطريقة؛ كنت أظن أن الشفافية على السلسلة أمر جيد، لأن الجميع يستطيع التحقق، ويبدو الأمر عادلًا.
لكن لاحقًا فكرت: إذا كانت الأسهم وصناديق الاستثمار والسندات وRWA ستنتقل كلها إلى السلسلة في المستقبل، فكم ستشتري، وكم سيبقى في حسابك، ومع من تتداول—كل ذلك سيُعرض للجميع. فهل ستجرؤ المؤسسات فعلًا على ضخ مبالغ كبيرة إلى الداخل؟
وهذا ما جعلني أجد في DUSK الذي أعدت البحث فيه مؤخرًا أنه مثير للاهتمام.
أنا لا أركز على كلمتَي “الخصوصية” وحدهما، بل على كيف يمكنها أن تحقق* الخصوصية… ثم ما يزال بإمكانها إثبات الأمور.
أولًا، Phoenix.
يستخدم DUSK UTXO وبراهين المعرفة الصفرية، بحيث لا يتم الكشف مباشرةً عن معلومات حساسة مثل مبالغ المعاملات والأرصدة، لكن الشبكة ما زالت تستطيع التحقق من أن هذه المعاملة صحيحة، دون حدوث إنفاق مزدوج.
ثانيًا، الإفصاح الانتقائي.
مثلًا، عندما يسأل المدقق: “هل تتجاوز استثماراتك 1,000,000؟” قد تُظهر الطرق التقليدية سجل الحساب بالكامل مباشرة. ما يريد DUSK فعله هو إثبات “أنه لا يتجاوز”، وليس فتح كل البيانات المالية أمام الآخرين.
ثالثًا، Citadel.
KYC لا يعني بالضرورة تسليم الهوية ورقم العنوان وكل شيء. بل يركز أكثر على إثبات “أنني أستوفي شرطًا معيّنًا”، مع تقليل كشف معلومات الهوية غير الضرورية.
رابعًا، الأصول المالية.
Phoenix مسؤولة عن خصوصية المعاملات، وCitadel مسؤولة عن الهوية، وXSC عن عقود الأوراق المالية السرية، ثم في الأعلى يتم ربط RWA وDusk Trade.
لذلك أعتقد الآن أن القصة الحقيقية لـ DUSK ليست: “أريد أن أتهرب من التنظيم”.
بل العكس تمامًا: لا يحتاج الشخص العادي إلى رؤية حسابك، وعندما تكون الرقابة مطلوبة تستطيع أن تتحقق.
وهذا هو السبب في أنني أرى DUSK مميزًا حقًا.
أخيرًا، لأن المزيد من الأصول سينتقل إلى السلسلة، فقد لا تكون الندرة الحقيقية هي الشفافية، بل: من يملك الحق في رؤية ماذا.
#dusk $DUSK @Dusk
يا إخوتي، هل سبق أن تم اكتشاف “مصروف الجيب” لديكم؟ كأنك تجمع مبلغًا صغيرًا بصعوبة، ثم حين يسأل أهلُك: “كيف أنفقتَ كل هذا مؤخرًا؟”
في تلك اللحظة أدركت أن الخصوصية مهمة فعلًا.
في السابق كنت أرى البلوكشين أيضًا بنفس الطريقة؛ كنت أظن أن الشفافية على السلسلة أمر جيد، لأن الجميع يستطيع التحقق، ويبدو الأمر عادلًا.
لكن لاحقًا فكرت: إذا كانت الأسهم وصناديق الاستثمار والسندات وRWA ستنتقل كلها إلى السلسلة في المستقبل، فكم ستشتري، وكم سيبقى في حسابك، ومع من تتداول—كل ذلك سيُعرض للجميع. فهل ستجرؤ المؤسسات فعلًا على ضخ مبالغ كبيرة إلى الداخل؟
وهذا ما جعلني أجد في DUSK الذي أعدت البحث فيه مؤخرًا أنه مثير للاهتمام.
أنا لا أركز على كلمتَي “الخصوصية” وحدهما، بل على كيف يمكنها أن تحقق* الخصوصية… ثم ما يزال بإمكانها إثبات الأمور.
أولًا، Phoenix.
يستخدم DUSK UTXO وبراهين المعرفة الصفرية، بحيث لا يتم الكشف مباشرةً عن معلومات حساسة مثل مبالغ المعاملات والأرصدة، لكن الشبكة ما زالت تستطيع التحقق من أن هذه المعاملة صحيحة، دون حدوث إنفاق مزدوج.
ثانيًا، الإفصاح الانتقائي.
مثلًا، عندما يسأل المدقق: “هل تتجاوز استثماراتك 1,000,000؟” قد تُظهر الطرق التقليدية سجل الحساب بالكامل مباشرة. ما يريد DUSK فعله هو إثبات “أنه لا يتجاوز”، وليس فتح كل البيانات المالية أمام الآخرين.
ثالثًا، Citadel.
KYC لا يعني بالضرورة تسليم الهوية ورقم العنوان وكل شيء. بل يركز أكثر على إثبات “أنني أستوفي شرطًا معيّنًا”، مع تقليل كشف معلومات الهوية غير الضرورية.
رابعًا، الأصول المالية.
Phoenix مسؤولة عن خصوصية المعاملات، وCitadel مسؤولة عن الهوية، وXSC عن عقود الأوراق المالية السرية، ثم في الأعلى يتم ربط RWA وDusk Trade.
لذلك أعتقد الآن أن القصة الحقيقية لـ DUSK ليست: “أريد أن أتهرب من التنظيم”.
بل العكس تمامًا: لا يحتاج الشخص العادي إلى رؤية حسابك، وعندما تكون الرقابة مطلوبة تستطيع أن تتحقق.
وهذا هو السبب في أنني أرى DUSK مميزًا حقًا.
أخيرًا، لأن المزيد من الأصول سينتقل إلى السلسلة، فقد لا تكون الندرة الحقيقية هي الشفافية، بل: من يملك الحق في رؤية ماذا.
13
12
885
·
--
صاعد
تمّ التحقق
#termmax @termmax
لقد راجعت TermMax مرة أخرى مؤخرًا، وبدلًا من ذلك أصبحت أشعر بأن أكثر ما يستحق المشاهدة في هذا المشروع ليس مجرد عبارة “الاقتراض بمعدل فائدة ثابت”، بل أنه يحوّل موضوع الفائدة الثابتة تدريجيًا إلى سوقٍ ماليّ كاملٍ على السلسلة.
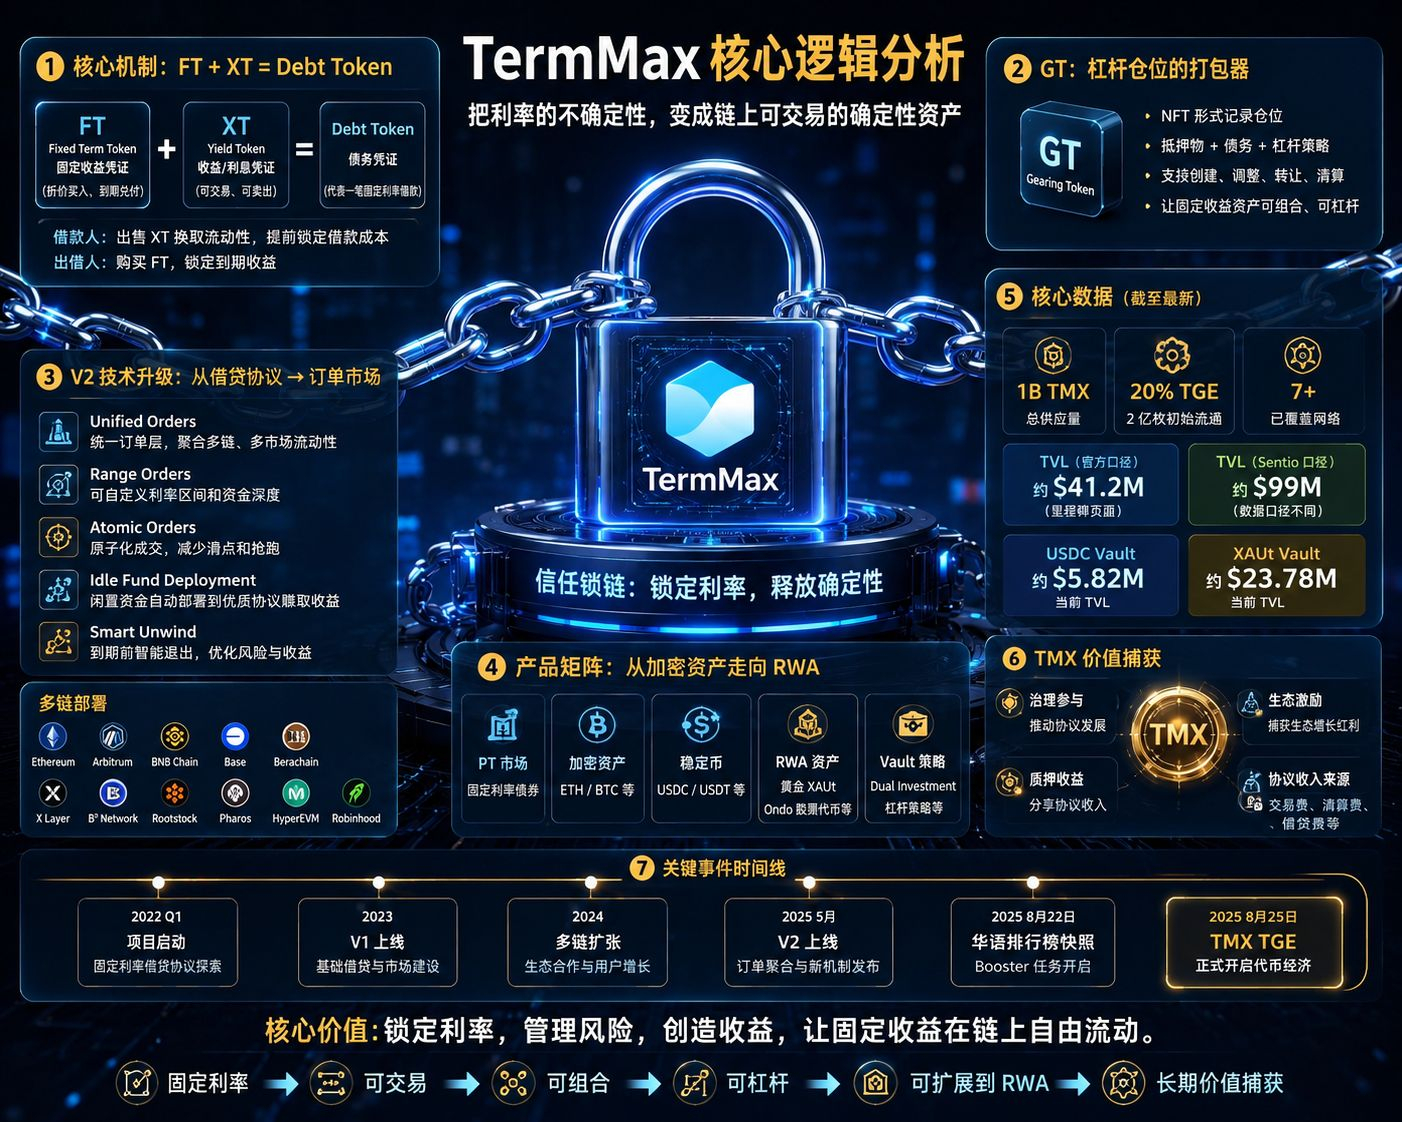
الورقة البيضاء في جوهرها لديها ثلاثة أشياء فقط:
FT وXT وGT.
ببساطة، FT يشبه سندًا صفري الكوبون يستحقّ عند تاريخ الاستحقاق؛ يتم الشراء بأقل من القيمة الاسمية، ثم عند حلول الأجل تُسترد القيمة الاسمية. أما XT فيقوم بفصل أصل القرض عن الفائدة. وGT بدوره يحزم الضمان والديون ومراكز الرافعة في NFT. وأهم نقطة هي:
1 FT + 1 XT = 1 Debt Token.
وبذلك، يمكن قفل تكلفة المقترض وعائد المُقرض مباشرةً عند تنفيذ الصفقة، دون الحاجة إلى مراقبة معدل فائدة متذبذب يوميًا.
لكنني مؤخرًا شعرت بأن التغيير الحقيقي هو V2.
لم يعد TermMax يكتفي بأن “يقدّم حوض اقتراض بفائدة ثابتة”، بل يتجه نحو التوسع في تجميع الأوامر، وRange Order، وAtomic Orders، وIdle Fund Deployment، وSmart Unwind** وغيرها.
الآن لم تعد “المنحنى” يقدّم لك APR ببساطة، بل يتيح لـ Curator أن يحدد بنفسه نطاق سعر الفائدة وعمق السيولة، ثم يجمع بين أوامر مختلفة. أما الأموال التي لم تُقترض، فيمكنها مؤقتًا أن تُودَع في Aave وMorpho وVenus لتحقيق عائد متذبذب، ثم تُعاد ضبطها عند اكتمال تنفيذ الأوامر.
صفحة المنتج الأحدث وضعت PT وETH وBTC وStable وRWA كلها في سوقٍ موحّد، كما أنها أصبحت متاحة بالفعل لسيناريوهات الاقتراض المرتبطة بتوكنات أسهم Ondo.
حتى الذهب XAUt أصبح ضمن Vault؛ يعرض هذا الـ Vault حاليًا TVL يقارب 23.78 مليون دولار، وVault الخاص بـ USDC يقارب 5.82 مليون دولار.
لذلك عندما أنظر الآن إلى TermMax، فإن أكبر فجوة في فهمي ليست “هل يمكنه تثبيت الفائدة؟”.
هذه الوظيفة تم شرحها بالفعل. ما يستحق الملاحظة فعلًا هو:
هل يمكنه تحويل الفائدة الثابتة إلى بنية تحتية قابلة للتداول والدمج والرافعة، وفي النهاية قادرة على استيعاب أصول RWA.
كما أن تاريخ 25 أغسطس لـ TMX TGE قد تم تحديده، وهذا يجعلني أرغب أكثر في مشاهدة البيانات بدلًا من النظر إلى الترويج.
بعد TGE، ما يحتاج إلى التحقق فعليًا هو:
هل ارتفع حجم التداول؟ هل توجد حاجة حقيقية لسوق الفائدة الثابتة؟ هل تستمر أموال الـ Vault في النمو؟ وهل يمكن لرسوم البروتوكول أن تنمو مع حجم الأصول؟
#termmax @TermMax
لقد راجعت TermMax مرة أخرى مؤخرًا، وبدلًا من ذلك أصبحت أشعر بأن أكثر ما يستحق المشاهدة في هذا المشروع ليس مجرد عبارة “الاقتراض بمعدل فائدة ثابت”، بل أنه يحوّل موضوع الفائدة الثابتة تدريجيًا إلى سوقٍ ماليّ كاملٍ على السلسلة.
الورقة البيضاء في جوهرها لديها ثلاثة أشياء فقط:
FT وXT وGT.
ببساطة، FT يشبه سندًا صفري الكوبون يستحقّ عند تاريخ الاستحقاق؛ يتم الشراء بأقل من القيمة الاسمية، ثم عند حلول الأجل تُسترد القيمة الاسمية. أما XT فيقوم بفصل أصل القرض عن الفائدة. وGT بدوره يحزم الضمان والديون ومراكز الرافعة في NFT. وأهم نقطة هي:
1 FT + 1 XT = 1 Debt Token.
وبذلك، يمكن قفل تكلفة المقترض وعائد المُقرض مباشرةً عند تنفيذ الصفقة، دون الحاجة إلى مراقبة معدل فائدة متذبذب يوميًا.
لكنني مؤخرًا شعرت بأن التغيير الحقيقي هو V2.
لم يعد TermMax يكتفي بأن “يقدّم حوض اقتراض بفائدة ثابتة”، بل يتجه نحو التوسع في تجميع الأوامر، وRange Order، وAtomic Orders، وIdle Fund Deployment، وSmart Unwind** وغيرها.
الآن لم تعد “المنحنى” يقدّم لك APR ببساطة، بل يتيح لـ Curator أن يحدد بنفسه نطاق سعر الفائدة وعمق السيولة، ثم يجمع بين أوامر مختلفة. أما الأموال التي لم تُقترض، فيمكنها مؤقتًا أن تُودَع في Aave وMorpho وVenus لتحقيق عائد متذبذب، ثم تُعاد ضبطها عند اكتمال تنفيذ الأوامر.
صفحة المنتج الأحدث وضعت PT وETH وBTC وStable وRWA كلها في سوقٍ موحّد، كما أنها أصبحت متاحة بالفعل لسيناريوهات الاقتراض المرتبطة بتوكنات أسهم Ondo.
حتى الذهب XAUt أصبح ضمن Vault؛ يعرض هذا الـ Vault حاليًا TVL يقارب 23.78 مليون دولار، وVault الخاص بـ USDC يقارب 5.82 مليون دولار.
لذلك عندما أنظر الآن إلى TermMax، فإن أكبر فجوة في فهمي ليست “هل يمكنه تثبيت الفائدة؟”.
هذه الوظيفة تم شرحها بالفعل. ما يستحق الملاحظة فعلًا هو:
هل يمكنه تحويل الفائدة الثابتة إلى بنية تحتية قابلة للتداول والدمج والرافعة، وفي النهاية قادرة على استيعاب أصول RWA.
كما أن تاريخ 25 أغسطس لـ TMX TGE قد تم تحديده، وهذا يجعلني أرغب أكثر في مشاهدة البيانات بدلًا من النظر إلى الترويج.
بعد TGE، ما يحتاج إلى التحقق فعليًا هو:
هل ارتفع حجم التداول؟ هل توجد حاجة حقيقية لسوق الفائدة الثابتة؟ هل تستمر أموال الـ Vault في النمو؟ وهل يمكن لرسوم البروتوكول أن تنمو مع حجم الأصول؟
40
34
1.1k
·
--
صاعد
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
أيها الإخوة! في هذه الأيام وأنا أتابع بشكل متواصل تفكيك DUSK، وكلما وصلتُ إلى ما بعد ذلك، أدركت أكثر أن كلمتي “الخصوصية” لم تعُد بهذه الأهمية.
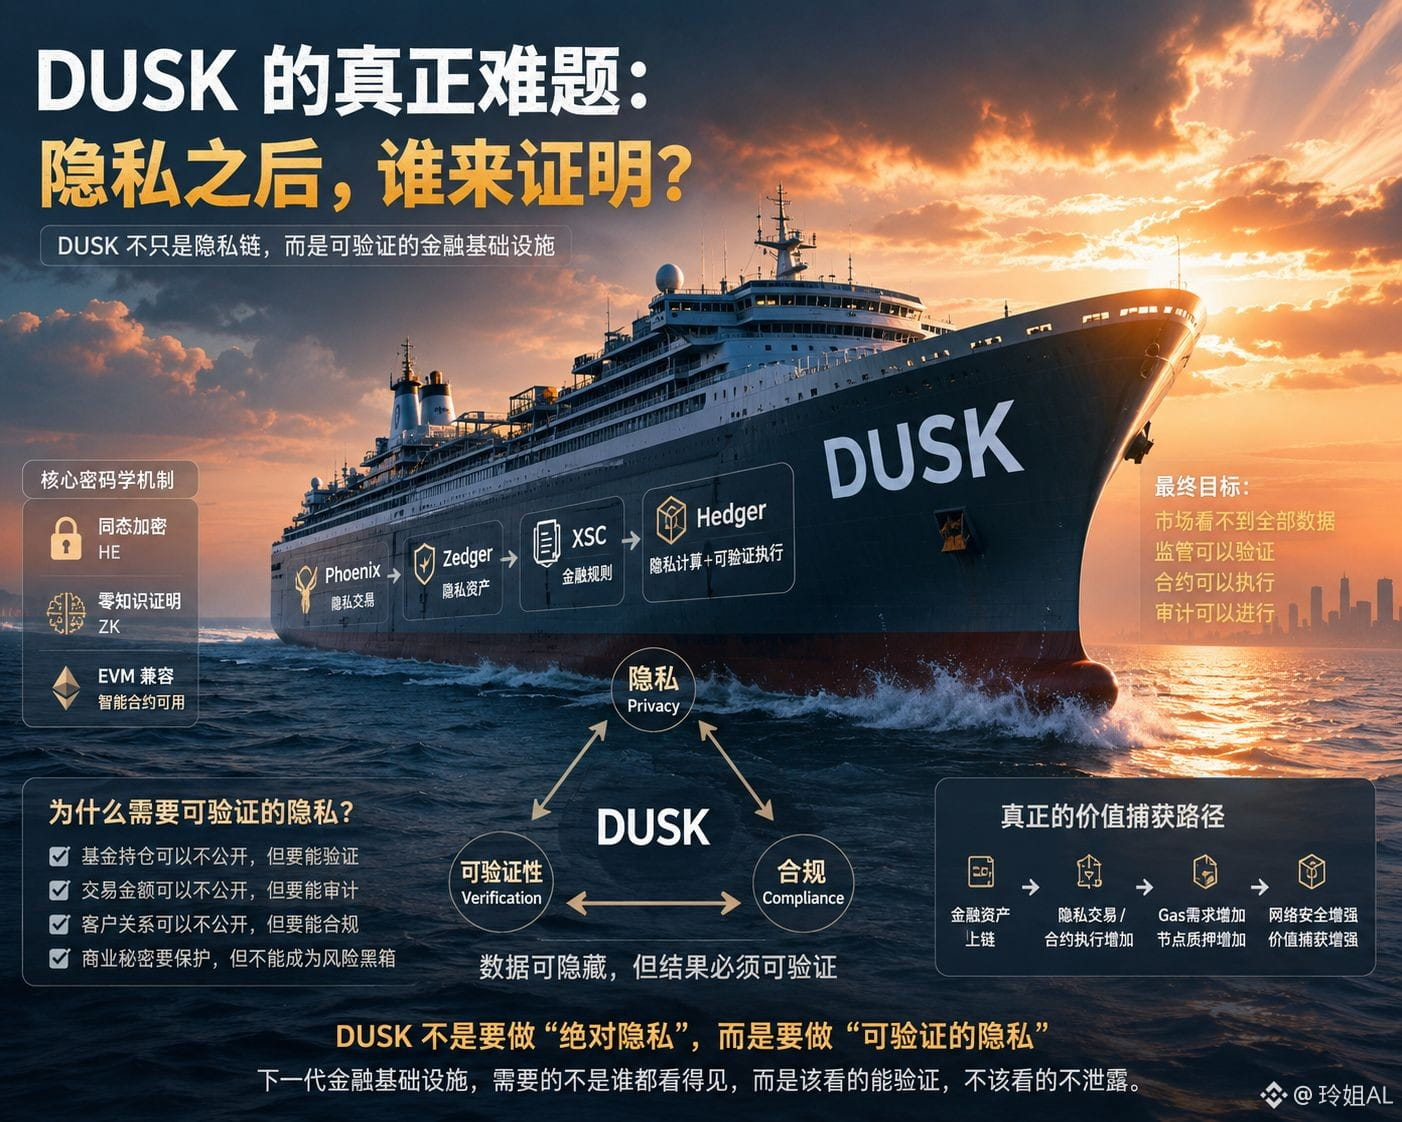
في البداية تكلّمتُ عن Phoenix، وفهمي له هو: كيف تُخفي المعاملات.
ثم عند Zedger وXSC، فالتركيز هو: كيف تُصدر الأصول المالية وتُنقل وتُشغَّل في حالة خصوصية.
لكن المشكلة تأتي هنا.
إذا كانت البيانات كلها مخفية، فبماذا يمكن للآخرين أن يثقوا بك؟ هذه هي العقبة التي لا يستطيع أي وسيط مالي تجاوزها بسهولة. منطق العملات الخصوصية العادية بسيط: أنا لا أسمح لك بالاطلاع. لكن السوق المالي لا يمكنه أن يلعب بهذه الطريقة.
يمكن إخفاء حيازات الصندوق، ويمكن إخفاء مبالغ المعاملات، ويمكن إخفاء علاقات العملاء، لكن يجب أن يبقى هناك تحقق من الجهات التنظيمية، ولا يزال يجب التحقق من أعمال التدقيق (الـAudit)، كما يجب أن يؤكد الطرف المقابل أنك تستوفي القواعد.
لذلك، المكان الأكثر إثارة للاهتمام في معمارية DUSK هو أنها تحوّل السؤال من:
“كيف نخفي البيانات؟”
نواصل دفعه للأمام ليصبح:
بعد إخفاء البيانات، كيف نُثبت أن النتيجة صحيحة؟
هنا تصبح آلية ZK الخاصة بـ Phoenix بالغة الأهمية.
فهي لا تُخفي عملية التحقق نفسها، بل تجعل الشبكة تتحقق من إثباتٍ واحد: يمكنك ألا تخبرني بكل بياناتك الأصلية، لكن يجب أن تُثبت أن هذه المعاملة تتوافق مع القواعد، وأنه لم تحدث عملية صرف/إنفاق مزدوج، وأن مصدر الأصول صالح.
وبعد ذلك، في DuskEVM، دفع Hedger هذه الفكرة إلى الأمام نحو حسابات العقود الذكية، وبدأ استكشاف المشاركة بالبيانات المشفرة في الحسابات، ثم يتم التحقق من النتيجة عبر ZK.
عندها يتّصل كل شيء ببعضه:
Phoenix: معاملات خصوصية ↓ Zedger: أصول بخصوصية ↓ XSC: قواعد مالية ↓ Hedger: حساب خصوصي + تنفيذ يمكن التحقق منه
هذا هو أكبر فرق فهمي لديّ تجاه DUSK الآن.
والأهم أن ما يريد حله ليس “جعل الجميع لا يرى شيئًا”.
بل صنع حالة قد تكون المؤسسات المالية بحاجة إليها فعلًا:
لا يرى السوق كل البيانات، يمكن للجهات التنظيمية التحقق، يمكن للعقود التنفيذ، ويمكن إجراء التدقيق.
لذلك أعتقد أن “العلاقة الثلاثية” الحقيقية في DUSK هي:
Privacy × Verification × Compliance
الخصوصية قوية جدًا، ولكن لا يمكن أن تستمر دون تنظيم.
لا توجد فرصة لأن تنتقل هذه السلسلة من مسار الخصوصية إلى البنية التحتية المالية الحقيقية إلا إذا تحققت قاعدة:
“يمكن إخفاء البيانات، لكن يجب أن تكون النتيجة قابلة للتحقق”.
#dusk $DUSK @Dusk
أيها الإخوة! في هذه الأيام وأنا أتابع بشكل متواصل تفكيك DUSK، وكلما وصلتُ إلى ما بعد ذلك، أدركت أكثر أن كلمتي “الخصوصية” لم تعُد بهذه الأهمية.
في البداية تكلّمتُ عن Phoenix، وفهمي له هو: كيف تُخفي المعاملات.
ثم عند Zedger وXSC، فالتركيز هو: كيف تُصدر الأصول المالية وتُنقل وتُشغَّل في حالة خصوصية.
لكن المشكلة تأتي هنا.
إذا كانت البيانات كلها مخفية، فبماذا يمكن للآخرين أن يثقوا بك؟ هذه هي العقبة التي لا يستطيع أي وسيط مالي تجاوزها بسهولة. منطق العملات الخصوصية العادية بسيط: أنا لا أسمح لك بالاطلاع. لكن السوق المالي لا يمكنه أن يلعب بهذه الطريقة.
يمكن إخفاء حيازات الصندوق، ويمكن إخفاء مبالغ المعاملات، ويمكن إخفاء علاقات العملاء، لكن يجب أن يبقى هناك تحقق من الجهات التنظيمية، ولا يزال يجب التحقق من أعمال التدقيق (الـAudit)، كما يجب أن يؤكد الطرف المقابل أنك تستوفي القواعد.
لذلك، المكان الأكثر إثارة للاهتمام في معمارية DUSK هو أنها تحوّل السؤال من:
“كيف نخفي البيانات؟”
نواصل دفعه للأمام ليصبح:
بعد إخفاء البيانات، كيف نُثبت أن النتيجة صحيحة؟
هنا تصبح آلية ZK الخاصة بـ Phoenix بالغة الأهمية.
فهي لا تُخفي عملية التحقق نفسها، بل تجعل الشبكة تتحقق من إثباتٍ واحد: يمكنك ألا تخبرني بكل بياناتك الأصلية، لكن يجب أن تُثبت أن هذه المعاملة تتوافق مع القواعد، وأنه لم تحدث عملية صرف/إنفاق مزدوج، وأن مصدر الأصول صالح.
وبعد ذلك، في DuskEVM، دفع Hedger هذه الفكرة إلى الأمام نحو حسابات العقود الذكية، وبدأ استكشاف المشاركة بالبيانات المشفرة في الحسابات، ثم يتم التحقق من النتيجة عبر ZK.
عندها يتّصل كل شيء ببعضه:
Phoenix: معاملات خصوصية ↓ Zedger: أصول بخصوصية ↓ XSC: قواعد مالية ↓ Hedger: حساب خصوصي + تنفيذ يمكن التحقق منه
هذا هو أكبر فرق فهمي لديّ تجاه DUSK الآن.
والأهم أن ما يريد حله ليس “جعل الجميع لا يرى شيئًا”.
بل صنع حالة قد تكون المؤسسات المالية بحاجة إليها فعلًا:
لا يرى السوق كل البيانات، يمكن للجهات التنظيمية التحقق، يمكن للعقود التنفيذ، ويمكن إجراء التدقيق.
لذلك أعتقد أن “العلاقة الثلاثية” الحقيقية في DUSK هي:
Privacy × Verification × Compliance
الخصوصية قوية جدًا، ولكن لا يمكن أن تستمر دون تنظيم.
لا توجد فرصة لأن تنتقل هذه السلسلة من مسار الخصوصية إلى البنية التحتية المالية الحقيقية إلا إذا تحققت قاعدة:
“يمكن إخفاء البيانات، لكن يجب أن تكون النتيجة قابلة للتحقق”.
36
26
1k
·
--
صاعد
تمّ التحقق
#termmax @termmax
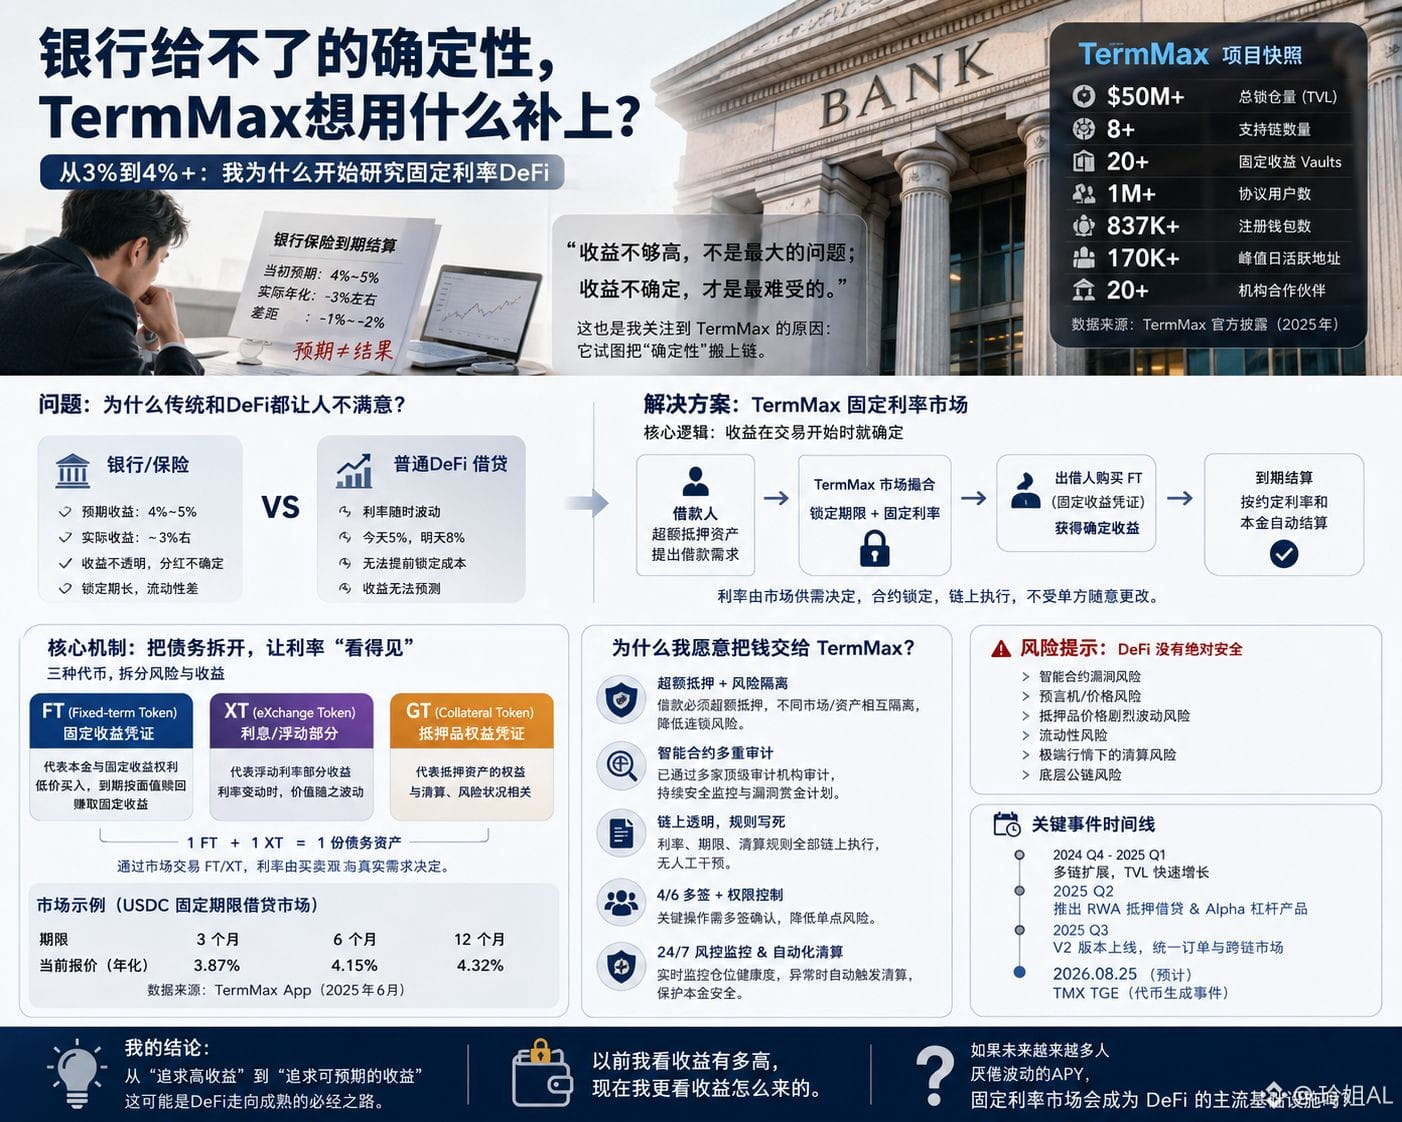
قبل أيام فقط صادفت شيئًا يوجع القلب فعلًا. بعد أن شاهدت فيلمًا وخرجت منه $牛来 ، اكتشفت أن تأمين البنك الذي اشتريته كان قد انتهت مدة استحقاقه. في ذلك الوقت كنت أرى أنه: "سعر فائدة ثابت 2.8% + أرباح (توزيعات)"، فكنت أفكر أنه طالما الأمور طبيعية، فكيفما كان سأتمكن من الحصول على 4%-5%. لكن عندما حُسب الأمر فعليًا، كانت النسبة السنوية قرابة 3% فقط.
لم ينقص المال، لكن الفرق بين "العائد الذي رأيته وقتها" وبين "المبلغ الذي استلمته في النهاية" ليس هو نفسه، وهذا مزعج فعلًا.
وإلى حد ما، هذه الأيام عندما صادفت TermMax، توقفت فجأة وقررت أن أقرأه بجدية.
أكثر شيء جذبني ليس الإعلان عن APY المرتفع، بل عبارة من أربعة كلمات: "احسب العائد أولًا".
من أكبر مشكلات DeFi التقليديّة أن الفائدة تتقلب باستمرار.
اليوم 5%، غدًا قد تكون 8%، وإذا اشتد توتر السوق، ترتفع تكلفة الاقتراض مباشرة. أنت ببساطة لا تعرف كم ستتمكن من الحصول عليه بعد بضعة أشهر.
فكرة TermMax مختلفة.
تحوّل الاقتراض إلى سوق بفترة ثابتة + سعر فائدة ثابت.
يقترض المقترض المال عبر تقديم أصول مضمونة بما يفوق القيمة (Overcollateralization)، وتُحدد المدة والسعر في بداية التداول؛
بينما يحصل المُقرض على عائده المقابل من خلال سوق قائم على فترة ثابتة.
قامت الجهة الرسمية الآن بنشر هذا النموذج على عدة سلاسل مثل Ethereum وArbitrum وBNB Chain وBase وغيرها، وتُظهر صفحة الموقع TVL يتجاوز 50 مليون دولار.
واصلت الحفر في الورقة البيضاء وآلية العمل، ثم وجدت أن أكثر ما يجعلها مثيرة فعلًا هو التالي. TermMax ليست بالفكرة التي يقولها فريق المشروع مثل:
"لا تقلق، أضمن لك 5% سنويًا." ليست هذه هي المنطق.
بل إنها تقسم دينًا واحدًا بمدة ثابتة إلى رموز (Tokens) مختلفة، ثم تحدد سعر الفائدة من خلال سعر السوق.
ببساطة: يتم فصل الأصل (المبلغ الأساسي) عن عائد المستقبل، ثم يتم تداول الجزءين بشكل منفصل.
لذلك فإن 4% و5% التي تراها ليست مجرد شعار، بل إعادة تسعير للسوق بناءً على المدة، والأصول، والعرض والطلب، والمخاطر.
حاليًا يمكن رؤية ذلك على السلسلة أيضًا؛ على سبيل المثال، في بعض أسواق USDC ذات آجال ثابتة، يبدو أن الأسعار المعروضة قريبة من 4%؛ وهناك أيضًا أصول مرتبطة بـ RWA تُستخدم كضمان.
لكن ما يطمئنني أكثر هو أنها لا تكتفي بالنظر إلى "كيف نرفع العائد" فقط. يجب أن يكون الاقتراض بمستوى ضمان زائد، ولدى الـ Vault حدود/سقوف، كما أن الأسواق المختلفة معزولة عن بعضها؛ وأيضًا قامت الجهة الرسمية بالإفصاح عن تدقيق العقود الذكية والمراقبة الأمنية المستمرة. $BR $GRVT
#termmax @TermMax
قبل أيام فقط صادفت شيئًا يوجع القلب فعلًا. بعد أن شاهدت فيلمًا وخرجت منه $牛来 ، اكتشفت أن تأمين البنك الذي اشتريته كان قد انتهت مدة استحقاقه. في ذلك الوقت كنت أرى أنه: "سعر فائدة ثابت 2.8% + أرباح (توزيعات)"، فكنت أفكر أنه طالما الأمور طبيعية، فكيفما كان سأتمكن من الحصول على 4%-5%. لكن عندما حُسب الأمر فعليًا، كانت النسبة السنوية قرابة 3% فقط.
لم ينقص المال، لكن الفرق بين "العائد الذي رأيته وقتها" وبين "المبلغ الذي استلمته في النهاية" ليس هو نفسه، وهذا مزعج فعلًا.
وإلى حد ما، هذه الأيام عندما صادفت TermMax، توقفت فجأة وقررت أن أقرأه بجدية.
أكثر شيء جذبني ليس الإعلان عن APY المرتفع، بل عبارة من أربعة كلمات: "احسب العائد أولًا".
من أكبر مشكلات DeFi التقليديّة أن الفائدة تتقلب باستمرار.
اليوم 5%، غدًا قد تكون 8%، وإذا اشتد توتر السوق، ترتفع تكلفة الاقتراض مباشرة. أنت ببساطة لا تعرف كم ستتمكن من الحصول عليه بعد بضعة أشهر.
فكرة TermMax مختلفة.
تحوّل الاقتراض إلى سوق بفترة ثابتة + سعر فائدة ثابت.
يقترض المقترض المال عبر تقديم أصول مضمونة بما يفوق القيمة (Overcollateralization)، وتُحدد المدة والسعر في بداية التداول؛
بينما يحصل المُقرض على عائده المقابل من خلال سوق قائم على فترة ثابتة.
قامت الجهة الرسمية الآن بنشر هذا النموذج على عدة سلاسل مثل Ethereum وArbitrum وBNB Chain وBase وغيرها، وتُظهر صفحة الموقع TVL يتجاوز 50 مليون دولار.
واصلت الحفر في الورقة البيضاء وآلية العمل، ثم وجدت أن أكثر ما يجعلها مثيرة فعلًا هو التالي. TermMax ليست بالفكرة التي يقولها فريق المشروع مثل:
"لا تقلق، أضمن لك 5% سنويًا." ليست هذه هي المنطق.
بل إنها تقسم دينًا واحدًا بمدة ثابتة إلى رموز (Tokens) مختلفة، ثم تحدد سعر الفائدة من خلال سعر السوق.
ببساطة: يتم فصل الأصل (المبلغ الأساسي) عن عائد المستقبل، ثم يتم تداول الجزءين بشكل منفصل.
لذلك فإن 4% و5% التي تراها ليست مجرد شعار، بل إعادة تسعير للسوق بناءً على المدة، والأصول، والعرض والطلب، والمخاطر.
حاليًا يمكن رؤية ذلك على السلسلة أيضًا؛ على سبيل المثال، في بعض أسواق USDC ذات آجال ثابتة، يبدو أن الأسعار المعروضة قريبة من 4%؛ وهناك أيضًا أصول مرتبطة بـ RWA تُستخدم كضمان.
لكن ما يطمئنني أكثر هو أنها لا تكتفي بالنظر إلى "كيف نرفع العائد" فقط. يجب أن يكون الاقتراض بمستوى ضمان زائد، ولدى الـ Vault حدود/سقوف، كما أن الأسواق المختلفة معزولة عن بعضها؛ وأيضًا قامت الجهة الرسمية بالإفصاح عن تدقيق العقود الذكية والمراقبة الأمنية المستمرة. $BR $GRVT
36
35
733
·
--
هابط
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
في حوالي الساعة الثالثة صباحًا، كنت مستلقيًا فقط أتصفح Twitter. لكن مؤخرًا، أصبحت أتعامل ببرود قليلًا مع العروض الجوية ومختلف المشاريع.
مرة عن الذكاء الاصطناعي، مرة عن RWA، ثم “بروتوكول خصوصية ثوري” آخر. مع كثرة هذا الكلام، يصبح من السهل جدًا أن تمر عليه مرور الكرام.
لكن عندما صادفت DUSK، توقفت فعلًا.
بصراحة، أول ما رأيته لم أشعر أنه “منفجر” إلى هذا الحد. لم تكن هناك تلك الأجواء المليئة على الشاشة عن “تغيير التمويل” و“إعادة تعريف السلسلة العامة”. بدلًا من ذلك، كان الحديث مستمرًا عن الخصوصية والامتثال والأصول المالية—وهي أمور تبدو تقليدية قليلًا.
لكن كلما قرأت أكثر، شعرت أن هذه المنصة قد لا تكون مخصصة فعلًا لترويض الناس في فئة صغار المستثمرين.
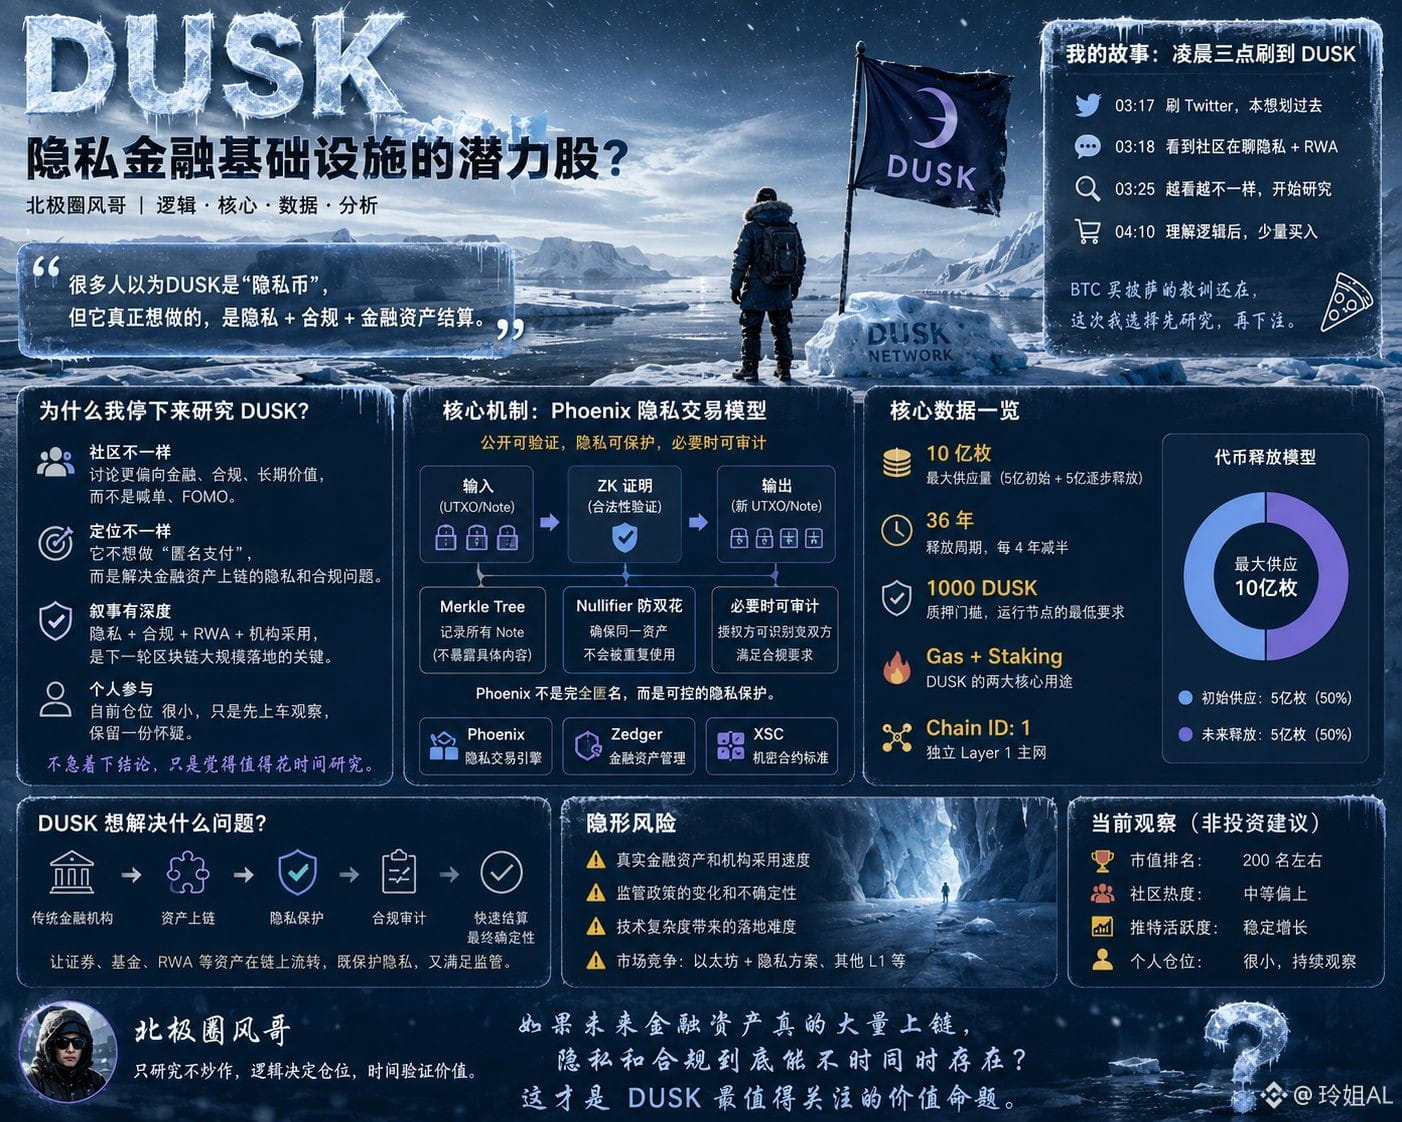
DUSK بحد ذاتها هي Layer 1 مستقلة،
وليست تسعى فقط إلى حل مشكلة “إخفاء هوية التحويلات”. ما تركز عليه حقًا هو: بعد رَصف الأوراق المالية وصناديق الاستثمار وRWA على السلسلة، هناك مشكلة مزعجة للغاية:
يمكن التحقق من الأصول علنًا، لكن الخصوصية لا يمكن أن تكون مكشوفة بالكامل.
وهذا مثير للاهتمام فعلًا.
منطق السلاسل العامة العادية بسيط: كلما كانت البيانات أكثر شفافية، كان التحقق أسهل.
لكن المؤسسات المالية ليست كذلك.
إذا طلبت منها أن تُعلن عن الحيازات وأطراف التداول وأرصدة الأصول كلها، فقد لا تكون على استعداد أصلًا لنقلها إلى السلسلة؛ لكن إخفاء كل شيء بالكامل لن يكون مقبولًا أيضًا من جهة التنظيم والرقابة.
ما يفعله DUSK هو البحث عن مساحة داخل هذه الفجوة.
Phoenix يتولى معاملات الخصوصية، وZedger يتجه نحو أصول التمويل، وXSC يحاول إدخال قواعد الخصوصية والامتثال في العقود الذكية.
في الوقت الحالي، أنا لست متعجلًا في زيادة الكمية.
بعد سنوات في عالم العملات، سمعت الكثير من وعود “بنية تحتية مالية للجيل القادم”.
هل يمكن للتقنية أن تعمل هو أمر، لكن هل تقبل الجهات الفعلية مثل الأوراق المالية وصناديق الاستثمار وRWA بنقل أصولها إلى هناك، فهذا أمر آخر.
لذلك الآن، أنظر إلى DUSK أكثر كأنه أراقب تجربة.
إذا، في المستقبل، تم تسليح الأصول المالية بكميات كبيرة على السلسلة فعلًا: هل يمكن للخصوصية والامتثال أن يتواجدا معًا؟
هذا السؤال، ربما يكون أهم لمتابعته من مسألة ما إذا كان DUSK سيرتفع أصلًا.
لقد كنت خارجًا من dusk بالفعل، فلنرَ إن كان سيرفع السهم! (拉盘!)
#dusk $DUSK @Dusk
في حوالي الساعة الثالثة صباحًا، كنت مستلقيًا فقط أتصفح Twitter. لكن مؤخرًا، أصبحت أتعامل ببرود قليلًا مع العروض الجوية ومختلف المشاريع.
مرة عن الذكاء الاصطناعي، مرة عن RWA، ثم “بروتوكول خصوصية ثوري” آخر. مع كثرة هذا الكلام، يصبح من السهل جدًا أن تمر عليه مرور الكرام.
لكن عندما صادفت DUSK، توقفت فعلًا.
بصراحة، أول ما رأيته لم أشعر أنه “منفجر” إلى هذا الحد. لم تكن هناك تلك الأجواء المليئة على الشاشة عن “تغيير التمويل” و“إعادة تعريف السلسلة العامة”. بدلًا من ذلك، كان الحديث مستمرًا عن الخصوصية والامتثال والأصول المالية—وهي أمور تبدو تقليدية قليلًا.
لكن كلما قرأت أكثر، شعرت أن هذه المنصة قد لا تكون مخصصة فعلًا لترويض الناس في فئة صغار المستثمرين.
DUSK بحد ذاتها هي Layer 1 مستقلة،
وليست تسعى فقط إلى حل مشكلة “إخفاء هوية التحويلات”. ما تركز عليه حقًا هو: بعد رَصف الأوراق المالية وصناديق الاستثمار وRWA على السلسلة، هناك مشكلة مزعجة للغاية:
يمكن التحقق من الأصول علنًا، لكن الخصوصية لا يمكن أن تكون مكشوفة بالكامل.
وهذا مثير للاهتمام فعلًا.
منطق السلاسل العامة العادية بسيط: كلما كانت البيانات أكثر شفافية، كان التحقق أسهل.
لكن المؤسسات المالية ليست كذلك.
إذا طلبت منها أن تُعلن عن الحيازات وأطراف التداول وأرصدة الأصول كلها، فقد لا تكون على استعداد أصلًا لنقلها إلى السلسلة؛ لكن إخفاء كل شيء بالكامل لن يكون مقبولًا أيضًا من جهة التنظيم والرقابة.
ما يفعله DUSK هو البحث عن مساحة داخل هذه الفجوة.
Phoenix يتولى معاملات الخصوصية، وZedger يتجه نحو أصول التمويل، وXSC يحاول إدخال قواعد الخصوصية والامتثال في العقود الذكية.
في الوقت الحالي، أنا لست متعجلًا في زيادة الكمية.
بعد سنوات في عالم العملات، سمعت الكثير من وعود “بنية تحتية مالية للجيل القادم”.
هل يمكن للتقنية أن تعمل هو أمر، لكن هل تقبل الجهات الفعلية مثل الأوراق المالية وصناديق الاستثمار وRWA بنقل أصولها إلى هناك، فهذا أمر آخر.
لذلك الآن، أنظر إلى DUSK أكثر كأنه أراقب تجربة.
إذا، في المستقبل، تم تسليح الأصول المالية بكميات كبيرة على السلسلة فعلًا: هل يمكن للخصوصية والامتثال أن يتواجدا معًا؟
هذا السؤال، ربما يكون أهم لمتابعته من مسألة ما إذا كان DUSK سيرتفع أصلًا.
لقد كنت خارجًا من dusk بالفعل، فلنرَ إن كان سيرفع السهم! (拉盘!)
55
36
946
·
--
صاعد
تم تجهيز الحظ السعيد🧧 هيا اجمع سرعة يدك!
جهزنا 100 يوان كبون للجميع، أتمنى لكم إجازة صيفية سعيدة
الحظ والربح وصلوا معًا، أتمنى لكم أن تتحسن السوق بخطى ثابتة 📈
تم تجهيز الحظ السعيد🧧 هيا اجمع سرعة يدك!
جهزنا 100 يوان كبون للجميع، أتمنى لكم إجازة صيفية سعيدة
الحظ والربح وصلوا معًا، أتمنى لكم أن تتحسن السوق بخطى ثابتة 📈
جهزنا 100 يوان كبون للجميع، أتمنى لكم إجازة صيفية سعيدة
الحظ والربح وصلوا معًا، أتمنى لكم أن تتحسن السوق بخطى ثابتة 📈
3.9k
11
223
3.9k
·
--
صاعد
صحيح جزئيًا
TermMax، أنا الآن لا أريد إلا أن أفهم 3 أسئلة
في الآونة الأخيرة، عدت للتدقيق في TermMax،
وما يستحق المشاهدة فعلًا هو 3 أسئلة فقط.
السؤال الأول: ما المشكلة التي يعالجها فعلًا؟
ببساطة، هو جعل الأموال على السلسلة “مُحددًا لها الفائدة مسبقًا”.
في الوقت الحالي، في كثير من بروتوكولات الإقراض DeFi، تتقلب نسبة الفائدة مع السوق.
قد تقترض اليوم بنسبة 5%، ثم مع تحرك السوق بعد أيام قد تصبح 10%، ولا يمكن حساب تكلفة الاقتراض مسبقًا.
فكرة TermMax بسيطة: مدة القرض، والمبلغ المقترض، ونسبة الفائدة—تُقفل مسبقًا.
الطرف الذي يضع المال يعرف كم سيجني، والطرف الذي يقترض يعرف كم عليه أن يسدد عند الاستحقاق.
لذلك فهو لا يقتصر على بناء نسخة أخرى من Aave، بل يهدف إلى جعل الإقراض على السلسلة يشبه أكثر ما يحدث في التمويل التقليدي: ودائع لأجل + سندات + سوق القروض.
الورقة البيضاء الرسمية أيضًا تركز على الفائدة الثابتة والأجل الثابت، ثم يتم تفكيك هذه المنظومة للتداول باستخدام FT وXT وAMM.
السؤال الثاني: هل هناك أموال حقيقية تُستخدم فعلًا؟
هنا لا يمكن الاكتفاء بما يروّج له المشروع.
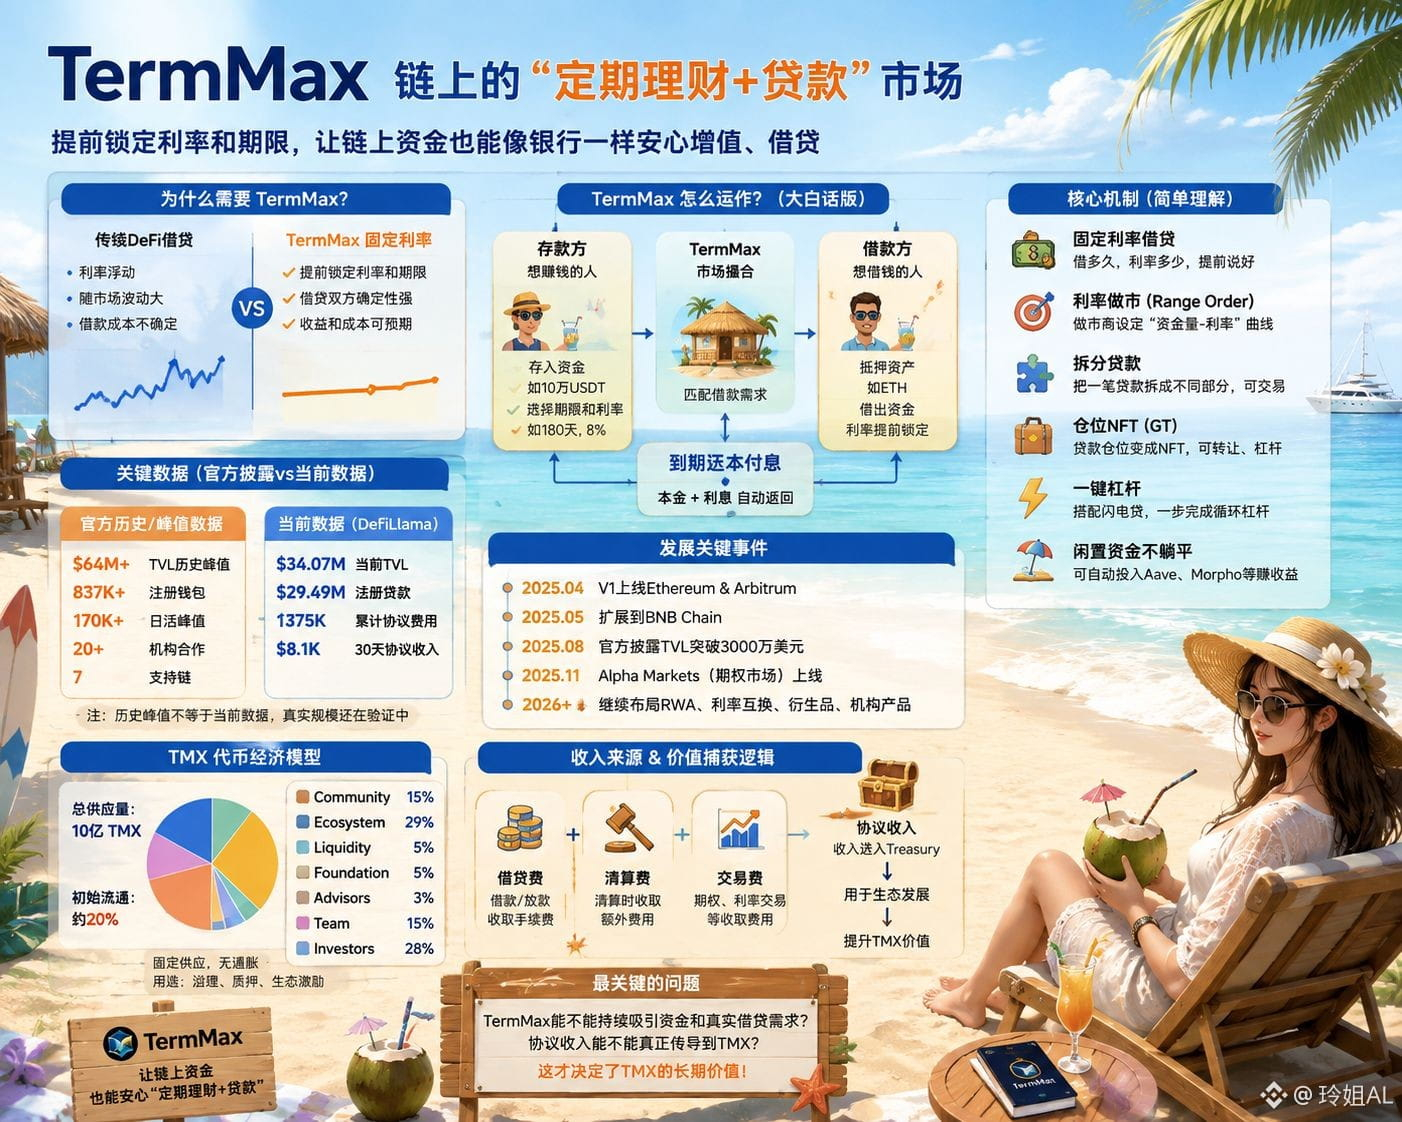
TermMax في الماضي كان قد حقق بالفعل بيانات تاريخية جيدة، والورقة البيضاء الرسمية كشفت عن TVL يتجاوز 64 مليون دولار أمريكي، و837 ألف محفظة مسجلة، وذروة 170 ألف مستخدم نشط يوميًا.
لكن هذه كلها قمم تاريخية، ولا يمكن اعتبارها بيانات اليوم.
حاليًا، وفقًا لـDeFiLlama، يبلغ TVL الخاص بـTermMax حوالي 31.25 مليون دولار، وقيمة القروض النشطة حوالي 27.2 مليون دولار، وإيراد البروتوكول خلال آخر 30 يومًا حوالي 19.9 ألف دولار، وإجمالي الإيراد حوالي 379 ألف دولار.
وإضافة إلى ذلك، انخفض TVL خلال آخر 30 يومًا بنحو 7.1%.
السؤال الثالث: عندما يكبر TermMax، كم مقدار ما سيستطيع TMX فعليًا أن يلتهمه؟
هذا هو ما أركز عليه الآن.
TermMax لم يعد يكتفي بالإقراض.
الخط الزمني واضح: في أبريل 2025 تم إطلاق V1 على Ethereum وArbitrum، وفي مايو تم التوسع إلى BNB، وفي أغسطس تجاوز TVL 30 مليون دولار، وفي نوفمبر تم إطلاق Alpha Markets.
أما خريطة 2026 فتواصل التوجه نحو RWA، وتبادلات الفائدة، والخيارات، والمشتقات، ومنتجات الأوراق المالية/التهيئات الهيكلية للمؤسسات.
أي أنها تتخيل سوقًا أكبر وأكبر.
لكن إجمالي كمية TMX يبلغ 1.0 مليار وحدة فقط، مع توريد ثابت، والتداول الأولي عند TGE حوالي 20%.
وفقًا لتصميم الورقة البيضاء، تأتي إيرادات Treasury أساسًا من رسوم تداول FT/XT، ورسوم بروتوكول القروض، ورسوم التسوية/التصفية، وغيرها؛ بينما يقوم TMX بأدوار الحوكمة والرهان وتحفيز النظام البيئي، ويمكن أيضًا استخدام جزء من أموال Treasury لمكافآت الرهان.
إذا تمكنت هذه الأسئلة الثلاثة من أن تُثبت بنجاح، عندها فقط يصبح حديث TermMax قائمًا فعليًا.
#termmax @termmax
TermMax، أنا الآن لا أريد إلا أن أفهم 3 أسئلة
في الآونة الأخيرة، عدت للتدقيق في TermMax،
وما يستحق المشاهدة فعلًا هو 3 أسئلة فقط.
السؤال الأول: ما المشكلة التي يعالجها فعلًا؟
ببساطة، هو جعل الأموال على السلسلة “مُحددًا لها الفائدة مسبقًا”.
في الوقت الحالي، في كثير من بروتوكولات الإقراض DeFi، تتقلب نسبة الفائدة مع السوق.
قد تقترض اليوم بنسبة 5%، ثم مع تحرك السوق بعد أيام قد تصبح 10%، ولا يمكن حساب تكلفة الاقتراض مسبقًا.
فكرة TermMax بسيطة: مدة القرض، والمبلغ المقترض، ونسبة الفائدة—تُقفل مسبقًا.
الطرف الذي يضع المال يعرف كم سيجني، والطرف الذي يقترض يعرف كم عليه أن يسدد عند الاستحقاق.
لذلك فهو لا يقتصر على بناء نسخة أخرى من Aave، بل يهدف إلى جعل الإقراض على السلسلة يشبه أكثر ما يحدث في التمويل التقليدي: ودائع لأجل + سندات + سوق القروض.
الورقة البيضاء الرسمية أيضًا تركز على الفائدة الثابتة والأجل الثابت، ثم يتم تفكيك هذه المنظومة للتداول باستخدام FT وXT وAMM.
السؤال الثاني: هل هناك أموال حقيقية تُستخدم فعلًا؟
هنا لا يمكن الاكتفاء بما يروّج له المشروع.
TermMax في الماضي كان قد حقق بالفعل بيانات تاريخية جيدة، والورقة البيضاء الرسمية كشفت عن TVL يتجاوز 64 مليون دولار أمريكي، و837 ألف محفظة مسجلة، وذروة 170 ألف مستخدم نشط يوميًا.
لكن هذه كلها قمم تاريخية، ولا يمكن اعتبارها بيانات اليوم.
حاليًا، وفقًا لـDeFiLlama، يبلغ TVL الخاص بـTermMax حوالي 31.25 مليون دولار، وقيمة القروض النشطة حوالي 27.2 مليون دولار، وإيراد البروتوكول خلال آخر 30 يومًا حوالي 19.9 ألف دولار، وإجمالي الإيراد حوالي 379 ألف دولار.
وإضافة إلى ذلك، انخفض TVL خلال آخر 30 يومًا بنحو 7.1%.
السؤال الثالث: عندما يكبر TermMax، كم مقدار ما سيستطيع TMX فعليًا أن يلتهمه؟
هذا هو ما أركز عليه الآن.
TermMax لم يعد يكتفي بالإقراض.
الخط الزمني واضح: في أبريل 2025 تم إطلاق V1 على Ethereum وArbitrum، وفي مايو تم التوسع إلى BNB، وفي أغسطس تجاوز TVL 30 مليون دولار، وفي نوفمبر تم إطلاق Alpha Markets.
أما خريطة 2026 فتواصل التوجه نحو RWA، وتبادلات الفائدة، والخيارات، والمشتقات، ومنتجات الأوراق المالية/التهيئات الهيكلية للمؤسسات.
أي أنها تتخيل سوقًا أكبر وأكبر.
لكن إجمالي كمية TMX يبلغ 1.0 مليار وحدة فقط، مع توريد ثابت، والتداول الأولي عند TGE حوالي 20%.
وفقًا لتصميم الورقة البيضاء، تأتي إيرادات Treasury أساسًا من رسوم تداول FT/XT، ورسوم بروتوكول القروض، ورسوم التسوية/التصفية، وغيرها؛ بينما يقوم TMX بأدوار الحوكمة والرهان وتحفيز النظام البيئي، ويمكن أيضًا استخدام جزء من أموال Treasury لمكافآت الرهان.
إذا تمكنت هذه الأسئلة الثلاثة من أن تُثبت بنجاح، عندها فقط يصبح حديث TermMax قائمًا فعليًا.
#termmax @TermMax
42
33
666
·
--
هابط
تمّ التحقق
أيها الإخوة! احسبوا تصويتكم رقم 25، #tge —ارموا المظلّة، واطلقوا أكثر نقاط. ربما يكون قائدًا كبيرًا من خارج البلاد. لا أحد يفوّت الفرصة.
تم بالفعل “قرصنة” صفقات التحوط. الجميع يقولون: هل نقطع الخسارة الآن!
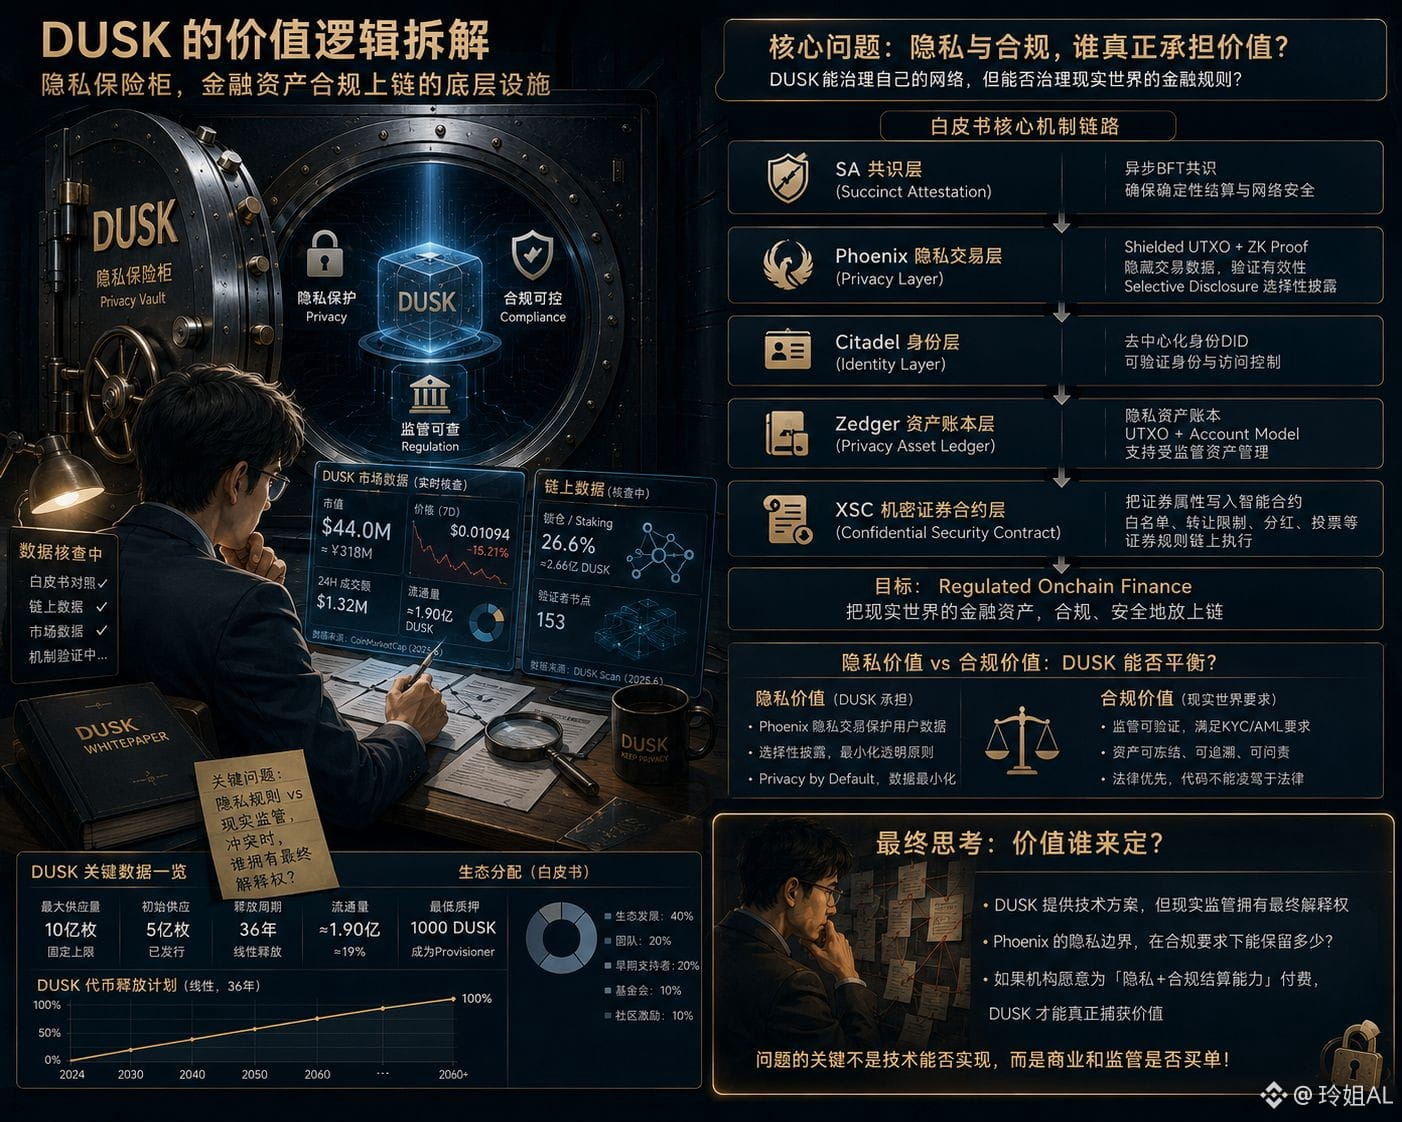
خلال هذين اليومين، كنت أقلب مرارًا وثيقة DUSK للـWhitepaper. في البداية كنت أعتبره أيضًا مشروعًا عاديًا في مسار الخصوصية.
لكن كلما تفكيك أكثر، أشعر أن المشروع فيه شيء مميز، وفي نفس الوقت فيه شيء محرج قليلًا.
حاليًا لا تتجاوز القيمة السوقية لـDUSK بضعة عشرات من الملايين من الدولارات،
حجم الإصدار 1 مليار توكن، نصفها عرض ابتدائي، والنصف الآخر مخطط لإطلاقه خلال 36 عامًا. DUSK لا يقتصر على توكن للحوكمة فقط، بل يتحمّل أيضًا دور Gas + Staking، ليصبح Provisioner الحد الأدنى له رهن 1000 DUSK.
توكِن قيمته السوقية بضعة عشرات من الملايين من الدولارات—فماذا يحمل حقًا من قيمة؟
تابعت تفكيك الـWhitepaper، واكتشفت أن جوهر DUSK ليس “اللامركزية/إخفاء الهوية”، بل هو “الخصوصية المالية”.
Phoenix تستخدم Shielded UTXO + ZK Proof؛ يمكن للمُتحقق أن يتأكد أن المعاملة صحيحة، لكنه لا يحتاج رؤية معلومات المعاملة الكاملة، ثم مع Selective Disclosure، عند الحاجة يمكنه إثبات الهوية وعلاقة الأصول.
وهنا تبدأ الأمور لتصبح مثيرة.
لأن المؤسسات المالية لا تحتاج أبدًا إلى شعار “لا يطلع عليها أحد”، بل تحتاج أن لا يطلع على الأمر إلا الأشخاص غير المعنيين، وفي الوقت الذي ينبغي فيه للجهات التنظيمية أو المخوّلة الاطلاع—تستطيع.
ومع التعمق أكثر، وجدت أن Zedger أشبه فعلًا بمجموعة من Privacy Asset Ledger، وXSC—أي Confidential Security Contract—تضع خصائص الأوراق المالية مثل القائمة البيضاء، وحدود الحيازة، وقواعد التحويل، والأرباح، والتصويت داخل عقد ذكي.
عندها أدركت أن DUSK لا يريد فعلًا أن يكون “عملة خصوصية” فقط، بل يريد أن يكون Regulated Asset + Privacy Settlement.
لكن بالضبط هنا نقطة الحيرة الأكبر لدي.
لدى DUSK إجماع خاص بها، وStaking، وExecution Layer، ويمكنها حوكمة قواعد السلسلة.
لكن في العالم الواقعي يوجد مستوى آخر يسمى Jurisdiction.
إذا تطلبت الجهات التنظيمية الإفصاح أو التجميد، وحتى فرض قيود امتثال لتنفيذ أصول محددة، فكم يمكن لحوكمة السلسلة أن تقرر فعلًا؟
لذلك الآن عندما أنظر إلى DUSK، لم أعد مهتمًا كثيرًا بما إذا كان يمكنه الاستمرار في الحديث عن “الخصوصية”.
الأهم بالنسبة لي هو:
هل يمكن أن تتحول الخصوصية التي يحميها Phoenix في النهاية إلى Premium تسوية تدفعه المؤسسات فعلًا؟
إذا كان بالإمكان، فقد لا تكون قيمة بضعة عشرات من الملايين من الدولارات غير معقولة.
وإذا لم يكن كذلك، فقد تكون آليات التشفير الرائعة هذه في النهاية مجرد أصول تقنية داخل الـWhitepaper.
#dusk $DUSK @Dusk_Foundation
أيها الإخوة! احسبوا تصويتكم رقم 25، #tge —ارموا المظلّة، واطلقوا أكثر نقاط. ربما يكون قائدًا كبيرًا من خارج البلاد. لا أحد يفوّت الفرصة.
تم بالفعل “قرصنة” صفقات التحوط. الجميع يقولون: هل نقطع الخسارة الآن!
خلال هذين اليومين، كنت أقلب مرارًا وثيقة DUSK للـWhitepaper. في البداية كنت أعتبره أيضًا مشروعًا عاديًا في مسار الخصوصية.
لكن كلما تفكيك أكثر، أشعر أن المشروع فيه شيء مميز، وفي نفس الوقت فيه شيء محرج قليلًا.
حاليًا لا تتجاوز القيمة السوقية لـDUSK بضعة عشرات من الملايين من الدولارات،
حجم الإصدار 1 مليار توكن، نصفها عرض ابتدائي، والنصف الآخر مخطط لإطلاقه خلال 36 عامًا. DUSK لا يقتصر على توكن للحوكمة فقط، بل يتحمّل أيضًا دور Gas + Staking، ليصبح Provisioner الحد الأدنى له رهن 1000 DUSK.
توكِن قيمته السوقية بضعة عشرات من الملايين من الدولارات—فماذا يحمل حقًا من قيمة؟
تابعت تفكيك الـWhitepaper، واكتشفت أن جوهر DUSK ليس “اللامركزية/إخفاء الهوية”، بل هو “الخصوصية المالية”.
Phoenix تستخدم Shielded UTXO + ZK Proof؛ يمكن للمُتحقق أن يتأكد أن المعاملة صحيحة، لكنه لا يحتاج رؤية معلومات المعاملة الكاملة، ثم مع Selective Disclosure، عند الحاجة يمكنه إثبات الهوية وعلاقة الأصول.
وهنا تبدأ الأمور لتصبح مثيرة.
لأن المؤسسات المالية لا تحتاج أبدًا إلى شعار “لا يطلع عليها أحد”، بل تحتاج أن لا يطلع على الأمر إلا الأشخاص غير المعنيين، وفي الوقت الذي ينبغي فيه للجهات التنظيمية أو المخوّلة الاطلاع—تستطيع.
ومع التعمق أكثر، وجدت أن Zedger أشبه فعلًا بمجموعة من Privacy Asset Ledger، وXSC—أي Confidential Security Contract—تضع خصائص الأوراق المالية مثل القائمة البيضاء، وحدود الحيازة، وقواعد التحويل، والأرباح، والتصويت داخل عقد ذكي.
عندها أدركت أن DUSK لا يريد فعلًا أن يكون “عملة خصوصية” فقط، بل يريد أن يكون Regulated Asset + Privacy Settlement.
لكن بالضبط هنا نقطة الحيرة الأكبر لدي.
لدى DUSK إجماع خاص بها، وStaking، وExecution Layer، ويمكنها حوكمة قواعد السلسلة.
لكن في العالم الواقعي يوجد مستوى آخر يسمى Jurisdiction.
إذا تطلبت الجهات التنظيمية الإفصاح أو التجميد، وحتى فرض قيود امتثال لتنفيذ أصول محددة، فكم يمكن لحوكمة السلسلة أن تقرر فعلًا؟
لذلك الآن عندما أنظر إلى DUSK، لم أعد مهتمًا كثيرًا بما إذا كان يمكنه الاستمرار في الحديث عن “الخصوصية”.
الأهم بالنسبة لي هو:
هل يمكن أن تتحول الخصوصية التي يحميها Phoenix في النهاية إلى Premium تسوية تدفعه المؤسسات فعلًا؟
إذا كان بالإمكان، فقد لا تكون قيمة بضعة عشرات من الملايين من الدولارات غير معقولة.
وإذا لم يكن كذلك، فقد تكون آليات التشفير الرائعة هذه في النهاية مجرد أصول تقنية داخل الـWhitepaper.
#dusk $DUSK @Dusk
50
32
665
·
--
صاعد
تمّ التحقق
اللعنة! يا إخوان، تم سحب التحوط المبكر لـ $DUSK الآن! أنا شوي قلقان… هل ممكن يفشل النظام بالكامل؟!
وفشلنا في رهان الأيام قبل الماضية؛ #ALPHA سحبناها (抢) والتوزيع المجاني $KII … كانت النتيجة مخيبة، خلص عندي 15u فقط الآن!
مؤخرًا أعدت التدقيق في DUSK، وأظن أن أكثر نقطة يخطئ فيها السوق في فهم المشروع ليست “هل توجد تقنية خصوصية”، بل تقنية الـ whitepaper نفسها، وهل هي فعلاً نفس ما تم تطبيقه في الواقع كما في الدعاية.
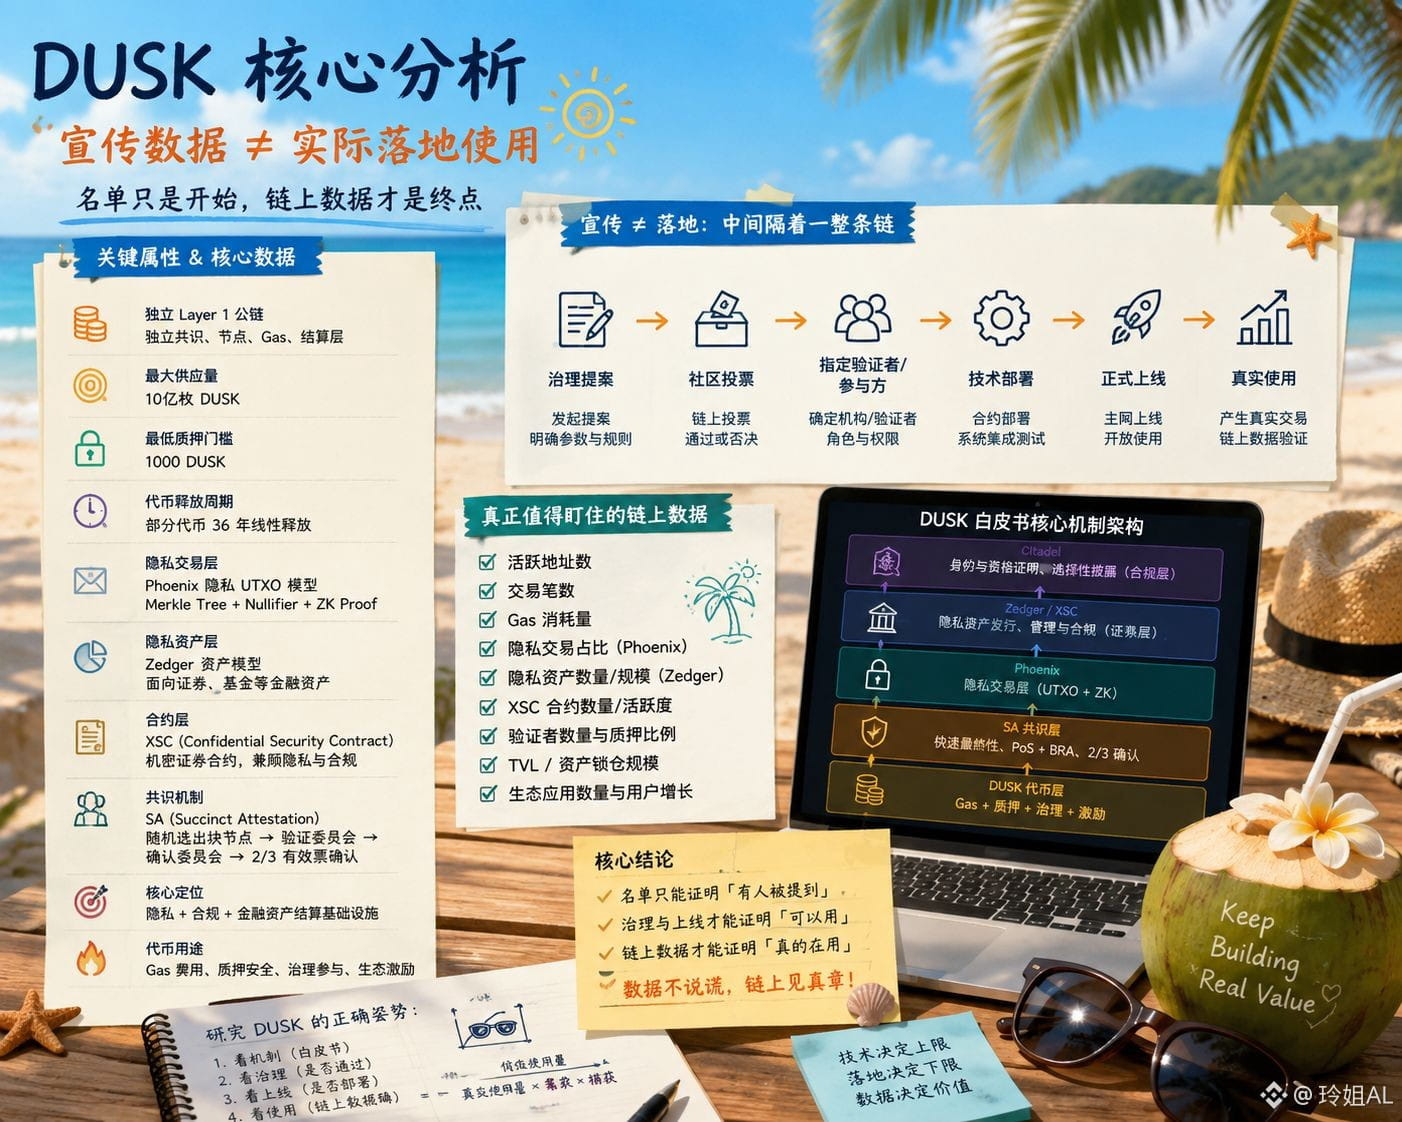
أولًا خلّينا نشوف البيانات الصلبة: DUSK هو Layer 1 مستقل، بأقصى عرض إجمالي 1 مليار قطعة، وأدنى حد للـ staking هو 1000 DUSK، وبعض دورات إطلاق الرموز تمتد حتى 36 سنة.
تقنيًا أيضًا يوجد شيء فعلاً.
الجوهر في الـ whitepaper ليس مجرد إخفاء بسيط، بل Phoenix + Zedger + XSC.
Phoenix يستخدم خصوصية UTXO وMerkle Tree وNullifier وإثباتات المعرفة الصفرية لإخفاء معلومات حساسة مثل مبالغ المعاملات وانتماء الأصول، وفي نفس الوقت يثبت أن “هذا الأصل موجود فعلاً، ولا يوجد إنفاق مزدوج”.
أما Zedger فيتجه أكثر نحو الأصول المالية، حيث يتم وضع منطق إصدار الأصول من نوع الأوراق المالية ونقلها واستردادها داخل نموذج الخصوصية.
وXSC يحل المشكلة الأكثر واقعية: بعد ربط أصول الأوراق المالية على السلسلة، كيف تحقق في الوقت نفسه الخصوصية والتنظيم.
لذا ما يريد DUSK فعله حقًا ليس “ZEC آخر”، بل حزمة من البنية التحتية لتسوية الخصوصية المالية.
لكن هنا تظهر أكبر فجوة معرفية بالضبط.
أن التقنية يمكنها أن تفعل ≠ أن العمل المالي تم تطبيقه فعلاً.
لا يمكنني اعتباره استخدامًا حقيقيًا مباشرةً كل ما يُذكر في دعاية المشروع من جهات، أصول، وقوائم تعاون.
التطبيق الحقيقي ما زال لازم يستمر للأمام:
اقتراحات الحوكمة → تصويت المجتمع → مُحددون للتحقق/أطراف مشاركة محددة → نشر تقني إلى حين الإطلاق الرسمي معاملات حقيقية.
وحتى ذلك ليس كافيًا.
في النهاية لازم نرى: هل توجد عناوين نشطة على السلسلة؟ عدد المعاملات؟ استهلاك الغاز؟ حجم الأصول؟ ومدى مشاركة المدققين؟
هذه هي النقاط التي تهمني أكثر عند النظر إلى DUSK.
الـ whitepaper يحل سؤال “هل يمكن تنفيذ الأمر”، والحوكمة تحل سؤال “هل يمكن إطلاقه”، وبيانات السلسلة تحل سؤال “هل يوجد من يستخدم فعلًا”.
لذلك: القائمة ≠ استخدام، التعاون ≠ إيراد، وإنجاز التقنية ≠ حلقة تجارية مغلقة.
إذا في المستقبل تم استخدام Phoenix وZedger وXSC فعلاً بكثرة ضمن الأصول المالية، عندها فقط يمكن أن تتشكل قيمة حقيقية عبر احتياجات DUSK للـGas والمتطلبات الخاصة بالـ staking.
وعندها فقط لن يكون مجرد “كوين مفهوم للخصوصية”.
#dusk @Dusk_Foundation
اللعنة! يا إخوان، تم سحب التحوط المبكر لـ $DUSK الآن! أنا شوي قلقان… هل ممكن يفشل النظام بالكامل؟!
وفشلنا في رهان الأيام قبل الماضية؛ #ALPHA سحبناها (抢) والتوزيع المجاني $KII … كانت النتيجة مخيبة، خلص عندي 15u فقط الآن!
مؤخرًا أعدت التدقيق في DUSK، وأظن أن أكثر نقطة يخطئ فيها السوق في فهم المشروع ليست “هل توجد تقنية خصوصية”، بل تقنية الـ whitepaper نفسها، وهل هي فعلاً نفس ما تم تطبيقه في الواقع كما في الدعاية.
أولًا خلّينا نشوف البيانات الصلبة: DUSK هو Layer 1 مستقل، بأقصى عرض إجمالي 1 مليار قطعة، وأدنى حد للـ staking هو 1000 DUSK، وبعض دورات إطلاق الرموز تمتد حتى 36 سنة.
تقنيًا أيضًا يوجد شيء فعلاً.
الجوهر في الـ whitepaper ليس مجرد إخفاء بسيط، بل Phoenix + Zedger + XSC.
Phoenix يستخدم خصوصية UTXO وMerkle Tree وNullifier وإثباتات المعرفة الصفرية لإخفاء معلومات حساسة مثل مبالغ المعاملات وانتماء الأصول، وفي نفس الوقت يثبت أن “هذا الأصل موجود فعلاً، ولا يوجد إنفاق مزدوج”.
أما Zedger فيتجه أكثر نحو الأصول المالية، حيث يتم وضع منطق إصدار الأصول من نوع الأوراق المالية ونقلها واستردادها داخل نموذج الخصوصية.
وXSC يحل المشكلة الأكثر واقعية: بعد ربط أصول الأوراق المالية على السلسلة، كيف تحقق في الوقت نفسه الخصوصية والتنظيم.
لذا ما يريد DUSK فعله حقًا ليس “ZEC آخر”، بل حزمة من البنية التحتية لتسوية الخصوصية المالية.
لكن هنا تظهر أكبر فجوة معرفية بالضبط.
أن التقنية يمكنها أن تفعل ≠ أن العمل المالي تم تطبيقه فعلاً.
لا يمكنني اعتباره استخدامًا حقيقيًا مباشرةً كل ما يُذكر في دعاية المشروع من جهات، أصول، وقوائم تعاون.
التطبيق الحقيقي ما زال لازم يستمر للأمام:
اقتراحات الحوكمة → تصويت المجتمع → مُحددون للتحقق/أطراف مشاركة محددة → نشر تقني إلى حين الإطلاق الرسمي معاملات حقيقية.
وحتى ذلك ليس كافيًا.
في النهاية لازم نرى: هل توجد عناوين نشطة على السلسلة؟ عدد المعاملات؟ استهلاك الغاز؟ حجم الأصول؟ ومدى مشاركة المدققين؟
هذه هي النقاط التي تهمني أكثر عند النظر إلى DUSK.
الـ whitepaper يحل سؤال “هل يمكن تنفيذ الأمر”، والحوكمة تحل سؤال “هل يمكن إطلاقه”، وبيانات السلسلة تحل سؤال “هل يوجد من يستخدم فعلًا”.
لذلك: القائمة ≠ استخدام، التعاون ≠ إيراد، وإنجاز التقنية ≠ حلقة تجارية مغلقة.
إذا في المستقبل تم استخدام Phoenix وZedger وXSC فعلاً بكثرة ضمن الأصول المالية، عندها فقط يمكن أن تتشكل قيمة حقيقية عبر احتياجات DUSK للـGas والمتطلبات الخاصة بالـ staking.
وعندها فقط لن يكون مجرد “كوين مفهوم للخصوصية”.
#dusk @Dusk
100
70
1.9k
·
--
صاعد
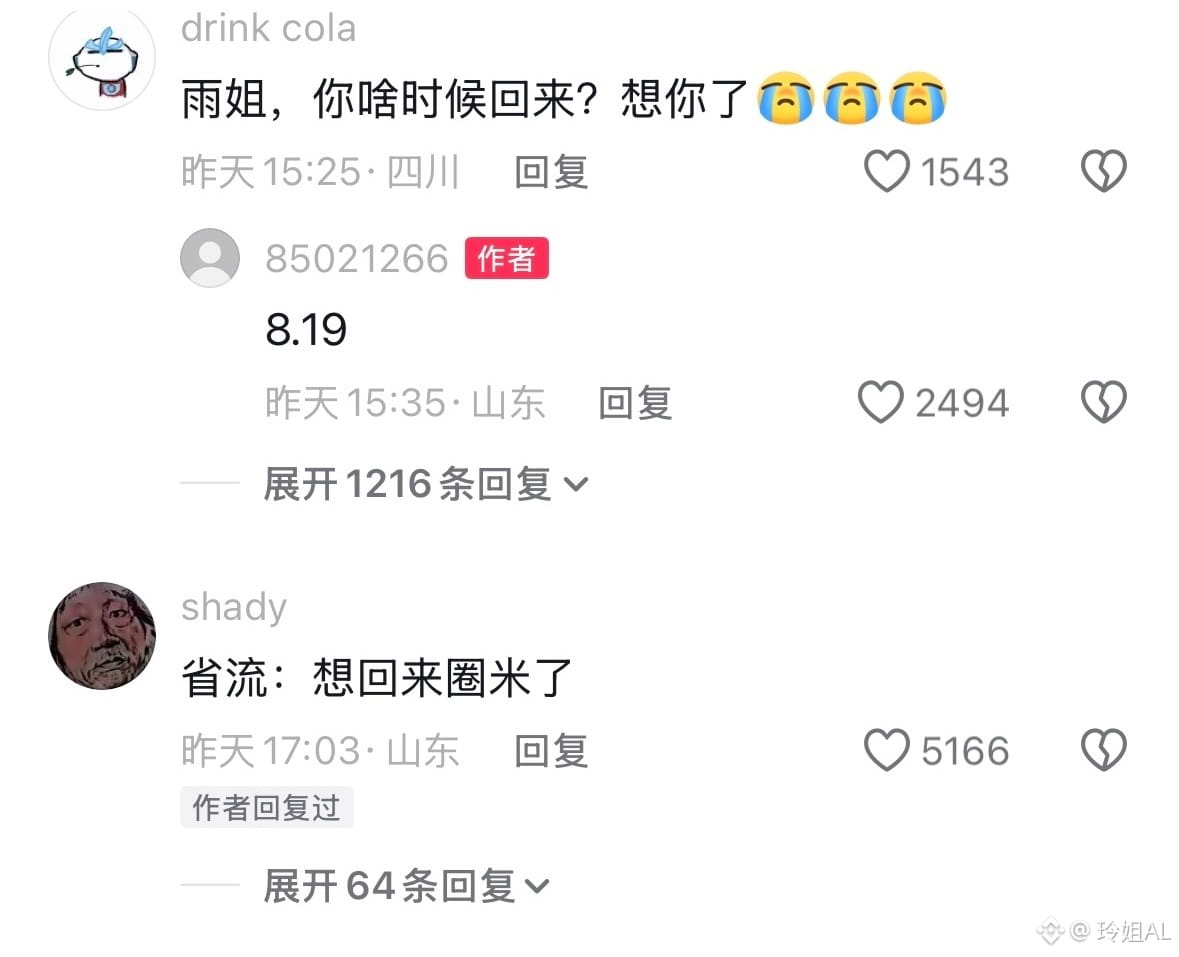
يا جماعة بصراحة أخت يو كانت كويسة جدًا!
أخت يو في الشمال الشرقي—تم إيقافها نهائيًا تمامًا.
بالأمس، أخت يو بنفسها، ومع كتابها الجديد «قصة الحب في الشمال الشرقي»، عادت إلى وسائل التواصل الاجتماعي باسم الكتاب الجديد، والنتيجة خلال أقل من 48 ساعة فقط، تم حظرها مرة أخرى في مختلف المنصات ليلًا وبشكل متزامن.$BTC $ETH $SOL
أخت يو في الشمال الشرقي—تم إيقافها نهائيًا تمامًا.
بالأمس، أخت يو بنفسها، ومع كتابها الجديد «قصة الحب في الشمال الشرقي»، عادت إلى وسائل التواصل الاجتماعي باسم الكتاب الجديد، والنتيجة خلال أقل من 48 ساعة فقط، تم حظرها مرة أخرى في مختلف المنصات ليلًا وبشكل متزامن.$BTC $ETH $SOL
1
6
457
·
--
صاعد
كنت أُظهر نفسي دائمًا بصورة طيبة وبسيطة ومتواضعة، لكن في الخفاء اتضح أني قوي وبأس… ما كنت أتوقع ذلك…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
كنت أُظهر نفسي دائمًا بصورة طيبة وبسيطة ومتواضعة، لكن في الخفاء اتضح أني قوي وبأس… ما كنت أتوقع ذلك…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
1
2
370
·
--
صاعد
إخوتي! كارثة أمس! #ALPHA التي انقضت على $KII 40 لم تُهرب، والآن لم يتبقَّ سوى 25 سيفًا. فهمتكم—فشل في نظرة الأمور الكبيرة!
إخوتي، هل ما زال هناك أمل؟ كما أن التحوُط لـdusk تم اختراقه/الالتفاف عليه أيضًا، وهذا جعلني قليلًا قلقًا!
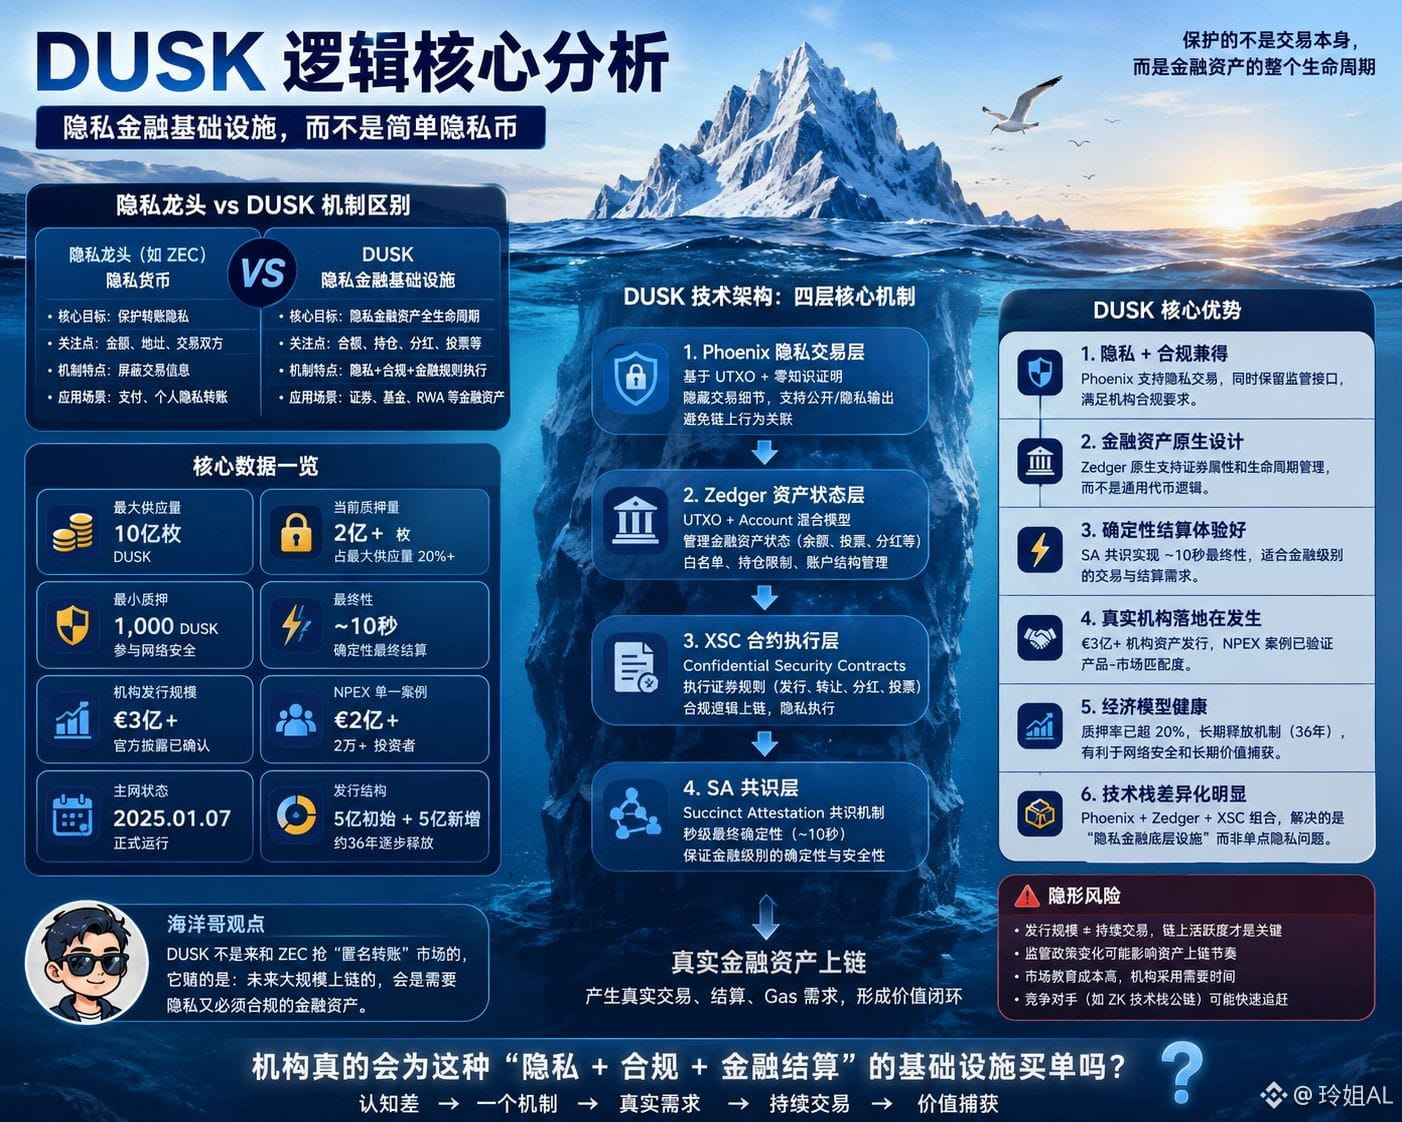
في الآونة الأخيرة، أعدت تدقيق DUSK، واكتشفت شيئًا سهل أن يتم تضليله من قبل السوق: بمجرد رؤية Phoenix أو الإثباتات صفرية المعرفة، يبدأ بعض الناس مباشرةً بوضعه في مقارنة مع ZEC مثل “الملوك” في الخصوصية.
لكن أعتقد أن هذه المقارنة صحيحة جزئيًا فقط.
القيمة الأساسية لـZEC هي “عملة خصوصية”، ويركز على حل مشكلة إخفاء معلومات مثل المبلغ وعنوان المستلم أثناء تحويلات المستخدمين؛ أما DUSK فهو واضح أنه يميل أكثر إلى “بنية تحتية مالية للخصوصية”. فهو يريد حل كيفية تنفيذ معاملات خصوصية عندما تُرفع الأوراق المالية وصناديق الاستثمار وRWA إلى السلسلة، ومع ذلك يظل بالإمكان تطبيق قواعد مثل القوائم المسموح بها، وحدود الحيازات، والتوزيعات، والتصويت—كل ذلك ضمن قواعد مالية.
وهنا تكمن أكبر فروق الآلية.
DUSK لا يقوم فقط بإخفاء المعاملات، بل يستخدم Phoenix لمعالجة معاملات الخصوصية، ثم عبر Zedger لإدارة حالة الأصول المالية، وأخيرًا يسلّم إلى XSC لتنفيذ قواعد الأوراق المالية. وباختصار: ZEC أشبه بحماية “خصوصية المال”، بينما DUSK يحمي “خصوصية دورة حياة الأصول المالية بالكامل”.
حتى البيانات مثيرة للاهتمام.
أقصى عرض لـDUSK هو 1 مليار عملة، وحاليًا يوجد أكثر من 200 مليون DUSK مشارِكة في الرهن—أي ما يزيد عن 20% من الحد الأقصى؛ حجم إصدار أصول مؤسسية الذي أعلنته الجهة الرسمية يتجاوز 300 مليون يورو، وفي حالة واحدة لـNPEX تجاوزت 200 مليون يورو أيضًا، وبالإضافة إلى ذلك يوجد أكثر من 20 ألف مستثمر.
لذلك أرى أن ميزة DUSK الحقيقية ليست “أكثر إخفاءً من قِمم الخصوصية”. بل أنه يضع الخصوصية والامتثال وإصدار الأوراق المالية والتسوية على السلسلة ضمن حزمة آلية أساسية واحدة.
بالطبع، المخاطر واضحة كذلك: حجم الإصدار البالغ 300 مليون يورو يبدو كبيرًا، لكن الإصدار ≠ تداول مستمر، ولا يعني ذلك أن DUSK سيحصل على دخل Gas بنفس الحجم.
لذا، عندما أنظر إلى DUSK الآن، لا يهمني كثيرًا إن كان يمكن أن يصبح ZEC التالي.
الأهم بالنسبة لي هو: متى يمكن لهذه الأصول المالية الحقيقية أن تُكوّن فعليًا تداولًا مستمرًا على السلسلة ورسومًا؟
إذا نجحت هذه الخطوة في الانطلاق، عندها فقط يبدأ “قصة” DUSK فعليًا.
#dusk $DUSK @Dusk_Foundation
إخوتي! كارثة أمس! #ALPHA التي انقضت على $KII 40 لم تُهرب، والآن لم يتبقَّ سوى 25 سيفًا. فهمتكم—فشل في نظرة الأمور الكبيرة!
إخوتي، هل ما زال هناك أمل؟ كما أن التحوُط لـdusk تم اختراقه/الالتفاف عليه أيضًا، وهذا جعلني قليلًا قلقًا!
في الآونة الأخيرة، أعدت تدقيق DUSK، واكتشفت شيئًا سهل أن يتم تضليله من قبل السوق: بمجرد رؤية Phoenix أو الإثباتات صفرية المعرفة، يبدأ بعض الناس مباشرةً بوضعه في مقارنة مع ZEC مثل “الملوك” في الخصوصية.
لكن أعتقد أن هذه المقارنة صحيحة جزئيًا فقط.
القيمة الأساسية لـZEC هي “عملة خصوصية”، ويركز على حل مشكلة إخفاء معلومات مثل المبلغ وعنوان المستلم أثناء تحويلات المستخدمين؛ أما DUSK فهو واضح أنه يميل أكثر إلى “بنية تحتية مالية للخصوصية”. فهو يريد حل كيفية تنفيذ معاملات خصوصية عندما تُرفع الأوراق المالية وصناديق الاستثمار وRWA إلى السلسلة، ومع ذلك يظل بالإمكان تطبيق قواعد مثل القوائم المسموح بها، وحدود الحيازات، والتوزيعات، والتصويت—كل ذلك ضمن قواعد مالية.
وهنا تكمن أكبر فروق الآلية.
DUSK لا يقوم فقط بإخفاء المعاملات، بل يستخدم Phoenix لمعالجة معاملات الخصوصية، ثم عبر Zedger لإدارة حالة الأصول المالية، وأخيرًا يسلّم إلى XSC لتنفيذ قواعد الأوراق المالية. وباختصار: ZEC أشبه بحماية “خصوصية المال”، بينما DUSK يحمي “خصوصية دورة حياة الأصول المالية بالكامل”.
حتى البيانات مثيرة للاهتمام.
أقصى عرض لـDUSK هو 1 مليار عملة، وحاليًا يوجد أكثر من 200 مليون DUSK مشارِكة في الرهن—أي ما يزيد عن 20% من الحد الأقصى؛ حجم إصدار أصول مؤسسية الذي أعلنته الجهة الرسمية يتجاوز 300 مليون يورو، وفي حالة واحدة لـNPEX تجاوزت 200 مليون يورو أيضًا، وبالإضافة إلى ذلك يوجد أكثر من 20 ألف مستثمر.
لذلك أرى أن ميزة DUSK الحقيقية ليست “أكثر إخفاءً من قِمم الخصوصية”. بل أنه يضع الخصوصية والامتثال وإصدار الأوراق المالية والتسوية على السلسلة ضمن حزمة آلية أساسية واحدة.
بالطبع، المخاطر واضحة كذلك: حجم الإصدار البالغ 300 مليون يورو يبدو كبيرًا، لكن الإصدار ≠ تداول مستمر، ولا يعني ذلك أن DUSK سيحصل على دخل Gas بنفس الحجم.
لذا، عندما أنظر إلى DUSK الآن، لا يهمني كثيرًا إن كان يمكن أن يصبح ZEC التالي.
الأهم بالنسبة لي هو: متى يمكن لهذه الأصول المالية الحقيقية أن تُكوّن فعليًا تداولًا مستمرًا على السلسلة ورسومًا؟
إذا نجحت هذه الخطوة في الانطلاق، عندها فقط يبدأ “قصة” DUSK فعليًا.
#dusk $DUSK @Dusk
83
54
688
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FOMCWatch
8.9M مشاهدات
26,897 يقومون بالنقاش
أخبار TradFi | على وارش أن يشرح لماذا يُبقي الفيدرالي على أسعار الفائدة هذا الأسبوع مع الإبقاء على رفع ديسمبر مطروحًا
Binance News
·6 إعجاب
·833 مشاهدات
EthereumDropsBelow$2300
4,327 مشاهدات
99 يقومون بالنقاش
BitcoinSlipsBelow$80KAgain
12,589 مشاهدات
70 يقومون بالنقاش