#termmax @TermMax
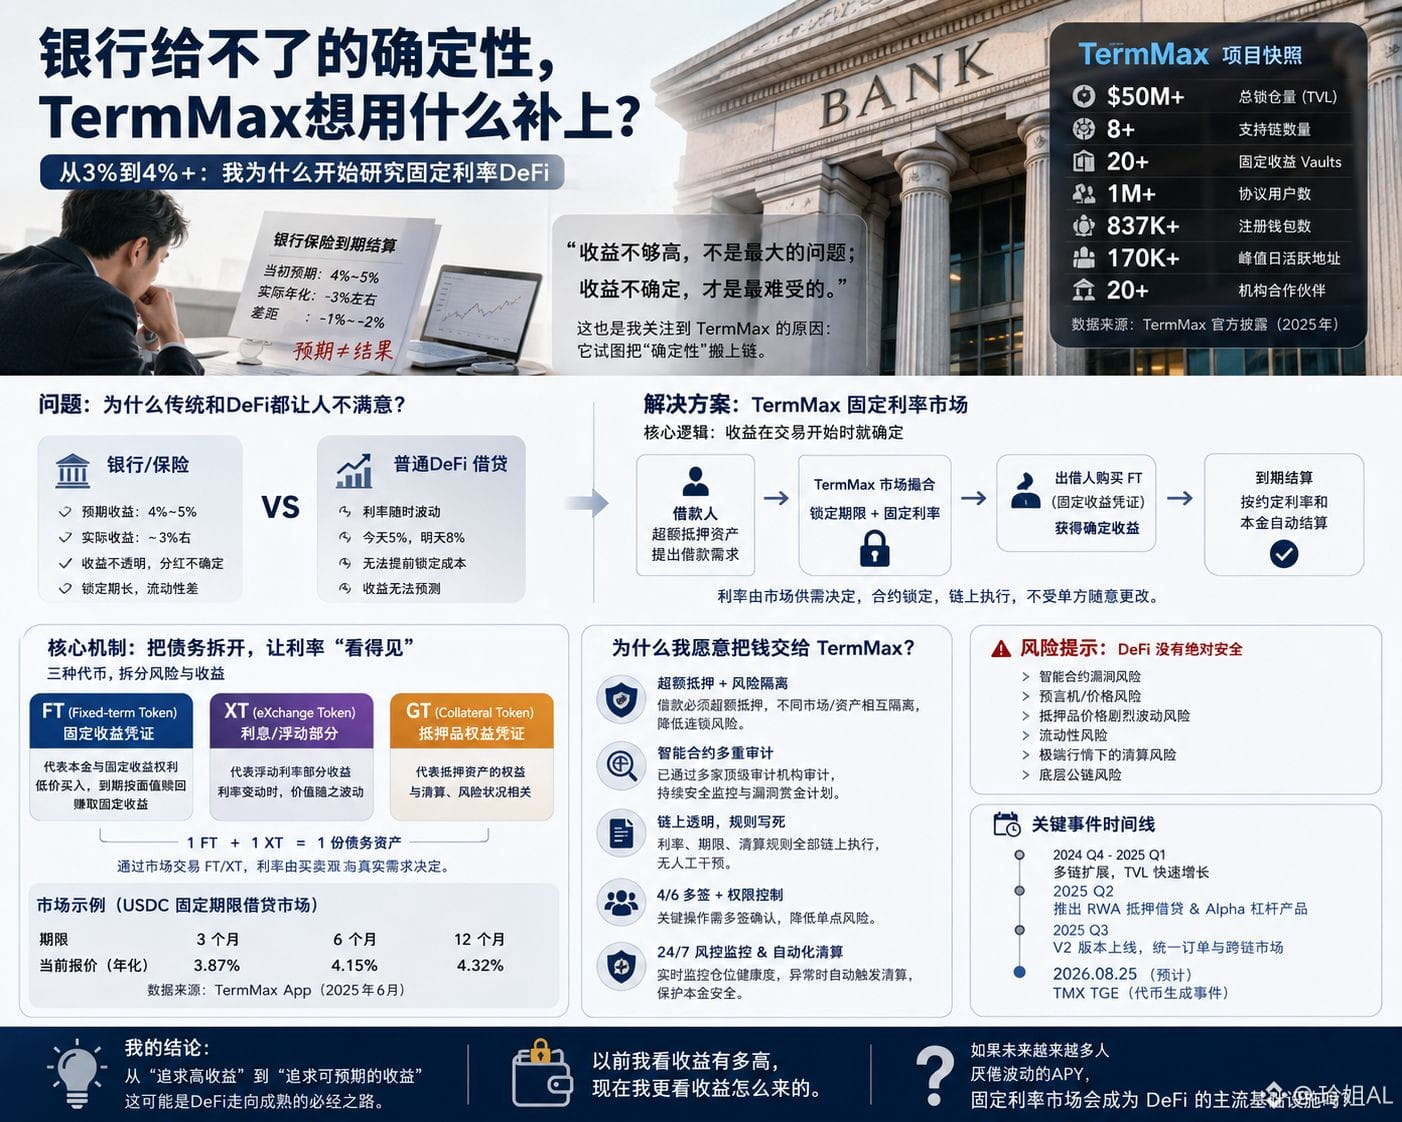
قبل أيام فقط صادفت شيئًا يوجع القلب فعلًا. بعد أن شاهدت فيلمًا وخرجت منه $牛来 ، اكتشفت أن تأمين البنك الذي اشتريته كان قد انتهت مدة استحقاقه. في ذلك الوقت كنت أرى أنه: "سعر فائدة ثابت 2.8% + أرباح (توزيعات)"، فكنت أفكر أنه طالما الأمور طبيعية، فكيفما كان سأتمكن من الحصول على 4%-5%. لكن عندما حُسب الأمر فعليًا، كانت النسبة السنوية قرابة 3% فقط.
لم ينقص المال، لكن الفرق بين "العائد الذي رأيته وقتها" وبين "المبلغ الذي استلمته في النهاية" ليس هو نفسه، وهذا مزعج فعلًا.
وإلى حد ما، هذه الأيام عندما صادفت TermMax، توقفت فجأة وقررت أن أقرأه بجدية.
أكثر شيء جذبني ليس الإعلان عن APY المرتفع، بل عبارة من أربعة كلمات: "احسب العائد أولًا".
من أكبر مشكلات DeFi التقليديّة أن الفائدة تتقلب باستمرار.
اليوم 5%، غدًا قد تكون 8%، وإذا اشتد توتر السوق، ترتفع تكلفة الاقتراض مباشرة. أنت ببساطة لا تعرف كم ستتمكن من الحصول عليه بعد بضعة أشهر.
فكرة TermMax مختلفة.
تحوّل الاقتراض إلى سوق بفترة ثابتة + سعر فائدة ثابت.
يقترض المقترض المال عبر تقديم أصول مضمونة بما يفوق القيمة (Overcollateralization)، وتُحدد المدة والسعر في بداية التداول؛
بينما يحصل المُقرض على عائده المقابل من خلال سوق قائم على فترة ثابتة.
قامت الجهة الرسمية الآن بنشر هذا النموذج على عدة سلاسل مثل Ethereum وArbitrum وBNB Chain وBase وغيرها، وتُظهر صفحة الموقع TVL يتجاوز 50 مليون دولار.
واصلت الحفر في الورقة البيضاء وآلية العمل، ثم وجدت أن أكثر ما يجعلها مثيرة فعلًا هو التالي. TermMax ليست بالفكرة التي يقولها فريق المشروع مثل:
"لا تقلق، أضمن لك 5% سنويًا." ليست هذه هي المنطق.
بل إنها تقسم دينًا واحدًا بمدة ثابتة إلى رموز (Tokens) مختلفة، ثم تحدد سعر الفائدة من خلال سعر السوق.
ببساطة: يتم فصل الأصل (المبلغ الأساسي) عن عائد المستقبل، ثم يتم تداول الجزءين بشكل منفصل.
لذلك فإن 4% و5% التي تراها ليست مجرد شعار، بل إعادة تسعير للسوق بناءً على المدة، والأصول، والعرض والطلب، والمخاطر.
حاليًا يمكن رؤية ذلك على السلسلة أيضًا؛ على سبيل المثال، في بعض أسواق USDC ذات آجال ثابتة، يبدو أن الأسعار المعروضة قريبة من 4%؛ وهناك أيضًا أصول مرتبطة بـ RWA تُستخدم كضمان.
لكن ما يطمئنني أكثر هو أنها لا تكتفي بالنظر إلى "كيف نرفع العائد" فقط. يجب أن يكون الاقتراض بمستوى ضمان زائد، ولدى الـ Vault حدود/سقوف، كما أن الأسواق المختلفة معزولة عن بعضها؛ وأيضًا قامت الجهة الرسمية بالإفصاح عن تدقيق العقود الذكية والمراقبة الأمنية المستمرة. $BR $GRVT
قبل أيام فقط صادفت شيئًا يوجع القلب فعلًا. بعد أن شاهدت فيلمًا وخرجت منه $牛来 ، اكتشفت أن تأمين البنك الذي اشتريته كان قد انتهت مدة استحقاقه. في ذلك الوقت كنت أرى أنه: "سعر فائدة ثابت 2.8% + أرباح (توزيعات)"، فكنت أفكر أنه طالما الأمور طبيعية، فكيفما كان سأتمكن من الحصول على 4%-5%. لكن عندما حُسب الأمر فعليًا، كانت النسبة السنوية قرابة 3% فقط.
لم ينقص المال، لكن الفرق بين "العائد الذي رأيته وقتها" وبين "المبلغ الذي استلمته في النهاية" ليس هو نفسه، وهذا مزعج فعلًا.
وإلى حد ما، هذه الأيام عندما صادفت TermMax، توقفت فجأة وقررت أن أقرأه بجدية.
أكثر شيء جذبني ليس الإعلان عن APY المرتفع، بل عبارة من أربعة كلمات: "احسب العائد أولًا".
من أكبر مشكلات DeFi التقليديّة أن الفائدة تتقلب باستمرار.
اليوم 5%، غدًا قد تكون 8%، وإذا اشتد توتر السوق، ترتفع تكلفة الاقتراض مباشرة. أنت ببساطة لا تعرف كم ستتمكن من الحصول عليه بعد بضعة أشهر.
فكرة TermMax مختلفة.
تحوّل الاقتراض إلى سوق بفترة ثابتة + سعر فائدة ثابت.
يقترض المقترض المال عبر تقديم أصول مضمونة بما يفوق القيمة (Overcollateralization)، وتُحدد المدة والسعر في بداية التداول؛
بينما يحصل المُقرض على عائده المقابل من خلال سوق قائم على فترة ثابتة.
قامت الجهة الرسمية الآن بنشر هذا النموذج على عدة سلاسل مثل Ethereum وArbitrum وBNB Chain وBase وغيرها، وتُظهر صفحة الموقع TVL يتجاوز 50 مليون دولار.
واصلت الحفر في الورقة البيضاء وآلية العمل، ثم وجدت أن أكثر ما يجعلها مثيرة فعلًا هو التالي. TermMax ليست بالفكرة التي يقولها فريق المشروع مثل:
"لا تقلق، أضمن لك 5% سنويًا." ليست هذه هي المنطق.
بل إنها تقسم دينًا واحدًا بمدة ثابتة إلى رموز (Tokens) مختلفة، ثم تحدد سعر الفائدة من خلال سعر السوق.
ببساطة: يتم فصل الأصل (المبلغ الأساسي) عن عائد المستقبل، ثم يتم تداول الجزءين بشكل منفصل.
لذلك فإن 4% و5% التي تراها ليست مجرد شعار، بل إعادة تسعير للسوق بناءً على المدة، والأصول، والعرض والطلب، والمخاطر.
حاليًا يمكن رؤية ذلك على السلسلة أيضًا؛ على سبيل المثال، في بعض أسواق USDC ذات آجال ثابتة، يبدو أن الأسعار المعروضة قريبة من 4%؛ وهناك أيضًا أصول مرتبطة بـ RWA تُستخدم كضمان.
لكن ما يطمئنني أكثر هو أنها لا تكتفي بالنظر إلى "كيف نرفع العائد" فقط. يجب أن يكون الاقتراض بمستوى ضمان زائد، ولدى الـ Vault حدود/سقوف، كما أن الأسواق المختلفة معزولة عن بعضها؛ وأيضًا قامت الجهة الرسمية بالإفصاح عن تدقيق العقود الذكية والمراقبة الأمنية المستمرة. $BR $GRVT