
Tommy大叔
25 منشورات

Tommy大叔
إبلاغ
حظر المُستخدم
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 تتابع
194 المتابعون
22 إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
مقالة
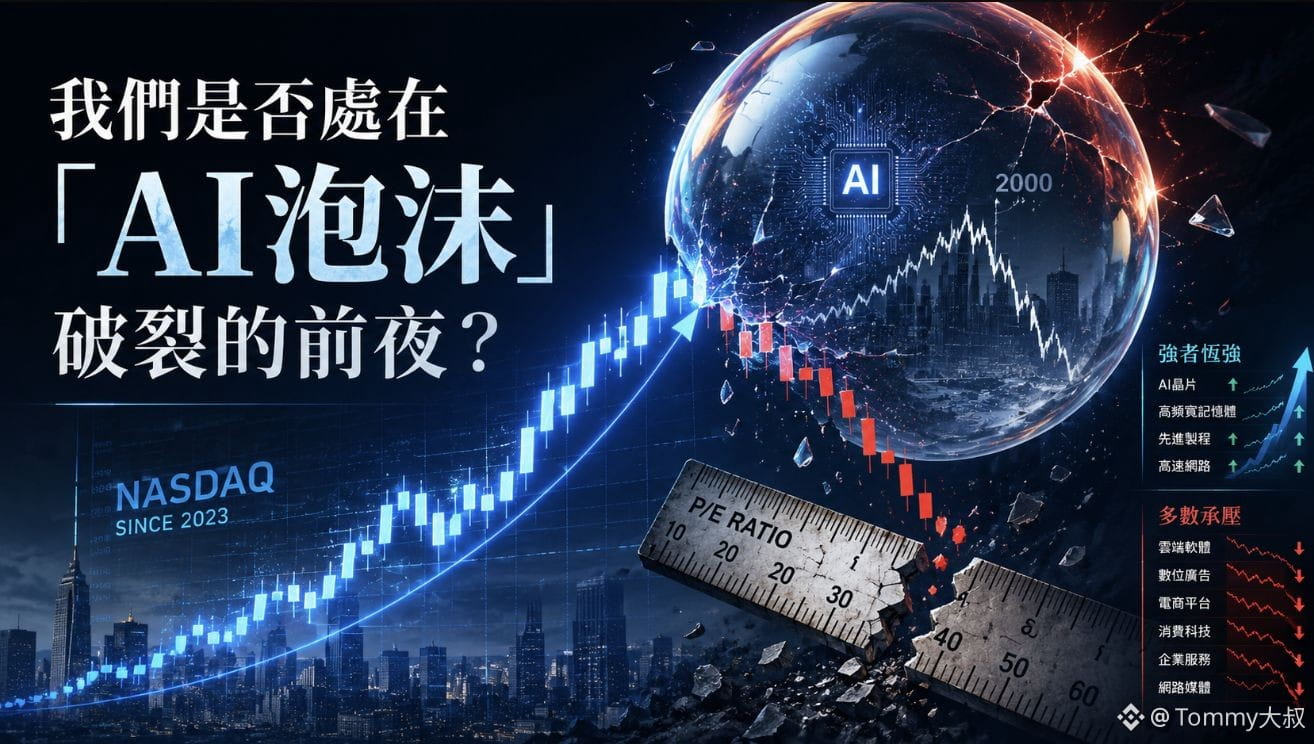
هل نحن على أعتاب «انفجار فقاعة الذكاء الاصطناعي»؟—تحليل بالاستناد إلى مقارنة البيانات التاريخية مع تفكيك الإجابةافتتاحية
دون أن تدري، كان مؤشر ناسداك 100 قد بلغ حوالي 12 ألف نقطة مقارنة ببداية عام 2023، ثم ارتفع بحلول يونيو 2026 إلى نحو 29 ألف نقطة، بإجمالي زيادة يقارب 140%. وعلى مستوى المؤشر، لا يزال المزاج صعوديًا للغاية.
لكن إذا فتحت نظرة على المراكز، سترى مدى انقسام هذا السوق.
بدءًا من أعلى مستوى تاريخي (حتى يونيو 2026): انخفض Coinbase بنحو 67%، وتراجعت Oracle بنحو 57%، وهبطت Salesforce بنحو 43%، وServiceNow بنحو 54%، وتراجعت Netflix وPalantir بنحو 45%، وانخفضت Microsoft بنحو 33%، وتراجعت Meta بنحو 31%... وحتى إنفيديا وأمازون أيضًا انخفضتا بنحو 18%.
وهذه ليست أسهماً صغيرة—إنها من أهم العلامات التجارية في مجال الذكاء الاصطناعي. ومع ذلك، غرق معظمها بالفعل في سوق هابطة. فالمؤشر لم ينهَر بعد، فبماذا يعتمد؟ شركات تصنيع الرقائق مثل Micron وSK Hynix—أرباحها تنفجر، وأسعار أسهمها تقفز للأعلى تزامنًا مع القفزات. وحتى يمكن شم رائحة سوق صاعد على أسهمها فقط؛ أما البقية فكلها تتلقى الضربات.
هل نحن على أعتاب «انفجار فقاعة الذكاء الاصطناعي»؟—تحليل بالاستناد إلى مقارنة البيانات التاريخية مع تفكيك الإجابة
افتتاحية
دون أن تدري، كان مؤشر ناسداك 100 قد بلغ حوالي 12 ألف نقطة مقارنة ببداية عام 2023، ثم ارتفع بحلول يونيو 2026 إلى نحو 29 ألف نقطة، بإجمالي زيادة يقارب 140%. وعلى مستوى المؤشر، لا يزال المزاج صعوديًا للغاية.
لكن إذا فتحت نظرة على المراكز، سترى مدى انقسام هذا السوق.
بدءًا من أعلى مستوى تاريخي (حتى يونيو 2026): انخفض Coinbase بنحو 67%، وتراجعت Oracle بنحو 57%، وهبطت Salesforce بنحو 43%، وServiceNow بنحو 54%، وتراجعت Netflix وPalantir بنحو 45%، وانخفضت Microsoft بنحو 33%، وتراجعت Meta بنحو 31%... وحتى إنفيديا وأمازون أيضًا انخفضتا بنحو 18%.
وهذه ليست أسهماً صغيرة—إنها من أهم العلامات التجارية في مجال الذكاء الاصطناعي. ومع ذلك، غرق معظمها بالفعل في سوق هابطة. فالمؤشر لم ينهَر بعد، فبماذا يعتمد؟ شركات تصنيع الرقائق مثل Micron وSK Hynix—أرباحها تنفجر، وأسعار أسهمها تقفز للأعلى تزامنًا مع القفزات. وحتى يمكن شم رائحة سوق صاعد على أسهمها فقط؛ أما البقية فكلها تتلقى الضربات.
دون أن تدري، كان مؤشر ناسداك 100 قد بلغ حوالي 12 ألف نقطة مقارنة ببداية عام 2023، ثم ارتفع بحلول يونيو 2026 إلى نحو 29 ألف نقطة، بإجمالي زيادة يقارب 140%. وعلى مستوى المؤشر، لا يزال المزاج صعوديًا للغاية.
لكن إذا فتحت نظرة على المراكز، سترى مدى انقسام هذا السوق.
بدءًا من أعلى مستوى تاريخي (حتى يونيو 2026): انخفض Coinbase بنحو 67%، وتراجعت Oracle بنحو 57%، وهبطت Salesforce بنحو 43%، وServiceNow بنحو 54%، وتراجعت Netflix وPalantir بنحو 45%، وانخفضت Microsoft بنحو 33%، وتراجعت Meta بنحو 31%... وحتى إنفيديا وأمازون أيضًا انخفضتا بنحو 18%.
وهذه ليست أسهماً صغيرة—إنها من أهم العلامات التجارية في مجال الذكاء الاصطناعي. ومع ذلك، غرق معظمها بالفعل في سوق هابطة. فالمؤشر لم ينهَر بعد، فبماذا يعتمد؟ شركات تصنيع الرقائق مثل Micron وSK Hynix—أرباحها تنفجر، وأسعار أسهمها تقفز للأعلى تزامنًا مع القفزات. وحتى يمكن شم رائحة سوق صاعد على أسهمها فقط؛ أما البقية فكلها تتلقى الضربات.
2
5.7k
·
--
منذ فترة أتيحت لي فرصة للسفر، ولذلك لم أنشر كثيرًا مؤخرًا، آمل أن تتفهموا ذلك.
أثناء الرحلة، كنت أفكر باستمرار في سؤال:
في مواجهة السرديات الضخمة المرتبطة بالذكاء الاصطناعي، كيف يمكن للمستثمر العادي أن يشارك—بشكل لا يضيّع موجة الارتفاع الكبرى بسهولة، وفي الوقت نفسه يملك فرصة لتحقيق عوائد تفوقًا حقيقية؟
أفكاري الأولية هي: «70% تمسّك بالأصول الصحيحة، و30% ادخل في المغايرة».
👉 70% تُعهد إلى صناديق استثمار نشطة أو ETFs
ابحث عن المنتجات التي أثبتت نفسها عبر أداء طويل الأجل، واترك للفِرق المتخصصة مهمة تتبع تغيّرات القطاع وتعديل الحيازات. لا يهدف هذا الجزء إلى الرهان على كل سهم “صاعد”، بل إلى تقليل احتمال عدم اللحاق بخط نمو قطاع الذكاء الاصطناعي على المدى الطويل.
👉 30% تُستخدم لـ «إطلاق أقمار للاستطلاع»
التركيز على الشركات القيادية في مجال ذكاء اصطناعي فرعي داخل السوق الأمريكية ذات القيمة السوقية الصغيرة. وعندما تتلاقى مؤشرات التقييم واتجاهات الصناعة والأساسيات للشركة معًا، يتم بناء المراكز على دفعات مع منحها وقتًا كافيًا للنمو. يسمح هذا الجزء بارتكاب الأخطاء، لكن يجب التحكم في حجم مركز كل سهم منفرد. طالما أن عددًا محدودًا من الشركات حقق فعلًا انطلاقة حقيقية، فقد تساهم بجزء كبير من العائدات التفوقية للمحفظة.
اليوم، أود أن أبحث معكم في «أوستِر» ($OUST.US )، وهي “قمر استطلاع” أراقبه حاليًا.
تُعد من اللاعبين المهمين في طبقة الاستشعار الفيزيائي للذكاء الاصطناعي؛ والمنتج الأساسي لديها هو الليدار (رادار الليزر). في الماضي، كان السوق يفهم الليدار فقط باعتباره «عينًا للقيادة الذاتية»، لكن مع تطور الروبوتات والمواصلات الذكية والأتمتة الصناعية، أصبح بوابة مهمة لفهم العالم الواقعي للآلات.
لقد أعلنت أوستِر للتو عن تقريرها المالي، كما ارتدّ سعر السهم بوضوح. في هذا الوقت، دراسة السهم لا تهدف إلى ملاحقة الارتفاع، بل إلى الإجابة عن ثلاثة أسئلة:
1) هل تشكل خطتها التقنية بالفعل ميزة في التكلفة؟
2) هل يمكنها الانتقال من تصنيع أجهزة الليدار إلى أن تصبح منصة استشعار للذكاء الاصطناعي الفيزيائي؟
3) هل إن التقييم الحالي قد سبق وأهدر جزءًا من نمو المستقبل؟
في المقال الطويل القادم، سنحلل معًا قصة أوستِر من نموذج مرآب السيارات وصولًا إلى قلب الذكاء الاصطناعي الفيزيائي، ونرى ما إذا كانت فعلًا قمرًا قد ينجح في الإطلاق، أم مجرد أصل عالي المخاطر تم تغليفه بسردية كبيرة.
منذ فترة أتيحت لي فرصة للسفر، ولذلك لم أنشر كثيرًا مؤخرًا، آمل أن تتفهموا ذلك.
أثناء الرحلة، كنت أفكر باستمرار في سؤال:
في مواجهة السرديات الضخمة المرتبطة بالذكاء الاصطناعي، كيف يمكن للمستثمر العادي أن يشارك—بشكل لا يضيّع موجة الارتفاع الكبرى بسهولة، وفي الوقت نفسه يملك فرصة لتحقيق عوائد تفوقًا حقيقية؟
أفكاري الأولية هي: «70% تمسّك بالأصول الصحيحة، و30% ادخل في المغايرة».
👉 70% تُعهد إلى صناديق استثمار نشطة أو ETFs
ابحث عن المنتجات التي أثبتت نفسها عبر أداء طويل الأجل، واترك للفِرق المتخصصة مهمة تتبع تغيّرات القطاع وتعديل الحيازات. لا يهدف هذا الجزء إلى الرهان على كل سهم “صاعد”، بل إلى تقليل احتمال عدم اللحاق بخط نمو قطاع الذكاء الاصطناعي على المدى الطويل.
👉 30% تُستخدم لـ «إطلاق أقمار للاستطلاع»
التركيز على الشركات القيادية في مجال ذكاء اصطناعي فرعي داخل السوق الأمريكية ذات القيمة السوقية الصغيرة. وعندما تتلاقى مؤشرات التقييم واتجاهات الصناعة والأساسيات للشركة معًا، يتم بناء المراكز على دفعات مع منحها وقتًا كافيًا للنمو. يسمح هذا الجزء بارتكاب الأخطاء، لكن يجب التحكم في حجم مركز كل سهم منفرد. طالما أن عددًا محدودًا من الشركات حقق فعلًا انطلاقة حقيقية، فقد تساهم بجزء كبير من العائدات التفوقية للمحفظة.
اليوم، أود أن أبحث معكم في «أوستِر» ($OUST.US )، وهي “قمر استطلاع” أراقبه حاليًا.
تُعد من اللاعبين المهمين في طبقة الاستشعار الفيزيائي للذكاء الاصطناعي؛ والمنتج الأساسي لديها هو الليدار (رادار الليزر). في الماضي، كان السوق يفهم الليدار فقط باعتباره «عينًا للقيادة الذاتية»، لكن مع تطور الروبوتات والمواصلات الذكية والأتمتة الصناعية، أصبح بوابة مهمة لفهم العالم الواقعي للآلات.
لقد أعلنت أوستِر للتو عن تقريرها المالي، كما ارتدّ سعر السهم بوضوح. في هذا الوقت، دراسة السهم لا تهدف إلى ملاحقة الارتفاع، بل إلى الإجابة عن ثلاثة أسئلة:
1) هل تشكل خطتها التقنية بالفعل ميزة في التكلفة؟
2) هل يمكنها الانتقال من تصنيع أجهزة الليدار إلى أن تصبح منصة استشعار للذكاء الاصطناعي الفيزيائي؟
3) هل إن التقييم الحالي قد سبق وأهدر جزءًا من نمو المستقبل؟
في المقال الطويل القادم، سنحلل معًا قصة أوستِر من نموذج مرآب السيارات وصولًا إلى قلب الذكاء الاصطناعي الفيزيائي، ونرى ما إذا كانت فعلًا قمرًا قد ينجح في الإطلاق، أم مجرد أصل عالي المخاطر تم تغليفه بسردية كبيرة.
أثناء الرحلة، كنت أفكر باستمرار في سؤال:
في مواجهة السرديات الضخمة المرتبطة بالذكاء الاصطناعي، كيف يمكن للمستثمر العادي أن يشارك—بشكل لا يضيّع موجة الارتفاع الكبرى بسهولة، وفي الوقت نفسه يملك فرصة لتحقيق عوائد تفوقًا حقيقية؟
أفكاري الأولية هي: «70% تمسّك بالأصول الصحيحة، و30% ادخل في المغايرة».
👉 70% تُعهد إلى صناديق استثمار نشطة أو ETFs
ابحث عن المنتجات التي أثبتت نفسها عبر أداء طويل الأجل، واترك للفِرق المتخصصة مهمة تتبع تغيّرات القطاع وتعديل الحيازات. لا يهدف هذا الجزء إلى الرهان على كل سهم “صاعد”، بل إلى تقليل احتمال عدم اللحاق بخط نمو قطاع الذكاء الاصطناعي على المدى الطويل.
👉 30% تُستخدم لـ «إطلاق أقمار للاستطلاع»
التركيز على الشركات القيادية في مجال ذكاء اصطناعي فرعي داخل السوق الأمريكية ذات القيمة السوقية الصغيرة. وعندما تتلاقى مؤشرات التقييم واتجاهات الصناعة والأساسيات للشركة معًا، يتم بناء المراكز على دفعات مع منحها وقتًا كافيًا للنمو. يسمح هذا الجزء بارتكاب الأخطاء، لكن يجب التحكم في حجم مركز كل سهم منفرد. طالما أن عددًا محدودًا من الشركات حقق فعلًا انطلاقة حقيقية، فقد تساهم بجزء كبير من العائدات التفوقية للمحفظة.
اليوم، أود أن أبحث معكم في «أوستِر» ($OUST.US )، وهي “قمر استطلاع” أراقبه حاليًا.
تُعد من اللاعبين المهمين في طبقة الاستشعار الفيزيائي للذكاء الاصطناعي؛ والمنتج الأساسي لديها هو الليدار (رادار الليزر). في الماضي، كان السوق يفهم الليدار فقط باعتباره «عينًا للقيادة الذاتية»، لكن مع تطور الروبوتات والمواصلات الذكية والأتمتة الصناعية، أصبح بوابة مهمة لفهم العالم الواقعي للآلات.
لقد أعلنت أوستِر للتو عن تقريرها المالي، كما ارتدّ سعر السهم بوضوح. في هذا الوقت، دراسة السهم لا تهدف إلى ملاحقة الارتفاع، بل إلى الإجابة عن ثلاثة أسئلة:
1) هل تشكل خطتها التقنية بالفعل ميزة في التكلفة؟
2) هل يمكنها الانتقال من تصنيع أجهزة الليدار إلى أن تصبح منصة استشعار للذكاء الاصطناعي الفيزيائي؟
3) هل إن التقييم الحالي قد سبق وأهدر جزءًا من نمو المستقبل؟
في المقال الطويل القادم، سنحلل معًا قصة أوستِر من نموذج مرآب السيارات وصولًا إلى قلب الذكاء الاصطناعي الفيزيائي، ونرى ما إذا كانت فعلًا قمرًا قد ينجح في الإطلاق، أم مجرد أصل عالي المخاطر تم تغليفه بسردية كبيرة.
Tommy大叔
·
--
《قصة الثراء في البورصة الأميركية التي لا يكتبها التقرير المالي》第26 حلقة: من نموذج شريط لاصق في المرآب إلى قلب Physical AI — انتفاضة الأستر ( $OUST ) التي قفزت للـ(مليارات)
مسار الرادار بالليزر خلال هذه السنوات، يشبه لعبة ذئاب وأشخاص بالاتفاق على خيانة جماعية.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
OUSTUS-9.72%
208
·
--
صحيح جزئيًا
مقالة
《قصة الثراء في البورصة الأميركية التي لا يكتبها التقرير المالي》第26 حلقة: من نموذج شريط لاصق في المرآب إلى قلب Physical AI — انتفاضة الأستر ( $OUST ) التي قفزت للـ(مليارات)مسار الرادار بالليزر خلال هذه السنوات، يشبه لعبة ذئاب وأشخاص بالاتفاق على خيانة جماعية.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
《قصة الثراء في البورصة الأميركية التي لا يكتبها التقرير المالي》第26 حلقة: من نموذج شريط لاصق في المرآب إلى قلب Physical AI — انتفاضة الأستر ( $OUST ) التي قفزت للـ(مليارات)
مسار الرادار بالليزر خلال هذه السنوات، يشبه لعبة ذئاب وأشخاص بالاتفاق على خيانة جماعية.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
1
303
·
--
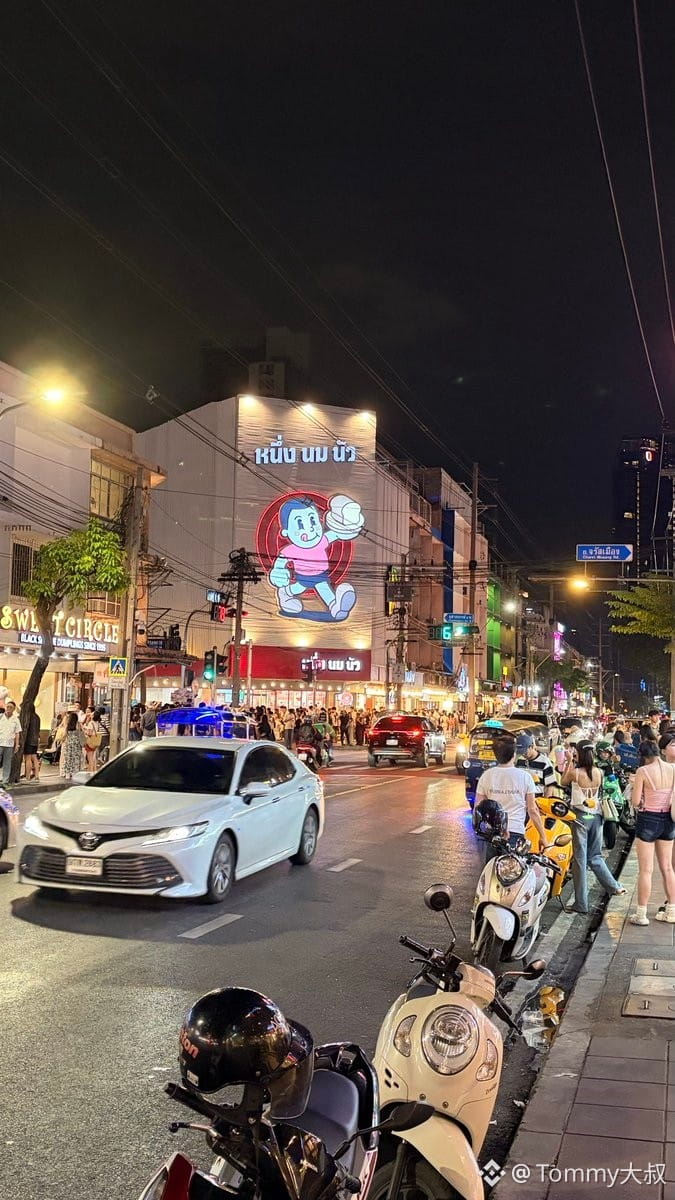
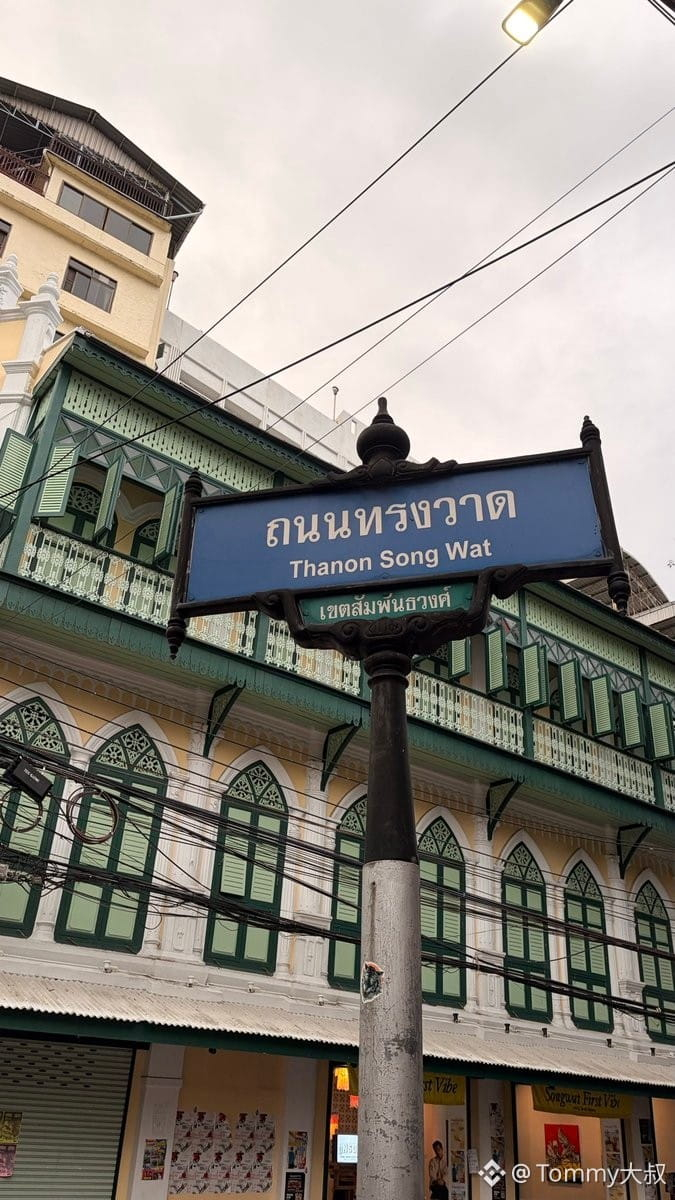
بعض الخواطر حول هذه الزيارة إلى بانكوك:
1، أصبحت الأسعار أعلى من مدن الدرجة الأولى في البر الرئيسي (على الأقل في مناطق المراكز التجارية كذلك. لم أختبر أسعار الناس العاديين بعمق، لكن من كثرة 711 في كل مكان، يمكنني القول إن أسعاره بالتأكيد ليست منخفضة)
2، كل مكان مزدحم بالناس، وعدد السياح لا يزال يزداد مقارنة بالسنوات السابقة، ولا سيما عدد السياح من الشرق الأوسط! (أشعر أنها مرتبطة بالمخاطر الجيوسياسية الحالية)
3، البنية التحتية ما زالت متأخرة، والفجوة بين الفقراء والأغنياء لا تزال كبيرة (تواصل الأبراج العالية بالارتفاع، لكن في الأسفل مباشرة توجد أحياء فقيرة مهترئة وقذرة. ومعظم الشوارع التجارية مهترئة، والمدينة تقريبًا بلا جسور مخصصة للمستويات/ممرات علّوية، والمرور فوضوي، والاختناقات المرورية في كل مكان.)
4، هناك شيء يشبه الداخل تمامًا: سعاة توصيل الطلبات في كل شارع، يرتدون زي Line متسخًا ويفتحون طريقهم بين أضواء الليل وأجواء السهر.
أما مسألة السلامة التي يهتم بها الجميع، فلم أشعر بأي خطر إطلاقًا طوال الرحلة. وأثناء التسوق أيضًا لا داعي للقلق من السرقة أو الاحتيال أو البيع بالإكراه أو فخاخ المعالم السياحية… لا شيء من ذلك! يمكن أن تشعر بهذا الشعور بالارتياح بمجرد أن تهبط في المكان.
بعض الخواطر حول هذه الزيارة إلى بانكوك:
1، أصبحت الأسعار أعلى من مدن الدرجة الأولى في البر الرئيسي (على الأقل في مناطق المراكز التجارية كذلك. لم أختبر أسعار الناس العاديين بعمق، لكن من كثرة 711 في كل مكان، يمكنني القول إن أسعاره بالتأكيد ليست منخفضة)
2، كل مكان مزدحم بالناس، وعدد السياح لا يزال يزداد مقارنة بالسنوات السابقة، ولا سيما عدد السياح من الشرق الأوسط! (أشعر أنها مرتبطة بالمخاطر الجيوسياسية الحالية)
3، البنية التحتية ما زالت متأخرة، والفجوة بين الفقراء والأغنياء لا تزال كبيرة (تواصل الأبراج العالية بالارتفاع، لكن في الأسفل مباشرة توجد أحياء فقيرة مهترئة وقذرة. ومعظم الشوارع التجارية مهترئة، والمدينة تقريبًا بلا جسور مخصصة للمستويات/ممرات علّوية، والمرور فوضوي، والاختناقات المرورية في كل مكان.)
4، هناك شيء يشبه الداخل تمامًا: سعاة توصيل الطلبات في كل شارع، يرتدون زي Line متسخًا ويفتحون طريقهم بين أضواء الليل وأجواء السهر.
أما مسألة السلامة التي يهتم بها الجميع، فلم أشعر بأي خطر إطلاقًا طوال الرحلة. وأثناء التسوق أيضًا لا داعي للقلق من السرقة أو الاحتيال أو البيع بالإكراه أو فخاخ المعالم السياحية… لا شيء من ذلك! يمكن أن تشعر بهذا الشعور بالارتياح بمجرد أن تهبط في المكان.
1، أصبحت الأسعار أعلى من مدن الدرجة الأولى في البر الرئيسي (على الأقل في مناطق المراكز التجارية كذلك. لم أختبر أسعار الناس العاديين بعمق، لكن من كثرة 711 في كل مكان، يمكنني القول إن أسعاره بالتأكيد ليست منخفضة)
2، كل مكان مزدحم بالناس، وعدد السياح لا يزال يزداد مقارنة بالسنوات السابقة، ولا سيما عدد السياح من الشرق الأوسط! (أشعر أنها مرتبطة بالمخاطر الجيوسياسية الحالية)
3، البنية التحتية ما زالت متأخرة، والفجوة بين الفقراء والأغنياء لا تزال كبيرة (تواصل الأبراج العالية بالارتفاع، لكن في الأسفل مباشرة توجد أحياء فقيرة مهترئة وقذرة. ومعظم الشوارع التجارية مهترئة، والمدينة تقريبًا بلا جسور مخصصة للمستويات/ممرات علّوية، والمرور فوضوي، والاختناقات المرورية في كل مكان.)
4، هناك شيء يشبه الداخل تمامًا: سعاة توصيل الطلبات في كل شارع، يرتدون زي Line متسخًا ويفتحون طريقهم بين أضواء الليل وأجواء السهر.
أما مسألة السلامة التي يهتم بها الجميع، فلم أشعر بأي خطر إطلاقًا طوال الرحلة. وأثناء التسوق أيضًا لا داعي للقلق من السرقة أو الاحتيال أو البيع بالإكراه أو فخاخ المعالم السياحية… لا شيء من ذلك! يمكن أن تشعر بهذا الشعور بالارتياح بمجرد أن تهبط في المكان.
7
11
14.2k
·
--
اكتشفت مؤخرًا ظاهرةً ممتعةً للغاية.
تواصل أسواق الأسهم الأمريكية (المؤشر) حالة من التذبذب مع ميلٍ للهبوط التصحيحي، لكن البيتكوين بات “أصلب” بكثير مما كان عليه سابقًا.
خلال السنوات الماضية، كلما شهدت ناسداك تراجعًا، كان البيتكوين عادةً يهبط بعنف أكبر، وكان الجميع يتعامل معه باعتباره سهمًا تكنولوجيًا عالي بيتا. لكن في المرات القليلة الأخيرة، ومع تذبذب أسواق الأسهم الأمريكية، ظلّ البيتكوين طوال الوقت متمركزًا عند مستويات مرتفعة. وبعد خروج سريع نسبيًا لأموال صناديق الاستثمار المتداولة (ETF)، عادت بسرعة مرة أخرى لتتحول إلى صافي تدفقات دخول، ولم يحدث ما يشبه “التهامس/الذعر” الذي اعتدنا رؤيته سابقًا في الأسعار.
أعتقد أن ما وراء ذلك قد لا يكون مجرد مشاعر/نَفَس السوق، بل أن السوق بدأ يعيد تسعير البيتكوين.
لقد راجعتُ عدة أحداث قد تؤثر في سوق العملات المشفرة خلال الشهر القادم، ووجدتُ أن ما يستحق المتابعة فعليًا لا يتجاوز ثلاثة أمور.
أولًا، هو قانون الولايات المتحدة “CLARITY Act”.
كثيرون يناقشون خفض الفائدة، لكنهم يتجاهلون هذا القانون. إذا كان قانون “GENIUS” السابق يعالج “الستابل كوين” (العملات المستقرة)، فإن CLARITY يحدد فعلًا كيف ستنظم الولايات المتحدة مستقبلًا قطاع الأصول الرقمية بأكمله، بما في ذلك هيئة الأوراق المالية والبورصات SEC، ولجنة تداول السلع الآجلة CFTC، والبورصات، وDeFi، ووضعًا قانونيًا لمختلف الـToken.
إذا سار القانون بسلاسة، فأرى أن أهميته بالنسبة إلى القطاع قد تتجاوز حتى الموافقة على صناديق الاستثمار المتداولة (ETF).
ثانيًا، بدء تطبيق تفاصيل تنظيم العملات المستقرة على أرض الواقع.
الذي يحدد ما إذا كان USDC وUSDT وVisa وPayPal وStripe وغيرها يمكنها التطور على نطاق واسع ليس مجرد إقرار القانون، بل تفاصيل التنفيذ.
تقترب العملات المستقرة أكثر فأكثر من كونها “الطريق السريع” للدولار في عالم التشفير. فكلما كانت القواعد أوضح، انخفضت العتبة أمام الأموال للدخول إلى السلسلة (on-chain).
ثالثًا، اجتماع FOMC في نهاية الشهر.
بالطبع، يظل الاحتياطي الفيدرالي مهمًا.
لكنني كلما أشعر أكثر أن البيتكوين لم يعد يراقب “CPI” وخفض الفائدة بالطريقة نفسها كما في السابق.
ما يهم السوق فعليًا هو: هل سيصدر الاحتياطي الفيدرالي إشارات أكثر وضوحًا بخصوص السيولة؟ وهل تستمر تدفقات أموال الـETF في الدخول؟
في الوقت الحالي، المتغير الأكبر الذي يؤثر في البيتكوين صار يشبه العرض والطلب بدرجة متزايدة، وليس مجرد المشاعر.
وهناك تغيير آخر أعتقد أن كثيرين لم ينتبهوا إليه.
في السابق، عند تحليل البيتكوين، كان الكثيرون يحبون مقارنته بنازداك.
لكن إذا كانت السنوات القادمة ستشهد استمرار شراء المؤسسات للبيتكوين عبر صناديق الـETF، وفي الوقت نفسه تواصل العملات المستقرة إدخال الدولار إلى السلسلة، فقد يبدأ البيتكوين تدريجيًا في تكوين نظام تسعير خاص به.
قد لا ينفصل بالكامل عن أسواق الأسهم الأمريكية؛ فإذا واجهت أزمة سيولة حقيقية، فستظل مسألة الهبوط قائمة كما هي.
لكن الارتباط (التحرك التزامني) آخذ في الانخفاض، وأرى أن هذا إشارة تستحق الملاحظة بجدية.
خلال الشهر القادم، سيتابع “العمّ/الأستاذ” بشكل أساسي ثلاث نقاط:
• هل حقق قانون CLARITY Act اختراقًا؟
• كيف ستُطبَّق تفاصيل تنظيم العملات المستقرة على أرض الواقع؟
• هل تستمر أموال الـETF في تحقيق صافي تدفقات دخول؟
إذا تطورت هذه الأمور الثلاثة في الوقت نفسه باتجاه إيجابي، فأعتقد أن قوة هذه الجولة من البيتكوين قد لا تكون مجرد “ارتداد/تعافٍ” عابر، بل ربما تكون مرحلة تتشكل فيها تدريجيًا من “أصل عالي المخاطر” إلى “فئة أصول مستقلة”.
ما رأيكم: هل كانت قوة البيتكوين مؤخرًا مجرد فصل مؤقت عن الارتباط السابق، أم أن عصر تسعير جديد قد بدأ بالفعل؟
اكتشفت مؤخرًا ظاهرةً ممتعةً للغاية.
تواصل أسواق الأسهم الأمريكية (المؤشر) حالة من التذبذب مع ميلٍ للهبوط التصحيحي، لكن البيتكوين بات “أصلب” بكثير مما كان عليه سابقًا.
خلال السنوات الماضية، كلما شهدت ناسداك تراجعًا، كان البيتكوين عادةً يهبط بعنف أكبر، وكان الجميع يتعامل معه باعتباره سهمًا تكنولوجيًا عالي بيتا. لكن في المرات القليلة الأخيرة، ومع تذبذب أسواق الأسهم الأمريكية، ظلّ البيتكوين طوال الوقت متمركزًا عند مستويات مرتفعة. وبعد خروج سريع نسبيًا لأموال صناديق الاستثمار المتداولة (ETF)، عادت بسرعة مرة أخرى لتتحول إلى صافي تدفقات دخول، ولم يحدث ما يشبه “التهامس/الذعر” الذي اعتدنا رؤيته سابقًا في الأسعار.
أعتقد أن ما وراء ذلك قد لا يكون مجرد مشاعر/نَفَس السوق، بل أن السوق بدأ يعيد تسعير البيتكوين.
لقد راجعتُ عدة أحداث قد تؤثر في سوق العملات المشفرة خلال الشهر القادم، ووجدتُ أن ما يستحق المتابعة فعليًا لا يتجاوز ثلاثة أمور.
أولًا، هو قانون الولايات المتحدة “CLARITY Act”.
كثيرون يناقشون خفض الفائدة، لكنهم يتجاهلون هذا القانون. إذا كان قانون “GENIUS” السابق يعالج “الستابل كوين” (العملات المستقرة)، فإن CLARITY يحدد فعلًا كيف ستنظم الولايات المتحدة مستقبلًا قطاع الأصول الرقمية بأكمله، بما في ذلك هيئة الأوراق المالية والبورصات SEC، ولجنة تداول السلع الآجلة CFTC، والبورصات، وDeFi، ووضعًا قانونيًا لمختلف الـToken.
إذا سار القانون بسلاسة، فأرى أن أهميته بالنسبة إلى القطاع قد تتجاوز حتى الموافقة على صناديق الاستثمار المتداولة (ETF).
ثانيًا، بدء تطبيق تفاصيل تنظيم العملات المستقرة على أرض الواقع.
الذي يحدد ما إذا كان USDC وUSDT وVisa وPayPal وStripe وغيرها يمكنها التطور على نطاق واسع ليس مجرد إقرار القانون، بل تفاصيل التنفيذ.
تقترب العملات المستقرة أكثر فأكثر من كونها “الطريق السريع” للدولار في عالم التشفير. فكلما كانت القواعد أوضح، انخفضت العتبة أمام الأموال للدخول إلى السلسلة (on-chain).
ثالثًا، اجتماع FOMC في نهاية الشهر.
بالطبع، يظل الاحتياطي الفيدرالي مهمًا.
لكنني كلما أشعر أكثر أن البيتكوين لم يعد يراقب “CPI” وخفض الفائدة بالطريقة نفسها كما في السابق.
ما يهم السوق فعليًا هو: هل سيصدر الاحتياطي الفيدرالي إشارات أكثر وضوحًا بخصوص السيولة؟ وهل تستمر تدفقات أموال الـETF في الدخول؟
في الوقت الحالي، المتغير الأكبر الذي يؤثر في البيتكوين صار يشبه العرض والطلب بدرجة متزايدة، وليس مجرد المشاعر.
وهناك تغيير آخر أعتقد أن كثيرين لم ينتبهوا إليه.
في السابق، عند تحليل البيتكوين، كان الكثيرون يحبون مقارنته بنازداك.
لكن إذا كانت السنوات القادمة ستشهد استمرار شراء المؤسسات للبيتكوين عبر صناديق الـETF، وفي الوقت نفسه تواصل العملات المستقرة إدخال الدولار إلى السلسلة، فقد يبدأ البيتكوين تدريجيًا في تكوين نظام تسعير خاص به.
قد لا ينفصل بالكامل عن أسواق الأسهم الأمريكية؛ فإذا واجهت أزمة سيولة حقيقية، فستظل مسألة الهبوط قائمة كما هي.
لكن الارتباط (التحرك التزامني) آخذ في الانخفاض، وأرى أن هذا إشارة تستحق الملاحظة بجدية.
خلال الشهر القادم، سيتابع “العمّ/الأستاذ” بشكل أساسي ثلاث نقاط:
• هل حقق قانون CLARITY Act اختراقًا؟
• كيف ستُطبَّق تفاصيل تنظيم العملات المستقرة على أرض الواقع؟
• هل تستمر أموال الـETF في تحقيق صافي تدفقات دخول؟
إذا تطورت هذه الأمور الثلاثة في الوقت نفسه باتجاه إيجابي، فأعتقد أن قوة هذه الجولة من البيتكوين قد لا تكون مجرد “ارتداد/تعافٍ” عابر، بل ربما تكون مرحلة تتشكل فيها تدريجيًا من “أصل عالي المخاطر” إلى “فئة أصول مستقلة”.
ما رأيكم: هل كانت قوة البيتكوين مؤخرًا مجرد فصل مؤقت عن الارتباط السابق، أم أن عصر تسعير جديد قد بدأ بالفعل؟
تواصل أسواق الأسهم الأمريكية (المؤشر) حالة من التذبذب مع ميلٍ للهبوط التصحيحي، لكن البيتكوين بات “أصلب” بكثير مما كان عليه سابقًا.
خلال السنوات الماضية، كلما شهدت ناسداك تراجعًا، كان البيتكوين عادةً يهبط بعنف أكبر، وكان الجميع يتعامل معه باعتباره سهمًا تكنولوجيًا عالي بيتا. لكن في المرات القليلة الأخيرة، ومع تذبذب أسواق الأسهم الأمريكية، ظلّ البيتكوين طوال الوقت متمركزًا عند مستويات مرتفعة. وبعد خروج سريع نسبيًا لأموال صناديق الاستثمار المتداولة (ETF)، عادت بسرعة مرة أخرى لتتحول إلى صافي تدفقات دخول، ولم يحدث ما يشبه “التهامس/الذعر” الذي اعتدنا رؤيته سابقًا في الأسعار.
أعتقد أن ما وراء ذلك قد لا يكون مجرد مشاعر/نَفَس السوق، بل أن السوق بدأ يعيد تسعير البيتكوين.
لقد راجعتُ عدة أحداث قد تؤثر في سوق العملات المشفرة خلال الشهر القادم، ووجدتُ أن ما يستحق المتابعة فعليًا لا يتجاوز ثلاثة أمور.
أولًا، هو قانون الولايات المتحدة “CLARITY Act”.
كثيرون يناقشون خفض الفائدة، لكنهم يتجاهلون هذا القانون. إذا كان قانون “GENIUS” السابق يعالج “الستابل كوين” (العملات المستقرة)، فإن CLARITY يحدد فعلًا كيف ستنظم الولايات المتحدة مستقبلًا قطاع الأصول الرقمية بأكمله، بما في ذلك هيئة الأوراق المالية والبورصات SEC، ولجنة تداول السلع الآجلة CFTC، والبورصات، وDeFi، ووضعًا قانونيًا لمختلف الـToken.
إذا سار القانون بسلاسة، فأرى أن أهميته بالنسبة إلى القطاع قد تتجاوز حتى الموافقة على صناديق الاستثمار المتداولة (ETF).
ثانيًا، بدء تطبيق تفاصيل تنظيم العملات المستقرة على أرض الواقع.
الذي يحدد ما إذا كان USDC وUSDT وVisa وPayPal وStripe وغيرها يمكنها التطور على نطاق واسع ليس مجرد إقرار القانون، بل تفاصيل التنفيذ.
تقترب العملات المستقرة أكثر فأكثر من كونها “الطريق السريع” للدولار في عالم التشفير. فكلما كانت القواعد أوضح، انخفضت العتبة أمام الأموال للدخول إلى السلسلة (on-chain).
ثالثًا، اجتماع FOMC في نهاية الشهر.
بالطبع، يظل الاحتياطي الفيدرالي مهمًا.
لكنني كلما أشعر أكثر أن البيتكوين لم يعد يراقب “CPI” وخفض الفائدة بالطريقة نفسها كما في السابق.
ما يهم السوق فعليًا هو: هل سيصدر الاحتياطي الفيدرالي إشارات أكثر وضوحًا بخصوص السيولة؟ وهل تستمر تدفقات أموال الـETF في الدخول؟
في الوقت الحالي، المتغير الأكبر الذي يؤثر في البيتكوين صار يشبه العرض والطلب بدرجة متزايدة، وليس مجرد المشاعر.
وهناك تغيير آخر أعتقد أن كثيرين لم ينتبهوا إليه.
في السابق، عند تحليل البيتكوين، كان الكثيرون يحبون مقارنته بنازداك.
لكن إذا كانت السنوات القادمة ستشهد استمرار شراء المؤسسات للبيتكوين عبر صناديق الـETF، وفي الوقت نفسه تواصل العملات المستقرة إدخال الدولار إلى السلسلة، فقد يبدأ البيتكوين تدريجيًا في تكوين نظام تسعير خاص به.
قد لا ينفصل بالكامل عن أسواق الأسهم الأمريكية؛ فإذا واجهت أزمة سيولة حقيقية، فستظل مسألة الهبوط قائمة كما هي.
لكن الارتباط (التحرك التزامني) آخذ في الانخفاض، وأرى أن هذا إشارة تستحق الملاحظة بجدية.
خلال الشهر القادم، سيتابع “العمّ/الأستاذ” بشكل أساسي ثلاث نقاط:
• هل حقق قانون CLARITY Act اختراقًا؟
• كيف ستُطبَّق تفاصيل تنظيم العملات المستقرة على أرض الواقع؟
• هل تستمر أموال الـETF في تحقيق صافي تدفقات دخول؟
إذا تطورت هذه الأمور الثلاثة في الوقت نفسه باتجاه إيجابي، فأعتقد أن قوة هذه الجولة من البيتكوين قد لا تكون مجرد “ارتداد/تعافٍ” عابر، بل ربما تكون مرحلة تتشكل فيها تدريجيًا من “أصل عالي المخاطر” إلى “فئة أصول مستقلة”.
ما رأيكم: هل كانت قوة البيتكوين مؤخرًا مجرد فصل مؤقت عن الارتباط السابق، أم أن عصر تسعير جديد قد بدأ بالفعل؟
1
1
5k
·
--
صحيح جزئيًا

مقالة
《التقرير المالي لا يكتب قصة الثراء من سوق الأسهم الأمريكية》العدد 25: الحصان الأسود الكبير القادم في سباق أدوية التخسيس?! — Zealand Pharma($ZEAL)在 سوق التخسيس هذا، الذي تهيمن عليه نوفو نورديسك وإيلي ليلي، ظهرت فجأة شركة دنماركية صغيرة لتقف تحت دائرة الضوء.
في 7 مايو 2026، أطلقت Zealand Pharma (ZEAL) عدة إشارات أجبرت السوق الثانوي على إعادة التسعير: علاجها المرشح الرئيسي petrelintide كعلاج وحيد، مع خطط للتقدم بالمرحلة الثالثة خلال النصف الثاني من 2026؛ وقد كانت الشركة قد أشارت مسبقًا أيضًا إلى أن بيانات تجربة ZUPREME-1 من المتوقع أن تُعلن في النصف الأول من 2026.
والأكثر غرابة هو أن Zealand أعلنت في الوقت نفسه عن بدء خطة لإعادة شراء أسهم بقيمة 200 مليون دولار.
هذا أمر نادر جدًا في دوائر التكنولوجيا الحيوية. فبينما لا تزال العديد من شركات التكنولوجيا الحيوية تحرق الأموال، وتقوم بتمويل وجولات، وتُخفّض حصص المساهمين، تملك شركة Zealand الجرأة على إخراج أموال حقيقية لإعادة شراء الأسهم. والرسالة التي تبعثها مباشرة: يعتقد فريق الإدارة أن الشركة مقيمة بأقل من قيمتها، وليس لديها نقص في السيولة.
《التقرير المالي لا يكتب قصة الثراء من سوق الأسهم الأمريكية》العدد 25: الحصان الأسود الكبير القادم في سباق أدوية التخسيس?! — Zealand Pharma($ZEAL)
在 سوق التخسيس هذا، الذي تهيمن عليه نوفو نورديسك وإيلي ليلي، ظهرت فجأة شركة دنماركية صغيرة لتقف تحت دائرة الضوء.
في 7 مايو 2026، أطلقت Zealand Pharma (ZEAL) عدة إشارات أجبرت السوق الثانوي على إعادة التسعير: علاجها المرشح الرئيسي petrelintide كعلاج وحيد، مع خطط للتقدم بالمرحلة الثالثة خلال النصف الثاني من 2026؛ وقد كانت الشركة قد أشارت مسبقًا أيضًا إلى أن بيانات تجربة ZUPREME-1 من المتوقع أن تُعلن في النصف الأول من 2026.
والأكثر غرابة هو أن Zealand أعلنت في الوقت نفسه عن بدء خطة لإعادة شراء أسهم بقيمة 200 مليون دولار.
هذا أمر نادر جدًا في دوائر التكنولوجيا الحيوية. فبينما لا تزال العديد من شركات التكنولوجيا الحيوية تحرق الأموال، وتقوم بتمويل وجولات، وتُخفّض حصص المساهمين، تملك شركة Zealand الجرأة على إخراج أموال حقيقية لإعادة شراء الأسهم. والرسالة التي تبعثها مباشرة: يعتقد فريق الإدارة أن الشركة مقيمة بأقل من قيمتها، وليس لديها نقص في السيولة.
في 7 مايو 2026، أطلقت Zealand Pharma (ZEAL) عدة إشارات أجبرت السوق الثانوي على إعادة التسعير: علاجها المرشح الرئيسي petrelintide كعلاج وحيد، مع خطط للتقدم بالمرحلة الثالثة خلال النصف الثاني من 2026؛ وقد كانت الشركة قد أشارت مسبقًا أيضًا إلى أن بيانات تجربة ZUPREME-1 من المتوقع أن تُعلن في النصف الأول من 2026.
والأكثر غرابة هو أن Zealand أعلنت في الوقت نفسه عن بدء خطة لإعادة شراء أسهم بقيمة 200 مليون دولار.
هذا أمر نادر جدًا في دوائر التكنولوجيا الحيوية. فبينما لا تزال العديد من شركات التكنولوجيا الحيوية تحرق الأموال، وتقوم بتمويل وجولات، وتُخفّض حصص المساهمين، تملك شركة Zealand الجرأة على إخراج أموال حقيقية لإعادة شراء الأسهم. والرسالة التي تبعثها مباشرة: يعتقد فريق الإدارة أن الشركة مقيمة بأقل من قيمتها، وليس لديها نقص في السيولة.
3.5k
·
--
استحوذت Citadel Securities رسميًا على الساحة. استثمار استراتيجي بقيمة 400 مليون دولار من قِبل Citadel Securities، لتصل قيمة الشركة إلى 20 مليار دولار.
من الجدير بالانتباه أن هذه ليست شركة رأس مال مغامر (VC)، ولا صندوقًا أصيلًا في مجال العملات المشفرة (Crypto)؛ بل إنها واحدة من أهم صناع السوق الماليين التقليديين عالميًا.
تفكير عمّنا:
إذا وُضعت هذه الصفقة قبل عام، لكانت خبرًا كبيرًا بالفعل.
لكن في وقت تقترب فيه القوانين الأمريكية المعروفة باسم <CLARITY Act> من التطبيق الفعلي، تبدو الصفقة أكثر مثل إشارة.
خلال السنوات الماضية، لم يكن كثير من مؤسسات وول ستريت لا ترغب في دخول عالم Crypto، بل كانت تخشى أن تكون قواعد التنظيم غير واضحة.
والآن، ومع وضوح إطار التنظيم تدريجيًا، بدأت المؤسسات المالية الكبرى بالرهان بجدية وبأموال حقيقية.
يعتقد كثيرون أن السوق الصاعد بدأ عندما اندفع صغار المستثمرين إلى الداخل.
لكن التاريخ غالبًا ما يكون على العكس.
غالبًا ما ينجز كبار الأموال التخطيط مسبقًا، قبل أن تتحدد القواعد تمامًا.
استحوذت Citadel Securities رسميًا على الساحة. استثمار استراتيجي بقيمة 400 مليون دولار من قِبل Citadel Securities، لتصل قيمة الشركة إلى 20 مليار دولار.
من الجدير بالانتباه أن هذه ليست شركة رأس مال مغامر (VC)، ولا صندوقًا أصيلًا في مجال العملات المشفرة (Crypto)؛ بل إنها واحدة من أهم صناع السوق الماليين التقليديين عالميًا.
تفكير عمّنا:
إذا وُضعت هذه الصفقة قبل عام، لكانت خبرًا كبيرًا بالفعل.
لكن في وقت تقترب فيه القوانين الأمريكية المعروفة باسم <CLARITY Act> من التطبيق الفعلي، تبدو الصفقة أكثر مثل إشارة.
خلال السنوات الماضية، لم يكن كثير من مؤسسات وول ستريت لا ترغب في دخول عالم Crypto، بل كانت تخشى أن تكون قواعد التنظيم غير واضحة.
والآن، ومع وضوح إطار التنظيم تدريجيًا، بدأت المؤسسات المالية الكبرى بالرهان بجدية وبأموال حقيقية.
يعتقد كثيرون أن السوق الصاعد بدأ عندما اندفع صغار المستثمرين إلى الداخل.
لكن التاريخ غالبًا ما يكون على العكس.
غالبًا ما ينجز كبار الأموال التخطيط مسبقًا، قبل أن تتحدد القواعد تمامًا.
من الجدير بالانتباه أن هذه ليست شركة رأس مال مغامر (VC)، ولا صندوقًا أصيلًا في مجال العملات المشفرة (Crypto)؛ بل إنها واحدة من أهم صناع السوق الماليين التقليديين عالميًا.
تفكير عمّنا:
إذا وُضعت هذه الصفقة قبل عام، لكانت خبرًا كبيرًا بالفعل.
لكن في وقت تقترب فيه القوانين الأمريكية المعروفة باسم <CLARITY Act> من التطبيق الفعلي، تبدو الصفقة أكثر مثل إشارة.
خلال السنوات الماضية، لم يكن كثير من مؤسسات وول ستريت لا ترغب في دخول عالم Crypto، بل كانت تخشى أن تكون قواعد التنظيم غير واضحة.
والآن، ومع وضوح إطار التنظيم تدريجيًا، بدأت المؤسسات المالية الكبرى بالرهان بجدية وبأموال حقيقية.
يعتقد كثيرون أن السوق الصاعد بدأ عندما اندفع صغار المستثمرين إلى الداخل.
لكن التاريخ غالبًا ما يكون على العكس.
غالبًا ما ينجز كبار الأموال التخطيط مسبقًا، قبل أن تتحدد القواعد تمامًا.
7.5k
·
--
تمّ التحقق
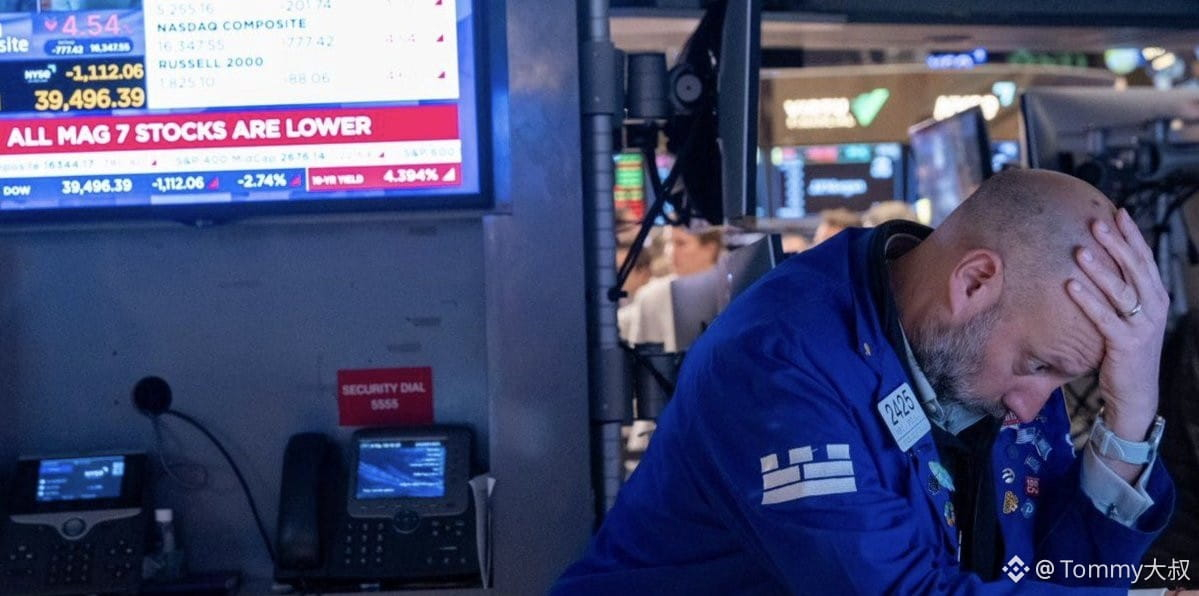
عندما يظهر هذا الإشارة النادرة—كما يحدث الآن—تبلغ احتمالية دخول سوق الأسهم إلى مرحلة هبوط (Bear Market) 67%
وفقًا لتحليل من المراسل المخضرم لدى MarketWatch مارك هولبرت، فإن الفجوة في الأداء المتداول لمدة 7 أيام بين مؤشر داو (Dow) ومؤشر ناسداك (纳指) قد بلغت 5.5 نقاط مئوية (داو +0.5% مقابل ناسداك -5.0%)، أي حدوث تباعد نادر بين داو وناسداك.
يُعد هذا من أشد حالات التباعد التي لم تظهر إلا في نحو 1% من أيام التداول منذ عام 1971. وتُظهر البيانات أنه كلما ظهر هذا النوع من التباعد، فهناك احتمال يبلغ 66.9% أن يدخل السوق في فترة هبوط خلال 3 أشهر.
مقارنةً بذروة فقاعة الإنترنت عام 2000: من بين آخر 10 أيام تداول قبل بلوغ القمة، شهدت 7 أيام تباعدًا مساوياً أو أكبر. ثم تهاوى مؤشر ناسداك بنسبة تقارب 80%. لذلك أولئك الذين يقولون "إنها مجرد تبديلات طبيعية بين القطاعات"، إما أنهم يخدعون الآخرين أو يخدعون أنفسهم. إن هذا التباعد الحالي يُعد حدثًا قريبًا من مستوى ثلاث سيغما، وليس مجرد تقلبات بسيطة.
من ناحية خطة الاستثمار: هذا المؤشر ليس قنبلة مؤقتة تنفجر في وقت محدد، لكنه يستحق التعامل معه بجدية. سأراجع مراكز شراءي الطويلة (multi-holdings)، خصوصًا تلك التي تتركز فيها الاستثمارات في أسهم بعينها، وربما أفكر أيضًا في بعض التحوطات (مثل خيارات VIX أو S&P put spread).
عندما يظهر هذا الإشارة النادرة—كما يحدث الآن—تبلغ احتمالية دخول سوق الأسهم إلى مرحلة هبوط (Bear Market) 67%
وفقًا لتحليل من المراسل المخضرم لدى MarketWatch مارك هولبرت، فإن الفجوة في الأداء المتداول لمدة 7 أيام بين مؤشر داو (Dow) ومؤشر ناسداك (纳指) قد بلغت 5.5 نقاط مئوية (داو +0.5% مقابل ناسداك -5.0%)، أي حدوث تباعد نادر بين داو وناسداك.
يُعد هذا من أشد حالات التباعد التي لم تظهر إلا في نحو 1% من أيام التداول منذ عام 1971. وتُظهر البيانات أنه كلما ظهر هذا النوع من التباعد، فهناك احتمال يبلغ 66.9% أن يدخل السوق في فترة هبوط خلال 3 أشهر.
مقارنةً بذروة فقاعة الإنترنت عام 2000: من بين آخر 10 أيام تداول قبل بلوغ القمة، شهدت 7 أيام تباعدًا مساوياً أو أكبر. ثم تهاوى مؤشر ناسداك بنسبة تقارب 80%. لذلك أولئك الذين يقولون "إنها مجرد تبديلات طبيعية بين القطاعات"، إما أنهم يخدعون الآخرين أو يخدعون أنفسهم. إن هذا التباعد الحالي يُعد حدثًا قريبًا من مستوى ثلاث سيغما، وليس مجرد تقلبات بسيطة.
من ناحية خطة الاستثمار: هذا المؤشر ليس قنبلة مؤقتة تنفجر في وقت محدد، لكنه يستحق التعامل معه بجدية. سأراجع مراكز شراءي الطويلة (multi-holdings)، خصوصًا تلك التي تتركز فيها الاستثمارات في أسهم بعينها، وربما أفكر أيضًا في بعض التحوطات (مثل خيارات VIX أو S&P put spread).
وفقًا لتحليل من المراسل المخضرم لدى MarketWatch مارك هولبرت، فإن الفجوة في الأداء المتداول لمدة 7 أيام بين مؤشر داو (Dow) ومؤشر ناسداك (纳指) قد بلغت 5.5 نقاط مئوية (داو +0.5% مقابل ناسداك -5.0%)، أي حدوث تباعد نادر بين داو وناسداك.
يُعد هذا من أشد حالات التباعد التي لم تظهر إلا في نحو 1% من أيام التداول منذ عام 1971. وتُظهر البيانات أنه كلما ظهر هذا النوع من التباعد، فهناك احتمال يبلغ 66.9% أن يدخل السوق في فترة هبوط خلال 3 أشهر.
مقارنةً بذروة فقاعة الإنترنت عام 2000: من بين آخر 10 أيام تداول قبل بلوغ القمة، شهدت 7 أيام تباعدًا مساوياً أو أكبر. ثم تهاوى مؤشر ناسداك بنسبة تقارب 80%. لذلك أولئك الذين يقولون "إنها مجرد تبديلات طبيعية بين القطاعات"، إما أنهم يخدعون الآخرين أو يخدعون أنفسهم. إن هذا التباعد الحالي يُعد حدثًا قريبًا من مستوى ثلاث سيغما، وليس مجرد تقلبات بسيطة.
من ناحية خطة الاستثمار: هذا المؤشر ليس قنبلة مؤقتة تنفجر في وقت محدد، لكنه يستحق التعامل معه بجدية. سأراجع مراكز شراءي الطويلة (multi-holdings)، خصوصًا تلك التي تتركز فيها الاستثمارات في أسهم بعينها، وربما أفكر أيضًا في بعض التحوطات (مثل خيارات VIX أو S&P put spread).
1
2
4.3k
·
--
تمّ التحقق
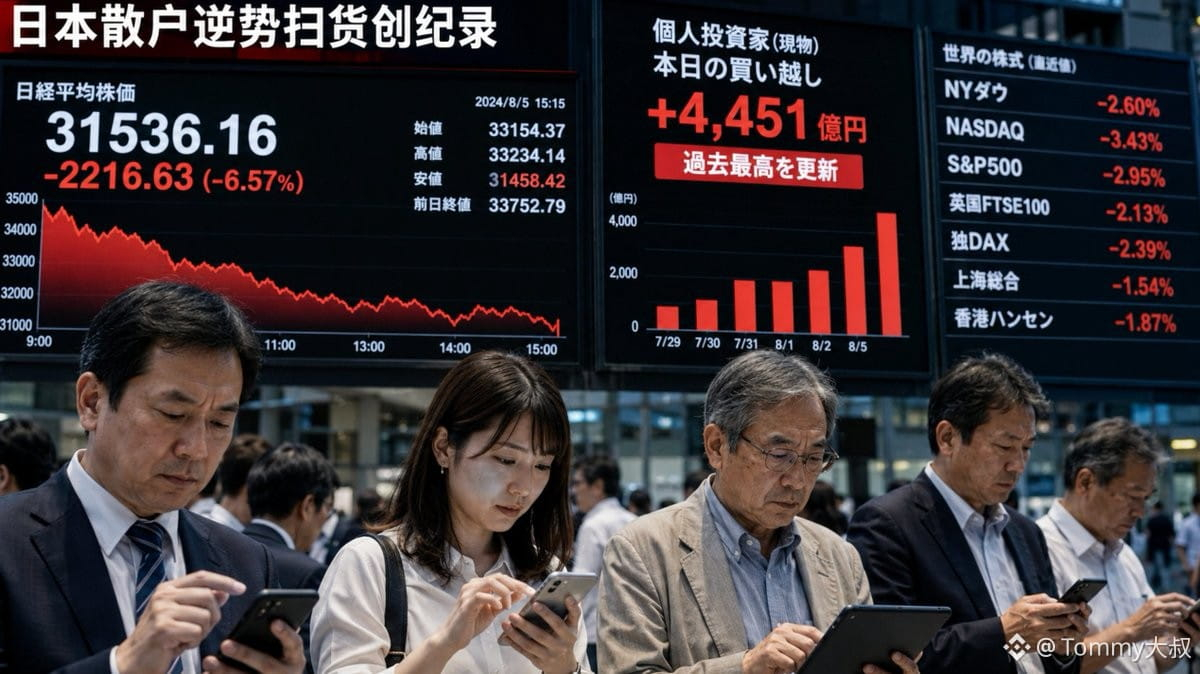
هل تعتقد أن سوق الأسهم الكوري فقط هو المجنون؟! المتداولون الأفراد في اليابان اشتروا بعكس الاتجاه الأسبوع الماضي بكميات قياسية!
وفقًا لتقرير من بلومبرغ، خلال هبوط الأسواق العالمية الأسبوع الماضي، حقق المستثمرون الأفراد في اليابان صافي شراء قياسي للأسهم تاريخيًا. وتُظهر البيانات أن المستثمرين الأفراد في اليابان، في حالة من الذعر، اختاروا استراتيجية "كلما انخفض أكثر اشتريت أكثر" بعكس الاتجاه، حيث تجاوزت أحجام الشراء أي أسبوع سابق.
تراجع مؤشر نيكاي ( $.N225) بدرجة ليست بسيطة، كما سادت أجواء قوية من النفور من المخاطر عالميًا (risk-off)، لكن المتداولين الأفراد في اليابان لم يهربوا؛ بل راكموا أكبر صافي شراء أسبوعي في التاريخ. ويُشتهر المتداولون الأفراد في اليابان تاريخيًا بأنهم "متداولون يتصرفون بعكس الاتجاه". وهذا السجل يطرح احتمالين: إما أنه إشارة لالتقاط القاع، أو أن الأفراد يمسكون السكين المتساقطة (أي قد يلحقهم مزيد من الهبوط). وبالنظر إلى أن بنك اليابان ما زال ضمن دورة رفع الفائدة (وإن كانت ببطء)، فإن السيولة في أسواق الأسهم اليابانية ليست مريحة جدًا.
فكرة الاستثمار: بما أن المتداولين الأفراد في اليابان اشتروا بهذا الحجم الكبير هذه المرة، فإذا استمر التراجع لاحقًا، فستأتي ضغوط البيع من جهة الأفراد لتشكل حلقة ردّ فعل سلبية. ولن ألاحق صعود الأسهم اليابانية حاليًا، سأنتظر أن يكتمل تبديل الحصص (تداولها) في هذه الموجة، ثم أقرر.
هل تعتقد أن سوق الأسهم الكوري فقط هو المجنون؟! المتداولون الأفراد في اليابان اشتروا بعكس الاتجاه الأسبوع الماضي بكميات قياسية!
وفقًا لتقرير من بلومبرغ، خلال هبوط الأسواق العالمية الأسبوع الماضي، حقق المستثمرون الأفراد في اليابان صافي شراء قياسي للأسهم تاريخيًا. وتُظهر البيانات أن المستثمرين الأفراد في اليابان، في حالة من الذعر، اختاروا استراتيجية "كلما انخفض أكثر اشتريت أكثر" بعكس الاتجاه، حيث تجاوزت أحجام الشراء أي أسبوع سابق.
تراجع مؤشر نيكاي ( $.N225) بدرجة ليست بسيطة، كما سادت أجواء قوية من النفور من المخاطر عالميًا (risk-off)، لكن المتداولين الأفراد في اليابان لم يهربوا؛ بل راكموا أكبر صافي شراء أسبوعي في التاريخ. ويُشتهر المتداولون الأفراد في اليابان تاريخيًا بأنهم "متداولون يتصرفون بعكس الاتجاه". وهذا السجل يطرح احتمالين: إما أنه إشارة لالتقاط القاع، أو أن الأفراد يمسكون السكين المتساقطة (أي قد يلحقهم مزيد من الهبوط). وبالنظر إلى أن بنك اليابان ما زال ضمن دورة رفع الفائدة (وإن كانت ببطء)، فإن السيولة في أسواق الأسهم اليابانية ليست مريحة جدًا.
فكرة الاستثمار: بما أن المتداولين الأفراد في اليابان اشتروا بهذا الحجم الكبير هذه المرة، فإذا استمر التراجع لاحقًا، فستأتي ضغوط البيع من جهة الأفراد لتشكل حلقة ردّ فعل سلبية. ولن ألاحق صعود الأسهم اليابانية حاليًا، سأنتظر أن يكتمل تبديل الحصص (تداولها) في هذه الموجة، ثم أقرر.
وفقًا لتقرير من بلومبرغ، خلال هبوط الأسواق العالمية الأسبوع الماضي، حقق المستثمرون الأفراد في اليابان صافي شراء قياسي للأسهم تاريخيًا. وتُظهر البيانات أن المستثمرين الأفراد في اليابان، في حالة من الذعر، اختاروا استراتيجية "كلما انخفض أكثر اشتريت أكثر" بعكس الاتجاه، حيث تجاوزت أحجام الشراء أي أسبوع سابق.
تراجع مؤشر نيكاي ( $.N225) بدرجة ليست بسيطة، كما سادت أجواء قوية من النفور من المخاطر عالميًا (risk-off)، لكن المتداولين الأفراد في اليابان لم يهربوا؛ بل راكموا أكبر صافي شراء أسبوعي في التاريخ. ويُشتهر المتداولون الأفراد في اليابان تاريخيًا بأنهم "متداولون يتصرفون بعكس الاتجاه". وهذا السجل يطرح احتمالين: إما أنه إشارة لالتقاط القاع، أو أن الأفراد يمسكون السكين المتساقطة (أي قد يلحقهم مزيد من الهبوط). وبالنظر إلى أن بنك اليابان ما زال ضمن دورة رفع الفائدة (وإن كانت ببطء)، فإن السيولة في أسواق الأسهم اليابانية ليست مريحة جدًا.
فكرة الاستثمار: بما أن المتداولين الأفراد في اليابان اشتروا بهذا الحجم الكبير هذه المرة، فإذا استمر التراجع لاحقًا، فستأتي ضغوط البيع من جهة الأفراد لتشكل حلقة ردّ فعل سلبية. ولن ألاحق صعود الأسهم اليابانية حاليًا، سأنتظر أن يكتمل تبديل الحصص (تداولها) في هذه الموجة، ثم أقرر.
1
9.4k
·
--
23 يونيو: تطهير أسهم التكنولوجيا، لكن لا داعي للذعر
اليوم هبط مؤشر كوريا KOSPI بنحو 10% تقريبًا (مع حدوث إيقاف تداول بسبب الهبوط داخل الجلسة)، كما تراجعت عقود ناسداك الآجلة بنسبة 3%. الشرارة كانت واحدة فقط: الجهات التنظيمية في كوريا اعترفت بأن الموافقة على صناديق ETF للرافعة المالية لقطاع الشرائح تمت بسرعة مفرطة، وحذرت صغار المستثمرين من اللعب بالرافعة—لكن النتيجة كانت أن صناديق الرافعة انفجرت جماعيًا وأغرقت أصحابها.
انخفض سهمي سامسونج وSK Hynix بأكثر من 12% في يوم واحد، وهاتان الشركتان تمثلان 71% من إجمالي هبوط مؤشر كوريا. وعندما وصل الخبر إلى الولايات المتحدة، تراجع Micron قبل افتتاح التداول بنسبة 9%، بينما هبطت AMD وIntel بنسبة 6-7%، وما زال قطاع التكنولوجيا يسيل منه الدماء.
لكن انتبه: لا توجد «واقعة سوداء». لا انهيار في الطلب، ولا إفلاس شركات، ولا انقطاع في سلاسل الإمداد. ببساطة، الارتفاع في أسهم الذكاء الاصطناعي/شبه الموصلات كان مبالغًا فيه—سوق كوريا ارتفع هذا العام بنسبة 95%، والأرباح المحققة كثيرة، فمجرد نسمة خطر واحدة تكفي لاندفاع الجميع للهروب.
وهذا نمطٌ نموذجي لـ«تفكك صفقة مزدحمة».
الأساسيات في مجال الذاكرة لم تتغير. ما تزال HBM تعاني من نقص حاد في العرض، وكثير من المنتجات في 2026 تم بيعها بالفعل. وتقرير Micron المالي ما يزال جيدًا، وهامش الربح الإجمالي قريب من أعلى مستوياته التاريخية. منطق الطلب الصلب على الذاكرة المرتبط بالذكاء الاصطناعي لم يُلغَ—ما يحدث هو أن الانخفاض يطال التقييمات، لا الأعمال.
هذه الظاهرة رأيناها من قبل—فعقب كل موجة جنون بالذكاء الاصطناعي يأتي تصحيح عنيف، ثم فترة تذبذب جانبي لامتصاص الصدمة، وفي النهاية يواصل من يملك الصبر تحقيق الأرباح.
الخلاصة بسيطة: لا تُهلع، ولا تستخدم الرافعة، وانتظر حتى يستقر الوضع. في الأسواق الصاعدة، عادةً يكون هذا النوع من التصحيح «أبًا» وليس موتًا.
23 يونيو: تطهير أسهم التكنولوجيا، لكن لا داعي للذعر
اليوم هبط مؤشر كوريا KOSPI بنحو 10% تقريبًا (مع حدوث إيقاف تداول بسبب الهبوط داخل الجلسة)، كما تراجعت عقود ناسداك الآجلة بنسبة 3%. الشرارة كانت واحدة فقط: الجهات التنظيمية في كوريا اعترفت بأن الموافقة على صناديق ETF للرافعة المالية لقطاع الشرائح تمت بسرعة مفرطة، وحذرت صغار المستثمرين من اللعب بالرافعة—لكن النتيجة كانت أن صناديق الرافعة انفجرت جماعيًا وأغرقت أصحابها.
انخفض سهمي سامسونج وSK Hynix بأكثر من 12% في يوم واحد، وهاتان الشركتان تمثلان 71% من إجمالي هبوط مؤشر كوريا. وعندما وصل الخبر إلى الولايات المتحدة، تراجع Micron قبل افتتاح التداول بنسبة 9%، بينما هبطت AMD وIntel بنسبة 6-7%، وما زال قطاع التكنولوجيا يسيل منه الدماء.
لكن انتبه: لا توجد «واقعة سوداء». لا انهيار في الطلب، ولا إفلاس شركات، ولا انقطاع في سلاسل الإمداد. ببساطة، الارتفاع في أسهم الذكاء الاصطناعي/شبه الموصلات كان مبالغًا فيه—سوق كوريا ارتفع هذا العام بنسبة 95%، والأرباح المحققة كثيرة، فمجرد نسمة خطر واحدة تكفي لاندفاع الجميع للهروب.
وهذا نمطٌ نموذجي لـ«تفكك صفقة مزدحمة».
الأساسيات في مجال الذاكرة لم تتغير. ما تزال HBM تعاني من نقص حاد في العرض، وكثير من المنتجات في 2026 تم بيعها بالفعل. وتقرير Micron المالي ما يزال جيدًا، وهامش الربح الإجمالي قريب من أعلى مستوياته التاريخية. منطق الطلب الصلب على الذاكرة المرتبط بالذكاء الاصطناعي لم يُلغَ—ما يحدث هو أن الانخفاض يطال التقييمات، لا الأعمال.
هذه الظاهرة رأيناها من قبل—فعقب كل موجة جنون بالذكاء الاصطناعي يأتي تصحيح عنيف، ثم فترة تذبذب جانبي لامتصاص الصدمة، وفي النهاية يواصل من يملك الصبر تحقيق الأرباح.
الخلاصة بسيطة: لا تُهلع، ولا تستخدم الرافعة، وانتظر حتى يستقر الوضع. في الأسواق الصاعدة، عادةً يكون هذا النوع من التصحيح «أبًا» وليس موتًا.
اليوم هبط مؤشر كوريا KOSPI بنحو 10% تقريبًا (مع حدوث إيقاف تداول بسبب الهبوط داخل الجلسة)، كما تراجعت عقود ناسداك الآجلة بنسبة 3%. الشرارة كانت واحدة فقط: الجهات التنظيمية في كوريا اعترفت بأن الموافقة على صناديق ETF للرافعة المالية لقطاع الشرائح تمت بسرعة مفرطة، وحذرت صغار المستثمرين من اللعب بالرافعة—لكن النتيجة كانت أن صناديق الرافعة انفجرت جماعيًا وأغرقت أصحابها.
انخفض سهمي سامسونج وSK Hynix بأكثر من 12% في يوم واحد، وهاتان الشركتان تمثلان 71% من إجمالي هبوط مؤشر كوريا. وعندما وصل الخبر إلى الولايات المتحدة، تراجع Micron قبل افتتاح التداول بنسبة 9%، بينما هبطت AMD وIntel بنسبة 6-7%، وما زال قطاع التكنولوجيا يسيل منه الدماء.
لكن انتبه: لا توجد «واقعة سوداء». لا انهيار في الطلب، ولا إفلاس شركات، ولا انقطاع في سلاسل الإمداد. ببساطة، الارتفاع في أسهم الذكاء الاصطناعي/شبه الموصلات كان مبالغًا فيه—سوق كوريا ارتفع هذا العام بنسبة 95%، والأرباح المحققة كثيرة، فمجرد نسمة خطر واحدة تكفي لاندفاع الجميع للهروب.
وهذا نمطٌ نموذجي لـ«تفكك صفقة مزدحمة».
الأساسيات في مجال الذاكرة لم تتغير. ما تزال HBM تعاني من نقص حاد في العرض، وكثير من المنتجات في 2026 تم بيعها بالفعل. وتقرير Micron المالي ما يزال جيدًا، وهامش الربح الإجمالي قريب من أعلى مستوياته التاريخية. منطق الطلب الصلب على الذاكرة المرتبط بالذكاء الاصطناعي لم يُلغَ—ما يحدث هو أن الانخفاض يطال التقييمات، لا الأعمال.
هذه الظاهرة رأيناها من قبل—فعقب كل موجة جنون بالذكاء الاصطناعي يأتي تصحيح عنيف، ثم فترة تذبذب جانبي لامتصاص الصدمة، وفي النهاية يواصل من يملك الصبر تحقيق الأرباح.
الخلاصة بسيطة: لا تُهلع، ولا تستخدم الرافعة، وانتظر حتى يستقر الوضع. في الأسواق الصاعدة، عادةً يكون هذا النوع من التصحيح «أبًا» وليس موتًا.
1
3.7k
·
--
تمّ التحقق
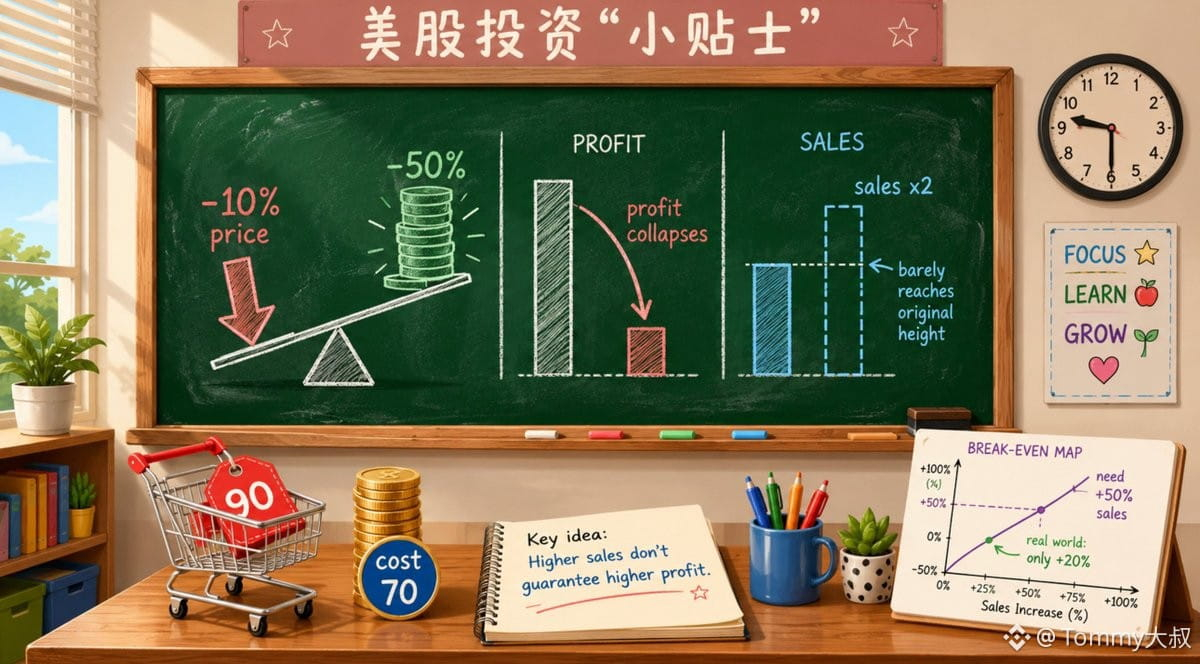
「نصائح للاستثمار في الأسهم الأمريكية」 حول «هامش الربح والحرب السعرية»: لماذا قد يؤدي خفض الشركة لسعرها بنسبة 10% إلى تقليص أرباحها إلى النصف؟
💡 هل تريد خفض السعر بنسبة 10% للاستحواذ على السوق؟ انتبه، فقد ينخفض الربح أولًا إلى «النصف».
❌ سوء فهم شائع:
يظن البعض أن خفض السعر يمكن تعويضه بزيادة المبيعات، لكن عندما يكون هامش الربح منخفضًا، تتحول الحرب السعرية إلى رافعة تضخم تقلبات الربح، وقد لا تعوّض زيادة المبيعات حتى لو تضاعفت.
📔 تفكيك المفاهيم:
🅐 هامش الربح الإجمالي (Gross Margin)
هو نسبة هامش الربح إلى الإيرادات بعد طرح التكاليف المباشرة. مثلًا: إذا باعت الشركة منتجات بقيمة 100 يوان وكانت التكلفة 60 يوان، فهامش الربح الإجمالي هو 40%. وهو ما يحدد «نقطة البداية» لتحقيق الأرباح.
🅑 التأثير الرافعي للحرب السعرية
يؤدي خفض السعر مباشرةً إلى تقليل الإيرادات بينما تبقى التكاليف دون تغيير. كلما انخفض هامش الربح، زاد أثر خفض السعر على الأرباح. مثلًا: عندما يكون هامش الربح 20%، فإن خفض السعر بنسبة 10% قد يؤدي إلى قطع الربح إلى النصف (على أساس نموذج مثالي يفترض ثبات التكاليف).
🅒 الحد الرياضي لتعويض المبيعات
للحفاظ على نفس مستوى الأرباح، يجب أن تزيد المبيعات بشكل كبير بعد خفض السعر. لكن في الواقع، تكون مرونة الطلب محدودة، كما أن المنافسين غالبًا سيتبعون نفس الخطوة، ما يؤدي إلى «خسارتين» للطرفين.
🌰 مثال توضيحي
لننظر إلى حالة حقيقية على Target (TGT) في الربع الثاني من عام 2022. لم تكن المشكلة أن Target لا تبيع فتنهار الإيرادات؛ بل على العكس، كانت إجمالي مبيعاتها ينمو بنسبة 3.3%، كما زادت المبيعات القابلة للمقارنة بنسبة 2.6%.
لكن المشكلة كانت في جانب الأرباح. وبهدف التعامل مع مخزون السلع الاستهلاكية الاختيارية مثل الملابس واحتياجات المنزل، زادت Target من وتيرة الخصومات وجهود تصفية المخزون. النتيجة: انخفض هامش الربح الإجمالي من 30.4% في نفس الفترة من العام السابق إلى 21.5%، وهبطت الأرباح التشغيلية من 2.5 مليار دولار مباشرة إلى 321 مليون دولار، أي انخفاض بنسبة تصل إلى 87%.
🔑 ركّز على ما يلي:
🅐 الشركات التي يكون هامش ربحها أقل من 30% قد يؤدي خفض السعر بنسبة 10% إلى انخفاض الأرباح بأكثر من 30%.
🅑 قبل خوض الحرب السعرية، احسب «نسبة الزيادة في المبيعات عند التعادل»، ولا تعتمد فقط على الحدس.
🅒 الشركات ذات هامش ربح مرتفع (مثل 60% أو أكثر) تستطيع تحمل خفض الأسعار أفضل، لكن يجب أيضًا الحذر من رد فعل المنافسين.
😊 أخيرًا، تذكّر هذه الجملة فقط: خفض السعر هو رافعة الأرباح، وعندما يتجه الاتجاه للأسفل، يكون السقوط أثقل مما تتوقع.
#美股 #投资教育 #毛利率 #价格战 #تحليل_القوائم_المالية
「نصائح للاستثمار في الأسهم الأمريكية」 حول «هامش الربح والحرب السعرية»: لماذا قد يؤدي خفض الشركة لسعرها بنسبة 10% إلى تقليص أرباحها إلى النصف؟
💡 هل تريد خفض السعر بنسبة 10% للاستحواذ على السوق؟ انتبه، فقد ينخفض الربح أولًا إلى «النصف».
❌ سوء فهم شائع:
يظن البعض أن خفض السعر يمكن تعويضه بزيادة المبيعات، لكن عندما يكون هامش الربح منخفضًا، تتحول الحرب السعرية إلى رافعة تضخم تقلبات الربح، وقد لا تعوّض زيادة المبيعات حتى لو تضاعفت.
📔 تفكيك المفاهيم:
🅐 هامش الربح الإجمالي (Gross Margin)
هو نسبة هامش الربح إلى الإيرادات بعد طرح التكاليف المباشرة. مثلًا: إذا باعت الشركة منتجات بقيمة 100 يوان وكانت التكلفة 60 يوان، فهامش الربح الإجمالي هو 40%. وهو ما يحدد «نقطة البداية» لتحقيق الأرباح.
🅑 التأثير الرافعي للحرب السعرية
يؤدي خفض السعر مباشرةً إلى تقليل الإيرادات بينما تبقى التكاليف دون تغيير. كلما انخفض هامش الربح، زاد أثر خفض السعر على الأرباح. مثلًا: عندما يكون هامش الربح 20%، فإن خفض السعر بنسبة 10% قد يؤدي إلى قطع الربح إلى النصف (على أساس نموذج مثالي يفترض ثبات التكاليف).
🅒 الحد الرياضي لتعويض المبيعات
للحفاظ على نفس مستوى الأرباح، يجب أن تزيد المبيعات بشكل كبير بعد خفض السعر. لكن في الواقع، تكون مرونة الطلب محدودة، كما أن المنافسين غالبًا سيتبعون نفس الخطوة، ما يؤدي إلى «خسارتين» للطرفين.
🌰 مثال توضيحي
لننظر إلى حالة حقيقية على Target (TGT) في الربع الثاني من عام 2022. لم تكن المشكلة أن Target لا تبيع فتنهار الإيرادات؛ بل على العكس، كانت إجمالي مبيعاتها ينمو بنسبة 3.3%، كما زادت المبيعات القابلة للمقارنة بنسبة 2.6%.
لكن المشكلة كانت في جانب الأرباح. وبهدف التعامل مع مخزون السلع الاستهلاكية الاختيارية مثل الملابس واحتياجات المنزل، زادت Target من وتيرة الخصومات وجهود تصفية المخزون. النتيجة: انخفض هامش الربح الإجمالي من 30.4% في نفس الفترة من العام السابق إلى 21.5%، وهبطت الأرباح التشغيلية من 2.5 مليار دولار مباشرة إلى 321 مليون دولار، أي انخفاض بنسبة تصل إلى 87%.
🔑 ركّز على ما يلي:
🅐 الشركات التي يكون هامش ربحها أقل من 30% قد يؤدي خفض السعر بنسبة 10% إلى انخفاض الأرباح بأكثر من 30%.
🅑 قبل خوض الحرب السعرية، احسب «نسبة الزيادة في المبيعات عند التعادل»، ولا تعتمد فقط على الحدس.
🅒 الشركات ذات هامش ربح مرتفع (مثل 60% أو أكثر) تستطيع تحمل خفض الأسعار أفضل، لكن يجب أيضًا الحذر من رد فعل المنافسين.
😊 أخيرًا، تذكّر هذه الجملة فقط: خفض السعر هو رافعة الأرباح، وعندما يتجه الاتجاه للأسفل، يكون السقوط أثقل مما تتوقع.
#美股 #投资教育 #毛利率 #价格战 #تحليل_القوائم_المالية
💡 هل تريد خفض السعر بنسبة 10% للاستحواذ على السوق؟ انتبه، فقد ينخفض الربح أولًا إلى «النصف».
❌ سوء فهم شائع:
يظن البعض أن خفض السعر يمكن تعويضه بزيادة المبيعات، لكن عندما يكون هامش الربح منخفضًا، تتحول الحرب السعرية إلى رافعة تضخم تقلبات الربح، وقد لا تعوّض زيادة المبيعات حتى لو تضاعفت.
📔 تفكيك المفاهيم:
🅐 هامش الربح الإجمالي (Gross Margin)
هو نسبة هامش الربح إلى الإيرادات بعد طرح التكاليف المباشرة. مثلًا: إذا باعت الشركة منتجات بقيمة 100 يوان وكانت التكلفة 60 يوان، فهامش الربح الإجمالي هو 40%. وهو ما يحدد «نقطة البداية» لتحقيق الأرباح.
🅑 التأثير الرافعي للحرب السعرية
يؤدي خفض السعر مباشرةً إلى تقليل الإيرادات بينما تبقى التكاليف دون تغيير. كلما انخفض هامش الربح، زاد أثر خفض السعر على الأرباح. مثلًا: عندما يكون هامش الربح 20%، فإن خفض السعر بنسبة 10% قد يؤدي إلى قطع الربح إلى النصف (على أساس نموذج مثالي يفترض ثبات التكاليف).
🅒 الحد الرياضي لتعويض المبيعات
للحفاظ على نفس مستوى الأرباح، يجب أن تزيد المبيعات بشكل كبير بعد خفض السعر. لكن في الواقع، تكون مرونة الطلب محدودة، كما أن المنافسين غالبًا سيتبعون نفس الخطوة، ما يؤدي إلى «خسارتين» للطرفين.
🌰 مثال توضيحي
لننظر إلى حالة حقيقية على Target (TGT) في الربع الثاني من عام 2022. لم تكن المشكلة أن Target لا تبيع فتنهار الإيرادات؛ بل على العكس، كانت إجمالي مبيعاتها ينمو بنسبة 3.3%، كما زادت المبيعات القابلة للمقارنة بنسبة 2.6%.
لكن المشكلة كانت في جانب الأرباح. وبهدف التعامل مع مخزون السلع الاستهلاكية الاختيارية مثل الملابس واحتياجات المنزل، زادت Target من وتيرة الخصومات وجهود تصفية المخزون. النتيجة: انخفض هامش الربح الإجمالي من 30.4% في نفس الفترة من العام السابق إلى 21.5%، وهبطت الأرباح التشغيلية من 2.5 مليار دولار مباشرة إلى 321 مليون دولار، أي انخفاض بنسبة تصل إلى 87%.
🔑 ركّز على ما يلي:
🅐 الشركات التي يكون هامش ربحها أقل من 30% قد يؤدي خفض السعر بنسبة 10% إلى انخفاض الأرباح بأكثر من 30%.
🅑 قبل خوض الحرب السعرية، احسب «نسبة الزيادة في المبيعات عند التعادل»، ولا تعتمد فقط على الحدس.
🅒 الشركات ذات هامش ربح مرتفع (مثل 60% أو أكثر) تستطيع تحمل خفض الأسعار أفضل، لكن يجب أيضًا الحذر من رد فعل المنافسين.
😊 أخيرًا، تذكّر هذه الجملة فقط: خفض السعر هو رافعة الأرباح، وعندما يتجه الاتجاه للأسفل، يكون السقوط أثقل مما تتوقع.
#美股 #投资教育 #毛利率 #价格战 #تحليل_القوائم_المالية
1
801
·
--
مقالة
《财报不写的美股发家史》第22期:عودة ملك صناعة الشرائح - إنتل ($INTC)في 18 يونيو، انفجرت الأخبار من Bloomberg: ترامب أشاد علنًا بصفقة الشيب بين إنتل وأبل، واعتبرها "انتصارًا عظيمًا للصناعة الأمريكية". بمجرد صدور الخبر، قفز سعر سهم إنتل، ليصل سعر الإغلاق إلى 133.99 دولار.
فورًا، اشتعلت مشاعر السوق - على وسائل التواصل الاجتماعي، قسم WallStreetBets في Reddit بدأ يتداول "INTC to the moon"، بل كان هناك من ينادي "المنتخب الوطني للدوائر المتكاملة وصل!".
رد فعلي الأول عندما رأيت هذا الخبر كان: هل هذه الزيادة تعتمد على المضاربة على المستقبل أم هي مجرد ضجة عاطفية؟
من الضغط المستمر من TSMC، إلى تقنية 18A التي أعلنت عودة الملك، وصولاً إلى شائعات طلبات أبل اليوم - القصة بين هذه الأحداث أكثر إثارة من منحنى أسعار الأسهم. اليوم، دعونا نغوص في تفاصيل هذه الشركة التي كانت تسيطر على سوق الشيب، وما الذي جعل السوق يتفاعل بهذه الحماسة المفاجئة.
《财报不写的美股发家史》第22期:عودة ملك صناعة الشرائح - إنتل ($INTC)
في 18 يونيو، انفجرت الأخبار من Bloomberg: ترامب أشاد علنًا بصفقة الشيب بين إنتل وأبل، واعتبرها "انتصارًا عظيمًا للصناعة الأمريكية". بمجرد صدور الخبر، قفز سعر سهم إنتل، ليصل سعر الإغلاق إلى 133.99 دولار.
فورًا، اشتعلت مشاعر السوق - على وسائل التواصل الاجتماعي، قسم WallStreetBets في Reddit بدأ يتداول "INTC to the moon"، بل كان هناك من ينادي "المنتخب الوطني للدوائر المتكاملة وصل!".
رد فعلي الأول عندما رأيت هذا الخبر كان: هل هذه الزيادة تعتمد على المضاربة على المستقبل أم هي مجرد ضجة عاطفية؟
من الضغط المستمر من TSMC، إلى تقنية 18A التي أعلنت عودة الملك، وصولاً إلى شائعات طلبات أبل اليوم - القصة بين هذه الأحداث أكثر إثارة من منحنى أسعار الأسهم. اليوم، دعونا نغوص في تفاصيل هذه الشركة التي كانت تسيطر على سوق الشيب، وما الذي جعل السوق يتفاعل بهذه الحماسة المفاجئة.
فورًا، اشتعلت مشاعر السوق - على وسائل التواصل الاجتماعي، قسم WallStreetBets في Reddit بدأ يتداول "INTC to the moon"، بل كان هناك من ينادي "المنتخب الوطني للدوائر المتكاملة وصل!".
رد فعلي الأول عندما رأيت هذا الخبر كان: هل هذه الزيادة تعتمد على المضاربة على المستقبل أم هي مجرد ضجة عاطفية؟
من الضغط المستمر من TSMC، إلى تقنية 18A التي أعلنت عودة الملك، وصولاً إلى شائعات طلبات أبل اليوم - القصة بين هذه الأحداث أكثر إثارة من منحنى أسعار الأسهم. اليوم، دعونا نغوص في تفاصيل هذه الشركة التي كانت تسيطر على سوق الشيب، وما الذي جعل السوق يتفاعل بهذه الحماسة المفاجئة.
2
360
·
--
「نصائح للاستثمار في الأسهم الأمريكية」كيف تُنطق “تعديل التوجيه للأعلى/للأسفل”: أنت تظن أن التوجيه للأعلى خبرٌ سار، لكن قد يكون فقط أن الإدارة “ترمي لك الوعود”؟
💡 لا تنخدع بالأرقام؛ أولًا راجع مدى دقة “الخطاب” السابق لدى الإدارة
❌ مفاهيم خاطئة شائعة
تعديل التوجيه للأعلى = الشركة ستنطلق، والتوجيه للأسفل = اسرعِ… إلى حد ما. في الواقع، قد يكون التوجيه للأعلى مجرد أن الشركة كانت تضغط توقعاتـها عمدًا سابقًا، بينما قد يكون التوجيه للأسفل في المقابل صراحةً بمواجهة الصعوبات. الأهم هو مقارنة دقته مع التاريخ.
📔 تفكيك المفاهيم
🅐 ما هو التوجيه؟ هو نطاق توقعات الشركة للإيرادات/الأرباح في المستقبل، وليس التزامًا؛ بل أشبه بـ “مقطوعة دعائية”.
🅑 فخ التوجيه للأعلى: غالبًا ما تُخفّض الإدارة التوقعات أولًا (بحذر)، ثم ترفعها، فتبدو النتائج “أفضل من المتوقع” وتُطمئن السوق بسهولة. إذا كانت دقة التوجيهات السابقة منخفضة، فلا تُصدّق التوجيه للأعلى.
🅒 إشارة التوجيه للأسفل: التوجيه للأسفل بصراحة (مثل ارتفاع التكاليف بشكل حاد) قد يثير الذعر، لكن إذا كانت الشركة عادةً دقيقة، فقد يكون ذلك بدلًا من الهلع فرصة عند القاع.
🌰 مثال سريع
في يوليو 2023، قامت إنتل (INTC) برفع توجيه الربع الثالث، فاحتفى السوق، وقفز السهم في ذلك اليوم بنحو 6%. لكن عند مراجعة السنتين الماضيتين، كانت دقة توجيهاتها التاريخية أقل؛ وفي النهاية، تجاوزت إيرادات تقرير الربع الثالث نطاق التوجيه بعد الرفع، ومع ذلك هبط السهم في إغلاق اليوم بنحو 1.4%. بالمقابل، في أكتوبر 2022، خفّضت مايكروسوفت (MSFT) التوجيه، وبما أن دقتها المعتادة عالية، تراجع السهم لفترة قصيرة، ثم ارتد خلال 6 أشهر تقريبًا بنسبة 35%.
🔑 الخلاصة
🅐 أولًا تحقق من دقة توجيهات الشركة تاريخيًا (يمكن الاستفادة من تسجيلات مكالمات الأرباح).
🅑 رفع التوجيه ليس بالضرورة شراءً، وخفضه ليس بالضرورة بيعًا؛ راقب “درجة الموثوقية” لدى الإدارة.
🅒 لا تكتفِ بالأرقام؛ مقارنة التوجهات مع المنافسين والظروف الكلية أكثر موثوقية.
😊 وأخيرًا، تذكّر هذه الجملة وحدها يكفيك: التوجيه هو “مقطوعة دعائية” للإدارة، وليس “الفيلم الحقيقي”؛ انظر إلى سمعة المخرج أولًا ثم ثق.
#美股 #投资教育 #指引 #财报 #تحليل_للسهم
「نصائح للاستثمار في الأسهم الأمريكية」كيف تُنطق “تعديل التوجيه للأعلى/للأسفل”: أنت تظن أن التوجيه للأعلى خبرٌ سار، لكن قد يكون فقط أن الإدارة “ترمي لك الوعود”؟
💡 لا تنخدع بالأرقام؛ أولًا راجع مدى دقة “الخطاب” السابق لدى الإدارة
❌ مفاهيم خاطئة شائعة
تعديل التوجيه للأعلى = الشركة ستنطلق، والتوجيه للأسفل = اسرعِ… إلى حد ما. في الواقع، قد يكون التوجيه للأعلى مجرد أن الشركة كانت تضغط توقعاتـها عمدًا سابقًا، بينما قد يكون التوجيه للأسفل في المقابل صراحةً بمواجهة الصعوبات. الأهم هو مقارنة دقته مع التاريخ.
📔 تفكيك المفاهيم
🅐 ما هو التوجيه؟ هو نطاق توقعات الشركة للإيرادات/الأرباح في المستقبل، وليس التزامًا؛ بل أشبه بـ “مقطوعة دعائية”.
🅑 فخ التوجيه للأعلى: غالبًا ما تُخفّض الإدارة التوقعات أولًا (بحذر)، ثم ترفعها، فتبدو النتائج “أفضل من المتوقع” وتُطمئن السوق بسهولة. إذا كانت دقة التوجيهات السابقة منخفضة، فلا تُصدّق التوجيه للأعلى.
🅒 إشارة التوجيه للأسفل: التوجيه للأسفل بصراحة (مثل ارتفاع التكاليف بشكل حاد) قد يثير الذعر، لكن إذا كانت الشركة عادةً دقيقة، فقد يكون ذلك بدلًا من الهلع فرصة عند القاع.
🌰 مثال سريع
في يوليو 2023، قامت إنتل (INTC) برفع توجيه الربع الثالث، فاحتفى السوق، وقفز السهم في ذلك اليوم بنحو 6%. لكن عند مراجعة السنتين الماضيتين، كانت دقة توجيهاتها التاريخية أقل؛ وفي النهاية، تجاوزت إيرادات تقرير الربع الثالث نطاق التوجيه بعد الرفع، ومع ذلك هبط السهم في إغلاق اليوم بنحو 1.4%. بالمقابل، في أكتوبر 2022، خفّضت مايكروسوفت (MSFT) التوجيه، وبما أن دقتها المعتادة عالية، تراجع السهم لفترة قصيرة، ثم ارتد خلال 6 أشهر تقريبًا بنسبة 35%.
🔑 الخلاصة
🅐 أولًا تحقق من دقة توجيهات الشركة تاريخيًا (يمكن الاستفادة من تسجيلات مكالمات الأرباح).
🅑 رفع التوجيه ليس بالضرورة شراءً، وخفضه ليس بالضرورة بيعًا؛ راقب “درجة الموثوقية” لدى الإدارة.
🅒 لا تكتفِ بالأرقام؛ مقارنة التوجهات مع المنافسين والظروف الكلية أكثر موثوقية.
😊 وأخيرًا، تذكّر هذه الجملة وحدها يكفيك: التوجيه هو “مقطوعة دعائية” للإدارة، وليس “الفيلم الحقيقي”؛ انظر إلى سمعة المخرج أولًا ثم ثق.
#美股 #投资教育 #指引 #财报 #تحليل_للسهم
💡 لا تنخدع بالأرقام؛ أولًا راجع مدى دقة “الخطاب” السابق لدى الإدارة
❌ مفاهيم خاطئة شائعة
تعديل التوجيه للأعلى = الشركة ستنطلق، والتوجيه للأسفل = اسرعِ… إلى حد ما. في الواقع، قد يكون التوجيه للأعلى مجرد أن الشركة كانت تضغط توقعاتـها عمدًا سابقًا، بينما قد يكون التوجيه للأسفل في المقابل صراحةً بمواجهة الصعوبات. الأهم هو مقارنة دقته مع التاريخ.
📔 تفكيك المفاهيم
🅐 ما هو التوجيه؟ هو نطاق توقعات الشركة للإيرادات/الأرباح في المستقبل، وليس التزامًا؛ بل أشبه بـ “مقطوعة دعائية”.
🅑 فخ التوجيه للأعلى: غالبًا ما تُخفّض الإدارة التوقعات أولًا (بحذر)، ثم ترفعها، فتبدو النتائج “أفضل من المتوقع” وتُطمئن السوق بسهولة. إذا كانت دقة التوجيهات السابقة منخفضة، فلا تُصدّق التوجيه للأعلى.
🅒 إشارة التوجيه للأسفل: التوجيه للأسفل بصراحة (مثل ارتفاع التكاليف بشكل حاد) قد يثير الذعر، لكن إذا كانت الشركة عادةً دقيقة، فقد يكون ذلك بدلًا من الهلع فرصة عند القاع.
🌰 مثال سريع
في يوليو 2023، قامت إنتل (INTC) برفع توجيه الربع الثالث، فاحتفى السوق، وقفز السهم في ذلك اليوم بنحو 6%. لكن عند مراجعة السنتين الماضيتين، كانت دقة توجيهاتها التاريخية أقل؛ وفي النهاية، تجاوزت إيرادات تقرير الربع الثالث نطاق التوجيه بعد الرفع، ومع ذلك هبط السهم في إغلاق اليوم بنحو 1.4%. بالمقابل، في أكتوبر 2022، خفّضت مايكروسوفت (MSFT) التوجيه، وبما أن دقتها المعتادة عالية، تراجع السهم لفترة قصيرة، ثم ارتد خلال 6 أشهر تقريبًا بنسبة 35%.
🔑 الخلاصة
🅐 أولًا تحقق من دقة توجيهات الشركة تاريخيًا (يمكن الاستفادة من تسجيلات مكالمات الأرباح).
🅑 رفع التوجيه ليس بالضرورة شراءً، وخفضه ليس بالضرورة بيعًا؛ راقب “درجة الموثوقية” لدى الإدارة.
🅒 لا تكتفِ بالأرقام؛ مقارنة التوجهات مع المنافسين والظروف الكلية أكثر موثوقية.
😊 وأخيرًا، تذكّر هذه الجملة وحدها يكفيك: التوجيه هو “مقطوعة دعائية” للإدارة، وليس “الفيلم الحقيقي”؛ انظر إلى سمعة المخرج أولًا ثم ثق.
#美股 #投资教育 #指引 #财报 #تحليل_للسهم
136
·
--
مؤخراً، كانت هناك نقاشات كثيرة عن ما إذا كانت "MicroStrategy" ستتسبب في انفجار، ومعها انهيار سوق العملات الرقمية بالكامل، فهل فعلاً $STRC هو "خطة بونزي"؟ اليوم، سأقوم بتبسيط الأمر لكم—
لنبدأ بالاستنتاج: هو ليس خطة بونزي الكلاسيكية، لكنه يشبهها كثيراً.
1️⃣ ماذا يفعل؟
الأصل الأساسي هو كميات ضخمة من BTC، والأعمال البرمجية ليست مهمة.
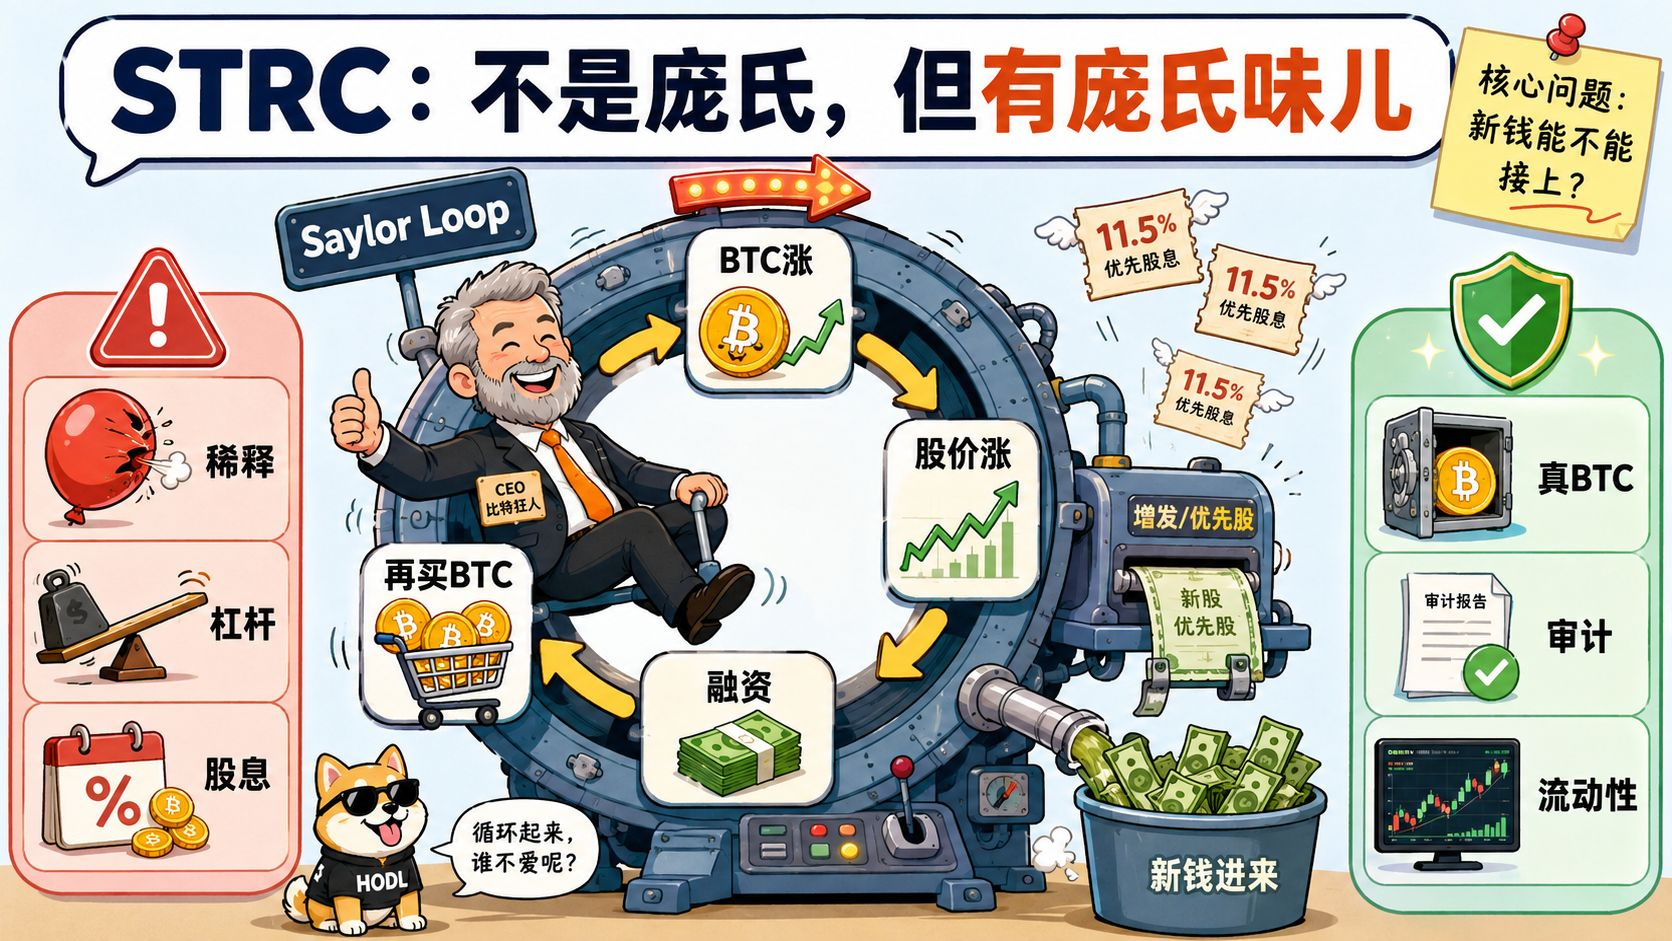
منطق الربح بسيط ومباشر: ارتفاع سعر BTC → ارتفاع سعر السهم → إصدار أسهم جديدة/أسهم ممتازة → شراء المزيد من BTC → تكرار العملية (Saylor Loop). العائد السنوي للأسهم الممتازة حوالي 11.5%، يتم دفعها من تمويل جديد، وليس من أرباح البرمجيات.
هيكل رأس المال (2026.5):
• السندات القابلة للتحويل: ~$67 مليار
• الأسهم الممتازة: ~$155 مليار اسمي
• الاحتياطي النقدي: ~8.7-9 مليار دولار (يكفي لتغطية عدة أشهر من الأرباح)
• Bitcoin Per Share: ~220,900 ساتوشي (سيتم تخفيفه لاحقاً)
يقولون إنهم لن يبيعوا العملات، لكنهم باعوا بشكل محدود، وقد انخفضت الأسهم الممتازة تحت القيمة الاسمية.
2️⃣ أوجه الشبه والاختلاف
أوجه الشبه مع خطة بونزي
• النمو يعتمد بالكامل على دخول أموال جديدة، إذا توقفت الأموال، تتوقف الدورة
• زيادة مستمرة في إصدار الأسهم تُخفف من قيمة المساهمين القدامى
• أرباح البرمجيات لا تكفي لتغطية جزء من الأرباح
• رافعة مالية عالية + دفع ثابت، انخفاض BTC + صعوبة التمويل = دورة مفرغة
أوجه الاختلاف
• يمتلك BTC حقيقي، الشفافية على السلسلة + تدقيق من SEC
• لا يوجد تعهد برأس المال، يتحمل المخاطر بنفسه
• شركة مدرجة بشكل قانوني، سيولة جيدة
• ارتفاع BTC فعلاً يمكن أن يغطي الديون
3️⃣ الاستنتاج النهائي
ليس خطة بونزي من الناحية القانونية. لكن الجوهر هو أداة وكيل BTC ذات الرافعة المالية العالية، والقيمة تعتمد تماماً على: استمرار ارتفاع BTC، استعداد السوق لدفع سعر مرتفع لها، وقدرتها على الحصول على أموال جديدة بتكلفة منخفضة.
أي فشل في أحد هذه العوامل يعني ضغط الأرباح، انفجار الديون، ودورة مفرغة من التخفيف.
من الأفضل للأشخاص العاديين شراء BTC أو ETF مباشرة بدلاً من ذلك.
📌 كخسائر، يجب أن نراقب ثلاثة مؤشرات:
• Bitcoin Per Share (لا تدعهم يخففوك)
• معامل المNAV (هل هو بسعر مرتفع أم منخفض)
• الاحتياطي النقدي + نسبة تغطية الأرباح (كم من الوقت يكفي المال)
إذا بدأ التمويل المبتكر بالفشل، فإن دوامة $STRC ستواجه خطر التوقف. سيكون حاملو الأسهم الممتازة هم من يذعر أولاً، وسعر السهم سينهار، وفي ذلك الوقت، لن تكون قضية "هل هو خطة بونزي أم لا" مسألة أكاديمية.
لذا، MicroStrategy ليست خدعة، لكنها رهان عالي الرافعة المالية عاري. إذا كنت تراهن على ارتفاع BTC على المدى الطويل، فإن الاستثمار في شركة تراهن على ارتفاع BTC مع 3 أضعاف الرافعة المالية هو أمر مختلف تماماً.
مؤخراً، كانت هناك نقاشات كثيرة عن ما إذا كانت "MicroStrategy" ستتسبب في انفجار، ومعها انهيار سوق العملات الرقمية بالكامل، فهل فعلاً $STRC هو "خطة بونزي"؟ اليوم، سأقوم بتبسيط الأمر لكم—
لنبدأ بالاستنتاج: هو ليس خطة بونزي الكلاسيكية، لكنه يشبهها كثيراً.
1️⃣ ماذا يفعل؟
الأصل الأساسي هو كميات ضخمة من BTC، والأعمال البرمجية ليست مهمة.
منطق الربح بسيط ومباشر: ارتفاع سعر BTC → ارتفاع سعر السهم → إصدار أسهم جديدة/أسهم ممتازة → شراء المزيد من BTC → تكرار العملية (Saylor Loop). العائد السنوي للأسهم الممتازة حوالي 11.5%، يتم دفعها من تمويل جديد، وليس من أرباح البرمجيات.
هيكل رأس المال (2026.5):
• السندات القابلة للتحويل: ~$67 مليار
• الأسهم الممتازة: ~$155 مليار اسمي
• الاحتياطي النقدي: ~8.7-9 مليار دولار (يكفي لتغطية عدة أشهر من الأرباح)
• Bitcoin Per Share: ~220,900 ساتوشي (سيتم تخفيفه لاحقاً)
يقولون إنهم لن يبيعوا العملات، لكنهم باعوا بشكل محدود، وقد انخفضت الأسهم الممتازة تحت القيمة الاسمية.
2️⃣ أوجه الشبه والاختلاف
أوجه الشبه مع خطة بونزي
• النمو يعتمد بالكامل على دخول أموال جديدة، إذا توقفت الأموال، تتوقف الدورة
• زيادة مستمرة في إصدار الأسهم تُخفف من قيمة المساهمين القدامى
• أرباح البرمجيات لا تكفي لتغطية جزء من الأرباح
• رافعة مالية عالية + دفع ثابت، انخفاض BTC + صعوبة التمويل = دورة مفرغة
أوجه الاختلاف
• يمتلك BTC حقيقي، الشفافية على السلسلة + تدقيق من SEC
• لا يوجد تعهد برأس المال، يتحمل المخاطر بنفسه
• شركة مدرجة بشكل قانوني، سيولة جيدة
• ارتفاع BTC فعلاً يمكن أن يغطي الديون
3️⃣ الاستنتاج النهائي
ليس خطة بونزي من الناحية القانونية. لكن الجوهر هو أداة وكيل BTC ذات الرافعة المالية العالية، والقيمة تعتمد تماماً على: استمرار ارتفاع BTC، استعداد السوق لدفع سعر مرتفع لها، وقدرتها على الحصول على أموال جديدة بتكلفة منخفضة.
أي فشل في أحد هذه العوامل يعني ضغط الأرباح، انفجار الديون، ودورة مفرغة من التخفيف.
من الأفضل للأشخاص العاديين شراء BTC أو ETF مباشرة بدلاً من ذلك.
📌 كخسائر، يجب أن نراقب ثلاثة مؤشرات:
• Bitcoin Per Share (لا تدعهم يخففوك)
• معامل المNAV (هل هو بسعر مرتفع أم منخفض)
• الاحتياطي النقدي + نسبة تغطية الأرباح (كم من الوقت يكفي المال)
إذا بدأ التمويل المبتكر بالفشل، فإن دوامة $STRC ستواجه خطر التوقف. سيكون حاملو الأسهم الممتازة هم من يذعر أولاً، وسعر السهم سينهار، وفي ذلك الوقت، لن تكون قضية "هل هو خطة بونزي أم لا" مسألة أكاديمية.
لذا، MicroStrategy ليست خدعة، لكنها رهان عالي الرافعة المالية عاري. إذا كنت تراهن على ارتفاع BTC على المدى الطويل، فإن الاستثمار في شركة تراهن على ارتفاع BTC مع 3 أضعاف الرافعة المالية هو أمر مختلف تماماً.
لنبدأ بالاستنتاج: هو ليس خطة بونزي الكلاسيكية، لكنه يشبهها كثيراً.
1️⃣ ماذا يفعل؟
الأصل الأساسي هو كميات ضخمة من BTC، والأعمال البرمجية ليست مهمة.
منطق الربح بسيط ومباشر: ارتفاع سعر BTC → ارتفاع سعر السهم → إصدار أسهم جديدة/أسهم ممتازة → شراء المزيد من BTC → تكرار العملية (Saylor Loop). العائد السنوي للأسهم الممتازة حوالي 11.5%، يتم دفعها من تمويل جديد، وليس من أرباح البرمجيات.
هيكل رأس المال (2026.5):
• السندات القابلة للتحويل: ~$67 مليار
• الأسهم الممتازة: ~$155 مليار اسمي
• الاحتياطي النقدي: ~8.7-9 مليار دولار (يكفي لتغطية عدة أشهر من الأرباح)
• Bitcoin Per Share: ~220,900 ساتوشي (سيتم تخفيفه لاحقاً)
يقولون إنهم لن يبيعوا العملات، لكنهم باعوا بشكل محدود، وقد انخفضت الأسهم الممتازة تحت القيمة الاسمية.
2️⃣ أوجه الشبه والاختلاف
أوجه الشبه مع خطة بونزي
• النمو يعتمد بالكامل على دخول أموال جديدة، إذا توقفت الأموال، تتوقف الدورة
• زيادة مستمرة في إصدار الأسهم تُخفف من قيمة المساهمين القدامى
• أرباح البرمجيات لا تكفي لتغطية جزء من الأرباح
• رافعة مالية عالية + دفع ثابت، انخفاض BTC + صعوبة التمويل = دورة مفرغة
أوجه الاختلاف
• يمتلك BTC حقيقي، الشفافية على السلسلة + تدقيق من SEC
• لا يوجد تعهد برأس المال، يتحمل المخاطر بنفسه
• شركة مدرجة بشكل قانوني، سيولة جيدة
• ارتفاع BTC فعلاً يمكن أن يغطي الديون
3️⃣ الاستنتاج النهائي
ليس خطة بونزي من الناحية القانونية. لكن الجوهر هو أداة وكيل BTC ذات الرافعة المالية العالية، والقيمة تعتمد تماماً على: استمرار ارتفاع BTC، استعداد السوق لدفع سعر مرتفع لها، وقدرتها على الحصول على أموال جديدة بتكلفة منخفضة.
أي فشل في أحد هذه العوامل يعني ضغط الأرباح، انفجار الديون، ودورة مفرغة من التخفيف.
من الأفضل للأشخاص العاديين شراء BTC أو ETF مباشرة بدلاً من ذلك.
📌 كخسائر، يجب أن نراقب ثلاثة مؤشرات:
• Bitcoin Per Share (لا تدعهم يخففوك)
• معامل المNAV (هل هو بسعر مرتفع أم منخفض)
• الاحتياطي النقدي + نسبة تغطية الأرباح (كم من الوقت يكفي المال)
إذا بدأ التمويل المبتكر بالفشل، فإن دوامة $STRC ستواجه خطر التوقف. سيكون حاملو الأسهم الممتازة هم من يذعر أولاً، وسعر السهم سينهار، وفي ذلك الوقت، لن تكون قضية "هل هو خطة بونزي أم لا" مسألة أكاديمية.
لذا، MicroStrategy ليست خدعة، لكنها رهان عالي الرافعة المالية عاري. إذا كنت تراهن على ارتفاع BTC على المدى الطويل، فإن الاستثمار في شركة تراهن على ارتفاع BTC مع 3 أضعاف الرافعة المالية هو أمر مختلف تماماً.
1
434
·
--
مقالة
تاريخ النجاح في الأسهم الأمريكية بدون تقارير مالية - الحلقة 21: كيف حققت "سويسرا الصغيرة" في عالم الشرائح أرباحها بهدوء؟ - ARM ($ARM)"سويسرا الصغيرة في عالم الشرائح" هو مصطلح يستخدم لوصف شركة ARM، يدل على أنها تحافظ على حياديتها في السياسة العالمية وتعتمد على نموذج تجاري يحقق الربح من تراخيص التصاميم.
بعض الناس يقارنون ARM بـ NVIDIA في سرد قصص الذكاء الاصطناعي، ويقولون إنها "NVIDIA التالية". لكن لما نظرت على بيانات تقاريرها المالية - كانت رسوم الترخيص مثل الأفعوانية، حسب التقرير، في الربع الرابع من السنة المالية 2024 انخفضت الإيرادات من الترخيص بنسبة 3% على أساس سنوي، وبعدها في الربع الأول من السنة المالية 2025 زادت الإيرادات بنسبة 25% على أساس سنوي.
هالتقلبات، كيف نقدر ننافس بسرد طويل الأمد؟ كنت أفكر، هل هالشركة آلة طباعة فلوس ولا ماكينة جز العشب؟ في هالحلقة، بنبدأ من ورشة صغيرة في كامبريدج ببريطانيا، ونشوف كيف هالـ"سويسرا الصغيرة" في عالم الشرائح تحولت من بيع المخططات إلى تحقيق أرباح كبيرة بشكل هادئ.
تاريخ النجاح في الأسهم الأمريكية بدون تقارير مالية - الحلقة 21: كيف حققت "سويسرا الصغيرة" في عالم الشرائح أرباحها بهدوء؟ - ARM ($ARM)
"سويسرا الصغيرة في عالم الشرائح" هو مصطلح يستخدم لوصف شركة ARM، يدل على أنها تحافظ على حياديتها في السياسة العالمية وتعتمد على نموذج تجاري يحقق الربح من تراخيص التصاميم.
بعض الناس يقارنون ARM بـ NVIDIA في سرد قصص الذكاء الاصطناعي، ويقولون إنها "NVIDIA التالية". لكن لما نظرت على بيانات تقاريرها المالية - كانت رسوم الترخيص مثل الأفعوانية، حسب التقرير، في الربع الرابع من السنة المالية 2024 انخفضت الإيرادات من الترخيص بنسبة 3% على أساس سنوي، وبعدها في الربع الأول من السنة المالية 2025 زادت الإيرادات بنسبة 25% على أساس سنوي.
هالتقلبات، كيف نقدر ننافس بسرد طويل الأمد؟ كنت أفكر، هل هالشركة آلة طباعة فلوس ولا ماكينة جز العشب؟ في هالحلقة، بنبدأ من ورشة صغيرة في كامبريدج ببريطانيا، ونشوف كيف هالـ"سويسرا الصغيرة" في عالم الشرائح تحولت من بيع المخططات إلى تحقيق أرباح كبيرة بشكل هادئ.
بعض الناس يقارنون ARM بـ NVIDIA في سرد قصص الذكاء الاصطناعي، ويقولون إنها "NVIDIA التالية". لكن لما نظرت على بيانات تقاريرها المالية - كانت رسوم الترخيص مثل الأفعوانية، حسب التقرير، في الربع الرابع من السنة المالية 2024 انخفضت الإيرادات من الترخيص بنسبة 3% على أساس سنوي، وبعدها في الربع الأول من السنة المالية 2025 زادت الإيرادات بنسبة 25% على أساس سنوي.
هالتقلبات، كيف نقدر ننافس بسرد طويل الأمد؟ كنت أفكر، هل هالشركة آلة طباعة فلوس ولا ماكينة جز العشب؟ في هالحلقة، بنبدأ من ورشة صغيرة في كامبريدج ببريطانيا، ونشوف كيف هالـ"سويسرا الصغيرة" في عالم الشرائح تحولت من بيع المخططات إلى تحقيق أرباح كبيرة بشكل هادئ.
132
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CryptoSelloffTriggersMultipleWhaleLiquidations
150,175 مشاهدات
1,630 يقومون بالنقاش
تصفيات العملات المشفرة تتجاوز 2 مليار دولار خلال 24 ساعة مع تكبد 329,000 متداول خسائر فادحة
Binance News
·39 إعجاب
·48.1k مشاهدات
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
140,908 مشاهدات
1,477 يقومون بالنقاش
WillFOMCMinutesReinforceRateHikeExpectations?
39,145 مشاهدات
682 يقومون بالنقاش