

مسار الرادار بالليزر خلال هذه السنوات، يشبه لعبة ذئاب وأشخاص بالاتفاق على خيانة جماعية.
سقطت Luminar (LAZR) من قمتها بنحو تسعين بالمئة، وأعلنت Quanergy إفلاسها وجرى شطبها من السوق، وتم الاستحواذ على Velodyne. لم تعد وول ستريت تتحسس من قصة "عيون القيادة الذاتية"؛ بل إن سماع عبارة "الرادار بالليزر" يجعل بعضهم يرغب في تعليق المكالمة فورًا.
لكن الذكاء الاصطناعي الفيزيائي يغيّر منطق التسعير هذا.
سواء كان ذلك للقيادة دون سائق، أو روبوتات المستودعات، أو النقل الذكي؛ إذا أراد الذكاء الاصطناعي أن يدخل العالم الحقيقي، فعليه أولًا أن يرى بدقة ويفهم البيئة المحيطة. ولذلك لم يعد الرادار بالليزر مجرد قطعة من قطع السيارات، بل قد يصبح المدخل الحاسم للإدراك للذكاء الاصطناعي الفيزيائي.
في الوقت الذي كان فيه الجميع يهاجمون القطاع، ارتد سهم أوستر (OUST) بأكثر من 150% من أدنى مستوى له خلال 52 أسبوعًا، بينما ظلت نسبة المراكز البيعية على المكشوف مرتفعة عند 18%. ولم يعد النقاش في السوق مقتصرًا على عدد وحدات الرادار التي تستطيع بيعها، بل امتد إلى قدرتها على التحول من شركة تصنيع معدات إلى منصة استشعار للذكاء الاصطناعي الفيزيائي.
ثمة إشارات عدة تستحق الانتباه في الآونة الأخيرة بشأن الشركة: تمديد إطار التعاون مع شريك أوروبي من الفئة الأولى حتى 2029 ليشمل الجيل الجديد من الليدار ذي الحالة الصلبة؛ وتحديد الإدارة للمرة الأولى هدفًا يتمثل في استقرار هامش الربح الإجمالي الفصلي عند 40%؛ كما أن نحو 320 مليون دولار من النقد والاستثمارات قصيرة الأجل تمنح الشركة مهلة لمحاولة تحويل التدفق النقدي الحر إلى موجب في 2027.
بينما لا يزال المنافسون يتسابقون في الأسلاك ودقة الأجزاء الميكانيكية، دمجت أوستر عناصر الإرسال والاستقبال في شريحة CMOS. هذا المسار، الذي عُدّ يومًا ضربًا من الهرطقة، قد يحوّل الليدار من معدات مخصصة باهظة الثمن إلى مستشعر رقمي قابل للاستنساخ على نطاق واسع. فهل تستعين أوستر بالذكاء الاصطناعي الفيزيائي لسرد قصة أكبر، أم أنها قد تصبح البنية التحتية البصرية التي تتيح للآلات الاتصال بالعالم الواقعي؟ هذا هو السؤال الذي يسعى المقال إلى تفكيكه.
الفصل الأول: أول مليون لمطرود وادي السيليكون
أنغوس باكالا ليس مؤسسًا نموذجيًا من وادي السيليكون. درس الهندسة الميكانيكية في جامعة برينستون، ثم التحق بمختبر بصريات لإجراء أبحاث الدكتوراه على المكونات الأساسية لليدار ذي الحالة الصلبة. وكان تقييم مشرفه له مباشرًا: «الأجدر به أن يذهب لكسب المال بدلًا من نشر الأوراق البحثية». كرر باكالا هذه العبارة لاحقًا في مقابلات عدة، بنبرة تنطوي على شيء من السخرية الذاتية، لكنها تعكس في المقام الأول اتفاقه معها. فلم يمضِ وقتًا طويلًا في المسار الأكاديمي فعلًا؛ إذ انسحب من برنامج الدكتوراه في منتصفه، قائلًا إن دخول المجال قبل أن يُستنفد الليدار أفضل من انتظار ثلاث سنوات لنشر الأبحاث.
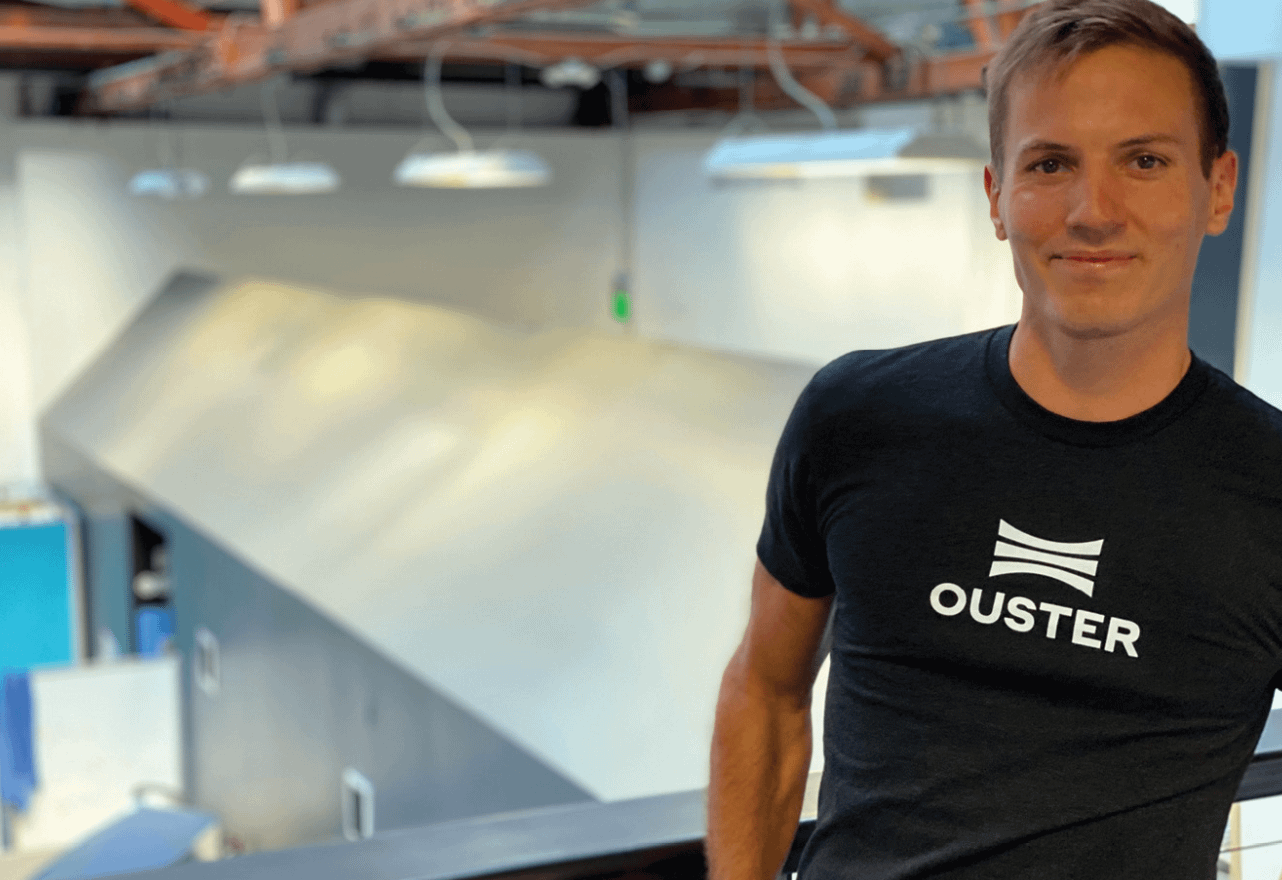
درس أنغوس باكالا الهندسة الميكانيكية والدكتوراه في البصريات في جامعة برينستون
في عام 2015، بدأ باكالا العمل على نماذج أولية مبكرة بتمويل استثماري ملائكي من كوانيرجي. كانت كوانيرجي آنذاك ألمع نجوم قطاع الليدار، وقد جمعت مئات الملايين من الدولارات وارتفع تقييمها بسرعة، رافعة شعار استبدال رادارات الليدار الميكانيكية بحلول الحالة الصلبة. لم يمضِ باكالا فيها سوى أقل من عام قبل أن يغادر. وكان التفسير المعلن اختلافًا حول المسار التقني، لكن السبب الحقيقي كان تصادم إرادة رأس المال مع واقع الهندسة. أرادت كوانيرجي الإسراع بالإنتاج الكمي للحصول على طلبات من شركات السيارات، بينما أصر باكالا على ضرورة صقل حل الرقائق أولًا، وإلا فسيكون كل ما يُنتج بكميات كبيرة خردة. لم يستطع أي من الطرفين إقناع الآخر، فانفصلا في النهاية.
كان لهذه التجربة أثر كبير في باكالا. وقد استعاد ذكرياته لاحقًا قائلًا إن كوانيرجي علّمته درسًا: «يمكن لرأس المال أن يسرّع نضج شركة، لكنه لا يستطيع أن يسرّع نضج تقنية». بعد مغادرته، أقام طاولة عمل بسيطة في مرآب بجامعة ستانفورد، وصنع نموذجًا تجريبيًا باستخدام معدات مستعملة وعينات أخرجها خلسة من المختبر. لم يكن يملك مالًا يُذكر في تلك الفترة، وكان يؤمّن معيشته من أعمال صغيرة في التصميم البصري، وفي أشد أوقاته ضيقًا تجاوزت بطاقات ائتمانه الثلاث حدها الائتماني.
جاء التحول في أواخر 2015. ذهب باكالا إلى مقابلة حاضنة واي كومبيناتور حاملاً نموذجًا أوليًا مثبتًا بشريط لاصق. بدا الجهاز أشبه بمشروع طالب، لكن أداءه في العرض جعل المحاورين يحدقون فيه لثوانٍ: فقد أتم المسح من دون آلية دوارة، ولم يكن مكوّنه الأساسي أكبر من ظفر إصبع. منحت واي كومبيناتور باكالا تمويلًا أوليًا بقيمة 120 ألف دولار، بشرط أن يصنع خلال ثلاثة أشهر نموذجًا قابلًا لإعادة العرض. وعمل باكالا مع مهندسين اثنين غادرا مثله شركات كبرى، لأكثر من سبعين يومًا متواصلًا في مكاتب واي كومبيناتور، حتى صنعوا أول نموذج أولي صالح للاستخدام من الليدار الرقمي.
«ما يبيعه ليس جهازًا، بل وعدًا بشأن منحنى التكلفة. ووادي السيليكون مستعد للدفع مقابل مثل هذا الوعد، لكن بشرط أن تثبت أولًا أنك لست مجنونًا».
حدث أول تمويل خارجي يُعتد به في مطلع 2016. وبفضل علاقاته في واي كومبيناتور، التقى باكالا بشركاء في عدة صناديق استثمار مبكر في وادي السيليكون، وأصبح أحدهم لاحقًا مستثمرًا ملائكيًا في أوستر. استمرت المفاوضات ستة أسابيع، وكان الخلاف الأساسي حول التقييم ونسبة الأسهم. أصر باكالا على الاحتفاظ بقدر كافٍ من السيطرة، بينما خشي المستثمرون صغر سنه وافتقاره إلى خبرة الإنتاج الكمي. وفي النهاية، قدم الطرفان تنازلات: جولة تمويل أولي بقيمة 5 ملايين دولار، وتقييم بعد الاستثمار قدره 25 مليون دولار، وحصة للمستثمرين تبلغ 20%، مع احتفاظ باكالا بحق النقض بوصفه المؤسس. مكّنت هذه الأموال أوستر من الانتقال من المرآب إلى مكتب صغير في حي سوما بسان فرانسيسكو، وجعلته يدرك للمرة الأولى أن التمويل في جوهره مبادلة للسيطرة بالموارد.
الفصل الثاني: من حافة الإفلاس إلى بورصة نيويورك — الرجل الذي رفض هواوي
كان عام 2019 أقرب الأعوام التي أوشكت فيها أوستر على الموت. فقد وصل منتج الشركة آنذاك إلى جيله الثالث، لكن عملاءها لم يتجاوزوا بضعة شركات صغيرة تختبر القيادة الذاتية ومختبرات جامعية، وكانت إيراداتها السنوية أقل من 3 ملايين دولار. ولم يكن النقد المتاح يكفي لأكثر من ستة أشهر، فيما كانت آجال سداد مستحقات سلسلة التوريد تطول أكثر فأكثر، حتى إن أحد الموردين وقف مباشرة عند باب المكتب مطالبًا بأمواله. اتخذ باكالا خطوتين: خفّض راتبه السنوي إلى دولار واحد، ثم كفل شخصيًا قرضًا مصرفيًا بقيمة مليوني دولار لدفع رواتب الشركة. ومازح لاحقًا قائلًا إن خياره في الشركة كان الأصل الوحيد الذي يملكه في تلك الفترة، وإنه لم يكن يساوي شيئًا آنذاك.
بدأ مجلس الإدارة يناقش إمكانية بيع الشركة بسعر منخفض. وأبدت عدة شركات منافسة وجهات استثمارية صناعية اهتمامًا بالاستحواذ، وكان أعلى عرض من عملاق اتصالات محلي، بعلاوة قدرها 60%، مقابل الحصول على حصة مسيطرة وجميع براءات الاختراع التقنية الأساسية. وأثار العرض جدلًا حادًا داخل مجلس الإدارة؛ إذ رآه فريق الفرصة الوحيدة للبقاء، بينما خشي فريق آخر من أن يؤدي تسرب التقنية إلى فقدان الشركة استقلالها تمامًا. وكان القرار النهائي بيد باكالا، الذي قال مباشرة في أحد اجتماعات المجلس: «لا أريد أن تمتلك شركة صينية عيون القيادة الذاتية الأمريكية». وكثيرًا ما كررت وسائل الإعلام هذه العبارة لاحقًا، فصوّرته بطلًا في نظر البعض ومتعصبًا في نظر آخرين.
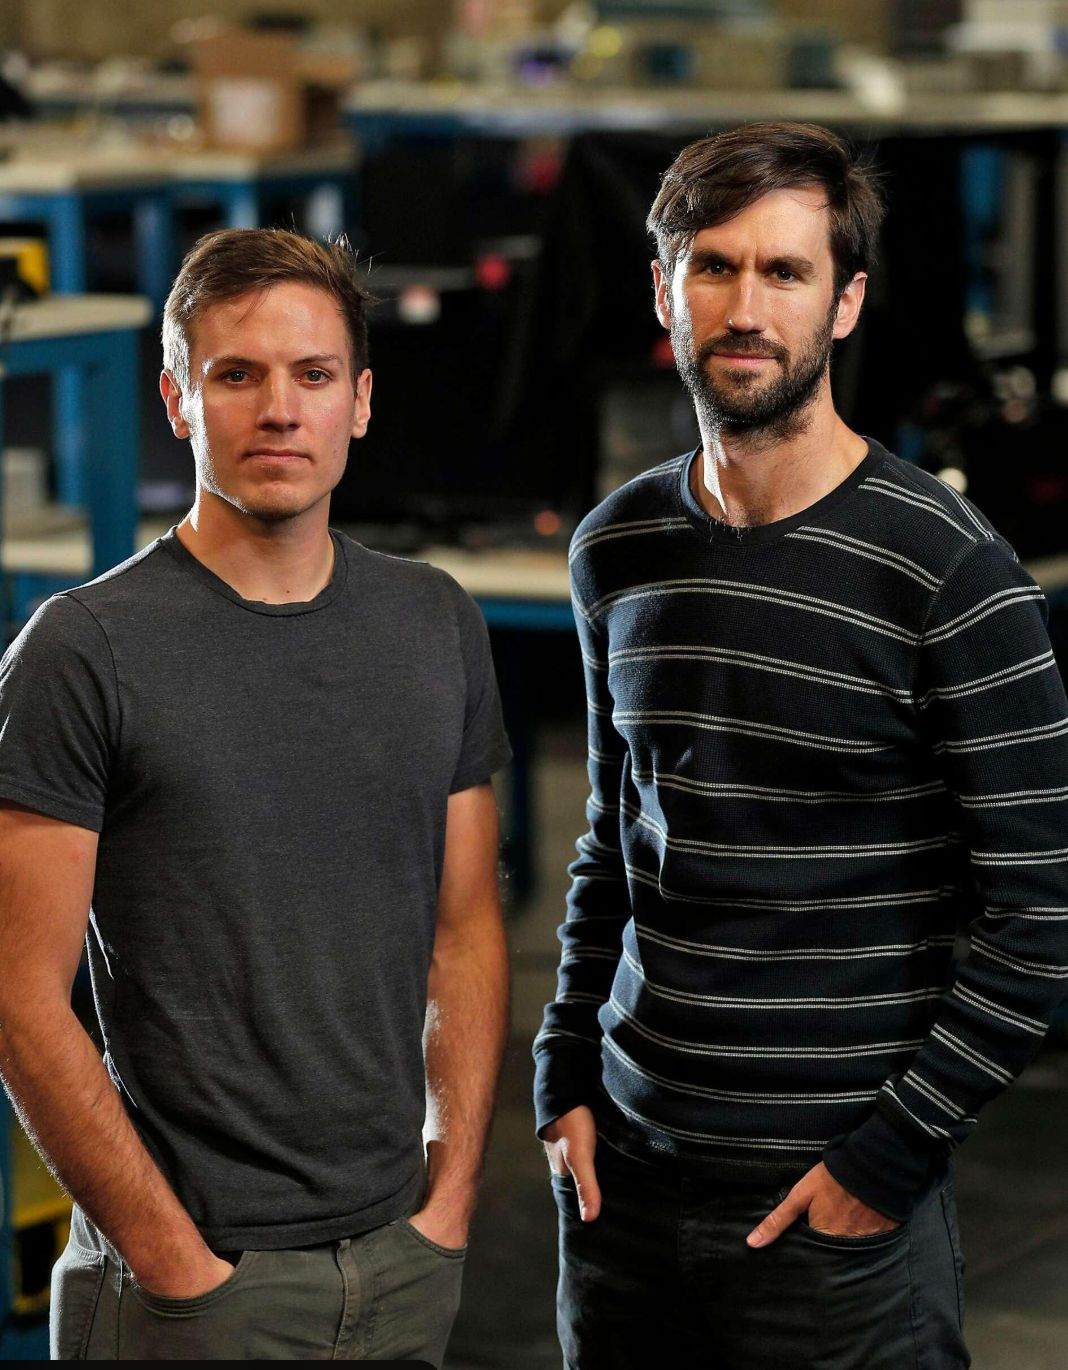
في أشد مراحل شح التمويل لدى الشركة، ناقش مجلس الإدارة لفترة خيارات متعددة للبقاء، شملت بيع الشركة. وفي النهاية اختار باكالا مواصلة التطور باستقلالية، متمسكًا بمسار أوستر في الليدار الرقمي. يظهر في الصورة المؤسسان المشاركان أنغوس باكالا ومارك فريختل، وقد التُقطت في منشأة الإنتاج القديمة التابعة لأوستر في سان فرانسيسكو.
كان ثمن رفض الاستحواذ أن يتولى حل مشكلة التمويل بنفسه. في النصف الثاني من عام 2019، جاب باكالا تقريبًا كل شركة رأس مال مغامر معروفة في وادي السيليكون، وقوبل بالرفض مرارًا. وأخيرًا، في مطلع عام 2020، وصل استثمار مشترك من أوروبا والولايات المتحدة بقيمة 48 مليون دولار، بتقييم للشركة بعد الاستثمار بلغ 180 مليون دولار. أنقذت هذه الأموال أوستر، لكن ثمن ذلك كان تراجع حصة الفريق المؤسس إلى أقل من 15%. لم يبدُ باكالا مكترثًا كثيرًا، وقال: «لا يحق لك الحديث عن السيطرة إلا إذا بقيت على قيد الحياة».
في مطلع 2021، اجتاحت موجة SPAC وول ستريت. كانت كولونيد أكويزيشن كورب شركة شيك على بياض لا تملك أصولًا مستهدفة، وكانت إدارتها تبحث عن شريك مناسب للاندماج، فوقعت أنظارها على أوستر. لم تستغرق المفاوضات سوى أقل من شهرين، وحدد التقييم عند 1.9 مليار دولار، رغم أن إيرادات أوستر المتوقعة لذلك العام كانت أقل من 30 مليون دولار. جعلت الصفقة باكالا مليارديرًا على الورق بين ليلة وضحاها، لكن رد فعل السوق الثانوية لم يكن متحمسًا؛ إذ هبط سعر السهم دون سعر الطرح في يوم الإدراج الأول. وبين تقييم السوق الأولية وتقييم السوق الثانوية هوة اسمها القدرة على تحقيق الأرباح.
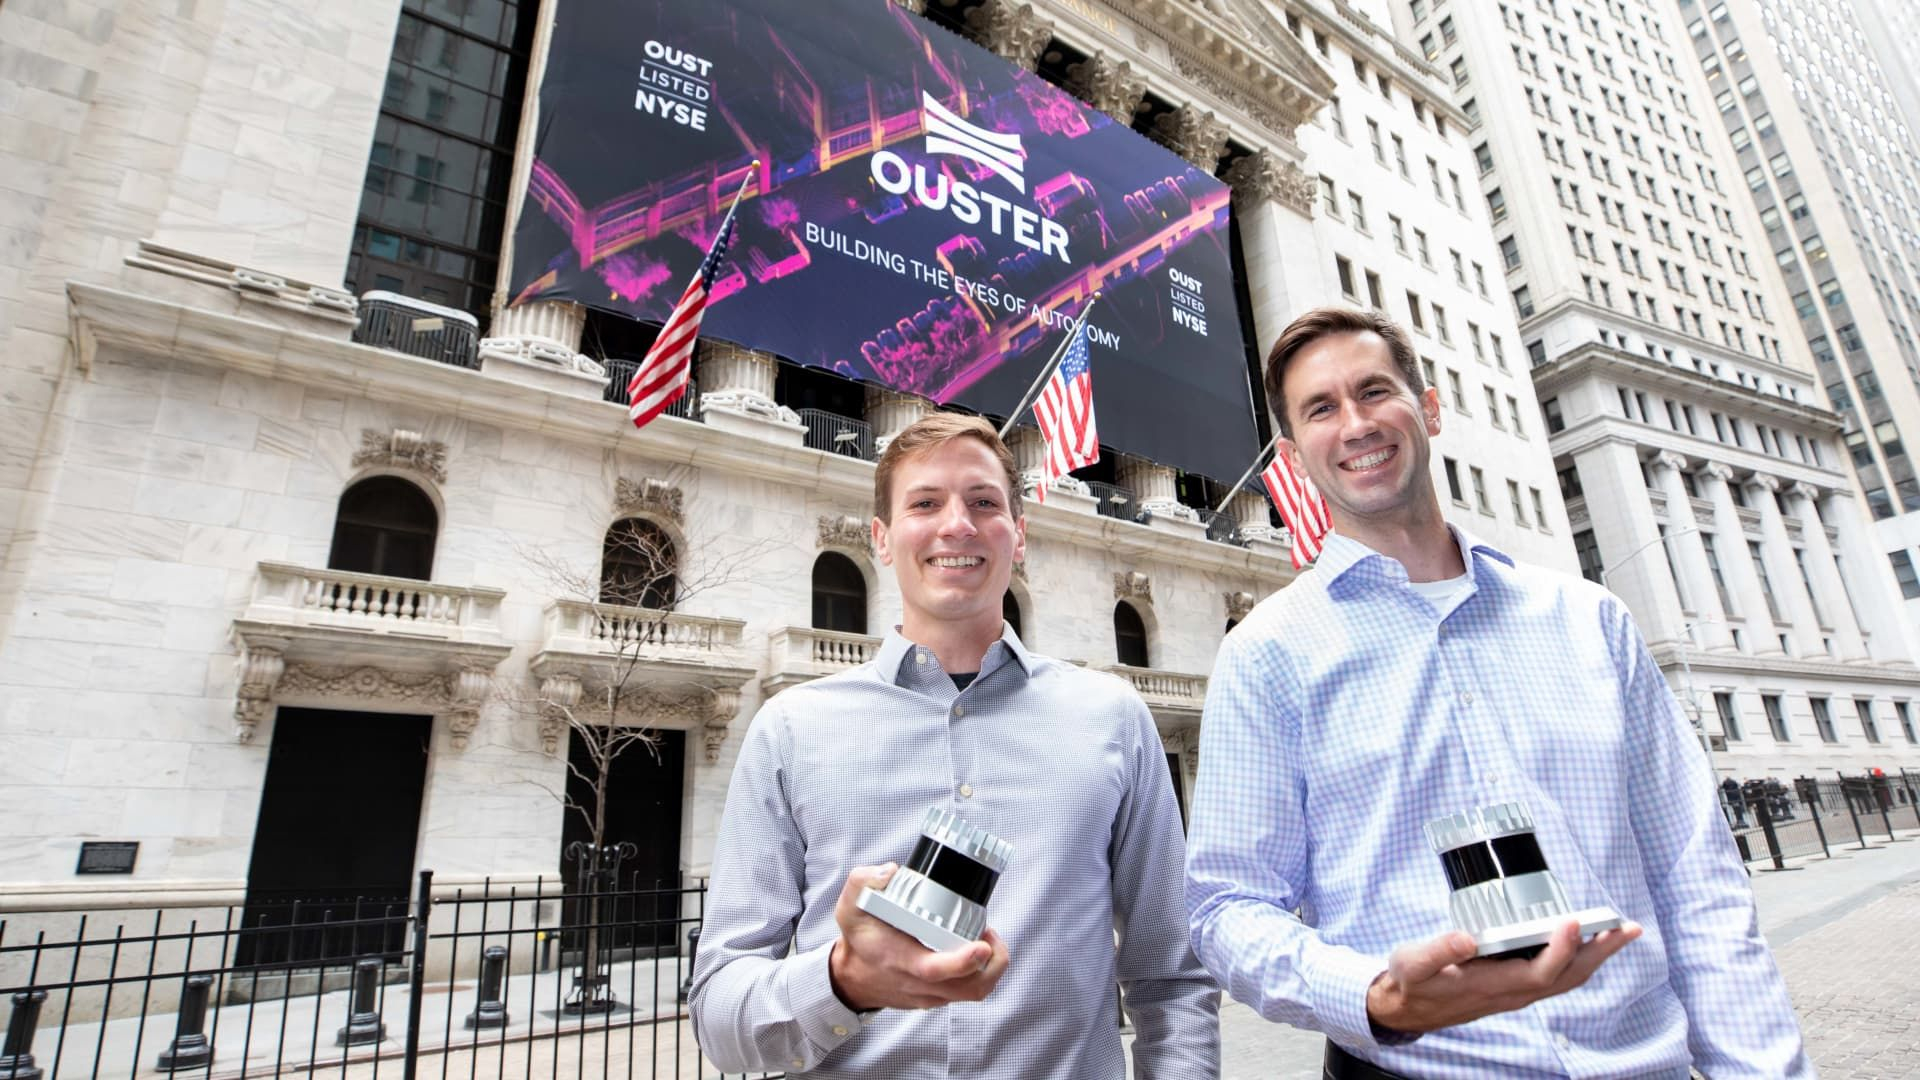
في مارس 2021، أُدرجت أوستر في بورصة نيويورك عبر اندماجها مع شركة الاستحواذ ذات الغرض الخاص كولونيد أكويزيشن كورب. وكان التقييم المعلن للشركة عند الكشف عن الصفقة نحو 1.9 مليار دولار. وجلبت صفقة SPAC لأوستر نحو 300 مليون دولار، معلنة دخولها رسميًا إلى أسواق رأس المال.
«جوهر التمويل هو سرد قصة، لكن عليك أن تقدم شيئًا حقيقيًا بعد أن تنتهي من سردها. صفقة SPAC لا تفعل سوى نقل قصة السوق الأولية إلى السوق الثانوية لإعادة سردها؛ يتغير الجمهور وتتغير المعايير».
الفصل الثالث: ثورة وادي السيليكون الرقمية — كيف أعادت شريحة واحدة صياغة معادلة تكلفة الليدار
تكمن مفارقة الليدار الميكانيكي التقليدي في أنه، في جوهره، جهاز دقيق دوّار. عشرات من أجهزة إرسال الليزر وعشرات من أجهزة الاستقبال، يحتاج كل منها إلى معايرة وتغليف مستقلين؛ والوقت اللازم لإنتاج رادار واحد يكفي لتجميع سيارة ركاب. وتفرض هذه البنية حقيقة فيزيائية قاسية: لا يمكن خفض التكلفة ولا زيادة الإنتاج. أمضت فيلوداين، الشركة الرائدة في القطاع، عشرين عامًا دون أن تتمكن من حل هذه المشكلة، ولم تجد في النهاية سوى الحفاظ على أرباحها ببيع منتجات مرتفعة السعر.
كان حل أوستر هو تغيير المسار. فقد دمجت نظام الإرسال والاستقبال بأكمله في شريحة CMOS، واستخدمت تقنيات تصنيع أشباه الموصلات لصنع المكونات البصرية. وهذا يعني أن إنتاج رادار واحد يستغرق دقائق بدلًا من ساعات، لأن الشرائح تُصنّع بكميات كبيرة، كما أن خطوات التغليف والمعايرة أصبحت أبسط بكثير. وهكذا أُعيدت صياغة منحنى التكلفة بالكامل: إذ تبلغ تكلفة الرادار الميكانيكي آلاف الدولارات، بينما يمكن لأوستر خفض سعر رادارها الرقمي إلى مئات الدولارات، بل إلى أقل من ذلك، عند الإنتاج الكمي.
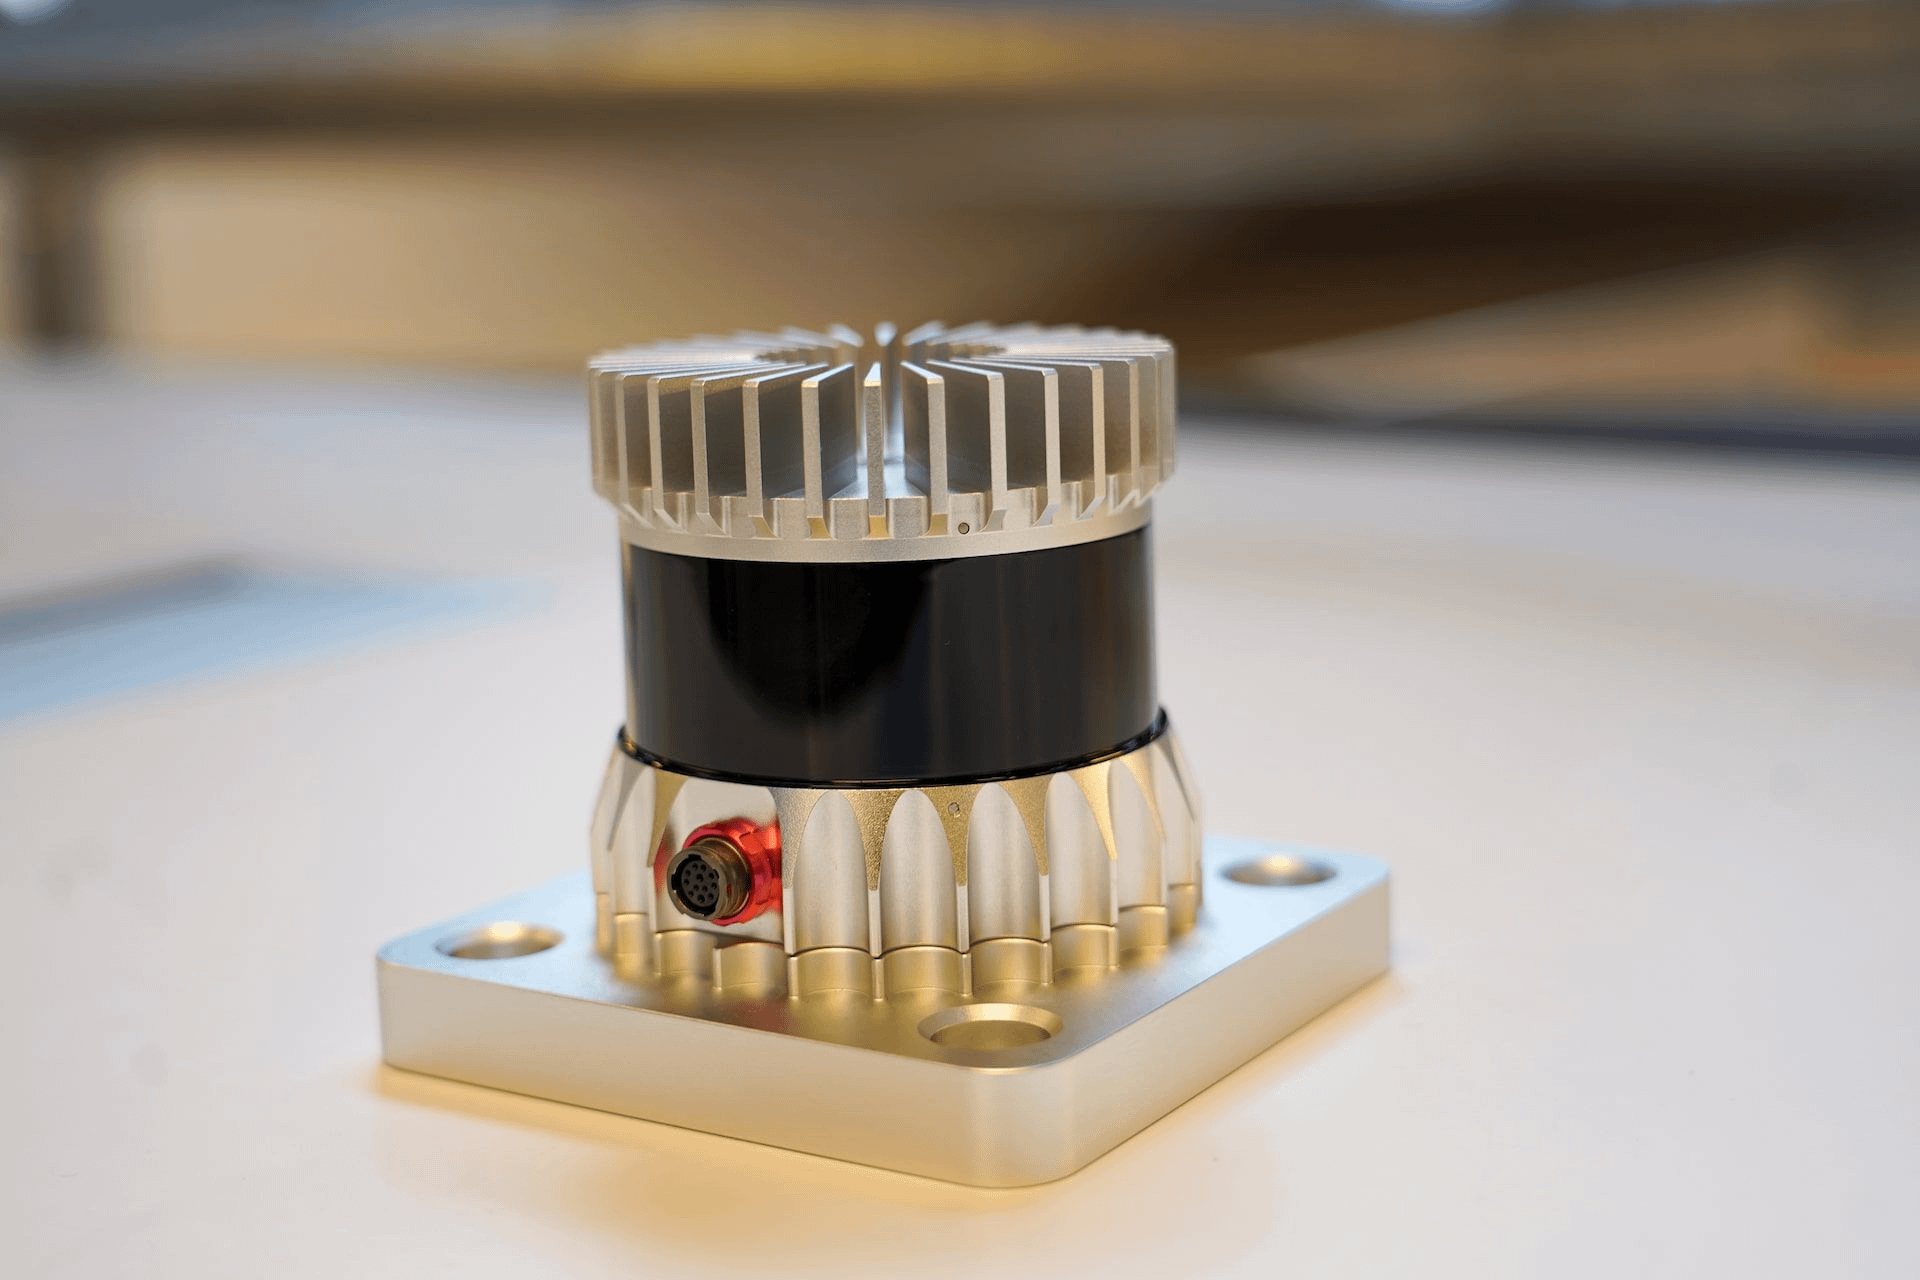
دمجت أوستر نظامي إرسال الليدار واستقباله في شريحة واحدة، واستخدمت عمليات تصنيع أشباه الموصلات لإنتاج المكونات البصرية، ما بسّط عملية الإنتاج إلى حد كبير وخفّض التكلفة.
كان اندماج أوستر وفيلوداين في 2023 بمثابة تكتل بين الأول والثاني في القطاع طلبًا للنجاة. قبل الاندماج، ظل هامش الربح الإجمالي لأوستر يحوم طويلًا فوق 20% بقليل، بسبب صغر حجمها وضعف قدرتها التفاوضية مع الموردين. وبعد الاندماج، تضافرت الطاقة الإنتاجية وقواعد العملاء لدى الشركتين، فانخفضت تكاليف الشراء وارتفع استغلال الطاقة الإنتاجية، وصعد هامش الربح الإجمالي من 24% في 2023 إلى نطاق 38%-42% في 2025. دفعت وتيرة هذا التحسن كثيرًا من المحللين إلى إعادة النظر في القطاع، لكن الشكوك لم تلبث أن ظهرت: هل تحسن هامش الربح الإجمالي هيكلي، أم أنه مكسب قصير الأجل تحقق على حساب خفض الإنفاق على البحث والتطوير؟
في عام 2023، اندمجت أوستر مع عملاق في القطاع، ما أدى إلى خفض تكاليف الشراء بفعالية وتعزيز هامش الربح الإجمالي للشركة المندمجة بفضل دمج الطاقة الإنتاجية وقواعد العملاء.
تتضح الصورة أكثر عند مقارنة المسارات الأخرى. تتبع لومينار مسار الحالة شبه الصلبة، ولا تزال مكوناتها البصرية الأساسية بحاجة إلى تجميع دقيق، لذا فإن انخفاض تكلفتها أبطأ بكثير من حلول الرقائق. أما تكنولوجيا هاساي، فقد بلغت حد الكمال في الرادارات الميكانيكية وخفضت تكلفتها كثيرًا مقارنة بفيلوداين، لكنها لا تزال مقيدة بالحدود الفيزيائية للمكونات المنفصلة. وتكمن الميزة التقليدية لفاليو في خبرتها بالإنتاج الكمي وفق معايير صناعة السيارات، لكن مسارها التقني يميل إلى الحلول الناضجة بدلًا من الابتكار الجريء. أما مسار أوستر «الرقمي وذو الحالة الصلبة»، فهو بالفعل الأسرع انخفاضًا على منحنى التكلفة، بشرط استمرار تحسن معدل الإنتاج السليم واستعداد العملاء لشراء تقنية جديدة.
«ما تبيعه ليس الليدار، بل وفورات الحجم في صناعة أشباه الموصلات. وإذا نجح هذا المسار، فسيكون انخفاض التكلفة أسرع مما تتوقعه أغلبية الناس وفقًا للتصورات الخطية».
الفصل الرابع: النقاط العمياء في البيانات المالية — الأسرار الكامنة في هوامش الربح الإجمالي والمخزون
في السنتين الماليتين 2024 و2025، تباطأ نمو إيرادات أوستر إلى نحو 20%، وهو انخفاض واضح مقارنة بالأرقام التي كانت تتضاعف في الأعوام السابقة. وانتقل اهتمام السوق من «النمو» إلى «القدرة على توليد النقد»، في إشارة إلى أن المستثمرين بدأوا يطالبونها بمعايير الشركات الناضجة. وتقلصت الخسائر وفقًا لمعايير GAAP؛ إذ بلغ صافي الخسارة في السنة المالية 2025 نحو 110 ملايين دولار، وهو تحسن كبير مقارنة بـ180 مليون دولار في 2023. لكن البنود المعدلة وفقًا لمعايير Non-GAAP ظلت موضع جدل، فالمستثمرون لا يرون بالضرورة أن تكاليف الحوافز القائمة على الأسهم وإعادة الهيكلة التي تستبعدها الإدارة «نفقات غير متكررة» فعلًا.
مع تباطؤ نمو الإيرادات، تحول اهتمام السوق بأوستر من النمو السريع إلى القدرة على تحقيق الأرباح، وبدأ المستثمرون في تقييم أدائها المالي وفق معايير الشركات الأكثر نضجًا.
عدد أيام دوران المخزون مؤشر يستحق المتابعة. ففي نهاية 2024، ارتفع عدد أيام دوران مخزون أوستر من نحو 90 يومًا في العام السابق إلى 140 يومًا، ما دفع بعض المحللين إلى التساؤل عما إذا كانت الشركة قد دفعت المخزون إلى قنوات التوزيع لزيادة الإيرادات. وبررت الشركة ذلك بتكوين مخزون استعدادًا للإنتاج الكمي لطراز جديد، متوقعة بدء التسليم في الربع الثاني من 2026. ولهذا التفسير وجاهة ما، فالطلبات موجودة بالفعل، لكن خطر تكديس المخزون يكمن في أن تأجيل العملاء لمواعيد الإنتاج قد يحول المخزون إلى ثقب أسود يستنزف التدفق النقدي. وتراجع الرقم قليلًا إلى نحو 120 يومًا في الربع الثالث من 2025، لكن مستواه المطلق لا يزال مرتفعًا.
في نهاية 2024، ارتفع عدد أيام دوران مخزون أوستر إلى 140 يومًا، ما أثار شكوك السوق حول ما إذا كان تكوين المخزون استعدادًا للإنتاج الكمي لطراز جديد قد أدى إلى تكديسه في قنوات التوزيع.
تكاليف الحوافز القائمة على الأسهم تكلفة خفية أخرى لا تظهر في البيانات المالية. فخيارات الأسهم ووحدات الأسهم المقيدة (RSU) التي تصدرها أوستر سنويًا تتجاوز باستمرار 15% من إيراداتها، ما يعني أن حصص المساهمين الحاليين تتخفف كل عام قليلًا. وتقول الإدارة إن هذه تكلفة ضرورية للاحتفاظ بكبار المهندسين، فالمواهب البحثية في مجال الليدار مطلوبة بشدة في السوق. لكن من منظور المستثمر، هذه تكلفة حقيقية، حتى وإن لم تظهر في موضع بارز من قائمة الدخل. وإذا أضفت تكاليف الحوافز القائمة على الأسهم إلى الخسائر، فستجد أن وتيرة استنزاف أوستر للنقد أسرع بكثير مما توحي به الأرقام الدفترية.
«تحسن هامش الربح الإجمالي حقيقي، لكن المخزون والحوافز القائمة على الأسهم أشبه بالماء المحبوس في إسفنجة؛ إذا عصرتها، خرج منها بعض الماء. المشكلة هي أن عليك أن تعرف ما الذي يمثل ماءً زائدًا، وما الذي يعكس تقدمًا حقيقيًا».
الفصل الخامس: ثلاث رهانات كبرى — صراع الطلبات في القيادة الذاتية والروبوتات والمدن الذكية
في نهاية 2024، وقّعت أوستر اتفاقية إطارية بقيمة 800 مليون دولار مع مورّد أوروبي من الفئة الأولى، تُنفذ على مدى خمس سنوات. وفي يوم إعلان الخبر، ارتفع سعر السهم 12%، لكن عند النظر بهدوء، نجد أن الإيرادات المعترف بها في السنة الأولى تقل عن 10%، ما يثير شكوكًا كبيرة حول القيمة الفعلية للاتفاقية. فالاتفاقية الإطارية ليست طلبية، بل أشبه بخطاب نوايا: لدى العميل رغبة في الشراء، لكن التنفيذ الفعلي يتوقف على تقدم الإنتاج الكمي للطراز ونتائج قبول المنتج. وتنطوي هذه الاتفاقيات على قدر كبير من المتغيرات، وقد شهد قطاع الليدار إخفاقات كثيرة في مثل هذه «الصفقات الضخمة» خلال السنوات الماضية.
وقّعت أوستر اتفاقية إطارية بقيمة 800 مليون دولار مع مورّد أوروبي من الفئة الأولى.
يعد قطاع الروبوتات ثاني أسرع محركات النمو. ففي النصف الأول من 2025، شكّلت إيرادات مركبات AGV للرافعات الشوكية وروبوتات التوصيل نحو 30% من إجمالي الإيرادات، وكان هامش ربحها الإجمالي أعلى من قطاع السيارات. ويرجع ذلك إلى أن الروبوتات الصناعية أقل حساسية للسعر، وتركز أكثر على الاعتمادية وسرعة التسليم، وهما ميزتان يتفوق فيهما حل أوستر القائم على الرقائق. وعلى امتداد 2025، نما نشاط الروبوتات بأكثر من 80% على أساس سنوي، ليصبح المحرك الرئيسي لنمو الشركة. ويتوقع بعض المحللين أن يتجاوز نشاط الروبوتات نشاط السيارات بحلول 2027 ويصبح أكبر مصادر الإيرادات.
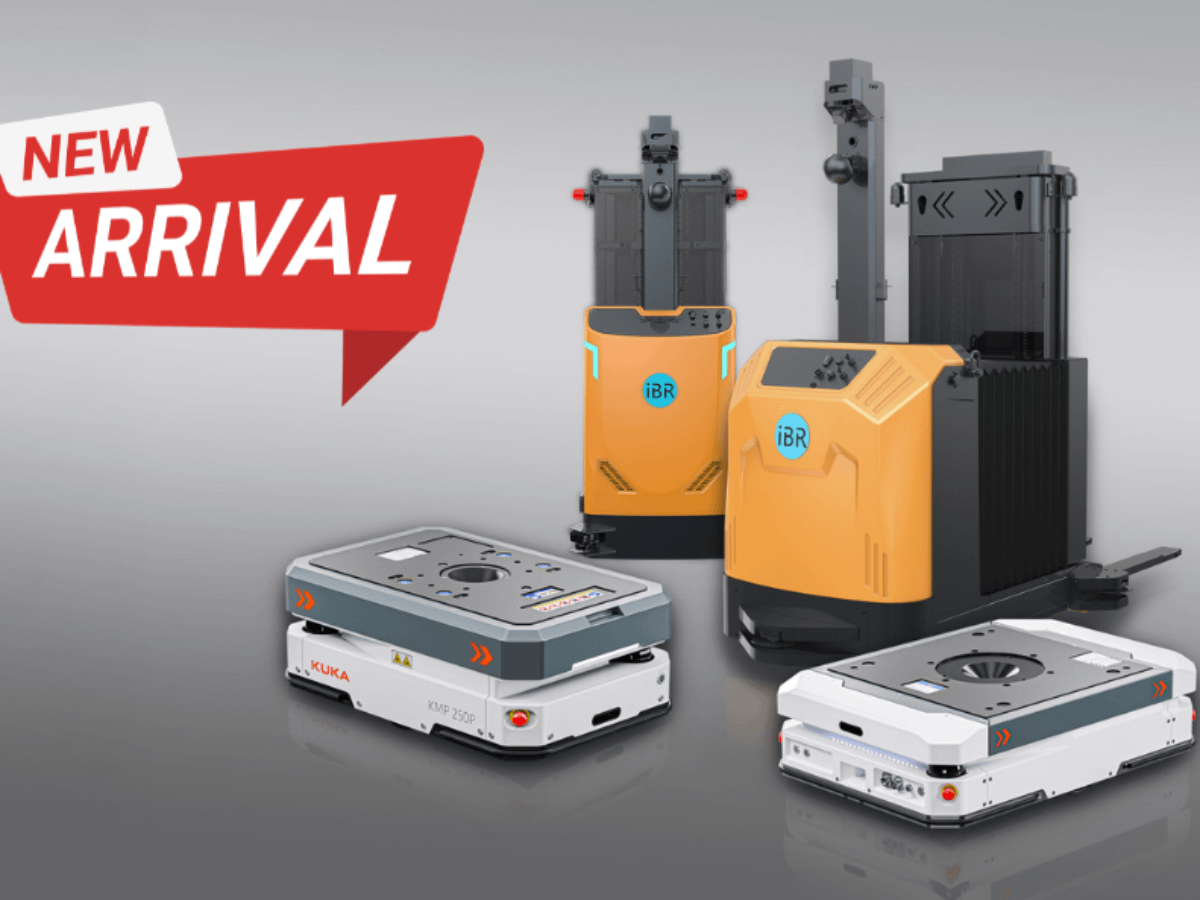
أصبح قطاع الروبوتات الصناعية ثاني أسرع محركات نمو أوستر؛ إذ تتطلب مركبات AGV للرافعات الشوكية وروبوتات التوصيل ليدارًا عالي الاعتمادية وسرعة في التسليم
أما البنية التحتية الذكية فهي عقبة صعبة التجاوز. فدورة طلبات أتمتة الموانئ ومناطق التعدين طويلة، وغالبًا ما يستغرق الأمر أكثر من عامين من المناقصة حتى القبول النهائي، ما يطيل أعمار الذمم المدينة. وأظهرت البيانات المالية لعام 2025 أن الذمم المدينة التي تجاوز عمرها سنة تمثل 12% من إجمالي الذمم، وهي نسبة آخذة في الارتفاع. وبدأ بعض المستثمرين يقلقون من مخاطر الديون المتعثرة، خصوصًا أن الجهات التي تسدد مستحقات بعض المشاريع الخارجية هي حكومات محلية أو شركات مملوكة للدولة، وتتأثر مواعيد السداد بالسياسة والميزانيات. وقد وزع التنويع مخاطر الشركة، لكنه جعل تحصيل الذمم المدينة فنًا يتطلب إدارة دقيقة.
«رهاناتنا الثلاثة مختلفة: قطاع السيارات يحتاج إلى الكميات، والروبوتات إلى الربحية، والبنية التحتية الذكية إلى التدفق النقدي. بدأ يتضح مسار الأولين، أما الثالث فلا يزال يحتاج إلى وقت لإثبات جدواه».
الفصل السادس: رهانات وول ستريت — البائعون على المكشوف والمتفائلون حتى النهاية ومنطق «بائع المعاول»
في مطلع 2025، ارتفع سعر سهم أوستر بأكثر من 150% من أدنى مستوياته، لكن نسبة المراكز البيعية على المكشوف ظلت مرتفعة عند 18%. ونادرًا ما يُرى هذا التنازع بين المتفائلين والمتشائمين في قطاع الليدار؛ فقد أوشكت معظم الشركات المنافسة على الانهيار تحت ضغط البائعين على المكشوف، بينما تمكنت أوستر من الصعود عكس الاتجاه رغم الضغط الشديد. منطق البائعين على المكشوف بسيط: الشركة لا تزال تخسر، وتقييمها ليس رخيصًا، ومسارها التقني محاصر بين لومينار وهاساي. أما المتفائلون حتى النهاية، فيستندون إلى قصة بعيدة المدى: إذا أصبحت القيادة الذاتية واقعًا، فسيكون الليدار مستشعرًا لا غنى عنه، وأوستر هي الشركة التي تحقق أشد انخفاض في التكاليف.
في مطلع 2025، ارتفع سعر سهم أوستر بأكثر من 150% عكس الاتجاه، لكن نسبة المراكز البيعية على المكشوف ظلت مرتفعة عند 18%، ما يعكس حدة المواجهة بين المتفائلين والمتشائمين في قطاع الليدار.
تتداول أوساط شركات الوساطة مقولة مفادها أن الليدار هو بائع المعاول في حمى البحث عن الذهب للقيادة الذاتية، لكن قد لا تقتصر المعاول على واحدة. هذا تشبيه معبر، لكنه ينطوي أيضًا على حقيقة قاسية: لا جدوى من بائع المعاول إلا إذا بقي على قيد الحياة حتى نهاية حمى الذهب؛ أما الشركات التي تتخلف في منتصف الطريق، فلا تستطيع حتى الاحتفاظ بمعاولها. تتبع لومينار المسار المتطور، وترتبط بشركات السيارات الكبرى لتطوير حلول مخصصة بعمق؛ وتعتمد هاساي على الإنتاج الكمي واسع النطاق وحروب الأسعار للاستحواذ على السوق؛ أما ما يميز أوستر فهو ميزة التكلفة التي يوفرها دمج التقنية في الرقائق. لكل مسار مؤيدوه، لكن ربما لا تنجو في النهاية سوى شركة أو شركتين.
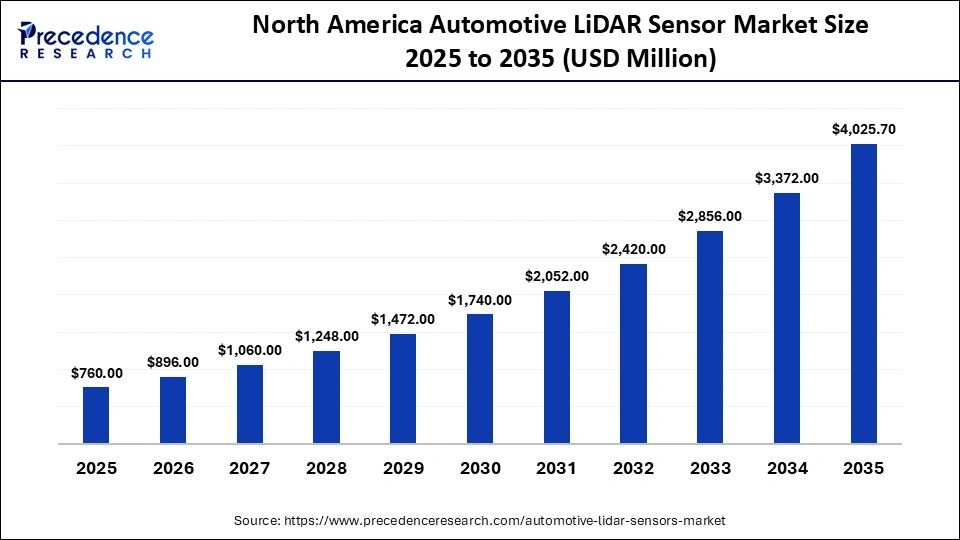
المنافسة في قطاع الليدار شديدة؛ إذ تتبع لومينار وهاساي وأوستر مسارات مختلفة، تشمل التخصيص المتطور والإنتاج الكمي والمزايا التي تحققها الرقائق في خفض التكلفة، سعياً إلى الاستحواذ على حصة سوقية.
اشتدّ على الإنترنت الجدل بين المستثمرين الأفراد والمؤسسات حول «مسار الحالة الصلبة مقابل مسار الحالة شبه الصلبة». لكن التقنية نفسها ليست جوهر المسألة؛ فالمشكلة الحقيقية هي صراع المراكز الاستثمارية، إذ لكل من الطرفين المتفائل والمتشائم مصالحه، والمسار التقني ليس إلا أداة للتعبير عن مواقفه. استعاد بعض المستخدمين أخبار أوستر القديمة عن اقترابها من الإفلاس في 2019، ساخرين من أنها «شركة انتُشلت من كومة النفايات»؛ ورد آخرون ببيانات تحسن هامش الربح الإجمالي لستة أرباع متتالية، متهمين البائعين على المكشوف بتجاهل التغيرات في الأساسيات. لن يحسم هذا الجدل قريبًا، لكنه يعكس حقيقة مفادها أن هيكل ملكية أسهم أوستر بات معقدًا بما يكفي لجعل تأثير المعنويات على تحركات سعر السهم لا يقل عن تأثير الأساسيات.
«ينظر السوق إلى معدل النمو، أما أنا فأنظر إلى جودة التدفق النقدي. يمكن لشركة أن تصمد سنة أو سنتين بسرد القصص، لكنها لا تصمد طوال دورة صناعية كاملة».
الفصل السابع: أوراق العم في لعبة البوكر
اليوم هو 11 أغسطس، ويبلغ سعر سهم OUST نحو 45.13 دولارًا، فيما تبلغ القيمة السوقية نحو 6.7 مليارات دولار. ويبلغ مضاعف السعر إلى المبيعات، استنادًا إلى الإيرادات المتوقعة لعام 2026، نحو 6 مرات. هذا التقييم أرخص من لومينار وأغلى من هاساي، ويقع في منتصف قطاع الليدار.
إذا كان عليّ اختيار نقطتين مهمتين لا تظهران في البيانات المالية، فسأختار المخزون والحوافز القائمة على الأسهم. يتجاوز معدل دوران المخزون 120 يومًا، وهو مرتفع بالنسبة إلى شركة تقل إيراداتها السنوية عن مليار دولار. وإذا لم يبدأ إنتاج الطراز الجديد بكميات كبيرة في الربع الثالث من 2026 وفق التوقعات، فسيؤدي انخفاض قيمة المخزون مباشرة إلى تآكل هامش الربح الإجمالي. وتتجاوز تكاليف الحوافز القائمة على الأسهم 15% من الإيرادات، ما يعني أن تخفيف حصص المساهمين الحاليين أسرع مما توحي به الخسائر المسجلة. وإذا أضفت هذين البندين، فستجد أن فجوة التدفق النقدي الحر الفعلية للشركة أكبر مما تبدو عليه في البيانات. تقول الإدارة إن التدفق النقدي سيصبح موجبًا في 2027، لكن ذلك مشروط بالحفاظ على نمو الإيرادات فوق 20% واستقرار هامش الربح الإجمالي عند 40%؛ وإذا لم يتحقق أي من هذين الشرطين، فسيتأخر الموعد المحدد.
موقفي هو الآتي: من ناحية الاتجاه، يشكل مستوى 45 دولارًا تقريبًا الحد العلوي لمنطقة التداول الكثيف السابقة، ويقع الدعم قصير الأجل في نطاق 38-40 دولارًا، بينما تقع المقاومة قرب 50 دولارًا. أما من ناحية العائد المحتمل، فيعتمد الصعود على قدرة نشاط الروبوتات على مواصلة تجاوز التوقعات، في حين تتمثل مخاطر الهبوط في تقدم تنفيذ الطلبيات الكبيرة للسيارات وسرعة استنزاف النقد. أحتفظ حاليًا بمركز صغير، لا يتجاوز 2% من إجمالي أصولي. ولن أزيده عند هذا المستوى، وسأنتظر ظهور إشارتين: استقرار هامش الربح الإجمالي فوق 40% لربعين متتاليين، وتحول التدفق النقدي الحر إلى موجب في ربع واحد. التقييم الذي يمنحه السوق ليس لخسائر اليوم، بل لمنحنى التكلفة الذي لم ينجح الآخرون في تحقيقه بعد؛ لكن البيانات المالية لا تكشف إن كان هذا المنحنى قابلًا للتحقق.
=شكرًا على القراءة، انتهى النص=
ملاحظة: يعبر هذا المقال عن رأي الكاتب الشخصي ولا يقدم أي نصيحة استثمارية. وعلى البالغين تحمل مسؤولية قراراتهم الاستثمارية.
#美股 #OUST