

Tahir_泰希尔
639 منشورات
Tahir_泰希尔
إبلاغ
حظر المُستخدم
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 تتابع
9.9K+ المتابعون
3.5K+ إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
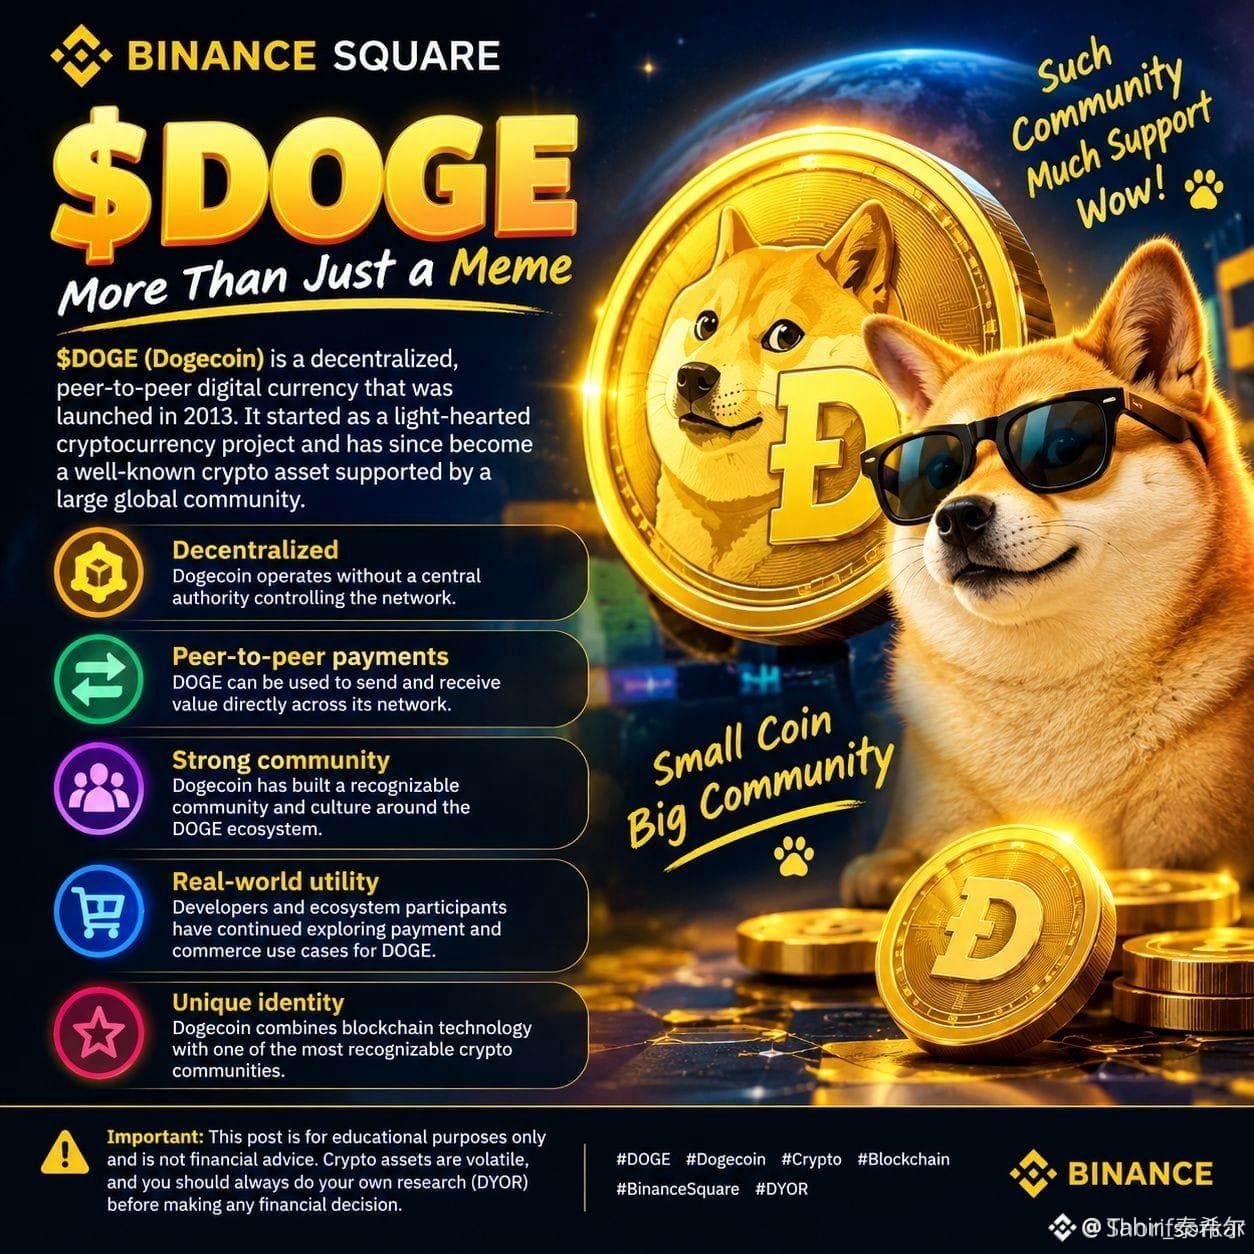
🐕 DOGE أكثر من مجرد ميم.
لقد بنى Dogecoin واحدة من أقوى المجتمعات في عالم العملات الرقمية، ونجا من عدة دورات سوقية، وما زال واحدًا من أكثر العلامات التجارية للعملات الرقمية شهرةً في جميع أنحاء العالم.
السؤال الحقيقي ليس ما إذا كانت DOGE قد بدأت كدعابة…
بل ما إذا كان بإمكان مجتمعها والسيولة والتبنّي وعلامتها التجارية أن تحافظ على بقاء DOGE ملائمةً للدورة القادمة. 🚀
أصول الميم. تأثير حقيقي في السوق. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGE أكثر من مجرد ميم.
لقد بنى Dogecoin واحدة من أقوى المجتمعات في عالم العملات الرقمية، ونجا من عدة دورات سوقية، وما زال واحدًا من أكثر العلامات التجارية للعملات الرقمية شهرةً في جميع أنحاء العالم.
السؤال الحقيقي ليس ما إذا كانت DOGE قد بدأت كدعابة…
بل ما إذا كان بإمكان مجتمعها والسيولة والتبنّي وعلامتها التجارية أن تحافظ على بقاء DOGE ملائمةً للدورة القادمة. 🚀
أصول الميم. تأثير حقيقي في السوق. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
لقد بنى Dogecoin واحدة من أقوى المجتمعات في عالم العملات الرقمية، ونجا من عدة دورات سوقية، وما زال واحدًا من أكثر العلامات التجارية للعملات الرقمية شهرةً في جميع أنحاء العالم.
السؤال الحقيقي ليس ما إذا كانت DOGE قد بدأت كدعابة…
بل ما إذا كان بإمكان مجتمعها والسيولة والتبنّي وعلامتها التجارية أن تحافظ على بقاء DOGE ملائمةً للدورة القادمة. 🚀
أصول الميم. تأثير حقيقي في السوق. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
40
134
2.3k

·
--
٨٨
٨٨
F L O R A
·
--
🎁❤️ $USDT ظرف هدايا (ريد باكيت) هنا! ❤️🎁
مفاجأة صغيرة لعائلتي الرائعة في عالم الكريبتو! 🥰💰
أشارك اليوم بعض ظرَف/حزم USDT الحمراء مع المجتمع. 🧧✨
هل تريد الانضمام؟ الأمر بسيط جدًا 👇
💬 اكتب 999
❤️ أعجب بهذه المنشورة
🔄 أعد النشر وشارك
➕ تابعني
هذا كل شيء! 😍
ربما اليوم هو يوم حظك… 👀🍀
ابقَ نشطًا، واصل الدعم، ولا تفوّت ظرف USDT الأحمر! 🧧💸
حظًا موفقًا للجميع! ❤️🔥
#USDT #RedPacket #Crypto #GIVEAWAY #Binance
مفاجأة صغيرة لعائلتي الرائعة في عالم الكريبتو! 🥰💰
أشارك اليوم بعض ظرَف/حزم USDT الحمراء مع المجتمع. 🧧✨
هل تريد الانضمام؟ الأمر بسيط جدًا 👇
💬 اكتب 999
❤️ أعجب بهذه المنشورة
🔄 أعد النشر وشارك
➕ تابعني
هذا كل شيء! 😍
ربما اليوم هو يوم حظك… 👀🍀
ابقَ نشطًا، واصل الدعم، ولا تفوّت ظرف USDT الأحمر! 🧧💸
حظًا موفقًا للجميع! ❤️🔥
#USDT #RedPacket #Crypto #GIVEAWAY #Binance
44
·
--
٨٨
٨٨

KIM_加密 143
·
--
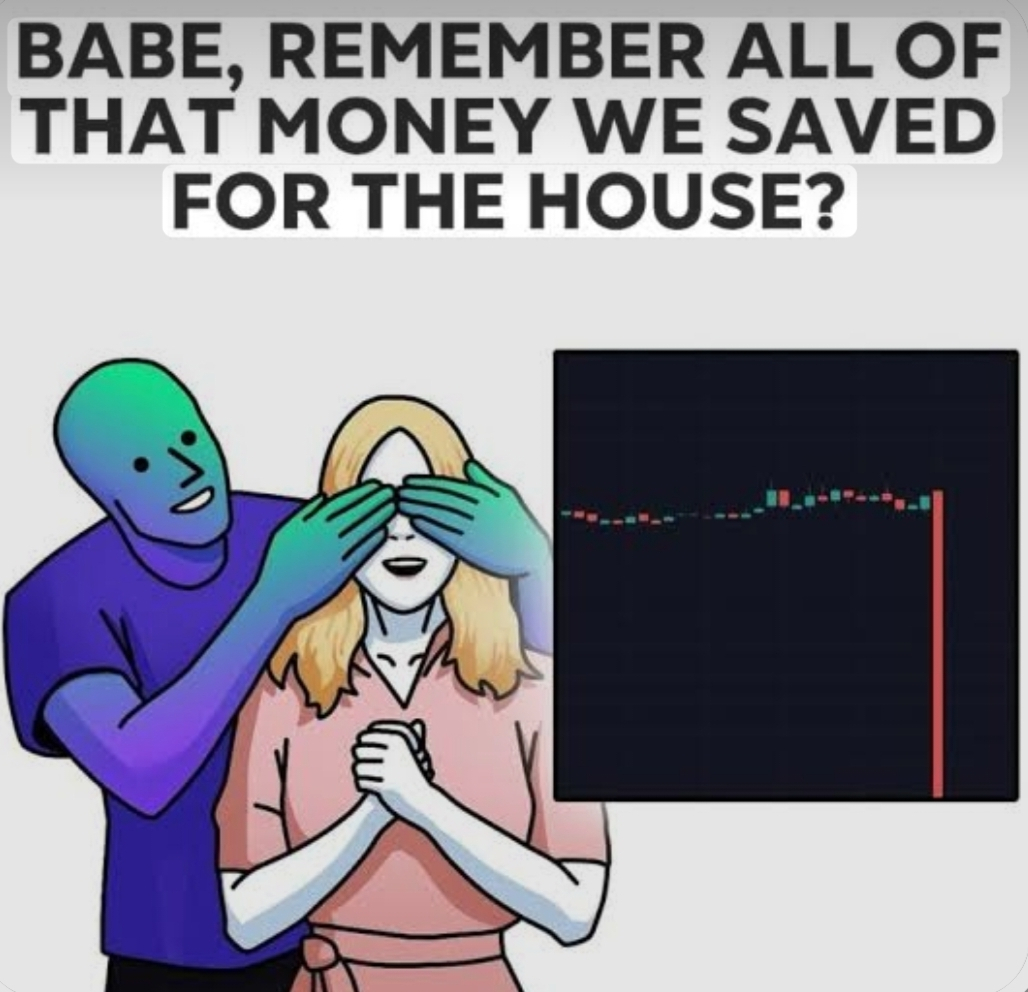
صاعد😂 أنا وشريكتي في التداول:
هي: “حبيبتي، تذكّري كل الفلوس اللي وفّرناها عشان البيت؟” 🏠💰
أنا: “أكيد…” 👀
وأنا كمان: BTC هبطت، فاستعملتها عشان أشتري الانخفاض. 📉😭
هي: “أين راحت فلوس البيت؟!”
أنا: “للشموع… والآن الشموع تحرقني.” 😂🔥
🎁 تنبيه هدية عملات 💰
يمكن الكيس القادم يكون لك! 👀💰
تابع • لايك ❤️ • علّق • شارك/إعادة نشر 🔄
تابع تفاصيل السحب! 🎁🧧
#BTC #Crypto #Bitcoin #CryptoMeme #TradingMeme #CoinGiveaway #CryptoGiveaway #TraderLife #CryptoTrading #BinanceSquare
$SOL
$ETH $NVDA.US
هي: “حبيبتي، تذكّري كل الفلوس اللي وفّرناها عشان البيت؟” 🏠💰
أنا: “أكيد…” 👀
وأنا كمان: BTC هبطت، فاستعملتها عشان أشتري الانخفاض. 📉😭
هي: “أين راحت فلوس البيت؟!”
أنا: “للشموع… والآن الشموع تحرقني.” 😂🔥
🎁 تنبيه هدية عملات 💰
يمكن الكيس القادم يكون لك! 👀💰
تابع • لايك ❤️ • علّق • شارك/إعادة نشر 🔄
تابع تفاصيل السحب! 🎁🧧
#BTC #Crypto #Bitcoin #CryptoMeme #TradingMeme #CoinGiveaway #CryptoGiveaway #TraderLife #CryptoTrading #BinanceSquare
$SOL
$ETH $NVDA.US
51
·
--
٨٨
٨٨
KIM_加密 143
·
--
صاعد😂 أنا وشريكتي في التداول:
هي: “حبيبتي، تذكّري كل الفلوس اللي وفّرناها عشان البيت؟” 🏠💰
أنا: “أكيد…” 👀
وأنا كمان: BTC هبطت، فاستعملتها عشان أشتري الانخفاض. 📉😭
هي: “أين راحت فلوس البيت؟!”
أنا: “للشموع… والآن الشموع تحرقني.” 😂🔥
🎁 تنبيه هدية عملات 💰
يمكن الكيس القادم يكون لك! 👀💰
تابع • لايك ❤️ • علّق • شارك/إعادة نشر 🔄
تابع تفاصيل السحب! 🎁🧧
#BTC #Crypto #Bitcoin #CryptoMeme #TradingMeme #CoinGiveaway #CryptoGiveaway #TraderLife #CryptoTrading #BinanceSquare
$SOL
$ETH $NVDA.US
هي: “حبيبتي، تذكّري كل الفلوس اللي وفّرناها عشان البيت؟” 🏠💰
أنا: “أكيد…” 👀
وأنا كمان: BTC هبطت، فاستعملتها عشان أشتري الانخفاض. 📉😭
هي: “أين راحت فلوس البيت؟!”
أنا: “للشموع… والآن الشموع تحرقني.” 😂🔥
🎁 تنبيه هدية عملات 💰
يمكن الكيس القادم يكون لك! 👀💰
تابع • لايك ❤️ • علّق • شارك/إعادة نشر 🔄
تابع تفاصيل السحب! 🎁🧧
#BTC #Crypto #Bitcoin #CryptoMeme #TradingMeme #CoinGiveaway #CryptoGiveaway #TraderLife #CryptoTrading #BinanceSquare
$SOL
$ETH $NVDA.US
42
·
--
#fedratewatch سبتمبر لجنة السوق المفتوحة الفيدرالية (FOMC): سأبدأ بفحص سوق السندات أولاً.
توقعي العملي هو زيادة بمقدار 25 نقطة أساس بعد أن ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري. يتمثل الغموض في مدى اعتقاد المسؤولين أن الاقتصاد يحتاج إلى مزيد من التشديد.
سأبدأ بعوائد سندات الخزانة والدولار. إذا كان الاثنان يرتفعان بعد المؤتمر الصحفي، سأصبح أكثر حذراً تجاه البيتكوين (BTC) والAltcoins وأسهم التكنولوجيا.
إذا انخفضت العوائد رغم الزيادة، سأستفسر عن السبب. فقد تساعد توقعات السياسة الأقل تشدداً الأسواق على التعافي. أما تصاعد مخاوف الركود فيحكي قصة مختلفة.
الذهب يستحق أيضاً هذه التفرقة. فقد تضغط عليه العوائد الحقيقية المرتفعة، بينما يمكن أن تدعم الطلبات على الحماية موقفه. لن يدهشني أن يشهد الذهب ارتفاعاً مع تراجع الأسهم.
قد تواجه أسعار النفط صعوبة بسبب ضعف توقعات الطلب، على الرغم من أن اضطرابات الإمدادات قد تفوق هذا الضغط.
لن أعلن بعد دورة تشديد طويلة. قد يبرر استمرار التضخم المزيد من الزيادات؛ إذ يمكن أن يدعم تباطؤ الأسعار وضعف التوظيف خيار الإيقاف.
وبالنسبة لصفقة شراء محتملة على البيتكوين، أريد أن تُستعاد المقاومة المكسوبة لتعمل كدعم. إذا فشل ذلك، سأُسقط الإعداد. حجم المركز سيعتمد على مقدار الخسارة التي يمكنني قبولها.
أستطيع أن أعيش مع تفويت الدقائق القليلة الأولى.
ما الذي ستفحصه أولاً: العوائد أم الدولار أم البيتكوين؟
#FedRateWatch #BTC #XAU
#fedratewatch سبتمبر لجنة السوق المفتوحة الفيدرالية (FOMC): سأبدأ بفحص سوق السندات أولاً.
توقعي العملي هو زيادة بمقدار 25 نقطة أساس بعد أن ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري. يتمثل الغموض في مدى اعتقاد المسؤولين أن الاقتصاد يحتاج إلى مزيد من التشديد.
سأبدأ بعوائد سندات الخزانة والدولار. إذا كان الاثنان يرتفعان بعد المؤتمر الصحفي، سأصبح أكثر حذراً تجاه البيتكوين (BTC) والAltcoins وأسهم التكنولوجيا.
إذا انخفضت العوائد رغم الزيادة، سأستفسر عن السبب. فقد تساعد توقعات السياسة الأقل تشدداً الأسواق على التعافي. أما تصاعد مخاوف الركود فيحكي قصة مختلفة.
الذهب يستحق أيضاً هذه التفرقة. فقد تضغط عليه العوائد الحقيقية المرتفعة، بينما يمكن أن تدعم الطلبات على الحماية موقفه. لن يدهشني أن يشهد الذهب ارتفاعاً مع تراجع الأسهم.
قد تواجه أسعار النفط صعوبة بسبب ضعف توقعات الطلب، على الرغم من أن اضطرابات الإمدادات قد تفوق هذا الضغط.
لن أعلن بعد دورة تشديد طويلة. قد يبرر استمرار التضخم المزيد من الزيادات؛ إذ يمكن أن يدعم تباطؤ الأسعار وضعف التوظيف خيار الإيقاف.
وبالنسبة لصفقة شراء محتملة على البيتكوين، أريد أن تُستعاد المقاومة المكسوبة لتعمل كدعم. إذا فشل ذلك، سأُسقط الإعداد. حجم المركز سيعتمد على مقدار الخسارة التي يمكنني قبولها.
أستطيع أن أعيش مع تفويت الدقائق القليلة الأولى.
ما الذي ستفحصه أولاً: العوائد أم الدولار أم البيتكوين؟
#FedRateWatch #BTC #XAU
توقعي العملي هو زيادة بمقدار 25 نقطة أساس بعد أن ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري. يتمثل الغموض في مدى اعتقاد المسؤولين أن الاقتصاد يحتاج إلى مزيد من التشديد.
سأبدأ بعوائد سندات الخزانة والدولار. إذا كان الاثنان يرتفعان بعد المؤتمر الصحفي، سأصبح أكثر حذراً تجاه البيتكوين (BTC) والAltcoins وأسهم التكنولوجيا.
إذا انخفضت العوائد رغم الزيادة، سأستفسر عن السبب. فقد تساعد توقعات السياسة الأقل تشدداً الأسواق على التعافي. أما تصاعد مخاوف الركود فيحكي قصة مختلفة.
الذهب يستحق أيضاً هذه التفرقة. فقد تضغط عليه العوائد الحقيقية المرتفعة، بينما يمكن أن تدعم الطلبات على الحماية موقفه. لن يدهشني أن يشهد الذهب ارتفاعاً مع تراجع الأسهم.
قد تواجه أسعار النفط صعوبة بسبب ضعف توقعات الطلب، على الرغم من أن اضطرابات الإمدادات قد تفوق هذا الضغط.
لن أعلن بعد دورة تشديد طويلة. قد يبرر استمرار التضخم المزيد من الزيادات؛ إذ يمكن أن يدعم تباطؤ الأسعار وضعف التوظيف خيار الإيقاف.
وبالنسبة لصفقة شراء محتملة على البيتكوين، أريد أن تُستعاد المقاومة المكسوبة لتعمل كدعم. إذا فشل ذلك، سأُسقط الإعداد. حجم المركز سيعتمد على مقدار الخسارة التي يمكنني قبولها.
أستطيع أن أعيش مع تفويت الدقائق القليلة الأولى.
ما الذي ستفحصه أولاً: العوائد أم الدولار أم البيتكوين؟
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
تمّ التحقق
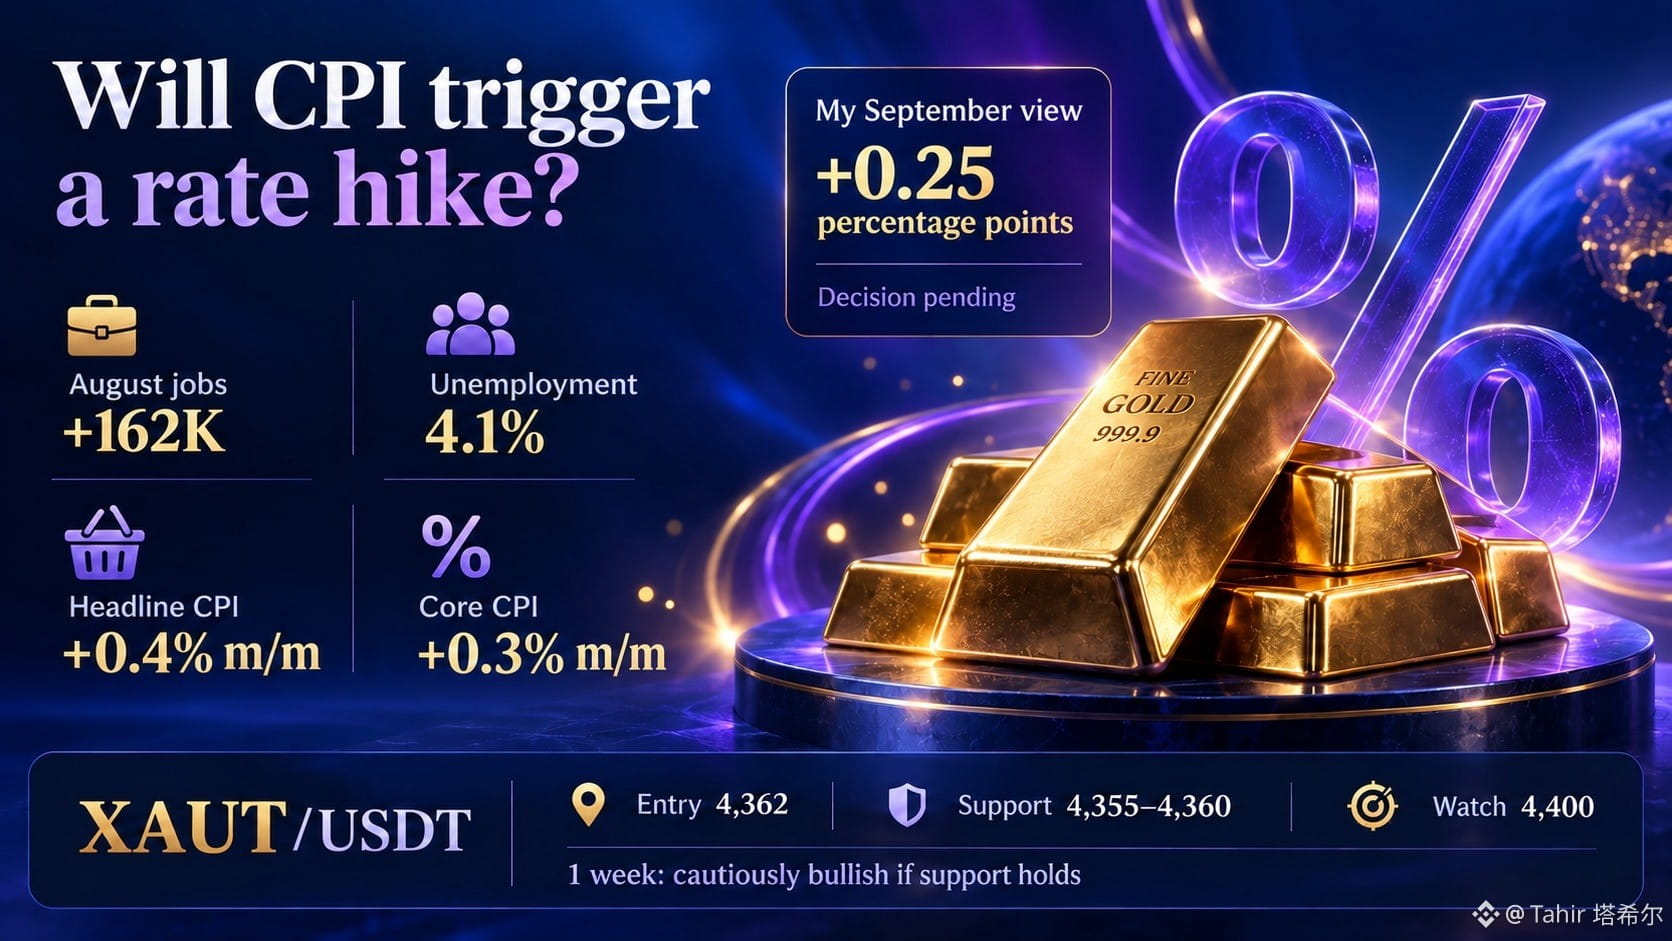
هل سيؤدي مؤشر أسعار المستهلك (CPI) إلى رفع سعر الفائدة؟
أعتقد أن الاحتياطي الفيدرالي من المرجح أن يرفع الفائدة بمقدار 0.25 نقطة مئوية في سبتمبر. هذا هو قراءتي للبيانات. ما زلنا بحاجة إلى انتظار القرار الفعلي.
أضاف أغسطس 162,000 وظيفة مقابل توقعات رويترز البالغة 55,000 وظيفة، مع استمرار معدل البطالة عند 4.1%. وهذا يمنح الاحتياطي الفيدرالي مساحة للتعامل مع التضخم.
ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% خلال الشهر وبنسبة 3.4% على مدار العام. وبلغت الزيادة في مؤشر أسعار المستهلكين الأساسي 0.3% على أساس شهري، رغم أن الرقم السنوي تراجع إلى 2.4%. هناك بعض التقدم، لكن التضخم الشهري بدأ يرتفع مجددًا.
أنا أحتفظ بـ XAUT/USDT بسعر 4,362 USDT. تحرّك السعر للعودة من 4,400 يبدو لي كأنه تراجع. أنا متفائل بحذر للأسبوع القادم إذا دافع المشترون عن 4,355–4,360. وأنا أحتفظ بخطة محاولة أخرى عند 4,400.
الخطر الذي أراقبه هو قوة الدولار إلى جانب ارتفاع عوائد السندات الحقيقية. الذهب لا يدفع فائدة، لذلك فإن ارتفاع العوائد يمكن أن يجعل السندات أكثر جاذبية ويضغط على موقعي في الذهب.
إذا بقي السعر تحت 4,355، فسيتعين عليّ إعادة التفكير في فكرة الارتداد. كما أن علامات واضحة على ضعف التوظيف وتباطؤ التضخم ستجعلني أيضًا أراجع قرار رفع الفائدة.
#CPIWatch
هل سيؤدي مؤشر أسعار المستهلك (CPI) إلى رفع سعر الفائدة؟
أعتقد أن الاحتياطي الفيدرالي من المرجح أن يرفع الفائدة بمقدار 0.25 نقطة مئوية في سبتمبر. هذا هو قراءتي للبيانات. ما زلنا بحاجة إلى انتظار القرار الفعلي.
أضاف أغسطس 162,000 وظيفة مقابل توقعات رويترز البالغة 55,000 وظيفة، مع استمرار معدل البطالة عند 4.1%. وهذا يمنح الاحتياطي الفيدرالي مساحة للتعامل مع التضخم.
ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% خلال الشهر وبنسبة 3.4% على مدار العام. وبلغت الزيادة في مؤشر أسعار المستهلكين الأساسي 0.3% على أساس شهري، رغم أن الرقم السنوي تراجع إلى 2.4%. هناك بعض التقدم، لكن التضخم الشهري بدأ يرتفع مجددًا.
أنا أحتفظ بـ XAUT/USDT بسعر 4,362 USDT. تحرّك السعر للعودة من 4,400 يبدو لي كأنه تراجع. أنا متفائل بحذر للأسبوع القادم إذا دافع المشترون عن 4,355–4,360. وأنا أحتفظ بخطة محاولة أخرى عند 4,400.
الخطر الذي أراقبه هو قوة الدولار إلى جانب ارتفاع عوائد السندات الحقيقية. الذهب لا يدفع فائدة، لذلك فإن ارتفاع العوائد يمكن أن يجعل السندات أكثر جاذبية ويضغط على موقعي في الذهب.
إذا بقي السعر تحت 4,355، فسيتعين عليّ إعادة التفكير في فكرة الارتداد. كما أن علامات واضحة على ضعف التوظيف وتباطؤ التضخم ستجعلني أيضًا أراجع قرار رفع الفائدة.
#CPIWatch
أعتقد أن الاحتياطي الفيدرالي من المرجح أن يرفع الفائدة بمقدار 0.25 نقطة مئوية في سبتمبر. هذا هو قراءتي للبيانات. ما زلنا بحاجة إلى انتظار القرار الفعلي.
أضاف أغسطس 162,000 وظيفة مقابل توقعات رويترز البالغة 55,000 وظيفة، مع استمرار معدل البطالة عند 4.1%. وهذا يمنح الاحتياطي الفيدرالي مساحة للتعامل مع التضخم.
ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% خلال الشهر وبنسبة 3.4% على مدار العام. وبلغت الزيادة في مؤشر أسعار المستهلكين الأساسي 0.3% على أساس شهري، رغم أن الرقم السنوي تراجع إلى 2.4%. هناك بعض التقدم، لكن التضخم الشهري بدأ يرتفع مجددًا.
أنا أحتفظ بـ XAUT/USDT بسعر 4,362 USDT. تحرّك السعر للعودة من 4,400 يبدو لي كأنه تراجع. أنا متفائل بحذر للأسبوع القادم إذا دافع المشترون عن 4,355–4,360. وأنا أحتفظ بخطة محاولة أخرى عند 4,400.
الخطر الذي أراقبه هو قوة الدولار إلى جانب ارتفاع عوائد السندات الحقيقية. الذهب لا يدفع فائدة، لذلك فإن ارتفاع العوائد يمكن أن يجعل السندات أكثر جاذبية ويضغط على موقعي في الذهب.
إذا بقي السعر تحت 4,355، فسيتعين عليّ إعادة التفكير في فكرة الارتداد. كما أن علامات واضحة على ضعف التوظيف وتباطؤ التضخم ستجعلني أيضًا أراجع قرار رفع الفائدة.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 هبة BNB — اﺣصل على مكافأتك! 🔥🎁
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 هبة BNB — اﺣصل على مكافأتك! 🔥🎁
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
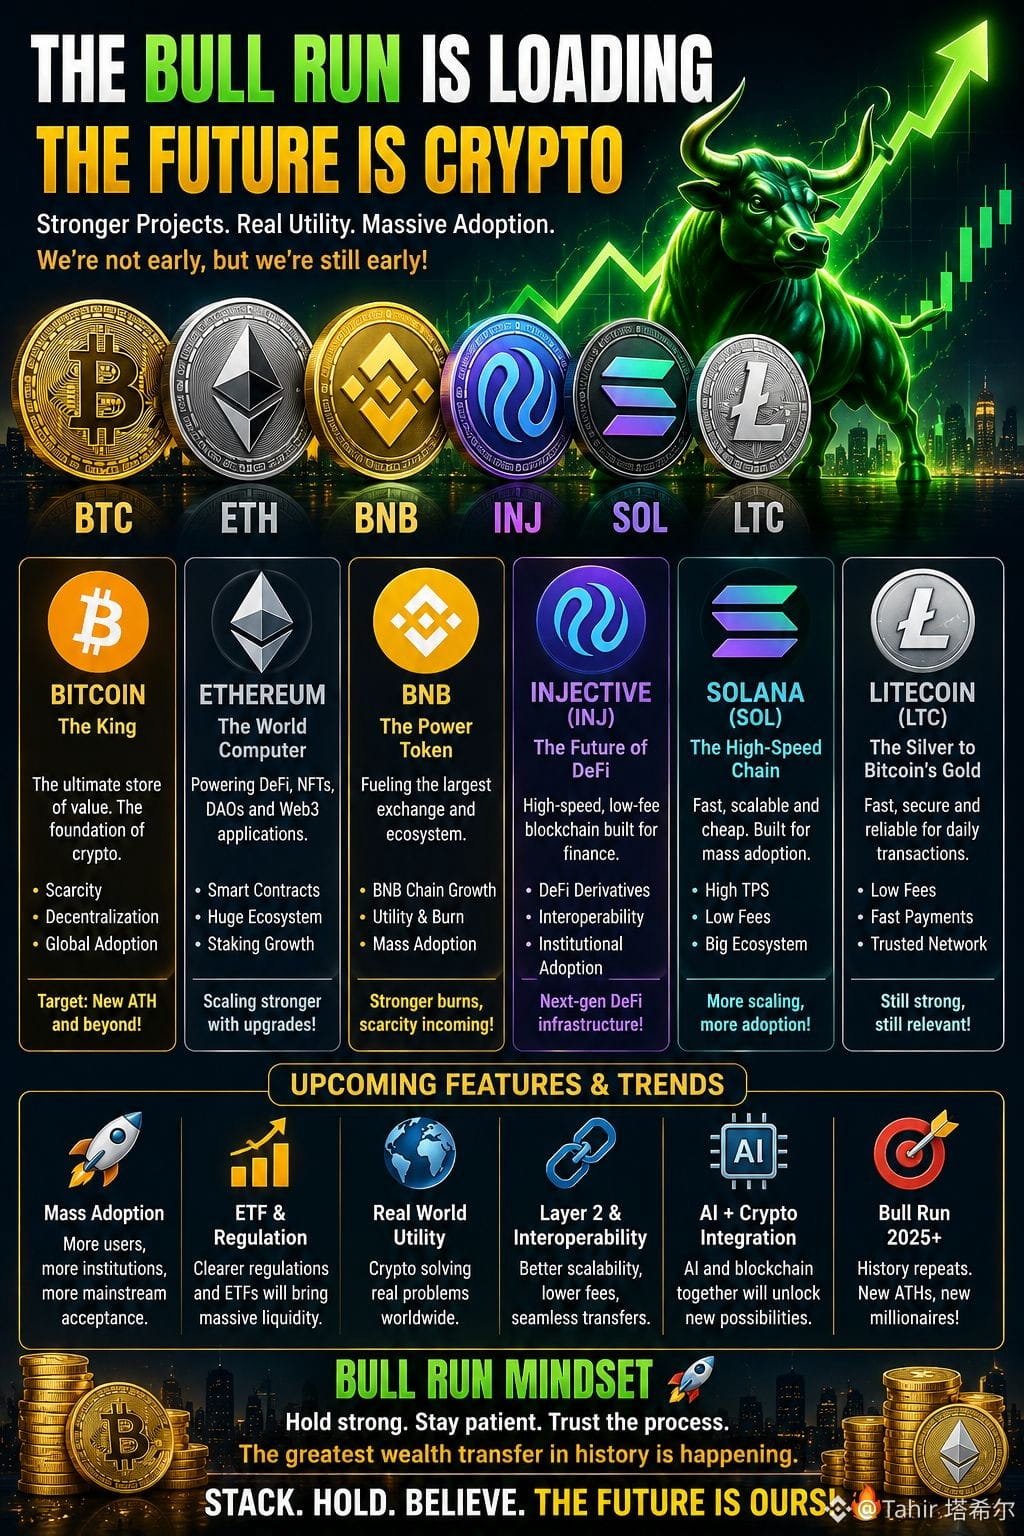
🚀 سباق صعود الكريبتو: هل هذه هي الخطوة الكبيرة المقبلة؟ 🐂🔥
يتطور سوق العملات الرقمية بسرعة — وقد يكون منطلق الدورة المقبلة هو المنفعة واعتماد المستخدمين والمؤسسات والتمويل الحقيقي على السلسلة، وليس مجرد ضجيج.
₿ BTC — الملك
ندرة رقمية + تبنٍ مؤسسي + طلب على صناديق ETF. لا يزال البيتكوين أساسًا لمجمل السوق.
♦️ ETH — الحاسوب العالمي
تواصل إيثريوم دفع قابلية التوسع ونمو النظام البيئي، مع تحديثات كبرى تركز على جعل الشبكة أسرع وأكثر كفاءة.
🟡 BNB — محرّك النظام البيئي
تواصل سلسلة BNB توسيع منظومة DeFi وWeb3 وتطبيقاتها، بينما تستفيد BNB من منفعة الشبكة واقتصاديات الرمز.
🔵 INJ — تمويل على السلسلة
تقوم Injective ببناء بلوكشين مهيأ للتمويل EVM + WASM، مع أصول مُرمّزة، وتسوية بالـ stablecoin، وإتاحة للمؤسسات، وتوسع منظومة RWA.
🌈 SOL — السرعة + الاعتماد
تواصل سولانا دفع الأداء، بينما يُعد Alpenglow واحدًا من أبرز ترقيات البروتوكول التي يجب مراقبتها في 2026، مستهدفًا تسوية أسرع بكثير.
⚡ LTC — المخضرم
يظل لايتكوين مركزًا على مدفوعات سريعة وموثوقة، بينما تتضمن التطورات القادمة وظائف قابلة للبرمجة ودورة النصف القادمة.
🔥 ما الذي قد يدفع موجة الصعود التالية؟
✅ رأس مال مؤسسي
✅ تبنّي صناديق ETF
✅ تنظيم أوضح للعملات الرقمية
✅ ترميز الأصول في العالم الحقيقي
✅ نمو الـ stablecoin
✅ توسع DeFi
✅ الذكاء الاصطناعي + البلوكشين
✅ شبكات أسرع وأرخص
✅ اعتماد جماهيري
✅ مستويات قياسية جديدة على الإطلاق
تحرك البيتكوين مؤخرًا مرة أخرى فوق 80 ألف دولار، بينما حققت ETH وSOL أيضًا مكاسب قوية — لكن الاندفاع لا يضمن تلقائيًا دورة صعود كاملة.
السؤال الحقيقي ليس:
“هل ستنجو العملات الرقمية؟”
بل هو:
“إلى أي مدى يمكن أن تصبح موجة الاعتماد التالية كبيرة؟” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
سرديات مختلفة.
تقنيات مختلفة.
نظام بيئي هائل واحد.
🐂 قد يكون الصعود يستيقظ.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 سباق صعود الكريبتو: هل هذه هي الخطوة الكبيرة المقبلة؟ 🐂🔥
يتطور سوق العملات الرقمية بسرعة — وقد يكون منطلق الدورة المقبلة هو المنفعة واعتماد المستخدمين والمؤسسات والتمويل الحقيقي على السلسلة، وليس مجرد ضجيج.
₿ BTC — الملك
ندرة رقمية + تبنٍ مؤسسي + طلب على صناديق ETF. لا يزال البيتكوين أساسًا لمجمل السوق.
♦️ ETH — الحاسوب العالمي
تواصل إيثريوم دفع قابلية التوسع ونمو النظام البيئي، مع تحديثات كبرى تركز على جعل الشبكة أسرع وأكثر كفاءة.
🟡 BNB — محرّك النظام البيئي
تواصل سلسلة BNB توسيع منظومة DeFi وWeb3 وتطبيقاتها، بينما تستفيد BNB من منفعة الشبكة واقتصاديات الرمز.
🔵 INJ — تمويل على السلسلة
تقوم Injective ببناء بلوكشين مهيأ للتمويل EVM + WASM، مع أصول مُرمّزة، وتسوية بالـ stablecoin، وإتاحة للمؤسسات، وتوسع منظومة RWA.
🌈 SOL — السرعة + الاعتماد
تواصل سولانا دفع الأداء، بينما يُعد Alpenglow واحدًا من أبرز ترقيات البروتوكول التي يجب مراقبتها في 2026، مستهدفًا تسوية أسرع بكثير.
⚡ LTC — المخضرم
يظل لايتكوين مركزًا على مدفوعات سريعة وموثوقة، بينما تتضمن التطورات القادمة وظائف قابلة للبرمجة ودورة النصف القادمة.
🔥 ما الذي قد يدفع موجة الصعود التالية؟
✅ رأس مال مؤسسي
✅ تبنّي صناديق ETF
✅ تنظيم أوضح للعملات الرقمية
✅ ترميز الأصول في العالم الحقيقي
✅ نمو الـ stablecoin
✅ توسع DeFi
✅ الذكاء الاصطناعي + البلوكشين
✅ شبكات أسرع وأرخص
✅ اعتماد جماهيري
✅ مستويات قياسية جديدة على الإطلاق
تحرك البيتكوين مؤخرًا مرة أخرى فوق 80 ألف دولار، بينما حققت ETH وSOL أيضًا مكاسب قوية — لكن الاندفاع لا يضمن تلقائيًا دورة صعود كاملة.
السؤال الحقيقي ليس:
“هل ستنجو العملات الرقمية؟”
بل هو:
“إلى أي مدى يمكن أن تصبح موجة الاعتماد التالية كبيرة؟” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
سرديات مختلفة.
تقنيات مختلفة.
نظام بيئي هائل واحد.
🐂 قد يكون الصعود يستيقظ.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
يتطور سوق العملات الرقمية بسرعة — وقد يكون منطلق الدورة المقبلة هو المنفعة واعتماد المستخدمين والمؤسسات والتمويل الحقيقي على السلسلة، وليس مجرد ضجيج.
₿ BTC — الملك
ندرة رقمية + تبنٍ مؤسسي + طلب على صناديق ETF. لا يزال البيتكوين أساسًا لمجمل السوق.
♦️ ETH — الحاسوب العالمي
تواصل إيثريوم دفع قابلية التوسع ونمو النظام البيئي، مع تحديثات كبرى تركز على جعل الشبكة أسرع وأكثر كفاءة.
🟡 BNB — محرّك النظام البيئي
تواصل سلسلة BNB توسيع منظومة DeFi وWeb3 وتطبيقاتها، بينما تستفيد BNB من منفعة الشبكة واقتصاديات الرمز.
🔵 INJ — تمويل على السلسلة
تقوم Injective ببناء بلوكشين مهيأ للتمويل EVM + WASM، مع أصول مُرمّزة، وتسوية بالـ stablecoin، وإتاحة للمؤسسات، وتوسع منظومة RWA.
🌈 SOL — السرعة + الاعتماد
تواصل سولانا دفع الأداء، بينما يُعد Alpenglow واحدًا من أبرز ترقيات البروتوكول التي يجب مراقبتها في 2026، مستهدفًا تسوية أسرع بكثير.
⚡ LTC — المخضرم
يظل لايتكوين مركزًا على مدفوعات سريعة وموثوقة، بينما تتضمن التطورات القادمة وظائف قابلة للبرمجة ودورة النصف القادمة.
🔥 ما الذي قد يدفع موجة الصعود التالية؟
✅ رأس مال مؤسسي
✅ تبنّي صناديق ETF
✅ تنظيم أوضح للعملات الرقمية
✅ ترميز الأصول في العالم الحقيقي
✅ نمو الـ stablecoin
✅ توسع DeFi
✅ الذكاء الاصطناعي + البلوكشين
✅ شبكات أسرع وأرخص
✅ اعتماد جماهيري
✅ مستويات قياسية جديدة على الإطلاق
تحرك البيتكوين مؤخرًا مرة أخرى فوق 80 ألف دولار، بينما حققت ETH وSOL أيضًا مكاسب قوية — لكن الاندفاع لا يضمن تلقائيًا دورة صعود كاملة.
السؤال الحقيقي ليس:
“هل ستنجو العملات الرقمية؟”
بل هو:
“إلى أي مدى يمكن أن تصبح موجة الاعتماد التالية كبيرة؟” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
سرديات مختلفة.
تقنيات مختلفة.
نظام بيئي هائل واحد.
🐂 قد يكون الصعود يستيقظ.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
تمّ التحقق
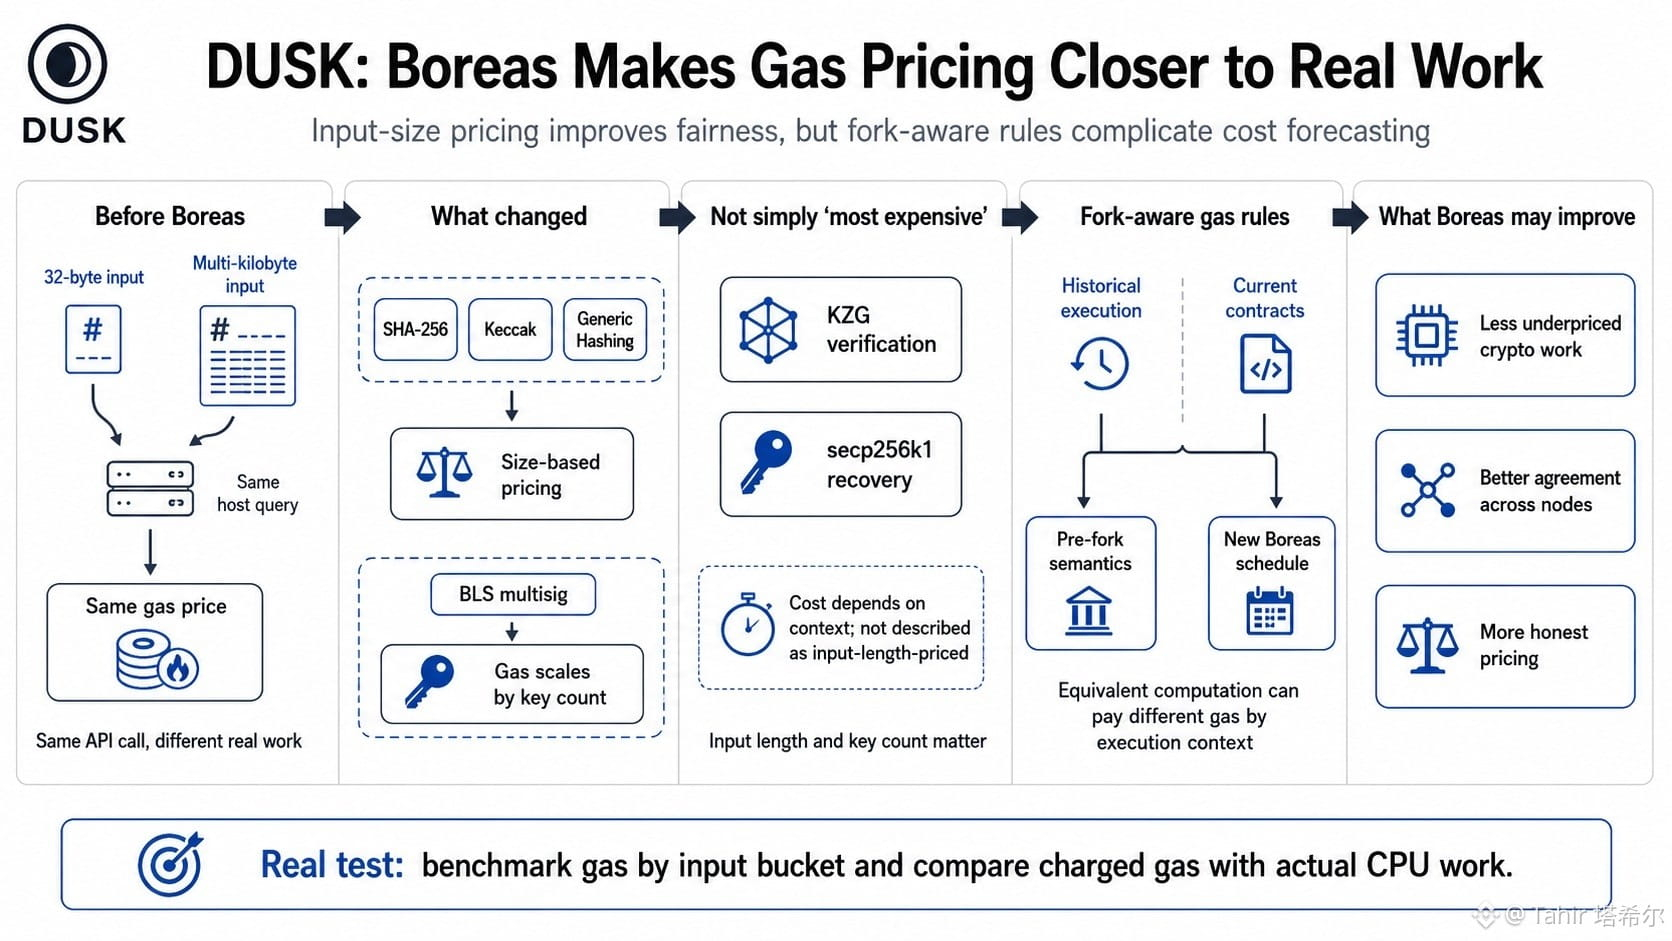
#dusk $DUSK @Dusk_Foundation وأثناء قراءة ملاحظات إصدار Boreas، توقفت عند تعديل صغير واحد: لم تعد DUSK تُسعِّر SHA-256 وKeccak والهاشات العامة كما لو أن كل مُدخل له نفس التكلفة.
تتشارك دالة طلب الاستعلام الخاصة بالهاش ذي 32 بايت والهاش متعدد الكيلوبايت في نفس المُضيف، لكنهما لا تفرضان عملاً متساوياً. يضيف Boreas تسعيراً قائماً على الحجم لتلك الثلاثة، بينما تتدرّج عملية التحقق من BLS متعدد التوقيعات حسب عدد المفاتيح. ولا تُوصف عملية التحقق من KZG ولا الاسترداد في secp256k1 على أنهما مُسعّران بحسب طول الإدخال. إن سؤال أي استعلام هو “الأغلى” دون تثبيت طول الإدخال وعدد المفاتيح هو سؤال شبه خاطئ.
المقارنة هنا بين تسعير ثابت لنداء الـ API وبين كلفة الحوسبة المفروضة على المُصدّقين. تحرّكت DUSK نحو الخيار الثاني.
لكن هناك تعقيداً. Boreas يدرك الفَرْق بين الإصدارات (fork-aware): يستمر التنفيذ التاريخي محافظاً على دلالات ما قبل الفَرْك، بينما تستقبل العقود الحالية الجدول الجديد. قد تحمل نفس قيمة الحوسبة غازات مختلفة بحسب سياق التنفيذ اللازم لإعادة التشغيل (replay)، وهذا أمر مزعج بالنسبة للمطوّرين الذين يتوقعون التكاليف.
بالنسبة لـ DUSK، ينبغي أن تؤدي دقة أفضل في حساب الغاز إلى تقليل أحمال العمل التشفيري المُسعّرة بأقل من قيمتها، وجعل التنفيذ أكثر اتساقاً عبر العقد. ولا يثبت أن انتقالات الحالة الناجحة أصبحت أرخص. ربما أصبحت مُسعّرة بشكل أكثر صدقاً، حتى عندما يرتفع الرقم.
ما زلت أنتظر بيانات القياس حسب فئة الإدخال (input bucket). لا تكون المحاسبة الحتمية مقنعة إلا عندما يرتبط الغاز المُحمّل فعلياً بعمل الـ CPU الحقيقي.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk وأثناء قراءة ملاحظات إصدار Boreas، توقفت عند تعديل صغير واحد: لم تعد DUSK تُسعِّر SHA-256 وKeccak والهاشات العامة كما لو أن كل مُدخل له نفس التكلفة.
تتشارك دالة طلب الاستعلام الخاصة بالهاش ذي 32 بايت والهاش متعدد الكيلوبايت في نفس المُضيف، لكنهما لا تفرضان عملاً متساوياً. يضيف Boreas تسعيراً قائماً على الحجم لتلك الثلاثة، بينما تتدرّج عملية التحقق من BLS متعدد التوقيعات حسب عدد المفاتيح. ولا تُوصف عملية التحقق من KZG ولا الاسترداد في secp256k1 على أنهما مُسعّران بحسب طول الإدخال. إن سؤال أي استعلام هو “الأغلى” دون تثبيت طول الإدخال وعدد المفاتيح هو سؤال شبه خاطئ.
المقارنة هنا بين تسعير ثابت لنداء الـ API وبين كلفة الحوسبة المفروضة على المُصدّقين. تحرّكت DUSK نحو الخيار الثاني.
لكن هناك تعقيداً. Boreas يدرك الفَرْق بين الإصدارات (fork-aware): يستمر التنفيذ التاريخي محافظاً على دلالات ما قبل الفَرْك، بينما تستقبل العقود الحالية الجدول الجديد. قد تحمل نفس قيمة الحوسبة غازات مختلفة بحسب سياق التنفيذ اللازم لإعادة التشغيل (replay)، وهذا أمر مزعج بالنسبة للمطوّرين الذين يتوقعون التكاليف.
بالنسبة لـ DUSK، ينبغي أن تؤدي دقة أفضل في حساب الغاز إلى تقليل أحمال العمل التشفيري المُسعّرة بأقل من قيمتها، وجعل التنفيذ أكثر اتساقاً عبر العقد. ولا يثبت أن انتقالات الحالة الناجحة أصبحت أرخص. ربما أصبحت مُسعّرة بشكل أكثر صدقاً، حتى عندما يرتفع الرقم.
ما زلت أنتظر بيانات القياس حسب فئة الإدخال (input bucket). لا تكون المحاسبة الحتمية مقنعة إلا عندما يرتبط الغاز المُحمّل فعلياً بعمل الـ CPU الحقيقي.
@Dusk #dusk #Dusk
تتشارك دالة طلب الاستعلام الخاصة بالهاش ذي 32 بايت والهاش متعدد الكيلوبايت في نفس المُضيف، لكنهما لا تفرضان عملاً متساوياً. يضيف Boreas تسعيراً قائماً على الحجم لتلك الثلاثة، بينما تتدرّج عملية التحقق من BLS متعدد التوقيعات حسب عدد المفاتيح. ولا تُوصف عملية التحقق من KZG ولا الاسترداد في secp256k1 على أنهما مُسعّران بحسب طول الإدخال. إن سؤال أي استعلام هو “الأغلى” دون تثبيت طول الإدخال وعدد المفاتيح هو سؤال شبه خاطئ.
المقارنة هنا بين تسعير ثابت لنداء الـ API وبين كلفة الحوسبة المفروضة على المُصدّقين. تحرّكت DUSK نحو الخيار الثاني.
لكن هناك تعقيداً. Boreas يدرك الفَرْق بين الإصدارات (fork-aware): يستمر التنفيذ التاريخي محافظاً على دلالات ما قبل الفَرْك، بينما تستقبل العقود الحالية الجدول الجديد. قد تحمل نفس قيمة الحوسبة غازات مختلفة بحسب سياق التنفيذ اللازم لإعادة التشغيل (replay)، وهذا أمر مزعج بالنسبة للمطوّرين الذين يتوقعون التكاليف.
بالنسبة لـ DUSK، ينبغي أن تؤدي دقة أفضل في حساب الغاز إلى تقليل أحمال العمل التشفيري المُسعّرة بأقل من قيمتها، وجعل التنفيذ أكثر اتساقاً عبر العقد. ولا يثبت أن انتقالات الحالة الناجحة أصبحت أرخص. ربما أصبحت مُسعّرة بشكل أكثر صدقاً، حتى عندما يرتفع الرقم.
ما زلت أنتظر بيانات القياس حسب فئة الإدخال (input bucket). لا تكون المحاسبة الحتمية مقنعة إلا عندما يرتبط الغاز المُحمّل فعلياً بعمل الـ CPU الحقيقي.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
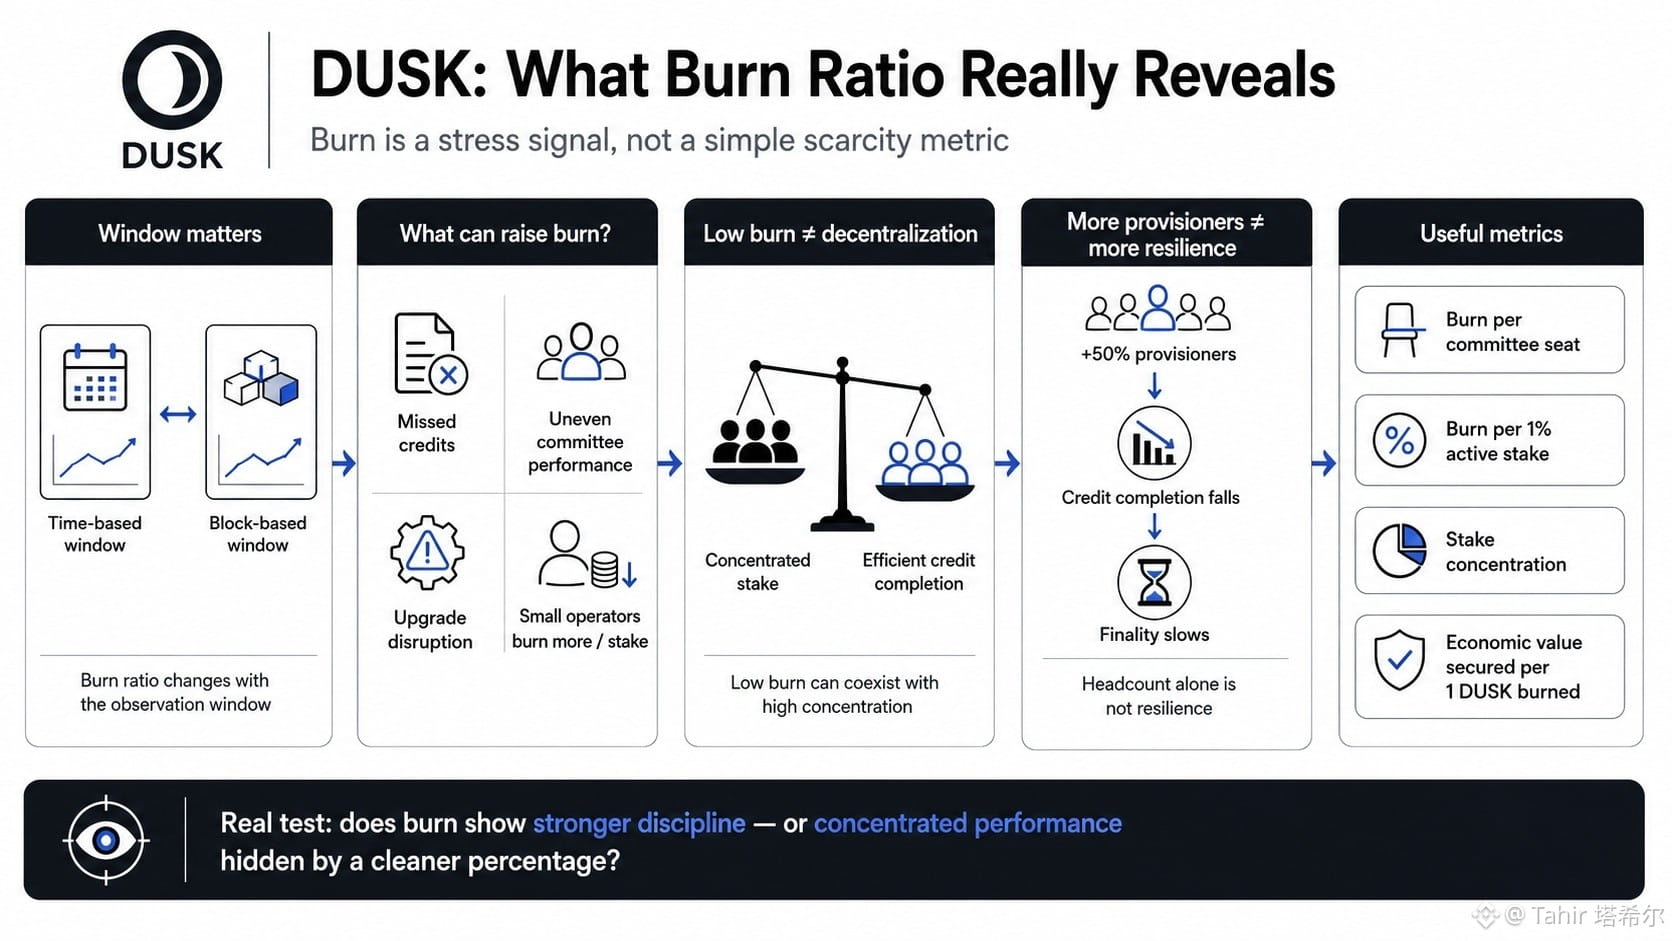
#dusk $DUSK @Dusk_Foundation كان هناك رقم واحد لا يفارقني وأنا أقارن مكافآت DUSK الإجمالية التي تحصل عليها مع ما كان يتلقاه فعليًا مقدمو الخدمة (provisioners): الحصة المفقودة تتغير تبعًا لمكان بدء النافذة.
وهذا يجعل نسبة الاحتراق أقل شبهًا بمؤشر عملة نظيف وأكثر شبيهًا بإشارة توتر. قد تعكس نسبة مرتفعة فشل إكمال الاعتمادات (credit completion)، أو تباين أداء اللجنة، أو تعطّلًا بسبب الترقية، أو قيام مقدمي خدمات أصغر بحرق المزيد لكل وحدة من الرهان. ولا تعني تلقائيًا اقتصاديات أقوى.
بالنسبة إلى DUSK، سأقارن تركّز الرهان مع الاحتراق لكل مقعد في اللجنة والاحتراق لكل 1% من الرهان النشط. إذا كانت خمسة جهات تشغيل كبيرة تحتفظ بمعظم وزن الإجماع لكنها تُكمل الاعتمادات بكفاءة، فقد تُظهر الشبكة نسبة احتراق منخفضة بينما تظل المشاركة شديدة المركزية. الكفاءة، نعم. اللامركزية، لا.
والعكس مهم أيضًا. إضافة 50% أكثر من مقدمي الخدمات تبدو أكثر صحة، لكن إذا تراجع إكمال الاعتمادات وبطؤ الإنهاء (finality) خلال نوافذ الاحتراق الشديدة، فإن عدد الأفراد لا يُعدّ مرونة.
أصعب مقياس هو القيمة الاقتصادية المؤمّنة لكل 1 DUSK يتم حرقه، ويتم حسابها إلى جانب المكافآت الإجمالية التي لا تصل أبدًا إلى المشاركين. النوافذ الزمنية تلتقط فترات التشغيل الفعلية؛ والنوافذ القائمة على عدد الكتل تتحكم في مخرجات السلسلة. سأستخدم الاثنين، خصوصًا حول عمليات الترقية.
أنا أراقب ما إذا كان احتراق DUSK يكشف انضباطًا أفضل أم أنه يخفي أداءً مركزًا خلف نسبة أكثر نظافة.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk كان هناك رقم واحد لا يفارقني وأنا أقارن مكافآت DUSK الإجمالية التي تحصل عليها مع ما كان يتلقاه فعليًا مقدمو الخدمة (provisioners): الحصة المفقودة تتغير تبعًا لمكان بدء النافذة.
وهذا يجعل نسبة الاحتراق أقل شبهًا بمؤشر عملة نظيف وأكثر شبيهًا بإشارة توتر. قد تعكس نسبة مرتفعة فشل إكمال الاعتمادات (credit completion)، أو تباين أداء اللجنة، أو تعطّلًا بسبب الترقية، أو قيام مقدمي خدمات أصغر بحرق المزيد لكل وحدة من الرهان. ولا تعني تلقائيًا اقتصاديات أقوى.
بالنسبة إلى DUSK، سأقارن تركّز الرهان مع الاحتراق لكل مقعد في اللجنة والاحتراق لكل 1% من الرهان النشط. إذا كانت خمسة جهات تشغيل كبيرة تحتفظ بمعظم وزن الإجماع لكنها تُكمل الاعتمادات بكفاءة، فقد تُظهر الشبكة نسبة احتراق منخفضة بينما تظل المشاركة شديدة المركزية. الكفاءة، نعم. اللامركزية، لا.
والعكس مهم أيضًا. إضافة 50% أكثر من مقدمي الخدمات تبدو أكثر صحة، لكن إذا تراجع إكمال الاعتمادات وبطؤ الإنهاء (finality) خلال نوافذ الاحتراق الشديدة، فإن عدد الأفراد لا يُعدّ مرونة.
أصعب مقياس هو القيمة الاقتصادية المؤمّنة لكل 1 DUSK يتم حرقه، ويتم حسابها إلى جانب المكافآت الإجمالية التي لا تصل أبدًا إلى المشاركين. النوافذ الزمنية تلتقط فترات التشغيل الفعلية؛ والنوافذ القائمة على عدد الكتل تتحكم في مخرجات السلسلة. سأستخدم الاثنين، خصوصًا حول عمليات الترقية.
أنا أراقب ما إذا كان احتراق DUSK يكشف انضباطًا أفضل أم أنه يخفي أداءً مركزًا خلف نسبة أكثر نظافة.
@Dusk #dusk
وهذا يجعل نسبة الاحتراق أقل شبهًا بمؤشر عملة نظيف وأكثر شبيهًا بإشارة توتر. قد تعكس نسبة مرتفعة فشل إكمال الاعتمادات (credit completion)، أو تباين أداء اللجنة، أو تعطّلًا بسبب الترقية، أو قيام مقدمي خدمات أصغر بحرق المزيد لكل وحدة من الرهان. ولا تعني تلقائيًا اقتصاديات أقوى.
بالنسبة إلى DUSK، سأقارن تركّز الرهان مع الاحتراق لكل مقعد في اللجنة والاحتراق لكل 1% من الرهان النشط. إذا كانت خمسة جهات تشغيل كبيرة تحتفظ بمعظم وزن الإجماع لكنها تُكمل الاعتمادات بكفاءة، فقد تُظهر الشبكة نسبة احتراق منخفضة بينما تظل المشاركة شديدة المركزية. الكفاءة، نعم. اللامركزية، لا.
والعكس مهم أيضًا. إضافة 50% أكثر من مقدمي الخدمات تبدو أكثر صحة، لكن إذا تراجع إكمال الاعتمادات وبطؤ الإنهاء (finality) خلال نوافذ الاحتراق الشديدة، فإن عدد الأفراد لا يُعدّ مرونة.
أصعب مقياس هو القيمة الاقتصادية المؤمّنة لكل 1 DUSK يتم حرقه، ويتم حسابها إلى جانب المكافآت الإجمالية التي لا تصل أبدًا إلى المشاركين. النوافذ الزمنية تلتقط فترات التشغيل الفعلية؛ والنوافذ القائمة على عدد الكتل تتحكم في مخرجات السلسلة. سأستخدم الاثنين، خصوصًا حول عمليات الترقية.
أنا أراقب ما إذا كان احتراق DUSK يكشف انضباطًا أفضل أم أنه يخفي أداءً مركزًا خلف نسبة أكثر نظافة.
@Dusk #dusk
2
13
4.2k
·
--
صحيح جزئيًا
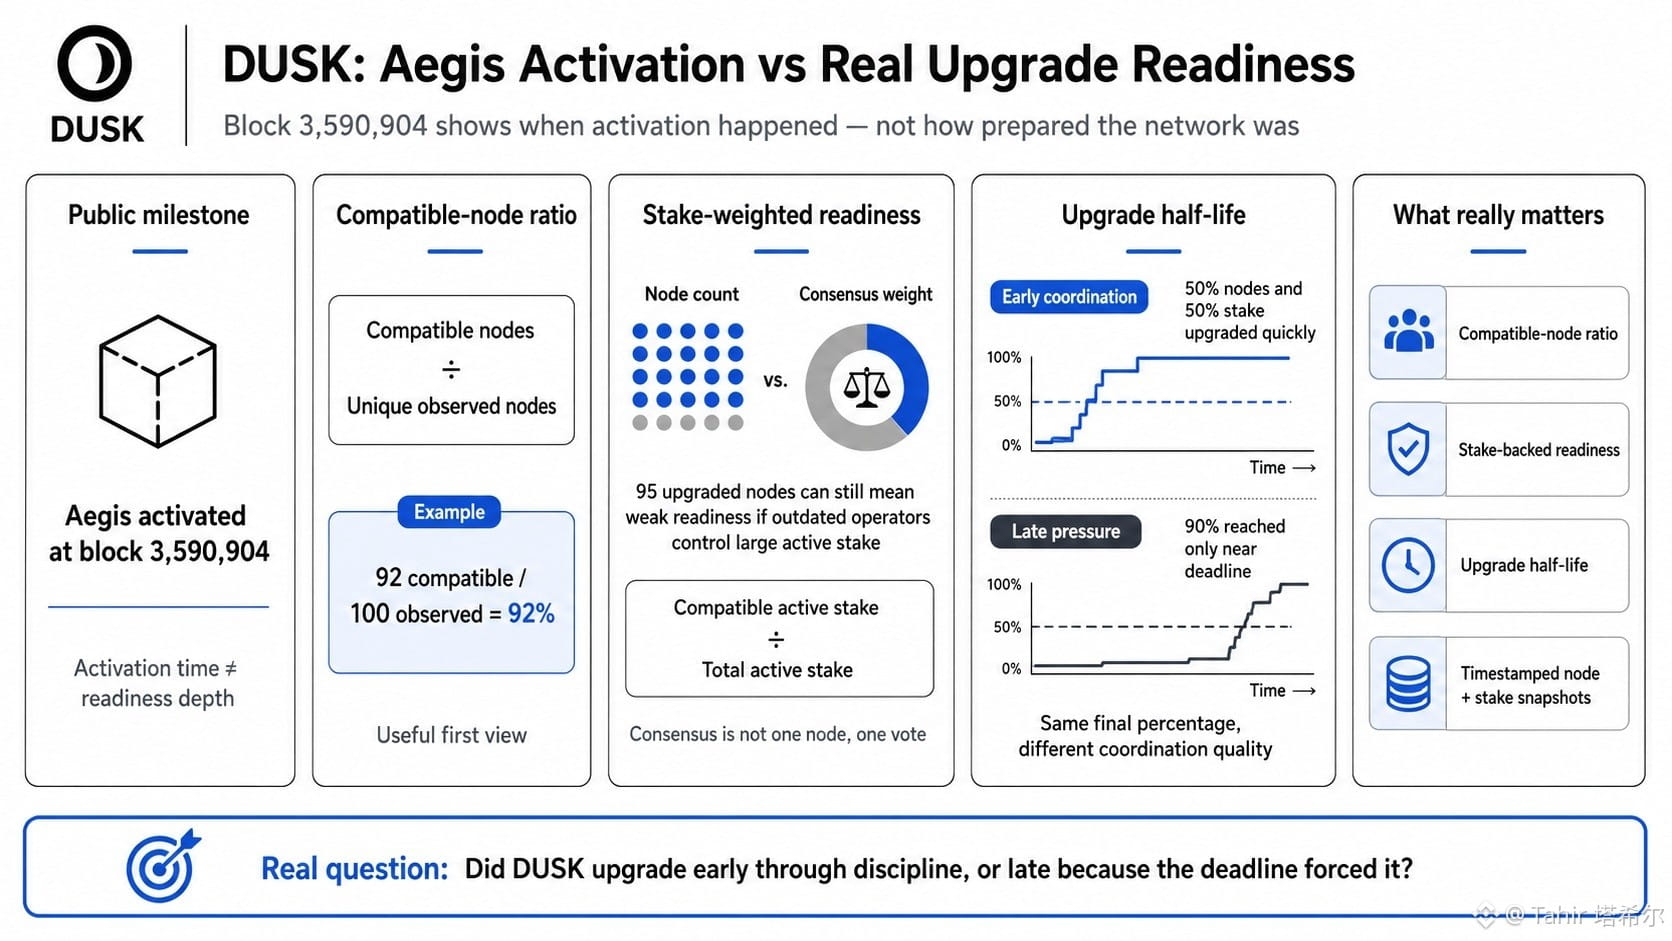
#dusk $DUSK @Dusk_Foundation كنت أتحقق من تفعيل درع DUSK على البلوك 3,590,904 ولاحظت إجابات المعلم العام عندما حدث الترقية، لكنني لم أرَ مدى جاهزية الشبكة فعليًا.
مقياس أساسي سيكون العقد المتوافقة مقسومة على جميع العقد المرصودة الفريدة. إذا كانت 92 من أصل 100 عقد تعمل بالإصدار Rusk 1.6.0+، فإن لدى DUSK نسبة عقد متوافقة تبلغ 92%.
مفيد، نعم. لكن الإجماع ليس ببساطة عقدة واحدة، وصوت واحد.
يعمل المزوّدون بالاستثمار النشط، لذا قد تمثل 95 عقدًا تمت ترقيتها 60% فقط من وزن الإجماع إذا كانت خمسة جهات تشغيل غير محدثة تتحكم في الـ 40% المتبقية. هذه هي المقارنة التي تفوّت كثيرًا من الملخصات: مشاركة المشغلين مقارنةً بالجاهزية المدعومة بالاستحقاق (الاستيك)
كما أن التوقيت مهم أيضًا. أود معرفة “نصف عمر” الترقية: كم ساعة استغرق وصول 50% من العقد القابلة للملاحظة و50% من استيك DUSK النشط إلى حالة التوافق. الوصول إلى 90% تدريجيًا على مدار عدة أيام يشير إلى شيء مختلف عن قيام المشغلين بالاندفاع إلى Rusk 1.6.0 خلال الـ 24 ساعة الأخيرة.
يمكن لكلا المسارين أن ينتجا النسبة النهائية نفسها، لكن واحدًا فقط يُظهر تنسيقًا مريحًا.
دون لقطات موقّتة لإصدارات العقد والاستيك، تبقى أي نسبة جاهزية مُدّعى بها لـ Aegis غير مكتملة. تم تفعيل DUSK بنجاح، لكنني ما زلت أراقب ما إذا كانت الشبكة قد تمت ترقيتها مبكرًا عبر الانضباط، أم متأخرًا لأن الموعد النهائي في النهاية خلق ضغطًا كافيًا.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk كنت أتحقق من تفعيل درع DUSK على البلوك 3,590,904 ولاحظت إجابات المعلم العام عندما حدث الترقية، لكنني لم أرَ مدى جاهزية الشبكة فعليًا.
مقياس أساسي سيكون العقد المتوافقة مقسومة على جميع العقد المرصودة الفريدة. إذا كانت 92 من أصل 100 عقد تعمل بالإصدار Rusk 1.6.0+، فإن لدى DUSK نسبة عقد متوافقة تبلغ 92%.
مفيد، نعم. لكن الإجماع ليس ببساطة عقدة واحدة، وصوت واحد.
يعمل المزوّدون بالاستثمار النشط، لذا قد تمثل 95 عقدًا تمت ترقيتها 60% فقط من وزن الإجماع إذا كانت خمسة جهات تشغيل غير محدثة تتحكم في الـ 40% المتبقية. هذه هي المقارنة التي تفوّت كثيرًا من الملخصات: مشاركة المشغلين مقارنةً بالجاهزية المدعومة بالاستحقاق (الاستيك)
كما أن التوقيت مهم أيضًا. أود معرفة “نصف عمر” الترقية: كم ساعة استغرق وصول 50% من العقد القابلة للملاحظة و50% من استيك DUSK النشط إلى حالة التوافق. الوصول إلى 90% تدريجيًا على مدار عدة أيام يشير إلى شيء مختلف عن قيام المشغلين بالاندفاع إلى Rusk 1.6.0 خلال الـ 24 ساعة الأخيرة.
يمكن لكلا المسارين أن ينتجا النسبة النهائية نفسها، لكن واحدًا فقط يُظهر تنسيقًا مريحًا.
دون لقطات موقّتة لإصدارات العقد والاستيك، تبقى أي نسبة جاهزية مُدّعى بها لـ Aegis غير مكتملة. تم تفعيل DUSK بنجاح، لكنني ما زلت أراقب ما إذا كانت الشبكة قد تمت ترقيتها مبكرًا عبر الانضباط، أم متأخرًا لأن الموعد النهائي في النهاية خلق ضغطًا كافيًا.
@Dusk #dusk
مقياس أساسي سيكون العقد المتوافقة مقسومة على جميع العقد المرصودة الفريدة. إذا كانت 92 من أصل 100 عقد تعمل بالإصدار Rusk 1.6.0+، فإن لدى DUSK نسبة عقد متوافقة تبلغ 92%.
مفيد، نعم. لكن الإجماع ليس ببساطة عقدة واحدة، وصوت واحد.
يعمل المزوّدون بالاستثمار النشط، لذا قد تمثل 95 عقدًا تمت ترقيتها 60% فقط من وزن الإجماع إذا كانت خمسة جهات تشغيل غير محدثة تتحكم في الـ 40% المتبقية. هذه هي المقارنة التي تفوّت كثيرًا من الملخصات: مشاركة المشغلين مقارنةً بالجاهزية المدعومة بالاستحقاق (الاستيك)
كما أن التوقيت مهم أيضًا. أود معرفة “نصف عمر” الترقية: كم ساعة استغرق وصول 50% من العقد القابلة للملاحظة و50% من استيك DUSK النشط إلى حالة التوافق. الوصول إلى 90% تدريجيًا على مدار عدة أيام يشير إلى شيء مختلف عن قيام المشغلين بالاندفاع إلى Rusk 1.6.0 خلال الـ 24 ساعة الأخيرة.
يمكن لكلا المسارين أن ينتجا النسبة النهائية نفسها، لكن واحدًا فقط يُظهر تنسيقًا مريحًا.
دون لقطات موقّتة لإصدارات العقد والاستيك، تبقى أي نسبة جاهزية مُدّعى بها لـ Aegis غير مكتملة. تم تفعيل DUSK بنجاح، لكنني ما زلت أراقب ما إذا كانت الشبكة قد تمت ترقيتها مبكرًا عبر الانضباط، أم متأخرًا لأن الموعد النهائي في النهاية خلق ضغطًا كافيًا.
@Dusk #dusk
9
14
4.6k
·
--
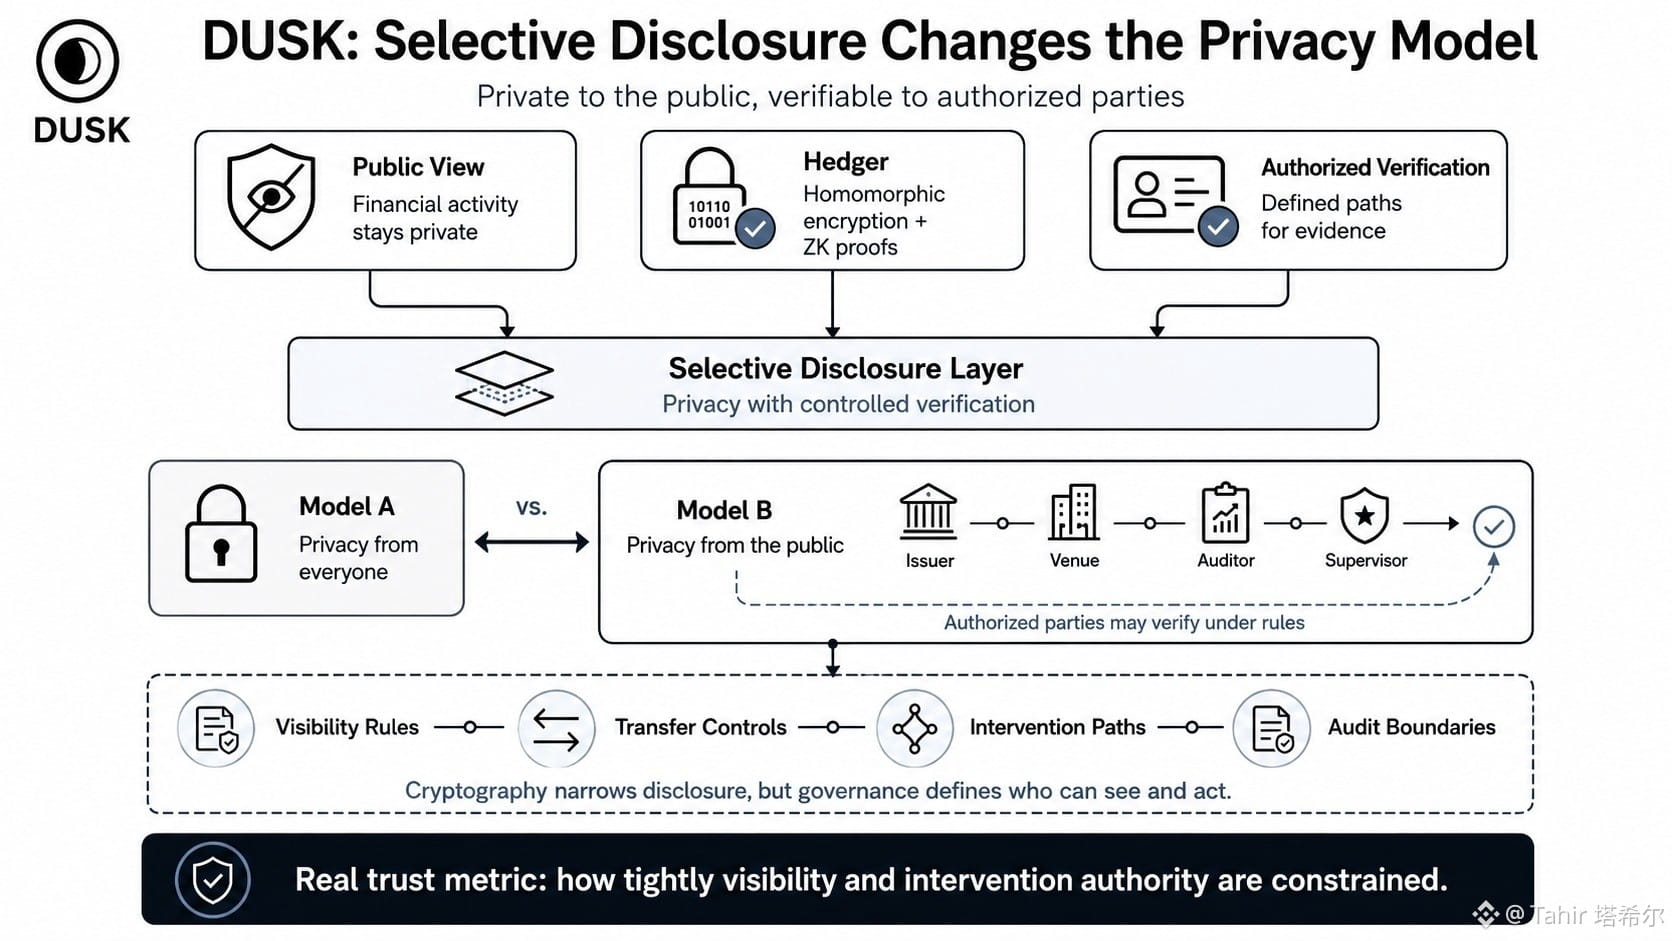
#dusk $DUSK @Dusk_Foundation كنت أقرأ مواد الخصوصية الخاصة بـ Dusk وكانت هناك عبارة ظلّت تتغيّر بشكل مستمر وتغيّر الطريقة التي أرى بها التصميم كله: «الإفصاح الانتقائي». لا يَعِد النظام في الواقع بأنه لن يتمكن أحد من رؤية أي شيء على الإطلاق. إنه يحاول الحفاظ على النشاط المالي خاصًا عن الجمهور مع ترك مسارات محددة للتحقق.
وهذا يجعل Hedger أكثر إثارة للاهتمام من مجرد ميزة خصوصية بسيطة. يجمع DUSK بين التشفير المتماثل (homomorphic encryption) وأدلة الإثبات بعدم المعرفة (zero-knowledge proofs)، بحيث يمكن أن تظل البيانات مخفية بينما يبقى التنفيذ قابلاً للإثبات. لكن كلمة «قابل للتدقيق» تُدخل بهدوء سؤالًا آخر: من الذي يحصل على مزيد من الرؤية، وماذا يمكنه أن يفعل بها؟
المقارنة التي أعود إليها باستمرار هي: الخصوصية من الجميع مقابل الخصوصية من الجميع باستثناء الأطراف المصرّح لها. هاتان ضمانتان مختلفتان جدًا.
بالنسبة للتمويل الخاضع للتنظيم، قد يحتاج DUSK فعليًا إلى النموذج الثاني. يمكن للجهات المُصدِرة أو أماكن التداول أو المدققين أو المشرفين أن يطلبوا أدلة، والتحكم في التحويلات، وحتى مسارات التدخل. لا تُزيل التشفيرات القوية طبقة الحوكمة تلك. قد تجعل نطاق الإفصاح أضيق، لكن لا يزال هناك من يضع القواعد.
وهذا هو المكان الذي ما زلت أراقب فيه DUSK عن كثب. إذا كانت الخصوصية انتقائية، فقد لا تكون درجة الثقة الحقيقية هي مدى إخفاء البيانات جيدًا، بل مدى تقييد الرؤية وسلطة التدخل.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk كنت أقرأ مواد الخصوصية الخاصة بـ Dusk وكانت هناك عبارة ظلّت تتغيّر بشكل مستمر وتغيّر الطريقة التي أرى بها التصميم كله: «الإفصاح الانتقائي». لا يَعِد النظام في الواقع بأنه لن يتمكن أحد من رؤية أي شيء على الإطلاق. إنه يحاول الحفاظ على النشاط المالي خاصًا عن الجمهور مع ترك مسارات محددة للتحقق.
وهذا يجعل Hedger أكثر إثارة للاهتمام من مجرد ميزة خصوصية بسيطة. يجمع DUSK بين التشفير المتماثل (homomorphic encryption) وأدلة الإثبات بعدم المعرفة (zero-knowledge proofs)، بحيث يمكن أن تظل البيانات مخفية بينما يبقى التنفيذ قابلاً للإثبات. لكن كلمة «قابل للتدقيق» تُدخل بهدوء سؤالًا آخر: من الذي يحصل على مزيد من الرؤية، وماذا يمكنه أن يفعل بها؟
المقارنة التي أعود إليها باستمرار هي: الخصوصية من الجميع مقابل الخصوصية من الجميع باستثناء الأطراف المصرّح لها. هاتان ضمانتان مختلفتان جدًا.
بالنسبة للتمويل الخاضع للتنظيم، قد يحتاج DUSK فعليًا إلى النموذج الثاني. يمكن للجهات المُصدِرة أو أماكن التداول أو المدققين أو المشرفين أن يطلبوا أدلة، والتحكم في التحويلات، وحتى مسارات التدخل. لا تُزيل التشفيرات القوية طبقة الحوكمة تلك. قد تجعل نطاق الإفصاح أضيق، لكن لا يزال هناك من يضع القواعد.
وهذا هو المكان الذي ما زلت أراقب فيه DUSK عن كثب. إذا كانت الخصوصية انتقائية، فقد لا تكون درجة الثقة الحقيقية هي مدى إخفاء البيانات جيدًا، بل مدى تقييد الرؤية وسلطة التدخل.
@Dusk #DUSK #dusk
وهذا يجعل Hedger أكثر إثارة للاهتمام من مجرد ميزة خصوصية بسيطة. يجمع DUSK بين التشفير المتماثل (homomorphic encryption) وأدلة الإثبات بعدم المعرفة (zero-knowledge proofs)، بحيث يمكن أن تظل البيانات مخفية بينما يبقى التنفيذ قابلاً للإثبات. لكن كلمة «قابل للتدقيق» تُدخل بهدوء سؤالًا آخر: من الذي يحصل على مزيد من الرؤية، وماذا يمكنه أن يفعل بها؟
المقارنة التي أعود إليها باستمرار هي: الخصوصية من الجميع مقابل الخصوصية من الجميع باستثناء الأطراف المصرّح لها. هاتان ضمانتان مختلفتان جدًا.
بالنسبة للتمويل الخاضع للتنظيم، قد يحتاج DUSK فعليًا إلى النموذج الثاني. يمكن للجهات المُصدِرة أو أماكن التداول أو المدققين أو المشرفين أن يطلبوا أدلة، والتحكم في التحويلات، وحتى مسارات التدخل. لا تُزيل التشفيرات القوية طبقة الحوكمة تلك. قد تجعل نطاق الإفصاح أضيق، لكن لا يزال هناك من يضع القواعد.
وهذا هو المكان الذي ما زلت أراقب فيه DUSK عن كثب. إذا كانت الخصوصية انتقائية، فقد لا تكون درجة الثقة الحقيقية هي مدى إخفاء البيانات جيدًا، بل مدى تقييد الرؤية وسلطة التدخل.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
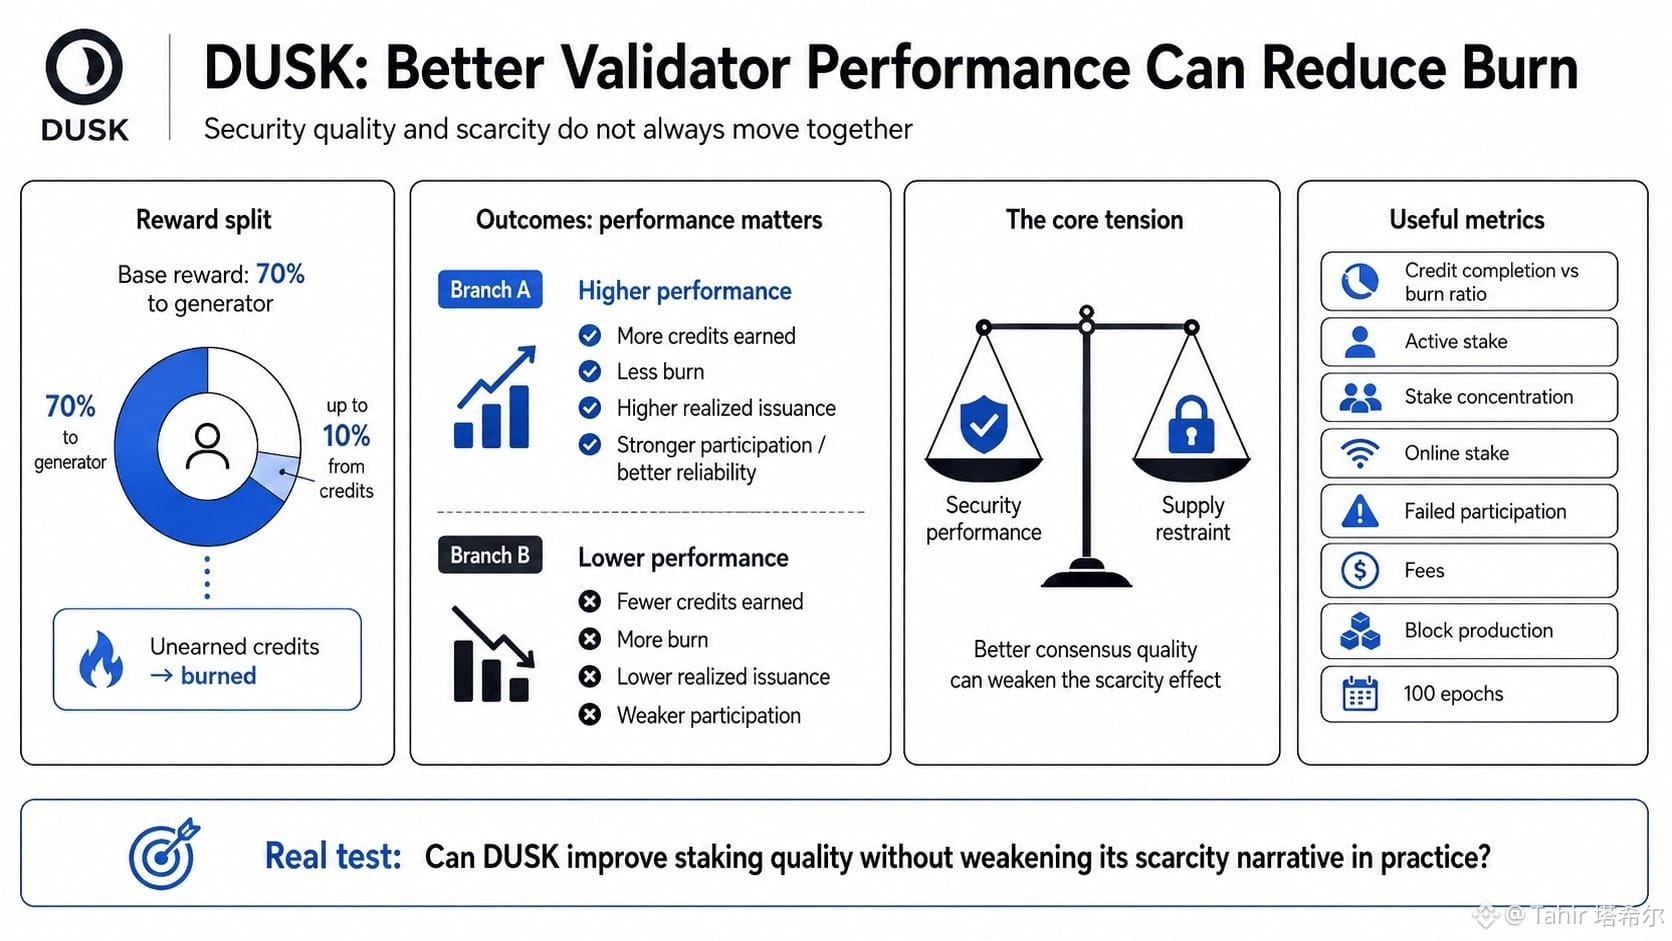
#dusk $DUSK @Dusk_Foundation كنت أتحقق من كيفية تقسيم مكافآت حصة DUSK فعليًا، وكانت هناك تفصيلة واحدة ظلت تُقلقني: يمكن لأداء المُتحقّقين الأفضل أن يُقلّل الحرق.
المُولِّد يحصل على 70% من المكافأة، مع إمكانية إضافية تصل إلى 10% مرتبطة بالاعتمادات (credits). إذا لم تُكتسب تلك الاعتمادات الشرطية، يتم حرق هذا الجزء. لذلك فإن الإصدار الفعلي ليس مجرد رقم ثابت في علم الاقتصاد الرمزي. بل يعتمد جزئيًا على مدى أداء المشاركين في الإجماع.
وهذا يخلق توترًا غريبًا داخل DUSK.
تعزيز أداء الحصة يقوّي الأمان، ويزيد من نجاح المشاركة، وينبغي أن يجعل إنتاج الكتل أكثر موثوقية. لكن التحسن نفسه قد يعني أيضًا أن مكافآت أقل يتم حرقها، وهذا بدوره يدفع التضخم الفعلي إلى الأعلى.
يستمع معظم الناس إلى عبارة «DUSK يحرق المكافآت غير المحققة» ويقرأونها على أنها ندرة بحتة. أعتقد أن هذا تبسيط زائد.
المقارنة الأكثر فائدة هي بين أداء الأمان وكبح الإمداد. فهما مرتبطان، لكن ليس دائمًا في اتجاهٍ واحد.
سأتتبع إكمال اعتمادات المُولِّد مقابل نسبة الحرق عبر 100 حقبة (epoch)، ثم أقارن ذلك بالاستثمار/الحصة النشطة، والتركيز، والحصة المتصلة (online stake)، والمشاركة الفاشلة، والرسوم، وإنتاج الكتل.
سؤالي الهادئ هو ما إذا كان بإمكان DUSK تحسين جودة الحصة دون أن تضعف سردية الندرة الخاصة بها عمليًا.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk كنت أتحقق من كيفية تقسيم مكافآت حصة DUSK فعليًا، وكانت هناك تفصيلة واحدة ظلت تُقلقني: يمكن لأداء المُتحقّقين الأفضل أن يُقلّل الحرق.
المُولِّد يحصل على 70% من المكافأة، مع إمكانية إضافية تصل إلى 10% مرتبطة بالاعتمادات (credits). إذا لم تُكتسب تلك الاعتمادات الشرطية، يتم حرق هذا الجزء. لذلك فإن الإصدار الفعلي ليس مجرد رقم ثابت في علم الاقتصاد الرمزي. بل يعتمد جزئيًا على مدى أداء المشاركين في الإجماع.
وهذا يخلق توترًا غريبًا داخل DUSK.
تعزيز أداء الحصة يقوّي الأمان، ويزيد من نجاح المشاركة، وينبغي أن يجعل إنتاج الكتل أكثر موثوقية. لكن التحسن نفسه قد يعني أيضًا أن مكافآت أقل يتم حرقها، وهذا بدوره يدفع التضخم الفعلي إلى الأعلى.
يستمع معظم الناس إلى عبارة «DUSK يحرق المكافآت غير المحققة» ويقرأونها على أنها ندرة بحتة. أعتقد أن هذا تبسيط زائد.
المقارنة الأكثر فائدة هي بين أداء الأمان وكبح الإمداد. فهما مرتبطان، لكن ليس دائمًا في اتجاهٍ واحد.
سأتتبع إكمال اعتمادات المُولِّد مقابل نسبة الحرق عبر 100 حقبة (epoch)، ثم أقارن ذلك بالاستثمار/الحصة النشطة، والتركيز، والحصة المتصلة (online stake)، والمشاركة الفاشلة، والرسوم، وإنتاج الكتل.
سؤالي الهادئ هو ما إذا كان بإمكان DUSK تحسين جودة الحصة دون أن تضعف سردية الندرة الخاصة بها عمليًا.
@Dusk #dusk #DUSK
المُولِّد يحصل على 70% من المكافأة، مع إمكانية إضافية تصل إلى 10% مرتبطة بالاعتمادات (credits). إذا لم تُكتسب تلك الاعتمادات الشرطية، يتم حرق هذا الجزء. لذلك فإن الإصدار الفعلي ليس مجرد رقم ثابت في علم الاقتصاد الرمزي. بل يعتمد جزئيًا على مدى أداء المشاركين في الإجماع.
وهذا يخلق توترًا غريبًا داخل DUSK.
تعزيز أداء الحصة يقوّي الأمان، ويزيد من نجاح المشاركة، وينبغي أن يجعل إنتاج الكتل أكثر موثوقية. لكن التحسن نفسه قد يعني أيضًا أن مكافآت أقل يتم حرقها، وهذا بدوره يدفع التضخم الفعلي إلى الأعلى.
يستمع معظم الناس إلى عبارة «DUSK يحرق المكافآت غير المحققة» ويقرأونها على أنها ندرة بحتة. أعتقد أن هذا تبسيط زائد.
المقارنة الأكثر فائدة هي بين أداء الأمان وكبح الإمداد. فهما مرتبطان، لكن ليس دائمًا في اتجاهٍ واحد.
سأتتبع إكمال اعتمادات المُولِّد مقابل نسبة الحرق عبر 100 حقبة (epoch)، ثم أقارن ذلك بالاستثمار/الحصة النشطة، والتركيز، والحصة المتصلة (online stake)، والمشاركة الفاشلة، والرسوم، وإنتاج الكتل.
سؤالي الهادئ هو ما إذا كان بإمكان DUSK تحسين جودة الحصة دون أن تضعف سردية الندرة الخاصة بها عمليًا.
@Dusk #dusk #DUSK
8
11
366
·
--
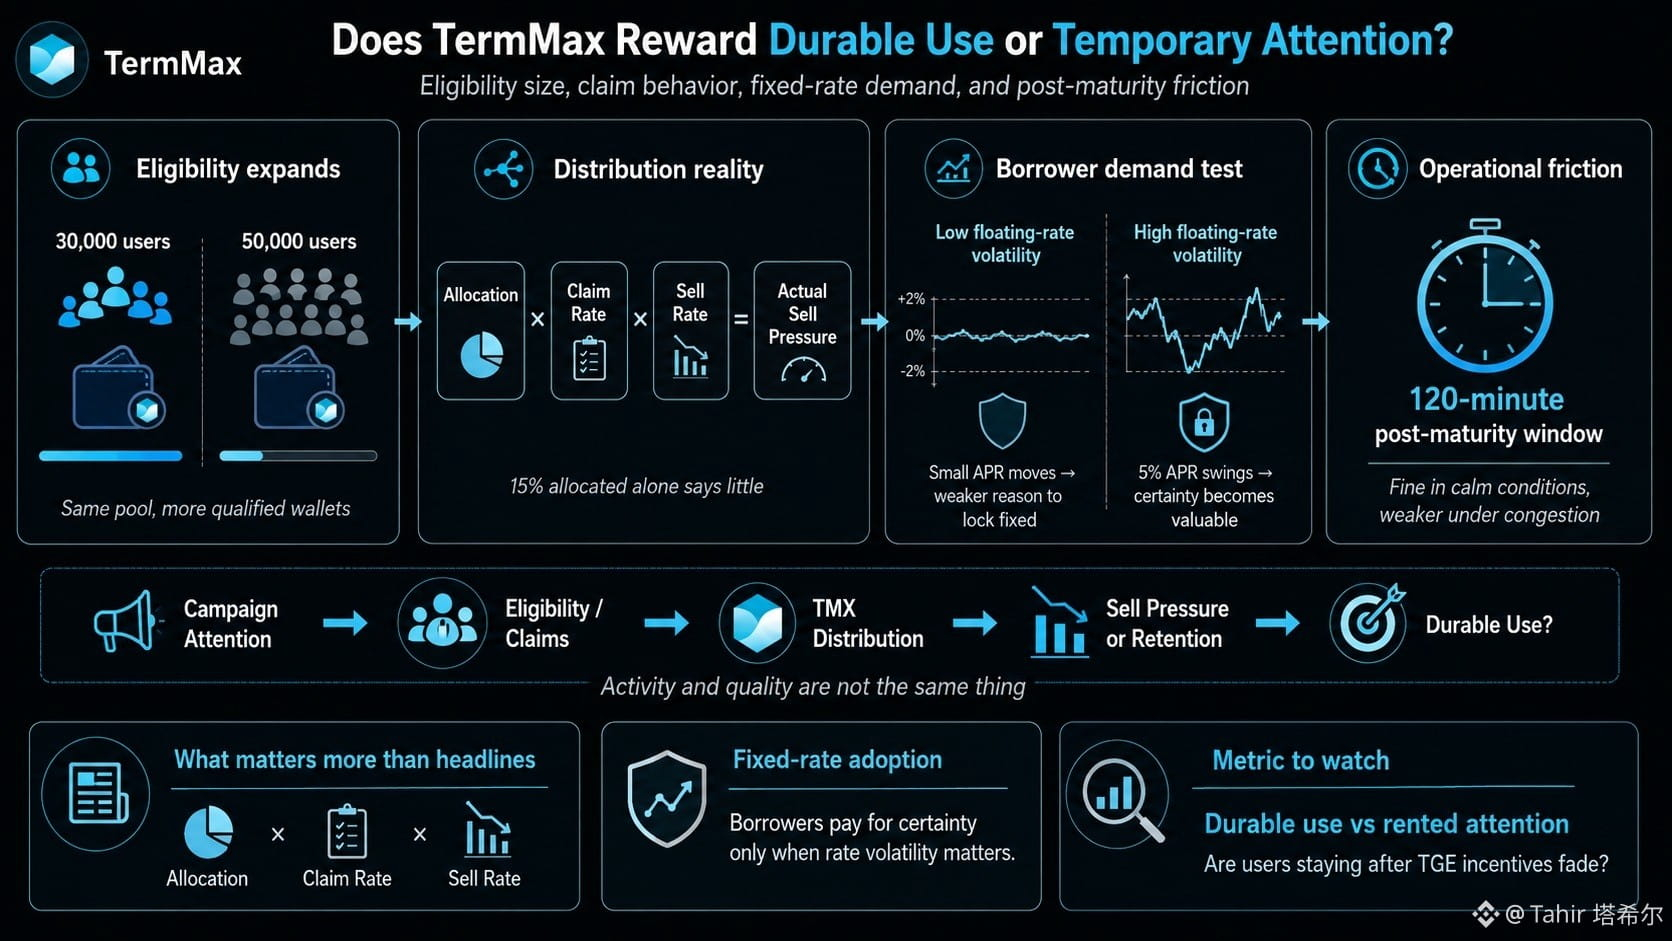
#termmax @termmax كنت أتحقق من أرقام أهلية TermMax وأستمر في التبديل بين حالات المستخدمين 30,000 و50,000. يمكن أن تبدو نفس المجموعة سخية عند حدٍّ معيّن، لكنها قد تصبح رقيقة جدًا بسرعة عندما تتأهل محافظ إضافية.
هذه هي التوتر الخفي. TermMax يريد رأس مالًا ثابتًا وعملاء مقترضين بمعدلات ثابتة حقيقية، لكن توزيعًا كبيرًا لـ TMX يمكن أن يكافئ أشخاصًا تبدو أقوى حوافزهم قبل TGE مباشرة، لا بعده. النشاط وجودته ليستا الشيء نفسه.
قصة ضغط البيع أيضًا غالبًا تُبسَّط إلى حدٍّ كبير. “15% مُخصصة” لا تخبرني كثيرًا ما لم أعرف معدل المطالبة، ومعدل البيع بعد المطالبة. حاصل الضرب: التخصيص × معدل المطالبة × معدل البيع هو الرقم الذي يهم فعليًا.
أرى مشكلةً مماثلة في جانب الإقراض. تكون المعدلات الثابتة مفيدة فقط عندما يقدّر المقترضون اليقين بدرجة كافية لدفع علاوة على APR المتغير. إذا كانت المعدلات المتغيرة لا تتحرك تقريبًا، فقد تظل عملية التبني ضعيفة. إذا تأرجح الـ APR بنسبة 5%، فقد تصبح بضعة نقاط مئوية أساس مقابل اليقين تبدو منطقية.
ثم هناك نافذة الـ 120 دقيقة بعد تاريخ الاستحقاق (ما بعد المِستحق). تكون جيدة في الظروف العادية، وربما أقل ملاءمة أثناء الازدحام.
ما أراقبه هو ما إذا كان TermMax يكافئ الاستخدام المتين، أم يؤجر الانتباه مؤقتًا.
@termmax #termmax
#termmax @TermMax كنت أتحقق من أرقام أهلية TermMax وأستمر في التبديل بين حالات المستخدمين 30,000 و50,000. يمكن أن تبدو نفس المجموعة سخية عند حدٍّ معيّن، لكنها قد تصبح رقيقة جدًا بسرعة عندما تتأهل محافظ إضافية.
هذه هي التوتر الخفي. TermMax يريد رأس مالًا ثابتًا وعملاء مقترضين بمعدلات ثابتة حقيقية، لكن توزيعًا كبيرًا لـ TMX يمكن أن يكافئ أشخاصًا تبدو أقوى حوافزهم قبل TGE مباشرة، لا بعده. النشاط وجودته ليستا الشيء نفسه.
قصة ضغط البيع أيضًا غالبًا تُبسَّط إلى حدٍّ كبير. “15% مُخصصة” لا تخبرني كثيرًا ما لم أعرف معدل المطالبة، ومعدل البيع بعد المطالبة. حاصل الضرب: التخصيص × معدل المطالبة × معدل البيع هو الرقم الذي يهم فعليًا.
أرى مشكلةً مماثلة في جانب الإقراض. تكون المعدلات الثابتة مفيدة فقط عندما يقدّر المقترضون اليقين بدرجة كافية لدفع علاوة على APR المتغير. إذا كانت المعدلات المتغيرة لا تتحرك تقريبًا، فقد تظل عملية التبني ضعيفة. إذا تأرجح الـ APR بنسبة 5%، فقد تصبح بضعة نقاط مئوية أساس مقابل اليقين تبدو منطقية.
ثم هناك نافذة الـ 120 دقيقة بعد تاريخ الاستحقاق (ما بعد المِستحق). تكون جيدة في الظروف العادية، وربما أقل ملاءمة أثناء الازدحام.
ما أراقبه هو ما إذا كان TermMax يكافئ الاستخدام المتين، أم يؤجر الانتباه مؤقتًا.
@TermMax #termmax
هذه هي التوتر الخفي. TermMax يريد رأس مالًا ثابتًا وعملاء مقترضين بمعدلات ثابتة حقيقية، لكن توزيعًا كبيرًا لـ TMX يمكن أن يكافئ أشخاصًا تبدو أقوى حوافزهم قبل TGE مباشرة، لا بعده. النشاط وجودته ليستا الشيء نفسه.
قصة ضغط البيع أيضًا غالبًا تُبسَّط إلى حدٍّ كبير. “15% مُخصصة” لا تخبرني كثيرًا ما لم أعرف معدل المطالبة، ومعدل البيع بعد المطالبة. حاصل الضرب: التخصيص × معدل المطالبة × معدل البيع هو الرقم الذي يهم فعليًا.
أرى مشكلةً مماثلة في جانب الإقراض. تكون المعدلات الثابتة مفيدة فقط عندما يقدّر المقترضون اليقين بدرجة كافية لدفع علاوة على APR المتغير. إذا كانت المعدلات المتغيرة لا تتحرك تقريبًا، فقد تظل عملية التبني ضعيفة. إذا تأرجح الـ APR بنسبة 5%، فقد تصبح بضعة نقاط مئوية أساس مقابل اليقين تبدو منطقية.
ثم هناك نافذة الـ 120 دقيقة بعد تاريخ الاستحقاق (ما بعد المِستحق). تكون جيدة في الظروف العادية، وربما أقل ملاءمة أثناء الازدحام.
ما أراقبه هو ما إذا كان TermMax يكافئ الاستخدام المتين، أم يؤجر الانتباه مؤقتًا.
@TermMax #termmax
9
13
2.6k
·
--
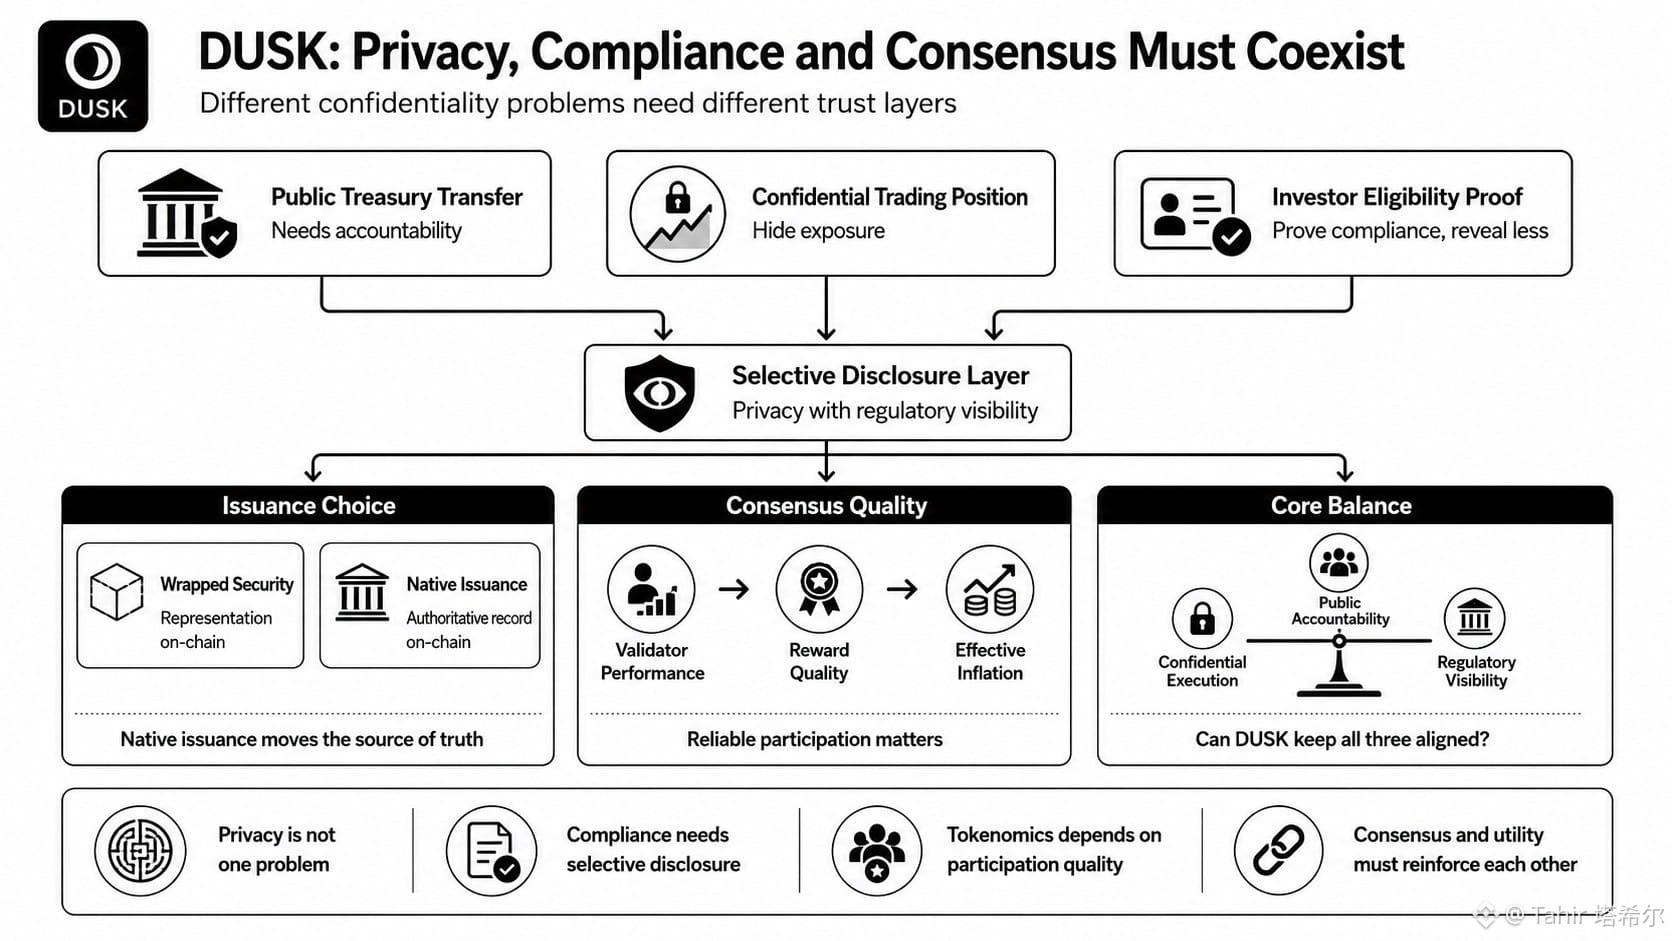
#dusk $DUSK @Dusk_Foundation في ذلك اليوم كنت أتابع كيف تتغير مكافآت الرهن مع أداء المُدقِّقين، وكانت هناك تفصيلة واحدة ظلت تُقلقني: إن DUSK تحاول أن تجعل اقتصاديات الإجماع تتعايش مع أنواع مختلفة جدًا من الخصوصية المالية.
إن تحويلًا من الخزينة العامة، وموضع تداول سري، وإثباتًا بأن المستثمر مؤهل ليست مشكلات خصوصية متطابقة. إخفاء الرصيد يختلف عن إخفاء الموضع، وكلاهما يختلف عن إبقاء منطق الأعمال سريًا مع السماح بالإفصاح الانتقائي.
تلك المفارقة مهمة بالنسبة لـ DUSK لأن المنفعة المؤسسية قد تعتمد أقل على التمويل المجهول وأكثر على إثبات الالتزام دون كشف بيانات هوية غير ضرورية.
وتظهر التوترات نفسها في إصدار الأصول. قد تمنح الورقة المالية المُغلَّفة تمثيلًا على السلسلة، لكن الإصدار الأصلي يغيّر شيئًا أعمق: مكان تعايش السجلّ المرجعي فعليًا.
ثم يأتي الرهن. إذا كانت التضخمات الفعّالة تعتمد جزئيًا على أداء المُدقِّقين، فإن علم الاقتصاد الرمزي ليس معزولًا عن جودة الإجماع. ما تقوله DUSK إنها تكافئه هو المشاركة؛ وما قد تكافئه المنظومة فعليًا هو مشاركة موثوقة.
ومع ذلك، يظل لدي سؤال واحد مفتوح. هل يمكن لـ DUSK الحفاظ على المساءلة العامة والتنفيذ السري والوضوح التنظيمي في الوقت نفسه دون أن تُضعف طبقةٌ ما طبقةً أخرى؟
تلك الموازنة تهمني أكثر من مجرد تسمية الشبكة بأنها خاصة.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk في ذلك اليوم كنت أتابع كيف تتغير مكافآت الرهن مع أداء المُدقِّقين، وكانت هناك تفصيلة واحدة ظلت تُقلقني: إن DUSK تحاول أن تجعل اقتصاديات الإجماع تتعايش مع أنواع مختلفة جدًا من الخصوصية المالية.
إن تحويلًا من الخزينة العامة، وموضع تداول سري، وإثباتًا بأن المستثمر مؤهل ليست مشكلات خصوصية متطابقة. إخفاء الرصيد يختلف عن إخفاء الموضع، وكلاهما يختلف عن إبقاء منطق الأعمال سريًا مع السماح بالإفصاح الانتقائي.
تلك المفارقة مهمة بالنسبة لـ DUSK لأن المنفعة المؤسسية قد تعتمد أقل على التمويل المجهول وأكثر على إثبات الالتزام دون كشف بيانات هوية غير ضرورية.
وتظهر التوترات نفسها في إصدار الأصول. قد تمنح الورقة المالية المُغلَّفة تمثيلًا على السلسلة، لكن الإصدار الأصلي يغيّر شيئًا أعمق: مكان تعايش السجلّ المرجعي فعليًا.
ثم يأتي الرهن. إذا كانت التضخمات الفعّالة تعتمد جزئيًا على أداء المُدقِّقين، فإن علم الاقتصاد الرمزي ليس معزولًا عن جودة الإجماع. ما تقوله DUSK إنها تكافئه هو المشاركة؛ وما قد تكافئه المنظومة فعليًا هو مشاركة موثوقة.
ومع ذلك، يظل لدي سؤال واحد مفتوح. هل يمكن لـ DUSK الحفاظ على المساءلة العامة والتنفيذ السري والوضوح التنظيمي في الوقت نفسه دون أن تُضعف طبقةٌ ما طبقةً أخرى؟
تلك الموازنة تهمني أكثر من مجرد تسمية الشبكة بأنها خاصة.
@Dusk #dusk #Dusk
إن تحويلًا من الخزينة العامة، وموضع تداول سري، وإثباتًا بأن المستثمر مؤهل ليست مشكلات خصوصية متطابقة. إخفاء الرصيد يختلف عن إخفاء الموضع، وكلاهما يختلف عن إبقاء منطق الأعمال سريًا مع السماح بالإفصاح الانتقائي.
تلك المفارقة مهمة بالنسبة لـ DUSK لأن المنفعة المؤسسية قد تعتمد أقل على التمويل المجهول وأكثر على إثبات الالتزام دون كشف بيانات هوية غير ضرورية.
وتظهر التوترات نفسها في إصدار الأصول. قد تمنح الورقة المالية المُغلَّفة تمثيلًا على السلسلة، لكن الإصدار الأصلي يغيّر شيئًا أعمق: مكان تعايش السجلّ المرجعي فعليًا.
ثم يأتي الرهن. إذا كانت التضخمات الفعّالة تعتمد جزئيًا على أداء المُدقِّقين، فإن علم الاقتصاد الرمزي ليس معزولًا عن جودة الإجماع. ما تقوله DUSK إنها تكافئه هو المشاركة؛ وما قد تكافئه المنظومة فعليًا هو مشاركة موثوقة.
ومع ذلك، يظل لدي سؤال واحد مفتوح. هل يمكن لـ DUSK الحفاظ على المساءلة العامة والتنفيذ السري والوضوح التنظيمي في الوقت نفسه دون أن تُضعف طبقةٌ ما طبقةً أخرى؟
تلك الموازنة تهمني أكثر من مجرد تسمية الشبكة بأنها خاصة.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
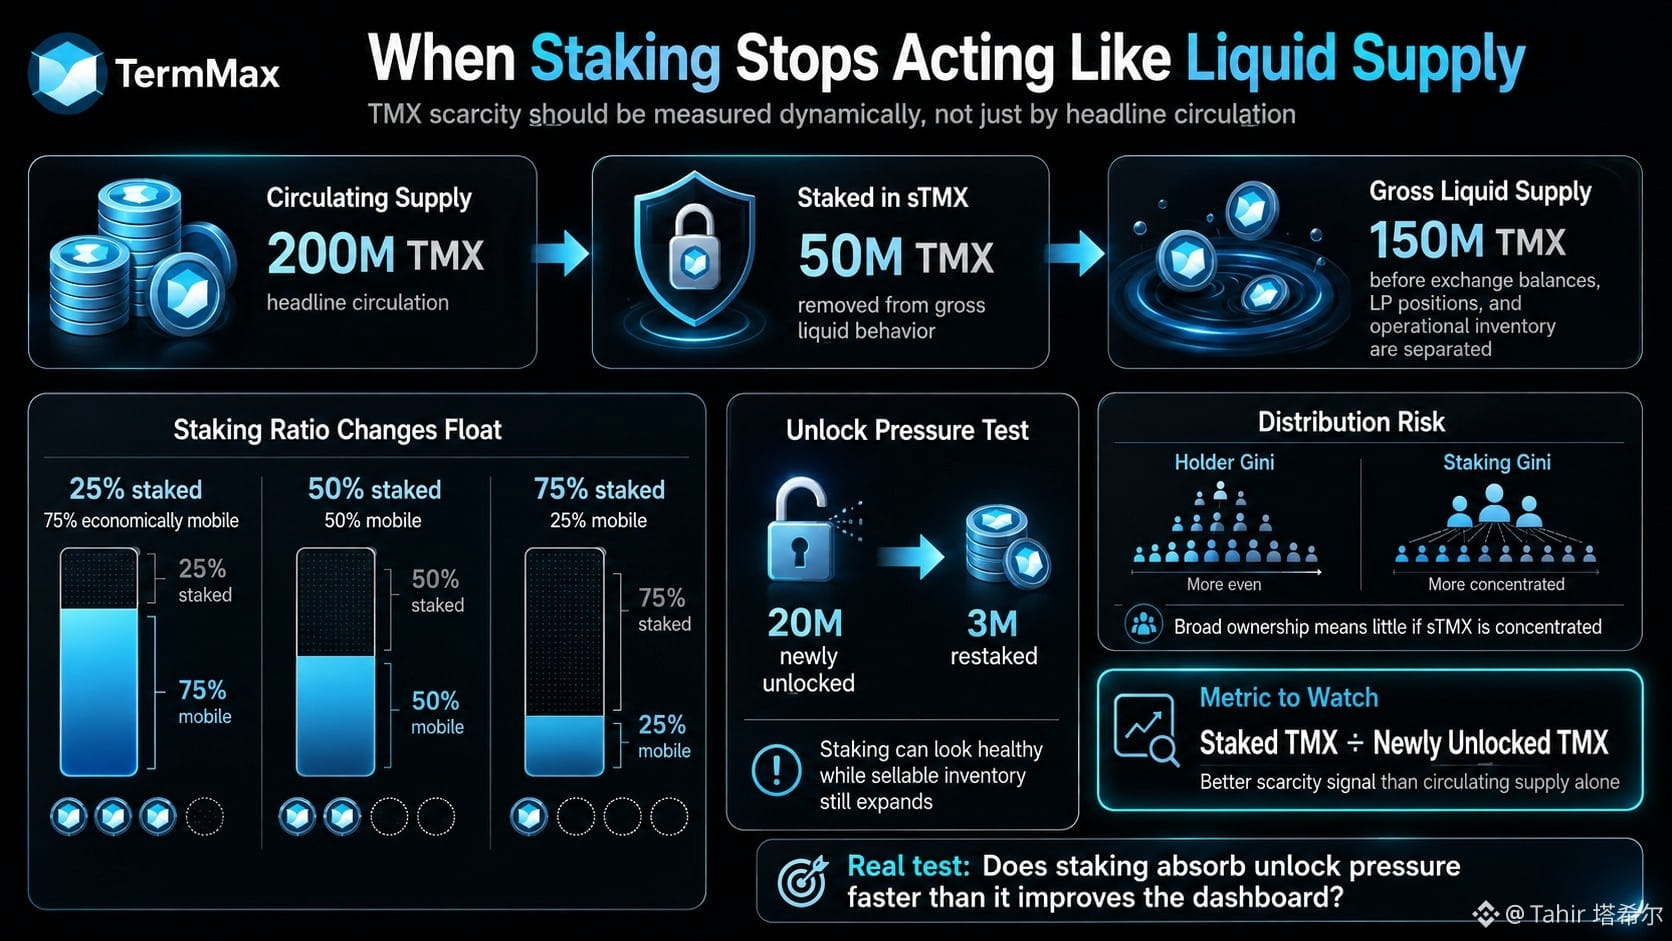
#termmax @termmax كنت أُطالع شاشة استيكينغ TMX، ولم تكن القيمة التي تهمني هي APY. بل كان مقدار المعروض المتداول الذي توقّف بهدوء عن التصرف كسِيقٍ سائل.
إذا كان 200M TMX متداولًا و50M موقوفًا في sTMX، فقد ترى السوق نظريًا 200M توكن، لكن المتاح كسائل فعليًا قبل فصل أرصدة التبادل ومراكز الـ LP والمخزون التشغيلي المقفل لا يبقى سوى 150M.
تلك الفجوة تهم أكثر بعد فترات الإطلاق (unlocks).
يترك معدل استيكينغ بنسبة 25% 75% كقيمة متنقلة اقتصاديًا. عند 50% تُقطع نسبة السيولة إلى النصف. وعند 75% يبدأ رقم العرض المتداول في العنوان بوصف الملكية بصورة أفضل من السيولة الفعلية.
لكن الاستيكينغ وحده لا يكفي كاقتناع. المقياس الأصعب هو staked TMX مقسومًا على TMX المُطلق حديثًا. إذا أفرجت فترات الـ vesting عن 20M ولم يُعاد ستك 3M سوى، فقد يبدو الاستيكينغ صحيًا بينما يبقى المعروض القابل للبيع حديثًا ما يزال في تزايد.
وأيضًا أريد أن أرى Gini الخاص بالستيكنينغ بجانب Gini الخاص بالمُالكين. فملكية واسعة لا تعني الكثير إذا كان التحكم في sTMX مركزًا في عدد قليل من المحافظ الكبيرة.
قصة البروتوكول تتعلق بالمواءمة طويلة الأجل. الاختبار الحقيقي هو ما إذا كان الاستيكينغ يمتص ضغط الإطلاق بشكل أسرع مما يخلق مظهر لوحة تحكم أنظف.
يجب قياس الندرة في TMX بشكل ديناميكي. وإلا فقد تتحول عبارة “الـ float منخفض” إلى وهمٍ مريح للغاية.
@termmax #termmax
#termmax @TermMax كنت أُطالع شاشة استيكينغ TMX، ولم تكن القيمة التي تهمني هي APY. بل كان مقدار المعروض المتداول الذي توقّف بهدوء عن التصرف كسِيقٍ سائل.
إذا كان 200M TMX متداولًا و50M موقوفًا في sTMX، فقد ترى السوق نظريًا 200M توكن، لكن المتاح كسائل فعليًا قبل فصل أرصدة التبادل ومراكز الـ LP والمخزون التشغيلي المقفل لا يبقى سوى 150M.
تلك الفجوة تهم أكثر بعد فترات الإطلاق (unlocks).
يترك معدل استيكينغ بنسبة 25% 75% كقيمة متنقلة اقتصاديًا. عند 50% تُقطع نسبة السيولة إلى النصف. وعند 75% يبدأ رقم العرض المتداول في العنوان بوصف الملكية بصورة أفضل من السيولة الفعلية.
لكن الاستيكينغ وحده لا يكفي كاقتناع. المقياس الأصعب هو staked TMX مقسومًا على TMX المُطلق حديثًا. إذا أفرجت فترات الـ vesting عن 20M ولم يُعاد ستك 3M سوى، فقد يبدو الاستيكينغ صحيًا بينما يبقى المعروض القابل للبيع حديثًا ما يزال في تزايد.
وأيضًا أريد أن أرى Gini الخاص بالستيكنينغ بجانب Gini الخاص بالمُالكين. فملكية واسعة لا تعني الكثير إذا كان التحكم في sTMX مركزًا في عدد قليل من المحافظ الكبيرة.
قصة البروتوكول تتعلق بالمواءمة طويلة الأجل. الاختبار الحقيقي هو ما إذا كان الاستيكينغ يمتص ضغط الإطلاق بشكل أسرع مما يخلق مظهر لوحة تحكم أنظف.
يجب قياس الندرة في TMX بشكل ديناميكي. وإلا فقد تتحول عبارة “الـ float منخفض” إلى وهمٍ مريح للغاية.
@TermMax #termmax
إذا كان 200M TMX متداولًا و50M موقوفًا في sTMX، فقد ترى السوق نظريًا 200M توكن، لكن المتاح كسائل فعليًا قبل فصل أرصدة التبادل ومراكز الـ LP والمخزون التشغيلي المقفل لا يبقى سوى 150M.
تلك الفجوة تهم أكثر بعد فترات الإطلاق (unlocks).
يترك معدل استيكينغ بنسبة 25% 75% كقيمة متنقلة اقتصاديًا. عند 50% تُقطع نسبة السيولة إلى النصف. وعند 75% يبدأ رقم العرض المتداول في العنوان بوصف الملكية بصورة أفضل من السيولة الفعلية.
لكن الاستيكينغ وحده لا يكفي كاقتناع. المقياس الأصعب هو staked TMX مقسومًا على TMX المُطلق حديثًا. إذا أفرجت فترات الـ vesting عن 20M ولم يُعاد ستك 3M سوى، فقد يبدو الاستيكينغ صحيًا بينما يبقى المعروض القابل للبيع حديثًا ما يزال في تزايد.
وأيضًا أريد أن أرى Gini الخاص بالستيكنينغ بجانب Gini الخاص بالمُالكين. فملكية واسعة لا تعني الكثير إذا كان التحكم في sTMX مركزًا في عدد قليل من المحافظ الكبيرة.
قصة البروتوكول تتعلق بالمواءمة طويلة الأجل. الاختبار الحقيقي هو ما إذا كان الاستيكينغ يمتص ضغط الإطلاق بشكل أسرع مما يخلق مظهر لوحة تحكم أنظف.
يجب قياس الندرة في TMX بشكل ديناميكي. وإلا فقد تتحول عبارة “الـ float منخفض” إلى وهمٍ مريح للغاية.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation لقد قمتُ برسم توزيع افتراضي لتوزيعة أرباح بقيمة 2 مليون يورو على 20,000 رصيد مخفي، ثم وصلتُ إلى الجزء من DUSK الذي يهم أكثر من الخصوصية نفسها: كيف تُثبت أن كل حامل تم دفعه بشكل صحيح بينما لا يستطيع أحد رؤية دفتر الأستاذ الكامل؟
تُحل هذه المشكلة بشكل بدائي عبر سلسلة عامة. يمكن لأي شخص إعادة حساب التوزيع. أما الأوراق المالية السرية فلا يمكنها كشف تفاصيل مستوى الحامل دون أن تُفشل الغرض.
لذلك يحتاج DUSK إلى شيء أقوى من مجرد نجاح عمليات التحويل. يحتاج إلى صحة عالمية دون رؤية عالمية.
في حالة تقسيم سهم إلى سهمين (2 مقابل 1)، فإن البرهان الحقيقي ليس أن 20,000 رصيد خاص تغيّرت. بل أن كل رصيد مؤهل تغيّر بنسبة صحيحة تمامًا: لم يتم تخطي أي حامل، ولم تتم إضافة رصيد وهمي، وما زالت الكمية الإجمالية تتوافق.
التوزيعات تكون أدقّ أكثر. يجب أن يساوي المعلن عنه 2 مليون يورو الموزع فعليًا 2 مليون يورو، بينما تبقى المدفوعات الفردية خاصة.
هنا تصبح مسألة النشاط مقابل الجودة غير ذات صلة؛ فالثقة بالبروتوكول تأتي من المحاسبة القابلة للتحقق.
قلقي بسيط: إن كان هناك خطأ في دفعة خاصة واحدة، فالأصعب على الغرباء رصده من خطأ عام واحد.
إذا نقل DUSK التحقق من الإجراءات المؤسسية من جداول مرئية إلى إثباتات تشفيرية، فليست القضية ما إذا كانت الخصوصية تعمل.
بل ما إذا كان الإثبات يلتقط الخطأ الذي لا نستطيع رؤيته.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk لقد قمتُ برسم توزيع افتراضي لتوزيعة أرباح بقيمة 2 مليون يورو على 20,000 رصيد مخفي، ثم وصلتُ إلى الجزء من DUSK الذي يهم أكثر من الخصوصية نفسها: كيف تُثبت أن كل حامل تم دفعه بشكل صحيح بينما لا يستطيع أحد رؤية دفتر الأستاذ الكامل؟
تُحل هذه المشكلة بشكل بدائي عبر سلسلة عامة. يمكن لأي شخص إعادة حساب التوزيع. أما الأوراق المالية السرية فلا يمكنها كشف تفاصيل مستوى الحامل دون أن تُفشل الغرض.
لذلك يحتاج DUSK إلى شيء أقوى من مجرد نجاح عمليات التحويل. يحتاج إلى صحة عالمية دون رؤية عالمية.
في حالة تقسيم سهم إلى سهمين (2 مقابل 1)، فإن البرهان الحقيقي ليس أن 20,000 رصيد خاص تغيّرت. بل أن كل رصيد مؤهل تغيّر بنسبة صحيحة تمامًا: لم يتم تخطي أي حامل، ولم تتم إضافة رصيد وهمي، وما زالت الكمية الإجمالية تتوافق.
التوزيعات تكون أدقّ أكثر. يجب أن يساوي المعلن عنه 2 مليون يورو الموزع فعليًا 2 مليون يورو، بينما تبقى المدفوعات الفردية خاصة.
هنا تصبح مسألة النشاط مقابل الجودة غير ذات صلة؛ فالثقة بالبروتوكول تأتي من المحاسبة القابلة للتحقق.
قلقي بسيط: إن كان هناك خطأ في دفعة خاصة واحدة، فالأصعب على الغرباء رصده من خطأ عام واحد.
إذا نقل DUSK التحقق من الإجراءات المؤسسية من جداول مرئية إلى إثباتات تشفيرية، فليست القضية ما إذا كانت الخصوصية تعمل.
بل ما إذا كان الإثبات يلتقط الخطأ الذي لا نستطيع رؤيته.
@Dusk #dusk $DUSK
تُحل هذه المشكلة بشكل بدائي عبر سلسلة عامة. يمكن لأي شخص إعادة حساب التوزيع. أما الأوراق المالية السرية فلا يمكنها كشف تفاصيل مستوى الحامل دون أن تُفشل الغرض.
لذلك يحتاج DUSK إلى شيء أقوى من مجرد نجاح عمليات التحويل. يحتاج إلى صحة عالمية دون رؤية عالمية.
في حالة تقسيم سهم إلى سهمين (2 مقابل 1)، فإن البرهان الحقيقي ليس أن 20,000 رصيد خاص تغيّرت. بل أن كل رصيد مؤهل تغيّر بنسبة صحيحة تمامًا: لم يتم تخطي أي حامل، ولم تتم إضافة رصيد وهمي، وما زالت الكمية الإجمالية تتوافق.
التوزيعات تكون أدقّ أكثر. يجب أن يساوي المعلن عنه 2 مليون يورو الموزع فعليًا 2 مليون يورو، بينما تبقى المدفوعات الفردية خاصة.
هنا تصبح مسألة النشاط مقابل الجودة غير ذات صلة؛ فالثقة بالبروتوكول تأتي من المحاسبة القابلة للتحقق.
قلقي بسيط: إن كان هناك خطأ في دفعة خاصة واحدة، فالأصعب على الغرباء رصده من خطأ عام واحد.
إذا نقل DUSK التحقق من الإجراءات المؤسسية من جداول مرئية إلى إثباتات تشفيرية، فليست القضية ما إذا كانت الخصوصية تعمل.
بل ما إذا كان الإثبات يلتقط الخطأ الذي لا نستطيع رؤيته.
@Dusk #dusk $DUSK
27
19
5.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
741 مشاهدات
95 يقومون بالنقاش
NEAR يقترب من مرحلة جديدة في السوق الأمريكي
قدّمت Bitwise النشرة النهائية لصندوق Bitwise NEAR ETF، في خطوة مهمة لفتح تعرض استثماري تقليدي لـ NEAR عبر سوق الأسهم الأمريكي.
الصندوق يستهدف الإدراج على NYSE Arca تحت الرمز NRR، كما تتضمن الاستراتيجية إمكانية Staking لحيازات NEAR بهدف توليد عوائد إضافية.
لكن النقطة الأهم بالنسبة لي ليست كلمة ETF وحدها؛ بل انتقال $NEAR إلى قناة استثمار منظمة يمكن أن توسّع نطاق الوصول إليه.
📌 الخطوة التالية ستكون الأهم: مراقبة حجم الطلب والتدفقات الفعلية بعد بدء التداول.
$NEAR.ETF
#BitwiseFilesFinalNEARSpotETFProspectus
yosreia
·1 إعجاب
·72 مشاهدات
BitgetHackerMoves$83MStolenXRP
8,229 مشاهدات
70 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
3,285 مشاهدات
60 يقومون بالنقاش