

W Shakespeare
1.8k منشورات
W Shakespeare
إبلاغ
حظر المُستخدم
It's vacation time
حائز على U
مُتداول مُتكرر
8.8 سنوات
205 تتابع
1.2K+ المتابعون
2.7K+ إعجاب
منشورات
الكل
اقتباسات
50
1
4
50
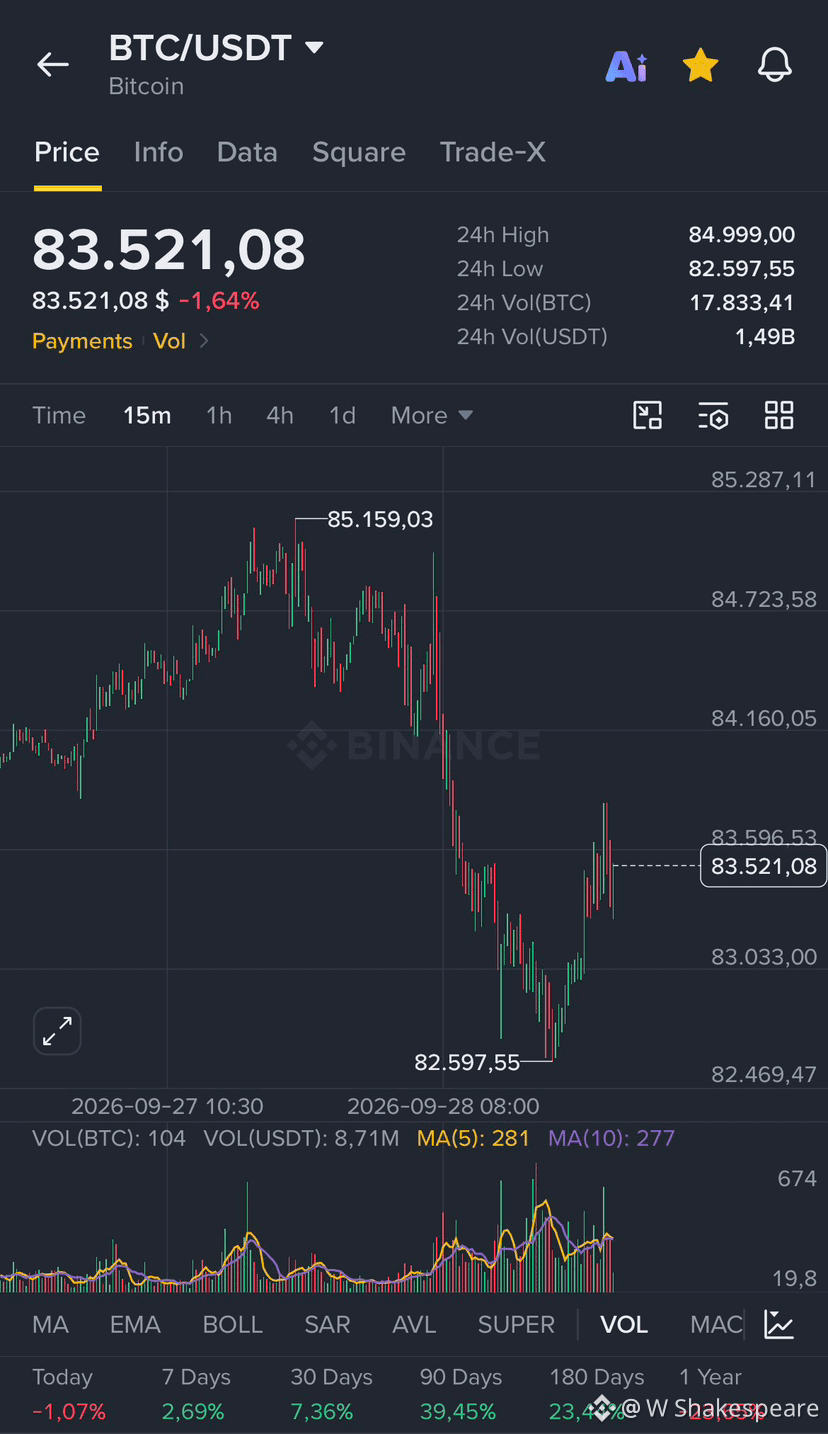
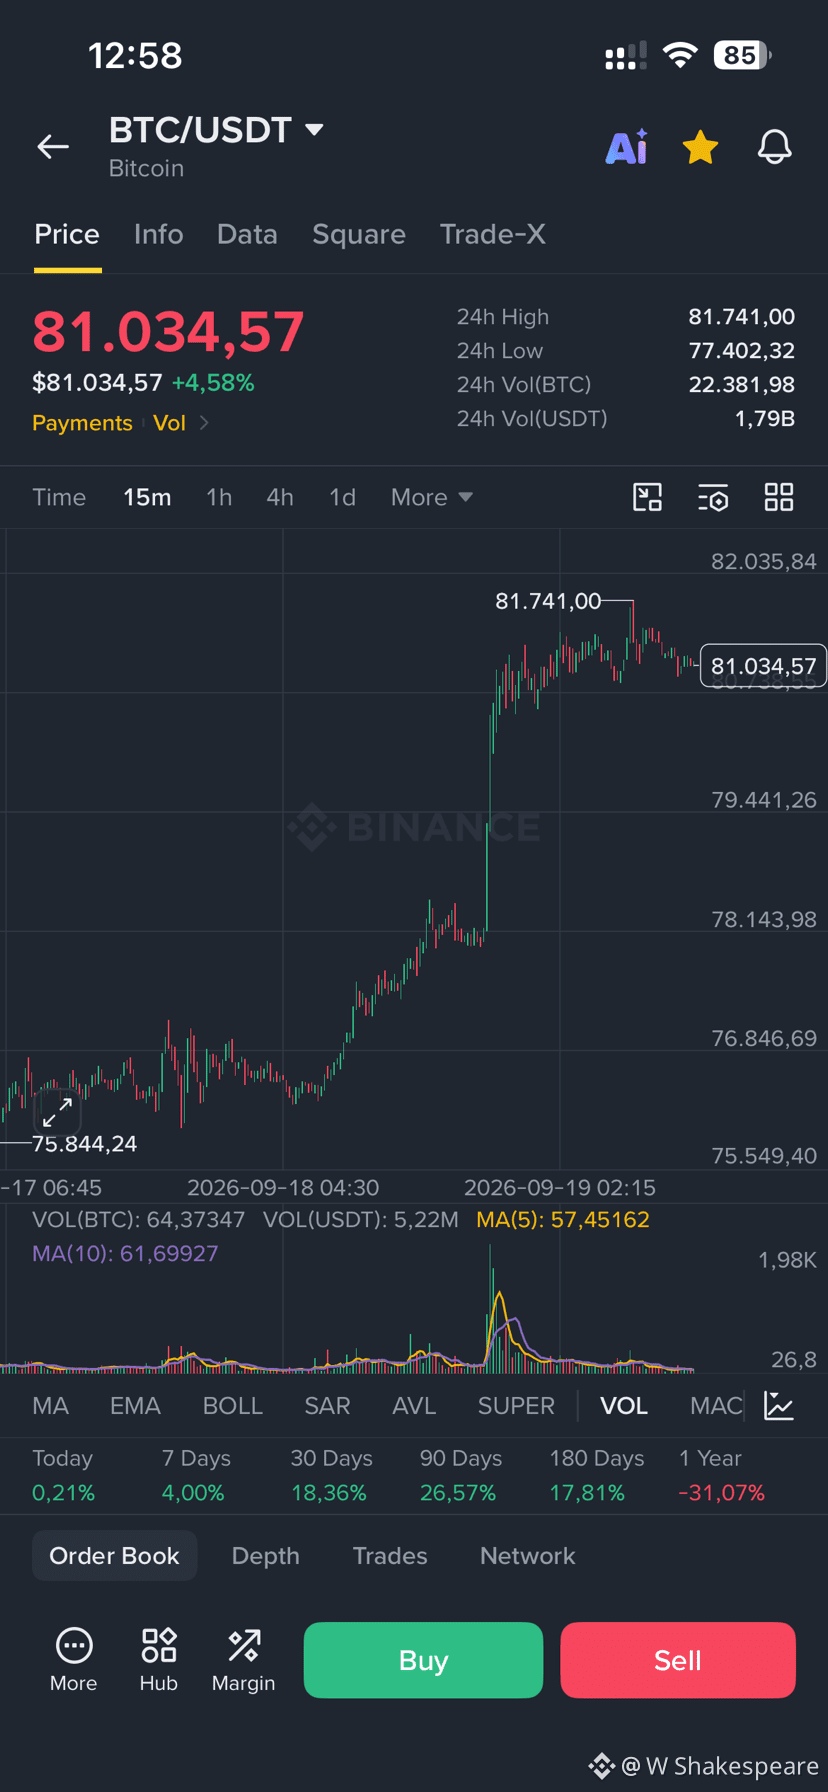
يوم سيئ لجميع السوق، كل من بيتكوين و$XAU في طريقهما إلى الانخفاض
يوم سيئ لجميع السوق، كل من بيتكوين و$XAU في طريقهما إلى الانخفاض
235
$ZEC وصلت مجموعة دردشة باينانس لدينا للتو إلى 484 عضوًا. انضم إلينا الآن: [HERE!!!](https://www.binance.com/vi/groupChatLanding?channelToken=WE6u2rLXMtOrOXLze_26GAyYuITtfo0y4UkwC8-hrkQHbepE2GsAEY3V0XmQdXsj8I7AWq9VpQE8fi98sSSPaA&entrySource=new_sharing_link&inviteBy=GbdJGmBwzccH8vA7LYkmuQ&type=2&utm_medium=app_share&utm_source=chat)
$ZEC وصلت مجموعة دردشة باينانس لدينا للتو إلى 484 عضوًا. انضم إلينا الآن: HERE!!!
1
1
3
737
أنا فقط أنشأت محادثة جماعية على بينانس، إنها مجانية، استمتع: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
أنا فقط أنشأت محادثة جماعية على بينانس، إنها مجانية، استمتع: https://app.binance.com/uni-qr/64Py3R6k
2
43
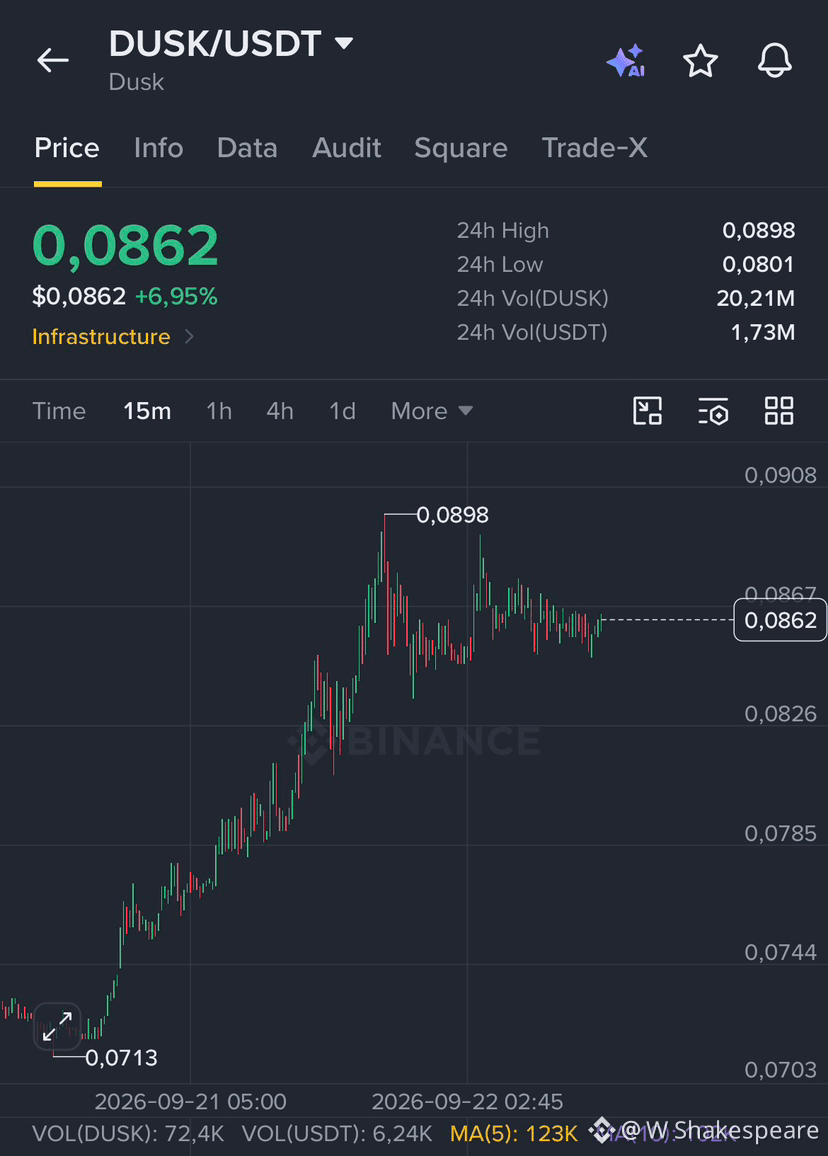
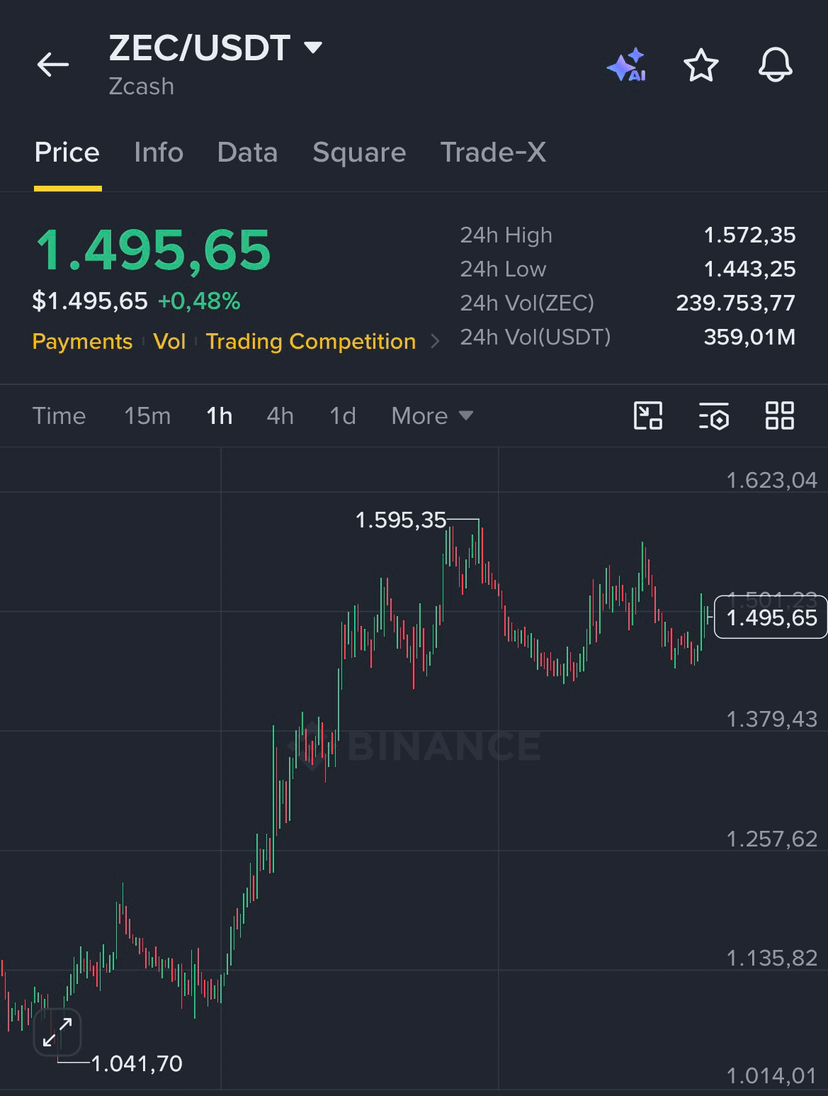
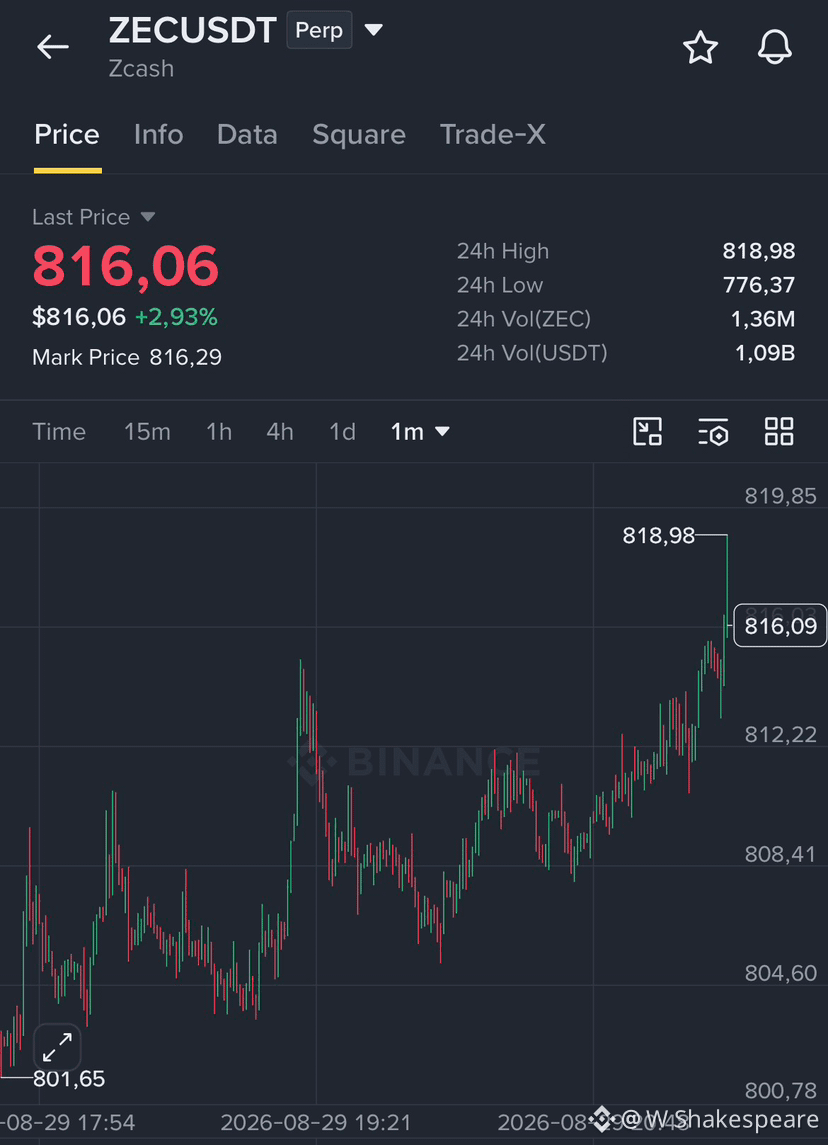
كلاهما $ZEC و $DUSK عملات خصوصية. لذلك يبدو المخطط مشابهًا لكل منهما
{future}(ZECUSDT)
كلاهما $ZEC و $DUSK عملات خصوصية. لذلك يبدو المخطط مشابهًا لكل منهما
1
5
705
1
147
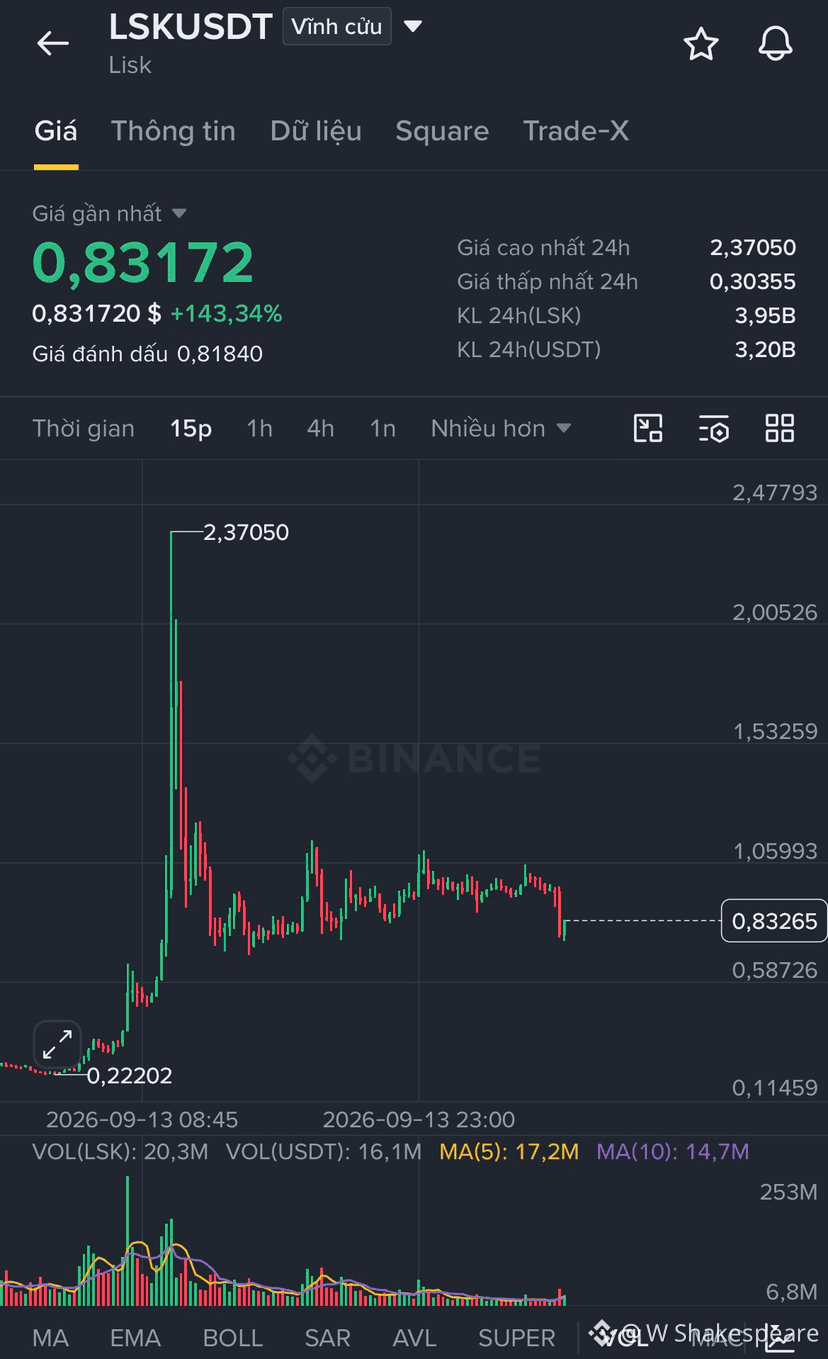
$LSK السعر لا يزال غير متطابق بين بينانس وبورصات مركزية أخرى. إنه فخ تمويل كبير للمستخدمين للقيام بالمراجحة عبر منصات متعددة
$LSK السعر لا يزال غير متطابق بين بينانس وبورصات مركزية أخرى. إنه فخ تمويل كبير للمستخدمين للقيام بالمراجحة عبر منصات متعددة
1
375
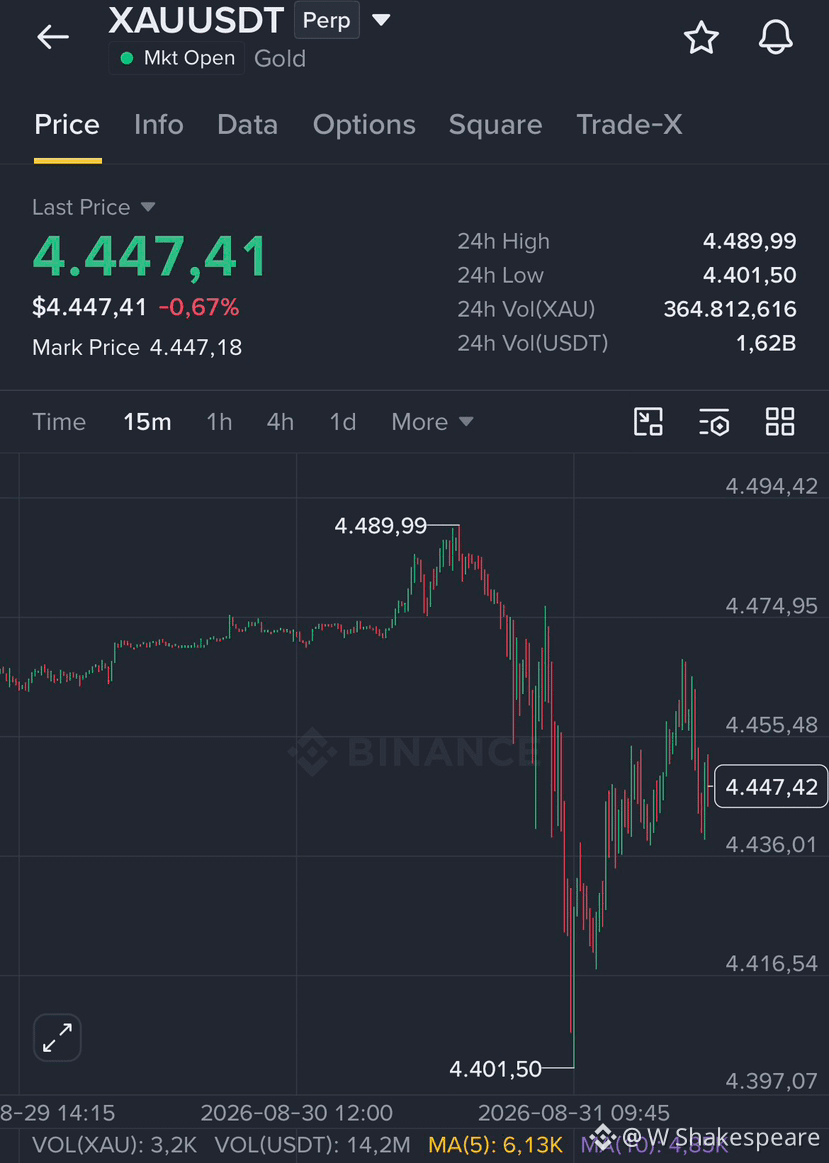
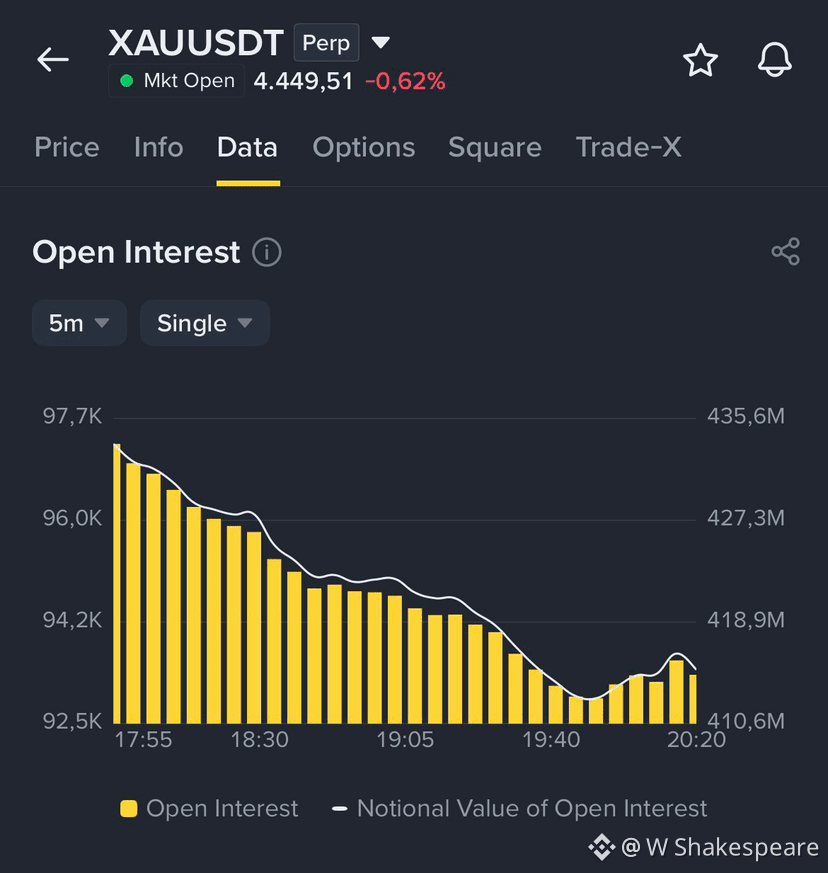
$XAU ابدأ الأسبوع الجديد مع زيادة الفائدة المفتوحة إلى ~$410M
{future}(XAUUSDT)
$XAU ابدأ الأسبوع الجديد مع زيادة الفائدة المفتوحة إلى ~$410M
985
$PROM + بنسبة 40% خلال 24 ساعة مع وصول الفائدة المفتوحة إلى ~29 مليون
{future}(PROMUSDT)
$PROM + بنسبة 40% خلال 24 ساعة مع وصول الفائدة المفتوحة إلى ~29 مليون
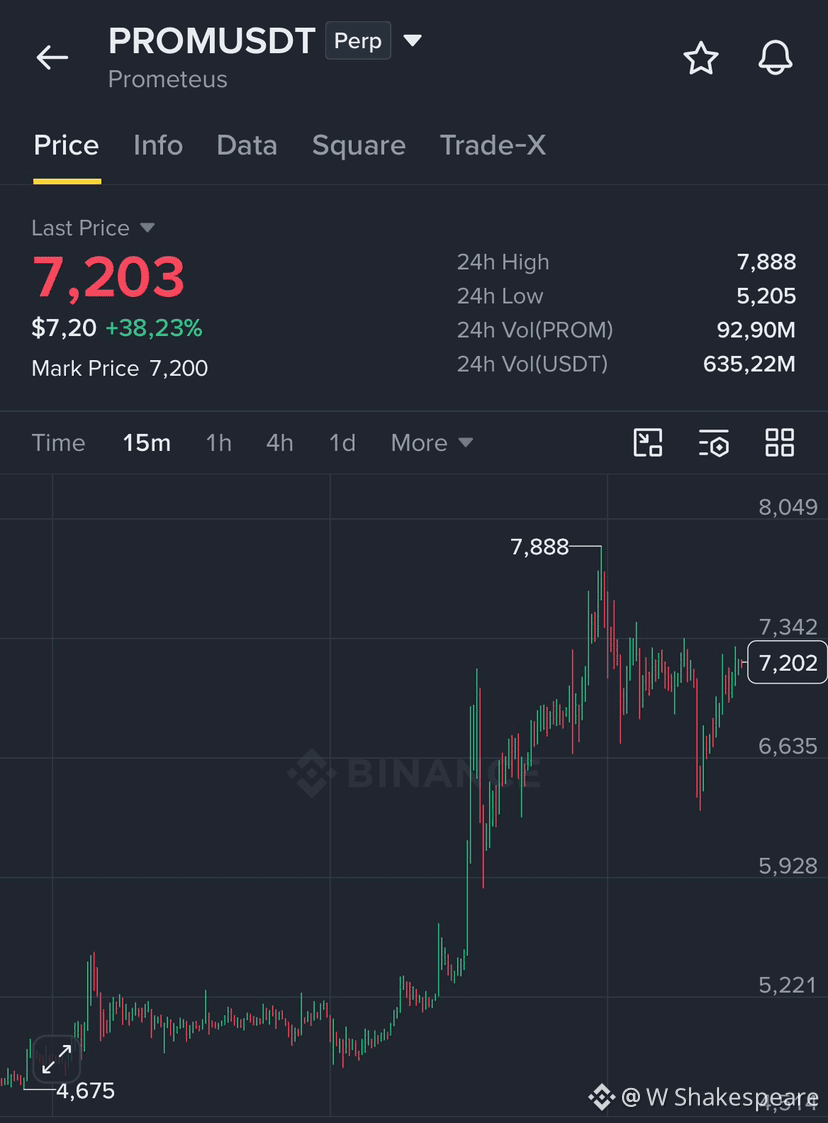
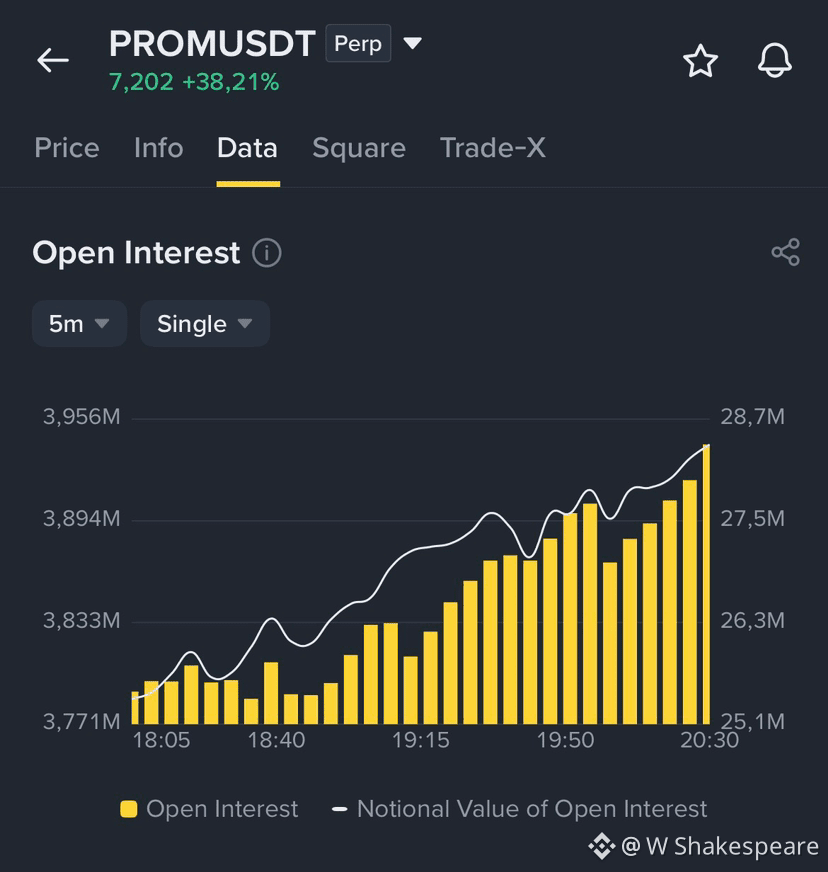
1
1.2k
2
911
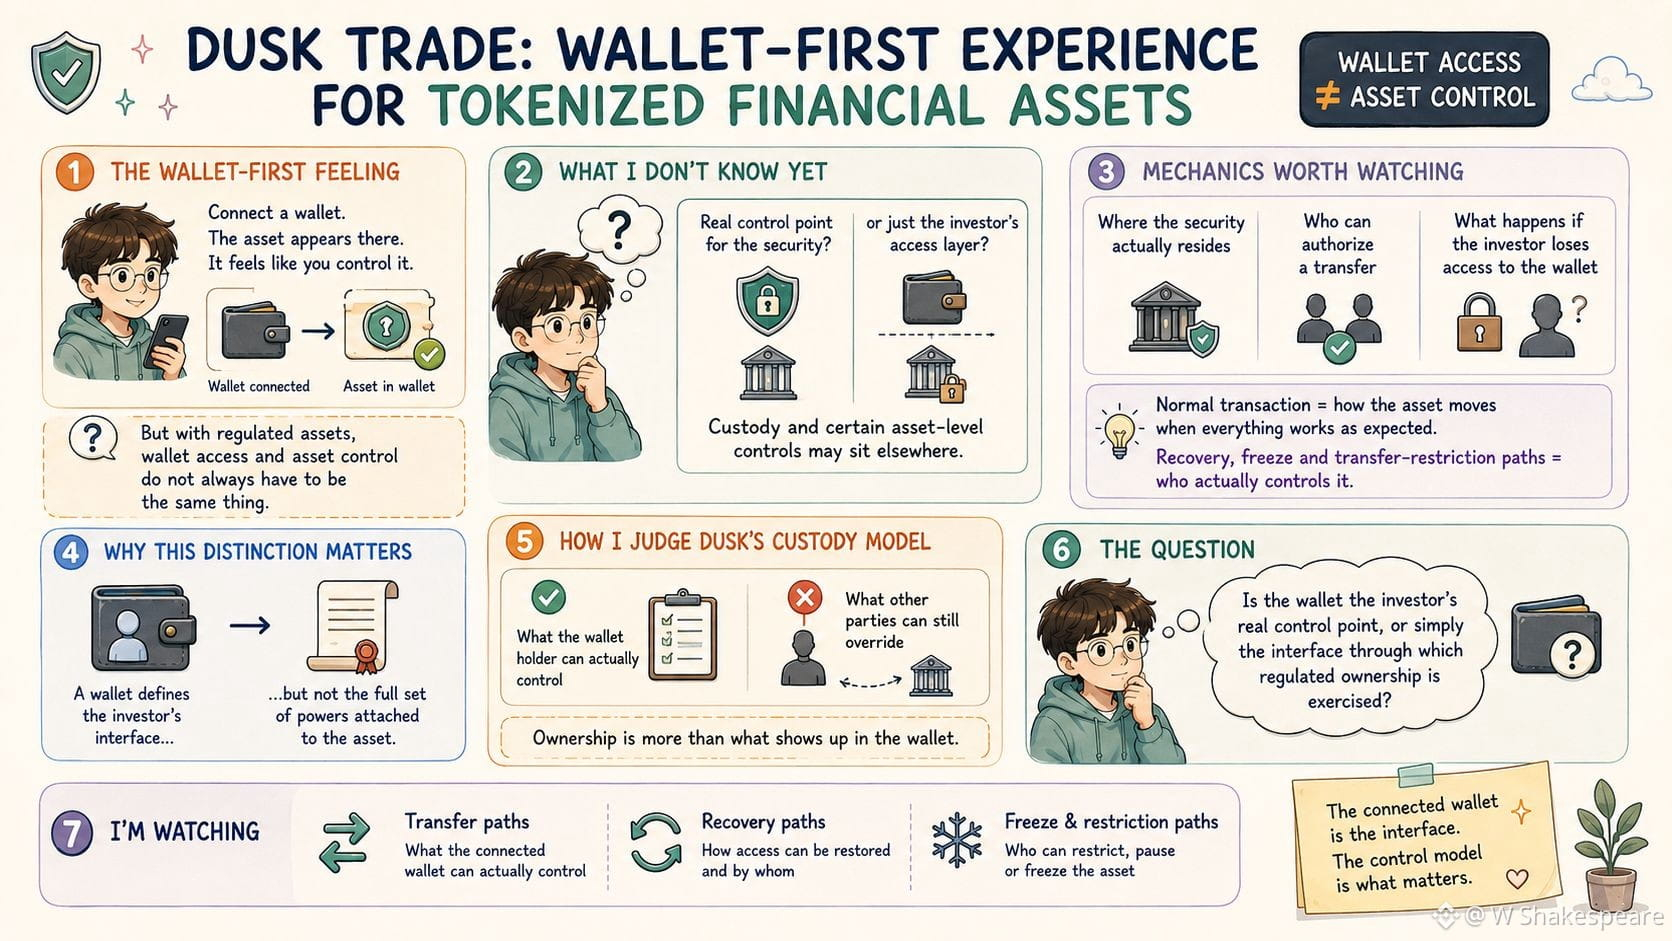
أعود باستمرار إلى تجربة Dusk Trade التي تركز على المحفظة أولاً للأصول المالية المُرقمنة. عندما تقوم بتوصيل محفظة، يصبح نموذج الملكية بسيطاً وواضحاً. محفظتك متصلة، وتظهر الأصول هناك، والافتراض الطبيعي هو أنك تتحكم بها. لكن مع الأصول الخاضعة للتنظيم، لا يتعين دائماً أن يكون وصول المحفظة هو نفسه التحكم بالأصل. ما لا أعرفه بعد هو ما إذا كانت المحفظة المتصلة هي نقطة التحكم الفعلية للأصل الأمني، أم أنها مجرد طبقة وصول المستثمر بينما تبقى الحيازة وبعض عناصر التحكم الخاصة بمستوى الأصول في مكان آخر.
الآليات التي يستحق مراقبتها هي المكان الذي تقيم فيه الضمانة فعلاً، ومن يمكنه تفويض عملية التحويل، وماذا يحدث إذا فقد المستثمر الوصول إلى المحفظة. المعاملة المعتادة تخبرني فقط بكيفية انتقال الأصل عندما يعمل كل شيء كما هو متوقع. مسارات الاسترداد والتجميد والقيود على التحويل تخبرني أكثر بكثير عن من يتحكم فعلياً فيه. هذه التفرقة مهمة لأن المحفظة قد تحدد واجهة المستثمر دون أن تحدد مجموعة الصلاحيات الكاملة المرتبطة بالأصل.
سأحكم على نموذج حيازة Dusk بناءً على ما يمكن لحامل المحفظة التحكم فيه فعلاً، وما إذا كانت هناك أطراف أخرى لا تزال قادرة على تجاوز ذلك.
السؤال هو ما إذا كانت المحفظة هي نقطة التحكم الحقيقية للمستثمر، أم أنها مجرد الواجهة التي يتم من خلالها ممارسة الملكية الخاضعة للتنظيم. أنا أراقب مسارات التحويل والاسترداد والتجميد لمعرفة ما الذي يمكن للمحفظة المتصلة التحكم فيه فعلياً.
#dusk $DUSK @Dusk_Foundation 🔥
أعود باستمرار إلى تجربة Dusk Trade التي تركز على المحفظة أولاً للأصول المالية المُرقمنة. عندما تقوم بتوصيل محفظة، يصبح نموذج الملكية بسيطاً وواضحاً. محفظتك متصلة، وتظهر الأصول هناك، والافتراض الطبيعي هو أنك تتحكم بها. لكن مع الأصول الخاضعة للتنظيم، لا يتعين دائماً أن يكون وصول المحفظة هو نفسه التحكم بالأصل. ما لا أعرفه بعد هو ما إذا كانت المحفظة المتصلة هي نقطة التحكم الفعلية للأصل الأمني، أم أنها مجرد طبقة وصول المستثمر بينما تبقى الحيازة وبعض عناصر التحكم الخاصة بمستوى الأصول في مكان آخر.
الآليات التي يستحق مراقبتها هي المكان الذي تقيم فيه الضمانة فعلاً، ومن يمكنه تفويض عملية التحويل، وماذا يحدث إذا فقد المستثمر الوصول إلى المحفظة. المعاملة المعتادة تخبرني فقط بكيفية انتقال الأصل عندما يعمل كل شيء كما هو متوقع. مسارات الاسترداد والتجميد والقيود على التحويل تخبرني أكثر بكثير عن من يتحكم فعلياً فيه. هذه التفرقة مهمة لأن المحفظة قد تحدد واجهة المستثمر دون أن تحدد مجموعة الصلاحيات الكاملة المرتبطة بالأصل.
سأحكم على نموذج حيازة Dusk بناءً على ما يمكن لحامل المحفظة التحكم فيه فعلاً، وما إذا كانت هناك أطراف أخرى لا تزال قادرة على تجاوز ذلك.
السؤال هو ما إذا كانت المحفظة هي نقطة التحكم الحقيقية للمستثمر، أم أنها مجرد الواجهة التي يتم من خلالها ممارسة الملكية الخاضعة للتنظيم. أنا أراقب مسارات التحويل والاسترداد والتجميد لمعرفة ما الذي يمكن للمحفظة المتصلة التحكم فيه فعلياً.
#dusk $DUSK @Dusk 🔥
3
5
349
تمّ التحقق
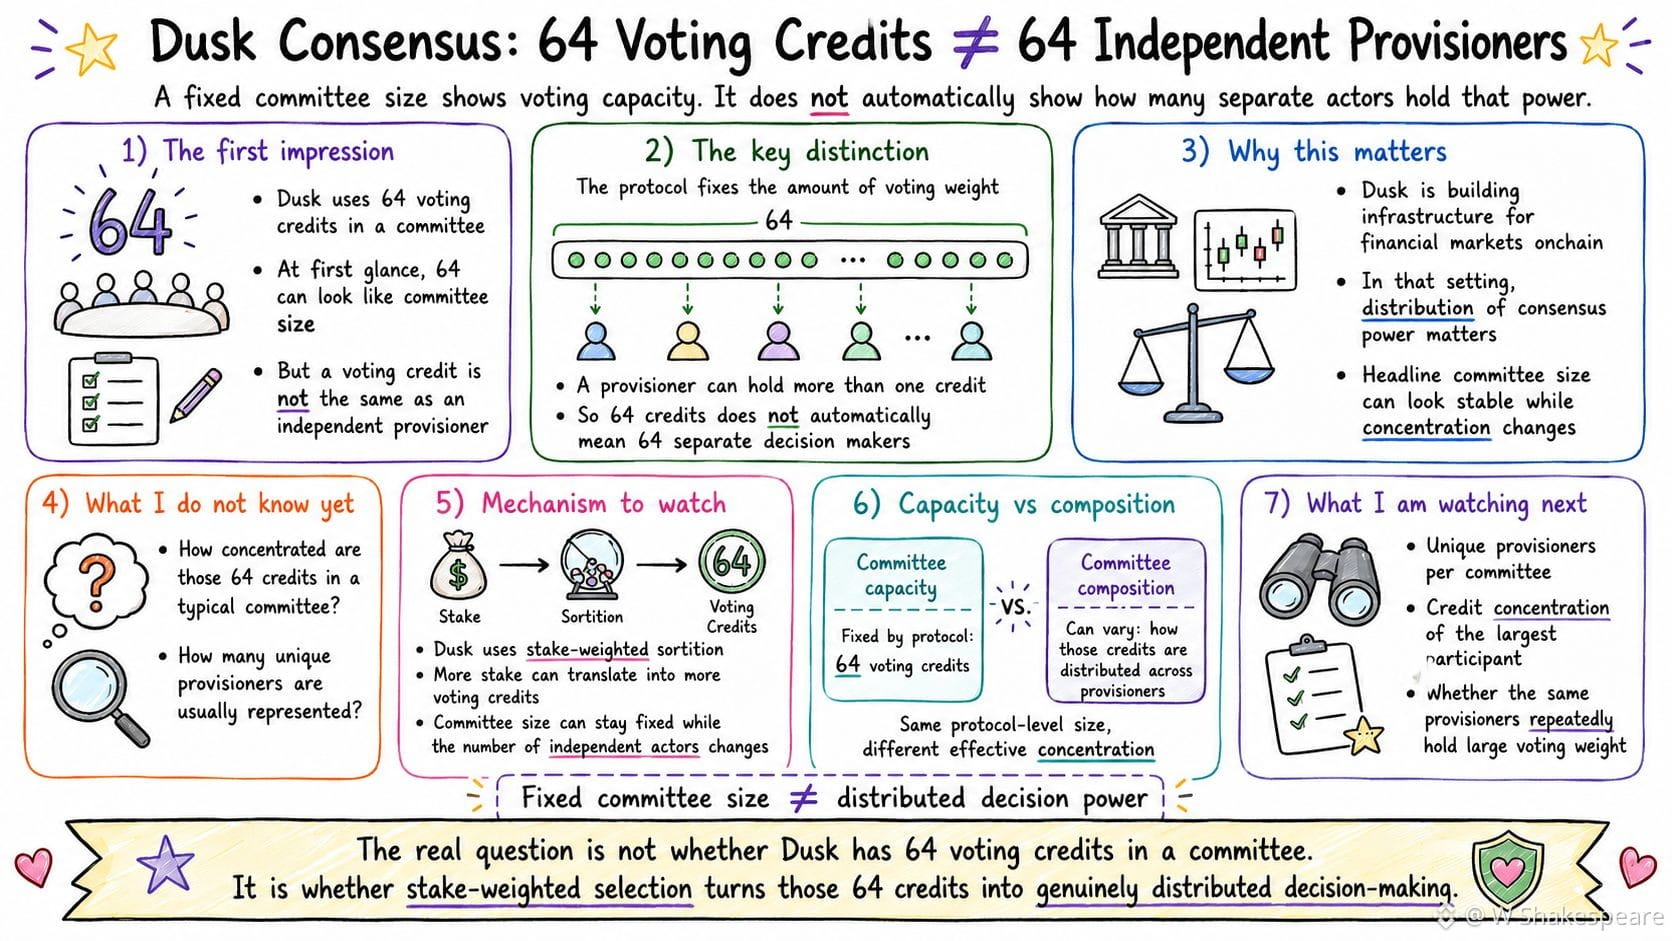
ما زلت أفكر في استخدام Dusk لـ 64 رصيد تصويت ضمن لجان الإجماع.
في النظرة الأولى، تبدو الـ 64 كأنها مقياس مباشر لحجم اللجنة. لكن رصيد التصويت ليس هو نفسه التزويد المستقل لجهة منفردة. وهذا مهم عندما يدفع Dusk إلى إدخال الأسواق المالية على السلسلة مع مؤسسات مرخّصة من الاتحاد الأوروبي، حيث تهمّ أكثر بكثير مناظير توزيع قوة الإجماع مقارنةً بالحجم الظاهر للجنة.
تخبرني بنية الـ 64 رصيدًا بكمية الوزن التصويتي الموجودة داخل اللجنة. لكنها لا تخبرني بعدد الجهات الفاعلة المستقلة التي تملك هذا الوزن فعليًا، لأن المزوِّد قد يحمل أكثر من رصيد واحد. ما لا أعرفه بعد هو مدى تركّز هذه الـ 64 رصيدًا لدى المزوّدين المختارين ضمن اللجنة النموذجية.
فرز Dusk المرتكز إلى وزن الحصة يقدم آلية مفيدة للمتابعة. فالمزيد من الحصة يمكن أن يترجم إلى المزيد من أرصدة التصويت، وهذا يعني أن الحجم الاسمي للجنة يمكن أن يبقى ثابتًا حتى بينما يتغير عدد صناع القرار المستقلين خلفها. وهذا يجعل «64» إشارة أضعف إلى اللامركزية مما يبدو أولاً.
الفرق المهم هو بين سعة اللجنة وتكوينها. أحدهما ثابت وفق البروتوكول؛ والآخر يمكن أن يتغير من عملية اختيار إلى التي تليها. لذلك ستكون الأدلة الأقوى هي عدد المزوّدين الفريدين المُمثلين في كل لجنة، وكم الرصيد الذي يمتلكه أكبر مشارك، وما إذا كانت الجهات نفسها تتكرر بشكل مستمر بحيث تمثل حصة كبيرة من الوزن التصويتي. إن حجم اللجنة الثابت على مستوى البروتوكول يمكن أن ينتج عنه تركّزات فعّالة مختلفة جدًا لقوة التصويت اعتمادًا على كيفية توزيع تلك الأرصدة.
هذا يغيّر طريقة تقييمي لتصميم لجان Dusk.
السؤال هو ما إذا كانت عملية الاختيار المرتكزة إلى الحصة لدى Dusk تُحوّل هذه الـ 64 رصيدًا باستمرار إلى اتخاذ قرار موزع، أم أن حجم لجنة ثابت يمكن أن يُخفي قوة تصويت مُركّزة. أنا أراقب المزوّدين الفريدين لكل لجنة، وتركيز الرصيد، وتكوين اللجان المتكرر بعد ذلك.
#dusk $DUSK @Dusk_Foundation ✨
ما زلت أفكر في استخدام Dusk لـ 64 رصيد تصويت ضمن لجان الإجماع.
في النظرة الأولى، تبدو الـ 64 كأنها مقياس مباشر لحجم اللجنة. لكن رصيد التصويت ليس هو نفسه التزويد المستقل لجهة منفردة. وهذا مهم عندما يدفع Dusk إلى إدخال الأسواق المالية على السلسلة مع مؤسسات مرخّصة من الاتحاد الأوروبي، حيث تهمّ أكثر بكثير مناظير توزيع قوة الإجماع مقارنةً بالحجم الظاهر للجنة.
تخبرني بنية الـ 64 رصيدًا بكمية الوزن التصويتي الموجودة داخل اللجنة. لكنها لا تخبرني بعدد الجهات الفاعلة المستقلة التي تملك هذا الوزن فعليًا، لأن المزوِّد قد يحمل أكثر من رصيد واحد. ما لا أعرفه بعد هو مدى تركّز هذه الـ 64 رصيدًا لدى المزوّدين المختارين ضمن اللجنة النموذجية.
فرز Dusk المرتكز إلى وزن الحصة يقدم آلية مفيدة للمتابعة. فالمزيد من الحصة يمكن أن يترجم إلى المزيد من أرصدة التصويت، وهذا يعني أن الحجم الاسمي للجنة يمكن أن يبقى ثابتًا حتى بينما يتغير عدد صناع القرار المستقلين خلفها. وهذا يجعل «64» إشارة أضعف إلى اللامركزية مما يبدو أولاً.
الفرق المهم هو بين سعة اللجنة وتكوينها. أحدهما ثابت وفق البروتوكول؛ والآخر يمكن أن يتغير من عملية اختيار إلى التي تليها. لذلك ستكون الأدلة الأقوى هي عدد المزوّدين الفريدين المُمثلين في كل لجنة، وكم الرصيد الذي يمتلكه أكبر مشارك، وما إذا كانت الجهات نفسها تتكرر بشكل مستمر بحيث تمثل حصة كبيرة من الوزن التصويتي. إن حجم اللجنة الثابت على مستوى البروتوكول يمكن أن ينتج عنه تركّزات فعّالة مختلفة جدًا لقوة التصويت اعتمادًا على كيفية توزيع تلك الأرصدة.
هذا يغيّر طريقة تقييمي لتصميم لجان Dusk.
السؤال هو ما إذا كانت عملية الاختيار المرتكزة إلى الحصة لدى Dusk تُحوّل هذه الـ 64 رصيدًا باستمرار إلى اتخاذ قرار موزع، أم أن حجم لجنة ثابت يمكن أن يُخفي قوة تصويت مُركّزة. أنا أراقب المزوّدين الفريدين لكل لجنة، وتركيز الرصيد، وتكوين اللجان المتكرر بعد ذلك.
#dusk $DUSK @Dusk ✨
1
2
394
تمّ التحقق
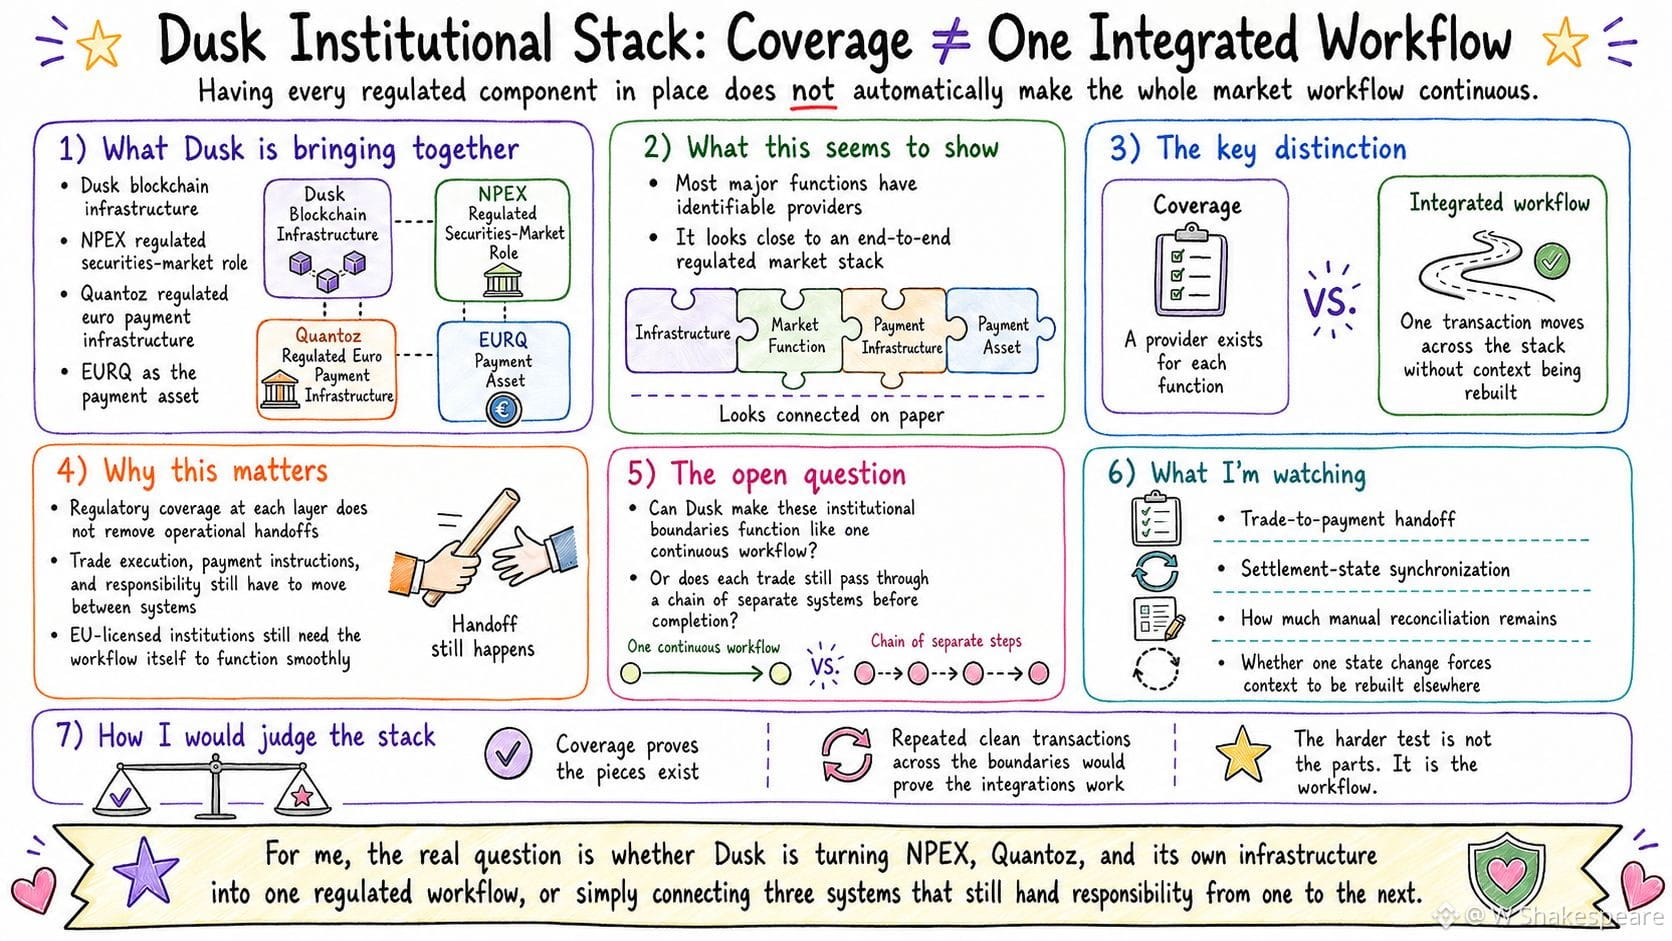
يعمل الغسق على تجميع بنيته التحتية لسلسلة الكتل مع دور NPEX التنظيمي في سوق الأوراق المالية، ومع البنية التحتية التنظيمية لمدفوعات اليورو لدى Quantoz حول EURQ.|
وهذا يمنح الغسق العديد من القطع اللازمة لسوق مُنظَّم من طرف إلى طرف. لكن لا تعني التغطية التنظيمية في كل طبقة تلقائيًا تحويل تلك القطع إلى سير عملٍ مستمر واحد.
ما لا أعرفه بعد هو ما إذا كان بإمكان الغسق جعل تنفيذ التداول والدفع والتسوية تتصرف كمعاملة مترابطة واحدة، أم أن المسؤولية لا تزال بحاجة إلى الانتقال بين أنظمة مختلفة على طول الطريق.
وتجدر متابعة الآليات ذات القيمة، وهي عملية التسليم من التداول إلى الدفع، وكيف يبقى وضع التسوية متزامنًا عبر المكوّنات المختلفة، وأين لا يزال يلزم إجراء تسوية يدوية.
إن وجود مزوّد لكل وظيفة يخبرني بأن الطبقة مغطاة. أما المعاملة التي تنتقل بسلاسة عبر تلك الحدود فتخبرني بشيء أكثر فائدة: هل تعمل عمليات التكامل فيما بينها فعلًا. وهذا يهم بينما يسعى الغسق إلى نقل الأسواق المالية إلى السلسلة باستخدام مؤسسات مرخّصة من الاتحاد الأوروبي. الاختبار الأصعب ليس ما إذا كان كل مكوّن مطلوب موجودًا، بل ما إذا كانت تلك المكوّنات قادرة على الحفاظ على حالة المعاملة والمسؤولية من خطوة إلى الخطوة التالية.
السؤال هو ما إذا كان الغسق يحوّل NPEX وQuantoz وبنيته التحتية إلى سير عمل مُنظَّم واحد، أم أنه يربط أنظمة لا تزال تعمل كمراحل منفصلة. أنا أراقب عمليات التسليم من التداول إلى الدفع، وتزامن حالة التسوية، وأين لا تزال بقايا التسوية قائمة.
#dusk $DUSK @Dusk_Foundation 🔥
يعمل الغسق على تجميع بنيته التحتية لسلسلة الكتل مع دور NPEX التنظيمي في سوق الأوراق المالية، ومع البنية التحتية التنظيمية لمدفوعات اليورو لدى Quantoz حول EURQ.|
وهذا يمنح الغسق العديد من القطع اللازمة لسوق مُنظَّم من طرف إلى طرف. لكن لا تعني التغطية التنظيمية في كل طبقة تلقائيًا تحويل تلك القطع إلى سير عملٍ مستمر واحد.
ما لا أعرفه بعد هو ما إذا كان بإمكان الغسق جعل تنفيذ التداول والدفع والتسوية تتصرف كمعاملة مترابطة واحدة، أم أن المسؤولية لا تزال بحاجة إلى الانتقال بين أنظمة مختلفة على طول الطريق.
وتجدر متابعة الآليات ذات القيمة، وهي عملية التسليم من التداول إلى الدفع، وكيف يبقى وضع التسوية متزامنًا عبر المكوّنات المختلفة، وأين لا يزال يلزم إجراء تسوية يدوية.
إن وجود مزوّد لكل وظيفة يخبرني بأن الطبقة مغطاة. أما المعاملة التي تنتقل بسلاسة عبر تلك الحدود فتخبرني بشيء أكثر فائدة: هل تعمل عمليات التكامل فيما بينها فعلًا. وهذا يهم بينما يسعى الغسق إلى نقل الأسواق المالية إلى السلسلة باستخدام مؤسسات مرخّصة من الاتحاد الأوروبي. الاختبار الأصعب ليس ما إذا كان كل مكوّن مطلوب موجودًا، بل ما إذا كانت تلك المكوّنات قادرة على الحفاظ على حالة المعاملة والمسؤولية من خطوة إلى الخطوة التالية.
السؤال هو ما إذا كان الغسق يحوّل NPEX وQuantoz وبنيته التحتية إلى سير عمل مُنظَّم واحد، أم أنه يربط أنظمة لا تزال تعمل كمراحل منفصلة. أنا أراقب عمليات التسليم من التداول إلى الدفع، وتزامن حالة التسوية، وأين لا تزال بقايا التسوية قائمة.
#dusk $DUSK @Dusk 🔥
1
5
376
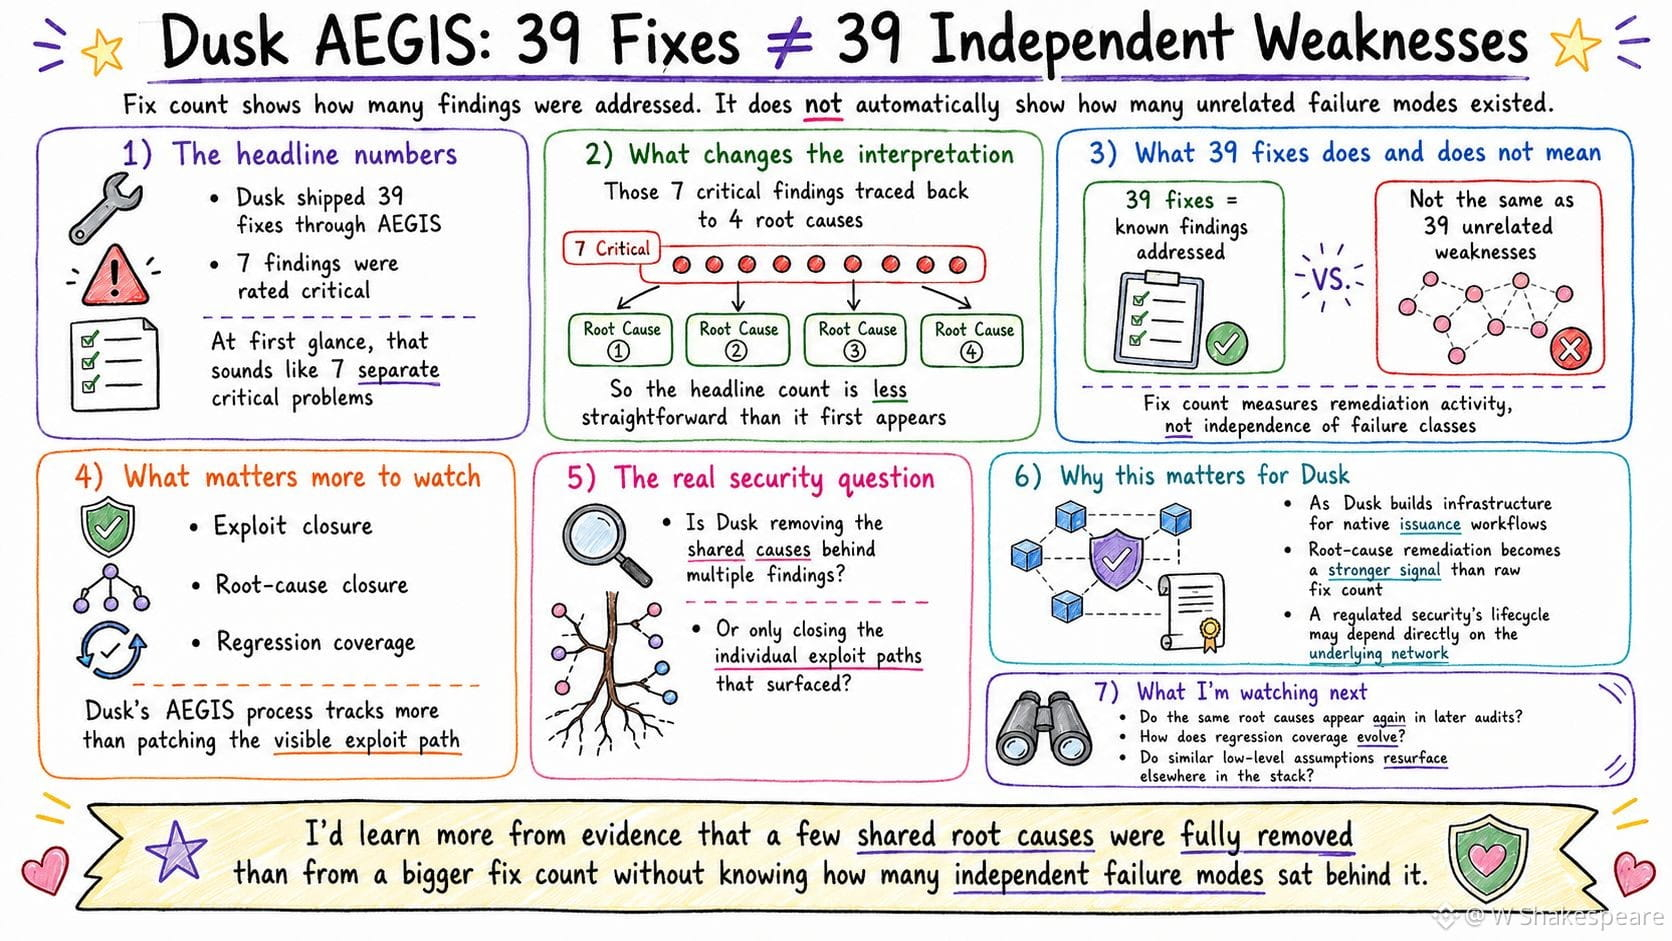
قامت Dusk بإصدار 39 إصلاحًا عبر AEGIS. ومن بين النتائج التي أدت إلى هذا العلاج، تم تصنيف 7 منها على أنها حرجة. يبدو ذلك كعدد كبير من مشكلات أمنية منفصلة. لكن هذه النتائج الـ7 الحرجة انحدرت إلى مجرد 4 أسباب جذرية، ما يجعل رقم العنوان أقل وضوحًا مما يبدو للوهلة الأولى.
تخبرني 39 عملية إصلاح عن حجم عمل Dusk في المعالجة. لكنها لا تخبرني عن عدد أوضاع الفشل المستقلة التي كانت تلك الإصلاحات تعالجها فعلًا. ما لا أعرفه بعد هو ما إذا كانت عملية معالجة Dusk تزيل باستمرار الأسباب المشتركة خلف عدة نتائج، أم أنها تكتفي فقط بإغلاق مسارات الاستغلال الفردية التي ظهرت.
توفر عملية AEGIS الخاصة بـ Dusk آلية مفيدة للمراقبة. يتم تتبع المعالجة الحرجة ليس فقط عبر إغلاق الاستغلال، بل أيضًا عبر إغلاق السبب الجذري وتغطية حالات الانحدار كذلك. وهذا يجعل ما سيعود مستقبلًا من جديد أكثر فائدةً بالنسبة لي من مجرد عدد الإصلاحات الخام. إن إصدار تصحيح يثبت أن مشكلة معروفة تم التعامل معها. والأدلة الأقوى تتمثل في رؤية فئة الفشل الأساسية نفسها تتوقف عن الظهور من جديد في المراجعات اللاحقة أو في أجزاء متجاورة من المكدس.
وبينما تقوم Dusk ببناء بنية تحتية لعمليات الإصدار الأصلية (native issuance)، حيث يمكن أن يعتمد المزيد من دورة حياة جهة أمنية خاضعة للتنظيم بشكل مباشر على الشبكة الأساسية، تصبح معالجة السبب الجذري إشارة أمنية أكثر معنًى من العدد الخام للإصلاحات التي تم شحنها.
سأتعلم أكثر من الأدلة التي تُظهر أن بعض الأسباب الجذرية المشتركة أُزيلت بالكامل، مقارنةً بعدد أكبر من الإصلاحات دون معرفة كم وضع فشل مستقل كان يقف وراءها.
السؤال هو ما إذا كانت عملية أمن Dusk تُقلّص فئات الفشل الكامنة، وليس فقط عدد النتائج المفتوحة. أنا أراقب ما إذا كانت الأسباب الجذرية نفسها ستظهر مرة أخرى في التدقيقات اللاحقة، وكيف تتطور تغطية حالات الانحدار، وما إذا كانت الافتراضات منخفضة المستوى المماثلة تعود إلى الظهور في أماكن أخرى داخل المكدس.
#dusk $DUSK @Dusk_Foundation ✨
قامت Dusk بإصدار 39 إصلاحًا عبر AEGIS. ومن بين النتائج التي أدت إلى هذا العلاج، تم تصنيف 7 منها على أنها حرجة. يبدو ذلك كعدد كبير من مشكلات أمنية منفصلة. لكن هذه النتائج الـ7 الحرجة انحدرت إلى مجرد 4 أسباب جذرية، ما يجعل رقم العنوان أقل وضوحًا مما يبدو للوهلة الأولى.
تخبرني 39 عملية إصلاح عن حجم عمل Dusk في المعالجة. لكنها لا تخبرني عن عدد أوضاع الفشل المستقلة التي كانت تلك الإصلاحات تعالجها فعلًا. ما لا أعرفه بعد هو ما إذا كانت عملية معالجة Dusk تزيل باستمرار الأسباب المشتركة خلف عدة نتائج، أم أنها تكتفي فقط بإغلاق مسارات الاستغلال الفردية التي ظهرت.
توفر عملية AEGIS الخاصة بـ Dusk آلية مفيدة للمراقبة. يتم تتبع المعالجة الحرجة ليس فقط عبر إغلاق الاستغلال، بل أيضًا عبر إغلاق السبب الجذري وتغطية حالات الانحدار كذلك. وهذا يجعل ما سيعود مستقبلًا من جديد أكثر فائدةً بالنسبة لي من مجرد عدد الإصلاحات الخام. إن إصدار تصحيح يثبت أن مشكلة معروفة تم التعامل معها. والأدلة الأقوى تتمثل في رؤية فئة الفشل الأساسية نفسها تتوقف عن الظهور من جديد في المراجعات اللاحقة أو في أجزاء متجاورة من المكدس.
وبينما تقوم Dusk ببناء بنية تحتية لعمليات الإصدار الأصلية (native issuance)، حيث يمكن أن يعتمد المزيد من دورة حياة جهة أمنية خاضعة للتنظيم بشكل مباشر على الشبكة الأساسية، تصبح معالجة السبب الجذري إشارة أمنية أكثر معنًى من العدد الخام للإصلاحات التي تم شحنها.
سأتعلم أكثر من الأدلة التي تُظهر أن بعض الأسباب الجذرية المشتركة أُزيلت بالكامل، مقارنةً بعدد أكبر من الإصلاحات دون معرفة كم وضع فشل مستقل كان يقف وراءها.
السؤال هو ما إذا كانت عملية أمن Dusk تُقلّص فئات الفشل الكامنة، وليس فقط عدد النتائج المفتوحة. أنا أراقب ما إذا كانت الأسباب الجذرية نفسها ستظهر مرة أخرى في التدقيقات اللاحقة، وكيف تتطور تغطية حالات الانحدار، وما إذا كانت الافتراضات منخفضة المستوى المماثلة تعود إلى الظهور في أماكن أخرى داخل المكدس.
#dusk $DUSK @Dusk ✨
8
10
691
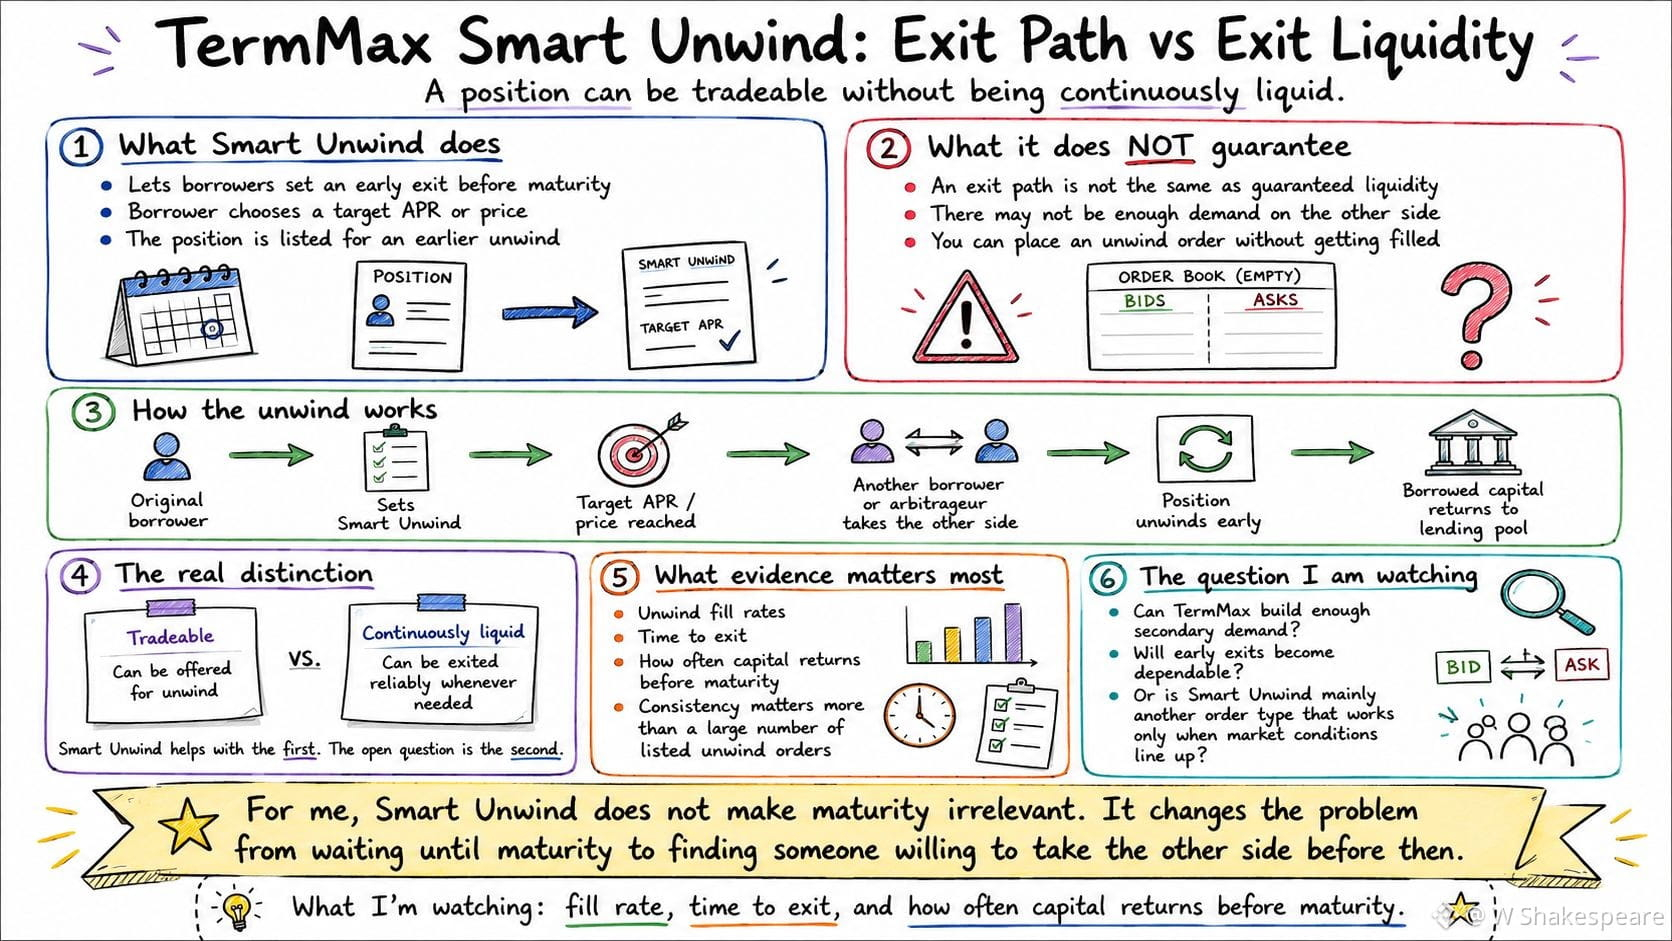
ما زلت أعود إلى Smart Unwind من TermMax، وهي آليته التي تتيح للمقترضين تحديد خروج مبكر لمراكز ذات مدة ثابتة قبل تاريخ الاستحقاق.
من الناحية النظرية، يجعل ذلك ديون المدة الثابتة تبدو أكثر سيولة بكثير. لكن وجود مسار خروج والقدرة على استخدامه كلما أردت شيئان مختلفان. يوضح لي Smart Unwind أن بإمكان المقترض طرح مركز قائم لإجراء خروج مبكر بسعر أو عائد سنوي مستهدف (APR). غير أنه لا يخبرني بوجود ما يكفي دائمًا من الطلب ليتولى الطرف الآخر. ما لا أعرفه بعد هو ما إذا كان بإمكان TermMax جعل عمليات الخروج المبكر موثوقة، أم أنه يخلق في المقام الأول مسار خروج يعمل فقط عندما تتوافق ظروف السوق والطلب الثانوي.
تميّز الآليات هذا الفارق بوضوح. إذا تم تحقيق الهدف، يمكن لمقترض آخر أو متداول تحكيمي (arbitrageur) أن يتولى الطرف الآخر، مما يتيح للمركز الأصلي أن يُحلَّ (unwind) ويعود رأس المال المقترض إلى صندوق الإقراض قبل استحقاقه الأصلي.
لذلك يمكن أن يكون المركز قابلاً للتداول دون أن يكون سائلًا بشكل مستمر. الدليل الأقوى ليس عدد أوامر Smart Unwind التي يستطيع المقترضون وضعها، بل مدى تحقق تلك الأوامر فعليًا، ومدة تنفيذ عمليات الخروج، وكم مرة يعود رأس المال إلى جهة الإقراض قبل تاريخ الاستحقاق.
سأتعلم أكثر من عددٍ أصغر من المراكز التي تخرج بشكل منتظم، مقارنةً بعددٍ أكبر بكثير من المراكز التي تظل متاحة فقط لإجراء unwind. لا يجعل Smart Unwind الاستحقاق أمرًا غير ذي صلة. إنه يغيّر المشكلة من الاضطرار إلى الاحتفاظ بمركز حتى تاريخ الاستحقاق إلى إيجاد شخص مستعد لتولي الطرف الآخر قبل ذلك.
السؤال هو ما إذا كان بإمكان TermMax بناء قدر كافٍ من الطلب الثانوي لجعل مراكز المدة الثابتة أسهل فعليًا من حيث الخروج، أو إضافة نوع آخر من الأوامر تكون فائدته ما زالت تعتمد على ظروف السوق.
أنا أراقب معدلات امتلاء عمليات unwind (unwind fill rates)، والوقت اللازم للخروج، وكم مرة يعود رأس المال قبل الاستحقاق.
#termmax @termmax 🔥
ما زلت أعود إلى Smart Unwind من TermMax، وهي آليته التي تتيح للمقترضين تحديد خروج مبكر لمراكز ذات مدة ثابتة قبل تاريخ الاستحقاق.
من الناحية النظرية، يجعل ذلك ديون المدة الثابتة تبدو أكثر سيولة بكثير. لكن وجود مسار خروج والقدرة على استخدامه كلما أردت شيئان مختلفان. يوضح لي Smart Unwind أن بإمكان المقترض طرح مركز قائم لإجراء خروج مبكر بسعر أو عائد سنوي مستهدف (APR). غير أنه لا يخبرني بوجود ما يكفي دائمًا من الطلب ليتولى الطرف الآخر. ما لا أعرفه بعد هو ما إذا كان بإمكان TermMax جعل عمليات الخروج المبكر موثوقة، أم أنه يخلق في المقام الأول مسار خروج يعمل فقط عندما تتوافق ظروف السوق والطلب الثانوي.
تميّز الآليات هذا الفارق بوضوح. إذا تم تحقيق الهدف، يمكن لمقترض آخر أو متداول تحكيمي (arbitrageur) أن يتولى الطرف الآخر، مما يتيح للمركز الأصلي أن يُحلَّ (unwind) ويعود رأس المال المقترض إلى صندوق الإقراض قبل استحقاقه الأصلي.
لذلك يمكن أن يكون المركز قابلاً للتداول دون أن يكون سائلًا بشكل مستمر. الدليل الأقوى ليس عدد أوامر Smart Unwind التي يستطيع المقترضون وضعها، بل مدى تحقق تلك الأوامر فعليًا، ومدة تنفيذ عمليات الخروج، وكم مرة يعود رأس المال إلى جهة الإقراض قبل تاريخ الاستحقاق.
سأتعلم أكثر من عددٍ أصغر من المراكز التي تخرج بشكل منتظم، مقارنةً بعددٍ أكبر بكثير من المراكز التي تظل متاحة فقط لإجراء unwind. لا يجعل Smart Unwind الاستحقاق أمرًا غير ذي صلة. إنه يغيّر المشكلة من الاضطرار إلى الاحتفاظ بمركز حتى تاريخ الاستحقاق إلى إيجاد شخص مستعد لتولي الطرف الآخر قبل ذلك.
السؤال هو ما إذا كان بإمكان TermMax بناء قدر كافٍ من الطلب الثانوي لجعل مراكز المدة الثابتة أسهل فعليًا من حيث الخروج، أو إضافة نوع آخر من الأوامر تكون فائدته ما زالت تعتمد على ظروف السوق.
أنا أراقب معدلات امتلاء عمليات unwind (unwind fill rates)، والوقت اللازم للخروج، وكم مرة يعود رأس المال قبل الاستحقاق.
#termmax @TermMax 🔥
2
2
383
تمّ التحقق
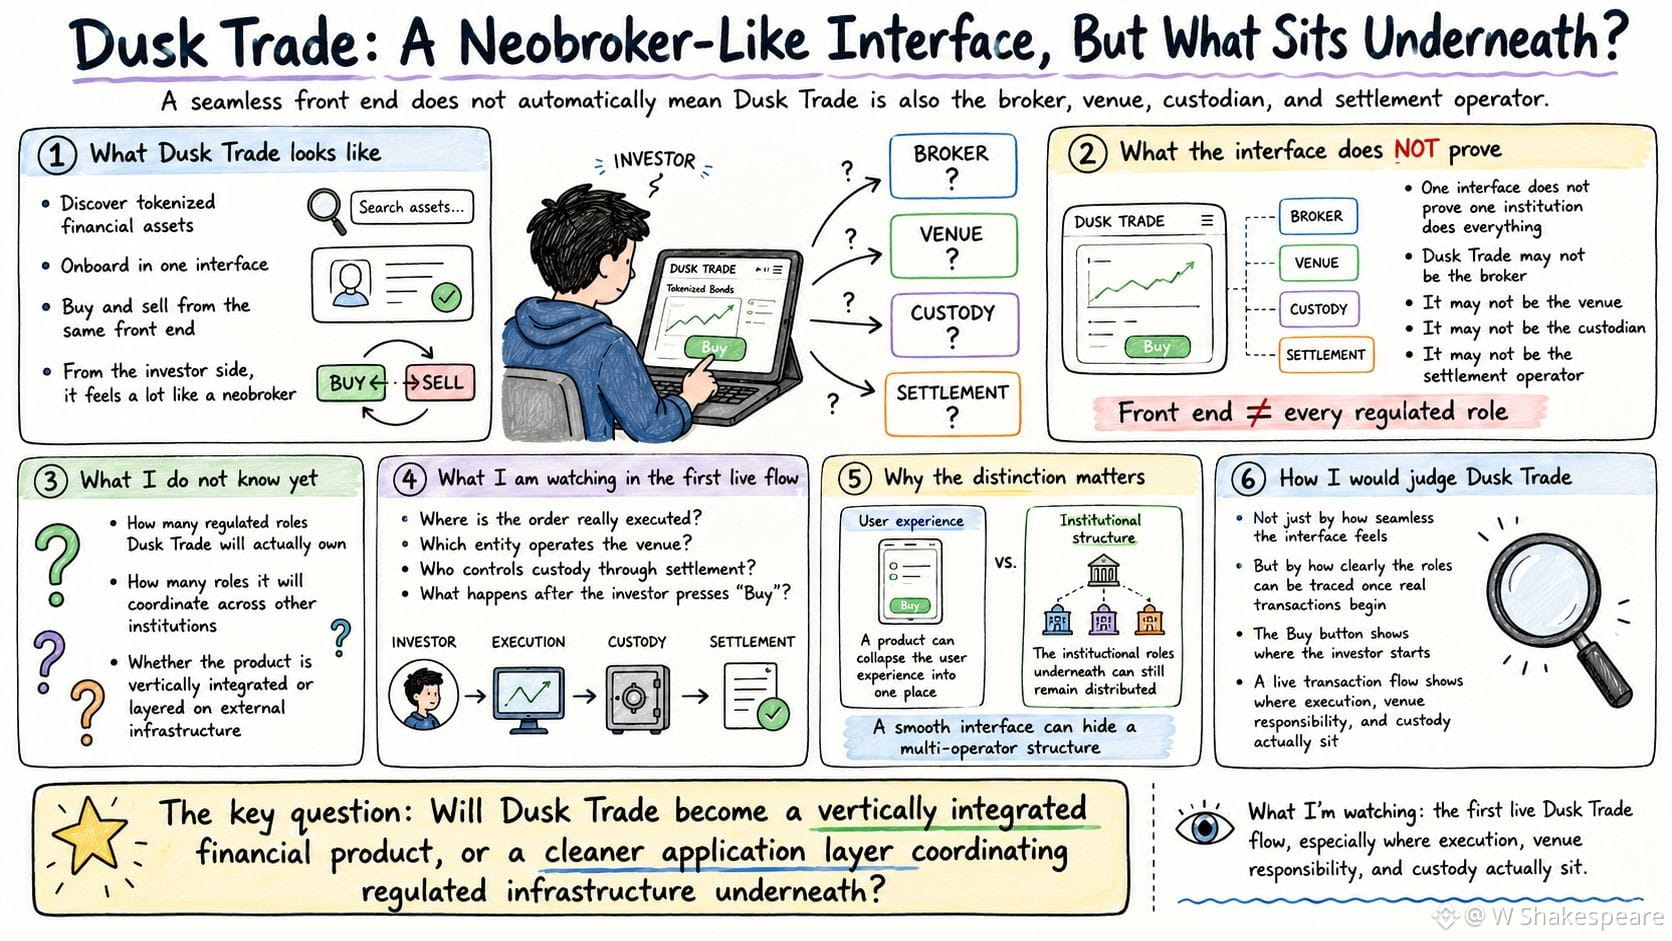
أعود باستمرار إلى كيفية تقديم Dusk Trade على أنها مكان لاكتشاف الأصول المالية المُرمَّزة وشرائها وبيعها.
ومن منظور المستثمر، يبدو الأمر كثيرًا مثل الوسيط/الـ neobroker. يمكن لواجهة واحدة أن تتولى الاكتشاف والإعداد والتداول نفسه. لكن وجود واجهة أمامية سلسة لا يعني بالضرورة أن Dusk Trade هي أيضًا الوسيط أو المنصة أو الجهة الحافظة أو مشغل التسوية من الناحية التحتية.
ما لا أعرفه بعد هو عدد هذه الأدوار التنظيمية التي ستملكها Dusk Trade فعليًا، وكم عددها التي ستنسقها عبر مؤسسات أخرى.
الميكانيكيات التي يستحق متابعتها هي المكان الذي يتم فيه تنفيذ الأمر فعليًا، والكيان الذي يشغّل المنصة، ومن يتحكم في الحفظ عبر التسوية.
زر الشراء يخبرني فقط بمكان بدء المستثمر للتداول. أما تدفق المعاملة المباشرة فيخبرني بشيء أكثر فائدة: أين تتم عملية التنفيذ، ومن هي الجهة المسؤولة عن الحفظ، ومن هي التي تقع على عاتقها مسؤولية المنصة فعليًا.
هذه التفرقة مهمة لأن المنتج قد يختزل تجربة المستخدم إلى مكان واحد، بينما تظل الأدوار المؤسسية الكامنة موزعة عبر عدة مشغّلين منظَّمين.
لذلك سأقيّم Dusk Trade بدرجة أقل بناءً على مدى سلاسة الواجهة، وبدرجة أكبر على مدى إمكانية تتبع تلك الأدوار بوضوح بمجرد بدء المعاملات الفعلية.
السؤال هو ما إذا كانت Dusk Trade ستتحول إلى منتج مالي متكامل عموديًا، أم إلى طبقة تطبيق أكثر نقاءً تنسّق البنية التحتية المُنظَّمة تحتها. أنا أتابع تدفق Dusk Trade المباشر الأول عن كثب بما يكفي لمعرفة أين تقع عملية التنفيذ ومسؤولية المنصة ومسؤولية الحفظ فعليًا.
#dusk $DUSK @Dusk_Foundation ✨
أعود باستمرار إلى كيفية تقديم Dusk Trade على أنها مكان لاكتشاف الأصول المالية المُرمَّزة وشرائها وبيعها.
ومن منظور المستثمر، يبدو الأمر كثيرًا مثل الوسيط/الـ neobroker. يمكن لواجهة واحدة أن تتولى الاكتشاف والإعداد والتداول نفسه. لكن وجود واجهة أمامية سلسة لا يعني بالضرورة أن Dusk Trade هي أيضًا الوسيط أو المنصة أو الجهة الحافظة أو مشغل التسوية من الناحية التحتية.
ما لا أعرفه بعد هو عدد هذه الأدوار التنظيمية التي ستملكها Dusk Trade فعليًا، وكم عددها التي ستنسقها عبر مؤسسات أخرى.
الميكانيكيات التي يستحق متابعتها هي المكان الذي يتم فيه تنفيذ الأمر فعليًا، والكيان الذي يشغّل المنصة، ومن يتحكم في الحفظ عبر التسوية.
زر الشراء يخبرني فقط بمكان بدء المستثمر للتداول. أما تدفق المعاملة المباشرة فيخبرني بشيء أكثر فائدة: أين تتم عملية التنفيذ، ومن هي الجهة المسؤولة عن الحفظ، ومن هي التي تقع على عاتقها مسؤولية المنصة فعليًا.
هذه التفرقة مهمة لأن المنتج قد يختزل تجربة المستخدم إلى مكان واحد، بينما تظل الأدوار المؤسسية الكامنة موزعة عبر عدة مشغّلين منظَّمين.
لذلك سأقيّم Dusk Trade بدرجة أقل بناءً على مدى سلاسة الواجهة، وبدرجة أكبر على مدى إمكانية تتبع تلك الأدوار بوضوح بمجرد بدء المعاملات الفعلية.
السؤال هو ما إذا كانت Dusk Trade ستتحول إلى منتج مالي متكامل عموديًا، أم إلى طبقة تطبيق أكثر نقاءً تنسّق البنية التحتية المُنظَّمة تحتها. أنا أتابع تدفق Dusk Trade المباشر الأول عن كثب بما يكفي لمعرفة أين تقع عملية التنفيذ ومسؤولية المنصة ومسؤولية الحفظ فعليًا.
#dusk $DUSK @Dusk ✨
17
11
682
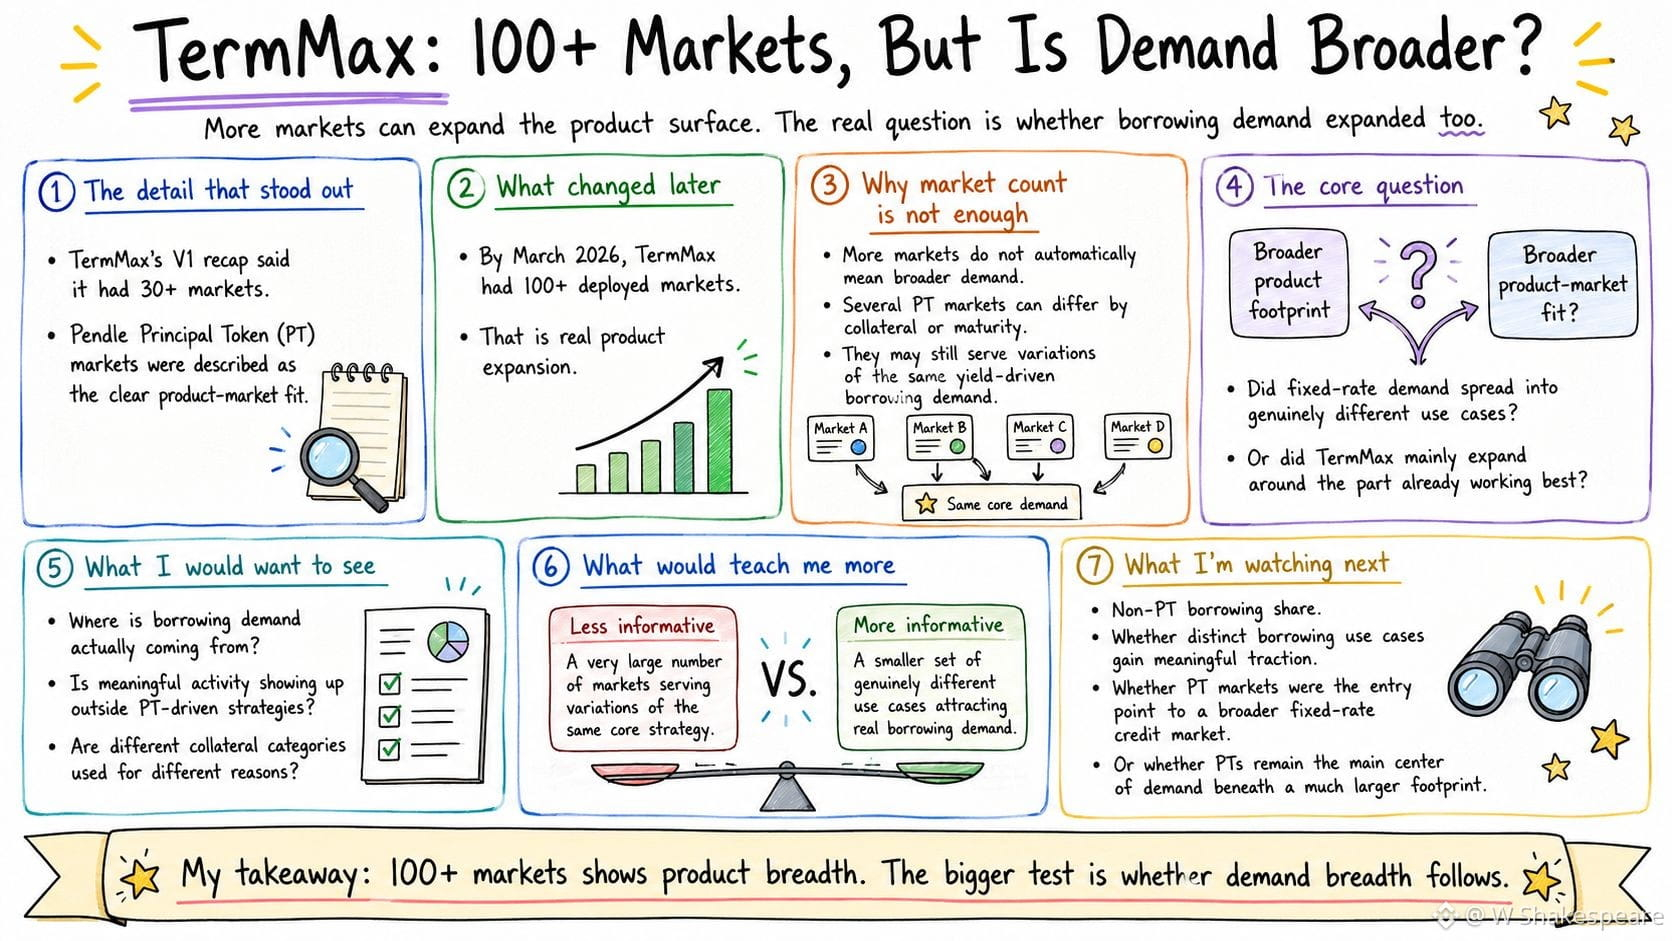
أعود دائمًا إلى مدى سرعة توسّع TermMax في بصمتها داخل السوق. في ملخص الإصدار الأول V1، ذكرت TermMax أنها أطلقت 30+ سوقًا، وأن أسواق Pendle Principal Token (PT) برزت كأوضح مثال على ملاءمة المنتج للسوق. وبحلول مارس 2026، كانت هذه البصمة قد نمت إلى أكثر من 100 سوق تم نشرها. وهذا يخبرني بأن TermMax أصبحت أوسع بكثير كمنتج. ما لا يخبرني به هو ما إذا كانت الطلبات الكامنة وراء هذا التوسع قد اتسعت معها.
كانت الاستراتيجيات المدعومة بـ PT ملاءمة طبيعية في البداية لـ TermMax. تعمل الاقتراضات ذات سعر الفائدة الثابتة بشكل جيد خصوصًا عندما يستطيع المستخدمون الاقتراض مقابل مراكز تولّد عائدًا، وعندما يتم هيكلة صفقات عائدٍ مُرافِعة حول تكلفة اقتراض معروفة. لذا فإن الزخم في تلك الأسواق يخبرني بشيء مفيد حول المكان الذي وجدت فيه TermMax الطلب أولًا.
ما لا أعرفه بعد هو ما إذا كانت TermMax قد وجدت منذ ذلك الحين أسبابًا مقنعة بالمستوى نفسه للمقترضين لاستخدام أسواقها خارج ذلك الاستخدام الأولي.
وهذا هو ما سيجعل الانتقال من 30+ إلى 100+ سوقًا أكثر معنى بالنسبة لي.
سيكون الاقتراض خارج الاستراتيجيات التي تقودها PT دليلًا أقوى، خاصةً إذا جاء من حالات استخدام لا تعتمد على إعداد صفقة العائد نفسها. سيُظهر ذلك أن TermMax لا تضيف فقط أماكن أكثر للاقتراض، بل تكتشف أيضًا أسبابًا إضافية لدى الناس للاقتراض بسعر ثابت.
سأتعلم أكثر من مجموعة أصغر من حالات استخدام اقتراض مختلفة فعلًا وتحقق زخمًا حقيقيًا، بدلًا من عدد أكبر بكثير من الأسواق المُنشرَة التي بُنيت حول اختلافات من طلب كانت TermMax قد أثبتته بالفعل.
السؤال هو: هل تستخدم TermMax ملاءمة المنتج للسوق المبكرة الخاصة بـ PT كـ “وتد” لدخول سوق ائتماني ثابت أوسع، أم أن حالة الاستخدام الأصلية ما زالت تفسر معظم الطلب الكامن وراء بصمتها الأكبر؟ أنا أراقب من أين يأتي طلب الاقتراض غير المرتبط بـ PT لدى TermMax، وأي حالات استخدام جديدة تبدأ في اكتساب زخم ذي مغزى.
#termmax @termmax ✨
أعود دائمًا إلى مدى سرعة توسّع TermMax في بصمتها داخل السوق. في ملخص الإصدار الأول V1، ذكرت TermMax أنها أطلقت 30+ سوقًا، وأن أسواق Pendle Principal Token (PT) برزت كأوضح مثال على ملاءمة المنتج للسوق. وبحلول مارس 2026، كانت هذه البصمة قد نمت إلى أكثر من 100 سوق تم نشرها. وهذا يخبرني بأن TermMax أصبحت أوسع بكثير كمنتج. ما لا يخبرني به هو ما إذا كانت الطلبات الكامنة وراء هذا التوسع قد اتسعت معها.
كانت الاستراتيجيات المدعومة بـ PT ملاءمة طبيعية في البداية لـ TermMax. تعمل الاقتراضات ذات سعر الفائدة الثابتة بشكل جيد خصوصًا عندما يستطيع المستخدمون الاقتراض مقابل مراكز تولّد عائدًا، وعندما يتم هيكلة صفقات عائدٍ مُرافِعة حول تكلفة اقتراض معروفة. لذا فإن الزخم في تلك الأسواق يخبرني بشيء مفيد حول المكان الذي وجدت فيه TermMax الطلب أولًا.
ما لا أعرفه بعد هو ما إذا كانت TermMax قد وجدت منذ ذلك الحين أسبابًا مقنعة بالمستوى نفسه للمقترضين لاستخدام أسواقها خارج ذلك الاستخدام الأولي.
وهذا هو ما سيجعل الانتقال من 30+ إلى 100+ سوقًا أكثر معنى بالنسبة لي.
سيكون الاقتراض خارج الاستراتيجيات التي تقودها PT دليلًا أقوى، خاصةً إذا جاء من حالات استخدام لا تعتمد على إعداد صفقة العائد نفسها. سيُظهر ذلك أن TermMax لا تضيف فقط أماكن أكثر للاقتراض، بل تكتشف أيضًا أسبابًا إضافية لدى الناس للاقتراض بسعر ثابت.
سأتعلم أكثر من مجموعة أصغر من حالات استخدام اقتراض مختلفة فعلًا وتحقق زخمًا حقيقيًا، بدلًا من عدد أكبر بكثير من الأسواق المُنشرَة التي بُنيت حول اختلافات من طلب كانت TermMax قد أثبتته بالفعل.
السؤال هو: هل تستخدم TermMax ملاءمة المنتج للسوق المبكرة الخاصة بـ PT كـ “وتد” لدخول سوق ائتماني ثابت أوسع، أم أن حالة الاستخدام الأصلية ما زالت تفسر معظم الطلب الكامن وراء بصمتها الأكبر؟ أنا أراقب من أين يأتي طلب الاقتراض غير المرتبط بـ PT لدى TermMax، وأي حالات استخدام جديدة تبدأ في اكتساب زخم ذي مغزى.
#termmax @TermMax ✨
2
4
341
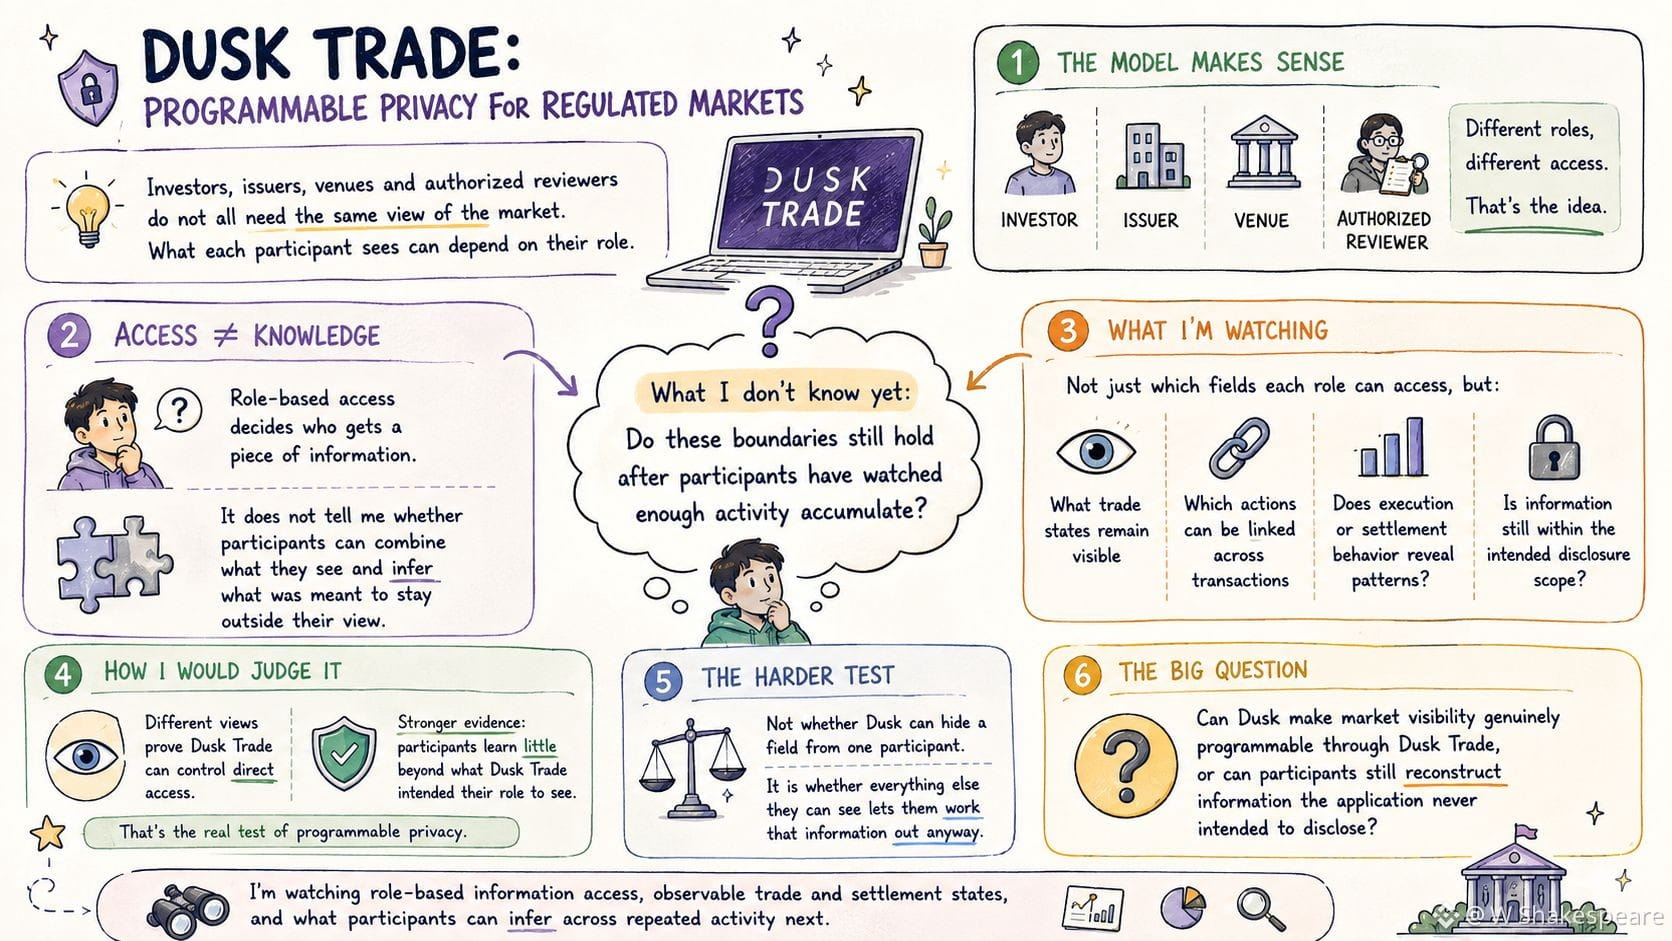
أعود دائمًا إلى فكرة Dusk بشأن الخصوصية القابلة للبرمجة للأسواق الخاضعة للتنظيم، خصوصًا ما يحدث منها داخل Dusk Trade.
يبدو النموذج منطقيًا. فالمستثمرون والجهات المُصدِرة والمنصات والمراجعون المصرح لهم لا يحتاجون جميعًا إلى رؤية واحدة للسوق، لذلك يمكن أن يعتمد ما يراه كل مشارك على دوره.
لكن التحكم فيما يُعرض لشخص ما مباشرةً ليس هو الشيء نفسه مثل التحكم فيما يمكنه في النهاية أن يتعلمه.
يخبرني الوصول وفق الدور أن Dusk يمكنها تحديد من يحصل على جزء معيّن من المعلومات. لكنه لا يخبرني ما إذا كان بإمكان المشاركين تجميع ما يرونه من نشاط واستنتاج شيء كان المقصود أن يبقى خارج نطاق رؤيتهم.
ما لا أعرفه بعد هو ما إذا كانت هذه الحدود ما تزال قائمة بعد أن يشاهد المشاركون نشاطًا كافيًا يتراكم.
لذلك ليست الإشارات التي تستحق المراقبة مجرد تحديد الحقول التي يمكن لكل دور الوصول إليها، بل أيضًا ما الذي يظل ظاهرًا من حالات الصفقة، وما إذا كانت الإجراءات يمكن ربطها عبر المعاملات، وما إذا كان سلوك التنفيذ أو التسوية يكشف أنماطًا تتجاوز نطاق الإفصاح المقصود.
إتاحة آراء مختلفة لمشاركين مختلفين سيثبت أن Dusk Trade يمكنها التحكم في الوصول المباشر. والأدلة الأقوى ستكون أنهم يتعلمون القليل جدًا بما يتجاوز ما أرادت Dusk Trade أن يراه كل منهم وفق دوره.
هذا يغيّر الطريقة التي سأحكم بها على نموذج الخصوصية القابل للبرمجة لدى Dusk.
الاختبار الأصعب ليس ما إذا كانت Dusk قادرة على إخفاء حقل عن مشارك واحد. بل ما إذا كان كل شيء آخر يمكن لهذا المشارك رؤيته يسمح له باستخراج تلك المعلومات على أي حال.
السؤال هو ما إذا كانت Dusk قادرة على جعل وضوح السوق قابلًا للبرمجة حقًا عبر Dusk Trade، أم ما إذا كان بإمكان المشاركين ما زالوا إعادة بناء معلومات لم تكن التطبيقات تنوي الإفصاح عنها.
أنا أراقب الوصول إلى المعلومات وفق الدور، وحالات التداول والتسوية القابلة للرصد، وما يمكن للمشاركين استنتاجه مع تكرار النشاط في المرات اللاحقة.
#dusk $DUSK @Dusk_Foundation ✨
أعود دائمًا إلى فكرة Dusk بشأن الخصوصية القابلة للبرمجة للأسواق الخاضعة للتنظيم، خصوصًا ما يحدث منها داخل Dusk Trade.
يبدو النموذج منطقيًا. فالمستثمرون والجهات المُصدِرة والمنصات والمراجعون المصرح لهم لا يحتاجون جميعًا إلى رؤية واحدة للسوق، لذلك يمكن أن يعتمد ما يراه كل مشارك على دوره.
لكن التحكم فيما يُعرض لشخص ما مباشرةً ليس هو الشيء نفسه مثل التحكم فيما يمكنه في النهاية أن يتعلمه.
يخبرني الوصول وفق الدور أن Dusk يمكنها تحديد من يحصل على جزء معيّن من المعلومات. لكنه لا يخبرني ما إذا كان بإمكان المشاركين تجميع ما يرونه من نشاط واستنتاج شيء كان المقصود أن يبقى خارج نطاق رؤيتهم.
ما لا أعرفه بعد هو ما إذا كانت هذه الحدود ما تزال قائمة بعد أن يشاهد المشاركون نشاطًا كافيًا يتراكم.
لذلك ليست الإشارات التي تستحق المراقبة مجرد تحديد الحقول التي يمكن لكل دور الوصول إليها، بل أيضًا ما الذي يظل ظاهرًا من حالات الصفقة، وما إذا كانت الإجراءات يمكن ربطها عبر المعاملات، وما إذا كان سلوك التنفيذ أو التسوية يكشف أنماطًا تتجاوز نطاق الإفصاح المقصود.
إتاحة آراء مختلفة لمشاركين مختلفين سيثبت أن Dusk Trade يمكنها التحكم في الوصول المباشر. والأدلة الأقوى ستكون أنهم يتعلمون القليل جدًا بما يتجاوز ما أرادت Dusk Trade أن يراه كل منهم وفق دوره.
هذا يغيّر الطريقة التي سأحكم بها على نموذج الخصوصية القابل للبرمجة لدى Dusk.
الاختبار الأصعب ليس ما إذا كانت Dusk قادرة على إخفاء حقل عن مشارك واحد. بل ما إذا كان كل شيء آخر يمكن لهذا المشارك رؤيته يسمح له باستخراج تلك المعلومات على أي حال.
السؤال هو ما إذا كانت Dusk قادرة على جعل وضوح السوق قابلًا للبرمجة حقًا عبر Dusk Trade، أم ما إذا كان بإمكان المشاركين ما زالوا إعادة بناء معلومات لم تكن التطبيقات تنوي الإفصاح عنها.
أنا أراقب الوصول إلى المعلومات وفق الدور، وحالات التداول والتسوية القابلة للرصد، وما يمكن للمشاركين استنتاجه مع تكرار النشاط في المرات اللاحقة.
#dusk $DUSK @Dusk ✨
9
10
837
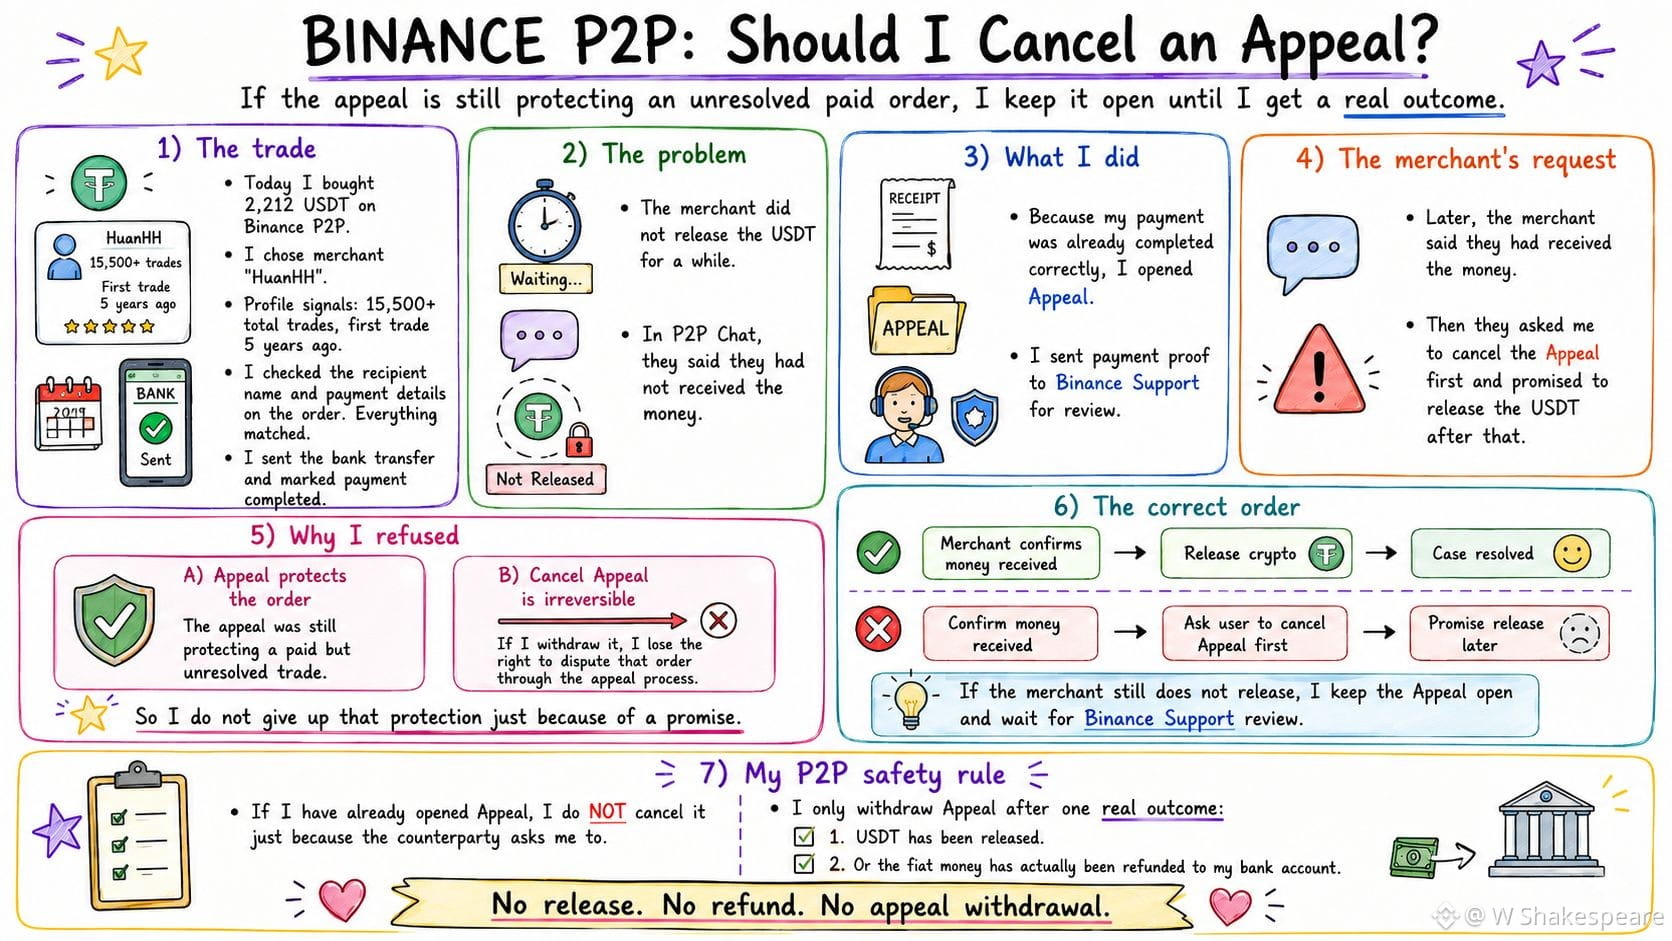
اليوم اشتريت 2,212 USDT عبر Binance P2P. الطرف المقابل الذي اخترته هو التاجر "HuanHH". هذا تاجر موثوق منذ سنوات طويلة، ولديه ملف تعريف يتضمن أكثر من 15,500 عملية إجمالية، وأول عملية له منذ ما يقارب 5 سنوات.
قمت بوضع الطلب وفتحت تطبيق البنك لتحويل المبلغ. قمت بالتحقق جيدًا من اسم المستلم وتفاصيل الدفع في الطلب. كانت المعلومات متطابقة، لذلك حولت المبلغ ثم علّمت الدفع كمكتمل.
لكن بعد انتظار طويل، لم يقم التاجر بإطلاق الكريبتو. راسلته داخل محادثة P2P فقال إنهم لم يستلموا الدفع.
وبما أن تحويلتي تمّت بشكل صحيح ووفق المعلومات الموجودة في الطلب، قمت بفتح Appeal وأرسلت إثبات الدفع إلى دعم Binance لمراجعته.
وبعد ذلك مباشرة، أرسل التاجر رسالة بأنهم قد استلموا المبلغ. ومع ذلك، طلب مني إلغاء Appeal قبل أن يقوموا بإصدار USDT.
لم أوافق وطلبت منهم إصدار الكريبتو أولاً.
السبب بسيط جدًا. Appeal في هذا الوقت ما زال يحمي طلبًا لم يتم حله بعد. والأهم أن Cancel Appeal لا يمكن التراجع عنه. بمجرد أن أسترجع Appeal، سأفقد الحق في النزاع على هذا الطلب عبر عملية الـ appeal.
لذلك لا يوجد سبب يدفعني لإزالة طبقة الحماية الموجودة فقط لأن هناك وعدًا بأن الكريبتو سيتم إصداره لاحقًا.
بعد أن أكد التاجر أنه استلم المبلغ، فالخطوة التالية يجب أن تكون إصدار الكريبتو. وإذا لم يفعلوا ذلك، سأبقي Appeal كما هو وأنتظر نتيجة مراجعة حالة دعم Binance.
هذه الحالة جعلتني أدرك أنه عند فتح Appeal، فإن ترتيب معالجة الأمور مهم للغاية.
قواعد أمان P2P الخاصة بي محددة تمامًا: إذا قمت بفتح Appeal، فلن ألغيها بناءً على طلب الطرف المقابل أو وعده. لن أسترجعها إلا عندما يتم إصدار USDT أو يتم بالفعل رد أموال الـ fiat إلى حسابي البنكي.
إذا لم يحدث أي من النتيجتين بعد، سأترك Appeal يستمر.
#binancep2pantoan @Binance_Vietnam ✨
اليوم اشتريت 2,212 USDT عبر Binance P2P. الطرف المقابل الذي اخترته هو التاجر "HuanHH". هذا تاجر موثوق منذ سنوات طويلة، ولديه ملف تعريف يتضمن أكثر من 15,500 عملية إجمالية، وأول عملية له منذ ما يقارب 5 سنوات.
قمت بوضع الطلب وفتحت تطبيق البنك لتحويل المبلغ. قمت بالتحقق جيدًا من اسم المستلم وتفاصيل الدفع في الطلب. كانت المعلومات متطابقة، لذلك حولت المبلغ ثم علّمت الدفع كمكتمل.
لكن بعد انتظار طويل، لم يقم التاجر بإطلاق الكريبتو. راسلته داخل محادثة P2P فقال إنهم لم يستلموا الدفع.
وبما أن تحويلتي تمّت بشكل صحيح ووفق المعلومات الموجودة في الطلب، قمت بفتح Appeal وأرسلت إثبات الدفع إلى دعم Binance لمراجعته.
وبعد ذلك مباشرة، أرسل التاجر رسالة بأنهم قد استلموا المبلغ. ومع ذلك، طلب مني إلغاء Appeal قبل أن يقوموا بإصدار USDT.
لم أوافق وطلبت منهم إصدار الكريبتو أولاً.
السبب بسيط جدًا. Appeal في هذا الوقت ما زال يحمي طلبًا لم يتم حله بعد. والأهم أن Cancel Appeal لا يمكن التراجع عنه. بمجرد أن أسترجع Appeal، سأفقد الحق في النزاع على هذا الطلب عبر عملية الـ appeal.
لذلك لا يوجد سبب يدفعني لإزالة طبقة الحماية الموجودة فقط لأن هناك وعدًا بأن الكريبتو سيتم إصداره لاحقًا.
بعد أن أكد التاجر أنه استلم المبلغ، فالخطوة التالية يجب أن تكون إصدار الكريبتو. وإذا لم يفعلوا ذلك، سأبقي Appeal كما هو وأنتظر نتيجة مراجعة حالة دعم Binance.
هذه الحالة جعلتني أدرك أنه عند فتح Appeal، فإن ترتيب معالجة الأمور مهم للغاية.
قواعد أمان P2P الخاصة بي محددة تمامًا: إذا قمت بفتح Appeal، فلن ألغيها بناءً على طلب الطرف المقابل أو وعده. لن أسترجعها إلا عندما يتم إصدار USDT أو يتم بالفعل رد أموال الـ fiat إلى حسابي البنكي.
إذا لم يحدث أي من النتيجتين بعد، سأترك Appeal يستمر.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
صحيح جزئيًا
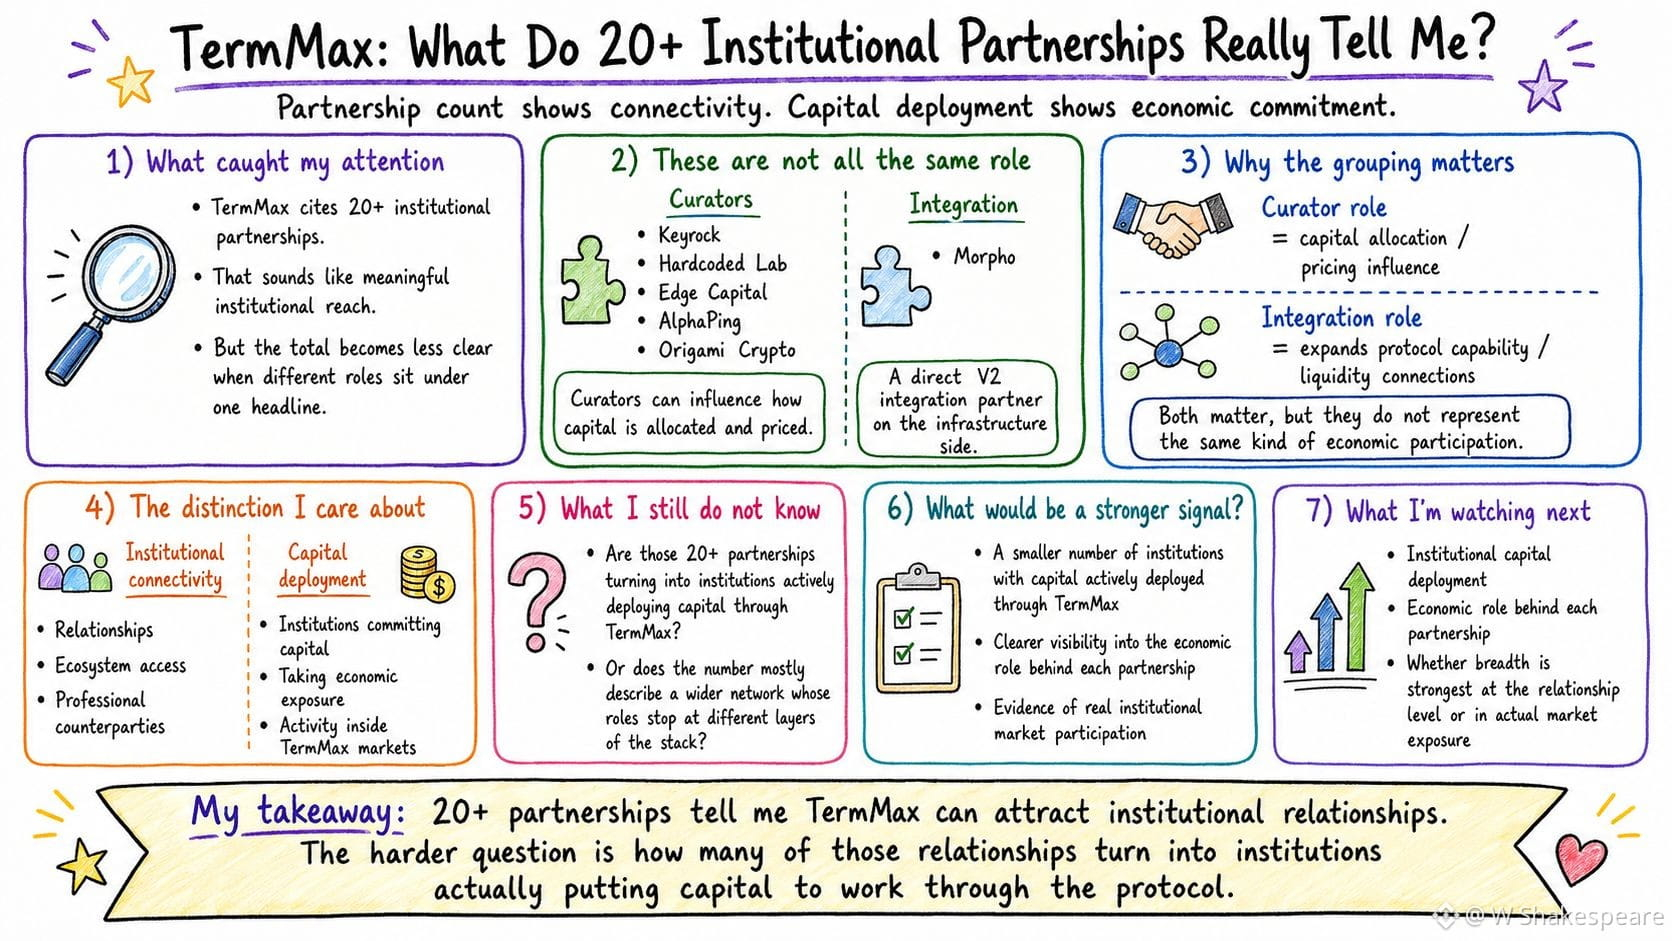
أعود باستمرار إلى TermMax، وهو بروتوكول لا مركزي للإقراض والاقتراض بمعدل ثابت، مستشهدًا بأكثر من 20 شراكة مؤسسية.
يبدو ذلك كزخم مؤسسي ذي معنى. لكن يصبح الرقم أقل وضوحًا عندما أسأل ما الذي تمثله كلمة "شراكة" فعليًا من الناحية الاقتصادية.
يمكن أن تجلس المؤسسات في أجزاء مختلفة جدًا من نظام TermMax البيئي. قد تعمل علاقة ما على توسيع البنية التحتية أو قنوات التوزيع. وقد تكون علاقة أخرى أقرب إلى التسعير أو توفير السيولة أو تخصيص رأس مال مباشر. جميعها قد تكون مهمة، لكن جمعها تحت عنوان واحد يجعل من الصعب معرفة مقدار هذا الوصول المؤسسي الذي تحوّل بالفعل إلى مشاركة رأسمالية.
ما لا أعرفه بعد هو ما إذا كانت تلك الشراكات الـ 20+ تتطور إلى قاعدة واسعة من المؤسسات ذات تعرض اقتصادي حقيقي عبر TermMax، أم أن جزءًا كبيرًا من هذا الحضور ما يزال موجودًا في طبقات أخرى من النظام البيئي. عندها يصبح رأس المال المُشغّل إشارة أقوى. فبمجرد أن تقوم مؤسسة بالفعل بتوظيف المال عبر TermMax، يجب أن تجتاز العلاقة اختبارًا اقتصاديًا لا يمكن للشراكة أو التكامل وحدهما اجتيازه. يجب على المؤسسة قبول المخاطر والعائد وظروف السوق المرتبطة بهذا التموضع، وليس مجرد كونها مرتبطة بالبروتوكول. لذا فإن اتساع نطاق العلاقة لا يعني بالضرورة اتساع نطاق رأس المال. يمكن لـ TermMax بناء شبكة مؤسسية واسعة، بينما لا يزال المال الذي يتحرك فعليًا عبر أسواقها يأتي من شريحة أصغر بكثير.
سأتعلم أكثر من مجموعة أصغر من المؤسسات التي تم توظيف رأس مالها بنشاط عبر TermMax، مقارنة بعدد شراكات أكبر بكثير حيث يظل الدور الاقتصادي وراء كل علاقة غير واضح.
السؤال هو ما إذا كانت TermMax تبني شبكة مؤسسية واسعة حول البروتوكول، أم أنها تحوّل هذا الاتساع إلى قاعدة متكافئة من مشاركة رأس مال مؤسسي. أتابع مقدار هذا الحضور المؤسسي الذي يظهر فعلًا كرأس مال مُوظَّف بعد ذلك.
#termmax @termmax ✨$BTW
أعود باستمرار إلى TermMax، وهو بروتوكول لا مركزي للإقراض والاقتراض بمعدل ثابت، مستشهدًا بأكثر من 20 شراكة مؤسسية.
يبدو ذلك كزخم مؤسسي ذي معنى. لكن يصبح الرقم أقل وضوحًا عندما أسأل ما الذي تمثله كلمة "شراكة" فعليًا من الناحية الاقتصادية.
يمكن أن تجلس المؤسسات في أجزاء مختلفة جدًا من نظام TermMax البيئي. قد تعمل علاقة ما على توسيع البنية التحتية أو قنوات التوزيع. وقد تكون علاقة أخرى أقرب إلى التسعير أو توفير السيولة أو تخصيص رأس مال مباشر. جميعها قد تكون مهمة، لكن جمعها تحت عنوان واحد يجعل من الصعب معرفة مقدار هذا الوصول المؤسسي الذي تحوّل بالفعل إلى مشاركة رأسمالية.
ما لا أعرفه بعد هو ما إذا كانت تلك الشراكات الـ 20+ تتطور إلى قاعدة واسعة من المؤسسات ذات تعرض اقتصادي حقيقي عبر TermMax، أم أن جزءًا كبيرًا من هذا الحضور ما يزال موجودًا في طبقات أخرى من النظام البيئي. عندها يصبح رأس المال المُشغّل إشارة أقوى. فبمجرد أن تقوم مؤسسة بالفعل بتوظيف المال عبر TermMax، يجب أن تجتاز العلاقة اختبارًا اقتصاديًا لا يمكن للشراكة أو التكامل وحدهما اجتيازه. يجب على المؤسسة قبول المخاطر والعائد وظروف السوق المرتبطة بهذا التموضع، وليس مجرد كونها مرتبطة بالبروتوكول. لذا فإن اتساع نطاق العلاقة لا يعني بالضرورة اتساع نطاق رأس المال. يمكن لـ TermMax بناء شبكة مؤسسية واسعة، بينما لا يزال المال الذي يتحرك فعليًا عبر أسواقها يأتي من شريحة أصغر بكثير.
سأتعلم أكثر من مجموعة أصغر من المؤسسات التي تم توظيف رأس مالها بنشاط عبر TermMax، مقارنة بعدد شراكات أكبر بكثير حيث يظل الدور الاقتصادي وراء كل علاقة غير واضح.
السؤال هو ما إذا كانت TermMax تبني شبكة مؤسسية واسعة حول البروتوكول، أم أنها تحوّل هذا الاتساع إلى قاعدة متكافئة من مشاركة رأس مال مؤسسي. أتابع مقدار هذا الحضور المؤسسي الذي يظهر فعلًا كرأس مال مُوظَّف بعد ذلك.
#termmax @TermMax ✨$BTW
6
8
563
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
MetaMaskExitsLidoValidatorsAfterSecurityIncident
30,111 مشاهدات
603 يقومون بالنقاش
#metamaskexitslidovalidatorsaftersecurityincident
🦊 ميتاماسك و ليدو: هل انتهت فترة شهر العسل رسميًا؟ 💔
ميتاماسك للتو ضغط زر "الخروج في حالات الطوارئ" على مُصدّقات ليدو الخاصة بها في شبكة إيثيريوم بعد مخاوف أمنية! 😱 بينما يطمئن ميتاماسك الجميع بأن أموال المحفظة آمنة تمامًا، فإنهم لا يأخذون أي مخاطرة مع بنية الإيداع/التخزين بدون الحضانة (non-custodial) الخاصة بهم.
🔮 ماذا حدث ليدو؟
لا يوجد أي دراما من جانب ليدو، لكن ميتاماسك تعمل بشكل استباقي على سحب العقد المتأثرة من بروتوكول ليدو. المُصدّقات ستغادر بحلول 7 أكتوبر 2026، وقد تستغرق عملية إعادة الدخول الكاملة حوالي 45 يومًا. خبر سار؟ إذا كنت تمتلك stETH، يمكنك الاسترخاء—لا حاجة لاتخاذ أي إجراء! 🛡️
🧠 ماذا يجب أن يفعل المتداولون؟
لا تفزع وتقوم ببيع ممتلكاتك (panic-dump). حافظ على أموالك آمنة، تحقّق مرتين من إعدادات الإيداع/الاستيكينغ، وراقب دائمًا تحديثات الأمان!
ليس نصيحة مالية.
متابعة من فضلكم
$BTC
$ETH
$LDO
#MetaMask #LidoFinance #CryptoSecurity #EthereumStaking #CryptoNews
Shamika Metting
·1 إعجاب
·301 مشاهدات
MicronBeatsEarningsLiftsGuidance
21,092 مشاهدات
511 يقومون بالنقاش
CFTCSubmitsTwoEventContractRulesToWhiteHouse
16,797 مشاهدات
451 يقومون بالنقاش