أعود باستمرار إلى كيفية تقديم Dusk Trade على أنها مكان لاكتشاف الأصول المالية المُرمَّزة وشرائها وبيعها.
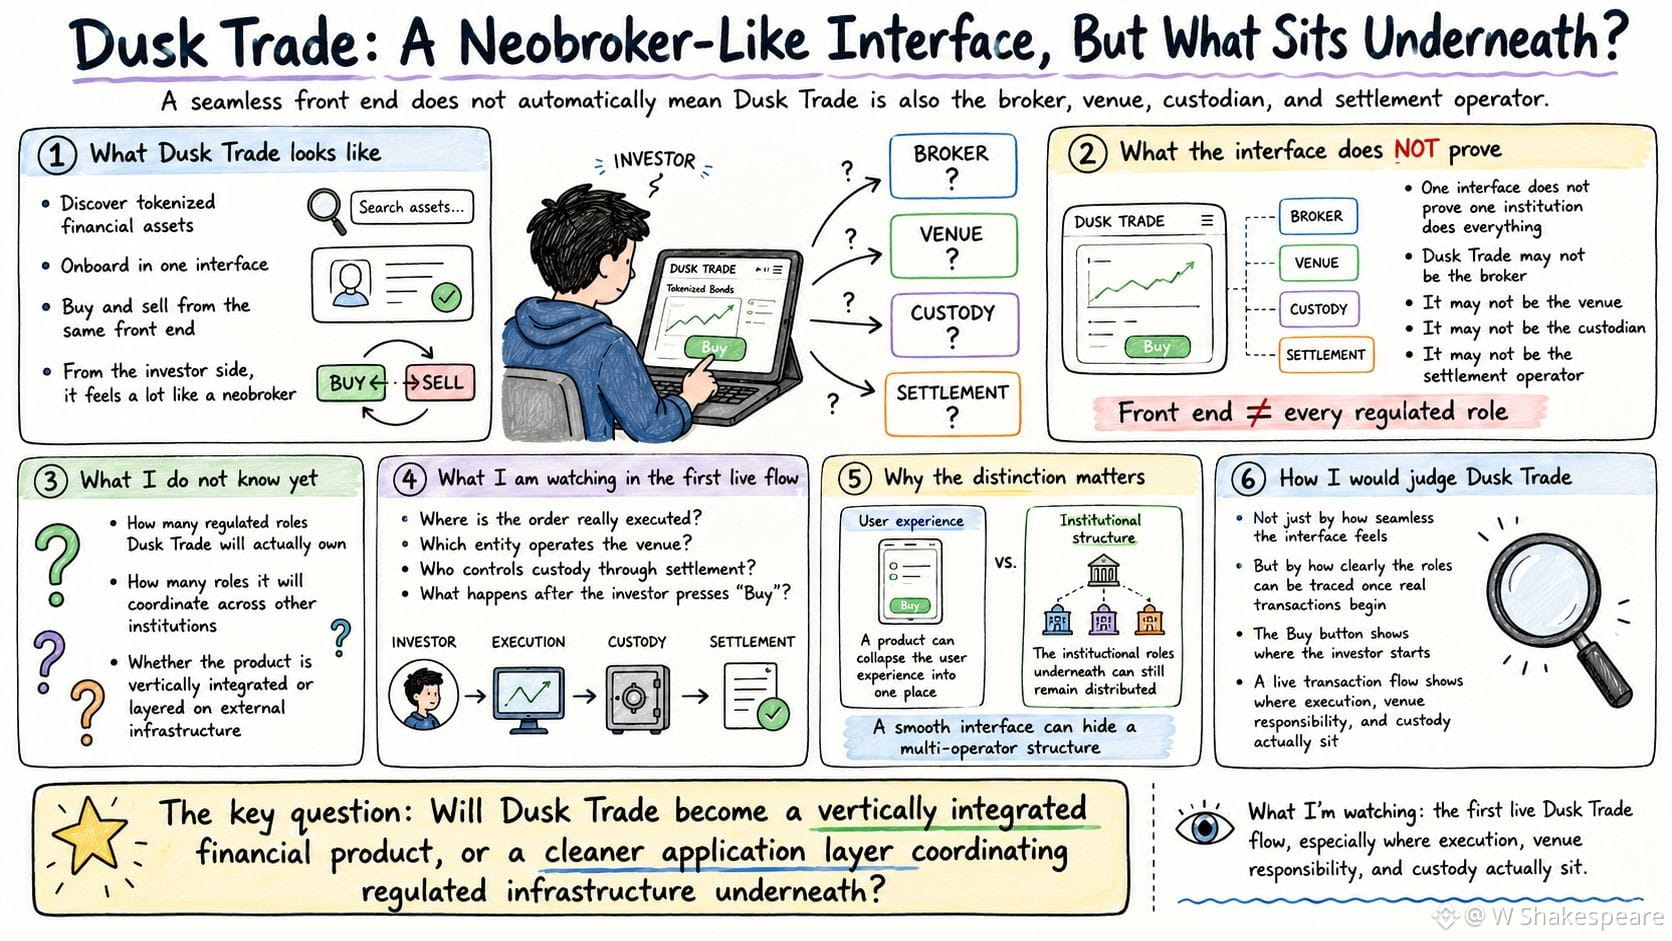
ومن منظور المستثمر، يبدو الأمر كثيرًا مثل الوسيط/الـ neobroker. يمكن لواجهة واحدة أن تتولى الاكتشاف والإعداد والتداول نفسه. لكن وجود واجهة أمامية سلسة لا يعني بالضرورة أن Dusk Trade هي أيضًا الوسيط أو المنصة أو الجهة الحافظة أو مشغل التسوية من الناحية التحتية.
ما لا أعرفه بعد هو عدد هذه الأدوار التنظيمية التي ستملكها Dusk Trade فعليًا، وكم عددها التي ستنسقها عبر مؤسسات أخرى.
الميكانيكيات التي يستحق متابعتها هي المكان الذي يتم فيه تنفيذ الأمر فعليًا، والكيان الذي يشغّل المنصة، ومن يتحكم في الحفظ عبر التسوية.
زر الشراء يخبرني فقط بمكان بدء المستثمر للتداول. أما تدفق المعاملة المباشرة فيخبرني بشيء أكثر فائدة: أين تتم عملية التنفيذ، ومن هي الجهة المسؤولة عن الحفظ، ومن هي التي تقع على عاتقها مسؤولية المنصة فعليًا.
هذه التفرقة مهمة لأن المنتج قد يختزل تجربة المستخدم إلى مكان واحد، بينما تظل الأدوار المؤسسية الكامنة موزعة عبر عدة مشغّلين منظَّمين.
لذلك سأقيّم Dusk Trade بدرجة أقل بناءً على مدى سلاسة الواجهة، وبدرجة أكبر على مدى إمكانية تتبع تلك الأدوار بوضوح بمجرد بدء المعاملات الفعلية.
السؤال هو ما إذا كانت Dusk Trade ستتحول إلى منتج مالي متكامل عموديًا، أم إلى طبقة تطبيق أكثر نقاءً تنسّق البنية التحتية المُنظَّمة تحتها. أنا أتابع تدفق Dusk Trade المباشر الأول عن كثب بما يكفي لمعرفة أين تقع عملية التنفيذ ومسؤولية المنصة ومسؤولية الحفظ فعليًا.
#dusk $DUSK @Dusk ✨