ما زلت أعود إلى Smart Unwind من TermMax، وهي آليته التي تتيح للمقترضين تحديد خروج مبكر لمراكز ذات مدة ثابتة قبل تاريخ الاستحقاق.
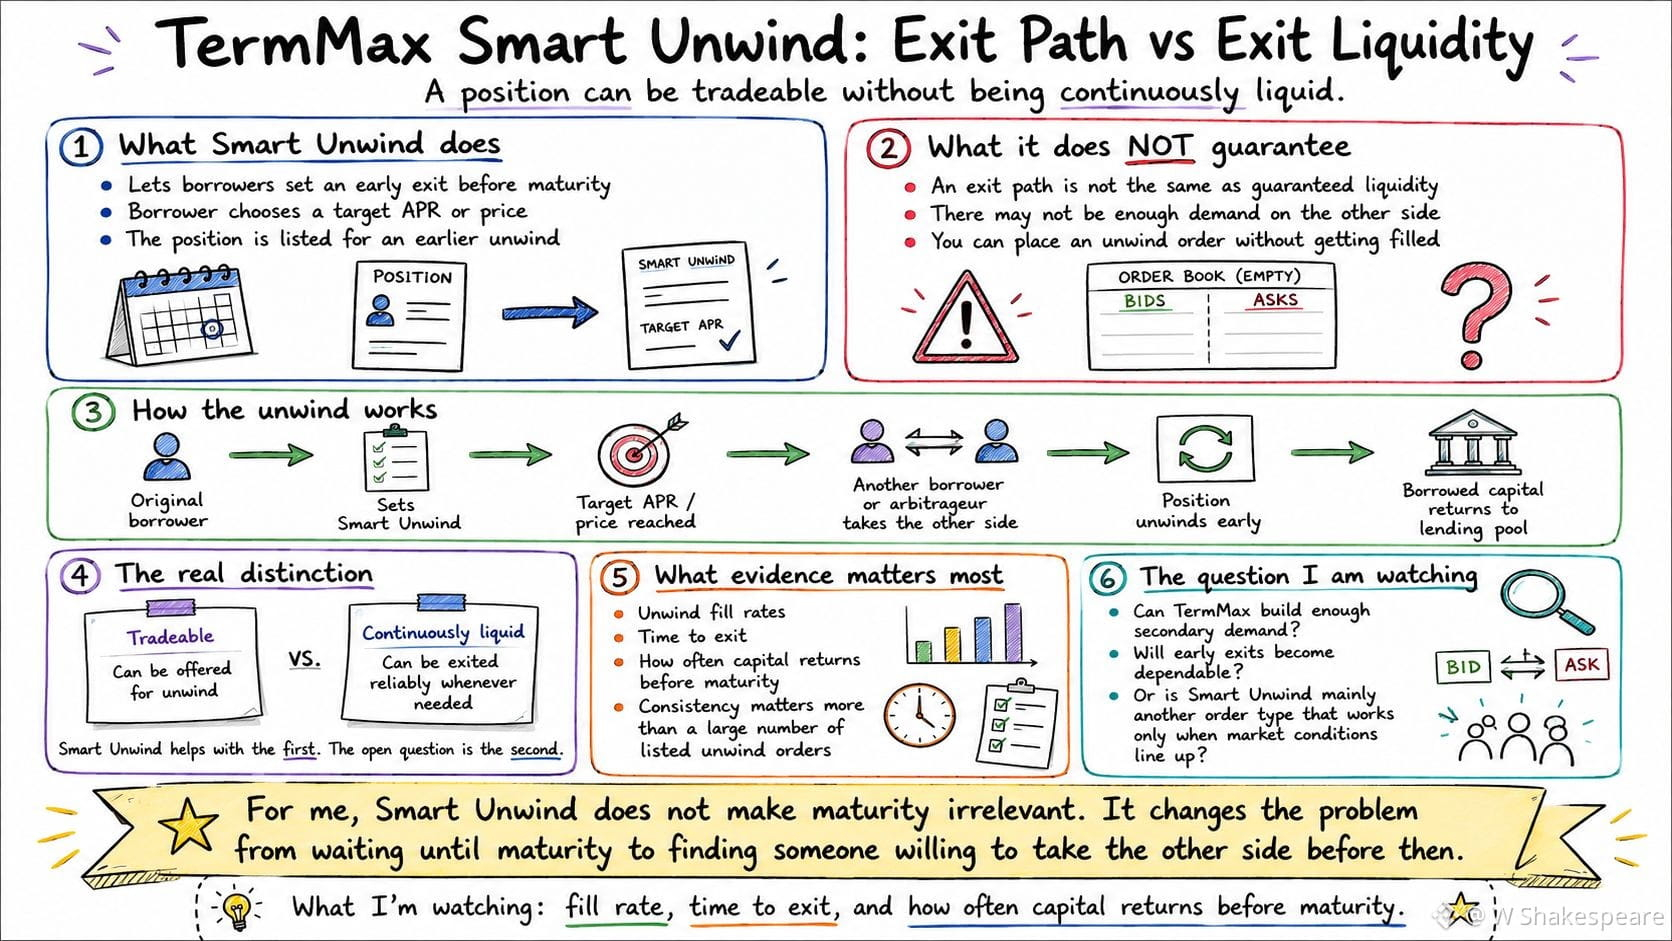
من الناحية النظرية، يجعل ذلك ديون المدة الثابتة تبدو أكثر سيولة بكثير. لكن وجود مسار خروج والقدرة على استخدامه كلما أردت شيئان مختلفان. يوضح لي Smart Unwind أن بإمكان المقترض طرح مركز قائم لإجراء خروج مبكر بسعر أو عائد سنوي مستهدف (APR). غير أنه لا يخبرني بوجود ما يكفي دائمًا من الطلب ليتولى الطرف الآخر. ما لا أعرفه بعد هو ما إذا كان بإمكان TermMax جعل عمليات الخروج المبكر موثوقة، أم أنه يخلق في المقام الأول مسار خروج يعمل فقط عندما تتوافق ظروف السوق والطلب الثانوي.
تميّز الآليات هذا الفارق بوضوح. إذا تم تحقيق الهدف، يمكن لمقترض آخر أو متداول تحكيمي (arbitrageur) أن يتولى الطرف الآخر، مما يتيح للمركز الأصلي أن يُحلَّ (unwind) ويعود رأس المال المقترض إلى صندوق الإقراض قبل استحقاقه الأصلي.
لذلك يمكن أن يكون المركز قابلاً للتداول دون أن يكون سائلًا بشكل مستمر. الدليل الأقوى ليس عدد أوامر Smart Unwind التي يستطيع المقترضون وضعها، بل مدى تحقق تلك الأوامر فعليًا، ومدة تنفيذ عمليات الخروج، وكم مرة يعود رأس المال إلى جهة الإقراض قبل تاريخ الاستحقاق.
سأتعلم أكثر من عددٍ أصغر من المراكز التي تخرج بشكل منتظم، مقارنةً بعددٍ أكبر بكثير من المراكز التي تظل متاحة فقط لإجراء unwind. لا يجعل Smart Unwind الاستحقاق أمرًا غير ذي صلة. إنه يغيّر المشكلة من الاضطرار إلى الاحتفاظ بمركز حتى تاريخ الاستحقاق إلى إيجاد شخص مستعد لتولي الطرف الآخر قبل ذلك.
السؤال هو ما إذا كان بإمكان TermMax بناء قدر كافٍ من الطلب الثانوي لجعل مراكز المدة الثابتة أسهل فعليًا من حيث الخروج، أو إضافة نوع آخر من الأوامر تكون فائدته ما زالت تعتمد على ظروف السوق.
أنا أراقب معدلات امتلاء عمليات unwind (unwind fill rates)، والوقت اللازم للخروج، وكم مرة يعود رأس المال قبل الاستحقاق.
#termmax @TermMax 🔥