

币圈小贝贝
162 منشورات

币圈小贝贝
إبلاغ
حظر المُستخدم
11 تتابع
1.7K+ المتابعون
927 إعجاب
منشورات
الكل
Live
·
--
عرض الترجمة
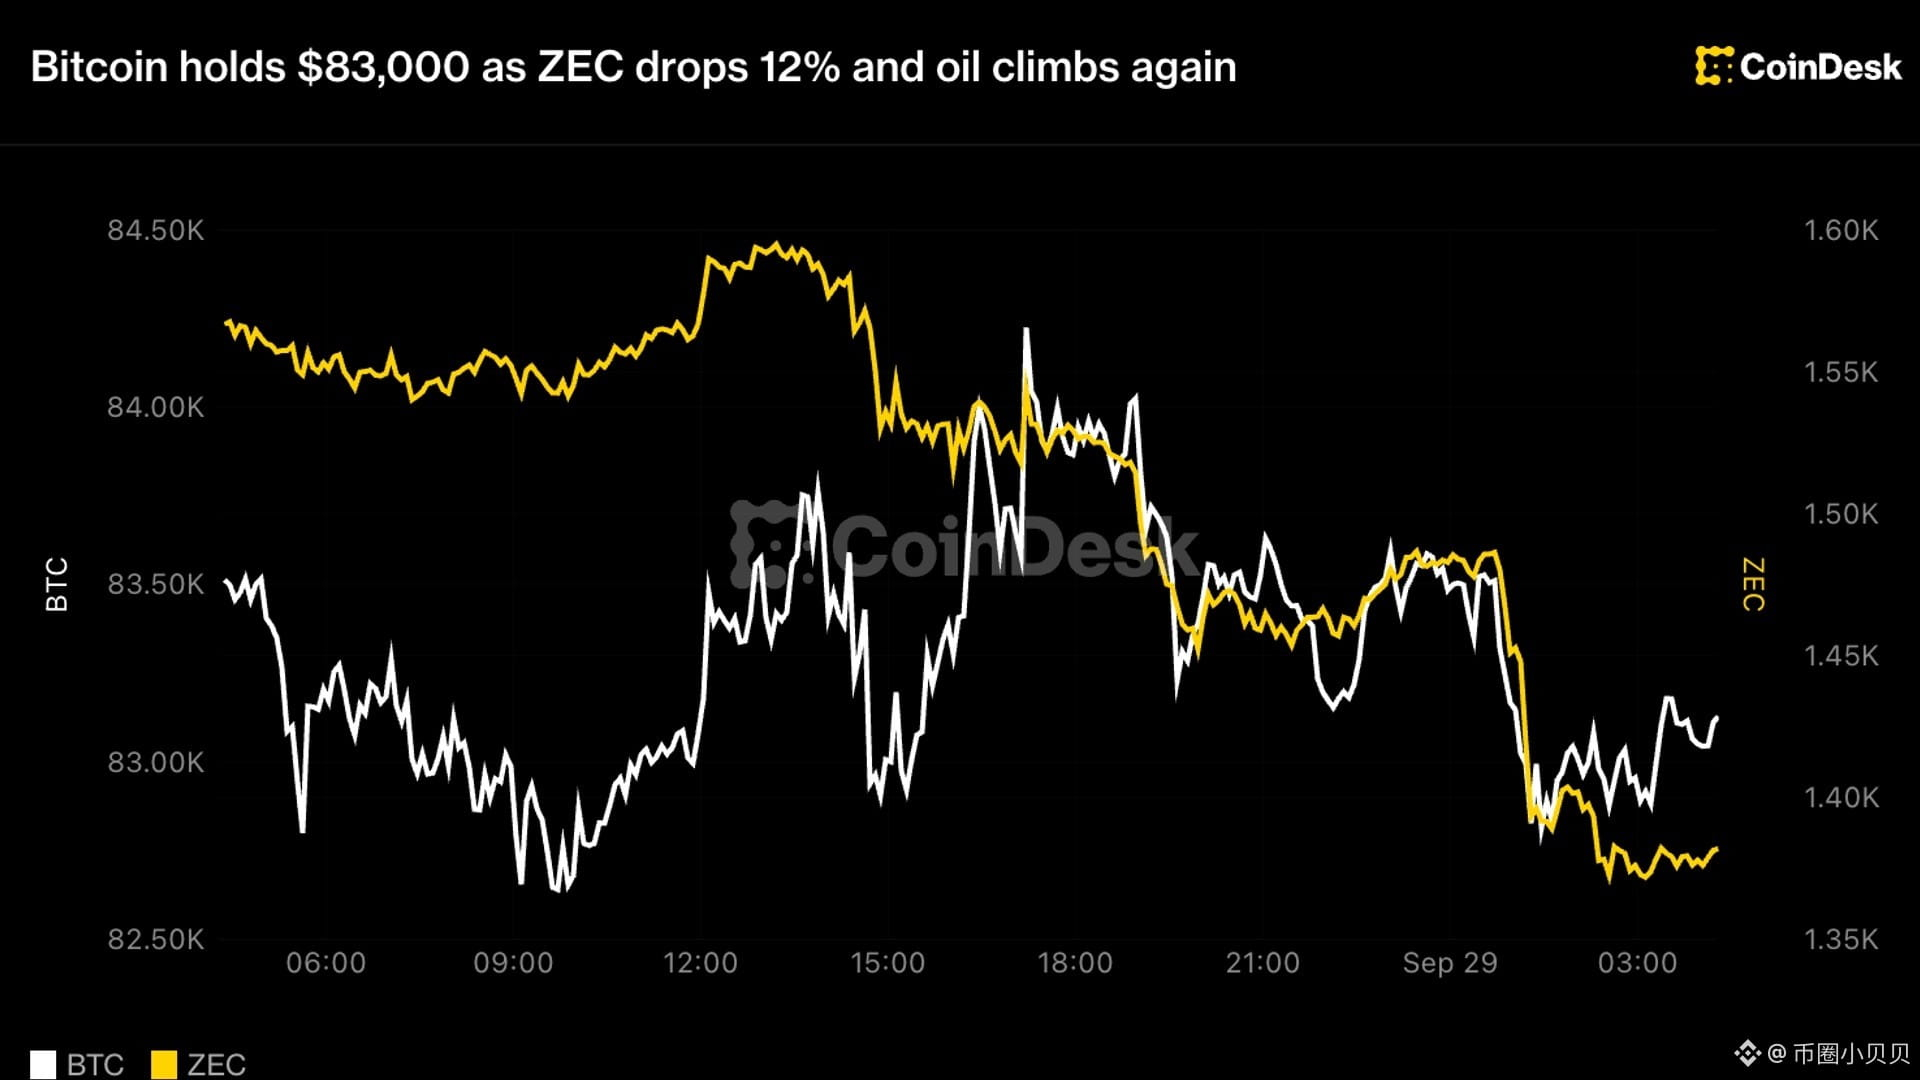
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
🏛️ 盘面异动群里说
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
243
·
--
عرض الترجمة
这条新闻其实有点奇怪..
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
这条新闻其实有点奇怪..
📊 进群看下一步
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
3
673
·
--
#全网爆仓6.74亿美元
هذه الأخبار في الواقع غريبة قليلًا.. يتحدث الجميع مؤخرًا عن العملات المستقرة، ويتحدثون عن القيمة السوقية، ومن الذي يصدرها، ومن يحصل على العائد.. أما من يستخدمها فعليًا، فكانوا هم في إصدار مدفوعات الإغاثة..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
معظم الناس يرون «تعاون الأمم المتحدة مع مؤسسة Circle»، وهي خبر مليء بالطاقة الإيجابية، فيقرؤون ثم يمرّون عليه.. لكن في الحقيقة، هو يعترف بشيء ما بشكل علني..
إن تحويل مبلغ من المال من واشنطن إلى هاتف عائلة في مدينة حلب السورية لا يستطيع النظام المصرفي التقليدي حله بمفرده.. ليس لأنه غير راغب، بل لأنه بطيء جدًا ومكلف جدًا، وحتى الوسائط قد تُسقط طبقة إضافية..
منحَت مؤسسة Circle هذه المرة تمويلًا على دفعتين: واحدة لبرنامج الأمم المتحدة الإنمائي، وأخرى للفرع الأمريكي لبرنامج الأغذية العالمي.. الأول سيُنشئ «حوض ابتكار للأصول الرقمية»، ليتمكن مكتب كل دولة من الانتقال من تجارب متفرقة إلى عمليات إرسال واسعة النطاق..
والأكثر إثارة للاهتمام أن التجارب التي كانت قد أجرتها سابقًا كانت موجودة فعلًا.. تبادل النقد مقابل عمل في حلب، وتحويلات منخفضة الاتصال في هايتي، واستثمار مجتمعي في غواتيمالا، وربط المحافظ المحمولة في غامبيا، فضلًا عن منصة كانت تُستخدم من قبل 15 جهة تابعة للأمم المتحدة معًا، ومخصصة لتنفيذ التحويلات عبر الحدود..
هنا تبدأ الأمور بشكل مختلف.. أكثر من ألف مليار دولار من التمويل الإنساني سنويًا تُستبدل فيه «الطريق» التي يمر عبرها المال، وليس المال نفسه.. طبقة التسوية انتقلت من التحويلات السلكية عبر الوسطاء إلى عملات مستقرة خاضعة للتنظيم..
ما يستحق النظر إليه فعلًا هو هذا المعنى.. لم تكن شرعية العملة المستقرة يومًا نابعة من المضاربة، بل من الاستخدام.. عندما يبدأ فريق الإغاثة في استخدامها لدفع الرواتب وتوزيع المساعدات الغذائية، تتحول كلمة «العملة المستقرة» من مجرد أداة تداول إلى بنية تحتية..
لكن المشكلة جاءت.. ما زالت «المسافة الأخيرة» تحتاج إلى تبديل المال إلى نقد محلي ومحفظة متنقلة.. قال برنامج الأمم المتحدة الإنمائي نفسه إن هذا يُعد تكملة، وليس بديلًا.. لن تختفي البنوك التقليدية، بل ستُخفض فقط إلى مستوى نقطة تحويل..
وهناك أمر آخر يستحق المتابعة فعلًا.. يجب على برنامج الأغذية العالمي خلال السنوات الثلاث المقبلة تشغيل ممرات دفع بالعملات المستقرة في دولتين إلى ثلاث دول، كما سيتعين عليه إصدار تقرير مرجعي هو الأول من نوعه في الصناعة.. ما هي السرعة؟ وما هي التكلفة؟ ومتى تُعتبر مؤهلة..
هذا التقرير هو الذي يحدد فعلًا من سيبقى ومن سيُستبعد.. وحين يحين ذلك اليوم، قد لا يتم إعادة تسعير «العملة»، بل تتم إعادة تسعير «فكرة إيصال المال إلى أيدي الناس» نفسها..
#全网爆仓6.74亿美元
هذه الأخبار في الواقع غريبة قليلًا.. يتحدث الجميع مؤخرًا عن العملات المستقرة، ويتحدثون عن القيمة السوقية، ومن الذي يصدرها، ومن يحصل على العائد.. أما من يستخدمها فعليًا، فكانوا هم في إصدار مدفوعات الإغاثة..
⚖️ 进群蹲一手消息
معظم الناس يرون «تعاون الأمم المتحدة مع مؤسسة Circle»، وهي خبر مليء بالطاقة الإيجابية، فيقرؤون ثم يمرّون عليه.. لكن في الحقيقة، هو يعترف بشيء ما بشكل علني..
إن تحويل مبلغ من المال من واشنطن إلى هاتف عائلة في مدينة حلب السورية لا يستطيع النظام المصرفي التقليدي حله بمفرده.. ليس لأنه غير راغب، بل لأنه بطيء جدًا ومكلف جدًا، وحتى الوسائط قد تُسقط طبقة إضافية..
منحَت مؤسسة Circle هذه المرة تمويلًا على دفعتين: واحدة لبرنامج الأمم المتحدة الإنمائي، وأخرى للفرع الأمريكي لبرنامج الأغذية العالمي.. الأول سيُنشئ «حوض ابتكار للأصول الرقمية»، ليتمكن مكتب كل دولة من الانتقال من تجارب متفرقة إلى عمليات إرسال واسعة النطاق..
والأكثر إثارة للاهتمام أن التجارب التي كانت قد أجرتها سابقًا كانت موجودة فعلًا.. تبادل النقد مقابل عمل في حلب، وتحويلات منخفضة الاتصال في هايتي، واستثمار مجتمعي في غواتيمالا، وربط المحافظ المحمولة في غامبيا، فضلًا عن منصة كانت تُستخدم من قبل 15 جهة تابعة للأمم المتحدة معًا، ومخصصة لتنفيذ التحويلات عبر الحدود..
هنا تبدأ الأمور بشكل مختلف.. أكثر من ألف مليار دولار من التمويل الإنساني سنويًا تُستبدل فيه «الطريق» التي يمر عبرها المال، وليس المال نفسه.. طبقة التسوية انتقلت من التحويلات السلكية عبر الوسطاء إلى عملات مستقرة خاضعة للتنظيم..
ما يستحق النظر إليه فعلًا هو هذا المعنى.. لم تكن شرعية العملة المستقرة يومًا نابعة من المضاربة، بل من الاستخدام.. عندما يبدأ فريق الإغاثة في استخدامها لدفع الرواتب وتوزيع المساعدات الغذائية، تتحول كلمة «العملة المستقرة» من مجرد أداة تداول إلى بنية تحتية..
لكن المشكلة جاءت.. ما زالت «المسافة الأخيرة» تحتاج إلى تبديل المال إلى نقد محلي ومحفظة متنقلة.. قال برنامج الأمم المتحدة الإنمائي نفسه إن هذا يُعد تكملة، وليس بديلًا.. لن تختفي البنوك التقليدية، بل ستُخفض فقط إلى مستوى نقطة تحويل..
وهناك أمر آخر يستحق المتابعة فعلًا.. يجب على برنامج الأغذية العالمي خلال السنوات الثلاث المقبلة تشغيل ممرات دفع بالعملات المستقرة في دولتين إلى ثلاث دول، كما سيتعين عليه إصدار تقرير مرجعي هو الأول من نوعه في الصناعة.. ما هي السرعة؟ وما هي التكلفة؟ ومتى تُعتبر مؤهلة..
هذا التقرير هو الذي يحدد فعلًا من سيبقى ومن سيُستبعد.. وحين يحين ذلك اليوم، قد لا يتم إعادة تسعير «العملة»، بل تتم إعادة تسعير «فكرة إيصال المال إلى أيدي الناس» نفسها..

89
·
--
هذه الأخبار تبدو غريبة قليلًا.. الجميع في السوق يحصي كم عدد العملات التي اشترتها الشركة التي في حوزة يده، لكن ما تم تسليمه فعليًا هو مسودة قواعد مكتوبة للجهات التنظيمية..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
أغلب الناس يرون أن سيليَر خرج ليتحدث مرة أخرى.. وهو من المشهورين كـ«مستثمر متفائل»؛ يقول إن البنك يجب أن يحتفظ بالبتكوين بدلًا عن العملاء، بل ويجب أيضًا أن يستخدمه لإقراضها.. يبدو الأمر كأنه تكرار لنداء زيادة التعرض..
لكن الأهم الذي يستحق الانتباه، أنه في المقال فصل بين ثلاث مسائل.. الاحتفاظ نيابةً عن العملاء، واستخدامها للإقراض، وأن يشتري البنك بنفسه بأمواله؛ هذه ثلاث أنواع مختلفة تمامًا من المخاطر.. وهو لا يريد «التحرير»؛ بل يريد «التصنيف»..
وهنا يصبح الأمر مثيرًا للاهتمام فعلًا.. المثال الذي ساقه يتوافق مع معامل وزن مخاطر بنسبة 1,250% في إطار بازل بالنسبة لنوع من التعرضات المشفرة.. انتبه: هذا ليس ضريبة، ولا رسومًا على إقراض العملاء؛ بل يحدد فقط كم رأس مال يجب أن يحتفظ به البنك مقابل هذه الصفقة.. والدور الحقيقي للقواعد هو تحويل السؤال من «هل يمكننا فعل ذلك؟» إلى «هل هو مجدٍ أم لا؟»..
الأكثر إثارة هو أنه أدخل شركات التأمين أيضًا.. بحيث يمكن لأموال التأمين أن تضع هذا النوع من الأصول في ميزانياتها العمومية وتضمن إدماجها ضمن منتجاتها.. هذه الجملة أكثر هدوءًا من السابقة، لكنها أعمق أثرًا..
من منظور دوران السيولة، لا تتحرك فعليًا أموال المستثمرين الأفراد، بل أموال البنوك وشركات التأمين.. هذا النوع من الأموال لا يشارك أصلًا في تسعير سعر العملة؛ لكن طالما أمكن فتح ثلاث صفقات—الحفظ، والإقراض، والاكتتاب—فإنهم يجنيون هوامش العائد وأقساط التأمين، ولا يحتاجون أصلًا إلى تخمين الاتجاه.. لا يلزم أن تتحول الأموال أولًا إلى «مراكز»؛ يمكنها جمع الإيجار من هذه السلسلة.
والتغيير الأكبر في هوية الأصول نفسها.. فالعملات تتحرك من «شيء يُحتفظ به» إلى «شيء يمكن رهنه».. من يحدد ما الذي يُعد ضمانًا مؤهّلًا، هو من يقرر حجم الرافعة في الجولة التالية.. والأكثر من ذلك أن القواعد لم تُطبق بعد، لكن العمل التجاري تحرك بالفعل مسبقًا.. هناك بالفعل من يقوم بالاقتراض من خلال رهن العملات للحصول على عملات مستقرة..
لكن المشكلة هنا.. هذه مقالة سياسات وليست لائحة.. لكي تُفتح فعليًا هذه الطريق، يجب تعديل ثلاث مجموعات من القواعد معًا: المحاسبة والتنظيم ورأس المال، وهي تابعة لمؤسسات مختلفة.. والأمر الذي يستحق المتابعة الحقيقي ليس ما قاله، بل في أي وثيقة ستظهر النصوص التنظيمية التي تفصل أول مجموعة بين «الحفظ والإقراض والاكتتاب الذاتي»..
وإلى أن يحدث ذلك، يبدو الأمر أكثر كخريطة طريق، لا كإشارة شراء.
هذه الأخبار تبدو غريبة قليلًا.. الجميع في السوق يحصي كم عدد العملات التي اشترتها الشركة التي في حوزة يده، لكن ما تم تسليمه فعليًا هو مسودة قواعد مكتوبة للجهات التنظيمية..
🔄 进群看资金动向
أغلب الناس يرون أن سيليَر خرج ليتحدث مرة أخرى.. وهو من المشهورين كـ«مستثمر متفائل»؛ يقول إن البنك يجب أن يحتفظ بالبتكوين بدلًا عن العملاء، بل ويجب أيضًا أن يستخدمه لإقراضها.. يبدو الأمر كأنه تكرار لنداء زيادة التعرض..
لكن الأهم الذي يستحق الانتباه، أنه في المقال فصل بين ثلاث مسائل.. الاحتفاظ نيابةً عن العملاء، واستخدامها للإقراض، وأن يشتري البنك بنفسه بأمواله؛ هذه ثلاث أنواع مختلفة تمامًا من المخاطر.. وهو لا يريد «التحرير»؛ بل يريد «التصنيف»..
وهنا يصبح الأمر مثيرًا للاهتمام فعلًا.. المثال الذي ساقه يتوافق مع معامل وزن مخاطر بنسبة 1,250% في إطار بازل بالنسبة لنوع من التعرضات المشفرة.. انتبه: هذا ليس ضريبة، ولا رسومًا على إقراض العملاء؛ بل يحدد فقط كم رأس مال يجب أن يحتفظ به البنك مقابل هذه الصفقة.. والدور الحقيقي للقواعد هو تحويل السؤال من «هل يمكننا فعل ذلك؟» إلى «هل هو مجدٍ أم لا؟»..
الأكثر إثارة هو أنه أدخل شركات التأمين أيضًا.. بحيث يمكن لأموال التأمين أن تضع هذا النوع من الأصول في ميزانياتها العمومية وتضمن إدماجها ضمن منتجاتها.. هذه الجملة أكثر هدوءًا من السابقة، لكنها أعمق أثرًا..
من منظور دوران السيولة، لا تتحرك فعليًا أموال المستثمرين الأفراد، بل أموال البنوك وشركات التأمين.. هذا النوع من الأموال لا يشارك أصلًا في تسعير سعر العملة؛ لكن طالما أمكن فتح ثلاث صفقات—الحفظ، والإقراض، والاكتتاب—فإنهم يجنيون هوامش العائد وأقساط التأمين، ولا يحتاجون أصلًا إلى تخمين الاتجاه.. لا يلزم أن تتحول الأموال أولًا إلى «مراكز»؛ يمكنها جمع الإيجار من هذه السلسلة.
والتغيير الأكبر في هوية الأصول نفسها.. فالعملات تتحرك من «شيء يُحتفظ به» إلى «شيء يمكن رهنه».. من يحدد ما الذي يُعد ضمانًا مؤهّلًا، هو من يقرر حجم الرافعة في الجولة التالية.. والأكثر من ذلك أن القواعد لم تُطبق بعد، لكن العمل التجاري تحرك بالفعل مسبقًا.. هناك بالفعل من يقوم بالاقتراض من خلال رهن العملات للحصول على عملات مستقرة..
لكن المشكلة هنا.. هذه مقالة سياسات وليست لائحة.. لكي تُفتح فعليًا هذه الطريق، يجب تعديل ثلاث مجموعات من القواعد معًا: المحاسبة والتنظيم ورأس المال، وهي تابعة لمؤسسات مختلفة.. والأمر الذي يستحق المتابعة الحقيقي ليس ما قاله، بل في أي وثيقة ستظهر النصوص التنظيمية التي تفصل أول مجموعة بين «الحفظ والإقراض والاكتتاب الذاتي»..
وإلى أن يحدث ذلك، يبدو الأمر أكثر كخريطة طريق، لا كإشارة شراء.

98
·
--
هذه الأخبار في الحقيقة غريبة بعض الشيء..
[💰 进群看逻辑](https://app.binance.com/uni-qr/F6dwNqgx)
لم تغادر أي مفاتيح خاصة هذه الصندوق المعدني المضاد للتلاعب من البداية إلى النهاية، ومع ذلك تم تزوير التوقيع.. وصلت الرسالة، وكانت أول ردود فعل لكثير من الناس: «هل أصبحت محافظ الأجهزة غير آمنة أيضًا»..
لكن ما يستحق النظر إليه حقًا قد لا يكون له أي علاقة ببيتكوين..
لنقل أولًا ما الذي فعله بالضبط.. باحثون من جامعة كاليفورنيا سان دييغو وINRIA في فرنسا، هاجموا وحدة أمان عتادية، وهي الصندوق الذي تستخدمه جهة التوثيق/الاستضافة لقفل المفتاح الخاص. الفكرة الأصلية كانت أن يبقى المفتاح بعيدًا عن أي مغادرة.. لم يأخذوا المفتاح الخاص خارج الجهاز، لكنهم جعلوا الجهاز يُصدر توقيعًا مزورًا من نوع RSA بطول 1024 بت..
هنا يجب توضيح نقطتين، وإلا ستخاف من نفسك دون داع..
أولًا، تستخدم بيتكوين توقيعات بمنحنيات إهليلجية، وتستخدم إيثيريوم ومعظم السلاسل الرئيسية أيضًا الشيء نفسه. هذه الورقة تتحدث من البداية إلى النهاية فقط عن RSA، الخطة القديمة من عام 1977.. ثانيًا، أوقفوا وضع الاعتماد/الامتثال FIPS الخاص بالصندوق، واستخدموا مفاتيح اختبار خاصة بهم، وكان الثمن حوالي 4.0 مليار مرة من طلبات التوقيع، و1380 سنة من نوى CPU، كما أن الورقة حالياً مجرد نسخة ما قبل النشر (preprint)..
قال المؤلفون أنفسهم إن توقيع RSA القياسي مع padding لن يترك «ثغرة» قابلة للاستغلال، ولا يهدد بشكل مباشر معظم النشرهات الحديثة..
فلماذا إذن ما زالت تستحق المشاهدة..
لأنها تتحرك في أبعد حجر تحت رواية «الاستضافة/التوثيق».. السبب الأول الذي تجرؤ به أموال المؤسسات على الدخول ليس العائد، بل عبارة «المفتاح لا يغادر مكانه».. هذه الورقة تقول بالضبط شيئًا مثل: المفتاح الخاص بالفعل لا يغادر، ومع ذلك يمكن تزوير التوقيع..
يمكنك اعتبارها كأنها خزانة لا تفتح بابها أبدًا، لكنك عندما تدخل أي ورقة بيضاء فيها فإنها تطبع لك ختمًا.. كلما طرحت أسئلة أكثر، تتعلم أنت بنفسك شكل ذلك الختم..
وهنا تبدأ الأمور في الاختلاف.. خلال العقد الماضي، كانت قصص الأمان تدور دائمًا حول «كيف نقفل المفتاح الخاص بإحكام أكثر».. الفكرة الضمنية في الورقة هي أن القفل بإحكام شديد لن ينفع، والمشكلة تكمن في فعل «التوقيع» ذاته.
والأكثر إثارة للاهتمام هو أنها تقف في موضع محدد.. هذه الأخبار لا علاقة لها بسعر العملات، لكنها مرتبطة مباشرة بسؤال: «هل يمكن الاطمئنان إلى الاستضافة المالية».. الاستضافة، وETF الفوري، والأصول/الضمانات التي تُحضَّر للمؤسسات، كلها مبنية على افتراض واحد: أن المفتاح لا يغادر مكانه فيكون آمنًا..
لكن المشكلة هي.. الاستخدام الحقيقي لهذه الورقة ليس إعلان وفاة RSA، بل إضافة دليل كلاسيكي على «الهجرة إلى ما بعد التشفير الكمي».. في التاريخ، كانت هناك عناوين كثيرة تنادي بأن RSA تم كسره، وفي عام 2023 تم تحقيق 48 بت فقط ثم رفضها الخبراء.. هذه المرة الأمر حقيقي: 1024 بت، فقط أن الذي يأتي بعدها هو علامة نجمية بحجم الثغرة نفسها..
ما يستحق حقًا أن نراقبه هو: بعد هذه النسخة ما قبل النشر، هل بدأ أحد بالفعل في تجربة مجموعة تقنيات المنحنيات الإهليلجية.. الجوانب التقنية لبيتكوين وإيثيريوم اليوم ليست في هذه الصفحة..
بمجرد أن يأتي يوم يبدأ فيه مُقدمو الاستضافة باستخدام «الأمان الكمي» كميزة بيع جديدة لإعادة تسعير عروضهم، عندها فقط تكون هذه الأخبار قد دخلت نصفها الثاني الحقيقي.. وفي ذلك الوقت، لن تُعاد تسعير العملة نفسها، بل تُعاد تسعير فكرة «إدارة/حفظ أموال الآخرين» بحد ذاتها..
هذه الأخبار في الحقيقة غريبة بعض الشيء..
💰 进群看逻辑
لم تغادر أي مفاتيح خاصة هذه الصندوق المعدني المضاد للتلاعب من البداية إلى النهاية، ومع ذلك تم تزوير التوقيع.. وصلت الرسالة، وكانت أول ردود فعل لكثير من الناس: «هل أصبحت محافظ الأجهزة غير آمنة أيضًا»..
لكن ما يستحق النظر إليه حقًا قد لا يكون له أي علاقة ببيتكوين..
لنقل أولًا ما الذي فعله بالضبط.. باحثون من جامعة كاليفورنيا سان دييغو وINRIA في فرنسا، هاجموا وحدة أمان عتادية، وهي الصندوق الذي تستخدمه جهة التوثيق/الاستضافة لقفل المفتاح الخاص. الفكرة الأصلية كانت أن يبقى المفتاح بعيدًا عن أي مغادرة.. لم يأخذوا المفتاح الخاص خارج الجهاز، لكنهم جعلوا الجهاز يُصدر توقيعًا مزورًا من نوع RSA بطول 1024 بت..
هنا يجب توضيح نقطتين، وإلا ستخاف من نفسك دون داع..
أولًا، تستخدم بيتكوين توقيعات بمنحنيات إهليلجية، وتستخدم إيثيريوم ومعظم السلاسل الرئيسية أيضًا الشيء نفسه. هذه الورقة تتحدث من البداية إلى النهاية فقط عن RSA، الخطة القديمة من عام 1977.. ثانيًا، أوقفوا وضع الاعتماد/الامتثال FIPS الخاص بالصندوق، واستخدموا مفاتيح اختبار خاصة بهم، وكان الثمن حوالي 4.0 مليار مرة من طلبات التوقيع، و1380 سنة من نوى CPU، كما أن الورقة حالياً مجرد نسخة ما قبل النشر (preprint)..
قال المؤلفون أنفسهم إن توقيع RSA القياسي مع padding لن يترك «ثغرة» قابلة للاستغلال، ولا يهدد بشكل مباشر معظم النشرهات الحديثة..
فلماذا إذن ما زالت تستحق المشاهدة..
لأنها تتحرك في أبعد حجر تحت رواية «الاستضافة/التوثيق».. السبب الأول الذي تجرؤ به أموال المؤسسات على الدخول ليس العائد، بل عبارة «المفتاح لا يغادر مكانه».. هذه الورقة تقول بالضبط شيئًا مثل: المفتاح الخاص بالفعل لا يغادر، ومع ذلك يمكن تزوير التوقيع..
يمكنك اعتبارها كأنها خزانة لا تفتح بابها أبدًا، لكنك عندما تدخل أي ورقة بيضاء فيها فإنها تطبع لك ختمًا.. كلما طرحت أسئلة أكثر، تتعلم أنت بنفسك شكل ذلك الختم..
وهنا تبدأ الأمور في الاختلاف.. خلال العقد الماضي، كانت قصص الأمان تدور دائمًا حول «كيف نقفل المفتاح الخاص بإحكام أكثر».. الفكرة الضمنية في الورقة هي أن القفل بإحكام شديد لن ينفع، والمشكلة تكمن في فعل «التوقيع» ذاته.
والأكثر إثارة للاهتمام هو أنها تقف في موضع محدد.. هذه الأخبار لا علاقة لها بسعر العملات، لكنها مرتبطة مباشرة بسؤال: «هل يمكن الاطمئنان إلى الاستضافة المالية».. الاستضافة، وETF الفوري، والأصول/الضمانات التي تُحضَّر للمؤسسات، كلها مبنية على افتراض واحد: أن المفتاح لا يغادر مكانه فيكون آمنًا..
لكن المشكلة هي.. الاستخدام الحقيقي لهذه الورقة ليس إعلان وفاة RSA، بل إضافة دليل كلاسيكي على «الهجرة إلى ما بعد التشفير الكمي».. في التاريخ، كانت هناك عناوين كثيرة تنادي بأن RSA تم كسره، وفي عام 2023 تم تحقيق 48 بت فقط ثم رفضها الخبراء.. هذه المرة الأمر حقيقي: 1024 بت، فقط أن الذي يأتي بعدها هو علامة نجمية بحجم الثغرة نفسها..
ما يستحق حقًا أن نراقبه هو: بعد هذه النسخة ما قبل النشر، هل بدأ أحد بالفعل في تجربة مجموعة تقنيات المنحنيات الإهليلجية.. الجوانب التقنية لبيتكوين وإيثيريوم اليوم ليست في هذه الصفحة..
بمجرد أن يأتي يوم يبدأ فيه مُقدمو الاستضافة باستخدام «الأمان الكمي» كميزة بيع جديدة لإعادة تسعير عروضهم، عندها فقط تكون هذه الأخبار قد دخلت نصفها الثاني الحقيقي.. وفي ذلك الوقت، لن تُعاد تسعير العملة نفسها، بل تُعاد تسعير فكرة «إدارة/حفظ أموال الآخرين» بحد ذاتها..

39
·
--
هذه الأخبار غريبة إلى حد ما..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
المؤشر يتأرجح قرب 83 ألفًا، والجميع يراقب تلك “العقبة” هل سيتمسك بها أم لا.. والنتيجة بالأمس، تم إرسال شيء آخر بهدوء—وهو محفظة تشفير ومنصة تداول قديمة وعريقة، قدمت نسخة سرّية من مواد إدراجها إلى هيئة الأوراق المالية والبورصات الأمريكية، وتخطط لتمويل يقارب 500 مليون دولار خلال العام..
الأغلب الذي يراه الناس هو: «شركة تشفير أخرى على وشك الإدراج».. من الظاهر صحيح، ففي مايو كانت قد قدمت بالفعل مرة سابقة، لكنها ظلت معلّقة دون حركة طوال الوقت..
لكن ما يستحق النظر حقًا هو السعر الذي حددته لنفسها.. تقييمها المستهدف بين 4 إلى 6 مليارات دولار.. وأما قبل أربع سنوات، خلال أشد فترات السخونة في تلك الجولة، فقد حصلت هذه الشركة على تقييم بلغ 14.0 مليارًا..
هنا يصير الأمر مثيرًا للتأمل.. نفس الشركة، ومع تحسن السوق للتو بعض الشيء من “الحفرة”، لم تختَر “الانتظار حتى يعود التقييم”، بل قدّمت الملف مباشرة بسعر أقل من أربعين بالمئة..
والأكثر إثارة للاهتمام هو التوقيت.. ما جعلها تجرؤ على التقدم هو أن البيتكوين ارتفعت من منتصف أغسطس وحتى الآن بنحو 30%—والسبب ليس أمرًا داخل سوق العملات الرقمية بحد ذاته، بل لأن وزارة المالية قالت إنها ستزيد عمليات إعادة شراء السندات الحكومية طويلة الأجل.. تحركت الأموال أولًا، فجرؤ التقييم أن يتحرك، ثم جُرّأ الإدراج أن يُقدَّم..
وهنا تبدأ الأمور في الاختلاف.. لذلك فإن بطل هذه القصة ليس هذه الشركة في حد ذاتها، بل كلمتا “النافذة”..
في السوق الأولية، عندما تُفتح أبواب الدخول، فإن أول من يندفع ليس المشترين، بل البائعين.. المستثمرون الأوائل، والخيارات المحتفظ بها في أيدي الموظفين، والمساهمون القدامى الذين دخلوا عند مستويات منخفضة قبل سنوات—هم من كانوا ينتظرون هذا اليوم.. الأموال الخمس مئة مليون التي جُمعت من الإدراج، لم تُستخدم لمواصلة شراء العملات، بل لتحويل هذه الأسهم إلى نقد.. هذه الأموال ليست مؤثرة بحدة على سعر العملة، لكنها حساسة بالنسبة لـ “هل يمكن الخروج بسلاسة أم لا”.
لكن المشكلة جاءت.. فبعض شركات التشفير التي تم إدراجها للتو خلال الأشهر القليلة الماضية، فإن أسعارها اليوم لا تزال أقل بنحو 50% إلى 80% من أعلى مستوى بعد الإدراج.. كون النافذة مفتوحة لا يعني أن محتويات النافذة يمكن بيعها بسهولة..
ما يستحق المتابعة حقًا هو أمران.. أولهما: هل يمكن لهذه الدفعة من الأسهم الجديدة أن تثبت عند سعر الإصدار في أول يوم تداول؟ وثانيهما: من ستكون الشركة التالية التي ستقدم المواد؟
إذا لم يكن حتى “مرساة التقييم” ثابتة، فإن ما يُسمّى “فك تجميد سوق رأس المال” لن يكون سوى عملية خروج مبهرة وحماسية، لا بداية دورة بناء جديدة.. بالعكس، إذا كانت فعلًا ستثبت على 6 مليارات وتظل قادرة بعد الإدراج على الوقوف، فستكون الإشارة مختلفة تمامًا.. هذا يعني أن الأموال التقليدية مستعدة لأن تستخدم “تقييم منطق العمل” لاستلام أسهم شركات التشفير بدلًا من الاستمرار باستخدام تقييم “المضاربة على العملات” لاستلام العملات..
في السوق الهابطة، غالبًا ما تكون الإشارة الأكثر صدقًا ليست سعر العملة، بل أن شركة ما قد تجرؤ على بيع نفسها مقابل كم من المال..
هذه الأخبار غريبة إلى حد ما..
💬 想聊行情的进群
المؤشر يتأرجح قرب 83 ألفًا، والجميع يراقب تلك “العقبة” هل سيتمسك بها أم لا.. والنتيجة بالأمس، تم إرسال شيء آخر بهدوء—وهو محفظة تشفير ومنصة تداول قديمة وعريقة، قدمت نسخة سرّية من مواد إدراجها إلى هيئة الأوراق المالية والبورصات الأمريكية، وتخطط لتمويل يقارب 500 مليون دولار خلال العام..
الأغلب الذي يراه الناس هو: «شركة تشفير أخرى على وشك الإدراج».. من الظاهر صحيح، ففي مايو كانت قد قدمت بالفعل مرة سابقة، لكنها ظلت معلّقة دون حركة طوال الوقت..
لكن ما يستحق النظر حقًا هو السعر الذي حددته لنفسها.. تقييمها المستهدف بين 4 إلى 6 مليارات دولار.. وأما قبل أربع سنوات، خلال أشد فترات السخونة في تلك الجولة، فقد حصلت هذه الشركة على تقييم بلغ 14.0 مليارًا..
هنا يصير الأمر مثيرًا للتأمل.. نفس الشركة، ومع تحسن السوق للتو بعض الشيء من “الحفرة”، لم تختَر “الانتظار حتى يعود التقييم”، بل قدّمت الملف مباشرة بسعر أقل من أربعين بالمئة..
والأكثر إثارة للاهتمام هو التوقيت.. ما جعلها تجرؤ على التقدم هو أن البيتكوين ارتفعت من منتصف أغسطس وحتى الآن بنحو 30%—والسبب ليس أمرًا داخل سوق العملات الرقمية بحد ذاته، بل لأن وزارة المالية قالت إنها ستزيد عمليات إعادة شراء السندات الحكومية طويلة الأجل.. تحركت الأموال أولًا، فجرؤ التقييم أن يتحرك، ثم جُرّأ الإدراج أن يُقدَّم..
وهنا تبدأ الأمور في الاختلاف.. لذلك فإن بطل هذه القصة ليس هذه الشركة في حد ذاتها، بل كلمتا “النافذة”..
في السوق الأولية، عندما تُفتح أبواب الدخول، فإن أول من يندفع ليس المشترين، بل البائعين.. المستثمرون الأوائل، والخيارات المحتفظ بها في أيدي الموظفين، والمساهمون القدامى الذين دخلوا عند مستويات منخفضة قبل سنوات—هم من كانوا ينتظرون هذا اليوم.. الأموال الخمس مئة مليون التي جُمعت من الإدراج، لم تُستخدم لمواصلة شراء العملات، بل لتحويل هذه الأسهم إلى نقد.. هذه الأموال ليست مؤثرة بحدة على سعر العملة، لكنها حساسة بالنسبة لـ “هل يمكن الخروج بسلاسة أم لا”.
لكن المشكلة جاءت.. فبعض شركات التشفير التي تم إدراجها للتو خلال الأشهر القليلة الماضية، فإن أسعارها اليوم لا تزال أقل بنحو 50% إلى 80% من أعلى مستوى بعد الإدراج.. كون النافذة مفتوحة لا يعني أن محتويات النافذة يمكن بيعها بسهولة..
ما يستحق المتابعة حقًا هو أمران.. أولهما: هل يمكن لهذه الدفعة من الأسهم الجديدة أن تثبت عند سعر الإصدار في أول يوم تداول؟ وثانيهما: من ستكون الشركة التالية التي ستقدم المواد؟
إذا لم يكن حتى “مرساة التقييم” ثابتة، فإن ما يُسمّى “فك تجميد سوق رأس المال” لن يكون سوى عملية خروج مبهرة وحماسية، لا بداية دورة بناء جديدة.. بالعكس، إذا كانت فعلًا ستثبت على 6 مليارات وتظل قادرة بعد الإدراج على الوقوف، فستكون الإشارة مختلفة تمامًا.. هذا يعني أن الأموال التقليدية مستعدة لأن تستخدم “تقييم منطق العمل” لاستلام أسهم شركات التشفير بدلًا من الاستمرار باستخدام تقييم “المضاربة على العملات” لاستلام العملات..
في السوق الهابطة، غالبًا ما تكون الإشارة الأكثر صدقًا ليست سعر العملة، بل أن شركة ما قد تجرؤ على بيع نفسها مقابل كم من المال..

30
·
--
هذه الأخبار تبدو غريبة قليلًا..
[💥 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
أعلنَتْ مؤسسة مصرفية عمرها قرن عن أن عملاءها من الشركات أصبحوا بإمكانهم الآن استلام العملات المستقرة.. لكن الأهم في كامل الخبر هو أربع كلمات—«لا داعي للمسّ العملة»..
معظم الناس يرون أن «التمويل التقليدي يعود لاحتضان العملات المشفرة».. على السطح يبدو الأمر صحيحًا؛ فالتعاون الذي تم توقيعه في أكتوبر من العام الماضي قد تمت اليوم إضافة خطيْن من المنتجات إليه، وهذا يبدو كترقية عادية..
لكن الشيء الذي يستحق التركيز حقًا هو: إلى أين تتجه هاتان السلسلتان، وأين تأتيان..
اتجاه العميل هو الاستلام: التاجر يستلم العملة المستقرة من خلال صندوق الدفع، ثم تقوم جهة تداول (بورصة) بتحويل هذه الشفرة إلى عملة ورقية، ويُنجز البنك باعتباره «بنكًا مُسجِّلًا» عملية القيْد في الدفاتر.. الشركة تستلم العملة في النهاية، لكن الذي يظهر في الحسابات هو الدولار، ولم يتم المسّ بالسلسلة (البلوكشين) من البداية إلى النهاية..
واتجاه المنتج هو الدفع: الشركة التي تبني منتجًا على إحدى البورصات يمكنها إنشاء حساب لدى محفظة الحسابات الافتراضية في هذا البنك، لإدخال أموال ورقية إلى الداخل، بحيث تتحول تلقائيًا إلى عملة مستقرة.. ما يستلمه هو دولارات، وما بين يديه هو عملات..
هنا يبدأ الاختلاف.. في هذين الجزأين، العملة ليست إلا مجرد عبور، لكن مكان العبور تغيّر: من بورصة إلى بنك مرخّص..
والأكثر إثارة للاهتمام أن هذا البنك قال للتو في شهر أغسطس إنه يريد إضافة حفظ البيتكوين إلى خط منتجات الحفظ لديه.. إذا نظرنا إلى الأمر وحده فهو خبر حفظ فقط، لكن ربطه بهذه الأخبار اليوم يجعله طرفي القضية نفسها—الحيازة والتداول.. المال يجب أن يدخل: يتطلب حفظًا؛ والمال يجب أن يتحرك: يتطلب تسوية.. طالما الطرفان يمسكهما مؤسستان مرخّصتان، فإن مساحة التعرض في المنتصف تصبح صغيرة..
فأين منطق تدفق الأموال؟ المعنى الحقيقي للعملات المستقرة ليس سعر العملة، بل زمن التسوية.. التحويلات البنكية التقليدية تنظر إلى أيام العمل وتنظر إلى نافذة التصفية، أما العملات المستقرة فهي «7 × 24».. ما يريد البنك الحفاظ عليه فعليًا ليس العملة، بل تلك الفترة التي تبقى فيها الأموال قيد النقل متوقفة في حسابه.. لذلك فهو لا يأتي ليشتري عملات، بل ليحصّل رسوم مرور تلك البوابة..
لكن المشكلة هنا..
المنتج يعمل حاليًا فقط داخل الولايات المتحدة، والجزء الخاص بتذبذب سعر العملة تم اختصاره إلى لحظة «تحويل».. من يقوم بهذا التحويل، ومن يحدد هذا السعر، ومن يحدد الفرق—أي هامش الربح—سيأخذ هذه الفجوة.. بالنسبة للبنك هذا ممر نظيف، وبالنسبة لصانع السوق هذا تدفق نقدي ثابت.. وفي هذا شيء يدعو للتأمل..
لذا إذا استمر هذا الاتجاه.. فالأهم حقًا ليس معرفة أي بنك آخر أصدر عملة مستقرة، بل هل يرغب البنك في أن تبقى العملة المستقرة ضمن دفاتره.. بمجرد أن يبدأ أحدهم في احتساب فائدة على العملات المستقرة، أو يسمح باستخدامها كضمان، فلن يعود الأمر مجرد «مسار دفع»، بل سيبدأ مباشرةً التنافس وجهاً لوجه مع الودائع على نفس القطعة من المال..
ومن ناحية أخرى أيضًا يجب الانتباه.. إذا كانت هناك فقط هذه المرحلة داخل الولايات المتحدة يمكنها أن تعمل، بينما المناطق الأخرى لا تستطيع اللحاق بها، فإن ما تراه اليوم ليس حالة جديدة طبيعية، بل مجرد نموذج امتثال باهظ الثمن.
هذه الأخبار تبدو غريبة قليلًا..
💥 最新消息群里说
أعلنَتْ مؤسسة مصرفية عمرها قرن عن أن عملاءها من الشركات أصبحوا بإمكانهم الآن استلام العملات المستقرة.. لكن الأهم في كامل الخبر هو أربع كلمات—«لا داعي للمسّ العملة»..
معظم الناس يرون أن «التمويل التقليدي يعود لاحتضان العملات المشفرة».. على السطح يبدو الأمر صحيحًا؛ فالتعاون الذي تم توقيعه في أكتوبر من العام الماضي قد تمت اليوم إضافة خطيْن من المنتجات إليه، وهذا يبدو كترقية عادية..
لكن الشيء الذي يستحق التركيز حقًا هو: إلى أين تتجه هاتان السلسلتان، وأين تأتيان..
اتجاه العميل هو الاستلام: التاجر يستلم العملة المستقرة من خلال صندوق الدفع، ثم تقوم جهة تداول (بورصة) بتحويل هذه الشفرة إلى عملة ورقية، ويُنجز البنك باعتباره «بنكًا مُسجِّلًا» عملية القيْد في الدفاتر.. الشركة تستلم العملة في النهاية، لكن الذي يظهر في الحسابات هو الدولار، ولم يتم المسّ بالسلسلة (البلوكشين) من البداية إلى النهاية..
واتجاه المنتج هو الدفع: الشركة التي تبني منتجًا على إحدى البورصات يمكنها إنشاء حساب لدى محفظة الحسابات الافتراضية في هذا البنك، لإدخال أموال ورقية إلى الداخل، بحيث تتحول تلقائيًا إلى عملة مستقرة.. ما يستلمه هو دولارات، وما بين يديه هو عملات..
هنا يبدأ الاختلاف.. في هذين الجزأين، العملة ليست إلا مجرد عبور، لكن مكان العبور تغيّر: من بورصة إلى بنك مرخّص..
والأكثر إثارة للاهتمام أن هذا البنك قال للتو في شهر أغسطس إنه يريد إضافة حفظ البيتكوين إلى خط منتجات الحفظ لديه.. إذا نظرنا إلى الأمر وحده فهو خبر حفظ فقط، لكن ربطه بهذه الأخبار اليوم يجعله طرفي القضية نفسها—الحيازة والتداول.. المال يجب أن يدخل: يتطلب حفظًا؛ والمال يجب أن يتحرك: يتطلب تسوية.. طالما الطرفان يمسكهما مؤسستان مرخّصتان، فإن مساحة التعرض في المنتصف تصبح صغيرة..
فأين منطق تدفق الأموال؟ المعنى الحقيقي للعملات المستقرة ليس سعر العملة، بل زمن التسوية.. التحويلات البنكية التقليدية تنظر إلى أيام العمل وتنظر إلى نافذة التصفية، أما العملات المستقرة فهي «7 × 24».. ما يريد البنك الحفاظ عليه فعليًا ليس العملة، بل تلك الفترة التي تبقى فيها الأموال قيد النقل متوقفة في حسابه.. لذلك فهو لا يأتي ليشتري عملات، بل ليحصّل رسوم مرور تلك البوابة..
لكن المشكلة هنا..
المنتج يعمل حاليًا فقط داخل الولايات المتحدة، والجزء الخاص بتذبذب سعر العملة تم اختصاره إلى لحظة «تحويل».. من يقوم بهذا التحويل، ومن يحدد هذا السعر، ومن يحدد الفرق—أي هامش الربح—سيأخذ هذه الفجوة.. بالنسبة للبنك هذا ممر نظيف، وبالنسبة لصانع السوق هذا تدفق نقدي ثابت.. وفي هذا شيء يدعو للتأمل..
لذا إذا استمر هذا الاتجاه.. فالأهم حقًا ليس معرفة أي بنك آخر أصدر عملة مستقرة، بل هل يرغب البنك في أن تبقى العملة المستقرة ضمن دفاتره.. بمجرد أن يبدأ أحدهم في احتساب فائدة على العملات المستقرة، أو يسمح باستخدامها كضمان، فلن يعود الأمر مجرد «مسار دفع»، بل سيبدأ مباشرةً التنافس وجهاً لوجه مع الودائع على نفس القطعة من المال..
ومن ناحية أخرى أيضًا يجب الانتباه.. إذا كانت هناك فقط هذه المرحلة داخل الولايات المتحدة يمكنها أن تعمل، بينما المناطق الأخرى لا تستطيع اللحاق بها، فإن ما تراه اليوم ليس حالة جديدة طبيعية، بل مجرد نموذج امتثال باهظ الثمن.

30
·
--
هذه الأخبار تبدو في الواقع غريبة بعض الشيء..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
شركة مدرجة في بورصة الأسهم كانت قد أنفقت تسعة ملايين وأربعمائة وخمسين ألف دولار أمريكي لشراء بيتكوين الأسبوع الماضي، لكن عند تصفح إعلانها ستجد أن هذا المال بالكاد لم تكن قد حققته هي بنفسها.. حوالي 85% جاء من سهم ممتاز..
ما يراه معظم الناس هو «شركة أخرى تزيد المراكز».. ظاهرياً نعم، فهي تمتلك أكثر من 27 ألف عملة، بقيمة دفترية تقارب 2.3 مليار دولار، وتحتل المرتبة الخامسة بين الشركات المدرجة..
لكن المثير للاهتمام حقاً هو مصدر المال.. لقد أصدرت سنداً/سعراً ممتازاً دائماً بأسعار فائدة متغيرة، يتم دفع أرباحه (الكوبون)، والتخفيف الذي يحدثه على الأسهم العادية محدود.. تستخدم هذا المال لتحويله إلى عملات، ثم تعتمد العملة على دعم جدارة هذا السند/الأوراق المالية.. وحين تكتمل الدائرة، يتغير معنى سعر العملة بالنسبة لها؛ لم يعد «ربحاً»، بل «تقييم رهن/ضمان».
ومن هنا يبدأ الأمر بشكل مختلف.. شركة خزينة (Treasury) هذه ليست مجرد «حاوية لتخزين العملات»، بل إنها ماكينة تمويل.. تبيع ورقة مالية/سنداً صمّمته هي بنفسها، وتحصل مقابلها على مجموعة من الأصول التي لا تولّد تدفقات نقدية، ثم تستخدم تقييم هذه المجموعة من الأصول لدعم الإصدار التالي.
والأكثر إثارة للاهتمام هو الإيقاع.. الأسبوع الماضي اشترت أكثر من 1300 عملة، بينما في هذا الأسبوع اشترت ما يزيد قليلاً عن 1100، ما يعني أن السرعة في التراجع.. متوسط التكلفة 85,400، وفي إغلاق يوم الجمعة 83,390.. وهذا يعني أن الدفعة الأحدث، بمجرد شرائها، كانت بالفعل تحت الماء.
من جهة، الأسهم الممتازة يجب دفع أرباحها، ومن جهة أخرى الأصول لا تنتج أرباحاً/عائداً نقدياً، والفارق بينهما لا يمكن تغطيته إلا عبر سعر البيتكوين.. هنا يصبح الأمر مثيراً للتأمل.
وفي اليوم نفسه، قامت شركة خزينة بيتكوين كبيرة أخرى بإضافة أكثر من 1600 قطعة وتحديث الرقم القياسي لحجم الحيازات، كما أن شركة خزينة لعملة الإيثريوم تواصل الشراء أيضاً.. لذا ما زال هناك طلب هامشي، لكن «مال من» تغير.. كان المال سابقاً نقداً من حسابها الخاص، أما الآن فهو أموال جرى تمويلها من أسواق رأس المال.
هذا النوع من المال لا يتأثر بسعر البيتكوين إلى حد كبير، لكنه يتأثر بشدة بقدرتها على الاستمرار في إصدار/بيع هذه الأسهم.. طالما أنه ما زال يوم الاثنين القادم من يرغب في شراء أسهمها الممتازة، يمكنها أن تواصل شراء البيتكوين؛ أما إذا تعذر إصدارها، سيتوقف الطلب على الشراء في يوم الشراء نفسه.
لذلك إذا استمر هذا الاتجاه.. فليس الأهم كم اشترت مرة أخرى، بل أمران.. أولاً: نسبة أرباح الأسهم الممتازة وحجم الإصدار، فهما يمثلان «تكلفة الوقود» لهذه الآلة.. وثانياً: هل العملة المقابلة لكل سهم تتزايد أم تتناقص؛ بمجرد أن ينخفض هذا النسبة إلى ما دون مستوى معيّن، ستبطئ الآلة نفسها.
عندما تتحول شركة خزينة في القمة من «الشراء» إلى «التوقف»، سيظهر فجوة واضحة جداً في الطلب الهامشي في السوق.. لأن الذي كان يدعم هذه الحاجة أصلاً لم تكن أموال المستثمرين الأفراد، بل الأموال التي نقلتها هذه الشركات من أسواق رأس المال.
هذه الأخبار تبدو في الواقع غريبة بعض الشيء..
📢 消息第一时间
شركة مدرجة في بورصة الأسهم كانت قد أنفقت تسعة ملايين وأربعمائة وخمسين ألف دولار أمريكي لشراء بيتكوين الأسبوع الماضي، لكن عند تصفح إعلانها ستجد أن هذا المال بالكاد لم تكن قد حققته هي بنفسها.. حوالي 85% جاء من سهم ممتاز..
ما يراه معظم الناس هو «شركة أخرى تزيد المراكز».. ظاهرياً نعم، فهي تمتلك أكثر من 27 ألف عملة، بقيمة دفترية تقارب 2.3 مليار دولار، وتحتل المرتبة الخامسة بين الشركات المدرجة..
لكن المثير للاهتمام حقاً هو مصدر المال.. لقد أصدرت سنداً/سعراً ممتازاً دائماً بأسعار فائدة متغيرة، يتم دفع أرباحه (الكوبون)، والتخفيف الذي يحدثه على الأسهم العادية محدود.. تستخدم هذا المال لتحويله إلى عملات، ثم تعتمد العملة على دعم جدارة هذا السند/الأوراق المالية.. وحين تكتمل الدائرة، يتغير معنى سعر العملة بالنسبة لها؛ لم يعد «ربحاً»، بل «تقييم رهن/ضمان».
ومن هنا يبدأ الأمر بشكل مختلف.. شركة خزينة (Treasury) هذه ليست مجرد «حاوية لتخزين العملات»، بل إنها ماكينة تمويل.. تبيع ورقة مالية/سنداً صمّمته هي بنفسها، وتحصل مقابلها على مجموعة من الأصول التي لا تولّد تدفقات نقدية، ثم تستخدم تقييم هذه المجموعة من الأصول لدعم الإصدار التالي.
والأكثر إثارة للاهتمام هو الإيقاع.. الأسبوع الماضي اشترت أكثر من 1300 عملة، بينما في هذا الأسبوع اشترت ما يزيد قليلاً عن 1100، ما يعني أن السرعة في التراجع.. متوسط التكلفة 85,400، وفي إغلاق يوم الجمعة 83,390.. وهذا يعني أن الدفعة الأحدث، بمجرد شرائها، كانت بالفعل تحت الماء.
من جهة، الأسهم الممتازة يجب دفع أرباحها، ومن جهة أخرى الأصول لا تنتج أرباحاً/عائداً نقدياً، والفارق بينهما لا يمكن تغطيته إلا عبر سعر البيتكوين.. هنا يصبح الأمر مثيراً للتأمل.
وفي اليوم نفسه، قامت شركة خزينة بيتكوين كبيرة أخرى بإضافة أكثر من 1600 قطعة وتحديث الرقم القياسي لحجم الحيازات، كما أن شركة خزينة لعملة الإيثريوم تواصل الشراء أيضاً.. لذا ما زال هناك طلب هامشي، لكن «مال من» تغير.. كان المال سابقاً نقداً من حسابها الخاص، أما الآن فهو أموال جرى تمويلها من أسواق رأس المال.
هذا النوع من المال لا يتأثر بسعر البيتكوين إلى حد كبير، لكنه يتأثر بشدة بقدرتها على الاستمرار في إصدار/بيع هذه الأسهم.. طالما أنه ما زال يوم الاثنين القادم من يرغب في شراء أسهمها الممتازة، يمكنها أن تواصل شراء البيتكوين؛ أما إذا تعذر إصدارها، سيتوقف الطلب على الشراء في يوم الشراء نفسه.
لذلك إذا استمر هذا الاتجاه.. فليس الأهم كم اشترت مرة أخرى، بل أمران.. أولاً: نسبة أرباح الأسهم الممتازة وحجم الإصدار، فهما يمثلان «تكلفة الوقود» لهذه الآلة.. وثانياً: هل العملة المقابلة لكل سهم تتزايد أم تتناقص؛ بمجرد أن ينخفض هذا النسبة إلى ما دون مستوى معيّن، ستبطئ الآلة نفسها.
عندما تتحول شركة خزينة في القمة من «الشراء» إلى «التوقف»، سيظهر فجوة واضحة جداً في الطلب الهامشي في السوق.. لأن الذي كان يدعم هذه الحاجة أصلاً لم تكن أموال المستثمرين الأفراد، بل الأموال التي نقلتها هذه الشركات من أسواق رأس المال.

14
·
--
هذه الأخبار في الواقع غريبة بعض الشيء..
الكل ينتظر قانونًا يضع قواعد واضحة لسوق التشفير، لكن القانون يتأخر عن المجيء، فتم إصدار “القواعد” مسبقًا من قِبل جهتين تنظيميّتين على شكل “أسئلة شائعة”..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
معظم الناس يرون، “الهيئة الأمنية SEC أصدرت مجموعة أخرى من أسئلة وأجوبة، وكتبت عمدًا أنها لا تمتلك قوة قانونية، أي أنها لم تقل شيئًا فعليًا”.. من الخارج، تبدو وثيقة حذرة في صياغتها، ولا يبدو أن أحدًا يحتاج إلى أخذها على محمل الجد..
لكن ما يستحق النظر فعلًا هو بعض النقاط التي صرّحت بها.. عندما يقوم المُصدِر بإجراء إعادة شراء، طالما أن هذا النظام قابل للتشغيل ولا يوجد طرف مُسيطر واحد بعينه، فلا يُعد بالضرورة “عقد استثمار”.. كما أن نظامًا للصيانة الآمنة ويحقق تأثيرات شبكية لا يلزم أن يستوفي بالضرورة ذلك معيار التقييم.. كذلك الشهادات/الإيصالات التي يحصل عليها المستخدمون مقابل حبس الرموز (التوكنات) لا تُعد بالضرورة أوراقًا مالية..
هذه الجمل، إذا نظرنا إليها منفردة، تبدو كتعابير قانونية.. لكن إذا وضعت معًا فهي تصبح دليل تشغيل موجّه لطرف المشروع.. في السابق كانت هذه الأمور تتطلب مفاوضة كل جهة على حدة، وتبديل الآراء القانونية؛ والآن تم كتابتها مباشرة في أسئلة وأجوبة علنية، فتغيرت معادلة تكلفة الامتثال..
والأكثر إثارة للاهتمام هو مكان ظهورها.. مسار التشريع تعثّر للتو، وبمنطق الأمور كان ينبغي أن تنغلق الفتحات أكثر، لكن بدلاً من ذلك قامت جهتا الرقابة أولاً بإصدار الإرشادات من تلقاء نفسيهما.. وهنا بدأت الأمور تصبح مختلفة..
لكن المشكلة هي.. في نفس الوثيقة مكتوب بوضوح: لا تملك قوة قانونية، ولا تغيّر القوانين السارية، ولا تُنشئ التزامات جديدة.. من جهة تُسلم توقعات للسوق، ومن جهة تُزيح المسؤولية مسبقًا.. هنا تصبح الأمور مثيرة للتأمل..
وفهمي هو أن الأمر ليس “تيسيرًا”.. بل “نشرة توضيحية مؤقتة” لفترة انتقالية.. ما تريده المؤسسات لم يكن أبدًا هو الإرخاء، بل هو القدرة على التنبؤ.. الآن يتم تقديم “قابلية التنبؤ”، لكن لا يتم تقديم “اليقين”.. والأموال التي تجرؤ على زيادة المراكز وتعقد الرهان، ما زالت تنتظر تلك القوانين..
لذا إذا استمر هذا الاتجاه.. ستزداد القواعد أكثر فأكثر لتكون متمثلة في الإرشادات والأسئلة والأجوبة وتعابير الموظفين، بدل أن تكون مكتوبة في نصوص القانون نفسها.. وبمجرد أن تحدث لاحقًا دورة جديدة أو تغييرات في المناصب/الموظفين، يمكن لهذه المنظومة أن تُعاد بالكامل إلى نقطة الصفر بمجرد عبارة “لا تمتلك قوة قانونية”..
الشيء الذي يستحق المراقبة فعلًا هو أمران.. أولاً: هل ستبدأ المشاريع الكبرى بالاستجابة لهذا الخطاب عبر تنفيذ عمليات إعادة شراء والبناء من جديد لبنية الرموز؛ وثانيًا: هل يمكن تمرير تلك الحزمة التشريعية في الجولة التالية.. الأول يحدد كيف ستتحرك أموال هذه الجولة، والثاني يحدد ما إذا كانت أموال الجولة القادمة ستجرؤ على الدخول..
هذه الأخبار في الواقع غريبة بعض الشيء..
الكل ينتظر قانونًا يضع قواعد واضحة لسوق التشفير، لكن القانون يتأخر عن المجيء، فتم إصدار “القواعد” مسبقًا من قِبل جهتين تنظيميّتين على شكل “أسئلة شائعة”..
⚖️ 盘面异动群里说
معظم الناس يرون، “الهيئة الأمنية SEC أصدرت مجموعة أخرى من أسئلة وأجوبة، وكتبت عمدًا أنها لا تمتلك قوة قانونية، أي أنها لم تقل شيئًا فعليًا”.. من الخارج، تبدو وثيقة حذرة في صياغتها، ولا يبدو أن أحدًا يحتاج إلى أخذها على محمل الجد..
لكن ما يستحق النظر فعلًا هو بعض النقاط التي صرّحت بها.. عندما يقوم المُصدِر بإجراء إعادة شراء، طالما أن هذا النظام قابل للتشغيل ولا يوجد طرف مُسيطر واحد بعينه، فلا يُعد بالضرورة “عقد استثمار”.. كما أن نظامًا للصيانة الآمنة ويحقق تأثيرات شبكية لا يلزم أن يستوفي بالضرورة ذلك معيار التقييم.. كذلك الشهادات/الإيصالات التي يحصل عليها المستخدمون مقابل حبس الرموز (التوكنات) لا تُعد بالضرورة أوراقًا مالية..
هذه الجمل، إذا نظرنا إليها منفردة، تبدو كتعابير قانونية.. لكن إذا وضعت معًا فهي تصبح دليل تشغيل موجّه لطرف المشروع.. في السابق كانت هذه الأمور تتطلب مفاوضة كل جهة على حدة، وتبديل الآراء القانونية؛ والآن تم كتابتها مباشرة في أسئلة وأجوبة علنية، فتغيرت معادلة تكلفة الامتثال..
والأكثر إثارة للاهتمام هو مكان ظهورها.. مسار التشريع تعثّر للتو، وبمنطق الأمور كان ينبغي أن تنغلق الفتحات أكثر، لكن بدلاً من ذلك قامت جهتا الرقابة أولاً بإصدار الإرشادات من تلقاء نفسيهما.. وهنا بدأت الأمور تصبح مختلفة..
لكن المشكلة هي.. في نفس الوثيقة مكتوب بوضوح: لا تملك قوة قانونية، ولا تغيّر القوانين السارية، ولا تُنشئ التزامات جديدة.. من جهة تُسلم توقعات للسوق، ومن جهة تُزيح المسؤولية مسبقًا.. هنا تصبح الأمور مثيرة للتأمل..
وفهمي هو أن الأمر ليس “تيسيرًا”.. بل “نشرة توضيحية مؤقتة” لفترة انتقالية.. ما تريده المؤسسات لم يكن أبدًا هو الإرخاء، بل هو القدرة على التنبؤ.. الآن يتم تقديم “قابلية التنبؤ”، لكن لا يتم تقديم “اليقين”.. والأموال التي تجرؤ على زيادة المراكز وتعقد الرهان، ما زالت تنتظر تلك القوانين..
لذا إذا استمر هذا الاتجاه.. ستزداد القواعد أكثر فأكثر لتكون متمثلة في الإرشادات والأسئلة والأجوبة وتعابير الموظفين، بدل أن تكون مكتوبة في نصوص القانون نفسها.. وبمجرد أن تحدث لاحقًا دورة جديدة أو تغييرات في المناصب/الموظفين، يمكن لهذه المنظومة أن تُعاد بالكامل إلى نقطة الصفر بمجرد عبارة “لا تمتلك قوة قانونية”..
الشيء الذي يستحق المراقبة فعلًا هو أمران.. أولاً: هل ستبدأ المشاريع الكبرى بالاستجابة لهذا الخطاب عبر تنفيذ عمليات إعادة شراء والبناء من جديد لبنية الرموز؛ وثانيًا: هل يمكن تمرير تلك الحزمة التشريعية في الجولة التالية.. الأول يحدد كيف ستتحرك أموال هذه الجولة، والثاني يحدد ما إذا كانت أموال الجولة القادمة ستجرؤ على الدخول..

21
·
--
#全网爆仓6.74亿美元
هذه الأخبار في الحقيقة غريبة قليلًا.. الجميع يرى «غولدمان ساكس تدخل مجال التشفير مرة أخرى»، لكن الشيء الذي يستحق الاهتمام فعلًا هو أنه هذه المرة لم تقم بالترميز..
[💰 进群看解读](https://app.binance.com/uni-qr/F6dwNqgx)
يعتقد أغلب الناس أن دخول وول ستريت إلى التشفير له مسار واحد فقط، وهو نقل الأصول إلى السلسلة وإصدار توكن.. قامت بلاك روك بـ BUIDL، وقام فرانكلين تمبلتون بـ BENJI، والقصة متشابهة..
لكن غولدمان ساكس هذه المرة يسلك طريقًا آخر.. لقد أخذ صندوق سندات الخزانة الخاص بها، بقيمة ألف مليار دولار (FTIXX)، وأدرجه مباشرةً في شبكة التسوية الخاصة بشركة Lynq، حيث يتم تنفيذ التداول عبر وسيط الأوراق المالية المسجل لدى هيئة SEC وهو tZERO.. لم يتم رفع الصندوق على السلسلة، ولم يتم إصدار أي توكن..
وهنا يبدأ الاختلاف.. الآخرون يفكرون في نقل الأصول التقليدية إلى السلسلة، أما غولدمان فتفكر في أن الأموال على السلسلة هي التي تشتري الأصول التقليدية مباشرةً.. الاتجاه معكوس..
والأكثر إثارة للاهتمام هو من هم عملاء Lynq.. Wintermute وGalaxy وFalconX، وحتى بعض البورصات.. هذه الشركات لديها كميات كبيرة من النقد جاهزة في أيديها في أي وقت، بانتظار الصفقة التالية.. من قبل كانت هذه الأموال مجردةً تنتظر في حسابات الإيداع/الحفظ بلا عائد تقريبًا..
الآن يمكنها بين صفقتين أن تضخ الأموال الخاملة في صندوق سندات الخزانة لتحصل على بعض الفوائد، ثم تستعيدها عند الحاجة.. باختصار، تم تغيير منطق «مستوى» النقد داخل سوق العملات المشفرة بشكلٍ خفي..
الشيء الذي يستحق المتابعة فعلًا هو.. إذا نجح هذا المسار، فقد لا تكون هناك سوى قلة من البنوك الكبرى التي ترغب في إصدار توكن بنفسها؛ يكفي أن تتصل بهذه شبكات التسوية.. وبالتالي، فإن سردية «الترميز» التي تُروَّج منذ عامين قد يتم تجاوزها مباشرةً..
لكن المشكلة هي.. تعمل Lynq على سلسلة خاصة/مرخصة، ومتاح فقط للعملاء في الولايات المتحدة، كما يتعين أولًا بناء علاقة مع tZERO واجتياز تدقيق التأهيل.. فهل هذه حقًا هي الجسر لدخول المؤسسات، أم أنها مجرد طريق جانبي يسهل على البنوك الكبرى الشؤون.. هنا يصبح الأمر مثيرًا للتأمل قليلًا..
#全网爆仓6.74亿美元
هذه الأخبار في الحقيقة غريبة قليلًا.. الجميع يرى «غولدمان ساكس تدخل مجال التشفير مرة أخرى»، لكن الشيء الذي يستحق الاهتمام فعلًا هو أنه هذه المرة لم تقم بالترميز..
💰 进群看解读
يعتقد أغلب الناس أن دخول وول ستريت إلى التشفير له مسار واحد فقط، وهو نقل الأصول إلى السلسلة وإصدار توكن.. قامت بلاك روك بـ BUIDL، وقام فرانكلين تمبلتون بـ BENJI، والقصة متشابهة..
لكن غولدمان ساكس هذه المرة يسلك طريقًا آخر.. لقد أخذ صندوق سندات الخزانة الخاص بها، بقيمة ألف مليار دولار (FTIXX)، وأدرجه مباشرةً في شبكة التسوية الخاصة بشركة Lynq، حيث يتم تنفيذ التداول عبر وسيط الأوراق المالية المسجل لدى هيئة SEC وهو tZERO.. لم يتم رفع الصندوق على السلسلة، ولم يتم إصدار أي توكن..
وهنا يبدأ الاختلاف.. الآخرون يفكرون في نقل الأصول التقليدية إلى السلسلة، أما غولدمان فتفكر في أن الأموال على السلسلة هي التي تشتري الأصول التقليدية مباشرةً.. الاتجاه معكوس..
والأكثر إثارة للاهتمام هو من هم عملاء Lynq.. Wintermute وGalaxy وFalconX، وحتى بعض البورصات.. هذه الشركات لديها كميات كبيرة من النقد جاهزة في أيديها في أي وقت، بانتظار الصفقة التالية.. من قبل كانت هذه الأموال مجردةً تنتظر في حسابات الإيداع/الحفظ بلا عائد تقريبًا..
الآن يمكنها بين صفقتين أن تضخ الأموال الخاملة في صندوق سندات الخزانة لتحصل على بعض الفوائد، ثم تستعيدها عند الحاجة.. باختصار، تم تغيير منطق «مستوى» النقد داخل سوق العملات المشفرة بشكلٍ خفي..
الشيء الذي يستحق المتابعة فعلًا هو.. إذا نجح هذا المسار، فقد لا تكون هناك سوى قلة من البنوك الكبرى التي ترغب في إصدار توكن بنفسها؛ يكفي أن تتصل بهذه شبكات التسوية.. وبالتالي، فإن سردية «الترميز» التي تُروَّج منذ عامين قد يتم تجاوزها مباشرةً..
لكن المشكلة هي.. تعمل Lynq على سلسلة خاصة/مرخصة، ومتاح فقط للعملاء في الولايات المتحدة، كما يتعين أولًا بناء علاقة مع tZERO واجتياز تدقيق التأهيل.. فهل هذه حقًا هي الجسر لدخول المؤسسات، أم أنها مجرد طريق جانبي يسهل على البنوك الكبرى الشؤون.. هنا يصبح الأمر مثيرًا للتأمل قليلًا..
22
·
--
هذه الأخبار تبدو في الواقع غريبة قليلاً..
خلال الفترة الماضية، كلما تمّت مناقشة الإيثيريوم كانت الحوارات تدور أساساً حول السعر وEFT وصندوق الخزانة… لكن الشيء الحقيقي الذي سيحدد عقده القادم هو تلك المشاركة التقنية التي نُشرت يوم السبت، ولا يكاد أحد يحوّلها إلى المجموعات..
[💰 爆点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
معظم الناس يرون فقط أن Vitalik كتب مرة أخرى مقالاً طويلاً، يتحدث فيه عن STARK التراجعي، والتحقق الرسمي، والأمن الكمي.. يبدو كأنه بحث أكاديمي، ولا يبدو له أي علاقة بوضعه/مراكزه المالية..
لكن ما يستحق الاهتمام فعلاً هو تلك الجملة: بعد حدوث مرة أخرى لشوكة (Fork)، فإن الإيثيريوم «لم يعد يُسمّى بلوك تشين إلا لسبب تاريخي إلى حد كبير»..
المقصود من ذلك ليس تغيير الاسم.. بل أنه يتهيأ لتبديل نموذج الثقة، بحيث لا يقتصر الأمر على أن يكون مجرد بلوك تشين، بل أن يصبح «حاسوباً عالماً للعمليات الحوسبية التشفيرية»..
حالياً، عندما تتحقق من معاملة، تقوم بإعادة تنزيل كل بلوك وإعادة حسابه مرة أخرى.. مستقبلاً ستقوم باستخراج بعض البيانات والتحقق من SNARK.. كما ينخفض التأكيد النهائي تقريباً من 200 ثانية (12 تأكيداً) إلى 8 إلى 32 ثانية، وتنخفض مدة إنتاج/إصدار البلوك من 12 ثانية إلى 4 إلى 8 ثوانٍ، مع هبوط كبير في الحد الأدنى لمتطلبات عتاد تشغيل العقد..
هنا يبدأ الأمر ليكون مثيراً للاهتمام.. إذ تتحول سلطة التجميع من «شخص واحد يقرر أي شيء يُعبّئ» إلى «عدة أطراف تتجمع معاً لتُعبّئ»، ثم تضاف إليها آلية FOCIL—حيث يدرج كل مجموعة من المدققين معاملات جاهزة للتجميع، ويجب أن يتضمن البلوك التالي تلك المعاملات، وإلا فسيتم تجاهل هذا البلوك مباشرة..
وهنا يبدأ الفرق فعلاً.. فالمعنى المالي لمسار خارطة الطريق هذه لم يعد شيئاً له علاقة مباشرة بـ «هل سيصعد ETH أم لا»..
قواعد تسعير الغاز ستتغير كذلك: نفس مقدار الحساب، إذا أجبرته داخل معاملة تسلسلية طويلة وعسيرة الفهم فسيكون أغلى، أما تقسيمها إلى تبعيات يمكن تنفيذها بالتوازي، أو فصلها قبل دخولها إلى البلوك، فسيكون أرخص.. سيغدو معيار التكلفة من «كم حسبت» إلى «هل تستطيع التنفيذ بالتوازي»..
فإلى أين ستذهب الأموال.. من يدفع مقابل «إثبات/Proof»، سيكون هو البنية التحتية للمرحلة التالية—توليد الإثباتات، سوق الإثباتات، التنفيذ المتوازي، عتاد العقد.. هذه ليست مجرد سردية، بل هي متطلبات ضرورية بمجرد تشغيل خارطة الطريق هذه..
لكن توجد مشكلة.. Vitalik يشير بنفسه إلى عائقين: أن تجعل إثباتات المعرفة الصفرية سريعة وآمنة في الوقت نفسه؛ ويقول إن هذا هو «تعقيد مُغلّف» ما يزال حالياً يعتمد على تحسينه باستخدام أدوات ذكاء اصطناعي؛ أما الشيء الأصعب حقاً فهو إدارة والحصول المتوازي على نطاق هائل من الحالة (State).. الأول مشكلة هندسية، والثاني مشكلة بنيوية/نظامية..
بمجرد أن يتحسن/يُرخى هذا العائق الأخير، سيبدأ الإيثيريوم وكل ما يعرفه الناس حالياً عنه بالاختلاف.. وبالمقابل، إذا لم تنخفض تكلفة الإثبات باستمرار، فستظل هذه المنظومة مكدسة في الوثائق بهدوء لمدة طويلة..
لذلك ما يستحق التركيز عليه ليس التبديل التالي في المراكز، بل المعلمات الفعلية للشوكة التالية.. وكذلك منحنى تكلفة الإثبات: متى يبدأ بالانحدار إلى الأسفل..
هذه الأخبار تبدو في الواقع غريبة قليلاً..
خلال الفترة الماضية، كلما تمّت مناقشة الإيثيريوم كانت الحوارات تدور أساساً حول السعر وEFT وصندوق الخزانة… لكن الشيء الحقيقي الذي سيحدد عقده القادم هو تلك المشاركة التقنية التي نُشرت يوم السبت، ولا يكاد أحد يحوّلها إلى المجموعات..
💰 爆点新闻
معظم الناس يرون فقط أن Vitalik كتب مرة أخرى مقالاً طويلاً، يتحدث فيه عن STARK التراجعي، والتحقق الرسمي، والأمن الكمي.. يبدو كأنه بحث أكاديمي، ولا يبدو له أي علاقة بوضعه/مراكزه المالية..
لكن ما يستحق الاهتمام فعلاً هو تلك الجملة: بعد حدوث مرة أخرى لشوكة (Fork)، فإن الإيثيريوم «لم يعد يُسمّى بلوك تشين إلا لسبب تاريخي إلى حد كبير»..
المقصود من ذلك ليس تغيير الاسم.. بل أنه يتهيأ لتبديل نموذج الثقة، بحيث لا يقتصر الأمر على أن يكون مجرد بلوك تشين، بل أن يصبح «حاسوباً عالماً للعمليات الحوسبية التشفيرية»..
حالياً، عندما تتحقق من معاملة، تقوم بإعادة تنزيل كل بلوك وإعادة حسابه مرة أخرى.. مستقبلاً ستقوم باستخراج بعض البيانات والتحقق من SNARK.. كما ينخفض التأكيد النهائي تقريباً من 200 ثانية (12 تأكيداً) إلى 8 إلى 32 ثانية، وتنخفض مدة إنتاج/إصدار البلوك من 12 ثانية إلى 4 إلى 8 ثوانٍ، مع هبوط كبير في الحد الأدنى لمتطلبات عتاد تشغيل العقد..
هنا يبدأ الأمر ليكون مثيراً للاهتمام.. إذ تتحول سلطة التجميع من «شخص واحد يقرر أي شيء يُعبّئ» إلى «عدة أطراف تتجمع معاً لتُعبّئ»، ثم تضاف إليها آلية FOCIL—حيث يدرج كل مجموعة من المدققين معاملات جاهزة للتجميع، ويجب أن يتضمن البلوك التالي تلك المعاملات، وإلا فسيتم تجاهل هذا البلوك مباشرة..
وهنا يبدأ الفرق فعلاً.. فالمعنى المالي لمسار خارطة الطريق هذه لم يعد شيئاً له علاقة مباشرة بـ «هل سيصعد ETH أم لا»..
قواعد تسعير الغاز ستتغير كذلك: نفس مقدار الحساب، إذا أجبرته داخل معاملة تسلسلية طويلة وعسيرة الفهم فسيكون أغلى، أما تقسيمها إلى تبعيات يمكن تنفيذها بالتوازي، أو فصلها قبل دخولها إلى البلوك، فسيكون أرخص.. سيغدو معيار التكلفة من «كم حسبت» إلى «هل تستطيع التنفيذ بالتوازي»..
فإلى أين ستذهب الأموال.. من يدفع مقابل «إثبات/Proof»، سيكون هو البنية التحتية للمرحلة التالية—توليد الإثباتات، سوق الإثباتات، التنفيذ المتوازي، عتاد العقد.. هذه ليست مجرد سردية، بل هي متطلبات ضرورية بمجرد تشغيل خارطة الطريق هذه..
لكن توجد مشكلة.. Vitalik يشير بنفسه إلى عائقين: أن تجعل إثباتات المعرفة الصفرية سريعة وآمنة في الوقت نفسه؛ ويقول إن هذا هو «تعقيد مُغلّف» ما يزال حالياً يعتمد على تحسينه باستخدام أدوات ذكاء اصطناعي؛ أما الشيء الأصعب حقاً فهو إدارة والحصول المتوازي على نطاق هائل من الحالة (State).. الأول مشكلة هندسية، والثاني مشكلة بنيوية/نظامية..
بمجرد أن يتحسن/يُرخى هذا العائق الأخير، سيبدأ الإيثيريوم وكل ما يعرفه الناس حالياً عنه بالاختلاف.. وبالمقابل، إذا لم تنخفض تكلفة الإثبات باستمرار، فستظل هذه المنظومة مكدسة في الوثائق بهدوء لمدة طويلة..
لذلك ما يستحق التركيز عليه ليس التبديل التالي في المراكز، بل المعلمات الفعلية للشوكة التالية.. وكذلك منحنى تكلفة الإثبات: متى يبدأ بالانحدار إلى الأسفل..
18
·
--
这条新闻其实有点奇怪..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
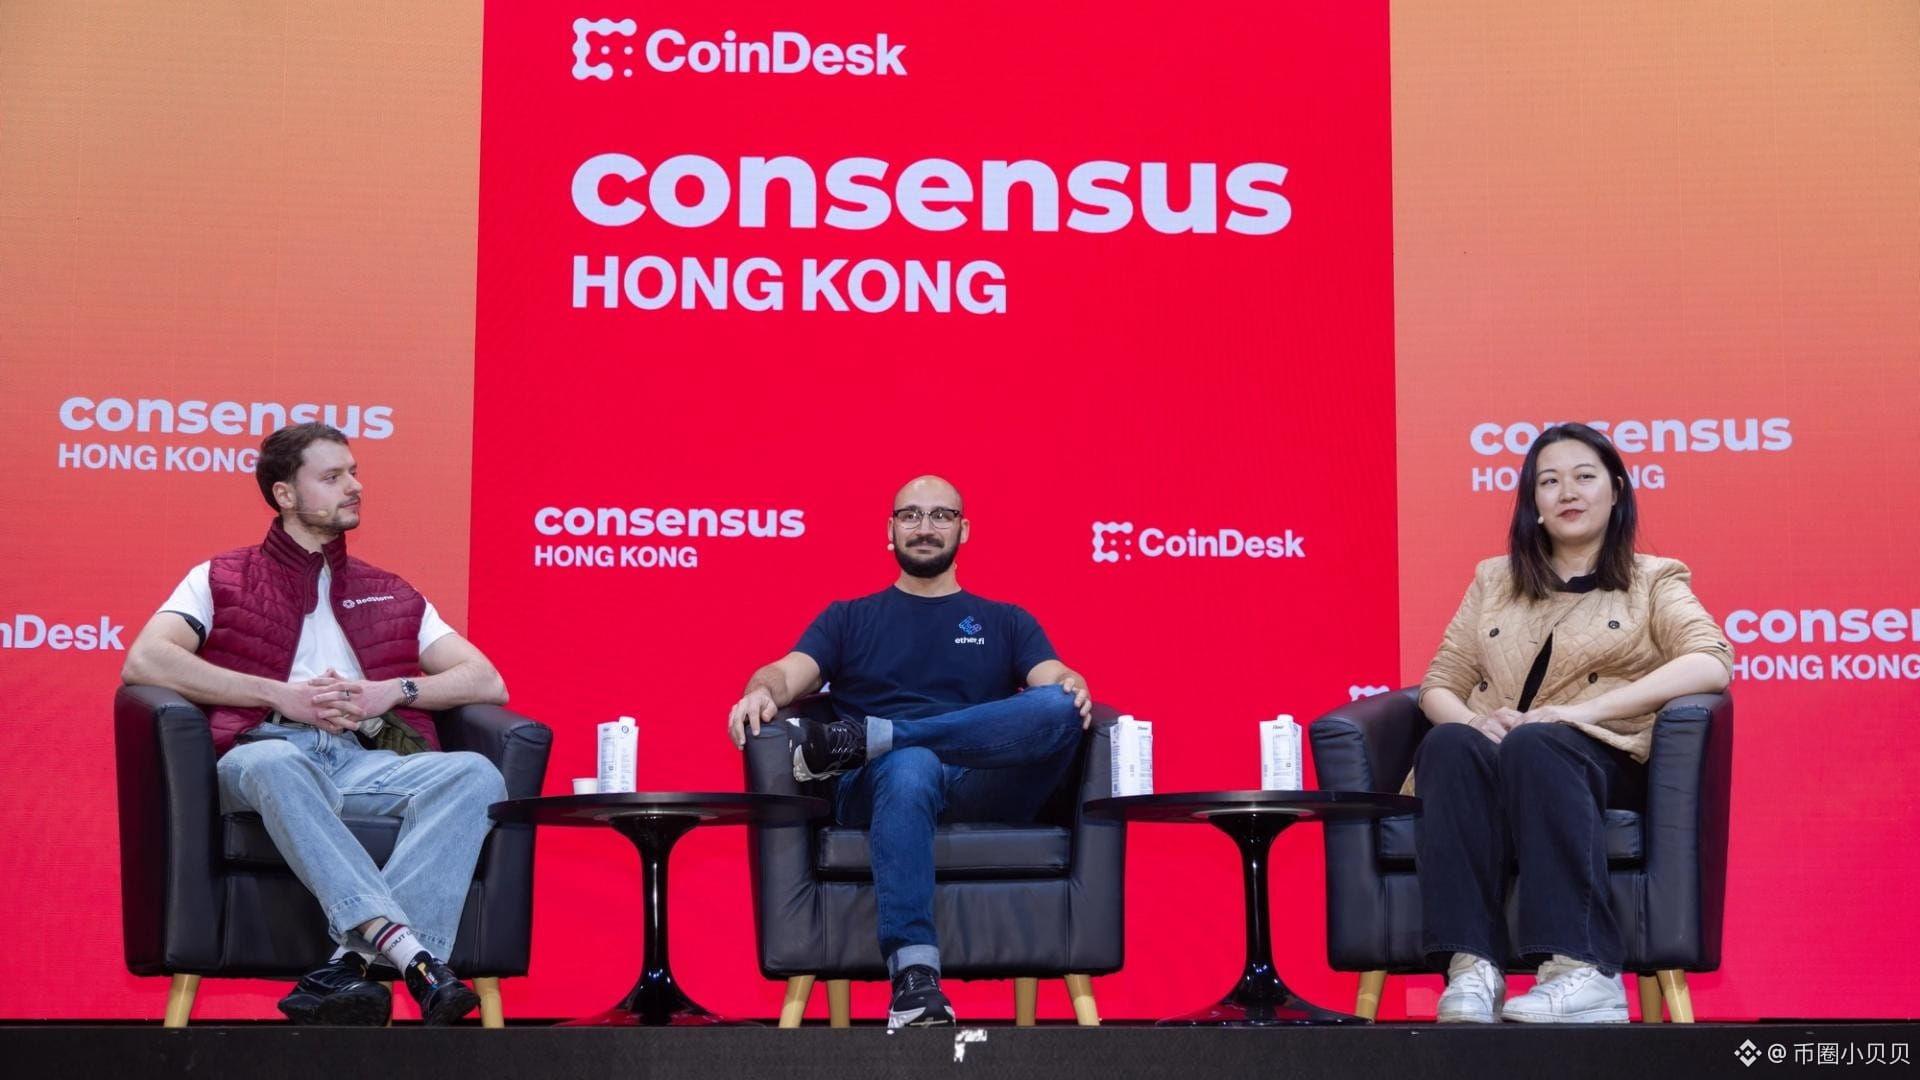
一个两年前最热的赛道,龙头项目这周做的第一件事,是亲手把自己的核心业务拆掉.. 而且几乎没人在讨论。
大家看到的是 ether.fi 要退出再质押,本季度砍断跟 EigenLayer 的最后一根结构性纽带,留在再质押里的资产已经不到 1%.. 很容易读成一条普通的项目转型公告。
但真正值得看的是另一件事.. 不是它退不退,而是同一批钱换了个壳,还在做一模一样的动作。
先看这门生意到底赚不赚钱.. 再质押这条赛道托着大约 100 亿美元的资产,过去一周产生的手续费是 99,977 美元.. 普通的流动性质押托着 518 亿,一周手续费 2,735 万美元.. 按每一美元被保护的资产算,普通质押赚的是再质押的 53 倍左右。
更有意思的是这些协议自己的账本.. 五家头部的流动性再质押代币,2026 年二季度加起来的毛利是 95.3 万美元,三个季度前还有 218 万.. 其中一家融了 2300 万美元的项目,一个季度记了 21,590 美元的毛利。
问题来了.. 钱为什么赚不到?因为「一份钱赚两份收益」这个承诺从一开始就算不平。
再质押的逻辑是把已经锁住的 ETH 租给预言机和数据可用层,让它们为安全付费.. 但这些买方付的钱,连基础质押收益再加一层溢价都盖不住,所以第二层收益从来没真正出现过.. 翻某家的收入表,代币奖励记了 46 万美元收入、同额 46 万美元成本,原样转给存款人,协议一分不留。
这就开始不一样了.. 这些公司最后还能赚钱的部分,根本不是再质押,是下面那层最普通的质押费。
然后是 2025 年发生的两件事.. 补贴积分的计划陆续停了,罚没四月正式上线,风险从「理论上存在」变成「真的会扣你的币」,而收益那一头还是空的。
耐人寻味的是四月那场 2.93 亿美元的事故.. 出问题的不是再质押本身,EigenLayer 没崩,也没有任何机制被罚没,被攻破的是一座跨链桥.. 但钱是丢在「包装层」的,就是叠在再质押上面的那层可交易收据。
换句话说,持有人白白多接了一层能被攻击的软件,换回来的是零额外收益.. 包装层已经不为自己买单了。
那这些钱去哪了?没有离开加密借贷,是从 ETH 挪到了美元。
2024 年的玩法是:质押 ETH、再质押、包成收据、拿它抵押借钱、再买更多,把一个资产的敞口叠起来.. 2026 年同样的动作跑在「策展金库」里,最大的场所大概 58 亿美元,你手上拿的还是收据,风险还是别人定的,还是被第三方当抵押品接受。
金库那边已经出过自己的版本.. 去年 11 月一家收益美元代币一天跌 77%,约 9300 万美元亏损、暂停提现,后来统计出大概 2.85 亿美元的债务敞口.. 原因是那些市场按固定的 1 美元给它的抵押品估值,真价格跌了,该触发的清算反而没触发。
所以我更愿意这样读.. 2024 到 2026 不是赛道消失了,是同一个结构换了个名字.. 谁定义抵押品、谁定风险参数、谁收租,这三件事一直没有变。
ether.fi 自己的答案是干脆不当质押公司了,转去做加密新银行,发卡、借贷市场、金库,八月还加了代币化股票和贵金属.. 他们说新银行的收入已经完全补上再质押的窟窿,全年收入跑速能涨 38%。
但同一段时间的数据是,它的毛利从 1,871 万掉到 999 万,少了 47%.. 而且那个 38% 的口径,他们没公布。
真正值得盯的其实是这里.. 如果这套「收据加别人替你定风险」的结构只是换了个地方待着,那下一次同级别的钱,可能不会丢在再质押那一层,而是丢在金库那一层.. 至于什么时候,结构已经摆在那了。
这条新闻其实有点奇怪..
📢 进群蹲一手消息
一个两年前最热的赛道,龙头项目这周做的第一件事,是亲手把自己的核心业务拆掉.. 而且几乎没人在讨论。
大家看到的是 ether.fi 要退出再质押,本季度砍断跟 EigenLayer 的最后一根结构性纽带,留在再质押里的资产已经不到 1%.. 很容易读成一条普通的项目转型公告。
但真正值得看的是另一件事.. 不是它退不退,而是同一批钱换了个壳,还在做一模一样的动作。
先看这门生意到底赚不赚钱.. 再质押这条赛道托着大约 100 亿美元的资产,过去一周产生的手续费是 99,977 美元.. 普通的流动性质押托着 518 亿,一周手续费 2,735 万美元.. 按每一美元被保护的资产算,普通质押赚的是再质押的 53 倍左右。
更有意思的是这些协议自己的账本.. 五家头部的流动性再质押代币,2026 年二季度加起来的毛利是 95.3 万美元,三个季度前还有 218 万.. 其中一家融了 2300 万美元的项目,一个季度记了 21,590 美元的毛利。
问题来了.. 钱为什么赚不到?因为「一份钱赚两份收益」这个承诺从一开始就算不平。
再质押的逻辑是把已经锁住的 ETH 租给预言机和数据可用层,让它们为安全付费.. 但这些买方付的钱,连基础质押收益再加一层溢价都盖不住,所以第二层收益从来没真正出现过.. 翻某家的收入表,代币奖励记了 46 万美元收入、同额 46 万美元成本,原样转给存款人,协议一分不留。
这就开始不一样了.. 这些公司最后还能赚钱的部分,根本不是再质押,是下面那层最普通的质押费。
然后是 2025 年发生的两件事.. 补贴积分的计划陆续停了,罚没四月正式上线,风险从「理论上存在」变成「真的会扣你的币」,而收益那一头还是空的。
耐人寻味的是四月那场 2.93 亿美元的事故.. 出问题的不是再质押本身,EigenLayer 没崩,也没有任何机制被罚没,被攻破的是一座跨链桥.. 但钱是丢在「包装层」的,就是叠在再质押上面的那层可交易收据。
换句话说,持有人白白多接了一层能被攻击的软件,换回来的是零额外收益.. 包装层已经不为自己买单了。
那这些钱去哪了?没有离开加密借贷,是从 ETH 挪到了美元。
2024 年的玩法是:质押 ETH、再质押、包成收据、拿它抵押借钱、再买更多,把一个资产的敞口叠起来.. 2026 年同样的动作跑在「策展金库」里,最大的场所大概 58 亿美元,你手上拿的还是收据,风险还是别人定的,还是被第三方当抵押品接受。
金库那边已经出过自己的版本.. 去年 11 月一家收益美元代币一天跌 77%,约 9300 万美元亏损、暂停提现,后来统计出大概 2.85 亿美元的债务敞口.. 原因是那些市场按固定的 1 美元给它的抵押品估值,真价格跌了,该触发的清算反而没触发。
所以我更愿意这样读.. 2024 到 2026 不是赛道消失了,是同一个结构换了个名字.. 谁定义抵押品、谁定风险参数、谁收租,这三件事一直没有变。
ether.fi 自己的答案是干脆不当质押公司了,转去做加密新银行,发卡、借贷市场、金库,八月还加了代币化股票和贵金属.. 他们说新银行的收入已经完全补上再质押的窟窿,全年收入跑速能涨 38%。
但同一段时间的数据是,它的毛利从 1,871 万掉到 999 万,少了 47%.. 而且那个 38% 的口径,他们没公布。
真正值得盯的其实是这里.. 如果这套「收据加别人替你定风险」的结构只是换了个地方待着,那下一次同级别的钱,可能不会丢在再质押那一层,而是丢在金库那一层.. 至于什么时候,结构已经摆在那了。
10
·
--
شركة بدأت بحفر البيتكوين، لكن أغلى أصولها الآن هي الإيثيريوم..
[💰 热点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
والأمر الأهم هو أنها بدأت شراء الإيثيريوم وتستمر منذ خمسة عشر شهرًا كاملة، دون أن يتوقف ذلك أسبوعًا واحدًا..
معظم الناس يرون «شركة مدرجة أخرى تزيد حيازاتها».. أو يرون اسم توم لي فيفعل العقل تلقائيًا استجابة تلقائية على أنه تدعيم للسعر..
لكن ما يستحق النظر فعلًا هو الرقم.. 4.9%..
فقد جمعت في حوزتها بالفعل 6 ملايين إيثيريوم، أي ما يقارب الخُمُس (حوالي عُشر) من تداول الشبكة بالكامل.. وتطلق الشركة على هدفها هذا اسم «السحر/الكيمياء الكنز 5%»؛ والآن لم يبقَ على الوصول إلى 5% سوى نفس واحد.. والأكثر إثارة للاهتمام: من بين هذه الـ 6 ملايين، نحو 84% تم قفلها في الاستيكينغ (الإيداع بعائد)..
ترجمة ذلك: هذه العملات لا تنوي بيعها، بل بهدف تحصيل دخل إيجارات/أرباح.. وبحسب معدل العائد السنوي لمدة 7 أيام الحالي البالغ 2.62%، فإن الاستلقاء عليها لمدة عام كامل يساوي تقريبًا 350 مليون دولار أمريكي.. وإذا تم قفلها بالكامل في الاستيكينغ، سيكون الرقم أعلى..
وهنا تبدأ الأمور بالتغير..
الشركات التي تجمع العملات عادة تربح من تقلبات السعر.. لكن هذه الشركة تقوم في الواقع بشيء آخر—نقل «حجم التداول/العرض المتاح» قطعةً قطعة إلى المستودع، ثم جعل المستودع نفسه يدرّ المال.. الإيثيريوم الذي في يدك لا يقل، لكن الجزء القابل للتداول بحرية هو الذي ينخفض..
لكن المشكلة هي أن ما تشتريه ليس «السعر» بل «الموضع/الحصة».. عندما تمسك شركة ما بـ 5% من التداول المتاح على مستوى الشبكة، فهذا يعني أن كل مرة يحدث فيها إيثيريوم تذبذبًا كبيرًا، ستتضخم قيمة أصولها في الميزانية بشكل هو الأقسى بينها.. عند الارتفاع تكون أفضل وكيل/واجهة، وعند الانخفاض تصبح أثقل عبء..
والأموال في هذه الدورة كانت تتحرك باتجاه هذا السيناريو منذ فترة.. في السنوات المبكرة كانت تشتري حصص صناديق، ثم أصبحت تشتري صناديق ETF الفورية، والآن تشتري أسهم الشركة مباشرة—لأن الشركة تستطيع الاقتراض، وزيادة الرافعة، ويمكنها أيضًا الاحتفاظ بعوائد الاستيكينغ في دفترها.. ومع نفس درجة التعرض، أن تضعها داخل شركة يكون أثقل من وضعها داخل صندوق..
والسردية الأكبر أيضًا موجودة هنا.. أكبر شركة «خزينة بيتكوين» على مستوى العالم تمتلك أكثر من 840 ألف عملة بيتكوين.. وهذه الشركة تمتلك 6 ملايين إيثيريوم.. إن القوائم المالية للشركات المدرجة تتحول إلى حاوية/وعاء جديد، وبشكل لا يحتاج إلى موافقة تنظيمية..
والانعكاس موجود كذلك.. كلما اقتربت من 5%، كل أسبوع يصبح مقدار الزيادة في الحيازة كنسبة من حجمها أصغر.. والطلب الهامشي في السوق يتباطأ فعلًا.. وبما أن 84% مقفلة في الاستيكينغ، فهذا يعني أن جانب الخصوم لديها يجب أن يظل قادرًا على الدفع.. بمجرد أن ينخفض معدل عائد الاستيكينغ، أو إذا احتاجت إلى بيع عملات لتسديد أمور أخرى، فإن الجزء المقفل من حجم التداول سينقلب ليتعرض للضغط على الجانب الآخر ويُطرح من جديد..
لذلك، ما يستحق مراقبته فعلًا في الفترة القادمة ليس مقدار ما اشتروه هذا الأسبوع.. بل خط/منحنى عوائد الاستيكينغ: متى سيبدأ بالانحدار للأسفل..
مراقبة ذلك، ستكون أكثر فائدة من مراقبة السعر..
شركة بدأت بحفر البيتكوين، لكن أغلى أصولها الآن هي الإيثيريوم..
💰 热点新闻
والأمر الأهم هو أنها بدأت شراء الإيثيريوم وتستمر منذ خمسة عشر شهرًا كاملة، دون أن يتوقف ذلك أسبوعًا واحدًا..
معظم الناس يرون «شركة مدرجة أخرى تزيد حيازاتها».. أو يرون اسم توم لي فيفعل العقل تلقائيًا استجابة تلقائية على أنه تدعيم للسعر..
لكن ما يستحق النظر فعلًا هو الرقم.. 4.9%..
فقد جمعت في حوزتها بالفعل 6 ملايين إيثيريوم، أي ما يقارب الخُمُس (حوالي عُشر) من تداول الشبكة بالكامل.. وتطلق الشركة على هدفها هذا اسم «السحر/الكيمياء الكنز 5%»؛ والآن لم يبقَ على الوصول إلى 5% سوى نفس واحد.. والأكثر إثارة للاهتمام: من بين هذه الـ 6 ملايين، نحو 84% تم قفلها في الاستيكينغ (الإيداع بعائد)..
ترجمة ذلك: هذه العملات لا تنوي بيعها، بل بهدف تحصيل دخل إيجارات/أرباح.. وبحسب معدل العائد السنوي لمدة 7 أيام الحالي البالغ 2.62%، فإن الاستلقاء عليها لمدة عام كامل يساوي تقريبًا 350 مليون دولار أمريكي.. وإذا تم قفلها بالكامل في الاستيكينغ، سيكون الرقم أعلى..
وهنا تبدأ الأمور بالتغير..
الشركات التي تجمع العملات عادة تربح من تقلبات السعر.. لكن هذه الشركة تقوم في الواقع بشيء آخر—نقل «حجم التداول/العرض المتاح» قطعةً قطعة إلى المستودع، ثم جعل المستودع نفسه يدرّ المال.. الإيثيريوم الذي في يدك لا يقل، لكن الجزء القابل للتداول بحرية هو الذي ينخفض..
لكن المشكلة هي أن ما تشتريه ليس «السعر» بل «الموضع/الحصة».. عندما تمسك شركة ما بـ 5% من التداول المتاح على مستوى الشبكة، فهذا يعني أن كل مرة يحدث فيها إيثيريوم تذبذبًا كبيرًا، ستتضخم قيمة أصولها في الميزانية بشكل هو الأقسى بينها.. عند الارتفاع تكون أفضل وكيل/واجهة، وعند الانخفاض تصبح أثقل عبء..
والأموال في هذه الدورة كانت تتحرك باتجاه هذا السيناريو منذ فترة.. في السنوات المبكرة كانت تشتري حصص صناديق، ثم أصبحت تشتري صناديق ETF الفورية، والآن تشتري أسهم الشركة مباشرة—لأن الشركة تستطيع الاقتراض، وزيادة الرافعة، ويمكنها أيضًا الاحتفاظ بعوائد الاستيكينغ في دفترها.. ومع نفس درجة التعرض، أن تضعها داخل شركة يكون أثقل من وضعها داخل صندوق..
والسردية الأكبر أيضًا موجودة هنا.. أكبر شركة «خزينة بيتكوين» على مستوى العالم تمتلك أكثر من 840 ألف عملة بيتكوين.. وهذه الشركة تمتلك 6 ملايين إيثيريوم.. إن القوائم المالية للشركات المدرجة تتحول إلى حاوية/وعاء جديد، وبشكل لا يحتاج إلى موافقة تنظيمية..
والانعكاس موجود كذلك.. كلما اقتربت من 5%، كل أسبوع يصبح مقدار الزيادة في الحيازة كنسبة من حجمها أصغر.. والطلب الهامشي في السوق يتباطأ فعلًا.. وبما أن 84% مقفلة في الاستيكينغ، فهذا يعني أن جانب الخصوم لديها يجب أن يظل قادرًا على الدفع.. بمجرد أن ينخفض معدل عائد الاستيكينغ، أو إذا احتاجت إلى بيع عملات لتسديد أمور أخرى، فإن الجزء المقفل من حجم التداول سينقلب ليتعرض للضغط على الجانب الآخر ويُطرح من جديد..
لذلك، ما يستحق مراقبته فعلًا في الفترة القادمة ليس مقدار ما اشتروه هذا الأسبوع.. بل خط/منحنى عوائد الاستيكينغ: متى سيبدأ بالانحدار للأسفل..
مراقبة ذلك، ستكون أكثر فائدة من مراقبة السعر..

18
·
--
#chainlink上线ccip2支持企业验证
هذه الأخبار في الواقع غريبة بعض الشيء..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
أكبر شبكة تنبؤات داخل الدائرة أصدرت إصدار 2.0 من بروتوكولها عبر السلاسل.. كان الإطلاق بسيطًا جدًا، ولم يقم أحد تقريبًا بإعادة النشر..
لكن في نفس الإعلان، توجد جملة تستحق القراءة أكثر من الترقية نفسها..
معظم الناس يرون «تم ترقية جسر عبر السلاسل مرة أخرى، وأكثر أمانًا».. قرأتها أيضًا أول مرة بهذه الطريقة.. لكن ما أوقفني حقًا هو التوقيت—فقط خمسة أشهر بعد حادثة عبر السلاسل في أبريل، والتي بلغت قيمتها أكثر من 290 مليون دولار..
التفاصيل كلها مكشوفة الآن.. في تلك الحادثة، تم تسليم التحقق من جسر إلى عقدة واحدة للتأكد، وبمجرد أن يخدع المهاجم تلك العقدة فقط، يمكنه سحب الأموال التي لم تُودَع من قبل.. بعد ذلك، ألقت كل جهة باللوم على الأخرى: إحداهما قالت إن إعداد الطرف الآخر كان ضعيفًا جدًا، والأخرى قالت إنكم كنتم قد رأيتم ذلك الإعداد سابقًا، ولم تعترضوا..
وهكذا بدأت الأمور تختلف..
والأكثر إثارة للاهتمام هو أن البيانات على السلسلة تُظهر أنه ضمن التطبيقات التي كانت تعمل على نفس البروتوكول في ذلك الوقت، كان حوالي نصفها يستخدم نفس نوع إعداد «مُتحقق واحد».. وهذا يعني أن المشكلة لم تكن مجرد حظ سيئ لدى جهة بعينها، بل كانت إعدادًا افتراضيًا في ذلك الوقت على مستوى الصناعة بأكملها..
فماذا تغيّر في الإصدار 2.0؟.. لقد جعل خيار «إضافة طبقة تحقق إضافية أم لا» أصبح خيارًا اختياريًا—يمكنك تشغيل المُتحققين بنفسك، أو الاستعانة بمؤسسات خارجية لتشغيلهم.. قال الموقع الرسمي ذلك بوضوح شديد: لا ينبغي أن يُطلب من المستخدمين أن يصبحوا خبراء في أمان عبر السلاسل..
يبدو ذلك منطقيًا.. لكن المشكلة جاءت بعد ذلك..
في نفس البيان أيضًا كُتب أن شبكة العقد المستقلة التي كانت متخصصة في «الفحص المزدوج» لم تعد تقوم بهذا الدور.. وتبريرهم هو أن هذا الفحص المستقل يمكن تركه للمتحققين الذين تقوم أنت بإضافتهم..
ترجمة ذلك: إذا لم تضف شيئًا، فالإعداد الافتراضي الحالي هو شبكة تحقق من طبقة واحدة.. لكن قبل التعديل، كانت طبقتين..
وهنا تصبح القصة أكثر إثارة للتأمل..
منتجٌ يعيد قرار اختيار الأمان إلى المستخدمين، لكن القيمة الافتراضية تصبح أرقّ.. وهذه ليست مسألة «تقصير» من شخص ما، بل هي أمر سيواجهه كل البنية التحتية في النهاية—الأمان له تكلفة، وكلما زادت التكلفة قلّ من يختار استخدامه، وعندها تصبح أسهل طريق في النهاية هي طريق أغلب الناس..
والشيء الذي يستحق النظر فعلًا هو توزيع القيم الافتراضية.. من يستطيع أن يُكتب اسمه في القيمة الافتراضية، فهو من يحدد الحد الأدنى لخطورة هذه السلسلة..
أما منطق الأموال فهو مباشر جدًا.. بعد الحادثة، نقل المشروع الذي تعرض للهجوم أصوله إلى هذا البروتوكول.. والقيمة الخاصة بالرموز التي تعمل عليه الآن تجاوزت بالفعل مستوى 80 مليار دولار..
ومنذ ذلك الحين لم يعد التنافس على جسور عبر السلاسل يتعلق بمن تكون تقنيته أسرع، بل بمن تتحمل إعداداته الافتراضية التحقق عند الاختبار..
الطبقة الأكبر هي أن نقل العملات المستقرة وأصول المؤسسات إلى السلسلة يعد مسارًا لا يمكن الالتفاف عنه.. عند اختيار الجسر، لا تنظر المؤسسات إلى الإنتاجية، بل تنظر إلى من يمكنه التوقيع في يوم وقوع الحادث، وما إذا كان يمكنني أن أضيف قفلًا إضافيًا بنفسي..
إذا استمر هذا الاتجاه.. فليس ما يستحق المراقبة بعد الآن هو التفاصيل التقنية لإصدار 2.0، بل هل توجد أول مؤسسة ستعلن علنًا أنها قامت بتشغيل مُتحققين تم بناؤهم ذاتيًا..
لكن قبل ذلك، هناك أمر يستحق المراقبة أكثر: معيارٌ جديد أصبحت قيمته الافتراضية أرقّ، يتولى بالفعل إدارة تدفق قيمة بحجم 80 مليار دولار..
انتظر حتى تحدث حادثة أخرى على هذه السلسلة.. ولن يكون السؤال موجّهًا فقط إلى الجهة التي حدثت لديها المشكلة، بل أيضًا إلى الجملة: «لماذا إعدادك الافتراضي طبقة واحدة فقط»..
#chainlink上线ccip2支持企业验证
هذه الأخبار في الواقع غريبة بعض الشيء..
📢 最新消息群里说
أكبر شبكة تنبؤات داخل الدائرة أصدرت إصدار 2.0 من بروتوكولها عبر السلاسل.. كان الإطلاق بسيطًا جدًا، ولم يقم أحد تقريبًا بإعادة النشر..
لكن في نفس الإعلان، توجد جملة تستحق القراءة أكثر من الترقية نفسها..
معظم الناس يرون «تم ترقية جسر عبر السلاسل مرة أخرى، وأكثر أمانًا».. قرأتها أيضًا أول مرة بهذه الطريقة.. لكن ما أوقفني حقًا هو التوقيت—فقط خمسة أشهر بعد حادثة عبر السلاسل في أبريل، والتي بلغت قيمتها أكثر من 290 مليون دولار..
التفاصيل كلها مكشوفة الآن.. في تلك الحادثة، تم تسليم التحقق من جسر إلى عقدة واحدة للتأكد، وبمجرد أن يخدع المهاجم تلك العقدة فقط، يمكنه سحب الأموال التي لم تُودَع من قبل.. بعد ذلك، ألقت كل جهة باللوم على الأخرى: إحداهما قالت إن إعداد الطرف الآخر كان ضعيفًا جدًا، والأخرى قالت إنكم كنتم قد رأيتم ذلك الإعداد سابقًا، ولم تعترضوا..
وهكذا بدأت الأمور تختلف..
والأكثر إثارة للاهتمام هو أن البيانات على السلسلة تُظهر أنه ضمن التطبيقات التي كانت تعمل على نفس البروتوكول في ذلك الوقت، كان حوالي نصفها يستخدم نفس نوع إعداد «مُتحقق واحد».. وهذا يعني أن المشكلة لم تكن مجرد حظ سيئ لدى جهة بعينها، بل كانت إعدادًا افتراضيًا في ذلك الوقت على مستوى الصناعة بأكملها..
فماذا تغيّر في الإصدار 2.0؟.. لقد جعل خيار «إضافة طبقة تحقق إضافية أم لا» أصبح خيارًا اختياريًا—يمكنك تشغيل المُتحققين بنفسك، أو الاستعانة بمؤسسات خارجية لتشغيلهم.. قال الموقع الرسمي ذلك بوضوح شديد: لا ينبغي أن يُطلب من المستخدمين أن يصبحوا خبراء في أمان عبر السلاسل..
يبدو ذلك منطقيًا.. لكن المشكلة جاءت بعد ذلك..
في نفس البيان أيضًا كُتب أن شبكة العقد المستقلة التي كانت متخصصة في «الفحص المزدوج» لم تعد تقوم بهذا الدور.. وتبريرهم هو أن هذا الفحص المستقل يمكن تركه للمتحققين الذين تقوم أنت بإضافتهم..
ترجمة ذلك: إذا لم تضف شيئًا، فالإعداد الافتراضي الحالي هو شبكة تحقق من طبقة واحدة.. لكن قبل التعديل، كانت طبقتين..
وهنا تصبح القصة أكثر إثارة للتأمل..
منتجٌ يعيد قرار اختيار الأمان إلى المستخدمين، لكن القيمة الافتراضية تصبح أرقّ.. وهذه ليست مسألة «تقصير» من شخص ما، بل هي أمر سيواجهه كل البنية التحتية في النهاية—الأمان له تكلفة، وكلما زادت التكلفة قلّ من يختار استخدامه، وعندها تصبح أسهل طريق في النهاية هي طريق أغلب الناس..
والشيء الذي يستحق النظر فعلًا هو توزيع القيم الافتراضية.. من يستطيع أن يُكتب اسمه في القيمة الافتراضية، فهو من يحدد الحد الأدنى لخطورة هذه السلسلة..
أما منطق الأموال فهو مباشر جدًا.. بعد الحادثة، نقل المشروع الذي تعرض للهجوم أصوله إلى هذا البروتوكول.. والقيمة الخاصة بالرموز التي تعمل عليه الآن تجاوزت بالفعل مستوى 80 مليار دولار..
ومنذ ذلك الحين لم يعد التنافس على جسور عبر السلاسل يتعلق بمن تكون تقنيته أسرع، بل بمن تتحمل إعداداته الافتراضية التحقق عند الاختبار..
الطبقة الأكبر هي أن نقل العملات المستقرة وأصول المؤسسات إلى السلسلة يعد مسارًا لا يمكن الالتفاف عنه.. عند اختيار الجسر، لا تنظر المؤسسات إلى الإنتاجية، بل تنظر إلى من يمكنه التوقيع في يوم وقوع الحادث، وما إذا كان يمكنني أن أضيف قفلًا إضافيًا بنفسي..
إذا استمر هذا الاتجاه.. فليس ما يستحق المراقبة بعد الآن هو التفاصيل التقنية لإصدار 2.0، بل هل توجد أول مؤسسة ستعلن علنًا أنها قامت بتشغيل مُتحققين تم بناؤهم ذاتيًا..
لكن قبل ذلك، هناك أمر يستحق المراقبة أكثر: معيارٌ جديد أصبحت قيمته الافتراضية أرقّ، يتولى بالفعل إدارة تدفق قيمة بحجم 80 مليار دولار..
انتظر حتى تحدث حادثة أخرى على هذه السلسلة.. ولن يكون السؤال موجّهًا فقط إلى الجهة التي حدثت لديها المشكلة، بل أيضًا إلى الجملة: «لماذا إعدادك الافتراضي طبقة واحدة فقط»..
8
·
--
هذه الأخبار في الحقيقة تبدو غريبة قليلًا..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
مذكرة صادرة عن كبير الاقتصاديين في مؤسسة لإدارة الأصول بحجم تريليونات، لكنها لا تتحدث عن العملات، بل عن الودائع البنكية..
والعنوان هو: «هل سيأتي الاندفاع الجماعي للمدفوعات الذكية؟»..
معظم الناس يرون أن «عملاء الذكاء الاصطناعي مذهلون، ويمكنهم مساعدتك في إدارة أموالك تلقائيًا».. قرأتها أنا أيضًا بهذه الطريقة في المرة الأولى.. لكن الذي جعلني أتوقف هو سلسلة الاستنتاج التي عرضتها—فالوكيل لا يقوم إلا بأمر واحد: نقل أموال الحساب الجاري إلى مكان يقدم فائدة أعلى..
وهذه بالضبط ليست شيئًا يرغب البنك في أن يفعله الآخرون..
متوسط الفائدة على الحسابات الجارية في الولايات المتحدة حوالي 0.1%.. إذا وضعت عشرة آلاف دولار لمدة سنة، فالعائد عشرة دولارات.. بينما بعض المؤسسات التي تدير ودائع عبر الإنترنت تعطي 3.3% إلى 5%، فإذا كانت نفس الأموال تستقر في مكان آخر، يمكن أن يصل الفرق إلى عشرة أضعاف خلال عام..
من هنا تبدأ القصة في أن تصبح مختلفة..
نعرف جميعًا أن عمل البنوك هو تحقيق أرباح من فرق الفائدة بين الودائع والقروض.. والشرط الأساسي لهذا الفرق هو أن يكون هناك من يقبل بإقراض الأموال للبنك بفائدة قريبة من الصفر.. الودائع الرخيصة هي المادة الخام للبنك..
إذا قام الوكيل بأتمتة هذه العملية، فإن المادة الخام ستتسرب تلقائيًا إلى الخارج..
انتبه، هذا ليس بالمعنى التقليدي للاندفاع المفاجئ لسحب الودائع.. فالاندفاع هو أن يتدفق عدد كبير من الناس إلى الشباك في نفس اللحظة، بينما ما يفعله الوكيل هو شيء أبطأ وأكثر استمرارية.. أول ما يفعله كل يوم عند استيقاظه هو مراجعة معدلات الفائدة لدى الجميع، ثم نقل الأموال.. لن ينهار البنك فجأة في يوم واحد، بل سترتفع تكلفة الودائع سنة بعد سنة..
إن المتغير البطيء يزعج البنك أكثر من الانهيار السريع.. لأن البنك لا يواجه لحظة درامية تحفّز الإغاثة، فقط هامش ربح يتناقص تدريجيًا..
وهنا تصبح الأمور مثيرة للتأمل قليلًا..
والأكثر إثارة للاهتمام أن الوكيل كي يتمكن فعلًا من نقل الأموال بنفسه، يحتاج إلى مسار قادر على الدفع تلقائيًا.. وهذا المسار، من حيث المبدأ، كانت المنظومة تضعه بالفعل..
مجموعة من البروتوكولات التي تسمح للوكيل بدفع ثمن الخدمات باستخدام عملات مستقرة خلال ثوانٍ، وقد وصل حجم المعاملات التراكمي إلى مستوى يقارب مئتي مليون عملية، ويبلغ عدد الوكلاء النشطين حوالي ستة وتسعين ألفًا وتسعمائة شخص تقريبًا.. لا فتح حساب، لا بطاقة، ولا حاجة لوجود شخص يضغط على تأكيد بجانبه.. حتى عملاق الدفع، وشركات الحوسبة السحابية، وبعض الشركات الكبرى في مجال التقنية، كلها دخلت في الأسس خلف هذا المعيار..
بمعنى آخر، على السلسلة هذا «الذراع» كان بالفعل يأخذ سيناريو «الآلة تصرف المال بنفسها».. أما «ذراع» البنوك، فلا يزال يستخدم معدل فائدة حساب جاري عند 0.1% لإبقاء الأموال داخلها..
إذا استمر هذا الاتجاه.. فقد لا يكون الشيء الذي يستحق المتابعة فعلًا هو سعر العملة، بل معدل الفائدة على الودائع وحصص صندوق سوق المال.. انتقال الأموال من «حسابات لا تدفع فائدة تقريبًا» إلى «حاويات تحسب الفائدة يوميًا»، كل محطة في هذا المسار سيتم تسعيرها من جديد..
لكن المشكلة هي أن هذه المذكرة صادرة عن مؤسسة لإدارة الأصول بحجم تريليونات.. وهي تدير أموالًا أصلًا تتجه بطبيعتها نحو أماكن تحقق عائدًا أعلى.. لذلك عندما تتحدث عن هذه القضية، فهي تقف من ناحية «من يقوم بنقل الأموال»..
والأهم حقًا هو ما ستفعله البنوك في الخطوة التالية.. عندما يقل احتكاك عملية «النقل» إلى قرب الصفر بالنسبة للوكيل، لن يبقى أمام البنوك خياران فقط: رفع معدل فائدة الودائع، أو قبول أن المادة الخام ستقل ببطء.. الخيار الأول يلتهم هامش الربح، والخيار الثاني يلتهم حجم الأموال..
وبمجرد أن ينتشر الوكيل فعلًا بين الأسر العادية، فالأرجح أن أول شيء سيتغير ليس سعر العملة، بل جدول فائدة الودائع.
هذه الأخبار في الحقيقة تبدو غريبة قليلًا..
🏛️ 消息第一时间
مذكرة صادرة عن كبير الاقتصاديين في مؤسسة لإدارة الأصول بحجم تريليونات، لكنها لا تتحدث عن العملات، بل عن الودائع البنكية..
والعنوان هو: «هل سيأتي الاندفاع الجماعي للمدفوعات الذكية؟»..
معظم الناس يرون أن «عملاء الذكاء الاصطناعي مذهلون، ويمكنهم مساعدتك في إدارة أموالك تلقائيًا».. قرأتها أنا أيضًا بهذه الطريقة في المرة الأولى.. لكن الذي جعلني أتوقف هو سلسلة الاستنتاج التي عرضتها—فالوكيل لا يقوم إلا بأمر واحد: نقل أموال الحساب الجاري إلى مكان يقدم فائدة أعلى..
وهذه بالضبط ليست شيئًا يرغب البنك في أن يفعله الآخرون..
متوسط الفائدة على الحسابات الجارية في الولايات المتحدة حوالي 0.1%.. إذا وضعت عشرة آلاف دولار لمدة سنة، فالعائد عشرة دولارات.. بينما بعض المؤسسات التي تدير ودائع عبر الإنترنت تعطي 3.3% إلى 5%، فإذا كانت نفس الأموال تستقر في مكان آخر، يمكن أن يصل الفرق إلى عشرة أضعاف خلال عام..
من هنا تبدأ القصة في أن تصبح مختلفة..
نعرف جميعًا أن عمل البنوك هو تحقيق أرباح من فرق الفائدة بين الودائع والقروض.. والشرط الأساسي لهذا الفرق هو أن يكون هناك من يقبل بإقراض الأموال للبنك بفائدة قريبة من الصفر.. الودائع الرخيصة هي المادة الخام للبنك..
إذا قام الوكيل بأتمتة هذه العملية، فإن المادة الخام ستتسرب تلقائيًا إلى الخارج..
انتبه، هذا ليس بالمعنى التقليدي للاندفاع المفاجئ لسحب الودائع.. فالاندفاع هو أن يتدفق عدد كبير من الناس إلى الشباك في نفس اللحظة، بينما ما يفعله الوكيل هو شيء أبطأ وأكثر استمرارية.. أول ما يفعله كل يوم عند استيقاظه هو مراجعة معدلات الفائدة لدى الجميع، ثم نقل الأموال.. لن ينهار البنك فجأة في يوم واحد، بل سترتفع تكلفة الودائع سنة بعد سنة..
إن المتغير البطيء يزعج البنك أكثر من الانهيار السريع.. لأن البنك لا يواجه لحظة درامية تحفّز الإغاثة، فقط هامش ربح يتناقص تدريجيًا..
وهنا تصبح الأمور مثيرة للتأمل قليلًا..
والأكثر إثارة للاهتمام أن الوكيل كي يتمكن فعلًا من نقل الأموال بنفسه، يحتاج إلى مسار قادر على الدفع تلقائيًا.. وهذا المسار، من حيث المبدأ، كانت المنظومة تضعه بالفعل..
مجموعة من البروتوكولات التي تسمح للوكيل بدفع ثمن الخدمات باستخدام عملات مستقرة خلال ثوانٍ، وقد وصل حجم المعاملات التراكمي إلى مستوى يقارب مئتي مليون عملية، ويبلغ عدد الوكلاء النشطين حوالي ستة وتسعين ألفًا وتسعمائة شخص تقريبًا.. لا فتح حساب، لا بطاقة، ولا حاجة لوجود شخص يضغط على تأكيد بجانبه.. حتى عملاق الدفع، وشركات الحوسبة السحابية، وبعض الشركات الكبرى في مجال التقنية، كلها دخلت في الأسس خلف هذا المعيار..
بمعنى آخر، على السلسلة هذا «الذراع» كان بالفعل يأخذ سيناريو «الآلة تصرف المال بنفسها».. أما «ذراع» البنوك، فلا يزال يستخدم معدل فائدة حساب جاري عند 0.1% لإبقاء الأموال داخلها..
إذا استمر هذا الاتجاه.. فقد لا يكون الشيء الذي يستحق المتابعة فعلًا هو سعر العملة، بل معدل الفائدة على الودائع وحصص صندوق سوق المال.. انتقال الأموال من «حسابات لا تدفع فائدة تقريبًا» إلى «حاويات تحسب الفائدة يوميًا»، كل محطة في هذا المسار سيتم تسعيرها من جديد..
لكن المشكلة هي أن هذه المذكرة صادرة عن مؤسسة لإدارة الأصول بحجم تريليونات.. وهي تدير أموالًا أصلًا تتجه بطبيعتها نحو أماكن تحقق عائدًا أعلى.. لذلك عندما تتحدث عن هذه القضية، فهي تقف من ناحية «من يقوم بنقل الأموال»..
والأهم حقًا هو ما ستفعله البنوك في الخطوة التالية.. عندما يقل احتكاك عملية «النقل» إلى قرب الصفر بالنسبة للوكيل، لن يبقى أمام البنوك خياران فقط: رفع معدل فائدة الودائع، أو قبول أن المادة الخام ستقل ببطء.. الخيار الأول يلتهم هامش الربح، والخيار الثاني يلتهم حجم الأموال..
وبمجرد أن ينتشر الوكيل فعلًا بين الأسر العادية، فالأرجح أن أول شيء سيتغير ليس سعر العملة، بل جدول فائدة الودائع.
25
·
--
هذه الأخبار في الواقع غريبة بعض الشيء..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
معظم الناس يرون «عملاق جديد في مجال إدارة الأصول يدخل الساحة».. قرأتُها أنا أيضًا أول مرة بهذه الطريقة.. لكن ما جعلني أتوقف حقًا هو الكلمة الأكثر عادية في العنوان—«ضمان/رهن»..
مؤسسة قديمة لإدارة الأصول، أدخلت نموذج «الضمانات خارج البورصة» الخاص بها إلى إحدى المنصات التداول.. ببساطة، يمكن للمستخدمين رهن حصصهم في صندوق عملات مُرمّز (Tokenized) الموجود في محافظهم، ثم اقتراض عملة مستقرة للتداول.. وفي الوقت نفسه، تواصل تلك الحصة تحقيق العائد أثناء كونها رهنًا..
تقابل هذه الدفعة من الحصص صافي أصول يقارب 686 مليون دولار.. أما أحدث معدل عائد سنوي محسوب لمدة سبعة أيام فيبلغ حوالي 3.7%..
نفس المبلغ من المال يُستخدم كضمان في جهة، وفي جهة أخرى يستمر في جني الفوائد.. وهنا يبدأ الأمر بالاختلاف..
في الحقيقة ما يستحق النظر ليس «هناك جهة أخرى جاءت»، بل حقيقة أن مسألة الترمزة (Tokenization) تتجه بهدوء إلى المحطة الثانية..
المحطة الأولى هي حشر الأصول داخل توكنات—وتدور حول «هل يمكن شراؤها».. المحطة الثانية هي استخدام تلك التوكنات كمال فعلي—وتدور حول «هل يمكن رهنها، هل يمكن اقتراضها، هل يمكن استخدامها كضمان هامش».. حين يتحول الأصل من «يمكن تداوله» إلى «يمكن تدويره/تحريكه»، عندها فقط يكون قد دخل فعليًا ضمن النظام المالي.. الأولى رفّ عرض، والثانية أنبوب..
والأكثر إثارة للاهتمام هو بنية هذه المرة..
لا يتم نقل الأصول إلى المنصة.. يتم وضع الحصص لدى منصة حفظ/إيداع خاضعة للتنظيم خارج المنصة، ويجري داخل بيئة التداول تشغيل رقم مطابق/مرآة (Mirror) — لكي يسمح بتمرير الضمانات والتداول.. يبدو الأمر آمنًا كما هو، وأيضًا أنظف من سيناريوهات السنوات القليلة الماضية من نوع «تعطيك إيصالًا»، لأن ما تحت السطح هو صناديق نقد وأصول قصيرة الأجل، وليس عملة تُصدرها الجهة نفسها..
لكن يجب فهم البنية بوضوح.. ما تستخدمه داخل دفتر الأسعار/سوق التداول هو قيمة الحصة الخاصة بأصل يملكها ويحتفظ به الآخرون.. من يمسك الشيء الحقيقي ومن يمسك مجرد مرآة، لا يظهر عادةً إلا عندما تصبح الحركة السعرية عنيفة..
وهنا يصبح الأمر مثيرًا للتأمل..
هذه ليست الحالة الأولى.. فقد كانت هذه الجهة لإدارة الأصول قد فتحت نفس النوع من الأبواب في منصات رئيسية عدة من قبل، وهناك أيضًا منصّتان تستخدمان منصات ترهن ضمن منصة تقوم على صندوق مُرمّز تابع لعملاق آخر.. أي أن الضمانات بدأت تصبح مجال منافسة جديدًا بين منصات التداول.. والمنافسة لم تعد فقط حول السيولة/العمق، بل حول: «ما أنواع الضمانات التي تقبلها، وهل يمكنك تحريك أموال المؤسسات دون أن تنقلها»..
لم تعد الأموال تمر عبر مسار السوق الفوري (السبوت)، بل عبر مسار الضمانات..
إذا استمر هذا الاتجاه.. فقد لا تكون الجهة التي تجني «أكبر قدر من رسوم المرور» هي التي لديها أعلى أحجام تداول، بل تلك التي تقوم بالحفظ (Custody)، والتقييم (Valuation)، والقيود/الاحتساب على السلسلة (On-chain Accounting).. المنصّة تحصل على حجم التداول، أما الحفظ والقيود فتحصل على الأصل نفسه..
لكن المشكلة تظهر هنا.. الضمانات المُخرَجة على هيئة مرآة—في الأسواق المتطرفة—كيف تتم المقاصة (التصفية/الاستدعاء)، ومن يضع التسعير، وكم من الوقت يستغرق تحويلها إلى سيولة.. هذه القواعد موجودة الآن في إعلانات الشراكة، وليس في تقارير الحوادث..
ما يستحق المتابعة حقًا هو: من هي المنصة التالية التي ستتصل بهذا النظام.. وكيف ستتم معالجة مراكز «جني العائد والحصول على الهامش في الوقت نفسه» في موجة التحرك الكبرى الحقيقية.. بمجرد أن ينجو هذا الإطار من تصفية عنيفة مرة واحدة، عندها ستصبح الضمانات رسميًا بنية تحتية لهذا القطاع، لا مجرد عنوان في الأخبار..
هذه الأخبار في الواقع غريبة بعض الشيء..
📢 今日盘面群里聊
معظم الناس يرون «عملاق جديد في مجال إدارة الأصول يدخل الساحة».. قرأتُها أنا أيضًا أول مرة بهذه الطريقة.. لكن ما جعلني أتوقف حقًا هو الكلمة الأكثر عادية في العنوان—«ضمان/رهن»..
مؤسسة قديمة لإدارة الأصول، أدخلت نموذج «الضمانات خارج البورصة» الخاص بها إلى إحدى المنصات التداول.. ببساطة، يمكن للمستخدمين رهن حصصهم في صندوق عملات مُرمّز (Tokenized) الموجود في محافظهم، ثم اقتراض عملة مستقرة للتداول.. وفي الوقت نفسه، تواصل تلك الحصة تحقيق العائد أثناء كونها رهنًا..
تقابل هذه الدفعة من الحصص صافي أصول يقارب 686 مليون دولار.. أما أحدث معدل عائد سنوي محسوب لمدة سبعة أيام فيبلغ حوالي 3.7%..
نفس المبلغ من المال يُستخدم كضمان في جهة، وفي جهة أخرى يستمر في جني الفوائد.. وهنا يبدأ الأمر بالاختلاف..
في الحقيقة ما يستحق النظر ليس «هناك جهة أخرى جاءت»، بل حقيقة أن مسألة الترمزة (Tokenization) تتجه بهدوء إلى المحطة الثانية..
المحطة الأولى هي حشر الأصول داخل توكنات—وتدور حول «هل يمكن شراؤها».. المحطة الثانية هي استخدام تلك التوكنات كمال فعلي—وتدور حول «هل يمكن رهنها، هل يمكن اقتراضها، هل يمكن استخدامها كضمان هامش».. حين يتحول الأصل من «يمكن تداوله» إلى «يمكن تدويره/تحريكه»، عندها فقط يكون قد دخل فعليًا ضمن النظام المالي.. الأولى رفّ عرض، والثانية أنبوب..
والأكثر إثارة للاهتمام هو بنية هذه المرة..
لا يتم نقل الأصول إلى المنصة.. يتم وضع الحصص لدى منصة حفظ/إيداع خاضعة للتنظيم خارج المنصة، ويجري داخل بيئة التداول تشغيل رقم مطابق/مرآة (Mirror) — لكي يسمح بتمرير الضمانات والتداول.. يبدو الأمر آمنًا كما هو، وأيضًا أنظف من سيناريوهات السنوات القليلة الماضية من نوع «تعطيك إيصالًا»، لأن ما تحت السطح هو صناديق نقد وأصول قصيرة الأجل، وليس عملة تُصدرها الجهة نفسها..
لكن يجب فهم البنية بوضوح.. ما تستخدمه داخل دفتر الأسعار/سوق التداول هو قيمة الحصة الخاصة بأصل يملكها ويحتفظ به الآخرون.. من يمسك الشيء الحقيقي ومن يمسك مجرد مرآة، لا يظهر عادةً إلا عندما تصبح الحركة السعرية عنيفة..
وهنا يصبح الأمر مثيرًا للتأمل..
هذه ليست الحالة الأولى.. فقد كانت هذه الجهة لإدارة الأصول قد فتحت نفس النوع من الأبواب في منصات رئيسية عدة من قبل، وهناك أيضًا منصّتان تستخدمان منصات ترهن ضمن منصة تقوم على صندوق مُرمّز تابع لعملاق آخر.. أي أن الضمانات بدأت تصبح مجال منافسة جديدًا بين منصات التداول.. والمنافسة لم تعد فقط حول السيولة/العمق، بل حول: «ما أنواع الضمانات التي تقبلها، وهل يمكنك تحريك أموال المؤسسات دون أن تنقلها»..
لم تعد الأموال تمر عبر مسار السوق الفوري (السبوت)، بل عبر مسار الضمانات..
إذا استمر هذا الاتجاه.. فقد لا تكون الجهة التي تجني «أكبر قدر من رسوم المرور» هي التي لديها أعلى أحجام تداول، بل تلك التي تقوم بالحفظ (Custody)، والتقييم (Valuation)، والقيود/الاحتساب على السلسلة (On-chain Accounting).. المنصّة تحصل على حجم التداول، أما الحفظ والقيود فتحصل على الأصل نفسه..
لكن المشكلة تظهر هنا.. الضمانات المُخرَجة على هيئة مرآة—في الأسواق المتطرفة—كيف تتم المقاصة (التصفية/الاستدعاء)، ومن يضع التسعير، وكم من الوقت يستغرق تحويلها إلى سيولة.. هذه القواعد موجودة الآن في إعلانات الشراكة، وليس في تقارير الحوادث..
ما يستحق المتابعة حقًا هو: من هي المنصة التالية التي ستتصل بهذا النظام.. وكيف ستتم معالجة مراكز «جني العائد والحصول على الهامش في الوقت نفسه» في موجة التحرك الكبرى الحقيقية.. بمجرد أن ينجو هذا الإطار من تصفية عنيفة مرة واحدة، عندها ستصبح الضمانات رسميًا بنية تحتية لهذا القطاع، لا مجرد عنوان في الأخبار..
19
·
--
هذه الأخبار غريبة بعض الشيء..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
في هونغ كونغ، قرأت هذه الرسالة مرتين فقط حتى فهمت النقطة الأساسية.. الجميع يرى «هونغ كونغ تتدخل مرة أخرى، ويتم تشديد الرقابة على شركات التشفير المرخّصة».. لكن ما لفت انتباهي فعلًا هو أن الوثيقة التي تم توقيعها هذه المرة لا تُقيِّد الترخيص، بل تُقيِّد الحسابات..
يوم الإثنين، وقّعت هيئة الأوراق المالية والعقود الآجلة في هونغ كونغ (SFC) ومكتب التقارير المالية والمحاسبية (FRA) مذكرة تفاهُم جديدة.. وبجملة واحدة: تم إدراج جميع تقاريرهم المالية وتقاريرهم الخاصة بالامتثال ضمن إشرافٍ تعاوني مشترك بين الطرفين، وتشمل: مقدمي خدمات الأصول الافتراضية المرخصين، والهيئات القانونية المرخصة، والشركات المفتوحة من نوع الصناديق المسجلة، والصناديق المعترف بها.. كما تشمل أعمال التدقيق والتأكيد ذات الصلة، وتبادل المعلومات، وإحالة القضايا، والمساعدة المتبادلة، والزيارات/الفحوصات المشتركة..
معظم الناس يرون «بعد الترخيص، هناك طبقة إضافية من الموافقات».. لكن الشيء الذي يستحق الاهتمام فعلًا هو كلمتَا «مراجعة الحسابات»..
من يقرر الترخيص يحدد من يمكنه الدخول إلى السوق.. أما مراجعة الحسابات فتحدد، بعد دخول الأموال، هل يمكن التحقق منها خارجيًا أم لا.. هاتان بوابتان مختلفتان تمامًا، والبوابة الثانية هي المكان الذي تتعطل عنده أموال المؤسسة في النهاية..
وهنا تصبح المسألة مثيرة للتأمل قليلًا..
تم استبدال مذكرة التفاهم لعام 2021.. في ذلك العام، تم توقيعها بين SFC وFRA؛ ثم في 2022 تغيّى اسم FRA إلى «مكتب التقارير المالية والمحاسبية».. تغيّر الاسم، وتغيّر معه أيضًا جانبٌ من القيود: من «كيف تُبلّغ مؤسسات التدقيق» إلى «كيف تُبلّغ شركات التشفير المرخصة».. كأن الأمر يقول إن مؤسسات التشفير المرخصة تُسحب إلى نفس «الجدول» من حيث معايير إعداد التقارير مثل الشركات المدرجة..
والأكثر إثارة للاهتمام هو أن الأموال لم تعد تُختبر على أساس «من يُصدر الترخيص بسرعة»..
الأموال المؤسسية تنظر إلى: «أيّ دفتر حساباته يحتمل التدقيق».. الرأي القانوني هو تكلفة القبول، لكن توقيع المحاسب هو تكلفة الاحتفاظ/الاستبقاء.. هذه الجهة في هونغ كونغ تمهّد لهذا الاتجاه منذ بداية العام: بدءًا من قواعد مستشاري التشفير، وصولًا إلى إطار تمويل الأصول الافتراضية بالضمان والعقود الدائمة.. والآن، ما تم استكماله هو القطعة الأخيرة—أي «التقرير نفسه»..
وهكذا بدأ الأمر يختلف.. ففي الولايات المتحدة، تُقيِّد التشريعات مجلس الشيوخ، بينما تكتب جهات التنظيم تفاصيلها بنفسها.. في هونغ كونغ، يحدث العكس: يتم ملء الفراغ بأشياء مثل «معيار/صيغة إعداد التقارير»، وهي تبدو أقل إثارة للاهتمام لكنها تَسُد المكان..
لكن ظهرت المشكلة.. من الخارج تُعدّ هذه الأمور بمثابة شهادة/إقرار، ومن الداخل هي تكلفة.. عندما تنقبض صيغة التقارير، تحصل المنصات المرخّصة في القمة على خندق حماية، بينما ترتفع مصاريف الامتثال لدى المؤسسات المتوسطة والصغيرة مباشرة.. وقد لا تكون أول من يُدفع خارج اللعبة هي أسوأ شركة، بل أصغر شركة..
إذا استمر هذا الاتجاه.. فالذي يستحق التركيز عليه ليس النصوص، بل ما إذا ظهرت أول مؤسسة يتم تحويل قضاياها أو إخضاعها لفحوصات مشتركة بسبب «معيار الإبلاغ/الترجيع».. بمجرد حدوث ذلك، عندها فقط تبدأ هذه المنظومة في «عضّ» الأشخاص.. وإذا كانت هذه الصيغة ستستمر بعد ذلك في التوسع لتغطية جهات إصدار العملات المستقرة وخدمات الحفظ/التأمين أيضًا..
عندها، هذه ليست نافذة تُفتح أوسع، بل نافذة تُفتح أضيق، لكن تُفحص فيها الأمور بصرامة أكبر..
هذه الأخبار غريبة بعض الشيء..
⚖️ 盘面异动群里说
في هونغ كونغ، قرأت هذه الرسالة مرتين فقط حتى فهمت النقطة الأساسية.. الجميع يرى «هونغ كونغ تتدخل مرة أخرى، ويتم تشديد الرقابة على شركات التشفير المرخّصة».. لكن ما لفت انتباهي فعلًا هو أن الوثيقة التي تم توقيعها هذه المرة لا تُقيِّد الترخيص، بل تُقيِّد الحسابات..
يوم الإثنين، وقّعت هيئة الأوراق المالية والعقود الآجلة في هونغ كونغ (SFC) ومكتب التقارير المالية والمحاسبية (FRA) مذكرة تفاهُم جديدة.. وبجملة واحدة: تم إدراج جميع تقاريرهم المالية وتقاريرهم الخاصة بالامتثال ضمن إشرافٍ تعاوني مشترك بين الطرفين، وتشمل: مقدمي خدمات الأصول الافتراضية المرخصين، والهيئات القانونية المرخصة، والشركات المفتوحة من نوع الصناديق المسجلة، والصناديق المعترف بها.. كما تشمل أعمال التدقيق والتأكيد ذات الصلة، وتبادل المعلومات، وإحالة القضايا، والمساعدة المتبادلة، والزيارات/الفحوصات المشتركة..
معظم الناس يرون «بعد الترخيص، هناك طبقة إضافية من الموافقات».. لكن الشيء الذي يستحق الاهتمام فعلًا هو كلمتَا «مراجعة الحسابات»..
من يقرر الترخيص يحدد من يمكنه الدخول إلى السوق.. أما مراجعة الحسابات فتحدد، بعد دخول الأموال، هل يمكن التحقق منها خارجيًا أم لا.. هاتان بوابتان مختلفتان تمامًا، والبوابة الثانية هي المكان الذي تتعطل عنده أموال المؤسسة في النهاية..
وهنا تصبح المسألة مثيرة للتأمل قليلًا..
تم استبدال مذكرة التفاهم لعام 2021.. في ذلك العام، تم توقيعها بين SFC وFRA؛ ثم في 2022 تغيّى اسم FRA إلى «مكتب التقارير المالية والمحاسبية».. تغيّر الاسم، وتغيّر معه أيضًا جانبٌ من القيود: من «كيف تُبلّغ مؤسسات التدقيق» إلى «كيف تُبلّغ شركات التشفير المرخصة».. كأن الأمر يقول إن مؤسسات التشفير المرخصة تُسحب إلى نفس «الجدول» من حيث معايير إعداد التقارير مثل الشركات المدرجة..
والأكثر إثارة للاهتمام هو أن الأموال لم تعد تُختبر على أساس «من يُصدر الترخيص بسرعة»..
الأموال المؤسسية تنظر إلى: «أيّ دفتر حساباته يحتمل التدقيق».. الرأي القانوني هو تكلفة القبول، لكن توقيع المحاسب هو تكلفة الاحتفاظ/الاستبقاء.. هذه الجهة في هونغ كونغ تمهّد لهذا الاتجاه منذ بداية العام: بدءًا من قواعد مستشاري التشفير، وصولًا إلى إطار تمويل الأصول الافتراضية بالضمان والعقود الدائمة.. والآن، ما تم استكماله هو القطعة الأخيرة—أي «التقرير نفسه»..
وهكذا بدأ الأمر يختلف.. ففي الولايات المتحدة، تُقيِّد التشريعات مجلس الشيوخ، بينما تكتب جهات التنظيم تفاصيلها بنفسها.. في هونغ كونغ، يحدث العكس: يتم ملء الفراغ بأشياء مثل «معيار/صيغة إعداد التقارير»، وهي تبدو أقل إثارة للاهتمام لكنها تَسُد المكان..
لكن ظهرت المشكلة.. من الخارج تُعدّ هذه الأمور بمثابة شهادة/إقرار، ومن الداخل هي تكلفة.. عندما تنقبض صيغة التقارير، تحصل المنصات المرخّصة في القمة على خندق حماية، بينما ترتفع مصاريف الامتثال لدى المؤسسات المتوسطة والصغيرة مباشرة.. وقد لا تكون أول من يُدفع خارج اللعبة هي أسوأ شركة، بل أصغر شركة..
إذا استمر هذا الاتجاه.. فالذي يستحق التركيز عليه ليس النصوص، بل ما إذا ظهرت أول مؤسسة يتم تحويل قضاياها أو إخضاعها لفحوصات مشتركة بسبب «معيار الإبلاغ/الترجيع».. بمجرد حدوث ذلك، عندها فقط تبدأ هذه المنظومة في «عضّ» الأشخاص.. وإذا كانت هذه الصيغة ستستمر بعد ذلك في التوسع لتغطية جهات إصدار العملات المستقرة وخدمات الحفظ/التأمين أيضًا..
عندها، هذه ليست نافذة تُفتح أوسع، بل نافذة تُفتح أضيق، لكن تُفحص فيها الأمور بصرامة أكبر..
19
·
--
#比特币跌破8.3万美元
هذه الأخبار في الواقع غريبة نوعاً ما..
[💰 实时行情追踪](https://app.binance.com/uni-qr/F6dwNqgx)
انخفض البيتكوين إلى حوالي 8.28 مليون؟ (ثمانية وعشرون ألفًا وثمانمئة تقريبًا)، وخلال 24 ساعة هبطت بأكثر من 2%، والناس في كل مكان يتحدثون عن عودة المضاربين على الهبوط، بل إن المشاعر تحولت إلى هبوطية.. لكن عندما قلبت البيانات، وجدت أن النصف الآخر من الصورة كان هو الأهم..
الأشخاص الذين لا يزالون في السوق، يواصلون بالفعل زيادة مراكزهم القصيرة (الهبوطية).. كما انعكس بدل التمويل مجدداً إلى السالب، متوسط البورصات الرئيسية عند -0.3%، ما يعني أن المضاربين على الهبوط لا يجنيون هذا المال أصلاً، بل عليهم أن يدفعوا يومياً للمتداولين على الصعود، فقط كي يستمروا في حمل مراكزهم القصيرة على ظهورهم.. لو كنت تميل إلى التخلي عن الربح واللحاق بالخسارة، فهذه فقط ضُيق التفكير! يبدو أن المضاربين على الهبوط “جاهزون للدفع من جيوبهم”… أليس ذلك كافياً ليُظهر مدى هبوطيتهم؟..
لكن في نفس الجدول هناك سطر آخر أيضاً.. فقد هبطت حيازة العقود الآجلة إلى 652 ألف بيتكوين، وهي أدنى مستويات هذا العام، بينما كانت أعلى مستوى عند بداية العام 800 ألف بيتكوين..
معظم الناس يرون أنها “رهان على الهبوط”… لكن الشيء الذي يستحق النظر إليه حقاً هو: “أن الأشخاص الذين يرغبون في الاقتراض والرهان قلّوا ككل”.. هاتان المسألتان ليستا شيئاً واحداً إطلاقاً..
وهنا يبدأ الأمر بالتغير..
أي انهيار للأسفل يحتاج إلى ذخيرة.. كلما كانت المراكز القصيرة أكثر سماكة، زادت قوة الضرب على السوق.. الحالة الآن هي أن السيولة في المراكز تتراجع، والرافعة المالية تغادر السوق، والذخيرة المتاحة تتقلص.. المضاربون على الهبوط يدفعون من جانب، وفي الوقت ذاته يقفون داخل بركة تزداد نحافة.. “الهبوط بحجم سيولة أقل” و“الهبوط المكتظ” هما إشارتان مختلفتان تماماً..
والأكثر إثارة للاهتمام هو: إلى أين ذهب المال؟..
لم يختفِ، بل ذهب لدفع الفوائد.. عائد سندات الخزانة الأمريكية لأجل عشر سنوات تجاوز 5.2%، ولأجل ثلاثين سنة وصل إلى 5.51%، وصندوق ETF للسندات طويلة الأجل هبط إلى 79 وهو أدنى مستوى تاريخي.. مؤشر الدولار تجاوز 101.. وحتى الذهب في هذه الجولة لم يصمد، فخلال 24 ساعة هبط 3% ليصل إلى 4150.. ونسبة البيتكوين إلى الذهب تقترب الآن بسرعة من 20، وفي المرة الأولى خلال عام تتحول إلى موجب..
هذا إذاً ليس مجرد موضوع خاص بالعملات المشفرة.. هذه إعادة تسعير شاملة بين “الأصول المُدرّة للعائد” و“الأصول غير المُدرّة للعائد”.. انتقل المال إلى الجهة التي تستطيع توليد تدفقات نقدية، وتم سحب البيتكوين والذهب من هذا الموضع معاً..
لكن المشكلة هي.. البيتكوين هذا الربع في الحقيقة ما زال مرتفعاً بنسبة 40%، ولا يزال ضمن أفضل فئات الأصول أداءً، وقريباً من نقطة الارتكاز في دورة الصيف يفصلها أكثر من عشرين ألف دولار.. لذا يبدو الآن أقرب إلى سحب الرافعة المالية، لا إلى التخلص من التذاكر..
إذا استمر هذا الاتجاه.. فليس ما يستحق مراقبته هو السعر، بل متى تتوقف حركة تراجع حجم المراكز.. تلك هي أول إشارة أن أموال الرافعة المالية مستعدة للعودة.. بمجرد أن تضعف بيانات التوظيف وتبدأ توقعات رفع الفائدة بالاهتزاز مجدداً، فمن المرجح أن تكون أكبر قفزة من جانب ليس الأكثر استقراراً، بل الأكثر ضغطاً والأعلى بيتا..
لكن إذا واصلت العوائد الصعود أكثر.. فإن سقف “الأصول غير المُدرّة للعائد” سيبقى مضغوطاً أولاً، والارتداد حينها لن يكون إلا ارتداداً.. وعندها لم يعد المطلوب تفسير سبب خروج المال، بل متى سيجرؤ المال على العودة..
#比特币跌破8.3万美元
هذه الأخبار في الواقع غريبة نوعاً ما..
💰 实时行情追踪
انخفض البيتكوين إلى حوالي 8.28 مليون؟ (ثمانية وعشرون ألفًا وثمانمئة تقريبًا)، وخلال 24 ساعة هبطت بأكثر من 2%، والناس في كل مكان يتحدثون عن عودة المضاربين على الهبوط، بل إن المشاعر تحولت إلى هبوطية.. لكن عندما قلبت البيانات، وجدت أن النصف الآخر من الصورة كان هو الأهم..
الأشخاص الذين لا يزالون في السوق، يواصلون بالفعل زيادة مراكزهم القصيرة (الهبوطية).. كما انعكس بدل التمويل مجدداً إلى السالب، متوسط البورصات الرئيسية عند -0.3%، ما يعني أن المضاربين على الهبوط لا يجنيون هذا المال أصلاً، بل عليهم أن يدفعوا يومياً للمتداولين على الصعود، فقط كي يستمروا في حمل مراكزهم القصيرة على ظهورهم.. لو كنت تميل إلى التخلي عن الربح واللحاق بالخسارة، فهذه فقط ضُيق التفكير! يبدو أن المضاربين على الهبوط “جاهزون للدفع من جيوبهم”… أليس ذلك كافياً ليُظهر مدى هبوطيتهم؟..
لكن في نفس الجدول هناك سطر آخر أيضاً.. فقد هبطت حيازة العقود الآجلة إلى 652 ألف بيتكوين، وهي أدنى مستويات هذا العام، بينما كانت أعلى مستوى عند بداية العام 800 ألف بيتكوين..
معظم الناس يرون أنها “رهان على الهبوط”… لكن الشيء الذي يستحق النظر إليه حقاً هو: “أن الأشخاص الذين يرغبون في الاقتراض والرهان قلّوا ككل”.. هاتان المسألتان ليستا شيئاً واحداً إطلاقاً..
وهنا يبدأ الأمر بالتغير..
أي انهيار للأسفل يحتاج إلى ذخيرة.. كلما كانت المراكز القصيرة أكثر سماكة، زادت قوة الضرب على السوق.. الحالة الآن هي أن السيولة في المراكز تتراجع، والرافعة المالية تغادر السوق، والذخيرة المتاحة تتقلص.. المضاربون على الهبوط يدفعون من جانب، وفي الوقت ذاته يقفون داخل بركة تزداد نحافة.. “الهبوط بحجم سيولة أقل” و“الهبوط المكتظ” هما إشارتان مختلفتان تماماً..
والأكثر إثارة للاهتمام هو: إلى أين ذهب المال؟..
لم يختفِ، بل ذهب لدفع الفوائد.. عائد سندات الخزانة الأمريكية لأجل عشر سنوات تجاوز 5.2%، ولأجل ثلاثين سنة وصل إلى 5.51%، وصندوق ETF للسندات طويلة الأجل هبط إلى 79 وهو أدنى مستوى تاريخي.. مؤشر الدولار تجاوز 101.. وحتى الذهب في هذه الجولة لم يصمد، فخلال 24 ساعة هبط 3% ليصل إلى 4150.. ونسبة البيتكوين إلى الذهب تقترب الآن بسرعة من 20، وفي المرة الأولى خلال عام تتحول إلى موجب..
هذا إذاً ليس مجرد موضوع خاص بالعملات المشفرة.. هذه إعادة تسعير شاملة بين “الأصول المُدرّة للعائد” و“الأصول غير المُدرّة للعائد”.. انتقل المال إلى الجهة التي تستطيع توليد تدفقات نقدية، وتم سحب البيتكوين والذهب من هذا الموضع معاً..
لكن المشكلة هي.. البيتكوين هذا الربع في الحقيقة ما زال مرتفعاً بنسبة 40%، ولا يزال ضمن أفضل فئات الأصول أداءً، وقريباً من نقطة الارتكاز في دورة الصيف يفصلها أكثر من عشرين ألف دولار.. لذا يبدو الآن أقرب إلى سحب الرافعة المالية، لا إلى التخلص من التذاكر..
إذا استمر هذا الاتجاه.. فليس ما يستحق مراقبته هو السعر، بل متى تتوقف حركة تراجع حجم المراكز.. تلك هي أول إشارة أن أموال الرافعة المالية مستعدة للعودة.. بمجرد أن تضعف بيانات التوظيف وتبدأ توقعات رفع الفائدة بالاهتزاز مجدداً، فمن المرجح أن تكون أكبر قفزة من جانب ليس الأكثر استقراراً، بل الأكثر ضغطاً والأعلى بيتا..
لكن إذا واصلت العوائد الصعود أكثر.. فإن سقف “الأصول غير المُدرّة للعائد” سيبقى مضغوطاً أولاً، والارتداد حينها لن يكون إلا ارتداداً.. وعندها لم يعد المطلوب تفسير سبب خروج المال، بل متى سيجرؤ المال على العودة..

7
·
--
هذه الأخبار في الحقيقة غريبة قليلًا..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
الجميع يحسب 1 أكتوبر ذلك اليوم.. الحساب يقول إن 1 مليار XRP كحد أقصى سيتم إصداره من الحساب المُدار، وأن مسألة “كسر السعر” تم حلّها حسابيًا عدة مرات.. لكن في نفس جدول البيانات توجد سطر آخر، نادرًا من يتحدث عنه..
سبعة صناديق أمريكية فورية لـ XRP، يبلغ مجموع ما تمسكه 1.18 مليار وحدة.. وهذا تقريبًا هو كامل حصة الحدّ الأقصى لهذا الإصدار.
معظم الناس يرون أن “الإمداد سيأتي”.. لكن ما يستحق النظر فعلًا هو أن جهة الطلب كانت جالسة مسبقًا عند الطاولة تنتظر.. والأهم أن هذه الـ 1.18 مليار وحدة لا تمثل سوى 1.18% من الإجمالي.. رقم صغير بشكل غير طبيعي..
والأكثر إثارة للاهتمام هو: هل دخل المال وهل حقق ربحًا أم لا.. الأسبوع الماضي، كان صافي تدفق هذه المنتجات 75.59 مليون دولار، منها 58.99 مليونًا دخلت صندوقًا واحدًا، و16.60 مليونًا دخلت الصندوق الثاني، وبقية الصناديق كانت في الغالب “تشارك فقط”… أما التراكم حتى الآن فصافي التدفقات بلغ 1.79 مليار دولار، لكن صافي الأصول الحالية لم يعد سوى 1.77 مليار..
بعبارة أبسط: متوسط دولار يدخل هذه الصناديق الآن ما زال يعاني من خسارة طفيفة.. المال يدخل، والدفتر ما زال تحت الماء؛ ووجود الأمرين معًا أمر غريب..
وهنا تبدأ الأمور تصبح مختلفة..
مال الصناديق في الـ ETF ومال الحساب المُدار هما نوعان مختلفان تمامًا من المال.. نوعٌ هو التخصيص السلبي، مال يتم شراؤه وفق خطة دون النظر إلى السعر.. والآخر هو الإمداد الذي يجب تحريكه عند الاستحقاق؛ ما إن تُفتح النافذة حتى تُوضع حتى 1 مليار XRP على عتبة الباب.. تُشترى على إيقاع، وفي الوقت نفسه يتم إطلاقها حسب التقويم يومًا بيوم..
فما معنى 1 مليار XRP؟ تقريبًا هي الـ85% من كل حصص الـ XRP التي جمعتها جميع صناديق XRP الأمريكية منذ إدراجها حتى الآن.. إمدادٌ لمرة واحدة كل شهر، أكبر من إنجاز القناة هذه خلال سنة كاملة.. طبعًا، الجزء غير المستخدم تاريخيًا سيُقفل مرة أخرى، وبالتالي فإن الحد الأقصى ليس مساويًا لما يدخل السوق فعليًا..
هنا تصبح الأمور أكثر لفتًا للنظر.. في نفس الأسبوع، جذبت صناديق البيتكوين الفورية في أمريكا 2.39 مليار دولار، أي أكثر من ثلاثين ضعف 75.59 مليون لـ XRP.. لكن البيتكوين نفسها هبطت بدلًا من ذلك إلى 82.7 ألف.. الطبقة الأكثر ثباتًا كانت ممتلئة أكثر من اللازم، فبدأ المال يتسرب للأسفل، بينما كان XRP يقف تمامًا في مقدمة الطابور..
إذا استمر هذا الاتجاه.. فالأمر الذي يستحق المتابعة ليس كم سينخفض السعر في يوم الإطلاق، بل أرقام صافي التدفقات خلال تلك الأسابيع بعد الإطلاق.. بمجرد أن يستهلك “الإمداد الشهري” القناة شهرًا بشهر، سيتحوّل تدريجيًا عملة الأحداث المُحفَّزة إلى عملة مدفوعة بالتخصيص.
لكن إذا ظل السعر لا يلحق.. فلن يستمر هذا الاختلال طويلًا.. XRP ما يزال قرب 1.48، منخفضًا بعض الشيء عن ذروة 23 سبتمبر.. وفي ذلك الوقت، لن يكون المطلوب شرح “لماذا جاء المال”، بل “لماذا جاء في وقت مبكر جدًا”..
هذه الأخبار في الحقيقة غريبة قليلًا..
💰 交易计划
الجميع يحسب 1 أكتوبر ذلك اليوم.. الحساب يقول إن 1 مليار XRP كحد أقصى سيتم إصداره من الحساب المُدار، وأن مسألة “كسر السعر” تم حلّها حسابيًا عدة مرات.. لكن في نفس جدول البيانات توجد سطر آخر، نادرًا من يتحدث عنه..
سبعة صناديق أمريكية فورية لـ XRP، يبلغ مجموع ما تمسكه 1.18 مليار وحدة.. وهذا تقريبًا هو كامل حصة الحدّ الأقصى لهذا الإصدار.
معظم الناس يرون أن “الإمداد سيأتي”.. لكن ما يستحق النظر فعلًا هو أن جهة الطلب كانت جالسة مسبقًا عند الطاولة تنتظر.. والأهم أن هذه الـ 1.18 مليار وحدة لا تمثل سوى 1.18% من الإجمالي.. رقم صغير بشكل غير طبيعي..
والأكثر إثارة للاهتمام هو: هل دخل المال وهل حقق ربحًا أم لا.. الأسبوع الماضي، كان صافي تدفق هذه المنتجات 75.59 مليون دولار، منها 58.99 مليونًا دخلت صندوقًا واحدًا، و16.60 مليونًا دخلت الصندوق الثاني، وبقية الصناديق كانت في الغالب “تشارك فقط”… أما التراكم حتى الآن فصافي التدفقات بلغ 1.79 مليار دولار، لكن صافي الأصول الحالية لم يعد سوى 1.77 مليار..
بعبارة أبسط: متوسط دولار يدخل هذه الصناديق الآن ما زال يعاني من خسارة طفيفة.. المال يدخل، والدفتر ما زال تحت الماء؛ ووجود الأمرين معًا أمر غريب..
وهنا تبدأ الأمور تصبح مختلفة..
مال الصناديق في الـ ETF ومال الحساب المُدار هما نوعان مختلفان تمامًا من المال.. نوعٌ هو التخصيص السلبي، مال يتم شراؤه وفق خطة دون النظر إلى السعر.. والآخر هو الإمداد الذي يجب تحريكه عند الاستحقاق؛ ما إن تُفتح النافذة حتى تُوضع حتى 1 مليار XRP على عتبة الباب.. تُشترى على إيقاع، وفي الوقت نفسه يتم إطلاقها حسب التقويم يومًا بيوم..
فما معنى 1 مليار XRP؟ تقريبًا هي الـ85% من كل حصص الـ XRP التي جمعتها جميع صناديق XRP الأمريكية منذ إدراجها حتى الآن.. إمدادٌ لمرة واحدة كل شهر، أكبر من إنجاز القناة هذه خلال سنة كاملة.. طبعًا، الجزء غير المستخدم تاريخيًا سيُقفل مرة أخرى، وبالتالي فإن الحد الأقصى ليس مساويًا لما يدخل السوق فعليًا..
هنا تصبح الأمور أكثر لفتًا للنظر.. في نفس الأسبوع، جذبت صناديق البيتكوين الفورية في أمريكا 2.39 مليار دولار، أي أكثر من ثلاثين ضعف 75.59 مليون لـ XRP.. لكن البيتكوين نفسها هبطت بدلًا من ذلك إلى 82.7 ألف.. الطبقة الأكثر ثباتًا كانت ممتلئة أكثر من اللازم، فبدأ المال يتسرب للأسفل، بينما كان XRP يقف تمامًا في مقدمة الطابور..
إذا استمر هذا الاتجاه.. فالأمر الذي يستحق المتابعة ليس كم سينخفض السعر في يوم الإطلاق، بل أرقام صافي التدفقات خلال تلك الأسابيع بعد الإطلاق.. بمجرد أن يستهلك “الإمداد الشهري” القناة شهرًا بشهر، سيتحوّل تدريجيًا عملة الأحداث المُحفَّزة إلى عملة مدفوعة بالتخصيص.
لكن إذا ظل السعر لا يلحق.. فلن يستمر هذا الاختلال طويلًا.. XRP ما يزال قرب 1.48، منخفضًا بعض الشيء عن ذروة 23 سبتمبر.. وفي ذلك الوقت، لن يكون المطلوب شرح “لماذا جاء المال”، بل “لماذا جاء في وقت مبكر جدًا”..
10
·
--
这条新闻其实有点奇怪..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
表面看是韩国监管要给加密市场引入做市商.. 听起来像又一条「补漏洞」的监管消息.. 但真正值得琢磨的,是它被什么触发的..
月初,韩国最大的一家交易所上线了一款锚定日元的稳定币.. 开盘 12 韩元,一个小时后最高摸到 37.6 韩元.. 同一枚币,在同一个盘口里,一个小时出现了两个价格世界..
大多数人第一反应是「流动性太差」.. 对,但这只是表象..
真正值得看的是,一个写着「锚定」的东西,锚本身是可以被拆下来的.. 所谓稳定,前提是有人愿意在两边同时报价.. 没人报价的时候,锚就只剩下一个名字..
这就开始不一样了..
韩国市场长期没有正式的做市商制度.. 因为现行《虚拟资产用户保护法》没给做市留豁免.. 在法条里,做市和操纵市场的界限几乎是模糊的.. 于是价格差异、剧烈波动、泡菜溢价,都不是偶然,是缺了那一层报价结构..
这里就有点耐人寻味了.. 监管不是先讨论要不要做市,而是先等一次用户损失,再借这次损失把「做市合法化」的门推开一条缝..
更有意思的是,同期在推的统一《数字资产基本法》里,韩元稳定币发行方的规则还没定下来.. 先处理一枚日元稳定币的流动性事故,再谈本币稳定币的通道.. 这个顺序,不太像巧合..
如果这个趋势继续.. 值得盯的不是「韩国要不要放开做市」.. 而是它先给谁备好了流动性.. 做市商制度真落地,最先被喂饱的,从来不是散户..
但问题来了.. 2024 年就有人写过,现在引入做市「为时过早」,理由是操纵风险还在.. 当年那批人的位置有没有变,决定了这扇门开多快..
表面是一次挂牌事故,深层是一次流动性制度的排演.. 而排演的门票,往往由最早进场的那批人定价..
这条新闻其实有点奇怪..
📢 进群蹲一手消息
表面看是韩国监管要给加密市场引入做市商.. 听起来像又一条「补漏洞」的监管消息.. 但真正值得琢磨的,是它被什么触发的..
月初,韩国最大的一家交易所上线了一款锚定日元的稳定币.. 开盘 12 韩元,一个小时后最高摸到 37.6 韩元.. 同一枚币,在同一个盘口里,一个小时出现了两个价格世界..
大多数人第一反应是「流动性太差」.. 对,但这只是表象..
真正值得看的是,一个写着「锚定」的东西,锚本身是可以被拆下来的.. 所谓稳定,前提是有人愿意在两边同时报价.. 没人报价的时候,锚就只剩下一个名字..
这就开始不一样了..
韩国市场长期没有正式的做市商制度.. 因为现行《虚拟资产用户保护法》没给做市留豁免.. 在法条里,做市和操纵市场的界限几乎是模糊的.. 于是价格差异、剧烈波动、泡菜溢价,都不是偶然,是缺了那一层报价结构..
这里就有点耐人寻味了.. 监管不是先讨论要不要做市,而是先等一次用户损失,再借这次损失把「做市合法化」的门推开一条缝..
更有意思的是,同期在推的统一《数字资产基本法》里,韩元稳定币发行方的规则还没定下来.. 先处理一枚日元稳定币的流动性事故,再谈本币稳定币的通道.. 这个顺序,不太像巧合..
如果这个趋势继续.. 值得盯的不是「韩国要不要放开做市」.. 而是它先给谁备好了流动性.. 做市商制度真落地,最先被喂饱的,从来不是散户..
但问题来了.. 2024 年就有人写过,现在引入做市「为时过早」,理由是操纵风险还在.. 当年那批人的位置有没有变,决定了这扇门开多快..
表面是一次挂牌事故,深层是一次流动性制度的排演.. 而排演的门票,往往由最早进场的那批人定价..
8
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف