

小恐龙说趋势
414 منشورات

小恐龙说趋势
إبلاغ
حظر المُستخدم
6 تتابع
2.0K+ المتابعون
2.2K+ إعجاب
منشورات
الكل
Live
·
--
#sol现货etf周净流入1.88亿美元
خلال خمسة أيام 1.88 مليار دولار أمريكي يحقق أكبر صافي تدفق أسبوعي منذ الإدراج، لكن 68% من الأموال دخلت شركة واحدة فقط
[💰 群里有实时分析](https://app.binance.com/uni-qr/EXpjD4Vi)
من 21 سبتمبر إلى 25 سبتمبر، وهي أيام التداول الخمسة هذه، حققت 7 صناديق ETF فورية مرتبطة بـ Solana في الولايات المتحدة صافي تدفق إجمالي قدره 1.8821 مليار دولار، وهو أكبر أسبوع منذ إدراج هذه المنتجات في عام 2025. والأكثر لفتًا هو مدى التركّز: استحوذ صندوق Bitwise الخاص بإيداع/رهان Solana (BSOL) وحده على 1.2846 مليار دولار، أي 68% من إجمالي صافي التدفق خلال الأسبوع.
لنفصّل الأرقام. في هذه الأيام الخمسة، كانت جميع الصناديق السبعة صافية للتدفق إلى الداخل يومًا بيوم، دون أي يوم تداول شهد خروجًا. وحده يوم الجمعة أدخل 8667 مليون دولار. وبعد Bitwise مباشرة جاء Grayscale بصافي تدفق خلال الأسبوع بلغ 2806 مليون دولار. بمعنى أن 1.88 مليار دولار هذه استحوذ عليها المصدِران الاثنان تقريبًا بنسبة 96%، بينما توزّعت النسبة المتبقية على الصناديق الخمسة الأخرى.
عند النظر إلى الصورة الأكبر، يبدو الرقم أيضًا معتدلًا. في نفس الأسبوع، بلغ صافي تدفقات صناديق البيتكوين الفورية 2.39 مليار دولار، بينما تمثل فئة SOL قرابة 8% فقط منها. يبلغ سعر Solana الحالي 121.79 دولارًا، وقيمته السوقية حوالي 71.59 مليار دولار. نعم، الأموال جاءت، لكن حجمها لا يضاهي حجم بيتكوين تمامًا.
برأيي، الرسالة الحقيقية لهذه الأخبار ليست في «1.88 مليار»، بل في «68%».
أولًا، هذا يعني أن احتياج المؤسسات إلى تخصيص SOL حقيقي، وليس مدفوعًا فقط بارتفاع السعر. طلبات الاشتراك في ETF تتطلب دفع أموال حقيقية مقابل الأسهم/الحصص، كما أن طلبات الاسترداد تعكس ضغط بيع فعلي، وليست مثل لعبة المضاربة بين الصعود والهبوط داخل العقود. استمرار صافي التدفق إلى الداخل طوال أسبوع كامل يعني أن المشترين يرتّبون عمليات الشراء على أساس أسبوعي، وليس مجرد حالة عاطفية تتبع موجة صعود.
ثانيًا، تشير نسبة التركّز البالغة 68% إلى أن القناة نفسها عبارة عن «خندق حصين». داخل هذا المسار من صناديق ETF، من ينجح أولًا في تحقيق الحجم المناسب، ومن يمتلك صانع سوق وخدمات ورسوم أكثر ملاءمة، تتجه الأموال إلى صندوق واحد. حتى لو جاءت منتجات لاحقة بعلامة/أصل مطابق تمامًا، فمن الصعب جدًا انتزاع الحصص من الرابحين. وهذا تذكير واقعي لعملية تحويل الأصول إلى ETF في فئة الأصول الصفّية/الثانوية: ميزة السبق لا تكون أبدًا مجرد «شيء بسيط».
ثالثًا، تستحق ملاحظة أن المنتجات القائمة على الرهان/الاستحقاق تتفوق على المنتجات العادية. BSOL منتج مرتبط بعائدات الرهان، ما يعني أنه يقدم للمؤسسات حاوية امتثال لـ«الاحتفاظ والجنْي». بعد دخول الأصول المشفرة إلى حسابات تقليدية، قد تكون بنية العائد أكثر تأثيرًا من قصة السعر في تحديد اتجاه تدفق الأموال.
وبالطبع يجب توضيح الحدود: حتى وإن بدا أن 1.88 مليار دولار خلال أسبوع واحد رقم كبير، فهو ما يزال صغيرًا مقارنة بالسوق ككل. لذلك تكمن قيمته في «الاتجاه» لا في «حجم» التدفق. الإشارة الحقيقية هي ما إذا كانت العملية ستستمر بعد هذا الأسبوع: إذا كان التدفق الصافي سيظل مستمرًا في الأسبوع التالي، فهذا يعني سلوك تخصيص؛ أما إذا كانت مجرد اندفاعة لمرة واحدة، فما يزال الأمر مجرد حركة سعر/زخم.
كيف ترى تدفق صناديق ETF الخاصة بـ SOL؟ هل يقوم المستثمرون/المؤسسات بتوزيع تخصيصهم بجدية، أم أنهم يستغلون ظروف السوق الجيدة لإجراء دفعة عبر القنوات؟ اكتب لنا في قسم التعليقات: هل لديك SOL؟ وهل تتعامل عبر قناة التداول الفوري أم عبر قناة ETF؟
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم نرافقك للتركيز على أهم أحداث العملات المشفرة الساخنة؛ ليس فقط لمعرفة ما الذي يحدث في الأخبار، بل لفهم المنطق والفرص الكامنة وراءها 👀🚀
#sol现货etf周净流入1.88亿美元
خلال خمسة أيام 1.88 مليار دولار أمريكي يحقق أكبر صافي تدفق أسبوعي منذ الإدراج، لكن 68% من الأموال دخلت شركة واحدة فقط
💰 群里有实时分析
من 21 سبتمبر إلى 25 سبتمبر، وهي أيام التداول الخمسة هذه، حققت 7 صناديق ETF فورية مرتبطة بـ Solana في الولايات المتحدة صافي تدفق إجمالي قدره 1.8821 مليار دولار، وهو أكبر أسبوع منذ إدراج هذه المنتجات في عام 2025. والأكثر لفتًا هو مدى التركّز: استحوذ صندوق Bitwise الخاص بإيداع/رهان Solana (BSOL) وحده على 1.2846 مليار دولار، أي 68% من إجمالي صافي التدفق خلال الأسبوع.
لنفصّل الأرقام. في هذه الأيام الخمسة، كانت جميع الصناديق السبعة صافية للتدفق إلى الداخل يومًا بيوم، دون أي يوم تداول شهد خروجًا. وحده يوم الجمعة أدخل 8667 مليون دولار. وبعد Bitwise مباشرة جاء Grayscale بصافي تدفق خلال الأسبوع بلغ 2806 مليون دولار. بمعنى أن 1.88 مليار دولار هذه استحوذ عليها المصدِران الاثنان تقريبًا بنسبة 96%، بينما توزّعت النسبة المتبقية على الصناديق الخمسة الأخرى.
عند النظر إلى الصورة الأكبر، يبدو الرقم أيضًا معتدلًا. في نفس الأسبوع، بلغ صافي تدفقات صناديق البيتكوين الفورية 2.39 مليار دولار، بينما تمثل فئة SOL قرابة 8% فقط منها. يبلغ سعر Solana الحالي 121.79 دولارًا، وقيمته السوقية حوالي 71.59 مليار دولار. نعم، الأموال جاءت، لكن حجمها لا يضاهي حجم بيتكوين تمامًا.
برأيي، الرسالة الحقيقية لهذه الأخبار ليست في «1.88 مليار»، بل في «68%».
أولًا، هذا يعني أن احتياج المؤسسات إلى تخصيص SOL حقيقي، وليس مدفوعًا فقط بارتفاع السعر. طلبات الاشتراك في ETF تتطلب دفع أموال حقيقية مقابل الأسهم/الحصص، كما أن طلبات الاسترداد تعكس ضغط بيع فعلي، وليست مثل لعبة المضاربة بين الصعود والهبوط داخل العقود. استمرار صافي التدفق إلى الداخل طوال أسبوع كامل يعني أن المشترين يرتّبون عمليات الشراء على أساس أسبوعي، وليس مجرد حالة عاطفية تتبع موجة صعود.
ثانيًا، تشير نسبة التركّز البالغة 68% إلى أن القناة نفسها عبارة عن «خندق حصين». داخل هذا المسار من صناديق ETF، من ينجح أولًا في تحقيق الحجم المناسب، ومن يمتلك صانع سوق وخدمات ورسوم أكثر ملاءمة، تتجه الأموال إلى صندوق واحد. حتى لو جاءت منتجات لاحقة بعلامة/أصل مطابق تمامًا، فمن الصعب جدًا انتزاع الحصص من الرابحين. وهذا تذكير واقعي لعملية تحويل الأصول إلى ETF في فئة الأصول الصفّية/الثانوية: ميزة السبق لا تكون أبدًا مجرد «شيء بسيط».
ثالثًا، تستحق ملاحظة أن المنتجات القائمة على الرهان/الاستحقاق تتفوق على المنتجات العادية. BSOL منتج مرتبط بعائدات الرهان، ما يعني أنه يقدم للمؤسسات حاوية امتثال لـ«الاحتفاظ والجنْي». بعد دخول الأصول المشفرة إلى حسابات تقليدية، قد تكون بنية العائد أكثر تأثيرًا من قصة السعر في تحديد اتجاه تدفق الأموال.
وبالطبع يجب توضيح الحدود: حتى وإن بدا أن 1.88 مليار دولار خلال أسبوع واحد رقم كبير، فهو ما يزال صغيرًا مقارنة بالسوق ككل. لذلك تكمن قيمته في «الاتجاه» لا في «حجم» التدفق. الإشارة الحقيقية هي ما إذا كانت العملية ستستمر بعد هذا الأسبوع: إذا كان التدفق الصافي سيظل مستمرًا في الأسبوع التالي، فهذا يعني سلوك تخصيص؛ أما إذا كانت مجرد اندفاعة لمرة واحدة، فما يزال الأمر مجرد حركة سعر/زخم.
كيف ترى تدفق صناديق ETF الخاصة بـ SOL؟ هل يقوم المستثمرون/المؤسسات بتوزيع تخصيصهم بجدية، أم أنهم يستغلون ظروف السوق الجيدة لإجراء دفعة عبر القنوات؟ اكتب لنا في قسم التعليقات: هل لديك SOL؟ وهل تتعامل عبر قناة التداول الفوري أم عبر قناة ETF؟
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم نرافقك للتركيز على أهم أحداث العملات المشفرة الساخنة؛ ليس فقط لمعرفة ما الذي يحدث في الأخبار، بل لفهم المنطق والفرص الكامنة وراءها 👀🚀
172
·
--
تمّ التحقق
قد رسم فيتالik بُوتيرين على الإيثيريوم خطًا حتى عام 2030: بحلول ذلك الوقت غالبًا ما يزال يُسمّى “بلوكتشين”، لكن نواة “إعادة الحساب من قبل الجميع” سيتم استبدالها بالكامل — زمن الحسم لعملية تحويل واحدة، دفعه إلى 8 إلى 32 ثانية.
[📢 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
نشر مؤسس الإيثيريوم المشارك Vitalik Buterin يوم الأحد مقالًا مطوّلًا بعنوان《The cryptographic world computer(حاسوب العالم التشفيري)》، طرح فيه مسارًا تقنيًا يمتد إلى 2030: تحويل الإيثيريوم من آلة “تُعيد جميع العقد تنفيذ نفس مجموعة الحسابات” إلى بنية “قِلّة من الآلات تنفّذ وتُنتج إثباتات رياضية، بينما تتحقق بقية الآلات بسرعة من ذلك”.
أين العائق اليوم؟ حاليًا، كل عقدة تحقق كاملة للإيثيريوم يجب أن تعيد تنفيذ العمليات خلف كل معاملة — مثل التأكد مما إذا كان رصيد المُحوِّل كافيًا، وما إذا كان العقد الذكي قد نُفِّذ وفق القواعد. هذا يَحول دون الغش فعلًا، لكن ثمنه هو: حتى لو أضفت المزيد من الآلات، لن يرتفع الإنتاج تلقائيًا، لأن الجميع مشغول بإعادة التحقق من نفس الأشياء.
حل V神 هو إثباتات التشفير. تقوم آلة التنفيذ بإنجاز العمل، ثم تُرفق بها إثباتًا رياضيًا قصيرًا جدًا؛ عندها تحتاج باقي الآلات فقط إلى التحقق من هذا الإثبات، للتأكد أنه التزم بالقواعد، بدل إعادة حساب كل شيء من جديد — أسرع بكثير. يقول إن المطورين فكّروا في هذه الفكرة منذ عشر سنوات، لكن في ذلك الوقت كان هناك سبب واحد فقط لم يمكن إنجازها: كان ينقص حلقة “التحقق”.
جزء الخصوصية يستحق التأمل أكثر. فعند التحقق من رصيد المحفظة، غالبًا ما يتعين إرسال استعلامات إلى خادم خارجي لمعرفة رصيد عنوان ما؛ وبذلك يمكن للمشغّل معرفة الحسابات التي تتابعها، حتى لو كانت تفاصيل التحويل نفسها خصوصية. الخطة الجديدة تعتزم إخفاء هذه طلبات الاستعلام، إلى جانب تفاصيل الدفع وقواعد تفويض الحسابات.
الجدول الزمني واضح أيضًا: ترقية Hegotá المخطط إطلاقها العام المقبل ستكون آخر “تفرّع” عادي — تُبنى بتقنيات يمكن لمن عمل على الشبكة منذ 2015 فهمها. بعد Hegotá، ستتحول إثباتات الرياضيات وأدوات اكتشاف الأخطاء في الكود والأمن المقاوم للهجمات الكمية إلى “القصة الرئيسية” للإيثيريوم.
هذا ليس استثناءً. Zcash تعمل بالفعل على شيء مشابه: في يوم الجمعة، كانت مجموعة “حوض الحجب” لديها تحتوي على حوالي 4.9 مليون ZEC؛ وفي يوم الأحد كانت قيمة العملة حوالي 1660 دولارًا، بزيادة أسبوعية تقارب 15%. وفريق آخر نشر يوم الخميس ورقة بعنوان Shielded Bitcoin، ويهدف كذلك إلى نقل تصميم الخصوصية هذا إلى بيتكوين. المفارقة تكمن في أن خط بيتكوين اليوم ما زال يعتمد على الثبات، بينما اختار الإيثيريوم إعادة هيكلة الطبقة الأساسية بالكامل.
تقييمي: الأمر ليس مجرد إشعار ترقية عادية، بل هو نقطة فاصلة لاختيار المسار. الإيثيريوم يختار طريق “الحساب القابل للتحقق” — إذا أمكن تشغيله تتحسن الإنتاجية والتكلفة والخصوصية معًا؛ وإن تعذر تشغيله، فعندئذ يتعين أولًا حل عُقد صعبة مثل أن الإثبات مكلف جدًا، وأن المهام المتوازية تتعارك فيما بينها. حاليًا الإيثيريوم (ETH) عند 2685 دولارًا، بقيمة سوقية تقارب 328.1 مليار دولار، وخلال آخر 24 ساعة يتحرك بشكل شبه ثابت؛ والبيتكوين (BTC) عند 84495 دولارًا، بقيمة سوقية تقارب 1.698 تريليون دولار. لم تُمنح قصة 2030 علاوة في السوق مؤقتًا — فهي تشتري الحاضر لا الرؤية.
هل تعتقد أن مسار الإيثيريوم القائم على “الإثبات بدل إعادة الحساب” يمثل قفزة تقنية حقيقية، أم أنه مجرد قصة أخرى تُروى لِعام 2030؟ شاركنا رأيك في قسم التعليقات.
انقر على الصورة الشخصية لمشاهدة البث
كل يوم نأخذك لمتابعة أهم أخبار الإيثيريوم وتقنيات التشفير — ليس فقط لمعرفة ما الذي يحدث، بل لفهم منطق ما وراءه والفرص 👀🚀
قد رسم فيتالik بُوتيرين على الإيثيريوم خطًا حتى عام 2030: بحلول ذلك الوقت غالبًا ما يزال يُسمّى “بلوكتشين”، لكن نواة “إعادة الحساب من قبل الجميع” سيتم استبدالها بالكامل — زمن الحسم لعملية تحويل واحدة، دفعه إلى 8 إلى 32 ثانية.
📢 进群一起盯盘
نشر مؤسس الإيثيريوم المشارك Vitalik Buterin يوم الأحد مقالًا مطوّلًا بعنوان《The cryptographic world computer(حاسوب العالم التشفيري)》، طرح فيه مسارًا تقنيًا يمتد إلى 2030: تحويل الإيثيريوم من آلة “تُعيد جميع العقد تنفيذ نفس مجموعة الحسابات” إلى بنية “قِلّة من الآلات تنفّذ وتُنتج إثباتات رياضية، بينما تتحقق بقية الآلات بسرعة من ذلك”.
أين العائق اليوم؟ حاليًا، كل عقدة تحقق كاملة للإيثيريوم يجب أن تعيد تنفيذ العمليات خلف كل معاملة — مثل التأكد مما إذا كان رصيد المُحوِّل كافيًا، وما إذا كان العقد الذكي قد نُفِّذ وفق القواعد. هذا يَحول دون الغش فعلًا، لكن ثمنه هو: حتى لو أضفت المزيد من الآلات، لن يرتفع الإنتاج تلقائيًا، لأن الجميع مشغول بإعادة التحقق من نفس الأشياء.
حل V神 هو إثباتات التشفير. تقوم آلة التنفيذ بإنجاز العمل، ثم تُرفق بها إثباتًا رياضيًا قصيرًا جدًا؛ عندها تحتاج باقي الآلات فقط إلى التحقق من هذا الإثبات، للتأكد أنه التزم بالقواعد، بدل إعادة حساب كل شيء من جديد — أسرع بكثير. يقول إن المطورين فكّروا في هذه الفكرة منذ عشر سنوات، لكن في ذلك الوقت كان هناك سبب واحد فقط لم يمكن إنجازها: كان ينقص حلقة “التحقق”.
جزء الخصوصية يستحق التأمل أكثر. فعند التحقق من رصيد المحفظة، غالبًا ما يتعين إرسال استعلامات إلى خادم خارجي لمعرفة رصيد عنوان ما؛ وبذلك يمكن للمشغّل معرفة الحسابات التي تتابعها، حتى لو كانت تفاصيل التحويل نفسها خصوصية. الخطة الجديدة تعتزم إخفاء هذه طلبات الاستعلام، إلى جانب تفاصيل الدفع وقواعد تفويض الحسابات.
الجدول الزمني واضح أيضًا: ترقية Hegotá المخطط إطلاقها العام المقبل ستكون آخر “تفرّع” عادي — تُبنى بتقنيات يمكن لمن عمل على الشبكة منذ 2015 فهمها. بعد Hegotá، ستتحول إثباتات الرياضيات وأدوات اكتشاف الأخطاء في الكود والأمن المقاوم للهجمات الكمية إلى “القصة الرئيسية” للإيثيريوم.
هذا ليس استثناءً. Zcash تعمل بالفعل على شيء مشابه: في يوم الجمعة، كانت مجموعة “حوض الحجب” لديها تحتوي على حوالي 4.9 مليون ZEC؛ وفي يوم الأحد كانت قيمة العملة حوالي 1660 دولارًا، بزيادة أسبوعية تقارب 15%. وفريق آخر نشر يوم الخميس ورقة بعنوان Shielded Bitcoin، ويهدف كذلك إلى نقل تصميم الخصوصية هذا إلى بيتكوين. المفارقة تكمن في أن خط بيتكوين اليوم ما زال يعتمد على الثبات، بينما اختار الإيثيريوم إعادة هيكلة الطبقة الأساسية بالكامل.
تقييمي: الأمر ليس مجرد إشعار ترقية عادية، بل هو نقطة فاصلة لاختيار المسار. الإيثيريوم يختار طريق “الحساب القابل للتحقق” — إذا أمكن تشغيله تتحسن الإنتاجية والتكلفة والخصوصية معًا؛ وإن تعذر تشغيله، فعندئذ يتعين أولًا حل عُقد صعبة مثل أن الإثبات مكلف جدًا، وأن المهام المتوازية تتعارك فيما بينها. حاليًا الإيثيريوم (ETH) عند 2685 دولارًا، بقيمة سوقية تقارب 328.1 مليار دولار، وخلال آخر 24 ساعة يتحرك بشكل شبه ثابت؛ والبيتكوين (BTC) عند 84495 دولارًا، بقيمة سوقية تقارب 1.698 تريليون دولار. لم تُمنح قصة 2030 علاوة في السوق مؤقتًا — فهي تشتري الحاضر لا الرؤية.
هل تعتقد أن مسار الإيثيريوم القائم على “الإثبات بدل إعادة الحساب” يمثل قفزة تقنية حقيقية، أم أنه مجرد قصة أخرى تُروى لِعام 2030؟ شاركنا رأيك في قسم التعليقات.
انقر على الصورة الشخصية لمشاهدة البث
كل يوم نأخذك لمتابعة أهم أخبار الإيثيريوم وتقنيات التشفير — ليس فقط لمعرفة ما الذي يحدث، بل لفهم منطق ما وراءه والفرص 👀🚀
930
·
--
#sec称代币回购与网络升级不自动构成证券
استمر صخب الكونغرس لمدة عام، فشلت نتيجة التصويت 49-50، ثم حددت الـSEC قواعد سوق بقيمة 3 تريليونات دولار عبر ورقة أسئلة وأجوبة واحدة
[📢 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
حدّثت هيئة الأوراق المالية والبورصات الأمريكية (SEC) الأسبوع الماضي قائمة أسئلة وأجوبة بشأن الأصول المشفّرة في قسم الشؤون المالية للشركات. وبحسب التحديث، طالما أن سلسلة بلوكتشين عامة واحدة «قابلة للاستخدام» (أي أن الشبكة في حالة تشغيل)، وأن الجهة المُصدِّرة أعلنت علنًا عن إعادة شراء (باك باك) توكنها الخاص، فإن ذلك لا يُعدّ «جهدًا إداريًا حاسمًا» ضمن اختبار Howey—بمعنى آخر، لن يُنظر إلى التوكن بوصفه ورقة مالية. لكن في المقابل: إذا لم تكن السلسلة قد أُطلقت بعد، ومع ذلك تم تغليف عمليات إعادة الشراء على أنها «دخل/عائد» تُباع لحاملي التوكنات، فقد يظل الأمر يوقعهم في خط قوانين الأوراق المالية.
لا تملك ورقة الـFAQ هذه قوة قانونية بحد ذاتها، لكن مكانها حساس جدًا: جاءت بعد وثيقة تفسيرية صدرت في مارس، وبعد اقتراح «تنظيم الأصول المشفّرة» (Regulation Crypto Assets)، ثم مباشرةً تبعتها في 18 سبتمبر إعفاءات ابتكارية لتوكننة الأسهم. الخط الزمني واضح تمامًا—مشروع قانون CLARITY فشل في سبتمبر في مجلس الشيوخ بتصويت 49-50 (ويفصل 11 صوتًا عن عتبة التقدم عند 60)، ورئيس هيئة الـSEC بول أتكينز كان قد التصريح بذلك منذ يوليو: «إن لم يمر القانون، سنمضي نحن»، كما أضاف CFTC في أغسطس جملة مماثلة.
ترجمتها إلى لغة البشر: كان مُصدرو العملات سابقًا أكثر ما يخشونه هو أن يتم اعتبارهم يقدمون وعودًا بالربح عبر «العمل على النظام البيئي» بينما يعمدون في الوقت نفسه إلى إعادة شراء/تثبيت السعر—على أنه يُعدّ التزامًا بأرباح. أما الآن، فالمسألة صارت تصريحًا رسميًا تقريبًا: طالما السلسلة تعمل، فإعلانك عن إعادة الشراء مسموح أيضًا، ولا يلزمك تقديم حقوق على مستوى المساهمين لحاملي التوكنات، ولا يتعين عليك اتباع مسار التسجيل الكامل.
التفكير السابق—وحدة الهموم—تم قلبه: محامي Delph Labs السابق، وشريك قانوني في MetaLeX Labs حاليًا، غابرييل شابيرو، وصفها مباشرةً بأنها «ثغرة»: «تسعى الكريبتو إلى الحصول على كل مزايا امتلاك الأسهم، دون تحمّل أي من التزامات امتلاك الأسهم».
وجهة نظري أكثر حذرًا: على المدى القصير هو خبر جيد لمُصدّري المشاريع، لأن إعادة الشراء تعني دعامة فعلية بالنقود. لكن هذا مجرد «دليل للموظفين»؛ فتغيير رئيس الـSEC، أو رفع دعوى خاصة، قد يقلب الأمور. وفي ظل تداول بيتكوين حاليًا عند 85009 دولار وبقيمة سوقية 1.71 تريليون دولار، فإن السوق لم يمنح هذه الأخبار تسعيرًا كبيرًا—فالكلمة الحقيقية ما تزال في أيدي الـ60 صوتًا داخل مبنى الكونغرس.
فهل هي اختصار أم فخ جديد؟ ناقش رأيك في قسم التعليقات.
كل يوم معك نتابع أهم اهتمامات SEC وتنظيم الكريبتو 👀🚀 ليس فقط لمتابعة ما يحدث في الأخبار، بل لفهم منطق الفرصة الكامنة وراءه.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
#sec称代币回购与网络升级不自动构成证券
استمر صخب الكونغرس لمدة عام، فشلت نتيجة التصويت 49-50، ثم حددت الـSEC قواعد سوق بقيمة 3 تريليونات دولار عبر ورقة أسئلة وأجوبة واحدة
📢 群里聊行情
حدّثت هيئة الأوراق المالية والبورصات الأمريكية (SEC) الأسبوع الماضي قائمة أسئلة وأجوبة بشأن الأصول المشفّرة في قسم الشؤون المالية للشركات. وبحسب التحديث، طالما أن سلسلة بلوكتشين عامة واحدة «قابلة للاستخدام» (أي أن الشبكة في حالة تشغيل)، وأن الجهة المُصدِّرة أعلنت علنًا عن إعادة شراء (باك باك) توكنها الخاص، فإن ذلك لا يُعدّ «جهدًا إداريًا حاسمًا» ضمن اختبار Howey—بمعنى آخر، لن يُنظر إلى التوكن بوصفه ورقة مالية. لكن في المقابل: إذا لم تكن السلسلة قد أُطلقت بعد، ومع ذلك تم تغليف عمليات إعادة الشراء على أنها «دخل/عائد» تُباع لحاملي التوكنات، فقد يظل الأمر يوقعهم في خط قوانين الأوراق المالية.
لا تملك ورقة الـFAQ هذه قوة قانونية بحد ذاتها، لكن مكانها حساس جدًا: جاءت بعد وثيقة تفسيرية صدرت في مارس، وبعد اقتراح «تنظيم الأصول المشفّرة» (Regulation Crypto Assets)، ثم مباشرةً تبعتها في 18 سبتمبر إعفاءات ابتكارية لتوكننة الأسهم. الخط الزمني واضح تمامًا—مشروع قانون CLARITY فشل في سبتمبر في مجلس الشيوخ بتصويت 49-50 (ويفصل 11 صوتًا عن عتبة التقدم عند 60)، ورئيس هيئة الـSEC بول أتكينز كان قد التصريح بذلك منذ يوليو: «إن لم يمر القانون، سنمضي نحن»، كما أضاف CFTC في أغسطس جملة مماثلة.
ترجمتها إلى لغة البشر: كان مُصدرو العملات سابقًا أكثر ما يخشونه هو أن يتم اعتبارهم يقدمون وعودًا بالربح عبر «العمل على النظام البيئي» بينما يعمدون في الوقت نفسه إلى إعادة شراء/تثبيت السعر—على أنه يُعدّ التزامًا بأرباح. أما الآن، فالمسألة صارت تصريحًا رسميًا تقريبًا: طالما السلسلة تعمل، فإعلانك عن إعادة الشراء مسموح أيضًا، ولا يلزمك تقديم حقوق على مستوى المساهمين لحاملي التوكنات، ولا يتعين عليك اتباع مسار التسجيل الكامل.
التفكير السابق—وحدة الهموم—تم قلبه: محامي Delph Labs السابق، وشريك قانوني في MetaLeX Labs حاليًا، غابرييل شابيرو، وصفها مباشرةً بأنها «ثغرة»: «تسعى الكريبتو إلى الحصول على كل مزايا امتلاك الأسهم، دون تحمّل أي من التزامات امتلاك الأسهم».
وجهة نظري أكثر حذرًا: على المدى القصير هو خبر جيد لمُصدّري المشاريع، لأن إعادة الشراء تعني دعامة فعلية بالنقود. لكن هذا مجرد «دليل للموظفين»؛ فتغيير رئيس الـSEC، أو رفع دعوى خاصة، قد يقلب الأمور. وفي ظل تداول بيتكوين حاليًا عند 85009 دولار وبقيمة سوقية 1.71 تريليون دولار، فإن السوق لم يمنح هذه الأخبار تسعيرًا كبيرًا—فالكلمة الحقيقية ما تزال في أيدي الـ60 صوتًا داخل مبنى الكونغرس.
فهل هي اختصار أم فخ جديد؟ ناقش رأيك في قسم التعليقات.
كل يوم معك نتابع أهم اهتمامات SEC وتنظيم الكريبتو 👀🚀 ليس فقط لمتابعة ما يحدث في الأخبار، بل لفهم منطق الفرصة الكامنة وراءه.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
170
·
--
#狗狗币etf创上市来最大周流入
خلال 96 ساعة، قامت جهة كبيرة بهدوء باجتياح 1.14 مليار عملة DOGE، بما يعادل نحو 112 مليون دولار. لكن صندوق DOGE ETF لم يتدفق طوال الأسبوع إلا بـ 2.89 مليون دولار.
[💥 进群看实时解读](https://app.binance.com/uni-qr/EXpjD4Vi)
السعر الحالي لعملة دوج كوين يقارب 0.0985 دولار، وافتتحت اليوم عند 0.0971 دولار، بارتفاع حوالي 1.4%، بينما تحاول مرارًا التماسك تحت حاجز 0.10 دولار.
يشير محلل السلسلة Ali Charts إلى أن هذه المنطقة تضم نطاقًا كثيفًا في التداول يضم نحو 28 مليار قطعة DOGE، وهو “جدار صلب” حقيقي لا يسهُل اختراقه.
من جهة، الأموال الحقيقية لدى الكبار؛ ومن جهة أخرى، صندوق ETF شبه دون حركة. تقود Grayscale، حيث حقّق صندوق DOGE ETF أكبر تدفق أسبوعي منذ إدراجه—لكن المبلغ لا يتجاوز 2.89 مليون دولار فقط. خلال الأسبوع الأخير، بلغ إجمالي التدفقات إلى صناديق ETF أقل من 3 ملايين دولار، بينما قامت جهة كبيرة وحدها في غضون 96 ساعة بشراء 112 مليون دولار. الفارق يقارب 39 ضعفًا.
وفي الوقت نفسه، أعلنت Bitwise عن تسوية BWOW الخاصة بها في 14 أكتوبر.
لننظر إلى البنية الفنية. منذ قاع أغسطس عند 0.069 دولار، رسمت دوج كوين سلسلة من القيعان الأعلى. يقع دعم خط الاتجاه في الجزء السفلي من نطاق 0.08 دولار، مع دعم صلب عند 0.0792. أما أول مقاومة في الأعلى فهي حاجز 0.10، وهو نقطة نفسية وتقنية مزدوجة؛ وما فوقها مستوى 0.1174—تم رفض السعر عنده مرة واحدة في مايو من هذا العام.
من ناحية الزخم، بلغ مؤشر RSI 62.94 دون أن يدخل في منطقة “مفرط الشراء”. وعلى مستوى MACD، فإن الخط الرئيسي يقارب 0.0039، بينما المدرجات حوالي 0.0010، وما زالت السرعة تتسارع للتو.
وهناك مفارقة أخرى: تُظهر بيانات CoinGlass أن عدد حسابات المراكز القصيرة (الهبوطية) ما يزال أعلى من عدد المراكز الطويلة (الصاعدة). بمعنى آخر، بينما يقوم صندوق ETF بمحاولات صغيرة ويشتري الكبار بقوة، فإن المتداولين الأفراد والقصيرون ما زالوا يراقبون ويتريثون.
ارتفعت دوج كوين خلال أسبوع بنحو 15%، لكن الشيء الذي تم “تثبيته” فعليًا هو خط 0.10 دولار.
تقييمي: “أكبر تدفق أسبوعي” بقيمة 2.89 مليون دولار، لكن الأهم الذي ينبغي النظر إليه هو الأساس—فصندوق DOGE ETF لم يكن مدرجًا منذ وقت طويل، وبالتالي فإن ما يُسمّى بالرقم القياسي جاء لأن حجم السيولة في البركة ما زال صغيرًا؛ وهذا يعني أن الأموال التقليدية لم تدخل فعليًا بعد.
في الوقت الحالي، ما يحدد التسعير فعليًا هو تلك المجموعة من الحيتان التي قامت خلال 96 ساعة باجتياح 1.14 مليار قطعة DOGE. إذا استطاعت الشمعة اليومية الإغلاق فوق 0.10، عندها فقط يمكن اعتبار المساحة في الأعلى مفتوحة؛ لكن إذا انخفض السعر وكسر 0.0792، فستتعرض بنية القيعان الأعلى هذه للضرر، وستعود مخاطر اختبار قاع أغسطس إلى الواجهة.
برأيك، هل هذه الموجة مجرد “تمهيد” من الحيتان قبل الصعود، أم أنها تبني منصة لتفريغ (بيع) المتداولين الأفراد؟ اكتب رأيك في قسم التعليقات.
اضغط على صورة الحساب لمتابعة البث المباشر.
كل يوم سأأخذك لمتابعة أبرز أحداث سوق العملات الرقمية المشفرة—ليس فقط أن تعرف ما الذي يحدث من أخبار، بل أيضًا أن تفهم منطق الفرص الكامنة وراءها 👀🚀
#狗狗币etf创上市来最大周流入
خلال 96 ساعة، قامت جهة كبيرة بهدوء باجتياح 1.14 مليار عملة DOGE، بما يعادل نحو 112 مليون دولار. لكن صندوق DOGE ETF لم يتدفق طوال الأسبوع إلا بـ 2.89 مليون دولار.
💥 进群看实时解读
السعر الحالي لعملة دوج كوين يقارب 0.0985 دولار، وافتتحت اليوم عند 0.0971 دولار، بارتفاع حوالي 1.4%، بينما تحاول مرارًا التماسك تحت حاجز 0.10 دولار.
يشير محلل السلسلة Ali Charts إلى أن هذه المنطقة تضم نطاقًا كثيفًا في التداول يضم نحو 28 مليار قطعة DOGE، وهو “جدار صلب” حقيقي لا يسهُل اختراقه.
من جهة، الأموال الحقيقية لدى الكبار؛ ومن جهة أخرى، صندوق ETF شبه دون حركة. تقود Grayscale، حيث حقّق صندوق DOGE ETF أكبر تدفق أسبوعي منذ إدراجه—لكن المبلغ لا يتجاوز 2.89 مليون دولار فقط. خلال الأسبوع الأخير، بلغ إجمالي التدفقات إلى صناديق ETF أقل من 3 ملايين دولار، بينما قامت جهة كبيرة وحدها في غضون 96 ساعة بشراء 112 مليون دولار. الفارق يقارب 39 ضعفًا.
وفي الوقت نفسه، أعلنت Bitwise عن تسوية BWOW الخاصة بها في 14 أكتوبر.
لننظر إلى البنية الفنية. منذ قاع أغسطس عند 0.069 دولار، رسمت دوج كوين سلسلة من القيعان الأعلى. يقع دعم خط الاتجاه في الجزء السفلي من نطاق 0.08 دولار، مع دعم صلب عند 0.0792. أما أول مقاومة في الأعلى فهي حاجز 0.10، وهو نقطة نفسية وتقنية مزدوجة؛ وما فوقها مستوى 0.1174—تم رفض السعر عنده مرة واحدة في مايو من هذا العام.
من ناحية الزخم، بلغ مؤشر RSI 62.94 دون أن يدخل في منطقة “مفرط الشراء”. وعلى مستوى MACD، فإن الخط الرئيسي يقارب 0.0039، بينما المدرجات حوالي 0.0010، وما زالت السرعة تتسارع للتو.
وهناك مفارقة أخرى: تُظهر بيانات CoinGlass أن عدد حسابات المراكز القصيرة (الهبوطية) ما يزال أعلى من عدد المراكز الطويلة (الصاعدة). بمعنى آخر، بينما يقوم صندوق ETF بمحاولات صغيرة ويشتري الكبار بقوة، فإن المتداولين الأفراد والقصيرون ما زالوا يراقبون ويتريثون.
ارتفعت دوج كوين خلال أسبوع بنحو 15%، لكن الشيء الذي تم “تثبيته” فعليًا هو خط 0.10 دولار.
تقييمي: “أكبر تدفق أسبوعي” بقيمة 2.89 مليون دولار، لكن الأهم الذي ينبغي النظر إليه هو الأساس—فصندوق DOGE ETF لم يكن مدرجًا منذ وقت طويل، وبالتالي فإن ما يُسمّى بالرقم القياسي جاء لأن حجم السيولة في البركة ما زال صغيرًا؛ وهذا يعني أن الأموال التقليدية لم تدخل فعليًا بعد.
في الوقت الحالي، ما يحدد التسعير فعليًا هو تلك المجموعة من الحيتان التي قامت خلال 96 ساعة باجتياح 1.14 مليار قطعة DOGE. إذا استطاعت الشمعة اليومية الإغلاق فوق 0.10، عندها فقط يمكن اعتبار المساحة في الأعلى مفتوحة؛ لكن إذا انخفض السعر وكسر 0.0792، فستتعرض بنية القيعان الأعلى هذه للضرر، وستعود مخاطر اختبار قاع أغسطس إلى الواجهة.
برأيك، هل هذه الموجة مجرد “تمهيد” من الحيتان قبل الصعود، أم أنها تبني منصة لتفريغ (بيع) المتداولين الأفراد؟ اكتب رأيك في قسم التعليقات.
اضغط على صورة الحساب لمتابعة البث المباشر.
كل يوم سأأخذك لمتابعة أبرز أحداث سوق العملات الرقمية المشفرة—ليس فقط أن تعرف ما الذي يحدث من أخبار، بل أيضًا أن تفهم منطق الفرص الكامنة وراءها 👀🚀
279
·
--
5天扫走4.7亿枚XRP,约7.2亿美元。可这条链上真正在动的人,反而少了七成。
[📢 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
这不是零散买盘。链上分析师 BankXRP 统计,大额地址在5天里吃进超过4.7亿枚XRP,按当时约1.53美元的价格算,接近7.2亿美元。他说得很直白:这不叫吸筹,这叫囤货,是在为突破做准备吗?值得注意的是,这几乎等于把XRP一整天的成交量塞进了一周里。常规做法是慢慢定投、摊薄成本,他们却选择了一次性扫货。
更耐人寻味的是同一时间链上数据的另一面。XRP账本新开账户一周暴涨535.2%,到2900个;活跃账户涨218.1%,到15300个;成功交易涨80.8%,到170万笔;支付笔数涨108.9%,到120万笔;支付金额更是飙了894.3%,冲到约7.04亿枚XRP。账本关闭数量涨288%到20400个,而每笔账本里的交易数反而降了38.5%,说明出块更快、单块装得更少。
但我更在意一个有反差的数字:独立活跃用户不升反跌70.6%,只剩14万。
翻译一下,这条链现在特别热闹,但热闹是少数高频玩家刷出来的,不是一大批新散户涌进来。鲸鱼在囤、老钱包在转,散户可能还没上车。冷热不均的行情,往往最考验人。
还有一个悬念没人能回答:这4.7亿枚,是从交易所提走的,还是场外对敲?如果是前者,流通盘被抽走,供给变紧,价格弹性会变大;如果是后者,只是换了口袋,还得看他们后面是拿着还是砸出来。RSI目前报62,离超买还有空间,技术面给多头留了余地,但没人能保证这些鲸鱼不会翻脸。
我的判断:这是一次典型的筹码与人心错位。链上活动爆表、鲸鱼囤货,是偏多的信号;但用户数下滑说明没有增量资金托底,一旦鲸鱼停止买入或反手,价格可能比想象中脆弱。XRP现价约1.54美元,市值约967亿美元。突破与否,接下来几天要盯的不是喊单,而是这些币有没有继续留在私人钱包里。
你觉得这波鲸鱼是在抄底,还是在为出货做准备?评论区聊聊。
点击头像看直播。
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
5天扫走4.7亿枚XRP,约7.2亿美元。可这条链上真正在动的人,反而少了七成。
📢 加入行情讨论群
这不是零散买盘。链上分析师 BankXRP 统计,大额地址在5天里吃进超过4.7亿枚XRP,按当时约1.53美元的价格算,接近7.2亿美元。他说得很直白:这不叫吸筹,这叫囤货,是在为突破做准备吗?值得注意的是,这几乎等于把XRP一整天的成交量塞进了一周里。常规做法是慢慢定投、摊薄成本,他们却选择了一次性扫货。
更耐人寻味的是同一时间链上数据的另一面。XRP账本新开账户一周暴涨535.2%,到2900个;活跃账户涨218.1%,到15300个;成功交易涨80.8%,到170万笔;支付笔数涨108.9%,到120万笔;支付金额更是飙了894.3%,冲到约7.04亿枚XRP。账本关闭数量涨288%到20400个,而每笔账本里的交易数反而降了38.5%,说明出块更快、单块装得更少。
但我更在意一个有反差的数字:独立活跃用户不升反跌70.6%,只剩14万。
翻译一下,这条链现在特别热闹,但热闹是少数高频玩家刷出来的,不是一大批新散户涌进来。鲸鱼在囤、老钱包在转,散户可能还没上车。冷热不均的行情,往往最考验人。
还有一个悬念没人能回答:这4.7亿枚,是从交易所提走的,还是场外对敲?如果是前者,流通盘被抽走,供给变紧,价格弹性会变大;如果是后者,只是换了口袋,还得看他们后面是拿着还是砸出来。RSI目前报62,离超买还有空间,技术面给多头留了余地,但没人能保证这些鲸鱼不会翻脸。
我的判断:这是一次典型的筹码与人心错位。链上活动爆表、鲸鱼囤货,是偏多的信号;但用户数下滑说明没有增量资金托底,一旦鲸鱼停止买入或反手,价格可能比想象中脆弱。XRP现价约1.54美元,市值约967亿美元。突破与否,接下来几天要盯的不是喊单,而是这些币有没有继续留在私人钱包里。
你觉得这波鲸鱼是在抄底,还是在为出货做准备?评论区聊聊。
点击头像看直播。
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
99
·
--
4.8 مليون SOL تم إدخاله للتداول للتو — في حين أن منصة إصدار عملات memecoin على Solana هذه، والتي تراكمياً باعت بالفعل 5.236 مليون SOL، جمعت 848 مليون دولار نقداً.
[📢 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
وفقاً لجهة تحليل على السلسلة، رصدت Lookonchain في 27 سبتمبر أن pump.fun نقل 47,994 من SOL (حوالي 5.83 مليون دولار) إلى بورصة ما. وبحسب وصفها، فهذا يعني أن المنصة تقوم مرة أخرى بتحويل دخلها من SOL إلى تدفقات نقدية: بلغ إجمالي كمية المبيعات 5,236,623 من SOL، وبحسابها بسعر متوسط يقارب 162 دولاراً، فإن المجموع يصل إلى حوالي 848 مليون دولار.
لنحلّل هذه الأرقام أولاً. pump.fun هي أكبر منصة لإصدار عملات memecoin على Solana. وإيرادها بطبيعته يُقَيَّم بـ SOL — فكل عملية إصدار وعملية تداول تقتطع رسوماً، وما يدخل هو SOL. لذلك فهي محتمة أن تكون واحدة من أكبر «بائعي صافي SOL» في النظام البيئي. وعندما نُخرج الإيقاع إلى الواجهة، يتضح أكثر: ففي فبراير 2025 تم تحويل 65,122 من SOL (حوالي 11 مليون دولار)، وفي يونيو 2025 تم تحويل 132,180 من SOL (حوالي 20.87 مليون دولار)، وفي مايو من هذا العام باعت دفعة واحدة حوالي 4.47 مليون من عملات SOL، وحوّلت إلى نقد حوالي 780 مليون دولار. أي إن الجزء الأكبر من 848 مليون دولار جاء من تلك الجولة في مايو.
الأكثر إثارة للاهتمام هو التباين: فهي من جهة تواصل بيع SOL، لكن من جهة أخرى تشتري رمزها الخاص. تُظهر لوحة البيانات الرسمية أنه وحتى أواخر سبتمبر، كانت pump.fun قد أنفقت حوالي 463.5 مليون دولار لإعادة شراء PUMP وإتلافه. المبيعات هي من «العملة الصعبة» في النظام البيئي، والشراء هو لرمزها الذي تصدره هي — وهذا يشبه أكثر حركة لإدارة السيولة النقدية، وليس حكماً على اتجاه السوق.
فهل يمكن لهذه الصفقة البالغة 5.83 مليون دولار أن تؤثر فعلاً على السوق؟ الحساب يوضح ذلك: حالياً SOL حوالي 124 دولاراً، وحجم التداول خلال 24 ساعة يقارب 3.5 مليار دولار. 5.83 مليون دولار لا تمثل سوى حوالي 0.17% من حجم التداول اليومي تقريباً، لذا لا يمكنها أن تُحدث «أي أثر» يذكر داخل دفتر الأوامر. والواقع يؤكد ذلك أيضاً — بعد ظهور خبر التحويل، لم ينخفض SOL؛ بل ارتفع خلال 24 ساعة بنحو 3.4%، وبالأسبوع حوالي 11.6%.
لذلك، أرى أن الأمر ليس «خبراً سلبيّاً مفاجئاً»، بل نوع من السحب التدريجي. الشيء الذي يستحق المتابعة ليس التحويل الواحد بعينه، بل ما إذا كان إيقاع مبيعاتها يتسارع: فعندما تنتقل من «البيع الشهري» إلى «البيع اليومي»، عندها سيكون ذلك إشارة تستدعي إعادة التسعير.
كيف ترى ذلك: هل تبيع pump.fun SOL بشكل طبيعي لتحقيق أرباح، أم أنها تمارس سحباً من النظام البيئي بطريقة غير مباشرة؟ اترك رأيك في قسم التعليقات.
انقر على صورة الحساب لمشاهدة البث المباشر
سأتابع معك يومياً اتجاه تدفقات الأموال على السلسلة وأبرز النقاط الساخنة — ليس فقط ما الذي يحدث في الأخبار، بل كيف تفهم المنطق وراءها والفرص 👀🚀
4.8 مليون SOL تم إدخاله للتداول للتو — في حين أن منصة إصدار عملات memecoin على Solana هذه، والتي تراكمياً باعت بالفعل 5.236 مليون SOL، جمعت 848 مليون دولار نقداً.
📢 进群一起分析行情
وفقاً لجهة تحليل على السلسلة، رصدت Lookonchain في 27 سبتمبر أن pump.fun نقل 47,994 من SOL (حوالي 5.83 مليون دولار) إلى بورصة ما. وبحسب وصفها، فهذا يعني أن المنصة تقوم مرة أخرى بتحويل دخلها من SOL إلى تدفقات نقدية: بلغ إجمالي كمية المبيعات 5,236,623 من SOL، وبحسابها بسعر متوسط يقارب 162 دولاراً، فإن المجموع يصل إلى حوالي 848 مليون دولار.
لنحلّل هذه الأرقام أولاً. pump.fun هي أكبر منصة لإصدار عملات memecoin على Solana. وإيرادها بطبيعته يُقَيَّم بـ SOL — فكل عملية إصدار وعملية تداول تقتطع رسوماً، وما يدخل هو SOL. لذلك فهي محتمة أن تكون واحدة من أكبر «بائعي صافي SOL» في النظام البيئي. وعندما نُخرج الإيقاع إلى الواجهة، يتضح أكثر: ففي فبراير 2025 تم تحويل 65,122 من SOL (حوالي 11 مليون دولار)، وفي يونيو 2025 تم تحويل 132,180 من SOL (حوالي 20.87 مليون دولار)، وفي مايو من هذا العام باعت دفعة واحدة حوالي 4.47 مليون من عملات SOL، وحوّلت إلى نقد حوالي 780 مليون دولار. أي إن الجزء الأكبر من 848 مليون دولار جاء من تلك الجولة في مايو.
الأكثر إثارة للاهتمام هو التباين: فهي من جهة تواصل بيع SOL، لكن من جهة أخرى تشتري رمزها الخاص. تُظهر لوحة البيانات الرسمية أنه وحتى أواخر سبتمبر، كانت pump.fun قد أنفقت حوالي 463.5 مليون دولار لإعادة شراء PUMP وإتلافه. المبيعات هي من «العملة الصعبة» في النظام البيئي، والشراء هو لرمزها الذي تصدره هي — وهذا يشبه أكثر حركة لإدارة السيولة النقدية، وليس حكماً على اتجاه السوق.
فهل يمكن لهذه الصفقة البالغة 5.83 مليون دولار أن تؤثر فعلاً على السوق؟ الحساب يوضح ذلك: حالياً SOL حوالي 124 دولاراً، وحجم التداول خلال 24 ساعة يقارب 3.5 مليار دولار. 5.83 مليون دولار لا تمثل سوى حوالي 0.17% من حجم التداول اليومي تقريباً، لذا لا يمكنها أن تُحدث «أي أثر» يذكر داخل دفتر الأوامر. والواقع يؤكد ذلك أيضاً — بعد ظهور خبر التحويل، لم ينخفض SOL؛ بل ارتفع خلال 24 ساعة بنحو 3.4%، وبالأسبوع حوالي 11.6%.
لذلك، أرى أن الأمر ليس «خبراً سلبيّاً مفاجئاً»، بل نوع من السحب التدريجي. الشيء الذي يستحق المتابعة ليس التحويل الواحد بعينه، بل ما إذا كان إيقاع مبيعاتها يتسارع: فعندما تنتقل من «البيع الشهري» إلى «البيع اليومي»، عندها سيكون ذلك إشارة تستدعي إعادة التسعير.
كيف ترى ذلك: هل تبيع pump.fun SOL بشكل طبيعي لتحقيق أرباح، أم أنها تمارس سحباً من النظام البيئي بطريقة غير مباشرة؟ اترك رأيك في قسم التعليقات.
انقر على صورة الحساب لمشاهدة البث المباشر
سأتابع معك يومياً اتجاه تدفقات الأموال على السلسلة وأبرز النقاط الساخنة — ليس فقط ما الذي يحدث في الأخبار، بل كيف تفهم المنطق وراءها والفرص 👀🚀
391
·
--
شهران أُلقيت فيهما 371.1 مليار دولار… 87% من عملات الـ”ألتم/بدائل“ ترتفع جماعياً على المدى الطويل، لكن إنذار الخطر قد بدأ يرن بالفعل
[🔄 进群聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
حلّل محلل لدى CryptoQuant Darkfost في تقرير بتاريخ 27 سبتمبر: بعد استبعاد البيتكوين، فإن إجمالي سلة العملات البديلة (الـaltcoins) ارتفعت منذ يونيو بأكثر من 371.1 مليار دولار، بزيادة تقارب 45%. وفي قائمة الـaltcoins الفورية المدرجة على منصة Binance، بات 87% منها فوق متوسطها المتحرك لمدة 200 يوم، ولم يتبقَّ سوى 13% تحت هذا المتوسط.
ومع ذلك، وفي أواخر يونيو، كانت النسبة تقريباً بالعكس تماماً—في ذلك الوقت كان 84% من عملات Binance البديلة تحت متوسطها المتحرك لـ200 يوم، واستمر ضعفها قرابة 8 أشهر، وهي فترة ركود هي الأطول الثانية منذ 2020. في ذلك الوقت كان البيتكوين قرب 59464 دولاراً، بينما كان الإيثريوم حول 1588 دولاراً.
تسارعت وتيرة التغيّر بدءاً من 19 سبتمبر: حينها ارتفعت النسبة إلى نحو 70%. وتجاوز TOTAL3 (بعد استبعاد البيتكوين والإيثريوم) لأول مرة خلال ثمانية أشهر حاجز 800 مليار دولار. وحتى الآن، بات TOTAL2 فوق نحو 1.17 تريليون دولار؛ بارتفاع أسبوعي يقارب 9.6% وشهرِي يزيد على 12%، بينما TOTAL3 عند نحو 810 مليارات دولار. وتبلغ القيمة السوقية للإيثريوم نحو 3340 مليار دولار، وللبيتكوين نحو 1.73 تريليون دولار.
عندما نضع هذه البيانات الثلاث الصلبة معاً، تظهر النكهة بوضوح:
أولاً: دفعات/عمليات شحن عملات الـaltcoins على Binance قفزت مؤخراً إلى 31800 عملية تقريباً، أي قرابة 4 أضعاف متوسط شهر يوليو—الأموال تتجه إلى منصات التداول، لا إلى المحافظ الباردة.
ثانياً: ارتفع حجم مراكز عقود الـaltcoins للمرة الأولى منذ ديسمبر 2024 فوق حجم البيتكوين؛ والبيتكوين يمثل فقط نحو 37% من المراكز في العقود التي يتم تتبعها، أي أن مركز الثقل في الرافعة المالية انتقل من “السمكة الكبيرة/البيج” إلى الـaltcoins.
ثالثاً: “نقطة البداية” لهذه الموجة كانت منخفضة بما يكفي: في يونيو كان 84% تحت المتوسط، والآن 87% فوقه. هذا يعني أن عرض السوق حقق انقلاباً كاملاً خلال ثلاثة أشهر.
Darkfost كان حذراً في حكمه: إصلاح “النطاق/العُرض” إشارة قوية للثيران، لكنه يحذر من أن السوق قد يكون قد دخل مرحلة أكثر هشاشة. أتفق مع هذا الاتجاه—و85%؟ كلا، عبارة “87%” تبدو وكأنها نقطة انطلاق، لكنها في الواقع أقرب لتقرير فحص لمنتصف الطريق. فالـ”موسم” الحقيقي للـaltcoins يُساق عادةً بواسطة تدفقات أموال فورية (spot)، بينما الأموال التي تُنقل إلى البورصة والرافعة التي تتراكم حالياً ظهرت تاريخياً في الجزء المتأخر من الموجات السعرية، لا في بدايتها.
بعبارة أخرى: العرض قد تعافى بالفعل، لكن الوقود انتقل من الصفقات الفورية إلى الرافعة المالية. هذا النوع من النمو سريع، والتراجعات أيضاً سريعة.
برأيك، هل “موسم الـaltcoins” قد بدأ فعلاً هذه المرة، أم أن هذه هي المرحلة الأخيرة التي دفعتها الرافعة؟ تفضل وناقش في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم نأخذك لتتابع أبرز أحداث سوق العملات المشفرة—ليس فقط لنرى ما الذي حدث، بل ليفهمك منطق ما وراءه والفرص 👀🚀
شهران أُلقيت فيهما 371.1 مليار دولار… 87% من عملات الـ”ألتم/بدائل“ ترتفع جماعياً على المدى الطويل، لكن إنذار الخطر قد بدأ يرن بالفعل
🔄 进群聊行情
حلّل محلل لدى CryptoQuant Darkfost في تقرير بتاريخ 27 سبتمبر: بعد استبعاد البيتكوين، فإن إجمالي سلة العملات البديلة (الـaltcoins) ارتفعت منذ يونيو بأكثر من 371.1 مليار دولار، بزيادة تقارب 45%. وفي قائمة الـaltcoins الفورية المدرجة على منصة Binance، بات 87% منها فوق متوسطها المتحرك لمدة 200 يوم، ولم يتبقَّ سوى 13% تحت هذا المتوسط.
ومع ذلك، وفي أواخر يونيو، كانت النسبة تقريباً بالعكس تماماً—في ذلك الوقت كان 84% من عملات Binance البديلة تحت متوسطها المتحرك لـ200 يوم، واستمر ضعفها قرابة 8 أشهر، وهي فترة ركود هي الأطول الثانية منذ 2020. في ذلك الوقت كان البيتكوين قرب 59464 دولاراً، بينما كان الإيثريوم حول 1588 دولاراً.
تسارعت وتيرة التغيّر بدءاً من 19 سبتمبر: حينها ارتفعت النسبة إلى نحو 70%. وتجاوز TOTAL3 (بعد استبعاد البيتكوين والإيثريوم) لأول مرة خلال ثمانية أشهر حاجز 800 مليار دولار. وحتى الآن، بات TOTAL2 فوق نحو 1.17 تريليون دولار؛ بارتفاع أسبوعي يقارب 9.6% وشهرِي يزيد على 12%، بينما TOTAL3 عند نحو 810 مليارات دولار. وتبلغ القيمة السوقية للإيثريوم نحو 3340 مليار دولار، وللبيتكوين نحو 1.73 تريليون دولار.
عندما نضع هذه البيانات الثلاث الصلبة معاً، تظهر النكهة بوضوح:
أولاً: دفعات/عمليات شحن عملات الـaltcoins على Binance قفزت مؤخراً إلى 31800 عملية تقريباً، أي قرابة 4 أضعاف متوسط شهر يوليو—الأموال تتجه إلى منصات التداول، لا إلى المحافظ الباردة.
ثانياً: ارتفع حجم مراكز عقود الـaltcoins للمرة الأولى منذ ديسمبر 2024 فوق حجم البيتكوين؛ والبيتكوين يمثل فقط نحو 37% من المراكز في العقود التي يتم تتبعها، أي أن مركز الثقل في الرافعة المالية انتقل من “السمكة الكبيرة/البيج” إلى الـaltcoins.
ثالثاً: “نقطة البداية” لهذه الموجة كانت منخفضة بما يكفي: في يونيو كان 84% تحت المتوسط، والآن 87% فوقه. هذا يعني أن عرض السوق حقق انقلاباً كاملاً خلال ثلاثة أشهر.
Darkfost كان حذراً في حكمه: إصلاح “النطاق/العُرض” إشارة قوية للثيران، لكنه يحذر من أن السوق قد يكون قد دخل مرحلة أكثر هشاشة. أتفق مع هذا الاتجاه—و85%؟ كلا، عبارة “87%” تبدو وكأنها نقطة انطلاق، لكنها في الواقع أقرب لتقرير فحص لمنتصف الطريق. فالـ”موسم” الحقيقي للـaltcoins يُساق عادةً بواسطة تدفقات أموال فورية (spot)، بينما الأموال التي تُنقل إلى البورصة والرافعة التي تتراكم حالياً ظهرت تاريخياً في الجزء المتأخر من الموجات السعرية، لا في بدايتها.
بعبارة أخرى: العرض قد تعافى بالفعل، لكن الوقود انتقل من الصفقات الفورية إلى الرافعة المالية. هذا النوع من النمو سريع، والتراجعات أيضاً سريعة.
برأيك، هل “موسم الـaltcoins” قد بدأ فعلاً هذه المرة، أم أن هذه هي المرحلة الأخيرة التي دفعتها الرافعة؟ تفضل وناقش في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم نأخذك لتتابع أبرز أحداث سوق العملات المشفرة—ليس فقط لنرى ما الذي حدث، بل ليفهمك منطق ما وراءه والفرص 👀🚀
150
·
--
#本周strategy与strive增持2305枚btc
84.6万枚比特币:一个软件公司老板,要求美国银行把比特币当「日常抵押品」
[💰 每日思路进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
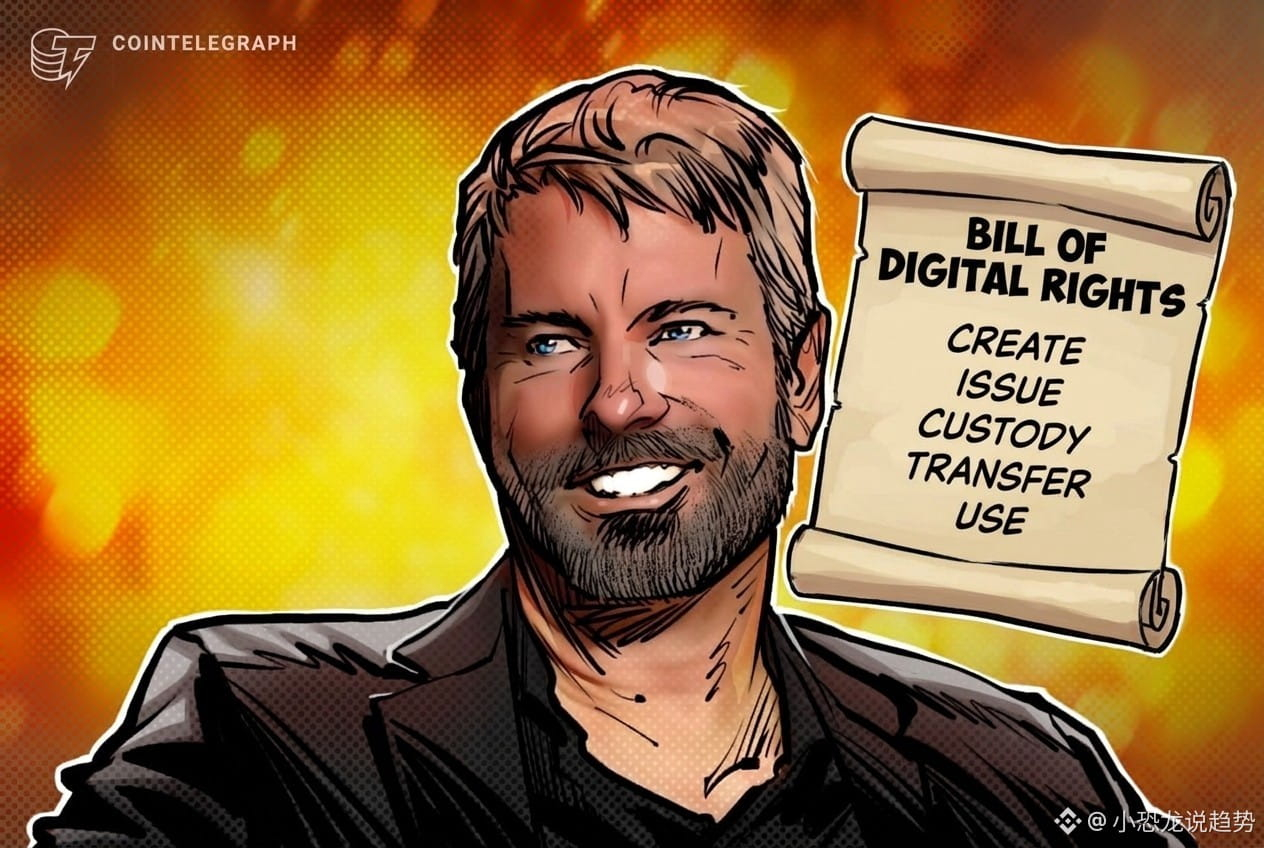
全世界持有比特币最多的上市公司 Strategy 的执行主席迈克尔·塞勒,周六在X上发了一篇长文,提出一份「数字权利法案」。他主张未来经济该有5项基本自由:创造新数字资产、发行到市场融资、自行持有或选择托管方、自由转移、以及使用它(消费、投资、赚息、抵押借贷)。
数字很硬。他给数字资产画的想象空间是100万亿美元级别,目标之一是让1000万家新公司能融到钱。他自家账本更硬:Strategy 现持846000枚比特币,累计成本约638亿美元,均价75416美元一枚;最近一轮结束两周暂停,以均价79670美元买入950枚、花掉7570万美元。同一批披露里,Strategy 与 Strive 合计增持2305枚,约1.827亿美元。按比特币8.4万美元上方价格算,Strategy 手里这846000枚的账面浮盈约77亿美元。
关键反差在这里:塞勒谈的不是「买」,是「用」。他的逻辑是,一项资产值多少钱,取决于持有者能用它做什么;限制它的用途,就等于限制它的经济潜力。所以他要的不是银行帮忙保管,而是让银行把比特币像房子、股票一样拿去抵押放贷、做保险、做结算。
这个时间点很微妙。比特币刚站回8.4万美元,美国现货比特币ETF连续多日净流入,把年内资金流从净流出翻成了正的。一边是机构用真金白银投票,另一边「数字资产该不该有法定权利」这种最底层的规则还没答案。权利不落地,机构的钱就只能待在ETF这种包装过的壳里,进不了借贷、保险这些真正吃利息的管道。
我的看法:这不是喊单,是路线图。塞勒想要的就三件事——银行系统承认比特币、允许拿它抵押、把这写进法律。前两件过去两年已经动了一半,最后一件才是卡点。所以他没喊「快买」,而是绕去谈「权利」。
你觉得银行真敢把比特币当房子的抵押品用吗?还是又一次话说在前、规则在后?评论区聊聊。
点击头像看直播
每天带你关注比特币与机构动向热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
#本周strategy与strive增持2305枚btc
84.6万枚比特币:一个软件公司老板,要求美国银行把比特币当「日常抵押品」
💰 每日思路进群聊
全世界持有比特币最多的上市公司 Strategy 的执行主席迈克尔·塞勒,周六在X上发了一篇长文,提出一份「数字权利法案」。他主张未来经济该有5项基本自由:创造新数字资产、发行到市场融资、自行持有或选择托管方、自由转移、以及使用它(消费、投资、赚息、抵押借贷)。
数字很硬。他给数字资产画的想象空间是100万亿美元级别,目标之一是让1000万家新公司能融到钱。他自家账本更硬:Strategy 现持846000枚比特币,累计成本约638亿美元,均价75416美元一枚;最近一轮结束两周暂停,以均价79670美元买入950枚、花掉7570万美元。同一批披露里,Strategy 与 Strive 合计增持2305枚,约1.827亿美元。按比特币8.4万美元上方价格算,Strategy 手里这846000枚的账面浮盈约77亿美元。
关键反差在这里:塞勒谈的不是「买」,是「用」。他的逻辑是,一项资产值多少钱,取决于持有者能用它做什么;限制它的用途,就等于限制它的经济潜力。所以他要的不是银行帮忙保管,而是让银行把比特币像房子、股票一样拿去抵押放贷、做保险、做结算。
这个时间点很微妙。比特币刚站回8.4万美元,美国现货比特币ETF连续多日净流入,把年内资金流从净流出翻成了正的。一边是机构用真金白银投票,另一边「数字资产该不该有法定权利」这种最底层的规则还没答案。权利不落地,机构的钱就只能待在ETF这种包装过的壳里,进不了借贷、保险这些真正吃利息的管道。
我的看法:这不是喊单,是路线图。塞勒想要的就三件事——银行系统承认比特币、允许拿它抵押、把这写进法律。前两件过去两年已经动了一半,最后一件才是卡点。所以他没喊「快买」,而是绕去谈「权利」。
你觉得银行真敢把比特币当房子的抵押品用吗?还是又一次话说在前、规则在后?评论区聊聊。
点击头像看直播
每天带你关注比特币与机构动向热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
1
310
·
--
أسبوع واحد، تدفّقت 23.9 مليار دولار إلى صناديق بيتكوين الفورية المتداولة في الولايات المتحدة، مُسجّلةً أعلى رقم صافي تدفّق داخلي جديد على مستوى أسبوع واحد في عام 2026.
[🔄 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
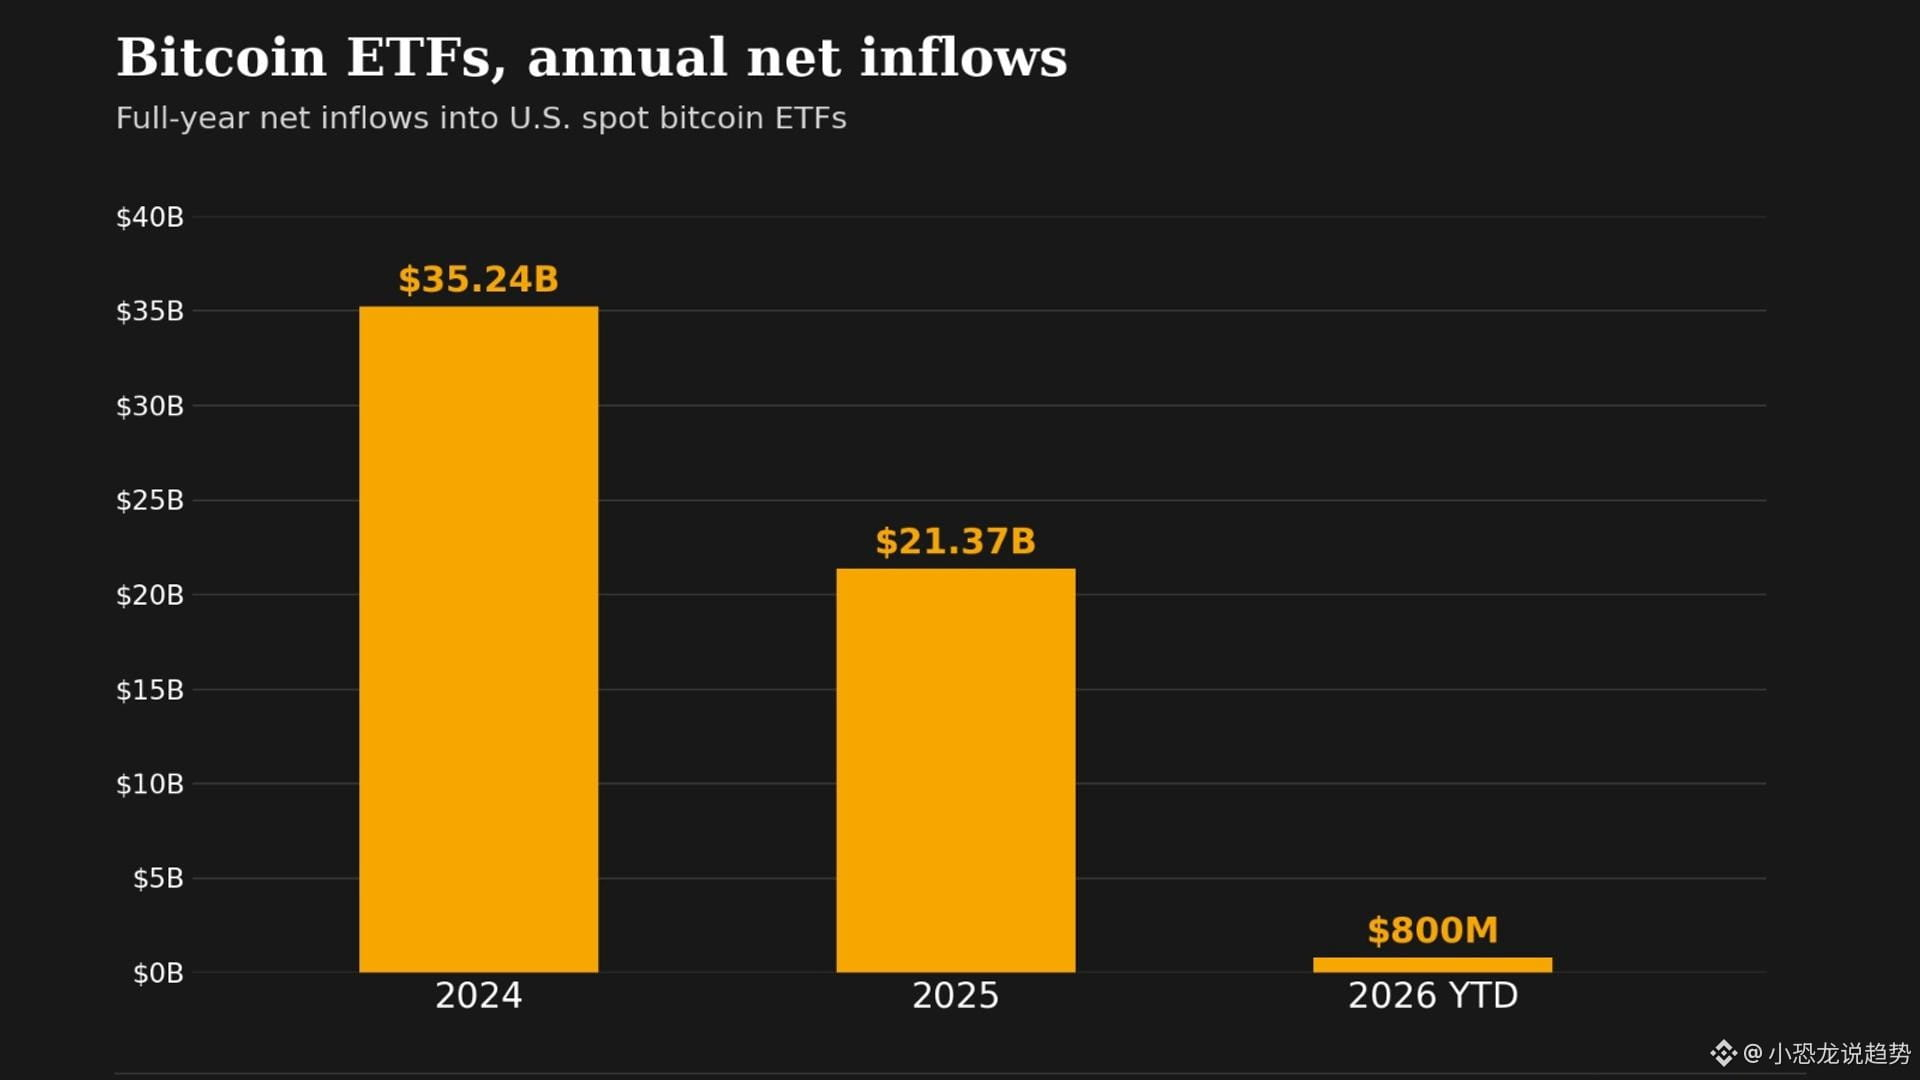
قبل شهرين، كانت هذه المجموعة من الصناديق لا تزال تُسجّل صافي خروج يقارب 5.8 مليار دولار هذا العام؛ وبحلول هذا الأسبوع، تمّ تسوية حسابات عام 2026، لتتحوّل إلى صافي تدفّق داخلي يقارب 800 مليون دولار. كما حافظت البيتكوين أيضًا على مستوى 84,000 دولار، مُسلّمةً أداءها التاريخي الأفضل في الربع الثالث حتى الآن.
لنرَ هذه الأموال أولًا لكن دون تعميم. صناديق بيتكوين الفورية المتداولة في الولايات المتحدة تواصلت على مدى سبعة أيام تداول متتالية مع صافي تدفّق داخلي؛ وإجماليها يقترب من 3 مليارات دولار. وفي 24 سبتمبر/أيلول، ما زالت هناك 191 مليون دولار دخلت في يومٍ واحد، لكن وتيرتها تباطأت بوضوح مقارنة بالأيام السابقة، وهو ما يُعد ثالث يوم متتال من التباطؤ. وعندما نُطيل خطّ الزمن يصبح الأمر أكثر وضوحًا: في تلك الأيام التي خذلت فيها مشروعات «قانون كلاريتي» (CLARITY) في مجلس الشيوخ، هربت الأموال مؤقتًا بلا رحمة، لتُسحق البيتكوين تحت 75,000 دولار؛ وبعد ذلك خلال أسبوعين، قام الـETF تقريبًا بردّ تلك الخسائر، وتحول إجمالي صافي التدفقات هذا العام من السالب إلى الموجب—وهي أقسى دعامة لهذا الارتداد.
الأهم حقًا: إلى أين تتجه الأموال. في الأسبوع نفسه، ارتفع 93 من مكونات CoinDesk 100، وارتفع Quant بنسبة 39% في غضون 24 ساعة، ووصل مؤشر موسم العملات البديلة إلى أعلى مستوى له منذ أكثر من ثلاثة أشهر. أي أن عودة الأموال من الـETF لم تتوقف عند سلة البيتكوين وحدها، بل تسللت للخارج وفقًا لتفضيل المخاطرة.
لكن لا تتعجلوا في إعلان سوق صاعدة. ما زال جانب أسعار الفائدة مشدودًا: رفع الاحتياطي الفيدرالي سعر الفائدة في سبتمبر/أيلول إلى 3.75%–4.00%، وهي أول زيادة منذ يوليو/تموز 2023. وفي الوقت الحالي، تتزايد رهانات السوق على زيادة أخرى في أكتوبر/تشرين الأول، كما ارتفعت تقلبات سندات الخزانة إلى أعلى مستوى منذ مارس/آذار من هذا العام. أكثر نقطة إثارة للاهتمام في الخلاف هي التقلبات: ففي سوق السندات، سادت حالة من القلق، بينما ظل مؤشر تقلبات بيتكوين عند أدنى مستوياته خلال العام، ما يشير إلى أن هذه الموجة أقرب إلى «تجميع هادئ للتمركزات» وليست مطاردة صاخبة بدافع الهلع.
رأيي: عودة أموال الـETF في هذه الجولة جوهرها هو سدّ الحفر الناتجة عن تصويت مشروع القانون؛ إنها عملية ترميم وليست نقطة بداية لدورة جديدة. ما يحدد إلى أي مدى يمكن أن تمتد الحركة السعرية ليس مدى قوة التدفق خلال أسبوع واحد، بل نتيجة اجتماعات أكتوبر/تشرين الأول وما إذا كانت عوائد السندات الأمريكية قادرة على الثبات. إذا استمرت رهانات زيادة الفائدة في التصاعد، فمن المرجح أن يتم اختبار مستوى 84,000 دولار مرارًا. أما إذا حدث العكس، ولم تتشكل هذه القفزة إلا بعودة الأموال واتساع موجة العملات البديلة، عندها فقط يمكن الحديث عن انعكاس حقيقي.
إذن السؤال هو: هل تعتقد أن هذه الحركة «انعكاس»، أم مجرد «ارتداد جديد»؟ شاركونا في قسم التعليقات.
كل يوم سأطلعك على أبرز تدفقات صناديق بيتكوين الفورية—ليس فقط ما الذي يحدث في الأخبار، بل أيضًا كيف تفهم المنطق والخيارات الكامنة وراءها 👀🚀
انقر على الصورة الشخصية لمشاهدة البث المباشر
أسبوع واحد، تدفّقت 23.9 مليار دولار إلى صناديق بيتكوين الفورية المتداولة في الولايات المتحدة، مُسجّلةً أعلى رقم صافي تدفّق داخلي جديد على مستوى أسبوع واحد في عام 2026.
🔄 进群一起分析行情
قبل شهرين، كانت هذه المجموعة من الصناديق لا تزال تُسجّل صافي خروج يقارب 5.8 مليار دولار هذا العام؛ وبحلول هذا الأسبوع، تمّ تسوية حسابات عام 2026، لتتحوّل إلى صافي تدفّق داخلي يقارب 800 مليون دولار. كما حافظت البيتكوين أيضًا على مستوى 84,000 دولار، مُسلّمةً أداءها التاريخي الأفضل في الربع الثالث حتى الآن.
لنرَ هذه الأموال أولًا لكن دون تعميم. صناديق بيتكوين الفورية المتداولة في الولايات المتحدة تواصلت على مدى سبعة أيام تداول متتالية مع صافي تدفّق داخلي؛ وإجماليها يقترب من 3 مليارات دولار. وفي 24 سبتمبر/أيلول، ما زالت هناك 191 مليون دولار دخلت في يومٍ واحد، لكن وتيرتها تباطأت بوضوح مقارنة بالأيام السابقة، وهو ما يُعد ثالث يوم متتال من التباطؤ. وعندما نُطيل خطّ الزمن يصبح الأمر أكثر وضوحًا: في تلك الأيام التي خذلت فيها مشروعات «قانون كلاريتي» (CLARITY) في مجلس الشيوخ، هربت الأموال مؤقتًا بلا رحمة، لتُسحق البيتكوين تحت 75,000 دولار؛ وبعد ذلك خلال أسبوعين، قام الـETF تقريبًا بردّ تلك الخسائر، وتحول إجمالي صافي التدفقات هذا العام من السالب إلى الموجب—وهي أقسى دعامة لهذا الارتداد.
الأهم حقًا: إلى أين تتجه الأموال. في الأسبوع نفسه، ارتفع 93 من مكونات CoinDesk 100، وارتفع Quant بنسبة 39% في غضون 24 ساعة، ووصل مؤشر موسم العملات البديلة إلى أعلى مستوى له منذ أكثر من ثلاثة أشهر. أي أن عودة الأموال من الـETF لم تتوقف عند سلة البيتكوين وحدها، بل تسللت للخارج وفقًا لتفضيل المخاطرة.
لكن لا تتعجلوا في إعلان سوق صاعدة. ما زال جانب أسعار الفائدة مشدودًا: رفع الاحتياطي الفيدرالي سعر الفائدة في سبتمبر/أيلول إلى 3.75%–4.00%، وهي أول زيادة منذ يوليو/تموز 2023. وفي الوقت الحالي، تتزايد رهانات السوق على زيادة أخرى في أكتوبر/تشرين الأول، كما ارتفعت تقلبات سندات الخزانة إلى أعلى مستوى منذ مارس/آذار من هذا العام. أكثر نقطة إثارة للاهتمام في الخلاف هي التقلبات: ففي سوق السندات، سادت حالة من القلق، بينما ظل مؤشر تقلبات بيتكوين عند أدنى مستوياته خلال العام، ما يشير إلى أن هذه الموجة أقرب إلى «تجميع هادئ للتمركزات» وليست مطاردة صاخبة بدافع الهلع.
رأيي: عودة أموال الـETF في هذه الجولة جوهرها هو سدّ الحفر الناتجة عن تصويت مشروع القانون؛ إنها عملية ترميم وليست نقطة بداية لدورة جديدة. ما يحدد إلى أي مدى يمكن أن تمتد الحركة السعرية ليس مدى قوة التدفق خلال أسبوع واحد، بل نتيجة اجتماعات أكتوبر/تشرين الأول وما إذا كانت عوائد السندات الأمريكية قادرة على الثبات. إذا استمرت رهانات زيادة الفائدة في التصاعد، فمن المرجح أن يتم اختبار مستوى 84,000 دولار مرارًا. أما إذا حدث العكس، ولم تتشكل هذه القفزة إلا بعودة الأموال واتساع موجة العملات البديلة، عندها فقط يمكن الحديث عن انعكاس حقيقي.
إذن السؤال هو: هل تعتقد أن هذه الحركة «انعكاس»، أم مجرد «ارتداد جديد»؟ شاركونا في قسم التعليقات.
كل يوم سأطلعك على أبرز تدفقات صناديق بيتكوين الفورية—ليس فقط ما الذي يحدث في الأخبار، بل أيضًا كيف تفهم المنطق والخيارات الكامنة وراءها 👀🚀
انقر على الصورة الشخصية لمشاهدة البث المباشر
8
·
--
#circle与tether冻结bitget黑客钱包
تم سرقة 3.87 مليار دولار، وفي النهاية لم يتم تجميد سوى 318 ألف دولار.
[💬 群里一起聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
في 24 سبتمبر، تم اختراق نظام محافظ إحدى أكبر منصات تداول العملات المشفرة، حيث تم تحويل نحو 3.87 مليار دولار إلى عناوين يتحكم بها المهاجمون. بعد ذلك، أدرجت Circle وTether محفظة المتسللين ضمن القائمة السوداء، لكن ما تم تجميده فعليًا كان قرابة 31.8 ألف دولار فقط.
والأمر الذي أثار ضجة كبيرة هو شيء آخر: رفض علني من بروتوكول لامركزي لفكرة "تجميد العناوين".
أولًا، لنحسب عملية التجميد بدقة. في يوم الجمعة عند الساعة 05:00 بالتوقيت العالمي المنسق، نفذت Circle الخطوة باستخدام مفتاح التجميد المدمج داخل عقد USDC، حيث أغلقت 99,990 وحدة من USDC. بعد نحو 7 ساعات، أضافت Tether العنوان نفسه إلى قائمة حظر USDT عبر تعدد التوقيعات (multisig)، ثم جمدت 218,023 وحدة من USDT، ليصبح الإجمالي قرابة 318 ألف دولار، أي حوالي 0.08% فقط من إجمالي 3.87 مليار.
وفي نفس المحفظة أيضًا توجد قرابة 170 ETH، لم يتم تحريكها إطلاقًا. تشير تتبعات السلسلة على الإنترنت إلى أن عناوين أخرى مرتبطة بالمهاجمين كانت لا تزال ممسكة بما يزيد عن 63,000 ETH، ولا يملك أي مُصدِر أي صلاحية للمساس بها.
السبب ليس معقدًا: المُصدر يمكنه فقط تجميد الرموز التي أصدرها هو، لكنه لا يستطيع تجميد الإيثيريوم نفسه. كان المتسللون أسرع: خلال دقائق قاموا بتحويل العملات المستقرة إلى ETH وتوزيع الأموال في محافظ جديدة، وبالتالي حوّلوا في وقت مبكر "الجزء القابل للتجميد" إلى "جزء لا يمكن تجميده".
ثم لننظر إلى حرب التصريحات. يزعم THORChain أنه "لامركزي مثل البيتكوين والإيثيريوم، ولا يتطلب إذنًا"، لكنه رفض علنًا تقديم خدمات التحويل وخدمات عبر السلاسل لعناوين يُفترض أن تكون قد نُقلت منها أموال مسروقة. وجه الرئيس التنفيذي لمنصة التداول التي تم اختراقها رسالة مباشرة: "اللامركزية مبدأ تصميم، وليست ستارًا يساعد لصوصًا معروفين على الهروب بأموال مسروقة." وطرَح مؤسس منصة تداول أخرى سؤالًا مضادًا: أصول THORChain يسيطر عليها بشكل مشترك مُدققون تم اختيارهم من خلال صندوق TSS، ويمكن نقل الأموال بمجرد اكتمال عتبة التوقيع. "توزيع الوسطاء لا يعني أنهم اختفوا"؛ كما استعاد سجلًا قديمًا: في مايو، تم اختراق صندوقه بأموال تقارب 10.7 مليون دولار، ثم تم الضغط مباشرة على زر الإيقاف المؤقت، وتعطلت الشبكة قرابة 5 أسابيع قبل إعادة تشغيلها في 22 يونيو.
وأيضًا، أضافت منصة تتبع السلسلة MistTrack ضربة أخرى: اللامركزية لا ينبغي أن تصبح عذرًا شاملًا.
رأيي: ما يُسمى "تجميدًا" ليس قدرة السلسلة نفسها، بل هو مفتاح تكون الجهة المُصدِرة قد زرعته مسبقًا داخل العقد. الأصول التي يمكن تجميدها محدودة بطبيعتها، وبمجرد انتقال الأموال إلى ETH أو إلى بروتوكول عبر سلاسل، فإنها عمليًا تصبح في منطقة "دون مالك". بالمقابل، إذا طُلب من بروتوكول لامركزي أن يقوم بتجميد العناوين، فلا يبقى أمامه إلا مساران: إما أن يثبت أنه "يمكنه أيضًا تنفيذ عمليات مركزية"، أو أن يتحمل سمعة "فتح الباب للّص".
وقد فتحت منصة التداول المخترَقة باب مكافأة بنسبة 5%، لتقوم بذلك بإجراءات حماية للمستخدمين مدعومة بصندوق يتجاوز 464 مليون دولار.
إذًا، السؤال هو: هل تعتقد أن بروتوكولًا لامركزيًا ينبغي أن يتعاون في تجميد عناوين الأموال المسروقة؟ شاركنا رأيك في قسم التعليقات.
كل يوم معك لتتابع أهم أخبار أمان العملات المشفرة - ليس فقط لمعرفة ما الذي حدث، بل لتفهم منطق القصة والفرص الكامنة وراءها 👀🚀
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
#circle与tether冻结bitget黑客钱包
تم سرقة 3.87 مليار دولار، وفي النهاية لم يتم تجميد سوى 318 ألف دولار.
💬 群里一起聊行情
في 24 سبتمبر، تم اختراق نظام محافظ إحدى أكبر منصات تداول العملات المشفرة، حيث تم تحويل نحو 3.87 مليار دولار إلى عناوين يتحكم بها المهاجمون. بعد ذلك، أدرجت Circle وTether محفظة المتسللين ضمن القائمة السوداء، لكن ما تم تجميده فعليًا كان قرابة 31.8 ألف دولار فقط.
والأمر الذي أثار ضجة كبيرة هو شيء آخر: رفض علني من بروتوكول لامركزي لفكرة "تجميد العناوين".
أولًا، لنحسب عملية التجميد بدقة. في يوم الجمعة عند الساعة 05:00 بالتوقيت العالمي المنسق، نفذت Circle الخطوة باستخدام مفتاح التجميد المدمج داخل عقد USDC، حيث أغلقت 99,990 وحدة من USDC. بعد نحو 7 ساعات، أضافت Tether العنوان نفسه إلى قائمة حظر USDT عبر تعدد التوقيعات (multisig)، ثم جمدت 218,023 وحدة من USDT، ليصبح الإجمالي قرابة 318 ألف دولار، أي حوالي 0.08% فقط من إجمالي 3.87 مليار.
وفي نفس المحفظة أيضًا توجد قرابة 170 ETH، لم يتم تحريكها إطلاقًا. تشير تتبعات السلسلة على الإنترنت إلى أن عناوين أخرى مرتبطة بالمهاجمين كانت لا تزال ممسكة بما يزيد عن 63,000 ETH، ولا يملك أي مُصدِر أي صلاحية للمساس بها.
السبب ليس معقدًا: المُصدر يمكنه فقط تجميد الرموز التي أصدرها هو، لكنه لا يستطيع تجميد الإيثيريوم نفسه. كان المتسللون أسرع: خلال دقائق قاموا بتحويل العملات المستقرة إلى ETH وتوزيع الأموال في محافظ جديدة، وبالتالي حوّلوا في وقت مبكر "الجزء القابل للتجميد" إلى "جزء لا يمكن تجميده".
ثم لننظر إلى حرب التصريحات. يزعم THORChain أنه "لامركزي مثل البيتكوين والإيثيريوم، ولا يتطلب إذنًا"، لكنه رفض علنًا تقديم خدمات التحويل وخدمات عبر السلاسل لعناوين يُفترض أن تكون قد نُقلت منها أموال مسروقة. وجه الرئيس التنفيذي لمنصة التداول التي تم اختراقها رسالة مباشرة: "اللامركزية مبدأ تصميم، وليست ستارًا يساعد لصوصًا معروفين على الهروب بأموال مسروقة." وطرَح مؤسس منصة تداول أخرى سؤالًا مضادًا: أصول THORChain يسيطر عليها بشكل مشترك مُدققون تم اختيارهم من خلال صندوق TSS، ويمكن نقل الأموال بمجرد اكتمال عتبة التوقيع. "توزيع الوسطاء لا يعني أنهم اختفوا"؛ كما استعاد سجلًا قديمًا: في مايو، تم اختراق صندوقه بأموال تقارب 10.7 مليون دولار، ثم تم الضغط مباشرة على زر الإيقاف المؤقت، وتعطلت الشبكة قرابة 5 أسابيع قبل إعادة تشغيلها في 22 يونيو.
وأيضًا، أضافت منصة تتبع السلسلة MistTrack ضربة أخرى: اللامركزية لا ينبغي أن تصبح عذرًا شاملًا.
رأيي: ما يُسمى "تجميدًا" ليس قدرة السلسلة نفسها، بل هو مفتاح تكون الجهة المُصدِرة قد زرعته مسبقًا داخل العقد. الأصول التي يمكن تجميدها محدودة بطبيعتها، وبمجرد انتقال الأموال إلى ETH أو إلى بروتوكول عبر سلاسل، فإنها عمليًا تصبح في منطقة "دون مالك". بالمقابل، إذا طُلب من بروتوكول لامركزي أن يقوم بتجميد العناوين، فلا يبقى أمامه إلا مساران: إما أن يثبت أنه "يمكنه أيضًا تنفيذ عمليات مركزية"، أو أن يتحمل سمعة "فتح الباب للّص".
وقد فتحت منصة التداول المخترَقة باب مكافأة بنسبة 5%، لتقوم بذلك بإجراءات حماية للمستخدمين مدعومة بصندوق يتجاوز 464 مليون دولار.
إذًا، السؤال هو: هل تعتقد أن بروتوكولًا لامركزيًا ينبغي أن يتعاون في تجميد عناوين الأموال المسروقة؟ شاركنا رأيك في قسم التعليقات.
كل يوم معك لتتابع أهم أخبار أمان العملات المشفرة - ليس فقط لمعرفة ما الذي حدث، بل لتفهم منطق القصة والفرص الكامنة وراءها 👀🚀
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
1
599
·
--
3.875 مليار دولار سُرقت، و75 مليونًا لا يستطيع أحد تجميدها
[📈 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
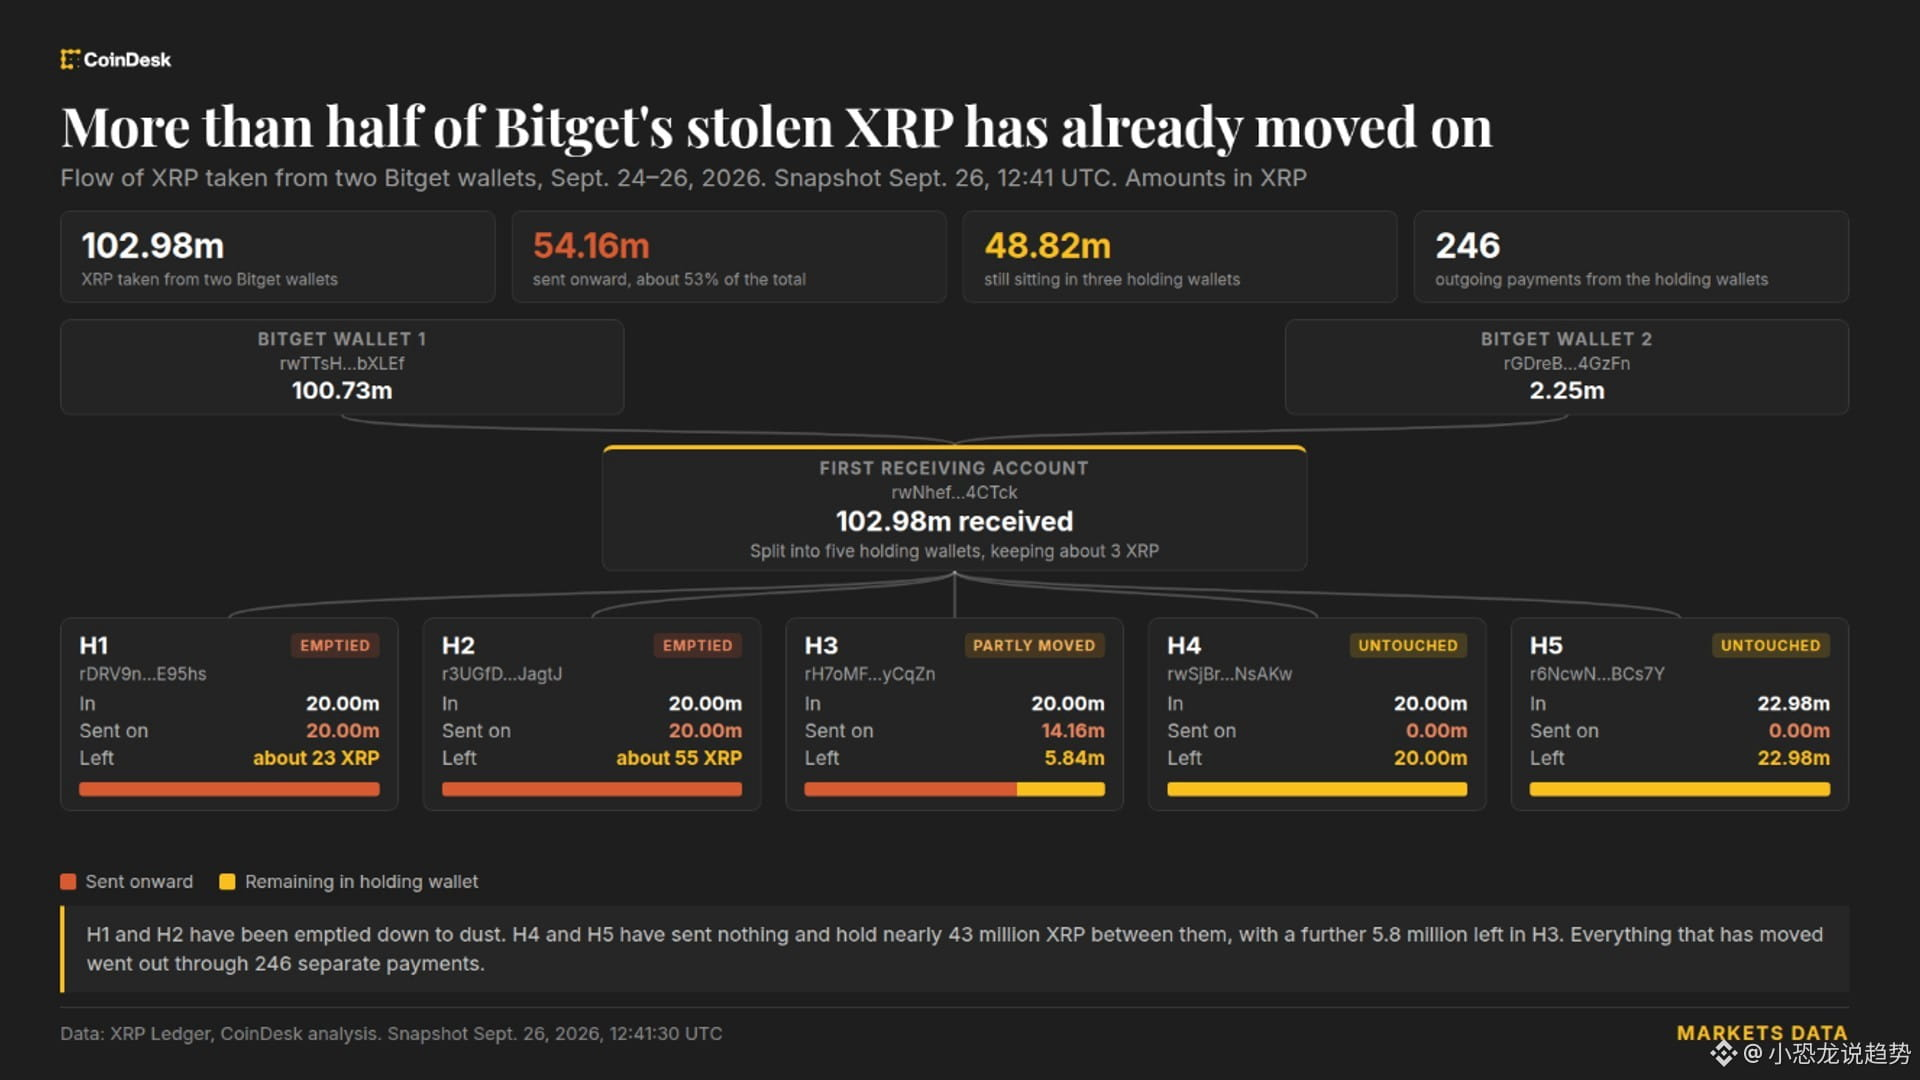
تم اختراق بورصة في 24 سبتمبر، وسُرق ما يقرب من 103 ملايين عملة XRP (كانت وقتها تساوي نحو 160 مليون دولار). بعد يومين، نقل القراصنة حوالي 83 مليون دولار من الأرباح الإجرامية من 3 محافظ. أما المتبقي، قرابة 75 مليون دولار، فظل عالقًا في أكثر مكان محرج—وبحسب قواعد دفتر XRP، لا يملك المُصدِر نفسه صلاحية تجميد XRP ذاته.
لنقل الحقائق أولًا بوضوح: أبلغت هذه البورصة في البداية عن خسارة قدرها 351.6 مليون دولار، ثم يوم الجمعة تم تعديلها بالزيادة بعد احتساب تحويلات Zcash وTRON، لتصل إلى 387.5 مليون دولار. وأكدت أن الأمر يتعلق بالحادث الأصلي نفسه، وليس اختراقًا ثانيًا؛ وتم توزيع ما يقرب من 103 ملايين XRP على 5 حسابات.
التحويل يتسارع. في يوم السبت 04:32 بتوقيت UTC كانت الحسابات الخمسة الأصلية ما زالت تحمل حوالي 70 مليون XRP؛ وبعد نحو 8 ساعات لم يتبقَّ سوى 49 مليونًا. وعند 12:41 UTC، كان حسابان كانا يمتلكان كلٌ منهما 20 مليون XRP قد انخفضا: أحدهما بقي 23 عملة فقط، والآخر 55 عملة، بينما انخفض الحساب الثالث إلى حوالي 5.8 ملايين. بإجمالي حوالي 54 مليون XRP غادرت عناوين الحيازة الأصلية؛ الأموال موزعة، لكن على السلسلة لا يبدو أنها بيعَت بقدر واضح.
الفارق بين ما يمكن تجميده وما لا يمكن تجميده كبير جدًا. قَيَّدت مُصدِرات USDC وUSDT—Circle وTether—حوالي 320 ألف دولار من العملات المستقرة، أي أقل من جزء من الألف من الأموال المسروقة. أما الجزء الأكبر الحقيقي، XRP نفسه، فلا توجد له صلاحية تجميد بضغطة واحدة. وبحساب 1.54 دولارًا للعملة، فإن قيمة أول شحنة XRP المُسروقة كانت نحو 160 مليون دولار—أي ما يعادل تقريبًا 4% من حجم التداول اليومي البالغ 4.4 مليار دولار لنفس العملة. وإذا كان هناك بيع فعلي، فعمق التأثير يعتمد على أوامر الشراء في دفتر الطلبات.
انتقل الجدل إلى جانب بروتوكول السلسلة. استخدم القراصنة جزءًا من الأموال في عمليات تبادل عبر السلاسل، وتتبعَت جهةُ مراقبة إلى THORChain. طلب الرئيس التنفيذي للبورصة المُستهدَفة علنًا منها رفض تقديم الخدمة للعناوين المُعرّفة: «اللامركزية مبدأ تصميم، وليست درعًا لتوفير ممر للأموال المسروقة المعروفة». رفضت THORChain، بل شبّهت نفسها بالشبكات غير الخاضعة للترخيص مثل شبكة بيتكوين وإيثيريوم.
الطرف المعارض التقط نقطة الضعف فورًا. أشار أحد مؤسسي بورصة إلى أن خزانة TSS في THORChain يتم التحكم فيها بشكل مشترك من قِبل مجموعة من المُصدِّقين المختارين؛ وعند استيفاء عتبة التوقيع، يمكن نقل الأصول الموجودة داخلها—«إن تفكيك الوسيط لا يعني إزالة الوسيط». وكشفت تقارير أن الخادم هذا العام في مايو عندما تم اختراق خزانته الخاصة بنحو 10.7 ملايين دولار كان قادرًا على الإيقاف: تم أولًا تجميد التوقيعات والمعاملات تلقائيًا، ثم قام عقدته بتعزيز ذلك بإيقاف يدوي وتعليق عبر التصويت على الحوكمة، ليحدث توقف شامل خلال حوالي ساعتين. وأقر تقرير الربع الثاني أن الانقطاع استمر قرابة خمس أسابيع، حتى 22 يونيو، قبل إعادة التشغيل بعد إدخال كود مُصلِح.
رأيي: هذه ليست مشكلة أن بروتوكولًا ما «غير كافٍ في اللامركزية»، بل أن «اللامركزية» تُستخدم كمعيارين—تكون سببًا عندما يلزم الإعفاء، وتكون ستارًا للهروب عندما يتعلق الأمر بالتعامل مع الأموال المسروقة. يمكن للجسور عبر السلاسل وDEX استقبال تدفقات بمليارات الدولارات، لكن ما زالت لا توجد آلية يمكنها حصر الحظر في عنوان واحد وفتح كل المعاملات الأخرى؛ ما لم يُحل هذا الأمر، ستتكرر كل مرة نفس الطريق في كل قضية اختراق كبيرة.
تنبيهين: استئناف سحب هذه البورصة يتم على مراحل: بدءًا من 28 سبتمبر للبيتكوين، و29 سبتمبر للإيثيريوم، و30 سبتمبر لـUSDT، و2 أكتوبر لغيرها من الرموز. والأموال المسروقة ما زالت تُنقَل على السلسلة؛ فقد تقيّد المنصات حسابات العناوين التي تستلم XRP من مصدر غير معروف.
ما رأيك: هل ينبغي على بروتوكولات عبر السلاسل أن تضغط زر الإيقاف المؤقت على طريق مرور الأموال المسروقة؟ تفضل وشارك في قسم التعليقات. اضغط على صورة الملف لمشاهدة البث.
كل يوم نأخذك لمتابعة أبرز اهتمامات الأمن في عالم الكريبتو—ليس فقط ما الذي حدث في الأخبار، بل لنفهم معًا المنطق الكامن وراءه والفرص أيضًا 👀🚀
3.875 مليار دولار سُرقت، و75 مليونًا لا يستطيع أحد تجميدها
📈 进群一起盯盘
تم اختراق بورصة في 24 سبتمبر، وسُرق ما يقرب من 103 ملايين عملة XRP (كانت وقتها تساوي نحو 160 مليون دولار). بعد يومين، نقل القراصنة حوالي 83 مليون دولار من الأرباح الإجرامية من 3 محافظ. أما المتبقي، قرابة 75 مليون دولار، فظل عالقًا في أكثر مكان محرج—وبحسب قواعد دفتر XRP، لا يملك المُصدِر نفسه صلاحية تجميد XRP ذاته.
لنقل الحقائق أولًا بوضوح: أبلغت هذه البورصة في البداية عن خسارة قدرها 351.6 مليون دولار، ثم يوم الجمعة تم تعديلها بالزيادة بعد احتساب تحويلات Zcash وTRON، لتصل إلى 387.5 مليون دولار. وأكدت أن الأمر يتعلق بالحادث الأصلي نفسه، وليس اختراقًا ثانيًا؛ وتم توزيع ما يقرب من 103 ملايين XRP على 5 حسابات.
التحويل يتسارع. في يوم السبت 04:32 بتوقيت UTC كانت الحسابات الخمسة الأصلية ما زالت تحمل حوالي 70 مليون XRP؛ وبعد نحو 8 ساعات لم يتبقَّ سوى 49 مليونًا. وعند 12:41 UTC، كان حسابان كانا يمتلكان كلٌ منهما 20 مليون XRP قد انخفضا: أحدهما بقي 23 عملة فقط، والآخر 55 عملة، بينما انخفض الحساب الثالث إلى حوالي 5.8 ملايين. بإجمالي حوالي 54 مليون XRP غادرت عناوين الحيازة الأصلية؛ الأموال موزعة، لكن على السلسلة لا يبدو أنها بيعَت بقدر واضح.
الفارق بين ما يمكن تجميده وما لا يمكن تجميده كبير جدًا. قَيَّدت مُصدِرات USDC وUSDT—Circle وTether—حوالي 320 ألف دولار من العملات المستقرة، أي أقل من جزء من الألف من الأموال المسروقة. أما الجزء الأكبر الحقيقي، XRP نفسه، فلا توجد له صلاحية تجميد بضغطة واحدة. وبحساب 1.54 دولارًا للعملة، فإن قيمة أول شحنة XRP المُسروقة كانت نحو 160 مليون دولار—أي ما يعادل تقريبًا 4% من حجم التداول اليومي البالغ 4.4 مليار دولار لنفس العملة. وإذا كان هناك بيع فعلي، فعمق التأثير يعتمد على أوامر الشراء في دفتر الطلبات.
انتقل الجدل إلى جانب بروتوكول السلسلة. استخدم القراصنة جزءًا من الأموال في عمليات تبادل عبر السلاسل، وتتبعَت جهةُ مراقبة إلى THORChain. طلب الرئيس التنفيذي للبورصة المُستهدَفة علنًا منها رفض تقديم الخدمة للعناوين المُعرّفة: «اللامركزية مبدأ تصميم، وليست درعًا لتوفير ممر للأموال المسروقة المعروفة». رفضت THORChain، بل شبّهت نفسها بالشبكات غير الخاضعة للترخيص مثل شبكة بيتكوين وإيثيريوم.
الطرف المعارض التقط نقطة الضعف فورًا. أشار أحد مؤسسي بورصة إلى أن خزانة TSS في THORChain يتم التحكم فيها بشكل مشترك من قِبل مجموعة من المُصدِّقين المختارين؛ وعند استيفاء عتبة التوقيع، يمكن نقل الأصول الموجودة داخلها—«إن تفكيك الوسيط لا يعني إزالة الوسيط». وكشفت تقارير أن الخادم هذا العام في مايو عندما تم اختراق خزانته الخاصة بنحو 10.7 ملايين دولار كان قادرًا على الإيقاف: تم أولًا تجميد التوقيعات والمعاملات تلقائيًا، ثم قام عقدته بتعزيز ذلك بإيقاف يدوي وتعليق عبر التصويت على الحوكمة، ليحدث توقف شامل خلال حوالي ساعتين. وأقر تقرير الربع الثاني أن الانقطاع استمر قرابة خمس أسابيع، حتى 22 يونيو، قبل إعادة التشغيل بعد إدخال كود مُصلِح.
رأيي: هذه ليست مشكلة أن بروتوكولًا ما «غير كافٍ في اللامركزية»، بل أن «اللامركزية» تُستخدم كمعيارين—تكون سببًا عندما يلزم الإعفاء، وتكون ستارًا للهروب عندما يتعلق الأمر بالتعامل مع الأموال المسروقة. يمكن للجسور عبر السلاسل وDEX استقبال تدفقات بمليارات الدولارات، لكن ما زالت لا توجد آلية يمكنها حصر الحظر في عنوان واحد وفتح كل المعاملات الأخرى؛ ما لم يُحل هذا الأمر، ستتكرر كل مرة نفس الطريق في كل قضية اختراق كبيرة.
تنبيهين: استئناف سحب هذه البورصة يتم على مراحل: بدءًا من 28 سبتمبر للبيتكوين، و29 سبتمبر للإيثيريوم، و30 سبتمبر لـUSDT، و2 أكتوبر لغيرها من الرموز. والأموال المسروقة ما زالت تُنقَل على السلسلة؛ فقد تقيّد المنصات حسابات العناوين التي تستلم XRP من مصدر غير معروف.
ما رأيك: هل ينبغي على بروتوكولات عبر السلاسل أن تضغط زر الإيقاف المؤقت على طريق مرور الأموال المسروقة؟ تفضل وشارك في قسم التعليقات. اضغط على صورة الملف لمشاهدة البث.
كل يوم نأخذك لمتابعة أبرز اهتمامات الأمن في عالم الكريبتو—ليس فقط ما الذي حدث في الأخبار، بل لنفهم معًا المنطق الكامن وراءه والفرص أيضًا 👀🚀
364
·
--
#sec称回购与升级不必然使代币成证券
أصدرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) وثيقة أسئلة وأجوبة (FAQ) تفيد بأن هذا الرمز قد ارتفع 18% في يوم واحد—وفي الوقت نفسه، فإن الأموال التي جرى إنفاقها في عمليات إعادة الشراء والإحراق المتراكمة بالفعل وصلت إلى 463.79 مليون دولار.
[📢 加入小恐龙的粉丝群](https://app.binance.com/uni-qr/EXpjD4Vi)
في 25 سبتمبر، أصدرت إدارة التمويل في هيئة SEC الأمريكية وثيقة أسئلة وأجوبة شائعة حول الأصول المشفّرة. المحور في نقطة واحدة: عمليات إعادة شراء الرموز وتحديث الشبكة لا تحول تلقائيًا أي منتج إلى ورقة مالية. معيار الحكم لا يزال يعود إلى اختبار هاوي لعام 1946؛ الذي ينظر إلى الجوهر الاقتصادي وليس الألفاظ. طالما أن المستثمرين لا يعتمدون على الجهود التشغيلية للفريق/الجهة المُصدرة لتحقيق الأرباح، فإن أفعالًا مثل إعادة الشراء وتوثيق السيولة (liquidity staking) لا ينبغي أن تُصنَّف تحت غطاء “الورقة المالية”.
بعد انتشار الخبر، ارتدت رموز منصة Pump.fun PUMP مباشرة من مستوى 0.0038 دولار، لتعود فوق 0.004. وخلال الجلسة، لامست أعلى 0.0046، وبلغت الزيادة خلال اليوم نحو 18%. كما تضاعف حجم التداول الفوري (السبوت) على الفور بنسبة 57% تقريبًا. وعلى السلسلة بشكل أكثر مباشرة: تُظهر DefiLlama أن البروتوكول سجّل صافي تدفقات نقدية داخلة بالدولار ليوم ذلك اليوم بلغ 24 مليون دولار، منهيا أربعة أيام متتالية من التدفقات الخارجة—بينما قبل 24 ساعة فقط كان الرقم ما يزال سالبًا.
المثير حقًا هو إيقاع إعادة الشراء. في 26 سبتمبر تحديدًا، استخدم الفريق حوالي 1.6 مليون دولار من إيرادات المشروع لشراء 398 مليون سهم/وحدة من PUMP عبر إعادة الشراء. ومع تمديد الفترة زمنيًا، فإن الفريق قد اشترى وأحرق ما يقارب 463.79 مليون دولار من قيمة PUMP حتى الآن، ما يعادل حذفًا مباشرًا من التداول لنحو 16.79% من إجمالي المعروض.
لكن لا تتسرع في إطلاق صفة “انعكاس”. في اليوم نفسه، ارتفع عدد أوامر البيع في السوق الفوري إلى 2.68 مليار قطعة، بينما كانت أوامر الشراء 2.54 مليار قطعة فقط، فالفارق بين الشراء والبيع بلغ -144.5 مليون قطعة. وعلى جانب البورصات أيضًا، استمرت التدفقات الصافية للسبوت لثلاثة أيام متتالية وكانت موجبة، لتصل إلى 1.49 مليون دولار. ترجمة ذلك حرفيًا: ما يدفع السعر للأعلى عبر أخبار إيجابية وإعادة شراء—هو تحديدًا مجموعة الأشخاص الذين ينتظرون البيع/الخروج من الصفقة. من الناحية الفنية، أظهر مؤشر قوة الاتجاه TSI “تقاطعًا ذهبيًا” (Golden Cross) بقيمة 6.8، بينما ظل Aroon OSC لليومين المتتاليين عند قرابة 42؛ الزخم يتعافى فعلاً. أما عند الأعلى من 0.0048 إلى 0.005 فهو أول حاجز، وعند الأسفل 0.0038 هو نقطة انطلاق هذه الجولة.
رأيي: القيمة في هذه الأخبار ليست في مدى ارتفاع PUMP، بل في أن خطاب التنظيم بدأ يخفف القيود على الرموز التي لديها “إيرادات حقيقية + تقوم بعمليات إعادة شراء”. خلال السنوات الماضية، كان إصدار الرموز يخشى بشدة أن يتم توصيفه بكلمة واحدة على أنه ورقة مالية، ولذلك لم يجرؤ أحد على الإعلان عن إعادة الشراء. والآن، عندما تكتب SEC أن “إعادة الشراء لا تعني ورقة مالية” ضمن أسئلة وأجوبة رسمية، فهذا يفتح الباب أمام فئة من البروتوكولات التي لديها تدفقات نقدية. PUMP هي مجرد أول عينة تم تسميتها. وبعدها، من المرجح أن تمتثل البروتوكولات الأخرى ذات الإيرادات والنية للتقليل الانكماشي (الـ通缩). من سيكون التالي؟ انظر إلى من لديه أموال حقيقية في يده.
فما رأيك: مشروع يقوم فعلاً بـ“إعادة شراء رموزه بالمال الحقيقي” هو أصل يمكنك متابعته على المدى الطويل؟ أم أنه سيناريو جديد لرفع السعر ثم الخروج بالبيع؟ تفضل بالنقاش في قسم التعليقات.
اضغط على الصورة/الأفاتار لمشاهدة البث المباشر
كل يوم سأطلعك على أبرز أحداث سوق العملات المشفرة—ليس فقط ما حدثت به الأخبار، بل أيضًا كيف تفهم المنطق والفرص الكامنة وراء ذلك 👀🚀
#sec称回购与升级不必然使代币成证券
أصدرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) وثيقة أسئلة وأجوبة (FAQ) تفيد بأن هذا الرمز قد ارتفع 18% في يوم واحد—وفي الوقت نفسه، فإن الأموال التي جرى إنفاقها في عمليات إعادة الشراء والإحراق المتراكمة بالفعل وصلت إلى 463.79 مليون دولار.
📢 加入小恐龙的粉丝群
في 25 سبتمبر، أصدرت إدارة التمويل في هيئة SEC الأمريكية وثيقة أسئلة وأجوبة شائعة حول الأصول المشفّرة. المحور في نقطة واحدة: عمليات إعادة شراء الرموز وتحديث الشبكة لا تحول تلقائيًا أي منتج إلى ورقة مالية. معيار الحكم لا يزال يعود إلى اختبار هاوي لعام 1946؛ الذي ينظر إلى الجوهر الاقتصادي وليس الألفاظ. طالما أن المستثمرين لا يعتمدون على الجهود التشغيلية للفريق/الجهة المُصدرة لتحقيق الأرباح، فإن أفعالًا مثل إعادة الشراء وتوثيق السيولة (liquidity staking) لا ينبغي أن تُصنَّف تحت غطاء “الورقة المالية”.
بعد انتشار الخبر، ارتدت رموز منصة Pump.fun PUMP مباشرة من مستوى 0.0038 دولار، لتعود فوق 0.004. وخلال الجلسة، لامست أعلى 0.0046، وبلغت الزيادة خلال اليوم نحو 18%. كما تضاعف حجم التداول الفوري (السبوت) على الفور بنسبة 57% تقريبًا. وعلى السلسلة بشكل أكثر مباشرة: تُظهر DefiLlama أن البروتوكول سجّل صافي تدفقات نقدية داخلة بالدولار ليوم ذلك اليوم بلغ 24 مليون دولار، منهيا أربعة أيام متتالية من التدفقات الخارجة—بينما قبل 24 ساعة فقط كان الرقم ما يزال سالبًا.
المثير حقًا هو إيقاع إعادة الشراء. في 26 سبتمبر تحديدًا، استخدم الفريق حوالي 1.6 مليون دولار من إيرادات المشروع لشراء 398 مليون سهم/وحدة من PUMP عبر إعادة الشراء. ومع تمديد الفترة زمنيًا، فإن الفريق قد اشترى وأحرق ما يقارب 463.79 مليون دولار من قيمة PUMP حتى الآن، ما يعادل حذفًا مباشرًا من التداول لنحو 16.79% من إجمالي المعروض.
لكن لا تتسرع في إطلاق صفة “انعكاس”. في اليوم نفسه، ارتفع عدد أوامر البيع في السوق الفوري إلى 2.68 مليار قطعة، بينما كانت أوامر الشراء 2.54 مليار قطعة فقط، فالفارق بين الشراء والبيع بلغ -144.5 مليون قطعة. وعلى جانب البورصات أيضًا، استمرت التدفقات الصافية للسبوت لثلاثة أيام متتالية وكانت موجبة، لتصل إلى 1.49 مليون دولار. ترجمة ذلك حرفيًا: ما يدفع السعر للأعلى عبر أخبار إيجابية وإعادة شراء—هو تحديدًا مجموعة الأشخاص الذين ينتظرون البيع/الخروج من الصفقة. من الناحية الفنية، أظهر مؤشر قوة الاتجاه TSI “تقاطعًا ذهبيًا” (Golden Cross) بقيمة 6.8، بينما ظل Aroon OSC لليومين المتتاليين عند قرابة 42؛ الزخم يتعافى فعلاً. أما عند الأعلى من 0.0048 إلى 0.005 فهو أول حاجز، وعند الأسفل 0.0038 هو نقطة انطلاق هذه الجولة.
رأيي: القيمة في هذه الأخبار ليست في مدى ارتفاع PUMP، بل في أن خطاب التنظيم بدأ يخفف القيود على الرموز التي لديها “إيرادات حقيقية + تقوم بعمليات إعادة شراء”. خلال السنوات الماضية، كان إصدار الرموز يخشى بشدة أن يتم توصيفه بكلمة واحدة على أنه ورقة مالية، ولذلك لم يجرؤ أحد على الإعلان عن إعادة الشراء. والآن، عندما تكتب SEC أن “إعادة الشراء لا تعني ورقة مالية” ضمن أسئلة وأجوبة رسمية، فهذا يفتح الباب أمام فئة من البروتوكولات التي لديها تدفقات نقدية. PUMP هي مجرد أول عينة تم تسميتها. وبعدها، من المرجح أن تمتثل البروتوكولات الأخرى ذات الإيرادات والنية للتقليل الانكماشي (الـ通缩). من سيكون التالي؟ انظر إلى من لديه أموال حقيقية في يده.
فما رأيك: مشروع يقوم فعلاً بـ“إعادة شراء رموزه بالمال الحقيقي” هو أصل يمكنك متابعته على المدى الطويل؟ أم أنه سيناريو جديد لرفع السعر ثم الخروج بالبيع؟ تفضل بالنقاش في قسم التعليقات.
اضغط على الصورة/الأفاتار لمشاهدة البث المباشر
كل يوم سأطلعك على أبرز أحداث سوق العملات المشفرة—ليس فقط ما حدثت به الأخبار، بل أيضًا كيف تفهم المنطق والفرص الكامنة وراء ذلك 👀🚀
211
·
--
رمزات إنفيديا المُرقمنة مقابل 10 آلاف دولار يمكن رهنها لاقتراض 7000 دولار من USDC—لكن تسعير الضمان لهذا القرض كان متوقفًا طوال عطلة نهاية الأسبوع.
[🤖 加入聊天室](https://app.binance.com/uni-qr/EXpjD4Vi)
لنوضح الأمر أولًا: ابتداءً من 25 سبتمبر، بدأت سوق V4 في Aave على سلسلة Base بقبول 7 رموز مُرقمنة لأَسهم أمريكية كضمان لاقتراض USDC، وهي: آبل، أمازون، جوجل، Meta، مايكروسوفت، إنفيديا، وتيسلا. للمرة الأولى، تدخل الأسهم الأمريكية على نطاق واسع إلى سوق الائتمان على السلسلة: الاقتراض والسداد والسحب والتصفية دون انقطاع لمدة 24 ساعة، دون جرس إغلاق.
المشكلة تكمن في التسعير. أوركل Chainlink الخاص بالأسهم الذي يتصل به Aave لا يقدّم الأسعار إلا من الساعة 20:00 يوم الأحد بتوقيت شرق الولايات المتحدة حتى 20:00 يوم الجمعة، ويغطي ما قبل الافتتاح وأثناء التداول وما بعده وجلسة الليل؛ وبعدها يتجمد طوال عطلة نهاية الأسبوع والعطلات الأمريكية على آخر سعر. في يوم الجمعة قبل الإغلاق، يتم الاقتراض بناءً على القيمة في ذلك الوقت. ثم مع ظهور أخبار سلبية خلال عطلة نهاية الأسبوع، لا يوجد أي سعر جديد على السلسلة؛ وعندما تعود الأوركل مساء الأحد، لحظة وصول أول سعر جديد إلى البروتوكول، قد تهبط — بشكل مفاجئ — صفقة كان يُفترض أنها سليمة تحت خط التصفية. قفزة السعر لا تحدث في عطلة نهاية الأسبوع؛ بل تحدث في تلك الثانية التي تستأنف فيها الأوركل عرض السعر.
حد الاقتراض أيضًا ليس خط أمان. معامل رهن رمز إنفيديا هو 70%: وبوضع 10 آلاف دولار كضمان يمكن اقتراض حوالي 7000 دولار USDC فقط؛ أما تيسلا وMeta فمعاملهما 65%، ومايكروسوفت 79%. يتم ضبط المعاملات لكل أصل على حدة—كتحوّط تجاه فجوات الأسعار أثناء توقف السوق—لكن الاقتراض حتى الحد يعني عمليًا استنفاد هامش الأمان.
الخروج أيضًا واقعي. قد لا يتمكن المُصفِّي من بيع الرموز التي استلمها: تقدير تقييم المخاطر من Aave يفيد بأنه على Base، عند تحويل كل رمز سهم مرة أخرى إلى USDC، فإن بلوغ 300 ألف إلى 1.1 مليون دولار سيؤدي إلى صدمة سعرية بنسبة 2%؛ وتبقى مكافأة التصفية محدودة عند 5.5%، والسقف الإجمالي للضمانات من نوع الأسهم بحوالي 29.3 مليون دولار. من قد يستحوذ لاحقًا قد يحتاج إلى الاحتفاظ والقيام بالتحوّط أو طرح الكميات على عدة أيام.
هناك أيضًا نقطة يجب الانتباه لها: هذه الرموز ليست نسخًا من أسعار الأسهم. يتم إصدارها بواسطة SPV على السلسلة ضمن بورصة أمريكية مُرخصة؛ ويتم عزل السهم محل التغطية وإيداعه لدى Alpaca Securities، ولا يُتاح إلا للمقيمين غير الأمريكيين المستوفين لـ Regulation S. وبعد خصم الأرباح/الرسوم والضرائب ثم إعادة الاستثمار، وتتم تسويات تقسيم الأسهم بحساب المضاعفات—ومع مرور الوقت قد لا تتطابق أسعارها مع أسعار مواقع الأخبار المالية.
رأيي: نقطة الاهتمام الحقيقية ليست «إدخال الأسهم الأمريكية على السلسلة»، بل أن عطلة السوق الأولى تحوّلت من كونها مجرد عدم راحة في التداول إلى مخاطرة ائتمانية. في السابق كان أسوأ ما في الاقتراض على السلسلة هو التلاعب بالأوركل؛ والآن ظهر مصدر قلق إضافي—الأوركل ببساطة “تنام” حسب جدولها.
بالنسبة للمستخدم العادي، فإن معامل الرهن هو الحد الذي يمكن الاقتراض حتى عنده، وليس هدفًا بحد ذاته.
هل ستستخدم أسهمًا أمريكية مُرقمنة كرهن لاقتراض المال؟ تحدثوا في قسم التعليقات.
انقر على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نأخذك لمتابعة أبرز محاور التشفير والأسهم الأمريكية على السلسلة—ليس فقط لمعرفة ما يحدث في الأخبار، بل لفهم المنطق والفرص الكامنة 👀🚀
رمزات إنفيديا المُرقمنة مقابل 10 آلاف دولار يمكن رهنها لاقتراض 7000 دولار من USDC—لكن تسعير الضمان لهذا القرض كان متوقفًا طوال عطلة نهاية الأسبوع.
🤖 加入聊天室
لنوضح الأمر أولًا: ابتداءً من 25 سبتمبر، بدأت سوق V4 في Aave على سلسلة Base بقبول 7 رموز مُرقمنة لأَسهم أمريكية كضمان لاقتراض USDC، وهي: آبل، أمازون، جوجل، Meta، مايكروسوفت، إنفيديا، وتيسلا. للمرة الأولى، تدخل الأسهم الأمريكية على نطاق واسع إلى سوق الائتمان على السلسلة: الاقتراض والسداد والسحب والتصفية دون انقطاع لمدة 24 ساعة، دون جرس إغلاق.
المشكلة تكمن في التسعير. أوركل Chainlink الخاص بالأسهم الذي يتصل به Aave لا يقدّم الأسعار إلا من الساعة 20:00 يوم الأحد بتوقيت شرق الولايات المتحدة حتى 20:00 يوم الجمعة، ويغطي ما قبل الافتتاح وأثناء التداول وما بعده وجلسة الليل؛ وبعدها يتجمد طوال عطلة نهاية الأسبوع والعطلات الأمريكية على آخر سعر. في يوم الجمعة قبل الإغلاق، يتم الاقتراض بناءً على القيمة في ذلك الوقت. ثم مع ظهور أخبار سلبية خلال عطلة نهاية الأسبوع، لا يوجد أي سعر جديد على السلسلة؛ وعندما تعود الأوركل مساء الأحد، لحظة وصول أول سعر جديد إلى البروتوكول، قد تهبط — بشكل مفاجئ — صفقة كان يُفترض أنها سليمة تحت خط التصفية. قفزة السعر لا تحدث في عطلة نهاية الأسبوع؛ بل تحدث في تلك الثانية التي تستأنف فيها الأوركل عرض السعر.
حد الاقتراض أيضًا ليس خط أمان. معامل رهن رمز إنفيديا هو 70%: وبوضع 10 آلاف دولار كضمان يمكن اقتراض حوالي 7000 دولار USDC فقط؛ أما تيسلا وMeta فمعاملهما 65%، ومايكروسوفت 79%. يتم ضبط المعاملات لكل أصل على حدة—كتحوّط تجاه فجوات الأسعار أثناء توقف السوق—لكن الاقتراض حتى الحد يعني عمليًا استنفاد هامش الأمان.
الخروج أيضًا واقعي. قد لا يتمكن المُصفِّي من بيع الرموز التي استلمها: تقدير تقييم المخاطر من Aave يفيد بأنه على Base، عند تحويل كل رمز سهم مرة أخرى إلى USDC، فإن بلوغ 300 ألف إلى 1.1 مليون دولار سيؤدي إلى صدمة سعرية بنسبة 2%؛ وتبقى مكافأة التصفية محدودة عند 5.5%، والسقف الإجمالي للضمانات من نوع الأسهم بحوالي 29.3 مليون دولار. من قد يستحوذ لاحقًا قد يحتاج إلى الاحتفاظ والقيام بالتحوّط أو طرح الكميات على عدة أيام.
هناك أيضًا نقطة يجب الانتباه لها: هذه الرموز ليست نسخًا من أسعار الأسهم. يتم إصدارها بواسطة SPV على السلسلة ضمن بورصة أمريكية مُرخصة؛ ويتم عزل السهم محل التغطية وإيداعه لدى Alpaca Securities، ولا يُتاح إلا للمقيمين غير الأمريكيين المستوفين لـ Regulation S. وبعد خصم الأرباح/الرسوم والضرائب ثم إعادة الاستثمار، وتتم تسويات تقسيم الأسهم بحساب المضاعفات—ومع مرور الوقت قد لا تتطابق أسعارها مع أسعار مواقع الأخبار المالية.
رأيي: نقطة الاهتمام الحقيقية ليست «إدخال الأسهم الأمريكية على السلسلة»، بل أن عطلة السوق الأولى تحوّلت من كونها مجرد عدم راحة في التداول إلى مخاطرة ائتمانية. في السابق كان أسوأ ما في الاقتراض على السلسلة هو التلاعب بالأوركل؛ والآن ظهر مصدر قلق إضافي—الأوركل ببساطة “تنام” حسب جدولها.
بالنسبة للمستخدم العادي، فإن معامل الرهن هو الحد الذي يمكن الاقتراض حتى عنده، وليس هدفًا بحد ذاته.
هل ستستخدم أسهمًا أمريكية مُرقمنة كرهن لاقتراض المال؟ تحدثوا في قسم التعليقات.
انقر على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نأخذك لمتابعة أبرز محاور التشفير والأسهم الأمريكية على السلسلة—ليس فقط لمعرفة ما يحدث في الأخبار، بل لفهم المنطق والفرص الكامنة 👀🚀
77
·
--
كان الاحتياطي الفيدرالي يواصل رفع الفائدة، ومع ذلك اندفع سعر البيتكوين بدلًا من أن ينخفض من ٥.٨٠٠٠٠ إلى ٨.٦٠٠٠٠—أكثر قطعة غير بديهية من حركة السعر خلال دورة التشديد هذه، وقد تم تفكيكها للتو بواسطة اثنين من كبار الخبراء.
[💰 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
لنوضح الأمر أولًا: ارتفع سعر البيتكوين من نحو ٥.٨٠٠٠٠ دولار في الصيف، وصولًا إلى قمة في سبتمبر عند قرابة ٨.٦٠٠٠٠ دولار؛ أي أن الارتفاع داخل النطاق كان قرابة ٣٠ ألف دولار، وبما يعادل نحو ٤٨٪. وفي الخلفية، كان الاحتياطي الفيدرالي ما يزال مستمرًا في التشديد. الشخصان اللذان قدما التفسير لهما وزنٌ كبير: أحدهما هو ماتيو سيجل، رئيس أبحاث الأصول الرقمية لدى VanEck، والآخر كريس جينكايلو، الرئيس السابق للجنة تداول السلع الآجلة في الولايات المتحدة.
تفسير سيجل هو: «ليس لأن المشتري صار أقوى، بل لأن البائع اختفى أولًا». ويعزو الزيادة التي تقارب ٣٠ ألف دولار إلى استنفاد ضغط البيع بالكامل، وليس إلى محفّزٍ واحد كبير. مؤشرات تقنية متعددة كانت VanEck تتبعها قد أرسلت إشارات صعود في وقت مبكر من الصيف؛ إذ إن البيتكوين تقف حاليًا فوق متوسطها المتحرك لـ ٥٠ أسبوعًا، كما انخفضت تقلبات السوق بنحو ٥٠٪ مقارنةً بما قبل. وهو يركز كذلك على السيولة: المعروض النقدي M2 كان قد بدأ يتسارع من جديد منذ ثلاثة أرباع سنة، والبيتكوين تتفاعل عادةً مع هذه التغييرات بشكل متأخر. ومن المثير للاهتمام أيضًا أن العلاقة على مستوى الارتباط—فالبيتكوين وعَمْلَة الدولار (مؤشر الدولار) لهما ارتباط سلبي، بينما يرتبط المعروض النقدي ارتباطًا إيجابيًا، ولا توجد علاقة إيجابية ثابتة مع عوائد السندات. ثم تحولت خطة إعادة شراء السندات التي أعلنتها وزارة الخزانة الأمريكية لاحقًا إلى “قشة” إضافية لهذه الاندفاعة المرتدة.
أما منظور جينكايلو فهو أكثر شمولًا على مستوى الاقتصاد الكلي. ففي مقابلة مع مجلة «بيتكوين» في ٢٤ سبتمبر، طرح سلسلة منطقية تبدو عكس البديهيات: رفع الفائدة من الاحتياطي الفيدرالي يرفع مباشرة تكلفة فوائد ديون حكومته هو نفسها، وبناءً على ذلك لا يكون أمام الحكومة خيار سوى إصدار المزيد من الديون للحفاظ على التشغيل؛ ومن ثم تزداد مخاوف السوق بشأن القوة الشرائية الطويلة للعملات الورقية. ضمن هذا الإطار، ليست قيمة البيتكوين في «أنها ترتفع بسرعة»، بل في أن سقف عرضها ثابت ومُغلق—لا يستطيع أحد أن يُصدرها عشوائيًا؛ وهذه هي النقطة التي تجعلها تقترب أكثر من الذهب.
ترجمتي: ليست هذه الزيادة “خبرًا إيجابيًا للبيتكوين بسبب رفع الفائدة”، بل “رفع الفائدة أظهر مشكلة المالية العامة على السطح”. عندما ترتفع احتياجات التمويل وتظهر في الوقت نفسه توقعات تدهور قيمة العملة، تتجه الأموال نحو أصول لا يستطيع صانعو السياسات زيادتها أو إصدارها بلا حدود. وقال سيجل أيضًا إن هذا الإيقاع ينسجم مع قاعدة البيتكوين التي تتحرك كل أربع سنوات، وأن زيادة مشاركة المؤسسات ما تزال مستمرة في خفض التقلبات.
لكن لا تتسرع في الاستنتاج الخطي. انخفاض التقلبات ودخول المؤسسات هما متغيرات بطيئة؛ أما سعر المدى القصير فبحسب السيولة والمشاعر. نقطة الاختبار الحقيقية تكمن في: هل سيواصل الطلب على صناديق الـ ETF الفورية دوره بعد انحسار نشاط تداول الخيارات؟
في رأيك، هل تكون البيتكوين قد سبقت دورة خفض الفائدة مبكرًا، أم أنها بالفعل تُسعِّر وضع «اضطراب المالية العامة»؟ شاركنا في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نتابع معك البيتكوين على مستوى الاقتصاد الكلي وأبرز محادثات الاحتياطي الفيدرالي—ليس فقط أن تعرف ما الذي يحدث في الأخبار، بل أن تفهم منطق ما يحدث والفرص الكامنة وراءه 👀🚀
كان الاحتياطي الفيدرالي يواصل رفع الفائدة، ومع ذلك اندفع سعر البيتكوين بدلًا من أن ينخفض من ٥.٨٠٠٠٠ إلى ٨.٦٠٠٠٠—أكثر قطعة غير بديهية من حركة السعر خلال دورة التشديد هذه، وقد تم تفكيكها للتو بواسطة اثنين من كبار الخبراء.
💰 群里聊行情
لنوضح الأمر أولًا: ارتفع سعر البيتكوين من نحو ٥.٨٠٠٠٠ دولار في الصيف، وصولًا إلى قمة في سبتمبر عند قرابة ٨.٦٠٠٠٠ دولار؛ أي أن الارتفاع داخل النطاق كان قرابة ٣٠ ألف دولار، وبما يعادل نحو ٤٨٪. وفي الخلفية، كان الاحتياطي الفيدرالي ما يزال مستمرًا في التشديد. الشخصان اللذان قدما التفسير لهما وزنٌ كبير: أحدهما هو ماتيو سيجل، رئيس أبحاث الأصول الرقمية لدى VanEck، والآخر كريس جينكايلو، الرئيس السابق للجنة تداول السلع الآجلة في الولايات المتحدة.
تفسير سيجل هو: «ليس لأن المشتري صار أقوى، بل لأن البائع اختفى أولًا». ويعزو الزيادة التي تقارب ٣٠ ألف دولار إلى استنفاد ضغط البيع بالكامل، وليس إلى محفّزٍ واحد كبير. مؤشرات تقنية متعددة كانت VanEck تتبعها قد أرسلت إشارات صعود في وقت مبكر من الصيف؛ إذ إن البيتكوين تقف حاليًا فوق متوسطها المتحرك لـ ٥٠ أسبوعًا، كما انخفضت تقلبات السوق بنحو ٥٠٪ مقارنةً بما قبل. وهو يركز كذلك على السيولة: المعروض النقدي M2 كان قد بدأ يتسارع من جديد منذ ثلاثة أرباع سنة، والبيتكوين تتفاعل عادةً مع هذه التغييرات بشكل متأخر. ومن المثير للاهتمام أيضًا أن العلاقة على مستوى الارتباط—فالبيتكوين وعَمْلَة الدولار (مؤشر الدولار) لهما ارتباط سلبي، بينما يرتبط المعروض النقدي ارتباطًا إيجابيًا، ولا توجد علاقة إيجابية ثابتة مع عوائد السندات. ثم تحولت خطة إعادة شراء السندات التي أعلنتها وزارة الخزانة الأمريكية لاحقًا إلى “قشة” إضافية لهذه الاندفاعة المرتدة.
أما منظور جينكايلو فهو أكثر شمولًا على مستوى الاقتصاد الكلي. ففي مقابلة مع مجلة «بيتكوين» في ٢٤ سبتمبر، طرح سلسلة منطقية تبدو عكس البديهيات: رفع الفائدة من الاحتياطي الفيدرالي يرفع مباشرة تكلفة فوائد ديون حكومته هو نفسها، وبناءً على ذلك لا يكون أمام الحكومة خيار سوى إصدار المزيد من الديون للحفاظ على التشغيل؛ ومن ثم تزداد مخاوف السوق بشأن القوة الشرائية الطويلة للعملات الورقية. ضمن هذا الإطار، ليست قيمة البيتكوين في «أنها ترتفع بسرعة»، بل في أن سقف عرضها ثابت ومُغلق—لا يستطيع أحد أن يُصدرها عشوائيًا؛ وهذه هي النقطة التي تجعلها تقترب أكثر من الذهب.
ترجمتي: ليست هذه الزيادة “خبرًا إيجابيًا للبيتكوين بسبب رفع الفائدة”، بل “رفع الفائدة أظهر مشكلة المالية العامة على السطح”. عندما ترتفع احتياجات التمويل وتظهر في الوقت نفسه توقعات تدهور قيمة العملة، تتجه الأموال نحو أصول لا يستطيع صانعو السياسات زيادتها أو إصدارها بلا حدود. وقال سيجل أيضًا إن هذا الإيقاع ينسجم مع قاعدة البيتكوين التي تتحرك كل أربع سنوات، وأن زيادة مشاركة المؤسسات ما تزال مستمرة في خفض التقلبات.
لكن لا تتسرع في الاستنتاج الخطي. انخفاض التقلبات ودخول المؤسسات هما متغيرات بطيئة؛ أما سعر المدى القصير فبحسب السيولة والمشاعر. نقطة الاختبار الحقيقية تكمن في: هل سيواصل الطلب على صناديق الـ ETF الفورية دوره بعد انحسار نشاط تداول الخيارات؟
في رأيك، هل تكون البيتكوين قد سبقت دورة خفض الفائدة مبكرًا، أم أنها بالفعل تُسعِّر وضع «اضطراب المالية العامة»؟ شاركنا في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نتابع معك البيتكوين على مستوى الاقتصاد الكلي وأبرز محادثات الاحتياطي الفيدرالي—ليس فقط أن تعرف ما الذي يحدث في الأخبار، بل أن تفهم منطق ما يحدث والفرص الكامنة وراءه 👀🚀
314
·
--
خلل برمجي (Firmware) زرعه أحدهم في عام 2021، فخلال 25 دقيقة في 30 يوليو تم تفريغ ما يقرب من 500 محفظة وسرقة حوالي 594 بيتكوين (آنذاك ما يعادل نحو 38 مليون دولار أمريكي) — لكن هذا الأسبوع، شخص ما فعلاً أعاد عملاته.
[💬 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
لنبدأ بهذا التطور الجديد. في 23 سبتمبر، أعلنت هيئة ائتمان قانونية في ولاية وايومنغ الأمريكية (Crypto Recovery Trust) أنها أعادت أكثر من 20 بيتكوين، أي ما يقارب 1.7 مليون دولار، إلى أحد المالكين الأصليين. مستشار هذه الهيئة يأتي من فريق الأمن القومي التابع لمكتب المحاماة Steptoe، وليس محاميًا عاديًا متخصصًا في عالم العملات الرقمية.
ثم لنرَ مدى شذوذ هذه الحادثة بعيدًا عن المألوف. كانت الضحية محفظة Coldcard للأجهزة، من شركة كندية هي Coinkite؛ وقد اعتُبرت لسنوات داخل الدوائر كمعيار للحفظ البارد. لم تكن المشكلة عملية تصيّد، ولا برمجية خبيثة في الكمبيوتر، ولا أن ورقة النسخ الاحتياطي تم سرقتها: المحفظة كانت خاطئة من لحظة إنشاء عبارات الاستذكار (seed phrase). كان من المفترض أن يوفر مولد الأرقام العشوائية في العتاد إنتروبيا (Entropy) بسعة 128 بت، لكن بسبب كتابة ماكرو (Macro) على أنه 0، عاد بهدوء إلى خوارزمية برمجية حتمية (deterministic). وهكذا لم يبق من العشوائية الفعلية سوى نحو 40 بت. وبعبارة أخرى، فإن عبارات الاستذكار هذه كانت — منذ الثانية الأولى لولادتها — قابلة للتعداد (Enumerate) بالكامل.
لم يكن المهاجمون بحاجة حتى إلى لمس جهازك. لقد حسبوا جميع عبارات الاستذكار المرشحة دون اتصال، ثم قارنوا على السلسلة (On-chain) أي العناوين توجد فيها عملات، وبعدها قاموا بالمسح (Sweep) مرة واحدة. أعادت مؤسسة أبحاث السلسلة Galaxy Research تفكيك السيناريو: تم تركيز سرقة العملات الأساسية في نحو 25 دقيقة فقط (من 01:31 إلى 01:56 بتوقيت UTC في 30 يوليو)، ثم ارتبط الأمر بما يصل إلى حوالي 1196 عنوانًا، وبحد أقصى 1083 بيتكوين، بقيمة تقارب 70 مليون دولار أمريكي. وحتى 10 أغسطس، تجاوز مبلغ العملات المسروقة 2000 بيتكوين.
رأيي: المعلومات الحقيقية هنا ليست في «استعادة» العملات، بل في «نسبة الاستعادة». من بين أكثر من ألفي بيتكوين، لم تُستعد بالكامل إلا بضع عشرات — أقل من واحد بالمائة. إن اللاانعكاسية في بيتكوين هي أقوى وعودها، وهي أيضًا أثمن ثمنها: ما إن تتسرب المفاتيح الخاصة، لا توجد خدمة عملاء على السلسلة ولا زر تجميد. وهذه المرة، لم تُتحقق الاستعادة عبر إصلاح البروتوكول، بل عبر أدوات قضائية خارج السلسلة مثل الاستعانة بمكتب محاماة وكيان ائتماني (Trust) — وبالأرجح لا تنجح إلا مع المالكين الذين تكون هويتهم واضحة ويكونون على استعداد للتعاون.
أما للمستخدم العادي فالأكثر عملية فهو: محفظة الأجهزة ليست شيئًا تشتريه ثم تنسى إلى الأبد. إن ما يحدد الحدود الأمنية فعلًا هو كيف تم توليد تلك الكلمات 12 إلى 24 — وهذه بالذات هي الخطوة التي لا يراها المستخدمون تقريبًا، والأصعب عليهم التحقق منها بأنفسهم.
برأيك، أزمة الثقة التي تسببت بها محافظ الأجهزة هذه المرة ستدفع الناس إلى حلول الحفظ بالنيابة (托管)، أم ستُجبر الشركات المصنعة بدلًا من ذلك على جعل موضوع «الرقم العشوائي» قابلاً للتحقق؟ تحدث معنا في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نتابع معك أبرز أخبار الأمن التشفيري ومحافظ الأجهزة — ليس فقط لمعرفة ما الذي حدث، بل أيضًا لفهم منطق القصة والفرص الكامنة وراءها 👀🚀
خلل برمجي (Firmware) زرعه أحدهم في عام 2021، فخلال 25 دقيقة في 30 يوليو تم تفريغ ما يقرب من 500 محفظة وسرقة حوالي 594 بيتكوين (آنذاك ما يعادل نحو 38 مليون دولار أمريكي) — لكن هذا الأسبوع، شخص ما فعلاً أعاد عملاته.
💬 进群看盘面
لنبدأ بهذا التطور الجديد. في 23 سبتمبر، أعلنت هيئة ائتمان قانونية في ولاية وايومنغ الأمريكية (Crypto Recovery Trust) أنها أعادت أكثر من 20 بيتكوين، أي ما يقارب 1.7 مليون دولار، إلى أحد المالكين الأصليين. مستشار هذه الهيئة يأتي من فريق الأمن القومي التابع لمكتب المحاماة Steptoe، وليس محاميًا عاديًا متخصصًا في عالم العملات الرقمية.
ثم لنرَ مدى شذوذ هذه الحادثة بعيدًا عن المألوف. كانت الضحية محفظة Coldcard للأجهزة، من شركة كندية هي Coinkite؛ وقد اعتُبرت لسنوات داخل الدوائر كمعيار للحفظ البارد. لم تكن المشكلة عملية تصيّد، ولا برمجية خبيثة في الكمبيوتر، ولا أن ورقة النسخ الاحتياطي تم سرقتها: المحفظة كانت خاطئة من لحظة إنشاء عبارات الاستذكار (seed phrase). كان من المفترض أن يوفر مولد الأرقام العشوائية في العتاد إنتروبيا (Entropy) بسعة 128 بت، لكن بسبب كتابة ماكرو (Macro) على أنه 0، عاد بهدوء إلى خوارزمية برمجية حتمية (deterministic). وهكذا لم يبق من العشوائية الفعلية سوى نحو 40 بت. وبعبارة أخرى، فإن عبارات الاستذكار هذه كانت — منذ الثانية الأولى لولادتها — قابلة للتعداد (Enumerate) بالكامل.
لم يكن المهاجمون بحاجة حتى إلى لمس جهازك. لقد حسبوا جميع عبارات الاستذكار المرشحة دون اتصال، ثم قارنوا على السلسلة (On-chain) أي العناوين توجد فيها عملات، وبعدها قاموا بالمسح (Sweep) مرة واحدة. أعادت مؤسسة أبحاث السلسلة Galaxy Research تفكيك السيناريو: تم تركيز سرقة العملات الأساسية في نحو 25 دقيقة فقط (من 01:31 إلى 01:56 بتوقيت UTC في 30 يوليو)، ثم ارتبط الأمر بما يصل إلى حوالي 1196 عنوانًا، وبحد أقصى 1083 بيتكوين، بقيمة تقارب 70 مليون دولار أمريكي. وحتى 10 أغسطس، تجاوز مبلغ العملات المسروقة 2000 بيتكوين.
رأيي: المعلومات الحقيقية هنا ليست في «استعادة» العملات، بل في «نسبة الاستعادة». من بين أكثر من ألفي بيتكوين، لم تُستعد بالكامل إلا بضع عشرات — أقل من واحد بالمائة. إن اللاانعكاسية في بيتكوين هي أقوى وعودها، وهي أيضًا أثمن ثمنها: ما إن تتسرب المفاتيح الخاصة، لا توجد خدمة عملاء على السلسلة ولا زر تجميد. وهذه المرة، لم تُتحقق الاستعادة عبر إصلاح البروتوكول، بل عبر أدوات قضائية خارج السلسلة مثل الاستعانة بمكتب محاماة وكيان ائتماني (Trust) — وبالأرجح لا تنجح إلا مع المالكين الذين تكون هويتهم واضحة ويكونون على استعداد للتعاون.
أما للمستخدم العادي فالأكثر عملية فهو: محفظة الأجهزة ليست شيئًا تشتريه ثم تنسى إلى الأبد. إن ما يحدد الحدود الأمنية فعلًا هو كيف تم توليد تلك الكلمات 12 إلى 24 — وهذه بالذات هي الخطوة التي لا يراها المستخدمون تقريبًا، والأصعب عليهم التحقق منها بأنفسهم.
برأيك، أزمة الثقة التي تسببت بها محافظ الأجهزة هذه المرة ستدفع الناس إلى حلول الحفظ بالنيابة (托管)، أم ستُجبر الشركات المصنعة بدلًا من ذلك على جعل موضوع «الرقم العشوائي» قابلاً للتحقق؟ تحدث معنا في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر.
كل يوم نتابع معك أبرز أخبار الأمن التشفيري ومحافظ الأجهزة — ليس فقط لمعرفة ما الذي حدث، بل أيضًا لفهم منطق القصة والفرص الكامنة وراءها 👀🚀
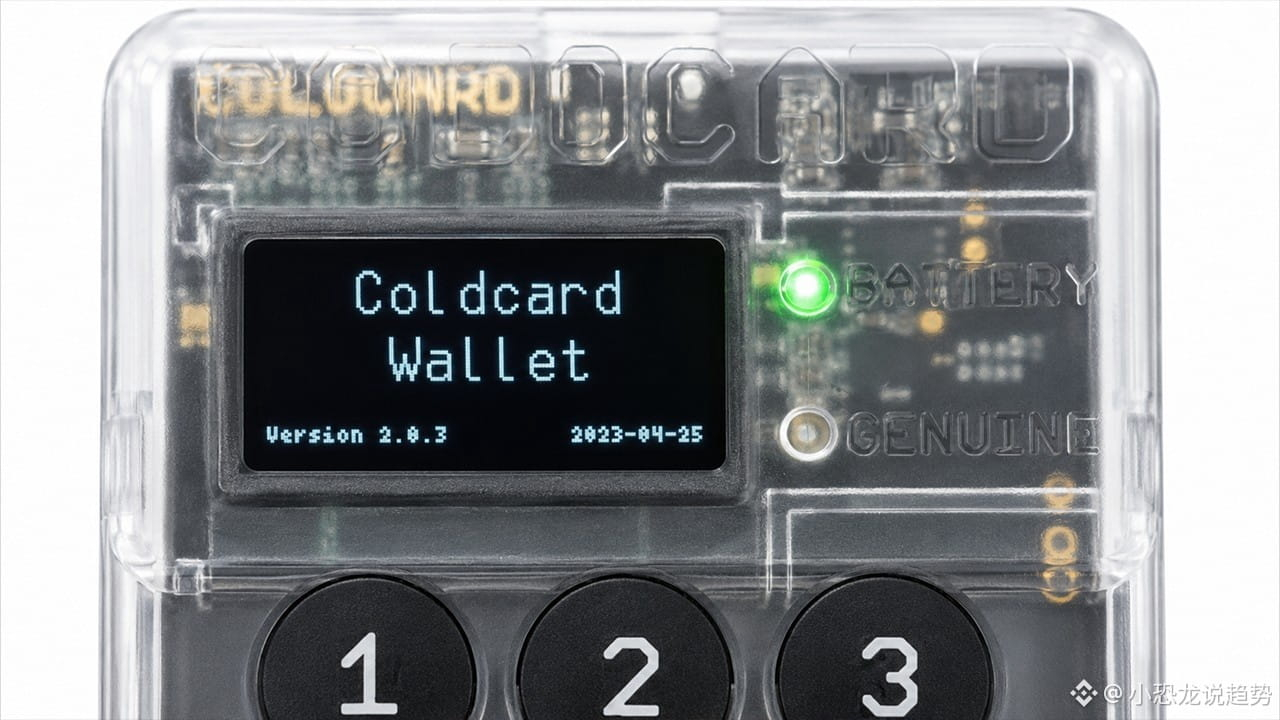
1
1k
·
--
خلال أسبوع واحد، انخفضت تكلفة بناء معاملة «مقاومة للكم» بعملة البيتكوين من نحو 320 دولارًا إلى نحو 67 دولارًا، أي هبوطًا بنحو 79%—في حين أن حوالي 6.9 مليون قطعة بيتكوين، لم تستطع حتى دخول هذا المخطط.
[📢 想聊行情的进群](https://app.binance.com/uni-qr/EXpjD4Vi)
هذه الأرقام جاءت من مسابقة «تحدي تحسين البيتكوين الآمن كميًا» التي نظمتها StarkWare بالتعاون مع Yukon Research وEigen Labs. المسألة دقيقة: من يستطيع خفض تكلفة القدرة الحاسوبية اللازمة لبناء معاملة مقاومة للكم إلى أدنى حد؟ في الشهر الماضي، حفرت StarkWare أول معاملة من هذا النوع على شبكة البيتكوين الرئيسية، حيث استغرقت آنذاك نحو 3100 ساعة من وحدات معالجة الرسوميات (GPU)، بتكلفة تقارب 320 دولارًا. استمرت المنافسة المفتوحة لمدة أسبوع واحد فقط، وخلالها انتقلت إحدى المعايير الأساسية من التحقق من 146 مليون قيمة مرشحة في الثانية إلى أكثر من 820 مليون في الثانية على بطاقة معيارية من نوع RTX 4090. وفي المسارين معًا، تم اعتماد 62 تحسينًا إجمالًا.
أين تم توفير المال فعلًا؟ يتم توفيره خارج السلسلة (off-chain). الجزء الأغلى في هذه المعاملة هو إجراء بحث بالقوة الغاشمة على جهاز المستخدم نفسه: فالبيتكوين أصلاً تتطلب توقيعًا واحدًا، لكن تم تعديل المخطط ليقوم بإدخال قيمة تجزئة (هاش). ومع ذلك، لا يكون شكل المخرج مناسبًا إلا ضمن واحدة من كل نحو 70 تريليون ناتج تجزئة، لذا يجب المحاولة مرارًا وتكرارًا. كلما كان الكود أسرع، احتاج لنفس النتيجة إلى ساعات GPU أقل—لذلك يظهر ذلك كفاتورة بطاقة رسومية، وليس كمصاريف معاملة البيتكوين.
والأكثر إثارة للاهتمام هو الترتيب. سجل الصدارة حققه مطورو يقومون بتشغيل نماذج الذكاء الاصطناعي: Opus 5 وFable 5.1 من Anthropic يتصدران القائمة، بينما يأتي من OpenAI كلٌ من GPT-6 Astra وGrok 4.6 وKimi في أعقابهما. بعبارة أخرى، في هذه المنافسة «لجعل البيتكوين أكثر مقاومة للكم»، اللاعبون الرئيسيون هم الذكاء الاصطناعي.
رأيي: التكلفة لم تكن أبدًا العائق الحقيقي في هذه القضية. إن 67 دولارًا ليست «سعرًا» بقدر ما هي تقدير تحت افتراضات عدة من العتاد، ويمكن أن يتغير في أي وقت مع تحديث السجل التالي، كما أن StarkWare نفسها تقوم حاليًا بالتخفيف عمدًا. العائق الحقيقي هو التغطية—فهذا البناء يحمي فقط القطع التي لم تُكشف مفاتيحها العامة بعد. أما تلك القطع البالغة نحو 6.9 مليون بيتكوين التي استُخدمت في السنوات المبكرة بصيغ قديمة، وباتت مفاتيحها العامة مكشوفة على السلسلة منذ زمن، فلن ينقذها أي شيء. كذلك، هذه المعاملات غير معيارية، ولا بد من إرسالها مباشرة إلى عمال المناجم، ما يعني الالتفاف على القنوات المعتادة؛ وقد اعترفت StarkWare بأن الحل طويل الأمد ما زال «انقسامًا برمجيًا لينًا» (soft fork)، وليس هذا النوع من «إضافة بمكان واحد».
لذلك تبدو هذه التجربة أكثر كاختبار ضغط: فهي تُثبت إمكانية تجميع القدرة الحاسوبية وخفض التكاليف، لكنها تكشف أيضًا سؤال «من لن يمكن إنقاذه» إلى العلن. فالتهديد الكمي لم يعد «هل سيأتي أم لا»، بل أصبح: «بعد أن يأتي، من ستكون عملاته آمنة؟»
هل تعتقد أن عنق الزجاجة في مقاومة الكم هو تكلفة القدرة الحاسوبية، أم تلك المجموعة من العملات القديمة التي انكشفت مفاتيحها العامة بالفعل ولا يمكن فعل شيء تجاهها؟ تفضل وناقش في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم سأتابع معك أهم أخبار أمان البيتكوين والتهديدات الكمية—ليس فقط متابعة ما يحدث في الأخبار، بل مساعدتك على فهم منطق ما وراءه والفرص 👀🚀
خلال أسبوع واحد، انخفضت تكلفة بناء معاملة «مقاومة للكم» بعملة البيتكوين من نحو 320 دولارًا إلى نحو 67 دولارًا، أي هبوطًا بنحو 79%—في حين أن حوالي 6.9 مليون قطعة بيتكوين، لم تستطع حتى دخول هذا المخطط.
📢 想聊行情的进群
هذه الأرقام جاءت من مسابقة «تحدي تحسين البيتكوين الآمن كميًا» التي نظمتها StarkWare بالتعاون مع Yukon Research وEigen Labs. المسألة دقيقة: من يستطيع خفض تكلفة القدرة الحاسوبية اللازمة لبناء معاملة مقاومة للكم إلى أدنى حد؟ في الشهر الماضي، حفرت StarkWare أول معاملة من هذا النوع على شبكة البيتكوين الرئيسية، حيث استغرقت آنذاك نحو 3100 ساعة من وحدات معالجة الرسوميات (GPU)، بتكلفة تقارب 320 دولارًا. استمرت المنافسة المفتوحة لمدة أسبوع واحد فقط، وخلالها انتقلت إحدى المعايير الأساسية من التحقق من 146 مليون قيمة مرشحة في الثانية إلى أكثر من 820 مليون في الثانية على بطاقة معيارية من نوع RTX 4090. وفي المسارين معًا، تم اعتماد 62 تحسينًا إجمالًا.
أين تم توفير المال فعلًا؟ يتم توفيره خارج السلسلة (off-chain). الجزء الأغلى في هذه المعاملة هو إجراء بحث بالقوة الغاشمة على جهاز المستخدم نفسه: فالبيتكوين أصلاً تتطلب توقيعًا واحدًا، لكن تم تعديل المخطط ليقوم بإدخال قيمة تجزئة (هاش). ومع ذلك، لا يكون شكل المخرج مناسبًا إلا ضمن واحدة من كل نحو 70 تريليون ناتج تجزئة، لذا يجب المحاولة مرارًا وتكرارًا. كلما كان الكود أسرع، احتاج لنفس النتيجة إلى ساعات GPU أقل—لذلك يظهر ذلك كفاتورة بطاقة رسومية، وليس كمصاريف معاملة البيتكوين.
والأكثر إثارة للاهتمام هو الترتيب. سجل الصدارة حققه مطورو يقومون بتشغيل نماذج الذكاء الاصطناعي: Opus 5 وFable 5.1 من Anthropic يتصدران القائمة، بينما يأتي من OpenAI كلٌ من GPT-6 Astra وGrok 4.6 وKimi في أعقابهما. بعبارة أخرى، في هذه المنافسة «لجعل البيتكوين أكثر مقاومة للكم»، اللاعبون الرئيسيون هم الذكاء الاصطناعي.
رأيي: التكلفة لم تكن أبدًا العائق الحقيقي في هذه القضية. إن 67 دولارًا ليست «سعرًا» بقدر ما هي تقدير تحت افتراضات عدة من العتاد، ويمكن أن يتغير في أي وقت مع تحديث السجل التالي، كما أن StarkWare نفسها تقوم حاليًا بالتخفيف عمدًا. العائق الحقيقي هو التغطية—فهذا البناء يحمي فقط القطع التي لم تُكشف مفاتيحها العامة بعد. أما تلك القطع البالغة نحو 6.9 مليون بيتكوين التي استُخدمت في السنوات المبكرة بصيغ قديمة، وباتت مفاتيحها العامة مكشوفة على السلسلة منذ زمن، فلن ينقذها أي شيء. كذلك، هذه المعاملات غير معيارية، ولا بد من إرسالها مباشرة إلى عمال المناجم، ما يعني الالتفاف على القنوات المعتادة؛ وقد اعترفت StarkWare بأن الحل طويل الأمد ما زال «انقسامًا برمجيًا لينًا» (soft fork)، وليس هذا النوع من «إضافة بمكان واحد».
لذلك تبدو هذه التجربة أكثر كاختبار ضغط: فهي تُثبت إمكانية تجميع القدرة الحاسوبية وخفض التكاليف، لكنها تكشف أيضًا سؤال «من لن يمكن إنقاذه» إلى العلن. فالتهديد الكمي لم يعد «هل سيأتي أم لا»، بل أصبح: «بعد أن يأتي، من ستكون عملاته آمنة؟»
هل تعتقد أن عنق الزجاجة في مقاومة الكم هو تكلفة القدرة الحاسوبية، أم تلك المجموعة من العملات القديمة التي انكشفت مفاتيحها العامة بالفعل ولا يمكن فعل شيء تجاهها؟ تفضل وناقش في قسم التعليقات.
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
كل يوم سأتابع معك أهم أخبار أمان البيتكوين والتهديدات الكمية—ليس فقط متابعة ما يحدث في الأخبار، بل مساعدتك على فهم منطق ما وراءه والفرص 👀🚀
29
·
--
12.8 ثانية وصولاً إلى 0.15 ثانية، تريد Solana تقليص زمن «التأكيد النهائي للمعاملة» بنسبة 98.8%، لكن هذا التعديل لم يبدأ يعمل فعلياً لأول مرة إلا الآن.
[📢 群里有实时分析](https://app.binance.com/uni-qr/EXpjD4Vi)
في 26 سبتمبر، قام مؤسس Solana المشارك Anatoly Yakovenko بإعادة نشر خبر دخول Alpenglow إلى devnet، مع عبارة واحدة فقط: «You're not ready for this». قام مهندسو فريق Anza بتفعيل نظام الإجماع الجديد على epoch 1167، ثم تلا ذلك عدّ تنازلي، وبعدها تولّت النسخة الجديدة مهمة إنتاج الكتل. وتجدر الإشارة إلى أنه سبق أن نجح هذا التحويل على testnet—أي أن Alpenglow يعمل حالياً في بيئتي اختبار علنيتين في الوقت نفسه.
ما تم استبداله هو TowerBFT الذي استخدمته Solana لسنوات. كانت المنطق القديم يتحقق منه المدققون عبر كتابة التصويت على السلسلة: يتصوّتون أثناء ذلك ويجمعون الإجماع. أما Votor الجديد فينقل تنسيق التصويت إلى خارج السلسلة، ثم يعيد النتيجة في هيئة شهادة مشفّرة. لم يعد التصويت يشغل مساحة ضمن الكتل، ما يوفر السعة لمعاملات المستخدمين، كما تنخفض تكلفة تصويت مشغلي العقد. أما معيار التسامح مع الأعطال فهو: يمكن أن يسيء ما يصل إلى 20% من الرهانات التصرف، وفي الوقت نفسه يتعطل 20% آخر، ومع ذلك يجب أن يستمر الشبكة في العمل.
ما تم تغييره فعلياً هو «الإحساس بالانتظار». الآن تستغرق المعاملة الواحدة على Solana حتى تصل إلى التأكيد النهائي قرابة 12.8 ثانية. هدف Alpenglow هو حوالي 150 ميلي ثانية؛ وعندما تكون استجابة المدققين سريعة بما يكفي، يمكن دفع المسار السريع إلى نحو 100 ميلي ثانية. وبحساب 150 ميلي ثانية، يصبح الأمر أسرع بنحو 85 مرة.
لنربط ذلك بالسعر: يبلغ سعر SOL حالياً حوالي 121.4 دولار، بارتفاع أسبوعي بنحو 8.6%. وبعد أن أعادت الصعود فوق 120 دولار، فإن الدعم الذي يراقبه السوق يقع بين 115 و120 دولار. وعلى الجانب العلوي، تبدأ الأهداف عند 130 دولار ثم عند 146 دولار.
رأيي: لطالما قيل إن Solana «سريعة»، لكن ما يعوق الدفع و«سلاسل الألعاب على البلوك تشين» ليس الذروة في TPS، بل هو «مدى طول عدم القدرة على الرجوع». 12.8 ثانية تعني أن المستلم عليه أن ينتظر عشرات الثواني وهو قابض على قلقه، أما 150 ميلي ثانية فهي حقاً ما يجعل بإمكانك تمرير البطاقة/جهاز الـPOS مرة واحدة ثم المغادرة. لذلك فإن هذا التعديل يستحق المتابعة أكثر من تحديث نسخة عادية.
لكن يجب التمييز بين أمرين. أولاً، devnet لا يساوي الشبكة الرئيسية: قال Anza بوضوح إنهم لم يعلنوا بعد تاريخ إطلاق Alpenglow على الشبكة الرئيسية. كما أن تشغيل الاختبار حتى يعمل عبر انتقاله بين بيئات الشبكة لا يزال يمر عبر ترقية المدققين ومراقبة الاستقرار. ثانياً، صعود SOL اليوم ليس بسبب هذا—إنه صعود على رواية السعر، وليس رواية تقنية. لا تجعل القصتين تتداخلان.
هل تعتقد أن تقليص التأكيد النهائي من 12.8 ثانية إلى 0.15 ثانية سيمنح Solana بالفعل تقدماً حقيقياً في مسار المدفوعات، أم أنها مرة أخرى «اختبار رائع، لكن الشبكة الرئيسية تحتاج وقتاً إضافياً»؟ تفضل وشاركنا في قسم التعليقات.
انقر على صورة الملف الشخصي لمشاهدة البث
يومياً أتابع معك أداء سلاسل الكتل العامة وملخصات Solana الساخنة ليس فقط ما الذي حدث من أخبار، بل كيف تفهم منطق ما وراء الكواليس والفرص 👀🚀
12.8 ثانية وصولاً إلى 0.15 ثانية، تريد Solana تقليص زمن «التأكيد النهائي للمعاملة» بنسبة 98.8%، لكن هذا التعديل لم يبدأ يعمل فعلياً لأول مرة إلا الآن.
📢 群里有实时分析
في 26 سبتمبر، قام مؤسس Solana المشارك Anatoly Yakovenko بإعادة نشر خبر دخول Alpenglow إلى devnet، مع عبارة واحدة فقط: «You're not ready for this». قام مهندسو فريق Anza بتفعيل نظام الإجماع الجديد على epoch 1167، ثم تلا ذلك عدّ تنازلي، وبعدها تولّت النسخة الجديدة مهمة إنتاج الكتل. وتجدر الإشارة إلى أنه سبق أن نجح هذا التحويل على testnet—أي أن Alpenglow يعمل حالياً في بيئتي اختبار علنيتين في الوقت نفسه.
ما تم استبداله هو TowerBFT الذي استخدمته Solana لسنوات. كانت المنطق القديم يتحقق منه المدققون عبر كتابة التصويت على السلسلة: يتصوّتون أثناء ذلك ويجمعون الإجماع. أما Votor الجديد فينقل تنسيق التصويت إلى خارج السلسلة، ثم يعيد النتيجة في هيئة شهادة مشفّرة. لم يعد التصويت يشغل مساحة ضمن الكتل، ما يوفر السعة لمعاملات المستخدمين، كما تنخفض تكلفة تصويت مشغلي العقد. أما معيار التسامح مع الأعطال فهو: يمكن أن يسيء ما يصل إلى 20% من الرهانات التصرف، وفي الوقت نفسه يتعطل 20% آخر، ومع ذلك يجب أن يستمر الشبكة في العمل.
ما تم تغييره فعلياً هو «الإحساس بالانتظار». الآن تستغرق المعاملة الواحدة على Solana حتى تصل إلى التأكيد النهائي قرابة 12.8 ثانية. هدف Alpenglow هو حوالي 150 ميلي ثانية؛ وعندما تكون استجابة المدققين سريعة بما يكفي، يمكن دفع المسار السريع إلى نحو 100 ميلي ثانية. وبحساب 150 ميلي ثانية، يصبح الأمر أسرع بنحو 85 مرة.
لنربط ذلك بالسعر: يبلغ سعر SOL حالياً حوالي 121.4 دولار، بارتفاع أسبوعي بنحو 8.6%. وبعد أن أعادت الصعود فوق 120 دولار، فإن الدعم الذي يراقبه السوق يقع بين 115 و120 دولار. وعلى الجانب العلوي، تبدأ الأهداف عند 130 دولار ثم عند 146 دولار.
رأيي: لطالما قيل إن Solana «سريعة»، لكن ما يعوق الدفع و«سلاسل الألعاب على البلوك تشين» ليس الذروة في TPS، بل هو «مدى طول عدم القدرة على الرجوع». 12.8 ثانية تعني أن المستلم عليه أن ينتظر عشرات الثواني وهو قابض على قلقه، أما 150 ميلي ثانية فهي حقاً ما يجعل بإمكانك تمرير البطاقة/جهاز الـPOS مرة واحدة ثم المغادرة. لذلك فإن هذا التعديل يستحق المتابعة أكثر من تحديث نسخة عادية.
لكن يجب التمييز بين أمرين. أولاً، devnet لا يساوي الشبكة الرئيسية: قال Anza بوضوح إنهم لم يعلنوا بعد تاريخ إطلاق Alpenglow على الشبكة الرئيسية. كما أن تشغيل الاختبار حتى يعمل عبر انتقاله بين بيئات الشبكة لا يزال يمر عبر ترقية المدققين ومراقبة الاستقرار. ثانياً، صعود SOL اليوم ليس بسبب هذا—إنه صعود على رواية السعر، وليس رواية تقنية. لا تجعل القصتين تتداخلان.
هل تعتقد أن تقليص التأكيد النهائي من 12.8 ثانية إلى 0.15 ثانية سيمنح Solana بالفعل تقدماً حقيقياً في مسار المدفوعات، أم أنها مرة أخرى «اختبار رائع، لكن الشبكة الرئيسية تحتاج وقتاً إضافياً»؟ تفضل وشاركنا في قسم التعليقات.
انقر على صورة الملف الشخصي لمشاهدة البث
يومياً أتابع معك أداء سلاسل الكتل العامة وملخصات Solana الساخنة ليس فقط ما الذي حدث من أخبار، بل كيف تفهم منطق ما وراء الكواليس والفرص 👀🚀
198
·
--
ارتفع سهم OpenAI بنسبة 5.26%، وSpaceX بنسبة 7.54%، وAnthropic بنسبة 3.86%——قامت كاثي وود (صاحبة لقب «صاحبة الخشب») بنقل هذه الشركات الثلاث الأغلى ضمن صناديق استثمار خاصة إلى الإيثيريوم
[📢 每日思路进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
في 24 سبتمبر، أعلنت ARK Invest وSecuritize بشكل مشترك: تم إطلاق فئة الحصص المُرمّزة لصندوق ARK Venture Fund رسميًا، وهي «ARKVX». يتم تسجيل الحصص وتسويتها بالكامل على الإيثيريوم. خلف هذا الصندوق تقف كاثي وود، أي «صاحبة الخشب» كما يطلق عليها المتداولون.
لنوضح أول نقطة يسهل إساءة فهمها: ما اشتريته ليس أسهمًا في OpenAI ولا أسهمًا في SpaceX. ARKVX تمثل «حصصًا» في صندوق مُنظّم تخضع حصته للاستثمار بدوره في تلك الشركات غير المدرجة. بمعنى آخر، حتى بعد أن أصبحت هذه الشهادة على السلسلة، لا تزال محاطة بطبقة غلاف من الخارج.
ماذا يوجد داخل الغلاف؟ وفقًا لأحدث الإفصاحات عن الحيازات لدى ARK Invest: تملك SpaceX 7.54%، وOpenAI 5.26%، وAnthropic 3.86%—أي أن الثلاثة معًا تبلغ قرابة 16.7%. إضافة إلى ذلك، توجد حصص لدى Stripe وCrusoe وFigure AI وغيرهم من الشركات الخاصة والمدرجة التكنولوجية.
المفارقة الأكثر جدية تظهر في الخلف. يُطلق على هذه المنتجات اسم «صناديق الفواصل» (interval fund). عمليات الاسترداد تتم فقط عبر نافذة إعادة الشراء التي يحددها الصندوق، ولا يمكنك بيعها مثل التوكنات على السلسلة عبر طلب بيع فوري. لذلك، حتى لو صارت الحصص على السلسلة، وتحول سجل الملكية من جهة تسجيل خارج السلسلة إلى الإيثيريوم، فإن السيولة لم تتغير حرفًا واحدًا—بل إن ARK نفسها شددت في بيانها على أن ما يبدو «أكثر سيولة» بعد الصعود إلى السلسلة، تخضع فعليًا للقواعد نفسها.
هذه هي الفخ الأكثر قابلية للتعثر فيه في موجة الترميز هذه: صعود الأصول إلى السلسلة غيّر فقط «سجل الملكية»، لكنه لم يغيّر «هل يمكنك البيع فورًا أم لا». بالنسبة للمؤسسات، إنها أداة لتقليل التكاليف ورفع الشفافية. أما بالنسبة للأفراد، فلا تفهم تلقائيًا أن «وجودها على السلسلة» يعني «تحولها إلى سيولة أفضل».
عند النظر إلى الصورة الأكبر، فإن الواقع والآمال لهذه الموجة متباعدان كثيرًا. حجم الأصول الواقعية المرقمنة على السلسلة (RWA) حاليًا يدور تقريبًا حول 34 مليار دولار، بينما تقدم ARK رؤيتها على أنها «سوق بمستوى التريليون». من مئات المليارات إلى عشرات التريليونات، ليس ما ينقص هو التقنية دائمًا، بل ما ينقص هو مسار التنظيم وترتيبات الاسترداد الفعلية.
المعنى الحقيقي لخطوة «صاحبة الخشب» هو أنها جعلت للمرة الأولى مسألة «الاحتفاظ باستثمارات خاصة شهيرة» قابلة للانقسام إلى حصص ونقلها داخل منصات مُنظّمة. قد لا تجلب سيولة فورًا، لكنها خفّضت عتبة الدخول خطوة إلى الأسفل.
السؤال الآن: إذا كنت تشتري حصة في صندوق فاصل لا يمكن استرداده بشكل فوري للحصول على تعرض لـ OpenAI وSpaceX، هل ستقبل بذلك؟ أم أنك تفضل منتجًا أكثر مباشرة—وهو أسهم/حصص مرمّزة يمكن تداولها بحرية؟ اترك رأيك في قسم التعليقات.
اضغط على صورة الحساب لمشاهدة البث المباشر.
كل يوم برفقتك لمتابعة أبرز نقاط الترميز وRWA—ليس فقط لتعرف ما الذي يحدث، بل لتفهم المنطق والفرص الكامنة وراءه 👀🚀
ارتفع سهم OpenAI بنسبة 5.26%، وSpaceX بنسبة 7.54%، وAnthropic بنسبة 3.86%——قامت كاثي وود (صاحبة لقب «صاحبة الخشب») بنقل هذه الشركات الثلاث الأغلى ضمن صناديق استثمار خاصة إلى الإيثيريوم
📢 每日思路进群聊
في 24 سبتمبر، أعلنت ARK Invest وSecuritize بشكل مشترك: تم إطلاق فئة الحصص المُرمّزة لصندوق ARK Venture Fund رسميًا، وهي «ARKVX». يتم تسجيل الحصص وتسويتها بالكامل على الإيثيريوم. خلف هذا الصندوق تقف كاثي وود، أي «صاحبة الخشب» كما يطلق عليها المتداولون.
لنوضح أول نقطة يسهل إساءة فهمها: ما اشتريته ليس أسهمًا في OpenAI ولا أسهمًا في SpaceX. ARKVX تمثل «حصصًا» في صندوق مُنظّم تخضع حصته للاستثمار بدوره في تلك الشركات غير المدرجة. بمعنى آخر، حتى بعد أن أصبحت هذه الشهادة على السلسلة، لا تزال محاطة بطبقة غلاف من الخارج.
ماذا يوجد داخل الغلاف؟ وفقًا لأحدث الإفصاحات عن الحيازات لدى ARK Invest: تملك SpaceX 7.54%، وOpenAI 5.26%، وAnthropic 3.86%—أي أن الثلاثة معًا تبلغ قرابة 16.7%. إضافة إلى ذلك، توجد حصص لدى Stripe وCrusoe وFigure AI وغيرهم من الشركات الخاصة والمدرجة التكنولوجية.
المفارقة الأكثر جدية تظهر في الخلف. يُطلق على هذه المنتجات اسم «صناديق الفواصل» (interval fund). عمليات الاسترداد تتم فقط عبر نافذة إعادة الشراء التي يحددها الصندوق، ولا يمكنك بيعها مثل التوكنات على السلسلة عبر طلب بيع فوري. لذلك، حتى لو صارت الحصص على السلسلة، وتحول سجل الملكية من جهة تسجيل خارج السلسلة إلى الإيثيريوم، فإن السيولة لم تتغير حرفًا واحدًا—بل إن ARK نفسها شددت في بيانها على أن ما يبدو «أكثر سيولة» بعد الصعود إلى السلسلة، تخضع فعليًا للقواعد نفسها.
هذه هي الفخ الأكثر قابلية للتعثر فيه في موجة الترميز هذه: صعود الأصول إلى السلسلة غيّر فقط «سجل الملكية»، لكنه لم يغيّر «هل يمكنك البيع فورًا أم لا». بالنسبة للمؤسسات، إنها أداة لتقليل التكاليف ورفع الشفافية. أما بالنسبة للأفراد، فلا تفهم تلقائيًا أن «وجودها على السلسلة» يعني «تحولها إلى سيولة أفضل».
عند النظر إلى الصورة الأكبر، فإن الواقع والآمال لهذه الموجة متباعدان كثيرًا. حجم الأصول الواقعية المرقمنة على السلسلة (RWA) حاليًا يدور تقريبًا حول 34 مليار دولار، بينما تقدم ARK رؤيتها على أنها «سوق بمستوى التريليون». من مئات المليارات إلى عشرات التريليونات، ليس ما ينقص هو التقنية دائمًا، بل ما ينقص هو مسار التنظيم وترتيبات الاسترداد الفعلية.
المعنى الحقيقي لخطوة «صاحبة الخشب» هو أنها جعلت للمرة الأولى مسألة «الاحتفاظ باستثمارات خاصة شهيرة» قابلة للانقسام إلى حصص ونقلها داخل منصات مُنظّمة. قد لا تجلب سيولة فورًا، لكنها خفّضت عتبة الدخول خطوة إلى الأسفل.
السؤال الآن: إذا كنت تشتري حصة في صندوق فاصل لا يمكن استرداده بشكل فوري للحصول على تعرض لـ OpenAI وSpaceX، هل ستقبل بذلك؟ أم أنك تفضل منتجًا أكثر مباشرة—وهو أسهم/حصص مرمّزة يمكن تداولها بحرية؟ اترك رأيك في قسم التعليقات.
اضغط على صورة الحساب لمشاهدة البث المباشر.
كل يوم برفقتك لمتابعة أبرز نقاط الترميز وRWA—ليس فقط لتعرف ما الذي يحدث، بل لتفهم المنطق والفرص الكامنة وراءه 👀🚀
451
·
--
انخفض سعر البيتكوين إلى النصف بنسبة 50%، وتمسك 15 جهة مؤسسية تدير أكثر من عشرات المليارات من الدولارات بالأسهم—ولا واحدة منها خفّضت أي مركز.
[💰 点这里进群](https://app.binance.com/uni-qr/EXpjD4Vi)
هذه ليست استطلاعاً من كلام المتداولين الأفراد؛ بل هو أول تقرير لـ Bitwise «تقرير اعتماد التشفير لدى المؤسسات» صدر للتو. المؤلفان هما كبير مسؤولي الاستثمار مات هوجان ورئيس قسم الأبحاث رايان راسموسن. تم إجراء المقابلات بين مارس وأبريل 2026، وكان عدد الجهات المعنية 15 فقط: صناديق تبرعات الجامعات، ومكاتب العائلات، والمعاشات العامة، وصناديق الثروة السيادية، ومستشارو الاستثمار، والشركات المدرجة. وتراوح حجم الأصول المدارة من بضع مئات من ملايين الدولارات إلى عدة مئات من ملايينها.
أبرز ما ورد في التقرير هو الجملة التالية: من الربع الرابع لعام 2025 إلى الربع الثاني لعام 2026، تراجع السوق قرابة 50%، ولا توجد أي من هذه المؤسسات الـ15 خفّضت تخصيص الأصول المشفرة، بل إن بعض الجهات زادت شراءها عكساً للاتجاه السائد. كل جهة تمتلك تشفيراً تمتلك بيتكوين؛ وبالنسبة لمعظم المؤسسات، تُعد البيتكوين أول مركز لها—وأكبر مركز تحتفظ به لمدة أطول. أما المؤسسات التي تعتمد الترجيح حسب القيمة السوقية، فقد ضغطت نحو 80% من تعرضها المشفّر على البيتكوين.
والأكثر لفتاً للاهتمام هو تغيّر السردية. تنظر أغلب المؤسسات الآن إلى البيتكوين إلى جانب الذهب باعتبارهما مخزناً للقيمة. قالت إحدى الصناديق التبرعية الكبرى إن الناس بدأوا ينظرون إلى البيتكوين على أنها «صفقة تدهور القيمة للعملات الورقية» مثل الذهب. وفي حين أن هناك صندوق ثروة سيادية أكثر مباشرة، فقد باع احتياطيات من العملات الأجنبية والذهب لتهيئة أموال لزيادة مراكزها في التشفير. تتراوح نسب التخصيص بين 0.5% و13%، ومعظمها يقع بين 1% و2%. مكاتب العائلات هي الأكبر تخصيصاً، وصناديق الثروة السيادية هي الأصغر. وكلما زادت طبقات الموافقة، صغر حجم التخصيص.
المكان الحقيقي غير البديهي هو شروط الخروج. لا يوجد أي مستثمر وضع «السعر» كسبب للبيع؛ نقاط التحفيز التي ذكروها لا تتضمن سوى ثلاث فئات: بطلان منطق الاستثمار، تحوّل تنظيمي، وأزمة ثقة شاملة في القطاع. كما تمت معاملة الإيثيريوم وسولانا بشكل مختلف: مراكز أصغر، وفترات أقصر، مع وجود شروط خروج واضحة أيضاً. وقد صرّحت إحدى الجهات صراحة بأنها لا ترى «آلية واضحة لتراكم قيمة التوكنات»، وأشارت عدة جهات إلى أنها ستغادر إذا لم ينعكس اعتماد القطاع خلال بضع سنوات على السعر.
تقييمي هو أن القيمة المعلوماتية الحقيقية لهذا التقرير ليست «أن المؤسسات متفائلة»، بل أن «مفتاح بيعها» أصبح في موضع مختلف عن المتداولين الأفراد. المتداولون يراقبون الرسوم البيانية (K线)، بينما المؤسسات تراقب ما إذا كانت «الحجج ما زالت صحيحة». وهذا يعني أن ضربة البيع التالية الحقيقية قد لا تأتي من تقلبات السعر بحد ذاتها، بل قد تنجم عن أزمة ثقة على مستوى القطاع، تُفعّل آلية «إيقاف الخسارة للأطروحة».
وبالطبع هناك تخفيفان: العينة لا تتجاوز 15 جهة؛ كما أن Bitwise نفسها تبيع صناديق ETF للتشفير وصناديق المؤشرات، لذلك تتماشى النتيجة مع اتجاه أعمالها. المخاطر التي أبرزتها هي نفسها أكثر واقعية—فقط حوالي 10 شركات لإدارة الأصول المشفرة على مستوى القطاع تصل إلى حجم المؤسسات ومتطلبات الأداء. وحين تتدفق الأموال، تكون عملية الاختيار شديدة التركّز.
برأيك، هل ستجعل طريقة احتفاظ المؤسسات التي «لا تنظر إلى السعر بل إلى منطق الاستثمار» تقلبات البيتكوين أقل؟ أم أنها ستُراكم المخاطر لتنفجر مركزياً في يوم ما؟ تواصل معنا في قسم التعليقات.
كل يوم نرافقك لتتابع أبرز أحداث التشفير ليس فقط لمعرفة ما الذي يحدث في الأخبار بل لفهم منطق الفرص الكامنة وراءها 👀🚀
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
انخفض سعر البيتكوين إلى النصف بنسبة 50%، وتمسك 15 جهة مؤسسية تدير أكثر من عشرات المليارات من الدولارات بالأسهم—ولا واحدة منها خفّضت أي مركز.
💰 点这里进群
هذه ليست استطلاعاً من كلام المتداولين الأفراد؛ بل هو أول تقرير لـ Bitwise «تقرير اعتماد التشفير لدى المؤسسات» صدر للتو. المؤلفان هما كبير مسؤولي الاستثمار مات هوجان ورئيس قسم الأبحاث رايان راسموسن. تم إجراء المقابلات بين مارس وأبريل 2026، وكان عدد الجهات المعنية 15 فقط: صناديق تبرعات الجامعات، ومكاتب العائلات، والمعاشات العامة، وصناديق الثروة السيادية، ومستشارو الاستثمار، والشركات المدرجة. وتراوح حجم الأصول المدارة من بضع مئات من ملايين الدولارات إلى عدة مئات من ملايينها.
أبرز ما ورد في التقرير هو الجملة التالية: من الربع الرابع لعام 2025 إلى الربع الثاني لعام 2026، تراجع السوق قرابة 50%، ولا توجد أي من هذه المؤسسات الـ15 خفّضت تخصيص الأصول المشفرة، بل إن بعض الجهات زادت شراءها عكساً للاتجاه السائد. كل جهة تمتلك تشفيراً تمتلك بيتكوين؛ وبالنسبة لمعظم المؤسسات، تُعد البيتكوين أول مركز لها—وأكبر مركز تحتفظ به لمدة أطول. أما المؤسسات التي تعتمد الترجيح حسب القيمة السوقية، فقد ضغطت نحو 80% من تعرضها المشفّر على البيتكوين.
والأكثر لفتاً للاهتمام هو تغيّر السردية. تنظر أغلب المؤسسات الآن إلى البيتكوين إلى جانب الذهب باعتبارهما مخزناً للقيمة. قالت إحدى الصناديق التبرعية الكبرى إن الناس بدأوا ينظرون إلى البيتكوين على أنها «صفقة تدهور القيمة للعملات الورقية» مثل الذهب. وفي حين أن هناك صندوق ثروة سيادية أكثر مباشرة، فقد باع احتياطيات من العملات الأجنبية والذهب لتهيئة أموال لزيادة مراكزها في التشفير. تتراوح نسب التخصيص بين 0.5% و13%، ومعظمها يقع بين 1% و2%. مكاتب العائلات هي الأكبر تخصيصاً، وصناديق الثروة السيادية هي الأصغر. وكلما زادت طبقات الموافقة، صغر حجم التخصيص.
المكان الحقيقي غير البديهي هو شروط الخروج. لا يوجد أي مستثمر وضع «السعر» كسبب للبيع؛ نقاط التحفيز التي ذكروها لا تتضمن سوى ثلاث فئات: بطلان منطق الاستثمار، تحوّل تنظيمي، وأزمة ثقة شاملة في القطاع. كما تمت معاملة الإيثيريوم وسولانا بشكل مختلف: مراكز أصغر، وفترات أقصر، مع وجود شروط خروج واضحة أيضاً. وقد صرّحت إحدى الجهات صراحة بأنها لا ترى «آلية واضحة لتراكم قيمة التوكنات»، وأشارت عدة جهات إلى أنها ستغادر إذا لم ينعكس اعتماد القطاع خلال بضع سنوات على السعر.
تقييمي هو أن القيمة المعلوماتية الحقيقية لهذا التقرير ليست «أن المؤسسات متفائلة»، بل أن «مفتاح بيعها» أصبح في موضع مختلف عن المتداولين الأفراد. المتداولون يراقبون الرسوم البيانية (K线)، بينما المؤسسات تراقب ما إذا كانت «الحجج ما زالت صحيحة». وهذا يعني أن ضربة البيع التالية الحقيقية قد لا تأتي من تقلبات السعر بحد ذاتها، بل قد تنجم عن أزمة ثقة على مستوى القطاع، تُفعّل آلية «إيقاف الخسارة للأطروحة».
وبالطبع هناك تخفيفان: العينة لا تتجاوز 15 جهة؛ كما أن Bitwise نفسها تبيع صناديق ETF للتشفير وصناديق المؤشرات، لذلك تتماشى النتيجة مع اتجاه أعمالها. المخاطر التي أبرزتها هي نفسها أكثر واقعية—فقط حوالي 10 شركات لإدارة الأصول المشفرة على مستوى القطاع تصل إلى حجم المؤسسات ومتطلبات الأداء. وحين تتدفق الأموال، تكون عملية الاختيار شديدة التركّز.
برأيك، هل ستجعل طريقة احتفاظ المؤسسات التي «لا تنظر إلى السعر بل إلى منطق الاستثمار» تقلبات البيتكوين أقل؟ أم أنها ستُراكم المخاطر لتنفجر مركزياً في يوم ما؟ تواصل معنا في قسم التعليقات.
كل يوم نرافقك لتتابع أبرز أحداث التشفير ليس فقط لمعرفة ما الذي يحدث في الأخبار بل لفهم منطق الفرص الكامنة وراءها 👀🚀
اضغط على صورة الملف الشخصي لمشاهدة البث المباشر
355
·
--
#qnt上涨39%
في غضون سبعة أيام، قفزت إحدى العملات الرمزية بنسبة 62%، لكن الجهة التي تقف خلفها هي أكبر 25 بنكًا في الولايات المتحدة، ومع ذلك قد لا تحصل هي نفسها على سنت واحد.
[📢 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
في 24 سبتمبر، أعلنت شركة The Clearing House، وهي مشغّل أنظمة الدفع في الولايات المتحدة، أنها اختارت Quant كشريك تقني في مبادرتها «خطة العملات على السلسلة». هذه المؤسسة مملوكة بشكل مشترك من قبل كبرى البنوك الأمريكية، وتشغّل نظامي الدفع الرئيسيين RTP وCHIPS. وضمن البيان، تمّت الإشارة صراحةً إلى المؤسسات المشاركة، بما فيها: Bank of America وCitigroup وJPMorgan وWells Fargo وHSBC وNew York Mellon وPNC وUS Bancorp وTruist، ليصبح العدد الإجمالي 25 جهة. بعد يومين فقط من وصول الخبر إلى السوق، ارتفع QNT إلى 104.88 دولار، وسجل خلال سبعة أيام نموًا بنسبة 62.0%، وخلال 30 يومًا بنسبة 67.3%، مع تقييم سوقي قدره 1.53 مليار دولار، لكن حجم التداول خلال 24 ساعة بلغ 59.60 مليون دولار فقط.
أولًا، لنجعل الأمر واضحًا: ما الذي ارتفع فعلًا في هذه الجولة؟ ليست الأخبار الحقيقية هي «ارتفاع قيمة العملة»، بل «تحويل الودائع البنكية إلى سلسلة». ما سيتم تنفيذه يُسمّى الودائع المُرقمنة (Tokenized Deposits). جوهر الفكرة لا يزال أموالًا مسجلة في حسابات البنك، لكن طريقة التقييد تُستبدل ببنية تحتية برمجية قابلة للتنفيذ؛ أي أن البنك لا يحتاج إلى نقل أموال العملاء إلى ميزانية عمومية لبنك آخر. المنتج الذي طرحته Quant يُسمّى Overledger، وهو يقوم بدور «الترجمة مع الجدولة»: مواءمة تسلسل القيود، وحالات المعاملات، وصيغ الرسائل بين سلاسل عامة مختلفة وأنظمة بنكية مختلفة، بحيث لا تتغير طبيعة صفقة مالية عند انتقالها بين بنكين. الموعد الذي حدّدته الجهة الرسمية للتطبيق هو النصف الأول من عام 2027، والعبارة «ربط RTP وCHIPS» مذكورة بشكل واضح داخل الإعلان—وهذا هو الوزن الحقيقي للقصة: ليست مجرد مذكرة نوايا، بل مشروع بنكي مرتبط بتاريخ محدد.
لكن في هذه القصة فخّ يمكن تجاهله بسهولة. الطرف الذي وقّعت معه The Clearing House عقدًا هو شركة Quant نفسها، وستذهب الإيرادات إلى حسابات الشركة. ولا يوجد في البيان أي سطر يوضح أن هذه الأموال ستعود إلى QNT على شكل رموز. هل يتطلب استخدام Overledger امتلاك QNT؟ وهل توجد آلية لتحويل الإيرادات إلى إعادة شراء (buyback) أو توزيع أرباح (dividends)؟ لا توجد إجابات عن هذه الأسئلة في بيان الخبر أو المواد المتاحة حاليًا. وبعبارة أخرى: شراء «شركة ستحصل على عقد كبير» وشراء «أن العملة سترتفع قيمتها تبعًا لذلك» هما أمران مختلفان أصلاً؛ وما يتم شراؤه هنا هو توقعات، لا «ربط» فعلي.
ثم انظر إلى السعر نفسه. ضمن قفزة 62% خلال سبعة أيام، فإن خبر 24 سبتمبر لم يعد «معلومة جديدة»، وكون الزيادة خلال 30 يومًا بلغت 67.3% يعني أن جزءًا من التوقعات كان قد انعكس بالفعل في السعر. ومن تفاصيل قياس سخونة السوق أن معدل دوران الأسهم في ذلك اليوم لم يتجاوز 4%، ما يشير إلى أن الارتفاع لم يكن مجرد تبديل وتداول متكرر على المدى القصير؛ لكنه أيضًا يعني أن دفتر الأوامر قد يكون أرفع نسبيًا، بحيث إذا قرر أحدهم بيع كمية كبيرة فعليًا، قد تظهر سيولة أقل.
رأيي هو: هذه إشارة على مستوى «قطاع» تستحق المتابعة على المدى الطويل—فالنظام البنكي الأمريكي هو من يحوّل الودائع إلى السلسلة بنفسه. لكن على المدى القصير، يبدو أن هذه الشمعة تتحرك أكثر بسبب العاطفة والمشاعر، وليس لأن الإيرادات بدأت فعليًا بالجري.
ما رأيك في هذه القصة: «جهة مؤسسية توقع عقدًا كبيرًا، لكن العملة الرمزية قد لا تستفيد»—هل سيتحوّل الأمر إلى حركة مدفوعة بالأساسيات في النهاية، أم ستكون مجرد موجة عاطفية؟ تفضل وناقش في قسم التعليقات.
كل يوم، أتابع معك أبرز اهتمامات عالم الكريبتو—ليس فقط ما الذي يحدث في الأخبار، بل أيضًا كيف تفهم المنطق والفرص الكامنة وراءها 👀🚀
اضغط على الصورة الشخصية لمشاهدة البث المباشر
#qnt上涨39%
في غضون سبعة أيام، قفزت إحدى العملات الرمزية بنسبة 62%، لكن الجهة التي تقف خلفها هي أكبر 25 بنكًا في الولايات المتحدة، ومع ذلك قد لا تحصل هي نفسها على سنت واحد.
📢 群里聊行情
في 24 سبتمبر، أعلنت شركة The Clearing House، وهي مشغّل أنظمة الدفع في الولايات المتحدة، أنها اختارت Quant كشريك تقني في مبادرتها «خطة العملات على السلسلة». هذه المؤسسة مملوكة بشكل مشترك من قبل كبرى البنوك الأمريكية، وتشغّل نظامي الدفع الرئيسيين RTP وCHIPS. وضمن البيان، تمّت الإشارة صراحةً إلى المؤسسات المشاركة، بما فيها: Bank of America وCitigroup وJPMorgan وWells Fargo وHSBC وNew York Mellon وPNC وUS Bancorp وTruist، ليصبح العدد الإجمالي 25 جهة. بعد يومين فقط من وصول الخبر إلى السوق، ارتفع QNT إلى 104.88 دولار، وسجل خلال سبعة أيام نموًا بنسبة 62.0%، وخلال 30 يومًا بنسبة 67.3%، مع تقييم سوقي قدره 1.53 مليار دولار، لكن حجم التداول خلال 24 ساعة بلغ 59.60 مليون دولار فقط.
أولًا، لنجعل الأمر واضحًا: ما الذي ارتفع فعلًا في هذه الجولة؟ ليست الأخبار الحقيقية هي «ارتفاع قيمة العملة»، بل «تحويل الودائع البنكية إلى سلسلة». ما سيتم تنفيذه يُسمّى الودائع المُرقمنة (Tokenized Deposits). جوهر الفكرة لا يزال أموالًا مسجلة في حسابات البنك، لكن طريقة التقييد تُستبدل ببنية تحتية برمجية قابلة للتنفيذ؛ أي أن البنك لا يحتاج إلى نقل أموال العملاء إلى ميزانية عمومية لبنك آخر. المنتج الذي طرحته Quant يُسمّى Overledger، وهو يقوم بدور «الترجمة مع الجدولة»: مواءمة تسلسل القيود، وحالات المعاملات، وصيغ الرسائل بين سلاسل عامة مختلفة وأنظمة بنكية مختلفة، بحيث لا تتغير طبيعة صفقة مالية عند انتقالها بين بنكين. الموعد الذي حدّدته الجهة الرسمية للتطبيق هو النصف الأول من عام 2027، والعبارة «ربط RTP وCHIPS» مذكورة بشكل واضح داخل الإعلان—وهذا هو الوزن الحقيقي للقصة: ليست مجرد مذكرة نوايا، بل مشروع بنكي مرتبط بتاريخ محدد.
لكن في هذه القصة فخّ يمكن تجاهله بسهولة. الطرف الذي وقّعت معه The Clearing House عقدًا هو شركة Quant نفسها، وستذهب الإيرادات إلى حسابات الشركة. ولا يوجد في البيان أي سطر يوضح أن هذه الأموال ستعود إلى QNT على شكل رموز. هل يتطلب استخدام Overledger امتلاك QNT؟ وهل توجد آلية لتحويل الإيرادات إلى إعادة شراء (buyback) أو توزيع أرباح (dividends)؟ لا توجد إجابات عن هذه الأسئلة في بيان الخبر أو المواد المتاحة حاليًا. وبعبارة أخرى: شراء «شركة ستحصل على عقد كبير» وشراء «أن العملة سترتفع قيمتها تبعًا لذلك» هما أمران مختلفان أصلاً؛ وما يتم شراؤه هنا هو توقعات، لا «ربط» فعلي.
ثم انظر إلى السعر نفسه. ضمن قفزة 62% خلال سبعة أيام، فإن خبر 24 سبتمبر لم يعد «معلومة جديدة»، وكون الزيادة خلال 30 يومًا بلغت 67.3% يعني أن جزءًا من التوقعات كان قد انعكس بالفعل في السعر. ومن تفاصيل قياس سخونة السوق أن معدل دوران الأسهم في ذلك اليوم لم يتجاوز 4%، ما يشير إلى أن الارتفاع لم يكن مجرد تبديل وتداول متكرر على المدى القصير؛ لكنه أيضًا يعني أن دفتر الأوامر قد يكون أرفع نسبيًا، بحيث إذا قرر أحدهم بيع كمية كبيرة فعليًا، قد تظهر سيولة أقل.
رأيي هو: هذه إشارة على مستوى «قطاع» تستحق المتابعة على المدى الطويل—فالنظام البنكي الأمريكي هو من يحوّل الودائع إلى السلسلة بنفسه. لكن على المدى القصير، يبدو أن هذه الشمعة تتحرك أكثر بسبب العاطفة والمشاعر، وليس لأن الإيرادات بدأت فعليًا بالجري.
ما رأيك في هذه القصة: «جهة مؤسسية توقع عقدًا كبيرًا، لكن العملة الرمزية قد لا تستفيد»—هل سيتحوّل الأمر إلى حركة مدفوعة بالأساسيات في النهاية، أم ستكون مجرد موجة عاطفية؟ تفضل وناقش في قسم التعليقات.
كل يوم، أتابع معك أبرز اهتمامات عالم الكريبتو—ليس فقط ما الذي يحدث في الأخبار، بل أيضًا كيف تفهم المنطق والفرص الكامنة وراءها 👀🚀
اضغط على الصورة الشخصية لمشاهدة البث المباشر
76
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
17,732 مشاهدات
561 يقومون بالنقاش
NEAR يقترب من مرحلة جديدة في السوق الأمريكي
قدّمت Bitwise النشرة النهائية لصندوق Bitwise NEAR ETF، في خطوة مهمة لفتح تعرض استثماري تقليدي لـ NEAR عبر سوق الأسهم الأمريكي.
الصندوق يستهدف الإدراج على NYSE Arca تحت الرمز NRR، كما تتضمن الاستراتيجية إمكانية Staking لحيازات NEAR بهدف توليد عوائد إضافية.
لكن النقطة الأهم بالنسبة لي ليست كلمة ETF وحدها؛ بل انتقال $NEAR إلى قناة استثمار منظمة يمكن أن توسّع نطاق الوصول إليه.
📌 الخطوة التالية ستكون الأهم: مراقبة حجم الطلب والتدفقات الفعلية بعد بدء التداول.
$NEAR.ETF
#BitwiseFilesFinalNEARSpotETFProspectus
yosreia
·3 إعجاب
·315 مشاهدات
BitgetHackerMoves$83MStolenXRP
16,172 مشاهدات
103 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
7,514 مشاهدات
76 يقومون بالنقاش