

币圈小贝贝
134 منشورات

币圈小贝贝
إبلاغ
حظر المُستخدم
12 تتابع
1.7K+ المتابعون
894 إعجاب
منشورات
الكل
Live
·
--
有一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一端..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是山寨全面反弹、以太从交易所离开,热闹都在行情里.. 很少有人注意到:一个发行合成美元的项目,把它用储备金赚钱的路径,从加密市场的基差,搬到了股票上..
于是从这里开始,事情就不一样了..
它以前靠什么赚钱?一边拿着现货,另一边开着等量的空头——不管方向涨跌,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬过去了:现货那一头换成代币化的美股,而空头那一头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在3.5%左右..
到这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模被收益牵着走:谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,转向了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金——这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人承担方向、你收结构.. 它看起来像固定收益,风险却全压在「能不能平得掉」这件事上.. 一旦股票永续那边的流动性被抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上到两位数.. 二是下一次传统市场大跌时,这条新的收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
有一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一端..
🔄 进群看风向
大家看到的是山寨全面反弹、以太从交易所离开,热闹都在行情里.. 很少有人注意到:一个发行合成美元的项目,把它用储备金赚钱的路径,从加密市场的基差,搬到了股票上..
于是从这里开始,事情就不一样了..
它以前靠什么赚钱?一边拿着现货,另一边开着等量的空头——不管方向涨跌,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬过去了:现货那一头换成代币化的美股,而空头那一头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在3.5%左右..
到这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模被收益牵着走:谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,转向了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金——这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人承担方向、你收结构.. 它看起来像固定收益,风险却全压在「能不能平得掉」这件事上.. 一旦股票永续那边的流动性被抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上到两位数.. 二是下一次传统市场大跌时,这条新的收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
🔄 进群看风向
大家看到的是山寨全面反弹、以太从交易所离开,热闹都在行情里.. 很少有人注意到:一个发行合成美元的项目,把它用储备金赚钱的路径,从加密市场的基差,搬到了股票上..
于是从这里开始,事情就不一样了..
它以前靠什么赚钱?一边拿着现货,另一边开着等量的空头——不管方向涨跌,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬过去了:现货那一头换成代币化的美股,而空头那一头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在3.5%左右..
到这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模被收益牵着走:谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,转向了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金——这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人承担方向、你收结构.. 它看起来像固定收益,风险却全压在「能不能平得掉」这件事上.. 一旦股票永续那边的流动性被抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上到两位数.. 二是下一次传统市场大跌时,这条新的收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
36
·
--
#比特币现货etf净流入1.91亿美元
هذه البيانات في الحقيقة غريبة بعض الشيء.. ففي نفس الأسبوع قفز عائد سندات الخزانة الأميركية إلى أعلى مستوى في تسعة عشر عاماً، والسوق كان يضع تسعيراً لاحتمال قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر، كما تم اختراق بورصة وسرقة أكثر من 300 مليون.. من المنطقي في مثل هذا الوقت أن ترتفع الأسعار، بل والأهم تحديداً «التأمين».. لكن خيار صندوق بيتكوين الفوري لدى بلاك روك، بدل أن يعكس تزايد التقلبات في المستقبل، انخفض تسعيره إلى أدنى مستوى خلال سنة..
[💰 进群看下一步](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون أن البيتكوين لامست 87 ألفاً ثم عادت إلى 84 ألفاً، وما يظهر على الشاشة لا يبدو فيه شيء يستحق الحديث.. لكن ما يستحق النظر فعلاً هو رقمَان: التقلب الضمني 37.4، والتقلب المحقق 45.5.. وترجمة ذلك هي أن التقلبات العنيفة خلال آخر 20 يوماً تداولياً قد اعتبرها السوق شيئاً من الماضي، وأن الفترة المقبلة ستكون أكثر هدوءاً..
هنا تصبح الأمور مثيرة للاهتمام.. إن بيع التقلب لم يكن يوماً مقابل السعر، بل مقابل «الأشياء التي لا نعرفها».. حين يعتقد الجميع أنه لا بأس، يصبح هذا التأمين هو الأرخص، ويقل عدد من يشترونه.. أما الإيجار الذي يُجنى من بيع التأمين، فيقع تماماً في أفضل تجارة هذا العام—لا تخمين للاتجاه، فقط تحصيل الوقت..
والأكثر إثارة هو أن السوق نفسه قد رسم الحدود بالفعل.. فوق 87 ألفاً هو الموضع الذي ظل عالقاً عنده في 21 سبتمبر، وتحت 76-77 ألفاً هي الدعم الذي يعترف به.. تسعير هادئ مع خطّين واضحين للحدود—هذا ليس لأن أحداً لا يملك وجهة نظر، بل لأن وجهات النظر قد توحّدت: ضمن النطاق، تحرك ذهاباً وإياباً، ولا تخرج عن السِياج..
لكن المشكلة هي.. التسعير الهادئ والحقيقة الهادئة أمران مختلفان.. بمجرد أن يتقدم التقلب المحقق عدة أيام متتالية على التقلب الضمني، فهذا يعني أن هذا التأمين تم بيعه بأقل من قيمته بشكل منهجي، وأول من سيتألم هم أولئك الذين يجنون أرباح «بيع التقلب»..
لذلك في هذه الجولة، لست أكثر ما يهمني هو أن السعر ارتفع بضع مئات من النقاط، بل إلى متى يمكن أن تُباع هذه «الهدوء».. فكرة مثيرة..
#比特币现货etf净流入1.91亿美元
هذه البيانات في الحقيقة غريبة بعض الشيء.. ففي نفس الأسبوع قفز عائد سندات الخزانة الأميركية إلى أعلى مستوى في تسعة عشر عاماً، والسوق كان يضع تسعيراً لاحتمال قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر، كما تم اختراق بورصة وسرقة أكثر من 300 مليون.. من المنطقي في مثل هذا الوقت أن ترتفع الأسعار، بل والأهم تحديداً «التأمين».. لكن خيار صندوق بيتكوين الفوري لدى بلاك روك، بدل أن يعكس تزايد التقلبات في المستقبل، انخفض تسعيره إلى أدنى مستوى خلال سنة..
💰 进群看下一步
معظم الناس يرون أن البيتكوين لامست 87 ألفاً ثم عادت إلى 84 ألفاً، وما يظهر على الشاشة لا يبدو فيه شيء يستحق الحديث.. لكن ما يستحق النظر فعلاً هو رقمَان: التقلب الضمني 37.4، والتقلب المحقق 45.5.. وترجمة ذلك هي أن التقلبات العنيفة خلال آخر 20 يوماً تداولياً قد اعتبرها السوق شيئاً من الماضي، وأن الفترة المقبلة ستكون أكثر هدوءاً..
هنا تصبح الأمور مثيرة للاهتمام.. إن بيع التقلب لم يكن يوماً مقابل السعر، بل مقابل «الأشياء التي لا نعرفها».. حين يعتقد الجميع أنه لا بأس، يصبح هذا التأمين هو الأرخص، ويقل عدد من يشترونه.. أما الإيجار الذي يُجنى من بيع التأمين، فيقع تماماً في أفضل تجارة هذا العام—لا تخمين للاتجاه، فقط تحصيل الوقت..
والأكثر إثارة هو أن السوق نفسه قد رسم الحدود بالفعل.. فوق 87 ألفاً هو الموضع الذي ظل عالقاً عنده في 21 سبتمبر، وتحت 76-77 ألفاً هي الدعم الذي يعترف به.. تسعير هادئ مع خطّين واضحين للحدود—هذا ليس لأن أحداً لا يملك وجهة نظر، بل لأن وجهات النظر قد توحّدت: ضمن النطاق، تحرك ذهاباً وإياباً، ولا تخرج عن السِياج..
لكن المشكلة هي.. التسعير الهادئ والحقيقة الهادئة أمران مختلفان.. بمجرد أن يتقدم التقلب المحقق عدة أيام متتالية على التقلب الضمني، فهذا يعني أن هذا التأمين تم بيعه بأقل من قيمته بشكل منهجي، وأول من سيتألم هم أولئك الذين يجنون أرباح «بيع التقلب»..
لذلك في هذه الجولة، لست أكثر ما يهمني هو أن السعر ارتفع بضع مئات من النقاط، بل إلى متى يمكن أن تُباع هذه «الهدوء».. فكرة مثيرة..
هذه البيانات في الحقيقة غريبة بعض الشيء.. ففي نفس الأسبوع قفز عائد سندات الخزانة الأميركية إلى أعلى مستوى في تسعة عشر عاماً، والسوق كان يضع تسعيراً لاحتمال قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر، كما تم اختراق بورصة وسرقة أكثر من 300 مليون.. من المنطقي في مثل هذا الوقت أن ترتفع الأسعار، بل والأهم تحديداً «التأمين».. لكن خيار صندوق بيتكوين الفوري لدى بلاك روك، بدل أن يعكس تزايد التقلبات في المستقبل، انخفض تسعيره إلى أدنى مستوى خلال سنة..
💰 进群看下一步
معظم الناس يرون أن البيتكوين لامست 87 ألفاً ثم عادت إلى 84 ألفاً، وما يظهر على الشاشة لا يبدو فيه شيء يستحق الحديث.. لكن ما يستحق النظر فعلاً هو رقمَان: التقلب الضمني 37.4، والتقلب المحقق 45.5.. وترجمة ذلك هي أن التقلبات العنيفة خلال آخر 20 يوماً تداولياً قد اعتبرها السوق شيئاً من الماضي، وأن الفترة المقبلة ستكون أكثر هدوءاً..
هنا تصبح الأمور مثيرة للاهتمام.. إن بيع التقلب لم يكن يوماً مقابل السعر، بل مقابل «الأشياء التي لا نعرفها».. حين يعتقد الجميع أنه لا بأس، يصبح هذا التأمين هو الأرخص، ويقل عدد من يشترونه.. أما الإيجار الذي يُجنى من بيع التأمين، فيقع تماماً في أفضل تجارة هذا العام—لا تخمين للاتجاه، فقط تحصيل الوقت..
والأكثر إثارة هو أن السوق نفسه قد رسم الحدود بالفعل.. فوق 87 ألفاً هو الموضع الذي ظل عالقاً عنده في 21 سبتمبر، وتحت 76-77 ألفاً هي الدعم الذي يعترف به.. تسعير هادئ مع خطّين واضحين للحدود—هذا ليس لأن أحداً لا يملك وجهة نظر، بل لأن وجهات النظر قد توحّدت: ضمن النطاق، تحرك ذهاباً وإياباً، ولا تخرج عن السِياج..
لكن المشكلة هي.. التسعير الهادئ والحقيقة الهادئة أمران مختلفان.. بمجرد أن يتقدم التقلب المحقق عدة أيام متتالية على التقلب الضمني، فهذا يعني أن هذا التأمين تم بيعه بأقل من قيمته بشكل منهجي، وأول من سيتألم هم أولئك الذين يجنون أرباح «بيع التقلب»..
لذلك في هذه الجولة، لست أكثر ما يهمني هو أن السعر ارتفع بضع مئات من النقاط، بل إلى متى يمكن أن تُباع هذه «الهدوء».. فكرة مثيرة..
36
·
--
صدرت نشرة، فارتفع أحد الرموز خلال أسبوع بنسبة 35%.. لكن ما يستحق النظر ليس هذا الارتفاع، بل الورقة التي حصل عليها للتو..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون أن: ها هو رمز آخر من البدائل حصل على ETF، فتحدث ضجة يومين ثم تتلاشى.. ما يستحق النظر إليه فعلًا هو اسم ذلك في الورقة: أهلية الإدراج من NYSE Arca، إلى جانب ملف تسجيل S-1 الذي أصبح ساريًا بالفعل.. من «حصّة مُلقاة داخل البورصة» إلى «منتج يمكن إدخاله في حسابات السماسرة العاديين»—الخطوة التي تفصل بين الأمرين هي هذه..
والأكثر إثارة للاهتمام هو أن هذه الخطوة تُدار عبر «الجملة».. بدايةً بالبيتكوين، ثم الإيثيريوم، والآن النزول إلى الطبقة الأصغر من حيث القيمة السوقية.. في كل مرة تُوزَّع بطاقة في دفعة جملة، يتم إعادة إدخال ذلك الأصل داخل إطار إعدادات.. ليس لأن حاله تحسّن، بل لأنه أخيرًا صار يمكن شراؤه.. هذه المرة الدور على Near، والوثيقة نفسها تذكر أيضًا ضرورة حزم مكافآت الرهن (staked rewards) مع المنتج..
وهنا تصبح الأمور لافتة قليلًا.. إذا كان المنتج يعبّئ لك حتى «العائد الذي يدرّ دخلاً»، فلن يكون ما يبيعه هو مجرد مرونة في السعر، بل «إيصال عائد» يمكن أن يمر عبر الرقابة (الامتثال).. وبالنسبة للأموال التي يمكنها الدخول، هذا الأخير هو الشيء المألوف لديهم..
لكن مقدار الارتفاع في يوم الموافقة ليس هو الأهم أبدًا.. ما يستحق المتابعة هو صافي التدفقات الداخلة خلال أول عدة أسابيع بعد الإدراج—فإن لم يكن هناك حجم إلا في ذلك اليوم، فهذا يعني أن الشراء كان مدفوعًا بالمشاعر؛ أما إذا تكررت الأموال الداخلة على مدى عدة أسابيع متتالية، فهنا يقال إن «الممر» قد فُتح فعلًا..
لذا فإن هذه الـ 35% أمامنا تبدو أكثر كأنها دفعت التوقعات مسبقًا.. لاحقًا إمّا أن يأتي اكتتاب حقيقي بالنقود ليحتويه، وإمّا أن تكون مرة أخرى «الأخبار هي القمة».. ما يهمني أكثر هو هل سيستمر هذا الممر في فتحه حتى الشهر القادم، ومن بالضبط من سيدخل في الاكتتابات الأولى.. الأمر مثير للاهتمام قليلًا..
صدرت نشرة، فارتفع أحد الرموز خلال أسبوع بنسبة 35%.. لكن ما يستحق النظر ليس هذا الارتفاع، بل الورقة التي حصل عليها للتو..
📢 进群蹲一手消息
معظم الناس يرون أن: ها هو رمز آخر من البدائل حصل على ETF، فتحدث ضجة يومين ثم تتلاشى.. ما يستحق النظر إليه فعلًا هو اسم ذلك في الورقة: أهلية الإدراج من NYSE Arca، إلى جانب ملف تسجيل S-1 الذي أصبح ساريًا بالفعل.. من «حصّة مُلقاة داخل البورصة» إلى «منتج يمكن إدخاله في حسابات السماسرة العاديين»—الخطوة التي تفصل بين الأمرين هي هذه..
والأكثر إثارة للاهتمام هو أن هذه الخطوة تُدار عبر «الجملة».. بدايةً بالبيتكوين، ثم الإيثيريوم، والآن النزول إلى الطبقة الأصغر من حيث القيمة السوقية.. في كل مرة تُوزَّع بطاقة في دفعة جملة، يتم إعادة إدخال ذلك الأصل داخل إطار إعدادات.. ليس لأن حاله تحسّن، بل لأنه أخيرًا صار يمكن شراؤه.. هذه المرة الدور على Near، والوثيقة نفسها تذكر أيضًا ضرورة حزم مكافآت الرهن (staked rewards) مع المنتج..
وهنا تصبح الأمور لافتة قليلًا.. إذا كان المنتج يعبّئ لك حتى «العائد الذي يدرّ دخلاً»، فلن يكون ما يبيعه هو مجرد مرونة في السعر، بل «إيصال عائد» يمكن أن يمر عبر الرقابة (الامتثال).. وبالنسبة للأموال التي يمكنها الدخول، هذا الأخير هو الشيء المألوف لديهم..
لكن مقدار الارتفاع في يوم الموافقة ليس هو الأهم أبدًا.. ما يستحق المتابعة هو صافي التدفقات الداخلة خلال أول عدة أسابيع بعد الإدراج—فإن لم يكن هناك حجم إلا في ذلك اليوم، فهذا يعني أن الشراء كان مدفوعًا بالمشاعر؛ أما إذا تكررت الأموال الداخلة على مدى عدة أسابيع متتالية، فهنا يقال إن «الممر» قد فُتح فعلًا..
لذا فإن هذه الـ 35% أمامنا تبدو أكثر كأنها دفعت التوقعات مسبقًا.. لاحقًا إمّا أن يأتي اكتتاب حقيقي بالنقود ليحتويه، وإمّا أن تكون مرة أخرى «الأخبار هي القمة».. ما يهمني أكثر هو هل سيستمر هذا الممر في فتحه حتى الشهر القادم، ومن بالضبط من سيدخل في الاكتتابات الأولى.. الأمر مثير للاهتمام قليلًا..
📢 进群蹲一手消息
معظم الناس يرون أن: ها هو رمز آخر من البدائل حصل على ETF، فتحدث ضجة يومين ثم تتلاشى.. ما يستحق النظر إليه فعلًا هو اسم ذلك في الورقة: أهلية الإدراج من NYSE Arca، إلى جانب ملف تسجيل S-1 الذي أصبح ساريًا بالفعل.. من «حصّة مُلقاة داخل البورصة» إلى «منتج يمكن إدخاله في حسابات السماسرة العاديين»—الخطوة التي تفصل بين الأمرين هي هذه..
والأكثر إثارة للاهتمام هو أن هذه الخطوة تُدار عبر «الجملة».. بدايةً بالبيتكوين، ثم الإيثيريوم، والآن النزول إلى الطبقة الأصغر من حيث القيمة السوقية.. في كل مرة تُوزَّع بطاقة في دفعة جملة، يتم إعادة إدخال ذلك الأصل داخل إطار إعدادات.. ليس لأن حاله تحسّن، بل لأنه أخيرًا صار يمكن شراؤه.. هذه المرة الدور على Near، والوثيقة نفسها تذكر أيضًا ضرورة حزم مكافآت الرهن (staked rewards) مع المنتج..
وهنا تصبح الأمور لافتة قليلًا.. إذا كان المنتج يعبّئ لك حتى «العائد الذي يدرّ دخلاً»، فلن يكون ما يبيعه هو مجرد مرونة في السعر، بل «إيصال عائد» يمكن أن يمر عبر الرقابة (الامتثال).. وبالنسبة للأموال التي يمكنها الدخول، هذا الأخير هو الشيء المألوف لديهم..
لكن مقدار الارتفاع في يوم الموافقة ليس هو الأهم أبدًا.. ما يستحق المتابعة هو صافي التدفقات الداخلة خلال أول عدة أسابيع بعد الإدراج—فإن لم يكن هناك حجم إلا في ذلك اليوم، فهذا يعني أن الشراء كان مدفوعًا بالمشاعر؛ أما إذا تكررت الأموال الداخلة على مدى عدة أسابيع متتالية، فهنا يقال إن «الممر» قد فُتح فعلًا..
لذا فإن هذه الـ 35% أمامنا تبدو أكثر كأنها دفعت التوقعات مسبقًا.. لاحقًا إمّا أن يأتي اكتتاب حقيقي بالنقود ليحتويه، وإمّا أن تكون مرة أخرى «الأخبار هي القمة».. ما يهمني أكثر هو هل سيستمر هذا الممر في فتحه حتى الشهر القادم، ومن بالضبط من سيدخل في الاكتتابات الأولى.. الأمر مثير للاهتمام قليلًا..
100
·
--
صحيح جزئيًا
ارتفع أحد الرموز أمس دفعة واحدة بنسبة 30%.. لكن ما يستحق النظر فعلًا ليس الزيادة، بل الموقع الذي أوصلته إليه..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون فقط: رمز جديد يستغل الإعلان ليمد موجة، والضجة ليومين ثم تتلاشى..
ما يستحق النظر هو النصف الآخر من الإعلان..
مؤسسة أميركية للتسوية بين البنوك تعالج يوميًا أكثر من 200 مليار دولار من عمليات المقاصة، نقلت «إطار التشغيل البيني للودائع المُرمّزة» إلى هذا المشروع الذي كان أصلاً يعمل على سلاسل متقاطعة..
أي أنها لم تحصل على مبلغٍ من المال، بل حصلت على «موضع» داخل خط الأنابيب..
وهذا ما يغيّر كل شيء.. الودائع المُرمّزة تبدو معقدة، لكنها في الحقيقة عبارة عن جملة واحدة:
تحويل الودائع داخل البنك إلى شكل رقمي، لكن المال ما زال هو نفسه..
غير أنه يمكن—وفق قواعد مكتوبة مسبقًا—أن يتدفق بين البنوك على مدار 24 ساعة دون توقف..
يقول هذا العالم من الخارج إنه سيضم أكثر من عشرين بنكًا، لكن الشيء الذي يجب أن ينجح أولًا هو: كيف يتعرّف المال على البنوك المختلفة ويُعترف به بينها..
فمن الذي يجعل البنوك المختلفة تُقرّ ببعضها؟ من يُختار، من يقف عند هذا الباب..
والمثير أكثر هو سرعة استجابة السعر.. ما إن يصدر الإعلان، يتلقى المال فورًا تسعيرًا جديدًا..
لكن توجد تفاصيل حتى كتّاب السوق يعترفون بها: هذا التعاون يعزّز قصة التبنّي، لكنه لا يقدم طلبًا مباشرًا على رمزه..
هذه الجملة مهمة جدًا.. السوق الآن لا يشتري التدفقات النقدية، بل يشتري «الموقع»..
لكن السؤال هو: كم قيمة هذا الموقع فعلًا؟ يتوقف على ما إذا كان قد استُخدم لاحقًا فعلًا..
عقد إطار تشغيل بيني، وشبكة تعمل فعليًا وتسجل كم تُصفّي يوميًا—بينهما ليس بضعة أشهر، بل مسألة ما إذا كان يمكن ترسيخه على أرض الواقع..
لو وسّعنا زاوية النظر قليلًا سترى أن هذا الخط يسير طوال العام في الاتجاه نفسه..
أولًا: عدة أكبر بنوك في كندا اجتمعت لبناء ودائع مُرمّزة بين البنوك، ثم: كوريا الجنوبية استخدمت رموز الودائع لدفع المصروفات التشغيلية للمكاتب الحكومية، والآن جاء الدور على طبقة التسوية في الولايات المتحدة..
كل مرة يكون الوصف مختلفًا، لكن نقطة الالتقاء واحدة: الكائن الذي يُنقل على السلسلة تحول من «أصل» إلى «المال نفسه»..
وفي الجهة الأخرى من هذا الخط، ما زال خط العملات المستقرة يتصارع حول من له الحق في الإصدار ومن يستطيع الامتثال..
الطريقان في النهاية سيتصادمان في نفس الموقع: من ستتم أول عملية إدخال لأمواله في أنبوب التسوية..
واحد يتحرك من البنك إلى الخارج، والآخر يندفع من السلسلة إلى الداخل—من يصل أولًا، لن يحصل على «حركة مرور»، بل على «ممر»..
اترك بابًا للانعكاس.. ما يستحق المتابعة حقًا ليس من وقع مع من، بل: بعد إطلاق هذه الشبكة، متى تظهر أول تسوية حقيقية بين البنوك، وكم ستكون حجمها..
الإعلان قادر على تحديد السعر لأسبوع، بينما لا يمكن تسعير النشر إلا لسنة..
وهناك طبقة أخرى: إذا صدرت لاحقًا إعلانات من نفس النوع لكن السعر لم يعد يتحرك، فهذا يعني أن السوق بدأ يصدق الأرقام التي تعمل فعليًا فقط، ولم يعد يصدق الأسماء التي تم توقيعها..
ارتفع أحد الرموز أمس دفعة واحدة بنسبة 30%.. لكن ما يستحق النظر فعلًا ليس الزيادة، بل الموقع الذي أوصلته إليه..
📢 最新消息群里说
معظم الناس يرون فقط: رمز جديد يستغل الإعلان ليمد موجة، والضجة ليومين ثم تتلاشى..
ما يستحق النظر هو النصف الآخر من الإعلان..
مؤسسة أميركية للتسوية بين البنوك تعالج يوميًا أكثر من 200 مليار دولار من عمليات المقاصة، نقلت «إطار التشغيل البيني للودائع المُرمّزة» إلى هذا المشروع الذي كان أصلاً يعمل على سلاسل متقاطعة..
أي أنها لم تحصل على مبلغٍ من المال، بل حصلت على «موضع» داخل خط الأنابيب..
وهذا ما يغيّر كل شيء.. الودائع المُرمّزة تبدو معقدة، لكنها في الحقيقة عبارة عن جملة واحدة:
تحويل الودائع داخل البنك إلى شكل رقمي، لكن المال ما زال هو نفسه..
غير أنه يمكن—وفق قواعد مكتوبة مسبقًا—أن يتدفق بين البنوك على مدار 24 ساعة دون توقف..
يقول هذا العالم من الخارج إنه سيضم أكثر من عشرين بنكًا، لكن الشيء الذي يجب أن ينجح أولًا هو: كيف يتعرّف المال على البنوك المختلفة ويُعترف به بينها..
فمن الذي يجعل البنوك المختلفة تُقرّ ببعضها؟ من يُختار، من يقف عند هذا الباب..
والمثير أكثر هو سرعة استجابة السعر.. ما إن يصدر الإعلان، يتلقى المال فورًا تسعيرًا جديدًا..
لكن توجد تفاصيل حتى كتّاب السوق يعترفون بها: هذا التعاون يعزّز قصة التبنّي، لكنه لا يقدم طلبًا مباشرًا على رمزه..
هذه الجملة مهمة جدًا.. السوق الآن لا يشتري التدفقات النقدية، بل يشتري «الموقع»..
لكن السؤال هو: كم قيمة هذا الموقع فعلًا؟ يتوقف على ما إذا كان قد استُخدم لاحقًا فعلًا..
عقد إطار تشغيل بيني، وشبكة تعمل فعليًا وتسجل كم تُصفّي يوميًا—بينهما ليس بضعة أشهر، بل مسألة ما إذا كان يمكن ترسيخه على أرض الواقع..
لو وسّعنا زاوية النظر قليلًا سترى أن هذا الخط يسير طوال العام في الاتجاه نفسه..
أولًا: عدة أكبر بنوك في كندا اجتمعت لبناء ودائع مُرمّزة بين البنوك، ثم: كوريا الجنوبية استخدمت رموز الودائع لدفع المصروفات التشغيلية للمكاتب الحكومية، والآن جاء الدور على طبقة التسوية في الولايات المتحدة..
كل مرة يكون الوصف مختلفًا، لكن نقطة الالتقاء واحدة: الكائن الذي يُنقل على السلسلة تحول من «أصل» إلى «المال نفسه»..
وفي الجهة الأخرى من هذا الخط، ما زال خط العملات المستقرة يتصارع حول من له الحق في الإصدار ومن يستطيع الامتثال..
الطريقان في النهاية سيتصادمان في نفس الموقع: من ستتم أول عملية إدخال لأمواله في أنبوب التسوية..
واحد يتحرك من البنك إلى الخارج، والآخر يندفع من السلسلة إلى الداخل—من يصل أولًا، لن يحصل على «حركة مرور»، بل على «ممر»..
اترك بابًا للانعكاس.. ما يستحق المتابعة حقًا ليس من وقع مع من، بل: بعد إطلاق هذه الشبكة، متى تظهر أول تسوية حقيقية بين البنوك، وكم ستكون حجمها..
الإعلان قادر على تحديد السعر لأسبوع، بينما لا يمكن تسعير النشر إلا لسنة..
وهناك طبقة أخرى: إذا صدرت لاحقًا إعلانات من نفس النوع لكن السعر لم يعد يتحرك، فهذا يعني أن السوق بدأ يصدق الأرقام التي تعمل فعليًا فقط، ولم يعد يصدق الأسماء التي تم توقيعها..
📢 最新消息群里说
معظم الناس يرون فقط: رمز جديد يستغل الإعلان ليمد موجة، والضجة ليومين ثم تتلاشى..
ما يستحق النظر هو النصف الآخر من الإعلان..
مؤسسة أميركية للتسوية بين البنوك تعالج يوميًا أكثر من 200 مليار دولار من عمليات المقاصة، نقلت «إطار التشغيل البيني للودائع المُرمّزة» إلى هذا المشروع الذي كان أصلاً يعمل على سلاسل متقاطعة..
أي أنها لم تحصل على مبلغٍ من المال، بل حصلت على «موضع» داخل خط الأنابيب..
وهذا ما يغيّر كل شيء.. الودائع المُرمّزة تبدو معقدة، لكنها في الحقيقة عبارة عن جملة واحدة:
تحويل الودائع داخل البنك إلى شكل رقمي، لكن المال ما زال هو نفسه..
غير أنه يمكن—وفق قواعد مكتوبة مسبقًا—أن يتدفق بين البنوك على مدار 24 ساعة دون توقف..
يقول هذا العالم من الخارج إنه سيضم أكثر من عشرين بنكًا، لكن الشيء الذي يجب أن ينجح أولًا هو: كيف يتعرّف المال على البنوك المختلفة ويُعترف به بينها..
فمن الذي يجعل البنوك المختلفة تُقرّ ببعضها؟ من يُختار، من يقف عند هذا الباب..
والمثير أكثر هو سرعة استجابة السعر.. ما إن يصدر الإعلان، يتلقى المال فورًا تسعيرًا جديدًا..
لكن توجد تفاصيل حتى كتّاب السوق يعترفون بها: هذا التعاون يعزّز قصة التبنّي، لكنه لا يقدم طلبًا مباشرًا على رمزه..
هذه الجملة مهمة جدًا.. السوق الآن لا يشتري التدفقات النقدية، بل يشتري «الموقع»..
لكن السؤال هو: كم قيمة هذا الموقع فعلًا؟ يتوقف على ما إذا كان قد استُخدم لاحقًا فعلًا..
عقد إطار تشغيل بيني، وشبكة تعمل فعليًا وتسجل كم تُصفّي يوميًا—بينهما ليس بضعة أشهر، بل مسألة ما إذا كان يمكن ترسيخه على أرض الواقع..
لو وسّعنا زاوية النظر قليلًا سترى أن هذا الخط يسير طوال العام في الاتجاه نفسه..
أولًا: عدة أكبر بنوك في كندا اجتمعت لبناء ودائع مُرمّزة بين البنوك، ثم: كوريا الجنوبية استخدمت رموز الودائع لدفع المصروفات التشغيلية للمكاتب الحكومية، والآن جاء الدور على طبقة التسوية في الولايات المتحدة..
كل مرة يكون الوصف مختلفًا، لكن نقطة الالتقاء واحدة: الكائن الذي يُنقل على السلسلة تحول من «أصل» إلى «المال نفسه»..
وفي الجهة الأخرى من هذا الخط، ما زال خط العملات المستقرة يتصارع حول من له الحق في الإصدار ومن يستطيع الامتثال..
الطريقان في النهاية سيتصادمان في نفس الموقع: من ستتم أول عملية إدخال لأمواله في أنبوب التسوية..
واحد يتحرك من البنك إلى الخارج، والآخر يندفع من السلسلة إلى الداخل—من يصل أولًا، لن يحصل على «حركة مرور»، بل على «ممر»..
اترك بابًا للانعكاس.. ما يستحق المتابعة حقًا ليس من وقع مع من، بل: بعد إطلاق هذه الشبكة، متى تظهر أول تسوية حقيقية بين البنوك، وكم ستكون حجمها..
الإعلان قادر على تحديد السعر لأسبوع، بينما لا يمكن تسعير النشر إلا لسنة..
وهناك طبقة أخرى: إذا صدرت لاحقًا إعلانات من نفس النوع لكن السعر لم يعد يتحرك، فهذا يعني أن السوق بدأ يصدق الأرقام التي تعمل فعليًا فقط، ولم يعد يصدق الأسماء التي تم توقيعها..
2.3k
·
--
#比特币现货etf净流入1.91亿美元
معظم الناس اليوم يرون أن البيتكوين يتم تقييده من خلال العوامل الكلية.. ارتفع عائد سندات الخزانة إلى أعلى مستوى منذ 2019، ثم عادت توقعات رفع الفائدة للوراء، فتراجع السعر تدريجيًا من فوق 87 ألفًا إلى قرابة 84 ألفًا..
[💰 进群看逻辑](https://app.binance.com/uni-qr/6d5gRrvm)
هذه الخطّة صحيحة، لكنها تخص خط السعر فقط..
الأهم فعلًا هو خطّ آخر.. يوم الخميس تدفّق إلى صناديق البيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات قدرها 191 مليون دولار، وهذه سادس يوم على التوالي بإشارة موجبة، وبمجموع الستة أيام تجاوز 2.8 مليار..
والأكثر إثارة هو التوقيت.. خلال هذه الأيام الستة تراجع البيتكوين من فوق 87 ألفًا إلى 83 ألفًا، أي أن السعر يتحرك إلى الأسفل بينما الأموال ما زالت تتجه للداخل..
السعر يتحرك وفق العوامل الكلية، بينما الأموال تتحرك وفق التخصيص (التوزيع)، وهاتان الخطّتان تظهر هذه المرة بوضوح انقسامهما..
هنا تصبح الأمور مثيرة قليلًا للتأمل.. منذ بداية العام وحتى الآن كان صافي التدفقات في حفرة سالبة بنحو 5.5 مليار، وقد تم حفرها من خلال موجة الاستردادات التي حدثت في أواخر يونيو..
الآن انعكس الرقم إلى موجب، تقريبًا +787 مليون..
أي أن السعر ما زال بعيدًا عن القمة السابقة، لكن الأموال سبق أن قامت بتعبئة الحفرة..
لكن المشكلة جاءت.. هذه الأيام الستة ليست متساوية..
في يوم الاثنين وصل صافي التدفق في يوم واحد إلى 999 مليونًا، وهو الأعلى هذا العام، وبعدها تراجع لثلاثة أيام متتالية، وفي يوم الخميس لم يبقَ سوى 191 مليونًا، أقل بأكثر من 80% من يوم الاثنين..
تباطأت التدفقات، وهذا صحيح، لكن التباطؤ هو في السرعة، وليس في الاتجاه..
وهنا يبدأ الفرق الحقيقي.. الأموال التي اندفعت بسرعة، وأموال ضبط المراكز، ليست في الأساس نوعًا واحدًا من الأموال..
الأموال التي تستطيع القفز إلى مليار خلال يوم واحد غالبًا تكون قد سُحبت بفعل السعر والمشاعر؛ أما الأموال التي تدخل لعدة أيام متتالية، حتى لو بمعدل مليار إلى ملياريْن يوميًا فقط، فتميل أكثر إلى أنها تحريك تدريجي للمراكز وفق خطة..
وهناك تفصيل آخر يستحق النظر، وهو درجة التركّز..
من بين الـ 2.8 مليار، قرابة النصف—حوالي 1.35 مليار—دخلت في صندوق واحد فقط..
الأموال ليست كأنها تُبعثر كالفلفل، بل هي تزاحم باتجاه باب واحد؛ وهذا هو تأثير العلامة التجارية، وكذلك الاعتماد على نقطة واحدة—والرأيان صحيحان، إذن سنرى كيف ستتطور الأمور لاحقًا..
عندما نمدّ الفترة الزمنية يصبح الأمر أوضح.. صافي التدفقات في أغسطس بلغ 3.52 مليار، وفي سبتمبر وحتى الآن 2.56 مليار؛ هناك الجانب الآخر هو العوامل الكلية التي رفعت عائد سندات الخزانة إلى أعلى مستوى منذ 19 عامًا، وزادت احتمال رفع الفائدة، بينما هنا هو جانب طلبات الاشتراك التي لم تتوقف تقريبًا خلال 3 أشهر..
تسعير السوق لـ "ما هو البيتكوين كأصل"، وتقييم السوق لـ "هل ينبغي تخصيص جزء من هذا السعر"، يتم تفكيكهما الآن إلى حسابين منفصلين..
اتركوا علامة الانعكاس.. ما يستحق متابعته حقًا ليس كم دخلت الأموال اليوم مرة أخرى، بل متى ستتحول هذه الخطّة لأول مرة إلى سلبية بشكل متتالي..
بمجرد ظهور تدفقات خروج متتالية، ستعود الخطّتان السابقتان للالتحام في خط واحد، وسيمشي السعر مع الأموال معًا—وهذا سيكون الاختبار الحقيقي..
وبالإضافة إلى ذلك، الصندوق الذي استحوذ على قرابة نصف الزيادة، فإن إيقاع اشتراكاته واسترداداته في المراحل القادمة قد يوضح ما تفكر به المؤسسات أكثر من سعر البيتكوين نفسه..
#比特币现货etf净流入1.91亿美元
معظم الناس اليوم يرون أن البيتكوين يتم تقييده من خلال العوامل الكلية.. ارتفع عائد سندات الخزانة إلى أعلى مستوى منذ 2019، ثم عادت توقعات رفع الفائدة للوراء، فتراجع السعر تدريجيًا من فوق 87 ألفًا إلى قرابة 84 ألفًا..
💰 进群看逻辑
هذه الخطّة صحيحة، لكنها تخص خط السعر فقط..
الأهم فعلًا هو خطّ آخر.. يوم الخميس تدفّق إلى صناديق البيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات قدرها 191 مليون دولار، وهذه سادس يوم على التوالي بإشارة موجبة، وبمجموع الستة أيام تجاوز 2.8 مليار..
والأكثر إثارة هو التوقيت.. خلال هذه الأيام الستة تراجع البيتكوين من فوق 87 ألفًا إلى 83 ألفًا، أي أن السعر يتحرك إلى الأسفل بينما الأموال ما زالت تتجه للداخل..
السعر يتحرك وفق العوامل الكلية، بينما الأموال تتحرك وفق التخصيص (التوزيع)، وهاتان الخطّتان تظهر هذه المرة بوضوح انقسامهما..
هنا تصبح الأمور مثيرة قليلًا للتأمل.. منذ بداية العام وحتى الآن كان صافي التدفقات في حفرة سالبة بنحو 5.5 مليار، وقد تم حفرها من خلال موجة الاستردادات التي حدثت في أواخر يونيو..
الآن انعكس الرقم إلى موجب، تقريبًا +787 مليون..
أي أن السعر ما زال بعيدًا عن القمة السابقة، لكن الأموال سبق أن قامت بتعبئة الحفرة..
لكن المشكلة جاءت.. هذه الأيام الستة ليست متساوية..
في يوم الاثنين وصل صافي التدفق في يوم واحد إلى 999 مليونًا، وهو الأعلى هذا العام، وبعدها تراجع لثلاثة أيام متتالية، وفي يوم الخميس لم يبقَ سوى 191 مليونًا، أقل بأكثر من 80% من يوم الاثنين..
تباطأت التدفقات، وهذا صحيح، لكن التباطؤ هو في السرعة، وليس في الاتجاه..
وهنا يبدأ الفرق الحقيقي.. الأموال التي اندفعت بسرعة، وأموال ضبط المراكز، ليست في الأساس نوعًا واحدًا من الأموال..
الأموال التي تستطيع القفز إلى مليار خلال يوم واحد غالبًا تكون قد سُحبت بفعل السعر والمشاعر؛ أما الأموال التي تدخل لعدة أيام متتالية، حتى لو بمعدل مليار إلى ملياريْن يوميًا فقط، فتميل أكثر إلى أنها تحريك تدريجي للمراكز وفق خطة..
وهناك تفصيل آخر يستحق النظر، وهو درجة التركّز..
من بين الـ 2.8 مليار، قرابة النصف—حوالي 1.35 مليار—دخلت في صندوق واحد فقط..
الأموال ليست كأنها تُبعثر كالفلفل، بل هي تزاحم باتجاه باب واحد؛ وهذا هو تأثير العلامة التجارية، وكذلك الاعتماد على نقطة واحدة—والرأيان صحيحان، إذن سنرى كيف ستتطور الأمور لاحقًا..
عندما نمدّ الفترة الزمنية يصبح الأمر أوضح.. صافي التدفقات في أغسطس بلغ 3.52 مليار، وفي سبتمبر وحتى الآن 2.56 مليار؛ هناك الجانب الآخر هو العوامل الكلية التي رفعت عائد سندات الخزانة إلى أعلى مستوى منذ 19 عامًا، وزادت احتمال رفع الفائدة، بينما هنا هو جانب طلبات الاشتراك التي لم تتوقف تقريبًا خلال 3 أشهر..
تسعير السوق لـ "ما هو البيتكوين كأصل"، وتقييم السوق لـ "هل ينبغي تخصيص جزء من هذا السعر"، يتم تفكيكهما الآن إلى حسابين منفصلين..
اتركوا علامة الانعكاس.. ما يستحق متابعته حقًا ليس كم دخلت الأموال اليوم مرة أخرى، بل متى ستتحول هذه الخطّة لأول مرة إلى سلبية بشكل متتالي..
بمجرد ظهور تدفقات خروج متتالية، ستعود الخطّتان السابقتان للالتحام في خط واحد، وسيمشي السعر مع الأموال معًا—وهذا سيكون الاختبار الحقيقي..
وبالإضافة إلى ذلك، الصندوق الذي استحوذ على قرابة نصف الزيادة، فإن إيقاع اشتراكاته واسترداداته في المراحل القادمة قد يوضح ما تفكر به المؤسسات أكثر من سعر البيتكوين نفسه..
معظم الناس اليوم يرون أن البيتكوين يتم تقييده من خلال العوامل الكلية.. ارتفع عائد سندات الخزانة إلى أعلى مستوى منذ 2019، ثم عادت توقعات رفع الفائدة للوراء، فتراجع السعر تدريجيًا من فوق 87 ألفًا إلى قرابة 84 ألفًا..
💰 进群看逻辑
هذه الخطّة صحيحة، لكنها تخص خط السعر فقط..
الأهم فعلًا هو خطّ آخر.. يوم الخميس تدفّق إلى صناديق البيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات قدرها 191 مليون دولار، وهذه سادس يوم على التوالي بإشارة موجبة، وبمجموع الستة أيام تجاوز 2.8 مليار..
والأكثر إثارة هو التوقيت.. خلال هذه الأيام الستة تراجع البيتكوين من فوق 87 ألفًا إلى 83 ألفًا، أي أن السعر يتحرك إلى الأسفل بينما الأموال ما زالت تتجه للداخل..
السعر يتحرك وفق العوامل الكلية، بينما الأموال تتحرك وفق التخصيص (التوزيع)، وهاتان الخطّتان تظهر هذه المرة بوضوح انقسامهما..
هنا تصبح الأمور مثيرة قليلًا للتأمل.. منذ بداية العام وحتى الآن كان صافي التدفقات في حفرة سالبة بنحو 5.5 مليار، وقد تم حفرها من خلال موجة الاستردادات التي حدثت في أواخر يونيو..
الآن انعكس الرقم إلى موجب، تقريبًا +787 مليون..
أي أن السعر ما زال بعيدًا عن القمة السابقة، لكن الأموال سبق أن قامت بتعبئة الحفرة..
لكن المشكلة جاءت.. هذه الأيام الستة ليست متساوية..
في يوم الاثنين وصل صافي التدفق في يوم واحد إلى 999 مليونًا، وهو الأعلى هذا العام، وبعدها تراجع لثلاثة أيام متتالية، وفي يوم الخميس لم يبقَ سوى 191 مليونًا، أقل بأكثر من 80% من يوم الاثنين..
تباطأت التدفقات، وهذا صحيح، لكن التباطؤ هو في السرعة، وليس في الاتجاه..
وهنا يبدأ الفرق الحقيقي.. الأموال التي اندفعت بسرعة، وأموال ضبط المراكز، ليست في الأساس نوعًا واحدًا من الأموال..
الأموال التي تستطيع القفز إلى مليار خلال يوم واحد غالبًا تكون قد سُحبت بفعل السعر والمشاعر؛ أما الأموال التي تدخل لعدة أيام متتالية، حتى لو بمعدل مليار إلى ملياريْن يوميًا فقط، فتميل أكثر إلى أنها تحريك تدريجي للمراكز وفق خطة..
وهناك تفصيل آخر يستحق النظر، وهو درجة التركّز..
من بين الـ 2.8 مليار، قرابة النصف—حوالي 1.35 مليار—دخلت في صندوق واحد فقط..
الأموال ليست كأنها تُبعثر كالفلفل، بل هي تزاحم باتجاه باب واحد؛ وهذا هو تأثير العلامة التجارية، وكذلك الاعتماد على نقطة واحدة—والرأيان صحيحان، إذن سنرى كيف ستتطور الأمور لاحقًا..
عندما نمدّ الفترة الزمنية يصبح الأمر أوضح.. صافي التدفقات في أغسطس بلغ 3.52 مليار، وفي سبتمبر وحتى الآن 2.56 مليار؛ هناك الجانب الآخر هو العوامل الكلية التي رفعت عائد سندات الخزانة إلى أعلى مستوى منذ 19 عامًا، وزادت احتمال رفع الفائدة، بينما هنا هو جانب طلبات الاشتراك التي لم تتوقف تقريبًا خلال 3 أشهر..
تسعير السوق لـ "ما هو البيتكوين كأصل"، وتقييم السوق لـ "هل ينبغي تخصيص جزء من هذا السعر"، يتم تفكيكهما الآن إلى حسابين منفصلين..
اتركوا علامة الانعكاس.. ما يستحق متابعته حقًا ليس كم دخلت الأموال اليوم مرة أخرى، بل متى ستتحول هذه الخطّة لأول مرة إلى سلبية بشكل متتالي..
بمجرد ظهور تدفقات خروج متتالية، ستعود الخطّتان السابقتان للالتحام في خط واحد، وسيمشي السعر مع الأموال معًا—وهذا سيكون الاختبار الحقيقي..
وبالإضافة إلى ذلك، الصندوق الذي استحوذ على قرابة نصف الزيادة، فإن إيقاع اشتراكاته واسترداداته في المراحل القادمة قد يوضح ما تفكر به المؤسسات أكثر من سعر البيتكوين نفسه..
1
5.7k
·
--
يقول تغريدة: «إنها عادت إلى المنزل».. لكن هذه الطريق كانت قد سلكته مرة من قبل، وسلكته بنفسها في ذلك الوقت..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون أن أكبر عملة مستقرة بالدولار تعود إلى البيتكوين، المدير يعيد التغريد، وقسم التعليقات مليء بالحنين..
لكن ما يستحق المشاهدة حقًا هو دفتر الحسابات خلف كلمة «المنزل»: لقد وُلدت على البيتكوين في عام 2014، ثم نُقلت دفعات كاملة من المعروض إلى إيثريوم وسلسلة ترون، وفي عام 2023 أغلقت حرفيًا تلك الطريق القديمة..
لذا هذه المرة ليست «عودة إلى المنزل» بالمعنى الدقيق، بل أشبه بالانتقال إلى عنوان قديم كانت الشركة قد استأجرته ثم أخلته..
لماذا سلكته آنذاك.. لأن إصدار الأصول على البيتكوين كان بطيئًا ومكلفًا؛ تكلفة أي تحويل وزمن الانتظار لم تكن لتتحملها المدفوعات..
ولماذا عادت الآن.. لأنها وجدت طريقًا لم يكن موجودًا للبيتكوين في ذلك الوقت: شبكة البرق تتولى المهمة، فتخرج الأموال رخيصة وفورية، بينما يقوم بروتوكول آخر بالمهمة الثانية—إصدار الأصول على البيتكوين ووضع بيانات المعاملات على السلسلة.
وهنا يبدأ الاختلاف.. في أسباب العودة لا توجد كلمة «حنين»، بل «تكلفة» فقط..
والأكثر إثارة للاهتمام هو الحديث عن التوقيت: من يتحدث في هذه اللحظة..
شركة استثمارية أميركية قديمة للعمولات المصرفية تُصدر بنفسها هذا العام في أبريل صندوق بيتكوين فوري للمتاجرة، التقت في واشنطن شركة بنية تحتية تعمل على هذا المسار، وكانت المحادثة عن «التبني في أوروبا وعلى مستوى العالم»..
هذه الشركة للبنية التحتية أدخلت في أغسطس وحداتها في أداة تطوير المحافظ لدى المُصدِر؛ وكان جولة البذور يقودها المُصدِر، وفي قائمة المشاركين أيضًا تقف شركة إدارة أصول قديمة..
لكن المشكلة جاءت.. ليس المهم من التقَ بمن، بل ما الموضع الذي وضعت فيه المُصدِر نفسه..
لقد صرّح بوضوح أنه لا يريد سلسلة خاصة به، فقط يريد أن يُعلَّق على شبكةٍ أخرى تم إصلاحها بالفعل..
عندها يتغير مسار المنافسة على العملات المستقرة من هذه اللحظة: لم يعد «من يصدر أكثر»، بل «من يوفّر للمُصدِر المسار»..
من يُختار، يبدأ في تحصيل رسوم المرور..
وهناك طبقة أخرى أكثر إثارة للتأمل، وهي موضع الهبوط..
شروط الإيداع المصرفي على الطريقة الأوروبية لم تكن تُقبلها المُصدِر من قبل، لذا غالبًا أن هذه الورقة لم تُلعب أولًا في الولايات المتحدة أو في أوروبا من الداخل، بل تمت تجربتها أولًا خارج أوروبا ومع السوق العالمية..
يُستحسن أولًا أن تُصلَّح المسارات في الأماكن التي تُدار فيها الأمور بشكل أرخى، وهذا ليس أمرًا جديدًا؛ عندما كانوا يبنون خطوط السكك الحديدية فعلوا الشيء نفسه..
ولأقول الحقيقة: المنتج لم يُطرح بعد، والشخص التالي الذي سيستقبله هو محفظة لديها أكثر من مليون مستخدم نشط أسبوعيًا، ولم تمنح أي من الجهتين جدولًا زمنيًا.
ولا يوجد لدى البنك أي إعلان عن تعاون رسمي، لذا في هذه اللحظة ما بيدنا هو مجرد جولة محادثات ورسالة إعادة تغريد..
اتركوا هذا انعكاسًا: ما يستحق المتابعة ليس من نشر رسالة أخرى، بل متى ستظهر أول مرة «دفع فعلًا باستخدام عملة مستقرة على البيتكوين»..
إذا بدأت تتحرك فعليًا، فلن يتغير أولًا سعر العملة، بل ستصبح «المسار الافتراضي للعملات المستقرة» للأمر خيارًا ثانيًا..
يقول تغريدة: «إنها عادت إلى المنزل».. لكن هذه الطريق كانت قد سلكته مرة من قبل، وسلكته بنفسها في ذلك الوقت..
📢 今日盘面群里聊
معظم الناس يرون أن أكبر عملة مستقرة بالدولار تعود إلى البيتكوين، المدير يعيد التغريد، وقسم التعليقات مليء بالحنين..
لكن ما يستحق المشاهدة حقًا هو دفتر الحسابات خلف كلمة «المنزل»: لقد وُلدت على البيتكوين في عام 2014، ثم نُقلت دفعات كاملة من المعروض إلى إيثريوم وسلسلة ترون، وفي عام 2023 أغلقت حرفيًا تلك الطريق القديمة..
لذا هذه المرة ليست «عودة إلى المنزل» بالمعنى الدقيق، بل أشبه بالانتقال إلى عنوان قديم كانت الشركة قد استأجرته ثم أخلته..
لماذا سلكته آنذاك.. لأن إصدار الأصول على البيتكوين كان بطيئًا ومكلفًا؛ تكلفة أي تحويل وزمن الانتظار لم تكن لتتحملها المدفوعات..
ولماذا عادت الآن.. لأنها وجدت طريقًا لم يكن موجودًا للبيتكوين في ذلك الوقت: شبكة البرق تتولى المهمة، فتخرج الأموال رخيصة وفورية، بينما يقوم بروتوكول آخر بالمهمة الثانية—إصدار الأصول على البيتكوين ووضع بيانات المعاملات على السلسلة.
وهنا يبدأ الاختلاف.. في أسباب العودة لا توجد كلمة «حنين»، بل «تكلفة» فقط..
والأكثر إثارة للاهتمام هو الحديث عن التوقيت: من يتحدث في هذه اللحظة..
شركة استثمارية أميركية قديمة للعمولات المصرفية تُصدر بنفسها هذا العام في أبريل صندوق بيتكوين فوري للمتاجرة، التقت في واشنطن شركة بنية تحتية تعمل على هذا المسار، وكانت المحادثة عن «التبني في أوروبا وعلى مستوى العالم»..
هذه الشركة للبنية التحتية أدخلت في أغسطس وحداتها في أداة تطوير المحافظ لدى المُصدِر؛ وكان جولة البذور يقودها المُصدِر، وفي قائمة المشاركين أيضًا تقف شركة إدارة أصول قديمة..
لكن المشكلة جاءت.. ليس المهم من التقَ بمن، بل ما الموضع الذي وضعت فيه المُصدِر نفسه..
لقد صرّح بوضوح أنه لا يريد سلسلة خاصة به، فقط يريد أن يُعلَّق على شبكةٍ أخرى تم إصلاحها بالفعل..
عندها يتغير مسار المنافسة على العملات المستقرة من هذه اللحظة: لم يعد «من يصدر أكثر»، بل «من يوفّر للمُصدِر المسار»..
من يُختار، يبدأ في تحصيل رسوم المرور..
وهناك طبقة أخرى أكثر إثارة للتأمل، وهي موضع الهبوط..
شروط الإيداع المصرفي على الطريقة الأوروبية لم تكن تُقبلها المُصدِر من قبل، لذا غالبًا أن هذه الورقة لم تُلعب أولًا في الولايات المتحدة أو في أوروبا من الداخل، بل تمت تجربتها أولًا خارج أوروبا ومع السوق العالمية..
يُستحسن أولًا أن تُصلَّح المسارات في الأماكن التي تُدار فيها الأمور بشكل أرخى، وهذا ليس أمرًا جديدًا؛ عندما كانوا يبنون خطوط السكك الحديدية فعلوا الشيء نفسه..
ولأقول الحقيقة: المنتج لم يُطرح بعد، والشخص التالي الذي سيستقبله هو محفظة لديها أكثر من مليون مستخدم نشط أسبوعيًا، ولم تمنح أي من الجهتين جدولًا زمنيًا.
ولا يوجد لدى البنك أي إعلان عن تعاون رسمي، لذا في هذه اللحظة ما بيدنا هو مجرد جولة محادثات ورسالة إعادة تغريد..
اتركوا هذا انعكاسًا: ما يستحق المتابعة ليس من نشر رسالة أخرى، بل متى ستظهر أول مرة «دفع فعلًا باستخدام عملة مستقرة على البيتكوين»..
إذا بدأت تتحرك فعليًا، فلن يتغير أولًا سعر العملة، بل ستصبح «المسار الافتراضي للعملات المستقرة» للأمر خيارًا ثانيًا..
📢 今日盘面群里聊
معظم الناس يرون أن أكبر عملة مستقرة بالدولار تعود إلى البيتكوين، المدير يعيد التغريد، وقسم التعليقات مليء بالحنين..
لكن ما يستحق المشاهدة حقًا هو دفتر الحسابات خلف كلمة «المنزل»: لقد وُلدت على البيتكوين في عام 2014، ثم نُقلت دفعات كاملة من المعروض إلى إيثريوم وسلسلة ترون، وفي عام 2023 أغلقت حرفيًا تلك الطريق القديمة..
لذا هذه المرة ليست «عودة إلى المنزل» بالمعنى الدقيق، بل أشبه بالانتقال إلى عنوان قديم كانت الشركة قد استأجرته ثم أخلته..
لماذا سلكته آنذاك.. لأن إصدار الأصول على البيتكوين كان بطيئًا ومكلفًا؛ تكلفة أي تحويل وزمن الانتظار لم تكن لتتحملها المدفوعات..
ولماذا عادت الآن.. لأنها وجدت طريقًا لم يكن موجودًا للبيتكوين في ذلك الوقت: شبكة البرق تتولى المهمة، فتخرج الأموال رخيصة وفورية، بينما يقوم بروتوكول آخر بالمهمة الثانية—إصدار الأصول على البيتكوين ووضع بيانات المعاملات على السلسلة.
وهنا يبدأ الاختلاف.. في أسباب العودة لا توجد كلمة «حنين»، بل «تكلفة» فقط..
والأكثر إثارة للاهتمام هو الحديث عن التوقيت: من يتحدث في هذه اللحظة..
شركة استثمارية أميركية قديمة للعمولات المصرفية تُصدر بنفسها هذا العام في أبريل صندوق بيتكوين فوري للمتاجرة، التقت في واشنطن شركة بنية تحتية تعمل على هذا المسار، وكانت المحادثة عن «التبني في أوروبا وعلى مستوى العالم»..
هذه الشركة للبنية التحتية أدخلت في أغسطس وحداتها في أداة تطوير المحافظ لدى المُصدِر؛ وكان جولة البذور يقودها المُصدِر، وفي قائمة المشاركين أيضًا تقف شركة إدارة أصول قديمة..
لكن المشكلة جاءت.. ليس المهم من التقَ بمن، بل ما الموضع الذي وضعت فيه المُصدِر نفسه..
لقد صرّح بوضوح أنه لا يريد سلسلة خاصة به، فقط يريد أن يُعلَّق على شبكةٍ أخرى تم إصلاحها بالفعل..
عندها يتغير مسار المنافسة على العملات المستقرة من هذه اللحظة: لم يعد «من يصدر أكثر»، بل «من يوفّر للمُصدِر المسار»..
من يُختار، يبدأ في تحصيل رسوم المرور..
وهناك طبقة أخرى أكثر إثارة للتأمل، وهي موضع الهبوط..
شروط الإيداع المصرفي على الطريقة الأوروبية لم تكن تُقبلها المُصدِر من قبل، لذا غالبًا أن هذه الورقة لم تُلعب أولًا في الولايات المتحدة أو في أوروبا من الداخل، بل تمت تجربتها أولًا خارج أوروبا ومع السوق العالمية..
يُستحسن أولًا أن تُصلَّح المسارات في الأماكن التي تُدار فيها الأمور بشكل أرخى، وهذا ليس أمرًا جديدًا؛ عندما كانوا يبنون خطوط السكك الحديدية فعلوا الشيء نفسه..
ولأقول الحقيقة: المنتج لم يُطرح بعد، والشخص التالي الذي سيستقبله هو محفظة لديها أكثر من مليون مستخدم نشط أسبوعيًا، ولم تمنح أي من الجهتين جدولًا زمنيًا.
ولا يوجد لدى البنك أي إعلان عن تعاون رسمي، لذا في هذه اللحظة ما بيدنا هو مجرد جولة محادثات ورسالة إعادة تغريد..
اتركوا هذا انعكاسًا: ما يستحق المتابعة ليس من نشر رسالة أخرى، بل متى ستظهر أول مرة «دفع فعلًا باستخدام عملة مستقرة على البيتكوين»..
إذا بدأت تتحرك فعليًا، فلن يتغير أولًا سعر العملة، بل ستصبح «المسار الافتراضي للعملات المستقرة» للأمر خيارًا ثانيًا..
271
·
--
تم سرقة عدد من المشاريع هذا العام، لكن من يَرفع القضية على من يُشارِك في «طريق نقل الأصول الذي يحرّض عليه لنفسه» بعد السرقة، فذلك ليس كثيرًا حقًا..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون أن الأمر مجرد ملف قديم بمليارات الدولارات، ومشروعان يشيران إلى بعضهما البعض من بعيد..
لكن ما يستحق الاهتمام حقًا هو أنهم لم يعودوا يتنازعون حول «من أخذ المال»، بل حول «من الذي وافق في تلك اللحظة بالذات»..
القصة نفسها ليست معقدة.. في شهر أبريل من هذا العام، تمكّن مشروع يقوم بإعادة التحقق من السيولة من نقل الأصول عبر بروتوكول رسائل عبر السلاسل، لكن رسالة عبر سلاسل مُزوّرة أطلقت مرة واحدة عشرات الآلاف من الشهادات التي أصدرها هو نفسه؛ وبحسب الأسعار في ذلك الوقت كانت تقارب 2.92 مليار دولار، أي قرابة عُشرين بالمئة من إجمالي تداوله..
فعل نقل الأصول، بصراحة، هو: هنا يتم الحرق، وهناك يتم الإطلاق.. لكن هل سيتم صرف الأموال هناك أم لا، يعتمد على مجموعة من المُتحققين الذين يوافقون..
والمشكلة الحالية تتلخص في هذه الجملة: يقول فريق المشروع إن هذه الإعدادات تمّت مراجعتها كتابيًا من قبلكم وتمت الموافقة عليها، وأن الخلل حدث في بنيتكم التحتية أنتم؛ إذ سُرقت بيانات الاعتماد الداخلية واستُبدلت العقد ببيانات مزوّرة، فقام المُتحققون بالتوقيع بناءً على ذلك.
في المقابل، يقول طرف البروتوكول: جسركم مُعلّق على مُتحقّق واحد فقط، وبمجرد «موافقة واحدة» يمكن إطلاق الأموال؛ وهذا النقطة الواحدة اخترتموها أنتم.
ربما يكون كلام الطرفين صحيحًا من زاوية ما.. لم ينكسر سطر واحد من الكود في العقد، بل ما انكسر هو حلقة «من الذي سيؤكد أن ما حدث حقيقي»..
وهنا تبدأ الأمور بالاختلاف — إذ إن المال في الصناعة خلال العامين الماضيين كان يُنفق تقريبًا كله على مراجعة العقود، لكن فتحة نزف هذا العام لا تكمن أساسًا داخل العقد..
ما يهمني أكثر هو تأثير ذلك في التسعير..
طالما أن عبارة «تمت مراجعة الإعدادات» ستُعاملها المحكمة كنوع من المسؤولية، فلن يصبح اختيار من ينفّذ خطوة عبر السلاسل مجرد بحث عن الأرخص، بل اختيار الجهة التي تجرؤ على توقيع المستند.. فالخطط التي تستخدم مُتحققين أكثر — رغم أنها أبطأ وأغلى — ستتحول من خيار إلى افتراضية؛ وسيُعاد حساب الأسعار أولًا في أماكن مثل التأمين والمراجعة والتخزين لدى الغير (الحضانة)..
المال لا يذهب أبدًا إلى أكثر الأماكن أمانًا فحسب؛ بل يذهب إلى المكان الذي تكون فيه المسؤولية أوضح ما يمكن..
أما السرد الأكبر فهو أن الصناعة ظلّت تناقش مشكلة تقنية لمدة نصف عام، وربما لا تُحسم في النهاية بمن يعرّف «اللامركزية»؛ بل بمن تُحسب موافقته كتوقيع معتبر أم لا..
بمجرد ترسخ هذه الخطوة، ستحتاج جميع المشاريع التي تستخدم طبقة تحقق مشتركة لنقل الأصول إلى إعادة تحديد سعرها من جديد..
الخطوة التالية التي يستحق التدقيق فيها فعلًا هي الاختصاص القضائي.. المدعي شركة مسجلة في بنما، والجهة المدعى عليها شركة مسجلة في جزر فيرجن البريطانية، لكن المعركة القضائية تُدار في كندا.. من الذي تُلزمه المحاكم فعليًا، وما إذا كان ذلك مؤثرًا، هو بحد ذاته المواجهة التالية..
احتفظوا بالانعكاس التالي: إذا ثبت في النهاية أن طبقة التحقق لا يتحمل أي مسؤولية، فلن تختفي المخاطر من العدم؛ بل ستنقل فقط إلى الحلقة التالية الأرخص.. وعندها، ربما ستحتاج عبارة «أكثر أمانًا» إلى استبدال «معادلة» جديدة مرة أخرى..
تم سرقة عدد من المشاريع هذا العام، لكن من يَرفع القضية على من يُشارِك في «طريق نقل الأصول الذي يحرّض عليه لنفسه» بعد السرقة، فذلك ليس كثيرًا حقًا..
⚖️ 盘面异动群里说
معظم الناس يرون أن الأمر مجرد ملف قديم بمليارات الدولارات، ومشروعان يشيران إلى بعضهما البعض من بعيد..
لكن ما يستحق الاهتمام حقًا هو أنهم لم يعودوا يتنازعون حول «من أخذ المال»، بل حول «من الذي وافق في تلك اللحظة بالذات»..
القصة نفسها ليست معقدة.. في شهر أبريل من هذا العام، تمكّن مشروع يقوم بإعادة التحقق من السيولة من نقل الأصول عبر بروتوكول رسائل عبر السلاسل، لكن رسالة عبر سلاسل مُزوّرة أطلقت مرة واحدة عشرات الآلاف من الشهادات التي أصدرها هو نفسه؛ وبحسب الأسعار في ذلك الوقت كانت تقارب 2.92 مليار دولار، أي قرابة عُشرين بالمئة من إجمالي تداوله..
فعل نقل الأصول، بصراحة، هو: هنا يتم الحرق، وهناك يتم الإطلاق.. لكن هل سيتم صرف الأموال هناك أم لا، يعتمد على مجموعة من المُتحققين الذين يوافقون..
والمشكلة الحالية تتلخص في هذه الجملة: يقول فريق المشروع إن هذه الإعدادات تمّت مراجعتها كتابيًا من قبلكم وتمت الموافقة عليها، وأن الخلل حدث في بنيتكم التحتية أنتم؛ إذ سُرقت بيانات الاعتماد الداخلية واستُبدلت العقد ببيانات مزوّرة، فقام المُتحققون بالتوقيع بناءً على ذلك.
في المقابل، يقول طرف البروتوكول: جسركم مُعلّق على مُتحقّق واحد فقط، وبمجرد «موافقة واحدة» يمكن إطلاق الأموال؛ وهذا النقطة الواحدة اخترتموها أنتم.
ربما يكون كلام الطرفين صحيحًا من زاوية ما.. لم ينكسر سطر واحد من الكود في العقد، بل ما انكسر هو حلقة «من الذي سيؤكد أن ما حدث حقيقي»..
وهنا تبدأ الأمور بالاختلاف — إذ إن المال في الصناعة خلال العامين الماضيين كان يُنفق تقريبًا كله على مراجعة العقود، لكن فتحة نزف هذا العام لا تكمن أساسًا داخل العقد..
ما يهمني أكثر هو تأثير ذلك في التسعير..
طالما أن عبارة «تمت مراجعة الإعدادات» ستُعاملها المحكمة كنوع من المسؤولية، فلن يصبح اختيار من ينفّذ خطوة عبر السلاسل مجرد بحث عن الأرخص، بل اختيار الجهة التي تجرؤ على توقيع المستند.. فالخطط التي تستخدم مُتحققين أكثر — رغم أنها أبطأ وأغلى — ستتحول من خيار إلى افتراضية؛ وسيُعاد حساب الأسعار أولًا في أماكن مثل التأمين والمراجعة والتخزين لدى الغير (الحضانة)..
المال لا يذهب أبدًا إلى أكثر الأماكن أمانًا فحسب؛ بل يذهب إلى المكان الذي تكون فيه المسؤولية أوضح ما يمكن..
أما السرد الأكبر فهو أن الصناعة ظلّت تناقش مشكلة تقنية لمدة نصف عام، وربما لا تُحسم في النهاية بمن يعرّف «اللامركزية»؛ بل بمن تُحسب موافقته كتوقيع معتبر أم لا..
بمجرد ترسخ هذه الخطوة، ستحتاج جميع المشاريع التي تستخدم طبقة تحقق مشتركة لنقل الأصول إلى إعادة تحديد سعرها من جديد..
الخطوة التالية التي يستحق التدقيق فيها فعلًا هي الاختصاص القضائي.. المدعي شركة مسجلة في بنما، والجهة المدعى عليها شركة مسجلة في جزر فيرجن البريطانية، لكن المعركة القضائية تُدار في كندا.. من الذي تُلزمه المحاكم فعليًا، وما إذا كان ذلك مؤثرًا، هو بحد ذاته المواجهة التالية..
احتفظوا بالانعكاس التالي: إذا ثبت في النهاية أن طبقة التحقق لا يتحمل أي مسؤولية، فلن تختفي المخاطر من العدم؛ بل ستنقل فقط إلى الحلقة التالية الأرخص.. وعندها، ربما ستحتاج عبارة «أكثر أمانًا» إلى استبدال «معادلة» جديدة مرة أخرى..
⚖️ 盘面异动群里说
معظم الناس يرون أن الأمر مجرد ملف قديم بمليارات الدولارات، ومشروعان يشيران إلى بعضهما البعض من بعيد..
لكن ما يستحق الاهتمام حقًا هو أنهم لم يعودوا يتنازعون حول «من أخذ المال»، بل حول «من الذي وافق في تلك اللحظة بالذات»..
القصة نفسها ليست معقدة.. في شهر أبريل من هذا العام، تمكّن مشروع يقوم بإعادة التحقق من السيولة من نقل الأصول عبر بروتوكول رسائل عبر السلاسل، لكن رسالة عبر سلاسل مُزوّرة أطلقت مرة واحدة عشرات الآلاف من الشهادات التي أصدرها هو نفسه؛ وبحسب الأسعار في ذلك الوقت كانت تقارب 2.92 مليار دولار، أي قرابة عُشرين بالمئة من إجمالي تداوله..
فعل نقل الأصول، بصراحة، هو: هنا يتم الحرق، وهناك يتم الإطلاق.. لكن هل سيتم صرف الأموال هناك أم لا، يعتمد على مجموعة من المُتحققين الذين يوافقون..
والمشكلة الحالية تتلخص في هذه الجملة: يقول فريق المشروع إن هذه الإعدادات تمّت مراجعتها كتابيًا من قبلكم وتمت الموافقة عليها، وأن الخلل حدث في بنيتكم التحتية أنتم؛ إذ سُرقت بيانات الاعتماد الداخلية واستُبدلت العقد ببيانات مزوّرة، فقام المُتحققون بالتوقيع بناءً على ذلك.
في المقابل، يقول طرف البروتوكول: جسركم مُعلّق على مُتحقّق واحد فقط، وبمجرد «موافقة واحدة» يمكن إطلاق الأموال؛ وهذا النقطة الواحدة اخترتموها أنتم.
ربما يكون كلام الطرفين صحيحًا من زاوية ما.. لم ينكسر سطر واحد من الكود في العقد، بل ما انكسر هو حلقة «من الذي سيؤكد أن ما حدث حقيقي»..
وهنا تبدأ الأمور بالاختلاف — إذ إن المال في الصناعة خلال العامين الماضيين كان يُنفق تقريبًا كله على مراجعة العقود، لكن فتحة نزف هذا العام لا تكمن أساسًا داخل العقد..
ما يهمني أكثر هو تأثير ذلك في التسعير..
طالما أن عبارة «تمت مراجعة الإعدادات» ستُعاملها المحكمة كنوع من المسؤولية، فلن يصبح اختيار من ينفّذ خطوة عبر السلاسل مجرد بحث عن الأرخص، بل اختيار الجهة التي تجرؤ على توقيع المستند.. فالخطط التي تستخدم مُتحققين أكثر — رغم أنها أبطأ وأغلى — ستتحول من خيار إلى افتراضية؛ وسيُعاد حساب الأسعار أولًا في أماكن مثل التأمين والمراجعة والتخزين لدى الغير (الحضانة)..
المال لا يذهب أبدًا إلى أكثر الأماكن أمانًا فحسب؛ بل يذهب إلى المكان الذي تكون فيه المسؤولية أوضح ما يمكن..
أما السرد الأكبر فهو أن الصناعة ظلّت تناقش مشكلة تقنية لمدة نصف عام، وربما لا تُحسم في النهاية بمن يعرّف «اللامركزية»؛ بل بمن تُحسب موافقته كتوقيع معتبر أم لا..
بمجرد ترسخ هذه الخطوة، ستحتاج جميع المشاريع التي تستخدم طبقة تحقق مشتركة لنقل الأصول إلى إعادة تحديد سعرها من جديد..
الخطوة التالية التي يستحق التدقيق فيها فعلًا هي الاختصاص القضائي.. المدعي شركة مسجلة في بنما، والجهة المدعى عليها شركة مسجلة في جزر فيرجن البريطانية، لكن المعركة القضائية تُدار في كندا.. من الذي تُلزمه المحاكم فعليًا، وما إذا كان ذلك مؤثرًا، هو بحد ذاته المواجهة التالية..
احتفظوا بالانعكاس التالي: إذا ثبت في النهاية أن طبقة التحقق لا يتحمل أي مسؤولية، فلن تختفي المخاطر من العدم؛ بل ستنقل فقط إلى الحلقة التالية الأرخص.. وعندها، ربما ستحتاج عبارة «أكثر أمانًا» إلى استبدال «معادلة» جديدة مرة أخرى..
235
·
--
إنها رقّابةٌ سترحل قريبًا، وقبل أن تغادر قالت جملةً كان اتجاهها معكوسًا تمامًا عمّا حدث في السنوات العشر الماضية.. ومعناها على الأرجح: لم يعد من الضروري جمع كل هذا الكم من بيانات الهوية.
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
يرى معظم الناس في الأمر «مسؤولًا آخر يُبدي رأيًا شخصيًا»، دون أن تصبح له قواعد على أرض الواقع؛ تُلقي عليه نظرة وتُجاوزه.. لكن ما يستحق أن يُنظر إليه فعلًا، ربما أنها فصلت بين أمرين — «التحقق من الهوية» و«جمع المستندات» — وهما أصلًا ليسا الشيء نفسه.
النهج الحالي هو أن أي جهةٍ إذا أرادت التأكد من أهليتك، يجب أن تحتفظ بسجلات هويتك: هويتك الشخصية، وعنوانك، ودخلك.. إثبات أمرٍ واحد لا يتطلب تسليم كل المسودات من الأساس.. على سبيل المثال، إذا كان الطرف الآخر يحتاج فقط إلى أن يعرف أنك «بلغت 18 عامًا»، فلماذا يجب أن يعرف اسمك وعنوان سكنك أيضًا.
الأداة التي أشارت إليها هي «البراهين الصفرية المعرفة»؛ تبدو تقنية، لكن تفكيكها يجعلها بسيطة: تُظهر النتيجة فقط، دون تسليم مسوداتك.. وبمجرد أن تنجح هذه الطريقة، يتحول تحقق الهوية من «تخزين نسخ» إلى «تخزين شهادة»؛ ومن تحويل البيانات إلى «أصول» إلى «خصوم» — كلما زادت ما تُحصّله، كلما زادت الخسارة إذا حدث خطأ ولو مرة واحدة.. وفي السنوات الأخيرة، ما نُقل بعيدًا في الحوادث التي وقعت لم يكن مجرد أموال.
والأكثر إثارة للاهتمام أنها تتجاوز تلك الحلقة أيضًا.. في الإجراءات التقليدية، يتعيّن على كل جهة أن تطرح السؤال نفسه من جديد؛ لأنه لا أحد يجرؤ على تصديق نتيجة التحقق التي قامت بها الجهة السابقة كما هي.. فإذا أمكن إعادة استخدام الشهادة، فإن الذي يُعاد تسعيره ليس «الهوية نفسها»، بل تلك الحزمة من التحقق التي يمكن مشاركتها.
ومن زاوية تدوير الأموال، يبدو الأمر مختلفًا قليلًا.. عادةً ما يراقب الجميع العائد ومحتوى السرد، لكن الشيء الذي يقرر إن كانت الأموال ستدخل من الباب من عدمه هو «إجراء الهوية».. من يستطيع جعل التحقق من الامتثال أرخص وأكثر أمانًا، سيجمع الرسوم عند المدخل — مواضع مثل التحقق من الهوية، والحفظ/الإيداع، وأدوات التدقيق، غالبًا ما يتم اختيارها مسبقًا من قِبل الأموال.
والقصة الأكبر هي أن الخصوصية والامتثال كانتا تُعاملان سابقًا على أنهما خياران متنافيان؛ الآن هناك من يريد أن يكدّس الأمرين معًا: ليس أننا لن نجمع، بل نجمع أقل، ونتحقق بدقة أكبر.. وهذه بداية تحوّل قضية الامتثال من كونها كثيفة العمالة إلى كونها كثيفة التشفير.
لكن المشكلة جاءت.. هذا رأي شخصي وليس قاعدة، والمتطلبات الحالية لم تتغير ولا واحدة.. لذلك لا يُتوقع أن ينعكس شيء في المدى القصير.. والأهم فعلًا ليس ما قالته، بل هل ستوجد أول مجموعة من المؤسسات مستعدة لضم هذه التقنية إلى الأعمال الواقعية — بمجرد حدوث ذلك، ستأتي «الصيغة» المقبولة قبل أن تأتي القواعد إلى حيز التنفيذ؛ وإذا بعد سنة بقي الأمر مجرد نصّ خطابي، فالمشكلة لن تكون في التقنية بل في المسؤولية: عند حدوث ضرر، من الذي سيوقّع.
الأمر مثير للاهتمام..
إنها رقّابةٌ سترحل قريبًا، وقبل أن تغادر قالت جملةً كان اتجاهها معكوسًا تمامًا عمّا حدث في السنوات العشر الماضية.. ومعناها على الأرجح: لم يعد من الضروري جمع كل هذا الكم من بيانات الهوية.
🔄 进群看机构动作
يرى معظم الناس في الأمر «مسؤولًا آخر يُبدي رأيًا شخصيًا»، دون أن تصبح له قواعد على أرض الواقع؛ تُلقي عليه نظرة وتُجاوزه.. لكن ما يستحق أن يُنظر إليه فعلًا، ربما أنها فصلت بين أمرين — «التحقق من الهوية» و«جمع المستندات» — وهما أصلًا ليسا الشيء نفسه.
النهج الحالي هو أن أي جهةٍ إذا أرادت التأكد من أهليتك، يجب أن تحتفظ بسجلات هويتك: هويتك الشخصية، وعنوانك، ودخلك.. إثبات أمرٍ واحد لا يتطلب تسليم كل المسودات من الأساس.. على سبيل المثال، إذا كان الطرف الآخر يحتاج فقط إلى أن يعرف أنك «بلغت 18 عامًا»، فلماذا يجب أن يعرف اسمك وعنوان سكنك أيضًا.
الأداة التي أشارت إليها هي «البراهين الصفرية المعرفة»؛ تبدو تقنية، لكن تفكيكها يجعلها بسيطة: تُظهر النتيجة فقط، دون تسليم مسوداتك.. وبمجرد أن تنجح هذه الطريقة، يتحول تحقق الهوية من «تخزين نسخ» إلى «تخزين شهادة»؛ ومن تحويل البيانات إلى «أصول» إلى «خصوم» — كلما زادت ما تُحصّله، كلما زادت الخسارة إذا حدث خطأ ولو مرة واحدة.. وفي السنوات الأخيرة، ما نُقل بعيدًا في الحوادث التي وقعت لم يكن مجرد أموال.
والأكثر إثارة للاهتمام أنها تتجاوز تلك الحلقة أيضًا.. في الإجراءات التقليدية، يتعيّن على كل جهة أن تطرح السؤال نفسه من جديد؛ لأنه لا أحد يجرؤ على تصديق نتيجة التحقق التي قامت بها الجهة السابقة كما هي.. فإذا أمكن إعادة استخدام الشهادة، فإن الذي يُعاد تسعيره ليس «الهوية نفسها»، بل تلك الحزمة من التحقق التي يمكن مشاركتها.
ومن زاوية تدوير الأموال، يبدو الأمر مختلفًا قليلًا.. عادةً ما يراقب الجميع العائد ومحتوى السرد، لكن الشيء الذي يقرر إن كانت الأموال ستدخل من الباب من عدمه هو «إجراء الهوية».. من يستطيع جعل التحقق من الامتثال أرخص وأكثر أمانًا، سيجمع الرسوم عند المدخل — مواضع مثل التحقق من الهوية، والحفظ/الإيداع، وأدوات التدقيق، غالبًا ما يتم اختيارها مسبقًا من قِبل الأموال.
والقصة الأكبر هي أن الخصوصية والامتثال كانتا تُعاملان سابقًا على أنهما خياران متنافيان؛ الآن هناك من يريد أن يكدّس الأمرين معًا: ليس أننا لن نجمع، بل نجمع أقل، ونتحقق بدقة أكبر.. وهذه بداية تحوّل قضية الامتثال من كونها كثيفة العمالة إلى كونها كثيفة التشفير.
لكن المشكلة جاءت.. هذا رأي شخصي وليس قاعدة، والمتطلبات الحالية لم تتغير ولا واحدة.. لذلك لا يُتوقع أن ينعكس شيء في المدى القصير.. والأهم فعلًا ليس ما قالته، بل هل ستوجد أول مجموعة من المؤسسات مستعدة لضم هذه التقنية إلى الأعمال الواقعية — بمجرد حدوث ذلك، ستأتي «الصيغة» المقبولة قبل أن تأتي القواعد إلى حيز التنفيذ؛ وإذا بعد سنة بقي الأمر مجرد نصّ خطابي، فالمشكلة لن تكون في التقنية بل في المسؤولية: عند حدوث ضرر، من الذي سيوقّع.
الأمر مثير للاهتمام..
🔄 进群看机构动作
يرى معظم الناس في الأمر «مسؤولًا آخر يُبدي رأيًا شخصيًا»، دون أن تصبح له قواعد على أرض الواقع؛ تُلقي عليه نظرة وتُجاوزه.. لكن ما يستحق أن يُنظر إليه فعلًا، ربما أنها فصلت بين أمرين — «التحقق من الهوية» و«جمع المستندات» — وهما أصلًا ليسا الشيء نفسه.
النهج الحالي هو أن أي جهةٍ إذا أرادت التأكد من أهليتك، يجب أن تحتفظ بسجلات هويتك: هويتك الشخصية، وعنوانك، ودخلك.. إثبات أمرٍ واحد لا يتطلب تسليم كل المسودات من الأساس.. على سبيل المثال، إذا كان الطرف الآخر يحتاج فقط إلى أن يعرف أنك «بلغت 18 عامًا»، فلماذا يجب أن يعرف اسمك وعنوان سكنك أيضًا.
الأداة التي أشارت إليها هي «البراهين الصفرية المعرفة»؛ تبدو تقنية، لكن تفكيكها يجعلها بسيطة: تُظهر النتيجة فقط، دون تسليم مسوداتك.. وبمجرد أن تنجح هذه الطريقة، يتحول تحقق الهوية من «تخزين نسخ» إلى «تخزين شهادة»؛ ومن تحويل البيانات إلى «أصول» إلى «خصوم» — كلما زادت ما تُحصّله، كلما زادت الخسارة إذا حدث خطأ ولو مرة واحدة.. وفي السنوات الأخيرة، ما نُقل بعيدًا في الحوادث التي وقعت لم يكن مجرد أموال.
والأكثر إثارة للاهتمام أنها تتجاوز تلك الحلقة أيضًا.. في الإجراءات التقليدية، يتعيّن على كل جهة أن تطرح السؤال نفسه من جديد؛ لأنه لا أحد يجرؤ على تصديق نتيجة التحقق التي قامت بها الجهة السابقة كما هي.. فإذا أمكن إعادة استخدام الشهادة، فإن الذي يُعاد تسعيره ليس «الهوية نفسها»، بل تلك الحزمة من التحقق التي يمكن مشاركتها.
ومن زاوية تدوير الأموال، يبدو الأمر مختلفًا قليلًا.. عادةً ما يراقب الجميع العائد ومحتوى السرد، لكن الشيء الذي يقرر إن كانت الأموال ستدخل من الباب من عدمه هو «إجراء الهوية».. من يستطيع جعل التحقق من الامتثال أرخص وأكثر أمانًا، سيجمع الرسوم عند المدخل — مواضع مثل التحقق من الهوية، والحفظ/الإيداع، وأدوات التدقيق، غالبًا ما يتم اختيارها مسبقًا من قِبل الأموال.
والقصة الأكبر هي أن الخصوصية والامتثال كانتا تُعاملان سابقًا على أنهما خياران متنافيان؛ الآن هناك من يريد أن يكدّس الأمرين معًا: ليس أننا لن نجمع، بل نجمع أقل، ونتحقق بدقة أكبر.. وهذه بداية تحوّل قضية الامتثال من كونها كثيفة العمالة إلى كونها كثيفة التشفير.
لكن المشكلة جاءت.. هذا رأي شخصي وليس قاعدة، والمتطلبات الحالية لم تتغير ولا واحدة.. لذلك لا يُتوقع أن ينعكس شيء في المدى القصير.. والأهم فعلًا ليس ما قالته، بل هل ستوجد أول مجموعة من المؤسسات مستعدة لضم هذه التقنية إلى الأعمال الواقعية — بمجرد حدوث ذلك، ستأتي «الصيغة» المقبولة قبل أن تأتي القواعد إلى حيز التنفيذ؛ وإذا بعد سنة بقي الأمر مجرد نصّ خطابي، فالمشكلة لن تكون في التقنية بل في المسؤولية: عند حدوث ضرر، من الذي سيوقّع.
الأمر مثير للاهتمام..
221
·
--
منشأن المسح المؤسسي الذي أجري يوم الخميس لا يكاد أحد يحوّله إلى كلام.. لا علاقة له بسعر العملة، ولا علاقة له بصناديق السيولة الفعلية.. بل يتحدث عن شيء أعمق من ذلك: في أي خانة بالدفتر المحاسبي للمؤسسات يسجّل البيتكوين بالضبط..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
غالبية الناس استخلصوا نتيجة تقول: «اعترفت المؤسسات أخيرًا بأن البيتكوين والذهب شيئان يُنظر إليهما معًا، وأن قصة الذهب الرقمي قد تم الاعتراف بها».. تبدو كخبر سار.. لكن ما يستحق النظر فعلًا هو الجزء الأخير: في أي سلة وضعت هذه المؤسسات الأصول المشفرة..
وهنا تبدأ الأمور بالاختلاف..
نفس الاستطلاع سأل 15 مؤسسة تدير ما بين بضع مئات من الملايين إلى مئات المليارات من الدولارات من الأصول.. من جهة، جاءت الصياغة جميلة جدًا: تقول إن البيتكوين غالبًا ما يُقرن بالذهب كتحوّط عندما تنخفض قيمة العملة الورقية.. ومن جهة أخرى، كانت أكثر واقعية: أغلب الأصول المشفرة تُسجَّل فعليًا ضمن عدة سلال مثل رأس المال الاستثماري، والابتكار والتكنولوجيا..
إحدى المؤسسات وضعت البيتكوين مباشرة في سلتها الذهبية، لاستخدامه كتحوّط ضد العملة.. مؤسسة أخرى لا تعترف أصلًا بمسمّى «الذهب الرقمي»، وتصنّف كل التشفير على أنه تكنولوجيا مُزعزِعة.. وهناك مؤسسة تقاعدية تضع التشفير مع الذكاء الاصطناعي وعلوم الحياة والفضاء في خانة واحدة، وتعتبره جزءًا من تخصيصات الابتكار..
نفس الـ«كوين»، لكنه عندما يوضع في سلال مختلفة داخل المؤسسة، يصبح حرفيًا مالًا مختلفًا تمامًا..
في سلة الذهب، تقارن بالأشياء مثل احتياطيات البنوك المركزية، والفوائد الحقيقية، ومدى ثبات الدولار.. وفي سلة التكنولوجيا، تقارن بالمنحنيات الخاصة بالنمو، وهل يمكن إنجاز المشاريع أم لا، ومن يتولى إدارة هذا المركز..
والأكثر إثارة للاهتمام هو موضوع من يوقّع.. يكتب الاستطلاع ذلك بشكل مباشر: حيث يمكن لشخص واحد أن يقرر بالأمر الفوري، يكون بإمكان التشفير أن يُدرج.. أما الأماكن التي تحتاج موافقة لجنة، فعادةً يتعثر الأمر عندها.. الوزن الحقيقي للتصنيف يكمن هنا: ليس مسألة أكاديمية، بل مسألة إجراءات..
ثم انظر إلى نطاقات التخصيص، من 0.5% إلى 13%، ومعظمها يقع بين 1% و2%.. تبدو المساحة كبيرة.. لكن ما يحدد فعليًا سرعة التوسع ليس السعر، بل هذه قائمة التصنيف.. لكي يدخل المال هذا الباب، عليه أولًا اجتياز خطوة التصنيف..
وهناك مجموعة بيانات أرى أنها أهم بكثير من عبارة «المؤسسات متفائلة».. في جولة الهبوط من أكتوبر الماضي حتى أبريل من هذا العام، لم تُخفِّض هذه المؤسسات حصصها.. ولا توجد مؤسسة واحدة جعلت السعر سببًا للخروج..
أي أن شروط خروجهم ليست مبنية على التسعير.. بل على ما الذي سُجّلت به هذه الأموال وقتها.. إن كانت سُجّلت كتحوّط طويل الأجل، فإنها لا تتحرك عند الانخفاض.. وإن كانت سُجّلت كتعرّض لنمو، فهم يراقبون هل التقدم يسير كما ينبغي، لا هل السعر ارتفع أو انخفض.. لذلك فإن قوة المشترين في هذه الجولة كانت ثابتة لا نابعة من الإيمان، بل من الفروقات في طريقة المحاسبة..
لكن السؤال الآن.. إذا استمر التصنيف في التحرك باتجاه الابتكار والتكنولوجيا، فقد لا يكون العامل الذي يكبح تقييم هذا الأصل هو الاقتصاد الكلي، بل تكون في النهاية ورقة تصنيف داخل المؤسسة..
وعلى العكس أيضًا.. تلك المؤسسة التي وضعت البيتكوين في سلة الذهب، إذا أُعيد تسعير قصة الخط المرتبط بالذهب، فقد تكون هي أيضًا أول من يتحرك.. لأن ما اشترته في البداية كان بديلًا عن الذهب، لا تكنولوجيا..
نفس الـ«كوين»، حين تغيّر درج الملف، تصبح هذه مرة أخرى «ورقة مال» أخرى.. وما يستحق المتابعة فعلًا ليس مقدار ما سيضيفونه من مركز في الخطوة التالية، بل ما إذا كانت هذه السنة ستبدأ فعلاً في تغيير تصنيفهم..
منشأن المسح المؤسسي الذي أجري يوم الخميس لا يكاد أحد يحوّله إلى كلام.. لا علاقة له بسعر العملة، ولا علاقة له بصناديق السيولة الفعلية.. بل يتحدث عن شيء أعمق من ذلك: في أي خانة بالدفتر المحاسبي للمؤسسات يسجّل البيتكوين بالضبط..
🤖 进群看叙事
غالبية الناس استخلصوا نتيجة تقول: «اعترفت المؤسسات أخيرًا بأن البيتكوين والذهب شيئان يُنظر إليهما معًا، وأن قصة الذهب الرقمي قد تم الاعتراف بها».. تبدو كخبر سار.. لكن ما يستحق النظر فعلًا هو الجزء الأخير: في أي سلة وضعت هذه المؤسسات الأصول المشفرة..
وهنا تبدأ الأمور بالاختلاف..
نفس الاستطلاع سأل 15 مؤسسة تدير ما بين بضع مئات من الملايين إلى مئات المليارات من الدولارات من الأصول.. من جهة، جاءت الصياغة جميلة جدًا: تقول إن البيتكوين غالبًا ما يُقرن بالذهب كتحوّط عندما تنخفض قيمة العملة الورقية.. ومن جهة أخرى، كانت أكثر واقعية: أغلب الأصول المشفرة تُسجَّل فعليًا ضمن عدة سلال مثل رأس المال الاستثماري، والابتكار والتكنولوجيا..
إحدى المؤسسات وضعت البيتكوين مباشرة في سلتها الذهبية، لاستخدامه كتحوّط ضد العملة.. مؤسسة أخرى لا تعترف أصلًا بمسمّى «الذهب الرقمي»، وتصنّف كل التشفير على أنه تكنولوجيا مُزعزِعة.. وهناك مؤسسة تقاعدية تضع التشفير مع الذكاء الاصطناعي وعلوم الحياة والفضاء في خانة واحدة، وتعتبره جزءًا من تخصيصات الابتكار..
نفس الـ«كوين»، لكنه عندما يوضع في سلال مختلفة داخل المؤسسة، يصبح حرفيًا مالًا مختلفًا تمامًا..
في سلة الذهب، تقارن بالأشياء مثل احتياطيات البنوك المركزية، والفوائد الحقيقية، ومدى ثبات الدولار.. وفي سلة التكنولوجيا، تقارن بالمنحنيات الخاصة بالنمو، وهل يمكن إنجاز المشاريع أم لا، ومن يتولى إدارة هذا المركز..
والأكثر إثارة للاهتمام هو موضوع من يوقّع.. يكتب الاستطلاع ذلك بشكل مباشر: حيث يمكن لشخص واحد أن يقرر بالأمر الفوري، يكون بإمكان التشفير أن يُدرج.. أما الأماكن التي تحتاج موافقة لجنة، فعادةً يتعثر الأمر عندها.. الوزن الحقيقي للتصنيف يكمن هنا: ليس مسألة أكاديمية، بل مسألة إجراءات..
ثم انظر إلى نطاقات التخصيص، من 0.5% إلى 13%، ومعظمها يقع بين 1% و2%.. تبدو المساحة كبيرة.. لكن ما يحدد فعليًا سرعة التوسع ليس السعر، بل هذه قائمة التصنيف.. لكي يدخل المال هذا الباب، عليه أولًا اجتياز خطوة التصنيف..
وهناك مجموعة بيانات أرى أنها أهم بكثير من عبارة «المؤسسات متفائلة».. في جولة الهبوط من أكتوبر الماضي حتى أبريل من هذا العام، لم تُخفِّض هذه المؤسسات حصصها.. ولا توجد مؤسسة واحدة جعلت السعر سببًا للخروج..
أي أن شروط خروجهم ليست مبنية على التسعير.. بل على ما الذي سُجّلت به هذه الأموال وقتها.. إن كانت سُجّلت كتحوّط طويل الأجل، فإنها لا تتحرك عند الانخفاض.. وإن كانت سُجّلت كتعرّض لنمو، فهم يراقبون هل التقدم يسير كما ينبغي، لا هل السعر ارتفع أو انخفض.. لذلك فإن قوة المشترين في هذه الجولة كانت ثابتة لا نابعة من الإيمان، بل من الفروقات في طريقة المحاسبة..
لكن السؤال الآن.. إذا استمر التصنيف في التحرك باتجاه الابتكار والتكنولوجيا، فقد لا يكون العامل الذي يكبح تقييم هذا الأصل هو الاقتصاد الكلي، بل تكون في النهاية ورقة تصنيف داخل المؤسسة..
وعلى العكس أيضًا.. تلك المؤسسة التي وضعت البيتكوين في سلة الذهب، إذا أُعيد تسعير قصة الخط المرتبط بالذهب، فقد تكون هي أيضًا أول من يتحرك.. لأن ما اشترته في البداية كان بديلًا عن الذهب، لا تكنولوجيا..
نفس الـ«كوين»، حين تغيّر درج الملف، تصبح هذه مرة أخرى «ورقة مال» أخرى.. وما يستحق المتابعة فعلًا ليس مقدار ما سيضيفونه من مركز في الخطوة التالية، بل ما إذا كانت هذه السنة ستبدأ فعلاً في تغيير تصنيفهم..
🤖 进群看叙事
غالبية الناس استخلصوا نتيجة تقول: «اعترفت المؤسسات أخيرًا بأن البيتكوين والذهب شيئان يُنظر إليهما معًا، وأن قصة الذهب الرقمي قد تم الاعتراف بها».. تبدو كخبر سار.. لكن ما يستحق النظر فعلًا هو الجزء الأخير: في أي سلة وضعت هذه المؤسسات الأصول المشفرة..
وهنا تبدأ الأمور بالاختلاف..
نفس الاستطلاع سأل 15 مؤسسة تدير ما بين بضع مئات من الملايين إلى مئات المليارات من الدولارات من الأصول.. من جهة، جاءت الصياغة جميلة جدًا: تقول إن البيتكوين غالبًا ما يُقرن بالذهب كتحوّط عندما تنخفض قيمة العملة الورقية.. ومن جهة أخرى، كانت أكثر واقعية: أغلب الأصول المشفرة تُسجَّل فعليًا ضمن عدة سلال مثل رأس المال الاستثماري، والابتكار والتكنولوجيا..
إحدى المؤسسات وضعت البيتكوين مباشرة في سلتها الذهبية، لاستخدامه كتحوّط ضد العملة.. مؤسسة أخرى لا تعترف أصلًا بمسمّى «الذهب الرقمي»، وتصنّف كل التشفير على أنه تكنولوجيا مُزعزِعة.. وهناك مؤسسة تقاعدية تضع التشفير مع الذكاء الاصطناعي وعلوم الحياة والفضاء في خانة واحدة، وتعتبره جزءًا من تخصيصات الابتكار..
نفس الـ«كوين»، لكنه عندما يوضع في سلال مختلفة داخل المؤسسة، يصبح حرفيًا مالًا مختلفًا تمامًا..
في سلة الذهب، تقارن بالأشياء مثل احتياطيات البنوك المركزية، والفوائد الحقيقية، ومدى ثبات الدولار.. وفي سلة التكنولوجيا، تقارن بالمنحنيات الخاصة بالنمو، وهل يمكن إنجاز المشاريع أم لا، ومن يتولى إدارة هذا المركز..
والأكثر إثارة للاهتمام هو موضوع من يوقّع.. يكتب الاستطلاع ذلك بشكل مباشر: حيث يمكن لشخص واحد أن يقرر بالأمر الفوري، يكون بإمكان التشفير أن يُدرج.. أما الأماكن التي تحتاج موافقة لجنة، فعادةً يتعثر الأمر عندها.. الوزن الحقيقي للتصنيف يكمن هنا: ليس مسألة أكاديمية، بل مسألة إجراءات..
ثم انظر إلى نطاقات التخصيص، من 0.5% إلى 13%، ومعظمها يقع بين 1% و2%.. تبدو المساحة كبيرة.. لكن ما يحدد فعليًا سرعة التوسع ليس السعر، بل هذه قائمة التصنيف.. لكي يدخل المال هذا الباب، عليه أولًا اجتياز خطوة التصنيف..
وهناك مجموعة بيانات أرى أنها أهم بكثير من عبارة «المؤسسات متفائلة».. في جولة الهبوط من أكتوبر الماضي حتى أبريل من هذا العام، لم تُخفِّض هذه المؤسسات حصصها.. ولا توجد مؤسسة واحدة جعلت السعر سببًا للخروج..
أي أن شروط خروجهم ليست مبنية على التسعير.. بل على ما الذي سُجّلت به هذه الأموال وقتها.. إن كانت سُجّلت كتحوّط طويل الأجل، فإنها لا تتحرك عند الانخفاض.. وإن كانت سُجّلت كتعرّض لنمو، فهم يراقبون هل التقدم يسير كما ينبغي، لا هل السعر ارتفع أو انخفض.. لذلك فإن قوة المشترين في هذه الجولة كانت ثابتة لا نابعة من الإيمان، بل من الفروقات في طريقة المحاسبة..
لكن السؤال الآن.. إذا استمر التصنيف في التحرك باتجاه الابتكار والتكنولوجيا، فقد لا يكون العامل الذي يكبح تقييم هذا الأصل هو الاقتصاد الكلي، بل تكون في النهاية ورقة تصنيف داخل المؤسسة..
وعلى العكس أيضًا.. تلك المؤسسة التي وضعت البيتكوين في سلة الذهب، إذا أُعيد تسعير قصة الخط المرتبط بالذهب، فقد تكون هي أيضًا أول من يتحرك.. لأن ما اشترته في البداية كان بديلًا عن الذهب، لا تكنولوجيا..
نفس الـ«كوين»، حين تغيّر درج الملف، تصبح هذه مرة أخرى «ورقة مال» أخرى.. وما يستحق المتابعة فعلًا ليس مقدار ما سيضيفونه من مركز في الخطوة التالية، بل ما إذا كانت هذه السنة ستبدأ فعلاً في تغيير تصنيفهم..
237
·
--
الإعلان الذي نُشر يوم الخميس.. لا أحد تقريبًا أعاد نشره.. لا علاقة له بسعر العملة، ولا علاقة له بـ ETF.. يتحدث عن: «عندما يشتري الذكاء الاصطناعي الأشياء، إلى أي مسار تتجه الأموال لتُسدد الحسابات»..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس عندما يرون عنوانًا كهذا يتخطّونه فورًا، ويظنون أنه مجرد شركة مدفوعات ما أضافت ميزة مرتبطة بالبيتكوين.. لكن ما يستحق النظر فعلاً ليس من قام بالتكامل، بل الشيء الذي تم توصيله به—x402..
الاسم مثير للاهتمام قليلًا أيضًا؛ يأتي من كود حالة HTTP 402 «Payment Required» (الدفع مطلوب).. تم إدراجه ضمن المعيار منذ عام 1996، ولم يُستخدم فعليًا لسنوات طويلة، ظلّ هناك كأنه في الانتظار.. الآن تم استخدامه لتسديد الفواتير لوكلاء الذكاء الاصطناعي..
وهنا تبدأ الأمور بالاختلاف..
خلّيني أشرحها بعبارات واضحة: في السابق، كانت المدفوعات تتعلق بالإنسان.. يفتح الشخص التطبيق، يدخل إلى واجهة الدفع (الكاشير)، يتحقق من الهوية، يُدخل كلمة المرور، ويمر عبر كامل سلسلة الواجهات.. أما وكلاء الذكاء الاصطناعي فلا يحتاجون لواجهة؛ كل ما يفعلونه هو إرسال طلب ويب، ويُطلب منه الدفع، ثم بعد إتمام الدفع يواصل جلب البيانات..
لذا فإن موضوع «الدفع» يحتاج لأول مرة إلى إعادة تصميمه لمجموعة من «عملاء لا يعرفون كيف يضغطون زرًا»..
والمثير أكثر: هذا الكاشير ليس تابعًا لشخص ما في الداخل.. إنه مُعلّق تحت مظلة مؤسسة غير ربحية/صندوق مفتوح المصدر.. في أعضائه يجلس عدد من أكبر شركات التكنولوجيا، وغالبًا تكون شركات الحوسبة السحابية موجودة تقريبًا كلها، إضافةً إلى بورصات ومنظمات/صناديق مرتبطة بسلاسل الكتل.. هذه المرة من الداخل يأتي Block، الشركة القديمة العريقة في مجال المدفوعات؛ لقد ربطت مسار البيتكوين الخاص بها عبر «Lightning» إلى الداخل، وكان تبريرها: رسوم منخفضة، وسعة/تدفق عالي—وهو بالضبط ما تحتاجه الآلات للتواصل بين الآلات، وللمبالغ الصغيرة عالية التواتر..
وهنا تصبح الأمور أكثر إثارة للتأمل..
عندما ينظر الجميع إلى هذه الأخبار، هم مهتمون بـ «حالة استخدام جديدة للبيتكوين».. لكن المكان الأكثر قيمة فعلاً هو الكاشير نفسه.. من يحدد المسار الافتراضي لتسديد المدفوعات بواسطة الآلات، من سيحصل في الطبقة التالية على رسوم المرور.. وعلى هذا المسار يمكن أن تسير البيتكوين، ويمكن أن تسير العملات المستقرة—والطرفان يتزاحمان الآن نحو هذا الموضع.. ليست المنافسة الآن فقط «من تكمن تقنيته أفضل»، بل «أي شبكة من التجار ستنجح أولاً في الانتشار»..
ومن زاوية التمويل، هذا هو الموضع الحقيقي لهذه الأخبار.. خلال هذه الأيام، كان الجميع يراقب عوائد سندات الخزانة، ويراقبون من تم اختراقه، ومن سُمح له بإصدار عملات مستقرة.. كل ذلك يتوقف عند المحطة السابقة: سعر المال، ورخصة المال.. لكن في مكان أبعد قليلًا على جانب المنبع/المصب، هناك شيء يتغير بصمت: كيف يتم «إنفاق» المال أيضًا تغيّر مساره..
وتختبئ السردية الأكبر في الطبقة التالية.. دفع الأموال من قبل البشر يحتاج إلى حساب، إلى هوية، إلى ساعات عمل البنك.. أما دفع الآلات فيحتاج فقط إلى ثلاث أشياء: الدفع ممكن (أن يدفع للخارج)، تأكيد فوري، وبعدها يمكن إجراء تسوية/مطابقة للحسابات.. من بين هذه الثلاث، أول اثنين—مسار Lightning—أقوى، أما الشيء الأخير، فالأكثر سلاسة لا يزال هو العملات المستقرة..
والذي يستحق التركيز الحقيقي ليس مجرد انضمام شركة أخرى، بل اليوم الذي يبدأ فيه تشغيل «سيناريو واقعي» لأول مرة يتم فيه تلقائيًا إنفاق مبلغ صغير كل يوم بواسطة وكيل ذكاء اصطناعي.. في تلك اللحظة، ما المسار الذي يُعرض على الكاشير ليس مجرد اختيار تقني، بل اختيار لكيفية تقاسم/توزيع الأموال..
الإعلان الذي نُشر يوم الخميس.. لا أحد تقريبًا أعاد نشره.. لا علاقة له بسعر العملة، ولا علاقة له بـ ETF.. يتحدث عن: «عندما يشتري الذكاء الاصطناعي الأشياء، إلى أي مسار تتجه الأموال لتُسدد الحسابات»..
📢 最新消息群里说
معظم الناس عندما يرون عنوانًا كهذا يتخطّونه فورًا، ويظنون أنه مجرد شركة مدفوعات ما أضافت ميزة مرتبطة بالبيتكوين.. لكن ما يستحق النظر فعلاً ليس من قام بالتكامل، بل الشيء الذي تم توصيله به—x402..
الاسم مثير للاهتمام قليلًا أيضًا؛ يأتي من كود حالة HTTP 402 «Payment Required» (الدفع مطلوب).. تم إدراجه ضمن المعيار منذ عام 1996، ولم يُستخدم فعليًا لسنوات طويلة، ظلّ هناك كأنه في الانتظار.. الآن تم استخدامه لتسديد الفواتير لوكلاء الذكاء الاصطناعي..
وهنا تبدأ الأمور بالاختلاف..
خلّيني أشرحها بعبارات واضحة: في السابق، كانت المدفوعات تتعلق بالإنسان.. يفتح الشخص التطبيق، يدخل إلى واجهة الدفع (الكاشير)، يتحقق من الهوية، يُدخل كلمة المرور، ويمر عبر كامل سلسلة الواجهات.. أما وكلاء الذكاء الاصطناعي فلا يحتاجون لواجهة؛ كل ما يفعلونه هو إرسال طلب ويب، ويُطلب منه الدفع، ثم بعد إتمام الدفع يواصل جلب البيانات..
لذا فإن موضوع «الدفع» يحتاج لأول مرة إلى إعادة تصميمه لمجموعة من «عملاء لا يعرفون كيف يضغطون زرًا»..
والمثير أكثر: هذا الكاشير ليس تابعًا لشخص ما في الداخل.. إنه مُعلّق تحت مظلة مؤسسة غير ربحية/صندوق مفتوح المصدر.. في أعضائه يجلس عدد من أكبر شركات التكنولوجيا، وغالبًا تكون شركات الحوسبة السحابية موجودة تقريبًا كلها، إضافةً إلى بورصات ومنظمات/صناديق مرتبطة بسلاسل الكتل.. هذه المرة من الداخل يأتي Block، الشركة القديمة العريقة في مجال المدفوعات؛ لقد ربطت مسار البيتكوين الخاص بها عبر «Lightning» إلى الداخل، وكان تبريرها: رسوم منخفضة، وسعة/تدفق عالي—وهو بالضبط ما تحتاجه الآلات للتواصل بين الآلات، وللمبالغ الصغيرة عالية التواتر..
وهنا تصبح الأمور أكثر إثارة للتأمل..
عندما ينظر الجميع إلى هذه الأخبار، هم مهتمون بـ «حالة استخدام جديدة للبيتكوين».. لكن المكان الأكثر قيمة فعلاً هو الكاشير نفسه.. من يحدد المسار الافتراضي لتسديد المدفوعات بواسطة الآلات، من سيحصل في الطبقة التالية على رسوم المرور.. وعلى هذا المسار يمكن أن تسير البيتكوين، ويمكن أن تسير العملات المستقرة—والطرفان يتزاحمان الآن نحو هذا الموضع.. ليست المنافسة الآن فقط «من تكمن تقنيته أفضل»، بل «أي شبكة من التجار ستنجح أولاً في الانتشار»..
ومن زاوية التمويل، هذا هو الموضع الحقيقي لهذه الأخبار.. خلال هذه الأيام، كان الجميع يراقب عوائد سندات الخزانة، ويراقبون من تم اختراقه، ومن سُمح له بإصدار عملات مستقرة.. كل ذلك يتوقف عند المحطة السابقة: سعر المال، ورخصة المال.. لكن في مكان أبعد قليلًا على جانب المنبع/المصب، هناك شيء يتغير بصمت: كيف يتم «إنفاق» المال أيضًا تغيّر مساره..
وتختبئ السردية الأكبر في الطبقة التالية.. دفع الأموال من قبل البشر يحتاج إلى حساب، إلى هوية، إلى ساعات عمل البنك.. أما دفع الآلات فيحتاج فقط إلى ثلاث أشياء: الدفع ممكن (أن يدفع للخارج)، تأكيد فوري، وبعدها يمكن إجراء تسوية/مطابقة للحسابات.. من بين هذه الثلاث، أول اثنين—مسار Lightning—أقوى، أما الشيء الأخير، فالأكثر سلاسة لا يزال هو العملات المستقرة..
والذي يستحق التركيز الحقيقي ليس مجرد انضمام شركة أخرى، بل اليوم الذي يبدأ فيه تشغيل «سيناريو واقعي» لأول مرة يتم فيه تلقائيًا إنفاق مبلغ صغير كل يوم بواسطة وكيل ذكاء اصطناعي.. في تلك اللحظة، ما المسار الذي يُعرض على الكاشير ليس مجرد اختيار تقني، بل اختيار لكيفية تقاسم/توزيع الأموال..
📢 最新消息群里说
معظم الناس عندما يرون عنوانًا كهذا يتخطّونه فورًا، ويظنون أنه مجرد شركة مدفوعات ما أضافت ميزة مرتبطة بالبيتكوين.. لكن ما يستحق النظر فعلاً ليس من قام بالتكامل، بل الشيء الذي تم توصيله به—x402..
الاسم مثير للاهتمام قليلًا أيضًا؛ يأتي من كود حالة HTTP 402 «Payment Required» (الدفع مطلوب).. تم إدراجه ضمن المعيار منذ عام 1996، ولم يُستخدم فعليًا لسنوات طويلة، ظلّ هناك كأنه في الانتظار.. الآن تم استخدامه لتسديد الفواتير لوكلاء الذكاء الاصطناعي..
وهنا تبدأ الأمور بالاختلاف..
خلّيني أشرحها بعبارات واضحة: في السابق، كانت المدفوعات تتعلق بالإنسان.. يفتح الشخص التطبيق، يدخل إلى واجهة الدفع (الكاشير)، يتحقق من الهوية، يُدخل كلمة المرور، ويمر عبر كامل سلسلة الواجهات.. أما وكلاء الذكاء الاصطناعي فلا يحتاجون لواجهة؛ كل ما يفعلونه هو إرسال طلب ويب، ويُطلب منه الدفع، ثم بعد إتمام الدفع يواصل جلب البيانات..
لذا فإن موضوع «الدفع» يحتاج لأول مرة إلى إعادة تصميمه لمجموعة من «عملاء لا يعرفون كيف يضغطون زرًا»..
والمثير أكثر: هذا الكاشير ليس تابعًا لشخص ما في الداخل.. إنه مُعلّق تحت مظلة مؤسسة غير ربحية/صندوق مفتوح المصدر.. في أعضائه يجلس عدد من أكبر شركات التكنولوجيا، وغالبًا تكون شركات الحوسبة السحابية موجودة تقريبًا كلها، إضافةً إلى بورصات ومنظمات/صناديق مرتبطة بسلاسل الكتل.. هذه المرة من الداخل يأتي Block، الشركة القديمة العريقة في مجال المدفوعات؛ لقد ربطت مسار البيتكوين الخاص بها عبر «Lightning» إلى الداخل، وكان تبريرها: رسوم منخفضة، وسعة/تدفق عالي—وهو بالضبط ما تحتاجه الآلات للتواصل بين الآلات، وللمبالغ الصغيرة عالية التواتر..
وهنا تصبح الأمور أكثر إثارة للتأمل..
عندما ينظر الجميع إلى هذه الأخبار، هم مهتمون بـ «حالة استخدام جديدة للبيتكوين».. لكن المكان الأكثر قيمة فعلاً هو الكاشير نفسه.. من يحدد المسار الافتراضي لتسديد المدفوعات بواسطة الآلات، من سيحصل في الطبقة التالية على رسوم المرور.. وعلى هذا المسار يمكن أن تسير البيتكوين، ويمكن أن تسير العملات المستقرة—والطرفان يتزاحمان الآن نحو هذا الموضع.. ليست المنافسة الآن فقط «من تكمن تقنيته أفضل»، بل «أي شبكة من التجار ستنجح أولاً في الانتشار»..
ومن زاوية التمويل، هذا هو الموضع الحقيقي لهذه الأخبار.. خلال هذه الأيام، كان الجميع يراقب عوائد سندات الخزانة، ويراقبون من تم اختراقه، ومن سُمح له بإصدار عملات مستقرة.. كل ذلك يتوقف عند المحطة السابقة: سعر المال، ورخصة المال.. لكن في مكان أبعد قليلًا على جانب المنبع/المصب، هناك شيء يتغير بصمت: كيف يتم «إنفاق» المال أيضًا تغيّر مساره..
وتختبئ السردية الأكبر في الطبقة التالية.. دفع الأموال من قبل البشر يحتاج إلى حساب، إلى هوية، إلى ساعات عمل البنك.. أما دفع الآلات فيحتاج فقط إلى ثلاث أشياء: الدفع ممكن (أن يدفع للخارج)، تأكيد فوري، وبعدها يمكن إجراء تسوية/مطابقة للحسابات.. من بين هذه الثلاث، أول اثنين—مسار Lightning—أقوى، أما الشيء الأخير، فالأكثر سلاسة لا يزال هو العملات المستقرة..
والذي يستحق التركيز الحقيقي ليس مجرد انضمام شركة أخرى، بل اليوم الذي يبدأ فيه تشغيل «سيناريو واقعي» لأول مرة يتم فيه تلقائيًا إنفاق مبلغ صغير كل يوم بواسطة وكيل ذكاء اصطناعي.. في تلك اللحظة، ما المسار الذي يُعرض على الكاشير ليس مجرد اختيار تقني، بل اختيار لكيفية تقاسم/توزيع الأموال..
208
·
--
تمّ التحقق
在这两天里,所有人的眼睛都盯着某家交易所那 3.5 亿的数字,顺手又刷一下美债收益率的新高.. 但同一时间,另一条链安静地过了一个数,几乎没人转..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
TRON 的累计交易流水突破了 30 万亿美元.. 大多数人看到这种数据里程碑会直接掠过去,觉得又是一条链在晒成绩单..
但真正值得看的不是 30 万亿这个数,是它已经不把自己当一条链了.. 原文里那句话很关键:它正在从一条区块链,变成一个吞吐量更高的「结算网络」..
这就开始不一样了..
30 万亿是流水,不是持仓.. 真正说明问题的是笔数:这条链上跑过超过 156 亿笔交易,背后是超过 4.05 亿个账户,每天还有 300 亿美元以上的量在动..
更有意思的是钱的结构.. 这条链上稳定币的存量已经涨到大约 943 亿美元,而其中约 98% 是同一个美元稳定币.. 也就是说,它真正的生意不是发自己的币,而是给美元稳定币当轨道,专门负责让钱在轨道上动起来..
过路费收得也不难看.. 30 天的协议收入大约 2.265 亿美元..
但问题来了,这门生意的形状跟大多数人想的不一样.. 用户可以把自己的代币锁进去换能源和带宽,单笔手续费就能压得很低,所以它的收入不是靠每笔收得贵,是靠笔数一直涨..
这里就有点耐人寻味了.. 收入曲线和「转账笔数」绑在一条绳上,而笔数又跟着稳定币的转账一起走.. 稳定币一慢它跟着慢,而且它没有别的办法把这条绳解开..
从资金角度看,这才是这条新闻真正的位置.. 这两天稳定币的消息一直很密:一边有法案在落地,要求发行方全额背书、储备去买短期国债;一边有国家想把美元稳定币往外推.. 大家盯的是「谁被允许发行」,但更下游的问题是「钱在哪条轨道上跑」..
发行这一端会越来越像银行,流通这一端会越来越像支付网络.. 而轨道就那么几条,谁上面跑的钱多,谁就收过路费..
更大的叙事在这层下面.. 一条链在稳定币结算里占到的位置,其实比它的币价值钱得多.. 位置占住了,收入就跟着真实使用走,比行情稳;反过来,如果哪天发行方自己修轨道,或者别处更便宜,这块收入是没有护城河的..
真正值得盯的不是累计流水会不会到 40 万亿,那只是个计数器,越往后越容易涨.. 该盯的是笔数开始跟着稳定币增速一起横着走的那一周,那才说明这条轨道的定价权松动了..
最后留个反转.. 98% 的集中度看着像护城河,其实更像单一依赖.. 一条轨道把身家系在同一个发行方身上,对方每换一次结算策略,都是它的事..
在这两天里,所有人的眼睛都盯着某家交易所那 3.5 亿的数字,顺手又刷一下美债收益率的新高.. 但同一时间,另一条链安静地过了一个数,几乎没人转..
⚖️ 消息第一时间
TRON 的累计交易流水突破了 30 万亿美元.. 大多数人看到这种数据里程碑会直接掠过去,觉得又是一条链在晒成绩单..
但真正值得看的不是 30 万亿这个数,是它已经不把自己当一条链了.. 原文里那句话很关键:它正在从一条区块链,变成一个吞吐量更高的「结算网络」..
这就开始不一样了..
30 万亿是流水,不是持仓.. 真正说明问题的是笔数:这条链上跑过超过 156 亿笔交易,背后是超过 4.05 亿个账户,每天还有 300 亿美元以上的量在动..
更有意思的是钱的结构.. 这条链上稳定币的存量已经涨到大约 943 亿美元,而其中约 98% 是同一个美元稳定币.. 也就是说,它真正的生意不是发自己的币,而是给美元稳定币当轨道,专门负责让钱在轨道上动起来..
过路费收得也不难看.. 30 天的协议收入大约 2.265 亿美元..
但问题来了,这门生意的形状跟大多数人想的不一样.. 用户可以把自己的代币锁进去换能源和带宽,单笔手续费就能压得很低,所以它的收入不是靠每笔收得贵,是靠笔数一直涨..
这里就有点耐人寻味了.. 收入曲线和「转账笔数」绑在一条绳上,而笔数又跟着稳定币的转账一起走.. 稳定币一慢它跟着慢,而且它没有别的办法把这条绳解开..
从资金角度看,这才是这条新闻真正的位置.. 这两天稳定币的消息一直很密:一边有法案在落地,要求发行方全额背书、储备去买短期国债;一边有国家想把美元稳定币往外推.. 大家盯的是「谁被允许发行」,但更下游的问题是「钱在哪条轨道上跑」..
发行这一端会越来越像银行,流通这一端会越来越像支付网络.. 而轨道就那么几条,谁上面跑的钱多,谁就收过路费..
更大的叙事在这层下面.. 一条链在稳定币结算里占到的位置,其实比它的币价值钱得多.. 位置占住了,收入就跟着真实使用走,比行情稳;反过来,如果哪天发行方自己修轨道,或者别处更便宜,这块收入是没有护城河的..
真正值得盯的不是累计流水会不会到 40 万亿,那只是个计数器,越往后越容易涨.. 该盯的是笔数开始跟着稳定币增速一起横着走的那一周,那才说明这条轨道的定价权松动了..
最后留个反转.. 98% 的集中度看着像护城河,其实更像单一依赖.. 一条轨道把身家系在同一个发行方身上,对方每换一次结算策略,都是它的事..
⚖️ 消息第一时间
TRON 的累计交易流水突破了 30 万亿美元.. 大多数人看到这种数据里程碑会直接掠过去,觉得又是一条链在晒成绩单..
但真正值得看的不是 30 万亿这个数,是它已经不把自己当一条链了.. 原文里那句话很关键:它正在从一条区块链,变成一个吞吐量更高的「结算网络」..
这就开始不一样了..
30 万亿是流水,不是持仓.. 真正说明问题的是笔数:这条链上跑过超过 156 亿笔交易,背后是超过 4.05 亿个账户,每天还有 300 亿美元以上的量在动..
更有意思的是钱的结构.. 这条链上稳定币的存量已经涨到大约 943 亿美元,而其中约 98% 是同一个美元稳定币.. 也就是说,它真正的生意不是发自己的币,而是给美元稳定币当轨道,专门负责让钱在轨道上动起来..
过路费收得也不难看.. 30 天的协议收入大约 2.265 亿美元..
但问题来了,这门生意的形状跟大多数人想的不一样.. 用户可以把自己的代币锁进去换能源和带宽,单笔手续费就能压得很低,所以它的收入不是靠每笔收得贵,是靠笔数一直涨..
这里就有点耐人寻味了.. 收入曲线和「转账笔数」绑在一条绳上,而笔数又跟着稳定币的转账一起走.. 稳定币一慢它跟着慢,而且它没有别的办法把这条绳解开..
从资金角度看,这才是这条新闻真正的位置.. 这两天稳定币的消息一直很密:一边有法案在落地,要求发行方全额背书、储备去买短期国债;一边有国家想把美元稳定币往外推.. 大家盯的是「谁被允许发行」,但更下游的问题是「钱在哪条轨道上跑」..
发行这一端会越来越像银行,流通这一端会越来越像支付网络.. 而轨道就那么几条,谁上面跑的钱多,谁就收过路费..
更大的叙事在这层下面.. 一条链在稳定币结算里占到的位置,其实比它的币价值钱得多.. 位置占住了,收入就跟着真实使用走,比行情稳;反过来,如果哪天发行方自己修轨道,或者别处更便宜,这块收入是没有护城河的..
真正值得盯的不是累计流水会不会到 40 万亿,那只是个计数器,越往后越容易涨.. 该盯的是笔数开始跟着稳定币增速一起横着走的那一周,那才说明这条轨道的定价权松动了..
最后留个反转.. 98% 的集中度看着像护城河,其实更像单一依赖.. 一条轨道把身家系在同一个发行方身上,对方每换一次结算策略,都是它的事..
2
2
1.2k
·
--
أصدرت بنك البرازيل المركزي يوم الأربعاء قرارين دفعة واحدة، 588 و589، على أن يبدأ سريانها في 1 أكتوبر.. أغلب الناس ما إن يروا عبارة «تشديد جديد للامتثال/التشفير» حتى يتجاوزونها، فبعد سنتين من سماع ذلك باتوا متعبين..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
لكن هذه المرة ما يستحق النظر فيه ليس التشديد، بل «التسجيل/القيْد».. فالشرط هناك على هذا النحو: التحويلات التي تدخل إلى المحفظة الخاصة بك أو تخرج منها عبر جهة مرخّصة، إذا كانت قيمتها تعادل 10 آلاف دولار أمريكي أو أكثر، فيجب الإبلاغ عنها..
وهناك هنا شيء بالغ الدقة في الإزاحة.. الذي ستُبلّغ بياناته ليس أنت، بل الجهة المرخّصة التي تقدّم الإبلاغ نيابةً عنك.. أي أن الجهة الرقابية تريد بيانات جانب الحفظ الذاتي، لكن الواجب التنفيذي/العمل يُلقى على عاتق المؤسسات المركزية، وكأنها تطلب منهم أن يكونوا «عيونها»..
وهكذا يبدأ الأمر يختلف..
لطالما اعتقدت أن أريح جانب في الحفظ الذاتي هو الهدوء.. فمحفظة «تتكلم» عن نفسها: محفظتك، بدون خدمة عملاء، بدون إعلانات، وبدون أحد يسألك إلى أين ستذهب.. الهدوء بحد ذاته هو نقطة بيعها..
أما هذه المرة فالإجراء ليس المنع، بل «التسجيل/القيْد».. ما زال بإمكانك سحب الأموال، فقط ابتداءً من هذا الشهر ستصبح عملية السحب موضوع سجل مُؤرشف، ويتم إرسالها إلى جهة الاستخبارات المالية في البرازيل، وربما تتراكم لتشكّل صورة أرصدة قابلة للاسترجاع حسب العنوان..
هنا يصبح الأمر مثيرًا للتأمل قليلًا.. وجود البيانات شيء، وكونها منشورة للعموم شيء آخر.. هي أولًا تخدم المراجعة/التدقيق، وبعد ذلك على الأرجح ستُستخدم لدعم أبحاث، وضبط المخاطر، وربما الضرائب.. شيء كان مستحيلًا قياسه صار لأول مرة له طريقة للقياس؛ وأهمية هذه الخطوة تتجاوز ما تقوله القاعدة نفسها..
لكن المشكلة جاءت.. والقرار الآخر 589 هو تضييق الفتحة من المنتصف: عدم السماح بالتعامل (كطرف مقابل) مع جهات لم تحصل على ترخيص في البرازيل، كما أن الموعد النهائي لتوحيد تراخيص تلك الجهات يصادف أيضًا 1 أكتوبر، وفي الوقت الحالي لا يوجد سوى 5 جهات تقدّم بطلب..
لذلك، من الطرفين وبينهما، يظهر المشهد.. من ناحية، كل ما يتجاوز 10 آلاف دولار يجب أن يترك أثرًا.. ومن ناحية أخرى، يتم إغلاق المسار أمام الجهات غير المرخّصة.. هذا ليس طردًا للناس، بل دفعهم إلى تلك «الـ5» جهات.. الأموال لا تختفي، لكنها تقل أماكن رسوّها..
وبالمناسبة، لنضع خلفية سريعة: قبل أن تبدأ القواعد فعليًا في «العضّ»، كانت أحجام مشتريات التشفير في البرازيل خلال يوليو قد هبطت بالفعل إلى 572 مليون دولار فقط، أي أقل بنحو 80%.. انكماش الطلب وتزامن تنفيذ السياسة معًا يعني أن الإيقاع سيصبح سيئًا.
ومن منظور التمويل، فإن التغيّر الحقيقي غالبًا لا يكون في العناوين، بل على جانبي العتبة.. ما دون العتبة لا يتأثر، أما أصحاب المبالغ الكبيرة فوق العتبة فسيبدأون في التفكير في كيفية عدم لمس ذلك الخط: تقسيم المعاملة إلى دفعات (تجزئة الطلبات)، أو تغيير المسار، أو ببساطة نقل الفعل خارج نطاق الإبلاغ.. هذه ردود فعل لا يحتاج أحد أن يعلّمها؛ ما إن تظهر التكاليف ستحدث من تلقاء نفسها..
والسردية الأكبر تقع تحت هذا المستوى.. في السنوات الأخيرة كانت «عملتك لا يمكن لأحد تحريكها إلا أنت» تُروَّج كنقطة بيع مرارًا، والآن تغيّر التفكير قليلًا: عملتك يمكن ألا تكون «متحركة دونك»، لكن يجب أن يعرف أحد أين هي.. الأولى حقوق، والثانية قابلية الملاحظة/التمحيص؛ ولا تعارض بينهما، بل ويمكن أن تتحقق الاثنتان معًا..
الشيء الذي يستحق التركيز عليه فعلًا هو ما إذا كانت هذه المنظومة ستُنسخ من دول أخرى.. إذا حدث ذلك، فبعد سنتين أو ثلاث سنوات، عند النظر إلى الوراء، سيتحوّل عنوان الحفظ الذاتي من زاوية غير مرئية، إلى فئة من الأصول/الأغراض «مُسعّرة»؛ وستحتاج تحليلات السلسلة، وأدوات الامتثال، وخدمات الحفظ إلى إعادة ترتيب أولوياتها حول هذه القابلية للرؤية.
أصدرت بنك البرازيل المركزي يوم الأربعاء قرارين دفعة واحدة، 588 و589، على أن يبدأ سريانها في 1 أكتوبر.. أغلب الناس ما إن يروا عبارة «تشديد جديد للامتثال/التشفير» حتى يتجاوزونها، فبعد سنتين من سماع ذلك باتوا متعبين..
📢 今日盘面群里聊
لكن هذه المرة ما يستحق النظر فيه ليس التشديد، بل «التسجيل/القيْد».. فالشرط هناك على هذا النحو: التحويلات التي تدخل إلى المحفظة الخاصة بك أو تخرج منها عبر جهة مرخّصة، إذا كانت قيمتها تعادل 10 آلاف دولار أمريكي أو أكثر، فيجب الإبلاغ عنها..
وهناك هنا شيء بالغ الدقة في الإزاحة.. الذي ستُبلّغ بياناته ليس أنت، بل الجهة المرخّصة التي تقدّم الإبلاغ نيابةً عنك.. أي أن الجهة الرقابية تريد بيانات جانب الحفظ الذاتي، لكن الواجب التنفيذي/العمل يُلقى على عاتق المؤسسات المركزية، وكأنها تطلب منهم أن يكونوا «عيونها»..
وهكذا يبدأ الأمر يختلف..
لطالما اعتقدت أن أريح جانب في الحفظ الذاتي هو الهدوء.. فمحفظة «تتكلم» عن نفسها: محفظتك، بدون خدمة عملاء، بدون إعلانات، وبدون أحد يسألك إلى أين ستذهب.. الهدوء بحد ذاته هو نقطة بيعها..
أما هذه المرة فالإجراء ليس المنع، بل «التسجيل/القيْد».. ما زال بإمكانك سحب الأموال، فقط ابتداءً من هذا الشهر ستصبح عملية السحب موضوع سجل مُؤرشف، ويتم إرسالها إلى جهة الاستخبارات المالية في البرازيل، وربما تتراكم لتشكّل صورة أرصدة قابلة للاسترجاع حسب العنوان..
هنا يصبح الأمر مثيرًا للتأمل قليلًا.. وجود البيانات شيء، وكونها منشورة للعموم شيء آخر.. هي أولًا تخدم المراجعة/التدقيق، وبعد ذلك على الأرجح ستُستخدم لدعم أبحاث، وضبط المخاطر، وربما الضرائب.. شيء كان مستحيلًا قياسه صار لأول مرة له طريقة للقياس؛ وأهمية هذه الخطوة تتجاوز ما تقوله القاعدة نفسها..
لكن المشكلة جاءت.. والقرار الآخر 589 هو تضييق الفتحة من المنتصف: عدم السماح بالتعامل (كطرف مقابل) مع جهات لم تحصل على ترخيص في البرازيل، كما أن الموعد النهائي لتوحيد تراخيص تلك الجهات يصادف أيضًا 1 أكتوبر، وفي الوقت الحالي لا يوجد سوى 5 جهات تقدّم بطلب..
لذلك، من الطرفين وبينهما، يظهر المشهد.. من ناحية، كل ما يتجاوز 10 آلاف دولار يجب أن يترك أثرًا.. ومن ناحية أخرى، يتم إغلاق المسار أمام الجهات غير المرخّصة.. هذا ليس طردًا للناس، بل دفعهم إلى تلك «الـ5» جهات.. الأموال لا تختفي، لكنها تقل أماكن رسوّها..
وبالمناسبة، لنضع خلفية سريعة: قبل أن تبدأ القواعد فعليًا في «العضّ»، كانت أحجام مشتريات التشفير في البرازيل خلال يوليو قد هبطت بالفعل إلى 572 مليون دولار فقط، أي أقل بنحو 80%.. انكماش الطلب وتزامن تنفيذ السياسة معًا يعني أن الإيقاع سيصبح سيئًا.
ومن منظور التمويل، فإن التغيّر الحقيقي غالبًا لا يكون في العناوين، بل على جانبي العتبة.. ما دون العتبة لا يتأثر، أما أصحاب المبالغ الكبيرة فوق العتبة فسيبدأون في التفكير في كيفية عدم لمس ذلك الخط: تقسيم المعاملة إلى دفعات (تجزئة الطلبات)، أو تغيير المسار، أو ببساطة نقل الفعل خارج نطاق الإبلاغ.. هذه ردود فعل لا يحتاج أحد أن يعلّمها؛ ما إن تظهر التكاليف ستحدث من تلقاء نفسها..
والسردية الأكبر تقع تحت هذا المستوى.. في السنوات الأخيرة كانت «عملتك لا يمكن لأحد تحريكها إلا أنت» تُروَّج كنقطة بيع مرارًا، والآن تغيّر التفكير قليلًا: عملتك يمكن ألا تكون «متحركة دونك»، لكن يجب أن يعرف أحد أين هي.. الأولى حقوق، والثانية قابلية الملاحظة/التمحيص؛ ولا تعارض بينهما، بل ويمكن أن تتحقق الاثنتان معًا..
الشيء الذي يستحق التركيز عليه فعلًا هو ما إذا كانت هذه المنظومة ستُنسخ من دول أخرى.. إذا حدث ذلك، فبعد سنتين أو ثلاث سنوات، عند النظر إلى الوراء، سيتحوّل عنوان الحفظ الذاتي من زاوية غير مرئية، إلى فئة من الأصول/الأغراض «مُسعّرة»؛ وستحتاج تحليلات السلسلة، وأدوات الامتثال، وخدمات الحفظ إلى إعادة ترتيب أولوياتها حول هذه القابلية للرؤية.
📢 今日盘面群里聊
لكن هذه المرة ما يستحق النظر فيه ليس التشديد، بل «التسجيل/القيْد».. فالشرط هناك على هذا النحو: التحويلات التي تدخل إلى المحفظة الخاصة بك أو تخرج منها عبر جهة مرخّصة، إذا كانت قيمتها تعادل 10 آلاف دولار أمريكي أو أكثر، فيجب الإبلاغ عنها..
وهناك هنا شيء بالغ الدقة في الإزاحة.. الذي ستُبلّغ بياناته ليس أنت، بل الجهة المرخّصة التي تقدّم الإبلاغ نيابةً عنك.. أي أن الجهة الرقابية تريد بيانات جانب الحفظ الذاتي، لكن الواجب التنفيذي/العمل يُلقى على عاتق المؤسسات المركزية، وكأنها تطلب منهم أن يكونوا «عيونها»..
وهكذا يبدأ الأمر يختلف..
لطالما اعتقدت أن أريح جانب في الحفظ الذاتي هو الهدوء.. فمحفظة «تتكلم» عن نفسها: محفظتك، بدون خدمة عملاء، بدون إعلانات، وبدون أحد يسألك إلى أين ستذهب.. الهدوء بحد ذاته هو نقطة بيعها..
أما هذه المرة فالإجراء ليس المنع، بل «التسجيل/القيْد».. ما زال بإمكانك سحب الأموال، فقط ابتداءً من هذا الشهر ستصبح عملية السحب موضوع سجل مُؤرشف، ويتم إرسالها إلى جهة الاستخبارات المالية في البرازيل، وربما تتراكم لتشكّل صورة أرصدة قابلة للاسترجاع حسب العنوان..
هنا يصبح الأمر مثيرًا للتأمل قليلًا.. وجود البيانات شيء، وكونها منشورة للعموم شيء آخر.. هي أولًا تخدم المراجعة/التدقيق، وبعد ذلك على الأرجح ستُستخدم لدعم أبحاث، وضبط المخاطر، وربما الضرائب.. شيء كان مستحيلًا قياسه صار لأول مرة له طريقة للقياس؛ وأهمية هذه الخطوة تتجاوز ما تقوله القاعدة نفسها..
لكن المشكلة جاءت.. والقرار الآخر 589 هو تضييق الفتحة من المنتصف: عدم السماح بالتعامل (كطرف مقابل) مع جهات لم تحصل على ترخيص في البرازيل، كما أن الموعد النهائي لتوحيد تراخيص تلك الجهات يصادف أيضًا 1 أكتوبر، وفي الوقت الحالي لا يوجد سوى 5 جهات تقدّم بطلب..
لذلك، من الطرفين وبينهما، يظهر المشهد.. من ناحية، كل ما يتجاوز 10 آلاف دولار يجب أن يترك أثرًا.. ومن ناحية أخرى، يتم إغلاق المسار أمام الجهات غير المرخّصة.. هذا ليس طردًا للناس، بل دفعهم إلى تلك «الـ5» جهات.. الأموال لا تختفي، لكنها تقل أماكن رسوّها..
وبالمناسبة، لنضع خلفية سريعة: قبل أن تبدأ القواعد فعليًا في «العضّ»، كانت أحجام مشتريات التشفير في البرازيل خلال يوليو قد هبطت بالفعل إلى 572 مليون دولار فقط، أي أقل بنحو 80%.. انكماش الطلب وتزامن تنفيذ السياسة معًا يعني أن الإيقاع سيصبح سيئًا.
ومن منظور التمويل، فإن التغيّر الحقيقي غالبًا لا يكون في العناوين، بل على جانبي العتبة.. ما دون العتبة لا يتأثر، أما أصحاب المبالغ الكبيرة فوق العتبة فسيبدأون في التفكير في كيفية عدم لمس ذلك الخط: تقسيم المعاملة إلى دفعات (تجزئة الطلبات)، أو تغيير المسار، أو ببساطة نقل الفعل خارج نطاق الإبلاغ.. هذه ردود فعل لا يحتاج أحد أن يعلّمها؛ ما إن تظهر التكاليف ستحدث من تلقاء نفسها..
والسردية الأكبر تقع تحت هذا المستوى.. في السنوات الأخيرة كانت «عملتك لا يمكن لأحد تحريكها إلا أنت» تُروَّج كنقطة بيع مرارًا، والآن تغيّر التفكير قليلًا: عملتك يمكن ألا تكون «متحركة دونك»، لكن يجب أن يعرف أحد أين هي.. الأولى حقوق، والثانية قابلية الملاحظة/التمحيص؛ ولا تعارض بينهما، بل ويمكن أن تتحقق الاثنتان معًا..
الشيء الذي يستحق التركيز عليه فعلًا هو ما إذا كانت هذه المنظومة ستُنسخ من دول أخرى.. إذا حدث ذلك، فبعد سنتين أو ثلاث سنوات، عند النظر إلى الوراء، سيتحوّل عنوان الحفظ الذاتي من زاوية غير مرئية، إلى فئة من الأصول/الأغراض «مُسعّرة»؛ وستحتاج تحليلات السلسلة، وأدوات الامتثال، وخدمات الحفظ إلى إعادة ترتيب أولوياتها حول هذه القابلية للرؤية.
3
5.5k
·
--
有条消息今天在群里炸得很快.. 大家盯着的是 3.5 亿美元这个数字,但我第一眼看的其实是另一件事:提现按钮被关掉了。
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
事情本身不复杂。9 月 24 日 18:31 UTC,一家大型交易所发现自家热钱包出现未授权转账,几分钟内启动应急流程,随后公告约 3.516 亿美元受影响,来自「一部分热钱包和温钱包」。链上分析机构比公告更早扫到痕迹:三个热钱包加一个冷钱包被标记,资金跨多条公链归集到同一个地址,涉及 ETH、BNB、AVAX 和 USDT0;十五笔转账搬走近 1.92 亿美元,横跨七个资产,其中以太坊占了 44.4%。
交易所的口径是:冷钱包完好,用户余额准确,损失全部由那个超过 4.64 亿美元的用户保护基金覆盖;充值、交易照常,提现暂时停掉等安全审查;24 小时内给一份完整的事件报告。
有点意思.. 大部分人看到这条新闻的第一反应是「交易所果然不安全」。但真正把成本写进所有人账户里的,其实是那句「暂时暂停提现」。
黑客拿走的是交易所的钱,提现暂停卡住的是用户的流动性。这两件事性质完全不同.. 前者有保护基金兜底,后者没有。你在里面有一笔仓位,想平想走,价格还在动,门是关的,这就是最实在的那部分风险。热钱包必须连着处理交易的系统才能干活,所以它天生比冷钱包暴露得多,这不是运气问题,是架构选择——每一家都做过同样的选择,只是今天轮到了它。
更有意思的是时间点。这是它八周年的活动月,同时它在对外讲一个新故事:从加密交易所扩到股票、外汇,做「万能交易所」。规模往外长的月份,最脆弱的那一层先出事.. 而九月的行业损失因为这 3.5 亿已经超过四月,成了今年最贵的一个月,本月早些时候另一条被交易所广泛使用的比特币侧链网络也丢过大约 3.2 亿美元,攻击者当时自称白帽。
从资金的角度看,这里有个很值得记的细节:被盗资产里以太坊占了四成多。攻击者不是随便拿,是挑最好卖、最深的那一批搬走.. 搬完往哪个方向流,才是接下来几天真正该盯的链上痕迹。
更大的叙事在这儿。中心化托管这几年卖的一直是「方便」,交易所之间比的是费率、上新速度、活动力度。但今天这一刀把另一个参数顶到了台面上:关键时刻你的钱能不能出来。这个参数平时不参与定价,只在出事的那几个小时里定价,而定一次,就够很多人改习惯了。前几天我们聊过自托管那条线,说的其实是同一件事——当你知道门有一天会关,钱会自己去找不用别人开门的地方。
反转留在这儿.. 保护基金覆盖不等于没有成本。真正的信号不是这 3.5 亿最后由谁赔,而是那份 24 小时内的报告里「根因」两个字怎么写,以及它多久能把提现重新打开。如果两三天就恢复了,这件事会被当成一次营销成本消化掉;如果拖长了,或者接下来第二家、第三家也陆续挂出「暂停提现」的公告.. 那「托管」这两个字就要开始被重新标价了。
有条消息今天在群里炸得很快.. 大家盯着的是 3.5 亿美元这个数字,但我第一眼看的其实是另一件事:提现按钮被关掉了。
📢 盘面异动群里说
事情本身不复杂。9 月 24 日 18:31 UTC,一家大型交易所发现自家热钱包出现未授权转账,几分钟内启动应急流程,随后公告约 3.516 亿美元受影响,来自「一部分热钱包和温钱包」。链上分析机构比公告更早扫到痕迹:三个热钱包加一个冷钱包被标记,资金跨多条公链归集到同一个地址,涉及 ETH、BNB、AVAX 和 USDT0;十五笔转账搬走近 1.92 亿美元,横跨七个资产,其中以太坊占了 44.4%。
交易所的口径是:冷钱包完好,用户余额准确,损失全部由那个超过 4.64 亿美元的用户保护基金覆盖;充值、交易照常,提现暂时停掉等安全审查;24 小时内给一份完整的事件报告。
有点意思.. 大部分人看到这条新闻的第一反应是「交易所果然不安全」。但真正把成本写进所有人账户里的,其实是那句「暂时暂停提现」。
黑客拿走的是交易所的钱,提现暂停卡住的是用户的流动性。这两件事性质完全不同.. 前者有保护基金兜底,后者没有。你在里面有一笔仓位,想平想走,价格还在动,门是关的,这就是最实在的那部分风险。热钱包必须连着处理交易的系统才能干活,所以它天生比冷钱包暴露得多,这不是运气问题,是架构选择——每一家都做过同样的选择,只是今天轮到了它。
更有意思的是时间点。这是它八周年的活动月,同时它在对外讲一个新故事:从加密交易所扩到股票、外汇,做「万能交易所」。规模往外长的月份,最脆弱的那一层先出事.. 而九月的行业损失因为这 3.5 亿已经超过四月,成了今年最贵的一个月,本月早些时候另一条被交易所广泛使用的比特币侧链网络也丢过大约 3.2 亿美元,攻击者当时自称白帽。
从资金的角度看,这里有个很值得记的细节:被盗资产里以太坊占了四成多。攻击者不是随便拿,是挑最好卖、最深的那一批搬走.. 搬完往哪个方向流,才是接下来几天真正该盯的链上痕迹。
更大的叙事在这儿。中心化托管这几年卖的一直是「方便」,交易所之间比的是费率、上新速度、活动力度。但今天这一刀把另一个参数顶到了台面上:关键时刻你的钱能不能出来。这个参数平时不参与定价,只在出事的那几个小时里定价,而定一次,就够很多人改习惯了。前几天我们聊过自托管那条线,说的其实是同一件事——当你知道门有一天会关,钱会自己去找不用别人开门的地方。
反转留在这儿.. 保护基金覆盖不等于没有成本。真正的信号不是这 3.5 亿最后由谁赔,而是那份 24 小时内的报告里「根因」两个字怎么写,以及它多久能把提现重新打开。如果两三天就恢复了,这件事会被当成一次营销成本消化掉;如果拖长了,或者接下来第二家、第三家也陆续挂出「暂停提现」的公告.. 那「托管」这两个字就要开始被重新标价了。
📢 盘面异动群里说
事情本身不复杂。9 月 24 日 18:31 UTC,一家大型交易所发现自家热钱包出现未授权转账,几分钟内启动应急流程,随后公告约 3.516 亿美元受影响,来自「一部分热钱包和温钱包」。链上分析机构比公告更早扫到痕迹:三个热钱包加一个冷钱包被标记,资金跨多条公链归集到同一个地址,涉及 ETH、BNB、AVAX 和 USDT0;十五笔转账搬走近 1.92 亿美元,横跨七个资产,其中以太坊占了 44.4%。
交易所的口径是:冷钱包完好,用户余额准确,损失全部由那个超过 4.64 亿美元的用户保护基金覆盖;充值、交易照常,提现暂时停掉等安全审查;24 小时内给一份完整的事件报告。
有点意思.. 大部分人看到这条新闻的第一反应是「交易所果然不安全」。但真正把成本写进所有人账户里的,其实是那句「暂时暂停提现」。
黑客拿走的是交易所的钱,提现暂停卡住的是用户的流动性。这两件事性质完全不同.. 前者有保护基金兜底,后者没有。你在里面有一笔仓位,想平想走,价格还在动,门是关的,这就是最实在的那部分风险。热钱包必须连着处理交易的系统才能干活,所以它天生比冷钱包暴露得多,这不是运气问题,是架构选择——每一家都做过同样的选择,只是今天轮到了它。
更有意思的是时间点。这是它八周年的活动月,同时它在对外讲一个新故事:从加密交易所扩到股票、外汇,做「万能交易所」。规模往外长的月份,最脆弱的那一层先出事.. 而九月的行业损失因为这 3.5 亿已经超过四月,成了今年最贵的一个月,本月早些时候另一条被交易所广泛使用的比特币侧链网络也丢过大约 3.2 亿美元,攻击者当时自称白帽。
从资金的角度看,这里有个很值得记的细节:被盗资产里以太坊占了四成多。攻击者不是随便拿,是挑最好卖、最深的那一批搬走.. 搬完往哪个方向流,才是接下来几天真正该盯的链上痕迹。
更大的叙事在这儿。中心化托管这几年卖的一直是「方便」,交易所之间比的是费率、上新速度、活动力度。但今天这一刀把另一个参数顶到了台面上:关键时刻你的钱能不能出来。这个参数平时不参与定价,只在出事的那几个小时里定价,而定一次,就够很多人改习惯了。前几天我们聊过自托管那条线,说的其实是同一件事——当你知道门有一天会关,钱会自己去找不用别人开门的地方。
反转留在这儿.. 保护基金覆盖不等于没有成本。真正的信号不是这 3.5 亿最后由谁赔,而是那份 24 小时内的报告里「根因」两个字怎么写,以及它多久能把提现重新打开。如果两三天就恢复了,这件事会被当成一次营销成本消化掉;如果拖长了,或者接下来第二家、第三家也陆续挂出「暂停提现」的公告.. 那「托管」这两个字就要开始被重新标价了。
1.5k
·
--
#美国拟推动美元稳定币海外使用
اليوم خرجت أخباران في واشنطن تقريبًا في الوقت نفسه، لكن أغلب الناس سيتذكرون واحدة فقط..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
اقترحت الاحتياطي الفيدرالي قواعد جديدة على مُصدري العملات المستقرة، تلزم المُصدِرين بإجراء تغطية كاملة باستخدام أصول عالية السيولة قصيرة الأجل مثل سندات الخزانة الأمريكية، كما تضع متطلبات رأسمال معيارية.. وإذا أرادت البنوك إصدار عملات خاصة بها، فستحتاج إلى المرور أيضًا بإجراءات طلب منفصلة..
وفي اليوم نفسه، حدّثَت هيئة تداول السلع الآجلة والعقود الآجلة (CFTC) الإرشادات كذلك، قائلة إن الشركات الخاضعة لرقابتها يمكنها توجيه أموال العملاء إلى أصول مُرمَّزة (Tokenized)؛ ويمكن أن تُستخدم السجلات على السلسلة مباشرةً كدفتر حسابات رسمي، وحتى السلاسل الخاصة لا يلزمها الاحتفاظ بنسخة احتياطية ورقية خارجية..
واحدة تُشدّ الخناق، والأخرى تُرخيه.. هذا يدعو قليلًا للتأمل..
إذا كنت ترى فقط «أمريكا تُصدر لوائح جديدة تخص التشفير»، فهذا هو السطح.. والأهم أن الجهتين التنظيميتين لا تتعاملان مع الشيء نفسه من حيث الجوهر..
إن تجارة العملات المستقرة هي في جوهرها خدمة للدولار؛ المُصدر يحتفظ بالاحتياطيات، والاحتياطيات تستثمر في سندات خزانة قصيرة الأجل.. لذلك تُعامل كأنها شبه بنك، وتحتاج إلى رأسمال كافٍ، وأصول متينة، وإجراءات قابلة للتتبع..
أما الأصول المرمَّزة (Tokenized) فهي تعمل لصالح شركات الوساطة والبورصات؛ ما تحتاجه هو «أن يمكن وضعها داخل الحسابات».. لذلك تكون العتبات مفككة؛ طالما ضمنت أن يحصل حاملو الرمز على حقوق اقتصادية مكافئة تمامًا لتلك المرتبطة بالأصول التقليدية..
نفس مجموعة التقنيات، وبابان في اتجاهين متعاكسين.. خلف الأبواب تقف مصالح مختلفة..
وهذا في الحقيقة يتصل بالخط السابق.. عندما يتحرك الدولار في اتجاه العملات المستقرة إلى الخارج، يصبح السؤال: من سيشتري سندات الخزانة؟ والآن، بما أن الاحتياطي محصور صراحةً في سندات قصيرة الأجل، فإن كل زيادة في حجم العملة المستقرة تعني المزيد من الطلب على السندات قصيرة الأجل..
والأكثر إثارة هو أن الطرف الآخر من «المال» يتحرك أيضًا.. في اليوم نفسه، نقلَت ARK صندوق استثماري رأسمالي بقيمة 1.3 مليار دولار إلى السلسلة؛ الحد الأدنى للشراء 500 دولار فقط؛ كما شكّلت عدة شركات وساطة وشركات بنى تحتية تحالفًا يروّج لأسهم مُرمَّزة مُغطاة بتعهد المُصدر (issuer-backed)..
لقد قطعت ساق «إدخال الأصول على السلسلة» شوطًا إلى صناديق التمويل الخاص ورأس المال الاستثماري، ولم تعد مقتصرة فقط على سندات الخزانة والذهب..
لكن ما المشكلة؟.. هناك شيء واحد لم تحدده القواعد صراحةً: لمن تؤول الفوائد التي ينتجها الاحتياطي.. هل هي لصالح المُصدر، أم تُوزَّع على الحَمَلة؟.. بمجرد حسم هذه النقطة، يجب إعادة حساب نموذج العمل بالكامل لصناعة العملات المستقرة..
إذا استمر هذا الاتجاه، فسيكون المُصدِرون الذين يمكنهم الحصول على التراخيص والبقاء أقل من الوضع الحالي، بينما ستزداد السندات قصيرة الأجل التي يمتلكونها..
الشيءان اللذان يستحقان المتابعة حقًا هما اثنان.. أحدهما هو النص النهائي بشأن ملكية العائد (الفائدة)، والآخر هو قول CFTC «الحقوق القانونية والاقتصادية المكافئة وظيفيًا»— مستقبلاً، ستكون كل مناقشات الأصول المُرمَّزة تجري تحت معيار هذه العبارة..
على السطح يبدو هذا يوم تنظيم.. لكن من العمق، فهذا يعني أن هناك من بدأ يرسم مسارين مختلفين لِنوعين من الأموال..
#美国拟推动美元稳定币海外使用
اليوم خرجت أخباران في واشنطن تقريبًا في الوقت نفسه، لكن أغلب الناس سيتذكرون واحدة فقط..
📢 进群蹲一手消息
اقترحت الاحتياطي الفيدرالي قواعد جديدة على مُصدري العملات المستقرة، تلزم المُصدِرين بإجراء تغطية كاملة باستخدام أصول عالية السيولة قصيرة الأجل مثل سندات الخزانة الأمريكية، كما تضع متطلبات رأسمال معيارية.. وإذا أرادت البنوك إصدار عملات خاصة بها، فستحتاج إلى المرور أيضًا بإجراءات طلب منفصلة..
وفي اليوم نفسه، حدّثَت هيئة تداول السلع الآجلة والعقود الآجلة (CFTC) الإرشادات كذلك، قائلة إن الشركات الخاضعة لرقابتها يمكنها توجيه أموال العملاء إلى أصول مُرمَّزة (Tokenized)؛ ويمكن أن تُستخدم السجلات على السلسلة مباشرةً كدفتر حسابات رسمي، وحتى السلاسل الخاصة لا يلزمها الاحتفاظ بنسخة احتياطية ورقية خارجية..
واحدة تُشدّ الخناق، والأخرى تُرخيه.. هذا يدعو قليلًا للتأمل..
إذا كنت ترى فقط «أمريكا تُصدر لوائح جديدة تخص التشفير»، فهذا هو السطح.. والأهم أن الجهتين التنظيميتين لا تتعاملان مع الشيء نفسه من حيث الجوهر..
إن تجارة العملات المستقرة هي في جوهرها خدمة للدولار؛ المُصدر يحتفظ بالاحتياطيات، والاحتياطيات تستثمر في سندات خزانة قصيرة الأجل.. لذلك تُعامل كأنها شبه بنك، وتحتاج إلى رأسمال كافٍ، وأصول متينة، وإجراءات قابلة للتتبع..
أما الأصول المرمَّزة (Tokenized) فهي تعمل لصالح شركات الوساطة والبورصات؛ ما تحتاجه هو «أن يمكن وضعها داخل الحسابات».. لذلك تكون العتبات مفككة؛ طالما ضمنت أن يحصل حاملو الرمز على حقوق اقتصادية مكافئة تمامًا لتلك المرتبطة بالأصول التقليدية..
نفس مجموعة التقنيات، وبابان في اتجاهين متعاكسين.. خلف الأبواب تقف مصالح مختلفة..
وهذا في الحقيقة يتصل بالخط السابق.. عندما يتحرك الدولار في اتجاه العملات المستقرة إلى الخارج، يصبح السؤال: من سيشتري سندات الخزانة؟ والآن، بما أن الاحتياطي محصور صراحةً في سندات قصيرة الأجل، فإن كل زيادة في حجم العملة المستقرة تعني المزيد من الطلب على السندات قصيرة الأجل..
والأكثر إثارة هو أن الطرف الآخر من «المال» يتحرك أيضًا.. في اليوم نفسه، نقلَت ARK صندوق استثماري رأسمالي بقيمة 1.3 مليار دولار إلى السلسلة؛ الحد الأدنى للشراء 500 دولار فقط؛ كما شكّلت عدة شركات وساطة وشركات بنى تحتية تحالفًا يروّج لأسهم مُرمَّزة مُغطاة بتعهد المُصدر (issuer-backed)..
لقد قطعت ساق «إدخال الأصول على السلسلة» شوطًا إلى صناديق التمويل الخاص ورأس المال الاستثماري، ولم تعد مقتصرة فقط على سندات الخزانة والذهب..
لكن ما المشكلة؟.. هناك شيء واحد لم تحدده القواعد صراحةً: لمن تؤول الفوائد التي ينتجها الاحتياطي.. هل هي لصالح المُصدر، أم تُوزَّع على الحَمَلة؟.. بمجرد حسم هذه النقطة، يجب إعادة حساب نموذج العمل بالكامل لصناعة العملات المستقرة..
إذا استمر هذا الاتجاه، فسيكون المُصدِرون الذين يمكنهم الحصول على التراخيص والبقاء أقل من الوضع الحالي، بينما ستزداد السندات قصيرة الأجل التي يمتلكونها..
الشيءان اللذان يستحقان المتابعة حقًا هما اثنان.. أحدهما هو النص النهائي بشأن ملكية العائد (الفائدة)، والآخر هو قول CFTC «الحقوق القانونية والاقتصادية المكافئة وظيفيًا»— مستقبلاً، ستكون كل مناقشات الأصول المُرمَّزة تجري تحت معيار هذه العبارة..
على السطح يبدو هذا يوم تنظيم.. لكن من العمق، فهذا يعني أن هناك من بدأ يرسم مسارين مختلفين لِنوعين من الأموال..
اليوم خرجت أخباران في واشنطن تقريبًا في الوقت نفسه، لكن أغلب الناس سيتذكرون واحدة فقط..
📢 进群蹲一手消息
اقترحت الاحتياطي الفيدرالي قواعد جديدة على مُصدري العملات المستقرة، تلزم المُصدِرين بإجراء تغطية كاملة باستخدام أصول عالية السيولة قصيرة الأجل مثل سندات الخزانة الأمريكية، كما تضع متطلبات رأسمال معيارية.. وإذا أرادت البنوك إصدار عملات خاصة بها، فستحتاج إلى المرور أيضًا بإجراءات طلب منفصلة..
وفي اليوم نفسه، حدّثَت هيئة تداول السلع الآجلة والعقود الآجلة (CFTC) الإرشادات كذلك، قائلة إن الشركات الخاضعة لرقابتها يمكنها توجيه أموال العملاء إلى أصول مُرمَّزة (Tokenized)؛ ويمكن أن تُستخدم السجلات على السلسلة مباشرةً كدفتر حسابات رسمي، وحتى السلاسل الخاصة لا يلزمها الاحتفاظ بنسخة احتياطية ورقية خارجية..
واحدة تُشدّ الخناق، والأخرى تُرخيه.. هذا يدعو قليلًا للتأمل..
إذا كنت ترى فقط «أمريكا تُصدر لوائح جديدة تخص التشفير»، فهذا هو السطح.. والأهم أن الجهتين التنظيميتين لا تتعاملان مع الشيء نفسه من حيث الجوهر..
إن تجارة العملات المستقرة هي في جوهرها خدمة للدولار؛ المُصدر يحتفظ بالاحتياطيات، والاحتياطيات تستثمر في سندات خزانة قصيرة الأجل.. لذلك تُعامل كأنها شبه بنك، وتحتاج إلى رأسمال كافٍ، وأصول متينة، وإجراءات قابلة للتتبع..
أما الأصول المرمَّزة (Tokenized) فهي تعمل لصالح شركات الوساطة والبورصات؛ ما تحتاجه هو «أن يمكن وضعها داخل الحسابات».. لذلك تكون العتبات مفككة؛ طالما ضمنت أن يحصل حاملو الرمز على حقوق اقتصادية مكافئة تمامًا لتلك المرتبطة بالأصول التقليدية..
نفس مجموعة التقنيات، وبابان في اتجاهين متعاكسين.. خلف الأبواب تقف مصالح مختلفة..
وهذا في الحقيقة يتصل بالخط السابق.. عندما يتحرك الدولار في اتجاه العملات المستقرة إلى الخارج، يصبح السؤال: من سيشتري سندات الخزانة؟ والآن، بما أن الاحتياطي محصور صراحةً في سندات قصيرة الأجل، فإن كل زيادة في حجم العملة المستقرة تعني المزيد من الطلب على السندات قصيرة الأجل..
والأكثر إثارة هو أن الطرف الآخر من «المال» يتحرك أيضًا.. في اليوم نفسه، نقلَت ARK صندوق استثماري رأسمالي بقيمة 1.3 مليار دولار إلى السلسلة؛ الحد الأدنى للشراء 500 دولار فقط؛ كما شكّلت عدة شركات وساطة وشركات بنى تحتية تحالفًا يروّج لأسهم مُرمَّزة مُغطاة بتعهد المُصدر (issuer-backed)..
لقد قطعت ساق «إدخال الأصول على السلسلة» شوطًا إلى صناديق التمويل الخاص ورأس المال الاستثماري، ولم تعد مقتصرة فقط على سندات الخزانة والذهب..
لكن ما المشكلة؟.. هناك شيء واحد لم تحدده القواعد صراحةً: لمن تؤول الفوائد التي ينتجها الاحتياطي.. هل هي لصالح المُصدر، أم تُوزَّع على الحَمَلة؟.. بمجرد حسم هذه النقطة، يجب إعادة حساب نموذج العمل بالكامل لصناعة العملات المستقرة..
إذا استمر هذا الاتجاه، فسيكون المُصدِرون الذين يمكنهم الحصول على التراخيص والبقاء أقل من الوضع الحالي، بينما ستزداد السندات قصيرة الأجل التي يمتلكونها..
الشيءان اللذان يستحقان المتابعة حقًا هما اثنان.. أحدهما هو النص النهائي بشأن ملكية العائد (الفائدة)، والآخر هو قول CFTC «الحقوق القانونية والاقتصادية المكافئة وظيفيًا»— مستقبلاً، ستكون كل مناقشات الأصول المُرمَّزة تجري تحت معيار هذه العبارة..
على السطح يبدو هذا يوم تنظيم.. لكن من العمق، فهذا يعني أن هناك من بدأ يرسم مسارين مختلفين لِنوعين من الأموال..
4k
·
--
#比特币24小时跌3.3%失守83000美元
في هذه الجولة من الهبوط، يوجد رقم لا يبدو في مكانه تمامًا..
[💰 进群看解读](https://app.binance.com/uni-qr/6d5gRrvm)
ما يراه الجميع هو أن البيتكوين قد هبط مجددًا إلى قرابة 84 ألفًا، بانخفاض 3.3% خلال 24 ساعة. ورد الفعل الأول ما زال هو نفس المقولة القديمة: «وصل سوق الدببة».. لكن ما يستحق النظر فعلًا قد يكون رقمًا آخر: بدءًا من أعلى مستوى في أكتوبر من العام الماضي، كان أسوأ تراجع لهذه الجولة حوالي 55%..
بالنسبة لمعظم الأسواق، يُعد 55% انهيارًا.. لكن بالنسبة للبيتكوين، فهذا «رقم معتدل». ففي جولة 2021، انخفض من 69 ألفًا إلى أقل من 16 ألفًا، أي هبوط بأكثر من 75%.. وقبل ذلك، في جولات عدة سابقة، كان الهبوط يبدأ عادة من 80% على الأقل..
وهذا أمر غريب.. أصلًا نفس الأصل، لماذا كانت هذه المرة أشد هبوطًا بشكل أخف..
والأكثر إثارة للاهتمام هو اختلاف التفسيرات بين الأطراف.. يرى مدير الأبحاث لدى إحدى شركات إدارة الأصول أن السبب هو أن الـ ETF أبدل حامليه: عادة تكون الحصة من البيتكوين التي يقدمها المستشارون الماليون للعملاء نحو 2% فقط، بينما يمكن للاعبين الأصليين في عالم الكريبتو أن يضعوا 20% أو 30%.. ولئن كان الانخفاض نفسه بنسبة 50%، فإن المجموعة الأولى (التي تميل إلى الحذر) هبطت بالكامل بنحو 1% فقط، لذلك لن يهربوا، بل سيشترون مجددًا أثناء إعادة التوازن.. لكن نفس المجموعة، عندما ترتفع مراكزها إلى 5%، ستبيع وفقًا للانضباط.
أي أن الذي تم «تنعيمه» ليس الهبوط فقط، بل كذلك الصعود.. انخفضت التقلبات، وانخفض العائد معها، وهذا ليس شيئًا يُؤخذ مجانًا..
لكن مدير الأبحاث في شركة وساطة أخرى لا يتفق كثيرًا مع فكرة أن «كل ذلك من عمل الـ ETF».. يقول إن مشترِي الـ ETF هم في الأساس غالبًا مستثمرون صغار، والمتغير الحقيقي هو الحجم.. فالبيتكوين الآن عادت إلى قيمة سوقية تبلغ نحو تريليونَي دولار، ولكي تنمو مرة أخرى بحجم مماثل يحتاج الأمر إلى أموال ليست من نفس الحجم تمامًا مقارنة بتلك الأيام عندما كان السوق ببضع مئات مليارات.. تلك «المضاعفات» المدهشة تظهر فقط عندما تكون القاعدة صغيرة.
هنا تصبح الصورة أكثر إثارة للاهتمام.. ومن التفاصيل التي ذكرها: متوسط تكلفة حاملي الـ ETF يقارب 83 ألف دولار، ومعظم العام تكون تلك التكلفة محصورة حول هذا المستوى.. أما مؤشر تكلفة اللاعبين النشطين الذين يتتبعون السوق الفوري، ففي هذه الجولة تحركت التكلفة من 78 ألفًا وصولًا إلى منتصف 70 ألفات.. أي أن من يجلبون السيولة هم لاعبو قدامى على السلسلة، وليس أولئك المشترين لدى الـ ETF الذين «لا يترعبون».
لذلك، ما يستحق المتابعة فعليًا هو خط 83 ألف دولار.. إذا ظل السعر لفترة طويلة يتذبذب تحت هذا الخط، فهل ستبدأ الأموال التي «انخفضت 50% لكنها خسرت 1% فقط» بالهلع.. حين يتحول خط التكلفة من مجرد مرجع إلى ضغط، سيتغير معها الانضباط كذلك..
وهنا نقطة الانعكاس.. إذا حتى سوق الثيران بدأ يصبح أكثر اعتدالًا، فسيتعين على الجزء من الأموال الذي يعتمد على التقلبات أن يجد وجهة أخرى.. لماذا أصبحت تلك الزوايا ذات التفرعات القديمة على الشبكة، والعقود الدائمة على السلسلة، وذات الـ High Beta تحديدًا شديدة النشاط فجأة؟ قد تكون الإجابة ليست في الأخبار، بل في شيء مثل: أين يمكن ما يزال توليد «منحنيات حادة وعنيفة».. كلما كان المنحنى أكثر تسطحًا، زاد ميل الناس للبحث عن الجزء الأكثر انحدارًا.
#比特币24小时跌3.3%失守83000美元
في هذه الجولة من الهبوط، يوجد رقم لا يبدو في مكانه تمامًا..
💰 进群看解读
ما يراه الجميع هو أن البيتكوين قد هبط مجددًا إلى قرابة 84 ألفًا، بانخفاض 3.3% خلال 24 ساعة. ورد الفعل الأول ما زال هو نفس المقولة القديمة: «وصل سوق الدببة».. لكن ما يستحق النظر فعلًا قد يكون رقمًا آخر: بدءًا من أعلى مستوى في أكتوبر من العام الماضي، كان أسوأ تراجع لهذه الجولة حوالي 55%..
بالنسبة لمعظم الأسواق، يُعد 55% انهيارًا.. لكن بالنسبة للبيتكوين، فهذا «رقم معتدل». ففي جولة 2021، انخفض من 69 ألفًا إلى أقل من 16 ألفًا، أي هبوط بأكثر من 75%.. وقبل ذلك، في جولات عدة سابقة، كان الهبوط يبدأ عادة من 80% على الأقل..
وهذا أمر غريب.. أصلًا نفس الأصل، لماذا كانت هذه المرة أشد هبوطًا بشكل أخف..
والأكثر إثارة للاهتمام هو اختلاف التفسيرات بين الأطراف.. يرى مدير الأبحاث لدى إحدى شركات إدارة الأصول أن السبب هو أن الـ ETF أبدل حامليه: عادة تكون الحصة من البيتكوين التي يقدمها المستشارون الماليون للعملاء نحو 2% فقط، بينما يمكن للاعبين الأصليين في عالم الكريبتو أن يضعوا 20% أو 30%.. ولئن كان الانخفاض نفسه بنسبة 50%، فإن المجموعة الأولى (التي تميل إلى الحذر) هبطت بالكامل بنحو 1% فقط، لذلك لن يهربوا، بل سيشترون مجددًا أثناء إعادة التوازن.. لكن نفس المجموعة، عندما ترتفع مراكزها إلى 5%، ستبيع وفقًا للانضباط.
أي أن الذي تم «تنعيمه» ليس الهبوط فقط، بل كذلك الصعود.. انخفضت التقلبات، وانخفض العائد معها، وهذا ليس شيئًا يُؤخذ مجانًا..
لكن مدير الأبحاث في شركة وساطة أخرى لا يتفق كثيرًا مع فكرة أن «كل ذلك من عمل الـ ETF».. يقول إن مشترِي الـ ETF هم في الأساس غالبًا مستثمرون صغار، والمتغير الحقيقي هو الحجم.. فالبيتكوين الآن عادت إلى قيمة سوقية تبلغ نحو تريليونَي دولار، ولكي تنمو مرة أخرى بحجم مماثل يحتاج الأمر إلى أموال ليست من نفس الحجم تمامًا مقارنة بتلك الأيام عندما كان السوق ببضع مئات مليارات.. تلك «المضاعفات» المدهشة تظهر فقط عندما تكون القاعدة صغيرة.
هنا تصبح الصورة أكثر إثارة للاهتمام.. ومن التفاصيل التي ذكرها: متوسط تكلفة حاملي الـ ETF يقارب 83 ألف دولار، ومعظم العام تكون تلك التكلفة محصورة حول هذا المستوى.. أما مؤشر تكلفة اللاعبين النشطين الذين يتتبعون السوق الفوري، ففي هذه الجولة تحركت التكلفة من 78 ألفًا وصولًا إلى منتصف 70 ألفات.. أي أن من يجلبون السيولة هم لاعبو قدامى على السلسلة، وليس أولئك المشترين لدى الـ ETF الذين «لا يترعبون».
لذلك، ما يستحق المتابعة فعليًا هو خط 83 ألف دولار.. إذا ظل السعر لفترة طويلة يتذبذب تحت هذا الخط، فهل ستبدأ الأموال التي «انخفضت 50% لكنها خسرت 1% فقط» بالهلع.. حين يتحول خط التكلفة من مجرد مرجع إلى ضغط، سيتغير معها الانضباط كذلك..
وهنا نقطة الانعكاس.. إذا حتى سوق الثيران بدأ يصبح أكثر اعتدالًا، فسيتعين على الجزء من الأموال الذي يعتمد على التقلبات أن يجد وجهة أخرى.. لماذا أصبحت تلك الزوايا ذات التفرعات القديمة على الشبكة، والعقود الدائمة على السلسلة، وذات الـ High Beta تحديدًا شديدة النشاط فجأة؟ قد تكون الإجابة ليست في الأخبار، بل في شيء مثل: أين يمكن ما يزال توليد «منحنيات حادة وعنيفة».. كلما كان المنحنى أكثر تسطحًا، زاد ميل الناس للبحث عن الجزء الأكثر انحدارًا.
في هذه الجولة من الهبوط، يوجد رقم لا يبدو في مكانه تمامًا..
💰 进群看解读
ما يراه الجميع هو أن البيتكوين قد هبط مجددًا إلى قرابة 84 ألفًا، بانخفاض 3.3% خلال 24 ساعة. ورد الفعل الأول ما زال هو نفس المقولة القديمة: «وصل سوق الدببة».. لكن ما يستحق النظر فعلًا قد يكون رقمًا آخر: بدءًا من أعلى مستوى في أكتوبر من العام الماضي، كان أسوأ تراجع لهذه الجولة حوالي 55%..
بالنسبة لمعظم الأسواق، يُعد 55% انهيارًا.. لكن بالنسبة للبيتكوين، فهذا «رقم معتدل». ففي جولة 2021، انخفض من 69 ألفًا إلى أقل من 16 ألفًا، أي هبوط بأكثر من 75%.. وقبل ذلك، في جولات عدة سابقة، كان الهبوط يبدأ عادة من 80% على الأقل..
وهذا أمر غريب.. أصلًا نفس الأصل، لماذا كانت هذه المرة أشد هبوطًا بشكل أخف..
والأكثر إثارة للاهتمام هو اختلاف التفسيرات بين الأطراف.. يرى مدير الأبحاث لدى إحدى شركات إدارة الأصول أن السبب هو أن الـ ETF أبدل حامليه: عادة تكون الحصة من البيتكوين التي يقدمها المستشارون الماليون للعملاء نحو 2% فقط، بينما يمكن للاعبين الأصليين في عالم الكريبتو أن يضعوا 20% أو 30%.. ولئن كان الانخفاض نفسه بنسبة 50%، فإن المجموعة الأولى (التي تميل إلى الحذر) هبطت بالكامل بنحو 1% فقط، لذلك لن يهربوا، بل سيشترون مجددًا أثناء إعادة التوازن.. لكن نفس المجموعة، عندما ترتفع مراكزها إلى 5%، ستبيع وفقًا للانضباط.
أي أن الذي تم «تنعيمه» ليس الهبوط فقط، بل كذلك الصعود.. انخفضت التقلبات، وانخفض العائد معها، وهذا ليس شيئًا يُؤخذ مجانًا..
لكن مدير الأبحاث في شركة وساطة أخرى لا يتفق كثيرًا مع فكرة أن «كل ذلك من عمل الـ ETF».. يقول إن مشترِي الـ ETF هم في الأساس غالبًا مستثمرون صغار، والمتغير الحقيقي هو الحجم.. فالبيتكوين الآن عادت إلى قيمة سوقية تبلغ نحو تريليونَي دولار، ولكي تنمو مرة أخرى بحجم مماثل يحتاج الأمر إلى أموال ليست من نفس الحجم تمامًا مقارنة بتلك الأيام عندما كان السوق ببضع مئات مليارات.. تلك «المضاعفات» المدهشة تظهر فقط عندما تكون القاعدة صغيرة.
هنا تصبح الصورة أكثر إثارة للاهتمام.. ومن التفاصيل التي ذكرها: متوسط تكلفة حاملي الـ ETF يقارب 83 ألف دولار، ومعظم العام تكون تلك التكلفة محصورة حول هذا المستوى.. أما مؤشر تكلفة اللاعبين النشطين الذين يتتبعون السوق الفوري، ففي هذه الجولة تحركت التكلفة من 78 ألفًا وصولًا إلى منتصف 70 ألفات.. أي أن من يجلبون السيولة هم لاعبو قدامى على السلسلة، وليس أولئك المشترين لدى الـ ETF الذين «لا يترعبون».
لذلك، ما يستحق المتابعة فعليًا هو خط 83 ألف دولار.. إذا ظل السعر لفترة طويلة يتذبذب تحت هذا الخط، فهل ستبدأ الأموال التي «انخفضت 50% لكنها خسرت 1% فقط» بالهلع.. حين يتحول خط التكلفة من مجرد مرجع إلى ضغط، سيتغير معها الانضباط كذلك..
وهنا نقطة الانعكاس.. إذا حتى سوق الثيران بدأ يصبح أكثر اعتدالًا، فسيتعين على الجزء من الأموال الذي يعتمد على التقلبات أن يجد وجهة أخرى.. لماذا أصبحت تلك الزوايا ذات التفرعات القديمة على الشبكة، والعقود الدائمة على السلسلة، وذات الـ High Beta تحديدًا شديدة النشاط فجأة؟ قد تكون الإجابة ليست في الأخبار، بل في شيء مثل: أين يمكن ما يزال توليد «منحنيات حادة وعنيفة».. كلما كان المنحنى أكثر تسطحًا، زاد ميل الناس للبحث عن الجزء الأكثر انحدارًا.
1
6
27k
·
--
#比特币本周回落至约84600美元
هذه الأخبار في الحقيقة غريبة بعض الشيء..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
المؤشر العام خلال اليومين الماضيين يتحرك بين 84 ألفًا تقريبًا ذهابًا وإيابًا، والجميع يراقب السعر.. لكن في الوقت نفسه حدث شيء آخر أصغر بكثير، لا يناقشه كثيرون: تقرير حلّل بدقة أسلوب «تجميع العملات في شركتهم»؛ وقارن بين أكبر 20 شركة من حيث الحجم وبين سعر السهم والكمّ العملات التي بحوزتها، فوجد أن 4 شركات فقط كان سعر سهمها أعلى من قيمة الاحتياطي، بينما الـ16 الأخرى كلها تتداول بخصم..
أولًا لِنفهم ما الذي تفعله هذه الشركات.. طريقة كسبها في الأصل كانت حلقة تشغيل: إذا كان سعر السهم أعلى من قيمة العملات التي تمتلكها، فإنها تصدر أسهمًا جديدة، وتستخدم الأموال لشراء العملات مرة أخرى، ومع كل سهم تصبح كمية العملات المقابلة أكثر، فيحصل سعر السهم على سبب إضافي للصعود من جديد.. هذه الحلقة يمكن أن تستمر، بشرط واحد فقط—يجب أن يبقى سعر السهم فوق قيمة العملات المحتفظ بها..
لذلك ليس «الخصم» هو المشكلة الحقيقية بالمعنى السطحي، بل «المحرك».. عندما ينخفض سعر السهم إلى ما دون قيمة العملات المحتفظ بها، فإن خطوة إصدار أسهم جديدة تتحول من «دفع نقود لشراء عملات» إلى «تخفيف/إذابة حصص المساهمين القدامى»، وتنقلب الحلقة فورًا.. والأكثر إثارة للاهتمام أن رد شركتين كانا متعاكسين تمامًا: واحدة أوقفت شراء العملات، وأوقفت أيضًا إصدار الأسهم، ثم اتجهت لإعادة شراء أسهمها الممتازة بسبعة عشر مليون دولار تقريبًا، ورفعت صلاحية إعادة شراء الأوراق التي تمثل أصولًا رقمية إلى 2 مليار دولار؛ بينما الشركة الأخرى استمرت في الشراء، واستخدمت 36 مليون دولارًا زائدًا جاءت من التمويل عبر أسهمها الممتازة لشراء 469 بيتكوين، لتصل حيازتها إلى 25 ألفًا تقريبًا..
لكن المشكلة هنا..
الخصم لا يعني دائمًا الحصول على صفقة.. الحسابات لم تأخذ الديون والأسهم الممتازة في الاعتبار، بل اكتفت برقم خصم واحد وظنت أنها تشتري الأصول بشكل رخيص، مما قد يؤدي بسهولة إلى فهم اتجاه الأمور بشكل خاطئ؛ علاوة على ذلك، هذه الشركات لم تعد تعتمد فقط على تخزين العملات لدعم التقييم—فإحدى الشركات تعتمد على البنية التحتية السحابية لتساهم بأكثر من 89% من إيرادات الربع الثاني، وشركة أخرى تستخدم ما يزيد عن 85% من الإيثريوم الذي في حوزتها لكسب عائدات، وهناك شركة تقول إنها حصلت على مكافآت كتلة لشبكة ما تتجاوز 18%..
ما يستحق النظر حقًا هو رقم آخر: كم عدد العملات لكل سهم.. في عصر علاوة السعر، هذا الرقم يرتفع كل ربع سنة لأنه يوجد عدد من العملات أكبر مما يتم تخفيفه عبر زيادة رأس المال؛ أما في عصر الخصم، فمفروض أن يتوقف.. لذا يصبح هنا الأمر مثيرًا للتأمل قليلًا—إذا خلال الأشهر القادمة لم تدفع هذه الشركات هذا الرقم بشكل عام إلى الأعلى، فهذا يعني أن الحلقة انقلبت فعلًا، وليس مجرد تقلب عاطفي مؤقت في أسعار الأسهم..
وإذا تعمقنا أكثر، فالجهة التي تتحرك إليها الأموال تتغير أيضًا.. كان لهذه الأسهم في سنواتها الأولى علاوة مستمدة جزئيًا من فارق الدخول «لأن المؤسسات لا تستطيع شراء العملات، ولا يمكنها سوى شراء أسهمها».. والآن، مع تنوع خيارات الصناديق الخاضعة للرقابة والجهات الحافظة، تم تسوية فارق الدخول، وبدأ السوق يحدد الأسعار بناءً على شروط التشغيل والتمويل، لا بناءً على عدد العملات المحتفظ بها..
الخطوة التالية تتمثل في مراقبة أمرين: أولًا، هل يتوقف مقدار العملات لكل سهم عن الزيادة؟ وثانيًا، هل يعتمد صعود وهبوط سعر السهم بشكل متزايد على الأعمال الأخرى.. إذا تحقق الشرط الثاني، فهل ستظل هذه الشركات تُعد «شركات خزائن كريبتو»؟ سيكون ذلك أمرًا مثيرًا للاهتمام..
#比特币本周回落至约84600美元
هذه الأخبار في الحقيقة غريبة بعض الشيء..
🔄 进群看风向
المؤشر العام خلال اليومين الماضيين يتحرك بين 84 ألفًا تقريبًا ذهابًا وإيابًا، والجميع يراقب السعر.. لكن في الوقت نفسه حدث شيء آخر أصغر بكثير، لا يناقشه كثيرون: تقرير حلّل بدقة أسلوب «تجميع العملات في شركتهم»؛ وقارن بين أكبر 20 شركة من حيث الحجم وبين سعر السهم والكمّ العملات التي بحوزتها، فوجد أن 4 شركات فقط كان سعر سهمها أعلى من قيمة الاحتياطي، بينما الـ16 الأخرى كلها تتداول بخصم..
أولًا لِنفهم ما الذي تفعله هذه الشركات.. طريقة كسبها في الأصل كانت حلقة تشغيل: إذا كان سعر السهم أعلى من قيمة العملات التي تمتلكها، فإنها تصدر أسهمًا جديدة، وتستخدم الأموال لشراء العملات مرة أخرى، ومع كل سهم تصبح كمية العملات المقابلة أكثر، فيحصل سعر السهم على سبب إضافي للصعود من جديد.. هذه الحلقة يمكن أن تستمر، بشرط واحد فقط—يجب أن يبقى سعر السهم فوق قيمة العملات المحتفظ بها..
لذلك ليس «الخصم» هو المشكلة الحقيقية بالمعنى السطحي، بل «المحرك».. عندما ينخفض سعر السهم إلى ما دون قيمة العملات المحتفظ بها، فإن خطوة إصدار أسهم جديدة تتحول من «دفع نقود لشراء عملات» إلى «تخفيف/إذابة حصص المساهمين القدامى»، وتنقلب الحلقة فورًا.. والأكثر إثارة للاهتمام أن رد شركتين كانا متعاكسين تمامًا: واحدة أوقفت شراء العملات، وأوقفت أيضًا إصدار الأسهم، ثم اتجهت لإعادة شراء أسهمها الممتازة بسبعة عشر مليون دولار تقريبًا، ورفعت صلاحية إعادة شراء الأوراق التي تمثل أصولًا رقمية إلى 2 مليار دولار؛ بينما الشركة الأخرى استمرت في الشراء، واستخدمت 36 مليون دولارًا زائدًا جاءت من التمويل عبر أسهمها الممتازة لشراء 469 بيتكوين، لتصل حيازتها إلى 25 ألفًا تقريبًا..
لكن المشكلة هنا..
الخصم لا يعني دائمًا الحصول على صفقة.. الحسابات لم تأخذ الديون والأسهم الممتازة في الاعتبار، بل اكتفت برقم خصم واحد وظنت أنها تشتري الأصول بشكل رخيص، مما قد يؤدي بسهولة إلى فهم اتجاه الأمور بشكل خاطئ؛ علاوة على ذلك، هذه الشركات لم تعد تعتمد فقط على تخزين العملات لدعم التقييم—فإحدى الشركات تعتمد على البنية التحتية السحابية لتساهم بأكثر من 89% من إيرادات الربع الثاني، وشركة أخرى تستخدم ما يزيد عن 85% من الإيثريوم الذي في حوزتها لكسب عائدات، وهناك شركة تقول إنها حصلت على مكافآت كتلة لشبكة ما تتجاوز 18%..
ما يستحق النظر حقًا هو رقم آخر: كم عدد العملات لكل سهم.. في عصر علاوة السعر، هذا الرقم يرتفع كل ربع سنة لأنه يوجد عدد من العملات أكبر مما يتم تخفيفه عبر زيادة رأس المال؛ أما في عصر الخصم، فمفروض أن يتوقف.. لذا يصبح هنا الأمر مثيرًا للتأمل قليلًا—إذا خلال الأشهر القادمة لم تدفع هذه الشركات هذا الرقم بشكل عام إلى الأعلى، فهذا يعني أن الحلقة انقلبت فعلًا، وليس مجرد تقلب عاطفي مؤقت في أسعار الأسهم..
وإذا تعمقنا أكثر، فالجهة التي تتحرك إليها الأموال تتغير أيضًا.. كان لهذه الأسهم في سنواتها الأولى علاوة مستمدة جزئيًا من فارق الدخول «لأن المؤسسات لا تستطيع شراء العملات، ولا يمكنها سوى شراء أسهمها».. والآن، مع تنوع خيارات الصناديق الخاضعة للرقابة والجهات الحافظة، تم تسوية فارق الدخول، وبدأ السوق يحدد الأسعار بناءً على شروط التشغيل والتمويل، لا بناءً على عدد العملات المحتفظ بها..
الخطوة التالية تتمثل في مراقبة أمرين: أولًا، هل يتوقف مقدار العملات لكل سهم عن الزيادة؟ وثانيًا، هل يعتمد صعود وهبوط سعر السهم بشكل متزايد على الأعمال الأخرى.. إذا تحقق الشرط الثاني، فهل ستظل هذه الشركات تُعد «شركات خزائن كريبتو»؟ سيكون ذلك أمرًا مثيرًا للاهتمام..
هذه الأخبار في الحقيقة غريبة بعض الشيء..
🔄 进群看风向
المؤشر العام خلال اليومين الماضيين يتحرك بين 84 ألفًا تقريبًا ذهابًا وإيابًا، والجميع يراقب السعر.. لكن في الوقت نفسه حدث شيء آخر أصغر بكثير، لا يناقشه كثيرون: تقرير حلّل بدقة أسلوب «تجميع العملات في شركتهم»؛ وقارن بين أكبر 20 شركة من حيث الحجم وبين سعر السهم والكمّ العملات التي بحوزتها، فوجد أن 4 شركات فقط كان سعر سهمها أعلى من قيمة الاحتياطي، بينما الـ16 الأخرى كلها تتداول بخصم..
أولًا لِنفهم ما الذي تفعله هذه الشركات.. طريقة كسبها في الأصل كانت حلقة تشغيل: إذا كان سعر السهم أعلى من قيمة العملات التي تمتلكها، فإنها تصدر أسهمًا جديدة، وتستخدم الأموال لشراء العملات مرة أخرى، ومع كل سهم تصبح كمية العملات المقابلة أكثر، فيحصل سعر السهم على سبب إضافي للصعود من جديد.. هذه الحلقة يمكن أن تستمر، بشرط واحد فقط—يجب أن يبقى سعر السهم فوق قيمة العملات المحتفظ بها..
لذلك ليس «الخصم» هو المشكلة الحقيقية بالمعنى السطحي، بل «المحرك».. عندما ينخفض سعر السهم إلى ما دون قيمة العملات المحتفظ بها، فإن خطوة إصدار أسهم جديدة تتحول من «دفع نقود لشراء عملات» إلى «تخفيف/إذابة حصص المساهمين القدامى»، وتنقلب الحلقة فورًا.. والأكثر إثارة للاهتمام أن رد شركتين كانا متعاكسين تمامًا: واحدة أوقفت شراء العملات، وأوقفت أيضًا إصدار الأسهم، ثم اتجهت لإعادة شراء أسهمها الممتازة بسبعة عشر مليون دولار تقريبًا، ورفعت صلاحية إعادة شراء الأوراق التي تمثل أصولًا رقمية إلى 2 مليار دولار؛ بينما الشركة الأخرى استمرت في الشراء، واستخدمت 36 مليون دولارًا زائدًا جاءت من التمويل عبر أسهمها الممتازة لشراء 469 بيتكوين، لتصل حيازتها إلى 25 ألفًا تقريبًا..
لكن المشكلة هنا..
الخصم لا يعني دائمًا الحصول على صفقة.. الحسابات لم تأخذ الديون والأسهم الممتازة في الاعتبار، بل اكتفت برقم خصم واحد وظنت أنها تشتري الأصول بشكل رخيص، مما قد يؤدي بسهولة إلى فهم اتجاه الأمور بشكل خاطئ؛ علاوة على ذلك، هذه الشركات لم تعد تعتمد فقط على تخزين العملات لدعم التقييم—فإحدى الشركات تعتمد على البنية التحتية السحابية لتساهم بأكثر من 89% من إيرادات الربع الثاني، وشركة أخرى تستخدم ما يزيد عن 85% من الإيثريوم الذي في حوزتها لكسب عائدات، وهناك شركة تقول إنها حصلت على مكافآت كتلة لشبكة ما تتجاوز 18%..
ما يستحق النظر حقًا هو رقم آخر: كم عدد العملات لكل سهم.. في عصر علاوة السعر، هذا الرقم يرتفع كل ربع سنة لأنه يوجد عدد من العملات أكبر مما يتم تخفيفه عبر زيادة رأس المال؛ أما في عصر الخصم، فمفروض أن يتوقف.. لذا يصبح هنا الأمر مثيرًا للتأمل قليلًا—إذا خلال الأشهر القادمة لم تدفع هذه الشركات هذا الرقم بشكل عام إلى الأعلى، فهذا يعني أن الحلقة انقلبت فعلًا، وليس مجرد تقلب عاطفي مؤقت في أسعار الأسهم..
وإذا تعمقنا أكثر، فالجهة التي تتحرك إليها الأموال تتغير أيضًا.. كان لهذه الأسهم في سنواتها الأولى علاوة مستمدة جزئيًا من فارق الدخول «لأن المؤسسات لا تستطيع شراء العملات، ولا يمكنها سوى شراء أسهمها».. والآن، مع تنوع خيارات الصناديق الخاضعة للرقابة والجهات الحافظة، تم تسوية فارق الدخول، وبدأ السوق يحدد الأسعار بناءً على شروط التشغيل والتمويل، لا بناءً على عدد العملات المحتفظ بها..
الخطوة التالية تتمثل في مراقبة أمرين: أولًا، هل يتوقف مقدار العملات لكل سهم عن الزيادة؟ وثانيًا، هل يعتمد صعود وهبوط سعر السهم بشكل متزايد على الأعمال الأخرى.. إذا تحقق الشرط الثاني، فهل ستظل هذه الشركات تُعد «شركات خزائن كريبتو»؟ سيكون ذلك أمرًا مثيرًا للاهتمام..
708
·
--
تمّ التحقق
هذه الأخبار تبدو غريبة بعض الشيء..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس عندما مسحوا شاهدوا: "أوندو أصدرت ثلاثة منتجات مركّبة مرتبطة بالترميز".. لكن ما يستحق النظر حقًا ليس أوندو، بل إن بلاك روك لأول مرة تُسَلِّم "وصفة" خاصة بها، والأهم أنها لا تسلّمها لقنوات الوسطاء، بل مباشرة إلى السلسلة..
لنشرح الأمر بوضوح.. الثلاثة منتجات المركّبة التي تم إطلاقها اليوم، وما لديها من أصول وأوزان مبدئية على التوالي، تستخدم استراتيجية تخصيص صممتها بلاك روك خصيصًا لأوندو—واحدة تميل للعائد، واثنتان تميلان للنمو.. أما الطبقة الأساسية فهي عبارة عن أسهم ورِكْبة ETF مُرمَّزة (tokenized)، وما خلفها هو أوراق مالية حقيقية وسيولة سوقية حقيقية.. منطق نسب التوزيع، وإعادة التوازن، والرسوم كلها مكتوبة في العقد (العقد الذكي)، وتعمل تلقائيًا وفق دورة ثابتة؛ لدى المستخدم رمز واحد فقط، ويمكنه الاسترداد/الاكتتاب في أي وقت..
هنا تصبح الأمور مثيرة للاهتمام بالفعل.. فخلال السنوات الثلاث الماضية، ما قامت به السلسلة هو نقل "الأصول" إلى الأعلى: الدولار والأسهم وETF، واحدًا تلو الآخر.. أما هذه المرة، فما يتم نقله ليس الأصول نفسها، بل "كيفية التخصيص"—أي أن الأمر ليس مجرد نقل ممتلكات، بل نقل خدمة إدارة الاستثمارات نفسها.. بمعنى آخر، فالرفوف التي بدأوا يبيعون عليها ليست مجرد قطع غيار، بل أجهزة كاملة يتم تجميعها لك بدلًا منك..
والأكثر إثارة هو أن الأرقام بدأت تتحرك.. ارتفع ONDO خلال 24 ساعة بأكثر من 20%، بينما كان السوق العام في نفس الفترة ما يزال تحت ضغط هبوط وسحق.. وهذا يعني أن جزءًا من الأموال كان يُسعِّر مسبقًا فكرة "تدوين الوصفة على السلسلة"، وليس تسعير عملة بعينها..
لذا، في هذه الجولة، ما يستحق المتابعة حقًا هو انتقال المال إلى مسار جديد: من "ماذا تشتري" إلى "بأي نسب تُخصِّص".. إن الساق الخاصة بـ ETF التقليدي، مشكلتها أنها تعمل فقط نهارًا، ومقيدة بالجغرافيا، ولا يمكن معرفة التوزيعات إلا بعد الإفصاحات الدورية عن الحيازات؛ أما ساق "الخزينة على السلسلة" فمشكلتها أن هناك أساسًا فئة السندات فقط بدون تعرض للأسهم بشكل واضح، والاسترداد قد يتطلب أحيانًا الانتظار في طابور.. الآن، هناك من يريد دمج نقاط القوة في الساقين: تصميم محافظ بمستوى مؤسسات، مع إضافة رمز يمكنه التحويل بحرية، واستخدامه كضمان، ثم إدخاله مرة أخرى ضمن محافظ أخرى..
لكن تأتي المشكلة.. الشفافية لا تعني بالضرورة فهم كل شيء، وأن تكون الوصفة مُعلنة لا يعني أنها ستجني الربح بالتأكيد.. عائد أي محفظة في النهاية يعتمد على تلك الأشياء التي تُغلّفها—الأسهم وETF، والتسعير ما يزال قائما في السوق التقليدي.. والطبقة الإضافية على السلسلة التي تتمثل في "قابلية التركيب" و"قابلية الرهن" تجلب معها الرافعة المالية: يمكن أن يدخل رمز واحد في مجمع الإقراض كضمان، ويمكن أيضًا أن يُعبَّأ من جديد عبر محفظة أخرى، وكلما كانت الوصفة أكثر علنية زادت سهولة تحويل المخاطر إلى وحدات قابلة للتركيب أيضًا..
أما بالنسبة للانعكاس.. فالأمر الحقيقي الذي ينبغي مراقبته ليس إصدار ثلاثة رموز إضافية، بل هل ستصبح هذه الوصفة معيارًا.. في الجهة التقليدية، بلاك روك تبيع حاوية ETF؛ أما على السلسلة، فهي لأول مرة تُسند خطوة "اختيار ماذا وأي مقدار" إلى الآخرين.. وإذا أمكن وضع هذه المجموعة على الرفّ الافتراضي في منصات وسطاء أو محافظ عامة، فسيصبح ما يُباع على السلسلة ليس أصولًا، بل إدارة استثمارات بحد ذاتها.. عندها، من يحدد الوصفة، هو من يحدد ما الموجود في الرف..
هذه الأخبار تبدو غريبة بعض الشيء..
📢 消息第一时间
معظم الناس عندما مسحوا شاهدوا: "أوندو أصدرت ثلاثة منتجات مركّبة مرتبطة بالترميز".. لكن ما يستحق النظر حقًا ليس أوندو، بل إن بلاك روك لأول مرة تُسَلِّم "وصفة" خاصة بها، والأهم أنها لا تسلّمها لقنوات الوسطاء، بل مباشرة إلى السلسلة..
لنشرح الأمر بوضوح.. الثلاثة منتجات المركّبة التي تم إطلاقها اليوم، وما لديها من أصول وأوزان مبدئية على التوالي، تستخدم استراتيجية تخصيص صممتها بلاك روك خصيصًا لأوندو—واحدة تميل للعائد، واثنتان تميلان للنمو.. أما الطبقة الأساسية فهي عبارة عن أسهم ورِكْبة ETF مُرمَّزة (tokenized)، وما خلفها هو أوراق مالية حقيقية وسيولة سوقية حقيقية.. منطق نسب التوزيع، وإعادة التوازن، والرسوم كلها مكتوبة في العقد (العقد الذكي)، وتعمل تلقائيًا وفق دورة ثابتة؛ لدى المستخدم رمز واحد فقط، ويمكنه الاسترداد/الاكتتاب في أي وقت..
هنا تصبح الأمور مثيرة للاهتمام بالفعل.. فخلال السنوات الثلاث الماضية، ما قامت به السلسلة هو نقل "الأصول" إلى الأعلى: الدولار والأسهم وETF، واحدًا تلو الآخر.. أما هذه المرة، فما يتم نقله ليس الأصول نفسها، بل "كيفية التخصيص"—أي أن الأمر ليس مجرد نقل ممتلكات، بل نقل خدمة إدارة الاستثمارات نفسها.. بمعنى آخر، فالرفوف التي بدأوا يبيعون عليها ليست مجرد قطع غيار، بل أجهزة كاملة يتم تجميعها لك بدلًا منك..
والأكثر إثارة هو أن الأرقام بدأت تتحرك.. ارتفع ONDO خلال 24 ساعة بأكثر من 20%، بينما كان السوق العام في نفس الفترة ما يزال تحت ضغط هبوط وسحق.. وهذا يعني أن جزءًا من الأموال كان يُسعِّر مسبقًا فكرة "تدوين الوصفة على السلسلة"، وليس تسعير عملة بعينها..
لذا، في هذه الجولة، ما يستحق المتابعة حقًا هو انتقال المال إلى مسار جديد: من "ماذا تشتري" إلى "بأي نسب تُخصِّص".. إن الساق الخاصة بـ ETF التقليدي، مشكلتها أنها تعمل فقط نهارًا، ومقيدة بالجغرافيا، ولا يمكن معرفة التوزيعات إلا بعد الإفصاحات الدورية عن الحيازات؛ أما ساق "الخزينة على السلسلة" فمشكلتها أن هناك أساسًا فئة السندات فقط بدون تعرض للأسهم بشكل واضح، والاسترداد قد يتطلب أحيانًا الانتظار في طابور.. الآن، هناك من يريد دمج نقاط القوة في الساقين: تصميم محافظ بمستوى مؤسسات، مع إضافة رمز يمكنه التحويل بحرية، واستخدامه كضمان، ثم إدخاله مرة أخرى ضمن محافظ أخرى..
لكن تأتي المشكلة.. الشفافية لا تعني بالضرورة فهم كل شيء، وأن تكون الوصفة مُعلنة لا يعني أنها ستجني الربح بالتأكيد.. عائد أي محفظة في النهاية يعتمد على تلك الأشياء التي تُغلّفها—الأسهم وETF، والتسعير ما يزال قائما في السوق التقليدي.. والطبقة الإضافية على السلسلة التي تتمثل في "قابلية التركيب" و"قابلية الرهن" تجلب معها الرافعة المالية: يمكن أن يدخل رمز واحد في مجمع الإقراض كضمان، ويمكن أيضًا أن يُعبَّأ من جديد عبر محفظة أخرى، وكلما كانت الوصفة أكثر علنية زادت سهولة تحويل المخاطر إلى وحدات قابلة للتركيب أيضًا..
أما بالنسبة للانعكاس.. فالأمر الحقيقي الذي ينبغي مراقبته ليس إصدار ثلاثة رموز إضافية، بل هل ستصبح هذه الوصفة معيارًا.. في الجهة التقليدية، بلاك روك تبيع حاوية ETF؛ أما على السلسلة، فهي لأول مرة تُسند خطوة "اختيار ماذا وأي مقدار" إلى الآخرين.. وإذا أمكن وضع هذه المجموعة على الرفّ الافتراضي في منصات وسطاء أو محافظ عامة، فسيصبح ما يُباع على السلسلة ليس أصولًا، بل إدارة استثمارات بحد ذاتها.. عندها، من يحدد الوصفة، هو من يحدد ما الموجود في الرف..
📢 消息第一时间
معظم الناس عندما مسحوا شاهدوا: "أوندو أصدرت ثلاثة منتجات مركّبة مرتبطة بالترميز".. لكن ما يستحق النظر حقًا ليس أوندو، بل إن بلاك روك لأول مرة تُسَلِّم "وصفة" خاصة بها، والأهم أنها لا تسلّمها لقنوات الوسطاء، بل مباشرة إلى السلسلة..
لنشرح الأمر بوضوح.. الثلاثة منتجات المركّبة التي تم إطلاقها اليوم، وما لديها من أصول وأوزان مبدئية على التوالي، تستخدم استراتيجية تخصيص صممتها بلاك روك خصيصًا لأوندو—واحدة تميل للعائد، واثنتان تميلان للنمو.. أما الطبقة الأساسية فهي عبارة عن أسهم ورِكْبة ETF مُرمَّزة (tokenized)، وما خلفها هو أوراق مالية حقيقية وسيولة سوقية حقيقية.. منطق نسب التوزيع، وإعادة التوازن، والرسوم كلها مكتوبة في العقد (العقد الذكي)، وتعمل تلقائيًا وفق دورة ثابتة؛ لدى المستخدم رمز واحد فقط، ويمكنه الاسترداد/الاكتتاب في أي وقت..
هنا تصبح الأمور مثيرة للاهتمام بالفعل.. فخلال السنوات الثلاث الماضية، ما قامت به السلسلة هو نقل "الأصول" إلى الأعلى: الدولار والأسهم وETF، واحدًا تلو الآخر.. أما هذه المرة، فما يتم نقله ليس الأصول نفسها، بل "كيفية التخصيص"—أي أن الأمر ليس مجرد نقل ممتلكات، بل نقل خدمة إدارة الاستثمارات نفسها.. بمعنى آخر، فالرفوف التي بدأوا يبيعون عليها ليست مجرد قطع غيار، بل أجهزة كاملة يتم تجميعها لك بدلًا منك..
والأكثر إثارة هو أن الأرقام بدأت تتحرك.. ارتفع ONDO خلال 24 ساعة بأكثر من 20%، بينما كان السوق العام في نفس الفترة ما يزال تحت ضغط هبوط وسحق.. وهذا يعني أن جزءًا من الأموال كان يُسعِّر مسبقًا فكرة "تدوين الوصفة على السلسلة"، وليس تسعير عملة بعينها..
لذا، في هذه الجولة، ما يستحق المتابعة حقًا هو انتقال المال إلى مسار جديد: من "ماذا تشتري" إلى "بأي نسب تُخصِّص".. إن الساق الخاصة بـ ETF التقليدي، مشكلتها أنها تعمل فقط نهارًا، ومقيدة بالجغرافيا، ولا يمكن معرفة التوزيعات إلا بعد الإفصاحات الدورية عن الحيازات؛ أما ساق "الخزينة على السلسلة" فمشكلتها أن هناك أساسًا فئة السندات فقط بدون تعرض للأسهم بشكل واضح، والاسترداد قد يتطلب أحيانًا الانتظار في طابور.. الآن، هناك من يريد دمج نقاط القوة في الساقين: تصميم محافظ بمستوى مؤسسات، مع إضافة رمز يمكنه التحويل بحرية، واستخدامه كضمان، ثم إدخاله مرة أخرى ضمن محافظ أخرى..
لكن تأتي المشكلة.. الشفافية لا تعني بالضرورة فهم كل شيء، وأن تكون الوصفة مُعلنة لا يعني أنها ستجني الربح بالتأكيد.. عائد أي محفظة في النهاية يعتمد على تلك الأشياء التي تُغلّفها—الأسهم وETF، والتسعير ما يزال قائما في السوق التقليدي.. والطبقة الإضافية على السلسلة التي تتمثل في "قابلية التركيب" و"قابلية الرهن" تجلب معها الرافعة المالية: يمكن أن يدخل رمز واحد في مجمع الإقراض كضمان، ويمكن أيضًا أن يُعبَّأ من جديد عبر محفظة أخرى، وكلما كانت الوصفة أكثر علنية زادت سهولة تحويل المخاطر إلى وحدات قابلة للتركيب أيضًا..
أما بالنسبة للانعكاس.. فالأمر الحقيقي الذي ينبغي مراقبته ليس إصدار ثلاثة رموز إضافية، بل هل ستصبح هذه الوصفة معيارًا.. في الجهة التقليدية، بلاك روك تبيع حاوية ETF؛ أما على السلسلة، فهي لأول مرة تُسند خطوة "اختيار ماذا وأي مقدار" إلى الآخرين.. وإذا أمكن وضع هذه المجموعة على الرفّ الافتراضي في منصات وسطاء أو محافظ عامة، فسيصبح ما يُباع على السلسلة ليس أصولًا، بل إدارة استثمارات بحد ذاتها.. عندها، من يحدد الوصفة، هو من يحدد ما الموجود في الرف..
1.6k
·
--
تمّ التحقق
تبدو هذه الأخبار وكأنها بيانٌ من شركة.. تقول آي بي إم إنها ربطت منصة أصولها الرقمية الخاصة بها بسجلّ البلوك تشين الخاص بـ Swift، بل وأضافت كذلك نسخةً تجريبية يمكن وضعها في مراكز بيانات البنك نفسها..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يلقون نظرة عابرة ويتخطّونها، فهذه هي كلمات "إدخال المؤسسات على البلوك تشين" المعتادة، والعنوان مليء بالأحرف المختصرة.. لكن الجدير بالانتباه حقًا ليس آي بي إم، بل Swift..
Swift ليست سلسلة واحدة؛ بل هي شبكة تتبادل عبرها البنوك حول العالم أوامر الدفع عبر الحدود.. أنت تحوّل مبلغًا من جهة إلى جهة أخرى، وتقوم كلّ بنكٍ منهما بتسجيل القيود الخاصة به، والوسط كله يعتمد على نظام المراسلات هذا لإبلاغ بعضهم بعضًا.. والآن بدأت هذه الشبكة في الاتصال بالسجلّات، وبهدوءٍ شديد..
الأكثر إثارة للاهتمام هو طريقة الاتصال.. فالبنوك لا تحتاج إلى تعلّم شيء جديد؛ باستخدام صيغة مراسلات ISO 20022 التي كانت تستخدمها أصلًا، يمكنها مباشرة توجيه تحويل "إيداعات مُرمّزة".. ما زال الأمر هو نفس المال، لكن بدل أن يصبح "أنا أسجّل هنا وأرسل إشعارًا عبر المراسلات إلى هناك لتسجّل أنت"، صار دفترًا يُمكن للجهتين قراءته والكتابة عليه..
هنا تصبح الأمور أكثر إثارة للفضول.. الإيداعات المُرمّزة ليست أموالًا جديدة، بل هي ودائع موجودة أصلًا داخل النظام المصرفي، تم تبديل مسارها فقط.. وهذه المسارات تتنافس في الجوهر على الشيء نفسه الذي تتنافس عليه العملات المستقرة: من يستطيع تحريك المال على المسار، سيجني رسوم المرور.. أحدهما هو سند/إيصال الودائع الذي تصدره البنوك نفسها، والآخر هو الرمز الذي تصدره الجهة المُصدِرة؛ والآن الجهة الأولى حصلت على واجهة الاتصال الأكثر درايةً لدى البنوك..
انظر طبقة أخرى إلى الأعلى.. خلال هذه الأشهر الستة، كان السوق يتحدث دائمًا عن "ترميز الأصول"—وضع الأسهم وسندات الخزانة والذهب داخل رموز.. تلك هي رِجل "الأصول".. أما اليوم فهذه قضية هي رِجل "النقد"؛ لأن المال إذا لم يستطع التحرك على السجلّ على مدار الساعة، فلن تكون عملية ترميز الأصول سوى تجارة تعمل بالنهار..
كما أن التقدم يحدث فعلاً.. في يوليو، قالت Swift إن السجلات يمكن استخدامها مبدئيًا، وبعد تسعة أشهر شاركت أكثر من أربعين مؤسسة، وكانت الدفعة الأولى تضم 17 بنكًا من ست قارات، وفي القائمة بعض البنوك الكبرى ذات الأهمية النظامية.. في أغسطس، استطاعت بالفعل بنكان تنفيذ أول تحويل حقيقي بينهما باستخدام السجلّ.. واليوم، قدمت آي بي إم مدخلًا للتوصيل لا يتطلب إعادة كتابة نظام المدفوعات..
لكن ظهرت المشكلة.. كل ما يحدث حتى الآن يتوقف عند خطوة: "تمكين العملاء من الاتصال وتوجيه المعاملات".. أما التسوية النهائية فتنتهي دائمًا إلى أن تعود إلى أنظمة البنوك الأصلية؛ فالسجلّ يتحرك أولًا كأنه مجرد تسجيل، والخطوة الأخيرة ما زالت تسلك الطريق القديم..
بمجرد أن تظهر لاحقًا لدى إحدى البنوك ذات الأهمية النظامية حالة تقوم فيها تسوية عبر الحدود حقيقية كاملة بالكامل على هذه السجلّ وتُنجز هناك، فسيختلف الأمر تمامًا.. وحتى ذلك الحين، تبدو هذه الأخبار أشبه بأنها تبني أساسًا لفكرة "يجب أن يصعد المال أيضًا إلى السلسلة".. نحن نتابع بعين الجدّ، لكن الإشارة الأكثر إقناعًا في الخطوة التالية ليست بزيادة عدد المؤسسات المتصلة فحسب، بل هل سيبدأ أحد هؤلاء الـ17 في القول: "يمكنني استخدام النظام القديم أقل قليلًا"..
تبدو هذه الأخبار وكأنها بيانٌ من شركة.. تقول آي بي إم إنها ربطت منصة أصولها الرقمية الخاصة بها بسجلّ البلوك تشين الخاص بـ Swift، بل وأضافت كذلك نسخةً تجريبية يمكن وضعها في مراكز بيانات البنك نفسها..
📢 盘面异动群里说
معظم الناس يلقون نظرة عابرة ويتخطّونها، فهذه هي كلمات "إدخال المؤسسات على البلوك تشين" المعتادة، والعنوان مليء بالأحرف المختصرة.. لكن الجدير بالانتباه حقًا ليس آي بي إم، بل Swift..
Swift ليست سلسلة واحدة؛ بل هي شبكة تتبادل عبرها البنوك حول العالم أوامر الدفع عبر الحدود.. أنت تحوّل مبلغًا من جهة إلى جهة أخرى، وتقوم كلّ بنكٍ منهما بتسجيل القيود الخاصة به، والوسط كله يعتمد على نظام المراسلات هذا لإبلاغ بعضهم بعضًا.. والآن بدأت هذه الشبكة في الاتصال بالسجلّات، وبهدوءٍ شديد..
الأكثر إثارة للاهتمام هو طريقة الاتصال.. فالبنوك لا تحتاج إلى تعلّم شيء جديد؛ باستخدام صيغة مراسلات ISO 20022 التي كانت تستخدمها أصلًا، يمكنها مباشرة توجيه تحويل "إيداعات مُرمّزة".. ما زال الأمر هو نفس المال، لكن بدل أن يصبح "أنا أسجّل هنا وأرسل إشعارًا عبر المراسلات إلى هناك لتسجّل أنت"، صار دفترًا يُمكن للجهتين قراءته والكتابة عليه..
هنا تصبح الأمور أكثر إثارة للفضول.. الإيداعات المُرمّزة ليست أموالًا جديدة، بل هي ودائع موجودة أصلًا داخل النظام المصرفي، تم تبديل مسارها فقط.. وهذه المسارات تتنافس في الجوهر على الشيء نفسه الذي تتنافس عليه العملات المستقرة: من يستطيع تحريك المال على المسار، سيجني رسوم المرور.. أحدهما هو سند/إيصال الودائع الذي تصدره البنوك نفسها، والآخر هو الرمز الذي تصدره الجهة المُصدِرة؛ والآن الجهة الأولى حصلت على واجهة الاتصال الأكثر درايةً لدى البنوك..
انظر طبقة أخرى إلى الأعلى.. خلال هذه الأشهر الستة، كان السوق يتحدث دائمًا عن "ترميز الأصول"—وضع الأسهم وسندات الخزانة والذهب داخل رموز.. تلك هي رِجل "الأصول".. أما اليوم فهذه قضية هي رِجل "النقد"؛ لأن المال إذا لم يستطع التحرك على السجلّ على مدار الساعة، فلن تكون عملية ترميز الأصول سوى تجارة تعمل بالنهار..
كما أن التقدم يحدث فعلاً.. في يوليو، قالت Swift إن السجلات يمكن استخدامها مبدئيًا، وبعد تسعة أشهر شاركت أكثر من أربعين مؤسسة، وكانت الدفعة الأولى تضم 17 بنكًا من ست قارات، وفي القائمة بعض البنوك الكبرى ذات الأهمية النظامية.. في أغسطس، استطاعت بالفعل بنكان تنفيذ أول تحويل حقيقي بينهما باستخدام السجلّ.. واليوم، قدمت آي بي إم مدخلًا للتوصيل لا يتطلب إعادة كتابة نظام المدفوعات..
لكن ظهرت المشكلة.. كل ما يحدث حتى الآن يتوقف عند خطوة: "تمكين العملاء من الاتصال وتوجيه المعاملات".. أما التسوية النهائية فتنتهي دائمًا إلى أن تعود إلى أنظمة البنوك الأصلية؛ فالسجلّ يتحرك أولًا كأنه مجرد تسجيل، والخطوة الأخيرة ما زالت تسلك الطريق القديم..
بمجرد أن تظهر لاحقًا لدى إحدى البنوك ذات الأهمية النظامية حالة تقوم فيها تسوية عبر الحدود حقيقية كاملة بالكامل على هذه السجلّ وتُنجز هناك، فسيختلف الأمر تمامًا.. وحتى ذلك الحين، تبدو هذه الأخبار أشبه بأنها تبني أساسًا لفكرة "يجب أن يصعد المال أيضًا إلى السلسلة".. نحن نتابع بعين الجدّ، لكن الإشارة الأكثر إقناعًا في الخطوة التالية ليست بزيادة عدد المؤسسات المتصلة فحسب، بل هل سيبدأ أحد هؤلاء الـ17 في القول: "يمكنني استخدام النظام القديم أقل قليلًا"..
📢 盘面异动群里说
معظم الناس يلقون نظرة عابرة ويتخطّونها، فهذه هي كلمات "إدخال المؤسسات على البلوك تشين" المعتادة، والعنوان مليء بالأحرف المختصرة.. لكن الجدير بالانتباه حقًا ليس آي بي إم، بل Swift..
Swift ليست سلسلة واحدة؛ بل هي شبكة تتبادل عبرها البنوك حول العالم أوامر الدفع عبر الحدود.. أنت تحوّل مبلغًا من جهة إلى جهة أخرى، وتقوم كلّ بنكٍ منهما بتسجيل القيود الخاصة به، والوسط كله يعتمد على نظام المراسلات هذا لإبلاغ بعضهم بعضًا.. والآن بدأت هذه الشبكة في الاتصال بالسجلّات، وبهدوءٍ شديد..
الأكثر إثارة للاهتمام هو طريقة الاتصال.. فالبنوك لا تحتاج إلى تعلّم شيء جديد؛ باستخدام صيغة مراسلات ISO 20022 التي كانت تستخدمها أصلًا، يمكنها مباشرة توجيه تحويل "إيداعات مُرمّزة".. ما زال الأمر هو نفس المال، لكن بدل أن يصبح "أنا أسجّل هنا وأرسل إشعارًا عبر المراسلات إلى هناك لتسجّل أنت"، صار دفترًا يُمكن للجهتين قراءته والكتابة عليه..
هنا تصبح الأمور أكثر إثارة للفضول.. الإيداعات المُرمّزة ليست أموالًا جديدة، بل هي ودائع موجودة أصلًا داخل النظام المصرفي، تم تبديل مسارها فقط.. وهذه المسارات تتنافس في الجوهر على الشيء نفسه الذي تتنافس عليه العملات المستقرة: من يستطيع تحريك المال على المسار، سيجني رسوم المرور.. أحدهما هو سند/إيصال الودائع الذي تصدره البنوك نفسها، والآخر هو الرمز الذي تصدره الجهة المُصدِرة؛ والآن الجهة الأولى حصلت على واجهة الاتصال الأكثر درايةً لدى البنوك..
انظر طبقة أخرى إلى الأعلى.. خلال هذه الأشهر الستة، كان السوق يتحدث دائمًا عن "ترميز الأصول"—وضع الأسهم وسندات الخزانة والذهب داخل رموز.. تلك هي رِجل "الأصول".. أما اليوم فهذه قضية هي رِجل "النقد"؛ لأن المال إذا لم يستطع التحرك على السجلّ على مدار الساعة، فلن تكون عملية ترميز الأصول سوى تجارة تعمل بالنهار..
كما أن التقدم يحدث فعلاً.. في يوليو، قالت Swift إن السجلات يمكن استخدامها مبدئيًا، وبعد تسعة أشهر شاركت أكثر من أربعين مؤسسة، وكانت الدفعة الأولى تضم 17 بنكًا من ست قارات، وفي القائمة بعض البنوك الكبرى ذات الأهمية النظامية.. في أغسطس، استطاعت بالفعل بنكان تنفيذ أول تحويل حقيقي بينهما باستخدام السجلّ.. واليوم، قدمت آي بي إم مدخلًا للتوصيل لا يتطلب إعادة كتابة نظام المدفوعات..
لكن ظهرت المشكلة.. كل ما يحدث حتى الآن يتوقف عند خطوة: "تمكين العملاء من الاتصال وتوجيه المعاملات".. أما التسوية النهائية فتنتهي دائمًا إلى أن تعود إلى أنظمة البنوك الأصلية؛ فالسجلّ يتحرك أولًا كأنه مجرد تسجيل، والخطوة الأخيرة ما زالت تسلك الطريق القديم..
بمجرد أن تظهر لاحقًا لدى إحدى البنوك ذات الأهمية النظامية حالة تقوم فيها تسوية عبر الحدود حقيقية كاملة بالكامل على هذه السجلّ وتُنجز هناك، فسيختلف الأمر تمامًا.. وحتى ذلك الحين، تبدو هذه الأخبار أشبه بأنها تبني أساسًا لفكرة "يجب أن يصعد المال أيضًا إلى السلسلة".. نحن نتابع بعين الجدّ، لكن الإشارة الأكثر إقناعًا في الخطوة التالية ليست بزيادة عدد المؤسسات المتصلة فحسب، بل هل سيبدأ أحد هؤلاء الـ17 في القول: "يمكنني استخدام النظام القديم أقل قليلًا"..
3
996
·
--
#美债10年期收益率创19年新高
هذه الأخبار في الحقيقة تبدو غريبة بعض الشيء..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
ما يراه الجميع هو أن البيتكوين هبطت إلى ما دون 83 ألف دولار، بعد أن كانت قد وصلت إلى قمتها المرحلية عند 87.5 ألف دولار، ثم واصلت الانزلاق.. أول رد فعل لدى الكثيرين كان: «هل العملات المشفرة لم تعد جيدة؟»..
لكن ما تمت إعادة تسعيره فعليًا ليس العملة، بل هو سعر المال نفسه..
مسار CME FedWatch الآن يشير إلى أنه حتى يونيو 2027، سيتم رفع الفائدة أربع مرات إضافية، ليرتفع سعر الفائدة على الأموال الفيدرالية إلى 4.75% إلى 5%.. الشهر الحالي تمت الزيادة فيه مرةً بالفعل.. عائد سندات الخزانة الأمريكية لأجل 20 سنة يقترب من 5.5%، وصندوق TLT لسندات طويلة هبط إلى ما دون 80 دولارًا مسجلاً أدنى مستوى تاريخي.. العائد على سندات 10 سنوات صعد فوق 5.1%، وهو مستوى لم يُرَ منذ 2007..
والأكثر إثارة للاهتمام هو أن هذا ليس شأن أمريكا وحدها.. عوائد سندات فرنسا وألمانيا وبريطانيا واليابان كلها تحت ضغط.. مؤشر الدولار عاد ليقف فوق 101، مرتفعًا 3% خلال العام.. والين الياباني عاد إلى 159..
وهنا تصبح الأمور أكثر لفتًا للانتباه.. قبل نصف عام كان الجميع ينتظرون خفض الفائدة، بينما الآن غيّرت السوق السيناريو إلى زيادة الفائدة أربع مرات.. معدل الفائدة الخالية من المخاطر هو مُقسِّم للأصول غير المولّدة للفائدة، ومع ارتفاع المُقسِّم يصبح امتلاك الأصول أكثر تكلفة.. لذلك يتم الضغط على كل من BTC والذهب معًا؛ والذهب انخفض بالفعل بنسبة 25% مقارنةً بأعلى مستوى له في يناير.. وهذه المرة ليست ضربة للعملات المشفرة وحدها، بل إعادة تسعير لكل الأصول غير المولّدة للفائدة..
إلى أين ذهب المال؟.. إلى السندات القصيرة، والنقد، والدولار المولّد للفائدة.. لذلك سترى أن الأصول عالية البيتا هي أول من يفقد الدماء: DOGE والبدائل تتراجع أكثر من BTC، ليس لأن الأموال خرجت بالكامل من السوق، بل لأن الأموال انتقلت من «المراهنة على الاتجاه» إلى «جنْي الفائدة»..
الأمر الذي يستحق المتابعة ليس مقدار الانخفاض اليوم فحسب، بل بعد اكتمال توقعات رفع الفائدة.. بمجرد ظهور بيانات أكثر ليونة لاحقًا، أو إذا أطلق أحد المسؤولين تصريحًا مريحًا بكلمة واحدة، فإن أول ما سيرتد هو غالبًا نفس مجموعة الأصول عالية البيتا.. عندما يلين المُقسِّم، يصبح للمُقَسَّم/البسط فرصة..
الانعكاس هنا.. إذا تم بالفعل تسعير أربع زيادات فائدة بالكامل، فعادةً يكون يوم خروج الأخبار السيئة عن الساحة هو اليوم الذي تكون فيه هذه الأصول الأقل رغبة بالنسبة للناس..
#美债10年期收益率创19年新高
هذه الأخبار في الحقيقة تبدو غريبة بعض الشيء..
🔄 进群看机构动作
ما يراه الجميع هو أن البيتكوين هبطت إلى ما دون 83 ألف دولار، بعد أن كانت قد وصلت إلى قمتها المرحلية عند 87.5 ألف دولار، ثم واصلت الانزلاق.. أول رد فعل لدى الكثيرين كان: «هل العملات المشفرة لم تعد جيدة؟»..
لكن ما تمت إعادة تسعيره فعليًا ليس العملة، بل هو سعر المال نفسه..
مسار CME FedWatch الآن يشير إلى أنه حتى يونيو 2027، سيتم رفع الفائدة أربع مرات إضافية، ليرتفع سعر الفائدة على الأموال الفيدرالية إلى 4.75% إلى 5%.. الشهر الحالي تمت الزيادة فيه مرةً بالفعل.. عائد سندات الخزانة الأمريكية لأجل 20 سنة يقترب من 5.5%، وصندوق TLT لسندات طويلة هبط إلى ما دون 80 دولارًا مسجلاً أدنى مستوى تاريخي.. العائد على سندات 10 سنوات صعد فوق 5.1%، وهو مستوى لم يُرَ منذ 2007..
والأكثر إثارة للاهتمام هو أن هذا ليس شأن أمريكا وحدها.. عوائد سندات فرنسا وألمانيا وبريطانيا واليابان كلها تحت ضغط.. مؤشر الدولار عاد ليقف فوق 101، مرتفعًا 3% خلال العام.. والين الياباني عاد إلى 159..
وهنا تصبح الأمور أكثر لفتًا للانتباه.. قبل نصف عام كان الجميع ينتظرون خفض الفائدة، بينما الآن غيّرت السوق السيناريو إلى زيادة الفائدة أربع مرات.. معدل الفائدة الخالية من المخاطر هو مُقسِّم للأصول غير المولّدة للفائدة، ومع ارتفاع المُقسِّم يصبح امتلاك الأصول أكثر تكلفة.. لذلك يتم الضغط على كل من BTC والذهب معًا؛ والذهب انخفض بالفعل بنسبة 25% مقارنةً بأعلى مستوى له في يناير.. وهذه المرة ليست ضربة للعملات المشفرة وحدها، بل إعادة تسعير لكل الأصول غير المولّدة للفائدة..
إلى أين ذهب المال؟.. إلى السندات القصيرة، والنقد، والدولار المولّد للفائدة.. لذلك سترى أن الأصول عالية البيتا هي أول من يفقد الدماء: DOGE والبدائل تتراجع أكثر من BTC، ليس لأن الأموال خرجت بالكامل من السوق، بل لأن الأموال انتقلت من «المراهنة على الاتجاه» إلى «جنْي الفائدة»..
الأمر الذي يستحق المتابعة ليس مقدار الانخفاض اليوم فحسب، بل بعد اكتمال توقعات رفع الفائدة.. بمجرد ظهور بيانات أكثر ليونة لاحقًا، أو إذا أطلق أحد المسؤولين تصريحًا مريحًا بكلمة واحدة، فإن أول ما سيرتد هو غالبًا نفس مجموعة الأصول عالية البيتا.. عندما يلين المُقسِّم، يصبح للمُقَسَّم/البسط فرصة..
الانعكاس هنا.. إذا تم بالفعل تسعير أربع زيادات فائدة بالكامل، فعادةً يكون يوم خروج الأخبار السيئة عن الساحة هو اليوم الذي تكون فيه هذه الأصول الأقل رغبة بالنسبة للناس..
هذه الأخبار في الحقيقة تبدو غريبة بعض الشيء..
🔄 进群看机构动作
ما يراه الجميع هو أن البيتكوين هبطت إلى ما دون 83 ألف دولار، بعد أن كانت قد وصلت إلى قمتها المرحلية عند 87.5 ألف دولار، ثم واصلت الانزلاق.. أول رد فعل لدى الكثيرين كان: «هل العملات المشفرة لم تعد جيدة؟»..
لكن ما تمت إعادة تسعيره فعليًا ليس العملة، بل هو سعر المال نفسه..
مسار CME FedWatch الآن يشير إلى أنه حتى يونيو 2027، سيتم رفع الفائدة أربع مرات إضافية، ليرتفع سعر الفائدة على الأموال الفيدرالية إلى 4.75% إلى 5%.. الشهر الحالي تمت الزيادة فيه مرةً بالفعل.. عائد سندات الخزانة الأمريكية لأجل 20 سنة يقترب من 5.5%، وصندوق TLT لسندات طويلة هبط إلى ما دون 80 دولارًا مسجلاً أدنى مستوى تاريخي.. العائد على سندات 10 سنوات صعد فوق 5.1%، وهو مستوى لم يُرَ منذ 2007..
والأكثر إثارة للاهتمام هو أن هذا ليس شأن أمريكا وحدها.. عوائد سندات فرنسا وألمانيا وبريطانيا واليابان كلها تحت ضغط.. مؤشر الدولار عاد ليقف فوق 101، مرتفعًا 3% خلال العام.. والين الياباني عاد إلى 159..
وهنا تصبح الأمور أكثر لفتًا للانتباه.. قبل نصف عام كان الجميع ينتظرون خفض الفائدة، بينما الآن غيّرت السوق السيناريو إلى زيادة الفائدة أربع مرات.. معدل الفائدة الخالية من المخاطر هو مُقسِّم للأصول غير المولّدة للفائدة، ومع ارتفاع المُقسِّم يصبح امتلاك الأصول أكثر تكلفة.. لذلك يتم الضغط على كل من BTC والذهب معًا؛ والذهب انخفض بالفعل بنسبة 25% مقارنةً بأعلى مستوى له في يناير.. وهذه المرة ليست ضربة للعملات المشفرة وحدها، بل إعادة تسعير لكل الأصول غير المولّدة للفائدة..
إلى أين ذهب المال؟.. إلى السندات القصيرة، والنقد، والدولار المولّد للفائدة.. لذلك سترى أن الأصول عالية البيتا هي أول من يفقد الدماء: DOGE والبدائل تتراجع أكثر من BTC، ليس لأن الأموال خرجت بالكامل من السوق، بل لأن الأموال انتقلت من «المراهنة على الاتجاه» إلى «جنْي الفائدة»..
الأمر الذي يستحق المتابعة ليس مقدار الانخفاض اليوم فحسب، بل بعد اكتمال توقعات رفع الفائدة.. بمجرد ظهور بيانات أكثر ليونة لاحقًا، أو إذا أطلق أحد المسؤولين تصريحًا مريحًا بكلمة واحدة، فإن أول ما سيرتد هو غالبًا نفس مجموعة الأصول عالية البيتا.. عندما يلين المُقسِّم، يصبح للمُقَسَّم/البسط فرصة..
الانعكاس هنا.. إذا تم بالفعل تسعير أربع زيادات فائدة بالكامل، فعادةً يكون يوم خروج الأخبار السيئة عن الساحة هو اليوم الذي تكون فيه هذه الأصول الأقل رغبة بالنسبة للناس..
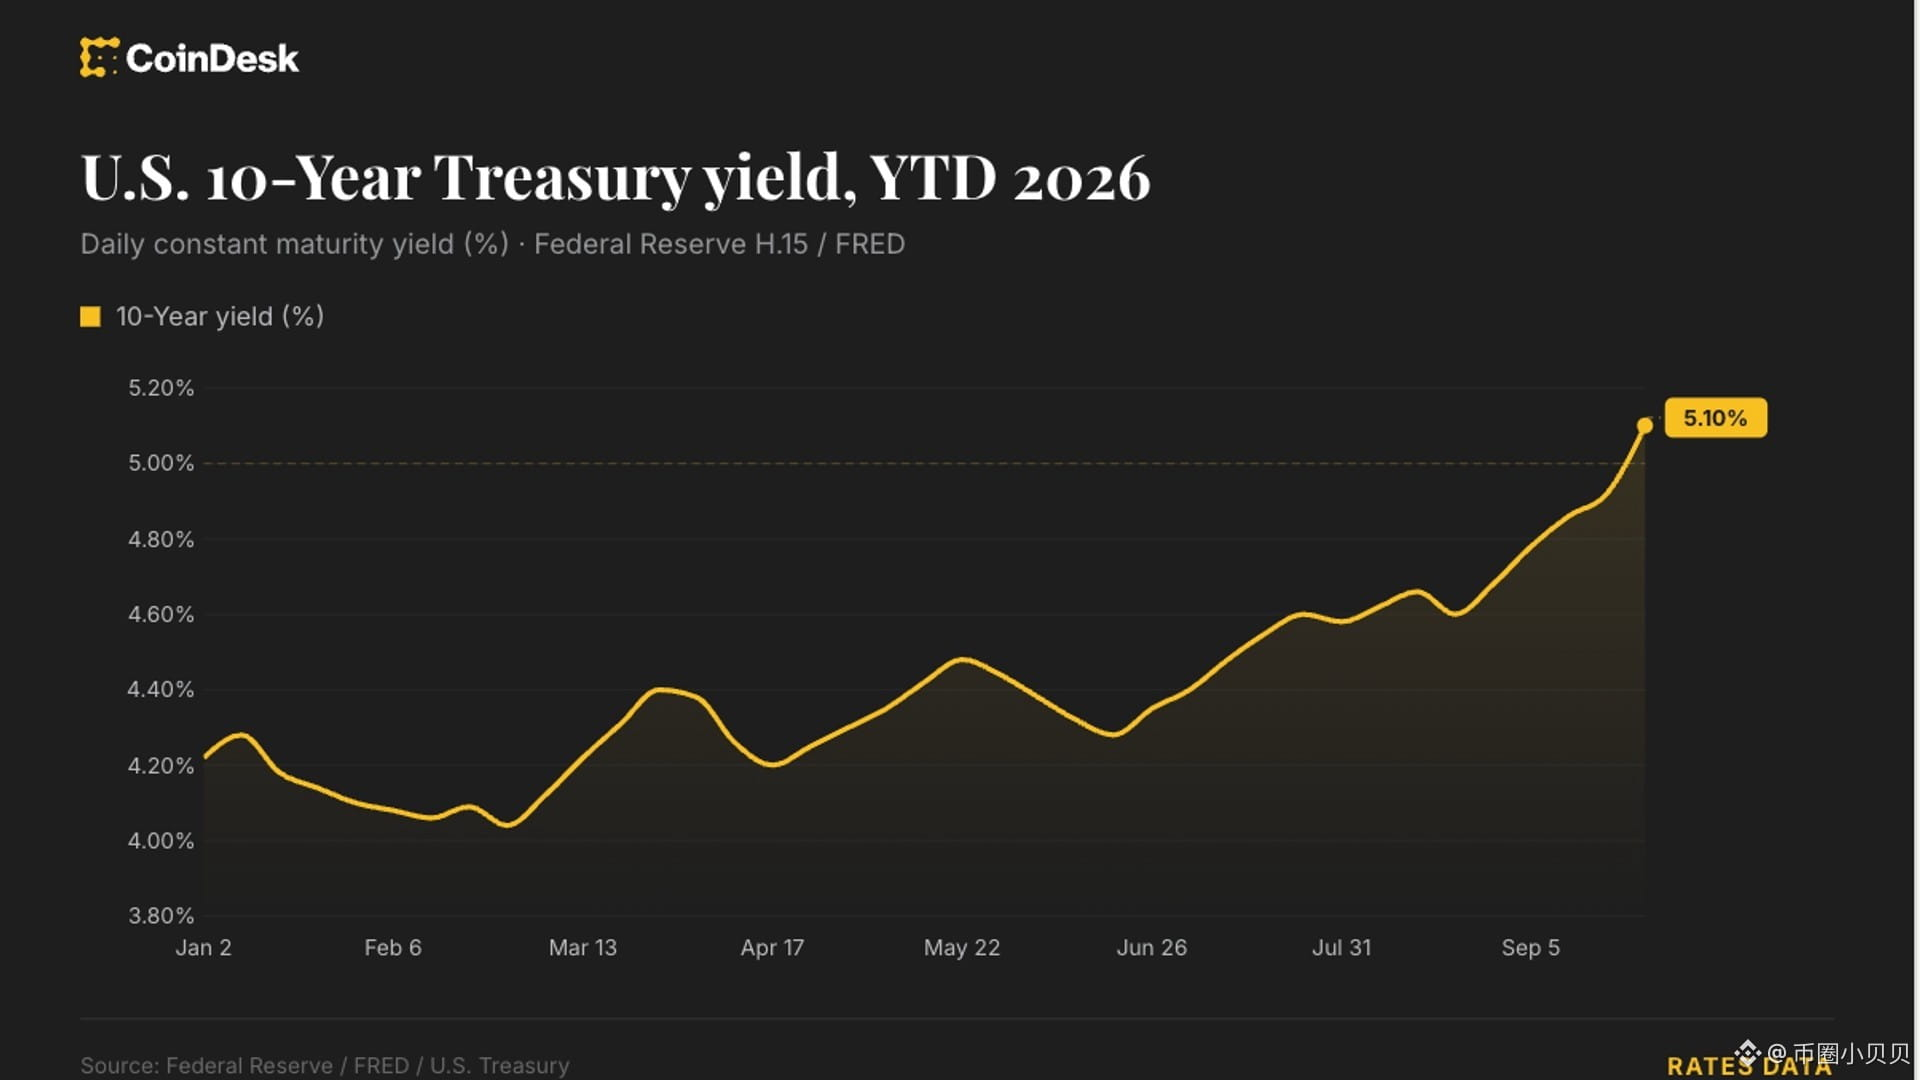
1
3
8.8k
·
--
هذه البيانات غريبة إلى حد ما..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
UNI في البورصات تتكدس لتصل إلى أعلى مستوى في التاريخ، ومع ذلك في نفس الأسبوع كان الحيتان تخرج UNI إلى الخارج..
لنضع الأرقام على الطاولة أولاً.. إجمالي احتياطي UNI لدى جميع البورصات وفقاً لتعريف السوق وصل إلى 113.9 مليون قطعة، وهو رقم قياسي تاريخي؛ ومن بين أكبر بورصة، تمسك 71.58 مليون قطعة، وهو أعلى مستوى جديد خلال ستة أشهر، مقارنة بمستويات تقارب 60 مليوناً سابقاً، أي بزيادة تقارب الخُمس.. فقط في يوم 18 سبتمبر دخلت صافية 2.60 مليون قطعة، وفي 22 سبتمبر دخلت صافية أيضاً 1.89 مليون قطعة، وبذلك بلغ متوسط صافي التدفق يومياً في ذلك الأسبوع 0.95 مليون قطعة، كما أن متوسط قيمة التداول اليومية ارتفع أيضاً بنسبة 162% مقارنة بمتوسط الربع السابق..
لذلك يرى معظم الناس المشهد كالتالي: "العملات تتجه إلى البورصة، وسيأتي ضغط بيع"..
هذا التفسير ليس خاطئاً، لكنه صحيح في نصفه فقط.. والأكثر إثارة للاهتمام هو أنه في نفس الأسبوع قامت عدة عناوين كبيرة بأشياء في الاتجاه المعاكس: سحب UNI من البورصات، ثم الاستمرار في زيادة المراكز..
وهنا تبدأ الأمور تختلف.. إذا كانت العملة فقط مهيأة للبيع، فمن المفترض أن تتجه باتجاه واحد نحو البورصات؛ لكن بما أن الطرفين معاً لديهم أحجام، فهذا يعني أن تركيبة هذا الاحتياطي تغيّرت—بعض العملات الداخلة هي مخزون جاهز يمكن إخراجه والبيع به في أي وقت، وبعضها الآخر يدخل كضمان وكأنه مخزن/رفّ للاستخدام.. ما يحدد الاتجاه الحقيقي لم يعد هو مقدار الاحتياطي المرتفع أو المنخفض، بل من يملك هذه العملات وما الذي سُمح لها أن تُستخدم فيه عند الدخول..
لنمد خط الزمن قليلاً ليصبح الأمر أكثر إثارة.. هذه الجهة UNI في هذا الأسبوع ارتفعت أولاً بنسبة 11.9% بسبب صعود عقود CME الخاصة بها، ثم تراجعت لاحقاً مع هبوط السوق بالكامل، لتنخفض حوالي 13% خلال 24 ساعة، والآن حول 8.8 و9.0.. أي أصل على وشك الحصول على ممر عقود المؤسسات—عندما يبدأ بالانخفاض لا يختلف كثيراً عن أي عملة بلا قصة.. الذي يضغط عليه ليس المشروع نفسه، بل هو عامل القاسم—معدل الفائدة الخالي من المخاطر هناك ما زال يجذب الأموال، والجميع يُقاس على نفس مقياس التقييم..
لكن المشكلة جاءت الآن.. كان مؤشر أرصدة البورصات يُقرأ عادة بشكل أعمى: "عندما تأتي العملات فذلك يعني ضغط بيع".. الآن أصبح يضم نوعين في الوقت نفسه: من ينتظر البيع، ومن يستعد لاستخدامها كضمان وصناعة السوق.. مع استمرار تكدّس الاحتياطي لكن السعر لا يواصل الانخفاض، فهذا يعني أن هذه العملات ليست في انتظار البيع، بل تنتظر من سيستلمها..
خلاصة انعكاس: إذا استمر الاحتياطي في تحقيق مستويات قياسية جديدة بينما يثبت السعر، فهذا يعني أن رقم "رصيد البورصة" لم يعد يمكن اعتباره مباشرةً كضغط بيع.. وإذا استمرّ الناس باستخدامه لتخويف أنفسهم لاحقاً، فقد تكون النتيجة أن الاتجاه سيكون عكس المتوقع..
هذه البيانات غريبة إلى حد ما..
🏛️ 进群蹲一手消息
UNI في البورصات تتكدس لتصل إلى أعلى مستوى في التاريخ، ومع ذلك في نفس الأسبوع كان الحيتان تخرج UNI إلى الخارج..
لنضع الأرقام على الطاولة أولاً.. إجمالي احتياطي UNI لدى جميع البورصات وفقاً لتعريف السوق وصل إلى 113.9 مليون قطعة، وهو رقم قياسي تاريخي؛ ومن بين أكبر بورصة، تمسك 71.58 مليون قطعة، وهو أعلى مستوى جديد خلال ستة أشهر، مقارنة بمستويات تقارب 60 مليوناً سابقاً، أي بزيادة تقارب الخُمس.. فقط في يوم 18 سبتمبر دخلت صافية 2.60 مليون قطعة، وفي 22 سبتمبر دخلت صافية أيضاً 1.89 مليون قطعة، وبذلك بلغ متوسط صافي التدفق يومياً في ذلك الأسبوع 0.95 مليون قطعة، كما أن متوسط قيمة التداول اليومية ارتفع أيضاً بنسبة 162% مقارنة بمتوسط الربع السابق..
لذلك يرى معظم الناس المشهد كالتالي: "العملات تتجه إلى البورصة، وسيأتي ضغط بيع"..
هذا التفسير ليس خاطئاً، لكنه صحيح في نصفه فقط.. والأكثر إثارة للاهتمام هو أنه في نفس الأسبوع قامت عدة عناوين كبيرة بأشياء في الاتجاه المعاكس: سحب UNI من البورصات، ثم الاستمرار في زيادة المراكز..
وهنا تبدأ الأمور تختلف.. إذا كانت العملة فقط مهيأة للبيع، فمن المفترض أن تتجه باتجاه واحد نحو البورصات؛ لكن بما أن الطرفين معاً لديهم أحجام، فهذا يعني أن تركيبة هذا الاحتياطي تغيّرت—بعض العملات الداخلة هي مخزون جاهز يمكن إخراجه والبيع به في أي وقت، وبعضها الآخر يدخل كضمان وكأنه مخزن/رفّ للاستخدام.. ما يحدد الاتجاه الحقيقي لم يعد هو مقدار الاحتياطي المرتفع أو المنخفض، بل من يملك هذه العملات وما الذي سُمح لها أن تُستخدم فيه عند الدخول..
لنمد خط الزمن قليلاً ليصبح الأمر أكثر إثارة.. هذه الجهة UNI في هذا الأسبوع ارتفعت أولاً بنسبة 11.9% بسبب صعود عقود CME الخاصة بها، ثم تراجعت لاحقاً مع هبوط السوق بالكامل، لتنخفض حوالي 13% خلال 24 ساعة، والآن حول 8.8 و9.0.. أي أصل على وشك الحصول على ممر عقود المؤسسات—عندما يبدأ بالانخفاض لا يختلف كثيراً عن أي عملة بلا قصة.. الذي يضغط عليه ليس المشروع نفسه، بل هو عامل القاسم—معدل الفائدة الخالي من المخاطر هناك ما زال يجذب الأموال، والجميع يُقاس على نفس مقياس التقييم..
لكن المشكلة جاءت الآن.. كان مؤشر أرصدة البورصات يُقرأ عادة بشكل أعمى: "عندما تأتي العملات فذلك يعني ضغط بيع".. الآن أصبح يضم نوعين في الوقت نفسه: من ينتظر البيع، ومن يستعد لاستخدامها كضمان وصناعة السوق.. مع استمرار تكدّس الاحتياطي لكن السعر لا يواصل الانخفاض، فهذا يعني أن هذه العملات ليست في انتظار البيع، بل تنتظر من سيستلمها..
خلاصة انعكاس: إذا استمر الاحتياطي في تحقيق مستويات قياسية جديدة بينما يثبت السعر، فهذا يعني أن رقم "رصيد البورصة" لم يعد يمكن اعتباره مباشرةً كضغط بيع.. وإذا استمرّ الناس باستخدامه لتخويف أنفسهم لاحقاً، فقد تكون النتيجة أن الاتجاه سيكون عكس المتوقع..
🏛️ 进群蹲一手消息
UNI في البورصات تتكدس لتصل إلى أعلى مستوى في التاريخ، ومع ذلك في نفس الأسبوع كان الحيتان تخرج UNI إلى الخارج..
لنضع الأرقام على الطاولة أولاً.. إجمالي احتياطي UNI لدى جميع البورصات وفقاً لتعريف السوق وصل إلى 113.9 مليون قطعة، وهو رقم قياسي تاريخي؛ ومن بين أكبر بورصة، تمسك 71.58 مليون قطعة، وهو أعلى مستوى جديد خلال ستة أشهر، مقارنة بمستويات تقارب 60 مليوناً سابقاً، أي بزيادة تقارب الخُمس.. فقط في يوم 18 سبتمبر دخلت صافية 2.60 مليون قطعة، وفي 22 سبتمبر دخلت صافية أيضاً 1.89 مليون قطعة، وبذلك بلغ متوسط صافي التدفق يومياً في ذلك الأسبوع 0.95 مليون قطعة، كما أن متوسط قيمة التداول اليومية ارتفع أيضاً بنسبة 162% مقارنة بمتوسط الربع السابق..
لذلك يرى معظم الناس المشهد كالتالي: "العملات تتجه إلى البورصة، وسيأتي ضغط بيع"..
هذا التفسير ليس خاطئاً، لكنه صحيح في نصفه فقط.. والأكثر إثارة للاهتمام هو أنه في نفس الأسبوع قامت عدة عناوين كبيرة بأشياء في الاتجاه المعاكس: سحب UNI من البورصات، ثم الاستمرار في زيادة المراكز..
وهنا تبدأ الأمور تختلف.. إذا كانت العملة فقط مهيأة للبيع، فمن المفترض أن تتجه باتجاه واحد نحو البورصات؛ لكن بما أن الطرفين معاً لديهم أحجام، فهذا يعني أن تركيبة هذا الاحتياطي تغيّرت—بعض العملات الداخلة هي مخزون جاهز يمكن إخراجه والبيع به في أي وقت، وبعضها الآخر يدخل كضمان وكأنه مخزن/رفّ للاستخدام.. ما يحدد الاتجاه الحقيقي لم يعد هو مقدار الاحتياطي المرتفع أو المنخفض، بل من يملك هذه العملات وما الذي سُمح لها أن تُستخدم فيه عند الدخول..
لنمد خط الزمن قليلاً ليصبح الأمر أكثر إثارة.. هذه الجهة UNI في هذا الأسبوع ارتفعت أولاً بنسبة 11.9% بسبب صعود عقود CME الخاصة بها، ثم تراجعت لاحقاً مع هبوط السوق بالكامل، لتنخفض حوالي 13% خلال 24 ساعة، والآن حول 8.8 و9.0.. أي أصل على وشك الحصول على ممر عقود المؤسسات—عندما يبدأ بالانخفاض لا يختلف كثيراً عن أي عملة بلا قصة.. الذي يضغط عليه ليس المشروع نفسه، بل هو عامل القاسم—معدل الفائدة الخالي من المخاطر هناك ما زال يجذب الأموال، والجميع يُقاس على نفس مقياس التقييم..
لكن المشكلة جاءت الآن.. كان مؤشر أرصدة البورصات يُقرأ عادة بشكل أعمى: "عندما تأتي العملات فذلك يعني ضغط بيع".. الآن أصبح يضم نوعين في الوقت نفسه: من ينتظر البيع، ومن يستعد لاستخدامها كضمان وصناعة السوق.. مع استمرار تكدّس الاحتياطي لكن السعر لا يواصل الانخفاض، فهذا يعني أن هذه العملات ليست في انتظار البيع، بل تنتظر من سيستلمها..
خلاصة انعكاس: إذا استمر الاحتياطي في تحقيق مستويات قياسية جديدة بينما يثبت السعر، فهذا يعني أن رقم "رصيد البورصة" لم يعد يمكن اعتباره مباشرةً كضغط بيع.. وإذا استمرّ الناس باستخدامه لتخويف أنفسهم لاحقاً، فقد تكون النتيجة أن الاتجاه سيكون عكس المتوقع..
2
3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
QNTRises39%
360 مشاهدات
82 يقومون بالنقاش
#QNTRises39%
#QNTRises39% 🚨 انفجار QNT لم ينتهي بعد!
الكل يتكلم عن +39% لكن محد يقول لك الحقيقة الكاملة 👇
أمس الساعة 3 العصر: QNT بسعر $70.51
اليوم: $103.71 🚀
السبب؟
The Clearing House (اللي تمرر 2 تريليون دولار يومياً) اختارت Quant رسمياً عشان تبني نظام الدفع الجديد لأمريكا!
يعني 25 بنك أمريكي كبير بيستخدمون شبكة Quant عشان يحولون الودائع المرقمنة لحظياً!
- Barclays
- HSBC
- NatWest
كلهم بدأوا التجارب!
حجم التداول انفجر 553% وقيمة السوقية $1.25 مليار - ولسا يقولون تصحيح؟
أنا أشوف $SOL
Mohammed _crypto sniper
·3 إعجاب
·444 مشاهدات
EthereumBreaksAbove$2700
155 مشاهدات
31 يقومون بالنقاش
BitgetBreachForgedRequestsNotStolenKeys
215 مشاهدات
58 يقومون بالنقاش