

#yieldcurve
yieldcurve
5,126 مشاهدات
95 يقومون بالنقاش
رائج
جديد

·
--
المستثمرون في TradFi معتادون على منحنى عائد — أذون خزانة قصيرة الأجل تدفع أقل من السندات الائتمانية طويلة الأجل، مع تسعير واضح لمخاطر المدة (duration). لم يكن لدى عالم العملات الرقمية أي شيء من هذا من قبل. حتى الآن.
يقوم قطاع DeFi بهدوء بتطوير منحنى عائده الخاص، وهو أكثر شفافية من أي شيء بنته وول ستريت.
في الطرف القصير: إقراض العملات المستقرة على البروتوكولات الرئيسية يحقق عائدًا بنسبة 3-8% — ما يعادل العملات الرقمية لصندوق سوق المال. تحرّك على سلم المدة: عائد إيثريوم (ETH) من الاستيك عند 3-4% كأساس، وإعادة الاستيك تضيف 2-5% إضافية فوق ذلك، وتمويلات AVS طويلة القفل تدفع العائد المركّب باتجاه 8-12%. ثم في الطرف الأكثر خطورة: مراكز LP مركّزة على منصات DEX الخاصة بإيثريوم وBNB، حيث يمكن للإدارة النشطة تحقيق 15-40%، لكن الخسارة غير الدائمة قد تمحو كل ذلك.
ما الفكرة؟ هذه العوائد كلها على السلسلة (on-chain)، وقابلة للتدقيق في الوقت الفعلي، وتسوياتها تتم دون توقيع واحد من طرف مقابل. لا وكالة تصنيف. لا تقارير ربع سنوية. العقود الذكية هي التي تنفّذ العائد، والسلاسل الكتل هي التي تتحقق منه.
هذا يهم في التبني المؤسسي. صناديق التقاعد والخزائن لا تحتاج العملات الرقمية كي تكون مثيرة — بل تحتاجها كي تكون مفهومة بوضوح. إن منحنى عائد شفاف مع تدرّج واضح لمخاطر المدة هو الجسر بين رأس المال في TradFi وبنية DeFi التحتية.
نحن نتابع إعادة بناء دليل الدخل الثابت المؤسسي على سلاسل بلوكشين عامة، بلوك بعد بلوك.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
تراجعت السلع بشكل متزامن.
انخفضت أسعار النفط والذهب والفضة والنحاس معًا: عائدات الـ 10 سنوات توضح السبب
يشير الانخفاض المتزامن في أسعار النفط والذهب والفضة والنحاس إلى تحول أوسع في السوق، قد يكون مدفوعًا بارتفاع العوائد. هذه الحركة تتعارض مع الفائدة الجيوسياسية المتوقعة التي كان ينبغي أن ترفع الذهب والفضة. يجب على المتداولين مراقبة عائدات الـ 10 سنوات للحصول على مزيد من الرؤية.
#Commodities #Inflation #YieldCurve #Crypto
215
*تعليق محلل مستقل – 100 كلمة*
تشير النقاط الحادة لمخطط الفيدرالي إلى معدلات أعلى لفترة أطول، مما يدفع العوائد القصيرة للارتفاع أسرع من العوائد الطويلة. وهذا ما يؤدي إلى تسطيح المنحنى. السوق الآن يسعر تقليصات أقل في 2026، مما يجبر البنوك والأسهم ذات النمو على إعادة تسعير المخاطر.
بالنسبة لنيجيريا، يعني منحنى الولايات المتحدة المسطح شيئين: 1) يبقى تمويل الدولار مشدودًا، مما يحافظ على البنك المركزي النيجيري يقظًا بشأن صرف العملات والمعدلات. 2) قد تدور الأموال الساخنة من الأسهم الناشئة إلى سندات الخزانة الأمريكية، مما يضغط على سيولة NGX على المدى القصير.
لكن التسطيح يقلل أيضًا من احتمالات الركود إذا ظلت العوائد الطويلة ثابتة. يجب على المتداولين البقاء مستثمرين: تجنب مخاطر المدة، ويفضلون الأسهم الزرقاء عالية الجودة، والبنوك، وكسب الدولارات مثل MTNN/Seplat حتى يتجه المنحنى للارتفاع مرة أخرى.
*#الفيدرالي #متشدد #مخطط_النقاط #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
بينما يركز معظم المتداولين على تقلبات سعر البيتكوين الأخيرة، فإن الأموال الذكية تركز على أزمة الديون السيادية المتزايدة، التي تغذي بهدوء سردًا جديدًا: البيتكوين كتحوط ماكرو.
مؤخراً، نشرت Bitwise تقريرًا يبرز الارتفاع المقلق في الديون السيادية، الذي يضغط على أسواق السندات عالميًا، وبالتالي يعزز من حالة البيتكوين كأصل ملاذ آمن.
#BitcoinMacroHedge #DebtCrisis #زخم_ماكرو
عندما تنهار أسواق السندات، يميل البيتكوين إلى التألق. هذا بالضبط ما نشهده الآن. مع تزايد قلق المستثمرين من مستويات الديون المرتفعة، يتمتع البيتكوين بجاذبية كوسيلة لحفظ القيمة وتحوط ضد التضخم مما يمنحه دفعة كبيرة.
راقب ارتباط البيتكوين بمنحنى العائد عن كثب، وانتبه عندما يبدأ في الانفصال عن ارتباطه التقليدي بالسندات #منحنى_العائد.
هل ستحصل رواية البيتكوين الماكرو على مزيد من الزخم مع تعمق أزمة الديون؟
78

·
--
عوائد سندات الحماية من التضخم الأمريكية لأجل 10 سنوات (TIPS 10Y) لامست للتو مستوى 2.622%، وهو أعلى مستوى تم رصده منذ عام 2008. وفي الوقت نفسه، تصاعدت التوترات في الشرق الأوسط، حيث أصدرت وزارة الخارجية اليمنية تحذيرًا بالرد على السعودية بعد سلسلة من 300 ضربة جوية خلال الأيام الخمسة الماضية، وفقًا للتلفزيون الوطني الإيراني (IRIB).
تعكس العوائد الحقيقية (real yields) التي بلغت أعلى مستوى منذ 16 عامًا، أن تكلفة التمويل الفعلية لا تزال مضغوطة بشدة، كما أن ضغوط التضخم لأجل طويل لم تتمكن من التهدئة بعد، في ظل المخاطر الجيوسياسية في منطقة الخليج التي تهدد بشكل مباشر سلسلة إمدادات النفط العالمية.
أدت هذه الخطوة إلى تفعيل نزعة الحذر على نطاق واسع في الأسواق المالية. إن العوائد الحقيقية المرتفعة قياسيًا تجعل الدولار الأمريكي يحافظ على قوته، ما يضغط مباشرة على هبوط قيمة الأصول غير المرتبطة بالعائد مثل الذهب، ويُضعف تقييمات فئة أسهم النمو.
أما بالنسبة لسوق العملات المشفرة، فإن بيئة السيولة المشددة وارتفاع تكلفة الفرصة البديلة لتدفقات رأس المال سيحدان من تدفق الأموال المضارِبة إلى $BTC cمع altcoin. ينبغي للمستثمرين الاستعداد لجولات من التقلبات الشديدة، مع إعطاء الأولوية لإدارة مخاطر السيولة على المدى القصير.
#YieldCurve #Inflation #Geopolitics
58

في يوم الثلاثاء، شهدت عوائد سندات الحكومة اليابانية ارتفاعًا. أشار كاتسوتوشي إينادوميه، كبير الاستراتيجيين في إدارة الأصول لدى شركة ميزوهو/ميسومي تومو شينتاكو (كما ورد)، إلى طوكيو قائلاً إن المفاوضات الجارية بشأن خفض الضرائب على المواد الغذائية وخطط إعانات الأسر تسببت في تصاعد قلق السوق بوضوح حيال فجوة التمويل في المالية العامة. لقد حسمت الحكومة اليابانية أمرها بشأن خطة خفض الضرائب والإعانات التي تقترب، لكنها لم تحدد بعد مصادر التمويل المحددة، كما أن تعاقب وزير الصحة والعمل والرعاية الاجتماعية، المسؤول عن تعيينات GPIF (صندوق التقاعد الحكومي للاستثمار)، ضمن إعادة تشكيل الحكومة، جعل السوق شديد اليقظة تجاه أي تحول في تخصيص أصول أموال المؤسسات اليابانية.
وتكمن خطورة هذا التطور في أن فجوة متزايدة تتشكل بين حجم الديون السيادية الضخمة المتراكمة على مدى سنوات طويلة، وبين الإنفاق الحكومي “الجامد” من حيث الالتزامات المالية. تتوقع السوق على نطاق واسع أن مسار تطبيع السياسة النقدية أمام بنك اليابان سيظل شاقًا، وفي الوقت نفسه فإن توسيع التحفيز المالي في ظل غياب مصادر تمويل مستقرة من شأنه أن يؤدي، عمليًا، إلى زيادة مباشرة لضغوط المعروض من السندات الحكومية. وإذا لم يتمكن صندوق GPIF وغيره من “فرق القادة” على نطاق واسع من استيعاب هذا المعروض، فإن قابلية استدامة الدين السيادي طويل الأجل ستتعرض من جديد لاختبارات صارمة.
ومن منظور الأسواق المالية التقليدية، فإن ارتفاع عوائد سندات اليابان سيدفع لا محالة رؤوس الأموال العالمية إلى العودة إلى داخل اليابان، ما يرفع حدّ العوائد الخالية من المخاطر عالميًا، ويزيد من المخاطر النظامية المحتملة لعمليات الاقتراض بالين والشراء (Carry Trade) على نحو محتمل. ومع إعادة تسعير علاوة مخاطر الائتمان السيادي، قد تواجه عوائد سندات الحكومات اليابانية طويلة الأجل ضغوط ارتفاع سلبية، كما سيشهد سوق الصرف الأجنبي تضخمًا ملموسًا في التقلبات، وهو ما سيكون غير مواتٍ للغاية للقاعدة العامة في بيئة الاقتصاد الكلي بالنسبة للأصول عالية التقييم المعرضة للمخاطر.
أما بالنسبة لسوق العملات المشفرة، فإن $BTC سيواجه مع الأصول الخطرة الرئيسية اختبارين مزدوجين يتمثلان في تشديد السيولة وتزايد مشاعر تجنب المخاطر. فمن السهل جدًا أن يؤدي تراجع السيولة العالمية، الناجم عن ارتفاع عوائد سندات اليابان، إلى تشغيل عمليات تصحيح/تصفية تلقائية لرؤوس أموال الرافعة المالية عبر الأسواق. وفي ظل تداخل توقعات السياسة الكلية مع المخاطر الجيوسياسية، يتعين على المستثمرين أن يظلوا شديدي الحذر من التقلبات السلبية التي تَنتقل عبر قنوات السيولة، ويُعد الحفاظ على موقف دفاعي في الأجل القصير خيارًا أكثر عقلانية.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 منحنى العائد الياباني يسجل مستويات قياسية لم يشهدها منذ 1996 مع تحوّل سيولة الاقتصاد الكلي لليِن الياباني! 📊
يدفع القلق المالي وتصاعد التوقعات برفع بنك اليابان لأسعار الفائدة إلى إعادة تسعير هيكلية في أسواق رأس المال العالمية. 🦈 تهرب رؤوس الأموال المؤسسية من السندات الحكومية اليابانية، ما رفع عوائد السندات لأجل 10 سنوات بمقدار 5.5 نقاط أساس إلى 2.93%—وهو أعلى مستوى منذ عقود لم يُسجّل منذ 1996—فيما قفزت عوائد السندات لأجل 30 عامًا إلى 4.06%.
يشير هذا الارتفاع الحاد في منحنى العائد إلى تراجع كبير في السيولة قد يمتد أثره مباشرةً إلى الأصول عالية المخاطر. 💡 ومع تعرض ديناميكيات صفقات «الكاري تريد» لضغوط هيكلية، تستعد رؤوس الأموال الذكية لامتداد التقلبات إلى تدفقات الأوامر العالمية. 💬 كيف تهيّئ محفظتك الاستثمارية مع تشديد البنوك المركزية للسيولة عالميًا؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

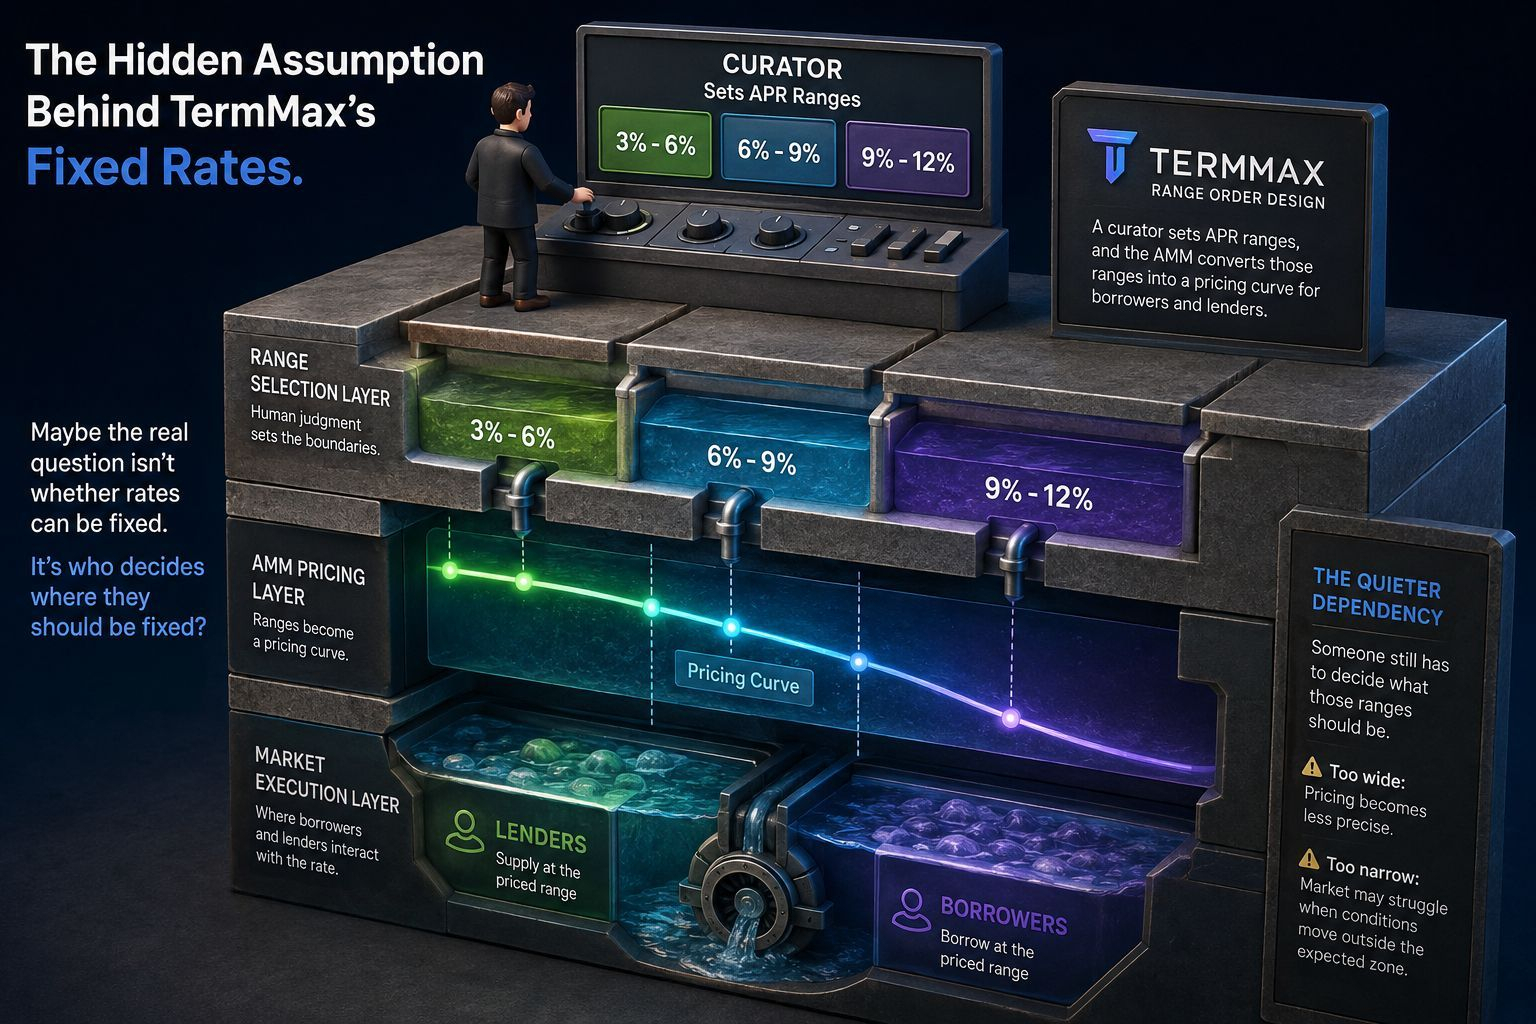
🔍 هندسة من الداخل: هل يعيد $TERMMAX تعريف سيولة التمويل اللامركزي أم يفوّض التحكم بالعوائد؟ 🦈
💡 ينتقل التمويل اللامركزي المؤسسي ذو المعدلات الثابتة من صانعي السوق الآليين الخالصين إلى نطاقات سيولة منتقاة بعناية. وينقل تصميم أوامر النطاق في TermMax سلطة التسعير إلى الجهات التي تحدد نطاقات العوائد الهيكلية للمشاركين في السوق. 🔍
🔒 رغم أن هذا يحسّن كفاءة رأس المال، فإن التنفيذ يعتمد كليًا على الإدارة الدقيقة للمعايير. إذا جعلت حدود معدل الفائدة السنوي (APR) واسعة جدًا، تراجعت دقة التسعير؛ وإذا جعلتها ضيقة جدًا، فقد تدفع التقلبات المفاجئة السيولة إلى خارج النطاق. 📊
🤔 مع انتقال رأس المال المؤسسي إلى منتجات العوائد المهيكلة، هل ستصبح النطاقات التي تحددها الجهات المنسّقة هي المعيار لتنفيذ المعدلات الثابتة؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
#fedhawkishdotplotflattensyieldcurve
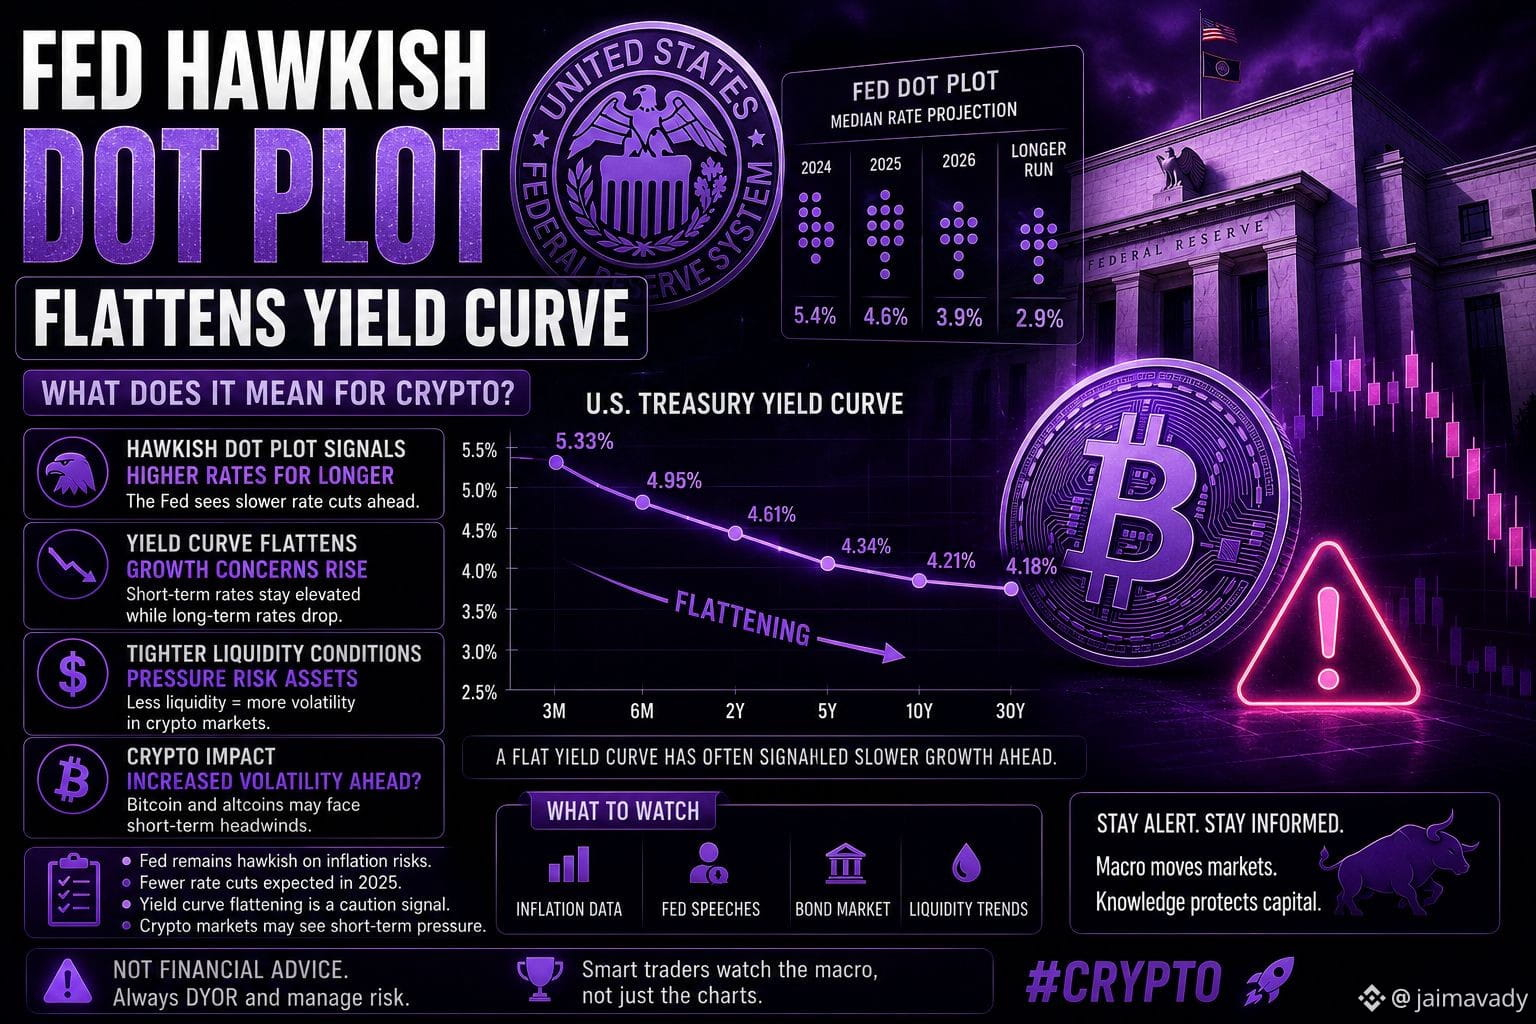
🚨 مخطط النقاط المتشدد من الاحتياطي الفيدرالي يسطح منحنى العائد — إشارة تحذير للعملات المشفرة؟ 📉🔥
قدّم الاحتياطي الفيدرالي مخطط نقاط متشدد، والأسواق تتفاعل بسرعة مع بدء تسطح منحنى العائد مرة أخرى 👀📊
بالنسبة للمتداولين الكبار، هذا عادةً ما يشير إلى أن الاحتياطي الفيدرالي يبقى حذرًا بشأن تخفيضات الأسعار المستقبلية... والأصول ذات المخاطر مثل العملات المشفرة تراقب عن كثب 🌍💰
💥 لماذا يعتبر هذا مهمًا لأسواق العملات المشفرة؟
✅ الاحتياطي الفيدرالي المتشدد يعني ظروف سيولة أكثر تشددًا ⚠️
✅ تسطح منحنى العائد غالبًا ما يشير إلى تباطؤ النمو الاقتصادي 📉
✅ قد يقلل المستثمرون من تعرضهم للمخاطر مؤقتًا
✅ بيتكوين BTC والبدائل غالبًا ما تتفاعل سلبًا مع سياسة البقاء لفترة طويلة بأسعار أعلى
✅ قد تزداد التقلبات على المدى القصير عبر أسواق العملات المشفرة 🚀📊
عندما تتشدد السيولة، تواجه الأصول المضاربية عادةً الضغط أولاً... والمتداولون في العملات المشفرة يعرفون أن السياسة الكلية يمكن أن تغير المشاعر بسرعة كبيرة 👀💎
لكن الأسواق الآن تحاول معرفة سؤال واحد رئيسي:
هل هذه مجرد حذر مؤقت من الاحتياطي الفيدرالي... أم علامة على أن الانتعاش التالي قد يتأخر؟ 🔥
الأموال الذكية تراقب المؤشرات الكلية، وأسواق السندات، ولغة الاحتياطي الفيدرالي — وليس مجرد مخططات الأسعار ⚡
السؤال الكبير الآن...
🌙 هل ستستوعب العملات المشفرة الضغط وتستمر في الارتفاع... أم ستؤدي سياسة الاحتياطي الفيدرالي المتشددة إلى تصحيح آخر أولاً؟ 📈📉
⚠️ ليست نصيحة مالية. دائمًا قم ببحثك الخاص وادارة المخاطر.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 مخطط النقاط المتشدد من الاحتياطي الفيدرالي يسطح منحنى العائد — إشارة تحذير للعملات المشفرة؟ 📉🔥
قدّم الاحتياطي الفيدرالي مخطط نقاط متشدد، والأسواق تتفاعل بسرعة مع بدء تسطح منحنى العائد مرة أخرى 👀📊
بالنسبة للمتداولين الكبار، هذا عادةً ما يشير إلى أن الاحتياطي الفيدرالي يبقى حذرًا بشأن تخفيضات الأسعار المستقبلية... والأصول ذات المخاطر مثل العملات المشفرة تراقب عن كثب 🌍💰
💥 لماذا يعتبر هذا مهمًا لأسواق العملات المشفرة؟
✅ الاحتياطي الفيدرالي المتشدد يعني ظروف سيولة أكثر تشددًا ⚠️
✅ تسطح منحنى العائد غالبًا ما يشير إلى تباطؤ النمو الاقتصادي 📉
✅ قد يقلل المستثمرون من تعرضهم للمخاطر مؤقتًا
✅ بيتكوين BTC والبدائل غالبًا ما تتفاعل سلبًا مع سياسة البقاء لفترة طويلة بأسعار أعلى
✅ قد تزداد التقلبات على المدى القصير عبر أسواق العملات المشفرة 🚀📊
عندما تتشدد السيولة، تواجه الأصول المضاربية عادةً الضغط أولاً... والمتداولون في العملات المشفرة يعرفون أن السياسة الكلية يمكن أن تغير المشاعر بسرعة كبيرة 👀💎
لكن الأسواق الآن تحاول معرفة سؤال واحد رئيسي:
هل هذه مجرد حذر مؤقت من الاحتياطي الفيدرالي... أم علامة على أن الانتعاش التالي قد يتأخر؟ 🔥
الأموال الذكية تراقب المؤشرات الكلية، وأسواق السندات، ولغة الاحتياطي الفيدرالي — وليس مجرد مخططات الأسعار ⚡
السؤال الكبير الآن...
🌙 هل ستستوعب العملات المشفرة الضغط وتستمر في الارتفاع... أم ستؤدي سياسة الاحتياطي الفيدرالي المتشددة إلى تصحيح آخر أولاً؟ 📈📉
⚠️ ليست نصيحة مالية. دائمًا قم ببحثك الخاص وادارة المخاطر.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
ارتفاع عوائد السندات في اليابان يعمق الفجوة بين أسهم البنوك الإقليمية 📈
من المتوقع أن تؤدي عوائد السندات المتزايدة في اليابان إلى توسيع الفجوة في أداء الأسهم بين المقرضين الإقليميين. يتوقع المحللون أن تتأثر البنوك ذات المحافظ الاستثمارية الأضعف سلبًا، بينما ستبقى تلك التي تمتلك حيازات أقوى أكثر مرونة. من المحتمل أن يقود هذا التباين في الأداء القدرة المتفاوتة للبنوك الإقليمية على التنقل في بيئة أسعار الفائدة المتغيرة. مع استمرار ارتفاع عوائد السندات، سيراقب المستثمرون عن كثب أداء البنوك الإقليمية، مما قد يؤدي إلى زيادة تقلبات السوق. من المتوقع أن يكون التأثير على السوق المالية الأوسع كبيرًا، مع آثار متتالية محتملة على الاقتصاد العالمي.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 شراء الخزانة الأمريكية يخفض منحنى العائدات مع استعداد $BTC للتبديل نحو السيولة ⚡
أدى إعلان وزارة الخزانة الأمريكية عن إعادة الشراء إلى حدوث تسطيح حاد عبر منحنى العائدات، ما يشير إلى إعادة تخصيص مؤسسية لرأس المال. 🌊 تُقرأ هذه التحوّلات الهيكلية من قبل “الأموال الذكية” باعتبارها دعماً تحوطياً لسيولة الاقتصاد الكلي، إذ تعمل على ضغط العوائد قصيرة الأجل وإعادة توجيه تدفقات الأوامر المنهجية إلى الأصول عالية المخاطر شحيحة العرض. 📊
وبينما تتغير ديناميكيات ديْن السيادة، يراقب المشاركون في الأسواق المؤسسية أوجه عدم كفاءة ماكرو رئيسية في $BTC قبل توسّع التقلبات القادم. 💡 عندما يستقر تقلب السندات السيادية، يميل رأس المال عادةً إلى البحث عن العائد وإمكانات صعود غير متناظرة داخل محافظ سيولة عالية “البيتا”. 🔍
هل تعيد تموضعك قبل هذا التسطيح في عائدات الاقتصاد الكلي، أم تنتظر تأكيداً هيكلياً في السوق الثانوية؟ 👇
⚠️ ليست نصيحة مالية. دائماً أدِر مخاطرتك. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
تبدأ كل محفظة تقليدية بسعر فائدة خالٍ من المخاطر. أذون الخزانة، والاتفاقيات المعادلة (الريبو)، والإقراض بين البنوك — تعمل هذه المعايير كمرساة لكل قرار استثماري آخر. لكن سوق الكريبتو لم يكن لديه ذلك من قبل. إلى الآن.
تقوم أسواق إقراض العملات المستقرة ببناء، بهدوء، أول منحنى عائد شفّاف في الوقت الفعلي، ومتّاح عالميًا بالدولار. يقوم Aave وCompound وMorpho، إلى جانب عشرات بروتوكولات الائتمان المتخصصة، بتوليد ملايين نقاط البيانات كل ساعة — أسعار الاقتراض لـ USDC وUSDT عبر فترات الاستحقاق وأنواع الضمانات وفئات المخاطر. لا توجد مكالمات محللين. لا توجد بيانات مجلس الاحتياطي الفيدرالي (Fed) في آخر يوم جمعة. بل بحثٌ مستمر لاكتشاف الأسعار على السلسلة (on-chain) بتكلفة سيولة الدولار.
وهذا مهم لثلاثة أسباب.
أولًا، بناء المحفظة. عندما يستطيع مستثمرو الكريبتو تحقيق عائد بنسبة 5-12% على إيداعات العملات المستقرة عبر الإقراض في DeFi، يصبح ذلك تكلفة الفرصة لكل مركز آخر. يتغير السؤال من: هل يجب أن أحتفظ بـ BTC؟ إلى: هل يبرر هذا المركز بعينه العائد الذي أتخلى عنه مقابل تخصيص عملة مستقرة؟ وهذا إطار مختلف جوهريًا.
ثانيًا، انتقال السياسة النقدية. تستجيب عوائد العملات المستقرة للعرض والطلب الأصليين لسوق الكريبتو، وليس لقرارات مجلس الاحتياطي الفيدرالي. عندما يرتفع الطلب على الاقتراض في DeFi، تقفز الأسعار فورًا — دون تأخير، ودون أي وسيط يسبب فجوة زمنية. وهذا يخلق آلية نقل نقدي موازية تعمل بسرعة الإنترنت.
ثالثًا، تخصيص رأس المال المؤسسي. يُعد منحنى العائد شرطًا مسبقًا لمنتجات مُهيكلة، وأدوات دخل ثابت، ومعايير عائد معدّلة حسب المخاطر. ومع نضج منحنيات عوائد العملات المستقرة، تحصل المؤسسات على الأدوات لبناء محافظ كريبتو مُعدّلة وفق المدة (duration) وقابلة للمقارنة مع الدخل الثابت التقليدي.
تلك السلاسل التي تستضيف أعمق أسواق إقراض العملات المستقرة — $ETH مع رصيف DeFi الناضج، $BNB مع بنية تحتية للتسوية منخفضة الرسوم، و$SOL مع نمو إجمالي القيمة المقفلة في الإقراض (lending TVL) — تعمل بهدوء على بناء أهم جزء في البنية التحتية المالية للكريبتو: معيار تكلفة رأس المال.
لم يكن سعر الفائدة الخالي من المخاطر موجودًا في الكريبتو قبل ثلاث سنوات. الآن يتحدث ويتحدّث كل كتلة (block).
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--
مقالة
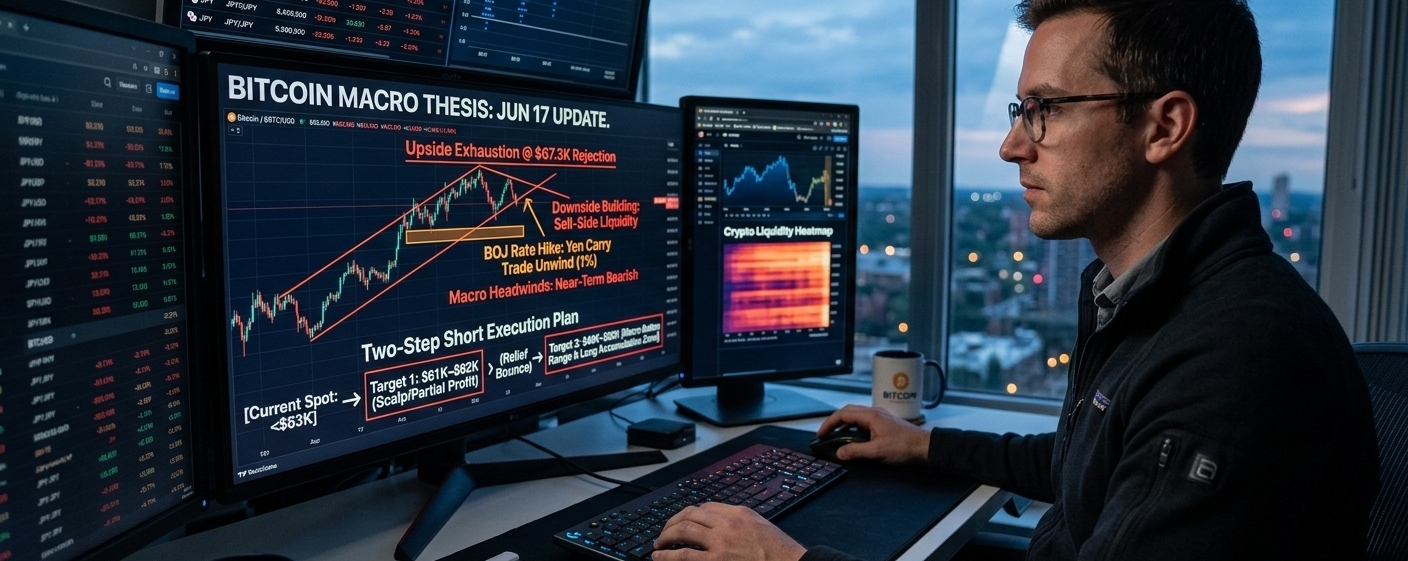
## 📊 نظرة على سوق $BTC: التشديد الماكرو يلتقي بعملية تصريف السيولةلا يزال تحليلي الأساسي للسوق دون تغيير تمامًا. كما توقعنا، تحرك سعر العملة بشكل مسبق مع رواية التخفيف الكمي، ونفذنا نافذة التوقيت في 16-17 يونيو بدقة.
## 🔍 هيكل السوق الحالي & لمحة عن السيولة
* استنفاد الاتجاه الصعودي: الرفض الواضح من مستوى المقاومة عند $67.3K يؤكد أن الجزء الأكبر من سيولة الشراء قد تم استيعابه.
* بناء الاتجاه الهبوطي: استمرت تجمعات سيولة البيع في التكدس بشكل كثيف تحت المستويات الحالية.
* الرياح الماكرو: رفع سعر الفائدة من بنك اليابان (BOJ) إلى 1% في 16 يونيو أدى إلى تفكيك بطيء لتجارة الين. هذا الضغط الماكرو يعزز مسارًا هبوطيًا على المدى القريب.
## 📊 نظرة على سوق $BTC: التشديد الماكرو يلتقي بعملية تصريف السيولة
لا يزال تحليلي الأساسي للسوق دون تغيير تمامًا. كما توقعنا، تحرك سعر العملة بشكل مسبق مع رواية التخفيف الكمي، ونفذنا نافذة التوقيت في 16-17 يونيو بدقة.
## 🔍 هيكل السوق الحالي & لمحة عن السيولة
* استنفاد الاتجاه الصعودي: الرفض الواضح من مستوى المقاومة عند $67.3K يؤكد أن الجزء الأكبر من سيولة الشراء قد تم استيعابه.
* بناء الاتجاه الهبوطي: استمرت تجمعات سيولة البيع في التكدس بشكل كثيف تحت المستويات الحالية.
* الرياح الماكرو: رفع سعر الفائدة من بنك اليابان (BOJ) إلى 1% في 16 يونيو أدى إلى تفكيك بطيء لتجارة الين. هذا الضغط الماكرو يعزز مسارًا هبوطيًا على المدى القريب.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
أرسل مخطط النقاط الأخير للاحتياطي الفيدرالي رسالة صارمة، مما دفع التوقعات لارتفاع أسعار الفائدة لفترة أطول. ونتيجة لذلك، انخفض منحنى العائد، مما يعكس ظروف مالية أكثر تشددًا ومشاعر حذرة في السوق.
🔹 توقعات ارتفاع الأسعار لفترة طويلة
🔹 سوق السندات يتكيف مع توقعات الاحتياطي الفيدرالي
🔹 المستثمرون يراقبون التضخم والنمو عن كثب
🔹 العملات المشفرة والأصول عالية المخاطرة قد تواجه ضغطًا على المدى القصير
📊 المحفز الرئيسي التالي يبقى البيانات الاقتصادية القادمة وتعليقات الاحتياطي الفيدرالي المستقبلية.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Markets #Trading #BinanceSquare #Investing #Finance
31

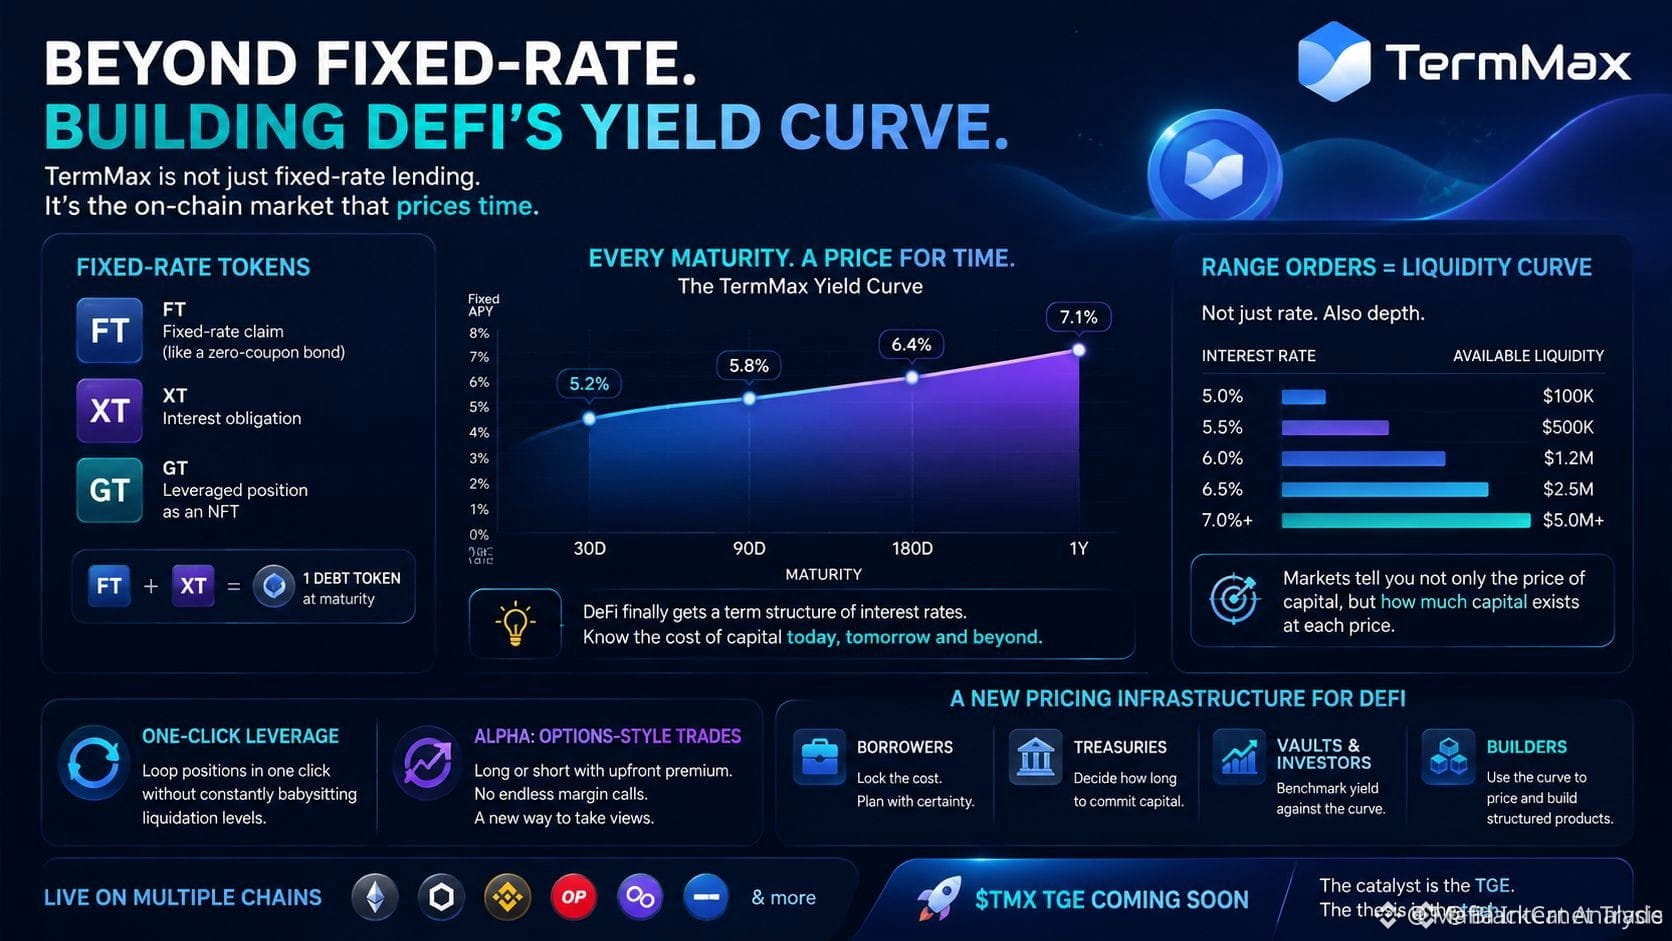
⚡ $TERMMAX يقوم ببناء منحنى العائد المفقود لتسعير الوقت في عالم التمويل اللامركزي (DeFi)! 📊
غالبًا ما يتعامل معظم المتداولين مع العائد كقيمة ثابتة واحدة فقط (APY)، لكن الأموال الذكية تحتاج إلى هيكل زمني حقيقي. من خلال تسعير رأس المال عبر آجال من 30 يومًا إلى سنة واحدة مع عمق دفتر الأوامر، يعالج $TERMMAX أكبر نقطة عمياء لدى DeFi: تسعير الوقت بدقة. 📊
عندما تتمكن الخزائن (Treasuries) والصناديق (Vaults) والمنتجات المُهيكلة من مقارنة كفاءة رأس المال أخيرًا عبر منحنى عائد حقيقي، ستُعاد تسعير تدفقات السيولة فورًا. 💡 هذا التطور من مطاردة APY الخام إلى منحنيات آجال على مستوى مؤسسي هو المكان الذي تعيش فيه ألفا هيكلية حقيقية. 🌊
🤔 هل ستؤدي منحنيات العائد على السلسلة إلى الموجة التالية من رأس المال المؤسسي الذي يتحرك إلى DeFi؟ 👇
⚠️ ليس نصيحة مالية. دائمًا أدرِس وادْرُس مخاطرك. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
لم يكن للّكريبتو منحنى عائد من قبل. فقد قامت الأنظمة المالية التقليدية بتسعير الزمن لقرون — 3 أشهر مقابل 10 سنوات، علاوة الأجل، والانعكاسات كتحذيرات من الركود. أما التمويل اللامركزي (DeFi) فكان لديه فقط أسعار عائمة تعيد التسعير كل بلوك.
يتغير ذلك الآن. إذ بدأت بروتوكولات أسعار الفائدة الثابتة بتجسيد عائد المستقبل في أدوات قابلة للتداول، وظهرت بنية أجل حقيقية على السلسلة.
لماذا يهم: منحنى العائد هو رأي السوق بشأن المستقبل. عندما تقفز معدلات عملات مستقرة بعائد ثابت قصير الأجل بكثير فوق معدلات ثابتة ممتدة لأجل أطول، تكون شهية الرافعة مدمّرة — فيدفع المتداولون أي شيء مقابل رأس مال فوري. وهذا هو النظير على السلسلة لانحناء منحنى عائد معكوس، وبشكل تاريخي يسبق سلاسل تخفيضات الرافعة.
عندما يعود المنحنى إلى طبيعته — الثابت أعلى من العائم — يتوقع السوق انخفاض الفوائد: تهدأ الرافعة وتصبح الضمانات وفيرة.
المؤسسات تفكر في بنية الأجل. لا يمكن لصندوق معاشات أن يكتتب بعائد سنوي عائم يتغير كل ساعة. فالمعدلات الثابتة ومنحنيات الفائدة المستقبلية والأجلات المعيارية هي البنية التحتية التي تتيح لرأس المال التقليدي تحديد حجم مواقعه على السلسلة. قد يكون منحنى يعمل بشكل صحيح أكثر أهمية من أي رقم آخر لعرض إجمالي القيمة (TVL).
الإشارة التي يجب مراقبتها: الفارق بين العوائد الثابتة لمدّة 3 أشهر وأسعار أسواق المال العائمة. ينكمش هذا الفارق عندما يكون السوق واثقًا. ويتمدد عندما يكون السوق في حالة رعب.
اتضح أن الزمن هو آخر بدائية في عالم العملات المشفرة لم يكن قد تم تسعيرها.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
75
·
--
يُنشئ قطاع التمويل اللامركزي (DeFi) منحنى عائده الخاص
على مدار سنوات، كانت أسواق إقراض DeFi تقدم معدلًا واحدًا: متغيرًا، عائمًا، وسريع الاستجابة. وهذا يتغير.
بروتوكولات معدّل ثابت وإقراضٌ لأجل تعمل بهدوء على بناء شيء تأخذه المؤسسات المالية التقليدية (TradFi) كأمرٍ مسلم به: منحنى عائد. والأمر أهم مما يدركه معظم الناس.
منحنى العائد هو البنية الزمنية لأسعار الفائدة — العلاقة بين مدة الاقتراض/الإقراض والمعدل الذي تدفعه أو تحصل عليه. في TradFi، يُعد العمود الفقري لكل قرار ائتماني، كل رهن عقاري، كل سندات شركات. وعلى السلسلة (on-chain)، لم يكن موجودًا تقريبًا إلا مؤخرًا.
الآن نرى بروتوكولات إقراض بمعدلات ثابتة، وتجزئة العائد إلى رموز (tokenization)، وأسواق أسعار تفصل العائد المتغير إلى مكوّنات ثابتة + عائمة. وهذا ليس مجرد تنوع في المنتجات — بل هو اكتشاف سعرية للزمن نفسه.
إليك لماذا يهم:
1. تحويل المخاطر: تتيح المعدلات الثابتة للمقرضين تثبيت العائد، وللمقترضين تثبيت التكلفة. الطرفان قادران على التخطيط.
2. علاوات الأجل (Term premiums): يشير منحنى عائد على السلسلة ذو ميلٍ موجب إلى طلبٍ صحي على رأس المال. أما المنحنى المعكوس فيشير إلى توتر — كما هو الحال في TradFi.
3. المؤشرات المرجعية على السلسلة: يحد منحنى عائد أصيل لـDeFi من الاعتماد على معدلات أذون الخزانة (T-bill) ومعدلات المراجع في TradFi. ويحصل DeFi على معدل خصم خاص به.
4. كفاءة رأس المال: تمكّن البنية الزمنية من مطابقة المدد، والتحوط، والمنتجات المهيكلة — اللبنات الأساسية لأسواق أكثر نضجًا.
البروتوكولات التي تبني هذا البنية التحتية ليست الأعلى صوتًا. لكن منحنى عائد DeFi هو الشرط المسبق لكي تنمو أسواق الائتمان على السلسلة من كونها مضاربة إلى أن تصبح بنيوية.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70
·
--
صاعد
#FedHawkishDotPlotFlattensYieldCurve
🚨 تغيير ماكرو كبير: معدلات أعلى لفترة أطول قادمة! 📉🔥
البنك الاحتياطي الفيدرالي ألقى قنبلة متشددة! تم تثبيت المعدلات عند 3.5%-3.75%، لكن مخطط النقاط أصبح أكثر عدوانية بشكل ملحوظ — قفز متوسط توقع المعدل لعام 2026 إلى 3.8% (من 3.4%)، مع تسع مسؤولين الآن يتوقعون زيادة واحدة على الأقل في المعدل هذا العام.
النتيجة؟ تسطيح دب كلاسيكي لمنحنى العائدات الأمريكية — ارتفاع العائدات قصيرة الأجل بينما تبقى الأطول ثابته، مما يشير إلى سياسة أكثر تشددًا ومخاوف من التضخم المستمر.
ما يعنيه ذلك بالنسبة لك:
دولار أمريكي أقوى على المدى القريب
ضغط على الأصول ذات المخاطر (الأسهم + العملات المشفرة) حيث تعود رواية "أعلى لفترة أطول"
لكن... قد يُجبر ذلك على انضباط أفضل في الأسواق على المدى الطويل
راقب التقلبات — الانخفاضات قد تكون فرص شراء إذا استقرت الأوضاع الماكرو
هذه هي المفاجأة التي تميز الأموال الذكية عن الحشد. معدلات أعلى لفترة أطول؟ أم مجرد نبرة متشددة مؤقتة؟
متداولي العملات المشفرة: كيف تقومون بترتيب $BTC & $ETH حول هذا؟ ألم قصير الأجل أو تحميل الانخفاضات؟ اتركوا أفكاركم وتوقعاتكم أدناه 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 تغيير ماكرو كبير: معدلات أعلى لفترة أطول قادمة! 📉🔥
البنك الاحتياطي الفيدرالي ألقى قنبلة متشددة! تم تثبيت المعدلات عند 3.5%-3.75%، لكن مخطط النقاط أصبح أكثر عدوانية بشكل ملحوظ — قفز متوسط توقع المعدل لعام 2026 إلى 3.8% (من 3.4%)، مع تسع مسؤولين الآن يتوقعون زيادة واحدة على الأقل في المعدل هذا العام.
النتيجة؟ تسطيح دب كلاسيكي لمنحنى العائدات الأمريكية — ارتفاع العائدات قصيرة الأجل بينما تبقى الأطول ثابته، مما يشير إلى سياسة أكثر تشددًا ومخاوف من التضخم المستمر.
ما يعنيه ذلك بالنسبة لك:
دولار أمريكي أقوى على المدى القريب
ضغط على الأصول ذات المخاطر (الأسهم + العملات المشفرة) حيث تعود رواية "أعلى لفترة أطول"
لكن... قد يُجبر ذلك على انضباط أفضل في الأسواق على المدى الطويل
راقب التقلبات — الانخفاضات قد تكون فرص شراء إذا استقرت الأوضاع الماكرو
هذه هي المفاجأة التي تميز الأموال الذكية عن الحشد. معدلات أعلى لفترة أطول؟ أم مجرد نبرة متشددة مؤقتة؟
متداولي العملات المشفرة: كيف تقومون بترتيب $BTC & $ETH حول هذا؟ ألم قصير الأجل أو تحميل الانخفاضات؟ اتركوا أفكاركم وتوقعاتكم أدناه 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

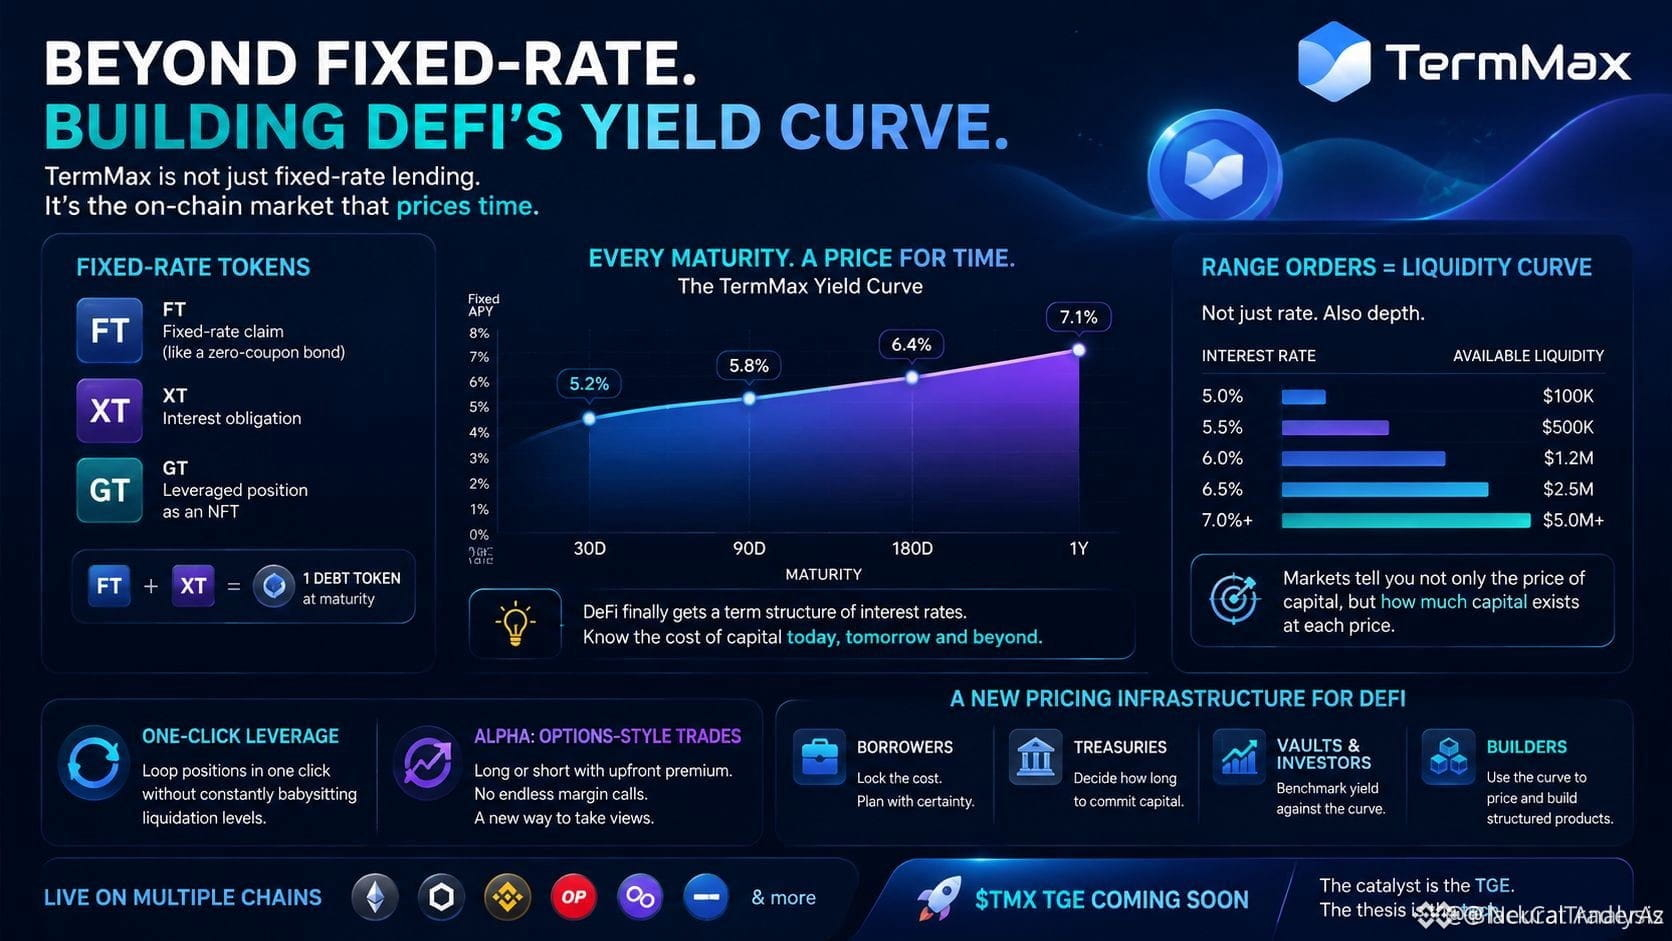
🚨 هل يقوم $TERMMAX ببناء أول منحنى عائد حقيقي مؤسسي على السلسلة (On-chain) في DeFi؟ 💡
تعامل أغلب سيولة البروتوكولات العائد باعتباره مقياسًا ثابتًا لحظيًا، ما يؤدي إلى الفشل في تسعير المدة (duration). من خلال إنشاء أسواق محددة المدد عبر استحقاقات (maturities) محددة، يقدم $TERMMAX بنيةً حقيقية لهيكل آجال أسعار الفائدة التي تعتمد عليها المؤسسات لتسعير رأس المال. 📊
ومع رسم العمق عبر مستويات فائدة متقطعة باستخدام Range Orders، يستطيع رأس المال الذكي أخيرًا تقييم عمق السيولة في السوق جنبًا إلى جنب مع القيمة الزمنية. 🔍 وهذا يحوّل أسواق الأموال على السلسلة من مجرد مطاردة APY إلى تقييم متقدم لهيكل المدة لصناديق خزائن (DAO) وبروتوكولات الـ Vaults. 💡
💬 هل سيصبح منحنى العائد على السلسلة هو المعيار الأساسي لتسعير مخاطر المدة عبر كل DeFi؟ 👇
⚠️ ليس نصيحة مالية. دائمًا راقب مخاطرِك. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 يواصل باول التشدّد بإعادة تسعير حذِرة تدفع إلى تسطيح منحنى العائد بينما $BTC HEATS UP 💥
سوق السندات قدّم للتو إعادة تسعير مؤسسية كلاسيكية: ارتفعت عوائد السندات قصيرة الأجل بمقدار 5 نقاط أساس إلى 4.28% عقب تصريحات أكثر تشدّدًا من الفيدرالي. 📊 الأموال الذكية تُسعّر لتشديد نقدي مطوّل حيث يؤكد صانعو السياسة استمرار ضغطهم بلا هوادة باتجاه هدف 2%.
يشير انكماش منحنى العائد إلى إعادة موازنة فورية للسيولة على مستوى الاقتصاد الكلي عبر الأصول ذات المخاطر. 🔍 ومع تنقّل رأس المال في ظل توقعات تشديد أكبر، ستبحث التدفقات المؤسسية على نحو عدواني عن جيوب سيولة كامنة قبل ترسيخ زخم اتجاهي واضح.
💬 هل يبدو ضغط العائدات الكلي مُعدًّا لمسح الأصول ذات المخاطر، أم أن السيولة ستمتص عمليات البيع؟ 👇
⚠️ ليست نصيحة مالية. دائمًا أدرِس مخاطرك. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BinanceProcesses$4.65BWithdrawals
8,567 مشاهدات
75 يقومون بالنقاش
2
#WithdrawalsBack: 15 networks live
5,297 مشاهدات
110 يقومون بالنقاش
3
#BinanceUpdatesProofofReservesAddresses
94,489 مشاهدات
1,363 يقومون بالنقاش
4
#BinanceToResumePhaseOneOfWithdrawals
133,785 مشاهدات
1,486 يقومون بالنقاش
5
#BinanceHadAlreadyCovered$6BofHackLoss
9,085 مشاهدات
130 يقومون بالنقاش
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
45,244 مشاهدات
141 يقومون بالنقاش
7
#CZDismissesClaimsBinanceHackWasPredicted
65,866 مشاهدات
673 يقومون بالنقاش
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
21,605 مشاهدات
329 يقومون بالنقاش
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
25,147 مشاهدات
306 يقومون بالنقاش
10
#IntelHasItsWorstDaySince1974
116,429 مشاهدات
921 يقومون بالنقاش