
刻舟求剑-永恒牛市BNB
8.2k Bài đăng

刻舟求剑-永恒牛市BNB
Báo cáo
Chặn người dùng
加油吧少年。欢迎互动

Người nắm giữ CGPT
Trader tần suất cao
{thời gian} năm
43.7K+ Đang theo dõi
10.3K+ Người theo dõi
14.4K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Có người hỏi tôi: một ETF giao ngay tuần trước bị rút ròng 19,13 triệu USD, có phải các tổ chức đang tháo chạy không? Trước tiên, tôi bóc tách sản phẩm này ra xem; con số không giống như bạn nghĩ. $XAU
Tin này được giật tít là «tuần có dòng tiền chảy ra cao nhất trong tám tháng». Nhưng cũng trong tuần đó, tài sản ròng của sản phẩm này giảm từ 1.341 tỷ xuống còn 1.150 tỷ, tức sổ sách giảm 191 triệu. Khoản rút chỉ chiếm khoảng 19 triệu trong số đó; hơn 90% còn lại là do giá tự giảm. Quỹ không bán một đơn vị tài sản cơ sở nào thì giá trị tài sản ròng vẫn giảm theo giá niêm yết. Thực ra chẳng có bao nhiêu tiền rời đi; thứ mất đi là giá trị vốn hóa. $ETH
Nhìn trong khoảng thời gian dài hơn, mọi chuyện càng rõ. Sản phẩm này chỉ ra mắt vào tháng 11 năm ngoái, rồi liên tục ghi nhận dòng tiền vào ròng trong 13 tuần; đến tuần kết thúc ngày 16 tháng 10 mới lần đầu chuyển sang bị rút ròng, và tuần đó chỉ rút 1,84 triệu. Lần này, con số 19,13 triệu là nhịp thở dốc đầu tiên sau tuần trăng mật kéo dài 13 tuần. Tuần trăng mật càng dài, nhịp nghỉ đầu tiên càng dễ bị xem là bước ngoặt. $CL
Đặt nó vào bức tranh lớn hơn. Trong hai tuần đầu tháng 11, toàn bộ nhóm ETF tiền mã hóa bị rút ròng khoảng 1,48 tỷ USD; sản phẩm này chỉ là một nhánh nhỏ trong dòng chảy đó. Chỉ nhìn riêng dòng tít «cao nhất trong tám tháng» thì có vẻ như chuyện lớn; đặt vào cả nhóm ngành, nó chỉ chìm xuống đôi chút theo mực nước đang rút. Yếu tố chính kìm hãm lực mua là giá tài sản cơ sở giảm; lệnh rút chỉ là phần đi kèm. Khi cả nhóm ngành cùng thoái trào, các con số của sản phẩm nhỏ rất dễ bị phóng đại.
Vì vậy, sổ sách này phải được chia làm hai cuốn: một cuốn ghi dòng tiền, một cuốn ghi giá trị tài sản ròng. Cuốn thứ nhất đếm người ra vào cửa; cuốn thứ hai định giá hàng hóa trong kho. Tiêu đề thích đưa tin về cuốn thứ nhất, nhưng cuốn thứ hai mới là thủ phạm thực sự. Kể từ khi sản phẩm ra đời, nhà đầu tư đã rót ròng tổng cộng 1,79 tỷ; hiện số tài sản nắm giữ đó chỉ còn trị giá 1,15 tỷ. Khoảng hụt ấy không thể đổ cho các lệnh rút; nó nằm trên đường biểu diễn giá.
Thủy triều rút rồi, trước tiên hãy xem cuốn sổ nào đang chảy máu, rồi hãy bàn xem có nên lo hay không.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#美国现货XRPETF周流出创8个月新高
Có người hỏi tôi: một ETF giao ngay tuần trước bị rút ròng 19,13 triệu USD, có phải các tổ chức đang tháo chạy không? Trước tiên, tôi bóc tách sản phẩm này ra xem; con số không giống như bạn nghĩ. $XAU
Tin này được giật tít là «tuần có dòng tiền chảy ra cao nhất trong tám tháng». Nhưng cũng trong tuần đó, tài sản ròng của sản phẩm này giảm từ 1.341 tỷ xuống còn 1.150 tỷ, tức sổ sách giảm 191 triệu. Khoản rút chỉ chiếm khoảng 19 triệu trong số đó; hơn 90% còn lại là do giá tự giảm. Quỹ không bán một đơn vị tài sản cơ sở nào thì giá trị tài sản ròng vẫn giảm theo giá niêm yết. Thực ra chẳng có bao nhiêu tiền rời đi; thứ mất đi là giá trị vốn hóa. $ETH
Nhìn trong khoảng thời gian dài hơn, mọi chuyện càng rõ. Sản phẩm này chỉ ra mắt vào tháng 11 năm ngoái, rồi liên tục ghi nhận dòng tiền vào ròng trong 13 tuần; đến tuần kết thúc ngày 16 tháng 10 mới lần đầu chuyển sang bị rút ròng, và tuần đó chỉ rút 1,84 triệu. Lần này, con số 19,13 triệu là nhịp thở dốc đầu tiên sau tuần trăng mật kéo dài 13 tuần. Tuần trăng mật càng dài, nhịp nghỉ đầu tiên càng dễ bị xem là bước ngoặt. $CL
Đặt nó vào bức tranh lớn hơn. Trong hai tuần đầu tháng 11, toàn bộ nhóm ETF tiền mã hóa bị rút ròng khoảng 1,48 tỷ USD; sản phẩm này chỉ là một nhánh nhỏ trong dòng chảy đó. Chỉ nhìn riêng dòng tít «cao nhất trong tám tháng» thì có vẻ như chuyện lớn; đặt vào cả nhóm ngành, nó chỉ chìm xuống đôi chút theo mực nước đang rút. Yếu tố chính kìm hãm lực mua là giá tài sản cơ sở giảm; lệnh rút chỉ là phần đi kèm. Khi cả nhóm ngành cùng thoái trào, các con số của sản phẩm nhỏ rất dễ bị phóng đại.
Vì vậy, sổ sách này phải được chia làm hai cuốn: một cuốn ghi dòng tiền, một cuốn ghi giá trị tài sản ròng. Cuốn thứ nhất đếm người ra vào cửa; cuốn thứ hai định giá hàng hóa trong kho. Tiêu đề thích đưa tin về cuốn thứ nhất, nhưng cuốn thứ hai mới là thủ phạm thực sự. Kể từ khi sản phẩm ra đời, nhà đầu tư đã rót ròng tổng cộng 1,79 tỷ; hiện số tài sản nắm giữ đó chỉ còn trị giá 1,15 tỷ. Khoảng hụt ấy không thể đổ cho các lệnh rút; nó nằm trên đường biểu diễn giá.
Thủy triều rút rồi, trước tiên hãy xem cuốn sổ nào đang chảy máu, rồi hãy bàn xem có nên lo hay không.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#美国现货XRPETF周流出创8个月新高
Tin này được giật tít là «tuần có dòng tiền chảy ra cao nhất trong tám tháng». Nhưng cũng trong tuần đó, tài sản ròng của sản phẩm này giảm từ 1.341 tỷ xuống còn 1.150 tỷ, tức sổ sách giảm 191 triệu. Khoản rút chỉ chiếm khoảng 19 triệu trong số đó; hơn 90% còn lại là do giá tự giảm. Quỹ không bán một đơn vị tài sản cơ sở nào thì giá trị tài sản ròng vẫn giảm theo giá niêm yết. Thực ra chẳng có bao nhiêu tiền rời đi; thứ mất đi là giá trị vốn hóa. $ETH
Nhìn trong khoảng thời gian dài hơn, mọi chuyện càng rõ. Sản phẩm này chỉ ra mắt vào tháng 11 năm ngoái, rồi liên tục ghi nhận dòng tiền vào ròng trong 13 tuần; đến tuần kết thúc ngày 16 tháng 10 mới lần đầu chuyển sang bị rút ròng, và tuần đó chỉ rút 1,84 triệu. Lần này, con số 19,13 triệu là nhịp thở dốc đầu tiên sau tuần trăng mật kéo dài 13 tuần. Tuần trăng mật càng dài, nhịp nghỉ đầu tiên càng dễ bị xem là bước ngoặt. $CL
Đặt nó vào bức tranh lớn hơn. Trong hai tuần đầu tháng 11, toàn bộ nhóm ETF tiền mã hóa bị rút ròng khoảng 1,48 tỷ USD; sản phẩm này chỉ là một nhánh nhỏ trong dòng chảy đó. Chỉ nhìn riêng dòng tít «cao nhất trong tám tháng» thì có vẻ như chuyện lớn; đặt vào cả nhóm ngành, nó chỉ chìm xuống đôi chút theo mực nước đang rút. Yếu tố chính kìm hãm lực mua là giá tài sản cơ sở giảm; lệnh rút chỉ là phần đi kèm. Khi cả nhóm ngành cùng thoái trào, các con số của sản phẩm nhỏ rất dễ bị phóng đại.
Vì vậy, sổ sách này phải được chia làm hai cuốn: một cuốn ghi dòng tiền, một cuốn ghi giá trị tài sản ròng. Cuốn thứ nhất đếm người ra vào cửa; cuốn thứ hai định giá hàng hóa trong kho. Tiêu đề thích đưa tin về cuốn thứ nhất, nhưng cuốn thứ hai mới là thủ phạm thực sự. Kể từ khi sản phẩm ra đời, nhà đầu tư đã rót ròng tổng cộng 1,79 tỷ; hiện số tài sản nắm giữ đó chỉ còn trị giá 1,15 tỷ. Khoảng hụt ấy không thể đổ cho các lệnh rút; nó nằm trên đường biểu diễn giá.
Thủy triều rút rồi, trước tiên hãy xem cuốn sổ nào đang chảy máu, rồi hãy bàn xem có nên lo hay không.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#美国现货XRPETF周流出创8个月新高
404
·
--
Trong năm ngày, một thị trường bị rút mất 14,8 tỷ USD, còn một thị trường khác cùng kỳ lại hút vào 375 tỷ — đặt hai con số cạnh nhau, ta có cảm giác như cùng một hồ nước đang chảy về hai hướng. Thống kê dòng vốn cho thấy trong năm phiên giao dịch từ ngày 4 đến ngày 10 tháng 11, các ETF tiền mã hóa giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra 14,8 tỷ USD, trong khi 10 ETF cổ phiếu Mỹ lớn nhất cùng kỳ thu hút dòng vốn ròng 375 tỷ USD. Đây là khoảng cách dòng vốn hằng tuần lớn nhất giữa hai loại tài sản trong những năm gần đây. $SOL
Tách nhỏ các khoản ra, phần lớn dòng vốn rút đi tập trung ở các sản phẩm BTC và ETH: các quỹ liên quan đến BTC bị rút khoảng 10,6 tỷ USD, ETH khoảng 3,26 tỷ USD; tổng cộng các sản phẩm quy mô nhỏ như SOL, XRP, HYPE và ZEC chỉ là 89,4 triệu USD. Tuần đó không có tin xấu lớn nào; có vẻ giống như một bên chốt lời các vị thế ETF tiền mã hóa tích lũy từ đầu năm, còn bên kia chuyển tiền mới vào các chỉ số cổ phiếu. VOO hút 16,9 tỷ USD trong một tuần, QQQ hút 5,3 tỷ USD — dòng tiền rõ ràng đã chọn phía bên kia. $ZEC
Con số dòng vốn ròng chảy ra 14,8 tỷ USD trên bề mặt thực ra chưa kể hết câu chuyện. Trong vài tháng qua, khoảng 3,6 tỷ USD của IBIT thuộc BlackRock được thực hiện thông qua cơ chế tạo và mua lại bằng hiện vật — nhà đầu tư chuyển trực tiếp tiền mã hóa tự lưu ký vào ETF để đổi lấy chứng chỉ quỹ; họ chỉ đổi ngăn lưu trữ, chứ bản thân vị thế không rời khỏi thị trường. Nói cách khác, có người rời cuộc chơi, nhưng cũng có người chuyển tiền mã hóa từ ví lạnh sang chiếc hộp được quản lý, nên lượng nắm giữ nền tảng mang tính cơ cấu vẫn còn đó. $ETH
Điều thực sự kìm hãm lực mua là giao dịch chênh lệch cơ sở hạ nhiệt. Trước đây, các quỹ phòng hộ vừa nắm giữ ETF giao ngay, vừa bán khống hợp đồng tương lai để kiếm lời từ chênh lệch giá giao ngay và giá tương lai. Nhưng khi mức chênh lệch cơ sở giảm xuống thấp hơn chi phí vay chứng khoán, chiến lược này không còn sinh lời, và dòng vốn rút đi theo đó. Cộng thêm nguồn cung stablecoin giảm khoảng 14,2 tỷ USD trong 30 ngày — mức co lại nhanh nhất kể từ tháng 6 năm 2022 — dòng tiền mới từ bên ngoài thị trường cũng đang ít dần. Tổng giá trị tài sản ròng giảm từ mức đỉnh 169,5 tỷ USD vào tháng 10 năm 2025 xuống còn khoảng 93,7 tỷ USD, tức đã mất khoảng 45%. Giá vốn bình quân của những người nắm giữ ETF BTC mắc kẹt quanh mức 81.000 USD, và nhiều người đã rơi vào tình trạng lỗ trên giấy.
Nói cho cùng, điều đáng chú ý nhất trong tuần này là cùng một khoản tiền phân bổ đã chọn lại chỗ ngồi: có người xuống xe, có người đổi toa, hồ không cạn — chỉ là mực nước đã dịch chuyển.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#美国加密ETF五日净流出14点8亿美元
Trong năm ngày, một thị trường bị rút mất 14,8 tỷ USD, còn một thị trường khác cùng kỳ lại hút vào 375 tỷ — đặt hai con số cạnh nhau, ta có cảm giác như cùng một hồ nước đang chảy về hai hướng. Thống kê dòng vốn cho thấy trong năm phiên giao dịch từ ngày 4 đến ngày 10 tháng 11, các ETF tiền mã hóa giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra 14,8 tỷ USD, trong khi 10 ETF cổ phiếu Mỹ lớn nhất cùng kỳ thu hút dòng vốn ròng 375 tỷ USD. Đây là khoảng cách dòng vốn hằng tuần lớn nhất giữa hai loại tài sản trong những năm gần đây. $SOL
Tách nhỏ các khoản ra, phần lớn dòng vốn rút đi tập trung ở các sản phẩm BTC và ETH: các quỹ liên quan đến BTC bị rút khoảng 10,6 tỷ USD, ETH khoảng 3,26 tỷ USD; tổng cộng các sản phẩm quy mô nhỏ như SOL, XRP, HYPE và ZEC chỉ là 89,4 triệu USD. Tuần đó không có tin xấu lớn nào; có vẻ giống như một bên chốt lời các vị thế ETF tiền mã hóa tích lũy từ đầu năm, còn bên kia chuyển tiền mới vào các chỉ số cổ phiếu. VOO hút 16,9 tỷ USD trong một tuần, QQQ hút 5,3 tỷ USD — dòng tiền rõ ràng đã chọn phía bên kia. $ZEC
Con số dòng vốn ròng chảy ra 14,8 tỷ USD trên bề mặt thực ra chưa kể hết câu chuyện. Trong vài tháng qua, khoảng 3,6 tỷ USD của IBIT thuộc BlackRock được thực hiện thông qua cơ chế tạo và mua lại bằng hiện vật — nhà đầu tư chuyển trực tiếp tiền mã hóa tự lưu ký vào ETF để đổi lấy chứng chỉ quỹ; họ chỉ đổi ngăn lưu trữ, chứ bản thân vị thế không rời khỏi thị trường. Nói cách khác, có người rời cuộc chơi, nhưng cũng có người chuyển tiền mã hóa từ ví lạnh sang chiếc hộp được quản lý, nên lượng nắm giữ nền tảng mang tính cơ cấu vẫn còn đó. $ETH
Điều thực sự kìm hãm lực mua là giao dịch chênh lệch cơ sở hạ nhiệt. Trước đây, các quỹ phòng hộ vừa nắm giữ ETF giao ngay, vừa bán khống hợp đồng tương lai để kiếm lời từ chênh lệch giá giao ngay và giá tương lai. Nhưng khi mức chênh lệch cơ sở giảm xuống thấp hơn chi phí vay chứng khoán, chiến lược này không còn sinh lời, và dòng vốn rút đi theo đó. Cộng thêm nguồn cung stablecoin giảm khoảng 14,2 tỷ USD trong 30 ngày — mức co lại nhanh nhất kể từ tháng 6 năm 2022 — dòng tiền mới từ bên ngoài thị trường cũng đang ít dần. Tổng giá trị tài sản ròng giảm từ mức đỉnh 169,5 tỷ USD vào tháng 10 năm 2025 xuống còn khoảng 93,7 tỷ USD, tức đã mất khoảng 45%. Giá vốn bình quân của những người nắm giữ ETF BTC mắc kẹt quanh mức 81.000 USD, và nhiều người đã rơi vào tình trạng lỗ trên giấy.
Nói cho cùng, điều đáng chú ý nhất trong tuần này là cùng một khoản tiền phân bổ đã chọn lại chỗ ngồi: có người xuống xe, có người đổi toa, hồ không cạn — chỉ là mực nước đã dịch chuyển.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#美国加密ETF五日净流出14点8亿美元
Tách nhỏ các khoản ra, phần lớn dòng vốn rút đi tập trung ở các sản phẩm BTC và ETH: các quỹ liên quan đến BTC bị rút khoảng 10,6 tỷ USD, ETH khoảng 3,26 tỷ USD; tổng cộng các sản phẩm quy mô nhỏ như SOL, XRP, HYPE và ZEC chỉ là 89,4 triệu USD. Tuần đó không có tin xấu lớn nào; có vẻ giống như một bên chốt lời các vị thế ETF tiền mã hóa tích lũy từ đầu năm, còn bên kia chuyển tiền mới vào các chỉ số cổ phiếu. VOO hút 16,9 tỷ USD trong một tuần, QQQ hút 5,3 tỷ USD — dòng tiền rõ ràng đã chọn phía bên kia. $ZEC
Con số dòng vốn ròng chảy ra 14,8 tỷ USD trên bề mặt thực ra chưa kể hết câu chuyện. Trong vài tháng qua, khoảng 3,6 tỷ USD của IBIT thuộc BlackRock được thực hiện thông qua cơ chế tạo và mua lại bằng hiện vật — nhà đầu tư chuyển trực tiếp tiền mã hóa tự lưu ký vào ETF để đổi lấy chứng chỉ quỹ; họ chỉ đổi ngăn lưu trữ, chứ bản thân vị thế không rời khỏi thị trường. Nói cách khác, có người rời cuộc chơi, nhưng cũng có người chuyển tiền mã hóa từ ví lạnh sang chiếc hộp được quản lý, nên lượng nắm giữ nền tảng mang tính cơ cấu vẫn còn đó. $ETH
Điều thực sự kìm hãm lực mua là giao dịch chênh lệch cơ sở hạ nhiệt. Trước đây, các quỹ phòng hộ vừa nắm giữ ETF giao ngay, vừa bán khống hợp đồng tương lai để kiếm lời từ chênh lệch giá giao ngay và giá tương lai. Nhưng khi mức chênh lệch cơ sở giảm xuống thấp hơn chi phí vay chứng khoán, chiến lược này không còn sinh lời, và dòng vốn rút đi theo đó. Cộng thêm nguồn cung stablecoin giảm khoảng 14,2 tỷ USD trong 30 ngày — mức co lại nhanh nhất kể từ tháng 6 năm 2022 — dòng tiền mới từ bên ngoài thị trường cũng đang ít dần. Tổng giá trị tài sản ròng giảm từ mức đỉnh 169,5 tỷ USD vào tháng 10 năm 2025 xuống còn khoảng 93,7 tỷ USD, tức đã mất khoảng 45%. Giá vốn bình quân của những người nắm giữ ETF BTC mắc kẹt quanh mức 81.000 USD, và nhiều người đã rơi vào tình trạng lỗ trên giấy.
Nói cho cùng, điều đáng chú ý nhất trong tuần này là cùng một khoản tiền phân bổ đã chọn lại chỗ ngồi: có người xuống xe, có người đổi toa, hồ không cạn — chỉ là mực nước đã dịch chuyển.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#美国加密ETF五日净流出14点8亿美元
264
·
--
Hai công ty đang nắm 30.221 đồng tiền mã hóa trên sổ sách, nhưng một khi khoản này được đặt vào tổng quy mô hợp nhất 3,4 nghìn tỷ, tỷ trọng chỉ là 0,06%. Đây chẳng phải là lực mua mới, mà chỉ là những khoản mục cũ đã được hai bên tính toán rõ ràng từ lâu, nay được gộp lại vào cùng một cuốn sổ. $CL
Bloomberg dẫn lời những người am hiểu sự việc cho biết thương vụ có thể được công bố sớm nhất vào tháng 12, nhưng cũng có thể bị trì hoãn đến đầu năm 2027; hội đồng quản trị và cố vấn của hai bên vẫn đang thảo luận về cơ cấu quản trị. Tính đến cuối tháng 9, SpaceX nắm giữ 18.712 đồng, còn Tesla nắm 11.509 đồng. Hai con số này không thay đổi kể từ cuối năm 2025, cho thấy cả hai vẫn xem chúng như những tài sản đang ngủ yên. $BNB
Điểm mấu chốt nằm ngay ở hành động “gộp” này: việc sáp nhập không đòi hỏi bên nào phải ra thị trường mua thêm dù chỉ một đồng. Nó chỉ chuyển hai khoản tài sản hiện hữu, vốn đã được ghi nhận trên bảng cân đối kế toán từ lâu, vào dưới cùng một mái nhà công ty. Vì vậy, luận điểm “sáp nhập tạo ra nhu cầu mới” mà bên ngoài đang thổi phồng sẽ lập tức lộ ra là rỗng tuếch khi nhìn vào sổ sách. $SOL
Xem qua giá vốn còn thú vị hơn. Hai công ty đã chi khoảng 1,05 tỷ USD để xây dựng khoản nắm giữ này, với giá bình quân khoảng 3,465 triệu mỗi đồng; hiện giá trị thị trường vào khoảng 2,1 tỷ, tương ứng khoản lãi chưa thực hiện khoảng 1,04 tỷ. Với hai gã khổng lồ có tổng quy mô 3,4 nghìn tỷ, đây là khoản dự trữ thụ động đã được khóa chặt từ lâu và cứ thế tăng giá trị; không phải vị thế linh hoạt có thể tùy ý điều chỉnh, cũng chẳng cần giải thích với thị trường vào cuối mỗi quý vì sao vẫn tiếp tục nắm giữ.
Điều thực sự cần theo dõi là chủ thể mới sau sáp nhập sẽ xử lý tài sản này ra sao. Giữ nguyên như hiện tại, tiếp tục để nó là một dòng chú thích lặng lẽ trong báo cáo tài chính, hay quay sang xem đây là điểm khởi đầu cho việc mở rộng kho bạc? Hội đồng quản trị và ủy ban độc lập vẫn chưa đưa ra câu trả lời. Hiện tại, nó giống một tín hiệu hơn: các công ty hàng đầu đã ghi loại tài sản này vào sổ sách từ lâu; quy mô thì nhỏ đến mức không chen nổi vào tiêu đề tin sáp nhập, nhưng vẫn đủ để người ngoài diễn giải đó như một dạng bảo chứng.
Sổ sách đã ghi nhận, câu chuyện mới chỉ bắt đầu.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#SpaceX与特斯拉合并谈判涉30220枚比特币
Hai công ty đang nắm 30.221 đồng tiền mã hóa trên sổ sách, nhưng một khi khoản này được đặt vào tổng quy mô hợp nhất 3,4 nghìn tỷ, tỷ trọng chỉ là 0,06%. Đây chẳng phải là lực mua mới, mà chỉ là những khoản mục cũ đã được hai bên tính toán rõ ràng từ lâu, nay được gộp lại vào cùng một cuốn sổ. $CL
Bloomberg dẫn lời những người am hiểu sự việc cho biết thương vụ có thể được công bố sớm nhất vào tháng 12, nhưng cũng có thể bị trì hoãn đến đầu năm 2027; hội đồng quản trị và cố vấn của hai bên vẫn đang thảo luận về cơ cấu quản trị. Tính đến cuối tháng 9, SpaceX nắm giữ 18.712 đồng, còn Tesla nắm 11.509 đồng. Hai con số này không thay đổi kể từ cuối năm 2025, cho thấy cả hai vẫn xem chúng như những tài sản đang ngủ yên. $BNB
Điểm mấu chốt nằm ngay ở hành động “gộp” này: việc sáp nhập không đòi hỏi bên nào phải ra thị trường mua thêm dù chỉ một đồng. Nó chỉ chuyển hai khoản tài sản hiện hữu, vốn đã được ghi nhận trên bảng cân đối kế toán từ lâu, vào dưới cùng một mái nhà công ty. Vì vậy, luận điểm “sáp nhập tạo ra nhu cầu mới” mà bên ngoài đang thổi phồng sẽ lập tức lộ ra là rỗng tuếch khi nhìn vào sổ sách. $SOL
Xem qua giá vốn còn thú vị hơn. Hai công ty đã chi khoảng 1,05 tỷ USD để xây dựng khoản nắm giữ này, với giá bình quân khoảng 3,465 triệu mỗi đồng; hiện giá trị thị trường vào khoảng 2,1 tỷ, tương ứng khoản lãi chưa thực hiện khoảng 1,04 tỷ. Với hai gã khổng lồ có tổng quy mô 3,4 nghìn tỷ, đây là khoản dự trữ thụ động đã được khóa chặt từ lâu và cứ thế tăng giá trị; không phải vị thế linh hoạt có thể tùy ý điều chỉnh, cũng chẳng cần giải thích với thị trường vào cuối mỗi quý vì sao vẫn tiếp tục nắm giữ.
Điều thực sự cần theo dõi là chủ thể mới sau sáp nhập sẽ xử lý tài sản này ra sao. Giữ nguyên như hiện tại, tiếp tục để nó là một dòng chú thích lặng lẽ trong báo cáo tài chính, hay quay sang xem đây là điểm khởi đầu cho việc mở rộng kho bạc? Hội đồng quản trị và ủy ban độc lập vẫn chưa đưa ra câu trả lời. Hiện tại, nó giống một tín hiệu hơn: các công ty hàng đầu đã ghi loại tài sản này vào sổ sách từ lâu; quy mô thì nhỏ đến mức không chen nổi vào tiêu đề tin sáp nhập, nhưng vẫn đủ để người ngoài diễn giải đó như một dạng bảo chứng.
Sổ sách đã ghi nhận, câu chuyện mới chỉ bắt đầu.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#SpaceX与特斯拉合并谈判涉30220枚比特币
Bloomberg dẫn lời những người am hiểu sự việc cho biết thương vụ có thể được công bố sớm nhất vào tháng 12, nhưng cũng có thể bị trì hoãn đến đầu năm 2027; hội đồng quản trị và cố vấn của hai bên vẫn đang thảo luận về cơ cấu quản trị. Tính đến cuối tháng 9, SpaceX nắm giữ 18.712 đồng, còn Tesla nắm 11.509 đồng. Hai con số này không thay đổi kể từ cuối năm 2025, cho thấy cả hai vẫn xem chúng như những tài sản đang ngủ yên. $BNB
Điểm mấu chốt nằm ngay ở hành động “gộp” này: việc sáp nhập không đòi hỏi bên nào phải ra thị trường mua thêm dù chỉ một đồng. Nó chỉ chuyển hai khoản tài sản hiện hữu, vốn đã được ghi nhận trên bảng cân đối kế toán từ lâu, vào dưới cùng một mái nhà công ty. Vì vậy, luận điểm “sáp nhập tạo ra nhu cầu mới” mà bên ngoài đang thổi phồng sẽ lập tức lộ ra là rỗng tuếch khi nhìn vào sổ sách. $SOL
Xem qua giá vốn còn thú vị hơn. Hai công ty đã chi khoảng 1,05 tỷ USD để xây dựng khoản nắm giữ này, với giá bình quân khoảng 3,465 triệu mỗi đồng; hiện giá trị thị trường vào khoảng 2,1 tỷ, tương ứng khoản lãi chưa thực hiện khoảng 1,04 tỷ. Với hai gã khổng lồ có tổng quy mô 3,4 nghìn tỷ, đây là khoản dự trữ thụ động đã được khóa chặt từ lâu và cứ thế tăng giá trị; không phải vị thế linh hoạt có thể tùy ý điều chỉnh, cũng chẳng cần giải thích với thị trường vào cuối mỗi quý vì sao vẫn tiếp tục nắm giữ.
Điều thực sự cần theo dõi là chủ thể mới sau sáp nhập sẽ xử lý tài sản này ra sao. Giữ nguyên như hiện tại, tiếp tục để nó là một dòng chú thích lặng lẽ trong báo cáo tài chính, hay quay sang xem đây là điểm khởi đầu cho việc mở rộng kho bạc? Hội đồng quản trị và ủy ban độc lập vẫn chưa đưa ra câu trả lời. Hiện tại, nó giống một tín hiệu hơn: các công ty hàng đầu đã ghi loại tài sản này vào sổ sách từ lâu; quy mô thì nhỏ đến mức không chen nổi vào tiêu đề tin sáp nhập, nhưng vẫn đủ để người ngoài diễn giải đó như một dạng bảo chứng.
Sổ sách đã ghi nhận, câu chuyện mới chỉ bắt đầu.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#SpaceX与特斯拉合并谈判涉30220枚比特币
7
·
--
Một đường giá gần bằng mức mua trung bình trong bốn năm đã bị xuyên thủng, liệu có nghiêm trọng đến vậy không? Đường trung bình động 200 tuần của BTC hiện nằm quanh mức 68.000 USD. Đây là mức giá vốn trung tâm tính bằng cách lấy giá đóng cửa trong gần bốn năm chia đều. Từ khoảng 81.000 USD vào ngày 4 tháng 11 xuống mức thấp 67.500 USD vào ngày 13, giá đã giảm 16,67% trong chín phiên giao dịch; đây cũng là lần đầu tiên kể từ ngày 19 tháng 8 giá chạm đường này. $ETH
Đường này thường được xem như một ngưỡng giá, nhưng thực chất nó đo mức giá vào lệnh bình quân của tất cả những người nắm giữ trong bốn năm. Giá rơi xuống dưới đường này có nghĩa là những người nắm giữ lâu nhất, mua vào ở đáy chu kỳ trước, nay lại quay về trạng thái hòa vốn hoặc thậm chí lỗ nhẹ trên sổ sách. Đây là mức giá vốn được tích lũy qua nhiều năm của dòng vốn kiên nhẫn, không liên quan nhiều đến biến động cảm xúc trong một ngày. $ZEC
Áp lực khiến giá xuyên thủng đường này không đến từ nội bộ thị trường tiền mã hóa. Chỉ số đô la Mỹ vượt 103, cao nhất kể từ tháng 4 năm 2025; tính từ đầu tháng 10, chỉ số đã tăng khoảng 2 điểm phần trăm. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 5,125%, kỳ hạn 30 năm là 5,459%; thị trường hiện định giá xác suất Fed tăng lãi suất vào tháng 12 ở mức khoảng 89%. Tiền trở nên đắt đỏ hơn, khiến các tài sản rủi ro đồng loạt bị định giá lại. $BNB
Dòng vốn đang rút ra đồng thời trên nhiều mặt trận. Các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra ngày thứ sáu liên tiếp; nguồn cung stablecoin đã giảm khoảng 11,5 tỷ USD trong 30 ngày, mức sụt giảm mạnh nhất từng được ghi nhận. Đòn bẩy từng khuếch đại đà giảm đã bị thanh lý trước đó — trong 24 giờ, các vị thế hợp đồng tương lai bị thanh lý vượt 1,3 tỷ USD, phần lớn là vị thế mua.
Đường giá vốn bình quân của những người nắm giữ lâu năm nhất đã bị kiểm định; nguyên nhân cốt lõi là thanh khoản bên ngoài bị rút đi, chứ thị trường tiền mã hóa không gặp trục trặc gì đáng kể từ bên trong. Đường này chỉ đánh dấu một điều: lợi nhuận trong chu kỳ đã chuyển thành thua lỗ trong chu kỳ. Muốn giữ được đường này, cần chờ dòng tiền bên ngoài thị trường tiền mã hóa ngừng chảy ra trước.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#比特币跌破200周均线
Một đường giá gần bằng mức mua trung bình trong bốn năm đã bị xuyên thủng, liệu có nghiêm trọng đến vậy không? Đường trung bình động 200 tuần của BTC hiện nằm quanh mức 68.000 USD. Đây là mức giá vốn trung tâm tính bằng cách lấy giá đóng cửa trong gần bốn năm chia đều. Từ khoảng 81.000 USD vào ngày 4 tháng 11 xuống mức thấp 67.500 USD vào ngày 13, giá đã giảm 16,67% trong chín phiên giao dịch; đây cũng là lần đầu tiên kể từ ngày 19 tháng 8 giá chạm đường này. $ETH
Đường này thường được xem như một ngưỡng giá, nhưng thực chất nó đo mức giá vào lệnh bình quân của tất cả những người nắm giữ trong bốn năm. Giá rơi xuống dưới đường này có nghĩa là những người nắm giữ lâu nhất, mua vào ở đáy chu kỳ trước, nay lại quay về trạng thái hòa vốn hoặc thậm chí lỗ nhẹ trên sổ sách. Đây là mức giá vốn được tích lũy qua nhiều năm của dòng vốn kiên nhẫn, không liên quan nhiều đến biến động cảm xúc trong một ngày. $ZEC
Áp lực khiến giá xuyên thủng đường này không đến từ nội bộ thị trường tiền mã hóa. Chỉ số đô la Mỹ vượt 103, cao nhất kể từ tháng 4 năm 2025; tính từ đầu tháng 10, chỉ số đã tăng khoảng 2 điểm phần trăm. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 5,125%, kỳ hạn 30 năm là 5,459%; thị trường hiện định giá xác suất Fed tăng lãi suất vào tháng 12 ở mức khoảng 89%. Tiền trở nên đắt đỏ hơn, khiến các tài sản rủi ro đồng loạt bị định giá lại. $BNB
Dòng vốn đang rút ra đồng thời trên nhiều mặt trận. Các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra ngày thứ sáu liên tiếp; nguồn cung stablecoin đã giảm khoảng 11,5 tỷ USD trong 30 ngày, mức sụt giảm mạnh nhất từng được ghi nhận. Đòn bẩy từng khuếch đại đà giảm đã bị thanh lý trước đó — trong 24 giờ, các vị thế hợp đồng tương lai bị thanh lý vượt 1,3 tỷ USD, phần lớn là vị thế mua.
Đường giá vốn bình quân của những người nắm giữ lâu năm nhất đã bị kiểm định; nguyên nhân cốt lõi là thanh khoản bên ngoài bị rút đi, chứ thị trường tiền mã hóa không gặp trục trặc gì đáng kể từ bên trong. Đường này chỉ đánh dấu một điều: lợi nhuận trong chu kỳ đã chuyển thành thua lỗ trong chu kỳ. Muốn giữ được đường này, cần chờ dòng tiền bên ngoài thị trường tiền mã hóa ngừng chảy ra trước.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#比特币跌破200周均线
Đường này thường được xem như một ngưỡng giá, nhưng thực chất nó đo mức giá vào lệnh bình quân của tất cả những người nắm giữ trong bốn năm. Giá rơi xuống dưới đường này có nghĩa là những người nắm giữ lâu nhất, mua vào ở đáy chu kỳ trước, nay lại quay về trạng thái hòa vốn hoặc thậm chí lỗ nhẹ trên sổ sách. Đây là mức giá vốn được tích lũy qua nhiều năm của dòng vốn kiên nhẫn, không liên quan nhiều đến biến động cảm xúc trong một ngày. $ZEC
Áp lực khiến giá xuyên thủng đường này không đến từ nội bộ thị trường tiền mã hóa. Chỉ số đô la Mỹ vượt 103, cao nhất kể từ tháng 4 năm 2025; tính từ đầu tháng 10, chỉ số đã tăng khoảng 2 điểm phần trăm. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 5,125%, kỳ hạn 30 năm là 5,459%; thị trường hiện định giá xác suất Fed tăng lãi suất vào tháng 12 ở mức khoảng 89%. Tiền trở nên đắt đỏ hơn, khiến các tài sản rủi ro đồng loạt bị định giá lại. $BNB
Dòng vốn đang rút ra đồng thời trên nhiều mặt trận. Các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra ngày thứ sáu liên tiếp; nguồn cung stablecoin đã giảm khoảng 11,5 tỷ USD trong 30 ngày, mức sụt giảm mạnh nhất từng được ghi nhận. Đòn bẩy từng khuếch đại đà giảm đã bị thanh lý trước đó — trong 24 giờ, các vị thế hợp đồng tương lai bị thanh lý vượt 1,3 tỷ USD, phần lớn là vị thế mua.
Đường giá vốn bình quân của những người nắm giữ lâu năm nhất đã bị kiểm định; nguyên nhân cốt lõi là thanh khoản bên ngoài bị rút đi, chứ thị trường tiền mã hóa không gặp trục trặc gì đáng kể từ bên trong. Đường này chỉ đánh dấu một điều: lợi nhuận trong chu kỳ đã chuyển thành thua lỗ trong chu kỳ. Muốn giữ được đường này, cần chờ dòng tiền bên ngoài thị trường tiền mã hóa ngừng chảy ra trước.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#比特币跌破200周均线
2.2k
·
--
Nút chạy liên tục ở máy chủ phía sau vốn chỉ định cấp một tấm thẻ thông hành «đáng tin cậy» cho tiến trình nền Tor trên máy để ứng dụng khách đi kèm có thể kết nối trơn tru. Không ngờ cuối cùng, mọi kết nối lạ từ bên ngoài mò vào qua Tor cũng đội chung chiếc mũ «đáng tin cậy» ấy. $SOL
Gốc rễ nằm ở một dòng cấu hình. -whitelist cấp đặc quyền miễn trừ cho các dải IP: kết nối nằm trong danh sách có thể bỏ qua một số lớp kiểm soát chống thư rác, đồng thời ít được áp dụng các biện pháp giảm thiểu rò rỉ quyền riêng tư hơn. Nhưng với các nút ngang hàng đến qua Tor, nút không nhìn thấy danh tính thật của đối phương mà chỉ thấy địa chỉ của tiến trình nền trên máy mình. Một khi địa chỉ đó rơi vào dải mà -whitelist chỉ định, các kết nối từ bên ngoài sẽ được hưởng đãi ngộ «người nhà». $XAU
Rắc rối nằm ở khâu đóng gói. Một số nhà phát hành phân phối phần mềm nút kèm Tor, đồng thời đặt -whitelist bao trùm cả dải địa chỉ của tiến trình nền. Thông báo cho biết có hàng nghìn nút bị ảnh hưởng, trong đó mọi kết nối Tor đến đều được thêm vào danh sách trắng. Các nút chưa từng đụng đến tùy chọn không mặc định này thì không bị tính vào. $ZEC
Với giới tài chính, điều kỳ lạ của vụ việc này là «không thể hạch toán rõ ràng». Trong Bitcoin Core, sự tin cậy không phải một mục trên sổ cái có thể kiểm toán, mà chỉ là một dòng cấu hình. Một thiết lập mặc định trong gói phần mềm đã âm thầm mở rộng «ranh giới tin cậy» của mạng từ «ứng dụng khách đi kèm chạy trên máy cục bộ» sang «tất cả các nút ngang hàng Tor ẩn danh» — chẳng khác nào cấp hạn mức tín dụng cho đối tác không thể xác minh, nhưng lại không ghi vào sổ sách của ai cả. Không mất tiền, không có đợt phân tách chuỗi, và thông báo cũng không đề cập đến bất kỳ vụ khai thác nào ngoài thực tế.
An ninh phi tập trung chưa bao giờ chỉ nằm ở tầng đồng thuận; nó còn ẩn trong cách hàng nghìn nhà vận hành tự quản lý vệ sinh cấu hình của mình.
Vậy nên nên hiểu tin này thế nào? Nói «Bitcoin Core bị lỗi» rõ ràng là phóng đại. Giao thức chỉ phụ trách tầng đồng thuận; phần an ninh còn lại là tổng hòa của vô số lựa chọn cấu hình mà từng nhà vận hành độc lập đưa ra. Chỉ một dòng cấu hình mặc định cũng có thể âm thầm nới rộng phạm vi tin cậy của toàn mạng.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm với lãi lỗ
#比特币Core披露Tor流量漏洞
Nút chạy liên tục ở máy chủ phía sau vốn chỉ định cấp một tấm thẻ thông hành «đáng tin cậy» cho tiến trình nền Tor trên máy để ứng dụng khách đi kèm có thể kết nối trơn tru. Không ngờ cuối cùng, mọi kết nối lạ từ bên ngoài mò vào qua Tor cũng đội chung chiếc mũ «đáng tin cậy» ấy. $SOL
Gốc rễ nằm ở một dòng cấu hình. -whitelist cấp đặc quyền miễn trừ cho các dải IP: kết nối nằm trong danh sách có thể bỏ qua một số lớp kiểm soát chống thư rác, đồng thời ít được áp dụng các biện pháp giảm thiểu rò rỉ quyền riêng tư hơn. Nhưng với các nút ngang hàng đến qua Tor, nút không nhìn thấy danh tính thật của đối phương mà chỉ thấy địa chỉ của tiến trình nền trên máy mình. Một khi địa chỉ đó rơi vào dải mà -whitelist chỉ định, các kết nối từ bên ngoài sẽ được hưởng đãi ngộ «người nhà». $XAU
Rắc rối nằm ở khâu đóng gói. Một số nhà phát hành phân phối phần mềm nút kèm Tor, đồng thời đặt -whitelist bao trùm cả dải địa chỉ của tiến trình nền. Thông báo cho biết có hàng nghìn nút bị ảnh hưởng, trong đó mọi kết nối Tor đến đều được thêm vào danh sách trắng. Các nút chưa từng đụng đến tùy chọn không mặc định này thì không bị tính vào. $ZEC
Với giới tài chính, điều kỳ lạ của vụ việc này là «không thể hạch toán rõ ràng». Trong Bitcoin Core, sự tin cậy không phải một mục trên sổ cái có thể kiểm toán, mà chỉ là một dòng cấu hình. Một thiết lập mặc định trong gói phần mềm đã âm thầm mở rộng «ranh giới tin cậy» của mạng từ «ứng dụng khách đi kèm chạy trên máy cục bộ» sang «tất cả các nút ngang hàng Tor ẩn danh» — chẳng khác nào cấp hạn mức tín dụng cho đối tác không thể xác minh, nhưng lại không ghi vào sổ sách của ai cả. Không mất tiền, không có đợt phân tách chuỗi, và thông báo cũng không đề cập đến bất kỳ vụ khai thác nào ngoài thực tế.
An ninh phi tập trung chưa bao giờ chỉ nằm ở tầng đồng thuận; nó còn ẩn trong cách hàng nghìn nhà vận hành tự quản lý vệ sinh cấu hình của mình.
Vậy nên nên hiểu tin này thế nào? Nói «Bitcoin Core bị lỗi» rõ ràng là phóng đại. Giao thức chỉ phụ trách tầng đồng thuận; phần an ninh còn lại là tổng hòa của vô số lựa chọn cấu hình mà từng nhà vận hành độc lập đưa ra. Chỉ một dòng cấu hình mặc định cũng có thể âm thầm nới rộng phạm vi tin cậy của toàn mạng.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm với lãi lỗ
#比特币Core披露Tor流量漏洞
Gốc rễ nằm ở một dòng cấu hình. -whitelist cấp đặc quyền miễn trừ cho các dải IP: kết nối nằm trong danh sách có thể bỏ qua một số lớp kiểm soát chống thư rác, đồng thời ít được áp dụng các biện pháp giảm thiểu rò rỉ quyền riêng tư hơn. Nhưng với các nút ngang hàng đến qua Tor, nút không nhìn thấy danh tính thật của đối phương mà chỉ thấy địa chỉ của tiến trình nền trên máy mình. Một khi địa chỉ đó rơi vào dải mà -whitelist chỉ định, các kết nối từ bên ngoài sẽ được hưởng đãi ngộ «người nhà». $XAU
Rắc rối nằm ở khâu đóng gói. Một số nhà phát hành phân phối phần mềm nút kèm Tor, đồng thời đặt -whitelist bao trùm cả dải địa chỉ của tiến trình nền. Thông báo cho biết có hàng nghìn nút bị ảnh hưởng, trong đó mọi kết nối Tor đến đều được thêm vào danh sách trắng. Các nút chưa từng đụng đến tùy chọn không mặc định này thì không bị tính vào. $ZEC
Với giới tài chính, điều kỳ lạ của vụ việc này là «không thể hạch toán rõ ràng». Trong Bitcoin Core, sự tin cậy không phải một mục trên sổ cái có thể kiểm toán, mà chỉ là một dòng cấu hình. Một thiết lập mặc định trong gói phần mềm đã âm thầm mở rộng «ranh giới tin cậy» của mạng từ «ứng dụng khách đi kèm chạy trên máy cục bộ» sang «tất cả các nút ngang hàng Tor ẩn danh» — chẳng khác nào cấp hạn mức tín dụng cho đối tác không thể xác minh, nhưng lại không ghi vào sổ sách của ai cả. Không mất tiền, không có đợt phân tách chuỗi, và thông báo cũng không đề cập đến bất kỳ vụ khai thác nào ngoài thực tế.
An ninh phi tập trung chưa bao giờ chỉ nằm ở tầng đồng thuận; nó còn ẩn trong cách hàng nghìn nhà vận hành tự quản lý vệ sinh cấu hình của mình.
Vậy nên nên hiểu tin này thế nào? Nói «Bitcoin Core bị lỗi» rõ ràng là phóng đại. Giao thức chỉ phụ trách tầng đồng thuận; phần an ninh còn lại là tổng hòa của vô số lựa chọn cấu hình mà từng nhà vận hành độc lập đưa ra. Chỉ một dòng cấu hình mặc định cũng có thể âm thầm nới rộng phạm vi tin cậy của toàn mạng.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm với lãi lỗ
#比特币Core披露Tor流量漏洞
317
·
--
#币安神算子 lại mất thêm một nghìn điểm. Chơi kiểu gì đây? Hết cách rồi, chỉ còn nước cố chống đỡ thôi. Cứ xông vào vậy. Đừng hoảng loạn là được.
#币安神算子 lại mất thêm một nghìn điểm. Chơi kiểu gì đây? Hết cách rồi, chỉ còn nước cố chống đỡ thôi. Cứ xông vào vậy. Đừng hoảng loạn là được.
1
15
·
--
Cùng một BTC, ở Hàn Quốc đắt hơn toàn cầu 1,66%. Mức chênh lệch này đã neo suốt cả ngày, nhưng cơ chế đứng sau nó đang âm thầm bị viết lại bởi một đạo luật. $CL
Gần 30% người trưởng thành Hàn Quốc nắm giữ tiền mã hóa, với khoảng 9,91 triệu tài khoản hoạt động, khiến nơi đây trở thành một trong những thị trường bán lẻ cuồng nhiệt nhất thế giới. Tiền muốn kéo giá về ngang nhau nhưng không thể qua biên giới, nên mức giá cao hơn cứ bị đóng đinh tại địa phương. Căn nguyên là kiểm soát vốn: việc chuyển tiền mã hóa qua biên giới bị chặn bởi các kênh xác minh danh tính, khiến dòng tiền làm chênh lệch giá không thể sang bờ bên kia; hai mức giá trong và ngoài nước cứ thế tồn tại song song. Riêng stablecoin, khối lượng giao dịch trong một quý tại năm sàn lớn đã vọt lên 57 nghìn tỷ won, tương đương khoảng 42 tỷ USD; đồng won được luân chuyển trong và ngoài nước nhờ chúng. $SOL
Vì vậy, dự thảo hoàn thiện vào «đầu tháng 1» không chỉ nhắm đến giấy phép stablecoin. Luật cơ bản yêu cầu cấp phép và dự trữ đầy đủ, tức là đặt một đường ray được cấp phép ngay trong nước. Kết hợp với các biện pháp kiểm soát hiện có, một phần dòng vốn trước đây rò rỉ sang các nền tảng nước ngoài sẽ được thu vào một bể có thể quan sát, kiểm tra và đánh thuế. Đợt tăng hồi tháng 4 có lúc đẩy mức chênh lệch lên 9,7%, cho thấy tài khoản nội địa bị siết chặt đến mức nào. Càng siết chặt, dòng vốn rò rỉ càng muốn tìm lối thoát. $BTC
Nhiệt kế này không chỉ đo mức độ phong tỏa. Đợt tháng 6, mức chênh lệch thậm chí chuyển sang âm: người Hàn Quốc bán rẻ hơn so với giá toàn cầu, trong khi dòng tiền quay đầu đổ vào nhóm bán dẫn trên KOSPI; các ETF chip đòn bẩy hút mất sức nóng vốn dành cho đầu cơ altcoin. Vốn không biến mất, chỉ chuyển sang một bể khác.
Nói trắng ra, dự thảo hoàn thiện đang lắp đường ống cho dòng vốn; còn giấy phép dành cho giới đầu cơ thì phải tính riêng.
Mức chênh lệch có thu hẹp hay không phụ thuộc vào đường ống có thông suốt và đồng won có vững hay không. Hiện tại, 1,66% giống một chiếc nhiệt kế hơn: nó đo không phải tiền mã hóa đắt đến đâu, mà là cánh cổng vốn này đã nới lỏng hay chưa. Một khi luật có hiệu lực, một phần nhu cầu trước đây luẩn quẩn ở nước ngoài sẽ quay lại đường ray trong nước. Cổng nới lỏng một phần, dòng vốn ngoài sổ sách quay về thêm một phần.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#韩国数字资产基本法预计1月初定稿
Cùng một BTC, ở Hàn Quốc đắt hơn toàn cầu 1,66%. Mức chênh lệch này đã neo suốt cả ngày, nhưng cơ chế đứng sau nó đang âm thầm bị viết lại bởi một đạo luật. $CL
Gần 30% người trưởng thành Hàn Quốc nắm giữ tiền mã hóa, với khoảng 9,91 triệu tài khoản hoạt động, khiến nơi đây trở thành một trong những thị trường bán lẻ cuồng nhiệt nhất thế giới. Tiền muốn kéo giá về ngang nhau nhưng không thể qua biên giới, nên mức giá cao hơn cứ bị đóng đinh tại địa phương. Căn nguyên là kiểm soát vốn: việc chuyển tiền mã hóa qua biên giới bị chặn bởi các kênh xác minh danh tính, khiến dòng tiền làm chênh lệch giá không thể sang bờ bên kia; hai mức giá trong và ngoài nước cứ thế tồn tại song song. Riêng stablecoin, khối lượng giao dịch trong một quý tại năm sàn lớn đã vọt lên 57 nghìn tỷ won, tương đương khoảng 42 tỷ USD; đồng won được luân chuyển trong và ngoài nước nhờ chúng. $SOL
Vì vậy, dự thảo hoàn thiện vào «đầu tháng 1» không chỉ nhắm đến giấy phép stablecoin. Luật cơ bản yêu cầu cấp phép và dự trữ đầy đủ, tức là đặt một đường ray được cấp phép ngay trong nước. Kết hợp với các biện pháp kiểm soát hiện có, một phần dòng vốn trước đây rò rỉ sang các nền tảng nước ngoài sẽ được thu vào một bể có thể quan sát, kiểm tra và đánh thuế. Đợt tăng hồi tháng 4 có lúc đẩy mức chênh lệch lên 9,7%, cho thấy tài khoản nội địa bị siết chặt đến mức nào. Càng siết chặt, dòng vốn rò rỉ càng muốn tìm lối thoát. $BTC
Nhiệt kế này không chỉ đo mức độ phong tỏa. Đợt tháng 6, mức chênh lệch thậm chí chuyển sang âm: người Hàn Quốc bán rẻ hơn so với giá toàn cầu, trong khi dòng tiền quay đầu đổ vào nhóm bán dẫn trên KOSPI; các ETF chip đòn bẩy hút mất sức nóng vốn dành cho đầu cơ altcoin. Vốn không biến mất, chỉ chuyển sang một bể khác.
Nói trắng ra, dự thảo hoàn thiện đang lắp đường ống cho dòng vốn; còn giấy phép dành cho giới đầu cơ thì phải tính riêng.
Mức chênh lệch có thu hẹp hay không phụ thuộc vào đường ống có thông suốt và đồng won có vững hay không. Hiện tại, 1,66% giống một chiếc nhiệt kế hơn: nó đo không phải tiền mã hóa đắt đến đâu, mà là cánh cổng vốn này đã nới lỏng hay chưa. Một khi luật có hiệu lực, một phần nhu cầu trước đây luẩn quẩn ở nước ngoài sẽ quay lại đường ray trong nước. Cổng nới lỏng một phần, dòng vốn ngoài sổ sách quay về thêm một phần.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#韩国数字资产基本法预计1月初定稿
Gần 30% người trưởng thành Hàn Quốc nắm giữ tiền mã hóa, với khoảng 9,91 triệu tài khoản hoạt động, khiến nơi đây trở thành một trong những thị trường bán lẻ cuồng nhiệt nhất thế giới. Tiền muốn kéo giá về ngang nhau nhưng không thể qua biên giới, nên mức giá cao hơn cứ bị đóng đinh tại địa phương. Căn nguyên là kiểm soát vốn: việc chuyển tiền mã hóa qua biên giới bị chặn bởi các kênh xác minh danh tính, khiến dòng tiền làm chênh lệch giá không thể sang bờ bên kia; hai mức giá trong và ngoài nước cứ thế tồn tại song song. Riêng stablecoin, khối lượng giao dịch trong một quý tại năm sàn lớn đã vọt lên 57 nghìn tỷ won, tương đương khoảng 42 tỷ USD; đồng won được luân chuyển trong và ngoài nước nhờ chúng. $SOL
Vì vậy, dự thảo hoàn thiện vào «đầu tháng 1» không chỉ nhắm đến giấy phép stablecoin. Luật cơ bản yêu cầu cấp phép và dự trữ đầy đủ, tức là đặt một đường ray được cấp phép ngay trong nước. Kết hợp với các biện pháp kiểm soát hiện có, một phần dòng vốn trước đây rò rỉ sang các nền tảng nước ngoài sẽ được thu vào một bể có thể quan sát, kiểm tra và đánh thuế. Đợt tăng hồi tháng 4 có lúc đẩy mức chênh lệch lên 9,7%, cho thấy tài khoản nội địa bị siết chặt đến mức nào. Càng siết chặt, dòng vốn rò rỉ càng muốn tìm lối thoát. $BTC
Nhiệt kế này không chỉ đo mức độ phong tỏa. Đợt tháng 6, mức chênh lệch thậm chí chuyển sang âm: người Hàn Quốc bán rẻ hơn so với giá toàn cầu, trong khi dòng tiền quay đầu đổ vào nhóm bán dẫn trên KOSPI; các ETF chip đòn bẩy hút mất sức nóng vốn dành cho đầu cơ altcoin. Vốn không biến mất, chỉ chuyển sang một bể khác.
Nói trắng ra, dự thảo hoàn thiện đang lắp đường ống cho dòng vốn; còn giấy phép dành cho giới đầu cơ thì phải tính riêng.
Mức chênh lệch có thu hẹp hay không phụ thuộc vào đường ống có thông suốt và đồng won có vững hay không. Hiện tại, 1,66% giống một chiếc nhiệt kế hơn: nó đo không phải tiền mã hóa đắt đến đâu, mà là cánh cổng vốn này đã nới lỏng hay chưa. Một khi luật có hiệu lực, một phần nhu cầu trước đây luẩn quẩn ở nước ngoài sẽ quay lại đường ray trong nước. Cổng nới lỏng một phần, dòng vốn ngoài sổ sách quay về thêm một phần.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#韩国数字资产基本法预计1月初定稿
1
2
9
37.2k
·
--
Có người trong nhóm ném ra câu này: Quỹ phòng hộ đã cắt 89% vị thế bán ròng BTC trên CME, có phải sắp chuyển sang mua ròng không? Tôi xem lại dữ liệu vị thế và câu trả lời không đơn giản như vậy. Con số giảm mạnh, nhưng thứ bị cắt là các vị thế vay mượn. $ZEC
Chuyện này phải bắt đầu từ giao dịch chênh lệch cơ sở. Các quỹ vừa nắm giữ BTC giao ngay hoặc ETF, vừa bán khống hợp đồng tương lai ở mức giá cao để kiếm phần chênh lệch giữa giá giao ngay và giá tương lai thu hẹp lại; họ không quan tâm đồng tiền sẽ đi theo hướng nào. Khi hợp đồng tương lai đáo hạn, giá sẽ hội tụ về mức giá giao ngay; phần chênh lệch chính là toàn bộ nguồn lợi nhuận. Nhưng lợi suất cơ sở thường niên đã giảm xuống còn 4,8%, gần bằng trái phiếu chính phủ Mỹ; trừ đi ký quỹ và chi phí giao dịch, gần như chẳng còn bao nhiêu. Vào năm đạt đỉnh, lợi suất cơ sở thường niên còn ở mức 7,9%, cao hơn lợi suất trái phiếu chính phủ gần 4 điểm phần trăm; giờ chỉ cao hơn 0,6 điểm, nên thương vụ này không còn hấp dẫn nữa. $SOL
Thế là đòn bẩy bắt đầu rút lui. Hiện vị thế bán ròng chỉ còn 2.591 hợp đồng, tương đương khoảng 13.000 BTC, mức thấp nhất kể từ tháng 2 năm 2023; số hợp đồng mở giảm từ đỉnh 213.000 BTC vào cuối năm 2024 xuống còn 87.600 BTC, giảm thêm 15,7% so với một tuần trước; chín quỹ đã cắt giảm khoảng 68.000 BTC trong danh mục ETF suốt chín tháng qua, trị giá 5,4 tỷ USD. Tiền đi vay đang được trả lại từng khoản một. $CL
Tháng Tám, các quỹ đòn bẩy lần đầu tiên tạm thời chuyển sang vị thế mua ròng, trông có vẻ như họ đang đổi chiều. Nhưng vị thế mua ròng của các đơn vị quản lý tài sản cũng giảm từ khoảng 7.000 hợp đồng xuống còn 2.403 hợp đồng. Trong khi các vị thế phòng hộ được đóng lại, phía giao ngay cũng đang giảm lượng nắm giữ. Không bên nào đang đặt cược vào hướng đi của thị trường; toàn bộ sổ sách chỉ đang thu nhỏ lại và trở nên yên ắng hơn. Dòng tiền từ hoạt động kinh doanh chênh lệch giá đã rút đi, phần ETF còn lại có vẻ giống những người thực sự muốn nắm giữ đồng tiền hơn.
Các tổ chức không âm thầm chuyển sang mua ròng, chỉ có đòn bẩy đang rút lui. Phần chênh lệch giá sắp cạn, tiền từ hoạt động kinh doanh chênh lệch giá đã quay về với trái phiếu chính phủ, còn những người ở lại thị trường thì có vẻ thực tâm hơn. Theo dõi dòng vốn ETF trong thời gian tới sẽ giúp thấy rõ hơn ai thực sự muốn sở hữu đồng tiền, ai chỉ đến để kiếm lợi từ chênh lệch lãi suất. Một khi chênh lệch cơ sở mở rộng trở lại, sớm muộn gì các quỹ phòng hộ này cũng sẽ quay lại — đó là chuyện sau này.
Nước rút, dòng sông trong.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#QuỹPhòngHộVịThếBánRòngBitcoinCMEGiảm89%
Có người trong nhóm ném ra câu này: Quỹ phòng hộ đã cắt 89% vị thế bán ròng BTC trên CME, có phải sắp chuyển sang mua ròng không? Tôi xem lại dữ liệu vị thế và câu trả lời không đơn giản như vậy. Con số giảm mạnh, nhưng thứ bị cắt là các vị thế vay mượn. $ZEC
Chuyện này phải bắt đầu từ giao dịch chênh lệch cơ sở. Các quỹ vừa nắm giữ BTC giao ngay hoặc ETF, vừa bán khống hợp đồng tương lai ở mức giá cao để kiếm phần chênh lệch giữa giá giao ngay và giá tương lai thu hẹp lại; họ không quan tâm đồng tiền sẽ đi theo hướng nào. Khi hợp đồng tương lai đáo hạn, giá sẽ hội tụ về mức giá giao ngay; phần chênh lệch chính là toàn bộ nguồn lợi nhuận. Nhưng lợi suất cơ sở thường niên đã giảm xuống còn 4,8%, gần bằng trái phiếu chính phủ Mỹ; trừ đi ký quỹ và chi phí giao dịch, gần như chẳng còn bao nhiêu. Vào năm đạt đỉnh, lợi suất cơ sở thường niên còn ở mức 7,9%, cao hơn lợi suất trái phiếu chính phủ gần 4 điểm phần trăm; giờ chỉ cao hơn 0,6 điểm, nên thương vụ này không còn hấp dẫn nữa. $SOL
Thế là đòn bẩy bắt đầu rút lui. Hiện vị thế bán ròng chỉ còn 2.591 hợp đồng, tương đương khoảng 13.000 BTC, mức thấp nhất kể từ tháng 2 năm 2023; số hợp đồng mở giảm từ đỉnh 213.000 BTC vào cuối năm 2024 xuống còn 87.600 BTC, giảm thêm 15,7% so với một tuần trước; chín quỹ đã cắt giảm khoảng 68.000 BTC trong danh mục ETF suốt chín tháng qua, trị giá 5,4 tỷ USD. Tiền đi vay đang được trả lại từng khoản một. $CL
Tháng Tám, các quỹ đòn bẩy lần đầu tiên tạm thời chuyển sang vị thế mua ròng, trông có vẻ như họ đang đổi chiều. Nhưng vị thế mua ròng của các đơn vị quản lý tài sản cũng giảm từ khoảng 7.000 hợp đồng xuống còn 2.403 hợp đồng. Trong khi các vị thế phòng hộ được đóng lại, phía giao ngay cũng đang giảm lượng nắm giữ. Không bên nào đang đặt cược vào hướng đi của thị trường; toàn bộ sổ sách chỉ đang thu nhỏ lại và trở nên yên ắng hơn. Dòng tiền từ hoạt động kinh doanh chênh lệch giá đã rút đi, phần ETF còn lại có vẻ giống những người thực sự muốn nắm giữ đồng tiền hơn.
Các tổ chức không âm thầm chuyển sang mua ròng, chỉ có đòn bẩy đang rút lui. Phần chênh lệch giá sắp cạn, tiền từ hoạt động kinh doanh chênh lệch giá đã quay về với trái phiếu chính phủ, còn những người ở lại thị trường thì có vẻ thực tâm hơn. Theo dõi dòng vốn ETF trong thời gian tới sẽ giúp thấy rõ hơn ai thực sự muốn sở hữu đồng tiền, ai chỉ đến để kiếm lợi từ chênh lệch lãi suất. Một khi chênh lệch cơ sở mở rộng trở lại, sớm muộn gì các quỹ phòng hộ này cũng sẽ quay lại — đó là chuyện sau này.
Nước rút, dòng sông trong.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#QuỹPhòngHộVịThếBánRòngBitcoinCMEGiảm89%
Chuyện này phải bắt đầu từ giao dịch chênh lệch cơ sở. Các quỹ vừa nắm giữ BTC giao ngay hoặc ETF, vừa bán khống hợp đồng tương lai ở mức giá cao để kiếm phần chênh lệch giữa giá giao ngay và giá tương lai thu hẹp lại; họ không quan tâm đồng tiền sẽ đi theo hướng nào. Khi hợp đồng tương lai đáo hạn, giá sẽ hội tụ về mức giá giao ngay; phần chênh lệch chính là toàn bộ nguồn lợi nhuận. Nhưng lợi suất cơ sở thường niên đã giảm xuống còn 4,8%, gần bằng trái phiếu chính phủ Mỹ; trừ đi ký quỹ và chi phí giao dịch, gần như chẳng còn bao nhiêu. Vào năm đạt đỉnh, lợi suất cơ sở thường niên còn ở mức 7,9%, cao hơn lợi suất trái phiếu chính phủ gần 4 điểm phần trăm; giờ chỉ cao hơn 0,6 điểm, nên thương vụ này không còn hấp dẫn nữa. $SOL
Thế là đòn bẩy bắt đầu rút lui. Hiện vị thế bán ròng chỉ còn 2.591 hợp đồng, tương đương khoảng 13.000 BTC, mức thấp nhất kể từ tháng 2 năm 2023; số hợp đồng mở giảm từ đỉnh 213.000 BTC vào cuối năm 2024 xuống còn 87.600 BTC, giảm thêm 15,7% so với một tuần trước; chín quỹ đã cắt giảm khoảng 68.000 BTC trong danh mục ETF suốt chín tháng qua, trị giá 5,4 tỷ USD. Tiền đi vay đang được trả lại từng khoản một. $CL
Tháng Tám, các quỹ đòn bẩy lần đầu tiên tạm thời chuyển sang vị thế mua ròng, trông có vẻ như họ đang đổi chiều. Nhưng vị thế mua ròng của các đơn vị quản lý tài sản cũng giảm từ khoảng 7.000 hợp đồng xuống còn 2.403 hợp đồng. Trong khi các vị thế phòng hộ được đóng lại, phía giao ngay cũng đang giảm lượng nắm giữ. Không bên nào đang đặt cược vào hướng đi của thị trường; toàn bộ sổ sách chỉ đang thu nhỏ lại và trở nên yên ắng hơn. Dòng tiền từ hoạt động kinh doanh chênh lệch giá đã rút đi, phần ETF còn lại có vẻ giống những người thực sự muốn nắm giữ đồng tiền hơn.
Các tổ chức không âm thầm chuyển sang mua ròng, chỉ có đòn bẩy đang rút lui. Phần chênh lệch giá sắp cạn, tiền từ hoạt động kinh doanh chênh lệch giá đã quay về với trái phiếu chính phủ, còn những người ở lại thị trường thì có vẻ thực tâm hơn. Theo dõi dòng vốn ETF trong thời gian tới sẽ giúp thấy rõ hơn ai thực sự muốn sở hữu đồng tiền, ai chỉ đến để kiếm lợi từ chênh lệch lãi suất. Một khi chênh lệch cơ sở mở rộng trở lại, sớm muộn gì các quỹ phòng hộ này cũng sẽ quay lại — đó là chuyện sau này.
Nước rút, dòng sông trong.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Lãi lỗ tự chịu trách nhiệm.
#QuỹPhòngHộVịThếBánRòngBitcoinCMEGiảm89%
1
377
·
--
Một năm trước, nó đứng ở vị trí thứ 82; nay đã lọt vào top 7. Thế nhưng chỉ chưa đầy hai tháng sau khi vượt mốc 1.000, nó lại lao xuống dưới ngưỡng này. Đồng tăng mạnh nhất lại là đồng quay đầu sớm nhất. Thứ gánh vác toàn bộ câu chuyện về quyền riêng tư chưa bao giờ là cả một rổ tiền, mà là sức nặng của một đồng duy nhất.
Trong một năm qua, nhóm coin quyền riêng tư đã phình từ 7,1 tỷ USD lên 33,6 tỷ USD; chỉ trong 30 ngày gần đây, dòng vốn đổ vào đã tăng thêm 13 tỷ USD, tương đương mức tăng 90% trong một tháng. Riêng ZEC tăng 2.496% từ đầu năm, qua đó neo định giá của toàn bộ câu chuyện về quyền riêng tư vào một con số duy nhất. Khoảng 20 tỷ trong tổng vốn hóa 33,6 tỷ USD của nhóm này dồn vào một đồng. Trông có vẻ sôi động, nhưng nền tảng thực ra rất mong manh: khi tăng, nó kéo cả nhóm bay lên; khi quay đầu, cũng chính nó kéo cả nhóm xuống. $ETH
Loại đồng dẫn đầu này ra, rổ coin quyền riêng tư còn lại vẫn tăng 85% từ đầu năm và cao hơn 56% so với BTC kể từ khi đạt đỉnh vào tháng 10 năm ngoái. Dòng tiền đang đặt cược vào toàn bộ câu chuyện về quyền riêng tư, chứ không chỉ riêng ZEC. Nhưng cũng chính vì vậy, chỉ cần ZEC chao đảo là vốn hóa cả nhóm cũng rung lắc theo. Beta phân tán hoàn toàn không tồn tại; những đồng khác muốn thay nó gánh đỡ thì sức nặng không đủ. $CL
Trong cùng khoảng thời gian, 91,5% trong top 200 đã tăng giá trong một tháng, nhưng tính cả năm thì chỉ có 25 đồng tăng, còn mức giảm trung vị là 55%. BTC vẫn thấp hơn đỉnh tháng 10 năm ngoái 36% sau 335 ngày chao đảo; DeFi giảm 27%, game giảm 74%, chỉ có nhóm quyền riêng tư vẫn ở mức cao kỷ lục mới. Đà tăng dồn cả vào một chỗ, còn những nơi khác đã nguội lạnh từ lâu. $BNB
Việc thủng mốc 1.000, đòn bẩy và CPI chỉ là những ngòi nổ. ZEC tự mình gánh toàn bộ beta của nhóm, nên khi nó quay đầu, cả nhóm cũng dịch chuyển theo. Biến động của nhóm không được phân tán mà bị buộc chặt vào một cái tên duy nhất; cái gọi là beta của nhóm chẳng qua chỉ là cái bóng của đồng này.
Khi một đồng gánh beta của cả nhóm, đợt điều chỉnh của nó không còn là chuyện riêng lẻ mà trở thành áp lực ở cấp độ toàn nhóm. Dòng vốn muốn phân tán cũng không thể phân tán, vì trọng số vốn dĩ đã dồn vào một chỗ: khi tăng thì cùng bay lên, khi quay đầu thì cùng chao đảo.
Nếu chiếc neo chỉ được buộc vào một sợi dây, sợi dây chùng xuống thì cả vùng biển cũng chao đảo.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#Zcash自9月以来首次跌破1000美元
Một năm trước, nó đứng ở vị trí thứ 82; nay đã lọt vào top 7. Thế nhưng chỉ chưa đầy hai tháng sau khi vượt mốc 1.000, nó lại lao xuống dưới ngưỡng này. Đồng tăng mạnh nhất lại là đồng quay đầu sớm nhất. Thứ gánh vác toàn bộ câu chuyện về quyền riêng tư chưa bao giờ là cả một rổ tiền, mà là sức nặng của một đồng duy nhất.
Trong một năm qua, nhóm coin quyền riêng tư đã phình từ 7,1 tỷ USD lên 33,6 tỷ USD; chỉ trong 30 ngày gần đây, dòng vốn đổ vào đã tăng thêm 13 tỷ USD, tương đương mức tăng 90% trong một tháng. Riêng ZEC tăng 2.496% từ đầu năm, qua đó neo định giá của toàn bộ câu chuyện về quyền riêng tư vào một con số duy nhất. Khoảng 20 tỷ trong tổng vốn hóa 33,6 tỷ USD của nhóm này dồn vào một đồng. Trông có vẻ sôi động, nhưng nền tảng thực ra rất mong manh: khi tăng, nó kéo cả nhóm bay lên; khi quay đầu, cũng chính nó kéo cả nhóm xuống. $ETH
Loại đồng dẫn đầu này ra, rổ coin quyền riêng tư còn lại vẫn tăng 85% từ đầu năm và cao hơn 56% so với BTC kể từ khi đạt đỉnh vào tháng 10 năm ngoái. Dòng tiền đang đặt cược vào toàn bộ câu chuyện về quyền riêng tư, chứ không chỉ riêng ZEC. Nhưng cũng chính vì vậy, chỉ cần ZEC chao đảo là vốn hóa cả nhóm cũng rung lắc theo. Beta phân tán hoàn toàn không tồn tại; những đồng khác muốn thay nó gánh đỡ thì sức nặng không đủ. $CL
Trong cùng khoảng thời gian, 91,5% trong top 200 đã tăng giá trong một tháng, nhưng tính cả năm thì chỉ có 25 đồng tăng, còn mức giảm trung vị là 55%. BTC vẫn thấp hơn đỉnh tháng 10 năm ngoái 36% sau 335 ngày chao đảo; DeFi giảm 27%, game giảm 74%, chỉ có nhóm quyền riêng tư vẫn ở mức cao kỷ lục mới. Đà tăng dồn cả vào một chỗ, còn những nơi khác đã nguội lạnh từ lâu. $BNB
Việc thủng mốc 1.000, đòn bẩy và CPI chỉ là những ngòi nổ. ZEC tự mình gánh toàn bộ beta của nhóm, nên khi nó quay đầu, cả nhóm cũng dịch chuyển theo. Biến động của nhóm không được phân tán mà bị buộc chặt vào một cái tên duy nhất; cái gọi là beta của nhóm chẳng qua chỉ là cái bóng của đồng này.
Khi một đồng gánh beta của cả nhóm, đợt điều chỉnh của nó không còn là chuyện riêng lẻ mà trở thành áp lực ở cấp độ toàn nhóm. Dòng vốn muốn phân tán cũng không thể phân tán, vì trọng số vốn dĩ đã dồn vào một chỗ: khi tăng thì cùng bay lên, khi quay đầu thì cùng chao đảo.
Nếu chiếc neo chỉ được buộc vào một sợi dây, sợi dây chùng xuống thì cả vùng biển cũng chao đảo.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#Zcash自9月以来首次跌破1000美元
Trong một năm qua, nhóm coin quyền riêng tư đã phình từ 7,1 tỷ USD lên 33,6 tỷ USD; chỉ trong 30 ngày gần đây, dòng vốn đổ vào đã tăng thêm 13 tỷ USD, tương đương mức tăng 90% trong một tháng. Riêng ZEC tăng 2.496% từ đầu năm, qua đó neo định giá của toàn bộ câu chuyện về quyền riêng tư vào một con số duy nhất. Khoảng 20 tỷ trong tổng vốn hóa 33,6 tỷ USD của nhóm này dồn vào một đồng. Trông có vẻ sôi động, nhưng nền tảng thực ra rất mong manh: khi tăng, nó kéo cả nhóm bay lên; khi quay đầu, cũng chính nó kéo cả nhóm xuống. $ETH
Loại đồng dẫn đầu này ra, rổ coin quyền riêng tư còn lại vẫn tăng 85% từ đầu năm và cao hơn 56% so với BTC kể từ khi đạt đỉnh vào tháng 10 năm ngoái. Dòng tiền đang đặt cược vào toàn bộ câu chuyện về quyền riêng tư, chứ không chỉ riêng ZEC. Nhưng cũng chính vì vậy, chỉ cần ZEC chao đảo là vốn hóa cả nhóm cũng rung lắc theo. Beta phân tán hoàn toàn không tồn tại; những đồng khác muốn thay nó gánh đỡ thì sức nặng không đủ. $CL
Trong cùng khoảng thời gian, 91,5% trong top 200 đã tăng giá trong một tháng, nhưng tính cả năm thì chỉ có 25 đồng tăng, còn mức giảm trung vị là 55%. BTC vẫn thấp hơn đỉnh tháng 10 năm ngoái 36% sau 335 ngày chao đảo; DeFi giảm 27%, game giảm 74%, chỉ có nhóm quyền riêng tư vẫn ở mức cao kỷ lục mới. Đà tăng dồn cả vào một chỗ, còn những nơi khác đã nguội lạnh từ lâu. $BNB
Việc thủng mốc 1.000, đòn bẩy và CPI chỉ là những ngòi nổ. ZEC tự mình gánh toàn bộ beta của nhóm, nên khi nó quay đầu, cả nhóm cũng dịch chuyển theo. Biến động của nhóm không được phân tán mà bị buộc chặt vào một cái tên duy nhất; cái gọi là beta của nhóm chẳng qua chỉ là cái bóng của đồng này.
Khi một đồng gánh beta của cả nhóm, đợt điều chỉnh của nó không còn là chuyện riêng lẻ mà trở thành áp lực ở cấp độ toàn nhóm. Dòng vốn muốn phân tán cũng không thể phân tán, vì trọng số vốn dĩ đã dồn vào một chỗ: khi tăng thì cùng bay lên, khi quay đầu thì cùng chao đảo.
Nếu chiếc neo chỉ được buộc vào một sợi dây, sợi dây chùng xuống thì cả vùng biển cũng chao đảo.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư. Tự chịu trách nhiệm về lãi lỗ.
#Zcash自9月以来首次跌破1000美元
239
·
--
Doanh thu tăng 168% so với cùng kỳ, nhưng giá cổ phiếu trước giờ mở cửa chỉ nhường lại khoảng 10% mức tăng. Một công ty điện toán có doanh thu thuần tăng thêm hơn 1 tỷ USD chỉ trong một quý lại được thị trường định giá một cách bất ngờ dè dặt. $BNB
Tách từng khoản ra thì thấy tăng trưởng là có thật. Doanh thu quý III đạt 3,661 tỷ USD, tăng gấp rưỡi so với 1,37 tỷ USD cùng kỳ năm ngoái, đồng thời vượt dự báo thị trường khoảng 3,55 tỷ USD. Lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD, biên lợi nhuận chạm 10%, sớm hơn một quý so với kế hoạch đầu năm để đạt mức hai chữ số. Nhưng ngay trên cùng một bảng cân đối, chi phí lãi vay ròng lên tới 846 triệu USD, tăng 173% so với cùng kỳ, đã lấn át khoản lợi nhuận hoạt động ít ỏi đó; khoản lỗ ròng trong quý vẫn là 709 triệu USD. $BTC
Dòng tiền chảy về đâu còn nói lên nhiều điều hơn doanh thu. Tính đến cuối tháng 9, nợ chịu lãi vào khoảng 46,9 tỷ USD; chi tiêu vốn quý III là 1,45 tỷ USD, còn dòng tiền tự do âm 7,7 tỷ USD. Phần lớn tiền khách hàng thanh toán trước tiên được dùng để trả nợ và mua GPU; cổ đông chỉ được chia phần còn lại. Điều đáng chú ý là giá thuê GPU thế hệ cũ tăng 30% đến 50% so với quý trước, lượng đơn hàng tồn đọng lên tới 132,5 tỷ USD. Điều đó cho thấy quyền định giá vẫn nằm trong tay bên cung ứng; những người vay tiền để mở rộng đang giúp người khác kiếm khoản chênh lệch lãi suất. $SOL
Cơ cấu khách hàng còn ẩn chứa một điểm dễ tổn thương khác. Hai khách hàng lớn chiếm hơn một nửa doanh thu: một bên chiếm 24%, bên còn lại 30%. Trên sổ sách, số lượng khách hàng ngày càng tăng, nhưng huyết mạch thực sự vẫn là các hợp đồng dài hạn với một vài nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm phát triển mô hình tiên tiến.
Nói trắng ra, đây là cuộc tranh giành địa bàn bằng cách vay nợ để mua năng lực tính toán. Ban lãnh đạo nâng dự báo doanh thu cả năm lên 13–13,3 tỷ USD, hạ chi phí nợ bình quân gia quyền xuống 7,9%, đồng thời kỳ vọng thu khoảng 9 tỷ USD tiền ứng trước của khách hàng trong ba tháng tới để bù đắp thiếu hụt. Chi tiêu vốn tăng vọt lên 37–39 tỷ USD cho cả năm, gần gấp ba doanh thu.
Tôi đang theo dõi dòng tiền này. Dòng vốn nóng đổ vào hạ tầng AI không chảy ròng vào vốn cổ phần, mà luân chuyển giữa nợ, GPU và trung tâm dữ liệu; quyền định giá nằm ở phía cung, còn hóa đơn thuộc về phía đi vay. Câu chuyện doanh thu tăng gấp đôi nghe thật hoành tráng, nhưng tiền vào túi phải qua cửa ải lãi vay trước.
Quan điểm cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu.
#CoreWeave tăng trưởng doanh thu 168%, giá cổ phiếu tăng 10%
Doanh thu tăng 168% so với cùng kỳ, nhưng giá cổ phiếu trước giờ mở cửa chỉ nhường lại khoảng 10% mức tăng. Một công ty điện toán có doanh thu thuần tăng thêm hơn 1 tỷ USD chỉ trong một quý lại được thị trường định giá một cách bất ngờ dè dặt. $BNB
Tách từng khoản ra thì thấy tăng trưởng là có thật. Doanh thu quý III đạt 3,661 tỷ USD, tăng gấp rưỡi so với 1,37 tỷ USD cùng kỳ năm ngoái, đồng thời vượt dự báo thị trường khoảng 3,55 tỷ USD. Lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD, biên lợi nhuận chạm 10%, sớm hơn một quý so với kế hoạch đầu năm để đạt mức hai chữ số. Nhưng ngay trên cùng một bảng cân đối, chi phí lãi vay ròng lên tới 846 triệu USD, tăng 173% so với cùng kỳ, đã lấn át khoản lợi nhuận hoạt động ít ỏi đó; khoản lỗ ròng trong quý vẫn là 709 triệu USD. $BTC
Dòng tiền chảy về đâu còn nói lên nhiều điều hơn doanh thu. Tính đến cuối tháng 9, nợ chịu lãi vào khoảng 46,9 tỷ USD; chi tiêu vốn quý III là 1,45 tỷ USD, còn dòng tiền tự do âm 7,7 tỷ USD. Phần lớn tiền khách hàng thanh toán trước tiên được dùng để trả nợ và mua GPU; cổ đông chỉ được chia phần còn lại. Điều đáng chú ý là giá thuê GPU thế hệ cũ tăng 30% đến 50% so với quý trước, lượng đơn hàng tồn đọng lên tới 132,5 tỷ USD. Điều đó cho thấy quyền định giá vẫn nằm trong tay bên cung ứng; những người vay tiền để mở rộng đang giúp người khác kiếm khoản chênh lệch lãi suất. $SOL
Cơ cấu khách hàng còn ẩn chứa một điểm dễ tổn thương khác. Hai khách hàng lớn chiếm hơn một nửa doanh thu: một bên chiếm 24%, bên còn lại 30%. Trên sổ sách, số lượng khách hàng ngày càng tăng, nhưng huyết mạch thực sự vẫn là các hợp đồng dài hạn với một vài nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm phát triển mô hình tiên tiến.
Nói trắng ra, đây là cuộc tranh giành địa bàn bằng cách vay nợ để mua năng lực tính toán. Ban lãnh đạo nâng dự báo doanh thu cả năm lên 13–13,3 tỷ USD, hạ chi phí nợ bình quân gia quyền xuống 7,9%, đồng thời kỳ vọng thu khoảng 9 tỷ USD tiền ứng trước của khách hàng trong ba tháng tới để bù đắp thiếu hụt. Chi tiêu vốn tăng vọt lên 37–39 tỷ USD cho cả năm, gần gấp ba doanh thu.
Tôi đang theo dõi dòng tiền này. Dòng vốn nóng đổ vào hạ tầng AI không chảy ròng vào vốn cổ phần, mà luân chuyển giữa nợ, GPU và trung tâm dữ liệu; quyền định giá nằm ở phía cung, còn hóa đơn thuộc về phía đi vay. Câu chuyện doanh thu tăng gấp đôi nghe thật hoành tráng, nhưng tiền vào túi phải qua cửa ải lãi vay trước.
Quan điểm cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu.
#CoreWeave tăng trưởng doanh thu 168%, giá cổ phiếu tăng 10%
Tách từng khoản ra thì thấy tăng trưởng là có thật. Doanh thu quý III đạt 3,661 tỷ USD, tăng gấp rưỡi so với 1,37 tỷ USD cùng kỳ năm ngoái, đồng thời vượt dự báo thị trường khoảng 3,55 tỷ USD. Lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD, biên lợi nhuận chạm 10%, sớm hơn một quý so với kế hoạch đầu năm để đạt mức hai chữ số. Nhưng ngay trên cùng một bảng cân đối, chi phí lãi vay ròng lên tới 846 triệu USD, tăng 173% so với cùng kỳ, đã lấn át khoản lợi nhuận hoạt động ít ỏi đó; khoản lỗ ròng trong quý vẫn là 709 triệu USD. $BTC
Dòng tiền chảy về đâu còn nói lên nhiều điều hơn doanh thu. Tính đến cuối tháng 9, nợ chịu lãi vào khoảng 46,9 tỷ USD; chi tiêu vốn quý III là 1,45 tỷ USD, còn dòng tiền tự do âm 7,7 tỷ USD. Phần lớn tiền khách hàng thanh toán trước tiên được dùng để trả nợ và mua GPU; cổ đông chỉ được chia phần còn lại. Điều đáng chú ý là giá thuê GPU thế hệ cũ tăng 30% đến 50% so với quý trước, lượng đơn hàng tồn đọng lên tới 132,5 tỷ USD. Điều đó cho thấy quyền định giá vẫn nằm trong tay bên cung ứng; những người vay tiền để mở rộng đang giúp người khác kiếm khoản chênh lệch lãi suất. $SOL
Cơ cấu khách hàng còn ẩn chứa một điểm dễ tổn thương khác. Hai khách hàng lớn chiếm hơn một nửa doanh thu: một bên chiếm 24%, bên còn lại 30%. Trên sổ sách, số lượng khách hàng ngày càng tăng, nhưng huyết mạch thực sự vẫn là các hợp đồng dài hạn với một vài nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm phát triển mô hình tiên tiến.
Nói trắng ra, đây là cuộc tranh giành địa bàn bằng cách vay nợ để mua năng lực tính toán. Ban lãnh đạo nâng dự báo doanh thu cả năm lên 13–13,3 tỷ USD, hạ chi phí nợ bình quân gia quyền xuống 7,9%, đồng thời kỳ vọng thu khoảng 9 tỷ USD tiền ứng trước của khách hàng trong ba tháng tới để bù đắp thiếu hụt. Chi tiêu vốn tăng vọt lên 37–39 tỷ USD cho cả năm, gần gấp ba doanh thu.
Tôi đang theo dõi dòng tiền này. Dòng vốn nóng đổ vào hạ tầng AI không chảy ròng vào vốn cổ phần, mà luân chuyển giữa nợ, GPU và trung tâm dữ liệu; quyền định giá nằm ở phía cung, còn hóa đơn thuộc về phía đi vay. Câu chuyện doanh thu tăng gấp đôi nghe thật hoành tráng, nhưng tiền vào túi phải qua cửa ải lãi vay trước.
Quan điểm cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu.
#CoreWeave tăng trưởng doanh thu 168%, giá cổ phiếu tăng 10%
434
·
--
23
·
--
Nạp và rút, mỗi chiều đều bị đặt hạn mức 5 triệu baht. Đây chẳng phải là dựng hai cổng một chiều để chuyển tiền sao? Dự thảo mà SEC Thái Lan đưa ra trong tuần này đặt hạn mức hằng ngày khoảng 148.000 USD cho dòng tiền stablecoin vào và ra của mỗi khách hàng tại từng đơn vị vận hành được cấp phép. Quy định chưa có hiệu lực, hiện mới đang lấy ý kiến. $CL
Điểm mấu chốt nằm ở hai chữ «riêng biệt». Nạp có một cổng, rút lại có một cổng khác, hai cổng không liên quan đến nhau. Trên một nền tảng, bạn có thể nạp 5 triệu baht và cũng có thể rút 5 triệu baht trong một ngày, nhưng hai khoản này không được gộp hay bù trừ cho nhau. Thứ bị khóa cứng là thông lượng của kênh thanh toán, chứ không phải lượng tiền bạn đang nắm giữ. $BNB
Các cổng này chỉ chặn ví bán lẻ. Dự thảo nêu rõ việc chuyển tiền giữa các tổ chức được cấp phép, trong đó cả hai bên đều tuân thủ Travel Rule, không bị giới hạn; các tổ chức được Ngân hàng Trung ương Thái Lan phê duyệt và các nhà tạo lập thị trường giao dịch stablecoin neo theo baht cũng được miễn trừ. Chỉ có kênh giao dịch thường ngày, nơi cá nhân chuyển tiền đến địa chỉ của người khác, là bị chặn. $ETH
Tiền không bị cấm, chỉ là lưu chuyển chậm hơn.
Ở thị trường OTC còn có thêm một ngưỡng khác. Mỗi giao dịch OTC của nhà môi giới và nhà kinh doanh phải đạt tối thiểu 3 triệu baht, tương đương khoảng 89.000 USD; đồng thời, họ không được phép thực hiện giao dịch đối ứng giữa các khách hàng. Dòng tiền lớn bị đẩy sang một kênh dễ thấy hơn, phải để lại danh tính; dòng tiền nhỏ thì bị giới hạn trong hạn mức hằng ngày. Bộ quy tắc lần này nối tiếp đợt tham vấn về stablecoin hồi tháng Chín, và định hướng đã được xác lập từ trước.
Với những người làm thanh toán, quy định này thay đổi tốc độ lưu chuyển của tiền, chứ không phải mệnh giá của nó. Stablecoin vốn là một dạng tiền mặt dạng token không sinh lãi; nay cả chiều nạp lẫn chiều rút ở mảng bán lẻ đều bị áp trần hằng ngày. Nó giống một đường ống bị giới hạn tốc độ hơn là một tấm vé có thể dùng bất cứ lúc nào.
Điều tôi chú ý là sự phân luồng này. Dòng bán buôn vẫn vận hành như thường, còn dòng bán lẻ bị giới hạn theo ngày; cùng một đồng stablecoin nhưng phải chạy theo hai nhịp khác nhau. Quy định kiểm soát thông lượng của đường ống, chứ không phải bản thân đồng tiền.
Ý kiến cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#泰国拟限稳定币每日充提14点8万美元
Nạp và rút, mỗi chiều đều bị đặt hạn mức 5 triệu baht. Đây chẳng phải là dựng hai cổng một chiều để chuyển tiền sao? Dự thảo mà SEC Thái Lan đưa ra trong tuần này đặt hạn mức hằng ngày khoảng 148.000 USD cho dòng tiền stablecoin vào và ra của mỗi khách hàng tại từng đơn vị vận hành được cấp phép. Quy định chưa có hiệu lực, hiện mới đang lấy ý kiến. $CL
Điểm mấu chốt nằm ở hai chữ «riêng biệt». Nạp có một cổng, rút lại có một cổng khác, hai cổng không liên quan đến nhau. Trên một nền tảng, bạn có thể nạp 5 triệu baht và cũng có thể rút 5 triệu baht trong một ngày, nhưng hai khoản này không được gộp hay bù trừ cho nhau. Thứ bị khóa cứng là thông lượng của kênh thanh toán, chứ không phải lượng tiền bạn đang nắm giữ. $BNB
Các cổng này chỉ chặn ví bán lẻ. Dự thảo nêu rõ việc chuyển tiền giữa các tổ chức được cấp phép, trong đó cả hai bên đều tuân thủ Travel Rule, không bị giới hạn; các tổ chức được Ngân hàng Trung ương Thái Lan phê duyệt và các nhà tạo lập thị trường giao dịch stablecoin neo theo baht cũng được miễn trừ. Chỉ có kênh giao dịch thường ngày, nơi cá nhân chuyển tiền đến địa chỉ của người khác, là bị chặn. $ETH
Tiền không bị cấm, chỉ là lưu chuyển chậm hơn.
Ở thị trường OTC còn có thêm một ngưỡng khác. Mỗi giao dịch OTC của nhà môi giới và nhà kinh doanh phải đạt tối thiểu 3 triệu baht, tương đương khoảng 89.000 USD; đồng thời, họ không được phép thực hiện giao dịch đối ứng giữa các khách hàng. Dòng tiền lớn bị đẩy sang một kênh dễ thấy hơn, phải để lại danh tính; dòng tiền nhỏ thì bị giới hạn trong hạn mức hằng ngày. Bộ quy tắc lần này nối tiếp đợt tham vấn về stablecoin hồi tháng Chín, và định hướng đã được xác lập từ trước.
Với những người làm thanh toán, quy định này thay đổi tốc độ lưu chuyển của tiền, chứ không phải mệnh giá của nó. Stablecoin vốn là một dạng tiền mặt dạng token không sinh lãi; nay cả chiều nạp lẫn chiều rút ở mảng bán lẻ đều bị áp trần hằng ngày. Nó giống một đường ống bị giới hạn tốc độ hơn là một tấm vé có thể dùng bất cứ lúc nào.
Điều tôi chú ý là sự phân luồng này. Dòng bán buôn vẫn vận hành như thường, còn dòng bán lẻ bị giới hạn theo ngày; cùng một đồng stablecoin nhưng phải chạy theo hai nhịp khác nhau. Quy định kiểm soát thông lượng của đường ống, chứ không phải bản thân đồng tiền.
Ý kiến cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#泰国拟限稳定币每日充提14点8万美元
Điểm mấu chốt nằm ở hai chữ «riêng biệt». Nạp có một cổng, rút lại có một cổng khác, hai cổng không liên quan đến nhau. Trên một nền tảng, bạn có thể nạp 5 triệu baht và cũng có thể rút 5 triệu baht trong một ngày, nhưng hai khoản này không được gộp hay bù trừ cho nhau. Thứ bị khóa cứng là thông lượng của kênh thanh toán, chứ không phải lượng tiền bạn đang nắm giữ. $BNB
Các cổng này chỉ chặn ví bán lẻ. Dự thảo nêu rõ việc chuyển tiền giữa các tổ chức được cấp phép, trong đó cả hai bên đều tuân thủ Travel Rule, không bị giới hạn; các tổ chức được Ngân hàng Trung ương Thái Lan phê duyệt và các nhà tạo lập thị trường giao dịch stablecoin neo theo baht cũng được miễn trừ. Chỉ có kênh giao dịch thường ngày, nơi cá nhân chuyển tiền đến địa chỉ của người khác, là bị chặn. $ETH
Tiền không bị cấm, chỉ là lưu chuyển chậm hơn.
Ở thị trường OTC còn có thêm một ngưỡng khác. Mỗi giao dịch OTC của nhà môi giới và nhà kinh doanh phải đạt tối thiểu 3 triệu baht, tương đương khoảng 89.000 USD; đồng thời, họ không được phép thực hiện giao dịch đối ứng giữa các khách hàng. Dòng tiền lớn bị đẩy sang một kênh dễ thấy hơn, phải để lại danh tính; dòng tiền nhỏ thì bị giới hạn trong hạn mức hằng ngày. Bộ quy tắc lần này nối tiếp đợt tham vấn về stablecoin hồi tháng Chín, và định hướng đã được xác lập từ trước.
Với những người làm thanh toán, quy định này thay đổi tốc độ lưu chuyển của tiền, chứ không phải mệnh giá của nó. Stablecoin vốn là một dạng tiền mặt dạng token không sinh lãi; nay cả chiều nạp lẫn chiều rút ở mảng bán lẻ đều bị áp trần hằng ngày. Nó giống một đường ống bị giới hạn tốc độ hơn là một tấm vé có thể dùng bất cứ lúc nào.
Điều tôi chú ý là sự phân luồng này. Dòng bán buôn vẫn vận hành như thường, còn dòng bán lẻ bị giới hạn theo ngày; cùng một đồng stablecoin nhưng phải chạy theo hai nhịp khác nhau. Quy định kiểm soát thông lượng của đường ống, chứ không phải bản thân đồng tiền.
Ý kiến cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#泰国拟限稳定币每日充提14点8万美元
1
506
·
--
Ngày 11 tháng 11, báo giá thời gian thực của năm sàn giao dịch lớn đã có thể được lấy từ một đường ống trên chuỗi. Pyth đã trở thành nhà phân phối được ủy quyền của Sở Giao dịch Chứng khoán New York, đưa lớp BQT của giá mua/bán tốt nhất và giao dịch vào thị trường dữ liệu, ngay sau khi nó vừa giành được tư cách báo giá thời gian thực của Nasdaq. Đây không phải là thêm một phần mềm xem bảng giá, mà là lần đầu tiên sổ lệnh của sàn giao dịch bước vào thị trường oracle. $BTC
Lớp BQT này chính là báo giá sổ lệnh thời gian thực của chính NYSE, bao phủ sàn của nó cùng năm nhãn American, Arca, National và Texas, đều là các sàn cổ phiếu Mỹ thuộc ICE. Điều thú vị là dữ liệu này được Pyth truyền ra ngoài, nhưng quyền sở hữu dữ liệu và quyền định giá vẫn nằm trong tay sàn giao dịch; bên chuyển phát đã đổi người, nhưng chủ nhà thì không đổi. $ZEC
Thị trường dữ liệu bên đó đến tháng Tư năm nay mới khai trương, vốn dĩ là một sàn bán hàng theo giá giữa các tổ chức. Nhà cung cấp dữ liệu gốc niêm yết báo giá lên đó, ai được đọc, trả bao nhiêu, tất cả đều đi theo hợp đồng thương mại, không phải logic chia sẻ mã nguồn mở. Dù cổng ra trên chuỗi có mở thêm bao nhiêu đi nữa, hóa đơn thu phí ở tầng nền cũng không bị hủy. $XAU
Tách sổ sách ra xem sẽ càng rõ hơn. Trước đây những phí dữ liệu thị trường đó phân tán trong các gói thuê bao đầu cuối của từng bên; giờ có thêm một cổng phân phối trên chuỗi, nhưng đối tượng nhận tiền không đổi, vẫn là sàn giao dịch và những nhà cung cấp dữ liệu gốc đó. Oracle chỉ nhận phần phí chuyển phát, còn toll thực sự vẫn nằm ở nguồn.
Việc này quan trọng nhất với nhóm làm cổ phiếu mã hóa và perpetual. Điều họ theo đuổi không phải là giá rẻ hơn, mà là cách nói mang tính tuân thủ này đã nguyên xi đưa phí cấp phép của dữ liệu thị trường truyền thống vào cấu trúc chi phí sản phẩm. Sổ sách vẫn là sổ sách ấy, chỉ là người nộp hộ đã có thêm một nút trên chuỗi.
Đường ống có thể đổi, cổng thu phí thì không tháo được.
Tôi đang theo dõi chính dòng tiền này. Trên chuỗi có thêm một cửa lấy dữ liệu, nghe như thắng lợi của mã nguồn mở miễn phí, nhưng thực ra chỉ là dời cửa sổ thu phí sang chỗ khác; tiền cuối cùng vào sổ của ai thì hoàn toàn không đổi.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư, lãi lỗ tự chịu
#Pyth数据市场接入纽交所实时行情
Ngày 11 tháng 11, báo giá thời gian thực của năm sàn giao dịch lớn đã có thể được lấy từ một đường ống trên chuỗi. Pyth đã trở thành nhà phân phối được ủy quyền của Sở Giao dịch Chứng khoán New York, đưa lớp BQT của giá mua/bán tốt nhất và giao dịch vào thị trường dữ liệu, ngay sau khi nó vừa giành được tư cách báo giá thời gian thực của Nasdaq. Đây không phải là thêm một phần mềm xem bảng giá, mà là lần đầu tiên sổ lệnh của sàn giao dịch bước vào thị trường oracle. $BTC
Lớp BQT này chính là báo giá sổ lệnh thời gian thực của chính NYSE, bao phủ sàn của nó cùng năm nhãn American, Arca, National và Texas, đều là các sàn cổ phiếu Mỹ thuộc ICE. Điều thú vị là dữ liệu này được Pyth truyền ra ngoài, nhưng quyền sở hữu dữ liệu và quyền định giá vẫn nằm trong tay sàn giao dịch; bên chuyển phát đã đổi người, nhưng chủ nhà thì không đổi. $ZEC
Thị trường dữ liệu bên đó đến tháng Tư năm nay mới khai trương, vốn dĩ là một sàn bán hàng theo giá giữa các tổ chức. Nhà cung cấp dữ liệu gốc niêm yết báo giá lên đó, ai được đọc, trả bao nhiêu, tất cả đều đi theo hợp đồng thương mại, không phải logic chia sẻ mã nguồn mở. Dù cổng ra trên chuỗi có mở thêm bao nhiêu đi nữa, hóa đơn thu phí ở tầng nền cũng không bị hủy. $XAU
Tách sổ sách ra xem sẽ càng rõ hơn. Trước đây những phí dữ liệu thị trường đó phân tán trong các gói thuê bao đầu cuối của từng bên; giờ có thêm một cổng phân phối trên chuỗi, nhưng đối tượng nhận tiền không đổi, vẫn là sàn giao dịch và những nhà cung cấp dữ liệu gốc đó. Oracle chỉ nhận phần phí chuyển phát, còn toll thực sự vẫn nằm ở nguồn.
Việc này quan trọng nhất với nhóm làm cổ phiếu mã hóa và perpetual. Điều họ theo đuổi không phải là giá rẻ hơn, mà là cách nói mang tính tuân thủ này đã nguyên xi đưa phí cấp phép của dữ liệu thị trường truyền thống vào cấu trúc chi phí sản phẩm. Sổ sách vẫn là sổ sách ấy, chỉ là người nộp hộ đã có thêm một nút trên chuỗi.
Đường ống có thể đổi, cổng thu phí thì không tháo được.
Tôi đang theo dõi chính dòng tiền này. Trên chuỗi có thêm một cửa lấy dữ liệu, nghe như thắng lợi của mã nguồn mở miễn phí, nhưng thực ra chỉ là dời cửa sổ thu phí sang chỗ khác; tiền cuối cùng vào sổ của ai thì hoàn toàn không đổi.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư, lãi lỗ tự chịu
#Pyth数据市场接入纽交所实时行情
Lớp BQT này chính là báo giá sổ lệnh thời gian thực của chính NYSE, bao phủ sàn của nó cùng năm nhãn American, Arca, National và Texas, đều là các sàn cổ phiếu Mỹ thuộc ICE. Điều thú vị là dữ liệu này được Pyth truyền ra ngoài, nhưng quyền sở hữu dữ liệu và quyền định giá vẫn nằm trong tay sàn giao dịch; bên chuyển phát đã đổi người, nhưng chủ nhà thì không đổi. $ZEC
Thị trường dữ liệu bên đó đến tháng Tư năm nay mới khai trương, vốn dĩ là một sàn bán hàng theo giá giữa các tổ chức. Nhà cung cấp dữ liệu gốc niêm yết báo giá lên đó, ai được đọc, trả bao nhiêu, tất cả đều đi theo hợp đồng thương mại, không phải logic chia sẻ mã nguồn mở. Dù cổng ra trên chuỗi có mở thêm bao nhiêu đi nữa, hóa đơn thu phí ở tầng nền cũng không bị hủy. $XAU
Tách sổ sách ra xem sẽ càng rõ hơn. Trước đây những phí dữ liệu thị trường đó phân tán trong các gói thuê bao đầu cuối của từng bên; giờ có thêm một cổng phân phối trên chuỗi, nhưng đối tượng nhận tiền không đổi, vẫn là sàn giao dịch và những nhà cung cấp dữ liệu gốc đó. Oracle chỉ nhận phần phí chuyển phát, còn toll thực sự vẫn nằm ở nguồn.
Việc này quan trọng nhất với nhóm làm cổ phiếu mã hóa và perpetual. Điều họ theo đuổi không phải là giá rẻ hơn, mà là cách nói mang tính tuân thủ này đã nguyên xi đưa phí cấp phép của dữ liệu thị trường truyền thống vào cấu trúc chi phí sản phẩm. Sổ sách vẫn là sổ sách ấy, chỉ là người nộp hộ đã có thêm một nút trên chuỗi.
Đường ống có thể đổi, cổng thu phí thì không tháo được.
Tôi đang theo dõi chính dòng tiền này. Trên chuỗi có thêm một cửa lấy dữ liệu, nghe như thắng lợi của mã nguồn mở miễn phí, nhưng thực ra chỉ là dời cửa sổ thu phí sang chỗ khác; tiền cuối cùng vào sổ của ai thì hoàn toàn không đổi.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư, lãi lỗ tự chịu
#Pyth数据市场接入纽交所实时行情
317
·
--
Hồ sơ được nộp cho cơ quan quản lý vào ngày 6 tháng 11, nhưng hình ảnh ghi lại chỉ dừng ở ngày 30 tháng 9. Amundi, nhà quản lý tài sản lớn nhất châu Âu, đã nâng lượng cổ phiếu Strategy nắm giữ trong quý III từ 1,32 triệu lên hơn 1,9 triệu cổ phiếu; phần mua thêm trị giá 72,3 triệu USD, còn tổng mức phơi nhiễm tính theo giá cuối quý là 291,4 triệu USD. Khung hình đóng băng ở đó, nên câu chuyện chỉ kể đến cuối quý III. $ZEC
Lật thêm chừng mười ngày nữa, những chuyện ngoài khung hình không được ghi lại trong bức ảnh này. Giá cổ phiếu Strategy trượt từ mức đóng cửa cuối quý 153,09 USD xuống quanh 126 USD, giảm khoảng 18%. Khoản mua thêm 72,3 triệu USD được ghi nhận theo mức đỉnh; đến khi hồ sơ được công bố, giá trị trên sổ sách đã thấp hơn khoảng 52 triệu USD so với cuối quý. Quy mô danh mục được công bố co lại còn khoảng 239 triệu USD, và lợi thế từ đợt mua thêm đã bị đà giảm sau đó xóa sạch. $SOL
Điều thú vị hơn nằm ở cách tính toán. Vị thế nhỏ hồi cuối tháng 6 hàm ý mức giá 86,93 USD/cổ phiếu; đến cuối tháng 9, giá đóng cửa tăng lên 153,09 USD. Vì vậy, mức phơi nhiễm tính bằng USD tăng nhanh hơn cả số lượng cổ phiếu — đúng là phép tính khi mua một cổ phiếu mô phỏng Bitcoin có đòn bẩy trong xu hướng đi lên. $ETH
Bản kê khai hợp nhất của Amundi còn bao gồm 17 nhà quản lý khác trong tập đoàn. Dòng này có thể gồm tài sản quản lý thay khách hàng, quỹ và tài khoản tự doanh, nên chưa chắc đó là một khoản đặt cược một chiều bằng tiền thật của chính họ. Phải đến giữa tháng Hai năm sau, khung hình tiếp theo mới xuất hiện.
Vì thế, động thái tăng vị thế trong quý, nhìn từ hiện tại, giống một chỉ báo trễ hơn: mua vào trong giai đoạn giá tăng, đến khi thông tin trên giấy được công bố thì giá đã trả lại phần lớn mức tăng. Phần không hưởng lãi vừa không nằm ở vị trí nổi bật nhất trong phạm vi kê khai, vừa không phải là một giao dịch mà nhà đầu tư cá nhân có thể lập tức làm theo.
Điều tôi theo dõi là độ trễ thời gian: một vị thế được công bố vào tháng 11 nhưng ghi nhận số liệu cuối tháng 9, giữa hai thời điểm là cả một tháng 10 giảm giá. Đến lần chụp nhanh tiếp theo, bên nào tăng hay giảm vị thế có thể đã khác hẳn.
Ý kiến cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu trách nhiệm.
#东方汇理增持价值7230万美元Strategy股份
Hồ sơ được nộp cho cơ quan quản lý vào ngày 6 tháng 11, nhưng hình ảnh ghi lại chỉ dừng ở ngày 30 tháng 9. Amundi, nhà quản lý tài sản lớn nhất châu Âu, đã nâng lượng cổ phiếu Strategy nắm giữ trong quý III từ 1,32 triệu lên hơn 1,9 triệu cổ phiếu; phần mua thêm trị giá 72,3 triệu USD, còn tổng mức phơi nhiễm tính theo giá cuối quý là 291,4 triệu USD. Khung hình đóng băng ở đó, nên câu chuyện chỉ kể đến cuối quý III. $ZEC
Lật thêm chừng mười ngày nữa, những chuyện ngoài khung hình không được ghi lại trong bức ảnh này. Giá cổ phiếu Strategy trượt từ mức đóng cửa cuối quý 153,09 USD xuống quanh 126 USD, giảm khoảng 18%. Khoản mua thêm 72,3 triệu USD được ghi nhận theo mức đỉnh; đến khi hồ sơ được công bố, giá trị trên sổ sách đã thấp hơn khoảng 52 triệu USD so với cuối quý. Quy mô danh mục được công bố co lại còn khoảng 239 triệu USD, và lợi thế từ đợt mua thêm đã bị đà giảm sau đó xóa sạch. $SOL
Điều thú vị hơn nằm ở cách tính toán. Vị thế nhỏ hồi cuối tháng 6 hàm ý mức giá 86,93 USD/cổ phiếu; đến cuối tháng 9, giá đóng cửa tăng lên 153,09 USD. Vì vậy, mức phơi nhiễm tính bằng USD tăng nhanh hơn cả số lượng cổ phiếu — đúng là phép tính khi mua một cổ phiếu mô phỏng Bitcoin có đòn bẩy trong xu hướng đi lên. $ETH
Bản kê khai hợp nhất của Amundi còn bao gồm 17 nhà quản lý khác trong tập đoàn. Dòng này có thể gồm tài sản quản lý thay khách hàng, quỹ và tài khoản tự doanh, nên chưa chắc đó là một khoản đặt cược một chiều bằng tiền thật của chính họ. Phải đến giữa tháng Hai năm sau, khung hình tiếp theo mới xuất hiện.
Vì thế, động thái tăng vị thế trong quý, nhìn từ hiện tại, giống một chỉ báo trễ hơn: mua vào trong giai đoạn giá tăng, đến khi thông tin trên giấy được công bố thì giá đã trả lại phần lớn mức tăng. Phần không hưởng lãi vừa không nằm ở vị trí nổi bật nhất trong phạm vi kê khai, vừa không phải là một giao dịch mà nhà đầu tư cá nhân có thể lập tức làm theo.
Điều tôi theo dõi là độ trễ thời gian: một vị thế được công bố vào tháng 11 nhưng ghi nhận số liệu cuối tháng 9, giữa hai thời điểm là cả một tháng 10 giảm giá. Đến lần chụp nhanh tiếp theo, bên nào tăng hay giảm vị thế có thể đã khác hẳn.
Ý kiến cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu trách nhiệm.
#东方汇理增持价值7230万美元Strategy股份
Lật thêm chừng mười ngày nữa, những chuyện ngoài khung hình không được ghi lại trong bức ảnh này. Giá cổ phiếu Strategy trượt từ mức đóng cửa cuối quý 153,09 USD xuống quanh 126 USD, giảm khoảng 18%. Khoản mua thêm 72,3 triệu USD được ghi nhận theo mức đỉnh; đến khi hồ sơ được công bố, giá trị trên sổ sách đã thấp hơn khoảng 52 triệu USD so với cuối quý. Quy mô danh mục được công bố co lại còn khoảng 239 triệu USD, và lợi thế từ đợt mua thêm đã bị đà giảm sau đó xóa sạch. $SOL
Điều thú vị hơn nằm ở cách tính toán. Vị thế nhỏ hồi cuối tháng 6 hàm ý mức giá 86,93 USD/cổ phiếu; đến cuối tháng 9, giá đóng cửa tăng lên 153,09 USD. Vì vậy, mức phơi nhiễm tính bằng USD tăng nhanh hơn cả số lượng cổ phiếu — đúng là phép tính khi mua một cổ phiếu mô phỏng Bitcoin có đòn bẩy trong xu hướng đi lên. $ETH
Bản kê khai hợp nhất của Amundi còn bao gồm 17 nhà quản lý khác trong tập đoàn. Dòng này có thể gồm tài sản quản lý thay khách hàng, quỹ và tài khoản tự doanh, nên chưa chắc đó là một khoản đặt cược một chiều bằng tiền thật của chính họ. Phải đến giữa tháng Hai năm sau, khung hình tiếp theo mới xuất hiện.
Vì thế, động thái tăng vị thế trong quý, nhìn từ hiện tại, giống một chỉ báo trễ hơn: mua vào trong giai đoạn giá tăng, đến khi thông tin trên giấy được công bố thì giá đã trả lại phần lớn mức tăng. Phần không hưởng lãi vừa không nằm ở vị trí nổi bật nhất trong phạm vi kê khai, vừa không phải là một giao dịch mà nhà đầu tư cá nhân có thể lập tức làm theo.
Điều tôi theo dõi là độ trễ thời gian: một vị thế được công bố vào tháng 11 nhưng ghi nhận số liệu cuối tháng 9, giữa hai thời điểm là cả một tháng 10 giảm giá. Đến lần chụp nhanh tiếp theo, bên nào tăng hay giảm vị thế có thể đã khác hẳn.
Ý kiến cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu trách nhiệm.
#东方汇理增持价值7230万美元Strategy股份
346
·
--
Tăng giá
Space and Time:Web3 thực sự cần không chỉ là dữ liệu, mà còn là dữ liệu đáng tin cậy
Cuộc cạnh tranh trong giai đoạn tiếp theo của Web3 không chỉ xoay quanh tốc độ giao dịch và số lượng ứng dụng, mà còn là liệu dữ liệu có thể được xác minh hay không. AI cần dữ liệu đáng tin cậy để đưa ra đánh giá, token hóa tài sản thực cần thông tin minh bạch để thể hiện tình trạng tài sản, còn DeFi cần dữ liệu chính xác để tính tỷ lệ thế chấp, rủi ro và kết quả giao dịch. Nếu ứng dụng chỉ có thể tin vào một nhà cung cấp dịch vụ dữ liệu nào đó, thì niềm tin vẫn nằm ngoài chuỗi.
Space and Time muốn thay đổi điều này. Nền tảng kết hợp truy vấn dữ liệu với xác minh bằng mật mã, sử dụng Proof of SQL để tạo bằng chứng cho các truy vấn SQL, giúp ứng dụng hoặc hợp đồng thông minh có thể xác minh kết quả truy vấn. Trọng tâm không chỉ là “có thể truy xuất dữ liệu”, mà còn là giúp người dùng có cơ hội xác nhận rằng kết quả thực sự được tính toán theo logic truy vấn đã chỉ định.
Điều này đặc biệt quan trọng với AI. Trong tương lai, AI Agent có thể đọc hoạt động trên chuỗi, phân tích thông tin thị trường rồi hỗ trợ người dùng đưa ra quyết định. Kết luận của mô hình càng quan trọng thì nguồn dữ liệu và quy trình tính toán đằng sau càng cần được kiểm tra. Nền tảng dữ liệu có thể xác minh giúp giảm sự phụ thuộc mù quáng của ứng dụng vào một nhà cung cấp dịch vụ duy nhất.
Với tài sản được token hóa, tài sản trên chuỗi cần được kết nối với thông tin bên ngoài; còn với DeFi, các phân tích dữ liệu phức tạp cũng không nên chỉ là một chiếc hộp đen. Space and Time đang khám phá cơ sở hạ tầng kết nối dữ liệu, tính toán và xác minh trên chuỗi.
Trong quá trình này, cũng cần phân biệt tính khả dụng của dữ liệu với tính xác thực của dữ liệu: bằng chứng có thể cho thấy truy vấn được thực hiện theo đúng quy tắc, nhưng điều đó không có nghĩa là mọi dữ liệu đầu vào từ thế giới thực đều mặc nhiên chính xác. Vì vậy, nguồn dữ liệu đáng tin cậy, phạm vi truy vấn rõ ràng và quy trình có thể kiểm toán cũng đều không thể thiếu.
Tôi đánh giá cao định hướng cốt lõi của dự án: giúp AI, token hóa và DeFi không chỉ có nhiều dữ liệu hơn, mà còn có dữ liệu có thể xác minh. Một nền kinh tế số thực sự đáng tin cậy cần cho phép kiểm tra các kết quả quan trọng, thay vì chỉ yêu cầu người dùng tin tưởng.@SpaceandTimeDB
#sxt $SXT
Space and Time:Web3 thực sự cần không chỉ là dữ liệu, mà còn là dữ liệu đáng tin cậy
Cuộc cạnh tranh trong giai đoạn tiếp theo của Web3 không chỉ xoay quanh tốc độ giao dịch và số lượng ứng dụng, mà còn là liệu dữ liệu có thể được xác minh hay không. AI cần dữ liệu đáng tin cậy để đưa ra đánh giá, token hóa tài sản thực cần thông tin minh bạch để thể hiện tình trạng tài sản, còn DeFi cần dữ liệu chính xác để tính tỷ lệ thế chấp, rủi ro và kết quả giao dịch. Nếu ứng dụng chỉ có thể tin vào một nhà cung cấp dịch vụ dữ liệu nào đó, thì niềm tin vẫn nằm ngoài chuỗi.
Space and Time muốn thay đổi điều này. Nền tảng kết hợp truy vấn dữ liệu với xác minh bằng mật mã, sử dụng Proof of SQL để tạo bằng chứng cho các truy vấn SQL, giúp ứng dụng hoặc hợp đồng thông minh có thể xác minh kết quả truy vấn. Trọng tâm không chỉ là “có thể truy xuất dữ liệu”, mà còn là giúp người dùng có cơ hội xác nhận rằng kết quả thực sự được tính toán theo logic truy vấn đã chỉ định.
Điều này đặc biệt quan trọng với AI. Trong tương lai, AI Agent có thể đọc hoạt động trên chuỗi, phân tích thông tin thị trường rồi hỗ trợ người dùng đưa ra quyết định. Kết luận của mô hình càng quan trọng thì nguồn dữ liệu và quy trình tính toán đằng sau càng cần được kiểm tra. Nền tảng dữ liệu có thể xác minh giúp giảm sự phụ thuộc mù quáng của ứng dụng vào một nhà cung cấp dịch vụ duy nhất.
Với tài sản được token hóa, tài sản trên chuỗi cần được kết nối với thông tin bên ngoài; còn với DeFi, các phân tích dữ liệu phức tạp cũng không nên chỉ là một chiếc hộp đen. Space and Time đang khám phá cơ sở hạ tầng kết nối dữ liệu, tính toán và xác minh trên chuỗi.
Trong quá trình này, cũng cần phân biệt tính khả dụng của dữ liệu với tính xác thực của dữ liệu: bằng chứng có thể cho thấy truy vấn được thực hiện theo đúng quy tắc, nhưng điều đó không có nghĩa là mọi dữ liệu đầu vào từ thế giới thực đều mặc nhiên chính xác. Vì vậy, nguồn dữ liệu đáng tin cậy, phạm vi truy vấn rõ ràng và quy trình có thể kiểm toán cũng đều không thể thiếu.
Tôi đánh giá cao định hướng cốt lõi của dự án: giúp AI, token hóa và DeFi không chỉ có nhiều dữ liệu hơn, mà còn có dữ liệu có thể xác minh. Một nền kinh tế số thực sự đáng tin cậy cần cho phép kiểm tra các kết quả quan trọng, thay vì chỉ yêu cầu người dùng tin tưởng.@SpaceandTime
#sxt $SXT
Cuộc cạnh tranh trong giai đoạn tiếp theo của Web3 không chỉ xoay quanh tốc độ giao dịch và số lượng ứng dụng, mà còn là liệu dữ liệu có thể được xác minh hay không. AI cần dữ liệu đáng tin cậy để đưa ra đánh giá, token hóa tài sản thực cần thông tin minh bạch để thể hiện tình trạng tài sản, còn DeFi cần dữ liệu chính xác để tính tỷ lệ thế chấp, rủi ro và kết quả giao dịch. Nếu ứng dụng chỉ có thể tin vào một nhà cung cấp dịch vụ dữ liệu nào đó, thì niềm tin vẫn nằm ngoài chuỗi.
Space and Time muốn thay đổi điều này. Nền tảng kết hợp truy vấn dữ liệu với xác minh bằng mật mã, sử dụng Proof of SQL để tạo bằng chứng cho các truy vấn SQL, giúp ứng dụng hoặc hợp đồng thông minh có thể xác minh kết quả truy vấn. Trọng tâm không chỉ là “có thể truy xuất dữ liệu”, mà còn là giúp người dùng có cơ hội xác nhận rằng kết quả thực sự được tính toán theo logic truy vấn đã chỉ định.
Điều này đặc biệt quan trọng với AI. Trong tương lai, AI Agent có thể đọc hoạt động trên chuỗi, phân tích thông tin thị trường rồi hỗ trợ người dùng đưa ra quyết định. Kết luận của mô hình càng quan trọng thì nguồn dữ liệu và quy trình tính toán đằng sau càng cần được kiểm tra. Nền tảng dữ liệu có thể xác minh giúp giảm sự phụ thuộc mù quáng của ứng dụng vào một nhà cung cấp dịch vụ duy nhất.
Với tài sản được token hóa, tài sản trên chuỗi cần được kết nối với thông tin bên ngoài; còn với DeFi, các phân tích dữ liệu phức tạp cũng không nên chỉ là một chiếc hộp đen. Space and Time đang khám phá cơ sở hạ tầng kết nối dữ liệu, tính toán và xác minh trên chuỗi.
Trong quá trình này, cũng cần phân biệt tính khả dụng của dữ liệu với tính xác thực của dữ liệu: bằng chứng có thể cho thấy truy vấn được thực hiện theo đúng quy tắc, nhưng điều đó không có nghĩa là mọi dữ liệu đầu vào từ thế giới thực đều mặc nhiên chính xác. Vì vậy, nguồn dữ liệu đáng tin cậy, phạm vi truy vấn rõ ràng và quy trình có thể kiểm toán cũng đều không thể thiếu.
Tôi đánh giá cao định hướng cốt lõi của dự án: giúp AI, token hóa và DeFi không chỉ có nhiều dữ liệu hơn, mà còn có dữ liệu có thể xác minh. Một nền kinh tế số thực sự đáng tin cậy cần cho phép kiểm tra các kết quả quan trọng, thay vì chỉ yêu cầu người dùng tin tưởng.@SpaceandTime
#sxt $SXT
104
·
--
“Ngân hàng được phép động đến tiền mã hóa rồi, vậy giá coin có nên tăng không?” Có người hỏi như vậy. Tôi đọc quy định và câu trả lời không nằm ở đó. Ngân hàng bán buôn vốn không nhận tiền gửi bán lẻ; họ quản lý thanh toán, lưu ký và tài sản thế chấp giữa các tổ chức với nhau. Cánh cửa được mở ra là lối để dòng tiền tổ chức tham gia, chứ không phải cổng bật giá cho một đồng coin nào đó. $BTC
Khi thời hạn ngày 30 tháng 9 bắt đầu, thứ cần có không phải một giấy phép mới, mà là bổ sung nghiệp vụ và sửa bảng phân quyền trên giấy phép ngân hàng hiện có. Có sáu loại nghiệp vụ được phép: lưu ký, vận hành nền tảng giao dịch, giao dịch cho chính mình và thay mặt khách hàng, thu xếp giao dịch, phát hành stablecoin và staking. Không có thêm tiền nào được in ra; thay đổi nằm ở chỗ dòng tiền bị giữ ở đâu và trong bao lâu. $BNB
Trong các ý kiến phản hồi tháng 9, nội dung được nhắc đến nhiều nhất không phải niêm yết coin, mà là khâu sau giao dịch: chuyển tài sản thế chấp giữa hai bên như thế nào. Hiện nay, khoản tiền của tổ chức bị mắc kẹt trong khâu thanh toán, có khi nhiều ngày liền. Ngân hàng tham gia với hệ thống thanh toán, năng lực tuân thủ và bảng cân đối kế toán; điều họ muốn rút ngắn là độ trễ này, chứ không phải đẩy một đồng coin nào lên giá. $ETH
Nhưng đây là một cánh cửa hẹp.
Ngay cả khi ngân hàng thực sự tham gia, họ cũng sẽ không nhận tất cả. Họ chỉ chọn một số loại tài sản, một số đối tác và một số hình thức lưu ký. Sẵn sàng thanh toán giao dịch bằng công cụ token hóa không có nghĩa là bật đèn xanh cho mọi đồng coin trên sàn. Dòng tiền sẽ kén chọn hơn, chứ không rộng mở hơn.
Còn một vấn đề ít người để ý hơn: khi định giá tài sản thế chấp và tính mức sử dụng vốn, ngân hàng phải có một mức giá tham chiếu đủ vững để vượt qua kiểm tra. Một mức giá chỉ dựa trên một sàn giao dịch không thể chống đỡ nổi ngay cả một đợt bất thường kéo dài năm phút trên chính sàn đó. Định giá dựa trên nguồn nào, theo tiêu chuẩn nào — đó mới là lỗ hổng thực sự cần được khắc phục đằng sau loạt đơn đăng ký này.
Tâm điểm không nằm ở giá coin, mà ở tốc độ và hướng đi của dòng vốn: tiền bị mắc kẹt bao nhiêu ngày, và chỉ sẵn lòng chảy đến ai. Tài sản không sinh lãi không nằm trong nhóm nghiệp vụ thuận lợi nhất trong sáu loại này, cũng không ở đầu danh sách ưu tiên mở tài khoản của ngân hàng.
Ý kiến cá nhân, không cấu thành khuyến nghị đầu tư. Lãi lỗ tự chịu.
#英国银行可申请加密资产业务
“Ngân hàng được phép động đến tiền mã hóa rồi, vậy giá coin có nên tăng không?” Có người hỏi như vậy. Tôi đọc quy định và câu trả lời không nằm ở đó. Ngân hàng bán buôn vốn không nhận tiền gửi bán lẻ; họ quản lý thanh toán, lưu ký và tài sản thế chấp giữa các tổ chức với nhau. Cánh cửa được mở ra là lối để dòng tiền tổ chức tham gia, chứ không phải cổng bật giá cho một đồng coin nào đó. $BTC
Khi thời hạn ngày 30 tháng 9 bắt đầu, thứ cần có không phải một giấy phép mới, mà là bổ sung nghiệp vụ và sửa bảng phân quyền trên giấy phép ngân hàng hiện có. Có sáu loại nghiệp vụ được phép: lưu ký, vận hành nền tảng giao dịch, giao dịch cho chính mình và thay mặt khách hàng, thu xếp giao dịch, phát hành stablecoin và staking. Không có thêm tiền nào được in ra; thay đổi nằm ở chỗ dòng tiền bị giữ ở đâu và trong bao lâu. $BNB
Trong các ý kiến phản hồi tháng 9, nội dung được nhắc đến nhiều nhất không phải niêm yết coin, mà là khâu sau giao dịch: chuyển tài sản thế chấp giữa hai bên như thế nào. Hiện nay, khoản tiền của tổ chức bị mắc kẹt trong khâu thanh toán, có khi nhiều ngày liền. Ngân hàng tham gia với hệ thống thanh toán, năng lực tuân thủ và bảng cân đối kế toán; điều họ muốn rút ngắn là độ trễ này, chứ không phải đẩy một đồng coin nào lên giá. $ETH
Nhưng đây là một cánh cửa hẹp.
Ngay cả khi ngân hàng thực sự tham gia, họ cũng sẽ không nhận tất cả. Họ chỉ chọn một số loại tài sản, một số đối tác và một số hình thức lưu ký. Sẵn sàng thanh toán giao dịch bằng công cụ token hóa không có nghĩa là bật đèn xanh cho mọi đồng coin trên sàn. Dòng tiền sẽ kén chọn hơn, chứ không rộng mở hơn.
Còn một vấn đề ít người để ý hơn: khi định giá tài sản thế chấp và tính mức sử dụng vốn, ngân hàng phải có một mức giá tham chiếu đủ vững để vượt qua kiểm tra. Một mức giá chỉ dựa trên một sàn giao dịch không thể chống đỡ nổi ngay cả một đợt bất thường kéo dài năm phút trên chính sàn đó. Định giá dựa trên nguồn nào, theo tiêu chuẩn nào — đó mới là lỗ hổng thực sự cần được khắc phục đằng sau loạt đơn đăng ký này.
Tâm điểm không nằm ở giá coin, mà ở tốc độ và hướng đi của dòng vốn: tiền bị mắc kẹt bao nhiêu ngày, và chỉ sẵn lòng chảy đến ai. Tài sản không sinh lãi không nằm trong nhóm nghiệp vụ thuận lợi nhất trong sáu loại này, cũng không ở đầu danh sách ưu tiên mở tài khoản của ngân hàng.
Ý kiến cá nhân, không cấu thành khuyến nghị đầu tư. Lãi lỗ tự chịu.
#英国银行可申请加密资产业务
Khi thời hạn ngày 30 tháng 9 bắt đầu, thứ cần có không phải một giấy phép mới, mà là bổ sung nghiệp vụ và sửa bảng phân quyền trên giấy phép ngân hàng hiện có. Có sáu loại nghiệp vụ được phép: lưu ký, vận hành nền tảng giao dịch, giao dịch cho chính mình và thay mặt khách hàng, thu xếp giao dịch, phát hành stablecoin và staking. Không có thêm tiền nào được in ra; thay đổi nằm ở chỗ dòng tiền bị giữ ở đâu và trong bao lâu. $BNB
Trong các ý kiến phản hồi tháng 9, nội dung được nhắc đến nhiều nhất không phải niêm yết coin, mà là khâu sau giao dịch: chuyển tài sản thế chấp giữa hai bên như thế nào. Hiện nay, khoản tiền của tổ chức bị mắc kẹt trong khâu thanh toán, có khi nhiều ngày liền. Ngân hàng tham gia với hệ thống thanh toán, năng lực tuân thủ và bảng cân đối kế toán; điều họ muốn rút ngắn là độ trễ này, chứ không phải đẩy một đồng coin nào lên giá. $ETH
Nhưng đây là một cánh cửa hẹp.
Ngay cả khi ngân hàng thực sự tham gia, họ cũng sẽ không nhận tất cả. Họ chỉ chọn một số loại tài sản, một số đối tác và một số hình thức lưu ký. Sẵn sàng thanh toán giao dịch bằng công cụ token hóa không có nghĩa là bật đèn xanh cho mọi đồng coin trên sàn. Dòng tiền sẽ kén chọn hơn, chứ không rộng mở hơn.
Còn một vấn đề ít người để ý hơn: khi định giá tài sản thế chấp và tính mức sử dụng vốn, ngân hàng phải có một mức giá tham chiếu đủ vững để vượt qua kiểm tra. Một mức giá chỉ dựa trên một sàn giao dịch không thể chống đỡ nổi ngay cả một đợt bất thường kéo dài năm phút trên chính sàn đó. Định giá dựa trên nguồn nào, theo tiêu chuẩn nào — đó mới là lỗ hổng thực sự cần được khắc phục đằng sau loạt đơn đăng ký này.
Tâm điểm không nằm ở giá coin, mà ở tốc độ và hướng đi của dòng vốn: tiền bị mắc kẹt bao nhiêu ngày, và chỉ sẵn lòng chảy đến ai. Tài sản không sinh lãi không nằm trong nhóm nghiệp vụ thuận lợi nhất trong sáu loại này, cũng không ở đầu danh sách ưu tiên mở tài khoản của ngân hàng.
Ý kiến cá nhân, không cấu thành khuyến nghị đầu tư. Lãi lỗ tự chịu.
#英国银行可申请加密资产业务
1
362
·
--
#币安神算子 Cứ tiếp tục đi. Không có điểm thì cũng chẳng còn cách nào khác. Chỉ có thể cố gắng chống đỡ. Không chịu nổi cũng phải chịu. Đó là giao dịch.
#币安神算子 Cứ tiếp tục đi. Không có điểm thì cũng chẳng còn cách nào khác. Chỉ có thể cố gắng chống đỡ. Không chịu nổi cũng phải chịu. Đó là giao dịch.
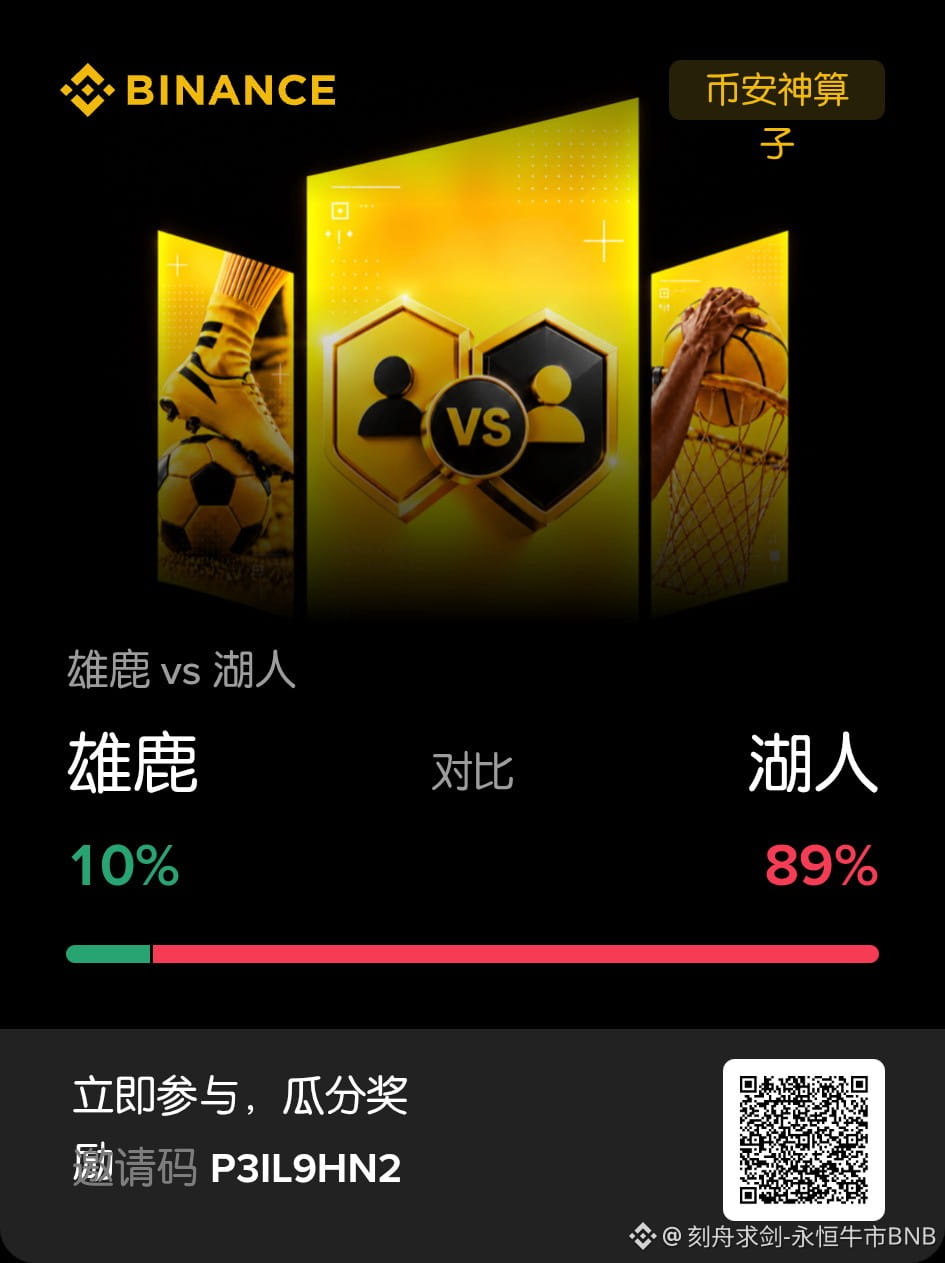
1
38
·
--
Đăng ký hồ sơ có phải là một loại giấy phép không? Hãy mở lại 《Quy định quản lý dịch vụ thông tin blockchain》 ban hành năm 2019, câu trả lời là chế độ đăng ký. Đây là Lệnh số 3 của Cục Quản lý Không gian mạng Trung Quốc, có hiệu lực từ ngày 15 tháng 2 năm 2019. Quy định yêu cầu khai báo trong vòng 10 ngày làm việc kể từ ngày bắt đầu cung cấp dịch vụ; nếu hồ sơ đầy đủ, mã số sẽ được cấp trong vòng 20 ngày làm việc. Nội dung cần khai báo chỉ gồm năm mục: tên, loại hình dịch vụ, hình thức dịch vụ, lĩnh vực ứng dụng và địa chỉ máy chủ. $ETH
Khi có thay đổi, phải làm thủ tục trong vòng 5 ngày làm việc; nếu chấm dứt dịch vụ, phải hủy đăng ký trước 30 ngày làm việc. Mã số cũng phải được hiển thị ở vị trí nổi bật trên website và định kỳ chịu kiểm tra. Toàn bộ tiến trình đều là các bước thực hiện sau đó, không có bước nào chặn việc khởi động từ trước. $ZEC
Rào cản không nằm ở khâu gia nhập, mà ở việc sàng lọc đối tượng. Ngày 9 tháng 11, hệ thống mới đi vào hoạt động; phần giải đáp nêu rõ một lần năm trường hợp, trong đó phát hành tiền mã hóa, giao dịch và ICO đều bị loại trực tiếp. Đây là cách dùng biện pháp hành chính để tách dòng tiền đầu cơ tiền mã hóa khỏi hoạt động kinh doanh công nghệ. $BTC
Bảy năm, đã công bố đến đợt thứ 25.
Đối với dòng tiền, khác biệt giữa chế độ đăng ký và chế độ cấp phép là điều rất thực tế. Cấp phép là xét duyệt trước rồi mới cho hoạt động, các tổ chức phải chờ văn bản phê duyệt; đăng ký là hoạt động trước rồi mới khai báo, điền một biểu mẫu là có mã số. Bảy năm trước, việc chọn chế độ đăng ký đồng nghĩa với mở ra cánh cửa chi phí thấp cho hoạt động kinh doanh chính thống; sau đó, dùng danh sách tiêu cực để loại phần phát hành và đầu cơ tiền mã hóa.
Đợt ngày 29 tháng 10 có tổng cộng 29 tên, tôi đã đếm thử: đây là sự phát triển bền bỉ, chứ không phải mở rộng bùng nổ. Phần lớn cái tên còn lại trong danh sách làm về lưu trữ bằng chứng, truy xuất nguồn gốc và nền tảng chuỗi liên minh. Với ngân hàng và doanh nghiệp nhà nước cần tiếp nhận các hợp đồng tài chính chuỗi cung ứng, đăng ký hồ sơ chỉ là một khoản chi phí ban đầu rất nhỏ.
Nhưng dù rào cản của chế độ đăng ký thấp, trách nhiệm vẫn không hề giảm. Nếu vi phạm Điều 10 và từ chối khắc phục, sẽ bị phạt từ 20.000 đến 30.000; trường hợp nghiêm trọng sẽ bị truy cứu trách nhiệm theo pháp luật. Điều 8 cũng yêu cầu người dùng xác thực danh tính thật.
Giá trị của danh sách này nằm ở chỗ nó xác định những gì bị loại ra ngoài. Dòng tiền tuân thủ xếp hàng theo đúng nhịp; hoạt động đầu cơ không có chỗ.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#网信办列出区块链备案五类情形
Đăng ký hồ sơ có phải là một loại giấy phép không? Hãy mở lại 《Quy định quản lý dịch vụ thông tin blockchain》 ban hành năm 2019, câu trả lời là chế độ đăng ký. Đây là Lệnh số 3 của Cục Quản lý Không gian mạng Trung Quốc, có hiệu lực từ ngày 15 tháng 2 năm 2019. Quy định yêu cầu khai báo trong vòng 10 ngày làm việc kể từ ngày bắt đầu cung cấp dịch vụ; nếu hồ sơ đầy đủ, mã số sẽ được cấp trong vòng 20 ngày làm việc. Nội dung cần khai báo chỉ gồm năm mục: tên, loại hình dịch vụ, hình thức dịch vụ, lĩnh vực ứng dụng và địa chỉ máy chủ. $ETH
Khi có thay đổi, phải làm thủ tục trong vòng 5 ngày làm việc; nếu chấm dứt dịch vụ, phải hủy đăng ký trước 30 ngày làm việc. Mã số cũng phải được hiển thị ở vị trí nổi bật trên website và định kỳ chịu kiểm tra. Toàn bộ tiến trình đều là các bước thực hiện sau đó, không có bước nào chặn việc khởi động từ trước. $ZEC
Rào cản không nằm ở khâu gia nhập, mà ở việc sàng lọc đối tượng. Ngày 9 tháng 11, hệ thống mới đi vào hoạt động; phần giải đáp nêu rõ một lần năm trường hợp, trong đó phát hành tiền mã hóa, giao dịch và ICO đều bị loại trực tiếp. Đây là cách dùng biện pháp hành chính để tách dòng tiền đầu cơ tiền mã hóa khỏi hoạt động kinh doanh công nghệ. $BTC
Bảy năm, đã công bố đến đợt thứ 25.
Đối với dòng tiền, khác biệt giữa chế độ đăng ký và chế độ cấp phép là điều rất thực tế. Cấp phép là xét duyệt trước rồi mới cho hoạt động, các tổ chức phải chờ văn bản phê duyệt; đăng ký là hoạt động trước rồi mới khai báo, điền một biểu mẫu là có mã số. Bảy năm trước, việc chọn chế độ đăng ký đồng nghĩa với mở ra cánh cửa chi phí thấp cho hoạt động kinh doanh chính thống; sau đó, dùng danh sách tiêu cực để loại phần phát hành và đầu cơ tiền mã hóa.
Đợt ngày 29 tháng 10 có tổng cộng 29 tên, tôi đã đếm thử: đây là sự phát triển bền bỉ, chứ không phải mở rộng bùng nổ. Phần lớn cái tên còn lại trong danh sách làm về lưu trữ bằng chứng, truy xuất nguồn gốc và nền tảng chuỗi liên minh. Với ngân hàng và doanh nghiệp nhà nước cần tiếp nhận các hợp đồng tài chính chuỗi cung ứng, đăng ký hồ sơ chỉ là một khoản chi phí ban đầu rất nhỏ.
Nhưng dù rào cản của chế độ đăng ký thấp, trách nhiệm vẫn không hề giảm. Nếu vi phạm Điều 10 và từ chối khắc phục, sẽ bị phạt từ 20.000 đến 30.000; trường hợp nghiêm trọng sẽ bị truy cứu trách nhiệm theo pháp luật. Điều 8 cũng yêu cầu người dùng xác thực danh tính thật.
Giá trị của danh sách này nằm ở chỗ nó xác định những gì bị loại ra ngoài. Dòng tiền tuân thủ xếp hàng theo đúng nhịp; hoạt động đầu cơ không có chỗ.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#网信办列出区块链备案五类情形
Khi có thay đổi, phải làm thủ tục trong vòng 5 ngày làm việc; nếu chấm dứt dịch vụ, phải hủy đăng ký trước 30 ngày làm việc. Mã số cũng phải được hiển thị ở vị trí nổi bật trên website và định kỳ chịu kiểm tra. Toàn bộ tiến trình đều là các bước thực hiện sau đó, không có bước nào chặn việc khởi động từ trước. $ZEC
Rào cản không nằm ở khâu gia nhập, mà ở việc sàng lọc đối tượng. Ngày 9 tháng 11, hệ thống mới đi vào hoạt động; phần giải đáp nêu rõ một lần năm trường hợp, trong đó phát hành tiền mã hóa, giao dịch và ICO đều bị loại trực tiếp. Đây là cách dùng biện pháp hành chính để tách dòng tiền đầu cơ tiền mã hóa khỏi hoạt động kinh doanh công nghệ. $BTC
Bảy năm, đã công bố đến đợt thứ 25.
Đối với dòng tiền, khác biệt giữa chế độ đăng ký và chế độ cấp phép là điều rất thực tế. Cấp phép là xét duyệt trước rồi mới cho hoạt động, các tổ chức phải chờ văn bản phê duyệt; đăng ký là hoạt động trước rồi mới khai báo, điền một biểu mẫu là có mã số. Bảy năm trước, việc chọn chế độ đăng ký đồng nghĩa với mở ra cánh cửa chi phí thấp cho hoạt động kinh doanh chính thống; sau đó, dùng danh sách tiêu cực để loại phần phát hành và đầu cơ tiền mã hóa.
Đợt ngày 29 tháng 10 có tổng cộng 29 tên, tôi đã đếm thử: đây là sự phát triển bền bỉ, chứ không phải mở rộng bùng nổ. Phần lớn cái tên còn lại trong danh sách làm về lưu trữ bằng chứng, truy xuất nguồn gốc và nền tảng chuỗi liên minh. Với ngân hàng và doanh nghiệp nhà nước cần tiếp nhận các hợp đồng tài chính chuỗi cung ứng, đăng ký hồ sơ chỉ là một khoản chi phí ban đầu rất nhỏ.
Nhưng dù rào cản của chế độ đăng ký thấp, trách nhiệm vẫn không hề giảm. Nếu vi phạm Điều 10 và từ chối khắc phục, sẽ bị phạt từ 20.000 đến 30.000; trường hợp nghiêm trọng sẽ bị truy cứu trách nhiệm theo pháp luật. Điều 8 cũng yêu cầu người dùng xác thực danh tính thật.
Giá trị của danh sách này nằm ở chỗ nó xác định những gì bị loại ra ngoài. Dòng tiền tuân thủ xếp hàng theo đúng nhịp; hoạt động đầu cơ không có chỗ.
Quan điểm cá nhân, không cấu thành lời khuyên đầu tư; lãi lỗ tự chịu trách nhiệm.
#网信办列出区块链备案五类情形
510
·
--
2,8 tỷ USD. Áp lực bán thụ động mà một ngân hàng đầu tư tính theo đề xuất phiên bản trước, với giả định MSCI gạch tên công ty này khỏi danh sách. Con số gây tranh cãi; bản chốt ngày 15 tháng 10 thậm chí đã thay đổi cả cách sàng lọc. $CL
Quy định đã thay đổi hai lần. Tháng 8 năm ngoái, tiêu chí ban đầu là tài sản kỹ thuật số chiếm 50% tổng tài sản, rồi quy định bị đóng băng một thời gian; bản chốt ngày 15 tháng 10 chuyển sang kiểm tra trước xem công ty có tài sản hoạt động hay không. Nếu không đạt, công ty mới phải qua năm tỷ lệ tài chính, xem xét chi tiêu và mức độ phụ thuộc vào huy động vốn; không đạt bốn trong năm tiêu chí thì bị đánh trượt. Các thành phần hiện tại được hưởng thời gian đệm: chỉ bị loại nếu trượt trong hai kỳ báo cáo năm liên tiếp, còn hồ sơ mới chỉ cần trượt một lần là bị loại. $ZEC
Lịch trình khá gấp. Danh sách cuối cùng được công bố ngày 11 tháng 11, có hiệu lực sau phiên đóng cửa ngày 30 tháng 11, chưa đầy ba tuần để các quỹ mô phỏng điều chỉnh danh mục. Công ty tiết lộ hồi tháng 8 rằng các quỹ theo những chỉ số này nắm khoảng 13 triệu cổ phiếu, tương đương 3,1% lượng cổ phiếu cơ bản đang lưu hành; trong một đợt mô phỏng hồi tháng 5, công ty cũng đã được nêu tên. $BNB
Danh sách không xét giá vốn.
Khe hở về dòng tiền nằm ở đây. Khoản đầu tư chuyển sang có lãi trên sổ sách là so sánh giá đồng tiền với giá mua bình quân; dòng tiền thụ động chỉ quan tâm đến tư cách thành phần: còn trong danh sách thì quỹ chỉ số mua một cách máy móc theo tỷ trọng; bị loại thì cùng dòng tiền đó bán theo tỷ trọng. Tôi xem lại thư phúc đáp hồi tháng 9, công ty nói rằng theo chuẩn mực báo cáo của Mỹ, không có định nghĩa về công ty phi hoạt động. Trong số 47 công ty kho bạc, đã có 29 công ty có giá trị vốn hóa thị trường thấp hơn giá trị tài sản ròng của lượng tiền mã hóa họ nắm giữ.
Giá cổ phiếu đã biến động trước. Ngày 10 tháng 11 đóng cửa ở mức 121,07; ngày 28 tháng 10 vẫn còn 145,16. Sang ngày sau khi quy định được chốt, giá giảm gần một phần mười; nếu một số nhà cung cấp chỉ số khác cũng thay đổi cách tính, ước tính áp lực bán sẽ tăng từ 2,8 tỷ USD lên hơn 8 tỷ USD. Nói cho cùng, hai dòng tiền dùng hai thước đo hoàn toàn khác nhau: các vị thế BTC được tính lại mỗi phút theo giá trên sổ lệnh, còn quỹ chỉ số được đánh giá hàng quý và điều chỉnh một lần vào ngày quy định có hiệu lực. Chỉ cần sửa một chữ trong cột danh sách, tiền phải đổi chủ trong vòng ba tuần, trong khi phía sổ sách không cần động đến dù chỉ một đồng.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#Strategy比特币持仓近三个月首现浮亏
2,8 tỷ USD. Áp lực bán thụ động mà một ngân hàng đầu tư tính theo đề xuất phiên bản trước, với giả định MSCI gạch tên công ty này khỏi danh sách. Con số gây tranh cãi; bản chốt ngày 15 tháng 10 thậm chí đã thay đổi cả cách sàng lọc. $CL
Quy định đã thay đổi hai lần. Tháng 8 năm ngoái, tiêu chí ban đầu là tài sản kỹ thuật số chiếm 50% tổng tài sản, rồi quy định bị đóng băng một thời gian; bản chốt ngày 15 tháng 10 chuyển sang kiểm tra trước xem công ty có tài sản hoạt động hay không. Nếu không đạt, công ty mới phải qua năm tỷ lệ tài chính, xem xét chi tiêu và mức độ phụ thuộc vào huy động vốn; không đạt bốn trong năm tiêu chí thì bị đánh trượt. Các thành phần hiện tại được hưởng thời gian đệm: chỉ bị loại nếu trượt trong hai kỳ báo cáo năm liên tiếp, còn hồ sơ mới chỉ cần trượt một lần là bị loại. $ZEC
Lịch trình khá gấp. Danh sách cuối cùng được công bố ngày 11 tháng 11, có hiệu lực sau phiên đóng cửa ngày 30 tháng 11, chưa đầy ba tuần để các quỹ mô phỏng điều chỉnh danh mục. Công ty tiết lộ hồi tháng 8 rằng các quỹ theo những chỉ số này nắm khoảng 13 triệu cổ phiếu, tương đương 3,1% lượng cổ phiếu cơ bản đang lưu hành; trong một đợt mô phỏng hồi tháng 5, công ty cũng đã được nêu tên. $BNB
Danh sách không xét giá vốn.
Khe hở về dòng tiền nằm ở đây. Khoản đầu tư chuyển sang có lãi trên sổ sách là so sánh giá đồng tiền với giá mua bình quân; dòng tiền thụ động chỉ quan tâm đến tư cách thành phần: còn trong danh sách thì quỹ chỉ số mua một cách máy móc theo tỷ trọng; bị loại thì cùng dòng tiền đó bán theo tỷ trọng. Tôi xem lại thư phúc đáp hồi tháng 9, công ty nói rằng theo chuẩn mực báo cáo của Mỹ, không có định nghĩa về công ty phi hoạt động. Trong số 47 công ty kho bạc, đã có 29 công ty có giá trị vốn hóa thị trường thấp hơn giá trị tài sản ròng của lượng tiền mã hóa họ nắm giữ.
Giá cổ phiếu đã biến động trước. Ngày 10 tháng 11 đóng cửa ở mức 121,07; ngày 28 tháng 10 vẫn còn 145,16. Sang ngày sau khi quy định được chốt, giá giảm gần một phần mười; nếu một số nhà cung cấp chỉ số khác cũng thay đổi cách tính, ước tính áp lực bán sẽ tăng từ 2,8 tỷ USD lên hơn 8 tỷ USD. Nói cho cùng, hai dòng tiền dùng hai thước đo hoàn toàn khác nhau: các vị thế BTC được tính lại mỗi phút theo giá trên sổ lệnh, còn quỹ chỉ số được đánh giá hàng quý và điều chỉnh một lần vào ngày quy định có hiệu lực. Chỉ cần sửa một chữ trong cột danh sách, tiền phải đổi chủ trong vòng ba tuần, trong khi phía sổ sách không cần động đến dù chỉ một đồng.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#Strategy比特币持仓近三个月首现浮亏
Quy định đã thay đổi hai lần. Tháng 8 năm ngoái, tiêu chí ban đầu là tài sản kỹ thuật số chiếm 50% tổng tài sản, rồi quy định bị đóng băng một thời gian; bản chốt ngày 15 tháng 10 chuyển sang kiểm tra trước xem công ty có tài sản hoạt động hay không. Nếu không đạt, công ty mới phải qua năm tỷ lệ tài chính, xem xét chi tiêu và mức độ phụ thuộc vào huy động vốn; không đạt bốn trong năm tiêu chí thì bị đánh trượt. Các thành phần hiện tại được hưởng thời gian đệm: chỉ bị loại nếu trượt trong hai kỳ báo cáo năm liên tiếp, còn hồ sơ mới chỉ cần trượt một lần là bị loại. $ZEC
Lịch trình khá gấp. Danh sách cuối cùng được công bố ngày 11 tháng 11, có hiệu lực sau phiên đóng cửa ngày 30 tháng 11, chưa đầy ba tuần để các quỹ mô phỏng điều chỉnh danh mục. Công ty tiết lộ hồi tháng 8 rằng các quỹ theo những chỉ số này nắm khoảng 13 triệu cổ phiếu, tương đương 3,1% lượng cổ phiếu cơ bản đang lưu hành; trong một đợt mô phỏng hồi tháng 5, công ty cũng đã được nêu tên. $BNB
Danh sách không xét giá vốn.
Khe hở về dòng tiền nằm ở đây. Khoản đầu tư chuyển sang có lãi trên sổ sách là so sánh giá đồng tiền với giá mua bình quân; dòng tiền thụ động chỉ quan tâm đến tư cách thành phần: còn trong danh sách thì quỹ chỉ số mua một cách máy móc theo tỷ trọng; bị loại thì cùng dòng tiền đó bán theo tỷ trọng. Tôi xem lại thư phúc đáp hồi tháng 9, công ty nói rằng theo chuẩn mực báo cáo của Mỹ, không có định nghĩa về công ty phi hoạt động. Trong số 47 công ty kho bạc, đã có 29 công ty có giá trị vốn hóa thị trường thấp hơn giá trị tài sản ròng của lượng tiền mã hóa họ nắm giữ.
Giá cổ phiếu đã biến động trước. Ngày 10 tháng 11 đóng cửa ở mức 121,07; ngày 28 tháng 10 vẫn còn 145,16. Sang ngày sau khi quy định được chốt, giá giảm gần một phần mười; nếu một số nhà cung cấp chỉ số khác cũng thay đổi cách tính, ước tính áp lực bán sẽ tăng từ 2,8 tỷ USD lên hơn 8 tỷ USD. Nói cho cùng, hai dòng tiền dùng hai thước đo hoàn toàn khác nhau: các vị thế BTC được tính lại mỗi phút theo giá trên sổ lệnh, còn quỹ chỉ số được đánh giá hàng quý và điều chỉnh một lần vào ngày quy định có hiệu lực. Chỉ cần sửa một chữ trong cột danh sách, tiền phải đổi chủ trong vòng ba tuần, trong khi phía sổ sách không cần động đến dù chỉ một đồng.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư; tự chịu trách nhiệm về lãi lỗ.
#Strategy比特币持仓近三个月首现浮亏
136
·
--
Đúng một phần
Trên bìa ghi 17 nhà quản lý, nhưng kéo xuống thì số thứ tự nhảy tới 51. Số bị bỏ qua không tính là điền thiếu; hướng dẫn định dạng cho phép nhảy như 1, 2, 5, 9. Bản nộp ngày 6 tháng 11 này gộp trụ sở Paris cùng các địa điểm ở Vienna, Prague và Tokyo vào chung một dòng danh mục nắm giữ. $ZEC
Nói đơn giản, cách ghi này gọi là khai báo hợp nhất, mục đích là tránh đếm trùng: nếu hai bên cùng khai báo một lô chứng khoán, toàn thị trường sẽ bị đếm thêm một lần. Vì vậy, chọn một bên lập bảng nắm giữ, những bên còn lại chỉ ghi trong danh sách ở trang bìa; bản thông báo chỉ có trang bìa, không có dòng hay giá trị nào, đơn thuần để chỉ dẫn, chẳng liên quan gì đến việc giảm tỷ trọng. Các đơn vị nhỏ dưới ngưỡng 100 triệu đô la được gộp thẳng vào, không liệt kê riêng. $SOL
Điều thực sự phân định ai có quyền quyết định nằm ở một cột riêng: độc quyền, chia sẻ, không có. Dòng ghi chia sẻ còn kèm một mã số, trỏ về một bên trong danh sách ở trang bìa. Đọc giá trị thị trường của một dòng thì dễ, nhưng chỉ khi đọc cột này mới biết tiền thuộc tài khoản khách hàng, vị thế quỹ hay phần được ủy quyền toàn quyền quản lý. $CL
Trang bìa còn liệt kê hai đơn vị khai báo thay cho họ, một đơn vị có 65,369 tỷ USD, đơn vị kia có 13,189 tỷ USD; danh mục nắm giữ được ghi ở nơi khác. Tôi xem thử kỳ trước: người ký là cán bộ tuân thủ, nhưng địa điểm ghi cuối văn bản lại ở Boston, còn nơi đăng ký ghi là Paris. Dù điền số liệu đầy đủ đến đâu, điều đó cũng chỉ cho biết biểu mẫu được ghép như thế nào.
Tiền không có tên người đứng tên.
Con số tăng mua trong tin tức, đặt vào một biểu mẫu như thế này, sẽ trở thành số ít: một chủ thể, một lần tăng vị thế. Nhưng trong báo cáo danh mục, tài khoản khách hàng và vị thế quỹ nằm chung một dòng, ngoài ra còn có một phần được ủy quyền toàn quyền quản lý; biểu mẫu không lưu lại dấu vết về việc đã điều chỉnh ra sao trong suốt tháng 10. Số liệu chốt ở cuối tháng 9, còn lần xuất hiện tiếp theo cách đó gần nửa năm; không thể đọc ra ai đã tiếp nhận khoản này.
Phần không trả lãi không có danh sách ở trang bìa, cũng không có cột quyền quyết định; nó bị kéo vào chỉ vì dùng chung mẫu số là tỷ lệ chiết khấu. Có thể tách biểu mẫu tới 17 đơn vị, chứ không thể tách đồng tiền. Theo dõi là độc quyền hay chia sẻ còn đáng xem hơn là đếm mỗi quý đã mua thêm bao nhiêu cổ phiếu.
Quan điểm cá nhân, không cấu thành khuyến nghị đầu tư; tự chịu trách nhiệm với lãi lỗ.
#东方汇理增持价值7230万美元Strategy股份
Trên bìa ghi 17 nhà quản lý, nhưng kéo xuống thì số thứ tự nhảy tới 51. Số bị bỏ qua không tính là điền thiếu; hướng dẫn định dạng cho phép nhảy như 1, 2, 5, 9. Bản nộp ngày 6 tháng 11 này gộp trụ sở Paris cùng các địa điểm ở Vienna, Prague và Tokyo vào chung một dòng danh mục nắm giữ. $ZEC
Nói đơn giản, cách ghi này gọi là khai báo hợp nhất, mục đích là tránh đếm trùng: nếu hai bên cùng khai báo một lô chứng khoán, toàn thị trường sẽ bị đếm thêm một lần. Vì vậy, chọn một bên lập bảng nắm giữ, những bên còn lại chỉ ghi trong danh sách ở trang bìa; bản thông báo chỉ có trang bìa, không có dòng hay giá trị nào, đơn thuần để chỉ dẫn, chẳng liên quan gì đến việc giảm tỷ trọng. Các đơn vị nhỏ dưới ngưỡng 100 triệu đô la được gộp thẳng vào, không liệt kê riêng. $SOL
Điều thực sự phân định ai có quyền quyết định nằm ở một cột riêng: độc quyền, chia sẻ, không có. Dòng ghi chia sẻ còn kèm một mã số, trỏ về một bên trong danh sách ở trang bìa. Đọc giá trị thị trường của một dòng thì dễ, nhưng chỉ khi đọc cột này mới biết tiền thuộc tài khoản khách hàng, vị thế quỹ hay phần được ủy quyền toàn quyền quản lý. $CL
Trang bìa còn liệt kê hai đơn vị khai báo thay cho họ, một đơn vị có 65,369 tỷ USD, đơn vị kia có 13,189 tỷ USD; danh mục nắm giữ được ghi ở nơi khác. Tôi xem thử kỳ trước: người ký là cán bộ tuân thủ, nhưng địa điểm ghi cuối văn bản lại ở Boston, còn nơi đăng ký ghi là Paris. Dù điền số liệu đầy đủ đến đâu, điều đó cũng chỉ cho biết biểu mẫu được ghép như thế nào.
Tiền không có tên người đứng tên.
Con số tăng mua trong tin tức, đặt vào một biểu mẫu như thế này, sẽ trở thành số ít: một chủ thể, một lần tăng vị thế. Nhưng trong báo cáo danh mục, tài khoản khách hàng và vị thế quỹ nằm chung một dòng, ngoài ra còn có một phần được ủy quyền toàn quyền quản lý; biểu mẫu không lưu lại dấu vết về việc đã điều chỉnh ra sao trong suốt tháng 10. Số liệu chốt ở cuối tháng 9, còn lần xuất hiện tiếp theo cách đó gần nửa năm; không thể đọc ra ai đã tiếp nhận khoản này.
Phần không trả lãi không có danh sách ở trang bìa, cũng không có cột quyền quyết định; nó bị kéo vào chỉ vì dùng chung mẫu số là tỷ lệ chiết khấu. Có thể tách biểu mẫu tới 17 đơn vị, chứ không thể tách đồng tiền. Theo dõi là độc quyền hay chia sẻ còn đáng xem hơn là đếm mỗi quý đã mua thêm bao nhiêu cổ phiếu.
Quan điểm cá nhân, không cấu thành khuyến nghị đầu tư; tự chịu trách nhiệm với lãi lỗ.
#东方汇理增持价值7230万美元Strategy股份
Nói đơn giản, cách ghi này gọi là khai báo hợp nhất, mục đích là tránh đếm trùng: nếu hai bên cùng khai báo một lô chứng khoán, toàn thị trường sẽ bị đếm thêm một lần. Vì vậy, chọn một bên lập bảng nắm giữ, những bên còn lại chỉ ghi trong danh sách ở trang bìa; bản thông báo chỉ có trang bìa, không có dòng hay giá trị nào, đơn thuần để chỉ dẫn, chẳng liên quan gì đến việc giảm tỷ trọng. Các đơn vị nhỏ dưới ngưỡng 100 triệu đô la được gộp thẳng vào, không liệt kê riêng. $SOL
Điều thực sự phân định ai có quyền quyết định nằm ở một cột riêng: độc quyền, chia sẻ, không có. Dòng ghi chia sẻ còn kèm một mã số, trỏ về một bên trong danh sách ở trang bìa. Đọc giá trị thị trường của một dòng thì dễ, nhưng chỉ khi đọc cột này mới biết tiền thuộc tài khoản khách hàng, vị thế quỹ hay phần được ủy quyền toàn quyền quản lý. $CL
Trang bìa còn liệt kê hai đơn vị khai báo thay cho họ, một đơn vị có 65,369 tỷ USD, đơn vị kia có 13,189 tỷ USD; danh mục nắm giữ được ghi ở nơi khác. Tôi xem thử kỳ trước: người ký là cán bộ tuân thủ, nhưng địa điểm ghi cuối văn bản lại ở Boston, còn nơi đăng ký ghi là Paris. Dù điền số liệu đầy đủ đến đâu, điều đó cũng chỉ cho biết biểu mẫu được ghép như thế nào.
Tiền không có tên người đứng tên.
Con số tăng mua trong tin tức, đặt vào một biểu mẫu như thế này, sẽ trở thành số ít: một chủ thể, một lần tăng vị thế. Nhưng trong báo cáo danh mục, tài khoản khách hàng và vị thế quỹ nằm chung một dòng, ngoài ra còn có một phần được ủy quyền toàn quyền quản lý; biểu mẫu không lưu lại dấu vết về việc đã điều chỉnh ra sao trong suốt tháng 10. Số liệu chốt ở cuối tháng 9, còn lần xuất hiện tiếp theo cách đó gần nửa năm; không thể đọc ra ai đã tiếp nhận khoản này.
Phần không trả lãi không có danh sách ở trang bìa, cũng không có cột quyền quyết định; nó bị kéo vào chỉ vì dùng chung mẫu số là tỷ lệ chiết khấu. Có thể tách biểu mẫu tới 17 đơn vị, chứ không thể tách đồng tiền. Theo dõi là độc quyền hay chia sẻ còn đáng xem hơn là đếm mỗi quý đã mua thêm bao nhiêu cổ phiếu.
Quan điểm cá nhân, không cấu thành khuyến nghị đầu tư; tự chịu trách nhiệm với lãi lỗ.
#东方汇理增持价值7230万美元Strategy股份
1
689
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại