

CHPY分红日记
55 Bài đăng

CHPY分红日记
Báo cáo
Chặn người dùng
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 Đang theo dõi
4 Người theo dõi
7 Đã thích
Bài đăng
·
--
Xem bản dịch
10月28日,SK海力士公司交出了一份夸张到不像芯片公司的财报:第三季度营收104.6万亿韩元、约789亿美元,同比涨328%;营业利润83.3万亿韩元,营业利润率80%。同一周,闪迪公司也报了80%的营业利润率,营收110.3亿美元、同比涨378%。两家财报电话会说的是同一句话:内存不够卖,而且不是缺几个月——SK海力士公司直接把缺货预期拉到2030年,2027年和2028年的产能已经有一半以上被14家大客户用长期协议提前锁走,高带宽内存(一种叠在AI芯片旁边、专门喂AI加速器的高速内存)基本卖到了2029年。
涨价已经从财报传导到货架。TrendForce集邦咨询预测,第四季度常规内存合约价还要环比涨10%到15%、闪存涨15%到20%。零售端更夸张:一对16GB的DDR5内存条,2025年初不到100美元,现在超过400美元;32GB的套装从不到250美元涨到1200美元以上;128GB的套装从329美元涨到3399美元,十年前的整机钱现在只够买两根内存条。服务器内存也没躲过,64GB的DDR5服务器内存条从380美元涨到820到890美元。
链条很清楚:AI数据中心要喂饱英伟达公司、超威半导体公司的加速器,离不开高带宽内存,而高带宽内存和普通内存抢的是同一条生产线,每生产1GB高带宽内存要占掉约4倍于普通内存的晶圆面积。三星电子、SK海力士公司、美光科技三家控制着全球九成以上的内存产能,算盘打得很精:高带宽内存每片晶圆的收入是普通内存的3到5倍,产能自然优先给AI。剩下的产能,PC和手机厂商只能竞价抢。微软公司今年已经把Surface电脑最高涨了500美元,苹果公司6月上调Mac和iPad价格、直接点名内存成本。最惨的是英特尔公司:它的PC芯片业务第三季度下滑5%到81亿美元,首席财务官说PC放缓至少持续到2027年上半年,首席执行官预计2027年PC芯片市场还要萎缩12%。
这不是一次普通的涨价周期。过去的内存短缺是供需错配,建厂两年就能缓解;这一轮是结构性转移——产能被高带宽内存永久性地吸走了,只要AI还在烧钱,普通内存就永远排在队尾。卖铲子的人这次不只卖铲子,还顺手把铲子的定价权握在了手里,80%的利润率就是证明。2027年之前,内存价格没有回头路,PC换机潮会被内存价格活活掐死,攒机、换电脑、买手机,越往后越贵。
但别把“缺到2030年”当成永动机。三大厂2026年砸下去的内存资本开支超过800亿美元,新产能集中在2027到2028年投产;一旦AI资本开支增速放缓,或者PC、手机的需求被高价彻底打掉,80%利润率的另一面就是周期顶部的墓碑。真正的分水岭在2028年:产能上来之前,涨价是确定的;产能上来之后,谁手里还攥着长约,谁才笑得下去。内存这场仗,现在比的是谁先把2029年的货卖出去——卖完的人不怕跌价,怕的是手里没货的人。
#人工智能 #内存涨价
10月28日,SK海力士公司交出了一份夸张到不像芯片公司的财报:第三季度营收104.6万亿韩元、约789亿美元,同比涨328%;营业利润83.3万亿韩元,营业利润率80%。同一周,闪迪公司也报了80%的营业利润率,营收110.3亿美元、同比涨378%。两家财报电话会说的是同一句话:内存不够卖,而且不是缺几个月——SK海力士公司直接把缺货预期拉到2030年,2027年和2028年的产能已经有一半以上被14家大客户用长期协议提前锁走,高带宽内存(一种叠在AI芯片旁边、专门喂AI加速器的高速内存)基本卖到了2029年。
涨价已经从财报传导到货架。TrendForce集邦咨询预测,第四季度常规内存合约价还要环比涨10%到15%、闪存涨15%到20%。零售端更夸张:一对16GB的DDR5内存条,2025年初不到100美元,现在超过400美元;32GB的套装从不到250美元涨到1200美元以上;128GB的套装从329美元涨到3399美元,十年前的整机钱现在只够买两根内存条。服务器内存也没躲过,64GB的DDR5服务器内存条从380美元涨到820到890美元。
链条很清楚:AI数据中心要喂饱英伟达公司、超威半导体公司的加速器,离不开高带宽内存,而高带宽内存和普通内存抢的是同一条生产线,每生产1GB高带宽内存要占掉约4倍于普通内存的晶圆面积。三星电子、SK海力士公司、美光科技三家控制着全球九成以上的内存产能,算盘打得很精:高带宽内存每片晶圆的收入是普通内存的3到5倍,产能自然优先给AI。剩下的产能,PC和手机厂商只能竞价抢。微软公司今年已经把Surface电脑最高涨了500美元,苹果公司6月上调Mac和iPad价格、直接点名内存成本。最惨的是英特尔公司:它的PC芯片业务第三季度下滑5%到81亿美元,首席财务官说PC放缓至少持续到2027年上半年,首席执行官预计2027年PC芯片市场还要萎缩12%。
这不是一次普通的涨价周期。过去的内存短缺是供需错配,建厂两年就能缓解;这一轮是结构性转移——产能被高带宽内存永久性地吸走了,只要AI还在烧钱,普通内存就永远排在队尾。卖铲子的人这次不只卖铲子,还顺手把铲子的定价权握在了手里,80%的利润率就是证明。2027年之前,内存价格没有回头路,PC换机潮会被内存价格活活掐死,攒机、换电脑、买手机,越往后越贵。
但别把“缺到2030年”当成永动机。三大厂2026年砸下去的内存资本开支超过800亿美元,新产能集中在2027到2028年投产;一旦AI资本开支增速放缓,或者PC、手机的需求被高价彻底打掉,80%利润率的另一面就是周期顶部的墓碑。真正的分水岭在2028年:产能上来之前,涨价是确定的;产能上来之后,谁手里还攥着长约,谁才笑得下去。内存这场仗,现在比的是谁先把2029年的货卖出去——卖完的人不怕跌价,怕的是手里没货的人。
#人工智能 #内存涨价
涨价已经从财报传导到货架。TrendForce集邦咨询预测,第四季度常规内存合约价还要环比涨10%到15%、闪存涨15%到20%。零售端更夸张:一对16GB的DDR5内存条,2025年初不到100美元,现在超过400美元;32GB的套装从不到250美元涨到1200美元以上;128GB的套装从329美元涨到3399美元,十年前的整机钱现在只够买两根内存条。服务器内存也没躲过,64GB的DDR5服务器内存条从380美元涨到820到890美元。
链条很清楚:AI数据中心要喂饱英伟达公司、超威半导体公司的加速器,离不开高带宽内存,而高带宽内存和普通内存抢的是同一条生产线,每生产1GB高带宽内存要占掉约4倍于普通内存的晶圆面积。三星电子、SK海力士公司、美光科技三家控制着全球九成以上的内存产能,算盘打得很精:高带宽内存每片晶圆的收入是普通内存的3到5倍,产能自然优先给AI。剩下的产能,PC和手机厂商只能竞价抢。微软公司今年已经把Surface电脑最高涨了500美元,苹果公司6月上调Mac和iPad价格、直接点名内存成本。最惨的是英特尔公司:它的PC芯片业务第三季度下滑5%到81亿美元,首席财务官说PC放缓至少持续到2027年上半年,首席执行官预计2027年PC芯片市场还要萎缩12%。
这不是一次普通的涨价周期。过去的内存短缺是供需错配,建厂两年就能缓解;这一轮是结构性转移——产能被高带宽内存永久性地吸走了,只要AI还在烧钱,普通内存就永远排在队尾。卖铲子的人这次不只卖铲子,还顺手把铲子的定价权握在了手里,80%的利润率就是证明。2027年之前,内存价格没有回头路,PC换机潮会被内存价格活活掐死,攒机、换电脑、买手机,越往后越贵。
但别把“缺到2030年”当成永动机。三大厂2026年砸下去的内存资本开支超过800亿美元,新产能集中在2027到2028年投产;一旦AI资本开支增速放缓,或者PC、手机的需求被高价彻底打掉,80%利润率的另一面就是周期顶部的墓碑。真正的分水岭在2028年:产能上来之前,涨价是确定的;产能上来之后,谁手里还攥着长约,谁才笑得下去。内存这场仗,现在比的是谁先把2029年的货卖出去——卖完的人不怕跌价,怕的是手里没货的人。
#人工智能 #内存涨价
154
·
--
Xem bản dịch
周二,美国中期选举投票。众议院全部435个席位、参议院100个席位中的35个席位一起改选,共和党目前两院都只握着微弱多数:众议院约218席对214席、参议院53席对47席。民主党想拿下众议院,按库克政治报告的测算要净增12到22席;想拿下参议院要净增4席。
赔率已经一边倒。截至10月31日,预测市场(拿真金白银下注的赔率市场)给民主党赢下众议院开出92%到93%的概率、参议院68%;民调机构决策台总部(Decision Desk HQ)的模型相对保守一些,众议院80%、参议院60%。两边都指向同一个方向,差的只是幅度。真正还没定的是参议院:得克萨斯州、艾奥瓦州、缅因州、俄亥俄州等7个摇摆席位都在民调误差范围内,一点点误差就能翻盘。
市场真正在意的不是谁赢,而是三种结果对应三种剧本。第一种,民主党两院全拿,概率约三分之二,国会对行政部门的监督权收紧,对强监管行业的审查会变严,但总统的行政权还在,关税、外交这些事国会管不着。第二种,分裂国会,也就是两党各控一院,立法基本锁死,历史上市场反而最欢迎这种僵局——没有新法案,就没有新变量。第三种,共和党两院全保,概率只有约一成,这才是真正的意外,周期股会受益、债市承压,因为减税和支出法案还能继续推。
这里有个反直觉的历史数据:1926年到2023年,共和党总统配分裂国会,是标普500指数表现最差的政治组合,年均回报只有7.33%;而民主党总统配分裂国会年均16.63%,是最好的组合。但别把这个数字当预言——7.33%仍然跑赢债券、商品和房地产这些大类资产,而且历史平均数掩盖了一个关键:真正决定年末走势的不是选票,是财报、人工智能资本开支的融资、通胀和美联储。
这句话不是安慰,是机构的原话:法国东方汇理旗下OFI资管在10月27日的研报里写得直白,中期选举主要是把风险在板块之间重新分配,不会改变市场整体轨迹。周五美股刚经历今年第三次回调,纳斯达克100指数单日跌3.46%,真正压着市场的是另一件事:人工智能烧钱的速度快过了赚钱的速度,亚马逊公司第三季度自由现金流负335亿美元、全年资本开支2200亿美元照花不误。
所以周二的正确姿势不是赌红蓝,而是分清两层:选举定的是板块的相对输赢,分裂国会利好“什么都不变”的确定性,横扫才利好监管收紧的叙事;但指数的方向,留给周一苹果公司财报、周五非农就业报告和美联储去定。选票数完,市场还是要回到老问题上:人工智能的钱,到底什么时候能赚回来。
#美股 #美国中期选举
周二,美国中期选举投票。众议院全部435个席位、参议院100个席位中的35个席位一起改选,共和党目前两院都只握着微弱多数:众议院约218席对214席、参议院53席对47席。民主党想拿下众议院,按库克政治报告的测算要净增12到22席;想拿下参议院要净增4席。
赔率已经一边倒。截至10月31日,预测市场(拿真金白银下注的赔率市场)给民主党赢下众议院开出92%到93%的概率、参议院68%;民调机构决策台总部(Decision Desk HQ)的模型相对保守一些,众议院80%、参议院60%。两边都指向同一个方向,差的只是幅度。真正还没定的是参议院:得克萨斯州、艾奥瓦州、缅因州、俄亥俄州等7个摇摆席位都在民调误差范围内,一点点误差就能翻盘。
市场真正在意的不是谁赢,而是三种结果对应三种剧本。第一种,民主党两院全拿,概率约三分之二,国会对行政部门的监督权收紧,对强监管行业的审查会变严,但总统的行政权还在,关税、外交这些事国会管不着。第二种,分裂国会,也就是两党各控一院,立法基本锁死,历史上市场反而最欢迎这种僵局——没有新法案,就没有新变量。第三种,共和党两院全保,概率只有约一成,这才是真正的意外,周期股会受益、债市承压,因为减税和支出法案还能继续推。
这里有个反直觉的历史数据:1926年到2023年,共和党总统配分裂国会,是标普500指数表现最差的政治组合,年均回报只有7.33%;而民主党总统配分裂国会年均16.63%,是最好的组合。但别把这个数字当预言——7.33%仍然跑赢债券、商品和房地产这些大类资产,而且历史平均数掩盖了一个关键:真正决定年末走势的不是选票,是财报、人工智能资本开支的融资、通胀和美联储。
这句话不是安慰,是机构的原话:法国东方汇理旗下OFI资管在10月27日的研报里写得直白,中期选举主要是把风险在板块之间重新分配,不会改变市场整体轨迹。周五美股刚经历今年第三次回调,纳斯达克100指数单日跌3.46%,真正压着市场的是另一件事:人工智能烧钱的速度快过了赚钱的速度,亚马逊公司第三季度自由现金流负335亿美元、全年资本开支2200亿美元照花不误。
所以周二的正确姿势不是赌红蓝,而是分清两层:选举定的是板块的相对输赢,分裂国会利好“什么都不变”的确定性,横扫才利好监管收紧的叙事;但指数的方向,留给周一苹果公司财报、周五非农就业报告和美联储去定。选票数完,市场还是要回到老问题上:人工智能的钱,到底什么时候能赚回来。
#美股 #美国中期选举
赔率已经一边倒。截至10月31日,预测市场(拿真金白银下注的赔率市场)给民主党赢下众议院开出92%到93%的概率、参议院68%;民调机构决策台总部(Decision Desk HQ)的模型相对保守一些,众议院80%、参议院60%。两边都指向同一个方向,差的只是幅度。真正还没定的是参议院:得克萨斯州、艾奥瓦州、缅因州、俄亥俄州等7个摇摆席位都在民调误差范围内,一点点误差就能翻盘。
市场真正在意的不是谁赢,而是三种结果对应三种剧本。第一种,民主党两院全拿,概率约三分之二,国会对行政部门的监督权收紧,对强监管行业的审查会变严,但总统的行政权还在,关税、外交这些事国会管不着。第二种,分裂国会,也就是两党各控一院,立法基本锁死,历史上市场反而最欢迎这种僵局——没有新法案,就没有新变量。第三种,共和党两院全保,概率只有约一成,这才是真正的意外,周期股会受益、债市承压,因为减税和支出法案还能继续推。
这里有个反直觉的历史数据:1926年到2023年,共和党总统配分裂国会,是标普500指数表现最差的政治组合,年均回报只有7.33%;而民主党总统配分裂国会年均16.63%,是最好的组合。但别把这个数字当预言——7.33%仍然跑赢债券、商品和房地产这些大类资产,而且历史平均数掩盖了一个关键:真正决定年末走势的不是选票,是财报、人工智能资本开支的融资、通胀和美联储。
这句话不是安慰,是机构的原话:法国东方汇理旗下OFI资管在10月27日的研报里写得直白,中期选举主要是把风险在板块之间重新分配,不会改变市场整体轨迹。周五美股刚经历今年第三次回调,纳斯达克100指数单日跌3.46%,真正压着市场的是另一件事:人工智能烧钱的速度快过了赚钱的速度,亚马逊公司第三季度自由现金流负335亿美元、全年资本开支2200亿美元照花不误。
所以周二的正确姿势不是赌红蓝,而是分清两层:选举定的是板块的相对输赢,分裂国会利好“什么都不变”的确定性,横扫才利好监管收紧的叙事;但指数的方向,留给周一苹果公司财报、周五非农就业报告和美联储去定。选票数完,市场还是要回到老问题上:人工智能的钱,到底什么时候能赚回来。
#美股 #美国中期选举
·
--
Xem bản dịch
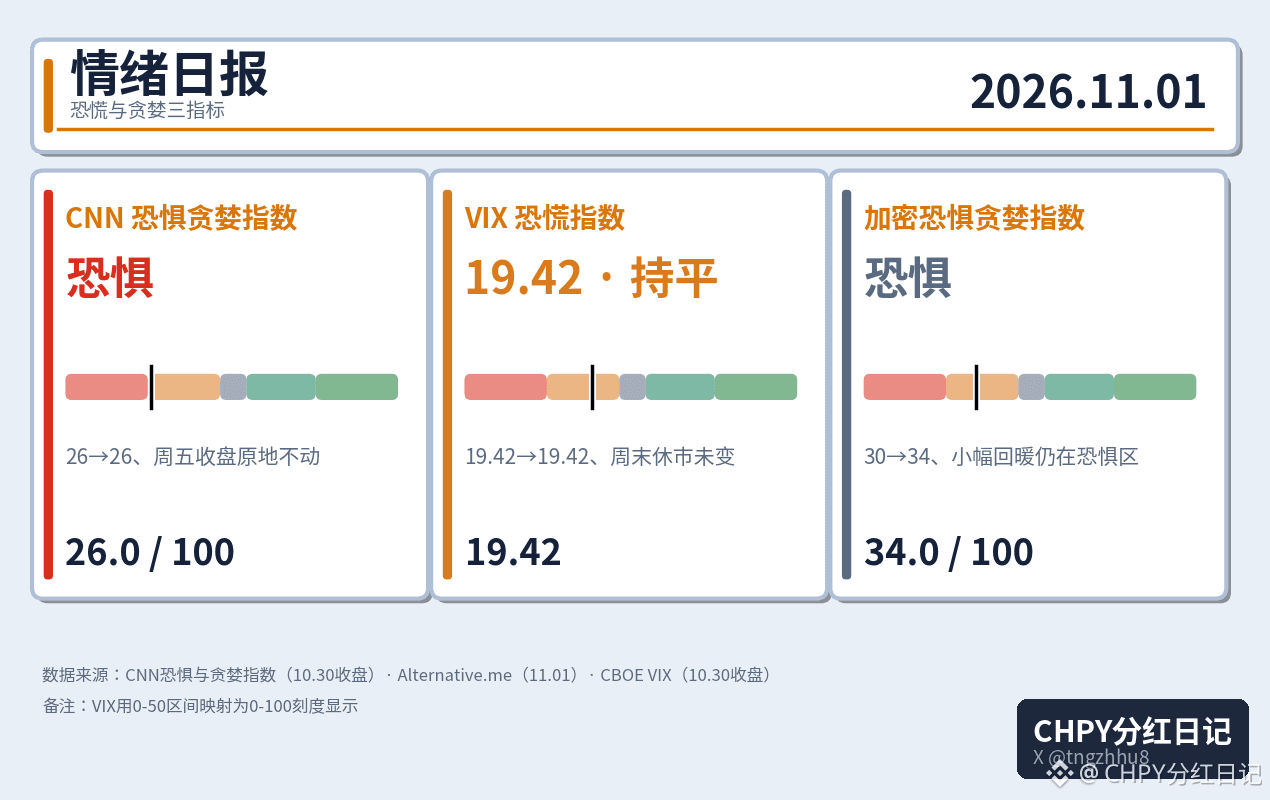
CNN恐惧与贪婪指数26→26、VIX恐慌指数19.42→19.42、加密恐惧与贪婪指数30→34,三个指标全卡在恐惧区。标普500指数7,580.07点、纳斯达克100指数28,384.85点,周五收盘价周末没有新变化,比特币约77,728美元、较昨日09:30快照微涨约0.4%。
周末的美股情绪是冻结的:CNN恐惧与贪婪指数26、连续第五天待在恐惧区,VIX恐慌指数19.42、收盘连20都没破,周五盘中一度冲到23.93、收盘又缩回来,期权市场是在买保险、不是在逃命。唯一动了的是币圈:加密恐惧与贪婪指数从30回升到34、仍在恐惧区,比特币守在77,000美元上方、没跟着周五的美股一起跳水,币安公司被盗案约90%损失已追回、提现今日分批恢复,币圈最慌的那一阵已经过去了。
但别把“没再跌”当成“要反弹”:CNN恐惧与贪婪指数离极度恐惧线只剩2个点,股票内部的慢变量比期权定价更悲观;比特币200日均线就在76,400美元至76,600美元一带,守住是情绪底、守不住还得再探。真正的考验在明天:苹果公司财报盘后出炉、周二美国中期选举、周五10月非农就业报告,三个关口排着队,情绪要么被财报点着、要么再往下砸一轮。恐惧区深处不追空、也不抢跑,等加密恐惧与贪婪指数站回45中性线、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
CNN恐惧与贪婪指数26→26、VIX恐慌指数19.42→19.42、加密恐惧与贪婪指数30→34,三个指标全卡在恐惧区。标普500指数7,580.07点、纳斯达克100指数28,384.85点,周五收盘价周末没有新变化,比特币约77,728美元、较昨日09:30快照微涨约0.4%。
周末的美股情绪是冻结的:CNN恐惧与贪婪指数26、连续第五天待在恐惧区,VIX恐慌指数19.42、收盘连20都没破,周五盘中一度冲到23.93、收盘又缩回来,期权市场是在买保险、不是在逃命。唯一动了的是币圈:加密恐惧与贪婪指数从30回升到34、仍在恐惧区,比特币守在77,000美元上方、没跟着周五的美股一起跳水,币安公司被盗案约90%损失已追回、提现今日分批恢复,币圈最慌的那一阵已经过去了。
但别把“没再跌”当成“要反弹”:CNN恐惧与贪婪指数离极度恐惧线只剩2个点,股票内部的慢变量比期权定价更悲观;比特币200日均线就在76,400美元至76,600美元一带,守住是情绪底、守不住还得再探。真正的考验在明天:苹果公司财报盘后出炉、周二美国中期选举、周五10月非农就业报告,三个关口排着队,情绪要么被财报点着、要么再往下砸一轮。恐惧区深处不追空、也不抢跑,等加密恐惧与贪婪指数站回45中性线、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
周末的美股情绪是冻结的:CNN恐惧与贪婪指数26、连续第五天待在恐惧区,VIX恐慌指数19.42、收盘连20都没破,周五盘中一度冲到23.93、收盘又缩回来,期权市场是在买保险、不是在逃命。唯一动了的是币圈:加密恐惧与贪婪指数从30回升到34、仍在恐惧区,比特币守在77,000美元上方、没跟着周五的美股一起跳水,币安公司被盗案约90%损失已追回、提现今日分批恢复,币圈最慌的那一阵已经过去了。
但别把“没再跌”当成“要反弹”:CNN恐惧与贪婪指数离极度恐惧线只剩2个点,股票内部的慢变量比期权定价更悲观;比特币200日均线就在76,400美元至76,600美元一带,守住是情绪底、守不住还得再探。真正的考验在明天:苹果公司财报盘后出炉、周二美国中期选举、周五10月非农就业报告,三个关口排着队,情绪要么被财报点着、要么再往下砸一轮。恐惧区深处不追空、也不抢跑,等加密恐惧与贪婪指数站回45中性线、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
50
·
--
Xem bản dịch
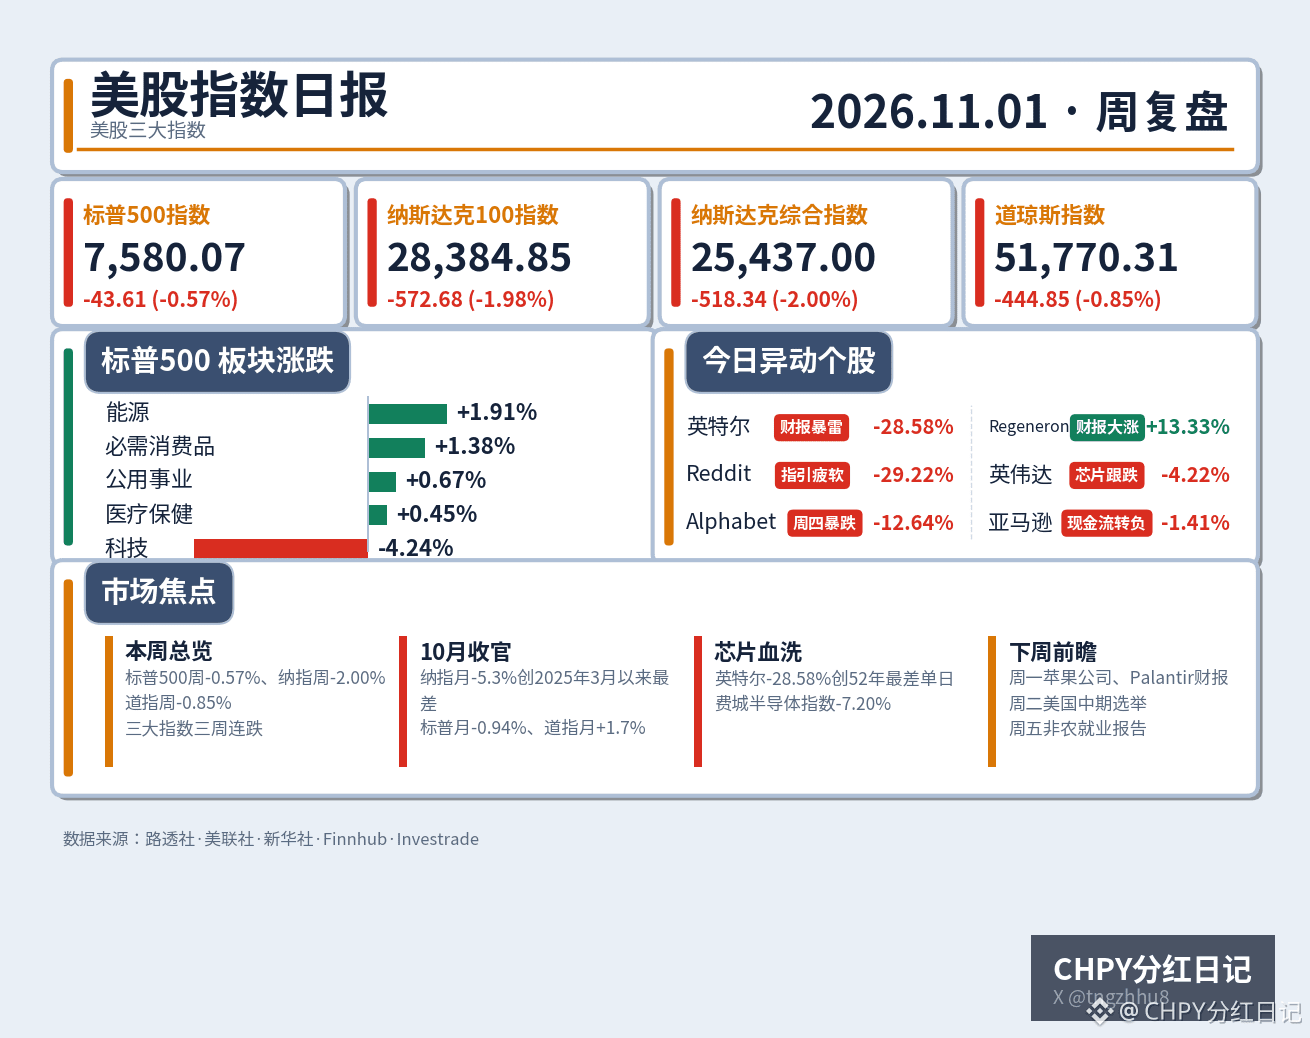
本周美股收官:标普500指数周跌0.57%报7,580.07点、纳斯达克综合指数周跌2.00%报25,437.00点、纳斯达克100指数周跌1.98%报28,384.85点、道琼斯指数周跌0.85%报51,770.31点,三大指数连续第三周下跌。10月收官的分化更刺眼:纳斯达克综合指数月跌5.3%、创2025年3月以来最差单月,标普500指数月跌0.94%,只有道琼斯指数月涨1.7%。
这一周的账,基本是周五一天结清的。英特尔公司第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创52年来最差单日,费城半导体指数跟着跌7.20%,高通跌11.12%、英伟达跌4.22%。往前一天,Alphabet公司财报暴跌12.64%、市值一日蒸发约5000亿美元,自由现金流转负90.7亿美元。两份财报合起来讲的是同一句话:人工智能烧钱的速度,终于快过了赚钱的速度。
钱没有全跑,而是在换地方待。标普500指数11大板块周五6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、原材料也收涨;科技板块跌4.24%垫底。VIX恐慌指数涨12.91%至19.42,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合。
CHPY也挨了这一刀:周五收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身,本周派息照常到账,分红的节奏没变。
下周是今年最挤的一周:周一苹果公司与Palantir公司盘后财报,苹果公司市盈率接近40倍、容错空间很小;周二美国中期选举,众议院全部席位与约三分之一参议院席位改选,超威半导体公司同日盘后财报;周五10月非农就业报告出炉。币圈这边,币安公司被盗案约90%损失已追回,提现计划今日分批恢复、明日公布储备证明,比特币约77,600美元、守在76,000美元成本线之上。
这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷。苹果公司要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。下周先看苹果公司财报,再看选票,最后看非农就业——三个关口,一个都躲不掉。
#美股 #纳斯达克100指数
本周美股收官:标普500指数周跌0.57%报7,580.07点、纳斯达克综合指数周跌2.00%报25,437.00点、纳斯达克100指数周跌1.98%报28,384.85点、道琼斯指数周跌0.85%报51,770.31点,三大指数连续第三周下跌。10月收官的分化更刺眼:纳斯达克综合指数月跌5.3%、创2025年3月以来最差单月,标普500指数月跌0.94%,只有道琼斯指数月涨1.7%。
这一周的账,基本是周五一天结清的。英特尔公司第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创52年来最差单日,费城半导体指数跟着跌7.20%,高通跌11.12%、英伟达跌4.22%。往前一天,Alphabet公司财报暴跌12.64%、市值一日蒸发约5000亿美元,自由现金流转负90.7亿美元。两份财报合起来讲的是同一句话:人工智能烧钱的速度,终于快过了赚钱的速度。
钱没有全跑,而是在换地方待。标普500指数11大板块周五6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、原材料也收涨;科技板块跌4.24%垫底。VIX恐慌指数涨12.91%至19.42,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合。
CHPY也挨了这一刀:周五收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身,本周派息照常到账,分红的节奏没变。
下周是今年最挤的一周:周一苹果公司与Palantir公司盘后财报,苹果公司市盈率接近40倍、容错空间很小;周二美国中期选举,众议院全部席位与约三分之一参议院席位改选,超威半导体公司同日盘后财报;周五10月非农就业报告出炉。币圈这边,币安公司被盗案约90%损失已追回,提现计划今日分批恢复、明日公布储备证明,比特币约77,600美元、守在76,000美元成本线之上。
这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷。苹果公司要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。下周先看苹果公司财报,再看选票,最后看非农就业——三个关口,一个都躲不掉。
#美股 #纳斯达克100指数
这一周的账,基本是周五一天结清的。英特尔公司第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创52年来最差单日,费城半导体指数跟着跌7.20%,高通跌11.12%、英伟达跌4.22%。往前一天,Alphabet公司财报暴跌12.64%、市值一日蒸发约5000亿美元,自由现金流转负90.7亿美元。两份财报合起来讲的是同一句话:人工智能烧钱的速度,终于快过了赚钱的速度。
钱没有全跑,而是在换地方待。标普500指数11大板块周五6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、原材料也收涨;科技板块跌4.24%垫底。VIX恐慌指数涨12.91%至19.42,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合。
CHPY也挨了这一刀:周五收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身,本周派息照常到账,分红的节奏没变。
下周是今年最挤的一周:周一苹果公司与Palantir公司盘后财报,苹果公司市盈率接近40倍、容错空间很小;周二美国中期选举,众议院全部席位与约三分之一参议院席位改选,超威半导体公司同日盘后财报;周五10月非农就业报告出炉。币圈这边,币安公司被盗案约90%损失已追回,提现计划今日分批恢复、明日公布储备证明,比特币约77,600美元、守在76,000美元成本线之上。
这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷。苹果公司要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。下周先看苹果公司财报,再看选票,最后看非农就业——三个关口,一个都躲不掉。
#美股 #纳斯达克100指数
71
·
--
Cuộc chiến bảo vệ mốc 76.000 USD của Bitcoin: dữ liệu on-chain đang cho bạn biết ai đang cắt lỗ rời cuộc chơi.
Ngày 31 tháng 10 theo giờ miền Đông Hoa Kỳ, Bitcoin chật vật quanh mốc 77.000 USD, dao động trong 24 giờ từ 76,326 đến 78,658 USD. Trong 7 ngày qua, giá giảm khoảng 4,5%; trong 30 ngày qua, giảm khoảng 8%. Đáng chú ý hơn là tín hiệu on-chain: dữ liệu từ CryptoQuant cho thấy trong 24 giờ qua, hơn 36.600 Bitcoin đã được những người nắm giữ ngắn hạn chuyển vào các sàn giao dịch với mức lỗ. Nói dễ hiểu, những người mua vào trong vài tháng gần đây đang chấp nhận bán lỗ — đây là tín hiệu đầu hàng điển hình.
Vì sao mốc 76.000 USD lại quan trọng? Vì đây là mức giá vốn trung bình của những người mua trong khoảng một đến ba tháng gần đây. Giá thực hiện on-chain nằm trong khoảng 76.000–76.500 USD. Nói dễ hiểu, giá thực hiện là mức giá vốn trung bình, được tính bằng cách lấy giá tại lần cuối cùng mỗi Bitcoin dịch chuyển trên chuỗi. Nếu giá Bitcoin giảm xuống dưới ngưỡng này, điều đó có nghĩa là phần lớn những người tham gia thị trường trong vài tháng gần đây bắt đầu chịu lỗ trên giấy tờ, khiến áp lực bán tự khuếch đại. Ngược lại, nếu giữ vững được mốc này, thị trường ngắn hạn vẫn còn dư địa để thở.
Có bốn mắt xích đang siết chặt cùng lúc. Thứ nhất, các tổ chức đang rút lui: các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 635,6 triệu USD trong một ngày; IBIT của BlackRock và FBTC của Fidelity là những quỹ dẫn đầu dòng tiền rút. Niềm tin của tổ chức suy giảm là áp lực bán trực tiếp nhất. Thứ hai, người nắm giữ ngắn hạn đang đầu hàng: 36.600 Bitcoin được đưa lên sàn với mức lỗ, cho thấy các nhà đầu tư cá nhân đã cạn kiên nhẫn trước. Thứ ba, dư chấn từ vụ đánh cắp 6,3 tỷ USD tại Binance vẫn còn: việc tạm dừng rút tiền và những lo ngại về tính an toàn của sàn giao dịch chưa tan biến, khiến thanh khoản bị thắt chặt. Thứ tư, chứng khoán Mỹ cũng đang kéo thị trường đi xuống: chỉ số Nasdaq Composite giảm 2,86% vào thứ Sáu, cổ phiếu công nghệ bị bán tháo mạnh. Bitcoin, với tư cách là tài sản rủi ro biến động cao, khó có thể đứng ngoài xu hướng này. Chủ tịch Fed Dallas, Logan, còn tuyên bố Fed có thể cần tăng lãi suất thêm ít nhất 50 điểm cơ bản; lãi suất cao khiến Bitcoin, tài sản không sinh lãi, càng chịu bất lợi.
Phân tích kỹ thuật cũng nghiêng về xu hướng yếu. RSI (14) trên đồ thị ngày ở mức 34,49, tiến sát ngưỡng quá bán 30. Nói đơn giản, RSI là nhiệt kế đo sức mạnh mua bán; chỉ số càng gần 30 thì lực bán càng mạnh và tình trạng quá bán trong ngắn hạn càng nghiêm trọng. Giá Bitcoin cũng đã giảm xuống dưới dải dưới Bollinger ở mức 77,617 USD. Dải Bollinger là một kênh giá được tính dựa trên biến động trong 20 ngày gần nhất; việc giá rơi xuống dưới dải dưới có nghĩa là đà giảm đã vượt ra ngoài phạm vi dao động thông thường.
Tuy nhiên, quá bán không đồng nghĩa với chạm đáy, và đầu hàng cũng không có nghĩa là giá sẽ lập tức phục hồi. Hãy theo dõi sát hai mốc xác nhận. Thứ nhất, liệu mốc 76.000 USD có trụ vững hay không: nếu giữ được, mục tiêu phục hồi đầu tiên là đường giữa dải Bollinger ở mức 81,102 USD, tức cần tăng khoảng 3.700 USD để trở lại vùng trung tính; nếu không giữ được, điểm đến tiếp theo là đường trung bình động 200 ngày ở mức 73,178 USD, thấp hơn hiện tại khoảng 4.200 USD. Thứ hai, hãy xem dòng tiền ETF có ngừng chảy máu hay không: nếu các tổ chức không quay lại, lực bắt đáy của nhà đầu tư cá nhân sẽ khó nâng đỡ được toàn thị trường.
Suy cho cùng, đợt giảm lần này không chỉ ảnh hưởng đến Bitcoin mà là cả chuỗi tài sản rủi ro đang được định giá lại: cổ phiếu công nghệ bị giảm định giá, vàng và bạc cũng đi xuống, Bitcoin theo đó cùng bị xì hơi. Mốc 76.000 USD là ranh giới quyết định: giữ được thì đó là điểm khởi đầu cho nhịp hồi phục sau khi quá bán; để mất thì đó là phát súng mở màn cho một đợt giảm sâu mới. Tuần tới, hãy theo dõi hai điều: dòng tiền ETF và liệu chứng khoán Mỹ có thể ngừng chảy máu hay không.
#比特币 #Tiền mã hóa
Cuộc chiến bảo vệ mốc 76.000 USD của Bitcoin: dữ liệu on-chain đang cho bạn biết ai đang cắt lỗ rời cuộc chơi.
Ngày 31 tháng 10 theo giờ miền Đông Hoa Kỳ, Bitcoin chật vật quanh mốc 77.000 USD, dao động trong 24 giờ từ 76,326 đến 78,658 USD. Trong 7 ngày qua, giá giảm khoảng 4,5%; trong 30 ngày qua, giảm khoảng 8%. Đáng chú ý hơn là tín hiệu on-chain: dữ liệu từ CryptoQuant cho thấy trong 24 giờ qua, hơn 36.600 Bitcoin đã được những người nắm giữ ngắn hạn chuyển vào các sàn giao dịch với mức lỗ. Nói dễ hiểu, những người mua vào trong vài tháng gần đây đang chấp nhận bán lỗ — đây là tín hiệu đầu hàng điển hình.
Vì sao mốc 76.000 USD lại quan trọng? Vì đây là mức giá vốn trung bình của những người mua trong khoảng một đến ba tháng gần đây. Giá thực hiện on-chain nằm trong khoảng 76.000–76.500 USD. Nói dễ hiểu, giá thực hiện là mức giá vốn trung bình, được tính bằng cách lấy giá tại lần cuối cùng mỗi Bitcoin dịch chuyển trên chuỗi. Nếu giá Bitcoin giảm xuống dưới ngưỡng này, điều đó có nghĩa là phần lớn những người tham gia thị trường trong vài tháng gần đây bắt đầu chịu lỗ trên giấy tờ, khiến áp lực bán tự khuếch đại. Ngược lại, nếu giữ vững được mốc này, thị trường ngắn hạn vẫn còn dư địa để thở.
Có bốn mắt xích đang siết chặt cùng lúc. Thứ nhất, các tổ chức đang rút lui: các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 635,6 triệu USD trong một ngày; IBIT của BlackRock và FBTC của Fidelity là những quỹ dẫn đầu dòng tiền rút. Niềm tin của tổ chức suy giảm là áp lực bán trực tiếp nhất. Thứ hai, người nắm giữ ngắn hạn đang đầu hàng: 36.600 Bitcoin được đưa lên sàn với mức lỗ, cho thấy các nhà đầu tư cá nhân đã cạn kiên nhẫn trước. Thứ ba, dư chấn từ vụ đánh cắp 6,3 tỷ USD tại Binance vẫn còn: việc tạm dừng rút tiền và những lo ngại về tính an toàn của sàn giao dịch chưa tan biến, khiến thanh khoản bị thắt chặt. Thứ tư, chứng khoán Mỹ cũng đang kéo thị trường đi xuống: chỉ số Nasdaq Composite giảm 2,86% vào thứ Sáu, cổ phiếu công nghệ bị bán tháo mạnh. Bitcoin, với tư cách là tài sản rủi ro biến động cao, khó có thể đứng ngoài xu hướng này. Chủ tịch Fed Dallas, Logan, còn tuyên bố Fed có thể cần tăng lãi suất thêm ít nhất 50 điểm cơ bản; lãi suất cao khiến Bitcoin, tài sản không sinh lãi, càng chịu bất lợi.
Phân tích kỹ thuật cũng nghiêng về xu hướng yếu. RSI (14) trên đồ thị ngày ở mức 34,49, tiến sát ngưỡng quá bán 30. Nói đơn giản, RSI là nhiệt kế đo sức mạnh mua bán; chỉ số càng gần 30 thì lực bán càng mạnh và tình trạng quá bán trong ngắn hạn càng nghiêm trọng. Giá Bitcoin cũng đã giảm xuống dưới dải dưới Bollinger ở mức 77,617 USD. Dải Bollinger là một kênh giá được tính dựa trên biến động trong 20 ngày gần nhất; việc giá rơi xuống dưới dải dưới có nghĩa là đà giảm đã vượt ra ngoài phạm vi dao động thông thường.
Tuy nhiên, quá bán không đồng nghĩa với chạm đáy, và đầu hàng cũng không có nghĩa là giá sẽ lập tức phục hồi. Hãy theo dõi sát hai mốc xác nhận. Thứ nhất, liệu mốc 76.000 USD có trụ vững hay không: nếu giữ được, mục tiêu phục hồi đầu tiên là đường giữa dải Bollinger ở mức 81,102 USD, tức cần tăng khoảng 3.700 USD để trở lại vùng trung tính; nếu không giữ được, điểm đến tiếp theo là đường trung bình động 200 ngày ở mức 73,178 USD, thấp hơn hiện tại khoảng 4.200 USD. Thứ hai, hãy xem dòng tiền ETF có ngừng chảy máu hay không: nếu các tổ chức không quay lại, lực bắt đáy của nhà đầu tư cá nhân sẽ khó nâng đỡ được toàn thị trường.
Suy cho cùng, đợt giảm lần này không chỉ ảnh hưởng đến Bitcoin mà là cả chuỗi tài sản rủi ro đang được định giá lại: cổ phiếu công nghệ bị giảm định giá, vàng và bạc cũng đi xuống, Bitcoin theo đó cùng bị xì hơi. Mốc 76.000 USD là ranh giới quyết định: giữ được thì đó là điểm khởi đầu cho nhịp hồi phục sau khi quá bán; để mất thì đó là phát súng mở màn cho một đợt giảm sâu mới. Tuần tới, hãy theo dõi hai điều: dòng tiền ETF và liệu chứng khoán Mỹ có thể ngừng chảy máu hay không.
#比特币 #Tiền mã hóa
Ngày 31 tháng 10 theo giờ miền Đông Hoa Kỳ, Bitcoin chật vật quanh mốc 77.000 USD, dao động trong 24 giờ từ 76,326 đến 78,658 USD. Trong 7 ngày qua, giá giảm khoảng 4,5%; trong 30 ngày qua, giảm khoảng 8%. Đáng chú ý hơn là tín hiệu on-chain: dữ liệu từ CryptoQuant cho thấy trong 24 giờ qua, hơn 36.600 Bitcoin đã được những người nắm giữ ngắn hạn chuyển vào các sàn giao dịch với mức lỗ. Nói dễ hiểu, những người mua vào trong vài tháng gần đây đang chấp nhận bán lỗ — đây là tín hiệu đầu hàng điển hình.
Vì sao mốc 76.000 USD lại quan trọng? Vì đây là mức giá vốn trung bình của những người mua trong khoảng một đến ba tháng gần đây. Giá thực hiện on-chain nằm trong khoảng 76.000–76.500 USD. Nói dễ hiểu, giá thực hiện là mức giá vốn trung bình, được tính bằng cách lấy giá tại lần cuối cùng mỗi Bitcoin dịch chuyển trên chuỗi. Nếu giá Bitcoin giảm xuống dưới ngưỡng này, điều đó có nghĩa là phần lớn những người tham gia thị trường trong vài tháng gần đây bắt đầu chịu lỗ trên giấy tờ, khiến áp lực bán tự khuếch đại. Ngược lại, nếu giữ vững được mốc này, thị trường ngắn hạn vẫn còn dư địa để thở.
Có bốn mắt xích đang siết chặt cùng lúc. Thứ nhất, các tổ chức đang rút lui: các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 635,6 triệu USD trong một ngày; IBIT của BlackRock và FBTC của Fidelity là những quỹ dẫn đầu dòng tiền rút. Niềm tin của tổ chức suy giảm là áp lực bán trực tiếp nhất. Thứ hai, người nắm giữ ngắn hạn đang đầu hàng: 36.600 Bitcoin được đưa lên sàn với mức lỗ, cho thấy các nhà đầu tư cá nhân đã cạn kiên nhẫn trước. Thứ ba, dư chấn từ vụ đánh cắp 6,3 tỷ USD tại Binance vẫn còn: việc tạm dừng rút tiền và những lo ngại về tính an toàn của sàn giao dịch chưa tan biến, khiến thanh khoản bị thắt chặt. Thứ tư, chứng khoán Mỹ cũng đang kéo thị trường đi xuống: chỉ số Nasdaq Composite giảm 2,86% vào thứ Sáu, cổ phiếu công nghệ bị bán tháo mạnh. Bitcoin, với tư cách là tài sản rủi ro biến động cao, khó có thể đứng ngoài xu hướng này. Chủ tịch Fed Dallas, Logan, còn tuyên bố Fed có thể cần tăng lãi suất thêm ít nhất 50 điểm cơ bản; lãi suất cao khiến Bitcoin, tài sản không sinh lãi, càng chịu bất lợi.
Phân tích kỹ thuật cũng nghiêng về xu hướng yếu. RSI (14) trên đồ thị ngày ở mức 34,49, tiến sát ngưỡng quá bán 30. Nói đơn giản, RSI là nhiệt kế đo sức mạnh mua bán; chỉ số càng gần 30 thì lực bán càng mạnh và tình trạng quá bán trong ngắn hạn càng nghiêm trọng. Giá Bitcoin cũng đã giảm xuống dưới dải dưới Bollinger ở mức 77,617 USD. Dải Bollinger là một kênh giá được tính dựa trên biến động trong 20 ngày gần nhất; việc giá rơi xuống dưới dải dưới có nghĩa là đà giảm đã vượt ra ngoài phạm vi dao động thông thường.
Tuy nhiên, quá bán không đồng nghĩa với chạm đáy, và đầu hàng cũng không có nghĩa là giá sẽ lập tức phục hồi. Hãy theo dõi sát hai mốc xác nhận. Thứ nhất, liệu mốc 76.000 USD có trụ vững hay không: nếu giữ được, mục tiêu phục hồi đầu tiên là đường giữa dải Bollinger ở mức 81,102 USD, tức cần tăng khoảng 3.700 USD để trở lại vùng trung tính; nếu không giữ được, điểm đến tiếp theo là đường trung bình động 200 ngày ở mức 73,178 USD, thấp hơn hiện tại khoảng 4.200 USD. Thứ hai, hãy xem dòng tiền ETF có ngừng chảy máu hay không: nếu các tổ chức không quay lại, lực bắt đáy của nhà đầu tư cá nhân sẽ khó nâng đỡ được toàn thị trường.
Suy cho cùng, đợt giảm lần này không chỉ ảnh hưởng đến Bitcoin mà là cả chuỗi tài sản rủi ro đang được định giá lại: cổ phiếu công nghệ bị giảm định giá, vàng và bạc cũng đi xuống, Bitcoin theo đó cùng bị xì hơi. Mốc 76.000 USD là ranh giới quyết định: giữ được thì đó là điểm khởi đầu cho nhịp hồi phục sau khi quá bán; để mất thì đó là phát súng mở màn cho một đợt giảm sâu mới. Tuần tới, hãy theo dõi hai điều: dòng tiền ETF và liệu chứng khoán Mỹ có thể ngừng chảy máu hay không.
#比特币 #Tiền mã hóa
10
·
--
Đổi chủ ngai vàng: Cổ phiếu Apple giảm 1,2%, nhưng công ty lại giành lại ngôi vị số một thế giới về vốn hóa thị trường.
Kết phiên ngày 30/10 theo giờ miền Đông nước Mỹ, cổ phiếu Apple giảm 1,2%, vốn hóa thị trường còn 5,03 nghìn tỷ USD; cổ phiếu Nvidia giảm 4,2%, vốn hóa còn 4,93 nghìn tỷ USD. Lần đầu tiên kể từ cuối tháng 7, Apple vượt Nvidia về vốn hóa khi đóng cửa, trở lại vị trí công ty niêm yết có vốn hóa lớn nhất thế giới. Cùng ngày, chỉ số Nasdaq 100 giảm 3,46%, có lúc tiến sát ngưỡng điều chỉnh kỹ thuật — mức giảm 10% so với đỉnh gần nhất được gọi là điều chỉnh kỹ thuật; chỉ số S&P 500 giảm 1,82%, đóng cửa dưới đường trung bình động 100 ngày. Nói đơn giản, đường trung bình động 100 ngày là mức giá vốn bình quân trong 100 phiên giao dịch gần nhất. Khi chỉ số giảm xuống dưới mức này, điều đó có nghĩa là phần lớn dòng tiền tham gia thị trường trong hơn ba tháng qua bắt đầu chịu lỗ trên giấy tờ. Trong mắt các nhà phân tích kỹ thuật, đây là tín hiệu xu hướng suy yếu.
Cuộc đổi ngôi này không cho thấy Apple mạnh đến mức nào; điều thay đổi là mốc định giá của thị trường. Từ đầu năm đến nay, cổ phiếu Apple tăng 27%, tốt nhất trong nhóm bảy tập đoàn công nghệ lớn, với mức tăng hơn gấp đôi Nvidia (cổ phiếu Nvidia tăng khoảng 9,7% trong năm nay). Quan trọng hơn là dòng tiền: dòng tiền tự do của Apple trong năm tài chính 2026 được dự báo tăng 38%, đạt 142 tỷ USD. Nói đơn giản, dòng tiền tự do là số tiền mặt thực sự công ty có thể tự do sử dụng sau khi trừ đi các khoản cần thiết để duy trì hoạt động.
Chuỗi tác động rất rõ ràng: đầu năm, thị trường theo đuổi câu chuyện “ai đốt tiền mạnh nhất, ai có câu chuyện năng lực tính toán lớn nhất”; giờ đây, câu hỏi là “mất bao lâu để thu hồi số tiền đã đốt?”. Dòng tiền tự do của Amazon trong 12 tháng qua âm 42,4 tỷ USD, trong khi hướng dẫn chi tiêu vốn năm 2026 vẫn lên tới 220 tỷ USD. Meta Platforms cũng bị S&P Global Ratings đưa vào danh sách theo dõi khả năng bị hạ bậc tín nhiệm, với lý do chi tiêu cho trí tuệ nhân tạo đang gây sức ép lên bảng cân đối kế toán. Apple thì đứng ở phía đối lập: chi tiêu cho trí tuệ nhân tạo thận trọng nhất, dòng tiền ổn định nhất, nhờ đó trở thành nơi trú ẩn an toàn giữa lúc thị trường đi xuống. Dòng tiền không phải đã hết tin vào trí tuệ nhân tạo, mà đang bắt đầu trả mức giá cao hơn cho “sự chắc chắn” và chiết khấu “câu chuyện đốt tiền”.
Tuy nhiên, cần nói rõ rằng ý nghĩa tín hiệu của việc đổi ngôi lớn hơn bản thân con số. Trong điều kiện thị trường như hiện nay, vị trí dẫn đầu có thể đổi chủ rất nhanh: cuối tháng 7, Apple cũng từng tạm thời lên ngôi đầu, nhưng chỉ vài ngày sau đã nhường lại. Hãy theo dõi sát hai điểm xác nhận. Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới: nhu cầu iPhone và thị trường Trung Quốc là yếu tố then chốt. Nếu kết quả không đạt kỳ vọng, câu chuyện “nơi trú ẩn an toàn” có thể đảo chiều chỉ trong một ngày. Thứ hai, Nasdaq 100 giảm tổng cộng 6,7% trong tháng 10, mức giảm theo tháng tệ nhất kể từ tháng 3/2025. Đà giảm có thể chưa chạm đáy, và định giá cổ phiếu chip vẫn cần được xem xét từng khoản một.
Điều này cũng đúng với những người nắm giữ CHPY: bán dẫn vẫn là hướng nắm giữ cốt lõi; đà điều chỉnh của cổ phiếu chip sẽ tiếp tục gây sức ép lên giá trị tài sản ròng, nhưng phí quyền chọn thu được từ chiến lược quyền chọn mua có bảo đảm vẫn đều đặn về tài khoản, còn luận điểm về cổ tức không thay đổi. Để trụ vững trước biến động, điều quan trọng không phải thứ hạng vốn hóa, mà là dòng tiền về tài khoản mỗi tuần.
Mốc định giá của cổ phiếu công nghệ đang chuyển từ “câu chuyện tăng trưởng” sang “khả năng hiện thực hóa dòng tiền”. Chặng tiếp theo sẽ thuộc về bên nào đưa ra tiền mặt thực sự trước, chứ không phải bên nào công bố con số chi tiêu lớn hơn.
#美股 #Apple
Đổi chủ ngai vàng: Cổ phiếu Apple giảm 1,2%, nhưng công ty lại giành lại ngôi vị số một thế giới về vốn hóa thị trường.
Kết phiên ngày 30/10 theo giờ miền Đông nước Mỹ, cổ phiếu Apple giảm 1,2%, vốn hóa thị trường còn 5,03 nghìn tỷ USD; cổ phiếu Nvidia giảm 4,2%, vốn hóa còn 4,93 nghìn tỷ USD. Lần đầu tiên kể từ cuối tháng 7, Apple vượt Nvidia về vốn hóa khi đóng cửa, trở lại vị trí công ty niêm yết có vốn hóa lớn nhất thế giới. Cùng ngày, chỉ số Nasdaq 100 giảm 3,46%, có lúc tiến sát ngưỡng điều chỉnh kỹ thuật — mức giảm 10% so với đỉnh gần nhất được gọi là điều chỉnh kỹ thuật; chỉ số S&P 500 giảm 1,82%, đóng cửa dưới đường trung bình động 100 ngày. Nói đơn giản, đường trung bình động 100 ngày là mức giá vốn bình quân trong 100 phiên giao dịch gần nhất. Khi chỉ số giảm xuống dưới mức này, điều đó có nghĩa là phần lớn dòng tiền tham gia thị trường trong hơn ba tháng qua bắt đầu chịu lỗ trên giấy tờ. Trong mắt các nhà phân tích kỹ thuật, đây là tín hiệu xu hướng suy yếu.
Cuộc đổi ngôi này không cho thấy Apple mạnh đến mức nào; điều thay đổi là mốc định giá của thị trường. Từ đầu năm đến nay, cổ phiếu Apple tăng 27%, tốt nhất trong nhóm bảy tập đoàn công nghệ lớn, với mức tăng hơn gấp đôi Nvidia (cổ phiếu Nvidia tăng khoảng 9,7% trong năm nay). Quan trọng hơn là dòng tiền: dòng tiền tự do của Apple trong năm tài chính 2026 được dự báo tăng 38%, đạt 142 tỷ USD. Nói đơn giản, dòng tiền tự do là số tiền mặt thực sự công ty có thể tự do sử dụng sau khi trừ đi các khoản cần thiết để duy trì hoạt động.
Chuỗi tác động rất rõ ràng: đầu năm, thị trường theo đuổi câu chuyện “ai đốt tiền mạnh nhất, ai có câu chuyện năng lực tính toán lớn nhất”; giờ đây, câu hỏi là “mất bao lâu để thu hồi số tiền đã đốt?”. Dòng tiền tự do của Amazon trong 12 tháng qua âm 42,4 tỷ USD, trong khi hướng dẫn chi tiêu vốn năm 2026 vẫn lên tới 220 tỷ USD. Meta Platforms cũng bị S&P Global Ratings đưa vào danh sách theo dõi khả năng bị hạ bậc tín nhiệm, với lý do chi tiêu cho trí tuệ nhân tạo đang gây sức ép lên bảng cân đối kế toán. Apple thì đứng ở phía đối lập: chi tiêu cho trí tuệ nhân tạo thận trọng nhất, dòng tiền ổn định nhất, nhờ đó trở thành nơi trú ẩn an toàn giữa lúc thị trường đi xuống. Dòng tiền không phải đã hết tin vào trí tuệ nhân tạo, mà đang bắt đầu trả mức giá cao hơn cho “sự chắc chắn” và chiết khấu “câu chuyện đốt tiền”.
Tuy nhiên, cần nói rõ rằng ý nghĩa tín hiệu của việc đổi ngôi lớn hơn bản thân con số. Trong điều kiện thị trường như hiện nay, vị trí dẫn đầu có thể đổi chủ rất nhanh: cuối tháng 7, Apple cũng từng tạm thời lên ngôi đầu, nhưng chỉ vài ngày sau đã nhường lại. Hãy theo dõi sát hai điểm xác nhận. Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới: nhu cầu iPhone và thị trường Trung Quốc là yếu tố then chốt. Nếu kết quả không đạt kỳ vọng, câu chuyện “nơi trú ẩn an toàn” có thể đảo chiều chỉ trong một ngày. Thứ hai, Nasdaq 100 giảm tổng cộng 6,7% trong tháng 10, mức giảm theo tháng tệ nhất kể từ tháng 3/2025. Đà giảm có thể chưa chạm đáy, và định giá cổ phiếu chip vẫn cần được xem xét từng khoản một.
Điều này cũng đúng với những người nắm giữ CHPY: bán dẫn vẫn là hướng nắm giữ cốt lõi; đà điều chỉnh của cổ phiếu chip sẽ tiếp tục gây sức ép lên giá trị tài sản ròng, nhưng phí quyền chọn thu được từ chiến lược quyền chọn mua có bảo đảm vẫn đều đặn về tài khoản, còn luận điểm về cổ tức không thay đổi. Để trụ vững trước biến động, điều quan trọng không phải thứ hạng vốn hóa, mà là dòng tiền về tài khoản mỗi tuần.
Mốc định giá của cổ phiếu công nghệ đang chuyển từ “câu chuyện tăng trưởng” sang “khả năng hiện thực hóa dòng tiền”. Chặng tiếp theo sẽ thuộc về bên nào đưa ra tiền mặt thực sự trước, chứ không phải bên nào công bố con số chi tiêu lớn hơn.
#美股 #Apple
Kết phiên ngày 30/10 theo giờ miền Đông nước Mỹ, cổ phiếu Apple giảm 1,2%, vốn hóa thị trường còn 5,03 nghìn tỷ USD; cổ phiếu Nvidia giảm 4,2%, vốn hóa còn 4,93 nghìn tỷ USD. Lần đầu tiên kể từ cuối tháng 7, Apple vượt Nvidia về vốn hóa khi đóng cửa, trở lại vị trí công ty niêm yết có vốn hóa lớn nhất thế giới. Cùng ngày, chỉ số Nasdaq 100 giảm 3,46%, có lúc tiến sát ngưỡng điều chỉnh kỹ thuật — mức giảm 10% so với đỉnh gần nhất được gọi là điều chỉnh kỹ thuật; chỉ số S&P 500 giảm 1,82%, đóng cửa dưới đường trung bình động 100 ngày. Nói đơn giản, đường trung bình động 100 ngày là mức giá vốn bình quân trong 100 phiên giao dịch gần nhất. Khi chỉ số giảm xuống dưới mức này, điều đó có nghĩa là phần lớn dòng tiền tham gia thị trường trong hơn ba tháng qua bắt đầu chịu lỗ trên giấy tờ. Trong mắt các nhà phân tích kỹ thuật, đây là tín hiệu xu hướng suy yếu.
Cuộc đổi ngôi này không cho thấy Apple mạnh đến mức nào; điều thay đổi là mốc định giá của thị trường. Từ đầu năm đến nay, cổ phiếu Apple tăng 27%, tốt nhất trong nhóm bảy tập đoàn công nghệ lớn, với mức tăng hơn gấp đôi Nvidia (cổ phiếu Nvidia tăng khoảng 9,7% trong năm nay). Quan trọng hơn là dòng tiền: dòng tiền tự do của Apple trong năm tài chính 2026 được dự báo tăng 38%, đạt 142 tỷ USD. Nói đơn giản, dòng tiền tự do là số tiền mặt thực sự công ty có thể tự do sử dụng sau khi trừ đi các khoản cần thiết để duy trì hoạt động.
Chuỗi tác động rất rõ ràng: đầu năm, thị trường theo đuổi câu chuyện “ai đốt tiền mạnh nhất, ai có câu chuyện năng lực tính toán lớn nhất”; giờ đây, câu hỏi là “mất bao lâu để thu hồi số tiền đã đốt?”. Dòng tiền tự do của Amazon trong 12 tháng qua âm 42,4 tỷ USD, trong khi hướng dẫn chi tiêu vốn năm 2026 vẫn lên tới 220 tỷ USD. Meta Platforms cũng bị S&P Global Ratings đưa vào danh sách theo dõi khả năng bị hạ bậc tín nhiệm, với lý do chi tiêu cho trí tuệ nhân tạo đang gây sức ép lên bảng cân đối kế toán. Apple thì đứng ở phía đối lập: chi tiêu cho trí tuệ nhân tạo thận trọng nhất, dòng tiền ổn định nhất, nhờ đó trở thành nơi trú ẩn an toàn giữa lúc thị trường đi xuống. Dòng tiền không phải đã hết tin vào trí tuệ nhân tạo, mà đang bắt đầu trả mức giá cao hơn cho “sự chắc chắn” và chiết khấu “câu chuyện đốt tiền”.
Tuy nhiên, cần nói rõ rằng ý nghĩa tín hiệu của việc đổi ngôi lớn hơn bản thân con số. Trong điều kiện thị trường như hiện nay, vị trí dẫn đầu có thể đổi chủ rất nhanh: cuối tháng 7, Apple cũng từng tạm thời lên ngôi đầu, nhưng chỉ vài ngày sau đã nhường lại. Hãy theo dõi sát hai điểm xác nhận. Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới: nhu cầu iPhone và thị trường Trung Quốc là yếu tố then chốt. Nếu kết quả không đạt kỳ vọng, câu chuyện “nơi trú ẩn an toàn” có thể đảo chiều chỉ trong một ngày. Thứ hai, Nasdaq 100 giảm tổng cộng 6,7% trong tháng 10, mức giảm theo tháng tệ nhất kể từ tháng 3/2025. Đà giảm có thể chưa chạm đáy, và định giá cổ phiếu chip vẫn cần được xem xét từng khoản một.
Điều này cũng đúng với những người nắm giữ CHPY: bán dẫn vẫn là hướng nắm giữ cốt lõi; đà điều chỉnh của cổ phiếu chip sẽ tiếp tục gây sức ép lên giá trị tài sản ròng, nhưng phí quyền chọn thu được từ chiến lược quyền chọn mua có bảo đảm vẫn đều đặn về tài khoản, còn luận điểm về cổ tức không thay đổi. Để trụ vững trước biến động, điều quan trọng không phải thứ hạng vốn hóa, mà là dòng tiền về tài khoản mỗi tuần.
Mốc định giá của cổ phiếu công nghệ đang chuyển từ “câu chuyện tăng trưởng” sang “khả năng hiện thực hóa dòng tiền”. Chặng tiếp theo sẽ thuộc về bên nào đưa ra tiền mặt thực sự trước, chứ không phải bên nào công bố con số chi tiêu lớn hơn.
#美股 #Apple
6
·
--
Thứ Sáu, chứng khoán Mỹ chứng kiến cảnh “hai thái cực”: cổ phiếu công nghệ chìm trong sắc đỏ, trong khi cổ phiếu phòng thủ đồng loạt tăng điểm. Tiền không rời khỏi thị trường, chỉ chuyển sang chỗ khác.
Trước tiên là bên giảm. Chỉ số Nasdaq Composite giảm 2.86%, đóng cửa ở 25,437 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ ngày 5 tháng 6 và đã lùi 7.8% so với mức đóng cửa cao kỷ lục hôm 6 tháng 10; chỉ số Nasdaq 100 còn tệ hơn, giảm 3.46%, mạnh nhất trong số các chỉ số chính; chỉ số S&P 500 giảm 1.82%, đóng cửa ở 7,580.07 điểm; chỉ số Dow Jones Industrial Average giảm 1.09%, đóng cửa ở 51,770.31 điểm. Xét theo ngành, ngành công nghệ giảm 4.89% trong ngày, cổ phiếu bán dẫn đồng loạt lao dốc: Intel giảm 28.58%, Nvidia giảm 4.22%, Broadcom giảm 5.48%, còn Advanced Micro Devices có lúc giảm khoảng 10% trong phiên. Ngòi nổ vẫn là vấn đề cũ: Intel cảnh báo sẽ đốt tiền mặt trong năm nay, Amazon chứng kiến dòng tiền mặt chảy ra tăng mạnh trong quý III và còn tiếp tục tăng chi tiêu vốn cho trí tuệ nhân tạo. Thị trường bắt đầu nghi ngờ: cơn sốt xây dựng hạ tầng AI này sẽ mất bao lâu mới thu hồi được vốn.
Còn bên tăng thì bức tranh hoàn toàn khác. Trong 11 ngành thuộc S&P 500, có 6 ngành đóng cửa tăng: năng lượng tăng 1.91%, hàng tiêu dùng thiết yếu tăng 1.41%, tiện ích tăng 0.67%, chăm sóc sức khỏe tăng 0.45%, nguyên vật liệu tăng 0.40%, bất động sản tăng 0.26%. Xét theo cổ phiếu riêng lẻ, Walmart và Coca-Cola mỗi mã tăng gần 2%, Procter & Gamble tăng hơn 1%, Merck và Amgen mỗi mã tăng khoảng 2%. ETF ngành hàng tiêu dùng thiết yếu thậm chí còn lập đỉnh mới trong phiên. Nói đơn giản, ngành phòng thủ là những ngành mà người dân vẫn phải chi tiền dù kinh tế tốt hay xấu—ăn uống, mua thuốc, trả hóa đơn điện nước. Những nhu cầu này không biến mất chỉ vì thị trường chứng khoán đi xuống, nên khi tiền rút khỏi cổ phiếu, trước tiên nó tìm chỗ trú ở đây.
Việc xác định bản chất của đợt điều chỉnh này rất quan trọng: đây là “luân chuyển danh mục”, chứ không phải “tháo chạy”. Có ba dấu hiệu chứng minh điều đó. Thứ nhất, mức giảm giữa các chỉ số chênh lệch rất lớn: Nasdaq Composite giảm 2.86%, trong khi Dow Jones Industrial Average chỉ giảm 1.09%, cho thấy áp lực bán tập trung vào cổ phiếu công nghệ, chứ không phải bán tháo toàn thị trường. Thứ hai, S&P 500 có lúc giảm xuống 7,527.67 điểm trong phiên, nhưng đóng cửa ở 7,580.07 điểm; rõ ràng có lực mua vào đáng kể cuối phiên. Thứ ba, Reuters dẫn nhận định của Art Hogan, chiến lược gia thị trường trưởng tại B. Riley Wealth, rằng diễn biến này giống sự luân chuyển khỏi một giao dịch công nghệ quá đông đúc sang các “nơi trú ẩn an toàn” hơn, chứ không phải một đợt tái cơ cấu toàn diện.
Nhìn theo tháng, sự phân hóa còn rõ hơn: Nasdaq Composite giảm tổng cộng 5.3% trong tháng 10, là tháng tệ nhất kể từ tháng 3 năm 2025; S&P 500 giảm 0.9% trong tháng 10; còn Dow Jones Industrial Average thì ngược lại, tăng 1.7%. Công nghệ là ngành duy nhất thua lỗ trong tháng này, còn cổ phiếu phòng thủ là bên chiến thắng.
Tuy nhiên, đà luân chuyển này kéo dài được bao lâu sẽ phụ thuộc vào hai điểm cần kiểm chứng. Thứ nhất là độ rộng thị trường: hôm thứ Sáu, Nasdaq Composite có 355 cổ phiếu chạm mức thấp nhất trong 52 tuần, trong khi chỉ có 70 cổ phiếu lập đỉnh mới; trên Sở Giao dịch Chứng khoán New York, số cổ phiếu giảm cũng gấp 1.71 lần số cổ phiếu tăng. Áp lực bán đã lan ra ngoài nhóm công nghệ; nếu các ngành phòng thủ cũng bị kéo xuống, luân chuyển sẽ biến thành một đợt giảm bù. Thứ hai là cuộc bầu cử giữa nhiệm kỳ của Mỹ vào thứ Ba tuần sau. Thị trường vốn đã dễ biến động trước bầu cử; nếu kết quả bầu cử cộng thêm việc cổ phiếu công nghệ tiếp tục bị ép định giá xuống, sức hút lớn của các ngành phòng thủ hiện nay cũng có thể nhanh chóng nguội lạnh.
Nói cho cùng, thị trường không phải đã hết tin vào trí tuệ nhân tạo, mà là không còn tin vào kiểu AI “đốt tiền vô hạn, chẳng cần tính toán”. Khi câu chuyện đốt tiền đi đến bước định giá, sổ sách sớm muộn cũng phải mở ra để tính. Lượt tiếp theo sẽ thuộc về bên nào đưa ra được lợi nhuận thực sự bằng tiền mặt trước, chứ không phải bên nào hô hào con số chi tiêu vốn lớn hơn.
#美股 #Trí tuệ nhân tạo
Thứ Sáu, chứng khoán Mỹ chứng kiến cảnh “hai thái cực”: cổ phiếu công nghệ chìm trong sắc đỏ, trong khi cổ phiếu phòng thủ đồng loạt tăng điểm. Tiền không rời khỏi thị trường, chỉ chuyển sang chỗ khác.
Trước tiên là bên giảm. Chỉ số Nasdaq Composite giảm 2.86%, đóng cửa ở 25,437 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ ngày 5 tháng 6 và đã lùi 7.8% so với mức đóng cửa cao kỷ lục hôm 6 tháng 10; chỉ số Nasdaq 100 còn tệ hơn, giảm 3.46%, mạnh nhất trong số các chỉ số chính; chỉ số S&P 500 giảm 1.82%, đóng cửa ở 7,580.07 điểm; chỉ số Dow Jones Industrial Average giảm 1.09%, đóng cửa ở 51,770.31 điểm. Xét theo ngành, ngành công nghệ giảm 4.89% trong ngày, cổ phiếu bán dẫn đồng loạt lao dốc: Intel giảm 28.58%, Nvidia giảm 4.22%, Broadcom giảm 5.48%, còn Advanced Micro Devices có lúc giảm khoảng 10% trong phiên. Ngòi nổ vẫn là vấn đề cũ: Intel cảnh báo sẽ đốt tiền mặt trong năm nay, Amazon chứng kiến dòng tiền mặt chảy ra tăng mạnh trong quý III và còn tiếp tục tăng chi tiêu vốn cho trí tuệ nhân tạo. Thị trường bắt đầu nghi ngờ: cơn sốt xây dựng hạ tầng AI này sẽ mất bao lâu mới thu hồi được vốn.
Còn bên tăng thì bức tranh hoàn toàn khác. Trong 11 ngành thuộc S&P 500, có 6 ngành đóng cửa tăng: năng lượng tăng 1.91%, hàng tiêu dùng thiết yếu tăng 1.41%, tiện ích tăng 0.67%, chăm sóc sức khỏe tăng 0.45%, nguyên vật liệu tăng 0.40%, bất động sản tăng 0.26%. Xét theo cổ phiếu riêng lẻ, Walmart và Coca-Cola mỗi mã tăng gần 2%, Procter & Gamble tăng hơn 1%, Merck và Amgen mỗi mã tăng khoảng 2%. ETF ngành hàng tiêu dùng thiết yếu thậm chí còn lập đỉnh mới trong phiên. Nói đơn giản, ngành phòng thủ là những ngành mà người dân vẫn phải chi tiền dù kinh tế tốt hay xấu—ăn uống, mua thuốc, trả hóa đơn điện nước. Những nhu cầu này không biến mất chỉ vì thị trường chứng khoán đi xuống, nên khi tiền rút khỏi cổ phiếu, trước tiên nó tìm chỗ trú ở đây.
Việc xác định bản chất của đợt điều chỉnh này rất quan trọng: đây là “luân chuyển danh mục”, chứ không phải “tháo chạy”. Có ba dấu hiệu chứng minh điều đó. Thứ nhất, mức giảm giữa các chỉ số chênh lệch rất lớn: Nasdaq Composite giảm 2.86%, trong khi Dow Jones Industrial Average chỉ giảm 1.09%, cho thấy áp lực bán tập trung vào cổ phiếu công nghệ, chứ không phải bán tháo toàn thị trường. Thứ hai, S&P 500 có lúc giảm xuống 7,527.67 điểm trong phiên, nhưng đóng cửa ở 7,580.07 điểm; rõ ràng có lực mua vào đáng kể cuối phiên. Thứ ba, Reuters dẫn nhận định của Art Hogan, chiến lược gia thị trường trưởng tại B. Riley Wealth, rằng diễn biến này giống sự luân chuyển khỏi một giao dịch công nghệ quá đông đúc sang các “nơi trú ẩn an toàn” hơn, chứ không phải một đợt tái cơ cấu toàn diện.
Nhìn theo tháng, sự phân hóa còn rõ hơn: Nasdaq Composite giảm tổng cộng 5.3% trong tháng 10, là tháng tệ nhất kể từ tháng 3 năm 2025; S&P 500 giảm 0.9% trong tháng 10; còn Dow Jones Industrial Average thì ngược lại, tăng 1.7%. Công nghệ là ngành duy nhất thua lỗ trong tháng này, còn cổ phiếu phòng thủ là bên chiến thắng.
Tuy nhiên, đà luân chuyển này kéo dài được bao lâu sẽ phụ thuộc vào hai điểm cần kiểm chứng. Thứ nhất là độ rộng thị trường: hôm thứ Sáu, Nasdaq Composite có 355 cổ phiếu chạm mức thấp nhất trong 52 tuần, trong khi chỉ có 70 cổ phiếu lập đỉnh mới; trên Sở Giao dịch Chứng khoán New York, số cổ phiếu giảm cũng gấp 1.71 lần số cổ phiếu tăng. Áp lực bán đã lan ra ngoài nhóm công nghệ; nếu các ngành phòng thủ cũng bị kéo xuống, luân chuyển sẽ biến thành một đợt giảm bù. Thứ hai là cuộc bầu cử giữa nhiệm kỳ của Mỹ vào thứ Ba tuần sau. Thị trường vốn đã dễ biến động trước bầu cử; nếu kết quả bầu cử cộng thêm việc cổ phiếu công nghệ tiếp tục bị ép định giá xuống, sức hút lớn của các ngành phòng thủ hiện nay cũng có thể nhanh chóng nguội lạnh.
Nói cho cùng, thị trường không phải đã hết tin vào trí tuệ nhân tạo, mà là không còn tin vào kiểu AI “đốt tiền vô hạn, chẳng cần tính toán”. Khi câu chuyện đốt tiền đi đến bước định giá, sổ sách sớm muộn cũng phải mở ra để tính. Lượt tiếp theo sẽ thuộc về bên nào đưa ra được lợi nhuận thực sự bằng tiền mặt trước, chứ không phải bên nào hô hào con số chi tiêu vốn lớn hơn.
#美股 #Trí tuệ nhân tạo
Trước tiên là bên giảm. Chỉ số Nasdaq Composite giảm 2.86%, đóng cửa ở 25,437 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ ngày 5 tháng 6 và đã lùi 7.8% so với mức đóng cửa cao kỷ lục hôm 6 tháng 10; chỉ số Nasdaq 100 còn tệ hơn, giảm 3.46%, mạnh nhất trong số các chỉ số chính; chỉ số S&P 500 giảm 1.82%, đóng cửa ở 7,580.07 điểm; chỉ số Dow Jones Industrial Average giảm 1.09%, đóng cửa ở 51,770.31 điểm. Xét theo ngành, ngành công nghệ giảm 4.89% trong ngày, cổ phiếu bán dẫn đồng loạt lao dốc: Intel giảm 28.58%, Nvidia giảm 4.22%, Broadcom giảm 5.48%, còn Advanced Micro Devices có lúc giảm khoảng 10% trong phiên. Ngòi nổ vẫn là vấn đề cũ: Intel cảnh báo sẽ đốt tiền mặt trong năm nay, Amazon chứng kiến dòng tiền mặt chảy ra tăng mạnh trong quý III và còn tiếp tục tăng chi tiêu vốn cho trí tuệ nhân tạo. Thị trường bắt đầu nghi ngờ: cơn sốt xây dựng hạ tầng AI này sẽ mất bao lâu mới thu hồi được vốn.
Còn bên tăng thì bức tranh hoàn toàn khác. Trong 11 ngành thuộc S&P 500, có 6 ngành đóng cửa tăng: năng lượng tăng 1.91%, hàng tiêu dùng thiết yếu tăng 1.41%, tiện ích tăng 0.67%, chăm sóc sức khỏe tăng 0.45%, nguyên vật liệu tăng 0.40%, bất động sản tăng 0.26%. Xét theo cổ phiếu riêng lẻ, Walmart và Coca-Cola mỗi mã tăng gần 2%, Procter & Gamble tăng hơn 1%, Merck và Amgen mỗi mã tăng khoảng 2%. ETF ngành hàng tiêu dùng thiết yếu thậm chí còn lập đỉnh mới trong phiên. Nói đơn giản, ngành phòng thủ là những ngành mà người dân vẫn phải chi tiền dù kinh tế tốt hay xấu—ăn uống, mua thuốc, trả hóa đơn điện nước. Những nhu cầu này không biến mất chỉ vì thị trường chứng khoán đi xuống, nên khi tiền rút khỏi cổ phiếu, trước tiên nó tìm chỗ trú ở đây.
Việc xác định bản chất của đợt điều chỉnh này rất quan trọng: đây là “luân chuyển danh mục”, chứ không phải “tháo chạy”. Có ba dấu hiệu chứng minh điều đó. Thứ nhất, mức giảm giữa các chỉ số chênh lệch rất lớn: Nasdaq Composite giảm 2.86%, trong khi Dow Jones Industrial Average chỉ giảm 1.09%, cho thấy áp lực bán tập trung vào cổ phiếu công nghệ, chứ không phải bán tháo toàn thị trường. Thứ hai, S&P 500 có lúc giảm xuống 7,527.67 điểm trong phiên, nhưng đóng cửa ở 7,580.07 điểm; rõ ràng có lực mua vào đáng kể cuối phiên. Thứ ba, Reuters dẫn nhận định của Art Hogan, chiến lược gia thị trường trưởng tại B. Riley Wealth, rằng diễn biến này giống sự luân chuyển khỏi một giao dịch công nghệ quá đông đúc sang các “nơi trú ẩn an toàn” hơn, chứ không phải một đợt tái cơ cấu toàn diện.
Nhìn theo tháng, sự phân hóa còn rõ hơn: Nasdaq Composite giảm tổng cộng 5.3% trong tháng 10, là tháng tệ nhất kể từ tháng 3 năm 2025; S&P 500 giảm 0.9% trong tháng 10; còn Dow Jones Industrial Average thì ngược lại, tăng 1.7%. Công nghệ là ngành duy nhất thua lỗ trong tháng này, còn cổ phiếu phòng thủ là bên chiến thắng.
Tuy nhiên, đà luân chuyển này kéo dài được bao lâu sẽ phụ thuộc vào hai điểm cần kiểm chứng. Thứ nhất là độ rộng thị trường: hôm thứ Sáu, Nasdaq Composite có 355 cổ phiếu chạm mức thấp nhất trong 52 tuần, trong khi chỉ có 70 cổ phiếu lập đỉnh mới; trên Sở Giao dịch Chứng khoán New York, số cổ phiếu giảm cũng gấp 1.71 lần số cổ phiếu tăng. Áp lực bán đã lan ra ngoài nhóm công nghệ; nếu các ngành phòng thủ cũng bị kéo xuống, luân chuyển sẽ biến thành một đợt giảm bù. Thứ hai là cuộc bầu cử giữa nhiệm kỳ của Mỹ vào thứ Ba tuần sau. Thị trường vốn đã dễ biến động trước bầu cử; nếu kết quả bầu cử cộng thêm việc cổ phiếu công nghệ tiếp tục bị ép định giá xuống, sức hút lớn của các ngành phòng thủ hiện nay cũng có thể nhanh chóng nguội lạnh.
Nói cho cùng, thị trường không phải đã hết tin vào trí tuệ nhân tạo, mà là không còn tin vào kiểu AI “đốt tiền vô hạn, chẳng cần tính toán”. Khi câu chuyện đốt tiền đi đến bước định giá, sổ sách sớm muộn cũng phải mở ra để tính. Lượt tiếp theo sẽ thuộc về bên nào đưa ra được lợi nhuận thực sự bằng tiền mặt trước, chứ không phải bên nào hô hào con số chi tiêu vốn lớn hơn.
#美股 #Trí tuệ nhân tạo
19
·
--
Intel đã trải qua ngày tồi tệ nhất trong 52 năm vào thứ Sáu.
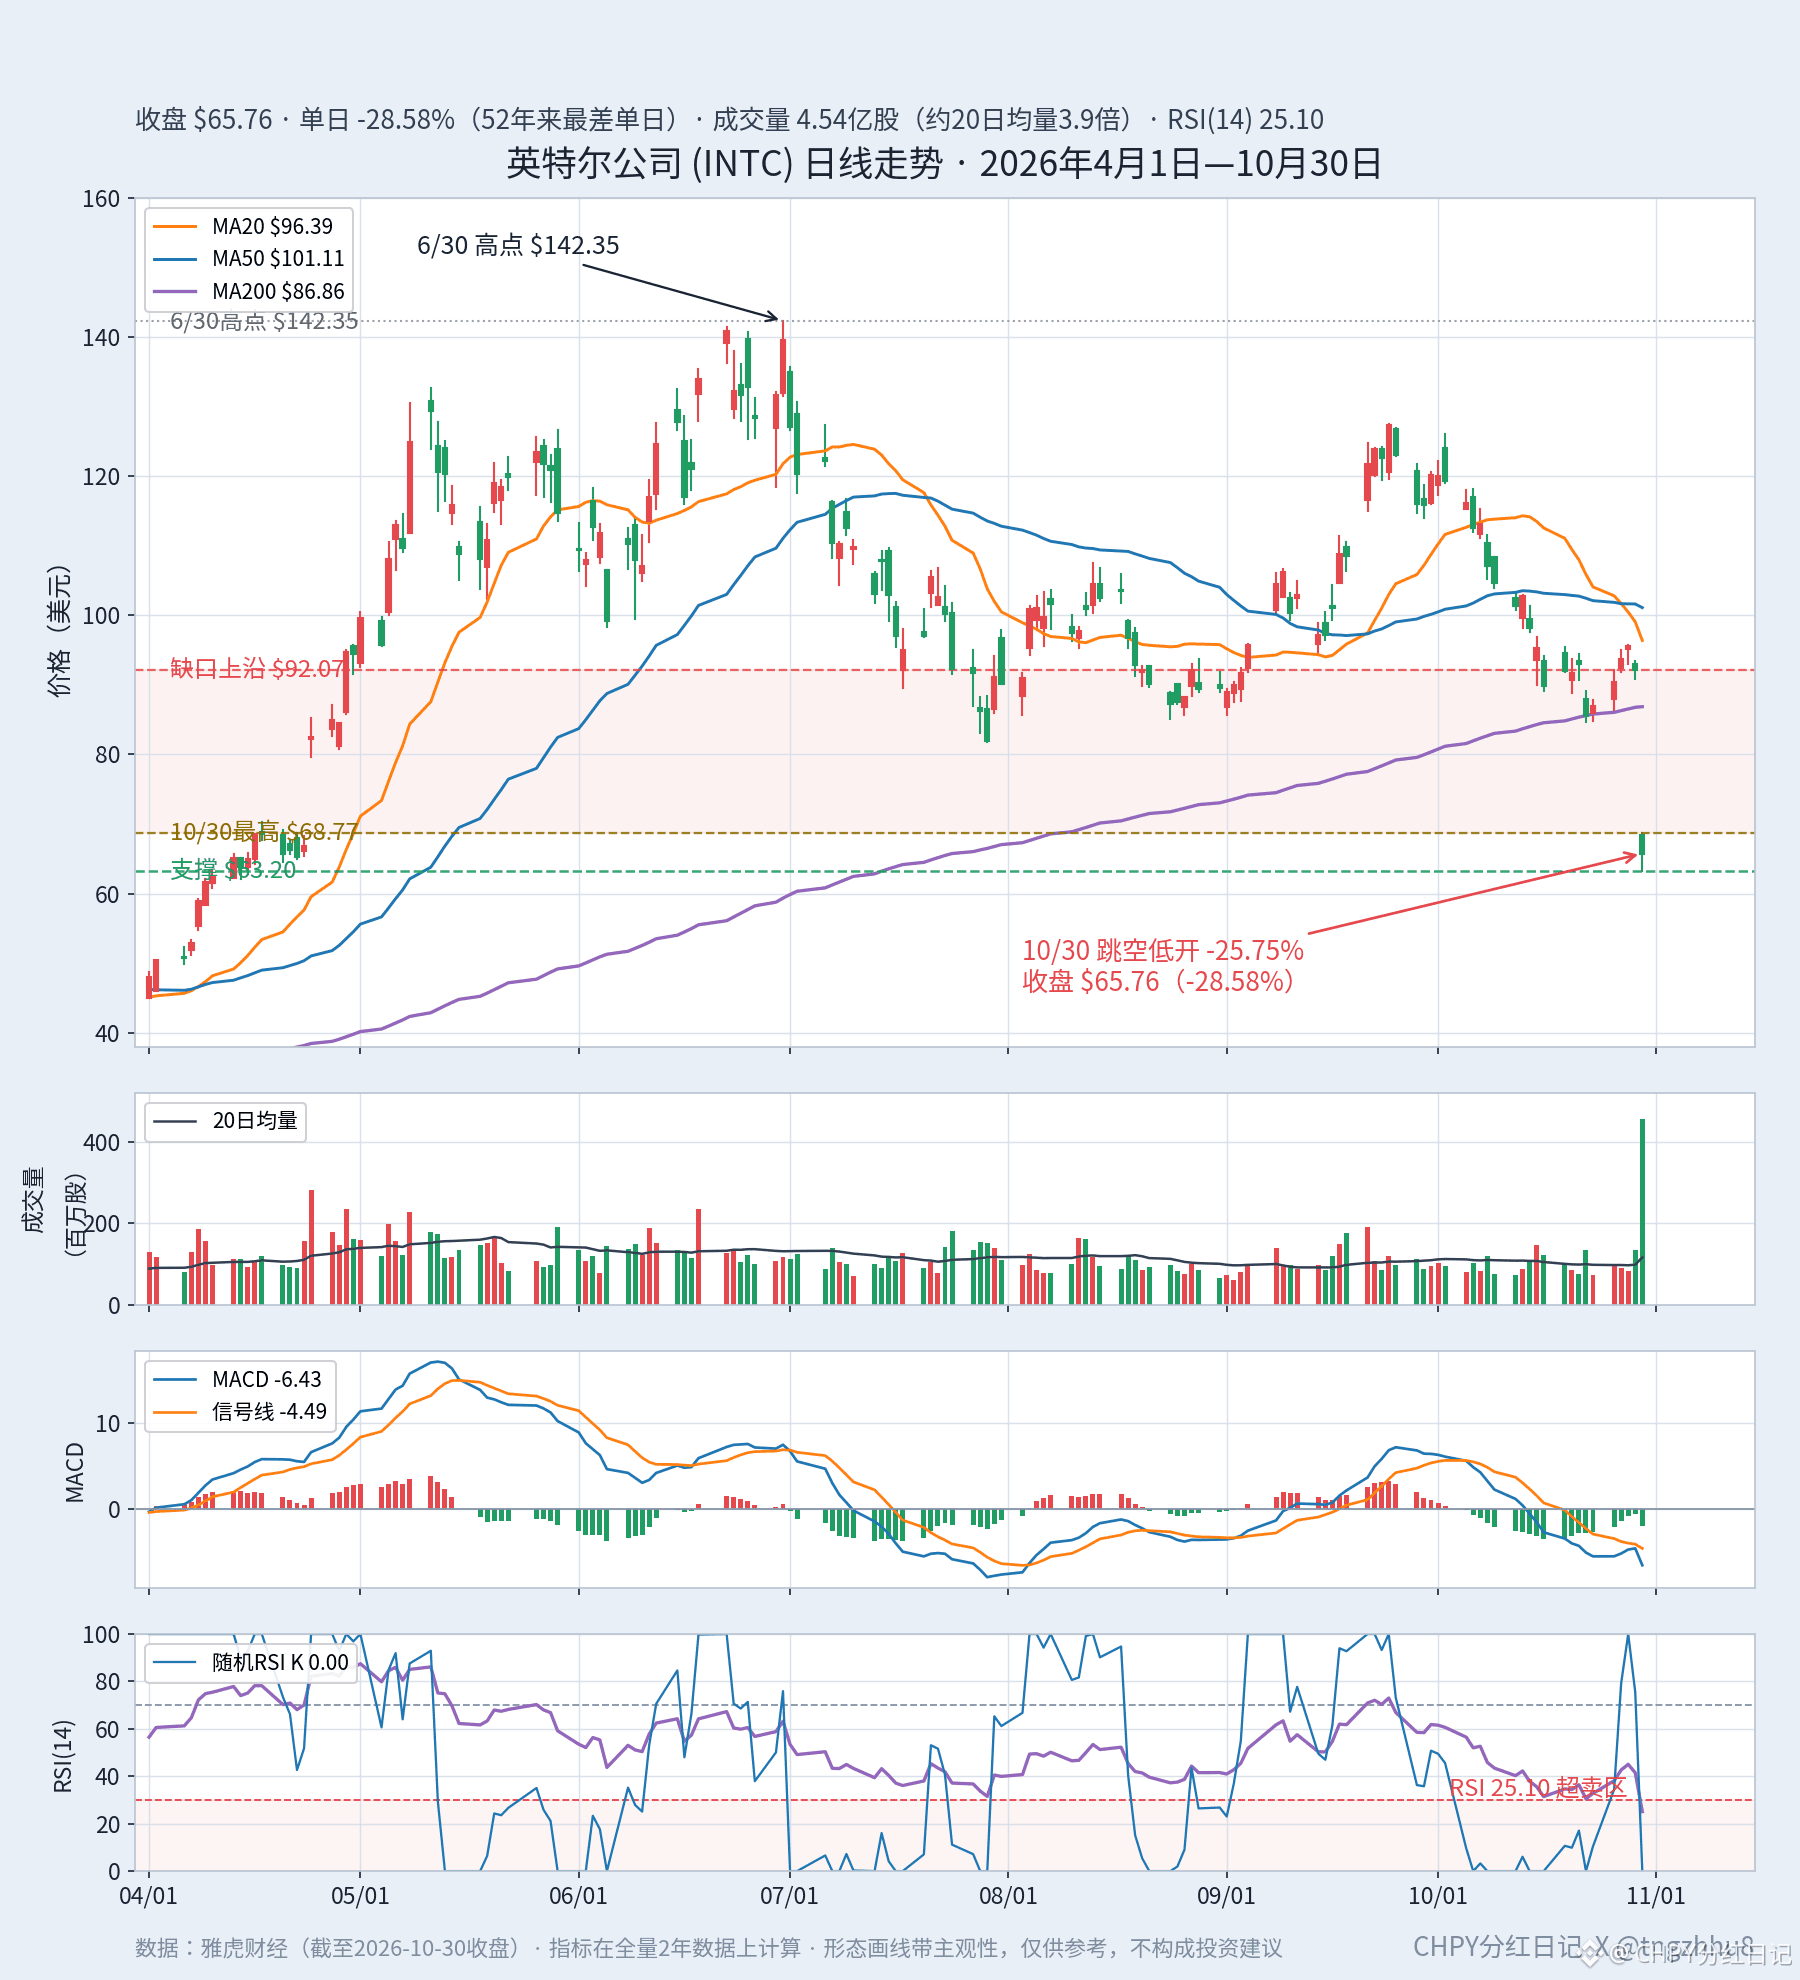
Chốt phiên ngày 30 tháng 10 ở mức 65,76 USD, giảm 28,58% trong một ngày; ngay khi mở cửa, cổ phiếu đã gap giảm 25,75% — giá mở cửa 68,36 USD, thấp hơn giá đóng cửa phiên trước là 92,07 USD tới 23,71 USD, và trong khoảng giá này hoàn toàn không có giao dịch. Trong phiên, giá chạm đáy 63,20 USD; mức cao nhất cả ngày chỉ là 68,77 USD, và giá đóng cửa cũng không thể trở lại mức mở cửa. Khối lượng giao dịch đạt 454 triệu cổ phiếu, gấp 3,9 lần mức trung bình 116 triệu cổ phiếu trong 20 ngày thông thường; làn sóng bán tháo hoảng loạn đã ập đến cùng lúc.
Ngòi nổ là dự báo sau báo cáo tài chính: doanh thu quý IV được dự báo ở mức 15–16 tỷ USD, trong khi thị trường kỳ vọng khoảng 17,1 tỷ USD; EPS phi GAAP được dự báo ở mức 0,25 USD, so với mức kỳ vọng khoảng 0,45 USD — dự báo giảm thẳng một nửa; cộng thêm vụ nổ tại nhà máy ở Israel, khiến doanh thu quý IV dự kiến giảm thêm khoảng 300 triệu USD. Thị trường đã giảm một nửa kỳ vọng chỉ trong một ngày.
Nhìn vào bức tranh lớn sẽ rõ hơn: cổ phiếu khởi đầu năm ở mức 39,38 USD, tăng vọt lên đỉnh 142,35 USD vào ngày 30 tháng 6, tăng hơn 2,6 lần trong nửa đầu năm; sau đó, trong bốn tháng liên tiếp, các đỉnh sau thấp hơn đỉnh trước: 135,74 USD vào tháng 7, 127,44 USD vào tháng 9, 126,00 USD vào tháng 10. Đến thứ Sáu, giá đã giảm 53,8% so với đỉnh. Tuy vậy, từ đầu năm đến nay cổ phiếu vẫn tăng 67,0%; đợt giảm này xóa đi mức tăng của nửa cuối năm, chứ không phải toàn bộ mức tăng trong năm.
Các chỉ báo đã rơi vào vùng cực đoan: RSI (chỉ số sức mạnh tương đối 14 ngày, dùng để xem tình trạng quá mua hoặc quá bán trong ngắn hạn) ở mức 25,10, thấp hơn ngưỡng quá bán 30; giá trị K của Stochastic RSI giảm thẳng về 0, cho thấy trong ngắn hạn lực bán đã quá đà; MACD (chỉ báo sức mạnh xu hướng) ở mức -6,43, đường tín hiệu ở -4,49, biểu đồ cột ở -1,94; hai đường vẫn đang tách xa nhau theo hướng đi xuống, phe bán chiếm ưu thế. Giá đã xuyên thủng toàn bộ các đường trung bình động: đường 20 ngày ở 96,39 USD, đường 50 ngày ở 101,11 USD và đường 200 ngày ở 86,86 USD; một cây nến giảm lúc đóng cửa đã xuyên qua tất cả.
Ở chiều giảm, mốc 63,20 USD là ngưỡng đầu tiên: đây là mức thấp nhất trong phiên thứ Sáu, vừa khớp với vùng tích lũy 62–68 USD vào giữa tháng 4. Nếu giữ được mốc này, cổ phiếu sẽ có cơ sở cho một nhịp hồi kỹ thuật ngắn hạn; nếu không, ngưỡng tiếp theo là vùng nền giá 58–61 USD hồi đầu tháng 4. Ở chiều tăng, trước tiên cần theo dõi mốc 68,77 USD: nếu giá không thể vượt lại cả mức cao nhất của phiên thứ Sáu, thì nhịp hồi sẽ yếu. Xa hơn là đường trung bình động 200 ngày ở 86,86 USD, nằm giữa khoảng trống giá. Chỉ khi giá lấy lại mốc 92,07 USD, tức cạnh trên của khoảng trống, thì cú gap giảm lần này mới được xem là phá vỡ giả.
Cần nói rõ rằng, quá bán cộng với khối lượng giao dịch đột biến thường là dấu hiệu của một đợt hoảng loạn được xả tập trung; bất cứ lúc nào cũng có thể xuất hiện nhịp hồi kỹ thuật trong ngắn hạn. Nhưng hồi không đồng nghĩa với đảo chiều — việc dự báo giảm một nửa là vấn đề thuộc nền tảng cơ bản, và kết quả kinh doanh quý IV vẫn còn phải được thể hiện từng khoản một. Phân tích kỹ thuật chỉ có thể giúp xác định nhịp điệu, chứ không thể quyết định hướng đi. Nói đơn giản, khoảng trống giá là vùng trống hình thành khi cán cân giữa phe mua và phe bán hoàn toàn mất cân bằng trong ngày; trong ngắn hạn rất khó lấp đầy ngay. Cạnh trên của khoảng trống ở mức 92,07 USD chính là cửa ải đầu tiên phe mua cần giành lại.
Các mô hình được vẽ bằng cách kẻ đường; vị trí mỗi người vẽ có thể lệch nhau vài USD, chứ không phải thước đo chính xác. Bài viết này chỉ phân tích kỹ thuật và không cấu thành lời khuyên đầu tư.
#英特尔 #cổphiếuMỹ
Intel đã trải qua ngày tồi tệ nhất trong 52 năm vào thứ Sáu.
Chốt phiên ngày 30 tháng 10 ở mức 65,76 USD, giảm 28,58% trong một ngày; ngay khi mở cửa, cổ phiếu đã gap giảm 25,75% — giá mở cửa 68,36 USD, thấp hơn giá đóng cửa phiên trước là 92,07 USD tới 23,71 USD, và trong khoảng giá này hoàn toàn không có giao dịch. Trong phiên, giá chạm đáy 63,20 USD; mức cao nhất cả ngày chỉ là 68,77 USD, và giá đóng cửa cũng không thể trở lại mức mở cửa. Khối lượng giao dịch đạt 454 triệu cổ phiếu, gấp 3,9 lần mức trung bình 116 triệu cổ phiếu trong 20 ngày thông thường; làn sóng bán tháo hoảng loạn đã ập đến cùng lúc.
Ngòi nổ là dự báo sau báo cáo tài chính: doanh thu quý IV được dự báo ở mức 15–16 tỷ USD, trong khi thị trường kỳ vọng khoảng 17,1 tỷ USD; EPS phi GAAP được dự báo ở mức 0,25 USD, so với mức kỳ vọng khoảng 0,45 USD — dự báo giảm thẳng một nửa; cộng thêm vụ nổ tại nhà máy ở Israel, khiến doanh thu quý IV dự kiến giảm thêm khoảng 300 triệu USD. Thị trường đã giảm một nửa kỳ vọng chỉ trong một ngày.
Nhìn vào bức tranh lớn sẽ rõ hơn: cổ phiếu khởi đầu năm ở mức 39,38 USD, tăng vọt lên đỉnh 142,35 USD vào ngày 30 tháng 6, tăng hơn 2,6 lần trong nửa đầu năm; sau đó, trong bốn tháng liên tiếp, các đỉnh sau thấp hơn đỉnh trước: 135,74 USD vào tháng 7, 127,44 USD vào tháng 9, 126,00 USD vào tháng 10. Đến thứ Sáu, giá đã giảm 53,8% so với đỉnh. Tuy vậy, từ đầu năm đến nay cổ phiếu vẫn tăng 67,0%; đợt giảm này xóa đi mức tăng của nửa cuối năm, chứ không phải toàn bộ mức tăng trong năm.
Các chỉ báo đã rơi vào vùng cực đoan: RSI (chỉ số sức mạnh tương đối 14 ngày, dùng để xem tình trạng quá mua hoặc quá bán trong ngắn hạn) ở mức 25,10, thấp hơn ngưỡng quá bán 30; giá trị K của Stochastic RSI giảm thẳng về 0, cho thấy trong ngắn hạn lực bán đã quá đà; MACD (chỉ báo sức mạnh xu hướng) ở mức -6,43, đường tín hiệu ở -4,49, biểu đồ cột ở -1,94; hai đường vẫn đang tách xa nhau theo hướng đi xuống, phe bán chiếm ưu thế. Giá đã xuyên thủng toàn bộ các đường trung bình động: đường 20 ngày ở 96,39 USD, đường 50 ngày ở 101,11 USD và đường 200 ngày ở 86,86 USD; một cây nến giảm lúc đóng cửa đã xuyên qua tất cả.
Ở chiều giảm, mốc 63,20 USD là ngưỡng đầu tiên: đây là mức thấp nhất trong phiên thứ Sáu, vừa khớp với vùng tích lũy 62–68 USD vào giữa tháng 4. Nếu giữ được mốc này, cổ phiếu sẽ có cơ sở cho một nhịp hồi kỹ thuật ngắn hạn; nếu không, ngưỡng tiếp theo là vùng nền giá 58–61 USD hồi đầu tháng 4. Ở chiều tăng, trước tiên cần theo dõi mốc 68,77 USD: nếu giá không thể vượt lại cả mức cao nhất của phiên thứ Sáu, thì nhịp hồi sẽ yếu. Xa hơn là đường trung bình động 200 ngày ở 86,86 USD, nằm giữa khoảng trống giá. Chỉ khi giá lấy lại mốc 92,07 USD, tức cạnh trên của khoảng trống, thì cú gap giảm lần này mới được xem là phá vỡ giả.
Cần nói rõ rằng, quá bán cộng với khối lượng giao dịch đột biến thường là dấu hiệu của một đợt hoảng loạn được xả tập trung; bất cứ lúc nào cũng có thể xuất hiện nhịp hồi kỹ thuật trong ngắn hạn. Nhưng hồi không đồng nghĩa với đảo chiều — việc dự báo giảm một nửa là vấn đề thuộc nền tảng cơ bản, và kết quả kinh doanh quý IV vẫn còn phải được thể hiện từng khoản một. Phân tích kỹ thuật chỉ có thể giúp xác định nhịp điệu, chứ không thể quyết định hướng đi. Nói đơn giản, khoảng trống giá là vùng trống hình thành khi cán cân giữa phe mua và phe bán hoàn toàn mất cân bằng trong ngày; trong ngắn hạn rất khó lấp đầy ngay. Cạnh trên của khoảng trống ở mức 92,07 USD chính là cửa ải đầu tiên phe mua cần giành lại.
Các mô hình được vẽ bằng cách kẻ đường; vị trí mỗi người vẽ có thể lệch nhau vài USD, chứ không phải thước đo chính xác. Bài viết này chỉ phân tích kỹ thuật và không cấu thành lời khuyên đầu tư.
#英特尔 #cổphiếuMỹ
Chốt phiên ngày 30 tháng 10 ở mức 65,76 USD, giảm 28,58% trong một ngày; ngay khi mở cửa, cổ phiếu đã gap giảm 25,75% — giá mở cửa 68,36 USD, thấp hơn giá đóng cửa phiên trước là 92,07 USD tới 23,71 USD, và trong khoảng giá này hoàn toàn không có giao dịch. Trong phiên, giá chạm đáy 63,20 USD; mức cao nhất cả ngày chỉ là 68,77 USD, và giá đóng cửa cũng không thể trở lại mức mở cửa. Khối lượng giao dịch đạt 454 triệu cổ phiếu, gấp 3,9 lần mức trung bình 116 triệu cổ phiếu trong 20 ngày thông thường; làn sóng bán tháo hoảng loạn đã ập đến cùng lúc.
Ngòi nổ là dự báo sau báo cáo tài chính: doanh thu quý IV được dự báo ở mức 15–16 tỷ USD, trong khi thị trường kỳ vọng khoảng 17,1 tỷ USD; EPS phi GAAP được dự báo ở mức 0,25 USD, so với mức kỳ vọng khoảng 0,45 USD — dự báo giảm thẳng một nửa; cộng thêm vụ nổ tại nhà máy ở Israel, khiến doanh thu quý IV dự kiến giảm thêm khoảng 300 triệu USD. Thị trường đã giảm một nửa kỳ vọng chỉ trong một ngày.
Nhìn vào bức tranh lớn sẽ rõ hơn: cổ phiếu khởi đầu năm ở mức 39,38 USD, tăng vọt lên đỉnh 142,35 USD vào ngày 30 tháng 6, tăng hơn 2,6 lần trong nửa đầu năm; sau đó, trong bốn tháng liên tiếp, các đỉnh sau thấp hơn đỉnh trước: 135,74 USD vào tháng 7, 127,44 USD vào tháng 9, 126,00 USD vào tháng 10. Đến thứ Sáu, giá đã giảm 53,8% so với đỉnh. Tuy vậy, từ đầu năm đến nay cổ phiếu vẫn tăng 67,0%; đợt giảm này xóa đi mức tăng của nửa cuối năm, chứ không phải toàn bộ mức tăng trong năm.
Các chỉ báo đã rơi vào vùng cực đoan: RSI (chỉ số sức mạnh tương đối 14 ngày, dùng để xem tình trạng quá mua hoặc quá bán trong ngắn hạn) ở mức 25,10, thấp hơn ngưỡng quá bán 30; giá trị K của Stochastic RSI giảm thẳng về 0, cho thấy trong ngắn hạn lực bán đã quá đà; MACD (chỉ báo sức mạnh xu hướng) ở mức -6,43, đường tín hiệu ở -4,49, biểu đồ cột ở -1,94; hai đường vẫn đang tách xa nhau theo hướng đi xuống, phe bán chiếm ưu thế. Giá đã xuyên thủng toàn bộ các đường trung bình động: đường 20 ngày ở 96,39 USD, đường 50 ngày ở 101,11 USD và đường 200 ngày ở 86,86 USD; một cây nến giảm lúc đóng cửa đã xuyên qua tất cả.
Ở chiều giảm, mốc 63,20 USD là ngưỡng đầu tiên: đây là mức thấp nhất trong phiên thứ Sáu, vừa khớp với vùng tích lũy 62–68 USD vào giữa tháng 4. Nếu giữ được mốc này, cổ phiếu sẽ có cơ sở cho một nhịp hồi kỹ thuật ngắn hạn; nếu không, ngưỡng tiếp theo là vùng nền giá 58–61 USD hồi đầu tháng 4. Ở chiều tăng, trước tiên cần theo dõi mốc 68,77 USD: nếu giá không thể vượt lại cả mức cao nhất của phiên thứ Sáu, thì nhịp hồi sẽ yếu. Xa hơn là đường trung bình động 200 ngày ở 86,86 USD, nằm giữa khoảng trống giá. Chỉ khi giá lấy lại mốc 92,07 USD, tức cạnh trên của khoảng trống, thì cú gap giảm lần này mới được xem là phá vỡ giả.
Cần nói rõ rằng, quá bán cộng với khối lượng giao dịch đột biến thường là dấu hiệu của một đợt hoảng loạn được xả tập trung; bất cứ lúc nào cũng có thể xuất hiện nhịp hồi kỹ thuật trong ngắn hạn. Nhưng hồi không đồng nghĩa với đảo chiều — việc dự báo giảm một nửa là vấn đề thuộc nền tảng cơ bản, và kết quả kinh doanh quý IV vẫn còn phải được thể hiện từng khoản một. Phân tích kỹ thuật chỉ có thể giúp xác định nhịp điệu, chứ không thể quyết định hướng đi. Nói đơn giản, khoảng trống giá là vùng trống hình thành khi cán cân giữa phe mua và phe bán hoàn toàn mất cân bằng trong ngày; trong ngắn hạn rất khó lấp đầy ngay. Cạnh trên của khoảng trống ở mức 92,07 USD chính là cửa ải đầu tiên phe mua cần giành lại.
Các mô hình được vẽ bằng cách kẻ đường; vị trí mỗi người vẽ có thể lệch nhau vài USD, chứ không phải thước đo chính xác. Bài viết này chỉ phân tích kỹ thuật và không cấu thành lời khuyên đầu tư.
#英特尔 #cổphiếuMỹ
54
·
--
Tối thứ Sáu, chứng khoán Mỹ đỏ lửa, chỉ có một nhóm ngành tăng điểm: năng lượng. Hợp đồng dầu Brent tháng 12 tăng 2,4%, chốt ở mức 117,64 USD/thùng; trong phiên có lúc chạm 118 USD, cao nhất kể từ cuối tháng 4. Dầu thô West Texas Intermediate tăng 2,08%, chốt ở mức 104,12 USD/thùng. Trong cả tháng 10, dầu Brent tăng 13,6%, còn dầu WTI tăng 15,2%, đánh dấu tháng tăng thứ tư liên tiếp. Đáng chú ý hơn là khoảng thời gian: dầu Brent đã tăng gần gấp đôi trong mười tháng, từ 60,85 USD/thùng vào cuối năm 2025 lên 117,64 USD hiện nay. Nhóm năng lượng thuộc chỉ số S&P 500 tăng gần 2% hôm thứ Sáu; Valero Energy tăng gần 4%, Phillips 66 tăng hơn 3%, Marathon Petroleum tăng 2,83%; ConocoPhillips, Apache, ExxonMobil và EOG Resources đều tăng hơn 2%; Chevron tăng 1,75% và Occidental Petroleum tăng 1,57%.
Thứ đẩy giá dầu lên cao không phải nhu cầu, mà là nguy cơ chiến tranh. Ngày 30 tháng 10, Hải quân Vệ binh Cách mạng Hồi giáo Iran thông báo tàu chở dầu thứ tư đã va phải thủy lôi, phát nổ và bốc cháy tại eo biển Hormuz; con tàu chở hơn 2 triệu thùng dầu thô. Trung tâm Điều phối Hoạt động Thương mại Hàng hải Anh xác nhận một xuồng nhỏ đã gắn thiết bị nổ lên một tàu chở dầu. Theo các nguồn tin trong ngành vận tải biển, đây là vụ tấn công bằng thủy lôi áp mạn thành công đầu tiên được biết đến kể từ khi xung đột bùng phát vào tháng 2 năm nay. Cùng ngày, lực lượng Houthi ở Yemen tuyên bố đã tấn công nhiều cơ sở dầu khí tại Ả Rập Xê Út. Eo biển Hormuz là tuyến đường huyết mạch quan trọng nhất đối với hoạt động vận chuyển dầu toàn cầu. Khi hết tàu này đến tàu khác gặp sự cố, phản ứng đầu tiên của thị trường là định giá khả năng nguồn cung bị gián đoạn — đó chính là phần bù rủi ro, phần giá tăng thêm trong giá dầu. Thứ người ta mua không phải dầu hiện tại, mà là bảo hiểm trước nguy cơ nguồn cung bị cắt đứt trong tương lai.
Ẩn số lớn hơn nằm ở giai đoạn sau ngày 3 tháng 11. Ngày 27 tháng 10, The Wall Street Journal dẫn lời những người nắm thông tin cho biết Mỹ đã thông báo với một số quốc gia Ả Rập vùng Vịnh rằng họ chuẩn bị tiến hành một chiến dịch quân sự “ngắn và dữ dội” nhằm vào Iran sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Ngày 29 tháng 10, Tư lệnh Bộ Chỉ huy Trung tâm Mỹ Brad Cooper đã báo cáo với Tổng thống Trump về các phương án hành động quân sự nhằm vào Iran. Ông Trump vẫn chưa đưa ra quyết định cuối cùng; đến ngày 30, trong một cuộc phỏng vấn, ông lại nói cuộc chiến với Iran sẽ “sớm kết thúc”. Một bên chuẩn bị khai chiến, một bên tuyên bố ngừng bắn, thị trường chỉ còn cách đặt cược vào cả hai khả năng. Mặt trận ngoại giao cũng chưa dừng lại: phái đoàn Qatar đã trở lại Tehran để làm trung gian, còn Phó Tổng thống Mỹ Vance được cho là đã liên hệ với các quan chức Iran và đề xuất khởi động một tiến trình ngoại giao mới. Những đặt cược trên thị trường dự đoán còn đáng chú ý hơn: các nhà giao dịch cho rằng xác suất lệnh ngừng bắn giữa Mỹ và Iran được duy trì đến ngày 3 tháng 11 vẫn ở mức 83%. Nói cách khác, mọi người đặt cược rằng sẽ không có hành động quân sự trước bầu cử, còn sau bầu cử mới là thời điểm then chốt.
Ở mức giá này, tác động lan truyền của giá dầu không còn chỉ là chuyện của nhóm năng lượng. Chuỗi tác động thứ nhất hướng đến lạm phát: dầu là nền tảng chi phí của mọi loại hàng hóa; dầu đắt lên thì giá vận tải, hóa chất và thực phẩm cũng tăng theo. Khi kỳ vọng lạm phát nhích lên, khả năng Fed tiếp tục tăng lãi suất cũng được dự báo cao hơn — công cụ FedWatch của CME cho thấy các nhà giao dịch ước tính xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Chuỗi tác động thứ hai hướng đến thị trường chứng khoán: hôm thứ Sáu, chỉ số Nasdaq Composite giảm 2,86%. Cổ phiếu công nghệ lao dốc cộng với kỳ vọng lãi suất duy trì ở mức cao khiến nhóm cổ phiếu tăng trưởng chịu thiệt hại nặng nhất, còn cổ phiếu năng lượng trở thành nơi trú ẩn duy nhất trên thị trường. Chuỗi tác động thứ ba hướng đến nguồn cung: ngày mai, Chủ nhật 1 tháng 11, bảy thành viên của Tổ chức Các nước Xuất khẩu Dầu mỏ và các đối tác (OPEC+) sẽ họp trực tuyến để quyết định mục tiêu sản lượng tháng 12. Tháng 11 đã là tháng thứ hai liên tiếp nhóm này giữ nguyên sản lượng; mức cắt giảm khoảng 2 triệu thùng/ngày vẫn đang được duy trì. Khi chiến sự chưa hạ nhiệt, chẳng ai dám quyết định tăng sản lượng.
Điều thực sự đáng suy ngẫm là một câu trong báo cáo ngày 29 tháng 10 của Ngân hàng Saxo: ngay cả khi xung đột kết thúc, giá dầu vẫn có thể dao động trong khoảng 70–90 USD/thùng, cao hơn mức 60–70 USD trước khi chiến tranh nổ ra. Điều đó có nghĩa là thị trường đã đẩy mốc giá dầu “bình thường” lên thêm 20 USD. Chiến tranh có thể ngừng bắn, nhưng mặt bằng định giá bị chiến tranh làm thay đổi sẽ không thể trở lại như cũ — phí bảo hiểm hàng hải tăng, tuyến vận tải thay thế đắt đỏ hơn, kỷ luật cắt giảm sản lượng của các nước sản xuất dầu suy yếu; mỗi yếu tố đều trở thành một mức sàn mới cho giá dầu.
Hãy theo dõi ba dấu hiệu xác nhận trong thời gian tới. Thứ nhất, cuộc họp OPEC+ ngày mai, 1 tháng 11: sản lượng tháng 12 sẽ tiếp tục bị đóng băng hay nhóm này sẽ nới lỏng, đây là mảnh ghép đầu tiên về phía nguồn cung. Thứ hai, liệu Mỹ có thực sự ra tay sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 hay không — đây là ranh giới quyết định rủi ro địa chính trị sẽ chỉ còn là “phần bù” hay biến thành “đứt gãy nguồn cung”. Thứ ba, xét về kỹ thuật, ngưỡng kháng cự của dầu Brent là 120 USD, còn ngưỡng hỗ trợ là 106 USD. Nếu vượt 120 USD, đợt tăng tiếp theo sẽ có dư địa mở rộng; nếu thủng 106 USD, phần bù địa chính trị của đợt này sẽ bắt đầu suy giảm. Trong ngắn hạn, nhiều khả năng giá dầu sẽ dao động ở vùng cao, trong khoảng 106–120 USD; hướng đi thực sự sẽ chỉ rõ khi kết quả bầu cử và quyết định của OPEC+ được công bố.
Mười tháng trước, chẳng ai để tâm đến mức giá dầu 60 USD/thùng; giờ đây, 117 USD đã trở thành trạng thái bình thường mới. Thứ tăng giá không chỉ là dầu, mà còn là việc cả thế giới đang dần chấp nhận thực tế rằng “kỷ nguyên năng lượng giá rẻ đã kết thúc”.
#原油 #ChứngKhoánMỹ
Tối thứ Sáu, chứng khoán Mỹ đỏ lửa, chỉ có một nhóm ngành tăng điểm: năng lượng. Hợp đồng dầu Brent tháng 12 tăng 2,4%, chốt ở mức 117,64 USD/thùng; trong phiên có lúc chạm 118 USD, cao nhất kể từ cuối tháng 4. Dầu thô West Texas Intermediate tăng 2,08%, chốt ở mức 104,12 USD/thùng. Trong cả tháng 10, dầu Brent tăng 13,6%, còn dầu WTI tăng 15,2%, đánh dấu tháng tăng thứ tư liên tiếp. Đáng chú ý hơn là khoảng thời gian: dầu Brent đã tăng gần gấp đôi trong mười tháng, từ 60,85 USD/thùng vào cuối năm 2025 lên 117,64 USD hiện nay. Nhóm năng lượng thuộc chỉ số S&P 500 tăng gần 2% hôm thứ Sáu; Valero Energy tăng gần 4%, Phillips 66 tăng hơn 3%, Marathon Petroleum tăng 2,83%; ConocoPhillips, Apache, ExxonMobil và EOG Resources đều tăng hơn 2%; Chevron tăng 1,75% và Occidental Petroleum tăng 1,57%.
Thứ đẩy giá dầu lên cao không phải nhu cầu, mà là nguy cơ chiến tranh. Ngày 30 tháng 10, Hải quân Vệ binh Cách mạng Hồi giáo Iran thông báo tàu chở dầu thứ tư đã va phải thủy lôi, phát nổ và bốc cháy tại eo biển Hormuz; con tàu chở hơn 2 triệu thùng dầu thô. Trung tâm Điều phối Hoạt động Thương mại Hàng hải Anh xác nhận một xuồng nhỏ đã gắn thiết bị nổ lên một tàu chở dầu. Theo các nguồn tin trong ngành vận tải biển, đây là vụ tấn công bằng thủy lôi áp mạn thành công đầu tiên được biết đến kể từ khi xung đột bùng phát vào tháng 2 năm nay. Cùng ngày, lực lượng Houthi ở Yemen tuyên bố đã tấn công nhiều cơ sở dầu khí tại Ả Rập Xê Út. Eo biển Hormuz là tuyến đường huyết mạch quan trọng nhất đối với hoạt động vận chuyển dầu toàn cầu. Khi hết tàu này đến tàu khác gặp sự cố, phản ứng đầu tiên của thị trường là định giá khả năng nguồn cung bị gián đoạn — đó chính là phần bù rủi ro, phần giá tăng thêm trong giá dầu. Thứ người ta mua không phải dầu hiện tại, mà là bảo hiểm trước nguy cơ nguồn cung bị cắt đứt trong tương lai.
Ẩn số lớn hơn nằm ở giai đoạn sau ngày 3 tháng 11. Ngày 27 tháng 10, The Wall Street Journal dẫn lời những người nắm thông tin cho biết Mỹ đã thông báo với một số quốc gia Ả Rập vùng Vịnh rằng họ chuẩn bị tiến hành một chiến dịch quân sự “ngắn và dữ dội” nhằm vào Iran sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Ngày 29 tháng 10, Tư lệnh Bộ Chỉ huy Trung tâm Mỹ Brad Cooper đã báo cáo với Tổng thống Trump về các phương án hành động quân sự nhằm vào Iran. Ông Trump vẫn chưa đưa ra quyết định cuối cùng; đến ngày 30, trong một cuộc phỏng vấn, ông lại nói cuộc chiến với Iran sẽ “sớm kết thúc”. Một bên chuẩn bị khai chiến, một bên tuyên bố ngừng bắn, thị trường chỉ còn cách đặt cược vào cả hai khả năng. Mặt trận ngoại giao cũng chưa dừng lại: phái đoàn Qatar đã trở lại Tehran để làm trung gian, còn Phó Tổng thống Mỹ Vance được cho là đã liên hệ với các quan chức Iran và đề xuất khởi động một tiến trình ngoại giao mới. Những đặt cược trên thị trường dự đoán còn đáng chú ý hơn: các nhà giao dịch cho rằng xác suất lệnh ngừng bắn giữa Mỹ và Iran được duy trì đến ngày 3 tháng 11 vẫn ở mức 83%. Nói cách khác, mọi người đặt cược rằng sẽ không có hành động quân sự trước bầu cử, còn sau bầu cử mới là thời điểm then chốt.
Ở mức giá này, tác động lan truyền của giá dầu không còn chỉ là chuyện của nhóm năng lượng. Chuỗi tác động thứ nhất hướng đến lạm phát: dầu là nền tảng chi phí của mọi loại hàng hóa; dầu đắt lên thì giá vận tải, hóa chất và thực phẩm cũng tăng theo. Khi kỳ vọng lạm phát nhích lên, khả năng Fed tiếp tục tăng lãi suất cũng được dự báo cao hơn — công cụ FedWatch của CME cho thấy các nhà giao dịch ước tính xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Chuỗi tác động thứ hai hướng đến thị trường chứng khoán: hôm thứ Sáu, chỉ số Nasdaq Composite giảm 2,86%. Cổ phiếu công nghệ lao dốc cộng với kỳ vọng lãi suất duy trì ở mức cao khiến nhóm cổ phiếu tăng trưởng chịu thiệt hại nặng nhất, còn cổ phiếu năng lượng trở thành nơi trú ẩn duy nhất trên thị trường. Chuỗi tác động thứ ba hướng đến nguồn cung: ngày mai, Chủ nhật 1 tháng 11, bảy thành viên của Tổ chức Các nước Xuất khẩu Dầu mỏ và các đối tác (OPEC+) sẽ họp trực tuyến để quyết định mục tiêu sản lượng tháng 12. Tháng 11 đã là tháng thứ hai liên tiếp nhóm này giữ nguyên sản lượng; mức cắt giảm khoảng 2 triệu thùng/ngày vẫn đang được duy trì. Khi chiến sự chưa hạ nhiệt, chẳng ai dám quyết định tăng sản lượng.
Điều thực sự đáng suy ngẫm là một câu trong báo cáo ngày 29 tháng 10 của Ngân hàng Saxo: ngay cả khi xung đột kết thúc, giá dầu vẫn có thể dao động trong khoảng 70–90 USD/thùng, cao hơn mức 60–70 USD trước khi chiến tranh nổ ra. Điều đó có nghĩa là thị trường đã đẩy mốc giá dầu “bình thường” lên thêm 20 USD. Chiến tranh có thể ngừng bắn, nhưng mặt bằng định giá bị chiến tranh làm thay đổi sẽ không thể trở lại như cũ — phí bảo hiểm hàng hải tăng, tuyến vận tải thay thế đắt đỏ hơn, kỷ luật cắt giảm sản lượng của các nước sản xuất dầu suy yếu; mỗi yếu tố đều trở thành một mức sàn mới cho giá dầu.
Hãy theo dõi ba dấu hiệu xác nhận trong thời gian tới. Thứ nhất, cuộc họp OPEC+ ngày mai, 1 tháng 11: sản lượng tháng 12 sẽ tiếp tục bị đóng băng hay nhóm này sẽ nới lỏng, đây là mảnh ghép đầu tiên về phía nguồn cung. Thứ hai, liệu Mỹ có thực sự ra tay sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 hay không — đây là ranh giới quyết định rủi ro địa chính trị sẽ chỉ còn là “phần bù” hay biến thành “đứt gãy nguồn cung”. Thứ ba, xét về kỹ thuật, ngưỡng kháng cự của dầu Brent là 120 USD, còn ngưỡng hỗ trợ là 106 USD. Nếu vượt 120 USD, đợt tăng tiếp theo sẽ có dư địa mở rộng; nếu thủng 106 USD, phần bù địa chính trị của đợt này sẽ bắt đầu suy giảm. Trong ngắn hạn, nhiều khả năng giá dầu sẽ dao động ở vùng cao, trong khoảng 106–120 USD; hướng đi thực sự sẽ chỉ rõ khi kết quả bầu cử và quyết định của OPEC+ được công bố.
Mười tháng trước, chẳng ai để tâm đến mức giá dầu 60 USD/thùng; giờ đây, 117 USD đã trở thành trạng thái bình thường mới. Thứ tăng giá không chỉ là dầu, mà còn là việc cả thế giới đang dần chấp nhận thực tế rằng “kỷ nguyên năng lượng giá rẻ đã kết thúc”.
#原油 #ChứngKhoánMỹ
Thứ đẩy giá dầu lên cao không phải nhu cầu, mà là nguy cơ chiến tranh. Ngày 30 tháng 10, Hải quân Vệ binh Cách mạng Hồi giáo Iran thông báo tàu chở dầu thứ tư đã va phải thủy lôi, phát nổ và bốc cháy tại eo biển Hormuz; con tàu chở hơn 2 triệu thùng dầu thô. Trung tâm Điều phối Hoạt động Thương mại Hàng hải Anh xác nhận một xuồng nhỏ đã gắn thiết bị nổ lên một tàu chở dầu. Theo các nguồn tin trong ngành vận tải biển, đây là vụ tấn công bằng thủy lôi áp mạn thành công đầu tiên được biết đến kể từ khi xung đột bùng phát vào tháng 2 năm nay. Cùng ngày, lực lượng Houthi ở Yemen tuyên bố đã tấn công nhiều cơ sở dầu khí tại Ả Rập Xê Út. Eo biển Hormuz là tuyến đường huyết mạch quan trọng nhất đối với hoạt động vận chuyển dầu toàn cầu. Khi hết tàu này đến tàu khác gặp sự cố, phản ứng đầu tiên của thị trường là định giá khả năng nguồn cung bị gián đoạn — đó chính là phần bù rủi ro, phần giá tăng thêm trong giá dầu. Thứ người ta mua không phải dầu hiện tại, mà là bảo hiểm trước nguy cơ nguồn cung bị cắt đứt trong tương lai.
Ẩn số lớn hơn nằm ở giai đoạn sau ngày 3 tháng 11. Ngày 27 tháng 10, The Wall Street Journal dẫn lời những người nắm thông tin cho biết Mỹ đã thông báo với một số quốc gia Ả Rập vùng Vịnh rằng họ chuẩn bị tiến hành một chiến dịch quân sự “ngắn và dữ dội” nhằm vào Iran sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Ngày 29 tháng 10, Tư lệnh Bộ Chỉ huy Trung tâm Mỹ Brad Cooper đã báo cáo với Tổng thống Trump về các phương án hành động quân sự nhằm vào Iran. Ông Trump vẫn chưa đưa ra quyết định cuối cùng; đến ngày 30, trong một cuộc phỏng vấn, ông lại nói cuộc chiến với Iran sẽ “sớm kết thúc”. Một bên chuẩn bị khai chiến, một bên tuyên bố ngừng bắn, thị trường chỉ còn cách đặt cược vào cả hai khả năng. Mặt trận ngoại giao cũng chưa dừng lại: phái đoàn Qatar đã trở lại Tehran để làm trung gian, còn Phó Tổng thống Mỹ Vance được cho là đã liên hệ với các quan chức Iran và đề xuất khởi động một tiến trình ngoại giao mới. Những đặt cược trên thị trường dự đoán còn đáng chú ý hơn: các nhà giao dịch cho rằng xác suất lệnh ngừng bắn giữa Mỹ và Iran được duy trì đến ngày 3 tháng 11 vẫn ở mức 83%. Nói cách khác, mọi người đặt cược rằng sẽ không có hành động quân sự trước bầu cử, còn sau bầu cử mới là thời điểm then chốt.
Ở mức giá này, tác động lan truyền của giá dầu không còn chỉ là chuyện của nhóm năng lượng. Chuỗi tác động thứ nhất hướng đến lạm phát: dầu là nền tảng chi phí của mọi loại hàng hóa; dầu đắt lên thì giá vận tải, hóa chất và thực phẩm cũng tăng theo. Khi kỳ vọng lạm phát nhích lên, khả năng Fed tiếp tục tăng lãi suất cũng được dự báo cao hơn — công cụ FedWatch của CME cho thấy các nhà giao dịch ước tính xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Chuỗi tác động thứ hai hướng đến thị trường chứng khoán: hôm thứ Sáu, chỉ số Nasdaq Composite giảm 2,86%. Cổ phiếu công nghệ lao dốc cộng với kỳ vọng lãi suất duy trì ở mức cao khiến nhóm cổ phiếu tăng trưởng chịu thiệt hại nặng nhất, còn cổ phiếu năng lượng trở thành nơi trú ẩn duy nhất trên thị trường. Chuỗi tác động thứ ba hướng đến nguồn cung: ngày mai, Chủ nhật 1 tháng 11, bảy thành viên của Tổ chức Các nước Xuất khẩu Dầu mỏ và các đối tác (OPEC+) sẽ họp trực tuyến để quyết định mục tiêu sản lượng tháng 12. Tháng 11 đã là tháng thứ hai liên tiếp nhóm này giữ nguyên sản lượng; mức cắt giảm khoảng 2 triệu thùng/ngày vẫn đang được duy trì. Khi chiến sự chưa hạ nhiệt, chẳng ai dám quyết định tăng sản lượng.
Điều thực sự đáng suy ngẫm là một câu trong báo cáo ngày 29 tháng 10 của Ngân hàng Saxo: ngay cả khi xung đột kết thúc, giá dầu vẫn có thể dao động trong khoảng 70–90 USD/thùng, cao hơn mức 60–70 USD trước khi chiến tranh nổ ra. Điều đó có nghĩa là thị trường đã đẩy mốc giá dầu “bình thường” lên thêm 20 USD. Chiến tranh có thể ngừng bắn, nhưng mặt bằng định giá bị chiến tranh làm thay đổi sẽ không thể trở lại như cũ — phí bảo hiểm hàng hải tăng, tuyến vận tải thay thế đắt đỏ hơn, kỷ luật cắt giảm sản lượng của các nước sản xuất dầu suy yếu; mỗi yếu tố đều trở thành một mức sàn mới cho giá dầu.
Hãy theo dõi ba dấu hiệu xác nhận trong thời gian tới. Thứ nhất, cuộc họp OPEC+ ngày mai, 1 tháng 11: sản lượng tháng 12 sẽ tiếp tục bị đóng băng hay nhóm này sẽ nới lỏng, đây là mảnh ghép đầu tiên về phía nguồn cung. Thứ hai, liệu Mỹ có thực sự ra tay sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 hay không — đây là ranh giới quyết định rủi ro địa chính trị sẽ chỉ còn là “phần bù” hay biến thành “đứt gãy nguồn cung”. Thứ ba, xét về kỹ thuật, ngưỡng kháng cự của dầu Brent là 120 USD, còn ngưỡng hỗ trợ là 106 USD. Nếu vượt 120 USD, đợt tăng tiếp theo sẽ có dư địa mở rộng; nếu thủng 106 USD, phần bù địa chính trị của đợt này sẽ bắt đầu suy giảm. Trong ngắn hạn, nhiều khả năng giá dầu sẽ dao động ở vùng cao, trong khoảng 106–120 USD; hướng đi thực sự sẽ chỉ rõ khi kết quả bầu cử và quyết định của OPEC+ được công bố.
Mười tháng trước, chẳng ai để tâm đến mức giá dầu 60 USD/thùng; giờ đây, 117 USD đã trở thành trạng thái bình thường mới. Thứ tăng giá không chỉ là dầu, mà còn là việc cả thế giới đang dần chấp nhận thực tế rằng “kỷ nguyên năng lượng giá rẻ đã kết thúc”.
#原油 #ChứngKhoánMỹ
334
·
--
Cảnh tượng bất thường nhất tối thứ Sáu không phải là chỉ số Nasdaq Composite giảm 2,86%, mà là vàng cũng lao dốc theo. Vàng giao ngay giảm 3,6%, xuống còn 3.875 USD/ounce, xuyên thủng mốc 3.900 USD và chạm đáy mới kể từ tháng 10/2025; bạc còn thảm hơn, giảm gần 6% xuống 49 USD, lần đầu tiên trong 11 tháng rơi xuống dưới 50 USD; bạch kim giảm khoảng 4%, palladium rơi xuống dưới 1.000 USD, cả hai cùng lập đáy mới trong nhiều tháng. Giá vàng trang sức trong nước giảm rõ rệt chỉ sau một ngày: vàng nguyên chất của Chow Sang Sang được niêm yết ở mức 1.161 nhân dân tệ/gram, giảm 42 nhân dân tệ trong ngày và đã giảm 547 nhân dân tệ so với đỉnh từ đầu năm.
Chứng khoán giảm, vàng cũng giảm; tài sản trú ẩn không còn trú ẩn — đằng sau đó là ba chuỗi tác động đan xen. Chuỗi thứ nhất trực tiếp nhất: cổ phiếu công nghệ lao dốc khiến nhà đầu tư bị gọi ký quỹ bổ sung. Những người vay tiền để mua cổ phiếu thua lỗ đến mức không đủ tiền ký quỹ, công ty chứng khoán yêu cầu nộp thêm tiền; nếu không thể đáp ứng, họ buộc phải bán tài sản đang nắm giữ để thu hồi tiền. Vàng, tài sản có thanh khoản tốt nhất và dễ chuyển thành tiền mặt nhất, là thứ đầu tiên bị đem bán. Các phân tích của Commerzbank và TD Securities đều chỉ ra cùng một cơ chế: không phải không ai muốn mua vàng, mà là có người buộc phải bán vàng. Chuỗi thứ hai là lãi suất: giá dầu tăng làm dấy lên lo ngại lạm phát, thị trường kỳ vọng Fed sẽ tăng lãi suất thêm, và công cụ FedWatch của CME cho thấy các nhà giao dịch dự đoán xác suất tăng 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Khi kỳ vọng lãi suất duy trì ở mức cao trong thời gian dài được củng cố, vàng — loại tài sản không sinh lãi — chịu thiệt hại nặng nhất. Chuỗi thứ ba là yếu tố kỹ thuật: giá vàng xuyên thủng ngưỡng hỗ trợ quan trọng, kích hoạt hoạt động bán tháo tự động của các quỹ theo xu hướng. Các dòng vốn này tự động mua bán theo chiều hướng giá; giá thủng ngưỡng thì bán, giá càng giảm thì bán càng nhiều.
Nhưng đợt giảm lần này không làm lung lay luận điểm dài hạn của vàng; đây là cú đúp giữa làn sóng bán tháo do thiếu thanh khoản và câu chuyện lãi suất. Các con số cho thấy rõ điều đó: kể từ mức đỉnh lịch sử khoảng 5.600 USD vào cuối tháng 1 năm nay, giá vàng đã giảm hơn 30%; riêng tháng 10 giảm khoảng 6,8%. Bạc còn biến động dữ dội hơn: khởi động đà tăng từ tháng 12 năm ngoái, vọt lên trên 120 USD chỉ trong hai tháng, nhưng nay đã rơi về 49 USD, xóa sạch toàn bộ mức tăng của đợt phục hồi đó. Các vị thế đầu cơ nhìn chung đã được thanh lý gần hết: báo cáo vị thế tính đến tuần kết thúc ngày 27/10 cho thấy vị thế mua ròng đầu cơ bạc chỉ còn 2.902 hợp đồng. Vị thế mua ròng là số vị thế còn lại sau khi lấy vị thế lạc quan trừ đi vị thế bi quan; lượng tồn đọng 2.902 hợp đồng đã mỏng đến mức chỉ cần có thêm một lượng nhỏ vị thế bán khống cũng dễ khuếch đại biến động. Vị thế mua ròng vàng tuy vẫn còn 107.404 hợp đồng, nhưng cũng đang suy giảm. Các chỉ báo kỹ thuật đã đi sâu vào vùng quá bán, nên một nhịp hồi phục ngắn hạn sau đợt bán quá mức có thể xuất hiện bất cứ lúc nào.
Nhìn về phía trước, có ba điểm cần theo dõi. Thứ nhất, xác suất tăng lãi suất có thay đổi quanh cuộc họp chính sách tiền tệ tháng 12 của Fed hay không — đây là chìa khóa đầu tiên quyết định xu hướng giá vàng có đảo chiều hay không; nếu xác suất giảm, vàng sẽ có cơ hội phục hồi. Thứ hai, sau khi vàng trang sức trong nước giảm hơn 500 nhân dân tệ so với đỉnh từ đầu năm, nhu cầu mua vàng vật chất có phục hồi hay không; nhu cầu châu Á là một trong những nền tảng của giá vàng. Thứ ba, mốc 3.800 USD là ngưỡng hỗ trợ tiếp theo; nếu không trụ được, các quỹ theo xu hướng sẽ tiếp tục bán ra. Trong ngắn hạn, nhiều khả năng vàng sẽ tiếp tục dò đáy trong vùng quá bán; để ổn định thực sự, cần chờ câu chuyện lãi suất dịu lại hoặc nhu cầu vàng vật chất tiếp sức.
Khi chứng khoán giảm, vàng vốn phải là nơi trú ẩn, nhưng lần này lại trở thành máy rút tiền — cho thấy thứ thị trường đang thiếu không phải tài sản trú ẩn, mà là tiền mặt. Chỉ khi những người buộc phải bán đã bán xong, vàng mới có thể nhớ lại rằng mình là một tài sản trú ẩn.
#黄金 #Cổ phiếu Mỹ
Cảnh tượng bất thường nhất tối thứ Sáu không phải là chỉ số Nasdaq Composite giảm 2,86%, mà là vàng cũng lao dốc theo. Vàng giao ngay giảm 3,6%, xuống còn 3.875 USD/ounce, xuyên thủng mốc 3.900 USD và chạm đáy mới kể từ tháng 10/2025; bạc còn thảm hơn, giảm gần 6% xuống 49 USD, lần đầu tiên trong 11 tháng rơi xuống dưới 50 USD; bạch kim giảm khoảng 4%, palladium rơi xuống dưới 1.000 USD, cả hai cùng lập đáy mới trong nhiều tháng. Giá vàng trang sức trong nước giảm rõ rệt chỉ sau một ngày: vàng nguyên chất của Chow Sang Sang được niêm yết ở mức 1.161 nhân dân tệ/gram, giảm 42 nhân dân tệ trong ngày và đã giảm 547 nhân dân tệ so với đỉnh từ đầu năm.
Chứng khoán giảm, vàng cũng giảm; tài sản trú ẩn không còn trú ẩn — đằng sau đó là ba chuỗi tác động đan xen. Chuỗi thứ nhất trực tiếp nhất: cổ phiếu công nghệ lao dốc khiến nhà đầu tư bị gọi ký quỹ bổ sung. Những người vay tiền để mua cổ phiếu thua lỗ đến mức không đủ tiền ký quỹ, công ty chứng khoán yêu cầu nộp thêm tiền; nếu không thể đáp ứng, họ buộc phải bán tài sản đang nắm giữ để thu hồi tiền. Vàng, tài sản có thanh khoản tốt nhất và dễ chuyển thành tiền mặt nhất, là thứ đầu tiên bị đem bán. Các phân tích của Commerzbank và TD Securities đều chỉ ra cùng một cơ chế: không phải không ai muốn mua vàng, mà là có người buộc phải bán vàng. Chuỗi thứ hai là lãi suất: giá dầu tăng làm dấy lên lo ngại lạm phát, thị trường kỳ vọng Fed sẽ tăng lãi suất thêm, và công cụ FedWatch của CME cho thấy các nhà giao dịch dự đoán xác suất tăng 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Khi kỳ vọng lãi suất duy trì ở mức cao trong thời gian dài được củng cố, vàng — loại tài sản không sinh lãi — chịu thiệt hại nặng nhất. Chuỗi thứ ba là yếu tố kỹ thuật: giá vàng xuyên thủng ngưỡng hỗ trợ quan trọng, kích hoạt hoạt động bán tháo tự động của các quỹ theo xu hướng. Các dòng vốn này tự động mua bán theo chiều hướng giá; giá thủng ngưỡng thì bán, giá càng giảm thì bán càng nhiều.
Nhưng đợt giảm lần này không làm lung lay luận điểm dài hạn của vàng; đây là cú đúp giữa làn sóng bán tháo do thiếu thanh khoản và câu chuyện lãi suất. Các con số cho thấy rõ điều đó: kể từ mức đỉnh lịch sử khoảng 5.600 USD vào cuối tháng 1 năm nay, giá vàng đã giảm hơn 30%; riêng tháng 10 giảm khoảng 6,8%. Bạc còn biến động dữ dội hơn: khởi động đà tăng từ tháng 12 năm ngoái, vọt lên trên 120 USD chỉ trong hai tháng, nhưng nay đã rơi về 49 USD, xóa sạch toàn bộ mức tăng của đợt phục hồi đó. Các vị thế đầu cơ nhìn chung đã được thanh lý gần hết: báo cáo vị thế tính đến tuần kết thúc ngày 27/10 cho thấy vị thế mua ròng đầu cơ bạc chỉ còn 2.902 hợp đồng. Vị thế mua ròng là số vị thế còn lại sau khi lấy vị thế lạc quan trừ đi vị thế bi quan; lượng tồn đọng 2.902 hợp đồng đã mỏng đến mức chỉ cần có thêm một lượng nhỏ vị thế bán khống cũng dễ khuếch đại biến động. Vị thế mua ròng vàng tuy vẫn còn 107.404 hợp đồng, nhưng cũng đang suy giảm. Các chỉ báo kỹ thuật đã đi sâu vào vùng quá bán, nên một nhịp hồi phục ngắn hạn sau đợt bán quá mức có thể xuất hiện bất cứ lúc nào.
Nhìn về phía trước, có ba điểm cần theo dõi. Thứ nhất, xác suất tăng lãi suất có thay đổi quanh cuộc họp chính sách tiền tệ tháng 12 của Fed hay không — đây là chìa khóa đầu tiên quyết định xu hướng giá vàng có đảo chiều hay không; nếu xác suất giảm, vàng sẽ có cơ hội phục hồi. Thứ hai, sau khi vàng trang sức trong nước giảm hơn 500 nhân dân tệ so với đỉnh từ đầu năm, nhu cầu mua vàng vật chất có phục hồi hay không; nhu cầu châu Á là một trong những nền tảng của giá vàng. Thứ ba, mốc 3.800 USD là ngưỡng hỗ trợ tiếp theo; nếu không trụ được, các quỹ theo xu hướng sẽ tiếp tục bán ra. Trong ngắn hạn, nhiều khả năng vàng sẽ tiếp tục dò đáy trong vùng quá bán; để ổn định thực sự, cần chờ câu chuyện lãi suất dịu lại hoặc nhu cầu vàng vật chất tiếp sức.
Khi chứng khoán giảm, vàng vốn phải là nơi trú ẩn, nhưng lần này lại trở thành máy rút tiền — cho thấy thứ thị trường đang thiếu không phải tài sản trú ẩn, mà là tiền mặt. Chỉ khi những người buộc phải bán đã bán xong, vàng mới có thể nhớ lại rằng mình là một tài sản trú ẩn.
#黄金 #Cổ phiếu Mỹ
Chứng khoán giảm, vàng cũng giảm; tài sản trú ẩn không còn trú ẩn — đằng sau đó là ba chuỗi tác động đan xen. Chuỗi thứ nhất trực tiếp nhất: cổ phiếu công nghệ lao dốc khiến nhà đầu tư bị gọi ký quỹ bổ sung. Những người vay tiền để mua cổ phiếu thua lỗ đến mức không đủ tiền ký quỹ, công ty chứng khoán yêu cầu nộp thêm tiền; nếu không thể đáp ứng, họ buộc phải bán tài sản đang nắm giữ để thu hồi tiền. Vàng, tài sản có thanh khoản tốt nhất và dễ chuyển thành tiền mặt nhất, là thứ đầu tiên bị đem bán. Các phân tích của Commerzbank và TD Securities đều chỉ ra cùng một cơ chế: không phải không ai muốn mua vàng, mà là có người buộc phải bán vàng. Chuỗi thứ hai là lãi suất: giá dầu tăng làm dấy lên lo ngại lạm phát, thị trường kỳ vọng Fed sẽ tăng lãi suất thêm, và công cụ FedWatch của CME cho thấy các nhà giao dịch dự đoán xác suất tăng 25 điểm cơ bản vào tháng 12 vào khoảng 86%. Khi kỳ vọng lãi suất duy trì ở mức cao trong thời gian dài được củng cố, vàng — loại tài sản không sinh lãi — chịu thiệt hại nặng nhất. Chuỗi thứ ba là yếu tố kỹ thuật: giá vàng xuyên thủng ngưỡng hỗ trợ quan trọng, kích hoạt hoạt động bán tháo tự động của các quỹ theo xu hướng. Các dòng vốn này tự động mua bán theo chiều hướng giá; giá thủng ngưỡng thì bán, giá càng giảm thì bán càng nhiều.
Nhưng đợt giảm lần này không làm lung lay luận điểm dài hạn của vàng; đây là cú đúp giữa làn sóng bán tháo do thiếu thanh khoản và câu chuyện lãi suất. Các con số cho thấy rõ điều đó: kể từ mức đỉnh lịch sử khoảng 5.600 USD vào cuối tháng 1 năm nay, giá vàng đã giảm hơn 30%; riêng tháng 10 giảm khoảng 6,8%. Bạc còn biến động dữ dội hơn: khởi động đà tăng từ tháng 12 năm ngoái, vọt lên trên 120 USD chỉ trong hai tháng, nhưng nay đã rơi về 49 USD, xóa sạch toàn bộ mức tăng của đợt phục hồi đó. Các vị thế đầu cơ nhìn chung đã được thanh lý gần hết: báo cáo vị thế tính đến tuần kết thúc ngày 27/10 cho thấy vị thế mua ròng đầu cơ bạc chỉ còn 2.902 hợp đồng. Vị thế mua ròng là số vị thế còn lại sau khi lấy vị thế lạc quan trừ đi vị thế bi quan; lượng tồn đọng 2.902 hợp đồng đã mỏng đến mức chỉ cần có thêm một lượng nhỏ vị thế bán khống cũng dễ khuếch đại biến động. Vị thế mua ròng vàng tuy vẫn còn 107.404 hợp đồng, nhưng cũng đang suy giảm. Các chỉ báo kỹ thuật đã đi sâu vào vùng quá bán, nên một nhịp hồi phục ngắn hạn sau đợt bán quá mức có thể xuất hiện bất cứ lúc nào.
Nhìn về phía trước, có ba điểm cần theo dõi. Thứ nhất, xác suất tăng lãi suất có thay đổi quanh cuộc họp chính sách tiền tệ tháng 12 của Fed hay không — đây là chìa khóa đầu tiên quyết định xu hướng giá vàng có đảo chiều hay không; nếu xác suất giảm, vàng sẽ có cơ hội phục hồi. Thứ hai, sau khi vàng trang sức trong nước giảm hơn 500 nhân dân tệ so với đỉnh từ đầu năm, nhu cầu mua vàng vật chất có phục hồi hay không; nhu cầu châu Á là một trong những nền tảng của giá vàng. Thứ ba, mốc 3.800 USD là ngưỡng hỗ trợ tiếp theo; nếu không trụ được, các quỹ theo xu hướng sẽ tiếp tục bán ra. Trong ngắn hạn, nhiều khả năng vàng sẽ tiếp tục dò đáy trong vùng quá bán; để ổn định thực sự, cần chờ câu chuyện lãi suất dịu lại hoặc nhu cầu vàng vật chất tiếp sức.
Khi chứng khoán giảm, vàng vốn phải là nơi trú ẩn, nhưng lần này lại trở thành máy rút tiền — cho thấy thứ thị trường đang thiếu không phải tài sản trú ẩn, mà là tiền mặt. Chỉ khi những người buộc phải bán đã bán xong, vàng mới có thể nhớ lại rằng mình là một tài sản trú ẩn.
#黄金 #Cổ phiếu Mỹ
7
·
--
Thứ Bảy, ngày 31 tháng 10, Bitcoin được giao dịch quanh mức 77.000 USD, giảm khoảng 0,9% trong 24 giờ và giảm khoảng 4,3% trong một tuần. Mức thấp nhất trong 24 giờ là khoảng 76.338 USD, vẫn giữ được mốc 76.000 USD. Ngược lại, Ethereum tăng 2,2% lên 2.241 USD, dẫn đầu các đồng tiền mã hóa lớn. Tổng giá trị thanh lý trên toàn thị trường trong 24 giờ vào khoảng 427 triệu USD — thanh lý là việc các vị thế sử dụng đòn bẩy bị đóng bắt buộc; 73% là các vị thế mua, ảnh hưởng đến khoảng 93.000 nhà giao dịch. Cùng ngày, các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra 643 triệu USD vào thứ Sáu; BlackRock chảy ra 234 triệu USD, Fidelity chảy ra 201 triệu USD.
Ngòi nổ là Binance. Khoảng 20:05 UTC ngày 29 tháng 10, ví nóng của Binance bị xâm nhập — ví nóng là ví được kết nối mạng để thuận tiện chuyển tiền bất cứ lúc nào. Thiệt hại vào khoảng 6,3 tỷ USD, đây là vụ trộm tiền mã hóa lớn nhất trong lịch sử, vượt vụ Bybit bị đánh cắp 1,5 tỷ USD vào tháng 2 năm 2025. Khoảng 3 tỷ USD đã bị đóng băng trên chuỗi, nên số tài sản mà hacker thực sự có thể quy đổi thành tiền mặt chưa bằng một nửa con số trên sổ sách. Công ty tình báo blockchain TRM Labs rất tin rằng thủ phạm đứng sau là tổ chức hacker Triều Tiên TraderTraitor. Binance cam kết tiền của người dùng an toàn, toàn bộ thiệt hại sẽ được quỹ tài sản an toàn dành cho người dùng và nguồn tiền của công ty chi trả. Việc rút tiền sẽ được khôi phục theo từng giai đoạn, với mục tiêu hoàn tất trong khoảng 34 đến 48 giờ vào cuối tuần; việc nạp tiền không bị ảnh hưởng. Cuộc điều tra còn phát hiện có nhiều hơn một điểm xâm nhập; kẻ tấn công đã lợi dụng giao thức EIP-7702 của Ethereum để lấy quyền ủy quyền chuyển tiền.
Điều thực sự đáng suy ngẫm không phải là con số 6,3 tỷ USD, mà là thị trường đã không sụp đổ vì vụ việc. Cùng ngày, chỉ số Nasdaq Composite giảm 2,86%, trong khi Bitcoin lại trụ vững ở mức 77.000 USD. Có ba lý do: Thứ nhất, số tiền bị đánh cắp nằm trong ví nóng của chính Binance, tài sản khách hàng không bị động đến và Binance lập tức cam kết bồi thường toàn bộ, nên chưa xuất hiện kỳ vọng về làn sóng rút tiền ồ ạt. Thứ hai, khoảng 3 tỷ USD đã bị đóng băng, khiến lượng tài sản hacker có thể bán được giảm một nửa ngay từ đầu. Thứ ba, đợt thanh lý 427 triệu USD chủ yếu quét sạch các vị thế mua dùng đòn bẩy cao; sau khi đòn bẩy được giải trừ, giá lại trở nên ổn định hơn. Chỉ số Sợ hãi và Tham lam tiền mã hóa hiện ở mức 30, thuộc vùng sợ hãi; một tuần trước là 51, một tháng trước là 74. Tâm lý đã rơi vào vùng sợ hãi, nhưng giá không sụp theo tâm lý — tâm lý chạm đáy trước, giá chưa phá vỡ ngưỡng hỗ trợ; đây thường là hình thái ban đầu của việc các tin xấu đã được phản ánh hết vào giá.
Tiếp theo cần theo dõi ba điểm xác nhận: Thứ nhất, việc rút tiền có được khôi phục đúng hạn vào cuối tuần này không — nếu khôi phục được, niềm tin sẽ được củng cố; nếu kéo dài, nỗi hoảng sợ sẽ quay trở lại. Thứ hai, vào thứ Hai tuần sau, ngày 2 tháng 11, cần xem cùng lúc dòng vốn của các ETF Bitcoin giao ngay tại Mỹ và bằng chứng dự trữ của Binance. Bằng chứng dự trữ là cuộc kiểm toán công khai chứng minh sàn giao dịch đang nắm giữ đầy đủ tài sản của khách hàng; chỉ khi cả hai thông tin được công bố mới có thể đánh giá đợt này là ổn định hay làn sóng giảm thứ hai. Thứ ba, mốc 76.300 USD là ngưỡng hỗ trợ ngắn hạn; nếu không giữ được, đà giảm sẽ tăng tốc trở lại. Trong ngắn hạn, nhiều khả năng Bitcoin sẽ dao động trong vùng 76.000–79.000 USD; hướng đi thực sự sẽ phụ thuộc vào việc khôi phục rút tiền cuối tuần này và dòng vốn vào thứ Hai.
Vụ trộm 6,3 tỷ USD không thể quật ngã Bitcoin; bản thân điều đó đã là một bài kiểm tra sức chịu đựng đối với mức độ trưởng thành của thị trường tiền mã hóa. Nhưng vượt qua bài kiểm tra không có nghĩa là hết cảnh báo; vấn đề an ninh của các sàn giao dịch vẫn là bài toán mà toàn ngành phải tiếp tục giải quyết. Vụ trộm tiền mã hóa lớn nhất lịch sử chỉ khiến Bitcoin giảm khoảng 1% trong 24 giờ. Không phải thị trường không sợ, mà là thị trường đã học được cách định giá nỗi hoảng sợ.
#比特币 #Binance
Thứ Bảy, ngày 31 tháng 10, Bitcoin được giao dịch quanh mức 77.000 USD, giảm khoảng 0,9% trong 24 giờ và giảm khoảng 4,3% trong một tuần. Mức thấp nhất trong 24 giờ là khoảng 76.338 USD, vẫn giữ được mốc 76.000 USD. Ngược lại, Ethereum tăng 2,2% lên 2.241 USD, dẫn đầu các đồng tiền mã hóa lớn. Tổng giá trị thanh lý trên toàn thị trường trong 24 giờ vào khoảng 427 triệu USD — thanh lý là việc các vị thế sử dụng đòn bẩy bị đóng bắt buộc; 73% là các vị thế mua, ảnh hưởng đến khoảng 93.000 nhà giao dịch. Cùng ngày, các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra 643 triệu USD vào thứ Sáu; BlackRock chảy ra 234 triệu USD, Fidelity chảy ra 201 triệu USD.
Ngòi nổ là Binance. Khoảng 20:05 UTC ngày 29 tháng 10, ví nóng của Binance bị xâm nhập — ví nóng là ví được kết nối mạng để thuận tiện chuyển tiền bất cứ lúc nào. Thiệt hại vào khoảng 6,3 tỷ USD, đây là vụ trộm tiền mã hóa lớn nhất trong lịch sử, vượt vụ Bybit bị đánh cắp 1,5 tỷ USD vào tháng 2 năm 2025. Khoảng 3 tỷ USD đã bị đóng băng trên chuỗi, nên số tài sản mà hacker thực sự có thể quy đổi thành tiền mặt chưa bằng một nửa con số trên sổ sách. Công ty tình báo blockchain TRM Labs rất tin rằng thủ phạm đứng sau là tổ chức hacker Triều Tiên TraderTraitor. Binance cam kết tiền của người dùng an toàn, toàn bộ thiệt hại sẽ được quỹ tài sản an toàn dành cho người dùng và nguồn tiền của công ty chi trả. Việc rút tiền sẽ được khôi phục theo từng giai đoạn, với mục tiêu hoàn tất trong khoảng 34 đến 48 giờ vào cuối tuần; việc nạp tiền không bị ảnh hưởng. Cuộc điều tra còn phát hiện có nhiều hơn một điểm xâm nhập; kẻ tấn công đã lợi dụng giao thức EIP-7702 của Ethereum để lấy quyền ủy quyền chuyển tiền.
Điều thực sự đáng suy ngẫm không phải là con số 6,3 tỷ USD, mà là thị trường đã không sụp đổ vì vụ việc. Cùng ngày, chỉ số Nasdaq Composite giảm 2,86%, trong khi Bitcoin lại trụ vững ở mức 77.000 USD. Có ba lý do: Thứ nhất, số tiền bị đánh cắp nằm trong ví nóng của chính Binance, tài sản khách hàng không bị động đến và Binance lập tức cam kết bồi thường toàn bộ, nên chưa xuất hiện kỳ vọng về làn sóng rút tiền ồ ạt. Thứ hai, khoảng 3 tỷ USD đã bị đóng băng, khiến lượng tài sản hacker có thể bán được giảm một nửa ngay từ đầu. Thứ ba, đợt thanh lý 427 triệu USD chủ yếu quét sạch các vị thế mua dùng đòn bẩy cao; sau khi đòn bẩy được giải trừ, giá lại trở nên ổn định hơn. Chỉ số Sợ hãi và Tham lam tiền mã hóa hiện ở mức 30, thuộc vùng sợ hãi; một tuần trước là 51, một tháng trước là 74. Tâm lý đã rơi vào vùng sợ hãi, nhưng giá không sụp theo tâm lý — tâm lý chạm đáy trước, giá chưa phá vỡ ngưỡng hỗ trợ; đây thường là hình thái ban đầu của việc các tin xấu đã được phản ánh hết vào giá.
Tiếp theo cần theo dõi ba điểm xác nhận: Thứ nhất, việc rút tiền có được khôi phục đúng hạn vào cuối tuần này không — nếu khôi phục được, niềm tin sẽ được củng cố; nếu kéo dài, nỗi hoảng sợ sẽ quay trở lại. Thứ hai, vào thứ Hai tuần sau, ngày 2 tháng 11, cần xem cùng lúc dòng vốn của các ETF Bitcoin giao ngay tại Mỹ và bằng chứng dự trữ của Binance. Bằng chứng dự trữ là cuộc kiểm toán công khai chứng minh sàn giao dịch đang nắm giữ đầy đủ tài sản của khách hàng; chỉ khi cả hai thông tin được công bố mới có thể đánh giá đợt này là ổn định hay làn sóng giảm thứ hai. Thứ ba, mốc 76.300 USD là ngưỡng hỗ trợ ngắn hạn; nếu không giữ được, đà giảm sẽ tăng tốc trở lại. Trong ngắn hạn, nhiều khả năng Bitcoin sẽ dao động trong vùng 76.000–79.000 USD; hướng đi thực sự sẽ phụ thuộc vào việc khôi phục rút tiền cuối tuần này và dòng vốn vào thứ Hai.
Vụ trộm 6,3 tỷ USD không thể quật ngã Bitcoin; bản thân điều đó đã là một bài kiểm tra sức chịu đựng đối với mức độ trưởng thành của thị trường tiền mã hóa. Nhưng vượt qua bài kiểm tra không có nghĩa là hết cảnh báo; vấn đề an ninh của các sàn giao dịch vẫn là bài toán mà toàn ngành phải tiếp tục giải quyết. Vụ trộm tiền mã hóa lớn nhất lịch sử chỉ khiến Bitcoin giảm khoảng 1% trong 24 giờ. Không phải thị trường không sợ, mà là thị trường đã học được cách định giá nỗi hoảng sợ.
#比特币 #Binance
Ngòi nổ là Binance. Khoảng 20:05 UTC ngày 29 tháng 10, ví nóng của Binance bị xâm nhập — ví nóng là ví được kết nối mạng để thuận tiện chuyển tiền bất cứ lúc nào. Thiệt hại vào khoảng 6,3 tỷ USD, đây là vụ trộm tiền mã hóa lớn nhất trong lịch sử, vượt vụ Bybit bị đánh cắp 1,5 tỷ USD vào tháng 2 năm 2025. Khoảng 3 tỷ USD đã bị đóng băng trên chuỗi, nên số tài sản mà hacker thực sự có thể quy đổi thành tiền mặt chưa bằng một nửa con số trên sổ sách. Công ty tình báo blockchain TRM Labs rất tin rằng thủ phạm đứng sau là tổ chức hacker Triều Tiên TraderTraitor. Binance cam kết tiền của người dùng an toàn, toàn bộ thiệt hại sẽ được quỹ tài sản an toàn dành cho người dùng và nguồn tiền của công ty chi trả. Việc rút tiền sẽ được khôi phục theo từng giai đoạn, với mục tiêu hoàn tất trong khoảng 34 đến 48 giờ vào cuối tuần; việc nạp tiền không bị ảnh hưởng. Cuộc điều tra còn phát hiện có nhiều hơn một điểm xâm nhập; kẻ tấn công đã lợi dụng giao thức EIP-7702 của Ethereum để lấy quyền ủy quyền chuyển tiền.
Điều thực sự đáng suy ngẫm không phải là con số 6,3 tỷ USD, mà là thị trường đã không sụp đổ vì vụ việc. Cùng ngày, chỉ số Nasdaq Composite giảm 2,86%, trong khi Bitcoin lại trụ vững ở mức 77.000 USD. Có ba lý do: Thứ nhất, số tiền bị đánh cắp nằm trong ví nóng của chính Binance, tài sản khách hàng không bị động đến và Binance lập tức cam kết bồi thường toàn bộ, nên chưa xuất hiện kỳ vọng về làn sóng rút tiền ồ ạt. Thứ hai, khoảng 3 tỷ USD đã bị đóng băng, khiến lượng tài sản hacker có thể bán được giảm một nửa ngay từ đầu. Thứ ba, đợt thanh lý 427 triệu USD chủ yếu quét sạch các vị thế mua dùng đòn bẩy cao; sau khi đòn bẩy được giải trừ, giá lại trở nên ổn định hơn. Chỉ số Sợ hãi và Tham lam tiền mã hóa hiện ở mức 30, thuộc vùng sợ hãi; một tuần trước là 51, một tháng trước là 74. Tâm lý đã rơi vào vùng sợ hãi, nhưng giá không sụp theo tâm lý — tâm lý chạm đáy trước, giá chưa phá vỡ ngưỡng hỗ trợ; đây thường là hình thái ban đầu của việc các tin xấu đã được phản ánh hết vào giá.
Tiếp theo cần theo dõi ba điểm xác nhận: Thứ nhất, việc rút tiền có được khôi phục đúng hạn vào cuối tuần này không — nếu khôi phục được, niềm tin sẽ được củng cố; nếu kéo dài, nỗi hoảng sợ sẽ quay trở lại. Thứ hai, vào thứ Hai tuần sau, ngày 2 tháng 11, cần xem cùng lúc dòng vốn của các ETF Bitcoin giao ngay tại Mỹ và bằng chứng dự trữ của Binance. Bằng chứng dự trữ là cuộc kiểm toán công khai chứng minh sàn giao dịch đang nắm giữ đầy đủ tài sản của khách hàng; chỉ khi cả hai thông tin được công bố mới có thể đánh giá đợt này là ổn định hay làn sóng giảm thứ hai. Thứ ba, mốc 76.300 USD là ngưỡng hỗ trợ ngắn hạn; nếu không giữ được, đà giảm sẽ tăng tốc trở lại. Trong ngắn hạn, nhiều khả năng Bitcoin sẽ dao động trong vùng 76.000–79.000 USD; hướng đi thực sự sẽ phụ thuộc vào việc khôi phục rút tiền cuối tuần này và dòng vốn vào thứ Hai.
Vụ trộm 6,3 tỷ USD không thể quật ngã Bitcoin; bản thân điều đó đã là một bài kiểm tra sức chịu đựng đối với mức độ trưởng thành của thị trường tiền mã hóa. Nhưng vượt qua bài kiểm tra không có nghĩa là hết cảnh báo; vấn đề an ninh của các sàn giao dịch vẫn là bài toán mà toàn ngành phải tiếp tục giải quyết. Vụ trộm tiền mã hóa lớn nhất lịch sử chỉ khiến Bitcoin giảm khoảng 1% trong 24 giờ. Không phải thị trường không sợ, mà là thị trường đã học được cách định giá nỗi hoảng sợ.
#比特币 #Binance
1
·
--
Vào thứ Sáu, ngày 30 tháng 10 theo giờ miền Đông nước Mỹ, chỉ số Nasdaq Composite giảm 2,86% xuống 25.437 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ tháng 6. Tính chung tháng 10, chỉ số giảm 5,3%, đánh dấu tháng tệ nhất kể từ tháng 3 năm 2025; chỉ số S&P 500 giảm 1,82% xuống 7.580,07 điểm, thủng đường trung bình động 100 ngày; Nasdaq 100 có lúc giảm 3,5%, tạm thời bước vào vùng điều chỉnh kỹ thuật. Ngòi nổ là hai báo cáo tài chính: Intel và Amazon.
Thực ra, quý III của Intel không tệ: doanh thu đạt 16,51 tỷ USD, tăng 21% so với cùng kỳ; EPS phi GAAP đạt 0,52 USD, vượt xa mức dự báo 0,39–0,41 USD; doanh thu từ mảng trung tâm dữ liệu và trí tuệ nhân tạo đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ. Nhưng dự báo quý IV lại lao dốc: doanh thu 15–16 tỷ USD, EPS phi GAAP 0,25 USD, thấp hơn nhiều so với mức dự báo 17,29 tỷ USD và 0,45 USD. Cổ phiếu ban đầu giảm khoảng 23% xuống gần 71 USD trong phiên giao dịch ngoài giờ, rồi tiếp tục giảm 28,58% khi đóng cửa hôm thứ Sáu, còn 65,76 USD, ghi nhận mức giảm trong một ngày lớn nhất kể từ năm 1974.
Điều thực sự khiến thị trường lo ngại không chỉ là Intel, mà là chuỗi tác động mà công ty này phơi bày: giá bộ nhớ tăng đang bào mòn lợi nhuận của toàn bộ chuỗi ngành máy tính. Dữ liệu của TrendForce cho thấy giá hợp đồng DRAM phổ thông trong quý I năm 2026 tăng khoảng 90–95%, còn giá bộ nhớ máy chủ DDR5 tăng gấp đôi; theo Omdia, lượng máy tính cá nhân xuất xưởng toàn cầu trong quý III giảm hơn 20% so với cùng kỳ. Bộ nhớ và lưu trữ cộng lại hiện chiếm khoảng 40% chi phí của một máy tính cá nhân hoàn chỉnh, trong khi trước đây chỉ khoảng 15%. Ba nhà sản xuất bộ nhớ lớn ưu tiên dành công suất cho bộ nhớ băng thông cao (HBM) dùng trong bộ tăng tốc trí tuệ nhân tạo—loại bộ nhớ tốc độ cao được thiết kế riêng cho chip trí tuệ nhân tạo, sản xuất trên cùng dây chuyền nhưng có lợi nhuận cao gấp 3–5 lần bộ nhớ thông thường—khiến các hãng máy tính cá nhân chỉ còn cách tăng giá hoặc cắt giảm sản lượng. CEO Intel đã nói rõ rằng đà chững lại của máy tính cá nhân sẽ kéo dài ít nhất đến nửa đầu năm 2027.
Amazon giảm 1,4% trong cùng ngày. Doanh thu và lợi nhuận quý III đều không đạt kỳ vọng, dòng tiền tự do âm 42,4 tỷ USD, trong khi đầu tư vào trí tuệ nhân tạo vẫn tiếp tục tăng. Alphabet lao dốc hơn 12% hôm thứ Năm, vốn hóa thị trường bốc hơi nửa nghìn tỷ USD chỉ trong một ngày; hôm thứ Sáu, cổ phiếu giảm thêm 1,4%, ghi nhận tháng tệ nhất kể từ khi niêm yết. S&P Global Ratings đã bắt đầu đánh giá khả năng hạ xếp hạng tín nhiệm của Meta Platforms trong hai năm tới, với lý do chi tiêu cho trí tuệ nhân tạo gây áp lực lên bảng cân đối kế toán. Ngay cả việc Apple vượt Nvidia để lên vị trí số một về vốn hóa thị trường cũng phảng phất dấu hiệu luân chuyển dòng tiền: vốn không rời bỏ chứng khoán Mỹ, mà đang định giá lại trí tuệ nhân tạo.
Vì vậy, đợt giảm này không phải do nhu cầu trí tuệ nhân tạo suy yếu—tốc độ tăng trưởng 78% của mảng trung tâm dữ liệu và trí tuệ nhân tạo của Intel, cùng công suất năm 2027 của các nhà sản xuất bộ nhớ gần như đã được bán hết, đều phản ánh nhu cầu thực. Điều đang giảm giá là quan niệm “đốt tiền không cần tính toán”: trong hai năm qua, thị trường chỉ hỏi ai đặt cược lớn nhất vào trí tuệ nhân tạo; giờ đây, thị trường bắt đầu hỏi khi nào khoản tiền đó sinh lời và sinh lời bao nhiêu. Intel chỉ là công ty trả lời câu hỏi này tệ nhất; dòng tiền âm của Amazon và áp lực xếp hạng tín nhiệm đối với Meta Platforms cho thấy các nhà cung cấp dịch vụ đám mây siêu quy mô cũng phải vượt qua cùng một bài kiểm tra.
Nhìn về phía trước, có ba rủi ro cần theo dõi: Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới sẽ là phép thử tiếp theo đối với câu chuyện định giá cổ phiếu công nghệ. Thứ hai, cuộc bầu cử giữa nhiệm kỳ của Mỹ diễn ra vào ngày 3 tháng 11, và dòng tiền vốn thường thận trọng trước bầu cử. Thứ ba, giá bộ nhớ sẽ tiếp tục tăng đến năm 2027, trong khi áp lực chi phí đối với máy tính cá nhân và máy chủ chưa có dấu hiệu sớm chấm dứt. Trong ngắn hạn, nhiều khả năng nhóm trí tuệ nhân tạo sẽ tiếp tục chịu sức ép, cho đến khi có một nhà cung cấp siêu quy mô đưa ra bằng chứng rằng “đầu tư đang chuyển hóa thành doanh thu”. Đây không phải là sự sụp đổ của niềm tin vào trí tuệ nhân tạo, mà là lần đầu tiên logic đốt tiền bị đặt lên bàn cân báo cáo tài chính—và sau khi cân đong, các nhà sản xuất bộ nhớ có thể chuyển chi phí tăng cao sang khách hàng, cùng những doanh nghiệp biến năng lực tính toán thành doanh thu thực sự, mới là bên chiến thắng trong vòng tiếp theo.
#美股 #TríTuệNhânTạo
Vào thứ Sáu, ngày 30 tháng 10 theo giờ miền Đông nước Mỹ, chỉ số Nasdaq Composite giảm 2,86% xuống 25.437 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ tháng 6. Tính chung tháng 10, chỉ số giảm 5,3%, đánh dấu tháng tệ nhất kể từ tháng 3 năm 2025; chỉ số S&P 500 giảm 1,82% xuống 7.580,07 điểm, thủng đường trung bình động 100 ngày; Nasdaq 100 có lúc giảm 3,5%, tạm thời bước vào vùng điều chỉnh kỹ thuật. Ngòi nổ là hai báo cáo tài chính: Intel và Amazon.
Thực ra, quý III của Intel không tệ: doanh thu đạt 16,51 tỷ USD, tăng 21% so với cùng kỳ; EPS phi GAAP đạt 0,52 USD, vượt xa mức dự báo 0,39–0,41 USD; doanh thu từ mảng trung tâm dữ liệu và trí tuệ nhân tạo đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ. Nhưng dự báo quý IV lại lao dốc: doanh thu 15–16 tỷ USD, EPS phi GAAP 0,25 USD, thấp hơn nhiều so với mức dự báo 17,29 tỷ USD và 0,45 USD. Cổ phiếu ban đầu giảm khoảng 23% xuống gần 71 USD trong phiên giao dịch ngoài giờ, rồi tiếp tục giảm 28,58% khi đóng cửa hôm thứ Sáu, còn 65,76 USD, ghi nhận mức giảm trong một ngày lớn nhất kể từ năm 1974.
Điều thực sự khiến thị trường lo ngại không chỉ là Intel, mà là chuỗi tác động mà công ty này phơi bày: giá bộ nhớ tăng đang bào mòn lợi nhuận của toàn bộ chuỗi ngành máy tính. Dữ liệu của TrendForce cho thấy giá hợp đồng DRAM phổ thông trong quý I năm 2026 tăng khoảng 90–95%, còn giá bộ nhớ máy chủ DDR5 tăng gấp đôi; theo Omdia, lượng máy tính cá nhân xuất xưởng toàn cầu trong quý III giảm hơn 20% so với cùng kỳ. Bộ nhớ và lưu trữ cộng lại hiện chiếm khoảng 40% chi phí của một máy tính cá nhân hoàn chỉnh, trong khi trước đây chỉ khoảng 15%. Ba nhà sản xuất bộ nhớ lớn ưu tiên dành công suất cho bộ nhớ băng thông cao (HBM) dùng trong bộ tăng tốc trí tuệ nhân tạo—loại bộ nhớ tốc độ cao được thiết kế riêng cho chip trí tuệ nhân tạo, sản xuất trên cùng dây chuyền nhưng có lợi nhuận cao gấp 3–5 lần bộ nhớ thông thường—khiến các hãng máy tính cá nhân chỉ còn cách tăng giá hoặc cắt giảm sản lượng. CEO Intel đã nói rõ rằng đà chững lại của máy tính cá nhân sẽ kéo dài ít nhất đến nửa đầu năm 2027.
Amazon giảm 1,4% trong cùng ngày. Doanh thu và lợi nhuận quý III đều không đạt kỳ vọng, dòng tiền tự do âm 42,4 tỷ USD, trong khi đầu tư vào trí tuệ nhân tạo vẫn tiếp tục tăng. Alphabet lao dốc hơn 12% hôm thứ Năm, vốn hóa thị trường bốc hơi nửa nghìn tỷ USD chỉ trong một ngày; hôm thứ Sáu, cổ phiếu giảm thêm 1,4%, ghi nhận tháng tệ nhất kể từ khi niêm yết. S&P Global Ratings đã bắt đầu đánh giá khả năng hạ xếp hạng tín nhiệm của Meta Platforms trong hai năm tới, với lý do chi tiêu cho trí tuệ nhân tạo gây áp lực lên bảng cân đối kế toán. Ngay cả việc Apple vượt Nvidia để lên vị trí số một về vốn hóa thị trường cũng phảng phất dấu hiệu luân chuyển dòng tiền: vốn không rời bỏ chứng khoán Mỹ, mà đang định giá lại trí tuệ nhân tạo.
Vì vậy, đợt giảm này không phải do nhu cầu trí tuệ nhân tạo suy yếu—tốc độ tăng trưởng 78% của mảng trung tâm dữ liệu và trí tuệ nhân tạo của Intel, cùng công suất năm 2027 của các nhà sản xuất bộ nhớ gần như đã được bán hết, đều phản ánh nhu cầu thực. Điều đang giảm giá là quan niệm “đốt tiền không cần tính toán”: trong hai năm qua, thị trường chỉ hỏi ai đặt cược lớn nhất vào trí tuệ nhân tạo; giờ đây, thị trường bắt đầu hỏi khi nào khoản tiền đó sinh lời và sinh lời bao nhiêu. Intel chỉ là công ty trả lời câu hỏi này tệ nhất; dòng tiền âm của Amazon và áp lực xếp hạng tín nhiệm đối với Meta Platforms cho thấy các nhà cung cấp dịch vụ đám mây siêu quy mô cũng phải vượt qua cùng một bài kiểm tra.
Nhìn về phía trước, có ba rủi ro cần theo dõi: Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới sẽ là phép thử tiếp theo đối với câu chuyện định giá cổ phiếu công nghệ. Thứ hai, cuộc bầu cử giữa nhiệm kỳ của Mỹ diễn ra vào ngày 3 tháng 11, và dòng tiền vốn thường thận trọng trước bầu cử. Thứ ba, giá bộ nhớ sẽ tiếp tục tăng đến năm 2027, trong khi áp lực chi phí đối với máy tính cá nhân và máy chủ chưa có dấu hiệu sớm chấm dứt. Trong ngắn hạn, nhiều khả năng nhóm trí tuệ nhân tạo sẽ tiếp tục chịu sức ép, cho đến khi có một nhà cung cấp siêu quy mô đưa ra bằng chứng rằng “đầu tư đang chuyển hóa thành doanh thu”. Đây không phải là sự sụp đổ của niềm tin vào trí tuệ nhân tạo, mà là lần đầu tiên logic đốt tiền bị đặt lên bàn cân báo cáo tài chính—và sau khi cân đong, các nhà sản xuất bộ nhớ có thể chuyển chi phí tăng cao sang khách hàng, cùng những doanh nghiệp biến năng lực tính toán thành doanh thu thực sự, mới là bên chiến thắng trong vòng tiếp theo.
#美股 #TríTuệNhânTạo
Thực ra, quý III của Intel không tệ: doanh thu đạt 16,51 tỷ USD, tăng 21% so với cùng kỳ; EPS phi GAAP đạt 0,52 USD, vượt xa mức dự báo 0,39–0,41 USD; doanh thu từ mảng trung tâm dữ liệu và trí tuệ nhân tạo đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ. Nhưng dự báo quý IV lại lao dốc: doanh thu 15–16 tỷ USD, EPS phi GAAP 0,25 USD, thấp hơn nhiều so với mức dự báo 17,29 tỷ USD và 0,45 USD. Cổ phiếu ban đầu giảm khoảng 23% xuống gần 71 USD trong phiên giao dịch ngoài giờ, rồi tiếp tục giảm 28,58% khi đóng cửa hôm thứ Sáu, còn 65,76 USD, ghi nhận mức giảm trong một ngày lớn nhất kể từ năm 1974.
Điều thực sự khiến thị trường lo ngại không chỉ là Intel, mà là chuỗi tác động mà công ty này phơi bày: giá bộ nhớ tăng đang bào mòn lợi nhuận của toàn bộ chuỗi ngành máy tính. Dữ liệu của TrendForce cho thấy giá hợp đồng DRAM phổ thông trong quý I năm 2026 tăng khoảng 90–95%, còn giá bộ nhớ máy chủ DDR5 tăng gấp đôi; theo Omdia, lượng máy tính cá nhân xuất xưởng toàn cầu trong quý III giảm hơn 20% so với cùng kỳ. Bộ nhớ và lưu trữ cộng lại hiện chiếm khoảng 40% chi phí của một máy tính cá nhân hoàn chỉnh, trong khi trước đây chỉ khoảng 15%. Ba nhà sản xuất bộ nhớ lớn ưu tiên dành công suất cho bộ nhớ băng thông cao (HBM) dùng trong bộ tăng tốc trí tuệ nhân tạo—loại bộ nhớ tốc độ cao được thiết kế riêng cho chip trí tuệ nhân tạo, sản xuất trên cùng dây chuyền nhưng có lợi nhuận cao gấp 3–5 lần bộ nhớ thông thường—khiến các hãng máy tính cá nhân chỉ còn cách tăng giá hoặc cắt giảm sản lượng. CEO Intel đã nói rõ rằng đà chững lại của máy tính cá nhân sẽ kéo dài ít nhất đến nửa đầu năm 2027.
Amazon giảm 1,4% trong cùng ngày. Doanh thu và lợi nhuận quý III đều không đạt kỳ vọng, dòng tiền tự do âm 42,4 tỷ USD, trong khi đầu tư vào trí tuệ nhân tạo vẫn tiếp tục tăng. Alphabet lao dốc hơn 12% hôm thứ Năm, vốn hóa thị trường bốc hơi nửa nghìn tỷ USD chỉ trong một ngày; hôm thứ Sáu, cổ phiếu giảm thêm 1,4%, ghi nhận tháng tệ nhất kể từ khi niêm yết. S&P Global Ratings đã bắt đầu đánh giá khả năng hạ xếp hạng tín nhiệm của Meta Platforms trong hai năm tới, với lý do chi tiêu cho trí tuệ nhân tạo gây áp lực lên bảng cân đối kế toán. Ngay cả việc Apple vượt Nvidia để lên vị trí số một về vốn hóa thị trường cũng phảng phất dấu hiệu luân chuyển dòng tiền: vốn không rời bỏ chứng khoán Mỹ, mà đang định giá lại trí tuệ nhân tạo.
Vì vậy, đợt giảm này không phải do nhu cầu trí tuệ nhân tạo suy yếu—tốc độ tăng trưởng 78% của mảng trung tâm dữ liệu và trí tuệ nhân tạo của Intel, cùng công suất năm 2027 của các nhà sản xuất bộ nhớ gần như đã được bán hết, đều phản ánh nhu cầu thực. Điều đang giảm giá là quan niệm “đốt tiền không cần tính toán”: trong hai năm qua, thị trường chỉ hỏi ai đặt cược lớn nhất vào trí tuệ nhân tạo; giờ đây, thị trường bắt đầu hỏi khi nào khoản tiền đó sinh lời và sinh lời bao nhiêu. Intel chỉ là công ty trả lời câu hỏi này tệ nhất; dòng tiền âm của Amazon và áp lực xếp hạng tín nhiệm đối với Meta Platforms cho thấy các nhà cung cấp dịch vụ đám mây siêu quy mô cũng phải vượt qua cùng một bài kiểm tra.
Nhìn về phía trước, có ba rủi ro cần theo dõi: Thứ nhất, báo cáo tài chính của Apple vào thứ Hai tuần tới sẽ là phép thử tiếp theo đối với câu chuyện định giá cổ phiếu công nghệ. Thứ hai, cuộc bầu cử giữa nhiệm kỳ của Mỹ diễn ra vào ngày 3 tháng 11, và dòng tiền vốn thường thận trọng trước bầu cử. Thứ ba, giá bộ nhớ sẽ tiếp tục tăng đến năm 2027, trong khi áp lực chi phí đối với máy tính cá nhân và máy chủ chưa có dấu hiệu sớm chấm dứt. Trong ngắn hạn, nhiều khả năng nhóm trí tuệ nhân tạo sẽ tiếp tục chịu sức ép, cho đến khi có một nhà cung cấp siêu quy mô đưa ra bằng chứng rằng “đầu tư đang chuyển hóa thành doanh thu”. Đây không phải là sự sụp đổ của niềm tin vào trí tuệ nhân tạo, mà là lần đầu tiên logic đốt tiền bị đặt lên bàn cân báo cáo tài chính—và sau khi cân đong, các nhà sản xuất bộ nhớ có thể chuyển chi phí tăng cao sang khách hàng, cùng những doanh nghiệp biến năng lực tính toán thành doanh thu thực sự, mới là bên chiến thắng trong vòng tiếp theo.
#美股 #TríTuệNhânTạo
264
·
--
Bitcoin ở mức khoảng 77.376 USD, giảm 0,83% trong 24 giờ qua và giảm tổng cộng hơn 8% kể từ tháng 10. Điều thực sự đáng theo dõi không phải bản thân giá Bitcoin, mà là sổ sách của Strategy: báo cáo tài chính quý III cho thấy công ty nắm giữ 848.517 Bitcoin, với tổng chi phí 64,02 tỷ USD và giá mua bình quân 75.446 USD. Tính theo mức giá khoảng 76.988 USD ngày 31/10, khoản lãi chưa thực hiện của toàn bộ danh mục chỉ còn khoảng 2,0%, tương đương khoảng 1,31 tỷ USD. Nếu giá giảm thêm 1.542 USD, danh mục Bitcoin của công ty đại chúng nắm giữ nhiều Bitcoin nhất thế giới sẽ đồng loạt xuống dưới giá vốn.
Đây là bài kiểm tra sức chịu đựng đối với mô hình kinh doanh “công ty đại chúng tích trữ Bitcoin”. Cổ phiếu Strategy về bản chất là một công cụ đại diện có đòn bẩy cho Bitcoin — giá Bitcoin tăng thì cổ phiếu tăng mạnh hơn; giá giảm thì mô hình này lập tức bị nghi ngờ. Từ đầu năm 2026 đến nay, lợi nhuận Bitcoin của công ty đã âm 2,03 tỷ USD, tỷ suất lợi nhuận Bitcoin âm 3,7% (lượng Bitcoin tính trên mỗi cổ phiếu không tăng mà còn giảm). Từ tháng 6 đến tháng 8 năm nay, lượng Bitcoin trên sổ sách cũng giảm ròng khoảng 6.948 đồng. Khoản lãi chưa thực hiện thu hẹp từ 4,88 tỷ USD vào ngày 23/10 xuống còn 1,31 tỷ USD chỉ trong tám ngày, nhanh hơn nhiều so với đà giảm của Bitcoin, bởi mức định giá cao hơn giá trị lượng Bitcoin nắm giữ của công ty cũng đang co lại.
Đà giảm đã lan rộng khắp chuỗi cổ phiếu tiền mã hóa: công ty khai thác Bitcoin MARA giảm 8,23%, xuống còn 6,58 USD, mức thấp nhất kể từ năm 2023; cùng ngày, bảy ngân hàng đồng loạt hạ giá mục tiêu của Coinbase. Cổ phiếu công ty khai thác, sàn giao dịch và doanh nghiệp tích trữ Bitcoin cùng giảm cho thấy thị trường hiện không chỉ chọn lọc những công ty có báo cáo tài chính kém, mà đang định giá lại toàn bộ câu chuyện “giá Bitcoin chỉ tăng chứ không giảm”.
Vì vậy, mốc 75.446 USD đáng theo dõi hơn vùng đường trung bình động 200 ngày của Bitcoin, từ 76.400 đến 76.600 USD. Nếu giữ được mốc này, mô hình tích trữ Bitcoin vẫn có thể tiếp tục được bảo vệ, và 848.517 Bitcoin mà Strategy nắm giữ vẫn là “kho dự trữ chiến lược”. Nếu thủng mốc, câu chuyện sẽ lập tức đảo chiều — từ “nhà đầu tư thông minh đang bắt đáy” thành “ngay cả tay chơi lớn nhất cũng mắc kẹt”. Cổ phiếu Strategy sẽ là nơi chịu tác động trước khi giá Bitcoin tiếp tục giảm theo. Giá xuống dưới giá vốn không đồng nghĩa với bị thanh lý: Bitcoin giao ngay không có ngưỡng thanh lý, công ty có thể chịu khoản lỗ chưa thực hiện. Nhưng chịu đựng được không có nghĩa là thị trường sẽ bỏ qua; bản thân việc mức định giá cao hơn giá trị tài sản bị thu hẹp đã là cái giá đắt nhất.
Rủi ro nằm ở ba điểm. Thứ nhất, Binance dự kiến khôi phục dần việc rút tiền vào khoảng ngày 1/11 và công bố bằng chứng dự trữ vào ngày 2/11; chỉ cần một mắt xích trục trặc, tâm lý hoảng loạn sẽ nhanh chóng quay lại tác động lên giá Bitcoin. Thứ hai, báo cáo tài chính của Apple vào thứ Hai tuần tới và cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 đang đến gần; rủi ro vĩ mô vẫn chưa được giải quyết, nên Bitcoin khó có thể tự mình tăng mạnh. Thứ ba, đường trung bình động 200 ngày đang ngay dưới mức giá hiện tại. Nếu vùng 76.400 USD bị phá vỡ, các lệnh cắt lỗ của nhà đầu tư theo phân tích kỹ thuật sẽ cộng hưởng với cú sốc tâm lý từ ngưỡng giá vốn của Strategy. Mô hình tích trữ Bitcoin lần đầu tiên bị dồn vào thế phải chứng minh rằng đây không chỉ là niềm tin mù quáng — câu trả lời không nằm trong báo cáo tài chính, mà ở việc mốc 75.446 USD có trụ vững hay không.
#比特币 #Strategy
Bitcoin ở mức khoảng 77.376 USD, giảm 0,83% trong 24 giờ qua và giảm tổng cộng hơn 8% kể từ tháng 10. Điều thực sự đáng theo dõi không phải bản thân giá Bitcoin, mà là sổ sách của Strategy: báo cáo tài chính quý III cho thấy công ty nắm giữ 848.517 Bitcoin, với tổng chi phí 64,02 tỷ USD và giá mua bình quân 75.446 USD. Tính theo mức giá khoảng 76.988 USD ngày 31/10, khoản lãi chưa thực hiện của toàn bộ danh mục chỉ còn khoảng 2,0%, tương đương khoảng 1,31 tỷ USD. Nếu giá giảm thêm 1.542 USD, danh mục Bitcoin của công ty đại chúng nắm giữ nhiều Bitcoin nhất thế giới sẽ đồng loạt xuống dưới giá vốn.
Đây là bài kiểm tra sức chịu đựng đối với mô hình kinh doanh “công ty đại chúng tích trữ Bitcoin”. Cổ phiếu Strategy về bản chất là một công cụ đại diện có đòn bẩy cho Bitcoin — giá Bitcoin tăng thì cổ phiếu tăng mạnh hơn; giá giảm thì mô hình này lập tức bị nghi ngờ. Từ đầu năm 2026 đến nay, lợi nhuận Bitcoin của công ty đã âm 2,03 tỷ USD, tỷ suất lợi nhuận Bitcoin âm 3,7% (lượng Bitcoin tính trên mỗi cổ phiếu không tăng mà còn giảm). Từ tháng 6 đến tháng 8 năm nay, lượng Bitcoin trên sổ sách cũng giảm ròng khoảng 6.948 đồng. Khoản lãi chưa thực hiện thu hẹp từ 4,88 tỷ USD vào ngày 23/10 xuống còn 1,31 tỷ USD chỉ trong tám ngày, nhanh hơn nhiều so với đà giảm của Bitcoin, bởi mức định giá cao hơn giá trị lượng Bitcoin nắm giữ của công ty cũng đang co lại.
Đà giảm đã lan rộng khắp chuỗi cổ phiếu tiền mã hóa: công ty khai thác Bitcoin MARA giảm 8,23%, xuống còn 6,58 USD, mức thấp nhất kể từ năm 2023; cùng ngày, bảy ngân hàng đồng loạt hạ giá mục tiêu của Coinbase. Cổ phiếu công ty khai thác, sàn giao dịch và doanh nghiệp tích trữ Bitcoin cùng giảm cho thấy thị trường hiện không chỉ chọn lọc những công ty có báo cáo tài chính kém, mà đang định giá lại toàn bộ câu chuyện “giá Bitcoin chỉ tăng chứ không giảm”.
Vì vậy, mốc 75.446 USD đáng theo dõi hơn vùng đường trung bình động 200 ngày của Bitcoin, từ 76.400 đến 76.600 USD. Nếu giữ được mốc này, mô hình tích trữ Bitcoin vẫn có thể tiếp tục được bảo vệ, và 848.517 Bitcoin mà Strategy nắm giữ vẫn là “kho dự trữ chiến lược”. Nếu thủng mốc, câu chuyện sẽ lập tức đảo chiều — từ “nhà đầu tư thông minh đang bắt đáy” thành “ngay cả tay chơi lớn nhất cũng mắc kẹt”. Cổ phiếu Strategy sẽ là nơi chịu tác động trước khi giá Bitcoin tiếp tục giảm theo. Giá xuống dưới giá vốn không đồng nghĩa với bị thanh lý: Bitcoin giao ngay không có ngưỡng thanh lý, công ty có thể chịu khoản lỗ chưa thực hiện. Nhưng chịu đựng được không có nghĩa là thị trường sẽ bỏ qua; bản thân việc mức định giá cao hơn giá trị tài sản bị thu hẹp đã là cái giá đắt nhất.
Rủi ro nằm ở ba điểm. Thứ nhất, Binance dự kiến khôi phục dần việc rút tiền vào khoảng ngày 1/11 và công bố bằng chứng dự trữ vào ngày 2/11; chỉ cần một mắt xích trục trặc, tâm lý hoảng loạn sẽ nhanh chóng quay lại tác động lên giá Bitcoin. Thứ hai, báo cáo tài chính của Apple vào thứ Hai tuần tới và cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 đang đến gần; rủi ro vĩ mô vẫn chưa được giải quyết, nên Bitcoin khó có thể tự mình tăng mạnh. Thứ ba, đường trung bình động 200 ngày đang ngay dưới mức giá hiện tại. Nếu vùng 76.400 USD bị phá vỡ, các lệnh cắt lỗ của nhà đầu tư theo phân tích kỹ thuật sẽ cộng hưởng với cú sốc tâm lý từ ngưỡng giá vốn của Strategy. Mô hình tích trữ Bitcoin lần đầu tiên bị dồn vào thế phải chứng minh rằng đây không chỉ là niềm tin mù quáng — câu trả lời không nằm trong báo cáo tài chính, mà ở việc mốc 75.446 USD có trụ vững hay không.
#比特币 #Strategy
Đây là bài kiểm tra sức chịu đựng đối với mô hình kinh doanh “công ty đại chúng tích trữ Bitcoin”. Cổ phiếu Strategy về bản chất là một công cụ đại diện có đòn bẩy cho Bitcoin — giá Bitcoin tăng thì cổ phiếu tăng mạnh hơn; giá giảm thì mô hình này lập tức bị nghi ngờ. Từ đầu năm 2026 đến nay, lợi nhuận Bitcoin của công ty đã âm 2,03 tỷ USD, tỷ suất lợi nhuận Bitcoin âm 3,7% (lượng Bitcoin tính trên mỗi cổ phiếu không tăng mà còn giảm). Từ tháng 6 đến tháng 8 năm nay, lượng Bitcoin trên sổ sách cũng giảm ròng khoảng 6.948 đồng. Khoản lãi chưa thực hiện thu hẹp từ 4,88 tỷ USD vào ngày 23/10 xuống còn 1,31 tỷ USD chỉ trong tám ngày, nhanh hơn nhiều so với đà giảm của Bitcoin, bởi mức định giá cao hơn giá trị lượng Bitcoin nắm giữ của công ty cũng đang co lại.
Đà giảm đã lan rộng khắp chuỗi cổ phiếu tiền mã hóa: công ty khai thác Bitcoin MARA giảm 8,23%, xuống còn 6,58 USD, mức thấp nhất kể từ năm 2023; cùng ngày, bảy ngân hàng đồng loạt hạ giá mục tiêu của Coinbase. Cổ phiếu công ty khai thác, sàn giao dịch và doanh nghiệp tích trữ Bitcoin cùng giảm cho thấy thị trường hiện không chỉ chọn lọc những công ty có báo cáo tài chính kém, mà đang định giá lại toàn bộ câu chuyện “giá Bitcoin chỉ tăng chứ không giảm”.
Vì vậy, mốc 75.446 USD đáng theo dõi hơn vùng đường trung bình động 200 ngày của Bitcoin, từ 76.400 đến 76.600 USD. Nếu giữ được mốc này, mô hình tích trữ Bitcoin vẫn có thể tiếp tục được bảo vệ, và 848.517 Bitcoin mà Strategy nắm giữ vẫn là “kho dự trữ chiến lược”. Nếu thủng mốc, câu chuyện sẽ lập tức đảo chiều — từ “nhà đầu tư thông minh đang bắt đáy” thành “ngay cả tay chơi lớn nhất cũng mắc kẹt”. Cổ phiếu Strategy sẽ là nơi chịu tác động trước khi giá Bitcoin tiếp tục giảm theo. Giá xuống dưới giá vốn không đồng nghĩa với bị thanh lý: Bitcoin giao ngay không có ngưỡng thanh lý, công ty có thể chịu khoản lỗ chưa thực hiện. Nhưng chịu đựng được không có nghĩa là thị trường sẽ bỏ qua; bản thân việc mức định giá cao hơn giá trị tài sản bị thu hẹp đã là cái giá đắt nhất.
Rủi ro nằm ở ba điểm. Thứ nhất, Binance dự kiến khôi phục dần việc rút tiền vào khoảng ngày 1/11 và công bố bằng chứng dự trữ vào ngày 2/11; chỉ cần một mắt xích trục trặc, tâm lý hoảng loạn sẽ nhanh chóng quay lại tác động lên giá Bitcoin. Thứ hai, báo cáo tài chính của Apple vào thứ Hai tuần tới và cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 đang đến gần; rủi ro vĩ mô vẫn chưa được giải quyết, nên Bitcoin khó có thể tự mình tăng mạnh. Thứ ba, đường trung bình động 200 ngày đang ngay dưới mức giá hiện tại. Nếu vùng 76.400 USD bị phá vỡ, các lệnh cắt lỗ của nhà đầu tư theo phân tích kỹ thuật sẽ cộng hưởng với cú sốc tâm lý từ ngưỡng giá vốn của Strategy. Mô hình tích trữ Bitcoin lần đầu tiên bị dồn vào thế phải chứng minh rằng đây không chỉ là niềm tin mù quáng — câu trả lời không nằm trong báo cáo tài chính, mà ở việc mốc 75.446 USD có trụ vững hay không.
#比特币 #Strategy
29
·
--
Chỉ số Sợ hãi và Tham lam của CNN 35→26, vẫn nằm trong vùng sợ hãi; chỉ số VIX 17.20→19.42, phục hồi 12.91% trong một ngày; chỉ số Sợ hãi và Tham lam tiền mã hóa 30→30, mắc kẹt trong vùng sợ hãi hai ngày liên tiếp. S&P 500 giảm 1.82% xuống 7,580.07 điểm, Nasdaq 100 giảm 3.46% xuống 28,384.85 điểm; Bitcoin ở khoảng 77,435 USD, tăng nhẹ khoảng 0.5% so với ảnh chụp hôm qua, nhưng tính từ tháng 10 đã giảm tổng cộng hơn 8%.
Cả ba chỉ số đều mắc kẹt trong vùng sợ hãi: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, chỉ còn cách ngưỡng sợ hãi tột độ 2 điểm; VIX có lúc vọt lên 23.93 trong phiên, vượt mức đỉnh trong phiên 22.31 ngày 16 tháng 10, rồi đóng cửa ở 19.42. Nỗi sợ trong giới tiền mã hóa không tăng thêm — chỉ số Sợ hãi và Tham lam tiền mã hóa vẫn đứng yên ở mức 30, cho thấy làn sóng hoảng loạn do sự cố an ninh của Binance đã được phản ánh hết vào giá; nỗi lo còn lại có lẽ là do thị trường đi theo chứng khoán Mỹ.
Sự phân hóa thể hiện ở các chi tiết: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, áp sát ngưỡng sợ hãi tột độ, nhưng VIX chỉ tăng lên 19.42, thậm chí chưa vượt 20. Các yếu tố biến động chậm như độ rộng và động lượng của thị trường cổ phiếu còn bi quan hơn so với định giá quyền chọn; thị trường quyền chọn đang mua bảo hiểm, chứ không tháo chạy. Bitcoin trụ quanh mốc 77,000 USD, không giảm theo; đường trung bình động 200 ngày nằm trong khoảng 76,400–76,600 USD. Giữ được mốc này thì đó là đáy tâm lý; nếu không, giá sẽ còn phải kiểm tra lại đáy một lần nữa.
Thứ Hai tuần tới, hãy theo dõi hai việc: liệu báo cáo tài chính của Apple có thể giữ vững câu chuyện định giá cổ phiếu công nghệ hay không, và liệu thị trường có dám đặt cược trước cuộc bầu cử giữa nhiệm kỳ của Mỹ ngày 3 tháng 11 hay không. Tâm lý đã rơi sâu vào vùng sợ hãi; ở những mức như thế này, khả năng xuất hiện một phiên hồi phục rất dễ xảy ra, nhưng cũng dễ có thêm cú giảm cuối cùng. Tạm thời hãy chờ đã, đừng vội bán khống hay bắt đáy; đợi chỉ số Sợ hãi và Tham lam tiền mã hóa trở lại trên 30 và VIX giảm về quanh 17 rồi tính tiếp.
#情绪日报 #chứng_khoán_Mỹ
Chỉ số Sợ hãi và Tham lam của CNN 35→26, vẫn nằm trong vùng sợ hãi; chỉ số VIX 17.20→19.42, phục hồi 12.91% trong một ngày; chỉ số Sợ hãi và Tham lam tiền mã hóa 30→30, mắc kẹt trong vùng sợ hãi hai ngày liên tiếp. S&P 500 giảm 1.82% xuống 7,580.07 điểm, Nasdaq 100 giảm 3.46% xuống 28,384.85 điểm; Bitcoin ở khoảng 77,435 USD, tăng nhẹ khoảng 0.5% so với ảnh chụp hôm qua, nhưng tính từ tháng 10 đã giảm tổng cộng hơn 8%.
Cả ba chỉ số đều mắc kẹt trong vùng sợ hãi: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, chỉ còn cách ngưỡng sợ hãi tột độ 2 điểm; VIX có lúc vọt lên 23.93 trong phiên, vượt mức đỉnh trong phiên 22.31 ngày 16 tháng 10, rồi đóng cửa ở 19.42. Nỗi sợ trong giới tiền mã hóa không tăng thêm — chỉ số Sợ hãi và Tham lam tiền mã hóa vẫn đứng yên ở mức 30, cho thấy làn sóng hoảng loạn do sự cố an ninh của Binance đã được phản ánh hết vào giá; nỗi lo còn lại có lẽ là do thị trường đi theo chứng khoán Mỹ.
Sự phân hóa thể hiện ở các chi tiết: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, áp sát ngưỡng sợ hãi tột độ, nhưng VIX chỉ tăng lên 19.42, thậm chí chưa vượt 20. Các yếu tố biến động chậm như độ rộng và động lượng của thị trường cổ phiếu còn bi quan hơn so với định giá quyền chọn; thị trường quyền chọn đang mua bảo hiểm, chứ không tháo chạy. Bitcoin trụ quanh mốc 77,000 USD, không giảm theo; đường trung bình động 200 ngày nằm trong khoảng 76,400–76,600 USD. Giữ được mốc này thì đó là đáy tâm lý; nếu không, giá sẽ còn phải kiểm tra lại đáy một lần nữa.
Thứ Hai tuần tới, hãy theo dõi hai việc: liệu báo cáo tài chính của Apple có thể giữ vững câu chuyện định giá cổ phiếu công nghệ hay không, và liệu thị trường có dám đặt cược trước cuộc bầu cử giữa nhiệm kỳ của Mỹ ngày 3 tháng 11 hay không. Tâm lý đã rơi sâu vào vùng sợ hãi; ở những mức như thế này, khả năng xuất hiện một phiên hồi phục rất dễ xảy ra, nhưng cũng dễ có thêm cú giảm cuối cùng. Tạm thời hãy chờ đã, đừng vội bán khống hay bắt đáy; đợi chỉ số Sợ hãi và Tham lam tiền mã hóa trở lại trên 30 và VIX giảm về quanh 17 rồi tính tiếp.
#情绪日报 #chứng_khoán_Mỹ
Cả ba chỉ số đều mắc kẹt trong vùng sợ hãi: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, chỉ còn cách ngưỡng sợ hãi tột độ 2 điểm; VIX có lúc vọt lên 23.93 trong phiên, vượt mức đỉnh trong phiên 22.31 ngày 16 tháng 10, rồi đóng cửa ở 19.42. Nỗi sợ trong giới tiền mã hóa không tăng thêm — chỉ số Sợ hãi và Tham lam tiền mã hóa vẫn đứng yên ở mức 30, cho thấy làn sóng hoảng loạn do sự cố an ninh của Binance đã được phản ánh hết vào giá; nỗi lo còn lại có lẽ là do thị trường đi theo chứng khoán Mỹ.
Sự phân hóa thể hiện ở các chi tiết: chỉ số Sợ hãi và Tham lam của CNN giảm 9 điểm trong một ngày, áp sát ngưỡng sợ hãi tột độ, nhưng VIX chỉ tăng lên 19.42, thậm chí chưa vượt 20. Các yếu tố biến động chậm như độ rộng và động lượng của thị trường cổ phiếu còn bi quan hơn so với định giá quyền chọn; thị trường quyền chọn đang mua bảo hiểm, chứ không tháo chạy. Bitcoin trụ quanh mốc 77,000 USD, không giảm theo; đường trung bình động 200 ngày nằm trong khoảng 76,400–76,600 USD. Giữ được mốc này thì đó là đáy tâm lý; nếu không, giá sẽ còn phải kiểm tra lại đáy một lần nữa.
Thứ Hai tuần tới, hãy theo dõi hai việc: liệu báo cáo tài chính của Apple có thể giữ vững câu chuyện định giá cổ phiếu công nghệ hay không, và liệu thị trường có dám đặt cược trước cuộc bầu cử giữa nhiệm kỳ của Mỹ ngày 3 tháng 11 hay không. Tâm lý đã rơi sâu vào vùng sợ hãi; ở những mức như thế này, khả năng xuất hiện một phiên hồi phục rất dễ xảy ra, nhưng cũng dễ có thêm cú giảm cuối cùng. Tạm thời hãy chờ đã, đừng vội bán khống hay bắt đáy; đợi chỉ số Sợ hãi và Tham lam tiền mã hóa trở lại trên 30 và VIX giảm về quanh 17 rồi tính tiếp.
#情绪日报 #chứng_khoán_Mỹ
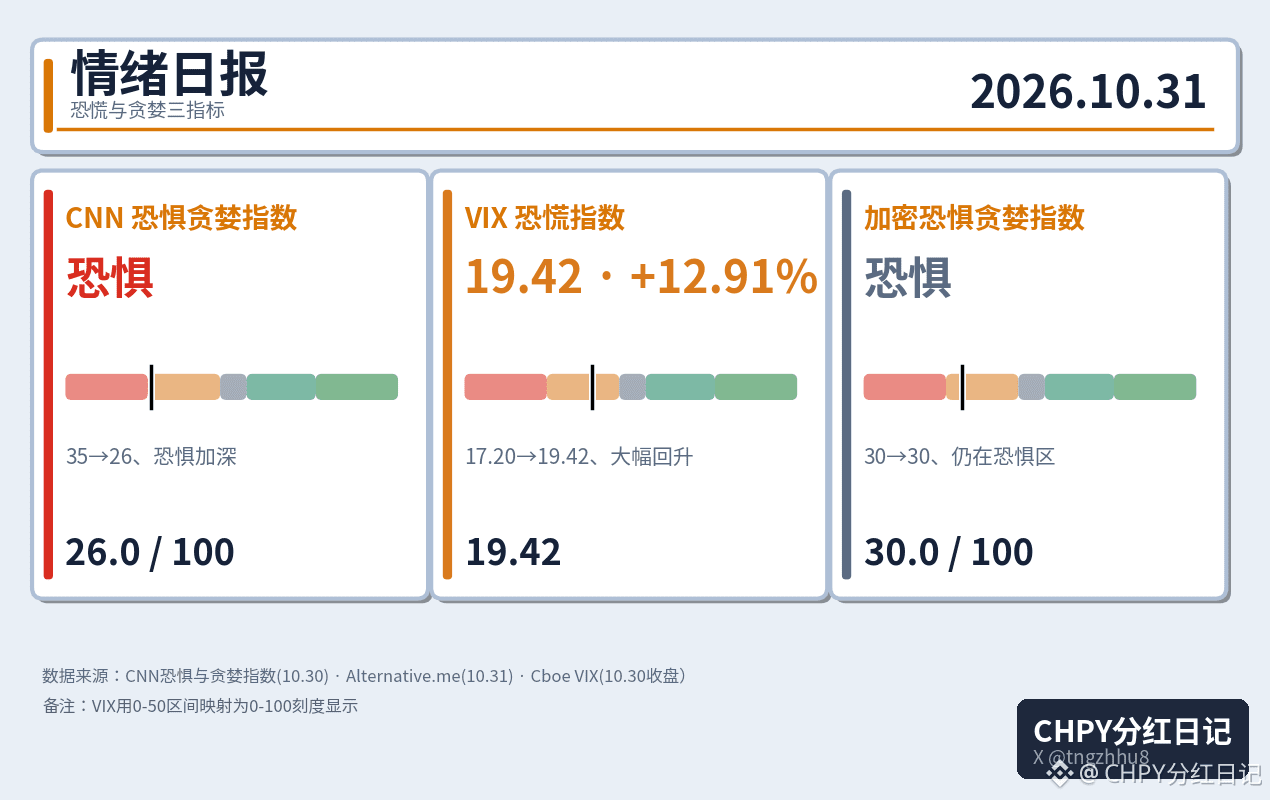
48
·
--
Nvidia đã phá vỡ mô hình nêm hướng lên trên biểu đồ tuần.
Tuần này, giá đóng cửa ở mức 204,64 USD, giảm 4,22% trong tuần; thấp hơn 15,91% so với đỉnh 243,37 USD. Trong phiên, giá có lúc chạm đáy 200,92 USD, tức là đã một lần chạm mốc tròn 200 USD. Có thể thấy rõ trên biểu đồ tuần: từ cuối tháng 8 đến đầu tháng 10, giá cổ phiếu tăng trong biên độ ngày càng thu hẹp, từ 234 đến 243 USD; hai đường xu hướng trên và dưới hội tụ thành một cái nêm. Nói đơn giản, nêm hướng lên là mô hình cho thấy giá tăng ngày càng chật vật, và theo sách giáo khoa, đây được xem là tín hiệu giảm giá. Cạnh dưới của nêm hiện ở khoảng 211 USD; giá đóng cửa tuần này đã giảm hẳn xuống dưới đường này 6 USD. Đây không phải cú phá vỡ giả trong phiên, mà giá đóng cửa nằm dưới đường xu hướng.
Các chỉ báo cũng xác nhận điều đó: MACD (một chỉ báo đo sức mạnh xu hướng) vừa xuất hiện giao cắt giảm, biểu đồ cột chuyển sang âm; RSI ngẫu nhiên (chỉ báo theo dõi tình trạng quá mua/quá bán trong ngắn hạn) có giá trị K là 3,57 và D là 10,28, cả hai đều rơi xuống một chữ số, cho thấy cổ phiếu đang bị bán quá mức trong ngắn hạn. Tuy nhiên, RSI 14 vẫn ở mức 46,54, chưa xuống vùng quá bán dưới 30. Điều đó có nghĩa là động lượng suy yếu là thật, nhưng vẫn chưa đến mức cực đoan khiến nhà đầu tư hoảng loạn bán tháo; sự bất đồng nằm ở điểm này.
Nhìn xuống dưới, 211 USD là ngưỡng cản đầu tiên: nếu giá phá xuống rồi kiểm tra lại nhưng không thể vượt lên, 211 USD sẽ chuyển từ hỗ trợ thành kháng cự. Nếu không giữ được mốc này, ngưỡng tiếp theo là mốc tròn 200 USD, cũng trùng với đường trung bình động 50 tuần ở mức 201 USD. Xa hơn nữa là vùng đi ngang từ cuối tháng 6 đến đầu tháng 7, với đáy quanh 190 USD. Nhìn lên trên, trước tiên cần theo dõi mốc 230 USD khi giá hồi phục — vùng này có nền giá đầu tháng 9 và các đỉnh trước đó. Nếu không vượt qua được, đỉnh sau sẽ thấp hơn đỉnh trước, rồi giá có thể tiếp tục giảm sau nhịp hồi. Chỉ khi giá lấy lại mốc trên 211 USD thì lần phá vỡ này mới được xem là phá vỡ giả.
Cũng cần nói trước về rủi ro: mô hình nêm được xác định bằng cách vẽ các đường xu hướng, vị trí mà mỗi người vẽ có thể chênh nhau vài USD, chứ không phải một thước đo chính xác. Báo cáo tài chính và tin tức kinh tế vĩ mô có thể thay đổi diễn biến kỹ thuật bất cứ lúc nào. Bài viết này chỉ phân tích kỹ thuật, không cấu thành lời khuyên đầu tư.
#英伟达 #CổPhiếuMỹ
Nvidia đã phá vỡ mô hình nêm hướng lên trên biểu đồ tuần.
Tuần này, giá đóng cửa ở mức 204,64 USD, giảm 4,22% trong tuần; thấp hơn 15,91% so với đỉnh 243,37 USD. Trong phiên, giá có lúc chạm đáy 200,92 USD, tức là đã một lần chạm mốc tròn 200 USD. Có thể thấy rõ trên biểu đồ tuần: từ cuối tháng 8 đến đầu tháng 10, giá cổ phiếu tăng trong biên độ ngày càng thu hẹp, từ 234 đến 243 USD; hai đường xu hướng trên và dưới hội tụ thành một cái nêm. Nói đơn giản, nêm hướng lên là mô hình cho thấy giá tăng ngày càng chật vật, và theo sách giáo khoa, đây được xem là tín hiệu giảm giá. Cạnh dưới của nêm hiện ở khoảng 211 USD; giá đóng cửa tuần này đã giảm hẳn xuống dưới đường này 6 USD. Đây không phải cú phá vỡ giả trong phiên, mà giá đóng cửa nằm dưới đường xu hướng.
Các chỉ báo cũng xác nhận điều đó: MACD (một chỉ báo đo sức mạnh xu hướng) vừa xuất hiện giao cắt giảm, biểu đồ cột chuyển sang âm; RSI ngẫu nhiên (chỉ báo theo dõi tình trạng quá mua/quá bán trong ngắn hạn) có giá trị K là 3,57 và D là 10,28, cả hai đều rơi xuống một chữ số, cho thấy cổ phiếu đang bị bán quá mức trong ngắn hạn. Tuy nhiên, RSI 14 vẫn ở mức 46,54, chưa xuống vùng quá bán dưới 30. Điều đó có nghĩa là động lượng suy yếu là thật, nhưng vẫn chưa đến mức cực đoan khiến nhà đầu tư hoảng loạn bán tháo; sự bất đồng nằm ở điểm này.
Nhìn xuống dưới, 211 USD là ngưỡng cản đầu tiên: nếu giá phá xuống rồi kiểm tra lại nhưng không thể vượt lên, 211 USD sẽ chuyển từ hỗ trợ thành kháng cự. Nếu không giữ được mốc này, ngưỡng tiếp theo là mốc tròn 200 USD, cũng trùng với đường trung bình động 50 tuần ở mức 201 USD. Xa hơn nữa là vùng đi ngang từ cuối tháng 6 đến đầu tháng 7, với đáy quanh 190 USD. Nhìn lên trên, trước tiên cần theo dõi mốc 230 USD khi giá hồi phục — vùng này có nền giá đầu tháng 9 và các đỉnh trước đó. Nếu không vượt qua được, đỉnh sau sẽ thấp hơn đỉnh trước, rồi giá có thể tiếp tục giảm sau nhịp hồi. Chỉ khi giá lấy lại mốc trên 211 USD thì lần phá vỡ này mới được xem là phá vỡ giả.
Cũng cần nói trước về rủi ro: mô hình nêm được xác định bằng cách vẽ các đường xu hướng, vị trí mà mỗi người vẽ có thể chênh nhau vài USD, chứ không phải một thước đo chính xác. Báo cáo tài chính và tin tức kinh tế vĩ mô có thể thay đổi diễn biến kỹ thuật bất cứ lúc nào. Bài viết này chỉ phân tích kỹ thuật, không cấu thành lời khuyên đầu tư.
#英伟达 #CổPhiếuMỹ
Tuần này, giá đóng cửa ở mức 204,64 USD, giảm 4,22% trong tuần; thấp hơn 15,91% so với đỉnh 243,37 USD. Trong phiên, giá có lúc chạm đáy 200,92 USD, tức là đã một lần chạm mốc tròn 200 USD. Có thể thấy rõ trên biểu đồ tuần: từ cuối tháng 8 đến đầu tháng 10, giá cổ phiếu tăng trong biên độ ngày càng thu hẹp, từ 234 đến 243 USD; hai đường xu hướng trên và dưới hội tụ thành một cái nêm. Nói đơn giản, nêm hướng lên là mô hình cho thấy giá tăng ngày càng chật vật, và theo sách giáo khoa, đây được xem là tín hiệu giảm giá. Cạnh dưới của nêm hiện ở khoảng 211 USD; giá đóng cửa tuần này đã giảm hẳn xuống dưới đường này 6 USD. Đây không phải cú phá vỡ giả trong phiên, mà giá đóng cửa nằm dưới đường xu hướng.
Các chỉ báo cũng xác nhận điều đó: MACD (một chỉ báo đo sức mạnh xu hướng) vừa xuất hiện giao cắt giảm, biểu đồ cột chuyển sang âm; RSI ngẫu nhiên (chỉ báo theo dõi tình trạng quá mua/quá bán trong ngắn hạn) có giá trị K là 3,57 và D là 10,28, cả hai đều rơi xuống một chữ số, cho thấy cổ phiếu đang bị bán quá mức trong ngắn hạn. Tuy nhiên, RSI 14 vẫn ở mức 46,54, chưa xuống vùng quá bán dưới 30. Điều đó có nghĩa là động lượng suy yếu là thật, nhưng vẫn chưa đến mức cực đoan khiến nhà đầu tư hoảng loạn bán tháo; sự bất đồng nằm ở điểm này.
Nhìn xuống dưới, 211 USD là ngưỡng cản đầu tiên: nếu giá phá xuống rồi kiểm tra lại nhưng không thể vượt lên, 211 USD sẽ chuyển từ hỗ trợ thành kháng cự. Nếu không giữ được mốc này, ngưỡng tiếp theo là mốc tròn 200 USD, cũng trùng với đường trung bình động 50 tuần ở mức 201 USD. Xa hơn nữa là vùng đi ngang từ cuối tháng 6 đến đầu tháng 7, với đáy quanh 190 USD. Nhìn lên trên, trước tiên cần theo dõi mốc 230 USD khi giá hồi phục — vùng này có nền giá đầu tháng 9 và các đỉnh trước đó. Nếu không vượt qua được, đỉnh sau sẽ thấp hơn đỉnh trước, rồi giá có thể tiếp tục giảm sau nhịp hồi. Chỉ khi giá lấy lại mốc trên 211 USD thì lần phá vỡ này mới được xem là phá vỡ giả.
Cũng cần nói trước về rủi ro: mô hình nêm được xác định bằng cách vẽ các đường xu hướng, vị trí mà mỗi người vẽ có thể chênh nhau vài USD, chứ không phải một thước đo chính xác. Báo cáo tài chính và tin tức kinh tế vĩ mô có thể thay đổi diễn biến kỹ thuật bất cứ lúc nào. Bài viết này chỉ phân tích kỹ thuật, không cấu thành lời khuyên đầu tư.
#英伟达 #CổPhiếuMỹ
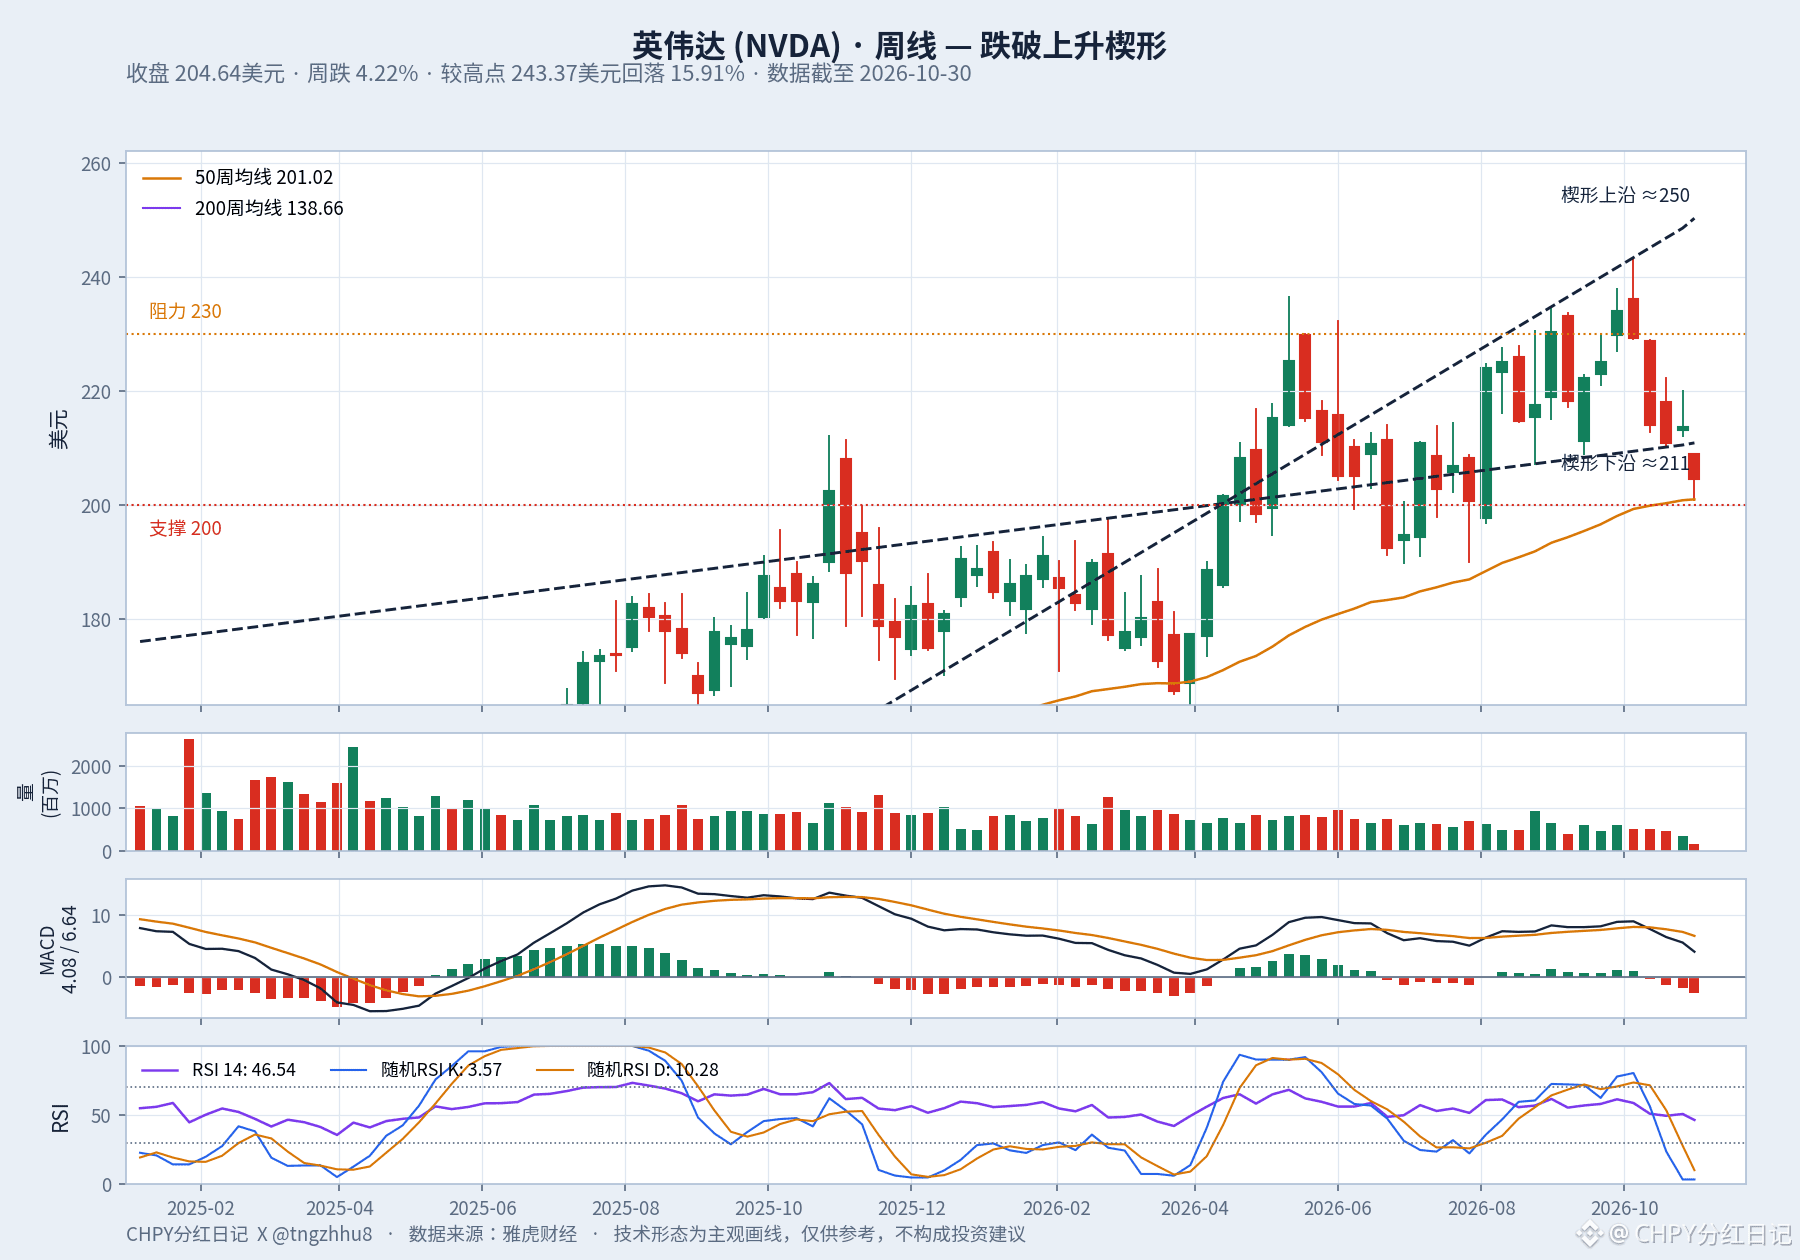
63
·
--
Chỉ số S&P 500 giảm 1,82% xuống 7.580,07 điểm, chỉ số Dow Jones giảm 1,09% xuống 51.770,31 điểm, chỉ số Nasdaq Composite giảm 2,86% xuống 25.437,00 điểm, chỉ số Nasdaq 100 giảm 3,46% xuống 28.384,85 điểm; cả bốn chỉ số đều đóng cửa trong sắc đỏ. S&P 500 ghi nhận phiên tồi tệ nhất kể từ tháng 6, Nasdaq Composite có mức giảm trong ngày lớn nhất kể từ 5/6, còn Nasdaq 100 giảm 10% so với mức kỷ lục và bước vào đợt điều chỉnh thứ ba trong năm nay.
Ngòi nổ là Intel: công ty dự báo doanh thu quý IV đạt 15–16 tỷ USD, thấp hơn nhiều so với mức 17,1 tỷ USD được kỳ vọng; giá cổ phiếu lao dốc 28,58%, ghi nhận phiên tồi tệ nhất trong 52 năm. Cổ phiếu ngành chip đồng loạt chịu trận: chỉ số bán dẫn Philadelphia giảm 7,20%, Qualcomm giảm 11,12%, Micron giảm 5,30%, Nvidia giảm 4,22%; ngay cả Amazon cũng giảm thêm 1,41%.
Đây không phải cảm xúc của riêng một ngày, mà là những khoản nợ của cả tuần được thanh toán vào thứ Sáu. Cổ phiếu Alphabet lao dốc 12,64% sau báo cáo tài chính hôm thứ Năm, thổi bay khoảng 500 tỷ USD vốn hóa thị trường; dòng tiền tự do âm 9,07 tỷ USD, châm ngòi cho đợt bán tháo đầu tiên. Đến thứ Sáu, Intel tiếp bước, như muốn nói với thị trường rằng câu chuyện đốt tiền vào trí tuệ nhân tạo đã bắt đầu trở nên quá sức chịu đựng ngay cả với các nhà sản xuất chip. Tuần này, S&P 500 giảm 0,58%, Nasdaq Composite giảm 2% và Dow Jones giảm 0,85%; cả ba chỉ số lớn đều giảm tuần thứ ba liên tiếp. Tháng 10 khép lại, S&P 500 giảm 0,94%, Nasdaq Composite giảm 5,3%, chỉ có Dow Jones tăng 1,7%.
Dòng tiền không rút đi hoàn toàn, mà đang chuyển sang nơi khác. Trong 11 nhóm ngành của S&P 500, có 6 nhóm tăng và 5 nhóm giảm. Năng lượng tăng 1,91%, hàng tiêu dùng thiết yếu tăng 1,38%, dẫn đầu đà tăng; y tế, tiện ích, bất động sản và nguyên vật liệu cũng đồng loạt đóng cửa tăng. Nhóm giảm mạnh nhất là công nghệ, mất 4,24%; công nghiệp cũng giảm 1,57%. Chỉ số biến động VIX tăng 12,84% lên 19,42, có lúc vọt lên 23,93 trong phiên; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm 6 điểm cơ bản xuống 4,93%. Đây là tổ hợp trú ẩn điển hình: lo thì có lo, nhưng chưa đến mức tháo chạy bằng mọi giá.
CHPY cũng chịu ảnh hưởng: các khoản đầu tư vào ngành bán dẫn kéo hiệu suất đi xuống; quỹ đóng cửa ở mức 56,71 USD, giảm 6,80%. Nhưng cần phân biệt hai điều: thứ giảm là định giá, không phải bản thân cổ tức — khoản chi trả trong tuần này vẫn về đúng lịch, nhịp chia cổ tức không đổi; chỉ có mức định giá của các khoản đầu tư bán dẫn trên thị trường thay đổi.
Thử thách thực sự sẽ đến vào thứ Hai tuần tới: Apple sẽ là cái tên cuối cùng công bố báo cáo tài chính. Nếu công ty cũng đưa ra câu trả lời kiểu “đốt nhiều tiền, thu hồi chậm”, đợt điều chỉnh của Nasdaq 100 vẫn chưa chạm đáy; nếu Apple trụ vững, cổ phiếu chip bị bán quá mức có thể bất ngờ bật tăng mạnh bất cứ lúc nào. Cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 cũng đang đến gần; trước bầu cử, điều thị trường lo ngại nhất là sự bất định. Đợt này không phải niềm tin vào trí tuệ nhân tạo sụp đổ, mà là định giá đang buộc các tập đoàn khổng lồ phải đưa ra câu trả lời về dòng tiền. Trước khi có câu trả lời, hãy tạm chậm lại trước khi đuổi theo cổ phiếu chip đang tăng nóng; dòng tiền luân chuyển sang các nhóm ngành phòng thủ sẽ chưa vội quay trở lại trong ngắn hạn.
#美股 #Chỉ số Nasdaq 100
Chỉ số S&P 500 giảm 1,82% xuống 7.580,07 điểm, chỉ số Dow Jones giảm 1,09% xuống 51.770,31 điểm, chỉ số Nasdaq Composite giảm 2,86% xuống 25.437,00 điểm, chỉ số Nasdaq 100 giảm 3,46% xuống 28.384,85 điểm; cả bốn chỉ số đều đóng cửa trong sắc đỏ. S&P 500 ghi nhận phiên tồi tệ nhất kể từ tháng 6, Nasdaq Composite có mức giảm trong ngày lớn nhất kể từ 5/6, còn Nasdaq 100 giảm 10% so với mức kỷ lục và bước vào đợt điều chỉnh thứ ba trong năm nay.
Ngòi nổ là Intel: công ty dự báo doanh thu quý IV đạt 15–16 tỷ USD, thấp hơn nhiều so với mức 17,1 tỷ USD được kỳ vọng; giá cổ phiếu lao dốc 28,58%, ghi nhận phiên tồi tệ nhất trong 52 năm. Cổ phiếu ngành chip đồng loạt chịu trận: chỉ số bán dẫn Philadelphia giảm 7,20%, Qualcomm giảm 11,12%, Micron giảm 5,30%, Nvidia giảm 4,22%; ngay cả Amazon cũng giảm thêm 1,41%.
Đây không phải cảm xúc của riêng một ngày, mà là những khoản nợ của cả tuần được thanh toán vào thứ Sáu. Cổ phiếu Alphabet lao dốc 12,64% sau báo cáo tài chính hôm thứ Năm, thổi bay khoảng 500 tỷ USD vốn hóa thị trường; dòng tiền tự do âm 9,07 tỷ USD, châm ngòi cho đợt bán tháo đầu tiên. Đến thứ Sáu, Intel tiếp bước, như muốn nói với thị trường rằng câu chuyện đốt tiền vào trí tuệ nhân tạo đã bắt đầu trở nên quá sức chịu đựng ngay cả với các nhà sản xuất chip. Tuần này, S&P 500 giảm 0,58%, Nasdaq Composite giảm 2% và Dow Jones giảm 0,85%; cả ba chỉ số lớn đều giảm tuần thứ ba liên tiếp. Tháng 10 khép lại, S&P 500 giảm 0,94%, Nasdaq Composite giảm 5,3%, chỉ có Dow Jones tăng 1,7%.
Dòng tiền không rút đi hoàn toàn, mà đang chuyển sang nơi khác. Trong 11 nhóm ngành của S&P 500, có 6 nhóm tăng và 5 nhóm giảm. Năng lượng tăng 1,91%, hàng tiêu dùng thiết yếu tăng 1,38%, dẫn đầu đà tăng; y tế, tiện ích, bất động sản và nguyên vật liệu cũng đồng loạt đóng cửa tăng. Nhóm giảm mạnh nhất là công nghệ, mất 4,24%; công nghiệp cũng giảm 1,57%. Chỉ số biến động VIX tăng 12,84% lên 19,42, có lúc vọt lên 23,93 trong phiên; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm 6 điểm cơ bản xuống 4,93%. Đây là tổ hợp trú ẩn điển hình: lo thì có lo, nhưng chưa đến mức tháo chạy bằng mọi giá.
CHPY cũng chịu ảnh hưởng: các khoản đầu tư vào ngành bán dẫn kéo hiệu suất đi xuống; quỹ đóng cửa ở mức 56,71 USD, giảm 6,80%. Nhưng cần phân biệt hai điều: thứ giảm là định giá, không phải bản thân cổ tức — khoản chi trả trong tuần này vẫn về đúng lịch, nhịp chia cổ tức không đổi; chỉ có mức định giá của các khoản đầu tư bán dẫn trên thị trường thay đổi.
Thử thách thực sự sẽ đến vào thứ Hai tuần tới: Apple sẽ là cái tên cuối cùng công bố báo cáo tài chính. Nếu công ty cũng đưa ra câu trả lời kiểu “đốt nhiều tiền, thu hồi chậm”, đợt điều chỉnh của Nasdaq 100 vẫn chưa chạm đáy; nếu Apple trụ vững, cổ phiếu chip bị bán quá mức có thể bất ngờ bật tăng mạnh bất cứ lúc nào. Cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 cũng đang đến gần; trước bầu cử, điều thị trường lo ngại nhất là sự bất định. Đợt này không phải niềm tin vào trí tuệ nhân tạo sụp đổ, mà là định giá đang buộc các tập đoàn khổng lồ phải đưa ra câu trả lời về dòng tiền. Trước khi có câu trả lời, hãy tạm chậm lại trước khi đuổi theo cổ phiếu chip đang tăng nóng; dòng tiền luân chuyển sang các nhóm ngành phòng thủ sẽ chưa vội quay trở lại trong ngắn hạn.
#美股 #Chỉ số Nasdaq 100
Ngòi nổ là Intel: công ty dự báo doanh thu quý IV đạt 15–16 tỷ USD, thấp hơn nhiều so với mức 17,1 tỷ USD được kỳ vọng; giá cổ phiếu lao dốc 28,58%, ghi nhận phiên tồi tệ nhất trong 52 năm. Cổ phiếu ngành chip đồng loạt chịu trận: chỉ số bán dẫn Philadelphia giảm 7,20%, Qualcomm giảm 11,12%, Micron giảm 5,30%, Nvidia giảm 4,22%; ngay cả Amazon cũng giảm thêm 1,41%.
Đây không phải cảm xúc của riêng một ngày, mà là những khoản nợ của cả tuần được thanh toán vào thứ Sáu. Cổ phiếu Alphabet lao dốc 12,64% sau báo cáo tài chính hôm thứ Năm, thổi bay khoảng 500 tỷ USD vốn hóa thị trường; dòng tiền tự do âm 9,07 tỷ USD, châm ngòi cho đợt bán tháo đầu tiên. Đến thứ Sáu, Intel tiếp bước, như muốn nói với thị trường rằng câu chuyện đốt tiền vào trí tuệ nhân tạo đã bắt đầu trở nên quá sức chịu đựng ngay cả với các nhà sản xuất chip. Tuần này, S&P 500 giảm 0,58%, Nasdaq Composite giảm 2% và Dow Jones giảm 0,85%; cả ba chỉ số lớn đều giảm tuần thứ ba liên tiếp. Tháng 10 khép lại, S&P 500 giảm 0,94%, Nasdaq Composite giảm 5,3%, chỉ có Dow Jones tăng 1,7%.
Dòng tiền không rút đi hoàn toàn, mà đang chuyển sang nơi khác. Trong 11 nhóm ngành của S&P 500, có 6 nhóm tăng và 5 nhóm giảm. Năng lượng tăng 1,91%, hàng tiêu dùng thiết yếu tăng 1,38%, dẫn đầu đà tăng; y tế, tiện ích, bất động sản và nguyên vật liệu cũng đồng loạt đóng cửa tăng. Nhóm giảm mạnh nhất là công nghệ, mất 4,24%; công nghiệp cũng giảm 1,57%. Chỉ số biến động VIX tăng 12,84% lên 19,42, có lúc vọt lên 23,93 trong phiên; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm 6 điểm cơ bản xuống 4,93%. Đây là tổ hợp trú ẩn điển hình: lo thì có lo, nhưng chưa đến mức tháo chạy bằng mọi giá.
CHPY cũng chịu ảnh hưởng: các khoản đầu tư vào ngành bán dẫn kéo hiệu suất đi xuống; quỹ đóng cửa ở mức 56,71 USD, giảm 6,80%. Nhưng cần phân biệt hai điều: thứ giảm là định giá, không phải bản thân cổ tức — khoản chi trả trong tuần này vẫn về đúng lịch, nhịp chia cổ tức không đổi; chỉ có mức định giá của các khoản đầu tư bán dẫn trên thị trường thay đổi.
Thử thách thực sự sẽ đến vào thứ Hai tuần tới: Apple sẽ là cái tên cuối cùng công bố báo cáo tài chính. Nếu công ty cũng đưa ra câu trả lời kiểu “đốt nhiều tiền, thu hồi chậm”, đợt điều chỉnh của Nasdaq 100 vẫn chưa chạm đáy; nếu Apple trụ vững, cổ phiếu chip bị bán quá mức có thể bất ngờ bật tăng mạnh bất cứ lúc nào. Cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 cũng đang đến gần; trước bầu cử, điều thị trường lo ngại nhất là sự bất định. Đợt này không phải niềm tin vào trí tuệ nhân tạo sụp đổ, mà là định giá đang buộc các tập đoàn khổng lồ phải đưa ra câu trả lời về dòng tiền. Trước khi có câu trả lời, hãy tạm chậm lại trước khi đuổi theo cổ phiếu chip đang tăng nóng; dòng tiền luân chuyển sang các nhóm ngành phòng thủ sẽ chưa vội quay trở lại trong ngắn hạn.
#美股 #Chỉ số Nasdaq 100
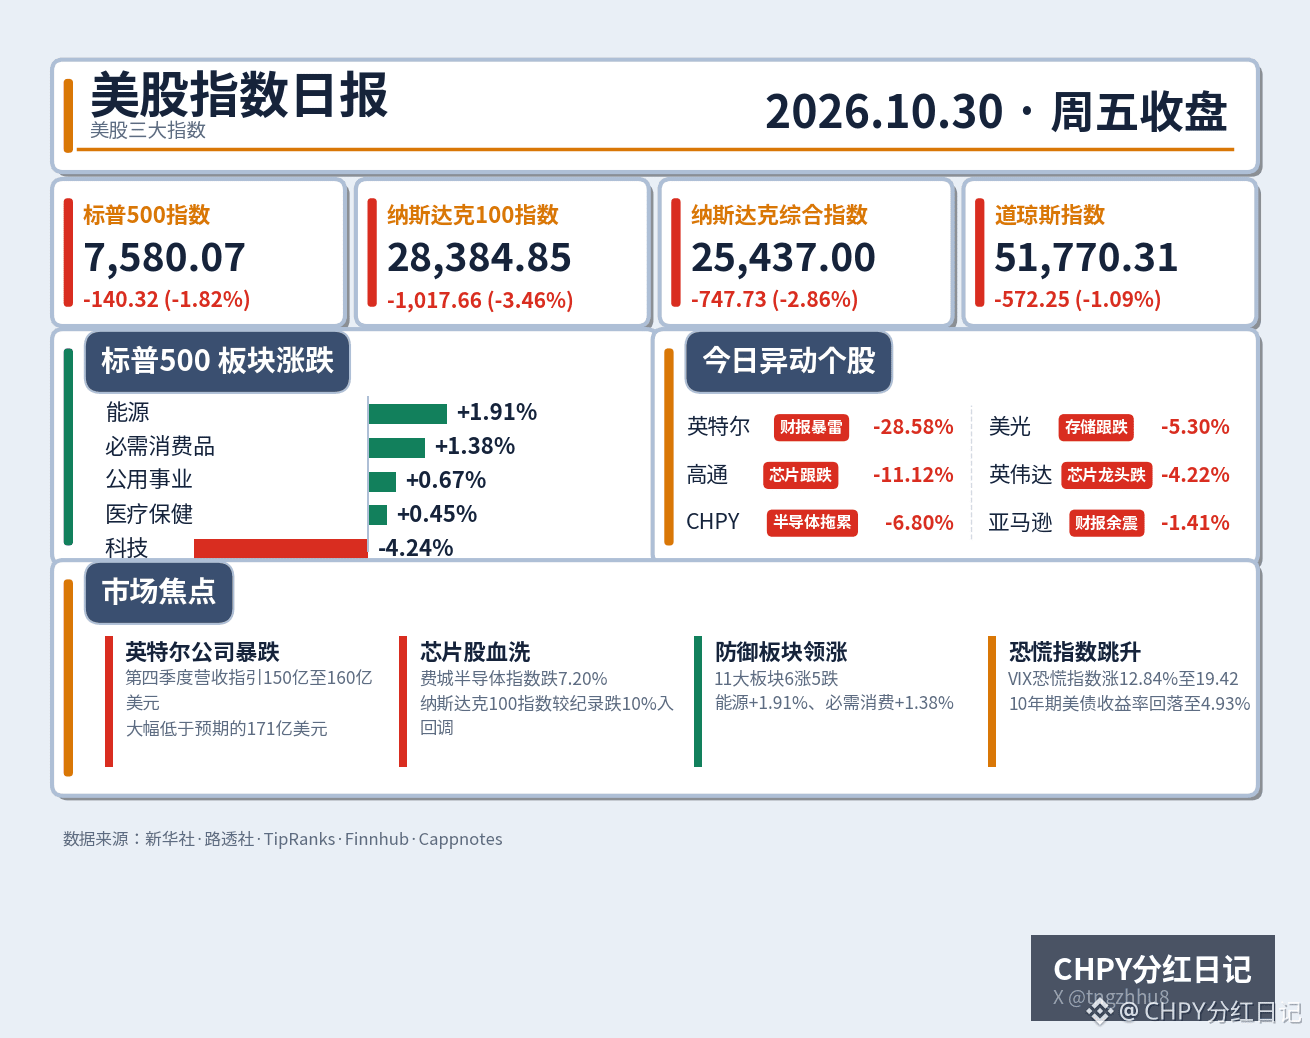
89
·
--
Nỗi hoảng loạn của cổ phiếu công nghệ Mỹ đã lan sang châu Á trong phiên giao dịch hôm nay.
Thứ Sáu, ngày 30 tháng 10, thị trường chứng khoán châu Á mở cửa trong sắc đỏ: chỉ số KOSPI của Hàn Quốc có lúc lao dốc hơn 5%, kích hoạt cơ chế ngắt mạch — Sở Giao dịch Hàn Quốc triển khai cơ chế ngắt giao dịch phía bán (Sidecar), tạm dừng giao dịch trong 5 phút; chỉ số Nikkei 225 của Nhật Bản có lúc giảm gần 3%, còn chỉ số Taiwan Weighted của Đài Loan, Trung Quốc giảm hơn 3%. Đến cuối phiên, đà giảm đã thu hẹp: KOSPI đóng cửa giảm 3,48%, ở mức 5730,74 điểm; Nikkei 225 giảm 2,12%, còn 63289,89 điểm; Taiwan Weighted giảm 3,39%.
Những cái tên lao dốc mạnh nhất đều thuộc chuỗi cung ứng trí tuệ nhân tạo. Samsung Electronics đóng cửa giảm 3,02%, xuống dưới mốc 230.000 won, còn 225.000 won; SK Hynix lao dốc 7,08%, mất mốc 1,5 triệu won, còn 1,418 triệu won; tại Nhật Bản, Kioxia lao dốc 7,14%, còn SoftBank Group giảm 5,96%. Cùng ngày, Ngân hàng Nhật Bản giữ nguyên lãi suất chủ chốt ở mức 1,25% — cao nhất trong 31 năm, như một lời nhắn với thị trường rằng thời kỳ tiền rẻ sẽ không quay trở lại. Dầu Brent dao động trên 116 USD/thùng, tiếp tục đổ thêm dầu vào lửa lạm phát.
Ngòi nổ vẫn là ba báo cáo tài chính của Mỹ. Hôm thứ Năm, cổ phiếu Alphabet lao dốc 12,6% tại Mỹ, thổi bay khoảng 500 tỷ USD vốn hóa chỉ trong một ngày. Nguyên nhân là doanh thu quý III đạt 127,58 tỷ USD, thấp hơn kỳ vọng, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo khiến dòng tiền tự do chuyển sang âm. Sau giờ giao dịch, Amazon giảm khoảng 7%, Intel lao dốc khoảng 23%, còn hợp đồng tương lai Nasdaq 100 có lúc mất hơn 2%. Logic của nỗi hoảng loạn rất rõ ràng: các ông lớn chi hàng trăm tỷ USD để xây dựng năng lực tính toán cho trí tuệ nhân tạo, và giờ thị trường muốn hỏi một câu — bao giờ số tiền này mới sinh lời?
Cú đánh mà châu Á phải hứng chịu hôm nay còn nặng hơn Mỹ, và nguyên nhân nằm ngay trong chuỗi cung ứng. Samsung Electronics và SK Hynix là hai nhà cung cấp bộ nhớ băng thông cao (bộ nhớ băng thông cao chính là “lương thực” thiết yếu nhất bên cạnh chip trí tuệ nhân tạo; thiếu nó, chip dù mạnh đến đâu cũng không thể hoạt động hết công suất) hàng đầu thế giới. Kioxia, Tokyo Electron, Advantest và những cái tên Nhật Bản khác cũng nằm ở các mắt xích trong cùng chuỗi này. Khi các ông lớn công nghệ Mỹ nói “chi quá nhiều, lợi nhuận chưa rõ”, thứ đầu tiên thị trường bán tháo không phải là chính các ông lớn Mỹ, mà là những nhà cung cấp ở xa tận châu Á. Đây là mặt trái của sự phân công lao động toàn cầu: trong giai đoạn hưởng lợi, châu Á tăng trưởng theo; đến lúc tính sổ, châu Á là nơi đầu tiên hứng đòn.
Nhưng diễn biến thị trường hôm nay thực ra còn cho thấy sự phân hóa đáng để chú ý: đà giảm đã thu hẹp. KOSPI giảm hơn 5% trong phiên, nhưng khi đóng cửa chỉ còn giảm 3,48%; dòng tiền tổ chức và lực mua trong nước đã vào đỡ giá trong phiên cuối ngày. Quan trọng hơn, thị trường Đại Trung Hoa hầu như không giảm — Chỉ số Tổng hợp Thượng Hải nhích 0,09%, lên 3651,43 điểm; chỉ số Hang Seng của Hồng Kông nhích 0,23%, lên 23011,29 điểm. Dòng tiền không tháo chạy, mà đang chọn nơi để trú chân: cũng là châu Á, nhưng Hàn Quốc, Nhật Bản và Đài Loan, Trung Quốc — những thị trường đang gánh định giá của chuỗi cung ứng trí tuệ nhân tạo — giảm điểm, còn Thượng Hải và Hồng Kông, những nơi ít bị cuốn vào câu chuyện định giá trí tuệ nhân tạo, vẫn vững. Điều này cho thấy đợt bán tháo hôm nay là “bán tháo để tính sổ”, chứ không phải “bán tháo vì ngày tận thế”; dòng tiền đang định giá lại chuỗi trí tuệ nhân tạo, chứ không rút khỏi toàn bộ cổ phiếu.
Thử thách thực sự nằm ở tối nay. Phố Wall vừa mở cửa, và việc Amazon cùng Intel có thể chặn đà giảm tại các ngưỡng hỗ trợ quan trọng hay không sẽ trực tiếp quyết định liệu cổ phiếu công nghệ châu Á vào thứ Hai tuần tới sẽ phục hồi về mặt kỹ thuật hay tiếp tục dò đáy. Nếu chứng khoán Mỹ ổn định, thị trường Hàn Quốc và Nhật Bản nhiều khả năng sẽ hồi phục theo đà xoa dịu tâm lý hoảng loạn lần này; nếu chứng khoán Mỹ tiếp tục giảm, cổ phiếu chip châu Á hôm thứ Hai sẽ lại hứng thêm một đòn. Cuộc bầu cử giữa kỳ Mỹ ngày 3 tháng 11 cũng là một biến số treo lơ lửng trên đầu thị trường. Trước bầu cử, điều thị trường sợ nhất là sự bất định, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo lại phải được tính toán cho rõ trước ngày bầu cử.
Rủi ro nằm ở ba điểm: Thứ nhất, cơ chế ngắt mạch chỉ dừng giao dịch 5 phút; thứ bị dừng là giao dịch, chứ không phải nỗi hoảng loạn. Việc kích hoạt cơ chế này khi thị trường giảm hơn 5% trong phiên tự nó đã là dấu hiệu tâm lý mất kiểm soát; đà giảm thu hẹp không đồng nghĩa với đảo chiều. Thứ hai, lãi suất của Ngân hàng Nhật Bản đang neo ở mức cao nhất trong 31 năm; nếu đồng yên tiếp tục tăng giá, cổ phiếu xuất khẩu và cổ phiếu công nghệ Nhật Bản sẽ bị tấn công từ cả hai phía. Thứ ba, dầu Brent vẫn trên 116 USD/thùng; giá dầu và khoản chi khổng lồ cho trí tuệ nhân tạo cùng gây sức ép, khiến kỳ vọng lạm phát tăng lên và hy vọng hạ lãi suất càng xa vời. Bước ngoặt thực sự của đợt điều chỉnh này không nằm ở Seoul hay Tokyo, mà nằm ở diễn biến của Amazon và Intel sau khi Phố Wall mở cửa tối nay — nếu hai cổ phiếu này ổn định, chuỗi trí tuệ nhân tạo toàn cầu mới có cơ hội thở; nếu không, châu Á hôm thứ Hai sẽ lại phải trả hóa đơn cho nước Mỹ.
#美股 #人工智能
Nỗi hoảng loạn của cổ phiếu công nghệ Mỹ đã lan sang châu Á trong phiên giao dịch hôm nay.
Thứ Sáu, ngày 30 tháng 10, thị trường chứng khoán châu Á mở cửa trong sắc đỏ: chỉ số KOSPI của Hàn Quốc có lúc lao dốc hơn 5%, kích hoạt cơ chế ngắt mạch — Sở Giao dịch Hàn Quốc triển khai cơ chế ngắt giao dịch phía bán (Sidecar), tạm dừng giao dịch trong 5 phút; chỉ số Nikkei 225 của Nhật Bản có lúc giảm gần 3%, còn chỉ số Taiwan Weighted của Đài Loan, Trung Quốc giảm hơn 3%. Đến cuối phiên, đà giảm đã thu hẹp: KOSPI đóng cửa giảm 3,48%, ở mức 5730,74 điểm; Nikkei 225 giảm 2,12%, còn 63289,89 điểm; Taiwan Weighted giảm 3,39%.
Những cái tên lao dốc mạnh nhất đều thuộc chuỗi cung ứng trí tuệ nhân tạo. Samsung Electronics đóng cửa giảm 3,02%, xuống dưới mốc 230.000 won, còn 225.000 won; SK Hynix lao dốc 7,08%, mất mốc 1,5 triệu won, còn 1,418 triệu won; tại Nhật Bản, Kioxia lao dốc 7,14%, còn SoftBank Group giảm 5,96%. Cùng ngày, Ngân hàng Nhật Bản giữ nguyên lãi suất chủ chốt ở mức 1,25% — cao nhất trong 31 năm, như một lời nhắn với thị trường rằng thời kỳ tiền rẻ sẽ không quay trở lại. Dầu Brent dao động trên 116 USD/thùng, tiếp tục đổ thêm dầu vào lửa lạm phát.
Ngòi nổ vẫn là ba báo cáo tài chính của Mỹ. Hôm thứ Năm, cổ phiếu Alphabet lao dốc 12,6% tại Mỹ, thổi bay khoảng 500 tỷ USD vốn hóa chỉ trong một ngày. Nguyên nhân là doanh thu quý III đạt 127,58 tỷ USD, thấp hơn kỳ vọng, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo khiến dòng tiền tự do chuyển sang âm. Sau giờ giao dịch, Amazon giảm khoảng 7%, Intel lao dốc khoảng 23%, còn hợp đồng tương lai Nasdaq 100 có lúc mất hơn 2%. Logic của nỗi hoảng loạn rất rõ ràng: các ông lớn chi hàng trăm tỷ USD để xây dựng năng lực tính toán cho trí tuệ nhân tạo, và giờ thị trường muốn hỏi một câu — bao giờ số tiền này mới sinh lời?
Cú đánh mà châu Á phải hứng chịu hôm nay còn nặng hơn Mỹ, và nguyên nhân nằm ngay trong chuỗi cung ứng. Samsung Electronics và SK Hynix là hai nhà cung cấp bộ nhớ băng thông cao (bộ nhớ băng thông cao chính là “lương thực” thiết yếu nhất bên cạnh chip trí tuệ nhân tạo; thiếu nó, chip dù mạnh đến đâu cũng không thể hoạt động hết công suất) hàng đầu thế giới. Kioxia, Tokyo Electron, Advantest và những cái tên Nhật Bản khác cũng nằm ở các mắt xích trong cùng chuỗi này. Khi các ông lớn công nghệ Mỹ nói “chi quá nhiều, lợi nhuận chưa rõ”, thứ đầu tiên thị trường bán tháo không phải là chính các ông lớn Mỹ, mà là những nhà cung cấp ở xa tận châu Á. Đây là mặt trái của sự phân công lao động toàn cầu: trong giai đoạn hưởng lợi, châu Á tăng trưởng theo; đến lúc tính sổ, châu Á là nơi đầu tiên hứng đòn.
Nhưng diễn biến thị trường hôm nay thực ra còn cho thấy sự phân hóa đáng để chú ý: đà giảm đã thu hẹp. KOSPI giảm hơn 5% trong phiên, nhưng khi đóng cửa chỉ còn giảm 3,48%; dòng tiền tổ chức và lực mua trong nước đã vào đỡ giá trong phiên cuối ngày. Quan trọng hơn, thị trường Đại Trung Hoa hầu như không giảm — Chỉ số Tổng hợp Thượng Hải nhích 0,09%, lên 3651,43 điểm; chỉ số Hang Seng của Hồng Kông nhích 0,23%, lên 23011,29 điểm. Dòng tiền không tháo chạy, mà đang chọn nơi để trú chân: cũng là châu Á, nhưng Hàn Quốc, Nhật Bản và Đài Loan, Trung Quốc — những thị trường đang gánh định giá của chuỗi cung ứng trí tuệ nhân tạo — giảm điểm, còn Thượng Hải và Hồng Kông, những nơi ít bị cuốn vào câu chuyện định giá trí tuệ nhân tạo, vẫn vững. Điều này cho thấy đợt bán tháo hôm nay là “bán tháo để tính sổ”, chứ không phải “bán tháo vì ngày tận thế”; dòng tiền đang định giá lại chuỗi trí tuệ nhân tạo, chứ không rút khỏi toàn bộ cổ phiếu.
Thử thách thực sự nằm ở tối nay. Phố Wall vừa mở cửa, và việc Amazon cùng Intel có thể chặn đà giảm tại các ngưỡng hỗ trợ quan trọng hay không sẽ trực tiếp quyết định liệu cổ phiếu công nghệ châu Á vào thứ Hai tuần tới sẽ phục hồi về mặt kỹ thuật hay tiếp tục dò đáy. Nếu chứng khoán Mỹ ổn định, thị trường Hàn Quốc và Nhật Bản nhiều khả năng sẽ hồi phục theo đà xoa dịu tâm lý hoảng loạn lần này; nếu chứng khoán Mỹ tiếp tục giảm, cổ phiếu chip châu Á hôm thứ Hai sẽ lại hứng thêm một đòn. Cuộc bầu cử giữa kỳ Mỹ ngày 3 tháng 11 cũng là một biến số treo lơ lửng trên đầu thị trường. Trước bầu cử, điều thị trường sợ nhất là sự bất định, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo lại phải được tính toán cho rõ trước ngày bầu cử.
Rủi ro nằm ở ba điểm: Thứ nhất, cơ chế ngắt mạch chỉ dừng giao dịch 5 phút; thứ bị dừng là giao dịch, chứ không phải nỗi hoảng loạn. Việc kích hoạt cơ chế này khi thị trường giảm hơn 5% trong phiên tự nó đã là dấu hiệu tâm lý mất kiểm soát; đà giảm thu hẹp không đồng nghĩa với đảo chiều. Thứ hai, lãi suất của Ngân hàng Nhật Bản đang neo ở mức cao nhất trong 31 năm; nếu đồng yên tiếp tục tăng giá, cổ phiếu xuất khẩu và cổ phiếu công nghệ Nhật Bản sẽ bị tấn công từ cả hai phía. Thứ ba, dầu Brent vẫn trên 116 USD/thùng; giá dầu và khoản chi khổng lồ cho trí tuệ nhân tạo cùng gây sức ép, khiến kỳ vọng lạm phát tăng lên và hy vọng hạ lãi suất càng xa vời. Bước ngoặt thực sự của đợt điều chỉnh này không nằm ở Seoul hay Tokyo, mà nằm ở diễn biến của Amazon và Intel sau khi Phố Wall mở cửa tối nay — nếu hai cổ phiếu này ổn định, chuỗi trí tuệ nhân tạo toàn cầu mới có cơ hội thở; nếu không, châu Á hôm thứ Hai sẽ lại phải trả hóa đơn cho nước Mỹ.
#美股 #人工智能
Thứ Sáu, ngày 30 tháng 10, thị trường chứng khoán châu Á mở cửa trong sắc đỏ: chỉ số KOSPI của Hàn Quốc có lúc lao dốc hơn 5%, kích hoạt cơ chế ngắt mạch — Sở Giao dịch Hàn Quốc triển khai cơ chế ngắt giao dịch phía bán (Sidecar), tạm dừng giao dịch trong 5 phút; chỉ số Nikkei 225 của Nhật Bản có lúc giảm gần 3%, còn chỉ số Taiwan Weighted của Đài Loan, Trung Quốc giảm hơn 3%. Đến cuối phiên, đà giảm đã thu hẹp: KOSPI đóng cửa giảm 3,48%, ở mức 5730,74 điểm; Nikkei 225 giảm 2,12%, còn 63289,89 điểm; Taiwan Weighted giảm 3,39%.
Những cái tên lao dốc mạnh nhất đều thuộc chuỗi cung ứng trí tuệ nhân tạo. Samsung Electronics đóng cửa giảm 3,02%, xuống dưới mốc 230.000 won, còn 225.000 won; SK Hynix lao dốc 7,08%, mất mốc 1,5 triệu won, còn 1,418 triệu won; tại Nhật Bản, Kioxia lao dốc 7,14%, còn SoftBank Group giảm 5,96%. Cùng ngày, Ngân hàng Nhật Bản giữ nguyên lãi suất chủ chốt ở mức 1,25% — cao nhất trong 31 năm, như một lời nhắn với thị trường rằng thời kỳ tiền rẻ sẽ không quay trở lại. Dầu Brent dao động trên 116 USD/thùng, tiếp tục đổ thêm dầu vào lửa lạm phát.
Ngòi nổ vẫn là ba báo cáo tài chính của Mỹ. Hôm thứ Năm, cổ phiếu Alphabet lao dốc 12,6% tại Mỹ, thổi bay khoảng 500 tỷ USD vốn hóa chỉ trong một ngày. Nguyên nhân là doanh thu quý III đạt 127,58 tỷ USD, thấp hơn kỳ vọng, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo khiến dòng tiền tự do chuyển sang âm. Sau giờ giao dịch, Amazon giảm khoảng 7%, Intel lao dốc khoảng 23%, còn hợp đồng tương lai Nasdaq 100 có lúc mất hơn 2%. Logic của nỗi hoảng loạn rất rõ ràng: các ông lớn chi hàng trăm tỷ USD để xây dựng năng lực tính toán cho trí tuệ nhân tạo, và giờ thị trường muốn hỏi một câu — bao giờ số tiền này mới sinh lời?
Cú đánh mà châu Á phải hứng chịu hôm nay còn nặng hơn Mỹ, và nguyên nhân nằm ngay trong chuỗi cung ứng. Samsung Electronics và SK Hynix là hai nhà cung cấp bộ nhớ băng thông cao (bộ nhớ băng thông cao chính là “lương thực” thiết yếu nhất bên cạnh chip trí tuệ nhân tạo; thiếu nó, chip dù mạnh đến đâu cũng không thể hoạt động hết công suất) hàng đầu thế giới. Kioxia, Tokyo Electron, Advantest và những cái tên Nhật Bản khác cũng nằm ở các mắt xích trong cùng chuỗi này. Khi các ông lớn công nghệ Mỹ nói “chi quá nhiều, lợi nhuận chưa rõ”, thứ đầu tiên thị trường bán tháo không phải là chính các ông lớn Mỹ, mà là những nhà cung cấp ở xa tận châu Á. Đây là mặt trái của sự phân công lao động toàn cầu: trong giai đoạn hưởng lợi, châu Á tăng trưởng theo; đến lúc tính sổ, châu Á là nơi đầu tiên hứng đòn.
Nhưng diễn biến thị trường hôm nay thực ra còn cho thấy sự phân hóa đáng để chú ý: đà giảm đã thu hẹp. KOSPI giảm hơn 5% trong phiên, nhưng khi đóng cửa chỉ còn giảm 3,48%; dòng tiền tổ chức và lực mua trong nước đã vào đỡ giá trong phiên cuối ngày. Quan trọng hơn, thị trường Đại Trung Hoa hầu như không giảm — Chỉ số Tổng hợp Thượng Hải nhích 0,09%, lên 3651,43 điểm; chỉ số Hang Seng của Hồng Kông nhích 0,23%, lên 23011,29 điểm. Dòng tiền không tháo chạy, mà đang chọn nơi để trú chân: cũng là châu Á, nhưng Hàn Quốc, Nhật Bản và Đài Loan, Trung Quốc — những thị trường đang gánh định giá của chuỗi cung ứng trí tuệ nhân tạo — giảm điểm, còn Thượng Hải và Hồng Kông, những nơi ít bị cuốn vào câu chuyện định giá trí tuệ nhân tạo, vẫn vững. Điều này cho thấy đợt bán tháo hôm nay là “bán tháo để tính sổ”, chứ không phải “bán tháo vì ngày tận thế”; dòng tiền đang định giá lại chuỗi trí tuệ nhân tạo, chứ không rút khỏi toàn bộ cổ phiếu.
Thử thách thực sự nằm ở tối nay. Phố Wall vừa mở cửa, và việc Amazon cùng Intel có thể chặn đà giảm tại các ngưỡng hỗ trợ quan trọng hay không sẽ trực tiếp quyết định liệu cổ phiếu công nghệ châu Á vào thứ Hai tuần tới sẽ phục hồi về mặt kỹ thuật hay tiếp tục dò đáy. Nếu chứng khoán Mỹ ổn định, thị trường Hàn Quốc và Nhật Bản nhiều khả năng sẽ hồi phục theo đà xoa dịu tâm lý hoảng loạn lần này; nếu chứng khoán Mỹ tiếp tục giảm, cổ phiếu chip châu Á hôm thứ Hai sẽ lại hứng thêm một đòn. Cuộc bầu cử giữa kỳ Mỹ ngày 3 tháng 11 cũng là một biến số treo lơ lửng trên đầu thị trường. Trước bầu cử, điều thị trường sợ nhất là sự bất định, trong khi khoản chi khổng lồ cho trí tuệ nhân tạo lại phải được tính toán cho rõ trước ngày bầu cử.
Rủi ro nằm ở ba điểm: Thứ nhất, cơ chế ngắt mạch chỉ dừng giao dịch 5 phút; thứ bị dừng là giao dịch, chứ không phải nỗi hoảng loạn. Việc kích hoạt cơ chế này khi thị trường giảm hơn 5% trong phiên tự nó đã là dấu hiệu tâm lý mất kiểm soát; đà giảm thu hẹp không đồng nghĩa với đảo chiều. Thứ hai, lãi suất của Ngân hàng Nhật Bản đang neo ở mức cao nhất trong 31 năm; nếu đồng yên tiếp tục tăng giá, cổ phiếu xuất khẩu và cổ phiếu công nghệ Nhật Bản sẽ bị tấn công từ cả hai phía. Thứ ba, dầu Brent vẫn trên 116 USD/thùng; giá dầu và khoản chi khổng lồ cho trí tuệ nhân tạo cùng gây sức ép, khiến kỳ vọng lạm phát tăng lên và hy vọng hạ lãi suất càng xa vời. Bước ngoặt thực sự của đợt điều chỉnh này không nằm ở Seoul hay Tokyo, mà nằm ở diễn biến của Amazon và Intel sau khi Phố Wall mở cửa tối nay — nếu hai cổ phiếu này ổn định, chuỗi trí tuệ nhân tạo toàn cầu mới có cơ hội thở; nếu không, châu Á hôm thứ Hai sẽ lại phải trả hóa đơn cho nước Mỹ.
#美股 #人工智能
55
·
--
💰 Cổ tức CHPY về tài khoản mỗi tuần|Tuần thứ 5 tháng 10
Lại đến lúc nhận cổ tức hằng tuần rồi! 💸
📊 Ghi nhận cổ tức tuần này
🏦 Ngân hàng ZhongAn
Số cổ phiếu nắm giữ: 397
💵 Cổ tức: $127.78 USD
🟡 Binance
Số cổ phiếu nắm giữ: 74.5
💵 Cổ tức: 23.99 USDC
🌱 Cổ tức mỗi cổ phiếu lại giảm một xu, nhưng tiền vẫn về đều
🌱 Nắm giữ 471.5 cổ phiếu, cổ tức nhận được là tiền thật
🌱 Giá mỗi cổ phiếu giảm, số cổ phiếu tăng
💰 #CHPY #每周分红 #NhậnCổTức
💰 Cổ tức CHPY về tài khoản mỗi tuần|Tuần thứ 5 tháng 10
Lại đến lúc nhận cổ tức hằng tuần rồi! 💸
📊 Ghi nhận cổ tức tuần này
🏦 Ngân hàng ZhongAn
Số cổ phiếu nắm giữ: 397
💵 Cổ tức: $127.78 USD
🟡 Binance
Số cổ phiếu nắm giữ: 74.5
💵 Cổ tức: 23.99 USDC
🌱 Cổ tức mỗi cổ phiếu lại giảm một xu, nhưng tiền vẫn về đều
🌱 Nắm giữ 471.5 cổ phiếu, cổ tức nhận được là tiền thật
🌱 Giá mỗi cổ phiếu giảm, số cổ phiếu tăng
💰 #CHPY #每周分红 #NhậnCổTức
Lại đến lúc nhận cổ tức hằng tuần rồi! 💸
📊 Ghi nhận cổ tức tuần này
🏦 Ngân hàng ZhongAn
Số cổ phiếu nắm giữ: 397
💵 Cổ tức: $127.78 USD
🟡 Binance
Số cổ phiếu nắm giữ: 74.5
💵 Cổ tức: 23.99 USDC
🌱 Cổ tức mỗi cổ phiếu lại giảm một xu, nhưng tiền vẫn về đều
🌱 Nắm giữ 471.5 cổ phiếu, cổ tức nhận được là tiền thật
🌱 Giá mỗi cổ phiếu giảm, số cổ phiếu tăng
💰 #CHPY #每周分红 #NhậnCổTức
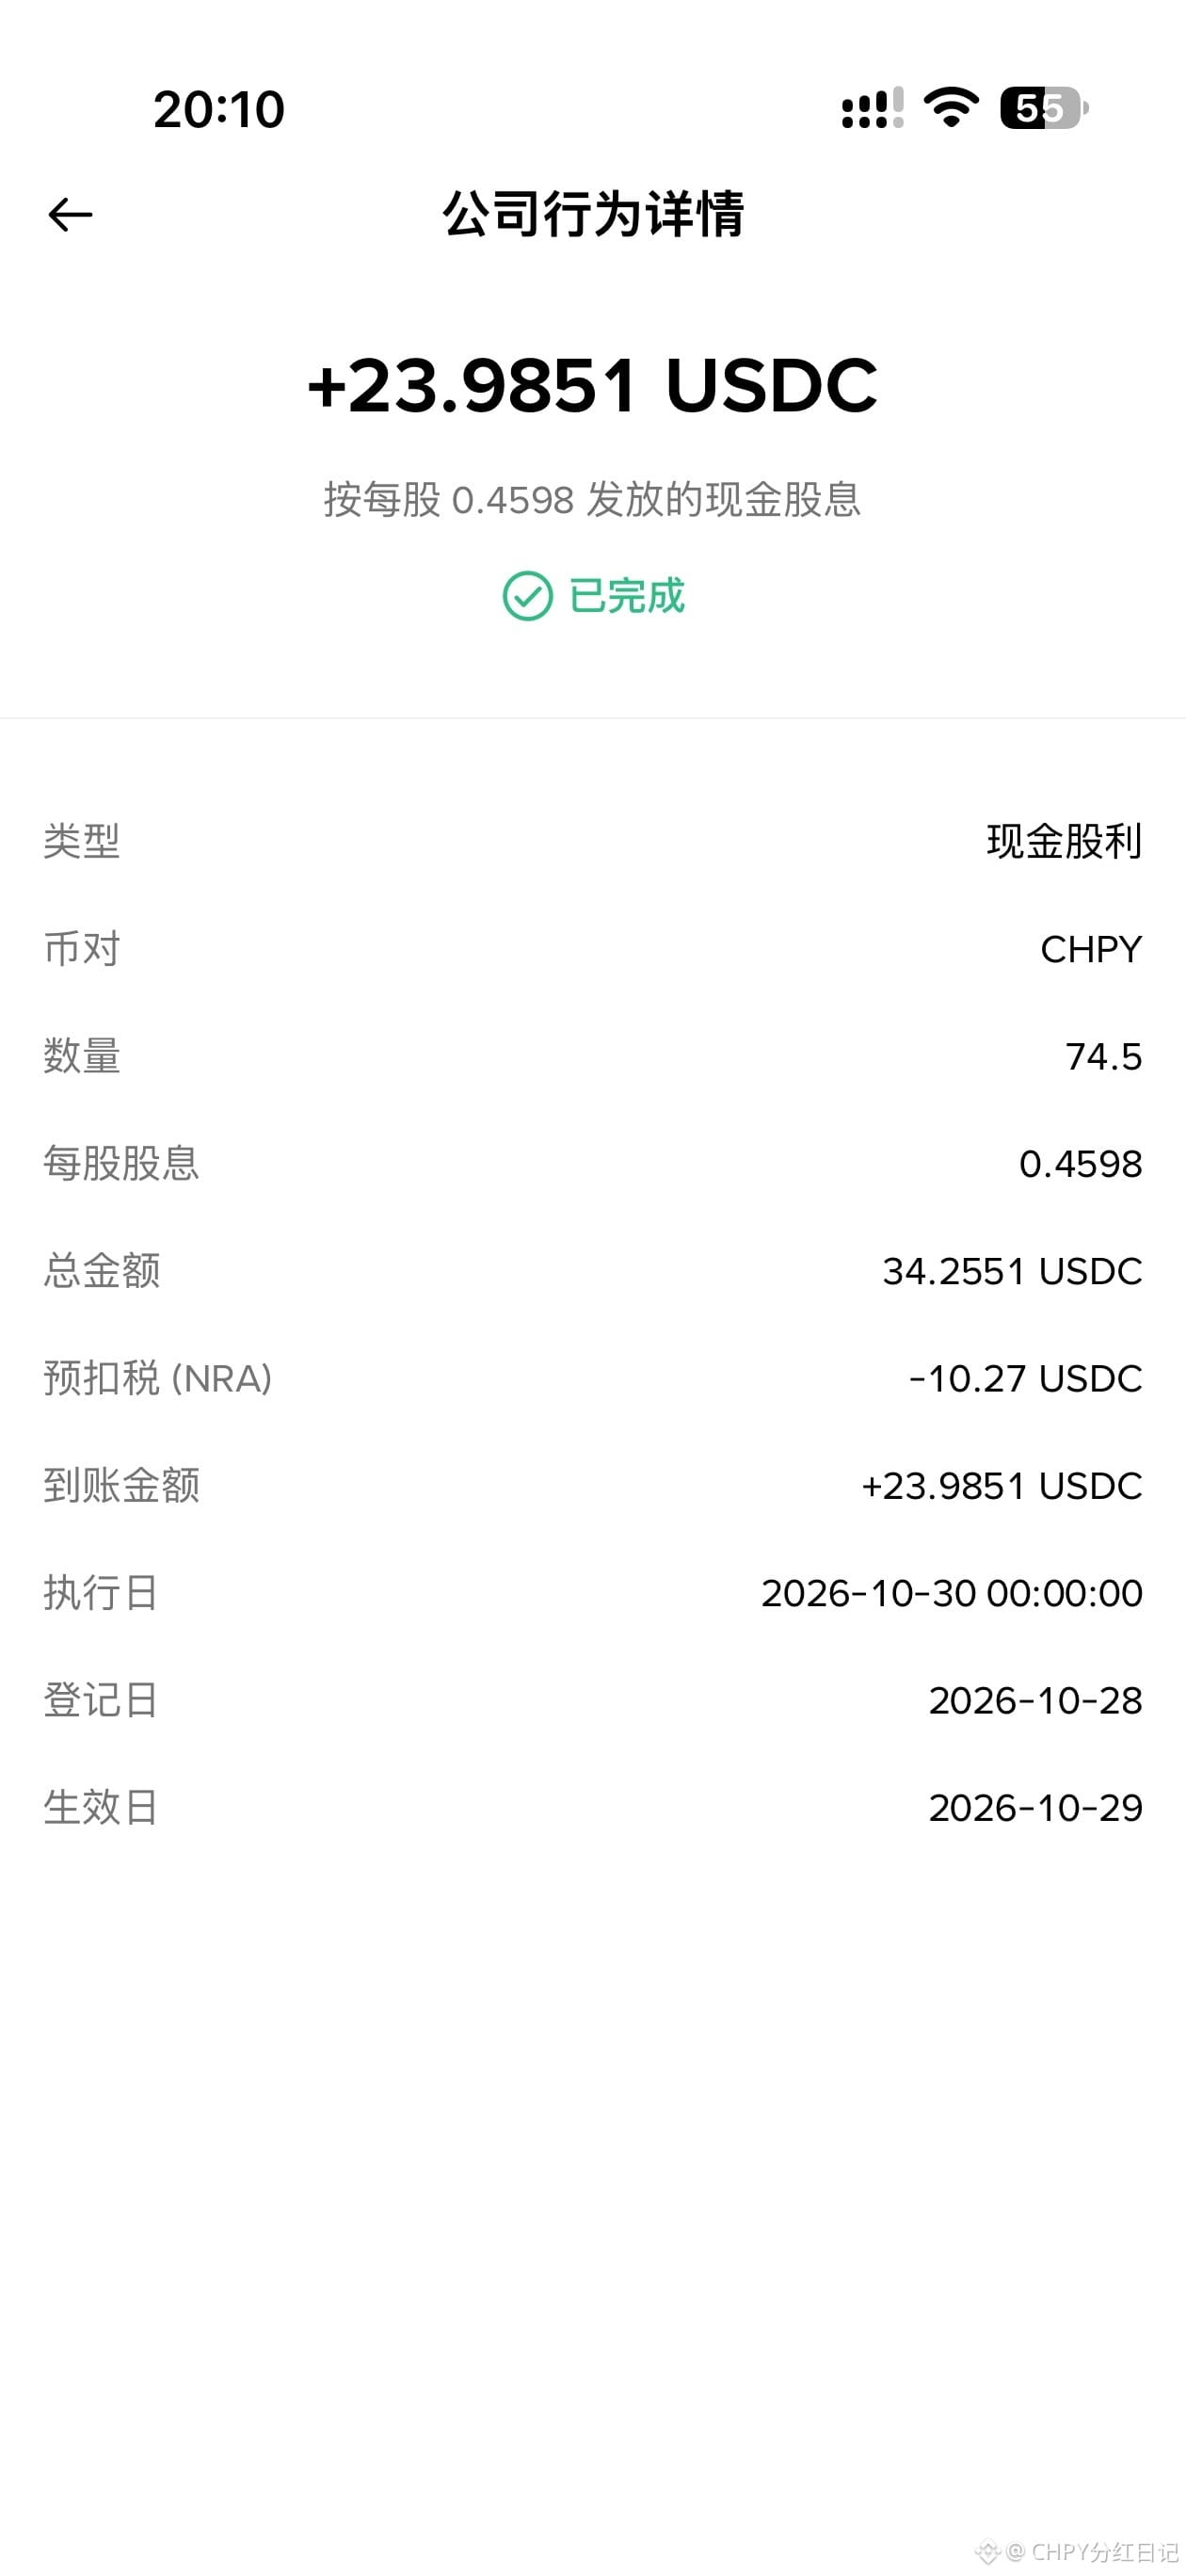
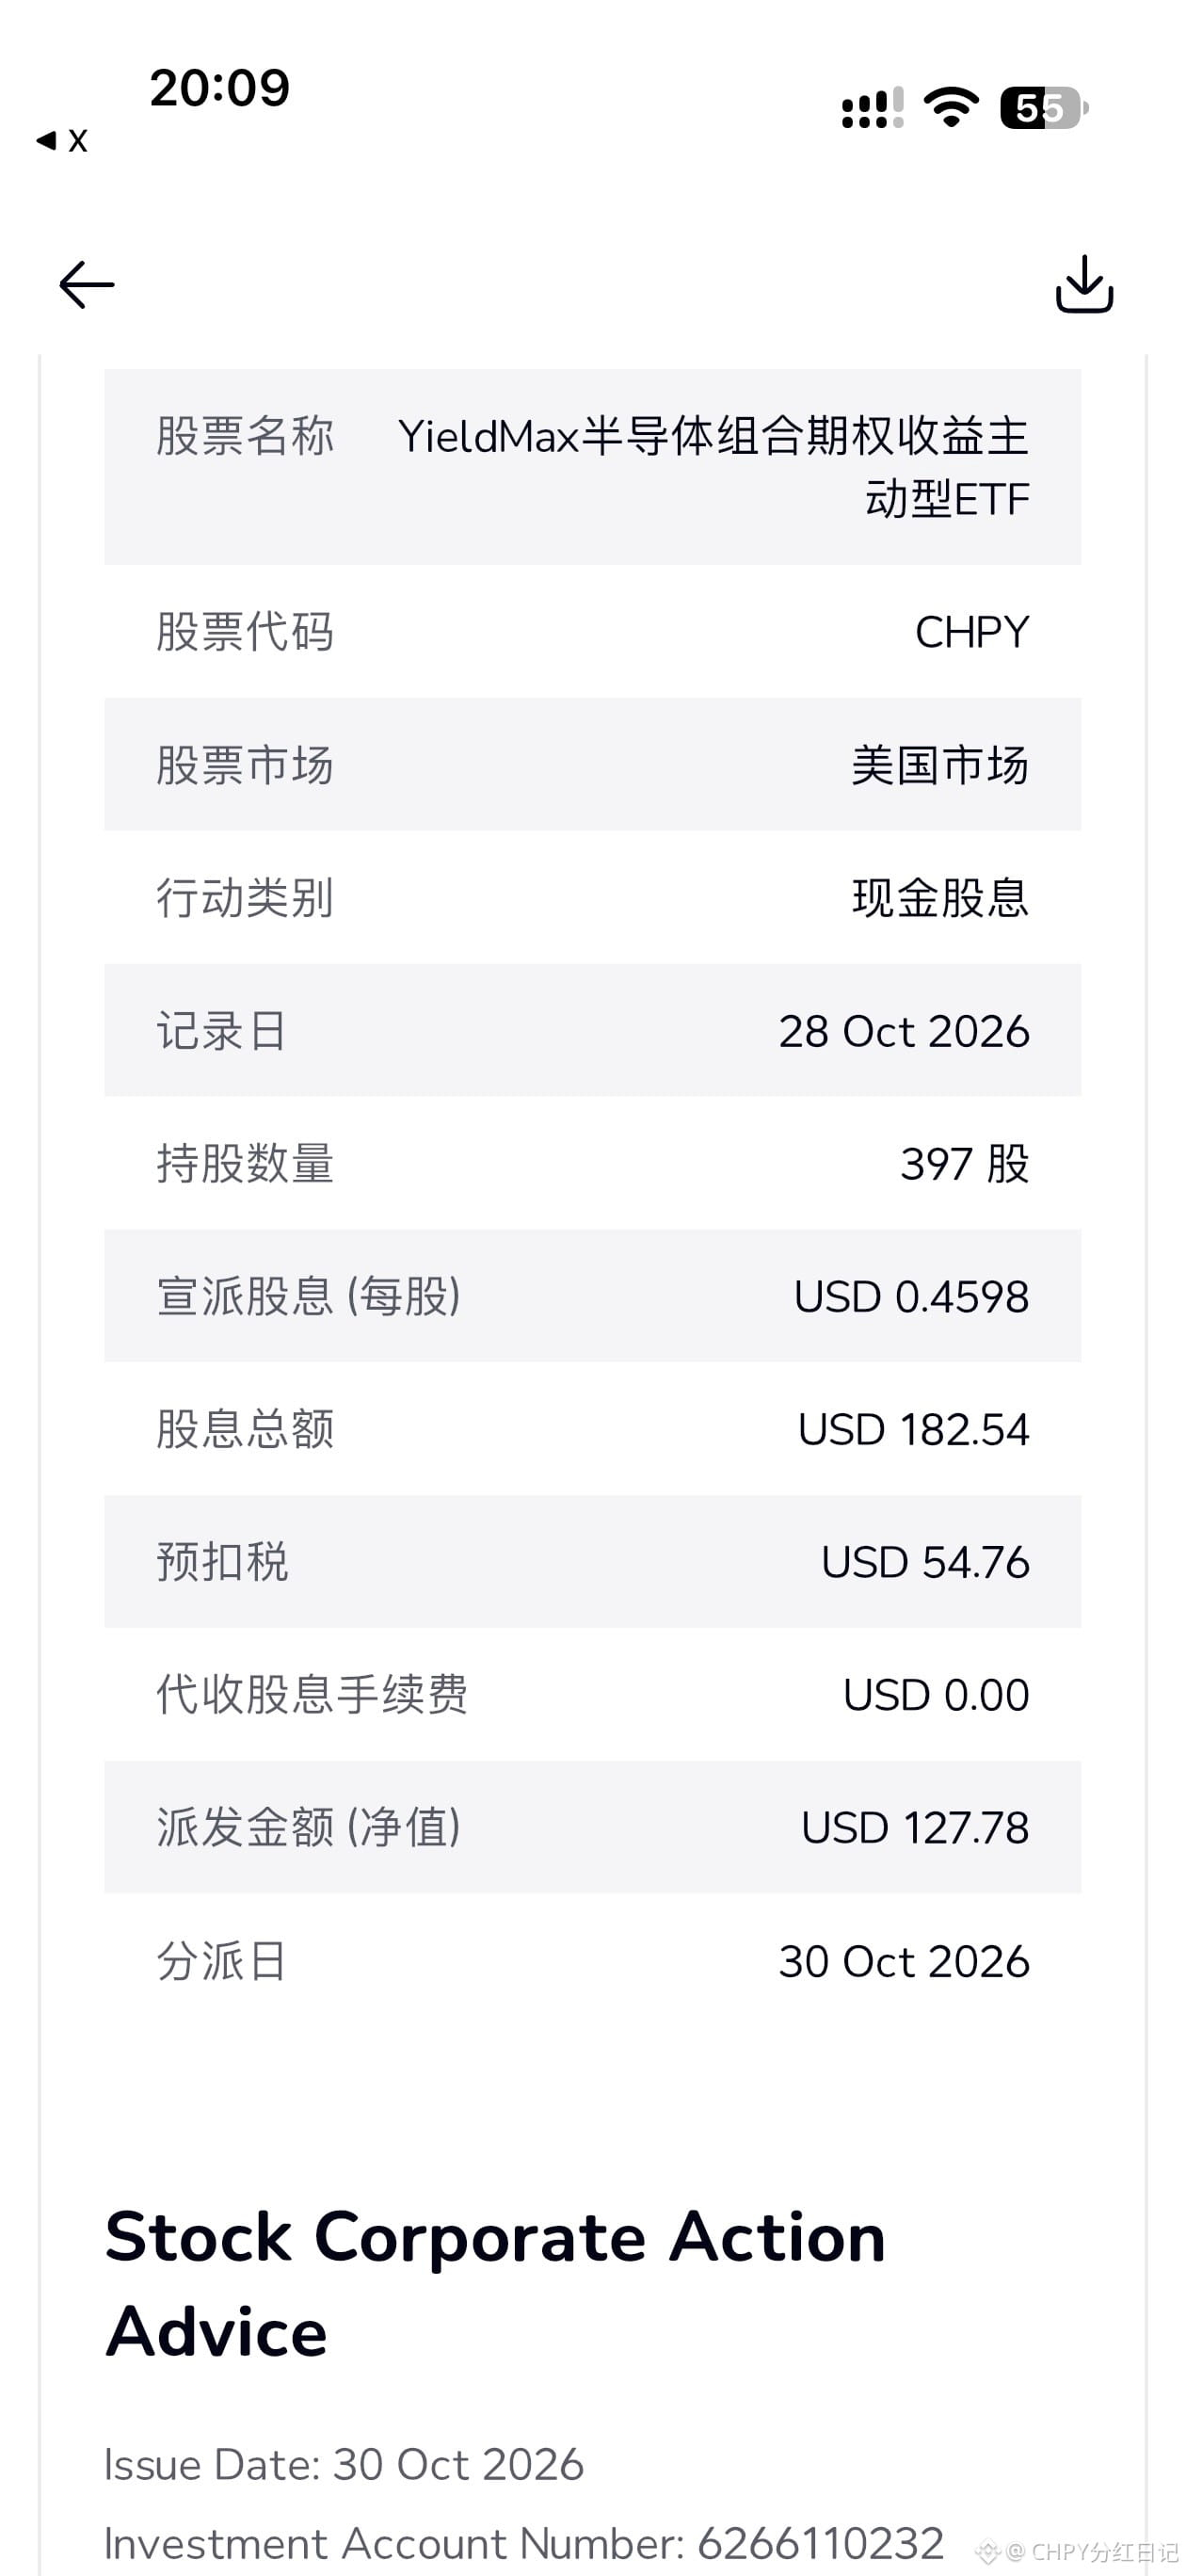
·
--
Hôm nay là ngày cuối cùng của tháng 10, và trước giờ mở cửa, thị trường chứng khoán Mỹ đã phân định thắng thua: cổ phiếu công nghệ giảm, cổ phiếu dầu mỏ tăng; cùng một thị trường, cùng một ngày, nhưng đi theo hai hướng.
Tính đến 04:04 giờ miền Đông nước Mỹ, hợp đồng tương lai Nasdaq 100 giảm 640 điểm, tương đương 2,16%; hợp đồng tương lai S&P 500 giảm 77,5 điểm, tương đương 1,0%; hợp đồng tương lai Dow Jones Industrial Average giảm 25 điểm, tương đương 0,05%. Cổ phiếu Amazon giảm 7,2% trước giờ mở cửa, còn Intel lao dốc 25%. Nếu mở cửa ở mức giảm như vậy, vốn hóa của hai công ty sẽ bốc hơi tổng cộng khoảng 300 tỷ USD chỉ trong một ngày.
Ở chiều ngược lại, Exxon Mobil và Chevron đều công bố báo cáo tài chính quý III trước giờ mở cửa hôm nay, và cả hai đều vượt kỳ vọng. Lợi nhuận quý III của Exxon Mobil đạt 15,4 tỷ USD, tăng 104% so với cùng kỳ năm ngoái và cao nhất kể từ năm 2022; EPS điều chỉnh đạt 4,23 USD, cao hơn mức dự báo 4,12 USD; cổ phiếu tăng 2% trước giờ mở cửa. Lợi nhuận quý III của Chevron đạt 9,9 tỷ USD, gần gấp ba cùng kỳ năm ngoái; EPS điều chỉnh đạt 5,28 USD, cao hơn mức dự báo 4,87 USD; lợi nhuận điều chỉnh đạt 10,4 tỷ USD, tăng 185% so với cùng kỳ; cổ phiếu tăng 1% trước giờ mở cửa.
Điều đáng ngạc nhiên là cả hai kiếm tiền theo cùng một cách: không phải nhờ bán được nhiều dầu thô hơn, mà nhờ hoạt động lọc dầu bội thu. Nói đơn giản, lợi nhuận lọc dầu là khoản chênh lệch giữa giá mua dầu thô và giá bán xăng, dầu diesel. Cuộc chiến giữa Mỹ và Israel với Iran, cùng xung đột giữa Nga và Ukraine, đã làm xáo trộn thị trường năng lượng toàn cầu, đẩy giá xăng và dầu diesel lên cao, khiến biên lợi nhuận lọc dầu nới rộng. Trong quý này, lần đầu tiên lợi nhuận từ hoạt động lọc dầu của Exxon Mobil vượt hoạt động khai thác dầu thượng nguồn; đây là lần đầu tiên sau ít nhất sáu năm. Mảng hạ nguồn của Chevron có lợi nhuận 4,9 tỷ USD; hoạt động lọc dầu tại Mỹ có lợi nhuận 3,6 tỷ USD, gấp năm lần cùng kỳ năm ngoái; lượng dầu thô xử lý tại các nhà máy lọc dầu ở Mỹ đạt kỷ lục 1,1 triệu thùng mỗi ngày.
Điều đáng chú ý hơn là cách hai công ty sử dụng tiền. Dòng tiền tự do điều chỉnh trong quý của Chevron đạt 14,2 tỷ USD, gấp đôi cùng kỳ năm ngoái; trong quý III, Exxon Mobil hoàn trả 9,4 tỷ USD cho cổ đông, còn Chevron trả cổ tức 3,5 tỷ USD và mua lại cổ phiếu trị giá 2,5 tỷ USD. Tuy nhiên, cả hai đều không tranh thủ lợi nhuận cao để tăng cổ tức hay mua lại cổ phiếu, mà ưu tiên trả nợ: Exxon Mobil giảm nợ 8 tỷ USD trong quý III; kế hoạch mua lại cổ phiếu năm 2027 vẫn ở mức 20 tỷ USD, ngang với hai năm trước; nợ ròng của Chevron giảm từ 34,5 tỷ USD vào cuối năm 2025 xuống còn 20,7 tỷ USD. Ban lãnh đạo cũng đang chủ động phòng ngừa: khoản tiền này kiếm được quá nhanh, chưa chắc duy trì được lâu.
Diễn biến cả tháng 10 cho thấy rõ hơn sự luân chuyển dòng tiền: Nasdaq 100 dự kiến kết tháng giảm, sau khi đã tăng liên tiếp hai tháng; S&P 500 và Dow Jones Industrial Average dự kiến kết tháng tăng; trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng trong tháng 10, chỉ có công nghệ và dịch vụ truyền thông giảm. Tiền không rời khỏi thị trường chứng khoán, mà chỉ chuyển từ các gã khổng lồ công nghệ “đốt tiền để đổi lấy tăng trưởng” sang các gã khổng lồ dầu mỏ có “dòng tiền ào ạt chảy vào”.
Nhưng mức độ bền vững của hai xu hướng này không giống nhau. Cổ phiếu công nghệ giảm vì các công ty chủ động chi tiền cho tương lai, nhưng chi quá mạnh khiến thị trường phải tính toán lại; cổ phiếu dầu mỏ tăng nhờ hưởng lợi từ chiến tranh và gián đoạn nguồn cung. Trong quý III, dầu Brent biến động mạnh trong khoảng 68 đến 132 USD/thùng. Khoản lợi nhuận khổng lồ từ hoạt động lọc dầu do biến động này tạo ra có thể nhanh chóng thu hẹp khi giá dầu ổn định và nguồn cung phục hồi. Giám đốc tài chính của Chevron cũng nói rằng việc dùng tiền mặt dư thừa để trả nợ và củng cố bảng cân đối kế toán lúc này là cách hành xử thận trọng trong một thị trường biến động cao.
Rủi ro nằm ở ba điểm. Thứ nhất, mức giảm trước giờ mở cửa không đồng nghĩa với giá đóng cửa; giao dịch trước giờ mở cửa thường thưa thớt và biến động lớn. Việc cổ phiếu Amazon và Intel có thể lấy lại một phần mức giảm sau khi chính thức mở cửa tối nay hay không sẽ là phép thử đầu tiên. Thứ hai, khi lợi nhuận lọc dầu đạt đỉnh rồi đi xuống, định giá cổ phiếu dầu mỏ thường giảm nhanh hơn giá dầu. Trước khi mua đuổi, hãy xem dầu Brent có giữ được trên 100 USD/thùng hay không. Thứ ba, bầu cử giữa nhiệm kỳ ở Mỹ diễn ra vào ngày 3 tháng 11; giá xăng và dầu diesel đã trở thành vấn đề chính trị, nên chính sách năng lượng và diễn biến giá dầu sau bầu cử đều có thể thay đổi. Cổ phiếu công nghệ được định giá dựa trên kỳ vọng chi tiêu vốn đạt đỉnh vào năm sau và dòng tiền tự do chuyển sang dương; cổ phiếu dầu mỏ phụ thuộc vào giá dầu và biên lợi nhuận lọc dầu trong tuần tới. Đồng hồ của hai bên hoàn toàn không cùng múi giờ; dùng chung một thước đo thì sớm muộn cũng sẽ đo sai.
#美股 #Dầu mỏ
Hôm nay là ngày cuối cùng của tháng 10, và trước giờ mở cửa, thị trường chứng khoán Mỹ đã phân định thắng thua: cổ phiếu công nghệ giảm, cổ phiếu dầu mỏ tăng; cùng một thị trường, cùng một ngày, nhưng đi theo hai hướng.
Tính đến 04:04 giờ miền Đông nước Mỹ, hợp đồng tương lai Nasdaq 100 giảm 640 điểm, tương đương 2,16%; hợp đồng tương lai S&P 500 giảm 77,5 điểm, tương đương 1,0%; hợp đồng tương lai Dow Jones Industrial Average giảm 25 điểm, tương đương 0,05%. Cổ phiếu Amazon giảm 7,2% trước giờ mở cửa, còn Intel lao dốc 25%. Nếu mở cửa ở mức giảm như vậy, vốn hóa của hai công ty sẽ bốc hơi tổng cộng khoảng 300 tỷ USD chỉ trong một ngày.
Ở chiều ngược lại, Exxon Mobil và Chevron đều công bố báo cáo tài chính quý III trước giờ mở cửa hôm nay, và cả hai đều vượt kỳ vọng. Lợi nhuận quý III của Exxon Mobil đạt 15,4 tỷ USD, tăng 104% so với cùng kỳ năm ngoái và cao nhất kể từ năm 2022; EPS điều chỉnh đạt 4,23 USD, cao hơn mức dự báo 4,12 USD; cổ phiếu tăng 2% trước giờ mở cửa. Lợi nhuận quý III của Chevron đạt 9,9 tỷ USD, gần gấp ba cùng kỳ năm ngoái; EPS điều chỉnh đạt 5,28 USD, cao hơn mức dự báo 4,87 USD; lợi nhuận điều chỉnh đạt 10,4 tỷ USD, tăng 185% so với cùng kỳ; cổ phiếu tăng 1% trước giờ mở cửa.
Điều đáng ngạc nhiên là cả hai kiếm tiền theo cùng một cách: không phải nhờ bán được nhiều dầu thô hơn, mà nhờ hoạt động lọc dầu bội thu. Nói đơn giản, lợi nhuận lọc dầu là khoản chênh lệch giữa giá mua dầu thô và giá bán xăng, dầu diesel. Cuộc chiến giữa Mỹ và Israel với Iran, cùng xung đột giữa Nga và Ukraine, đã làm xáo trộn thị trường năng lượng toàn cầu, đẩy giá xăng và dầu diesel lên cao, khiến biên lợi nhuận lọc dầu nới rộng. Trong quý này, lần đầu tiên lợi nhuận từ hoạt động lọc dầu của Exxon Mobil vượt hoạt động khai thác dầu thượng nguồn; đây là lần đầu tiên sau ít nhất sáu năm. Mảng hạ nguồn của Chevron có lợi nhuận 4,9 tỷ USD; hoạt động lọc dầu tại Mỹ có lợi nhuận 3,6 tỷ USD, gấp năm lần cùng kỳ năm ngoái; lượng dầu thô xử lý tại các nhà máy lọc dầu ở Mỹ đạt kỷ lục 1,1 triệu thùng mỗi ngày.
Điều đáng chú ý hơn là cách hai công ty sử dụng tiền. Dòng tiền tự do điều chỉnh trong quý của Chevron đạt 14,2 tỷ USD, gấp đôi cùng kỳ năm ngoái; trong quý III, Exxon Mobil hoàn trả 9,4 tỷ USD cho cổ đông, còn Chevron trả cổ tức 3,5 tỷ USD và mua lại cổ phiếu trị giá 2,5 tỷ USD. Tuy nhiên, cả hai đều không tranh thủ lợi nhuận cao để tăng cổ tức hay mua lại cổ phiếu, mà ưu tiên trả nợ: Exxon Mobil giảm nợ 8 tỷ USD trong quý III; kế hoạch mua lại cổ phiếu năm 2027 vẫn ở mức 20 tỷ USD, ngang với hai năm trước; nợ ròng của Chevron giảm từ 34,5 tỷ USD vào cuối năm 2025 xuống còn 20,7 tỷ USD. Ban lãnh đạo cũng đang chủ động phòng ngừa: khoản tiền này kiếm được quá nhanh, chưa chắc duy trì được lâu.
Diễn biến cả tháng 10 cho thấy rõ hơn sự luân chuyển dòng tiền: Nasdaq 100 dự kiến kết tháng giảm, sau khi đã tăng liên tiếp hai tháng; S&P 500 và Dow Jones Industrial Average dự kiến kết tháng tăng; trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng trong tháng 10, chỉ có công nghệ và dịch vụ truyền thông giảm. Tiền không rời khỏi thị trường chứng khoán, mà chỉ chuyển từ các gã khổng lồ công nghệ “đốt tiền để đổi lấy tăng trưởng” sang các gã khổng lồ dầu mỏ có “dòng tiền ào ạt chảy vào”.
Nhưng mức độ bền vững của hai xu hướng này không giống nhau. Cổ phiếu công nghệ giảm vì các công ty chủ động chi tiền cho tương lai, nhưng chi quá mạnh khiến thị trường phải tính toán lại; cổ phiếu dầu mỏ tăng nhờ hưởng lợi từ chiến tranh và gián đoạn nguồn cung. Trong quý III, dầu Brent biến động mạnh trong khoảng 68 đến 132 USD/thùng. Khoản lợi nhuận khổng lồ từ hoạt động lọc dầu do biến động này tạo ra có thể nhanh chóng thu hẹp khi giá dầu ổn định và nguồn cung phục hồi. Giám đốc tài chính của Chevron cũng nói rằng việc dùng tiền mặt dư thừa để trả nợ và củng cố bảng cân đối kế toán lúc này là cách hành xử thận trọng trong một thị trường biến động cao.
Rủi ro nằm ở ba điểm. Thứ nhất, mức giảm trước giờ mở cửa không đồng nghĩa với giá đóng cửa; giao dịch trước giờ mở cửa thường thưa thớt và biến động lớn. Việc cổ phiếu Amazon và Intel có thể lấy lại một phần mức giảm sau khi chính thức mở cửa tối nay hay không sẽ là phép thử đầu tiên. Thứ hai, khi lợi nhuận lọc dầu đạt đỉnh rồi đi xuống, định giá cổ phiếu dầu mỏ thường giảm nhanh hơn giá dầu. Trước khi mua đuổi, hãy xem dầu Brent có giữ được trên 100 USD/thùng hay không. Thứ ba, bầu cử giữa nhiệm kỳ ở Mỹ diễn ra vào ngày 3 tháng 11; giá xăng và dầu diesel đã trở thành vấn đề chính trị, nên chính sách năng lượng và diễn biến giá dầu sau bầu cử đều có thể thay đổi. Cổ phiếu công nghệ được định giá dựa trên kỳ vọng chi tiêu vốn đạt đỉnh vào năm sau và dòng tiền tự do chuyển sang dương; cổ phiếu dầu mỏ phụ thuộc vào giá dầu và biên lợi nhuận lọc dầu trong tuần tới. Đồng hồ của hai bên hoàn toàn không cùng múi giờ; dùng chung một thước đo thì sớm muộn cũng sẽ đo sai.
#美股 #Dầu mỏ
Tính đến 04:04 giờ miền Đông nước Mỹ, hợp đồng tương lai Nasdaq 100 giảm 640 điểm, tương đương 2,16%; hợp đồng tương lai S&P 500 giảm 77,5 điểm, tương đương 1,0%; hợp đồng tương lai Dow Jones Industrial Average giảm 25 điểm, tương đương 0,05%. Cổ phiếu Amazon giảm 7,2% trước giờ mở cửa, còn Intel lao dốc 25%. Nếu mở cửa ở mức giảm như vậy, vốn hóa của hai công ty sẽ bốc hơi tổng cộng khoảng 300 tỷ USD chỉ trong một ngày.
Ở chiều ngược lại, Exxon Mobil và Chevron đều công bố báo cáo tài chính quý III trước giờ mở cửa hôm nay, và cả hai đều vượt kỳ vọng. Lợi nhuận quý III của Exxon Mobil đạt 15,4 tỷ USD, tăng 104% so với cùng kỳ năm ngoái và cao nhất kể từ năm 2022; EPS điều chỉnh đạt 4,23 USD, cao hơn mức dự báo 4,12 USD; cổ phiếu tăng 2% trước giờ mở cửa. Lợi nhuận quý III của Chevron đạt 9,9 tỷ USD, gần gấp ba cùng kỳ năm ngoái; EPS điều chỉnh đạt 5,28 USD, cao hơn mức dự báo 4,87 USD; lợi nhuận điều chỉnh đạt 10,4 tỷ USD, tăng 185% so với cùng kỳ; cổ phiếu tăng 1% trước giờ mở cửa.
Điều đáng ngạc nhiên là cả hai kiếm tiền theo cùng một cách: không phải nhờ bán được nhiều dầu thô hơn, mà nhờ hoạt động lọc dầu bội thu. Nói đơn giản, lợi nhuận lọc dầu là khoản chênh lệch giữa giá mua dầu thô và giá bán xăng, dầu diesel. Cuộc chiến giữa Mỹ và Israel với Iran, cùng xung đột giữa Nga và Ukraine, đã làm xáo trộn thị trường năng lượng toàn cầu, đẩy giá xăng và dầu diesel lên cao, khiến biên lợi nhuận lọc dầu nới rộng. Trong quý này, lần đầu tiên lợi nhuận từ hoạt động lọc dầu của Exxon Mobil vượt hoạt động khai thác dầu thượng nguồn; đây là lần đầu tiên sau ít nhất sáu năm. Mảng hạ nguồn của Chevron có lợi nhuận 4,9 tỷ USD; hoạt động lọc dầu tại Mỹ có lợi nhuận 3,6 tỷ USD, gấp năm lần cùng kỳ năm ngoái; lượng dầu thô xử lý tại các nhà máy lọc dầu ở Mỹ đạt kỷ lục 1,1 triệu thùng mỗi ngày.
Điều đáng chú ý hơn là cách hai công ty sử dụng tiền. Dòng tiền tự do điều chỉnh trong quý của Chevron đạt 14,2 tỷ USD, gấp đôi cùng kỳ năm ngoái; trong quý III, Exxon Mobil hoàn trả 9,4 tỷ USD cho cổ đông, còn Chevron trả cổ tức 3,5 tỷ USD và mua lại cổ phiếu trị giá 2,5 tỷ USD. Tuy nhiên, cả hai đều không tranh thủ lợi nhuận cao để tăng cổ tức hay mua lại cổ phiếu, mà ưu tiên trả nợ: Exxon Mobil giảm nợ 8 tỷ USD trong quý III; kế hoạch mua lại cổ phiếu năm 2027 vẫn ở mức 20 tỷ USD, ngang với hai năm trước; nợ ròng của Chevron giảm từ 34,5 tỷ USD vào cuối năm 2025 xuống còn 20,7 tỷ USD. Ban lãnh đạo cũng đang chủ động phòng ngừa: khoản tiền này kiếm được quá nhanh, chưa chắc duy trì được lâu.
Diễn biến cả tháng 10 cho thấy rõ hơn sự luân chuyển dòng tiền: Nasdaq 100 dự kiến kết tháng giảm, sau khi đã tăng liên tiếp hai tháng; S&P 500 và Dow Jones Industrial Average dự kiến kết tháng tăng; trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng trong tháng 10, chỉ có công nghệ và dịch vụ truyền thông giảm. Tiền không rời khỏi thị trường chứng khoán, mà chỉ chuyển từ các gã khổng lồ công nghệ “đốt tiền để đổi lấy tăng trưởng” sang các gã khổng lồ dầu mỏ có “dòng tiền ào ạt chảy vào”.
Nhưng mức độ bền vững của hai xu hướng này không giống nhau. Cổ phiếu công nghệ giảm vì các công ty chủ động chi tiền cho tương lai, nhưng chi quá mạnh khiến thị trường phải tính toán lại; cổ phiếu dầu mỏ tăng nhờ hưởng lợi từ chiến tranh và gián đoạn nguồn cung. Trong quý III, dầu Brent biến động mạnh trong khoảng 68 đến 132 USD/thùng. Khoản lợi nhuận khổng lồ từ hoạt động lọc dầu do biến động này tạo ra có thể nhanh chóng thu hẹp khi giá dầu ổn định và nguồn cung phục hồi. Giám đốc tài chính của Chevron cũng nói rằng việc dùng tiền mặt dư thừa để trả nợ và củng cố bảng cân đối kế toán lúc này là cách hành xử thận trọng trong một thị trường biến động cao.
Rủi ro nằm ở ba điểm. Thứ nhất, mức giảm trước giờ mở cửa không đồng nghĩa với giá đóng cửa; giao dịch trước giờ mở cửa thường thưa thớt và biến động lớn. Việc cổ phiếu Amazon và Intel có thể lấy lại một phần mức giảm sau khi chính thức mở cửa tối nay hay không sẽ là phép thử đầu tiên. Thứ hai, khi lợi nhuận lọc dầu đạt đỉnh rồi đi xuống, định giá cổ phiếu dầu mỏ thường giảm nhanh hơn giá dầu. Trước khi mua đuổi, hãy xem dầu Brent có giữ được trên 100 USD/thùng hay không. Thứ ba, bầu cử giữa nhiệm kỳ ở Mỹ diễn ra vào ngày 3 tháng 11; giá xăng và dầu diesel đã trở thành vấn đề chính trị, nên chính sách năng lượng và diễn biến giá dầu sau bầu cử đều có thể thay đổi. Cổ phiếu công nghệ được định giá dựa trên kỳ vọng chi tiêu vốn đạt đỉnh vào năm sau và dòng tiền tự do chuyển sang dương; cổ phiếu dầu mỏ phụ thuộc vào giá dầu và biên lợi nhuận lọc dầu trong tuần tới. Đồng hồ của hai bên hoàn toàn không cùng múi giờ; dùng chung một thước đo thì sớm muộn cũng sẽ đo sai.
#美股 #Dầu mỏ
130
·
--
Vàng hôm nay lại rơi xuống dưới mốc 4.000 USD. Trong phiên, vàng giao ngay mất mốc 4.000 USD/ounce, xuống còn 3.997,25 USD, giảm 0,58% trong ngày; bạc giao ngay giảm mạnh hơn, gần 2%, còn 51,147 USD. Hôm qua, giá vàng đã giảm hơn 1%, đóng cửa ở mức 4.020,5 USD, tức là đã hai ngày liên tiếp thăm dò xuống dưới ngưỡng 4.000 USD.
Thị trường trong nước cũng diễn biến tương tự: hợp đồng vàng chủ lực trên sàn Thượng Hải ở mức 858,54 nhân dân tệ/gram, giảm 1,27%; hợp đồng bạc chủ lực trên sàn Thượng Hải ở mức 12.247 nhân dân tệ/kg, giảm 5,19%.
Ngòi nổ vẫn là Cục Dự trữ Liên bang Mỹ. Ngày 28 tháng 10, Ủy ban Thị trường Mở Liên bang Mỹ giữ nguyên biên độ mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, trong cuộc bỏ phiếu với tỷ lệ 10-2, có hai quan chức ủng hộ tăng lãi suất; tín hiệu thiên về lập trường cứng rắn đến nay vẫn chưa lắng xuống. Theo dữ liệu mới nhất từ công cụ “FedWatch” của Sàn Giao dịch Hàng hóa Chicago, xác suất thị trường dự đoán tăng lãi suất 25 điểm cơ bản trong tháng 12 đã tăng lên 74,9%, trong khi xác suất giữ nguyên lãi suất chỉ còn 25,1%.
Nói đơn giản, kỳ vọng tăng lãi suất đồng nghĩa với việc tiền sẽ trở nên đắt đỏ hơn. Bản thân vàng không sinh lãi; khi lãi suất tăng, chi phí cơ hội của việc nắm giữ vàng cũng tăng theo, nên dòng tiền tự nhiên chuyển sang những nơi có thể sinh lãi. Bạc giảm mạnh hơn vàng cũng phù hợp với logic này: bạc vừa là kim loại quý, vừa là kim loại công nghiệp, vốn biến động mạnh hơn vàng. Khi chiều gió đổi hướng, bạc là thứ bị bán trước.
Điều thú vị là đợt giảm của vàng, bạc, Bitcoin và cổ phiếu công nghệ thực chất đều liên quan đến cùng một yếu tố: Fed giữ lập trường cứng rắn, kỳ vọng tăng lãi suất trỗi dậy, khẩu vị rủi ro thu hẹp, khiến các tài sản biến động mạnh giảm trước; ngay cả vàng, tài sản trú ẩn truyền thống, cũng không thể đứng ngoài xu hướng này. Nhận định của người đứng đầu bộ phận chiến lược hàng hóa tại Ngân hàng Saxo rất thẳng thắn: phần lớn thời gian trong tuần này, giá vàng dao động quanh ngưỡng 4.000 USD, còn nhà đầu tư thì đứng ngoài quan sát.
Không thể chỉ xem mốc 4.000 USD là một ngưỡng số tròn. Đây vừa là ngưỡng tâm lý, vừa là mức giá vốn mà phe mua và phe bán đã liên tục giằng co trong hơn một tuần gần đây: tuần trước, giá vàng bật tăng từ 3.975 USD lên 4.085 USD, tăng hơn 100 USD; giờ lại quay đầu, gần như trả lại phần lớn thành quả của đợt tăng đó. Nếu không giữ được mốc 4.000 USD, thử thách tiếp theo sẽ là vùng đáy trước đó quanh 3.975 USD; nếu giữ được, vùng 4.000-4.085 USD sẽ là biên độ dao động.
Rủi ro nằm ở các dữ liệu trước tháng 12. Yếu tố thực sự định hướng thị trường không phải là cây nến giảm hôm nay, mà là dữ liệu lạm phát tháng 11 và phát biểu tiếp theo của Cục Dự trữ Liên bang Mỹ. Nếu lạm phát tiếp tục hạ nhiệt và kỳ vọng tăng lãi suất hoàn toàn tan biến, dư địa phục hồi của vàng sẽ không nhỏ; dù sao, hai động lực dài hạn là hoạt động mua vàng của các ngân hàng trung ương và phần bù rủi ro địa chính trị vẫn chưa biến mất. Nếu lạm phát dai dẳng và tháng 12 thực sự có đợt tăng lãi suất, việc mất mốc 4.000 USD sẽ không chỉ là cú giảm nhất thời, còn bạc sẽ giảm mạnh hơn vàng. Trước khi mua đuổi hay bán tháo, hãy nghĩ cho rõ: bạn mua vàng để phòng ngừa rủi ro, hay để đặt cược vào việc giảm lãi suất? Hiện tại, hai logic này đang đưa ra những câu trả lời trái ngược nhau.
#黄金 #Fed
Vàng hôm nay lại rơi xuống dưới mốc 4.000 USD. Trong phiên, vàng giao ngay mất mốc 4.000 USD/ounce, xuống còn 3.997,25 USD, giảm 0,58% trong ngày; bạc giao ngay giảm mạnh hơn, gần 2%, còn 51,147 USD. Hôm qua, giá vàng đã giảm hơn 1%, đóng cửa ở mức 4.020,5 USD, tức là đã hai ngày liên tiếp thăm dò xuống dưới ngưỡng 4.000 USD.
Thị trường trong nước cũng diễn biến tương tự: hợp đồng vàng chủ lực trên sàn Thượng Hải ở mức 858,54 nhân dân tệ/gram, giảm 1,27%; hợp đồng bạc chủ lực trên sàn Thượng Hải ở mức 12.247 nhân dân tệ/kg, giảm 5,19%.
Ngòi nổ vẫn là Cục Dự trữ Liên bang Mỹ. Ngày 28 tháng 10, Ủy ban Thị trường Mở Liên bang Mỹ giữ nguyên biên độ mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, trong cuộc bỏ phiếu với tỷ lệ 10-2, có hai quan chức ủng hộ tăng lãi suất; tín hiệu thiên về lập trường cứng rắn đến nay vẫn chưa lắng xuống. Theo dữ liệu mới nhất từ công cụ “FedWatch” của Sàn Giao dịch Hàng hóa Chicago, xác suất thị trường dự đoán tăng lãi suất 25 điểm cơ bản trong tháng 12 đã tăng lên 74,9%, trong khi xác suất giữ nguyên lãi suất chỉ còn 25,1%.
Nói đơn giản, kỳ vọng tăng lãi suất đồng nghĩa với việc tiền sẽ trở nên đắt đỏ hơn. Bản thân vàng không sinh lãi; khi lãi suất tăng, chi phí cơ hội của việc nắm giữ vàng cũng tăng theo, nên dòng tiền tự nhiên chuyển sang những nơi có thể sinh lãi. Bạc giảm mạnh hơn vàng cũng phù hợp với logic này: bạc vừa là kim loại quý, vừa là kim loại công nghiệp, vốn biến động mạnh hơn vàng. Khi chiều gió đổi hướng, bạc là thứ bị bán trước.
Điều thú vị là đợt giảm của vàng, bạc, Bitcoin và cổ phiếu công nghệ thực chất đều liên quan đến cùng một yếu tố: Fed giữ lập trường cứng rắn, kỳ vọng tăng lãi suất trỗi dậy, khẩu vị rủi ro thu hẹp, khiến các tài sản biến động mạnh giảm trước; ngay cả vàng, tài sản trú ẩn truyền thống, cũng không thể đứng ngoài xu hướng này. Nhận định của người đứng đầu bộ phận chiến lược hàng hóa tại Ngân hàng Saxo rất thẳng thắn: phần lớn thời gian trong tuần này, giá vàng dao động quanh ngưỡng 4.000 USD, còn nhà đầu tư thì đứng ngoài quan sát.
Không thể chỉ xem mốc 4.000 USD là một ngưỡng số tròn. Đây vừa là ngưỡng tâm lý, vừa là mức giá vốn mà phe mua và phe bán đã liên tục giằng co trong hơn một tuần gần đây: tuần trước, giá vàng bật tăng từ 3.975 USD lên 4.085 USD, tăng hơn 100 USD; giờ lại quay đầu, gần như trả lại phần lớn thành quả của đợt tăng đó. Nếu không giữ được mốc 4.000 USD, thử thách tiếp theo sẽ là vùng đáy trước đó quanh 3.975 USD; nếu giữ được, vùng 4.000-4.085 USD sẽ là biên độ dao động.
Rủi ro nằm ở các dữ liệu trước tháng 12. Yếu tố thực sự định hướng thị trường không phải là cây nến giảm hôm nay, mà là dữ liệu lạm phát tháng 11 và phát biểu tiếp theo của Cục Dự trữ Liên bang Mỹ. Nếu lạm phát tiếp tục hạ nhiệt và kỳ vọng tăng lãi suất hoàn toàn tan biến, dư địa phục hồi của vàng sẽ không nhỏ; dù sao, hai động lực dài hạn là hoạt động mua vàng của các ngân hàng trung ương và phần bù rủi ro địa chính trị vẫn chưa biến mất. Nếu lạm phát dai dẳng và tháng 12 thực sự có đợt tăng lãi suất, việc mất mốc 4.000 USD sẽ không chỉ là cú giảm nhất thời, còn bạc sẽ giảm mạnh hơn vàng. Trước khi mua đuổi hay bán tháo, hãy nghĩ cho rõ: bạn mua vàng để phòng ngừa rủi ro, hay để đặt cược vào việc giảm lãi suất? Hiện tại, hai logic này đang đưa ra những câu trả lời trái ngược nhau.
#黄金 #Fed
Thị trường trong nước cũng diễn biến tương tự: hợp đồng vàng chủ lực trên sàn Thượng Hải ở mức 858,54 nhân dân tệ/gram, giảm 1,27%; hợp đồng bạc chủ lực trên sàn Thượng Hải ở mức 12.247 nhân dân tệ/kg, giảm 5,19%.
Ngòi nổ vẫn là Cục Dự trữ Liên bang Mỹ. Ngày 28 tháng 10, Ủy ban Thị trường Mở Liên bang Mỹ giữ nguyên biên độ mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, trong cuộc bỏ phiếu với tỷ lệ 10-2, có hai quan chức ủng hộ tăng lãi suất; tín hiệu thiên về lập trường cứng rắn đến nay vẫn chưa lắng xuống. Theo dữ liệu mới nhất từ công cụ “FedWatch” của Sàn Giao dịch Hàng hóa Chicago, xác suất thị trường dự đoán tăng lãi suất 25 điểm cơ bản trong tháng 12 đã tăng lên 74,9%, trong khi xác suất giữ nguyên lãi suất chỉ còn 25,1%.
Nói đơn giản, kỳ vọng tăng lãi suất đồng nghĩa với việc tiền sẽ trở nên đắt đỏ hơn. Bản thân vàng không sinh lãi; khi lãi suất tăng, chi phí cơ hội của việc nắm giữ vàng cũng tăng theo, nên dòng tiền tự nhiên chuyển sang những nơi có thể sinh lãi. Bạc giảm mạnh hơn vàng cũng phù hợp với logic này: bạc vừa là kim loại quý, vừa là kim loại công nghiệp, vốn biến động mạnh hơn vàng. Khi chiều gió đổi hướng, bạc là thứ bị bán trước.
Điều thú vị là đợt giảm của vàng, bạc, Bitcoin và cổ phiếu công nghệ thực chất đều liên quan đến cùng một yếu tố: Fed giữ lập trường cứng rắn, kỳ vọng tăng lãi suất trỗi dậy, khẩu vị rủi ro thu hẹp, khiến các tài sản biến động mạnh giảm trước; ngay cả vàng, tài sản trú ẩn truyền thống, cũng không thể đứng ngoài xu hướng này. Nhận định của người đứng đầu bộ phận chiến lược hàng hóa tại Ngân hàng Saxo rất thẳng thắn: phần lớn thời gian trong tuần này, giá vàng dao động quanh ngưỡng 4.000 USD, còn nhà đầu tư thì đứng ngoài quan sát.
Không thể chỉ xem mốc 4.000 USD là một ngưỡng số tròn. Đây vừa là ngưỡng tâm lý, vừa là mức giá vốn mà phe mua và phe bán đã liên tục giằng co trong hơn một tuần gần đây: tuần trước, giá vàng bật tăng từ 3.975 USD lên 4.085 USD, tăng hơn 100 USD; giờ lại quay đầu, gần như trả lại phần lớn thành quả của đợt tăng đó. Nếu không giữ được mốc 4.000 USD, thử thách tiếp theo sẽ là vùng đáy trước đó quanh 3.975 USD; nếu giữ được, vùng 4.000-4.085 USD sẽ là biên độ dao động.
Rủi ro nằm ở các dữ liệu trước tháng 12. Yếu tố thực sự định hướng thị trường không phải là cây nến giảm hôm nay, mà là dữ liệu lạm phát tháng 11 và phát biểu tiếp theo của Cục Dự trữ Liên bang Mỹ. Nếu lạm phát tiếp tục hạ nhiệt và kỳ vọng tăng lãi suất hoàn toàn tan biến, dư địa phục hồi của vàng sẽ không nhỏ; dù sao, hai động lực dài hạn là hoạt động mua vàng của các ngân hàng trung ương và phần bù rủi ro địa chính trị vẫn chưa biến mất. Nếu lạm phát dai dẳng và tháng 12 thực sự có đợt tăng lãi suất, việc mất mốc 4.000 USD sẽ không chỉ là cú giảm nhất thời, còn bạc sẽ giảm mạnh hơn vàng. Trước khi mua đuổi hay bán tháo, hãy nghĩ cho rõ: bạn mua vàng để phòng ngừa rủi ro, hay để đặt cược vào việc giảm lãi suất? Hiện tại, hai logic này đang đưa ra những câu trả lời trái ngược nhau.
#黄金 #Fed
15
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
311,788 lượt xem
1,325 đang thảo luận
LÃI SUẤT: Warsh cho biết lạm phát vẫn còn quá cao và Fed sẽ không chấp nhận bất kỳ điều gì vượt quá mục tiêu 2% của mình.
- NHIỀU CUỘC ĐI LƯỢT TỶ LỆ HẠN CHẾ HƠN: Cục Dự trữ Liên bang (Fed) sẵn sàng hành động một lần nữa nếu cần thiết nhưng muốn có thêm dữ liệu kinh tế trước khi quyết định bước đi tiếp theo.
- TĂNG TRƯỞNG KINH TẾ: GDP quý 3 có khả năng tăng hơn 3%, trong khi đầu tư kinh doanh đang tăng với tốc độ gấp đôi con số.
- BIẾN ĐỘNG THỊ TRƯỜNG: Warsh cho biết anh ấy không ngạc nhiên trước sự biến động gần đây trên thị trường tài chính.
- NỀN KINH TẾ NÓNG BỎNG: Hầu hết các quan chức Fed không tin rằng nền kinh tế đang hoạt động quá nóng, bất chấp sự tăng trưởng mạnh mẽ.
- THAY ĐỔI CỦA FOMC: Fed dự định thay đổi lịch họp, dự kiến chỉ có sáu cuộc họp thiết lập chính sách mỗi năm từ năm 2028.
- ÁP LỰC CHÍNH TRỊ: Warsh từ chối phản hồi lại những chỉ trích của Trump và cho biết cuộc bầu cử giữa nhiệm kỳ sắp tới không đóng vai trò gì trong quyết định về tỷ giá.
Mối lo ngại lớn nhất là lạm phát vẫn còn quá cao ngay cả khi nền kinh tế tiếp tục tăng trưởng mạnh mẽ.
Warsh đã làm rõ rằng Fed sẵn sàng hành động một lần nữa nhưng không sẵn sàng cam kết tăng lãi suất thêm một lần nữa mà không có thêm dữ liệu.
#TheoDõiFOMC
Sherell
·0 lượt thích
·439 lượt xem
TinFed
377,228 lượt xem
1,053 đang thảo luận
BinanceToResumePhaseOneOfWithdrawals
5,178 lượt xem
252 đang thảo luận