

Sheemo Queen
576 Bài đăng
Sheemo Queen
Báo cáo
Chặn người dùng
222 Đang theo dõi
136 Người theo dõi
257 Đã thích
Bài đăng
PINNED
·
--
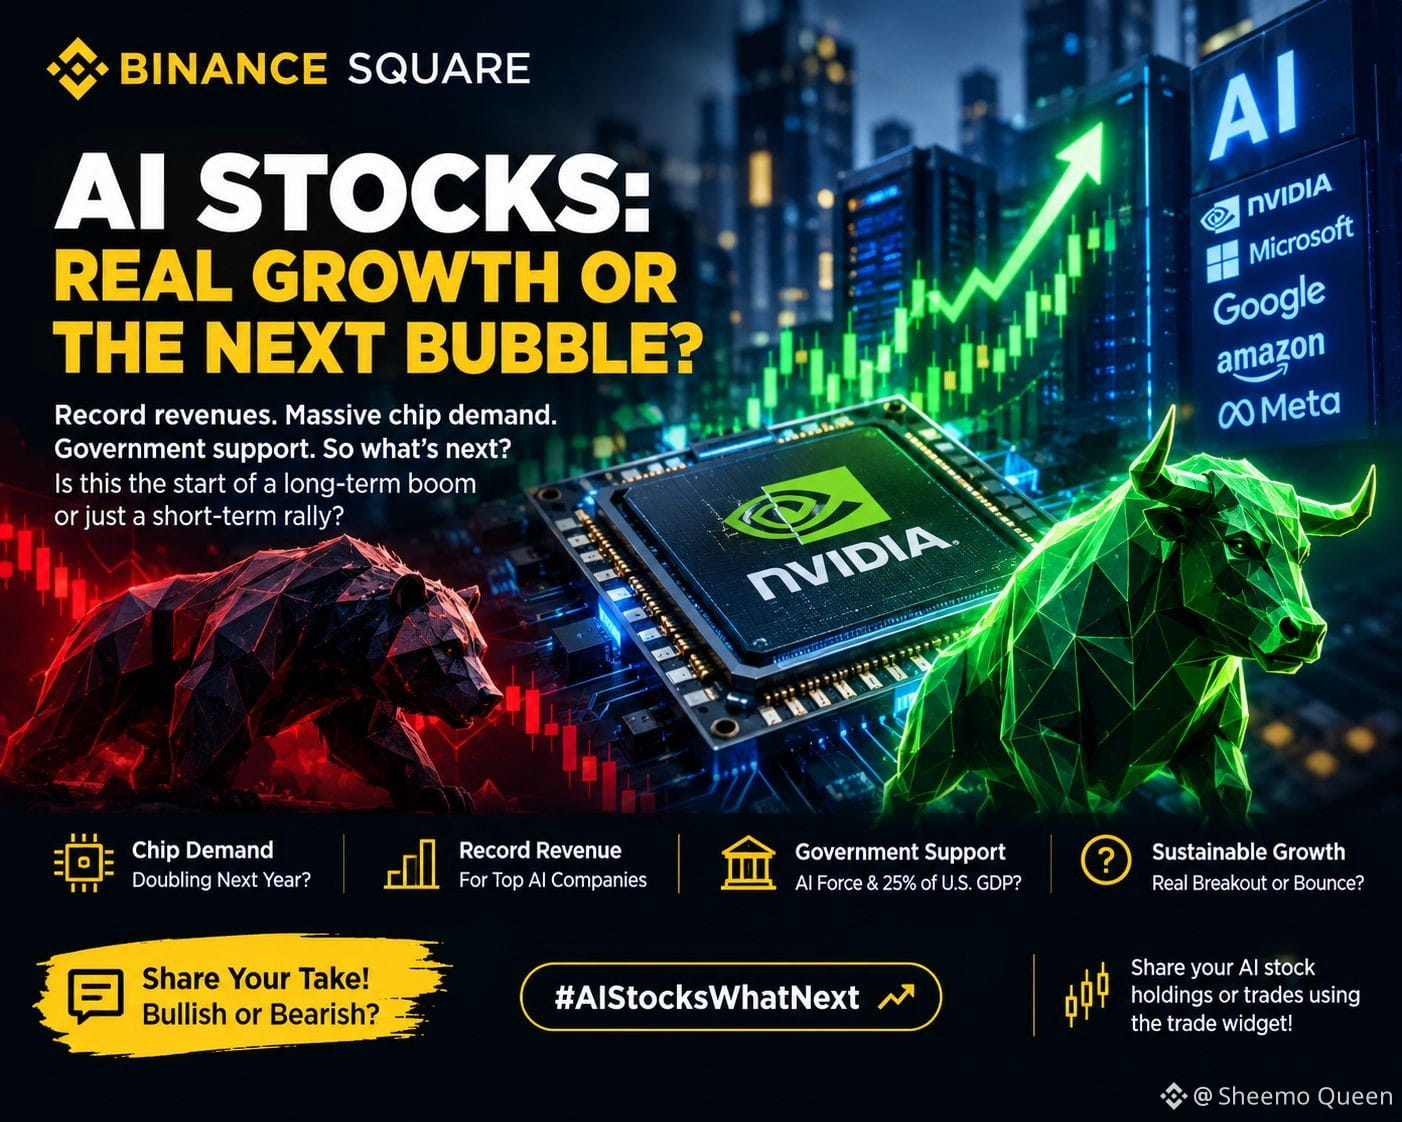
Cuộc cách mạng AI rõ ràng đang thúc đẩy làn sóng đầu tư lớn vào năng lực tính toán, trung tâm dữ liệu và hạ tầng. Tuy nhiên, chỉ số giá cổ phiếu tăng không tự động đảm bảo lợi nhuận bền vững. Nhà đầu tư cần theo dõi tăng trưởng doanh thu, khả năng sinh lời, định giá, và liệu các công ty AI có thể chuyển khoản chi tiêu khổng lồ thành dòng tiền tự do trong dài hạn hay không.
Sự hỗ trợ của chính phủ cho AI, bao gồm các kế hoạch nhằm tăng cường năng lực AI của U.S.AI, có thể đẩy nhanh sự phát triển của ngành. Nhưng sự hậu thuẫn về mặt chính sách không loại trừ rủi ro thị trường và cũng không bảo đảm rằng mọi cổ phiếu AI đều sẽ thành công.
Cá nhân tôi tin rằng giai đoạn đầu tư AI tiếp theo sẽ tập trung vào việc xác định giá trị sử dụng thực sự, lợi nhuận bền vững, và hạ tầng cung cấp sức mạnh cho AI—không chỉ đơn thuần chạy theo trào lưu.
Cơ hội có thể mở rộng ra ngoài các nhà sản xuất chip, sang các trung tâm dữ liệu, hạ tầng năng lượng, điện toán đám mây và phần mềm AI.
Liệu cổ phiếu AI đang bước vào chu kỳ tăng trưởng dài hạn, hay định giá đang đi trước thực tế? 👀
Tăng giá hay giảm giá? Chiến lược đầu tư AI của bạn là gì?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Cuộc cách mạng AI rõ ràng đang thúc đẩy làn sóng đầu tư lớn vào năng lực tính toán, trung tâm dữ liệu và hạ tầng. Tuy nhiên, chỉ số giá cổ phiếu tăng không tự động đảm bảo lợi nhuận bền vững. Nhà đầu tư cần theo dõi tăng trưởng doanh thu, khả năng sinh lời, định giá, và liệu các công ty AI có thể chuyển khoản chi tiêu khổng lồ thành dòng tiền tự do trong dài hạn hay không.
Sự hỗ trợ của chính phủ cho AI, bao gồm các kế hoạch nhằm tăng cường năng lực AI của U.S.AI, có thể đẩy nhanh sự phát triển của ngành. Nhưng sự hậu thuẫn về mặt chính sách không loại trừ rủi ro thị trường và cũng không bảo đảm rằng mọi cổ phiếu AI đều sẽ thành công.
Cá nhân tôi tin rằng giai đoạn đầu tư AI tiếp theo sẽ tập trung vào việc xác định giá trị sử dụng thực sự, lợi nhuận bền vững, và hạ tầng cung cấp sức mạnh cho AI—không chỉ đơn thuần chạy theo trào lưu.
Cơ hội có thể mở rộng ra ngoài các nhà sản xuất chip, sang các trung tâm dữ liệu, hạ tầng năng lượng, điện toán đám mây và phần mềm AI.
Liệu cổ phiếu AI đang bước vào chu kỳ tăng trưởng dài hạn, hay định giá đang đi trước thực tế? 👀
Tăng giá hay giảm giá? Chiến lược đầu tư AI của bạn là gì?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Sự hỗ trợ của chính phủ cho AI, bao gồm các kế hoạch nhằm tăng cường năng lực AI của U.S.AI, có thể đẩy nhanh sự phát triển của ngành. Nhưng sự hậu thuẫn về mặt chính sách không loại trừ rủi ro thị trường và cũng không bảo đảm rằng mọi cổ phiếu AI đều sẽ thành công.
Cá nhân tôi tin rằng giai đoạn đầu tư AI tiếp theo sẽ tập trung vào việc xác định giá trị sử dụng thực sự, lợi nhuận bền vững, và hạ tầng cung cấp sức mạnh cho AI—không chỉ đơn thuần chạy theo trào lưu.
Cơ hội có thể mở rộng ra ngoài các nhà sản xuất chip, sang các trung tâm dữ liệu, hạ tầng năng lượng, điện toán đám mây và phần mềm AI.
Liệu cổ phiếu AI đang bước vào chu kỳ tăng trưởng dài hạn, hay định giá đang đi trước thực tế? 👀
Tăng giá hay giảm giá? Chiến lược đầu tư AI của bạn là gì?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
Cục Dự trữ Liên bang (Fed) đã tăng 25 điểm cơ bản. Giờ câu hỏi lớn hơn là: điều gì sẽ xảy ra tiếp theo?
Lãi suất hiện ở mức 3,75%–4,00%, trong khi lạm phát vẫn còn cao.
Đối với thị trường, bước tiếp theo có thể phụ thuộc ít hơn vào chính đợt tăng lãi và nhiều hơn vào việc chính sách thắt chặt sẽ còn được duy trì trong bao lâu.
📌 BTC: Có thể chịu áp lực nếu thanh khoản tiếp tục thắt chặt, nhưng kỳ vọng và định hướng trong tương lai cũng quan trọng không kém gì đợt tăng lãi.
📌 Cổ phiếu công nghệ: Lãi suất cao hơn trong thời gian dài có thể tiếp tục gây sức ép lên các định giá dành cho nhóm tăng trưởng.
📌 Vàng: Có thể vẫn nhạy cảm với lãi suất thực, kỳ vọng lạm phát và nhu cầu đối với tài sản phòng thủ.
Trọng tâm của tôi lúc này không chỉ là “tăng hay giảm.”
Mà là theo dõi các tín hiệu tiếp theo của Fed và quản lý rủi ro xung quanh BTC, cổ phiếu và vàng tương ứng.
Bạn đang theo dõi điều gì tiếp theo?
#FedRateWatch
Cục Dự trữ Liên bang (Fed) đã tăng 25 điểm cơ bản. Giờ câu hỏi lớn hơn là: điều gì sẽ xảy ra tiếp theo?
Lãi suất hiện ở mức 3,75%–4,00%, trong khi lạm phát vẫn còn cao.
Đối với thị trường, bước tiếp theo có thể phụ thuộc ít hơn vào chính đợt tăng lãi và nhiều hơn vào việc chính sách thắt chặt sẽ còn được duy trì trong bao lâu.
📌 BTC: Có thể chịu áp lực nếu thanh khoản tiếp tục thắt chặt, nhưng kỳ vọng và định hướng trong tương lai cũng quan trọng không kém gì đợt tăng lãi.
📌 Cổ phiếu công nghệ: Lãi suất cao hơn trong thời gian dài có thể tiếp tục gây sức ép lên các định giá dành cho nhóm tăng trưởng.
📌 Vàng: Có thể vẫn nhạy cảm với lãi suất thực, kỳ vọng lạm phát và nhu cầu đối với tài sản phòng thủ.
Trọng tâm của tôi lúc này không chỉ là “tăng hay giảm.”
Mà là theo dõi các tín hiệu tiếp theo của Fed và quản lý rủi ro xung quanh BTC, cổ phiếu và vàng tương ứng.
Bạn đang theo dõi điều gì tiếp theo?
#FedRateWatch
Lãi suất hiện ở mức 3,75%–4,00%, trong khi lạm phát vẫn còn cao.
Đối với thị trường, bước tiếp theo có thể phụ thuộc ít hơn vào chính đợt tăng lãi và nhiều hơn vào việc chính sách thắt chặt sẽ còn được duy trì trong bao lâu.
📌 BTC: Có thể chịu áp lực nếu thanh khoản tiếp tục thắt chặt, nhưng kỳ vọng và định hướng trong tương lai cũng quan trọng không kém gì đợt tăng lãi.
📌 Cổ phiếu công nghệ: Lãi suất cao hơn trong thời gian dài có thể tiếp tục gây sức ép lên các định giá dành cho nhóm tăng trưởng.
📌 Vàng: Có thể vẫn nhạy cảm với lãi suất thực, kỳ vọng lạm phát và nhu cầu đối với tài sản phòng thủ.
Trọng tâm của tôi lúc này không chỉ là “tăng hay giảm.”
Mà là theo dõi các tín hiệu tiếp theo của Fed và quản lý rủi ro xung quanh BTC, cổ phiếu và vàng tương ứng.
Bạn đang theo dõi điều gì tiếp theo?
#FedRateWatch
96
·
--
@Dusk_Foundation Tôi đã suy nghĩ về kiến trúc quyền riêng tư của Dusk như một bài toán khớp đảm bảo hơn là tối đa hóa quyền riêng tư.
Sự khác biệt giữa Hedger trên DuskEVM và Zedger là quan trọng vì mô hình dữ liệu nền tảng đặt ra một “trần” cho những gì quyền riêng tư thực sự có thể hứa hẹn. Một môi trường EVM dựa trên tài khoản mang theo dấu vết cấu trúc xung quanh các tài khoản và trạng thái, ngay cả khi chi tiết giao dịch được bảo vệ. Một kiến trúc khác có thể đưa ra các cam kết ẩn danh mạnh hơn, vì nó bắt đầu từ những giả định khác.
Tôi thấy sự thẳng thắn đó còn thú vị hơn một lời khẳng định chung rằng mọi thứ đều riêng tư.
Đối với người dùng và tổ chức, việc đánh giá quá mức một cam kết quyền riêng tư có thể tạo ra một dạng rủi ro riêng. Vốn có thể được chuyển qua một ứng dụng theo một bộ giả định nhất định, chỉ để rồi siêu dữ liệu hoặc các mối quan hệ ở cấp độ tài khoản vẫn có thể quan sát được nhiều hơn so với kỳ vọng.
“Quyền riêng tư mạnh nhất khi cam kết khớp với kiến trúc.”
Tôi cho rằng sự phân biệt này dễ bị bỏ qua vì các nhà phát triển thường coi trọng khả năng tương thích EVM, trong khi những người dùng coi trọng quyền riêng tư có thể coi trọng ẩn danh hơn công cụ quen thuộc.
Điểm yếu là rõ ràng: việc tách các cam kết quyền riêng tư giữa Hedger và Zedger có thể làm phân mảnh luồng người dùng và tính thanh khoản. Nếu người dùng cần hiểu các ranh giới kỹ thuật trước khi chọn nơi để giao dịch, thì bản thân kiến trúc sẽ trở thành nguồn gây ma sát.
Thách thức của Dusk là làm cho những cam kết khác nhau trở nên rõ ràng mà không làm trải nghiệm người dùng trở nên phức tạp hơn.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Tôi đã suy nghĩ về kiến trúc quyền riêng tư của Dusk như một bài toán khớp đảm bảo hơn là tối đa hóa quyền riêng tư.
Sự khác biệt giữa Hedger trên DuskEVM và Zedger là quan trọng vì mô hình dữ liệu nền tảng đặt ra một “trần” cho những gì quyền riêng tư thực sự có thể hứa hẹn. Một môi trường EVM dựa trên tài khoản mang theo dấu vết cấu trúc xung quanh các tài khoản và trạng thái, ngay cả khi chi tiết giao dịch được bảo vệ. Một kiến trúc khác có thể đưa ra các cam kết ẩn danh mạnh hơn, vì nó bắt đầu từ những giả định khác.
Tôi thấy sự thẳng thắn đó còn thú vị hơn một lời khẳng định chung rằng mọi thứ đều riêng tư.
Đối với người dùng và tổ chức, việc đánh giá quá mức một cam kết quyền riêng tư có thể tạo ra một dạng rủi ro riêng. Vốn có thể được chuyển qua một ứng dụng theo một bộ giả định nhất định, chỉ để rồi siêu dữ liệu hoặc các mối quan hệ ở cấp độ tài khoản vẫn có thể quan sát được nhiều hơn so với kỳ vọng.
“Quyền riêng tư mạnh nhất khi cam kết khớp với kiến trúc.”
Tôi cho rằng sự phân biệt này dễ bị bỏ qua vì các nhà phát triển thường coi trọng khả năng tương thích EVM, trong khi những người dùng coi trọng quyền riêng tư có thể coi trọng ẩn danh hơn công cụ quen thuộc.
Điểm yếu là rõ ràng: việc tách các cam kết quyền riêng tư giữa Hedger và Zedger có thể làm phân mảnh luồng người dùng và tính thanh khoản. Nếu người dùng cần hiểu các ranh giới kỹ thuật trước khi chọn nơi để giao dịch, thì bản thân kiến trúc sẽ trở thành nguồn gây ma sát.
Thách thức của Dusk là làm cho những cam kết khác nhau trở nên rõ ràng mà không làm trải nghiệm người dùng trở nên phức tạp hơn.
#dusk @Dusk $DUSK $BTR $BMT
Sự khác biệt giữa Hedger trên DuskEVM và Zedger là quan trọng vì mô hình dữ liệu nền tảng đặt ra một “trần” cho những gì quyền riêng tư thực sự có thể hứa hẹn. Một môi trường EVM dựa trên tài khoản mang theo dấu vết cấu trúc xung quanh các tài khoản và trạng thái, ngay cả khi chi tiết giao dịch được bảo vệ. Một kiến trúc khác có thể đưa ra các cam kết ẩn danh mạnh hơn, vì nó bắt đầu từ những giả định khác.
Tôi thấy sự thẳng thắn đó còn thú vị hơn một lời khẳng định chung rằng mọi thứ đều riêng tư.
Đối với người dùng và tổ chức, việc đánh giá quá mức một cam kết quyền riêng tư có thể tạo ra một dạng rủi ro riêng. Vốn có thể được chuyển qua một ứng dụng theo một bộ giả định nhất định, chỉ để rồi siêu dữ liệu hoặc các mối quan hệ ở cấp độ tài khoản vẫn có thể quan sát được nhiều hơn so với kỳ vọng.
“Quyền riêng tư mạnh nhất khi cam kết khớp với kiến trúc.”
Tôi cho rằng sự phân biệt này dễ bị bỏ qua vì các nhà phát triển thường coi trọng khả năng tương thích EVM, trong khi những người dùng coi trọng quyền riêng tư có thể coi trọng ẩn danh hơn công cụ quen thuộc.
Điểm yếu là rõ ràng: việc tách các cam kết quyền riêng tư giữa Hedger và Zedger có thể làm phân mảnh luồng người dùng và tính thanh khoản. Nếu người dùng cần hiểu các ranh giới kỹ thuật trước khi chọn nơi để giao dịch, thì bản thân kiến trúc sẽ trở thành nguồn gây ma sát.
Thách thức của Dusk là làm cho những cam kết khác nhau trở nên rõ ràng mà không làm trải nghiệm người dùng trở nên phức tạp hơn.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Tôi thấy mình đang xem các hợp đồng XSC của Dusk như một vấn đề về kiến trúc dữ liệu thay vì tự động hóa.
Các hoạt động doanh nghiệp truyền thống tạo ra một bài toán trùng lặp kỳ lạ. Cùng một sự kiện cổ tức, tách cổ phiếu hoặc biểu quyết có thể được nhiều bên trung gian xử lý độc lập, mỗi bên duy trì hồ sơ riêng của mình và sau đó đối chiếu các hồ sơ đó với tất cả những bên khác.
Với phát hành gốc (native issuance), XSC có thể nhúng logic của hoạt động doanh nghiệp trực tiếp vào cấu trúc tài sản. Sự kiện và việc thực thi của nó chia sẻ cùng một trạng thái nền tảng, nghĩa là mạng không chỉ đơn giản là chuyển các chỉ dẫn giữa các sổ cái tách biệt.
Điều đó có thể thay đổi nơi mà rủi ro vận hành thực sự nằm.
“Đối soát rất tốn kém vì sự bất đồng được xây dựng sẵn trong kiến trúc.”
Với tôi, góc nhìn đầu tư là độ tin cậy trong kế toán. Nếu mọi người tham gia có thể tham chiếu đến cùng một kết quả thực thi, có thể cần ít nguồn lực hơn để kiểm tra số dư, quyền thụ hưởng và quyền sở hữu sau khi một sự kiện xảy ra. Điều này có thể còn giá trị hơn chỉ việc làm cho các hoạt động doanh nghiệp diễn ra nhanh hơn.
Tôi nghĩ thị trường vẫn đang đánh giá thấp sự khác biệt giữa việc token hóa một quy trình hiện có và việc thiết kế lại quy trình dựa trên một tài sản gốc.
Điểm yếu cũng quan trọng không kém: việc tập trung thực thi vào các smart contract sẽ tập trung hậu quả của một sai lầm. Một lỗi lập trình hoặc quy trình nâng cấp được thiết kế kém có thể ảnh hưởng đến mọi người tham chiếu tới cùng một nguồn sự thật đó.
Thử thách thực sự là liệu Dusk có thể làm cho việc thực thi dùng chung vừa có thể chịu trách nhiệm (accountable) như nó vốn hiệu quả hay không.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Tôi thấy mình đang xem các hợp đồng XSC của Dusk như một vấn đề về kiến trúc dữ liệu thay vì tự động hóa.
Các hoạt động doanh nghiệp truyền thống tạo ra một bài toán trùng lặp kỳ lạ. Cùng một sự kiện cổ tức, tách cổ phiếu hoặc biểu quyết có thể được nhiều bên trung gian xử lý độc lập, mỗi bên duy trì hồ sơ riêng của mình và sau đó đối chiếu các hồ sơ đó với tất cả những bên khác.
Với phát hành gốc (native issuance), XSC có thể nhúng logic của hoạt động doanh nghiệp trực tiếp vào cấu trúc tài sản. Sự kiện và việc thực thi của nó chia sẻ cùng một trạng thái nền tảng, nghĩa là mạng không chỉ đơn giản là chuyển các chỉ dẫn giữa các sổ cái tách biệt.
Điều đó có thể thay đổi nơi mà rủi ro vận hành thực sự nằm.
“Đối soát rất tốn kém vì sự bất đồng được xây dựng sẵn trong kiến trúc.”
Với tôi, góc nhìn đầu tư là độ tin cậy trong kế toán. Nếu mọi người tham gia có thể tham chiếu đến cùng một kết quả thực thi, có thể cần ít nguồn lực hơn để kiểm tra số dư, quyền thụ hưởng và quyền sở hữu sau khi một sự kiện xảy ra. Điều này có thể còn giá trị hơn chỉ việc làm cho các hoạt động doanh nghiệp diễn ra nhanh hơn.
Tôi nghĩ thị trường vẫn đang đánh giá thấp sự khác biệt giữa việc token hóa một quy trình hiện có và việc thiết kế lại quy trình dựa trên một tài sản gốc.
Điểm yếu cũng quan trọng không kém: việc tập trung thực thi vào các smart contract sẽ tập trung hậu quả của một sai lầm. Một lỗi lập trình hoặc quy trình nâng cấp được thiết kế kém có thể ảnh hưởng đến mọi người tham chiếu tới cùng một nguồn sự thật đó.
Thử thách thực sự là liệu Dusk có thể làm cho việc thực thi dùng chung vừa có thể chịu trách nhiệm (accountable) như nó vốn hiệu quả hay không.
#dusk $DUSK @Dusk
Các hoạt động doanh nghiệp truyền thống tạo ra một bài toán trùng lặp kỳ lạ. Cùng một sự kiện cổ tức, tách cổ phiếu hoặc biểu quyết có thể được nhiều bên trung gian xử lý độc lập, mỗi bên duy trì hồ sơ riêng của mình và sau đó đối chiếu các hồ sơ đó với tất cả những bên khác.
Với phát hành gốc (native issuance), XSC có thể nhúng logic của hoạt động doanh nghiệp trực tiếp vào cấu trúc tài sản. Sự kiện và việc thực thi của nó chia sẻ cùng một trạng thái nền tảng, nghĩa là mạng không chỉ đơn giản là chuyển các chỉ dẫn giữa các sổ cái tách biệt.
Điều đó có thể thay đổi nơi mà rủi ro vận hành thực sự nằm.
“Đối soát rất tốn kém vì sự bất đồng được xây dựng sẵn trong kiến trúc.”
Với tôi, góc nhìn đầu tư là độ tin cậy trong kế toán. Nếu mọi người tham gia có thể tham chiếu đến cùng một kết quả thực thi, có thể cần ít nguồn lực hơn để kiểm tra số dư, quyền thụ hưởng và quyền sở hữu sau khi một sự kiện xảy ra. Điều này có thể còn giá trị hơn chỉ việc làm cho các hoạt động doanh nghiệp diễn ra nhanh hơn.
Tôi nghĩ thị trường vẫn đang đánh giá thấp sự khác biệt giữa việc token hóa một quy trình hiện có và việc thiết kế lại quy trình dựa trên một tài sản gốc.
Điểm yếu cũng quan trọng không kém: việc tập trung thực thi vào các smart contract sẽ tập trung hậu quả của một sai lầm. Một lỗi lập trình hoặc quy trình nâng cấp được thiết kế kém có thể ảnh hưởng đến mọi người tham chiếu tới cùng một nguồn sự thật đó.
Thử thách thực sự là liệu Dusk có thể làm cho việc thực thi dùng chung vừa có thể chịu trách nhiệm (accountable) như nó vốn hiệu quả hay không.
#dusk $DUSK @Dusk
11
11
110
·
--
Đã xác minh
Tôi đã bắt đầu coi tính cuối cùng (finality) như một thuộc tính kế toán thay vì một thước đo tốc độ, và điều đó khiến cơ chế Xác thực Ngắn gọn (Succinct Attestation) của Dusk trở nên thú vị hơn đối với tôi.
Một hệ thống tài chính cần biết khi nào một mục có thể ngừng ở trạng thái tạm thời. Với tính cuối cùng theo xác suất, mức độ tin cậy tăng dần theo thời gian khi có thêm nhiều khối được tích lũy. Điều đó có thể phù hợp tốt cho nhiều giao dịch crypto, nhưng thanh toán theo định chế lại có một yêu cầu khác: các hệ thống, đối tác và sổ sách cuối cùng cần một mốc rõ ràng mà tại đó trạng thái không còn mở cho việc sửa đổi.
Cơ chế SA của Dusk được thiết kế xoay quanh biểu quyết của ủy ban, trong đó một khối trở nên được phê chuẩn một cách tất định sau số vòng đồng thuận bắt buộc.
Sự khác biệt đó thay đổi cách tôi nhìn về rủi ro thanh toán.
“Niềm tin có thể tăng dần dần. Tính cuối cùng không nên như vậy.”
Câu hỏi dành cho nhà đầu tư là liệu tính cuối cùng tất định có tạo ra giá trị kinh tế đo lường được hay không. Nếu các định chế có thể giảm trễ đối soát, giảm các khoản đệm tài sản bảo đảm hoặc giảm bất định quanh việc chuyển quyền sở hữu, thì cơ chế này sẽ trở thành một phần của tiện ích tài chính của mạng lưới chứ không chỉ là một đặc tả về đồng thuận.
Tuy nhiên, vẫn có một sự đánh đổi quan trọng. Các hệ thống dựa trên ủy ban dồn các giả định về an ninh vào việc lựa chọn validator, mức độ tham gia và cơ chế quản trị. Một kết quả tất định chỉ đáng tin cậy như chính quy trình tạo ra nó.
Tôi nghi ngờ thị trường đang định giá thấp sự khác biệt rộng hơn đó: với hạ tầng tài chính, việc biết chính xác khi nào sổ cái đã xong có thể quan trọng tương đương với việc biết nó đã di chuyển nhanh đến đâu.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
Tôi đã bắt đầu coi tính cuối cùng (finality) như một thuộc tính kế toán thay vì một thước đo tốc độ, và điều đó khiến cơ chế Xác thực Ngắn gọn (Succinct Attestation) của Dusk trở nên thú vị hơn đối với tôi.
Một hệ thống tài chính cần biết khi nào một mục có thể ngừng ở trạng thái tạm thời. Với tính cuối cùng theo xác suất, mức độ tin cậy tăng dần theo thời gian khi có thêm nhiều khối được tích lũy. Điều đó có thể phù hợp tốt cho nhiều giao dịch crypto, nhưng thanh toán theo định chế lại có một yêu cầu khác: các hệ thống, đối tác và sổ sách cuối cùng cần một mốc rõ ràng mà tại đó trạng thái không còn mở cho việc sửa đổi.
Cơ chế SA của Dusk được thiết kế xoay quanh biểu quyết của ủy ban, trong đó một khối trở nên được phê chuẩn một cách tất định sau số vòng đồng thuận bắt buộc.
Sự khác biệt đó thay đổi cách tôi nhìn về rủi ro thanh toán.
“Niềm tin có thể tăng dần dần. Tính cuối cùng không nên như vậy.”
Câu hỏi dành cho nhà đầu tư là liệu tính cuối cùng tất định có tạo ra giá trị kinh tế đo lường được hay không. Nếu các định chế có thể giảm trễ đối soát, giảm các khoản đệm tài sản bảo đảm hoặc giảm bất định quanh việc chuyển quyền sở hữu, thì cơ chế này sẽ trở thành một phần của tiện ích tài chính của mạng lưới chứ không chỉ là một đặc tả về đồng thuận.
Tuy nhiên, vẫn có một sự đánh đổi quan trọng. Các hệ thống dựa trên ủy ban dồn các giả định về an ninh vào việc lựa chọn validator, mức độ tham gia và cơ chế quản trị. Một kết quả tất định chỉ đáng tin cậy như chính quy trình tạo ra nó.
Tôi nghi ngờ thị trường đang định giá thấp sự khác biệt rộng hơn đó: với hạ tầng tài chính, việc biết chính xác khi nào sổ cái đã xong có thể quan trọng tương đương với việc biết nó đã di chuyển nhanh đến đâu.
#dusk @Dusk $DUSK
Một hệ thống tài chính cần biết khi nào một mục có thể ngừng ở trạng thái tạm thời. Với tính cuối cùng theo xác suất, mức độ tin cậy tăng dần theo thời gian khi có thêm nhiều khối được tích lũy. Điều đó có thể phù hợp tốt cho nhiều giao dịch crypto, nhưng thanh toán theo định chế lại có một yêu cầu khác: các hệ thống, đối tác và sổ sách cuối cùng cần một mốc rõ ràng mà tại đó trạng thái không còn mở cho việc sửa đổi.
Cơ chế SA của Dusk được thiết kế xoay quanh biểu quyết của ủy ban, trong đó một khối trở nên được phê chuẩn một cách tất định sau số vòng đồng thuận bắt buộc.
Sự khác biệt đó thay đổi cách tôi nhìn về rủi ro thanh toán.
“Niềm tin có thể tăng dần dần. Tính cuối cùng không nên như vậy.”
Câu hỏi dành cho nhà đầu tư là liệu tính cuối cùng tất định có tạo ra giá trị kinh tế đo lường được hay không. Nếu các định chế có thể giảm trễ đối soát, giảm các khoản đệm tài sản bảo đảm hoặc giảm bất định quanh việc chuyển quyền sở hữu, thì cơ chế này sẽ trở thành một phần của tiện ích tài chính của mạng lưới chứ không chỉ là một đặc tả về đồng thuận.
Tuy nhiên, vẫn có một sự đánh đổi quan trọng. Các hệ thống dựa trên ủy ban dồn các giả định về an ninh vào việc lựa chọn validator, mức độ tham gia và cơ chế quản trị. Một kết quả tất định chỉ đáng tin cậy như chính quy trình tạo ra nó.
Tôi nghi ngờ thị trường đang định giá thấp sự khác biệt rộng hơn đó: với hạ tầng tài chính, việc biết chính xác khi nào sổ cái đã xong có thể quan trọng tương đương với việc biết nó đã di chuyển nhanh đến đâu.
#dusk @Dusk $DUSK
4
4
1k
·
--
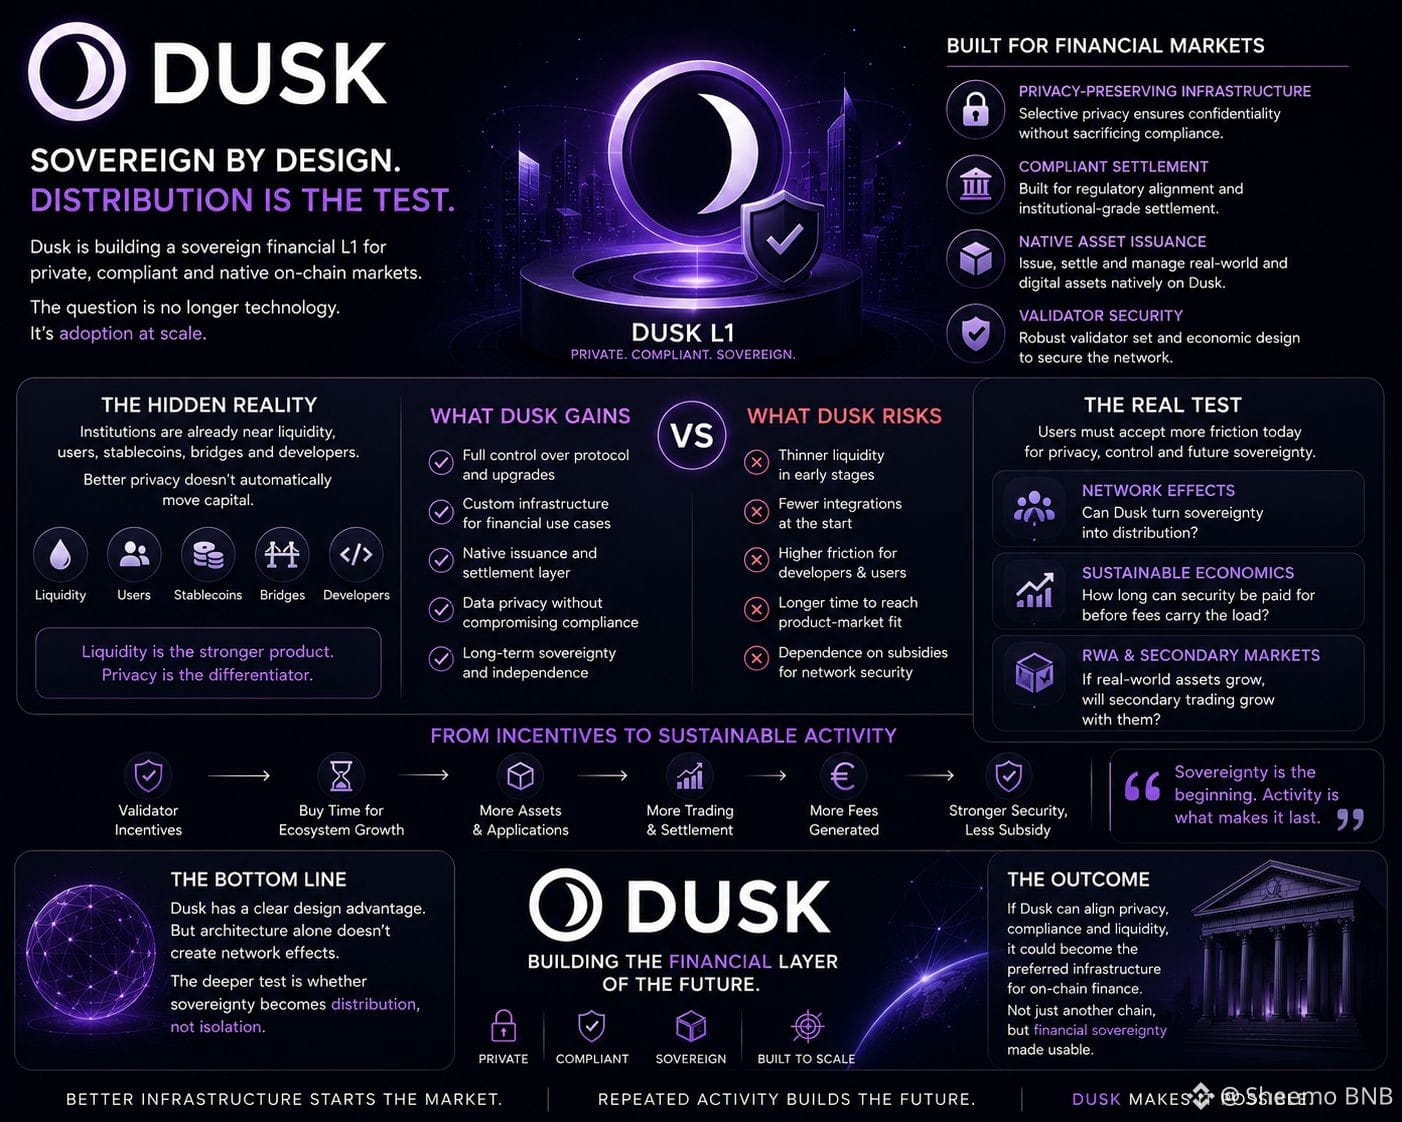
@Dusk_Foundation Tôi đã xem xét thiết kế L1 “chủ quyền” của DUSK qua một lăng kính đơn giản hơn: mỗi lớp độc lập cũng tạo ra thêm một vấn đề phân phối.
Một mạng lưới chuyên dụng có thể tối ưu quyền riêng tư, thanh toán tuân thủ và cơ sở hạ tầng tài sản gốc mà không phải kế thừa các ràng buộc của một chuỗi khác. Nhưng điều đó cũng có nghĩa là DUSK phải thu hút thanh khoản, ứng dụng và những người tham gia thị trường mà các hệ sinh thái đã được thiết lập vốn đã tự tổng hợp.
Với tôi, cơ chế quan trọng là phát hành tài sản gốc. Nếu tài sản được quản lý được phát hành và được thanh toán trực tiếp trên Dusk, thì mỗi tài sản mới có thể tạo ra một lý do để các bên tham gia ở lại trong mạng lưới thay vì coi nó như một lớp thực thi tạm thời.
Điều đó làm thay đổi kinh tế học của việc áp dụng.
“Phân phối sẽ được khuếch đại khi hoạt động tạo ra lý do để ở lại.”
Điểm tôi vẫn đang thử nghiệm là liệu việc phát hành RWA có thể tạo ra vòng lặp đó hay không. Chỉ phát hành sơ cấp có thể tạo ra những con số ấn tượng, trong khi thanh khoản thứ cấp vẫn mỏng. Nếu không có giao dịch chủ động, nhu cầu thanh toán và dòng vốn quay vòng lặp lại, mạng lưới có thể vẫn phải phụ thuộc nhiều vào các ưu đãi để duy trì an ninh và sự tham gia.
Tôi nghi ngờ thị trường có thể đang tập trung quá nhiều vào những gì Dusk đã xây dựng và chưa đủ vào việc liệu mỗi sản phẩm tài chính mới có khiến người tham gia tiếp theo có khả năng đến nhiều hơn hay không.
Kiến trúc khởi động thị trường. Hoạt động diễn ra lặp lại là thứ làm cho nó bền vững.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk Tôi đã xem xét thiết kế L1 “chủ quyền” của DUSK qua một lăng kính đơn giản hơn: mỗi lớp độc lập cũng tạo ra thêm một vấn đề phân phối.
Một mạng lưới chuyên dụng có thể tối ưu quyền riêng tư, thanh toán tuân thủ và cơ sở hạ tầng tài sản gốc mà không phải kế thừa các ràng buộc của một chuỗi khác. Nhưng điều đó cũng có nghĩa là DUSK phải thu hút thanh khoản, ứng dụng và những người tham gia thị trường mà các hệ sinh thái đã được thiết lập vốn đã tự tổng hợp.
Với tôi, cơ chế quan trọng là phát hành tài sản gốc. Nếu tài sản được quản lý được phát hành và được thanh toán trực tiếp trên Dusk, thì mỗi tài sản mới có thể tạo ra một lý do để các bên tham gia ở lại trong mạng lưới thay vì coi nó như một lớp thực thi tạm thời.
Điều đó làm thay đổi kinh tế học của việc áp dụng.
“Phân phối sẽ được khuếch đại khi hoạt động tạo ra lý do để ở lại.”
Điểm tôi vẫn đang thử nghiệm là liệu việc phát hành RWA có thể tạo ra vòng lặp đó hay không. Chỉ phát hành sơ cấp có thể tạo ra những con số ấn tượng, trong khi thanh khoản thứ cấp vẫn mỏng. Nếu không có giao dịch chủ động, nhu cầu thanh toán và dòng vốn quay vòng lặp lại, mạng lưới có thể vẫn phải phụ thuộc nhiều vào các ưu đãi để duy trì an ninh và sự tham gia.
Tôi nghi ngờ thị trường có thể đang tập trung quá nhiều vào những gì Dusk đã xây dựng và chưa đủ vào việc liệu mỗi sản phẩm tài chính mới có khiến người tham gia tiếp theo có khả năng đến nhiều hơn hay không.
Kiến trúc khởi động thị trường. Hoạt động diễn ra lặp lại là thứ làm cho nó bền vững.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Một mạng lưới chuyên dụng có thể tối ưu quyền riêng tư, thanh toán tuân thủ và cơ sở hạ tầng tài sản gốc mà không phải kế thừa các ràng buộc của một chuỗi khác. Nhưng điều đó cũng có nghĩa là DUSK phải thu hút thanh khoản, ứng dụng và những người tham gia thị trường mà các hệ sinh thái đã được thiết lập vốn đã tự tổng hợp.
Với tôi, cơ chế quan trọng là phát hành tài sản gốc. Nếu tài sản được quản lý được phát hành và được thanh toán trực tiếp trên Dusk, thì mỗi tài sản mới có thể tạo ra một lý do để các bên tham gia ở lại trong mạng lưới thay vì coi nó như một lớp thực thi tạm thời.
Điều đó làm thay đổi kinh tế học của việc áp dụng.
“Phân phối sẽ được khuếch đại khi hoạt động tạo ra lý do để ở lại.”
Điểm tôi vẫn đang thử nghiệm là liệu việc phát hành RWA có thể tạo ra vòng lặp đó hay không. Chỉ phát hành sơ cấp có thể tạo ra những con số ấn tượng, trong khi thanh khoản thứ cấp vẫn mỏng. Nếu không có giao dịch chủ động, nhu cầu thanh toán và dòng vốn quay vòng lặp lại, mạng lưới có thể vẫn phải phụ thuộc nhiều vào các ưu đãi để duy trì an ninh và sự tham gia.
Tôi nghi ngờ thị trường có thể đang tập trung quá nhiều vào những gì Dusk đã xây dựng và chưa đủ vào việc liệu mỗi sản phẩm tài chính mới có khiến người tham gia tiếp theo có khả năng đến nhiều hơn hay không.
Kiến trúc khởi động thị trường. Hoạt động diễn ra lặp lại là thứ làm cho nó bền vững.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
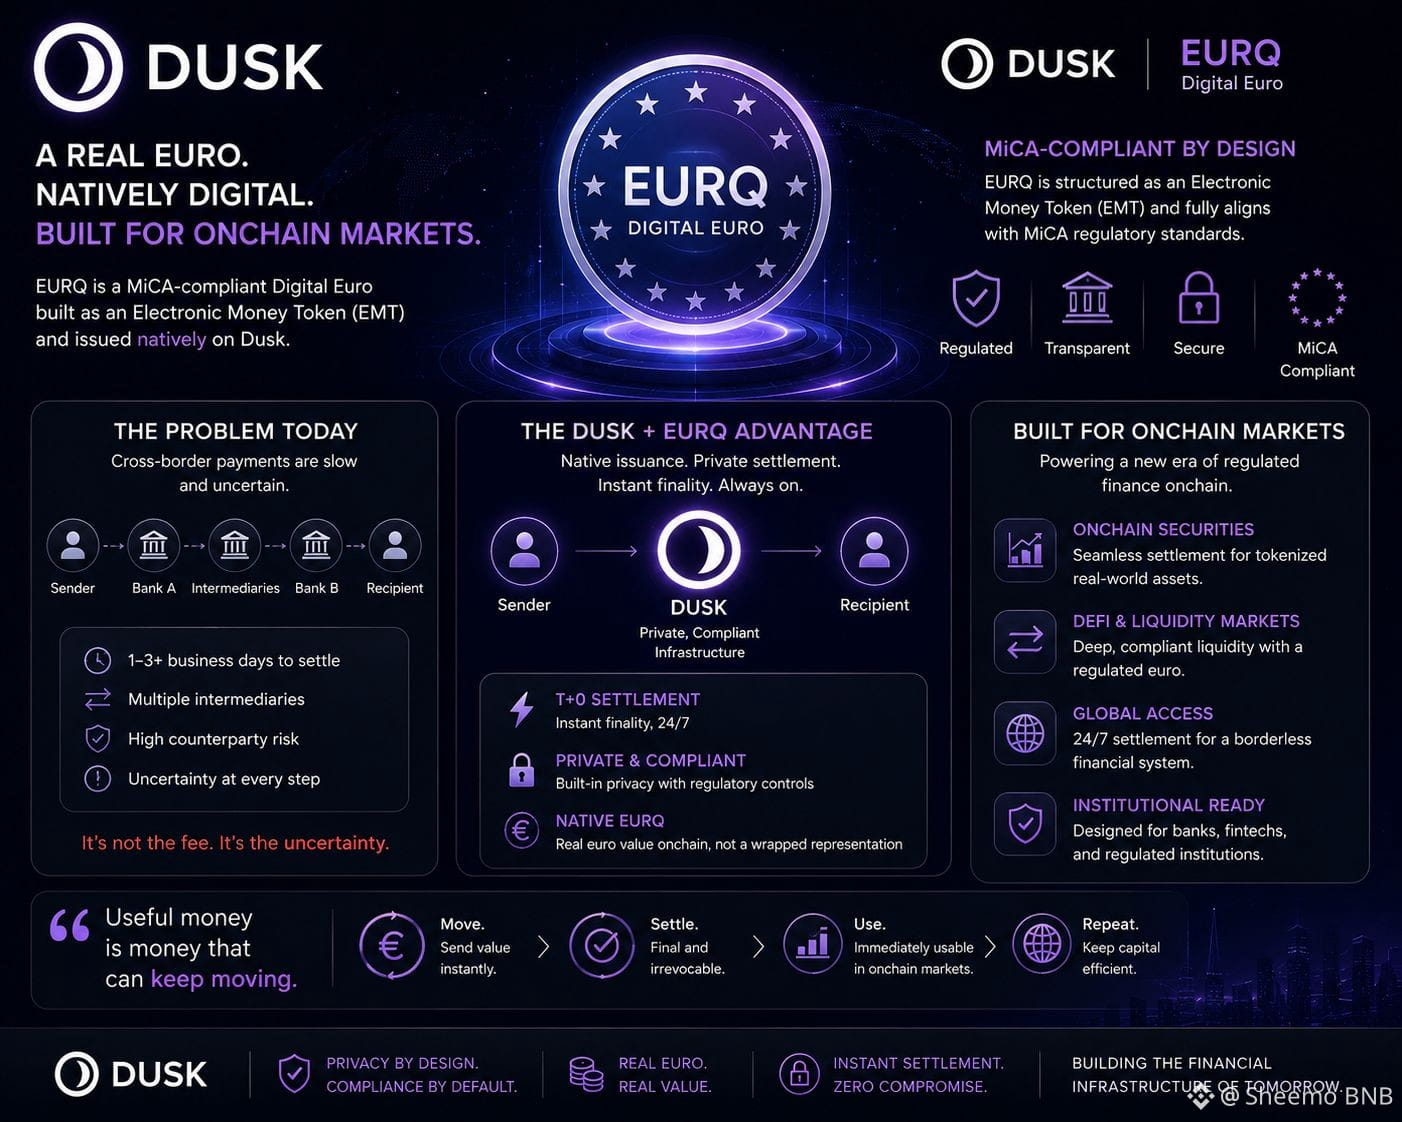
Tôi cứ quay lại một câu hỏi bị bỏ sót quanh EURQ trên Dusk: điều gì khiến một tài sản dùng để thanh toán trở nên có ích về mặt kinh tế sau khi nó trở nên tuân thủ?
Cấu trúc của EURQ như một Electronic Money Token (EMT) tuân thủ MiCA quan trọng vì các tổ chức không đánh giá tiền chỉ dựa trên tốc độ kỹ thuật. Họ cần sự rõ ràng về việc phát hành, hoàn trả và các quy tắc chi phối tài sản mà họ đang dùng để thanh toán.
Dusk bổ sung thêm một lớp khác thông qua cơ chế phát hành gốc và hạ tầng bảo toàn quyền riêng tư. Về mặt lý thuyết, điều đó tạo ra một lối đi sạch hơn để thanh khoản euro được quản lý có thể tương tác với các chứng khoán và ứng dụng onchain, mà không cần dựa vào một biểu diễn được bọc (wrapped) di chuyển giữa các hệ thống tách biệt.
Phần mà tôi sẽ theo dõi với tư cách nhà đầu tư là tốc độ (velocity).
“Tiền hữu ích là tiền có thể tiếp tục vận động.”
Nếu EURQ có thể tham gia một giao dịch, thanh toán nghĩa vụ và trở nên ngay lập tức có thể sử dụng trong giao dịch tuân thủ tiếp theo, thì giá trị không chỉ nằm ở các khoản thanh toán nhanh hơn. Nó có thể giúp giảm thời gian chờ vốn giữa các quy trình tài chính.
Tuy vậy, quy định không tự tạo ra thanh khoản. Một tài sản thanh toán tuân thủ hoàn hảo vẫn có thể “yên lặng” về mặt kinh tế nếu các nhà tạo lập thị trường, sàn giao dịch và các bên đối tác không liên tục định tuyến khối lượng qua đó.
Tôi nghi ngờ thị trường đang đánh giá thấp sự khác biệt đó: tuân thủ có thể mở cánh cửa, nhưng chính hoạt động thanh toán lặp lại mới biến một tài sản thành hạ tầng.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi cứ quay lại một câu hỏi bị bỏ sót quanh EURQ trên Dusk: điều gì khiến một tài sản dùng để thanh toán trở nên có ích về mặt kinh tế sau khi nó trở nên tuân thủ?
Cấu trúc của EURQ như một Electronic Money Token (EMT) tuân thủ MiCA quan trọng vì các tổ chức không đánh giá tiền chỉ dựa trên tốc độ kỹ thuật. Họ cần sự rõ ràng về việc phát hành, hoàn trả và các quy tắc chi phối tài sản mà họ đang dùng để thanh toán.
Dusk bổ sung thêm một lớp khác thông qua cơ chế phát hành gốc và hạ tầng bảo toàn quyền riêng tư. Về mặt lý thuyết, điều đó tạo ra một lối đi sạch hơn để thanh khoản euro được quản lý có thể tương tác với các chứng khoán và ứng dụng onchain, mà không cần dựa vào một biểu diễn được bọc (wrapped) di chuyển giữa các hệ thống tách biệt.
Phần mà tôi sẽ theo dõi với tư cách nhà đầu tư là tốc độ (velocity).
“Tiền hữu ích là tiền có thể tiếp tục vận động.”
Nếu EURQ có thể tham gia một giao dịch, thanh toán nghĩa vụ và trở nên ngay lập tức có thể sử dụng trong giao dịch tuân thủ tiếp theo, thì giá trị không chỉ nằm ở các khoản thanh toán nhanh hơn. Nó có thể giúp giảm thời gian chờ vốn giữa các quy trình tài chính.
Tuy vậy, quy định không tự tạo ra thanh khoản. Một tài sản thanh toán tuân thủ hoàn hảo vẫn có thể “yên lặng” về mặt kinh tế nếu các nhà tạo lập thị trường, sàn giao dịch và các bên đối tác không liên tục định tuyến khối lượng qua đó.
Tôi nghi ngờ thị trường đang đánh giá thấp sự khác biệt đó: tuân thủ có thể mở cánh cửa, nhưng chính hoạt động thanh toán lặp lại mới biến một tài sản thành hạ tầng.
#Dusk $TUT $TRUMP
Tôi cứ quay lại một câu hỏi bị bỏ sót quanh EURQ trên Dusk: điều gì khiến một tài sản dùng để thanh toán trở nên có ích về mặt kinh tế sau khi nó trở nên tuân thủ?
Cấu trúc của EURQ như một Electronic Money Token (EMT) tuân thủ MiCA quan trọng vì các tổ chức không đánh giá tiền chỉ dựa trên tốc độ kỹ thuật. Họ cần sự rõ ràng về việc phát hành, hoàn trả và các quy tắc chi phối tài sản mà họ đang dùng để thanh toán.
Dusk bổ sung thêm một lớp khác thông qua cơ chế phát hành gốc và hạ tầng bảo toàn quyền riêng tư. Về mặt lý thuyết, điều đó tạo ra một lối đi sạch hơn để thanh khoản euro được quản lý có thể tương tác với các chứng khoán và ứng dụng onchain, mà không cần dựa vào một biểu diễn được bọc (wrapped) di chuyển giữa các hệ thống tách biệt.
Phần mà tôi sẽ theo dõi với tư cách nhà đầu tư là tốc độ (velocity).
“Tiền hữu ích là tiền có thể tiếp tục vận động.”
Nếu EURQ có thể tham gia một giao dịch, thanh toán nghĩa vụ và trở nên ngay lập tức có thể sử dụng trong giao dịch tuân thủ tiếp theo, thì giá trị không chỉ nằm ở các khoản thanh toán nhanh hơn. Nó có thể giúp giảm thời gian chờ vốn giữa các quy trình tài chính.
Tuy vậy, quy định không tự tạo ra thanh khoản. Một tài sản thanh toán tuân thủ hoàn hảo vẫn có thể “yên lặng” về mặt kinh tế nếu các nhà tạo lập thị trường, sàn giao dịch và các bên đối tác không liên tục định tuyến khối lượng qua đó.
Tôi nghi ngờ thị trường đang đánh giá thấp sự khác biệt đó: tuân thủ có thể mở cánh cửa, nhưng chính hoạt động thanh toán lặp lại mới biến một tài sản thành hạ tầng.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
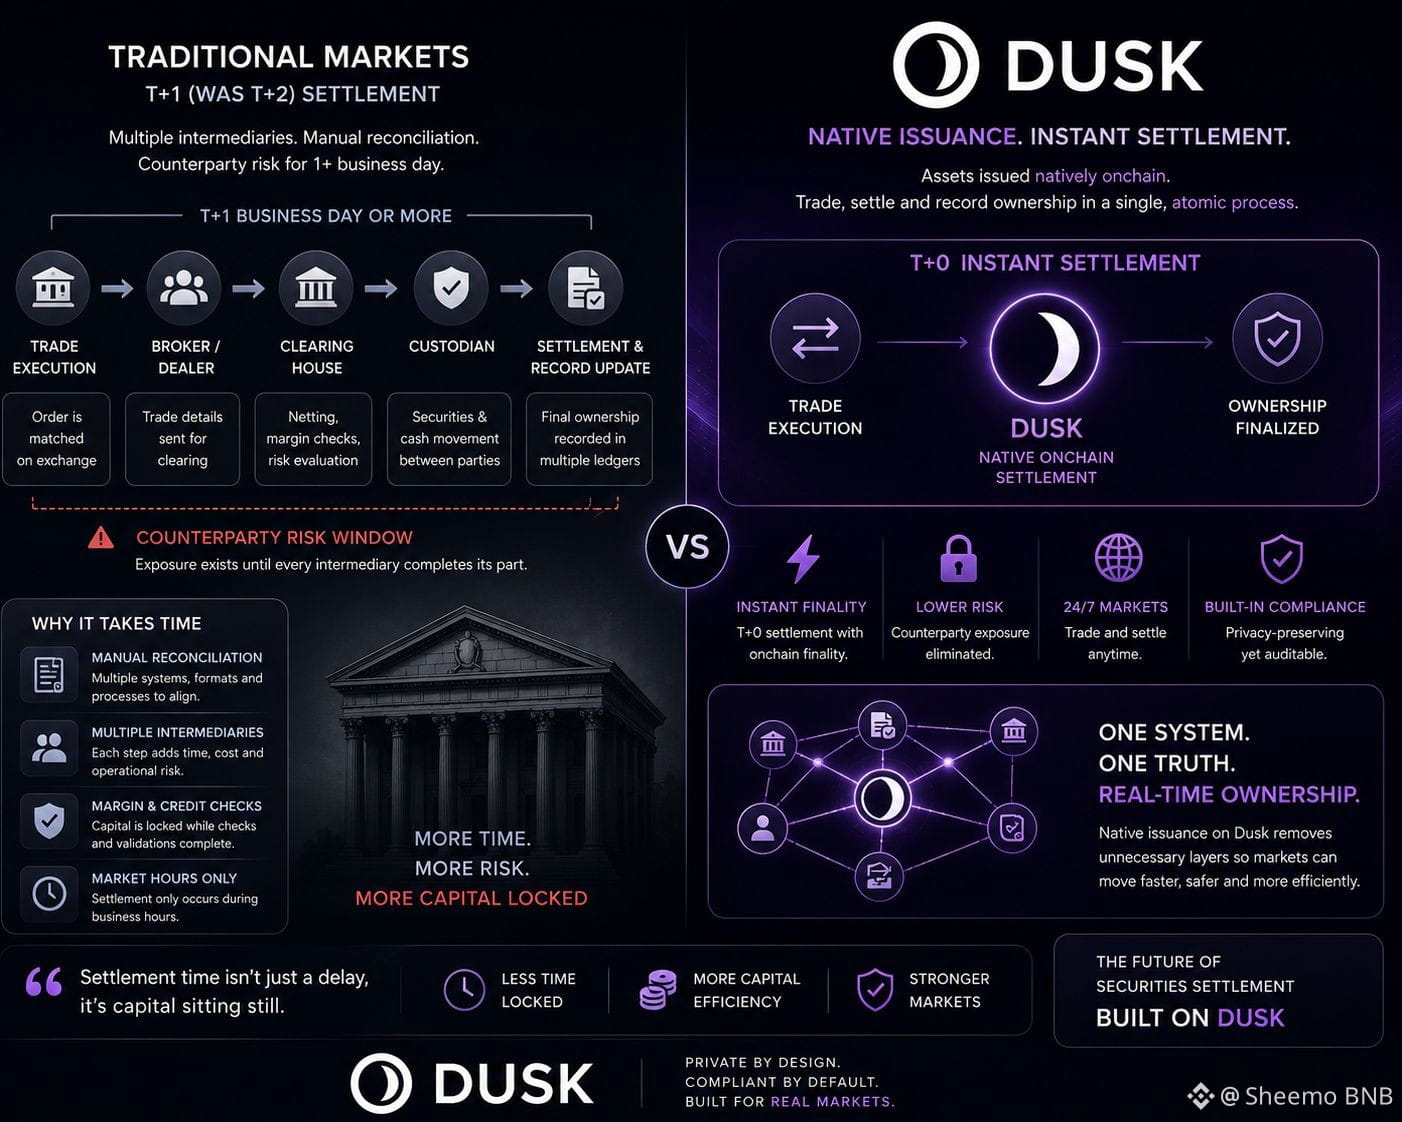
Tôi đã suy nghĩ về mô hình phát hành gốc trên chuỗi của Dusk từ một góc nhìn hơi khác: tốc độ thanh toán có thể không quan trọng bằng hiệu quả của bảng cân đối.
Khi một chứng khoán được phát hành trực tiếp trên chuỗi, quyền sở hữu và việc thanh toán có thể diễn ra trong cùng một hệ thống. Điều này có thể loại bỏ một lớp đối chiếu giữa giao dịch và việc chuyển giao quyền sở hữu cuối cùng.
Với nhà đầu tư, hệ quả đáng chú ý là điều gì xảy ra với nguồn vốn lẽ ra sẽ bị giữ lại cho các vị thế chưa được thanh toán. Tính cuối cùng nhanh hơn có thể rút ngắn thời gian mà rủi ro đối tác bị phơi lộ và giảm lượng tài sản đảm bảo bị “khóa” trong lúc nhiều bên hoàn tất quy trình của họ.
“Thời gian thanh toán cũng là thời gian phân bổ vốn.”
Vì vậy, T+0 gây hứng thú với tôi hơn là chỉ đơn thuần nhanh hơn T+1 hay T+2. Nếu phát hành gốc thực sự thu hẹp khoảng cách giữa lúc thực hiện và quyền sở hữu cuối cùng, nó có thể thay đổi cách các thị trường được quản lý sử dụng thanh khoản một cách hiệu quả.
Tuy vậy, tôi vẫn nghĩ ở đây có một điểm không chắc chắn quan trọng. Các chậm trễ thanh toán truyền thống thường bao gồm các biện pháp an toàn vận hành, xử lý ngoại lệ và kiểm tra tuân thủ. Việc đưa tài sản lên chuỗi không tự động loại bỏ những yêu cầu đó.
Luận điểm chỉ trở nên vững hơn nếu Dusk có thể làm cho việc tuân thủ và thanh toán tức thời vận hành trong cùng một luồng công việc, thay vì chuyển “ma sát” cũ sang nơi khác.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi đã suy nghĩ về mô hình phát hành gốc trên chuỗi của Dusk từ một góc nhìn hơi khác: tốc độ thanh toán có thể không quan trọng bằng hiệu quả của bảng cân đối.
Khi một chứng khoán được phát hành trực tiếp trên chuỗi, quyền sở hữu và việc thanh toán có thể diễn ra trong cùng một hệ thống. Điều này có thể loại bỏ một lớp đối chiếu giữa giao dịch và việc chuyển giao quyền sở hữu cuối cùng.
Với nhà đầu tư, hệ quả đáng chú ý là điều gì xảy ra với nguồn vốn lẽ ra sẽ bị giữ lại cho các vị thế chưa được thanh toán. Tính cuối cùng nhanh hơn có thể rút ngắn thời gian mà rủi ro đối tác bị phơi lộ và giảm lượng tài sản đảm bảo bị “khóa” trong lúc nhiều bên hoàn tất quy trình của họ.
“Thời gian thanh toán cũng là thời gian phân bổ vốn.”
Vì vậy, T+0 gây hứng thú với tôi hơn là chỉ đơn thuần nhanh hơn T+1 hay T+2. Nếu phát hành gốc thực sự thu hẹp khoảng cách giữa lúc thực hiện và quyền sở hữu cuối cùng, nó có thể thay đổi cách các thị trường được quản lý sử dụng thanh khoản một cách hiệu quả.
Tuy vậy, tôi vẫn nghĩ ở đây có một điểm không chắc chắn quan trọng. Các chậm trễ thanh toán truyền thống thường bao gồm các biện pháp an toàn vận hành, xử lý ngoại lệ và kiểm tra tuân thủ. Việc đưa tài sản lên chuỗi không tự động loại bỏ những yêu cầu đó.
Luận điểm chỉ trở nên vững hơn nếu Dusk có thể làm cho việc tuân thủ và thanh toán tức thời vận hành trong cùng một luồng công việc, thay vì chuyển “ma sát” cũ sang nơi khác.
#DUSK $BLESS $TUT
Tôi đã suy nghĩ về mô hình phát hành gốc trên chuỗi của Dusk từ một góc nhìn hơi khác: tốc độ thanh toán có thể không quan trọng bằng hiệu quả của bảng cân đối.
Khi một chứng khoán được phát hành trực tiếp trên chuỗi, quyền sở hữu và việc thanh toán có thể diễn ra trong cùng một hệ thống. Điều này có thể loại bỏ một lớp đối chiếu giữa giao dịch và việc chuyển giao quyền sở hữu cuối cùng.
Với nhà đầu tư, hệ quả đáng chú ý là điều gì xảy ra với nguồn vốn lẽ ra sẽ bị giữ lại cho các vị thế chưa được thanh toán. Tính cuối cùng nhanh hơn có thể rút ngắn thời gian mà rủi ro đối tác bị phơi lộ và giảm lượng tài sản đảm bảo bị “khóa” trong lúc nhiều bên hoàn tất quy trình của họ.
“Thời gian thanh toán cũng là thời gian phân bổ vốn.”
Vì vậy, T+0 gây hứng thú với tôi hơn là chỉ đơn thuần nhanh hơn T+1 hay T+2. Nếu phát hành gốc thực sự thu hẹp khoảng cách giữa lúc thực hiện và quyền sở hữu cuối cùng, nó có thể thay đổi cách các thị trường được quản lý sử dụng thanh khoản một cách hiệu quả.
Tuy vậy, tôi vẫn nghĩ ở đây có một điểm không chắc chắn quan trọng. Các chậm trễ thanh toán truyền thống thường bao gồm các biện pháp an toàn vận hành, xử lý ngoại lệ và kiểm tra tuân thủ. Việc đưa tài sản lên chuỗi không tự động loại bỏ những yêu cầu đó.
Luận điểm chỉ trở nên vững hơn nếu Dusk có thể làm cho việc tuân thủ và thanh toán tức thời vận hành trong cùng một luồng công việc, thay vì chuyển “ma sát” cũ sang nơi khác.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
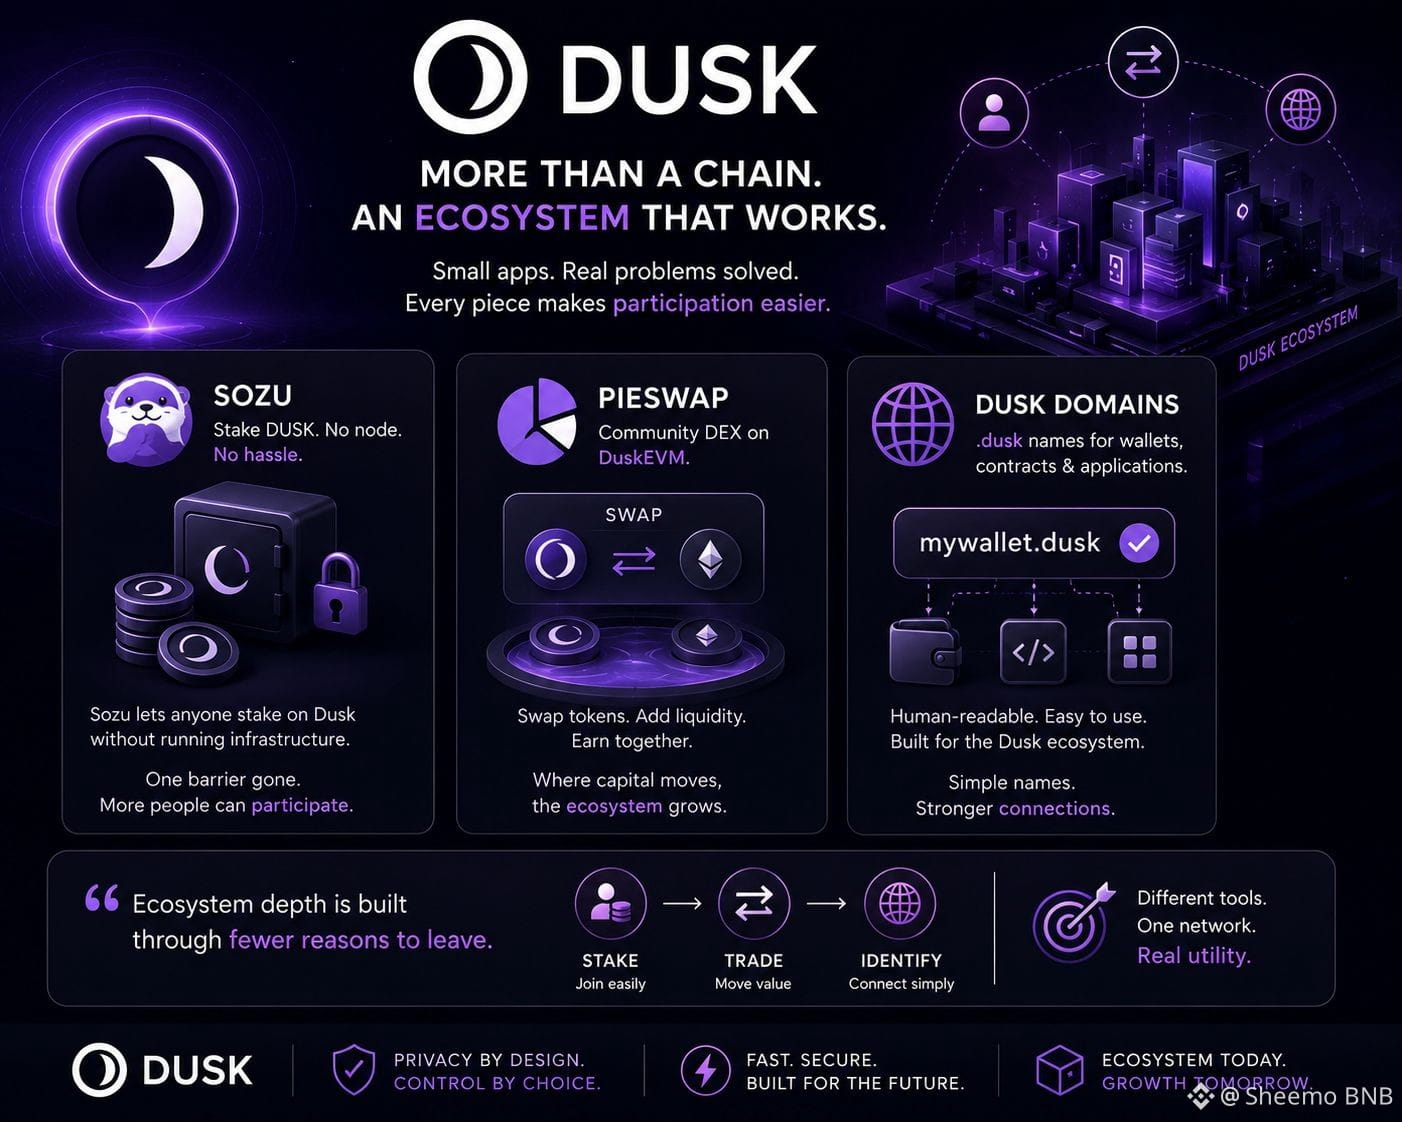
Tôi đã chú ý nhiều hơn đến thứ tự mà một hệ sinh thái blockchain trở nên hữu ích, và Dusk là một trường hợp thú vị.
Thông thường, hạ tầng được chú ý trước, nhưng việc tham gia lại thường phụ thuộc vào các ứng dụng nhỏ hơn loại bỏ được những điểm gây ma sát cụ thể. Ví dụ, Sozu thay đổi quyết định staking cho những người muốn tiếp xúc với mạng lưới mà không phải gánh vác gánh nặng vận hành hạ tầng cho chính họ.
PieSwap tạo thêm một lớp khác. Là một DEX trên DuskEVM, nó cung cấp nơi cho dòng vốn có thể di chuyển sau khi dòng vốn đó gia nhập hệ sinh thái. Sự khác biệt này quan trọng với tôi vì vốn đã stake và thanh khoản hoạt động đảm nhiệm các vai trò kinh tế rất khác nhau.
Dusk Domains có vẻ còn nhỏ hơn nữa, nhưng danh tính dễ đọc có thể giảm ma sát giữa các ví, hợp đồng và ứng dụng.
“Độ sâu hệ sinh thái được xây dựng thông qua ít lý do để rời đi.”
Tôi nghĩ rằng thị trường đôi khi đánh giá quá cao một hệ sinh thái bằng cách đếm số lượng ứng dụng thay vì xem xét các bước chuyển giao giữa chúng. Tín hiệu mạnh hơn là liệu một nhu cầu sử dụng có tự nhiên tạo ra lý do để sử dụng nhu cầu tiếp theo hay không.
Điểm yếu là sự tiện lợi chỉ không đủ để đảm bảo việc giữ chân. Những ứng dụng này vẫn cần thanh khoản đáng tin cậy và nhu cầu người dùng lặp lại.
Nếu hệ sinh thái của Dusk có thể biến việc tham gia thành một chuỗi kết nối thay vì các hành động riêng lẻ, thì đó sẽ là thước đo có ý nghĩa hơn nhiều về mức độ hữu ích của mạng lưới.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi đã chú ý nhiều hơn đến thứ tự mà một hệ sinh thái blockchain trở nên hữu ích, và Dusk là một trường hợp thú vị.
Thông thường, hạ tầng được chú ý trước, nhưng việc tham gia lại thường phụ thuộc vào các ứng dụng nhỏ hơn loại bỏ được những điểm gây ma sát cụ thể. Ví dụ, Sozu thay đổi quyết định staking cho những người muốn tiếp xúc với mạng lưới mà không phải gánh vác gánh nặng vận hành hạ tầng cho chính họ.
PieSwap tạo thêm một lớp khác. Là một DEX trên DuskEVM, nó cung cấp nơi cho dòng vốn có thể di chuyển sau khi dòng vốn đó gia nhập hệ sinh thái. Sự khác biệt này quan trọng với tôi vì vốn đã stake và thanh khoản hoạt động đảm nhiệm các vai trò kinh tế rất khác nhau.
Dusk Domains có vẻ còn nhỏ hơn nữa, nhưng danh tính dễ đọc có thể giảm ma sát giữa các ví, hợp đồng và ứng dụng.
“Độ sâu hệ sinh thái được xây dựng thông qua ít lý do để rời đi.”
Tôi nghĩ rằng thị trường đôi khi đánh giá quá cao một hệ sinh thái bằng cách đếm số lượng ứng dụng thay vì xem xét các bước chuyển giao giữa chúng. Tín hiệu mạnh hơn là liệu một nhu cầu sử dụng có tự nhiên tạo ra lý do để sử dụng nhu cầu tiếp theo hay không.
Điểm yếu là sự tiện lợi chỉ không đủ để đảm bảo việc giữ chân. Những ứng dụng này vẫn cần thanh khoản đáng tin cậy và nhu cầu người dùng lặp lại.
Nếu hệ sinh thái của Dusk có thể biến việc tham gia thành một chuỗi kết nối thay vì các hành động riêng lẻ, thì đó sẽ là thước đo có ý nghĩa hơn nhiều về mức độ hữu ích của mạng lưới.
#Dusk
$ACE
$ONG
Tôi đã chú ý nhiều hơn đến thứ tự mà một hệ sinh thái blockchain trở nên hữu ích, và Dusk là một trường hợp thú vị.
Thông thường, hạ tầng được chú ý trước, nhưng việc tham gia lại thường phụ thuộc vào các ứng dụng nhỏ hơn loại bỏ được những điểm gây ma sát cụ thể. Ví dụ, Sozu thay đổi quyết định staking cho những người muốn tiếp xúc với mạng lưới mà không phải gánh vác gánh nặng vận hành hạ tầng cho chính họ.
PieSwap tạo thêm một lớp khác. Là một DEX trên DuskEVM, nó cung cấp nơi cho dòng vốn có thể di chuyển sau khi dòng vốn đó gia nhập hệ sinh thái. Sự khác biệt này quan trọng với tôi vì vốn đã stake và thanh khoản hoạt động đảm nhiệm các vai trò kinh tế rất khác nhau.
Dusk Domains có vẻ còn nhỏ hơn nữa, nhưng danh tính dễ đọc có thể giảm ma sát giữa các ví, hợp đồng và ứng dụng.
“Độ sâu hệ sinh thái được xây dựng thông qua ít lý do để rời đi.”
Tôi nghĩ rằng thị trường đôi khi đánh giá quá cao một hệ sinh thái bằng cách đếm số lượng ứng dụng thay vì xem xét các bước chuyển giao giữa chúng. Tín hiệu mạnh hơn là liệu một nhu cầu sử dụng có tự nhiên tạo ra lý do để sử dụng nhu cầu tiếp theo hay không.
Điểm yếu là sự tiện lợi chỉ không đủ để đảm bảo việc giữ chân. Những ứng dụng này vẫn cần thanh khoản đáng tin cậy và nhu cầu người dùng lặp lại.
Nếu hệ sinh thái của Dusk có thể biến việc tham gia thành một chuỗi kết nối thay vì các hành động riêng lẻ, thì đó sẽ là thước đo có ý nghĩa hơn nhiều về mức độ hữu ích của mạng lưới.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
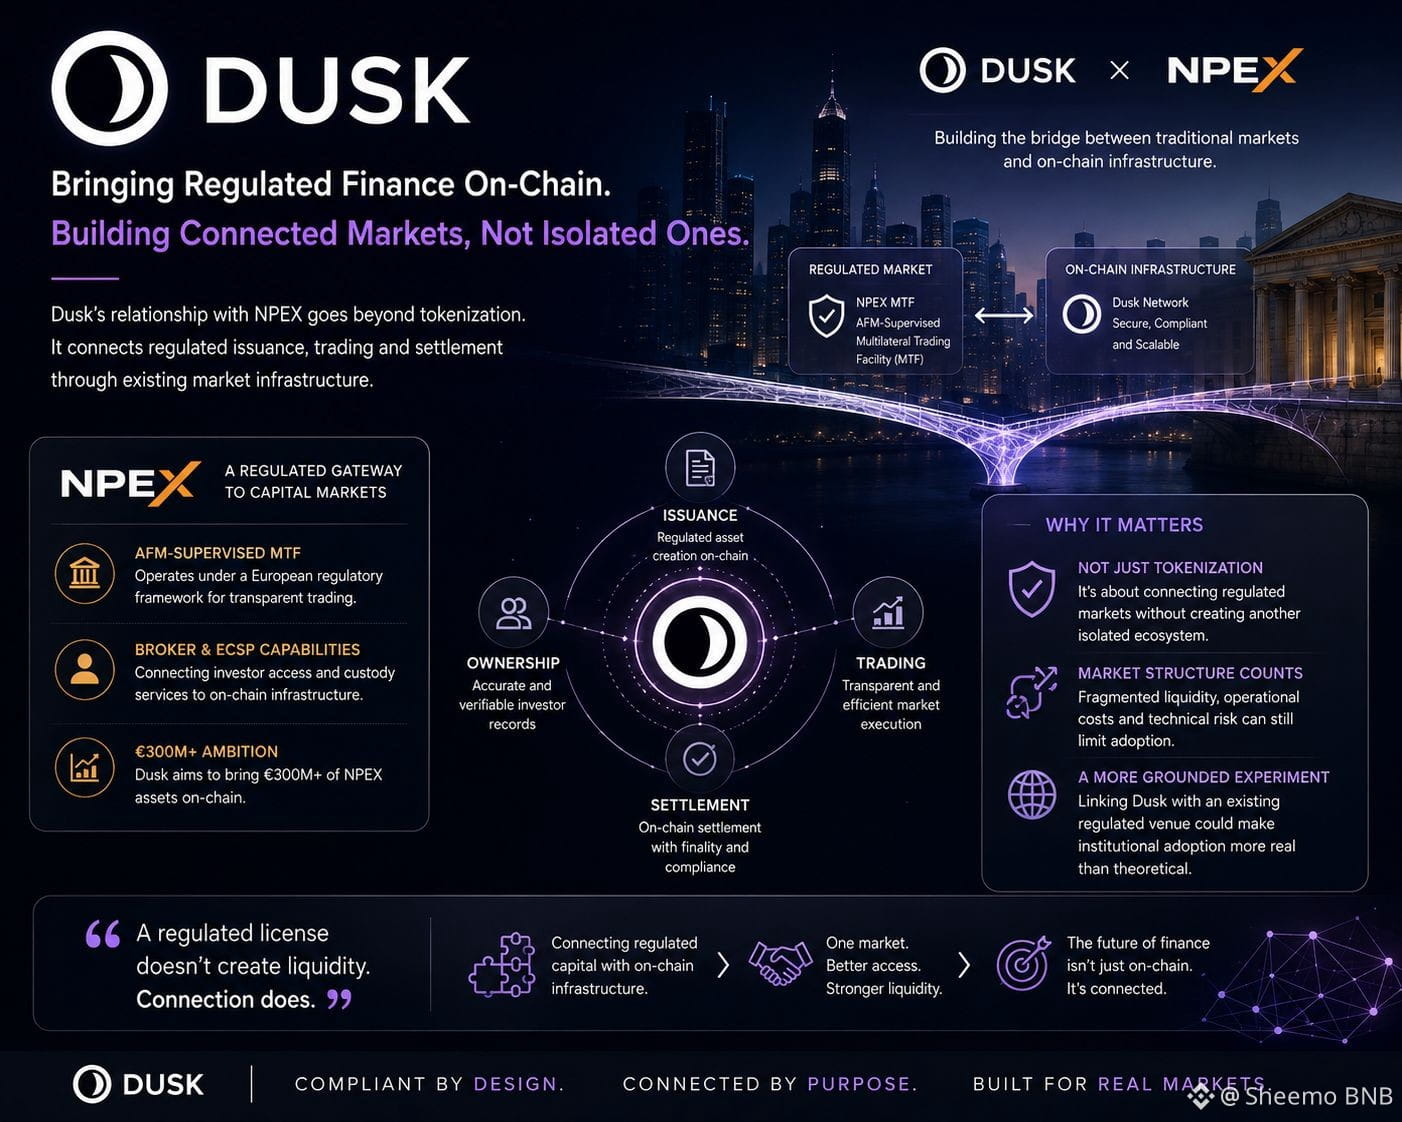
Tôi bắt đầu xem kết nối NPEX của Dusk ít hơn như một mốc token hóa và nhiều hơn như một phép thử về việc liệu hạ tầng onchain có thể duy trì được chất lượng của một thị trường hiện hữu hay không.
Điểm thú vị là NPEX đã vận hành trong một môi trường giao dịch được quản lý. Vì vậy, đưa chứng khoán lên onchain là chưa đủ; thách thức thực sự nằm ở việc đảm bảo việc phát hành, ghi nhận sở hữu, giao dịch và thanh toán được duy trì nhất quán giữa các hệ thống.
Điều đó khiến tham vọng hơn 300 triệu EUR của Dusk hấp dẫn hơn đối với tôi so với chính tiêu đề. Nếu tài sản được chuyển lên onchain nhưng thanh khoản, định giá và khả năng tiếp cận nhà đầu tư vẫn bị phân mảnh, thì lớp blockchain có thể chỉ tạo thêm một gánh nặng đối soát.
“Token hóa chỉ tạo ra giá trị khi thị trường xung quanh token được cải thiện.”
Tôi cũng nghĩ kết nối giữa Broker và ECSP quan trọng vì nó hướng tới hạ tầng xoay quanh tài sản, chứ không chỉ là bản thân cách biểu diễn tài sản.
Điểm yếu là việc tích hợp theo quy định vẫn có thể nặng nề về mặt vận hành. Các yêu cầu tuân thủ, thanh khoản tại sàn giao dịch và quy trình công việc của tổ chức không tự biến mất chỉ vì việc thanh toán được chuyển sang một blockchain.
Điều tôi sẽ theo dõi là liệu Dusk có thể giảm số lượng các bước rời rạc giữa vốn được quản lý và thanh toán onchain hay không. Nếu làm được, luận điểm giá trị sẽ trở nên có thể đo lường rõ ràng hơn nhiều so với việc chỉ đơn thuần đưa chứng khoán lên một sổ cái.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi bắt đầu xem kết nối NPEX của Dusk ít hơn như một mốc token hóa và nhiều hơn như một phép thử về việc liệu hạ tầng onchain có thể duy trì được chất lượng của một thị trường hiện hữu hay không.
Điểm thú vị là NPEX đã vận hành trong một môi trường giao dịch được quản lý. Vì vậy, đưa chứng khoán lên onchain là chưa đủ; thách thức thực sự nằm ở việc đảm bảo việc phát hành, ghi nhận sở hữu, giao dịch và thanh toán được duy trì nhất quán giữa các hệ thống.
Điều đó khiến tham vọng hơn 300 triệu EUR của Dusk hấp dẫn hơn đối với tôi so với chính tiêu đề. Nếu tài sản được chuyển lên onchain nhưng thanh khoản, định giá và khả năng tiếp cận nhà đầu tư vẫn bị phân mảnh, thì lớp blockchain có thể chỉ tạo thêm một gánh nặng đối soát.
“Token hóa chỉ tạo ra giá trị khi thị trường xung quanh token được cải thiện.”
Tôi cũng nghĩ kết nối giữa Broker và ECSP quan trọng vì nó hướng tới hạ tầng xoay quanh tài sản, chứ không chỉ là bản thân cách biểu diễn tài sản.
Điểm yếu là việc tích hợp theo quy định vẫn có thể nặng nề về mặt vận hành. Các yêu cầu tuân thủ, thanh khoản tại sàn giao dịch và quy trình công việc của tổ chức không tự biến mất chỉ vì việc thanh toán được chuyển sang một blockchain.
Điều tôi sẽ theo dõi là liệu Dusk có thể giảm số lượng các bước rời rạc giữa vốn được quản lý và thanh toán onchain hay không. Nếu làm được, luận điểm giá trị sẽ trở nên có thể đo lường rõ ràng hơn nhiều so với việc chỉ đơn thuần đưa chứng khoán lên một sổ cái.
#DUSK $HEMI $TREE
Tôi bắt đầu xem kết nối NPEX của Dusk ít hơn như một mốc token hóa và nhiều hơn như một phép thử về việc liệu hạ tầng onchain có thể duy trì được chất lượng của một thị trường hiện hữu hay không.
Điểm thú vị là NPEX đã vận hành trong một môi trường giao dịch được quản lý. Vì vậy, đưa chứng khoán lên onchain là chưa đủ; thách thức thực sự nằm ở việc đảm bảo việc phát hành, ghi nhận sở hữu, giao dịch và thanh toán được duy trì nhất quán giữa các hệ thống.
Điều đó khiến tham vọng hơn 300 triệu EUR của Dusk hấp dẫn hơn đối với tôi so với chính tiêu đề. Nếu tài sản được chuyển lên onchain nhưng thanh khoản, định giá và khả năng tiếp cận nhà đầu tư vẫn bị phân mảnh, thì lớp blockchain có thể chỉ tạo thêm một gánh nặng đối soát.
“Token hóa chỉ tạo ra giá trị khi thị trường xung quanh token được cải thiện.”
Tôi cũng nghĩ kết nối giữa Broker và ECSP quan trọng vì nó hướng tới hạ tầng xoay quanh tài sản, chứ không chỉ là bản thân cách biểu diễn tài sản.
Điểm yếu là việc tích hợp theo quy định vẫn có thể nặng nề về mặt vận hành. Các yêu cầu tuân thủ, thanh khoản tại sàn giao dịch và quy trình công việc của tổ chức không tự biến mất chỉ vì việc thanh toán được chuyển sang một blockchain.
Điều tôi sẽ theo dõi là liệu Dusk có thể giảm số lượng các bước rời rạc giữa vốn được quản lý và thanh toán onchain hay không. Nếu làm được, luận điểm giá trị sẽ trở nên có thể đo lường rõ ràng hơn nhiều so với việc chỉ đơn thuần đưa chứng khoán lên một sổ cái.
#DUSK $HEMI $TREE
16
11
461
·
--
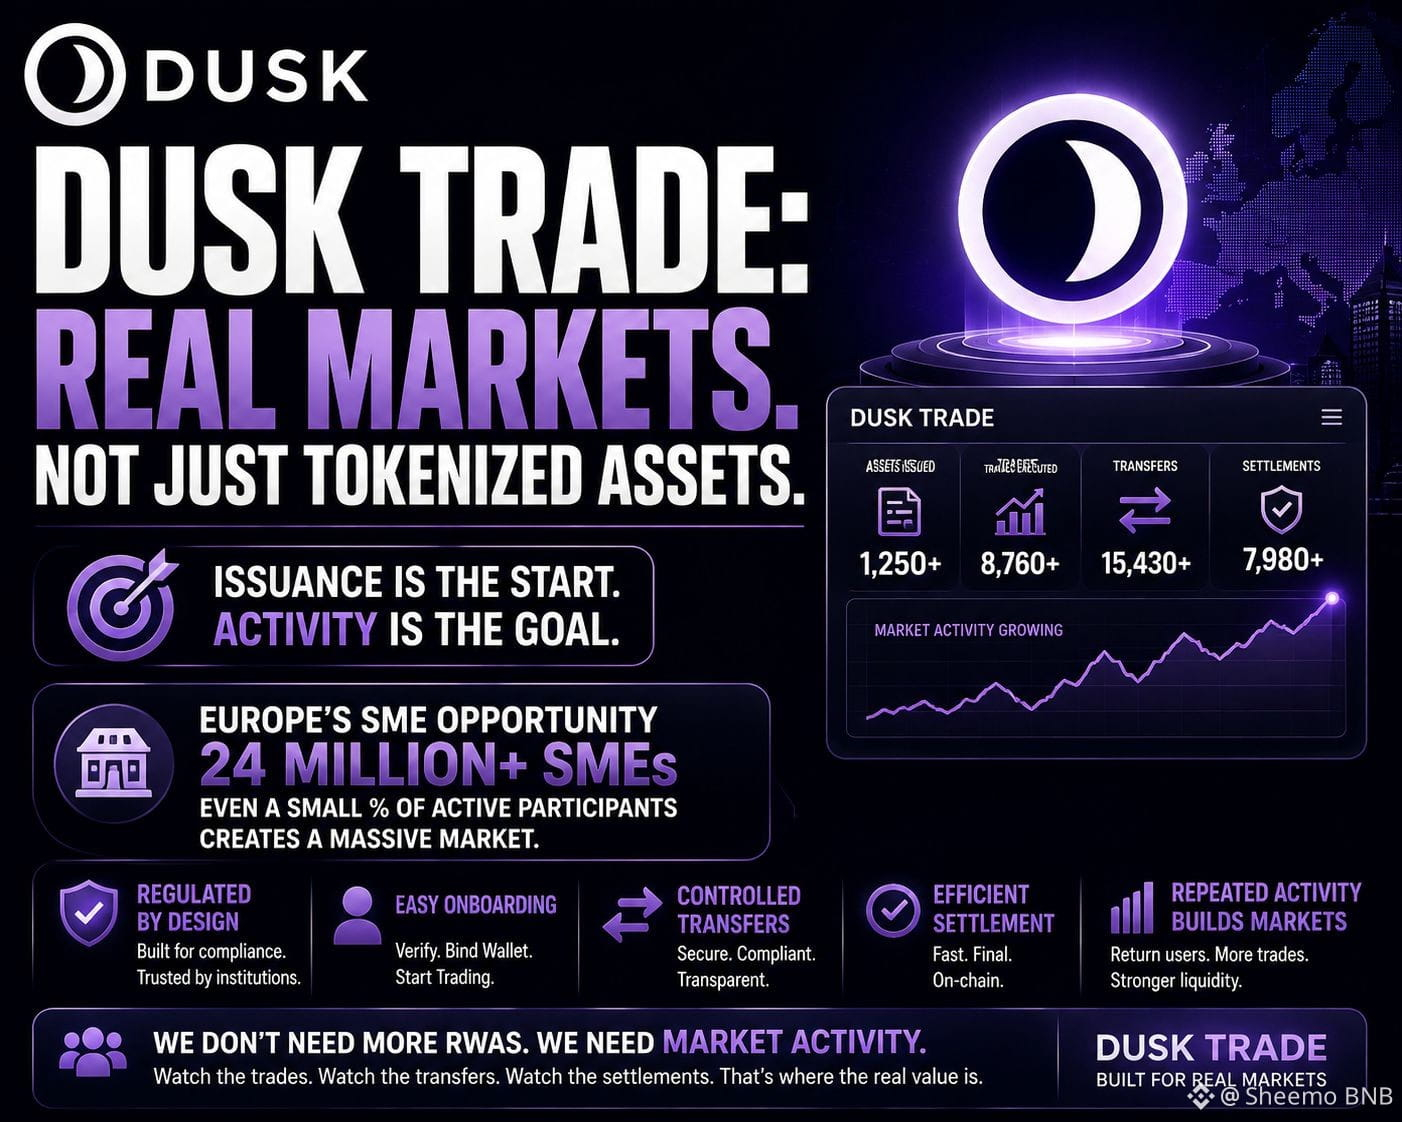
@Dusk_Foundation Tôi đã xem xét Dusk Trade dưới một góc nhìn hơi khác: chất lượng thanh khoản còn lại sau giao dịch đầu tiên.
Một thị trường RWA được quản lý có thể ghi nhận việc tham gia thành công, liên kết ví, chuyển khoản có kiểm soát và thanh toán, trong khi vẫn tạo ra rất ít giao dịch hữu cơ. Với tôi, tín hiệu mạnh hơn là liệu người tham gia có bắt đầu chuyển hướng hoạt động qua cùng một thị trường lặp đi lặp lại hay không, vì việc thực thi thực sự hữu ích.
Điều đó khiến hành vi trên thị trường thứ cấp trở nên quan trọng. Nếu một tài sản được phát hành trên Dusk nhưng người mua hiếm khi quay lại, thì thanh khoản có thể về mặt kỹ thuật là sẵn có nhưng lại không đáng tin về mặt kinh tế. Ngược lại, các giao dịch chuyển nhượng lặp lại giữa những người tham gia không liên quan sẽ gợi ý rằng nền tảng đang trở thành một phần của quy trình làm việc thông thường của họ, thay vì chỉ là một “đường ray” phát hành một lần.
“Thanh khoản được chứng minh qua giao dịch thứ hai, không phải giao dịch đầu tiên.”
Vì vậy, tôi sẽ chú ý đến mức độ tập trung người tham gia, tần suất chuyển khoản, khối lượng thanh toán, và lượng hoạt động đến từ người dùng quay lại nhiều hơn là từ các tài khoản mới được onboard.
Có một điểm yếu khá rõ ở đây: các thị trường được quản lý giai đoạn đầu tự nhiên sẽ hình thành thanh khoản chậm hơn vì việc tuân thủ và quá trình onboard mang tính tổ chức tạo thêm ma sát. Chỉ riêng việc vòng quay ban đầu thấp thì không nói lên được nhiều.
Nhưng nếu Dusk Trade có thể chuyển đổi việc onboard tuân thủ thành hành vi thị trường lặp lại, thì đó sẽ là một sự xác thực mạnh hơn đáng kể cho luận điểm RWA so với con số thô về lượng tài sản được đưa ra mắt.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk Tôi đã xem xét Dusk Trade dưới một góc nhìn hơi khác: chất lượng thanh khoản còn lại sau giao dịch đầu tiên.
Một thị trường RWA được quản lý có thể ghi nhận việc tham gia thành công, liên kết ví, chuyển khoản có kiểm soát và thanh toán, trong khi vẫn tạo ra rất ít giao dịch hữu cơ. Với tôi, tín hiệu mạnh hơn là liệu người tham gia có bắt đầu chuyển hướng hoạt động qua cùng một thị trường lặp đi lặp lại hay không, vì việc thực thi thực sự hữu ích.
Điều đó khiến hành vi trên thị trường thứ cấp trở nên quan trọng. Nếu một tài sản được phát hành trên Dusk nhưng người mua hiếm khi quay lại, thì thanh khoản có thể về mặt kỹ thuật là sẵn có nhưng lại không đáng tin về mặt kinh tế. Ngược lại, các giao dịch chuyển nhượng lặp lại giữa những người tham gia không liên quan sẽ gợi ý rằng nền tảng đang trở thành một phần của quy trình làm việc thông thường của họ, thay vì chỉ là một “đường ray” phát hành một lần.
“Thanh khoản được chứng minh qua giao dịch thứ hai, không phải giao dịch đầu tiên.”
Vì vậy, tôi sẽ chú ý đến mức độ tập trung người tham gia, tần suất chuyển khoản, khối lượng thanh toán, và lượng hoạt động đến từ người dùng quay lại nhiều hơn là từ các tài khoản mới được onboard.
Có một điểm yếu khá rõ ở đây: các thị trường được quản lý giai đoạn đầu tự nhiên sẽ hình thành thanh khoản chậm hơn vì việc tuân thủ và quá trình onboard mang tính tổ chức tạo thêm ma sát. Chỉ riêng việc vòng quay ban đầu thấp thì không nói lên được nhiều.
Nhưng nếu Dusk Trade có thể chuyển đổi việc onboard tuân thủ thành hành vi thị trường lặp lại, thì đó sẽ là một sự xác thực mạnh hơn đáng kể cho luận điểm RWA so với con số thô về lượng tài sản được đưa ra mắt.
#dusk @Dusk #Dusk $DUSK
Một thị trường RWA được quản lý có thể ghi nhận việc tham gia thành công, liên kết ví, chuyển khoản có kiểm soát và thanh toán, trong khi vẫn tạo ra rất ít giao dịch hữu cơ. Với tôi, tín hiệu mạnh hơn là liệu người tham gia có bắt đầu chuyển hướng hoạt động qua cùng một thị trường lặp đi lặp lại hay không, vì việc thực thi thực sự hữu ích.
Điều đó khiến hành vi trên thị trường thứ cấp trở nên quan trọng. Nếu một tài sản được phát hành trên Dusk nhưng người mua hiếm khi quay lại, thì thanh khoản có thể về mặt kỹ thuật là sẵn có nhưng lại không đáng tin về mặt kinh tế. Ngược lại, các giao dịch chuyển nhượng lặp lại giữa những người tham gia không liên quan sẽ gợi ý rằng nền tảng đang trở thành một phần của quy trình làm việc thông thường của họ, thay vì chỉ là một “đường ray” phát hành một lần.
“Thanh khoản được chứng minh qua giao dịch thứ hai, không phải giao dịch đầu tiên.”
Vì vậy, tôi sẽ chú ý đến mức độ tập trung người tham gia, tần suất chuyển khoản, khối lượng thanh toán, và lượng hoạt động đến từ người dùng quay lại nhiều hơn là từ các tài khoản mới được onboard.
Có một điểm yếu khá rõ ở đây: các thị trường được quản lý giai đoạn đầu tự nhiên sẽ hình thành thanh khoản chậm hơn vì việc tuân thủ và quá trình onboard mang tính tổ chức tạo thêm ma sát. Chỉ riêng việc vòng quay ban đầu thấp thì không nói lên được nhiều.
Nhưng nếu Dusk Trade có thể chuyển đổi việc onboard tuân thủ thành hành vi thị trường lặp lại, thì đó sẽ là một sự xác thực mạnh hơn đáng kể cho luận điểm RWA so với con số thô về lượng tài sản được đưa ra mắt.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation I keep coming back to one operational detail in Dusk: selective disclosure only matters if it reduces the amount of information institutions need to exchange outside the ledger.
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacy becomes infrastructure when it removes operational friction.”
The weakness is that institutions may still maintain parallel records for legal, internal-control, or risk reasons. In that case, Dusk could technically compress settlement while leaving the surrounding accounting burden largely intact.
So I’d watch the workflow, not just throughput: how much reconciliation is eliminated, how often participants rely on the same settlement state, and whether that reliance persists beyond pilot deployments.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
Điều gì quan trọng nhất đối với việc Dusk được các tổ chức áp dụng?
@Dusk I keep coming back to one operational detail in Dusk: selective disclosure only matters if it reduces the amount of information institutions need to exchange outside the ledger.
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacy becomes infrastructure when it removes operational friction.”
The weakness is that institutions may still maintain parallel records for legal, internal-control, or risk reasons. In that case, Dusk could technically compress settlement while leaving the surrounding accounting burden largely intact.
So I’d watch the workflow, not just throughput: how much reconciliation is eliminated, how often participants rely on the same settlement state, and whether that reliance persists beyond pilot deployments.
#dusk #Dusk $DUSK $GPS $TUT
Điều gì quan trọng nhất đối với việc Dusk được các tổ chức áp dụng?
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacy becomes infrastructure when it removes operational friction.”
The weakness is that institutions may still maintain parallel records for legal, internal-control, or risk reasons. In that case, Dusk could technically compress settlement while leaving the surrounding accounting burden largely intact.
So I’d watch the workflow, not just throughput: how much reconciliation is eliminated, how often participants rely on the same settlement state, and whether that reliance persists beyond pilot deployments.
#dusk #Dusk $DUSK $GPS $TUT
Điều gì quan trọng nhất đối với việc Dusk được các tổ chức áp dụng?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
17
8
282
·
--
@Dusk_Foundation
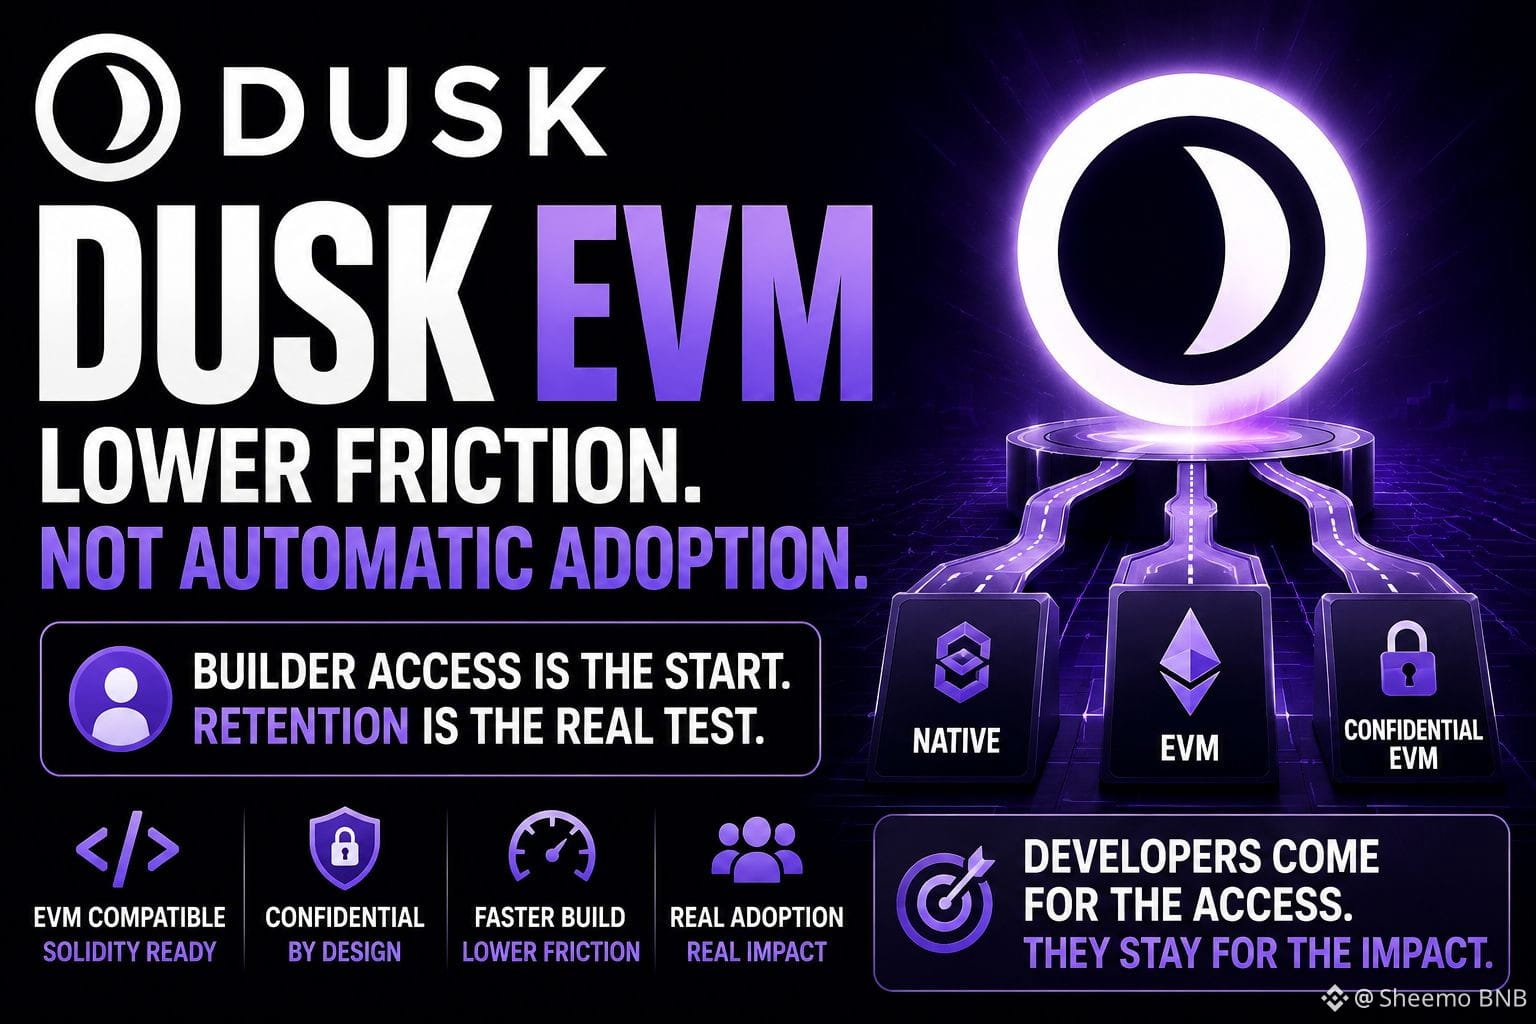
Tôi đã xem DuskEVM ít hơn như một công cụ thu hút nhà phát triển và nhiều hơn như một bài toán về định tuyến.
Việc thêm một đường dẫn EVM mang đến cho các đội Solidity một môi trường thực thi quen thuộc, trong khi Confidential EVM lại mở ra một lựa chọn khác cho các ứng dụng cần quyền riêng tư. Điều này hữu ích, nhưng đồng thời cũng tạo ra một vấn đề đo lường tinh tế: hoạt động có thể trải rộng trên ba môi trường phát triển mà không tạo ra hiệu ứng mạng mạnh hơn.
Với tư cách là nhà đầu tư, tôi muốn biết liệu người dùng và vốn thực sự có di chuyển giữa các hướng này hay không.
Một nhà phát triển có thể triển khai qua EVM vì việc onboarding dễ dàng, trong khi lợi thế thực sự của ứng dụng chỉ xuất hiện khi người dùng tương tác với các giao dịch bảo mật. Nếu những người dùng đó, tài sản đó và thanh khoản vẫn bị tách biệt, thì Dusk đã tăng khả năng tiếp cận về mặt kỹ thuật mà không nhất thiết làm tăng mức độ kết nối kinh tế.
“Thêm nhiều điểm vào chỉ thực sự quan trọng khi chúng hội tụ vào cùng một hiệu ứng mạng.”
Đó là chỉ số tôi sẽ theo dõi: không phải là số lần triển khai theo từng môi trường, mà là tần suất các ứng dụng chuyển từ thử nghiệm sang sử dụng lặp lại, và liệu thanh khoản có đi theo chúng hay không.
Điểm yếu thì khá rõ: hạ tầng giai đoạn đầu có thể trông như bị phân mảnh chỉ vì mức độ áp dụng vẫn đang hình thành. Vì vậy, tôi sẽ không coi hoạt động tách riêng là thất bại chỉ dựa trên bản thân nó.
Nhưng nếu DuskEVM trở thành một nơi thuận tiện để triển khai thay vì một cây cầu dẫn vào lớp kinh tế tập trung vào quyền riêng tư của Dusk, thì câu chuyện về nhà phát triển sẽ mạnh hơn câu chuyện về mức độ áp dụng.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
Tôi đã xem DuskEVM ít hơn như một công cụ thu hút nhà phát triển và nhiều hơn như một bài toán về định tuyến.
Việc thêm một đường dẫn EVM mang đến cho các đội Solidity một môi trường thực thi quen thuộc, trong khi Confidential EVM lại mở ra một lựa chọn khác cho các ứng dụng cần quyền riêng tư. Điều này hữu ích, nhưng đồng thời cũng tạo ra một vấn đề đo lường tinh tế: hoạt động có thể trải rộng trên ba môi trường phát triển mà không tạo ra hiệu ứng mạng mạnh hơn.
Với tư cách là nhà đầu tư, tôi muốn biết liệu người dùng và vốn thực sự có di chuyển giữa các hướng này hay không.
Một nhà phát triển có thể triển khai qua EVM vì việc onboarding dễ dàng, trong khi lợi thế thực sự của ứng dụng chỉ xuất hiện khi người dùng tương tác với các giao dịch bảo mật. Nếu những người dùng đó, tài sản đó và thanh khoản vẫn bị tách biệt, thì Dusk đã tăng khả năng tiếp cận về mặt kỹ thuật mà không nhất thiết làm tăng mức độ kết nối kinh tế.
“Thêm nhiều điểm vào chỉ thực sự quan trọng khi chúng hội tụ vào cùng một hiệu ứng mạng.”
Đó là chỉ số tôi sẽ theo dõi: không phải là số lần triển khai theo từng môi trường, mà là tần suất các ứng dụng chuyển từ thử nghiệm sang sử dụng lặp lại, và liệu thanh khoản có đi theo chúng hay không.
Điểm yếu thì khá rõ: hạ tầng giai đoạn đầu có thể trông như bị phân mảnh chỉ vì mức độ áp dụng vẫn đang hình thành. Vì vậy, tôi sẽ không coi hoạt động tách riêng là thất bại chỉ dựa trên bản thân nó.
Nhưng nếu DuskEVM trở thành một nơi thuận tiện để triển khai thay vì một cây cầu dẫn vào lớp kinh tế tập trung vào quyền riêng tư của Dusk, thì câu chuyện về nhà phát triển sẽ mạnh hơn câu chuyện về mức độ áp dụng.
#dusk #Dusk $DUSK $PORTAL $APR
Tôi đã xem DuskEVM ít hơn như một công cụ thu hút nhà phát triển và nhiều hơn như một bài toán về định tuyến.
Việc thêm một đường dẫn EVM mang đến cho các đội Solidity một môi trường thực thi quen thuộc, trong khi Confidential EVM lại mở ra một lựa chọn khác cho các ứng dụng cần quyền riêng tư. Điều này hữu ích, nhưng đồng thời cũng tạo ra một vấn đề đo lường tinh tế: hoạt động có thể trải rộng trên ba môi trường phát triển mà không tạo ra hiệu ứng mạng mạnh hơn.
Với tư cách là nhà đầu tư, tôi muốn biết liệu người dùng và vốn thực sự có di chuyển giữa các hướng này hay không.
Một nhà phát triển có thể triển khai qua EVM vì việc onboarding dễ dàng, trong khi lợi thế thực sự của ứng dụng chỉ xuất hiện khi người dùng tương tác với các giao dịch bảo mật. Nếu những người dùng đó, tài sản đó và thanh khoản vẫn bị tách biệt, thì Dusk đã tăng khả năng tiếp cận về mặt kỹ thuật mà không nhất thiết làm tăng mức độ kết nối kinh tế.
“Thêm nhiều điểm vào chỉ thực sự quan trọng khi chúng hội tụ vào cùng một hiệu ứng mạng.”
Đó là chỉ số tôi sẽ theo dõi: không phải là số lần triển khai theo từng môi trường, mà là tần suất các ứng dụng chuyển từ thử nghiệm sang sử dụng lặp lại, và liệu thanh khoản có đi theo chúng hay không.
Điểm yếu thì khá rõ: hạ tầng giai đoạn đầu có thể trông như bị phân mảnh chỉ vì mức độ áp dụng vẫn đang hình thành. Vì vậy, tôi sẽ không coi hoạt động tách riêng là thất bại chỉ dựa trên bản thân nó.
Nhưng nếu DuskEVM trở thành một nơi thuận tiện để triển khai thay vì một cây cầu dẫn vào lớp kinh tế tập trung vào quyền riêng tư của Dusk, thì câu chuyện về nhà phát triển sẽ mạnh hơn câu chuyện về mức độ áp dụng.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
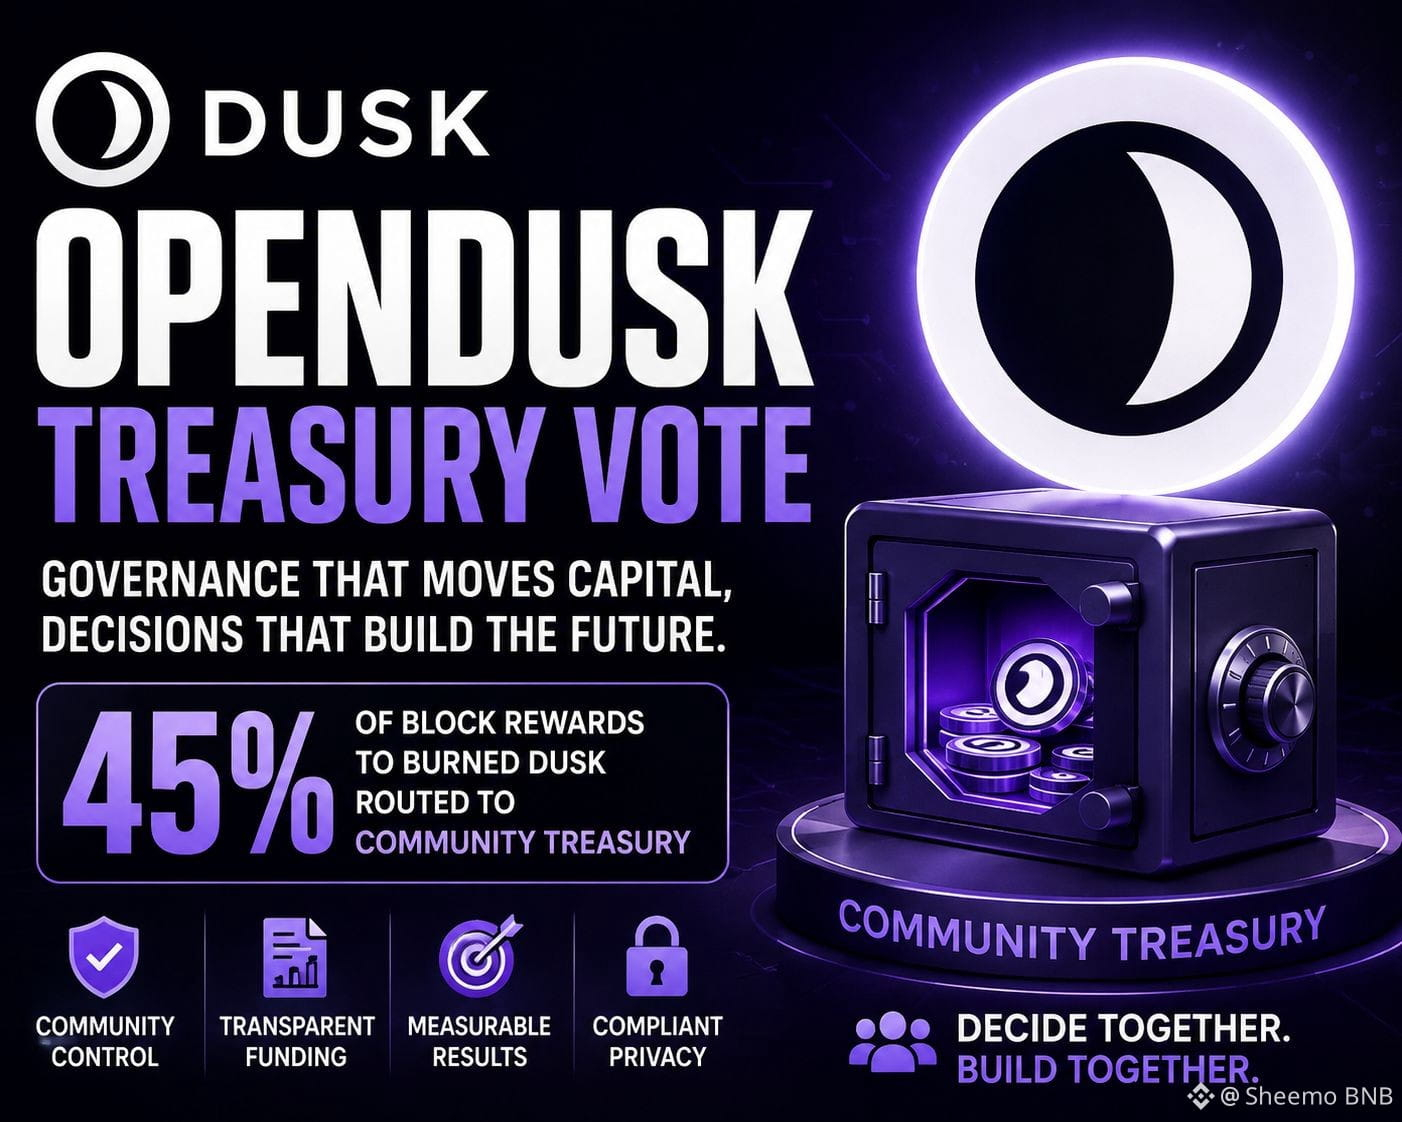
@Dusk_Foundation Một chi tiết mà tôi sẽ theo dõi trong OpenDusk không phải là quy mô của kho bạc, mà là mức độ chi tiêu của nó có thể được lần ra một cách “sạch sẽ” từ hoạt động của mạng lưới.
Nếu đề xuất chuyển phần phần thưởng khối lẽ ra sẽ bị đốt vào một quỹ do cộng đồng kiểm soát, thì DUSK thực sự chuyển từ một kết quả giao thức mang tính tự động sang nguồn vốn hệ sinh thái theo quyết định. Điều đó làm thay đổi bài toán kế toán.
Đối với Dusk, điều này quan trọng hơn có thể đối với một L1 người dùng phổ thông. Luận điểm gắn với các tài sản được quản lý, quyền riêng tư và thanh toán, nơi người dùng và tổ chức quan tâm đến độ tin cậy và khả năng thực thi đo lường được. Vì vậy tôi muốn các sáng kiến được tài trợ phải thể hiện một chuỗi rõ ràng: DUSK nhận được → mốc hoàn thành → mức sử dụng hoặc cải thiện hạ tầng đo lường được → nhu cầu tiếp tục.
“Vốn chỉ tạo ra năng suất khi kết quả của nó có thể được kiểm toán.”
Điều đó không có nghĩa mọi khoản trợ cấp đều phải được đánh giá dựa trên các giao dịch ngay lập tức. Các tích hợp của tổ chức có thể cần thời gian triển khai dài, và việc ép mọi thứ vào các chỉ số hoạt động ngắn hạn có thể loại bỏ những hạ tầng có giá trị.
Điểm yếu là báo cáo kho bạc vẫn có thể trông ấn tượng mà không chứng minh được giá trị kinh tế. Một dự án có thể đạt mốc, công bố dashboard và tiêu tốn vốn trong khi chỉ tạo thêm rất ít nhu cầu bền vững.
Với tôi, OpenDusk trở nên có ý nghĩa nếu nó giúp việc xác minh hiệu quả kho bạc dễ hơn so với chi tiêu thông thường của hệ sinh thái.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Một chi tiết mà tôi sẽ theo dõi trong OpenDusk không phải là quy mô của kho bạc, mà là mức độ chi tiêu của nó có thể được lần ra một cách “sạch sẽ” từ hoạt động của mạng lưới.
Nếu đề xuất chuyển phần phần thưởng khối lẽ ra sẽ bị đốt vào một quỹ do cộng đồng kiểm soát, thì DUSK thực sự chuyển từ một kết quả giao thức mang tính tự động sang nguồn vốn hệ sinh thái theo quyết định. Điều đó làm thay đổi bài toán kế toán.
Đối với Dusk, điều này quan trọng hơn có thể đối với một L1 người dùng phổ thông. Luận điểm gắn với các tài sản được quản lý, quyền riêng tư và thanh toán, nơi người dùng và tổ chức quan tâm đến độ tin cậy và khả năng thực thi đo lường được. Vì vậy tôi muốn các sáng kiến được tài trợ phải thể hiện một chuỗi rõ ràng: DUSK nhận được → mốc hoàn thành → mức sử dụng hoặc cải thiện hạ tầng đo lường được → nhu cầu tiếp tục.
“Vốn chỉ tạo ra năng suất khi kết quả của nó có thể được kiểm toán.”
Điều đó không có nghĩa mọi khoản trợ cấp đều phải được đánh giá dựa trên các giao dịch ngay lập tức. Các tích hợp của tổ chức có thể cần thời gian triển khai dài, và việc ép mọi thứ vào các chỉ số hoạt động ngắn hạn có thể loại bỏ những hạ tầng có giá trị.
Điểm yếu là báo cáo kho bạc vẫn có thể trông ấn tượng mà không chứng minh được giá trị kinh tế. Một dự án có thể đạt mốc, công bố dashboard và tiêu tốn vốn trong khi chỉ tạo thêm rất ít nhu cầu bền vững.
Với tôi, OpenDusk trở nên có ý nghĩa nếu nó giúp việc xác minh hiệu quả kho bạc dễ hơn so với chi tiêu thông thường của hệ sinh thái.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Nếu đề xuất chuyển phần phần thưởng khối lẽ ra sẽ bị đốt vào một quỹ do cộng đồng kiểm soát, thì DUSK thực sự chuyển từ một kết quả giao thức mang tính tự động sang nguồn vốn hệ sinh thái theo quyết định. Điều đó làm thay đổi bài toán kế toán.
Đối với Dusk, điều này quan trọng hơn có thể đối với một L1 người dùng phổ thông. Luận điểm gắn với các tài sản được quản lý, quyền riêng tư và thanh toán, nơi người dùng và tổ chức quan tâm đến độ tin cậy và khả năng thực thi đo lường được. Vì vậy tôi muốn các sáng kiến được tài trợ phải thể hiện một chuỗi rõ ràng: DUSK nhận được → mốc hoàn thành → mức sử dụng hoặc cải thiện hạ tầng đo lường được → nhu cầu tiếp tục.
“Vốn chỉ tạo ra năng suất khi kết quả của nó có thể được kiểm toán.”
Điều đó không có nghĩa mọi khoản trợ cấp đều phải được đánh giá dựa trên các giao dịch ngay lập tức. Các tích hợp của tổ chức có thể cần thời gian triển khai dài, và việc ép mọi thứ vào các chỉ số hoạt động ngắn hạn có thể loại bỏ những hạ tầng có giá trị.
Điểm yếu là báo cáo kho bạc vẫn có thể trông ấn tượng mà không chứng minh được giá trị kinh tế. Một dự án có thể đạt mốc, công bố dashboard và tiêu tốn vốn trong khi chỉ tạo thêm rất ít nhu cầu bền vững.
Với tôi, OpenDusk trở nên có ý nghĩa nếu nó giúp việc xác minh hiệu quả kho bạc dễ hơn so với chi tiêu thông thường của hệ sinh thái.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
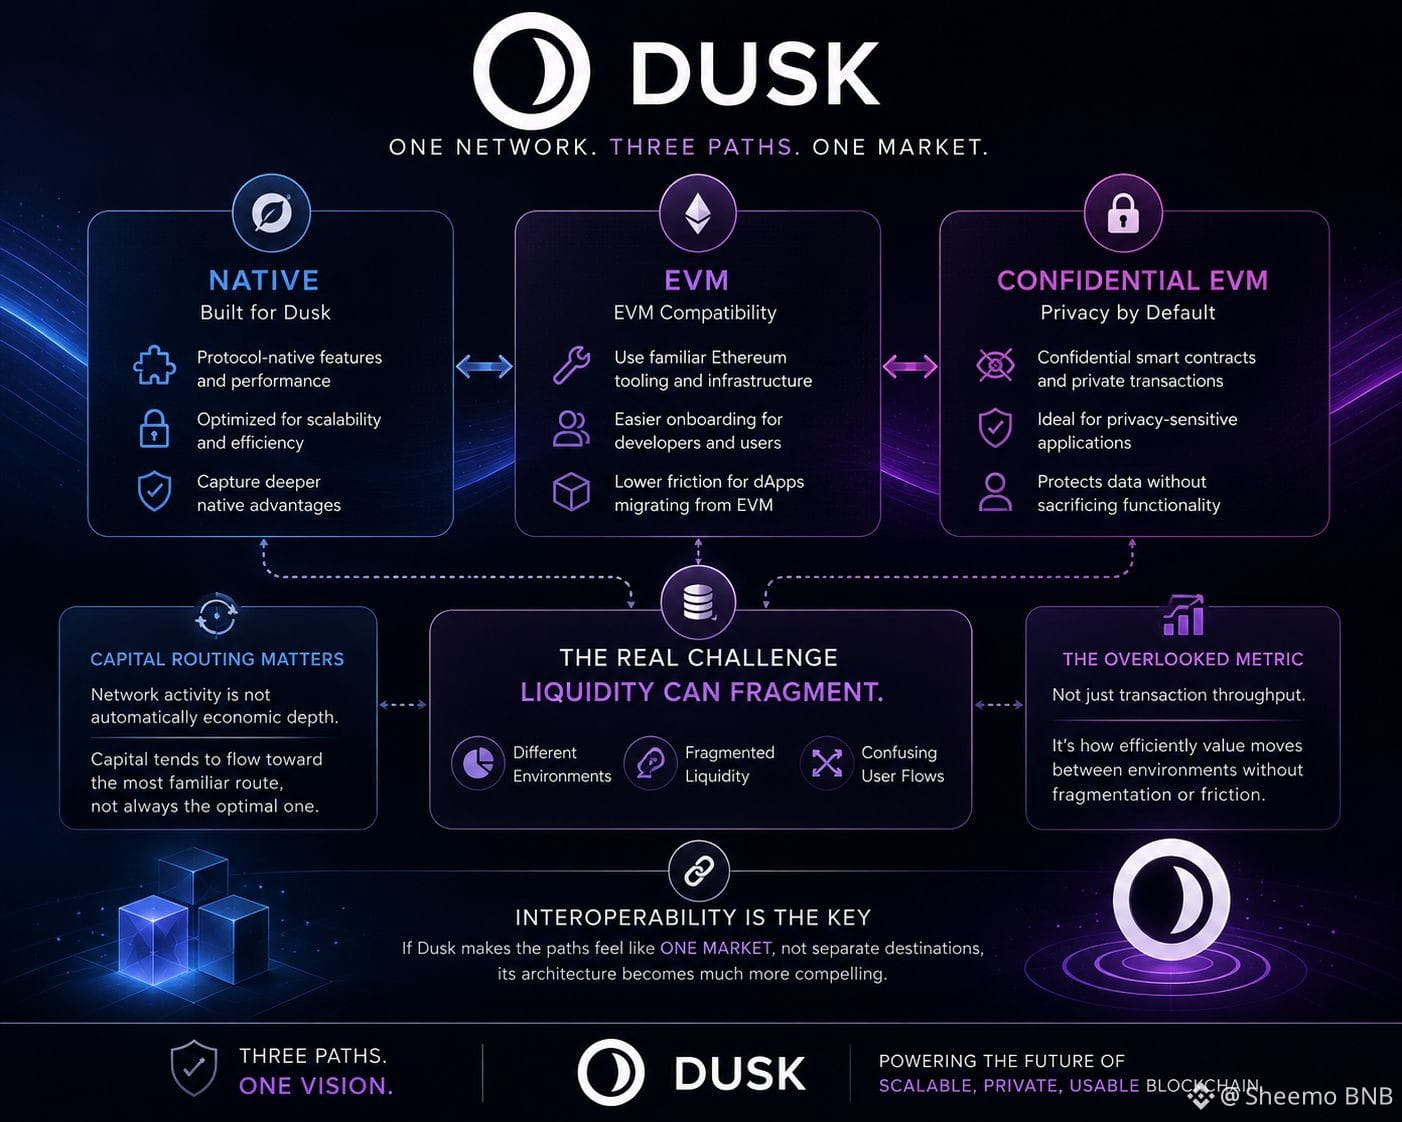
@Dusk_Foundation Tôi đã nghĩ về ba con đường thực thi của Dusk không còn như một tính năng dành cho nhà phát triển, mà như một bài toán định tuyến vốn.
Native, EVM và confidential EVM đều có thể thu hút các loại ứng dụng khác nhau, nhưng điều đó cũng tạo ra khả năng thanh khoản bị phân mảnh theo môi trường thực thi.
Một ứng dụng EVM có thể kế thừa các công cụ Ethereum quen thuộc và giúp việc onboarding dễ dàng hơn.
Một ứng dụng nhạy cảm về quyền riêng tư có thể ưu tiên confidential EVM.
Các hợp đồng native có thể nắm bắt được những lợi thế sâu hơn gắn với từng giao thức.
Câu hỏi quan trọng là điều gì xảy ra với người dùng và vốn khi những ưu tiên đó bị tách rời.
“Thêm lựa chọn thực thi cũng có thể đồng nghĩa với việc có thêm nhiều nơi để thanh khoản ẩn nấp.”
Điều này quan trọng vì hoạt động mạng không tự động tương đương với độ sâu kinh tế.
Nếu người dùng lặp đi lặp lại phải hiểu ứng dụng thuộc môi trường nào, thì vốn có thể tập trung quanh tuyến đường quen thuộc nhất thay vì tuyến đường tối ưu về mặt kỹ thuật.
Tôi nghĩ chỉ số bị bỏ qua ở đây không đơn thuần là thông lượng giao dịch.
Mà là việc giá trị có thể di chuyển hiệu quả giữa các môi trường của Dusk như thế nào mà không tạo ra thanh khoản phân mảnh, tích hợp bị nhân bản hoặc luồng người dùng gây rối.
Điểm yếu là nếu khả năng tương tác và công cụ không theo kịp, thì ba con đường có thể trở thành ba hệ sinh thái.
Nếu Dusk khiến các con đường đó có cảm giác như một thị trường duy nhất thay vì những điểm đến tách biệt, thì kiến trúc sẽ thuyết phục tôi hơn rất nhiều.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk Tôi đã nghĩ về ba con đường thực thi của Dusk không còn như một tính năng dành cho nhà phát triển, mà như một bài toán định tuyến vốn.
Native, EVM và confidential EVM đều có thể thu hút các loại ứng dụng khác nhau, nhưng điều đó cũng tạo ra khả năng thanh khoản bị phân mảnh theo môi trường thực thi.
Một ứng dụng EVM có thể kế thừa các công cụ Ethereum quen thuộc và giúp việc onboarding dễ dàng hơn.
Một ứng dụng nhạy cảm về quyền riêng tư có thể ưu tiên confidential EVM.
Các hợp đồng native có thể nắm bắt được những lợi thế sâu hơn gắn với từng giao thức.
Câu hỏi quan trọng là điều gì xảy ra với người dùng và vốn khi những ưu tiên đó bị tách rời.
“Thêm lựa chọn thực thi cũng có thể đồng nghĩa với việc có thêm nhiều nơi để thanh khoản ẩn nấp.”
Điều này quan trọng vì hoạt động mạng không tự động tương đương với độ sâu kinh tế.
Nếu người dùng lặp đi lặp lại phải hiểu ứng dụng thuộc môi trường nào, thì vốn có thể tập trung quanh tuyến đường quen thuộc nhất thay vì tuyến đường tối ưu về mặt kỹ thuật.
Tôi nghĩ chỉ số bị bỏ qua ở đây không đơn thuần là thông lượng giao dịch.
Mà là việc giá trị có thể di chuyển hiệu quả giữa các môi trường của Dusk như thế nào mà không tạo ra thanh khoản phân mảnh, tích hợp bị nhân bản hoặc luồng người dùng gây rối.
Điểm yếu là nếu khả năng tương tác và công cụ không theo kịp, thì ba con đường có thể trở thành ba hệ sinh thái.
Nếu Dusk khiến các con đường đó có cảm giác như một thị trường duy nhất thay vì những điểm đến tách biệt, thì kiến trúc sẽ thuyết phục tôi hơn rất nhiều.
#DUSK #dusk $DUSK
$ACE
Native, EVM và confidential EVM đều có thể thu hút các loại ứng dụng khác nhau, nhưng điều đó cũng tạo ra khả năng thanh khoản bị phân mảnh theo môi trường thực thi.
Một ứng dụng EVM có thể kế thừa các công cụ Ethereum quen thuộc và giúp việc onboarding dễ dàng hơn.
Một ứng dụng nhạy cảm về quyền riêng tư có thể ưu tiên confidential EVM.
Các hợp đồng native có thể nắm bắt được những lợi thế sâu hơn gắn với từng giao thức.
Câu hỏi quan trọng là điều gì xảy ra với người dùng và vốn khi những ưu tiên đó bị tách rời.
“Thêm lựa chọn thực thi cũng có thể đồng nghĩa với việc có thêm nhiều nơi để thanh khoản ẩn nấp.”
Điều này quan trọng vì hoạt động mạng không tự động tương đương với độ sâu kinh tế.
Nếu người dùng lặp đi lặp lại phải hiểu ứng dụng thuộc môi trường nào, thì vốn có thể tập trung quanh tuyến đường quen thuộc nhất thay vì tuyến đường tối ưu về mặt kỹ thuật.
Tôi nghĩ chỉ số bị bỏ qua ở đây không đơn thuần là thông lượng giao dịch.
Mà là việc giá trị có thể di chuyển hiệu quả giữa các môi trường của Dusk như thế nào mà không tạo ra thanh khoản phân mảnh, tích hợp bị nhân bản hoặc luồng người dùng gây rối.
Điểm yếu là nếu khả năng tương tác và công cụ không theo kịp, thì ba con đường có thể trở thành ba hệ sinh thái.
Nếu Dusk khiến các con đường đó có cảm giác như một thị trường duy nhất thay vì những điểm đến tách biệt, thì kiến trúc sẽ thuyết phục tôi hơn rất nhiều.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
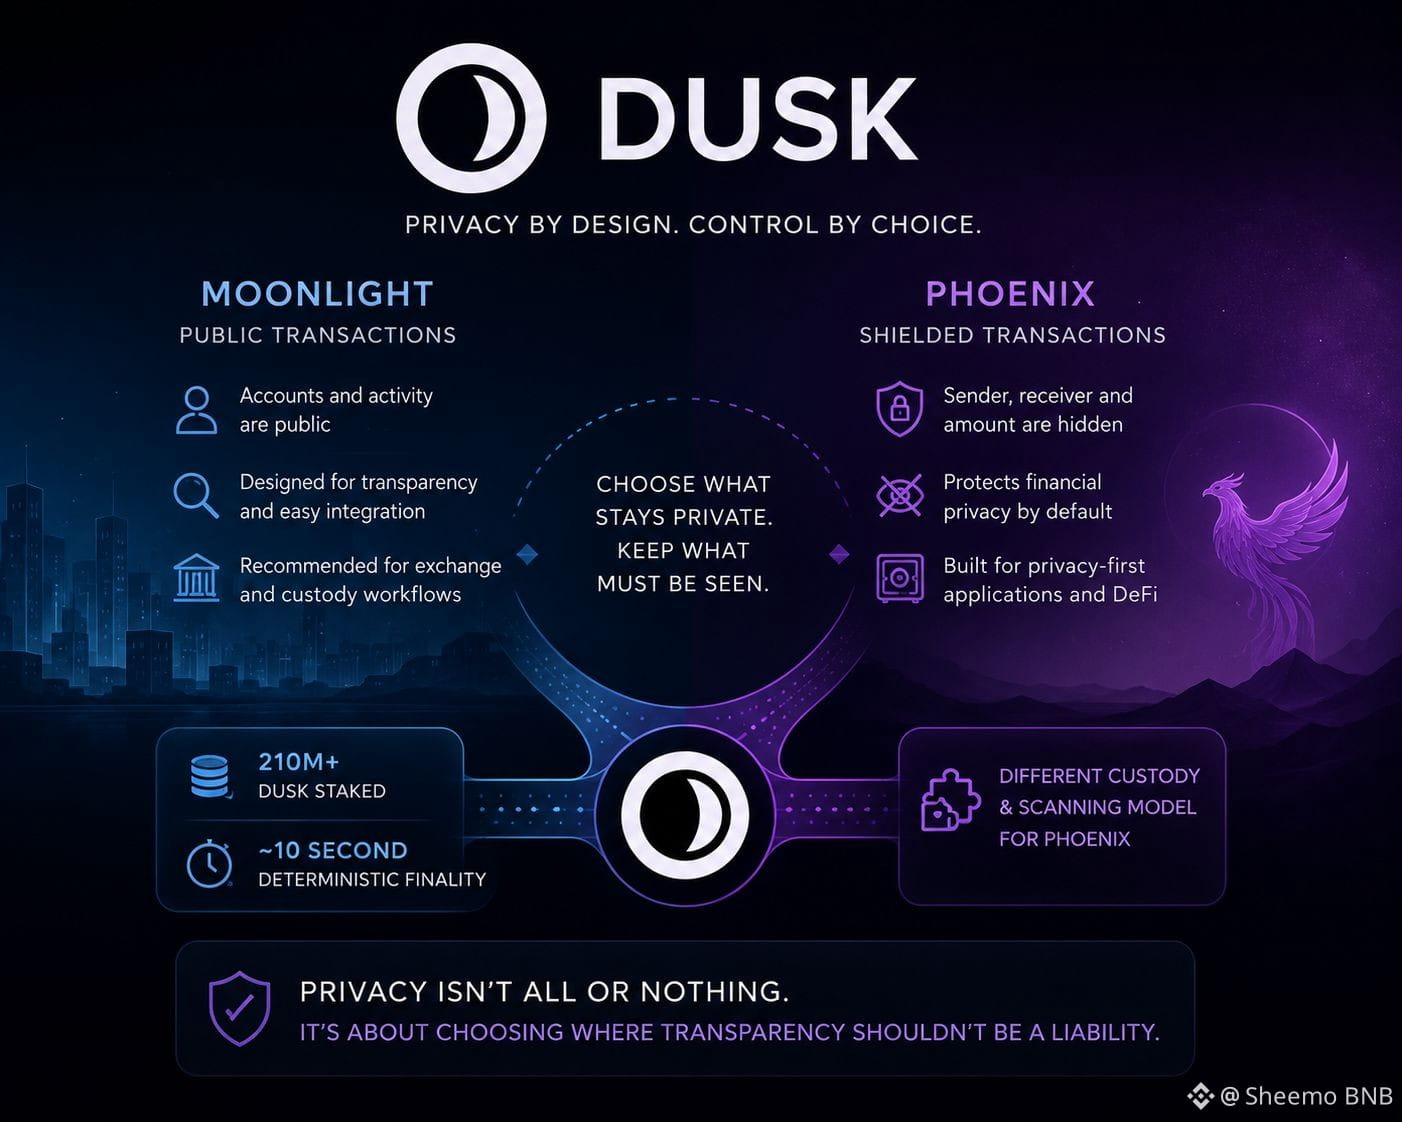
@Dusk_Foundation Tôi bắt đầu nhìn Dusk ít hơn như một tính năng riêng tư và nhiều hơn như một vấn đề thiết kế kế toán.
Phần thú vị là khả năng chuyển đổi giữa mô hình tài khoản công khai của Moonlight và các ghi chú được che chắn của Phoenix. Điều đó đặt ra một câu hỏi khác cho các nhà cung cấp vốn: không chỉ đơn giản “cái này có riêng tư không?”, mà là “khi cần thiết, tôi có còn đối chiếu được nơi vốn của mình đã đi đến không?”
Điều đó quan trọng vì tiền của các tổ chức hiếm khi hoạt động trong một chế độ hiển thị duy nhất. Giao dịch, lưu ký, thanh toán và tuân thủ mỗi bên đều cần các mức độ thông tin khác nhau.
Vì vậy, con đường chuyển đổi giữa Moonlight và Phoenix quan trọng hơn cả hai chế độ đơn lẻ. Nếu việc chuyển đổi giữa chúng diễn ra đáng tin cậy, người dùng có thể chọn riêng tư mà không phải đánh đổi minh bạch vận hành một cách vĩnh viễn.
“Quyền riêng tư tốt cần giảm mức phơi bày mà không làm giảm trách nhiệm giải trình.”
Điểm yếu thì rất rõ ràng: mỗi mô hình giao dịch bổ sung đều làm tăng gánh nặng vận hành lên ví, sàn giao dịch và bên lưu ký. Nếu các tích hợp đó vẫn còn vụng về, người dùng có thể mặc định theo con đường công khai dễ hơn, bất kể Phoenix mạnh về mặt kỹ thuật đến đâu.
Với tôi, tín hiệu đầu tư nằm ở việc Dusk có thể khiến riêng tư chọn lọc trở nên nhàm chán về mặt vận hành hay không. Đó sẽ là một hình thức chấp nhận mạnh mẽ hơn nhiều so với việc riêng tư chỉ “ấn tượng trên giấy”.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk Tôi bắt đầu nhìn Dusk ít hơn như một tính năng riêng tư và nhiều hơn như một vấn đề thiết kế kế toán.
Phần thú vị là khả năng chuyển đổi giữa mô hình tài khoản công khai của Moonlight và các ghi chú được che chắn của Phoenix. Điều đó đặt ra một câu hỏi khác cho các nhà cung cấp vốn: không chỉ đơn giản “cái này có riêng tư không?”, mà là “khi cần thiết, tôi có còn đối chiếu được nơi vốn của mình đã đi đến không?”
Điều đó quan trọng vì tiền của các tổ chức hiếm khi hoạt động trong một chế độ hiển thị duy nhất. Giao dịch, lưu ký, thanh toán và tuân thủ mỗi bên đều cần các mức độ thông tin khác nhau.
Vì vậy, con đường chuyển đổi giữa Moonlight và Phoenix quan trọng hơn cả hai chế độ đơn lẻ. Nếu việc chuyển đổi giữa chúng diễn ra đáng tin cậy, người dùng có thể chọn riêng tư mà không phải đánh đổi minh bạch vận hành một cách vĩnh viễn.
“Quyền riêng tư tốt cần giảm mức phơi bày mà không làm giảm trách nhiệm giải trình.”
Điểm yếu thì rất rõ ràng: mỗi mô hình giao dịch bổ sung đều làm tăng gánh nặng vận hành lên ví, sàn giao dịch và bên lưu ký. Nếu các tích hợp đó vẫn còn vụng về, người dùng có thể mặc định theo con đường công khai dễ hơn, bất kể Phoenix mạnh về mặt kỹ thuật đến đâu.
Với tôi, tín hiệu đầu tư nằm ở việc Dusk có thể khiến riêng tư chọn lọc trở nên nhàm chán về mặt vận hành hay không. Đó sẽ là một hình thức chấp nhận mạnh mẽ hơn nhiều so với việc riêng tư chỉ “ấn tượng trên giấy”.
#DUSK #dusk $DUSK
Phần thú vị là khả năng chuyển đổi giữa mô hình tài khoản công khai của Moonlight và các ghi chú được che chắn của Phoenix. Điều đó đặt ra một câu hỏi khác cho các nhà cung cấp vốn: không chỉ đơn giản “cái này có riêng tư không?”, mà là “khi cần thiết, tôi có còn đối chiếu được nơi vốn của mình đã đi đến không?”
Điều đó quan trọng vì tiền của các tổ chức hiếm khi hoạt động trong một chế độ hiển thị duy nhất. Giao dịch, lưu ký, thanh toán và tuân thủ mỗi bên đều cần các mức độ thông tin khác nhau.
Vì vậy, con đường chuyển đổi giữa Moonlight và Phoenix quan trọng hơn cả hai chế độ đơn lẻ. Nếu việc chuyển đổi giữa chúng diễn ra đáng tin cậy, người dùng có thể chọn riêng tư mà không phải đánh đổi minh bạch vận hành một cách vĩnh viễn.
“Quyền riêng tư tốt cần giảm mức phơi bày mà không làm giảm trách nhiệm giải trình.”
Điểm yếu thì rất rõ ràng: mỗi mô hình giao dịch bổ sung đều làm tăng gánh nặng vận hành lên ví, sàn giao dịch và bên lưu ký. Nếu các tích hợp đó vẫn còn vụng về, người dùng có thể mặc định theo con đường công khai dễ hơn, bất kể Phoenix mạnh về mặt kỹ thuật đến đâu.
Với tôi, tín hiệu đầu tư nằm ở việc Dusk có thể khiến riêng tư chọn lọc trở nên nhàm chán về mặt vận hành hay không. Đó sẽ là một hình thức chấp nhận mạnh mẽ hơn nhiều so với việc riêng tư chỉ “ấn tượng trên giấy”.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
Tôi đã bắt đầu chú ý nhiều hơn đến những giao thức cố tình làm điều gì là không thể thay vì những gì chúng làm được.
Những Kho tiền Bitcoin không cần tin cậy của Babylon (Babylon's Trustless Bitcoin Vaults) thu hút sự chú ý của tôi vì tài sản thế chấp vẫn là dạng gốc của Bitcoin trong khi kho được tạo ra cho một ứng dụng cụ thể thay vì trở thành một tài sản có thể chuyển nhượng rộng rãi. Thiết kế này thu hẹp phạm vi các kết quả có thể xảy ra, nhưng đồng thời cũng thu hẹp phạm vi các giả định mà người dùng phải tin tưởng.
Xét từ góc độ đầu tư, đây là một sự đánh đổi thú vị. Một hệ thống có ít phần chuyển động hơn có thể không tạo ra cùng mức độ khả kết (composability), nhưng nó có thể tạo ra cách hạch toán rủi ro rõ ràng hơn vì ngay từ đầu mỗi tài sản đều có một mục đích được xác định chặt chẽ.
"Những giới hạn của một giao thức thường bộc lộ các ưu tiên của nó."
$BABY
{future}(BABYUSDT)
Tất nhiên, đi kèm có một cái giá. Việc hạn chế tính cơ động của tài sản thế chấp có thể làm giảm hiệu quả sử dụng vốn và khiến việc tích hợp với các hệ sinh thái DeFi rộng hơn trở nên chậm hơn so với các lựa chọn linh hoạt hơn. Liệu sự đánh đổi này có thành công hay không phụ thuộc vào việc người dùng có tiếp tục coi trọng bảo mật có thể dự đoán được hơn là mức độ tùy chọn tối đa hay không.
Tôi có thể đang bỏ qua những cải tiến thiết kế trong tương lai, nhưng có vẻ thị trường thường khen thưởng sự linh hoạt trước khi hỏi liệu sự linh hoạt đó có tạo ra những giả định tin cậy mới hay không. Theo thời gian, những giao thức xác định ranh giới của mình một cách rõ ràng nhất cũng có thể là những giao thức dễ đánh giá năng lực của vốn nhất với sự tự tin.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
Điều quan trọng nhất trong TBV là gì?
@BabylonLabs_io #baby
Tôi đã bắt đầu chú ý nhiều hơn đến những giao thức cố tình làm điều gì là không thể thay vì những gì chúng làm được.
Những Kho tiền Bitcoin không cần tin cậy của Babylon (Babylon's Trustless Bitcoin Vaults) thu hút sự chú ý của tôi vì tài sản thế chấp vẫn là dạng gốc của Bitcoin trong khi kho được tạo ra cho một ứng dụng cụ thể thay vì trở thành một tài sản có thể chuyển nhượng rộng rãi. Thiết kế này thu hẹp phạm vi các kết quả có thể xảy ra, nhưng đồng thời cũng thu hẹp phạm vi các giả định mà người dùng phải tin tưởng.
Xét từ góc độ đầu tư, đây là một sự đánh đổi thú vị. Một hệ thống có ít phần chuyển động hơn có thể không tạo ra cùng mức độ khả kết (composability), nhưng nó có thể tạo ra cách hạch toán rủi ro rõ ràng hơn vì ngay từ đầu mỗi tài sản đều có một mục đích được xác định chặt chẽ.
"Những giới hạn của một giao thức thường bộc lộ các ưu tiên của nó."
$BABY
Tất nhiên, đi kèm có một cái giá. Việc hạn chế tính cơ động của tài sản thế chấp có thể làm giảm hiệu quả sử dụng vốn và khiến việc tích hợp với các hệ sinh thái DeFi rộng hơn trở nên chậm hơn so với các lựa chọn linh hoạt hơn. Liệu sự đánh đổi này có thành công hay không phụ thuộc vào việc người dùng có tiếp tục coi trọng bảo mật có thể dự đoán được hơn là mức độ tùy chọn tối đa hay không.
Tôi có thể đang bỏ qua những cải tiến thiết kế trong tương lai, nhưng có vẻ thị trường thường khen thưởng sự linh hoạt trước khi hỏi liệu sự linh hoạt đó có tạo ra những giả định tin cậy mới hay không. Theo thời gian, những giao thức xác định ranh giới của mình một cách rõ ràng nhất cũng có thể là những giao thức dễ đánh giá năng lực của vốn nhất với sự tự tin.
#Babylon $HEI
$BLESS
Điều quan trọng nhất trong TBV là gì?
Tôi đã bắt đầu chú ý nhiều hơn đến những giao thức cố tình làm điều gì là không thể thay vì những gì chúng làm được.
Những Kho tiền Bitcoin không cần tin cậy của Babylon (Babylon's Trustless Bitcoin Vaults) thu hút sự chú ý của tôi vì tài sản thế chấp vẫn là dạng gốc của Bitcoin trong khi kho được tạo ra cho một ứng dụng cụ thể thay vì trở thành một tài sản có thể chuyển nhượng rộng rãi. Thiết kế này thu hẹp phạm vi các kết quả có thể xảy ra, nhưng đồng thời cũng thu hẹp phạm vi các giả định mà người dùng phải tin tưởng.
Xét từ góc độ đầu tư, đây là một sự đánh đổi thú vị. Một hệ thống có ít phần chuyển động hơn có thể không tạo ra cùng mức độ khả kết (composability), nhưng nó có thể tạo ra cách hạch toán rủi ro rõ ràng hơn vì ngay từ đầu mỗi tài sản đều có một mục đích được xác định chặt chẽ.
"Những giới hạn của một giao thức thường bộc lộ các ưu tiên của nó."
$BABY
Tất nhiên, đi kèm có một cái giá. Việc hạn chế tính cơ động của tài sản thế chấp có thể làm giảm hiệu quả sử dụng vốn và khiến việc tích hợp với các hệ sinh thái DeFi rộng hơn trở nên chậm hơn so với các lựa chọn linh hoạt hơn. Liệu sự đánh đổi này có thành công hay không phụ thuộc vào việc người dùng có tiếp tục coi trọng bảo mật có thể dự đoán được hơn là mức độ tùy chọn tối đa hay không.
Tôi có thể đang bỏ qua những cải tiến thiết kế trong tương lai, nhưng có vẻ thị trường thường khen thưởng sự linh hoạt trước khi hỏi liệu sự linh hoạt đó có tạo ra những giả định tin cậy mới hay không. Theo thời gian, những giao thức xác định ranh giới của mình một cách rõ ràng nhất cũng có thể là những giao thức dễ đánh giá năng lực của vốn nhất với sự tự tin.
#Babylon $HEI
$BLESS
Điều quan trọng nhất trong TBV là gì?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
11
6
126
·
--
Tôi thấy mình phải chú ý nhiều hơn đến việc phối hợp theo quy trình hơn là số lượng giao dịch, vì đó thường là nơi xuất hiện các ràng buộc khả năng mở rộng thực sự.
Trong Babylon, việc tạo vault phụ thuộc vào việc thu thập đủ các chữ ký cần thiết trước khi quá trình có thể được đưa lên chuỗi. Bước này rất dễ bị xem nhẹ như một chi phí vận hành, nhưng tôi nghĩ nó tiết lộ điều quan trọng hơn: hạ tầng chỉ hiệu quả tương ứng với mức độ các bên tham gia phối hợp phía sau nó.
Dưới góc nhìn của nhà đầu tư, việc tạo vault thành công không chỉ là thước đo của nhu cầu. Đó là bằng chứng rằng các tác nhân độc lập có thể đồng bộ một cách đáng tin cậy khi bảo mật đòi hỏi điều đó. Vì vậy, chất lượng phối hợp là một chỉ số thường bị bỏ qua bên cạnh TVL hoặc mức tham gia staking.
"Phối hợp đáng tin cậy là một dạng thanh khoản của giao thức."
Điểm yếu, tất nhiên, là mỗi yêu cầu phối hợp bổ sung lại tạo ra một nút thắt tiềm ẩn khác. Nếu khả năng sẵn sàng của người ký trở nên không ổn định, quá trình kích hoạt sẽ chậm lại ngay cả khi sự quan tâm của người dùng vẫn cao. Điều đó không nhất thiết là lỗi về bảo mật, nhưng nó có thể trở thành ràng buộc đối với tăng trưởng.
Tôi có thể đang thiếu một phần bức tranh, nhưng có vẻ như thị trường quan tâm nhiều hơn đến những vault đã được tạo thành công so với tỷ lệ các lần thử thất bại hoặc bị bỏ dở. Hiểu được nơi mà việc phối hợp bị đứt gãy có thể cho chúng ta biết nhiều hơn về độ bền vững của mạng trong dài hạn so với những con số về mức độ được chú ý ngay lập tức.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Điều gì quan trọng hơn đối với sự tăng trưởng của Babylon?
Tôi thấy mình phải chú ý nhiều hơn đến việc phối hợp theo quy trình hơn là số lượng giao dịch, vì đó thường là nơi xuất hiện các ràng buộc khả năng mở rộng thực sự.
Trong Babylon, việc tạo vault phụ thuộc vào việc thu thập đủ các chữ ký cần thiết trước khi quá trình có thể được đưa lên chuỗi. Bước này rất dễ bị xem nhẹ như một chi phí vận hành, nhưng tôi nghĩ nó tiết lộ điều quan trọng hơn: hạ tầng chỉ hiệu quả tương ứng với mức độ các bên tham gia phối hợp phía sau nó.
Dưới góc nhìn của nhà đầu tư, việc tạo vault thành công không chỉ là thước đo của nhu cầu. Đó là bằng chứng rằng các tác nhân độc lập có thể đồng bộ một cách đáng tin cậy khi bảo mật đòi hỏi điều đó. Vì vậy, chất lượng phối hợp là một chỉ số thường bị bỏ qua bên cạnh TVL hoặc mức tham gia staking.
"Phối hợp đáng tin cậy là một dạng thanh khoản của giao thức."
Điểm yếu, tất nhiên, là mỗi yêu cầu phối hợp bổ sung lại tạo ra một nút thắt tiềm ẩn khác. Nếu khả năng sẵn sàng của người ký trở nên không ổn định, quá trình kích hoạt sẽ chậm lại ngay cả khi sự quan tâm của người dùng vẫn cao. Điều đó không nhất thiết là lỗi về bảo mật, nhưng nó có thể trở thành ràng buộc đối với tăng trưởng.
Tôi có thể đang thiếu một phần bức tranh, nhưng có vẻ như thị trường quan tâm nhiều hơn đến những vault đã được tạo thành công so với tỷ lệ các lần thử thất bại hoặc bị bỏ dở. Hiểu được nơi mà việc phối hợp bị đứt gãy có thể cho chúng ta biết nhiều hơn về độ bền vững của mạng trong dài hạn so với những con số về mức độ được chú ý ngay lập tức.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Điều gì quan trọng hơn đối với sự tăng trưởng của Babylon?
Trong Babylon, việc tạo vault phụ thuộc vào việc thu thập đủ các chữ ký cần thiết trước khi quá trình có thể được đưa lên chuỗi. Bước này rất dễ bị xem nhẹ như một chi phí vận hành, nhưng tôi nghĩ nó tiết lộ điều quan trọng hơn: hạ tầng chỉ hiệu quả tương ứng với mức độ các bên tham gia phối hợp phía sau nó.
Dưới góc nhìn của nhà đầu tư, việc tạo vault thành công không chỉ là thước đo của nhu cầu. Đó là bằng chứng rằng các tác nhân độc lập có thể đồng bộ một cách đáng tin cậy khi bảo mật đòi hỏi điều đó. Vì vậy, chất lượng phối hợp là một chỉ số thường bị bỏ qua bên cạnh TVL hoặc mức tham gia staking.
"Phối hợp đáng tin cậy là một dạng thanh khoản của giao thức."
Điểm yếu, tất nhiên, là mỗi yêu cầu phối hợp bổ sung lại tạo ra một nút thắt tiềm ẩn khác. Nếu khả năng sẵn sàng của người ký trở nên không ổn định, quá trình kích hoạt sẽ chậm lại ngay cả khi sự quan tâm của người dùng vẫn cao. Điều đó không nhất thiết là lỗi về bảo mật, nhưng nó có thể trở thành ràng buộc đối với tăng trưởng.
Tôi có thể đang thiếu một phần bức tranh, nhưng có vẻ như thị trường quan tâm nhiều hơn đến những vault đã được tạo thành công so với tỷ lệ các lần thử thất bại hoặc bị bỏ dở. Hiểu được nơi mà việc phối hợp bị đứt gãy có thể cho chúng ta biết nhiều hơn về độ bền vững của mạng trong dài hạn so với những con số về mức độ được chú ý ngay lập tức.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Điều gì quan trọng hơn đối với sự tăng trưởng của Babylon?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Tôi ngày càng quan tâm đến các giao thức mở rộng vai trò của Bitcoin mà không yêu cầu người nắm giữ Bitcoin phải thay đổi niềm tin cốt lõi của họ.
Đó là lý do tại sao Babylon nổi bật với tôi.
Sự đổi mới thực sự không chỉ là việc BTC có thể đóng góp bảo mật vượt ra ngoài mạng lưới của chính nó. Mà là thiết kế hướng tới việc bảo toàn thuộc tính mạnh nhất của Bitcoin—tự quản lý—trong khi vẫn cho phép sức nặng kinh tế của nó bảo đảm cho các hệ sinh thái PoS.
Từ góc nhìn của nhà đầu tư, điều này làm thay đổi cuộc thảo luận từ “BTC có thể tạo ra lợi suất bao nhiêu?” sang “Liệu Bitcoin có thể trở thành lớp bảo mật nền tảng cho một nền kinh tế crypto đang mở rộng hay không?”
Đó là những câu hỏi rất khác nhau.
Nếu mô hình bảo mật đó chứng minh là đáng tin cậy, giá trị sẽ không bị giới hạn trong một ứng dụng duy nhất. Nó trở thành hạ tầng mà các mạng lưới khác có thể lựa chọn để xây dựng xung quanh.
“Vốn trở nên bền vững hơn khi tiện ích tăng lên mà không làm ảnh hưởng đến quyền sở hữu.”
Luận điểm này không phải là không có rủi ro. Việc chấp nhận cuối cùng phụ thuộc vào việc liệu các chuỗi PoS có liên tục thấy bảo mật được hậu thuẫn bởi Bitcoin có giá trị hơn so với các lựa chọn hiện có hay không. Công nghệ mạnh mẽ thôi không đảm bảo nhu cầu sẽ kéo dài.
Dù vậy, tôi vẫn nghĩ thị trường đang dành quá nhiều thời gian để định giá các ưu đãi và chưa dành đủ thời gian để định giá chính chất lượng của mô hình bảo mật.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Ưu điểm dài hạn lớn nhất của Babylon là gì?
#baby #Babylon @BabylonLabs_io
Tôi ngày càng quan tâm đến các giao thức mở rộng vai trò của Bitcoin mà không yêu cầu người nắm giữ Bitcoin phải thay đổi niềm tin cốt lõi của họ.
Đó là lý do tại sao Babylon nổi bật với tôi.
Sự đổi mới thực sự không chỉ là việc BTC có thể đóng góp bảo mật vượt ra ngoài mạng lưới của chính nó. Mà là thiết kế hướng tới việc bảo toàn thuộc tính mạnh nhất của Bitcoin—tự quản lý—trong khi vẫn cho phép sức nặng kinh tế của nó bảo đảm cho các hệ sinh thái PoS.
Từ góc nhìn của nhà đầu tư, điều này làm thay đổi cuộc thảo luận từ “BTC có thể tạo ra lợi suất bao nhiêu?” sang “Liệu Bitcoin có thể trở thành lớp bảo mật nền tảng cho một nền kinh tế crypto đang mở rộng hay không?”
Đó là những câu hỏi rất khác nhau.
Nếu mô hình bảo mật đó chứng minh là đáng tin cậy, giá trị sẽ không bị giới hạn trong một ứng dụng duy nhất. Nó trở thành hạ tầng mà các mạng lưới khác có thể lựa chọn để xây dựng xung quanh.
“Vốn trở nên bền vững hơn khi tiện ích tăng lên mà không làm ảnh hưởng đến quyền sở hữu.”
Luận điểm này không phải là không có rủi ro. Việc chấp nhận cuối cùng phụ thuộc vào việc liệu các chuỗi PoS có liên tục thấy bảo mật được hậu thuẫn bởi Bitcoin có giá trị hơn so với các lựa chọn hiện có hay không. Công nghệ mạnh mẽ thôi không đảm bảo nhu cầu sẽ kéo dài.
Dù vậy, tôi vẫn nghĩ thị trường đang dành quá nhiều thời gian để định giá các ưu đãi và chưa dành đủ thời gian để định giá chính chất lượng của mô hình bảo mật.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Ưu điểm dài hạn lớn nhất của Babylon là gì?
Tôi ngày càng quan tâm đến các giao thức mở rộng vai trò của Bitcoin mà không yêu cầu người nắm giữ Bitcoin phải thay đổi niềm tin cốt lõi của họ.
Đó là lý do tại sao Babylon nổi bật với tôi.
Sự đổi mới thực sự không chỉ là việc BTC có thể đóng góp bảo mật vượt ra ngoài mạng lưới của chính nó. Mà là thiết kế hướng tới việc bảo toàn thuộc tính mạnh nhất của Bitcoin—tự quản lý—trong khi vẫn cho phép sức nặng kinh tế của nó bảo đảm cho các hệ sinh thái PoS.
Từ góc nhìn của nhà đầu tư, điều này làm thay đổi cuộc thảo luận từ “BTC có thể tạo ra lợi suất bao nhiêu?” sang “Liệu Bitcoin có thể trở thành lớp bảo mật nền tảng cho một nền kinh tế crypto đang mở rộng hay không?”
Đó là những câu hỏi rất khác nhau.
Nếu mô hình bảo mật đó chứng minh là đáng tin cậy, giá trị sẽ không bị giới hạn trong một ứng dụng duy nhất. Nó trở thành hạ tầng mà các mạng lưới khác có thể lựa chọn để xây dựng xung quanh.
“Vốn trở nên bền vững hơn khi tiện ích tăng lên mà không làm ảnh hưởng đến quyền sở hữu.”
Luận điểm này không phải là không có rủi ro. Việc chấp nhận cuối cùng phụ thuộc vào việc liệu các chuỗi PoS có liên tục thấy bảo mật được hậu thuẫn bởi Bitcoin có giá trị hơn so với các lựa chọn hiện có hay không. Công nghệ mạnh mẽ thôi không đảm bảo nhu cầu sẽ kéo dài.
Dù vậy, tôi vẫn nghĩ thị trường đang dành quá nhiều thời gian để định giá các ưu đãi và chưa dành đủ thời gian để định giá chính chất lượng của mô hình bảo mật.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Ưu điểm dài hạn lớn nhất của Babylon là gì?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
22
17
254
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
98,571 lượt xem
588 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·182 lượt xem
TinFed
83,434 lượt xem
395 đang thảo luận
45NgayTuDoTaiChinh
936,271 lượt xem
3,252 đang thảo luận