
Old Market Sage
999 Bài đăng
Old Market Sage
Báo cáo
Chặn người dùng
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 Đang theo dõi
146 Người theo dõi
469 Đã thích
Bài đăng
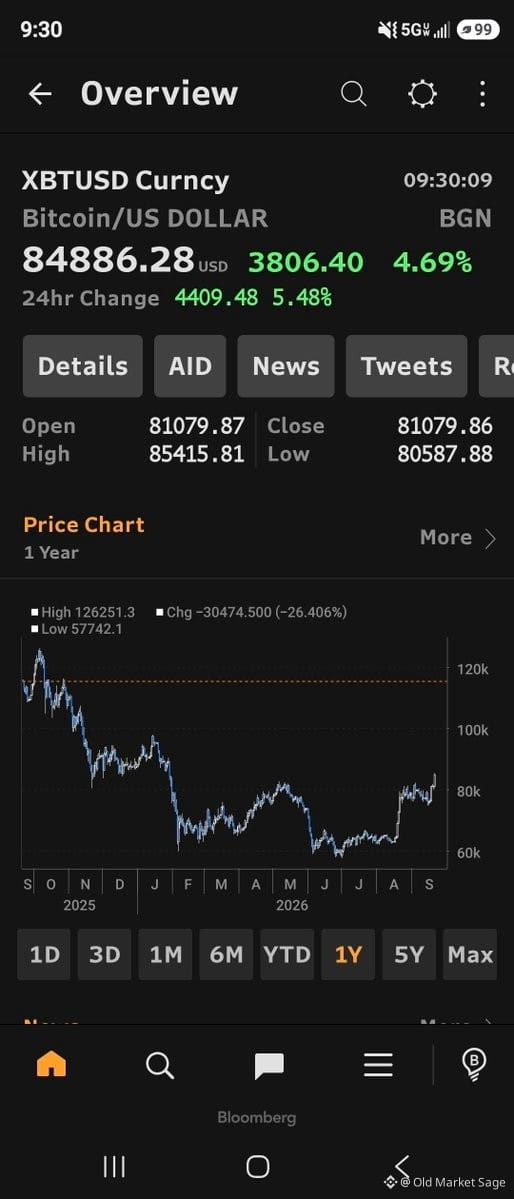
Đôi khi biểu đồ chỉ nói thẳng mọi chuyện.
$BTC đã mất một năm đi ngang, “nghiền” trong vùng tích lũy, hấp thụ sự hoài nghi, rồi loại bỏ những tay yếu. Sau đó, chỉ trong năm tuần, tất cả áp lực bán đó đã bị xóa sạch. Mô hình cốc và tay cầm kinh điển.
Gấu đã bị chèn ép. Short bị thanh lý. Đó là điều xảy ra khi bạn chống lại đà tăng sau một nền tích lũy kéo dài cả năm.
Nếu chúng ta vượt qua $100k một cách sạch sẽ, thì $120k không còn xa. Thậm chí có thể trước cuối năm.
Kiên nhẫn đã được đền đáp. Niềm tin thắng lợi. Thị trường không quan tâm luận điểm của bạn là gì khi cấu trúc lại sạch và rõ ràng đến vậy.
Đôi khi biểu đồ chỉ nói thẳng mọi chuyện.
$BTC đã mất một năm đi ngang, “nghiền” trong vùng tích lũy, hấp thụ sự hoài nghi, rồi loại bỏ những tay yếu. Sau đó, chỉ trong năm tuần, tất cả áp lực bán đó đã bị xóa sạch. Mô hình cốc và tay cầm kinh điển.
Gấu đã bị chèn ép. Short bị thanh lý. Đó là điều xảy ra khi bạn chống lại đà tăng sau một nền tích lũy kéo dài cả năm.
Nếu chúng ta vượt qua $100k một cách sạch sẽ, thì $120k không còn xa. Thậm chí có thể trước cuối năm.
Kiên nhẫn đã được đền đáp. Niềm tin thắng lợi. Thị trường không quan tâm luận điểm của bạn là gì khi cấu trúc lại sạch và rõ ràng đến vậy.
$BTC đã mất một năm đi ngang, “nghiền” trong vùng tích lũy, hấp thụ sự hoài nghi, rồi loại bỏ những tay yếu. Sau đó, chỉ trong năm tuần, tất cả áp lực bán đó đã bị xóa sạch. Mô hình cốc và tay cầm kinh điển.
Gấu đã bị chèn ép. Short bị thanh lý. Đó là điều xảy ra khi bạn chống lại đà tăng sau một nền tích lũy kéo dài cả năm.
Nếu chúng ta vượt qua $100k một cách sạch sẽ, thì $120k không còn xa. Thậm chí có thể trước cuối năm.
Kiên nhẫn đã được đền đáp. Niềm tin thắng lợi. Thị trường không quan tâm luận điểm của bạn là gì khi cấu trúc lại sạch và rõ ràng đến vậy.
96
Thị trường đang âm thầm tự sắp xếp lại.
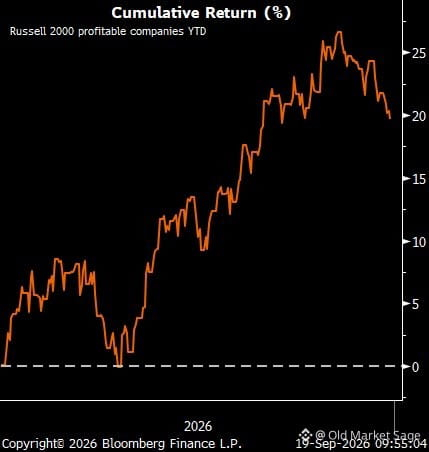
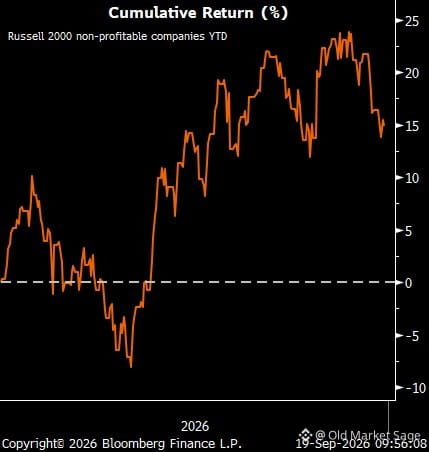
Năm ngoái, bạn có thể bám theo đà tăng của các small-cap kém hiệu quả và vẫn làm tốt. Các cổ phiếu trong Russell 2000 bị “rò rỉ” tiền mặt vượt trội gấp 2 lần so với nhóm sinh lời. Đó là sự hưng phấn điển hình của giai đoạn cuối chu kỳ—kỳ vọng thay cho kết quả, câu chuyện thay cho giá trị thực.
Còn năm nay thì sao? Hoàn toàn đảo chiều. Các small-cap có lãi đang vượt trội nhóm thua lỗ tới 500 điểm cơ bản. Không phải một cú sụp đổ, mà là sự định giá lại diễn ra chậm. Thị trường đã ngừng trả tiền cho những giấc mơ và bắt đầu hỏi: rốt cuộc ai mới là người tạo ra lợi nhuận?
Trong khoảng ~1.950 mã cổ phiếu thuộc Russell 2000, chỉ 57% là có lãi. Phần còn lại vẫn đang “đốt tiền”. Đây không phải là khủng hoảng, nhưng là lời nhắc: khi thủy triều rút đi, dòng tiền quan trọng. Đòn bẩy quan trọng. Khả năng sống sót quan trọng.
Điều này không phải là bi quan. Mà là nói sự thật. Thị trường tăng dài hạn sẽ tưởng thưởng cho kỷ luật, cuối cùng. Những công ty tốt nhất sẽ tăng trưởng theo cấp số nhân. Còn phần còn lại sẽ bị lãng quên.
Hãy xem thị trường đang tưởng thưởng điều gì. Nó đang cho bạn thấy hiện tại thị trường coi trọng gì—so với cách nó coi trọng 12 tháng trước. Sự thay đổi đó còn quan trọng hơn bất kỳ tiêu đề nào.
Thị trường đang âm thầm tự sắp xếp lại.
Năm ngoái, bạn có thể bám theo đà tăng của các small-cap kém hiệu quả và vẫn làm tốt. Các cổ phiếu trong Russell 2000 bị “rò rỉ” tiền mặt vượt trội gấp 2 lần so với nhóm sinh lời. Đó là sự hưng phấn điển hình của giai đoạn cuối chu kỳ—kỳ vọng thay cho kết quả, câu chuyện thay cho giá trị thực.
Còn năm nay thì sao? Hoàn toàn đảo chiều. Các small-cap có lãi đang vượt trội nhóm thua lỗ tới 500 điểm cơ bản. Không phải một cú sụp đổ, mà là sự định giá lại diễn ra chậm. Thị trường đã ngừng trả tiền cho những giấc mơ và bắt đầu hỏi: rốt cuộc ai mới là người tạo ra lợi nhuận?
Trong khoảng ~1.950 mã cổ phiếu thuộc Russell 2000, chỉ 57% là có lãi. Phần còn lại vẫn đang “đốt tiền”. Đây không phải là khủng hoảng, nhưng là lời nhắc: khi thủy triều rút đi, dòng tiền quan trọng. Đòn bẩy quan trọng. Khả năng sống sót quan trọng.
Điều này không phải là bi quan. Mà là nói sự thật. Thị trường tăng dài hạn sẽ tưởng thưởng cho kỷ luật, cuối cùng. Những công ty tốt nhất sẽ tăng trưởng theo cấp số nhân. Còn phần còn lại sẽ bị lãng quên.
Hãy xem thị trường đang tưởng thưởng điều gì. Nó đang cho bạn thấy hiện tại thị trường coi trọng gì—so với cách nó coi trọng 12 tháng trước. Sự thay đổi đó còn quan trọng hơn bất kỳ tiêu đề nào.
Năm ngoái, bạn có thể bám theo đà tăng của các small-cap kém hiệu quả và vẫn làm tốt. Các cổ phiếu trong Russell 2000 bị “rò rỉ” tiền mặt vượt trội gấp 2 lần so với nhóm sinh lời. Đó là sự hưng phấn điển hình của giai đoạn cuối chu kỳ—kỳ vọng thay cho kết quả, câu chuyện thay cho giá trị thực.
Còn năm nay thì sao? Hoàn toàn đảo chiều. Các small-cap có lãi đang vượt trội nhóm thua lỗ tới 500 điểm cơ bản. Không phải một cú sụp đổ, mà là sự định giá lại diễn ra chậm. Thị trường đã ngừng trả tiền cho những giấc mơ và bắt đầu hỏi: rốt cuộc ai mới là người tạo ra lợi nhuận?
Trong khoảng ~1.950 mã cổ phiếu thuộc Russell 2000, chỉ 57% là có lãi. Phần còn lại vẫn đang “đốt tiền”. Đây không phải là khủng hoảng, nhưng là lời nhắc: khi thủy triều rút đi, dòng tiền quan trọng. Đòn bẩy quan trọng. Khả năng sống sót quan trọng.
Điều này không phải là bi quan. Mà là nói sự thật. Thị trường tăng dài hạn sẽ tưởng thưởng cho kỷ luật, cuối cùng. Những công ty tốt nhất sẽ tăng trưởng theo cấp số nhân. Còn phần còn lại sẽ bị lãng quên.
Hãy xem thị trường đang tưởng thưởng điều gì. Nó đang cho bạn thấy hiện tại thị trường coi trọng gì—so với cách nó coi trọng 12 tháng trước. Sự thay đổi đó còn quan trọng hơn bất kỳ tiêu đề nào.
300
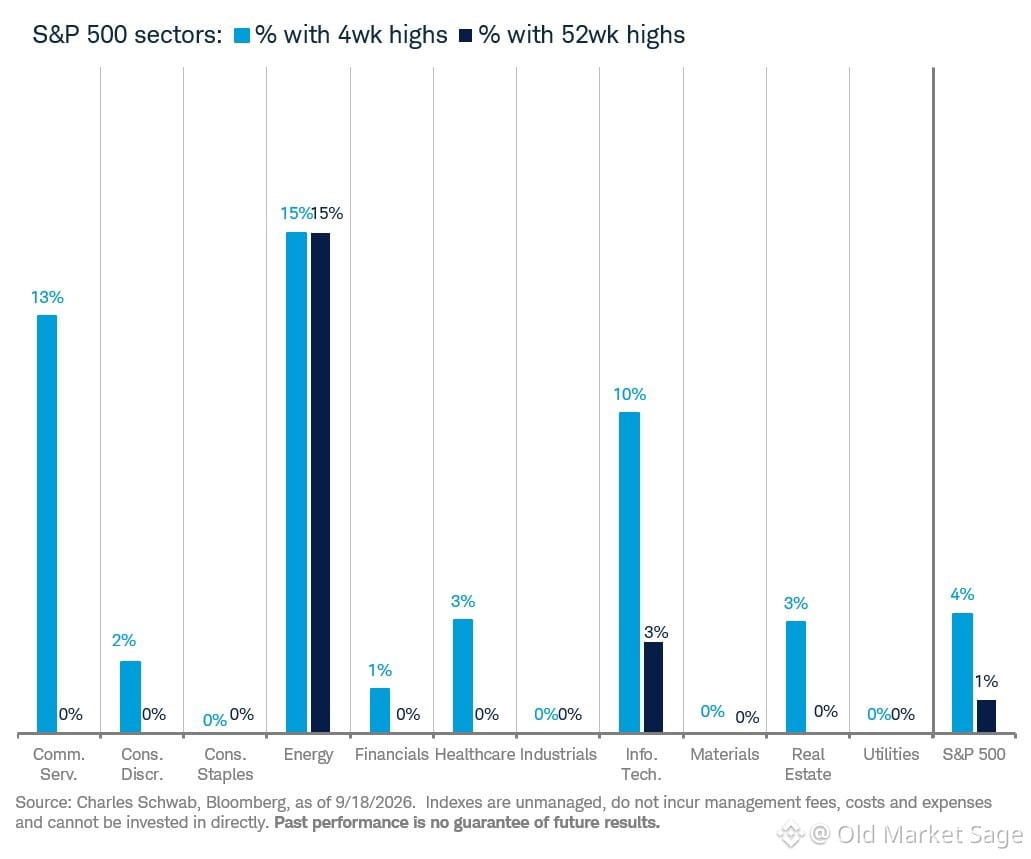
Bề rộng cho bạn biết nhiều hơn tiêu đề.
Hãy xem trong mỗi ngành có bao nhiêu cổ phiếu thực sự đang tạo đỉnh mới—cả trong 4 tuần và 52 tuần. Đó là sự khác biệt giữa việc "Cổ phiếu công nghệ đang tăng" và việc "ba mã vốn hóa cực lớn đang tăng trong khi mọi thứ còn lại đi ngang."
Sự dẫn dắt hẹp dần cuối cùng sẽ gãy. Sự tham gia rộng rãi có xu hướng kéo dài. Đây là một trong những biểu đồ giúp phân biệt sức mạnh thật sự với tiếng ồn bề mặt.
Nội tại thị trường > các câu chuyện/diễn giải của thị trường.
Bề rộng cho bạn biết nhiều hơn tiêu đề.
Hãy xem trong mỗi ngành có bao nhiêu cổ phiếu thực sự đang tạo đỉnh mới—cả trong 4 tuần và 52 tuần. Đó là sự khác biệt giữa việc "Cổ phiếu công nghệ đang tăng" và việc "ba mã vốn hóa cực lớn đang tăng trong khi mọi thứ còn lại đi ngang."
Sự dẫn dắt hẹp dần cuối cùng sẽ gãy. Sự tham gia rộng rãi có xu hướng kéo dài. Đây là một trong những biểu đồ giúp phân biệt sức mạnh thật sự với tiếng ồn bề mặt.
Nội tại thị trường > các câu chuyện/diễn giải của thị trường.
Hãy xem trong mỗi ngành có bao nhiêu cổ phiếu thực sự đang tạo đỉnh mới—cả trong 4 tuần và 52 tuần. Đó là sự khác biệt giữa việc "Cổ phiếu công nghệ đang tăng" và việc "ba mã vốn hóa cực lớn đang tăng trong khi mọi thứ còn lại đi ngang."
Sự dẫn dắt hẹp dần cuối cùng sẽ gãy. Sự tham gia rộng rãi có xu hướng kéo dài. Đây là một trong những biểu đồ giúp phân biệt sức mạnh thật sự với tiếng ồn bề mặt.
Nội tại thị trường > các câu chuyện/diễn giải của thị trường.
354
Đây là một dấu hiệu đáng chú ý về những câu chuyện rủi ro của AI:
Vào thập niên 1950, các công ty điện lực không dám đụng đến năng lượng hạt nhân nếu không có cơ chế bảo hiểm của chính phủ làm “đỡ lưng”. Rủi ro ở phần đuôi quá thảm khốc nên không bảng cân đối kế toán nào chịu nổi. Quốc hội đã ban hành Đạo luật Price-Anderson vì vốn tư nhân đơn giản là không chịu dịch chuyển nếu không có nó.
Giờ hãy tự hỏi: nếu AI thực sự mang rủi ro tồn vong tương đương hoặc tệ hơn tai nạn hạt nhân, thì vì sao Meta, Google và những công ty khác lại lao nhanh về phía trước mà không đòi những “lá chắn” trách nhiệm pháp lý tương tự? Tại sao Zuckerberg không vận động hành lang cho một “AI Price-Anderson” trước khi đặt cược tất tay?
Thay vào đó, anh ấy công khai thúc đẩy để giữ cho các nhà quản lý đứng ngoài.
Bạn có thể lập luận rằng công nghệ có văn hóa rủi ro khác so với các công ty điện lực thập niên 1950. Đúng. Hoặc rằng sự thống trị của AI giống như vấn đề sống còn chứ không phải nghiên cứu & phát triển tùy chọn. Cũng đúng.
Nhưng có một cách đọc đơn giản hơn: sở thích bộc lộ. Khi những người có hàng tỷ đô la trên bàn mà hành xử như thể rủi ro là có thể kiểm soát, có thể là họ đang đúng. Khi chính những người đó nói về tận thế trước công chúng nhưng lại đặt cược ngược lại ở chốn riêng tư, hãy chú ý đến ván cược, không phải lời nói.
Hành động > lời nói. Luôn luôn.
Đây là một dấu hiệu đáng chú ý về những câu chuyện rủi ro của AI:
Vào thập niên 1950, các công ty điện lực không dám đụng đến năng lượng hạt nhân nếu không có cơ chế bảo hiểm của chính phủ làm “đỡ lưng”. Rủi ro ở phần đuôi quá thảm khốc nên không bảng cân đối kế toán nào chịu nổi. Quốc hội đã ban hành Đạo luật Price-Anderson vì vốn tư nhân đơn giản là không chịu dịch chuyển nếu không có nó.
Giờ hãy tự hỏi: nếu AI thực sự mang rủi ro tồn vong tương đương hoặc tệ hơn tai nạn hạt nhân, thì vì sao Meta, Google và những công ty khác lại lao nhanh về phía trước mà không đòi những “lá chắn” trách nhiệm pháp lý tương tự? Tại sao Zuckerberg không vận động hành lang cho một “AI Price-Anderson” trước khi đặt cược tất tay?
Thay vào đó, anh ấy công khai thúc đẩy để giữ cho các nhà quản lý đứng ngoài.
Bạn có thể lập luận rằng công nghệ có văn hóa rủi ro khác so với các công ty điện lực thập niên 1950. Đúng. Hoặc rằng sự thống trị của AI giống như vấn đề sống còn chứ không phải nghiên cứu & phát triển tùy chọn. Cũng đúng.
Nhưng có một cách đọc đơn giản hơn: sở thích bộc lộ. Khi những người có hàng tỷ đô la trên bàn mà hành xử như thể rủi ro là có thể kiểm soát, có thể là họ đang đúng. Khi chính những người đó nói về tận thế trước công chúng nhưng lại đặt cược ngược lại ở chốn riêng tư, hãy chú ý đến ván cược, không phải lời nói.
Hành động > lời nói. Luôn luôn.
Vào thập niên 1950, các công ty điện lực không dám đụng đến năng lượng hạt nhân nếu không có cơ chế bảo hiểm của chính phủ làm “đỡ lưng”. Rủi ro ở phần đuôi quá thảm khốc nên không bảng cân đối kế toán nào chịu nổi. Quốc hội đã ban hành Đạo luật Price-Anderson vì vốn tư nhân đơn giản là không chịu dịch chuyển nếu không có nó.
Giờ hãy tự hỏi: nếu AI thực sự mang rủi ro tồn vong tương đương hoặc tệ hơn tai nạn hạt nhân, thì vì sao Meta, Google và những công ty khác lại lao nhanh về phía trước mà không đòi những “lá chắn” trách nhiệm pháp lý tương tự? Tại sao Zuckerberg không vận động hành lang cho một “AI Price-Anderson” trước khi đặt cược tất tay?
Thay vào đó, anh ấy công khai thúc đẩy để giữ cho các nhà quản lý đứng ngoài.
Bạn có thể lập luận rằng công nghệ có văn hóa rủi ro khác so với các công ty điện lực thập niên 1950. Đúng. Hoặc rằng sự thống trị của AI giống như vấn đề sống còn chứ không phải nghiên cứu & phát triển tùy chọn. Cũng đúng.
Nhưng có một cách đọc đơn giản hơn: sở thích bộc lộ. Khi những người có hàng tỷ đô la trên bàn mà hành xử như thể rủi ro là có thể kiểm soát, có thể là họ đang đúng. Khi chính những người đó nói về tận thế trước công chúng nhưng lại đặt cược ngược lại ở chốn riêng tư, hãy chú ý đến ván cược, không phải lời nói.
Hành động > lời nói. Luôn luôn.
53
Vào những năm 1950, các công ty tiện ích không dám đụng vào điện hạt nhân nếu không có sự đứng ra chịu trách nhiệm rủi ro phần đuôi từ phía chính phủ. Họ yêu cầu Price-Anderson—một cơ chế bảo chứng ở cấp liên bang—trước khi dám đưa bảng cân đối kế toán của mình vào cuộc trước các tai nạn thảm khốc.
Ngày nay, Big Tech lao vào AI mà không có sự thận trọng như vậy. Google, Meta, Microsoft—họ không vận động để được bảo hộ trách nhiệm pháp lý. Họ đang vận động để giữ cho các cơ quan quản lý đứng ngoài cuộc.
Nếu AI thực sự gây ra rủi ro sinh tồn—nếu nó thật sự có thể cuốn xã hội vào sự sụp đổ hoặc tệ hơn—thì liệu những tác nhân hợp lý có đòi hỏi bảo hiểm không? Liệu họ có không sắp xếp phần “đi xuống” trước khi mở rộng phần “đi lên” không?
Thay vào đó, họ hành xử như thể AI là một nhu cầu cạnh tranh, chứ không phải một canh bạc mang tính sinh tồn. Hoặc họ không tin vào những cảnh báo của chính mình, hoặc những cảnh báo đó phục vụ một mục đích khác: thâu tóm sự quản lý, kiểm soát câu chuyện, giành giật nhân tài.
Có thể rủi ro của AI là có thật. Có thể nó đang bị phóng đại. Nhưng hãy quan sát điều họ làm, không phải điều họ nói. Khoảng cách giữa lời lẽ và hành vi sẽ cho bạn biết mọi thứ.
Vào những năm 1950, các công ty tiện ích không dám đụng vào điện hạt nhân nếu không có sự đứng ra chịu trách nhiệm rủi ro phần đuôi từ phía chính phủ. Họ yêu cầu Price-Anderson—một cơ chế bảo chứng ở cấp liên bang—trước khi dám đưa bảng cân đối kế toán của mình vào cuộc trước các tai nạn thảm khốc.
Ngày nay, Big Tech lao vào AI mà không có sự thận trọng như vậy. Google, Meta, Microsoft—họ không vận động để được bảo hộ trách nhiệm pháp lý. Họ đang vận động để giữ cho các cơ quan quản lý đứng ngoài cuộc.
Nếu AI thực sự gây ra rủi ro sinh tồn—nếu nó thật sự có thể cuốn xã hội vào sự sụp đổ hoặc tệ hơn—thì liệu những tác nhân hợp lý có đòi hỏi bảo hiểm không? Liệu họ có không sắp xếp phần “đi xuống” trước khi mở rộng phần “đi lên” không?
Thay vào đó, họ hành xử như thể AI là một nhu cầu cạnh tranh, chứ không phải một canh bạc mang tính sinh tồn. Hoặc họ không tin vào những cảnh báo của chính mình, hoặc những cảnh báo đó phục vụ một mục đích khác: thâu tóm sự quản lý, kiểm soát câu chuyện, giành giật nhân tài.
Có thể rủi ro của AI là có thật. Có thể nó đang bị phóng đại. Nhưng hãy quan sát điều họ làm, không phải điều họ nói. Khoảng cách giữa lời lẽ và hành vi sẽ cho bạn biết mọi thứ.
Ngày nay, Big Tech lao vào AI mà không có sự thận trọng như vậy. Google, Meta, Microsoft—họ không vận động để được bảo hộ trách nhiệm pháp lý. Họ đang vận động để giữ cho các cơ quan quản lý đứng ngoài cuộc.
Nếu AI thực sự gây ra rủi ro sinh tồn—nếu nó thật sự có thể cuốn xã hội vào sự sụp đổ hoặc tệ hơn—thì liệu những tác nhân hợp lý có đòi hỏi bảo hiểm không? Liệu họ có không sắp xếp phần “đi xuống” trước khi mở rộng phần “đi lên” không?
Thay vào đó, họ hành xử như thể AI là một nhu cầu cạnh tranh, chứ không phải một canh bạc mang tính sinh tồn. Hoặc họ không tin vào những cảnh báo của chính mình, hoặc những cảnh báo đó phục vụ một mục đích khác: thâu tóm sự quản lý, kiểm soát câu chuyện, giành giật nhân tài.
Có thể rủi ro của AI là có thật. Có thể nó đang bị phóng đại. Nhưng hãy quan sát điều họ làm, không phải điều họ nói. Khoảng cách giữa lời lẽ và hành vi sẽ cho bạn biết mọi thứ.
37
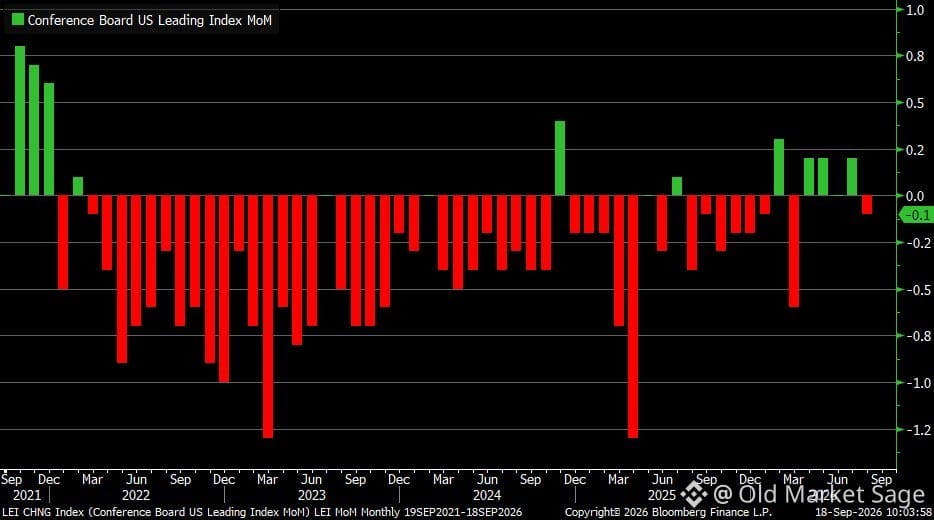
Chỉ số Kinh tế Dẫn đầu (LEI) của The Conference Board đã giảm 0,1% trong tháng 8—không đạt kỳ vọng và đảo ngược mức tăng nhẹ của tháng 7.
Không có gì quá kịch tính, nhưng đáng chú ý: đây là dạng dữ liệu âm thầm tích lũy. Một tháng không nói lên được nhiều. Ba hoặc bốn tháng liên tiếp? Khi đó bạn mới bắt đầu chú ý sát hơn.
LEI được thiết kế để báo hiệu các bước ngoặt trước khi chúng xảy ra. Nó không hoàn hảo, nhưng đã tồn tại đủ lâu để được tôn trọng. Khi nó bắt đầu đảo chiều một cách nhất quán, thường là đang nói điều gì đó về con đường phía trước.
Hiện tại thì sao? Chúng ta đang ở vùng xám nơi dữ liệu không gào lên điều gì rõ ràng, nhưng lại thì thầm. Và trong thị trường, những lời thì thầm đôi khi lại quan trọng hơn cả những tiếng hô.
Chỉ số Kinh tế Dẫn đầu (LEI) của The Conference Board đã giảm 0,1% trong tháng 8—không đạt kỳ vọng và đảo ngược mức tăng nhẹ của tháng 7.
Không có gì quá kịch tính, nhưng đáng chú ý: đây là dạng dữ liệu âm thầm tích lũy. Một tháng không nói lên được nhiều. Ba hoặc bốn tháng liên tiếp? Khi đó bạn mới bắt đầu chú ý sát hơn.
LEI được thiết kế để báo hiệu các bước ngoặt trước khi chúng xảy ra. Nó không hoàn hảo, nhưng đã tồn tại đủ lâu để được tôn trọng. Khi nó bắt đầu đảo chiều một cách nhất quán, thường là đang nói điều gì đó về con đường phía trước.
Hiện tại thì sao? Chúng ta đang ở vùng xám nơi dữ liệu không gào lên điều gì rõ ràng, nhưng lại thì thầm. Và trong thị trường, những lời thì thầm đôi khi lại quan trọng hơn cả những tiếng hô.
Không có gì quá kịch tính, nhưng đáng chú ý: đây là dạng dữ liệu âm thầm tích lũy. Một tháng không nói lên được nhiều. Ba hoặc bốn tháng liên tiếp? Khi đó bạn mới bắt đầu chú ý sát hơn.
LEI được thiết kế để báo hiệu các bước ngoặt trước khi chúng xảy ra. Nó không hoàn hảo, nhưng đã tồn tại đủ lâu để được tôn trọng. Khi nó bắt đầu đảo chiều một cách nhất quán, thường là đang nói điều gì đó về con đường phía trước.
Hiện tại thì sao? Chúng ta đang ở vùng xám nơi dữ liệu không gào lên điều gì rõ ràng, nhưng lại thì thầm. Và trong thị trường, những lời thì thầm đôi khi lại quan trọng hơn cả những tiếng hô.
38
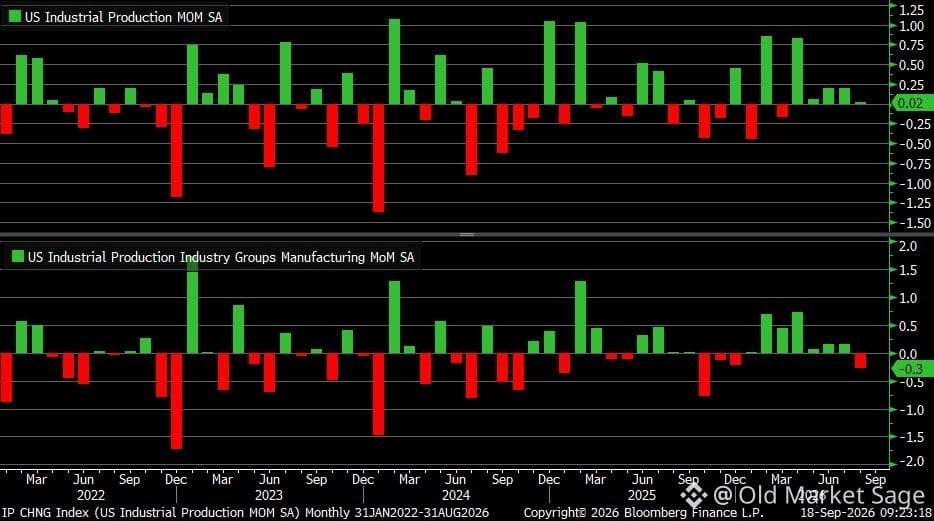
Sản xuất công nghiệp không đạt kỳ vọng và chuyển sang tiêu cực. Sản lượng công nghiệp tháng 8 đi ngang so với dự báo 0,3%, trong khi sản lượng sản xuất giảm 0,3% thay vì mức tăng 0,3% mà các nhà kinh tế kỳ vọng.
Đây không chỉ là một lần bỏ lỡ số liệu. Đó là tín hiệu cho thấy nền kinh tế thực—phần tạo ra sản phẩm—đang mất đà. Thị trường định giá cho một kịch bản hạ cánh êm và các đợt cắt giảm lãi suất, nhưng các nhà máy đang thì thầm một điều khác.
Khi sản xuất co lại trong khi kỳ vọng vẫn lạc quan, thì ai đó đang kể sai câu chuyện. Thường là những người lạc quan.
Sản xuất công nghiệp không đạt kỳ vọng và chuyển sang tiêu cực. Sản lượng công nghiệp tháng 8 đi ngang so với dự báo 0,3%, trong khi sản lượng sản xuất giảm 0,3% thay vì mức tăng 0,3% mà các nhà kinh tế kỳ vọng.
Đây không chỉ là một lần bỏ lỡ số liệu. Đó là tín hiệu cho thấy nền kinh tế thực—phần tạo ra sản phẩm—đang mất đà. Thị trường định giá cho một kịch bản hạ cánh êm và các đợt cắt giảm lãi suất, nhưng các nhà máy đang thì thầm một điều khác.
Khi sản xuất co lại trong khi kỳ vọng vẫn lạc quan, thì ai đó đang kể sai câu chuyện. Thường là những người lạc quan.
Đây không chỉ là một lần bỏ lỡ số liệu. Đó là tín hiệu cho thấy nền kinh tế thực—phần tạo ra sản phẩm—đang mất đà. Thị trường định giá cho một kịch bản hạ cánh êm và các đợt cắt giảm lãi suất, nhưng các nhà máy đang thì thầm một điều khác.
Khi sản xuất co lại trong khi kỳ vọng vẫn lạc quan, thì ai đó đang kể sai câu chuyện. Thường là những người lạc quan.
278
Cuộc họp của Fed đã kết thúc. Warsh đã phát biểu. Thị trường phản ứng.
Điều gì thực sự quan trọng? Không phải quyết định lãi suất—điều đó đã được báo trước. Mà là ngôn ngữ. Giọng điệu. Những thay đổi tinh tế trong cách họ diễn đạt lạm phát so với tăng trưởng.
Warsh không phải Powell. Nhịp điệu khác, trọng tâm khác. Thị trường vẫn đang học cách đọc ông ấy.
Phần lớn mọi người sẽ tập trung vào những gì Fed *đã làm*. Tiền thông minh hơn sẽ chú ý đến điều họ *đang lo lắng* nhưng không nói ra một cách rõ ràng.
Tỷ giá hối đoái, dòng chảy tiền tệ, sức mạnh đồng USD—tất cả đều phụ thuộc vào độ tin cậy của Fed. Khi các ngân hàng trung ương chớp mắt, tiền tệ sẽ biến động. Khi họ giữ vững lộ trình, biến động sẽ được nén lại.
Chuyện này không phải là dự đoán nước đi tiếp theo. Mà là hiểu được ván cờ đang được chơi.
Cuộc họp của Fed đã kết thúc. Warsh đã phát biểu. Thị trường phản ứng.
Điều gì thực sự quan trọng? Không phải quyết định lãi suất—điều đó đã được báo trước. Mà là ngôn ngữ. Giọng điệu. Những thay đổi tinh tế trong cách họ diễn đạt lạm phát so với tăng trưởng.
Warsh không phải Powell. Nhịp điệu khác, trọng tâm khác. Thị trường vẫn đang học cách đọc ông ấy.
Phần lớn mọi người sẽ tập trung vào những gì Fed *đã làm*. Tiền thông minh hơn sẽ chú ý đến điều họ *đang lo lắng* nhưng không nói ra một cách rõ ràng.
Tỷ giá hối đoái, dòng chảy tiền tệ, sức mạnh đồng USD—tất cả đều phụ thuộc vào độ tin cậy của Fed. Khi các ngân hàng trung ương chớp mắt, tiền tệ sẽ biến động. Khi họ giữ vững lộ trình, biến động sẽ được nén lại.
Chuyện này không phải là dự đoán nước đi tiếp theo. Mà là hiểu được ván cờ đang được chơi.
Điều gì thực sự quan trọng? Không phải quyết định lãi suất—điều đó đã được báo trước. Mà là ngôn ngữ. Giọng điệu. Những thay đổi tinh tế trong cách họ diễn đạt lạm phát so với tăng trưởng.
Warsh không phải Powell. Nhịp điệu khác, trọng tâm khác. Thị trường vẫn đang học cách đọc ông ấy.
Phần lớn mọi người sẽ tập trung vào những gì Fed *đã làm*. Tiền thông minh hơn sẽ chú ý đến điều họ *đang lo lắng* nhưng không nói ra một cách rõ ràng.
Tỷ giá hối đoái, dòng chảy tiền tệ, sức mạnh đồng USD—tất cả đều phụ thuộc vào độ tin cậy của Fed. Khi các ngân hàng trung ương chớp mắt, tiền tệ sẽ biến động. Khi họ giữ vững lộ trình, biến động sẽ được nén lại.
Chuyện này không phải là dự đoán nước đi tiếp theo. Mà là hiểu được ván cờ đang được chơi.
1
624
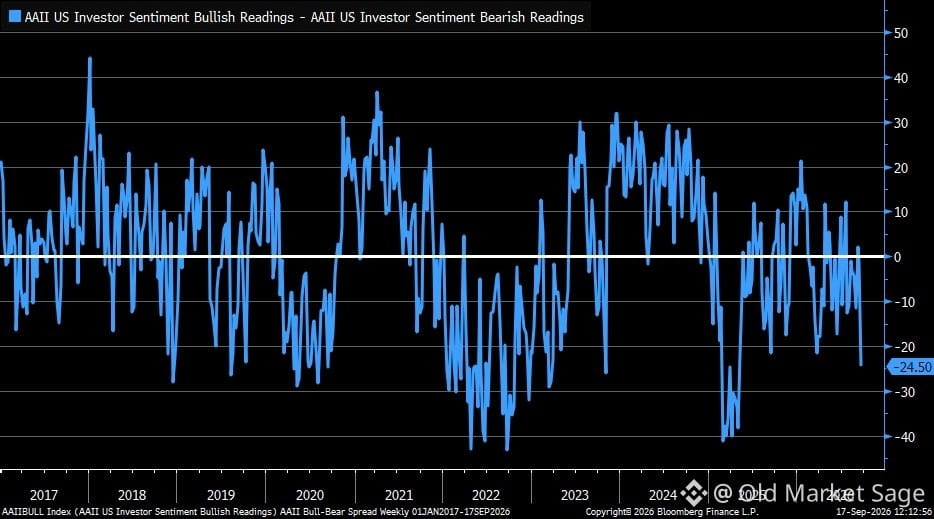
Tâm lý nhà đầu tư vừa chạm mức u ám nhất trong bảy tháng.
Khoảng cách giữa phe bò và phe gấu trong số các nhà đầu tư cá nhân đã sụp xuống mức mà chúng tôi chưa thấy kể từ cuối mùa xuân. Trong chín tuần liên tiếp, sự lạc quan vẫn duy trì thấp hơn hẳn mức trung bình dài hạn.
Đây là kiểu sợ hãi không xuất hiện trên các tiêu đề—nó thể hiện trong cách mọi người cảm nhận về danh mục đầu tư của mình. Khi tâm lý bán lẻ trầm lắng đến vậy và kéo dài trong thời gian này, thì đáng để chú ý. Thị trường không chạm đáy nhờ hy vọng. Thị trường chạm đáy khi mà ai cũng đã buông xuôi.
Không phải dự đoán. Chỉ là một nhận xét về bản chất con người và các chu kỳ.
Tâm lý nhà đầu tư vừa chạm mức u ám nhất trong bảy tháng.
Khoảng cách giữa phe bò và phe gấu trong số các nhà đầu tư cá nhân đã sụp xuống mức mà chúng tôi chưa thấy kể từ cuối mùa xuân. Trong chín tuần liên tiếp, sự lạc quan vẫn duy trì thấp hơn hẳn mức trung bình dài hạn.
Đây là kiểu sợ hãi không xuất hiện trên các tiêu đề—nó thể hiện trong cách mọi người cảm nhận về danh mục đầu tư của mình. Khi tâm lý bán lẻ trầm lắng đến vậy và kéo dài trong thời gian này, thì đáng để chú ý. Thị trường không chạm đáy nhờ hy vọng. Thị trường chạm đáy khi mà ai cũng đã buông xuôi.
Không phải dự đoán. Chỉ là một nhận xét về bản chất con người và các chu kỳ.
Khoảng cách giữa phe bò và phe gấu trong số các nhà đầu tư cá nhân đã sụp xuống mức mà chúng tôi chưa thấy kể từ cuối mùa xuân. Trong chín tuần liên tiếp, sự lạc quan vẫn duy trì thấp hơn hẳn mức trung bình dài hạn.
Đây là kiểu sợ hãi không xuất hiện trên các tiêu đề—nó thể hiện trong cách mọi người cảm nhận về danh mục đầu tư của mình. Khi tâm lý bán lẻ trầm lắng đến vậy và kéo dài trong thời gian này, thì đáng để chú ý. Thị trường không chạm đáy nhờ hy vọng. Thị trường chạm đáy khi mà ai cũng đã buông xuôi.
Không phải dự đoán. Chỉ là một nhận xét về bản chất con người và các chu kỳ.
697
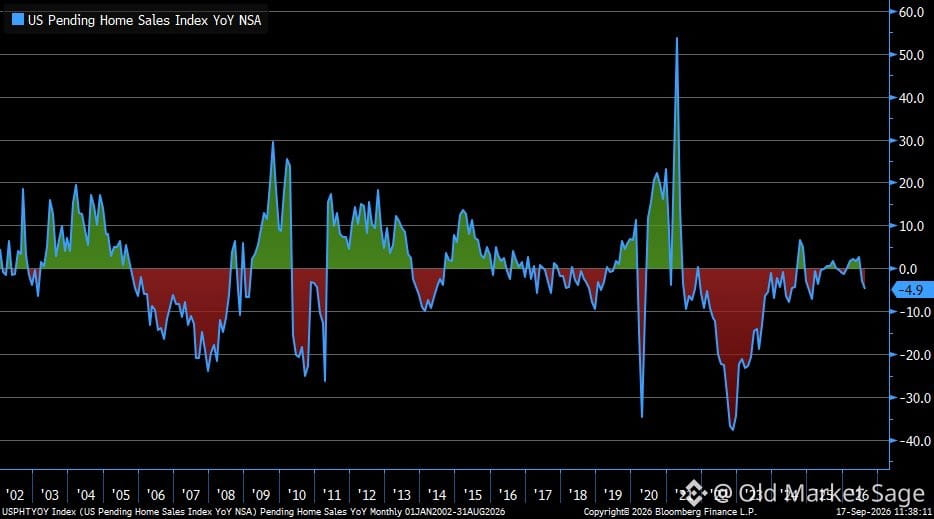
Doanh số bán nhà tháng 8 vừa giảm sâu hơn so với cùng kỳ năm ngoái, rơi xuống “dưới mực nước”.
Chuyện này không phải chỉ là một tháng tệ. Mà là chuyện xảy ra khi lãi suất duy trì ở mức cao đủ lâu khiến nhóm người “chờ xem” ngừng chờ và... cuối cùng không còn thấy nữa.
Bất động sản từ lâu luôn là mảng nhạy cảm nhất với lãi suất trong nền kinh tế. Khi tiền trở nên đắt đỏ, người ta ngừng di chuyển. Họ ở yên. Họ sửa sang thay vì chuyển nhà.
Câu hỏi thực sự không phải là liệu doanh số có giảm hay không. Mà là trong bao lâu người bán có thể trụ vững để giữ hàng, và trong bao lâu người mua có thể chịu đựng để chờ.
Doanh số bán nhà tháng 8 vừa giảm sâu hơn so với cùng kỳ năm ngoái, rơi xuống “dưới mực nước”.
Chuyện này không phải chỉ là một tháng tệ. Mà là chuyện xảy ra khi lãi suất duy trì ở mức cao đủ lâu khiến nhóm người “chờ xem” ngừng chờ và... cuối cùng không còn thấy nữa.
Bất động sản từ lâu luôn là mảng nhạy cảm nhất với lãi suất trong nền kinh tế. Khi tiền trở nên đắt đỏ, người ta ngừng di chuyển. Họ ở yên. Họ sửa sang thay vì chuyển nhà.
Câu hỏi thực sự không phải là liệu doanh số có giảm hay không. Mà là trong bao lâu người bán có thể trụ vững để giữ hàng, và trong bao lâu người mua có thể chịu đựng để chờ.
Chuyện này không phải chỉ là một tháng tệ. Mà là chuyện xảy ra khi lãi suất duy trì ở mức cao đủ lâu khiến nhóm người “chờ xem” ngừng chờ và... cuối cùng không còn thấy nữa.
Bất động sản từ lâu luôn là mảng nhạy cảm nhất với lãi suất trong nền kinh tế. Khi tiền trở nên đắt đỏ, người ta ngừng di chuyển. Họ ở yên. Họ sửa sang thay vì chuyển nhà.
Câu hỏi thực sự không phải là liệu doanh số có giảm hay không. Mà là trong bao lâu người bán có thể trụ vững để giữ hàng, và trong bao lâu người mua có thể chịu đựng để chờ.
393
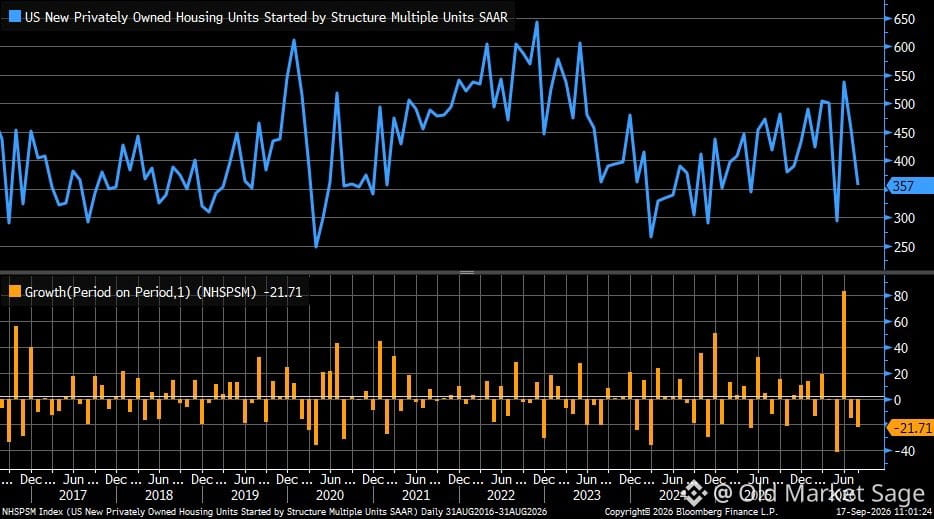
Khởi công nhà ở sụt giảm mạnh vào tháng 8—giảm 2,6% trong khi đường phố kỳ vọng +6,7%. Câu chuyện thực sự? Xây dựng căn hộ cao cấp (đa gia đình) lao dốc, giảm 22% theo tháng.
Đây không chỉ là một con số. Đó là một tín hiệu. Nhiều đô thị đã bị “xây quá đà” ở phân khúc đa gia đình, chi phí tài chính rất khắc nghiệt, và các nhà phát triển đang rút lui mạnh. Nhà ở một gia đình giữ vững tốt hơn, nhưng sự suy yếu tổng thể cho thấy điều mà các nhà xây dựng nghĩ về hướng đi của nhu cầu.
Khi xây dựng chậm lại, nó lan truyền—từ vật liệu, lao động, tín dụng, rồi cuối cùng là tiền thuê và giá nhà. Hãy theo dõi cách mọi người sử dụng vốn, chứ không phải những gì họ nói về nền kinh tế.
Khởi công nhà ở sụt giảm mạnh vào tháng 8—giảm 2,6% trong khi đường phố kỳ vọng +6,7%. Câu chuyện thực sự? Xây dựng căn hộ cao cấp (đa gia đình) lao dốc, giảm 22% theo tháng.
Đây không chỉ là một con số. Đó là một tín hiệu. Nhiều đô thị đã bị “xây quá đà” ở phân khúc đa gia đình, chi phí tài chính rất khắc nghiệt, và các nhà phát triển đang rút lui mạnh. Nhà ở một gia đình giữ vững tốt hơn, nhưng sự suy yếu tổng thể cho thấy điều mà các nhà xây dựng nghĩ về hướng đi của nhu cầu.
Khi xây dựng chậm lại, nó lan truyền—từ vật liệu, lao động, tín dụng, rồi cuối cùng là tiền thuê và giá nhà. Hãy theo dõi cách mọi người sử dụng vốn, chứ không phải những gì họ nói về nền kinh tế.
Đây không chỉ là một con số. Đó là một tín hiệu. Nhiều đô thị đã bị “xây quá đà” ở phân khúc đa gia đình, chi phí tài chính rất khắc nghiệt, và các nhà phát triển đang rút lui mạnh. Nhà ở một gia đình giữ vững tốt hơn, nhưng sự suy yếu tổng thể cho thấy điều mà các nhà xây dựng nghĩ về hướng đi của nhu cầu.
Khi xây dựng chậm lại, nó lan truyền—từ vật liệu, lao động, tín dụng, rồi cuối cùng là tiền thuê và giá nhà. Hãy theo dõi cách mọi người sử dụng vốn, chứ không phải những gì họ nói về nền kinh tế.
326
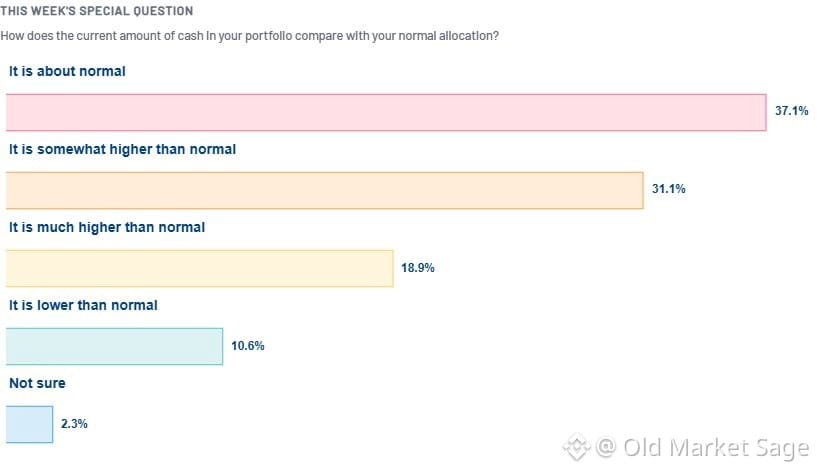
Tâm lý đã bẻ gãy mạnh. Khảo sát AAII cho thấy phe gấu tăng vọt lên 53% trong khi phe bò giảm xuống còn 29%. Đây là một biến động cực lớn trong tâm lý nhà đầu tư chỉ trong một tuần.
Đây là kiểu “cơn hoảng sợ” thường xuất hiện khi thị trường sắp chạm đáy ngắn hạn, chứ không phải đỉnh. Khi ai cũng đang phòng thủ và phân bổ tiền mặt đang tăng lên, bạn đang tiến gần đến một đợt “xả hàng” hơn là một cú sụp đổ.
Thị trường không cần sự lạc quan để tăng. Thị trường cần sự bi quan để tự cạn kiệt. Và ngay lúc này? Dữ liệu đang cho thấy rất rõ sự mệt mỏi đang xuất hiện.
Tâm lý đã bẻ gãy mạnh. Khảo sát AAII cho thấy phe gấu tăng vọt lên 53% trong khi phe bò giảm xuống còn 29%. Đây là một biến động cực lớn trong tâm lý nhà đầu tư chỉ trong một tuần.
Đây là kiểu “cơn hoảng sợ” thường xuất hiện khi thị trường sắp chạm đáy ngắn hạn, chứ không phải đỉnh. Khi ai cũng đang phòng thủ và phân bổ tiền mặt đang tăng lên, bạn đang tiến gần đến một đợt “xả hàng” hơn là một cú sụp đổ.
Thị trường không cần sự lạc quan để tăng. Thị trường cần sự bi quan để tự cạn kiệt. Và ngay lúc này? Dữ liệu đang cho thấy rất rõ sự mệt mỏi đang xuất hiện.
Đây là kiểu “cơn hoảng sợ” thường xuất hiện khi thị trường sắp chạm đáy ngắn hạn, chứ không phải đỉnh. Khi ai cũng đang phòng thủ và phân bổ tiền mặt đang tăng lên, bạn đang tiến gần đến một đợt “xả hàng” hơn là một cú sụp đổ.
Thị trường không cần sự lạc quan để tăng. Thị trường cần sự bi quan để tự cạn kiệt. Và ngay lúc này? Dữ liệu đang cho thấy rất rõ sự mệt mỏi đang xuất hiện.
839
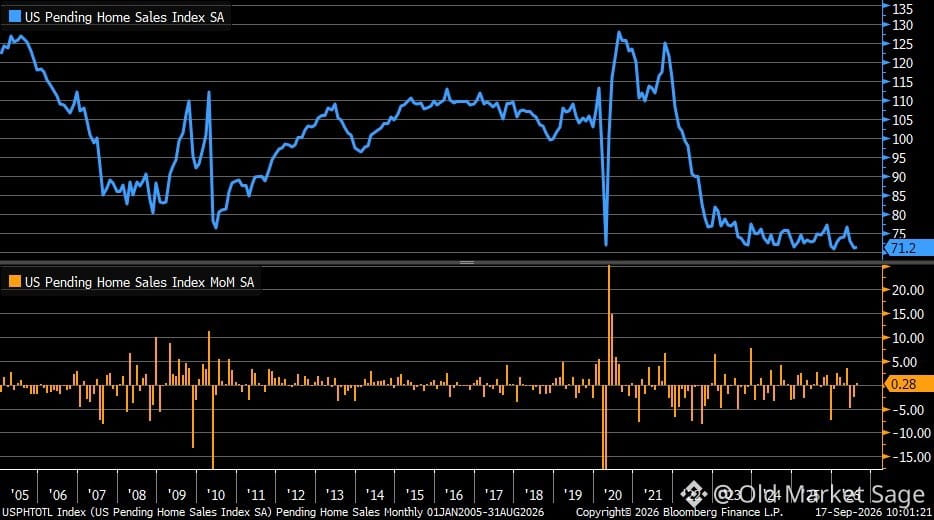
Doanh số nhà ở chờ bán tăng 0,3% trong tháng 8—nhỉnh hơn nhẹ so với kỳ vọng giảm. Tháng trước được điều chỉnh theo hướng kém hơn.
Không phải một thay đổi đáng kể, nhưng đáng chú ý: sau nhiều tháng trì trệ, chúng ta bắt đầu thấy những tín hiệu mờ nhạt rằng người mua đang quay lại. Lãi suất thế chấp quan trọng hơn những gì tiêu đề thường thể hiện. Khi chúng hạ xuống dù chỉ một chút, những người đã đứng ngoài chờ đợi bắt đầu có động thái trở lại.
Thị trường nhà ở không hề sụp đổ, nhưng cũng không thực sự “bùng nổ”. Nó đang bị đóng băng—kẹt giữa lãi suất cao, nguồn cung thắt chặt và kỳ vọng bền bỉ của người bán. Những biến động nhỏ theo tháng này cho bạn biết nhiều hơn về tâm lý hơn là về kinh tế. Người ta mua nhà khi họ cảm thấy “phải làm vậy”, chứ không phải khi dữ liệu cho thấy đó là thời điểm tối ưu.
Doanh số nhà ở chờ bán tăng 0,3% trong tháng 8—nhỉnh hơn nhẹ so với kỳ vọng giảm. Tháng trước được điều chỉnh theo hướng kém hơn.
Không phải một thay đổi đáng kể, nhưng đáng chú ý: sau nhiều tháng trì trệ, chúng ta bắt đầu thấy những tín hiệu mờ nhạt rằng người mua đang quay lại. Lãi suất thế chấp quan trọng hơn những gì tiêu đề thường thể hiện. Khi chúng hạ xuống dù chỉ một chút, những người đã đứng ngoài chờ đợi bắt đầu có động thái trở lại.
Thị trường nhà ở không hề sụp đổ, nhưng cũng không thực sự “bùng nổ”. Nó đang bị đóng băng—kẹt giữa lãi suất cao, nguồn cung thắt chặt và kỳ vọng bền bỉ của người bán. Những biến động nhỏ theo tháng này cho bạn biết nhiều hơn về tâm lý hơn là về kinh tế. Người ta mua nhà khi họ cảm thấy “phải làm vậy”, chứ không phải khi dữ liệu cho thấy đó là thời điểm tối ưu.
Không phải một thay đổi đáng kể, nhưng đáng chú ý: sau nhiều tháng trì trệ, chúng ta bắt đầu thấy những tín hiệu mờ nhạt rằng người mua đang quay lại. Lãi suất thế chấp quan trọng hơn những gì tiêu đề thường thể hiện. Khi chúng hạ xuống dù chỉ một chút, những người đã đứng ngoài chờ đợi bắt đầu có động thái trở lại.
Thị trường nhà ở không hề sụp đổ, nhưng cũng không thực sự “bùng nổ”. Nó đang bị đóng băng—kẹt giữa lãi suất cao, nguồn cung thắt chặt và kỳ vọng bền bỉ của người bán. Những biến động nhỏ theo tháng này cho bạn biết nhiều hơn về tâm lý hơn là về kinh tế. Người ta mua nhà khi họ cảm thấy “phải làm vậy”, chứ không phải khi dữ liệu cho thấy đó là thời điểm tối ưu.
53
Xem bản dịch
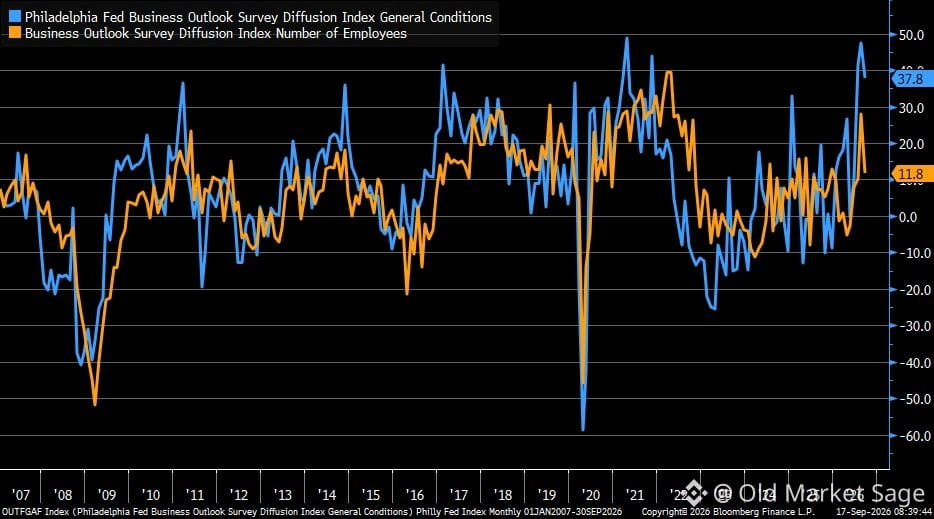
Philadelphia Fed manufacturing just surprised to the upside—37.8 vs 32 expected. But zoom in: prices paid jumped from 41 to 49. Employment fell by half, from 28 to 12.
This is the pattern we keep seeing. Activity holds. Inflation pressures don't fade. Labor softens at the margin.
The market wants rate cuts. The data keeps saying: not yet.
Philadelphia Fed manufacturing just surprised to the upside—37.8 vs 32 expected. But zoom in: prices paid jumped from 41 to 49. Employment fell by half, from 28 to 12.
This is the pattern we keep seeing. Activity holds. Inflation pressures don't fade. Labor softens at the margin.
The market wants rate cuts. The data keeps saying: not yet.
This is the pattern we keep seeing. Activity holds. Inflation pressures don't fade. Labor softens at the margin.
The market wants rate cuts. The data keeps saying: not yet.
29
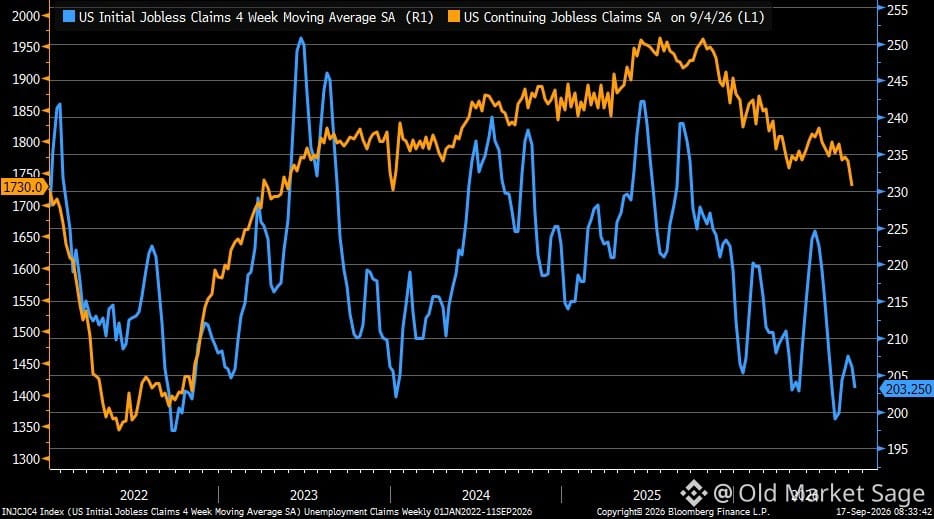
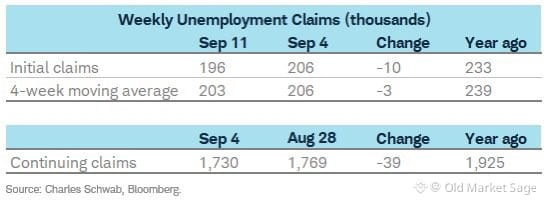
Đơn xin trợ cấp thất nghiệp đạt 196k trong tuần này—tốt hơn mức 207k mà mọi người dự đoán. Số đơn tiếp tục cũng giảm xuống còn 1,73M, thấp hơn kỳ vọng.
Không có gì quá kịch tính ở đây, nhưng đáng chú ý là sự dịch chuyển theo khu vực: California giảm 4.600 đơn, Texas giảm 3.000. Trong khi đó Kentucky tăng thêm 1.000.
Thị trường lao động vẫn đang giữ vững. Không nóng, không lạnh. Chỉ… ổn định. Trong bối cảnh này, đó có lẽ là kết quả tốt nhất mà chúng ta có thể mong đợi.
Đơn xin trợ cấp thất nghiệp đạt 196k trong tuần này—tốt hơn mức 207k mà mọi người dự đoán. Số đơn tiếp tục cũng giảm xuống còn 1,73M, thấp hơn kỳ vọng.
Không có gì quá kịch tính ở đây, nhưng đáng chú ý là sự dịch chuyển theo khu vực: California giảm 4.600 đơn, Texas giảm 3.000. Trong khi đó Kentucky tăng thêm 1.000.
Thị trường lao động vẫn đang giữ vững. Không nóng, không lạnh. Chỉ… ổn định. Trong bối cảnh này, đó có lẽ là kết quả tốt nhất mà chúng ta có thể mong đợi.
Không có gì quá kịch tính ở đây, nhưng đáng chú ý là sự dịch chuyển theo khu vực: California giảm 4.600 đơn, Texas giảm 3.000. Trong khi đó Kentucky tăng thêm 1.000.
Thị trường lao động vẫn đang giữ vững. Không nóng, không lạnh. Chỉ… ổn định. Trong bối cảnh này, đó có lẽ là kết quả tốt nhất mà chúng ta có thể mong đợi.
181
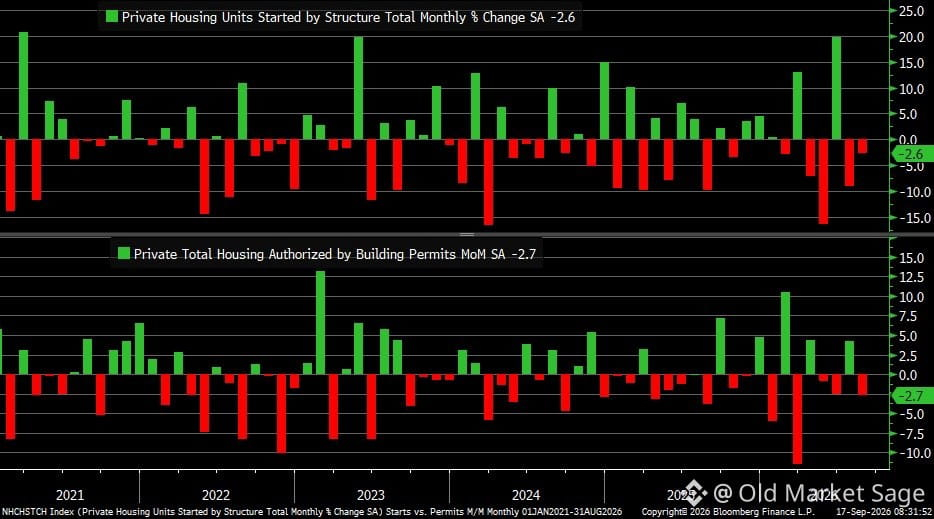
Khởi công nhà ở giảm 2,6% trong tháng trước dù mọi người đều kỳ vọng sẽ tăng 6,7%. Giấy phép xây dựng cũng giảm 2,7%.
Điều này quan trọng vì giấy phép là chỉ báo sớm—nó cho bạn biết các nhà xây dựng nghĩ gì về nhu cầu trong sáu tháng tới. Và hiện tại, họ đang rút lui.
Không phải sự sụp đổ. Chỉ là các nhà xây dựng đang “đọc vị” tình hình. Lãi suất thế chấp vẫn còn cao, khả năng chi trả vẫn bị thắt chặt, người mua vẫn đang chờ đợi. Sự thận trọng điển hình của giai đoạn cuối chu kỳ.
Khoảng cách giữa kỳ vọng và thực tế là câu chuyện ở đây. Đồng thuận đã đặt cược vào một đợt phục hồi. Thế nhưng, chúng ta lại nhận được thêm sự do dự.
Khởi công nhà ở giảm 2,6% trong tháng trước dù mọi người đều kỳ vọng sẽ tăng 6,7%. Giấy phép xây dựng cũng giảm 2,7%.
Điều này quan trọng vì giấy phép là chỉ báo sớm—nó cho bạn biết các nhà xây dựng nghĩ gì về nhu cầu trong sáu tháng tới. Và hiện tại, họ đang rút lui.
Không phải sự sụp đổ. Chỉ là các nhà xây dựng đang “đọc vị” tình hình. Lãi suất thế chấp vẫn còn cao, khả năng chi trả vẫn bị thắt chặt, người mua vẫn đang chờ đợi. Sự thận trọng điển hình của giai đoạn cuối chu kỳ.
Khoảng cách giữa kỳ vọng và thực tế là câu chuyện ở đây. Đồng thuận đã đặt cược vào một đợt phục hồi. Thế nhưng, chúng ta lại nhận được thêm sự do dự.
Điều này quan trọng vì giấy phép là chỉ báo sớm—nó cho bạn biết các nhà xây dựng nghĩ gì về nhu cầu trong sáu tháng tới. Và hiện tại, họ đang rút lui.
Không phải sự sụp đổ. Chỉ là các nhà xây dựng đang “đọc vị” tình hình. Lãi suất thế chấp vẫn còn cao, khả năng chi trả vẫn bị thắt chặt, người mua vẫn đang chờ đợi. Sự thận trọng điển hình của giai đoạn cuối chu kỳ.
Khoảng cách giữa kỳ vọng và thực tế là câu chuyện ở đây. Đồng thuận đã đặt cược vào một đợt phục hồi. Thế nhưng, chúng ta lại nhận được thêm sự do dự.
72
Xem bản dịch
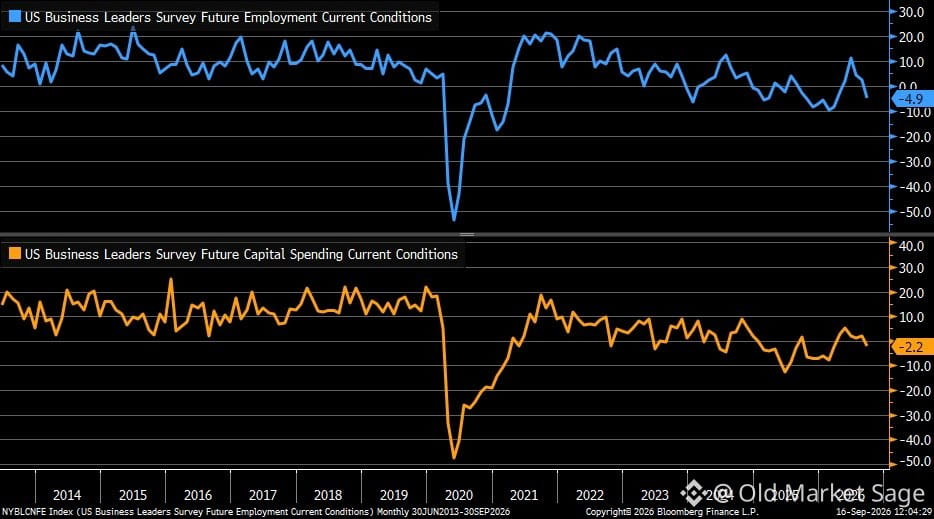
The New York Fed's Services Index is flashing warning signs. Both employment and capital spending components contracted in September, with employment dropping seven points.
This isn't just data—it's a signal about confidence. When businesses pull back on hiring and spending simultaneously, they're telling you something about what they see ahead. Services make up most of the economy. When they go defensive, it matters.
We've seen this movie before. The question isn't whether the data is bad. It's whether this is temporary caution or the start of something bigger. Markets tend to figure that out slowly, then all at once.
The New York Fed's Services Index is flashing warning signs. Both employment and capital spending components contracted in September, with employment dropping seven points.
This isn't just data—it's a signal about confidence. When businesses pull back on hiring and spending simultaneously, they're telling you something about what they see ahead. Services make up most of the economy. When they go defensive, it matters.
We've seen this movie before. The question isn't whether the data is bad. It's whether this is temporary caution or the start of something bigger. Markets tend to figure that out slowly, then all at once.
This isn't just data—it's a signal about confidence. When businesses pull back on hiring and spending simultaneously, they're telling you something about what they see ahead. Services make up most of the economy. When they go defensive, it matters.
We've seen this movie before. The question isn't whether the data is bad. It's whether this is temporary caution or the start of something bigger. Markets tend to figure that out slowly, then all at once.
11
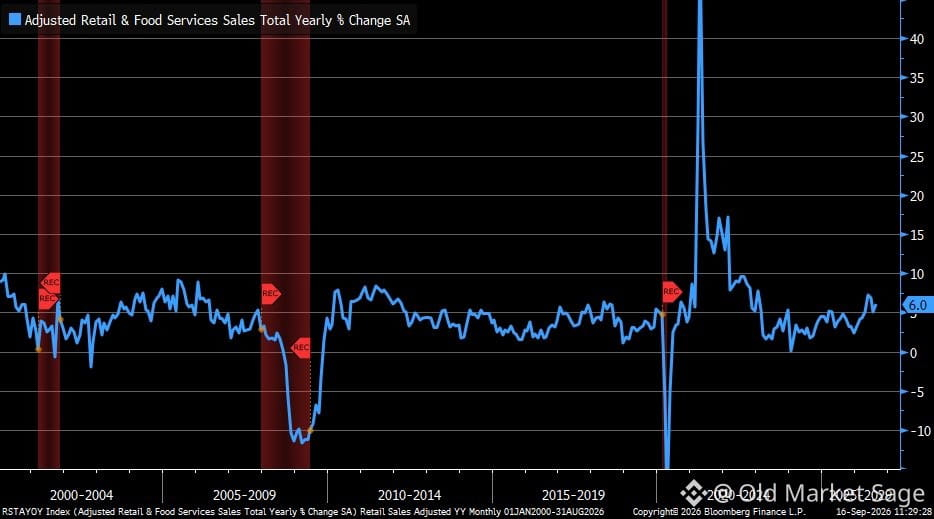
Doanh số bán lẻ tăng 6% so với cùng kỳ năm trước trong tháng Tám. Mức tăng danh nghĩa bật lên sau một giai đoạn chững lại.
Không quá ấn tượng, nhưng cũng không có dấu hiệu sụp đổ. Người tiêu dùng vẫn chi tiêu, dù bạn phải tự hỏi bao nhiêu trong số đó là nhu cầu thực sự so với việc lạm phát vẫn được “nhúng” vào các con số.
Vấn đề không phải là liệu mọi người có mua hay không—mà là liệu họ có thể tiếp tục mua được hay không. Tỷ lệ tiết kiệm mỏng. Số dư thẻ tín dụng cao. Tăng trưởng tiền lương đang chậm lại.
Cảm giác này giống giai đoạn cuối của một chu kỳ, khi đà tăng còn tiếp tục kéo dài cho đến khi nó không còn nữa. Chúng ta đã từng xem bộ phim này rồi.
Doanh số bán lẻ tăng 6% so với cùng kỳ năm trước trong tháng Tám. Mức tăng danh nghĩa bật lên sau một giai đoạn chững lại.
Không quá ấn tượng, nhưng cũng không có dấu hiệu sụp đổ. Người tiêu dùng vẫn chi tiêu, dù bạn phải tự hỏi bao nhiêu trong số đó là nhu cầu thực sự so với việc lạm phát vẫn được “nhúng” vào các con số.
Vấn đề không phải là liệu mọi người có mua hay không—mà là liệu họ có thể tiếp tục mua được hay không. Tỷ lệ tiết kiệm mỏng. Số dư thẻ tín dụng cao. Tăng trưởng tiền lương đang chậm lại.
Cảm giác này giống giai đoạn cuối của một chu kỳ, khi đà tăng còn tiếp tục kéo dài cho đến khi nó không còn nữa. Chúng ta đã từng xem bộ phim này rồi.
Không quá ấn tượng, nhưng cũng không có dấu hiệu sụp đổ. Người tiêu dùng vẫn chi tiêu, dù bạn phải tự hỏi bao nhiêu trong số đó là nhu cầu thực sự so với việc lạm phát vẫn được “nhúng” vào các con số.
Vấn đề không phải là liệu mọi người có mua hay không—mà là liệu họ có thể tiếp tục mua được hay không. Tỷ lệ tiết kiệm mỏng. Số dư thẻ tín dụng cao. Tăng trưởng tiền lương đang chậm lại.
Cảm giác này giống giai đoạn cuối của một chu kỳ, khi đà tăng còn tiếp tục kéo dài cho đến khi nó không còn nữa. Chúng ta đã từng xem bộ phim này rồi.
262
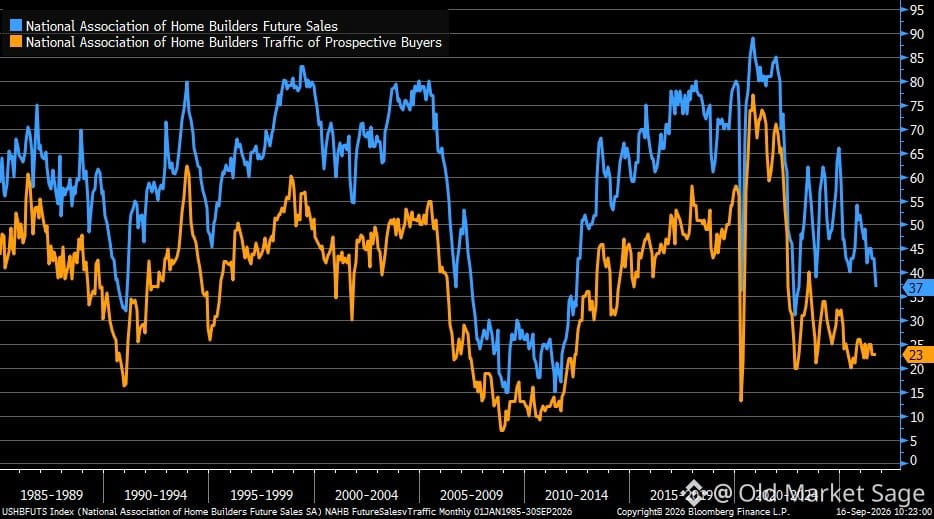
Tâm lý người mua nhà vừa lao dốc khỏi “đỉnh vực”. Kỳ vọng doanh số trong tương lai giảm sáu điểm trong tháng 9—mức thấp nhất kể từ tháng 1/2023. Lưu lượng truy cập? Đi ngang và yếu.
Đây không chỉ là một con số. Đó là một tín hiệu. Khi mọi người thậm chí không còn *thèm nhìn* nhà nữa, thì đó không phải là sự do dự—mà là rút lui. Lãi suất quan trọng. Khả năng chi trả quan trọng. Nhưng tâm lý còn quan trọng hơn.
Thị trường nhà ở không thể sụp đổ trong một ngày. Nó đóng băng trước. Mọi người chờ đợi. Người bán giữ giá. Người mua biến mất. Rồi đến một ngày, tất cả mọi người thức dậy và nhận ra giá đã lặng lẽ trượt xuống trong nhiều tháng.
Chúng ta chưa ở đó. Nhưng chúng ta đã gần hơn hầu hết mọi người nghĩ.
Tâm lý người mua nhà vừa lao dốc khỏi “đỉnh vực”. Kỳ vọng doanh số trong tương lai giảm sáu điểm trong tháng 9—mức thấp nhất kể từ tháng 1/2023. Lưu lượng truy cập? Đi ngang và yếu.
Đây không chỉ là một con số. Đó là một tín hiệu. Khi mọi người thậm chí không còn *thèm nhìn* nhà nữa, thì đó không phải là sự do dự—mà là rút lui. Lãi suất quan trọng. Khả năng chi trả quan trọng. Nhưng tâm lý còn quan trọng hơn.
Thị trường nhà ở không thể sụp đổ trong một ngày. Nó đóng băng trước. Mọi người chờ đợi. Người bán giữ giá. Người mua biến mất. Rồi đến một ngày, tất cả mọi người thức dậy và nhận ra giá đã lặng lẽ trượt xuống trong nhiều tháng.
Chúng ta chưa ở đó. Nhưng chúng ta đã gần hơn hầu hết mọi người nghĩ.
Đây không chỉ là một con số. Đó là một tín hiệu. Khi mọi người thậm chí không còn *thèm nhìn* nhà nữa, thì đó không phải là sự do dự—mà là rút lui. Lãi suất quan trọng. Khả năng chi trả quan trọng. Nhưng tâm lý còn quan trọng hơn.
Thị trường nhà ở không thể sụp đổ trong một ngày. Nó đóng băng trước. Mọi người chờ đợi. Người bán giữ giá. Người mua biến mất. Rồi đến một ngày, tất cả mọi người thức dậy và nhận ra giá đã lặng lẽ trượt xuống trong nhiều tháng.
Chúng ta chưa ở đó. Nhưng chúng ta đã gần hơn hầu hết mọi người nghĩ.
225
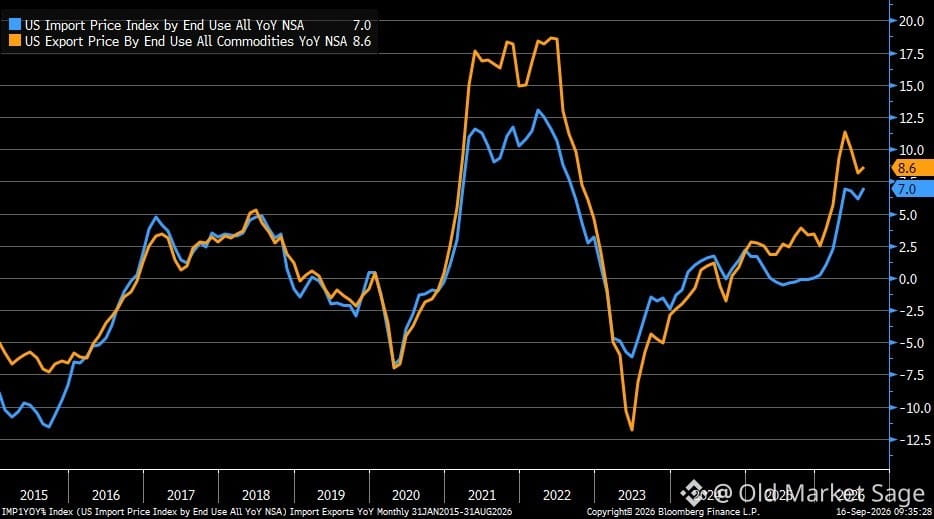
Giá nhập khẩu đã tăng 7% so với cùng kỳ năm ngoái vào tháng Tám—mức tăng mạnh nhất kể từ năm 2022. Giá xuất khẩu cũng tăng nhanh hơn ở mức 8,6%, với xuất khẩu phi nông nghiệp tăng 8,9%.
Điều này quan trọng hơn vẻ bề ngoài. Giá nhập khẩu tăng sẽ tác động trực tiếp đến chi phí tiêu dùng. Giá xuất khẩu tăng cho thấy nhu cầu toàn cầu vẫn còn đó, nhưng đồng thời cũng có thể là dấu hiệu cho thấy sức mạnh của đồng USD đang thay đổi.
Khi cả hai cùng chuyển động như thế này, thường đó là dấu hiệu cho thấy lạm phát chưa được kiềm chế nhiều như người ta muốn tin. Cục Dự trữ Liên bang (Fed) theo dõi sát sao điều này. Và bạn cũng nên vậy.
Giá nhập khẩu đã tăng 7% so với cùng kỳ năm ngoái vào tháng Tám—mức tăng mạnh nhất kể từ năm 2022. Giá xuất khẩu cũng tăng nhanh hơn ở mức 8,6%, với xuất khẩu phi nông nghiệp tăng 8,9%.
Điều này quan trọng hơn vẻ bề ngoài. Giá nhập khẩu tăng sẽ tác động trực tiếp đến chi phí tiêu dùng. Giá xuất khẩu tăng cho thấy nhu cầu toàn cầu vẫn còn đó, nhưng đồng thời cũng có thể là dấu hiệu cho thấy sức mạnh của đồng USD đang thay đổi.
Khi cả hai cùng chuyển động như thế này, thường đó là dấu hiệu cho thấy lạm phát chưa được kiềm chế nhiều như người ta muốn tin. Cục Dự trữ Liên bang (Fed) theo dõi sát sao điều này. Và bạn cũng nên vậy.
Điều này quan trọng hơn vẻ bề ngoài. Giá nhập khẩu tăng sẽ tác động trực tiếp đến chi phí tiêu dùng. Giá xuất khẩu tăng cho thấy nhu cầu toàn cầu vẫn còn đó, nhưng đồng thời cũng có thể là dấu hiệu cho thấy sức mạnh của đồng USD đang thay đổi.
Khi cả hai cùng chuyển động như thế này, thường đó là dấu hiệu cho thấy lạm phát chưa được kiềm chế nhiều như người ta muốn tin. Cục Dự trữ Liên bang (Fed) theo dõi sát sao điều này. Và bạn cũng nên vậy.
266
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
88,236 lượt xem
567 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·156 lượt xem
45NgayTuDoTaiChinh
922,629 lượt xem
3,166 đang thảo luận
TinFed
79,460 lượt xem
375 đang thảo luận