
Mayira_s
186 Bài đăng
Mayira_s
Báo cáo
Chặn người dùng
13 Đang theo dõi
2.2K+ Người theo dõi
510 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
PINNED
·
--
Danh sách kiểm tra cho tin đăng mới + một chút quà dành cho cộng đồng. Xem thử nhé 🧧
Danh sách kiểm tra cho tin đăng mới + một chút quà dành cho cộng đồng. Xem thử nhé 🧧
Hasan Web3
·
--
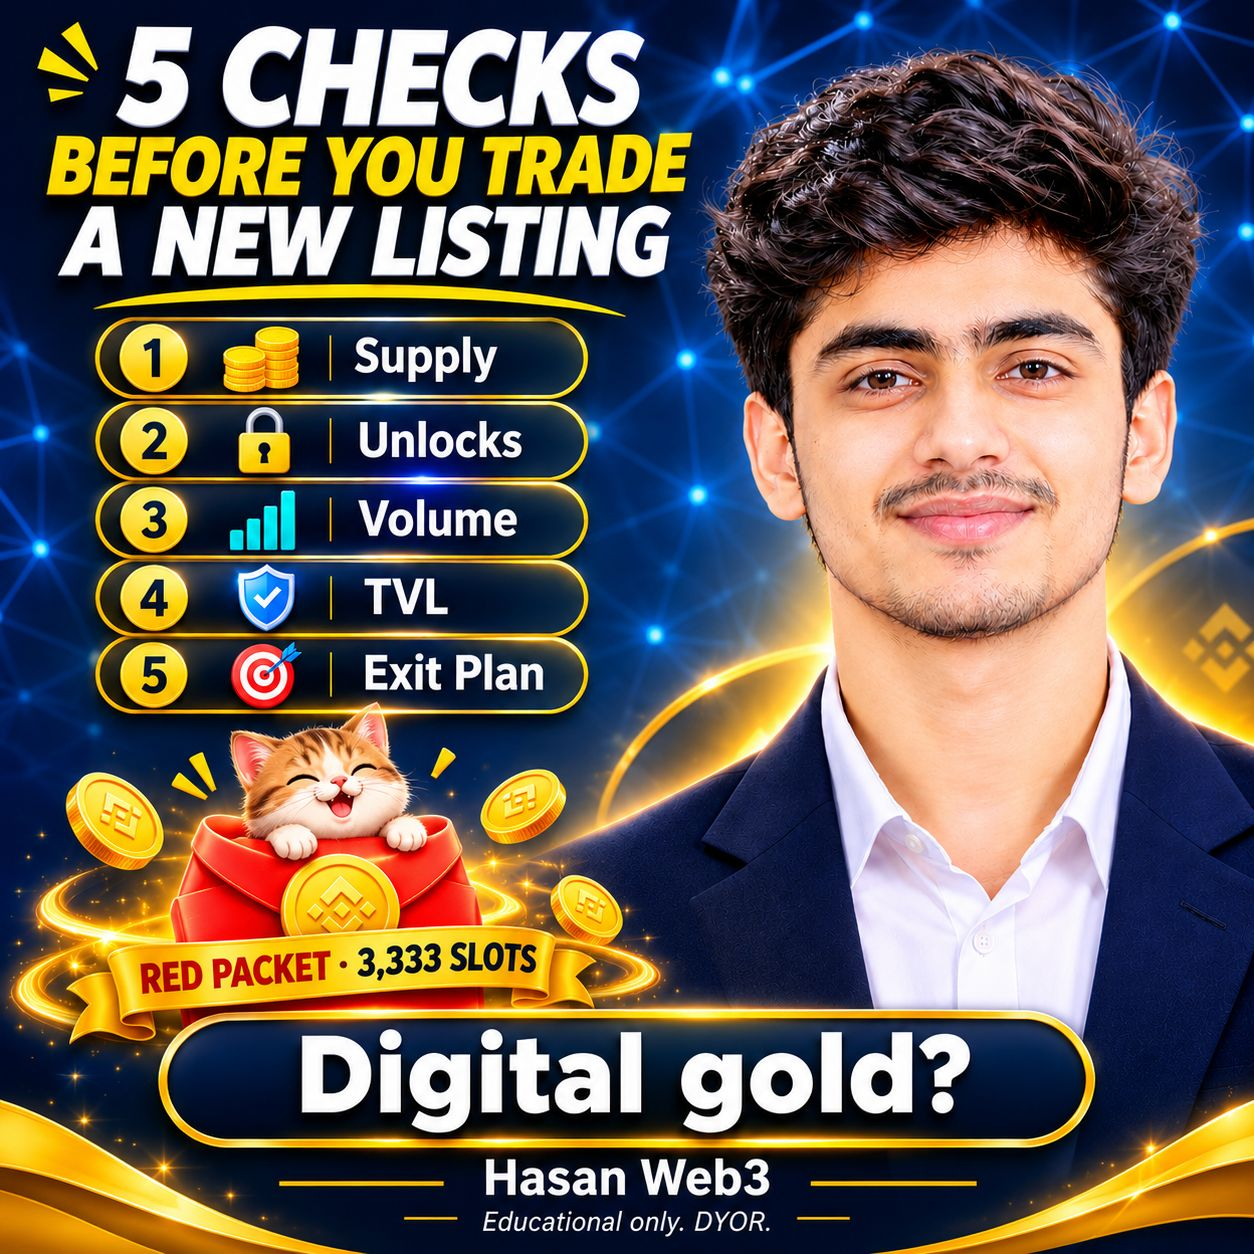
5 điều cần kiểm tra trước khi giao dịch token mới niêm yết 🔍
Tôi từng mất tiền vì vội vàng mua token mới niêm yết, nên giờ tôi luôn xem qua danh sách này trước. Hy vọng nó cũng giúp ích cho bạn:
1️⃣ Nguồn cung: lượng token lưu hành thấp cộng với lượng lớn token sắp được mở khóa thường đồng nghĩa với áp lực bán về sau.
2️⃣ Lịch mở khóa: kiểm tra thời điểm token của đội ngũ và nhà đầu tư được mở khóa.
3️⃣ Khối lượng giao dịch: giá tăng mạnh mà không có khối lượng giao dịch thực sự thì là một tín hiệu yếu.
4️⃣ TVL: tiền gửi có ở lại hay chỉ đổ vào để săn phần thưởng ngắn hạn?
5️⃣ Kế hoạch thoát lệnh: đặt mức cắt lỗ và giá mục tiêu TRƯỚC KHI vào lệnh.
Vài ngày đầu sau khi niêm yết phần lớn chỉ là biến động nhiễu. Tín hiệu thực sự thường xuất hiện vào khoảng ngày 7–30.
🧧 Có một Bao lì xì đang được phát cùng bài đăng này. Hãy trả lời câu hỏi bên dưới trong phần bình luận để nhận nhé.
⚠️ Chỉ nhằm mục đích giáo dục. Đây không phải lời khuyên tài chính. Luôn tự nghiên cứu (DYOR).
#Binance #Web3 #CryptoEducation #NewListing #DYOR
Tôi từng mất tiền vì vội vàng mua token mới niêm yết, nên giờ tôi luôn xem qua danh sách này trước. Hy vọng nó cũng giúp ích cho bạn:
1️⃣ Nguồn cung: lượng token lưu hành thấp cộng với lượng lớn token sắp được mở khóa thường đồng nghĩa với áp lực bán về sau.
2️⃣ Lịch mở khóa: kiểm tra thời điểm token của đội ngũ và nhà đầu tư được mở khóa.
3️⃣ Khối lượng giao dịch: giá tăng mạnh mà không có khối lượng giao dịch thực sự thì là một tín hiệu yếu.
4️⃣ TVL: tiền gửi có ở lại hay chỉ đổ vào để săn phần thưởng ngắn hạn?
5️⃣ Kế hoạch thoát lệnh: đặt mức cắt lỗ và giá mục tiêu TRƯỚC KHI vào lệnh.
Vài ngày đầu sau khi niêm yết phần lớn chỉ là biến động nhiễu. Tín hiệu thực sự thường xuất hiện vào khoảng ngày 7–30.
🧧 Có một Bao lì xì đang được phát cùng bài đăng này. Hãy trả lời câu hỏi bên dưới trong phần bình luận để nhận nhé.
⚠️ Chỉ nhằm mục đích giáo dục. Đây không phải lời khuyên tài chính. Luôn tự nghiên cứu (DYOR).
#Binance #Web3 #CryptoEducation #NewListing #DYOR
4
30
·
--
Tăng giá
Hợp tác thú vị! 🤝 Nhận bao lì xì độc quyền tại đây và trên hồ sơ của đối tác @Anl_bd . Nhận ngay nhé—tài khoản của tôi còn 555 suất! 🧧✨
$BNB
Hợp tác thú vị! 🤝 Nhận bao lì xì độc quyền tại đây và trên hồ sơ của đối tác @Anl_ . Nhận ngay nhé—tài khoản của tôi còn 555 suất! 🧧✨
$BNB
$BNB
Anl_
·
--
Tăng giá🚀 $BNB
— Không chỉ đơn thuần là một mã giao dịch!
Thị trường tiền mã hóa luôn biến động, và BNB vẫn là một phần quan trọng của hệ sinh thái Web3.
📊 Toàn cảnh thị trường hiện tại:
BNB đang được giao dịch ở mức khoảng 581,11 USD, với mức thay đổi trong 24 giờ được báo cáo là khoảng +0,57% trên trang giá của Binance.
Ngoài giá trị thị trường, BNB còn đóng vai trò quan trọng trong phí giao dịch, hoạt động của BNB Chain và hệ sinh thái blockchain rộng lớn hơn.
Điều tôi thấy thú vị là một token có thể kết nối nhiều khía cạnh khác nhau của thế giới tiền mã hóa đến vậy. Luôn có điều mới để tìm hiểu, khám phá và thảo luận.
💬 Một câu hỏi nhanh dành cho cộng đồng:
Mã giao dịch của Binance Coin là gì?
Cùng xem có bao nhiêu người biết nhé! 👇
Trả lời trong phần bình luận nhé! 💛
#BNB #Binance #BNBChain #CryptoCommunity #Blockchain
— Không chỉ đơn thuần là một mã giao dịch!
Thị trường tiền mã hóa luôn biến động, và BNB vẫn là một phần quan trọng của hệ sinh thái Web3.
📊 Toàn cảnh thị trường hiện tại:
BNB đang được giao dịch ở mức khoảng 581,11 USD, với mức thay đổi trong 24 giờ được báo cáo là khoảng +0,57% trên trang giá của Binance.
Ngoài giá trị thị trường, BNB còn đóng vai trò quan trọng trong phí giao dịch, hoạt động của BNB Chain và hệ sinh thái blockchain rộng lớn hơn.
Điều tôi thấy thú vị là một token có thể kết nối nhiều khía cạnh khác nhau của thế giới tiền mã hóa đến vậy. Luôn có điều mới để tìm hiểu, khám phá và thảo luận.
💬 Một câu hỏi nhanh dành cho cộng đồng:
Mã giao dịch của Binance Coin là gì?
Cùng xem có bao nhiêu người biết nhé! 👇
Trả lời trong phần bình luận nhé! 💛
#BNB #Binance #BNBChain #CryptoCommunity #Blockchain
23
6
62
·
--
Tăng giá
$NES (Nesa) — Phục hồi hay lại thêm một rủi ro? 🤔
Tôi có trải nghiệm cá nhân với token này, và thành thật mà nói, đó không phải là trải nghiệm tốt.
Tôi đã mua $NES trong đợt niêm yết Binance Alpha trước đây, khi ban đầu tôi đang có lời. Nhưng tình hình thay đổi chóng mặt, và token đã giảm mạnh. Cuối cùng, tôi phải bán số token đang nắm giữ với mức lỗ khoảng 90%. Trải nghiệm đó thực sự khiến tôi thất vọng.
Giờ đây, khi thấy $NES được niêm yết trở lại và đang tăng giá, tôi lại chú ý đến nó.
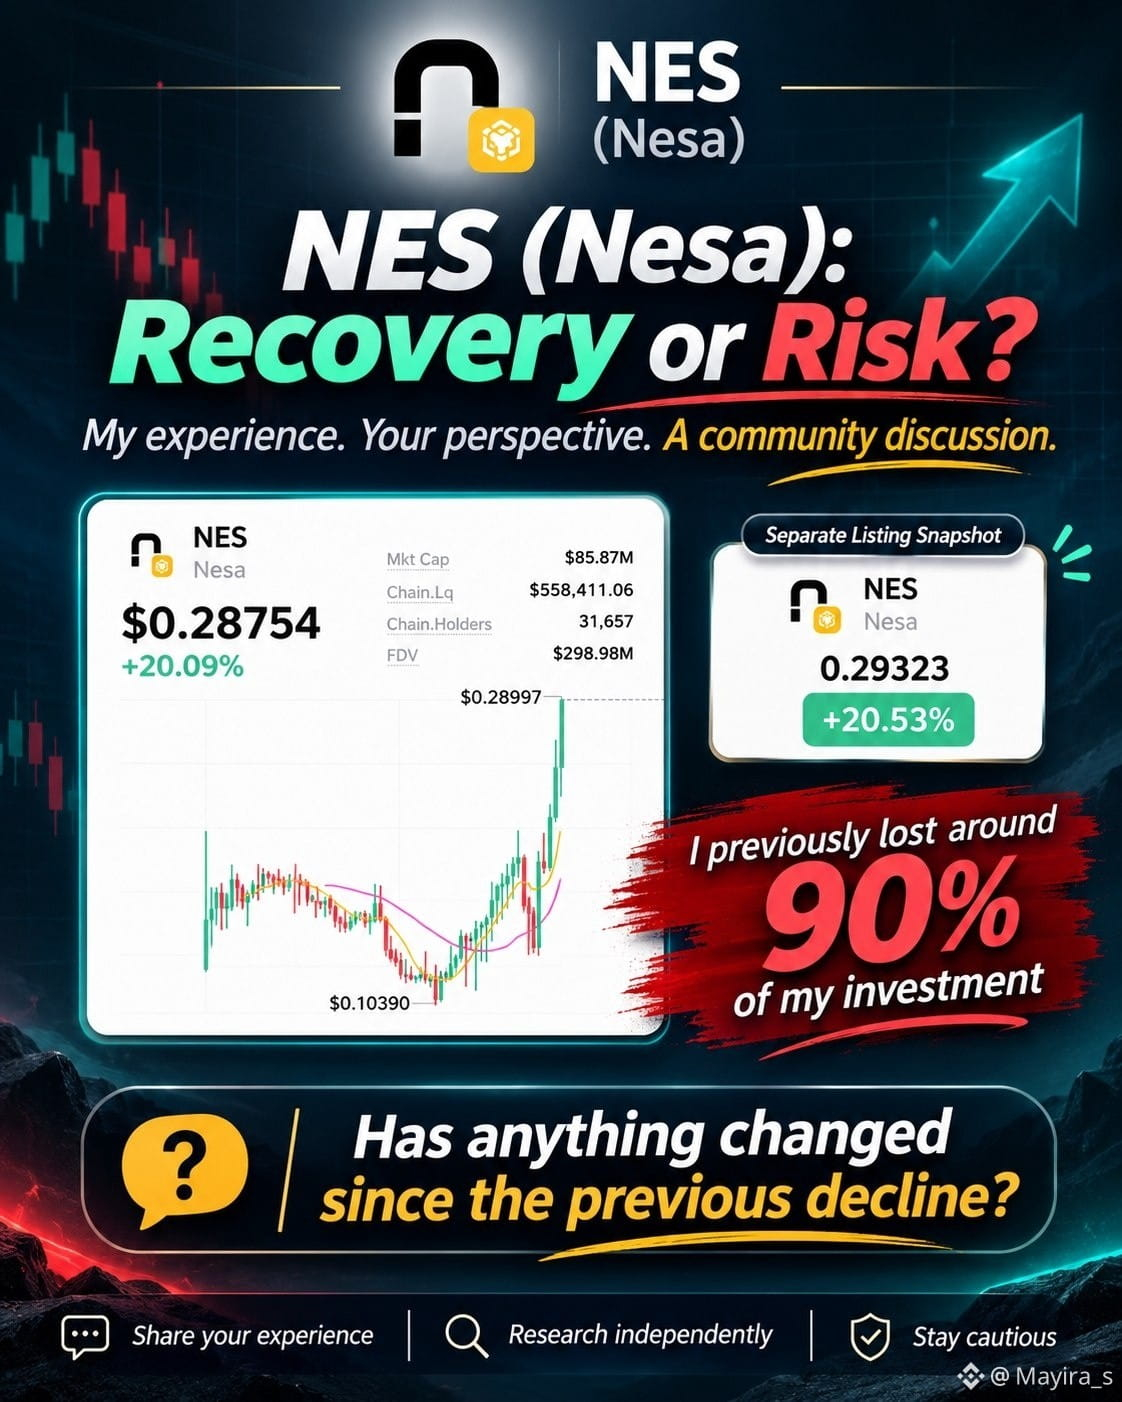
📊 Tổng quan thị trường hiện tại (theo ảnh chụp màn hình của tôi):
- Giá: $0.28754
- Thay đổi trong 24 giờ: +20.09%
- Vốn hóa thị trường: $85.87M
- FDV: $298.98M
- Số người nắm giữ: 31,657
Biểu đồ cho thấy giá đang phục hồi mạnh từ mức đáy trước đó, khoảng $0.10390.
Nhưng vẫn còn một câu hỏi khiến tôi băn khoăn:
Liệu đây có phải là một đợt phục hồi bền vững, hay vẫn có khả năng xảy ra một cú giảm mạnh nữa?
Tôi muốn nghe chia sẻ từ những người từng trải qua đợt giảm trước đó. Bạn cũng bị lỗ chứ? Bạn nghĩ gì về diễn biến hiện tại?
Tôi không có ý gieo rắc FUD. Chỉ muốn chia sẻ trải nghiệm của mình và tìm hiểu xem cộng đồng nghĩ gì. ❤️
Lần này, bạn thực sự nghĩ gì về $NES?
#NES #Nesa #BinanceAlpha #CryptoCommunity #dyor
$NES (Nesa) — Phục hồi hay lại thêm một rủi ro? 🤔
Tôi có trải nghiệm cá nhân với token này, và thành thật mà nói, đó không phải là trải nghiệm tốt.
Tôi đã mua $NES trong đợt niêm yết Binance Alpha trước đây, khi ban đầu tôi đang có lời. Nhưng tình hình thay đổi chóng mặt, và token đã giảm mạnh. Cuối cùng, tôi phải bán số token đang nắm giữ với mức lỗ khoảng 90%. Trải nghiệm đó thực sự khiến tôi thất vọng.
Giờ đây, khi thấy $NES được niêm yết trở lại và đang tăng giá, tôi lại chú ý đến nó.
📊 Tổng quan thị trường hiện tại (theo ảnh chụp màn hình của tôi):
- Giá: $0.28754
- Thay đổi trong 24 giờ: +20.09%
- Vốn hóa thị trường: $85.87M
- FDV: $298.98M
- Số người nắm giữ: 31,657
Biểu đồ cho thấy giá đang phục hồi mạnh từ mức đáy trước đó, khoảng $0.10390.
Nhưng vẫn còn một câu hỏi khiến tôi băn khoăn:
Liệu đây có phải là một đợt phục hồi bền vững, hay vẫn có khả năng xảy ra một cú giảm mạnh nữa?
Tôi muốn nghe chia sẻ từ những người từng trải qua đợt giảm trước đó. Bạn cũng bị lỗ chứ? Bạn nghĩ gì về diễn biến hiện tại?
Tôi không có ý gieo rắc FUD. Chỉ muốn chia sẻ trải nghiệm của mình và tìm hiểu xem cộng đồng nghĩ gì. ❤️
Lần này, bạn thực sự nghĩ gì về $NES?
#NES #Nesa #BinanceAlpha #CryptoCommunity #dyor
Tôi có trải nghiệm cá nhân với token này, và thành thật mà nói, đó không phải là trải nghiệm tốt.
Tôi đã mua $NES trong đợt niêm yết Binance Alpha trước đây, khi ban đầu tôi đang có lời. Nhưng tình hình thay đổi chóng mặt, và token đã giảm mạnh. Cuối cùng, tôi phải bán số token đang nắm giữ với mức lỗ khoảng 90%. Trải nghiệm đó thực sự khiến tôi thất vọng.
Giờ đây, khi thấy $NES được niêm yết trở lại và đang tăng giá, tôi lại chú ý đến nó.
📊 Tổng quan thị trường hiện tại (theo ảnh chụp màn hình của tôi):
- Giá: $0.28754
- Thay đổi trong 24 giờ: +20.09%
- Vốn hóa thị trường: $85.87M
- FDV: $298.98M
- Số người nắm giữ: 31,657
Biểu đồ cho thấy giá đang phục hồi mạnh từ mức đáy trước đó, khoảng $0.10390.
Nhưng vẫn còn một câu hỏi khiến tôi băn khoăn:
Liệu đây có phải là một đợt phục hồi bền vững, hay vẫn có khả năng xảy ra một cú giảm mạnh nữa?
Tôi muốn nghe chia sẻ từ những người từng trải qua đợt giảm trước đó. Bạn cũng bị lỗ chứ? Bạn nghĩ gì về diễn biến hiện tại?
Tôi không có ý gieo rắc FUD. Chỉ muốn chia sẻ trải nghiệm của mình và tìm hiểu xem cộng đồng nghĩ gì. ❤️
Lần này, bạn thực sự nghĩ gì về $NES?
#NES #Nesa #BinanceAlpha #CryptoCommunity #dyor
4
333
·
--
Xem bản dịch
Ra44
·
--
Tăng giá🦜🎁 CHÀO MỪNG ĐẾN VỚI Ra44! ❤️
Xin chào các bạn thân mến! 👋
Nồng nhiệt chào đón tất cả những người theo dõi mới! Mình rất vui khi có các bạn ở đây. ❤️
Hãy sẵn sàng đón nhận những phút giây vui vẻ, bất ngờ và các đợt phát lì xì hấp dẫn! 🎁
🦜 Có gì đang chờ bạn ở đây?
🔹 Các đợt phát lì xì hấp dẫn
🔹 Cập nhật về Crypto và Web3
🔹 Thảo luận về giao dịch
🔹 Câu đố và thử thách thú vị
🔹 Thêm nhiều phần thưởng và bất ngờ!
🎁 Sắp có thêm nhiều lì xì!
Hãy luôn năng nổ, tiếp tục ủng hộ và giữ kết nối để không bỏ lỡ cơ hội nhận lì xì tiếp theo nhé!
Cảm ơn bạn đã đồng hành trong hành trình này. Cùng nhau phát triển nhé! ❤️🚀
Cộng đồng Token: $BONK $KITE $CELO
#Ra44 #RedPacket #Giveaway #CryptoCommunity #CryptoRewards
Xin chào các bạn thân mến! 👋
Nồng nhiệt chào đón tất cả những người theo dõi mới! Mình rất vui khi có các bạn ở đây. ❤️
Hãy sẵn sàng đón nhận những phút giây vui vẻ, bất ngờ và các đợt phát lì xì hấp dẫn! 🎁
🦜 Có gì đang chờ bạn ở đây?
🔹 Các đợt phát lì xì hấp dẫn
🔹 Cập nhật về Crypto và Web3
🔹 Thảo luận về giao dịch
🔹 Câu đố và thử thách thú vị
🔹 Thêm nhiều phần thưởng và bất ngờ!
🎁 Sắp có thêm nhiều lì xì!
Hãy luôn năng nổ, tiếp tục ủng hộ và giữ kết nối để không bỏ lỡ cơ hội nhận lì xì tiếp theo nhé!
Cảm ơn bạn đã đồng hành trong hành trình này. Cùng nhau phát triển nhé! ❤️🚀
Cộng đồng Token: $BONK $KITE $CELO
#Ra44 #RedPacket #Giveaway #CryptoCommunity #CryptoRewards
4
40
·
--
Tăng giá
[🎁 Another Red Packet Giveaway! ❤️](https://app.binance.com/uni-qr/cpos/389883505695660?r=RC4F7EJT&l=en&uco=KOy50KkQyAXs6w4H52dmBQ&uc=app_square_share_link&us=telegram)
Tham gia chương trình tặng thưởng của tài khoản này với 2.000 lượt chơi và nắm lấy cơ hội nhận Bao lì xì đỏ! 🎉
👉 @sfsabbir_0
🎁 Another Red Packet Giveaway! ❤️
Tham gia chương trình tặng thưởng của tài khoản này với 2.000 lượt chơi và nắm lấy cơ hội nhận Bao lì xì đỏ! 🎉
👉 @Sf_bro
Tham gia chương trình tặng thưởng của tài khoản này với 2.000 lượt chơi và nắm lấy cơ hội nhận Bao lì xì đỏ! 🎉
👉 @Sf_bro
1.2k
4
88
1.2k
·
--
Tăng giá
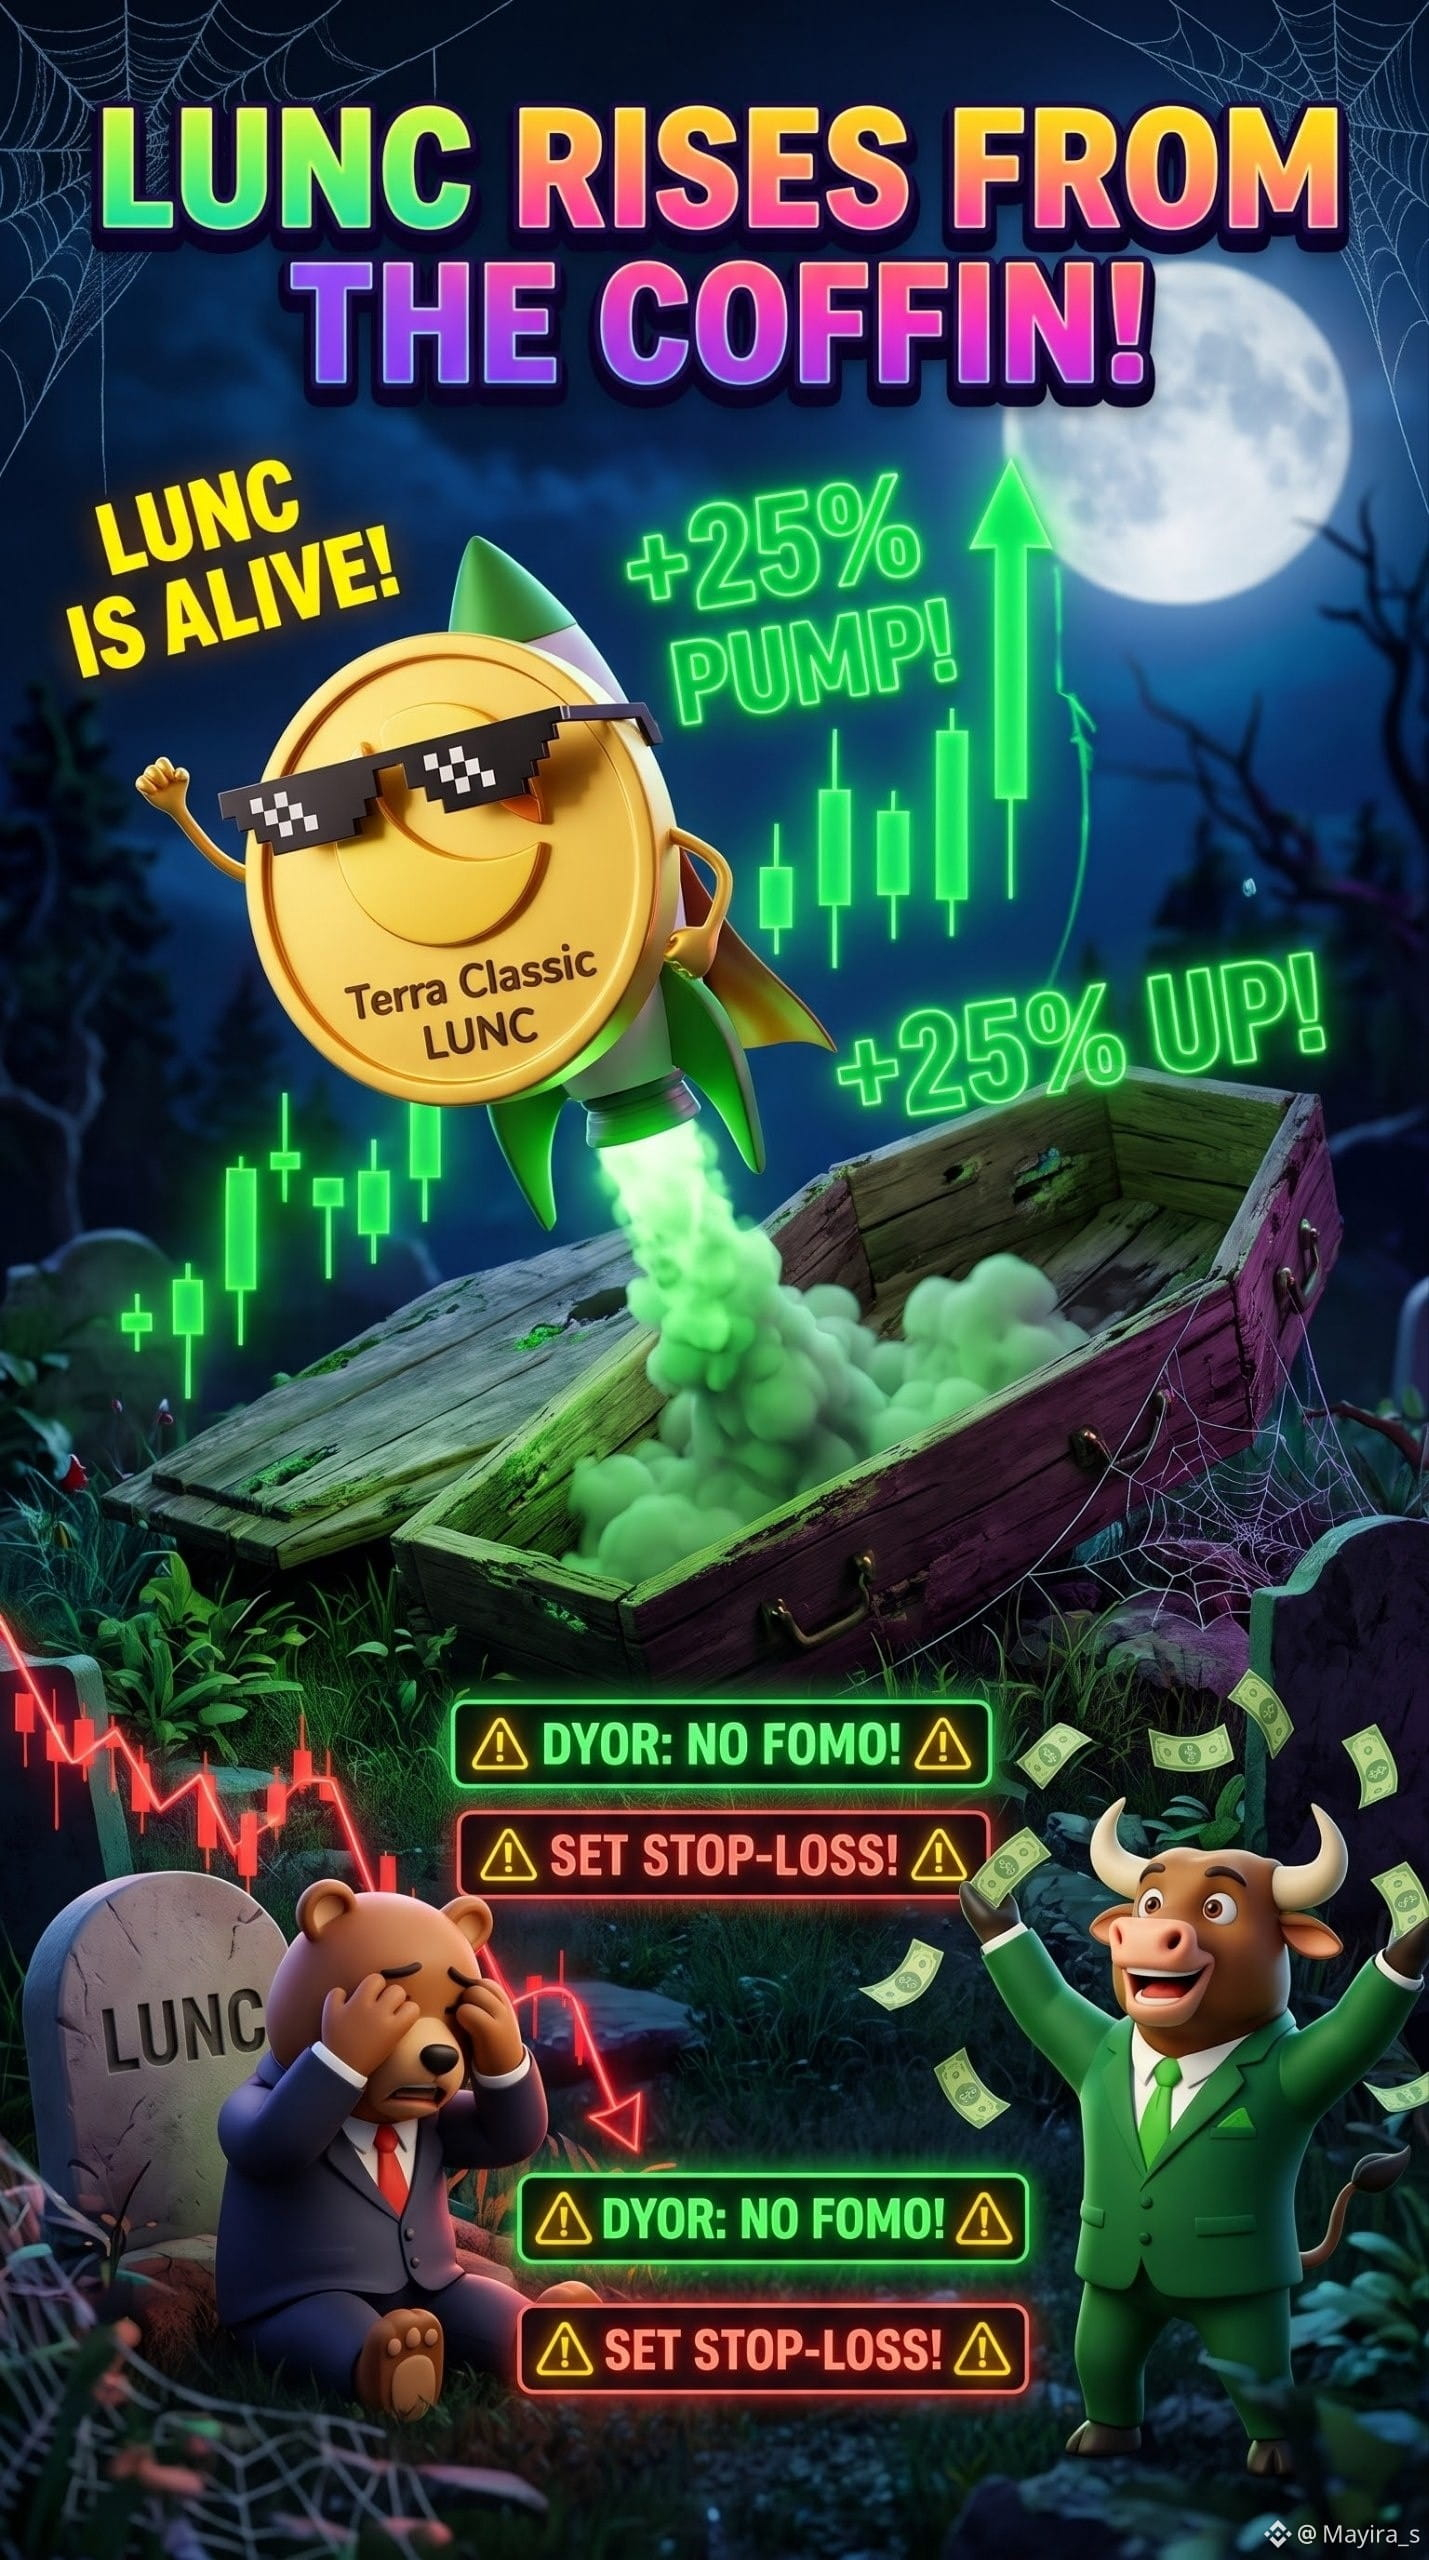
🧟♂️ $LUNC TRỖI DẬY TỪ QUAN TÀI VỚI CÚ BƠM ROCKET +25%! 🚀
Ai cũng nghĩ Terra Classic ( $LUNC ) đã chết mãi mãi... cho đến khi nó bật tung nắp quan tài, đeo kính râm pixel, gắn tên lửa đẩy màu xanh lá và phóng vọt lên nóc nhà (+25%)! 😎🔥
😭 Phe gấu ngất xỉu vì sốc!
🐂💸 Phe bò tung tiền lên trời!
💡 NHƯNG KHOAN ĐÃ! TRƯỚC KHI FOMO VÀO
Lịch sử cho thấy đợt tăng giá của $LUNC pump chủ yếu được thúc đẩy bởi sự hào hứng của cộng đồng, chứ không phải phép màu! 📉
Vì vậy, hãy TỰ NGHIÊN CỨU (DYOR)!
🚫 Tránh dùng đòn bẩy quá mức.
🚫 Đừng dùng tiền thuê nhà để mua theo cơn sốt.
🚫 Đặt mức Chốt lời và Cắt lỗ để bảo vệ số tiền khó nhọc kiếm được! Hãy tỉnh táo, đừng tham lam. 🧠💡
Giờ đến câu hỏi gây tranh cãi: Đà tăng này có thể xóa một số 0 và chạm mốc $0.0001 trong thời gian tới, HAY cá voi chỉ đang đẩy giá lên để bán tháo cho nhà đầu tư nhỏ lẻ? 🤔
Hãy bình luận mục tiêu giá và chiến lược bảo toàn vốn của bạn bên dưới! 👇
🚀 Sắp tới $0.0001 HAY 🛑 Cá voi xả hàng?
#LUNC #LUNCcommunity #BinanceSquare #Bullish #RiskManagement
🧟♂️ $LUNC TRỖI DẬY TỪ QUAN TÀI VỚI CÚ BƠM ROCKET +25%! 🚀
Ai cũng nghĩ Terra Classic ( $LUNC ) đã chết mãi mãi... cho đến khi nó bật tung nắp quan tài, đeo kính râm pixel, gắn tên lửa đẩy màu xanh lá và phóng vọt lên nóc nhà (+25%)! 😎🔥
😭 Phe gấu ngất xỉu vì sốc!
🐂💸 Phe bò tung tiền lên trời!
💡 NHƯNG KHOAN ĐÃ! TRƯỚC KHI FOMO VÀO
Lịch sử cho thấy đợt tăng giá của $LUNC pump chủ yếu được thúc đẩy bởi sự hào hứng của cộng đồng, chứ không phải phép màu! 📉
Vì vậy, hãy TỰ NGHIÊN CỨU (DYOR)!
🚫 Tránh dùng đòn bẩy quá mức.
🚫 Đừng dùng tiền thuê nhà để mua theo cơn sốt.
🚫 Đặt mức Chốt lời và Cắt lỗ để bảo vệ số tiền khó nhọc kiếm được! Hãy tỉnh táo, đừng tham lam. 🧠💡
Giờ đến câu hỏi gây tranh cãi: Đà tăng này có thể xóa một số 0 và chạm mốc $0.0001 trong thời gian tới, HAY cá voi chỉ đang đẩy giá lên để bán tháo cho nhà đầu tư nhỏ lẻ? 🤔
Hãy bình luận mục tiêu giá và chiến lược bảo toàn vốn của bạn bên dưới! 👇
🚀 Sắp tới $0.0001 HAY 🛑 Cá voi xả hàng?
#LUNC #LUNCcommunity #BinanceSquare #Bullish #RiskManagement
Ai cũng nghĩ Terra Classic ( $LUNC ) đã chết mãi mãi... cho đến khi nó bật tung nắp quan tài, đeo kính râm pixel, gắn tên lửa đẩy màu xanh lá và phóng vọt lên nóc nhà (+25%)! 😎🔥
😭 Phe gấu ngất xỉu vì sốc!
🐂💸 Phe bò tung tiền lên trời!
💡 NHƯNG KHOAN ĐÃ! TRƯỚC KHI FOMO VÀO
Lịch sử cho thấy đợt tăng giá của $LUNC pump chủ yếu được thúc đẩy bởi sự hào hứng của cộng đồng, chứ không phải phép màu! 📉
Vì vậy, hãy TỰ NGHIÊN CỨU (DYOR)!
🚫 Tránh dùng đòn bẩy quá mức.
🚫 Đừng dùng tiền thuê nhà để mua theo cơn sốt.
🚫 Đặt mức Chốt lời và Cắt lỗ để bảo vệ số tiền khó nhọc kiếm được! Hãy tỉnh táo, đừng tham lam. 🧠💡
Giờ đến câu hỏi gây tranh cãi: Đà tăng này có thể xóa một số 0 và chạm mốc $0.0001 trong thời gian tới, HAY cá voi chỉ đang đẩy giá lên để bán tháo cho nhà đầu tư nhỏ lẻ? 🤔
Hãy bình luận mục tiêu giá và chiến lược bảo toàn vốn của bạn bên dưới! 👇
🚀 Sắp tới $0.0001 HAY 🛑 Cá voi xả hàng?
#LUNC #LUNCcommunity #BinanceSquare #Bullish #RiskManagement
49
6
235
·
--
Tăng giá
🚀 THỊ TRƯỜNG GIAO NGAY | Nước đi thông minh. Niềm tin vững chắc.
Cơ hội thực sự trong thị trường tiền mã hóa không nằm ở việc chạy theo mọi cây nến xanh — mà là nhận diện đúng token, hiểu thị trường và đưa ra quyết định một cách kiên nhẫn. 📊
Giao dịch giao ngay không chỉ đơn thuần là mua token. Đó là tin vào tiềm năng của token, tìm hiểu các yếu tố nền tảng và biết khi nào nên hành động.
💎 Suy nghĩ thông minh. Giao dịch giao ngay. Luôn đi trước.
Hãy nhớ:
• Tìm hiểu kỹ trước khi đầu tư.
• Đừng bao giờ để cảm xúc chi phối quyết định của bạn.
• Tập trung vào các cơ hội dài hạn.
• Luôn quản lý rủi ro.
Thị trường tưởng thưởng cho sự kiên nhẫn, không phải sự hoảng loạn. 🔥
Token giao ngay yêu thích mà bạn đang theo dõi là gì? 👇
$BTC 🚀
#Binance #SpotTrading #Crypto #Altcoins #CryptoCommunity
🚀 THỊ TRƯỜNG GIAO NGAY | Nước đi thông minh. Niềm tin vững chắc.
Cơ hội thực sự trong thị trường tiền mã hóa không nằm ở việc chạy theo mọi cây nến xanh — mà là nhận diện đúng token, hiểu thị trường và đưa ra quyết định một cách kiên nhẫn. 📊
Giao dịch giao ngay không chỉ đơn thuần là mua token. Đó là tin vào tiềm năng của token, tìm hiểu các yếu tố nền tảng và biết khi nào nên hành động.
💎 Suy nghĩ thông minh. Giao dịch giao ngay. Luôn đi trước.
Hãy nhớ:
• Tìm hiểu kỹ trước khi đầu tư.
• Đừng bao giờ để cảm xúc chi phối quyết định của bạn.
• Tập trung vào các cơ hội dài hạn.
• Luôn quản lý rủi ro.
Thị trường tưởng thưởng cho sự kiên nhẫn, không phải sự hoảng loạn. 🔥
Token giao ngay yêu thích mà bạn đang theo dõi là gì? 👇
$BTC 🚀
#Binance #SpotTrading #Crypto #Altcoins #CryptoCommunity
Cơ hội thực sự trong thị trường tiền mã hóa không nằm ở việc chạy theo mọi cây nến xanh — mà là nhận diện đúng token, hiểu thị trường và đưa ra quyết định một cách kiên nhẫn. 📊
Giao dịch giao ngay không chỉ đơn thuần là mua token. Đó là tin vào tiềm năng của token, tìm hiểu các yếu tố nền tảng và biết khi nào nên hành động.
💎 Suy nghĩ thông minh. Giao dịch giao ngay. Luôn đi trước.
Hãy nhớ:
• Tìm hiểu kỹ trước khi đầu tư.
• Đừng bao giờ để cảm xúc chi phối quyết định của bạn.
• Tập trung vào các cơ hội dài hạn.
• Luôn quản lý rủi ro.
Thị trường tưởng thưởng cho sự kiên nhẫn, không phải sự hoảng loạn. 🔥
Token giao ngay yêu thích mà bạn đang theo dõi là gì? 👇
$BTC 🚀
#Binance #SpotTrading #Crypto #Altcoins #CryptoCommunity
1.8k
1
85
1.8k
·
--
Xem bản dịch
💚 Welcome to my little world! ✨
A heartfelt welcome to all my new followers! 🥰
So happy to have you here. Let's stay connected, spread positivity, and grow together! 💫
With love,
Mayira_s 👑💚
💚 Welcome to my little world! ✨
A heartfelt welcome to all my new followers! 🥰
So happy to have you here. Let's stay connected, spread positivity, and grow together! 💫
With love,
Mayira_s 👑💚
A heartfelt welcome to all my new followers! 🥰
So happy to have you here. Let's stay connected, spread positivity, and grow together! 💫
With love,
Mayira_s 👑💚
4
5
20
·
--
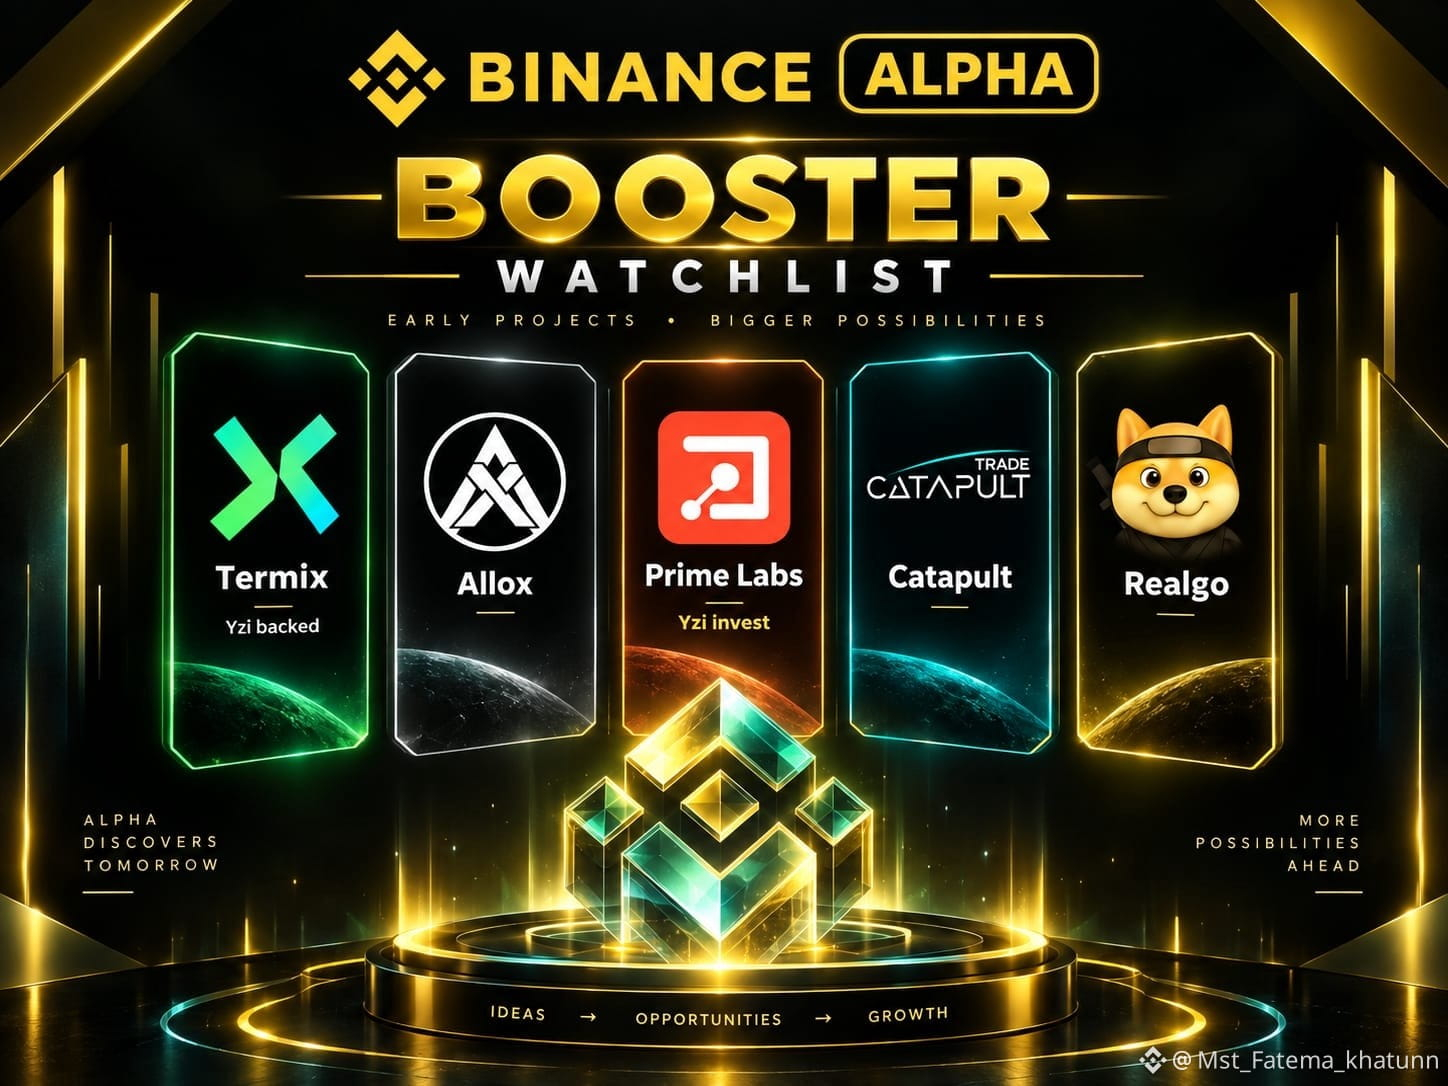
Nếu Binance Alpha mở thêm một vòng Booster nữa, tôi rất muốn thấy một vài cái tên mới xuất hiện.
Catapult, Realgo, Termix, Prime Labs và Allox là một vài dự án mà tôi đang để mắt đến ngay lúc này.
Chưa có dự án nào trong số này được xác nhận cho bất kỳ chiến dịch sắp tới nào — chỉ là danh sách mong muốn cá nhân. Tôi muốn thấy @Binance chọn những dự án có hoạt động thực sự, cộng đồng mạnh mẽ và đủ giá trị để khiến chiến dịch đáng để tham gia cho cả trader lẫn creator.
Trong số này, có cái nào có thể lọt vào danh sách của bạn không? 👀
#Binance #BinanceSquare #AlphaBooster #Web3 #CryptoCommunity
Nếu Binance Alpha mở thêm một vòng Booster nữa, tôi rất muốn thấy một vài cái tên mới xuất hiện.
Catapult, Realgo, Termix, Prime Labs và Allox là một vài dự án mà tôi đang để mắt đến ngay lúc này.
Chưa có dự án nào trong số này được xác nhận cho bất kỳ chiến dịch sắp tới nào — chỉ là danh sách mong muốn cá nhân. Tôi muốn thấy @Binance chọn những dự án có hoạt động thực sự, cộng đồng mạnh mẽ và đủ giá trị để khiến chiến dịch đáng để tham gia cho cả trader lẫn creator.
Trong số này, có cái nào có thể lọt vào danh sách của bạn không? 👀
#Binance #BinanceSquare #AlphaBooster #Web3 #CryptoCommunity
Catapult, Realgo, Termix, Prime Labs và Allox là một vài dự án mà tôi đang để mắt đến ngay lúc này.
Chưa có dự án nào trong số này được xác nhận cho bất kỳ chiến dịch sắp tới nào — chỉ là danh sách mong muốn cá nhân. Tôi muốn thấy @Binance chọn những dự án có hoạt động thực sự, cộng đồng mạnh mẽ và đủ giá trị để khiến chiến dịch đáng để tham gia cho cả trader lẫn creator.
Trong số này, có cái nào có thể lọt vào danh sách của bạn không? 👀
#Binance #BinanceSquare #AlphaBooster #Web3 #CryptoCommunity
4
100
·
--
#dusk $DUSK @Dusk_Foundation
Vậy điều gì xảy ra nếu bạn cố mua nhiều hơn mức mà bạn được phép nắm giữ?
Cho đến gần đây, tôi sẽ nói rằng đây không phải là một tình huống thực sự. Nếu bạn có tiền và thị trường có nguồn cung, bạn sẽ mua. Mọi giới hạn đều là một sự hạn chế nhân tạo do ai đó gắn thêm.
Nhưng rồi tôi xem xét các công cụ được quản lý thực sự yêu cầu gì, và hóa ra tình huống này lại khá bình thường chứ không hề kỳ lạ.
Một số công cụ có giới hạn trần. Một chủ sở hữu đơn lẻ không được vượt quá một tỷ lệ nhất định. Một số nhóm nhà đầu tư nhất định chỉ có thể nắm giữ một vị thế giới hạn. Những giới hạn này tồn tại trong các tài liệu pháp lý của tài sản, và chúng không phải là thứ người phát hành có thể tùy chọn.
Điều thu hút sự chú ý của tôi là giới hạn đó phải “sống” ở đâu. Nếu nó chỉ tồn tại trong một tài liệu chính sách, thì ai đó phải kiểm tra thủ công sau đó và gỡ bỏ mọi thứ đã vi phạm. Nếu nó tồn tại ngay trong chính tài sản, thì việc chuyển nhượng đơn giản là không hoàn tất, và không có gì để gỡ bỏ.
Sự khác biệt đó nghe có vẻ nhỏ, nhưng không hề nhỏ. Chi phí cho phòng ngừa và khắc phục là hoàn toàn khác nhau, và phương án thứ hai thường liên quan đến luật sư.
Điều tôi không thể đánh giá là mức độ linh hoạt sẽ ra sao khi quy định thay đổi, vì giới hạn được viết hôm nay có thể không còn là giới hạn cần thiết vào năm sau.
Từ đây, tôi ngừng xem các hạn chế chuyển nhượng như là “ma sát” thêm vào một token. Đôi khi, chính sự hạn chế đó là lý do khiến công cụ này được phép tồn tại hợp pháp ngay từ đầu.
#dusk $DUSK @Dusk
Vậy điều gì xảy ra nếu bạn cố mua nhiều hơn mức mà bạn được phép nắm giữ?
Cho đến gần đây, tôi sẽ nói rằng đây không phải là một tình huống thực sự. Nếu bạn có tiền và thị trường có nguồn cung, bạn sẽ mua. Mọi giới hạn đều là một sự hạn chế nhân tạo do ai đó gắn thêm.
Nhưng rồi tôi xem xét các công cụ được quản lý thực sự yêu cầu gì, và hóa ra tình huống này lại khá bình thường chứ không hề kỳ lạ.
Một số công cụ có giới hạn trần. Một chủ sở hữu đơn lẻ không được vượt quá một tỷ lệ nhất định. Một số nhóm nhà đầu tư nhất định chỉ có thể nắm giữ một vị thế giới hạn. Những giới hạn này tồn tại trong các tài liệu pháp lý của tài sản, và chúng không phải là thứ người phát hành có thể tùy chọn.
Điều thu hút sự chú ý của tôi là giới hạn đó phải “sống” ở đâu. Nếu nó chỉ tồn tại trong một tài liệu chính sách, thì ai đó phải kiểm tra thủ công sau đó và gỡ bỏ mọi thứ đã vi phạm. Nếu nó tồn tại ngay trong chính tài sản, thì việc chuyển nhượng đơn giản là không hoàn tất, và không có gì để gỡ bỏ.
Sự khác biệt đó nghe có vẻ nhỏ, nhưng không hề nhỏ. Chi phí cho phòng ngừa và khắc phục là hoàn toàn khác nhau, và phương án thứ hai thường liên quan đến luật sư.
Điều tôi không thể đánh giá là mức độ linh hoạt sẽ ra sao khi quy định thay đổi, vì giới hạn được viết hôm nay có thể không còn là giới hạn cần thiết vào năm sau.
Từ đây, tôi ngừng xem các hạn chế chuyển nhượng như là “ma sát” thêm vào một token. Đôi khi, chính sự hạn chế đó là lý do khiến công cụ này được phép tồn tại hợp pháp ngay từ đầu.
Vậy điều gì xảy ra nếu bạn cố mua nhiều hơn mức mà bạn được phép nắm giữ?
Cho đến gần đây, tôi sẽ nói rằng đây không phải là một tình huống thực sự. Nếu bạn có tiền và thị trường có nguồn cung, bạn sẽ mua. Mọi giới hạn đều là một sự hạn chế nhân tạo do ai đó gắn thêm.
Nhưng rồi tôi xem xét các công cụ được quản lý thực sự yêu cầu gì, và hóa ra tình huống này lại khá bình thường chứ không hề kỳ lạ.
Một số công cụ có giới hạn trần. Một chủ sở hữu đơn lẻ không được vượt quá một tỷ lệ nhất định. Một số nhóm nhà đầu tư nhất định chỉ có thể nắm giữ một vị thế giới hạn. Những giới hạn này tồn tại trong các tài liệu pháp lý của tài sản, và chúng không phải là thứ người phát hành có thể tùy chọn.
Điều thu hút sự chú ý của tôi là giới hạn đó phải “sống” ở đâu. Nếu nó chỉ tồn tại trong một tài liệu chính sách, thì ai đó phải kiểm tra thủ công sau đó và gỡ bỏ mọi thứ đã vi phạm. Nếu nó tồn tại ngay trong chính tài sản, thì việc chuyển nhượng đơn giản là không hoàn tất, và không có gì để gỡ bỏ.
Sự khác biệt đó nghe có vẻ nhỏ, nhưng không hề nhỏ. Chi phí cho phòng ngừa và khắc phục là hoàn toàn khác nhau, và phương án thứ hai thường liên quan đến luật sư.
Điều tôi không thể đánh giá là mức độ linh hoạt sẽ ra sao khi quy định thay đổi, vì giới hạn được viết hôm nay có thể không còn là giới hạn cần thiết vào năm sau.
Từ đây, tôi ngừng xem các hạn chế chuyển nhượng như là “ma sát” thêm vào một token. Đôi khi, chính sự hạn chế đó là lý do khiến công cụ này được phép tồn tại hợp pháp ngay từ đầu.
1
44
·
--
#dusk $DUSK @Dusk_Foundation
Trước đây, tôi coi việc thanh toán ngay lập tức là một cải tiến hiển nhiên. Các giao dịch được thanh toán ngay thay vì hai ngày sau, không phải chờ đợi và không có rủi ro đối tác trong khoảng thời gian đó. Nghe có vẻ như đó là một bước tiến thuần túy.
Đọc về cách việc thanh toán thực sự hoạt động trên các thị trường hiện hữu đã thay đổi suy nghĩ của tôi.
Các thị trường truyền thống không thanh toán từng giao dịch riêng lẻ. Họ thu thập các giao dịch trong một khoảng thời gian và đối trừ lẫn nhau, để một công ty đã mua và bán cùng một thứ nhiều lần chỉ phải chuyển phần chênh lệch vào cuối cùng. Khoảng trễ mà mọi người phàn nàn về nó chính là thứ giúp việc đối trừ có thể thực hiện được.
Loại bỏ khoảng trễ thì loại bỏ việc đối trừ. Mỗi giao dịch giờ đây được thanh toán riêng lẻ, đầy đủ, nghĩa là cả hai bên cần có sẵn toàn bộ số tiền tại thời điểm giao dịch chứ không phải số tiền ròng vào cuối ngày.
Điều tôi thấy đáng chú ý là đây là một chi phí thanh khoản, không phải vấn đề kỹ thuật. Một hệ thống có thể hoàn toàn đủ khả năng thanh toán ngay lập tức, nhưng các tổ chức sử dụng nó lại nhận ra rằng họ cần nhiều tiền mặt bị “để nằm yên” hơn đáng kể so với trước.
Vì vậy, thanh toán ngay không chỉ đơn giản là nhanh hơn. Nó chuyển một chi phí từ nơi này sang nơi khác. Nó loại bỏ rủi ro tín dụng giữa thời điểm giao dịch và thời điểm thanh toán, đồng thời bổ sung yêu cầu về vốn để đổi lại.
Tôi không biết các tổ chức thực sự đang cân nhắc lựa chọn này sẽ đánh giá thế nào cho sự đánh đổi đó, và tôi nghi ngờ câu trả lời sẽ khác nhau tùy theo họ giao dịch cái gì.
Từ đây, tôi ngừng xem tốc độ thanh toán như một lợi ích đơn giản. Đó là sự lựa chọn về việc bạn muốn gặp phải vấn đề nào hơn.
#dusk $DUSK @Dusk
Trước đây, tôi coi việc thanh toán ngay lập tức là một cải tiến hiển nhiên. Các giao dịch được thanh toán ngay thay vì hai ngày sau, không phải chờ đợi và không có rủi ro đối tác trong khoảng thời gian đó. Nghe có vẻ như đó là một bước tiến thuần túy.
Đọc về cách việc thanh toán thực sự hoạt động trên các thị trường hiện hữu đã thay đổi suy nghĩ của tôi.
Các thị trường truyền thống không thanh toán từng giao dịch riêng lẻ. Họ thu thập các giao dịch trong một khoảng thời gian và đối trừ lẫn nhau, để một công ty đã mua và bán cùng một thứ nhiều lần chỉ phải chuyển phần chênh lệch vào cuối cùng. Khoảng trễ mà mọi người phàn nàn về nó chính là thứ giúp việc đối trừ có thể thực hiện được.
Loại bỏ khoảng trễ thì loại bỏ việc đối trừ. Mỗi giao dịch giờ đây được thanh toán riêng lẻ, đầy đủ, nghĩa là cả hai bên cần có sẵn toàn bộ số tiền tại thời điểm giao dịch chứ không phải số tiền ròng vào cuối ngày.
Điều tôi thấy đáng chú ý là đây là một chi phí thanh khoản, không phải vấn đề kỹ thuật. Một hệ thống có thể hoàn toàn đủ khả năng thanh toán ngay lập tức, nhưng các tổ chức sử dụng nó lại nhận ra rằng họ cần nhiều tiền mặt bị “để nằm yên” hơn đáng kể so với trước.
Vì vậy, thanh toán ngay không chỉ đơn giản là nhanh hơn. Nó chuyển một chi phí từ nơi này sang nơi khác. Nó loại bỏ rủi ro tín dụng giữa thời điểm giao dịch và thời điểm thanh toán, đồng thời bổ sung yêu cầu về vốn để đổi lại.
Tôi không biết các tổ chức thực sự đang cân nhắc lựa chọn này sẽ đánh giá thế nào cho sự đánh đổi đó, và tôi nghi ngờ câu trả lời sẽ khác nhau tùy theo họ giao dịch cái gì.
Từ đây, tôi ngừng xem tốc độ thanh toán như một lợi ích đơn giản. Đó là sự lựa chọn về việc bạn muốn gặp phải vấn đề nào hơn.
Trước đây, tôi coi việc thanh toán ngay lập tức là một cải tiến hiển nhiên. Các giao dịch được thanh toán ngay thay vì hai ngày sau, không phải chờ đợi và không có rủi ro đối tác trong khoảng thời gian đó. Nghe có vẻ như đó là một bước tiến thuần túy.
Đọc về cách việc thanh toán thực sự hoạt động trên các thị trường hiện hữu đã thay đổi suy nghĩ của tôi.
Các thị trường truyền thống không thanh toán từng giao dịch riêng lẻ. Họ thu thập các giao dịch trong một khoảng thời gian và đối trừ lẫn nhau, để một công ty đã mua và bán cùng một thứ nhiều lần chỉ phải chuyển phần chênh lệch vào cuối cùng. Khoảng trễ mà mọi người phàn nàn về nó chính là thứ giúp việc đối trừ có thể thực hiện được.
Loại bỏ khoảng trễ thì loại bỏ việc đối trừ. Mỗi giao dịch giờ đây được thanh toán riêng lẻ, đầy đủ, nghĩa là cả hai bên cần có sẵn toàn bộ số tiền tại thời điểm giao dịch chứ không phải số tiền ròng vào cuối ngày.
Điều tôi thấy đáng chú ý là đây là một chi phí thanh khoản, không phải vấn đề kỹ thuật. Một hệ thống có thể hoàn toàn đủ khả năng thanh toán ngay lập tức, nhưng các tổ chức sử dụng nó lại nhận ra rằng họ cần nhiều tiền mặt bị “để nằm yên” hơn đáng kể so với trước.
Vì vậy, thanh toán ngay không chỉ đơn giản là nhanh hơn. Nó chuyển một chi phí từ nơi này sang nơi khác. Nó loại bỏ rủi ro tín dụng giữa thời điểm giao dịch và thời điểm thanh toán, đồng thời bổ sung yêu cầu về vốn để đổi lại.
Tôi không biết các tổ chức thực sự đang cân nhắc lựa chọn này sẽ đánh giá thế nào cho sự đánh đổi đó, và tôi nghi ngờ câu trả lời sẽ khác nhau tùy theo họ giao dịch cái gì.
Từ đây, tôi ngừng xem tốc độ thanh toán như một lợi ích đơn giản. Đó là sự lựa chọn về việc bạn muốn gặp phải vấn đề nào hơn.
1
40
·
--
#dusk $DUSK @Dusk_Foundation Tôi đã tìm thấy một điều gì đó trong các kho lưu trữ cũ của Dusk giúp thay đổi cách nhìn của tôi về toàn bộ dự án.
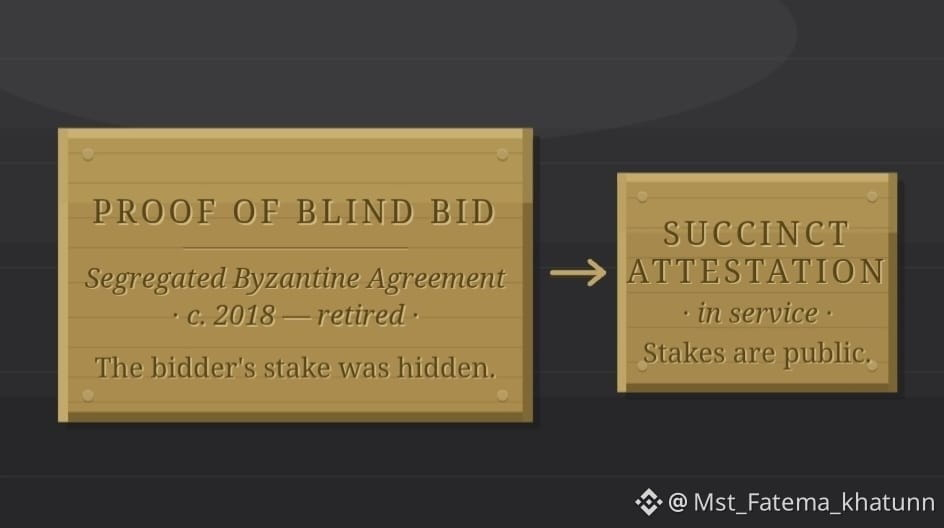
Trước Khi Xác Minh Ngắn Gọn, sự đồng thuận của Dusk được gọi là Thỏa Thuận Byzantine Bị Tách Rời, và cơ chế nằm ở trung tâm của nó là Bằng Chứng Đấu Giá Mù. Vẫn còn một kho lưu trữ có tên dusk-blindbidproof, được mô tả như một hiện thực của một giao thức proof-of-stake hướng đến quyền riêng tư.
Hãy đọc lại câu đó. Một thiết kế đồng thuận trong đó số tiền bạn đặt — tức khoản stake của bạn — được che giấu.
Đó là một ý tưởng cực kỳ nhất quán đối với một chuỗi có toàn bộ luận điểm rằng thông tin tài chính không nên được công khai mặc định. Nếu bạn tin rằng số dư đáng được bảo mật, thì tại sao số dư của một trình xác thực lại là ngoại lệ?
Ngày nay, chính xác thì nó đang như vậy. Stake của Provisioner là công khai. Việc chọn thành viên của ủy ban dựa trên sortition có trọng số theo stake, và tài liệu mô tả hình phạt theo hướng giảm "effective stake used in sortition". Tất cả đều hiện ra.
Dưới đây là cách tôi hiểu vì sao, và tôi muốn nói rõ rằng đây là suy luận của tôi chứ không phải tuyên bố của Dusk: stake bị che giấu lại xung đột với hầu như mọi thứ khác mà bạn cần. Slashing đòi hỏi hành vi sai trái có thể quy trách nhiệm. Việc xác minh rằng một ủy ban đã được chọn đúng cách yêu cầu biết các trọng số. Các đối tác thể chế muốn biết ai đang đảm bảo việc thanh toán. Đấu giá mù thanh lịch và nó khiến từng bài toán trong số đó trở nên khó hơn.
Vì vậy, lựa chọn thực dụng có lẽ là đúng. Nhưng đó vẫn là một sự đánh đổi: luận điểm về tính bảo mật dừng ở lớp đồng thuận, và tôi chưa bao giờ thấy Dusk giải thích ranh giới đó một cách công khai.
Các trình xác thực của một chuỗi bảo mật cũng nên được giữ riêng tư — hay bảo mật minh bạch là cái giá phải trả để được tin cậy với các tài sản chịu quản lý?
#dusk $DUSK @Dusk Tôi đã tìm thấy một điều gì đó trong các kho lưu trữ cũ của Dusk giúp thay đổi cách nhìn của tôi về toàn bộ dự án.
Trước Khi Xác Minh Ngắn Gọn, sự đồng thuận của Dusk được gọi là Thỏa Thuận Byzantine Bị Tách Rời, và cơ chế nằm ở trung tâm của nó là Bằng Chứng Đấu Giá Mù. Vẫn còn một kho lưu trữ có tên dusk-blindbidproof, được mô tả như một hiện thực của một giao thức proof-of-stake hướng đến quyền riêng tư.
Hãy đọc lại câu đó. Một thiết kế đồng thuận trong đó số tiền bạn đặt — tức khoản stake của bạn — được che giấu.
Đó là một ý tưởng cực kỳ nhất quán đối với một chuỗi có toàn bộ luận điểm rằng thông tin tài chính không nên được công khai mặc định. Nếu bạn tin rằng số dư đáng được bảo mật, thì tại sao số dư của một trình xác thực lại là ngoại lệ?
Ngày nay, chính xác thì nó đang như vậy. Stake của Provisioner là công khai. Việc chọn thành viên của ủy ban dựa trên sortition có trọng số theo stake, và tài liệu mô tả hình phạt theo hướng giảm "effective stake used in sortition". Tất cả đều hiện ra.
Dưới đây là cách tôi hiểu vì sao, và tôi muốn nói rõ rằng đây là suy luận của tôi chứ không phải tuyên bố của Dusk: stake bị che giấu lại xung đột với hầu như mọi thứ khác mà bạn cần. Slashing đòi hỏi hành vi sai trái có thể quy trách nhiệm. Việc xác minh rằng một ủy ban đã được chọn đúng cách yêu cầu biết các trọng số. Các đối tác thể chế muốn biết ai đang đảm bảo việc thanh toán. Đấu giá mù thanh lịch và nó khiến từng bài toán trong số đó trở nên khó hơn.
Vì vậy, lựa chọn thực dụng có lẽ là đúng. Nhưng đó vẫn là một sự đánh đổi: luận điểm về tính bảo mật dừng ở lớp đồng thuận, và tôi chưa bao giờ thấy Dusk giải thích ranh giới đó một cách công khai.
Các trình xác thực của một chuỗi bảo mật cũng nên được giữ riêng tư — hay bảo mật minh bạch là cái giá phải trả để được tin cậy với các tài sản chịu quản lý?
Trước Khi Xác Minh Ngắn Gọn, sự đồng thuận của Dusk được gọi là Thỏa Thuận Byzantine Bị Tách Rời, và cơ chế nằm ở trung tâm của nó là Bằng Chứng Đấu Giá Mù. Vẫn còn một kho lưu trữ có tên dusk-blindbidproof, được mô tả như một hiện thực của một giao thức proof-of-stake hướng đến quyền riêng tư.
Hãy đọc lại câu đó. Một thiết kế đồng thuận trong đó số tiền bạn đặt — tức khoản stake của bạn — được che giấu.
Đó là một ý tưởng cực kỳ nhất quán đối với một chuỗi có toàn bộ luận điểm rằng thông tin tài chính không nên được công khai mặc định. Nếu bạn tin rằng số dư đáng được bảo mật, thì tại sao số dư của một trình xác thực lại là ngoại lệ?
Ngày nay, chính xác thì nó đang như vậy. Stake của Provisioner là công khai. Việc chọn thành viên của ủy ban dựa trên sortition có trọng số theo stake, và tài liệu mô tả hình phạt theo hướng giảm "effective stake used in sortition". Tất cả đều hiện ra.
Dưới đây là cách tôi hiểu vì sao, và tôi muốn nói rõ rằng đây là suy luận của tôi chứ không phải tuyên bố của Dusk: stake bị che giấu lại xung đột với hầu như mọi thứ khác mà bạn cần. Slashing đòi hỏi hành vi sai trái có thể quy trách nhiệm. Việc xác minh rằng một ủy ban đã được chọn đúng cách yêu cầu biết các trọng số. Các đối tác thể chế muốn biết ai đang đảm bảo việc thanh toán. Đấu giá mù thanh lịch và nó khiến từng bài toán trong số đó trở nên khó hơn.
Vì vậy, lựa chọn thực dụng có lẽ là đúng. Nhưng đó vẫn là một sự đánh đổi: luận điểm về tính bảo mật dừng ở lớp đồng thuận, và tôi chưa bao giờ thấy Dusk giải thích ranh giới đó một cách công khai.
Các trình xác thực của một chuỗi bảo mật cũng nên được giữ riêng tư — hay bảo mật minh bạch là cái giá phải trả để được tin cậy với các tài sản chịu quản lý?
101
·
--
Sau vài tuần lướt qua các cuộc thảo luận về Dusk trên Twitter, Discord và Telegram, có một điều liên tục nổi bật.
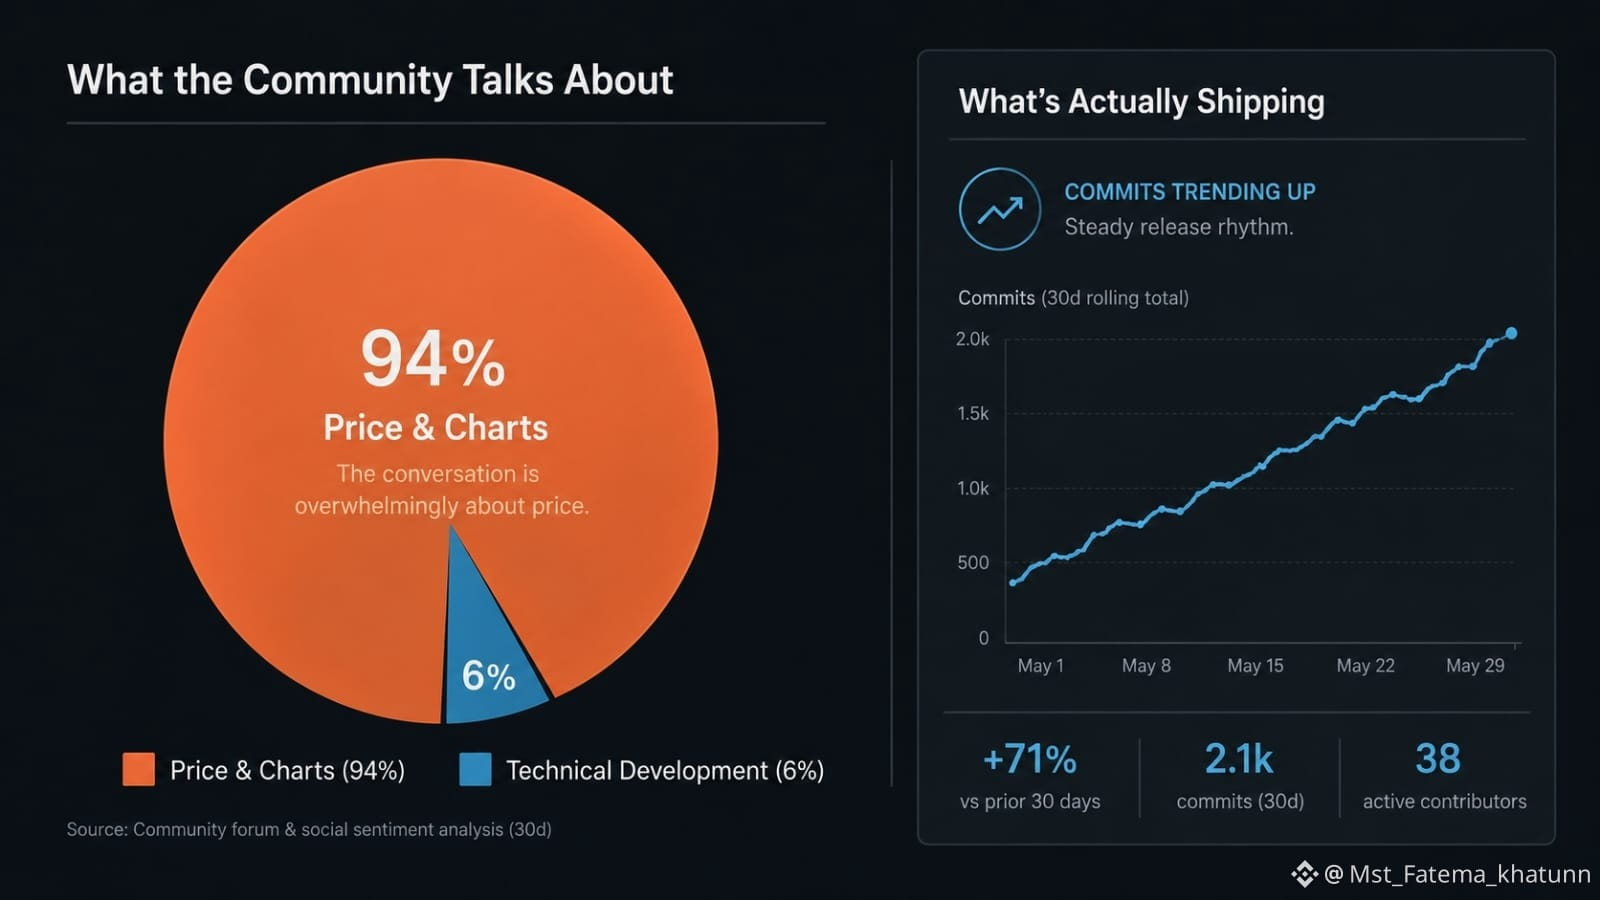
Phần lớn những gì tôi thấy lại xoay quanh giá: biểu đồ, các đợt bứt phá, mục tiêu, liệu DUSK có sắp di chuyển hay không.
Rồi tôi mở GitHub.
Đó là một bức tranh hoàn toàn khác.
Dusk đã công khai mô tả tiến trình phát triển của mình theo chu kỳ phát hành ba tuần, với các kho mã hoạt động và lịch sử commit trải dài đến hàng trăm ở nhiều phần khác nhau trong toàn bộ ngăn xếp.
Khoảng cách đó khiến tôi tự hỏi điều gì thực sự quan trọng hơn.
Có lẽ mọi chuyện là vô hại. Thị trường nói về giá. Những người xây dựng thì xây dựng. Nếu nhóm sản phẩm vẫn tiếp tục ra mắt bất kể điều gì đang chi phối phần trò chuyện của cộng đồng, thì có thể là không có gì sai.
Nhưng cũng có một khả năng khác: công nghệ đang tiến triển nhanh hơn hệ sinh thái nhà phát triển xung quanh nó.
Nếu vậy thì đó sẽ là một vấn đề lớn hơn.
Một blockchain không trở nên hữu ích chỉ vì nhóm nòng cốt liên tục phát hành mã. Nó trở nên hữu ích khi các nhà phát triển bên ngoài chọn xây dựng ứng dụng, doanh nghiệp và hạ tầng trên nền tảng đó.
Dusk có công cụ dành cho nhà phát triển, tài liệu hướng dẫn và chương trình tài trợ. Câu hỏi khó hơn là liệu chúng có tạo đủ sức hút hay không.
Chỉ công nghệ tốt thôi thì không thể làm hệ sinh thái phát triển.
Những người xây dựng cần công cụ dễ dùng, vốn, kênh phân phối, người dùng và một lý do thực sự để dành hàng tháng xây dựng ở đây thay vì nơi khác.
Nếu phần lớn sự chú ý của cộng đồng vẫn chỉ tập trung vào token trong khi nền tảng nhà xây dựng vẫn còn nhỏ, thì cuối cùng khoảng cách giữa “công nghệ” và “việc sử dụng” sẽ quan trọng hơn so với một lần phát hành khác.
Vì vậy, tôi không hoàn toàn tin rằng cuộc trò chuyện nặng về giá là vô nghĩa.
Việc bàn về giá chỉ đơn thuần là hành vi bình thường của cộng đồng — hay nó cho thấy rằng câu chuyện về giá trị thực sự của Dusk vẫn chưa tiếp cận được đa số người?
#dusk $DUSK @Dusk_Foundation
Sau vài tuần lướt qua các cuộc thảo luận về Dusk trên Twitter, Discord và Telegram, có một điều liên tục nổi bật.
Phần lớn những gì tôi thấy lại xoay quanh giá: biểu đồ, các đợt bứt phá, mục tiêu, liệu DUSK có sắp di chuyển hay không.
Rồi tôi mở GitHub.
Đó là một bức tranh hoàn toàn khác.
Dusk đã công khai mô tả tiến trình phát triển của mình theo chu kỳ phát hành ba tuần, với các kho mã hoạt động và lịch sử commit trải dài đến hàng trăm ở nhiều phần khác nhau trong toàn bộ ngăn xếp.
Khoảng cách đó khiến tôi tự hỏi điều gì thực sự quan trọng hơn.
Có lẽ mọi chuyện là vô hại. Thị trường nói về giá. Những người xây dựng thì xây dựng. Nếu nhóm sản phẩm vẫn tiếp tục ra mắt bất kể điều gì đang chi phối phần trò chuyện của cộng đồng, thì có thể là không có gì sai.
Nhưng cũng có một khả năng khác: công nghệ đang tiến triển nhanh hơn hệ sinh thái nhà phát triển xung quanh nó.
Nếu vậy thì đó sẽ là một vấn đề lớn hơn.
Một blockchain không trở nên hữu ích chỉ vì nhóm nòng cốt liên tục phát hành mã. Nó trở nên hữu ích khi các nhà phát triển bên ngoài chọn xây dựng ứng dụng, doanh nghiệp và hạ tầng trên nền tảng đó.
Dusk có công cụ dành cho nhà phát triển, tài liệu hướng dẫn và chương trình tài trợ. Câu hỏi khó hơn là liệu chúng có tạo đủ sức hút hay không.
Chỉ công nghệ tốt thôi thì không thể làm hệ sinh thái phát triển.
Những người xây dựng cần công cụ dễ dùng, vốn, kênh phân phối, người dùng và một lý do thực sự để dành hàng tháng xây dựng ở đây thay vì nơi khác.
Nếu phần lớn sự chú ý của cộng đồng vẫn chỉ tập trung vào token trong khi nền tảng nhà xây dựng vẫn còn nhỏ, thì cuối cùng khoảng cách giữa “công nghệ” và “việc sử dụng” sẽ quan trọng hơn so với một lần phát hành khác.
Vì vậy, tôi không hoàn toàn tin rằng cuộc trò chuyện nặng về giá là vô nghĩa.
Việc bàn về giá chỉ đơn thuần là hành vi bình thường của cộng đồng — hay nó cho thấy rằng câu chuyện về giá trị thực sự của Dusk vẫn chưa tiếp cận được đa số người?
#dusk $DUSK @Dusk
Phần lớn những gì tôi thấy lại xoay quanh giá: biểu đồ, các đợt bứt phá, mục tiêu, liệu DUSK có sắp di chuyển hay không.
Rồi tôi mở GitHub.
Đó là một bức tranh hoàn toàn khác.
Dusk đã công khai mô tả tiến trình phát triển của mình theo chu kỳ phát hành ba tuần, với các kho mã hoạt động và lịch sử commit trải dài đến hàng trăm ở nhiều phần khác nhau trong toàn bộ ngăn xếp.
Khoảng cách đó khiến tôi tự hỏi điều gì thực sự quan trọng hơn.
Có lẽ mọi chuyện là vô hại. Thị trường nói về giá. Những người xây dựng thì xây dựng. Nếu nhóm sản phẩm vẫn tiếp tục ra mắt bất kể điều gì đang chi phối phần trò chuyện của cộng đồng, thì có thể là không có gì sai.
Nhưng cũng có một khả năng khác: công nghệ đang tiến triển nhanh hơn hệ sinh thái nhà phát triển xung quanh nó.
Nếu vậy thì đó sẽ là một vấn đề lớn hơn.
Một blockchain không trở nên hữu ích chỉ vì nhóm nòng cốt liên tục phát hành mã. Nó trở nên hữu ích khi các nhà phát triển bên ngoài chọn xây dựng ứng dụng, doanh nghiệp và hạ tầng trên nền tảng đó.
Dusk có công cụ dành cho nhà phát triển, tài liệu hướng dẫn và chương trình tài trợ. Câu hỏi khó hơn là liệu chúng có tạo đủ sức hút hay không.
Chỉ công nghệ tốt thôi thì không thể làm hệ sinh thái phát triển.
Những người xây dựng cần công cụ dễ dùng, vốn, kênh phân phối, người dùng và một lý do thực sự để dành hàng tháng xây dựng ở đây thay vì nơi khác.
Nếu phần lớn sự chú ý của cộng đồng vẫn chỉ tập trung vào token trong khi nền tảng nhà xây dựng vẫn còn nhỏ, thì cuối cùng khoảng cách giữa “công nghệ” và “việc sử dụng” sẽ quan trọng hơn so với một lần phát hành khác.
Vì vậy, tôi không hoàn toàn tin rằng cuộc trò chuyện nặng về giá là vô nghĩa.
Việc bàn về giá chỉ đơn thuần là hành vi bình thường của cộng đồng — hay nó cho thấy rằng câu chuyện về giá trị thực sự của Dusk vẫn chưa tiếp cận được đa số người?
#dusk $DUSK @Dusk
1
1
32
·
--
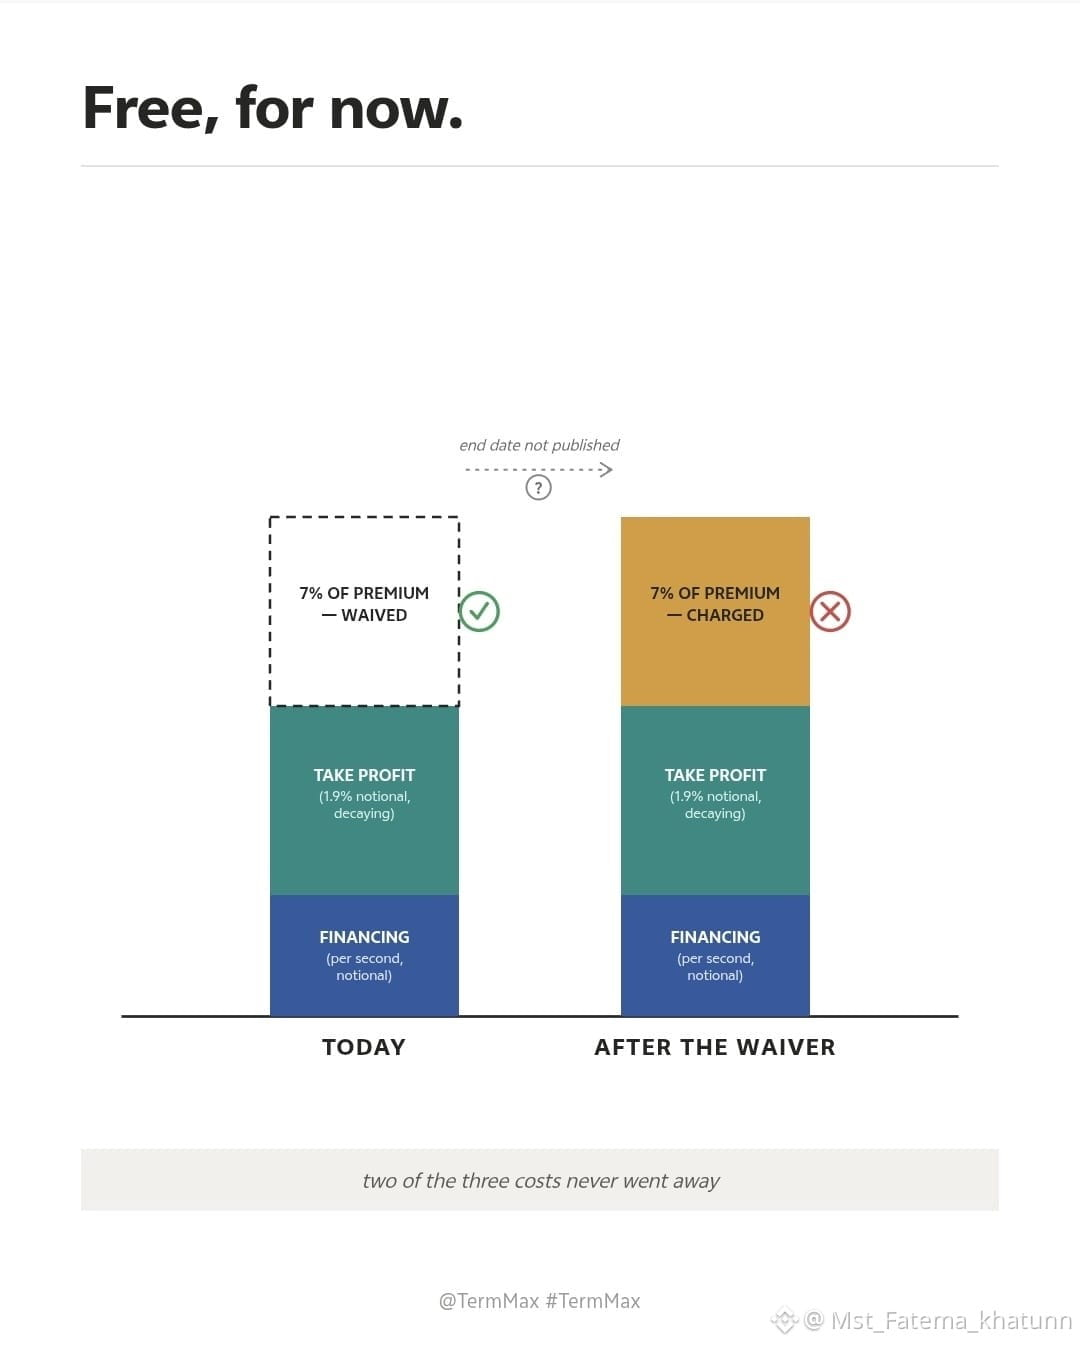
Trang phí Alpha của TermMax nêu mức phí giao dịch 7% trên khoản phí bảo hiểm đã trả, được tính khi mở và khi đóng một lệnh quyền chọn.
Sau đó, ở phần tóm tắt có ghi chú trong ngoặc: miễn phí trong chương trình thúc đẩy Alpha.
Vì vậy, chi phí hiển thị để giao dịch các quyền chọn Alpha ngay lúc này là bằng 0 — tạm thời.
Một từ duy nhất đó thay đổi cách bạn đọc mọi chỉ số Alpha đang được trích dẫn trong tháng này. Hoạt động này đang diễn ra dưới mức giá khuyến mãi.
Thử thách thực sự đến khi thời gian miễn trừ kết thúc và 7% phí phí bảo hiểm bắt đầu được áp dụng cho cả hai vế của mỗi giao dịch.
Tuy vậy, cần nói cho chính xác: hôm nay các nhà giao dịch không giao dịch miễn phí hoàn toàn. Họ đang giao dịch với phần chi phí nhỏ nhất trong ba khoản được loại bỏ.
Phí chốt lời vẫn được tính, dựa trên giá trị danh nghĩa thay vì phí bảo hiểm, bắt đầu từ 1,9% và giảm tuyến tính theo thời gian đến đáo hạn. Và chi phí tài trợ vẫn được cộng dồn theo từng giây trên giá trị danh nghĩa theo lãi suất của AMM.
Do đó, khoản phí được miễn là khoản phí nhìn thấy được. Hai khoản còn lại tỷ lệ theo quy mô vị thế và thời gian nắm giữ vẫn đang tiếp tục.
Ghi nhận nơi xứng đáng — thông tin này được công bố ngay trong tài liệu phí, nằm cạnh lịch phí đầy đủ, chứ không bị chôn trong một biểu ngữ chiến dịch nào đó. Đó là vị trí đúng.
Thứ tôi không tìm thấy ở bất kỳ đâu là ngày kết thúc của chương trình thúc đẩy. Nếu không có mốc đó, không ai có thể biết khi nào việc so sánh trở nên có ý nghĩa, hay người giao dịch sẽ được thông báo trước bao nhiêu.
Thẳng thắn mà nói, đây không phải quan điểm riêng của TermMax. Điều này áp dụng cho mọi con số trong kỷ nguyên ưu đãi của ngành này. Khối lượng trong giai đoạn được miễn đo lường độ hấp dẫn của “cái miễn phí”. Khối lượng sau đó đo lường sản phẩm.
Khi phí quay trở lại, bạn nghĩ bao nhiêu phần của hoạt động hiện tại sẽ còn tồn tại?
#termmax @termmax
Trang phí Alpha của TermMax nêu mức phí giao dịch 7% trên khoản phí bảo hiểm đã trả, được tính khi mở và khi đóng một lệnh quyền chọn.
Sau đó, ở phần tóm tắt có ghi chú trong ngoặc: miễn phí trong chương trình thúc đẩy Alpha.
Vì vậy, chi phí hiển thị để giao dịch các quyền chọn Alpha ngay lúc này là bằng 0 — tạm thời.
Một từ duy nhất đó thay đổi cách bạn đọc mọi chỉ số Alpha đang được trích dẫn trong tháng này. Hoạt động này đang diễn ra dưới mức giá khuyến mãi.
Thử thách thực sự đến khi thời gian miễn trừ kết thúc và 7% phí phí bảo hiểm bắt đầu được áp dụng cho cả hai vế của mỗi giao dịch.
Tuy vậy, cần nói cho chính xác: hôm nay các nhà giao dịch không giao dịch miễn phí hoàn toàn. Họ đang giao dịch với phần chi phí nhỏ nhất trong ba khoản được loại bỏ.
Phí chốt lời vẫn được tính, dựa trên giá trị danh nghĩa thay vì phí bảo hiểm, bắt đầu từ 1,9% và giảm tuyến tính theo thời gian đến đáo hạn. Và chi phí tài trợ vẫn được cộng dồn theo từng giây trên giá trị danh nghĩa theo lãi suất của AMM.
Do đó, khoản phí được miễn là khoản phí nhìn thấy được. Hai khoản còn lại tỷ lệ theo quy mô vị thế và thời gian nắm giữ vẫn đang tiếp tục.
Ghi nhận nơi xứng đáng — thông tin này được công bố ngay trong tài liệu phí, nằm cạnh lịch phí đầy đủ, chứ không bị chôn trong một biểu ngữ chiến dịch nào đó. Đó là vị trí đúng.
Thứ tôi không tìm thấy ở bất kỳ đâu là ngày kết thúc của chương trình thúc đẩy. Nếu không có mốc đó, không ai có thể biết khi nào việc so sánh trở nên có ý nghĩa, hay người giao dịch sẽ được thông báo trước bao nhiêu.
Thẳng thắn mà nói, đây không phải quan điểm riêng của TermMax. Điều này áp dụng cho mọi con số trong kỷ nguyên ưu đãi của ngành này. Khối lượng trong giai đoạn được miễn đo lường độ hấp dẫn của “cái miễn phí”. Khối lượng sau đó đo lường sản phẩm.
Khi phí quay trở lại, bạn nghĩ bao nhiêu phần của hoạt động hiện tại sẽ còn tồn tại?
#termmax @TermMax
Sau đó, ở phần tóm tắt có ghi chú trong ngoặc: miễn phí trong chương trình thúc đẩy Alpha.
Vì vậy, chi phí hiển thị để giao dịch các quyền chọn Alpha ngay lúc này là bằng 0 — tạm thời.
Một từ duy nhất đó thay đổi cách bạn đọc mọi chỉ số Alpha đang được trích dẫn trong tháng này. Hoạt động này đang diễn ra dưới mức giá khuyến mãi.
Thử thách thực sự đến khi thời gian miễn trừ kết thúc và 7% phí phí bảo hiểm bắt đầu được áp dụng cho cả hai vế của mỗi giao dịch.
Tuy vậy, cần nói cho chính xác: hôm nay các nhà giao dịch không giao dịch miễn phí hoàn toàn. Họ đang giao dịch với phần chi phí nhỏ nhất trong ba khoản được loại bỏ.
Phí chốt lời vẫn được tính, dựa trên giá trị danh nghĩa thay vì phí bảo hiểm, bắt đầu từ 1,9% và giảm tuyến tính theo thời gian đến đáo hạn. Và chi phí tài trợ vẫn được cộng dồn theo từng giây trên giá trị danh nghĩa theo lãi suất của AMM.
Do đó, khoản phí được miễn là khoản phí nhìn thấy được. Hai khoản còn lại tỷ lệ theo quy mô vị thế và thời gian nắm giữ vẫn đang tiếp tục.
Ghi nhận nơi xứng đáng — thông tin này được công bố ngay trong tài liệu phí, nằm cạnh lịch phí đầy đủ, chứ không bị chôn trong một biểu ngữ chiến dịch nào đó. Đó là vị trí đúng.
Thứ tôi không tìm thấy ở bất kỳ đâu là ngày kết thúc của chương trình thúc đẩy. Nếu không có mốc đó, không ai có thể biết khi nào việc so sánh trở nên có ý nghĩa, hay người giao dịch sẽ được thông báo trước bao nhiêu.
Thẳng thắn mà nói, đây không phải quan điểm riêng của TermMax. Điều này áp dụng cho mọi con số trong kỷ nguyên ưu đãi của ngành này. Khối lượng trong giai đoạn được miễn đo lường độ hấp dẫn của “cái miễn phí”. Khối lượng sau đó đo lường sản phẩm.
Khi phí quay trở lại, bạn nghĩ bao nhiêu phần của hoạt động hiện tại sẽ còn tồn tại?
#termmax @TermMax
88
·
--
"Thanh toán nguyên tử" là một trong những cụm từ được lặp lại nhiều nhất trong tokenization, và nó lặng lẽ che giấu rằng phải có bao nhiêu điều là đúng thì cụm từ đó mới có ý nghĩa.
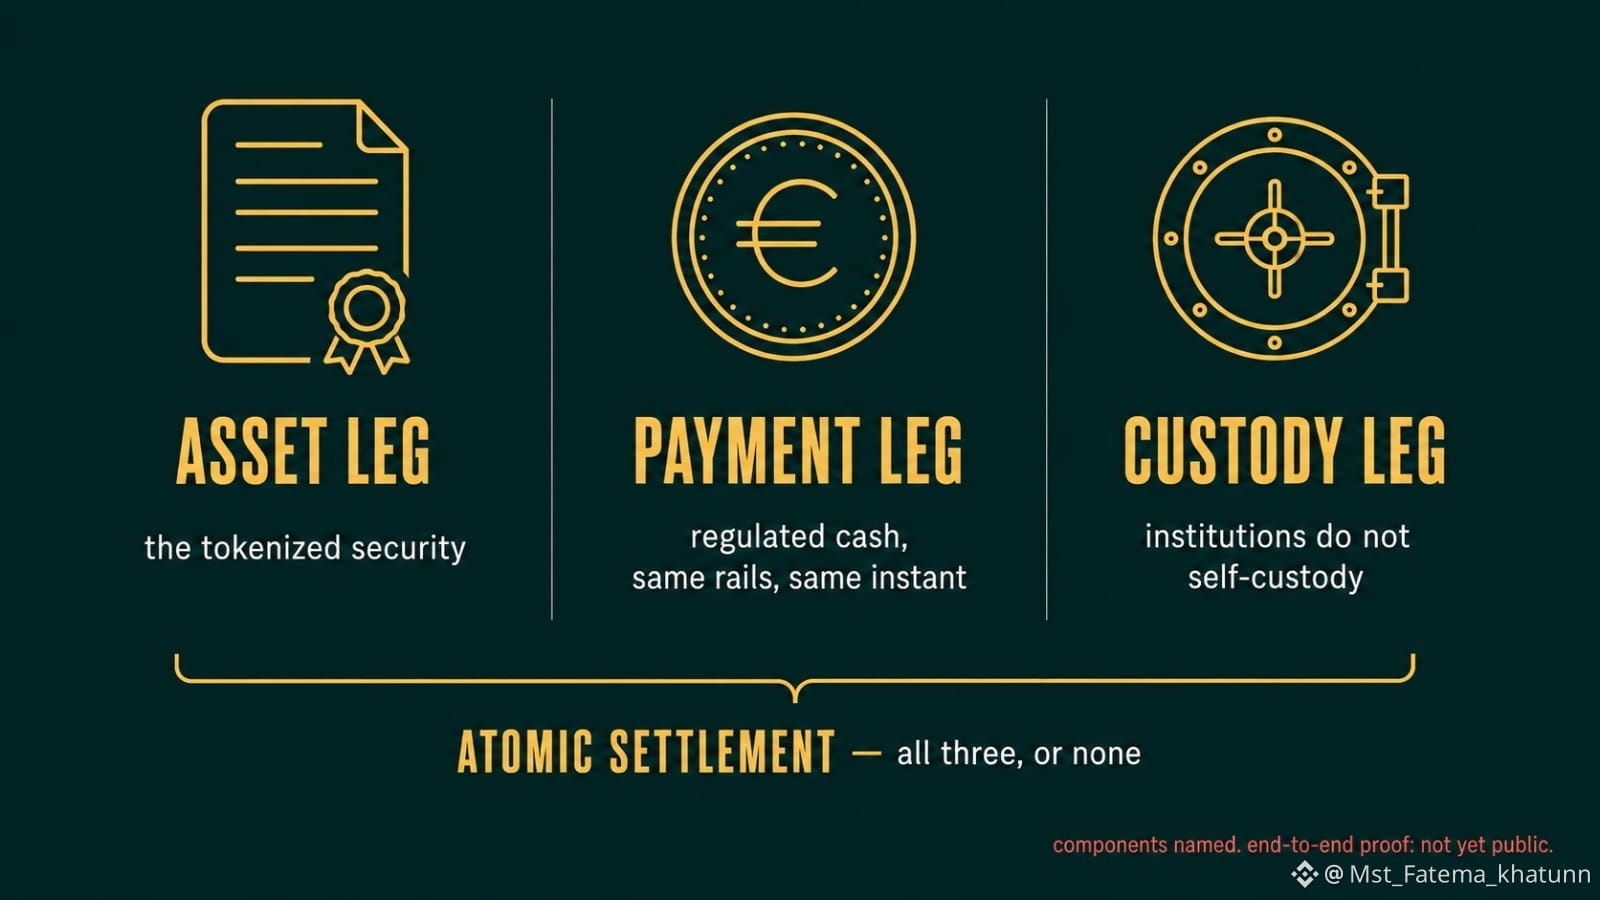
Thanh toán nguyên tử nghĩa là chân tài sản và chân thanh toán di chuyển cùng nhau, hoặc không chân nào di chuyển. Chỉ vậy thôi. Và ngay khi bạn nói nó thành lời, bạn cần ba thứ cùng chạy trên một đường ray — không phải một.
Một chân tài sản. Đó là chứng khoán đã được token hóa, và đây là phần mà crypto thực sự làm tốt.
Một chân thanh toán. Tiền mặt phải được thanh toán cùng thời điểm, trên cùng hạ tầng, dưới một hình thức mà sàn giao dịch được quản lý có thể chấp nhận hợp pháp. Đây là lý do vì sao sự hợp tác của @Dusk_Foundation với Quantoz cho một stablecoin euro được quản lý lại quan trọng hơn nhiều so với lượng truy cập/ấn tượng truyền thông trong thông cáo của nó. Nếu không có một chân tiền mặt tuân thủ, "atomic DvP" sẽ sụp trở lại thành việc chuyển token và chuyển khoản ngân hàng được bù trừ vào những ngày khác nhau — đúng là vấn đề đối soát mà tokenization được cho là sẽ xóa bỏ.
Một chân lưu ký. Các tổ chức không tự lưu ký các công cụ vô danh do người nắm giữ nắm giữ. Đó là phần của Cordial Systems, và cũng là phần ít được bàn luận nhất trong ba phần.
Điều tôi thấy thực sự thú vị là cả ba thành phần đều xuất hiện trong khoảng một tuần so với nhau vào tháng 2 năm 2025 — stablecoin trước, rồi đến đối tác lưu ký. Điều này gợi cảm giác như một chuỗi chủ đích hơn là những thông cáo mang tính cơ hội: lắp ghép các chân trước khi tuyên bố việc thanh toán.
Khoảng trống thẳng thắn: tôi có thể thấy các thành phần được nêu tên. Tôi không thấy bằng chứng công khai rằng cả ba chân đã thanh toán một giao dịch trực tiếp end-to-end. Mốc mà tôi thực sự sẽ đánh dấu trên lịch là điều đó.
Dành cho những người theo dõi RWA — bạn nghĩ chân nào sẽ vỡ ra trước khi đạt khối lượng thực: tài sản, tiền mặt hay lưu ký?
#dusk $DUSK @Dusk_Foundation
"Thanh toán nguyên tử" là một trong những cụm từ được lặp lại nhiều nhất trong tokenization, và nó lặng lẽ che giấu rằng phải có bao nhiêu điều là đúng thì cụm từ đó mới có ý nghĩa.
Thanh toán nguyên tử nghĩa là chân tài sản và chân thanh toán di chuyển cùng nhau, hoặc không chân nào di chuyển. Chỉ vậy thôi. Và ngay khi bạn nói nó thành lời, bạn cần ba thứ cùng chạy trên một đường ray — không phải một.
Một chân tài sản. Đó là chứng khoán đã được token hóa, và đây là phần mà crypto thực sự làm tốt.
Một chân thanh toán. Tiền mặt phải được thanh toán cùng thời điểm, trên cùng hạ tầng, dưới một hình thức mà sàn giao dịch được quản lý có thể chấp nhận hợp pháp. Đây là lý do vì sao sự hợp tác của @Dusk với Quantoz cho một stablecoin euro được quản lý lại quan trọng hơn nhiều so với lượng truy cập/ấn tượng truyền thông trong thông cáo của nó. Nếu không có một chân tiền mặt tuân thủ, "atomic DvP" sẽ sụp trở lại thành việc chuyển token và chuyển khoản ngân hàng được bù trừ vào những ngày khác nhau — đúng là vấn đề đối soát mà tokenization được cho là sẽ xóa bỏ.
Một chân lưu ký. Các tổ chức không tự lưu ký các công cụ vô danh do người nắm giữ nắm giữ. Đó là phần của Cordial Systems, và cũng là phần ít được bàn luận nhất trong ba phần.
Điều tôi thấy thực sự thú vị là cả ba thành phần đều xuất hiện trong khoảng một tuần so với nhau vào tháng 2 năm 2025 — stablecoin trước, rồi đến đối tác lưu ký. Điều này gợi cảm giác như một chuỗi chủ đích hơn là những thông cáo mang tính cơ hội: lắp ghép các chân trước khi tuyên bố việc thanh toán.
Khoảng trống thẳng thắn: tôi có thể thấy các thành phần được nêu tên. Tôi không thấy bằng chứng công khai rằng cả ba chân đã thanh toán một giao dịch trực tiếp end-to-end. Mốc mà tôi thực sự sẽ đánh dấu trên lịch là điều đó.
Dành cho những người theo dõi RWA — bạn nghĩ chân nào sẽ vỡ ra trước khi đạt khối lượng thực: tài sản, tiền mặt hay lưu ký?
#dusk $DUSK @Dusk
Thanh toán nguyên tử nghĩa là chân tài sản và chân thanh toán di chuyển cùng nhau, hoặc không chân nào di chuyển. Chỉ vậy thôi. Và ngay khi bạn nói nó thành lời, bạn cần ba thứ cùng chạy trên một đường ray — không phải một.
Một chân tài sản. Đó là chứng khoán đã được token hóa, và đây là phần mà crypto thực sự làm tốt.
Một chân thanh toán. Tiền mặt phải được thanh toán cùng thời điểm, trên cùng hạ tầng, dưới một hình thức mà sàn giao dịch được quản lý có thể chấp nhận hợp pháp. Đây là lý do vì sao sự hợp tác của @Dusk với Quantoz cho một stablecoin euro được quản lý lại quan trọng hơn nhiều so với lượng truy cập/ấn tượng truyền thông trong thông cáo của nó. Nếu không có một chân tiền mặt tuân thủ, "atomic DvP" sẽ sụp trở lại thành việc chuyển token và chuyển khoản ngân hàng được bù trừ vào những ngày khác nhau — đúng là vấn đề đối soát mà tokenization được cho là sẽ xóa bỏ.
Một chân lưu ký. Các tổ chức không tự lưu ký các công cụ vô danh do người nắm giữ nắm giữ. Đó là phần của Cordial Systems, và cũng là phần ít được bàn luận nhất trong ba phần.
Điều tôi thấy thực sự thú vị là cả ba thành phần đều xuất hiện trong khoảng một tuần so với nhau vào tháng 2 năm 2025 — stablecoin trước, rồi đến đối tác lưu ký. Điều này gợi cảm giác như một chuỗi chủ đích hơn là những thông cáo mang tính cơ hội: lắp ghép các chân trước khi tuyên bố việc thanh toán.
Khoảng trống thẳng thắn: tôi có thể thấy các thành phần được nêu tên. Tôi không thấy bằng chứng công khai rằng cả ba chân đã thanh toán một giao dịch trực tiếp end-to-end. Mốc mà tôi thực sự sẽ đánh dấu trên lịch là điều đó.
Dành cho những người theo dõi RWA — bạn nghĩ chân nào sẽ vỡ ra trước khi đạt khối lượng thực: tài sản, tiền mặt hay lưu ký?
#dusk $DUSK @Dusk
45
·
--
Đã xác minh
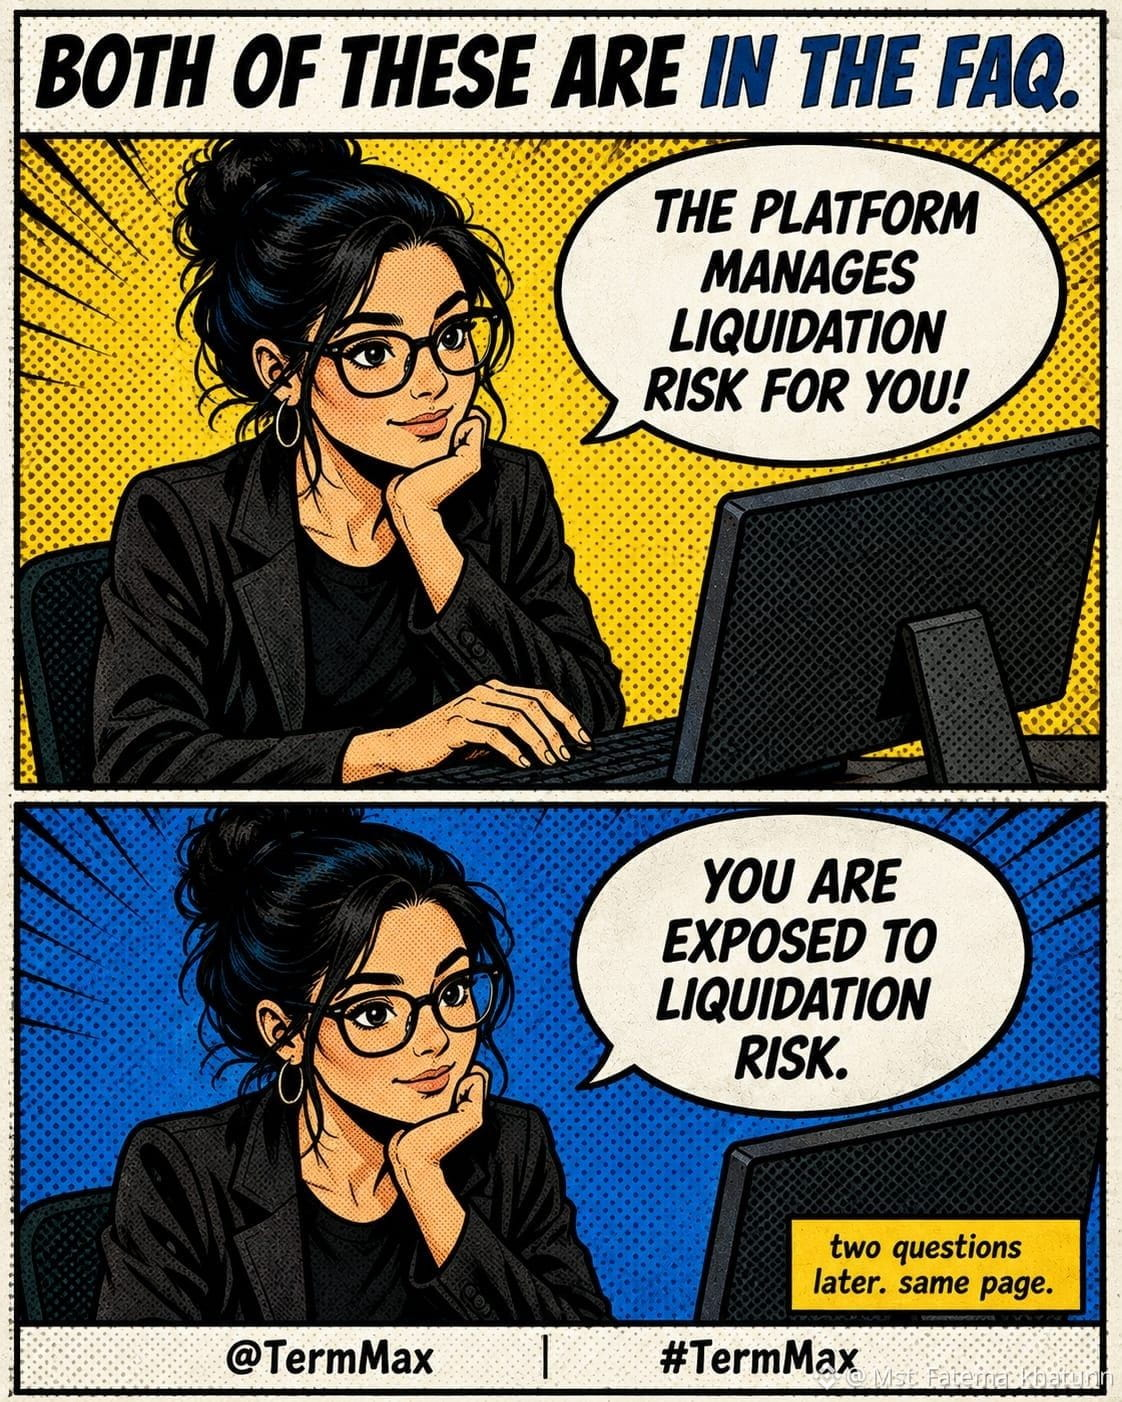
Hai câu hỏi trong cùng một FAQ, TermMax nói những điều trái ngược nhau.
Câu đầu: mua Gearing Token giúp bạn hưởng lợi từ tiềm năng lợi suất cao hơn “trong khi nền tảng quản lý rủi ro thanh lý cho bạn”.
Ngay mục kế tiếp: với tư cách là người nắm giữ GT, bạn lại phải chịu rủi ro thanh lý, và nếu tài sản thế chấp của bạn giảm đáng kể thì vị thế của bạn có thể bị thanh lý.
Câu thứ hai mới là câu đúng. Giao thức có một công cụ thanh lý — các ngưỡng LLTV, người thanh lý, tiền phạt, giao hàng vật lý. Đó là cơ chế để xử lý các lần thanh lý một cách có trật tự. Nó không phải là cơ chế để “hấp thụ” rủi ro thanh lý thay cho bạn.
Câu đầu tiên là ngôn ngữ tiếp thị nằm trong một tài liệu kỹ thuật, và nếu ai đó lướt FAQ trước khi vào vị thế đòn bẩy đầu tiên của mình thì họ hoàn toàn có thể hiểu nhầm về việc ai là bên gánh rủi ro.
Chỉ cần chỉnh sửa nhỏ thôi. Đáng để làm, vì FAQ là thứ người mới đọc, còn các trang mô tả cơ chế thì họ không đọc.
Bạn tin vào một giao thức bao nhiêu là đến từ FAQ chứ không phải từ cơ chế?
#termmax @termmax
Hai câu hỏi trong cùng một FAQ, TermMax nói những điều trái ngược nhau.
Câu đầu: mua Gearing Token giúp bạn hưởng lợi từ tiềm năng lợi suất cao hơn “trong khi nền tảng quản lý rủi ro thanh lý cho bạn”.
Ngay mục kế tiếp: với tư cách là người nắm giữ GT, bạn lại phải chịu rủi ro thanh lý, và nếu tài sản thế chấp của bạn giảm đáng kể thì vị thế của bạn có thể bị thanh lý.
Câu thứ hai mới là câu đúng. Giao thức có một công cụ thanh lý — các ngưỡng LLTV, người thanh lý, tiền phạt, giao hàng vật lý. Đó là cơ chế để xử lý các lần thanh lý một cách có trật tự. Nó không phải là cơ chế để “hấp thụ” rủi ro thanh lý thay cho bạn.
Câu đầu tiên là ngôn ngữ tiếp thị nằm trong một tài liệu kỹ thuật, và nếu ai đó lướt FAQ trước khi vào vị thế đòn bẩy đầu tiên của mình thì họ hoàn toàn có thể hiểu nhầm về việc ai là bên gánh rủi ro.
Chỉ cần chỉnh sửa nhỏ thôi. Đáng để làm, vì FAQ là thứ người mới đọc, còn các trang mô tả cơ chế thì họ không đọc.
Bạn tin vào một giao thức bao nhiêu là đến từ FAQ chứ không phải từ cơ chế?
#termmax @TermMax
Câu đầu: mua Gearing Token giúp bạn hưởng lợi từ tiềm năng lợi suất cao hơn “trong khi nền tảng quản lý rủi ro thanh lý cho bạn”.
Ngay mục kế tiếp: với tư cách là người nắm giữ GT, bạn lại phải chịu rủi ro thanh lý, và nếu tài sản thế chấp của bạn giảm đáng kể thì vị thế của bạn có thể bị thanh lý.
Câu thứ hai mới là câu đúng. Giao thức có một công cụ thanh lý — các ngưỡng LLTV, người thanh lý, tiền phạt, giao hàng vật lý. Đó là cơ chế để xử lý các lần thanh lý một cách có trật tự. Nó không phải là cơ chế để “hấp thụ” rủi ro thanh lý thay cho bạn.
Câu đầu tiên là ngôn ngữ tiếp thị nằm trong một tài liệu kỹ thuật, và nếu ai đó lướt FAQ trước khi vào vị thế đòn bẩy đầu tiên của mình thì họ hoàn toàn có thể hiểu nhầm về việc ai là bên gánh rủi ro.
Chỉ cần chỉnh sửa nhỏ thôi. Đáng để làm, vì FAQ là thứ người mới đọc, còn các trang mô tả cơ chế thì họ không đọc.
Bạn tin vào một giao thức bao nhiêu là đến từ FAQ chứ không phải từ cơ chế?
#termmax @TermMax
2
2
81
·
--
Có một điều gì đó nhỏ nhặt đã làm tôi bận tâm từ khi tôi bắt đầu đọc cách Dusk tạo ra các chứng minh.
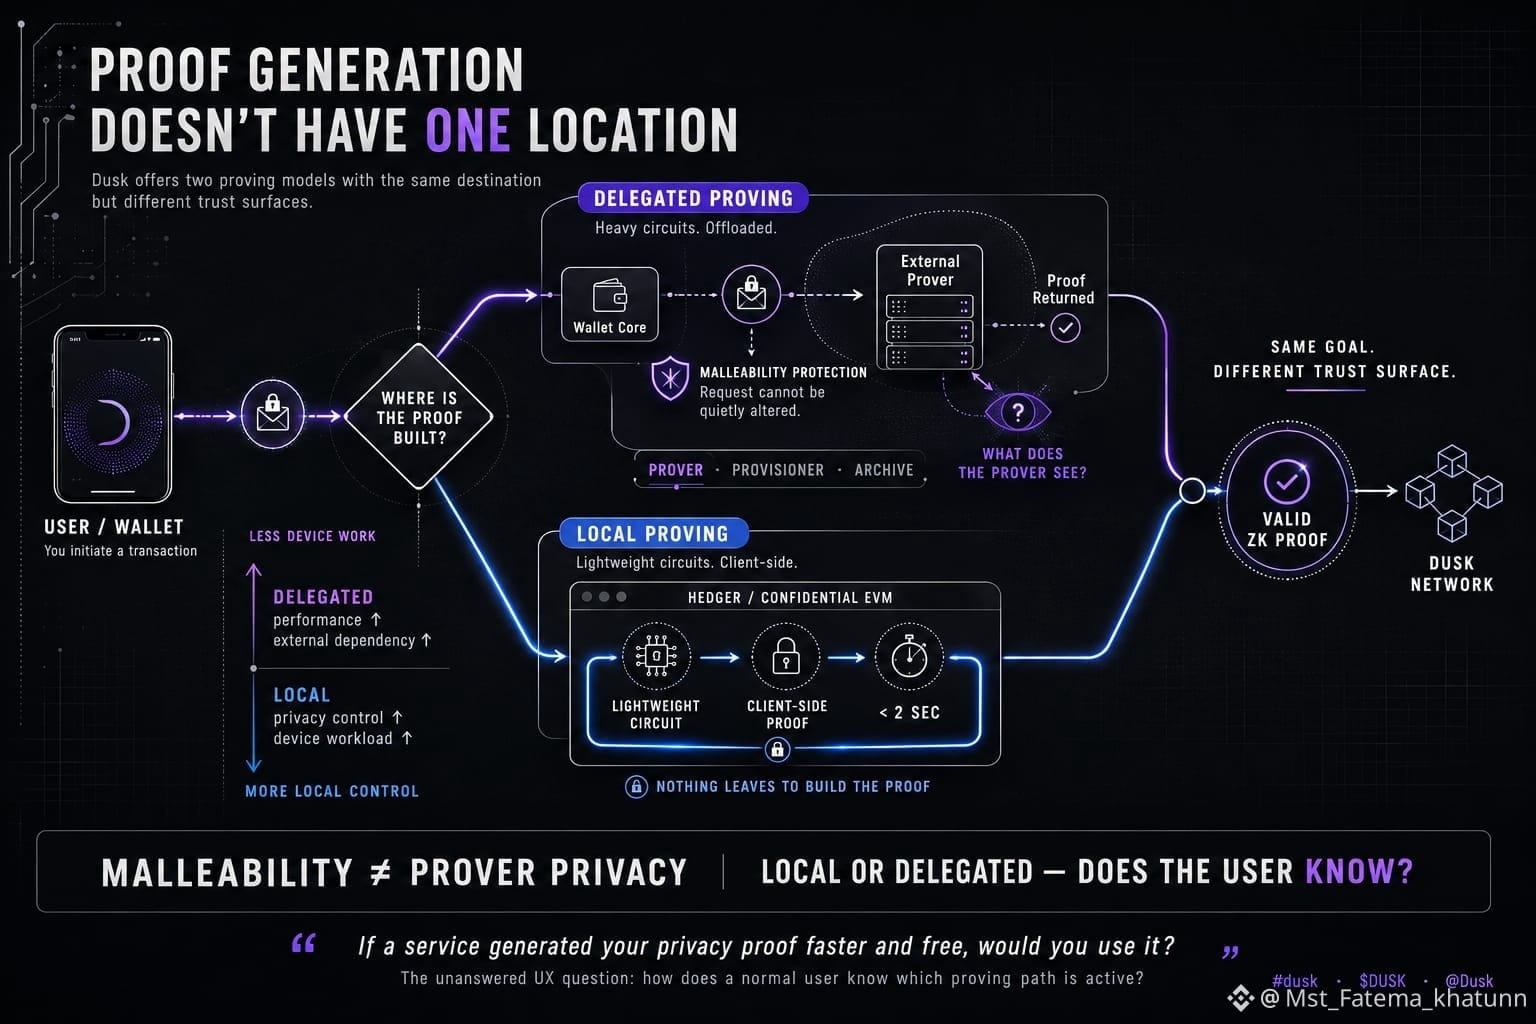
Chứng minh không kiến thức (zero-knowledge) rất tốn kém. Điện thoại của bạn cũng không muốn làm việc đó. Vì vậy Dusk đưa cho bạn một lối thoát: wallet-core hỗ trợ việc ủy quyền tạo chứng minh cho một Prover bên ngoài, và Prover là một kiểu node đã được ghi tài liệu mà bạn có thể chạy thật, cùng với Provisioner và Archive.
Đó là một câu trả lời kỹ thuật hợp lý. Bản cập nhật kỹ thuật giới thiệu điều này cũng nêu rõ rằng việc ủy quyền được thiết kế để tránh malleability, nên Prover không thể âm thầm thay đổi những gì bạn đã yêu cầu.
Nhưng ủy quyền luôn trả lời một câu hỏi và mở ra một câu hỏi khác. Malleability là về việc liệu Prover có thể thay đổi giao dịch của bạn hay không. Nó không phải là cùng một câu hỏi với việc Prover được phép thấy những gì khi xây dựng chứng minh cho bạn.
Giờ đặt Hedger cạnh nó. Bài giới thiệu của Hedger cho phía EVM lại đi theo hướng hoàn toàn ngược lại — các mạch nhẹ, tạo chứng minh phía client trong dưới hai giây, ngay trong trình duyệt. Không có máy thứ ba tham gia.
Vậy nên @Dusk_Foundation has cả hai dạng đó nằm trong cùng một ngăn xếp. Một nhánh tạo chứng minh được ủy quyền cho các mạch native nặng, và một nhánh tạo chứng minh cục bộ cho lớp EVM bí mật.
Tôi không nghĩ cái nào cũng sai. Tạo chứng minh cục bộ sạch hơn cho quyền riêng tư nhưng tệ hơn cho các thiết bị yếu. Tạo chứng minh được ủy quyền thì ngược lại. Hầu hết các chuỗi chỉ chọn một cách và dừng lại ở đó.
Điều tôi vẫn chưa biết từ tài liệu là: người dùng bình thường được cho là phải hiểu họ đang dùng cách nào vào bất kỳ thời điểm nào. Phần đó tôi muốn được giải thích rõ trước khi một ngân hàng triển khai một client lên đó.
Nếu có một dịch vụ sẵn sàng tạo chứng minh quyền riêng tư cho bạn—nhanh hơn và miễn phí—thì bạn có dùng không, hay việc đó sẽ làm mất ý nghĩa đối với bạn?
#dusk $DUSK @Dusk_Foundation
Có một điều gì đó nhỏ nhặt đã làm tôi bận tâm từ khi tôi bắt đầu đọc cách Dusk tạo ra các chứng minh.
Chứng minh không kiến thức (zero-knowledge) rất tốn kém. Điện thoại của bạn cũng không muốn làm việc đó. Vì vậy Dusk đưa cho bạn một lối thoát: wallet-core hỗ trợ việc ủy quyền tạo chứng minh cho một Prover bên ngoài, và Prover là một kiểu node đã được ghi tài liệu mà bạn có thể chạy thật, cùng với Provisioner và Archive.
Đó là một câu trả lời kỹ thuật hợp lý. Bản cập nhật kỹ thuật giới thiệu điều này cũng nêu rõ rằng việc ủy quyền được thiết kế để tránh malleability, nên Prover không thể âm thầm thay đổi những gì bạn đã yêu cầu.
Nhưng ủy quyền luôn trả lời một câu hỏi và mở ra một câu hỏi khác. Malleability là về việc liệu Prover có thể thay đổi giao dịch của bạn hay không. Nó không phải là cùng một câu hỏi với việc Prover được phép thấy những gì khi xây dựng chứng minh cho bạn.
Giờ đặt Hedger cạnh nó. Bài giới thiệu của Hedger cho phía EVM lại đi theo hướng hoàn toàn ngược lại — các mạch nhẹ, tạo chứng minh phía client trong dưới hai giây, ngay trong trình duyệt. Không có máy thứ ba tham gia.
Vậy nên @Dusk has cả hai dạng đó nằm trong cùng một ngăn xếp. Một nhánh tạo chứng minh được ủy quyền cho các mạch native nặng, và một nhánh tạo chứng minh cục bộ cho lớp EVM bí mật.
Tôi không nghĩ cái nào cũng sai. Tạo chứng minh cục bộ sạch hơn cho quyền riêng tư nhưng tệ hơn cho các thiết bị yếu. Tạo chứng minh được ủy quyền thì ngược lại. Hầu hết các chuỗi chỉ chọn một cách và dừng lại ở đó.
Điều tôi vẫn chưa biết từ tài liệu là: người dùng bình thường được cho là phải hiểu họ đang dùng cách nào vào bất kỳ thời điểm nào. Phần đó tôi muốn được giải thích rõ trước khi một ngân hàng triển khai một client lên đó.
Nếu có một dịch vụ sẵn sàng tạo chứng minh quyền riêng tư cho bạn—nhanh hơn và miễn phí—thì bạn có dùng không, hay việc đó sẽ làm mất ý nghĩa đối với bạn?
#dusk $DUSK @Dusk
Chứng minh không kiến thức (zero-knowledge) rất tốn kém. Điện thoại của bạn cũng không muốn làm việc đó. Vì vậy Dusk đưa cho bạn một lối thoát: wallet-core hỗ trợ việc ủy quyền tạo chứng minh cho một Prover bên ngoài, và Prover là một kiểu node đã được ghi tài liệu mà bạn có thể chạy thật, cùng với Provisioner và Archive.
Đó là một câu trả lời kỹ thuật hợp lý. Bản cập nhật kỹ thuật giới thiệu điều này cũng nêu rõ rằng việc ủy quyền được thiết kế để tránh malleability, nên Prover không thể âm thầm thay đổi những gì bạn đã yêu cầu.
Nhưng ủy quyền luôn trả lời một câu hỏi và mở ra một câu hỏi khác. Malleability là về việc liệu Prover có thể thay đổi giao dịch của bạn hay không. Nó không phải là cùng một câu hỏi với việc Prover được phép thấy những gì khi xây dựng chứng minh cho bạn.
Giờ đặt Hedger cạnh nó. Bài giới thiệu của Hedger cho phía EVM lại đi theo hướng hoàn toàn ngược lại — các mạch nhẹ, tạo chứng minh phía client trong dưới hai giây, ngay trong trình duyệt. Không có máy thứ ba tham gia.
Vậy nên @Dusk has cả hai dạng đó nằm trong cùng một ngăn xếp. Một nhánh tạo chứng minh được ủy quyền cho các mạch native nặng, và một nhánh tạo chứng minh cục bộ cho lớp EVM bí mật.
Tôi không nghĩ cái nào cũng sai. Tạo chứng minh cục bộ sạch hơn cho quyền riêng tư nhưng tệ hơn cho các thiết bị yếu. Tạo chứng minh được ủy quyền thì ngược lại. Hầu hết các chuỗi chỉ chọn một cách và dừng lại ở đó.
Điều tôi vẫn chưa biết từ tài liệu là: người dùng bình thường được cho là phải hiểu họ đang dùng cách nào vào bất kỳ thời điểm nào. Phần đó tôi muốn được giải thích rõ trước khi một ngân hàng triển khai một client lên đó.
Nếu có một dịch vụ sẵn sàng tạo chứng minh quyền riêng tư cho bạn—nhanh hơn và miễn phí—thì bạn có dùng không, hay việc đó sẽ làm mất ý nghĩa đối với bạn?
#dusk $DUSK @Dusk
26
·
--
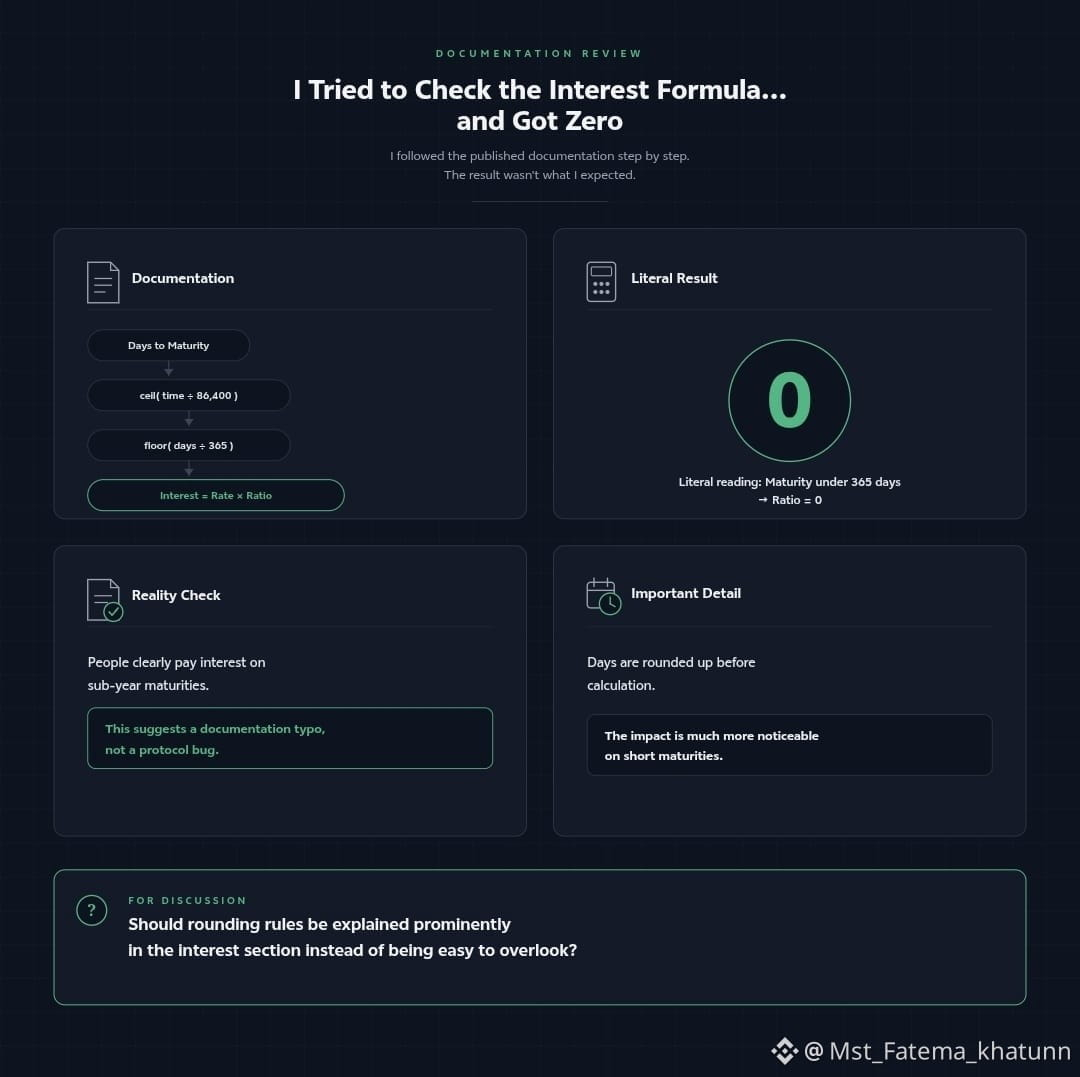
Tôi đã thử kiểm tra công thức lãi suất và ra kết quả là 0
Không phải một số nhỏ. Là 0.
Trang thị trường định nghĩa số ngày đáo hạn là trần của (khoảng thời gian chênh lệch) chia cho 86.400. Sau đó tỉ lệ thời gian là sàn của số ngày chia cho 365. Rồi lãi suất được tính bằng tỷ lệ đó nhân với lãi suất.
Hãy hiểu đúng theo nghĩa đen. Bất kỳ kỳ hạn dưới 365 ngày nào cũng khiến floor(days/365) bằng 0, nên lãi suất cũng bằng 0.
Rõ ràng là hợp đồng không hoạt động như vậy — mọi người đang trả lãi suất cho các kỳ hạn dưới một năm ngay hôm nay. Đây là lỗi đánh máy trong công thức được công bố: dùng hàm sàn ở chỗ không nên có. Tôi đang báo cáo lỗi này như một bug ở tài liệu (docs bug), không phải bug ở giao thức (protocol bug).
Nhưng cùng một đoạn đó lại có thứ không phải lỗi đánh máy. Các ngày được làm tròn lên.
Khớp lệnh một giờ trước mốc ranh giới của một ngày và bạn bị tính như thể đã trôi qua thêm trọn một ngày.
Với vị thế 365 ngày thì đó chỉ là nhiễu. Với vị thế 7 ngày thì nó là hơn một phần mười của toàn bộ kỳ hạn.
Một quy tắc làm tròn như thế có nên nằm trong phần lãi suất không, hay đó chỉ là phần ghi chú đi kèm?
#termmax @termmax
Tôi đã thử kiểm tra công thức lãi suất và ra kết quả là 0
Không phải một số nhỏ. Là 0.
Trang thị trường định nghĩa số ngày đáo hạn là trần của (khoảng thời gian chênh lệch) chia cho 86.400. Sau đó tỉ lệ thời gian là sàn của số ngày chia cho 365. Rồi lãi suất được tính bằng tỷ lệ đó nhân với lãi suất.
Hãy hiểu đúng theo nghĩa đen. Bất kỳ kỳ hạn dưới 365 ngày nào cũng khiến floor(days/365) bằng 0, nên lãi suất cũng bằng 0.
Rõ ràng là hợp đồng không hoạt động như vậy — mọi người đang trả lãi suất cho các kỳ hạn dưới một năm ngay hôm nay. Đây là lỗi đánh máy trong công thức được công bố: dùng hàm sàn ở chỗ không nên có. Tôi đang báo cáo lỗi này như một bug ở tài liệu (docs bug), không phải bug ở giao thức (protocol bug).
Nhưng cùng một đoạn đó lại có thứ không phải lỗi đánh máy. Các ngày được làm tròn lên.
Khớp lệnh một giờ trước mốc ranh giới của một ngày và bạn bị tính như thể đã trôi qua thêm trọn một ngày.
Với vị thế 365 ngày thì đó chỉ là nhiễu. Với vị thế 7 ngày thì nó là hơn một phần mười của toàn bộ kỳ hạn.
Một quy tắc làm tròn như thế có nên nằm trong phần lãi suất không, hay đó chỉ là phần ghi chú đi kèm?
#termmax @TermMax
Không phải một số nhỏ. Là 0.
Trang thị trường định nghĩa số ngày đáo hạn là trần của (khoảng thời gian chênh lệch) chia cho 86.400. Sau đó tỉ lệ thời gian là sàn của số ngày chia cho 365. Rồi lãi suất được tính bằng tỷ lệ đó nhân với lãi suất.
Hãy hiểu đúng theo nghĩa đen. Bất kỳ kỳ hạn dưới 365 ngày nào cũng khiến floor(days/365) bằng 0, nên lãi suất cũng bằng 0.
Rõ ràng là hợp đồng không hoạt động như vậy — mọi người đang trả lãi suất cho các kỳ hạn dưới một năm ngay hôm nay. Đây là lỗi đánh máy trong công thức được công bố: dùng hàm sàn ở chỗ không nên có. Tôi đang báo cáo lỗi này như một bug ở tài liệu (docs bug), không phải bug ở giao thức (protocol bug).
Nhưng cùng một đoạn đó lại có thứ không phải lỗi đánh máy. Các ngày được làm tròn lên.
Khớp lệnh một giờ trước mốc ranh giới của một ngày và bạn bị tính như thể đã trôi qua thêm trọn một ngày.
Với vị thế 365 ngày thì đó chỉ là nhiễu. Với vị thế 7 ngày thì nó là hơn một phần mười của toàn bộ kỳ hạn.
Một quy tắc làm tròn như thế có nên nằm trong phần lãi suất không, hay đó chỉ là phần ghi chú đi kèm?
#termmax @TermMax
99
·
--
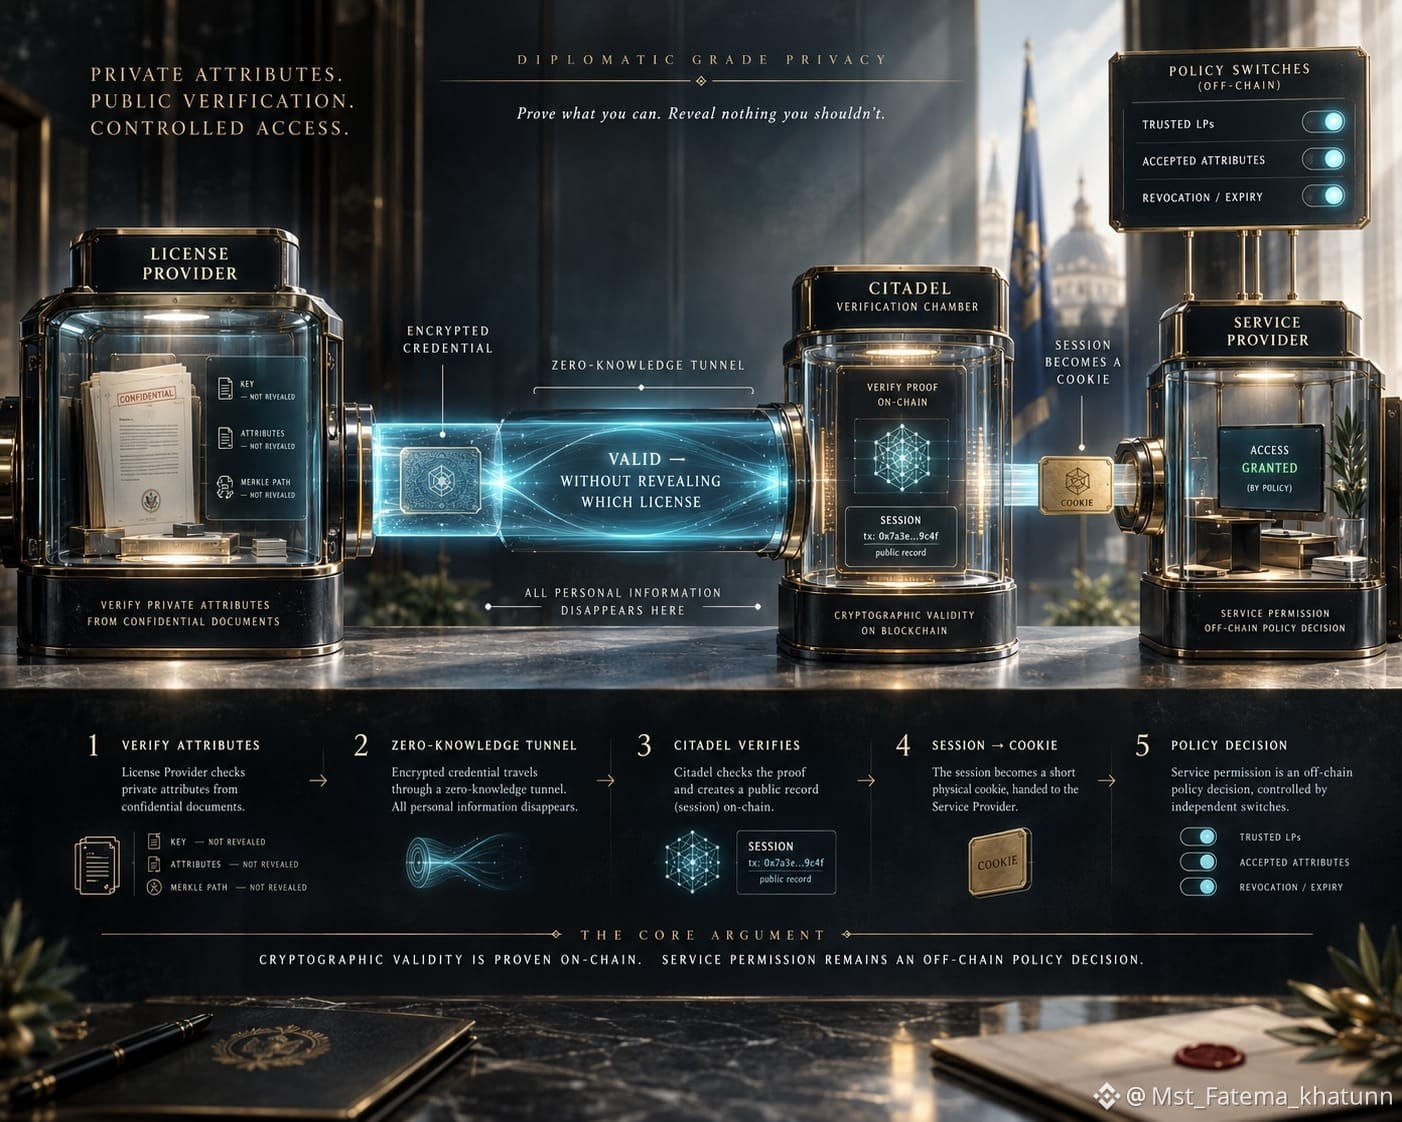
Mình đã hiểu sai về Citadel. Mình tưởng nó là KYC on-chain — xác minh một lần, rồi một dấu/badge được đóng lên địa chỉ ví của bạn, và mọi ứng dụng sẽ đọc badge đó trước khi cho bạn truy cập. Sau đó mình đọc đúng một dòng trong tài liệu của $DUSK và phải viết lại ghi chú: Citadel chứng minh một phiên là hợp lệ về mặt mật mã, nhưng nó không quyết định chính sách dịch vụ. (DOCS)
Đây là luồng thực sự. Bạn yêu cầu một Nhà Cung Cấp Giấy Phép (License Provider) — một đơn vị được phép xử lý tài liệu của bạn — xin giấy phép, và giấy phép đó chỉ là một thông tin bí mật (private credential). LP kiểm tra bạn ở ngoài chuỗi (off-chain), ký dữ liệu thuộc tính, phát hành một giấy phép được mã hóa, và đăng ký nó trong một hợp đồng Citadel. (DOCS) Sau đó, khi bạn muốn truy cập một thứ gì đó, bạn tạo bằng chứng zero-knowledge rằng bạn đang nắm giữ một giấy phép đã được đăng ký và đã được LP ký — mà không tiết lộ giấy phép nào. (DOCS) Hợp đồng xác minh bằng chứng và ghi lại một phiên công khai. (DOCS) Bạn tiếp theo đưa cho Nhà Cung Cấp Dịch Vụ (Service Provider) một cookie phiên — một giá trị ngắn cho thấy giấy phép đã được dùng đúng cách.
Tài liệu nêu thật chính xác những gì sẽ không bao giờ được đưa lên on-chain: không có khóa ví của bạn, không có giấy phép được dùng, không có khóa của LP hoặc SP, không có các thuộc tính đã ký, không có đường dẫn Merkle (DOCS) thứ có thể tiết lộ giấy phép của bạn nằm ở đâu trong tập đã đăng ký.
Giới hạn cũng được nêu rõ ràng. SP vẫn quyết định các LP mà nó tin cậy, các thuộc tính nào được chấp nhận, liệu một phiên có bị hết hạn hay bị thu hồi, và liệu cookie có thể được tái sử dụng hay không. (DOCS) Câu hỏi về niềm tin không biến mất; nó rời khỏi sổ cái và chuyển sang một quyết định chính sách trong nội bộ một công ty. Bộ SDK JavaScript đầy đủ vẫn được liệt kê là "sắp có", (DOCS) nên hiện tại bề mặt dành cho nhà phát triển là Rust và một CLI wallet.
Mình nghĩ việc chuyển chính sách sang off-chain có lẽ là đúng — quy định thay đổi nhanh hơn các hợp đồng được triển khai. Nhưng rồi "tuân thủ không cần tin cậy (trustless compliance)" chỉ là một khẩu hiệu, không phải là một mô tả.
Vậy quyết định về việc cấp phép/chứng nhận nên nằm ở đâu:) trong hợp đồng, hay với bên địa điểm/ngữ cảnh (venue)? Và trong hai nơi đó, bạn muốn cái nào đưa ra quyết định?
#dusk @Dusk_Foundation $DOCS.US
Mình đã hiểu sai về Citadel. Mình tưởng nó là KYC on-chain — xác minh một lần, rồi một dấu/badge được đóng lên địa chỉ ví của bạn, và mọi ứng dụng sẽ đọc badge đó trước khi cho bạn truy cập. Sau đó mình đọc đúng một dòng trong tài liệu của $DUSK và phải viết lại ghi chú: Citadel chứng minh một phiên là hợp lệ về mặt mật mã, nhưng nó không quyết định chính sách dịch vụ. (DOCS)
Đây là luồng thực sự. Bạn yêu cầu một Nhà Cung Cấp Giấy Phép (License Provider) — một đơn vị được phép xử lý tài liệu của bạn — xin giấy phép, và giấy phép đó chỉ là một thông tin bí mật (private credential). LP kiểm tra bạn ở ngoài chuỗi (off-chain), ký dữ liệu thuộc tính, phát hành một giấy phép được mã hóa, và đăng ký nó trong một hợp đồng Citadel. (DOCS) Sau đó, khi bạn muốn truy cập một thứ gì đó, bạn tạo bằng chứng zero-knowledge rằng bạn đang nắm giữ một giấy phép đã được đăng ký và đã được LP ký — mà không tiết lộ giấy phép nào. (DOCS) Hợp đồng xác minh bằng chứng và ghi lại một phiên công khai. (DOCS) Bạn tiếp theo đưa cho Nhà Cung Cấp Dịch Vụ (Service Provider) một cookie phiên — một giá trị ngắn cho thấy giấy phép đã được dùng đúng cách.
Tài liệu nêu thật chính xác những gì sẽ không bao giờ được đưa lên on-chain: không có khóa ví của bạn, không có giấy phép được dùng, không có khóa của LP hoặc SP, không có các thuộc tính đã ký, không có đường dẫn Merkle (DOCS) thứ có thể tiết lộ giấy phép của bạn nằm ở đâu trong tập đã đăng ký.
Giới hạn cũng được nêu rõ ràng. SP vẫn quyết định các LP mà nó tin cậy, các thuộc tính nào được chấp nhận, liệu một phiên có bị hết hạn hay bị thu hồi, và liệu cookie có thể được tái sử dụng hay không. (DOCS) Câu hỏi về niềm tin không biến mất; nó rời khỏi sổ cái và chuyển sang một quyết định chính sách trong nội bộ một công ty. Bộ SDK JavaScript đầy đủ vẫn được liệt kê là "sắp có", (DOCS) nên hiện tại bề mặt dành cho nhà phát triển là Rust và một CLI wallet.
Mình nghĩ việc chuyển chính sách sang off-chain có lẽ là đúng — quy định thay đổi nhanh hơn các hợp đồng được triển khai. Nhưng rồi "tuân thủ không cần tin cậy (trustless compliance)" chỉ là một khẩu hiệu, không phải là một mô tả.
Vậy quyết định về việc cấp phép/chứng nhận nên nằm ở đâu:) trong hợp đồng, hay với bên địa điểm/ngữ cảnh (venue)? Và trong hai nơi đó, bạn muốn cái nào đưa ra quyết định?
#dusk @Dusk $DOCS.US
Đây là luồng thực sự. Bạn yêu cầu một Nhà Cung Cấp Giấy Phép (License Provider) — một đơn vị được phép xử lý tài liệu của bạn — xin giấy phép, và giấy phép đó chỉ là một thông tin bí mật (private credential). LP kiểm tra bạn ở ngoài chuỗi (off-chain), ký dữ liệu thuộc tính, phát hành một giấy phép được mã hóa, và đăng ký nó trong một hợp đồng Citadel. (DOCS) Sau đó, khi bạn muốn truy cập một thứ gì đó, bạn tạo bằng chứng zero-knowledge rằng bạn đang nắm giữ một giấy phép đã được đăng ký và đã được LP ký — mà không tiết lộ giấy phép nào. (DOCS) Hợp đồng xác minh bằng chứng và ghi lại một phiên công khai. (DOCS) Bạn tiếp theo đưa cho Nhà Cung Cấp Dịch Vụ (Service Provider) một cookie phiên — một giá trị ngắn cho thấy giấy phép đã được dùng đúng cách.
Tài liệu nêu thật chính xác những gì sẽ không bao giờ được đưa lên on-chain: không có khóa ví của bạn, không có giấy phép được dùng, không có khóa của LP hoặc SP, không có các thuộc tính đã ký, không có đường dẫn Merkle (DOCS) thứ có thể tiết lộ giấy phép của bạn nằm ở đâu trong tập đã đăng ký.
Giới hạn cũng được nêu rõ ràng. SP vẫn quyết định các LP mà nó tin cậy, các thuộc tính nào được chấp nhận, liệu một phiên có bị hết hạn hay bị thu hồi, và liệu cookie có thể được tái sử dụng hay không. (DOCS) Câu hỏi về niềm tin không biến mất; nó rời khỏi sổ cái và chuyển sang một quyết định chính sách trong nội bộ một công ty. Bộ SDK JavaScript đầy đủ vẫn được liệt kê là "sắp có", (DOCS) nên hiện tại bề mặt dành cho nhà phát triển là Rust và một CLI wallet.
Mình nghĩ việc chuyển chính sách sang off-chain có lẽ là đúng — quy định thay đổi nhanh hơn các hợp đồng được triển khai. Nhưng rồi "tuân thủ không cần tin cậy (trustless compliance)" chỉ là một khẩu hiệu, không phải là một mô tả.
Vậy quyết định về việc cấp phép/chứng nhận nên nằm ở đâu:) trong hợp đồng, hay với bên địa điểm/ngữ cảnh (venue)? Và trong hai nơi đó, bạn muốn cái nào đưa ra quyết định?
#dusk @Dusk $DOCS.US
DUSK+5,30%
DOCSUS-1,52%
2
4
115
·
--
Đã xác minh
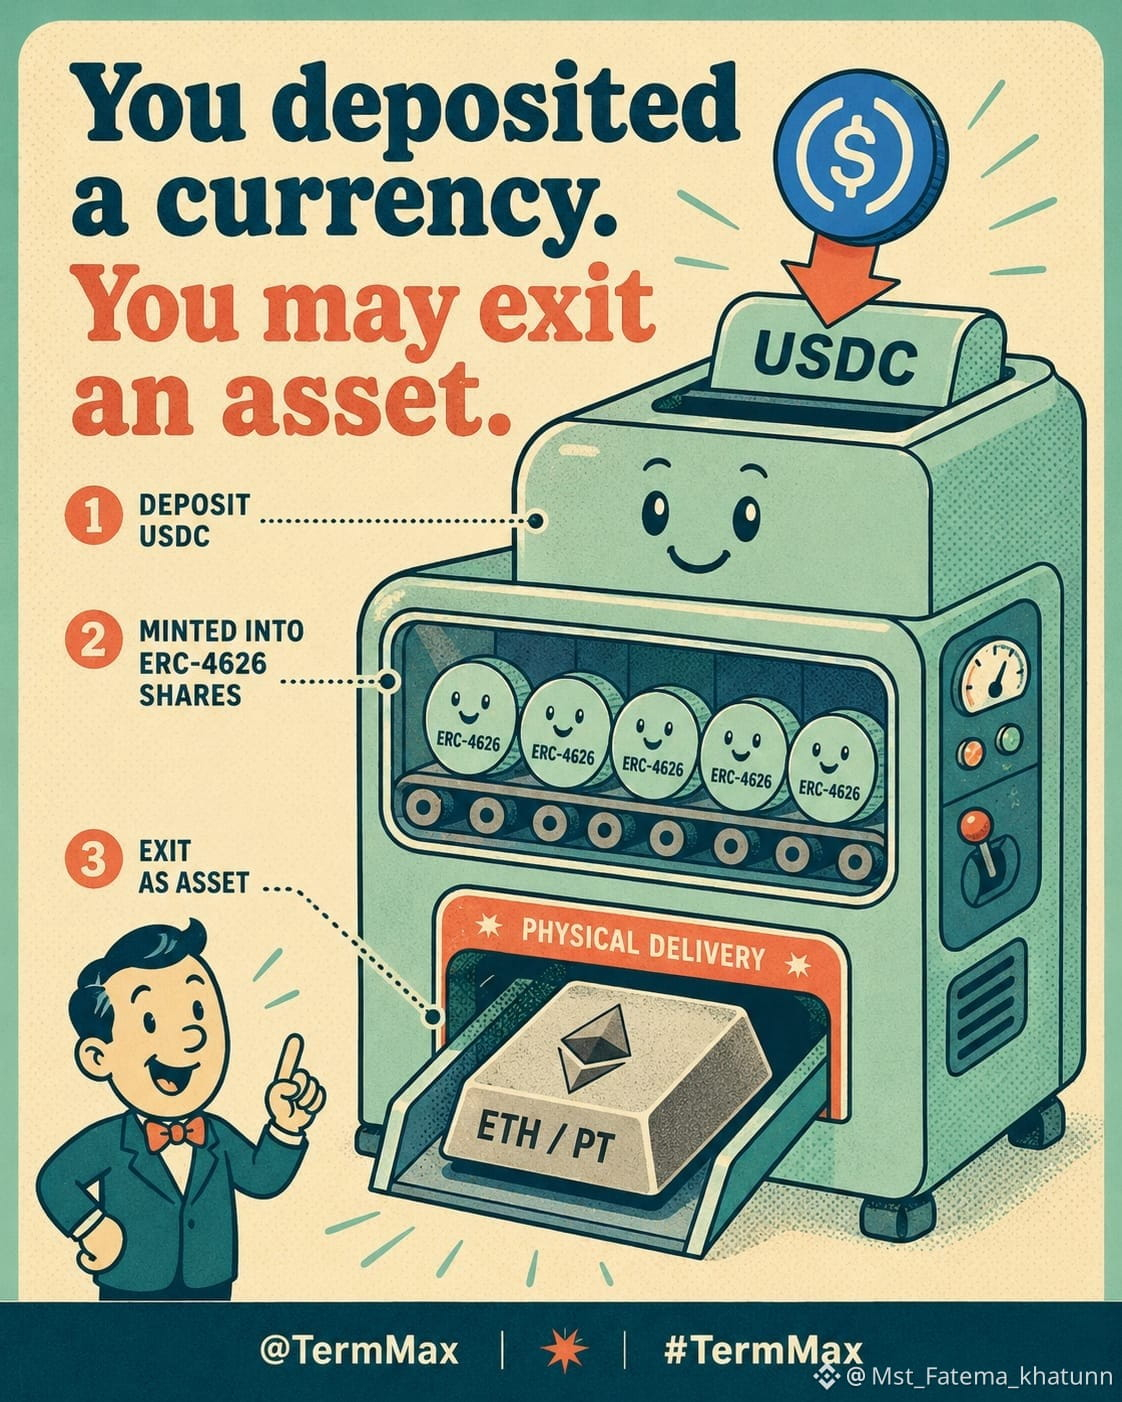
Tôi không nhận ra rằng mình đang mặc định điều này cho đến khi thấy nó bị bác bỏ bằng văn bản: rằng “rút” khỏi một vault nghĩa là nhận lại đúng tài sản y hệt mà tôi đã đưa vào. Tài liệu rủi ro của chính TermMax cho biết điều đó không được đảm bảo.
Đây là cơ chế. Một vault được định danh bằng một token nợ, ví dụ USDC, và phát hành các share theo chuẩn ERC-4626 dựa trên đó. Nếu một thị trường mà vault đang được phơi nhiễm có khoản vay không được thanh lý hoàn toàn, thì cơ chế giao hàng vật chất sẽ được kích hoạt và tài sản thế chấp cơ sở — ETH, một token PT, bất cứ thứ gì — sẽ được chuyển vào vault thay vì tiền mặt. Nếu thanh khoản sẵn có mỏng khi bạn cố thoát, thì tài liệu nói rằng bạn có thể chờ thanh khoản đến, hoặc hủy (burn) share của vault để nhận trực tiếp phần tài sản thế chấp đã được giao. Dù thế nào đi nữa, “rút” có thể mang ý nghĩa khác với thứ bạn đã nạp.
Điều làm tôi chú ý là nó nằm ở đâu. Nó được nêu thẳng trên trang rủi ro của TermMax. Nó không xuất hiện trong phần ngôn ngữ mà hầu hết các sản phẩm vault dùng để mô tả bản thân, kể cả bản sao @termmax copy trước đó từng hứa các lần rút “bất cứ lúc nào”. Việc công bố và hoạt động marketing đang đọc từ hai kịch bản khác nhau.
Rủi ro không biến mất khi vault hấp thụ nó. Nó chuyển sang cho bất kỳ ai cho rằng lối thoát của họ sẽ được định danh bằng đúng tài sản mà họ thấy trên màn hình nạp.
Một vault stablecoin có thể giao cho bạn tài sản thế chấp thay vì tiền mặt thì vẫn là vault stablecoin, hay là một sản phẩm khác nhưng khoác cùng nhãn hiệu?
#termmax $ETH $USDC
Tôi không nhận ra rằng mình đang mặc định điều này cho đến khi thấy nó bị bác bỏ bằng văn bản: rằng “rút” khỏi một vault nghĩa là nhận lại đúng tài sản y hệt mà tôi đã đưa vào. Tài liệu rủi ro của chính TermMax cho biết điều đó không được đảm bảo.
Đây là cơ chế. Một vault được định danh bằng một token nợ, ví dụ USDC, và phát hành các share theo chuẩn ERC-4626 dựa trên đó. Nếu một thị trường mà vault đang được phơi nhiễm có khoản vay không được thanh lý hoàn toàn, thì cơ chế giao hàng vật chất sẽ được kích hoạt và tài sản thế chấp cơ sở — ETH, một token PT, bất cứ thứ gì — sẽ được chuyển vào vault thay vì tiền mặt. Nếu thanh khoản sẵn có mỏng khi bạn cố thoát, thì tài liệu nói rằng bạn có thể chờ thanh khoản đến, hoặc hủy (burn) share của vault để nhận trực tiếp phần tài sản thế chấp đã được giao. Dù thế nào đi nữa, “rút” có thể mang ý nghĩa khác với thứ bạn đã nạp.
Điều làm tôi chú ý là nó nằm ở đâu. Nó được nêu thẳng trên trang rủi ro của TermMax. Nó không xuất hiện trong phần ngôn ngữ mà hầu hết các sản phẩm vault dùng để mô tả bản thân, kể cả bản sao @TermMax copy trước đó từng hứa các lần rút “bất cứ lúc nào”. Việc công bố và hoạt động marketing đang đọc từ hai kịch bản khác nhau.
Rủi ro không biến mất khi vault hấp thụ nó. Nó chuyển sang cho bất kỳ ai cho rằng lối thoát của họ sẽ được định danh bằng đúng tài sản mà họ thấy trên màn hình nạp.
Một vault stablecoin có thể giao cho bạn tài sản thế chấp thay vì tiền mặt thì vẫn là vault stablecoin, hay là một sản phẩm khác nhưng khoác cùng nhãn hiệu?
#termmax $ETH $USDC
Đây là cơ chế. Một vault được định danh bằng một token nợ, ví dụ USDC, và phát hành các share theo chuẩn ERC-4626 dựa trên đó. Nếu một thị trường mà vault đang được phơi nhiễm có khoản vay không được thanh lý hoàn toàn, thì cơ chế giao hàng vật chất sẽ được kích hoạt và tài sản thế chấp cơ sở — ETH, một token PT, bất cứ thứ gì — sẽ được chuyển vào vault thay vì tiền mặt. Nếu thanh khoản sẵn có mỏng khi bạn cố thoát, thì tài liệu nói rằng bạn có thể chờ thanh khoản đến, hoặc hủy (burn) share của vault để nhận trực tiếp phần tài sản thế chấp đã được giao. Dù thế nào đi nữa, “rút” có thể mang ý nghĩa khác với thứ bạn đã nạp.
Điều làm tôi chú ý là nó nằm ở đâu. Nó được nêu thẳng trên trang rủi ro của TermMax. Nó không xuất hiện trong phần ngôn ngữ mà hầu hết các sản phẩm vault dùng để mô tả bản thân, kể cả bản sao @TermMax copy trước đó từng hứa các lần rút “bất cứ lúc nào”. Việc công bố và hoạt động marketing đang đọc từ hai kịch bản khác nhau.
Rủi ro không biến mất khi vault hấp thụ nó. Nó chuyển sang cho bất kỳ ai cho rằng lối thoát của họ sẽ được định danh bằng đúng tài sản mà họ thấy trên màn hình nạp.
Một vault stablecoin có thể giao cho bạn tài sản thế chấp thay vì tiền mặt thì vẫn là vault stablecoin, hay là một sản phẩm khác nhưng khoác cùng nhãn hiệu?
#termmax $ETH $USDC
4
4
108
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
436,998 lượt xem
1,382 đang thảo luận
Biên bản cuộc họp Fed: Một số thành viên ủng hộ tăng lãi suất cho biết họ có thể đã chấp nhận giữ nguyên lãi suất nếu thị trường hiểu rõ rằng việc thắt chặt thêm là có khả năng xảy ra.
Fed cho rằng việc tăng lãi suất nhiều hơn 25 điểm cơ bản vào tháng 12 có thể là cần thiết.
Quả này chứng khoán Vàng $XAU bạc $XAG cụ $BTC còn thủng thế vùng hỗ trợ sẽ là bao nhiêu đây. Thôi cứ nhàn nhàn bắt đáy từ từ thôi nào kk. đòn bảy mà bắt vol to cẩn thận đứt tay kk
#TinFed #TheoDõiFOMC #CanNvidia’sDataCenterGrowthContinue? #fed
Mr_Startup
·3 lượt thích
·1.9k lượt xem
TheoDõiFOMC
369,838 lượt xem
1,597 đang thảo luận
BTCReboundsAbove$60KAmidWhaleDipBuying
26,901 lượt xem
162 đang thảo luận